

#geniusact
geniusact
17.7M vues
33,858 mentions
ChatGPT 说:
Trump has officially signed the stablecoin-related GENIUS Act at the White House, marking the beginning of the implementation phase for stablecoin regulation in the United States. What’s your take on this? Join the discussion.
Populaire
Récents

·
--
Les stablecoins ont enfin été véritablement intégrés.
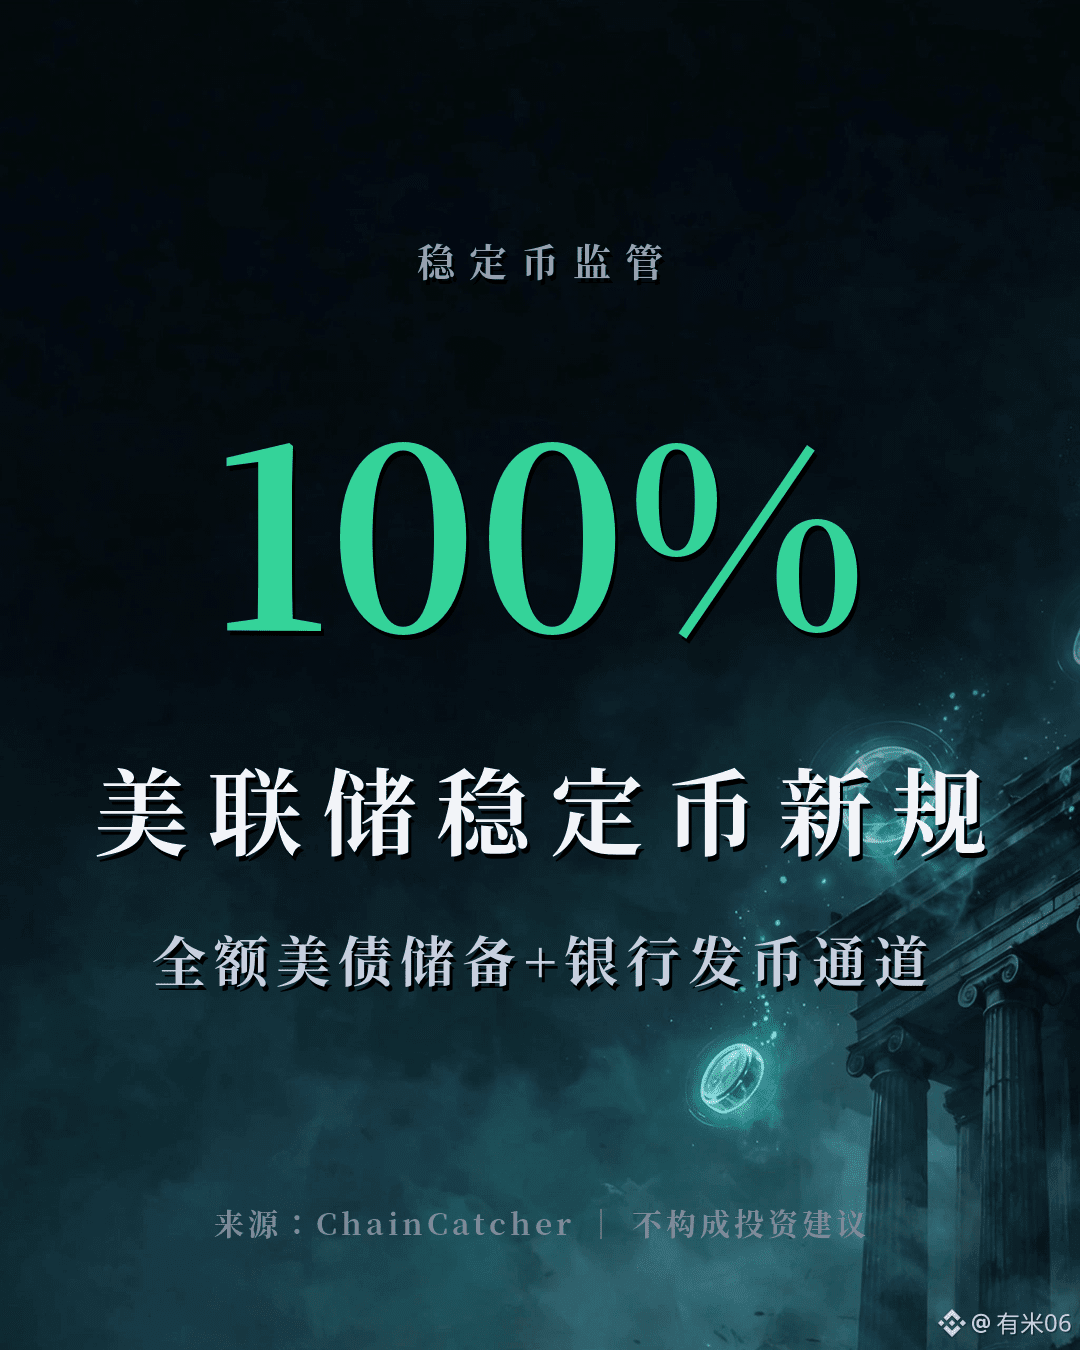
La Réserve fédérale vient officiellement de publier deux propositions ultra ingénieuses (GENIUS Act), visant à les soumettre à l’avis du public, avec une fenêtre de 60 jours.
Première mesure : bloquer les réserves. Les émetteurs de stablecoins doivent réserver 100 % de leurs avoirs en bons du Trésor à court terme, ou d’autres actifs de tout premier rang, très liquides. Les billets de commerce et les actifs crypto sont exclus ; et il faut en plus recourir à un dépositaire tiers indépendant.
Deuxième mesure : ouvrir la porte. Les banques traditionnelles qui veulent émettre des stablecoins disposent d’un canal d’approbation dédié : elles n’ont qu’à soumettre un plan d’affaires et des documents financiers. En cas de refus, elles peuvent déposer un recours et demander une audience.
Ces précisions auraient dû être mises en œuvre dans l’année suivant la signature de la loi (le GENIUS Act, signé en juillet dernier — première loi fédérale américaine sur les stablecoins). Mais tout a été reporté, et ce n’est qu’à présent que cela fait surface. Même Circle et Tether, déjà en activité, doivent désormais repasser l’ensemble du processus selon ces nouveaux standards.
Données au : 2026-09-28 08:00 UTC
Source : ChainCatcher ; BlockTempo
Uniquement à titre informatif, ne constitue pas un conseil en investissement.
#稳定币 #美联储 #GENIUSAct
163


·
--
Haussier
#fedproposespaymentstablecoinrules
La Réserve fédérale propose des règles pour les stablecoins de paiement : qu’est-ce qui changerait pour les émetteurs ?
L’adoption des stablecoins dépend en partie de la confiance dans les actifs et les systèmes qui sous-tendent chaque jeton.
Le 24 septembre 2026, la Réserve fédérale a demandé des retours publics sur deux propositions dans le cadre de la loi GENIUS, portant sur les émetteurs de stablecoins de paiement relevant de sa supervision et sur les activités bancaires associées.
La première exigerait une couverture intégrale par des actifs de réserve admissibles, y compris des bons du Trésor à court terme. Elle traite aussi des exigences de capital, de la gestion des risques et de la conservation sécurisée des actifs qui garantissent les stablecoins.
La seconde mettrait en place un processus de demande pour les banques supervisées par la Fed cherchant l’approbation pour émettre des stablecoins, avec des plans d’affaires, des informations financières et des documents justificatifs.
Il s’agit toujours de propositions. La période de commentaires se termine 60 jours après publication au Federal Register, et les exigences finales peuvent évoluer.
Mon avis : Des exigences de réserve et d’exploitation plus claires pourraient aider les banques et les entreprises à évaluer les émetteurs de stablecoins de manière plus cohérente. La conformité a aussi un coût, donc la conception finale pourrait influencer quelles entreprises peuvent rivaliser et comment les services sont tarifés.
Pour les utilisateurs, les questions pratiques restent simples : la conversion est-elle facilement accessible, qui protège les réserves, et dans quelle mesure les opérations fonctionnent-elles de manière fiable en période de tension ?
Je surveillerais si le cadre final combine des protections renforcées avec des exigences d’entrée réalisables. Cet équilibre pourrait façonner la concurrence et l’utilité des stablecoins de paiement.
Qu’est-ce qui compte le plus pour vous : la transparence des réserves, une conversion fiable ou une concurrence accrue entre émetteurs ?
#FedProposesPaymentStablecoinRules #Stablecoins #GENIUSAct
$QNT $BTW $ONE
{future}(ONEUSDT)
{future}(BTWUSDT)
{future}(QNTUSDT)
#fedproposespaymentstablecoinrules
La Réserve fédérale propose des règles pour les stablecoins de paiement : qu’est-ce qui changerait pour les émetteurs ?
L’adoption des stablecoins dépend en partie de la confiance dans les actifs et les systèmes qui sous-tendent chaque jeton.
Le 24 septembre 2026, la Réserve fédérale a demandé des retours publics sur deux propositions dans le cadre de la loi GENIUS, portant sur les émetteurs de stablecoins de paiement relevant de sa supervision et sur les activités bancaires associées.
La première exigerait une couverture intégrale par des actifs de réserve admissibles, y compris des bons du Trésor à court terme. Elle traite aussi des exigences de capital, de la gestion des risques et de la conservation sécurisée des actifs qui garantissent les stablecoins.
La seconde mettrait en place un processus de demande pour les banques supervisées par la Fed cherchant l’approbation pour émettre des stablecoins, avec des plans d’affaires, des informations financières et des documents justificatifs.
Il s’agit toujours de propositions. La période de commentaires se termine 60 jours après publication au Federal Register, et les exigences finales peuvent évoluer.
Mon avis : Des exigences de réserve et d’exploitation plus claires pourraient aider les banques et les entreprises à évaluer les émetteurs de stablecoins de manière plus cohérente. La conformité a aussi un coût, donc la conception finale pourrait influencer quelles entreprises peuvent rivaliser et comment les services sont tarifés.
Pour les utilisateurs, les questions pratiques restent simples : la conversion est-elle facilement accessible, qui protège les réserves, et dans quelle mesure les opérations fonctionnent-elles de manière fiable en période de tension ?
Je surveillerais si le cadre final combine des protections renforcées avec des exigences d’entrée réalisables. Cet équilibre pourrait façonner la concurrence et l’utilité des stablecoins de paiement.
Qu’est-ce qui compte le plus pour vous : la transparence des réserves, une conversion fiable ou une concurrence accrue entre émetteurs ?
#FedProposesPaymentStablecoinRules #Stablecoins #GENIUSAct
$QNT $BTW $ONE
2
1.9k

La Fed vient de mettre sur la table le tout premier texte de règles de la loi GENIUS pour les émetteurs de stablecoins, et on dirait un manuel de règles bancaires, pas un texte crypto.
Deux propositions, annoncées le 24 septembre :
1. Réserves et capital : les émetteurs doivent adosser intégralement les jetons à des actifs autorisés comme des bons du Trésor à court terme et d’autres actifs liquides de haute qualité, ainsi que des exigences de capital standardisées pour le risque de crédit et le risque opérationnel.
2. Demandes : les banques qui souhaitent émettre doivent soumettre un plan d’affaires et des informations financières, avec un processus formel pour les recours, les audiences et les décisions finales.
La FDIC a publié sa propre proposition pour les institutions qu’elle supervise. Les commentaires restent ouverts pendant 60 jours après la publication au Federal Register.
Pourquoi c’est important : hier, j’ai écrit sur la façon dont les coûts de conformité fixes avantagent les gros émetteurs. Ces propositions transforment cette prévision en texte de règle. Les coussins de capital et les dossiers de demande sont bon marché pour une banque disposant d’un service de conformité, mais coûteux pour une startup native crypto.
Le point positif est réel : un adossement intégral aux T-bills et des coussins de capital rendent une ruée sur le stablecoin moins probable, et c’est une bonne nouvelle pour quiconque gare son argent dans l’un d’eux.
La question ouverte est de savoir qui finit par émettre les dollars. Si les gagnants sont des acteurs affiliés aux banques, les « dollars permissionless » deviennent des « dollars permis ».
Ces règles protègent-elles les détenteurs, ou protègent-elles les acteurs en place ? Les deux peuvent être vrais.
#FedProposesPaymentStablecoinRules #GENIUSAct
1
78
Voir la traduction
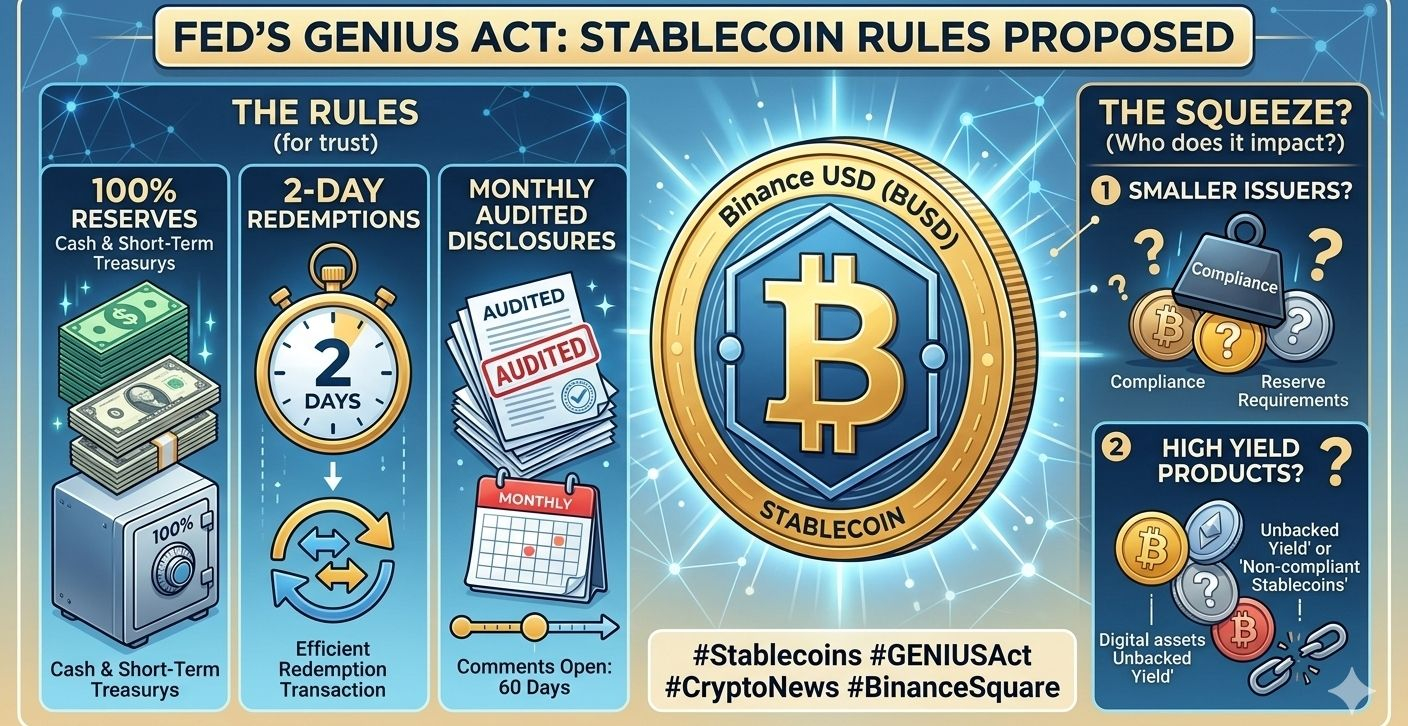
The Fed just proposed stablecoin rules under the GENIUS Act: 100% reserves in cash or short-term Treasurys, redemptions within two days, audited monthly disclosures. Comments are open for 60 days. Good for trust, but who does it squeeze?
#Stablecoins #GENIUSAct #CryptoNews #BinanceSquare
{future}(USDCUSDT)
The Fed just proposed stablecoin rules under the GENIUS Act: 100% reserves in cash or short-term Treasurys, redemptions within two days, audited monthly disclosures. Comments are open for 60 days. Good for trust, but who does it squeeze?
#Stablecoins #GENIUSAct #CryptoNews #BinanceSquare
#Stablecoins #GENIUSAct #CryptoNews #BinanceSquare
48

·
--
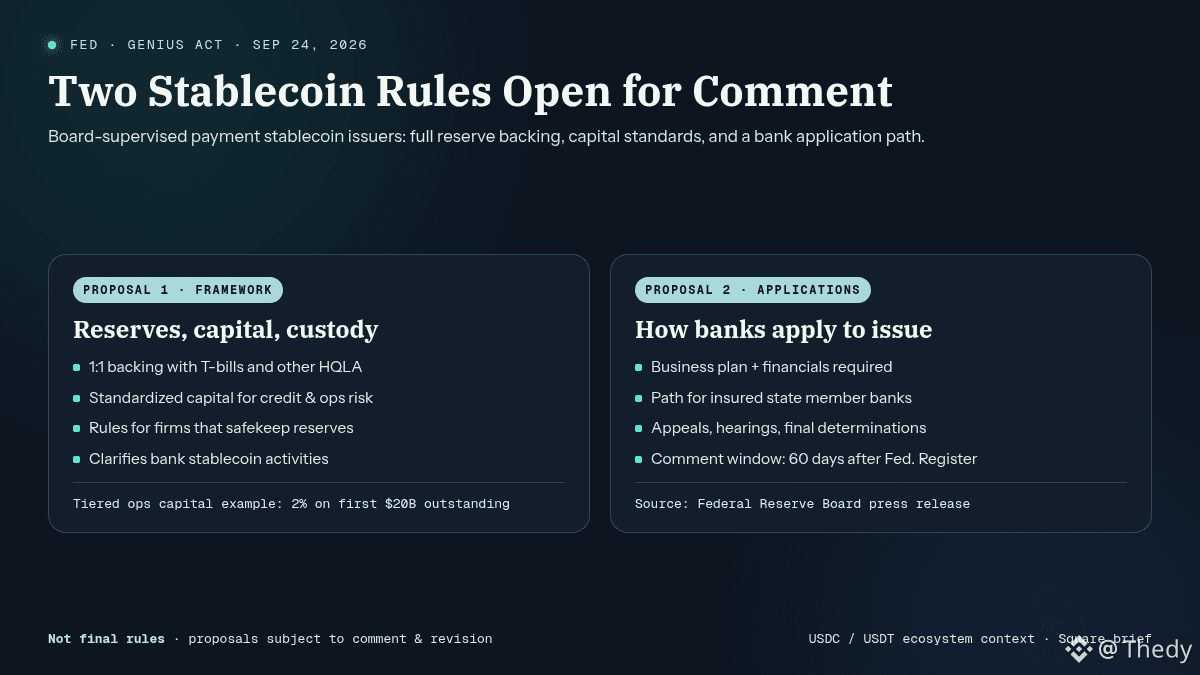
La Fed ouvre deux propositions pour les émetteurs de payment stablecoins sous le GENIUS Act.
FAITS (communiqué Federal Reserve Board, 24/09, 14h30 EDT) :
• Proposition 1 : réserves 1:1 en T-bills et autres actifs liquides de haute qualité, capital standardisé (risques crédit / ops), règles pour les dépositaires des réserves, et clarification des activités bankables.
• Proposition 2 : procédure de demande pour les banques supervisées (business plan + infos financières), avec appels, audiences et décisions finales.
• Fenêtre de commentaires : 60 jours après publication au Federal Register. Ce ne sont pas encore des règles finales.
Lecture (interprétation, pas un conseil) :
Pour $USDT / $USDC et tout émetteur qui tombera sous supervision Board, le capital ops devient lié à la taille du float (exemple de grille citée dans les analyses : 2% sur les premiers 20 Md$ outstanding). Plus de coins en circulation = charge de capital plus élevée, même sans revenus hors réserves. L’OCC pousse une logique différente (capital sur mesure + liquidité = 12 mois de dépenses). Deux régulateurs, deux calibrages : le marché des stables US va devoir suivre les commentaires.
Scénarios :
• A : commentaires qui assouplissent les bandes de capital → banque-émetteurs plus à l’aise pour scaler.
• B : calibration dure + divergences Fed/OCC qui restent → friction pour les nouveaux issuers, statut quo plus long pour les stables déjà en place.
Vous suivez plutôt le volet réserves/capital, ou la procédure d’application des banques ?
$USDT $USDC $BNB
#Stablecoins #GENIUSAct #Crypto
45
·
--
🚨 Mise à jour de la stablecoin de la Fed
La Réserve fédérale américaine (Fed) propose des règles plus strictes pour les stablecoins de paiement dans le cadre de la loi GENIUS.
Les émetteurs pourraient devoir constituer des réserves 1:1, renforcer leurs exigences de capital et mettre en place des procédures de rachat plus rapides en période de tension.
Cela pourrait améliorer la transparence et la stabilité, mais pourrait aussi augmenter les coûts et avantager les émetteurs plus importants et mieux capitalisés.
👀 La période de commentaires de 60 jours pourrait influencer les règles finales.
#Stablecoin #Crypto #Fed #GENIUSAct
#CoinMarketCapCompletesCoinglassAcquisition
$BCH $SOL $DOGE
101
·
--
⚡ La Fed propose de nouvelles règles pour les stablecoins sous le GENIUS Act
🇺🇸 La Réserve fédérale a proposé des règles pour les émetteurs de stablecoins de paiement qu’elle supervise en vertu du GENIUS Act.
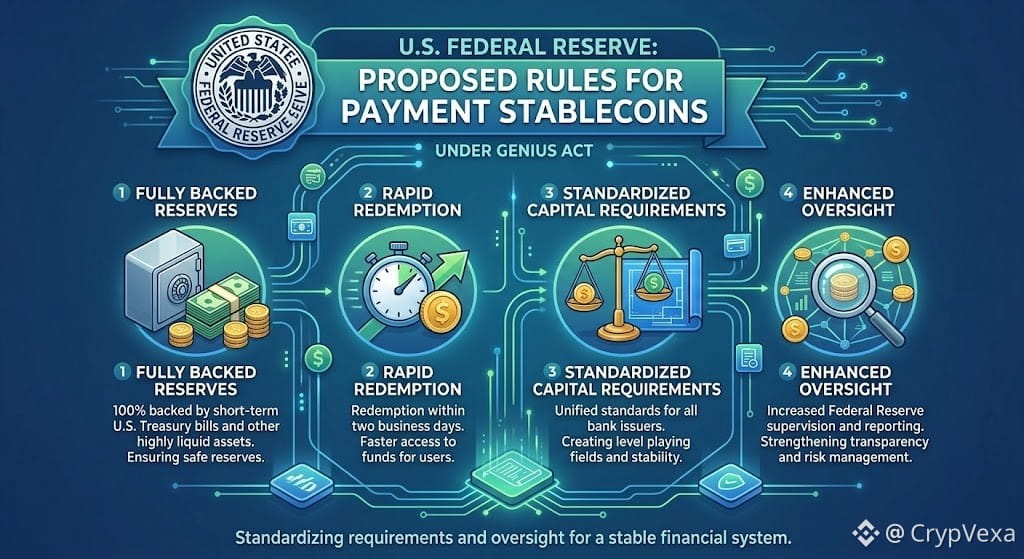
💵 Les stablecoins devraient être entièrement adossés à des actifs de réserve autorisés, notamment des bons du Trésor américain à court terme et d’autres actifs liquides de haute qualité.
⏱️ La proposition inclut également des normes de remboursement sous deux jours ouvrables, des exigences de capital, des dispositifs de contrôle des risques et davantage de transparence sur les réserves.
🏦 Le cadre décrit aussi comment des banques éligibles pourraient demander l’approbation pour émettre des stablecoins de paiement.
⚠️ Il s’agit de règles proposées, et non de réglementations finales. Les commentaires du public sont ouverts pendant 60 jours après la publication au Federal Register.
👀 Des règles plus strictes sur les réserves et le remboursement pourraient-elles accélérer la confiance dans les stablecoins réglementés ?
#Stablecoins #GENIUSAct #FederalReserve #CryptoRegulation
1
52

#fedproposesrulesforbankissuedstablecoins
🚨 La Réserve fédérale s’effondre : le plan pour les stablecoins adossés par les banques ! 🚨
Le système bancaire américain est-il prêt à passer pleinement à la chaîne (On-chain) ? La Réserve fédérale propose son nouveau cadre pour les paiements de stablecoins dans le cadre de la prochaine loi GENIUS.
Voici à quoi ressemble un « manuel de règles » :
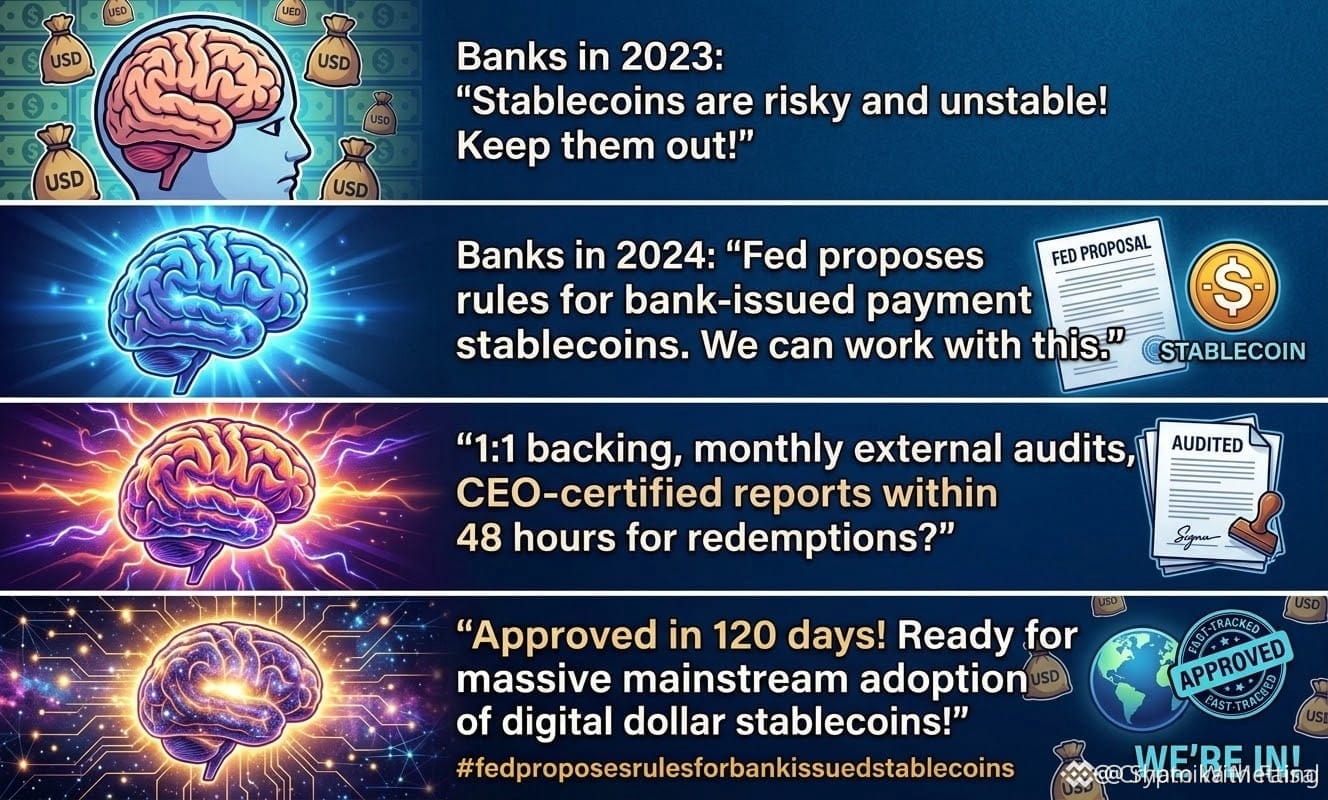
🔒 Couverture stricte 1:1 : chaque token d’une valeur de 1 $ doit être adossé à 100 % en espèces ou en bons du Trésor à court terme (≤ 93 jours) ou en dépôts assurés.
💰 Coussin de capital : les émetteurs doivent conserver des réserves au titre des risques opérationnels (jusqu’à 2 % selon le volume des transactions) pour absorber les chocs imprévus.
🔎 Audits approuvés par le CEO : les rapports mensuels sur les réserves doivent être audités par des experts-comptables indépendants (comptables agréés/CPAs) — et ils doivent être signés personnellement par le PDG (CEO) et le directeur financier (CFO).
🏦 Voie rapide pour les banques : décrit comment les banques membres des États peuvent créer des filiales/sociétés pour émettre des monnaies, avec l’exigence que la Réserve fédérale rende sa décision dans un délai de 120 jours.
C’est le pont reliant la finance traditionnelle (TradFi) aux actifs numériques avant 2027.
👇 La grande question : les stablecoins émis par les banques mèneront-ils à une adoption collective réelle, ou vont-ils supplanter les alternatives décentralisées ?
Veuillez patienter
$BTC
$BNB
$SOL
#Stablecoins #GENIUSAct #FedNews
IrumOnChain:
This is exactly the bridge we've been waiting for.
Tight 1:1 backing + CEO-signed audits = trust that TradFi was missing.
I don't think bank stablecoins will kill decentralized alternatives, they will actually onboard the next 100M users who were scared of crypto. Once they are on-chain for dollars, BTC, BNB, SOL is just one click away.
Mass adoption starts here. I'm breaking this down daily on my profile.
1
10
12.5k
·
--
Haussier
#FedProposesRulesForBankIssuedStablecoins
🏦 La Fed met en place de vraies règles derrière l’expression « entièrement adossés ».
Le 24 septembre, la Réserve fédérale a proposé deux cadres dans le cadre de la loi GENIUS pour les stablecoins de paiement.
L’exigence centrale : les émetteurs éligibles devraient entièrement adosser les stablecoins en circulation à des actifs de réserve autorisés, notamment des bons du Trésor à court terme et d’autres actifs liquides admissibles. Les propositions introduisent également des normes de capital et de gestion des risques, ainsi qu’un processus d’approbation formel pour les banques supervisées souhaitant émettre des stablecoins.
Les propositions sont désormais ouvertes à 60 jours de commentaires publics avant l’adoption des règles définitives.
Pour les marchés crypto, cela pourrait rendre la réglementation des stablecoins plus définie tout en augmentant les exigences de conformité pour les émetteurs.
🤔 Des règles plus strictes accéléreront-elles l’adoption institutionnelle des stablecoins—ou rendront-elles la concurrence plus difficile pour les petits émetteurs ?
TRADE $QNT $ONDO $XPL HERE
{spot}(XPLUSDT)
{spot}(ONDOUSDT)
{spot}(QNTUSDT)
#Stablecoins #GENIUSAct
#FedProposesRulesForBankIssuedStablecoins
🏦 La Fed met en place de vraies règles derrière l’expression « entièrement adossés ».
Le 24 septembre, la Réserve fédérale a proposé deux cadres dans le cadre de la loi GENIUS pour les stablecoins de paiement.
L’exigence centrale : les émetteurs éligibles devraient entièrement adosser les stablecoins en circulation à des actifs de réserve autorisés, notamment des bons du Trésor à court terme et d’autres actifs liquides admissibles. Les propositions introduisent également des normes de capital et de gestion des risques, ainsi qu’un processus d’approbation formel pour les banques supervisées souhaitant émettre des stablecoins.
Les propositions sont désormais ouvertes à 60 jours de commentaires publics avant l’adoption des règles définitives.
Pour les marchés crypto, cela pourrait rendre la réglementation des stablecoins plus définie tout en augmentant les exigences de conformité pour les émetteurs.
🤔 Des règles plus strictes accéléreront-elles l’adoption institutionnelle des stablecoins—ou rendront-elles la concurrence plus difficile pour les petits émetteurs ?
TRADE $QNT $ONDO $XPL HERE
#Stablecoins #GENIUSAct
1
63
#fedproposesrulesforbankissuedstablecoins
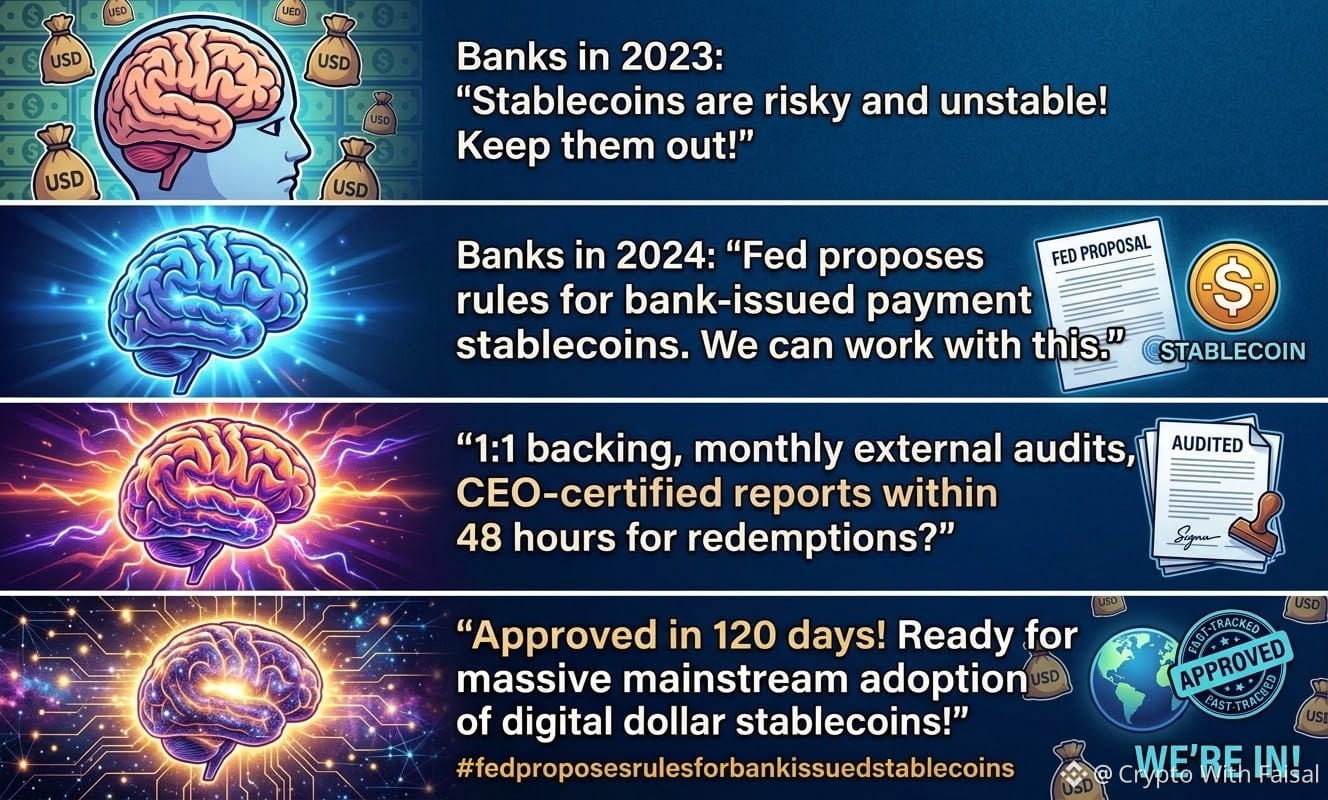
🚨 La Fed dévoile le plan directeur des stablecoins émis par les banques ! 🚨
Le système bancaire américain est-il prêt à passer à fond sur l’on-chain ? La Réserve fédérale a proposé son nouveau cadre pour les stablecoins de paiement dans le cadre de la prochaine loi GENIUS.
Voici à quoi ressemble le manuel de règles :
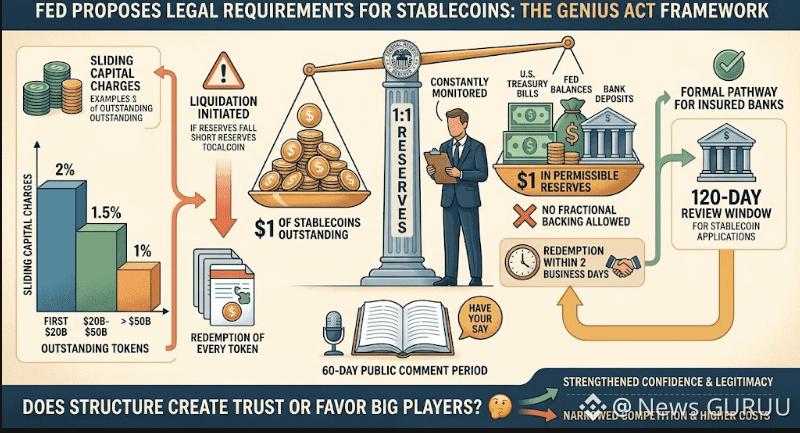
🔒 Garantie stricte 1:1 : chaque jeton de 1 $ doit être adossé à 100 % à de la trésorerie, à des bons du Trésor à court terme (≤ 93 jours) ou à des dépôts assurés.
⏱️ Remboursements en 48 heures : les demandes de rachat doivent être honorées sous 2 jours ouvrés. Si les réserves passent sous le ratio 1:1, les régulateurs interviennent immédiatement pour imposer une remédiation ou une liquidation.
💰 Coussin de capital : les émetteurs doivent détenir des réserves de protection contre le risque opérationnel (jusqu’à 2 % selon le volume) afin d’absorber des chocs imprévus.
🔎 Audits certifiés par le PDG : les rapports mensuels sur les réserves doivent être audités par des experts-comptables (CPA) externes — et validés personnellement par le PDG et le DAF.
🏦 Accès accéléré pour les banques : précise comment les banques membres de l’État peuvent mettre en place des filiales d’émission, la Fed devant rendre une décision dans un délai de 120 jours.
C’est le pont reliant la TradFi aux actifs numériques avant 2027.
👇 Grande question : les stablecoins émis par des banques permettront-ils une adoption de masse réelle, ou étoufferont-ils les alternatives décentralisées ? Dites-nous votre avis !
$BTC
{future}(BTCUSDT)
$BNB
{future}(BNBUSDT)
$SOL
{future}(SOLUSDT)
#Stablecoins #GENIUSAct #FedNews
#fedproposesrulesforbankissuedstablecoins
🚨 La Fed dévoile le plan directeur des stablecoins émis par les banques ! 🚨
Le système bancaire américain est-il prêt à passer à fond sur l’on-chain ? La Réserve fédérale a proposé son nouveau cadre pour les stablecoins de paiement dans le cadre de la prochaine loi GENIUS.
Voici à quoi ressemble le manuel de règles :
🔒 Garantie stricte 1:1 : chaque jeton de 1 $ doit être adossé à 100 % à de la trésorerie, à des bons du Trésor à court terme (≤ 93 jours) ou à des dépôts assurés.
⏱️ Remboursements en 48 heures : les demandes de rachat doivent être honorées sous 2 jours ouvrés. Si les réserves passent sous le ratio 1:1, les régulateurs interviennent immédiatement pour imposer une remédiation ou une liquidation.
💰 Coussin de capital : les émetteurs doivent détenir des réserves de protection contre le risque opérationnel (jusqu’à 2 % selon le volume) afin d’absorber des chocs imprévus.
🔎 Audits certifiés par le PDG : les rapports mensuels sur les réserves doivent être audités par des experts-comptables (CPA) externes — et validés personnellement par le PDG et le DAF.
🏦 Accès accéléré pour les banques : précise comment les banques membres de l’État peuvent mettre en place des filiales d’émission, la Fed devant rendre une décision dans un délai de 120 jours.
C’est le pont reliant la TradFi aux actifs numériques avant 2027.
👇 Grande question : les stablecoins émis par des banques permettront-ils une adoption de masse réelle, ou étoufferont-ils les alternatives décentralisées ? Dites-nous votre avis !
$BTC
$BNB
$SOL
#Stablecoins #GENIUSAct #FedNews
2
246
·
--
Haussier
#fedproposesrulesforbankissuedstablecoins
La Réserve fédérale propose des règles sur les stablecoins : qu’est-ce qui changerait pour les banques ?
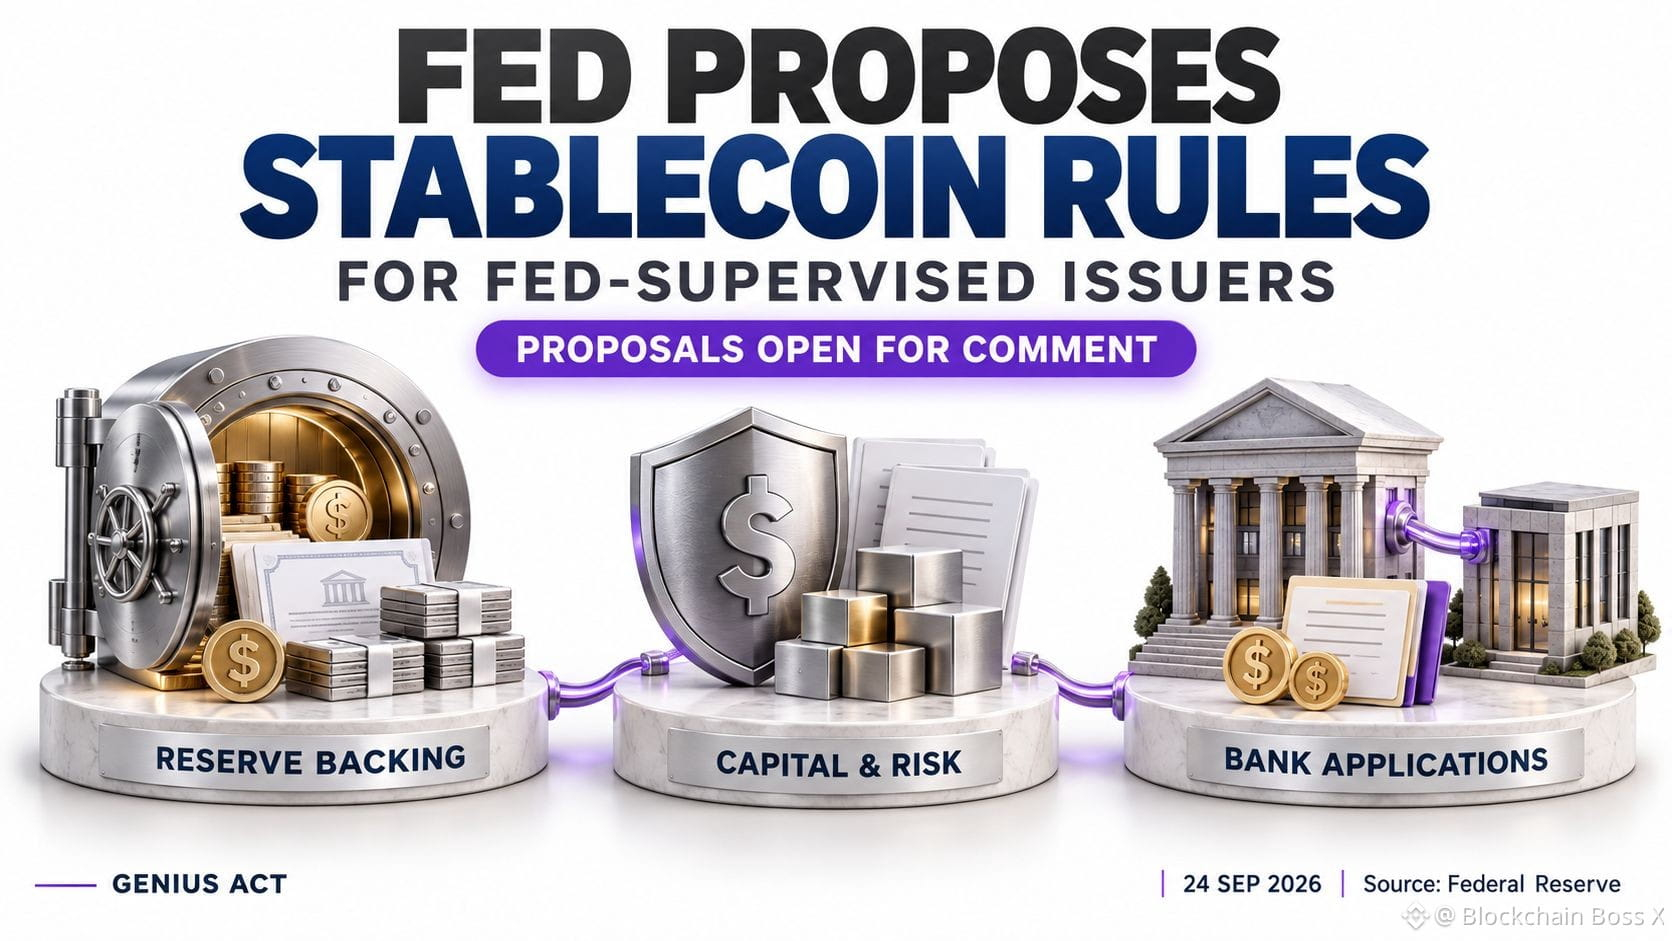
Le 24 septembre, la Réserve fédérale a publié deux propositions relevant de la loi GENIUS concernant les émetteurs de stablecoins de paiement placés sous sa supervision.
La première exigerait une couverture intégrale par des réserves liquides admissibles, y compris des bons du Trésor à court terme. Elle présente également des exigences de capital, des normes de gestion des risques et des règles visant à protéger les actifs de réserve.
La seconde mettrait en place un processus de demande pour les banques supervisées souhaitant obtenir l’autorisation de créer des filiales émettrices de stablecoins, incluant la soumission de plans d’affaires et d’informations financières.
Il s’agit toujours de propositions. Les commentaires du public sont attendus 60 jours après la publication au Federal Register.
Mon avis : Un processus d’approbation plus clair pourrait aider les banques à planifier des services de stablecoins avec davantage de confiance. Toutefois, les exigences de réserve et de capital pèseraient aussi sur les coûts d’exploitation, la tarification des produits et sur les institutions pour lesquelles l’émission présente un intérêt commercial.
Pour les utilisateurs, le test concret est le rachat fiable : peuvent-ils récupérer leur argent rapidement, y compris en période de tensions sur les marchés ? Le gouverneur Michael Barr a souligné ce point dans sa réponse aux propositions.
Je surveillerais les protections finales en matière de rachat, les divulgations des réserves et les lancements effectifs des banques. Des règles plus claires pourraient favoriser l’adoption, tandis que l’usage des paiements, les frais et l’expérience client révéleront si ces services apportent de véritables améliorations.
Choisiriez-vous un stablecoin émis par une banque en fonction de la réputation de l’émetteur, ou les conditions de rachat et les frais importeraient-ils davantage ?
#FedProposesRulesForBankIssuedStablecoins #Stablecoins #GENIUSAct
$BTC $ETH $BNB
{future}(BNBUSDT)
{future}(ETHUSDT)
{future}(BTCUSDT)
#fedproposesrulesforbankissuedstablecoins
La Réserve fédérale propose des règles sur les stablecoins : qu’est-ce qui changerait pour les banques ?
Le 24 septembre, la Réserve fédérale a publié deux propositions relevant de la loi GENIUS concernant les émetteurs de stablecoins de paiement placés sous sa supervision.
La première exigerait une couverture intégrale par des réserves liquides admissibles, y compris des bons du Trésor à court terme. Elle présente également des exigences de capital, des normes de gestion des risques et des règles visant à protéger les actifs de réserve.
La seconde mettrait en place un processus de demande pour les banques supervisées souhaitant obtenir l’autorisation de créer des filiales émettrices de stablecoins, incluant la soumission de plans d’affaires et d’informations financières.
Il s’agit toujours de propositions. Les commentaires du public sont attendus 60 jours après la publication au Federal Register.
Mon avis : Un processus d’approbation plus clair pourrait aider les banques à planifier des services de stablecoins avec davantage de confiance. Toutefois, les exigences de réserve et de capital pèseraient aussi sur les coûts d’exploitation, la tarification des produits et sur les institutions pour lesquelles l’émission présente un intérêt commercial.
Pour les utilisateurs, le test concret est le rachat fiable : peuvent-ils récupérer leur argent rapidement, y compris en période de tensions sur les marchés ? Le gouverneur Michael Barr a souligné ce point dans sa réponse aux propositions.
Je surveillerais les protections finales en matière de rachat, les divulgations des réserves et les lancements effectifs des banques. Des règles plus claires pourraient favoriser l’adoption, tandis que l’usage des paiements, les frais et l’expérience client révéleront si ces services apportent de véritables améliorations.
Choisiriez-vous un stablecoin émis par une banque en fonction de la réputation de l’émetteur, ou les conditions de rachat et les frais importeraient-ils davantage ?
#FedProposesRulesForBankIssuedStablecoins #Stablecoins #GENIUSAct
$BTC $ETH $BNB
2
1.8k
·
--
Haussier
🇺🇸 LES ÉTATS-UNIS PROPOSENT UN NOUVEAU CADRE RÉGLEMENTAIRE POUR LES STABLECOINS DANS LE CADRE DE L’ACTE GENIUS
Ce nouveau cadre pourrait introduire des exigences plus strictes en matière de réserves, de capital et de gestion des risques—une nouvelle étape majeure vers une réglementation plus claire des cryptomonnaies aux États-Unis. 🚀
#Crypto #stablecoin #GENIUSAct
{spot}(USDCUSDT)
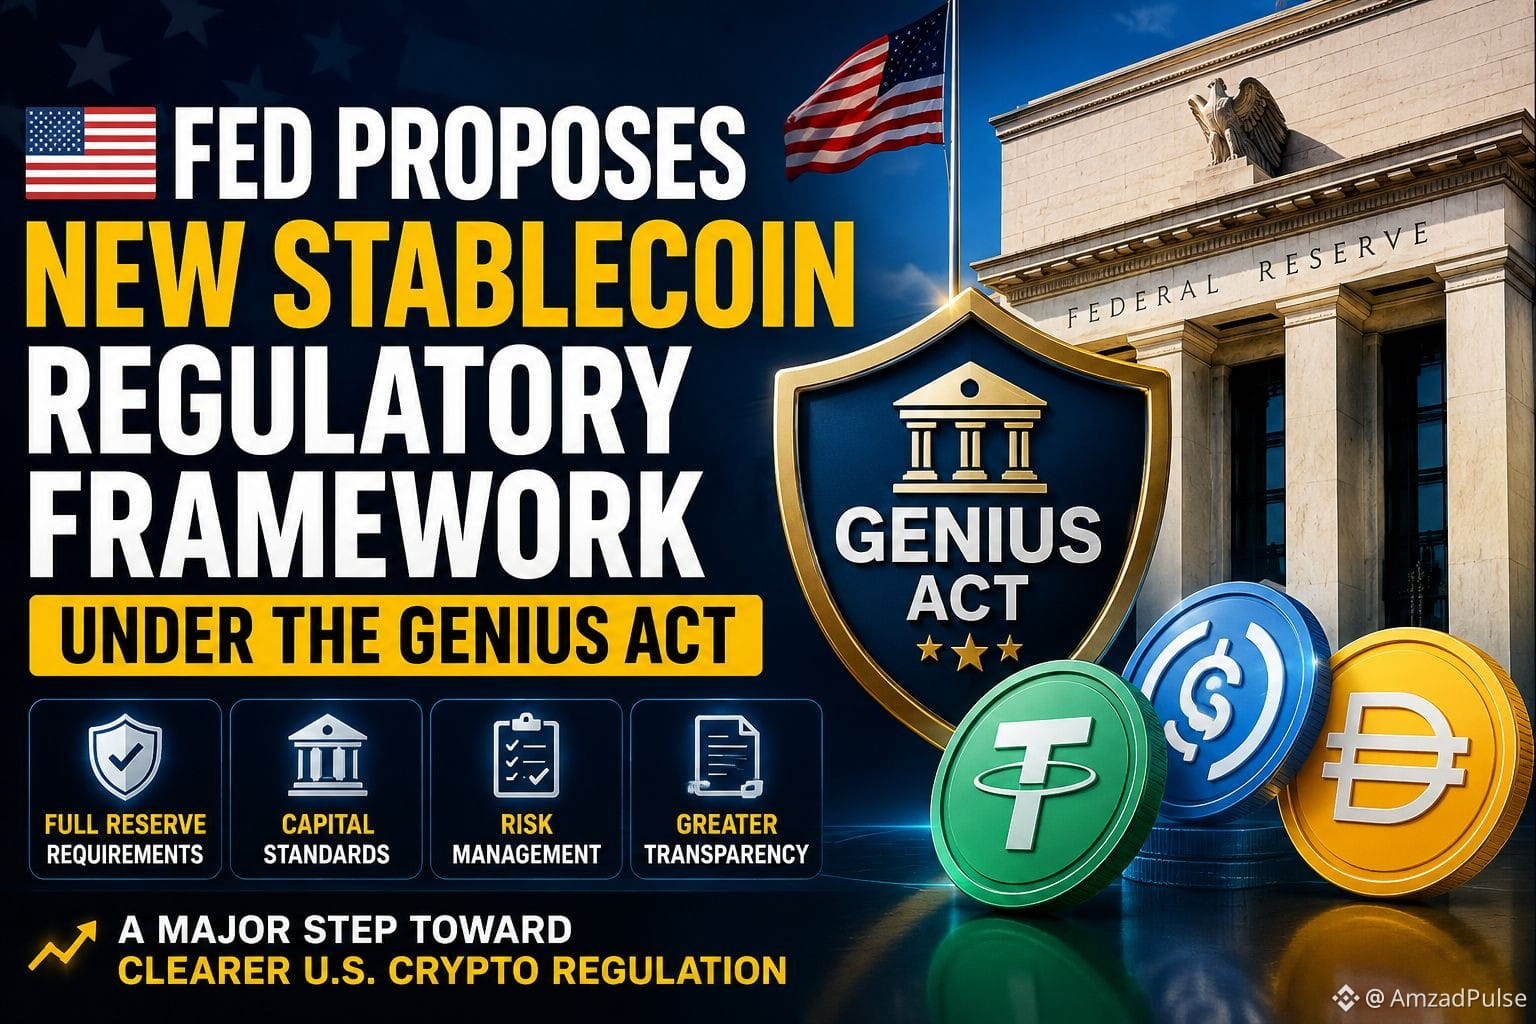
🇺🇸 LES ÉTATS-UNIS PROPOSENT UN NOUVEAU CADRE RÉGLEMENTAIRE POUR LES STABLECOINS DANS LE CADRE DE L’ACTE GENIUS
Ce nouveau cadre pourrait introduire des exigences plus strictes en matière de réserves, de capital et de gestion des risques—une nouvelle étape majeure vers une réglementation plus claire des cryptomonnaies aux États-Unis. 🚀
#Crypto #stablecoin #GENIUSAct
Ce nouveau cadre pourrait introduire des exigences plus strictes en matière de réserves, de capital et de gestion des risques—une nouvelle étape majeure vers une réglementation plus claire des cryptomonnaies aux États-Unis. 🚀
#Crypto #stablecoin #GENIUSAct
59

La Fed propose des règles strictes de capital et de rachat pour les émetteurs de stablecoins dans le cadre de la loi GENIUS afin d’améliorer la transparence et la stabilité des marchés.
#StablecoinRegulation #GENIUSAct
La Fed propose des règles strictes de capital et de rachat pour les émetteurs de stablecoins dans le cadre de la loi GENIUS afin d’améliorer la transparence et la stabilité des marchés.
#StablecoinRegulation #GENIUSAct
#StablecoinRegulation #GENIUSAct
3
·
--
⏳ Moment critique pour la réglementation des stablecoins :
Les règles proposées par le U.S. GENIUS Act entrent dans une phase de consultation publique de 60 jours.
Les régulateurs recueillent des retours concrets sur l’octroi de licences, les réserves et la lutte contre le blanchiment d’argent (AML) pour les stablecoins institutionnels.
📢 Aux acteurs du secteur : ne laissez pas passer cette fenêtre. Déposez vos commentaires publics.
Quelle est votre position ? Commentez ci-dessous 👇
#GENIUSAct #AnubisChain
68
·
--
Article
☀️ GENIUS ACT EN ACTION : LES NOUVELLES RÈGLES QUI CHANGERONT LES STABLECOINS POUR TOUJOURS🔥 LA LOI QUI A CHANGÉ LES RÈGLES DU JEU POUR LES STABLECOINS
Le 18 juillet 2025, le président Donald Trump a signé la loi GENIUS Act, la première législation fédérale des États-Unis sur les actifs numériques. Un an plus tard, le 17 août 2026, le Trésor américain a publié sa première proposition de règlement visant à mettre en œuvre la loi, ouvrant une période de commentaires publics de 60 jours. Le marché des stablecoins dépasse déjà les 308 milliards de dollars, et cette loi définira comment les dollars numériques seront émis, détenus en garde et utilisés au cours des prochaines années.
☀️ GENIUS ACT EN ACTION : LES NOUVELLES RÈGLES QUI CHANGERONT LES STABLECOINS POUR TOUJOURS
🔥 LA LOI QUI A CHANGÉ LES RÈGLES DU JEU POUR LES STABLECOINS
Le 18 juillet 2025, le président Donald Trump a signé la loi GENIUS Act, la première législation fédérale des États-Unis sur les actifs numériques. Un an plus tard, le 17 août 2026, le Trésor américain a publié sa première proposition de règlement visant à mettre en œuvre la loi, ouvrant une période de commentaires publics de 60 jours. Le marché des stablecoins dépasse déjà les 308 milliards de dollars, et cette loi définira comment les dollars numériques seront émis, détenus en garde et utilisés au cours des prochaines années.
Le 18 juillet 2025, le président Donald Trump a signé la loi GENIUS Act, la première législation fédérale des États-Unis sur les actifs numériques. Un an plus tard, le 17 août 2026, le Trésor américain a publié sa première proposition de règlement visant à mettre en œuvre la loi, ouvrant une période de commentaires publics de 60 jours. Le marché des stablecoins dépasse déjà les 308 milliards de dollars, et cette loi définira comment les dollars numériques seront émis, détenus en garde et utilisés au cours des prochaines années.
1
1
107
·
--
Beaucoup de personnes détiennent des stablecoins, mais réfléchissent rarement à une question : votre « stabilité » est-elle réellement garantie par qui ? Le GENIUS Act (loi américaine sur la réglementation des stablecoins de paiement) a été promulgué en 2025 et entrera officiellement en vigueur le 18 janvier 2027. Cette loi fixe pour la première fois des règles au niveau fédéral, avec des protections — et des risques — tout aussi clairement définis. 5 faits clés : 1. Les conditions d’émission se resserrent. À partir de janvier 2027, seuls les émetteurs disposant d’une licence fédérale ou d’un État pourront émettre des stablecoins de paiement aux États-Unis. Les projets non licenciés ne pourront plus proposer leurs produits aux utilisateurs américains après juillet 2028. 2. Exigences de réserve précisées. La loi impose une réserve de 1:1 (dollars ou actifs très liquides à court terme comme des bons du Trésor) et exige une divulgation mensuelle de la composition des réserves. Les émetteurs dont la capitalisation dépasse 50 milliards de dollars devront accepter des audits annuels. 3. Qualification juridique : un stablecoin n’est ni un titre, ni une marchandise, ni une monnaie ayant cours légal. Cela signifie qu’il n’est pas couvert par l’assurance des dépôts FDIC et ne s’inscrit pas dans le cadre classique de protection des investisseurs en valeurs mobilières. 4. KYC mis en œuvre. En juin 2026, le FinCEN, en coordination avec l’OCC, la FDIC et d’autres organismes, publiera des règles proposées exigeant que tous les émetteurs licenciés mettent en place des procédures d’identification des clients, collectent des informations d’identité et les conservent pendant 5 ans. 5. Une protection en cas de faillite limitée, mais bien présente. En cas de faillite de l’émetteur, les détenteurs de stablecoins ont un droit prioritaire sur les actifs de réserve. Mais la Brookings Institution souligne qu’en l’absence d’assurance fédérale et de soutien d’un prêteur en dernier ressort, les risques opérationnels (fraude, cyberattaques, perte de clés privées) restent à la charge des détenteurs. En une phrase : le GENIUS Act trace une ligne claire de conformité pour les stablecoins, mais « conformité » ne signifie pas « zéro risque ». Le stablecoin que vous détenez : l’émetteur a-t-il déjà fait une demande de licence ? Cette question mérite d’être clarifiée avant même de regarder les variations de prix. $USDC #GENIUSAct #stablecoinréglementation
Beaucoup de personnes détiennent des stablecoins, mais réfléchissent rarement à une question : votre « stabilité » est-elle réellement garantie par qui ? Le GENIUS Act (loi américaine sur la réglementation des stablecoins de paiement) a été promulgué en 2025 et entrera officiellement en vigueur le 18 janvier 2027. Cette loi fixe pour la première fois des règles au niveau fédéral, avec des protections — et des risques — tout aussi clairement définis. 5 faits clés : 1. Les conditions d’émission se resserrent. À partir de janvier 2027, seuls les émetteurs disposant d’une licence fédérale ou d’un État pourront émettre des stablecoins de paiement aux États-Unis. Les projets non licenciés ne pourront plus proposer leurs produits aux utilisateurs américains après juillet 2028. 2. Exigences de réserve précisées. La loi impose une réserve de 1:1 (dollars ou actifs très liquides à court terme comme des bons du Trésor) et exige une divulgation mensuelle de la composition des réserves. Les émetteurs dont la capitalisation dépasse 50 milliards de dollars devront accepter des audits annuels. 3. Qualification juridique : un stablecoin n’est ni un titre, ni une marchandise, ni une monnaie ayant cours légal. Cela signifie qu’il n’est pas couvert par l’assurance des dépôts FDIC et ne s’inscrit pas dans le cadre classique de protection des investisseurs en valeurs mobilières. 4. KYC mis en œuvre. En juin 2026, le FinCEN, en coordination avec l’OCC, la FDIC et d’autres organismes, publiera des règles proposées exigeant que tous les émetteurs licenciés mettent en place des procédures d’identification des clients, collectent des informations d’identité et les conservent pendant 5 ans. 5. Une protection en cas de faillite limitée, mais bien présente. En cas de faillite de l’émetteur, les détenteurs de stablecoins ont un droit prioritaire sur les actifs de réserve. Mais la Brookings Institution souligne qu’en l’absence d’assurance fédérale et de soutien d’un prêteur en dernier ressort, les risques opérationnels (fraude, cyberattaques, perte de clés privées) restent à la charge des détenteurs. En une phrase : le GENIUS Act trace une ligne claire de conformité pour les stablecoins, mais « conformité » ne signifie pas « zéro risque ». Le stablecoin que vous détenez : l’émetteur a-t-il déjà fait une demande de licence ? Cette question mérite d’être clarifiée avant même de regarder les variations de prix. $USDC #GENIUSAct #stablecoinréglementation
79
·
--
Règles de la loi GENIUS : obtenir le soutien du secteur des cryptomonnaies
L’Association pour la blockchain a soutenu les règles proposées liées à l’Acte GENIUS relatives au Trésor, tout en demandant des exigences plus claires concernant l’identification des clients et les transactions en stablecoins.
#GENIUSAct #Stablecoin s #CryptoRegulation #USDC #CryptoNews
L’Association pour la blockchain a soutenu les règles proposées liées à l’Acte GENIUS relatives au Trésor, tout en demandant des exigences plus claires concernant l’identification des clients et les transactions en stablecoins.
#GENIUSAct #Stablecoin s #CryptoRegulation #USDC #CryptoNews
1
9
GENIUS Act fête ses 1 an
• La loi américaine sur les stablecoins a achevé sa première année.
• Les régulateurs finalisent des règles concernant les réserves, la KYC, la conservation et la conformité.
• L’adoption des stablecoins continue de croître grâce à des réglementations plus claires.
• Le prochain grand sujet est le Digital Asset Market Clarity Act.
#crypto #Stablecoins #GENIUSAct #Blockchain
417

·
--
"Je ne dis pas que Wise s'est fait 'mèmer' par l'OCC, mais leur agrément bancaire américain a été rejeté à cause de préoccupations en matière de conformité. Le point positif, c'est qu'ils s'orientent vers la loi GENIUS pour leur nouvelle demande, et je pense que ça pourrait être la vraie stratégie 'HODL' pour la fintech.
#GENIUSAct #FintechRevolution
Wise transforme essentiellement des citrons en limonade, les gars. Si leur demande d'agrément de banque de dépôt est couronnée de succès dans le cadre de la loi GENIUS, ce sera un véritable tournant pour la banque décentralisée.
La question est donc : Wise peut-il 'faire confiance' au système réglementaire cette fois-ci ? Qu'en pensez-vous, à propos de leur nouveau plan ?"
53
·
--
🔥 **DERNIÈRE MINUTE : Le jeu des Stablecoins vient de changer POUR TOUJOURS !** 🚨
Fidelity lance une bouée de sauvetage massive pour l'industrie crypto, en lançant un fonds de marché monétaire gouvernemental exclusif spécifiquement conçu pour les émetteurs de stablecoins. Ce n'est pas juste un nouveau produit — c'est une véritable machine à conformité destinée à abriter des actifs de réserve sous l'**Acte GENIUS**.
Cette initiative comble le fossé entre la sécurité traditionnelle des finances et le monde ultra-rapide des actifs numériques. En offrant un cadre réglementaire pour les réserves, Fidelity institutionnalise officiellement les stablecoins, ouvrant la voie à une expansion massive du marché. 🚀
**L'ère de la banque crypto "far west" est officiellement terminée.** Les géants sont arrivés pour légitimer l'espace. 💼💎
#Fidelity #Stablecoins #Crypto #Finance #GENIUSAct #Web3 #Bitcoin #Investing #BreakingNews
$RE $SYN $ZEREBRO
2
159
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#UKFCAWinsCourtOrderToRecover851400Pounds
26,347 vues
710 mentions
2
#ChainlinkLaunchesCCIP2WithEnterpriseVerification
40,650 vues
900 mentions
3
#GoldFallsTo$4144
14,473 vues
152 mentions
4
#QNTFallsOver40%FromMorningHigh
85,163 vues
1,316 mentions
5
#USDTAdds845900HoldersInPast7Days
15,692 vues
395 mentions
6
#KospiFalls2.7%SamsungSKHynixDropOver5%
27,623 vues
570 mentions
7
#BitgetCEOConfirms$388MStolenInHack
5,236 vues
41 mentions
8
#BTCFallsBelow$83000
31,233 vues
166 mentions
9
#BitgetDetailsSecurityIncidentTimeline
47,677 vues
722 mentions
10
#BitcoinSpotETFs$2.39BWeeklyNetInflow
14,605 vues
49 mentions