

#fedproposesrulesforbankissuedstablecoins
fedproposesrulesforbankissuedstablecoins
35,638 visualizações
643 a discutir
Popular
Mais recente
·
--
#fedproposesrulesforbankissuedstablecoins
🏦 Alerta do Macro: O Fed entra na Arena das Stablecoins com Propostas de Regras para Emissores! 💵⚖️
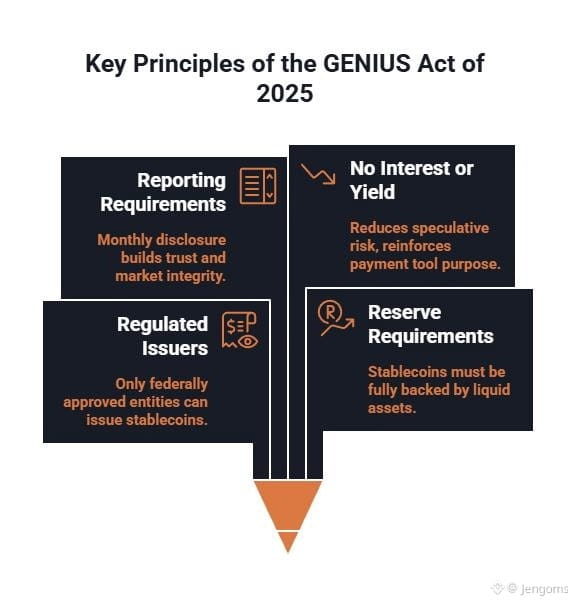
O Federal Reserve divulgou oficialmente duas grandes propostas regulatórias para implementar a Lei GENIUS (Guiding and Establishing National Innovation for U.S. Stablecoins), estabelecendo padrões rigorosos de reservas, operação e capital para stablecoins de pagamento emitidas por bancos.
📌 Resumo das Principais Regras Propostas pelo Fed
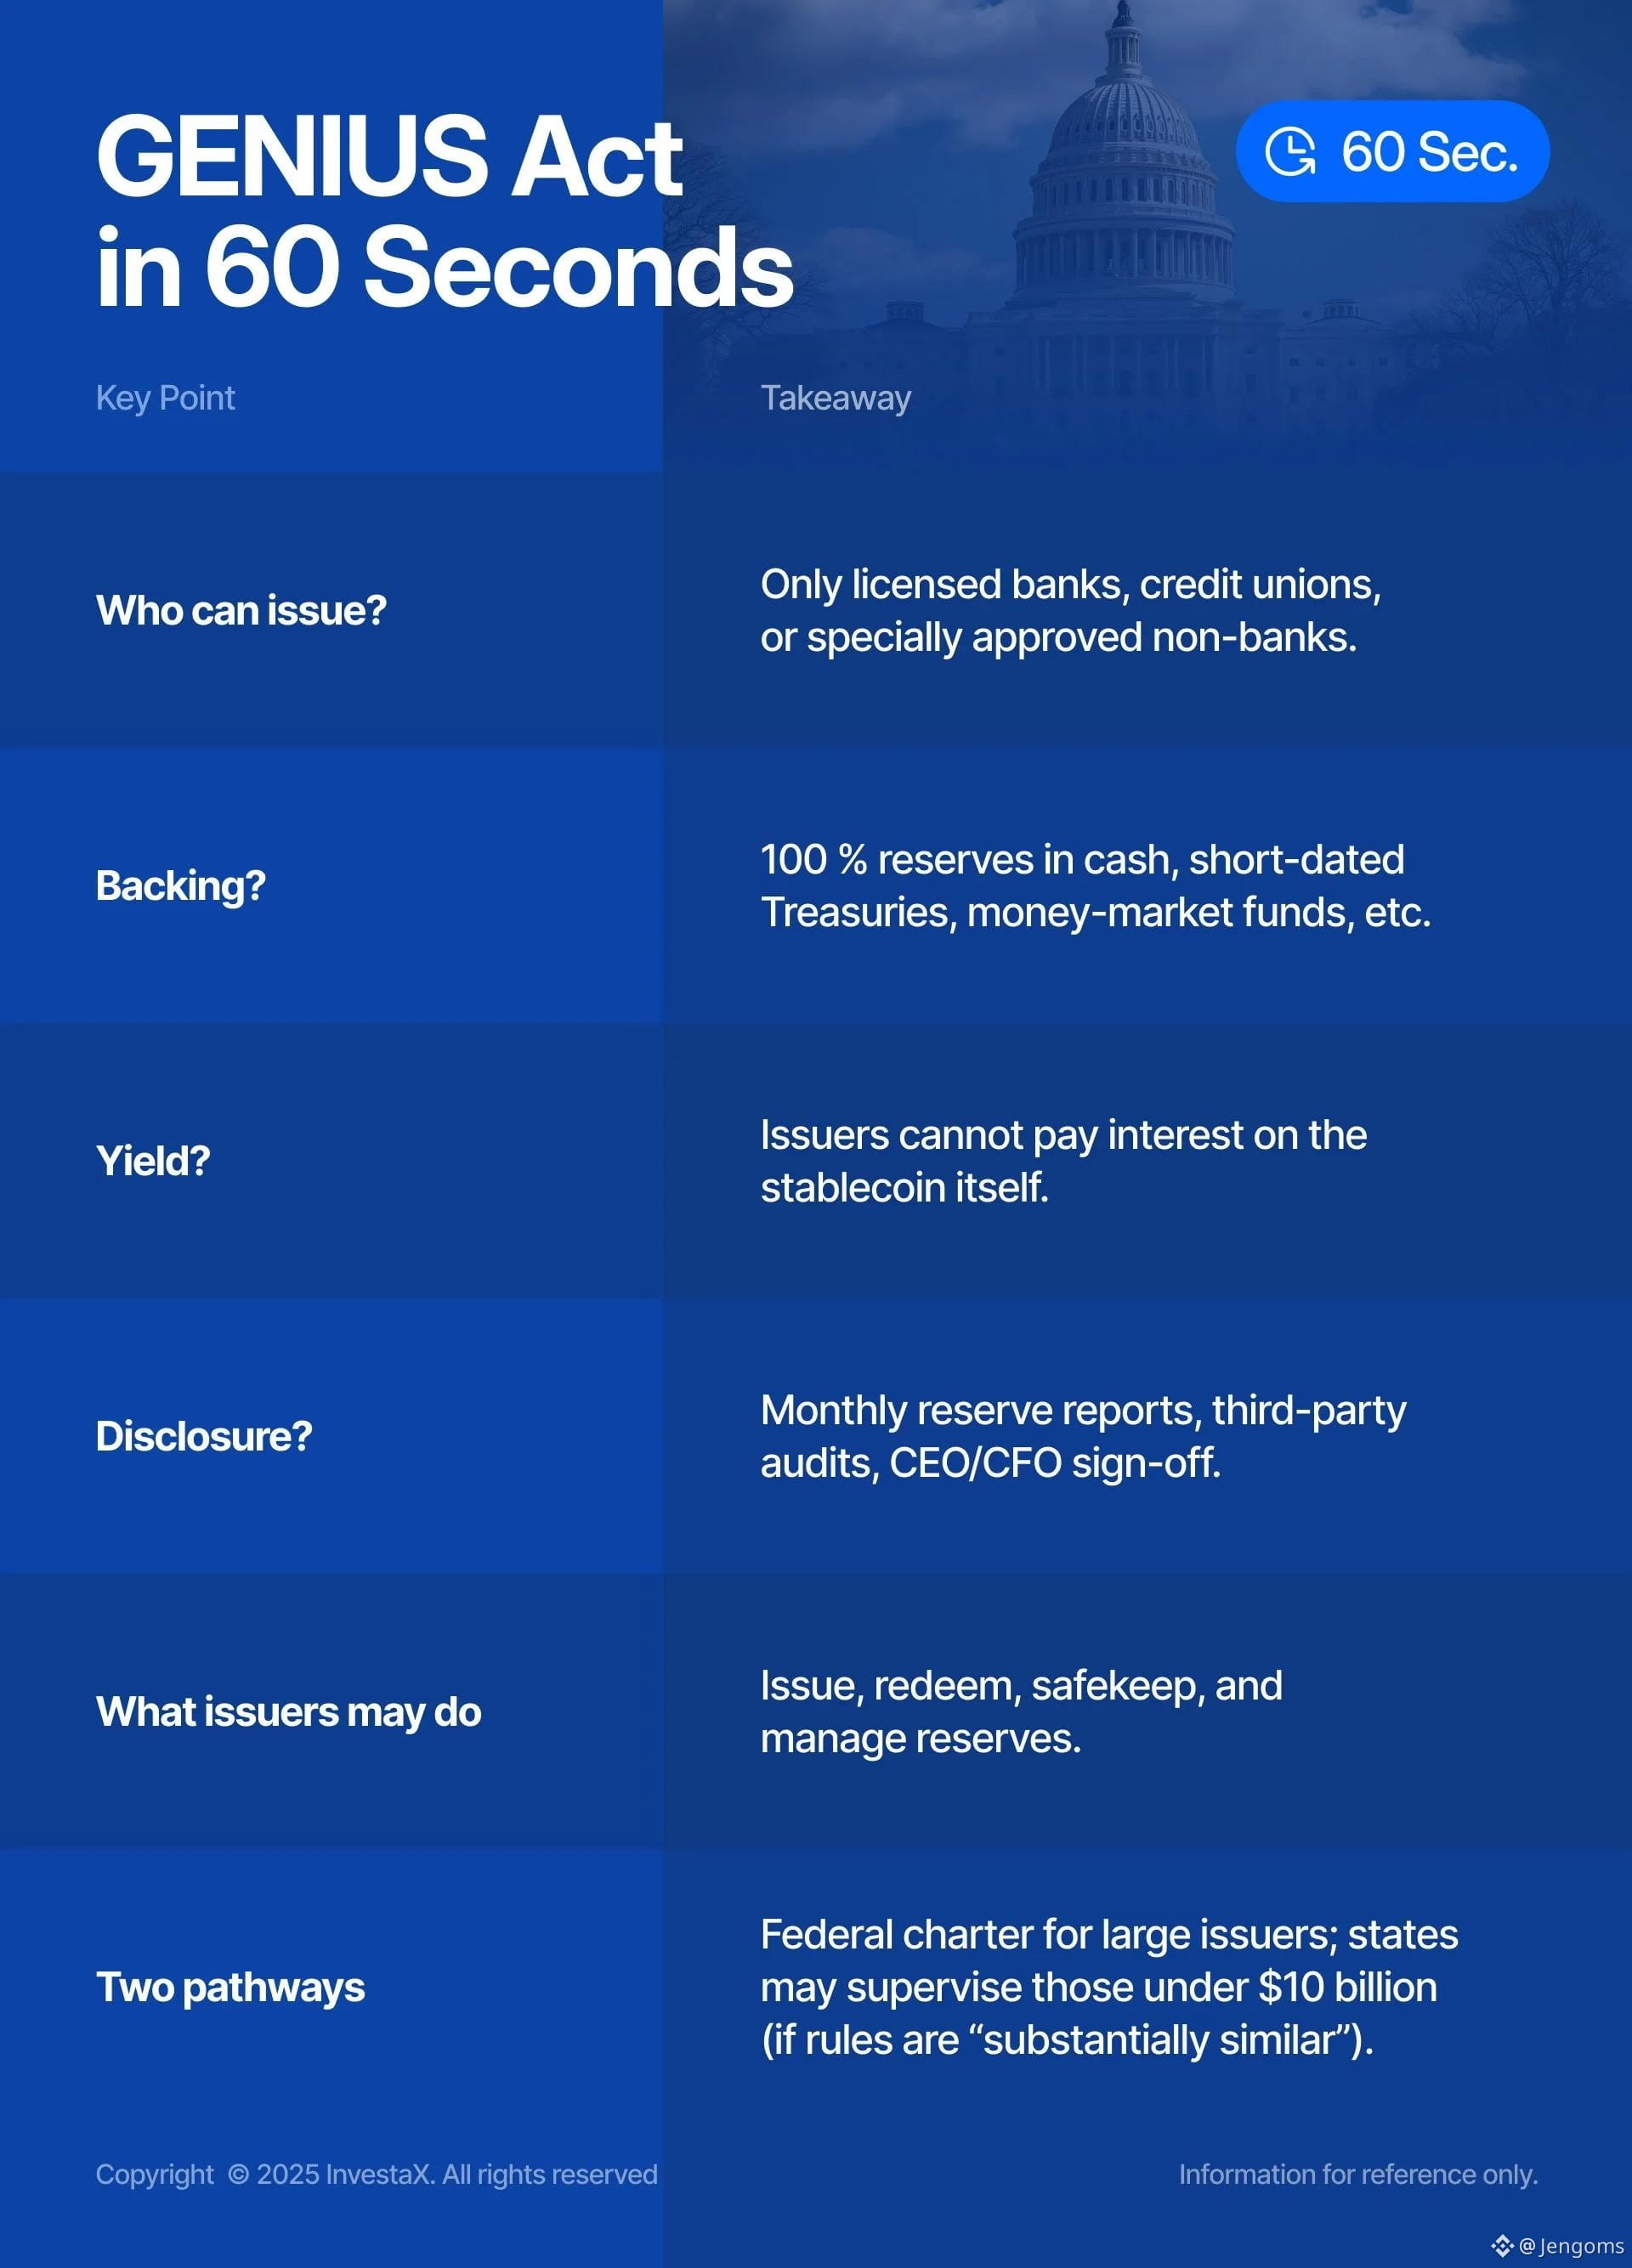
💵 Mandato de Reserva 1:1: todos os emissores de stablecoins de pagamento supervisionados pelo Fed devem lastrear integralmente cada token de US$ 1 com ativos de reserva permitidos e de alta qualidade, incluindo dinheiro, saldos do Federal Reserve, Treasuries dos EUA de curto prazo (vencimentos ≤ 93 dias) e acordos de recompra (repo) elegíveis.
⏱️ Resgates Obrigatórios em 2 Dias: os tokens devem, em geral, ser resgatáveis ao valor nominal em até dois dias úteis. Se as reservas ficarem aquém, os emissores devem notificar o Fed e executar um plano de remediação ou liquidar imediatamente as reservas para resgatar os detentores dos tokens.
📊 Cargas de Capital para Risco Operacional: a proposta impõe cobranças padronizadas de capital para se proteger contra riscos de crédito e operacionais — definidas em 2% sobre os primeiros US$ 20 bilhões em stablecoins em circulação, 1,5% sobre os próximos US$ 30 bilhões e 1% sobre valores acima de US$ 50 bilhões.
🏦 Processo de Solicitação para Subsidiária Bancária: uma regra separada descreve um fluxo de aplicação estruturado para bancos-membros estaduais que buscam estabelecer subsidiárias dedicadas para emitir stablecoins de pagamento, com uma janela obrigatória de decisão do Fed de 120 dias após a submissão completa da solicitação.
⚖️ Stablecoins Nativas de Wall Street vs. Cripto (USDT & USDC)
Concorrência por Participação de Mercado: à medida que bancos comerciais lançam stablecoins compatíveis com rendimento ou lastreadas por bancos sob a lei federal, emissores não bancários estabelecidos como Tether ($USDT) e Circle ($USDC) enfrentam exigências de conformidade mais rígidas nos mercados dos EUA.
Mudança na Liquidez de DeFi: embora o respaldo federal aumente a confiança para liquidação institucional, limitações estritas de reservas e regras de resgate em 2 dias podem dividir a liquidez cripto global entre o ambiente dos EUA regulado.
#FedOctoberRateHikeOddsRiseTo69.7%
#fedproposesrulesforbankissuedstablecoins
🏦 Alerta do Macro: O Fed entra na Arena das Stablecoins com Propostas de Regras para Emissores! 💵⚖️
O Federal Reserve divulgou oficialmente duas grandes propostas regulatórias para implementar a Lei GENIUS (Guiding and Establishing National Innovation for U.S. Stablecoins), estabelecendo padrões rigorosos de reservas, operação e capital para stablecoins de pagamento emitidas por bancos.
📌 Resumo das Principais Regras Propostas pelo Fed
💵 Mandato de Reserva 1:1: todos os emissores de stablecoins de pagamento supervisionados pelo Fed devem lastrear integralmente cada token de US$ 1 com ativos de reserva permitidos e de alta qualidade, incluindo dinheiro, saldos do Federal Reserve, Treasuries dos EUA de curto prazo (vencimentos ≤ 93 dias) e acordos de recompra (repo) elegíveis.
⏱️ Resgates Obrigatórios em 2 Dias: os tokens devem, em geral, ser resgatáveis ao valor nominal em até dois dias úteis. Se as reservas ficarem aquém, os emissores devem notificar o Fed e executar um plano de remediação ou liquidar imediatamente as reservas para resgatar os detentores dos tokens.
📊 Cargas de Capital para Risco Operacional: a proposta impõe cobranças padronizadas de capital para se proteger contra riscos de crédito e operacionais — definidas em 2% sobre os primeiros US$ 20 bilhões em stablecoins em circulação, 1,5% sobre os próximos US$ 30 bilhões e 1% sobre valores acima de US$ 50 bilhões.
🏦 Processo de Solicitação para Subsidiária Bancária: uma regra separada descreve um fluxo de aplicação estruturado para bancos-membros estaduais que buscam estabelecer subsidiárias dedicadas para emitir stablecoins de pagamento, com uma janela obrigatória de decisão do Fed de 120 dias após a submissão completa da solicitação.
⚖️ Stablecoins Nativas de Wall Street vs. Cripto (USDT & USDC)
Concorrência por Participação de Mercado: à medida que bancos comerciais lançam stablecoins compatíveis com rendimento ou lastreadas por bancos sob a lei federal, emissores não bancários estabelecidos como Tether ($USDT) e Circle ($USDC) enfrentam exigências de conformidade mais rígidas nos mercados dos EUA.
Mudança na Liquidez de DeFi: embora o respaldo federal aumente a confiança para liquidação institucional, limitações estritas de reservas e regras de resgate em 2 dias podem dividir a liquidez cripto global entre o ambiente dos EUA regulado.
#FedOctoberRateHikeOddsRiseTo69.7%
🏦 Alerta do Macro: O Fed entra na Arena das Stablecoins com Propostas de Regras para Emissores! 💵⚖️
O Federal Reserve divulgou oficialmente duas grandes propostas regulatórias para implementar a Lei GENIUS (Guiding and Establishing National Innovation for U.S. Stablecoins), estabelecendo padrões rigorosos de reservas, operação e capital para stablecoins de pagamento emitidas por bancos.
📌 Resumo das Principais Regras Propostas pelo Fed
💵 Mandato de Reserva 1:1: todos os emissores de stablecoins de pagamento supervisionados pelo Fed devem lastrear integralmente cada token de US$ 1 com ativos de reserva permitidos e de alta qualidade, incluindo dinheiro, saldos do Federal Reserve, Treasuries dos EUA de curto prazo (vencimentos ≤ 93 dias) e acordos de recompra (repo) elegíveis.
⏱️ Resgates Obrigatórios em 2 Dias: os tokens devem, em geral, ser resgatáveis ao valor nominal em até dois dias úteis. Se as reservas ficarem aquém, os emissores devem notificar o Fed e executar um plano de remediação ou liquidar imediatamente as reservas para resgatar os detentores dos tokens.
📊 Cargas de Capital para Risco Operacional: a proposta impõe cobranças padronizadas de capital para se proteger contra riscos de crédito e operacionais — definidas em 2% sobre os primeiros US$ 20 bilhões em stablecoins em circulação, 1,5% sobre os próximos US$ 30 bilhões e 1% sobre valores acima de US$ 50 bilhões.
🏦 Processo de Solicitação para Subsidiária Bancária: uma regra separada descreve um fluxo de aplicação estruturado para bancos-membros estaduais que buscam estabelecer subsidiárias dedicadas para emitir stablecoins de pagamento, com uma janela obrigatória de decisão do Fed de 120 dias após a submissão completa da solicitação.
⚖️ Stablecoins Nativas de Wall Street vs. Cripto (USDT & USDC)
Concorrência por Participação de Mercado: à medida que bancos comerciais lançam stablecoins compatíveis com rendimento ou lastreadas por bancos sob a lei federal, emissores não bancários estabelecidos como Tether ($USDT) e Circle ($USDC) enfrentam exigências de conformidade mais rígidas nos mercados dos EUA.
Mudança na Liquidez de DeFi: embora o respaldo federal aumente a confiança para liquidação institucional, limitações estritas de reservas e regras de resgate em 2 dias podem dividir a liquidez cripto global entre o ambiente dos EUA regulado.
#FedOctoberRateHikeOddsRiseTo69.7%
x mee:
nice place follow me back
1
2
5.4k
·
--
Artigo
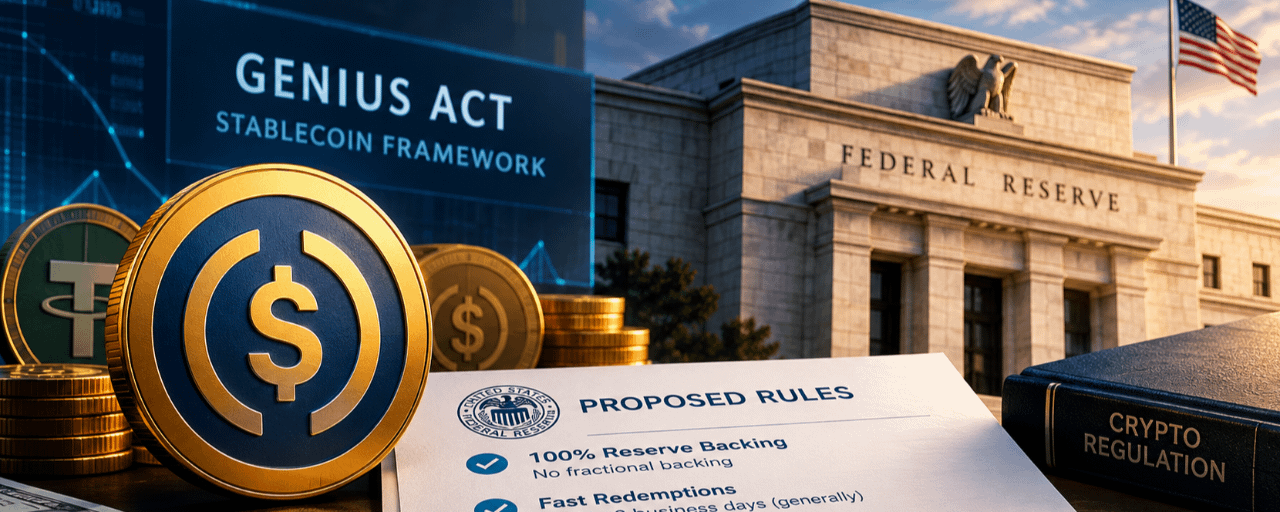
O Fed Acabou de Colocar Regras Reais por Trás da Expressão "Totalmente Lastreado"#fedproposesrulesforbankissuedstablecoins
Por anos, "totalmente lastreado" tem sido uma expressão que as empresas emissoras de stablecoins usaram livremente — e o Federal Reserve acabou de propor torná-la um requisito legal, com força.
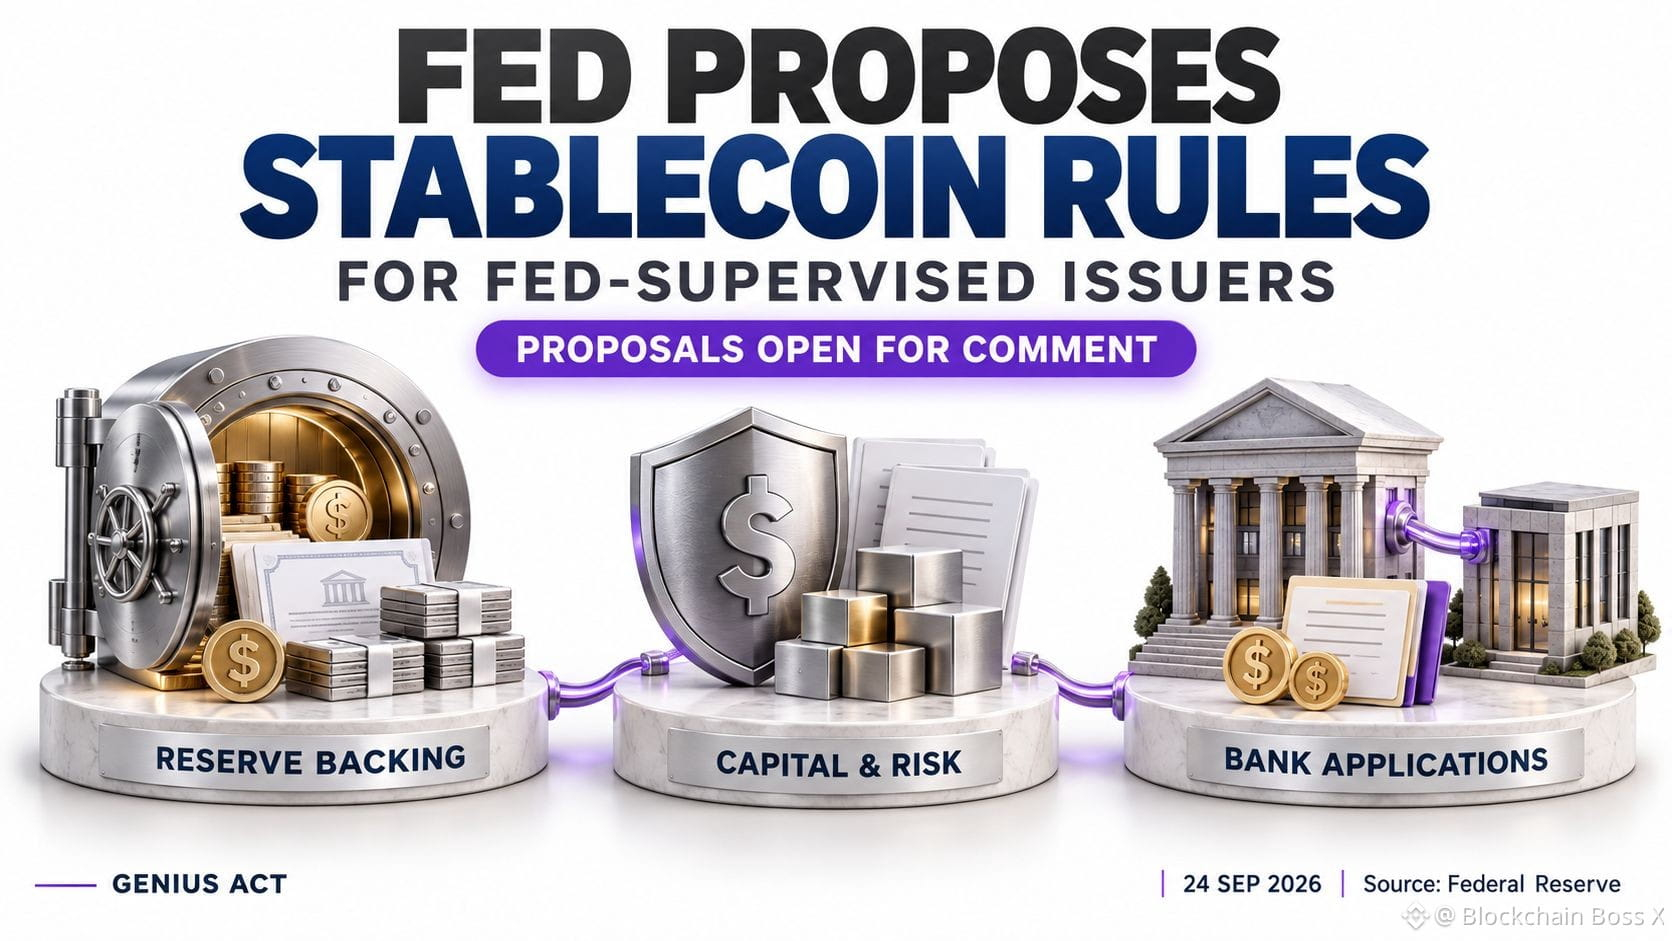
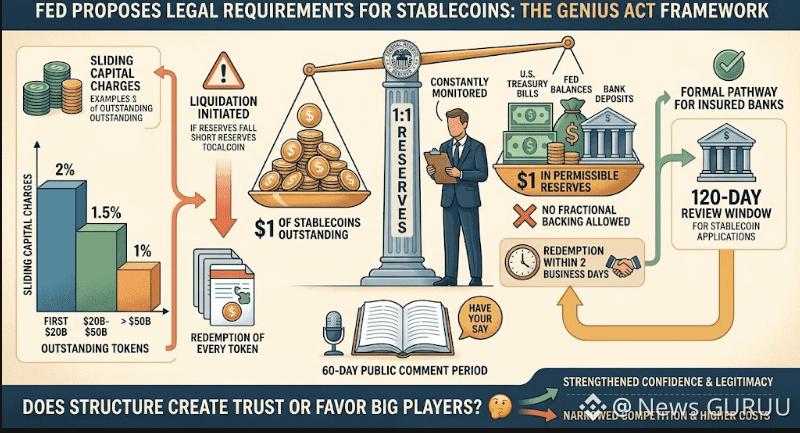
Veja o que foi anunciado: em 24 de setembro, o Fed divulgou duas propostas de regras para implementar a estrutura da Lei GENIUS para stablecoins de pagamentos. A primeira exige que emissores supervisionados pelo Fed mantenham pelo menos US$ 1 em reservas permitidas — como títulos do Tesouro de curto prazo, saldos no Fed e certos depósitos bancários — para cada US$ 1 de stablecoins em circulação, sem permitir lastro fracionado. Os resgates, em geral, teriam de ser atendidos em até dois dias úteis, e os emissores enfrentariam uma cobrança de capital variável (escalonada), começando em 2% nos primeiros US$ 20 bilhões em tokens em circulação e caindo para 1% acima de US$ 50 bilhões. Se as reservas de um emissor ficarem aquém e permanecerem abaixo por um período determinado, a regra prevê a liquidação total das reservas e o resgate de cada token em circulação — sem exceções embutidas. A segunda, em conjunto com a primeira, cria um caminho formal para que bancos segurados lancem subsidiárias de stablecoin por meio do Fed, com uma janela de revisão de 120 dias após um pedido ser considerado completo. As duas propostas estão abertas a comentários do público por 60 dias antes que qualquer coisa seja finalizada.
O Fed Acabou de Colocar Regras Reais por Trás da Expressão "Totalmente Lastreado"
#fedproposesrulesforbankissuedstablecoins
Por anos, "totalmente lastreado" tem sido uma expressão que as empresas emissoras de stablecoins usaram livremente — e o Federal Reserve acabou de propor torná-la um requisito legal, com força.
Veja o que foi anunciado: em 24 de setembro, o Fed divulgou duas propostas de regras para implementar a estrutura da Lei GENIUS para stablecoins de pagamentos. A primeira exige que emissores supervisionados pelo Fed mantenham pelo menos US$ 1 em reservas permitidas — como títulos do Tesouro de curto prazo, saldos no Fed e certos depósitos bancários — para cada US$ 1 de stablecoins em circulação, sem permitir lastro fracionado. Os resgates, em geral, teriam de ser atendidos em até dois dias úteis, e os emissores enfrentariam uma cobrança de capital variável (escalonada), começando em 2% nos primeiros US$ 20 bilhões em tokens em circulação e caindo para 1% acima de US$ 50 bilhões. Se as reservas de um emissor ficarem aquém e permanecerem abaixo por um período determinado, a regra prevê a liquidação total das reservas e o resgate de cada token em circulação — sem exceções embutidas. A segunda, em conjunto com a primeira, cria um caminho formal para que bancos segurados lancem subsidiárias de stablecoin por meio do Fed, com uma janela de revisão de 120 dias após um pedido ser considerado completo. As duas propostas estão abertas a comentários do público por 60 dias antes que qualquer coisa seja finalizada.
Por anos, "totalmente lastreado" tem sido uma expressão que as empresas emissoras de stablecoins usaram livremente — e o Federal Reserve acabou de propor torná-la um requisito legal, com força.
Veja o que foi anunciado: em 24 de setembro, o Fed divulgou duas propostas de regras para implementar a estrutura da Lei GENIUS para stablecoins de pagamentos. A primeira exige que emissores supervisionados pelo Fed mantenham pelo menos US$ 1 em reservas permitidas — como títulos do Tesouro de curto prazo, saldos no Fed e certos depósitos bancários — para cada US$ 1 de stablecoins em circulação, sem permitir lastro fracionado. Os resgates, em geral, teriam de ser atendidos em até dois dias úteis, e os emissores enfrentariam uma cobrança de capital variável (escalonada), começando em 2% nos primeiros US$ 20 bilhões em tokens em circulação e caindo para 1% acima de US$ 50 bilhões. Se as reservas de um emissor ficarem aquém e permanecerem abaixo por um período determinado, a regra prevê a liquidação total das reservas e o resgate de cada token em circulação — sem exceções embutidas. A segunda, em conjunto com a primeira, cria um caminho formal para que bancos segurados lancem subsidiárias de stablecoin por meio do Fed, com uma janela de revisão de 120 dias após um pedido ser considerado completo. As duas propostas estão abertas a comentários do público por 60 dias antes que qualquer coisa seja finalizada.
206 Atlas:
Regulatory clarity is bullish for compliant tokens like ONDO, but the immediate impact on QNT remains ambiguous without specific integration details.
1
3
2.2k
·
--
#fedproposesrulesforbankissuedstablecoins
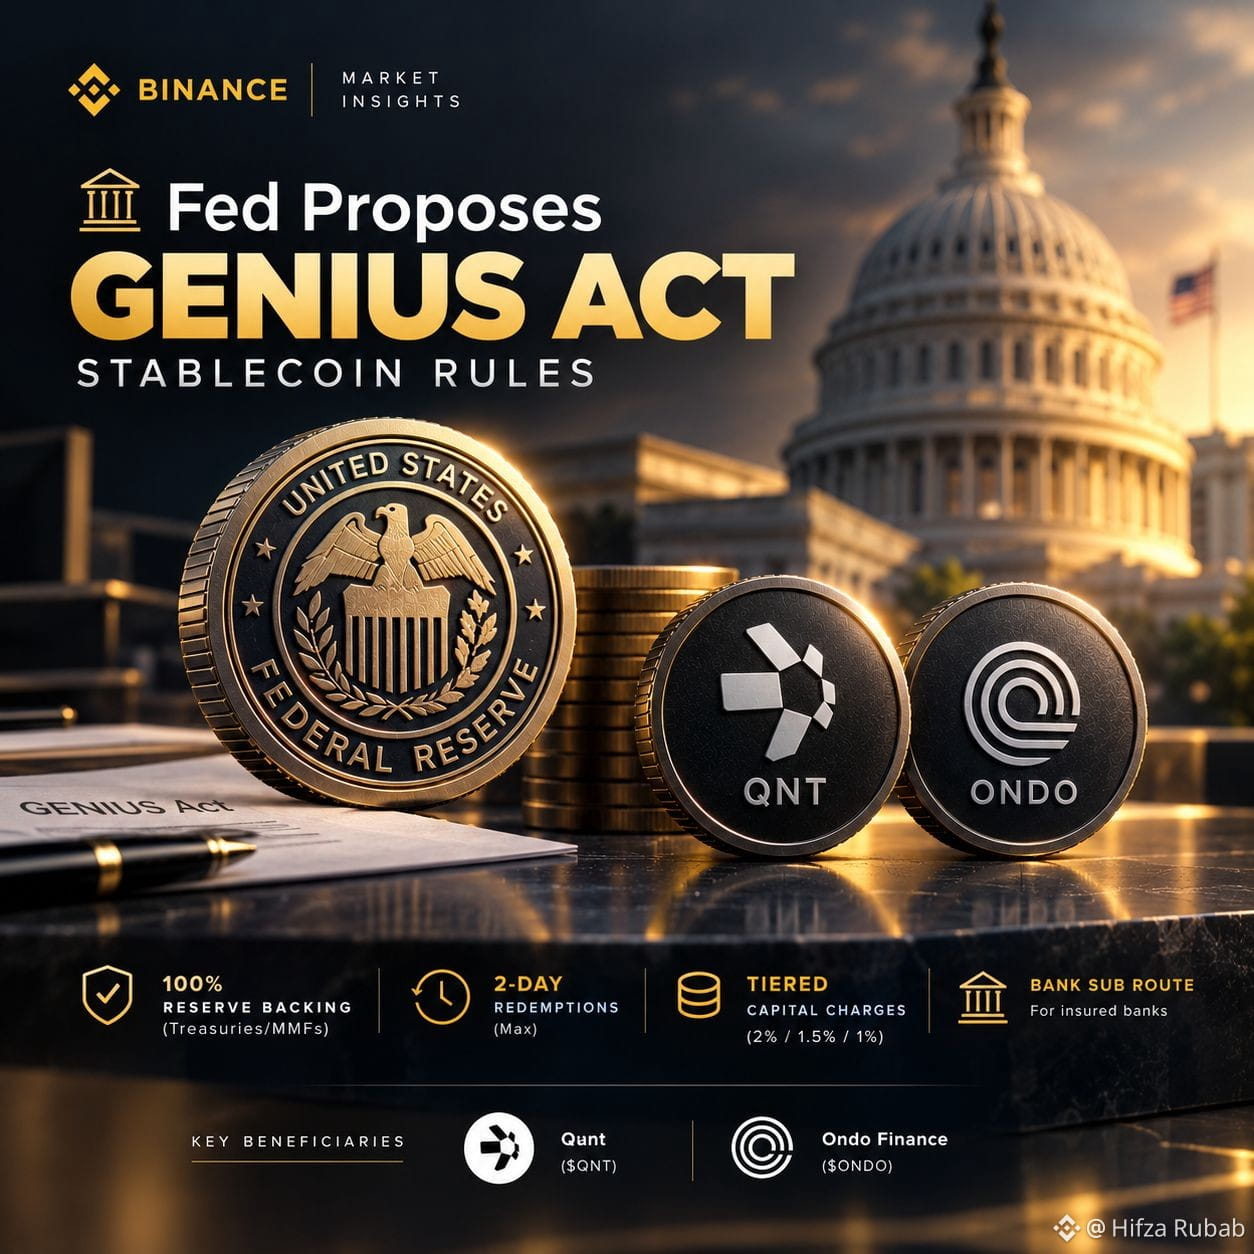
🏛️ Fed Propõe Regras GENIUS para Stablecoins 💳🌐🚀
O Federal Reserve dos EUA 🏛️ divulgou duas grandes propostas de regras sob a Lei GENIUS 📑:
100% de Garantia em Reserva: lastro total em ativos líquidos 💵 (Treasuries/MMFs) com auditorias mensais 📊 e certificação do CEO/CFO 📝.
Resgates Máx. em 2 Dias: as instituições devem processar solicitações de resgate dentro de dois dias úteis ⏱️.
Encargos de Capital em Faixas: taxa de 2% de capital sobre os primeiros US$ 20B, 1,5% sobre os próximos US$ 30B e 1% acima de US$ 50B 💰.
Rota do Banco: oferece aos bancos segurados 🏦 um processo formal de aprovação para emitir stablecoins de pagamento via subsidiárias ⚡.
Principais Beneficiários🪙:
Quant ($QNT ) 🌐: camada de interoperabilidade conectando bancos tradicionais com ativos tokenizados.
Ondo Finance ($ONDO ) 🏛️: protocolo de ativos do mundo real (RWA) que se beneficia de Treasuries tokenizados por instituições.
💬 Qual é a sua opinião? A conformidade rigorosa vai construir confiança em Wall Street 🎯 ou bloquear emissores menores de Web3 🛑? Deixe seus pensamentos abaixo! 👇✨
#FedProposesRulesForBankIssuedStablecoins
#BinanceWillListHyperliquid(HYPE)
#CFTCUpdatesGuidanceOnTokenizedAssets
#BitcoinFallsBelow$83,000
{spot}(ONDOUSDT)
{spot}(QNTUSDT)
#fedproposesrulesforbankissuedstablecoins
🏛️ Fed Propõe Regras GENIUS para Stablecoins 💳🌐🚀
O Federal Reserve dos EUA 🏛️ divulgou duas grandes propostas de regras sob a Lei GENIUS 📑:
100% de Garantia em Reserva: lastro total em ativos líquidos 💵 (Treasuries/MMFs) com auditorias mensais 📊 e certificação do CEO/CFO 📝.
Resgates Máx. em 2 Dias: as instituições devem processar solicitações de resgate dentro de dois dias úteis ⏱️.
Encargos de Capital em Faixas: taxa de 2% de capital sobre os primeiros US$ 20B, 1,5% sobre os próximos US$ 30B e 1% acima de US$ 50B 💰.
Rota do Banco: oferece aos bancos segurados 🏦 um processo formal de aprovação para emitir stablecoins de pagamento via subsidiárias ⚡.
Principais Beneficiários🪙:
Quant ($QNT ) 🌐: camada de interoperabilidade conectando bancos tradicionais com ativos tokenizados.
Ondo Finance ($ONDO ) 🏛️: protocolo de ativos do mundo real (RWA) que se beneficia de Treasuries tokenizados por instituições.
💬 Qual é a sua opinião? A conformidade rigorosa vai construir confiança em Wall Street 🎯 ou bloquear emissores menores de Web3 🛑? Deixe seus pensamentos abaixo! 👇✨
#FedProposesRulesForBankIssuedStablecoins
#BinanceWillListHyperliquid(HYPE)
#CFTCUpdatesGuidanceOnTokenizedAssets
#BitcoinFallsBelow$83,000
🏛️ Fed Propõe Regras GENIUS para Stablecoins 💳🌐🚀
O Federal Reserve dos EUA 🏛️ divulgou duas grandes propostas de regras sob a Lei GENIUS 📑:
100% de Garantia em Reserva: lastro total em ativos líquidos 💵 (Treasuries/MMFs) com auditorias mensais 📊 e certificação do CEO/CFO 📝.
Resgates Máx. em 2 Dias: as instituições devem processar solicitações de resgate dentro de dois dias úteis ⏱️.
Encargos de Capital em Faixas: taxa de 2% de capital sobre os primeiros US$ 20B, 1,5% sobre os próximos US$ 30B e 1% acima de US$ 50B 💰.
Rota do Banco: oferece aos bancos segurados 🏦 um processo formal de aprovação para emitir stablecoins de pagamento via subsidiárias ⚡.
Principais Beneficiários🪙:
Quant ($QNT ) 🌐: camada de interoperabilidade conectando bancos tradicionais com ativos tokenizados.
Ondo Finance ($ONDO ) 🏛️: protocolo de ativos do mundo real (RWA) que se beneficia de Treasuries tokenizados por instituições.
💬 Qual é a sua opinião? A conformidade rigorosa vai construir confiança em Wall Street 🎯 ou bloquear emissores menores de Web3 🛑? Deixe seus pensamentos abaixo! 👇✨
#FedProposesRulesForBankIssuedStablecoins
#BinanceWillListHyperliquid(HYPE)
#CFTCUpdatesGuidanceOnTokenizedAssets
#BitcoinFallsBelow$83,000
206 Atlas:
Compliance favors incumbents, squeezing out smaller Web3 issuers. This institutionalizes the sector rather than democratizing it.
4
7
4.1k
💵 US$ 1 de reserva ganha destaque
Novas propostas do Fed exigiriam que emissores de stablecoins cobertos mantivessem reservas qualificadas.
Títulos do Tesouro de curto prazo e outros ativos altamente líquidos estão entre as reservas propostas.
Bancos que buscam emitir stablecoins também enfrentariam um processo de solicitação.
$BTC $ETH $SOL e $BNB continuam sendo grandes ativos do mercado à vista.
🔎 O próximo capítulo dos pagamentos digitais está se formando.
#fedproposesrulesforbankissuedstablecoins
💵 US$ 1 de reserva ganha destaque
Novas propostas do Fed exigiriam que emissores de stablecoins cobertos mantivessem reservas qualificadas.
Títulos do Tesouro de curto prazo e outros ativos altamente líquidos estão entre as reservas propostas.
Bancos que buscam emitir stablecoins também enfrentariam um processo de solicitação.
$BTC $ETH $SOL e $BNB continuam sendo grandes ativos do mercado à vista.
🔎 O próximo capítulo dos pagamentos digitais está se formando.
#fedproposesrulesforbankissuedstablecoins
Novas propostas do Fed exigiriam que emissores de stablecoins cobertos mantivessem reservas qualificadas.
Títulos do Tesouro de curto prazo e outros ativos altamente líquidos estão entre as reservas propostas.
Bancos que buscam emitir stablecoins também enfrentariam um processo de solicitação.
$BTC $ETH $SOL e $BNB continuam sendo grandes ativos do mercado à vista.
🔎 O próximo capítulo dos pagamentos digitais está se formando.
#fedproposesrulesforbankissuedstablecoins
1
581

·
--
Você já notou como todo mundo trata as stablecoins regulamentadas por bancos como a validação definitiva para o cripto, enquanto ignora completamente quem realmente perde nesse cenário?
A maioria dos investidores de varejo estaciona seu capital em pools de liquidez e protocolos de yield sem perceber com que rapidez os trilhos institucionais podem drenar esse volume quando barreiras de conformidade entram em cena. Ser pego segurando ativos não aprovados durante uma reviravolta regulatória repentina é um caminho rápido para ter seu yield esmagado.
Veja o que está acontecendo com o mais recente framework do Fed para stablecoins emitidas por bancos. A suposição dominante é que a entrada de Wall Street na camada de liquidação eleva todo o ecossistema de forma igual. Na prática, bancos tradicionais que emitem seus próprios tokens atrelados não vão integrar com o DeFi sem permissão; eles vão construir “jardins murados” que drenam diretamente fatias de mercado de produtos nativos de cripto como $USDT e de designs de yield sintético como $ENA.
Quando instituições depositárias reguladas capturam o rendimento das reservas de stablecoin lastreado diretamente em Títulos do Tesouro de curto prazo, a equação risco-benefício muda da noite para o dia. O capital sempre migra para o caminho de menor atrito legal, especialmente quando mesas institucionais exigem garantias segregadas em vez de alternativas descentralizadas.
Para onde você acha que o fluxo de liquidez vai quando bancos de primeira linha lançarem seus próprios ativos atrelados?
#FedProposesRulesForBankIssuedStablecoins #FedOctoberRateHikeOddsRiseTo69
Você já notou como todo mundo trata as stablecoins regulamentadas por bancos como a validação definitiva para o cripto, enquanto ignora completamente quem realmente perde nesse cenário?
A maioria dos investidores de varejo estaciona seu capital em pools de liquidez e protocolos de yield sem perceber com que rapidez os trilhos institucionais podem drenar esse volume quando barreiras de conformidade entram em cena. Ser pego segurando ativos não aprovados durante uma reviravolta regulatória repentina é um caminho rápido para ter seu yield esmagado.
Veja o que está acontecendo com o mais recente framework do Fed para stablecoins emitidas por bancos. A suposição dominante é que a entrada de Wall Street na camada de liquidação eleva todo o ecossistema de forma igual. Na prática, bancos tradicionais que emitem seus próprios tokens atrelados não vão integrar com o DeFi sem permissão; eles vão construir “jardins murados” que drenam diretamente fatias de mercado de produtos nativos de cripto como $USDT e de designs de yield sintético como $ENA .
Quando instituições depositárias reguladas capturam o rendimento das reservas de stablecoin lastreado diretamente em Títulos do Tesouro de curto prazo, a equação risco-benefício muda da noite para o dia. O capital sempre migra para o caminho de menor atrito legal, especialmente quando mesas institucionais exigem garantias segregadas em vez de alternativas descentralizadas.
Para onde você acha que o fluxo de liquidez vai quando bancos de primeira linha lançarem seus próprios ativos atrelados?
#FedProposesRulesForBankIssuedStablecoins #FedOctoberRateHikeOddsRiseTo69
A maioria dos investidores de varejo estaciona seu capital em pools de liquidez e protocolos de yield sem perceber com que rapidez os trilhos institucionais podem drenar esse volume quando barreiras de conformidade entram em cena. Ser pego segurando ativos não aprovados durante uma reviravolta regulatória repentina é um caminho rápido para ter seu yield esmagado.
Veja o que está acontecendo com o mais recente framework do Fed para stablecoins emitidas por bancos. A suposição dominante é que a entrada de Wall Street na camada de liquidação eleva todo o ecossistema de forma igual. Na prática, bancos tradicionais que emitem seus próprios tokens atrelados não vão integrar com o DeFi sem permissão; eles vão construir “jardins murados” que drenam diretamente fatias de mercado de produtos nativos de cripto como $USDT e de designs de yield sintético como $ENA .
Quando instituições depositárias reguladas capturam o rendimento das reservas de stablecoin lastreado diretamente em Títulos do Tesouro de curto prazo, a equação risco-benefício muda da noite para o dia. O capital sempre migra para o caminho de menor atrito legal, especialmente quando mesas institucionais exigem garantias segregadas em vez de alternativas descentralizadas.
Para onde você acha que o fluxo de liquidez vai quando bancos de primeira linha lançarem seus próprios ativos atrelados?
#FedProposesRulesForBankIssuedStablecoins #FedOctoberRateHikeOddsRiseTo69
93
·
--
#fedproposesrulesforbankissuedstablecoins
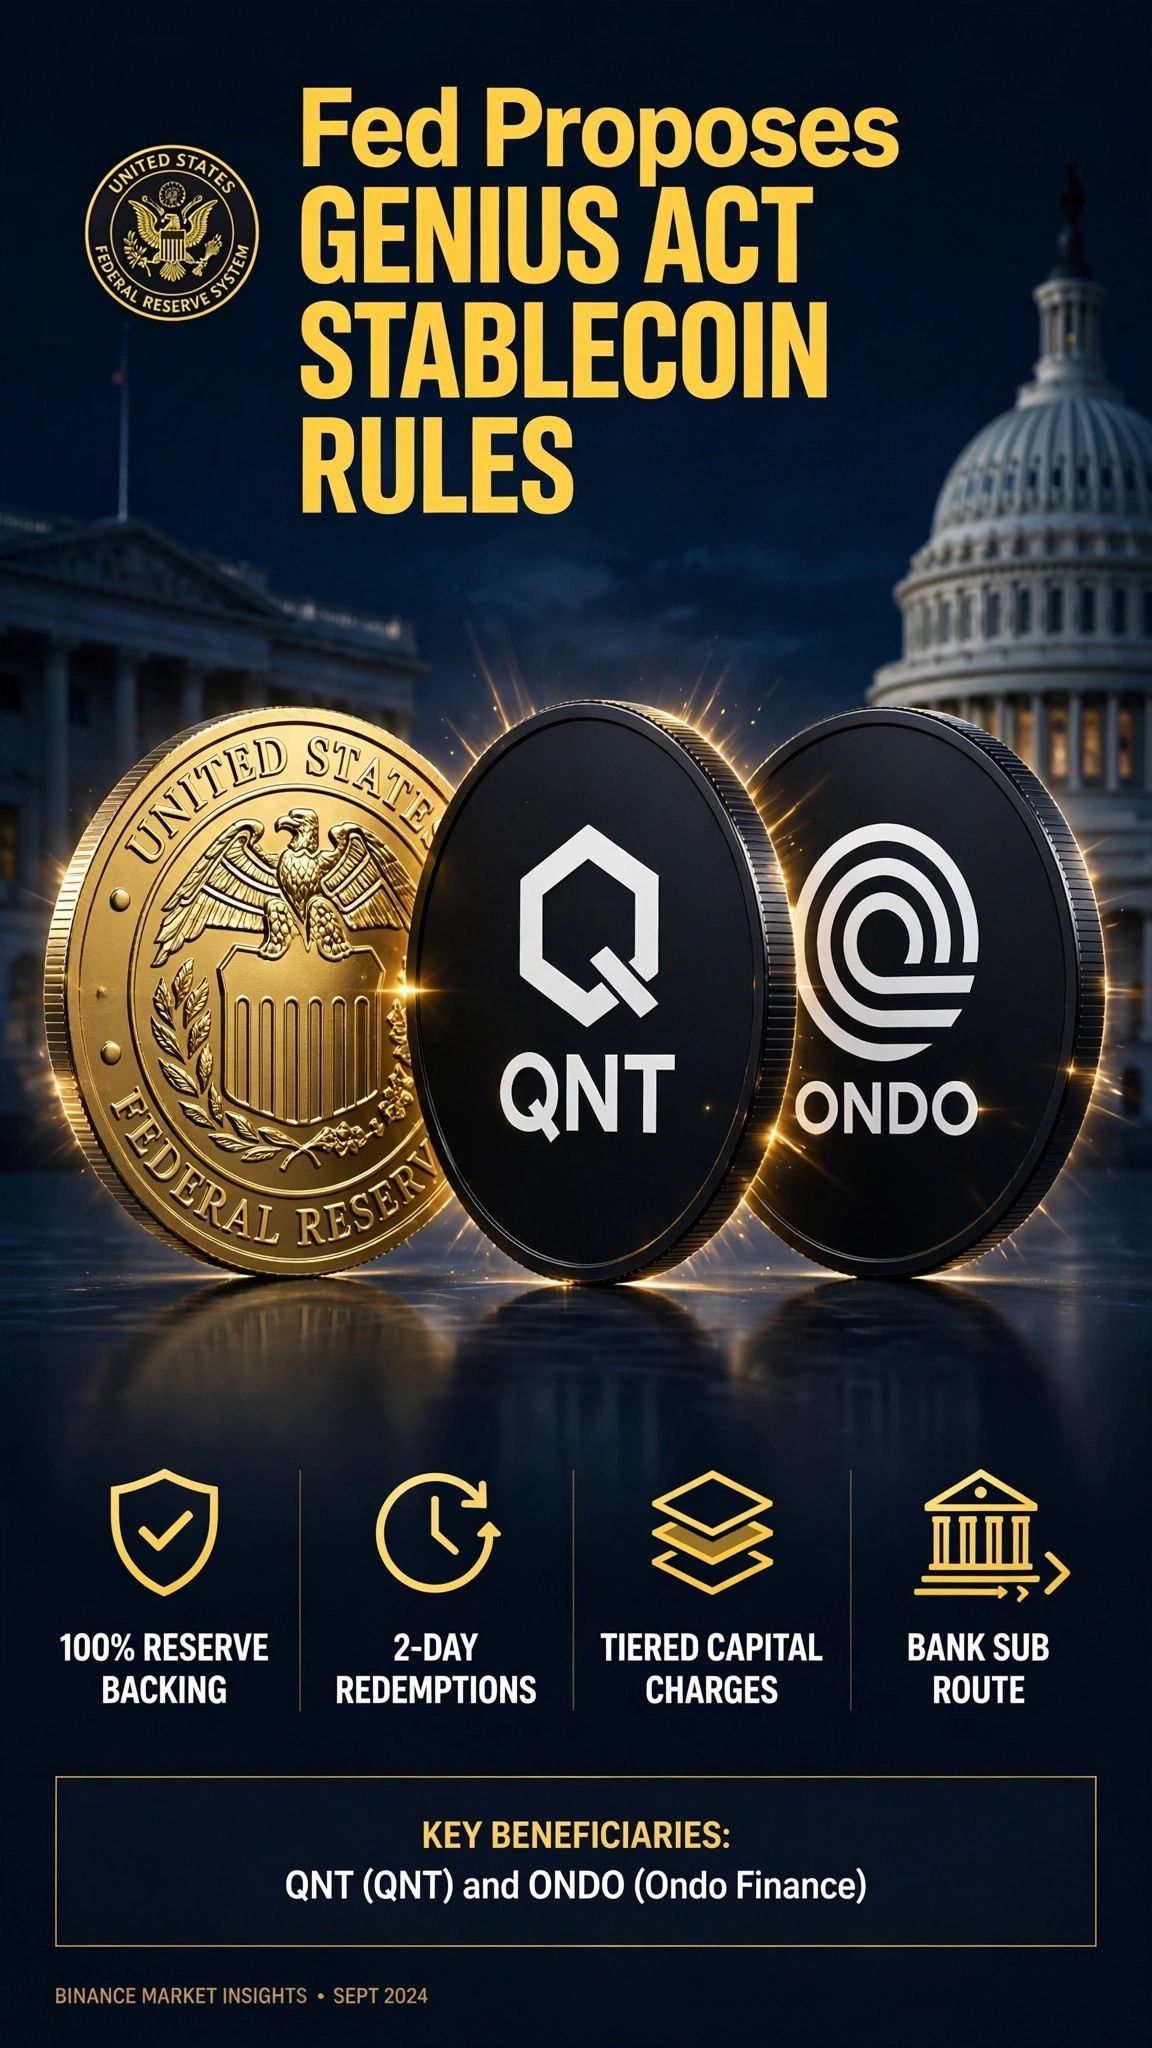
🏛️ O Fed propõe regras GENIUS ACT para stablecoins
O Fed apresenta 2 novas regras sob a Lei GENIUS:
✅ Lastro de 100%
✅ Resgates em 2 dias
✅ Encargos de capital por faixas (2%/1,5%/1%)
✅ Rota de subsidiária bancária
🔥 MOEDAS EM ALTA: $QNT e $ONDO
QNT para liquidações bancárias | ONDO para Treasuries tokenizados
Maior passo para cripto regulamentada nos EUA. Comentários abertos por 60 dias.
#GENIUSAct #QNT #ONDO #Stablecoins#GrayscaleZcashETFHits$1BNetAssets #NYAndPolymarketSueEachOther #BrazilOrdersReportingOf$10KSelfCustodyTransfers #FedProposesRulesForBankIssuedStablecoins
#fedproposesrulesforbankissuedstablecoins
🏛️ O Fed propõe regras GENIUS ACT para stablecoins
O Fed apresenta 2 novas regras sob a Lei GENIUS:
✅ Lastro de 100%
✅ Resgates em 2 dias
✅ Encargos de capital por faixas (2%/1,5%/1%)
✅ Rota de subsidiária bancária
🔥 MOEDAS EM ALTA: $QNT e $ONDO
QNT para liquidações bancárias | ONDO para Treasuries tokenizados
Maior passo para cripto regulamentada nos EUA. Comentários abertos por 60 dias.
#GENIUSAct #QNT #ONDO #Stablecoins#GrayscaleZcashETFHits$1BNetAssets #NYAndPolymarketSueEachOther #BrazilOrdersReportingOf$10KSelfCustodyTransfers #FedProposesRulesForBankIssuedStablecoins
🏛️ O Fed propõe regras GENIUS ACT para stablecoins
O Fed apresenta 2 novas regras sob a Lei GENIUS:
✅ Lastro de 100%
✅ Resgates em 2 dias
✅ Encargos de capital por faixas (2%/1,5%/1%)
✅ Rota de subsidiária bancária
🔥 MOEDAS EM ALTA: $QNT e $ONDO
QNT para liquidações bancárias | ONDO para Treasuries tokenizados
Maior passo para cripto regulamentada nos EUA. Comentários abertos por 60 dias.
#GENIUSAct #QNT #ONDO #Stablecoins#GrayscaleZcashETFHits$1BNetAssets #NYAndPolymarketSueEachOther #BrazilOrdersReportingOf$10KSelfCustodyTransfers #FedProposesRulesForBankIssuedStablecoins
Hassan zaib:
follow me please
5
2
344
·
--
Em Baixa
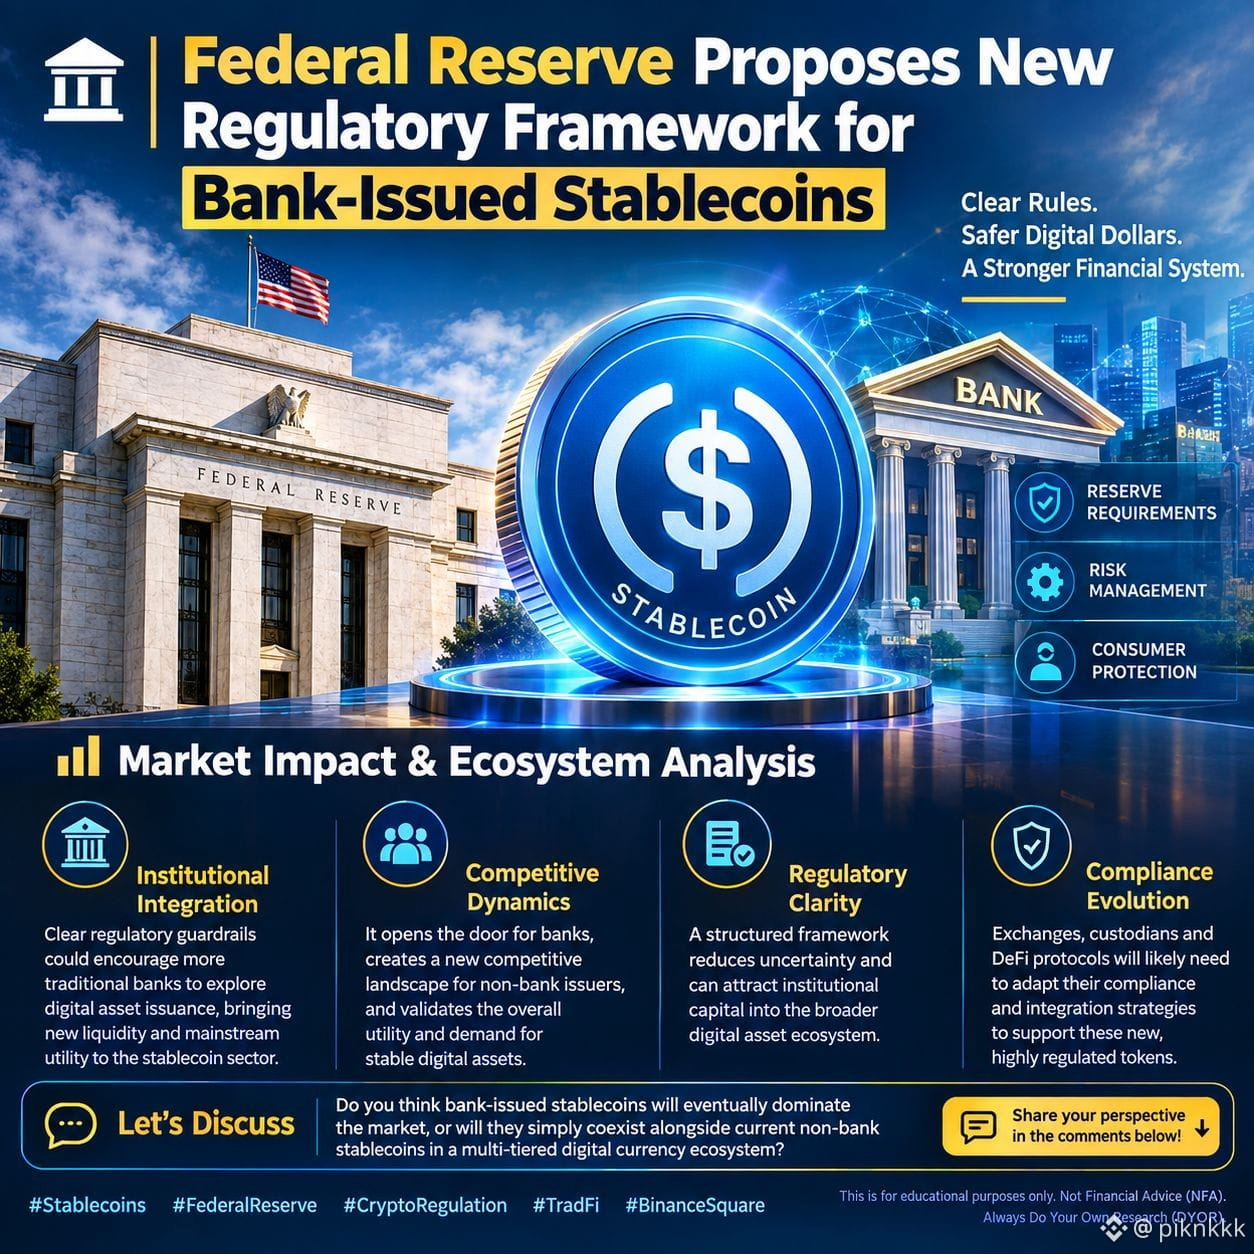
#fedproposesrulesforbankissuedstablecoins 🏦 O Federal Reserve Propõe um Novo Quadro Regulatório para Stablecoins de Emissão Bancária
O Federal Reserve dos EUA solicitou oficialmente comentários públicos sobre um quadro regulatório abrangente para emissores de stablecoins de pagamento supervisionados por bancos. Isso marca um passo crucial rumo à clareza institucional no espaço de ativos digitais.
Principais Notícias
Sob as regras propostas vinculadas à implementação contínua da Lei GENIUS, o Fed delineou diretrizes claras para a emissão regulamentada de stablecoins [10]
Stablecoins com lastro de 1:1 Devem estar totalmente lastreadas por ativos líquidos e de alta qualidade, como Títulos do Tesouro dos EUA de curto prazo [10]
📊 Requisitos de Capital em Camadas O capital para risco operacional é escalado com base no volume em circulação (2% para os primeiros US$ 20B, 1,5% para os próximos US$ 30B e 1% para volumes acima de US$ 50B) [7]
Resgate Estrito e Relatórios Os emissores devem atender solicitações de resgate em até dois dias úteis e fornecer relatórios mensais de reservas verificados por auditores [7]
Aplicações Bancárias Personalizadas Um processo formalizado para que bancos supervisionados pelo Fed solicitem a emissão de stablecoins por meio de subsidiárias, exigindo planos de negócios detalhados e divulgações financeiras [10]
📈 Impacto no Mercado
Esta proposta traz a clareza regulatória de que o ecossistema de ativos digitais precisa. Ao estabelecer requisitos padronizados de gestão de risco e de reservas, é provável que aumente a confiança institucional em stablecoins regulamentadas e respaldadas por bancos. No entanto, a exigência elevada de conformidade também pode acelerar a consolidação do mercado, favorecendo instituições financeiras tradicionais bem capitalizadas, ao mesmo tempo em que desafia emissores menores fora do setor bancário a se adaptarem.
Participe da Discussão
Você acha que as stablecoins emitidas por bancos vão conseguir fazer a ponte entre Finanças Tradicionais (TradFi) e Finanças Descentralizadas (DeFi) ou que requisitos regulatórios rígidos vão sufocar a inovação? Compartilhe suas opiniões abaixo
#Stablecoins #FederalReserve #RegulamentacaoCrypto #TradFi #BinanceSquare
Isto é apenas para fins educacionais. Não é aconselhamento financeiro (NFA). Sempre faça sua própria pesquisa (DYOR).
$SAGA $LSK
{future}(LSKUSDT)
{future}(SAGAUSDT)
#fedproposesrulesforbankissuedstablecoins 🏦 O Federal Reserve Propõe um Novo Quadro Regulatório para Stablecoins de Emissão Bancária
O Federal Reserve dos EUA solicitou oficialmente comentários públicos sobre um quadro regulatório abrangente para emissores de stablecoins de pagamento supervisionados por bancos. Isso marca um passo crucial rumo à clareza institucional no espaço de ativos digitais.
Principais Notícias
Sob as regras propostas vinculadas à implementação contínua da Lei GENIUS, o Fed delineou diretrizes claras para a emissão regulamentada de stablecoins [10]
Stablecoins com lastro de 1:1 Devem estar totalmente lastreadas por ativos líquidos e de alta qualidade, como Títulos do Tesouro dos EUA de curto prazo [10]
📊 Requisitos de Capital em Camadas O capital para risco operacional é escalado com base no volume em circulação (2% para os primeiros US$ 20B, 1,5% para os próximos US$ 30B e 1% para volumes acima de US$ 50B) [7]
Resgate Estrito e Relatórios Os emissores devem atender solicitações de resgate em até dois dias úteis e fornecer relatórios mensais de reservas verificados por auditores [7]
Aplicações Bancárias Personalizadas Um processo formalizado para que bancos supervisionados pelo Fed solicitem a emissão de stablecoins por meio de subsidiárias, exigindo planos de negócios detalhados e divulgações financeiras [10]
📈 Impacto no Mercado
Esta proposta traz a clareza regulatória de que o ecossistema de ativos digitais precisa. Ao estabelecer requisitos padronizados de gestão de risco e de reservas, é provável que aumente a confiança institucional em stablecoins regulamentadas e respaldadas por bancos. No entanto, a exigência elevada de conformidade também pode acelerar a consolidação do mercado, favorecendo instituições financeiras tradicionais bem capitalizadas, ao mesmo tempo em que desafia emissores menores fora do setor bancário a se adaptarem.
Participe da Discussão
Você acha que as stablecoins emitidas por bancos vão conseguir fazer a ponte entre Finanças Tradicionais (TradFi) e Finanças Descentralizadas (DeFi) ou que requisitos regulatórios rígidos vão sufocar a inovação? Compartilhe suas opiniões abaixo
#Stablecoins #FederalReserve #RegulamentacaoCrypto #TradFi #BinanceSquare
Isto é apenas para fins educacionais. Não é aconselhamento financeiro (NFA). Sempre faça sua própria pesquisa (DYOR).
$SAGA $LSK
O Federal Reserve dos EUA solicitou oficialmente comentários públicos sobre um quadro regulatório abrangente para emissores de stablecoins de pagamento supervisionados por bancos. Isso marca um passo crucial rumo à clareza institucional no espaço de ativos digitais.
Principais Notícias
Sob as regras propostas vinculadas à implementação contínua da Lei GENIUS, o Fed delineou diretrizes claras para a emissão regulamentada de stablecoins [10]
Stablecoins com lastro de 1:1 Devem estar totalmente lastreadas por ativos líquidos e de alta qualidade, como Títulos do Tesouro dos EUA de curto prazo [10]
📊 Requisitos de Capital em Camadas O capital para risco operacional é escalado com base no volume em circulação (2% para os primeiros US$ 20B, 1,5% para os próximos US$ 30B e 1% para volumes acima de US$ 50B) [7]
Resgate Estrito e Relatórios Os emissores devem atender solicitações de resgate em até dois dias úteis e fornecer relatórios mensais de reservas verificados por auditores [7]
Aplicações Bancárias Personalizadas Um processo formalizado para que bancos supervisionados pelo Fed solicitem a emissão de stablecoins por meio de subsidiárias, exigindo planos de negócios detalhados e divulgações financeiras [10]
📈 Impacto no Mercado
Esta proposta traz a clareza regulatória de que o ecossistema de ativos digitais precisa. Ao estabelecer requisitos padronizados de gestão de risco e de reservas, é provável que aumente a confiança institucional em stablecoins regulamentadas e respaldadas por bancos. No entanto, a exigência elevada de conformidade também pode acelerar a consolidação do mercado, favorecendo instituições financeiras tradicionais bem capitalizadas, ao mesmo tempo em que desafia emissores menores fora do setor bancário a se adaptarem.
Participe da Discussão
Você acha que as stablecoins emitidas por bancos vão conseguir fazer a ponte entre Finanças Tradicionais (TradFi) e Finanças Descentralizadas (DeFi) ou que requisitos regulatórios rígidos vão sufocar a inovação? Compartilhe suas opiniões abaixo
#Stablecoins #FederalReserve #RegulamentacaoCrypto #TradFi #BinanceSquare
Isto é apenas para fins educacionais. Não é aconselhamento financeiro (NFA). Sempre faça sua própria pesquisa (DYOR).
$SAGA $LSK
4

Imagine isto: gigantes de Wall Street passaram anos observando as stablecoins offshore capturarem bilhões de participação de mercado — e agora o Federal Reserve finalmente está traçando o plano diretor para que bancos tradicionais entrem na disputa.
A maioria dos investidores em cripto conhece a ansiedade constante dos expurgos regulatórios, que destroem a liquidez ou fazem ativos se desancorarem da noite para o dia. Manter “pó seco” não deveria parecer um golpe de alto risco a cada vez que os manchetes de política chegam ao ar.
Relembre como o cenário das stablecoins evoluiu de experiências iniciais, nativas de cripto, até gigantes como o $USDT dominarem o volume global. Por anos, as autoridades responderam com fiscalização e aplicação — em vez de diretrizes claras. Esta nova proposta do Fed muda o jogo, oferecendo aos bancos comerciais regulados uma via estruturada para emitir dinheiro digital lastreado por auditorias rigorosas de reservas e supervisão direta do banco central.
Isso cria uma divisão interessante quando comparado a modelos sintéticos e descentralizados como o $ENA. As tokens de bancos regulados provavelmente trarão uma segurança institucional incomparável e rotas diretas de liquidação corporativa, mas também exigirão conformidade estrita de identidade e não oferecerão rendimento nativo. As alternativas descentralizadas continuarão competindo em eficiência de capital e acesso sem permissão.
Em vez de eliminar a liquidez em cripto, as stablecoins emitidas por bancos poderiam, na verdade, validar a tecnologia de liquidação em uma escala de um trilhão de dólares, dividindo o mercado em dinheiro institucional regulado e tokens de utilidade nativos de cripto.
Para onde você acha que isso vai a partir daqui, uma vez que os bancos tradicionais lancem oficialmente suas próprias tokens?
#FedProposesRulesForBankIssuedStablecoins #FedOctoberRateHikeOddsRiseTo69
Imagine isto: gigantes de Wall Street passaram anos observando as stablecoins offshore capturarem bilhões de participação de mercado — e agora o Federal Reserve finalmente está traçando o plano diretor para que bancos tradicionais entrem na disputa.
A maioria dos investidores em cripto conhece a ansiedade constante dos expurgos regulatórios, que destroem a liquidez ou fazem ativos se desancorarem da noite para o dia. Manter “pó seco” não deveria parecer um golpe de alto risco a cada vez que os manchetes de política chegam ao ar.
Relembre como o cenário das stablecoins evoluiu de experiências iniciais, nativas de cripto, até gigantes como o $USDT dominarem o volume global. Por anos, as autoridades responderam com fiscalização e aplicação — em vez de diretrizes claras. Esta nova proposta do Fed muda o jogo, oferecendo aos bancos comerciais regulados uma via estruturada para emitir dinheiro digital lastreado por auditorias rigorosas de reservas e supervisão direta do banco central.
Isso cria uma divisão interessante quando comparado a modelos sintéticos e descentralizados como o $ENA . As tokens de bancos regulados provavelmente trarão uma segurança institucional incomparável e rotas diretas de liquidação corporativa, mas também exigirão conformidade estrita de identidade e não oferecerão rendimento nativo. As alternativas descentralizadas continuarão competindo em eficiência de capital e acesso sem permissão.
Em vez de eliminar a liquidez em cripto, as stablecoins emitidas por bancos poderiam, na verdade, validar a tecnologia de liquidação em uma escala de um trilhão de dólares, dividindo o mercado em dinheiro institucional regulado e tokens de utilidade nativos de cripto.
Para onde você acha que isso vai a partir daqui, uma vez que os bancos tradicionais lancem oficialmente suas próprias tokens?
#FedProposesRulesForBankIssuedStablecoins #FedOctoberRateHikeOddsRiseTo69
A maioria dos investidores em cripto conhece a ansiedade constante dos expurgos regulatórios, que destroem a liquidez ou fazem ativos se desancorarem da noite para o dia. Manter “pó seco” não deveria parecer um golpe de alto risco a cada vez que os manchetes de política chegam ao ar.
Relembre como o cenário das stablecoins evoluiu de experiências iniciais, nativas de cripto, até gigantes como o $USDT dominarem o volume global. Por anos, as autoridades responderam com fiscalização e aplicação — em vez de diretrizes claras. Esta nova proposta do Fed muda o jogo, oferecendo aos bancos comerciais regulados uma via estruturada para emitir dinheiro digital lastreado por auditorias rigorosas de reservas e supervisão direta do banco central.
Isso cria uma divisão interessante quando comparado a modelos sintéticos e descentralizados como o $ENA . As tokens de bancos regulados provavelmente trarão uma segurança institucional incomparável e rotas diretas de liquidação corporativa, mas também exigirão conformidade estrita de identidade e não oferecerão rendimento nativo. As alternativas descentralizadas continuarão competindo em eficiência de capital e acesso sem permissão.
Em vez de eliminar a liquidez em cripto, as stablecoins emitidas por bancos poderiam, na verdade, validar a tecnologia de liquidação em uma escala de um trilhão de dólares, dividindo o mercado em dinheiro institucional regulado e tokens de utilidade nativos de cripto.
Para onde você acha que isso vai a partir daqui, uma vez que os bancos tradicionais lancem oficialmente suas próprias tokens?
#FedProposesRulesForBankIssuedStablecoins #FedOctoberRateHikeOddsRiseTo69
72
·
--
Verificado
💵 O Fed acabou de riscar o futuro do mercado do dólar digital da América...
#fedproposesrulesforbankissuedstablecoins
As novas propostas do seu genial GENIUS Act exigiriam que emissores de stablecoins de pagamento supervisionados pelo Conselho respaldassem totalmente os tokens com ativos permitidos, como Treasuries de curto prazo, além de impor regras de capital, gestão de riscos e custódia de reservas.
Mas veja o que fica de fora:
Isso não regula automaticamente todo e qualquer “dólar digital” da mesma forma.
A definição de stablecoin de pagamento do GENIUS Act é específica — e os próprios registros da Ethena descrevem o USDe como um dólar sintético, enquanto o ENA é um token de governança.
Isso importa porque a Ethena agora tenta também controlar a camada de distribuição.
A Ethena Pay diz que seus saldos são USDe e chama explicitamente o produto de um canal de distribuição para o ecossistema de dólar da Ethena.
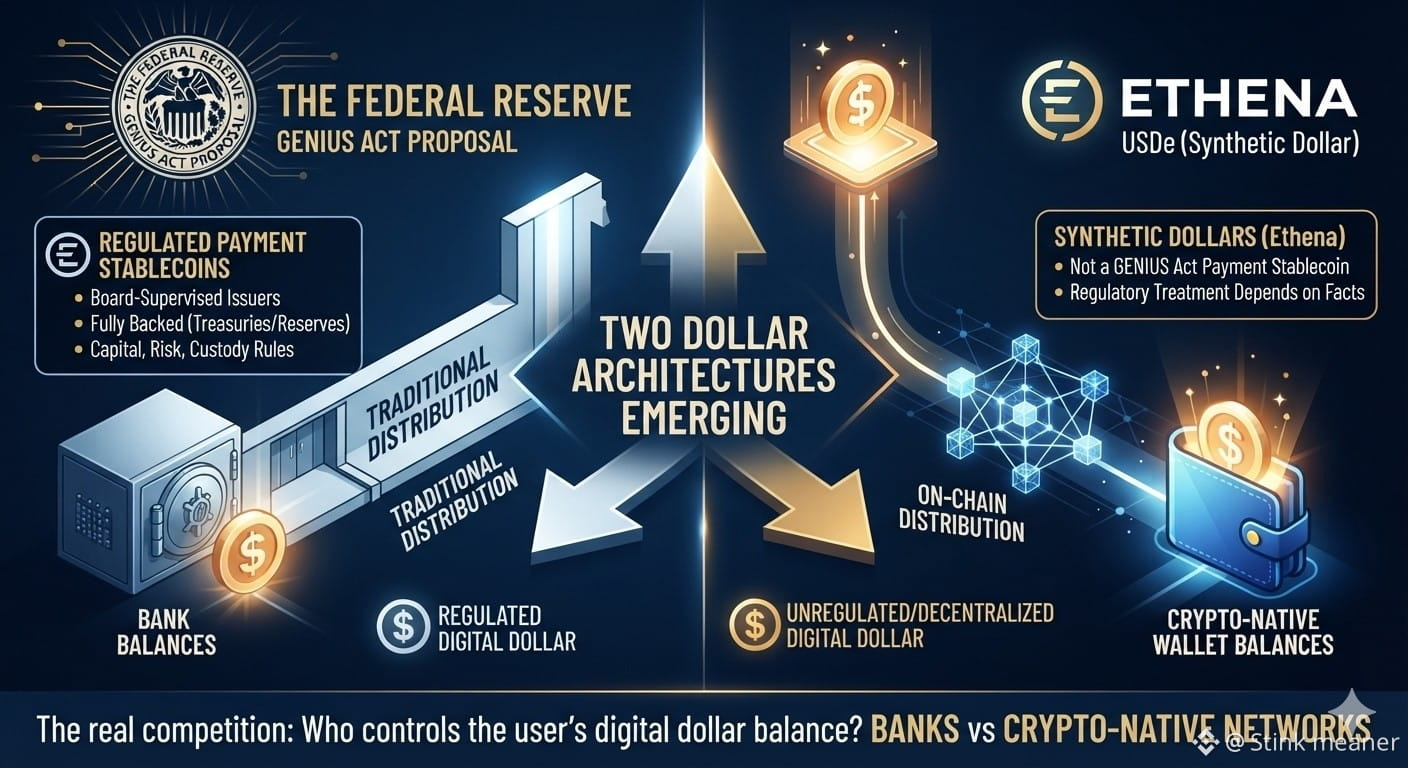
Então, podemos estar observando duas arquiteturas de dólar surgirem:
BANCOS → stablecoins de pagamento reguladas → distribuição tradicional
CRIPTO-NATIVO → dólares sintéticos → distribuição on-chain
A verdadeira concorrência talvez não seja “stablecoin vs stablecoin”.
Pode ser quem controla o saldo do dólar digital do usuário — bancos ou redes nativas de cripto.
Não é aconselhamento financeiro. O USDe não está sendo caracterizado aqui como um stablecoin de pagamento do GENIUS Act; o seu tratamento regulatório pode depender das regras finais e dos fatos. Uma estrutura regulatória não garante demanda ou valor do ENA.
$ENA $QNT $BTC
{future}(ENAUSDT)
#FedProposesRulesForBankIssuedStablecoins #GENIUSActPass #Stablecoins #FederalReserve
💵 O Fed acabou de riscar o futuro do mercado do dólar digital da América...
#fedproposesrulesforbankissuedstablecoins
As novas propostas do seu genial GENIUS Act exigiriam que emissores de stablecoins de pagamento supervisionados pelo Conselho respaldassem totalmente os tokens com ativos permitidos, como Treasuries de curto prazo, além de impor regras de capital, gestão de riscos e custódia de reservas.
Mas veja o que fica de fora:
Isso não regula automaticamente todo e qualquer “dólar digital” da mesma forma.
A definição de stablecoin de pagamento do GENIUS Act é específica — e os próprios registros da Ethena descrevem o USDe como um dólar sintético, enquanto o ENA é um token de governança.
Isso importa porque a Ethena agora tenta também controlar a camada de distribuição.
A Ethena Pay diz que seus saldos são USDe e chama explicitamente o produto de um canal de distribuição para o ecossistema de dólar da Ethena.
Então, podemos estar observando duas arquiteturas de dólar surgirem:
BANCOS → stablecoins de pagamento reguladas → distribuição tradicional
CRIPTO-NATIVO → dólares sintéticos → distribuição on-chain
A verdadeira concorrência talvez não seja “stablecoin vs stablecoin”.
Pode ser quem controla o saldo do dólar digital do usuário — bancos ou redes nativas de cripto.
Não é aconselhamento financeiro. O USDe não está sendo caracterizado aqui como um stablecoin de pagamento do GENIUS Act; o seu tratamento regulatório pode depender das regras finais e dos fatos. Uma estrutura regulatória não garante demanda ou valor do ENA.
$ENA $QNT $BTC
#FedProposesRulesForBankIssuedStablecoins #GENIUSActPass #Stablecoins #FederalReserve
#fedproposesrulesforbankissuedstablecoins
As novas propostas do seu genial GENIUS Act exigiriam que emissores de stablecoins de pagamento supervisionados pelo Conselho respaldassem totalmente os tokens com ativos permitidos, como Treasuries de curto prazo, além de impor regras de capital, gestão de riscos e custódia de reservas.
Mas veja o que fica de fora:
Isso não regula automaticamente todo e qualquer “dólar digital” da mesma forma.
A definição de stablecoin de pagamento do GENIUS Act é específica — e os próprios registros da Ethena descrevem o USDe como um dólar sintético, enquanto o ENA é um token de governança.
Isso importa porque a Ethena agora tenta também controlar a camada de distribuição.
A Ethena Pay diz que seus saldos são USDe e chama explicitamente o produto de um canal de distribuição para o ecossistema de dólar da Ethena.
Então, podemos estar observando duas arquiteturas de dólar surgirem:
BANCOS → stablecoins de pagamento reguladas → distribuição tradicional
CRIPTO-NATIVO → dólares sintéticos → distribuição on-chain
A verdadeira concorrência talvez não seja “stablecoin vs stablecoin”.
Pode ser quem controla o saldo do dólar digital do usuário — bancos ou redes nativas de cripto.
Não é aconselhamento financeiro. O USDe não está sendo caracterizado aqui como um stablecoin de pagamento do GENIUS Act; o seu tratamento regulatório pode depender das regras finais e dos fatos. Uma estrutura regulatória não garante demanda ou valor do ENA.
$ENA $QNT $BTC
#FedProposesRulesForBankIssuedStablecoins #GENIUSActPass #Stablecoins #FederalReserve
206 Atlas:
You're conflating regulatory classification with market utility. Banks control custody, but crypto-native networks control velocity and user acquisition. Distribution wins.
1
4
3k

·
--
Em Alta
#fedproposesrulesforbankissuedstablecoins
Fed propõe regras para stablecoins: o que mudaria para bancos?
Em 24 de setembro, o Federal Reserve divulgou duas propostas sob a Lei GENIUS para emissores de stablecoins de pagamento sob sua supervisão.
A primeira exigiria lastro integral com reservas líquidas elegíveis, incluindo títulos do Tesouro de curto prazo. Ela também define requisitos de capital, padrões de gerenciamento de risco e regras para salvaguardar os ativos de reserva.
A segunda estabeleceria um processo de solicitação para bancos supervisionados que buscam aprovação para subsidiárias emitirem stablecoins, incluindo o envio de planos de negócios e informações financeiras.
Estas ainda são propostas. As contribuições do público devem ser enviadas 60 dias após a publicação no Federal Register.
Minha análise: Um processo de aprovação mais claro poderia ajudar os bancos a planejar serviços de stablecoin com mais confiança. No entanto, exigências de reservas e de capital também influenciariam custos operacionais, preços dos produtos e quais instituições consideram a emissão comercialmente mais vantajosa.
Para os usuários, o teste prático é o resgate confiável: eles conseguem recuperar o dinheiro prontamente, inclusive durante momentos de estresse no mercado? O governador Michael Barr enfatizou essa preocupação especificamente em sua resposta às propostas.
Eu observaria as proteções finais para resgates, as divulgações de reservas e os lançamentos efetivos pelos bancos. Regras mais claras poderiam apoiar a adoção, enquanto o uso em pagamentos, as taxas e a experiência do cliente mostrariam se esses serviços entregam melhorias práticas.
Você escolheria um stablecoin emitido por banco com base na reputação do emissor, ou os termos de resgate e as taxas importariam mais?
#FedProposesRulesForBankIssuedStablecoins #Stablecoins #GENIUSAct
$BTC $ETH $BNB
{future}(BNBUSDT)
{future}(ETHUSDT)
{future}(BTCUSDT)
#fedproposesrulesforbankissuedstablecoins
Fed propõe regras para stablecoins: o que mudaria para bancos?
Em 24 de setembro, o Federal Reserve divulgou duas propostas sob a Lei GENIUS para emissores de stablecoins de pagamento sob sua supervisão.
A primeira exigiria lastro integral com reservas líquidas elegíveis, incluindo títulos do Tesouro de curto prazo. Ela também define requisitos de capital, padrões de gerenciamento de risco e regras para salvaguardar os ativos de reserva.
A segunda estabeleceria um processo de solicitação para bancos supervisionados que buscam aprovação para subsidiárias emitirem stablecoins, incluindo o envio de planos de negócios e informações financeiras.
Estas ainda são propostas. As contribuições do público devem ser enviadas 60 dias após a publicação no Federal Register.
Minha análise: Um processo de aprovação mais claro poderia ajudar os bancos a planejar serviços de stablecoin com mais confiança. No entanto, exigências de reservas e de capital também influenciariam custos operacionais, preços dos produtos e quais instituições consideram a emissão comercialmente mais vantajosa.
Para os usuários, o teste prático é o resgate confiável: eles conseguem recuperar o dinheiro prontamente, inclusive durante momentos de estresse no mercado? O governador Michael Barr enfatizou essa preocupação especificamente em sua resposta às propostas.
Eu observaria as proteções finais para resgates, as divulgações de reservas e os lançamentos efetivos pelos bancos. Regras mais claras poderiam apoiar a adoção, enquanto o uso em pagamentos, as taxas e a experiência do cliente mostrariam se esses serviços entregam melhorias práticas.
Você escolheria um stablecoin emitido por banco com base na reputação do emissor, ou os termos de resgate e as taxas importariam mais?
#FedProposesRulesForBankIssuedStablecoins #Stablecoins #GENIUSAct
$BTC $ETH $BNB
Fed propõe regras para stablecoins: o que mudaria para bancos?
Em 24 de setembro, o Federal Reserve divulgou duas propostas sob a Lei GENIUS para emissores de stablecoins de pagamento sob sua supervisão.
A primeira exigiria lastro integral com reservas líquidas elegíveis, incluindo títulos do Tesouro de curto prazo. Ela também define requisitos de capital, padrões de gerenciamento de risco e regras para salvaguardar os ativos de reserva.
A segunda estabeleceria um processo de solicitação para bancos supervisionados que buscam aprovação para subsidiárias emitirem stablecoins, incluindo o envio de planos de negócios e informações financeiras.
Estas ainda são propostas. As contribuições do público devem ser enviadas 60 dias após a publicação no Federal Register.
Minha análise: Um processo de aprovação mais claro poderia ajudar os bancos a planejar serviços de stablecoin com mais confiança. No entanto, exigências de reservas e de capital também influenciariam custos operacionais, preços dos produtos e quais instituições consideram a emissão comercialmente mais vantajosa.
Para os usuários, o teste prático é o resgate confiável: eles conseguem recuperar o dinheiro prontamente, inclusive durante momentos de estresse no mercado? O governador Michael Barr enfatizou essa preocupação especificamente em sua resposta às propostas.
Eu observaria as proteções finais para resgates, as divulgações de reservas e os lançamentos efetivos pelos bancos. Regras mais claras poderiam apoiar a adoção, enquanto o uso em pagamentos, as taxas e a experiência do cliente mostrariam se esses serviços entregam melhorias práticas.
Você escolheria um stablecoin emitido por banco com base na reputação do emissor, ou os termos de resgate e as taxas importariam mais?
#FedProposesRulesForBankIssuedStablecoins #Stablecoins #GENIUSAct
$BTC $ETH $BNB
2
1.8k
·
--
Em Alta
#FedProposesRulesForBankIssuedStablecoins
🏦 O Fed está colocando regras reais por trás das palavras “totalmente lastreado”.
Em 24 de setembro, o Federal Reserve propôs dois frameworks sob a Lei GENIUS para stablecoins de pagamento.
O requisito central: emissores elegíveis teriam de lastrear totalmente as stablecoins em circulação com ativos de reserva permitidos, incluindo Treasuries de curto prazo e outros ativos líquidos qualificáveis. As propostas também introduzem padrões de capital e gestão de riscos, além de um processo formal de aprovação para bancos supervisionados que buscam emitir stablecoins.
As propostas agora estão abertas por 60 dias para comentários públicos antes que as regras finais sejam adotadas.
Para os mercados de cripto, isso pode tornar a regulamentação de stablecoins mais definida, ao mesmo tempo em que aumenta as exigências de conformidade para os emissores.
🤔 Regras mais rígidas vão acelerar a adoção institucional de stablecoins — ou dificultar a competição para emissores menores?
TRADE $QNT $ONDO $XPL HERE
{spot}(XPLUSDT)
{spot}(ONDOUSDT)
{spot}(QNTUSDT)
#Stablecoins #GENIUSAct
#FedProposesRulesForBankIssuedStablecoins
🏦 O Fed está colocando regras reais por trás das palavras “totalmente lastreado”.
Em 24 de setembro, o Federal Reserve propôs dois frameworks sob a Lei GENIUS para stablecoins de pagamento.
O requisito central: emissores elegíveis teriam de lastrear totalmente as stablecoins em circulação com ativos de reserva permitidos, incluindo Treasuries de curto prazo e outros ativos líquidos qualificáveis. As propostas também introduzem padrões de capital e gestão de riscos, além de um processo formal de aprovação para bancos supervisionados que buscam emitir stablecoins.
As propostas agora estão abertas por 60 dias para comentários públicos antes que as regras finais sejam adotadas.
Para os mercados de cripto, isso pode tornar a regulamentação de stablecoins mais definida, ao mesmo tempo em que aumenta as exigências de conformidade para os emissores.
🤔 Regras mais rígidas vão acelerar a adoção institucional de stablecoins — ou dificultar a competição para emissores menores?
TRADE $QNT $ONDO $XPL HERE
#Stablecoins #GENIUSAct
🏦 O Fed está colocando regras reais por trás das palavras “totalmente lastreado”.
Em 24 de setembro, o Federal Reserve propôs dois frameworks sob a Lei GENIUS para stablecoins de pagamento.
O requisito central: emissores elegíveis teriam de lastrear totalmente as stablecoins em circulação com ativos de reserva permitidos, incluindo Treasuries de curto prazo e outros ativos líquidos qualificáveis. As propostas também introduzem padrões de capital e gestão de riscos, além de um processo formal de aprovação para bancos supervisionados que buscam emitir stablecoins.
As propostas agora estão abertas por 60 dias para comentários públicos antes que as regras finais sejam adotadas.
Para os mercados de cripto, isso pode tornar a regulamentação de stablecoins mais definida, ao mesmo tempo em que aumenta as exigências de conformidade para os emissores.
🤔 Regras mais rígidas vão acelerar a adoção institucional de stablecoins — ou dificultar a competição para emissores menores?
TRADE $QNT $ONDO $XPL HERE
#Stablecoins #GENIUSAct
1
43
·
--
🚨 FED lança um grande regulamento de stablecoins
O Federal Reserve dos EUA propôs novas regras para emissores de stablecoins supervisionados pelo Fed, incluindo lastro de reserva 1:1, requisitos de capital, padrões de gestão de riscos e um novo processo de solicitação para bancos que emitem stablecoins de pagamento. A proposta faz parte da implementação da Lei GENIUS. $ONDO
{spot}(ONDOUSDT)
$USDC
{spot}(USDCUSDT)
#FedProposesRulesForBankIssuedStablecoins #BinanceWillListHyperliquid(HYPE)
O FED ACABOU DE LANÇAR UM GRANDE REGULAMENTO DE STABLECOINS
💵 Lastro de reserva 1:1
🏦 Emissores bancários enfrentam novas regras
📊 Requisitos de capital e risco
🇺🇸 Implementação da Lei GENIUS
⏳ Comentários públicos abertos por 60 dias.
🚨 FED lança um grande regulamento de stablecoins
O Federal Reserve dos EUA propôs novas regras para emissores de stablecoins supervisionados pelo Fed, incluindo lastro de reserva 1:1, requisitos de capital, padrões de gestão de riscos e um novo processo de solicitação para bancos que emitem stablecoins de pagamento. A proposta faz parte da implementação da Lei GENIUS. $ONDO
$USDC
#FedProposesRulesForBankIssuedStablecoins #BinanceWillListHyperliquid(HYPE)
O FED ACABOU DE LANÇAR UM GRANDE REGULAMENTO DE STABLECOINS
💵 Lastro de reserva 1:1
🏦 Emissores bancários enfrentam novas regras
📊 Requisitos de capital e risco
🇺🇸 Implementação da Lei GENIUS
⏳ Comentários públicos abertos por 60 dias.
O Federal Reserve dos EUA propôs novas regras para emissores de stablecoins supervisionados pelo Fed, incluindo lastro de reserva 1:1, requisitos de capital, padrões de gestão de riscos e um novo processo de solicitação para bancos que emitem stablecoins de pagamento. A proposta faz parte da implementação da Lei GENIUS. $ONDO
$USDC
#FedProposesRulesForBankIssuedStablecoins #BinanceWillListHyperliquid(HYPE)
O FED ACABOU DE LANÇAR UM GRANDE REGULAMENTO DE STABLECOINS
💵 Lastro de reserva 1:1
🏦 Emissores bancários enfrentam novas regras
📊 Requisitos de capital e risco
🇺🇸 Implementação da Lei GENIUS
⏳ Comentários públicos abertos por 60 dias.
1
87
🚨 Bancos + Stablecoins
O Fed está propondo uma estrutura para bancos sob sua supervisão emitirem stablecoins de pagamento.
As regras abrangem reservas, capital, gestão de riscos e a salvaguarda dos ativos que dão lastro.
Os comentários públicos permanecerão abertos por 60 dias após a publicação no Federal Register.
$ETH $LINK $BNB e $AVAX valem a pena ser pesquisados em todo o ecossistema.
📊 Dólares digitais emitidos por bancos estão ganhando um arcabouço regulatório mais claro.
#fedproposesrulesforbankissuedstablecoins
🚨 Bancos + Stablecoins
O Fed está propondo uma estrutura para bancos sob sua supervisão emitirem stablecoins de pagamento.
As regras abrangem reservas, capital, gestão de riscos e a salvaguarda dos ativos que dão lastro.
Os comentários públicos permanecerão abertos por 60 dias após a publicação no Federal Register.
$ETH $LINK $BNB e $AVAX valem a pena ser pesquisados em todo o ecossistema.
📊 Dólares digitais emitidos por bancos estão ganhando um arcabouço regulatório mais claro.
#fedproposesrulesforbankissuedstablecoins
O Fed está propondo uma estrutura para bancos sob sua supervisão emitirem stablecoins de pagamento.
As regras abrangem reservas, capital, gestão de riscos e a salvaguarda dos ativos que dão lastro.
Os comentários públicos permanecerão abertos por 60 dias após a publicação no Federal Register.
$ETH $LINK $BNB e $AVAX valem a pena ser pesquisados em todo o ecossistema.
📊 Dólares digitais emitidos por bancos estão ganhando um arcabouço regulatório mais claro.
#fedproposesrulesforbankissuedstablecoins
123
·
--
#FedProposesRulesForBankIssuedStablecoins 🏦 Fed propõe regras para stablecoins emitidos por bancos
O Sistema de Reserva Federal dos EUA propôs regras para regular stablecoins de pagamento emitidos por bancos ao abrigo da Lei GENIUS. �
#FedProposesRulesForBankIssuedStablecoins 🏦 Fed propõe regras para stablecoins emitidos por bancos
O Sistema de Reserva Federal dos EUA propôs regras para regular stablecoins de pagamento emitidos por bancos ao abrigo da Lei GENIUS. �
O Sistema de Reserva Federal dos EUA propôs regras para regular stablecoins de pagamento emitidos por bancos ao abrigo da Lei GENIUS. �
1
2
4
🏦 Regras do Fed para Stablecoins
O Federal Reserve propôs novas regras para emissores de stablecoins de pagamento supervisionados por bancos.
Os emissores precisariam lastrear totalmente as stablecoins com reservas permitidas, incluindo Treasuries de curto prazo.
A proposta também acrescenta requisitos de capital e de gestão de riscos.
$BTC $ETH $BNB e $LINK continuam sendo ativos-chave no ecossistema mais amplo de blockchain.
💡 A regulamentação de stablecoins está entrando em uma fase mais detalhada.
#fedproposesrulesforbankissuedstablecoins
🏦 Regras do Fed para Stablecoins
O Federal Reserve propôs novas regras para emissores de stablecoins de pagamento supervisionados por bancos.
Os emissores precisariam lastrear totalmente as stablecoins com reservas permitidas, incluindo Treasuries de curto prazo.
A proposta também acrescenta requisitos de capital e de gestão de riscos.
$BTC $ETH $BNB e $LINK continuam sendo ativos-chave no ecossistema mais amplo de blockchain.
💡 A regulamentação de stablecoins está entrando em uma fase mais detalhada.
#fedproposesrulesforbankissuedstablecoins
O Federal Reserve propôs novas regras para emissores de stablecoins de pagamento supervisionados por bancos.
Os emissores precisariam lastrear totalmente as stablecoins com reservas permitidas, incluindo Treasuries de curto prazo.
A proposta também acrescenta requisitos de capital e de gestão de riscos.
$BTC $ETH $BNB e $LINK continuam sendo ativos-chave no ecossistema mais amplo de blockchain.
💡 A regulamentação de stablecoins está entrando em uma fase mais detalhada.
#fedproposesrulesforbankissuedstablecoins
6
#fedproposesrulesforbankissuedstablecoins
🚨 Fed Dropa o Blueprint para Stablecoins Estáveis Emitidas por Bancos! 🚨
O sistema bancário dos EUA está pronto para ir 100% on-chain? O Federal Reserve propôs seu novo arcabouço para stablecoins de pagamentos sob o próximo GENIUS Act.
Veja como o “livro de regras” fica:
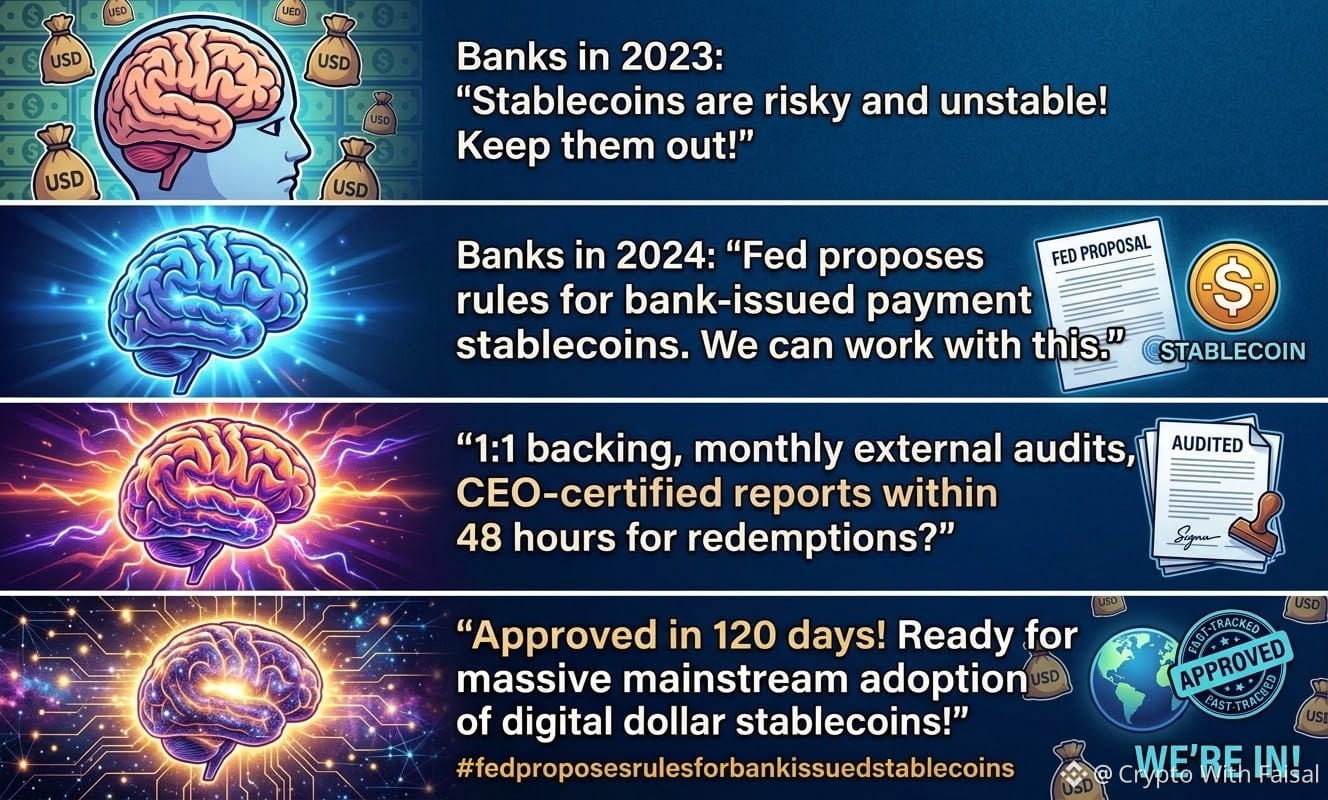
🔒 lastreamento 1:1 Estrito: cada token de US$ 1 deve ser lastreado 100% por dinheiro, Treasuries de curto prazo (≤93 dias) ou depósitos segurados.
⏱️ Saques em 48 Horas: solicitações de resgate devem ser atendidas em até 2 dias úteis. Se as reservas caírem abaixo de 1:1, os reguladores intervêm imediatamente para exigir correção ou liquidação.
💰 Reservas de Capital: emissores devem manter buffers de reserva para risco operacional (até 2% com base no volume) para absorver choques inesperados.
🔎 Auditorias Certificadas pelo CEO: relatórios mensais de reservas precisam ser auditados por CPAs externos — e assinados pessoalmente pelo CEO e pelo CFO.
🏦 Trilha Rápida para Bancos: explica como bancos-membros estaduais podem criar subsidiárias de emissão, com o Fed exigido a decidir em até 120 dias.
Esta é a ponte conectando TradFi a ativos digitais antes de 2027.
👇 Grande pergunta: stablecoins emitidas por bancos vão impulsionar uma adoção massiva real, ou vão sufocar alternativas descentralizadas? Deixe sua opinião nos comentários!
$BTC
{future}(BTCUSDT)
$BNB
{future}(BNBUSDT)
$SOL
{future}(SOLUSDT)
#Stablecoins #GENIUSAct #FedNews
#fedproposesrulesforbankissuedstablecoins
🚨 Fed Dropa o Blueprint para Stablecoins Estáveis Emitidas por Bancos! 🚨
O sistema bancário dos EUA está pronto para ir 100% on-chain? O Federal Reserve propôs seu novo arcabouço para stablecoins de pagamentos sob o próximo GENIUS Act.
Veja como o “livro de regras” fica:
🔒 lastreamento 1:1 Estrito: cada token de US$ 1 deve ser lastreado 100% por dinheiro, Treasuries de curto prazo (≤93 dias) ou depósitos segurados.
⏱️ Saques em 48 Horas: solicitações de resgate devem ser atendidas em até 2 dias úteis. Se as reservas caírem abaixo de 1:1, os reguladores intervêm imediatamente para exigir correção ou liquidação.
💰 Reservas de Capital: emissores devem manter buffers de reserva para risco operacional (até 2% com base no volume) para absorver choques inesperados.
🔎 Auditorias Certificadas pelo CEO: relatórios mensais de reservas precisam ser auditados por CPAs externos — e assinados pessoalmente pelo CEO e pelo CFO.
🏦 Trilha Rápida para Bancos: explica como bancos-membros estaduais podem criar subsidiárias de emissão, com o Fed exigido a decidir em até 120 dias.
Esta é a ponte conectando TradFi a ativos digitais antes de 2027.
👇 Grande pergunta: stablecoins emitidas por bancos vão impulsionar uma adoção massiva real, ou vão sufocar alternativas descentralizadas? Deixe sua opinião nos comentários!
$BTC
$BNB
$SOL
#Stablecoins #GENIUSAct #FedNews
🚨 Fed Dropa o Blueprint para Stablecoins Estáveis Emitidas por Bancos! 🚨
O sistema bancário dos EUA está pronto para ir 100% on-chain? O Federal Reserve propôs seu novo arcabouço para stablecoins de pagamentos sob o próximo GENIUS Act.
Veja como o “livro de regras” fica:
🔒 lastreamento 1:1 Estrito: cada token de US$ 1 deve ser lastreado 100% por dinheiro, Treasuries de curto prazo (≤93 dias) ou depósitos segurados.
⏱️ Saques em 48 Horas: solicitações de resgate devem ser atendidas em até 2 dias úteis. Se as reservas caírem abaixo de 1:1, os reguladores intervêm imediatamente para exigir correção ou liquidação.
💰 Reservas de Capital: emissores devem manter buffers de reserva para risco operacional (até 2% com base no volume) para absorver choques inesperados.
🔎 Auditorias Certificadas pelo CEO: relatórios mensais de reservas precisam ser auditados por CPAs externos — e assinados pessoalmente pelo CEO e pelo CFO.
🏦 Trilha Rápida para Bancos: explica como bancos-membros estaduais podem criar subsidiárias de emissão, com o Fed exigido a decidir em até 120 dias.
Esta é a ponte conectando TradFi a ativos digitais antes de 2027.
👇 Grande pergunta: stablecoins emitidas por bancos vão impulsionar uma adoção massiva real, ou vão sufocar alternativas descentralizadas? Deixe sua opinião nos comentários!
$BTC
$BNB
$SOL
#Stablecoins #GENIUSAct #FedNews
2
243
🌐 Stablecoins avançam mais para o setor bancário
O Federal Reserve abriu propostas que cobrem emissores de stablecoins supervisionados por bancos.
Os tokens cobertos precisariam de ativos de reserva qualificados por trás deles.
A estrutura também aborda requisitos de capital e riscos operacionais.
$BTC $ETH $BNB e $SOL continuam sendo amplamente acompanhados.
👀 Bancos tradicionais e pagamentos via blockchain estão ficando mais próximos.
#fedproposesrulesforbankissuedstablecoins
🌐 Stablecoins avançam mais para o setor bancário
O Federal Reserve abriu propostas que cobrem emissores de stablecoins supervisionados por bancos.
Os tokens cobertos precisariam de ativos de reserva qualificados por trás deles.
A estrutura também aborda requisitos de capital e riscos operacionais.
$BTC $ETH $BNB e $SOL continuam sendo amplamente acompanhados.
👀 Bancos tradicionais e pagamentos via blockchain estão ficando mais próximos.
#fedproposesrulesforbankissuedstablecoins
O Federal Reserve abriu propostas que cobrem emissores de stablecoins supervisionados por bancos.
Os tokens cobertos precisariam de ativos de reserva qualificados por trás deles.
A estrutura também aborda requisitos de capital e riscos operacionais.
$BTC $ETH $BNB e $SOL continuam sendo amplamente acompanhados.
👀 Bancos tradicionais e pagamentos via blockchain estão ficando mais próximos.
#fedproposesrulesforbankissuedstablecoins
37
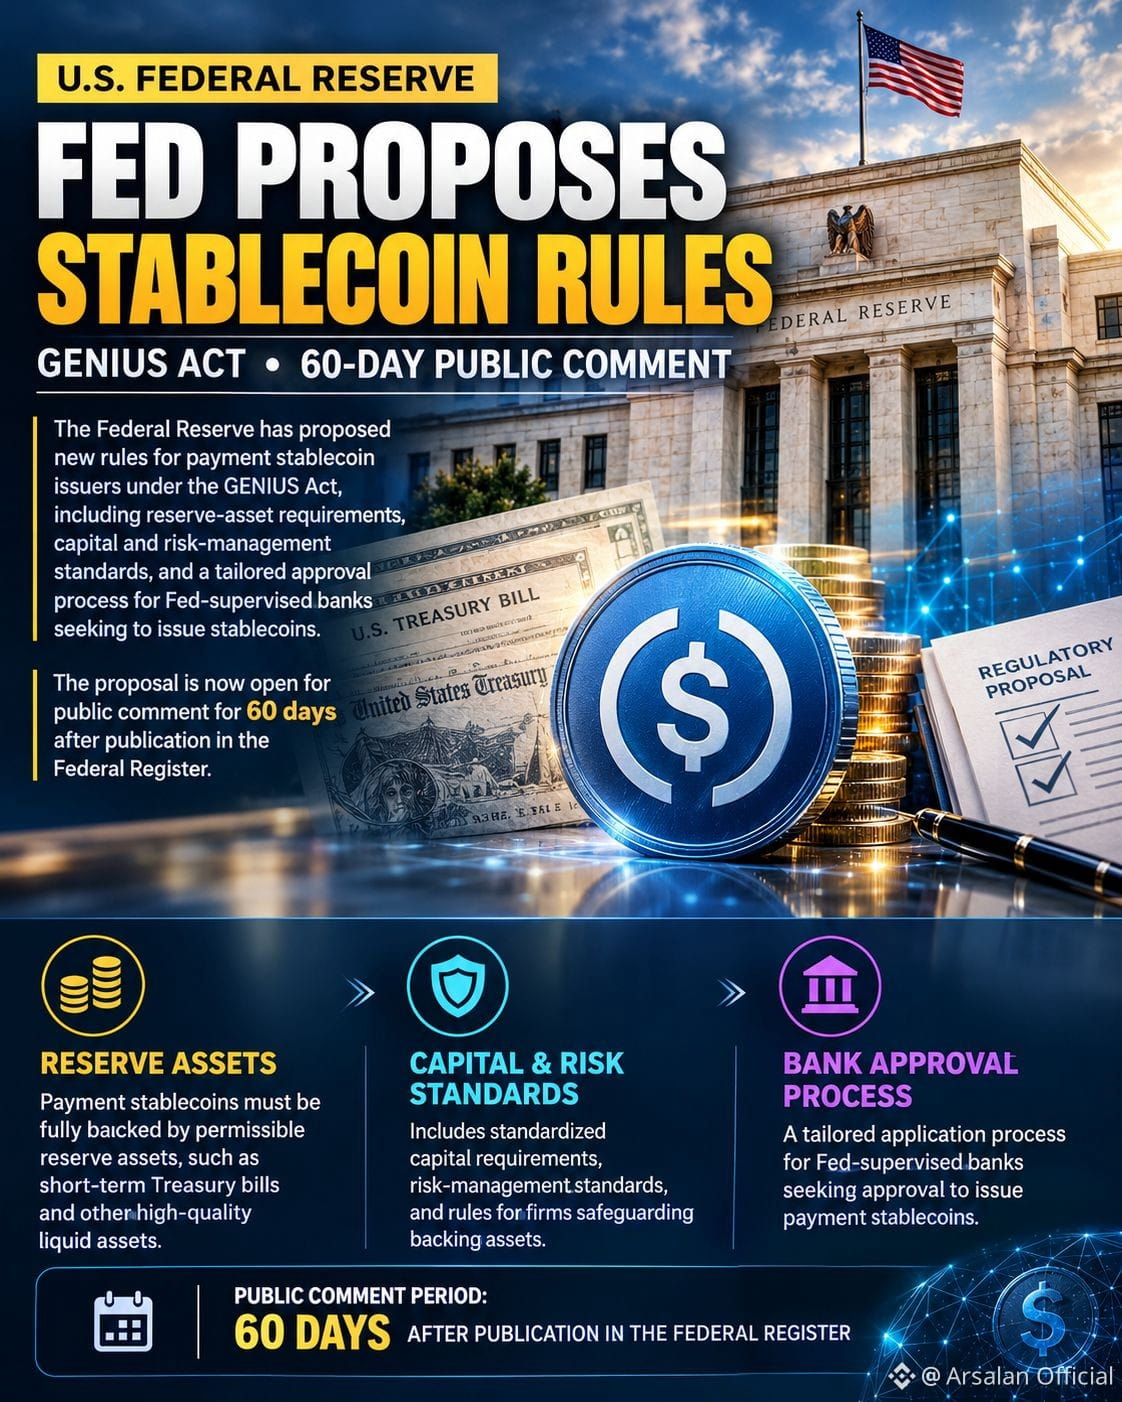
#FedProposesRulesForBankIssuedStablecoins O Federal Reserve propôs novas regras para emissores de stablecoins de pagamento sob a Lei GENIUS, incluindo exigências de ativos de reserva, padrões de capital e de gerenciamento de riscos, e um processo de aprovação personalizado para bancos supervisionados pelo Fed que buscam emitir stablecoins.
A proposta agora está aberta para comentários do público por 60 dias após a publicação no Federal Register.
#Stablecoins #Fed #FederalReserve #Crypto #CryptoNews #GENIUSAct #Banking #DigitalAssets #Blockchain #Finance $USDC
{spot}(USDCUSDT)
#FedProposesRulesForBankIssuedStablecoins O Federal Reserve propôs novas regras para emissores de stablecoins de pagamento sob a Lei GENIUS, incluindo exigências de ativos de reserva, padrões de capital e de gerenciamento de riscos, e um processo de aprovação personalizado para bancos supervisionados pelo Fed que buscam emitir stablecoins.
A proposta agora está aberta para comentários do público por 60 dias após a publicação no Federal Register.
#Stablecoins #Fed #FederalReserve #Crypto #CryptoNews #GENIUSAct #Banking #DigitalAssets #Blockchain #Finance $USDC
A proposta agora está aberta para comentários do público por 60 dias após a publicação no Federal Register.
#Stablecoins #Fed #FederalReserve #Crypto #CryptoNews #GENIUSAct #Banking #DigitalAssets #Blockchain #Finance $USDC
2
37
·
--
🚨 #FedProposesRulesForBankIssuedStablecoins — bancos podem estar encontrando um caminho mais claro na corrida dos stablecoins.
O Federal Reserve propôs uma estrutura para stablecoins de pagamento emitidos por bancos, com foco na qualidade das reservas, direitos de resgate, liquidez, gestão de riscos e em como esses produtos devem se posicionar dentro do sistema bancário regulado.
Isso importa porque os stablecoins já não estão sendo tratados como um produto apenas de cripto.
A mudança mais importante é:
Bancos emitem stablecoins → as “rails” (vias) em dólares regulamentadas se expandem → mais depósitos tokenizados + liquidação onchain → a adoção de stablecoins avança ainda mais na finança tradicional.
Isso poderia fortalecer a narrativa mais ampla em torno do $USDC, ativos tokenizados, infraestrutura de RWA e dólares digitais apoiados por bancos.
A pergunta-chave agora:
Os bancos eventualmente vão competir com emissores de stablecoin nativos de cripto… ou se tornarão seus maiores parceiros de distribuição? 👀
{future}(HYPEUSDT)
{future}(XRPUSDT)
{future}(AKEUSDT)
$HYPE $XRP $AKE
#BinanceWillListHyperliquid(HYPE) #BrazilOrdersReportingOf$10KSelfCustodyTransfers #OndoFinanceSoughtSaleAfterFoundersDeath #FedOctoberRateHikeOddsRiseTo69.7%
🚨 #FedProposesRulesForBankIssuedStablecoins — bancos podem estar encontrando um caminho mais claro na corrida dos stablecoins.
O Federal Reserve propôs uma estrutura para stablecoins de pagamento emitidos por bancos, com foco na qualidade das reservas, direitos de resgate, liquidez, gestão de riscos e em como esses produtos devem se posicionar dentro do sistema bancário regulado.
Isso importa porque os stablecoins já não estão sendo tratados como um produto apenas de cripto.
A mudança mais importante é:
Bancos emitem stablecoins → as “rails” (vias) em dólares regulamentadas se expandem → mais depósitos tokenizados + liquidação onchain → a adoção de stablecoins avança ainda mais na finança tradicional.
Isso poderia fortalecer a narrativa mais ampla em torno do $USDC, ativos tokenizados, infraestrutura de RWA e dólares digitais apoiados por bancos.
A pergunta-chave agora:
Os bancos eventualmente vão competir com emissores de stablecoin nativos de cripto… ou se tornarão seus maiores parceiros de distribuição? 👀
$HYPE $XRP $AKE
#BinanceWillListHyperliquid(HYPE) #BrazilOrdersReportingOf$10KSelfCustodyTransfers #OndoFinanceSoughtSaleAfterFoundersDeath #FedOctoberRateHikeOddsRiseTo69.7%
O Federal Reserve propôs uma estrutura para stablecoins de pagamento emitidos por bancos, com foco na qualidade das reservas, direitos de resgate, liquidez, gestão de riscos e em como esses produtos devem se posicionar dentro do sistema bancário regulado.
Isso importa porque os stablecoins já não estão sendo tratados como um produto apenas de cripto.
A mudança mais importante é:
Bancos emitem stablecoins → as “rails” (vias) em dólares regulamentadas se expandem → mais depósitos tokenizados + liquidação onchain → a adoção de stablecoins avança ainda mais na finança tradicional.
Isso poderia fortalecer a narrativa mais ampla em torno do $USDC, ativos tokenizados, infraestrutura de RWA e dólares digitais apoiados por bancos.
A pergunta-chave agora:
Os bancos eventualmente vão competir com emissores de stablecoin nativos de cripto… ou se tornarão seus maiores parceiros de distribuição? 👀
$HYPE $XRP $AKE
#BinanceWillListHyperliquid(HYPE) #BrazilOrdersReportingOf$10KSelfCustodyTransfers #OndoFinanceSoughtSaleAfterFoundersDeath #FedOctoberRateHikeOddsRiseTo69.7%
1
420

·
--
$BANK está ficando superestimado porque os reguladores finalmente estão prestando atenção.
O Fed não se importa com seus trades.
Eles se importam com risco sistêmico.
Isso não é um sinal para $BANK pump—é um sinal de que stablecoins emitidas por bancos estão sendo puxadas para o sistema antigo.
Os traders acham que regulamentação significa legitimidade.
Eu acho que significa mais burocracia e inovação mais lenta.
Estou observando.
Não vou aumentar exposição.
Se $BANK começar a se mover com adoção real por bancos, e não por manchetes, eu reavaliaria.
No momento em que um grande banco anunciar uma stablecoin ao vivo, escalada e lastreada por $BANK —é quando eu estiver errado.
Você acha que é uma compra?
#FedProposesRulesForBankIssuedStablecoins #BANK #CryptoNews
$BANK está ficando superestimado porque os reguladores finalmente estão prestando atenção.
O Fed não se importa com seus trades.
Eles se importam com risco sistêmico.
Isso não é um sinal para $BANK pump—é um sinal de que stablecoins emitidas por bancos estão sendo puxadas para o sistema antigo.
Os traders acham que regulamentação significa legitimidade.
Eu acho que significa mais burocracia e inovação mais lenta.
Estou observando.
Não vou aumentar exposição.
Se $BANK começar a se mover com adoção real por bancos, e não por manchetes, eu reavaliaria.
No momento em que um grande banco anunciar uma stablecoin ao vivo, escalada e lastreada por $BANK —é quando eu estiver errado.
Você acha que é uma compra?
#FedProposesRulesForBankIssuedStablecoins #BANK #CryptoNews
O Fed não se importa com seus trades.
Eles se importam com risco sistêmico.
Isso não é um sinal para $BANK pump—é um sinal de que stablecoins emitidas por bancos estão sendo puxadas para o sistema antigo.
Os traders acham que regulamentação significa legitimidade.
Eu acho que significa mais burocracia e inovação mais lenta.
Estou observando.
Não vou aumentar exposição.
Se $BANK começar a se mover com adoção real por bancos, e não por manchetes, eu reavaliaria.
No momento em que um grande banco anunciar uma stablecoin ao vivo, escalada e lastreada por $BANK —é quando eu estiver errado.
Você acha que é uma compra?
#FedProposesRulesForBankIssuedStablecoins #BANK #CryptoNews
22
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#QNTRises39%
36,146 visualizações
1,085 a discutir
2
#EthereumBreaksAbove$2700
3,351 visualizações
108 a discutir
3
#BitgetBreachForgedRequestsNotStolenKeys
34,039 visualizações
853 a discutir
4
#BitcoinSpotETFsTurnNetPositiveYTD
22,416 visualizações
666 a discutir
5
#GrayscaleZcashETFHits$1BNetAssets
2,537 visualizações
50 a discutir
6
#BitcoinSpotETFsNetInflow$191M
8,633 visualizações
186 a discutir
7
#CFTCUpdatesGuidanceOnTokenizedAssets
62,736 visualizações
1,605 a discutir
8
#BitgetSays$352MAffectedInHack
20,905 visualizações
97 a discutir
9
#NYAndPolymarketSueEachOther
8,052 visualizações
258 a discutir
10
#BinanceWillListHyperliquid(HYPE)
302,810 visualizações
4,174 a discutir