Notícias


·
--
Artigo
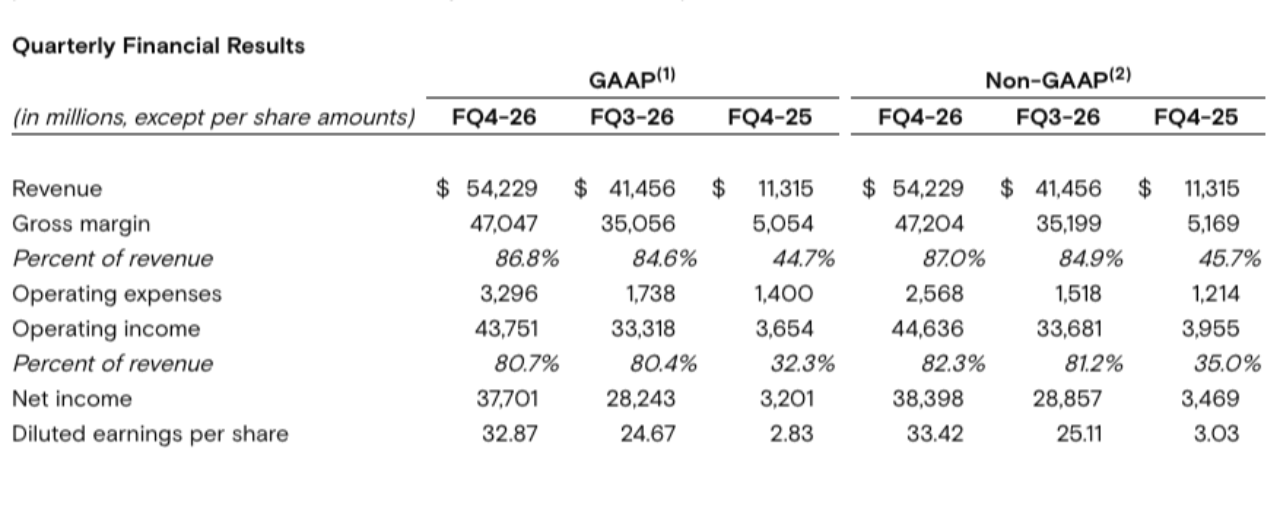
Micron Supera Resultados e Eleva Projeção à medida que a Escassez de Memória para IA se AprofundaMicron Technology (Nasdaq: MU) $MUB relatou, na quarta-feira, resultados trimestrais melhores do que o esperado e emitiu uma orientação forte enquanto a fabricante de chips de memória continua a se beneficiar da escalada da demanda por infraestrutura de IA, segundo a CNBC, a Bloomberg e o Wall Street Journal. No quarto trimestre fiscal encerrado em 3 de setembro, os lucros ajustados foram de US$ 33,42 por ação, superando a estimativa de US$ 31,61 do LSEG. A receita praticamente quadruplicou em relação ao ano anterior, para US$ 54,23 bilhões, ante cerca de US$ 51,07 bilhões esperados. O lucro líquido subiu para US$ 37,7 bilhões, ou US$ 32,87 por ação, de US$ 3,2 bilhões, ou US$ 2,83, um ano antes. Para o atual primeiro trimestre, a Micron orientou receita de cerca de US$ 61,5 bilhões e EPS ajustado de cerca de US$ 38,15, muito acima das estimativas dos analistas. A ação, que subiu mais de 500% no último ano, foi o melhor desempenho no índice de semicondutores da Bolsa de Valores da Filadélfia (Philadelphia Stock Exchange) neste ano até o fechamento de quarta-feira, ganhando 273%, com uma capitalização de mercado ultrapassando US$ 1,2 trilhão.
Micron Supera Resultados e Eleva Projeção à medida que a Escassez de Memória para IA se Aprofunda
Micron Technology (Nasdaq: MU) $MUB relatou, na quarta-feira, resultados trimestrais melhores do que o esperado e emitiu uma orientação forte enquanto a fabricante de chips de memória continua a se beneficiar da escalada da demanda por infraestrutura de IA, segundo a CNBC, a Bloomberg e o Wall Street Journal. No quarto trimestre fiscal encerrado em 3 de setembro, os lucros ajustados foram de US$ 33,42 por ação, superando a estimativa de US$ 31,61 do LSEG. A receita praticamente quadruplicou em relação ao ano anterior, para US$ 54,23 bilhões, ante cerca de US$ 51,07 bilhões esperados. O lucro líquido subiu para US$ 37,7 bilhões, ou US$ 32,87 por ação, de US$ 3,2 bilhões, ou US$ 2,83, um ano antes. Para o atual primeiro trimestre, a Micron orientou receita de cerca de US$ 61,5 bilhões e EPS ajustado de cerca de US$ 38,15, muito acima das estimativas dos analistas. A ação, que subiu mais de 500% no último ano, foi o melhor desempenho no índice de semicondutores da Bolsa de Valores da Filadélfia (Philadelphia Stock Exchange) neste ano até o fechamento de quarta-feira, ganhando 273%, com uma capitalização de mercado ultrapassando US$ 1,2 trilhão.
votação
A Micron vê oferta mais apertada até 2028 — o superciclo real da IA?
Sim — a demanda por memória da IA está apenas aumentando
Não — os ciclos de memória sempre giram, isso atinge o pico em breve
Relação risco/recompensa parece esticada
Perdi a corrida inteira, modo de coping ativado
120 votos • em votação
97
17
172
14.9k
·
--
ETFs Spot de SOL Registram Saída Líquida de US$ 11,1 Milhões em 30 de SetembroOs ETFs spot de SOL registraram uma saída líquida total de US$ 11,1 milhões em 30 de setembro, de acordo com dados da SoSoValue. Segundo a Odaily, o Fidelity Solana Fund ETF (FSOL) registrou uma entrada líquida de US$ 2,77 milhões, elevando sua entrada líquida acumulada para US$ 234 milhões.
O Bitwise Solana Staking ETF (BSOL) registrou uma saída líquida de US$ 8,94 milhões, enquanto sua entrada líquida acumulada chegou a US$ 1,225 bilhão. Até o momento da publicação, os ETFs spot de SOL tinham ativos líquidos totais de US$ 1,906 bilhão, uma razão de ativos líquidos de SOL de 2,75% e entradas líquidas acumuladas de US$ 1,612 bilhão.
ETFs Spot de SOL Registram Saída Líquida de US$ 11,1 Milhões em 30 de Setembro
Os ETFs spot de SOL registraram uma saída líquida total de US$ 11,1 milhões em 30 de setembro, de acordo com dados da SoSoValue. Segundo a Odaily, o Fidelity Solana Fund ETF (FSOL) registrou uma entrada líquida de US$ 2,77 milhões, elevando sua entrada líquida acumulada para US$ 234 milhões.
O Bitwise Solana Staking ETF (BSOL) registrou uma saída líquida de US$ 8,94 milhões, enquanto sua entrada líquida acumulada chegou a US$ 1,225 bilhão. Até o momento da publicação, os ETFs spot de SOL tinham ativos líquidos totais de US$ 1,906 bilhão, uma razão de ativos líquidos de SOL de 2,75% e entradas líquidas acumuladas de US$ 1,612 bilhão.
O Bitwise Solana Staking ETF (BSOL) registrou uma saída líquida de US$ 8,94 milhões, enquanto sua entrada líquida acumulada chegou a US$ 1,225 bilhão. Até o momento da publicação, os ETFs spot de SOL tinham ativos líquidos totais de US$ 1,906 bilhão, uma razão de ativos líquidos de SOL de 2,75% e entradas líquidas acumuladas de US$ 1,612 bilhão.
1
7
5.5k
·
--
Tom Lee Diz Que as Participações da Ethereum da Bitmine Correspondem a 7% da Oferta de ETHO presidente da Bitmine, Tom Lee, disse que os DAT de Ethereum da empresa atualmente detêm 7% da oferta de ETH e que poderiam subir para 15% durante este ciclo. Segundo o ChainCatcher, Lee fez os comentários sem fornecer detalhes adicionais.
Tom Lee Diz Que as Participações da Ethereum da Bitmine Correspondem a 7% da Oferta de ETH
O presidente da Bitmine, Tom Lee, disse que os DAT de Ethereum da empresa atualmente detêm 7% da oferta de ETH e que poderiam subir para 15% durante este ciclo. Segundo o ChainCatcher, Lee fez os comentários sem fornecer detalhes adicionais.
3
2.2k
·
--
Artigo
A Coreia do Sul Propõe Expandir as Regras de Valores Mobiliários Tokenizados para Incluir Ações, Títulos e FundosA Comissão de Serviços Financeiros da Coreia do Sul anunciou um projeto de revisão para reduzir regulamentações de nível inferior relacionadas à institucionalização de valores mobiliários tokenizados. Segundo a Odaily, a proposta ampliaria a gama de valores mobiliários elegíveis para tokenização, incluindo ativos tradicionais como ações, títulos e fundos.Na revisão, valores mobiliários tradicionais poderiam ser tokenizados além de valores mobiliários de investimento fragmentados, incluindo títulos de beneficiários de confiança não monetários e valores mobiliários de contrato de investimento. O projeto também esclarecerá requisitos de livro-razão distribuído para regras de valores mobiliários eletrônicos, exigindo que os participantes incluam uma instituição de registro eletrônico e pelo menos duas instituições de gerenciamento de contas, enquanto proíbe taxas diretas pelo uso de livro-razão distribuído para fins de registro eletrônico.
A Coreia do Sul Propõe Expandir as Regras de Valores Mobiliários Tokenizados para Incluir Ações, Títulos e Fundos
A Comissão de Serviços Financeiros da Coreia do Sul anunciou um projeto de revisão para reduzir regulamentações de nível inferior relacionadas à institucionalização de valores mobiliários tokenizados. Segundo a Odaily, a proposta ampliaria a gama de valores mobiliários elegíveis para tokenização, incluindo ativos tradicionais como ações, títulos e fundos.Na revisão, valores mobiliários tradicionais poderiam ser tokenizados além de valores mobiliários de investimento fragmentados, incluindo títulos de beneficiários de confiança não monetários e valores mobiliários de contrato de investimento. O projeto também esclarecerá requisitos de livro-razão distribuído para regras de valores mobiliários eletrônicos, exigindo que os participantes incluam uma instituição de registro eletrônico e pelo menos duas instituições de gerenciamento de contas, enquanto proíbe taxas diretas pelo uso de livro-razão distribuído para fins de registro eletrônico.
3
797
·
--
Binance Lança Campanha de Boas-Vindas de Stocks com Prêmio de US$ 200.000 e Bônus de TransferênciaDe acordo com o [announcement](https://www.binance.com/en/support/announcement/detail/4f85bc2331274dea97ac2a4f660e554c) da Binance, o Binance Starter Carnival abriu uma nova edição com Binance Stocks Welcome Rewards, permitindo que os usuários concluam tarefas elegíveis ou transfiram ações para ganhar tentativas de atividade e competir por uma parcela de um prêmio de US$ 200.000. A campanha inclui recompensas como variantes de vouchers de tokens NVDAB, MUB ou QQQB, reembolsos de taxas de negociação de bStocks e vouchers de reembolso de taxas de negociação Spot, com as recompensas distribuídas de acordo com a ordem de chegada, até que o pool seja esgotado. O Período de Atividade vai de 2026-10-01 08:00 (UTC) a 2026-10-30 23:59 (UTC). Em Promoção A, novos usuários de Stocks podem ganhar uma tentativa de atividade ao concluir a primeira negociação de, no mínimo, US$ 5 em pares de negociação de Stocks, enquanto todos os usuários podem ganhar três tentativas ao negociar, no mínimo, US$ 10.000 em pares de negociação de Stocks elegíveis ou em Stock Options. Cada giro pode resultar em recompensas fixas, incluindo vouchers de tokens e vouchers de reembolso de taxas de negociação; o anúncio afirma que o pool de recompensas é limitado e que as tentativas não utilizadas expiram após o término da campanha. O corpo do anúncio também observa que apenas usuários verificados que optarem por participar via página de destino e concluírem as tarefas exigidas durante o Período de Atividade são elegíveis para receber recompensas.
Binance Lança Campanha de Boas-Vindas de Stocks com Prêmio de US$ 200.000 e Bônus de Transferência
De acordo com o [announcement](https://www.binance.com/en/support/announcement/detail/4f85bc2331274dea97ac2a4f660e554c) da Binance, o Binance Starter Carnival abriu uma nova edição com Binance Stocks Welcome Rewards, permitindo que os usuários concluam tarefas elegíveis ou transfiram ações para ganhar tentativas de atividade e competir por uma parcela de um prêmio de US$ 200.000. A campanha inclui recompensas como variantes de vouchers de tokens NVDAB, MUB ou QQQB, reembolsos de taxas de negociação de bStocks e vouchers de reembolso de taxas de negociação Spot, com as recompensas distribuídas de acordo com a ordem de chegada, até que o pool seja esgotado. O Período de Atividade vai de 2026-10-01 08:00 (UTC) a 2026-10-30 23:59 (UTC). Em Promoção A, novos usuários de Stocks podem ganhar uma tentativa de atividade ao concluir a primeira negociação de, no mínimo, US$ 5 em pares de negociação de Stocks, enquanto todos os usuários podem ganhar três tentativas ao negociar, no mínimo, US$ 10.000 em pares de negociação de Stocks elegíveis ou em Stock Options. Cada giro pode resultar em recompensas fixas, incluindo vouchers de tokens e vouchers de reembolso de taxas de negociação; o anúncio afirma que o pool de recompensas é limitado e que as tentativas não utilizadas expiram após o término da campanha. O corpo do anúncio também observa que apenas usuários verificados que optarem por participar via página de destino e concluírem as tarefas exigidas durante o Período de Atividade são elegíveis para receber recompensas.
2
1.1k
·
--
Binance Futures irá remover da lista PROMPTUSDT, PUMPBTCUSDT e 1000000BOBUSDTDe acordo com o [announcement](https://www.binance.com/en/support/announcement/detail/2f1a743334f044abbd82e34093c7b771) da Binance, a Binance Futures encerrará todas as posições e realizará a liquidação automática dos contratos perpétuos USDⓈ-M PROMPTUSDT, PUMPBTCUSDT e 1000000BOBUSDT em 2026-10-05 09:00 (UTC). Os contratos serão listados para remoção após a conclusão da liquidação. A Binance afirmou que os usuários devem encerrar quaisquer posições abertas antes do horário de remoção da lista para evitar a liquidação automática. Não serão permitidas novas ordens apenas não-redução (non-reduce only) para os contratos afetados a partir de 2026-10-05 08:30 (UTC). O aviso disse que a decisão segue revisões periódicas dos contratos futuros com base em fatores como volume de negociação e liquidez, estabilidade e segurança da rede, novos requisitos regulatórios, mudanças na oferta de tokens e tokenomics, estrutura de propriedade do projeto, comprometimento da equipe e atividade de desenvolvimento, resposta a solicitações de diligência e evidências de conduta antiética ou fraudulenta ou negligência.
Binance Futures irá remover da lista PROMPTUSDT, PUMPBTCUSDT e 1000000BOBUSDT
De acordo com o announcement da Binance, a Binance Futures encerrará todas as posições e realizará a liquidação automática dos contratos perpétuos USDⓈ-M PROMPTUSDT, PUMPBTCUSDT e 1000000BOBUSDT em 2026-10-05 09:00 (UTC). Os contratos serão listados para remoção após a conclusão da liquidação. A Binance afirmou que os usuários devem encerrar quaisquer posições abertas antes do horário de remoção da lista para evitar a liquidação automática. Não serão permitidas novas ordens apenas não-redução (non-reduce only) para os contratos afetados a partir de 2026-10-05 08:30 (UTC). O aviso disse que a decisão segue revisões periódicas dos contratos futuros com base em fatores como volume de negociação e liquidez, estabilidade e segurança da rede, novos requisitos regulatórios, mudanças na oferta de tokens e tokenomics, estrutura de propriedade do projeto, comprometimento da equipe e atividade de desenvolvimento, resposta a solicitações de diligência e evidências de conduta antiética ou fraudulenta ou negligência.
3
2
22
21k
·
--
Grayscale Conclui Desdobramento de 3 por 1 para o ETF de Zcash ZCSHEm comunicado, a Grayscale disse que seu ETF de Zcash, ZCSH, concluiu o previamente anunciado desdobramento de 3 por 1, que entrou em vigor antes da abertura do mercado de ações dos EUA em 30 de setembro. As ações começaram a ser negociadas com ajuste pelo desdobramento naquele dia. Segundo a Odaily, acionistas registrados no fechamento de 28 de setembro receberam duas ações adicionais para cada ação antes do desdobramento, convertendo uma ação pré-desdobramento em três ações após o desdobramento. A Grayscale afirmou que o desdobramento não altera o valor total dos investimentos dos acionistas, e que o valor patrimonial líquido (NAV) por ação do fundo foi ajustado para cerca de um terço do nível anterior ao desdobramento. O ZCSH continua sendo negociado na NYSE Arca, com seu ticker e CUSIP inalterados.
Grayscale Conclui Desdobramento de 3 por 1 para o ETF de Zcash ZCSH
Em comunicado, a Grayscale disse que seu ETF de Zcash, ZCSH, concluiu o previamente anunciado desdobramento de 3 por 1, que entrou em vigor antes da abertura do mercado de ações dos EUA em 30 de setembro. As ações começaram a ser negociadas com ajuste pelo desdobramento naquele dia. Segundo a Odaily, acionistas registrados no fechamento de 28 de setembro receberam duas ações adicionais para cada ação antes do desdobramento, convertendo uma ação pré-desdobramento em três ações após o desdobramento. A Grayscale afirmou que o desdobramento não altera o valor total dos investimentos dos acionistas, e que o valor patrimonial líquido (NAV) por ação do fundo foi ajustado para cerca de um terço do nível anterior ao desdobramento. O ZCSH continua sendo negociado na NYSE Arca, com seu ticker e CUSIP inalterados.
1
1
3
1.7k
·
--
Artigo
Binance Academy Reabastece Recompensas do Bitcoin Learn & Earn para Outubro de 2026De acordo com o anúncio da Binance, a Binance Academy reabasteceu as recompensas do Bitcoin Learn & Earn para o mês de outubro de 2026, permitindo que novos usuários elegíveis concluam um quiz opcional e ganhem 0.00001 BTC em vales de token. O período da atividade começa em 2026-10-01 00:00 (UTC) e continua até novo aviso. O programa está disponível apenas para novos usuários que se registraram na Binance após 2026-10-01 00:00 (UTC) e concluíram o quiz do Learn & Earn com todas as respostas corretas. As recompensas são limitadas aos primeiros 5.000 novos usuários a cada mês e são distribuídas com base no princípio de quem chega primeiro, é atendido primeiro. Cada usuário pode concluir o Learn & Earn apenas uma vez e reivindicar no máximo uma recompensa. Quando todas as recompensas do mês forem distribuídas, a participação será encerrada para aquele mês e as recompensas serão renovadas mensalmente por meio de futuros anúncios.
Binance Academy Reabastece Recompensas do Bitcoin Learn & Earn para Outubro de 2026
De acordo com o anúncio da Binance, a Binance Academy reabasteceu as recompensas do Bitcoin Learn & Earn para o mês de outubro de 2026, permitindo que novos usuários elegíveis concluam um quiz opcional e ganhem 0.00001 BTC em vales de token. O período da atividade começa em 2026-10-01 00:00 (UTC) e continua até novo aviso. O programa está disponível apenas para novos usuários que se registraram na Binance após 2026-10-01 00:00 (UTC) e concluíram o quiz do Learn & Earn com todas as respostas corretas. As recompensas são limitadas aos primeiros 5.000 novos usuários a cada mês e são distribuídas com base no princípio de quem chega primeiro, é atendido primeiro. Cada usuário pode concluir o Learn & Earn apenas uma vez e reivindicar no máximo uma recompensa. Quando todas as recompensas do mês forem distribuídas, a participação será encerrada para aquele mês e as recompensas serão renovadas mensalmente por meio de futuros anúncios.
2
374
·
--
Artigo
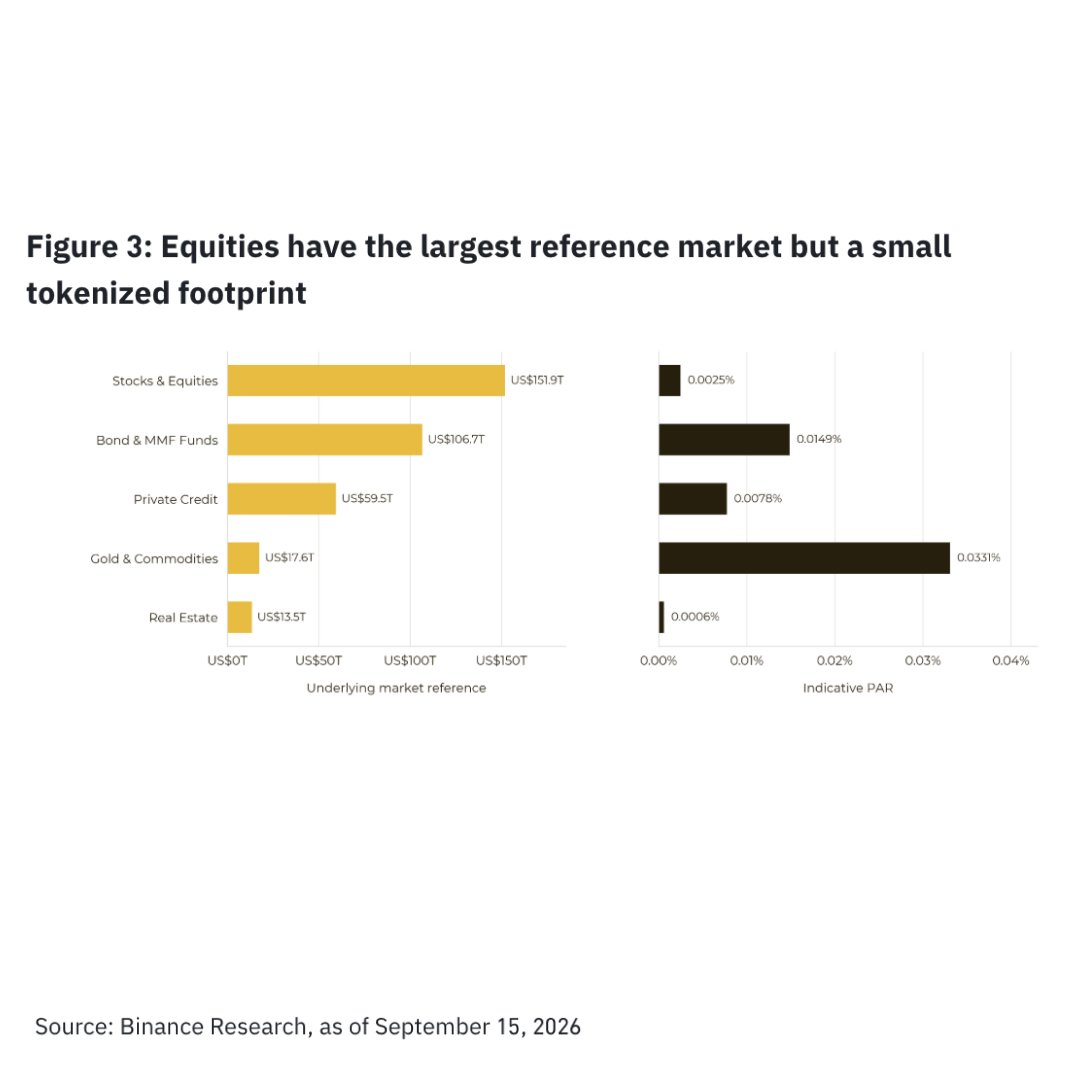
Richard Teng: Tokenização Pode Transformar o Acesso ao Mercado de Ações, Mas Não da Noite para o DiaA tokenização pode mudar a forma como o mundo acessa os mercados de ações, embora isso não aconteça da noite para o dia, disse o co-CEO da Binance, Richard Teng, em uma publicação no X. Ele observou que as ações tokenizadas dispararam 390% em 2026, mas ainda cobrem apenas 0,0029% do mercado acionário listado de US$ 151,9 trilhões. Citando o cenário-base da Binance Research, Teng disse que o segmento poderia atingir aproximadamente US$ 349 bilhões até 2030, acima dos US$ 4,43 bilhões de hoje.
Richard Teng: Tokenização Pode Transformar o Acesso ao Mercado de Ações, Mas Não da Noite para o Dia
A tokenização pode mudar a forma como o mundo acessa os mercados de ações, embora isso não aconteça da noite para o dia, disse o co-CEO da Binance, Richard Teng, em uma publicação no X. Ele observou que as ações tokenizadas dispararam 390% em 2026, mas ainda cobrem apenas 0,0029% do mercado acionário listado de US$ 151,9 trilhões. Citando o cenário-base da Binance Research, Teng disse que o segmento poderia atingir aproximadamente US$ 349 bilhões até 2030, acima dos US$ 4,43 bilhões de hoje.
2
1.4k
·
--
Ativos do ETF de NEAR da Bitwise Chegam a US$ 52,8 Milhões Após Entrada Diária de US$ 13,2 MilhõesA Bitwise afirmou que seu ETP spot de NEAR nos EUA, o Bitwise NEAR ETF (NRR), atingiu US$ 52,8 milhões em ativos sob gestão. Segundo o ChainCatcher, o fundo registrou US$ 13,2 milhões em entradas líquidas ontem e US$ 20,1 milhões em volume de negociação.
A Bitwise disse anteriormente que planeja alocar internamente os tokens NEAR detidos pelo fundo para maximizar a participação no rendimento médio de staking do NEAR, de cerca de 5%.
Ativos do ETF de NEAR da Bitwise Chegam a US$ 52,8 Milhões Após Entrada Diária de US$ 13,2 Milhões
A Bitwise afirmou que seu ETP spot de NEAR nos EUA, o Bitwise NEAR ETF (NRR), atingiu US$ 52,8 milhões em ativos sob gestão. Segundo o ChainCatcher, o fundo registrou US$ 13,2 milhões em entradas líquidas ontem e US$ 20,1 milhões em volume de negociação.
A Bitwise disse anteriormente que planeja alocar internamente os tokens NEAR detidos pelo fundo para maximizar a participação no rendimento médio de staking do NEAR, de cerca de 5%.
A Bitwise disse anteriormente que planeja alocar internamente os tokens NEAR detidos pelo fundo para maximizar a participação no rendimento médio de staking do NEAR, de cerca de 5%.
4
3.9k
·
--
Artigo
MetaMask Remove Validadores de Ethereum da Lido Após Incidente de SegurançaA MetaMask disse que está respondendo a um incidente de segurança que afeta parte de sua infraestrutura e que não encontrou nenhuma ameaça direta às carteiras da MetaMask. De acordo com a Foresight News, a empresa está coordenando-se com clientes, parceiros e consultores de segurança e está encerrando proativamente os nós validadores afetados em suas operações de staking não custodial.
A Lido afirmou que as ações da MetaMask incluem remover seus nós validadores de Ethereum do protocolo Lido. Os nós validadores relevantes já iniciaram o processo de saída e devem concluir a saída até 7 de outubro de 2026, embora não sejam totalmente retirados. Os detentores de stETH não precisam tomar nenhuma providência. Espera-se que os validadores de nós de saída operados pelo MetaMask Staking retornem ao protocolo gradualmente à medida que os validadores concluírem o ciclo de saída, retirada e reentrada. Devido aos longos tempos de fila, o processo deve levar cerca de 45 dias.
MetaMask Remove Validadores de Ethereum da Lido Após Incidente de Segurança
A MetaMask disse que está respondendo a um incidente de segurança que afeta parte de sua infraestrutura e que não encontrou nenhuma ameaça direta às carteiras da MetaMask. De acordo com a Foresight News, a empresa está coordenando-se com clientes, parceiros e consultores de segurança e está encerrando proativamente os nós validadores afetados em suas operações de staking não custodial.
A Lido afirmou que as ações da MetaMask incluem remover seus nós validadores de Ethereum do protocolo Lido. Os nós validadores relevantes já iniciaram o processo de saída e devem concluir a saída até 7 de outubro de 2026, embora não sejam totalmente retirados. Os detentores de stETH não precisam tomar nenhuma providência. Espera-se que os validadores de nós de saída operados pelo MetaMask Staking retornem ao protocolo gradualmente à medida que os validadores concluírem o ciclo de saída, retirada e reentrada. Devido aos longos tempos de fila, o processo deve levar cerca de 45 dias.
A Lido afirmou que as ações da MetaMask incluem remover seus nós validadores de Ethereum do protocolo Lido. Os nós validadores relevantes já iniciaram o processo de saída e devem concluir a saída até 7 de outubro de 2026, embora não sejam totalmente retirados. Os detentores de stETH não precisam tomar nenhuma providência. Espera-se que os validadores de nós de saída operados pelo MetaMask Staking retornem ao protocolo gradualmente à medida que os validadores concluírem o ciclo de saída, retirada e reentrada. Devido aos longos tempos de fila, o processo deve levar cerca de 45 dias.
2
3
7
15.5k
·
--
MetaMask Diz que Incidente de Segurança na Infraestrutura Não Ameaçou Diretamente as CarteirasA MetaMask disse que parte de sua infraestrutura foi afetada por um incidente de segurança, mas ainda não encontrou sinais de uma ameaça direta às carteiras da MetaMask. De acordo com a Odaily, a empresa está coordenando-se com clientes, parceiros e consultores de segurança afetados como medida de precaução e está, de forma proativa, encerrando nós validadores impactados em seu negócio de staking não custodial. A MetaMask afirmou que o incidente envolve infraestrutura e não significa que as suas carteiras enfrentem, atualmente, um risco de segurança. Disse que fornecerá atualizações adicionais em breve.
MetaMask Diz que Incidente de Segurança na Infraestrutura Não Ameaçou Diretamente as Carteiras
A MetaMask disse que parte de sua infraestrutura foi afetada por um incidente de segurança, mas ainda não encontrou sinais de uma ameaça direta às carteiras da MetaMask. De acordo com a Odaily, a empresa está coordenando-se com clientes, parceiros e consultores de segurança afetados como medida de precaução e está, de forma proativa, encerrando nós validadores impactados em seu negócio de staking não custodial. A MetaMask afirmou que o incidente envolve infraestrutura e não significa que as suas carteiras enfrentem, atualmente, um risco de segurança. Disse que fornecerá atualizações adicionais em breve.
712
·
--
FECHAMENTO DO MERCADO DOS EUA | Ações dos EUA terminam mistas no último dia de negociação de setembro, com o Dow caindo mais de 440 pontosAs ações dos EUA fecharam mistas na quarta-feira, o último dia de negociação de setembro e do terceiro trimestre, após novos dados econômicos mostrarem que a inflação desacelerou no mês passado, de acordo com a Sina Finance. O S&P 500 caiu 0,25%, devolvendo ganhos anteriores depois de ter subido quase 0,7% durante o dia, enquanto o Nasdaq subiu 0,24% e o Dow caiu cerca de 0,9%, ou 443,87 pontos. O índice de preços do Personal Consumption Expenditures (PCE) de agosto subiu 3,4% na comparação anual, abaixo dos 3,7% do mês anterior e abaixo dos 3,7% que economistas consultados pela Dow Jones esperavam. O PCE subjacente, que exclui alimentos e energia, subiu 3% na comparação anual, abaixo dos 3,3% anteriores e também abaixo das previsões. Entre as “Magnificent Seven”, Alphabet subiu 1,01%, Nvidia ganhou 0,51%, Apple adicionou 1,10%, Microsoft avançou 0,77%, Amazon subiu 1,01%, Tesla avançou 0,56% e a Meta Platforms caiu 1,84%. Com os dados de inflação mais fracos, o rendimento do Treasury de 10 anos recuou de sua maior alta desde 2007 para 5,23%, e o rendimento de 30 anos também caiu de sua maior alta desde junho de 2002. Altas taxas pesaram sobre as ações ao longo de setembro; até terça-feira, o S&P 500 estava em queda de 0,2% no mês. Carlo Franchini, chefe de clientes institucionais do Banca Ifigest em Milão, disse que os rendimentos atingiram um nível realmente significativo e que a tentação dos investidores de migrar de ações para títulos poderia se tornar um problema. Franchini disse que ainda não havia realizado lucros com ações e acreditava que, se as tensões no Estreito de Hormuz diminuíssem, puxando os preços do petróleo para baixo e aliviando a pressão sobre os rendimentos dos títulos, as ações ainda poderiam encontrar apoio em outubro, acrescentando que, em sua visão, manter-se comprado continua sendo a melhor posição. Nesta semana, os rendimentos de títulos do governo alemães e franceses de 10 anos subiram para as máximas de 17 e 18 anos, respectivamente, e espera-se que aumentem cerca de 70 e 120 pontos-base neste trimestre. No Japão, o rendimento de 10 anos ficou perto das máximas de várias décadas e é projetado para subir 38 pontos-base no trimestre. Apesar da alta acentuada nos custos de empréstimos soberanos neste trimestre, as ações globais permaneceram amplamente resilientes. As expectativas de um aumento da taxa pelo Federal Reserve diminuíram na quarta-feira, com a ferramenta FedWatch da CME Group mostrando que os traders estão precificando uma chance de 47% de um aumento de 25 pontos-base no próximo mês, abaixo dos 51% de um dia antes. Mesmo com os dados favoráveis de inflação, os traders ainda esperam outro aumento em dezembro. Adam Hetts, diretor global de multiativos e gestor de carteiras da Janus Henderson Investors, disse em comunicado que, apesar dos dados de inflação melhores do que o esperado, os números fortes de emprego e PIB significam que o relatório provavelmente não mudaria a expectativa ampla do mercado de que o Fed elevará as taxas novamente antes do fim do ano. Os dados de emprego no setor privado da ADP compensaram o alívio da inflação: o relatório mostrou a criação de 90.000 empregos em setembro, bem acima dos 68.000 que os economistas esperavam. A quarta-feira marcou tanto o último dia de setembro quanto o fechamento do terceiro trimestre, com o desempenho do mercado divergindo entre diferentes horizontes. No mês, o S&P 500 e o Dow caíram, enquanto o Nasdaq subiu mais de 1%. No trimestre, o S&P 500 e o Nasdaq ganharam 2%, enquanto o Dow caiu quase 2%.
FECHAMENTO DO MERCADO DOS EUA | Ações dos EUA terminam mistas no último dia de negociação de setembro, com o Dow caindo mais de 440 pontos
As ações dos EUA fecharam mistas na quarta-feira, o último dia de negociação de setembro e do terceiro trimestre, após novos dados econômicos mostrarem que a inflação desacelerou no mês passado, de acordo com a Sina Finance. O S&P 500 caiu 0,25%, devolvendo ganhos anteriores depois de ter subido quase 0,7% durante o dia, enquanto o Nasdaq subiu 0,24% e o Dow caiu cerca de 0,9%, ou 443,87 pontos. O índice de preços do Personal Consumption Expenditures (PCE) de agosto subiu 3,4% na comparação anual, abaixo dos 3,7% do mês anterior e abaixo dos 3,7% que economistas consultados pela Dow Jones esperavam. O PCE subjacente, que exclui alimentos e energia, subiu 3% na comparação anual, abaixo dos 3,3% anteriores e também abaixo das previsões. Entre as “Magnificent Seven”, Alphabet subiu 1,01%, Nvidia ganhou 0,51%, Apple adicionou 1,10%, Microsoft avançou 0,77%, Amazon subiu 1,01%, Tesla avançou 0,56% e a Meta Platforms caiu 1,84%. Com os dados de inflação mais fracos, o rendimento do Treasury de 10 anos recuou de sua maior alta desde 2007 para 5,23%, e o rendimento de 30 anos também caiu de sua maior alta desde junho de 2002. Altas taxas pesaram sobre as ações ao longo de setembro; até terça-feira, o S&P 500 estava em queda de 0,2% no mês. Carlo Franchini, chefe de clientes institucionais do Banca Ifigest em Milão, disse que os rendimentos atingiram um nível realmente significativo e que a tentação dos investidores de migrar de ações para títulos poderia se tornar um problema. Franchini disse que ainda não havia realizado lucros com ações e acreditava que, se as tensões no Estreito de Hormuz diminuíssem, puxando os preços do petróleo para baixo e aliviando a pressão sobre os rendimentos dos títulos, as ações ainda poderiam encontrar apoio em outubro, acrescentando que, em sua visão, manter-se comprado continua sendo a melhor posição. Nesta semana, os rendimentos de títulos do governo alemães e franceses de 10 anos subiram para as máximas de 17 e 18 anos, respectivamente, e espera-se que aumentem cerca de 70 e 120 pontos-base neste trimestre. No Japão, o rendimento de 10 anos ficou perto das máximas de várias décadas e é projetado para subir 38 pontos-base no trimestre. Apesar da alta acentuada nos custos de empréstimos soberanos neste trimestre, as ações globais permaneceram amplamente resilientes. As expectativas de um aumento da taxa pelo Federal Reserve diminuíram na quarta-feira, com a ferramenta FedWatch da CME Group mostrando que os traders estão precificando uma chance de 47% de um aumento de 25 pontos-base no próximo mês, abaixo dos 51% de um dia antes. Mesmo com os dados favoráveis de inflação, os traders ainda esperam outro aumento em dezembro. Adam Hetts, diretor global de multiativos e gestor de carteiras da Janus Henderson Investors, disse em comunicado que, apesar dos dados de inflação melhores do que o esperado, os números fortes de emprego e PIB significam que o relatório provavelmente não mudaria a expectativa ampla do mercado de que o Fed elevará as taxas novamente antes do fim do ano. Os dados de emprego no setor privado da ADP compensaram o alívio da inflação: o relatório mostrou a criação de 90.000 empregos em setembro, bem acima dos 68.000 que os economistas esperavam. A quarta-feira marcou tanto o último dia de setembro quanto o fechamento do terceiro trimestre, com o desempenho do mercado divergindo entre diferentes horizontes. No mês, o S&P 500 e o Dow caíram, enquanto o Nasdaq subiu mais de 1%. No trimestre, o S&P 500 e o Nasdaq ganharam 2%, enquanto o Dow caiu quase 2%.
3
1.5k
·
--
Notícias do Mercado | Bitcoin supera US$ 85.200 e ouro rompe US$ 4.200 após o núcleo do PCE vir mais amenoO Bitcoin disparou além de US$ 85.000 após a divulgação do PCE dos EUA e foi negociado acima de US$ 85.200.O ouro à vista subiu de US$ 14 para US$ 4.205 por onça e a prata à vista ganhou US$ 0,36, chegando a US$ 61,36. O índice do dólar caiu 15 pontos-base para 101,05.O núcleo do PCE de agosto subiu 3% ano contra ano, abaixo das expectativas de 3,3%, no menor nível em seis meses, com a cifra de julho revisada para baixo de 3,30% para 3%.O ouro superou o nível apontado ontemA cotação de US$ 4.205 coloca o ouro acima da linha que a XS.com indicou como decisiva.Simon-Peter Massabni, diretor de desenvolvimento de negócios da empresa, disse na terça-feira que US$ 4.200 é onde compradores apostando na tendência de alta mais ampla encontram vendedores que esperam uma retração mais profunda. Ele queria um fechamento diário ou de quatro horas acima desse patamar antes de chamar uma nova perna de alta.
Notícias do Mercado | Bitcoin supera US$ 85.200 e ouro rompe US$ 4.200 após o núcleo do PCE vir mais ameno
O Bitcoin disparou além de US$ 85.000 após a divulgação do PCE dos EUA e foi negociado acima de US$ 85.200.O ouro à vista subiu de US$ 14 para US$ 4.205 por onça e a prata à vista ganhou US$ 0,36, chegando a US$ 61,36. O índice do dólar caiu 15 pontos-base para 101,05.O núcleo do PCE de agosto subiu 3% ano contra ano, abaixo das expectativas de 3,3%, no menor nível em seis meses, com a cifra de julho revisada para baixo de 3,30% para 3%.O ouro superou o nível apontado ontemA cotação de US$ 4.205 coloca o ouro acima da linha que a XS.com indicou como decisiva.Simon-Peter Massabni, diretor de desenvolvimento de negócios da empresa, disse na terça-feira que US$ 4.200 é onde compradores apostando na tendência de alta mais ampla encontram vendedores que esperam uma retração mais profunda. Ele queria um fechamento diário ou de quatro horas acima desse patamar antes de chamar uma nova perna de alta.
20
7
40
55k
·
--
Artigo
Michael Saylor Diz Que Emissores de Crédito Digital Podem Fortalecer Uns aos OutrosMichael Saylor disse que quer que a Strive e cada emissor de Bitcoin bem administrado tenham sucesso, argumentando em uma postagem no X que empresas construídas sobre a mesma base de Bitcoin podem competir por investimentos individuais enquanto fortalecem umas às outras em seu potencial de longo prazo. Ele enquadrou a estrutura em três camadas: o Bitcoin como "Capital Digital", instrumentos como a STRC da Strategy e a SATA da Strive como "Crédito Digital", e ações de tesouraria como MSTR e ASST como "Equidade Digital". A maior oportunidade, ele disse, está fora do setor: citando a SIFMA, ele observou que a capitalização de mercado global de ações atingiu US$ 157,8 trilhões e a dívida global de renda fixa US$ 160,7 trilhões no fim de 2025, o que significa que um décimo de 1% de qualquer um desses mercados equivale a aproximadamente US$ 160 bilhões — a escala pela qual essas categorias jovens devem ser avaliadas.
Michael Saylor Diz Que Emissores de Crédito Digital Podem Fortalecer Uns aos Outros
Michael Saylor disse que quer que a Strive e cada emissor de Bitcoin bem administrado tenham sucesso, argumentando em uma postagem no X que empresas construídas sobre a mesma base de Bitcoin podem competir por investimentos individuais enquanto fortalecem umas às outras em seu potencial de longo prazo. Ele enquadrou a estrutura em três camadas: o Bitcoin como "Capital Digital", instrumentos como a STRC da Strategy e a SATA da Strive como "Crédito Digital", e ações de tesouraria como MSTR e ASST como "Equidade Digital". A maior oportunidade, ele disse, está fora do setor: citando a SIFMA, ele observou que a capitalização de mercado global de ações atingiu US$ 157,8 trilhões e a dívida global de renda fixa US$ 160,7 trilhões no fim de 2025, o que significa que um décimo de 1% de qualquer um desses mercados equivale a aproximadamente US$ 160 bilhões — a escala pela qual essas categorias jovens devem ser avaliadas.
2
13
10.1k
·
--
Suposto Atacante Ligado à Coreia do Norte Move 2.700 ZEC Para o Pool Blindado da Zcash Após Roubo da BitgetEm 30 de setembro, o investigador on-chain ZachXBT disse que um suposto atacante ligado à Coreia do Norte no caso de roubo da Bitget havia começado a mover cerca de 2.700 ZEC para o pool blindado da Zcash chamado Ironwood. De acordo com a detecção on-chain da BlockBeats, a carteira quente da Bitget havia sido previamente drenada de aproximadamente 18.900 ZEC.
Suposto Atacante Ligado à Coreia do Norte Move 2.700 ZEC Para o Pool Blindado da Zcash Após Roubo da Bitget
Em 30 de setembro, o investigador on-chain ZachXBT disse que um suposto atacante ligado à Coreia do Norte no caso de roubo da Bitget havia começado a mover cerca de 2.700 ZEC para o pool blindado da Zcash chamado Ironwood. De acordo com a detecção on-chain da BlockBeats, a carteira quente da Bitget havia sido previamente drenada de aproximadamente 18.900 ZEC.
2
2
13
25.8k
·
--
Ripple e Cardano fecham parcerias no Brasil em finanças e energiaRipple e Cardano fecharam grandes parcerias no Brasil, expandindo o uso de blockchain nos setores regulados de finanças e energia do país. De acordo com a BeInCrypto, a CSD BR começou a testar o XRP Ledger como um sistema paralelo de registro para fundos de investimento, enquanto a Fundação Cardano lançou duas aplicações com a Petrobras para rastrear combustível de aviação sustentável e diesel renovável. A Ripple disse que o piloto replica as cotas de fundos da BTG Pactual on-chain, e a Cardano afirmou que os projetos apoiam a divulgação de emissões. A ADA foi negociada perto de US$ 0,2549, com alta de 0,9% nas últimas 24 horas.
Ripple e Cardano fecham parcerias no Brasil em finanças e energia
Ripple e Cardano fecharam grandes parcerias no Brasil, expandindo o uso de blockchain nos setores regulados de finanças e energia do país. De acordo com a BeInCrypto, a CSD BR começou a testar o XRP Ledger como um sistema paralelo de registro para fundos de investimento, enquanto a Fundação Cardano lançou duas aplicações com a Petrobras para rastrear combustível de aviação sustentável e diesel renovável. A Ripple disse que o piloto replica as cotas de fundos da BTG Pactual on-chain, e a Cardano afirmou que os projetos apoiam a divulgação de emissões. A ADA foi negociada perto de US$ 0,2549, com alta de 0,9% nas últimas 24 horas.
11
17.7k
·
--
Artigo
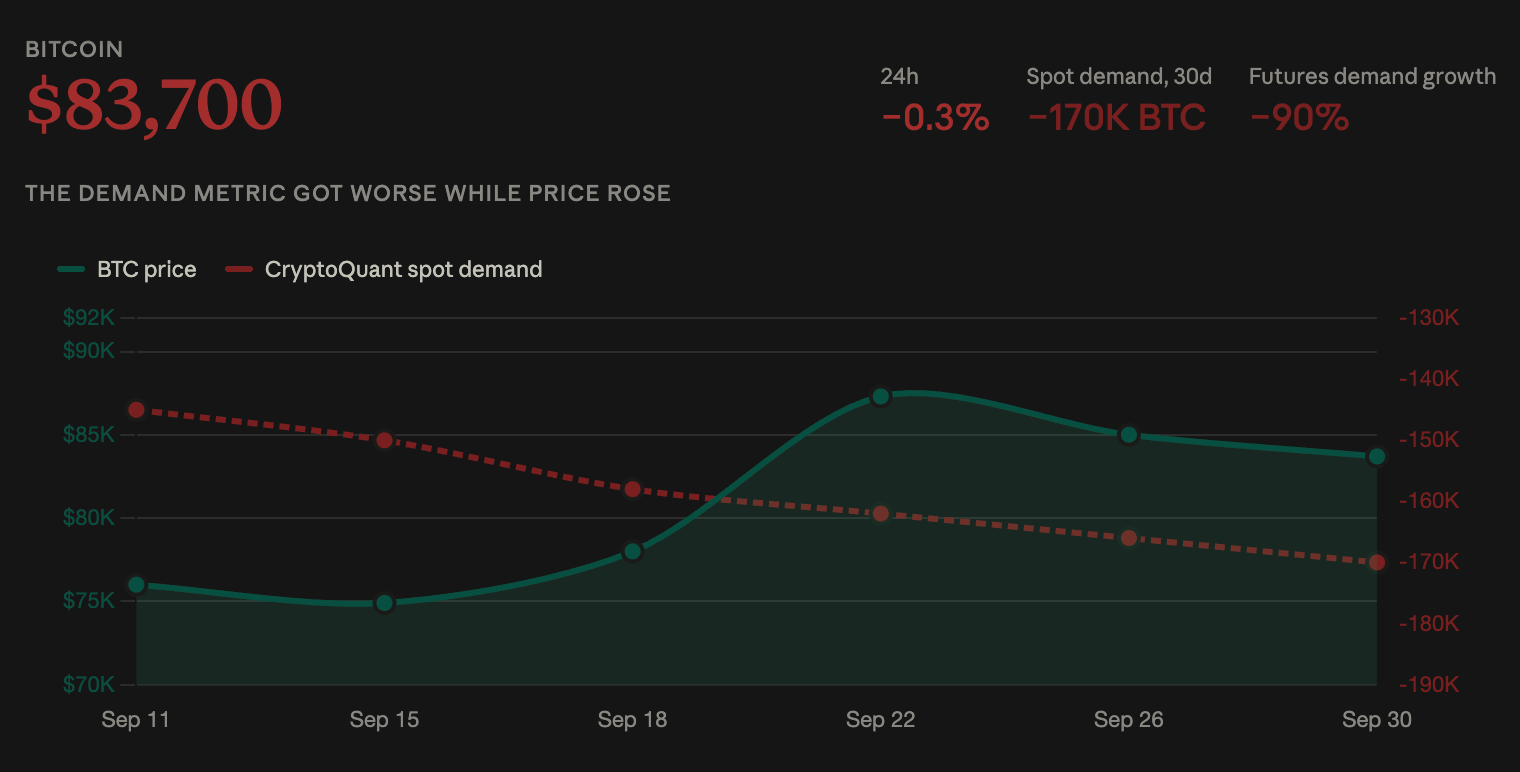
Notícias sobre Bitcoin | Bitcoin cai abaixo de US$ 84.000 à medida que a demanda à vista cai 170.000 BTC antes do PCEO Bitcoin recuou 0,3% para cerca de US$ 83.700 no início da quarta-feira, enquanto os traders aguardavam o índice de preços de consumo pessoal, a métrica de inflação preferida do Federal Reserve, para indicar que a inflação acelerou em agosto.O Ether caiu 0,7% para cerca de US$ 2.690. A HYPE caiu quase 2%, a pior entre as principais, enquanto XRP e TRX somaram menos de 1% cada.O indicador de demanda piorou enquanto o preço subiuA CryptoQuant estima que a demanda à vista de Bitcoin encolheu cerca de 170.000 BTC nos últimos 30 dias. O crescimento da demanda por futuros caiu 90% desde 14 de setembro.
Notícias sobre Bitcoin | Bitcoin cai abaixo de US$ 84.000 à medida que a demanda à vista cai 170.000 BTC antes do PCE
O Bitcoin recuou 0,3% para cerca de US$ 83.700 no início da quarta-feira, enquanto os traders aguardavam o índice de preços de consumo pessoal, a métrica de inflação preferida do Federal Reserve, para indicar que a inflação acelerou em agosto.O Ether caiu 0,7% para cerca de US$ 2.690. A HYPE caiu quase 2%, a pior entre as principais, enquanto XRP e TRX somaram menos de 1% cada.O indicador de demanda piorou enquanto o preço subiuA CryptoQuant estima que a demanda à vista de Bitcoin encolheu cerca de 170.000 BTC nos últimos 30 dias. O crescimento da demanda por futuros caiu 90% desde 14 de setembro.
1
15
23.8k
·
--
Passageiros impedem piloto após esfaqueamento do colega em voo para Tel AvivPassageiros em um jato com mais de 170 pessoas com destino a Tel Aviv imobilizaram um piloto depois que ele esfaqueou seu colega e tentou fazer o avião cair, segundo a Bloomberg.
O primeiro-ministro israelense Benjamin Netanyahu chamou isso de um sério incidente de segurança.
Passageiros impedem piloto após esfaqueamento do colega em voo para Tel Aviv
Passageiros em um jato com mais de 170 pessoas com destino a Tel Aviv imobilizaram um piloto depois que ele esfaqueou seu colega e tentou fazer o avião cair, segundo a Bloomberg.
O primeiro-ministro israelense Benjamin Netanyahu chamou isso de um sério incidente de segurança.
O primeiro-ministro israelense Benjamin Netanyahu chamou isso de um sério incidente de segurança.
3
4
11.5k
·
--
Inflação do PCE Central dos EUA desacelera para 3% em agosto, a mais baixa desde fevereiroDe acordo com Jin10, a inflação anual do índice de preços do PCE central dos EUA em agosto ficou em 3%, ligeiramente menor do que no mês anterior e a mais baixa desde fevereiro, abaixo da previsão do mercado de 3,3%.
Inflação do PCE Central dos EUA desacelera para 3% em agosto, a mais baixa desde fevereiro
De acordo com Jin10, a inflação anual do índice de preços do PCE central dos EUA em agosto ficou em 3%, ligeiramente menor do que no mês anterior e a mais baixa desde fevereiro, abaixo da previsão do mercado de 3,3%.
11
24.9k
·
--
Notícias de Bitcoin | Bitcoin Recupera 14% Da Sua Mínima De Setembro Para Romper US$ 85.200O Bitcoin disparou acima de US$ 85.000 após a divulgação do PCE dos EUA e foi negociado acima de US$ 85.200.O PCE principal dos EUA subiu 3% ano a ano, contra a expectativa de 3,3%, atingindo uma mínima de seis meses, com o dado de julho revisado de 3,30% para 3%.
Notícias de Bitcoin | Bitcoin Recupera 14% Da Sua Mínima De Setembro Para Romper US$ 85.200
O Bitcoin disparou acima de US$ 85.000 após a divulgação do PCE dos EUA e foi negociado acima de US$ 85.200.O PCE principal dos EUA subiu 3% ano a ano, contra a expectativa de 3,3%, atingindo uma mínima de seis meses, com o dado de julho revisado de 3,30% para 3%.
7
6
17
12k
·
--
Carteira vinculada ao cofundador da Ethereum Joseph Lubin transfere 133.298 ETH para nova carteiraUma carteira vinculada ao cofundador da Ethereum, Joseph Lubin, transferiu 133.298 ETH para uma nova carteira há cinco horas. Segundo a Odaily, a transferência foi avaliada em US$ 356 milhões.
Carteira vinculada ao cofundador da Ethereum Joseph Lubin transfere 133.298 ETH para nova carteira
Uma carteira vinculada ao cofundador da Ethereum, Joseph Lubin, transferiu 133.298 ETH para uma nova carteira há cinco horas. Segundo a Odaily, a transferência foi avaliada em US$ 356 milhões.
1
3
3.5k
·
--
Demanda por Futuros da Cardano Esfria à medida que o Interesse em Aberto Cai 9%, Diz AnalistaO analista de cripto Ai disse que a demanda por futuros de Cardano (ADA) está arrefecendo, com o interesse em aberto caindo 9% na última semana, de US$ 1,99 bilhão para US$ 1,81 bilhão. De acordo com a Odaily, Ai disse que as baleias também realizaram lucros, reduzindo as holdings em cerca de 90 milhões de ADA desde 20 de setembro, somando-se à recente pressão de venda.
Ai acrescentou que o gráfico diário da ADA exibiu um sinal de venda em 26 de setembro e, desde então, caiu 10%, com o recuo possivelmente ainda não encerrado. O analista disse que US$ 0,24 é um nível-chave de suporte no meio do canal, enquanto uma quebra abaixo dele poderia levar a ADA para a parte inferior do canal perto de US$ 0,21. Se US$ 0,21 se mantiver, Ai disse que isso poderia se tornar a próxima oportunidade de compra, com uma meta de alta perto de US$ 0,28 no topo do canal.
Demanda por Futuros da Cardano Esfria à medida que o Interesse em Aberto Cai 9%, Diz Analista
O analista de cripto Ai disse que a demanda por futuros de Cardano (ADA) está arrefecendo, com o interesse em aberto caindo 9% na última semana, de US$ 1,99 bilhão para US$ 1,81 bilhão. De acordo com a Odaily, Ai disse que as baleias também realizaram lucros, reduzindo as holdings em cerca de 90 milhões de ADA desde 20 de setembro, somando-se à recente pressão de venda.
Ai acrescentou que o gráfico diário da ADA exibiu um sinal de venda em 26 de setembro e, desde então, caiu 10%, com o recuo possivelmente ainda não encerrado. O analista disse que US$ 0,24 é um nível-chave de suporte no meio do canal, enquanto uma quebra abaixo dele poderia levar a ADA para a parte inferior do canal perto de US$ 0,21. Se US$ 0,21 se mantiver, Ai disse que isso poderia se tornar a próxima oportunidade de compra, com uma meta de alta perto de US$ 0,28 no topo do canal.
Ai acrescentou que o gráfico diário da ADA exibiu um sinal de venda em 26 de setembro e, desde então, caiu 10%, com o recuo possivelmente ainda não encerrado. O analista disse que US$ 0,24 é um nível-chave de suporte no meio do canal, enquanto uma quebra abaixo dele poderia levar a ADA para a parte inferior do canal perto de US$ 0,21. Se US$ 0,21 se mantiver, Ai disse que isso poderia se tornar a próxima oportunidade de compra, com uma meta de alta perto de US$ 0,28 no topo do canal.
7
9.5k
·
--
Hyperliquid Labs Planeja Deslistar (Unstake) US$ 320 Milhões em HYPE para Desbloqueios Mensais da EquipeA Hyperliquid Labs planeja deslistar (unstake) cerca de US$ 320 milhões em HYPE para desbloqueios mensais de tokens da equipe. Segundo o ChainCatcher, os tokens serão vendidos por meio de negociações de balcão com uma instituição.
Hyperliquid Labs Planeja Deslistar (Unstake) US$ 320 Milhões em HYPE para Desbloqueios Mensais da Equipe
A Hyperliquid Labs planeja deslistar (unstake) cerca de US$ 320 milhões em HYPE para desbloqueios mensais de tokens da equipe. Segundo o ChainCatcher, os tokens serão vendidos por meio de negociações de balcão com uma instituição.
1
6
7.7k
·
--
Flórida Promulga Regras para Stablecoins de Pagamento Exigindo Reservas 1:1 e Divulgações MensaisAs regras de regulação de stablecoins de pagamento da Flórida entraram em vigor em 1º de outubro. Segundo a Odaily, as empresas de confiança qualificadas que emitem stablecoins de pagamento no estado devem, em geral, obter um certificado de aprovação, manter reservas de pelo menos 1:1 e divulgar a composição das reservas mensalmente.
De acordo com a Odaily, os ativos de reserva permitidos incluem dinheiro, depósitos à vista em bancos, títulos do Tesouro dos EUA de curto prazo e fundos do mercado monetário governamentais elegíveis. Os emissores também devem passar por inspeções do contador e fornecer certificações do CEO e do CFO. Se a emissão total de stablecoins de pagamento de um emissor estadual atingir US$ 10 bilhões, ele deve entrar no respectivo marco regulatório federal no prazo de 360 dias, a menos que receba uma isenção federal, ou então deixar de emitir novas stablecoins até que o valor volte a ficar abaixo do limite.
Flórida Promulga Regras para Stablecoins de Pagamento Exigindo Reservas 1:1 e Divulgações Mensais
As regras de regulação de stablecoins de pagamento da Flórida entraram em vigor em 1º de outubro. Segundo a Odaily, as empresas de confiança qualificadas que emitem stablecoins de pagamento no estado devem, em geral, obter um certificado de aprovação, manter reservas de pelo menos 1:1 e divulgar a composição das reservas mensalmente.
De acordo com a Odaily, os ativos de reserva permitidos incluem dinheiro, depósitos à vista em bancos, títulos do Tesouro dos EUA de curto prazo e fundos do mercado monetário governamentais elegíveis. Os emissores também devem passar por inspeções do contador e fornecer certificações do CEO e do CFO. Se a emissão total de stablecoins de pagamento de um emissor estadual atingir US$ 10 bilhões, ele deve entrar no respectivo marco regulatório federal no prazo de 360 dias, a menos que receba uma isenção federal, ou então deixar de emitir novas stablecoins até que o valor volte a ficar abaixo do limite.
De acordo com a Odaily, os ativos de reserva permitidos incluem dinheiro, depósitos à vista em bancos, títulos do Tesouro dos EUA de curto prazo e fundos do mercado monetário governamentais elegíveis. Os emissores também devem passar por inspeções do contador e fornecer certificações do CEO e do CFO. Se a emissão total de stablecoins de pagamento de um emissor estadual atingir US$ 10 bilhões, ele deve entrar no respectivo marco regulatório federal no prazo de 360 dias, a menos que receba uma isenção federal, ou então deixar de emitir novas stablecoins até que o valor volte a ficar abaixo do limite.
395
·
--
CEO da Robinhood Diz que Novos Mercados Serão Abertos a Todos os Usuários, enquanto os Perpétuos da Robinhood Chain Atingem Volume Diário de US$ 1 BilhãoO CEO da Robinhood, Vlad Tenev, disse em uma entrevista que a Robinhood abrirá em breve um novo mercado para todos os usuários e que o volume diário de negociações de contratos perpétuos na Robinhood Chain atingiu US$ 1 bilhão. Segundo a Odaily, Tenev também afirmou que a Robinhood Chain se tornará a cadeia preferida para desenvolvedores dentro de dois meses e observou que defendeu a indústria durante uma transmissão ao vivo da CNBC.
CEO da Robinhood Diz que Novos Mercados Serão Abertos a Todos os Usuários, enquanto os Perpétuos da Robinhood Chain Atingem Volume Diário de US$ 1 Bilhão
O CEO da Robinhood, Vlad Tenev, disse em uma entrevista que a Robinhood abrirá em breve um novo mercado para todos os usuários e que o volume diário de negociações de contratos perpétuos na Robinhood Chain atingiu US$ 1 bilhão. Segundo a Odaily, Tenev também afirmou que a Robinhood Chain se tornará a cadeia preferida para desenvolvedores dentro de dois meses e observou que defendeu a indústria durante uma transmissão ao vivo da CNBC.
2
2.3k
·
--
Bitcoin e XRP Devolvem Ganhos com Inflação Mais Fria Convivendo com Preços do Petróleo em AltaBitcoin e XRP devolveram os ganhos iniciais de quarta-feira depois que um índice de inflação abaixo do esperado foi compensado pelo aumento dos preços do petróleo. De acordo com a NS3.AI, os preços do núcleo do PCE subiram 0,2% em agosto, abaixo da previsão de 0,3%, enquanto o Brent subiu 3% no dia.
Um crescimento econômico mais forte do que o previsto e o aumento dos gastos do consumidor também complicaram a perspectiva para as taxas de juros. O Bitcoin fechou perto de US$ 84.000, e o XRP foi negociado perto de US$ 1,50 após seus ganhos iniciais perderem força.
Bitcoin e XRP Devolvem Ganhos com Inflação Mais Fria Convivendo com Preços do Petróleo em Alta
Bitcoin e XRP devolveram os ganhos iniciais de quarta-feira depois que um índice de inflação abaixo do esperado foi compensado pelo aumento dos preços do petróleo. De acordo com a NS3.AI, os preços do núcleo do PCE subiram 0,2% em agosto, abaixo da previsão de 0,3%, enquanto o Brent subiu 3% no dia.
Um crescimento econômico mais forte do que o previsto e o aumento dos gastos do consumidor também complicaram a perspectiva para as taxas de juros. O Bitcoin fechou perto de US$ 84.000, e o XRP foi negociado perto de US$ 1,50 após seus ganhos iniciais perderem força.
Um crescimento econômico mais forte do que o previsto e o aumento dos gastos do consumidor também complicaram a perspectiva para as taxas de juros. O Bitcoin fechou perto de US$ 84.000, e o XRP foi negociado perto de US$ 1,50 após seus ganhos iniciais perderem força.
5
10.7k
·
--
ETH rompe acima de US$ 2.700 enquanto a queda nas últimas 24 horas diminui para 1,33%O ETH subiu acima de 2.700 USDT e foi reportado pela última vez em 2.700,9 USDT. Segundo a Odaily, a queda de 24 horas estreitou para 1,33%.
ETH rompe acima de US$ 2.700 enquanto a queda nas últimas 24 horas diminui para 1,33%
O ETH subiu acima de 2.700 USDT e foi reportado pela última vez em 2.700,9 USDT. Segundo a Odaily, a queda de 24 horas estreitou para 1,33%.
3
4.8k
·
--
Carteiras Ligadas ao Hack da Bitget Movem US$ 3,9 Milhões em Zcash para um Pool BlindadoCarteiras vinculadas ao hack de US$ 387,5 milhões da Bitget moveram cerca de US$ 3,9 milhões em Zcash para um sistema de pagamentos privado na quarta-feira. De acordo com a NS3.AI, os registros de transações mostram que 2.746 ZEC entraram no pool blindado Ironwood do Zcash em três transferências.
As contas de depósitos representam cerca de 15% dos ZECs roubados. O pool blindado ofusca as transferências dentro dele, tornando os fundos mais difíceis de rastrear, embora os investigadores ainda possam encontrar pistas se o dinheiro mais tarde voltar a endereços públicos.
Carteiras Ligadas ao Hack da Bitget Movem US$ 3,9 Milhões em Zcash para um Pool Blindado
Carteiras vinculadas ao hack de US$ 387,5 milhões da Bitget moveram cerca de US$ 3,9 milhões em Zcash para um sistema de pagamentos privado na quarta-feira. De acordo com a NS3.AI, os registros de transações mostram que 2.746 ZEC entraram no pool blindado Ironwood do Zcash em três transferências.
As contas de depósitos representam cerca de 15% dos ZECs roubados. O pool blindado ofusca as transferências dentro dele, tornando os fundos mais difíceis de rastrear, embora os investigadores ainda possam encontrar pistas se o dinheiro mais tarde voltar a endereços públicos.
As contas de depósitos representam cerca de 15% dos ZECs roubados. O pool blindado ofusca as transferências dentro dele, tornando os fundos mais difíceis de rastrear, embora os investigadores ainda possam encontrar pistas se o dinheiro mais tarde voltar a endereços públicos.
1
1
13.3k
·
--
TRON Lança GreatVoyage-v4.8.2.3 com Atualizações de Desempenho de Contratos Inteligentes e de NósA TRON lançou o GreatVoyage-v4.8.2.3 (Anaxagoras), uma nova versão que atualiza o acesso ao armazenamento de contratos inteligentes, melhora o desempenho do emparelhamento BN128 e otimiza o processo de parsing para dados JSON gerados por nós. De acordo com a Foresight News, a atualização tem como objetivo melhorar a eficiência e a estabilidade dos nós.
O lançamento é obrigatório, e a TRON instou os operadores de nós a concluírem a atualização o quanto antes para evitar afetar a sincronização de blocos. Após a atualização, os nós relacionados podem reportar o status da implantação para que a comunidade acompanhe o progresso em toda a rede. Detalhes sobre mudanças de versão, verificação de assinatura GPG e métodos de implantação estão disponíveis nas notas oficiais de lançamento e na documentação de atualização.
TRON Lança GreatVoyage-v4.8.2.3 com Atualizações de Desempenho de Contratos Inteligentes e de Nós
A TRON lançou o GreatVoyage-v4.8.2.3 (Anaxagoras), uma nova versão que atualiza o acesso ao armazenamento de contratos inteligentes, melhora o desempenho do emparelhamento BN128 e otimiza o processo de parsing para dados JSON gerados por nós. De acordo com a Foresight News, a atualização tem como objetivo melhorar a eficiência e a estabilidade dos nós.
O lançamento é obrigatório, e a TRON instou os operadores de nós a concluírem a atualização o quanto antes para evitar afetar a sincronização de blocos. Após a atualização, os nós relacionados podem reportar o status da implantação para que a comunidade acompanhe o progresso em toda a rede. Detalhes sobre mudanças de versão, verificação de assinatura GPG e métodos de implantação estão disponíveis nas notas oficiais de lançamento e na documentação de atualização.
O lançamento é obrigatório, e a TRON instou os operadores de nós a concluírem a atualização o quanto antes para evitar afetar a sincronização de blocos. Após a atualização, os nós relacionados podem reportar o status da implantação para que a comunidade acompanhe o progresso em toda a rede. Detalhes sobre mudanças de versão, verificação de assinatura GPG e métodos de implantação estão disponíveis nas notas oficiais de lançamento e na documentação de atualização.
1
914
·
--
Pentágono recorre a Elon Musk, Palmer Luckey e Newt Gingrich para o Project MeridianDe acordo com a CNBC, o Pentágono está acionando o CEO da Tesla e da SpaceX, Elon Musk, o empreendedor de tecnologia de defesa e cofundador da Anduril, Palmer Luckey, e o ex-presidente da Câmara dos Representantes, Newt Gingrich, para identificar as capacidades militares, tecnologias e armas de que os EUA possam precisar em guerras futuras. O secretário de Defesa, Pete Hegseth, disse que a iniciativa, chamada Project Meridian, vai gastar 120 dias olhando anos e décadas adiante para avaliar como a guerra poderia mudar e quais capacidades as forças armadas dos EUA precisarão para manter uma vantagem tecnológica. Hegseth afirmou que o Project Meridian não é sobre desenvolver novas estratégias ou políticas, mas sobre identificar os domínios que os EUA precisam conquistar e as capacidades que deve dominar.
Pentágono recorre a Elon Musk, Palmer Luckey e Newt Gingrich para o Project Meridian
De acordo com a CNBC, o Pentágono está acionando o CEO da Tesla e da SpaceX, Elon Musk, o empreendedor de tecnologia de defesa e cofundador da Anduril, Palmer Luckey, e o ex-presidente da Câmara dos Representantes, Newt Gingrich, para identificar as capacidades militares, tecnologias e armas de que os EUA possam precisar em guerras futuras. O secretário de Defesa, Pete Hegseth, disse que a iniciativa, chamada Project Meridian, vai gastar 120 dias olhando anos e décadas adiante para avaliar como a guerra poderia mudar e quais capacidades as forças armadas dos EUA precisarão para manter uma vantagem tecnológica. Hegseth afirmou que o Project Meridian não é sobre desenvolver novas estratégias ou políticas, mas sobre identificar os domínios que os EUA precisam conquistar e as capacidades que deve dominar.
2
2
8.3k
·
--
Artigo
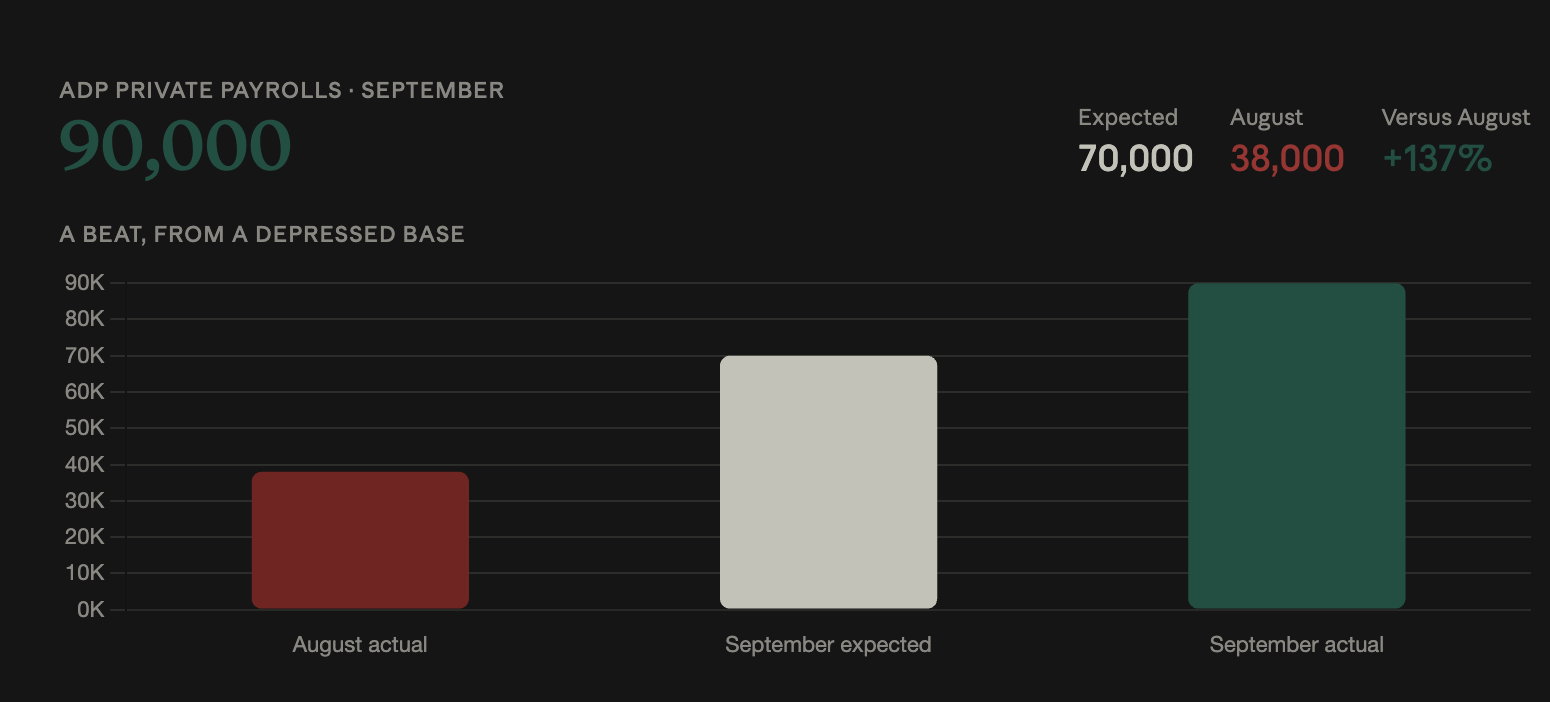
Notícias do Mercado | ADP mostra 90.000 empregos em setembro, superando previsões e mais que dobrando agostoEmpregadores privados dos EUA adicionaram 90.000 empregos em setembro, acima das expectativas de 70.000 e mais do que o dobro dos 38.000 de agosto, de acordo com a ADP."Foi um relatório forte, com crescimento do emprego voltando a ganhar tração e o crescimento dos salários permanecendo robusto após três meses de desaceleração", disse a economista-chefe da ADP, Nela Richardson.A base de agosto é o que faz a recuperação parecer grandeOs 38.000 de agosto foram a menor leitura da ADP desde janeiro.Uma mudança de 38.000 para 90.000 é uma recuperação a partir de uma base deprimida, em vez de evidência de um mercado de trabalho acelerando. O dado fica mais próximo de um ritmo mensal normal do que de um ritmo forte.
Notícias do Mercado | ADP mostra 90.000 empregos em setembro, superando previsões e mais que dobrando agosto
Empregadores privados dos EUA adicionaram 90.000 empregos em setembro, acima das expectativas de 70.000 e mais do que o dobro dos 38.000 de agosto, de acordo com a ADP."Foi um relatório forte, com crescimento do emprego voltando a ganhar tração e o crescimento dos salários permanecendo robusto após três meses de desaceleração", disse a economista-chefe da ADP, Nela Richardson.A base de agosto é o que faz a recuperação parecer grandeOs 38.000 de agosto foram a menor leitura da ADP desde janeiro.Uma mudança de 38.000 para 90.000 é uma recuperação a partir de uma base deprimida, em vez de evidência de um mercado de trabalho acelerando. O dado fica mais próximo de um ritmo mensal normal do que de um ritmo forte.
votação
ADP supera expectativas — o Fed aumenta de novo em outubro?
Sim — empregos firmes e salários forçam mais um aumento
Não — Williams sinalizou paciência por um motivo
Um dado do ADP não decide isso sozinho; as folhas de pagamento dirão
A observação do Fed é um trabalho em tempo integral neste momento 😮💨
39 votos • em votação
2
15
7.8k
·
--
Lion Group vende todo o SOL e parte do BTC para aumentar as participações em HYPEO Lion Group, uma empresa listada na Nasdaq, vendeu toda a sua participação em SOL e parte das suas participações em BTC em 29 de setembro para aumentar sua posição em HYPE. De acordo com a Foresight News, os recursos foram usados para comprar cerca de 38.102 HYPE.
Após o ajuste, o Lion Group detinha cerca de 232.900 HYPE, avaliados em aproximadamente US$ 20,1 milhões. A empresa não vendeu nenhum de seus HYPE anteriormente detidos.
Lion Group vende todo o SOL e parte do BTC para aumentar as participações em HYPE
O Lion Group, uma empresa listada na Nasdaq, vendeu toda a sua participação em SOL e parte das suas participações em BTC em 29 de setembro para aumentar sua posição em HYPE. De acordo com a Foresight News, os recursos foram usados para comprar cerca de 38.102 HYPE.
Após o ajuste, o Lion Group detinha cerca de 232.900 HYPE, avaliados em aproximadamente US$ 20,1 milhões. A empresa não vendeu nenhum de seus HYPE anteriormente detidos.
Após o ajuste, o Lion Group detinha cerca de 232.900 HYPE, avaliados em aproximadamente US$ 20,1 milhões. A empresa não vendeu nenhum de seus HYPE anteriormente detidos.
10
24.1k
·
--
Comprador de ETH perde US$ 33.000 após compra on-chain a US$ 2.710,23Uma carteira comprou 1.486,37 ETH on-chain por US$ 2.710,23 cada às 3h, com a compra avaliada em US$ 4,028 milhões. De acordo com a Odaily, o endereço agora está em queda de US$ 33.000.
Comprador de ETH perde US$ 33.000 após compra on-chain a US$ 2.710,23
Uma carteira comprou 1.486,37 ETH on-chain por US$ 2.710,23 cada às 3h, com a compra avaliada em US$ 4,028 milhões. De acordo com a Odaily, o endereço agora está em queda de US$ 33.000.
2
8.9k
·
--
DogeOS abre testnet pública para aplicativos de Dogecoin compatíveis com EVMDogeOS abriu sua testnet pública para desenvolvedores na quarta-feira, oferecendo um ambiente compatível com EVM para aplicativos construídos em torno do Dogecoin. De acordo com a NS3.AI, os desenvolvedores podem usar a testnet para criar e testar aplicações de finanças, jogos e consumo antes de um eventual lançamento da mainnet, sem alterar a rede subjacente da Layer-1 do Dogecoin. A DogeOS disse que mais ferramentas para desenvolvedores, integrações e projetos são esperados à medida que a testnet se desenvolve.
DogeOS abre testnet pública para aplicativos de Dogecoin compatíveis com EVM
DogeOS abriu sua testnet pública para desenvolvedores na quarta-feira, oferecendo um ambiente compatível com EVM para aplicativos construídos em torno do Dogecoin. De acordo com a NS3.AI, os desenvolvedores podem usar a testnet para criar e testar aplicações de finanças, jogos e consumo antes de um eventual lançamento da mainnet, sem alterar a rede subjacente da Layer-1 do Dogecoin. A DogeOS disse que mais ferramentas para desenvolvedores, integrações e projetos são esperados à medida que a testnet se desenvolve.
1
8
6.7k
·
--
Lloyds Banking Group e Visa Concluem Primeiro Teste de Liquidação com StablecoinO Lloyds Banking Group e a Visa concluíram seu primeiro teste de liquidação de stablecoin, liquidando US$ 750.000 em obrigações de pagamento da Visa usando USDC ao longo de sete dias. De acordo com a ChainCatcher, os fundos chegaram em apenas uma hora.
Lloyds Banking Group e Visa Concluem Primeiro Teste de Liquidação com Stablecoin
O Lloyds Banking Group e a Visa concluíram seu primeiro teste de liquidação de stablecoin, liquidando US$ 750.000 em obrigações de pagamento da Visa usando USDC ao longo de sete dias. De acordo com a ChainCatcher, os fundos chegaram em apenas uma hora.
1
1.1k
·
--
Meta Usou o Salário de Zuckerberg Para Cortar Impostos em US$ 355 MilhõesA Meta listou o CEO Mark Zuckerberg como pesquisador em formulários fiscais, reduzindo sua conta de impostos em cerca de US$ 355 milhões, enquanto a Receita Federal (IRS) diz que a empresa se equivocou. Segundo a BeInCrypto, a Meta considerou US$ 4,1 bilhões da renda de opções de ações de Zuckerberg em 2012 e 2013 como salários de pesquisa, e seu relatório lista US$ 18,74 bilhões em benefícios fiscais como incertos. Separadamente, Elon Musk exerceu 303,96 milhões de opções da Tesla em 16 de junho, criando cerca de US$ 116 bilhões em ganhos apenas em papel, mas as regras do Tesouro dizem que salários só se qualificam para funcionários que fazem pesquisa ou que a apoiam diretamente.
Meta Usou o Salário de Zuckerberg Para Cortar Impostos em US$ 355 Milhões
A Meta listou o CEO Mark Zuckerberg como pesquisador em formulários fiscais, reduzindo sua conta de impostos em cerca de US$ 355 milhões, enquanto a Receita Federal (IRS) diz que a empresa se equivocou. Segundo a BeInCrypto, a Meta considerou US$ 4,1 bilhões da renda de opções de ações de Zuckerberg em 2012 e 2013 como salários de pesquisa, e seu relatório lista US$ 18,74 bilhões em benefícios fiscais como incertos. Separadamente, Elon Musk exerceu 303,96 milhões de opções da Tesla em 16 de junho, criando cerca de US$ 116 bilhões em ganhos apenas em papel, mas as regras do Tesouro dizem que salários só se qualificam para funcionários que fazem pesquisa ou que a apoiam diretamente.
2
7.1k
·
--
Petrobras testa blockchain Cardano em dois projetos de pesquisa sobre combustíveis de baixo carbonoA Petrobras está testando a blockchain Cardano em dois projetos de pesquisa focados em rastrear créditos ambientais vinculados a combustíveis de baixo carbono. De acordo com a Foresight News, um projeto abrange combustível de aviação sustentável e registra a origem, o destinatário e o horário de solicitação dos créditos ambientais on-chain para impedir que a mesma redução de emissões seja contabilizada duas vezes.
O outro projeto se concentra no combustível Diesel R, que utiliza parcialmente insumos renováveis, e tem como objetivo registrar dados da produção, transporte e uso. Ambos os projetos ainda estão em fase de pesquisa, e a Petrobras não divulgou o volume de combustível abrangido nem um cronograma de implantação.
Petrobras testa blockchain Cardano em dois projetos de pesquisa sobre combustíveis de baixo carbono
A Petrobras está testando a blockchain Cardano em dois projetos de pesquisa focados em rastrear créditos ambientais vinculados a combustíveis de baixo carbono. De acordo com a Foresight News, um projeto abrange combustível de aviação sustentável e registra a origem, o destinatário e o horário de solicitação dos créditos ambientais on-chain para impedir que a mesma redução de emissões seja contabilizada duas vezes.
O outro projeto se concentra no combustível Diesel R, que utiliza parcialmente insumos renováveis, e tem como objetivo registrar dados da produção, transporte e uso. Ambos os projetos ainda estão em fase de pesquisa, e a Petrobras não divulgou o volume de combustível abrangido nem um cronograma de implantação.
O outro projeto se concentra no combustível Diesel R, que utiliza parcialmente insumos renováveis, e tem como objetivo registrar dados da produção, transporte e uso. Ambos os projetos ainda estão em fase de pesquisa, e a Petrobras não divulgou o volume de combustível abrangido nem um cronograma de implantação.
1
4.1k
·
--
Bitcoin se Aproxima de US$ 87.400 à medida que a Demanda em Enfraquecimento Aumenta o Risco de QuedaO Bitcoin subiu perto de US$ 87.400 na semana passada, mas a queda da demanda e a realização de lucros aumentaram o risco de uma retração. De acordo com a NS3.AI, a CryptoQuant estima que a demanda à vista aparente contraiu cerca de 170.000 BTC nos últimos 30 dias.
A Alphractal disse que a alta superou os maiores grupos de posições vendidas a descoberto acumulados ao longo de 365 dias, deixando os maiores grupos não liquidados do lado comprado. A CryptoQuant acrescentou que a média móvel de 365 dias do Bitcoin perto de US$ 80.000 é o primeiro grande teste da nova fase de alta.
Bitcoin se Aproxima de US$ 87.400 à medida que a Demanda em Enfraquecimento Aumenta o Risco de Queda
O Bitcoin subiu perto de US$ 87.400 na semana passada, mas a queda da demanda e a realização de lucros aumentaram o risco de uma retração. De acordo com a NS3.AI, a CryptoQuant estima que a demanda à vista aparente contraiu cerca de 170.000 BTC nos últimos 30 dias.
A Alphractal disse que a alta superou os maiores grupos de posições vendidas a descoberto acumulados ao longo de 365 dias, deixando os maiores grupos não liquidados do lado comprado. A CryptoQuant acrescentou que a média móvel de 365 dias do Bitcoin perto de US$ 80.000 é o primeiro grande teste da nova fase de alta.
A Alphractal disse que a alta superou os maiores grupos de posições vendidas a descoberto acumulados ao longo de 365 dias, deixando os maiores grupos não liquidados do lado comprado. A CryptoQuant acrescentou que a média móvel de 365 dias do Bitcoin perto de US$ 80.000 é o primeiro grande teste da nova fase de alta.
1
3
7.6k
·
--
TENDÊNCIAS DE IA | Scorechain Adiciona Triagem de Carteiras, Monitoramento de Transações e Rastreamento de Fundos na SuiSui disse no X que a Scorechain agora oferece triagem de carteiras, monitoramento de transações e rastreamento de fundos na rede Sui. De acordo com a Odaily, a Scorechain construiu as ferramentas para o modelo orientado a objetos da Sui.
TENDÊNCIAS DE IA | Scorechain Adiciona Triagem de Carteiras, Monitoramento de Transações e Rastreamento de Fundos na Sui
Sui disse no X que a Scorechain agora oferece triagem de carteiras, monitoramento de transações e rastreamento de fundos na rede Sui. De acordo com a Odaily, a Scorechain construiu as ferramentas para o modelo orientado a objetos da Sui.
4
5.2k
Filtros
Mais Pesquisadas (6h)
USDT