

#secsaystokenbuybacksnotautosecurities
secsaystokenbuybacksnotautosecurities
116,419 vues
926 mentions
Populaire
Récents
#SECSaysTokenBuybacksNotAutoSecurities La Division de la finance des sociétés de la SEC a publié de nouvelles FAQ sur la crypto, précisant que les rachats de tokens et les mises à niveau du réseau ne rendent pas automatiquement un actif crypto assimilable à un titre financier. Les indications soulignent que l’analyse juridique reste au cas par cas, notamment la manière dont les rachats sont présentés aux investisseurs et s’ils impliquent des promesses de profit.
Les orientations du 25 septembre constituent des indications du personnel et non une nouvelle règle de la SEC, mais elles apportent une clarté supplémentaire pour les projets crypto qui naviguent dans les lois américaines sur les valeurs mobilières.
#SEC #CryptoRegulation #TokenBuybacks #Crypto $BTC
{spot}(BTCUSDT)
#SECSaysTokenBuybacksNotAutoSecurities La Division de la finance des sociétés de la SEC a publié de nouvelles FAQ sur la crypto, précisant que les rachats de tokens et les mises à niveau du réseau ne rendent pas automatiquement un actif crypto assimilable à un titre financier. Les indications soulignent que l’analyse juridique reste au cas par cas, notamment la manière dont les rachats sont présentés aux investisseurs et s’ils impliquent des promesses de profit.
Les orientations du 25 septembre constituent des indications du personnel et non une nouvelle règle de la SEC, mais elles apportent une clarté supplémentaire pour les projets crypto qui naviguent dans les lois américaines sur les valeurs mobilières.
#SEC #CryptoRegulation #TokenBuybacks #Crypto $BTC
1
14
#SECSaysTokenBuybacksNotAutoSecurities
🚨🔥 LA SEC DÉBLOQUE UNE GRANDE QUESTION SUR LA CRYPTO ! 👀
#SECSaysTokenBuybacksNotAutoSecurities
Un rachat de token ne veut PAS automatiquement dire que le token est un titre financier. 🧠⚡
Cette distinction peut avoir de l’importance pour la manière dont les projets crypto abordent la tokenomics, les rachats, la liquidité et la stratégie de marché. 📊
Mais rappelez-vous — un rachat à lui seul ne raconte pas toute l’histoire.
La structure, l’usage et les circonstances générales comptent encore. 🔍
Pour les traders, c’est un titre à surveiller. 👀
Quand la clarté réglementaire s’améliore, les récits de marché peuvent évoluer TRÈS RAPIDEMENT. 🚀
📌 FAITES VOS RECHERCHES — PAS DE CONSEIL EN INVESTISSEMENT
Ne tradez pas le titre à l’aveugle. Faites en sorte que le prix + le volume + la structure du marché valident le mouvement.
🔥 Est-ce positif pour les narratifs de rachat de token.
#dyor #BinanceSquareTalks
$QNT
{future}(QNTUSDT)
$Q
{future}(QUSDT)
$ZEC
{future}(ZECUSDT)
#SECSaysTokenBuybacksNotAutoSecurities
🚨🔥 LA SEC DÉBLOQUE UNE GRANDE QUESTION SUR LA CRYPTO ! 👀
#SECSaysTokenBuybacksNotAutoSecurities
Un rachat de token ne veut PAS automatiquement dire que le token est un titre financier. 🧠⚡
Cette distinction peut avoir de l’importance pour la manière dont les projets crypto abordent la tokenomics, les rachats, la liquidité et la stratégie de marché. 📊
Mais rappelez-vous — un rachat à lui seul ne raconte pas toute l’histoire.
La structure, l’usage et les circonstances générales comptent encore. 🔍
Pour les traders, c’est un titre à surveiller. 👀
Quand la clarté réglementaire s’améliore, les récits de marché peuvent évoluer TRÈS RAPIDEMENT. 🚀
📌 FAITES VOS RECHERCHES — PAS DE CONSEIL EN INVESTISSEMENT
Ne tradez pas le titre à l’aveugle. Faites en sorte que le prix + le volume + la structure du marché valident le mouvement.
🔥 Est-ce positif pour les narratifs de rachat de token.
#dyor #BinanceSquareTalks
$QNT
$Q
$ZEC
118
·
--
#secsaystokenbuybacksnotautosecurities 🚨
NOUVEAU : le personnel de la SEC a publié de nouvelles orientations concernant la manière dont les rachats de tokens, la poursuite du développement, le marketing et les jetons de liquid staking sont traités au regard des lois sur les valeurs mobilières.
• Développement : Une fois qu’un réseau est fonctionnel, les équipes peuvent continuer à construire, à mettre à niveau et à financer le développement sans que ces activités soient considérées comme des « efforts de gestion essentiels » susceptibles de maintenir un token lié à un contrat de placement.
• Rachats de tokens : Les rachats d’un token qui n’est pas une valeur mobilière sur un réseau fonctionnel ne constituent, à eux seuls, pas des « efforts de gestion essentiels ». Pour les réseaux non achevés, la réponse peut changer si les rachats sont présentés comme créant un « rendement ou un retour » pour les détenteurs.
• Liquid staking : Les tokens de reçus de staking représentant une crypto qui n’est pas une valeur mobilière peuvent être traités comme un « outil numérique », tandis que les LST émis par le protocole peuvent aussi être considérés comme des « marchandises numériques ».
• Marketing : Les équipes peuvent promouvoir l’utilité existante d’un réseau et évoquer des fonctionnalités futures sans créer automatiquement un problème de valeurs mobilières. La distinction clé est de savoir si la promotion crée des attentes de profits fondées sur le travail de l’équipe.
• Réseaux décentralisés : Une fois qu’un réseau fonctionnel a « plus aucune partie centrale » qui contrôle sa réussite ou son échec, les déclarations de l’émetteur initial sont peu susceptibles de créer un nouveau contrat de placement autour du token natif.
• Cotations en bourse : Une plateforme de trading n’est pas automatiquement considérée comme un promoteur de token simplement parce qu’elle fournit un marché secondaire pour l’actif.$FOGO $SPELL $SAGA
2
3.9k
·
--
#secsaystokenbuybacksnotautosecurities LATEST:
🇺🇸
La SEC vient de clarifier comment les lois américaines sur les valeurs mobilières
s’appliquent aux cryptomonnaies.
Le changement clé :
• Un
jeton
peut se dissocier du contrat d’investissement utilisé pour le vendre
• Les jetons de preuve de mise ne sont pas automatiquement des
valeurs mobilières
• La fonctionnalité et la décentralisation comptent
• Les développeurs peuvent maintenir des réseaux fonctionnels sans déclencher automatiquement Howey
• Les rachats de jetons ne constituent pas automatiquement des transactions de valeurs mobilières
• Le trading secondaire ne fait pas automatiquement des plateformes des promoteurs
L’accent est de plus en plus mis sur ce que représente le jeton, ce qui a été promis, et qui contrôle le réseau.
Ce ne sont PAS de nouvelles règles de la SEC.$RARE $BEAT $BR
AngelOfCrypto_-:
nice
8
1
34
35.5k
·
--
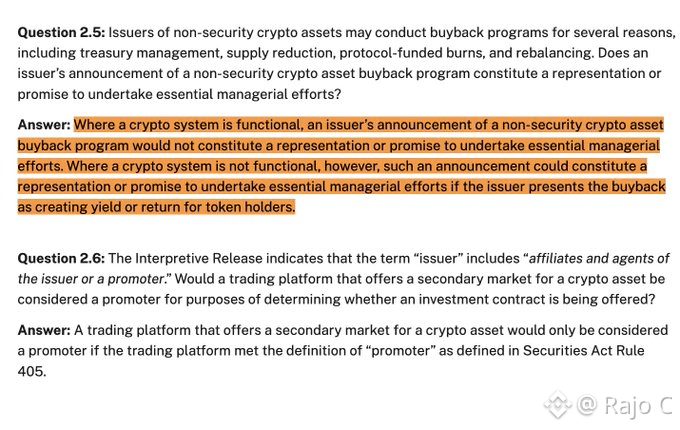
#secsaystokenbuybacksnotautosecurities Selon la SEC
:
Acheter des tokens sur le marché pour gérer la trésorerie, ou réduire l’offre, est considéré comme des opérations ordinaires et c’est acceptable.
Le marketing
les rachats comme mécanisme de profit peuvent être traités comme une vente d’un "investissement" et ce n’est pas acceptable.$ACE $LYN $KMNO
3
7.4k
·
--
#secsaystokenbuybacksnotautosecurities BREAKING:
🇺🇸
La SEC publie de nouvelles directives sur le moment où les actifs crypto sont soumis aux
lois sur les valeurs mobilières.
Points clés :
• Les actifs crypto peuvent être soumis aux
lois sur les valeurs mobilières lorsqu’ils sont offerts et vendus dans le cadre d’un contrat d’investissement en vertu du test de Howey.
• Les promesses de profits provenant des efforts managériaux essentiels de l’émetteur peuvent créer un contrat d’investissement.
• L’utilité actuelle, les fonctionnalités ou le potentiel futur indéterminé, à eux seuls, ne créent généralement pas un contrat d’investissement.
• Une fois qu’un système crypto est opérationnel et qu’il n’y a plus d’entité centrale qui contrôle sa réussite ou son échec, les déclarations de l’émetteur ne créeraient généralement pas un nouveau contrat d’investissement.
• Les rachats d’actifs crypto fonctionnels ne constituent généralement pas des promesses d’efforts managériaux essentiels.$STABLE $RECALL $DEEP
319

·
--
SEC回购问答仍在热榜|BNB自动销毁不是发行人回购承诺|775附近我先等
我的态度是先把法律概念和代币供应机制拆开,再决定是否碰BNB。币安广场热榜目前仍显示#SECSaysTokenBuybacksNotAutoSecurities,但这个标题如果被读成“所有销毁都获得SEC放行”,就过度了。美国SEC公司财务部9月25日更新的第2.5项员工问答,讨论的是原本非证券的加密资产、发行人宣布回购与“关键管理努力”的关系:功能已经实现的系统与尚未实现的系统,结论可能不同;若后者把回购包装成持币收益承诺,风险不能被标题抹掉。页面明示这是工作人员观点,不是SEC正式规则,更未对BNB作个案认定。
再看BNB本身。BNB基金会7月15日公布第36次季度销毁已完成,数量约161.58万枚,公告时剩余供应量约1.3317亿枚;这是七月的历史事件,不是今晚的新销毁。官方说明Auto-Burn按BNB价格和季度区块数调整,目标总量逐步降至一亿枚,且机制独立于币安中心化交易所;另有与链上Gas费相关的实时销毁。这两类机制都不能简单套成“公司拿现金在市场扫货”的股票回购叙事,更不能把已销毁的币重复计算成此刻新增买盘。热榜谈的是法律问答,BNB数据谈的是供应侧,放在一起分析有意义,但两者不是相互认证。
我看重的传导链是:真正的网络使用、费用与供应变化能否长期改善持有者预期;监管文字只能减少部分概念误读,不能替代需求。销毁减少供给,但价格还受宏观利率、风险偏好、交易所与生态安全、持仓集中度影响。美国美联储9月16日把联邦基金目标区间上调至3.75%至4%。市场反应同样没有给出单因果证据:Kraken BNB/USD写稿约775.57美元,近24小时高782.96、低766.79、开773.39,只是略高于开盘而低于高点。不能说这点波动就是SEC问答或旧销毁驱动。
短线关键位我看778至783能否重新成为支撑,下面先看772,再看766.8。若一小时有效站上783并回踩不破,同时有可核验的真实链上使用而非反复传播旧销毁,我的等待判断才可能被推翻;若跌破766.8,说明短线风险先于叙事。若SEC或BNB基金会发布新的正式文件,我会按原文更新,不预设下一次销毁的数量与时间。
如果是我自己交易:现在不参与,方向是有条件、无杠杆现货试多,仓位占总资金0%。只有连续两根15分钟收在783美元上方,随后回踩780至783守住,我才考虑最多投入总资金0.25%;第一目标788减半,第二目标798平掉余仓。进场后若15分钟收回780以下先减半,跌到774止损全部平仓;若入场前先跌破766.8,直接撤销买入计划。热点再热也不拿监管标题代替入场信号,更不把计划写成已经成交。
#SECSaysTokenBuybacksNotAutoSecurities #BNB
以上仅为个人市场观察,不构成投资建议。
13
·
--
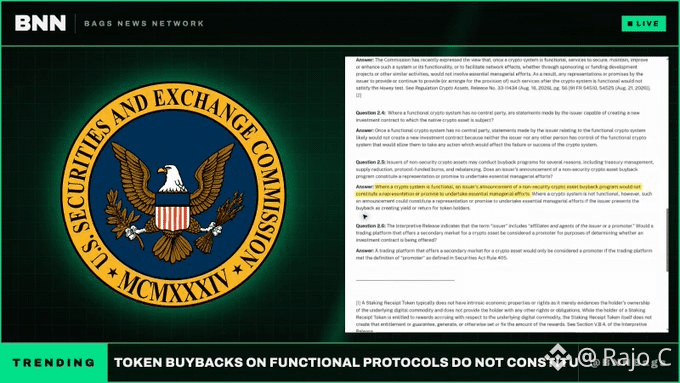
#secsaystokenbuybacksnotautosecurities CONFIRMÉ : LES RESPONSABLES DE LA SEC REMPORTENT UNE GRANDE VICTOIRE POUR LA CRYPTO, EN DÉCLARANT QUE LES RACHATS DE JETONS SUR DES PROTOCOLES FONCTIONNELS NE CONSTITUENT PAS DES EFFORTS DE GESTION$DEEP $RECALL $MMT
#secsaystokenbuybacksnotautosecurities CONFIRMÉ : LES RESPONSABLES DE LA SEC REMPORTENT UNE GRANDE VICTOIRE POUR LA CRYPTO, EN DÉCLARANT QUE LES RACHATS DE JETONS SUR DES PROTOCOLES FONCTIONNELS NE CONSTITUENT PAS DES EFFORTS DE GESTION$DEEP $RECALL $MMT
296

Article
⚡ [Sujet tendance Binance] Le personnel de la SEC indique que les rachats de tokens ne constituent pas automatiquement des valeurs mobilières⚡ [Sujet tendance Binance] Le personnel de la SEC indique que les rachats de tokens ne constituent pas automatiquement des valeurs mobilières
Hashtag tendance : #SECSaysTokenBuybacksNotAutoSecurities | Catégorie : RÉGLEMENTATION
Cashtags : $UNI
🔹 CATALyse EXÉCUTIVE & NARRATION INSTITUTIONNELLE
La clarté réglementaire connaît un pivot structurel alors que le personnel de la SEC signale que les rachats de tokens et les mécanismes décentralisés de bascule des frais ne déclenchent pas automatiquement une classification en tant que valeurs mobilières. Cette évolution a déclenché d’intenses discussions sur Binance Square sous le hashtag #SECSaysTokenBuybacksNotAutoSecurities. Historiquement, les capitaux institutionnels ont évité le partage des revenus de protocole en raison des risques de contentieux liés au test de Howey. En supprimant la présomption immédiate de classification en tant que valeur mobilière, on élimine une décote réglementaire de plusieurs années, ouvrant la voie à une réévaluation fondamentale des protocoles DeFi natifs générateurs de flux de trésorerie.
⚡ [Sujet tendance Binance] Le personnel de la SEC indique que les rachats de tokens ne constituent pas automatiquement des valeurs mobilières
⚡ [Sujet tendance Binance] Le personnel de la SEC indique que les rachats de tokens ne constituent pas automatiquement des valeurs mobilières
Hashtag tendance : #SECSaysTokenBuybacksNotAutoSecurities | Catégorie : RÉGLEMENTATION
Cashtags : $UNI
🔹 CATALyse EXÉCUTIVE & NARRATION INSTITUTIONNELLE
La clarté réglementaire connaît un pivot structurel alors que le personnel de la SEC signale que les rachats de tokens et les mécanismes décentralisés de bascule des frais ne déclenchent pas automatiquement une classification en tant que valeurs mobilières. Cette évolution a déclenché d’intenses discussions sur Binance Square sous le hashtag #SECSaysTokenBuybacksNotAutoSecurities. Historiquement, les capitaux institutionnels ont évité le partage des revenus de protocole en raison des risques de contentieux liés au test de Howey. En supprimant la présomption immédiate de classification en tant que valeur mobilière, on élimine une décote réglementaire de plusieurs années, ouvrant la voie à une réévaluation fondamentale des protocoles DeFi natifs générateurs de flux de trésorerie.
1
92

Avez-vous remarqué à quelle vitesse, ici, une seule phrase de la SEC devient un signal d’achat ?
La douleur est toujours la même. Les traders chargent le titre, sautent la nuance, puis n’ont plus de sortie claire quand le marché réalise que la décision était plus étroite que ce que les réponses laissaient entendre.
L’affirmation de la SEC selon laquelle les rachats de tokens ne sont pas automatiquement des valeurs mobilières est traitée comme une dispense générale. Ce n’est pas le cas. C’est une étude de cas sur l’écoute sélective. « Pas automatiquement » signifie toujours que les faits comptent. La façon dont le rachat est financé, s’il est lié à une activité réelle, et ce qui est réellement promis aux détenteurs restent tous en jeu. Dans un contexte d’avidité comme celui-ci, cette distinction est enterrée en une dizaine de minutes.
Regardez $BNB. Le rachat et la destruction là-bas ont été liés au flux réel de la plateforme pendant des années, ce qui correspond à une configuration différente de celle d’un altcoin qui siphonne la trésorerie $USDT juste pour défendre un niveau. $QNT se situe plus près du côté utilité de ce spectre, c’est pourquoi ce titre devrait vous pousser à examiner le mécanisme plutôt que la communication marketing. Un protocole qui recycle des frais n’est pas la même chose qu’une équipe qui fabrique une offre avec de l’argent d’une levée restant disponible.
Les projets qui considéreront cela comme une autorisation de lancer un « théâtre » de rachat seront les prochains que les gens étudieront. Ceux qui ont une boucle de revenus qui fonctionne viennent d’obtenir une voie un peu plus claire. Voilà toute l’histoire.
Où pensez-vous que cela laisse les tokens qui rachètent leurs propres parts sans qu’il y ait de revenus derrière ?
#SECSaysTokenBuybacksNotAutoSecurities #StrategyStriveAdd2305BitcoinThisWeek #CircleTetherFreezeBitgetHackerWallet
Avez-vous remarqué à quelle vitesse, ici, une seule phrase de la SEC devient un signal d’achat ?
La douleur est toujours la même. Les traders chargent le titre, sautent la nuance, puis n’ont plus de sortie claire quand le marché réalise que la décision était plus étroite que ce que les réponses laissaient entendre.
L’affirmation de la SEC selon laquelle les rachats de tokens ne sont pas automatiquement des valeurs mobilières est traitée comme une dispense générale. Ce n’est pas le cas. C’est une étude de cas sur l’écoute sélective. « Pas automatiquement » signifie toujours que les faits comptent. La façon dont le rachat est financé, s’il est lié à une activité réelle, et ce qui est réellement promis aux détenteurs restent tous en jeu. Dans un contexte d’avidité comme celui-ci, cette distinction est enterrée en une dizaine de minutes.
Regardez $BNB . Le rachat et la destruction là-bas ont été liés au flux réel de la plateforme pendant des années, ce qui correspond à une configuration différente de celle d’un altcoin qui siphonne la trésorerie $USDT juste pour défendre un niveau. $QNT se situe plus près du côté utilité de ce spectre, c’est pourquoi ce titre devrait vous pousser à examiner le mécanisme plutôt que la communication marketing. Un protocole qui recycle des frais n’est pas la même chose qu’une équipe qui fabrique une offre avec de l’argent d’une levée restant disponible.
Les projets qui considéreront cela comme une autorisation de lancer un « théâtre » de rachat seront les prochains que les gens étudieront. Ceux qui ont une boucle de revenus qui fonctionne viennent d’obtenir une voie un peu plus claire. Voilà toute l’histoire.
Où pensez-vous que cela laisse les tokens qui rachètent leurs propres parts sans qu’il y ait de revenus derrière ?
#SECSaysTokenBuybacksNotAutoSecurities #StrategyStriveAdd2305BitcoinThisWeek #CircleTetherFreezeBitgetHackerWallet
7
#CoinMarketCapCompletesCoinglassAcquisition #SECSaysTokenBuybacksNotAutoSecurities #StrategyStriveAdd2305BitcoinThisWeek SEC Mises à jour des orientations sur la crypto ; départ de Hester Peirce
La Division de la gestion des sociétés de la SEC américaine a publié des FAQ actualisées traitant des rachats de tokens, des mises à niveau du réseau et des critères des contrats d’investissement. Parallèle ment, la commissaire de la SEC favorable à la crypto, Hester Peirce, a annoncé son prochain départ, suscitant un débat sur la manière dont la politique réglementaire future évoluera.
{spot}(BTCUSDT)
{spot}(ETHUSDT)
{spot}(BNBUSDT)
#CoinMarketCapCompletesCoinglassAcquisition #SECSaysTokenBuybacksNotAutoSecurities #StrategyStriveAdd2305BitcoinThisWeek SEC Mises à jour des orientations sur la crypto ; départ de Hester Peirce
La Division de la gestion des sociétés de la SEC américaine a publié des FAQ actualisées traitant des rachats de tokens, des mises à niveau du réseau et des critères des contrats d’investissement. Parallèle ment, la commissaire de la SEC favorable à la crypto, Hester Peirce, a annoncé son prochain départ, suscitant un débat sur la manière dont la politique réglementaire future évoluera.
La Division de la gestion des sociétés de la SEC américaine a publié des FAQ actualisées traitant des rachats de tokens, des mises à niveau du réseau et des critères des contrats d’investissement. Parallèle ment, la commissaire de la SEC favorable à la crypto, Hester Peirce, a annoncé son prochain départ, suscitant un débat sur la manière dont la politique réglementaire future évoluera.
1
18

·
--
Baissier
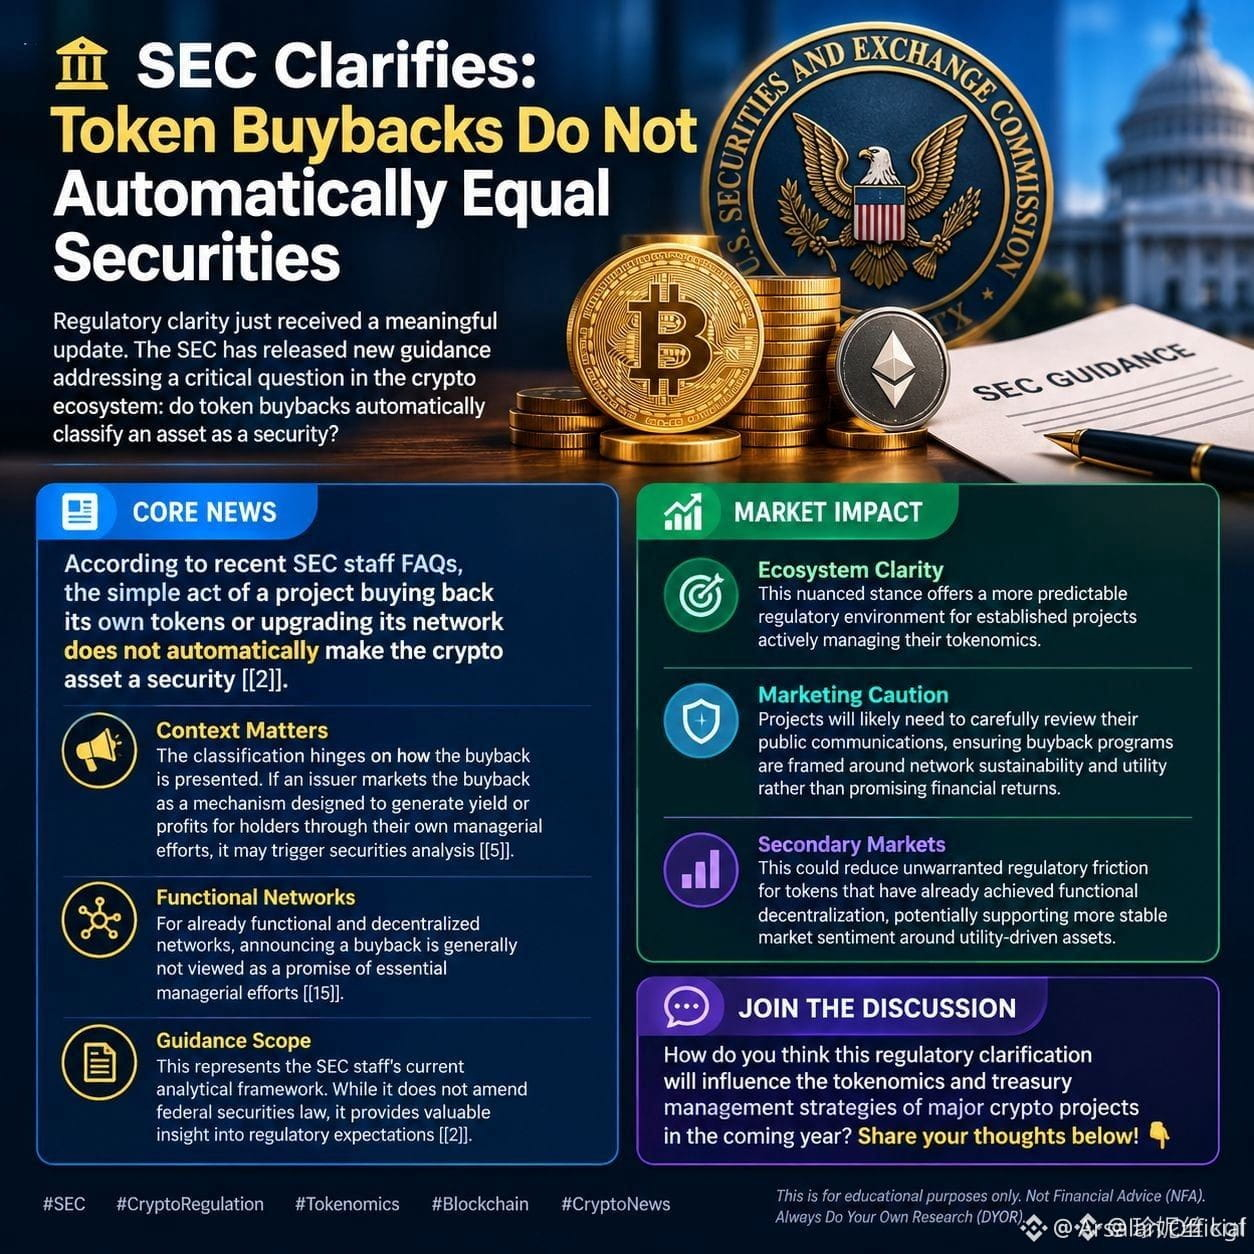
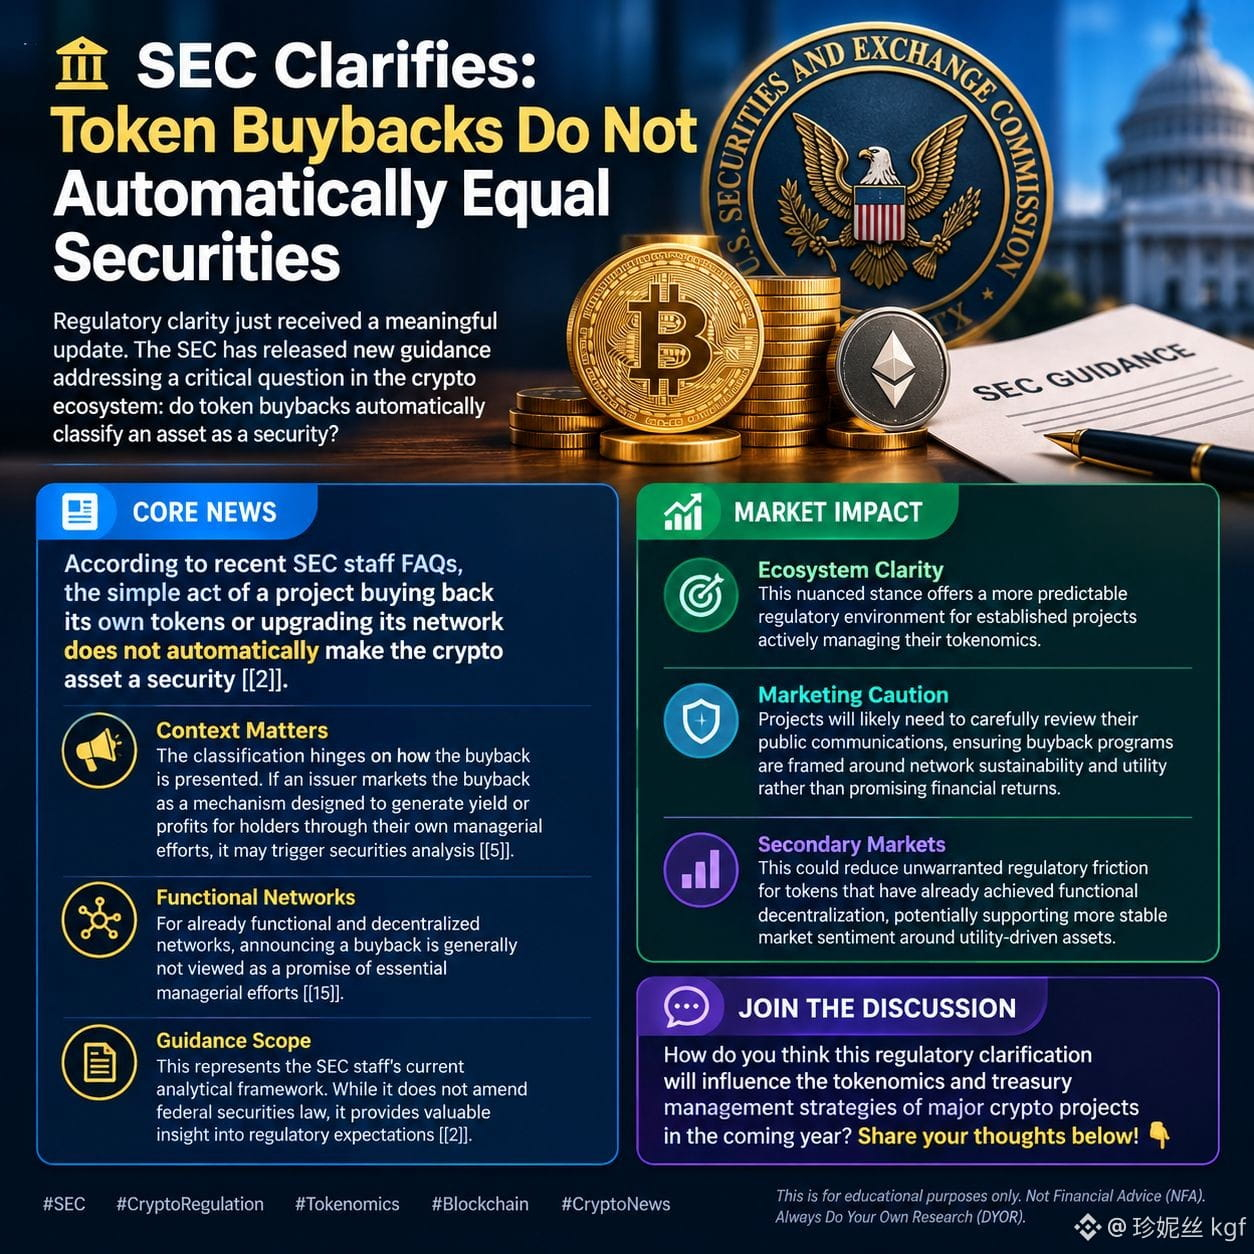
#secsaystokenbuybacksnotautosecurities 🏛️ La SEC clarifie : les rachats de tokens ne signifient pas automatiquement un titre financier
Une clarification réglementaire vient d’arriver avec une mise à jour significative. La SEC a publié de nouvelles orientations répondant à une question cruciale pour la crypto : les rachats de tokens classent-ils automatiquement un actif comme un titre ?
📰 L’essentiel de l’actualité
D’après des FAQ récentes du personnel de la SEC, un projet qui rachète ses propres tokens ou qui met à niveau son réseau ne rend PAS automatiquement l’actif crypto éligible à la qualification de titre financier.
• Le contexte compte : la qualification dépend de la présentation. Si un émetteur commercialise un rachat pour générer un rendement ou des profits via des efforts managériaux, cela peut déclencher une analyse des valeurs mobilières.
• Des réseaux fonctionnels : pour des réseaux déjà décentralisés et fonctionnels, les rachats ne sont généralement pas considérés comme une promesse d’efforts managériaux essentiels.
• Portée des orientations : cela reflète le cadre d’analyse actuel du personnel de la SEC, offrant un éclairage réglementaire utile sans modifier le droit fédéral sur les valeurs mobilières.
📊 Impact sur le marché
• Clarté pour l’écosystème : offre un environnement réglementaire plus prévisible aux projets établis qui gèrent activement leur tokenomics.
• Prudence marketing : les projets doivent cadrer soigneusement les rachats autour de la durabilité du réseau et de l’utilité, en évitant de promettre des retours financiers.
• Sentiment du marché : réduit les frictions réglementaires pour les tokens ayant atteint une décentralisation fonctionnelle, ce qui soutient la stabilité des actifs axés sur l’utilité.
💬 Rejoignez la discussion
Comment cette clarification réglementaire va-t-elle influencer, cette année, les stratégies de tokenomics et de gestion de trésorerie des principaux projets crypto ? Partagez vos idées ci-dessous ! 👇
#SEC #CryptoRegulation #Tokenomics #Blockchain #CryptoNews
Ceci est uniquement à des fins éducatives. Pas de conseil financier (NFA). Faites toujours vos propres recherches (DYOR).
$TNSR $WAXP $QUICK
{spot}(QUICKUSDT)
{future}(WAXPUSDT)
{future}(TNSRUSDT)
#secsaystokenbuybacksnotautosecurities 🏛️ La SEC clarifie : les rachats de tokens ne signifient pas automatiquement un titre financier
Une clarification réglementaire vient d’arriver avec une mise à jour significative. La SEC a publié de nouvelles orientations répondant à une question cruciale pour la crypto : les rachats de tokens classent-ils automatiquement un actif comme un titre ?
📰 L’essentiel de l’actualité
D’après des FAQ récentes du personnel de la SEC, un projet qui rachète ses propres tokens ou qui met à niveau son réseau ne rend PAS automatiquement l’actif crypto éligible à la qualification de titre financier.
• Le contexte compte : la qualification dépend de la présentation. Si un émetteur commercialise un rachat pour générer un rendement ou des profits via des efforts managériaux, cela peut déclencher une analyse des valeurs mobilières.
• Des réseaux fonctionnels : pour des réseaux déjà décentralisés et fonctionnels, les rachats ne sont généralement pas considérés comme une promesse d’efforts managériaux essentiels.
• Portée des orientations : cela reflète le cadre d’analyse actuel du personnel de la SEC, offrant un éclairage réglementaire utile sans modifier le droit fédéral sur les valeurs mobilières.
📊 Impact sur le marché
• Clarté pour l’écosystème : offre un environnement réglementaire plus prévisible aux projets établis qui gèrent activement leur tokenomics.
• Prudence marketing : les projets doivent cadrer soigneusement les rachats autour de la durabilité du réseau et de l’utilité, en évitant de promettre des retours financiers.
• Sentiment du marché : réduit les frictions réglementaires pour les tokens ayant atteint une décentralisation fonctionnelle, ce qui soutient la stabilité des actifs axés sur l’utilité.
💬 Rejoignez la discussion
Comment cette clarification réglementaire va-t-elle influencer, cette année, les stratégies de tokenomics et de gestion de trésorerie des principaux projets crypto ? Partagez vos idées ci-dessous ! 👇
#SEC #CryptoRegulation #Tokenomics #Blockchain #CryptoNews
Ceci est uniquement à des fins éducatives. Pas de conseil financier (NFA). Faites toujours vos propres recherches (DYOR).
$TNSR $WAXP $QUICK
SAQR77:
Good, beautiful woman
1
3
1.8k

·
--
Haussier
#secsaystokenbuybacksnotautosecurities
⚖️ Changement réglementaire : la SEC précise que les programmes de rachat de tokens ne déclenchent pas automatiquement une classification en valeurs mobilières 🚀
Un énorme succès pour la finance décentralisée et l’économie des protocoles ! La Division de la société de la SEC a publié des directives mises à jour, précisant que l’exécution de rachats de tokens, les mises à niveau du réseau et la maintenance continue sur des blockchains fonctionnelles ne transforment pas automatiquement un jeton crypto en une valeur mobilière au sens du test de Howey.
Cette mise à jour dissipe une grande zone d’ombre juridique pour les protocoles décentralisés générant des revenus qui achètent activement et brûlent leurs tokens natifs.
💡 Points clés :
🔄 Réseaux en activité vs. projets avant lancement : la SEC a explicitement indiqué qu’en ce qui concerne un réseau opérationnel et fonctionnel, les rachats courants ne s’assimilent pas automatiquement à des « efforts de gestion essentiels » qui créent une attente. En revanche, pour les projets non lancés ou non fonctionnels, présenter un rachat comme une source de rendement garanti peut encore déclencher un examen en matière de valeurs mobilières.
🛠️ Développement continu du protocole clarifié : les mises à jour du protocole, les améliorations de sécurité et les optimisations réseau courantes sont classées comme de la maintenance plutôt que comme une dépendance managériale au regard de Howey.
📈 Accélération des rachats : la clarification fait suite à une forte hausse des rachats de tokens — atteignant plus de 638 millions de dollars d’ici la fin 2026 — portée par des protocoles tels que Hyperliquid et Pump.fun.
Quelle est l’ampleur de cette mise à jour réglementaire pour les modèles de distribution de revenus DeFi ? Dites-nous ce que vous en pensez dans les commentaires ! 👇
#CircleMints500MUSDCOnSolana #defi #StrategyStriveAdd2305BitcoinThisWeek
Waneta Jacka jtuR:
100 US
1
6
1.2k
·
--
Des employés de la SEC expliquent les rachats de tokens | Tous les rachats ne deviennent pas automatiquement des valeurs mobilières | ETH à 2708 : je vais d’abord attendre la confirmation
Mon attitude est neutre, voire prudente : la tendance brûlante de Binance à la Bourse #SECSaysTokenBuybacksNotAutoSecurities a mis en évidence un changement important, mais je ne vais pas traduire cela en « les tokens de l’écosystème Ethereum sont totalement exemptés », et je ne vais pas non plus me précipiter pour trader l’ETH. La question 2.5 des Crypto Asset Q&A publiées par le département des Financements de la SEC américaine le 25 septembre traite de la stratégie de rachat menée par l’émetteur d’actifs crypto qui ne sont pas des valeurs mobilières. Dans un système crypto où la fonctionnalité existe déjà, les employés estiment qu’annoncer un rachat en soi ne constitue pas une promesse impliquant des efforts de gestion clés ; si la fonctionnalité n’est pas encore en place et que l’émetteur présente le rachat comme créant un rendement pour les détenteurs, la conclusion pourrait être différente. Le document précise aussi en tout début : il s’agit d’un avis d’employés du département, pas des règles de la SEC, pas d’une déclaration du comité, et cela n’a aucune nouvelle force juridique. L’objectif du rachat, la question de savoir si le système est fonctionnel et la manière dont la communication est faite doivent encore être examinés point par point, à la lumière des faits.
Le lien avec l’ETH est indirect. Sur Ethereum, il existe de nombreux tokens de protocoles, et certaines équipes ont effectivement intégré dans leur modèle tokenomics des éléments comme les frais, la gestion de la trésorerie ou le rachat/destructions. Si l’explication réglementaire réduit l’incertitude « fourre-tout », cela pourrait améliorer les attentes des équipes de développement et des acteurs qui allouent du capital ; mais ce qui est discuté concerne des tokens et des comportements d’émetteurs précis, pas une simple entrée de cash automatique de plus sur le réseau principal Ethereum. Et ce n’est pas non plus que tous les rachats de tous les projets créent un flux d’achats au comptant en faveur d’ETH. Même si un projet voit baisser les controverses réglementaires, il peut tout de même ne pas soutenir le prix de son token si ses revenus sont insuffisants, si le volume de rachat est trop faible, s’il existe une pression de déblocage, ou si l’exécution est peu transparente. Je préfère voir des revenus vérifiables publiés par les projets, la source des fonds de rachat et l’exécution on-chain, plutôt que de simplement s’appuyer sur l’expression « avantage réglementaire ».
Comment le marché réagit-il ? Au moment de la rédaction, Kraken affiche ETH/USD autour de 2707,60 dollars : plus haut 2722,39, plus bas 2663,17, ouverture 2695,38. Le prix actuel est légèrement au-dessus de l’ouverture, mais reste dans la fourchette de la journée. Ces données ne prouvent pas que la hausse de l’ETH est due à ces Crypto Asset Q&A, d’autant qu’il peut y avoir, en même temps, la liquidité du week-end et d’autres nouvelles. À court terme, je surveille d’abord si la zone 2722–2730 peut tenir, puis côté baisse autour de 2695 dollars et le plus bas intraday de 2663. Si la hausse échoue puis retombe et que 2695 est franchi de façon répétée à la baisse, ou si une interprétation réglementaire est prise à tort par le marché comme une exemption officielle avant d’être rapidement corrigée, je réviserai mon observation biaisée à la hausse. Les limites du texte réglementaire méritent d’être lues avec plus d’attention que le titre tendance.
Si c’était moi qui trade : je n’entre pas. Je ne considère qu’un achat au comptant léger après validation des conditions, pas de levier élevé. Je ne tenterai un ordre qu’avec une position n’excédant pas 1 % du capital total si ETH se maintient efficacement au-dessus de 2730 dollars, qu’un repli vers 2720 se fait sans casser ce niveau, et que les actifs de l’écosystème Ethereum associés ne montrent pas en parallèle de ventes massives manifestes. Objectif 1 : 2760 dollars ; une fois atteint, je réduis de moitié. Le reste viserait 2800, mais si le prix retombe sous 2730, je resserre le take-profit à l’avance. Le stop-loss « dur » est fixé à 2690 dollars. Avant l’ouverture, si le prix passe d’abord sous 2663 dollars, tout le plan est annulé. Si, après la SEC, un document ultérieur modifie cette formulation ou si la divulgation des rachats du projet est peu transparente, je clôture la position même si aucun niveau de prix n’est touché. On fixe d’abord le budget de risque, puis seulement après les opinions.
Source : Crypto Asset Q&A (Question 2.5) du département des Financements de la SEC américaine ; cotations Kraken ETH/USD. #SECSaysTokenBuybacksNotAutoSecurities #ETH
Ce qui précède ne constitue que des observations personnelles du marché et ne constitue pas un conseil en investissement.
风中浪客:
回购不自动算证券是好事,但别直接翻译成ETH生态全面豁免,$ETH 2708这位置我也等确认,不追。
1
79
·
--
Baissier
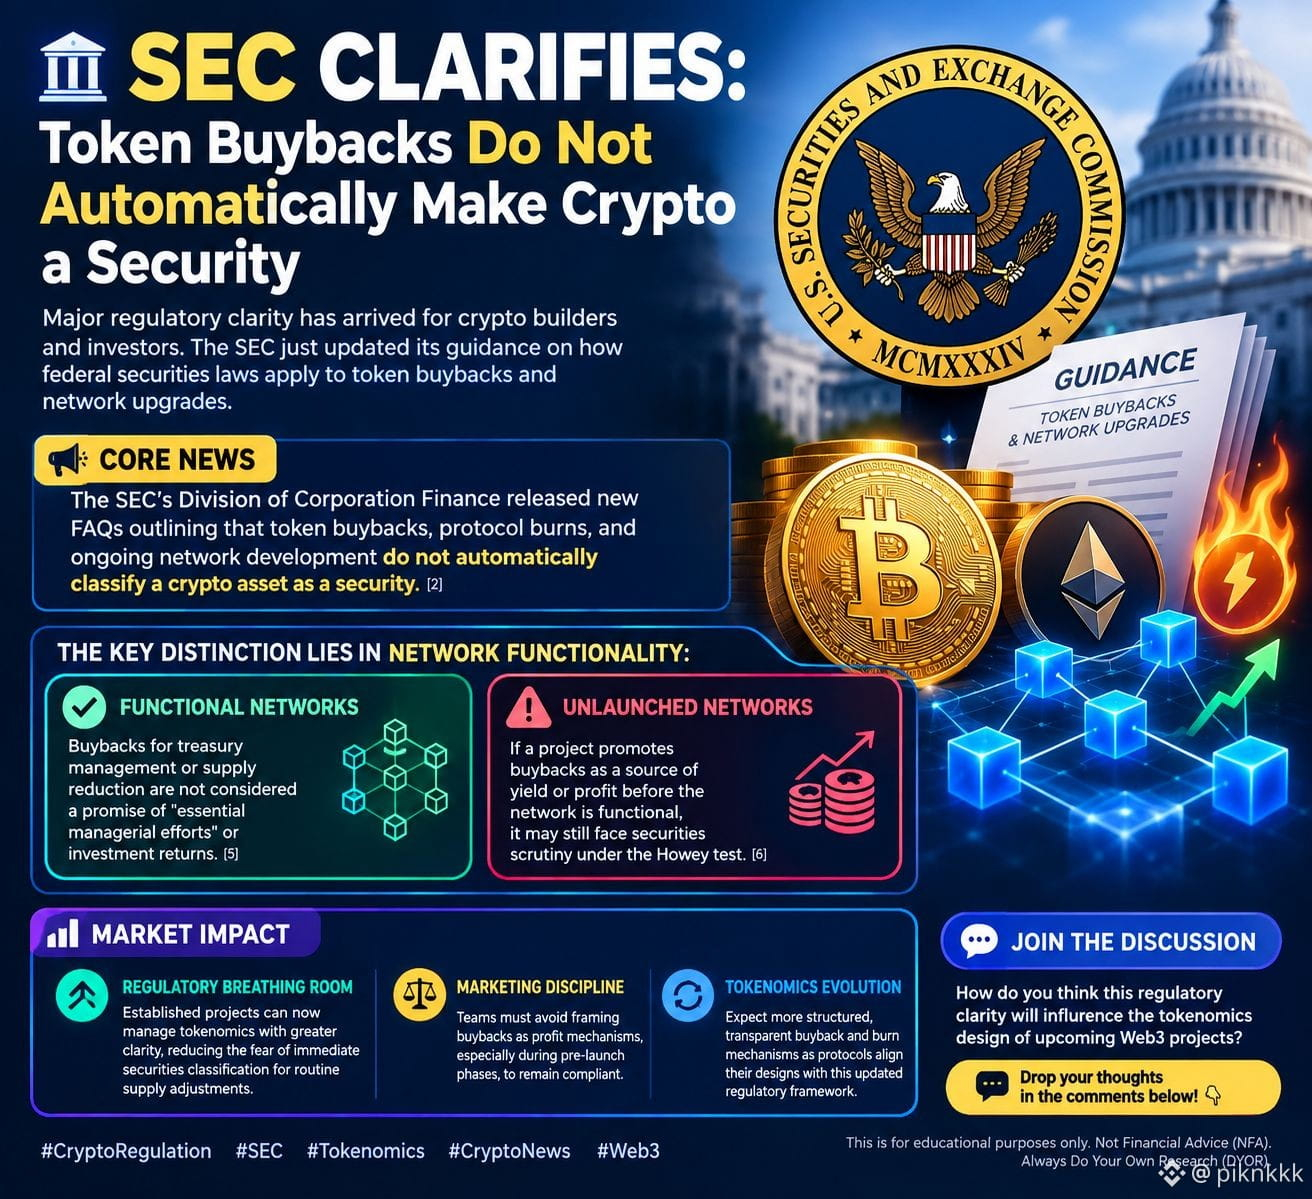
#secsaystokenbuybacksnotautosecurities 🏛️ La SEC précise que les rachats de tokens ne rendent pas automatiquement la crypto-monnaie une valeur mobilière
Une clarification réglementaire majeure est arrivée pour les développeurs et investisseurs en crypto. La SEC a récemment mis à jour ses orientations sur la manière dont les lois fédérales sur les valeurs mobilières s’appliquent aux rachats de tokens et aux mises à niveau du réseau.
📰 L’actualité essentielle
La Division de la conduite des entreprises de la SEC a publié de nouvelles FAQ indiquant que les rachats de tokens, les brûlages de protocole et le développement continu du réseau ne classent pas automatiquement un actif crypto comme une valeur mobilière [[2]].
La distinction clé repose sur la fonctionnalité du réseau
• ✅ Réseaux fonctionnels Les rachats pour la gestion de trésorerie ou la réduction de l’offre ne sont pas considérés comme une promesse de « efforts managériaux essentiels » ou de rendements d’investissement [[5]].
•Réseaux non lancés Si un projet présente les rachats comme une source de rendement ou de profit avant que le réseau ne soit fonctionnel, il pourrait toujours faire l’objet d’un examen en matière de valeurs mobilières au regard du test de Howey [[6]].
📊 Impact sur le marché
• 📈 Une marge de manœuvre réglementaire Les projets déjà établis peuvent désormais gérer leur tokenomics avec davantage de clarté, réduisant la crainte d’une classification immédiate comme valeur mobilière pour des ajustements courants de l’offre.
• ⚖️ Discipline marketing Les équipes doivent éviter de présenter les rachats comme un mécanisme de profit, en particulier pendant les phases pré-lancement, afin de rester conformes.
• 🔄 Évolution des tokenomics Attendez-vous à davantage de mécanismes de rachats et de brûlages structurés et transparents, à mesure que les protocoles alignent leurs conceptions sur ce cadre réglementaire mis à jour.
💬 Participez à la discussion
Selon vous, cette clarification réglementaire influencera-t-elle la conception des tokenomics des prochains projets Web3 ? Partagez vos idées dans les commentaires ci-dessous ! 👇
#CryptoRegulation #SEC #Tokenomics #CryptoNews #Web3
Ceci est uniquement à des fins éducatives. Pas un conseil financier (NFA). Faites toujours vos propres recherches (DYOR)
$SAGA $2Z $ONE
{future}(ONEUSDT)
{future}(2ZUSDT)
{future}(SAGAUSDT)
#secsaystokenbuybacksnotautosecurities 🏛️ La SEC précise que les rachats de tokens ne rendent pas automatiquement la crypto-monnaie une valeur mobilière
Une clarification réglementaire majeure est arrivée pour les développeurs et investisseurs en crypto. La SEC a récemment mis à jour ses orientations sur la manière dont les lois fédérales sur les valeurs mobilières s’appliquent aux rachats de tokens et aux mises à niveau du réseau.
📰 L’actualité essentielle
La Division de la conduite des entreprises de la SEC a publié de nouvelles FAQ indiquant que les rachats de tokens, les brûlages de protocole et le développement continu du réseau ne classent pas automatiquement un actif crypto comme une valeur mobilière [[2]].
La distinction clé repose sur la fonctionnalité du réseau
• ✅ Réseaux fonctionnels Les rachats pour la gestion de trésorerie ou la réduction de l’offre ne sont pas considérés comme une promesse de « efforts managériaux essentiels » ou de rendements d’investissement [[5]].
•Réseaux non lancés Si un projet présente les rachats comme une source de rendement ou de profit avant que le réseau ne soit fonctionnel, il pourrait toujours faire l’objet d’un examen en matière de valeurs mobilières au regard du test de Howey [[6]].
📊 Impact sur le marché
• 📈 Une marge de manœuvre réglementaire Les projets déjà établis peuvent désormais gérer leur tokenomics avec davantage de clarté, réduisant la crainte d’une classification immédiate comme valeur mobilière pour des ajustements courants de l’offre.
• ⚖️ Discipline marketing Les équipes doivent éviter de présenter les rachats comme un mécanisme de profit, en particulier pendant les phases pré-lancement, afin de rester conformes.
• 🔄 Évolution des tokenomics Attendez-vous à davantage de mécanismes de rachats et de brûlages structurés et transparents, à mesure que les protocoles alignent leurs conceptions sur ce cadre réglementaire mis à jour.
💬 Participez à la discussion
Selon vous, cette clarification réglementaire influencera-t-elle la conception des tokenomics des prochains projets Web3 ? Partagez vos idées dans les commentaires ci-dessous ! 👇
#CryptoRegulation #SEC #Tokenomics #CryptoNews #Web3
Ceci est uniquement à des fins éducatives. Pas un conseil financier (NFA). Faites toujours vos propres recherches (DYOR)
$SAGA $2Z $ONE
1
5
5.1k
·
--
Haussier
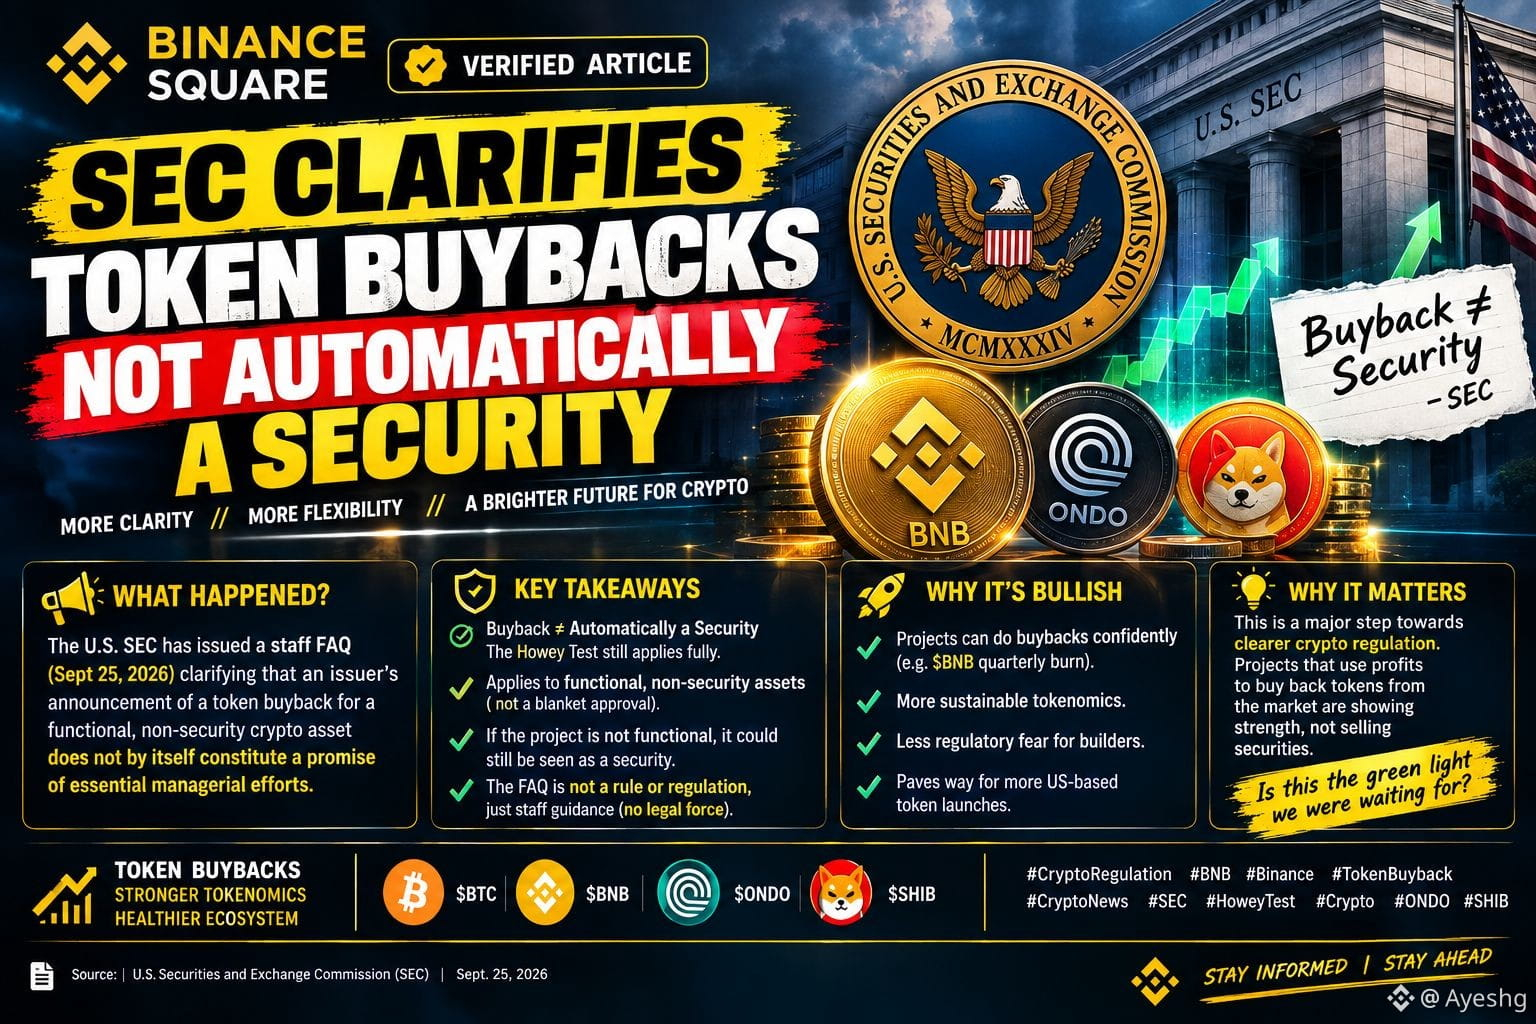
#secsaystokenbuybacksnotautosecurities 🔥 UNE NOUVELLE CLARIFICATION POUR LA TOKENOMIQUE
La SEC américaine a fourni de nouvelles orientations concernant les rachats de tokens, offrant davantage de clarté aux projets crypto sur la manière dont les programmes de rachat peuvent être traités au regard des lois américaines sur les valeurs mobilières.
D’après une FAQ des services de la SEC publiée le 25 septembre 2026, l’annonce par un émetteur d’un rachat portant sur un actif crypto fonctionnel et non assimilé à un titre ne constitue pas, à elle seule, une promesse d’efforts managériaux essentiels.
🔍 QUE SIGNIFIE CELA ?
Rachat ≠ Tout de suite un titre
L’explication de la SEC implique qu’un programme de rachat de tokens, à lui seul, ne transforme pas automatiquement un actif crypto non qualifié de titre en contrat d’investissement.
Cependant, le test de Howey reste déterminant. Si d’autres faits et déclarations créent un contrat d’investissement, les lois fédérales sur les valeurs mobilières peuvent toujours s’appliquer.
🪙 POURQUOI LES RACHATS DE TOKENS ONT DE L’IMPORTANCE
Les projets crypto peuvent utiliser des rachats pour plusieurs objectifs, notamment :
✅ Gestion de la trésorerie
✅ Réduction de l’offre
✅ Brûlages financés par le protocole
✅ Rééquilibrage de l’offre de tokens
Pour un système crypto fonctionnel, les services de la SEC indiquent qu’annoncer un rachat ne constituerait pas une déclaration ou une promesse d’entreprendre des efforts managériaux essentiels.
⚠️ LIMITATION IMPORTANTE
Ce n’est pas une approbation générale de la SEC pour chaque rachat de token.
La FAQ de la SEC précise spécifiquement que si un système crypto n’est pas fonctionnel, une annonce de rachat pourrait potentiellement constituer une promesse d’efforts managériaux essentiels—notamment lorsque le rachat est présenté comme créant un rendement ou des retours pour les détenteurs de tokens.
En outre, la SEC indique que ces FAQ reflètent les points de vue des services de la Division of Corporation Finance et ne constituent pas des règles, des réglementations ou des déclarations de la Commission. Elles ne modifient pas le droit existant.
🔥 La réglementation crypto devient plus détaillée—et la tokenomique obtient désormais un traitement réglementaire plus clair.
₿ $BTC | 🔶 $BNB | 🟢 $ONDO
#CryptoRegulation #BNB #Binance #TokenBuyback #CryptoNews #SEC #HoweyTest #Crypto #ONDO #SHIB
1
8
4.6k

#secsaystokenbuybacksnotautosecurities
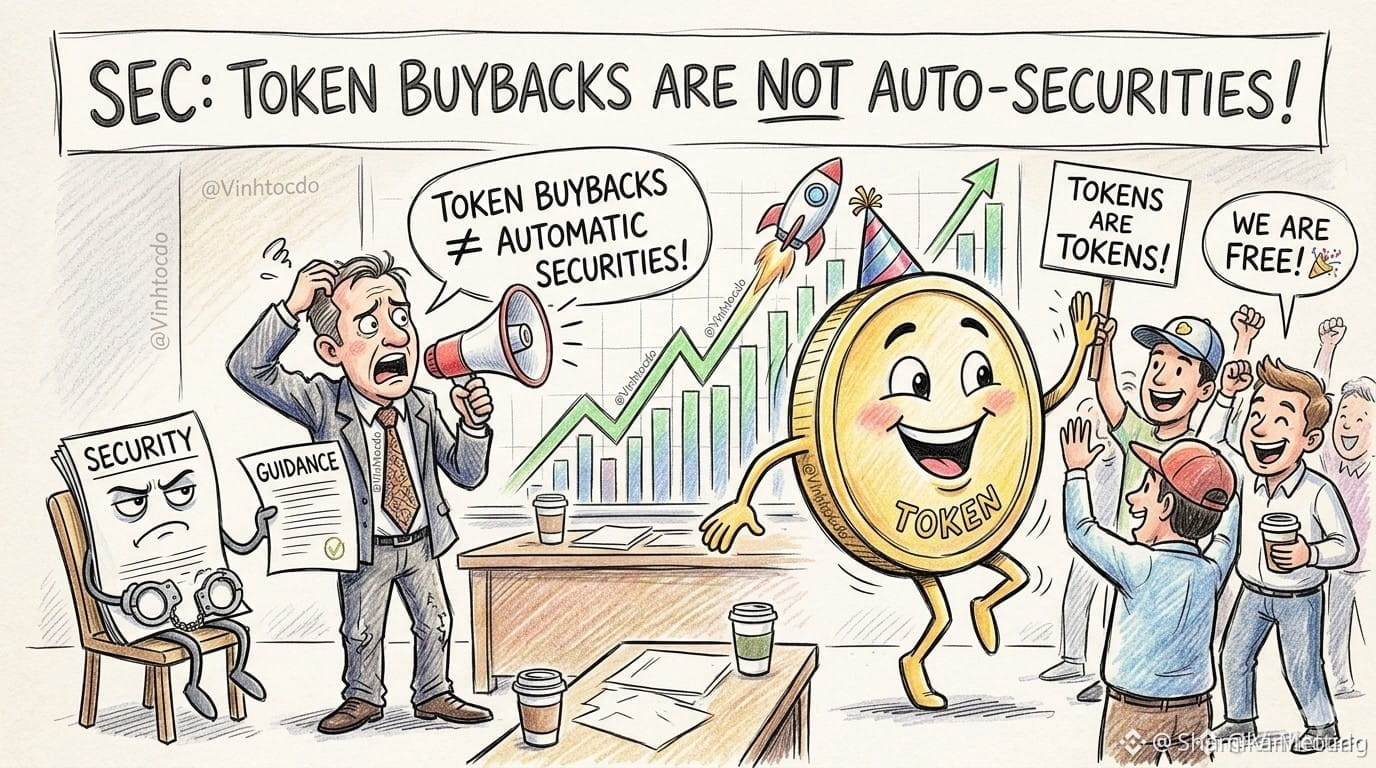
Enfin, la Securities and Exchange Commission (SEC) l’a dit : les rachats de jetons ne les rendent pas automatiquement des valeurs mobilières ! 🎉 Donc... les jetons sont des jetons, et les valeurs mobilières sont des valeurs mobilières, n’est-ce pas, les amis ? Grande victoire pour la clarification ! Que doivent faire les traders ? Restez vigilants, restez calmes et montez sur l’élan haussier avant que le SEC ne change encore d’avis ! 📈
Ce n’est pas un conseil financier. Faites vos propres recherches (DYOR) !
Suite, s’il vous plaît
$BNB
{future}(BNBUSDT)
$ETH
{future}(ETHUSDT)
$SOL
{future}(SOLUSDT)
#secsaystokenbuybacksnotautosecurities #CryptoClarity #CryptoTrading #Binance
#secsaystokenbuybacksnotautosecurities
Enfin, la Securities and Exchange Commission (SEC) l’a dit : les rachats de jetons ne les rendent pas automatiquement des valeurs mobilières ! 🎉 Donc... les jetons sont des jetons, et les valeurs mobilières sont des valeurs mobilières, n’est-ce pas, les amis ? Grande victoire pour la clarification ! Que doivent faire les traders ? Restez vigilants, restez calmes et montez sur l’élan haussier avant que le SEC ne change encore d’avis ! 📈
Ce n’est pas un conseil financier. Faites vos propres recherches (DYOR) !
Suite, s’il vous plaît
$BNB
$ETH
$SOL
#secsaystokenbuybacksnotautosecurities #CryptoClarity #CryptoTrading #Binance
3
3.5k

·
--
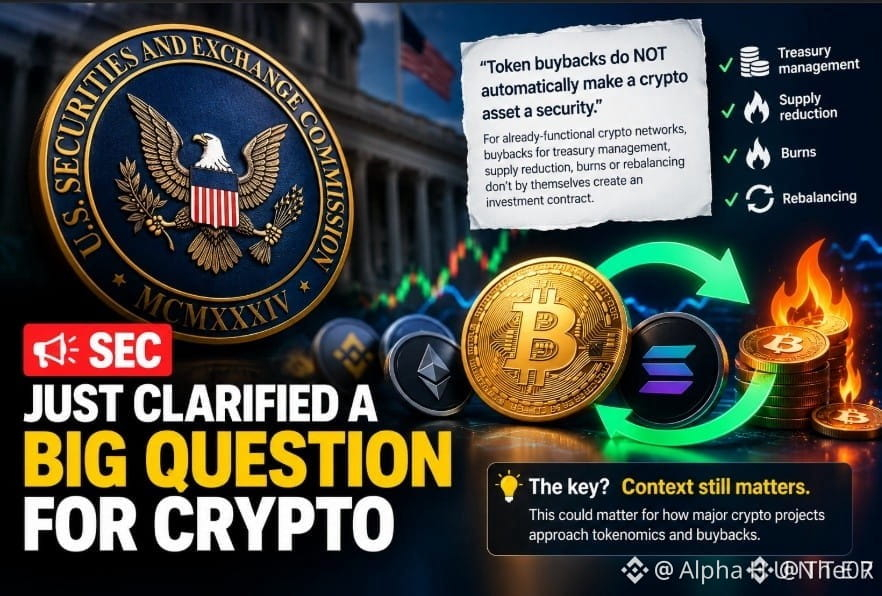
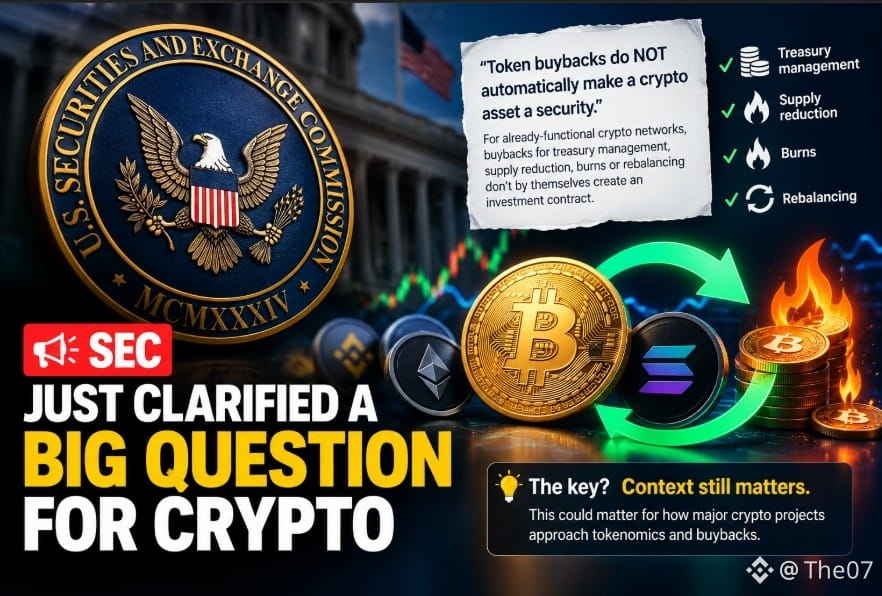
🚨 LA SEC VIENT DE PRÉCISER UNE GRANDE QUESTION POUR LA CRYPTO
La SEC dit que les rachats de tokens ne rendent PAS automatiquement un actif crypto une valeur mobilière. 👀
Pour les réseaux crypto déjà fonctionnels, les rachats à des fins de gestion de trésorerie, de réduction de l’offre, de brûlages ou de rééquilibrage ne créent, à eux seuls, pas un contrat d’investissement.
🔥 Cela pourrait avoir un impact sur la façon dont les principaux projets crypto abordent la tokenomics et les rachats.
Le point clé ? Le contexte compte toujours.
Qu’en pensez-vous pour le marché crypto ? 👇
#crypto #bitcoin #altcoins #blockchain
#secsaystokenbuybacksnotautosecurities
2
2.7k

·
--
Haussier
#secsaystokenbuybacksnotautosecurities
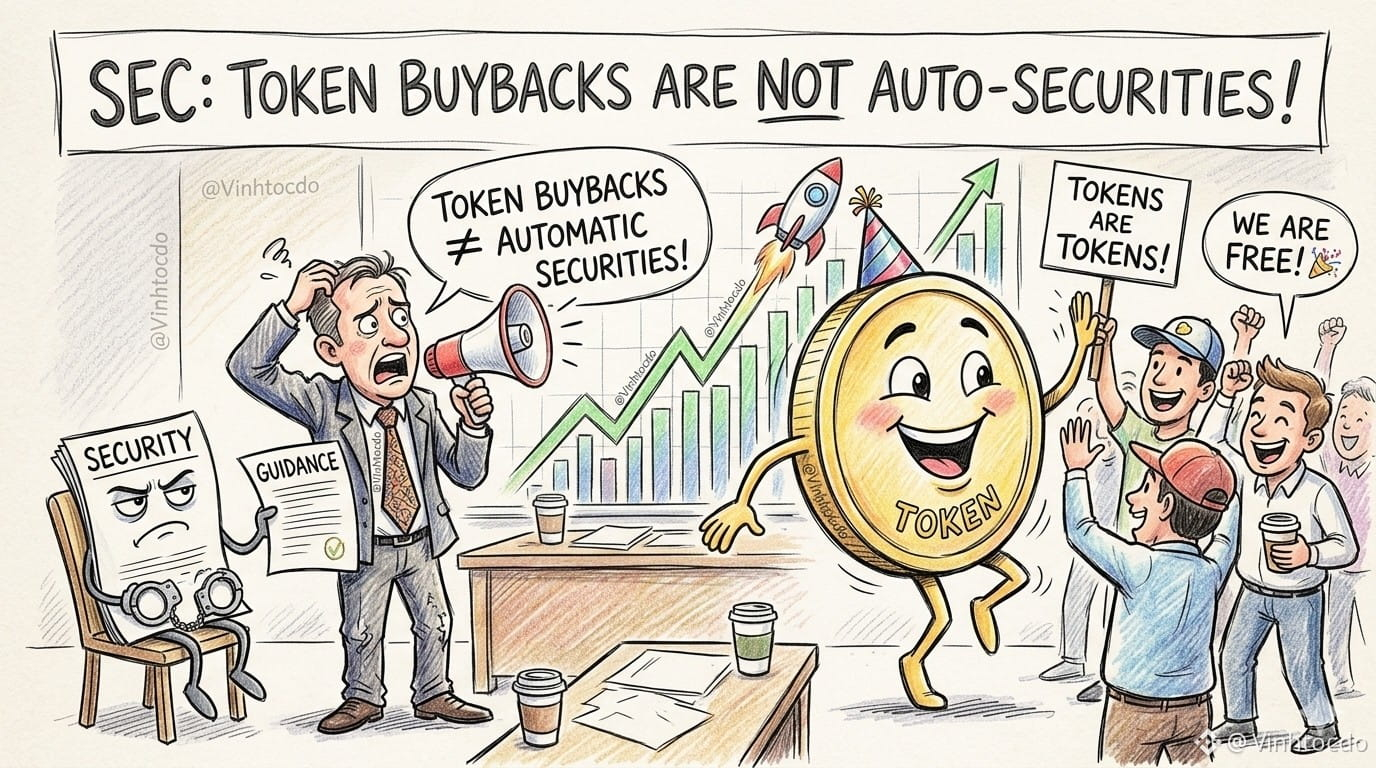
La SEC l’a enfin dit : les rachats de tokens ne font pas automatiquement d’eux un titre financier ! 🎉 Donc... les tokens sont des tokens, les titres sont des titres, non ? Un grand pas pour la clarté ! Que devraient faire les traders ? Gardez les yeux ouverts, restez calmes et suivez l’élan haussier avant que la SEC ne change encore d’avis ! 📈
Ce n’est pas un conseil financier. Faites vos recherches !
Rejoignez Binance avec le code VINHTOCDO : https://www.binance.com/register?ref=VINHTOCDO
Cliquez sur trader ci-dessous pour me soutenir :
$BNB
{future}(BNBUSDT)
$ETH
{future}(ETHUSDT)
$SOL
{future}(SOLUSDT)
#secsaystokenbuybacksnotautosecurities #CryptoClarity #Altcoins #CryptoTrading #Binance #VINHTOCDO
#secsaystokenbuybacksnotautosecurities
La SEC l’a enfin dit : les rachats de tokens ne font pas automatiquement d’eux un titre financier ! 🎉 Donc... les tokens sont des tokens, les titres sont des titres, non ? Un grand pas pour la clarté ! Que devraient faire les traders ? Gardez les yeux ouverts, restez calmes et suivez l’élan haussier avant que la SEC ne change encore d’avis ! 📈
Ce n’est pas un conseil financier. Faites vos recherches !
Rejoignez Binance avec le code VINHTOCDO : https://www.binance.com/register?ref=VINHTOCDO
Cliquez sur trader ci-dessous pour me soutenir :
$BNB
$ETH
$SOL
#secsaystokenbuybacksnotautosecurities #CryptoClarity #Altcoins #CryptoTrading #Binance #VINHTOCDO
1
221
·
--
#SECSaysTokenBuybacksNotAutoSecurities
🚨 SEC : LES RACHATS DE TOKENS NE FONT PAS AUTOMATIQUEMENT D’UN TOKEN UNE VALEUR MOBILIÈRE
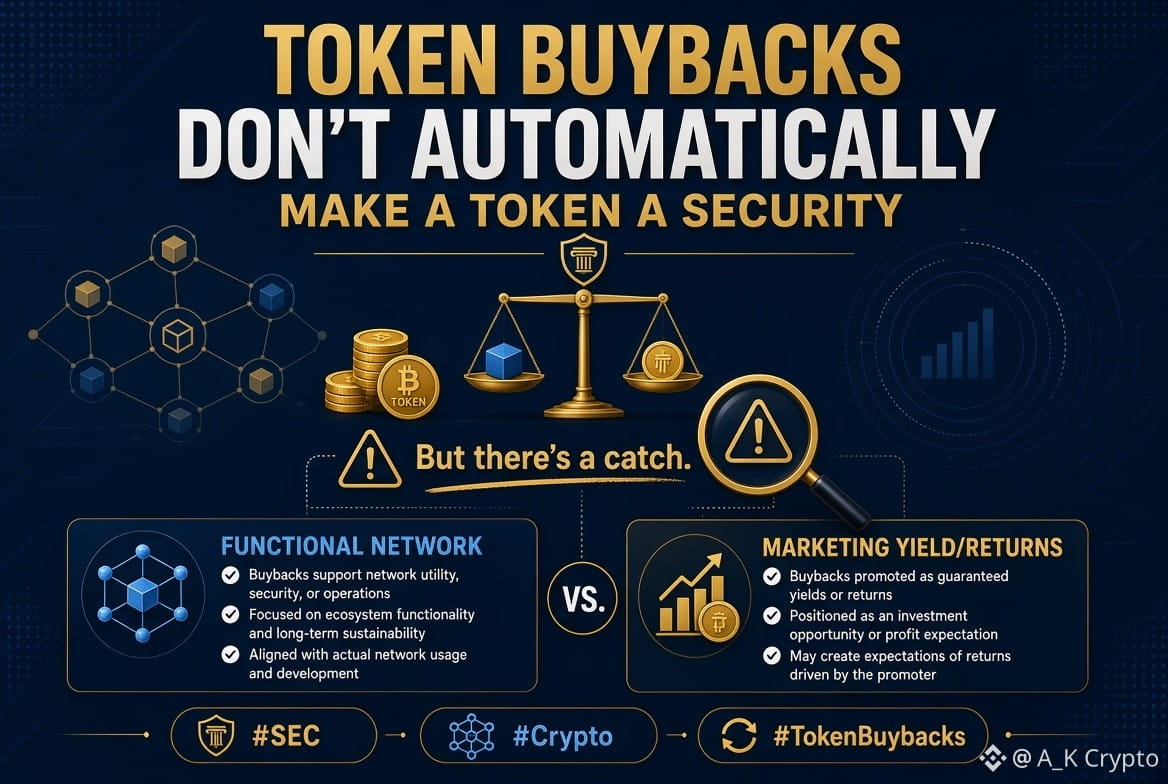
Les dernières FAQ crypto de la SEC apportent une clarification importante : une annonce de rachat pour un jeton non soumis aux règles des valeurs mobilières sur un réseau fonctionnel ne crée pas, à elle seule, un contrat d’investissement.
Si un projet inachevé commercialise des rachats comme un moyen de générer un rendement ou des retours pour les détenteurs, l’analyse des valeurs mobilières peut changer.
📌 Le facteur clé est la manière dont le rachat est présenté ainsi que les faits précis du projet.
Cela apporte plus de clarté aux projets crypto concernant les rachats de tokens, mais ce n’est pas un feu vert réglementaire général. Les indications du personnel de la SEC dépendent encore de la fonctionnalité du réseau et de la façon dont les projets communiquent les retours potentiels. Pour les concepteurs et les détenteurs de tokens, la formulation concernant les rachats peut compter presque autant que le rachat lui-même.
#SEC #Crypto #TokenBuybacks #Bitcoin #BTC #DeFi #Réglementation
61
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BitcoinClears$85200
18,599 vues
247 mentions
2
#AltcoinSeasonIndexHoldsAbove60For5Days
94,191 vues
1,380 mentions
3
#USADPAdds90000JobsInSeptember
41,472 vues
753 mentions
4
#USCorePCEEasesTo3%InAugust
30,518 vues
560 mentions
5
#KospiPostsWorstQuarterSince2020
18,936 vues
523 mentions
6
#SECToClarifyOnChainFundraisingRules
48,864 vues
708 mentions
7
#UKFCAOpensCryptoFirmAuthorization
46,712 vues
591 mentions
8
#JapanMOFStudyGroupOnTokenizedGovtBonds
24,486 vues
438 mentions
9
#QNTRises287%
120,248 vues
950 mentions
10
#TrumpRejectsAIRulesForVoluntaryAudits
68,387 vues
815 mentions