

#fedproposesrulesforbankissuedstablecoins
fedproposesrulesforbankissuedstablecoins
56,650 vues
642 mentions
Populaire
Récents
·
--
Baissier
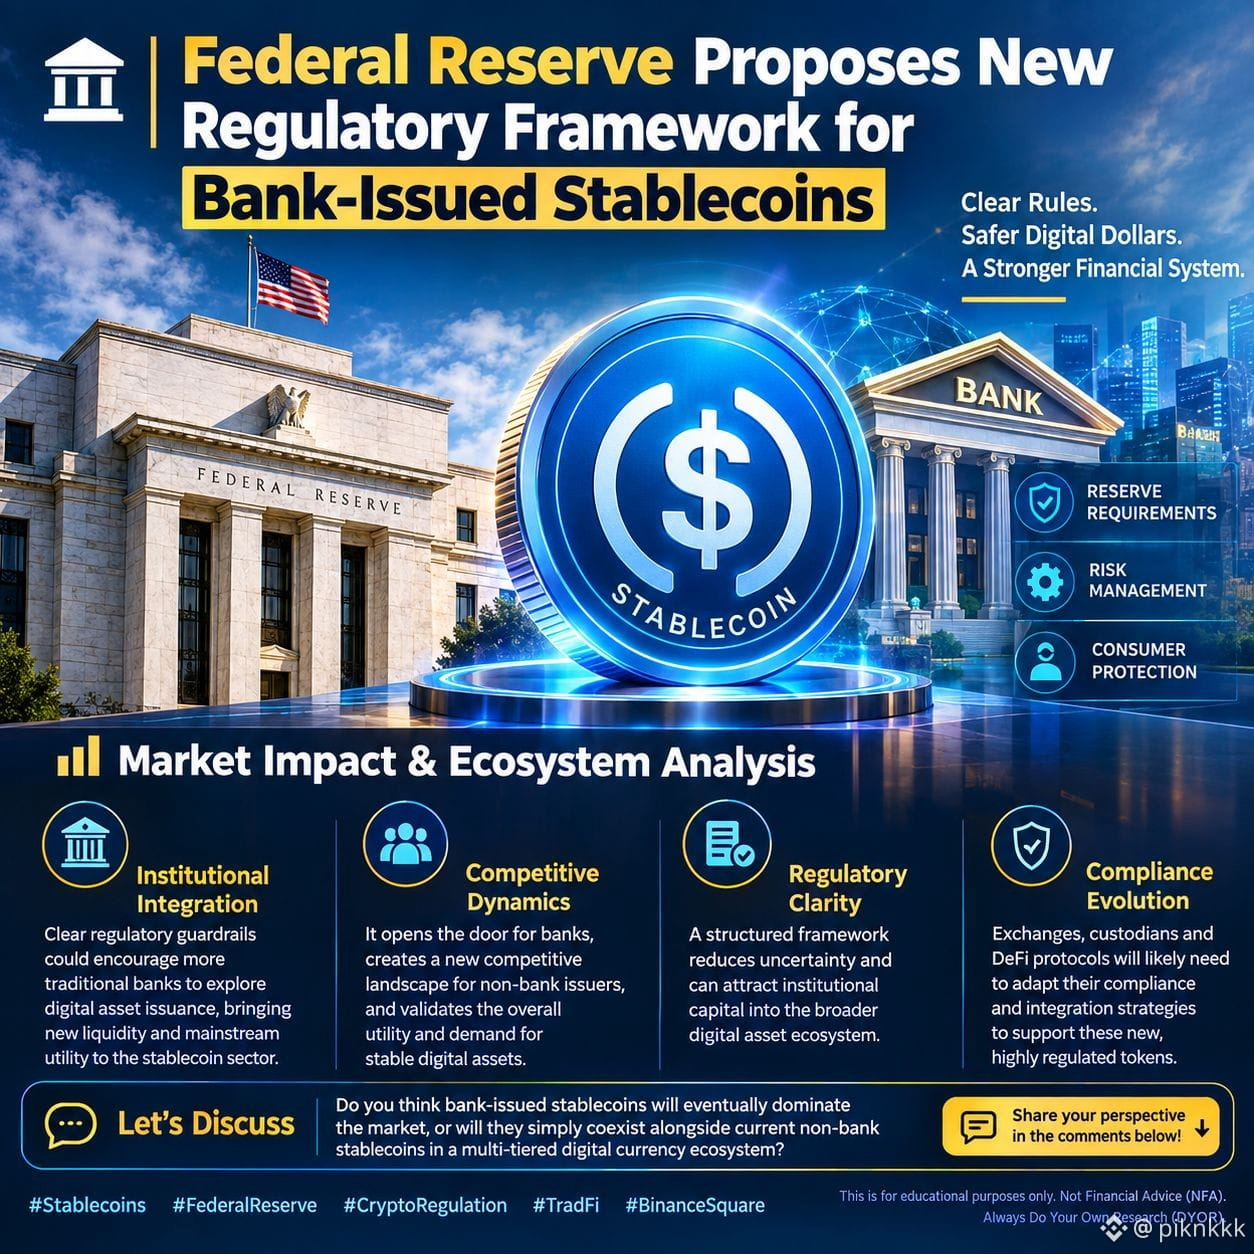
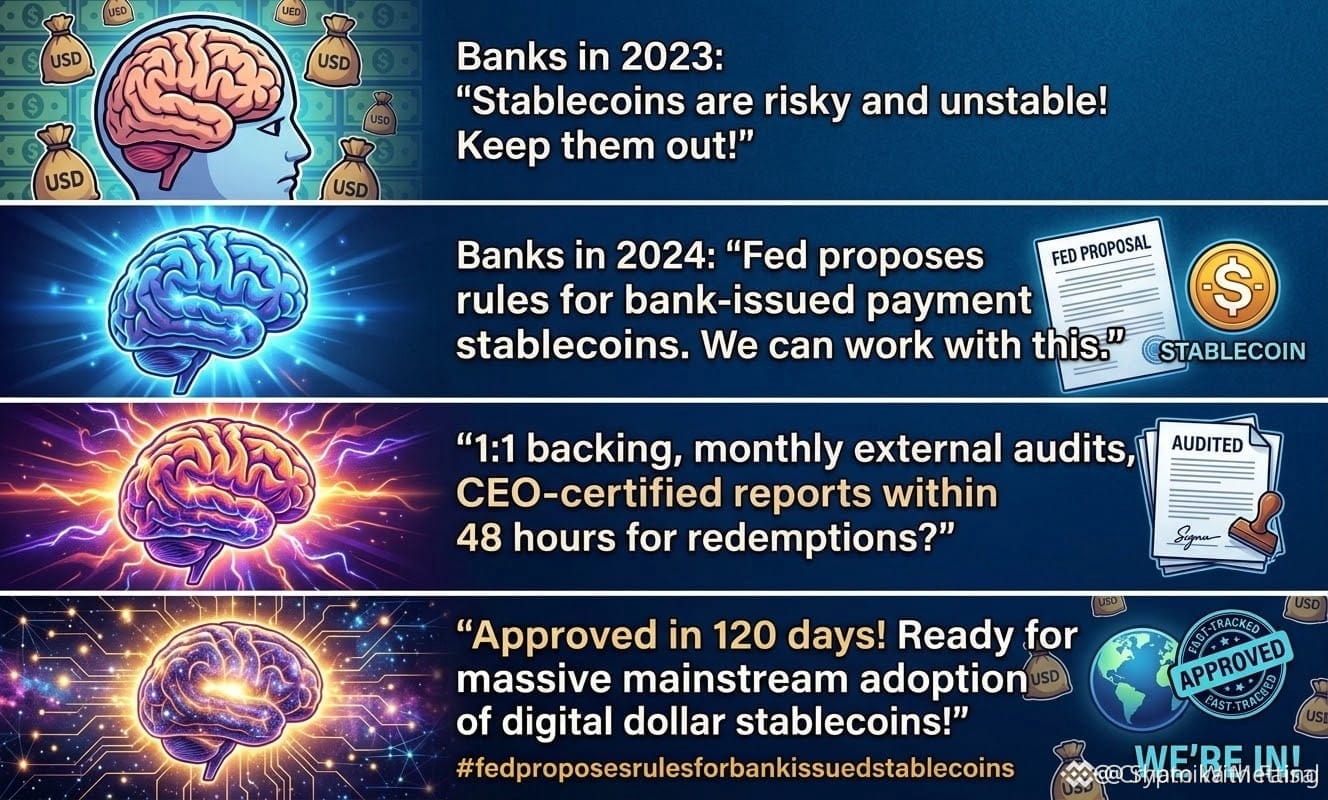
#fedproposesrulesforbankissuedstablecoins 🏦 La Réserve fédérale propose un nouveau cadre réglementaire pour les stablecoins adossés à des banques
La Réserve fédérale américaine a officiellement sollicité des commentaires du public concernant un cadre réglementaire complet pour les émetteurs de stablecoins de paiement supervisés par les banques. Il s’agit d’une étape décisive vers plus de clarté institutionnelle dans le domaine des actifs numériques.
Actualités clés
Dans le cadre des règles proposées liées à la mise en œuvre continue de la loi GENIUS, la Fed a énoncé des lignes directrices claires pour l’émission de stablecoins réglementés [10]
1:1 Stablescoins adossés à des actifs doivent être entièrement garantis par des actifs liquides de haute qualité tels que des bons du Trésor américain à court terme [10]
📊 Exigences de capital par paliers Le capital lié au risque opérationnel est ajusté en fonction du volume de circulation (2 % pour les premiers 20 Md$, 1,5 % pour les 30 Md$ suivants et 1 % pour les volumes dépassant 50 Md$) [7]
Rachat strict & reporting Les émetteurs doivent répondre aux demandes de rachat sous deux jours ouvrés et fournir des rapports mensuels de réserves vérifiés par des auditeurs [7]
Demandes bancaires sur mesure Un processus formalisé permettant aux banques supervisées par la Fed de demander l’émission de stablecoins via des filiales, nécessitant des plans d’affaires détaillés et des divulgations financières [10]
📈 Impact sur le marché
Cette proposition apporte une clarté réglementaire très attendue à l’écosystème des actifs numériques. En établissant des exigences standardisées de gestion des risques et de réserves, elle est susceptible de renforcer la confiance institutionnelle dans les stablecoins réglementés adossés à des banques. Toutefois, le niveau élevé de conformité pourrait aussi accélérer la consolidation du marché au profit d’institutions financières traditionnelles mieux capitalisées, tout en mettant au défi les plus petits émetteurs non bancaires à s’adapter.
Rejoignez la discussion
Pensez-vous que les stablecoins émis par des banques réussiront à faire le pont entre la finance traditionnelle (TradFi) et la finance décentralisée (DeFi), ou bien que des exigences réglementaires strictes étoufferont l’innovation ? Partagez vos réflexions ci-dessous
#Stablecoins #FederalReserve #CryptoRegulation #TradFi #BinanceSquare
Ceci est uniquement à des fins éducatives. Aucun conseil financier (NFA). Faites toujours vos propres recherches (DYOR).
$SAGA $LSK
{future}(LSKUSDT)
{future}(SAGAUSDT)
#fedproposesrulesforbankissuedstablecoins 🏦 La Réserve fédérale propose un nouveau cadre réglementaire pour les stablecoins adossés à des banques
La Réserve fédérale américaine a officiellement sollicité des commentaires du public concernant un cadre réglementaire complet pour les émetteurs de stablecoins de paiement supervisés par les banques. Il s’agit d’une étape décisive vers plus de clarté institutionnelle dans le domaine des actifs numériques.
Actualités clés
Dans le cadre des règles proposées liées à la mise en œuvre continue de la loi GENIUS, la Fed a énoncé des lignes directrices claires pour l’émission de stablecoins réglementés [10]
1:1 Stablescoins adossés à des actifs doivent être entièrement garantis par des actifs liquides de haute qualité tels que des bons du Trésor américain à court terme [10]
📊 Exigences de capital par paliers Le capital lié au risque opérationnel est ajusté en fonction du volume de circulation (2 % pour les premiers 20 Md$, 1,5 % pour les 30 Md$ suivants et 1 % pour les volumes dépassant 50 Md$) [7]
Rachat strict & reporting Les émetteurs doivent répondre aux demandes de rachat sous deux jours ouvrés et fournir des rapports mensuels de réserves vérifiés par des auditeurs [7]
Demandes bancaires sur mesure Un processus formalisé permettant aux banques supervisées par la Fed de demander l’émission de stablecoins via des filiales, nécessitant des plans d’affaires détaillés et des divulgations financières [10]
📈 Impact sur le marché
Cette proposition apporte une clarté réglementaire très attendue à l’écosystème des actifs numériques. En établissant des exigences standardisées de gestion des risques et de réserves, elle est susceptible de renforcer la confiance institutionnelle dans les stablecoins réglementés adossés à des banques. Toutefois, le niveau élevé de conformité pourrait aussi accélérer la consolidation du marché au profit d’institutions financières traditionnelles mieux capitalisées, tout en mettant au défi les plus petits émetteurs non bancaires à s’adapter.
Rejoignez la discussion
Pensez-vous que les stablecoins émis par des banques réussiront à faire le pont entre la finance traditionnelle (TradFi) et la finance décentralisée (DeFi), ou bien que des exigences réglementaires strictes étoufferont l’innovation ? Partagez vos réflexions ci-dessous
#Stablecoins #FederalReserve #CryptoRegulation #TradFi #BinanceSquare
Ceci est uniquement à des fins éducatives. Aucun conseil financier (NFA). Faites toujours vos propres recherches (DYOR).
$SAGA $LSK
6

·
--
Avez-vous remarqué comment tout le monde traite les stablecoins régulés par les banques comme la validation ultime de la crypto, tout en ignorant complètement qui, dans ce scénario, est réellement perdant ?
La plupart des investisseurs particuliers immobilisent leur capital dans des pools de liquidité et des protocoles de rendement, sans se rendre compte à quelle vitesse les canaux institutionnels peuvent drainer ce volume dès que des barrières de conformité se mettent en place. Se retrouver avec des actifs non approuvés pendant une brusque réorganisation réglementaire, c’est la voie express pour voir son rendement s’écraser.
Regardez ce qui se déroule avec le dernier cadre de la Fed pour les stablecoins émis par des banques. L’hypothèse dominante veut que l’entrée de Wall Street dans la couche de règlement fasse bénéficier l’ensemble de l’écosystème de façon égale. En réalité, les banques traditionnelles qui émettent leurs propres jetons adossés ne s’intégreront pas au DeFi sans permission ; elles construiront des jardins clôturés qui siphonneront directement des parts de marché à des piliers crypto-natifs comme $USDT et à des modèles de rendement synthétique comme $ENA.
Lorsque des institutions de dépôt régulées capturent le rendement des réserves de stablecoins adossées directement à des bons du Trésor à court terme, l’équation risque-rendement change du jour au lendemain. Le capital migre toujours vers la trajectoire offrant le moins de frictions juridiques, surtout lorsque les desks institutionnels exigent une garantie cloisonnée plutôt que des alternatives décentralisées.
Où pensez-vous que vont se diriger les flux de liquidité quand les banques de premier plan lanceront leurs propres actifs adossés ?
#FedProposesRulesForBankIssuedStablecoins #FedOctoberRateHikeOddsRiseTo69
Avez-vous remarqué comment tout le monde traite les stablecoins régulés par les banques comme la validation ultime de la crypto, tout en ignorant complètement qui, dans ce scénario, est réellement perdant ?
La plupart des investisseurs particuliers immobilisent leur capital dans des pools de liquidité et des protocoles de rendement, sans se rendre compte à quelle vitesse les canaux institutionnels peuvent drainer ce volume dès que des barrières de conformité se mettent en place. Se retrouver avec des actifs non approuvés pendant une brusque réorganisation réglementaire, c’est la voie express pour voir son rendement s’écraser.
Regardez ce qui se déroule avec le dernier cadre de la Fed pour les stablecoins émis par des banques. L’hypothèse dominante veut que l’entrée de Wall Street dans la couche de règlement fasse bénéficier l’ensemble de l’écosystème de façon égale. En réalité, les banques traditionnelles qui émettent leurs propres jetons adossés ne s’intégreront pas au DeFi sans permission ; elles construiront des jardins clôturés qui siphonneront directement des parts de marché à des piliers crypto-natifs comme $USDT et à des modèles de rendement synthétique comme $ENA .
Lorsque des institutions de dépôt régulées capturent le rendement des réserves de stablecoins adossées directement à des bons du Trésor à court terme, l’équation risque-rendement change du jour au lendemain. Le capital migre toujours vers la trajectoire offrant le moins de frictions juridiques, surtout lorsque les desks institutionnels exigent une garantie cloisonnée plutôt que des alternatives décentralisées.
Où pensez-vous que vont se diriger les flux de liquidité quand les banques de premier plan lanceront leurs propres actifs adossés ?
#FedProposesRulesForBankIssuedStablecoins #FedOctoberRateHikeOddsRiseTo69
97

Imaginez ceci : des géants de Wall Street ont passé des années à observer des stablecoins offshore capter des milliards de parts de marché, et désormais la Réserve fédérale trace enfin la feuille de route permettant aux banques traditionnelles d’entrer dans l’arène.
La plupart des investisseurs en crypto connaissent l’anxiété constante suscitée par les répressions réglementaires qui assèchent la liquidité ou déconnectent des actifs du peg du jour au lendemain. Avoir des munitions sèches ne devrait pas ressembler à un pari à haut risque à chaque fois que des titres liés aux politiques publiques tombent sur le fil.
Repensez à la façon dont l’écosystème des stablecoins a évolué : des premières expériences crypto-natives jusqu’à des géants comme le $USDT dominant le volume mondial. Pendant des années, les autorités ont répondu par l’application de la loi plutôt que par des cadres clairs. Cette nouvelle proposition de la Fed change la donne : elle redéfinit le plan de jeu en offrant aux banques commerciales réglementées une voie structurée pour émettre de la monnaie numérique adossée à des audits stricts des réserves et à une supervision directe de la banque centrale.
Elle crée une scission intéressante lorsqu’on la compare aux modèles synthétiques et décentralisés comme $ENA. Les tokens de banques réglementées devraient apporter une sécurité institutionnelle inégalée et des circuits de règlement corporatifs directs, mais ils s’accompagneront aussi d’une stricte conformité d’identité et d’un rendement natif nul. Les alternatives décentralisées continueront, elles, à rivaliser sur l’efficacité du capital et l’accès sans permission.
Plutôt que d’éliminer la liquidité crypto, les stablecoins émis par les banques pourraient au contraire valider la technologie de règlement à l’échelle d’un marché de plusieurs milliers de milliards, en divisant le secteur en une trésorerie institutionnelle réglementée et des tokens utilitaires natifs de la crypto.
Selon vous, qu’est-ce que cela pourrait donner ensuite une fois que les banques traditionnelles lanceront officiellement leurs propres tokens ?
#FedProposesRulesForBankIssuedStablecoins #FedOctoberRateHikeOddsRiseTo69
Imaginez ceci : des géants de Wall Street ont passé des années à observer des stablecoins offshore capter des milliards de parts de marché, et désormais la Réserve fédérale trace enfin la feuille de route permettant aux banques traditionnelles d’entrer dans l’arène.
La plupart des investisseurs en crypto connaissent l’anxiété constante suscitée par les répressions réglementaires qui assèchent la liquidité ou déconnectent des actifs du peg du jour au lendemain. Avoir des munitions sèches ne devrait pas ressembler à un pari à haut risque à chaque fois que des titres liés aux politiques publiques tombent sur le fil.
Repensez à la façon dont l’écosystème des stablecoins a évolué : des premières expériences crypto-natives jusqu’à des géants comme le $USDT dominant le volume mondial. Pendant des années, les autorités ont répondu par l’application de la loi plutôt que par des cadres clairs. Cette nouvelle proposition de la Fed change la donne : elle redéfinit le plan de jeu en offrant aux banques commerciales réglementées une voie structurée pour émettre de la monnaie numérique adossée à des audits stricts des réserves et à une supervision directe de la banque centrale.
Elle crée une scission intéressante lorsqu’on la compare aux modèles synthétiques et décentralisés comme $ENA . Les tokens de banques réglementées devraient apporter une sécurité institutionnelle inégalée et des circuits de règlement corporatifs directs, mais ils s’accompagneront aussi d’une stricte conformité d’identité et d’un rendement natif nul. Les alternatives décentralisées continueront, elles, à rivaliser sur l’efficacité du capital et l’accès sans permission.
Plutôt que d’éliminer la liquidité crypto, les stablecoins émis par les banques pourraient au contraire valider la technologie de règlement à l’échelle d’un marché de plusieurs milliers de milliards, en divisant le secteur en une trésorerie institutionnelle réglementée et des tokens utilitaires natifs de la crypto.
Selon vous, qu’est-ce que cela pourrait donner ensuite une fois que les banques traditionnelles lanceront officiellement leurs propres tokens ?
#FedProposesRulesForBankIssuedStablecoins #FedOctoberRateHikeOddsRiseTo69
72

#fedproposesrulesforbankissuedstablecoins
🚨 La Réserve fédérale s’effondre : le plan pour les stablecoins adossés par les banques ! 🚨
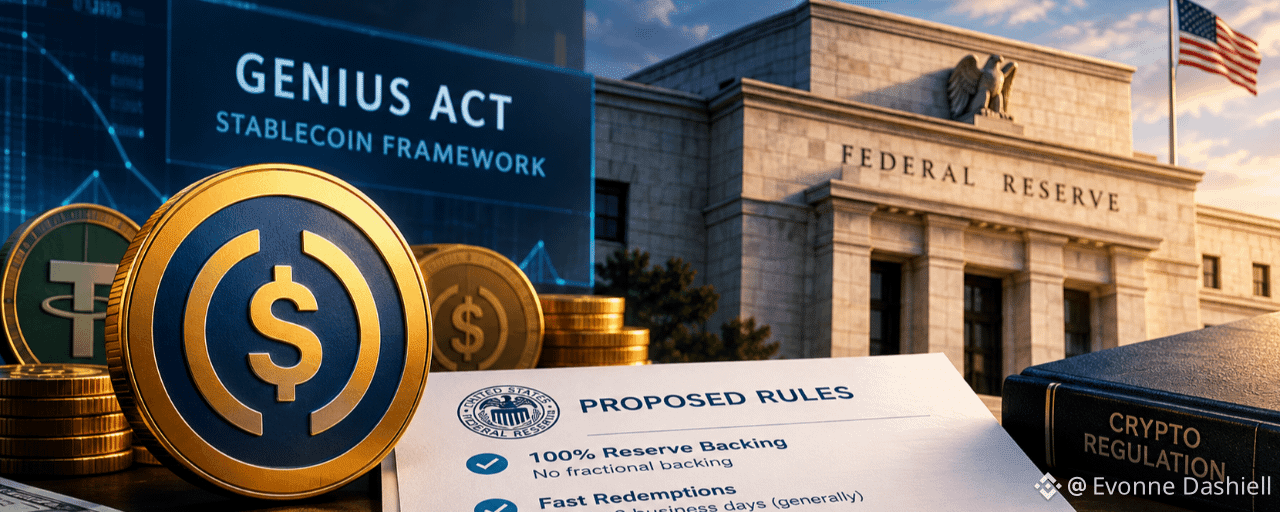
Le système bancaire américain est-il prêt à passer pleinement à la chaîne (On-chain) ? La Réserve fédérale propose son nouveau cadre pour les paiements de stablecoins dans le cadre de la prochaine loi GENIUS.
Voici à quoi ressemble un « manuel de règles » :
🔒 Couverture stricte 1:1 : chaque token d’une valeur de 1 $ doit être adossé à 100 % en espèces ou en bons du Trésor à court terme (≤ 93 jours) ou en dépôts assurés.
💰 Coussin de capital : les émetteurs doivent conserver des réserves au titre des risques opérationnels (jusqu’à 2 % selon le volume des transactions) pour absorber les chocs imprévus.
🔎 Audits approuvés par le CEO : les rapports mensuels sur les réserves doivent être audités par des experts-comptables indépendants (comptables agréés/CPAs) — et ils doivent être signés personnellement par le PDG (CEO) et le directeur financier (CFO).
🏦 Voie rapide pour les banques : décrit comment les banques membres des États peuvent créer des filiales/sociétés pour émettre des monnaies, avec l’exigence que la Réserve fédérale rende sa décision dans un délai de 120 jours.
C’est le pont reliant la finance traditionnelle (TradFi) aux actifs numériques avant 2027.
👇 La grande question : les stablecoins émis par les banques mèneront-ils à une adoption collective réelle, ou vont-ils supplanter les alternatives décentralisées ?
Veuillez patienter
$BTC
$BNB
$SOL
#Stablecoins #GENIUSAct #FedNews
IrumOnChain:
This is exactly the bridge we've been waiting for.
Tight 1:1 backing + CEO-signed audits = trust that TradFi was missing.
I don't think bank stablecoins will kill decentralized alternatives, they will actually onboard the next 100M users who were scared of crypto. Once they are on-chain for dollars, BTC, BNB, SOL is just one click away.
Mass adoption starts here. I'm breaking this down daily on my profile.
1
10
12.5k
·
--
#fedproposesrulesforbankissuedstablecoins
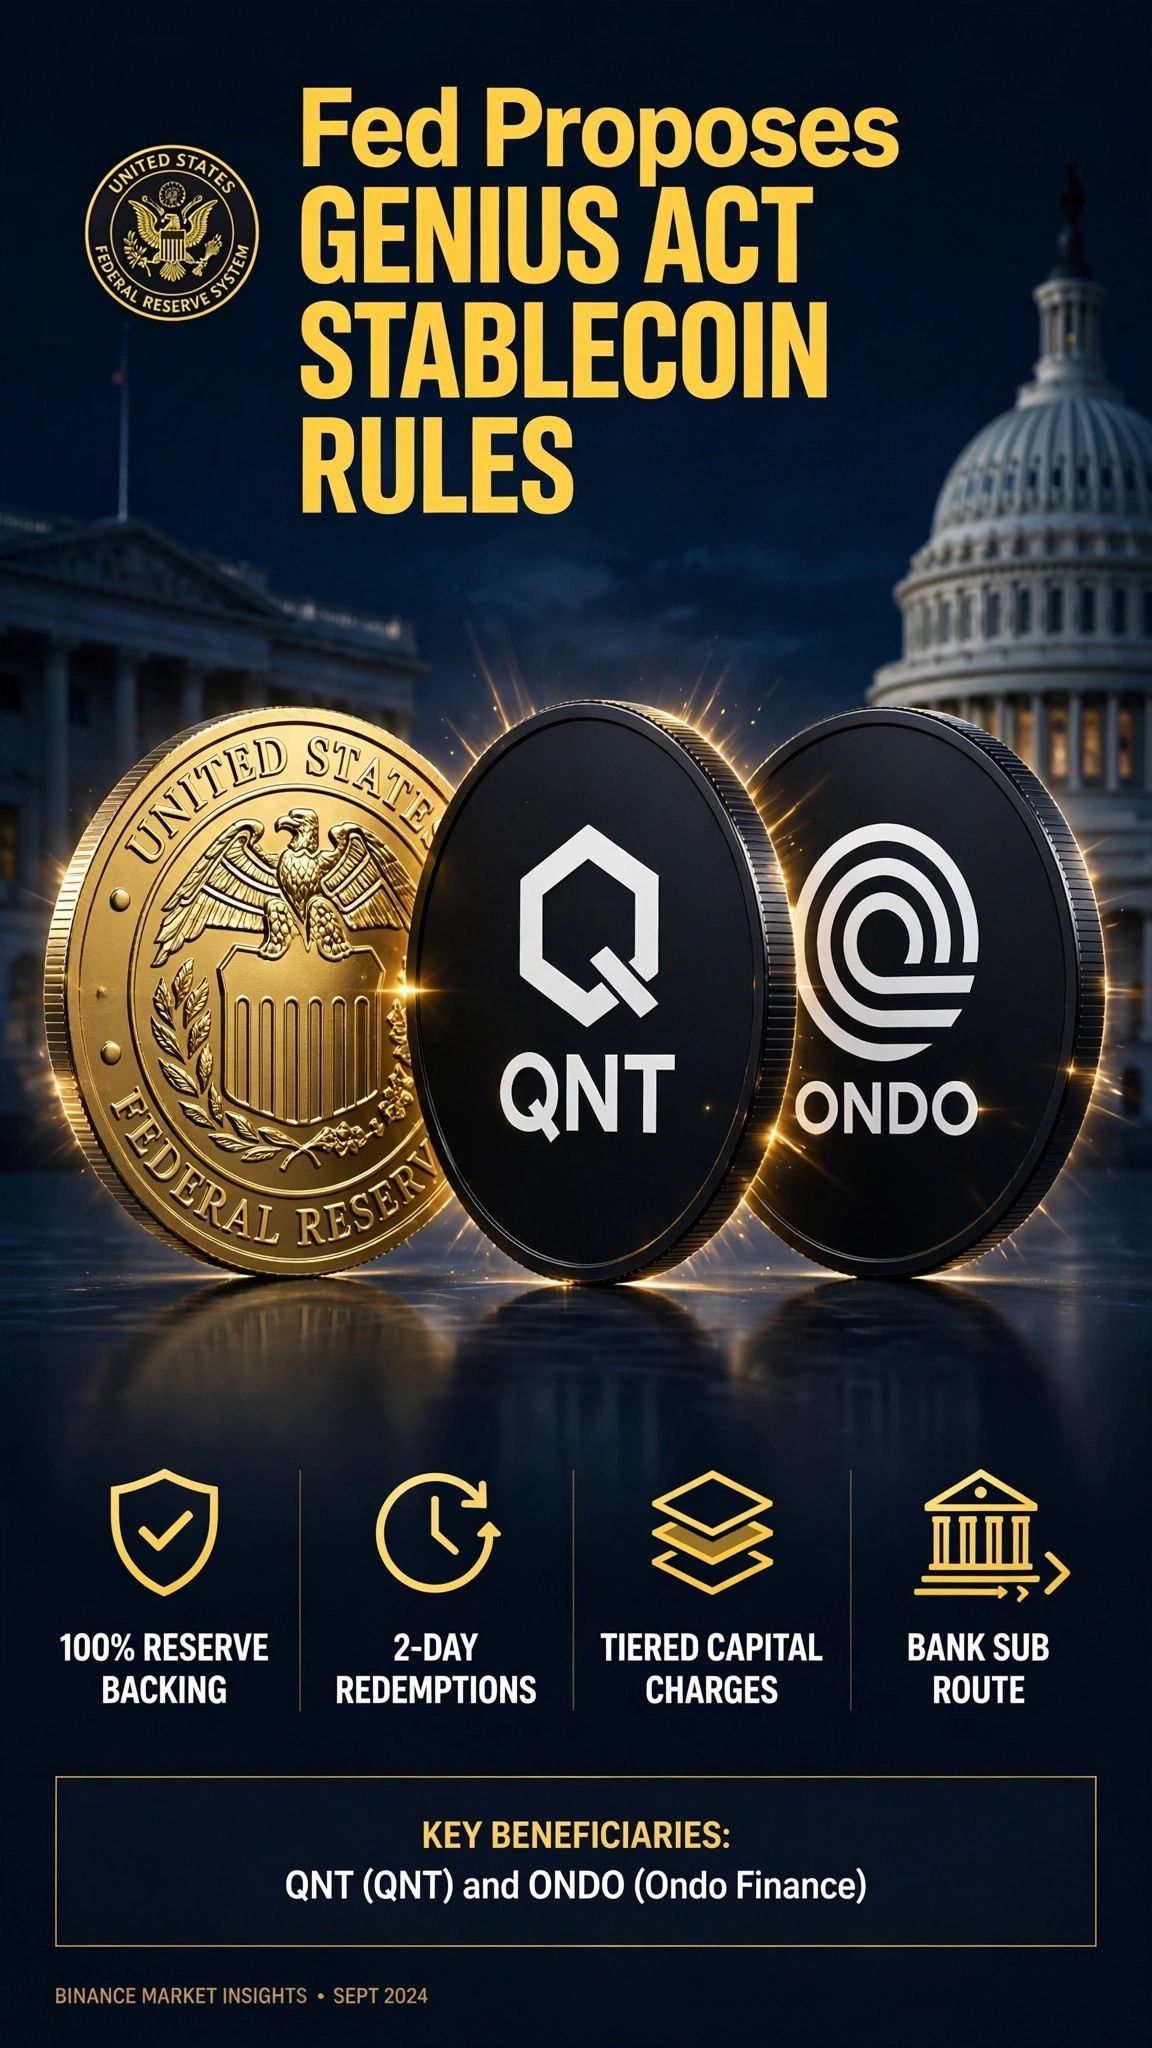
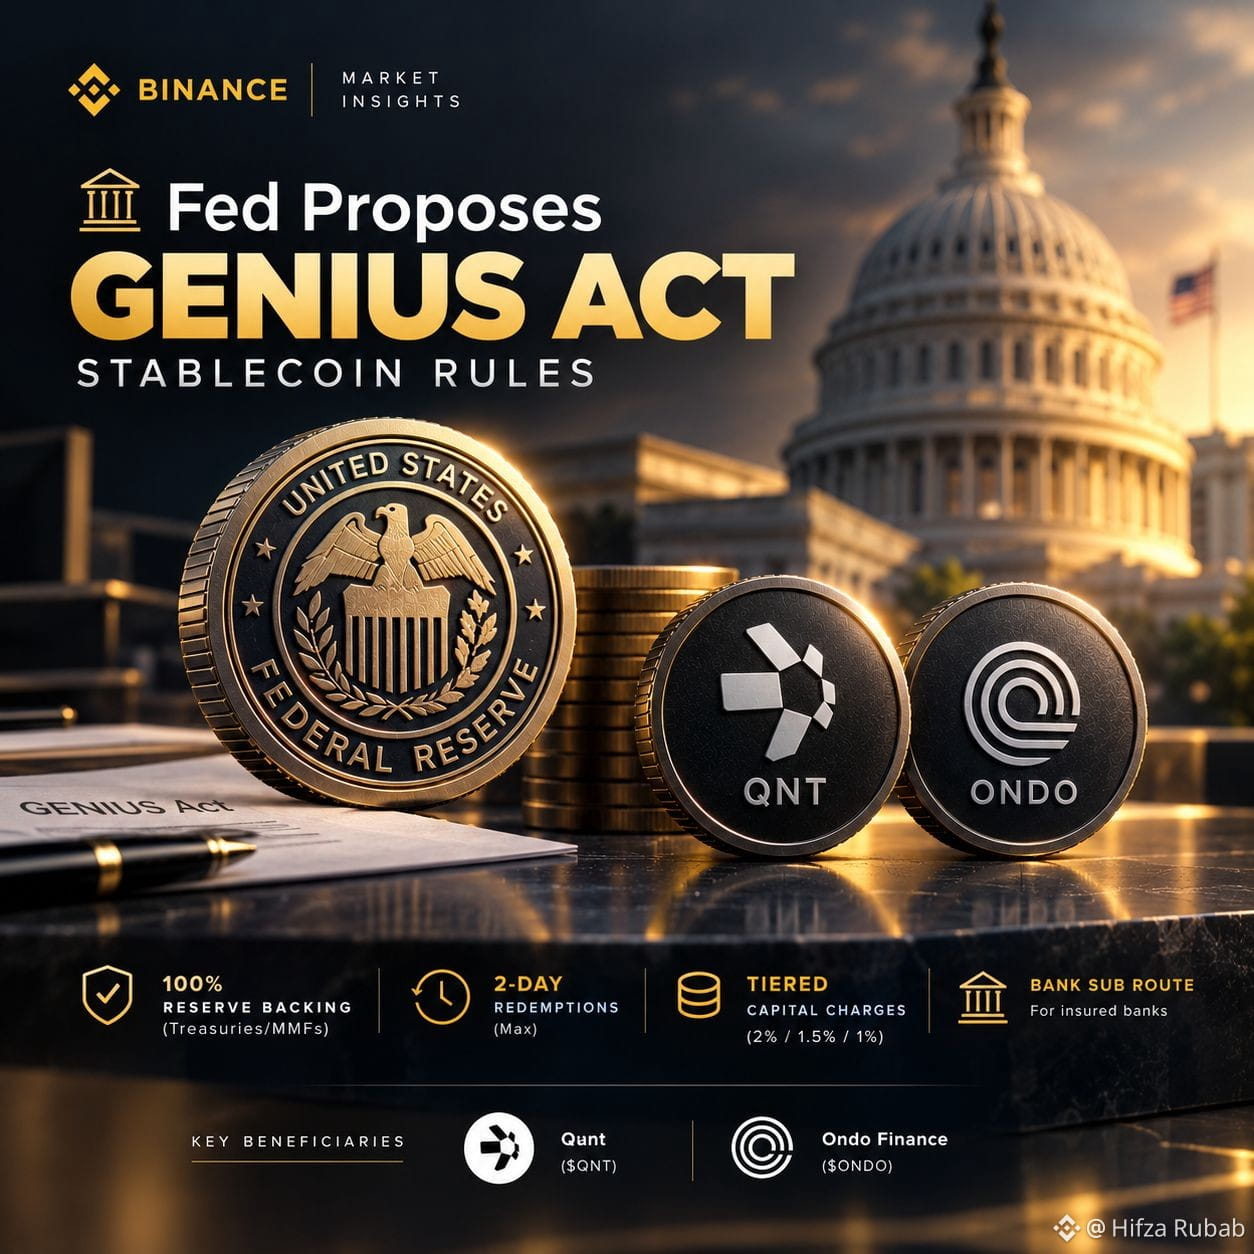
🏛️ La Fed propose des règles pour l’ACT GENIUS sur les stablecoins
La Fed dévoile 2 nouvelles règles dans le cadre de l’ACT GENIUS :
✅ Couverture à 100 % de réserves
✅ Remboursements sous 2 jours
✅ Frais de capital échelonnés (2 % / 1,5 % / 1 %)
✅ Voie via une filiale bancaire
🔥 PIÈCES CHAUDES : $QNT & $ONDO
QNT pour les règlements bancaires | ONDO pour les bons du Trésor tokenisés
Plus grand pas pour la cryptographie réglementée aux États-Unis. Consultation ouverte pendant 60 jours.
#GENIUSAct #QNT #ONDO #Stablecoins#GrayscaleZcashETFHits$1BNetAssets #NYAndPolymarketSueEachOther #BrazilOrdersReportingOf$10KSelfCustodyTransfers #FedProposesRulesForBankIssuedStablecoins
Hifza Rubab:
To the owner of my heart my Rehan 👑💖 Seeing your hard work shine like this brings the biggest smile to my face! Your breakdown of the Fed’s GENIUS Act rules for $QNT and$ONDO is so brilliant and clean. I’m so proud of you, my love! ✨🚀💕
6
3
352

·
--
#fedproposesrulesforbankissuedstablecoins
🏦 Alerte Macro : la Fed entre dans l’arène des stablecoins avec des règles d’émetteur proposées ! 💵⚖️
La Réserve fédérale a officiellement dévoilé deux grandes propositions réglementaires pour mettre en œuvre le GENIUS Act (Guiding and Establishing National Innovation for U.S. Stablecoins), en instaurant des normes strictes de réserves, d’exploitation et de capital pour les stablecoins de paiement émis par des banques.
📌 Répartition des principales règles proposées par la Fed
💵 Exigence de réserve 1:1 : tous les émetteurs de stablecoins de paiement supervisés par la Fed doivent entièrement adosser chaque jeton de 1 $ à des actifs de réserve de haute qualité et autorisés, y compris du cash, des soldes auprès de la Réserve fédérale, des bons du Trésor américain à court terme (échéances ≤ 93 jours) et des accords de pension-repo qualifiés.
⏱️ Rachats obligatoires sous 2 jours : les tokens doivent généralement pouvoir être rachetés à la valeur nominale dans un délai de deux jours ouvrables. Si les réserves sont insuffisantes, les émetteurs doivent en informer la Fed et exécuter un plan de remédiation ou liquider immédiatement les réserves afin de racheter les détenteurs de tokens.
📊 Charges de capital pour le risque opérationnel : la proposition impose des charges de capital standardisées pour se prémunir contre les risques de crédit et opérationnels—fixées à 2 % sur les premiers 20 milliards de dollars de stablecoins en circulation, 1,5 % sur les 30 milliards de dollars suivants, et 1 % sur les montants dépassant 50 milliards de dollars.
🏦 Processus de demande pour une filiale bancaire : une règle distincte décrit un parcours de demande structuré pour les banques membres de l’État souhaitant créer des filiales dédiées afin d’émettre des stablecoins de paiement, incluant une fenêtre de décision obligatoire de 120 jours par la Fed après le dépôt complet de la demande.
⚖️ Stablecoins “Wall Street” vs stablecoins natifs de la crypto (USDT & USDC)
Concurrence pour la part de marché : alors que les banques commerciales déploient des stablecoins conformes au rendement ou adossés à des banques en vertu du droit fédéral, des émetteurs non bancaires établis comme Tether ($USDT) et Circle ($USDC) font face à des exigences de conformité plus strictes sur les marchés américains.
Déplacement de liquidité DeFi : si le soutien fédéral renforce la confiance pour le règlement institutionnel, des limites strictes sur les réserves et des règles de rachat sous 2 jours pourraient fragmenter la liquidité crypto mondiale entre les États-Unis réglementés.
#FedOctoberRateHikeOddsRiseTo69.7%
x mee:
nice place follow me back
1
2
5.4k
·
--
#fedproposesrulesforbankissuedstablecoins
🏛️ La Fed propose des règles « GENIUS Act » pour les stablecoins 💳🌐🚀
La Réserve fédérale américaine 🏛️ a dévoilé deux grandes règles proposées dans le cadre de la loi GENIUS Act 📑 :
Couverture à 100% : adossement intégral à des actifs liquides 💵 (bons du Trésor/MMF) avec des audits mensuels 📊 et une certification du PDG/du DAF 📝.
Rachats sur 2 jours maximum : les émetteurs doivent traiter les demandes de rachat dans un délai de deux jours ouvrés ⏱️.
Frais de capital échelonnés : charge de 2% sur les 20 premiers milliards de dollars, 1,5% sur les 30 milliards suivants, et 1% au-delà de 50 milliards de dollars 💰.
Voie « Sub Route » pour les banques : donne aux banques assurées 🏦 un processus d’approbation formel pour émettre des stablecoins de paiement via des filiales ⚡.
Principaux bénéficiaires🪙 :
Quant ($QNT ) 🌐 : couche d’interopérabilité reliant les banques traditionnelles à des actifs tokenisés.
Ondo Finance ($ONDO ) 🏛️ : protocole d’actifs du monde réel (RWA) tirant parti de bons du Trésor tokenisés institutionnels.
💬 Qu’en pensez-vous ? La conformité stricte renforcera-t-elle la confiance de Wall Street 🎯 ou bloquera-t-elle les plus petits émetteurs Web3 🛑 ? Dites-nous ce que vous en pensez en commentaire ci-dessous ! 👇✨
#FedProposesRulesForBankIssuedStablecoins
#BinanceWillListHyperliquid(HYPE)
#CFTCUpdatesGuidanceOnTokenizedAssets
#BitcoinFallsBelow$83,000
{spot}(ONDOUSDT)
{spot}(QNTUSDT)
#fedproposesrulesforbankissuedstablecoins
🏛️ La Fed propose des règles « GENIUS Act » pour les stablecoins 💳🌐🚀
La Réserve fédérale américaine 🏛️ a dévoilé deux grandes règles proposées dans le cadre de la loi GENIUS Act 📑 :
Couverture à 100% : adossement intégral à des actifs liquides 💵 (bons du Trésor/MMF) avec des audits mensuels 📊 et une certification du PDG/du DAF 📝.
Rachats sur 2 jours maximum : les émetteurs doivent traiter les demandes de rachat dans un délai de deux jours ouvrés ⏱️.
Frais de capital échelonnés : charge de 2% sur les 20 premiers milliards de dollars, 1,5% sur les 30 milliards suivants, et 1% au-delà de 50 milliards de dollars 💰.
Voie « Sub Route » pour les banques : donne aux banques assurées 🏦 un processus d’approbation formel pour émettre des stablecoins de paiement via des filiales ⚡.
Principaux bénéficiaires🪙 :
Quant ($QNT ) 🌐 : couche d’interopérabilité reliant les banques traditionnelles à des actifs tokenisés.
Ondo Finance ($ONDO ) 🏛️ : protocole d’actifs du monde réel (RWA) tirant parti de bons du Trésor tokenisés institutionnels.
💬 Qu’en pensez-vous ? La conformité stricte renforcera-t-elle la confiance de Wall Street 🎯 ou bloquera-t-elle les plus petits émetteurs Web3 🛑 ? Dites-nous ce que vous en pensez en commentaire ci-dessous ! 👇✨
#FedProposesRulesForBankIssuedStablecoins
#BinanceWillListHyperliquid(HYPE)
#CFTCUpdatesGuidanceOnTokenizedAssets
#BitcoinFallsBelow$83,000
206 Atlas:
Compliance favors incumbents, squeezing out smaller Web3 issuers. This institutionalizes the sector rather than democratizing it.
6
7
4.2k
·
--
Haussier
#FedProposesRulesForBankIssuedStablecoins
🏦 La Fed met en place de vraies règles derrière l’expression « entièrement adossés ».
Le 24 septembre, la Réserve fédérale a proposé deux cadres dans le cadre de la loi GENIUS pour les stablecoins de paiement.
L’exigence centrale : les émetteurs éligibles devraient entièrement adosser les stablecoins en circulation à des actifs de réserve autorisés, notamment des bons du Trésor à court terme et d’autres actifs liquides admissibles. Les propositions introduisent également des normes de capital et de gestion des risques, ainsi qu’un processus d’approbation formel pour les banques supervisées souhaitant émettre des stablecoins.
Les propositions sont désormais ouvertes à 60 jours de commentaires publics avant l’adoption des règles définitives.
Pour les marchés crypto, cela pourrait rendre la réglementation des stablecoins plus définie tout en augmentant les exigences de conformité pour les émetteurs.
🤔 Des règles plus strictes accéléreront-elles l’adoption institutionnelle des stablecoins—ou rendront-elles la concurrence plus difficile pour les petits émetteurs ?
TRADE $QNT $ONDO $XPL HERE
{spot}(XPLUSDT)
{spot}(ONDOUSDT)
{spot}(QNTUSDT)
#Stablecoins #GENIUSAct
#FedProposesRulesForBankIssuedStablecoins
🏦 La Fed met en place de vraies règles derrière l’expression « entièrement adossés ».
Le 24 septembre, la Réserve fédérale a proposé deux cadres dans le cadre de la loi GENIUS pour les stablecoins de paiement.
L’exigence centrale : les émetteurs éligibles devraient entièrement adosser les stablecoins en circulation à des actifs de réserve autorisés, notamment des bons du Trésor à court terme et d’autres actifs liquides admissibles. Les propositions introduisent également des normes de capital et de gestion des risques, ainsi qu’un processus d’approbation formel pour les banques supervisées souhaitant émettre des stablecoins.
Les propositions sont désormais ouvertes à 60 jours de commentaires publics avant l’adoption des règles définitives.
Pour les marchés crypto, cela pourrait rendre la réglementation des stablecoins plus définie tout en augmentant les exigences de conformité pour les émetteurs.
🤔 Des règles plus strictes accéléreront-elles l’adoption institutionnelle des stablecoins—ou rendront-elles la concurrence plus difficile pour les petits émetteurs ?
TRADE $QNT $ONDO $XPL HERE
#Stablecoins #GENIUSAct
1
56

💵 1 $ Retour de soutien attire l’attention
De nouvelles propositions de la Fed exigeraient des émetteurs de stablecoins adossés à des réserves éligibles.
Des bons du Trésor à court terme et d’autres actifs très liquides font partie des réserves proposées.
Les banques souhaitant émettre des stablecoins devraient également passer par un processus de demande.
$BTC $ETH $SOL et $BNB restent des actifs majeurs sur le marché au comptant.
🔎 Le prochain chapitre des paiements numériques se dessine.
#fedproposesrulesforbankissuedstablecoins
1
587
·
--
Vérifié
💵 La Fed vient de tracer une ligne à travers le futur marché de la monnaie digitale des États-Unis...
#fedproposesrulesforbankissuedstablecoins
Ses nouvelles propositions de loi GENIUS seraient conçues pour obliger les émetteurs de stablecoins de paiement, placés sous supervision du Conseil, à adosser intégralement les jetons à des actifs autorisés tels que des bons du Trésor à court terme, tout en imposant des règles en matière de capital, de gestion des risques et de conservation des réserves.
Mais voici ce qui est souvent manqué :
Cela ne réglemente pas automatiquement chaque « dollar digital » de la même manière.
La définition de la loi GENIUS sur les stablecoins de paiement est spécifique — et les dépôts d’Ethena décrivent USDe comme un dollar synthétique, tandis que ENA est un jeton de gouvernance.
C’est important, car Ethena essaie désormais de contrôler aussi la couche de distribution.
Ethena Pay indique que ses soldes sont en USDe et qualifie explicitement le produit de canal de distribution pour l’écosystème du dollar d’Ethena.
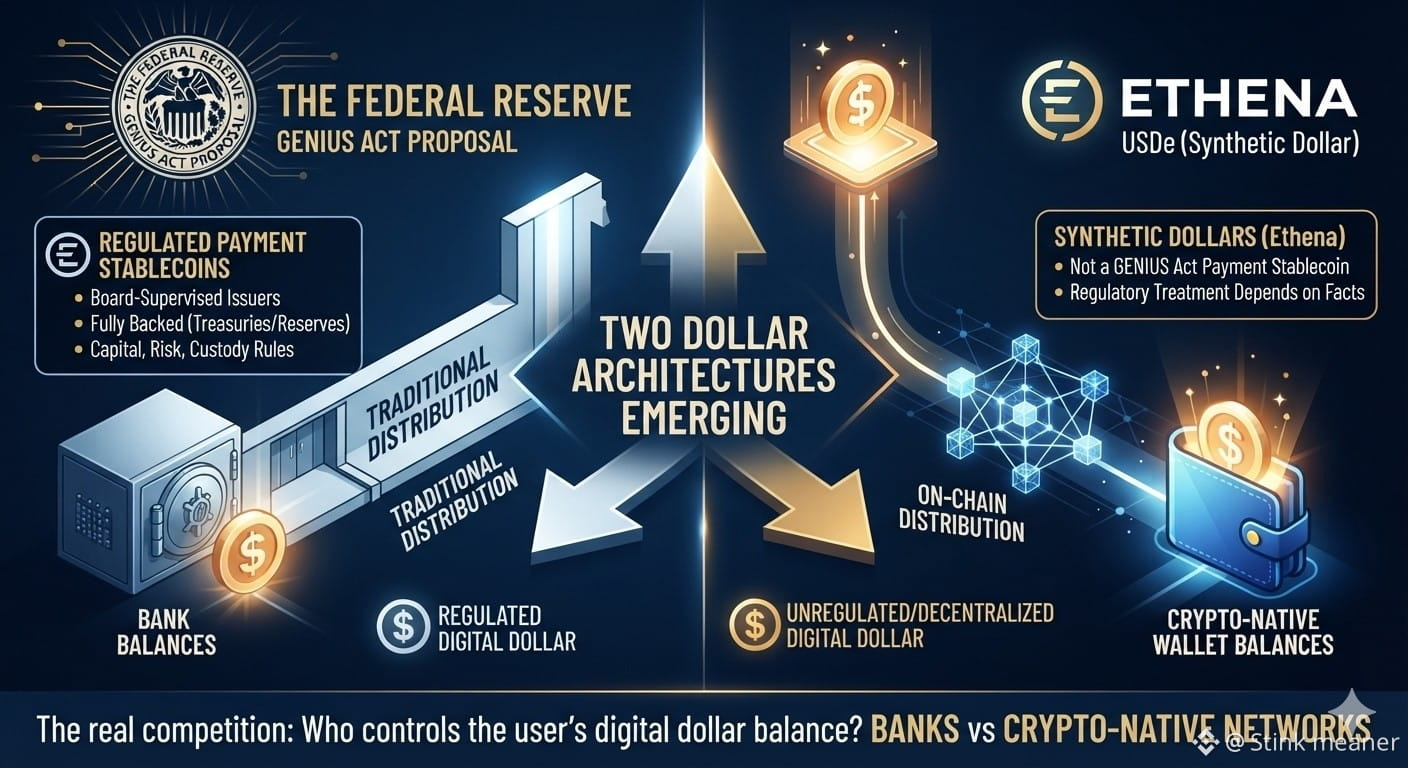
Ainsi, on pourrait assister à l’émergence de deux architectures du dollar :
BANQUES → stablecoins de paiement réglementés → distribution traditionnelle
NATIF CRYPTO → dollars synthétiques → distribution on-chain
La véritable concurrence n’est peut-être pas « stablecoin contre stablecoin ».
Elle pourrait plutôt être de savoir qui contrôle le solde en dollar digital de l’utilisateur — des banques ou des réseaux natifs crypto.
Ce n’est pas un conseil financier. USDe n’est pas présenté ici comme un stablecoin de paiement relevant de la loi GENIUS ; son traitement réglementaire peut dépendre des règles finales et des faits. Un cadre réglementaire ne garantit pas la demande ni la valeur d’ENA.
$ENA $QNT $BTC
{future}(ENAUSDT)
#FedProposesRulesForBankIssuedStablecoins #GENIUSActPass #Stablecoins #FederalReserve
💵 La Fed vient de tracer une ligne à travers le futur marché de la monnaie digitale des États-Unis...
#fedproposesrulesforbankissuedstablecoins
Ses nouvelles propositions de loi GENIUS seraient conçues pour obliger les émetteurs de stablecoins de paiement, placés sous supervision du Conseil, à adosser intégralement les jetons à des actifs autorisés tels que des bons du Trésor à court terme, tout en imposant des règles en matière de capital, de gestion des risques et de conservation des réserves.
Mais voici ce qui est souvent manqué :
Cela ne réglemente pas automatiquement chaque « dollar digital » de la même manière.
La définition de la loi GENIUS sur les stablecoins de paiement est spécifique — et les dépôts d’Ethena décrivent USDe comme un dollar synthétique, tandis que ENA est un jeton de gouvernance.
C’est important, car Ethena essaie désormais de contrôler aussi la couche de distribution.
Ethena Pay indique que ses soldes sont en USDe et qualifie explicitement le produit de canal de distribution pour l’écosystème du dollar d’Ethena.
Ainsi, on pourrait assister à l’émergence de deux architectures du dollar :
BANQUES → stablecoins de paiement réglementés → distribution traditionnelle
NATIF CRYPTO → dollars synthétiques → distribution on-chain
La véritable concurrence n’est peut-être pas « stablecoin contre stablecoin ».
Elle pourrait plutôt être de savoir qui contrôle le solde en dollar digital de l’utilisateur — des banques ou des réseaux natifs crypto.
Ce n’est pas un conseil financier. USDe n’est pas présenté ici comme un stablecoin de paiement relevant de la loi GENIUS ; son traitement réglementaire peut dépendre des règles finales et des faits. Un cadre réglementaire ne garantit pas la demande ni la valeur d’ENA.
$ENA $QNT $BTC
#FedProposesRulesForBankIssuedStablecoins #GENIUSActPass #Stablecoins #FederalReserve
206 Atlas:
You're conflating regulatory classification with market utility. Banks control custody, but crypto-native networks control velocity and user acquisition. Distribution wins.
1
4
3k

·
--
Article
La Fed vient d’instaurer de vraies règles derrière l’expression « entièrement adossé »#fedproposesrulesforbankissuedstablecoins
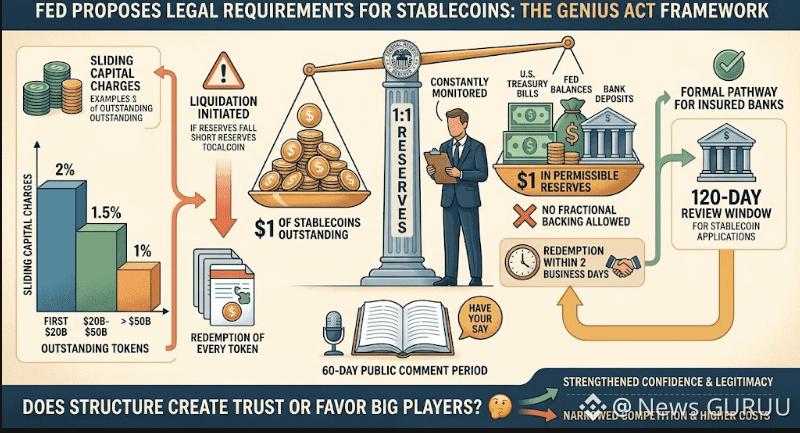
Pendant des années, la formule « entièrement adossé » a été une expression que les émetteurs de stablecoins utilisaient librement — la Réserve fédérale vient de proposer d’en faire une exigence légale, avec des sanctions.
Voici ce qui a été annoncé : le 24 septembre, la Fed a dévoilé deux projets de règles visant à mettre en œuvre le cadre de la loi GENIUS pour les stablecoins de paiement. Le premier impose aux émetteurs placés sous supervision de la Fed de détenir au moins 1 $ de réserves admissibles — notamment des bons du Trésor à court terme, des soldes détenus à la Fed et certains dépôts bancaires — pour chaque 1 $ de stablecoins en circulation, sans adossement fractionné autorisé. Les rachats devraient généralement devoir être honorés dans un délai de deux jours ouvrés, et les émetteurs seraient soumis à une charge de capital progressive, commençant à 2 % sur leurs premiers 20 milliards de jetons en circulation, puis descendant à 1 % au-delà de 50 milliards. Si les réserves d’un émetteur deviennent insuffisantes et restent en dessous d’un seuil pendant une période donnée, la règle prévoit la liquidation intégrale des réserves et le rachat de chaque jeton en circulation — aucune exception intégrée. Une seconde proposition, complémentaire, crée une voie formelle permettant aux banques assurées de lancer des filiales de stablecoins via la Fed, avec une fenêtre de 120 jours d’examen une fois qu’une demande est jugée complète. Les deux propositions sont ouvertes à commentaires publics pendant 60 jours avant toute finalisation.
La Fed vient d’instaurer de vraies règles derrière l’expression « entièrement adossé »
#fedproposesrulesforbankissuedstablecoins
Pendant des années, la formule « entièrement adossé » a été une expression que les émetteurs de stablecoins utilisaient librement — la Réserve fédérale vient de proposer d’en faire une exigence légale, avec des sanctions.
Voici ce qui a été annoncé : le 24 septembre, la Fed a dévoilé deux projets de règles visant à mettre en œuvre le cadre de la loi GENIUS pour les stablecoins de paiement. Le premier impose aux émetteurs placés sous supervision de la Fed de détenir au moins 1 $ de réserves admissibles — notamment des bons du Trésor à court terme, des soldes détenus à la Fed et certains dépôts bancaires — pour chaque 1 $ de stablecoins en circulation, sans adossement fractionné autorisé. Les rachats devraient généralement devoir être honorés dans un délai de deux jours ouvrés, et les émetteurs seraient soumis à une charge de capital progressive, commençant à 2 % sur leurs premiers 20 milliards de jetons en circulation, puis descendant à 1 % au-delà de 50 milliards. Si les réserves d’un émetteur deviennent insuffisantes et restent en dessous d’un seuil pendant une période donnée, la règle prévoit la liquidation intégrale des réserves et le rachat de chaque jeton en circulation — aucune exception intégrée. Une seconde proposition, complémentaire, crée une voie formelle permettant aux banques assurées de lancer des filiales de stablecoins via la Fed, avec une fenêtre de 120 jours d’examen une fois qu’une demande est jugée complète. Les deux propositions sont ouvertes à commentaires publics pendant 60 jours avant toute finalisation.
206 Atlas:
Regulatory clarity is bullish for compliant tokens like ONDO, but the immediate impact on QNT remains ambiguous without specific integration details.
1
4
2.2k
·
--
#FedProposesRulesForBankIssuedStablecoins 🏦 La Fed propose des règles pour les stablecoins émis par les banques
La Réserve fédérale américaine a proposé des règles visant à réglementer les stablecoins de paiement émis par des banques dans le cadre de la loi GENIUS. �
#FedProposesRulesForBankIssuedStablecoins 🏦 La Fed propose des règles pour les stablecoins émis par les banques
La Réserve fédérale américaine a proposé des règles visant à réglementer les stablecoins de paiement émis par des banques dans le cadre de la loi GENIUS. �
La Réserve fédérale américaine a proposé des règles visant à réglementer les stablecoins de paiement émis par des banques dans le cadre de la loi GENIUS. �
1
2
4
·
--
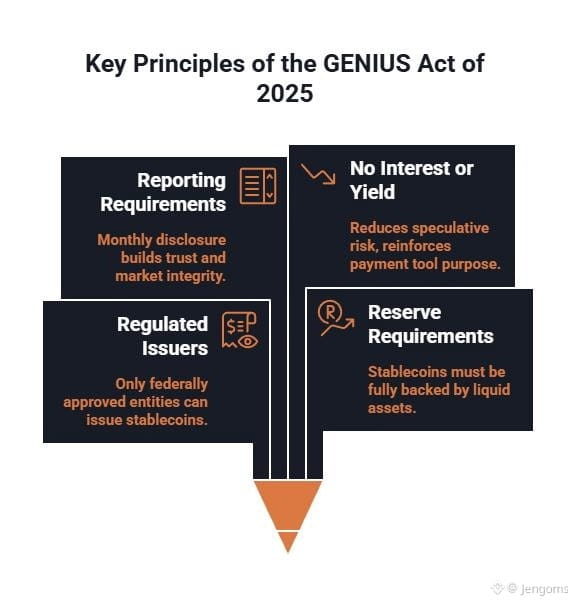
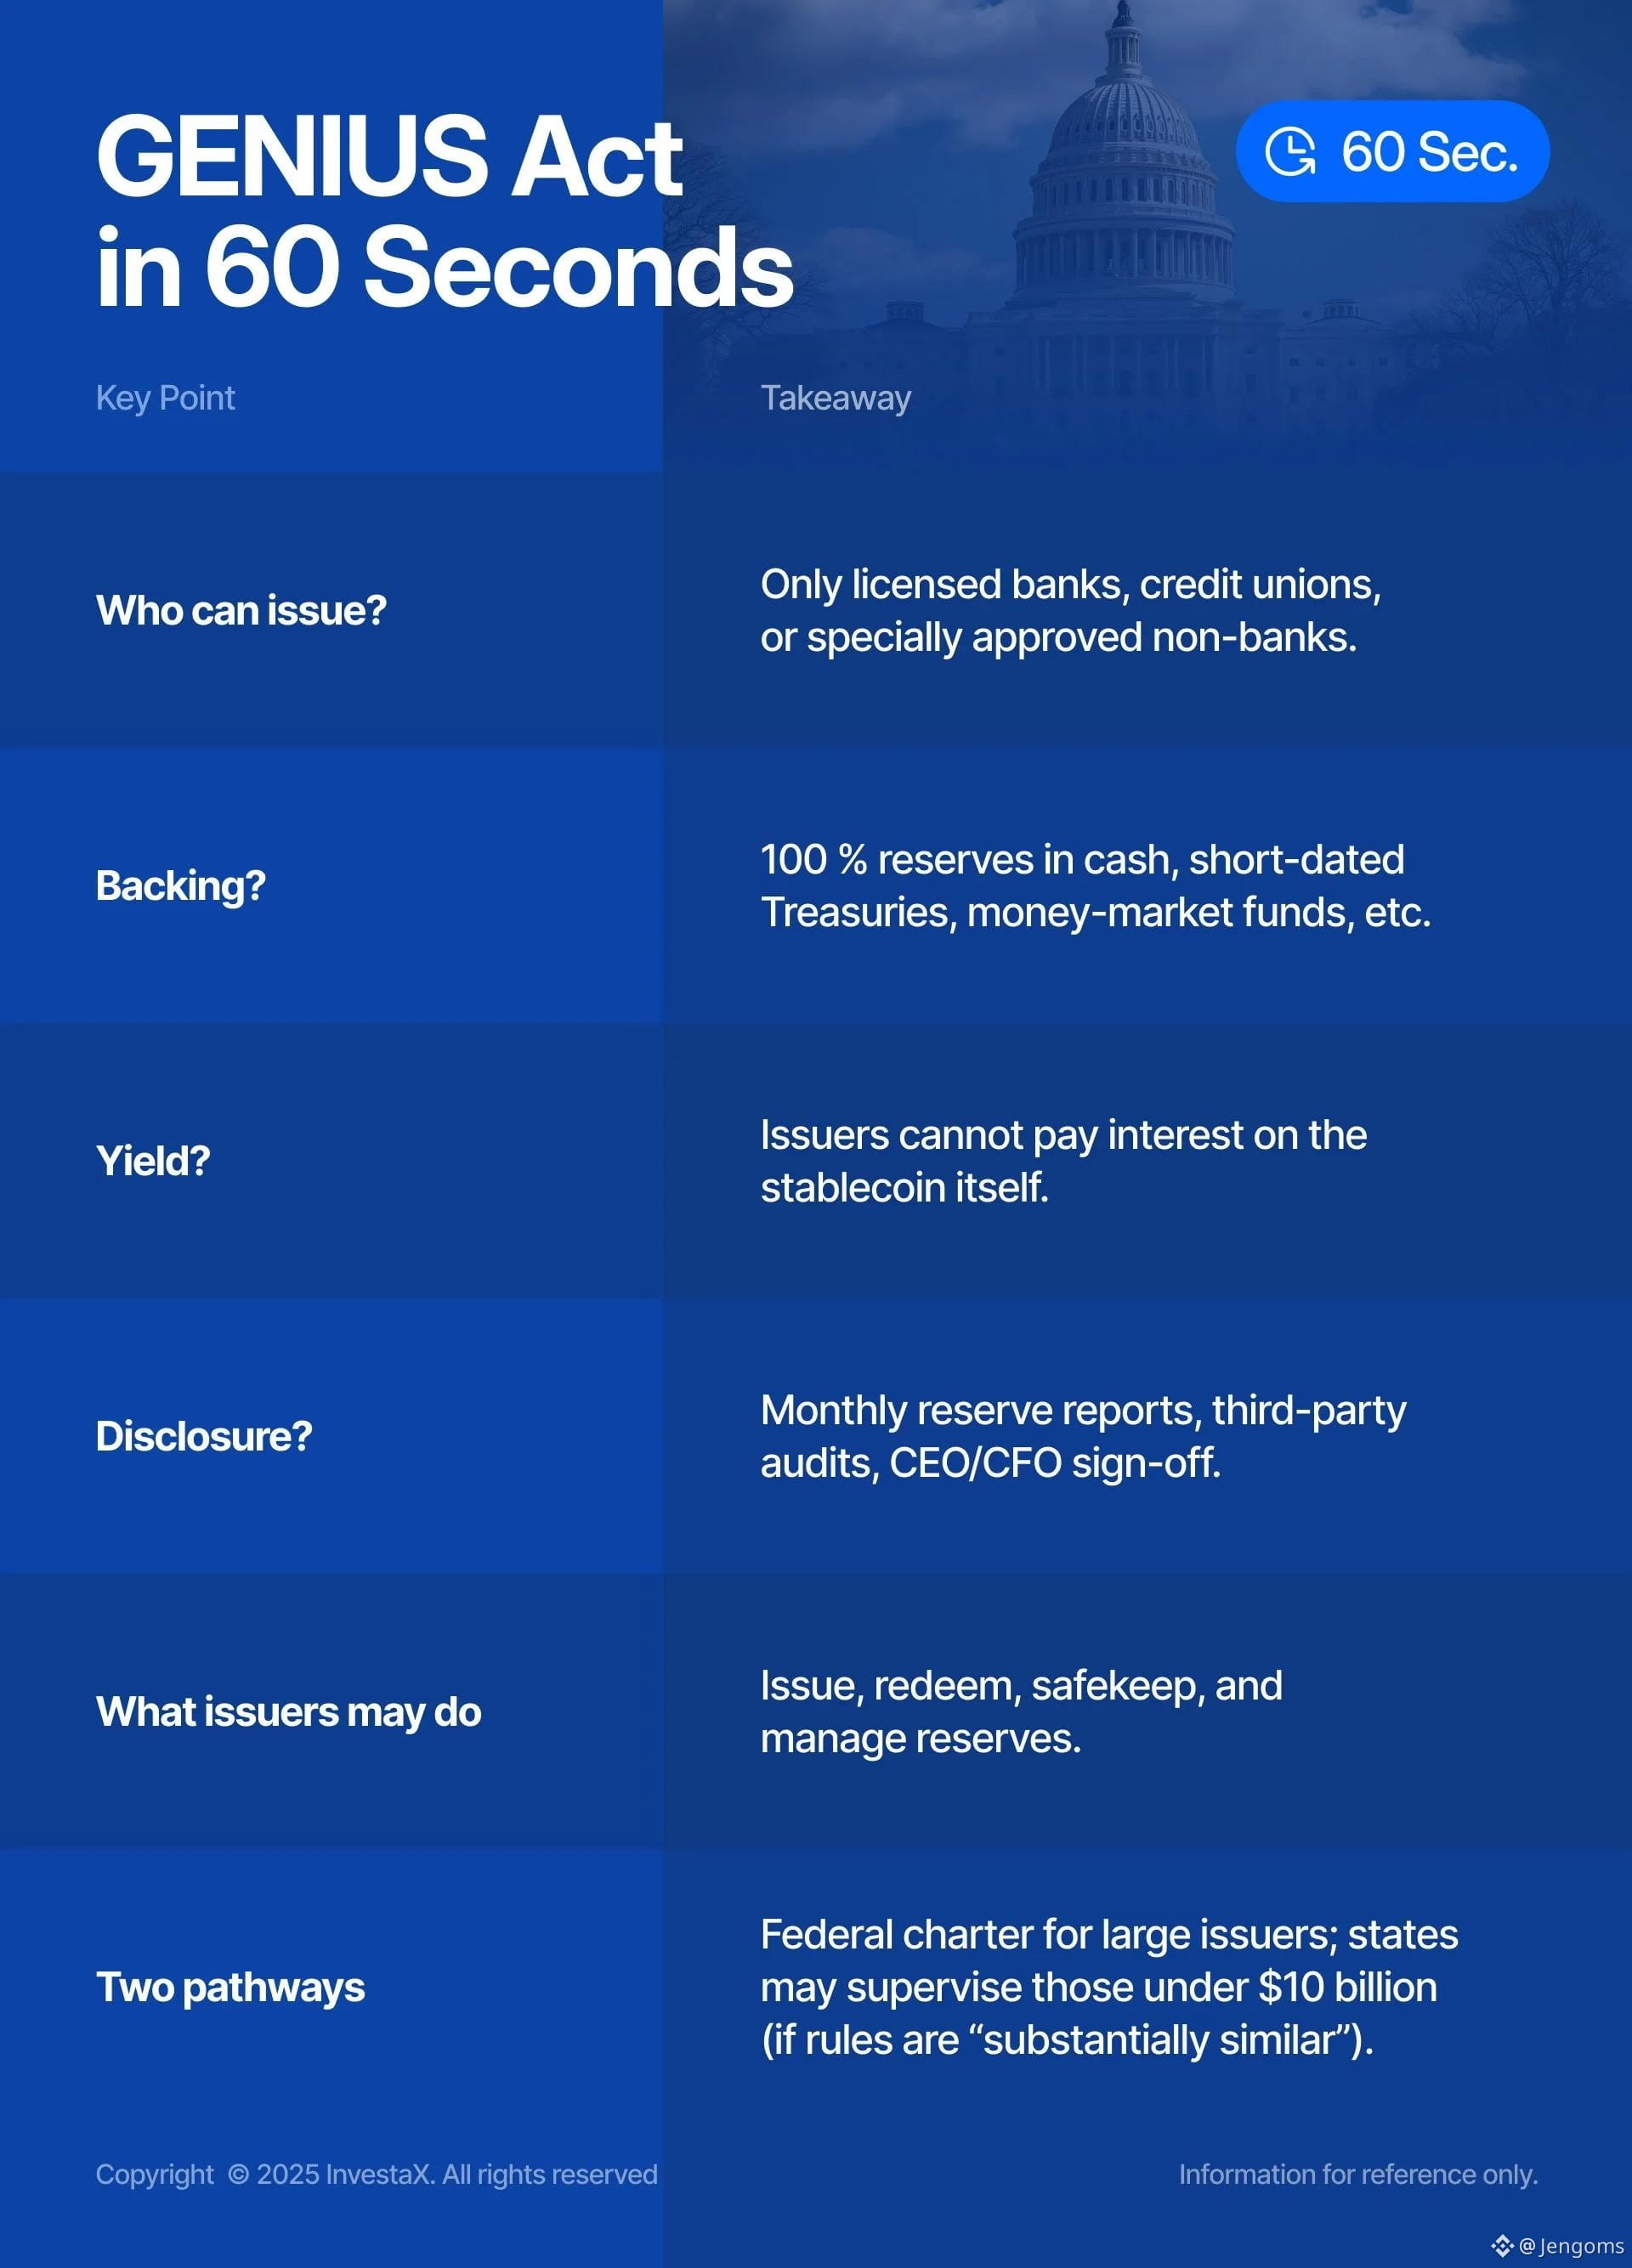
🚨 LA RÉSERVE FÉDÉRALE MET EN PLACE UN GRAND RÈGLEMENT STABLECOIN
La Réserve fédérale américaine a proposé de nouvelles règles pour les émetteurs de stablecoins supervisés par la Fed, notamment une couverture des réserves à 1:1, des exigences de capital, des normes de gestion des risques, ainsi qu’un nouveau processus de demande pour les banques émettant des stablecoins de paiement. La proposition s’inscrit dans la mise en œuvre de la loi GENIUS. $ONDO
{spot}(ONDOUSDT)
$USDC
{spot}(USDCUSDT)
#FedProposesRulesForBankIssuedStablecoins #BinanceWillListHyperliquid(HYPE)
LA RÉSERVE FÉDÉRALE VIENT DE PUBLIER UN GRAND RÈGLEMENT SUR LES STABLECOINS
💵 Réserves garanties à 1:1
🏦 Les émetteurs bancaires font face à de nouvelles règles
📊 Exigences de capital et de risques
🇺🇸 Mise en œuvre de la loi GENIUS
⏳ Consultations publiques ouvertes pendant 60 jours.
🚨 LA RÉSERVE FÉDÉRALE MET EN PLACE UN GRAND RÈGLEMENT STABLECOIN
La Réserve fédérale américaine a proposé de nouvelles règles pour les émetteurs de stablecoins supervisés par la Fed, notamment une couverture des réserves à 1:1, des exigences de capital, des normes de gestion des risques, ainsi qu’un nouveau processus de demande pour les banques émettant des stablecoins de paiement. La proposition s’inscrit dans la mise en œuvre de la loi GENIUS. $ONDO
$USDC
#FedProposesRulesForBankIssuedStablecoins #BinanceWillListHyperliquid(HYPE)
LA RÉSERVE FÉDÉRALE VIENT DE PUBLIER UN GRAND RÈGLEMENT SUR LES STABLECOINS
💵 Réserves garanties à 1:1
🏦 Les émetteurs bancaires font face à de nouvelles règles
📊 Exigences de capital et de risques
🇺🇸 Mise en œuvre de la loi GENIUS
⏳ Consultations publiques ouvertes pendant 60 jours.
1
87
🚨 Banques + Stablecoins
La Fed propose un cadre pour les banques sous sa supervision afin d’émettre des stablecoins de paiement.
Les règles couvrent les réserves, les fonds propres, la gestion des risques et la protection des actifs garantissant ces stablecoins.
Les commentaires du public resteront ouverts pendant 60 jours après la publication au Federal Register.
$ETH $LINK $BNB et $AVAX valent la peine d’être étudiés dans l’ensemble de l’écosystème.
📊 Les dollars numériques émis par les banques obtiennent un cadre réglementaire plus clair.
#fedproposesrulesforbankissuedstablecoins
123
🏦 Règles sur les stablecoins de la Fed
La Réserve fédérale a proposé de nouvelles règles pour les émetteurs de stablecoins de paiement supervisés par les banques.
Les émetteurs devraient adosser intégralement les stablecoins à des réserves autorisées, notamment des bons du Trésor à court terme.
La proposition ajoute également des exigences en matière de capital et de gestion des risques.
$BTC $ETH $BNB et $LINK restent des actifs clés dans l’écosystème blockchain au sens large.
💡 La réglementation des stablecoins entre dans une phase plus détaillée.
#fedproposesrulesforbankissuedstablecoins
6
🌐 Les stablecoins s’enfoncent davantage dans le secteur bancaire
La Réserve fédérale a ouvert des propositions couvrant les émetteurs de stablecoins supervisés par les banques.
Les jetons concernés devraient disposer d’actifs de réserve éligibles en arrière-plan.
Le cadre traite également des exigences de capital et des risques opérationnels.
$BTC $ETH $BNB et $SOL restent des actifs cryptographiques largement surveillés.
👀 La banque traditionnelle et les paiements par blockchain se rapprochent.
#fedproposesrulesforbankissuedstablecoins
42
#fedproposesrulesforbankissuedstablecoins
🚨 La Fed dévoile le plan directeur des stablecoins émis par les banques ! 🚨
Le système bancaire américain est-il prêt à passer à fond sur l’on-chain ? La Réserve fédérale a proposé son nouveau cadre pour les stablecoins de paiement dans le cadre de la prochaine loi GENIUS.
Voici à quoi ressemble le manuel de règles :
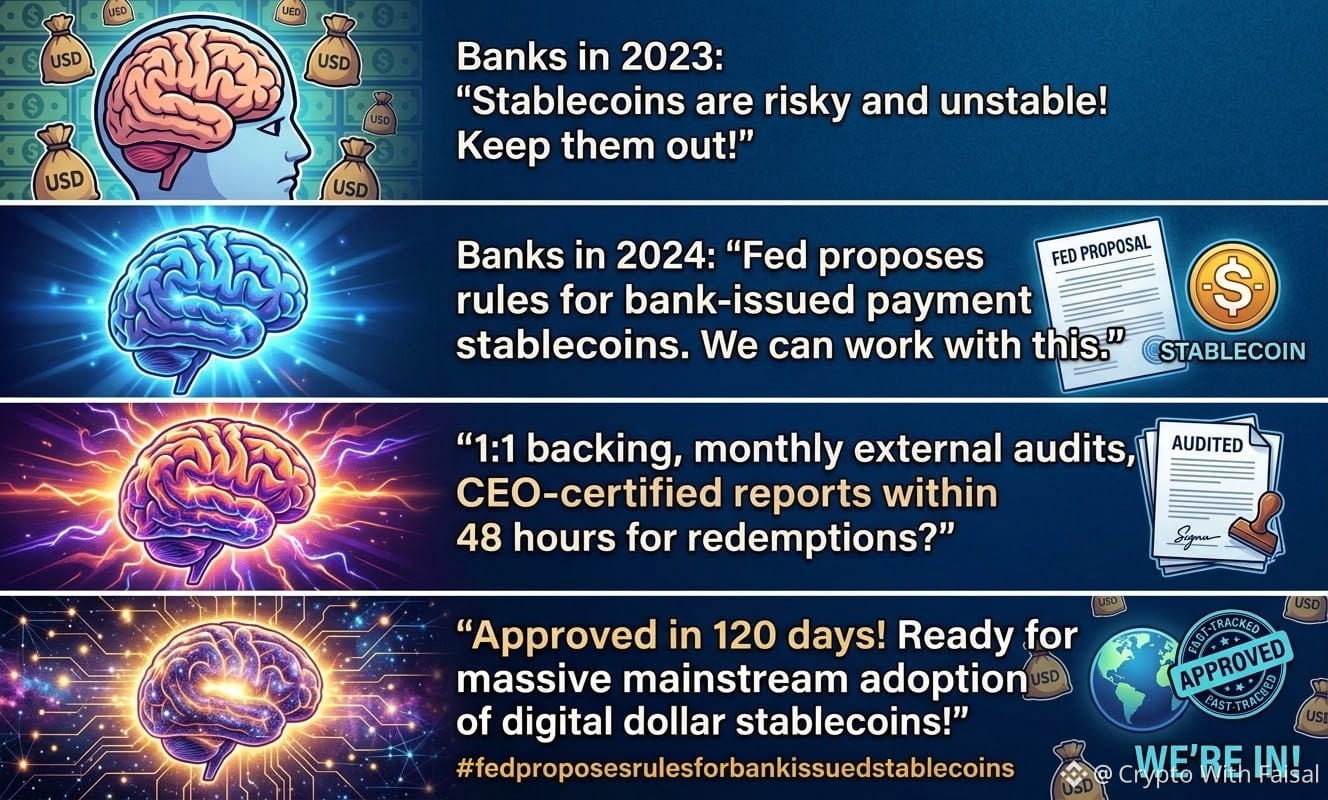
🔒 Garantie stricte 1:1 : chaque jeton de 1 $ doit être adossé à 100 % à de la trésorerie, à des bons du Trésor à court terme (≤ 93 jours) ou à des dépôts assurés.
⏱️ Remboursements en 48 heures : les demandes de rachat doivent être honorées sous 2 jours ouvrés. Si les réserves passent sous le ratio 1:1, les régulateurs interviennent immédiatement pour imposer une remédiation ou une liquidation.
💰 Coussin de capital : les émetteurs doivent détenir des réserves de protection contre le risque opérationnel (jusqu’à 2 % selon le volume) afin d’absorber des chocs imprévus.
🔎 Audits certifiés par le PDG : les rapports mensuels sur les réserves doivent être audités par des experts-comptables (CPA) externes — et validés personnellement par le PDG et le DAF.
🏦 Accès accéléré pour les banques : précise comment les banques membres de l’État peuvent mettre en place des filiales d’émission, la Fed devant rendre une décision dans un délai de 120 jours.
C’est le pont reliant la TradFi aux actifs numériques avant 2027.
👇 Grande question : les stablecoins émis par des banques permettront-ils une adoption de masse réelle, ou étoufferont-ils les alternatives décentralisées ? Dites-nous votre avis !
$BTC
{future}(BTCUSDT)
$BNB
{future}(BNBUSDT)
$SOL
{future}(SOLUSDT)
#Stablecoins #GENIUSAct #FedNews
#fedproposesrulesforbankissuedstablecoins
🚨 La Fed dévoile le plan directeur des stablecoins émis par les banques ! 🚨
Le système bancaire américain est-il prêt à passer à fond sur l’on-chain ? La Réserve fédérale a proposé son nouveau cadre pour les stablecoins de paiement dans le cadre de la prochaine loi GENIUS.
Voici à quoi ressemble le manuel de règles :
🔒 Garantie stricte 1:1 : chaque jeton de 1 $ doit être adossé à 100 % à de la trésorerie, à des bons du Trésor à court terme (≤ 93 jours) ou à des dépôts assurés.
⏱️ Remboursements en 48 heures : les demandes de rachat doivent être honorées sous 2 jours ouvrés. Si les réserves passent sous le ratio 1:1, les régulateurs interviennent immédiatement pour imposer une remédiation ou une liquidation.
💰 Coussin de capital : les émetteurs doivent détenir des réserves de protection contre le risque opérationnel (jusqu’à 2 % selon le volume) afin d’absorber des chocs imprévus.
🔎 Audits certifiés par le PDG : les rapports mensuels sur les réserves doivent être audités par des experts-comptables (CPA) externes — et validés personnellement par le PDG et le DAF.
🏦 Accès accéléré pour les banques : précise comment les banques membres de l’État peuvent mettre en place des filiales d’émission, la Fed devant rendre une décision dans un délai de 120 jours.
C’est le pont reliant la TradFi aux actifs numériques avant 2027.
👇 Grande question : les stablecoins émis par des banques permettront-ils une adoption de masse réelle, ou étoufferont-ils les alternatives décentralisées ? Dites-nous votre avis !
$BTC
$BNB
$SOL
#Stablecoins #GENIUSAct #FedNews
2
246


·
--
Haussier
#fedproposesrulesforbankissuedstablecoins
La Réserve fédérale propose des règles sur les stablecoins : qu’est-ce qui changerait pour les banques ?
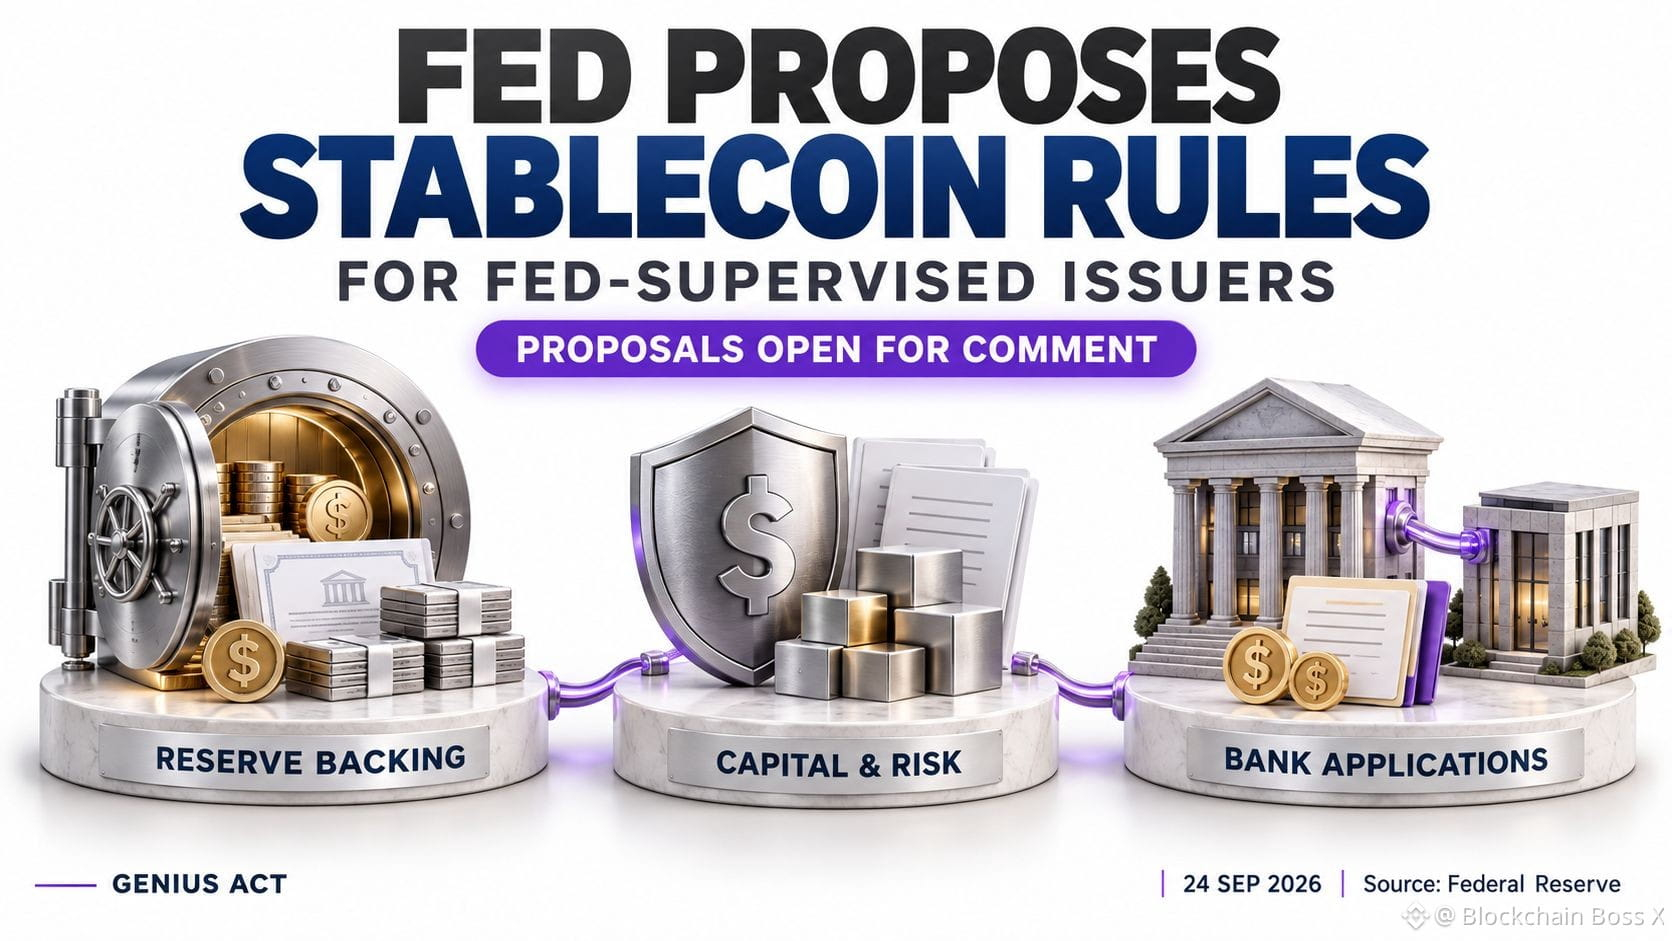
Le 24 septembre, la Réserve fédérale a publié deux propositions relevant de la loi GENIUS concernant les émetteurs de stablecoins de paiement placés sous sa supervision.
La première exigerait une couverture intégrale par des réserves liquides admissibles, y compris des bons du Trésor à court terme. Elle présente également des exigences de capital, des normes de gestion des risques et des règles visant à protéger les actifs de réserve.
La seconde mettrait en place un processus de demande pour les banques supervisées souhaitant obtenir l’autorisation de créer des filiales émettrices de stablecoins, incluant la soumission de plans d’affaires et d’informations financières.
Il s’agit toujours de propositions. Les commentaires du public sont attendus 60 jours après la publication au Federal Register.
Mon avis : Un processus d’approbation plus clair pourrait aider les banques à planifier des services de stablecoins avec davantage de confiance. Toutefois, les exigences de réserve et de capital pèseraient aussi sur les coûts d’exploitation, la tarification des produits et sur les institutions pour lesquelles l’émission présente un intérêt commercial.
Pour les utilisateurs, le test concret est le rachat fiable : peuvent-ils récupérer leur argent rapidement, y compris en période de tensions sur les marchés ? Le gouverneur Michael Barr a souligné ce point dans sa réponse aux propositions.
Je surveillerais les protections finales en matière de rachat, les divulgations des réserves et les lancements effectifs des banques. Des règles plus claires pourraient favoriser l’adoption, tandis que l’usage des paiements, les frais et l’expérience client révéleront si ces services apportent de véritables améliorations.
Choisiriez-vous un stablecoin émis par une banque en fonction de la réputation de l’émetteur, ou les conditions de rachat et les frais importeraient-ils davantage ?
#FedProposesRulesForBankIssuedStablecoins #Stablecoins #GENIUSAct
$BTC $ETH $BNB
{future}(BNBUSDT)
{future}(ETHUSDT)
{future}(BTCUSDT)
#fedproposesrulesforbankissuedstablecoins
La Réserve fédérale propose des règles sur les stablecoins : qu’est-ce qui changerait pour les banques ?
Le 24 septembre, la Réserve fédérale a publié deux propositions relevant de la loi GENIUS concernant les émetteurs de stablecoins de paiement placés sous sa supervision.
La première exigerait une couverture intégrale par des réserves liquides admissibles, y compris des bons du Trésor à court terme. Elle présente également des exigences de capital, des normes de gestion des risques et des règles visant à protéger les actifs de réserve.
La seconde mettrait en place un processus de demande pour les banques supervisées souhaitant obtenir l’autorisation de créer des filiales émettrices de stablecoins, incluant la soumission de plans d’affaires et d’informations financières.
Il s’agit toujours de propositions. Les commentaires du public sont attendus 60 jours après la publication au Federal Register.
Mon avis : Un processus d’approbation plus clair pourrait aider les banques à planifier des services de stablecoins avec davantage de confiance. Toutefois, les exigences de réserve et de capital pèseraient aussi sur les coûts d’exploitation, la tarification des produits et sur les institutions pour lesquelles l’émission présente un intérêt commercial.
Pour les utilisateurs, le test concret est le rachat fiable : peuvent-ils récupérer leur argent rapidement, y compris en période de tensions sur les marchés ? Le gouverneur Michael Barr a souligné ce point dans sa réponse aux propositions.
Je surveillerais les protections finales en matière de rachat, les divulgations des réserves et les lancements effectifs des banques. Des règles plus claires pourraient favoriser l’adoption, tandis que l’usage des paiements, les frais et l’expérience client révéleront si ces services apportent de véritables améliorations.
Choisiriez-vous un stablecoin émis par une banque en fonction de la réputation de l’émetteur, ou les conditions de rachat et les frais importeraient-ils davantage ?
#FedProposesRulesForBankIssuedStablecoins #Stablecoins #GENIUSAct
$BTC $ETH $BNB
2
1.8k

·
--
La Réserve fédérale propose un projet de réglementation sur les stablecoins émis par les banques | L’émission par les banques nécessite toujours une demande et des réserves suffisantes | ETH à 2675 : je ne fonce pas
Mon point de vue est plutôt neutre et prudent : c’est une avancée institutionnelle à surveiller, mais ce n’est pas une preuve que « les stablecoins des banques sont déjà approuvés », et ce n’est pas non plus une raison pour que le prix de l’ETH augmente forcément ce soir. Dans la zone « Place de Binance », un classement tendance affiche #FedProposesRulesForBankIssuedStablecoins. J’ai vérifié l’annonce originale de la Fed du 24 septembre : le Conseil sollicite deux séries d’avis. L’une concerne les émetteurs de stablecoins de type paiement réglementés par la Fed : l’idée est d’exiger que les actifs de réserve admissibles soient entièrement soutenus, avec des exigences en matière de capital, de gestion des risques et de conservation des réserves. L’autre prévoit une procédure dédiée permettant aux banques réglementées de demander l’émission de stablecoins de type paiement : les documents de demande incluent un plan d’affaires et des informations financières. La période de consultation dure 60 jours après la publication au Federal Register. Les mots-clés sont « proposition », « demande d’avis », « candidature » : ce ne sont pas des règles déjà en vigueur, et ce n’est pas non plus la preuve qu’une banque quelconque a obtenu une licence.
Pourquoi est-ce lié au marché crypto ? Si, au final, des règles permettent d’encadrer de façon exécutable l’émission et le rachat par les banques, la voie de conformité pour faire entrer des monnaies fiduciaires dans les paiements on-chain pourrait devenir plus claire. Les exchanges, les wallets et DeFi pourraient alors obtenir un outil de règlement en dollars plus stable. Mais les premiers bénéficiaires seraient surtout les émetteurs et les cas d’usage répondant aux critères. Pour l’ETH, l’actif natif d’un réseau donné, seuls des mécanismes réels d’émission, de transfert et d’utilisation aboutissant effectivement à Ethereum peuvent se traduire par des frais on-chain et une demande durable. Le projet de règles ne désigne pas non plus Ethereum comme seule chaîne ; les volumes d’émission, le calendrier réel de mise en œuvre, le choix de la chaîne et la méthode de tarification ne sont pas encore déterminés. Le même jour, le gouverneur Barr a aussi insisté sur l’importance de procéder aux rachats à la valeur nominale en temps opportun pendant les périodes de pression. Cela me rappelle : le risque le plus central des stablecoins n’est pas la phrase marketing, mais les réserves, le droit de rachat et la résilience opérationnelle.
Le marché n’a pas fourni de confirmation claire du type « réglementation favorable = ETH en hausse immédiate ». Lorsque j’ai vérifié le spot ETH/USDT de KuCoin au moment de rédiger, j’étais autour de 2675,5 $. Sur les dernières 24 heures : plus haut 2705,79 $, plus bas 2628,58 $, soit un changement d’environ -0,38 %. Le prix a touché les alentours de 2700 puis a reculé ; on ne peut pas attribuer directement cette volatilité à l’annonce de la Fed. À ce stade, je surveille surtout si 2705—2710 reprend pied ; en support, 2650 et 2628. Ce sont des niveaux d’observation d’exécution, pas des prix que la politique garantit. Si, par la suite, le projet est manifestement modifié, si la mise en œuvre est bloquée, ou si des institutions choisissent d’autres chaînes et que les activités de stablecoins on-chain sur Ethereum ne progressent pas, je remettrai en cause l’idée que l’ETH pourrait en profiter indirectement. Si le prix passe sous 2628 et reste en dessous, le plan de correction à court terme échouera aussi.
Si c’était mon propre trade, je n’entre pas. Je ne conserve que l’idée de prendre une petite position spot dans le bon sens. Il faut attendre que deux bougies complètes de 15 minutes ferment au-dessus de 2710, avec un repli 2695—2710 qui ne soit pas cassé, et qu’on constate que la nouvelle n’a pas été corrigée officiellement. Je n’utiliserai alors que jusqu’à 0,3% du capital total : à 2735, je réduis de moitié ; puis à 2760—2770, je clôture le reste. Après l’entrée, si une bougie de 15 minutes revient sous 2680, je réduis de moitié ; si le prix touche 2650, j’arrête et je sors entièrement. Si, avant que ces conditions ne se déclenchent, le prix repasse sous 2628, j’annule tout le plan. Sans ces conditions, je préfère manquer l’opportunité plutôt que parier avec effet de levier sur un texte de politique encore en phase de consultation.
#FedProposesRulesForBankIssuedStablecoins #ETH
Ceci est uniquement une observation personnelle du marché et ne constitue pas un conseil en investissement.
122
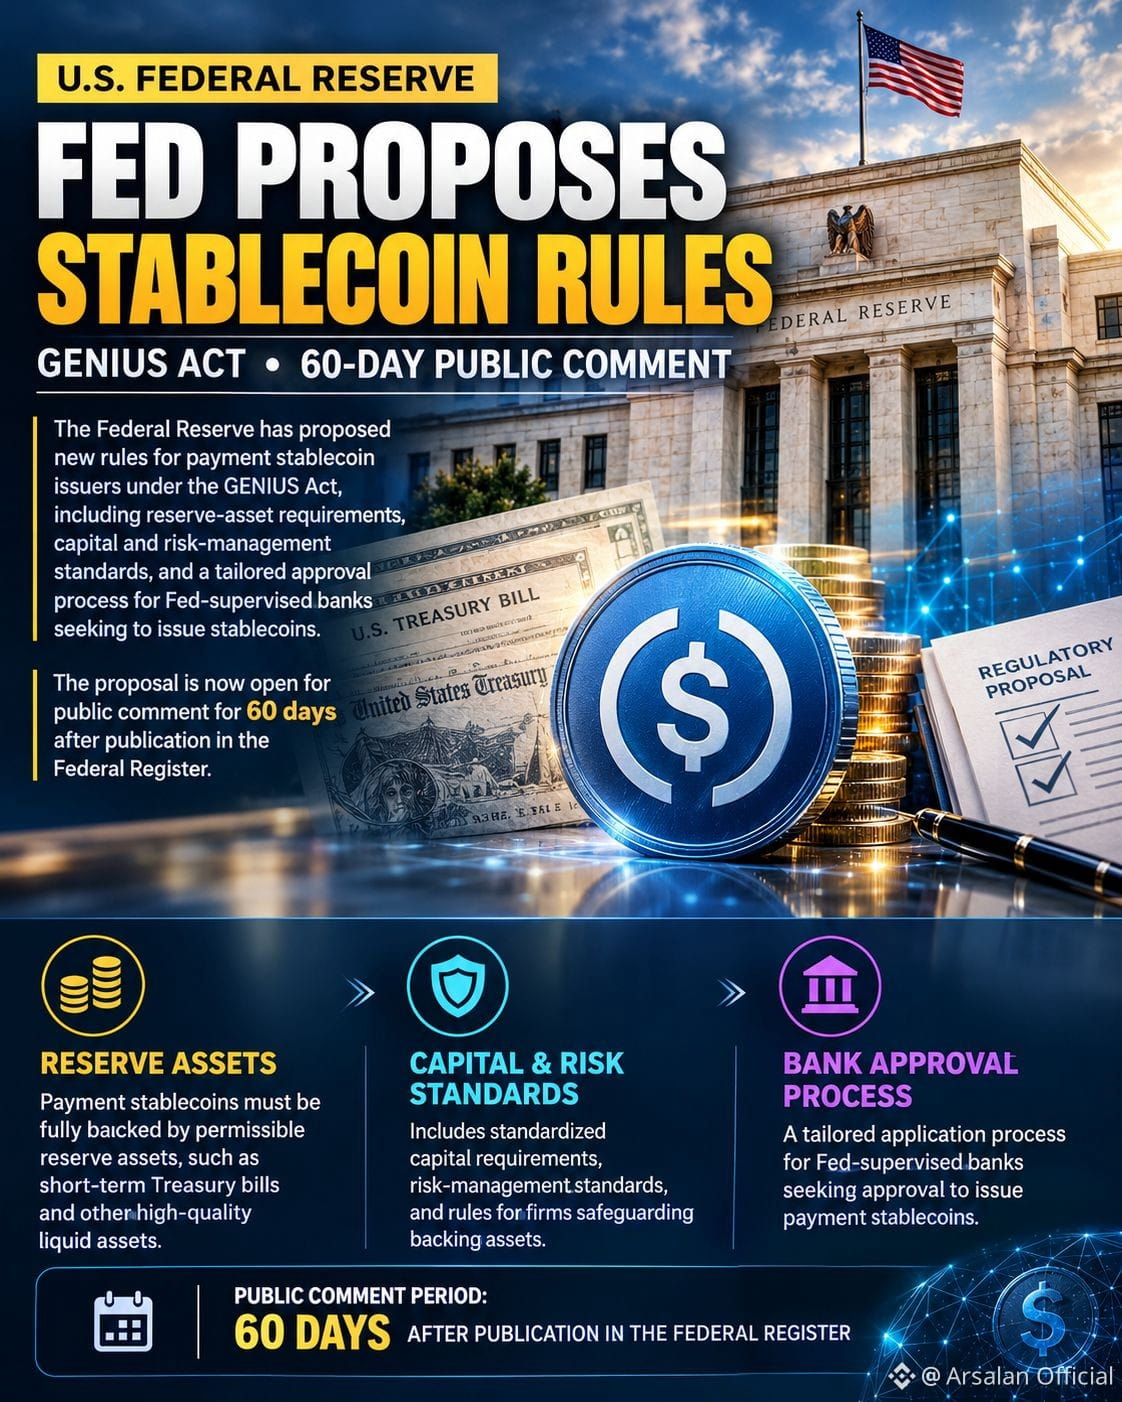
#FedProposesRulesForBankIssuedStablecoins La Réserve fédérale a proposé de nouvelles règles pour les émetteurs de stablecoins de paiement dans le cadre de la loi GENIUS, notamment des exigences relatives aux actifs de réserve, des normes de capital et de gestion des risques, ainsi qu’un processus d’approbation sur mesure pour les banques supervisées par la Fed souhaitant émettre des stablecoins.
La proposition est désormais ouverte aux commentaires du public pendant 60 jours après sa publication au Federal Register.
#Stablecoins #Fed #FederalReserve #Crypto #CryptoNews #GENIUSAct #Banking #DigitalAssets #Blockchain #Finance $USDC
{spot}(USDCUSDT)
#FedProposesRulesForBankIssuedStablecoins La Réserve fédérale a proposé de nouvelles règles pour les émetteurs de stablecoins de paiement dans le cadre de la loi GENIUS, notamment des exigences relatives aux actifs de réserve, des normes de capital et de gestion des risques, ainsi qu’un processus d’approbation sur mesure pour les banques supervisées par la Fed souhaitant émettre des stablecoins.
La proposition est désormais ouverte aux commentaires du public pendant 60 jours après sa publication au Federal Register.
#Stablecoins #Fed #FederalReserve #Crypto #CryptoNews #GENIUSAct #Banking #DigitalAssets #Blockchain #Finance $USDC
La proposition est désormais ouverte aux commentaires du public pendant 60 jours après sa publication au Federal Register.
#Stablecoins #Fed #FederalReserve #Crypto #CryptoNews #GENIUSAct #Banking #DigitalAssets #Blockchain #Finance $USDC
2
39
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#ChinaMayLetAlibabaByteDanceBuyNvidiaChips
419 vues
66 mentions
2
#USChinaRelease$30BTariffCutProductLists
5 vues
4 mentions
3
#SKoreaFSCConsidersVirtualAssetMarketMaker
1,515 vues
96 mentions
4
#ChinaIndustrialProfitGrowthSlowsFourthMonth
2,782 vues
122 mentions
5
#BitwiseFilesFinalNEARSpotETFProspectus
108,742 vues
1,623 mentions
6
#BitgetHackerMoves$83MStolenXRP
37,744 vues
173 mentions
7
#SOLSpotETFWeeklyInflow$188M
24,140 vues
138 mentions
8
#DogecoinETFsPostBiggestWeekSinceLaunch
63,943 vues
1,073 mentions
9
#StrategyStriveAdd2305BitcoinThisWeek
160,867 vues
2,323 mentions
10
#TrumpRejectsIranHormuzReopening
138,481 vues
1,751 mentions