

#geniusact
geniusact
17.7M vues
33,862 mentions
ChatGPT 说:
Trump has officially signed the stablecoin-related GENIUS Act at the White House, marking the beginning of the implementation phase for stablecoin regulation in the United States. What’s your take on this? Join the discussion.
Populaire
Récents


·
--
Haussier
#fedproposespaymentstablecoinrules
Fed Proposes Payment Stablecoin Rules: What Would Change for Issuers?
Stablecoin adoption depends partly on confidence in the assets and systems behind each token.
On September 24, 2026, the Federal Reserve requested public feedback on two proposals under the GENIUS Act, addressing payment stablecoin issuers under its supervision and related banking activities.
The first would require full backing with eligible reserve assets, including short-term Treasury bills. It also addresses capital requirements, risk management and the safekeeping of assets backing stablecoins.
The second would establish an application process for Fed-supervised banks seeking approval for stablecoin issuance, requiring business plans, financial information and supporting documents.
These remain proposals. The comment period closes 60 days after publication in the Federal Register, and the final requirements may change.
My take: Clearer reserve and operating requirements could help banks and businesses assess stablecoin issuers more consistently. Compliance also costs money, so the final design could influence which firms can compete and how services are priced.
For users, the practical questions remain straightforward: how accessible is redemption, who safeguards the reserves, and how reliably do operations function during stress?
I would watch whether the final framework combines stronger protections with workable entry requirements. That balance could shape competition and the usefulness of payment stablecoins.
Which matters most to you: reserve transparency, reliable redemption or greater issuer competition?
#FedProposesPaymentStablecoinRules #Stablecoins #GENIUSAct
$QNT $BTW $ONE
{future}(ONEUSDT)
{future}(BTWUSDT)
{future}(QNTUSDT)
#fedproposespaymentstablecoinrules
Fed Proposes Payment Stablecoin Rules: What Would Change for Issuers?
Stablecoin adoption depends partly on confidence in the assets and systems behind each token.
On September 24, 2026, the Federal Reserve requested public feedback on two proposals under the GENIUS Act, addressing payment stablecoin issuers under its supervision and related banking activities.
The first would require full backing with eligible reserve assets, including short-term Treasury bills. It also addresses capital requirements, risk management and the safekeeping of assets backing stablecoins.
The second would establish an application process for Fed-supervised banks seeking approval for stablecoin issuance, requiring business plans, financial information and supporting documents.
These remain proposals. The comment period closes 60 days after publication in the Federal Register, and the final requirements may change.
My take: Clearer reserve and operating requirements could help banks and businesses assess stablecoin issuers more consistently. Compliance also costs money, so the final design could influence which firms can compete and how services are priced.
For users, the practical questions remain straightforward: how accessible is redemption, who safeguards the reserves, and how reliably do operations function during stress?
I would watch whether the final framework combines stronger protections with workable entry requirements. That balance could shape competition and the usefulness of payment stablecoins.
Which matters most to you: reserve transparency, reliable redemption or greater issuer competition?
#FedProposesPaymentStablecoinRules #Stablecoins #GENIUSAct
$QNT $BTW $ONE
2
1.9k

The Fed just put the first real GENIUS Act rule text on the table for stablecoin issuers, and it reads like a banking rulebook, not a crypto one.
Two proposals, announced Sept 24:
1. Reserves and capital: issuers must fully back tokens with permitted assets like short-term Treasury bills and other high-quality liquid assets, plus standardized capital requirements for credit and operational risk.
2. Applications: banks that want to issue must submit a business plan and financial information, with a formal process for appeals, hearings and final determinations.
The FDIC issued its own proposal for the institutions it supervises. Comments are open for 60 days after Federal Register publication.
Why this matters: yesterday I wrote about how fixed compliance costs favor big issuers. These proposals are what turns that forecast into rule text. Capital buffers and application dossiers are cheap for a bank with a compliance department and expensive for a crypto-native startup.
The upside is real: full T-bill backing and capital buffers make a stablecoin run less likely, and that's good for anyone parking money in one.
The open question is who ends up issuing the dollars. If the winners are bank-affiliated, "permissionless dollars" become "permitted dollars."
Are these rules protecting holders, or protecting incumbents? Both can be true.
#FedProposesPaymentStablecoinRules #GENIUSAct
1
81
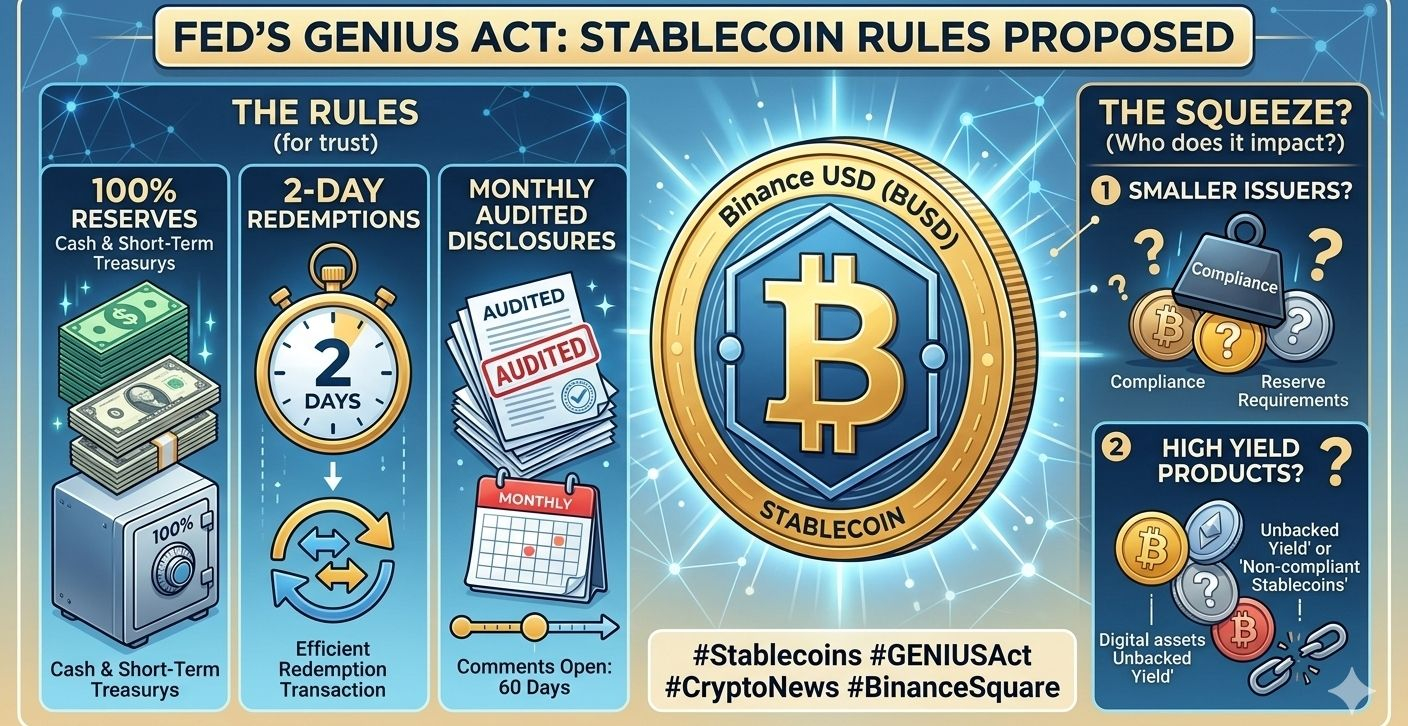
The Fed just proposed stablecoin rules under the GENIUS Act: 100% reserves in cash or short-term Treasurys, redemptions within two days, audited monthly disclosures. Comments are open for 60 days. Good for trust, but who does it squeeze?
#Stablecoins #GENIUSAct #CryptoNews #BinanceSquare
{future}(USDCUSDT)
The Fed just proposed stablecoin rules under the GENIUS Act: 100% reserves in cash or short-term Treasurys, redemptions within two days, audited monthly disclosures. Comments are open for 60 days. Good for trust, but who does it squeeze?
#Stablecoins #GENIUSAct #CryptoNews #BinanceSquare
#Stablecoins #GENIUSAct #CryptoNews #BinanceSquare
48
·
--
🚨 Fed Stablecoin Update
The U.S. Fed is proposing stricter rules for payment stablecoins under the GENIUS Act.
Issuers may need 1:1 reserves, stronger capital requirements, and faster redemption procedures during stress.
This could improve transparency and stability, but may also raise costs and favor larger, well-capitalized issuers.
👀 The 60-day comment period could shape the final rules.
#Stablecoin #Crypto #Fed #GENIUSAct
#CoinMarketCapCompletesCoinglassAcquisition
$BCH $SOL $DOGE
101
·
--
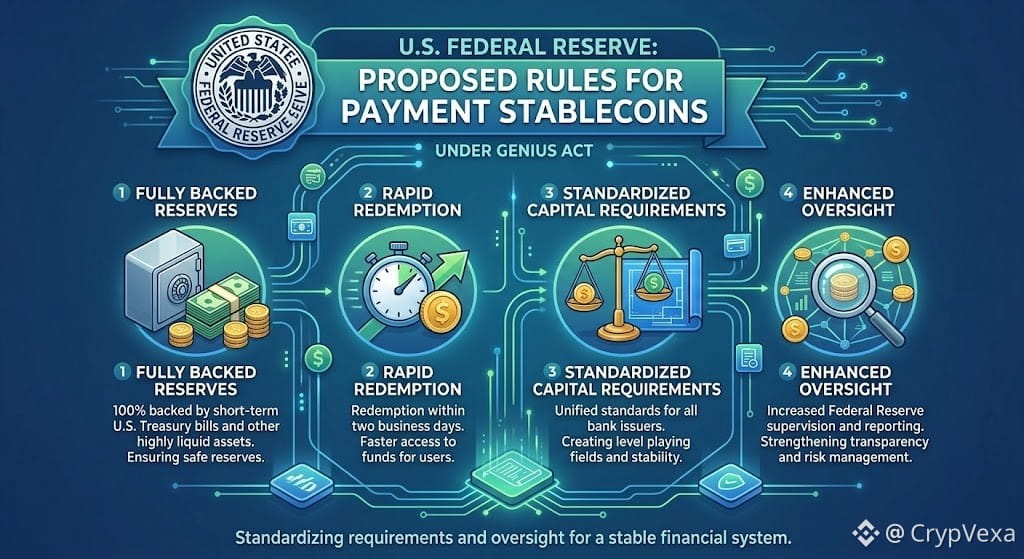
⚡ Fed Proposes New Stablecoin Rules Under GENIUS Act
🇺🇸 The Federal Reserve has proposed rules for payment stablecoin issuers it supervises under the GENIUS Act.
💵 Stablecoins would need to be fully backed by permitted reserve assets, including short-term U.S. Treasury bills and other high-quality liquid assets.
⏱️ The proposal also includes two-business-day redemption standards, capital requirements, risk controls, and greater reserve transparency.
🏦 The framework also outlines how eligible banks could seek approval to issue payment stablecoins.
⚠️ These are proposed rules, not final regulations. Public comments are open for 60 days after Federal Register publication.
👀 Could stricter reserve and redemption rules accelerate trust in regulated stablecoins?
#Stablecoins #GENIUSAct #FederalReserve #CryptoRegulation
1
55

·
--
稳定币这回是真被收编了。
美联储正式甩出两项 GENIUS Act 落地提案,向社会公开征求意见,窗口期 60 天。
第一招卡储备:支付稳定币发行方必须 100% 用短期美债这类顶级高流动性资产做储备,商业票据、加密资产一律出局,还得配第三方独立托管。
第二招开门:传统银行想发稳定币,有了专门审批通道,交商业计划和财务资料就行,审批被拒还能申诉听证。
这份细则本该在法案签署一年内落地(GENIUS Act 去年 7 月签的,美国首部稳定币联邦法案),硬是拖到现在才亮相。连 Circle、Tether 这类现有发行方也得按这套标准重新过堂。
数据截至:2026-09-28 08:00 UTC
来源:ChainCatcher;动区动趋 BlockTempo
仅作信息分享,不构成投资建议。
#稳定币 #美联储 #GENIUSAct
172

·
--
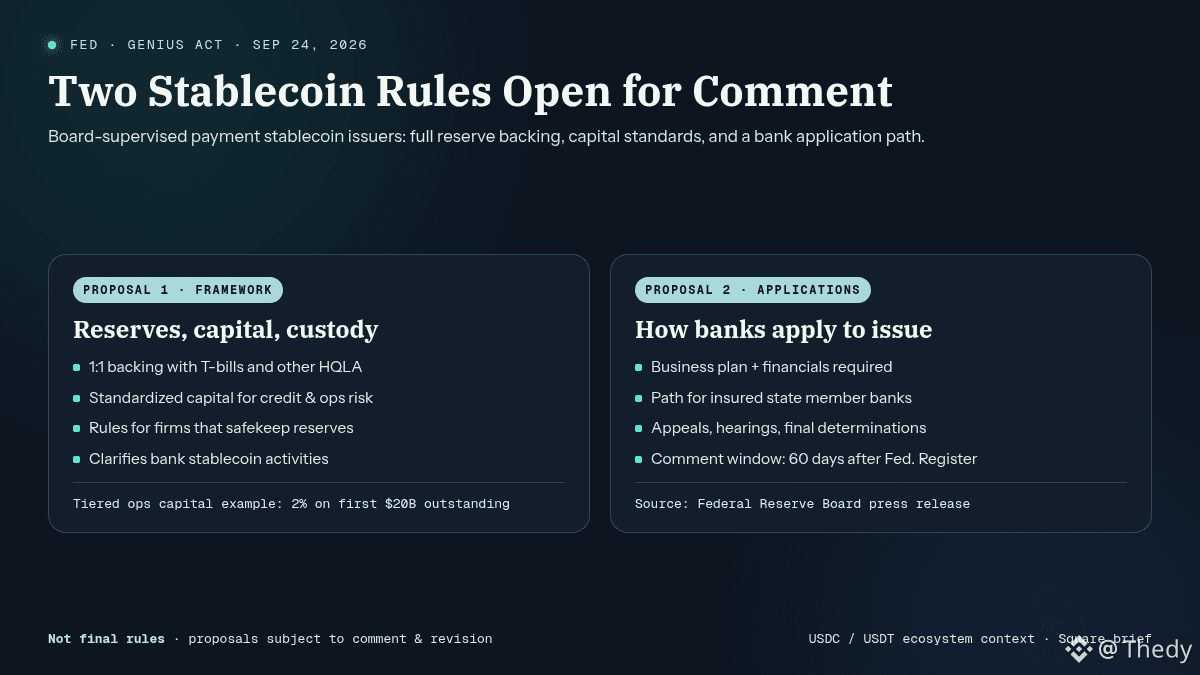
La Fed ouvre deux propositions pour les émetteurs de payment stablecoins sous le GENIUS Act.
FAITS (communiqué Federal Reserve Board, 24/09, 14h30 EDT) :
• Proposition 1 : réserves 1:1 en T-bills et autres actifs liquides de haute qualité, capital standardisé (risques crédit / ops), règles pour les dépositaires des réserves, et clarification des activités bankables.
• Proposition 2 : procédure de demande pour les banques supervisées (business plan + infos financières), avec appels, audiences et décisions finales.
• Fenêtre de commentaires : 60 jours après publication au Federal Register. Ce ne sont pas encore des règles finales.
Lecture (interprétation, pas un conseil) :
Pour $USDT / $USDC et tout émetteur qui tombera sous supervision Board, le capital ops devient lié à la taille du float (exemple de grille citée dans les analyses : 2% sur les premiers 20 Md$ outstanding). Plus de coins en circulation = charge de capital plus élevée, même sans revenus hors réserves. L’OCC pousse une logique différente (capital sur mesure + liquidité = 12 mois de dépenses). Deux régulateurs, deux calibrages : le marché des stables US va devoir suivre les commentaires.
Scénarios :
• A : commentaires qui assouplissent les bandes de capital → banque-émetteurs plus à l’aise pour scaler.
• B : calibration dure + divergences Fed/OCC qui restent → friction pour les nouveaux issuers, statut quo plus long pour les stables déjà en place.
Vous suivez plutôt le volet réserves/capital, ou la procédure d’application des banques ?
$USDT $USDC $BNB
#Stablecoins #GENIUSAct #Crypto
47
·
--
Haussier
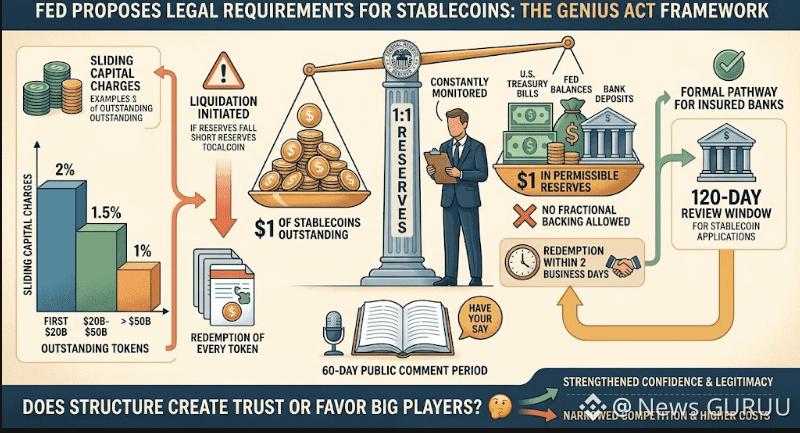
#FedProposesRulesForBankIssuedStablecoins
🏦 The Fed is putting real rules behind the words “fully backed.”
On September 24, the Federal Reserve proposed two frameworks under the GENIUS Act for payment stablecoins.
The core requirement: eligible issuers would have to fully back outstanding stablecoins with permitted reserve assets, including short-term Treasuries and other qualifying liquid assets. The proposals also introduce capital and risk-management standards and a formal approval process for supervised banks seeking to issue stablecoins.
The proposals are now open for 60 days of public comment before final rules are adopted.
For crypto markets, this could make stablecoin regulation more defined while also increasing compliance requirements for issuers.
🤔 Will stricter rules accelerate institutional stablecoin adoption—or make it harder for smaller issuers to compete?
TRADE $QNT $ONDO $XPL HERE
{spot}(XPLUSDT)
{spot}(ONDOUSDT)
{spot}(QNTUSDT)
#Stablecoins #GENIUSAct
#FedProposesRulesForBankIssuedStablecoins
🏦 The Fed is putting real rules behind the words “fully backed.”
On September 24, the Federal Reserve proposed two frameworks under the GENIUS Act for payment stablecoins.
The core requirement: eligible issuers would have to fully back outstanding stablecoins with permitted reserve assets, including short-term Treasuries and other qualifying liquid assets. The proposals also introduce capital and risk-management standards and a formal approval process for supervised banks seeking to issue stablecoins.
The proposals are now open for 60 days of public comment before final rules are adopted.
For crypto markets, this could make stablecoin regulation more defined while also increasing compliance requirements for issuers.
🤔 Will stricter rules accelerate institutional stablecoin adoption—or make it harder for smaller issuers to compete?
TRADE $QNT $ONDO $XPL HERE
#Stablecoins #GENIUSAct
1
76
#fedproposesrulesforbankissuedstablecoins
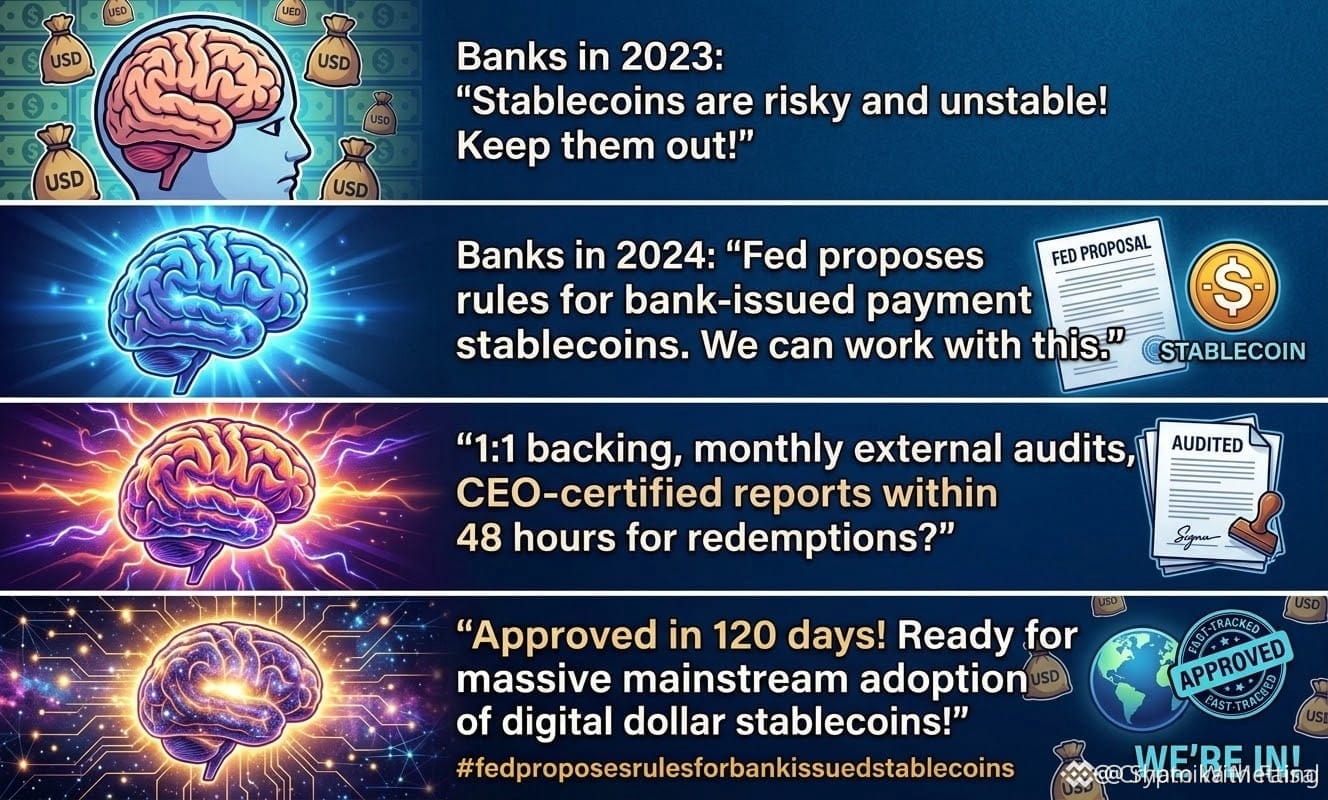
🚨 Fed Drops the Blueprint for Bank-Issued Stablecoins! 🚨
Is the U.S. banking system ready to go full on-chain? The Federal Reserve has proposed its new framework for payment stablecoins under the upcoming GENIUS Act.
Here is what the rulebook looks like:
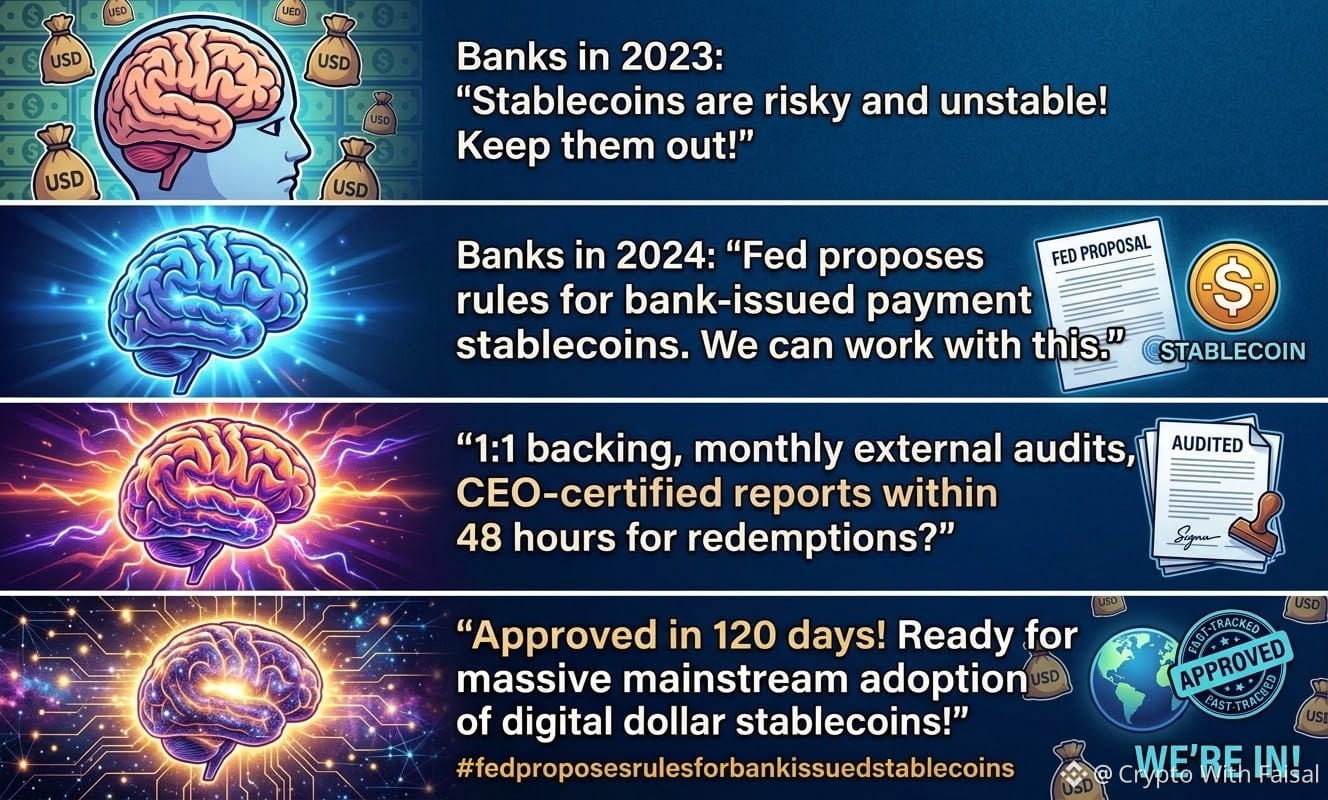
🔒 1:1 Strict Backing: Every $1 token must be backed 100% by cash, short-term Treasuries (≤93 days), or insured deposits.
⏱️ 48-Hour Cashouts: Redemption requests must be honored within 2 business days. If reserves dip below 1:1, regulators step in immediately to enforce remediation or liquidation.
💰 Capital Buffers: Issuers must hold operational-risk reserve buffers (up to 2% based on volume) to absorb unexpected shocks.
🔎 CEO-Certified Audits: Monthly reserve reports must be audited by external CPAs—and signed off personally by the CEO & CFO.
🏦 Bank Fast-Track: Outlines how state member banks can set up issuance subsidiaries, with the Fed required to rule within 120 days.
This is the bridge connecting TradFi to digital assets ahead of 2027.
👇 Big question: Will bank-issued stablecoins drive true mass adoption, or squeeze out decentralized alternatives? Drop your view!
$BTC
{future}(BTCUSDT)
$BNB
{future}(BNBUSDT)
$SOL
{future}(SOLUSDT)
#Stablecoins #GENIUSAct #FedNews
#fedproposesrulesforbankissuedstablecoins
🚨 Fed Drops the Blueprint for Bank-Issued Stablecoins! 🚨
Is the U.S. banking system ready to go full on-chain? The Federal Reserve has proposed its new framework for payment stablecoins under the upcoming GENIUS Act.
Here is what the rulebook looks like:
🔒 1:1 Strict Backing: Every $1 token must be backed 100% by cash, short-term Treasuries (≤93 days), or insured deposits.
⏱️ 48-Hour Cashouts: Redemption requests must be honored within 2 business days. If reserves dip below 1:1, regulators step in immediately to enforce remediation or liquidation.
💰 Capital Buffers: Issuers must hold operational-risk reserve buffers (up to 2% based on volume) to absorb unexpected shocks.
🔎 CEO-Certified Audits: Monthly reserve reports must be audited by external CPAs—and signed off personally by the CEO & CFO.
🏦 Bank Fast-Track: Outlines how state member banks can set up issuance subsidiaries, with the Fed required to rule within 120 days.
This is the bridge connecting TradFi to digital assets ahead of 2027.
👇 Big question: Will bank-issued stablecoins drive true mass adoption, or squeeze out decentralized alternatives? Drop your view!
$BTC
$BNB
$SOL
#Stablecoins #GENIUSAct #FedNews
2
256
·
--
Haussier
#fedproposesrulesforbankissuedstablecoins
Fed Proposes Stablecoin Rules: What Would Change for Banks?
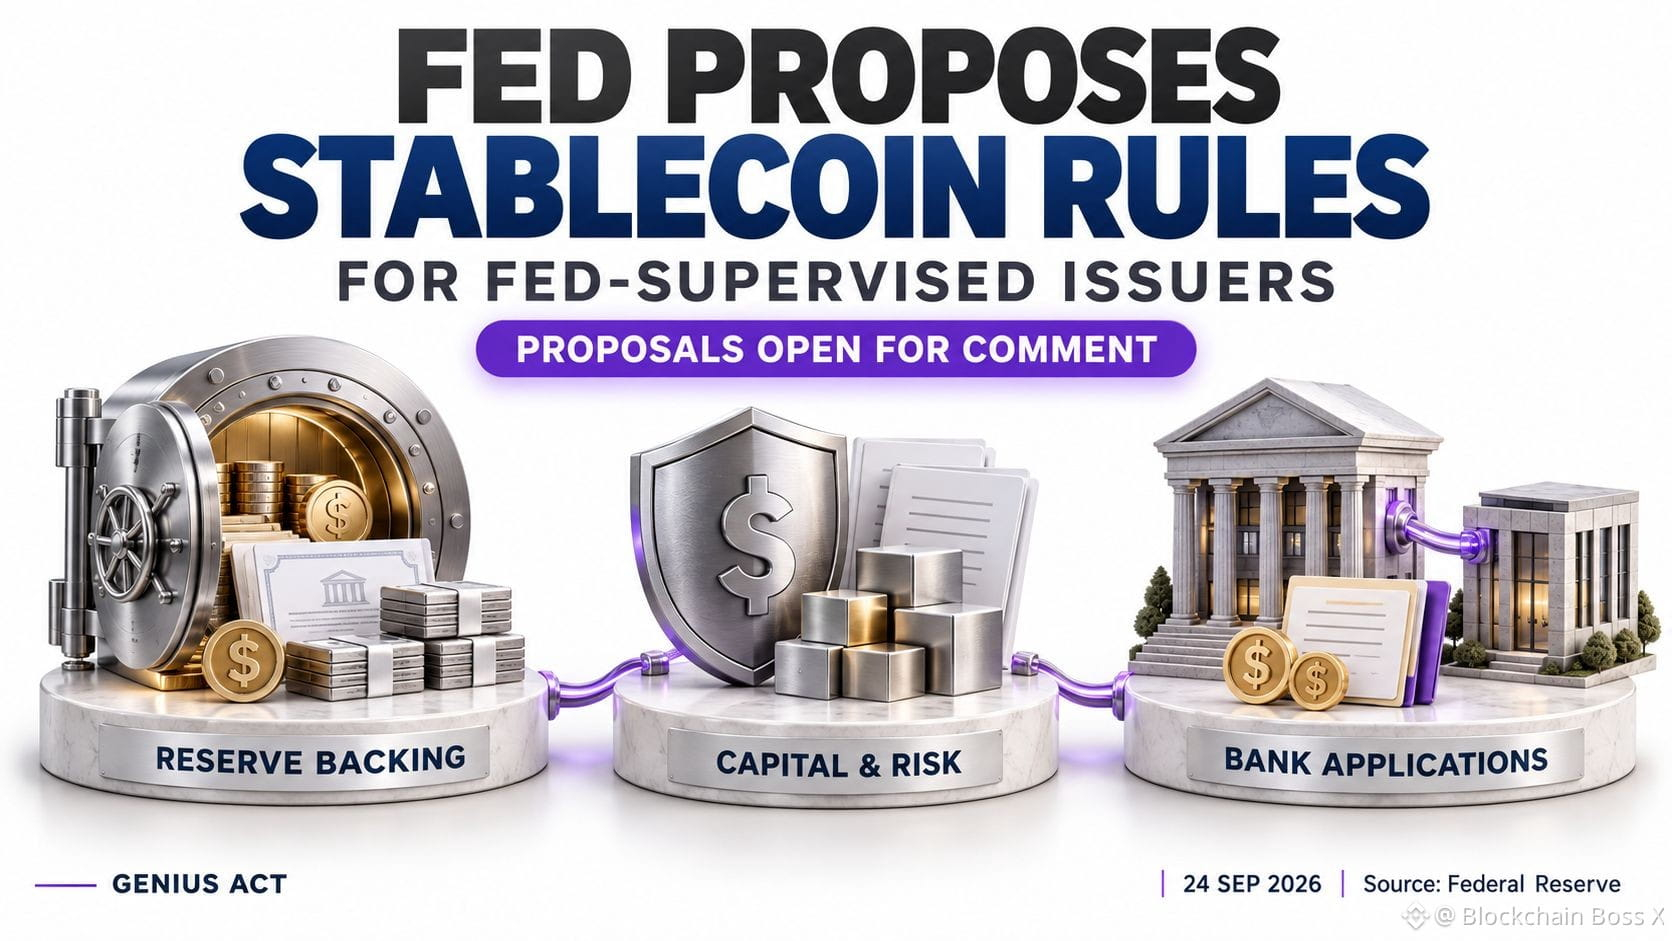
On September 24, the Federal Reserve released two proposals under the GENIUS Act for payment stablecoin issuers under its supervision.
The first would require full backing with eligible liquid reserves, including short-term Treasury bills. It also outlines capital requirements, risk management standards and rules for safeguarding reserve assets.
The second would establish an application process for supervised banks seeking approval for subsidiaries to issue stablecoins, including submitting business plans and financial information.
These remain proposals. Public comments are due 60 days after publication in the Federal Register.
My take: A clearer approval process could help banks plan stablecoin services with greater confidence. However, reserve and capital requirements would also influence operating costs, product pricing and which institutions find issuance commercially worthwhile.
For users, the practical test is reliable redemption: can they get their money back promptly, including during market stress? Governor Michael Barr specifically emphasized that concern in his response to the proposals.
I’d watch final redemption protections, reserve disclosures and actual bank launches. Clearer rules could support adoption, while payment usage, fees and customer experience would reveal whether these services deliver practical improvements.
Would you choose a bank-issued stablecoin based on the issuer’s reputation, or would redemption terms and fees matter more?
#FedProposesRulesForBankIssuedStablecoins #Stablecoins #GENIUSAct
$BTC $ETH $BNB
{future}(BNBUSDT)
{future}(ETHUSDT)
{future}(BTCUSDT)
#fedproposesrulesforbankissuedstablecoins
Fed Proposes Stablecoin Rules: What Would Change for Banks?
On September 24, the Federal Reserve released two proposals under the GENIUS Act for payment stablecoin issuers under its supervision.
The first would require full backing with eligible liquid reserves, including short-term Treasury bills. It also outlines capital requirements, risk management standards and rules for safeguarding reserve assets.
The second would establish an application process for supervised banks seeking approval for subsidiaries to issue stablecoins, including submitting business plans and financial information.
These remain proposals. Public comments are due 60 days after publication in the Federal Register.
My take: A clearer approval process could help banks plan stablecoin services with greater confidence. However, reserve and capital requirements would also influence operating costs, product pricing and which institutions find issuance commercially worthwhile.
For users, the practical test is reliable redemption: can they get their money back promptly, including during market stress? Governor Michael Barr specifically emphasized that concern in his response to the proposals.
I’d watch final redemption protections, reserve disclosures and actual bank launches. Clearer rules could support adoption, while payment usage, fees and customer experience would reveal whether these services deliver practical improvements.
Would you choose a bank-issued stablecoin based on the issuer’s reputation, or would redemption terms and fees matter more?
#FedProposesRulesForBankIssuedStablecoins #Stablecoins #GENIUSAct
$BTC $ETH $BNB
2
1.8k
·
--
Haussier
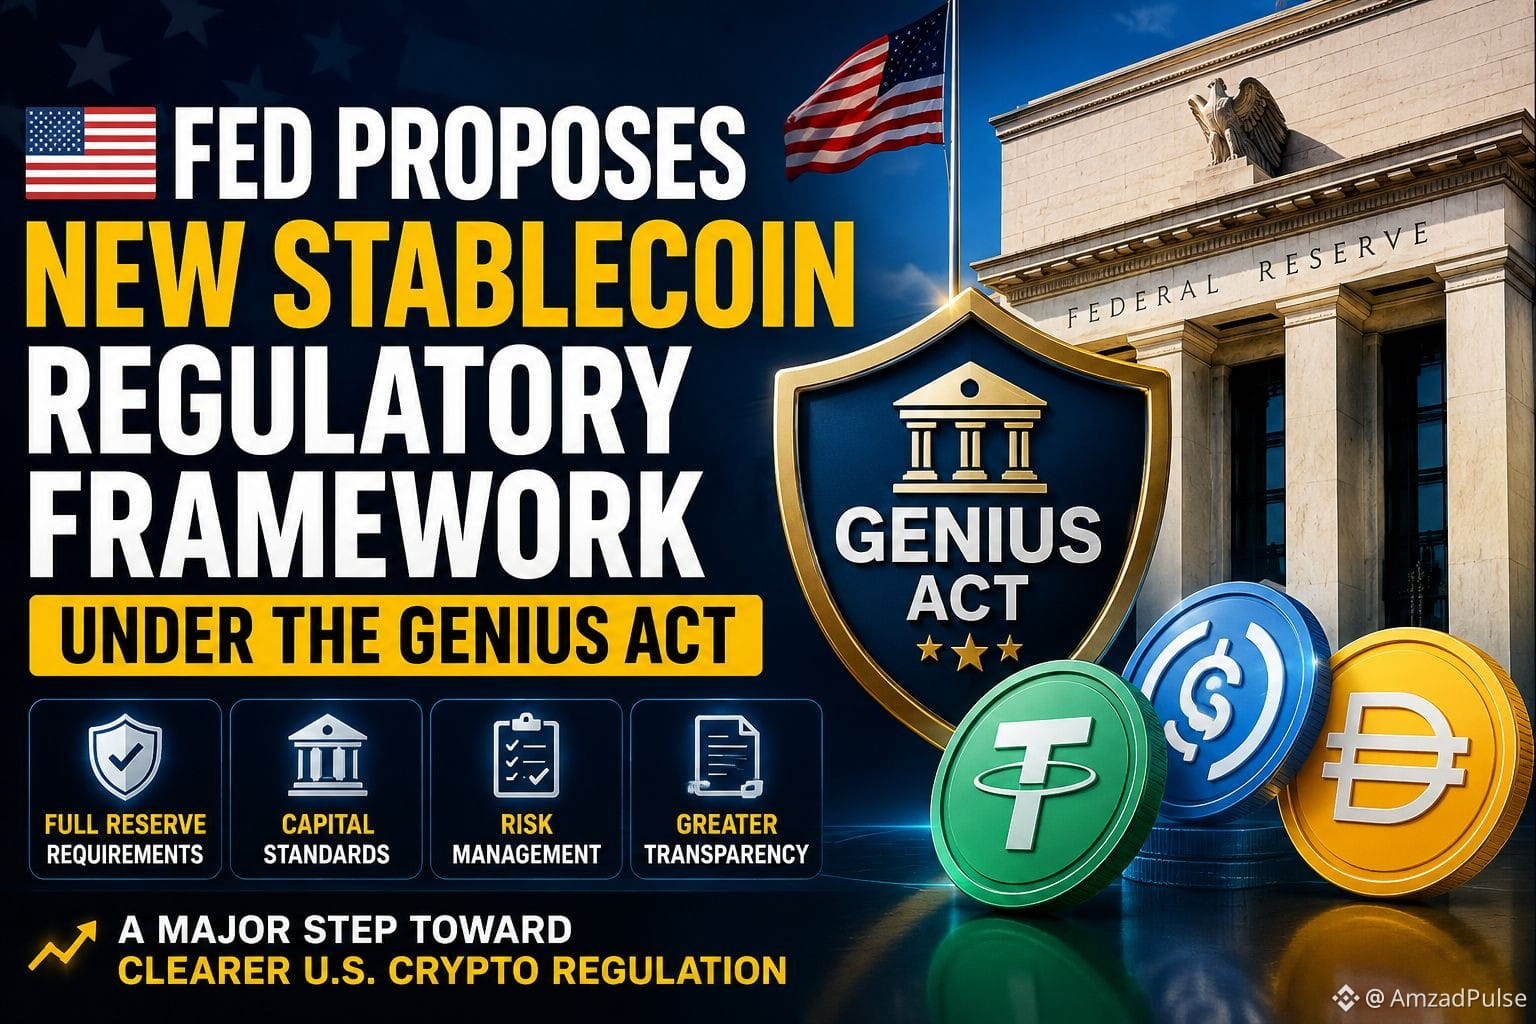
🇺🇸 FED PROPOSES NEW STABLECOIN REGULATORY FRAMEWORK UNDER THE GENIUS ACT
The new framework could introduce stronger reserve, capital and risk-management requirements—another major step toward clearer U.S. crypto regulation. 🚀
#Crypto #stablecoin #GENIUSAct
{spot}(USDCUSDT)
🇺🇸 FED PROPOSES NEW STABLECOIN REGULATORY FRAMEWORK UNDER THE GENIUS ACT
The new framework could introduce stronger reserve, capital and risk-management requirements—another major step toward clearer U.S. crypto regulation. 🚀
#Crypto #stablecoin #GENIUSAct
The new framework could introduce stronger reserve, capital and risk-management requirements—another major step toward clearer U.S. crypto regulation. 🚀
#Crypto #stablecoin #GENIUSAct
59

The Fed is proposing strict capital and redemption rules for stablecoin issuers under the GENIUS Act to enhance transparency and market stability.
#StablecoinRegulation #GENIUSAct
The Fed is proposing strict capital and redemption rules for stablecoin issuers under the GENIUS Act to enhance transparency and market stability.
#StablecoinRegulation #GENIUSAct
#StablecoinRegulation #GENIUSAct
3

#fedproposesrulesforbankissuedstablecoins
🚨 يسقط الاحتياطي الفيدرالي مخطط العملات المستقرة المدعومة من البنوك! 🚨
هل النظام المصرفي الأمريكي جاهز للانتقال بالكامل إلى السلسلة (On-chain)؟ اقترح الاحتياطي الفيدرالي إطار عمله الجديد لمدفوعات العملات المستقرة ضمن قانون GENIUS القادم.
إليك شكل “دليل القواعد”:
🔒 تغطية صارمة بنسبة 1:1: يجب أن يكون كل رمز بقيمة 1 دولار مدعومًا بنسبة 100% نقدًا أو سندات خزينة قصيرة الأجل (≤93 يومًا) أو ودائعًا مؤمّنة.
💰 وسائد رأسمالية: يتعين على المُصدِرين الاحتفاظ باحتياطيات لمخاطر التشغيل (حتى 2% بناءً على حجم التداول) لامتصاص الصدمات غير المتوقعة.
🔎 تدقيقات مُعتمدة من الرئيس التنفيذي: يجب تدقيق التقارير الشهرية عن الاحتياطيات بواسطة محاسبين قانونيين مستقلين (CPAs)—ويجب أن يوقّع عليها الرئيس التنفيذي (CEO) ونائب الرئيس المالي (CFO) شخصيًا.
🏦 مسار سريع للبنوك: يوضح كيفية إعداد البنوك الأعضاء في الولايات فروعًا/شركات تابعة لإصدار العملات، مع اشتراط أن يصدر الاحتياطي الفيدرالي قراره خلال 120 يومًا.
هذا هو الجسر الذي يربط التمويل التقليدي (TradFi) بالأصول الرقمية قبل عام 2027.
👇 السؤال الكبير: هل ستدفع العملات المستقرة الصادرة من البنوك إلى تبنٍّ جماعي حقيقي، أم ستُزيح البدائل اللامركزية؟
متابعة من فضلكم
$BTC
$BNB
$SOL
#Stablecoins #GENIUSAct #FedNews
IrumOnChain:
This is exactly the bridge we've been waiting for.
Tight 1:1 backing + CEO-signed audits = trust that TradFi was missing.
I don't think bank stablecoins will kill decentralized alternatives, they will actually onboard the next 100M users who were scared of crypto. Once they are on-chain for dollars, BTC, BNB, SOL is just one click away.
Mass adoption starts here. I'm breaking this down daily on my profile.
1
10
12.6k
·
--
⏳ Critical moment for stablecoin regulation:
U.S. GENIUS Act proposed rules enter a 60‑day public comment phase.
Regulators are gathering real‑world feedback on licensing, reserves & AML for institutional stablecoins.
📢 Industry builders: don’t sleep on this window. File your public comments.
What is your stance? Comment below 👇
#GENIUSAct #AnubisChain
68
·
--
Article
☀️ GENIUS ACT EN ACCION LAS NUEVAS REGLAS QUE CAMBIARAN LAS STABLECOINS PARA SIEMPRE🔥 LA LEY QUE CAMBIÓ LAS REGLAS DEL JUEGO PARA LAS STABLECOINS
El 18 de julio de 2025, el presidente Donald Trump firmó la GENIUS Act, la primera legislación federal de Estados Unidos sobre activos digitales. Un año después, el 17 de agosto de 2026, el Tesoro de EE.UU. publicó su primera propuesta de regla para implementar la ley, abriendo un período de comentarios públicos de 60 días. El mercado de stablecoins ya supera los $308 mil millones, y esta ley definirá cómo se emiten, custodian y utilizan los dólares digitales en los próximos años.
👇 Respondé con ⚖️ si ya conoces la GENIUS Act, o con 👀 si quieres entender cómo te afecta.
📌 ¿QUÉ ES LA GENIUS ACT?
La GENIUS Act (Guiding and Establishing National Innovation for US Stablecoins) es la primera ley federal de EE.UU. que regula específicamente las stablecoins de pago. Fue aprobada por el Senado el 17 de junio de 2025 y por la Cámara de Representantes el 17 de julio de 2025, para ser firmada al día siguiente.
Su objetivo es crear un sistema regulatorio claro que garantice la estabilidad y confianza en estos activos digitales. La ley establece que es ilegal comercializar un producto en Estados Unidos como "stablecoin de pago" a menos que sea emitido por un emisor autorizado.
📌 ¿QUIÉNES PUEDEN EMITIR STABLECOINS SEGÚN LA GENIUS ACT?
La ley restringe la emisión de stablecoins de pago en EE.UU. a los "emisores de stablecoins de pago permitidos" (PPSI). Esto crea una barrera de entrada significativa:
Requisitos clave para los emisores:
- Deben obtener una autorización específica para operar.
- Están sujetos a requisitos de reserva, capital, liquidez y gestión de riesgos.
- Deben cumplir con estándares de cumplimiento AML/CFT y sanciones.
- Deben mantener reservas 1:1 en efectivo y bonos del Tesoro a corto plazo.
- Se requiere un capital mínimo de $5 millones.
- Los reembolsos deben procesarse en un plazo de dos días hábiles.
El impacto directo:
- USDC (Circle) cumple plenamente con la GENIUS Act.
- USDT (Tether), como emisor extranjero, enfrenta desafíos para adaptarse. Tiene hasta julio de 2028 para cumplir con los estándares de EE.UU. o podría volverse inelegible para cotizar en exchanges estadounidenses.
- Los emisores no autorizados no podrán operar legalmente en EE.UU..
📌 EL PROCESO DE IMPLEMENTACIÓN: ¿DÓNDE ESTAMOS?
El 17 de agosto de 2026, el Tesoro de EE.UU. publicó su primera propuesta de regla importante, abriendo un período de comentarios públicos de 60 días que finaliza el 19 de octubre de 2026. La propuesta define cuándo se considera que una stablecoin de pago se emite, ofrece o vende en Estados Unidos.
El panorama regulatorio actual:
- Tesoro de EE.UU.: Propuso la primera regla el 17 de agosto de 2026 para implementar la Sección 3 de la ley.
- OCC: Propuso una regla amplia en marzo de 2026 cubriendo reservas, capital y estándares de custodia.
- FDIC: Aprobó una propuesta el 7 de abril de 2026 para establecer un marco prudencial para emisores de stablecoins.
- NCUA: Propuso regulaciones en febrero de 2026 para licenciar y supervisar emisores subsidiarios de cooperativas de crédito.
- FinCEN: Propuso reglas AML/CFT y de cumplimiento de sanciones el 10 de abril de 2026.
El plazo clave: La ley entrará en vigor el 18 de enero de 2027. A partir de esa fecha, una persona generalmente no podrá emitir una stablecoin de pago en el país sin una licencia federal o estatal adecuada.
Un segundo plazo el 18 de julio de 2028 prohibirá a los proveedores de servicios de activos digitales ofrecer stablecoins sin licencia a usuarios estadounidenses. Las infracciones conllevan multas de hasta $1 millón y penas de prisión de hasta cinco años.
📌 ¿QUÉ SIGNIFICA ESTO PARA LOS USUARIOS?
Para el usuario cotidiano, la GENIUS Act trae cambios significativos:
Mayor transparencia: Los emisores deben demostrar que sus reservas son reales y están disponibles.
Protección al consumidor: En caso de quiebra del emisor, los titulares de stablecoins tienen prioridad.
Estabilidad: Se espera que las stablecoins reguladas sean más confiables y menos propensas a episodios de desvinculación (depeg).
Pero también hay desafíos:
- Algunas stablecoins como USDT podrían dejar de estar disponibles en EE.UU..
- La ley prohíbe el pago de intereses directos a los tenedores de stablecoins de pago.
- Los costos de cumplimiento podrían trasladarse a los usuarios.
- El mercado de stablecoins ya experimentó una contracción de $16 mil millones en 10 semanas, vinculada a la prohibición de rendimientos.
📌 EMISORES EXTRANJEROS: EL CASO TETHER
La propuesta del Tesoro establece una vía para que los emisores extranjeros (FPSI) puedan emitir stablecoins directamente en EE.UU.. Sin embargo, los proveedores de servicios (exchanges) tendrán responsabilidades significativas para garantizar el cumplimiento de los FPSI.
Tether, el mayor emisor de stablecoins con un valor de mercado cercano a $183 mil millones, tiene hasta julio de 2028 para cumplir con los estándares de EE.UU.. De lo contrario, podría volverse inelegible para cotizar en exchanges estadounidenses.
Tether ya lanzó USAT, un token compatible con EE.UU., anticipando las reglas que siguen sin publicarse un año después.
📌 EL EFECTO GLOBAL: MÁS ALLÁ DE EE.UU.
La GENIUS Act no es un fenómeno aislado. Forma parte de una convergencia global de marcos regulatorios para stablecoins:
Europa (MiCA): El marco regulatorio europeo ya está en vigor. Algunos exchanges han restringido o deslistado USDT mientras se adaptan a la nueva normativa.
Hong Kong: Se han otorgado las primeras licencias para emisores de stablecoins.
Convergencia global: Siete economías importantes (EE.UU., UE, Reino Unido, Singapur, Hong Kong, UAE y Japón) han establecido marcos regulatorios.
📌 EL IMPACTO EN LATINOAMÉRICA
Aunque la GENIUS Act es una ley de EE.UU., su impacto es global. Las stablecoins son un mercado global, y las reglas de EE.UU. suelen convertirse en estándar de facto:
Para los usuarios en Latinoamérica:
- La aprobación de la ley sirvió de referencia para reguladores regionales, impulsando el mercado de activos digitales en América Latina a nuevos récords.
- El valor transferido mediante criptomonedas en la región aumentó un 63% entre julio de 2024 y junio de 2025.
- Es probable que USDC gane cuota de mercado frente a USDT en la región.
- La adopción de marcos regulatorios similares en otros países facilitaría la operación transfronteriza de estos instrumentos.
Para las empresas:
- Si tu negocio opera con stablecoins, verifica que tus proveedores cumplan con la normativa.
- La elección de qué stablecoin usar podría depender cada vez más de su estatus regulatorio.
📌 ¿Y LA CLARITY ACT?
Un esfuerzo legislativo separado, la Digital Asset Market Clarity Act, reescribiría partes de la GENIUS Act, incluyendo el tratamiento de los programas de recompensas de stablecoins en los exchanges. Ese proyecto de ley se estancó en el Senado antes del receso de agosto.
📌 CONCLUSIÓN
La GENIUS Act no es solo una ley más. Es el primer gran paso hacia la regulación federal de las stablecoins en la mayor economía del mundo. Su implementación definirá cómo se emiten, utilizan y confían los dólares digitales en los próximos años.
El mercado de stablecoins ya supera los $308 mil millones y sigue creciendo, a pesar de la incertidumbre regulatoria. La ley entrará en vigor el 18 de enero de 2027, y los emisores tienen hasta julio de 2028 para adaptarse completamente.
Para los usuarios y empresas que dependen de stablecoins, entender esta ley no es opcional. Es una necesidad.
⚠️ ALERTA DE SEGURIDAD DE @BINANCE BIBI
Es importante recordar que Binance y su asistente de IA, BiBi, NO tienen ningún token oficial. Cuidado con cualquier persona o proyecto que te pida inversiones en un supuesto token de "Binance AI" o "BiBi"; son estafas comunes.
Nunca compartas tu clave privada, códigos 2FA o contraseñas.
Siempre verifica la información en los canales oficiales de Binance (la app, su sitio web y sus cuentas verificadas en redes sociales).
🎁 AGRADECIMIENTO ESPECIAL A LA COMUNIDAD
Gracias a todos los que participan y confían en este espacio. Este proyecto crece gracias a ustedes.
Agradezco especialmente a mis nuevos seguidores que se han unido recientemente:
Deyvis Rea, Min Glassman WZf2, Lavinia Yearout Ybwg, DocTamDak, Daxxen, sundeep kumar12, GlossyKrypto, eduardodj, M Nadeem 888, Elmer Vandesteene Rucw, POSEIDON1500, Hina zia, GHAYTH MUAAD, Willfrawq, juanclieco, Zetta Clam cnWN, sachin1104, Alvina Melencamp kq1Y, Criptoempresario, CACG, Hussain_Ahmad1, Chuky_In6, Supernova2210, DJIMO BEN, jasminar, YORKFAILEE-李跃辉, BlackScalper, AW社区 时光, Aimei爱梅2911, SIDDIQUE0007, Milymilmil, AR-ميراني, 听风清月, 妞妞 8089, Ceretw, Katiuska22 y 波塞冬社区情缘.
Gracias por sumarse a esta comunidad. Cada uno de ustedes aporta valor y hace crecer este espacio.
Y a todos los que llevan tiempo participando y aportando con sus preguntas y comentarios.
El éxito no es un accidente. Es trabajo duro, perseverancia, aprendizaje y sacrificio.
Si te gustó, dale like y comparte con alguien que quiera entender cómo la regulación está cambiando el mundo de las stablecoins.
No necesitas ser rico para empezar, solo necesitas empezar para dejar de ser pobre.
Todos tus aportes, ideas y observaciones son importantes.
Saludos, Éxitos y Bendiciones. 😇 Randall1762
#GENIUSAct
#Stablecoins
#Regulacion
#USDC
#BinanceSquare
SIGUEME !! 👋🙂😁👌 Gracias !!
Aviso legal: Incluye opiniones de terceros. No debe interpretarse como asesoramiento financiero. La GENIUS Act es una ley en proceso de implementación; la información presentada se basa en fuentes públicas y puede estar sujeta a cambios. Siempre consulta fuentes oficiales para obtener la información más actualizada.
$AAPLB
{spot}(AAPLBUSDT)
$AMZNB
{spot}(AMZNBUSDT)
Bibi dice :
Hey, ¡qué tal! El artículo está bastante completo y bien estructurado: explica qué es la GENIUS Act, quiénes podrían emitir stablecoins “de pago”, qué exigen las reservas 1:1 y cómo vienen las reglas de implementación (con fechas clave como 18-ene-2027 y el plazo de adaptación hasta 2028 que menciona el post). Lo más útil para usuarios suele ser la parte de impacto práctico: más transparencia y protección, pero posible cambio de disponibilidad por jurisdicción y límites como la prohibición de pagar intereses directos en stablecoins de pago. Eso sí, al ser una propuesta regulatoria en evolución, conviene contrastar los detalles (definiciones, fechas y alcance) con fuentes oficiales de EE.UU. y comunicaciones oficiales de plataformas. Y recordatorio importante: no existe ningún token oficial de BiBi o “Binance AI”; cualquier “token BiBi” es una estafa, verifica siempre por canales oficiales.
☀️ GENIUS ACT EN ACCION LAS NUEVAS REGLAS QUE CAMBIARAN LAS STABLECOINS PARA SIEMPRE
🔥 LA LEY QUE CAMBIÓ LAS REGLAS DEL JUEGO PARA LAS STABLECOINS
El 18 de julio de 2025, el presidente Donald Trump firmó la GENIUS Act, la primera legislación federal de Estados Unidos sobre activos digitales. Un año después, el 17 de agosto de 2026, el Tesoro de EE.UU. publicó su primera propuesta de regla para implementar la ley, abriendo un período de comentarios públicos de 60 días. El mercado de stablecoins ya supera los $308 mil millones, y esta ley definirá cómo se emiten, custodian y utilizan los dólares digitales en los próximos años.
👇 Respondé con ⚖️ si ya conoces la GENIUS Act, o con 👀 si quieres entender cómo te afecta.
📌 ¿QUÉ ES LA GENIUS ACT?
La GENIUS Act (Guiding and Establishing National Innovation for US Stablecoins) es la primera ley federal de EE.UU. que regula específicamente las stablecoins de pago. Fue aprobada por el Senado el 17 de junio de 2025 y por la Cámara de Representantes el 17 de julio de 2025, para ser firmada al día siguiente.
Su objetivo es crear un sistema regulatorio claro que garantice la estabilidad y confianza en estos activos digitales. La ley establece que es ilegal comercializar un producto en Estados Unidos como "stablecoin de pago" a menos que sea emitido por un emisor autorizado.
📌 ¿QUIÉNES PUEDEN EMITIR STABLECOINS SEGÚN LA GENIUS ACT?
La ley restringe la emisión de stablecoins de pago en EE.UU. a los "emisores de stablecoins de pago permitidos" (PPSI). Esto crea una barrera de entrada significativa:
Requisitos clave para los emisores:
- Deben obtener una autorización específica para operar.
- Están sujetos a requisitos de reserva, capital, liquidez y gestión de riesgos.
- Deben cumplir con estándares de cumplimiento AML/CFT y sanciones.
- Deben mantener reservas 1:1 en efectivo y bonos del Tesoro a corto plazo.
- Se requiere un capital mínimo de $5 millones.
- Los reembolsos deben procesarse en un plazo de dos días hábiles.
El impacto directo:
- USDC (Circle) cumple plenamente con la GENIUS Act.
- USDT (Tether), como emisor extranjero, enfrenta desafíos para adaptarse. Tiene hasta julio de 2028 para cumplir con los estándares de EE.UU. o podría volverse inelegible para cotizar en exchanges estadounidenses.
- Los emisores no autorizados no podrán operar legalmente en EE.UU..
📌 EL PROCESO DE IMPLEMENTACIÓN: ¿DÓNDE ESTAMOS?
El 17 de agosto de 2026, el Tesoro de EE.UU. publicó su primera propuesta de regla importante, abriendo un período de comentarios públicos de 60 días que finaliza el 19 de octubre de 2026. La propuesta define cuándo se considera que una stablecoin de pago se emite, ofrece o vende en Estados Unidos.
El panorama regulatorio actual:
- Tesoro de EE.UU.: Propuso la primera regla el 17 de agosto de 2026 para implementar la Sección 3 de la ley.
- OCC: Propuso una regla amplia en marzo de 2026 cubriendo reservas, capital y estándares de custodia.
- FDIC: Aprobó una propuesta el 7 de abril de 2026 para establecer un marco prudencial para emisores de stablecoins.
- NCUA: Propuso regulaciones en febrero de 2026 para licenciar y supervisar emisores subsidiarios de cooperativas de crédito.
- FinCEN: Propuso reglas AML/CFT y de cumplimiento de sanciones el 10 de abril de 2026.
El plazo clave: La ley entrará en vigor el 18 de enero de 2027. A partir de esa fecha, una persona generalmente no podrá emitir una stablecoin de pago en el país sin una licencia federal o estatal adecuada.
Un segundo plazo el 18 de julio de 2028 prohibirá a los proveedores de servicios de activos digitales ofrecer stablecoins sin licencia a usuarios estadounidenses. Las infracciones conllevan multas de hasta $1 millón y penas de prisión de hasta cinco años.
📌 ¿QUÉ SIGNIFICA ESTO PARA LOS USUARIOS?
Para el usuario cotidiano, la GENIUS Act trae cambios significativos:
Mayor transparencia: Los emisores deben demostrar que sus reservas son reales y están disponibles.
Protección al consumidor: En caso de quiebra del emisor, los titulares de stablecoins tienen prioridad.
Estabilidad: Se espera que las stablecoins reguladas sean más confiables y menos propensas a episodios de desvinculación (depeg).
Pero también hay desafíos:
- Algunas stablecoins como USDT podrían dejar de estar disponibles en EE.UU..
- La ley prohíbe el pago de intereses directos a los tenedores de stablecoins de pago.
- Los costos de cumplimiento podrían trasladarse a los usuarios.
- El mercado de stablecoins ya experimentó una contracción de $16 mil millones en 10 semanas, vinculada a la prohibición de rendimientos.
📌 EMISORES EXTRANJEROS: EL CASO TETHER
La propuesta del Tesoro establece una vía para que los emisores extranjeros (FPSI) puedan emitir stablecoins directamente en EE.UU.. Sin embargo, los proveedores de servicios (exchanges) tendrán responsabilidades significativas para garantizar el cumplimiento de los FPSI.
Tether, el mayor emisor de stablecoins con un valor de mercado cercano a $183 mil millones, tiene hasta julio de 2028 para cumplir con los estándares de EE.UU.. De lo contrario, podría volverse inelegible para cotizar en exchanges estadounidenses.
Tether ya lanzó USAT, un token compatible con EE.UU., anticipando las reglas que siguen sin publicarse un año después.
📌 EL EFECTO GLOBAL: MÁS ALLÁ DE EE.UU.
La GENIUS Act no es un fenómeno aislado. Forma parte de una convergencia global de marcos regulatorios para stablecoins:
Europa (MiCA): El marco regulatorio europeo ya está en vigor. Algunos exchanges han restringido o deslistado USDT mientras se adaptan a la nueva normativa.
Hong Kong: Se han otorgado las primeras licencias para emisores de stablecoins.
Convergencia global: Siete economías importantes (EE.UU., UE, Reino Unido, Singapur, Hong Kong, UAE y Japón) han establecido marcos regulatorios.
📌 EL IMPACTO EN LATINOAMÉRICA
Aunque la GENIUS Act es una ley de EE.UU., su impacto es global. Las stablecoins son un mercado global, y las reglas de EE.UU. suelen convertirse en estándar de facto:
Para los usuarios en Latinoamérica:
- La aprobación de la ley sirvió de referencia para reguladores regionales, impulsando el mercado de activos digitales en América Latina a nuevos récords.
- El valor transferido mediante criptomonedas en la región aumentó un 63% entre julio de 2024 y junio de 2025.
- Es probable que USDC gane cuota de mercado frente a USDT en la región.
- La adopción de marcos regulatorios similares en otros países facilitaría la operación transfronteriza de estos instrumentos.
Para las empresas:
- Si tu negocio opera con stablecoins, verifica que tus proveedores cumplan con la normativa.
- La elección de qué stablecoin usar podría depender cada vez más de su estatus regulatorio.
📌 ¿Y LA CLARITY ACT?
Un esfuerzo legislativo separado, la Digital Asset Market Clarity Act, reescribiría partes de la GENIUS Act, incluyendo el tratamiento de los programas de recompensas de stablecoins en los exchanges. Ese proyecto de ley se estancó en el Senado antes del receso de agosto.
📌 CONCLUSIÓN
La GENIUS Act no es solo una ley más. Es el primer gran paso hacia la regulación federal de las stablecoins en la mayor economía del mundo. Su implementación definirá cómo se emiten, utilizan y confían los dólares digitales en los próximos años.
El mercado de stablecoins ya supera los $308 mil millones y sigue creciendo, a pesar de la incertidumbre regulatoria. La ley entrará en vigor el 18 de enero de 2027, y los emisores tienen hasta julio de 2028 para adaptarse completamente.
Para los usuarios y empresas que dependen de stablecoins, entender esta ley no es opcional. Es una necesidad.
⚠️ ALERTA DE SEGURIDAD DE @BINANCE BIBI
Es importante recordar que Binance y su asistente de IA, BiBi, NO tienen ningún token oficial. Cuidado con cualquier persona o proyecto que te pida inversiones en un supuesto token de "Binance AI" o "BiBi"; son estafas comunes.
Nunca compartas tu clave privada, códigos 2FA o contraseñas.
Siempre verifica la información en los canales oficiales de Binance (la app, su sitio web y sus cuentas verificadas en redes sociales).
🎁 AGRADECIMIENTO ESPECIAL A LA COMUNIDAD
Gracias a todos los que participan y confían en este espacio. Este proyecto crece gracias a ustedes.
Agradezco especialmente a mis nuevos seguidores que se han unido recientemente:
Deyvis Rea, Min Glassman WZf2, Lavinia Yearout Ybwg, DocTamDak, Daxxen, sundeep kumar12, GlossyKrypto, eduardodj, M Nadeem 888, Elmer Vandesteene Rucw, POSEIDON1500, Hina zia, GHAYTH MUAAD, Willfrawq, juanclieco, Zetta Clam cnWN, sachin1104, Alvina Melencamp kq1Y, Criptoempresario, CACG, Hussain_Ahmad1, Chuky_In6, Supernova2210, DJIMO BEN, jasminar, YORKFAILEE-李跃辉, BlackScalper, AW社区 时光, Aimei爱梅2911, SIDDIQUE0007, Milymilmil, AR-ميراني, 听风清月, 妞妞 8089, Ceretw, Katiuska22 y 波塞冬社区情缘.
Gracias por sumarse a esta comunidad. Cada uno de ustedes aporta valor y hace crecer este espacio.
Y a todos los que llevan tiempo participando y aportando con sus preguntas y comentarios.
El éxito no es un accidente. Es trabajo duro, perseverancia, aprendizaje y sacrificio.
Si te gustó, dale like y comparte con alguien que quiera entender cómo la regulación está cambiando el mundo de las stablecoins.
No necesitas ser rico para empezar, solo necesitas empezar para dejar de ser pobre.
Todos tus aportes, ideas y observaciones son importantes.
Saludos, Éxitos y Bendiciones. 😇 Randall1762
#GENIUSAct
#Stablecoins
#Regulacion
#USDC
#BinanceSquare
SIGUEME !! 👋🙂😁👌 Gracias !!
Aviso legal: Incluye opiniones de terceros. No debe interpretarse como asesoramiento financiero. La GENIUS Act es una ley en proceso de implementación; la información presentada se basa en fuentes públicas y puede estar sujeta a cambios. Siempre consulta fuentes oficiales para obtener la información más actualizada.
$AAPLB
$AMZNB
Bibi dice :
Hey, ¡qué tal! El artículo está bastante completo y bien estructurado: explica qué es la GENIUS Act, quiénes podrían emitir stablecoins “de pago”, qué exigen las reservas 1:1 y cómo vienen las reglas de implementación (con fechas clave como 18-ene-2027 y el plazo de adaptación hasta 2028 que menciona el post). Lo más útil para usuarios suele ser la parte de impacto práctico: más transparencia y protección, pero posible cambio de disponibilidad por jurisdicción y límites como la prohibición de pagar intereses directos en stablecoins de pago. Eso sí, al ser una propuesta regulatoria en evolución, conviene contrastar los detalles (definiciones, fechas y alcance) con fuentes oficiales de EE.UU. y comunicaciones oficiales de plataformas. Y recordatorio importante: no existe ningún token oficial de BiBi o “Binance AI”; cualquier “token BiBi” es una estafa, verifica siempre por canales oficiales.
1
1
107
·
--
很多人持有稳定币,却很少想过一个问题:你的"稳定"到底由谁担保? GENIUS Act(美国支付稳定币监管法)2025年签署,2027年1月18日正式生效。这部法律首次从联邦层面给稳定币定了规矩,但保护和风险同样清晰。 5个关键事实: 1. 发行门槛收紧。2027年1月起,只有获得联邦或州许可的发行人,才能在美国发行支付稳定币。未持牌的项目,2028年7月后平台不得向美国用户提供。 2. 储备要求明确。法律强制1:1储备(美元或短期国债等高流动性资产),要求月度公开披露储备构成。市值超500亿美元的发行人,必须接受年度审计。 3. 法律定性:稳定币不是证券,不是商品,也不是法定货币。这意味着它不受FDIC存款保险保护,也不适用传统证券投资者的保护框架。 4. KYC落地。2026年6月,FinCEN联合OCC、FDIC等机构发布拟议规则,要求所有持牌发行人建立客户识别程序,收集身份信息并保存5年。 5. 破产保护有限但存在。持币人在发行人破产时对储备资产有优先受偿权。但布鲁金斯学会指出,没有联邦保险、没有最后贷款人支持,操作风险(欺诈、黑客攻击、私钥丢失)仍由持币人自己承担。 一句话总结:GENIUS Act给稳定币划了清晰的合规底线,但"合规"不等于"零风险"。你持有的稳定币,发行人是否已在申请牌照?这个问题,比涨跌更值得先搞清楚。 $USDC #GENIUSAct #稳定币监管
很多人持有稳定币,却很少想过一个问题:你的"稳定"到底由谁担保? GENIUS Act(美国支付稳定币监管法)2025年签署,2027年1月18日正式生效。这部法律首次从联邦层面给稳定币定了规矩,但保护和风险同样清晰。 5个关键事实: 1. 发行门槛收紧。2027年1月起,只有获得联邦或州许可的发行人,才能在美国发行支付稳定币。未持牌的项目,2028年7月后平台不得向美国用户提供。 2. 储备要求明确。法律强制1:1储备(美元或短期国债等高流动性资产),要求月度公开披露储备构成。市值超500亿美元的发行人,必须接受年度审计。 3. 法律定性:稳定币不是证券,不是商品,也不是法定货币。这意味着它不受FDIC存款保险保护,也不适用传统证券投资者的保护框架。 4. KYC落地。2026年6月,FinCEN联合OCC、FDIC等机构发布拟议规则,要求所有持牌发行人建立客户识别程序,收集身份信息并保存5年。 5. 破产保护有限但存在。持币人在发行人破产时对储备资产有优先受偿权。但布鲁金斯学会指出,没有联邦保险、没有最后贷款人支持,操作风险(欺诈、黑客攻击、私钥丢失)仍由持币人自己承担。 一句话总结:GENIUS Act给稳定币划了清晰的合规底线,但"合规"不等于"零风险"。你持有的稳定币,发行人是否已在申请牌照?这个问题,比涨跌更值得先搞清楚。 $USDC #GENIUSAct #稳定币监管
79
·
--
GENIUS Act Rules Get Crypto Industry Support
The Blockchain Association backed proposed Treasury rules connected to the GENIUS Act, while requesting clearer requirements around customer identification and stablecoin transactions.
#GENIUSAct #Stablecoin s #CryptoRegulation #USDC #CryptoNews
GENIUS Act Rules Get Crypto Industry Support
The Blockchain Association backed proposed Treasury rules connected to the GENIUS Act, while requesting clearer requirements around customer identification and stablecoin transactions.
#GENIUSAct #Stablecoin s #CryptoRegulation #USDC #CryptoNews
The Blockchain Association backed proposed Treasury rules connected to the GENIUS Act, while requesting clearer requirements around customer identification and stablecoin transactions.
#GENIUSAct #Stablecoin s #CryptoRegulation #USDC #CryptoNews
1
9
·
--
今天涨幅榜和热搜撞一起的就是 $NEAR 和 $GENIUS ,一个技术升级拉盘一个名字蹭法案热度,都是消息面驱动但逻辑完全不同,拆开说说。
$NEAR 今天+6.9%,24h成交量1.81亿刀,这个量级说明不是散户自嗨是有资金在认真进场。催化剂很明确:动态分片升级方案落地,这是NEAR从去年就在推的Nightshade 2.0,核心是让网络吞吐量根据需求自动扩缩容,不用再手动加分片。对开发者来说部署体验接近Web2了,对持币者来说就是生态能承载更多应用=更多TVL流入。目前价格2.11附近,如果已经持有短期可以跑一半锁利润,剩下的看能不能站稳2.2前高压力位。没上车的别追,等回踩2.0整数关口再考虑,追涨消息驱动的拉盘被套概率不小。风险点:大盘恐惧指数39整体情绪偏弱, $NEAR 单独走强持续性存疑。
$GENIUS 今天直接+41.9%,成交量3600万刀,涨幅离谱😂 但说实话这个币基本面一般,大概率是蹭了美国GENIUS稳定币法案的热度。法案最近在参议院推进顺利,散户看到同名代币就冲进去了,典型的"买名字"行情。这种纯情绪驱动的暴涨最怕退潮,一旦法案热度过了或者大盘回调跌起来比涨还快。已经持有的设好止盈别贪,0.55以下果断走人。没买的就看戏就好,别手贱去接飞刀,41%的涨幅后面追进去大概率是给别人抬轿子。
两个币今天都是消息面拉的,区别是 $NEAR 有实际技术落地支撑, $GENIUS 纯靠名字炒作,持续性天差地别,选哪个心里要有数。
#NEAR动态分片升级 #GENIUSAct #加密货币 #币安广场
4
1.7k
GENIUS Act Turns 1
• The U.S. stablecoin law has completed its first year.
• Regulators are finalizing rules for reserves, KYC, custody, and compliance.
• Stablecoin adoption continues to grow with clearer regulations.
• The next big focus is the Digital Asset Market Clarity Act.
#crypto #Stablecoins #GENIUSAct #Blockchain
417

·
--
"I'm not saying Wise got 'memed' by the OCC, but their U.S. bank charter got rejected because of compliance concerns. The silver lining is that they're pivoting to the GENIUS Act for their new bid, and I'm thinking this might be the real 'HODL' strategy for fintech.
#GENIUSAct #FintechRevolution
Wise is essentially turning lemons into lemonade, folks. If their trust bank charter bid is successful under the GENIUS Act, it'll be a game-changer for decentralized banking.
So, the question is: Can Wise 'trust' the regulatory system this time around? What's your take on their new plan?"
53
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#EarningsSeason
227,946 vues
2,061 mentions
2
#BitwiseLaunchesFirstSpotNEARETF
11,085 vues
344 mentions
3
#USJobOpeningsFallToFiveMonthLow
17,184 vues
263 mentions
4
#ECBToTestAIAgentsInDigitalEuroPayments
16,352 vues
413 mentions
5
#JapanFSABacksFourthStablecoinTradeSettlementPilot
19,249 vues
459 mentions
6
#BitgetHackerFailsToMoveStolenFunds
34,543 vues
565 mentions
7
#BitMineETHHoldingsTop6Million
29,322 vues
670 mentions
8
#StrategyAdds1666BTCHoldingsReach847666
24,957 vues
467 mentions
9
#NvidiaApproves$150BBuyback
4,706 vues
71 mentions
10
#OpenAIDelaysGPT6.1OverSafetyIssues
37,901 vues
841 mentions