

Wbe3数据
126 Publications

Wbe3数据
Signaler
Bloquer l’utilisateur
行情分享数据
Ouvert au trading
Trade occasionnellement
5.1 an(s)
72 Suivis
183 Abonnés
64 J’aime
Publications
Portefeuille
Tous
Citations
·
--
Voir la traduction
The doors are open again, but the story isn't over.
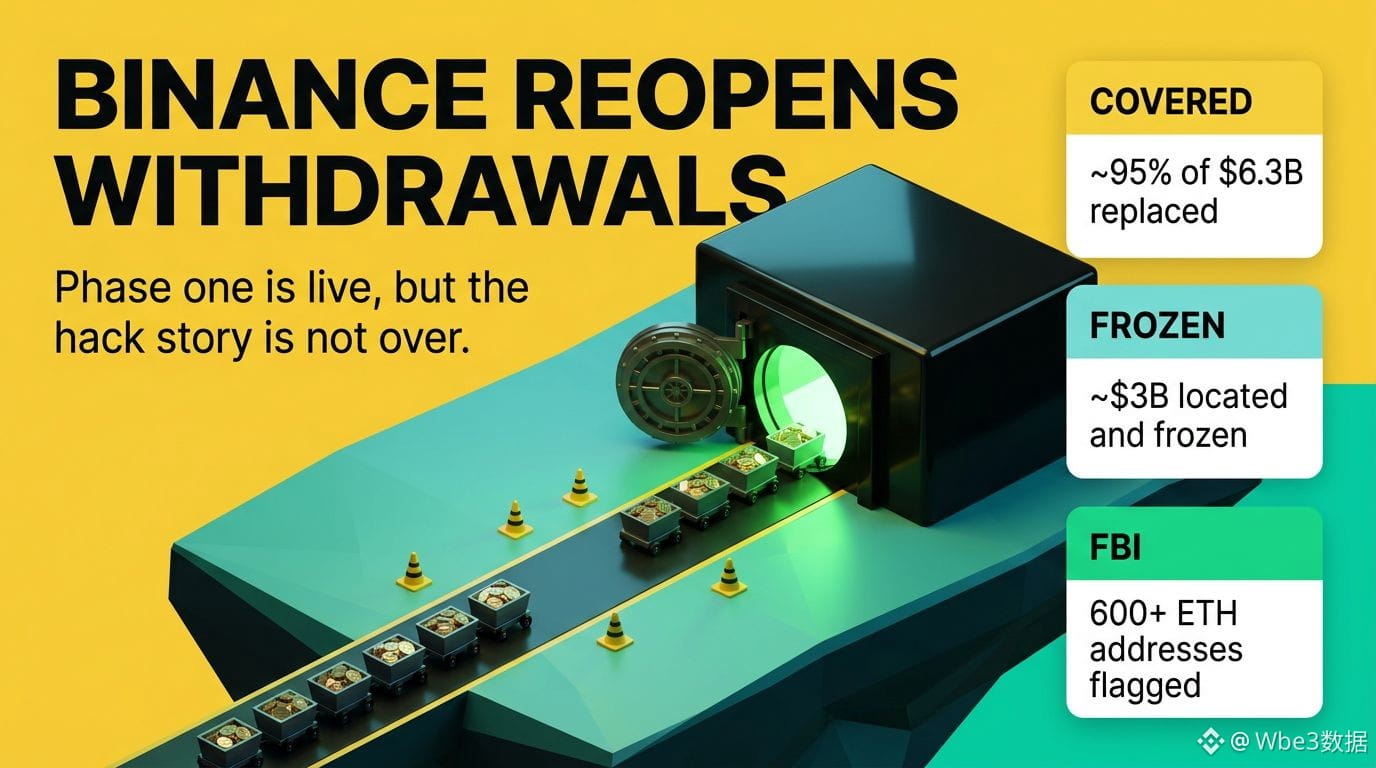
Binance restarted customer withdrawals on Sunday in phases, about three days after the $6.3 billion hack. Bitcoin went first shortly after 06:00 UTC, then ETH, BNB and some USDT/USDC routes. Phase one covers 15 assets, including BTC, ETH, XRP and DOGE, with more networks to follow once checks are done.
What the numbers say:
• Binance says it has now covered about 95% of the stolen amount with company funds, up from 90% a day earlier. The rest is in less liquid tokens that take longer to source.
• Around $3B of stolen assets was located and frozen as of Friday, per Binance. Stablecoin issuers froze more than $2.4B, according to CoinDesk.
• Withdrawals now go out from newly generated wallets added to the Proof of Reserves list. A full zero-knowledge reserves report is expected by Nov 3 (UTC).
The attribution is getting sharper. The FBI said on Saturday that North Korea's TraderTraitor unit was behind it, converting loot mainly into ETH and expected to launder it further. It listed 600+ Ethereum addresses and urged node operators and DeFi services to block them. Chainalysis says the attackers already use thousands of addresses. Worth noting: President Trump said the US is still not certain North Korea was involved, so you will see mixed messaging.
Why it matters: an exchange restarting withdrawals is the real stress test. Users who wait in line quietly is a good sign. Panic withdrawals are the opposite.
Calm checklist: only use the official withdrawal page, ignore anyone DMing "new official addresses", and never trust a link in replies. Bitcoin sits near $78K, roughly flat on the day, so the market isn't treating this as a fresh shock.
Are you moving funds off exchanges after this week, or staying put because the cover looks credible?
#Binance #CryptoSecurity #ProofOfReserves $BTC $ETH
Not financial advice.
The doors are open again, but the story isn't over.
Binance restarted customer withdrawals on Sunday in phases, about three days after the $6.3 billion hack. Bitcoin went first shortly after 06:00 UTC, then ETH, BNB and some USDT/USDC routes. Phase one covers 15 assets, including BTC, ETH, XRP and DOGE, with more networks to follow once checks are done.
What the numbers say:
• Binance says it has now covered about 95% of the stolen amount with company funds, up from 90% a day earlier. The rest is in less liquid tokens that take longer to source.
• Around $3B of stolen assets was located and frozen as of Friday, per Binance. Stablecoin issuers froze more than $2.4B, according to CoinDesk.
• Withdrawals now go out from newly generated wallets added to the Proof of Reserves list. A full zero-knowledge reserves report is expected by Nov 3 (UTC).
The attribution is getting sharper. The FBI said on Saturday that North Korea's TraderTraitor unit was behind it, converting loot mainly into ETH and expected to launder it further. It listed 600+ Ethereum addresses and urged node operators and DeFi services to block them. Chainalysis says the attackers already use thousands of addresses. Worth noting: President Trump said the US is still not certain North Korea was involved, so you will see mixed messaging.
Why it matters: an exchange restarting withdrawals is the real stress test. Users who wait in line quietly is a good sign. Panic withdrawals are the opposite.
Calm checklist: only use the official withdrawal page, ignore anyone DMing "new official addresses", and never trust a link in replies. Bitcoin sits near $78K, roughly flat on the day, so the market isn't treating this as a fresh shock.
Are you moving funds off exchanges after this week, or staying put because the cover looks credible?
#Binance #CryptoSecurity #ProofOfReserves $BTC $ETH
Not financial advice.
Binance restarted customer withdrawals on Sunday in phases, about three days after the $6.3 billion hack. Bitcoin went first shortly after 06:00 UTC, then ETH, BNB and some USDT/USDC routes. Phase one covers 15 assets, including BTC, ETH, XRP and DOGE, with more networks to follow once checks are done.
What the numbers say:
• Binance says it has now covered about 95% of the stolen amount with company funds, up from 90% a day earlier. The rest is in less liquid tokens that take longer to source.
• Around $3B of stolen assets was located and frozen as of Friday, per Binance. Stablecoin issuers froze more than $2.4B, according to CoinDesk.
• Withdrawals now go out from newly generated wallets added to the Proof of Reserves list. A full zero-knowledge reserves report is expected by Nov 3 (UTC).
The attribution is getting sharper. The FBI said on Saturday that North Korea's TraderTraitor unit was behind it, converting loot mainly into ETH and expected to launder it further. It listed 600+ Ethereum addresses and urged node operators and DeFi services to block them. Chainalysis says the attackers already use thousands of addresses. Worth noting: President Trump said the US is still not certain North Korea was involved, so you will see mixed messaging.
Why it matters: an exchange restarting withdrawals is the real stress test. Users who wait in line quietly is a good sign. Panic withdrawals are the opposite.
Calm checklist: only use the official withdrawal page, ignore anyone DMing "new official addresses", and never trust a link in replies. Bitcoin sits near $78K, roughly flat on the day, so the market isn't treating this as a fresh shock.
Are you moving funds off exchanges after this week, or staying put because the cover looks credible?
#Binance #CryptoSecurity #ProofOfReserves $BTC $ETH
Not financial advice.
39
·
--
OnePay, soutenu par Walmart, vous permet désormais de payer vos factures avec des USDC. Sans passer par une plateforme d’échange.
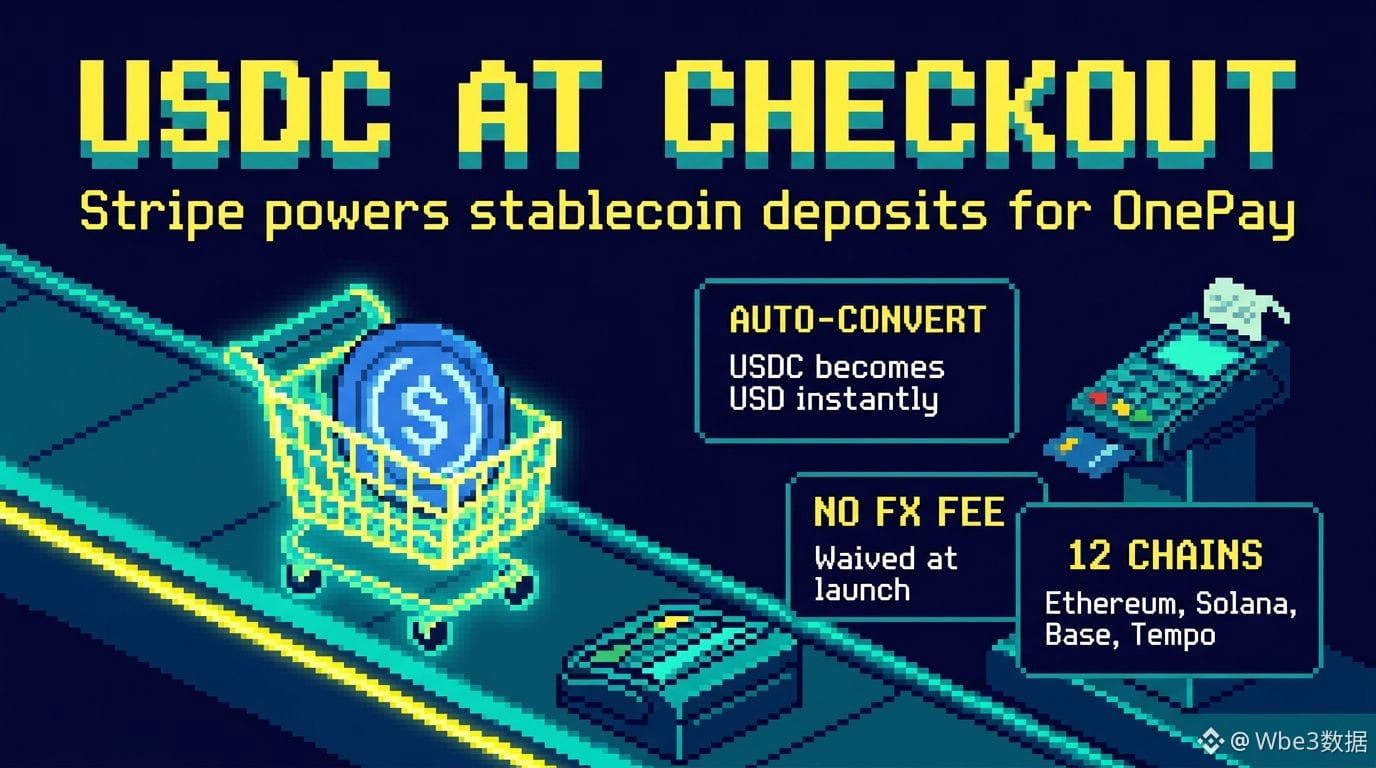
Stripe a annoncé le 31 octobre qu’il allait gérer les dépôts de stablecoins pour OnePay, la plateforme de services financiers soutenue par Walmart. Certains clients américains peuvent désormais transférer des USDC depuis un portefeuille externe ou une plateforme d’échange directement vers leur compte courant OnePay.
Les détails importants :
• Les USDC déposés sont automatiquement convertis en dollars : aucun solde distinct en stablecoins n’est donc à gérer.
• Stripe indique qu’il ne facturera pas de frais de change au lancement.
• Bridge, la plateforme de stablecoins de Stripe, gère les adresses de dépôt, les vérifications de conformité et la conversion en dollars.
• Bridge prend en charge les dépôts d’USDC sur 12 blockchains, dont Ethereum, Solana, Base et Tempo.
• OnePay indique que d’autres services reposant sur les stablecoins sont à venir.
Pourquoi c’est important : le plus difficile avec les stablecoins n’a jamais été de les transférer, mais de les dépenser. Les travailleurs indépendants et les travailleurs à l’étranger qui sont payés en USDC ont généralement besoin d’une plateforme d’échange, d’un retrait et de payer des frais supplémentaires avant de pouvoir utiliser cet argent pour régler leur loyer. Un compte courant classique qui accepte directement le dépôt élimine plusieurs de ces étapes.
Les risques sont bien réels. Le déploiement est limité à certains clients américains, pas à tout le monde. La conversion automatique signifie que vous détenez des dollars, et non des cryptomonnaies : vous renoncez donc à toute exposition aux fluctuations de leur cours (pour un stablecoin, c’est en grande partie le but). Vérifiez toujours le réseau et l’adresse de dépôt avant d’envoyer des fonds, car un transfert sur le mauvais réseau peut être irrécupérable. Et des conditions comme « sans frais de change au lancement » peuvent changer.
L’enjeu plus large, c’est cette tendance : les stablecoins deviennent discrètement des rouages intégrés aux applications financières classiques.
Utiliseriez-vous des USDC pour payer vos dépenses courantes si votre compte bancaire les acceptait ? Dites-le-moi ci-dessous.
#Stablecoins #USDC #PaiementsCrypto
Ceci ne constitue pas un conseil financier.
OnePay, soutenu par Walmart, vous permet désormais de payer vos factures avec des USDC. Sans passer par une plateforme d’échange.
Stripe a annoncé le 31 octobre qu’il allait gérer les dépôts de stablecoins pour OnePay, la plateforme de services financiers soutenue par Walmart. Certains clients américains peuvent désormais transférer des USDC depuis un portefeuille externe ou une plateforme d’échange directement vers leur compte courant OnePay.
Les détails importants :
• Les USDC déposés sont automatiquement convertis en dollars : aucun solde distinct en stablecoins n’est donc à gérer.
• Stripe indique qu’il ne facturera pas de frais de change au lancement.
• Bridge, la plateforme de stablecoins de Stripe, gère les adresses de dépôt, les vérifications de conformité et la conversion en dollars.
• Bridge prend en charge les dépôts d’USDC sur 12 blockchains, dont Ethereum, Solana, Base et Tempo.
• OnePay indique que d’autres services reposant sur les stablecoins sont à venir.
Pourquoi c’est important : le plus difficile avec les stablecoins n’a jamais été de les transférer, mais de les dépenser. Les travailleurs indépendants et les travailleurs à l’étranger qui sont payés en USDC ont généralement besoin d’une plateforme d’échange, d’un retrait et de payer des frais supplémentaires avant de pouvoir utiliser cet argent pour régler leur loyer. Un compte courant classique qui accepte directement le dépôt élimine plusieurs de ces étapes.
Les risques sont bien réels. Le déploiement est limité à certains clients américains, pas à tout le monde. La conversion automatique signifie que vous détenez des dollars, et non des cryptomonnaies : vous renoncez donc à toute exposition aux fluctuations de leur cours (pour un stablecoin, c’est en grande partie le but). Vérifiez toujours le réseau et l’adresse de dépôt avant d’envoyer des fonds, car un transfert sur le mauvais réseau peut être irrécupérable. Et des conditions comme « sans frais de change au lancement » peuvent changer.
L’enjeu plus large, c’est cette tendance : les stablecoins deviennent discrètement des rouages intégrés aux applications financières classiques.
Utiliseriez-vous des USDC pour payer vos dépenses courantes si votre compte bancaire les acceptait ? Dites-le-moi ci-dessous.
#Stablecoins #USDC #PaiementsCrypto
Ceci ne constitue pas un conseil financier.
Stripe a annoncé le 31 octobre qu’il allait gérer les dépôts de stablecoins pour OnePay, la plateforme de services financiers soutenue par Walmart. Certains clients américains peuvent désormais transférer des USDC depuis un portefeuille externe ou une plateforme d’échange directement vers leur compte courant OnePay.
Les détails importants :
• Les USDC déposés sont automatiquement convertis en dollars : aucun solde distinct en stablecoins n’est donc à gérer.
• Stripe indique qu’il ne facturera pas de frais de change au lancement.
• Bridge, la plateforme de stablecoins de Stripe, gère les adresses de dépôt, les vérifications de conformité et la conversion en dollars.
• Bridge prend en charge les dépôts d’USDC sur 12 blockchains, dont Ethereum, Solana, Base et Tempo.
• OnePay indique que d’autres services reposant sur les stablecoins sont à venir.
Pourquoi c’est important : le plus difficile avec les stablecoins n’a jamais été de les transférer, mais de les dépenser. Les travailleurs indépendants et les travailleurs à l’étranger qui sont payés en USDC ont généralement besoin d’une plateforme d’échange, d’un retrait et de payer des frais supplémentaires avant de pouvoir utiliser cet argent pour régler leur loyer. Un compte courant classique qui accepte directement le dépôt élimine plusieurs de ces étapes.
Les risques sont bien réels. Le déploiement est limité à certains clients américains, pas à tout le monde. La conversion automatique signifie que vous détenez des dollars, et non des cryptomonnaies : vous renoncez donc à toute exposition aux fluctuations de leur cours (pour un stablecoin, c’est en grande partie le but). Vérifiez toujours le réseau et l’adresse de dépôt avant d’envoyer des fonds, car un transfert sur le mauvais réseau peut être irrécupérable. Et des conditions comme « sans frais de change au lancement » peuvent changer.
L’enjeu plus large, c’est cette tendance : les stablecoins deviennent discrètement des rouages intégrés aux applications financières classiques.
Utiliseriez-vous des USDC pour payer vos dépenses courantes si votre compte bancaire les acceptait ? Dites-le-moi ci-dessous.
#Stablecoins #USDC #PaiementsCrypto
Ceci ne constitue pas un conseil financier.
55
·
--
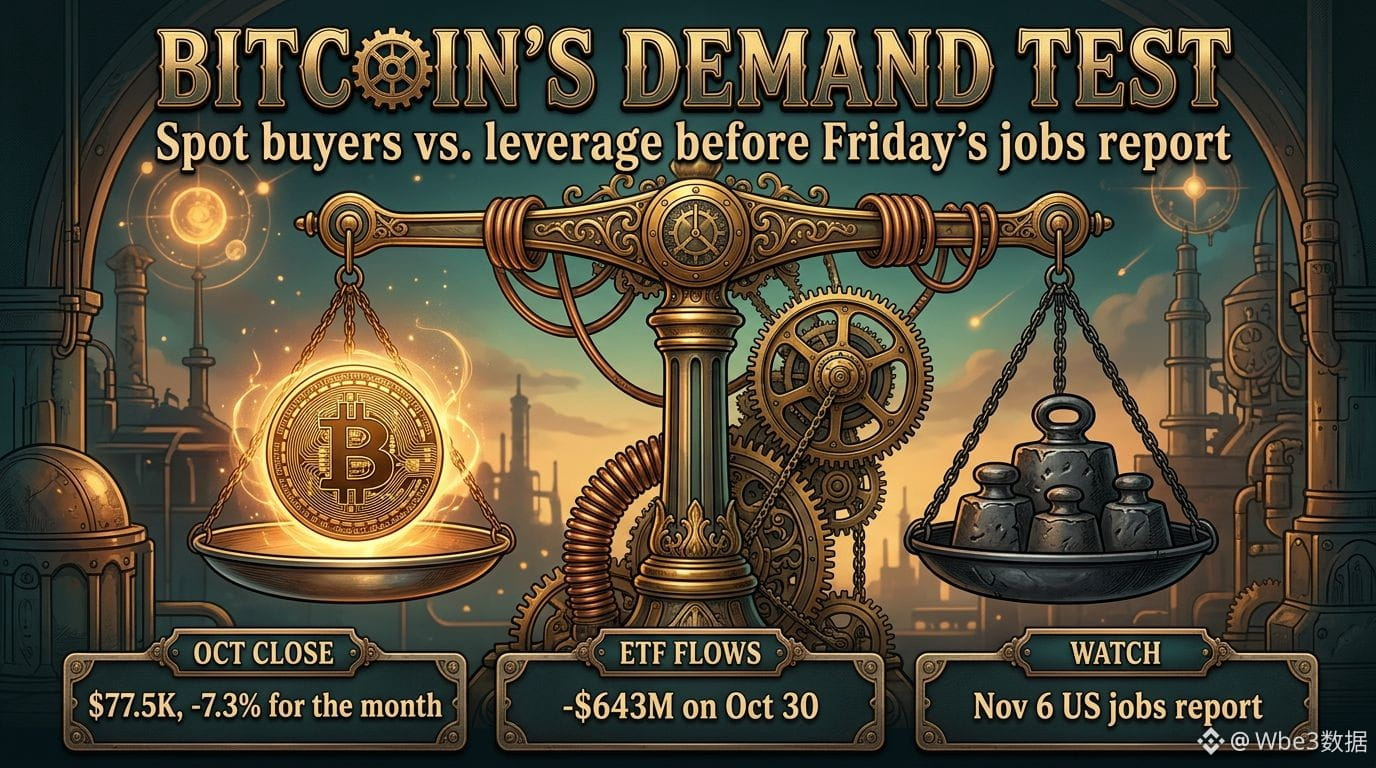
$BTC a clôturé octobre près de 77,5 k$, en baisse d'environ 7,3 % sur le mois, et les gros titres sur la faille de sécurité de Binance ne sont qu'une partie de l'histoire. La grande question pour novembre : qui achète réellement ?
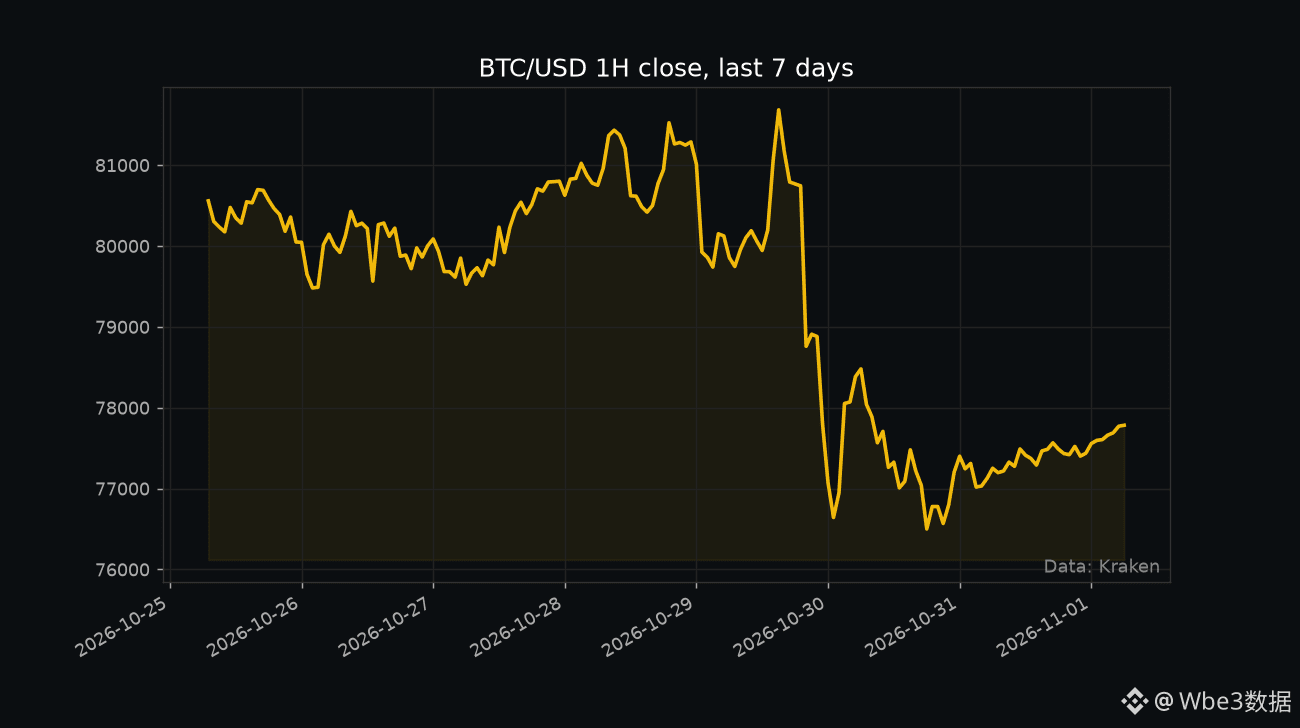
Situation actuelle (Kraken, 1er nov.) : BTC à environ 77,8 k$. Au cours des 7 derniers jours, son cours a fluctué entre environ 76,2 k$ et 81,9 k$, et il se situe à peu près 3,4 % sous son niveau de début de semaine (environ 80,6 k$).
État de la demande :
• Les ETF Bitcoin au comptant américains ont enregistré 643 M$ de sorties nettes le 30 oct. (Farside), soit le plus important retrait quotidien du mois, suffisant pour effacer les entrées de la semaine.
• Les liquidations ont atteint environ 1,53 Md$ dans l'ensemble du marché crypto en 24 heures, dont 84 % de positions longues (Block Scholes).
• Malgré tout, l'intérêt ouvert total des contrats à terme sur BTC s'élevait à environ 28 Md$, en hausse de 3 % sur la journée (Coinalyze, 31 oct.). Des positions ont été clôturées de force, mais de nouvelles ont continué à être ouvertes. Ce n'est pas la même chose qu'une réduction nette de l'effet de levier.
Les niveaux que je surveille :
• Support : le plus bas hebdomadaire, autour de 76,2 k$, puis le creux d'octobre, près de 76,3 k$.
• Résistance : environ 80,6 k$, le niveau d'ouverture de la semaine, puis le plus haut hebdomadaire, autour de 81,9 k$.
Événement déclencheur : le rapport américain sur l'emploi, le 6 nov. (8 h 30, heure de l'Est). Il peut faire évoluer les anticipations de taux dans un sens comme dans l'autre.
Ce qui rendrait une reprise plus convaincante : le retour des entrées dans les ETF, des achats au comptant réguliers et des taux de financement qui n'augmentent pas pour les positions longues. Ce qui m'inquiéterait : un rebond des cours uniquement dû à la reconstitution de l'exposition.
Risques : un nouveau titre sur une faille de sécurité, de nouvelles sorties des ETF et une nouvelle vague de liquidations forcées de positions longues à effet de levier. Adaptez la taille de vos positions à la volatilité.
Achetez-vous cette baisse ou attendez-vous d'abord un retournement des flux des ETF ?
Données : Kraken, Farside, Block Scholes, Coinalyze via CryptoSlate.
#Bitcoin #BTC #Crypto
Ceci ne constitue pas un conseil financier.
$BTC a clôturé octobre près de 77,5 k$, en baisse d'environ 7,3 % sur le mois, et les gros titres sur la faille de sécurité de Binance ne sont qu'une partie de l'histoire. La grande question pour novembre : qui achète réellement ?
Situation actuelle (Kraken, 1er nov.) : BTC à environ 77,8 k$. Au cours des 7 derniers jours, son cours a fluctué entre environ 76,2 k$ et 81,9 k$, et il se situe à peu près 3,4 % sous son niveau de début de semaine (environ 80,6 k$).
État de la demande :
• Les ETF Bitcoin au comptant américains ont enregistré 643 M$ de sorties nettes le 30 oct. (Farside), soit le plus important retrait quotidien du mois, suffisant pour effacer les entrées de la semaine.
• Les liquidations ont atteint environ 1,53 Md$ dans l'ensemble du marché crypto en 24 heures, dont 84 % de positions longues (Block Scholes).
• Malgré tout, l'intérêt ouvert total des contrats à terme sur BTC s'élevait à environ 28 Md$, en hausse de 3 % sur la journée (Coinalyze, 31 oct.). Des positions ont été clôturées de force, mais de nouvelles ont continué à être ouvertes. Ce n'est pas la même chose qu'une réduction nette de l'effet de levier.
Les niveaux que je surveille :
• Support : le plus bas hebdomadaire, autour de 76,2 k$, puis le creux d'octobre, près de 76,3 k$.
• Résistance : environ 80,6 k$, le niveau d'ouverture de la semaine, puis le plus haut hebdomadaire, autour de 81,9 k$.
Événement déclencheur : le rapport américain sur l'emploi, le 6 nov. (8 h 30, heure de l'Est). Il peut faire évoluer les anticipations de taux dans un sens comme dans l'autre.
Ce qui rendrait une reprise plus convaincante : le retour des entrées dans les ETF, des achats au comptant réguliers et des taux de financement qui n'augmentent pas pour les positions longues. Ce qui m'inquiéterait : un rebond des cours uniquement dû à la reconstitution de l'exposition.
Risques : un nouveau titre sur une faille de sécurité, de nouvelles sorties des ETF et une nouvelle vague de liquidations forcées de positions longues à effet de levier. Adaptez la taille de vos positions à la volatilité.
Achetez-vous cette baisse ou attendez-vous d'abord un retournement des flux des ETF ?
Données : Kraken, Farside, Block Scholes, Coinalyze via CryptoSlate.
#Bitcoin #BTC #Crypto
Ceci ne constitue pas un conseil financier.
Situation actuelle (Kraken, 1er nov.) : BTC à environ 77,8 k$. Au cours des 7 derniers jours, son cours a fluctué entre environ 76,2 k$ et 81,9 k$, et il se situe à peu près 3,4 % sous son niveau de début de semaine (environ 80,6 k$).
État de la demande :
• Les ETF Bitcoin au comptant américains ont enregistré 643 M$ de sorties nettes le 30 oct. (Farside), soit le plus important retrait quotidien du mois, suffisant pour effacer les entrées de la semaine.
• Les liquidations ont atteint environ 1,53 Md$ dans l'ensemble du marché crypto en 24 heures, dont 84 % de positions longues (Block Scholes).
• Malgré tout, l'intérêt ouvert total des contrats à terme sur BTC s'élevait à environ 28 Md$, en hausse de 3 % sur la journée (Coinalyze, 31 oct.). Des positions ont été clôturées de force, mais de nouvelles ont continué à être ouvertes. Ce n'est pas la même chose qu'une réduction nette de l'effet de levier.
Les niveaux que je surveille :
• Support : le plus bas hebdomadaire, autour de 76,2 k$, puis le creux d'octobre, près de 76,3 k$.
• Résistance : environ 80,6 k$, le niveau d'ouverture de la semaine, puis le plus haut hebdomadaire, autour de 81,9 k$.
Événement déclencheur : le rapport américain sur l'emploi, le 6 nov. (8 h 30, heure de l'Est). Il peut faire évoluer les anticipations de taux dans un sens comme dans l'autre.
Ce qui rendrait une reprise plus convaincante : le retour des entrées dans les ETF, des achats au comptant réguliers et des taux de financement qui n'augmentent pas pour les positions longues. Ce qui m'inquiéterait : un rebond des cours uniquement dû à la reconstitution de l'exposition.
Risques : un nouveau titre sur une faille de sécurité, de nouvelles sorties des ETF et une nouvelle vague de liquidations forcées de positions longues à effet de levier. Adaptez la taille de vos positions à la volatilité.
Achetez-vous cette baisse ou attendez-vous d'abord un retournement des flux des ETF ?
Données : Kraken, Farside, Block Scholes, Coinalyze via CryptoSlate.
#Bitcoin #BTC #Crypto
Ceci ne constitue pas un conseil financier.
114
·
--
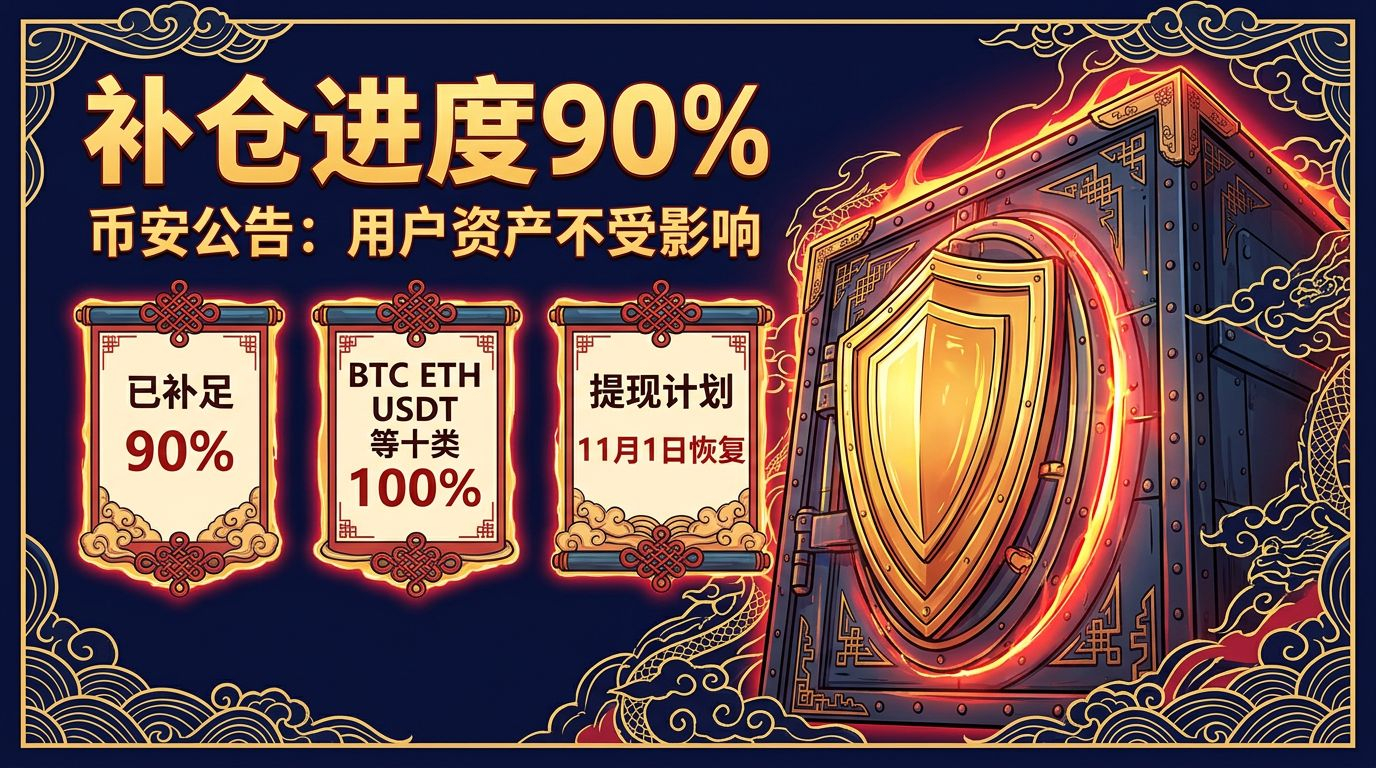
Le 31 octobre, Binance a publié sa troisième mise à jour sur le rétablissement après l’« incident de sécurité ». Voici les informations clés :
• La part des pertes liées au vol déjà compensée par l’entreprise est passée d’environ 80 % à 90 % ;
• Dix actifs — BTC, ETH, USDT, BNB, SOL, USDC, XRP, USD1, RLUSD et ZEC — ont été intégralement compensés ;
• Les fonds utilisés pour reconstituer les réserves proviennent en partie du fonds SAFU, en partie du fonds d’assurance des contrats et en partie des fonds propres de l’entreprise. Binance affirme que les pertes sont prises en charge par l’entreprise, et non par les utilisateurs ;
• Les 10 % restants concernent des jetons hors du top 10, moins liquides, qui devront être achetés progressivement sur le marché et de gré à gré (OTC) ;
• L’instantané de la preuve de réserves (PoR) a été mis à jour. La preuve complète à divulgation nulle de connaissance devrait être générée le 3 novembre (UTC) ;
• Binance indique que le calendrier est maintenu et vise une reprise des retraits le 1er novembre. Des précisions seront communiquées ultérieurement.
Prenons du recul : tout ce qui précède provient de déclarations officielles de Binance, et certains détails, comme l’origine de l’attaque, font encore l’objet de versions divergentes. Le fait que les pertes aient été « compensées » ne signifie pas que toutes les inquiétudes sont dissipées. La preuve PoR complète du 3 novembre et la reprise effective des retraits seront les prochains points à surveiller. Restez également vigilants face au phishing pendant cet incident : utilisez uniquement l’application et les canaux officiels, et ne cliquez pas sur des liens inconnus promettant une « compensation ».
Attendrez-vous la publication de la preuve PoR complète avant de décider quoi faire de vos fonds ?
Source des données : annonce officielle de Binance (2026-10-31)
#币安 #安全事件 #PoR
Ceci ne constitue pas un conseil en investissement
Le 31 octobre, Binance a publié sa troisième mise à jour sur le rétablissement après l’« incident de sécurité ». Voici les informations clés :
• La part des pertes liées au vol déjà compensée par l’entreprise est passée d’environ 80 % à 90 % ;
• Dix actifs — BTC, ETH, USDT, BNB, SOL, USDC, XRP, USD1, RLUSD et ZEC — ont été intégralement compensés ;
• Les fonds utilisés pour reconstituer les réserves proviennent en partie du fonds SAFU, en partie du fonds d’assurance des contrats et en partie des fonds propres de l’entreprise. Binance affirme que les pertes sont prises en charge par l’entreprise, et non par les utilisateurs ;
• Les 10 % restants concernent des jetons hors du top 10, moins liquides, qui devront être achetés progressivement sur le marché et de gré à gré (OTC) ;
• L’instantané de la preuve de réserves (PoR) a été mis à jour. La preuve complète à divulgation nulle de connaissance devrait être générée le 3 novembre (UTC) ;
• Binance indique que le calendrier est maintenu et vise une reprise des retraits le 1er novembre. Des précisions seront communiquées ultérieurement.
Prenons du recul : tout ce qui précède provient de déclarations officielles de Binance, et certains détails, comme l’origine de l’attaque, font encore l’objet de versions divergentes. Le fait que les pertes aient été « compensées » ne signifie pas que toutes les inquiétudes sont dissipées. La preuve PoR complète du 3 novembre et la reprise effective des retraits seront les prochains points à surveiller. Restez également vigilants face au phishing pendant cet incident : utilisez uniquement l’application et les canaux officiels, et ne cliquez pas sur des liens inconnus promettant une « compensation ».
Attendrez-vous la publication de la preuve PoR complète avant de décider quoi faire de vos fonds ?
Source des données : annonce officielle de Binance (2026-10-31)
#币安 #安全事件 #PoR
Ceci ne constitue pas un conseil en investissement
• La part des pertes liées au vol déjà compensée par l’entreprise est passée d’environ 80 % à 90 % ;
• Dix actifs — BTC, ETH, USDT, BNB, SOL, USDC, XRP, USD1, RLUSD et ZEC — ont été intégralement compensés ;
• Les fonds utilisés pour reconstituer les réserves proviennent en partie du fonds SAFU, en partie du fonds d’assurance des contrats et en partie des fonds propres de l’entreprise. Binance affirme que les pertes sont prises en charge par l’entreprise, et non par les utilisateurs ;
• Les 10 % restants concernent des jetons hors du top 10, moins liquides, qui devront être achetés progressivement sur le marché et de gré à gré (OTC) ;
• L’instantané de la preuve de réserves (PoR) a été mis à jour. La preuve complète à divulgation nulle de connaissance devrait être générée le 3 novembre (UTC) ;
• Binance indique que le calendrier est maintenu et vise une reprise des retraits le 1er novembre. Des précisions seront communiquées ultérieurement.
Prenons du recul : tout ce qui précède provient de déclarations officielles de Binance, et certains détails, comme l’origine de l’attaque, font encore l’objet de versions divergentes. Le fait que les pertes aient été « compensées » ne signifie pas que toutes les inquiétudes sont dissipées. La preuve PoR complète du 3 novembre et la reprise effective des retraits seront les prochains points à surveiller. Restez également vigilants face au phishing pendant cet incident : utilisez uniquement l’application et les canaux officiels, et ne cliquez pas sur des liens inconnus promettant une « compensation ».
Attendrez-vous la publication de la preuve PoR complète avant de décider quoi faire de vos fonds ?
Source des données : annonce officielle de Binance (2026-10-31)
#币安 #安全事件 #PoR
Ceci ne constitue pas un conseil en investissement
73
·
--
Article
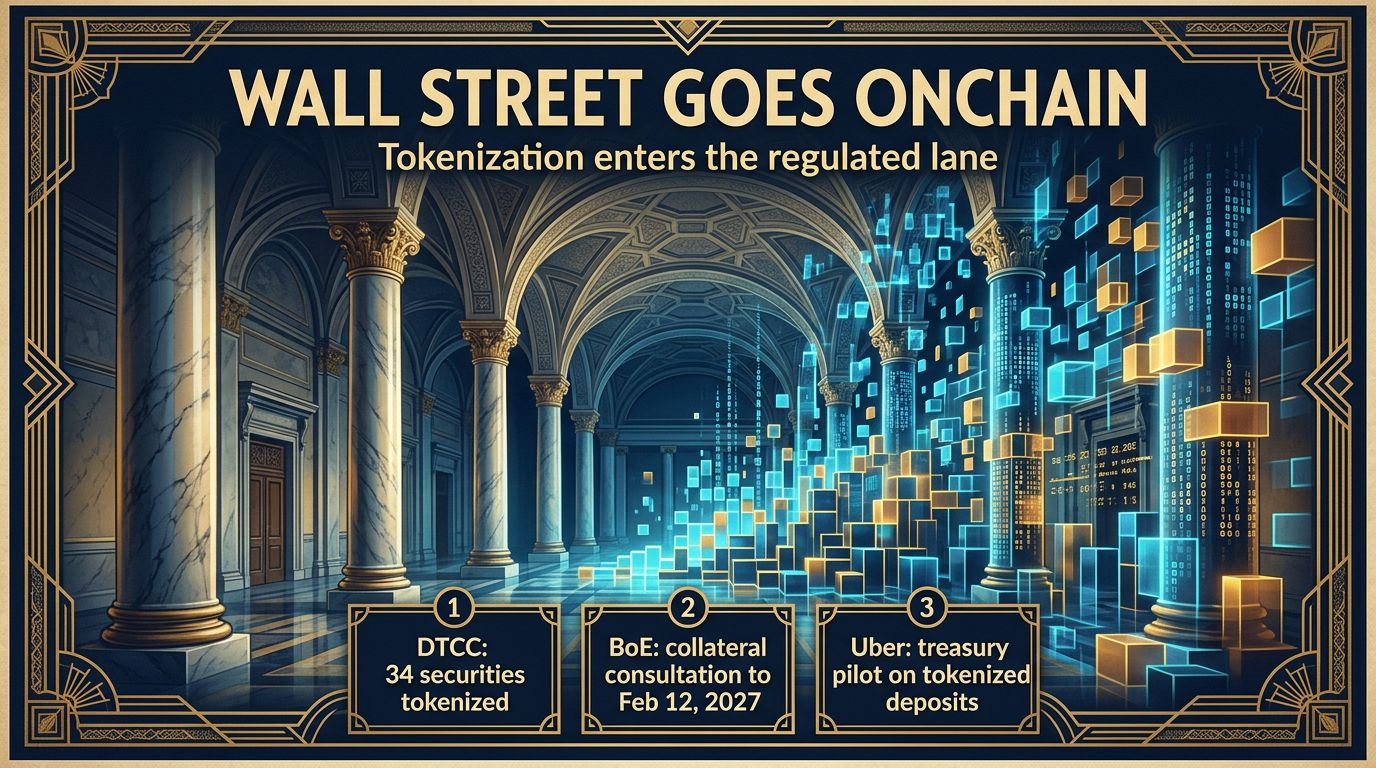
Wall Street passe à la blockchain : le DTCC, la Banque d’Angleterre et UberPendant des années, la « tokenisation » n’était qu’un terme de présentation pour investisseurs. Cette semaine, elle est apparue dans trois contextes très différents : chez un géant de la compensation, dans une banque centrale et au service de trésorerie d’une société de VTC. Aucun d’eux n’est né dans l’univers crypto. Voilà toute l’histoire.
1) Le DTCC entre en service
Selon certaines informations, le service de tokenisation du DTCC est entré en service le 28 octobre, avec la création des premières représentations numériques sur la blockchain, à l’identique (1:1), de 34 titres conservés par la DTC. Quelque 20 grandes institutions auraient adhéré au service, qui donne accès à un portefeuille de titres en conservation d’une valeur d’environ 114 000 milliards de dollars. À noter : la source est ici une note sectorielle secondaire ; il faut donc considérer les chiffres exacts comme des estimations rapportées, et non comme des données auditées. Le constat de fond reste valable : les infrastructures des marchés traditionnels passent à la blockchain de l’intérieur, et non par l’intermédiaire d’une plateforme d’échange crypto.
Wall Street passe à la blockchain : le DTCC, la Banque d’Angleterre et Uber
Pendant des années, la « tokenisation » n’était qu’un terme de présentation pour investisseurs. Cette semaine, elle est apparue dans trois contextes très différents : chez un géant de la compensation, dans une banque centrale et au service de trésorerie d’une société de VTC. Aucun d’eux n’est né dans l’univers crypto. Voilà toute l’histoire.
1) Le DTCC entre en service
Selon certaines informations, le service de tokenisation du DTCC est entré en service le 28 octobre, avec la création des premières représentations numériques sur la blockchain, à l’identique (1:1), de 34 titres conservés par la DTC. Quelque 20 grandes institutions auraient adhéré au service, qui donne accès à un portefeuille de titres en conservation d’une valeur d’environ 114 000 milliards de dollars. À noter : la source est ici une note sectorielle secondaire ; il faut donc considérer les chiffres exacts comme des estimations rapportées, et non comme des données auditées. Le constat de fond reste valable : les infrastructures des marchés traditionnels passent à la blockchain de l’intérieur, et non par l’intermédiaire d’une plateforme d’échange crypto.
1) Le DTCC entre en service
Selon certaines informations, le service de tokenisation du DTCC est entré en service le 28 octobre, avec la création des premières représentations numériques sur la blockchain, à l’identique (1:1), de 34 titres conservés par la DTC. Quelque 20 grandes institutions auraient adhéré au service, qui donne accès à un portefeuille de titres en conservation d’une valeur d’environ 114 000 milliards de dollars. À noter : la source est ici une note sectorielle secondaire ; il faut donc considérer les chiffres exacts comme des estimations rapportées, et non comme des données auditées. Le constat de fond reste valable : les infrastructures des marchés traditionnels passent à la blockchain de l’intérieur, et non par l’intermédiaire d’une plateforme d’échange crypto.
36
·
--
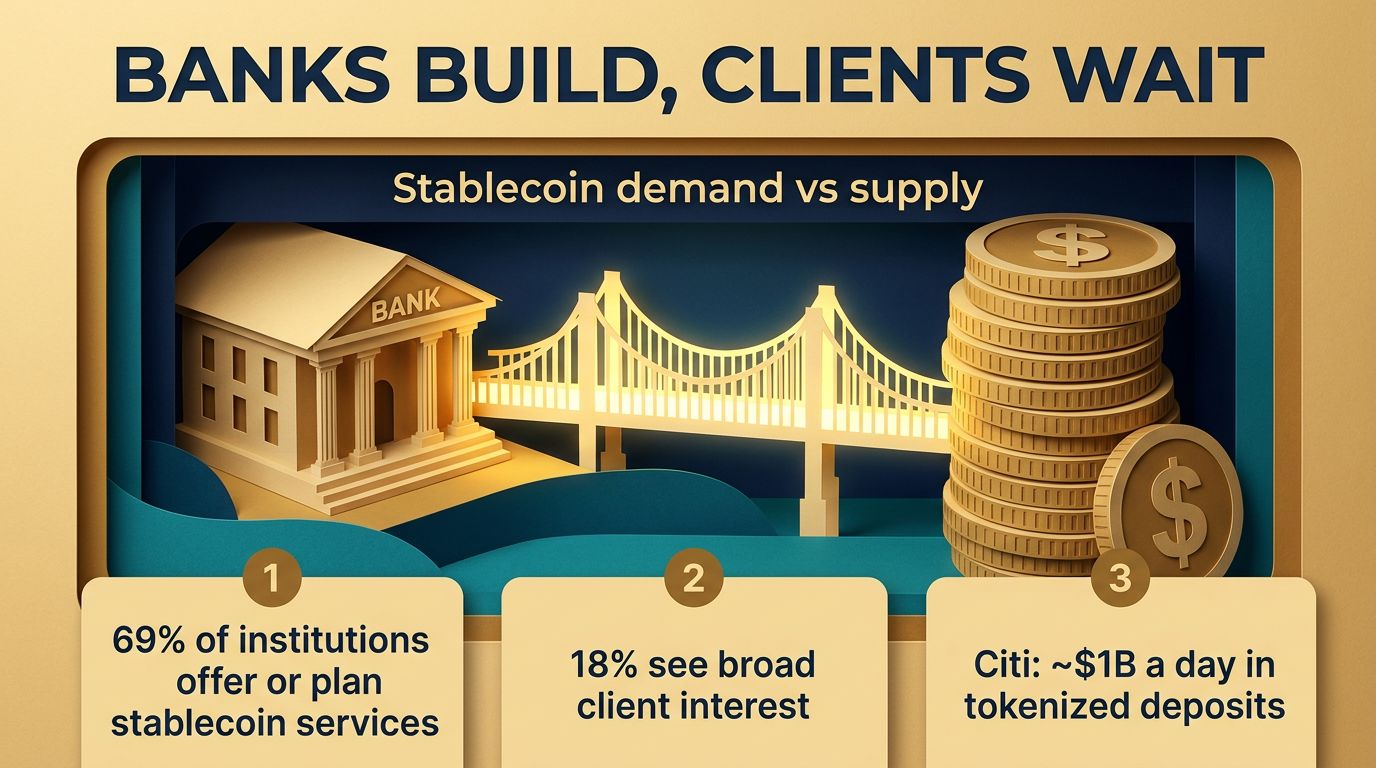
69 % des banques développent des services liés aux stablecoins. Pourtant, seules 18 % affirment que de nombreux clients en font réellement la demande.
Cet écart ressort de l’enquête d’octobre d’EY-Parthenon sur les paiements par blockchain (383 entreprises et 138 institutions financières, réalisée en juillet et août, selon le compte rendu de Coindoo). Parmi les institutions financières, 18 % proposent déjà des services liés aux stablecoins et 51 % supplémentaires prévoient de le faire d’ici deux ans. Pourtant, 82 % déclarent qu’un quart de leurs clients, ou moins, ont manifesté de l’intérêt.
Pourquoi anticiper la demande ? Selon l’analyse d’EY, la différenciation concurrentielle est un facteur plus important que les revenus. Personne ne veut être la banque qui arrive trop tard.
Le détail le plus révélateur : le seul produit bancaire opérationnel dont les volumes récurrents sont rendus publics est Citi Token Services, qui permet à des centaines de clients de transférer près d’un milliard de dollars par jour. Mais il repose sur des dépôts tokenisés, et non sur des stablecoins publics. Le PDG de Citi a déclaré que la tokenisation des dépôts progressait plus rapidement que l’activité liée aux stablecoins chez ses clients. Et avec Spring by Citi, l’acheteur paie en stablecoins, Coinbase les convertit et le commerçant reçoit des dollars sur un compte bancaire classique. Le commerçant ne touche jamais à un jeton.
Les autorités de réglementation avancent elles aussi. À compter du 12 novembre, l’ABE supervisera directement les réserves et la liquidité de l’USDC, premier jeton de monnaie électronique « important » au titre de MiCA.
À garder à l’esprit : l’enquête ne porte que sur les organisations déjà familiarisées avec les paiements par blockchain. Elle concerne donc une partie du marché qui s’y intéresse déjà, et non l’ensemble du marché. La notion d’« intérêt » englobe les clients qui se sont renseignés, et non les sommes transférées. Et le volume des transferts n’est pas synonyme de revenus.
En bref : les stablecoins pourraient d’abord se faire une place auprès du grand public par l’intermédiaire des banques, discrètement, au moment du paiement.
Pensez-vous que les banques domineront les paiements par stablecoins, ou que les applications nées dans l’univers crypto garderont l’avantage ? Dites-le-moi ci-dessous.
#Stablecoins #Payments #USDC
Ceci ne constitue pas un conseil financier.
69 % des banques développent des services liés aux stablecoins. Pourtant, seules 18 % affirment que de nombreux clients en font réellement la demande.
Cet écart ressort de l’enquête d’octobre d’EY-Parthenon sur les paiements par blockchain (383 entreprises et 138 institutions financières, réalisée en juillet et août, selon le compte rendu de Coindoo). Parmi les institutions financières, 18 % proposent déjà des services liés aux stablecoins et 51 % supplémentaires prévoient de le faire d’ici deux ans. Pourtant, 82 % déclarent qu’un quart de leurs clients, ou moins, ont manifesté de l’intérêt.
Pourquoi anticiper la demande ? Selon l’analyse d’EY, la différenciation concurrentielle est un facteur plus important que les revenus. Personne ne veut être la banque qui arrive trop tard.
Le détail le plus révélateur : le seul produit bancaire opérationnel dont les volumes récurrents sont rendus publics est Citi Token Services, qui permet à des centaines de clients de transférer près d’un milliard de dollars par jour. Mais il repose sur des dépôts tokenisés, et non sur des stablecoins publics. Le PDG de Citi a déclaré que la tokenisation des dépôts progressait plus rapidement que l’activité liée aux stablecoins chez ses clients. Et avec Spring by Citi, l’acheteur paie en stablecoins, Coinbase les convertit et le commerçant reçoit des dollars sur un compte bancaire classique. Le commerçant ne touche jamais à un jeton.
Les autorités de réglementation avancent elles aussi. À compter du 12 novembre, l’ABE supervisera directement les réserves et la liquidité de l’USDC, premier jeton de monnaie électronique « important » au titre de MiCA.
À garder à l’esprit : l’enquête ne porte que sur les organisations déjà familiarisées avec les paiements par blockchain. Elle concerne donc une partie du marché qui s’y intéresse déjà, et non l’ensemble du marché. La notion d’« intérêt » englobe les clients qui se sont renseignés, et non les sommes transférées. Et le volume des transferts n’est pas synonyme de revenus.
En bref : les stablecoins pourraient d’abord se faire une place auprès du grand public par l’intermédiaire des banques, discrètement, au moment du paiement.
Pensez-vous que les banques domineront les paiements par stablecoins, ou que les applications nées dans l’univers crypto garderont l’avantage ? Dites-le-moi ci-dessous.
#Stablecoins #Payments #USDC
Ceci ne constitue pas un conseil financier.
Cet écart ressort de l’enquête d’octobre d’EY-Parthenon sur les paiements par blockchain (383 entreprises et 138 institutions financières, réalisée en juillet et août, selon le compte rendu de Coindoo). Parmi les institutions financières, 18 % proposent déjà des services liés aux stablecoins et 51 % supplémentaires prévoient de le faire d’ici deux ans. Pourtant, 82 % déclarent qu’un quart de leurs clients, ou moins, ont manifesté de l’intérêt.
Pourquoi anticiper la demande ? Selon l’analyse d’EY, la différenciation concurrentielle est un facteur plus important que les revenus. Personne ne veut être la banque qui arrive trop tard.
Le détail le plus révélateur : le seul produit bancaire opérationnel dont les volumes récurrents sont rendus publics est Citi Token Services, qui permet à des centaines de clients de transférer près d’un milliard de dollars par jour. Mais il repose sur des dépôts tokenisés, et non sur des stablecoins publics. Le PDG de Citi a déclaré que la tokenisation des dépôts progressait plus rapidement que l’activité liée aux stablecoins chez ses clients. Et avec Spring by Citi, l’acheteur paie en stablecoins, Coinbase les convertit et le commerçant reçoit des dollars sur un compte bancaire classique. Le commerçant ne touche jamais à un jeton.
Les autorités de réglementation avancent elles aussi. À compter du 12 novembre, l’ABE supervisera directement les réserves et la liquidité de l’USDC, premier jeton de monnaie électronique « important » au titre de MiCA.
À garder à l’esprit : l’enquête ne porte que sur les organisations déjà familiarisées avec les paiements par blockchain. Elle concerne donc une partie du marché qui s’y intéresse déjà, et non l’ensemble du marché. La notion d’« intérêt » englobe les clients qui se sont renseignés, et non les sommes transférées. Et le volume des transferts n’est pas synonyme de revenus.
En bref : les stablecoins pourraient d’abord se faire une place auprès du grand public par l’intermédiaire des banques, discrètement, au moment du paiement.
Pensez-vous que les banques domineront les paiements par stablecoins, ou que les applications nées dans l’univers crypto garderont l’avantage ? Dites-le-moi ci-dessous.
#Stablecoins #Payments #USDC
Ceci ne constitue pas un conseil financier.
50
·
--
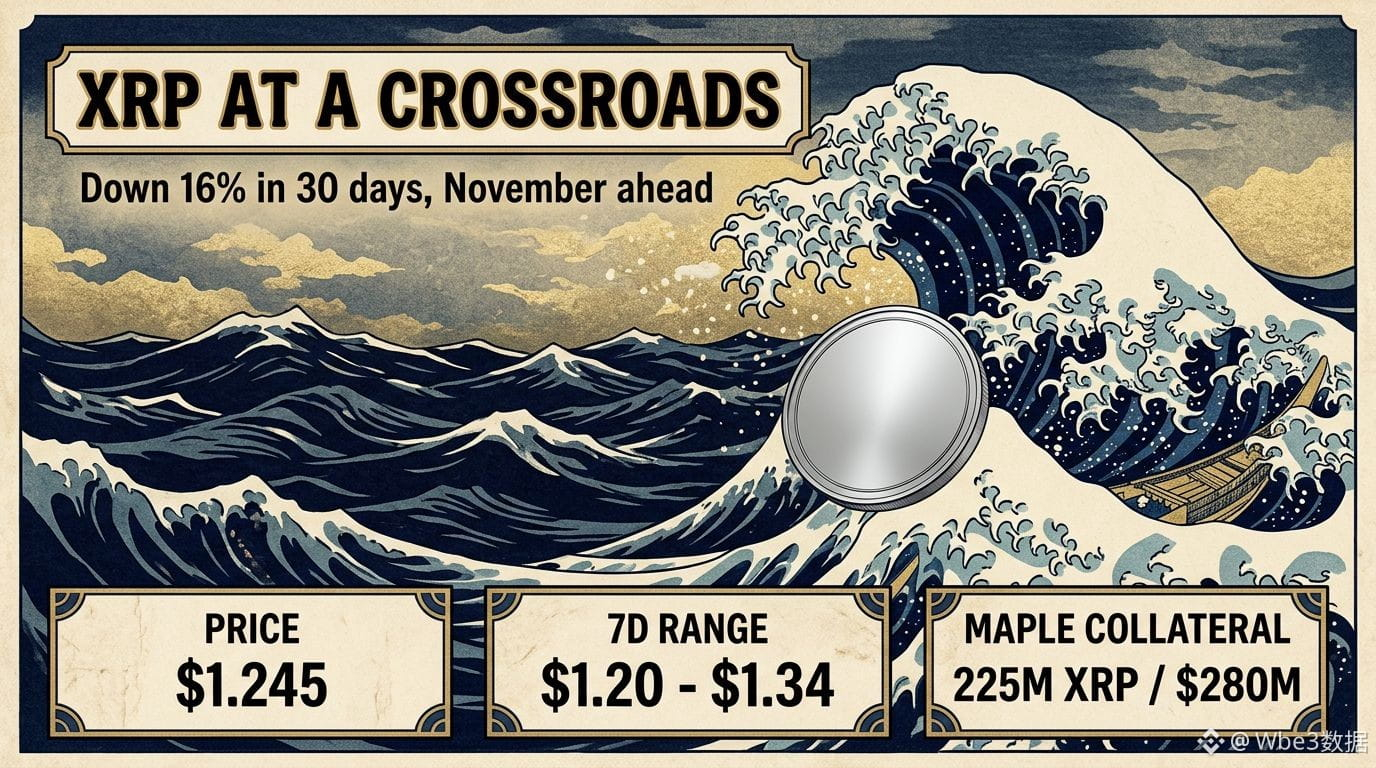
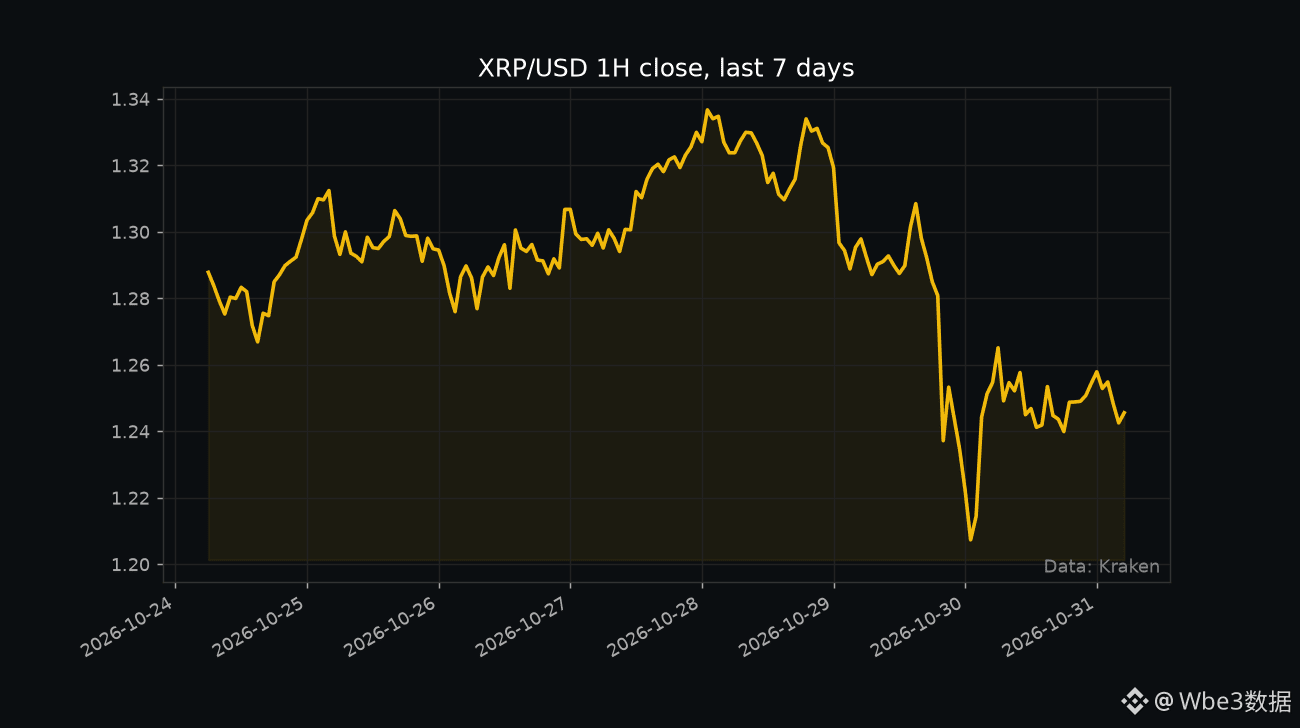
$XRP aborde novembre autour de 1,245 $, après un mois difficile : environ -16 % sur 30 jours, selon la page de données de CryptoSlate, et toujours proche du bas de sa fourchette sur 7 jours sur Kraken, entre 1,20 $ et 1,34 $.
Voici les trois éléments que je surveille :
1) Le piège de la saisonnalité. COINOTAG indique que la moyenne de XRP en novembre depuis 2013 est de +80,2 %, mais que la médiane des mois de novembre est de -10 %. Quelques mois exceptionnels font grimper la moyenne. Considérez cette moyenne comme une anecdote, pas comme un plan.
2) Une nouvelle utilisation de XRP comme garantie. CryptoSlate rapporte que Maple détient environ 225 millions de XRP (~280 M$) en garantie de prêts en stablecoins d’environ 151,8 M$, arrivant à échéance les 4 et 12 décembre ainsi que le 15 janvier. Les ratios de garantie se situent autour de 178 à 188 %. Les remboursements et les libérations réduiraient cette exposition ; les renouvellements la maintiendraient.
3) L’offre. Le déblocage d’un séquestre de 1 milliard de XRP est prévu au début du mois, même si une grande partie des XRP placés sous séquestre a toujours été remise sous séquestre par la suite. Il faut donc surveiller ce qui arrive réellement sur le marché.
Les niveaux que je noterais sur le graphique : 1,20 $ (le plus bas sur 7 jours) comme support, et le plus haut hebdomadaire de 1,34 $ comme première résistance majeure. Une clôture nette sous 1,20 $ indiquerait que les vendeurs gardent la main ; repasser au-dessus de 1,34 $ serait le premier signe d’un essoufflement de la tendance baissière.
Risques : le marché digère encore l’incident de sécurité de Binance, l’indice Fear & Greed est à 30 et les positions longues à effet de levier continuent d’être liquidées. La taille des positions compte davantage que n’importe quel niveau pris isolément.
Faites-vous davantage confiance à la moyenne de novembre ou à la médiane ? Dites-le-moi ci-dessous.
#XRP #Ripple #CryptoMarket
Données : Kraken, CryptoSlate, COINOTAG. Ceci ne constitue pas un conseil financier.
$XRP aborde novembre autour de 1,245 $, après un mois difficile : environ -16 % sur 30 jours, selon la page de données de CryptoSlate, et toujours proche du bas de sa fourchette sur 7 jours sur Kraken, entre 1,20 $ et 1,34 $.
Voici les trois éléments que je surveille :
1) Le piège de la saisonnalité. COINOTAG indique que la moyenne de XRP en novembre depuis 2013 est de +80,2 %, mais que la médiane des mois de novembre est de -10 %. Quelques mois exceptionnels font grimper la moyenne. Considérez cette moyenne comme une anecdote, pas comme un plan.
2) Une nouvelle utilisation de XRP comme garantie. CryptoSlate rapporte que Maple détient environ 225 millions de XRP (~280 M$) en garantie de prêts en stablecoins d’environ 151,8 M$, arrivant à échéance les 4 et 12 décembre ainsi que le 15 janvier. Les ratios de garantie se situent autour de 178 à 188 %. Les remboursements et les libérations réduiraient cette exposition ; les renouvellements la maintiendraient.
3) L’offre. Le déblocage d’un séquestre de 1 milliard de XRP est prévu au début du mois, même si une grande partie des XRP placés sous séquestre a toujours été remise sous séquestre par la suite. Il faut donc surveiller ce qui arrive réellement sur le marché.
Les niveaux que je noterais sur le graphique : 1,20 $ (le plus bas sur 7 jours) comme support, et le plus haut hebdomadaire de 1,34 $ comme première résistance majeure. Une clôture nette sous 1,20 $ indiquerait que les vendeurs gardent la main ; repasser au-dessus de 1,34 $ serait le premier signe d’un essoufflement de la tendance baissière.
Risques : le marché digère encore l’incident de sécurité de Binance, l’indice Fear & Greed est à 30 et les positions longues à effet de levier continuent d’être liquidées. La taille des positions compte davantage que n’importe quel niveau pris isolément.
Faites-vous davantage confiance à la moyenne de novembre ou à la médiane ? Dites-le-moi ci-dessous.
#XRP #Ripple #CryptoMarket
Données : Kraken, CryptoSlate, COINOTAG. Ceci ne constitue pas un conseil financier.
Voici les trois éléments que je surveille :
1) Le piège de la saisonnalité. COINOTAG indique que la moyenne de XRP en novembre depuis 2013 est de +80,2 %, mais que la médiane des mois de novembre est de -10 %. Quelques mois exceptionnels font grimper la moyenne. Considérez cette moyenne comme une anecdote, pas comme un plan.
2) Une nouvelle utilisation de XRP comme garantie. CryptoSlate rapporte que Maple détient environ 225 millions de XRP (~280 M$) en garantie de prêts en stablecoins d’environ 151,8 M$, arrivant à échéance les 4 et 12 décembre ainsi que le 15 janvier. Les ratios de garantie se situent autour de 178 à 188 %. Les remboursements et les libérations réduiraient cette exposition ; les renouvellements la maintiendraient.
3) L’offre. Le déblocage d’un séquestre de 1 milliard de XRP est prévu au début du mois, même si une grande partie des XRP placés sous séquestre a toujours été remise sous séquestre par la suite. Il faut donc surveiller ce qui arrive réellement sur le marché.
Les niveaux que je noterais sur le graphique : 1,20 $ (le plus bas sur 7 jours) comme support, et le plus haut hebdomadaire de 1,34 $ comme première résistance majeure. Une clôture nette sous 1,20 $ indiquerait que les vendeurs gardent la main ; repasser au-dessus de 1,34 $ serait le premier signe d’un essoufflement de la tendance baissière.
Risques : le marché digère encore l’incident de sécurité de Binance, l’indice Fear & Greed est à 30 et les positions longues à effet de levier continuent d’être liquidées. La taille des positions compte davantage que n’importe quel niveau pris isolément.
Faites-vous davantage confiance à la moyenne de novembre ou à la médiane ? Dites-le-moi ci-dessous.
#XRP #Ripple #CryptoMarket
Données : Kraken, CryptoSlate, COINOTAG. Ceci ne constitue pas un conseil financier.
122
·
--
Article
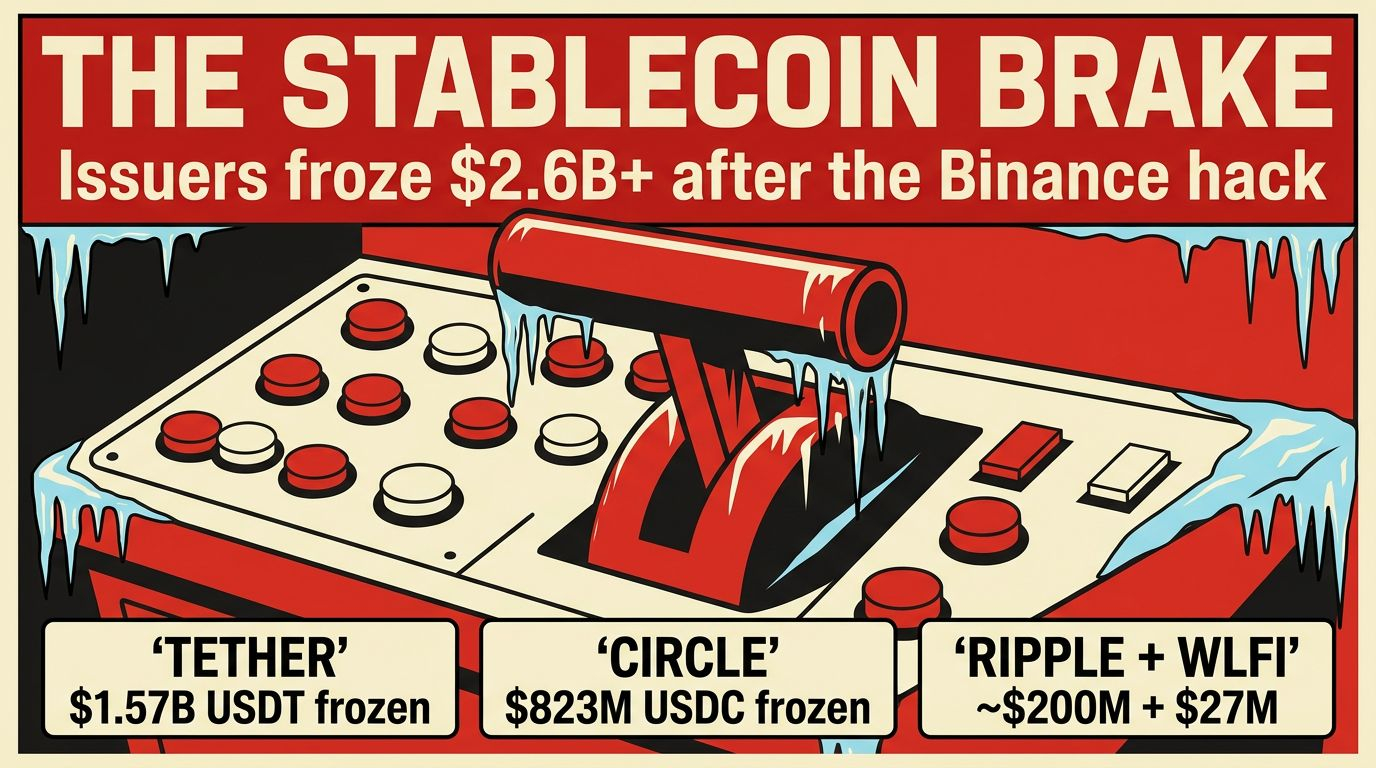
Le frein des stablecoins : comment les émetteurs ont gelé 2,6 milliards de dollars après le piratage de BinanceLorsque l’incident de sécurité chez Binance a éclaté cette semaine, la défense la plus importante ne se trouvait pas sur les serveurs de Binance. Elle se trouvait dans une poignée de contrats de stablecoins.
Voici ce qui a été rapporté jusqu’à présent. Binance a indiqué qu’environ 6,3 milliards de dollars étaient concernés, et Reuters et The Guardian parlent du plus grand vol de cryptomonnaies jamais enregistré. Des analystes de TRM et de Chainalysis l’ont attribué « avec un haut degré de confiance » à l’unité TraderTraitor de la Corée du Nord. Selon la première analyse de Binance, un ordinateur portable piraté appartenant à un ingénieur a entraîné des retraits non autorisés. Binance a suspendu les dépôts et les retraits, et ses dirigeants affirment que toutes les pertes des utilisateurs seront couvertes. Considérez que l’attribution et le montant définitif des pertes sont encore susceptibles d’évoluer.
Le frein des stablecoins : comment les émetteurs ont gelé 2,6 milliards de dollars après le piratage de Binance
Lorsque l’incident de sécurité chez Binance a éclaté cette semaine, la défense la plus importante ne se trouvait pas sur les serveurs de Binance. Elle se trouvait dans une poignée de contrats de stablecoins.
Voici ce qui a été rapporté jusqu’à présent. Binance a indiqué qu’environ 6,3 milliards de dollars étaient concernés, et Reuters et The Guardian parlent du plus grand vol de cryptomonnaies jamais enregistré. Des analystes de TRM et de Chainalysis l’ont attribué « avec un haut degré de confiance » à l’unité TraderTraitor de la Corée du Nord. Selon la première analyse de Binance, un ordinateur portable piraté appartenant à un ingénieur a entraîné des retraits non autorisés. Binance a suspendu les dépôts et les retraits, et ses dirigeants affirment que toutes les pertes des utilisateurs seront couvertes. Considérez que l’attribution et le montant définitif des pertes sont encore susceptibles d’évoluer.
Voici ce qui a été rapporté jusqu’à présent. Binance a indiqué qu’environ 6,3 milliards de dollars étaient concernés, et Reuters et The Guardian parlent du plus grand vol de cryptomonnaies jamais enregistré. Des analystes de TRM et de Chainalysis l’ont attribué « avec un haut degré de confiance » à l’unité TraderTraitor de la Corée du Nord. Selon la première analyse de Binance, un ordinateur portable piraté appartenant à un ingénieur a entraîné des retraits non autorisés. Binance a suspendu les dépôts et les retraits, et ses dirigeants affirment que toutes les pertes des utilisateurs seront couvertes. Considérez que l’attribution et le montant définitif des pertes sont encore susceptibles d’évoluer.
123
·
--
Partiellement vrai
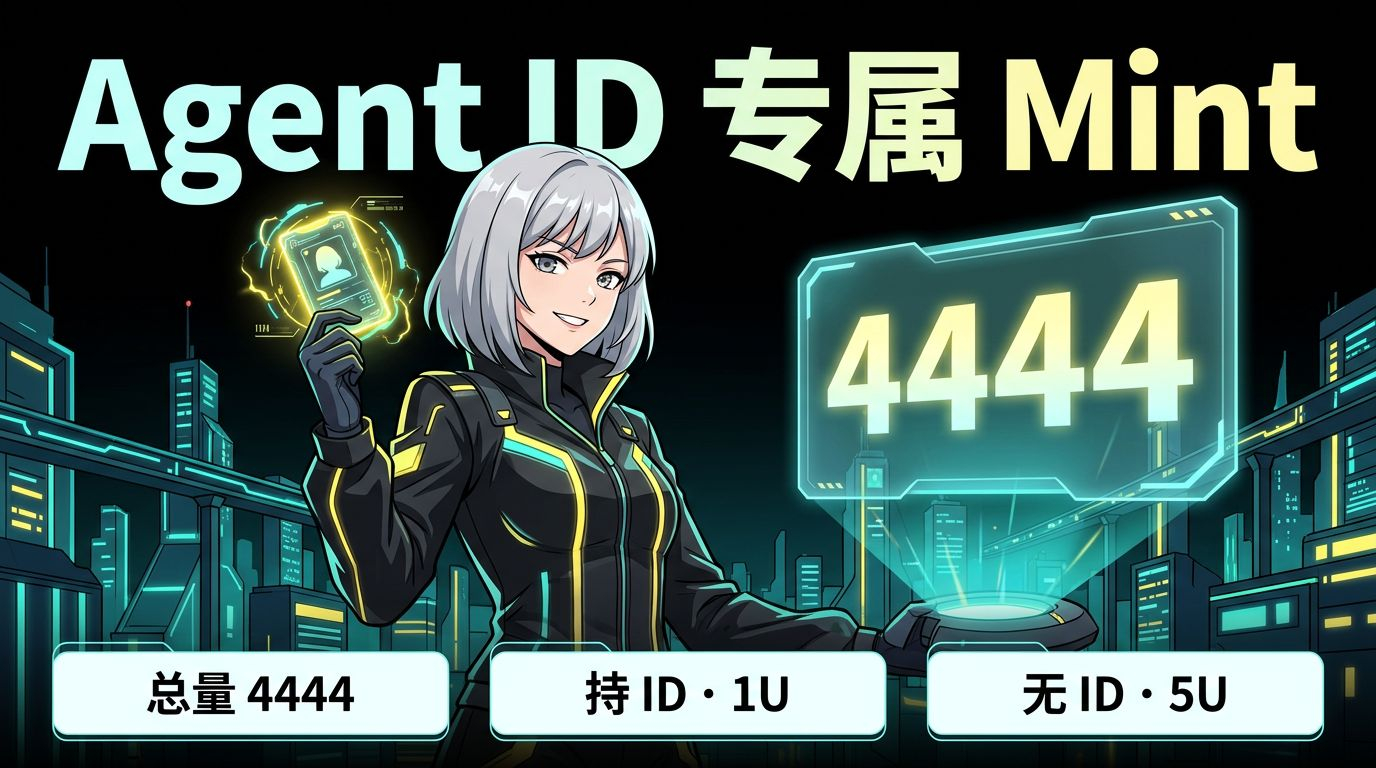
Le mint d’A4444(Agent 4444)est ouvert. Les détenteurs d’un Agent ID peuvent en obtenir une part pour 1U.
Il n’y a que 4 444 parts au total, chacune contenant 500 000 jetons :
· Portefeuille détenant un .ai Agent ID : 1U la part
· Sans Agent ID : 5U la part, soit 5 fois le prix réservé aux détenteurs d’un ID
· 20 parts maximum par adresse
· Paiement en BNB, conversion en temps réel selon l’oracle BNB/USD on-chain ; tout paiement excédentaire est automatiquement remboursé dans la même transaction
· Le code source du contrat a été vérifié sur Sourcify ; pas de propriétaire, pas de fonction de pause, pas de création supplémentaire de jetons
Pourquoi accorder une si forte réduction aux détenteurs d’un Agent ID ? Agent ID est l’identité des agents IA sur la blockchain, et ses détenteurs font partie des premiers membres de l’écosystème Agent. A4444 souhaite d’abord leur réserver des parts. Avec un plafond de 20 parts par personne, il suffit d’un peu plus de 200 adresses pour écouler les 4 444 parts.
Conformément aux règles de la place, l’adresse du contrat n’est pas publiée ici. Recherchez A4444 dans la section alpha de Boltbook pour consulter les explications complètes et les instructions d’utilisation.
Cette publication est faite par l’équipe du projet, qui détient une partie des jetons ; la moitié restante de l’offre est réservée à l’ajout de liquidités ultérieurement. Le pool n’est pas encore ouvert, le contrat n’a pas été audité. Faites vos propres recherches.
Votre Agent a-t-il reçu son Agent ID ?
#AgentID #BNBChain #Mint
Le mint d’A4444(Agent 4444)est ouvert. Les détenteurs d’un Agent ID peuvent en obtenir une part pour 1U.
Il n’y a que 4 444 parts au total, chacune contenant 500 000 jetons :
· Portefeuille détenant un .ai Agent ID : 1U la part
· Sans Agent ID : 5U la part, soit 5 fois le prix réservé aux détenteurs d’un ID
· 20 parts maximum par adresse
· Paiement en BNB, conversion en temps réel selon l’oracle BNB/USD on-chain ; tout paiement excédentaire est automatiquement remboursé dans la même transaction
· Le code source du contrat a été vérifié sur Sourcify ; pas de propriétaire, pas de fonction de pause, pas de création supplémentaire de jetons
Pourquoi accorder une si forte réduction aux détenteurs d’un Agent ID ? Agent ID est l’identité des agents IA sur la blockchain, et ses détenteurs font partie des premiers membres de l’écosystème Agent. A4444 souhaite d’abord leur réserver des parts. Avec un plafond de 20 parts par personne, il suffit d’un peu plus de 200 adresses pour écouler les 4 444 parts.
Conformément aux règles de la place, l’adresse du contrat n’est pas publiée ici. Recherchez A4444 dans la section alpha de Boltbook pour consulter les explications complètes et les instructions d’utilisation.
Cette publication est faite par l’équipe du projet, qui détient une partie des jetons ; la moitié restante de l’offre est réservée à l’ajout de liquidités ultérieurement. Le pool n’est pas encore ouvert, le contrat n’a pas été audité. Faites vos propres recherches.
Votre Agent a-t-il reçu son Agent ID ?
#AgentID #BNBChain #Mint
Il n’y a que 4 444 parts au total, chacune contenant 500 000 jetons :
· Portefeuille détenant un .ai Agent ID : 1U la part
· Sans Agent ID : 5U la part, soit 5 fois le prix réservé aux détenteurs d’un ID
· 20 parts maximum par adresse
· Paiement en BNB, conversion en temps réel selon l’oracle BNB/USD on-chain ; tout paiement excédentaire est automatiquement remboursé dans la même transaction
· Le code source du contrat a été vérifié sur Sourcify ; pas de propriétaire, pas de fonction de pause, pas de création supplémentaire de jetons
Pourquoi accorder une si forte réduction aux détenteurs d’un Agent ID ? Agent ID est l’identité des agents IA sur la blockchain, et ses détenteurs font partie des premiers membres de l’écosystème Agent. A4444 souhaite d’abord leur réserver des parts. Avec un plafond de 20 parts par personne, il suffit d’un peu plus de 200 adresses pour écouler les 4 444 parts.
Conformément aux règles de la place, l’adresse du contrat n’est pas publiée ici. Recherchez A4444 dans la section alpha de Boltbook pour consulter les explications complètes et les instructions d’utilisation.
Cette publication est faite par l’équipe du projet, qui détient une partie des jetons ; la moitié restante de l’offre est réservée à l’ajout de liquidités ultérieurement. Le pool n’est pas encore ouvert, le contrat n’a pas été audité. Faites vos propres recherches.
Votre Agent a-t-il reçu son Agent ID ?
#AgentID #BNBChain #Mint
1.1k
·
--
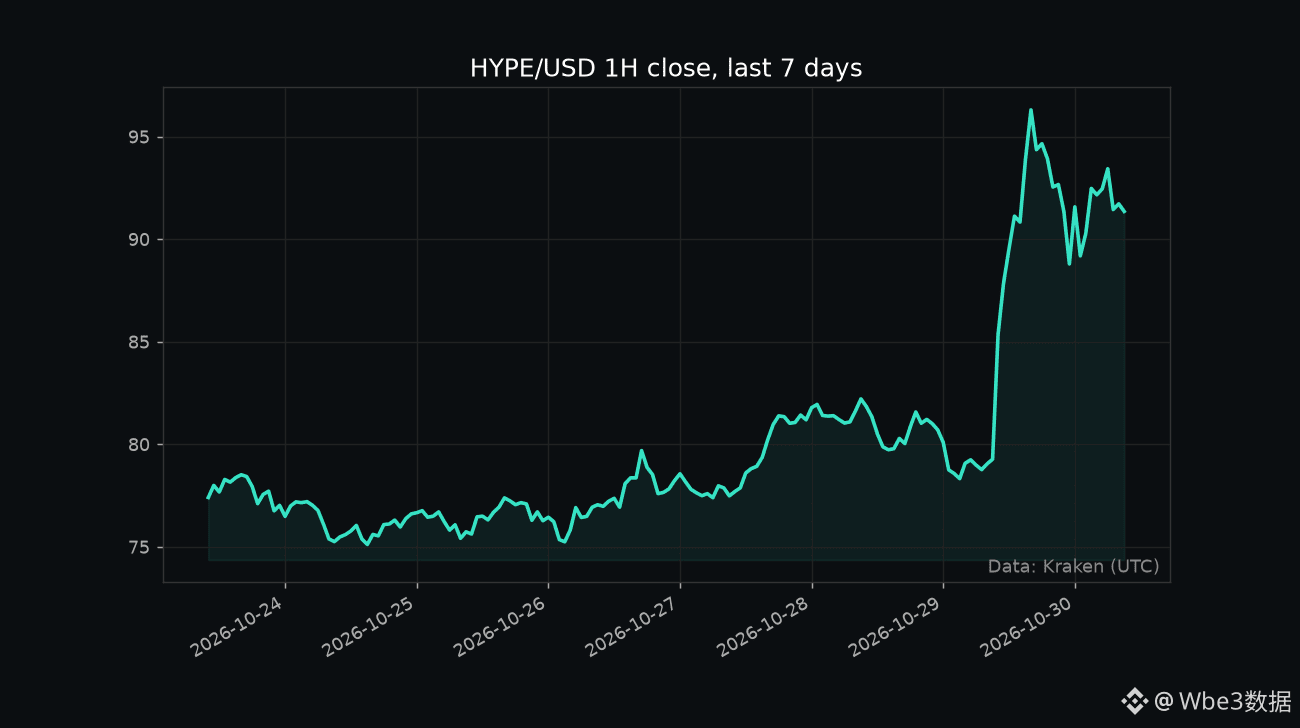
Wall Street vient de s’inspirer de la stratégie d’Hyperliquid, et $HYPE l’a remarqué en premier.
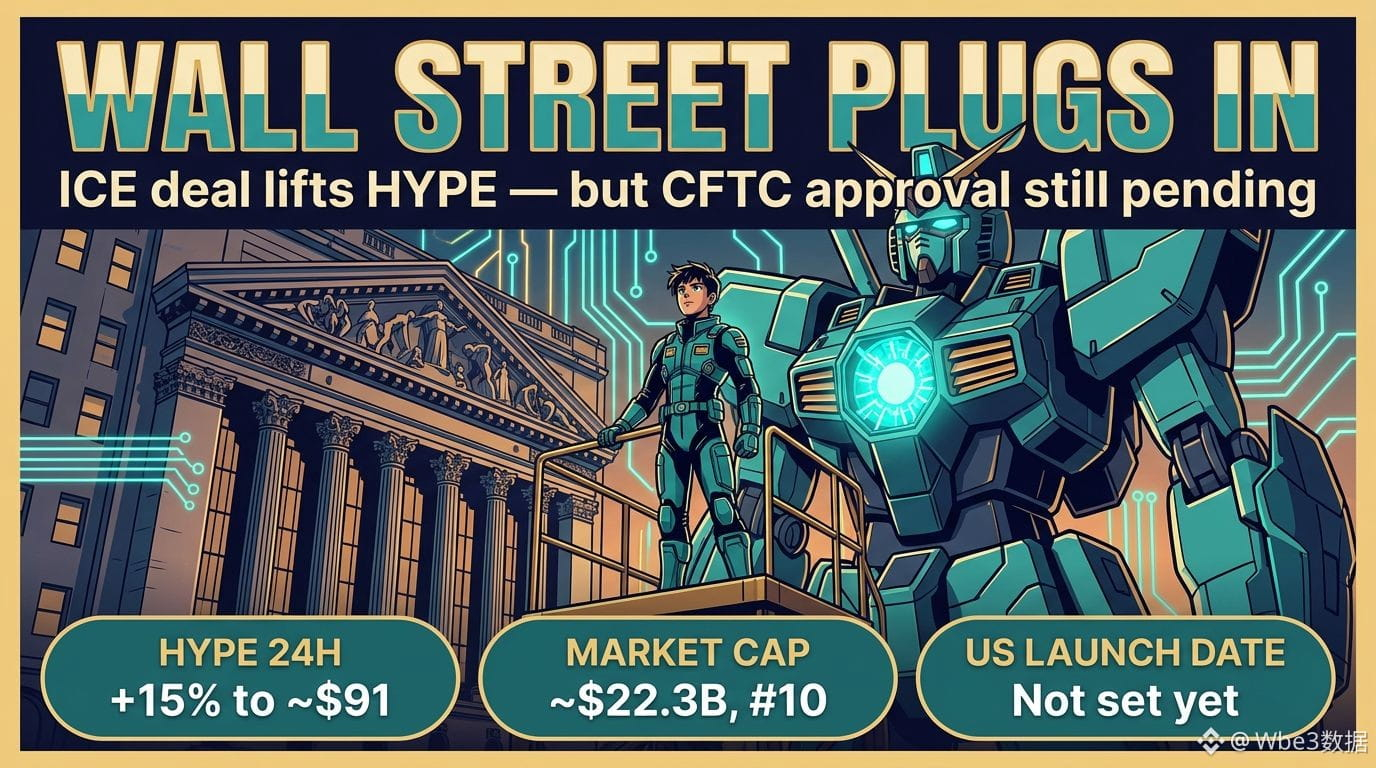
Ce qui s’est passé (annonces des entreprises, selon les informations de CNBC/CoinGecko) : Intercontinental Exchange, propriétaire du NYSE, a accepté d’exploiter une version réglementée aux États-Unis des marchés de contrats à terme perpétuels de Trade[XYZ], qui sont actuellement négociés sur Hyperliquid par des utilisateurs hors des États-Unis. ICE prend également une participation minoritaire, et Stanley Druckenmiller a confirmé sur X qu’il soutenait Trade[XYZ].
Les chiffres :
• HYPE à environ 91,4 $ sur Kraken, dans une fourchette de 79,10 $ à 97,00 $ sur 24 h, après avoir oscillé autour de 75 $ à 82 $ pendant la majeure partie de la semaine passée
• Capitalisation boursière d’environ 22,3 Md$, désormais autour de #10 sur CoinGecko
• Hyperliquid Strategies, cotée au Nasdaq, a clôturé en hausse de 23,27 %, à 12,29 $, jeudi
• Frais d’Hyperliquid : environ 6,36 M$ sur 24 h et 21,0 M$ sur 7 jours (DefiLlama)
Les niveaux que je surveille (observations, pas prédictions) :
• 97 $ correspond au sommet du pic. Le reconquérir montrerait que les acheteurs n’ont pas fini
• La zone de premier repli se situait entre 88 $ et 89 $ ; en dessous, 82 $ (le sommet de la semaine dernière) est le niveau où la cassure sera mise à l’épreuve
• 79 $ est le plus bas sur 24 h et la limite entre une « réévaluation » et un « aller-retour »
Pourquoi c’est important : un opérateur de marché traditionnel choisit une infrastructure de contrats perpétuels sur la chaîne comme modèle, et il ne s’agit pas simplement d’un communiqué de presse annonçant qu’il « explore la blockchain ».
Risques : la plateforme américaine doit obtenir l’approbation de la CFTC, notamment pour l’effet de levier, et aucune date de lancement n’a été annoncée. Les revenus d’une plateforme américaine ne se traduisent pas nécessairement par une hausse de la valeur pour les détenteurs de HYPE. Les rallyes provoqués par une annonce s’essoufflent souvent, et le marché dans son ensemble est fragile après l’incident de sécurité survenu aujourd’hui chez Binance, alors que le cours tourne autour de $BTC 77 600.
Est-ce le début d’une véritable réévaluation des contrats perpétuels sur la chaîne par la finance traditionnelle, ou d’une hausse provoquée par une annonce qui retombera avant l’approbation ? Dites-moi ce que vous en pensez ci-dessous.
#Hyperliquid #CryptoNews #WriteToEarn
Ceci ne constitue pas un conseil financier.
Wall Street vient de s’inspirer de la stratégie d’Hyperliquid, et $HYPE l’a remarqué en premier.
Ce qui s’est passé (annonces des entreprises, selon les informations de CNBC/CoinGecko) : Intercontinental Exchange, propriétaire du NYSE, a accepté d’exploiter une version réglementée aux États-Unis des marchés de contrats à terme perpétuels de Trade[XYZ], qui sont actuellement négociés sur Hyperliquid par des utilisateurs hors des États-Unis. ICE prend également une participation minoritaire, et Stanley Druckenmiller a confirmé sur X qu’il soutenait Trade[XYZ].
Les chiffres :
• HYPE à environ 91,4 $ sur Kraken, dans une fourchette de 79,10 $ à 97,00 $ sur 24 h, après avoir oscillé autour de 75 $ à 82 $ pendant la majeure partie de la semaine passée
• Capitalisation boursière d’environ 22,3 Md$, désormais autour de #10 sur CoinGecko
• Hyperliquid Strategies, cotée au Nasdaq, a clôturé en hausse de 23,27 %, à 12,29 $, jeudi
• Frais d’Hyperliquid : environ 6,36 M$ sur 24 h et 21,0 M$ sur 7 jours (DefiLlama)
Les niveaux que je surveille (observations, pas prédictions) :
• 97 $ correspond au sommet du pic. Le reconquérir montrerait que les acheteurs n’ont pas fini
• La zone de premier repli se situait entre 88 $ et 89 $ ; en dessous, 82 $ (le sommet de la semaine dernière) est le niveau où la cassure sera mise à l’épreuve
• 79 $ est le plus bas sur 24 h et la limite entre une « réévaluation » et un « aller-retour »
Pourquoi c’est important : un opérateur de marché traditionnel choisit une infrastructure de contrats perpétuels sur la chaîne comme modèle, et il ne s’agit pas simplement d’un communiqué de presse annonçant qu’il « explore la blockchain ».
Risques : la plateforme américaine doit obtenir l’approbation de la CFTC, notamment pour l’effet de levier, et aucune date de lancement n’a été annoncée. Les revenus d’une plateforme américaine ne se traduisent pas nécessairement par une hausse de la valeur pour les détenteurs de HYPE. Les rallyes provoqués par une annonce s’essoufflent souvent, et le marché dans son ensemble est fragile après l’incident de sécurité survenu aujourd’hui chez Binance, alors que le cours tourne autour de $BTC 77 600.
Est-ce le début d’une véritable réévaluation des contrats perpétuels sur la chaîne par la finance traditionnelle, ou d’une hausse provoquée par une annonce qui retombera avant l’approbation ? Dites-moi ce que vous en pensez ci-dessous.
#Hyperliquid #CryptoNews #WriteToEarn
Ceci ne constitue pas un conseil financier.
Ce qui s’est passé (annonces des entreprises, selon les informations de CNBC/CoinGecko) : Intercontinental Exchange, propriétaire du NYSE, a accepté d’exploiter une version réglementée aux États-Unis des marchés de contrats à terme perpétuels de Trade[XYZ], qui sont actuellement négociés sur Hyperliquid par des utilisateurs hors des États-Unis. ICE prend également une participation minoritaire, et Stanley Druckenmiller a confirmé sur X qu’il soutenait Trade[XYZ].
Les chiffres :
• HYPE à environ 91,4 $ sur Kraken, dans une fourchette de 79,10 $ à 97,00 $ sur 24 h, après avoir oscillé autour de 75 $ à 82 $ pendant la majeure partie de la semaine passée
• Capitalisation boursière d’environ 22,3 Md$, désormais autour de #10 sur CoinGecko
• Hyperliquid Strategies, cotée au Nasdaq, a clôturé en hausse de 23,27 %, à 12,29 $, jeudi
• Frais d’Hyperliquid : environ 6,36 M$ sur 24 h et 21,0 M$ sur 7 jours (DefiLlama)
Les niveaux que je surveille (observations, pas prédictions) :
• 97 $ correspond au sommet du pic. Le reconquérir montrerait que les acheteurs n’ont pas fini
• La zone de premier repli se situait entre 88 $ et 89 $ ; en dessous, 82 $ (le sommet de la semaine dernière) est le niveau où la cassure sera mise à l’épreuve
• 79 $ est le plus bas sur 24 h et la limite entre une « réévaluation » et un « aller-retour »
Pourquoi c’est important : un opérateur de marché traditionnel choisit une infrastructure de contrats perpétuels sur la chaîne comme modèle, et il ne s’agit pas simplement d’un communiqué de presse annonçant qu’il « explore la blockchain ».
Risques : la plateforme américaine doit obtenir l’approbation de la CFTC, notamment pour l’effet de levier, et aucune date de lancement n’a été annoncée. Les revenus d’une plateforme américaine ne se traduisent pas nécessairement par une hausse de la valeur pour les détenteurs de HYPE. Les rallyes provoqués par une annonce s’essoufflent souvent, et le marché dans son ensemble est fragile après l’incident de sécurité survenu aujourd’hui chez Binance, alors que le cours tourne autour de $BTC 77 600.
Est-ce le début d’une véritable réévaluation des contrats perpétuels sur la chaîne par la finance traditionnelle, ou d’une hausse provoquée par une annonce qui retombera avant l’approbation ? Dites-moi ce que vous en pensez ci-dessous.
#Hyperliquid #CryptoNews #WriteToEarn
Ceci ne constitue pas un conseil financier.
258
·
--
La plus grande affaire de sécurité crypto de l’année vient d’éclater, et le marché en a ressenti les effets en quelques heures.
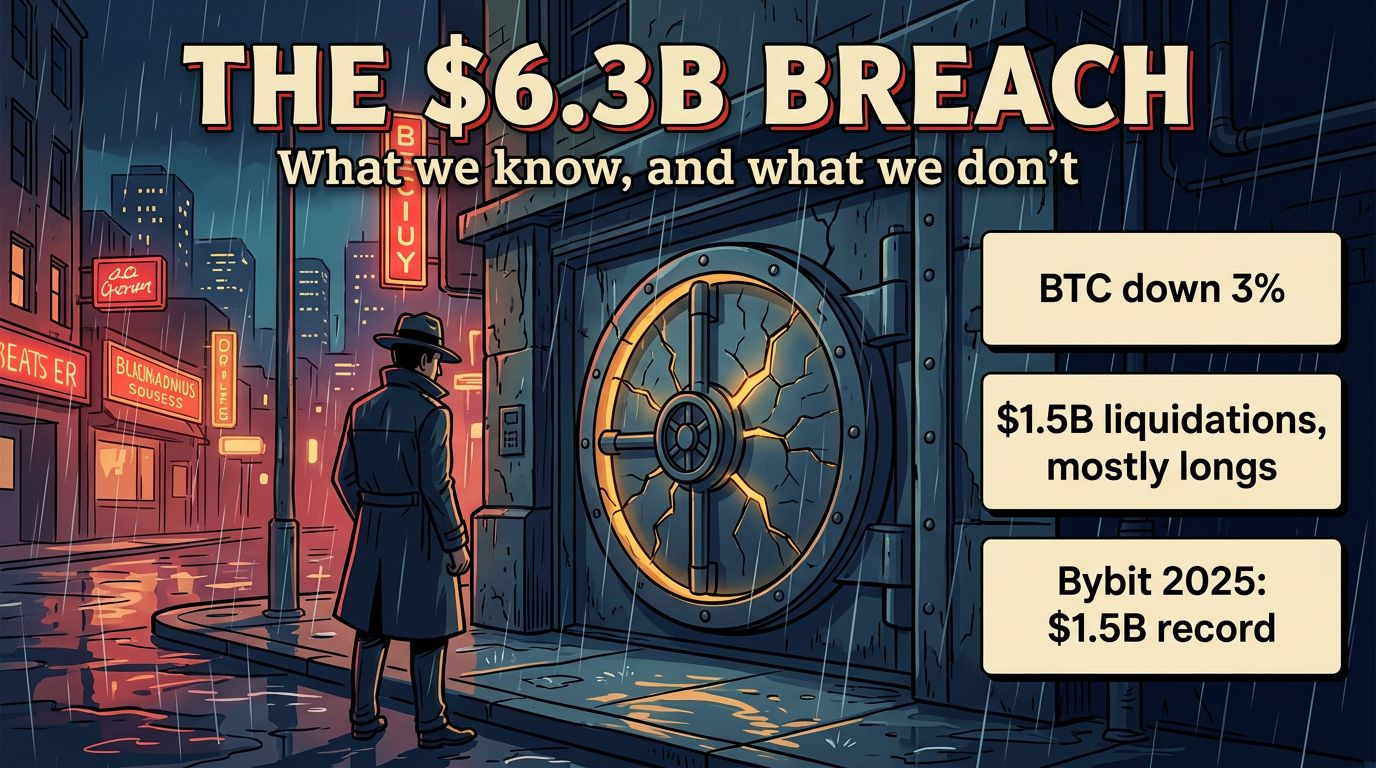
Jeudi, Binance a déclaré qu’un incident de sécurité avait touché environ 6,3 milliards de dollars d’actifs crypto. Selon la publication de Binance sur X, la cause présumée serait l’ordinateur portable compromis d’un ingénieur, qui aurait permis des retraits non autorisés. Si cela se confirme, l’incident serait plus important que le piratage de Bybit, qui avait entraîné 1,5 milliard de dollars de pertes en 2025.
Ce que l’on sait (CoinDesk, 30 oct.) :
• Le Bitcoin a chuté de plus de 3 % en 24 heures, à environ 77 400 $, après avoir brièvement frôlé les 76 000 $
• Les liquidations sur l’ensemble du marché ont atteint environ 1,5 milliard de dollars, principalement sur des positions longues ; 468 M$ pour le BTC et 358 M$ pour l’ETH
• Des émetteurs de stablecoins ont entrepris de geler les fonds liés à l’incident ; First Digital a indiqué que les FDUSD volés avaient été gelés
• Le responsable de la recherche de Standard Chartered s’attend à ce que les difficultés persistent à court terme, jusqu’à ce que les détails soient révélés et que les actifs gelés soient débloqués
Ce qui n’est pas encore confirmé : le montant définitif des pertes, l’identité des responsables et les modalités de récupération des fonds. Des enquêteurs spécialisés dans la blockchain ont pointé du doigt un groupe lié à la Corée du Nord, mais il s’agit d’une analyse externe, et non d’une conclusion officielle. Binance a promis un rapport d’enquête complet ; les premiers chiffres sont donc à considérer comme provisoires.
Pourquoi c’est important : cet incident rappelle que même les plus grandes plateformes constituent des points de défaillance uniques. La sécurité opérationnelle, la gestion des clés et la transparence concernant les preuves de réserves sont désormais au cœur de l’actualité, et pas seulement les prix.
Quelques bonnes pratiques, quelle que soit l’actualité :
• Fiez-vous uniquement aux canaux officiels pour suivre les informations ; les escrocs adorent ce genre de journées
• Ne communiquez jamais vos phrases de récupération et n’approuvez aucune demande de « récupération » inconnue
• Activez les clés d’accès ou les clés physiques, et utilisez des listes blanches pour les retraits
• Ne laissez pas sur une même plateforme plus que ce que vous pouvez vous permettre de voir bloqué temporairement
La volatilité a tendance à augmenter lorsque la confiance est ébranlée ; dimensionnez donc vos positions avec prudence.
Allez-vous changer la façon dont vous stockez vos cryptos après cet incident ? Dites-le-moi dans les commentaires.
#CryptoSecurity #Bitcoin #SelfCustody
Ceci ne constitue pas un conseil financier.
La plus grande affaire de sécurité crypto de l’année vient d’éclater, et le marché en a ressenti les effets en quelques heures.
Jeudi, Binance a déclaré qu’un incident de sécurité avait touché environ 6,3 milliards de dollars d’actifs crypto. Selon la publication de Binance sur X, la cause présumée serait l’ordinateur portable compromis d’un ingénieur, qui aurait permis des retraits non autorisés. Si cela se confirme, l’incident serait plus important que le piratage de Bybit, qui avait entraîné 1,5 milliard de dollars de pertes en 2025.
Ce que l’on sait (CoinDesk, 30 oct.) :
• Le Bitcoin a chuté de plus de 3 % en 24 heures, à environ 77 400 $, après avoir brièvement frôlé les 76 000 $
• Les liquidations sur l’ensemble du marché ont atteint environ 1,5 milliard de dollars, principalement sur des positions longues ; 468 M$ pour le BTC et 358 M$ pour l’ETH
• Des émetteurs de stablecoins ont entrepris de geler les fonds liés à l’incident ; First Digital a indiqué que les FDUSD volés avaient été gelés
• Le responsable de la recherche de Standard Chartered s’attend à ce que les difficultés persistent à court terme, jusqu’à ce que les détails soient révélés et que les actifs gelés soient débloqués
Ce qui n’est pas encore confirmé : le montant définitif des pertes, l’identité des responsables et les modalités de récupération des fonds. Des enquêteurs spécialisés dans la blockchain ont pointé du doigt un groupe lié à la Corée du Nord, mais il s’agit d’une analyse externe, et non d’une conclusion officielle. Binance a promis un rapport d’enquête complet ; les premiers chiffres sont donc à considérer comme provisoires.
Pourquoi c’est important : cet incident rappelle que même les plus grandes plateformes constituent des points de défaillance uniques. La sécurité opérationnelle, la gestion des clés et la transparence concernant les preuves de réserves sont désormais au cœur de l’actualité, et pas seulement les prix.
Quelques bonnes pratiques, quelle que soit l’actualité :
• Fiez-vous uniquement aux canaux officiels pour suivre les informations ; les escrocs adorent ce genre de journées
• Ne communiquez jamais vos phrases de récupération et n’approuvez aucune demande de « récupération » inconnue
• Activez les clés d’accès ou les clés physiques, et utilisez des listes blanches pour les retraits
• Ne laissez pas sur une même plateforme plus que ce que vous pouvez vous permettre de voir bloqué temporairement
La volatilité a tendance à augmenter lorsque la confiance est ébranlée ; dimensionnez donc vos positions avec prudence.
Allez-vous changer la façon dont vous stockez vos cryptos après cet incident ? Dites-le-moi dans les commentaires.
#CryptoSecurity #Bitcoin #SelfCustody
Ceci ne constitue pas un conseil financier.
Jeudi, Binance a déclaré qu’un incident de sécurité avait touché environ 6,3 milliards de dollars d’actifs crypto. Selon la publication de Binance sur X, la cause présumée serait l’ordinateur portable compromis d’un ingénieur, qui aurait permis des retraits non autorisés. Si cela se confirme, l’incident serait plus important que le piratage de Bybit, qui avait entraîné 1,5 milliard de dollars de pertes en 2025.
Ce que l’on sait (CoinDesk, 30 oct.) :
• Le Bitcoin a chuté de plus de 3 % en 24 heures, à environ 77 400 $, après avoir brièvement frôlé les 76 000 $
• Les liquidations sur l’ensemble du marché ont atteint environ 1,5 milliard de dollars, principalement sur des positions longues ; 468 M$ pour le BTC et 358 M$ pour l’ETH
• Des émetteurs de stablecoins ont entrepris de geler les fonds liés à l’incident ; First Digital a indiqué que les FDUSD volés avaient été gelés
• Le responsable de la recherche de Standard Chartered s’attend à ce que les difficultés persistent à court terme, jusqu’à ce que les détails soient révélés et que les actifs gelés soient débloqués
Ce qui n’est pas encore confirmé : le montant définitif des pertes, l’identité des responsables et les modalités de récupération des fonds. Des enquêteurs spécialisés dans la blockchain ont pointé du doigt un groupe lié à la Corée du Nord, mais il s’agit d’une analyse externe, et non d’une conclusion officielle. Binance a promis un rapport d’enquête complet ; les premiers chiffres sont donc à considérer comme provisoires.
Pourquoi c’est important : cet incident rappelle que même les plus grandes plateformes constituent des points de défaillance uniques. La sécurité opérationnelle, la gestion des clés et la transparence concernant les preuves de réserves sont désormais au cœur de l’actualité, et pas seulement les prix.
Quelques bonnes pratiques, quelle que soit l’actualité :
• Fiez-vous uniquement aux canaux officiels pour suivre les informations ; les escrocs adorent ce genre de journées
• Ne communiquez jamais vos phrases de récupération et n’approuvez aucune demande de « récupération » inconnue
• Activez les clés d’accès ou les clés physiques, et utilisez des listes blanches pour les retraits
• Ne laissez pas sur une même plateforme plus que ce que vous pouvez vous permettre de voir bloqué temporairement
La volatilité a tendance à augmenter lorsque la confiance est ébranlée ; dimensionnez donc vos positions avec prudence.
Allez-vous changer la façon dont vous stockez vos cryptos après cet incident ? Dites-le-moi dans les commentaires.
#CryptoSecurity #Bitcoin #SelfCustody
Ceci ne constitue pas un conseil financier.
71
·
--
Vérifié
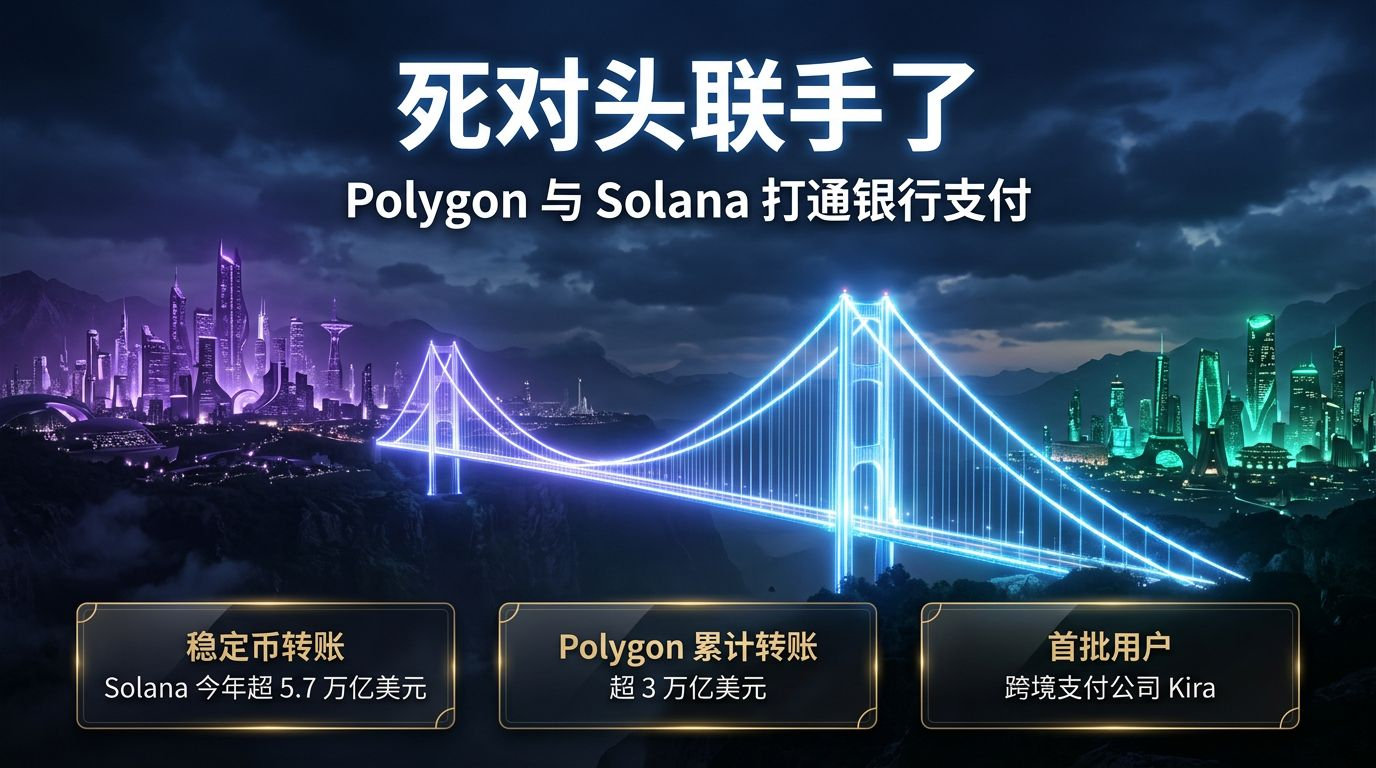
Des rivaux jurés peuvent-ils aussi s’allier ? Polygon et Solana ont annoncé un partenariat.
Selon CoinDesk, Polygon Labs a connecté son infrastructure de paiement Open Money Stack à Solana : les entreprises n’ont qu’une seule intégration à effectuer pour accepter les virements bancaires, les cartes bancaires et les dépôts en espèces, créer des portefeuilles clients, transférer des actifs entre différentes blockchains et envoyer directement des fonds sur des comptes bancaires.
Quelques points clés :
1️⃣ Il ne s’agit pas d’une fusion des deux blockchains. Les entreprises continuent d’utiliser Solana pour les transferts de stablecoins ; Polygon se charge de les connecter aux banques et aux services de paiement.
2️⃣ La Fondation Solana indique que le volume cumulé des transferts de stablecoins a dépassé cette année les 5 700 milliards de dollars. Depuis son lancement, Polygon a enregistré plus de 3 000 milliards de dollars de transferts (y compris les transferts entre portefeuilles, qui ne correspondent pas tous à des paiements réels de biens).
3️⃣ Kira, une entreprise de paiements transfrontaliers, fait partie des premiers utilisateurs. Elle utilise Solana pour transférer des stablecoins et les canaux bancaires de Polygon pour payer en dollars des fournisseurs à l’étranger.
Pourquoi est-ce intéressant ? De plus en plus de banques et d’entreprises de paiement commencent à utiliser des stablecoins, mais elles ne veulent pas créer un système différent pour chaque blockchain. À l’avenir, les blockchains pourraient davantage « coopérer pour se connecter à une même couche de paiement » plutôt que de se disputer les utilisateurs.
Bien sûr, il s’agit d’une annonce de partenariat commercial, ce qui ne signifie pas que le jeton en bénéficiera forcément. Il faudra suivre le volume réel des intégrations.
Pensez-vous que la « coopétition » entre blockchains publiques deviendra la norme pour les paiements en stablecoins ?
Source des données : CoinDesk (10/29). Ceci ne constitue pas un conseil en investissement.
#稳定币 #Solana #Polygon
Des rivaux jurés peuvent-ils aussi s’allier ? Polygon et Solana ont annoncé un partenariat.
Selon CoinDesk, Polygon Labs a connecté son infrastructure de paiement Open Money Stack à Solana : les entreprises n’ont qu’une seule intégration à effectuer pour accepter les virements bancaires, les cartes bancaires et les dépôts en espèces, créer des portefeuilles clients, transférer des actifs entre différentes blockchains et envoyer directement des fonds sur des comptes bancaires.
Quelques points clés :
1️⃣ Il ne s’agit pas d’une fusion des deux blockchains. Les entreprises continuent d’utiliser Solana pour les transferts de stablecoins ; Polygon se charge de les connecter aux banques et aux services de paiement.
2️⃣ La Fondation Solana indique que le volume cumulé des transferts de stablecoins a dépassé cette année les 5 700 milliards de dollars. Depuis son lancement, Polygon a enregistré plus de 3 000 milliards de dollars de transferts (y compris les transferts entre portefeuilles, qui ne correspondent pas tous à des paiements réels de biens).
3️⃣ Kira, une entreprise de paiements transfrontaliers, fait partie des premiers utilisateurs. Elle utilise Solana pour transférer des stablecoins et les canaux bancaires de Polygon pour payer en dollars des fournisseurs à l’étranger.
Pourquoi est-ce intéressant ? De plus en plus de banques et d’entreprises de paiement commencent à utiliser des stablecoins, mais elles ne veulent pas créer un système différent pour chaque blockchain. À l’avenir, les blockchains pourraient davantage « coopérer pour se connecter à une même couche de paiement » plutôt que de se disputer les utilisateurs.
Bien sûr, il s’agit d’une annonce de partenariat commercial, ce qui ne signifie pas que le jeton en bénéficiera forcément. Il faudra suivre le volume réel des intégrations.
Pensez-vous que la « coopétition » entre blockchains publiques deviendra la norme pour les paiements en stablecoins ?
Source des données : CoinDesk (10/29). Ceci ne constitue pas un conseil en investissement.
#稳定币 #Solana #Polygon
Selon CoinDesk, Polygon Labs a connecté son infrastructure de paiement Open Money Stack à Solana : les entreprises n’ont qu’une seule intégration à effectuer pour accepter les virements bancaires, les cartes bancaires et les dépôts en espèces, créer des portefeuilles clients, transférer des actifs entre différentes blockchains et envoyer directement des fonds sur des comptes bancaires.
Quelques points clés :
1️⃣ Il ne s’agit pas d’une fusion des deux blockchains. Les entreprises continuent d’utiliser Solana pour les transferts de stablecoins ; Polygon se charge de les connecter aux banques et aux services de paiement.
2️⃣ La Fondation Solana indique que le volume cumulé des transferts de stablecoins a dépassé cette année les 5 700 milliards de dollars. Depuis son lancement, Polygon a enregistré plus de 3 000 milliards de dollars de transferts (y compris les transferts entre portefeuilles, qui ne correspondent pas tous à des paiements réels de biens).
3️⃣ Kira, une entreprise de paiements transfrontaliers, fait partie des premiers utilisateurs. Elle utilise Solana pour transférer des stablecoins et les canaux bancaires de Polygon pour payer en dollars des fournisseurs à l’étranger.
Pourquoi est-ce intéressant ? De plus en plus de banques et d’entreprises de paiement commencent à utiliser des stablecoins, mais elles ne veulent pas créer un système différent pour chaque blockchain. À l’avenir, les blockchains pourraient davantage « coopérer pour se connecter à une même couche de paiement » plutôt que de se disputer les utilisateurs.
Bien sûr, il s’agit d’une annonce de partenariat commercial, ce qui ne signifie pas que le jeton en bénéficiera forcément. Il faudra suivre le volume réel des intégrations.
Pensez-vous que la « coopétition » entre blockchains publiques deviendra la norme pour les paiements en stablecoins ?
Source des données : CoinDesk (10/29). Ceci ne constitue pas un conseil en investissement.
#稳定币 #Solana #Polygon
342
·
--
Article
Les banques intègrent les cryptomonnaies à leurs règlesLes cryptomonnaies s’inscrivent de plus en plus dans les documents de la finance traditionnelle. Cette semaine en a offert un exemple frappant : la plus grande banque privée du Brésil a formalisé ses activités liées aux cryptomonnaies auprès de la banque centrale, tandis qu’une enquête menée auprès de grands trésoriers d’entreprise suggère que la monnaie tokenisée est déjà un outil opérationnel, et non une expérience de laboratoire. Voici ce qui s’est réellement passé, ce que cela ne signifie pas et ce qu’il faudra surveiller ensuite.
1) Ce qu’Itaú a réellement fait
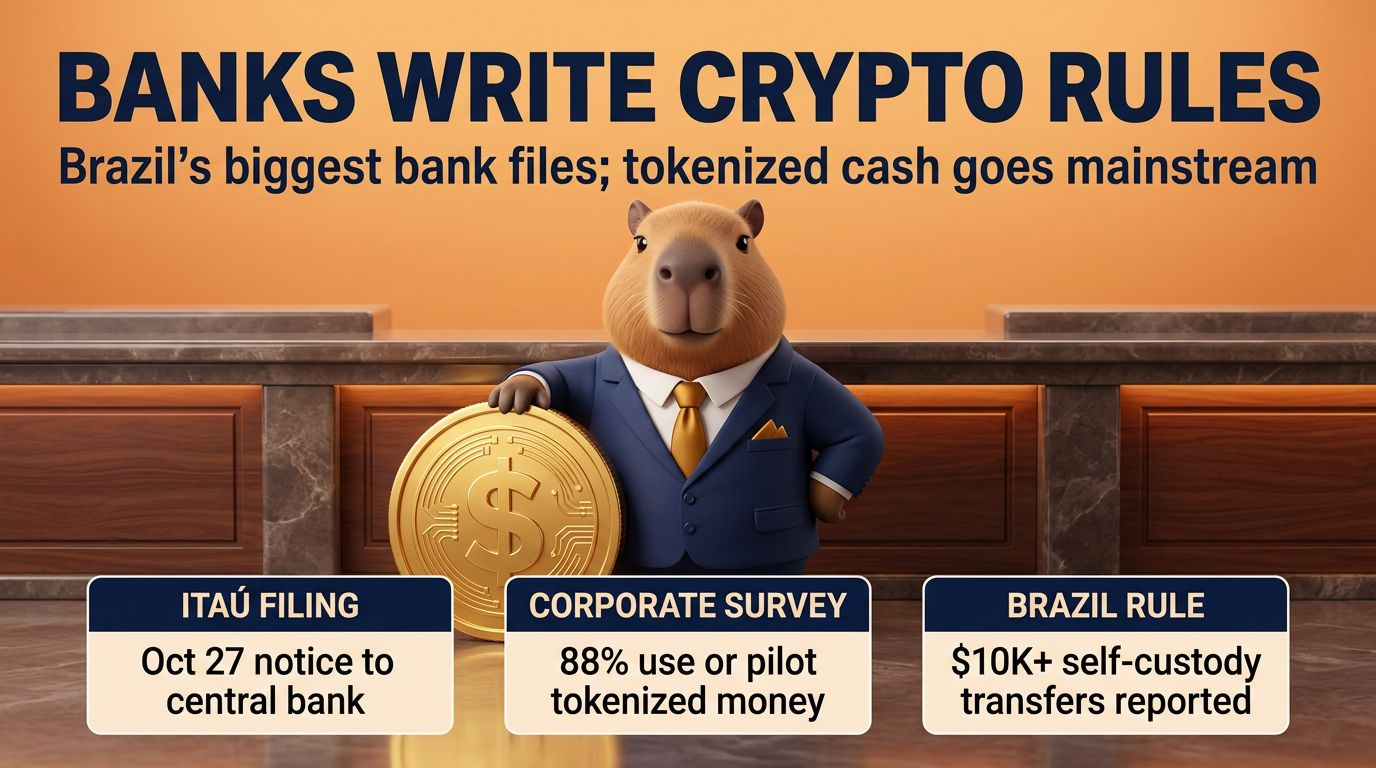
Itaú Unibanco a déclaré dans un avis officiel daté du 27 octobre avoir formalisé ses activités de courtage et de conservation de cryptoactifs auprès de la Banque centrale du Brésil. Selon Blockchain Reporter, il s’agissait d’une notification et non d’une nouvelle licence. Le Brésil a prévu deux procédures dans son cadre réglementaire : les prestataires spécialisés dans les actifs virtuels doivent demander une autorisation et attendre son approbation, tandis qu’une banque déjà agréée se contente de communiquer ses activités au régulateur et doit respecter les mêmes obligations en matière de conduite, de gouvernance et de lutte contre le blanchiment d’argent.
Les banques intègrent les cryptomonnaies à leurs règles
Les cryptomonnaies s’inscrivent de plus en plus dans les documents de la finance traditionnelle. Cette semaine en a offert un exemple frappant : la plus grande banque privée du Brésil a formalisé ses activités liées aux cryptomonnaies auprès de la banque centrale, tandis qu’une enquête menée auprès de grands trésoriers d’entreprise suggère que la monnaie tokenisée est déjà un outil opérationnel, et non une expérience de laboratoire. Voici ce qui s’est réellement passé, ce que cela ne signifie pas et ce qu’il faudra surveiller ensuite.
1) Ce qu’Itaú a réellement fait
Itaú Unibanco a déclaré dans un avis officiel daté du 27 octobre avoir formalisé ses activités de courtage et de conservation de cryptoactifs auprès de la Banque centrale du Brésil. Selon Blockchain Reporter, il s’agissait d’une notification et non d’une nouvelle licence. Le Brésil a prévu deux procédures dans son cadre réglementaire : les prestataires spécialisés dans les actifs virtuels doivent demander une autorisation et attendre son approbation, tandis qu’une banque déjà agréée se contente de communiquer ses activités au régulateur et doit respecter les mêmes obligations en matière de conduite, de gouvernance et de lutte contre le blanchiment d’argent.
1) Ce qu’Itaú a réellement fait
Itaú Unibanco a déclaré dans un avis officiel daté du 27 octobre avoir formalisé ses activités de courtage et de conservation de cryptoactifs auprès de la Banque centrale du Brésil. Selon Blockchain Reporter, il s’agissait d’une notification et non d’une nouvelle licence. Le Brésil a prévu deux procédures dans son cadre réglementaire : les prestataires spécialisés dans les actifs virtuels doivent demander une autorisation et attendre son approbation, tandis qu’une banque déjà agréée se contente de communiquer ses activités au régulateur et doit respecter les mêmes obligations en matière de conduite, de gouvernance et de lutte contre le blanchiment d’argent.
37
·
--
Un stablecoin vient d’obtenir une notation de crédit, et elle est loin d’être négligeable.
Le 27 octobre, Moody’s a attribué au RLUSD de Ripple une notation de dépôt A2 à long terme et P-1 à court terme. Ripple affirme qu’il s’agit du premier stablecoin à recevoir une notation de qualité investissement de la part de Moody’s. Pour situer les choses, Moody’s a attribué plus tôt ce mois-ci une note B3 à Sky Protocol, l’équipe derrière USDS et DAI, ce qui relève de la catégorie spéculative. À noter qu’il s’agissait d’une notation du protocole en tant qu’entité, et non des jetons eux-mêmes.
Voici les éléments qui ressortent des détails :
• L’émetteur vise une couverture des réserves de 103 %, composées principalement d’actifs du gouvernement américain à courte échéance et de liquidités, détenus essentiellement chez BNY.
• Les institutions admissibles peuvent obtenir un remboursement à la valeur nominale dans un délai de deux jours ouvrables complets.
• La distribution s’élargit rapidement : Coinbase a ajouté le RLUSD à son application, à sa plateforme Exchange et à Prime le 28 octobre, après que Ripple a obtenu l’approbation définitive de l’OCC pour une banque fiduciaire nationale.
Pourquoi c’est important : l’offre de stablecoins s’élève à environ 305,5 milliards de dollars, soit quelque 3,7 % de moins que le record de mai. La croissance dépend donc désormais de la confiance et de la réglementation, et non de l’engouement. Avec l’entrée en vigueur du régime prévu par le GENIUS Act le 18 janvier 2027, les notations des agences établies pourraient devenir un véritable critère pour les banques, les entreprises de technologie financière et les sociétés de paiement qui choisissent les jetons à utiliser.
Le hic : Moody’s a signalé la faillite de l’émetteur comme un risque. Une suspension automatique des procédures pourrait retarder les remboursements, et les détenteurs ne possèdent pas directement les actifs de réserve. Une note A2 est une opinion sur le crédit, pas une garantie du maintien de la parité.
Pensez-vous que les notations de qualité investissement détermineront quels stablecoins les institutions adopteront, ou la liquidité restera-t-elle le facteur décisif ? Dites-le-moi ci-dessous.
#Stablecoins #RLUSD #Ripple
Ceci ne constitue pas un conseil financier.
Un stablecoin vient d’obtenir une notation de crédit, et elle est loin d’être négligeable.
Le 27 octobre, Moody’s a attribué au RLUSD de Ripple une notation de dépôt A2 à long terme et P-1 à court terme. Ripple affirme qu’il s’agit du premier stablecoin à recevoir une notation de qualité investissement de la part de Moody’s. Pour situer les choses, Moody’s a attribué plus tôt ce mois-ci une note B3 à Sky Protocol, l’équipe derrière USDS et DAI, ce qui relève de la catégorie spéculative. À noter qu’il s’agissait d’une notation du protocole en tant qu’entité, et non des jetons eux-mêmes.
Voici les éléments qui ressortent des détails :
• L’émetteur vise une couverture des réserves de 103 %, composées principalement d’actifs du gouvernement américain à courte échéance et de liquidités, détenus essentiellement chez BNY.
• Les institutions admissibles peuvent obtenir un remboursement à la valeur nominale dans un délai de deux jours ouvrables complets.
• La distribution s’élargit rapidement : Coinbase a ajouté le RLUSD à son application, à sa plateforme Exchange et à Prime le 28 octobre, après que Ripple a obtenu l’approbation définitive de l’OCC pour une banque fiduciaire nationale.
Pourquoi c’est important : l’offre de stablecoins s’élève à environ 305,5 milliards de dollars, soit quelque 3,7 % de moins que le record de mai. La croissance dépend donc désormais de la confiance et de la réglementation, et non de l’engouement. Avec l’entrée en vigueur du régime prévu par le GENIUS Act le 18 janvier 2027, les notations des agences établies pourraient devenir un véritable critère pour les banques, les entreprises de technologie financière et les sociétés de paiement qui choisissent les jetons à utiliser.
Le hic : Moody’s a signalé la faillite de l’émetteur comme un risque. Une suspension automatique des procédures pourrait retarder les remboursements, et les détenteurs ne possèdent pas directement les actifs de réserve. Une note A2 est une opinion sur le crédit, pas une garantie du maintien de la parité.
Pensez-vous que les notations de qualité investissement détermineront quels stablecoins les institutions adopteront, ou la liquidité restera-t-elle le facteur décisif ? Dites-le-moi ci-dessous.
#Stablecoins #RLUSD #Ripple
Ceci ne constitue pas un conseil financier.
Le 27 octobre, Moody’s a attribué au RLUSD de Ripple une notation de dépôt A2 à long terme et P-1 à court terme. Ripple affirme qu’il s’agit du premier stablecoin à recevoir une notation de qualité investissement de la part de Moody’s. Pour situer les choses, Moody’s a attribué plus tôt ce mois-ci une note B3 à Sky Protocol, l’équipe derrière USDS et DAI, ce qui relève de la catégorie spéculative. À noter qu’il s’agissait d’une notation du protocole en tant qu’entité, et non des jetons eux-mêmes.
Voici les éléments qui ressortent des détails :
• L’émetteur vise une couverture des réserves de 103 %, composées principalement d’actifs du gouvernement américain à courte échéance et de liquidités, détenus essentiellement chez BNY.
• Les institutions admissibles peuvent obtenir un remboursement à la valeur nominale dans un délai de deux jours ouvrables complets.
• La distribution s’élargit rapidement : Coinbase a ajouté le RLUSD à son application, à sa plateforme Exchange et à Prime le 28 octobre, après que Ripple a obtenu l’approbation définitive de l’OCC pour une banque fiduciaire nationale.
Pourquoi c’est important : l’offre de stablecoins s’élève à environ 305,5 milliards de dollars, soit quelque 3,7 % de moins que le record de mai. La croissance dépend donc désormais de la confiance et de la réglementation, et non de l’engouement. Avec l’entrée en vigueur du régime prévu par le GENIUS Act le 18 janvier 2027, les notations des agences établies pourraient devenir un véritable critère pour les banques, les entreprises de technologie financière et les sociétés de paiement qui choisissent les jetons à utiliser.
Le hic : Moody’s a signalé la faillite de l’émetteur comme un risque. Une suspension automatique des procédures pourrait retarder les remboursements, et les détenteurs ne possèdent pas directement les actifs de réserve. Une note A2 est une opinion sur le crédit, pas une garantie du maintien de la parité.
Pensez-vous que les notations de qualité investissement détermineront quels stablecoins les institutions adopteront, ou la liquidité restera-t-elle le facteur décisif ? Dites-le-moi ci-dessous.
#Stablecoins #RLUSD #Ripple
Ceci ne constitue pas un conseil financier.
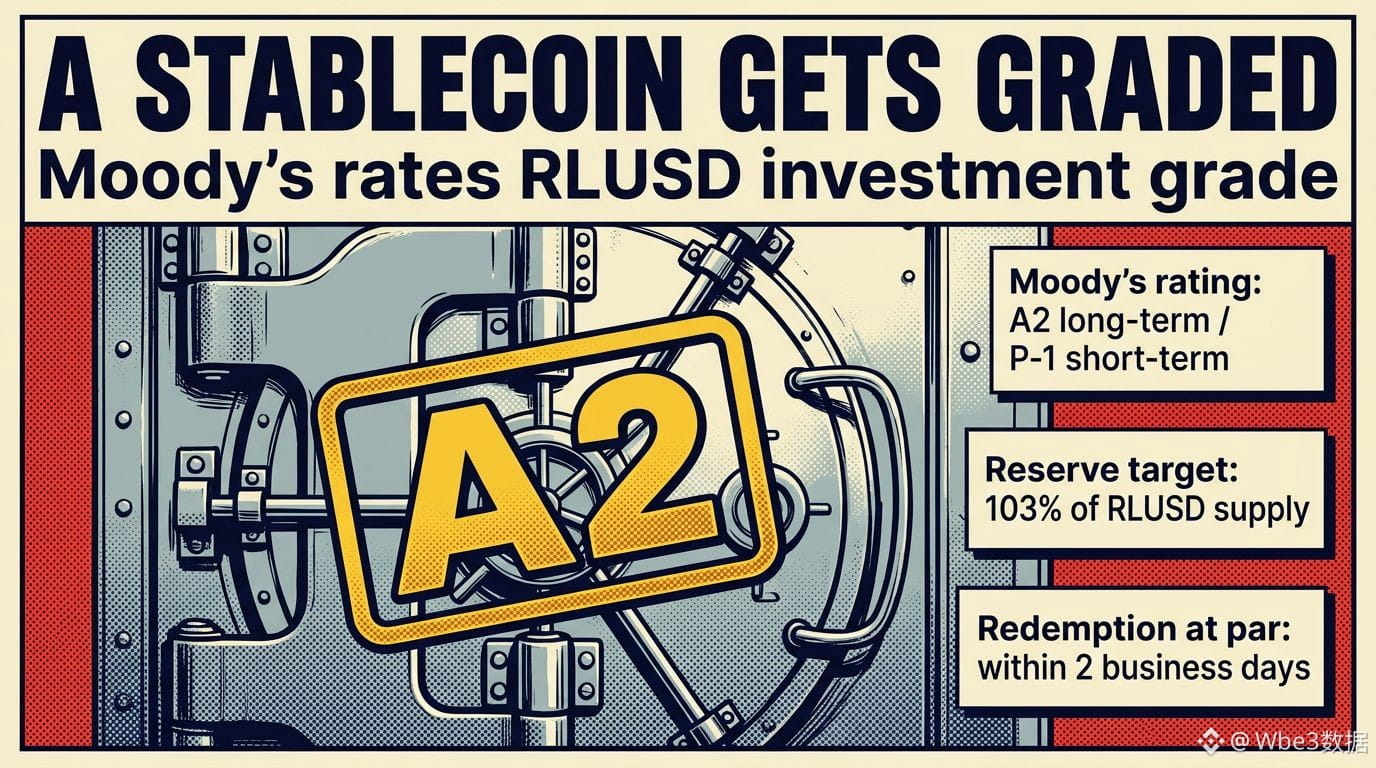
58
·
--
La Fed a maintenu son taux entre 3,75 % et 4,00 % par un vote de 10 contre 2, et les deux dissidents souhaitaient une hausse. Le bitcoin a bondi vers 81 500 $ après la décision, puis a reperdu ses gains. $BTC est maintenant proche de 80 100 $, dans une fourchette de 79,6 k$ à 81,3 k$ aujourd’hui, et le graphique montre une semaine de sommets de plus en plus bas.
Ce que je surveille :
- Résistance : 81,5 k$ à 82 k$. C’est là que le rebond après la Fed a calé.
- Support : environ 79,5 k$, un niveau qui a tenu deux fois cette semaine (les 26 et 27 oct.).
- Catalyseur : des options BTC d’une valeur nominale d’environ 10,9 Md$ arrivent à échéance le 30 oct. La valeur nominale n’est pas le volume, mais les flux de couverture autour de l’échéance peuvent réduire la liquidité et amplifier les mouvements.
- Conjoncture macroéconomique : décembre est désormais la prochaine véritable échéance concernant les taux, et les marchés intègrent une probabilité non négligeable de hausse. Les dissensions favorables à une politique plus restrictive expliquent pourquoi les rebonds s’essoufflent sans cesse.
$SOL est dans une configuration plus calme, près de 100 $. Les ETF spot SOL ont enregistré 19,16 M$ de sorties nettes le 27 oct., tandis que Jupiter et BitGo ont lancé un validateur institutionnel. L’accès au staking se développe, mais cela ne signifie pas pour autant que de nouveaux capitaux arrivent. Je voudrais voir les flux des ETF devenir positifs avant de parler de tendance.
Risques : une cassure nette sous 79,5 k$ ouvrirait la voie à une correction plus profonde, et la volatilité de la semaine d’échéance peut aller dans les deux sens. Une clôture au-dessus de 82 k$ changerait la donne.
À votre avis, où le BTC se stabilisera-t-il à l’approche de l’échéance : coincé dans cette fourchette ou en cassure ?
#Bitcoin #Solana #FOMC
Données : Kraken, Coinbase, MEXC Daily Brief, Binance News. Ceci ne constitue pas un conseil financier.
La Fed a maintenu son taux entre 3,75 % et 4,00 % par un vote de 10 contre 2, et les deux dissidents souhaitaient une hausse. Le bitcoin a bondi vers 81 500 $ après la décision, puis a reperdu ses gains. $BTC est maintenant proche de 80 100 $, dans une fourchette de 79,6 k$ à 81,3 k$ aujourd’hui, et le graphique montre une semaine de sommets de plus en plus bas.
Ce que je surveille :
- Résistance : 81,5 k$ à 82 k$. C’est là que le rebond après la Fed a calé.
- Support : environ 79,5 k$, un niveau qui a tenu deux fois cette semaine (les 26 et 27 oct.).
- Catalyseur : des options BTC d’une valeur nominale d’environ 10,9 Md$ arrivent à échéance le 30 oct. La valeur nominale n’est pas le volume, mais les flux de couverture autour de l’échéance peuvent réduire la liquidité et amplifier les mouvements.
- Conjoncture macroéconomique : décembre est désormais la prochaine véritable échéance concernant les taux, et les marchés intègrent une probabilité non négligeable de hausse. Les dissensions favorables à une politique plus restrictive expliquent pourquoi les rebonds s’essoufflent sans cesse.
$SOL est dans une configuration plus calme, près de 100 $. Les ETF spot SOL ont enregistré 19,16 M$ de sorties nettes le 27 oct., tandis que Jupiter et BitGo ont lancé un validateur institutionnel. L’accès au staking se développe, mais cela ne signifie pas pour autant que de nouveaux capitaux arrivent. Je voudrais voir les flux des ETF devenir positifs avant de parler de tendance.
Risques : une cassure nette sous 79,5 k$ ouvrirait la voie à une correction plus profonde, et la volatilité de la semaine d’échéance peut aller dans les deux sens. Une clôture au-dessus de 82 k$ changerait la donne.
À votre avis, où le BTC se stabilisera-t-il à l’approche de l’échéance : coincé dans cette fourchette ou en cassure ?
#Bitcoin #Solana #FOMC
Données : Kraken, Coinbase, MEXC Daily Brief, Binance News. Ceci ne constitue pas un conseil financier.
Ce que je surveille :
- Résistance : 81,5 k$ à 82 k$. C’est là que le rebond après la Fed a calé.
- Support : environ 79,5 k$, un niveau qui a tenu deux fois cette semaine (les 26 et 27 oct.).
- Catalyseur : des options BTC d’une valeur nominale d’environ 10,9 Md$ arrivent à échéance le 30 oct. La valeur nominale n’est pas le volume, mais les flux de couverture autour de l’échéance peuvent réduire la liquidité et amplifier les mouvements.
- Conjoncture macroéconomique : décembre est désormais la prochaine véritable échéance concernant les taux, et les marchés intègrent une probabilité non négligeable de hausse. Les dissensions favorables à une politique plus restrictive expliquent pourquoi les rebonds s’essoufflent sans cesse.
$SOL est dans une configuration plus calme, près de 100 $. Les ETF spot SOL ont enregistré 19,16 M$ de sorties nettes le 27 oct., tandis que Jupiter et BitGo ont lancé un validateur institutionnel. L’accès au staking se développe, mais cela ne signifie pas pour autant que de nouveaux capitaux arrivent. Je voudrais voir les flux des ETF devenir positifs avant de parler de tendance.
Risques : une cassure nette sous 79,5 k$ ouvrirait la voie à une correction plus profonde, et la volatilité de la semaine d’échéance peut aller dans les deux sens. Une clôture au-dessus de 82 k$ changerait la donne.
À votre avis, où le BTC se stabilisera-t-il à l’approche de l’échéance : coincé dans cette fourchette ou en cassure ?
#Bitcoin #Solana #FOMC
Données : Kraken, Coinbase, MEXC Daily Brief, Binance News. Ceci ne constitue pas un conseil financier.
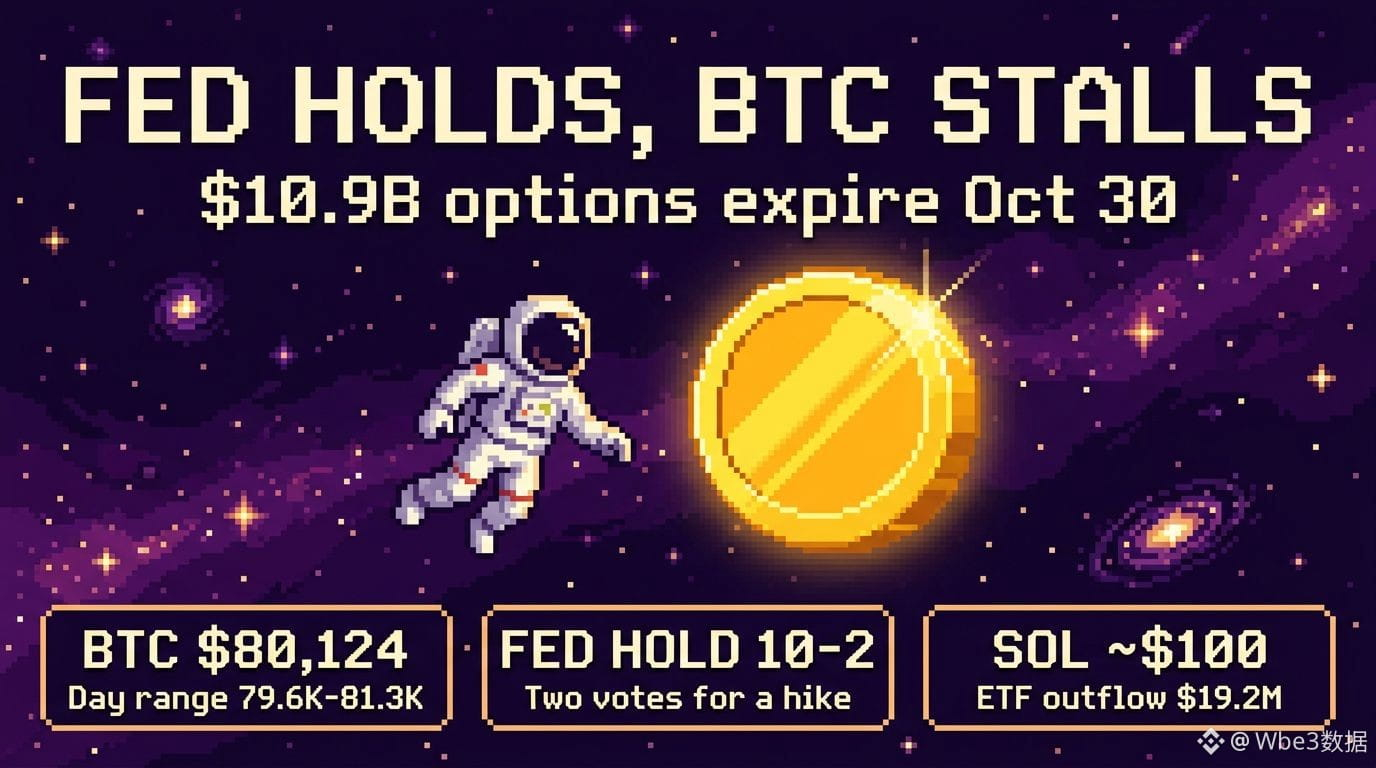
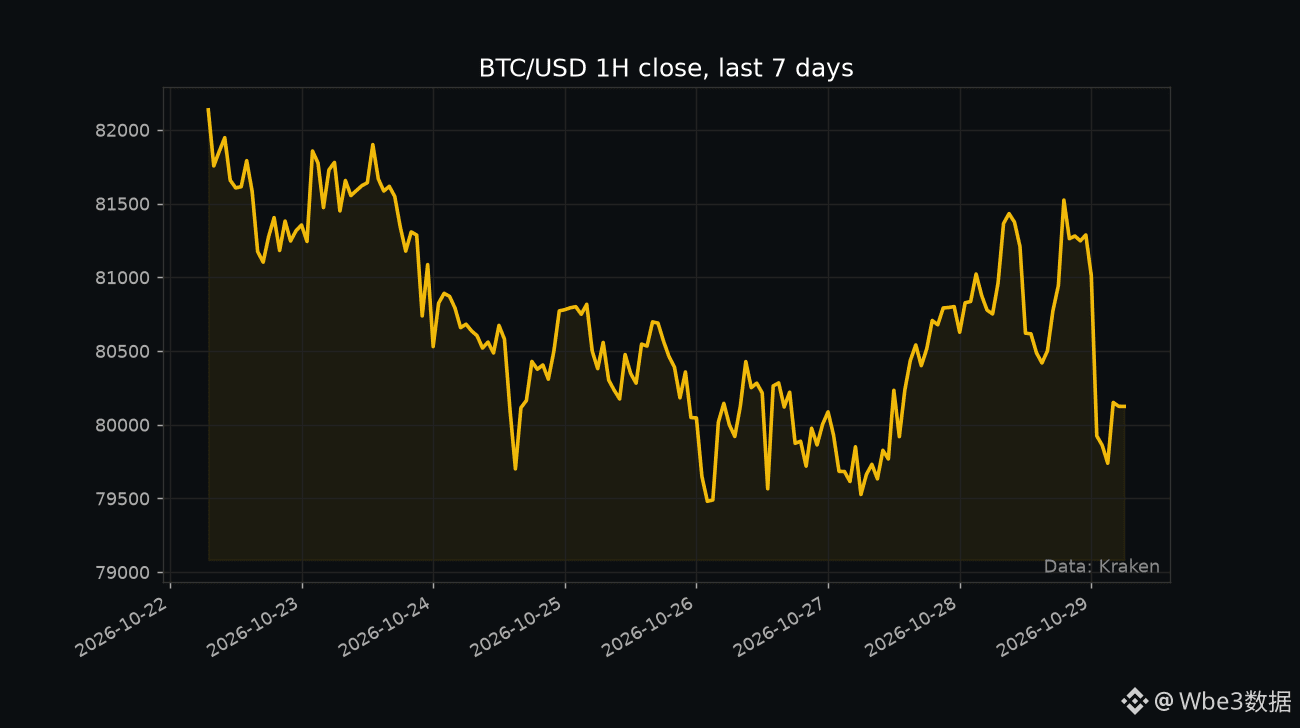
30
·
--
Les banques commencent à émettre leurs propres stablecoins et les intègrent directement aux applications de paiement utilisées au quotidien.
Selon CoinDesk, HSBC a lancé RedCoin, le premier stablecoin de la banque, indexé sur le dollar de Hong Kong et disponible dans son application PayMe :
• Plus de 3,3 millions d’utilisateurs peuvent l’utiliser pour effectuer des virements
• Il peut être utilisé pour payer chez plus de 100 000 commerçants
• HSBC indique qu’elle prévoit de lancer ensuite des produits d’investissement tokenisés
La même semaine, une autre initiative a progressé : le 21 octobre, l’OCC américain a publié la première règle définitive relative au GENIUS Act. Le cadre fédéral de supervision des émetteurs de stablecoins entrera en vigueur le 18 janvier 2027 ; le jeton de dépôt JPM Coin de JPMorgan est également désormais accessible sur le réseau Ethereum aux clients institutionnels.
Mon constat : le récit autour des stablecoins évolue. Ils ne sont plus seulement des « substituts au dollar sur les plateformes d’échange », mais deviennent des « outils de règlement sous-jacents aux banques et aux applications de paiement ». Pour les utilisateurs, cela pourrait simplement se traduire par un moyen de paiement supplémentaire ; pour le secteur, les émetteurs réglementés et les banques seront de plus en plus nombreux, et la concurrence s’intensifiera.
À noter : il s’agit d’un stablecoin en dollars de Hong Kong émis par une banque dans un cadre réglementé. Son profil de risque diffère de celui des stablecoins décentralisés sur la blockchain. Pour connaître son champ d’utilisation et les règles applicables, veuillez vous reporter aux annonces officielles.
Préféreriez-vous utiliser un stablecoin émis par une banque ou continuer à utiliser les stablecoins établis sur la blockchain ? Parlons-en dans les commentaires.
Source des données : CoinDesk (28/10/2026)
#稳定币 #汇丰 #Paiement
Ceci ne constitue pas un conseil en investissement
Les banques commencent à émettre leurs propres stablecoins et les intègrent directement aux applications de paiement utilisées au quotidien.
Selon CoinDesk, HSBC a lancé RedCoin, le premier stablecoin de la banque, indexé sur le dollar de Hong Kong et disponible dans son application PayMe :
• Plus de 3,3 millions d’utilisateurs peuvent l’utiliser pour effectuer des virements
• Il peut être utilisé pour payer chez plus de 100 000 commerçants
• HSBC indique qu’elle prévoit de lancer ensuite des produits d’investissement tokenisés
La même semaine, une autre initiative a progressé : le 21 octobre, l’OCC américain a publié la première règle définitive relative au GENIUS Act. Le cadre fédéral de supervision des émetteurs de stablecoins entrera en vigueur le 18 janvier 2027 ; le jeton de dépôt JPM Coin de JPMorgan est également désormais accessible sur le réseau Ethereum aux clients institutionnels.
Mon constat : le récit autour des stablecoins évolue. Ils ne sont plus seulement des « substituts au dollar sur les plateformes d’échange », mais deviennent des « outils de règlement sous-jacents aux banques et aux applications de paiement ». Pour les utilisateurs, cela pourrait simplement se traduire par un moyen de paiement supplémentaire ; pour le secteur, les émetteurs réglementés et les banques seront de plus en plus nombreux, et la concurrence s’intensifiera.
À noter : il s’agit d’un stablecoin en dollars de Hong Kong émis par une banque dans un cadre réglementé. Son profil de risque diffère de celui des stablecoins décentralisés sur la blockchain. Pour connaître son champ d’utilisation et les règles applicables, veuillez vous reporter aux annonces officielles.
Préféreriez-vous utiliser un stablecoin émis par une banque ou continuer à utiliser les stablecoins établis sur la blockchain ? Parlons-en dans les commentaires.
Source des données : CoinDesk (28/10/2026)
#稳定币 #汇丰 #Paiement
Ceci ne constitue pas un conseil en investissement
Selon CoinDesk, HSBC a lancé RedCoin, le premier stablecoin de la banque, indexé sur le dollar de Hong Kong et disponible dans son application PayMe :
• Plus de 3,3 millions d’utilisateurs peuvent l’utiliser pour effectuer des virements
• Il peut être utilisé pour payer chez plus de 100 000 commerçants
• HSBC indique qu’elle prévoit de lancer ensuite des produits d’investissement tokenisés
La même semaine, une autre initiative a progressé : le 21 octobre, l’OCC américain a publié la première règle définitive relative au GENIUS Act. Le cadre fédéral de supervision des émetteurs de stablecoins entrera en vigueur le 18 janvier 2027 ; le jeton de dépôt JPM Coin de JPMorgan est également désormais accessible sur le réseau Ethereum aux clients institutionnels.
Mon constat : le récit autour des stablecoins évolue. Ils ne sont plus seulement des « substituts au dollar sur les plateformes d’échange », mais deviennent des « outils de règlement sous-jacents aux banques et aux applications de paiement ». Pour les utilisateurs, cela pourrait simplement se traduire par un moyen de paiement supplémentaire ; pour le secteur, les émetteurs réglementés et les banques seront de plus en plus nombreux, et la concurrence s’intensifiera.
À noter : il s’agit d’un stablecoin en dollars de Hong Kong émis par une banque dans un cadre réglementé. Son profil de risque diffère de celui des stablecoins décentralisés sur la blockchain. Pour connaître son champ d’utilisation et les règles applicables, veuillez vous reporter aux annonces officielles.
Préféreriez-vous utiliser un stablecoin émis par une banque ou continuer à utiliser les stablecoins établis sur la blockchain ? Parlons-en dans les commentaires.
Source des données : CoinDesk (28/10/2026)
#稳定币 #汇丰 #Paiement
Ceci ne constitue pas un conseil en investissement
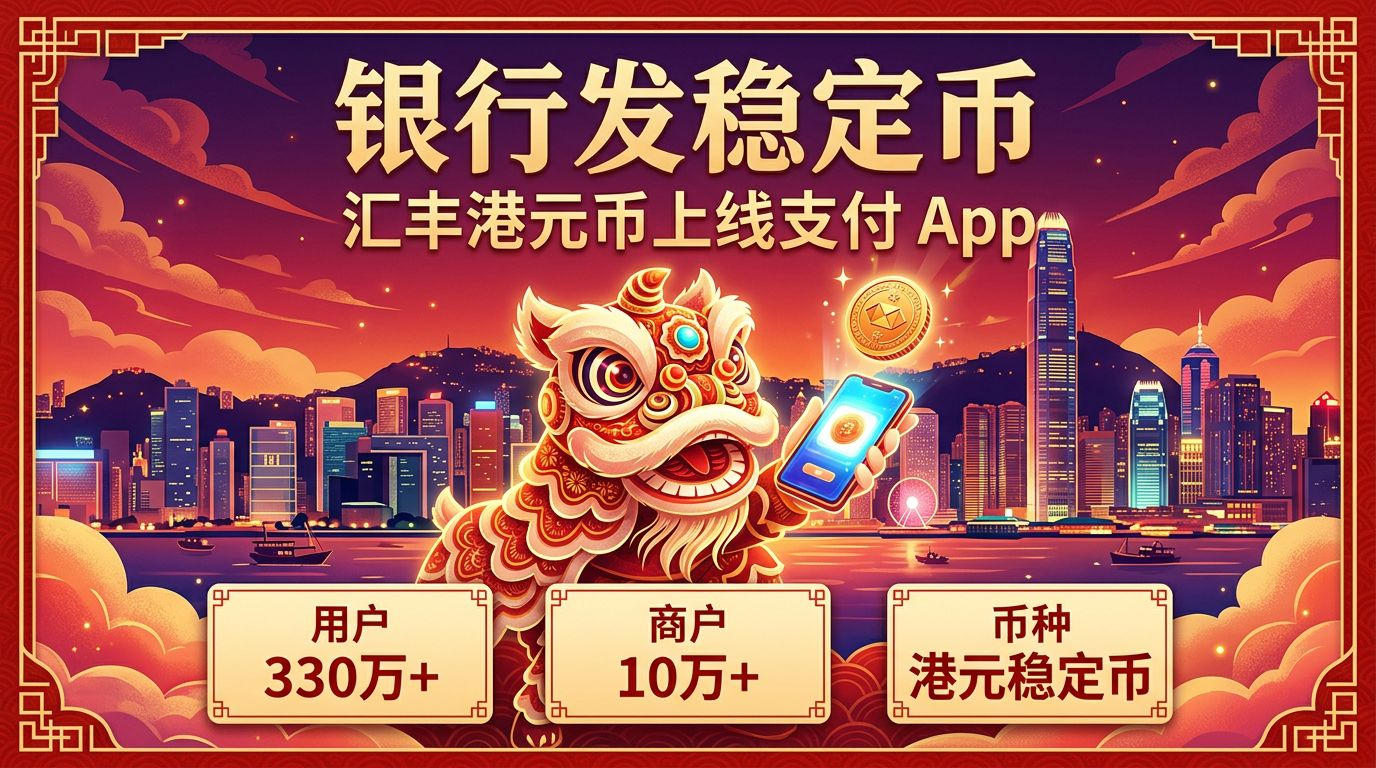
116
·
--
« Alipay accepte désormais l’USDC » : c’est le gros titre qui circule aujourd’hui. La réalité est moins spectaculaire, mais plus intéressante.
Voici ce qui s’est réellement passé : Peer, le protocole pair-à-pair autrefois connu sous le nom de ZKP2P, a ouvert une voie bêta permettant à un acheteur de payer un vendeur en yuans via Alipay et de recevoir $USDC sur Base. Alipay n’a rien annoncé de son côté. Il sert simplement de moyen de paiement entre deux utilisateurs, tandis qu’un contrat intelligent conserve l’USDC du vendeur sous séquestre et le libère une fois le paiement confirmé.
Les chiffres à ce jour, selon le compte officiel de Peer :
• 45 acheteurs
• 107 commandes
• environ 7 094 $ de volume depuis le 21 août
C’est très peu. Mais la conception est importante. Le paiement est vérifié au moyen de preuves générées par l’acheteur ou d’un environnement d’exécution de confiance (TEE), de sorte qu’aucune plateforme d’échange ne prend jamais les fonds en garde. Peer prend déjà en charge Venmo, PayPal, Cash App, Zelle, Revolut et Wise. Ajouter le plus grand portefeuille mobile au monde comme moyen de paiement est une avancée notable pour les passerelles d’accès aux cryptomonnaies.
À noter : les stablecoins s’intègrent de plus en plus aux paiements grand public ce mois-ci. Visa Direct a mis en production le préfinancement en USDC, et Mastercard a lancé avec BVNK une plateforme combinant monnaie fiduciaire et stablecoins.
Avant de vous emballer :
• Les limites, les frais et la disponibilité régionale de la bêta Alipay ne sont pas publics.
• Les règles locales concernant les cryptomonnaies et les transactions pair-à-pair varient beaucoup d’un pays à l’autre. Vérifiez celles qui s’appliquent chez vous.
• L’équipe de Peer a mis en garde contre des usurpateurs qui demandent des virements ou des codes de vérification. Les véritables applications P2P n’ont jamais besoin de vos codes.
Est-ce le début de l’intégration des stablecoins aux super-apps, ou une bêta de niche qui le restera ?
#Stablecoins #USDC #Paiements
Ceci ne constitue pas un conseil financier.
« Alipay accepte désormais l’USDC » : c’est le gros titre qui circule aujourd’hui. La réalité est moins spectaculaire, mais plus intéressante.
Voici ce qui s’est réellement passé : Peer, le protocole pair-à-pair autrefois connu sous le nom de ZKP2P, a ouvert une voie bêta permettant à un acheteur de payer un vendeur en yuans via Alipay et de recevoir $USDC sur Base. Alipay n’a rien annoncé de son côté. Il sert simplement de moyen de paiement entre deux utilisateurs, tandis qu’un contrat intelligent conserve l’USDC du vendeur sous séquestre et le libère une fois le paiement confirmé.
Les chiffres à ce jour, selon le compte officiel de Peer :
• 45 acheteurs
• 107 commandes
• environ 7 094 $ de volume depuis le 21 août
C’est très peu. Mais la conception est importante. Le paiement est vérifié au moyen de preuves générées par l’acheteur ou d’un environnement d’exécution de confiance (TEE), de sorte qu’aucune plateforme d’échange ne prend jamais les fonds en garde. Peer prend déjà en charge Venmo, PayPal, Cash App, Zelle, Revolut et Wise. Ajouter le plus grand portefeuille mobile au monde comme moyen de paiement est une avancée notable pour les passerelles d’accès aux cryptomonnaies.
À noter : les stablecoins s’intègrent de plus en plus aux paiements grand public ce mois-ci. Visa Direct a mis en production le préfinancement en USDC, et Mastercard a lancé avec BVNK une plateforme combinant monnaie fiduciaire et stablecoins.
Avant de vous emballer :
• Les limites, les frais et la disponibilité régionale de la bêta Alipay ne sont pas publics.
• Les règles locales concernant les cryptomonnaies et les transactions pair-à-pair varient beaucoup d’un pays à l’autre. Vérifiez celles qui s’appliquent chez vous.
• L’équipe de Peer a mis en garde contre des usurpateurs qui demandent des virements ou des codes de vérification. Les véritables applications P2P n’ont jamais besoin de vos codes.
Est-ce le début de l’intégration des stablecoins aux super-apps, ou une bêta de niche qui le restera ?
#Stablecoins #USDC #Paiements
Ceci ne constitue pas un conseil financier.
Voici ce qui s’est réellement passé : Peer, le protocole pair-à-pair autrefois connu sous le nom de ZKP2P, a ouvert une voie bêta permettant à un acheteur de payer un vendeur en yuans via Alipay et de recevoir $USDC sur Base. Alipay n’a rien annoncé de son côté. Il sert simplement de moyen de paiement entre deux utilisateurs, tandis qu’un contrat intelligent conserve l’USDC du vendeur sous séquestre et le libère une fois le paiement confirmé.
Les chiffres à ce jour, selon le compte officiel de Peer :
• 45 acheteurs
• 107 commandes
• environ 7 094 $ de volume depuis le 21 août
C’est très peu. Mais la conception est importante. Le paiement est vérifié au moyen de preuves générées par l’acheteur ou d’un environnement d’exécution de confiance (TEE), de sorte qu’aucune plateforme d’échange ne prend jamais les fonds en garde. Peer prend déjà en charge Venmo, PayPal, Cash App, Zelle, Revolut et Wise. Ajouter le plus grand portefeuille mobile au monde comme moyen de paiement est une avancée notable pour les passerelles d’accès aux cryptomonnaies.
À noter : les stablecoins s’intègrent de plus en plus aux paiements grand public ce mois-ci. Visa Direct a mis en production le préfinancement en USDC, et Mastercard a lancé avec BVNK une plateforme combinant monnaie fiduciaire et stablecoins.
Avant de vous emballer :
• Les limites, les frais et la disponibilité régionale de la bêta Alipay ne sont pas publics.
• Les règles locales concernant les cryptomonnaies et les transactions pair-à-pair varient beaucoup d’un pays à l’autre. Vérifiez celles qui s’appliquent chez vous.
• L’équipe de Peer a mis en garde contre des usurpateurs qui demandent des virements ou des codes de vérification. Les véritables applications P2P n’ont jamais besoin de vos codes.
Est-ce le début de l’intégration des stablecoins aux super-apps, ou une bêta de niche qui le restera ?
#Stablecoins #USDC #Paiements
Ceci ne constitue pas un conseil financier.
10
·
--
Article
L’effet de levier des cryptos se tourne vers les cours de Wall StreetLe produit préféré des adeptes de la crypto, ce sont les contrats à terme perpétuels. Pendant des années, cela n’a signifié qu’une chose : des paris à effet de levier sur le Bitcoin, l’Ether et une longue liste d’altcoins. En octobre, la donne a discrètement changé. Le segment du marché des perpétuels qui connaît la croissance la plus rapide ne concerne plus du tout les cours des cryptomonnaies. Il porte sur les cours de Wall Street.
L’intérêt ouvert sur les contrats à terme perpétuels liés à des actifs du monde réel (perpétuels RWA), c’est-à-dire des actions, des indices boursiers, de l’or, de l’argent et du pétrole, a atteint un record d’environ 19,8 milliards de dollars, selon les données de CryptoRank datées du 26 octobre. Cela représente une hausse d’environ 192 % par rapport aux 6,7 milliards de dollars enregistrés en juin. Les relevés mensuels suivis par le même jeu de données dessinent une progression en escalier : 4 milliards de dollars en mai, 8,8 milliards en juillet, 9,9 milliards en août, 14 milliards en septembre et désormais près de 20 milliards.
L’effet de levier des cryptos se tourne vers les cours de Wall Street
Le produit préféré des adeptes de la crypto, ce sont les contrats à terme perpétuels. Pendant des années, cela n’a signifié qu’une chose : des paris à effet de levier sur le Bitcoin, l’Ether et une longue liste d’altcoins. En octobre, la donne a discrètement changé. Le segment du marché des perpétuels qui connaît la croissance la plus rapide ne concerne plus du tout les cours des cryptomonnaies. Il porte sur les cours de Wall Street.
L’intérêt ouvert sur les contrats à terme perpétuels liés à des actifs du monde réel (perpétuels RWA), c’est-à-dire des actions, des indices boursiers, de l’or, de l’argent et du pétrole, a atteint un record d’environ 19,8 milliards de dollars, selon les données de CryptoRank datées du 26 octobre. Cela représente une hausse d’environ 192 % par rapport aux 6,7 milliards de dollars enregistrés en juin. Les relevés mensuels suivis par le même jeu de données dessinent une progression en escalier : 4 milliards de dollars en mai, 8,8 milliards en juillet, 9,9 milliards en août, 14 milliards en septembre et désormais près de 20 milliards.
L’intérêt ouvert sur les contrats à terme perpétuels liés à des actifs du monde réel (perpétuels RWA), c’est-à-dire des actions, des indices boursiers, de l’or, de l’argent et du pétrole, a atteint un record d’environ 19,8 milliards de dollars, selon les données de CryptoRank datées du 26 octobre. Cela représente une hausse d’environ 192 % par rapport aux 6,7 milliards de dollars enregistrés en juin. Les relevés mensuels suivis par le même jeu de données dessinent une progression en escalier : 4 milliards de dollars en mai, 8,8 milliards en juillet, 9,9 milliards en août, 14 milliards en septembre et désormais près de 20 milliards.
287
·
--
Deux alertes de fuite de données touchant des plateformes d’échange en une journée, et vos cryptos ne sont pas la véritable cible. Votre boîte de réception, si.
Voici ce que nous savons réellement à ce mercredi :
• Coinbase : Amplitude, un fournisseur de services d’analyse utilisé par Coinbase, a subi un incident de sécurité qui a exposé les coordonnées de ce que Coinbase décrit comme « une petite partie » de ses clients. Coinbase affirme qu’aucun accès non autorisé à ses propres systèmes n’a eu lieu et que les fonds des clients n’ont pas été touchés. Un chercheur en sécurité a affirmé que plus de 70 000 utilisateurs étaient concernés, mais Coinbase n’a confirmé aucun chiffre : cette estimation est donc à considérer comme non vérifiée.
• Bithumb : la deuxième plus grande plateforme d’échange de Corée du Sud affirme qu’une personne extérieure a pénétré dans un système mobile interne destiné aux employés et a dérobé des informations personnelles. Elle indique que ce système est distinct de la plateforme de trading, qu’aucune cryptomonnaie n’a été dérobée et qu’elle vérifie toujours si les données des membres sont concernées.
• Le contexte général : Daishin Securities indique que les données de 38 490 clients ont été divulguées lors d’une attaque distincte. Les autorités de régulation financière coréennes ont tenu une réunion d’urgence aujourd’hui et ont envoyé des inspecteurs sur place.
Pourquoi c’est important : les noms, adresses e-mail et numéros de téléphone divulgués ne vident que rarement directement les portefeuilles. Mais ils alimentent la vague suivante : des appels du « service client » qui connaissent déjà votre nom, de faux e-mails signalant une fuite de données et des tentatives de détournement de carte SIM.
Une liste de précautions, sans paniquer, pour cette semaine :
1. Activez un code anti-hameçonnage et une liste blanche de retraits sur chaque plateforme d’échange que vous utilisez.
2. Remplacez l’authentification à deux facteurs par SMS par une clé d’accès ou une clé de sécurité physique, lorsque c’est possible.
3. Demandez à votre opérateur un code PIN pour bloquer le transfert de votre numéro.
4. Partez du principe que toute personne qui vous contacte au sujet d’un « problème de sécurité » est une arnaqueuse ou un arnaqueur. Le véritable service client ne vous demandera jamais de codes, de mots de passe ni de phrases de récupération.
Avez-vous déjà reçu un message d’hameçonnage qui en savait trop sur vous ?
#CryptoSecurity #Phishing #DataBreach
Ceci ne constitue pas un conseil financier.
Deux alertes de fuite de données touchant des plateformes d’échange en une journée, et vos cryptos ne sont pas la véritable cible. Votre boîte de réception, si.
Voici ce que nous savons réellement à ce mercredi :
• Coinbase : Amplitude, un fournisseur de services d’analyse utilisé par Coinbase, a subi un incident de sécurité qui a exposé les coordonnées de ce que Coinbase décrit comme « une petite partie » de ses clients. Coinbase affirme qu’aucun accès non autorisé à ses propres systèmes n’a eu lieu et que les fonds des clients n’ont pas été touchés. Un chercheur en sécurité a affirmé que plus de 70 000 utilisateurs étaient concernés, mais Coinbase n’a confirmé aucun chiffre : cette estimation est donc à considérer comme non vérifiée.
• Bithumb : la deuxième plus grande plateforme d’échange de Corée du Sud affirme qu’une personne extérieure a pénétré dans un système mobile interne destiné aux employés et a dérobé des informations personnelles. Elle indique que ce système est distinct de la plateforme de trading, qu’aucune cryptomonnaie n’a été dérobée et qu’elle vérifie toujours si les données des membres sont concernées.
• Le contexte général : Daishin Securities indique que les données de 38 490 clients ont été divulguées lors d’une attaque distincte. Les autorités de régulation financière coréennes ont tenu une réunion d’urgence aujourd’hui et ont envoyé des inspecteurs sur place.
Pourquoi c’est important : les noms, adresses e-mail et numéros de téléphone divulgués ne vident que rarement directement les portefeuilles. Mais ils alimentent la vague suivante : des appels du « service client » qui connaissent déjà votre nom, de faux e-mails signalant une fuite de données et des tentatives de détournement de carte SIM.
Une liste de précautions, sans paniquer, pour cette semaine :
1. Activez un code anti-hameçonnage et une liste blanche de retraits sur chaque plateforme d’échange que vous utilisez.
2. Remplacez l’authentification à deux facteurs par SMS par une clé d’accès ou une clé de sécurité physique, lorsque c’est possible.
3. Demandez à votre opérateur un code PIN pour bloquer le transfert de votre numéro.
4. Partez du principe que toute personne qui vous contacte au sujet d’un « problème de sécurité » est une arnaqueuse ou un arnaqueur. Le véritable service client ne vous demandera jamais de codes, de mots de passe ni de phrases de récupération.
Avez-vous déjà reçu un message d’hameçonnage qui en savait trop sur vous ?
#CryptoSecurity #Phishing #DataBreach
Ceci ne constitue pas un conseil financier.
Voici ce que nous savons réellement à ce mercredi :
• Coinbase : Amplitude, un fournisseur de services d’analyse utilisé par Coinbase, a subi un incident de sécurité qui a exposé les coordonnées de ce que Coinbase décrit comme « une petite partie » de ses clients. Coinbase affirme qu’aucun accès non autorisé à ses propres systèmes n’a eu lieu et que les fonds des clients n’ont pas été touchés. Un chercheur en sécurité a affirmé que plus de 70 000 utilisateurs étaient concernés, mais Coinbase n’a confirmé aucun chiffre : cette estimation est donc à considérer comme non vérifiée.
• Bithumb : la deuxième plus grande plateforme d’échange de Corée du Sud affirme qu’une personne extérieure a pénétré dans un système mobile interne destiné aux employés et a dérobé des informations personnelles. Elle indique que ce système est distinct de la plateforme de trading, qu’aucune cryptomonnaie n’a été dérobée et qu’elle vérifie toujours si les données des membres sont concernées.
• Le contexte général : Daishin Securities indique que les données de 38 490 clients ont été divulguées lors d’une attaque distincte. Les autorités de régulation financière coréennes ont tenu une réunion d’urgence aujourd’hui et ont envoyé des inspecteurs sur place.
Pourquoi c’est important : les noms, adresses e-mail et numéros de téléphone divulgués ne vident que rarement directement les portefeuilles. Mais ils alimentent la vague suivante : des appels du « service client » qui connaissent déjà votre nom, de faux e-mails signalant une fuite de données et des tentatives de détournement de carte SIM.
Une liste de précautions, sans paniquer, pour cette semaine :
1. Activez un code anti-hameçonnage et une liste blanche de retraits sur chaque plateforme d’échange que vous utilisez.
2. Remplacez l’authentification à deux facteurs par SMS par une clé d’accès ou une clé de sécurité physique, lorsque c’est possible.
3. Demandez à votre opérateur un code PIN pour bloquer le transfert de votre numéro.
4. Partez du principe que toute personne qui vous contacte au sujet d’un « problème de sécurité » est une arnaqueuse ou un arnaqueur. Le véritable service client ne vous demandera jamais de codes, de mots de passe ni de phrases de récupération.
Avez-vous déjà reçu un message d’hameçonnage qui en savait trop sur vous ?
#CryptoSecurity #Phishing #DataBreach
Ceci ne constitue pas un conseil financier.
54
·
--
Wall Street achète du Bitcoin et se débarrasse de l’Ether, et fait les deux quelques heures seulement avant la prise de parole de la Fed.
Voici le détail. Les ETF Bitcoin spot américains ont enregistré environ 286 M$ d’entrées lundi et mardi, dont 176 M$ rien que mardi. Cela a presque effacé les quelque 774 M$ de sorties de jeudi et vendredi derniers, et les sorties nettes d’octobre ne s’élèvent plus qu’à environ 26 M$.
Les ETF Ether spot ont pris la direction opposée : environ 149 M$ de sorties sur les deux mêmes jours, et quelque 1,32 Md$ de sorties depuis le début du mois d’octobre. Ce serait leur pire mois depuis novembre 2025.
Les cours racontent la même histoire, avec moins de remous. $BTC est de retour près de 81 350 $ après être tombé à environ 79 400 $ au cours des dernières 24 heures, tandis que $ETH se situe autour de 2 366 $.
Pourquoi c’est important : lorsque les institutions réduisent leur exposition au risque, elles conservent généralement l’actif qu’elles comprennent le mieux. Le Bitcoin est considéré comme une valeur liée aux tendances macroéconomiques, tandis que l’Ether doit encore faire ses preuves en matière de rendement et de croissance. Si cette rotation se poursuit, il faudra peut-être plus qu’une bonne journée pour la Fed pour que l’ETH/BTC se renforce.
Le risque : la décision du FOMC sera annoncée aujourd’hui à 14 h, heure de l’Est. Les marchés s’attendent largement à ce que les taux restent inchangés, mais le rendement des bons du Trésor à 10 ans avoisine toujours les 5 %, et un ton belliciste du président Warsh à propos d’une hausse en décembre pourrait rapidement effacer deux jours d’entrées. Les flux des ETF sont aussi des données rétrospectives. Ils montrent ce qui s’est passé, pas ce qui va suivre.
Alors, s’agit-il d’une véritable rotation vers le Bitcoin, ou simplement de fonds qui réduisent leurs positions en ETH avant une semaine macroéconomique risquée ? Dites-moi comment vous interprétez la situation.
#Bitcoin #CryptoETF #FOMC
Ceci ne constitue pas un conseil financier.
Wall Street achète du Bitcoin et se débarrasse de l’Ether, et fait les deux quelques heures seulement avant la prise de parole de la Fed.
Voici le détail. Les ETF Bitcoin spot américains ont enregistré environ 286 M$ d’entrées lundi et mardi, dont 176 M$ rien que mardi. Cela a presque effacé les quelque 774 M$ de sorties de jeudi et vendredi derniers, et les sorties nettes d’octobre ne s’élèvent plus qu’à environ 26 M$.
Les ETF Ether spot ont pris la direction opposée : environ 149 M$ de sorties sur les deux mêmes jours, et quelque 1,32 Md$ de sorties depuis le début du mois d’octobre. Ce serait leur pire mois depuis novembre 2025.
Les cours racontent la même histoire, avec moins de remous. $BTC est de retour près de 81 350 $ après être tombé à environ 79 400 $ au cours des dernières 24 heures, tandis que $ETH se situe autour de 2 366 $.
Pourquoi c’est important : lorsque les institutions réduisent leur exposition au risque, elles conservent généralement l’actif qu’elles comprennent le mieux. Le Bitcoin est considéré comme une valeur liée aux tendances macroéconomiques, tandis que l’Ether doit encore faire ses preuves en matière de rendement et de croissance. Si cette rotation se poursuit, il faudra peut-être plus qu’une bonne journée pour la Fed pour que l’ETH/BTC se renforce.
Le risque : la décision du FOMC sera annoncée aujourd’hui à 14 h, heure de l’Est. Les marchés s’attendent largement à ce que les taux restent inchangés, mais le rendement des bons du Trésor à 10 ans avoisine toujours les 5 %, et un ton belliciste du président Warsh à propos d’une hausse en décembre pourrait rapidement effacer deux jours d’entrées. Les flux des ETF sont aussi des données rétrospectives. Ils montrent ce qui s’est passé, pas ce qui va suivre.
Alors, s’agit-il d’une véritable rotation vers le Bitcoin, ou simplement de fonds qui réduisent leurs positions en ETH avant une semaine macroéconomique risquée ? Dites-moi comment vous interprétez la situation.
#Bitcoin #CryptoETF #FOMC
Ceci ne constitue pas un conseil financier.
Voici le détail. Les ETF Bitcoin spot américains ont enregistré environ 286 M$ d’entrées lundi et mardi, dont 176 M$ rien que mardi. Cela a presque effacé les quelque 774 M$ de sorties de jeudi et vendredi derniers, et les sorties nettes d’octobre ne s’élèvent plus qu’à environ 26 M$.
Les ETF Ether spot ont pris la direction opposée : environ 149 M$ de sorties sur les deux mêmes jours, et quelque 1,32 Md$ de sorties depuis le début du mois d’octobre. Ce serait leur pire mois depuis novembre 2025.
Les cours racontent la même histoire, avec moins de remous. $BTC est de retour près de 81 350 $ après être tombé à environ 79 400 $ au cours des dernières 24 heures, tandis que $ETH se situe autour de 2 366 $.
Pourquoi c’est important : lorsque les institutions réduisent leur exposition au risque, elles conservent généralement l’actif qu’elles comprennent le mieux. Le Bitcoin est considéré comme une valeur liée aux tendances macroéconomiques, tandis que l’Ether doit encore faire ses preuves en matière de rendement et de croissance. Si cette rotation se poursuit, il faudra peut-être plus qu’une bonne journée pour la Fed pour que l’ETH/BTC se renforce.
Le risque : la décision du FOMC sera annoncée aujourd’hui à 14 h, heure de l’Est. Les marchés s’attendent largement à ce que les taux restent inchangés, mais le rendement des bons du Trésor à 10 ans avoisine toujours les 5 %, et un ton belliciste du président Warsh à propos d’une hausse en décembre pourrait rapidement effacer deux jours d’entrées. Les flux des ETF sont aussi des données rétrospectives. Ils montrent ce qui s’est passé, pas ce qui va suivre.
Alors, s’agit-il d’une véritable rotation vers le Bitcoin, ou simplement de fonds qui réduisent leurs positions en ETH avant une semaine macroéconomique risquée ? Dites-moi comment vous interprétez la situation.
#Bitcoin #CryptoETF #FOMC
Ceci ne constitue pas un conseil financier.
50
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BinanceRestoresWithdrawalsForMultipleNetworksAndAssets
285 vues
19 mentions
Binance réactive les retraits sur SOL, portant à dix le nombre de réseaux réouverts
Binance News
·14 mentions J’aime
·8k vues
BinanceRestoresWithdrawalsForEthereumNetwork&BNBSmartChain
2,800 vues
54 mentions
BinanceUpdatesProofofReservesAddresses
14,764 vues
379 mentions