

Suyay
16k Publicaciones
Suyay
Denunciar
Bloquear usuario
Deep-diving into the crypto world. Always learning & building. Turning complex data into actionable insights for the digital asset revolution. Join the journey!

Traders League Badge Beginner
1.9K+ Siguiendo
2.6K+ Seguidores
57.2K+ Me gusta
1 Insignias
Publicaciones
Cartera
Todo
Citas
Videos
·
--
Un informe de empleo llegó a un tercio de lo que esperaban los economistas. En cuestión de horas, la cantidad de apalancamiento apostando a que el Bitcoin subiría se había triplicado.
Las nóminas de septiembre añadieron solo 29.000 empleos frente a los 90.000 esperados, con el desempleo subiendo hasta el 4,2% y los dos meses anteriores revisados a la baja en 60.000: una cifra floja que alivió los temores de una subida de tasas de la Fed y envió los activos de riesgo en general más arriba.
La tasa de financiación de Bitcoin se triplicó hasta alrededor del 10% mientras los traders se acumulaban en largos apalancados, empujando el precio brevemente por encima de los 86.000 dólares antes de volver a asentarse.
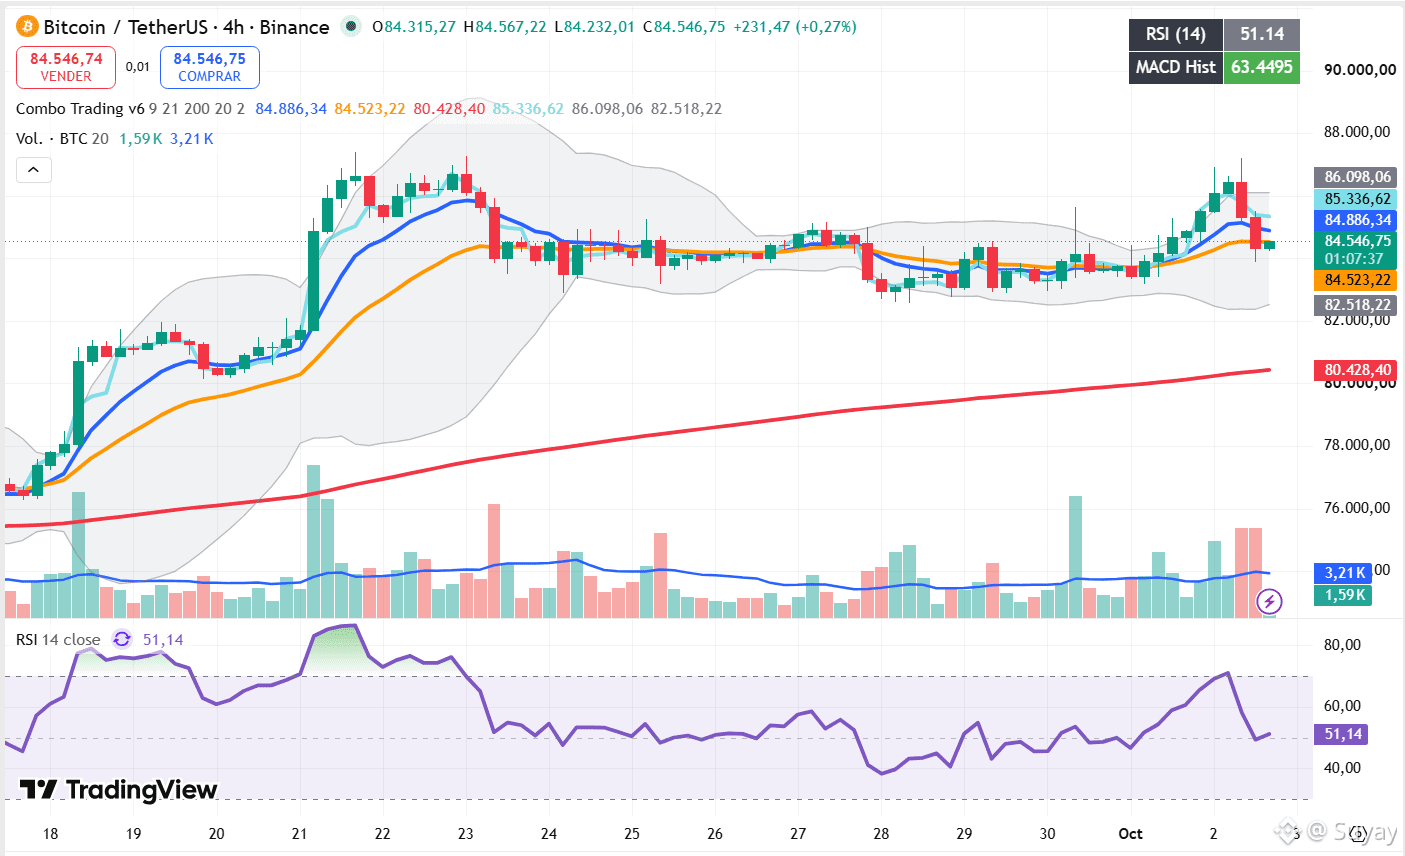
El gráfico de 4H muestra el recorrido completo: $BTC rallió desde alrededor de 77.000 a mediados de septiembre hasta un máximo cercano a 86.000; luego consolidó durante una semana volátil, con una caída a 82.500 el 28 de septiembre, y después volvió a acercarse a los máximos con los datos de hoy antes de retroceder a su nivel actual de 84.546,75.
Ahora está justo entre la EMA9 (84.886) y la EMA21 (84.523), con un RSI en un neutral “muerto” de 51,14 y el histograma del MACD en positivo en 63,45.
Un dato laboral débil que alivia los temores de alzas de tasas es un viento de cola estructural real — distinto de un impulso construido sobre nada. Pero que la tasa de financiación se triplique hasta el 10% en pocas horas también es una señal de advertencia de operación abarrotada: tanto apalancamiento acumulado en un solo lado del mercado tiende a liquidarse con incluso una volatilidad ordinaria. Ese RSI tan neutral significa que el precio en sí aún no está sobreextendido; lo que está estirado es el apalancamiento que hay debajo, y ese es un tipo de riesgo diferente al de un gráfico sobrecomprado.
No es asesoramiento financiero — solo con fines informativos.
#BTC #bitcoin #NFP #Binance
{future}(BTCUSDT)
Un informe de empleo llegó a un tercio de lo que esperaban los economistas. En cuestión de horas, la cantidad de apalancamiento apostando a que el Bitcoin subiría se había triplicado.
Las nóminas de septiembre añadieron solo 29.000 empleos frente a los 90.000 esperados, con el desempleo subiendo hasta el 4,2% y los dos meses anteriores revisados a la baja en 60.000: una cifra floja que alivió los temores de una subida de tasas de la Fed y envió los activos de riesgo en general más arriba.
La tasa de financiación de Bitcoin se triplicó hasta alrededor del 10% mientras los traders se acumulaban en largos apalancados, empujando el precio brevemente por encima de los 86.000 dólares antes de volver a asentarse.
El gráfico de 4H muestra el recorrido completo: $BTC rallió desde alrededor de 77.000 a mediados de septiembre hasta un máximo cercano a 86.000; luego consolidó durante una semana volátil, con una caída a 82.500 el 28 de septiembre, y después volvió a acercarse a los máximos con los datos de hoy antes de retroceder a su nivel actual de 84.546,75.
Ahora está justo entre la EMA9 (84.886) y la EMA21 (84.523), con un RSI en un neutral “muerto” de 51,14 y el histograma del MACD en positivo en 63,45.
Un dato laboral débil que alivia los temores de alzas de tasas es un viento de cola estructural real — distinto de un impulso construido sobre nada. Pero que la tasa de financiación se triplique hasta el 10% en pocas horas también es una señal de advertencia de operación abarrotada: tanto apalancamiento acumulado en un solo lado del mercado tiende a liquidarse con incluso una volatilidad ordinaria. Ese RSI tan neutral significa que el precio en sí aún no está sobreextendido; lo que está estirado es el apalancamiento que hay debajo, y ese es un tipo de riesgo diferente al de un gráfico sobrecomprado.
No es asesoramiento financiero — solo con fines informativos.
#BTC #bitcoin #NFP #Binance
87
·
--
Una blockchain acaba de convertirse en la primera del mundo en superar los mil millones de dólares en acciones y ETF tokenizados. Su propio token apenas se movió.
Los tokens de acciones y ETF de la cadena BNB alcanzaron 1.100 millones de dólares, cerca del 30% de todo el sector de 3.700 millones, subiendo desde apenas el 13% en enero: impulsado en gran medida por el producto bStocks de Binance, con 1,8 millones de titulares, casi la mitad de todos los participantes de este mercado a nivel global.
Eso es una victoria real y medible de infraestructura, no una narrativa.
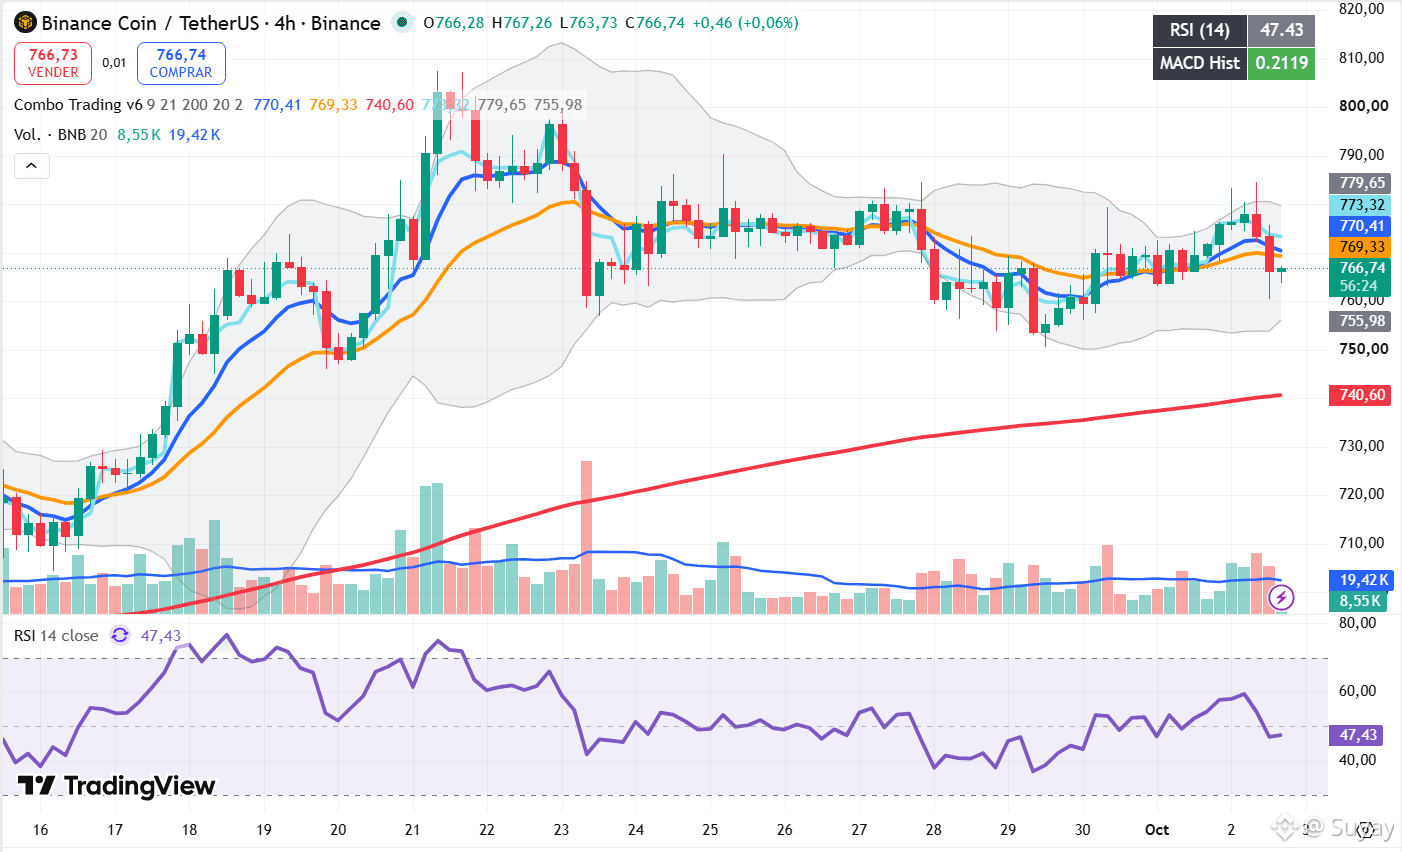
El gráfico de 4H muestra $BNB (principalmente encogiéndose de hombros): después de subir desde alrededor de 700 hasta un máximo cercano a 800-810 a finales de septiembre, el precio revirtió y ha pasado la última semana cotizando en un rango lateral de 755-780; actualmente está en 766.74, justo por debajo tanto de la EMA9 (770.41) como de la EMA21 (769.33), aunque aún bastante por encima de la EMA200, que sube lentamente (740.60).
El RSI se mantiene plano en 47.43, y el histograma del MACD solo es modestamente positivo en 0.2119.
Historias de crecimiento estructural como dominar una nueva categoría de activos rara vez mueven el precio el mismo día en que se anuncian: el hito de acciones y ETF es una tendencia de varios meses que se está desarrollando, no un catalizador de un solo día. Un gráfico lateral con RSI neutral en este momento no lo contradice; solo significa que el mercado todavía no ha decidido si ya incorporarlo.
La pregunta abierta es si BNB vuelve a superar sus máximos de finales de septiembre a medida que esta participación sigue creciendo, o si el mercado sigue tratándolo como una noticia puramente de infraestructura que no mueve el token.
No es asesoramiento financiero: solo con fines informativos.
#bnb #BNBChain #RWA #Binance
{future}(BNBUSDT)
Una blockchain acaba de convertirse en la primera del mundo en superar los mil millones de dólares en acciones y ETF tokenizados. Su propio token apenas se movió.
Los tokens de acciones y ETF de la cadena BNB alcanzaron 1.100 millones de dólares, cerca del 30% de todo el sector de 3.700 millones, subiendo desde apenas el 13% en enero: impulsado en gran medida por el producto bStocks de Binance, con 1,8 millones de titulares, casi la mitad de todos los participantes de este mercado a nivel global.
Eso es una victoria real y medible de infraestructura, no una narrativa.
El gráfico de 4H muestra $BNB (principalmente encogiéndose de hombros): después de subir desde alrededor de 700 hasta un máximo cercano a 800-810 a finales de septiembre, el precio revirtió y ha pasado la última semana cotizando en un rango lateral de 755-780; actualmente está en 766.74, justo por debajo tanto de la EMA9 (770.41) como de la EMA21 (769.33), aunque aún bastante por encima de la EMA200, que sube lentamente (740.60).
El RSI se mantiene plano en 47.43, y el histograma del MACD solo es modestamente positivo en 0.2119.
Historias de crecimiento estructural como dominar una nueva categoría de activos rara vez mueven el precio el mismo día en que se anuncian: el hito de acciones y ETF es una tendencia de varios meses que se está desarrollando, no un catalizador de un solo día. Un gráfico lateral con RSI neutral en este momento no lo contradice; solo significa que el mercado todavía no ha decidido si ya incorporarlo.
La pregunta abierta es si BNB vuelve a superar sus máximos de finales de septiembre a medida que esta participación sigue creciendo, o si el mercado sigue tratándolo como una noticia puramente de infraestructura que no mueve el token.
No es asesoramiento financiero: solo con fines informativos.
#bnb #BNBChain #RWA #Binance
114
·
--
Un token acaba de hacer algo que nunca había hecho en toda su historia. Su propio gráfico, en este momento, ya está empezando a debatir con ese logro.
$XRP Cerró julio, agosto y septiembre, todos individualmente positivos por primera vez en toda su historia — no solo un trimestre verde en general, algo que ya había ocurrido antes, sino tres meses verdes seguidos, con una ganancia combinada de Q3 superior al 43%. Lo respaldan fundamentos reales: un nuevo filing de la SEC para un ETF spot de XRP que nombra a Coinbase Custody, más de $300 millones en entradas a ETFs en Q3, y el suministro de XRP en poder de las bolsas encogiéndose de 12.9 mil millones a aproximadamente 11 mil millones.
Pero la historia trae una advertencia: las últimas cuatro veces que XRP encadenó tres meses verdes, el mes siguiente cerró con una caída de dos dígitos en cada ocasión.
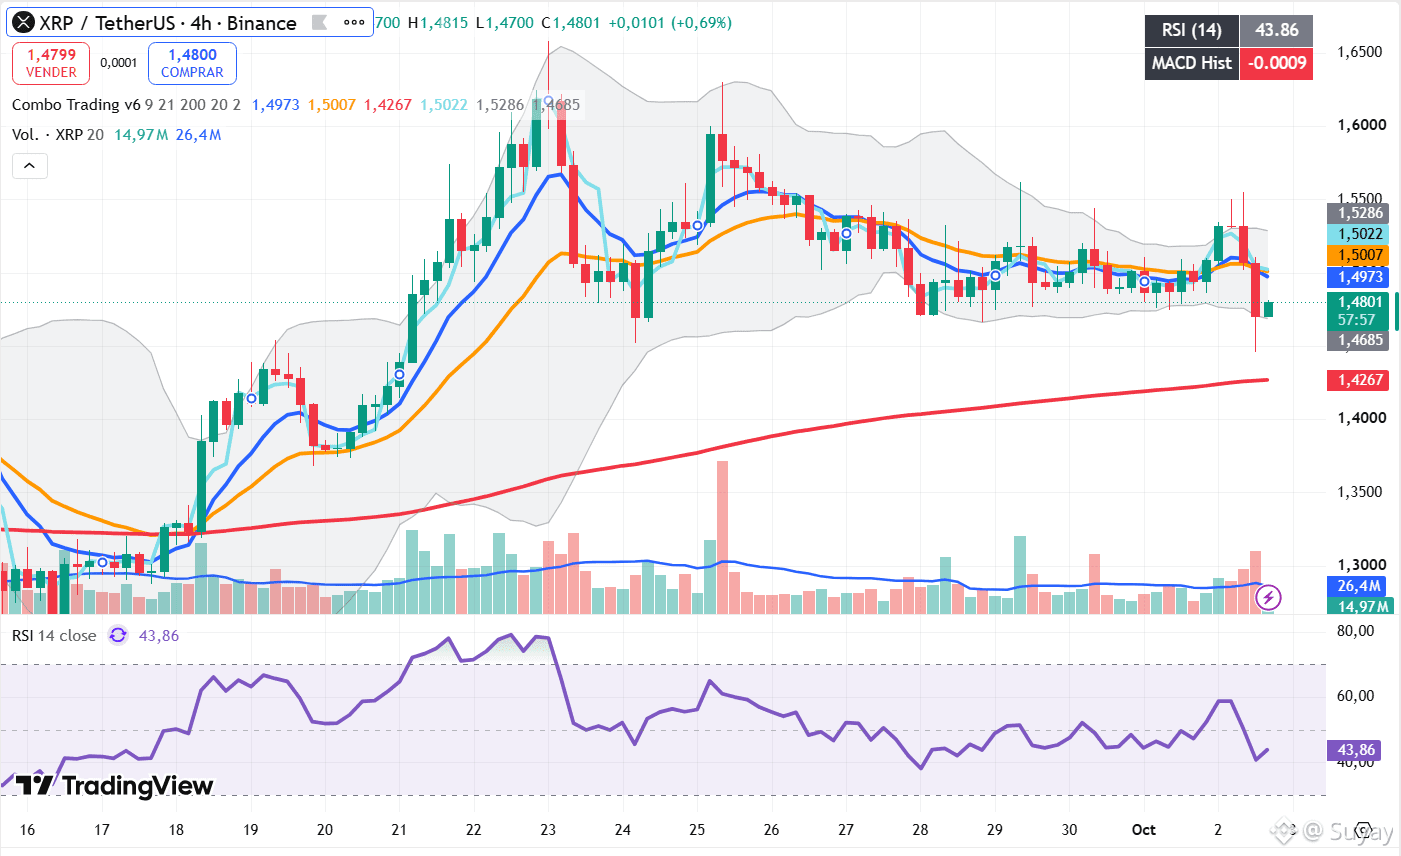
El gráfico de 4H muestra que la racha ya se enfría: después de dispararse a un máximo cercano a 1.60 alrededor del 22-23 de septiembre, XRP revirtió con fuerza, bajando a través de un rango entrecortado hasta principios de octubre y probando un mínimo reciente cerca de 1.4685 hoy antes de rebotar ligeramente hasta 1.4801.
Está cotizando por debajo de la EMA9 (1.4973) y de la EMA21 (1.5007), con un RSI en un nivel suave de 43.86 y el histograma del MACD ligeramente negativo.
Un hito histórico y, a la vez, un mes históricamente malo para lo que viene después son ambos patrones reales, documentados — no están en conflicto; simplemente son dos marcos de tiempo distintos.
El gráfico ahora mismo ya se está comportando como el inicio de ese patrón, no como una continuación de la fortaleza de septiembre. Si XRP rompe la racha de cuatro por cuatro o la extiende, esa es la pregunta que octubre realmente tiene que responder.
No es asesoramiento financiero — solo con fines informativos.
#xrp #Ripple #Binance
{future}(XRPUSDT)
Un token acaba de hacer algo que nunca había hecho en toda su historia. Su propio gráfico, en este momento, ya está empezando a debatir con ese logro.
$XRP Cerró julio, agosto y septiembre, todos individualmente positivos por primera vez en toda su historia — no solo un trimestre verde en general, algo que ya había ocurrido antes, sino tres meses verdes seguidos, con una ganancia combinada de Q3 superior al 43%. Lo respaldan fundamentos reales: un nuevo filing de la SEC para un ETF spot de XRP que nombra a Coinbase Custody, más de $300 millones en entradas a ETFs en Q3, y el suministro de XRP en poder de las bolsas encogiéndose de 12.9 mil millones a aproximadamente 11 mil millones.
Pero la historia trae una advertencia: las últimas cuatro veces que XRP encadenó tres meses verdes, el mes siguiente cerró con una caída de dos dígitos en cada ocasión.
El gráfico de 4H muestra que la racha ya se enfría: después de dispararse a un máximo cercano a 1.60 alrededor del 22-23 de septiembre, XRP revirtió con fuerza, bajando a través de un rango entrecortado hasta principios de octubre y probando un mínimo reciente cerca de 1.4685 hoy antes de rebotar ligeramente hasta 1.4801.
Está cotizando por debajo de la EMA9 (1.4973) y de la EMA21 (1.5007), con un RSI en un nivel suave de 43.86 y el histograma del MACD ligeramente negativo.
Un hito histórico y, a la vez, un mes históricamente malo para lo que viene después son ambos patrones reales, documentados — no están en conflicto; simplemente son dos marcos de tiempo distintos.
El gráfico ahora mismo ya se está comportando como el inicio de ese patrón, no como una continuación de la fortaleza de septiembre. Si XRP rompe la racha de cuatro por cuatro o la extiende, esa es la pregunta que octubre realmente tiene que responder.
No es asesoramiento financiero — solo con fines informativos.
#xrp #Ripple #Binance
110
·
--
Verificado
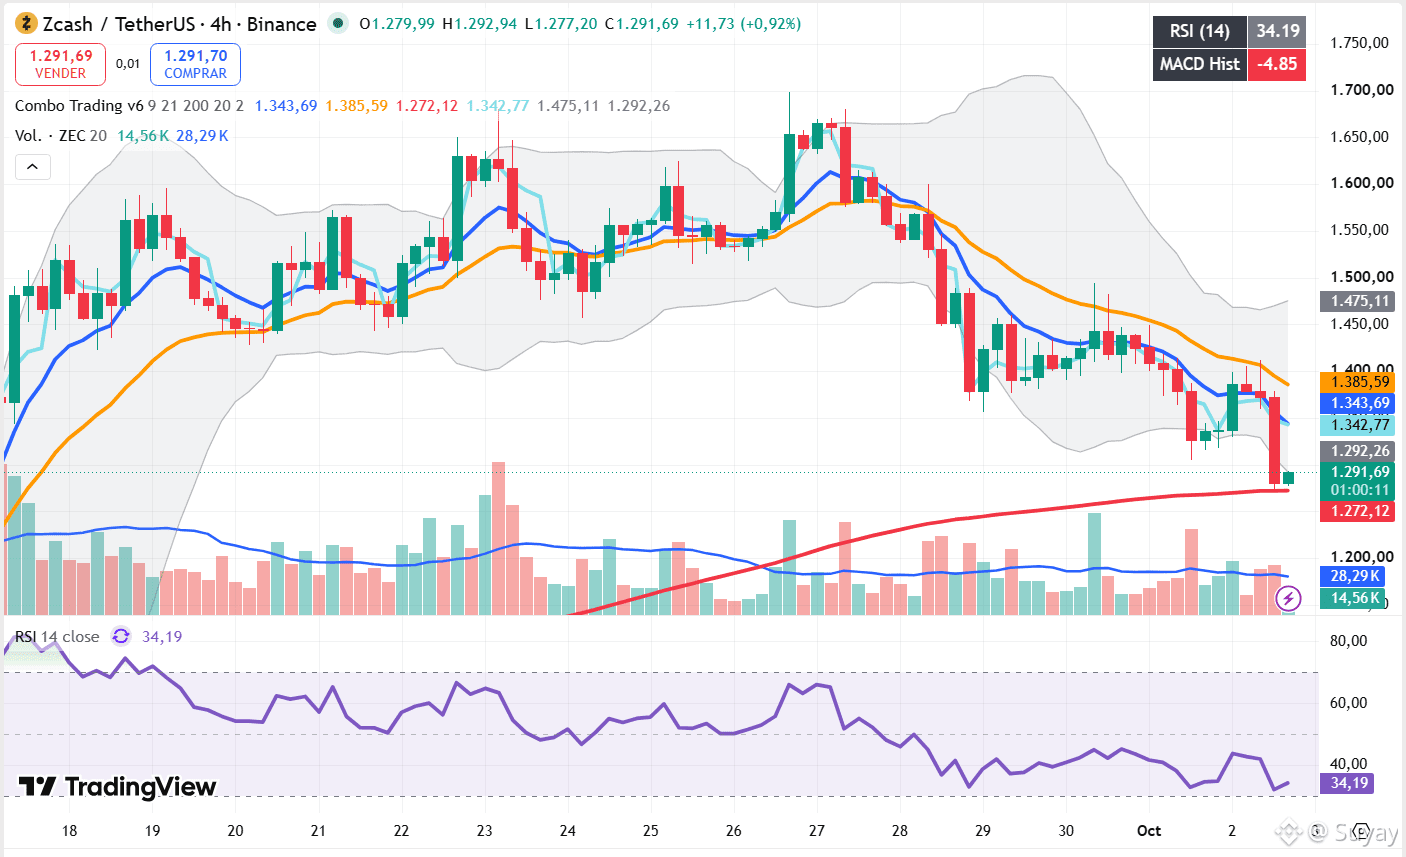
Una moneda subió 253% en semanas. Ahora está colocada casi exactamente sobre la media móvil que se ha mantenido durante todo el rally.
Zcash se disparó desde alrededor de $480 hasta un máximo histórico cercano a $1,698 a finales de septiembre, y luego cayó aproximadamente 24% después de que el ETF de Zcash de Grayscale registrara una salida neta de $30 millones y los investigadores de blockchain rastrearan fondos de un hack de Bitget por $387 millones —presuntamente vinculado a actores norcoreanos— que habrían entrado en el pool blindado de Zcash, un problema reputacional para una moneda de privacidad que intenta construir legitimidad.
El gráfico de 4H muestra que la caída se acelera hasta una prueba real: después de alcanzar un pico cerca de 1,700, $ZEC cayó en etapas hasta 1,550, luego 1,450, después 1,400 y ahora se sitúa en 1,291.69 — justo por encima de la EMA200 en ascenso en 1,272.12, la primera vez que esta media se ve realmente desafiada desde que comenzó el rally.
El RSI ha bajado a 34.19, acercándose a condiciones de sobreventa, y el histograma del MACD está marcadamente en negativo con -4.85.
Un retroceso del 21-24% después de un rally del 253% no es inusual por sí solo — Zcash hizo algo similar en junio, cayendo con fuerza antes de subir mucho más allá de su máximo previo. Lo diferente esta vez es que el precio ahora está probando la EMA200 directamente, en lugar de corregir dentro de la tendencia por encima de ella. Mantener este nivel haría que la tendencia alcista más larga siga intacta técnicamente. Perderlo sería la primera evidencia real de que esta corrección se está convirtiendo en algo más que una toma de ganancias.
No es asesoramiento financiero: solo para fines informativos.
#zec #zcash #Binance
{future}(ZECUSDT)
Una moneda subió 253% en semanas. Ahora está colocada casi exactamente sobre la media móvil que se ha mantenido durante todo el rally.
Zcash se disparó desde alrededor de $480 hasta un máximo histórico cercano a $1,698 a finales de septiembre, y luego cayó aproximadamente 24% después de que el ETF de Zcash de Grayscale registrara una salida neta de $30 millones y los investigadores de blockchain rastrearan fondos de un hack de Bitget por $387 millones —presuntamente vinculado a actores norcoreanos— que habrían entrado en el pool blindado de Zcash, un problema reputacional para una moneda de privacidad que intenta construir legitimidad.
El gráfico de 4H muestra que la caída se acelera hasta una prueba real: después de alcanzar un pico cerca de 1,700, $ZEC cayó en etapas hasta 1,550, luego 1,450, después 1,400 y ahora se sitúa en 1,291.69 — justo por encima de la EMA200 en ascenso en 1,272.12, la primera vez que esta media se ve realmente desafiada desde que comenzó el rally.
El RSI ha bajado a 34.19, acercándose a condiciones de sobreventa, y el histograma del MACD está marcadamente en negativo con -4.85.
Un retroceso del 21-24% después de un rally del 253% no es inusual por sí solo — Zcash hizo algo similar en junio, cayendo con fuerza antes de subir mucho más allá de su máximo previo. Lo diferente esta vez es que el precio ahora está probando la EMA200 directamente, en lugar de corregir dentro de la tendencia por encima de ella. Mantener este nivel haría que la tendencia alcista más larga siga intacta técnicamente. Perderlo sería la primera evidencia real de que esta corrección se está convirtiendo en algo más que una toma de ganancias.
No es asesoramiento financiero: solo para fines informativos.
#zec #zcash #Binance
567
·
--
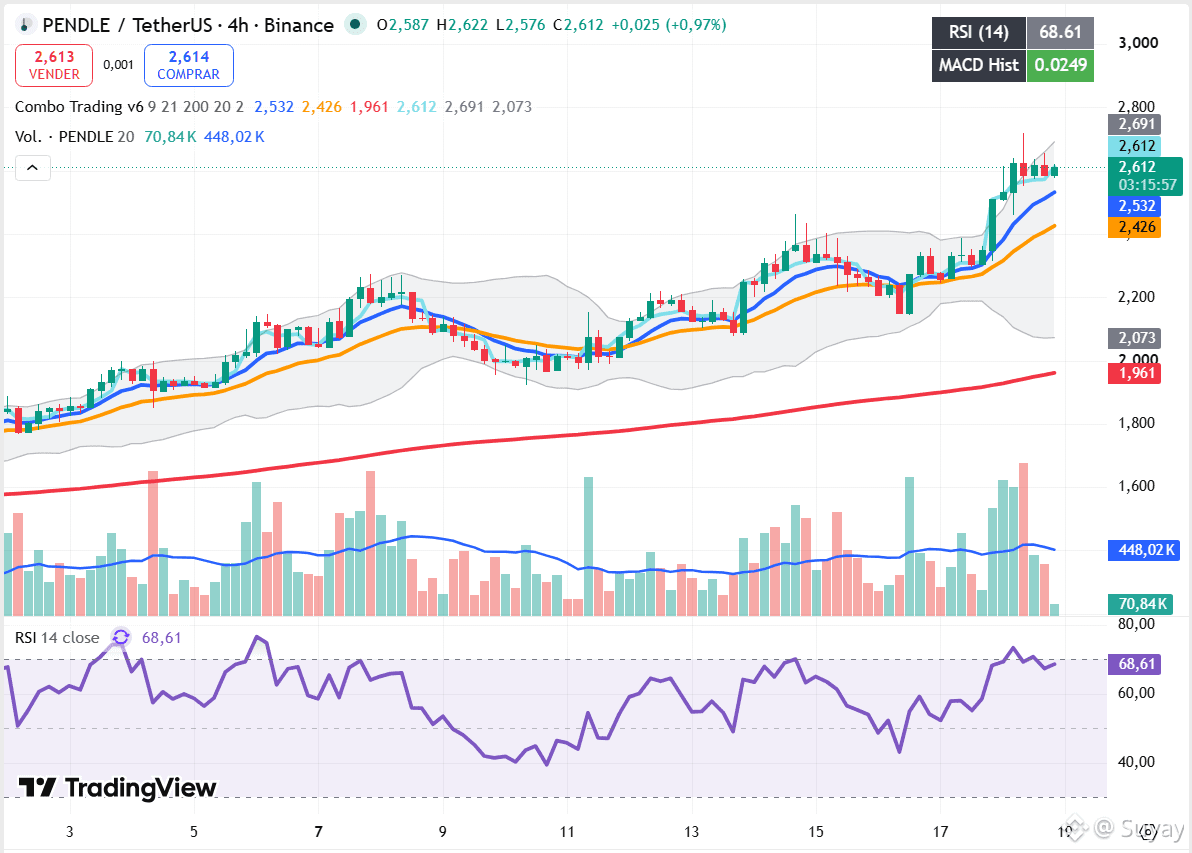
Se lanzó un fondo de infraestructura de 1.000 millones, construido sobre un protocolo que la mayoría de los traders minoristas aún asocian con el yield farming. La reacción del gráfico no fue un pico: fue un ascenso constante que lleva semanas.
Partners Group, un importante gestor de activos alternativos, lanzó un fondo de infraestructura de 1.000 millones aprovechando el protocolo de Pendle, reforzando una narrativa de recompra que se ha estado construyendo a la par: en el proceso, el volumen onchain alcanzó 2.000 millones de dólares, una cifra real de uso, no solo un titular.
El gráfico de 4H muestra una anatomía realmente diferente a la de un pico típico impulsado por noticias: $PENDLE ha estado subiendo con un escalón constante desde principios de septiembre, pasando de alrededor de 2.050 hasta su nivel actual de 2.612, con retrocesos poco profundos en el camino en lugar de un movimiento violento. Está operando por encima de las tres EMAs: la 9 en 2.532, la 21 en 2.426 y una de 200 que ha estado subiendo de forma constante en 1.961; con un RSI de 68,61 moderado y el histograma del MACD positivo en 0,0249.
Un fondo institucional que decide construir sobre la infraestructura de un protocolo es un tipo distinto de validación que un único catalizador de trading: implica un horizonte temporal más largo que el de la mayoría de los impulsos impulsados por noticias. La imagen técnica respalda esa lectura: RSI en los 60 altos, no en los 80, y un ascenso tipo escalera en lugar de un pico vertical sugieren que este movimiento tiene más soporte estructural debajo que el rompimiento de BCH, al menos por ahora. La pregunta abierta no es si los fundamentos son reales —lo son— sino si ese ascenso constante puede mantenerse el ritmo con un mandato de 1.000 millones que tardará meses, no días, en desplegarse de verdad.
No es asesoramiento financiero: solo con fines informativos.
#PENDLE #RWA #Binance
1
192
·
--
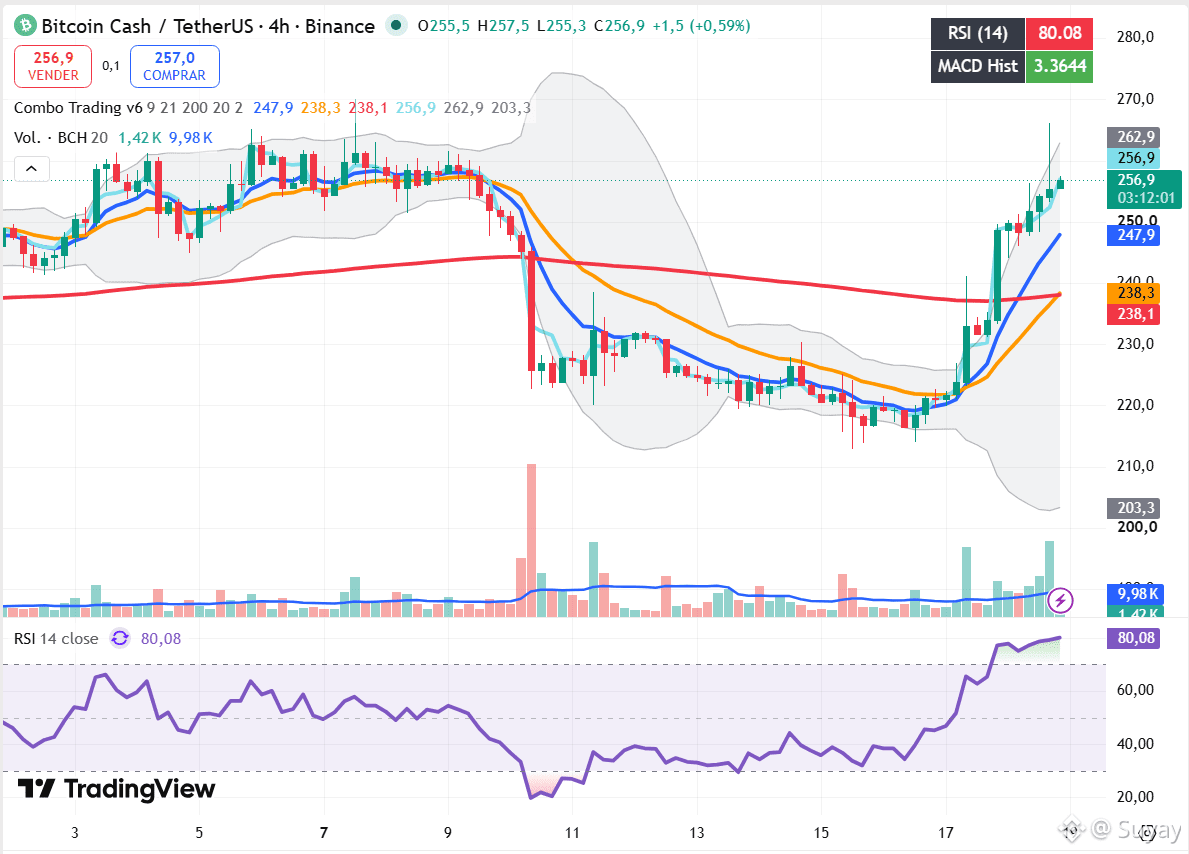
Un escrito llegó a la SEC. En cuestión de horas, un gráfico que había pasado una semana sin avanzar rompió en línea recta.
Grayscale presentó una solicitud para convertir su Fideicomiso de Bitcoin Cash en un ETF spot, dando lugar a una narrativa de vehículo regulado real con $BCH a, del mismo tipo de catalizador que ha impulsado grandes subidas en otros activos cuando el tema de la conversión a ETF pasa de hablarse a convertirse en una presentación real.
El gráfico de 4H muestra con exactitud lo brusca que fue la reacción: después de una caída fuerte de alrededor de 250 a 222 a principios de septiembre, BCH pasó casi una semana consolidándose en un rango estrecho de 220–235, sin mostrar una dirección clara. Eso terminó de forma abrupta a partir del 17 de septiembre, con una ruptura en línea recta que llevó el precio hasta su nivel actual de 256.9, superando todos los EMA en el proceso. Ahora cotiza muy por encima del EMA9 (247.9), EMA21 (238.3) y EMA200 (238.1), con un RSI en niveles extremos de 80.08 y el histograma del MACD marcadamente positivo en 3.3644.
Una base que se rompe después de una semana con noticias reales, en lugar de desvanecerse en un “fakeout”, es una señal genuinamente constructiva: el tipo de configuración que buscan los traders técnicos. Pero un RSI por encima de 80 está profundamente en territorio poco común, muy por encima de lo habitual en sobrecompra, y los movimientos verticales rara vez continúan con la misma pendiente; lo más típico como siguiente paso es algún tipo de pausa o retroceso hacia el rango que se rompió, incluso en una tendencia alcista real. Además, una presentación no es una aprobación: la SEC todavía tiene que decidir sobre el ETF real, dentro de su propio calendario regulatorio. El gráfico ya ha descontado un buen resultado. La decisión aún no se ha tomado.
No es asesoramiento financiero; solo con fines informativos.
#BCH #BitcoinCash #Binance
1
184
·
--
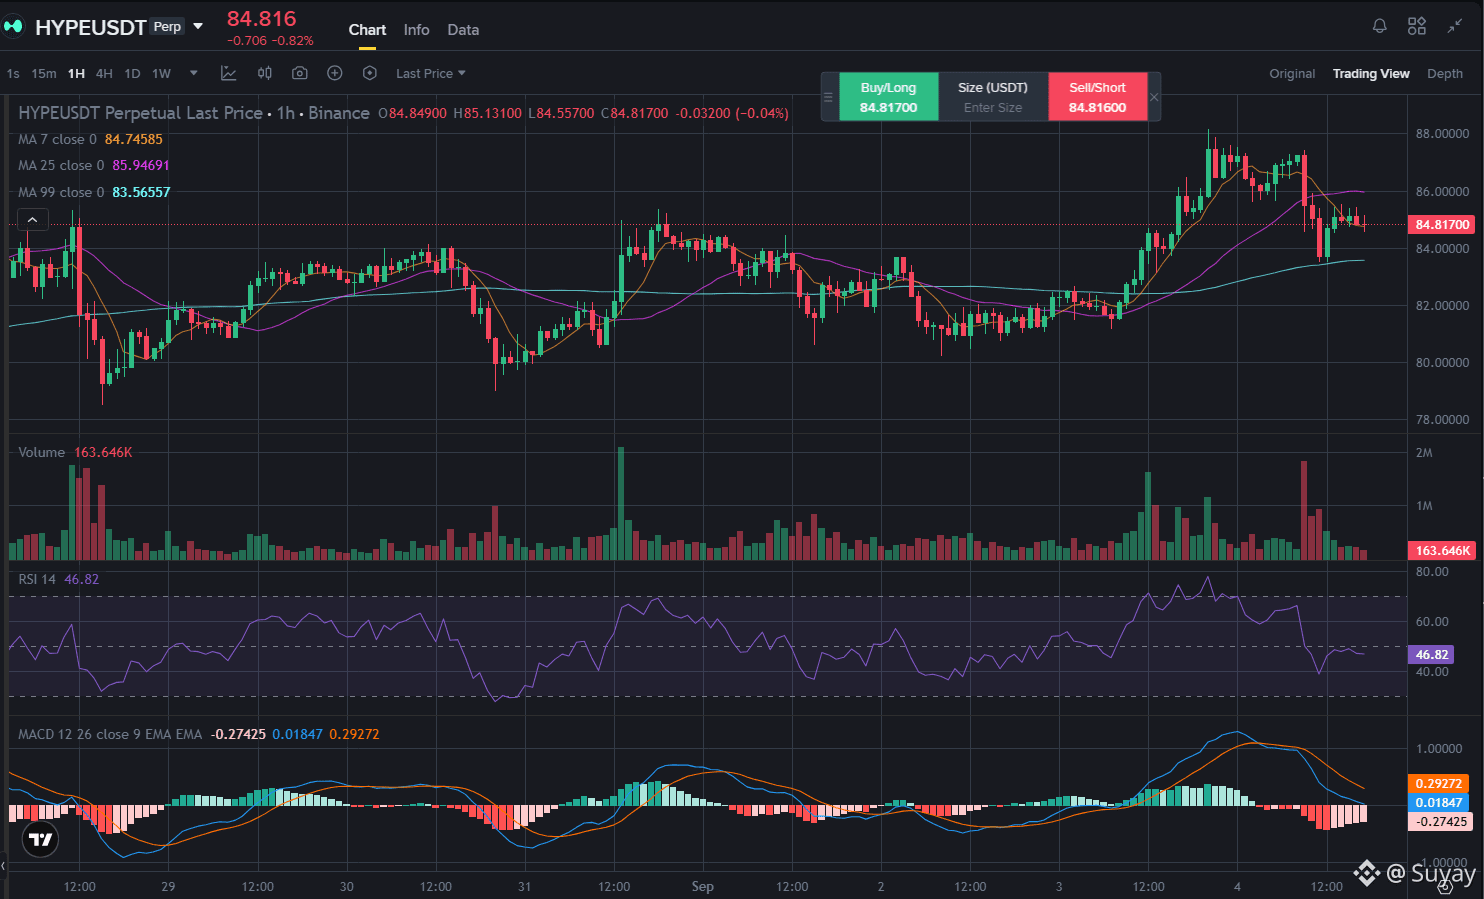
Un token se encontraba a un brazo de distancia de su máximo histórico. Dos días después, está programado que venza una factura por un valor cercano a 800 millones de dólares.
HYPE tocó los 86.75 dólares el 4 de septiembre, apenas un 1.5% por debajo de su máximo histórico de 88.06 dólares, impulsado por la adopción institucional, la acumulación de ballenas y una actualización del protocolo: señales reales de demanda, no solo impulso del gráfico.
Pero el 6 de septiembre, 9.92 millones de tokens HYPE están programados para desbloquearse para los contribuyentes principales, con un valor de aproximadamente 797 millones de dólares a los precios actuales. Los analistas señalan que las cantidades realmente reclamadas después de los desbloqueos a menudo han sido inferiores a la cifra principal, pero la fecha programada en sí no está en duda.
El gráfico de perpetuos de 1H muestra claramente la configuración: después de una semana volátil moviéndose entre 80 y 86, con una caída a un mínimo local cercano a 78 alrededor del 28-29 de agosto, HYPE rompió al alza con fuerza a partir del 1 de septiembre, subiendo hasta un máximo cercano a 88 para el 3-4 de septiembre —la prueba cercana al ATH— antes de revertir con fuerza durante el último día y volver a su nivel actual de 84.816.
El precio ahora se sitúa justo en la MA7 (84.746) pero por debajo de la MA25 (85.947), mientras sigue manteniéndose por encima de la MA99 (83.566).
El RSI ha caído desde niveles de sobrecompra por encima de 70 durante el repunte hasta un neutral 46.82, y el histograma del MACD ha pasado de forma decisiva a negativo en -0.274, con tanto el MACD como la línea de señal girando a la baja desde su máximo.
La demanda institucional y la acumulación de ballenas son señales genuinas de convicción, diferentes de un repunte puramente especulativo. Pero esto no es un riesgo de dilución vago en algún punto de una hoja de ruta: es un evento específico, con fecha, a dos días vista, que llega justo cuando el impulso ya se estaba enfriando tras la prueba cercana al ATH.
La ventana entre ahora y el 6 de septiembre es donde el mercado decide si este retroceso es una toma de ganancias rutinaria o la primera señal de que la presión de oferta ya se está descontando antes de que siquiera golpee.
No es asesoramiento financiero; solo con fines informativos.
$HYPE #hype #Hyperliquid #Binance
{future}(HYPEUSDT)
Un token se encontraba a un brazo de distancia de su máximo histórico. Dos días después, está programado que venza una factura por un valor cercano a 800 millones de dólares.
HYPE tocó los 86.75 dólares el 4 de septiembre, apenas un 1.5% por debajo de su máximo histórico de 88.06 dólares, impulsado por la adopción institucional, la acumulación de ballenas y una actualización del protocolo: señales reales de demanda, no solo impulso del gráfico.
Pero el 6 de septiembre, 9.92 millones de tokens HYPE están programados para desbloquearse para los contribuyentes principales, con un valor de aproximadamente 797 millones de dólares a los precios actuales. Los analistas señalan que las cantidades realmente reclamadas después de los desbloqueos a menudo han sido inferiores a la cifra principal, pero la fecha programada en sí no está en duda.
El gráfico de perpetuos de 1H muestra claramente la configuración: después de una semana volátil moviéndose entre 80 y 86, con una caída a un mínimo local cercano a 78 alrededor del 28-29 de agosto, HYPE rompió al alza con fuerza a partir del 1 de septiembre, subiendo hasta un máximo cercano a 88 para el 3-4 de septiembre —la prueba cercana al ATH— antes de revertir con fuerza durante el último día y volver a su nivel actual de 84.816.
El precio ahora se sitúa justo en la MA7 (84.746) pero por debajo de la MA25 (85.947), mientras sigue manteniéndose por encima de la MA99 (83.566).
El RSI ha caído desde niveles de sobrecompra por encima de 70 durante el repunte hasta un neutral 46.82, y el histograma del MACD ha pasado de forma decisiva a negativo en -0.274, con tanto el MACD como la línea de señal girando a la baja desde su máximo.
La demanda institucional y la acumulación de ballenas son señales genuinas de convicción, diferentes de un repunte puramente especulativo. Pero esto no es un riesgo de dilución vago en algún punto de una hoja de ruta: es un evento específico, con fecha, a dos días vista, que llega justo cuando el impulso ya se estaba enfriando tras la prueba cercana al ATH.
La ventana entre ahora y el 6 de septiembre es donde el mercado decide si este retroceso es una toma de ganancias rutinaria o la primera señal de que la presión de oferta ya se está descontando antes de que siquiera golpee.
No es asesoramiento financiero; solo con fines informativos.
$HYPE #hype #Hyperliquid #Binance
2
232
·
--
La infraestructura central de una red se rompió por completo el 13 de agosto. Dos semanas y media después, esa misma red subió un 72% en una sola semana, y la solución ni siquiera fue la razón principal de ello.
Hemi resolvió un fallo del secuenciador que había causado una interrupción de la red principal y mermado la confianza de los inversores, y luego lo siguió con algo más grande: BTCS S.A., una empresa cotizada en la Bolsa de Varsovia, comprometió entre 50 y 100 BTC en el programa de liquidez de Hemi, bloqueando un rendimiento garantizado: 10% durante los dos primeros meses, 6% después, pagado en Bitcoin y USDC. Eso es capital institucional real eligiendo generar rendimiento en la infraestructura DeFi de Bitcoin de Hemi específicamente, no solo un token mencionado en un titular.
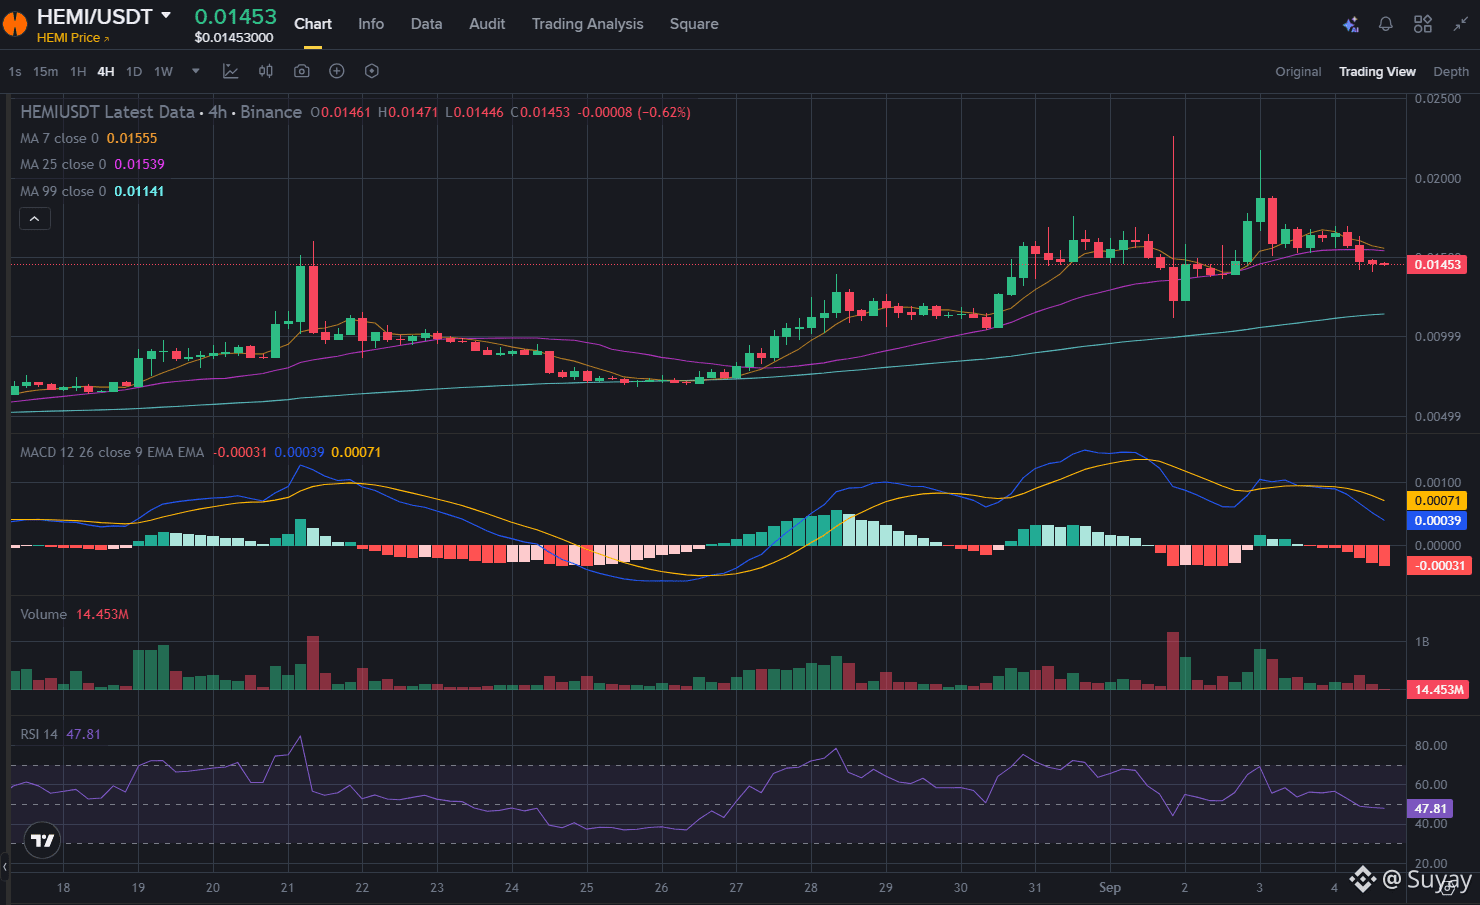
El gráfico de 4H muestra todo el recorrido de lo que siguió: después de formar una base cerca de 0.0085 a finales de agosto, HEMI repuntó con fuerza durante principios de septiembre, superando brevemente 0.0208, antes de retroceder hasta su nivel actual de 0.01453. Ahora cotiza por debajo tanto de la MA7 (0.01555) como de la MA25 (0.01539), aunque todavía bien por encima de la MA99 en ascenso (0.01141); la tendencia de largo plazo no se ha roto. El RSI se ha enfriado hasta un nivel neutral de 47.81 desde lecturas claramente de sobrecompra durante el repunte, y el histograma del MACD ha pasado a negativo en -0.00031, con la línea MACD cruzando ahora por debajo de su señal; el impulso ha dado claramente la vuelta desde el máximo.
Una solución real de infraestructura y un compromiso real de rendimiento institucional no desaparecen solo porque un gráfico se enfríe: eso es estructural, no sentimental. Pero un token que subió tan lejos y tan rápido necesita digerir el movimiento, independientemente de lo sólidos que sean los fundamentales, y los desbloqueos de tokens siguen en el calendario. Si este retroceso encuentra soporte por encima de la MA99 o rompe a la baja hacia ella es lo que separa un reinicio saludable de una ruptura fallida.
Esto no es asesoramiento financiero: solo con fines informativos.
$HEMI #HEMİ #bitcoin #defi #Binance
{spot}(HEMIUSDT)
La infraestructura central de una red se rompió por completo el 13 de agosto. Dos semanas y media después, esa misma red subió un 72% en una sola semana, y la solución ni siquiera fue la razón principal de ello.
Hemi resolvió un fallo del secuenciador que había causado una interrupción de la red principal y mermado la confianza de los inversores, y luego lo siguió con algo más grande: BTCS S.A., una empresa cotizada en la Bolsa de Varsovia, comprometió entre 50 y 100 BTC en el programa de liquidez de Hemi, bloqueando un rendimiento garantizado: 10% durante los dos primeros meses, 6% después, pagado en Bitcoin y USDC. Eso es capital institucional real eligiendo generar rendimiento en la infraestructura DeFi de Bitcoin de Hemi específicamente, no solo un token mencionado en un titular.
El gráfico de 4H muestra todo el recorrido de lo que siguió: después de formar una base cerca de 0.0085 a finales de agosto, HEMI repuntó con fuerza durante principios de septiembre, superando brevemente 0.0208, antes de retroceder hasta su nivel actual de 0.01453. Ahora cotiza por debajo tanto de la MA7 (0.01555) como de la MA25 (0.01539), aunque todavía bien por encima de la MA99 en ascenso (0.01141); la tendencia de largo plazo no se ha roto. El RSI se ha enfriado hasta un nivel neutral de 47.81 desde lecturas claramente de sobrecompra durante el repunte, y el histograma del MACD ha pasado a negativo en -0.00031, con la línea MACD cruzando ahora por debajo de su señal; el impulso ha dado claramente la vuelta desde el máximo.
Una solución real de infraestructura y un compromiso real de rendimiento institucional no desaparecen solo porque un gráfico se enfríe: eso es estructural, no sentimental. Pero un token que subió tan lejos y tan rápido necesita digerir el movimiento, independientemente de lo sólidos que sean los fundamentales, y los desbloqueos de tokens siguen en el calendario. Si este retroceso encuentra soporte por encima de la MA99 o rompe a la baja hacia ella es lo que separa un reinicio saludable de una ruptura fallida.
Esto no es asesoramiento financiero: solo con fines informativos.
$HEMI #HEMİ #bitcoin #defi #Binance
1
297
·
--
Parcialmente cierto
Una actualización real del producto llegó. Un mes de ganancias desapareció en la misma ventana en la que se suponía que se celebraba.
Cysic está respaldada por OKX Ventures, Polychain Capital y Binance Labs, construyendo infraestructura de cómputo verificable para pruebas de conocimiento cero e inferencia de IA. Su actualización Venus v0.2.5 — una mejora real del 2,7% en el rendimiento de su motor de pruebas en GPU — se lanzó justo cuando el token se impulsó y llegó brevemente a superar 1 dólar el 29 de agosto.
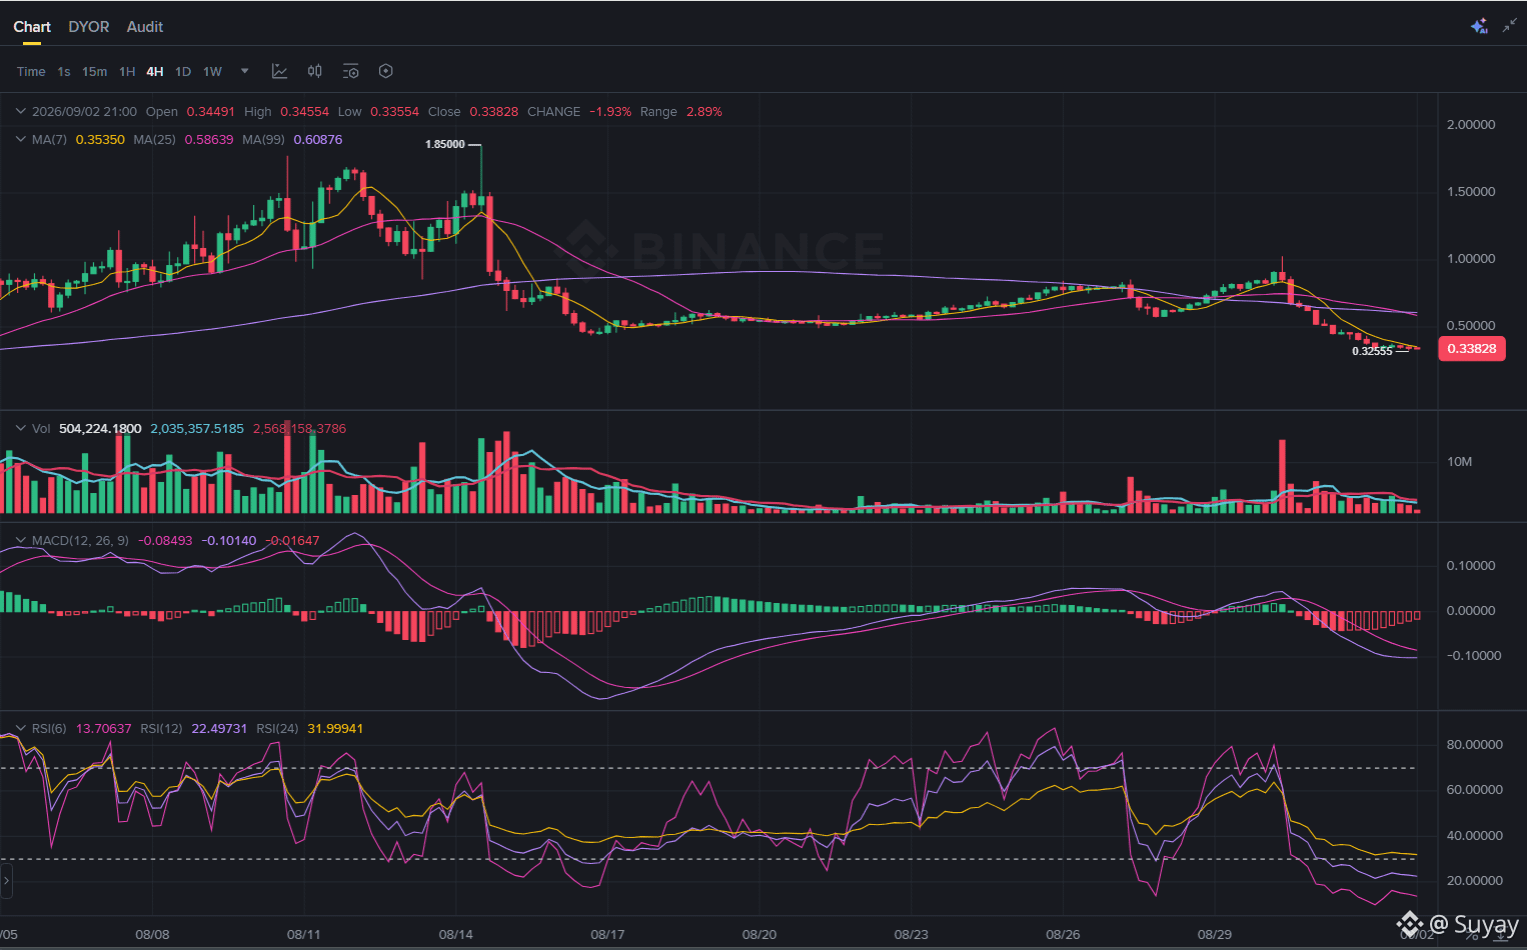
El gráfico de 4H muestra qué ocurrió después: tras subir de forma constante desde alrededor de 0,35 a finales de agosto, CYS se disparó hasta un máximo de 1,028 y luego se dio la vuelta con fuerza: el impulso completo ya ha retrocedido, con el precio de vuelta en 0,3386, esencialmente donde empezó hace tres semanas. Está cotizando muy por debajo de la MA7 (0,354), la MA25 (0,586) y la MA99 (0,609), y el RSI está en niveles profundamente sobrevendidos en todos los periodos medidos — 13,7, 22,5 y 32,0. El histograma del MACD aún es negativo, aunque su tamaño ha ido disminuyendo en las últimas varias velas, una señal de que la presión vendedora podría estar empezando a aliviarse.
Que el RSI esté sobrevendido en tres marcos temporales distintos al mismo tiempo es inusual y a menudo marca el final agotado de una venta, no su punto medio. Pero la pregunta más difícil no es solo "¿está sobrevendido?" — es si el mercado puso el precio correcto por primera vez, en 1 dólar, o si lo está poniendo ahora mismo, de vuelta cerca de donde comenzó. Una lista real de patrocinadores y una actualización técnica real no resuelven esa pregunta por sí solas; solo significan que la historia es genuina, no cuál reacción del precio a ella fue la correcta.
No es asesoramiento financiero: solo con fines informativos.
$CYS #Cys #Cysic #Binance
{alpha}(560x0c69199c1562233640e0db5ce2c399a88eb507c7)
Una actualización real del producto llegó. Un mes de ganancias desapareció en la misma ventana en la que se suponía que se celebraba.
Cysic está respaldada por OKX Ventures, Polychain Capital y Binance Labs, construyendo infraestructura de cómputo verificable para pruebas de conocimiento cero e inferencia de IA. Su actualización Venus v0.2.5 — una mejora real del 2,7% en el rendimiento de su motor de pruebas en GPU — se lanzó justo cuando el token se impulsó y llegó brevemente a superar 1 dólar el 29 de agosto.
El gráfico de 4H muestra qué ocurrió después: tras subir de forma constante desde alrededor de 0,35 a finales de agosto, CYS se disparó hasta un máximo de 1,028 y luego se dio la vuelta con fuerza: el impulso completo ya ha retrocedido, con el precio de vuelta en 0,3386, esencialmente donde empezó hace tres semanas. Está cotizando muy por debajo de la MA7 (0,354), la MA25 (0,586) y la MA99 (0,609), y el RSI está en niveles profundamente sobrevendidos en todos los periodos medidos — 13,7, 22,5 y 32,0. El histograma del MACD aún es negativo, aunque su tamaño ha ido disminuyendo en las últimas varias velas, una señal de que la presión vendedora podría estar empezando a aliviarse.
Que el RSI esté sobrevendido en tres marcos temporales distintos al mismo tiempo es inusual y a menudo marca el final agotado de una venta, no su punto medio. Pero la pregunta más difícil no es solo "¿está sobrevendido?" — es si el mercado puso el precio correcto por primera vez, en 1 dólar, o si lo está poniendo ahora mismo, de vuelta cerca de donde comenzó. Una lista real de patrocinadores y una actualización técnica real no resuelven esa pregunta por sí solas; solo significan que la historia es genuina, no cuál reacción del precio a ella fue la correcta.
No es asesoramiento financiero: solo con fines informativos.
$CYS #Cys #Cysic #Binance
1
280
·
--
Un token se multiplicó casi 5 veces en tres semanas. Tres días después, había devuelto cerca del 40% de ese movimiento — y el gráfico ahora depende por completo de qué ventana estés mirando.
El rally de PROM tuvo combustible real: un listado en el mercado KRW de Bithumb el 24 de agosto — uno de los intercambios más grandes de Corea — además de una integración con ARO Network, y ambos cayeron en medio de un movimiento de base que llevaba varias semanas. Pero el “float” aquí es escaso: solo 18,25 millones de PROM en circulación frente a un suministro máximo de 19,25 millones, lo que significa que cantidades relativamente pequeñas de capital pueden mover el precio con fuerza en cualquier dirección. Los datos de financiación ya se habían vuelto negativos antes del máximo, una señal de que se estaba construyendo el posicionamiento corto incluso mientras los compradores en spot todavía perseguían el máximo.
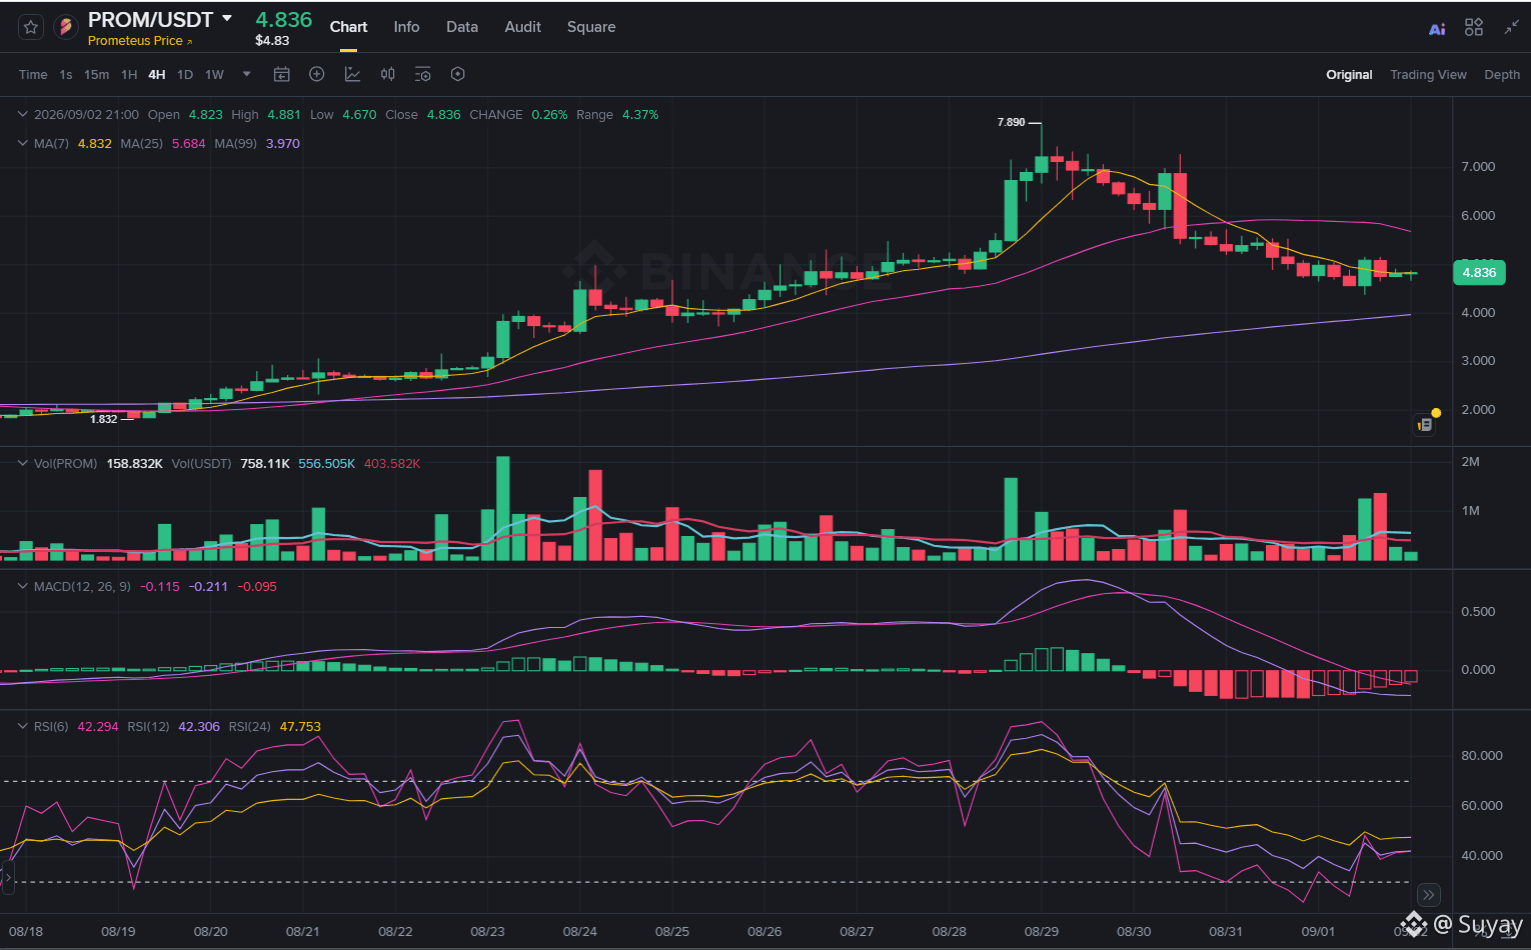
El gráfico de 4H muestra todo el arco: una subida constante desde alrededor de 1,64 a principios de agosto, una aceleración hacia un pico parabólico en 7,89 el 29 de agosto, y una reversión brusca desde entonces, con el precio ahora en 4,852 — por debajo de la MA25 (5,685), que pasó de soporte a resistencia, pero aún cómodamente por encima de la creciente MA99 (3,970). El RSI en los tres periodos (43,0, 42,6, 47,9) se ha enfriado desde claramente sobrecomprado hacia territorio neutral, mientras que el histograma del MACD se mantiene negativo por debajo de su línea de señal.
Alguien que compró en 1,64 sigue con una ganancia de casi 3x a pesar de esta caída; alguien que compró en 7,89 está con una pérdida de casi 40%. Mantenerse por encima de una MA99 que aún está subiendo es una señal realmente constructiva — muy distinta a un rally que ha fallado por completo. Pero un “float” reducido con la financiación ya sesgada a negativo antes del pico es exactamente el escenario en el que una corrección puede seguir avanzando incluso después de que el RSI deje de verse sobrecomprado.
No es asesoramiento financiero — solo con fines informativos.
$PROM #prom #prometeus #Binance
{future}(PROMUSDT)
Un token se multiplicó casi 5 veces en tres semanas. Tres días después, había devuelto cerca del 40% de ese movimiento — y el gráfico ahora depende por completo de qué ventana estés mirando.
El rally de PROM tuvo combustible real: un listado en el mercado KRW de Bithumb el 24 de agosto — uno de los intercambios más grandes de Corea — además de una integración con ARO Network, y ambos cayeron en medio de un movimiento de base que llevaba varias semanas. Pero el “float” aquí es escaso: solo 18,25 millones de PROM en circulación frente a un suministro máximo de 19,25 millones, lo que significa que cantidades relativamente pequeñas de capital pueden mover el precio con fuerza en cualquier dirección. Los datos de financiación ya se habían vuelto negativos antes del máximo, una señal de que se estaba construyendo el posicionamiento corto incluso mientras los compradores en spot todavía perseguían el máximo.
El gráfico de 4H muestra todo el arco: una subida constante desde alrededor de 1,64 a principios de agosto, una aceleración hacia un pico parabólico en 7,89 el 29 de agosto, y una reversión brusca desde entonces, con el precio ahora en 4,852 — por debajo de la MA25 (5,685), que pasó de soporte a resistencia, pero aún cómodamente por encima de la creciente MA99 (3,970). El RSI en los tres periodos (43,0, 42,6, 47,9) se ha enfriado desde claramente sobrecomprado hacia territorio neutral, mientras que el histograma del MACD se mantiene negativo por debajo de su línea de señal.
Alguien que compró en 1,64 sigue con una ganancia de casi 3x a pesar de esta caída; alguien que compró en 7,89 está con una pérdida de casi 40%. Mantenerse por encima de una MA99 que aún está subiendo es una señal realmente constructiva — muy distinta a un rally que ha fallado por completo. Pero un “float” reducido con la financiación ya sesgada a negativo antes del pico es exactamente el escenario en el que una corrección puede seguir avanzando incluso después de que el RSI deje de verse sobrecomprado.
No es asesoramiento financiero — solo con fines informativos.
$PROM #prom #prometeus #Binance
1
485
·
--
Parcialmente cierto
Un protocolo observó el mayor argumento de blockchain — la transparencia total — y lo calificó como una debilidad. Su propio discurso: el cripto necesita candados para esa casa de vidrio.
Newton Protocol se presenta como una capa de autorización previa a la transacción, que permite que agentes de IA, plataformas de RWA y emisores de stablecoin apliquen reglas de cumplimiento onchain antes de que se ejecute una transacción. Recientemente se amplió con un marketplace de Model Registry, donde los desarrolladores pueden publicar modelos de agentes para que otros los descubran y los compongan. El token también ha tenido que absorber presión real de oferta: un desbloqueo de 139 millones de NEWT (7,55M USD) en junio probó la demanda de forma directa — mientras que la campaña Summer Earn de Binance ofreció rendimiento sobre NEWT bloqueado para ayudar a compensarla.
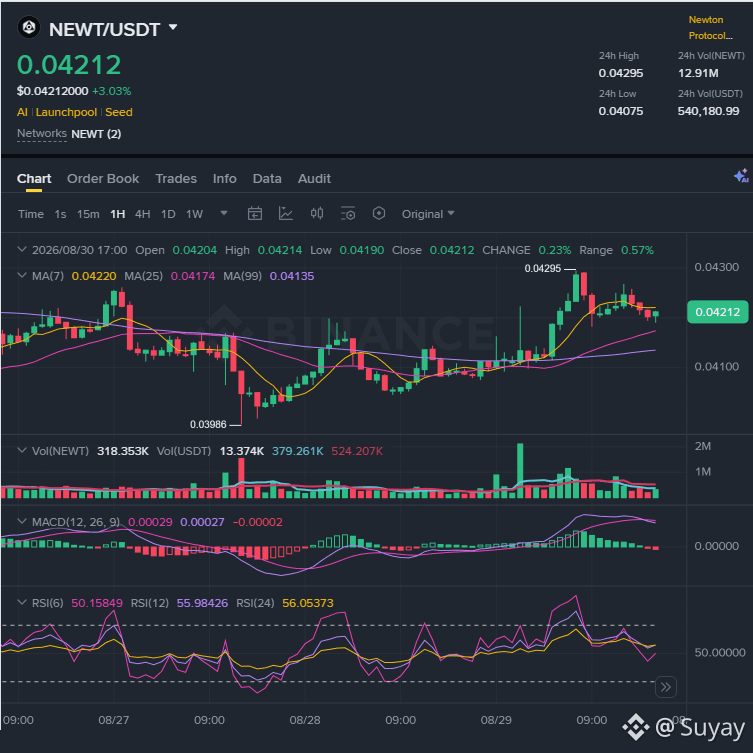
En el gráfico de 1H, NEWT cayó hasta un mínimo cercano a 0,03986 hace unos días y luego revirtió con fuerza, subiendo a un máximo reciente cerca de 0,04295 antes de estabilizarse en su valor actual de 0,04212. Ahora se mantiene por encima de las tres medias móviles en una pila alcista — MA7 en 0,04220, MA25 en 0,04174, MA99 en 0,04135 — con el RSI agrupado en los 50 medios en los tres periodos y el histograma del MACD apenas en negativo, cruzando de nuevo hacia cero.
Recuperar una pila alcista de medias móviles después de un mínimo de varios días es una señal constructiva a corto plazo. Pero el historial de NEWT muestra oscilaciones bruscas ligadas directamente a eventos de desbloqueo y a una liquidez relativamente escasa — el gráfico luce mejor hoy que hace tres días, pero si eso se mantiene a través de la próxima ronda de oferta llegando al mercado es una pregunta distinta a la de la vela de hoy.
No es asesoramiento financiero — solo con fines informativos.
$NEWT #NewtonProtocol #Binance
{spot}(NEWTUSDT)
Un protocolo observó el mayor argumento de blockchain — la transparencia total — y lo calificó como una debilidad. Su propio discurso: el cripto necesita candados para esa casa de vidrio.
Newton Protocol se presenta como una capa de autorización previa a la transacción, que permite que agentes de IA, plataformas de RWA y emisores de stablecoin apliquen reglas de cumplimiento onchain antes de que se ejecute una transacción. Recientemente se amplió con un marketplace de Model Registry, donde los desarrolladores pueden publicar modelos de agentes para que otros los descubran y los compongan. El token también ha tenido que absorber presión real de oferta: un desbloqueo de 139 millones de NEWT (7,55M USD) en junio probó la demanda de forma directa — mientras que la campaña Summer Earn de Binance ofreció rendimiento sobre NEWT bloqueado para ayudar a compensarla.
En el gráfico de 1H, NEWT cayó hasta un mínimo cercano a 0,03986 hace unos días y luego revirtió con fuerza, subiendo a un máximo reciente cerca de 0,04295 antes de estabilizarse en su valor actual de 0,04212. Ahora se mantiene por encima de las tres medias móviles en una pila alcista — MA7 en 0,04220, MA25 en 0,04174, MA99 en 0,04135 — con el RSI agrupado en los 50 medios en los tres periodos y el histograma del MACD apenas en negativo, cruzando de nuevo hacia cero.
Recuperar una pila alcista de medias móviles después de un mínimo de varios días es una señal constructiva a corto plazo. Pero el historial de NEWT muestra oscilaciones bruscas ligadas directamente a eventos de desbloqueo y a una liquidez relativamente escasa — el gráfico luce mejor hoy que hace tres días, pero si eso se mantiene a través de la próxima ronda de oferta llegando al mercado es una pregunta distinta a la de la vela de hoy.
No es asesoramiento financiero — solo con fines informativos.
$NEWT #NewtonProtocol #Binance
1
171
·
--
Verificado
Un token ha estado cotizando desde hace menos de una semana. Uno de los nombres más grandes en el capital de riesgo vinculado a intercambios decidió respaldar de todos modos el protocolo que hay detrás, incluso dos días después de su lanzamiento.
El token TMX de TermMax tuvo su Evento de Generación de Tokens el 25 de agosto y, el 26 de agosto, YZi Labs —antes Binance Labs— anunció una inversión estratégica en el protocolo. TermMax ofrece préstamos a tasa fija en 10 cadenas, se integra con Aave, Morpho, Venus y Pendle, y se ha estado expandiendo con rapidez: colateral tokenizado de acciones en Robinhood Chain (QQQ, SPY, NVDA) y, más recientemente, opciones de entrega física a través de TermMax Alpha.
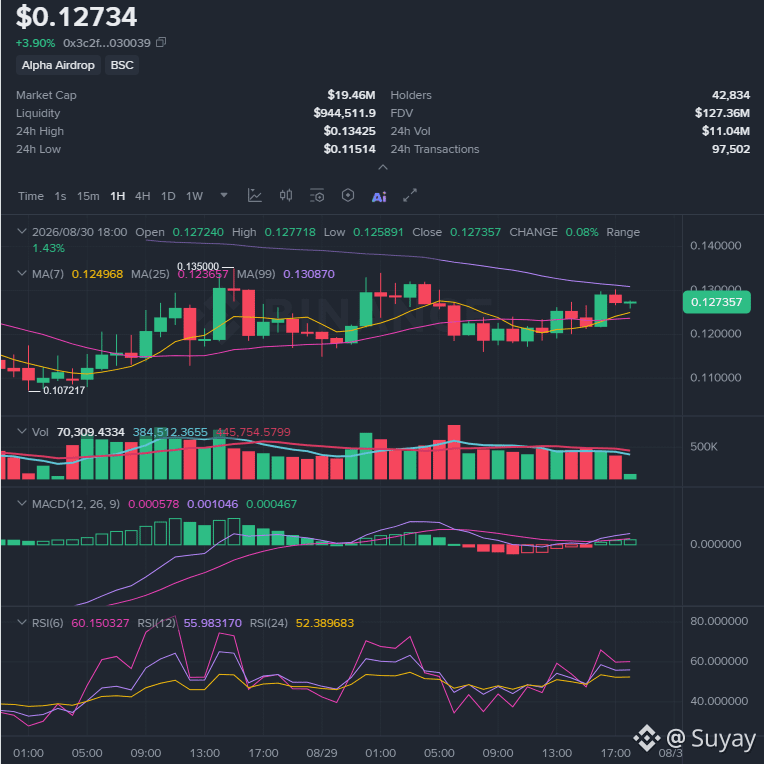
En el gráfico de 1H, desde su semana inicial de lanzamiento volátil, el TMX pasó de un mínimo cercano a 0.107 a un máximo cercano a 0.135, y ahora está consolidándose alrededor de 0.128, por encima tanto de la MA7 (0.124) como de la MA25 (0.124), pero aún por debajo de la MA99 (0.131). Esta última básicamente conserva el recuerdo de ese repunte de la primera semana. Las lecturas del RSI se inclinan moderadamente alcistas en todo el tablero (RSI6 en 62.5, RSI12 en 57.1, RSI24 en 52.9), y el histograma del MACD es modestamente positivo.
Un token con menos de una semana de historial de cotización no tiene la “memoria” del precio que hace que las medias móviles sean fiables como lo son en un gráfico establecido; esa MA99 es el promedio de cinco días volátiles, no todavía una línea de tendencia que soporte el peso. La inversión de YZi Labs es una confianza real en el negocio. La cuestión es si eso se traduce en dónde cotice un token de cinco días en adelante.
No es asesoramiento financiero; solo con fines informativos.
$TMX #TermMax #defi #Binance
{alpha}(560x3c2f61f2e27c865981d2e7aaf6b2cdf823030039)
Un token ha estado cotizando desde hace menos de una semana. Uno de los nombres más grandes en el capital de riesgo vinculado a intercambios decidió respaldar de todos modos el protocolo que hay detrás, incluso dos días después de su lanzamiento.
El token TMX de TermMax tuvo su Evento de Generación de Tokens el 25 de agosto y, el 26 de agosto, YZi Labs —antes Binance Labs— anunció una inversión estratégica en el protocolo. TermMax ofrece préstamos a tasa fija en 10 cadenas, se integra con Aave, Morpho, Venus y Pendle, y se ha estado expandiendo con rapidez: colateral tokenizado de acciones en Robinhood Chain (QQQ, SPY, NVDA) y, más recientemente, opciones de entrega física a través de TermMax Alpha.
En el gráfico de 1H, desde su semana inicial de lanzamiento volátil, el TMX pasó de un mínimo cercano a 0.107 a un máximo cercano a 0.135, y ahora está consolidándose alrededor de 0.128, por encima tanto de la MA7 (0.124) como de la MA25 (0.124), pero aún por debajo de la MA99 (0.131). Esta última básicamente conserva el recuerdo de ese repunte de la primera semana. Las lecturas del RSI se inclinan moderadamente alcistas en todo el tablero (RSI6 en 62.5, RSI12 en 57.1, RSI24 en 52.9), y el histograma del MACD es modestamente positivo.
Un token con menos de una semana de historial de cotización no tiene la “memoria” del precio que hace que las medias móviles sean fiables como lo son en un gráfico establecido; esa MA99 es el promedio de cinco días volátiles, no todavía una línea de tendencia que soporte el peso. La inversión de YZi Labs es una confianza real en el negocio. La cuestión es si eso se traduce en dónde cotice un token de cinco días en adelante.
No es asesoramiento financiero; solo con fines informativos.
$TMX #TermMax #defi #Binance
1
494
·
--
Verificado
Un protocolo ha pasado meses construyendo la infraestructura para permitir que el Bitcoin inactivo funcione como garantía colateral sin que nunca salga de la red de Bitcoin. Si esa infraestructura obtiene volumen real pronto puede depender de una sola votación en uno de los mercados de préstamos más grandes de DeFi.
Las Bóvedas de Bitcoin sin Confianza de Babylon están pendientes de una propuesta de gobernanza en Aave V4 que permitiría que el BTC nativo depositado a través de Babylon funcione como colateral DeFi no custodial: sin tokens envueltos, sin custodios. Aún está a la espera de aprobación. Fuera de eso, BABY ha estado siguiendo mayormente la subida general de Bitcoin y el panorama macro, más que reaccionar a sus propias noticias.
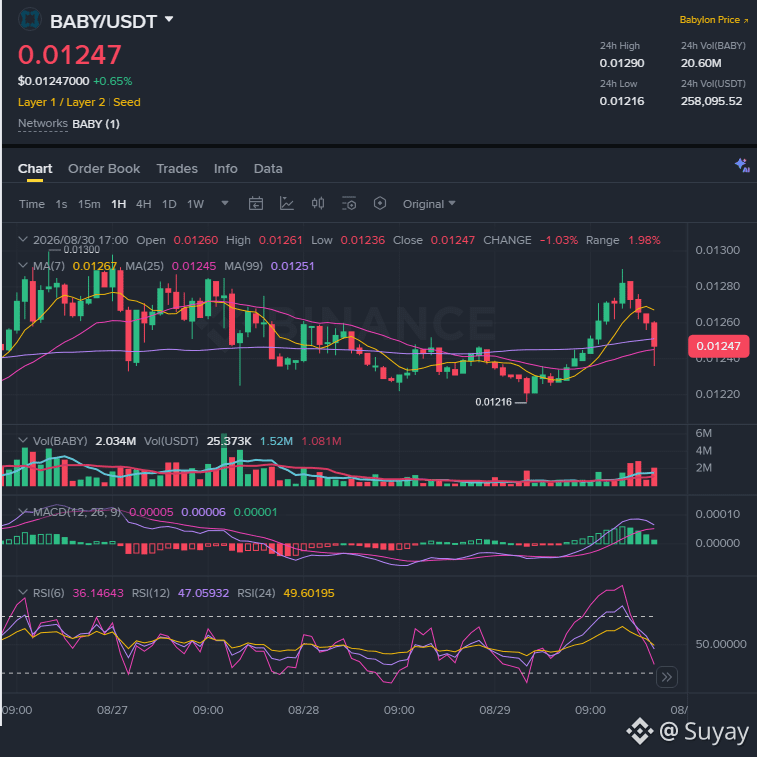
En el gráfico de 1H, BABY pasó días moviéndose entre 0.0122 y 0.0130, subió hacia la parte alta de ese rango y luego se revirtió con fuerza en las últimas horas, cayendo a través de la MA7 (0.01267) hasta su nivel actual de 0.01247, justo encima de la MA25 (0.01245). El RSI(6) ha caído a un sobrevendido de corto plazo de 36.14, mientras que el RSI(24) se mantiene neutral en 49.60, y el histograma del MACD apenas es positivo después de una racha de lecturas negativas.
Las votaciones de gobernanza en protocolos importantes se mueven en semanas, no en horas, así que la integración con Aave no es un catalizador de esta semana incluso si se aprueba. En el marco de tiempo de 1H, este RSI sobrevendido normalmente solo marca el final de un retroceso rápido: lo que realmente importa aquí es si el precio mantiene la MA25 sobre la que actualmente está, o si cae por debajo entrando en la parte inferior del rango de la semana.
No es asesoramiento financiero: solo con fines informativos.
$BABY #Babylon #bitcoin #Binance
{spot}(BABYUSDT)
Un protocolo ha pasado meses construyendo la infraestructura para permitir que el Bitcoin inactivo funcione como garantía colateral sin que nunca salga de la red de Bitcoin. Si esa infraestructura obtiene volumen real pronto puede depender de una sola votación en uno de los mercados de préstamos más grandes de DeFi.
Las Bóvedas de Bitcoin sin Confianza de Babylon están pendientes de una propuesta de gobernanza en Aave V4 que permitiría que el BTC nativo depositado a través de Babylon funcione como colateral DeFi no custodial: sin tokens envueltos, sin custodios. Aún está a la espera de aprobación. Fuera de eso, BABY ha estado siguiendo mayormente la subida general de Bitcoin y el panorama macro, más que reaccionar a sus propias noticias.
En el gráfico de 1H, BABY pasó días moviéndose entre 0.0122 y 0.0130, subió hacia la parte alta de ese rango y luego se revirtió con fuerza en las últimas horas, cayendo a través de la MA7 (0.01267) hasta su nivel actual de 0.01247, justo encima de la MA25 (0.01245). El RSI(6) ha caído a un sobrevendido de corto plazo de 36.14, mientras que el RSI(24) se mantiene neutral en 49.60, y el histograma del MACD apenas es positivo después de una racha de lecturas negativas.
Las votaciones de gobernanza en protocolos importantes se mueven en semanas, no en horas, así que la integración con Aave no es un catalizador de esta semana incluso si se aprueba. En el marco de tiempo de 1H, este RSI sobrevendido normalmente solo marca el final de un retroceso rápido: lo que realmente importa aquí es si el precio mantiene la MA25 sobre la que actualmente está, o si cae por debajo entrando en la parte inferior del rango de la semana.
No es asesoramiento financiero: solo con fines informativos.
$BABY #Babylon #bitcoin #Binance
2
262
·
--
Verificado
Hace catorce días esto empezó con el bloque 22450093 y dos palabras: el problema del libro mayor del vidrio. Quiero cerrar la cuestión de si Dusk realmente cerró esa brecha, o solo la movió.
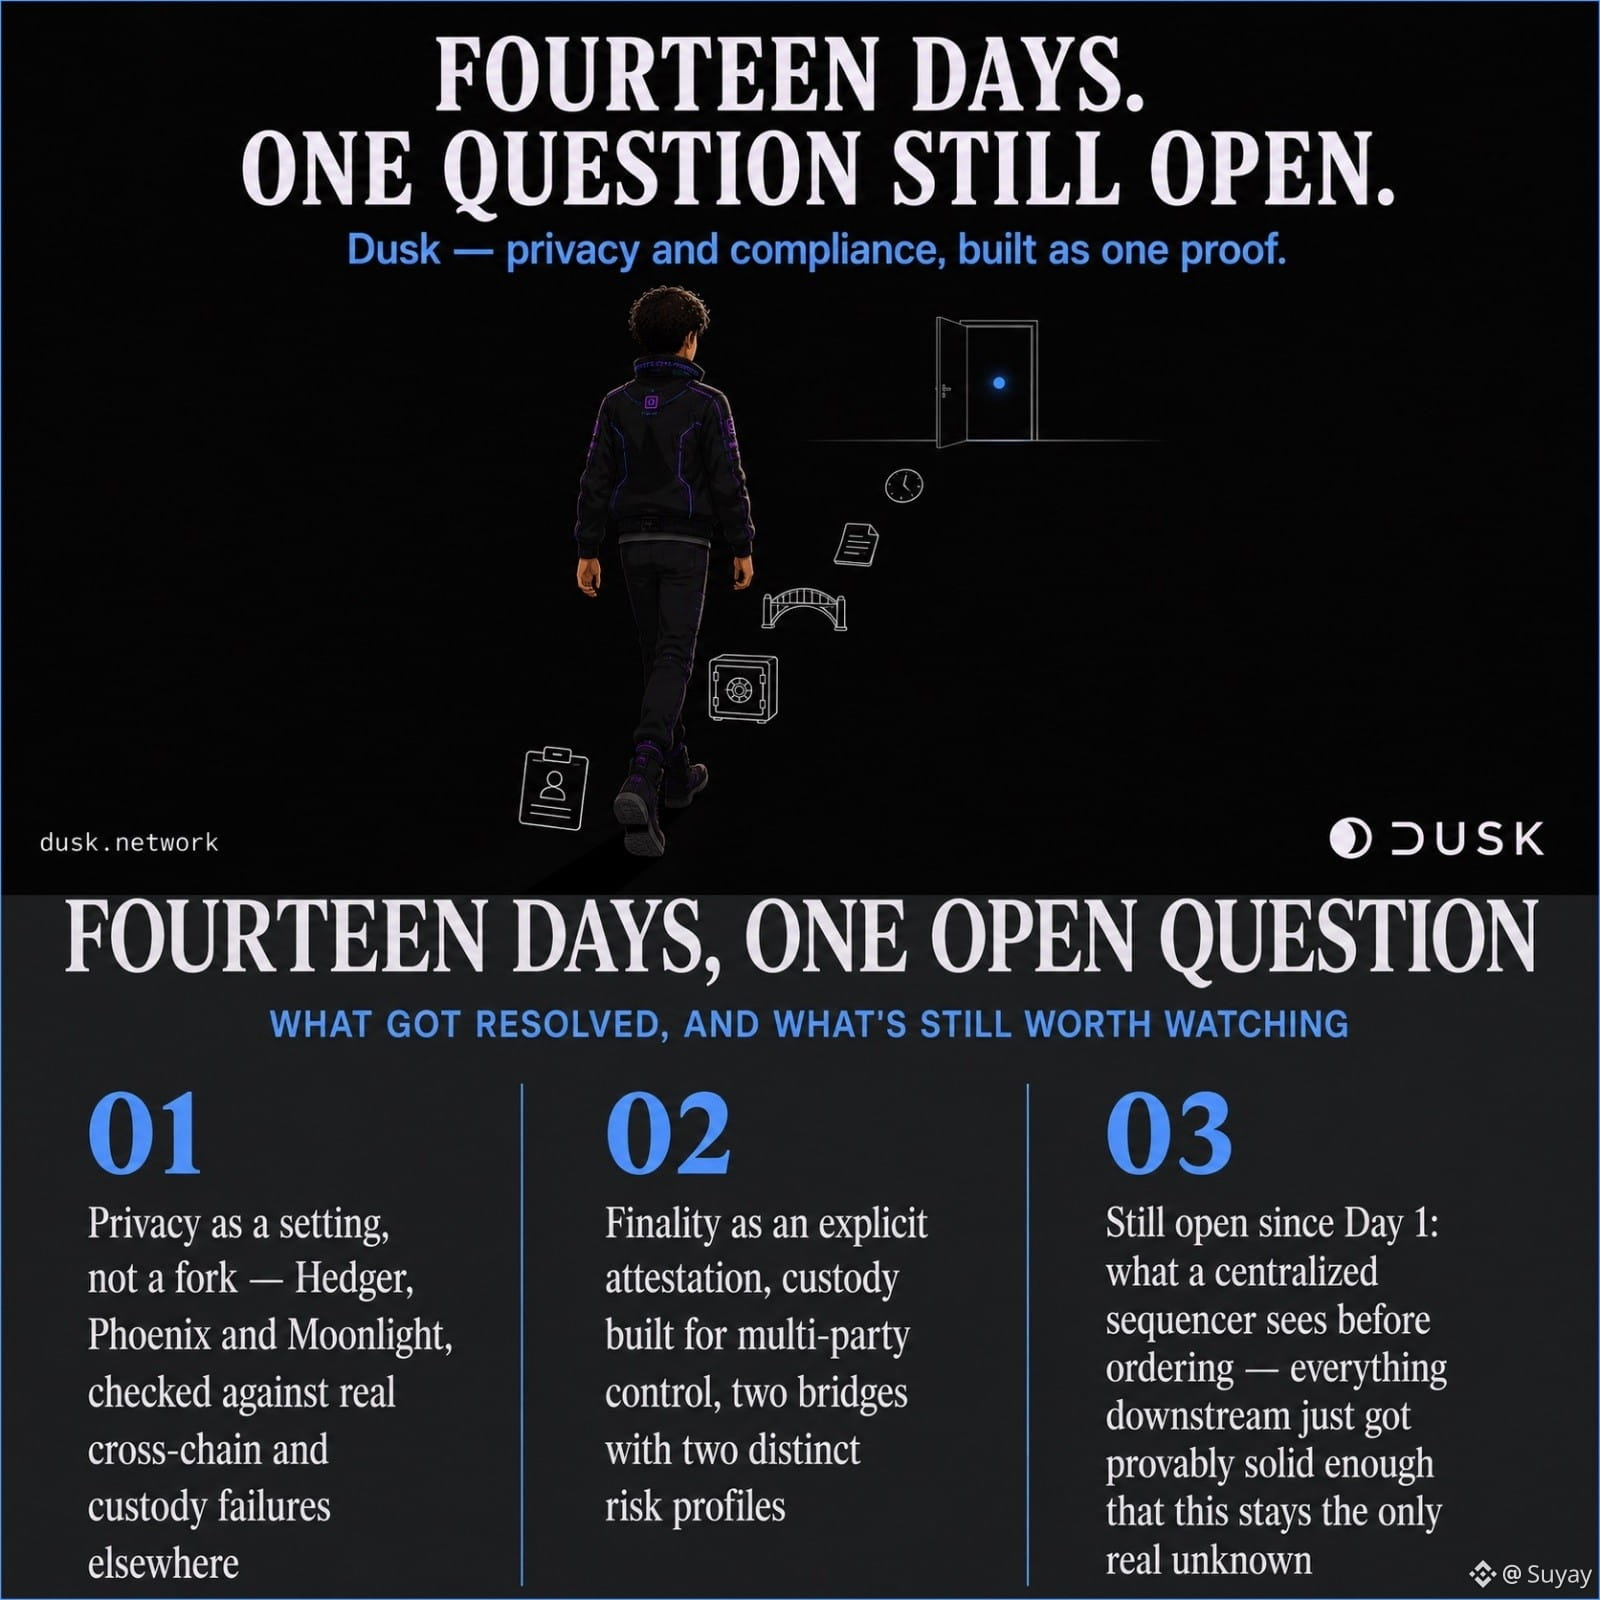
Hedger cifra las transacciones de DuskEVM de extremo a extremo, pero la pregunta abierta desde el Día 1 era qué ve un secuenciador centralizado antes de ordenar cualquier cosa. Esa nunca obtuvo una respuesta clara, y no debería haberla tenido. Todo lo demás que cubrió esta campaña realmente se trataba de si el resto del sistema gana confianza de todos modos: Moonlight y Phoenix haciendo que la privacidad sea una opción en vez de una bifurcación, Succinct Attestation convirtiendo la finalización en una atestación explícita en lugar de un juego de espera, la custodia canalizada a través de infraestructura creada para el control multiparte en vez de una sola clave, dos puentes con formas distintas que llevan perfiles de riesgo diferentes dependiendo de cuál estés usando realmente.
Nada de esto borra la pregunta del secuenciador. Lo que hace es que todo lo que viene después del ordenamiento, la liquidación, la custodia, la identidad, la divulgación, sea verificablemente sólido, para que la única pieza no resuelta siga siendo exactamente eso de pequeño tamaño en lugar de ocultarse dentro de un montón mayor de incógnitas.
Entré en esto pensando que la finanza regulada onchain significaba elegir entre transparencia o privacidad. Lo que realmente cambió mi forma de pensar durante estos catorce días es que Dusk sigue tratando eso como la pregunta equivocada: privacidad y cumplimiento como una sola prueba, no como un intercambio.
Aun así, sigo vigilando ese secuenciador. Algunas preguntas se supone que deben permanecer abiertas.
#dusk $DUSK @Dusk_Foundation #DuskEVM
Hace catorce días esto empezó con el bloque 22450093 y dos palabras: el problema del libro mayor del vidrio. Quiero cerrar la cuestión de si Dusk realmente cerró esa brecha, o solo la movió.
Hedger cifra las transacciones de DuskEVM de extremo a extremo, pero la pregunta abierta desde el Día 1 era qué ve un secuenciador centralizado antes de ordenar cualquier cosa. Esa nunca obtuvo una respuesta clara, y no debería haberla tenido. Todo lo demás que cubrió esta campaña realmente se trataba de si el resto del sistema gana confianza de todos modos: Moonlight y Phoenix haciendo que la privacidad sea una opción en vez de una bifurcación, Succinct Attestation convirtiendo la finalización en una atestación explícita en lugar de un juego de espera, la custodia canalizada a través de infraestructura creada para el control multiparte en vez de una sola clave, dos puentes con formas distintas que llevan perfiles de riesgo diferentes dependiendo de cuál estés usando realmente.
Nada de esto borra la pregunta del secuenciador. Lo que hace es que todo lo que viene después del ordenamiento, la liquidación, la custodia, la identidad, la divulgación, sea verificablemente sólido, para que la única pieza no resuelta siga siendo exactamente eso de pequeño tamaño en lugar de ocultarse dentro de un montón mayor de incógnitas.
Entré en esto pensando que la finanza regulada onchain significaba elegir entre transparencia o privacidad. Lo que realmente cambió mi forma de pensar durante estos catorce días es que Dusk sigue tratando eso como la pregunta equivocada: privacidad y cumplimiento como una sola prueba, no como un intercambio.
Aun así, sigo vigilando ese secuenciador. Algunas preguntas se supone que deben permanecer abiertas.
#dusk $DUSK @Dusk #DuskEVM
13
8
389
·
--
Verificado
“Vida media” no es un término que esperaba encontrar fuera de un ejercicio de física, pero es exactamente la curva a la que sigue la emisión de tokens de Dusk.
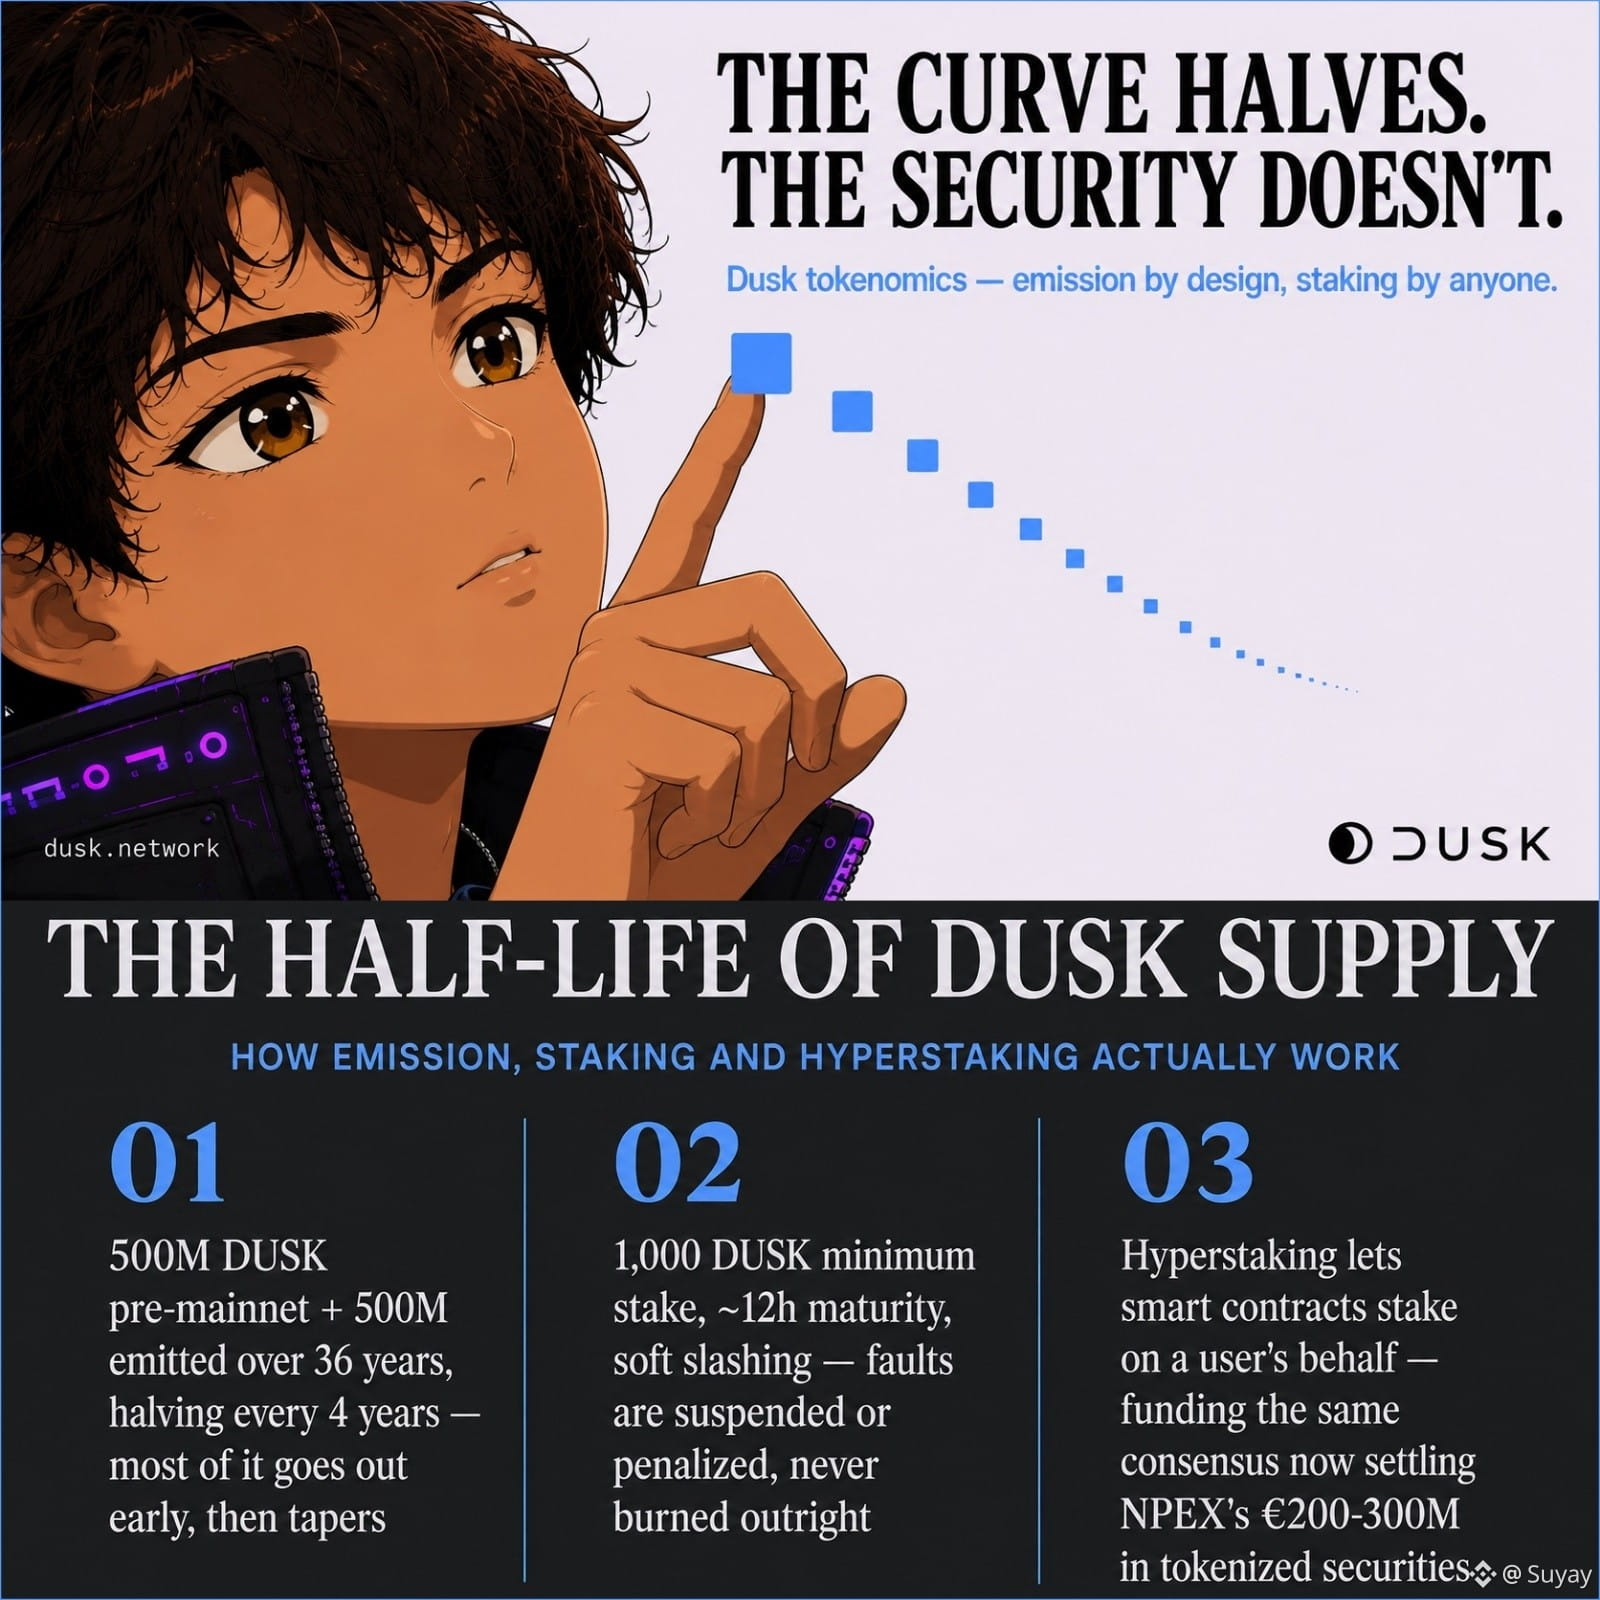
Antes del mainnet existían 500 millones de DUSK. Los otros 500 millones se emiten a los stakers durante 36 años, pero no de forma lineal y constante: siguen una decadencia geométrica, que se reduce a la mitad cada cuatro años. Por eso, una parte mucho mayor sale al principio y la curva se va aproximando a cero en lugar de ir goteando para siempre. La apuesta mínima es de 1.000 DUSK, la nueva apuesta madura en unas 12 horas y los fallos reciben soft-slashing, suspensión o penalizaciones en vez de quemarse de forma directa, de modo que el costo de ejecutar un provisioner de buena fe se mantiene predecible y no se vuelve catastrófico en un mal día.
Hyperstaking, la abstracción de stake de Dusk, es la parte que realmente cambia quién puede participar. Los contratos inteligentes pueden hacer staking en nombre de un usuario, no solo en carteras individuales; eso es lo que hace posible la existencia de pools automatizados, liquid staking y lógica de recompensas personalizada, sin que cada staker tenga que ejecutar su propio nodo.
Nada de esto es ya abstracto. Los valores tokenizados de NPEX, que ya se negocian en el rango de €200–300 millones sobre la infraestructura de Dusk, se liquidan mediante el consenso exacto que está financiando esta curva de emisión. El calendario de oferta de tokens no es solo una gráfica para inversores: es el presupuesto de la seguridad de la que dependen esas operaciones.
Lo que aún no he visto con datos: la sortición ponderada por stake significa que los pools más grandes se seleccionan con más frecuencia. Si los pools de staking gestionados por contratos terminan concentrando una parte cada vez mayor del stake a medida que Hyperstaking escala, eso crea una tensión real con la descentralización que la red está diseñada para garantizar, y todavía es pronto para saber hacia dónde se inclina.
#dusk $DUSK @Dusk_Foundation
“Vida media” no es un término que esperaba encontrar fuera de un ejercicio de física, pero es exactamente la curva a la que sigue la emisión de tokens de Dusk.
Antes del mainnet existían 500 millones de DUSK. Los otros 500 millones se emiten a los stakers durante 36 años, pero no de forma lineal y constante: siguen una decadencia geométrica, que se reduce a la mitad cada cuatro años. Por eso, una parte mucho mayor sale al principio y la curva se va aproximando a cero en lugar de ir goteando para siempre. La apuesta mínima es de 1.000 DUSK, la nueva apuesta madura en unas 12 horas y los fallos reciben soft-slashing, suspensión o penalizaciones en vez de quemarse de forma directa, de modo que el costo de ejecutar un provisioner de buena fe se mantiene predecible y no se vuelve catastrófico en un mal día.
Hyperstaking, la abstracción de stake de Dusk, es la parte que realmente cambia quién puede participar. Los contratos inteligentes pueden hacer staking en nombre de un usuario, no solo en carteras individuales; eso es lo que hace posible la existencia de pools automatizados, liquid staking y lógica de recompensas personalizada, sin que cada staker tenga que ejecutar su propio nodo.
Nada de esto es ya abstracto. Los valores tokenizados de NPEX, que ya se negocian en el rango de €200–300 millones sobre la infraestructura de Dusk, se liquidan mediante el consenso exacto que está financiando esta curva de emisión. El calendario de oferta de tokens no es solo una gráfica para inversores: es el presupuesto de la seguridad de la que dependen esas operaciones.
Lo que aún no he visto con datos: la sortición ponderada por stake significa que los pools más grandes se seleccionan con más frecuencia. Si los pools de staking gestionados por contratos terminan concentrando una parte cada vez mayor del stake a medida que Hyperstaking escala, eso crea una tensión real con la descentralización que la red está diseñada para garantizar, y todavía es pronto para saber hacia dónde se inclina.
#dusk $DUSK @Dusk
11
6
422
·
--
Verificado
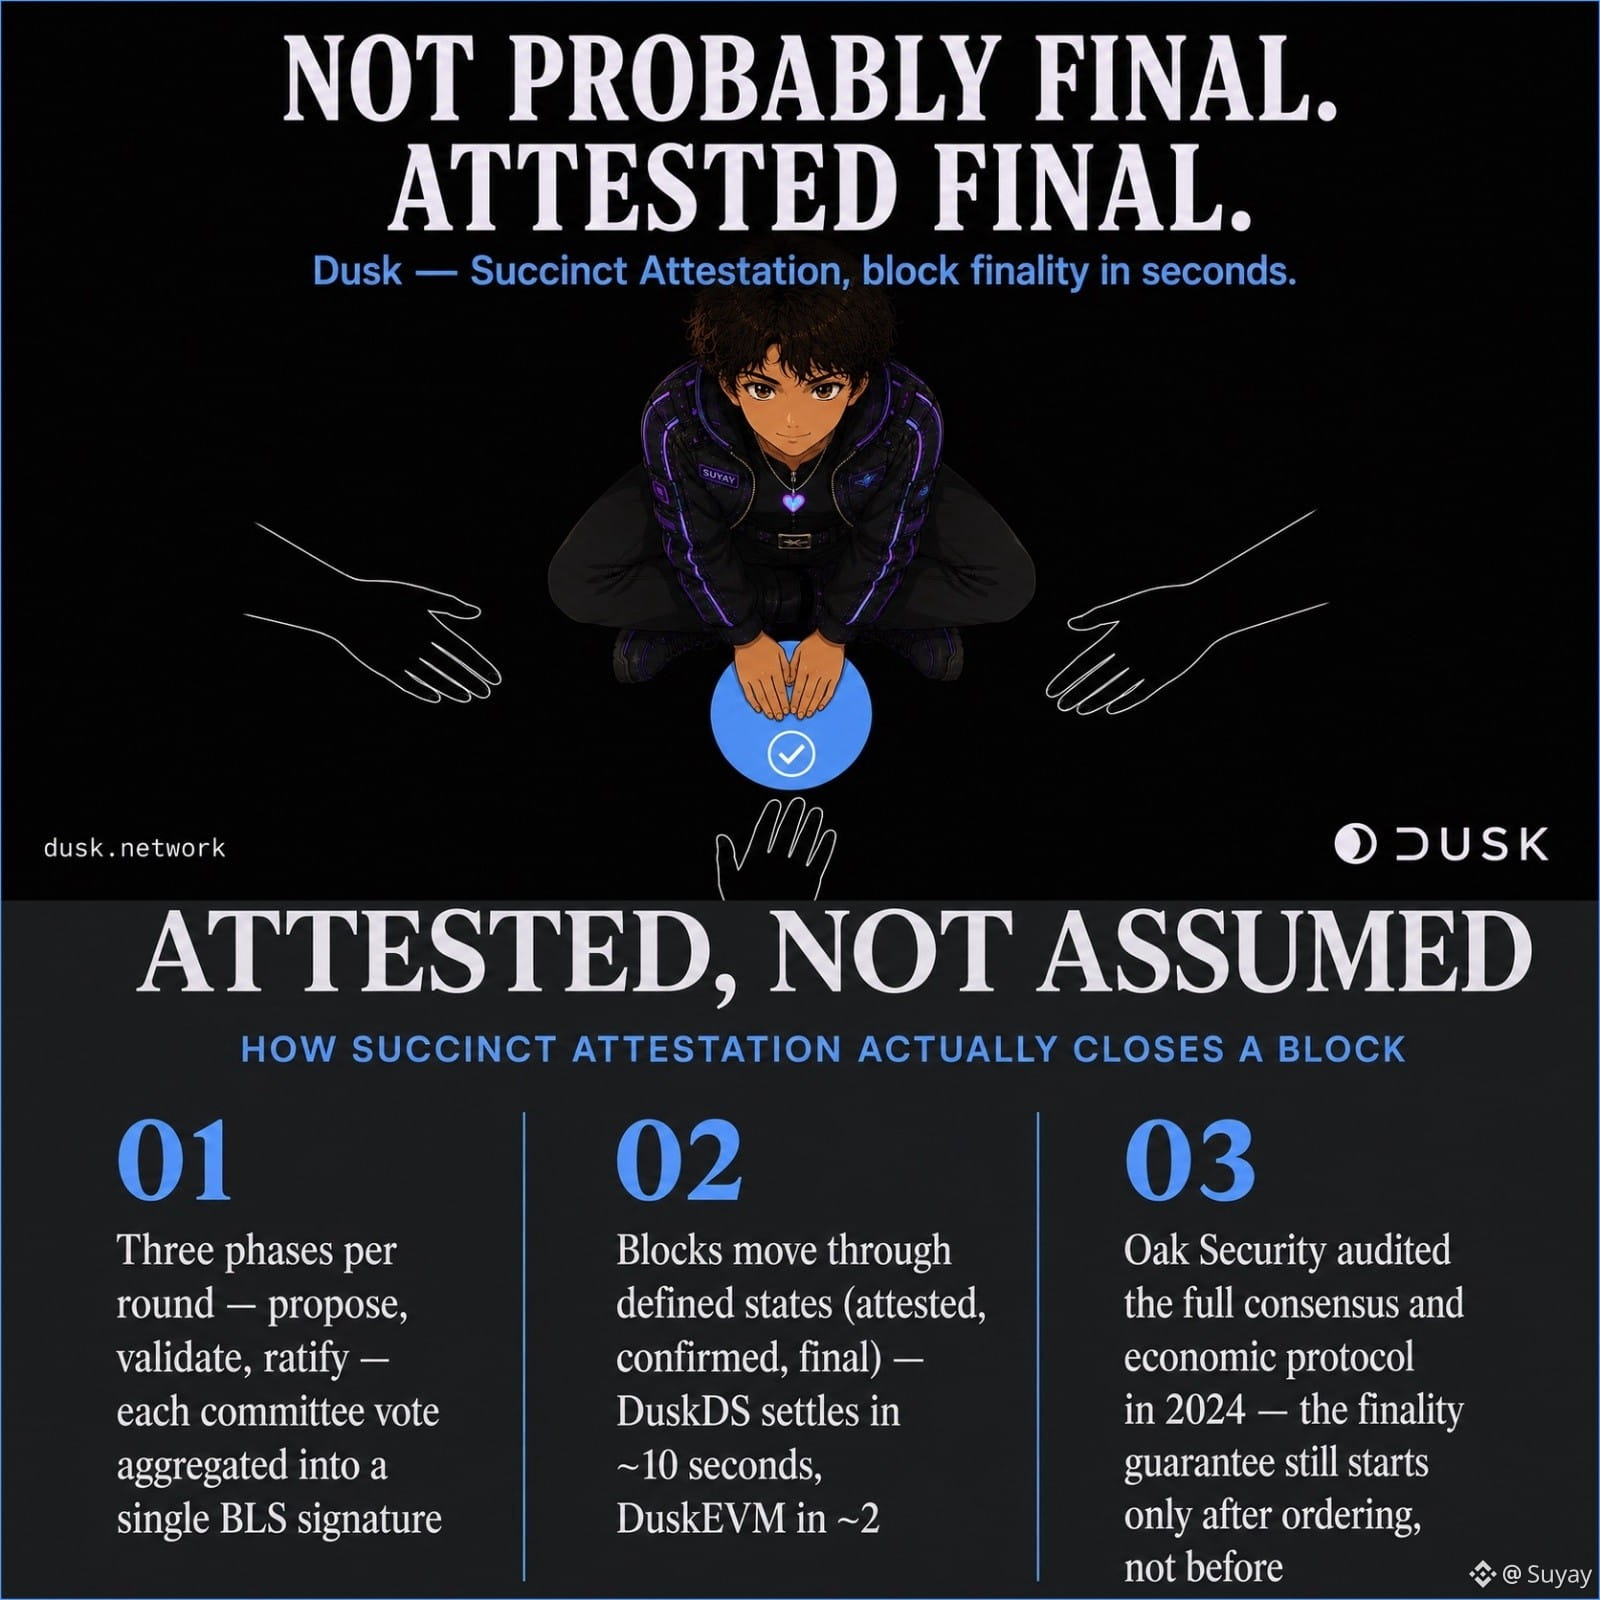
Siempre traté "finalidad de blockchain" como algo más cercano al lenguaje de marketing que a una garantía real, en algún punto entre la esperanza y la probabilidad. Leer cómo la "Succinct Attestation" de Dusk realmente cierra un bloque cambió eso.
Cada ronda atraviesa tres fases: un provisioner seleccionado al azar propone un bloque candidato, un comité vota sobre su validez, y un segundo comité ratifica ese resultado, ambos usando firmas BLS agregadas que alcanzan una supermayoría. Eso no es una confirmación probabilística que se va acumulando con el tiempo: es una atestación criptográfica explícita de que el bloque cumple. Los bloques pasan por estados definidos: atestados, confirmados, finales, y DuskDS se asienta en alrededor de diez segundos, mientras que DuskEVM lo hace incluso más rápido, aproximadamente en dos. Oak Security auditó todo el consenso y el protocolo económico y lo calificó como bien diseñado, combinando piezas de enfoques existentes con algunas soluciones realmente personalizadas.
Esa es una respuesta real al riesgo de reorg. Un trade que es final en Dusk no es final hasta que nadie objete durante un tiempo; es final porque un comité definido ya lo atestiguó, que es el requisito real para la liquidación de valores regulados.
Esto es lo que no resuelve, y se conecta con algo que planteé hace semanas sobre el secuenciador de DuskEVM. Ese proceso de atestación está completamente descentralizado entre provisioners en DuskDS. Pero DuskEVM aún ordena las transacciones a través de un único secuenciador antes de que cualquier cosa llegue a DuskDS para esa misma garantía. La finalidad que acabo de describir protege lo que ocurre después del ordenamiento. Nunca se construyó para responder quién ve la transacción primero.
#dusk $DUSK @Dusk_Foundation #DuskEVM
Siempre traté "finalidad de blockchain" como algo más cercano al lenguaje de marketing que a una garantía real, en algún punto entre la esperanza y la probabilidad. Leer cómo la "Succinct Attestation" de Dusk realmente cierra un bloque cambió eso.
Cada ronda atraviesa tres fases: un provisioner seleccionado al azar propone un bloque candidato, un comité vota sobre su validez, y un segundo comité ratifica ese resultado, ambos usando firmas BLS agregadas que alcanzan una supermayoría. Eso no es una confirmación probabilística que se va acumulando con el tiempo: es una atestación criptográfica explícita de que el bloque cumple. Los bloques pasan por estados definidos: atestados, confirmados, finales, y DuskDS se asienta en alrededor de diez segundos, mientras que DuskEVM lo hace incluso más rápido, aproximadamente en dos. Oak Security auditó todo el consenso y el protocolo económico y lo calificó como bien diseñado, combinando piezas de enfoques existentes con algunas soluciones realmente personalizadas.
Esa es una respuesta real al riesgo de reorg. Un trade que es final en Dusk no es final hasta que nadie objete durante un tiempo; es final porque un comité definido ya lo atestiguó, que es el requisito real para la liquidación de valores regulados.
Esto es lo que no resuelve, y se conecta con algo que planteé hace semanas sobre el secuenciador de DuskEVM. Ese proceso de atestación está completamente descentralizado entre provisioners en DuskDS. Pero DuskEVM aún ordena las transacciones a través de un único secuenciador antes de que cualquier cosa llegue a DuskDS para esa misma garantía. La finalidad que acabo de describir protege lo que ocurre después del ordenamiento. Nunca se construyó para responder quién ve la transacción primero.
#dusk $DUSK @Dusk #DuskEVM
9
4
235
·
--
Mientras Bitcoin se robó todos los titulares esta semana, la segunda criptomoneda más grande hizo algo más inusual en silencio: le ganó a BTC, día tras día, en el mismo rally.
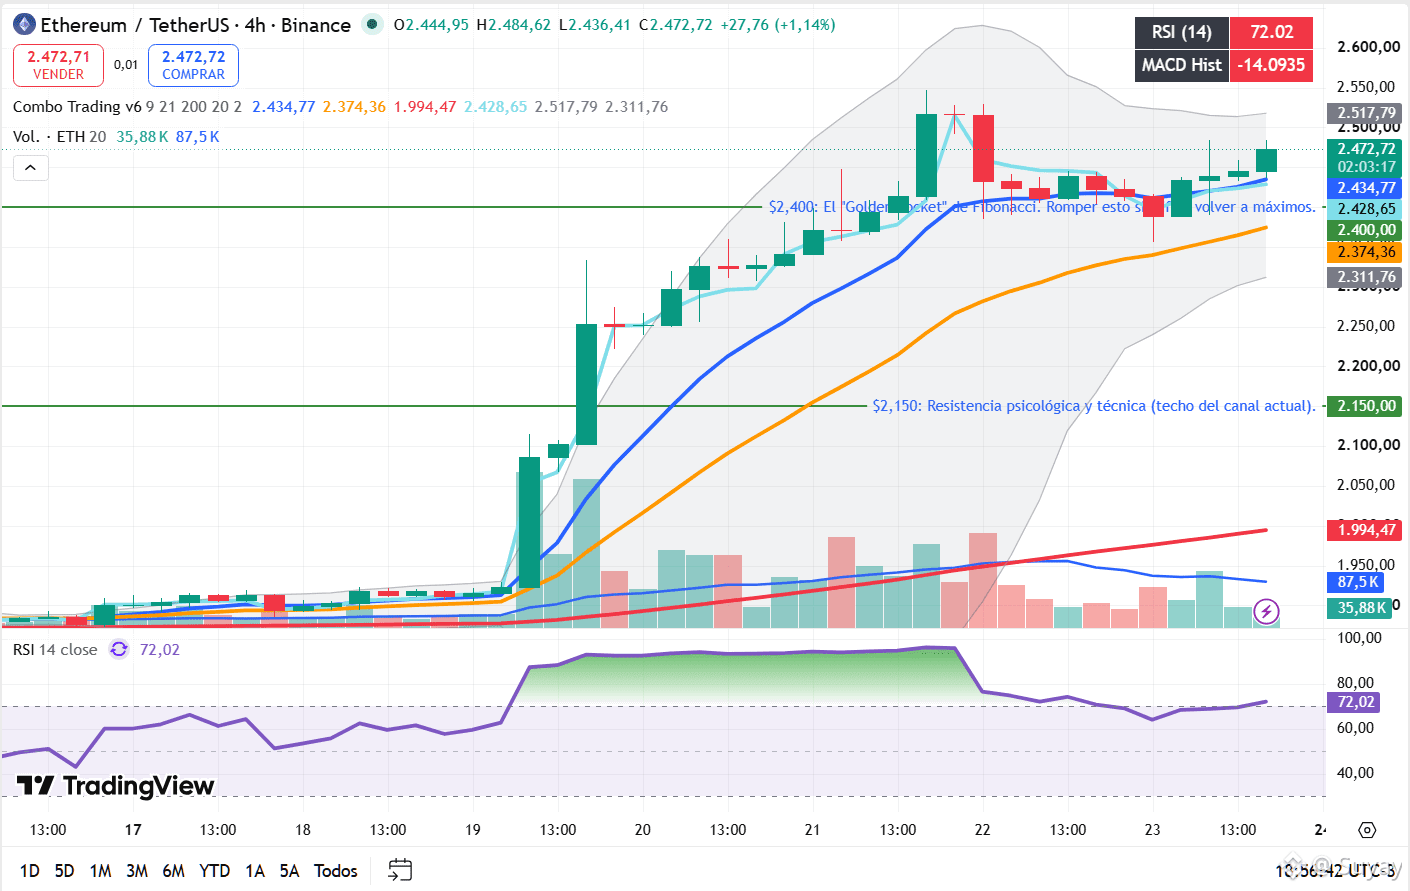
Ethereum ha subido aproximadamente entre un 18% y un 22% durante la última semana, tocando brevemente un máximo de dos semanas cerca de 2.517 dólares, con los ETF spot de ETH atrayendo 189 millones de dólares en un solo día: la mayor entrada en meses, justo junto con el récord de entradas de Bitcoin. El analista Michaël van de Poppe señaló el movimiento públicamente, indicando que ETH está subiendo más rápido que BTC y avanzando hacia niveles clave de ratios denominados en BTC, ese tipo de fortaleza relativa que algunos interpretan como una señal temprana de una posible “alt-season”.
El gráfico de 4H muestra con claridad la anatomía del movimiento: después de semanas de consolidación, ETH rompió al alza con una gran vela verde, subiendo de forma constante a través de sus EMAs hasta un máximo local, antes de retroceder ligeramente hasta su precio actual de 2.472,72 dólares, situándose casi exactamente sobre el nivel de 2.400 dólares del “golden pocket” Fibonacci, que ha actuado como el pivote de toda esta pierna. El RSI está en 72,02, igual de sobrecomprado que la lectura de Bitcoin, y el histograma del MACD es negativo en -14,09, la misma señal de pérdida de impulso que aparece aquí también.
Que ETH supere a BTC durante un rally es, de verdad, una de las señales tempranas más fiables de que el capital se está rotando hacia las altcoins: esa parte de la historia se confirma técnicamente, no solo de forma anecdótica. Pero el mismo RSI sobrecomprado y la divergencia negativa del MACD que aparecen ahora en ambos gráficos significan que el agotamiento no es exclusivo de Bitcoin; es generalizado en el mercado. Como señaló CoinDesk sobre este mismo movimiento, un solo día de entradas a través de ETF confirma un breakout, pero no confirma que vaya a durar. Si ETH mantiene este nivel de “golden pocket” o lo devuelve, decidirá qué historia gana.
No es asesoramiento financiero — solo con fines informativos.
#ETH #Ethereum #Altseason #Binance $ETH
1
128
·
--
Un presidente se sentó con los CEO de Coinbase, Kraken, Robinhood y Ripple en la Casa Blanca y le dijo al Congreso que hiciera avanzar un proyecto de ley estancado hasta la línea de meta. Dos días después, más de mil millones de dólares en apuestas bajistas habían sido borrados del tablero.
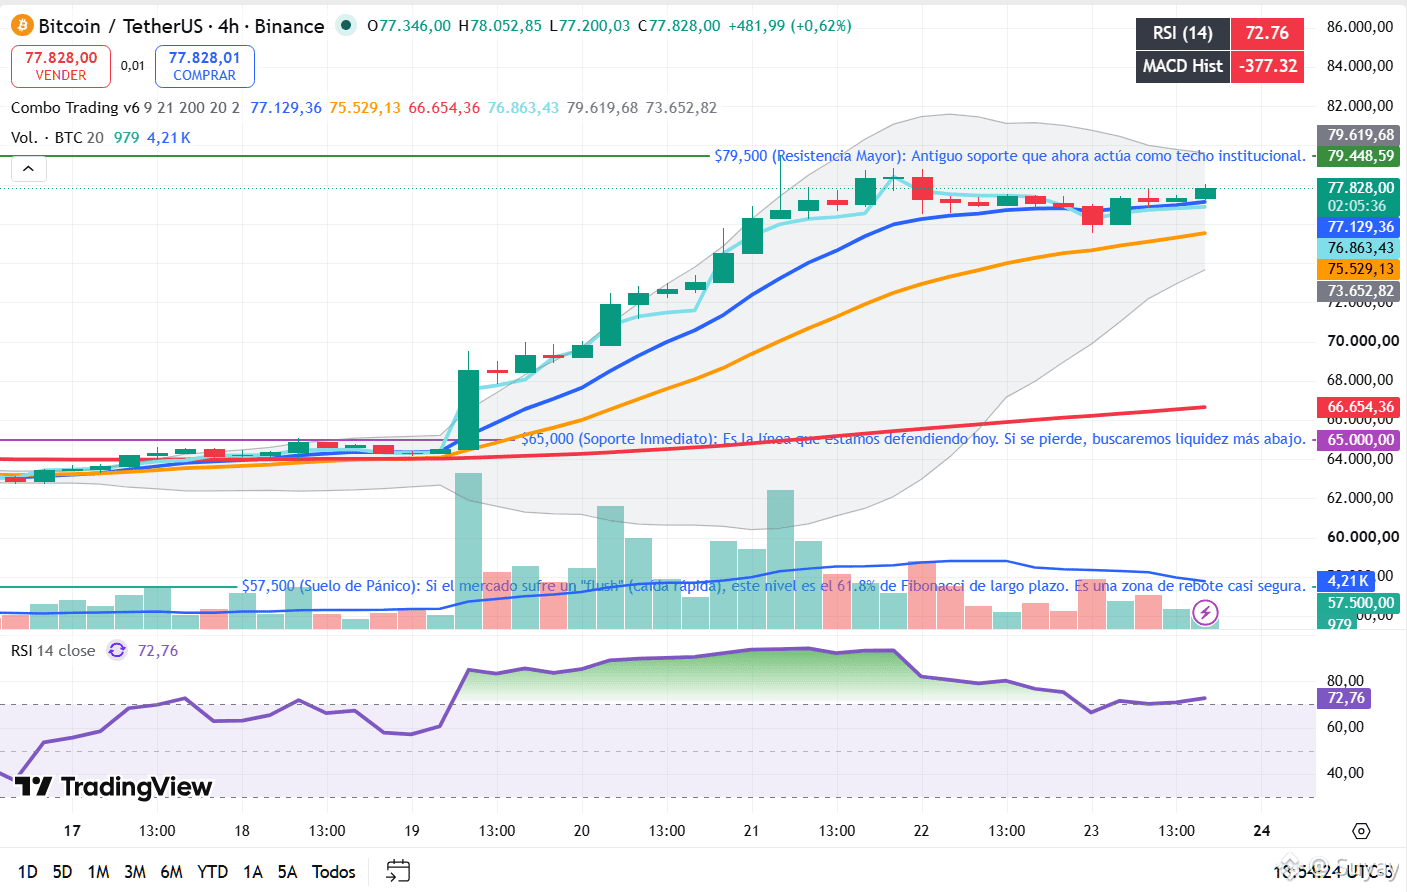
Bitcoin acabó de cerrar su mejor racha de cinco días desde marzo de 2024, disparándose un 22% hasta alcanzar 77.692 dólares —y brevemente hasta 81.449— después de que el presidente Trump recibiera a ejecutivos de cripto el 19 de agosto y urgiera la aprobación de la Ley CLARITY, mientras que, al mismo tiempo, el Tesoro de EE. UU. duplicaba el tamaño de su recompra de bonos a largo plazo, bajando los rendimientos y empujando el capital hacia activos más riesgosos. La combinación desató un violento short squeeze (apretón de posiciones cortas), liquidando más de 2.700 millones de dólares en posiciones bajistas cuando BTC rompió un rango de seis semanas atascado entre 62.000 y 66.000 dólares. Los ETF spot de Bitcoin captaron 517 millones de dólares en un solo día, la mayor entrada en meses.
El gráfico de 4H muestra la ruptura en todo su esplendor: el precio explotó desde un soporte cercano a 65.000 dólares, atravesó cada EMA para llegar a su nivel actual de 77.828 dólares y ahora consolida apenas por debajo de la zona de 79.500 —un antiguo nivel de soporte que se ha convertido en resistencia por encima.
El RSI está en 72,76, en territorio fuertemente sobrecomprado, y el histograma del MACD es negativo en -377,32 incluso cuando el precio se mantiene cerca de sus máximos —enfriamiento del impulso mientras el precio aún no lo ha seguido.
Una subida construida sobre tres catalizadores reales, independientes —presión política, liquidez del Tesoro y un auténtico short squeeze— tiene más sustancia que una impulsada solo por el bombo. Pero este RSI tan extendido junto con un histograma de MACD negativo es una divergencia de manual: el precio cerca de la parte alta, mientras el impulso ya se está desvaneciendo por debajo. Y la propia Ley CLARITY aún no se ha aprobado: todavía necesita 60 votos en el Senado y conciliación en la Cámara. El gráfico está valorando un resultado político que todavía no es ley.
No es asesoramiento financiero — solo con fines informativos.
#BTC #bitcoin #CLARITYAct #Binance $BTC
{future}(BTCUSDT)
Un presidente se sentó con los CEO de Coinbase, Kraken, Robinhood y Ripple en la Casa Blanca y le dijo al Congreso que hiciera avanzar un proyecto de ley estancado hasta la línea de meta. Dos días después, más de mil millones de dólares en apuestas bajistas habían sido borrados del tablero.
Bitcoin acabó de cerrar su mejor racha de cinco días desde marzo de 2024, disparándose un 22% hasta alcanzar 77.692 dólares —y brevemente hasta 81.449— después de que el presidente Trump recibiera a ejecutivos de cripto el 19 de agosto y urgiera la aprobación de la Ley CLARITY, mientras que, al mismo tiempo, el Tesoro de EE. UU. duplicaba el tamaño de su recompra de bonos a largo plazo, bajando los rendimientos y empujando el capital hacia activos más riesgosos. La combinación desató un violento short squeeze (apretón de posiciones cortas), liquidando más de 2.700 millones de dólares en posiciones bajistas cuando BTC rompió un rango de seis semanas atascado entre 62.000 y 66.000 dólares. Los ETF spot de Bitcoin captaron 517 millones de dólares en un solo día, la mayor entrada en meses.
El gráfico de 4H muestra la ruptura en todo su esplendor: el precio explotó desde un soporte cercano a 65.000 dólares, atravesó cada EMA para llegar a su nivel actual de 77.828 dólares y ahora consolida apenas por debajo de la zona de 79.500 —un antiguo nivel de soporte que se ha convertido en resistencia por encima.
El RSI está en 72,76, en territorio fuertemente sobrecomprado, y el histograma del MACD es negativo en -377,32 incluso cuando el precio se mantiene cerca de sus máximos —enfriamiento del impulso mientras el precio aún no lo ha seguido.
Una subida construida sobre tres catalizadores reales, independientes —presión política, liquidez del Tesoro y un auténtico short squeeze— tiene más sustancia que una impulsada solo por el bombo. Pero este RSI tan extendido junto con un histograma de MACD negativo es una divergencia de manual: el precio cerca de la parte alta, mientras el impulso ya se está desvaneciendo por debajo. Y la propia Ley CLARITY aún no se ha aprobado: todavía necesita 60 votos en el Senado y conciliación en la Cámara. El gráfico está valorando un resultado político que todavía no es ley.
No es asesoramiento financiero — solo con fines informativos.
#BTC #bitcoin #CLARITYAct #Binance $BTC
1
136
·
--
Verificado
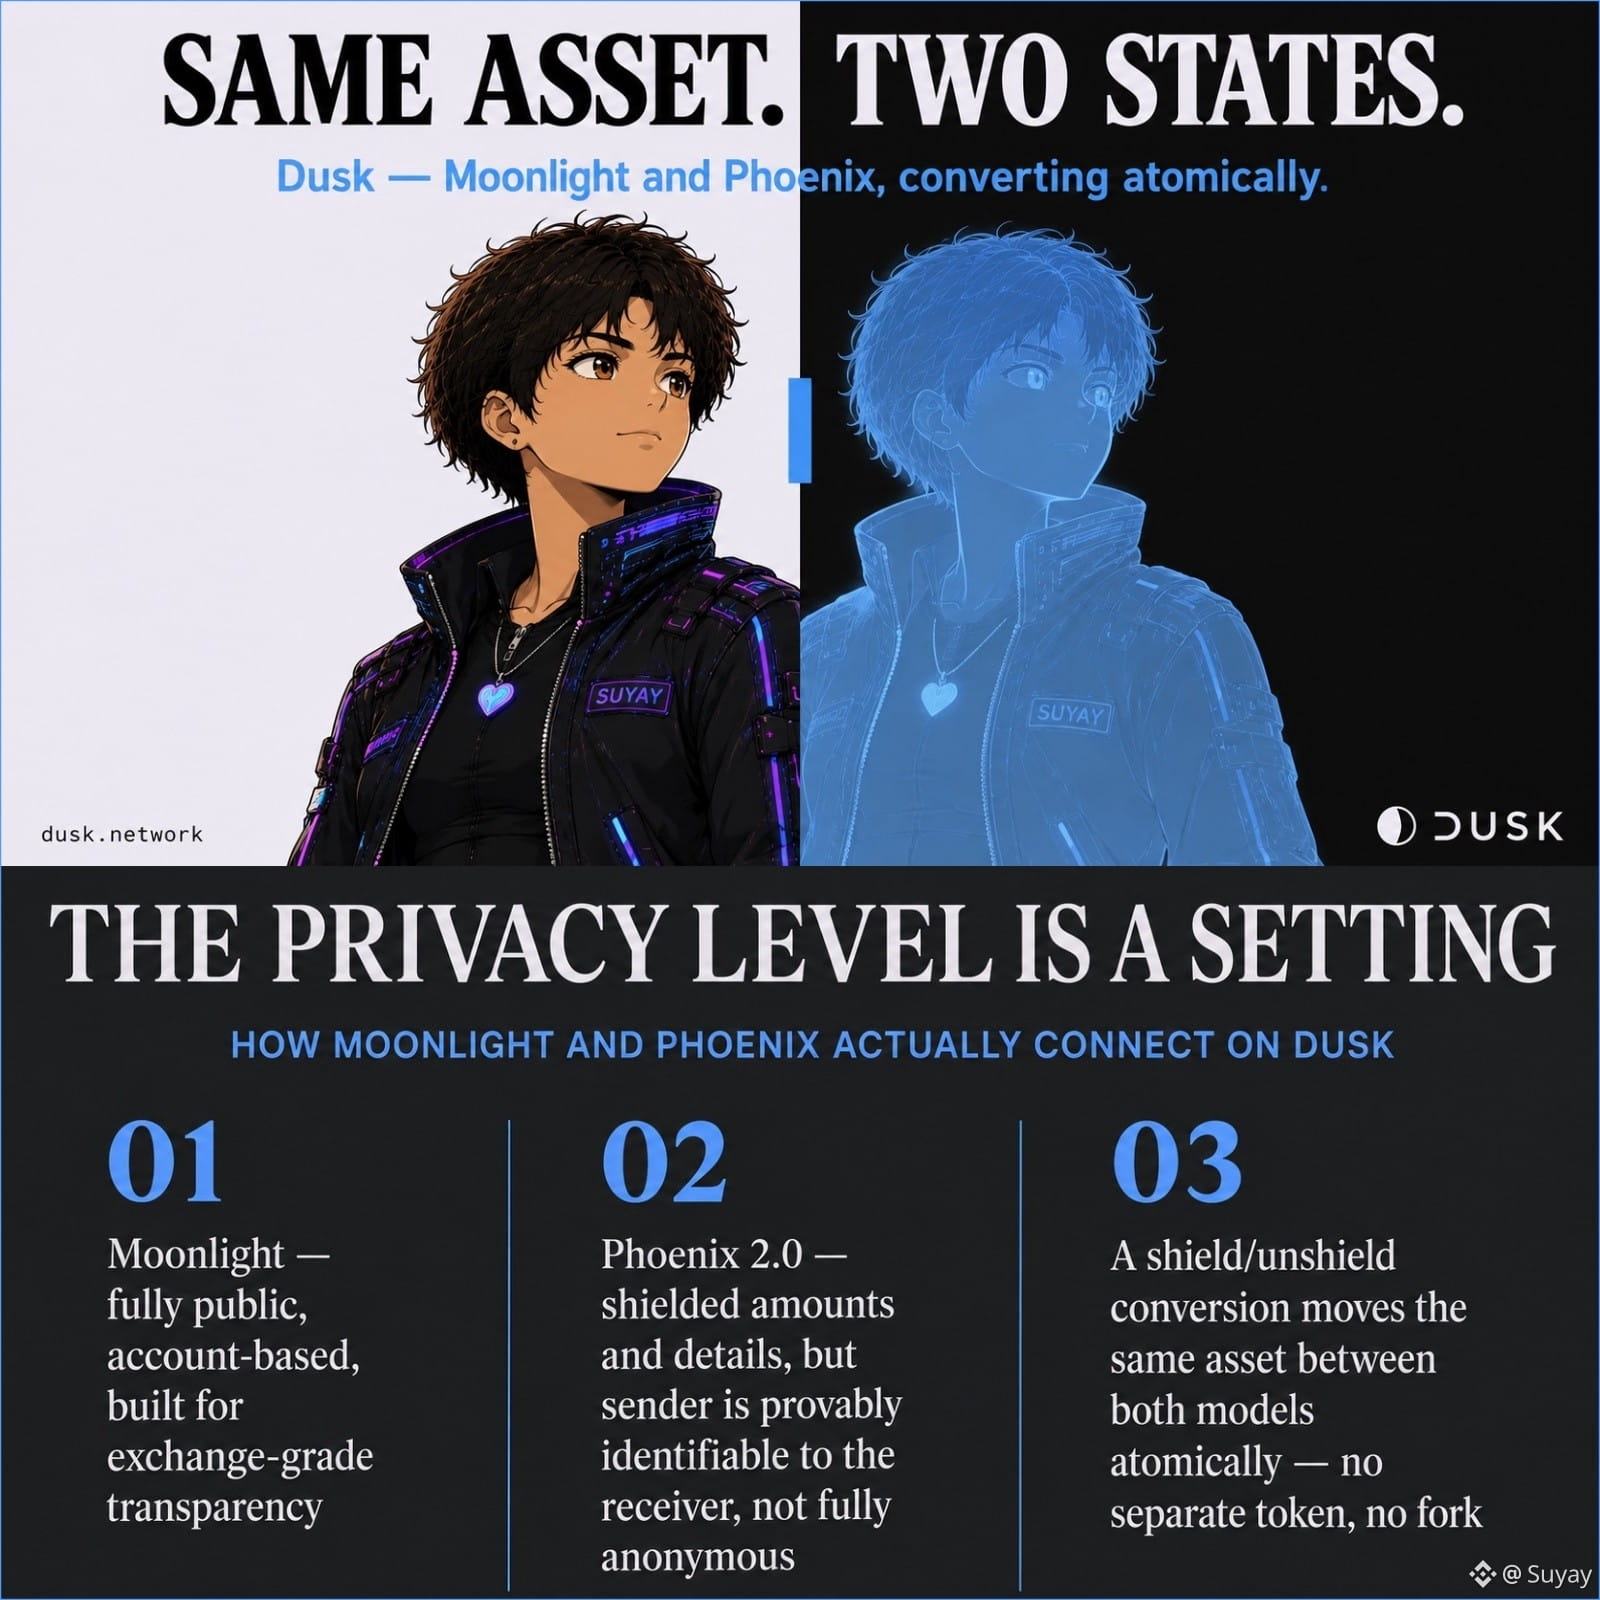
Asumí que una blockchain de privacidad tenía que elegir un bando: completamente oculta o completamente transparente. Al leer cómo Moonlight y Phoenix realmente funcionan juntos en Dusk, esa suposición no sobrevivió.
Phoenix no es anónimo como yo esperaba tampoco. En su especificación 2.0, el remitente de una transacción es identificable de forma demostrable para el receptor, aunque la cantidad y los detalles permanezcan ocultos para todos los demás. Dusk lo diseñó así específicamente para evitar el riesgo de exclusión de intercambios; los protocolos de anonimato total siguen fallando ese nivel de cumplimiento, la privacidad controlada no. Moonlight se coloca a su lado como un modelo completamente público basado en cuentas, con la misma forma que una entrada normal del libro mayor, agregado por la misma razón: algunos contrapartes, especialmente los exchanges, necesitan transparencia por defecto, no como una excepción.
Lo que realmente me sorprendió es cómo se conectan. No son productos separados pegados entre sí: hay una conversión directa de “escudar” y “desescudar” integrada en el contrato de transferencia, de modo que una nota de Phoenix y un saldo de Moonlight se mueven hacia y desde el otro de manera atómica. Mismo activo, misma cadena; el nivel de privacidad es una configuración, no un fork.
La pregunta abierta para mí: el Hedger de DuskEVM agrega un tercer modelo encima, cifrado homomórfico más ZK para la capa EVM, que es una construcción distinta de cualquiera de Phoenix o Moonlight. Tres modelos de privacidad coexistentes suenan más flexibles en el papel. Aún no he determinado si esa flexibilidad tiene un costo en liquidez o fragmentación de herramientas cuando los activos necesiten moverse entre los tres, no solo entre dos.
#dusk $DUSK @Dusk_Foundation #DuskEVM #Ethereum
Asumí que una blockchain de privacidad tenía que elegir un bando: completamente oculta o completamente transparente. Al leer cómo Moonlight y Phoenix realmente funcionan juntos en Dusk, esa suposición no sobrevivió.
Phoenix no es anónimo como yo esperaba tampoco. En su especificación 2.0, el remitente de una transacción es identificable de forma demostrable para el receptor, aunque la cantidad y los detalles permanezcan ocultos para todos los demás. Dusk lo diseñó así específicamente para evitar el riesgo de exclusión de intercambios; los protocolos de anonimato total siguen fallando ese nivel de cumplimiento, la privacidad controlada no. Moonlight se coloca a su lado como un modelo completamente público basado en cuentas, con la misma forma que una entrada normal del libro mayor, agregado por la misma razón: algunos contrapartes, especialmente los exchanges, necesitan transparencia por defecto, no como una excepción.
Lo que realmente me sorprendió es cómo se conectan. No son productos separados pegados entre sí: hay una conversión directa de “escudar” y “desescudar” integrada en el contrato de transferencia, de modo que una nota de Phoenix y un saldo de Moonlight se mueven hacia y desde el otro de manera atómica. Mismo activo, misma cadena; el nivel de privacidad es una configuración, no un fork.
La pregunta abierta para mí: el Hedger de DuskEVM agrega un tercer modelo encima, cifrado homomórfico más ZK para la capa EVM, que es una construcción distinta de cualquiera de Phoenix o Moonlight. Tres modelos de privacidad coexistentes suenan más flexibles en el papel. Aún no he determinado si esa flexibilidad tiene un costo en liquidez o fragmentación de herramientas cuando los activos necesiten moverse entre los tres, no solo entre dos.
#dusk $DUSK @Dusk #DuskEVM #Ethereum
11
7
213
·
--
Alcista
Verificado
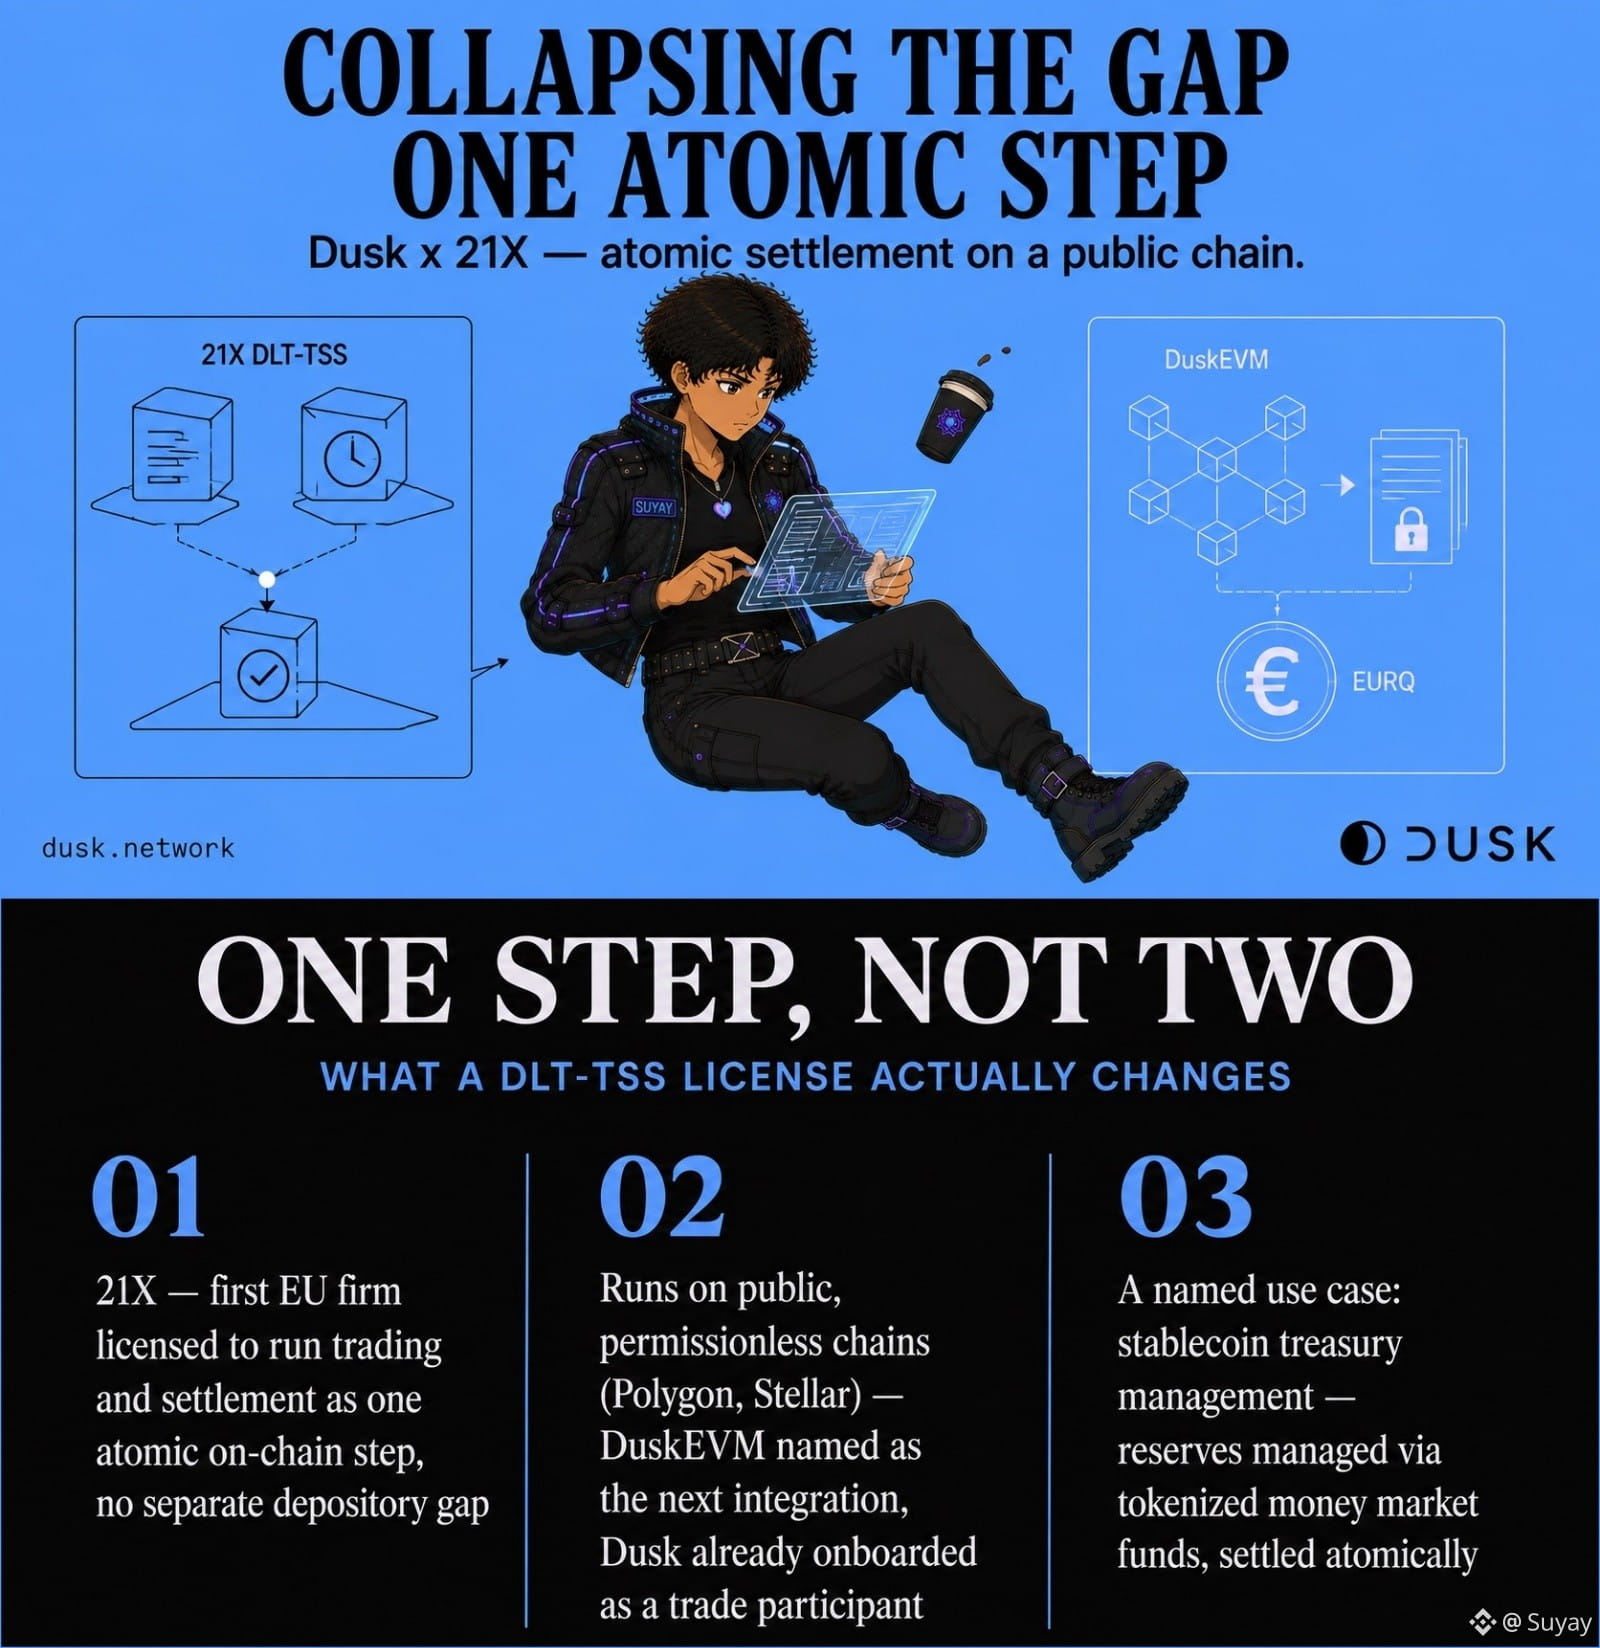
En física, eliminar un paso de un sistema no solo ahorra tiempo: elimina un lugar donde se acumula el error. Esa es, básicamente, la idea detrás de la licencia de 21X, y por qué que Dusk se conecte a ella cambia más de lo que suena.
Me hice un café, empecé a investigar y descubrí que 21X es la primera empresa de la UE con licencia bajo el Régimen Piloto DLT para operar la negociación y la liquidación como un sistema combinado: un DLT-TSS.
Históricamente, esas son dos funciones reguladas por separado: un centro de negociación y un depósito central de valores, con un vacío entre ambos donde una operación se queda antes de ser realmente final. 21X lo colapsa en un único paso atómico on-chain. Dusk se unió como participante de la negociación y, a diferencia de la mayoría de los centros regulados que se mantienen en cadenas privadas con permisos, 21X opera en redes públicas sin permisos: primero Polygon y luego Stellar, con una integración en DuskEVM específicamente nombrada como la siguiente.
Un objetivo declarado de esta colaboración en particular es la gestión de tesorería de stablecoins: un emisor compra y vende fondos del mercado monetario tokenizados a través de 21X para gestionar sus reservas, liquidando de forma atómica en lugar de enrutarse a través de un depósito separado días después. Eso no es un caso de uso abstracto para Dusk; es el cableado exacto por el que EURQ funcionaría.
Lo que no dejo de pensar: el DLT-TSS no es una ley permanente; es una exención bajo un régimen piloto con una ventana de prueba definida. Lo que ocurra con todo lo construido encima de él si ese régimen no se convierte en permanente no es algo que ninguna de las dos partes controle.
Uy, mi café se enfrió.
#dusk $DUSK @Dusk_Foundation
En física, eliminar un paso de un sistema no solo ahorra tiempo: elimina un lugar donde se acumula el error. Esa es, básicamente, la idea detrás de la licencia de 21X, y por qué que Dusk se conecte a ella cambia más de lo que suena.
Me hice un café, empecé a investigar y descubrí que 21X es la primera empresa de la UE con licencia bajo el Régimen Piloto DLT para operar la negociación y la liquidación como un sistema combinado: un DLT-TSS.
Históricamente, esas son dos funciones reguladas por separado: un centro de negociación y un depósito central de valores, con un vacío entre ambos donde una operación se queda antes de ser realmente final. 21X lo colapsa en un único paso atómico on-chain. Dusk se unió como participante de la negociación y, a diferencia de la mayoría de los centros regulados que se mantienen en cadenas privadas con permisos, 21X opera en redes públicas sin permisos: primero Polygon y luego Stellar, con una integración en DuskEVM específicamente nombrada como la siguiente.
Un objetivo declarado de esta colaboración en particular es la gestión de tesorería de stablecoins: un emisor compra y vende fondos del mercado monetario tokenizados a través de 21X para gestionar sus reservas, liquidando de forma atómica en lugar de enrutarse a través de un depósito separado días después. Eso no es un caso de uso abstracto para Dusk; es el cableado exacto por el que EURQ funcionaría.
Lo que no dejo de pensar: el DLT-TSS no es una ley permanente; es una exención bajo un régimen piloto con una ventana de prueba definida. Lo que ocurra con todo lo construido encima de él si ese régimen no se convierte en permanente no es algo que ninguna de las dos partes controle.
Uy, mi café se enfrió.
#dusk $DUSK @Dusk
32
12
300
Inicia sesión para explorar más contenidos
Únete a usuarios globales de criptomonedas en Binance Square
⚡️ Obtén información útil y actualizada sobre criptos.
💬 Avalado por el mayor exchange de criptomonedas en el mundo.
👍 Descubre perspectivas reales de creadores verificados.
Email/número de teléfono
Temas populares
BinanceLaunchesBinanceIntelligence
41,763 vistas
530 están debatiendo
#binancelaunchesbinanceintelligence Binance lanzó oficialmente su suite tecnológica "Binance Intelligence" el 5 de octubre de 2026, una ambiciosa capa de inteligencia artificial integrada directamente en su ecosistema para cerrar la brecha de conocimiento entre los usuarios minoristas y los profesionales del mercado. Presentada en una transmisión global por el Co-CEO Richard Teng y el VP de Producto Jeff Li, esta infraestructura divide sus soluciones en tres pilares clave: Binance AI, un asistente personal gratuito con interfaces adaptativas mediante una pestaña personalizada "For You"; Binance AI Pro, un potente agente conversacional enfocado en finanzas que convierte instrucciones de lenguaje natural en estrategias de trading visualizadas y automatizadas sin necesidad de código (con costo de 19.99 USDC mensuales para el nivel premium); y Binance Agent OS, la plataforma de desarrollo que permite conectar aplicaciones externas de IA directamente con la liquidez, API de datos y pasarelas de pago de la casa de intercambio.$BNB $BTC
WorldWideWeb The World ARPANET Archie EFF
·9 me gusta
·13.9k vistas
EvernorthXRPTreasuryCompletesSPACMerger
36,487 vistas
380 están debatiendo
ADAGains10%Above$0.27
31,966 vistas
212 están debatiendo