
Uyên Nhi Ngx
142 Beiträge
Uyên Nhi Ngx
Melden
Nutzer blockieren
10 Following
57 Follower
104 Like gegeben
Beiträge
Alle
Videos
·
--
Verifiziert
Übersetzung ansehen
#termmax @termmax
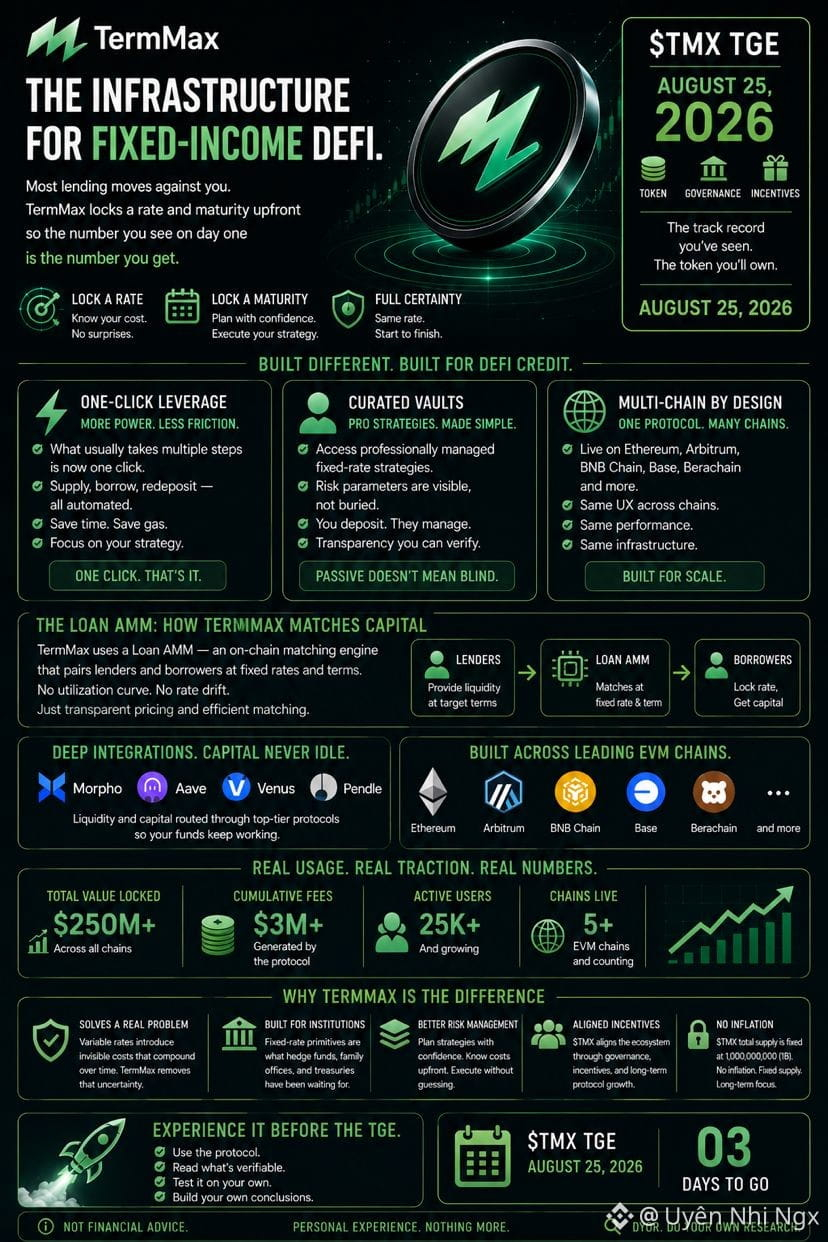
Everyone's chasing the next narrative. TermMax has been quietly building the actual infrastructure for one: fixed-income DeFi.
Think about how most lending still works, your rate moves whether you like it or not. TermMax breaks that pattern. Lock a rate, lock a maturity, and the number you see on day one is the number you get. That's not a small UX upgrade, it's the missing piece that lets serious capital actually plan around DeFi credit instead of reacting to it.
The build backs up the pitch. One-click leverage turns a multi-step looping process into one click. Curated vaults give you access to professionally managed fixed-rate strategies without touching a single parameter yourself. And it's not siloed on one chain, TermMax runs across Ethereum, Arbitrum, BNB Chain, Base, Berachain and more, tied into Morpho, Aave, Venus and Pendle so idle capital keeps earning while it waits to match.
The traction is already there, real TVL, real fees, real active users, all before the token even entered the conversation. That's the kind of base worth building a launch on.
Circle it: $TMX TGE lands August 25, 2026. That's when this track record starts flowing into the token itself.
Get familiar with TermMax before the 25th.
Not financial advice. DYOR.
#termmax @TermMax
Everyone's chasing the next narrative. TermMax has been quietly building the actual infrastructure for one: fixed-income DeFi.
Think about how most lending still works, your rate moves whether you like it or not. TermMax breaks that pattern. Lock a rate, lock a maturity, and the number you see on day one is the number you get. That's not a small UX upgrade, it's the missing piece that lets serious capital actually plan around DeFi credit instead of reacting to it.
The build backs up the pitch. One-click leverage turns a multi-step looping process into one click. Curated vaults give you access to professionally managed fixed-rate strategies without touching a single parameter yourself. And it's not siloed on one chain, TermMax runs across Ethereum, Arbitrum, BNB Chain, Base, Berachain and more, tied into Morpho, Aave, Venus and Pendle so idle capital keeps earning while it waits to match.
The traction is already there, real TVL, real fees, real active users, all before the token even entered the conversation. That's the kind of base worth building a launch on.
Circle it: $TMX TGE lands August 25, 2026. That's when this track record starts flowing into the token itself.
Get familiar with TermMax before the 25th.
Not financial advice. DYOR.
Everyone's chasing the next narrative. TermMax has been quietly building the actual infrastructure for one: fixed-income DeFi.
Think about how most lending still works, your rate moves whether you like it or not. TermMax breaks that pattern. Lock a rate, lock a maturity, and the number you see on day one is the number you get. That's not a small UX upgrade, it's the missing piece that lets serious capital actually plan around DeFi credit instead of reacting to it.
The build backs up the pitch. One-click leverage turns a multi-step looping process into one click. Curated vaults give you access to professionally managed fixed-rate strategies without touching a single parameter yourself. And it's not siloed on one chain, TermMax runs across Ethereum, Arbitrum, BNB Chain, Base, Berachain and more, tied into Morpho, Aave, Venus and Pendle so idle capital keeps earning while it waits to match.
The traction is already there, real TVL, real fees, real active users, all before the token even entered the conversation. That's the kind of base worth building a launch on.
Circle it: $TMX TGE lands August 25, 2026. That's when this track record starts flowing into the token itself.
Get familiar with TermMax before the 25th.
Not financial advice. DYOR.
1
2
9.8k
·
--
#binancep2pantoan @Binance_Vietnam
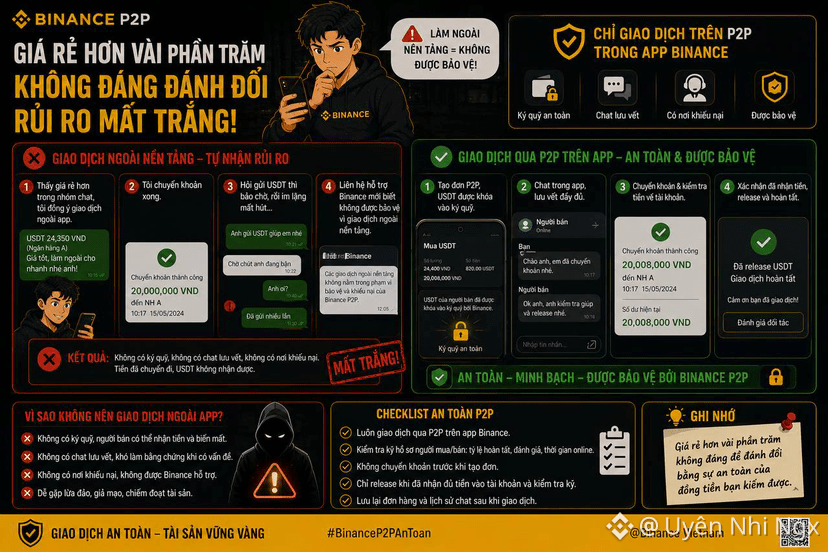
Einmal habe ich USDT von einem mir neu bekannten Verkäufer über eine Krypto-Chatgruppe gekauft. Nicht über P2P, sondern weil ich gesehen habe, dass er einen günstigeren Preis anbietet, und ich wollte es einfach machen. Nachdem ich das Geld überwiesen hatte, schrieb ich ihn erst an, ob er mir das USDT schicken könne. Da sagte er nur: „Warte kurz, ich bin gerade beschäftigt.“
Ich habe lange gewartet und nichts bekommen, bis mir klar wurde: Wenn man über die App macht, ist das USDT zu diesem Zeitpunkt bereits von Anfang an als Margin/Collateral gesperrt. Es wartet nur darauf, dass ich bestätige, dass alles erledigt ist. Jetzt habe ich jedoch nichts in der Hand, um als Beweis zu dienen oder eine Beschwerde einzureichen, denn die Transaktion lief überhaupt nicht über die Plattform. Ich schrieb ihn mehrfach an. Mal antwortete er, mal schwieg er, und nach und nach war er dann komplett verschwunden.
Ich habe mich dann an den Binance-Support gewandt und erst dadurch wirklich verstanden: Solche Transaktionen außerhalb der Plattform fallen nicht unter den Schutz oder die Beschwerde-/Reklamationsmöglichkeiten, weil es im Grunde keine offizielle P2P-Order ist.
Seitdem lasse ich es ganz sein. Selbst wenn der Preis noch so viel günstiger ist, handelt es nur noch über die App: mit Margin, mit Chat-Verlauf, mit einer Stelle, an die man sich im Problemfall wenden kann. Ein paar Prozent günstiger sind es nicht wert, um das Risiko einzugehen, am Ende alles zu verlieren.
#binancep2pantoan @Binance Vietnam
Einmal habe ich USDT von einem mir neu bekannten Verkäufer über eine Krypto-Chatgruppe gekauft. Nicht über P2P, sondern weil ich gesehen habe, dass er einen günstigeren Preis anbietet, und ich wollte es einfach machen. Nachdem ich das Geld überwiesen hatte, schrieb ich ihn erst an, ob er mir das USDT schicken könne. Da sagte er nur: „Warte kurz, ich bin gerade beschäftigt.“
Ich habe lange gewartet und nichts bekommen, bis mir klar wurde: Wenn man über die App macht, ist das USDT zu diesem Zeitpunkt bereits von Anfang an als Margin/Collateral gesperrt. Es wartet nur darauf, dass ich bestätige, dass alles erledigt ist. Jetzt habe ich jedoch nichts in der Hand, um als Beweis zu dienen oder eine Beschwerde einzureichen, denn die Transaktion lief überhaupt nicht über die Plattform. Ich schrieb ihn mehrfach an. Mal antwortete er, mal schwieg er, und nach und nach war er dann komplett verschwunden.
Ich habe mich dann an den Binance-Support gewandt und erst dadurch wirklich verstanden: Solche Transaktionen außerhalb der Plattform fallen nicht unter den Schutz oder die Beschwerde-/Reklamationsmöglichkeiten, weil es im Grunde keine offizielle P2P-Order ist.
Seitdem lasse ich es ganz sein. Selbst wenn der Preis noch so viel günstiger ist, handelt es nur noch über die App: mit Margin, mit Chat-Verlauf, mit einer Stelle, an die man sich im Problemfall wenden kann. Ein paar Prozent günstiger sind es nicht wert, um das Risiko einzugehen, am Ende alles zu verlieren.
Einmal habe ich USDT von einem mir neu bekannten Verkäufer über eine Krypto-Chatgruppe gekauft. Nicht über P2P, sondern weil ich gesehen habe, dass er einen günstigeren Preis anbietet, und ich wollte es einfach machen. Nachdem ich das Geld überwiesen hatte, schrieb ich ihn erst an, ob er mir das USDT schicken könne. Da sagte er nur: „Warte kurz, ich bin gerade beschäftigt.“
Ich habe lange gewartet und nichts bekommen, bis mir klar wurde: Wenn man über die App macht, ist das USDT zu diesem Zeitpunkt bereits von Anfang an als Margin/Collateral gesperrt. Es wartet nur darauf, dass ich bestätige, dass alles erledigt ist. Jetzt habe ich jedoch nichts in der Hand, um als Beweis zu dienen oder eine Beschwerde einzureichen, denn die Transaktion lief überhaupt nicht über die Plattform. Ich schrieb ihn mehrfach an. Mal antwortete er, mal schwieg er, und nach und nach war er dann komplett verschwunden.
Ich habe mich dann an den Binance-Support gewandt und erst dadurch wirklich verstanden: Solche Transaktionen außerhalb der Plattform fallen nicht unter den Schutz oder die Beschwerde-/Reklamationsmöglichkeiten, weil es im Grunde keine offizielle P2P-Order ist.
Seitdem lasse ich es ganz sein. Selbst wenn der Preis noch so viel günstiger ist, handelt es nur noch über die App: mit Margin, mit Chat-Verlauf, mit einer Stelle, an die man sich im Problemfall wenden kann. Ein paar Prozent günstiger sind es nicht wert, um das Risiko einzugehen, am Ende alles zu verlieren.
80
·
--
Übersetzung ansehen
#termmax @termmax
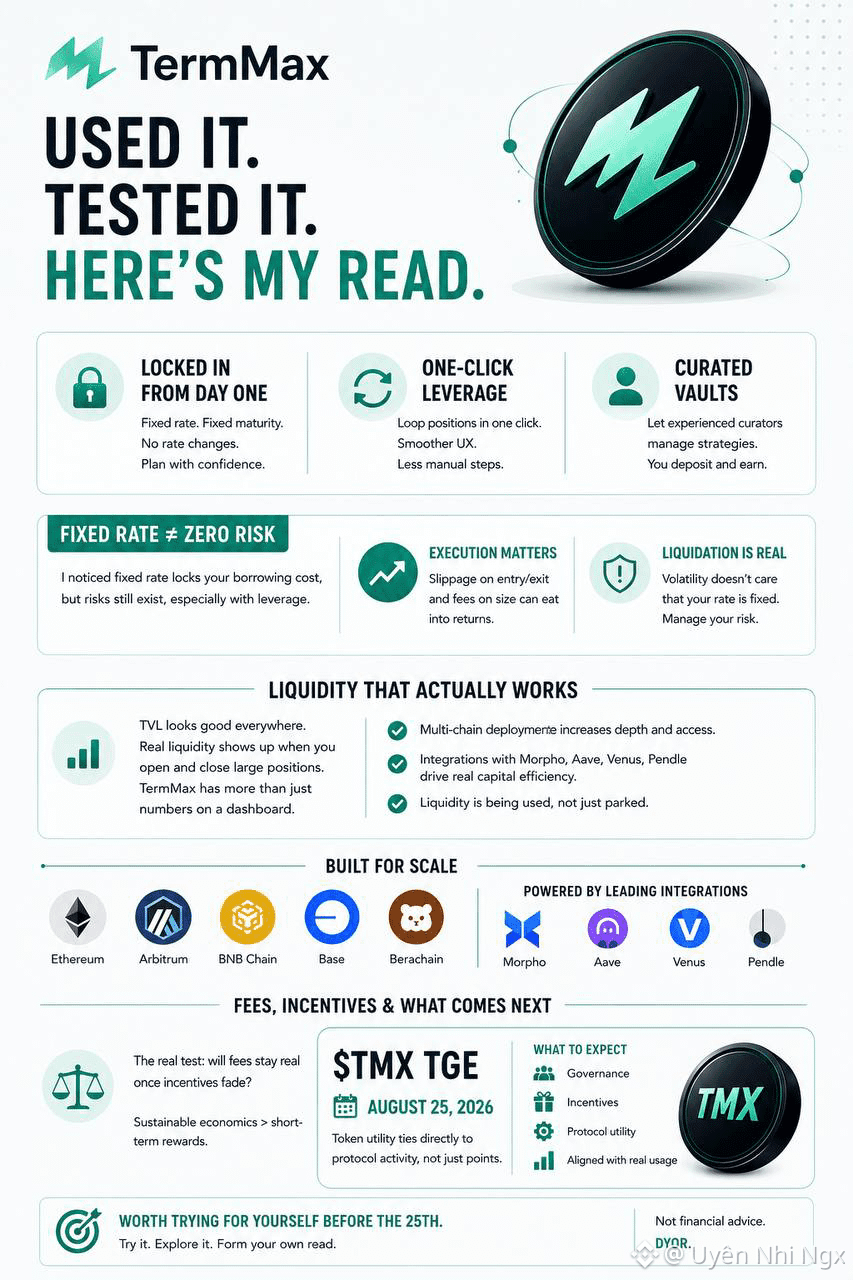
Spent some time actually using TermMax before writing this, not just reading the docs.
First thing that stood out: locking a rate and maturity upfront genuinely changes how you think about a position. No checking back every few hours to see if your borrowing cost moved. But I noticed fixed rate isn't the same as zero risk, slippage on entry and liquidation exposure are still very real, especially once you add leverage. One-click leverage is smooth for looping, but execution cost on size matters just as much as the rate you locked in.
What convinced me this isn't just another farm-and-dump setup was the TVL vs real liquidity question. Plenty of protocols look big on paper but get thin fast when you try to exit a large position. TermMax's multi-chain deployment (Ethereum, Arbitrum, BNB Chain, Base, Berachain) and integrations with Morpho, Aave, Venus, Pendle gave me more confidence that liquidity isn't just parked, it's actually working.
The bigger test now is whether fees stay real once incentives fade, and $TMX TGE on August 25, 2026 is the moment that starts to matter. Token utility ties directly into protocol activity, not just points.
Worth trying it yourself before the 25th and forming your own read.
Not financial advice. DYOR.
#termmax @TermMax
Spent some time actually using TermMax before writing this, not just reading the docs.
First thing that stood out: locking a rate and maturity upfront genuinely changes how you think about a position. No checking back every few hours to see if your borrowing cost moved. But I noticed fixed rate isn't the same as zero risk, slippage on entry and liquidation exposure are still very real, especially once you add leverage. One-click leverage is smooth for looping, but execution cost on size matters just as much as the rate you locked in.
What convinced me this isn't just another farm-and-dump setup was the TVL vs real liquidity question. Plenty of protocols look big on paper but get thin fast when you try to exit a large position. TermMax's multi-chain deployment (Ethereum, Arbitrum, BNB Chain, Base, Berachain) and integrations with Morpho, Aave, Venus, Pendle gave me more confidence that liquidity isn't just parked, it's actually working.
The bigger test now is whether fees stay real once incentives fade, and $TMX TGE on August 25, 2026 is the moment that starts to matter. Token utility ties directly into protocol activity, not just points.
Worth trying it yourself before the 25th and forming your own read.
Not financial advice. DYOR.
Spent some time actually using TermMax before writing this, not just reading the docs.
First thing that stood out: locking a rate and maturity upfront genuinely changes how you think about a position. No checking back every few hours to see if your borrowing cost moved. But I noticed fixed rate isn't the same as zero risk, slippage on entry and liquidation exposure are still very real, especially once you add leverage. One-click leverage is smooth for looping, but execution cost on size matters just as much as the rate you locked in.
What convinced me this isn't just another farm-and-dump setup was the TVL vs real liquidity question. Plenty of protocols look big on paper but get thin fast when you try to exit a large position. TermMax's multi-chain deployment (Ethereum, Arbitrum, BNB Chain, Base, Berachain) and integrations with Morpho, Aave, Venus, Pendle gave me more confidence that liquidity isn't just parked, it's actually working.
The bigger test now is whether fees stay real once incentives fade, and $TMX TGE on August 25, 2026 is the moment that starts to matter. Token utility ties directly into protocol activity, not just points.
Worth trying it yourself before the 25th and forming your own read.
Not financial advice. DYOR.
82
·
--
Übersetzung ansehen
#binancep2pantoan @Binance_Vietnam
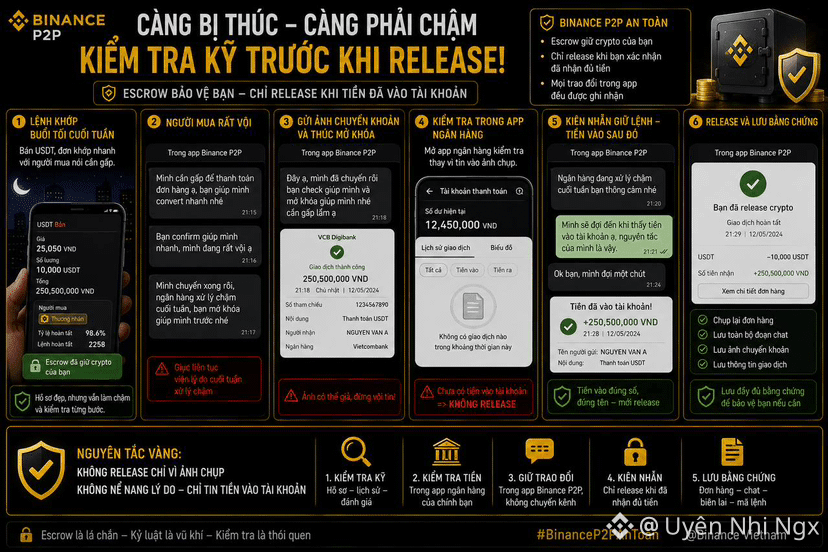
Có lần tôi bán USDT vào tối cuối tuần, đơn khớp với một người mua nói cần gấp để kịp thanh toán gì đó, giọng khá vội từ đầu. Bình thường gặp kiểu vội vàng tôi hay dè chừng, nhưng thấy hồ sơ họ có huy hiệu và tỷ lệ hoàn tất cao nên tôi vẫn nhận đơn, chỉ tự nhắc mình làm chậm từng bước một.
Vài phút sau họ gửi ảnh chuyển khoản, nói ngân hàng "xử lý chậm cuối tuần" nên tiền có thể vào trễ, nhờ tôi mở khóa trước cho kịp giờ. Tôi vẫn giữ nguyên tắc cũ, không mở khóa chỉ vì ảnh chụp, mà mở app ngân hàng lên xem thật thì thấy chưa có đồng nào vào cả. Tôi nhắn lại trong chat của nền tảng, nói rõ là sẽ đợi đến khi thấy tiền thật, chứ cuối tuần hay ngày thường thì nguyên tắc vẫn vậy.
Họ im một lúc rồi tiền cũng vào, đúng số, tên khớp với đơn hàng, tôi mới mở khóa. Xong tôi vẫn chụp lại đơn và đoạn chat lưu lại như mọi lần, vì biết đâu sau này cần đối chiếu.
Tôi mới nhận ra, càng bị thúc giờ giấc thì mình lại càng nên chậm lại kiểm tra kỹ, chứ không phải ngược lại.
#binancep2pantoan @Binance Vietnam
Có lần tôi bán USDT vào tối cuối tuần, đơn khớp với một người mua nói cần gấp để kịp thanh toán gì đó, giọng khá vội từ đầu. Bình thường gặp kiểu vội vàng tôi hay dè chừng, nhưng thấy hồ sơ họ có huy hiệu và tỷ lệ hoàn tất cao nên tôi vẫn nhận đơn, chỉ tự nhắc mình làm chậm từng bước một.
Vài phút sau họ gửi ảnh chuyển khoản, nói ngân hàng "xử lý chậm cuối tuần" nên tiền có thể vào trễ, nhờ tôi mở khóa trước cho kịp giờ. Tôi vẫn giữ nguyên tắc cũ, không mở khóa chỉ vì ảnh chụp, mà mở app ngân hàng lên xem thật thì thấy chưa có đồng nào vào cả. Tôi nhắn lại trong chat của nền tảng, nói rõ là sẽ đợi đến khi thấy tiền thật, chứ cuối tuần hay ngày thường thì nguyên tắc vẫn vậy.
Họ im một lúc rồi tiền cũng vào, đúng số, tên khớp với đơn hàng, tôi mới mở khóa. Xong tôi vẫn chụp lại đơn và đoạn chat lưu lại như mọi lần, vì biết đâu sau này cần đối chiếu.
Tôi mới nhận ra, càng bị thúc giờ giấc thì mình lại càng nên chậm lại kiểm tra kỹ, chứ không phải ngược lại.
Có lần tôi bán USDT vào tối cuối tuần, đơn khớp với một người mua nói cần gấp để kịp thanh toán gì đó, giọng khá vội từ đầu. Bình thường gặp kiểu vội vàng tôi hay dè chừng, nhưng thấy hồ sơ họ có huy hiệu và tỷ lệ hoàn tất cao nên tôi vẫn nhận đơn, chỉ tự nhắc mình làm chậm từng bước một.
Vài phút sau họ gửi ảnh chuyển khoản, nói ngân hàng "xử lý chậm cuối tuần" nên tiền có thể vào trễ, nhờ tôi mở khóa trước cho kịp giờ. Tôi vẫn giữ nguyên tắc cũ, không mở khóa chỉ vì ảnh chụp, mà mở app ngân hàng lên xem thật thì thấy chưa có đồng nào vào cả. Tôi nhắn lại trong chat của nền tảng, nói rõ là sẽ đợi đến khi thấy tiền thật, chứ cuối tuần hay ngày thường thì nguyên tắc vẫn vậy.
Họ im một lúc rồi tiền cũng vào, đúng số, tên khớp với đơn hàng, tôi mới mở khóa. Xong tôi vẫn chụp lại đơn và đoạn chat lưu lại như mọi lần, vì biết đâu sau này cần đối chiếu.
Tôi mới nhận ra, càng bị thúc giờ giấc thì mình lại càng nên chậm lại kiểm tra kỹ, chứ không phải ngược lại.
69
·
--
Übersetzung ansehen
#termmax @termmax
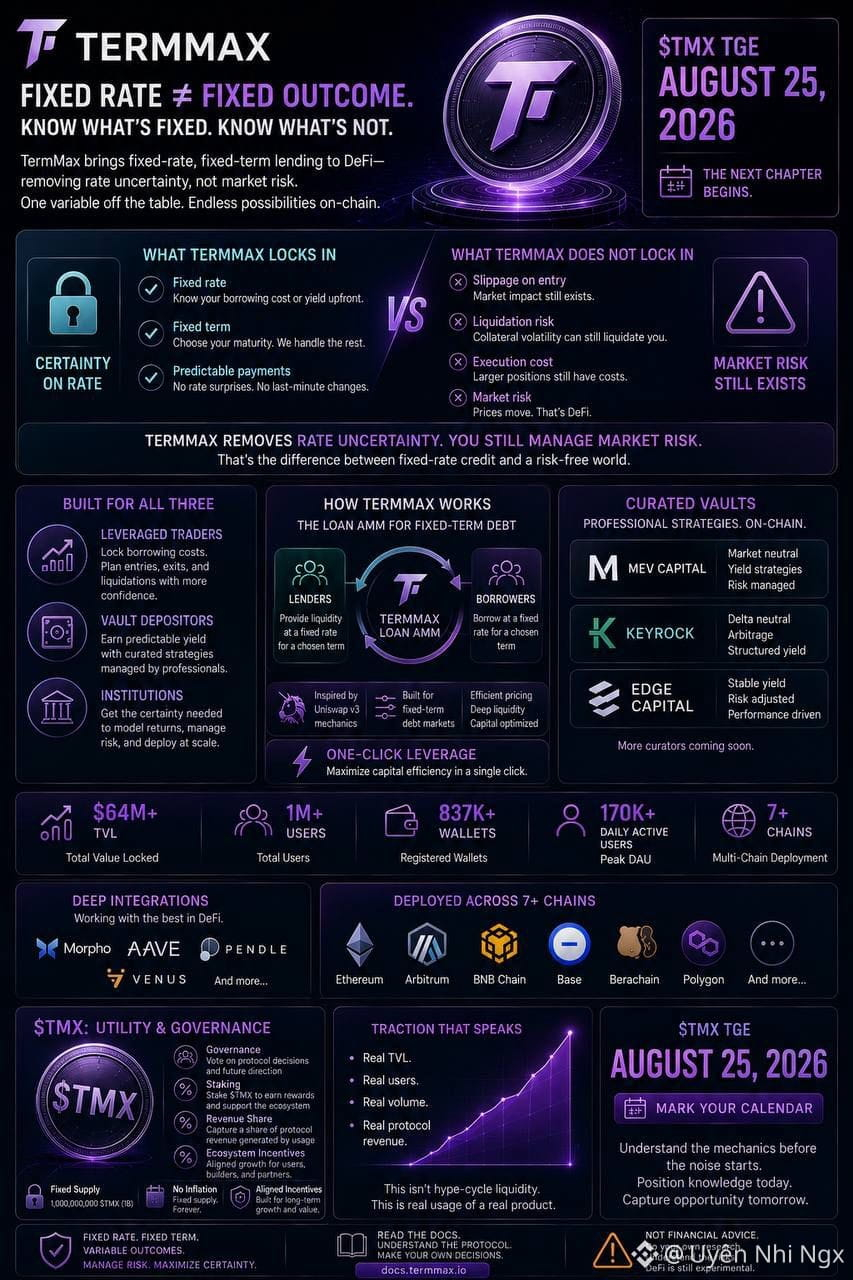
Fixed rate ≠ fixed outcome. That's the nuance most people skip when they look at TermMax.
Locking in a rate on TermMax means you know your borrowing cost or your yield in advance. That part's real. But certainty on rate doesn't mean certainty on everything else. Slippage on entry, liquidation risk if your collateral drops, execution cost on larger positions — none of that disappears just because the rate is fixed.
What TermMax actually removes is rate uncertainty, not market risk. That's still a big deal. Variable-rate lending stacks unpredictability on unpredictability: your rate moves and your collateral moves. TermMax at least takes one variable off the table, which is exactly why it's positioning itself as the fixed-income layer for on-chain credit.
The real question worth asking before you use any fixed-rate product: who benefits most from that structure? A leveraged trader managing borrowing cost? A vault depositor who wants predictable yield? An institution that needs certainty to model returns? TermMax seems to be building for all three at once, via its loan AMM and curated vaults.
With $TMX TGE landing August 25, 2026, this is a good moment to actually understand the mechanics before the noise starts. Worth digging into the docs.
Not financial advice. DYOR.
#termmax @TermMax
Fixed rate ≠ fixed outcome. That's the nuance most people skip when they look at TermMax.
Locking in a rate on TermMax means you know your borrowing cost or your yield in advance. That part's real. But certainty on rate doesn't mean certainty on everything else. Slippage on entry, liquidation risk if your collateral drops, execution cost on larger positions — none of that disappears just because the rate is fixed.
What TermMax actually removes is rate uncertainty, not market risk. That's still a big deal. Variable-rate lending stacks unpredictability on unpredictability: your rate moves and your collateral moves. TermMax at least takes one variable off the table, which is exactly why it's positioning itself as the fixed-income layer for on-chain credit.
The real question worth asking before you use any fixed-rate product: who benefits most from that structure? A leveraged trader managing borrowing cost? A vault depositor who wants predictable yield? An institution that needs certainty to model returns? TermMax seems to be building for all three at once, via its loan AMM and curated vaults.
With $TMX TGE landing August 25, 2026, this is a good moment to actually understand the mechanics before the noise starts. Worth digging into the docs.
Not financial advice. DYOR.
Fixed rate ≠ fixed outcome. That's the nuance most people skip when they look at TermMax.
Locking in a rate on TermMax means you know your borrowing cost or your yield in advance. That part's real. But certainty on rate doesn't mean certainty on everything else. Slippage on entry, liquidation risk if your collateral drops, execution cost on larger positions — none of that disappears just because the rate is fixed.
What TermMax actually removes is rate uncertainty, not market risk. That's still a big deal. Variable-rate lending stacks unpredictability on unpredictability: your rate moves and your collateral moves. TermMax at least takes one variable off the table, which is exactly why it's positioning itself as the fixed-income layer for on-chain credit.
The real question worth asking before you use any fixed-rate product: who benefits most from that structure? A leveraged trader managing borrowing cost? A vault depositor who wants predictable yield? An institution that needs certainty to model returns? TermMax seems to be building for all three at once, via its loan AMM and curated vaults.
With $TMX TGE landing August 25, 2026, this is a good moment to actually understand the mechanics before the noise starts. Worth digging into the docs.
Not financial advice. DYOR.
2
1
90
·
--
#binancep2pantoan @Binance_Vietnam
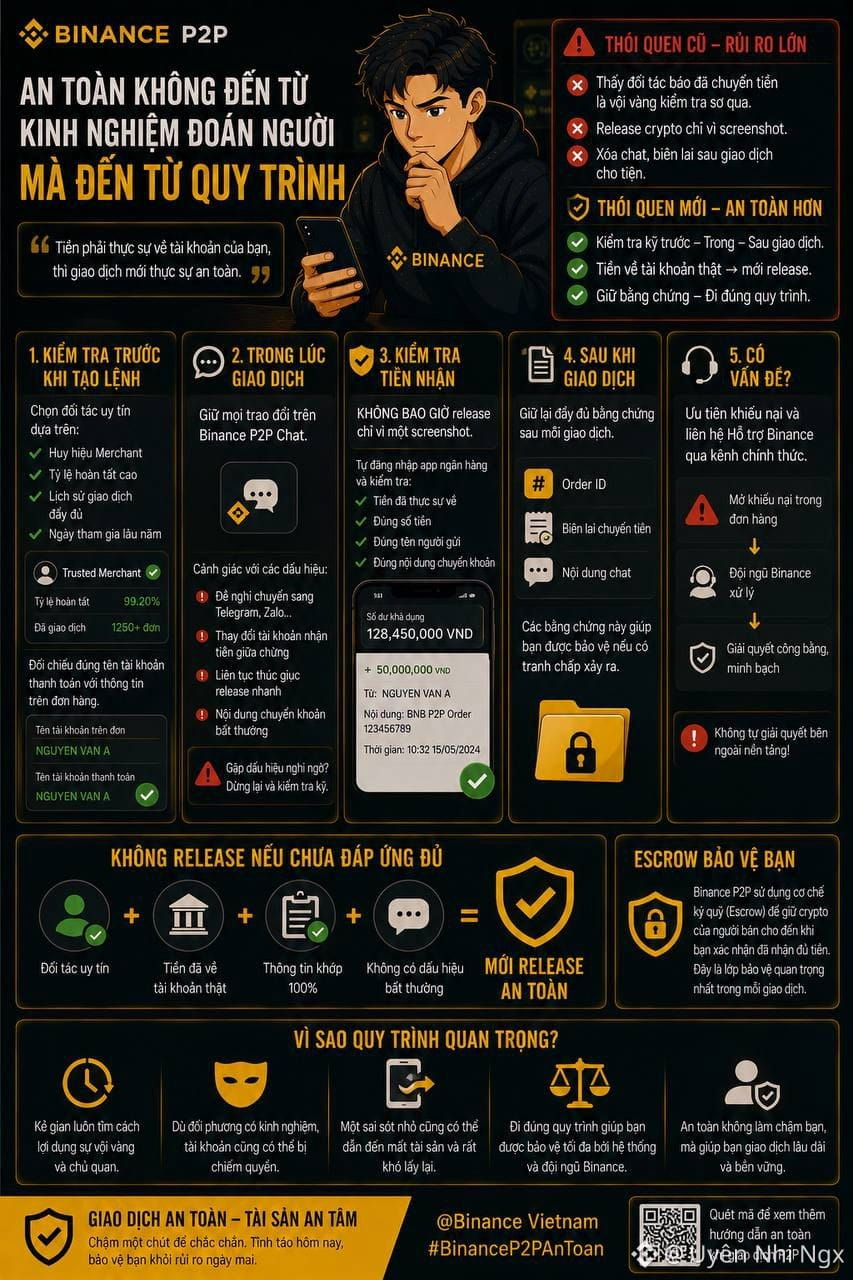
Es gab eine Angewohnheit, die ich früher für nicht wirklich problematisch hielt: Wenn der Geschäftspartner eine Zahlungsbestätigung schickte, öffnete ich kurz die Banking-App, sah schnell nach und gab dann das Krypto frei.
Nach ein paar Transaktionen habe ich erst gemerkt, dass das angebliche „Prüfen“ der Punkt ist, an dem man am leichtesten einen Fehler macht.
Heute prüfe ich vor jeder Order die Profildaten des Geschäftspartners, die Abschlussquote und die Transaktionshistorie. Noch wichtiger: Ich gleiche den exakten Namen des Zahlungskontos mit den Angaben in der Bestellung ab.
Während der Transaktion halte ich immer alles auf Binance. Wenn der Geschäftspartner vorschlägt, auf Telegram umzusteigen, das Empfängerkonto zwischendurch zu ändern oder mich ständig dazu drängt, schnell freizugeben, mache ich erst einmal eine Pause.
Und ich gebe niemals nur wegen eines Screenshots frei. Das Geld muss tatsächlich in meinem Konto erscheinen, erst dann geht die Transaktion weiter.
Eine weitere Erfahrung ist: Lösche keine Beweise, nachdem die Transaktion abgeschlossen ist. Ich behalte die Order-ID, die Quittung und den Chatverlauf. Wenn etwas unklar ist, priorisiere ich eine Beschwerde und kontaktiere den Support, statt etwas auf eigene Faust außerhalb zu klären.
Je mehr ich P2P-Transaktionen mache, desto sicherer fühle ich mich – nicht, weil ich Menschen gut einschätzen kann. Sicherheit kommt daher, dass man den Prozess nicht überspringt.
#binancep2pantoan @Binance Vietnam
Es gab eine Angewohnheit, die ich früher für nicht wirklich problematisch hielt: Wenn der Geschäftspartner eine Zahlungsbestätigung schickte, öffnete ich kurz die Banking-App, sah schnell nach und gab dann das Krypto frei.
Nach ein paar Transaktionen habe ich erst gemerkt, dass das angebliche „Prüfen“ der Punkt ist, an dem man am leichtesten einen Fehler macht.
Heute prüfe ich vor jeder Order die Profildaten des Geschäftspartners, die Abschlussquote und die Transaktionshistorie. Noch wichtiger: Ich gleiche den exakten Namen des Zahlungskontos mit den Angaben in der Bestellung ab.
Während der Transaktion halte ich immer alles auf Binance. Wenn der Geschäftspartner vorschlägt, auf Telegram umzusteigen, das Empfängerkonto zwischendurch zu ändern oder mich ständig dazu drängt, schnell freizugeben, mache ich erst einmal eine Pause.
Und ich gebe niemals nur wegen eines Screenshots frei. Das Geld muss tatsächlich in meinem Konto erscheinen, erst dann geht die Transaktion weiter.
Eine weitere Erfahrung ist: Lösche keine Beweise, nachdem die Transaktion abgeschlossen ist. Ich behalte die Order-ID, die Quittung und den Chatverlauf. Wenn etwas unklar ist, priorisiere ich eine Beschwerde und kontaktiere den Support, statt etwas auf eigene Faust außerhalb zu klären.
Je mehr ich P2P-Transaktionen mache, desto sicherer fühle ich mich – nicht, weil ich Menschen gut einschätzen kann. Sicherheit kommt daher, dass man den Prozess nicht überspringt.
Es gab eine Angewohnheit, die ich früher für nicht wirklich problematisch hielt: Wenn der Geschäftspartner eine Zahlungsbestätigung schickte, öffnete ich kurz die Banking-App, sah schnell nach und gab dann das Krypto frei.
Nach ein paar Transaktionen habe ich erst gemerkt, dass das angebliche „Prüfen“ der Punkt ist, an dem man am leichtesten einen Fehler macht.
Heute prüfe ich vor jeder Order die Profildaten des Geschäftspartners, die Abschlussquote und die Transaktionshistorie. Noch wichtiger: Ich gleiche den exakten Namen des Zahlungskontos mit den Angaben in der Bestellung ab.
Während der Transaktion halte ich immer alles auf Binance. Wenn der Geschäftspartner vorschlägt, auf Telegram umzusteigen, das Empfängerkonto zwischendurch zu ändern oder mich ständig dazu drängt, schnell freizugeben, mache ich erst einmal eine Pause.
Und ich gebe niemals nur wegen eines Screenshots frei. Das Geld muss tatsächlich in meinem Konto erscheinen, erst dann geht die Transaktion weiter.
Eine weitere Erfahrung ist: Lösche keine Beweise, nachdem die Transaktion abgeschlossen ist. Ich behalte die Order-ID, die Quittung und den Chatverlauf. Wenn etwas unklar ist, priorisiere ich eine Beschwerde und kontaktiere den Support, statt etwas auf eigene Faust außerhalb zu klären.
Je mehr ich P2P-Transaktionen mache, desto sicherer fühle ich mich – nicht, weil ich Menschen gut einschätzen kann. Sicherheit kommt daher, dass man den Prozess nicht überspringt.
54
·
--
#termmax @termmax
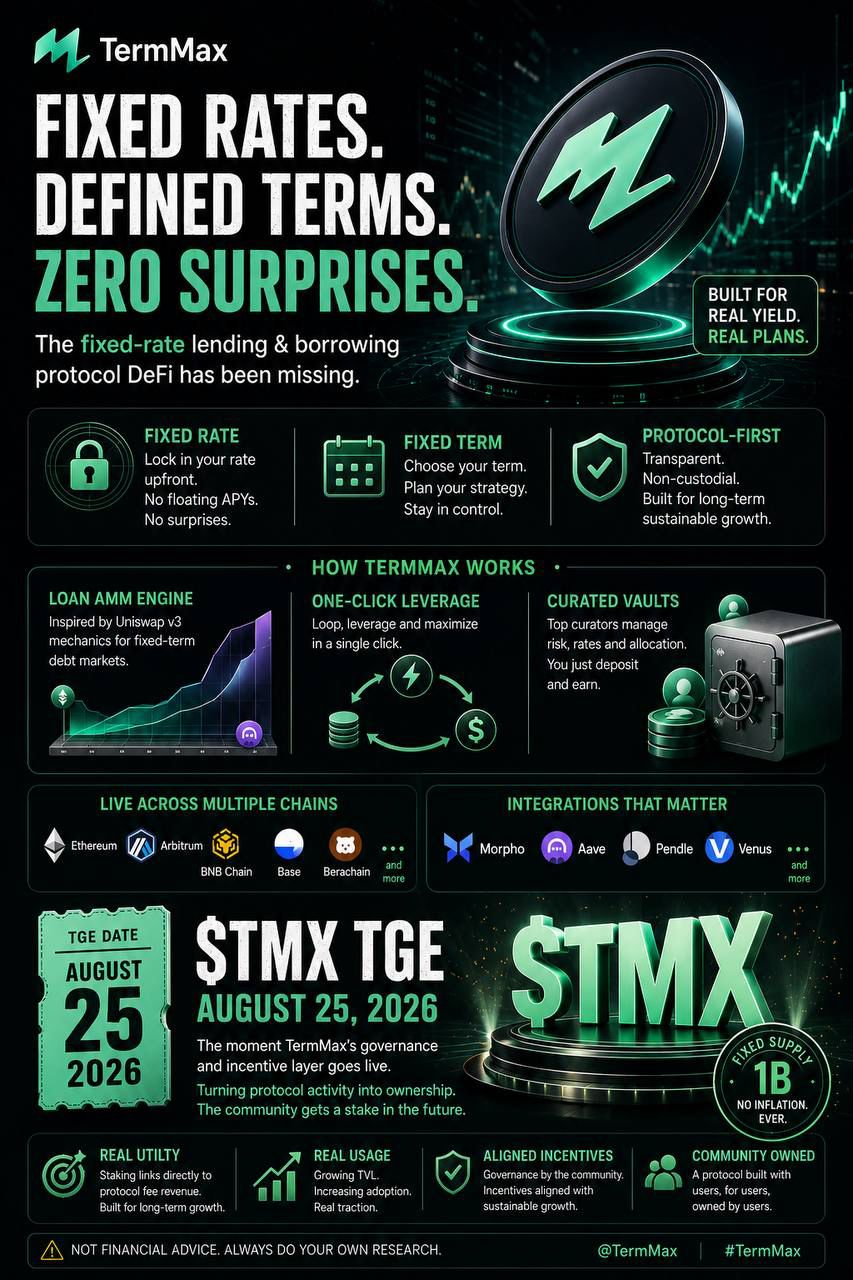
Festzins-Kreditvergabe zählt nach wie vor zu den am stärksten unterschätzten Bereichen von DeFi, und TermMax baut im Hintergrund die Infrastruktur dafür auf, während alle der nächsten Story nachjagen.
Die Kernidee: Kreditnehmer legen einen Zinssatz und ein Fälligkeitsdatum fest, während Kreditgeber ganz genau wissen, was sie verdienen – ohne Rätselraten, ohne Zinsschwankungen mitten in der Position. TermMax führt das über seinen eigenen Loan-AMM aus, live auf Ethereum, Arbitrum, BNB Chain, Base, Berachain und weiteren Ketten. One-Click-Leverage bedeutet, dass das Loopen einer Position nicht mehr fünf manuelle Schritte erfordert. Und wenn du lieber nichts selbst verwalten möchtest, übernehmen kuratierte Vaults die Zinsstrategie für dich – professionell kuratiert.
Vergleiche das mit einem CEX, der dir einen Zinssatz nennt, der mit dem Wind wechselt, oder mit einem DeFi-Markt mit variablem Zins, bei dem deine APY großartig aussieht, bis sie es nicht mehr ist. TermMax ist für Menschen gebaut, die Gewissheit wollen – nicht Spekulation.
Zum Timing: Das TGE für $TMX findet am 25. August 2026 statt. Das ist der Moment, in dem die Nutzung des Protokolls, die Integrationen (Morpho, Aave, Venus, Pendle) und die Multi-Chain-Akzeptanz beginnen, sich mit einem Token zu verbinden, das die Community tatsächlich hält.
Dieses Projekt wird seit einiger Zeit aufgebaut – mit echtem TVL und echter Nutzung dahinter, nicht nur mit Lärm. Wenn du an die These glaubst, dass On-Chain-Fixed-Income-Infrastruktur ein Thema ist, dann lohnt es sich, TermMax auf dem Radar zu haben – bevor der 25. kommt.
Keine Finanzberatung. DYOR.
#termmax @TermMax
Festzins-Kreditvergabe zählt nach wie vor zu den am stärksten unterschätzten Bereichen von DeFi, und TermMax baut im Hintergrund die Infrastruktur dafür auf, während alle der nächsten Story nachjagen.
Die Kernidee: Kreditnehmer legen einen Zinssatz und ein Fälligkeitsdatum fest, während Kreditgeber ganz genau wissen, was sie verdienen – ohne Rätselraten, ohne Zinsschwankungen mitten in der Position. TermMax führt das über seinen eigenen Loan-AMM aus, live auf Ethereum, Arbitrum, BNB Chain, Base, Berachain und weiteren Ketten. One-Click-Leverage bedeutet, dass das Loopen einer Position nicht mehr fünf manuelle Schritte erfordert. Und wenn du lieber nichts selbst verwalten möchtest, übernehmen kuratierte Vaults die Zinsstrategie für dich – professionell kuratiert.
Vergleiche das mit einem CEX, der dir einen Zinssatz nennt, der mit dem Wind wechselt, oder mit einem DeFi-Markt mit variablem Zins, bei dem deine APY großartig aussieht, bis sie es nicht mehr ist. TermMax ist für Menschen gebaut, die Gewissheit wollen – nicht Spekulation.
Zum Timing: Das TGE für $TMX findet am 25. August 2026 statt. Das ist der Moment, in dem die Nutzung des Protokolls, die Integrationen (Morpho, Aave, Venus, Pendle) und die Multi-Chain-Akzeptanz beginnen, sich mit einem Token zu verbinden, das die Community tatsächlich hält.
Dieses Projekt wird seit einiger Zeit aufgebaut – mit echtem TVL und echter Nutzung dahinter, nicht nur mit Lärm. Wenn du an die These glaubst, dass On-Chain-Fixed-Income-Infrastruktur ein Thema ist, dann lohnt es sich, TermMax auf dem Radar zu haben – bevor der 25. kommt.
Keine Finanzberatung. DYOR.
Festzins-Kreditvergabe zählt nach wie vor zu den am stärksten unterschätzten Bereichen von DeFi, und TermMax baut im Hintergrund die Infrastruktur dafür auf, während alle der nächsten Story nachjagen.
Die Kernidee: Kreditnehmer legen einen Zinssatz und ein Fälligkeitsdatum fest, während Kreditgeber ganz genau wissen, was sie verdienen – ohne Rätselraten, ohne Zinsschwankungen mitten in der Position. TermMax führt das über seinen eigenen Loan-AMM aus, live auf Ethereum, Arbitrum, BNB Chain, Base, Berachain und weiteren Ketten. One-Click-Leverage bedeutet, dass das Loopen einer Position nicht mehr fünf manuelle Schritte erfordert. Und wenn du lieber nichts selbst verwalten möchtest, übernehmen kuratierte Vaults die Zinsstrategie für dich – professionell kuratiert.
Vergleiche das mit einem CEX, der dir einen Zinssatz nennt, der mit dem Wind wechselt, oder mit einem DeFi-Markt mit variablem Zins, bei dem deine APY großartig aussieht, bis sie es nicht mehr ist. TermMax ist für Menschen gebaut, die Gewissheit wollen – nicht Spekulation.
Zum Timing: Das TGE für $TMX findet am 25. August 2026 statt. Das ist der Moment, in dem die Nutzung des Protokolls, die Integrationen (Morpho, Aave, Venus, Pendle) und die Multi-Chain-Akzeptanz beginnen, sich mit einem Token zu verbinden, das die Community tatsächlich hält.
Dieses Projekt wird seit einiger Zeit aufgebaut – mit echtem TVL und echter Nutzung dahinter, nicht nur mit Lärm. Wenn du an die These glaubst, dass On-Chain-Fixed-Income-Infrastruktur ein Thema ist, dann lohnt es sich, TermMax auf dem Radar zu haben – bevor der 25. kommt.
Keine Finanzberatung. DYOR.
71
·
--
Übersetzung ansehen
#binancep2pantoan @Binance_Vietnam
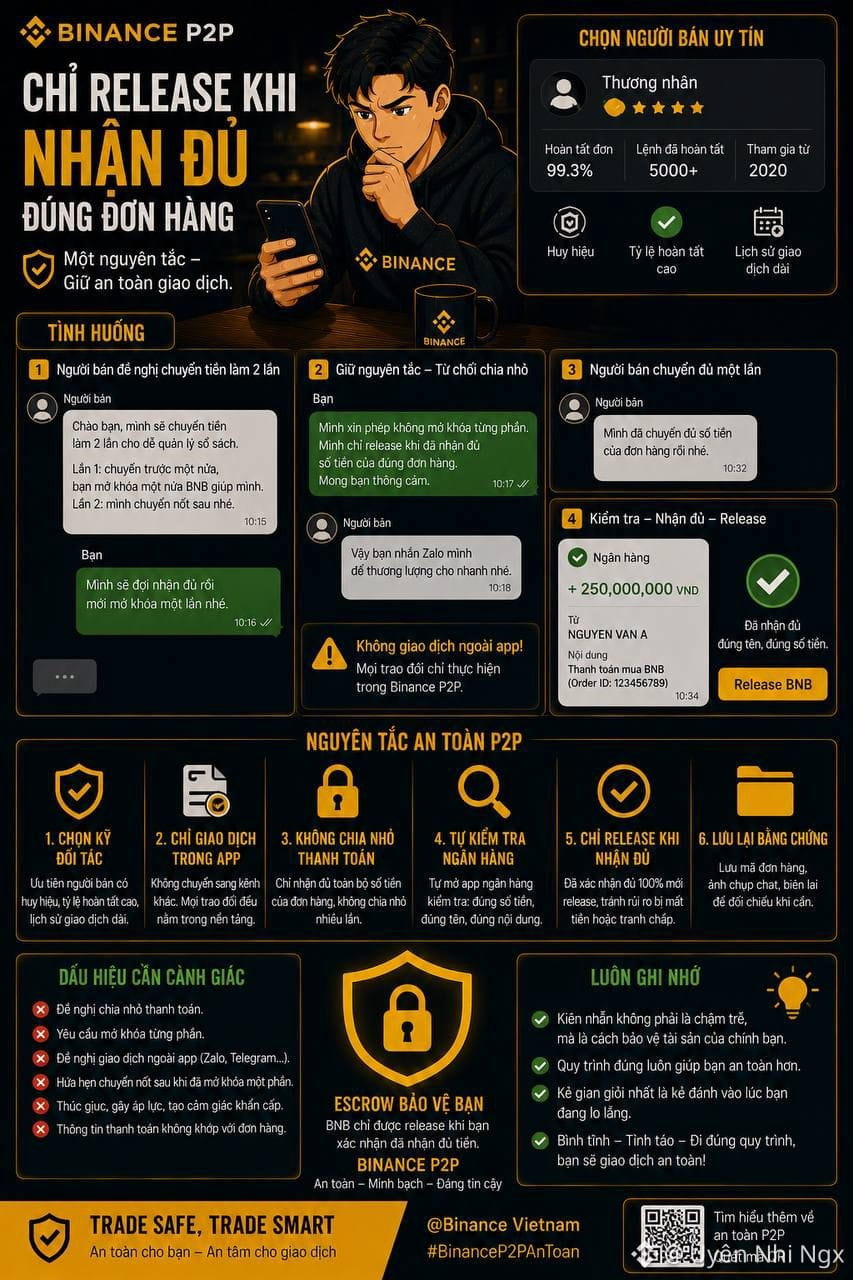
Có lần tôi mua một khoản BNB kha khá, nên chọn kỹ người bán có huy hiệu và lịch sử giao dịch dài, tưởng vậy là chắc cú. Vào chat xong người bán báo sẽ chuyển tiền làm hai lần cho "dễ quản lý sổ sách", lần đầu chuyển trước một nửa, nhờ tôi mở khóa một nửa số BNB tương ứng rồi họ chuyển nốt sau.
Nghe hợp lý ở bề ngoài, nhưng tôi nhớ ra nguyên tắc là chỉ mở khóa khi đã nhận đủ số tiền của đúng đơn hàng đó, chứ không nên chia nhỏ ra như vậy. Tôi từ chối, nói rõ trong chat của nền tảng là sẽ đợi nhận đủ rồi mới xử lý một lần.
Người bán có vẻ không hài lòng, còn ngỏ ý nhắn riêng qua kênh khác để "thương lượng cho nhanh", nhưng tôi vẫn giữ mọi trao đổi trong app, vì bước ra ngoài thì sau này có gì cũng chẳng còn bằng chứng để đối chiếu. Một lúc sau họ vẫn chuyển đủ một lần, tôi mở app ngân hàng kiểm tra thấy đúng số, đúng tên, lúc đó mới mở khóa.
Xong đơn tôi lưu lại mã đơn hàng và đoạn chat như mọi lần, coi như thói quen giờ đã thành phản xạ.
#binancep2pantoan @Binance Vietnam
Có lần tôi mua một khoản BNB kha khá, nên chọn kỹ người bán có huy hiệu và lịch sử giao dịch dài, tưởng vậy là chắc cú. Vào chat xong người bán báo sẽ chuyển tiền làm hai lần cho "dễ quản lý sổ sách", lần đầu chuyển trước một nửa, nhờ tôi mở khóa một nửa số BNB tương ứng rồi họ chuyển nốt sau.
Nghe hợp lý ở bề ngoài, nhưng tôi nhớ ra nguyên tắc là chỉ mở khóa khi đã nhận đủ số tiền của đúng đơn hàng đó, chứ không nên chia nhỏ ra như vậy. Tôi từ chối, nói rõ trong chat của nền tảng là sẽ đợi nhận đủ rồi mới xử lý một lần.
Người bán có vẻ không hài lòng, còn ngỏ ý nhắn riêng qua kênh khác để "thương lượng cho nhanh", nhưng tôi vẫn giữ mọi trao đổi trong app, vì bước ra ngoài thì sau này có gì cũng chẳng còn bằng chứng để đối chiếu. Một lúc sau họ vẫn chuyển đủ một lần, tôi mở app ngân hàng kiểm tra thấy đúng số, đúng tên, lúc đó mới mở khóa.
Xong đơn tôi lưu lại mã đơn hàng và đoạn chat như mọi lần, coi như thói quen giờ đã thành phản xạ.
Có lần tôi mua một khoản BNB kha khá, nên chọn kỹ người bán có huy hiệu và lịch sử giao dịch dài, tưởng vậy là chắc cú. Vào chat xong người bán báo sẽ chuyển tiền làm hai lần cho "dễ quản lý sổ sách", lần đầu chuyển trước một nửa, nhờ tôi mở khóa một nửa số BNB tương ứng rồi họ chuyển nốt sau.
Nghe hợp lý ở bề ngoài, nhưng tôi nhớ ra nguyên tắc là chỉ mở khóa khi đã nhận đủ số tiền của đúng đơn hàng đó, chứ không nên chia nhỏ ra như vậy. Tôi từ chối, nói rõ trong chat của nền tảng là sẽ đợi nhận đủ rồi mới xử lý một lần.
Người bán có vẻ không hài lòng, còn ngỏ ý nhắn riêng qua kênh khác để "thương lượng cho nhanh", nhưng tôi vẫn giữ mọi trao đổi trong app, vì bước ra ngoài thì sau này có gì cũng chẳng còn bằng chứng để đối chiếu. Một lúc sau họ vẫn chuyển đủ một lần, tôi mở app ngân hàng kiểm tra thấy đúng số, đúng tên, lúc đó mới mở khóa.
Xong đơn tôi lưu lại mã đơn hàng và đoạn chat như mọi lần, coi như thói quen giờ đã thành phản xạ.
81
·
--
Übersetzung ansehen
#termmax @termmax
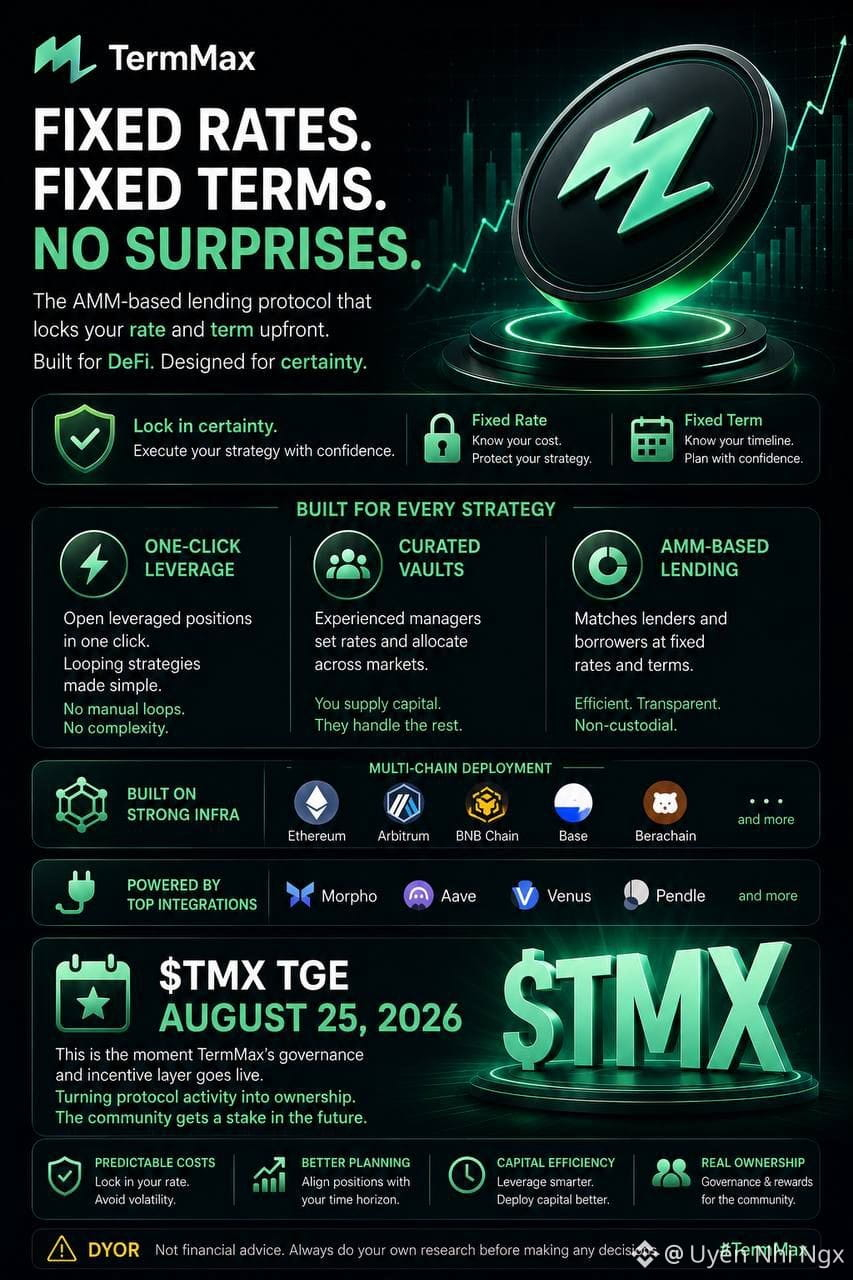
Been tracking fixed-rate lending for a while, and TermMax keeps standing out for one simple reason: it's solving a problem most of DeFi still ignores. Variable rates look fine until volatility hits, then your borrowing cost or your yield swings under you overnight.
TermMax flips that. It's an AMM-based lending protocol where both lenders and borrowers lock in a fixed rate and a fixed term upfront. No surprises mid-position. Add one-click leverage on top, and you get looping strategies without manually re-borrowing every step. For passive users, curated vaults let experienced managers handle rate-setting and allocation across markets, so idle capital doesn't just sit there.
What actually caught my attention is the infra behind it: multi-chain deployment across Ethereum, Arbitrum, BNB Chain, Base, Berachain and more, plus integrations with the likes of Morpho, Aave, Venus and Pendle. That's not a small side project, that's real plumbing.
Now the part I'm actually watching closely: TGE for $TMX is set for August 25, 2026. This is the moment TermMax's governance and incentive layer goes live, turning protocol activity into something the community can actually hold a stake in.
CEX rates shift with sentiment. Most DeFi lending does too. TermMax is trying to build the fixed-income layer crypto has been missing.
Not financial advice, just something I'm keeping an eye on. Worth digging into before the 25th.
#termmax @TermMax
Been tracking fixed-rate lending for a while, and TermMax keeps standing out for one simple reason: it's solving a problem most of DeFi still ignores. Variable rates look fine until volatility hits, then your borrowing cost or your yield swings under you overnight.
TermMax flips that. It's an AMM-based lending protocol where both lenders and borrowers lock in a fixed rate and a fixed term upfront. No surprises mid-position. Add one-click leverage on top, and you get looping strategies without manually re-borrowing every step. For passive users, curated vaults let experienced managers handle rate-setting and allocation across markets, so idle capital doesn't just sit there.
What actually caught my attention is the infra behind it: multi-chain deployment across Ethereum, Arbitrum, BNB Chain, Base, Berachain and more, plus integrations with the likes of Morpho, Aave, Venus and Pendle. That's not a small side project, that's real plumbing.
Now the part I'm actually watching closely: TGE for $TMX is set for August 25, 2026. This is the moment TermMax's governance and incentive layer goes live, turning protocol activity into something the community can actually hold a stake in.
CEX rates shift with sentiment. Most DeFi lending does too. TermMax is trying to build the fixed-income layer crypto has been missing.
Not financial advice, just something I'm keeping an eye on. Worth digging into before the 25th.
Been tracking fixed-rate lending for a while, and TermMax keeps standing out for one simple reason: it's solving a problem most of DeFi still ignores. Variable rates look fine until volatility hits, then your borrowing cost or your yield swings under you overnight.
TermMax flips that. It's an AMM-based lending protocol where both lenders and borrowers lock in a fixed rate and a fixed term upfront. No surprises mid-position. Add one-click leverage on top, and you get looping strategies without manually re-borrowing every step. For passive users, curated vaults let experienced managers handle rate-setting and allocation across markets, so idle capital doesn't just sit there.
What actually caught my attention is the infra behind it: multi-chain deployment across Ethereum, Arbitrum, BNB Chain, Base, Berachain and more, plus integrations with the likes of Morpho, Aave, Venus and Pendle. That's not a small side project, that's real plumbing.
Now the part I'm actually watching closely: TGE for $TMX is set for August 25, 2026. This is the moment TermMax's governance and incentive layer goes live, turning protocol activity into something the community can actually hold a stake in.
CEX rates shift with sentiment. Most DeFi lending does too. TermMax is trying to build the fixed-income layer crypto has been missing.
Not financial advice, just something I'm keeping an eye on. Worth digging into before the 25th.
65
·
--
Übersetzung ansehen
#binancep2pantoan @Binance_Vietnam
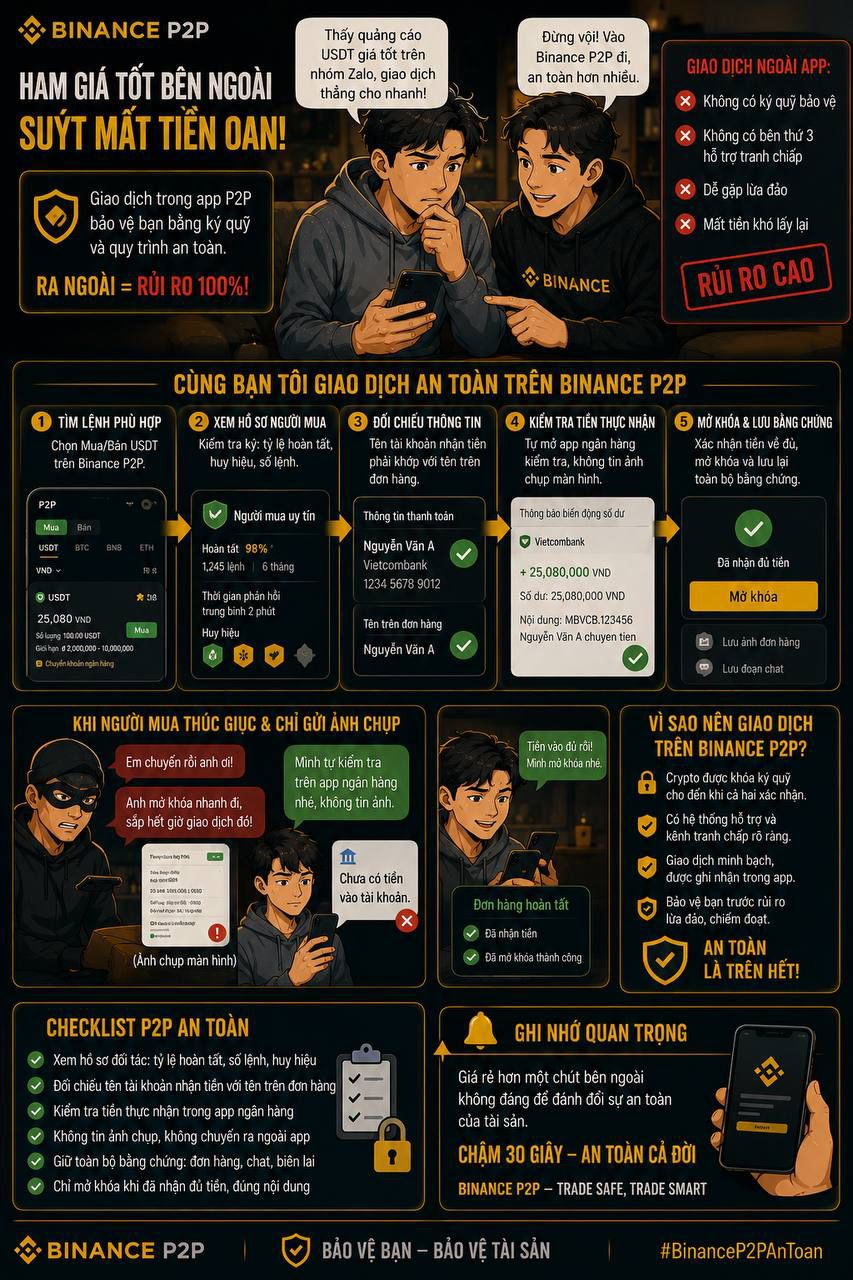
Bạn tôi từng nhắn hỏi tôi cách rút tiền nhanh từ ví về ngân hàng, tôi mới biết là nó định bán USDT nhưng lại thấy một quảng cáo giá tốt trên nhóm Zalo, định giao dịch thẳng với người lạ cho lẹ, không qua app P2P vì nghĩ "mất công đăng ký".
Tôi ngăn lại, giải thích là giao dịch trong app thì crypto được khóa vào ký quỹ cho đến khi cả hai xác nhận xong, còn ra ngoài thì không có gì đảm bảo cả, mất là mất luôn. Nó nghe cũng ậm ừ nhưng vẫn muốn thử vì giá bên ngoài cao hơn một chút.
Tôi ngồi cùng nó mở app lên tìm lệnh tương đương, chỉ nó cách xem hồ sơ người mua, tỷ lệ hoàn tất, huy hiệu, rồi đối chiếu tên tài khoản nhận tiền với tên trên đơn hàng cho khớp. Đến lúc người mua chuyển tiền, họ chỉ gửi ảnh chụp màn hình và giục mở khóa gấp vì "sắp hết giờ giao dịch". Tôi bảo nó cứ tự mở app ngân hàng lên xem, đừng tin ảnh, và đúng là chưa có đồng nào vào thật.
Một lúc sau tiền vào đủ, nó mới mở khóa, xong tôi nhắc luôn nó chụp lại đơn với đoạn chat để lưu, phòng khi cần liên hệ Hỗ trợ.
Nhìn nó làm xong cả quy trình, tôi thấy mừng vì ít nhất lần đầu tiên nó đã đi đúng đường thay vì ham rẻ.
#binancep2pantoan @Binance Vietnam
Bạn tôi từng nhắn hỏi tôi cách rút tiền nhanh từ ví về ngân hàng, tôi mới biết là nó định bán USDT nhưng lại thấy một quảng cáo giá tốt trên nhóm Zalo, định giao dịch thẳng với người lạ cho lẹ, không qua app P2P vì nghĩ "mất công đăng ký".
Tôi ngăn lại, giải thích là giao dịch trong app thì crypto được khóa vào ký quỹ cho đến khi cả hai xác nhận xong, còn ra ngoài thì không có gì đảm bảo cả, mất là mất luôn. Nó nghe cũng ậm ừ nhưng vẫn muốn thử vì giá bên ngoài cao hơn một chút.
Tôi ngồi cùng nó mở app lên tìm lệnh tương đương, chỉ nó cách xem hồ sơ người mua, tỷ lệ hoàn tất, huy hiệu, rồi đối chiếu tên tài khoản nhận tiền với tên trên đơn hàng cho khớp. Đến lúc người mua chuyển tiền, họ chỉ gửi ảnh chụp màn hình và giục mở khóa gấp vì "sắp hết giờ giao dịch". Tôi bảo nó cứ tự mở app ngân hàng lên xem, đừng tin ảnh, và đúng là chưa có đồng nào vào thật.
Một lúc sau tiền vào đủ, nó mới mở khóa, xong tôi nhắc luôn nó chụp lại đơn với đoạn chat để lưu, phòng khi cần liên hệ Hỗ trợ.
Nhìn nó làm xong cả quy trình, tôi thấy mừng vì ít nhất lần đầu tiên nó đã đi đúng đường thay vì ham rẻ.
Bạn tôi từng nhắn hỏi tôi cách rút tiền nhanh từ ví về ngân hàng, tôi mới biết là nó định bán USDT nhưng lại thấy một quảng cáo giá tốt trên nhóm Zalo, định giao dịch thẳng với người lạ cho lẹ, không qua app P2P vì nghĩ "mất công đăng ký".
Tôi ngăn lại, giải thích là giao dịch trong app thì crypto được khóa vào ký quỹ cho đến khi cả hai xác nhận xong, còn ra ngoài thì không có gì đảm bảo cả, mất là mất luôn. Nó nghe cũng ậm ừ nhưng vẫn muốn thử vì giá bên ngoài cao hơn một chút.
Tôi ngồi cùng nó mở app lên tìm lệnh tương đương, chỉ nó cách xem hồ sơ người mua, tỷ lệ hoàn tất, huy hiệu, rồi đối chiếu tên tài khoản nhận tiền với tên trên đơn hàng cho khớp. Đến lúc người mua chuyển tiền, họ chỉ gửi ảnh chụp màn hình và giục mở khóa gấp vì "sắp hết giờ giao dịch". Tôi bảo nó cứ tự mở app ngân hàng lên xem, đừng tin ảnh, và đúng là chưa có đồng nào vào thật.
Một lúc sau tiền vào đủ, nó mới mở khóa, xong tôi nhắc luôn nó chụp lại đơn với đoạn chat để lưu, phòng khi cần liên hệ Hỗ trợ.
Nhìn nó làm xong cả quy trình, tôi thấy mừng vì ít nhất lần đầu tiên nó đã đi đúng đường thay vì ham rẻ.
66
·
--
Übersetzung ansehen
#dusk $DUSK @Dusk_Foundation
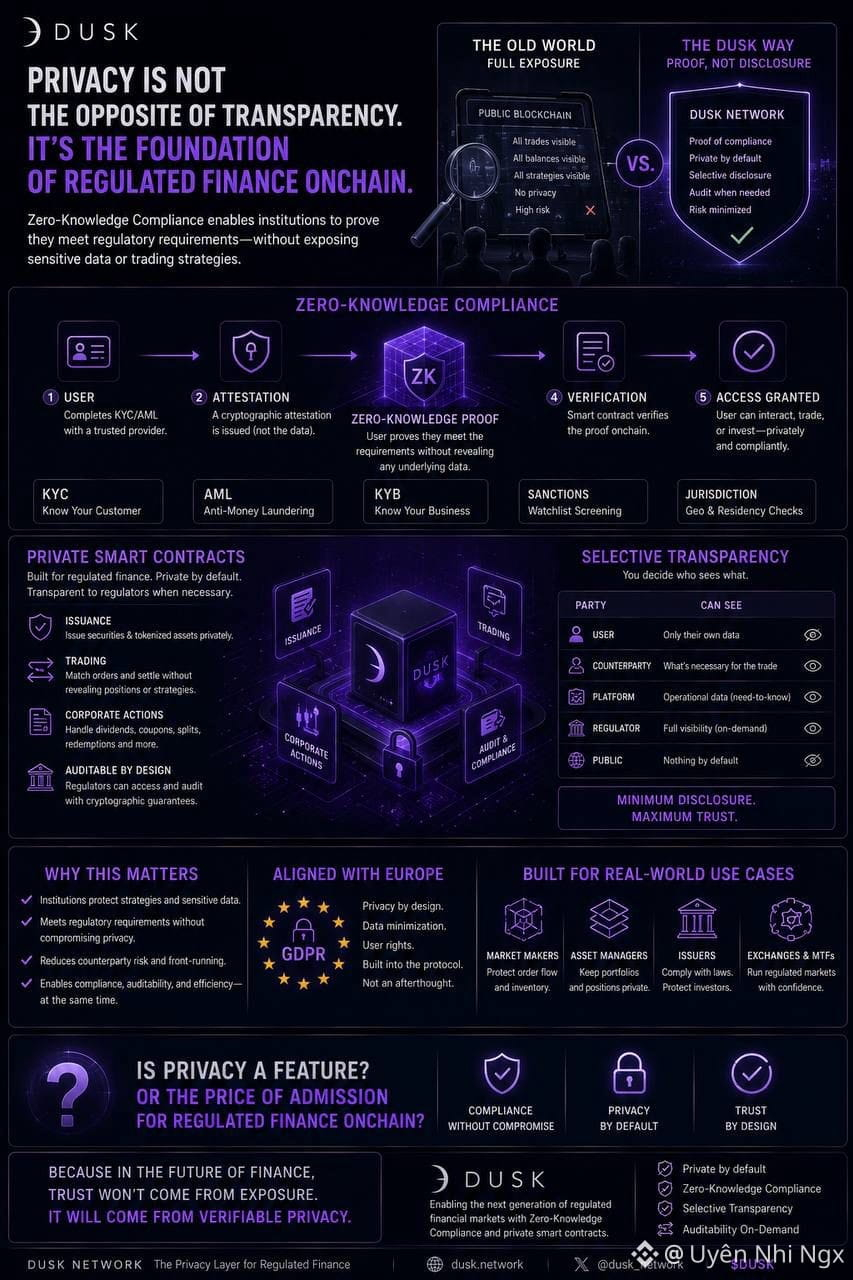
Mình từng nghĩ blockchain minh bạch tuyệt đối là ưu điểm, cho đến khi hình dung một market maker phải công khai mọi lệnh mua bán, hoặc một quỹ để lộ toàn bộ danh mục sau mỗi lần settlement. Không tổ chức tài chính nào chấp nhận vận hành như vậy. Đây chính là giới hạn Dusk nhắm giải quyết, không coi privacy đối lập với transparency, mà là điều kiện để compliance và hiệu quả tồn tại cùng lúc. Dusk dùng Zero-Knowledge Compliance để người tham gia chứng minh đủ điều kiện quy định như AML hay KYC mà không phải phơi bày dữ liệu cá nhân hay giao dịch. Smart contract riêng tư cho phép doanh nghiệp phát hành chứng khoán, xử lý giao dịch, quản lý hành động doanh nghiệp trong khi cơ quan quản lý vẫn kiểm toán được khi cần. Selective transparency để mỗi bên tự quyết ai thấy gì. Đáng chú ý là hướng đi này khá gần tinh thần GDPR ở châu Âu, nơi quyền riêng tư dữ liệu không phải tùy chọn. Câu hỏi là liệu privacy có phải điều kiện bắt buộc để tài chính quy định thật sự chuyển lên onchain, thay vì chỉ là tính năng phụ?
#dusk $DUSK @Dusk
Mình từng nghĩ blockchain minh bạch tuyệt đối là ưu điểm, cho đến khi hình dung một market maker phải công khai mọi lệnh mua bán, hoặc một quỹ để lộ toàn bộ danh mục sau mỗi lần settlement. Không tổ chức tài chính nào chấp nhận vận hành như vậy. Đây chính là giới hạn Dusk nhắm giải quyết, không coi privacy đối lập với transparency, mà là điều kiện để compliance và hiệu quả tồn tại cùng lúc. Dusk dùng Zero-Knowledge Compliance để người tham gia chứng minh đủ điều kiện quy định như AML hay KYC mà không phải phơi bày dữ liệu cá nhân hay giao dịch. Smart contract riêng tư cho phép doanh nghiệp phát hành chứng khoán, xử lý giao dịch, quản lý hành động doanh nghiệp trong khi cơ quan quản lý vẫn kiểm toán được khi cần. Selective transparency để mỗi bên tự quyết ai thấy gì. Đáng chú ý là hướng đi này khá gần tinh thần GDPR ở châu Âu, nơi quyền riêng tư dữ liệu không phải tùy chọn. Câu hỏi là liệu privacy có phải điều kiện bắt buộc để tài chính quy định thật sự chuyển lên onchain, thay vì chỉ là tính năng phụ?
Mình từng nghĩ blockchain minh bạch tuyệt đối là ưu điểm, cho đến khi hình dung một market maker phải công khai mọi lệnh mua bán, hoặc một quỹ để lộ toàn bộ danh mục sau mỗi lần settlement. Không tổ chức tài chính nào chấp nhận vận hành như vậy. Đây chính là giới hạn Dusk nhắm giải quyết, không coi privacy đối lập với transparency, mà là điều kiện để compliance và hiệu quả tồn tại cùng lúc. Dusk dùng Zero-Knowledge Compliance để người tham gia chứng minh đủ điều kiện quy định như AML hay KYC mà không phải phơi bày dữ liệu cá nhân hay giao dịch. Smart contract riêng tư cho phép doanh nghiệp phát hành chứng khoán, xử lý giao dịch, quản lý hành động doanh nghiệp trong khi cơ quan quản lý vẫn kiểm toán được khi cần. Selective transparency để mỗi bên tự quyết ai thấy gì. Đáng chú ý là hướng đi này khá gần tinh thần GDPR ở châu Âu, nơi quyền riêng tư dữ liệu không phải tùy chọn. Câu hỏi là liệu privacy có phải điều kiện bắt buộc để tài chính quy định thật sự chuyển lên onchain, thay vì chỉ là tính năng phụ?
78
·
--
#dusk $DUSK @Dusk_Foundation
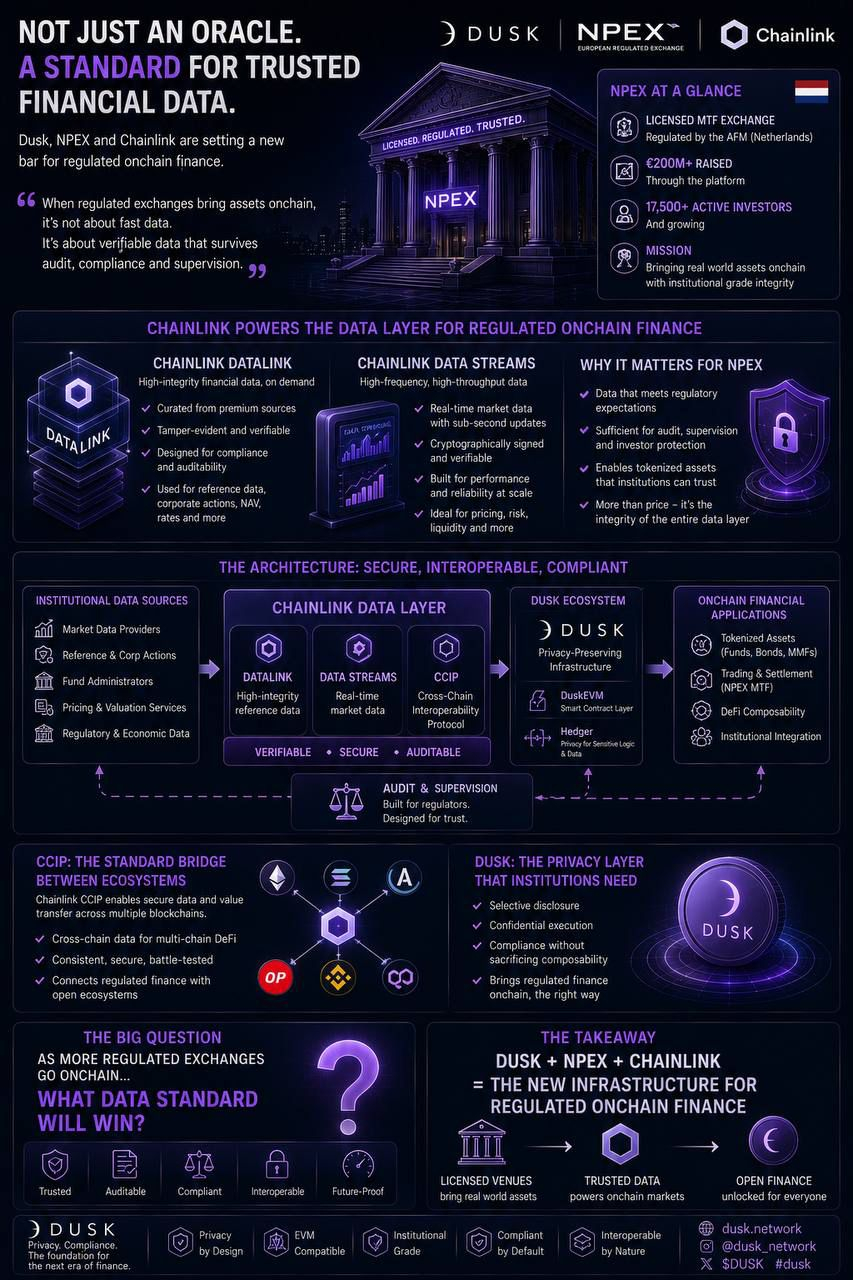
Ich dachte früher, die Integration von Chainlink sei eine ganz normale Sache – jede Chain macht das, um einen Preis-Oracle zu haben. Aber als ich die Mitteilung von Dusk und NPEX genau gelesen habe, habe ich verstanden: Das ist kein gewöhnlicher Preis-Oracle. NPEX ist eine in den Niederlanden als MTF zugelassene Börse; sie hat über ihre Plattform mehr als 200 Millionen Euro eingesammelt und verfügt über über 17.500 aktive Investoren. Wenn eine Börse mit solchen regulatorischen Anforderungen tokenisierte Vermögenswerte on-chain bringen will, braucht sie Finanzdaten mit hoher Integrität. Die Aufgabe ist dann nicht mehr „schnell einen Preis holen“, sondern Daten, die zuverlässig genug sind, um Audits zu bestehen und überwacht zu werden. Chainlink CCIP übernimmt dabei die Rolle einer standardisierten Interaktionsschicht und verbindet diese Daten über mehrere Blockchain-Ökosysteme hinweg, statt sie intern bei Dusk zu verschließen. Damit wird DUSK nicht nur zu privater Infrastruktur, sondern zu einem Knotenpunkt zwischen reguliertem TradFi und öffentlichem DeFi. Die Frage ist: Wenn immer mehr regulierte Börsen Ähnliches tun – welcher Datenstandard wird am Ende die Oberhand gewinnen?
#dusk $DUSK @Dusk
Ich dachte früher, die Integration von Chainlink sei eine ganz normale Sache – jede Chain macht das, um einen Preis-Oracle zu haben. Aber als ich die Mitteilung von Dusk und NPEX genau gelesen habe, habe ich verstanden: Das ist kein gewöhnlicher Preis-Oracle. NPEX ist eine in den Niederlanden als MTF zugelassene Börse; sie hat über ihre Plattform mehr als 200 Millionen Euro eingesammelt und verfügt über über 17.500 aktive Investoren. Wenn eine Börse mit solchen regulatorischen Anforderungen tokenisierte Vermögenswerte on-chain bringen will, braucht sie Finanzdaten mit hoher Integrität. Die Aufgabe ist dann nicht mehr „schnell einen Preis holen“, sondern Daten, die zuverlässig genug sind, um Audits zu bestehen und überwacht zu werden. Chainlink CCIP übernimmt dabei die Rolle einer standardisierten Interaktionsschicht und verbindet diese Daten über mehrere Blockchain-Ökosysteme hinweg, statt sie intern bei Dusk zu verschließen. Damit wird DUSK nicht nur zu privater Infrastruktur, sondern zu einem Knotenpunkt zwischen reguliertem TradFi und öffentlichem DeFi. Die Frage ist: Wenn immer mehr regulierte Börsen Ähnliches tun – welcher Datenstandard wird am Ende die Oberhand gewinnen?
Ich dachte früher, die Integration von Chainlink sei eine ganz normale Sache – jede Chain macht das, um einen Preis-Oracle zu haben. Aber als ich die Mitteilung von Dusk und NPEX genau gelesen habe, habe ich verstanden: Das ist kein gewöhnlicher Preis-Oracle. NPEX ist eine in den Niederlanden als MTF zugelassene Börse; sie hat über ihre Plattform mehr als 200 Millionen Euro eingesammelt und verfügt über über 17.500 aktive Investoren. Wenn eine Börse mit solchen regulatorischen Anforderungen tokenisierte Vermögenswerte on-chain bringen will, braucht sie Finanzdaten mit hoher Integrität. Die Aufgabe ist dann nicht mehr „schnell einen Preis holen“, sondern Daten, die zuverlässig genug sind, um Audits zu bestehen und überwacht zu werden. Chainlink CCIP übernimmt dabei die Rolle einer standardisierten Interaktionsschicht und verbindet diese Daten über mehrere Blockchain-Ökosysteme hinweg, statt sie intern bei Dusk zu verschließen. Damit wird DUSK nicht nur zu privater Infrastruktur, sondern zu einem Knotenpunkt zwischen reguliertem TradFi und öffentlichem DeFi. Die Frage ist: Wenn immer mehr regulierte Börsen Ähnliches tun – welcher Datenstandard wird am Ende die Oberhand gewinnen?
1
1
226
·
--
#binancep2pantoan @Binance_Vietnam
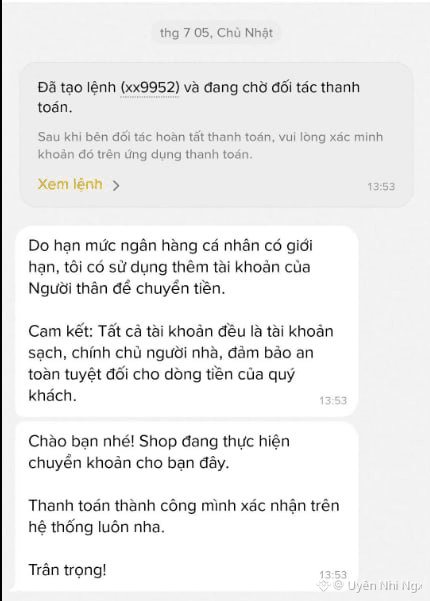
An einem Nachmittag hat der Käufer seinen USDT-Handel/Order abgeschlossenen und schrieb dann: „Mein Konto läuft ab. Bitte lass es mich von einem Familienmitglied überweisen.“ Einige Minuten später kam das Geld genau in der richtigen Höhe an, aber der Name auf dem Beleg ist ein völlig fremder Name.
Ich habe sofort gestoppt, nicht weil mir das Geld fehlt, sondern weil der Name des Überweisenden nicht mit dem Namen übereinstimmt, der bei dem Käufer in der Bestellung registriert ist. Mit einem nicht eigenen Konto zu bezahlen ist wirklich riskant – nicht nur in Bezug darauf, ob der Geldbetrag stimmt oder nicht, sondern auch, dass, wenn diese Geldquelle unklar ist, mein eigenes Bankkonto später mit in die Angelegenheit verwickelt werden könnte.
Ich fordere den Käufer auf, sich sofort im Chat der Bestellung zu erklären: Wer ist der Kontoinhaber, der gerade überwiesen hat, wie ist die Beziehung zu dem Käufer? Bitte nicht einfach selbst Vermutungen anstellen und dann die Freigabe „fürs Erste“ durchziehen.
Je ausweichender die Antwort ist, desto sicherer bin ich, dass ich stoppen sollte. Ich melde das direkt in der Order, bewahre den Beleg und die Chat-Passage als Nachweis auf, damit Binance Support zuerst überprüfen kann, bevor es irgendwelche weiteren Schritte gibt.
Der Name stimmt nicht überein – auch wenn das Geld ausreicht – das bleibt eine große offene Frage.
#binancep2pantoan @Binance Vietnam
An einem Nachmittag hat der Käufer seinen USDT-Handel/Order abgeschlossenen und schrieb dann: „Mein Konto läuft ab. Bitte lass es mich von einem Familienmitglied überweisen.“ Einige Minuten später kam das Geld genau in der richtigen Höhe an, aber der Name auf dem Beleg ist ein völlig fremder Name.
Ich habe sofort gestoppt, nicht weil mir das Geld fehlt, sondern weil der Name des Überweisenden nicht mit dem Namen übereinstimmt, der bei dem Käufer in der Bestellung registriert ist. Mit einem nicht eigenen Konto zu bezahlen ist wirklich riskant – nicht nur in Bezug darauf, ob der Geldbetrag stimmt oder nicht, sondern auch, dass, wenn diese Geldquelle unklar ist, mein eigenes Bankkonto später mit in die Angelegenheit verwickelt werden könnte.
Ich fordere den Käufer auf, sich sofort im Chat der Bestellung zu erklären: Wer ist der Kontoinhaber, der gerade überwiesen hat, wie ist die Beziehung zu dem Käufer? Bitte nicht einfach selbst Vermutungen anstellen und dann die Freigabe „fürs Erste“ durchziehen.
Je ausweichender die Antwort ist, desto sicherer bin ich, dass ich stoppen sollte. Ich melde das direkt in der Order, bewahre den Beleg und die Chat-Passage als Nachweis auf, damit Binance Support zuerst überprüfen kann, bevor es irgendwelche weiteren Schritte gibt.
Der Name stimmt nicht überein – auch wenn das Geld ausreicht – das bleibt eine große offene Frage.
An einem Nachmittag hat der Käufer seinen USDT-Handel/Order abgeschlossenen und schrieb dann: „Mein Konto läuft ab. Bitte lass es mich von einem Familienmitglied überweisen.“ Einige Minuten später kam das Geld genau in der richtigen Höhe an, aber der Name auf dem Beleg ist ein völlig fremder Name.
Ich habe sofort gestoppt, nicht weil mir das Geld fehlt, sondern weil der Name des Überweisenden nicht mit dem Namen übereinstimmt, der bei dem Käufer in der Bestellung registriert ist. Mit einem nicht eigenen Konto zu bezahlen ist wirklich riskant – nicht nur in Bezug darauf, ob der Geldbetrag stimmt oder nicht, sondern auch, dass, wenn diese Geldquelle unklar ist, mein eigenes Bankkonto später mit in die Angelegenheit verwickelt werden könnte.
Ich fordere den Käufer auf, sich sofort im Chat der Bestellung zu erklären: Wer ist der Kontoinhaber, der gerade überwiesen hat, wie ist die Beziehung zu dem Käufer? Bitte nicht einfach selbst Vermutungen anstellen und dann die Freigabe „fürs Erste“ durchziehen.
Je ausweichender die Antwort ist, desto sicherer bin ich, dass ich stoppen sollte. Ich melde das direkt in der Order, bewahre den Beleg und die Chat-Passage als Nachweis auf, damit Binance Support zuerst überprüfen kann, bevor es irgendwelche weiteren Schritte gibt.
Der Name stimmt nicht überein – auch wenn das Geld ausreicht – das bleibt eine große offene Frage.
1
88
·
--
#binancep2pantoan @Binance_Vietnam
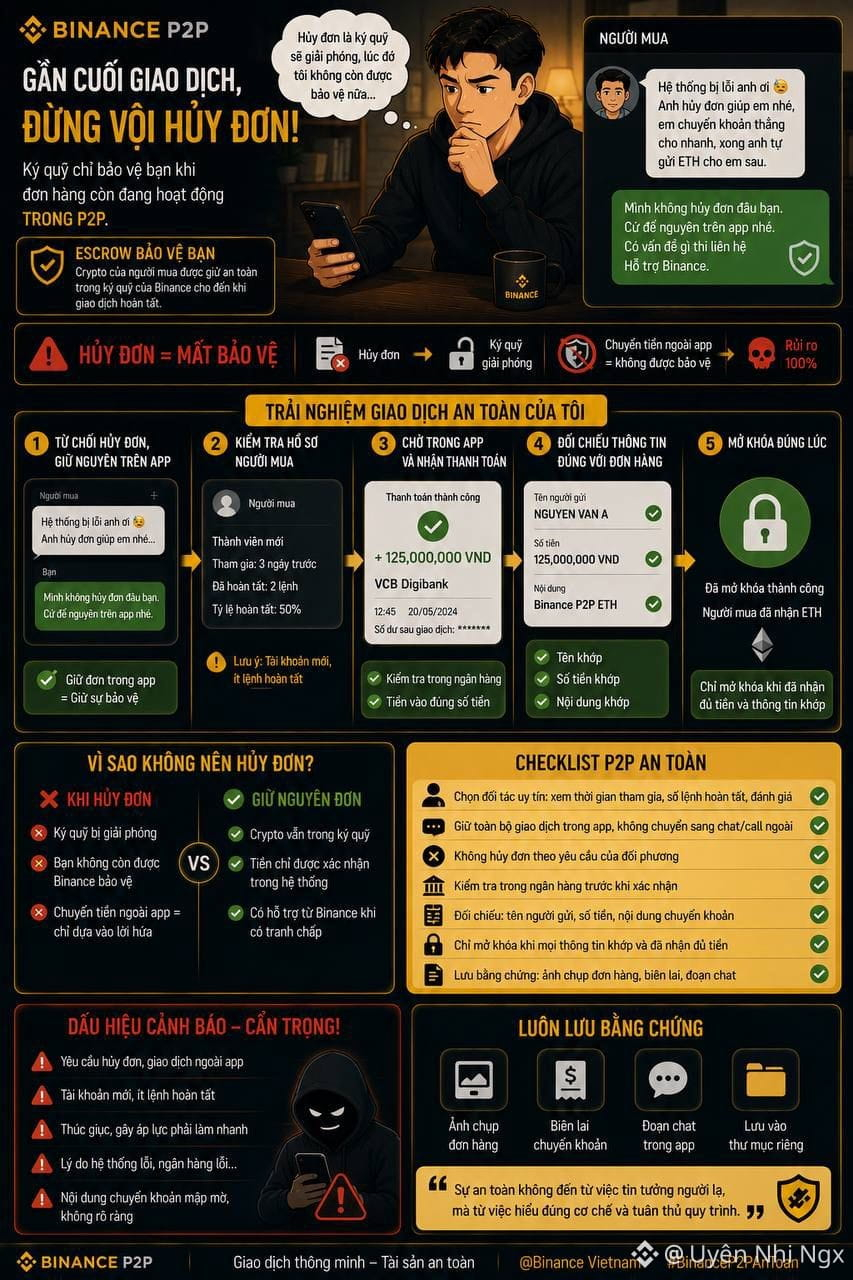
Eines Tages, als ich gerade ETH verkauft habe, hat der Käufer kurz vor Schluss geschrieben, dass das System „einen Fehler hat“. Er bat mich, die Bestellung in der App zu stornieren, damit er dann das Geld direkt per Bank überweisen kann – dann ginge es schneller. Danach würde ich dann selbst ETH senden. Zuerst klang das auch plausibel, denn manchmal hat die App tatsächlich Verzögerungen.
Aber dann hielt ich kurz inne, weil mir einfiel: Das Stornieren der Bestellung bedeutet, dass die Sicherheitsleistung freigegeben wird und die Bestellung nicht mehr durch die Plattform geschützt ist. Ab da zählt nur noch das, was man sich gegenseitig verspricht. Ich lehnte das Stornieren ab und sagte: Lass die Bestellung bitte einfach in der App stehen. Wenn es einen Fehler gibt, dann warten oder den Support kontaktieren – nichts selbstständig außerplanmäßig regeln.
Während ich wartete, sah ich mir die Profildaten von ihm an und stellte fest, dass das Konto neu erstellt war und noch nicht viele abgeschlossene Bestellungen hatte. Das passte gar nicht zu dem „professionellen“ Eindruck, den er beim Schreiben machte. Kurz danach zahlte er dann trotzdem ganz normal über die App, ohne dass irgendein Fehler auftauchte. Ich ging zur Bank und prüfte: Das Geld war exakt in der richtigen Höhe eingegangen, und der Name passte zur Bestellung. Erst dann gab ich wieder frei.
Danach habe ich die Bestellung und den Chatverlauf noch einmal als Screenshots gemacht und in einen separaten Ordner gelegt, falls ich das später für einen Abgleich brauchen sollte.
Jetzt, wo ich darüber nachdenke, bin ich froh, dass ich an dem Tag nicht vorschnell die Bestellung nach seinem Wunsch storniert habe.
#binancep2pantoan @Binance Vietnam
Eines Tages, als ich gerade ETH verkauft habe, hat der Käufer kurz vor Schluss geschrieben, dass das System „einen Fehler hat“. Er bat mich, die Bestellung in der App zu stornieren, damit er dann das Geld direkt per Bank überweisen kann – dann ginge es schneller. Danach würde ich dann selbst ETH senden. Zuerst klang das auch plausibel, denn manchmal hat die App tatsächlich Verzögerungen.
Aber dann hielt ich kurz inne, weil mir einfiel: Das Stornieren der Bestellung bedeutet, dass die Sicherheitsleistung freigegeben wird und die Bestellung nicht mehr durch die Plattform geschützt ist. Ab da zählt nur noch das, was man sich gegenseitig verspricht. Ich lehnte das Stornieren ab und sagte: Lass die Bestellung bitte einfach in der App stehen. Wenn es einen Fehler gibt, dann warten oder den Support kontaktieren – nichts selbstständig außerplanmäßig regeln.
Während ich wartete, sah ich mir die Profildaten von ihm an und stellte fest, dass das Konto neu erstellt war und noch nicht viele abgeschlossene Bestellungen hatte. Das passte gar nicht zu dem „professionellen“ Eindruck, den er beim Schreiben machte. Kurz danach zahlte er dann trotzdem ganz normal über die App, ohne dass irgendein Fehler auftauchte. Ich ging zur Bank und prüfte: Das Geld war exakt in der richtigen Höhe eingegangen, und der Name passte zur Bestellung. Erst dann gab ich wieder frei.
Danach habe ich die Bestellung und den Chatverlauf noch einmal als Screenshots gemacht und in einen separaten Ordner gelegt, falls ich das später für einen Abgleich brauchen sollte.
Jetzt, wo ich darüber nachdenke, bin ich froh, dass ich an dem Tag nicht vorschnell die Bestellung nach seinem Wunsch storniert habe.
Eines Tages, als ich gerade ETH verkauft habe, hat der Käufer kurz vor Schluss geschrieben, dass das System „einen Fehler hat“. Er bat mich, die Bestellung in der App zu stornieren, damit er dann das Geld direkt per Bank überweisen kann – dann ginge es schneller. Danach würde ich dann selbst ETH senden. Zuerst klang das auch plausibel, denn manchmal hat die App tatsächlich Verzögerungen.
Aber dann hielt ich kurz inne, weil mir einfiel: Das Stornieren der Bestellung bedeutet, dass die Sicherheitsleistung freigegeben wird und die Bestellung nicht mehr durch die Plattform geschützt ist. Ab da zählt nur noch das, was man sich gegenseitig verspricht. Ich lehnte das Stornieren ab und sagte: Lass die Bestellung bitte einfach in der App stehen. Wenn es einen Fehler gibt, dann warten oder den Support kontaktieren – nichts selbstständig außerplanmäßig regeln.
Während ich wartete, sah ich mir die Profildaten von ihm an und stellte fest, dass das Konto neu erstellt war und noch nicht viele abgeschlossene Bestellungen hatte. Das passte gar nicht zu dem „professionellen“ Eindruck, den er beim Schreiben machte. Kurz danach zahlte er dann trotzdem ganz normal über die App, ohne dass irgendein Fehler auftauchte. Ich ging zur Bank und prüfte: Das Geld war exakt in der richtigen Höhe eingegangen, und der Name passte zur Bestellung. Erst dann gab ich wieder frei.
Danach habe ich die Bestellung und den Chatverlauf noch einmal als Screenshots gemacht und in einen separaten Ordner gelegt, falls ich das später für einen Abgleich brauchen sollte.
Jetzt, wo ich darüber nachdenke, bin ich froh, dass ich an dem Tag nicht vorschnell die Bestellung nach seinem Wunsch storniert habe.
95
·
--
#dusk $DUSK @Dusk_Foundation
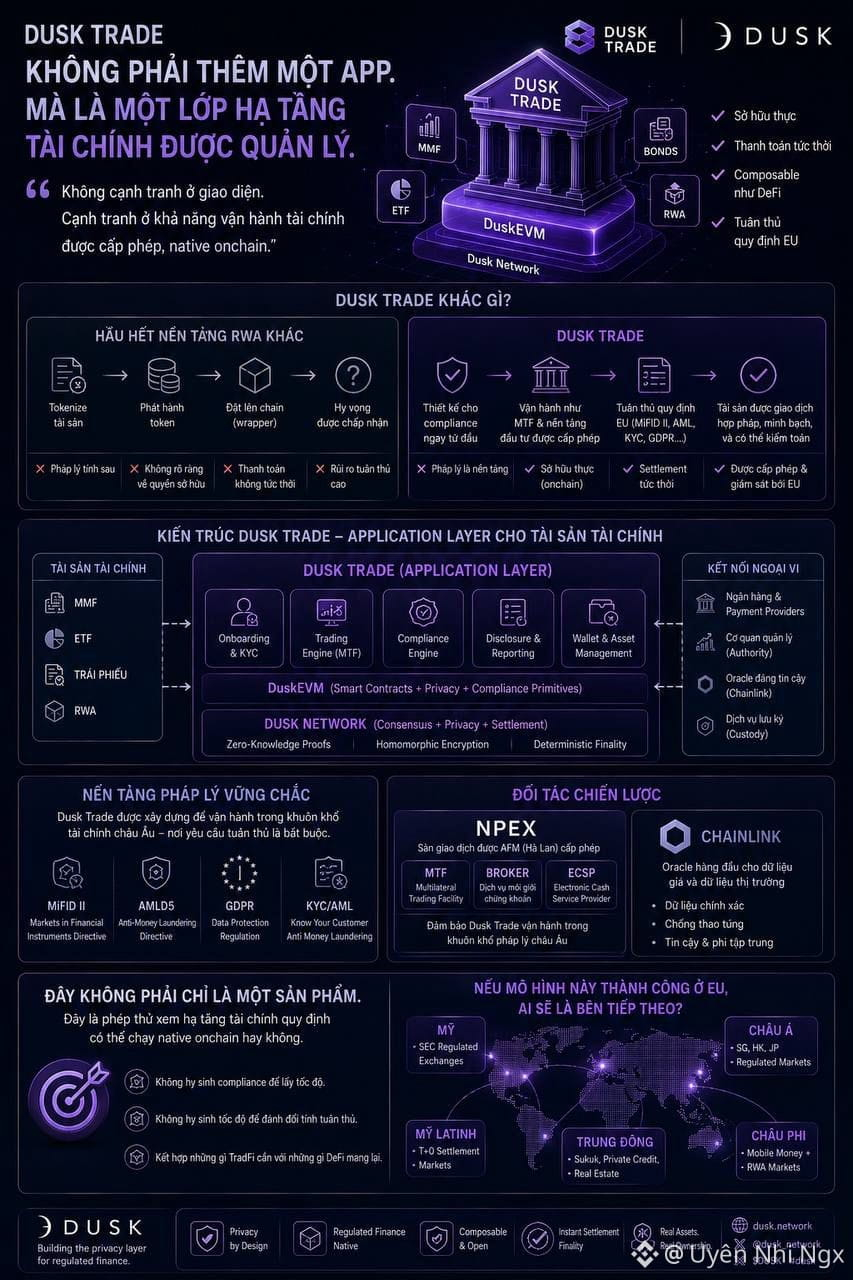
Als ich zum ersten Mal von Dusk Trade gelesen habe, dachte ich, das sei nur noch ein weiteres tokenisiertes Asset-„App“-Produkt, und der Markt hatte bereits Dutzende ähnlicher Angebote. Aber je genauer ich mir die Architektur anschaue, desto klarer wird mir: Es konkurriert nicht auf der Ebene der Benutzeroberfläche, sondern in der rechtlichen Schicht dahinter. Dusk Trade ist eine Anwendungsschicht, die auf DuskEVM läuft, und bringt MMFs, ETFs, Anleihen und RWA an einem Ort zusammen – mit echter Eigentümerschaft, sofortigen Zahlungen und einer DeFi-ähnlichen Komposability. Der entscheidende Unterschied besteht darin, dass es wie ein MTF betrieben wird und dass die Investmentplattform lizenziert ist – und zwar unter Einhaltung der EU-Vorschriften, nicht als Token-Wrapper über reale Assets, den man nur über echte Vermögenswerte stülpt und darauf hofft, dass die Aufsichtsbehörden es übersehen. Die meisten anderen RWA-Plattformen lösen zuerst das technische Problem und klären das Rechtliche danach. Dusk Trade macht es umgekehrt. Deshalb denke ich, dass es sich weniger um ein fertiges Produkt handelt, sondern vielmehr um einen Praxistest, ob regulatorische Finanzinfrastruktur native auf der Blockchain funktionieren kann. Die Frage ist: Wenn dieses Modell in der EU funktioniert, wer ist dann als Nächstes in anderen Märkten dran?
#dusk $DUSK @Dusk
Als ich zum ersten Mal von Dusk Trade gelesen habe, dachte ich, das sei nur noch ein weiteres tokenisiertes Asset-„App“-Produkt, und der Markt hatte bereits Dutzende ähnlicher Angebote. Aber je genauer ich mir die Architektur anschaue, desto klarer wird mir: Es konkurriert nicht auf der Ebene der Benutzeroberfläche, sondern in der rechtlichen Schicht dahinter. Dusk Trade ist eine Anwendungsschicht, die auf DuskEVM läuft, und bringt MMFs, ETFs, Anleihen und RWA an einem Ort zusammen – mit echter Eigentümerschaft, sofortigen Zahlungen und einer DeFi-ähnlichen Komposability. Der entscheidende Unterschied besteht darin, dass es wie ein MTF betrieben wird und dass die Investmentplattform lizenziert ist – und zwar unter Einhaltung der EU-Vorschriften, nicht als Token-Wrapper über reale Assets, den man nur über echte Vermögenswerte stülpt und darauf hofft, dass die Aufsichtsbehörden es übersehen. Die meisten anderen RWA-Plattformen lösen zuerst das technische Problem und klären das Rechtliche danach. Dusk Trade macht es umgekehrt. Deshalb denke ich, dass es sich weniger um ein fertiges Produkt handelt, sondern vielmehr um einen Praxistest, ob regulatorische Finanzinfrastruktur native auf der Blockchain funktionieren kann. Die Frage ist: Wenn dieses Modell in der EU funktioniert, wer ist dann als Nächstes in anderen Märkten dran?
Als ich zum ersten Mal von Dusk Trade gelesen habe, dachte ich, das sei nur noch ein weiteres tokenisiertes Asset-„App“-Produkt, und der Markt hatte bereits Dutzende ähnlicher Angebote. Aber je genauer ich mir die Architektur anschaue, desto klarer wird mir: Es konkurriert nicht auf der Ebene der Benutzeroberfläche, sondern in der rechtlichen Schicht dahinter. Dusk Trade ist eine Anwendungsschicht, die auf DuskEVM läuft, und bringt MMFs, ETFs, Anleihen und RWA an einem Ort zusammen – mit echter Eigentümerschaft, sofortigen Zahlungen und einer DeFi-ähnlichen Komposability. Der entscheidende Unterschied besteht darin, dass es wie ein MTF betrieben wird und dass die Investmentplattform lizenziert ist – und zwar unter Einhaltung der EU-Vorschriften, nicht als Token-Wrapper über reale Assets, den man nur über echte Vermögenswerte stülpt und darauf hofft, dass die Aufsichtsbehörden es übersehen. Die meisten anderen RWA-Plattformen lösen zuerst das technische Problem und klären das Rechtliche danach. Dusk Trade macht es umgekehrt. Deshalb denke ich, dass es sich weniger um ein fertiges Produkt handelt, sondern vielmehr um einen Praxistest, ob regulatorische Finanzinfrastruktur native auf der Blockchain funktionieren kann. Die Frage ist: Wenn dieses Modell in der EU funktioniert, wer ist dann als Nächstes in anderen Märkten dran?
2
80
·
--
#dusk $DUSK @Dusk_Foundation
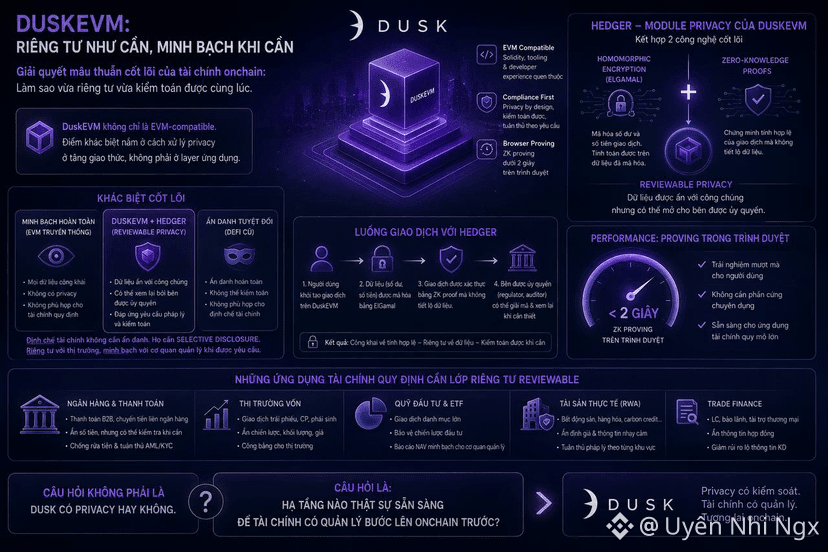
Ich habe DuskEVM seit der Testnet-Phase im Blick – nicht, weil das Hinzufügen einer EVM-kompatiblen Schicht etwas völlig Neues wäre, sondern weil es einen Widerspruch löst, den die meisten Onchain-Finanz-Ökosysteme bislang noch nicht sauber lösen konnten: Wie man gleichzeitig Privatsphäre und Auditierbarkeit erreichen kann. Hedger, das Privacy-Modul von DuskEVM, kombiniert homomorphe Verschlüsselung auf Basis von ElGamal mit Zero-Knowledge-Proofs, um sowohl Kontostände als auch Transaktionsbeträge zu verschlüsseln – und dennoch können die jeweils autorisierten Parteien bei Bedarf alles überprüfen. Das ist
keine absolute Anonymität im Sinne alter DeFi-Modelle.
Aber hier sehe ich den wirklich entscheidenden Unterschied. Finanzinstitutionen brauchen keine Anonymität – sie brauchen selektive Offenlegung: Privatsphäre gegenüber dem Markt, aber Transparenz gegenüber Aufsichtsbehörden, wenn eine Anfrage vorliegt. Genau das kann eine traditionelle EVM nicht leisten. Mit Proofs im Browser in unter 2 Sekunden macht DuskEVM Solidity für Builder vertraut, läuft jedoch auf einer Compliance-Schicht, die das native Ethereum nicht hat.
Die Frage ist: Wie viele der heute bereits existierenden regulierten Finanzanwendungen brauchen diese Schicht wirklich, um onchain existieren zu können?
#dusk $DUSK @Dusk
Ich habe DuskEVM seit der Testnet-Phase im Blick – nicht, weil das Hinzufügen einer EVM-kompatiblen Schicht etwas völlig Neues wäre, sondern weil es einen Widerspruch löst, den die meisten Onchain-Finanz-Ökosysteme bislang noch nicht sauber lösen konnten: Wie man gleichzeitig Privatsphäre und Auditierbarkeit erreichen kann. Hedger, das Privacy-Modul von DuskEVM, kombiniert homomorphe Verschlüsselung auf Basis von ElGamal mit Zero-Knowledge-Proofs, um sowohl Kontostände als auch Transaktionsbeträge zu verschlüsseln – und dennoch können die jeweils autorisierten Parteien bei Bedarf alles überprüfen. Das ist
keine absolute Anonymität im Sinne alter DeFi-Modelle.
Aber hier sehe ich den wirklich entscheidenden Unterschied. Finanzinstitutionen brauchen keine Anonymität – sie brauchen selektive Offenlegung: Privatsphäre gegenüber dem Markt, aber Transparenz gegenüber Aufsichtsbehörden, wenn eine Anfrage vorliegt. Genau das kann eine traditionelle EVM nicht leisten. Mit Proofs im Browser in unter 2 Sekunden macht DuskEVM Solidity für Builder vertraut, läuft jedoch auf einer Compliance-Schicht, die das native Ethereum nicht hat.
Die Frage ist: Wie viele der heute bereits existierenden regulierten Finanzanwendungen brauchen diese Schicht wirklich, um onchain existieren zu können?
Ich habe DuskEVM seit der Testnet-Phase im Blick – nicht, weil das Hinzufügen einer EVM-kompatiblen Schicht etwas völlig Neues wäre, sondern weil es einen Widerspruch löst, den die meisten Onchain-Finanz-Ökosysteme bislang noch nicht sauber lösen konnten: Wie man gleichzeitig Privatsphäre und Auditierbarkeit erreichen kann. Hedger, das Privacy-Modul von DuskEVM, kombiniert homomorphe Verschlüsselung auf Basis von ElGamal mit Zero-Knowledge-Proofs, um sowohl Kontostände als auch Transaktionsbeträge zu verschlüsseln – und dennoch können die jeweils autorisierten Parteien bei Bedarf alles überprüfen. Das ist
keine absolute Anonymität im Sinne alter DeFi-Modelle.
Aber hier sehe ich den wirklich entscheidenden Unterschied. Finanzinstitutionen brauchen keine Anonymität – sie brauchen selektive Offenlegung: Privatsphäre gegenüber dem Markt, aber Transparenz gegenüber Aufsichtsbehörden, wenn eine Anfrage vorliegt. Genau das kann eine traditionelle EVM nicht leisten. Mit Proofs im Browser in unter 2 Sekunden macht DuskEVM Solidity für Builder vertraut, läuft jedoch auf einer Compliance-Schicht, die das native Ethereum nicht hat.
Die Frage ist: Wie viele der heute bereits existierenden regulierten Finanzanwendungen brauchen diese Schicht wirklich, um onchain existieren zu können?
1
1
62
·
--
#binancep2pantoan @Binance_Vietnam
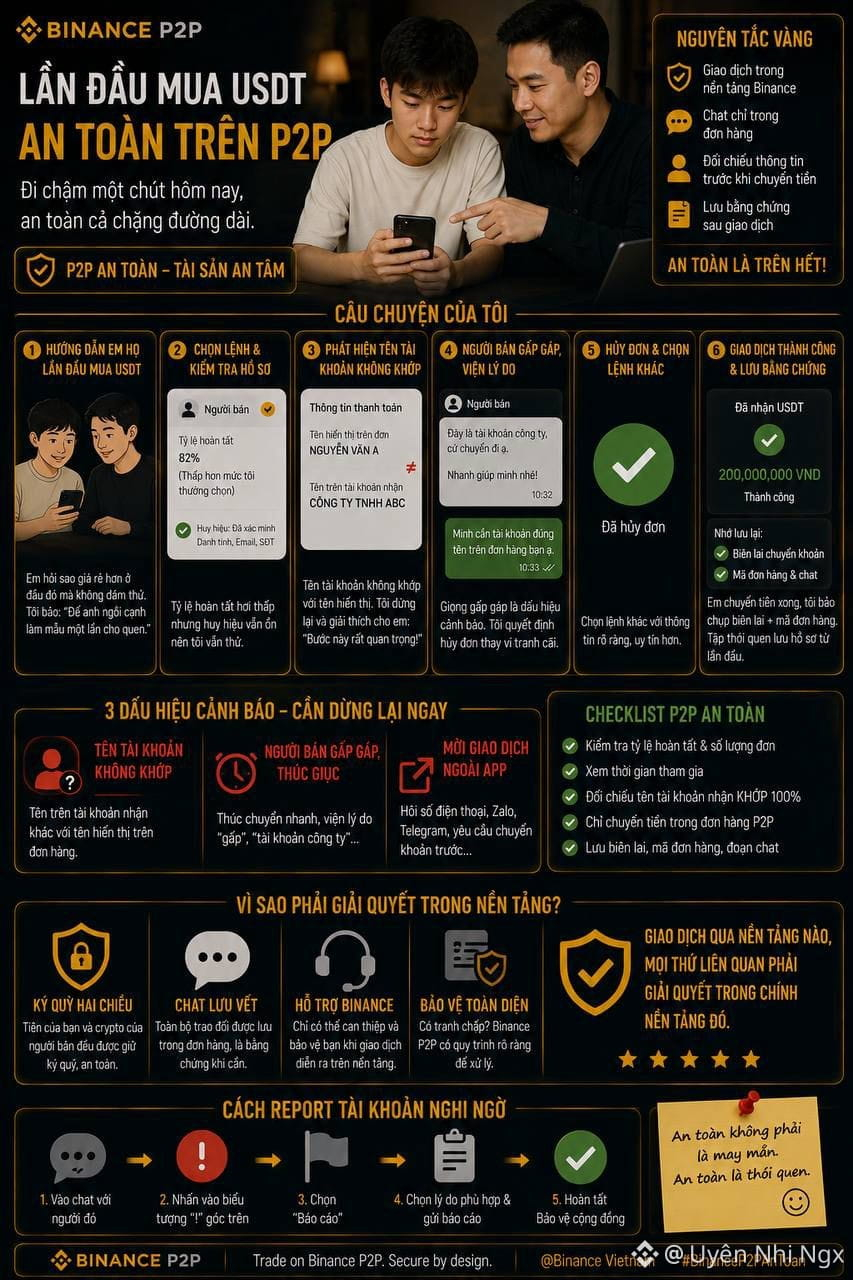
Letzte Woche habe ich meinem Cousin erklärt, wie man zum ersten Mal USDT auf Binance P2P kauft. Er hatte mir geschrieben, warum der Preis irgendwo anders günstiger aussieht, aber er traut sich nicht, es auszuprobieren. Ich sagte: „Setz dich einfach neben mich, dann mache ich es einmal vor, damit du dich dran gewöhnst.“
Nachdem wir die Bestellung ausgewählt hatten, ist mir aufgefallen, dass der Verkäufer zwar eine etwas niedrigere Erfolgsquote hatte als die, die ich normalerweise auswähle, aber das Abzeichen war trotzdem in Ordnung, also habe ich es trotzdem getestet. Im Chat hat der Verkäufer direkt die Kontonummer geschickt, auf die man das Geld überweisen soll. Der Name darauf passte jedoch nicht zum Namen, der auf der Bestellung angezeigt wird. Ich habe sofort gestoppt und meinem Cousin erklärt, dass der Abgleich des Kontonamens hier wichtig ist: Wenn man aus Versehen an die falsche Person überweist, gibt es später keine Möglichkeit mehr, das zuverlässig nachzuprüfen.
Ich habe im Chat der Plattform ganz direkt nachgefragt. Dort hieß es dann: „Firmenkonto, überweist einfach“, und zwar mit einem ziemlich gehetzten Ton. Da war ich mir noch sicherer, dass ich die Bestellung lieber stornieren sollte, statt weiter zu diskutieren.
Danach habe ich eine andere Bestellung ausgewählt. Dort hat der Kontoname exakt gepasst. Nachdem mein Cousin die Überweisung gemacht hatte, habe ich ihm gesagt, er soll die Quittung mit dem Bestellcode fotografieren – so als Gewohnheit, gleich beim ersten Mal die Unterlagen festhalten.
Als ich gesehen habe, wie er es gemacht hat, wurde mir klar: Die Schritte, die erst wie viel Umständlichkeit wirkten, waren am Ende genau das, was mich im richtigen Moment gerettet hat.
#binancep2pantoan @Binance Vietnam
Letzte Woche habe ich meinem Cousin erklärt, wie man zum ersten Mal USDT auf Binance P2P kauft. Er hatte mir geschrieben, warum der Preis irgendwo anders günstiger aussieht, aber er traut sich nicht, es auszuprobieren. Ich sagte: „Setz dich einfach neben mich, dann mache ich es einmal vor, damit du dich dran gewöhnst.“
Nachdem wir die Bestellung ausgewählt hatten, ist mir aufgefallen, dass der Verkäufer zwar eine etwas niedrigere Erfolgsquote hatte als die, die ich normalerweise auswähle, aber das Abzeichen war trotzdem in Ordnung, also habe ich es trotzdem getestet. Im Chat hat der Verkäufer direkt die Kontonummer geschickt, auf die man das Geld überweisen soll. Der Name darauf passte jedoch nicht zum Namen, der auf der Bestellung angezeigt wird. Ich habe sofort gestoppt und meinem Cousin erklärt, dass der Abgleich des Kontonamens hier wichtig ist: Wenn man aus Versehen an die falsche Person überweist, gibt es später keine Möglichkeit mehr, das zuverlässig nachzuprüfen.
Ich habe im Chat der Plattform ganz direkt nachgefragt. Dort hieß es dann: „Firmenkonto, überweist einfach“, und zwar mit einem ziemlich gehetzten Ton. Da war ich mir noch sicherer, dass ich die Bestellung lieber stornieren sollte, statt weiter zu diskutieren.
Danach habe ich eine andere Bestellung ausgewählt. Dort hat der Kontoname exakt gepasst. Nachdem mein Cousin die Überweisung gemacht hatte, habe ich ihm gesagt, er soll die Quittung mit dem Bestellcode fotografieren – so als Gewohnheit, gleich beim ersten Mal die Unterlagen festhalten.
Als ich gesehen habe, wie er es gemacht hat, wurde mir klar: Die Schritte, die erst wie viel Umständlichkeit wirkten, waren am Ende genau das, was mich im richtigen Moment gerettet hat.
Letzte Woche habe ich meinem Cousin erklärt, wie man zum ersten Mal USDT auf Binance P2P kauft. Er hatte mir geschrieben, warum der Preis irgendwo anders günstiger aussieht, aber er traut sich nicht, es auszuprobieren. Ich sagte: „Setz dich einfach neben mich, dann mache ich es einmal vor, damit du dich dran gewöhnst.“
Nachdem wir die Bestellung ausgewählt hatten, ist mir aufgefallen, dass der Verkäufer zwar eine etwas niedrigere Erfolgsquote hatte als die, die ich normalerweise auswähle, aber das Abzeichen war trotzdem in Ordnung, also habe ich es trotzdem getestet. Im Chat hat der Verkäufer direkt die Kontonummer geschickt, auf die man das Geld überweisen soll. Der Name darauf passte jedoch nicht zum Namen, der auf der Bestellung angezeigt wird. Ich habe sofort gestoppt und meinem Cousin erklärt, dass der Abgleich des Kontonamens hier wichtig ist: Wenn man aus Versehen an die falsche Person überweist, gibt es später keine Möglichkeit mehr, das zuverlässig nachzuprüfen.
Ich habe im Chat der Plattform ganz direkt nachgefragt. Dort hieß es dann: „Firmenkonto, überweist einfach“, und zwar mit einem ziemlich gehetzten Ton. Da war ich mir noch sicherer, dass ich die Bestellung lieber stornieren sollte, statt weiter zu diskutieren.
Danach habe ich eine andere Bestellung ausgewählt. Dort hat der Kontoname exakt gepasst. Nachdem mein Cousin die Überweisung gemacht hatte, habe ich ihm gesagt, er soll die Quittung mit dem Bestellcode fotografieren – so als Gewohnheit, gleich beim ersten Mal die Unterlagen festhalten.
Als ich gesehen habe, wie er es gemacht hat, wurde mir klar: Die Schritte, die erst wie viel Umständlichkeit wirkten, waren am Ende genau das, was mich im richtigen Moment gerettet hat.
1
86
·
--
#binancep2pantoan @Binance_Vietnam
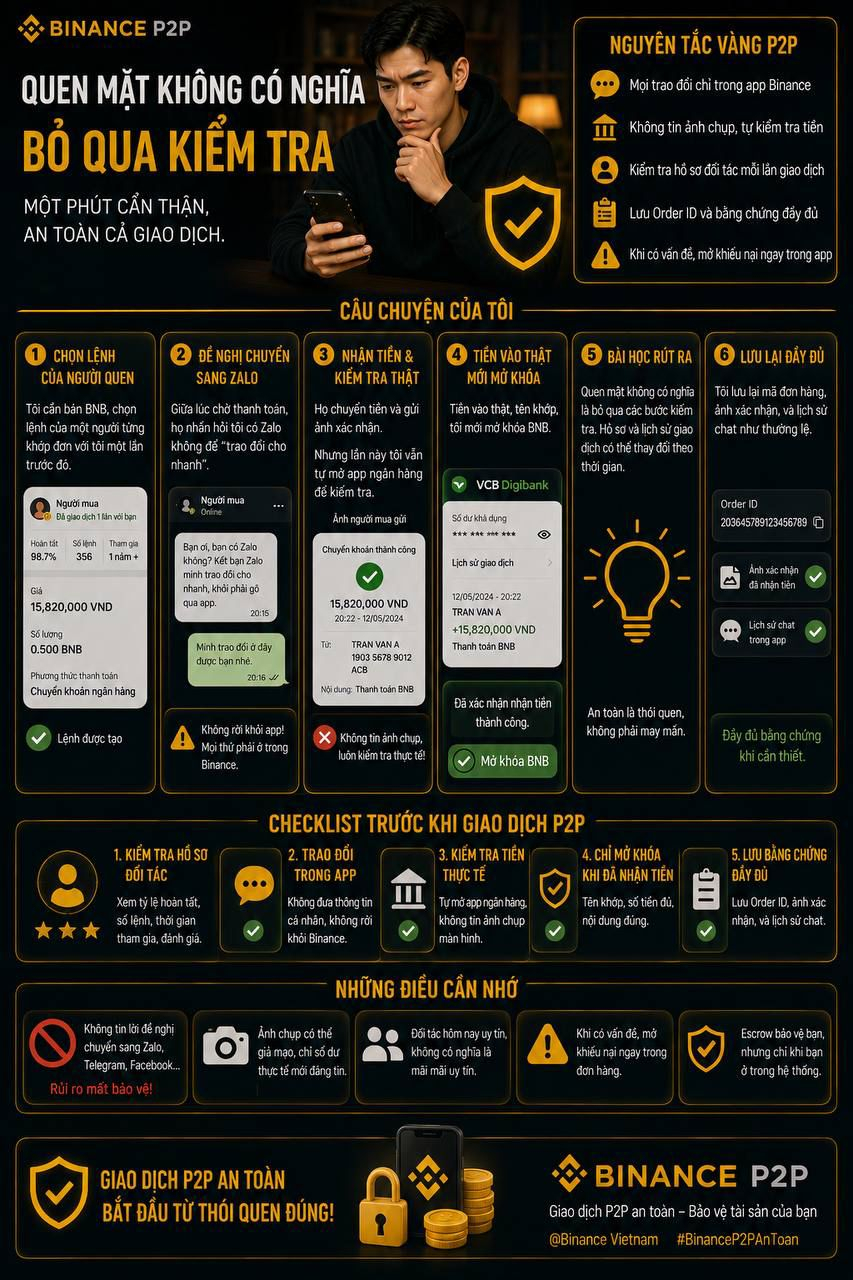
Am Anfang, als ich gerade das P2P-Trading gelernt habe, bin ich einmal fast auf einen ziemlich dummen Fehler reingefallen. Damals wollte ich ein bisschen BNB verkaufen und habe eine Anzeige von jemandem ausgewählt, der mir wohl bekannt vorkam, weil er einmal zuvor bereits einen Handel mit mir abgewickelt hatte. Weil ich dachte „kennen wir ja“, war ich etwas nachlässig und habe nicht noch einmal wie sonst die Angaben der Person überprüft.
Während ich auf die Zahlung wartete, schrieb er mir und fragte, ob ich Zalo hätte, um „schneller auszutauschen und nicht erst die App zu benutzen“. Ich wollte schon sofort zustimmen, weil ich meinte, wir kennen uns ja ohnehin, aber dann fiel mir wieder ein, dass alles, was außerhalb der Plattform ausgetauscht wird, später, falls es Probleme gibt, keinerlei Nachweise hat. Deshalb habe ich den Chat trotzdem in der App belassen.
Danach überwies er das Geld und schickte ein Bestätigungsfoto, aber diesmal habe ich trotzdem selbst die Banking-App geöffnet und nachgeschaut, statt dem Foto blind zu vertrauen wie vorher. Das Geld kam tatsächlich an, der Handelsname stimmte—erst dann habe ich freigegeben.
Erst danach habe ich verstanden: Eine „bekannte Person“ heißt nicht, dass man die Prüf-Schritte überspringen darf. Denn die Profildaten oder die Handelshistorie der Person können sich im Laufe der Zeit ebenfalls ändern. Ich habe den Bestellcode wie gewohnt gespeichert—als Gewohnheit, die man nicht aufgeben sollte.
#binancep2pantoan @Binance Vietnam
Am Anfang, als ich gerade das P2P-Trading gelernt habe, bin ich einmal fast auf einen ziemlich dummen Fehler reingefallen. Damals wollte ich ein bisschen BNB verkaufen und habe eine Anzeige von jemandem ausgewählt, der mir wohl bekannt vorkam, weil er einmal zuvor bereits einen Handel mit mir abgewickelt hatte. Weil ich dachte „kennen wir ja“, war ich etwas nachlässig und habe nicht noch einmal wie sonst die Angaben der Person überprüft.
Während ich auf die Zahlung wartete, schrieb er mir und fragte, ob ich Zalo hätte, um „schneller auszutauschen und nicht erst die App zu benutzen“. Ich wollte schon sofort zustimmen, weil ich meinte, wir kennen uns ja ohnehin, aber dann fiel mir wieder ein, dass alles, was außerhalb der Plattform ausgetauscht wird, später, falls es Probleme gibt, keinerlei Nachweise hat. Deshalb habe ich den Chat trotzdem in der App belassen.
Danach überwies er das Geld und schickte ein Bestätigungsfoto, aber diesmal habe ich trotzdem selbst die Banking-App geöffnet und nachgeschaut, statt dem Foto blind zu vertrauen wie vorher. Das Geld kam tatsächlich an, der Handelsname stimmte—erst dann habe ich freigegeben.
Erst danach habe ich verstanden: Eine „bekannte Person“ heißt nicht, dass man die Prüf-Schritte überspringen darf. Denn die Profildaten oder die Handelshistorie der Person können sich im Laufe der Zeit ebenfalls ändern. Ich habe den Bestellcode wie gewohnt gespeichert—als Gewohnheit, die man nicht aufgeben sollte.
Am Anfang, als ich gerade das P2P-Trading gelernt habe, bin ich einmal fast auf einen ziemlich dummen Fehler reingefallen. Damals wollte ich ein bisschen BNB verkaufen und habe eine Anzeige von jemandem ausgewählt, der mir wohl bekannt vorkam, weil er einmal zuvor bereits einen Handel mit mir abgewickelt hatte. Weil ich dachte „kennen wir ja“, war ich etwas nachlässig und habe nicht noch einmal wie sonst die Angaben der Person überprüft.
Während ich auf die Zahlung wartete, schrieb er mir und fragte, ob ich Zalo hätte, um „schneller auszutauschen und nicht erst die App zu benutzen“. Ich wollte schon sofort zustimmen, weil ich meinte, wir kennen uns ja ohnehin, aber dann fiel mir wieder ein, dass alles, was außerhalb der Plattform ausgetauscht wird, später, falls es Probleme gibt, keinerlei Nachweise hat. Deshalb habe ich den Chat trotzdem in der App belassen.
Danach überwies er das Geld und schickte ein Bestätigungsfoto, aber diesmal habe ich trotzdem selbst die Banking-App geöffnet und nachgeschaut, statt dem Foto blind zu vertrauen wie vorher. Das Geld kam tatsächlich an, der Handelsname stimmte—erst dann habe ich freigegeben.
Erst danach habe ich verstanden: Eine „bekannte Person“ heißt nicht, dass man die Prüf-Schritte überspringen darf. Denn die Profildaten oder die Handelshistorie der Person können sich im Laufe der Zeit ebenfalls ändern. Ich habe den Bestellcode wie gewohnt gespeichert—als Gewohnheit, die man nicht aufgeben sollte.
1
79
·
--
#binancep2pantoan @Binance_Vietnam
Einmal habe ich USDT an einen Käufer verkauft, der mir sehr höflich geschrieben hat, und die Angaben waren auch in Ordnung. Daher habe ich mir nicht allzu viele Gedanken gemacht. Das Problem trat erst auf, nachdem sie die Zahlung überwiesen hatten.
Ich habe die Bank-App geöffnet, um nachzusehen, und gesehen: Das Geld war tatsächlich eingegangen, der Betrag stimmte, aber im Feld „Verwendungszweck“ stand etwas völlig Unpassendes, so etwas wie „Schulden für dich bei Person A beglichen“, ohne irgendeinen Hinweis auf die Bestellnummer. Als ich dazu im Chat der Plattform nachfragte, sagten sie, sie hätten ein falsches Muster überwiesen, kein Problem, ich solle einfach entsperren.
Ich fand das trotzdem etwas seltsam und wollte noch nicht gleich nachgeben, denn ein ungewöhnlicher Verwendungszweck ist auch ein Hinweis, den ich schon einmal gelesen hatte: Man sollte vorsichtig sein. Ich schrieb zurück, dass ich den Status der Bestellung erst einmal unverändert lasse, um noch zu prüfen. Daraufhin haben sie angefangen, mich ständig zu drängen, sofort und dringend zu entsperren, weil „die Zeit fast um ist“. Je mehr sie mich unter Druck setzten, desto sicherer war ich mir, dass ich langsamer machen sollte.
Ich habe den gesamten Chatverlauf und die Quittung screenshotten und dann direkt in der App eine Beschwerde eröffnet, statt alles selbst auf eigene Faust zu entscheiden. Der Support hat geprüft und den Fall ordnungsgemäß bearbeitet, ich hatte dadurch nichts zu verlieren.
Seitdem habe ich verstanden: Manchmal ist das Gefühl „da stimmt etwas nicht“ mehr wert als die übereilte Entscheidung, schnell zu entsperren, damit es erledigt ist.
#binancep2pantoan @Binance Vietnam
Einmal habe ich USDT an einen Käufer verkauft, der mir sehr höflich geschrieben hat, und die Angaben waren auch in Ordnung. Daher habe ich mir nicht allzu viele Gedanken gemacht. Das Problem trat erst auf, nachdem sie die Zahlung überwiesen hatten.
Ich habe die Bank-App geöffnet, um nachzusehen, und gesehen: Das Geld war tatsächlich eingegangen, der Betrag stimmte, aber im Feld „Verwendungszweck“ stand etwas völlig Unpassendes, so etwas wie „Schulden für dich bei Person A beglichen“, ohne irgendeinen Hinweis auf die Bestellnummer. Als ich dazu im Chat der Plattform nachfragte, sagten sie, sie hätten ein falsches Muster überwiesen, kein Problem, ich solle einfach entsperren.
Ich fand das trotzdem etwas seltsam und wollte noch nicht gleich nachgeben, denn ein ungewöhnlicher Verwendungszweck ist auch ein Hinweis, den ich schon einmal gelesen hatte: Man sollte vorsichtig sein. Ich schrieb zurück, dass ich den Status der Bestellung erst einmal unverändert lasse, um noch zu prüfen. Daraufhin haben sie angefangen, mich ständig zu drängen, sofort und dringend zu entsperren, weil „die Zeit fast um ist“. Je mehr sie mich unter Druck setzten, desto sicherer war ich mir, dass ich langsamer machen sollte.
Ich habe den gesamten Chatverlauf und die Quittung screenshotten und dann direkt in der App eine Beschwerde eröffnet, statt alles selbst auf eigene Faust zu entscheiden. Der Support hat geprüft und den Fall ordnungsgemäß bearbeitet, ich hatte dadurch nichts zu verlieren.
Seitdem habe ich verstanden: Manchmal ist das Gefühl „da stimmt etwas nicht“ mehr wert als die übereilte Entscheidung, schnell zu entsperren, damit es erledigt ist.
Einmal habe ich USDT an einen Käufer verkauft, der mir sehr höflich geschrieben hat, und die Angaben waren auch in Ordnung. Daher habe ich mir nicht allzu viele Gedanken gemacht. Das Problem trat erst auf, nachdem sie die Zahlung überwiesen hatten.
Ich habe die Bank-App geöffnet, um nachzusehen, und gesehen: Das Geld war tatsächlich eingegangen, der Betrag stimmte, aber im Feld „Verwendungszweck“ stand etwas völlig Unpassendes, so etwas wie „Schulden für dich bei Person A beglichen“, ohne irgendeinen Hinweis auf die Bestellnummer. Als ich dazu im Chat der Plattform nachfragte, sagten sie, sie hätten ein falsches Muster überwiesen, kein Problem, ich solle einfach entsperren.
Ich fand das trotzdem etwas seltsam und wollte noch nicht gleich nachgeben, denn ein ungewöhnlicher Verwendungszweck ist auch ein Hinweis, den ich schon einmal gelesen hatte: Man sollte vorsichtig sein. Ich schrieb zurück, dass ich den Status der Bestellung erst einmal unverändert lasse, um noch zu prüfen. Daraufhin haben sie angefangen, mich ständig zu drängen, sofort und dringend zu entsperren, weil „die Zeit fast um ist“. Je mehr sie mich unter Druck setzten, desto sicherer war ich mir, dass ich langsamer machen sollte.
Ich habe den gesamten Chatverlauf und die Quittung screenshotten und dann direkt in der App eine Beschwerde eröffnet, statt alles selbst auf eigene Faust zu entscheiden. Der Support hat geprüft und den Fall ordnungsgemäß bearbeitet, ich hatte dadurch nichts zu verlieren.
Seitdem habe ich verstanden: Manchmal ist das Gefühl „da stimmt etwas nicht“ mehr wert als die übereilte Entscheidung, schnell zu entsperren, damit es erledigt ist.
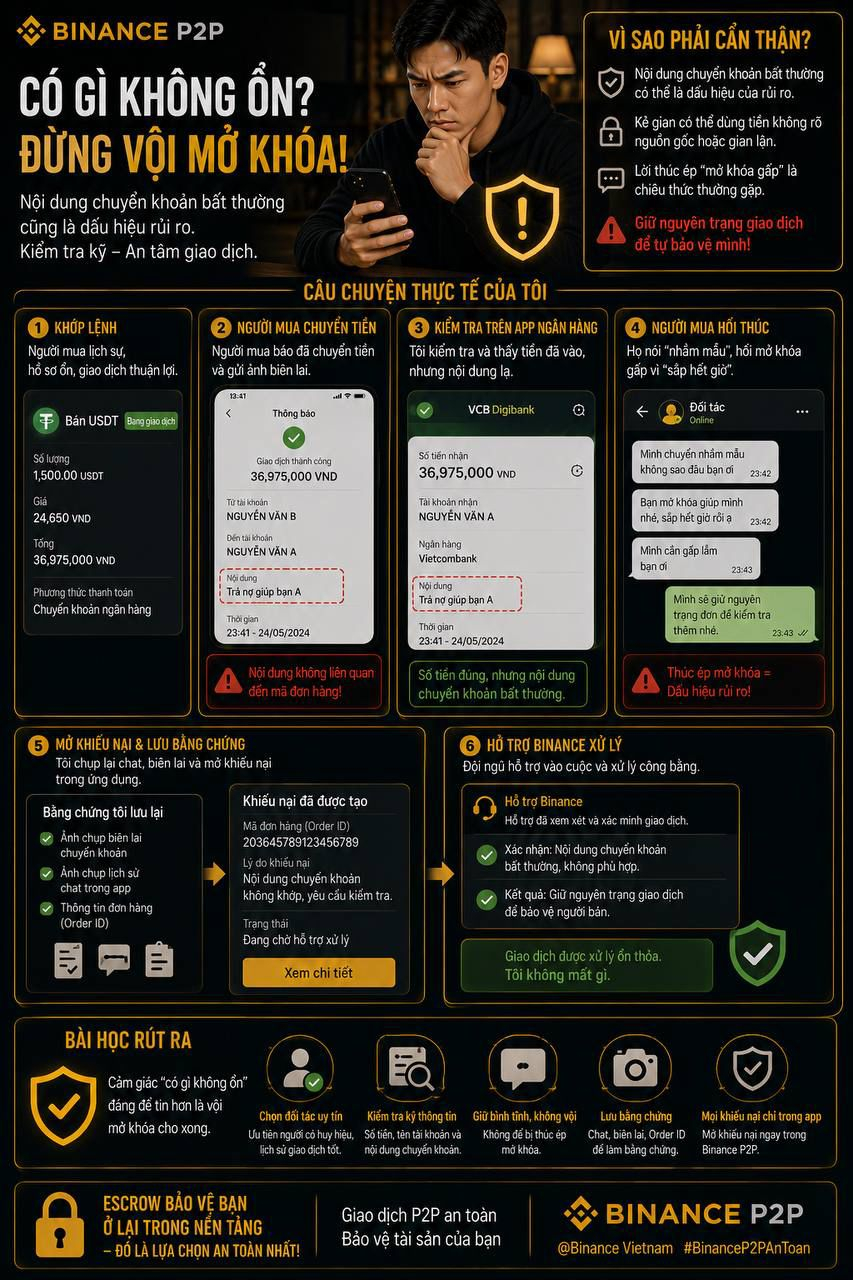
77
·
--
#binancep2pantoan @Binance_Vietnam
Es gab eine Situation, in der ich dringend ein wenig USDT kaufen musste, um rechtzeitig eine Geldüberweisung zu schaffen. Auf P2P habe ich einfach irgendeine Anzeige mit einem guten Preis ausgewählt, ohne die Details des Profils des Verkäufers genau zu prüfen. Kaum war ich im Chat, hat er mir vorgeschlagen, direkt auf ein Telefonat-Konto zu überweisen. Danach würde er dann angeblich im System „melden“, dass alles abgeschlossen sei. Im Gegenzug würde der Preis etwas günstiger sein.
Das klang zwar verlockend, aber dann ist mir eingefallen, dass bei Transaktionen außerhalb der Plattform der Binance-Escrow (Treuhand) im Grunde keine Wirkung mehr hat. Mein Geld wäre dann nicht geschützt, falls sie nicht genug liefern. Also habe ich abgelehnt, die Bestellung in der App beibehalten und erst danach bezahlt.
Bevor ich überwiesen habe, habe ich auch schnell das Profil überprüft. Die Erfolgsquote war im Vergleich zu dem, was ich normalerweise auswähle, ziemlich niedrig. Deshalb habe ich besonders sorgfältig den Namen des Empfängerkontos mit dem Namen abgeglichen, der auf der Bestellung vermerkt war. Zum Glück hat es gepasst – dann habe ich erst überwiesen.
Nachdem die Transaktion erledigt war, habe ich die Bestellnummer zusammen mit einem Screenshot der Bestellung gespeichert, nur für den Fall, dass ich später den Support kontaktieren muss. Dann habe ich etwas, woran ich mich bei der Prüfung orientieren kann.
#binancep2pantoan @Binance Vietnam
Es gab eine Situation, in der ich dringend ein wenig USDT kaufen musste, um rechtzeitig eine Geldüberweisung zu schaffen. Auf P2P habe ich einfach irgendeine Anzeige mit einem guten Preis ausgewählt, ohne die Details des Profils des Verkäufers genau zu prüfen. Kaum war ich im Chat, hat er mir vorgeschlagen, direkt auf ein Telefonat-Konto zu überweisen. Danach würde er dann angeblich im System „melden“, dass alles abgeschlossen sei. Im Gegenzug würde der Preis etwas günstiger sein.
Das klang zwar verlockend, aber dann ist mir eingefallen, dass bei Transaktionen außerhalb der Plattform der Binance-Escrow (Treuhand) im Grunde keine Wirkung mehr hat. Mein Geld wäre dann nicht geschützt, falls sie nicht genug liefern. Also habe ich abgelehnt, die Bestellung in der App beibehalten und erst danach bezahlt.
Bevor ich überwiesen habe, habe ich auch schnell das Profil überprüft. Die Erfolgsquote war im Vergleich zu dem, was ich normalerweise auswähle, ziemlich niedrig. Deshalb habe ich besonders sorgfältig den Namen des Empfängerkontos mit dem Namen abgeglichen, der auf der Bestellung vermerkt war. Zum Glück hat es gepasst – dann habe ich erst überwiesen.
Nachdem die Transaktion erledigt war, habe ich die Bestellnummer zusammen mit einem Screenshot der Bestellung gespeichert, nur für den Fall, dass ich später den Support kontaktieren muss. Dann habe ich etwas, woran ich mich bei der Prüfung orientieren kann.
Es gab eine Situation, in der ich dringend ein wenig USDT kaufen musste, um rechtzeitig eine Geldüberweisung zu schaffen. Auf P2P habe ich einfach irgendeine Anzeige mit einem guten Preis ausgewählt, ohne die Details des Profils des Verkäufers genau zu prüfen. Kaum war ich im Chat, hat er mir vorgeschlagen, direkt auf ein Telefonat-Konto zu überweisen. Danach würde er dann angeblich im System „melden“, dass alles abgeschlossen sei. Im Gegenzug würde der Preis etwas günstiger sein.
Das klang zwar verlockend, aber dann ist mir eingefallen, dass bei Transaktionen außerhalb der Plattform der Binance-Escrow (Treuhand) im Grunde keine Wirkung mehr hat. Mein Geld wäre dann nicht geschützt, falls sie nicht genug liefern. Also habe ich abgelehnt, die Bestellung in der App beibehalten und erst danach bezahlt.
Bevor ich überwiesen habe, habe ich auch schnell das Profil überprüft. Die Erfolgsquote war im Vergleich zu dem, was ich normalerweise auswähle, ziemlich niedrig. Deshalb habe ich besonders sorgfältig den Namen des Empfängerkontos mit dem Namen abgeglichen, der auf der Bestellung vermerkt war. Zum Glück hat es gepasst – dann habe ich erst überwiesen.
Nachdem die Transaktion erledigt war, habe ich die Bestellnummer zusammen mit einem Screenshot der Bestellung gespeichert, nur für den Fall, dass ich später den Support kontaktieren muss. Dann habe ich etwas, woran ich mich bei der Prüfung orientieren kann.
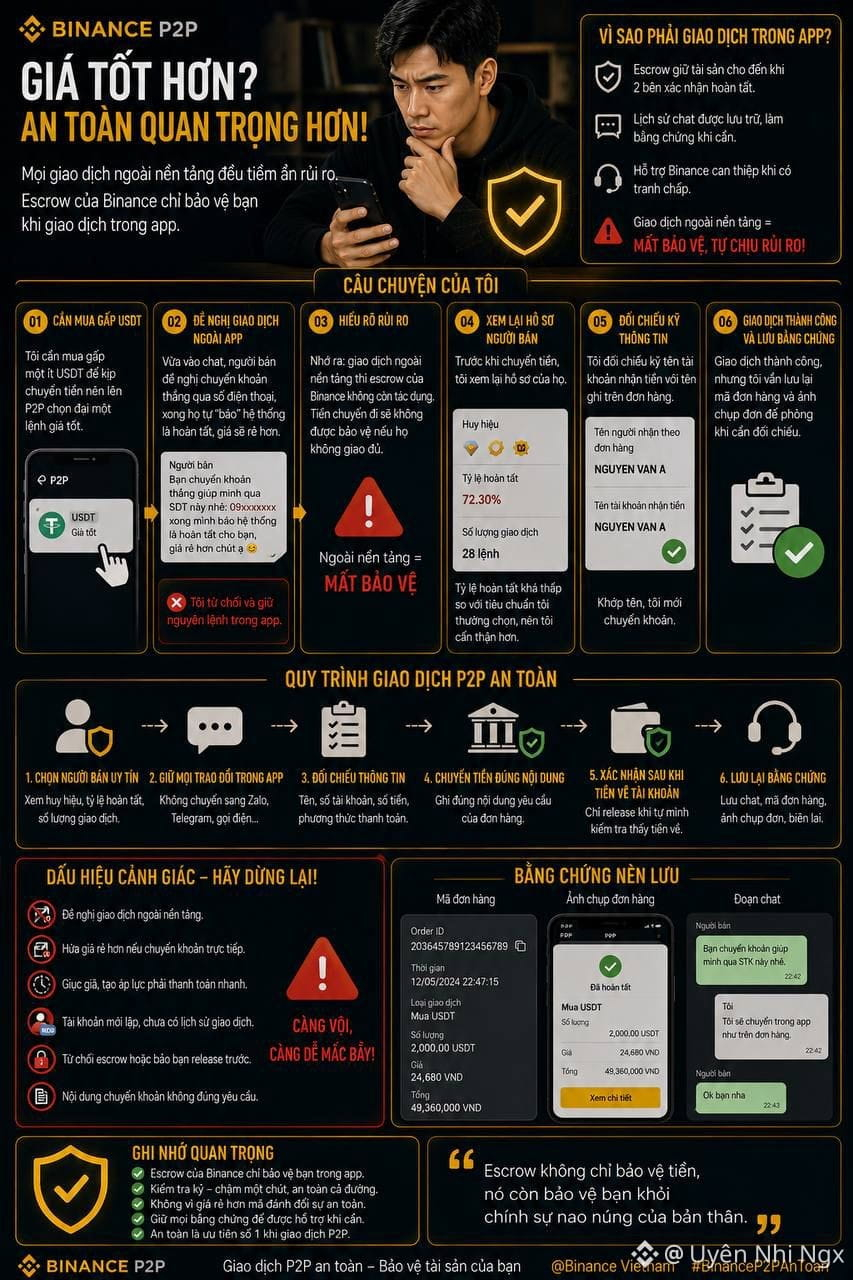
1
1
83
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
FedRateWatch
495,176 Aufrufe
2,490 Kommentare
Teile & gewinne Traffic-Belohnungen in unserer Kampagne mit angesagtem Hashtag
✨Thema: FOMC September, Was ist der nächste Schritt der Fed?
👉So nimmst du teil:
Veröffentliche einen kurzen Beitrag oder Artikel mit dem Hashtag #FedRateWatch
Erstelle Inhalte basierend auf den folgenden Blickwinkeln:
- Der August-Core-CPI stieg um 0,3% im Monatsvergleich, und die Wahrscheinlichkeit für eine 25bp-Erhöhung diese Woche liegt nun bei fast 90%. Erwartest du diese Woche eine Zinserhöhung? Handelt es sich um einen einmaligen Schritt oder den Beginn eines längeren Zinserhöhungszyklus?
- Wenn die Erhöhung erfolgt: Wie entwickelt sich das für BTC, Tech-Aktien und Gold? Aufwärts- oder abwärtsgerichtet?
- Wie planst du als Nächstes zu handeln? Teile deinen BTC-, Aktien- oder Gold-Trade/Bestände mit unserem Trade-Sharing-Widget.
⏰Kampagnenzeitraum:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Belohnung:
- Qualifizierte Beiträge, die die oben genannten Richtlinien erfüllen und mehr als 100 Wörter enthalten, werden überprüft und erhalten möglicherweise einen zufälligen Traffic-Boost von 500 bis 3.000 Aufrufen. Du erhältst eine Benachrichtigung von deiner Feed-Secretary, wenn dein Beitrag ausgewählt wird.
- Erhalte die Chance, dass dein Artikel auf Binance Square Official vorgestellt wird
Du brauchst Ideen für deinen Beitrag? Besuche die Themenseite #FedRateWatch oder die Square Guide on How to Post for Better Reach.
Binance Square Official
·362 Likes
·782.8k Aufrufe
BitcoinSlidesTo$76000
15,715 Aufrufe
104 Kommentare
BitcoinReboundsTo$79K
59,683 Aufrufe
396 Kommentare