
#mastercard
mastercard
755,331 Aufrufe
1,475 Kommentare
Hot
Zuletzt

·
--
Verifiziert
Mastercard übertrifft Q3-Erwartungen dank Wachstum bei Zahlungen und Services
💳 Mastercard meldete für Q3 2026 einen Umsatz von 9,8 Milliarden US-Dollar, ein Plus von 14 % gegenüber dem Vorjahr. Der bereinigte Gewinn je Aktie erreichte 5,31 US-Dollar und übertraf damit die Schätzungen von rund 5,16–5,17 US-Dollar.
🛒 Das Kaufvolumen stieg um 9 %, was darauf hindeutet, dass die Ausgaben trotz wirtschaftlicher Unsicherheit robust blieben. Ein Wachstum des Transaktionswerts bedeutet jedoch nicht zwangsläufig eine entsprechende Zunahme der realen Kaufkraft.
🌐 Das grenzüberschreitende Volumen erhöhte sich um 11 %, stützte die Geschäftsentwicklung und spiegelte die Nachfrage nach internationalen Transaktionen wider.
🛡️ Der Umsatz mit Mehrwertdiensten wuchs um 19 % und übertraf damit das Wachstum des Zahlungsnetzwerks von 11 %. Dies bietet neben der Transaktionsabwicklung eine weitere Wachstumsquelle.
🔎 Die Ergebnisse stützen die Aussichten für den Zahlungssektor. Die Widerstandsfähigkeit der Ausgaben bleibt jedoch ein wichtiger Faktor, den es zu beobachten gilt, falls der Preisdruck und die geopolitische Unsicherheit anhalten.
#Mastercard $MA.US
Mastercard übertrifft Q3-Erwartungen dank Wachstum bei Zahlungen und Services
💳 Mastercard meldete für Q3 2026 einen Umsatz von 9,8 Milliarden US-Dollar, ein Plus von 14 % gegenüber dem Vorjahr. Der bereinigte Gewinn je Aktie erreichte 5,31 US-Dollar und übertraf damit die Schätzungen von rund 5,16–5,17 US-Dollar.
🛒 Das Kaufvolumen stieg um 9 %, was darauf hindeutet, dass die Ausgaben trotz wirtschaftlicher Unsicherheit robust blieben. Ein Wachstum des Transaktionswerts bedeutet jedoch nicht zwangsläufig eine entsprechende Zunahme der realen Kaufkraft.
🌐 Das grenzüberschreitende Volumen erhöhte sich um 11 %, stützte die Geschäftsentwicklung und spiegelte die Nachfrage nach internationalen Transaktionen wider.
🛡️ Der Umsatz mit Mehrwertdiensten wuchs um 19 % und übertraf damit das Wachstum des Zahlungsnetzwerks von 11 %. Dies bietet neben der Transaktionsabwicklung eine weitere Wachstumsquelle.
🔎 Die Ergebnisse stützen die Aussichten für den Zahlungssektor. Die Widerstandsfähigkeit der Ausgaben bleibt jedoch ein wichtiger Faktor, den es zu beobachten gilt, falls der Preisdruck und die geopolitische Unsicherheit anhalten.
#Mastercard $MA.US
💳 Mastercard meldete für Q3 2026 einen Umsatz von 9,8 Milliarden US-Dollar, ein Plus von 14 % gegenüber dem Vorjahr. Der bereinigte Gewinn je Aktie erreichte 5,31 US-Dollar und übertraf damit die Schätzungen von rund 5,16–5,17 US-Dollar.
🛒 Das Kaufvolumen stieg um 9 %, was darauf hindeutet, dass die Ausgaben trotz wirtschaftlicher Unsicherheit robust blieben. Ein Wachstum des Transaktionswerts bedeutet jedoch nicht zwangsläufig eine entsprechende Zunahme der realen Kaufkraft.
🌐 Das grenzüberschreitende Volumen erhöhte sich um 11 %, stützte die Geschäftsentwicklung und spiegelte die Nachfrage nach internationalen Transaktionen wider.
🛡️ Der Umsatz mit Mehrwertdiensten wuchs um 19 % und übertraf damit das Wachstum des Zahlungsnetzwerks von 11 %. Dies bietet neben der Transaktionsabwicklung eine weitere Wachstumsquelle.
🔎 Die Ergebnisse stützen die Aussichten für den Zahlungssektor. Die Widerstandsfähigkeit der Ausgaben bleibt jedoch ein wichtiger Faktor, den es zu beobachten gilt, falls der Preisdruck und die geopolitische Unsicherheit anhalten.
#Mastercard $MA.US
MAUS-0,07%
629

·
--
【Markt-Update】On-Chain-Transaktionen kommen sofort an, der Währungsumtausch dauert einen halben Tag – Mastercard spricht es offen aus. Am 27. Oktober sagte ein APAC-Manager gegenüber CNBC: Wenn an beiden Enden die Währung umgetauscht werden muss, bringt auch eine noch so schnelle Karte nichts. Am 15. Oktober wurde gemeinsam mit BVNK die Global Money Platform eingeführt: Eine einzige API verbindet den Währungsumtausch mit lokalen Zahlungen. Was fehlt, ist die letzte Meile. Ist das für $USDT positiv oder negativ?
$USDT $USDC $XRP
#稳定币 #跨境 #Mastercard
(Quelle: CryptoEconomy)
⚠️Risikohinweis: Die obigen Angaben dienen dem Austausch von Marktinformationen und stellen keine Anlageberatung dar. Investitionen sind mit Risiken verbunden; bitte handeln Sie mit Vorsicht.
【Markt-Update】On-Chain-Transaktionen kommen sofort an, der Währungsumtausch dauert einen halben Tag – Mastercard spricht es offen aus. Am 27. Oktober sagte ein APAC-Manager gegenüber CNBC: Wenn an beiden Enden die Währung umgetauscht werden muss, bringt auch eine noch so schnelle Karte nichts. Am 15. Oktober wurde gemeinsam mit BVNK die Global Money Platform eingeführt: Eine einzige API verbindet den Währungsumtausch mit lokalen Zahlungen. Was fehlt, ist die letzte Meile. Ist das für $USDT positiv oder negativ?
$USDT $USDC $XRP
#稳定币 #跨境 #Mastercard
(Quelle: CryptoEconomy)
⚠️Risikohinweis: Die obigen Angaben dienen dem Austausch von Marktinformationen und stellen keine Anlageberatung dar. Investitionen sind mit Risiken verbunden; bitte handeln Sie mit Vorsicht.
$USDT $USDC $XRP
#稳定币 #跨境 #Mastercard
(Quelle: CryptoEconomy)
⚠️Risikohinweis: Die obigen Angaben dienen dem Austausch von Marktinformationen und stellen keine Anlageberatung dar. Investitionen sind mit Risiken verbunden; bitte handeln Sie mit Vorsicht.
66
·
--
Mastercard benennt den „Sandwich“-Engpass bei Stablecoins: Schnellere Zahlungen scheitern an der Umwandlung
Stablecoins gelten weithin als wichtige Infrastruktur für schnellere Zahlungen. Doch Mastercard hat erstmals öffentlich eine „Sandwich“-Metapher verwendet und darauf hingewiesen, dass die Effizienz meist nicht an den Stablecoins selbst scheitert, sondern an den Umwandlungsprozessen dahinter. Diese Sichtweise ergänzt die aktuelle Kapitalfluss-Erzählung um eine infrastrukturelle Perspektive.
Wie CNBC berichtet, erklärte Mastercard in einem Beitrag, dass Stablecoins theoretisch schnellere Zahlungen ermöglichen können. Die „langsamen Umwandlungen“ im unterstützenden System könnten den tatsächlichen Nutzen jedoch einschränken. Mit dem „Sandwich“ ist gemeint, dass Stablecoins in der Zahlungskette zwischen traditioneller Finanzinfrastruktur liegen. Wenn die Abwicklung an beiden Enden nicht schnell genug erfolgt, verpufft der Geschwindigkeitsgewinn in der Mitte.
Bemerkenswert ist diese Einschätzung, weil sie die Diskussion von der großen Erzählung „Werden Stablecoins traditionelle Zahlungen ersetzen?“ zurück auf die pragmatischere Frage nach den tatsächlichen Hindernissen bei der Einführung im großen Maßstab lenkt. Anleger, die auf Kapitalflüsse achten, konzentrieren sich meist darauf, woher das Geld kommt und wohin es fließt. Die Effizienz der Umwandlung innerhalb der Infrastruktur bestimmt jedoch maßgeblich die Reibungskosten des Geldtransfers.
Aus fundamentaler Sicht liegt der Wert von Stablecoins nicht nur im Token selbst, sondern auch darin, ob sie sich nahtlos in die Bankverrechnung, das Händler-Acquiring und den grenzüberschreitenden Zahlungsverkehr einfügen lassen. Wenn die Umwandlung langsam ist, wird der Zugewinn beim Zahlungserlebnis geschmälert. Das erklärt auch, warum Institutionen bei der Einführung zurückhaltend bleiben. Dabei ist zu betonen, dass es sich um die Einschätzung von Mastercard und nicht um harte Daten handelt. Das Unternehmen vertritt eine eher traditionell geprägte Zahlungsperspektive und könnte die langfristigen Effizienzgewinne von Stablecoins unterschätzen. Die unmittelbaren Auswirkungen auf den Markt dürften begrenzt sein.
Auf Marktebene lösen solche Einschätzungen in der Regel keine direkten Reaktionen bei den Vermögenspreisen aus, können aber die Erwartungen von Institutionen an den Bereich Stablecoin-Zahlungen allmählich beeinflussen. Sie erinnern Anleger, die Kapitalflüsse beobachten, daran, dass sich der zentrale Zielkonflikt bei Stablecoins von der „Ausgabegröße“ hin zur „Effizienz in der Praxis“ verlagert.
Ein Gegenargument lautet, dass Mastercard als traditioneller Zahlungsriese bei seiner Einschätzung möglicherweise bestehende Interessen verteidigt. Gleichzeitig gibt es in der Branche bereits mehrere Stablecoin-Zahlungslösungen, die sich bei Geschwindigkeit und Kosten bewährt haben. Ob der „Sandwich“-Engpass tatsächlich weit verbreitet ist, muss noch durch weitere empirische Belege geklärt werden.
Worauf es als Nächstes zu achten gilt: Im Wettbewerb um Stablecoin-Zahlungen wird es vor allem auf die kontinuierliche Optimierung von Umwandlungsgeschwindigkeit und -kosten ankommen. Auf Handelsebene ist es wichtiger, auf konkrete Belege für Verbesserungen der Infrastruktur zu warten, statt eine einzelne Einschätzung überzuinterpretieren.
#Stablecoins #Mastercard #CryptoPayments
Die vorstehenden Angaben dienen der Zusammenstellung von Informationen und der persönlichen Analyse und stellen keine Anlageberatung dar.
Mastercard benennt den „Sandwich“-Engpass bei Stablecoins: Schnellere Zahlungen scheitern an der Umwandlung
Stablecoins gelten weithin als wichtige Infrastruktur für schnellere Zahlungen. Doch Mastercard hat erstmals öffentlich eine „Sandwich“-Metapher verwendet und darauf hingewiesen, dass die Effizienz meist nicht an den Stablecoins selbst scheitert, sondern an den Umwandlungsprozessen dahinter. Diese Sichtweise ergänzt die aktuelle Kapitalfluss-Erzählung um eine infrastrukturelle Perspektive.
Wie CNBC berichtet, erklärte Mastercard in einem Beitrag, dass Stablecoins theoretisch schnellere Zahlungen ermöglichen können. Die „langsamen Umwandlungen“ im unterstützenden System könnten den tatsächlichen Nutzen jedoch einschränken. Mit dem „Sandwich“ ist gemeint, dass Stablecoins in der Zahlungskette zwischen traditioneller Finanzinfrastruktur liegen. Wenn die Abwicklung an beiden Enden nicht schnell genug erfolgt, verpufft der Geschwindigkeitsgewinn in der Mitte.
Bemerkenswert ist diese Einschätzung, weil sie die Diskussion von der großen Erzählung „Werden Stablecoins traditionelle Zahlungen ersetzen?“ zurück auf die pragmatischere Frage nach den tatsächlichen Hindernissen bei der Einführung im großen Maßstab lenkt. Anleger, die auf Kapitalflüsse achten, konzentrieren sich meist darauf, woher das Geld kommt und wohin es fließt. Die Effizienz der Umwandlung innerhalb der Infrastruktur bestimmt jedoch maßgeblich die Reibungskosten des Geldtransfers.
Aus fundamentaler Sicht liegt der Wert von Stablecoins nicht nur im Token selbst, sondern auch darin, ob sie sich nahtlos in die Bankverrechnung, das Händler-Acquiring und den grenzüberschreitenden Zahlungsverkehr einfügen lassen. Wenn die Umwandlung langsam ist, wird der Zugewinn beim Zahlungserlebnis geschmälert. Das erklärt auch, warum Institutionen bei der Einführung zurückhaltend bleiben. Dabei ist zu betonen, dass es sich um die Einschätzung von Mastercard und nicht um harte Daten handelt. Das Unternehmen vertritt eine eher traditionell geprägte Zahlungsperspektive und könnte die langfristigen Effizienzgewinne von Stablecoins unterschätzen. Die unmittelbaren Auswirkungen auf den Markt dürften begrenzt sein.
Auf Marktebene lösen solche Einschätzungen in der Regel keine direkten Reaktionen bei den Vermögenspreisen aus, können aber die Erwartungen von Institutionen an den Bereich Stablecoin-Zahlungen allmählich beeinflussen. Sie erinnern Anleger, die Kapitalflüsse beobachten, daran, dass sich der zentrale Zielkonflikt bei Stablecoins von der „Ausgabegröße“ hin zur „Effizienz in der Praxis“ verlagert.
Ein Gegenargument lautet, dass Mastercard als traditioneller Zahlungsriese bei seiner Einschätzung möglicherweise bestehende Interessen verteidigt. Gleichzeitig gibt es in der Branche bereits mehrere Stablecoin-Zahlungslösungen, die sich bei Geschwindigkeit und Kosten bewährt haben. Ob der „Sandwich“-Engpass tatsächlich weit verbreitet ist, muss noch durch weitere empirische Belege geklärt werden.
Worauf es als Nächstes zu achten gilt: Im Wettbewerb um Stablecoin-Zahlungen wird es vor allem auf die kontinuierliche Optimierung von Umwandlungsgeschwindigkeit und -kosten ankommen. Auf Handelsebene ist es wichtiger, auf konkrete Belege für Verbesserungen der Infrastruktur zu warten, statt eine einzelne Einschätzung überzuinterpretieren.
#Stablecoins #Mastercard #CryptoPayments
Die vorstehenden Angaben dienen der Zusammenstellung von Informationen und der persönlichen Analyse und stellen keine Anlageberatung dar.
Stablecoins gelten weithin als wichtige Infrastruktur für schnellere Zahlungen. Doch Mastercard hat erstmals öffentlich eine „Sandwich“-Metapher verwendet und darauf hingewiesen, dass die Effizienz meist nicht an den Stablecoins selbst scheitert, sondern an den Umwandlungsprozessen dahinter. Diese Sichtweise ergänzt die aktuelle Kapitalfluss-Erzählung um eine infrastrukturelle Perspektive.
Wie CNBC berichtet, erklärte Mastercard in einem Beitrag, dass Stablecoins theoretisch schnellere Zahlungen ermöglichen können. Die „langsamen Umwandlungen“ im unterstützenden System könnten den tatsächlichen Nutzen jedoch einschränken. Mit dem „Sandwich“ ist gemeint, dass Stablecoins in der Zahlungskette zwischen traditioneller Finanzinfrastruktur liegen. Wenn die Abwicklung an beiden Enden nicht schnell genug erfolgt, verpufft der Geschwindigkeitsgewinn in der Mitte.
Bemerkenswert ist diese Einschätzung, weil sie die Diskussion von der großen Erzählung „Werden Stablecoins traditionelle Zahlungen ersetzen?“ zurück auf die pragmatischere Frage nach den tatsächlichen Hindernissen bei der Einführung im großen Maßstab lenkt. Anleger, die auf Kapitalflüsse achten, konzentrieren sich meist darauf, woher das Geld kommt und wohin es fließt. Die Effizienz der Umwandlung innerhalb der Infrastruktur bestimmt jedoch maßgeblich die Reibungskosten des Geldtransfers.
Aus fundamentaler Sicht liegt der Wert von Stablecoins nicht nur im Token selbst, sondern auch darin, ob sie sich nahtlos in die Bankverrechnung, das Händler-Acquiring und den grenzüberschreitenden Zahlungsverkehr einfügen lassen. Wenn die Umwandlung langsam ist, wird der Zugewinn beim Zahlungserlebnis geschmälert. Das erklärt auch, warum Institutionen bei der Einführung zurückhaltend bleiben. Dabei ist zu betonen, dass es sich um die Einschätzung von Mastercard und nicht um harte Daten handelt. Das Unternehmen vertritt eine eher traditionell geprägte Zahlungsperspektive und könnte die langfristigen Effizienzgewinne von Stablecoins unterschätzen. Die unmittelbaren Auswirkungen auf den Markt dürften begrenzt sein.
Auf Marktebene lösen solche Einschätzungen in der Regel keine direkten Reaktionen bei den Vermögenspreisen aus, können aber die Erwartungen von Institutionen an den Bereich Stablecoin-Zahlungen allmählich beeinflussen. Sie erinnern Anleger, die Kapitalflüsse beobachten, daran, dass sich der zentrale Zielkonflikt bei Stablecoins von der „Ausgabegröße“ hin zur „Effizienz in der Praxis“ verlagert.
Ein Gegenargument lautet, dass Mastercard als traditioneller Zahlungsriese bei seiner Einschätzung möglicherweise bestehende Interessen verteidigt. Gleichzeitig gibt es in der Branche bereits mehrere Stablecoin-Zahlungslösungen, die sich bei Geschwindigkeit und Kosten bewährt haben. Ob der „Sandwich“-Engpass tatsächlich weit verbreitet ist, muss noch durch weitere empirische Belege geklärt werden.
Worauf es als Nächstes zu achten gilt: Im Wettbewerb um Stablecoin-Zahlungen wird es vor allem auf die kontinuierliche Optimierung von Umwandlungsgeschwindigkeit und -kosten ankommen. Auf Handelsebene ist es wichtiger, auf konkrete Belege für Verbesserungen der Infrastruktur zu warten, statt eine einzelne Einschätzung überzuinterpretieren.
#Stablecoins #Mastercard #CryptoPayments
Die vorstehenden Angaben dienen der Zusammenstellung von Informationen und der persönlichen Analyse und stellen keine Anlageberatung dar.
37
·
--
Mastercard hat gerade Early Access gestartet, damit KI-Agenten für digitale Dienste bezahlen können — mit x402-Gutscheinen und Base-Abwicklung.
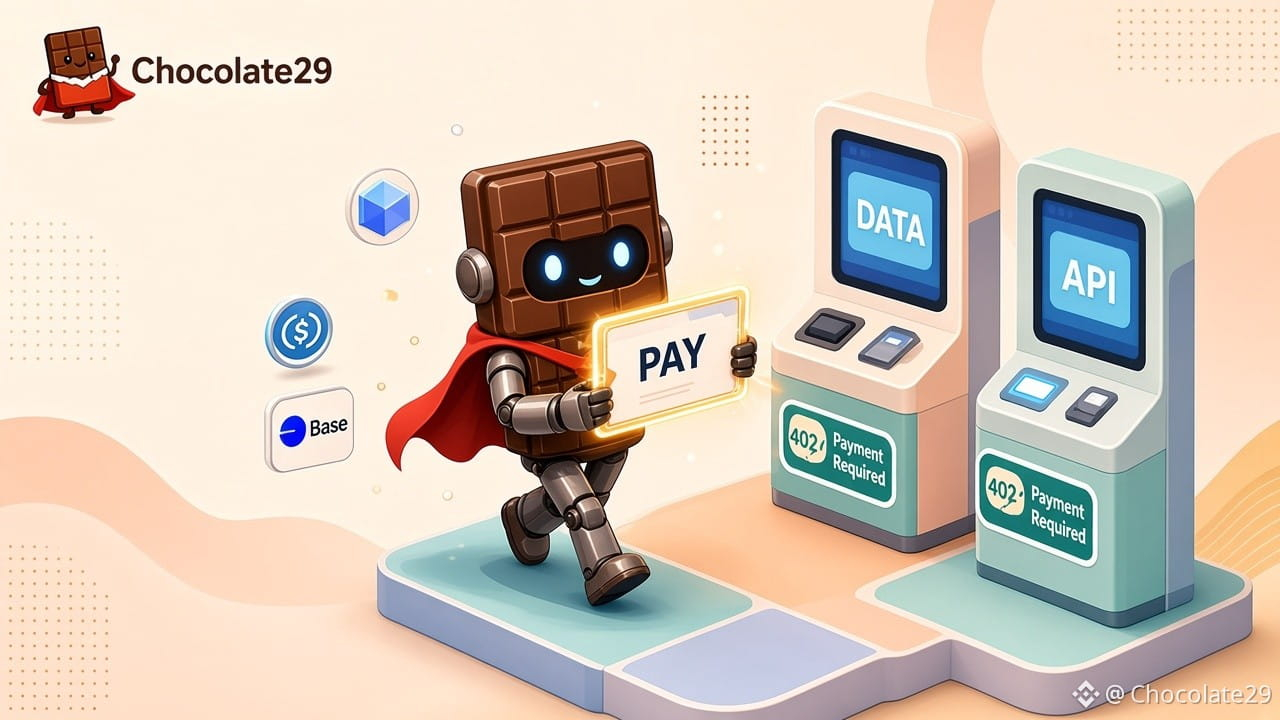
Am 20. Oktober 2026 startete Mastercard Agent Pay for Machines Early Access nach End-to-End-Piloten mit Cloudflare, Coinbase, Base, BVNK, Ant International, AIsa und Hype. Der Stack baut auf dem offenen x402 auf: Wenn ein Agent eine kostenpflichtige API oder ein kostenpflichtiges Modell aufruft, antwortet der Verkäufer mit HTTP 402, der Agent signiert einen zahlungslimitierten Gutschein, und der Verkäufer prüft ihn vor der Bereitstellung. Gutscheine können gebündelt und später eingelöst werden, sodass Agenten weiterarbeiten können, ohne für jeden Dienst ein neues Abrechnungskonto zu benötigen.
In der Cloudflare-Connect-Demo erledigte ein Marketing-Agent neun Zahlungen bei zwei Händlern innerhalb eines einzigen genehmigten Budgets. Die Coinbase Developer Platform finanzierte die Wallet, Base übernahm die On-Chain-Abwicklung, und BVNK wickelte Fiat oder Stablecoins ab — Cloudflares Gateway wickelt x402 in $USDC auf Base ab. Early Access richtet sich an Entwickler, die APIs und Sandboxes testen; eine allgemeine kommerzielle Verfügbarkeit wurde noch nicht angekündigt.
#Mastercard #x402 #USDC #Base #AI $USDC
DYOR. Keine Finanzberatung.
{spot}(USDCUSDT)
Mastercard hat gerade Early Access gestartet, damit KI-Agenten für digitale Dienste bezahlen können — mit x402-Gutscheinen und Base-Abwicklung.
Am 20. Oktober 2026 startete Mastercard Agent Pay for Machines Early Access nach End-to-End-Piloten mit Cloudflare, Coinbase, Base, BVNK, Ant International, AIsa und Hype. Der Stack baut auf dem offenen x402 auf: Wenn ein Agent eine kostenpflichtige API oder ein kostenpflichtiges Modell aufruft, antwortet der Verkäufer mit HTTP 402, der Agent signiert einen zahlungslimitierten Gutschein, und der Verkäufer prüft ihn vor der Bereitstellung. Gutscheine können gebündelt und später eingelöst werden, sodass Agenten weiterarbeiten können, ohne für jeden Dienst ein neues Abrechnungskonto zu benötigen.
In der Cloudflare-Connect-Demo erledigte ein Marketing-Agent neun Zahlungen bei zwei Händlern innerhalb eines einzigen genehmigten Budgets. Die Coinbase Developer Platform finanzierte die Wallet, Base übernahm die On-Chain-Abwicklung, und BVNK wickelte Fiat oder Stablecoins ab — Cloudflares Gateway wickelt x402 in $USDC auf Base ab. Early Access richtet sich an Entwickler, die APIs und Sandboxes testen; eine allgemeine kommerzielle Verfügbarkeit wurde noch nicht angekündigt.
#Mastercard #x402 #USDC #Base #AI $USDC
DYOR. Keine Finanzberatung.
Am 20. Oktober 2026 startete Mastercard Agent Pay for Machines Early Access nach End-to-End-Piloten mit Cloudflare, Coinbase, Base, BVNK, Ant International, AIsa und Hype. Der Stack baut auf dem offenen x402 auf: Wenn ein Agent eine kostenpflichtige API oder ein kostenpflichtiges Modell aufruft, antwortet der Verkäufer mit HTTP 402, der Agent signiert einen zahlungslimitierten Gutschein, und der Verkäufer prüft ihn vor der Bereitstellung. Gutscheine können gebündelt und später eingelöst werden, sodass Agenten weiterarbeiten können, ohne für jeden Dienst ein neues Abrechnungskonto zu benötigen.
In der Cloudflare-Connect-Demo erledigte ein Marketing-Agent neun Zahlungen bei zwei Händlern innerhalb eines einzigen genehmigten Budgets. Die Coinbase Developer Platform finanzierte die Wallet, Base übernahm die On-Chain-Abwicklung, und BVNK wickelte Fiat oder Stablecoins ab — Cloudflares Gateway wickelt x402 in $USDC auf Base ab. Early Access richtet sich an Entwickler, die APIs und Sandboxes testen; eine allgemeine kommerzielle Verfügbarkeit wurde noch nicht angekündigt.
#Mastercard #x402 #USDC #Base #AI $USDC
DYOR. Keine Finanzberatung.
1
47

🟠 USDT zurück auf der Bitcoin-Hauptchain? Utexo tritt dem Mastercard Crypto Partner Program bei
Am 21. Oktober gab Utexo offiziell bekannt, dem Mastercard Crypto Partner Program beizutreten.
Was das Unternehmen macht, lässt sich in einem Satz zusammenfassen: Mit dem RGB-Protokoll USDT nativ auf Bitcoin ausgeben und anschließend über das Lightning Network abwickeln. Laut eigenen Angaben braucht es dafür weder Wrapped Coins noch Cross-Chain-Bridges. Im Mittelpunkt stehen sofortige und private USDT-Zahlungen.
Langjährige Nutzer erinnern sich vielleicht noch daran, dass USDT ursprünglich auf dem Omni Layer von Bitcoin ausgegeben wurde. Später wechselten viele wegen der Geschwindigkeit und der Gebühren zu Tron und Ethereum. Jetzt geht jemand diesen Weg wieder zurück.
🔹 Die Chancen: Bitcoins Sicherheit + die Geschwindigkeit des Lightning Network + das Zahlungsnetzwerk von Mastercard. Wenn sich diese drei wirklich verbinden lassen, ist das Potenzial beträchtlich.
🔹 Was man nüchtern betrachten sollte: Der „Beitritt zum Partnerprogramm“ ist eher eine Eintrittskarte. Das bedeutet nicht, dass Utexo bereits an Mastercards Clearing angebunden ist. Konkrete Produkte oder einen Zeitplan hat das Unternehmen ebenfalls nicht bekannt gegeben.
Meine Einschätzung: In der Timeline häufen sich Posts mit „huge move“, die Aufmerksamkeit ist groß. Am Ende zählt im Zahlungsbereich aber nur eine Sache: wie viele Menschen es tatsächlich nutzen. Warum sollten Leute, die es gewohnt sind, USDT über Tron zu verschicken, zu Bitcoin wechseln? Gebühren, Geschwindigkeit der Überweisung und Wallet-Unterstützung – fehlt auch nur eines davon, wird es schwierig.
Ich würde nicht allein wegen einer Kooperationsmeldung in entsprechende Token investieren. Wartet erst einmal ab, ob später echte Zahlen zum Zahlungsvolumen veröffentlicht werden.
Würdet ihr USDT über die Bitcoin-Blockchain empfangen und versenden? Oder bleibt ihr bei Tron? Schreibt eure Meinung in die Kommentare 👇
#USDT #比特币 #稳定币 #Mastercard
🟠 USDT zurück auf der Bitcoin-Hauptchain? Utexo tritt dem Mastercard Crypto Partner Program bei
Am 21. Oktober gab Utexo offiziell bekannt, dem Mastercard Crypto Partner Program beizutreten.
Was das Unternehmen macht, lässt sich in einem Satz zusammenfassen: Mit dem RGB-Protokoll USDT nativ auf Bitcoin ausgeben und anschließend über das Lightning Network abwickeln. Laut eigenen Angaben braucht es dafür weder Wrapped Coins noch Cross-Chain-Bridges. Im Mittelpunkt stehen sofortige und private USDT-Zahlungen.
Langjährige Nutzer erinnern sich vielleicht noch daran, dass USDT ursprünglich auf dem Omni Layer von Bitcoin ausgegeben wurde. Später wechselten viele wegen der Geschwindigkeit und der Gebühren zu Tron und Ethereum. Jetzt geht jemand diesen Weg wieder zurück.
🔹 Die Chancen: Bitcoins Sicherheit + die Geschwindigkeit des Lightning Network + das Zahlungsnetzwerk von Mastercard. Wenn sich diese drei wirklich verbinden lassen, ist das Potenzial beträchtlich.
🔹 Was man nüchtern betrachten sollte: Der „Beitritt zum Partnerprogramm“ ist eher eine Eintrittskarte. Das bedeutet nicht, dass Utexo bereits an Mastercards Clearing angebunden ist. Konkrete Produkte oder einen Zeitplan hat das Unternehmen ebenfalls nicht bekannt gegeben.
Meine Einschätzung: In der Timeline häufen sich Posts mit „huge move“, die Aufmerksamkeit ist groß. Am Ende zählt im Zahlungsbereich aber nur eine Sache: wie viele Menschen es tatsächlich nutzen. Warum sollten Leute, die es gewohnt sind, USDT über Tron zu verschicken, zu Bitcoin wechseln? Gebühren, Geschwindigkeit der Überweisung und Wallet-Unterstützung – fehlt auch nur eines davon, wird es schwierig.
Ich würde nicht allein wegen einer Kooperationsmeldung in entsprechende Token investieren. Wartet erst einmal ab, ob später echte Zahlen zum Zahlungsvolumen veröffentlicht werden.
Würdet ihr USDT über die Bitcoin-Blockchain empfangen und versenden? Oder bleibt ihr bei Tron? Schreibt eure Meinung in die Kommentare 👇
#USDT #比特币 #稳定币 #Mastercard
Am 21. Oktober gab Utexo offiziell bekannt, dem Mastercard Crypto Partner Program beizutreten.
Was das Unternehmen macht, lässt sich in einem Satz zusammenfassen: Mit dem RGB-Protokoll USDT nativ auf Bitcoin ausgeben und anschließend über das Lightning Network abwickeln. Laut eigenen Angaben braucht es dafür weder Wrapped Coins noch Cross-Chain-Bridges. Im Mittelpunkt stehen sofortige und private USDT-Zahlungen.
Langjährige Nutzer erinnern sich vielleicht noch daran, dass USDT ursprünglich auf dem Omni Layer von Bitcoin ausgegeben wurde. Später wechselten viele wegen der Geschwindigkeit und der Gebühren zu Tron und Ethereum. Jetzt geht jemand diesen Weg wieder zurück.
🔹 Die Chancen: Bitcoins Sicherheit + die Geschwindigkeit des Lightning Network + das Zahlungsnetzwerk von Mastercard. Wenn sich diese drei wirklich verbinden lassen, ist das Potenzial beträchtlich.
🔹 Was man nüchtern betrachten sollte: Der „Beitritt zum Partnerprogramm“ ist eher eine Eintrittskarte. Das bedeutet nicht, dass Utexo bereits an Mastercards Clearing angebunden ist. Konkrete Produkte oder einen Zeitplan hat das Unternehmen ebenfalls nicht bekannt gegeben.
Meine Einschätzung: In der Timeline häufen sich Posts mit „huge move“, die Aufmerksamkeit ist groß. Am Ende zählt im Zahlungsbereich aber nur eine Sache: wie viele Menschen es tatsächlich nutzen. Warum sollten Leute, die es gewohnt sind, USDT über Tron zu verschicken, zu Bitcoin wechseln? Gebühren, Geschwindigkeit der Überweisung und Wallet-Unterstützung – fehlt auch nur eines davon, wird es schwierig.
Ich würde nicht allein wegen einer Kooperationsmeldung in entsprechende Token investieren. Wartet erst einmal ab, ob später echte Zahlen zum Zahlungsvolumen veröffentlicht werden.
Würdet ihr USDT über die Bitcoin-Blockchain empfangen und versenden? Oder bleibt ihr bei Tron? Schreibt eure Meinung in die Kommentare 👇
#USDT #比特币 #稳定币 #Mastercard
228

·
--
Mastercard gibt KI ein „Taschengeld“: Early Access statt freier KartennutzungMastercard hat Agent Pay for Machines auf der Cloudflare Connect für Entwickler in den Early Access gebracht. Kurz gesagt: Der Chef legt zuerst Aufgabe und Budget fest, dann kauft die KI Dienstleistungen ein – statt der KI einfach eine Karte in die Hand zu drücken.
In der Demo erhält ein Agent der Marketingagentur Hype ein Budget für eine Proteinriegel-Kampagne. Der Agent kauft bei AIsa Social-Media-Recherchen ein und erstellt mit Cloudflare AI Gateway acht Bilder: neun Zahlungen, zwei Händler, ein genehmigtes Budget. Dahinter stehen das von Coinbase geförderte x402 (HTTP 402 Payment Required), die Wallet-Infrastruktur der Coinbase Developer Platform und Base für die On-Chain-Abwicklung. BVNK dient als Agenten-Wallet und nutzt die Mastercard Global Money Platform – Zahlungen sind in Fiatwährungen oder Stablecoins (einschließlich $USDC und ähnlicher Währungen) möglich.
Mastercard gibt KI ein „Taschengeld“: Early Access statt freier Kartennutzung
Mastercard hat Agent Pay for Machines auf der Cloudflare Connect für Entwickler in den Early Access gebracht. Kurz gesagt: Der Chef legt zuerst Aufgabe und Budget fest, dann kauft die KI Dienstleistungen ein – statt der KI einfach eine Karte in die Hand zu drücken.
In der Demo erhält ein Agent der Marketingagentur Hype ein Budget für eine Proteinriegel-Kampagne. Der Agent kauft bei AIsa Social-Media-Recherchen ein und erstellt mit Cloudflare AI Gateway acht Bilder: neun Zahlungen, zwei Händler, ein genehmigtes Budget. Dahinter stehen das von Coinbase geförderte x402 (HTTP 402 Payment Required), die Wallet-Infrastruktur der Coinbase Developer Platform und Base für die On-Chain-Abwicklung. BVNK dient als Agenten-Wallet und nutzt die Mastercard Global Money Platform – Zahlungen sind in Fiatwährungen oder Stablecoins (einschließlich $USDC und ähnlicher Währungen) möglich.
In der Demo erhält ein Agent der Marketingagentur Hype ein Budget für eine Proteinriegel-Kampagne. Der Agent kauft bei AIsa Social-Media-Recherchen ein und erstellt mit Cloudflare AI Gateway acht Bilder: neun Zahlungen, zwei Händler, ein genehmigtes Budget. Dahinter stehen das von Coinbase geförderte x402 (HTTP 402 Payment Required), die Wallet-Infrastruktur der Coinbase Developer Platform und Base für die On-Chain-Abwicklung. BVNK dient als Agenten-Wallet und nutzt die Mastercard Global Money Platform – Zahlungen sind in Fiatwährungen oder Stablecoins (einschließlich $USDC und ähnlicher Währungen) möglich.
38

Mastercard macht einen gewaltigen Schritt in die Zukunft des Handels, indem das Unternehmen KI-Agenten ermöglicht, autonome Zahlungen auszuführen. Mit Live-Werbekampagnen, die von KI verwaltet werden, beweist Mastercard, dass Transaktionen zwischen Maschinen längst keine Theorie mehr sind. Dieser Wandel wird grundlegend verändern, wie digitale Werbung und automatisierte Dienste funktionieren, wenn KI-Agenten zu aktiven Wirtschaftsteilnehmern in der globalen Wirtschaft werden.
#Mastercard #AIAgents ⠀
Mastercard macht einen gewaltigen Schritt in die Zukunft des Handels, indem das Unternehmen KI-Agenten ermöglicht, autonome Zahlungen auszuführen. Mit Live-Werbekampagnen, die von KI verwaltet werden, beweist Mastercard, dass Transaktionen zwischen Maschinen längst keine Theorie mehr sind. Dieser Wandel wird grundlegend verändern, wie digitale Werbung und automatisierte Dienste funktionieren, wenn KI-Agenten zu aktiven Wirtschaftsteilnehmern in der globalen Wirtschaft werden.
#Mastercard #AIAgents ⠀
#Mastercard #AIAgents ⠀
13

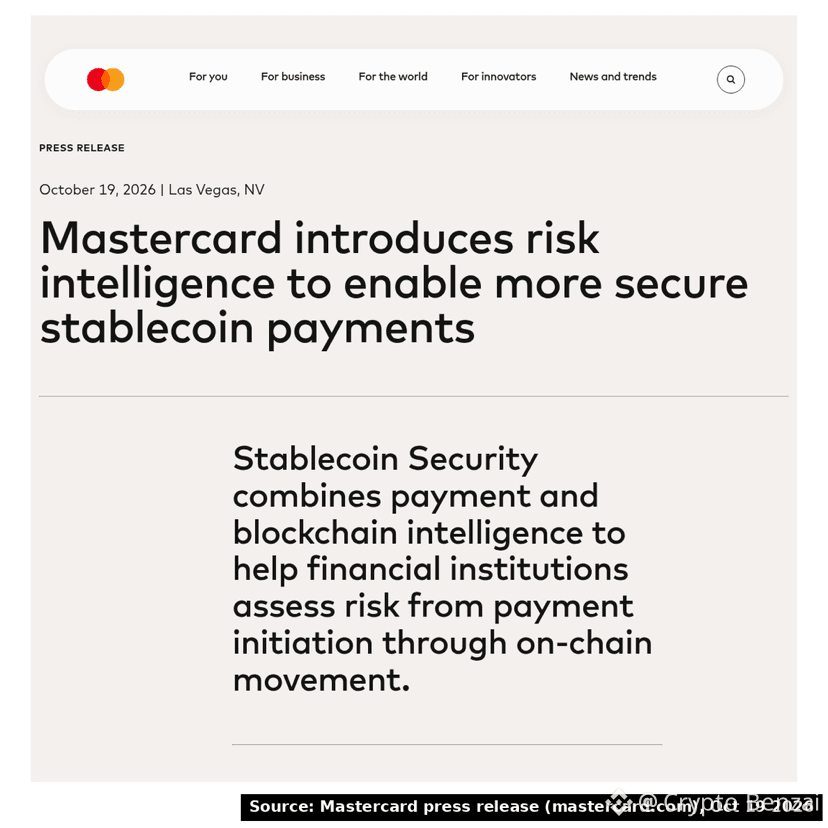
Mastercard hat auf der Money20/20 USA Stablecoin Security vorgestellt. Die API kombiniert Zahlungsdaten mit Blockchain-Analysen, um Betrug, Scams und Sanktionsrisiken zu erkennen und eine Zahlung zu bewerten, bevor sie abgeschlossen wird. Borderless.xyz und Keyrails sind die ersten Partner. Nordamerika erhält den Dienst zuerst; die weltweite Verfügbarkeit wird für 2027 erwartet. Zahlungswege im Stil von $USDC werden zunehmend mit Tools auf Bankenniveau ausgestattet.
Wie lange dauert es noch, bis Ihre Bank Zahlungen in Stablecoins abwickelt?
#Stablecoins #Payments #Mastercard
Quelle: Pressemitteilung von Mastercard
{spot}(USDCUSDT)
Mastercard hat auf der Money20/20 USA Stablecoin Security vorgestellt. Die API kombiniert Zahlungsdaten mit Blockchain-Analysen, um Betrug, Scams und Sanktionsrisiken zu erkennen und eine Zahlung zu bewerten, bevor sie abgeschlossen wird. Borderless.xyz und Keyrails sind die ersten Partner. Nordamerika erhält den Dienst zuerst; die weltweite Verfügbarkeit wird für 2027 erwartet. Zahlungswege im Stil von $USDC werden zunehmend mit Tools auf Bankenniveau ausgestattet.
Wie lange dauert es noch, bis Ihre Bank Zahlungen in Stablecoins abwickelt?
#Stablecoins #Payments #Mastercard
Quelle: Pressemitteilung von Mastercard
Wie lange dauert es noch, bis Ihre Bank Zahlungen in Stablecoins abwickelt?
#Stablecoins #Payments #Mastercard
Quelle: Pressemitteilung von Mastercard
1
150
💳 Visa + Mastercard setzen gleichzeitig auf Stablecoins – kommt jetzt die Zeit, in der beim Kaffeekauf mit Karte direkt U abgebucht wird?
Visa hat gerade eine Partnerschaft mit Mesh geschlossen: Über die Wallet-Apps der Partner können Nutzer weltweit bei mehr als 175 Millionen Visa-Händlern direkt mit Krypto-Assets und Stablecoin-Guthaben bezahlen.
🔹 Mesh übernimmt den sofortigen Umtausch. Händler erhalten weiterhin ganz normale Visa-Zahlungen und müssen nichts ändern.
🔹 Mastercard hat Stablecoin Security eingeführt. Der Dienst unterstützt Banken per API dabei, Betrug und Risiken bei Stablecoin-Zahlungen zu erkennen – zunächst in Nordamerika.
🔹 Hintergrund: In den ersten neun Monaten des Jahres 2026 erreichte das Zahlungsvolumen mit Stablecoins 482 Milliarden US-Dollar, ein Plus von 45 % gegenüber dem Vorjahr.
Die beiden großen Kartenanbieter teilen die Aufgaben klar auf: Der eine kümmert sich darum, dass man „damit bezahlen kann“, der andere darum, dass man „sicher damit bezahlt“.
Meine Einschätzung: Bisher scheiterte die praktische Nutzung von Stablecoins für Zahlungen oft daran, dass Händler sie nicht akzeptieren wollten. Jetzt übernehmen die Kartenanbieter die Umrechnung im Hintergrund: Händler merken nichts davon, Nutzer können direkt mit U bezahlen. Das ist der realistischste Weg. Die breite Akzeptanz kommt oft genau auf diese „du merkst gar nicht, dass es passiert“-Art zustande.
Würdest du mit deinem Stablecoin-Guthaben direkt mit Karte bezahlen? Oder lässt du dein U lieber unangetastet? Schreib’s in die Kommentare 👇
#稳定币 #Visa #Mastercard #KryptoZahlungen
💳 Visa + Mastercard setzen gleichzeitig auf Stablecoins – kommt jetzt die Zeit, in der beim Kaffeekauf mit Karte direkt U abgebucht wird?
Visa hat gerade eine Partnerschaft mit Mesh geschlossen: Über die Wallet-Apps der Partner können Nutzer weltweit bei mehr als 175 Millionen Visa-Händlern direkt mit Krypto-Assets und Stablecoin-Guthaben bezahlen.
🔹 Mesh übernimmt den sofortigen Umtausch. Händler erhalten weiterhin ganz normale Visa-Zahlungen und müssen nichts ändern.
🔹 Mastercard hat Stablecoin Security eingeführt. Der Dienst unterstützt Banken per API dabei, Betrug und Risiken bei Stablecoin-Zahlungen zu erkennen – zunächst in Nordamerika.
🔹 Hintergrund: In den ersten neun Monaten des Jahres 2026 erreichte das Zahlungsvolumen mit Stablecoins 482 Milliarden US-Dollar, ein Plus von 45 % gegenüber dem Vorjahr.
Die beiden großen Kartenanbieter teilen die Aufgaben klar auf: Der eine kümmert sich darum, dass man „damit bezahlen kann“, der andere darum, dass man „sicher damit bezahlt“.
Meine Einschätzung: Bisher scheiterte die praktische Nutzung von Stablecoins für Zahlungen oft daran, dass Händler sie nicht akzeptieren wollten. Jetzt übernehmen die Kartenanbieter die Umrechnung im Hintergrund: Händler merken nichts davon, Nutzer können direkt mit U bezahlen. Das ist der realistischste Weg. Die breite Akzeptanz kommt oft genau auf diese „du merkst gar nicht, dass es passiert“-Art zustande.
Würdest du mit deinem Stablecoin-Guthaben direkt mit Karte bezahlen? Oder lässt du dein U lieber unangetastet? Schreib’s in die Kommentare 👇
#稳定币 #Visa #Mastercard #KryptoZahlungen
Visa hat gerade eine Partnerschaft mit Mesh geschlossen: Über die Wallet-Apps der Partner können Nutzer weltweit bei mehr als 175 Millionen Visa-Händlern direkt mit Krypto-Assets und Stablecoin-Guthaben bezahlen.
🔹 Mesh übernimmt den sofortigen Umtausch. Händler erhalten weiterhin ganz normale Visa-Zahlungen und müssen nichts ändern.
🔹 Mastercard hat Stablecoin Security eingeführt. Der Dienst unterstützt Banken per API dabei, Betrug und Risiken bei Stablecoin-Zahlungen zu erkennen – zunächst in Nordamerika.
🔹 Hintergrund: In den ersten neun Monaten des Jahres 2026 erreichte das Zahlungsvolumen mit Stablecoins 482 Milliarden US-Dollar, ein Plus von 45 % gegenüber dem Vorjahr.
Die beiden großen Kartenanbieter teilen die Aufgaben klar auf: Der eine kümmert sich darum, dass man „damit bezahlen kann“, der andere darum, dass man „sicher damit bezahlt“.
Meine Einschätzung: Bisher scheiterte die praktische Nutzung von Stablecoins für Zahlungen oft daran, dass Händler sie nicht akzeptieren wollten. Jetzt übernehmen die Kartenanbieter die Umrechnung im Hintergrund: Händler merken nichts davon, Nutzer können direkt mit U bezahlen. Das ist der realistischste Weg. Die breite Akzeptanz kommt oft genau auf diese „du merkst gar nicht, dass es passiert“-Art zustande.
Würdest du mit deinem Stablecoin-Guthaben direkt mit Karte bezahlen? Oder lässt du dein U lieber unangetastet? Schreib’s in die Kommentare 👇
#稳定币 #Visa #Mastercard #KryptoZahlungen
43
💳 STABLECOINS RÜCKEN ALLTÄGLICHEN ZAHLUNGEN NÄHER
Ein aktueller Branchenüberblick berichtet, dass Mastercard seine Global Money Platform gestartet hat. Sie nutzt eine Stablecoin-Infrastruktur, um Mehrwährungskonten und internationale Auszahlungen zu unterstützen. Die umfassendere Einführung soll 2027 mehr als 40 Währungen in über 200 Ländern umfassen. <Cite refs={[“turn294019search1”]}/>
Dies verdeutlicht, wie Zahlungsunternehmen die blockchainbasierte Abwicklung erkunden.
💬 Würdest du einen regulierten Stablecoin-Zahlungsdienst nutzen?
#Mastercard #Stablecoins #Payments #Blockchain
💳 STABLECOINS RÜCKEN ALLTÄGLICHEN ZAHLUNGEN NÄHER
Ein aktueller Branchenüberblick berichtet, dass Mastercard seine Global Money Platform gestartet hat. Sie nutzt eine Stablecoin-Infrastruktur, um Mehrwährungskonten und internationale Auszahlungen zu unterstützen. Die umfassendere Einführung soll 2027 mehr als 40 Währungen in über 200 Ländern umfassen. <Cite refs={[“turn294019search1”]}/>
Dies verdeutlicht, wie Zahlungsunternehmen die blockchainbasierte Abwicklung erkunden.
💬 Würdest du einen regulierten Stablecoin-Zahlungsdienst nutzen?
#Mastercard #Stablecoins #Payments #Blockchain
Ein aktueller Branchenüberblick berichtet, dass Mastercard seine Global Money Platform gestartet hat. Sie nutzt eine Stablecoin-Infrastruktur, um Mehrwährungskonten und internationale Auszahlungen zu unterstützen. Die umfassendere Einführung soll 2027 mehr als 40 Währungen in über 200 Ländern umfassen. <Cite refs={[“turn294019search1”]}/>
Dies verdeutlicht, wie Zahlungsunternehmen die blockchainbasierte Abwicklung erkunden.
💬 Würdest du einen regulierten Stablecoin-Zahlungsdienst nutzen?
#Mastercard #Stablecoins #Payments #Blockchain
17
·
--
Mastercard macht Stablecoins zu Guthaben auf Bankkarten.
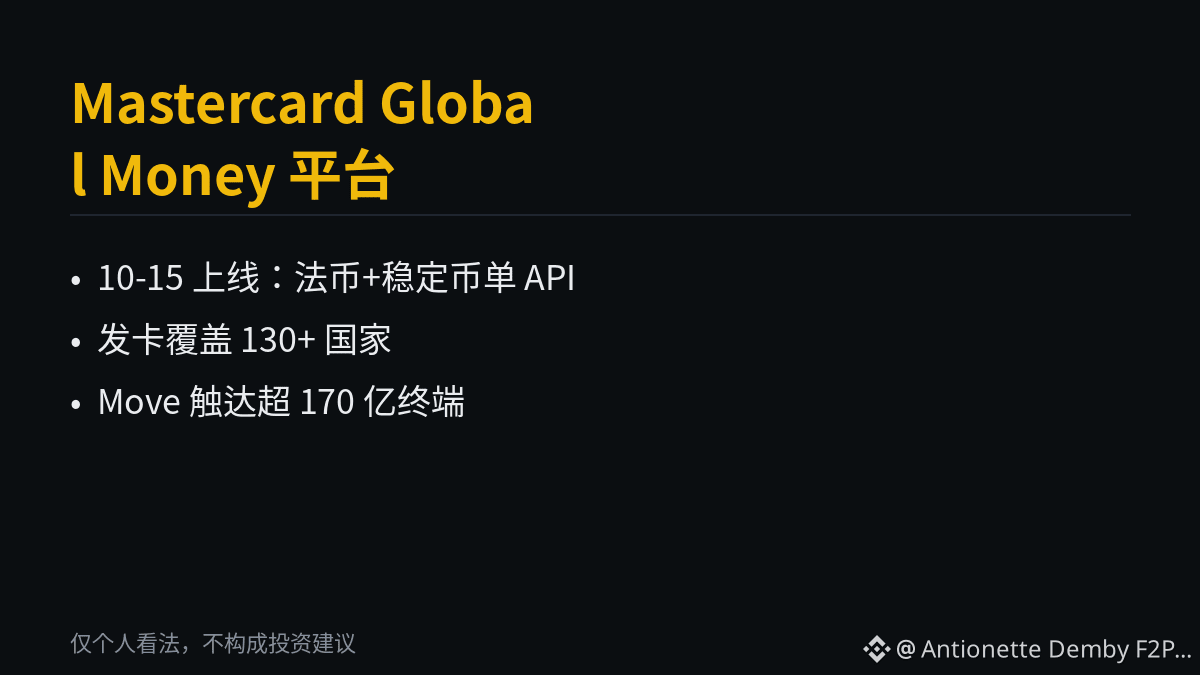
1. Am 15. Oktober haben Mastercard und BVNK gemeinsam die Global Money Platform eingeführt. Es ist die erste konkrete Integration seit dem Abschluss der Übernahme am 3. August (mit einer Bewertung von bis zu rund 1,8 Milliarden US-Dollar): Banken, Fintechs und Unternehmen können über eine einzige API Fiatgeld und Stablecoins in einem gemeinsamen Mehrwährungskonto halten und in Echtzeit ineinander umtauschen.
2. Die Zahlen zeigen, dass die Reichweite beträchtlich ist. Die Möglichkeit zur Kartenausgabe besteht in mehr als 130 Ländern. Stablecoin-Guthaben können direkt im Mastercard-Händlernetz ausgegeben werden. Lokale Bankzahlungen laufen über Mastercard Move, das mehr als 17 Milliarden Endpunkte erreicht. Bis 2027 soll die Abdeckung lokaler Zahlungen auf über 40 Währungen sowie mehr als 200 Länder und Gebiete ausgeweitet werden. Zu den ersten angebundenen Unternehmen zählen der Zahlungsdienstleister Nuvei, die Kartenplattform Marqeta sowie Ontop, Beem und Almond FinTech.
3. Bemerkenswert ist, dass dieses Produkt keine Token verkauft, sondern die Leitungen dafür bereitstellt. Händler nutzen weiterhin die ihnen vertraute Kartenakzeptanz und rechnen in lokaler Währung ab; Stablecoins bewegen sich lediglich im Hintergrund des Zahlungsprozesses. Für Privatkunden bleibt das unmerklich, für den Gesamtbestand an Stablecoins entsteht jedoch ein zusätzlicher regulierter Ein- und Ausstiegskanal. Laut Daten von DefiLlama (16.10.) beträgt die gesamte Marktkapitalisierung von Stablecoins rund 303,1 Milliarden US-Dollar, davon entfallen etwa 183,9 Milliarden auf USDT und 72,8 Milliarden auf USDC.
Ein erkennbarer Trend: Die Branchenriesen diskutieren nicht mehr darüber, ob Stablecoins „überhaupt genutzt werden können“, sondern wetteifern darum, wer sie am besten in bestehende Finanzinfrastrukturen einbinden kann. Integrationen auf Infrastrukturebene sagen oft mehr über die Reife einer Anlageklasse aus als der Coin-Preis.
Nur meine persönliche Meinung, keine Anlageberatung
#稳定币 #Mastercard
$BTC
Mastercard macht Stablecoins zu Guthaben auf Bankkarten.
1. Am 15. Oktober haben Mastercard und BVNK gemeinsam die Global Money Platform eingeführt. Es ist die erste konkrete Integration seit dem Abschluss der Übernahme am 3. August (mit einer Bewertung von bis zu rund 1,8 Milliarden US-Dollar): Banken, Fintechs und Unternehmen können über eine einzige API Fiatgeld und Stablecoins in einem gemeinsamen Mehrwährungskonto halten und in Echtzeit ineinander umtauschen.
2. Die Zahlen zeigen, dass die Reichweite beträchtlich ist. Die Möglichkeit zur Kartenausgabe besteht in mehr als 130 Ländern. Stablecoin-Guthaben können direkt im Mastercard-Händlernetz ausgegeben werden. Lokale Bankzahlungen laufen über Mastercard Move, das mehr als 17 Milliarden Endpunkte erreicht. Bis 2027 soll die Abdeckung lokaler Zahlungen auf über 40 Währungen sowie mehr als 200 Länder und Gebiete ausgeweitet werden. Zu den ersten angebundenen Unternehmen zählen der Zahlungsdienstleister Nuvei, die Kartenplattform Marqeta sowie Ontop, Beem und Almond FinTech.
3. Bemerkenswert ist, dass dieses Produkt keine Token verkauft, sondern die Leitungen dafür bereitstellt. Händler nutzen weiterhin die ihnen vertraute Kartenakzeptanz und rechnen in lokaler Währung ab; Stablecoins bewegen sich lediglich im Hintergrund des Zahlungsprozesses. Für Privatkunden bleibt das unmerklich, für den Gesamtbestand an Stablecoins entsteht jedoch ein zusätzlicher regulierter Ein- und Ausstiegskanal. Laut Daten von DefiLlama (16.10.) beträgt die gesamte Marktkapitalisierung von Stablecoins rund 303,1 Milliarden US-Dollar, davon entfallen etwa 183,9 Milliarden auf USDT und 72,8 Milliarden auf USDC.
Ein erkennbarer Trend: Die Branchenriesen diskutieren nicht mehr darüber, ob Stablecoins „überhaupt genutzt werden können“, sondern wetteifern darum, wer sie am besten in bestehende Finanzinfrastrukturen einbinden kann. Integrationen auf Infrastrukturebene sagen oft mehr über die Reife einer Anlageklasse aus als der Coin-Preis.
Nur meine persönliche Meinung, keine Anlageberatung
#稳定币 #Mastercard
$BTC
1. Am 15. Oktober haben Mastercard und BVNK gemeinsam die Global Money Platform eingeführt. Es ist die erste konkrete Integration seit dem Abschluss der Übernahme am 3. August (mit einer Bewertung von bis zu rund 1,8 Milliarden US-Dollar): Banken, Fintechs und Unternehmen können über eine einzige API Fiatgeld und Stablecoins in einem gemeinsamen Mehrwährungskonto halten und in Echtzeit ineinander umtauschen.
2. Die Zahlen zeigen, dass die Reichweite beträchtlich ist. Die Möglichkeit zur Kartenausgabe besteht in mehr als 130 Ländern. Stablecoin-Guthaben können direkt im Mastercard-Händlernetz ausgegeben werden. Lokale Bankzahlungen laufen über Mastercard Move, das mehr als 17 Milliarden Endpunkte erreicht. Bis 2027 soll die Abdeckung lokaler Zahlungen auf über 40 Währungen sowie mehr als 200 Länder und Gebiete ausgeweitet werden. Zu den ersten angebundenen Unternehmen zählen der Zahlungsdienstleister Nuvei, die Kartenplattform Marqeta sowie Ontop, Beem und Almond FinTech.
3. Bemerkenswert ist, dass dieses Produkt keine Token verkauft, sondern die Leitungen dafür bereitstellt. Händler nutzen weiterhin die ihnen vertraute Kartenakzeptanz und rechnen in lokaler Währung ab; Stablecoins bewegen sich lediglich im Hintergrund des Zahlungsprozesses. Für Privatkunden bleibt das unmerklich, für den Gesamtbestand an Stablecoins entsteht jedoch ein zusätzlicher regulierter Ein- und Ausstiegskanal. Laut Daten von DefiLlama (16.10.) beträgt die gesamte Marktkapitalisierung von Stablecoins rund 303,1 Milliarden US-Dollar, davon entfallen etwa 183,9 Milliarden auf USDT und 72,8 Milliarden auf USDC.
Ein erkennbarer Trend: Die Branchenriesen diskutieren nicht mehr darüber, ob Stablecoins „überhaupt genutzt werden können“, sondern wetteifern darum, wer sie am besten in bestehende Finanzinfrastrukturen einbinden kann. Integrationen auf Infrastrukturebene sagen oft mehr über die Reife einer Anlageklasse aus als der Coin-Preis.
Nur meine persönliche Meinung, keine Anlageberatung
#稳定币 #Mastercard
$BTC
113
·
--
#Mastercard
#MastercardsStablecoinCards
#Stablecoins
Einführung von MasterCard Segurity für mehr Sicherheit bei Stablecoin-Zahlungen, bevor sie versendet werden!!
👏👏👏👏👏👏👏👏
$USDC
$USD1
#Mastercard
#MastercardsStablecoinCards
#Stablecoins
Einführung von MasterCard Segurity für mehr Sicherheit bei Stablecoin-Zahlungen, bevor sie versendet werden!!
👏👏👏👏👏👏👏👏
$USDC
$USD1
#MastercardsStablecoinCards
#Stablecoins
Einführung von MasterCard Segurity für mehr Sicherheit bei Stablecoin-Zahlungen, bevor sie versendet werden!!
👏👏👏👏👏👏👏👏
$USDC
$USD1
134
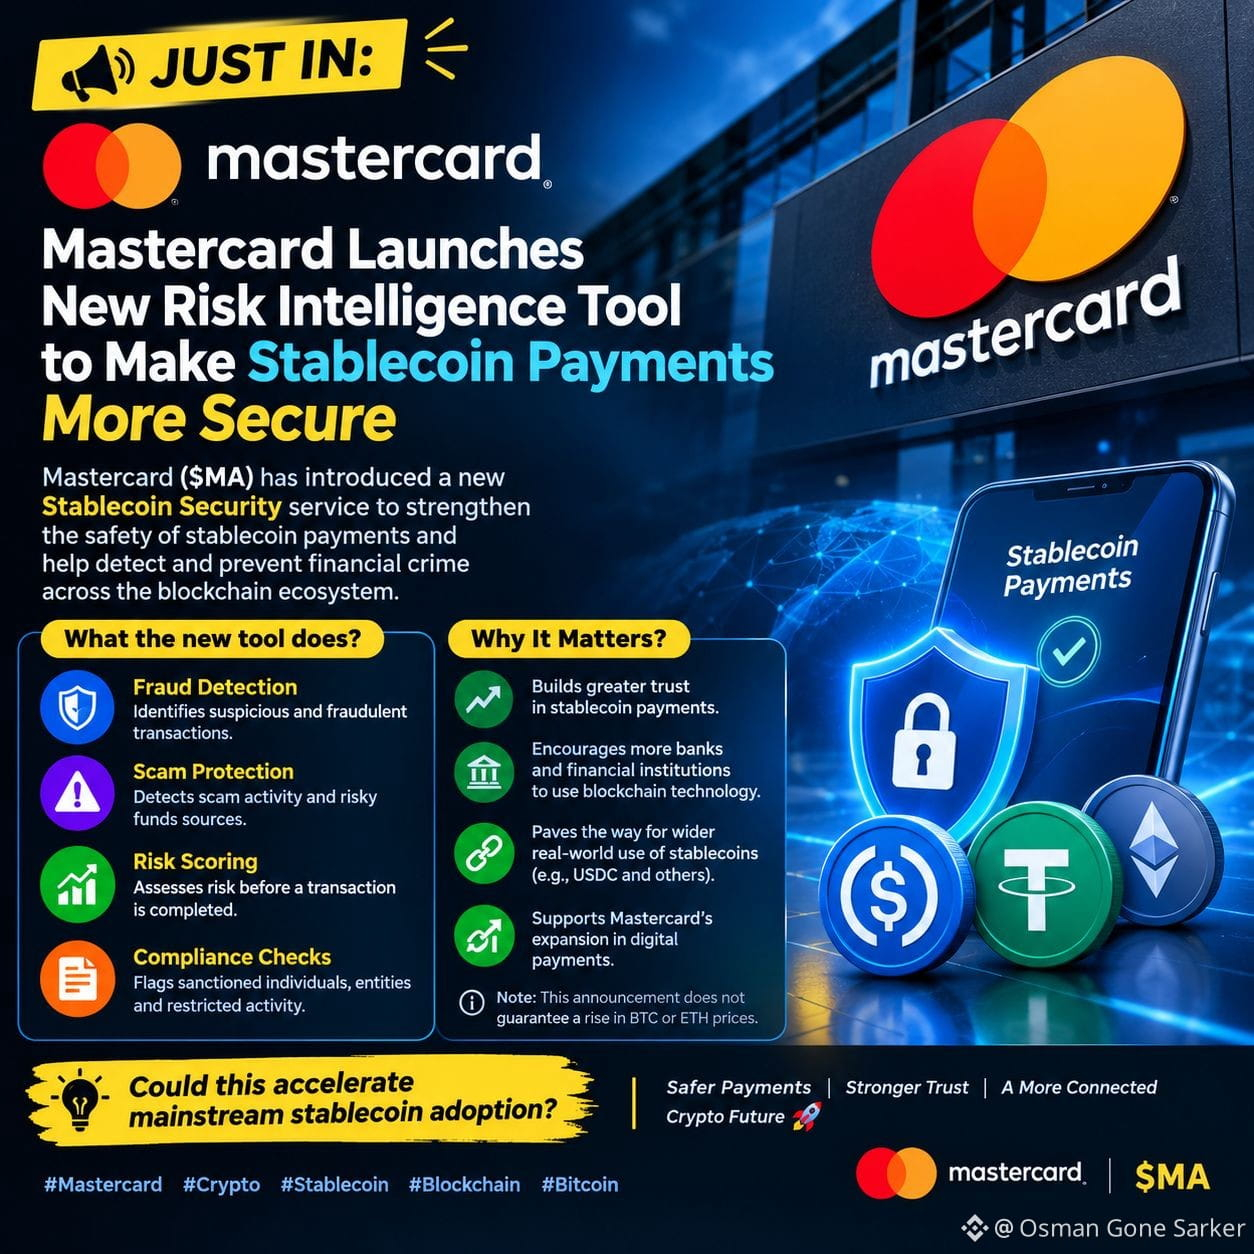
🚨 EILMELDUNG: Mastercard verbessert die Sicherheit von Stablecoins!
Mastercard ($MA) hat ein neues Tool zur Risikoanalyse eingeführt, das Stablecoin-Zahlungen sicherer machen soll. 🔐
✅ Erkennt verdächtige Transaktionen
🛡️ Hilft dabei, Betrugsversuche und finanzielle Risiken zu erkennen
🌐 Unterstützt sicherere Blockchain-Zahlungen
📈 Könnte das die breite Akzeptanz von Stablecoins fördern?
#Mastercard #Crypto #Stablecoin #Blockchain #Bitcoin
🚨 EILMELDUNG: Mastercard verbessert die Sicherheit von Stablecoins!
Mastercard ($MA) hat ein neues Tool zur Risikoanalyse eingeführt, das Stablecoin-Zahlungen sicherer machen soll. 🔐
✅ Erkennt verdächtige Transaktionen
🛡️ Hilft dabei, Betrugsversuche und finanzielle Risiken zu erkennen
🌐 Unterstützt sicherere Blockchain-Zahlungen
📈 Könnte das die breite Akzeptanz von Stablecoins fördern?
#Mastercard #Crypto #Stablecoin #Blockchain #Bitcoin
Mastercard ($MA) hat ein neues Tool zur Risikoanalyse eingeführt, das Stablecoin-Zahlungen sicherer machen soll. 🔐
✅ Erkennt verdächtige Transaktionen
🛡️ Hilft dabei, Betrugsversuche und finanzielle Risiken zu erkennen
🌐 Unterstützt sicherere Blockchain-Zahlungen
📈 Könnte das die breite Akzeptanz von Stablecoins fördern?
#Mastercard #Crypto #Stablecoin #Blockchain #Bitcoin
76
·
--
🚨 Mastercard hat Stablecoins gerade einen Risiko-Score verpasst 🚨
Mastercard hat gerade Stablecoin Security eingeführt – Trader sollten aufpassen. 👀
Der Dienst ermittelt vor Abschluss einer Stablecoin-Zahlung anhand von Zahlungs- und Blockchain-Daten einen Risiko-Score. Er wurde für Banken entwickelt, doch die Auswirkungen betreffen auch dich:
✅ Mehr Vertrauen bei institutionellen Anlegern = mehr Stablecoin-Transaktionen
✅ Mehr Liquidität auf den Netzwerken, über die du handelst
✅ Sicherere Ein- und Ausstiegsrampen, denn laut einer Mastercard-Studie sind Betrugsraten bei Krypto etwa viermal höher als bei Transaktionen ohne Krypto.
⚠️ Zunächst in Nordamerika, weltweit ab 2027. Eine langfristige Entwicklung, kein schneller Pump.
Große Zahlungsanbieter steigen in Krypto ein: bullish oder mehr Kontrolle? 👇
$USDC $BNB
#Stablecoins #Mastercard #CryptoNewss
🚨 Mastercard hat Stablecoins gerade einen Risiko-Score verpasst 🚨
Mastercard hat gerade Stablecoin Security eingeführt – Trader sollten aufpassen. 👀
Der Dienst ermittelt vor Abschluss einer Stablecoin-Zahlung anhand von Zahlungs- und Blockchain-Daten einen Risiko-Score. Er wurde für Banken entwickelt, doch die Auswirkungen betreffen auch dich:
✅ Mehr Vertrauen bei institutionellen Anlegern = mehr Stablecoin-Transaktionen
✅ Mehr Liquidität auf den Netzwerken, über die du handelst
✅ Sicherere Ein- und Ausstiegsrampen, denn laut einer Mastercard-Studie sind Betrugsraten bei Krypto etwa viermal höher als bei Transaktionen ohne Krypto.
⚠️ Zunächst in Nordamerika, weltweit ab 2027. Eine langfristige Entwicklung, kein schneller Pump.
Große Zahlungsanbieter steigen in Krypto ein: bullish oder mehr Kontrolle? 👇
$USDC $BNB
#Stablecoins #Mastercard #CryptoNewss
Mastercard hat gerade Stablecoin Security eingeführt – Trader sollten aufpassen. 👀
Der Dienst ermittelt vor Abschluss einer Stablecoin-Zahlung anhand von Zahlungs- und Blockchain-Daten einen Risiko-Score. Er wurde für Banken entwickelt, doch die Auswirkungen betreffen auch dich:
✅ Mehr Vertrauen bei institutionellen Anlegern = mehr Stablecoin-Transaktionen
✅ Mehr Liquidität auf den Netzwerken, über die du handelst
✅ Sicherere Ein- und Ausstiegsrampen, denn laut einer Mastercard-Studie sind Betrugsraten bei Krypto etwa viermal höher als bei Transaktionen ohne Krypto.
⚠️ Zunächst in Nordamerika, weltweit ab 2027. Eine langfristige Entwicklung, kein schneller Pump.
Große Zahlungsanbieter steigen in Krypto ein: bullish oder mehr Kontrolle? 👇
$USDC $BNB
#Stablecoins #Mastercard #CryptoNewss
57
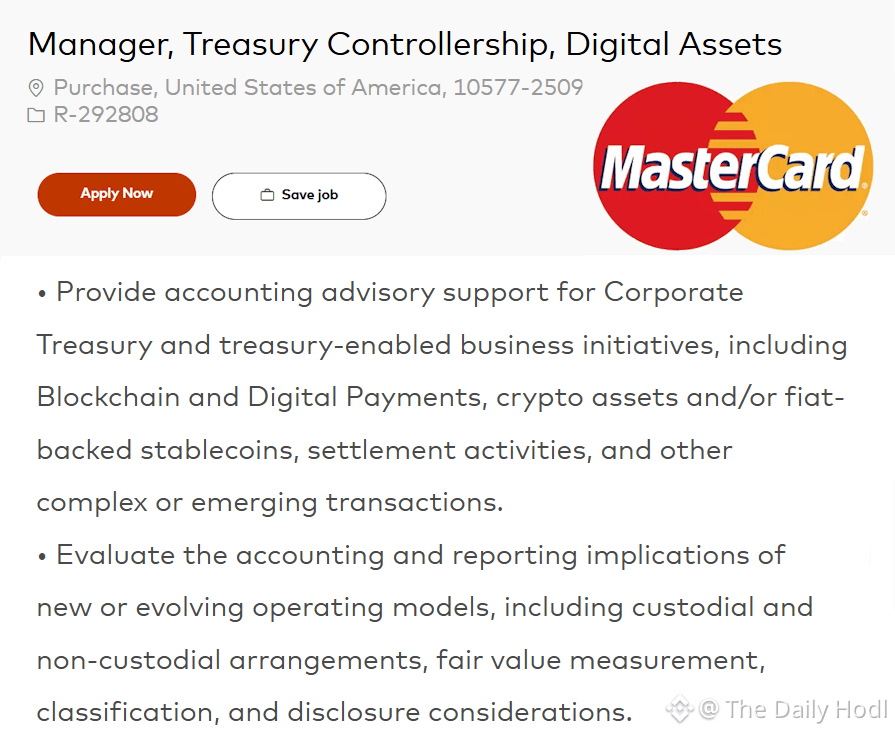
Mastercard listet eine Stelle für die Treasury-Buchhaltung digitaler Vermögenswerte, die Kryptowährungen und Stablecoins umfasst. Die öffentliche Strategie des Unternehmens konzentriert sich auf Stablecoin-Abwicklungen. Ein Wechsel zu einer reinen Bitcoin-Strategie wurde nicht gemeldet. 💳📊 #Mastercard #Stablecoins #Visa
Mastercard listet eine Stelle für die Treasury-Buchhaltung digitaler Vermögenswerte, die Kryptowährungen und Stablecoins umfasst. Die öffentliche Strategie des Unternehmens konzentriert sich auf Stablecoin-Abwicklungen. Ein Wechsel zu einer reinen Bitcoin-Strategie wurde nicht gemeldet. 💳📊 #Mastercard #Stablecoins #Visa
52

·
--
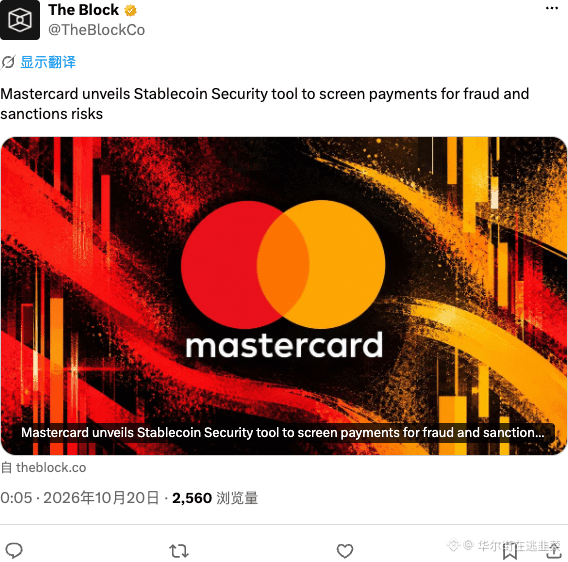
Mastercard bringt ein Risikomanagement-Tool für Stablecoins auf den Markt, das gezielt Betrug und Sanktionsrisiken aufspürt. Damit haben traditionelle Akteure aus der Fiat-Welt endlich einen Compliance-Hebel, um in den On-Chain-Zahlungsverkehr einzusteigen.
Das ist ganz sicher keine Kleinigkeit, sondern zieht einen Zahlungsriesen direkt in die Web3-Welt. Mit dem Rückhalt dieses Unternehmens sinkt der Widerstand gegen den Einstieg von Banken in die Blockchain deutlich. Der Boom bei RWA steht gerade erst am Anfang.
#RWA #STC #Mastercard
Mastercard bringt ein Risikomanagement-Tool für Stablecoins auf den Markt, das gezielt Betrug und Sanktionsrisiken aufspürt. Damit haben traditionelle Akteure aus der Fiat-Welt endlich einen Compliance-Hebel, um in den On-Chain-Zahlungsverkehr einzusteigen.
Das ist ganz sicher keine Kleinigkeit, sondern zieht einen Zahlungsriesen direkt in die Web3-Welt. Mit dem Rückhalt dieses Unternehmens sinkt der Widerstand gegen den Einstieg von Banken in die Blockchain deutlich. Der Boom bei RWA steht gerade erst am Anfang.
#RWA #STC #Mastercard
Das ist ganz sicher keine Kleinigkeit, sondern zieht einen Zahlungsriesen direkt in die Web3-Welt. Mit dem Rückhalt dieses Unternehmens sinkt der Widerstand gegen den Einstieg von Banken in die Blockchain deutlich. Der Boom bei RWA steht gerade erst am Anfang.
#RWA #STC #Mastercard
16

Mastercard integriert Stablecoins in Bankgeschäfte und Kartenzahlungen
- Mastercard bringt die Global Money Platform auf den Markt. Damit erfolgt die erste größere Integration mit BVNK seit der Übernahme im August.
- Die Plattform ermöglicht es, Stablecoin-Guthaben in das traditionelle Bankensystem einzubinden und für Kartenzahlungen zu nutzen.
- Nuvei und Marqeta gehören zu den ersten Unternehmen, die die Plattform einsetzen.
- In der RSS-Beschreibung wurden keine Einzelheiten zum Startzeitpunkt und zum Umfang der Unterstützung genannt.
#Mastercard #Stablecoin #CryptoNews #BinanceSquare
$btc $eth
#vlikevn Titanbot
Quelle: CoinTelegraph
Mastercard integriert Stablecoins in Bankgeschäfte und Kartenzahlungen
- Mastercard bringt die Global Money Platform auf den Markt. Damit erfolgt die erste größere Integration mit BVNK seit der Übernahme im August.
- Die Plattform ermöglicht es, Stablecoin-Guthaben in das traditionelle Bankensystem einzubinden und für Kartenzahlungen zu nutzen.
- Nuvei und Marqeta gehören zu den ersten Unternehmen, die die Plattform einsetzen.
- In der RSS-Beschreibung wurden keine Einzelheiten zum Startzeitpunkt und zum Umfang der Unterstützung genannt.
#Mastercard #Stablecoin #CryptoNews #BinanceSquare
$btc $eth
#vlikevn Titanbot
Quelle: CoinTelegraph
- Mastercard bringt die Global Money Platform auf den Markt. Damit erfolgt die erste größere Integration mit BVNK seit der Übernahme im August.
- Die Plattform ermöglicht es, Stablecoin-Guthaben in das traditionelle Bankensystem einzubinden und für Kartenzahlungen zu nutzen.
- Nuvei und Marqeta gehören zu den ersten Unternehmen, die die Plattform einsetzen.
- In der RSS-Beschreibung wurden keine Einzelheiten zum Startzeitpunkt und zum Umfang der Unterstützung genannt.
#Mastercard #Stablecoin #CryptoNews #BinanceSquare
$btc $eth
#vlikevn Titanbot
Quelle: CoinTelegraph
9
Mastercard schließt Übernahme von BVNK für 1,8 Milliarden US-Dollar ab und startet globale Geldplattform
- Mastercard schließt die Übernahme von BVNK für 1,8 Milliarden US-Dollar ab
- Start der Mastercard Global Money Platform
- Die Plattform verbindet traditionelle Währungen und Stablecoins
- Ziel ist der Ausbau der Präsenz im Blockchain-Zahlungsverkehr
- Bekanntgabe am 15.10.
#BinanceSquare #CryptoNews #Mastercard #BVNK #Stablecoin
$btc $eth
vlikevn Titanbot
Quelle: CoinGape
Mastercard schließt Übernahme von BVNK für 1,8 Milliarden US-Dollar ab und startet globale Geldplattform
- Mastercard schließt die Übernahme von BVNK für 1,8 Milliarden US-Dollar ab
- Start der Mastercard Global Money Platform
- Die Plattform verbindet traditionelle Währungen und Stablecoins
- Ziel ist der Ausbau der Präsenz im Blockchain-Zahlungsverkehr
- Bekanntgabe am 15.10.
#BinanceSquare #CryptoNews #Mastercard #BVNK #Stablecoin
$btc $eth
vlikevn Titanbot
Quelle: CoinGape
- Mastercard schließt die Übernahme von BVNK für 1,8 Milliarden US-Dollar ab
- Start der Mastercard Global Money Platform
- Die Plattform verbindet traditionelle Währungen und Stablecoins
- Ziel ist der Ausbau der Präsenz im Blockchain-Zahlungsverkehr
- Bekanntgabe am 15.10.
#BinanceSquare #CryptoNews #Mastercard #BVNK #Stablecoin
$btc $eth
vlikevn Titanbot
Quelle: CoinGape
11
·
--
Bullisch
Vor 4 Jahren brachte Mastercard Krypto zu den Banken
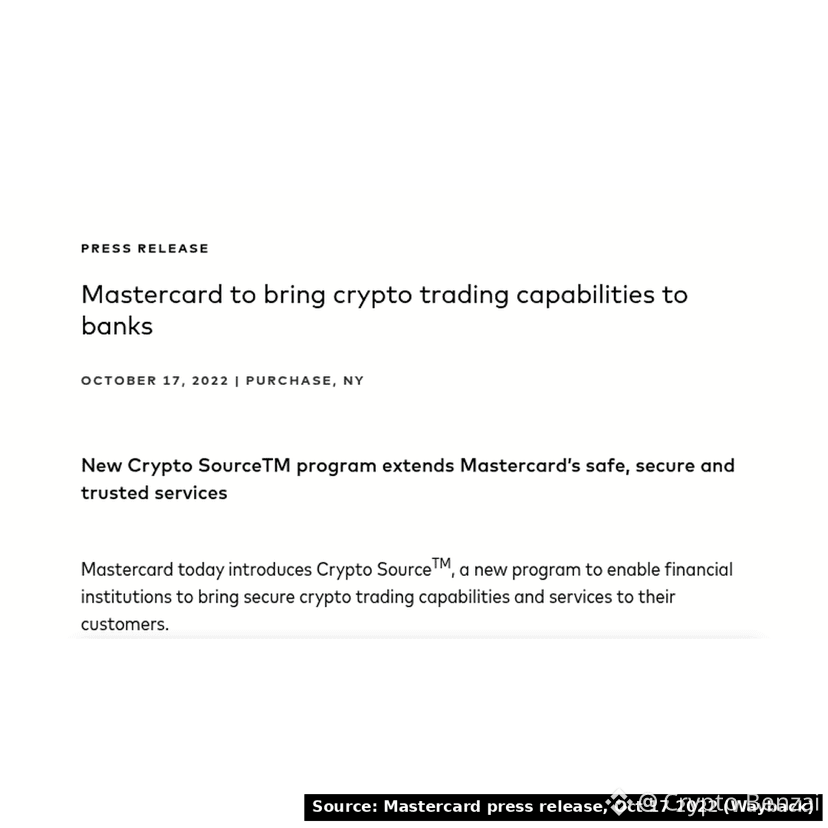
17. Okt. 2022. Mastercard startete Crypto Source, ein Programm, das Banken dabei helfen sollte, ihren Kunden den Handel mit Kryptowährungen anzubieten. Paxos war als Partner für den Handel und die Verwahrung vorgesehen. Mastercard sollte Crypto Source in die Apps der Banken integrieren.
$BTC schloss an diesem Tag bei etwa 19.550 $.
Vier Jahre später integrieren große Banken den Zugang zu Kryptowährungen in ihre eigenen Apps.
Würdest du Kryptowährungen über die App deiner Bank kaufen?
#Mastercard #bitcoin #CryptoAdoption
Quelle: Pressemitteilung von Mastercard vom 17. Okt. 2022 (Screenshot der archivierten Kopie); CNBC-Artikel, geteilt auf X. BTC-Schlusskurs laut täglichen Binance-Daten.
Vor 4 Jahren brachte Mastercard Krypto zu den Banken
17. Okt. 2022. Mastercard startete Crypto Source, ein Programm, das Banken dabei helfen sollte, ihren Kunden den Handel mit Kryptowährungen anzubieten. Paxos war als Partner für den Handel und die Verwahrung vorgesehen. Mastercard sollte Crypto Source in die Apps der Banken integrieren.
$BTC schloss an diesem Tag bei etwa 19.550 $.
Vier Jahre später integrieren große Banken den Zugang zu Kryptowährungen in ihre eigenen Apps.
Würdest du Kryptowährungen über die App deiner Bank kaufen?
#Mastercard #bitcoin #CryptoAdoption
Quelle: Pressemitteilung von Mastercard vom 17. Okt. 2022 (Screenshot der archivierten Kopie); CNBC-Artikel, geteilt auf X. BTC-Schlusskurs laut täglichen Binance-Daten.
17. Okt. 2022. Mastercard startete Crypto Source, ein Programm, das Banken dabei helfen sollte, ihren Kunden den Handel mit Kryptowährungen anzubieten. Paxos war als Partner für den Handel und die Verwahrung vorgesehen. Mastercard sollte Crypto Source in die Apps der Banken integrieren.
$BTC schloss an diesem Tag bei etwa 19.550 $.
Vier Jahre später integrieren große Banken den Zugang zu Kryptowährungen in ihre eigenen Apps.
Würdest du Kryptowährungen über die App deiner Bank kaufen?
#Mastercard #bitcoin #CryptoAdoption
Quelle: Pressemitteilung von Mastercard vom 17. Okt. 2022 (Screenshot der archivierten Kopie); CNBC-Artikel, geteilt auf X. BTC-Schlusskurs laut täglichen Binance-Daten.
1
2
440
·
--
Bullisch
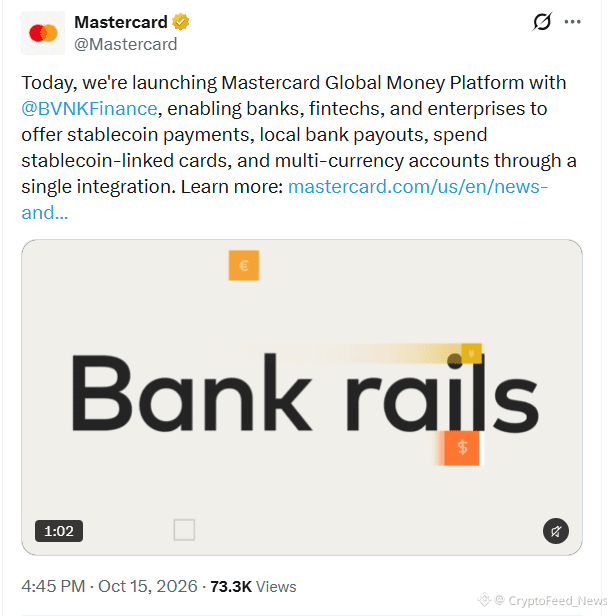
🌍 #Mastercard und BVNK haben eine Plattform eingeführt, mit der Banken und Fintechs traditionelle Währungen und #Stablecoins über eine einzige API verwalten können.
💳 Was ist enthalten?
Mehrwährungskonten und Währungsumtausch
Grenzüberschreitende Zahlungen und lokale Banküberweisungen
Mit Stablecoins finanzierte Zahlungen mit Auszahlungen in lokaler Währung
Kartenzahlungsfunktionen und Treasury-Tools
🚀 Globale Reichweite: Mastercard Move ist darauf ausgelegt, Auszahlungen in mehr als 200 Ländern und Gebieten zu unterstützen. Bis 2027 sollen mehr als 40 Währungen abgedeckt werden.
Nuvei, Marqeta, Ontop, Beem und Almond #fintech gehören zu den ersten Integratoren. #Makro-Insights#
#Write2Earn $USDC $USD1 $USDT
🌍 #Mastercard und BVNK haben eine Plattform eingeführt, mit der Banken und Fintechs traditionelle Währungen und #Stablecoins über eine einzige API verwalten können.
💳 Was ist enthalten?
Mehrwährungskonten und Währungsumtausch
Grenzüberschreitende Zahlungen und lokale Banküberweisungen
Mit Stablecoins finanzierte Zahlungen mit Auszahlungen in lokaler Währung
Kartenzahlungsfunktionen und Treasury-Tools
🚀 Globale Reichweite: Mastercard Move ist darauf ausgelegt, Auszahlungen in mehr als 200 Ländern und Gebieten zu unterstützen. Bis 2027 sollen mehr als 40 Währungen abgedeckt werden.
Nuvei, Marqeta, Ontop, Beem und Almond #fintech gehören zu den ersten Integratoren. #Makro-Insights#
#Write2Earn $USDC $USD1 $USDT
💳 Was ist enthalten?
Mehrwährungskonten und Währungsumtausch
Grenzüberschreitende Zahlungen und lokale Banküberweisungen
Mit Stablecoins finanzierte Zahlungen mit Auszahlungen in lokaler Währung
Kartenzahlungsfunktionen und Treasury-Tools
🚀 Globale Reichweite: Mastercard Move ist darauf ausgelegt, Auszahlungen in mehr als 200 Ländern und Gebieten zu unterstützen. Bis 2027 sollen mehr als 40 Währungen abgedeckt werden.
Nuvei, Marqeta, Ontop, Beem und Almond #fintech gehören zu den ersten Integratoren. #Makro-Insights#
#Write2Earn $USDC $USD1 $USDT
113
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#BinanceReopensWithdrawalsForMoreAssets
937,137 Aufrufe
4,813 Kommentare
2
#Binance98PercentReplenished
239,242 Aufrufe
1,993 Kommentare
3
#USStocksSlipandCryptoMarketUnderBroadPressure
36,830 Aufrufe
326 Kommentare
4
#StrategySTRCResumesIssuanceAfterOver170Days
33,145 Aufrufe
467 Kommentare
5
#ADPUSPrivateEmployersAdd86000JobsInOctober
51,198 Aufrufe
618 Kommentare
6
#KazakhstanReportedlyInvests$100MInCryptoFunds
3,764 Aufrufe
64 Kommentare
7
#SouthKoreaSeeksCryptoTaxDelayUntil2029
29,803 Aufrufe
277 Kommentare
8
#USMidterms-WhatAreMarketsExpecting?
699,842 Aufrufe
3,002 Kommentare
9
#US10YearTreasuryYieldFallsTo4.845%
47,614 Aufrufe
216 Kommentare
10
#ZcashExpectsNU7ToMake$16MSproutZECInaccessible
2,553 Aufrufe
24 Kommentare