
Just_Mike
38 Публикации
Just_Mike
Отправить жалобу
Заблокировать пользователя
7 подписок(и/а)
22 подписчиков(а)
41 понравилось
Посты
Все
Цитирования
·
--
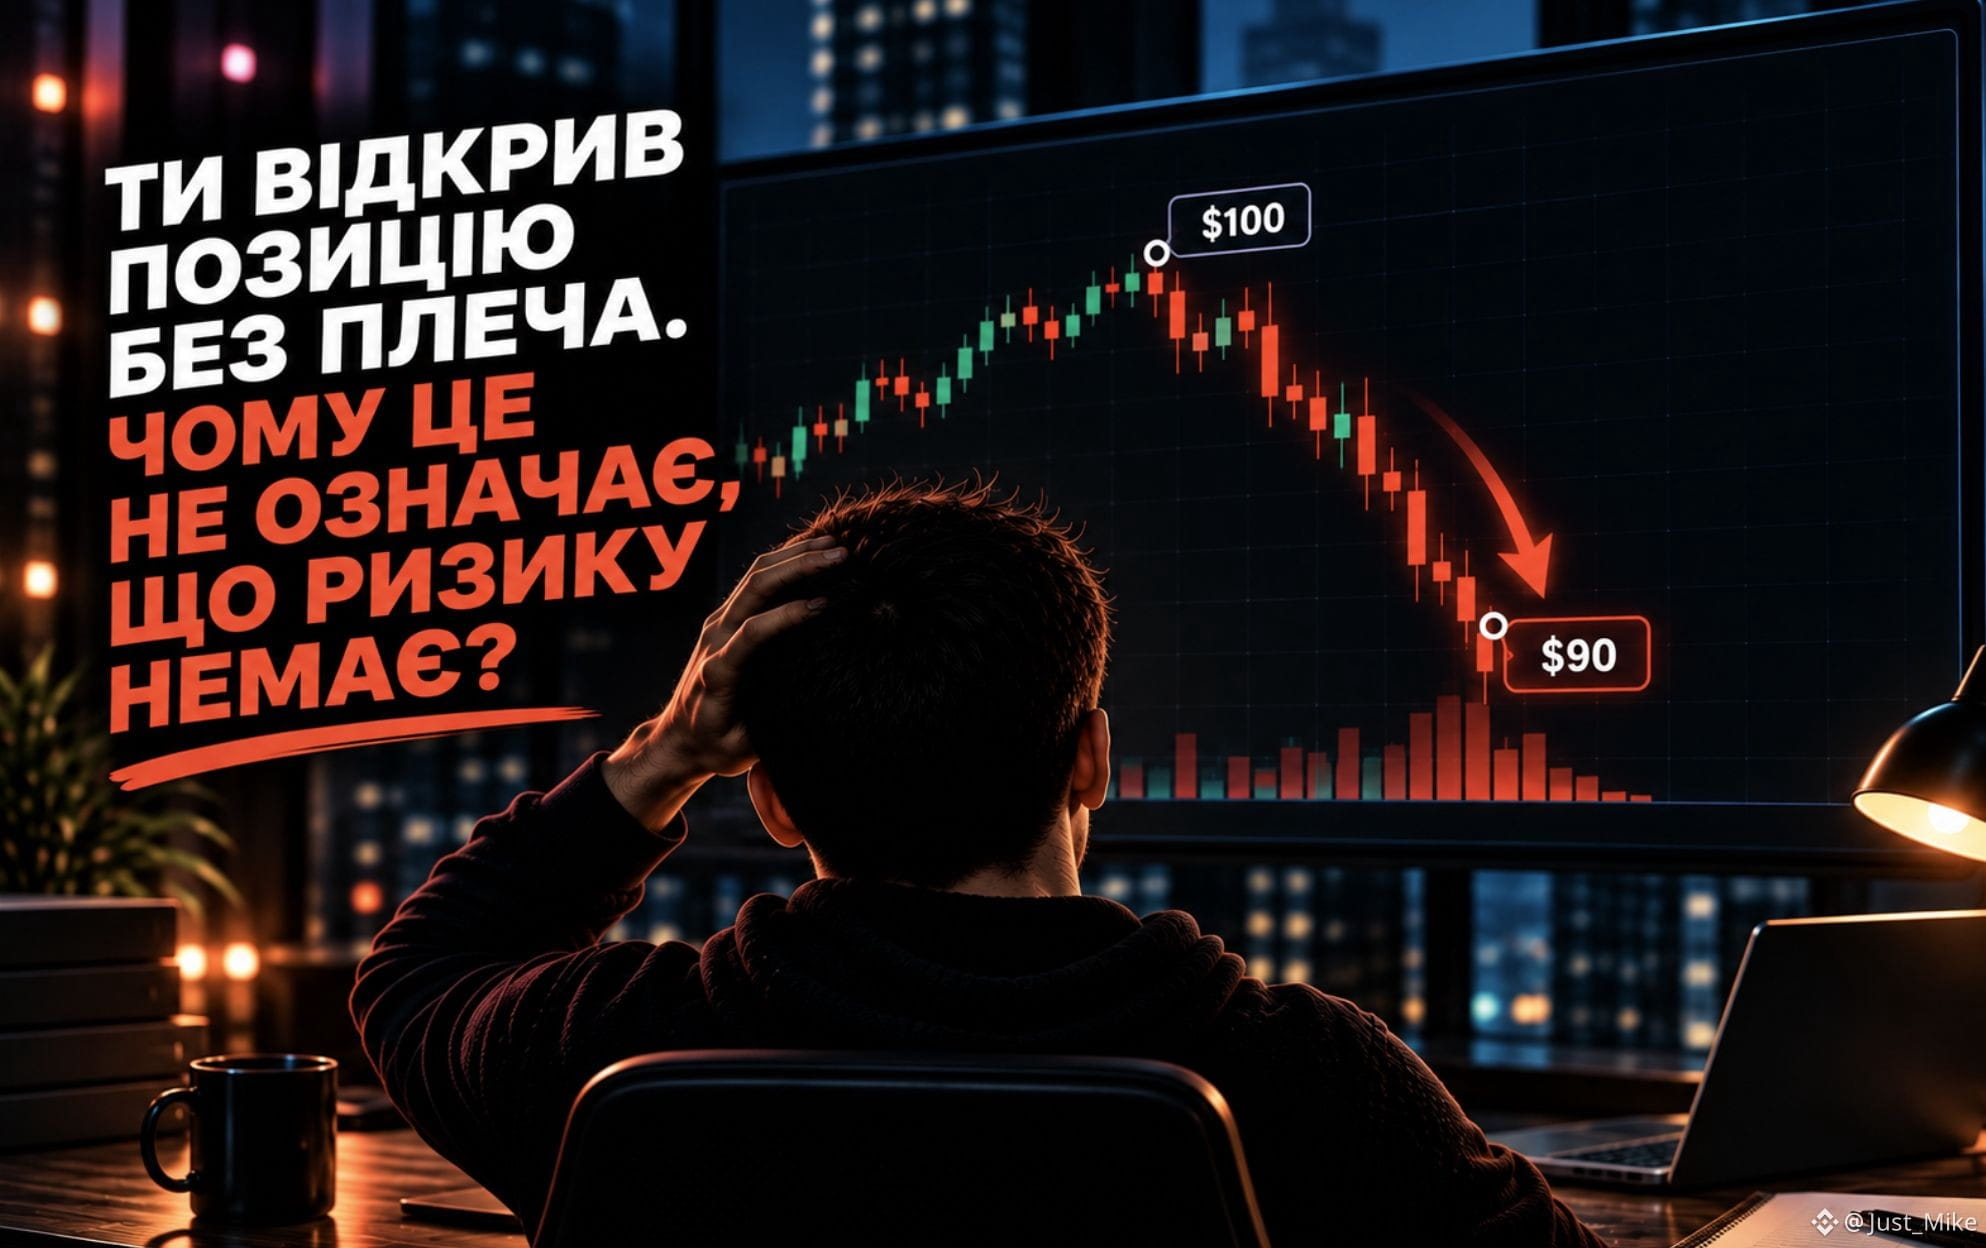
Вы открыл позицию без плеча. Почему это не означает, что риска нет?
Многие считают:
«Я не использую плечо → следовательно, меня не могут ликвидировать → значит, риск почти отсутствует».
Первая часть логики действительно верна: без плеча нет риска ликвидации, характерного для leveraged futures-позиций. Но это не означает, что сама позиция безопасна.
Представим:
Вы купили активов на $1 000.
Актив падает на 10% → ваша позиция уже стоит $900.
Плеча не было. Ликвидации нет. Но $100 стоимости позиции вы всё равно потеряли.
И здесь остаются другие риски:
🔹 Риск цены — актив может падать дальше.
🔹 Риск размера позиции — 10% от $100 и от $10 000 — это совершенно разные суммы.
🔹 Риск ликвидности — с крупной позиции может быть сложнее выйти по желаемой цене, что может привести к проскальзыванию.
Поэтому «без плеча» ≠ «без риска».
Плечо добавляет ещё один слой риска — увеличивает экспозицию относительно собственного капитала и может приблизить ликвидацию.
Но даже без него стоит спросить себя:
сколько я могу потерять, если цена пойдёт против меня?
#Trading #RiskManagement
Вы открыл позицию без плеча. Почему это не означает, что риска нет?
Многие считают:
«Я не использую плечо → следовательно, меня не могут ликвидировать → значит, риск почти отсутствует».
Первая часть логики действительно верна: без плеча нет риска ликвидации, характерного для leveraged futures-позиций. Но это не означает, что сама позиция безопасна.
Представим:
Вы купили активов на $1 000.
Актив падает на 10% → ваша позиция уже стоит $900.
Плеча не было. Ликвидации нет. Но $100 стоимости позиции вы всё равно потеряли.
И здесь остаются другие риски:
🔹 Риск цены — актив может падать дальше.
🔹 Риск размера позиции — 10% от $100 и от $10 000 — это совершенно разные суммы.
🔹 Риск ликвидности — с крупной позиции может быть сложнее выйти по желаемой цене, что может привести к проскальзыванию.
Поэтому «без плеча» ≠ «без риска».
Плечо добавляет ещё один слой риска — увеличивает экспозицию относительно собственного капитала и может приблизить ликвидацию.
Но даже без него стоит спросить себя:
сколько я могу потерять, если цена пойдёт против меня?
#Trading #RiskManagement
Многие считают:
«Я не использую плечо → следовательно, меня не могут ликвидировать → значит, риск почти отсутствует».
Первая часть логики действительно верна: без плеча нет риска ликвидации, характерного для leveraged futures-позиций. Но это не означает, что сама позиция безопасна.
Представим:
Вы купили активов на $1 000.
Актив падает на 10% → ваша позиция уже стоит $900.
Плеча не было. Ликвидации нет. Но $100 стоимости позиции вы всё равно потеряли.
И здесь остаются другие риски:
🔹 Риск цены — актив может падать дальше.
🔹 Риск размера позиции — 10% от $100 и от $10 000 — это совершенно разные суммы.
🔹 Риск ликвидности — с крупной позиции может быть сложнее выйти по желаемой цене, что может привести к проскальзыванию.
Поэтому «без плеча» ≠ «без риска».
Плечо добавляет ещё один слой риска — увеличивает экспозицию относительно собственного капитала и может приблизить ликвидацию.
Но даже без него стоит спросить себя:
сколько я могу потерять, если цена пойдёт против меня?
#Trading #RiskManagement
520
·
--
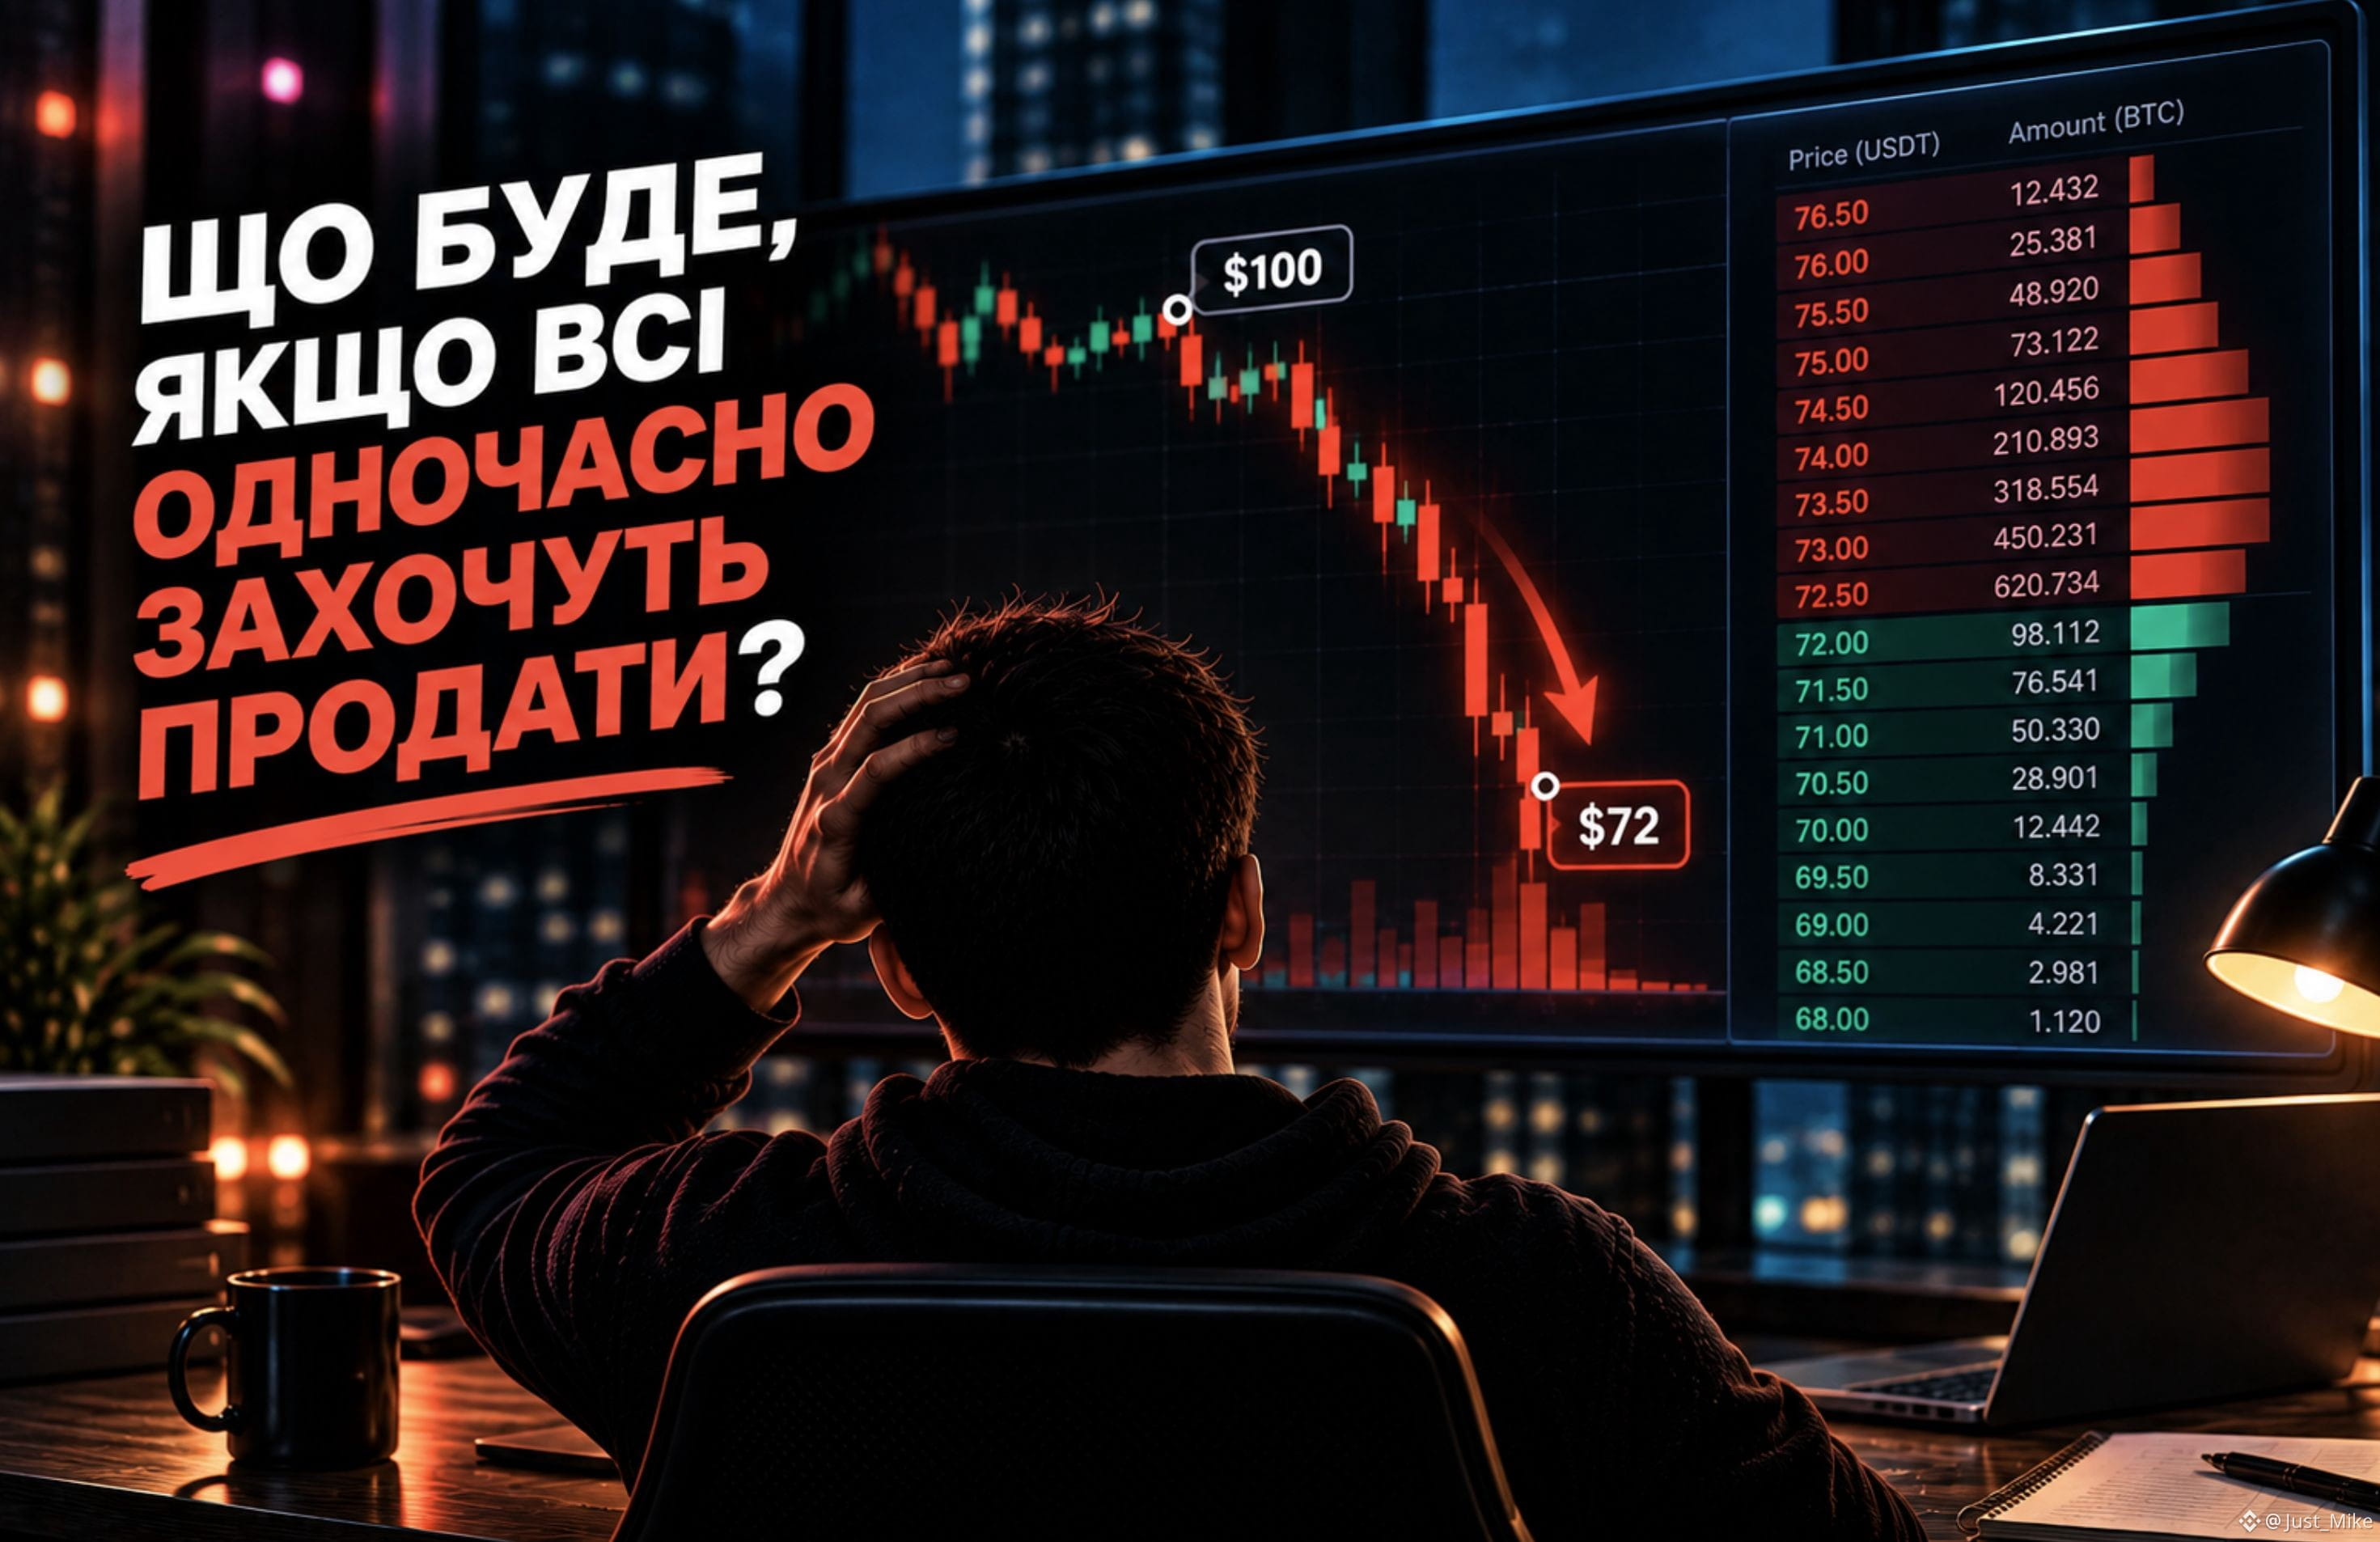
Что будет, если все одновременно захотят продать?
Представим ситуацию:
ты купил актив за $100.
А потом на рынке одновременно появляется очень много продавцов.
Что происходит?
Покупателей по цене $100 может просто не хватить на весь объем продаж.
Тогда продавцы начинают забирать заявки покупателей ниже:
$100 → $99 → $98 → $95…
И цена может падать очень быстро.
Именно здесь важна ликвидность.
Ликвидность показывает, насколько легко купить или продать актив без существенного влияния на его цену.
📉 Высокая ликвидность → много заявок на рынке, большой объем можно провести с меньшим влиянием на цену.
📉 Низкая ликвидность → заявок меньше, поэтому даже относительно крупный ордер может сильно сдвинуть цену.
Поэтому резкое падение — это не всегда означает, что актив внезапно стал «хуже».
Иногда проблема в другом:
продавцов стало намного больше, чем готовых покупателей по текущим ценам.
Вот почему во время резких движений важно смотреть не только на цену актива, но и на то, сколько ликвидности есть на рынке.
#Trading #Liquidity
Что будет, если все одновременно захотят продать?
Представим ситуацию:
ты купил актив за $100.
А потом на рынке одновременно появляется очень много продавцов.
Что происходит?
Покупателей по цене $100 может просто не хватить на весь объем продаж.
Тогда продавцы начинают забирать заявки покупателей ниже:
$100 → $99 → $98 → $95…
И цена может падать очень быстро.
Именно здесь важна ликвидность.
Ликвидность показывает, насколько легко купить или продать актив без существенного влияния на его цену.
📉 Высокая ликвидность → много заявок на рынке, большой объем можно провести с меньшим влиянием на цену.
📉 Низкая ликвидность → заявок меньше, поэтому даже относительно крупный ордер может сильно сдвинуть цену.
Поэтому резкое падение — это не всегда означает, что актив внезапно стал «хуже».
Иногда проблема в другом:
продавцов стало намного больше, чем готовых покупателей по текущим ценам.
Вот почему во время резких движений важно смотреть не только на цену актива, но и на то, сколько ликвидности есть на рынке.
#Trading #Liquidity
Представим ситуацию:
ты купил актив за $100.
А потом на рынке одновременно появляется очень много продавцов.
Что происходит?
Покупателей по цене $100 может просто не хватить на весь объем продаж.
Тогда продавцы начинают забирать заявки покупателей ниже:
$100 → $99 → $98 → $95…
И цена может падать очень быстро.
Именно здесь важна ликвидность.
Ликвидность показывает, насколько легко купить или продать актив без существенного влияния на его цену.
📉 Высокая ликвидность → много заявок на рынке, большой объем можно провести с меньшим влиянием на цену.
📉 Низкая ликвидность → заявок меньше, поэтому даже относительно крупный ордер может сильно сдвинуть цену.
Поэтому резкое падение — это не всегда означает, что актив внезапно стал «хуже».
Иногда проблема в другом:
продавцов стало намного больше, чем готовых покупателей по текущим ценам.
Вот почему во время резких движений важно смотреть не только на цену актива, но и на то, сколько ликвидности есть на рынке.
#Trading #Liquidity
140
·
--
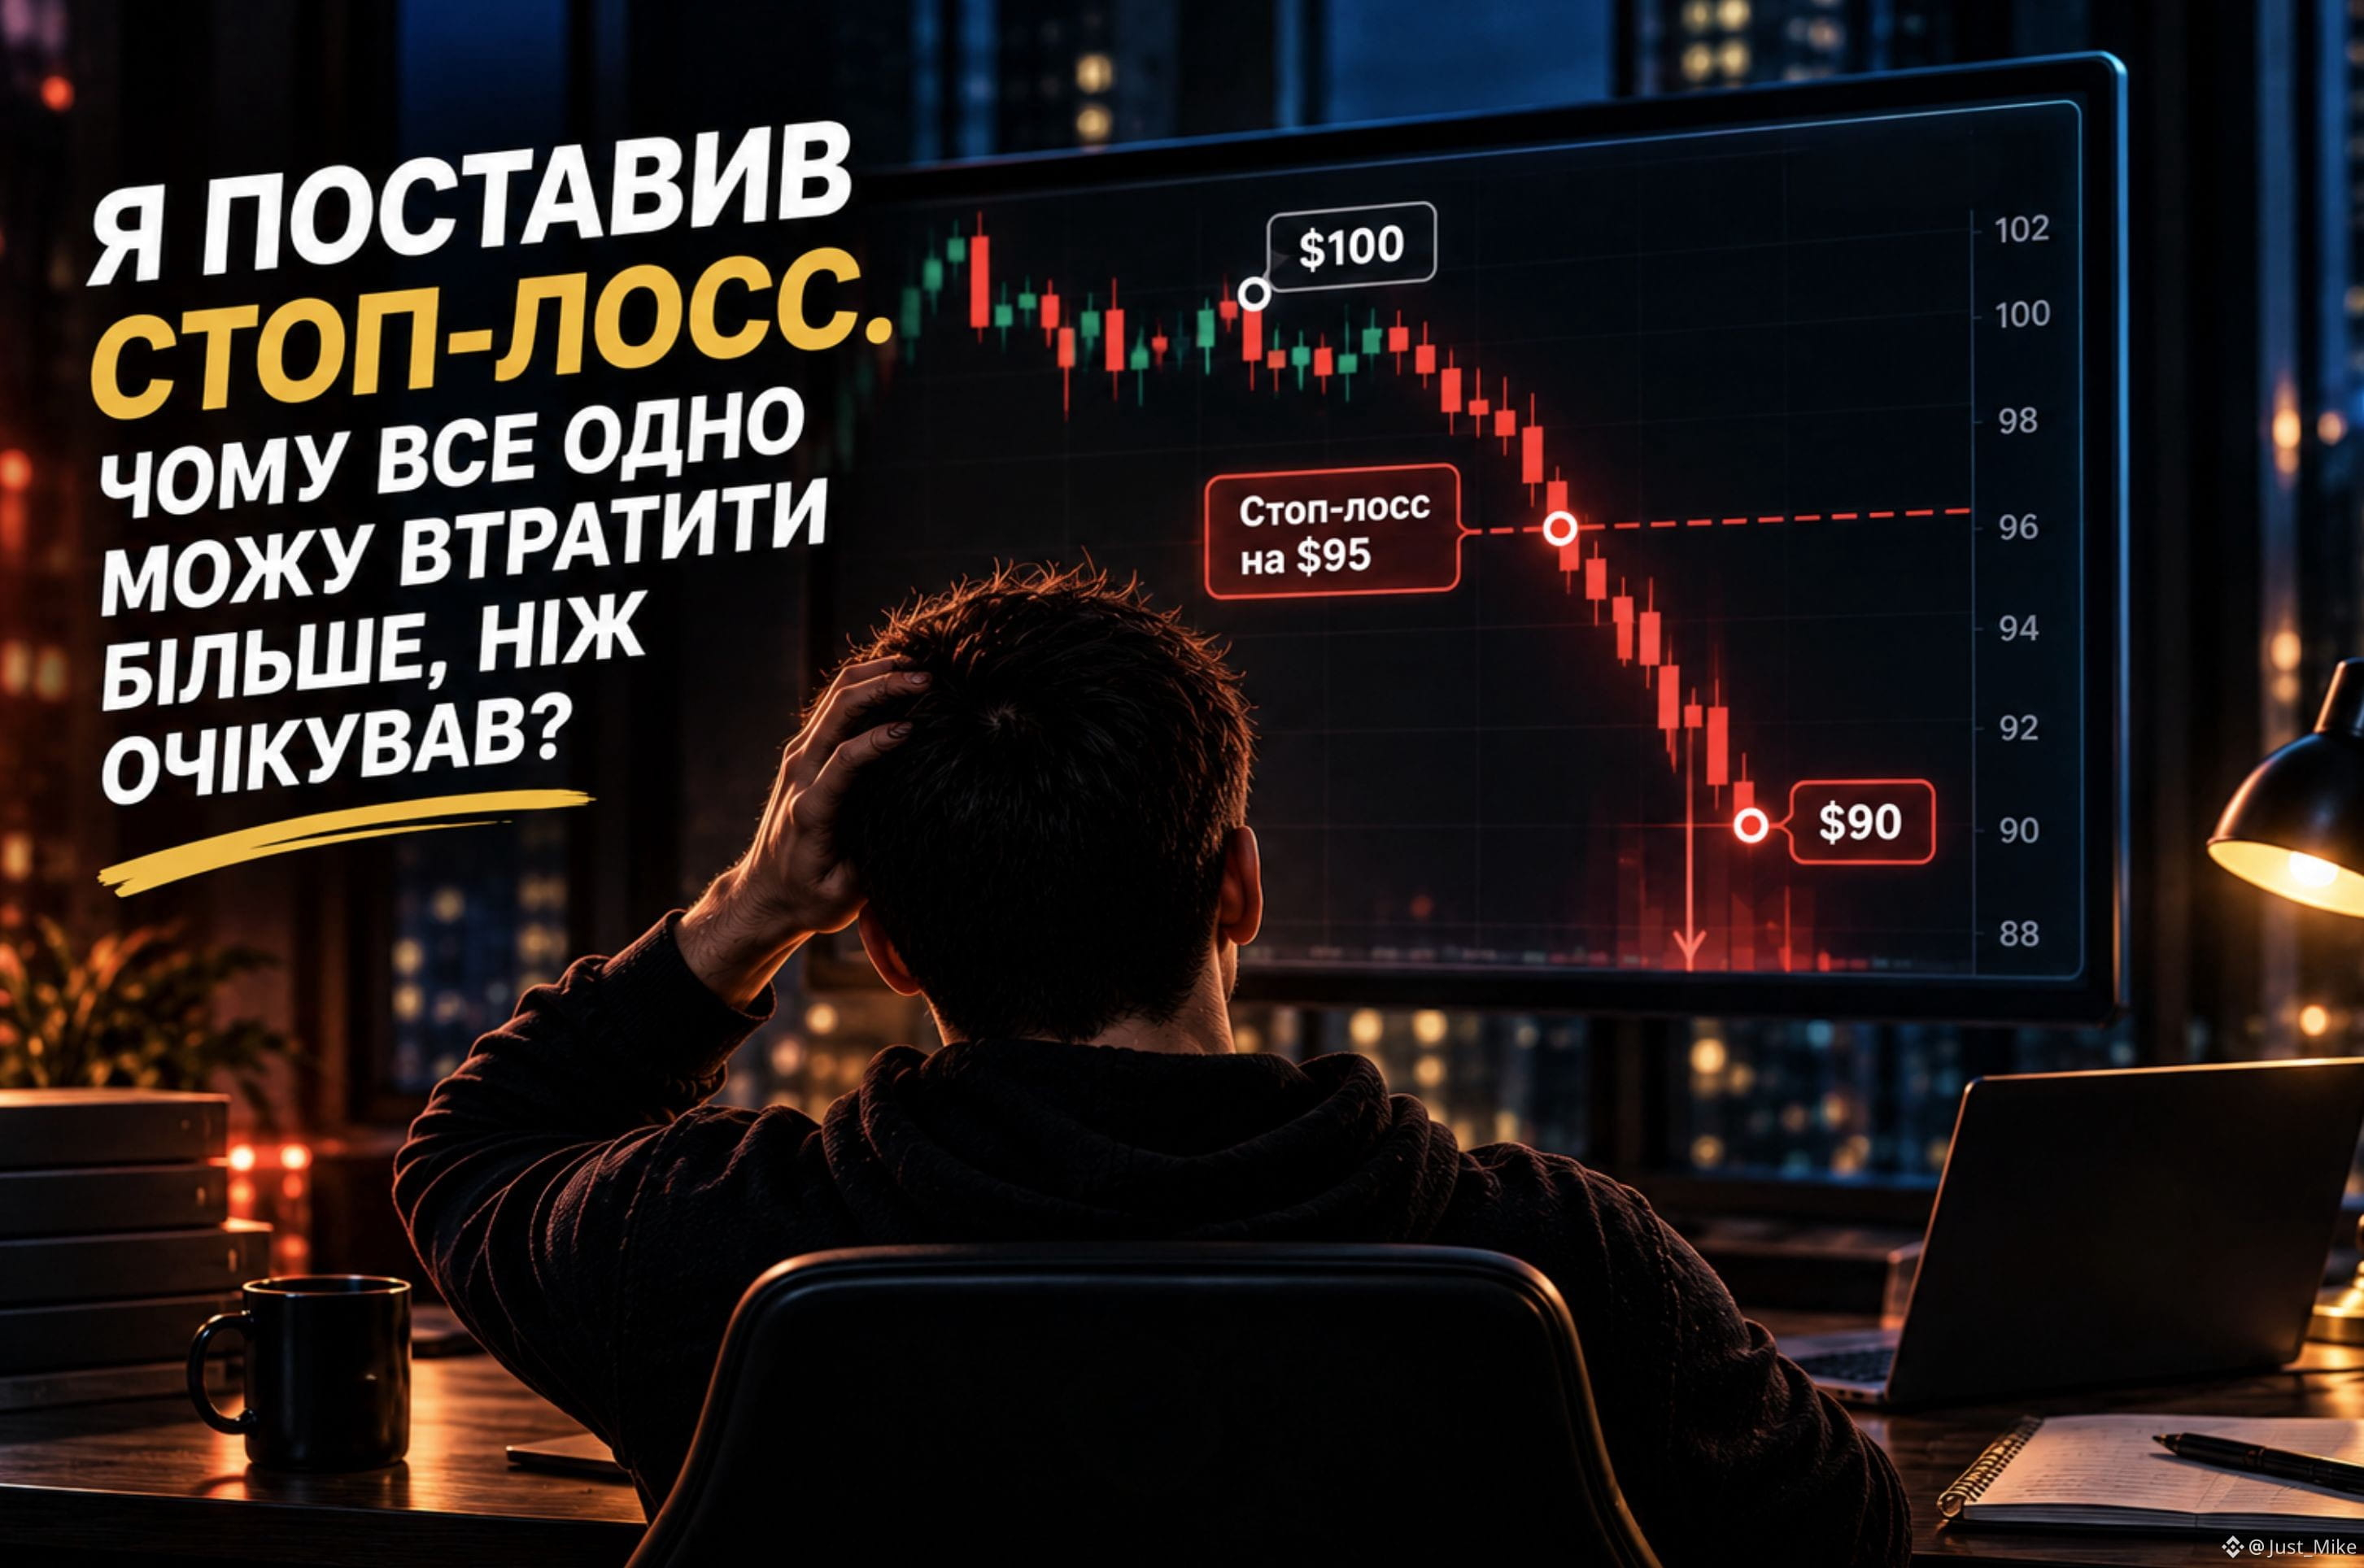
Я поставив стоп-лосс. Чому все одно можу втратити більше, ніж очікував?
Уявімо:
Ти купив актив за $100 і поставив стоп-лосс на $95.
Логіка проста:
«Я розраховую втратити близько 5%».
Але ринок не завжди рухається плавно.
Якщо ціна різко падає:
$100 → $95 → $90
стоп може виконатися не за $95.
При стоп-маркет ордері після спрацювання заявка виконується за доступними цінами. За високої волатильності між ціною спрацювання та фактичною ціною виконання може виникнути проскальзування.
А зі стоп-лімітом інша ситуація: ти контролюєш ціну виконання, але при дуже швидкому русі ордер може не виконатися.
Тобто стоп-лосс — це не гарантія:
«Я точно втрачу не більше 5%».
Це інструмент управління ризиком, але спосіб виконання ордера теж має значення.
Тому перед встановленням стопа варто розуміти не лише:
«Де я вийду?»
а й:
«Що станеться, якщо ціна пройде цей рівень за секунду?»
#Trading #RiskManagement
Я поставив стоп-лосс. Чому все одно можу втратити більше, ніж очікував?
Уявімо:
Ти купив актив за $100 і поставив стоп-лосс на $95.
Логіка проста:
«Я розраховую втратити близько 5%».
Але ринок не завжди рухається плавно.
Якщо ціна різко падає:
$100 → $95 → $90
стоп може виконатися не за $95.
При стоп-маркет ордері після спрацювання заявка виконується за доступними цінами. За високої волатильності між ціною спрацювання та фактичною ціною виконання може виникнути проскальзування.
А зі стоп-лімітом інша ситуація: ти контролюєш ціну виконання, але при дуже швидкому русі ордер може не виконатися.
Тобто стоп-лосс — це не гарантія:
«Я точно втрачу не більше 5%».
Це інструмент управління ризиком, але спосіб виконання ордера теж має значення.
Тому перед встановленням стопа варто розуміти не лише:
«Де я вийду?»
а й:
«Що станеться, якщо ціна пройде цей рівень за секунду?»
#Trading #RiskManagement
Уявімо:
Ти купив актив за $100 і поставив стоп-лосс на $95.
Логіка проста:
«Я розраховую втратити близько 5%».
Але ринок не завжди рухається плавно.
Якщо ціна різко падає:
$100 → $95 → $90
стоп може виконатися не за $95.
При стоп-маркет ордері після спрацювання заявка виконується за доступними цінами. За високої волатильності між ціною спрацювання та фактичною ціною виконання може виникнути проскальзування.
А зі стоп-лімітом інша ситуація: ти контролюєш ціну виконання, але при дуже швидкому русі ордер може не виконатися.
Тобто стоп-лосс — це не гарантія:
«Я точно втрачу не більше 5%».
Це інструмент управління ризиком, але спосіб виконання ордера теж має значення.
Тому перед встановленням стопа варто розуміти не лише:
«Де я вийду?»
а й:
«Що станеться, якщо ціна пройде цей рівень за секунду?»
#Trading #RiskManagement
137
·
--
Если perpetual следует за ценой акции, зачем ему funding?
На первый взгляд funding кажется просто дополнительной комиссией.
Но его роль совсем другая.
TradFi Perpetual отслеживает цену базового актива, но сам контракт торгуется отдельно. Поэтому его цена может отклоняться от underlying.
И тут возникает вопрос:
как сблизить эти две цены, если у perpetual нет даты экспирации?
Именно для этого нужен funding.
Если perpetual торгуется выше цены underlying, funding становится положительным — long-позиции платят short-позициям.
Если perpetual торгуется ниже, funding может стать отрицательным — shorts платят longs.
Логика проста:
цена слишком высоко → short получает выплату → появляется стимул продавать
цена слишком низко → long получает выплату → появляется стимул покупать
Так funding помогает удерживать цену perpetual ближе к underlying.
И тут важна одна вещь:
funding — это не плата Binance за то, что я держу позицию.
Это механизм взаиморасчётов между long и short, который помогает поддерживать связь с базовым активом.
Binance указывает, что funding-платежи переходят между трейдерами, а не взимаются биржей как комиссия.
Поэтому у perpetual нет экспирации, но funding помогает поддерживать его связь с underlying.
#TradFi
Если perpetual следует за ценой акции, зачем ему funding?
На первый взгляд funding кажется просто дополнительной комиссией.
Но его роль совсем другая.
TradFi Perpetual отслеживает цену базового актива, но сам контракт торгуется отдельно. Поэтому его цена может отклоняться от underlying.
И тут возникает вопрос:
как сблизить эти две цены, если у perpetual нет даты экспирации?
Именно для этого нужен funding.
Если perpetual торгуется выше цены underlying, funding становится положительным — long-позиции платят short-позициям.
Если perpetual торгуется ниже, funding может стать отрицательным — shorts платят longs.
Логика проста:
цена слишком высоко → short получает выплату → появляется стимул продавать
цена слишком низко → long получает выплату → появляется стимул покупать
Так funding помогает удерживать цену perpetual ближе к underlying.
И тут важна одна вещь:
funding — это не плата Binance за то, что я держу позицию.
Это механизм взаиморасчётов между long и short, который помогает поддерживать связь с базовым активом.
Binance указывает, что funding-платежи переходят между трейдерами, а не взимаются биржей как комиссия.
Поэтому у perpetual нет экспирации, но funding помогает поддерживать его связь с underlying.
#TradFi
На первый взгляд funding кажется просто дополнительной комиссией.
Но его роль совсем другая.
TradFi Perpetual отслеживает цену базового актива, но сам контракт торгуется отдельно. Поэтому его цена может отклоняться от underlying.
И тут возникает вопрос:
как сблизить эти две цены, если у perpetual нет даты экспирации?
Именно для этого нужен funding.
Если perpetual торгуется выше цены underlying, funding становится положительным — long-позиции платят short-позициям.
Если perpetual торгуется ниже, funding может стать отрицательным — shorts платят longs.
Логика проста:
цена слишком высоко → short получает выплату → появляется стимул продавать
цена слишком низко → long получает выплату → появляется стимул покупать
Так funding помогает удерживать цену perpetual ближе к underlying.
И тут важна одна вещь:
funding — это не плата Binance за то, что я держу позицию.
Это механизм взаиморасчётов между long и short, который помогает поддерживать связь с базовым активом.
Binance указывает, что funding-платежи переходят между трейдерами, а не взимаются биржей как комиссия.
Поэтому у perpetual нет экспирации, но funding помогает поддерживать его связь с underlying.
#TradFi

77
·
--
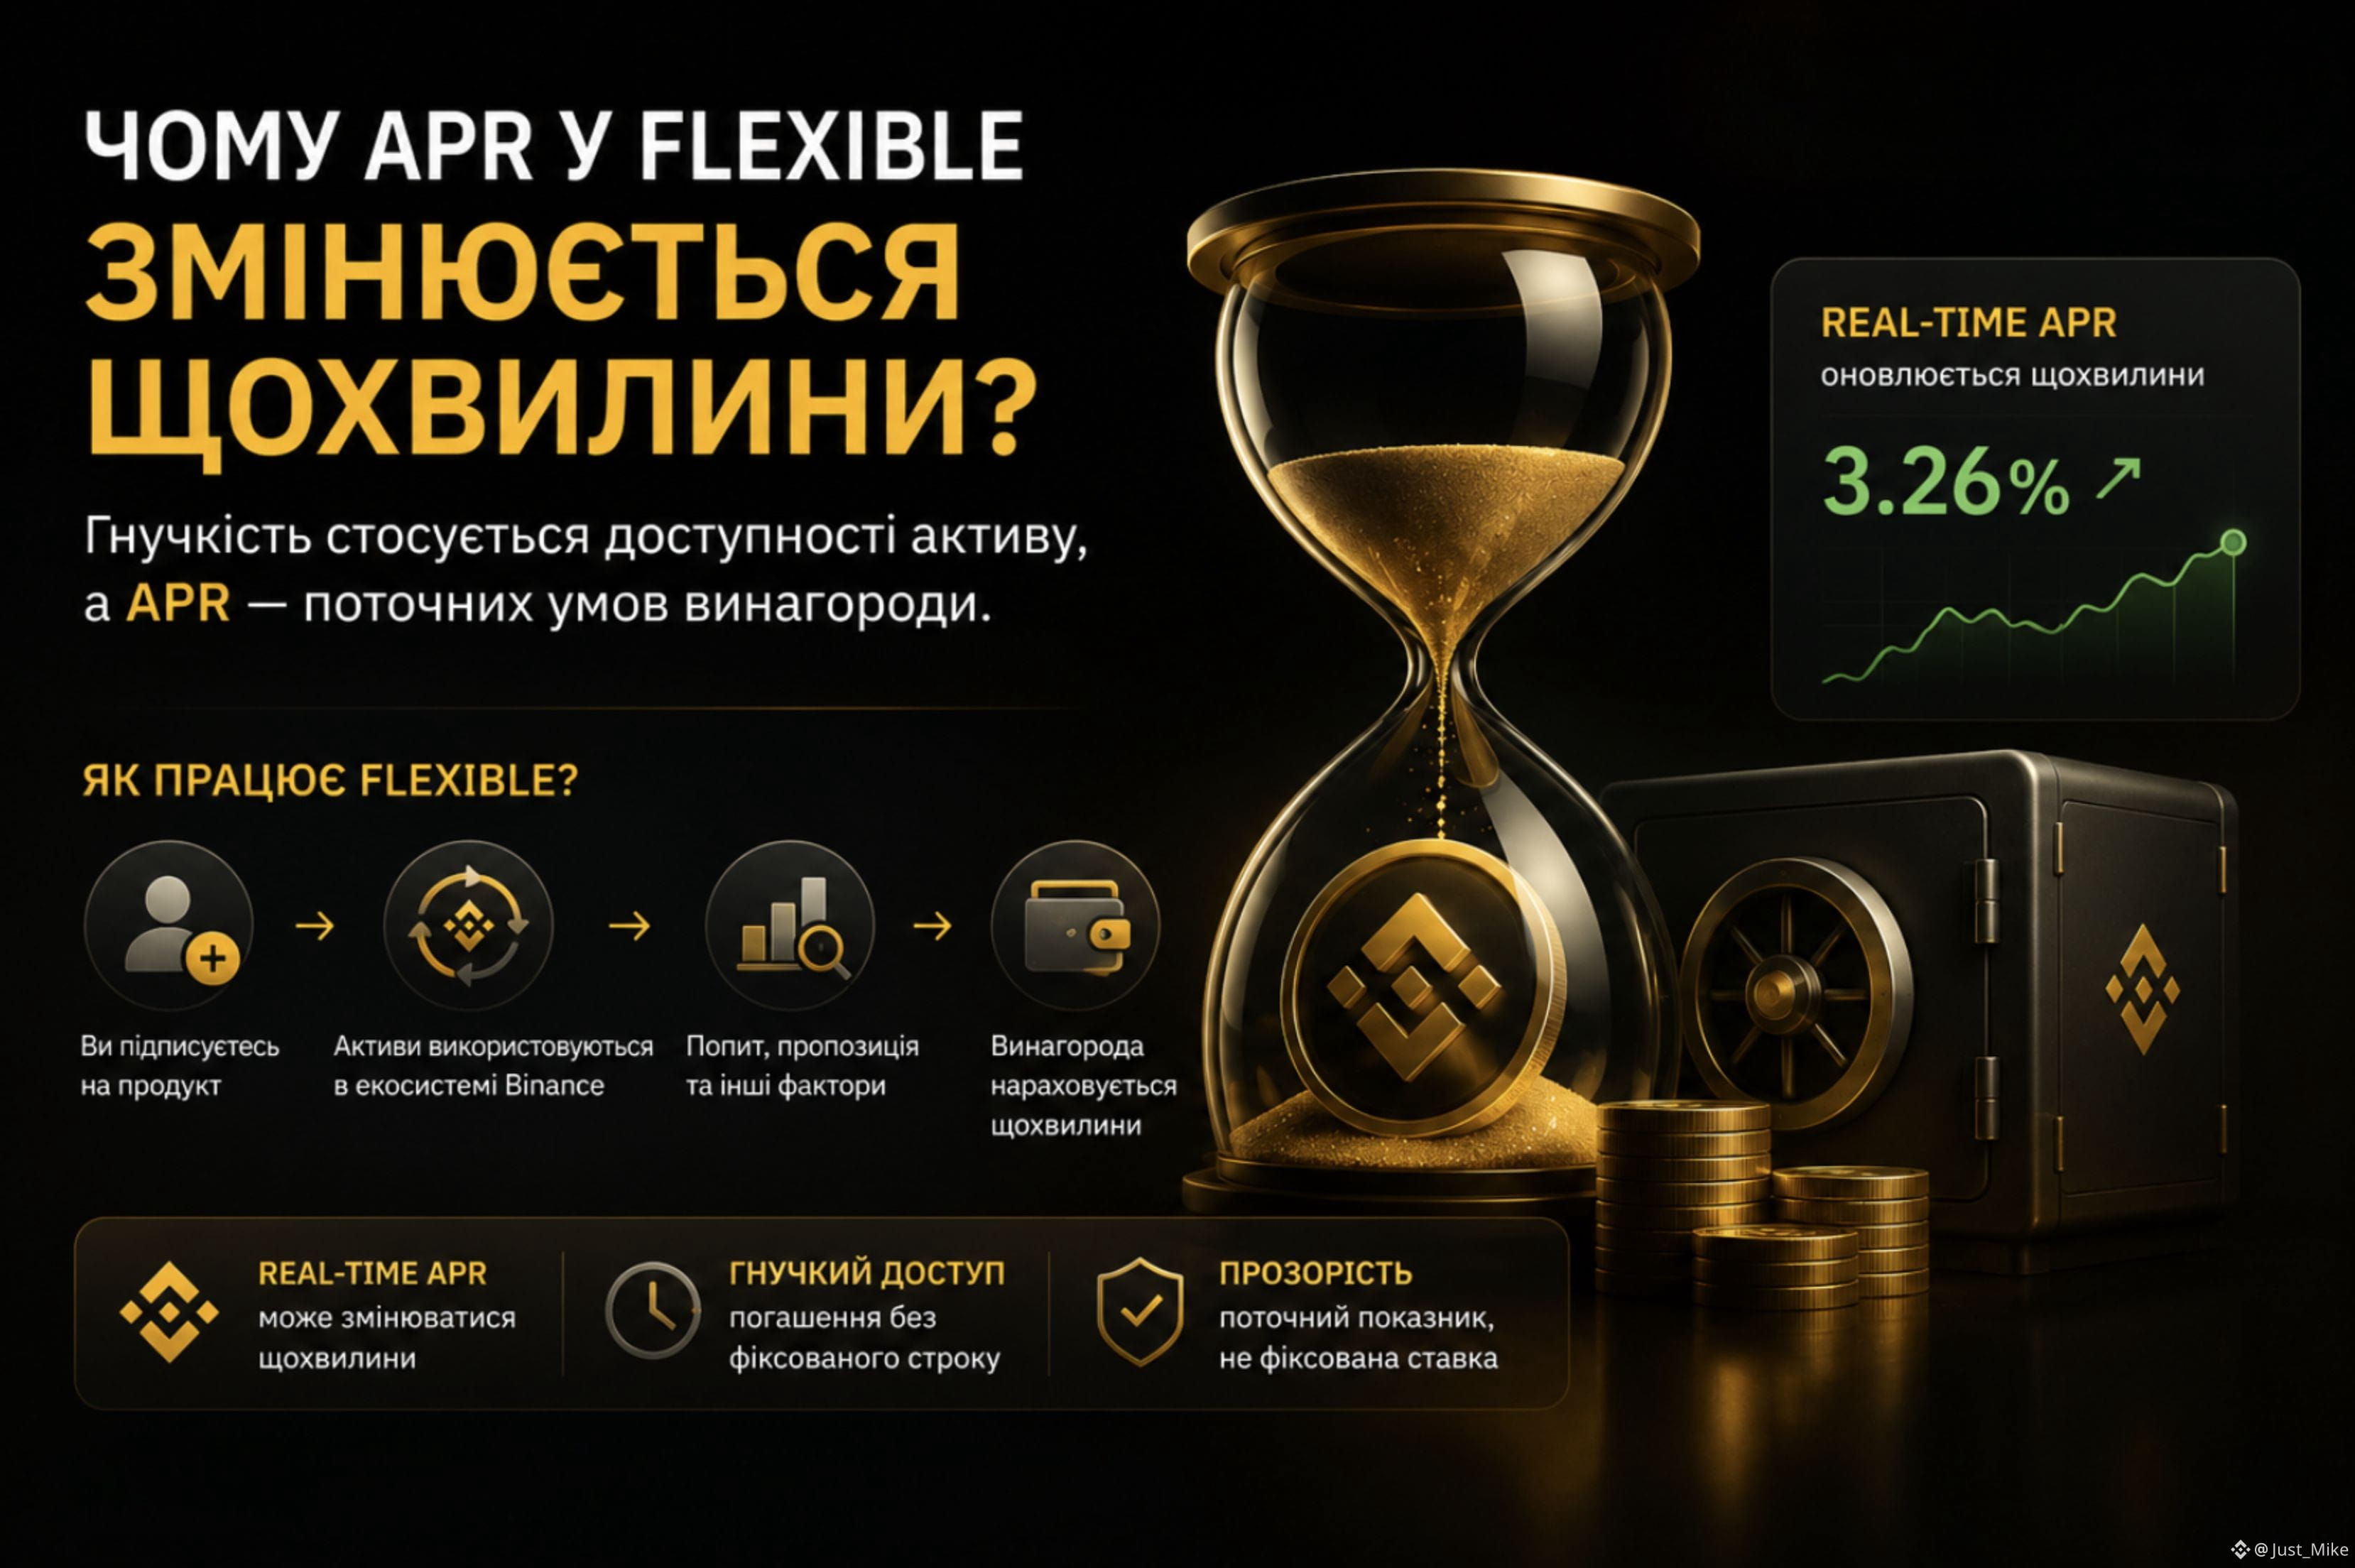
Если актив в Flexible можно погасить без фиксированного срока,
почему его APR меняется каждую минуту?
Раньше я воспринимал Earn довольно просто:
положил актив ➞ получил доходность ➞ при необходимости забрал актив.
Но в Flexible Products есть интересная деталь.
Binance называет эту ставку Real-Time APR — она может меняться каждую минуту, а вознаграждение начисляется каждую минуту.
И тут у меня возник вопрос:
если срок не фиксирован, то от чего зависит текущая доходность?
Оказывается, механика интереснее, чем просто «Binance платит процент за то, что ты держишь актив».
Согласно информации Binance, активы в Flexible Products могут использоваться для операций, в том числе для кредитования через Margin и Loan. Real-Time APR для токена учитывает его спрос, предложение и другие факторы.
То есть APR здесь — не обещание фиксированной ставки.
Это текущий показатель вознаграждения, который может меняться вместе с условиями, влияющими на использование активов.
И именно это мне кажется самым интересным во Flexible:
гибкость относится к доступности актива, а APR — к текущим условиям вознаграждения.
Поэтому смотреть только на цифру APR недостаточно.
Важнее понимать, откуда она берется и почему может измениться уже совсем скоро после того, как ты ее увидел.
#BinanceEarn #SimpleEarn
Если актив в Flexible можно погасить без фиксированного срока,
почему его APR меняется каждую минуту?
Раньше я воспринимал Earn довольно просто:
положил актив ➞ получил доходность ➞ при необходимости забрал актив.
Но в Flexible Products есть интересная деталь.
Binance называет эту ставку Real-Time APR — она может меняться каждую минуту, а вознаграждение начисляется каждую минуту.
И тут у меня возник вопрос:
если срок не фиксирован, то от чего зависит текущая доходность?
Оказывается, механика интереснее, чем просто «Binance платит процент за то, что ты держишь актив».
Согласно информации Binance, активы в Flexible Products могут использоваться для операций, в том числе для кредитования через Margin и Loan. Real-Time APR для токена учитывает его спрос, предложение и другие факторы.
То есть APR здесь — не обещание фиксированной ставки.
Это текущий показатель вознаграждения, который может меняться вместе с условиями, влияющими на использование активов.
И именно это мне кажется самым интересным во Flexible:
гибкость относится к доступности актива, а APR — к текущим условиям вознаграждения.
Поэтому смотреть только на цифру APR недостаточно.
Важнее понимать, откуда она берется и почему может измениться уже совсем скоро после того, как ты ее увидел.
#BinanceEarn #SimpleEarn
почему его APR меняется каждую минуту?
Раньше я воспринимал Earn довольно просто:
положил актив ➞ получил доходность ➞ при необходимости забрал актив.
Но в Flexible Products есть интересная деталь.
Binance называет эту ставку Real-Time APR — она может меняться каждую минуту, а вознаграждение начисляется каждую минуту.
И тут у меня возник вопрос:
если срок не фиксирован, то от чего зависит текущая доходность?
Оказывается, механика интереснее, чем просто «Binance платит процент за то, что ты держишь актив».
Согласно информации Binance, активы в Flexible Products могут использоваться для операций, в том числе для кредитования через Margin и Loan. Real-Time APR для токена учитывает его спрос, предложение и другие факторы.
То есть APR здесь — не обещание фиксированной ставки.
Это текущий показатель вознаграждения, который может меняться вместе с условиями, влияющими на использование активов.
И именно это мне кажется самым интересным во Flexible:
гибкость относится к доступности актива, а APR — к текущим условиям вознаграждения.
Поэтому смотреть только на цифру APR недостаточно.
Важнее понимать, откуда она берется и почему может измениться уже совсем скоро после того, как ты ее увидел.
#BinanceEarn #SimpleEarn
150
·
--
Куратор может выглядеть так, будто он решает, куда направляется капитал Vault.
Но насколько много этого решения на самом деле принимается ещё до того, как куратор выбирает рынок?
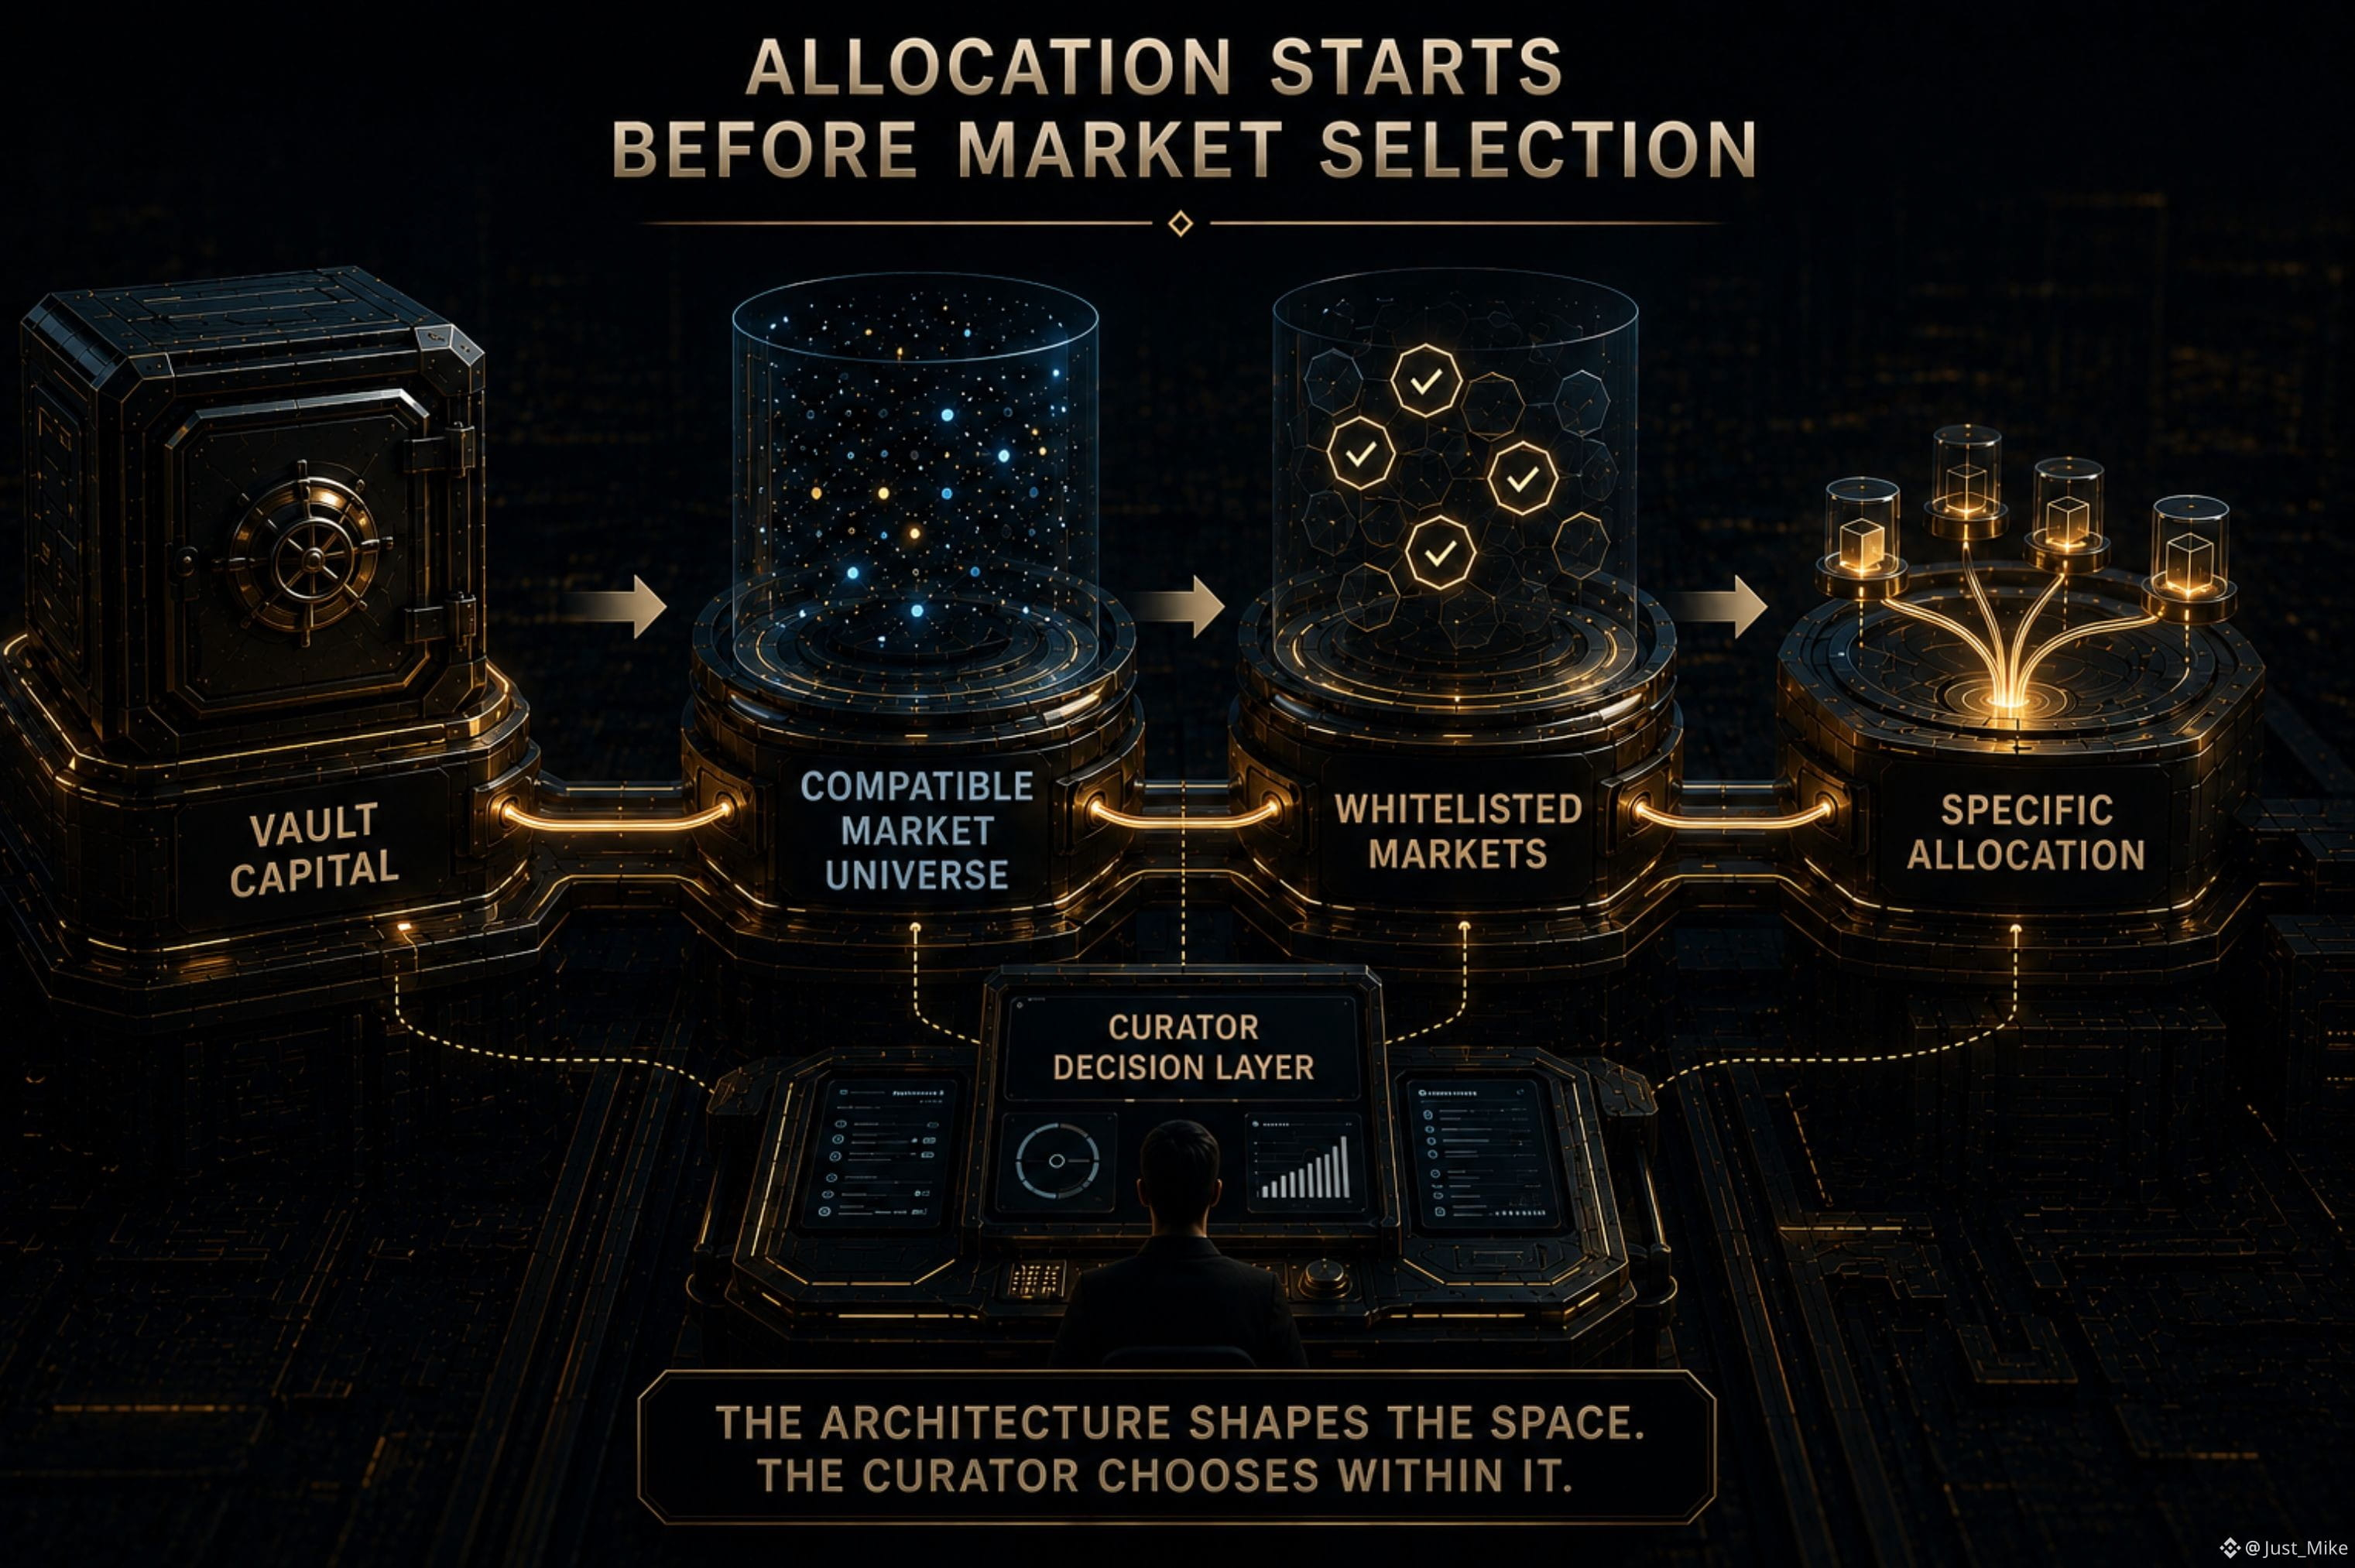
Мульти-рыночный Vault не начинается с неограниченного списка рынков.
Его архитектура уже заранее накладывает условие на то, какие рынки можно соединять: рынки в рамках одного Vault должны использовать один и тот же Debt Token.
Затем white list рынков дополнительно определяет, какие из этих рынков реально могут быть использованы для ордеров.
Только после того, как эти границы уже заданы, куратор принимает конкретное решение об аллокации.
Поэтому процесс скорее похож на:
Капитал Vault
→ совместимая вселенная рынков
→ включённые в white list рынки
→ конкретная аллокация
Это меняет то, как я думаю об аллокации в Vault.
Куратор всё ещё выбирает, куда направляется капитал.
Но это решение принимается внутри вселенной рынков, которую архитектура протокола уже частично определила.
Иными словами:
Аллокация ≠ просто выбор рынка.
Аллокация = выбор внутри вселенной рынков, определённой архитектурой.
Возможно, более интересный вопрос не только в том, куда куратор направляет капитал.
А в том, сколько уже существует этого выбора до того, как он будет сделан.
#termmax @termmax
Куратор может выглядеть так, будто он решает, куда направляется капитал Vault.
Но насколько много этого решения на самом деле принимается ещё до того, как куратор выбирает рынок?
Мульти-рыночный Vault не начинается с неограниченного списка рынков.
Его архитектура уже заранее накладывает условие на то, какие рынки можно соединять: рынки в рамках одного Vault должны использовать один и тот же Debt Token.
Затем white list рынков дополнительно определяет, какие из этих рынков реально могут быть использованы для ордеров.
Только после того, как эти границы уже заданы, куратор принимает конкретное решение об аллокации.
Поэтому процесс скорее похож на:
Капитал Vault
→ совместимая вселенная рынков
→ включённые в white list рынки
→ конкретная аллокация
Это меняет то, как я думаю об аллокации в Vault.
Куратор всё ещё выбирает, куда направляется капитал.
Но это решение принимается внутри вселенной рынков, которую архитектура протокола уже частично определила.
Иными словами:
Аллокация ≠ просто выбор рынка.
Аллокация = выбор внутри вселенной рынков, определённой архитектурой.
Возможно, более интересный вопрос не только в том, куда куратор направляет капитал.
А в том, сколько уже существует этого выбора до того, как он будет сделан.
#termmax @TermMax
Но насколько много этого решения на самом деле принимается ещё до того, как куратор выбирает рынок?
Мульти-рыночный Vault не начинается с неограниченного списка рынков.
Его архитектура уже заранее накладывает условие на то, какие рынки можно соединять: рынки в рамках одного Vault должны использовать один и тот же Debt Token.
Затем white list рынков дополнительно определяет, какие из этих рынков реально могут быть использованы для ордеров.
Только после того, как эти границы уже заданы, куратор принимает конкретное решение об аллокации.
Поэтому процесс скорее похож на:
Капитал Vault
→ совместимая вселенная рынков
→ включённые в white list рынки
→ конкретная аллокация
Это меняет то, как я думаю об аллокации в Vault.
Куратор всё ещё выбирает, куда направляется капитал.
Но это решение принимается внутри вселенной рынков, которую архитектура протокола уже частично определила.
Иными словами:
Аллокация ≠ просто выбор рынка.
Аллокация = выбор внутри вселенной рынков, определённой архитектурой.
Возможно, более интересный вопрос не только в том, куда куратор направляет капитал.
А в том, сколько уже существует этого выбора до того, как он будет сделан.
#termmax @TermMax
93
·
--
Кто решает, какие решения принимаются?
Рынок с фиксированной ставкой может выглядеть как простая связь:
кредитор ↔ заемщик
Но TermMax разделяет больше решений, чем это.
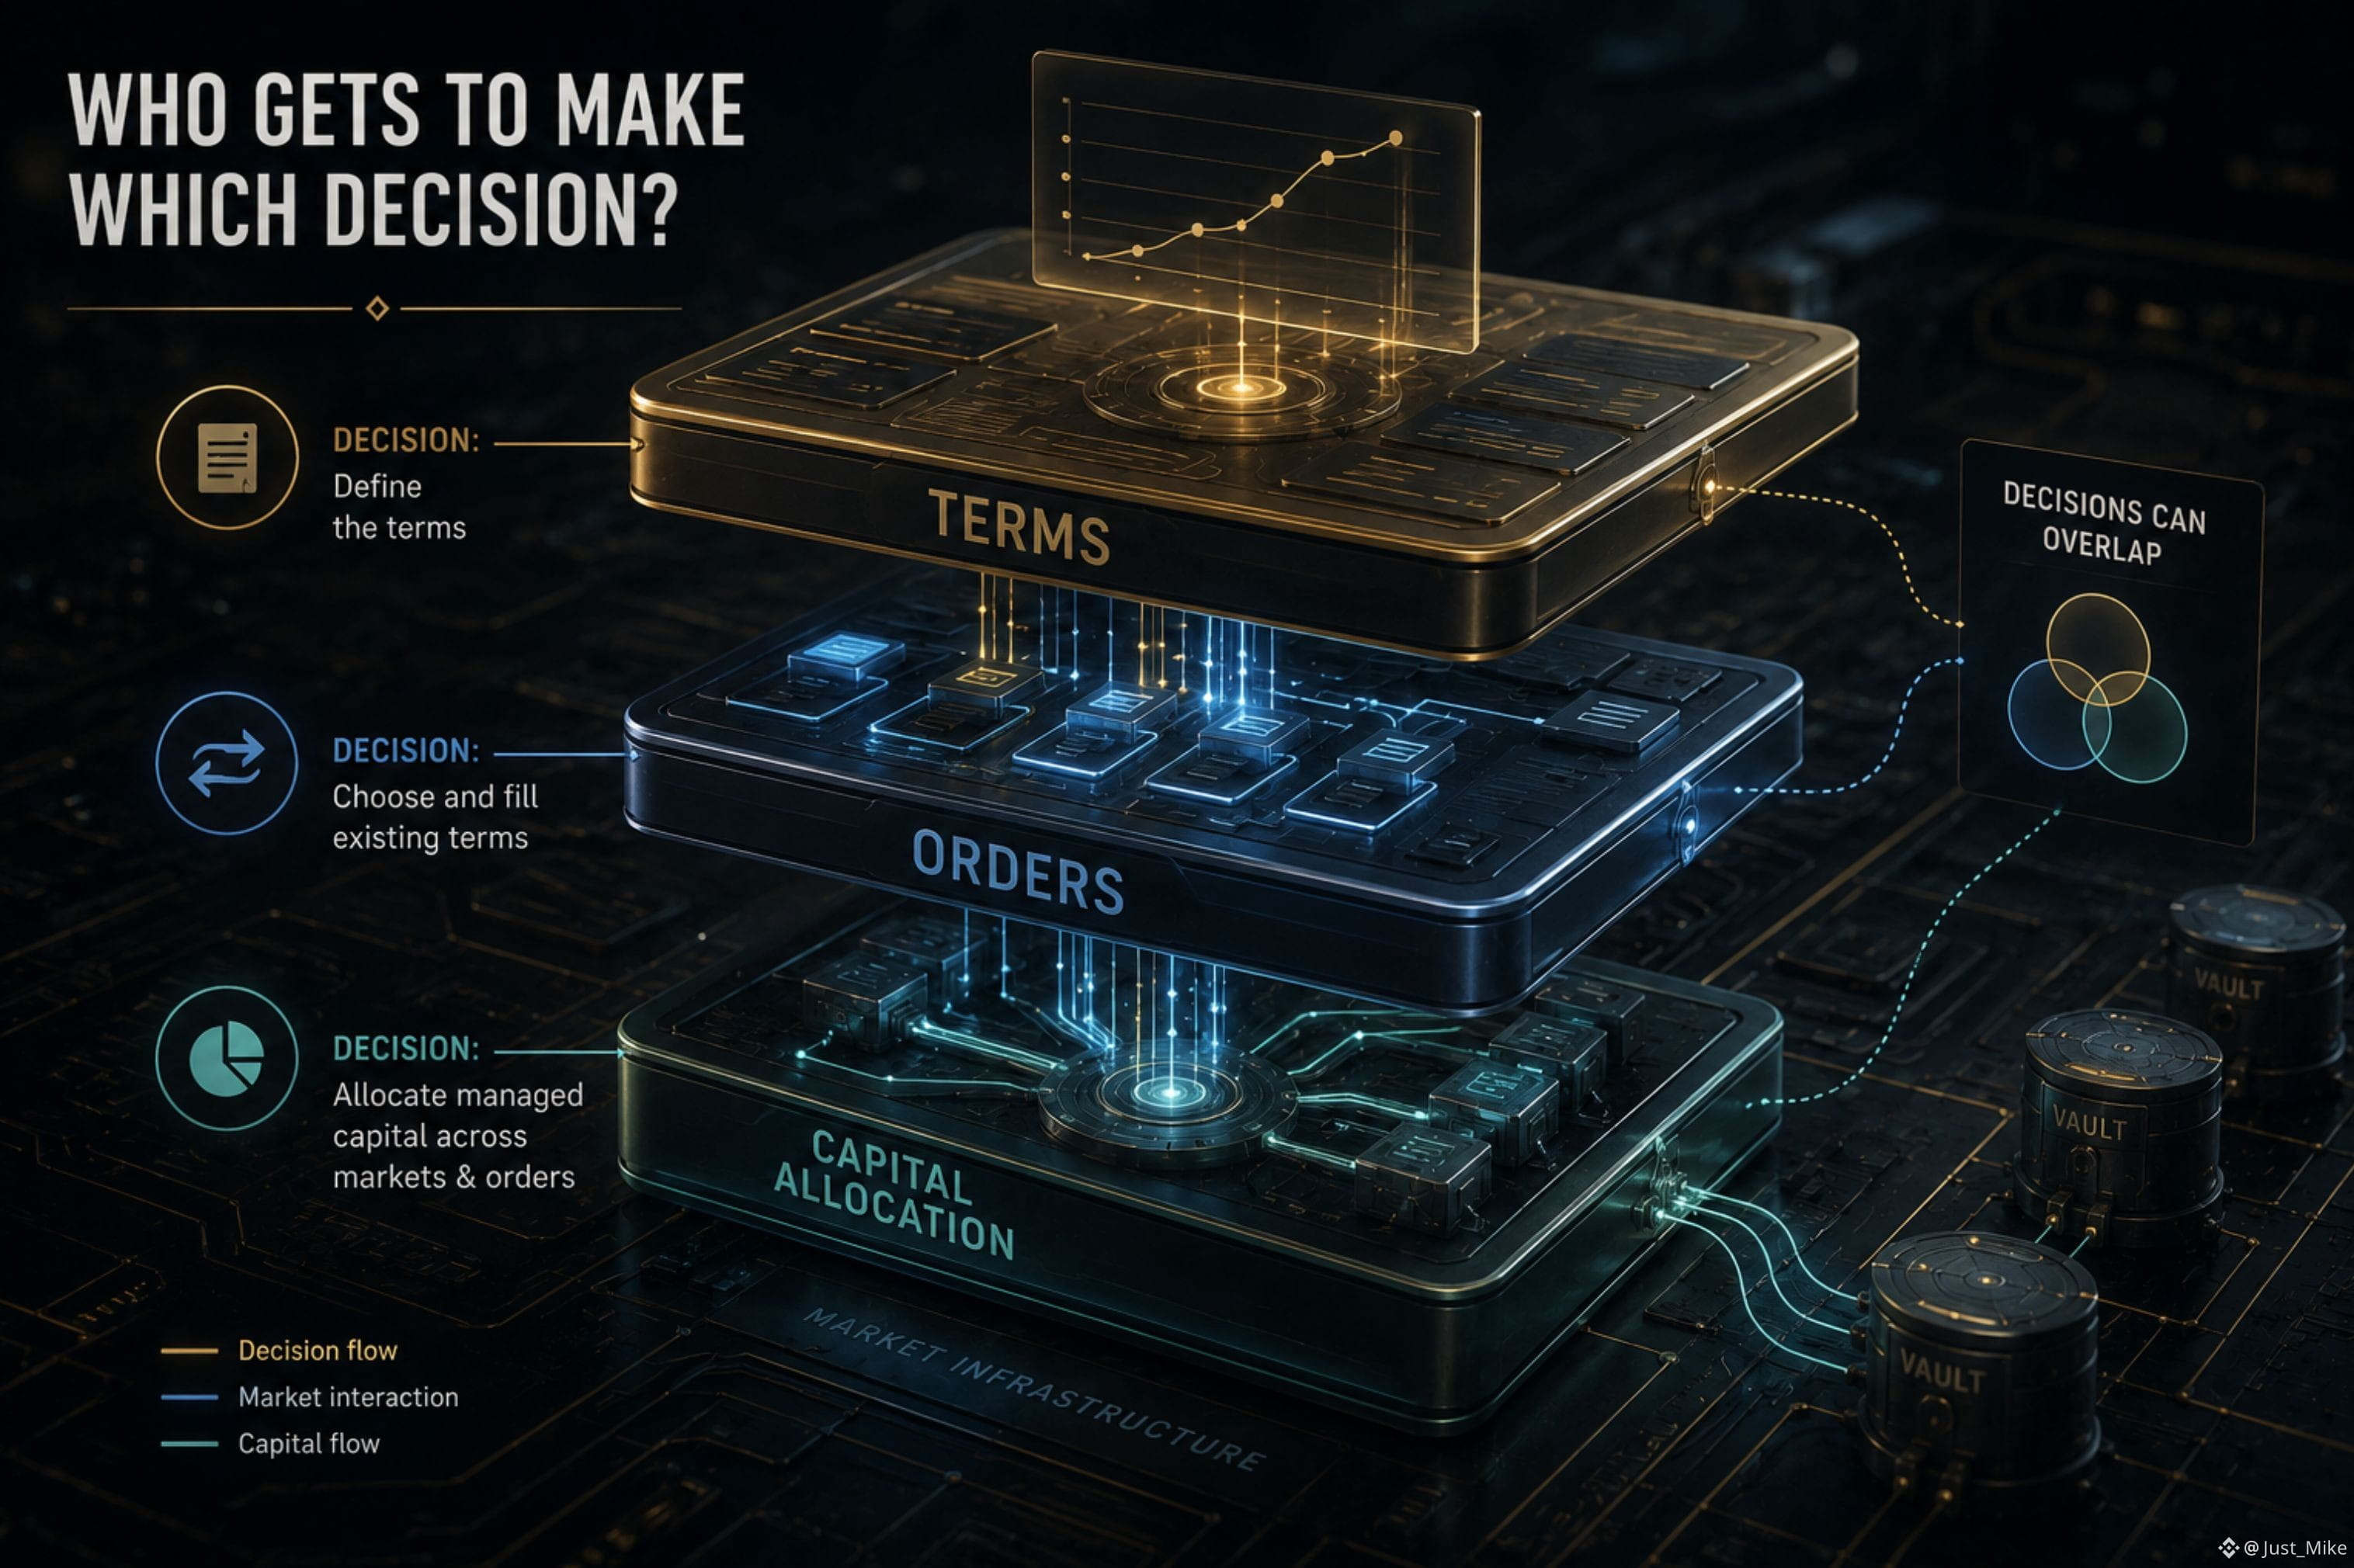
Один участник может задать условия Range Order. Другой может выбрать, заполнять ли эти уже существующие условия. И куратор Vault может решить, куда именно будет направлен управляемый капитал в рамках рынков и ордеров.
Это различие важно, потому что это разные решения.
Установление условий — не то же самое, что принятие условий.
И это также не то же самое, что решение о том, где должен быть размещен объединенный капитал.
Самое интересное в том, что эти функции концептуально разделены, но не обязательно между тремя полностью независимыми участниками.
Например, куратор может управлять капиталом Vault, а также создавать и вести поддерживаемые ордера.
Поэтому я бы не думал о TermMax просто как:
кредитор встречает заемщика.
Я бы рассматривал это как несколько уровней принятия решений, которые взаимодействуют:
условия задаются
↓
ордера исполняются
↓
управляемый капитал распределяется
Это создает другой способ читать рынок.
Ключевой вопрос заключается не только в том, кто предоставляет ликвидность.
А в том:
кто решает условия, кто решает принимать ли их, и кто решает, куда направляется управляемый капитал?
Это разделение решений может быть одной из самых интересных частей структуры рынка TermMax.
#termmax @termmax
Кто решает, какие решения принимаются?
Рынок с фиксированной ставкой может выглядеть как простая связь:
кредитор ↔ заемщик
Но TermMax разделяет больше решений, чем это.
Один участник может задать условия Range Order. Другой может выбрать, заполнять ли эти уже существующие условия. И куратор Vault может решить, куда именно будет направлен управляемый капитал в рамках рынков и ордеров.
Это различие важно, потому что это разные решения.
Установление условий — не то же самое, что принятие условий.
И это также не то же самое, что решение о том, где должен быть размещен объединенный капитал.
Самое интересное в том, что эти функции концептуально разделены, но не обязательно между тремя полностью независимыми участниками.
Например, куратор может управлять капиталом Vault, а также создавать и вести поддерживаемые ордера.
Поэтому я бы не думал о TermMax просто как:
кредитор встречает заемщика.
Я бы рассматривал это как несколько уровней принятия решений, которые взаимодействуют:
условия задаются
↓
ордера исполняются
↓
управляемый капитал распределяется
Это создает другой способ читать рынок.
Ключевой вопрос заключается не только в том, кто предоставляет ликвидность.
А в том:
кто решает условия, кто решает принимать ли их, и кто решает, куда направляется управляемый капитал?
Это разделение решений может быть одной из самых интересных частей структуры рынка TermMax.
#termmax @TermMax
Рынок с фиксированной ставкой может выглядеть как простая связь:
кредитор ↔ заемщик
Но TermMax разделяет больше решений, чем это.
Один участник может задать условия Range Order. Другой может выбрать, заполнять ли эти уже существующие условия. И куратор Vault может решить, куда именно будет направлен управляемый капитал в рамках рынков и ордеров.
Это различие важно, потому что это разные решения.
Установление условий — не то же самое, что принятие условий.
И это также не то же самое, что решение о том, где должен быть размещен объединенный капитал.
Самое интересное в том, что эти функции концептуально разделены, но не обязательно между тремя полностью независимыми участниками.
Например, куратор может управлять капиталом Vault, а также создавать и вести поддерживаемые ордера.
Поэтому я бы не думал о TermMax просто как:
кредитор встречает заемщика.
Я бы рассматривал это как несколько уровней принятия решений, которые взаимодействуют:
условия задаются
↓
ордера исполняются
↓
управляемый капитал распределяется
Это создает другой способ читать рынок.
Ключевой вопрос заключается не только в том, кто предоставляет ликвидность.
А в том:
кто решает условия, кто решает принимать ли их, и кто решает, куда направляется управляемый капитал?
Это разделение решений может быть одной из самых интересных частей структуры рынка TermMax.
#termmax @TermMax
85
·
--
Интересная часть Vault TermMax может заключаться не в том, что куратор умеет.
Возможно, она заключается в том, чего куратор не может.
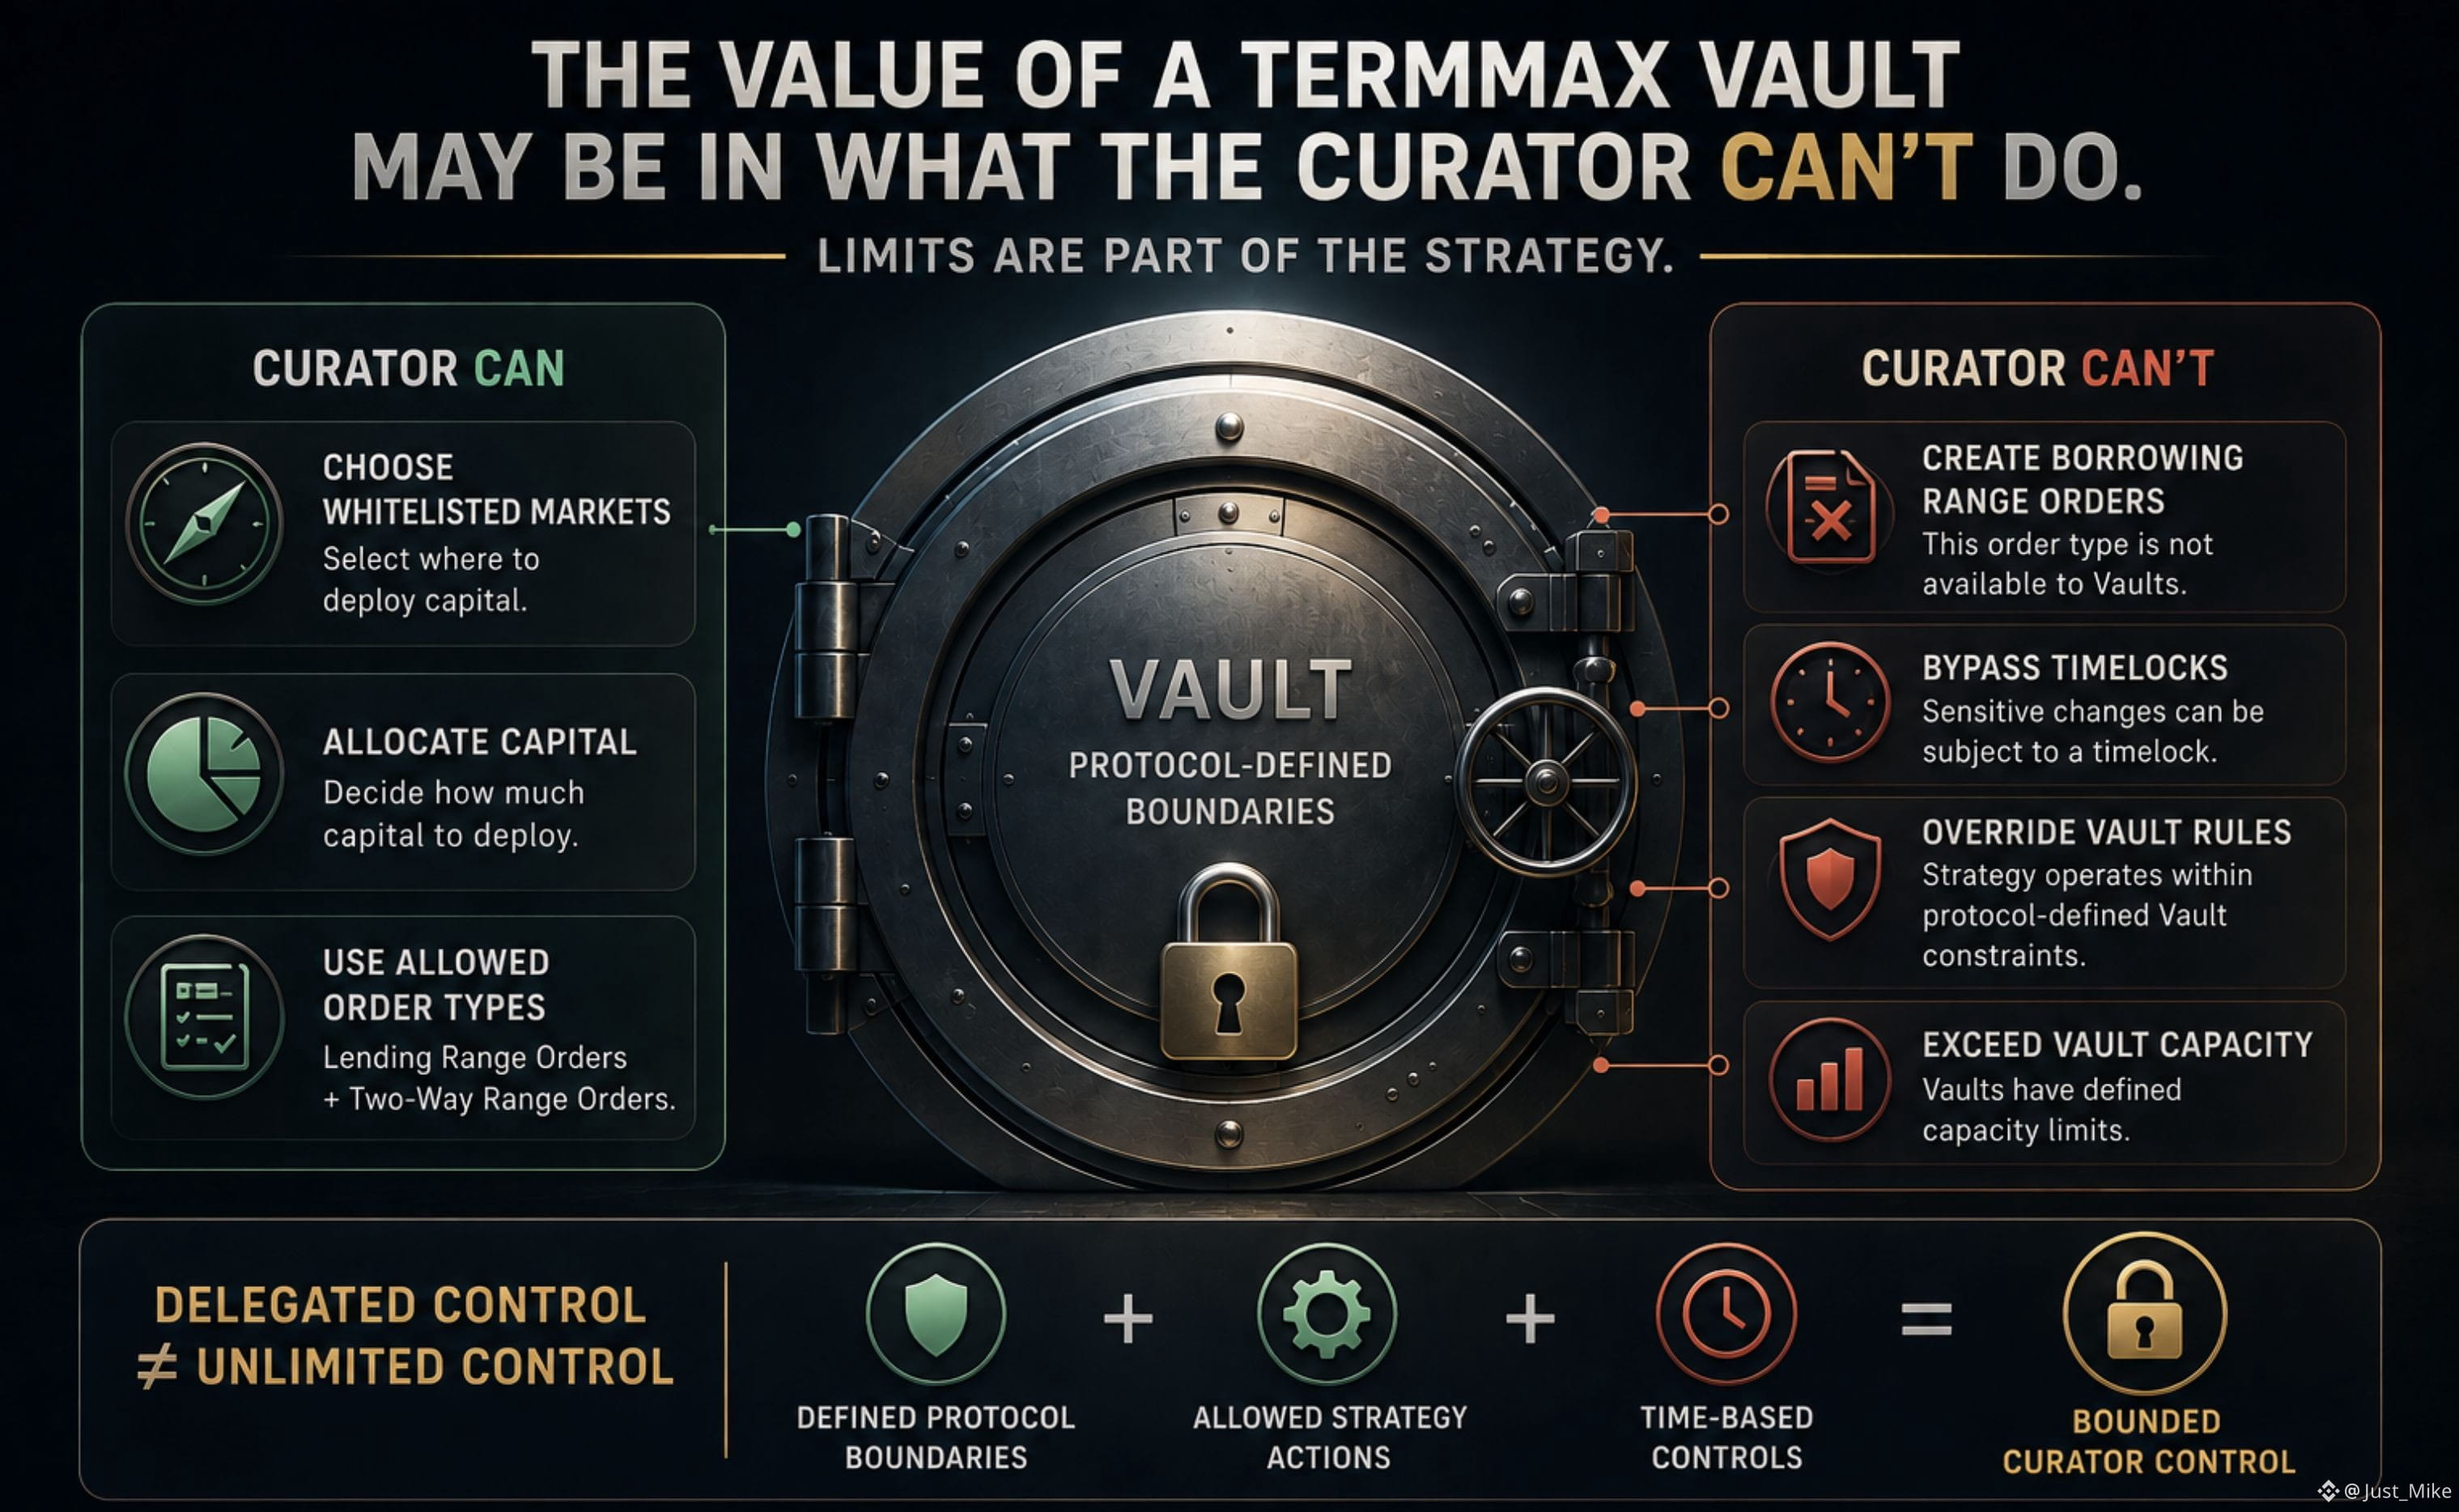
Куратор управляет стратегией, но этот контроль не безграничен.
Во-первых, капитал можно размещать только на внесенных в белый список рынках.
Затем есть лимит по емкости — он ограничивает, сколько капитала Vault может принять, и помогает предотвратить чрезмерную концентрацию.
Самое интересное ограничение — это то, что Vault фактически может делать внутри этих рынков.
Vault может использовать Lending Range Orders и Two-Way Range Orders, но не может создавать Borrowing Range Orders.
И даже в Two-Way Order Vault не может просто заложить свои активы и взять заимствование. Он должен сначала выдать займ, а затем может заимствовать, продавая FT, полученный в результате этой займов'й активности.
Наконец, чувствительные изменения не обязательно происходят немедленно. Они могут проходить через timelock, давая Guardian время проверить и отменить ожидающее изменение.
Вместе это не просто отдельные функции Vault.
Они задают ограниченное пространство решений для куратора:
→ куда может быть направлен капитал
→ сколько можно разместить
→ какие типы ордеров можно создавать
→ как быстро могут меняться параметры стратегии
Мой вывод: кураторский Vault — это не просто делегированный контроль.
Это делегированный контроль в рамках заданных протоколом ограничений.
И, возможно, думать о дизайне Vault интереснее именно так.
#termmax @termmax
Интересная часть Vault TermMax может заключаться не в том, что куратор умеет.
Возможно, она заключается в том, чего куратор не может.
Куратор управляет стратегией, но этот контроль не безграничен.
Во-первых, капитал можно размещать только на внесенных в белый список рынках.
Затем есть лимит по емкости — он ограничивает, сколько капитала Vault может принять, и помогает предотвратить чрезмерную концентрацию.
Самое интересное ограничение — это то, что Vault фактически может делать внутри этих рынков.
Vault может использовать Lending Range Orders и Two-Way Range Orders, но не может создавать Borrowing Range Orders.
И даже в Two-Way Order Vault не может просто заложить свои активы и взять заимствование. Он должен сначала выдать займ, а затем может заимствовать, продавая FT, полученный в результате этой займов'й активности.
Наконец, чувствительные изменения не обязательно происходят немедленно. Они могут проходить через timelock, давая Guardian время проверить и отменить ожидающее изменение.
Вместе это не просто отдельные функции Vault.
Они задают ограниченное пространство решений для куратора:
→ куда может быть направлен капитал
→ сколько можно разместить
→ какие типы ордеров можно создавать
→ как быстро могут меняться параметры стратегии
Мой вывод: кураторский Vault — это не просто делегированный контроль.
Это делегированный контроль в рамках заданных протоколом ограничений.
И, возможно, думать о дизайне Vault интереснее именно так.
#termmax @TermMax
Возможно, она заключается в том, чего куратор не может.
Куратор управляет стратегией, но этот контроль не безграничен.
Во-первых, капитал можно размещать только на внесенных в белый список рынках.
Затем есть лимит по емкости — он ограничивает, сколько капитала Vault может принять, и помогает предотвратить чрезмерную концентрацию.
Самое интересное ограничение — это то, что Vault фактически может делать внутри этих рынков.
Vault может использовать Lending Range Orders и Two-Way Range Orders, но не может создавать Borrowing Range Orders.
И даже в Two-Way Order Vault не может просто заложить свои активы и взять заимствование. Он должен сначала выдать займ, а затем может заимствовать, продавая FT, полученный в результате этой займов'й активности.
Наконец, чувствительные изменения не обязательно происходят немедленно. Они могут проходить через timelock, давая Guardian время проверить и отменить ожидающее изменение.
Вместе это не просто отдельные функции Vault.
Они задают ограниченное пространство решений для куратора:
→ куда может быть направлен капитал
→ сколько можно разместить
→ какие типы ордеров можно создавать
→ как быстро могут меняться параметры стратегии
Мой вывод: кураторский Vault — это не просто делегированный контроль.
Это делегированный контроль в рамках заданных протоколом ограничений.
И, возможно, думать о дизайне Vault интереснее именно так.
#termmax @TermMax
89
·
--
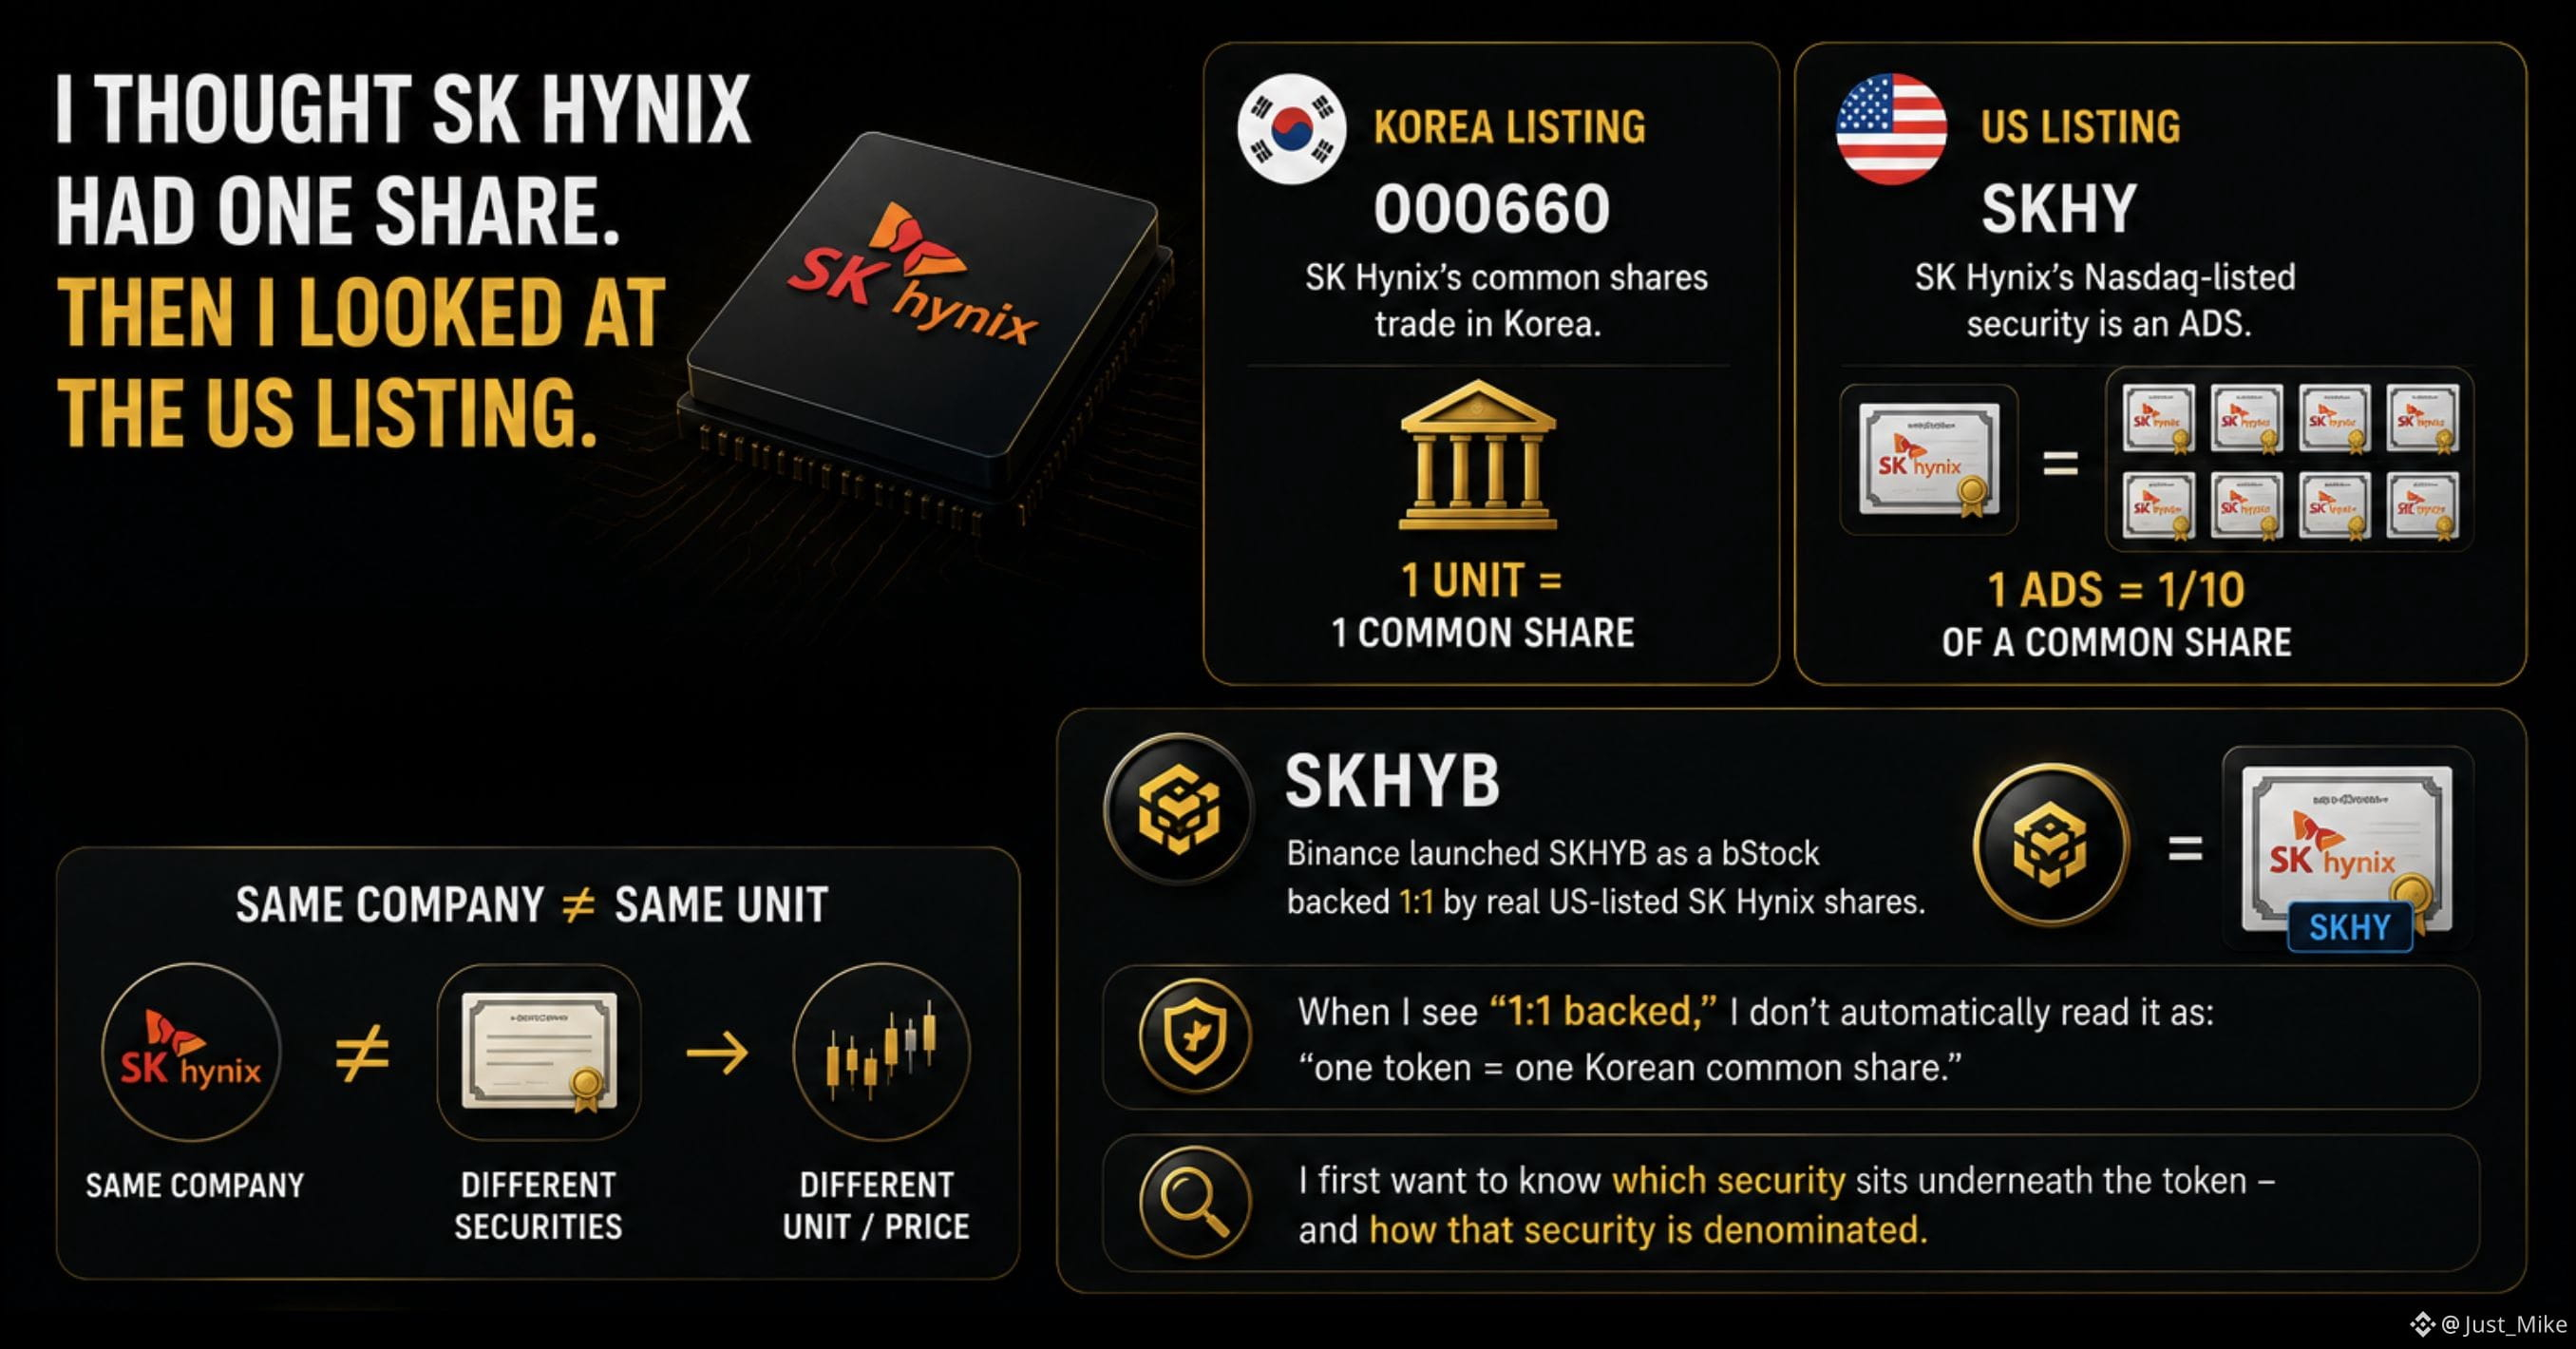
Я думал, что у SK Hynix одна акция. Потом я посмотрел листинг в США.
Обыкновенные акции SK Hynix торгуются в Корее под тикером 000660.
Её котируемая в Nasdaq ценная бумага, SKHY, — это ADS, и 1 ADS представляет 1/10 обыкновенной акции.
Звучит как техническая деталь.
Но она меняет то, как я читаю цены.
Цена имеет смысл только тогда, когда я знаю, что именно представляет собой одна единица.
Затем есть SKHYB.
Binance запустила SKHYB как bStock, обеспеченный в соотношении 1:1 реальными акциями SK Hynix, которые котируются в США.
Поэтому, когда я вижу «1:1 обеспечено», я автоматически не читаю это как:
«один токен = одна корейская обыкновенная акция».
Вот почему «1:1 обеспечено» для меня — это лишь отправная точка: я также хочу понимать, на какую именно ценную бумагу фактически ссылается это «1».
Сначала я хочу выяснить, какая ценная бумага лежит в основе токена — и в каких единицах она номинирована.
Одна и та же компания ≠ одинаковая единица.
Для меня это полезная проверка:
прежде чем сравнивать цены, проверьте, что именно представляет собой одна единица.
#bstockscis @BinanceCIS
Я думал, что у SK Hynix одна акция. Потом я посмотрел листинг в США.
Обыкновенные акции SK Hynix торгуются в Корее под тикером 000660.
Её котируемая в Nasdaq ценная бумага, SKHY, — это ADS, и 1 ADS представляет 1/10 обыкновенной акции.
Звучит как техническая деталь.
Но она меняет то, как я читаю цены.
Цена имеет смысл только тогда, когда я знаю, что именно представляет собой одна единица.
Затем есть SKHYB.
Binance запустила SKHYB как bStock, обеспеченный в соотношении 1:1 реальными акциями SK Hynix, которые котируются в США.
Поэтому, когда я вижу «1:1 обеспечено», я автоматически не читаю это как:
«один токен = одна корейская обыкновенная акция».
Вот почему «1:1 обеспечено» для меня — это лишь отправная точка: я также хочу понимать, на какую именно ценную бумагу фактически ссылается это «1».
Сначала я хочу выяснить, какая ценная бумага лежит в основе токена — и в каких единицах она номинирована.
Одна и та же компания ≠ одинаковая единица.
Для меня это полезная проверка:
прежде чем сравнивать цены, проверьте, что именно представляет собой одна единица.
#bstockscis @BinanceCIS
Обыкновенные акции SK Hynix торгуются в Корее под тикером 000660.
Её котируемая в Nasdaq ценная бумага, SKHY, — это ADS, и 1 ADS представляет 1/10 обыкновенной акции.
Звучит как техническая деталь.
Но она меняет то, как я читаю цены.
Цена имеет смысл только тогда, когда я знаю, что именно представляет собой одна единица.
Затем есть SKHYB.
Binance запустила SKHYB как bStock, обеспеченный в соотношении 1:1 реальными акциями SK Hynix, которые котируются в США.
Поэтому, когда я вижу «1:1 обеспечено», я автоматически не читаю это как:
«один токен = одна корейская обыкновенная акция».
Вот почему «1:1 обеспечено» для меня — это лишь отправная точка: я также хочу понимать, на какую именно ценную бумагу фактически ссылается это «1».
Сначала я хочу выяснить, какая ценная бумага лежит в основе токена — и в каких единицах она номинирована.
Одна и та же компания ≠ одинаковая единица.
Для меня это полезная проверка:
прежде чем сравнивать цены, проверьте, что именно представляет собой одна единица.
#bstockscis @BinanceCIS
69
·
--
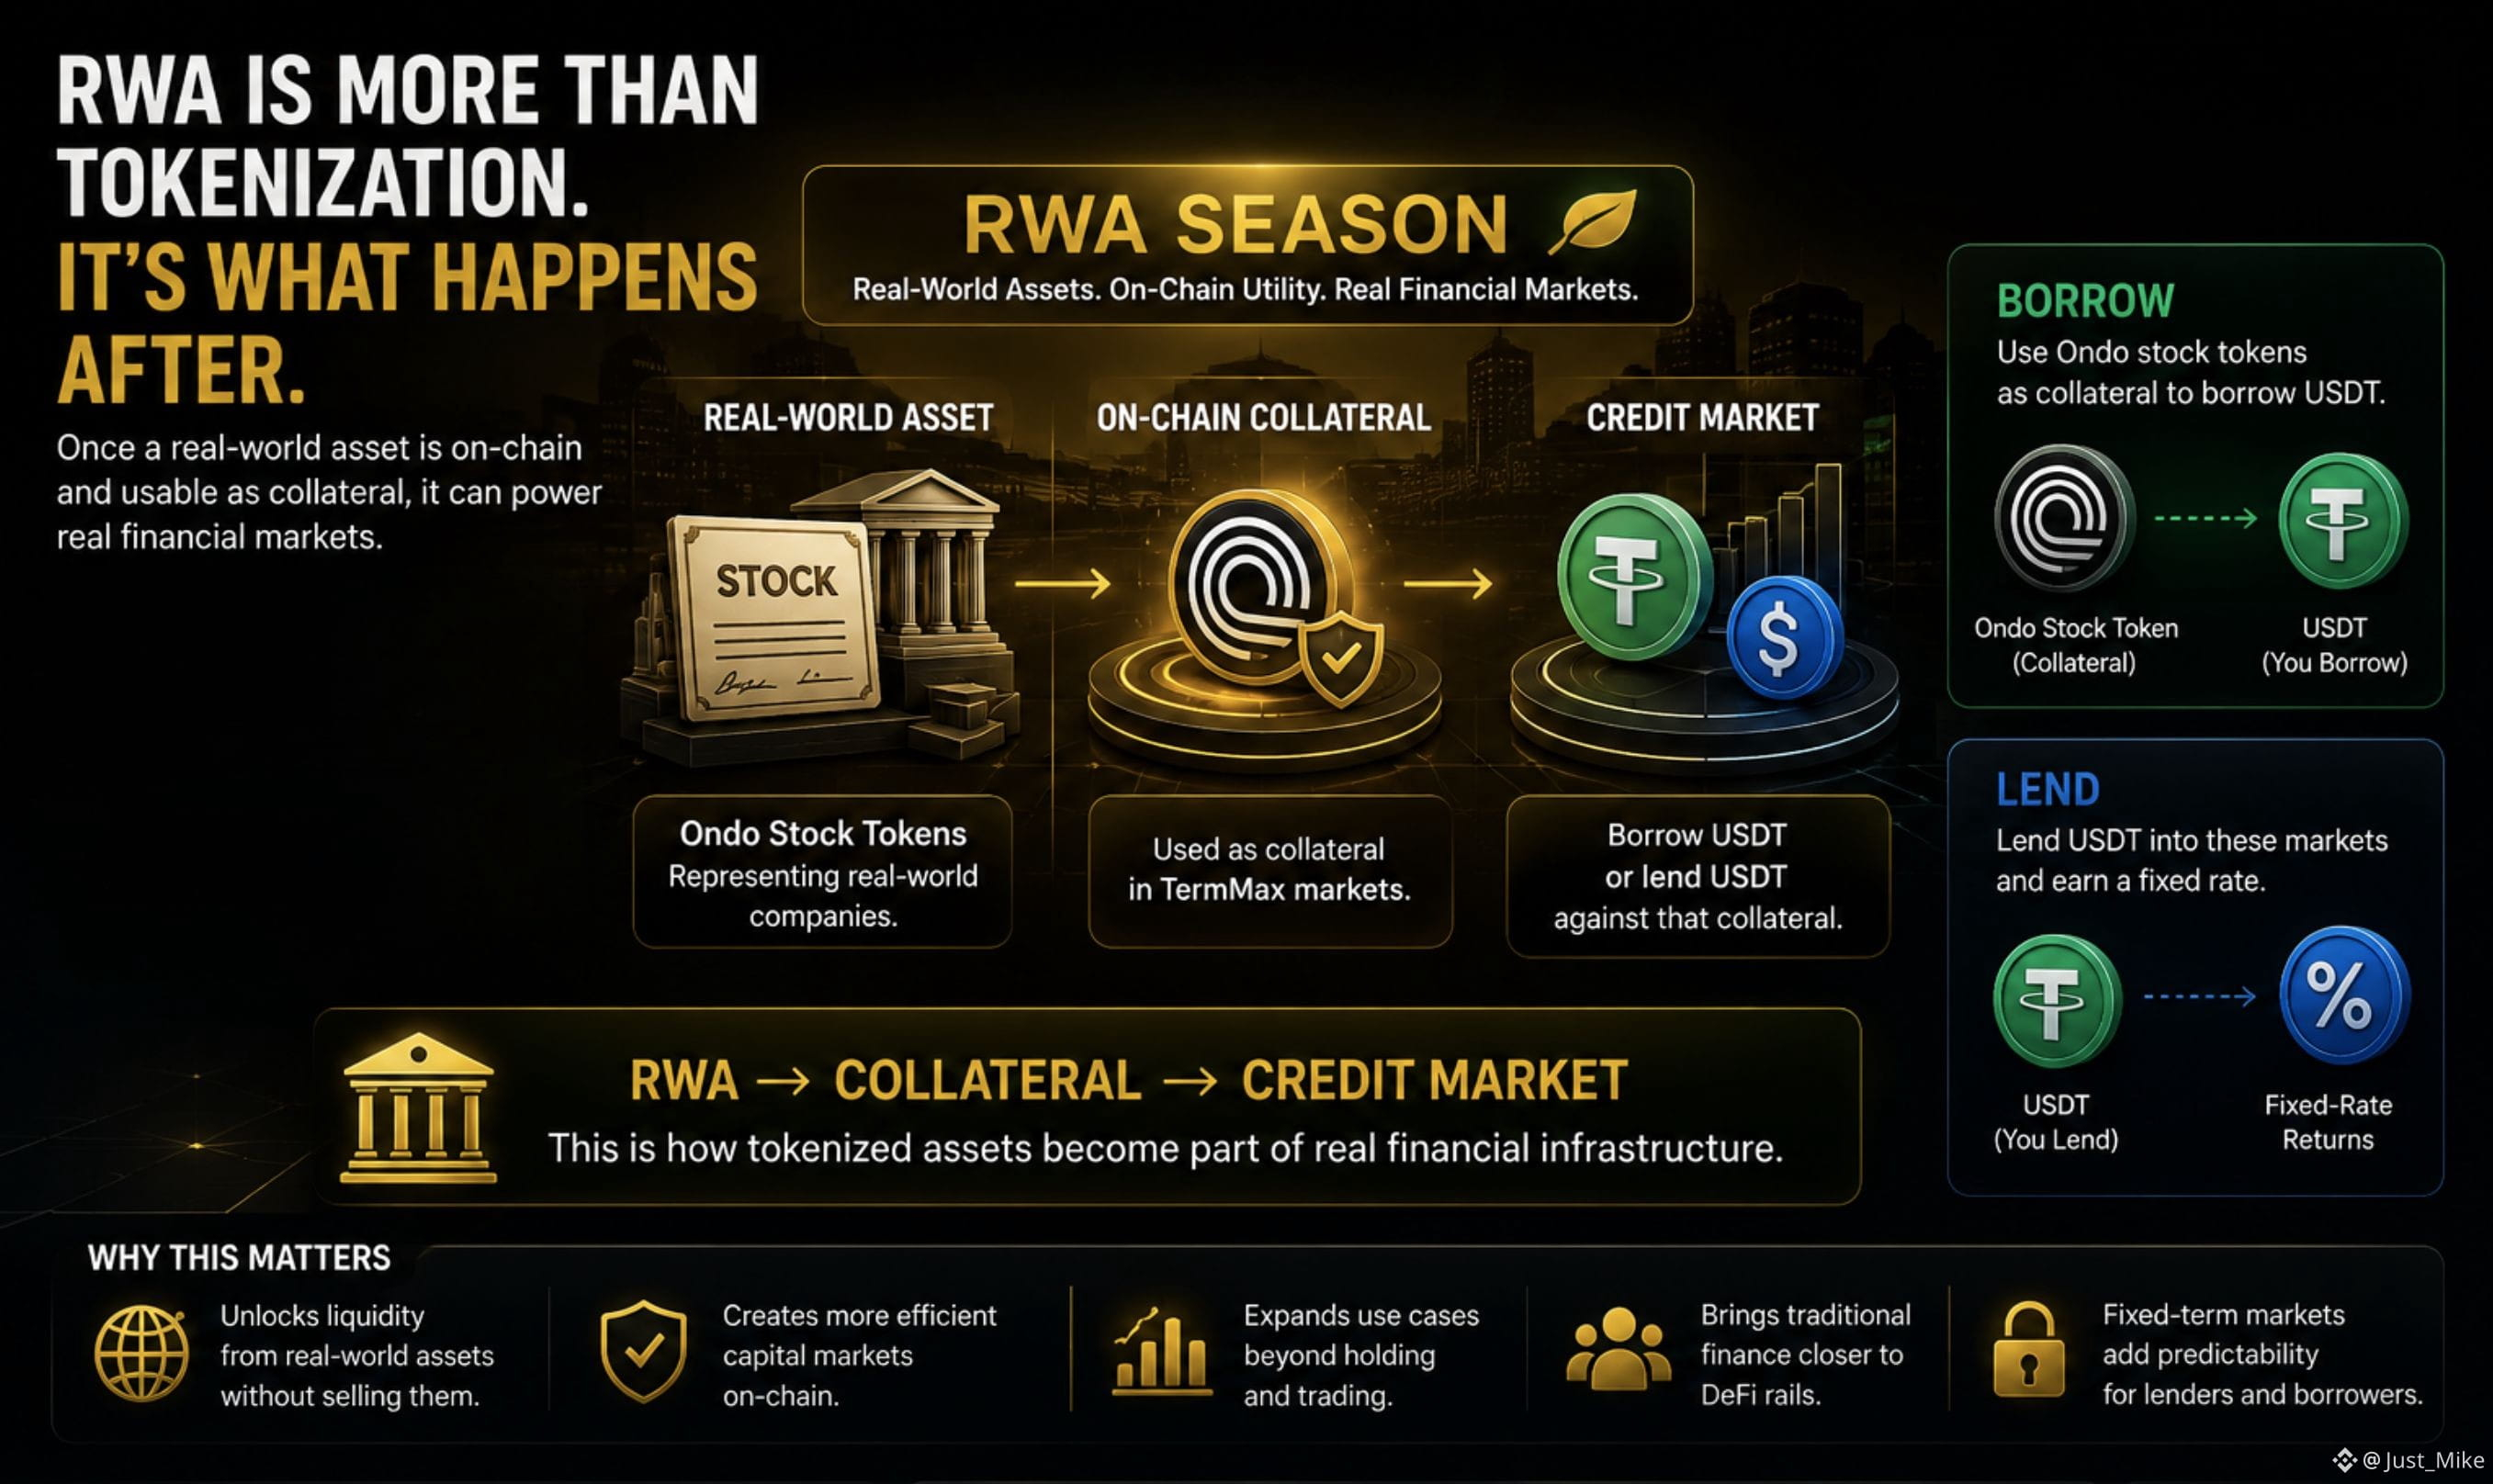
Токенизация реального актива — это только начало.
Вопрос гораздо интереснее в другом: что с ним можно сделать, когда он окажется в сети.
Текущий RWA Season от TermMax даёт довольно практичный пример.
Токены акций Ondo можно использовать в качестве обеспечения, чтобы заимствовать USDT в сети BNB Chain.
А с другой стороны пользователи могут кредитовать (вкладывать) USDT на этих рынках.
Таким образом структура выглядит так:
RWA → обеспечение → кредитный рынок
Это намного более масштабная идея, чем просто положить токенизированную акцию в кошелёк.
Как только актив становится пригодным в качестве обеспечения, он может стать частью реального финансового рынка.
И именно здесь, по-моему, RWA становится по-настоящему интересным.
Не:
«Можем ли мы токенизировать этот актив?»
А:
«Что актив сможет делать после того, как он будет токенизирован?»
TermMax экспериментирует с одним из возможных ответов: заимствование и кредитование на фиксированные сроки вокруг токенизированных активов.
#termmax @termmax
Токенизация реального актива — это только начало.
Вопрос гораздо интереснее в другом: что с ним можно сделать, когда он окажется в сети.
Текущий RWA Season от TermMax даёт довольно практичный пример.
Токены акций Ondo можно использовать в качестве обеспечения, чтобы заимствовать USDT в сети BNB Chain.
А с другой стороны пользователи могут кредитовать (вкладывать) USDT на этих рынках.
Таким образом структура выглядит так:
RWA → обеспечение → кредитный рынок
Это намного более масштабная идея, чем просто положить токенизированную акцию в кошелёк.
Как только актив становится пригодным в качестве обеспечения, он может стать частью реального финансового рынка.
И именно здесь, по-моему, RWA становится по-настоящему интересным.
Не:
«Можем ли мы токенизировать этот актив?»
А:
«Что актив сможет делать после того, как он будет токенизирован?»
TermMax экспериментирует с одним из возможных ответов: заимствование и кредитование на фиксированные сроки вокруг токенизированных активов.
#termmax @TermMax
Вопрос гораздо интереснее в другом: что с ним можно сделать, когда он окажется в сети.
Текущий RWA Season от TermMax даёт довольно практичный пример.
Токены акций Ondo можно использовать в качестве обеспечения, чтобы заимствовать USDT в сети BNB Chain.
А с другой стороны пользователи могут кредитовать (вкладывать) USDT на этих рынках.
Таким образом структура выглядит так:
RWA → обеспечение → кредитный рынок
Это намного более масштабная идея, чем просто положить токенизированную акцию в кошелёк.
Как только актив становится пригодным в качестве обеспечения, он может стать частью реального финансового рынка.
И именно здесь, по-моему, RWA становится по-настоящему интересным.
Не:
«Можем ли мы токенизировать этот актив?»
А:
«Что актив сможет делать после того, как он будет токенизирован?»
TermMax экспериментирует с одним из возможных ответов: заимствование и кредитование на фиксированные сроки вокруг токенизированных активов.
#termmax @TermMax
104
·
--
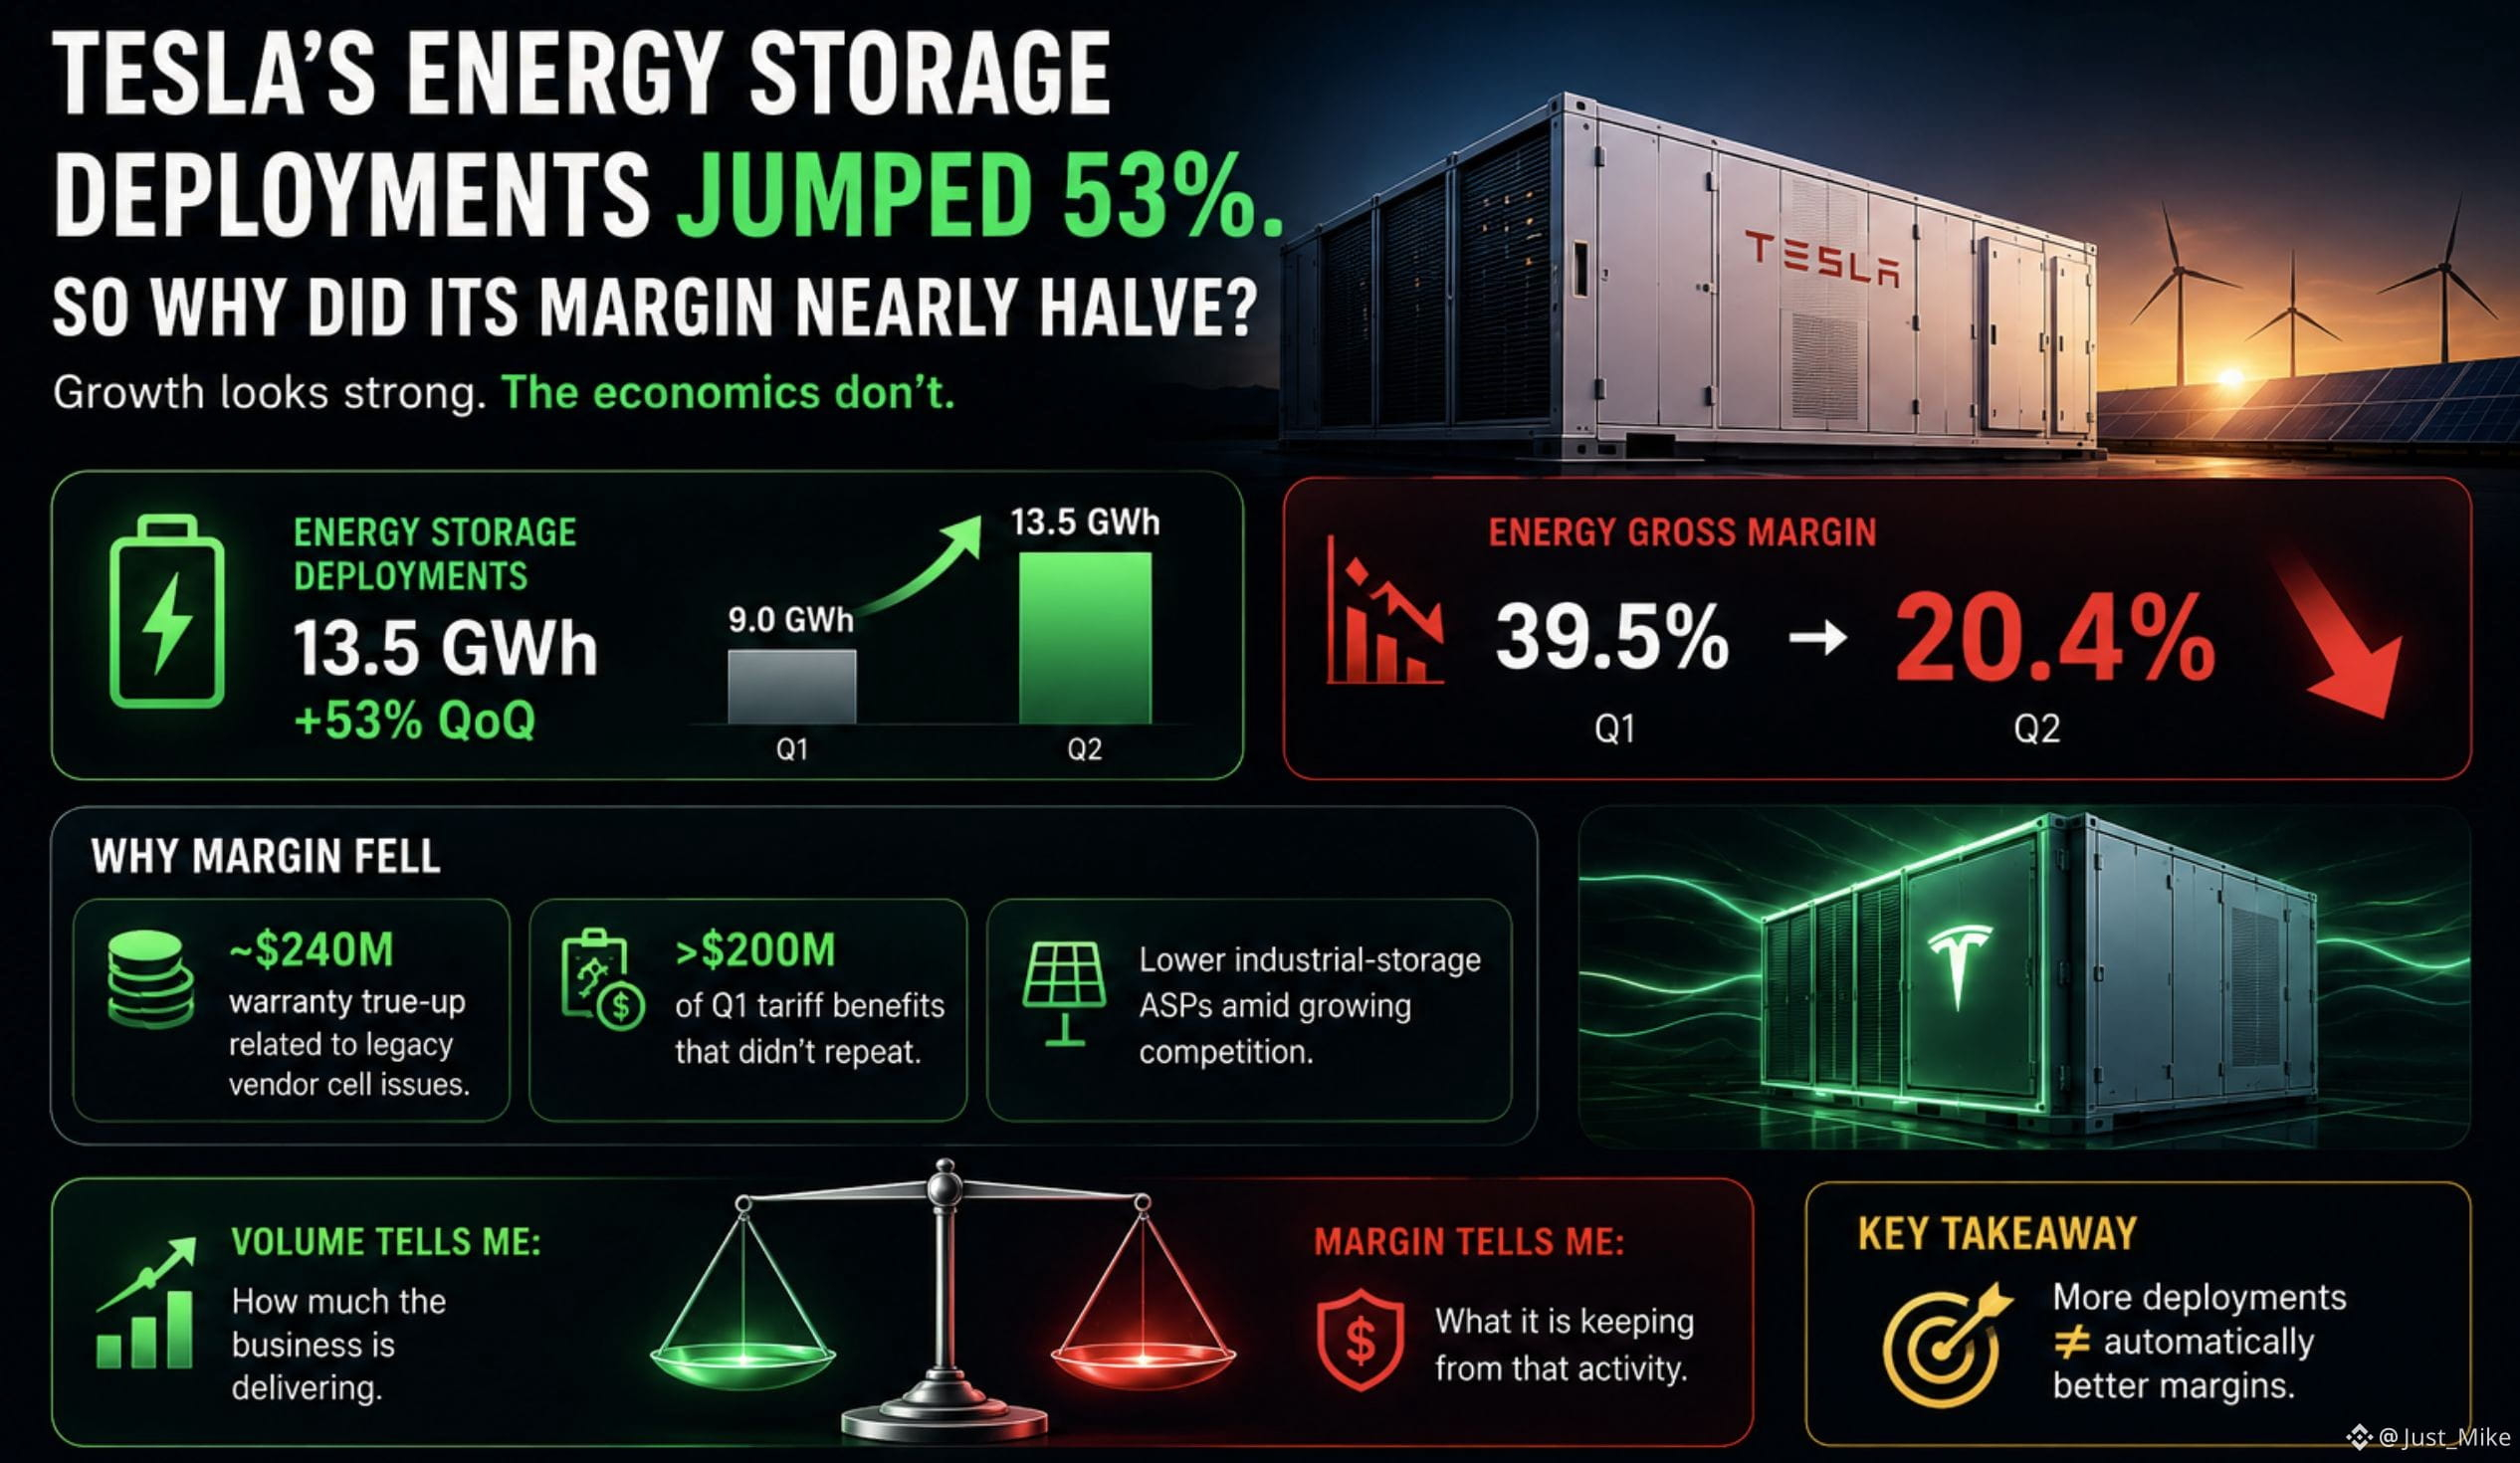
Развертывание систем хранения энергии Tesla выросло на 53%. Так почему же ее маржа почти сократилась вдвое?
Энергетический бизнес Tesla привлек мое внимание по причине, которая не была очевидна из заголовка роста.
Во 2 квартале Tesla развернула 13,5 ГВт⋅ч систем хранения энергии — на 53% больше в квартальном выражении.
Звучит ровно так, как и хочется видеть рост в развивающемся бизнесе.
Затем я посмотрел на маржу.
Валовая маржа в сегменте хранения энергии упала с 39,5% до 20,4%.
Это изменило то, как я трактую показатель развертывания.
Объяснение не сводилось просто к фразе «рост дорого стоит».
Tesla указала на несколько факторов:
примерно 240 млн долларов доначислений по гарантиям, связанных с проблемами ячеек у прежних поставщиков,
более 200 млн долларов от льготных тарифов за 1 квартал, которые не повторились,
и более низкие ASP для промышленных систем хранения на фоне растущей конкуренции.
Итак, бизнес развернул заметно больше систем хранения, но экономика каждого доллара, вложенного в этот сегмент, в квартале стала менее благоприятной.
Вот что мне интересно в TSLAB как в bStock.
Самый очевидный вопрос:
«Насколько быстро растет энергетический бизнес Tesla?»
Я бы также спросил:
«Что происходит с экономикой этого роста?»
Для меня:
Больше развертываний ≠ автоматически лучшие маржи.
Объем говорит мне, сколько бизнес поставляет.
Маржа показывает, сколько из этой активности бизнес удерживает у себя.
#bstockscis @BinanceCIS
Развертывание систем хранения энергии Tesla выросло на 53%. Так почему же ее маржа почти сократилась вдвое?
Энергетический бизнес Tesla привлек мое внимание по причине, которая не была очевидна из заголовка роста.
Во 2 квартале Tesla развернула 13,5 ГВт⋅ч систем хранения энергии — на 53% больше в квартальном выражении.
Звучит ровно так, как и хочется видеть рост в развивающемся бизнесе.
Затем я посмотрел на маржу.
Валовая маржа в сегменте хранения энергии упала с 39,5% до 20,4%.
Это изменило то, как я трактую показатель развертывания.
Объяснение не сводилось просто к фразе «рост дорого стоит».
Tesla указала на несколько факторов:
примерно 240 млн долларов доначислений по гарантиям, связанных с проблемами ячеек у прежних поставщиков,
более 200 млн долларов от льготных тарифов за 1 квартал, которые не повторились,
и более низкие ASP для промышленных систем хранения на фоне растущей конкуренции.
Итак, бизнес развернул заметно больше систем хранения, но экономика каждого доллара, вложенного в этот сегмент, в квартале стала менее благоприятной.
Вот что мне интересно в TSLAB как в bStock.
Самый очевидный вопрос:
«Насколько быстро растет энергетический бизнес Tesla?»
Я бы также спросил:
«Что происходит с экономикой этого роста?»
Для меня:
Больше развертываний ≠ автоматически лучшие маржи.
Объем говорит мне, сколько бизнес поставляет.
Маржа показывает, сколько из этой активности бизнес удерживает у себя.
#bstockscis @BinanceCIS
Энергетический бизнес Tesla привлек мое внимание по причине, которая не была очевидна из заголовка роста.
Во 2 квартале Tesla развернула 13,5 ГВт⋅ч систем хранения энергии — на 53% больше в квартальном выражении.
Звучит ровно так, как и хочется видеть рост в развивающемся бизнесе.
Затем я посмотрел на маржу.
Валовая маржа в сегменте хранения энергии упала с 39,5% до 20,4%.
Это изменило то, как я трактую показатель развертывания.
Объяснение не сводилось просто к фразе «рост дорого стоит».
Tesla указала на несколько факторов:
примерно 240 млн долларов доначислений по гарантиям, связанных с проблемами ячеек у прежних поставщиков,
более 200 млн долларов от льготных тарифов за 1 квартал, которые не повторились,
и более низкие ASP для промышленных систем хранения на фоне растущей конкуренции.
Итак, бизнес развернул заметно больше систем хранения, но экономика каждого доллара, вложенного в этот сегмент, в квартале стала менее благоприятной.
Вот что мне интересно в TSLAB как в bStock.
Самый очевидный вопрос:
«Насколько быстро растет энергетический бизнес Tesla?»
Я бы также спросил:
«Что происходит с экономикой этого роста?»
Для меня:
Больше развертываний ≠ автоматически лучшие маржи.
Объем говорит мне, сколько бизнес поставляет.
Маржа показывает, сколько из этой активности бизнес удерживает у себя.
#bstockscis @BinanceCIS
3
3
106
·
--
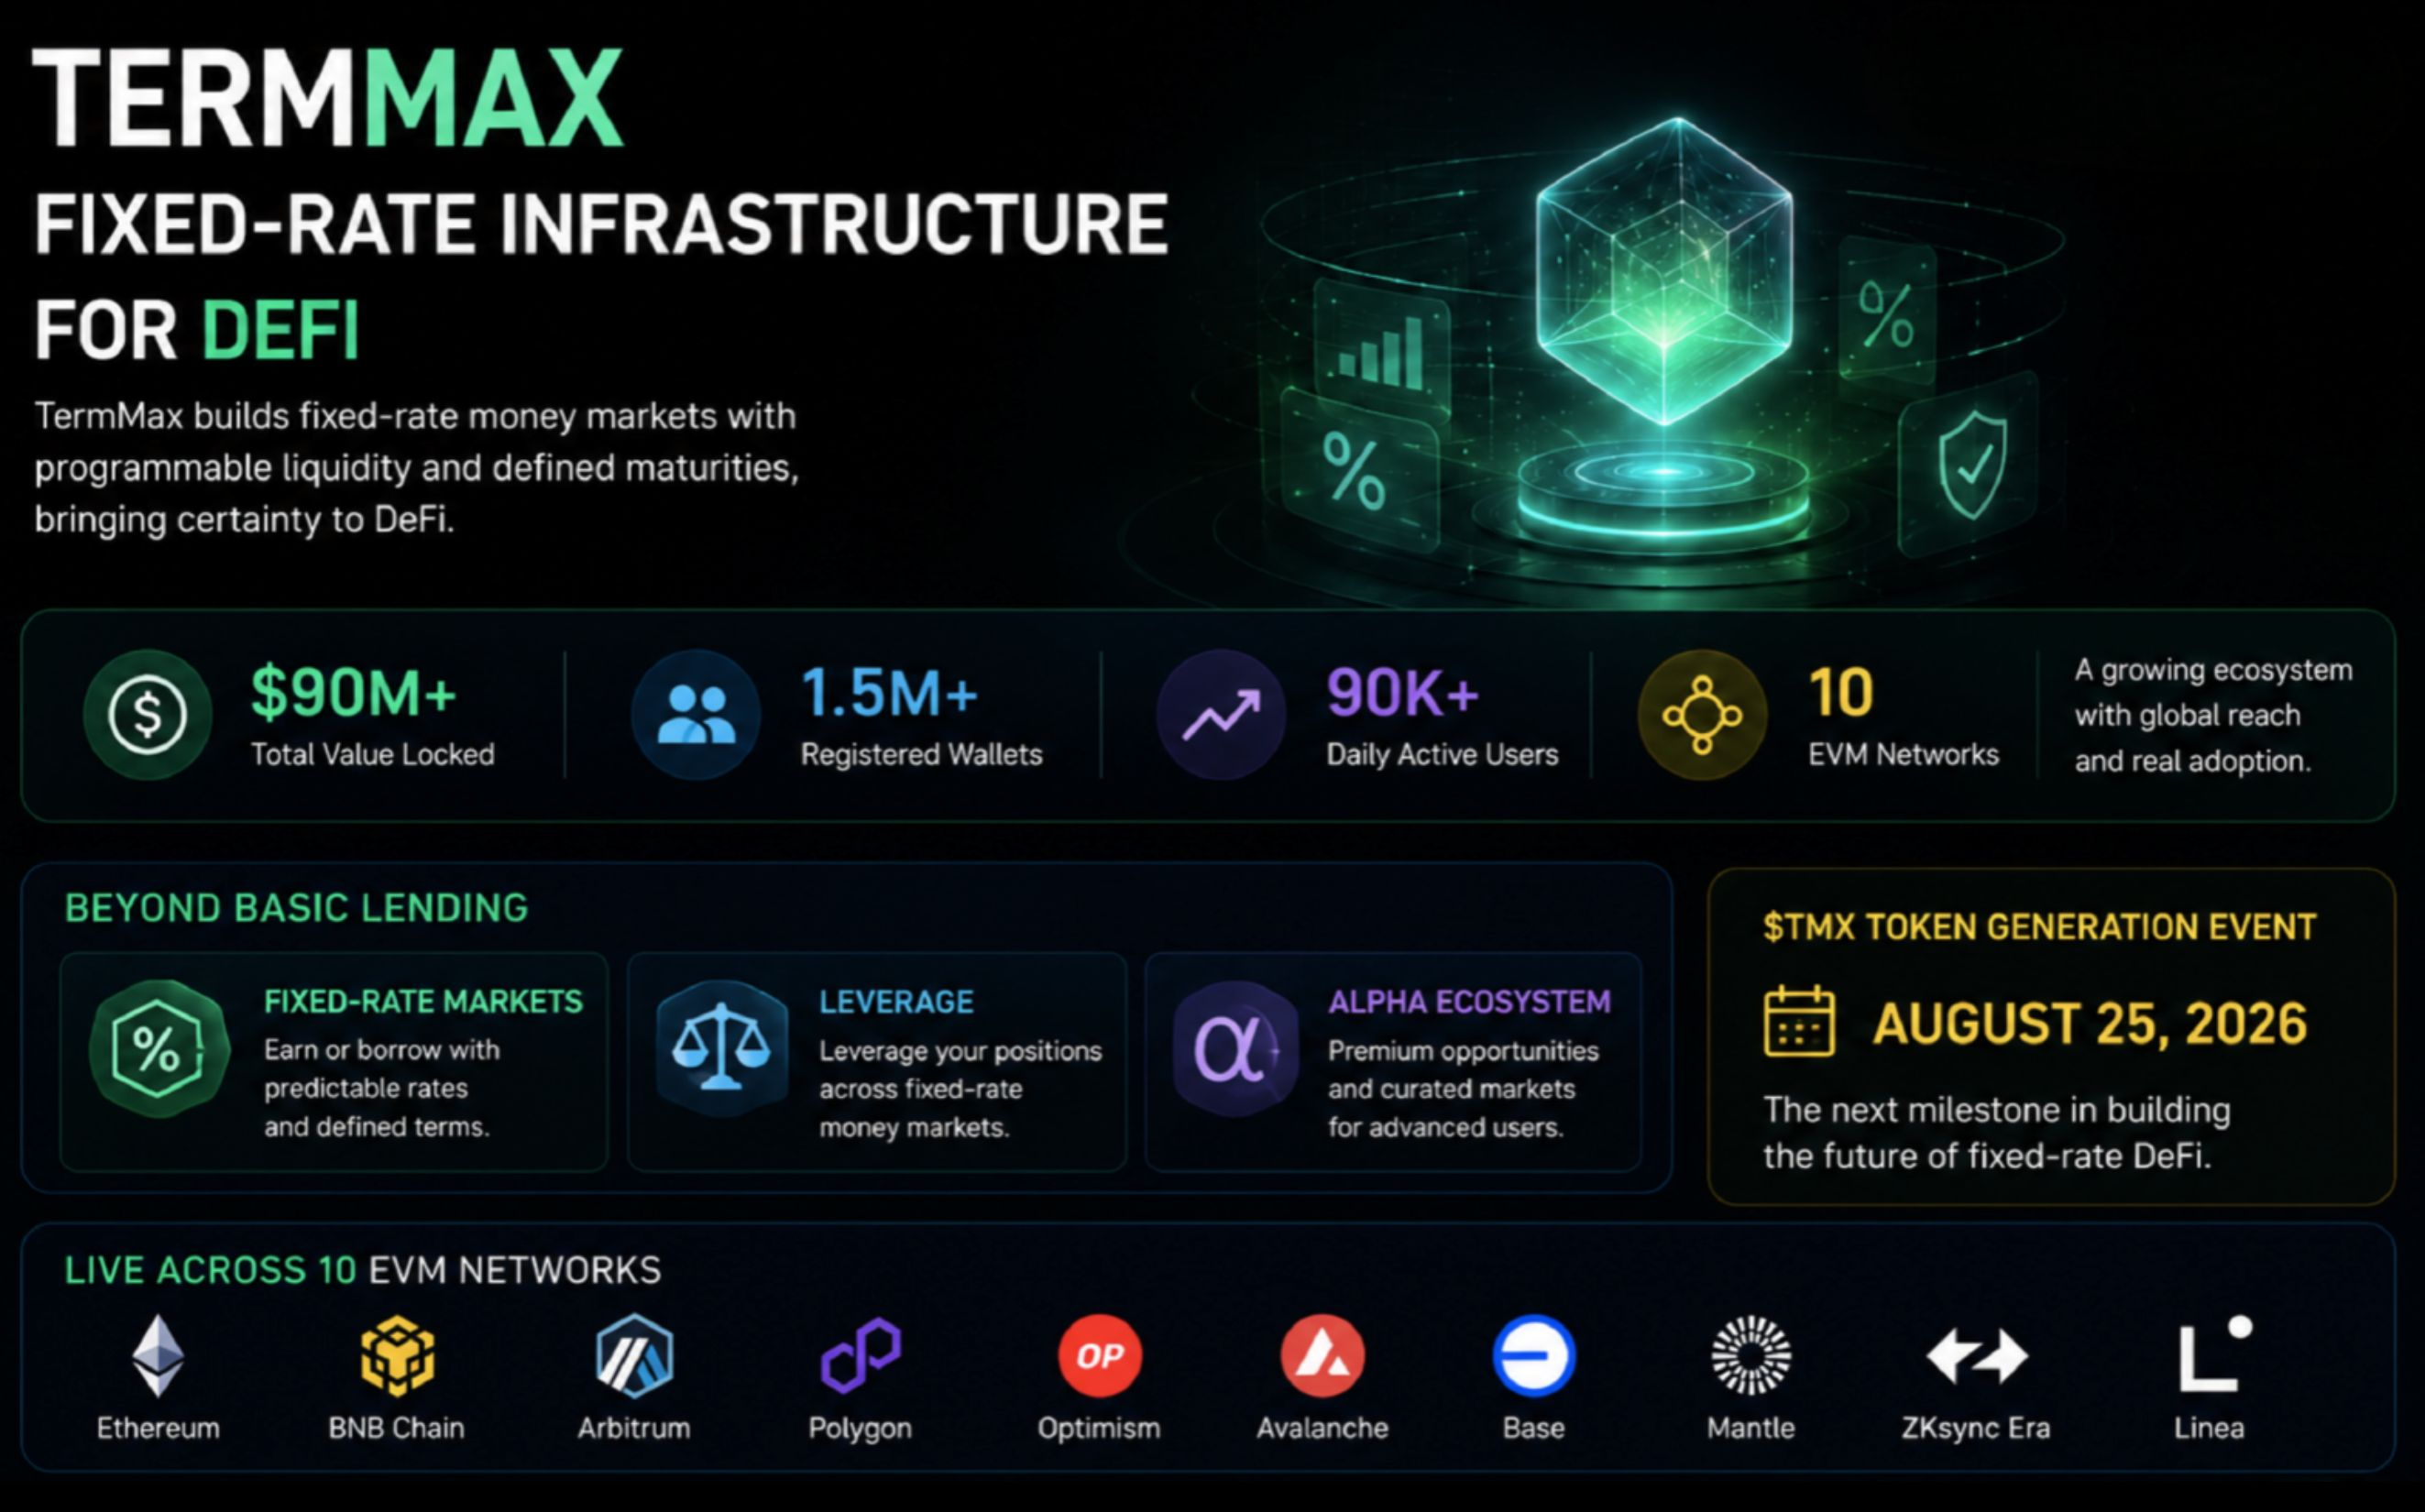
Я смотрю на TermMax дальше привычного нарратива «очередного DeFi-кредитного протокола».
Главная идея — инфраструктура DeFi с фиксированной ставкой: рынки, построенные вокруг определённых сроков, позиции с фиксированной ставкой и программируемая ликвидность.
Некоторые цифры из проекта сейчас особенно выделяются:
• $90M+ TVL
• 1,5M+ зарегистрированных кошельков
• 90K+ ежедневных активных пользователей
• развёрнут на 10 EVM-сетях
И продукт выходит за рамки базового кредитования: здесь есть рынки с фиксированной ставкой, кредитное плечо и экосистема Alpha.
Ещё одна дата, за которой стоит следить: TermMax объявила свой TGE для $TMX на 25 августа.
Больше всего меня интересует, смогут ли рынки с фиксированной ставкой стать действительно значимым слоем инфраструктуры DeFi, а не просто очередным кредитным продуктом.
#termmax @termmax
Я смотрю на TermMax дальше привычного нарратива «очередного DeFi-кредитного протокола».
Главная идея — инфраструктура DeFi с фиксированной ставкой: рынки, построенные вокруг определённых сроков, позиции с фиксированной ставкой и программируемая ликвидность.
Некоторые цифры из проекта сейчас особенно выделяются:
• $90M+ TVL
• 1,5M+ зарегистрированных кошельков
• 90K+ ежедневных активных пользователей
• развёрнут на 10 EVM-сетях
И продукт выходит за рамки базового кредитования: здесь есть рынки с фиксированной ставкой, кредитное плечо и экосистема Alpha.
Ещё одна дата, за которой стоит следить: TermMax объявила свой TGE для $TMX на 25 августа.
Больше всего меня интересует, смогут ли рынки с фиксированной ставкой стать действительно значимым слоем инфраструктуры DeFi, а не просто очередным кредитным продуктом.
#termmax @TermMax
Главная идея — инфраструктура DeFi с фиксированной ставкой: рынки, построенные вокруг определённых сроков, позиции с фиксированной ставкой и программируемая ликвидность.
Некоторые цифры из проекта сейчас особенно выделяются:
• $90M+ TVL
• 1,5M+ зарегистрированных кошельков
• 90K+ ежедневных активных пользователей
• развёрнут на 10 EVM-сетях
И продукт выходит за рамки базового кредитования: здесь есть рынки с фиксированной ставкой, кредитное плечо и экосистема Alpha.
Ещё одна дата, за которой стоит следить: TermMax объявила свой TGE для $TMX на 25 августа.
Больше всего меня интересует, смогут ли рынки с фиксированной ставкой стать действительно значимым слоем инфраструктуры DeFi, а не просто очередным кредитным продуктом.
#termmax @TermMax
92
·
--
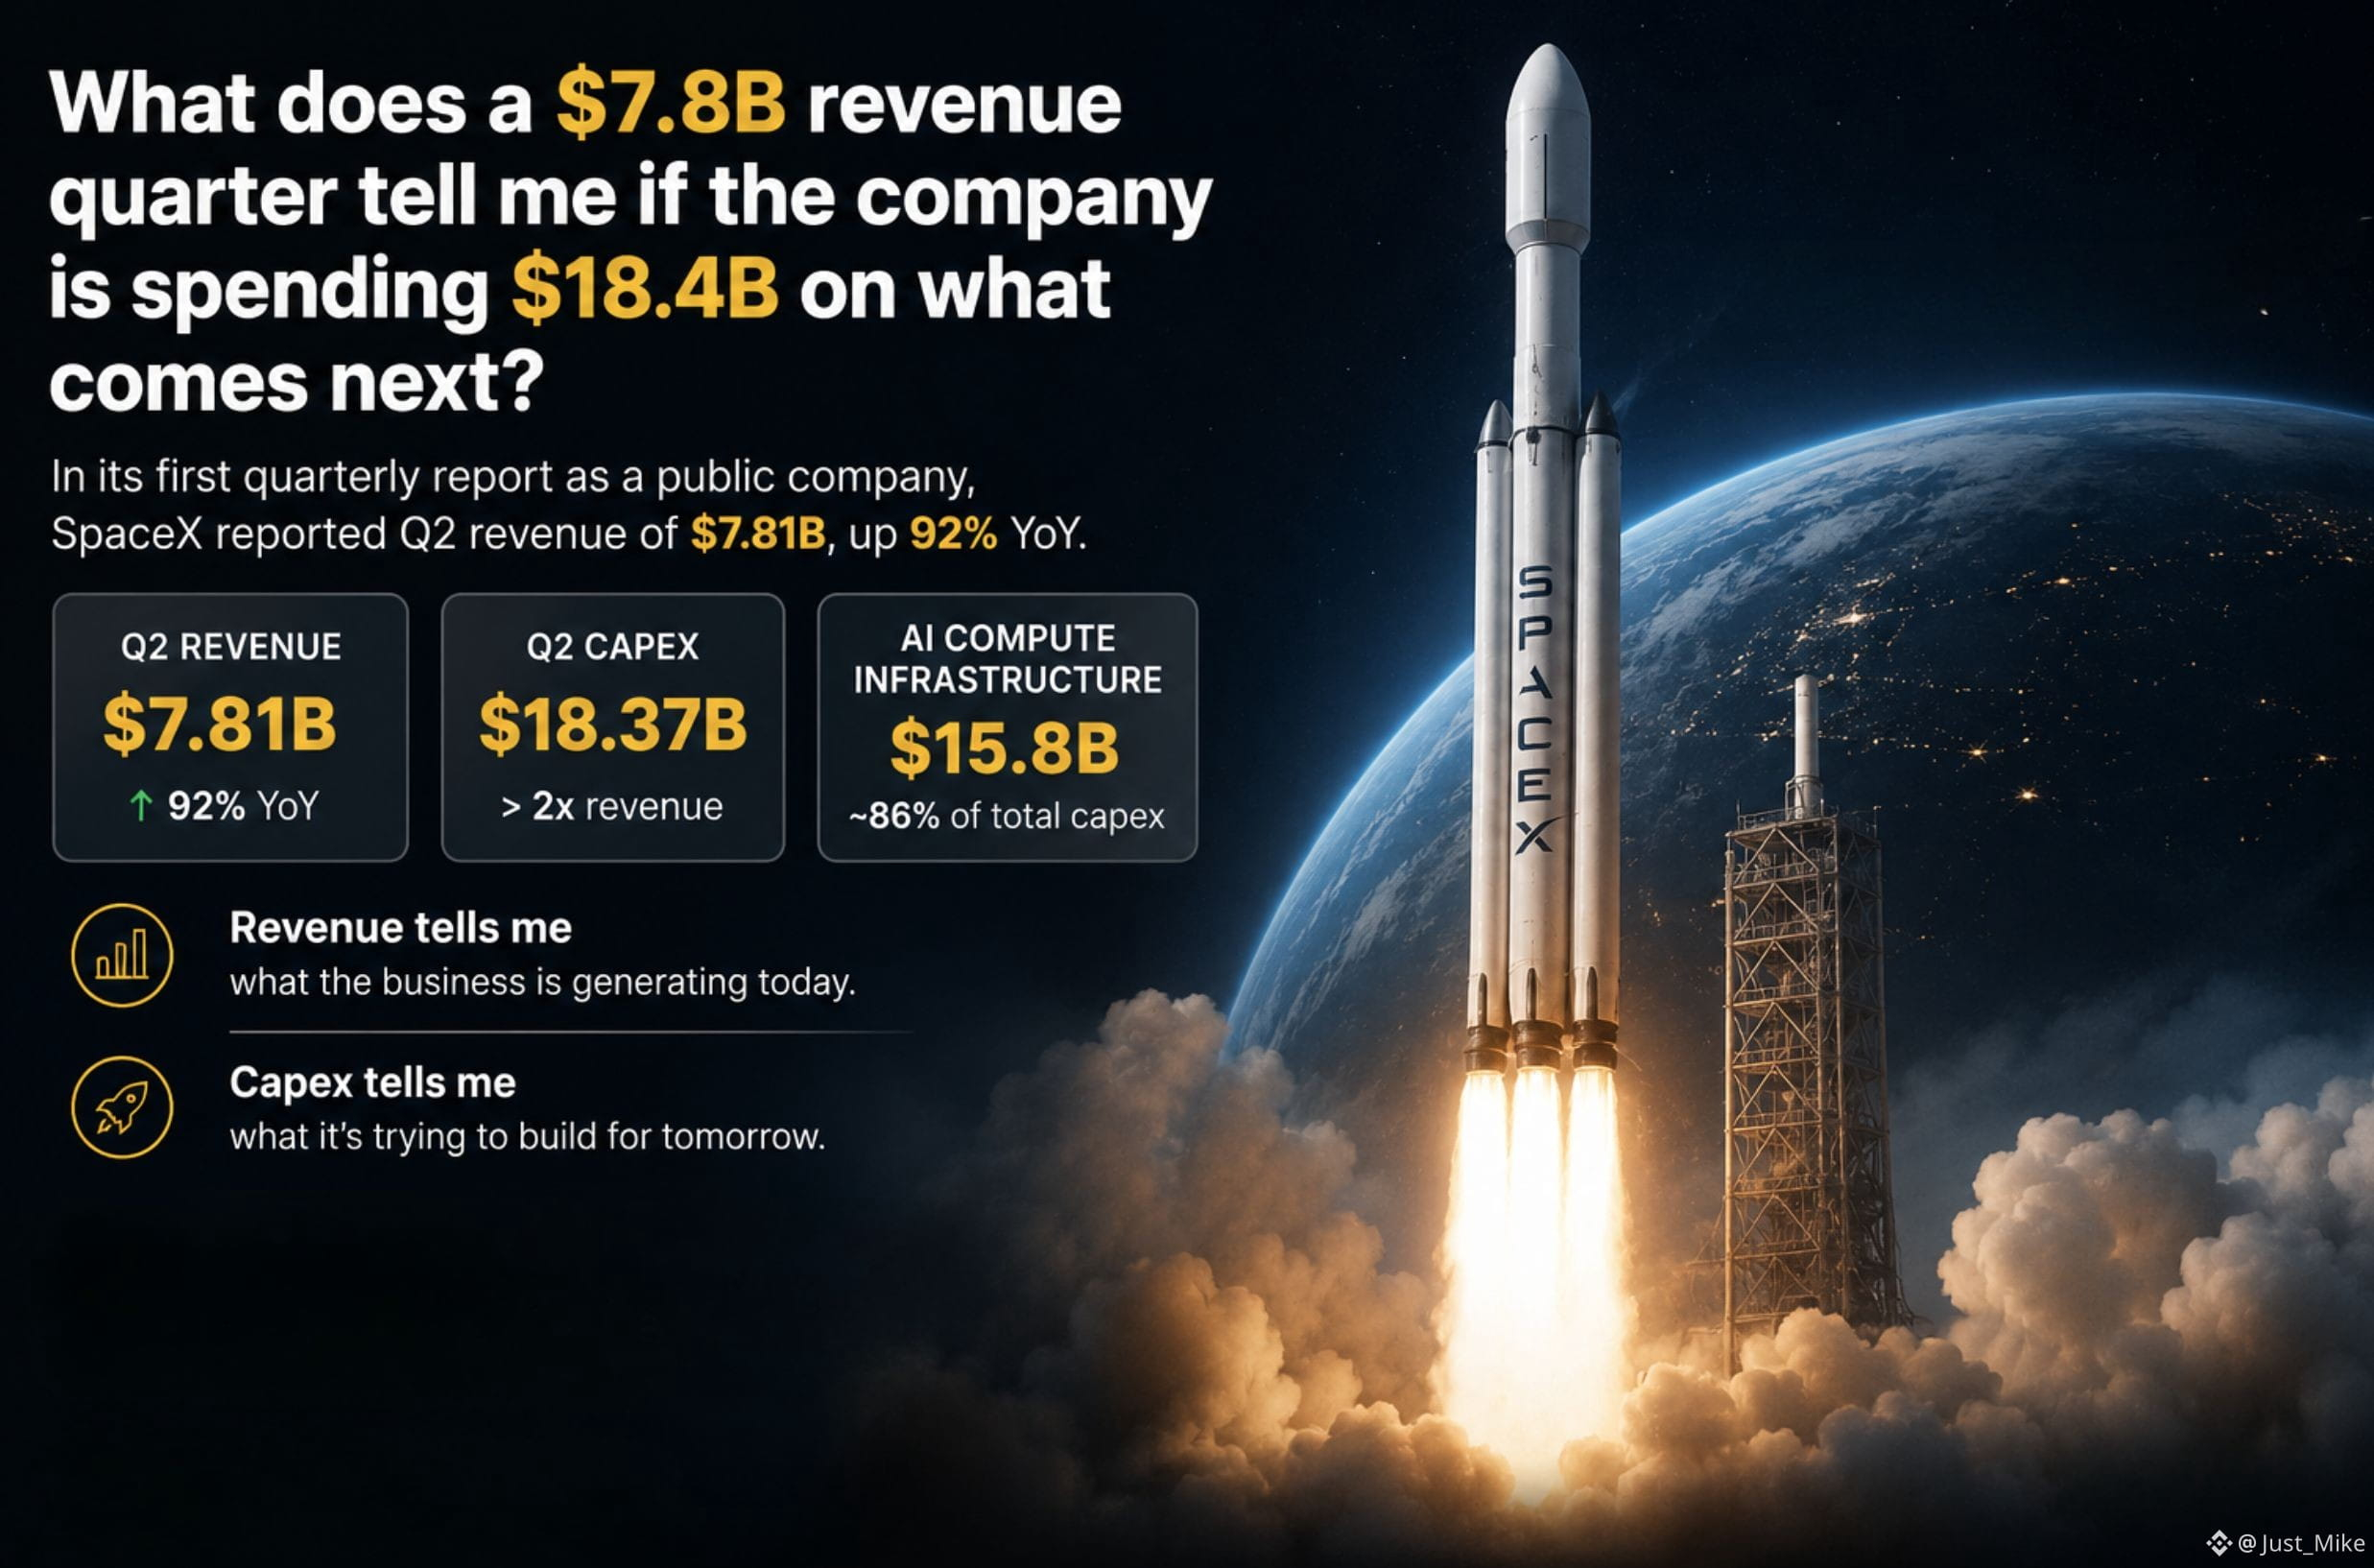
Что мне говорит квартальная выручка в $7,8 млрд, если компания тратит $18,4 млрд на то, что будет дальше?
В своем первом квартальном отчете как публичная компания SpaceX сообщила о выручке за Q2 в $7,81 млрд — рост на 92% год к году.
Затем я посмотрел на capex:
$18,37 млрд за квартал.
Это больше чем в два раза превышает квартальную выручку компании.
И это изменило то, как я прочитал первое число.
Выручка говорит мне о масштабе бизнеса сегодня.
Capex говорит о том, сколько капитала компания вкладывает в создание следующего этапа роста.
Около $15,8 млрд из этого capex за Q2 было направлено на инфраструктуру для ИИ.
Это не обязательно означает, что расходы неэффективны — capex это инвестиция, а не расход.
Но это говорит мне кое-что, чего не говорит один лишь рост выручки:
насколько агрессивно компания инвестирует в следующий этап роста.
Вот что я нахожу интересным в SPCXB как в bStock.
Тикер дает мне доступ к SpaceX.
Но вместо того чтобы спрашивать только:
«Как быстро растет выручка?»
я бы также спросил:
«На что компания тратит деньги, чтобы сделать возможным следующий этап роста?»
Для меня:
Выручка говорит о том, что бизнес генерирует сегодня.
Capex говорит о том, что компания пытается построить завтра.
#bstockscis @BinanceCIS
Что мне говорит квартальная выручка в $7,8 млрд, если компания тратит $18,4 млрд на то, что будет дальше?
В своем первом квартальном отчете как публичная компания SpaceX сообщила о выручке за Q2 в $7,81 млрд — рост на 92% год к году.
Затем я посмотрел на capex:
$18,37 млрд за квартал.
Это больше чем в два раза превышает квартальную выручку компании.
И это изменило то, как я прочитал первое число.
Выручка говорит мне о масштабе бизнеса сегодня.
Capex говорит о том, сколько капитала компания вкладывает в создание следующего этапа роста.
Около $15,8 млрд из этого capex за Q2 было направлено на инфраструктуру для ИИ.
Это не обязательно означает, что расходы неэффективны — capex это инвестиция, а не расход.
Но это говорит мне кое-что, чего не говорит один лишь рост выручки:
насколько агрессивно компания инвестирует в следующий этап роста.
Вот что я нахожу интересным в SPCXB как в bStock.
Тикер дает мне доступ к SpaceX.
Но вместо того чтобы спрашивать только:
«Как быстро растет выручка?»
я бы также спросил:
«На что компания тратит деньги, чтобы сделать возможным следующий этап роста?»
Для меня:
Выручка говорит о том, что бизнес генерирует сегодня.
Capex говорит о том, что компания пытается построить завтра.
#bstockscis @BinanceCIS
В своем первом квартальном отчете как публичная компания SpaceX сообщила о выручке за Q2 в $7,81 млрд — рост на 92% год к году.
Затем я посмотрел на capex:
$18,37 млрд за квартал.
Это больше чем в два раза превышает квартальную выручку компании.
И это изменило то, как я прочитал первое число.
Выручка говорит мне о масштабе бизнеса сегодня.
Capex говорит о том, сколько капитала компания вкладывает в создание следующего этапа роста.
Около $15,8 млрд из этого capex за Q2 было направлено на инфраструктуру для ИИ.
Это не обязательно означает, что расходы неэффективны — capex это инвестиция, а не расход.
Но это говорит мне кое-что, чего не говорит один лишь рост выручки:
насколько агрессивно компания инвестирует в следующий этап роста.
Вот что я нахожу интересным в SPCXB как в bStock.
Тикер дает мне доступ к SpaceX.
Но вместо того чтобы спрашивать только:
«Как быстро растет выручка?»
я бы также спросил:
«На что компания тратит деньги, чтобы сделать возможным следующий этап роста?»
Для меня:
Выручка говорит о том, что бизнес генерирует сегодня.
Capex говорит о том, что компания пытается построить завтра.
#bstockscis @BinanceCIS
2
1
124
·
--
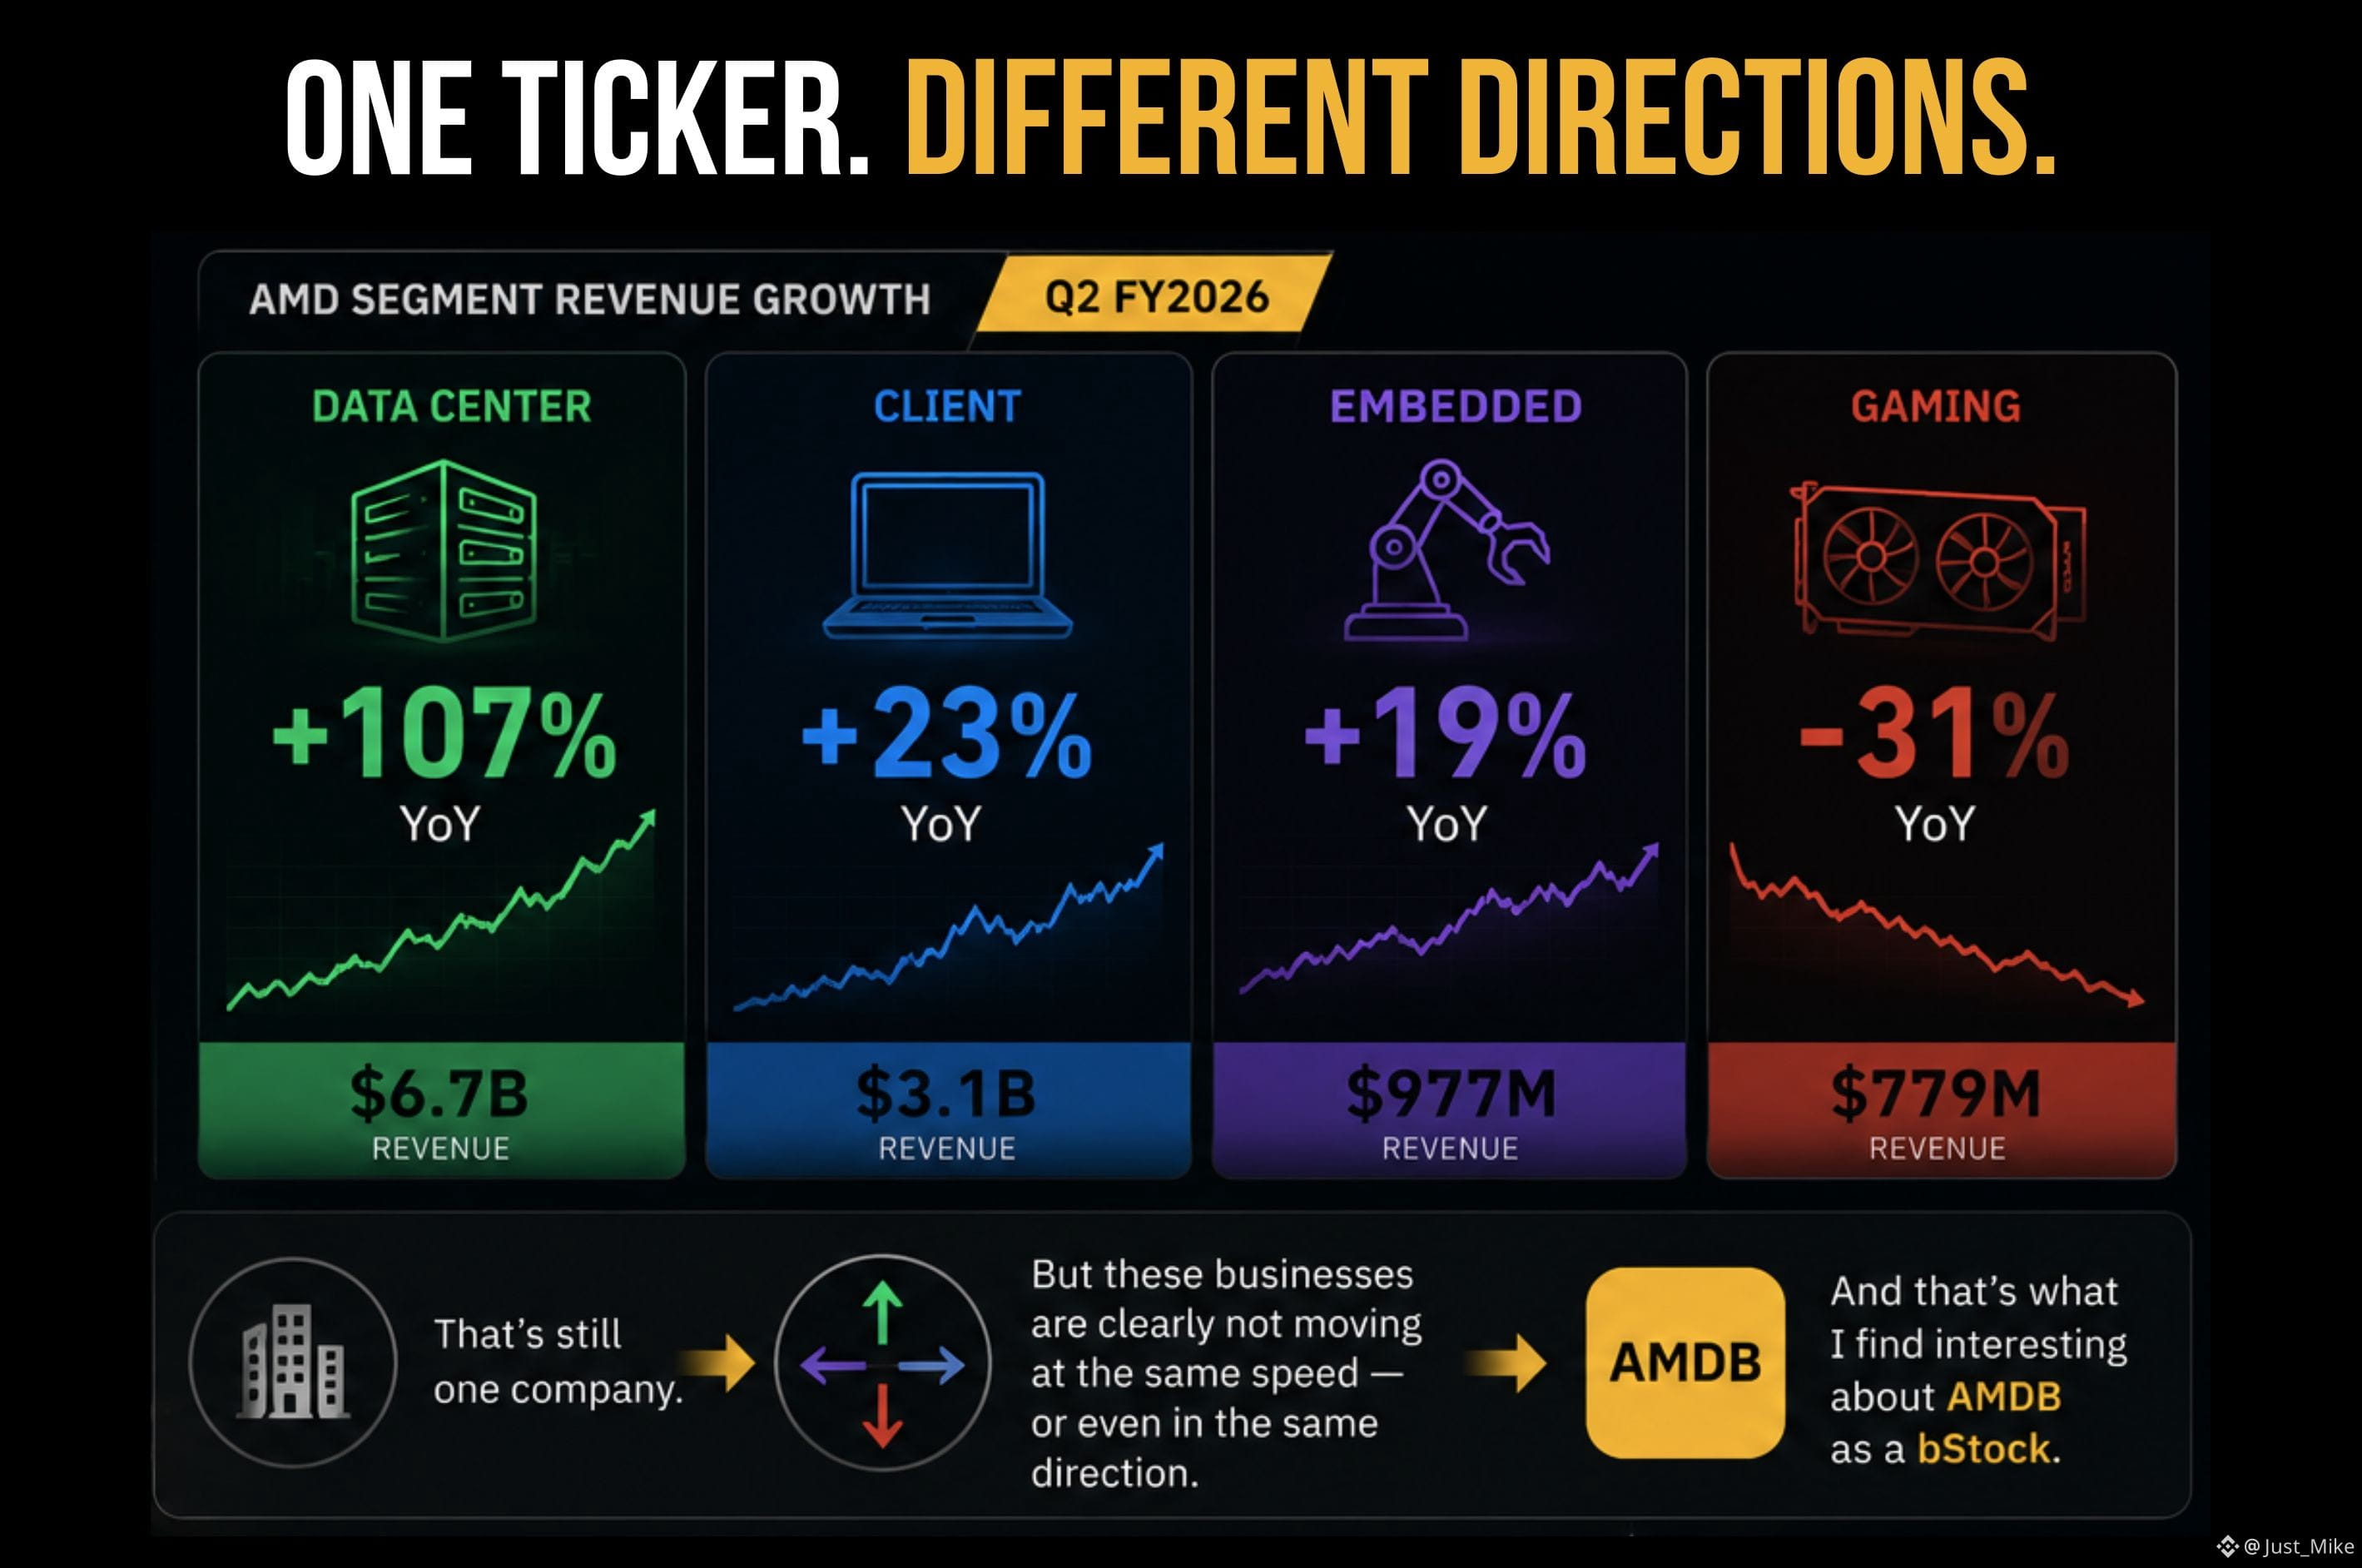
Один тикер может включать в себя бизнесы, движущиеся в противоположных направлениях.
Когда я вижу AMDB, возникает соблазн думать, что это одна большая история роста AMD.
Но последние показатели AMD заставили меня взглянуть на тикер иначе.
Во 2 квартале ФГ2026:
Дата-центр: +107% г/г
Клиентский сегмент: +23%
Встроенные решения: +19%
Игры: −31%
Это всё ещё одна компания.
Но эти бизнес-направления явно не развиваются с одинаковой скоростью — и даже не в одном направлении.
И именно это мне интересно в AMDB как в bStock.
Тикер говорит мне, к какой компании я получаю доступ.
Структура бизнеса говорит мне, что именно фактически обеспечивает этот доступ.
Поэтому, когда я вижу «рост AMD», я не хочу останавливаться на заголовке.
Я хочу спросить:
Какая часть AMD действительно растёт?
Для меня это намного более полезный способ читать один-единственный тикер.
#bstockscis @BinanceCIS
Один тикер может включать в себя бизнесы, движущиеся в противоположных направлениях.
Когда я вижу AMDB, возникает соблазн думать, что это одна большая история роста AMD.
Но последние показатели AMD заставили меня взглянуть на тикер иначе.
Во 2 квартале ФГ2026:
Дата-центр: +107% г/г
Клиентский сегмент: +23%
Встроенные решения: +19%
Игры: −31%
Это всё ещё одна компания.
Но эти бизнес-направления явно не развиваются с одинаковой скоростью — и даже не в одном направлении.
И именно это мне интересно в AMDB как в bStock.
Тикер говорит мне, к какой компании я получаю доступ.
Структура бизнеса говорит мне, что именно фактически обеспечивает этот доступ.
Поэтому, когда я вижу «рост AMD», я не хочу останавливаться на заголовке.
Я хочу спросить:
Какая часть AMD действительно растёт?
Для меня это намного более полезный способ читать один-единственный тикер.
#bstockscis @BinanceCIS
Когда я вижу AMDB, возникает соблазн думать, что это одна большая история роста AMD.
Но последние показатели AMD заставили меня взглянуть на тикер иначе.
Во 2 квартале ФГ2026:
Дата-центр: +107% г/г
Клиентский сегмент: +23%
Встроенные решения: +19%
Игры: −31%
Это всё ещё одна компания.
Но эти бизнес-направления явно не развиваются с одинаковой скоростью — и даже не в одном направлении.
И именно это мне интересно в AMDB как в bStock.
Тикер говорит мне, к какой компании я получаю доступ.
Структура бизнеса говорит мне, что именно фактически обеспечивает этот доступ.
Поэтому, когда я вижу «рост AMD», я не хочу останавливаться на заголовке.
Я хочу спросить:
Какая часть AMD действительно растёт?
Для меня это намного более полезный способ читать один-единственный тикер.
#bstockscis @BinanceCIS
4
3
105
·
--
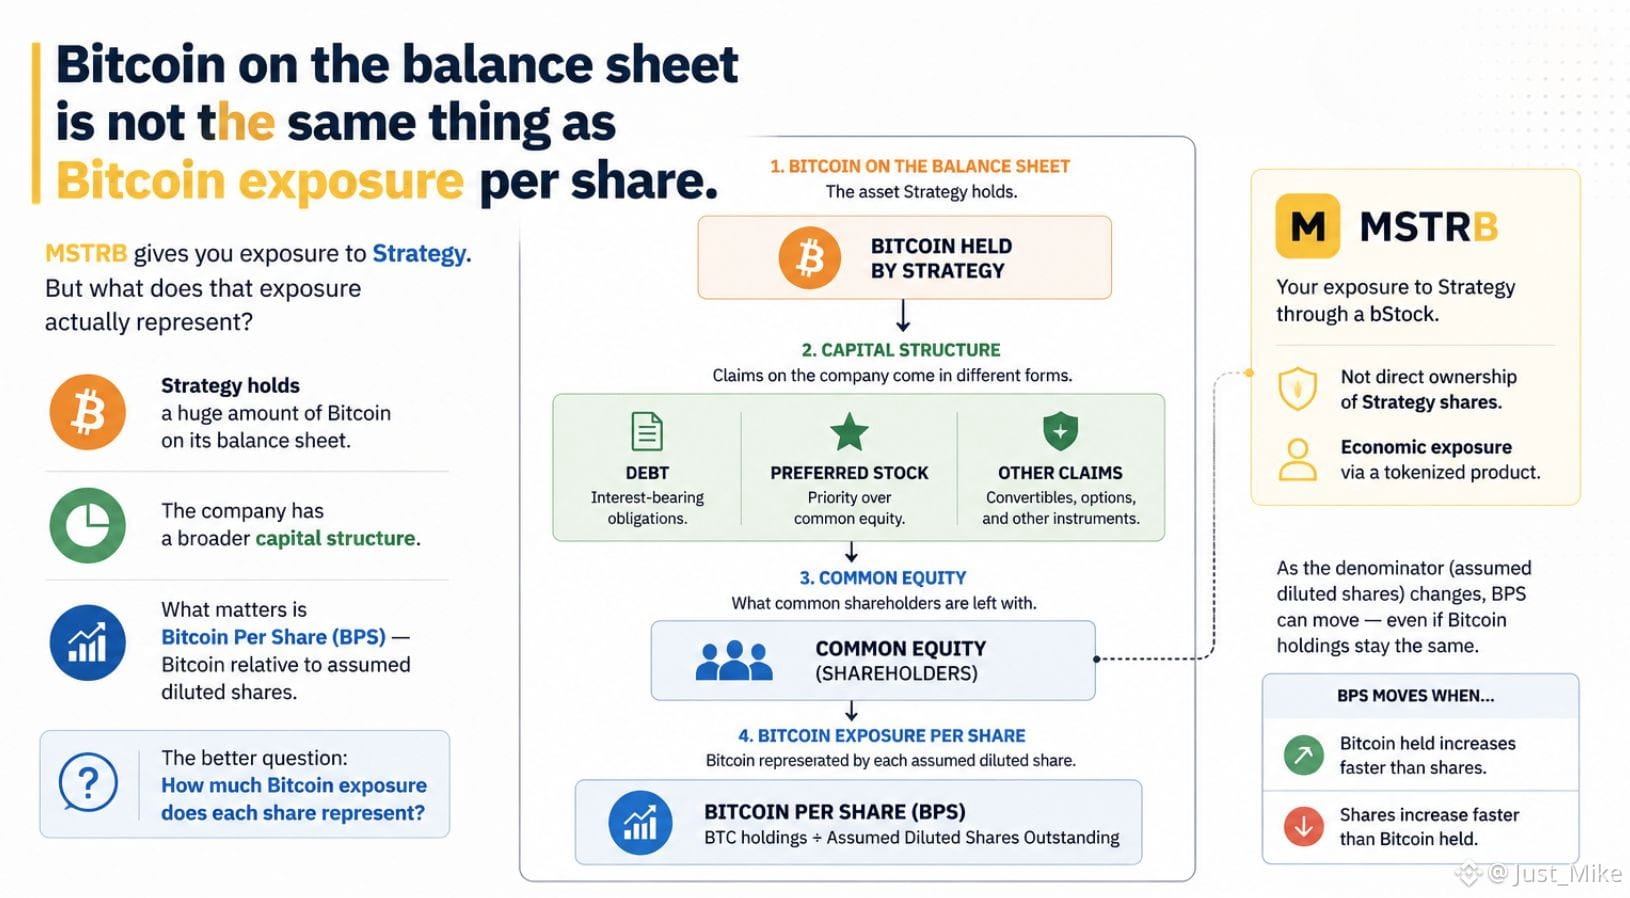
Биткоин в балансовом отчёте — это не то же самое, что биткоин-экспозиция на акцию.
Стратегия держит на своем балансе огромное количество биткоинов.
Поэтому на первый взгляд владение MSTRB может показаться простым способом получить экспозицию к биткоину через компанию.
Но есть ещё один уровень, который нужно рассмотреть.
Сама по себе Strategy измеряет Bitcoin Per Share (BPS) — количество биткоина, приходящееся на одну предполагаемую разводненную акцию.
И это соотношение важно, потому что числитель и знаменатель могут двигаться независимо.
Если Strategy добавляет биткоин, BPS может вырасти.
Но если компания увеличивает количество предполагаемых разводненных акций, не добавляя биткоин в том же темпе, BPS может пойти в противоположную сторону.
Поэтому я нахожу MSTRB более интересным, чем просто сказать:
«Strategy владеет большим количеством биткоинов».
Лучший вопрос звучит так:
Какую реальную экспозицию к биткоину представляет каждая акция?
И именно поэтому токенизированная экспозиция интересна мне.
С bStock вроде MSTRB вы получаете экспозицию к лежащей в основе компании через токенизированный продукт — а не напрямую владеете тем биткоином, который находится на балансе Strategy.
Таким образом, есть по сути два уровня, которые нужно учитывать:
Биткоин, который держит компания.
Биткоин-экспозиция, которую представляет ценная бумага.
Главный актив — это только первый уровень.
Когда компания становится «транспортным средством» для актива, смотрите на структуру между вами и ею.
#bstockscis @BinanceCIS
Биткоин в балансовом отчёте — это не то же самое, что биткоин-экспозиция на акцию.
Стратегия держит на своем балансе огромное количество биткоинов.
Поэтому на первый взгляд владение MSTRB может показаться простым способом получить экспозицию к биткоину через компанию.
Но есть ещё один уровень, который нужно рассмотреть.
Сама по себе Strategy измеряет Bitcoin Per Share (BPS) — количество биткоина, приходящееся на одну предполагаемую разводненную акцию.
И это соотношение важно, потому что числитель и знаменатель могут двигаться независимо.
Если Strategy добавляет биткоин, BPS может вырасти.
Но если компания увеличивает количество предполагаемых разводненных акций, не добавляя биткоин в том же темпе, BPS может пойти в противоположную сторону.
Поэтому я нахожу MSTRB более интересным, чем просто сказать:
«Strategy владеет большим количеством биткоинов».
Лучший вопрос звучит так:
Какую реальную экспозицию к биткоину представляет каждая акция?
И именно поэтому токенизированная экспозиция интересна мне.
С bStock вроде MSTRB вы получаете экспозицию к лежащей в основе компании через токенизированный продукт — а не напрямую владеете тем биткоином, который находится на балансе Strategy.
Таким образом, есть по сути два уровня, которые нужно учитывать:
Биткоин, который держит компания.
Биткоин-экспозиция, которую представляет ценная бумага.
Главный актив — это только первый уровень.
Когда компания становится «транспортным средством» для актива, смотрите на структуру между вами и ею.
#bstockscis @BinanceCIS
Стратегия держит на своем балансе огромное количество биткоинов.
Поэтому на первый взгляд владение MSTRB может показаться простым способом получить экспозицию к биткоину через компанию.
Но есть ещё один уровень, который нужно рассмотреть.
Сама по себе Strategy измеряет Bitcoin Per Share (BPS) — количество биткоина, приходящееся на одну предполагаемую разводненную акцию.
И это соотношение важно, потому что числитель и знаменатель могут двигаться независимо.
Если Strategy добавляет биткоин, BPS может вырасти.
Но если компания увеличивает количество предполагаемых разводненных акций, не добавляя биткоин в том же темпе, BPS может пойти в противоположную сторону.
Поэтому я нахожу MSTRB более интересным, чем просто сказать:
«Strategy владеет большим количеством биткоинов».
Лучший вопрос звучит так:
Какую реальную экспозицию к биткоину представляет каждая акция?
И именно поэтому токенизированная экспозиция интересна мне.
С bStock вроде MSTRB вы получаете экспозицию к лежащей в основе компании через токенизированный продукт — а не напрямую владеете тем биткоином, который находится на балансе Strategy.
Таким образом, есть по сути два уровня, которые нужно учитывать:
Биткоин, который держит компания.
Биткоин-экспозиция, которую представляет ценная бумага.
Главный актив — это только первый уровень.
Когда компания становится «транспортным средством» для актива, смотрите на структуру между вами и ею.
#bstockscis @BinanceCIS
101
·
--
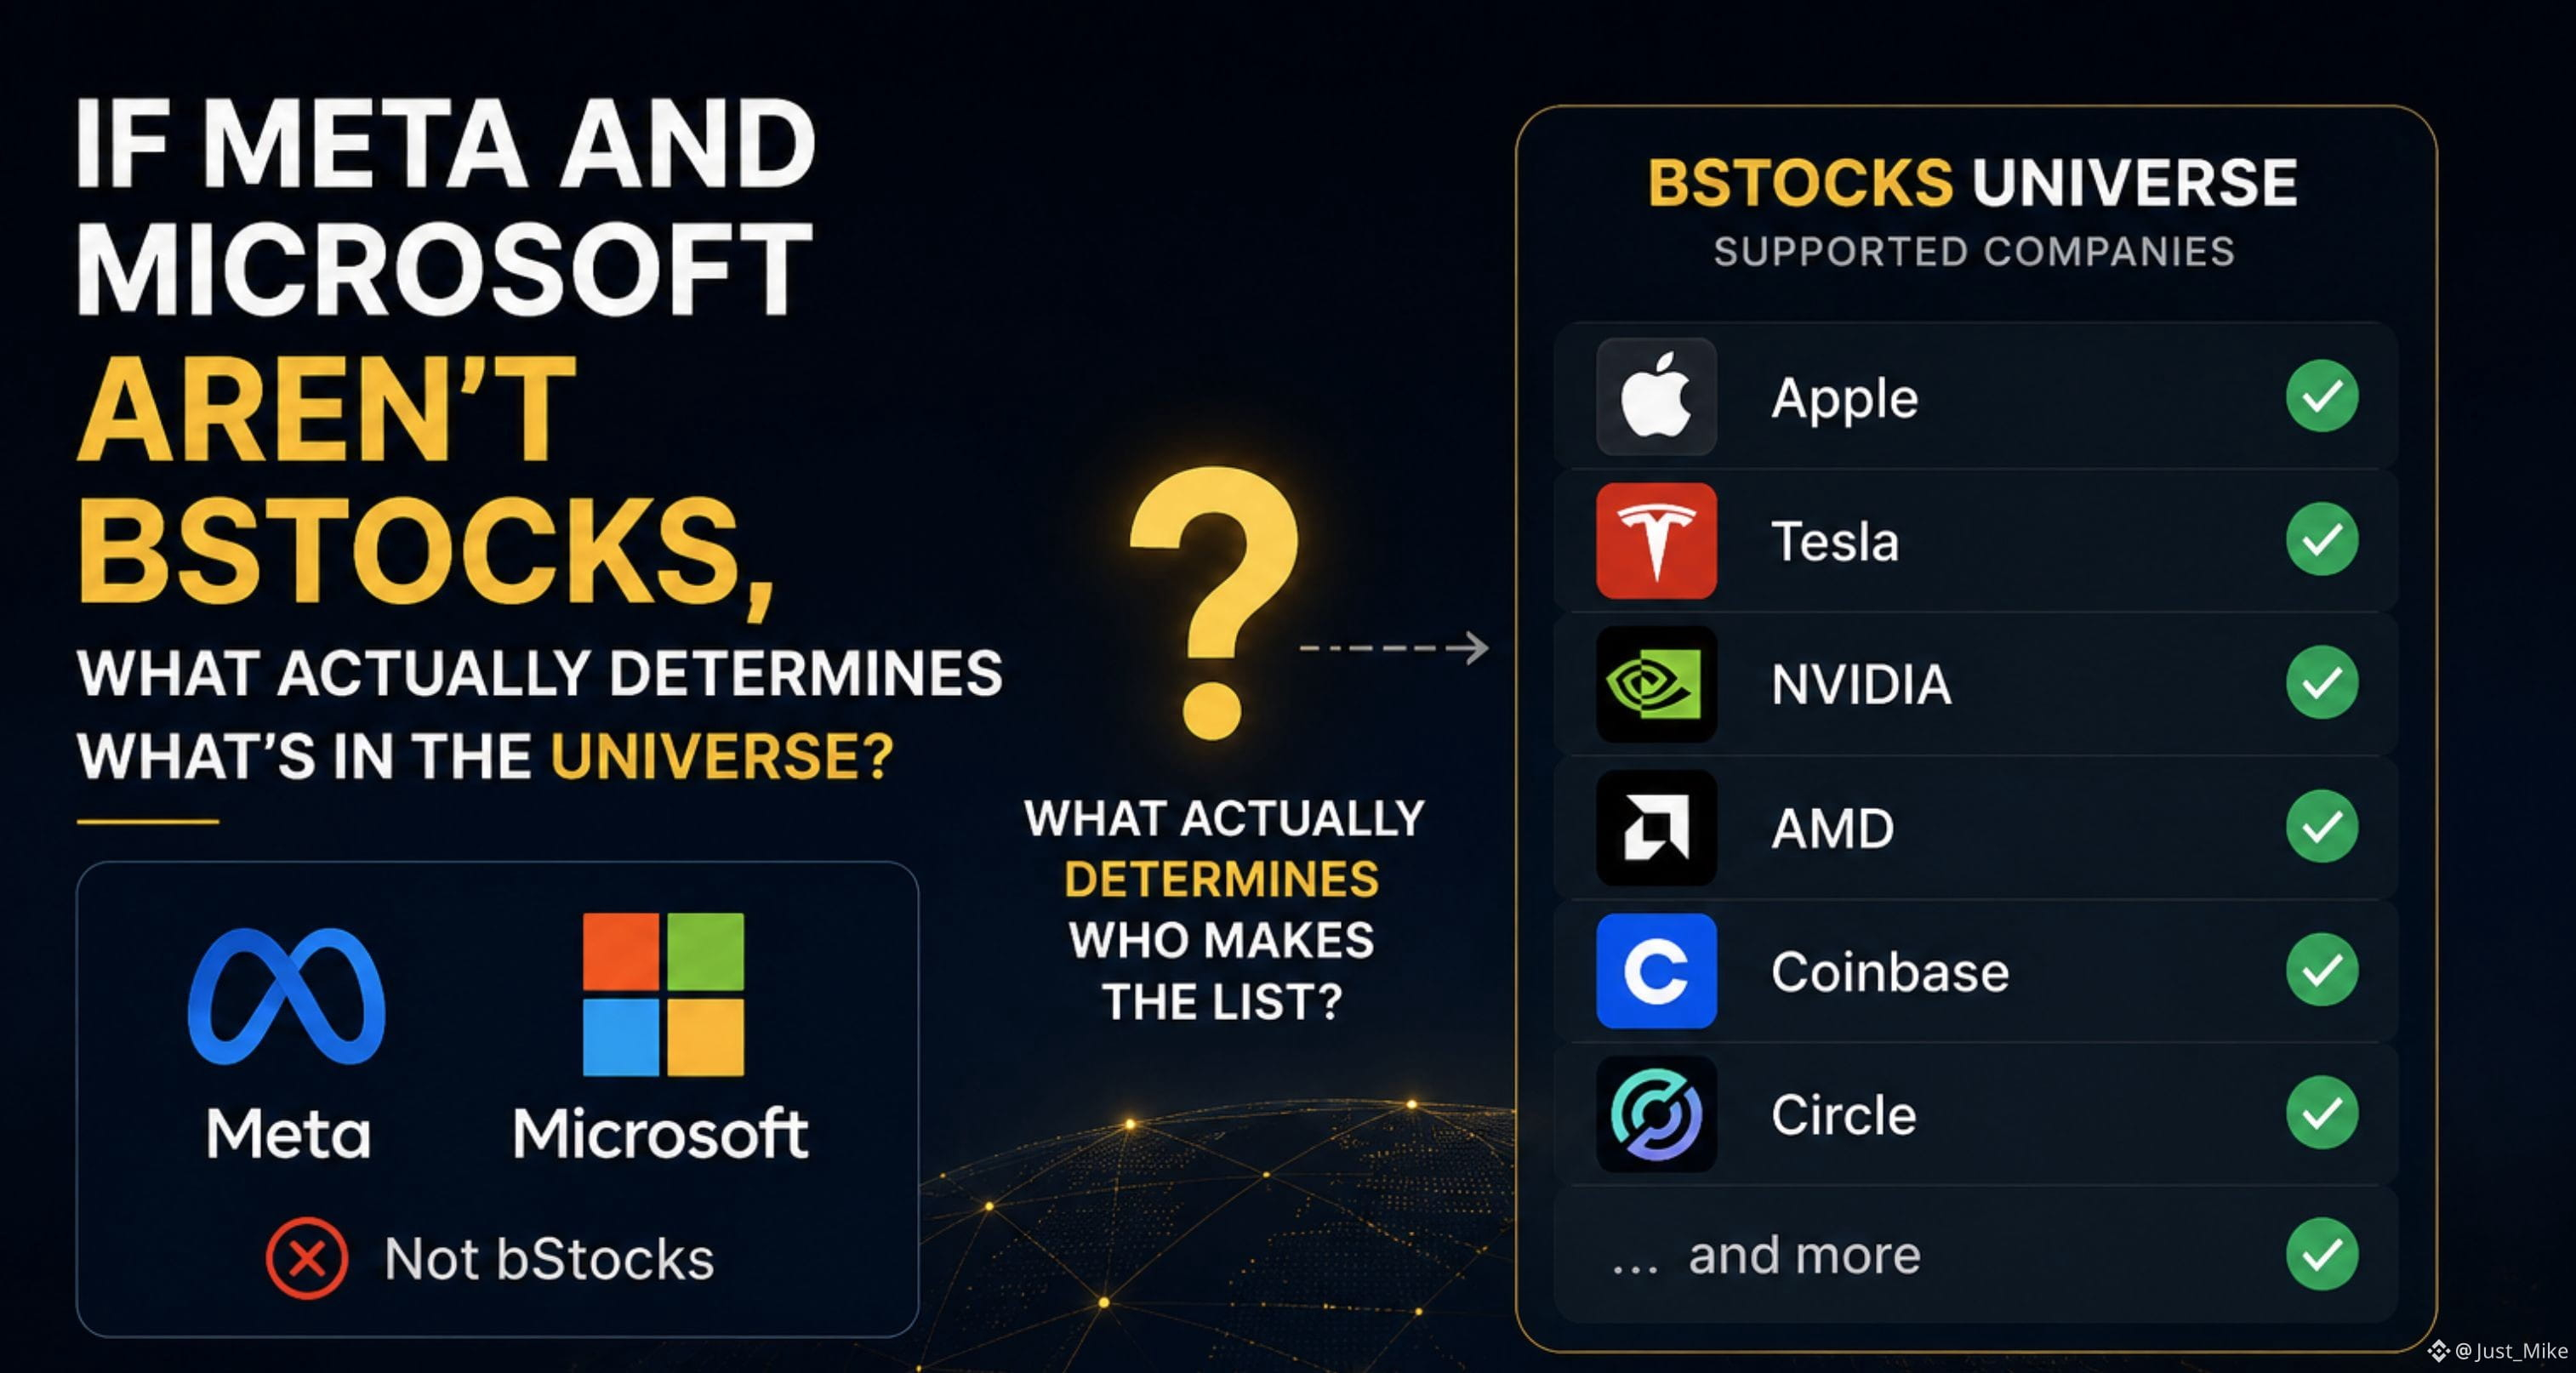
Если Meta и Microsoft не являются bStocks, то что на самом деле определяет, кто попадает в список?
Когда я впервые посмотрел на вселенную bStocks, я сделал простое предположение.
Если компания — крупная, хорошо известная публичная компания, я ожидал, что она будет доступна как bStock.
Затем я заметил кое-что, что поставило это предположение под сомнение:
Meta и Microsoft не являются bStocks.
Обе — крупные публичные компании.
Но быть крупной публичной компанией и быть доступным bStock — это явно не одно и то же.
Из-за этого я начал смотреть на список поддерживаемых компаний иначе.
Вместо того чтобы спрашивать:
«Почему здесь нет Meta?»
я начал спрашивать:
«Что именно определяет, станет ли актив частью вселенной bStocks?»
Потому что список — это не просто зеркальное отражение компаний, которые я уже знаю по американскому фондовому рынку.
Это конкретный набор поддерживаемых токенизированных фондовых экспозиций.
И, как мне кажется, это различие важно.
Когда я сейчас смотрю на bStock, я не хочу предполагать, что знакомство с лежащей в основе компанией подсказывает, доступна ли эта экспозиция.
Мне бы хотелось начать с более простого вопроса:
Этот актив действительно поддерживается как bStock?
#bstockscis @BinanceCIS
Если Meta и Microsoft не являются bStocks, то что на самом деле определяет, кто попадает в список?
Когда я впервые посмотрел на вселенную bStocks, я сделал простое предположение.
Если компания — крупная, хорошо известная публичная компания, я ожидал, что она будет доступна как bStock.
Затем я заметил кое-что, что поставило это предположение под сомнение:
Meta и Microsoft не являются bStocks.
Обе — крупные публичные компании.
Но быть крупной публичной компанией и быть доступным bStock — это явно не одно и то же.
Из-за этого я начал смотреть на список поддерживаемых компаний иначе.
Вместо того чтобы спрашивать:
«Почему здесь нет Meta?»
я начал спрашивать:
«Что именно определяет, станет ли актив частью вселенной bStocks?»
Потому что список — это не просто зеркальное отражение компаний, которые я уже знаю по американскому фондовому рынку.
Это конкретный набор поддерживаемых токенизированных фондовых экспозиций.
И, как мне кажется, это различие важно.
Когда я сейчас смотрю на bStock, я не хочу предполагать, что знакомство с лежащей в основе компанией подсказывает, доступна ли эта экспозиция.
Мне бы хотелось начать с более простого вопроса:
Этот актив действительно поддерживается как bStock?
#bstockscis @BinanceCIS
Когда я впервые посмотрел на вселенную bStocks, я сделал простое предположение.
Если компания — крупная, хорошо известная публичная компания, я ожидал, что она будет доступна как bStock.
Затем я заметил кое-что, что поставило это предположение под сомнение:
Meta и Microsoft не являются bStocks.
Обе — крупные публичные компании.
Но быть крупной публичной компанией и быть доступным bStock — это явно не одно и то же.
Из-за этого я начал смотреть на список поддерживаемых компаний иначе.
Вместо того чтобы спрашивать:
«Почему здесь нет Meta?»
я начал спрашивать:
«Что именно определяет, станет ли актив частью вселенной bStocks?»
Потому что список — это не просто зеркальное отражение компаний, которые я уже знаю по американскому фондовому рынку.
Это конкретный набор поддерживаемых токенизированных фондовых экспозиций.
И, как мне кажется, это различие важно.
Когда я сейчас смотрю на bStock, я не хочу предполагать, что знакомство с лежащей в основе компанией подсказывает, доступна ли эта экспозиция.
Мне бы хотелось начать с более простого вопроса:
Этот актив действительно поддерживается как bStock?
#bstockscis @BinanceCIS
1
108
·
--
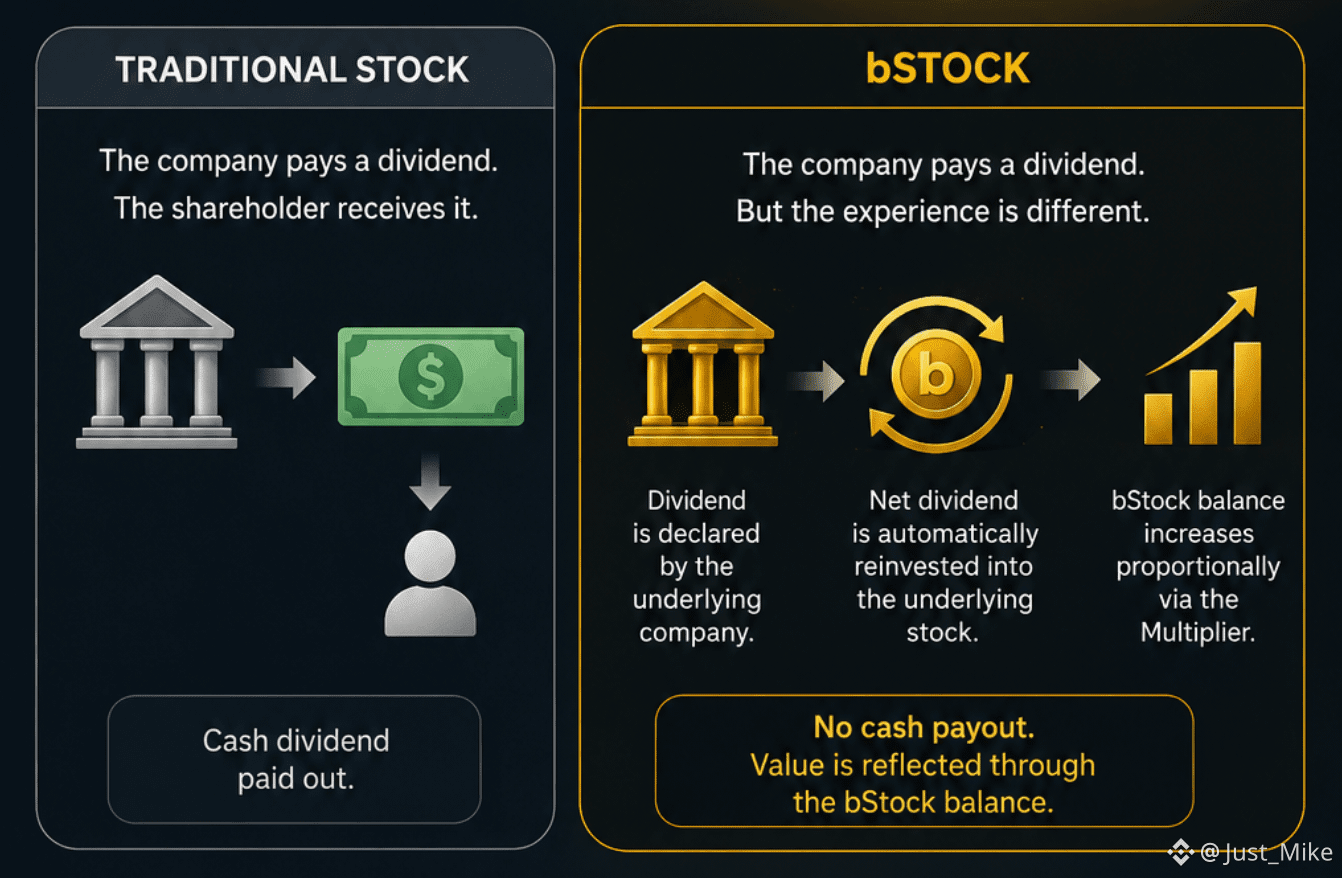
Что происходит, когда акция-основа за bStock выплачивает дивиденды?
Раньше я думал, что дивиденды — одна из самых простых частей владения акциями.
Компания выплачивает дивиденд.
Акционер получает его.
Просто.
Но затем я начал разбираться в том, как дивиденды работают с bStocks.
Базовая акция по-прежнему может выплатить дивиденд, но опыт не тот, что при прямом владении акцией.
С bStocks чистый дивиденд не выплачивается в виде денежных средств.
Вместо этого он автоматически реинвестируется в базовую акцию, а стоимость отражается через пропорциональное увеличение баланса bStock с помощью Multiplier.
Это заставило меня задуматься о вещи, которую я раньше не учитывал.
Наличие экспозиции к той же компании не обязательно означает, что вы будете переживать каждое корпоративное событие одинаково.
Компания-основа может быть той же.
Экономическая выгода может сохраняться.
Но то, как именно эта выгода доходит до меня, может быть совершенно другим.
И, думаю, это одна из самых интересных особенностей токенизированных активов.
Та же базовая компания не обязательно означает тот же инвесторский опыт.
#bstockscis @BinanceCIS
Что происходит, когда акция-основа за bStock выплачивает дивиденды?
Раньше я думал, что дивиденды — одна из самых простых частей владения акциями.
Компания выплачивает дивиденд.
Акционер получает его.
Просто.
Но затем я начал разбираться в том, как дивиденды работают с bStocks.
Базовая акция по-прежнему может выплатить дивиденд, но опыт не тот, что при прямом владении акцией.
С bStocks чистый дивиденд не выплачивается в виде денежных средств.
Вместо этого он автоматически реинвестируется в базовую акцию, а стоимость отражается через пропорциональное увеличение баланса bStock с помощью Multiplier.
Это заставило меня задуматься о вещи, которую я раньше не учитывал.
Наличие экспозиции к той же компании не обязательно означает, что вы будете переживать каждое корпоративное событие одинаково.
Компания-основа может быть той же.
Экономическая выгода может сохраняться.
Но то, как именно эта выгода доходит до меня, может быть совершенно другим.
И, думаю, это одна из самых интересных особенностей токенизированных активов.
Та же базовая компания не обязательно означает тот же инвесторский опыт.
#bstockscis @BinanceCIS
Раньше я думал, что дивиденды — одна из самых простых частей владения акциями.
Компания выплачивает дивиденд.
Акционер получает его.
Просто.
Но затем я начал разбираться в том, как дивиденды работают с bStocks.
Базовая акция по-прежнему может выплатить дивиденд, но опыт не тот, что при прямом владении акцией.
С bStocks чистый дивиденд не выплачивается в виде денежных средств.
Вместо этого он автоматически реинвестируется в базовую акцию, а стоимость отражается через пропорциональное увеличение баланса bStock с помощью Multiplier.
Это заставило меня задуматься о вещи, которую я раньше не учитывал.
Наличие экспозиции к той же компании не обязательно означает, что вы будете переживать каждое корпоративное событие одинаково.
Компания-основа может быть той же.
Экономическая выгода может сохраняться.
Но то, как именно эта выгода доходит до меня, может быть совершенно другим.
И, думаю, это одна из самых интересных особенностей токенизированных активов.
Та же базовая компания не обязательно означает тот же инвесторский опыт.
#bstockscis @BinanceCIS
70
·
--
Если я торгую bStock на Binance, кто на самом деле его выпускает?
Когда я впервые посмотрел на bStocks, я естественным образом связал этот продукт с Binance.
Я вижу тикер на Binance.
Я торгую им на Binance.
Я управляю позицией через Binance.
Поэтому у меня возник вопрос:
Кто на самом деле выпускает сертификат, который я держу?
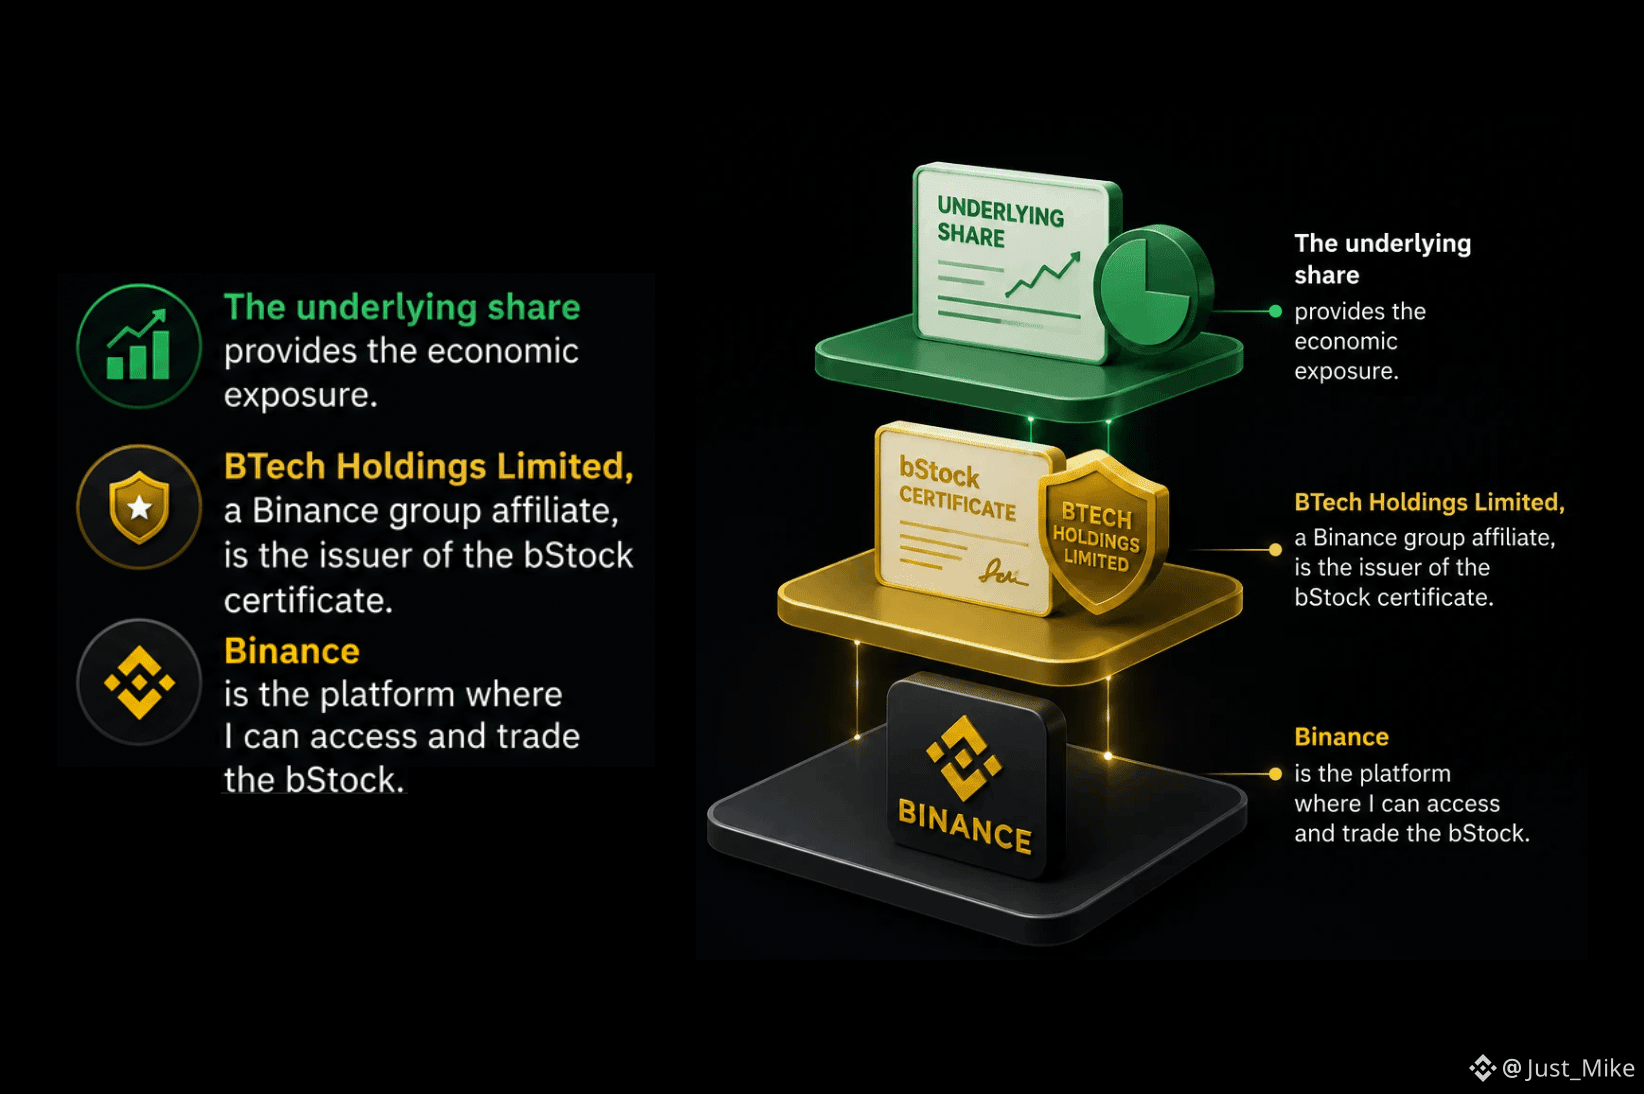
Ответ немного удивил меня: BTech Holdings Limited, аффилированная структура в группе Binance, является эмитентом.
И именно это различие привлекло мое внимание.
Binance — это место, где я получаю доступ к активу и торгую им.
BTech Holdings является эмитентом сертификата bStock.
Эти две вещи легко мысленно объединить, когда все выглядит так, будто оно находится в одном и том же интерфейсе.
Но они описывают разные части структуры.
И я думаю, что это важный вопрос при рассмотрении токенизированных активов.
Если я вижу актив на бирже, мне не следует автоматически предполагать, что сама биржа является эмитентом.
Поэтому теперь, наряду с:
«Что это за токен, обеспеченный чем?»
я также спрашиваю:
«Кто на самом деле выпустил сертификат, который я держу?»
Для меня это добавляет еще один слой к пониманию того, что на самом деле представляет собой токенизированный актив.
Тикер говорит мне, на какую экспозицию я смотрю.
Эмитент говорит мне, кто выпустил сертификат, представляющий эту экспозицию.
#bstockscis @BinanceCIS
Если я торгую bStock на Binance, кто на самом деле его выпускает?
Когда я впервые посмотрел на bStocks, я естественным образом связал этот продукт с Binance.
Я вижу тикер на Binance.
Я торгую им на Binance.
Я управляю позицией через Binance.
Поэтому у меня возник вопрос:
Кто на самом деле выпускает сертификат, который я держу?
Ответ немного удивил меня: BTech Holdings Limited, аффилированная структура в группе Binance, является эмитентом.
И именно это различие привлекло мое внимание.
Binance — это место, где я получаю доступ к активу и торгую им.
BTech Holdings является эмитентом сертификата bStock.
Эти две вещи легко мысленно объединить, когда все выглядит так, будто оно находится в одном и том же интерфейсе.
Но они описывают разные части структуры.
И я думаю, что это важный вопрос при рассмотрении токенизированных активов.
Если я вижу актив на бирже, мне не следует автоматически предполагать, что сама биржа является эмитентом.
Поэтому теперь, наряду с:
«Что это за токен, обеспеченный чем?»
я также спрашиваю:
«Кто на самом деле выпустил сертификат, который я держу?»
Для меня это добавляет еще один слой к пониманию того, что на самом деле представляет собой токенизированный актив.
Тикер говорит мне, на какую экспозицию я смотрю.
Эмитент говорит мне, кто выпустил сертификат, представляющий эту экспозицию.
#bstockscis @BinanceCIS
Когда я впервые посмотрел на bStocks, я естественным образом связал этот продукт с Binance.
Я вижу тикер на Binance.
Я торгую им на Binance.
Я управляю позицией через Binance.
Поэтому у меня возник вопрос:
Кто на самом деле выпускает сертификат, который я держу?
Ответ немного удивил меня: BTech Holdings Limited, аффилированная структура в группе Binance, является эмитентом.
И именно это различие привлекло мое внимание.
Binance — это место, где я получаю доступ к активу и торгую им.
BTech Holdings является эмитентом сертификата bStock.
Эти две вещи легко мысленно объединить, когда все выглядит так, будто оно находится в одном и том же интерфейсе.
Но они описывают разные части структуры.
И я думаю, что это важный вопрос при рассмотрении токенизированных активов.
Если я вижу актив на бирже, мне не следует автоматически предполагать, что сама биржа является эмитентом.
Поэтому теперь, наряду с:
«Что это за токен, обеспеченный чем?»
я также спрашиваю:
«Кто на самом деле выпустил сертификат, который я держу?»
Для меня это добавляет еще один слой к пониманию того, что на самом деле представляет собой токенизированный актив.
Тикер говорит мне, на какую экспозицию я смотрю.
Эмитент говорит мне, кто выпустил сертификат, представляющий эту экспозицию.
#bstockscis @BinanceCIS
1
1
97
·
--
Если примерно 73% акционеров в более широком биржевом торговом проекте Binance происходят из развивающихся рынков, следует ли предоставлять доступ к капиталу так же везде?
Один номер в материалах bStocks привлек мое внимание:
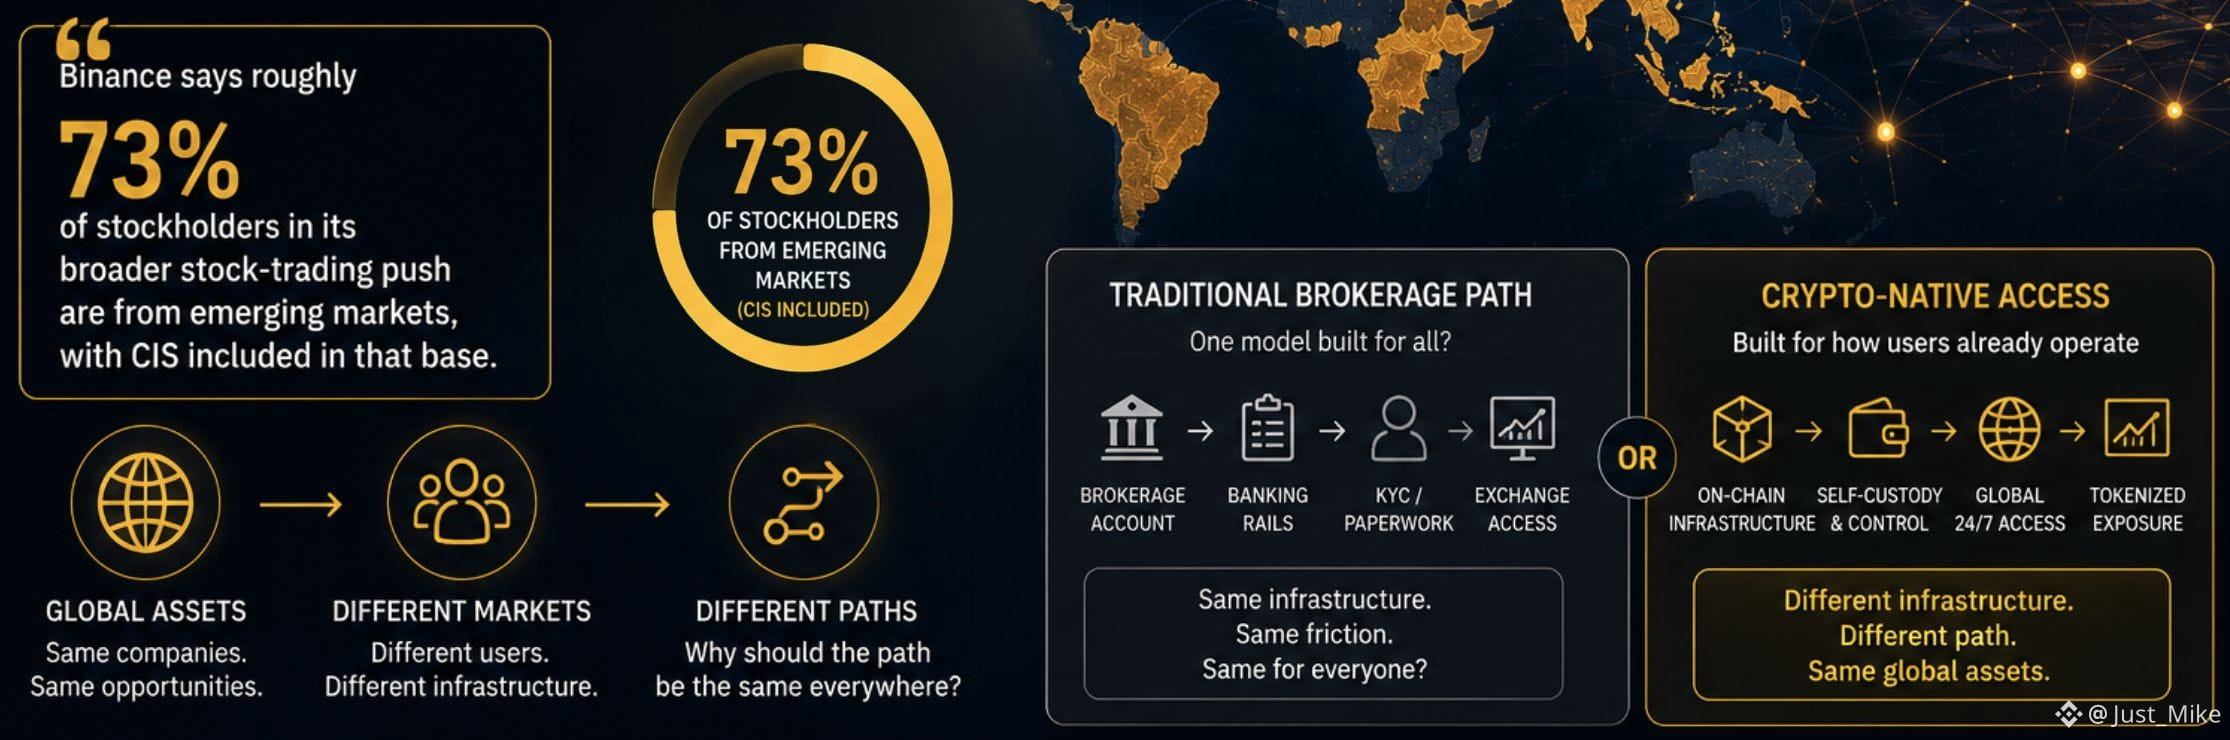
Binance утверждает, что примерно 73% акционеров в ее более широком направлении торговли акциями — это жители развивающихся рынков, при этом СНГ включено в эту базу.
Это заставило меня иначе взглянуть на токенизацию.
Мы часто воспринимаем доступ к глобальным акциям так, будто инфраструктура, стоящая за этим доступом, должна выглядеть одинаково везде.
Я не уверен, что это так.
Если пользователи уже работают через криптоинфраструктуру, почему доступ к акциям обязательно должен следовать тому же пути, что и на традиционном брокерском рынке?
Тогда интересный вопрос заключается не только в:
«Можно ли вывести акции в on-chain?»
Но и в:
«Почему путь к глобальным акциям должен быть одинаковым везде?»
И, думаю, цифра 73% делает этот вопрос еще более интересным.
Возможно, будущее доступа к акциям не будет одним универсальным шаблоном.
Возможно, разные рынки будут использовать разные пути, чтобы прийти к одним и тем же глобальным активам.
#bstockscis @BinanceCIS
Если примерно 73% акционеров в более широком биржевом торговом проекте Binance происходят из развивающихся рынков, следует ли предоставлять доступ к капиталу так же везде?
Один номер в материалах bStocks привлек мое внимание:
Binance утверждает, что примерно 73% акционеров в ее более широком направлении торговли акциями — это жители развивающихся рынков, при этом СНГ включено в эту базу.
Это заставило меня иначе взглянуть на токенизацию.
Мы часто воспринимаем доступ к глобальным акциям так, будто инфраструктура, стоящая за этим доступом, должна выглядеть одинаково везде.
Я не уверен, что это так.
Если пользователи уже работают через криптоинфраструктуру, почему доступ к акциям обязательно должен следовать тому же пути, что и на традиционном брокерском рынке?
Тогда интересный вопрос заключается не только в:
«Можно ли вывести акции в on-chain?»
Но и в:
«Почему путь к глобальным акциям должен быть одинаковым везде?»
И, думаю, цифра 73% делает этот вопрос еще более интересным.
Возможно, будущее доступа к акциям не будет одним универсальным шаблоном.
Возможно, разные рынки будут использовать разные пути, чтобы прийти к одним и тем же глобальным активам.
#bstockscis @BinanceCIS
Один номер в материалах bStocks привлек мое внимание:
Binance утверждает, что примерно 73% акционеров в ее более широком направлении торговли акциями — это жители развивающихся рынков, при этом СНГ включено в эту базу.
Это заставило меня иначе взглянуть на токенизацию.
Мы часто воспринимаем доступ к глобальным акциям так, будто инфраструктура, стоящая за этим доступом, должна выглядеть одинаково везде.
Я не уверен, что это так.
Если пользователи уже работают через криптоинфраструктуру, почему доступ к акциям обязательно должен следовать тому же пути, что и на традиционном брокерском рынке?
Тогда интересный вопрос заключается не только в:
«Можно ли вывести акции в on-chain?»
Но и в:
«Почему путь к глобальным акциям должен быть одинаковым везде?»
И, думаю, цифра 73% делает этот вопрос еще более интересным.
Возможно, будущее доступа к акциям не будет одним универсальным шаблоном.
Возможно, разные рынки будут использовать разные пути, чтобы прийти к одним и тем же глобальным активам.
#bstockscis @BinanceCIS
2
1
104
·
--
Акция может меняться больше, чем количество тикеров.
Я начал думать о bStocks под другим углом.
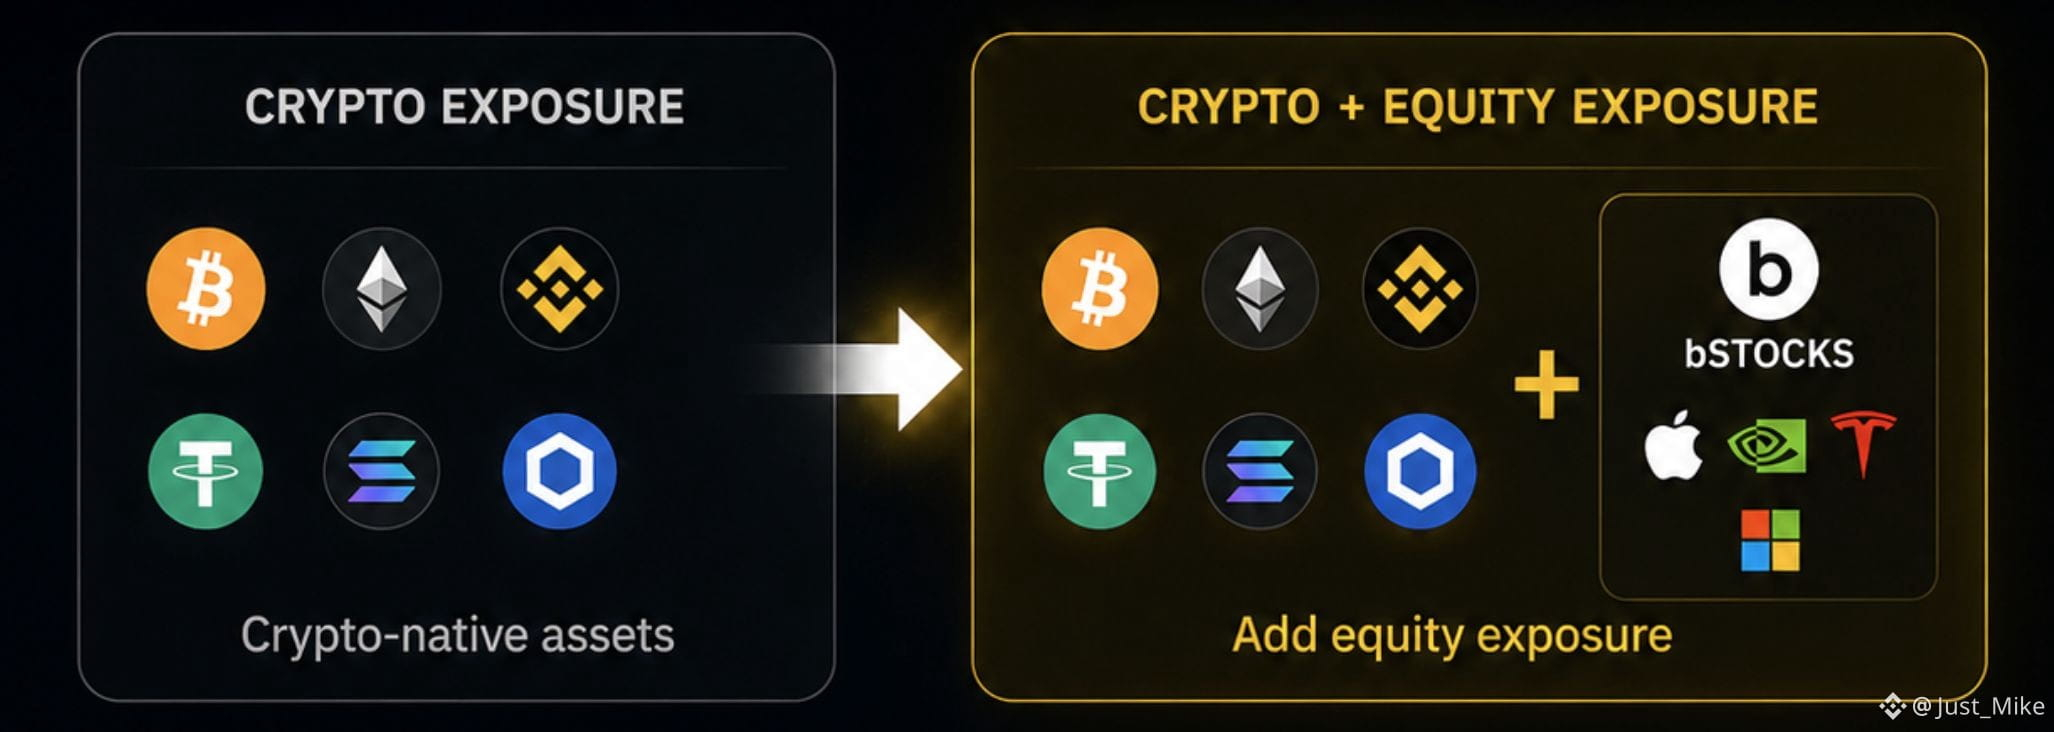
Если вы уже сильно размещены в крипто, добавление долевого (equity) инструмента поднимает более интересный вопрос.
Речь не просто о добавлении еще одного актива в список.
Речь о добавлении другого типа экспозиции.
Именно это делает bStocks для меня интересными.
Я не вижу их прежде всего как замену традиционному брокерскому счету.
Я вижу в них способ для человека, который уже работает в среде крипто, добавить долевую экспозицию, не полностью меняя то, где живет его портфель.
И это приводит к более интересному вопросу:
Действительно ли добавление акций диверсифицирует портфель — или я просто добавляю еще один тикер?
Для меня ответ зависит от того, как выглядит остальная часть портфеля.
Если кто-то уже сильно подвержен крипто, долевая позиция может изменить структуру этого портфеля так, как не может сделать другой криптоактив.
Поэтому я думаю, что более полезный способ смотреть на bStocks — это не:
«Могу ли я купить акцию на Binance?»
А:
«Что делает добавление долевой экспозиции с портфелем, который был построен вокруг крипто?»
Для меня это ощущается как гораздо более интересный вопрос.
#bstockscis @BinanceCIS
Акция может меняться больше, чем количество тикеров.
Я начал думать о bStocks под другим углом.
Если вы уже сильно размещены в крипто, добавление долевого (equity) инструмента поднимает более интересный вопрос.
Речь не просто о добавлении еще одного актива в список.
Речь о добавлении другого типа экспозиции.
Именно это делает bStocks для меня интересными.
Я не вижу их прежде всего как замену традиционному брокерскому счету.
Я вижу в них способ для человека, который уже работает в среде крипто, добавить долевую экспозицию, не полностью меняя то, где живет его портфель.
И это приводит к более интересному вопросу:
Действительно ли добавление акций диверсифицирует портфель — или я просто добавляю еще один тикер?
Для меня ответ зависит от того, как выглядит остальная часть портфеля.
Если кто-то уже сильно подвержен крипто, долевая позиция может изменить структуру этого портфеля так, как не может сделать другой криптоактив.
Поэтому я думаю, что более полезный способ смотреть на bStocks — это не:
«Могу ли я купить акцию на Binance?»
А:
«Что делает добавление долевой экспозиции с портфелем, который был построен вокруг крипто?»
Для меня это ощущается как гораздо более интересный вопрос.
#bstockscis @BinanceCIS
Я начал думать о bStocks под другим углом.
Если вы уже сильно размещены в крипто, добавление долевого (equity) инструмента поднимает более интересный вопрос.
Речь не просто о добавлении еще одного актива в список.
Речь о добавлении другого типа экспозиции.
Именно это делает bStocks для меня интересными.
Я не вижу их прежде всего как замену традиционному брокерскому счету.
Я вижу в них способ для человека, который уже работает в среде крипто, добавить долевую экспозицию, не полностью меняя то, где живет его портфель.
И это приводит к более интересному вопросу:
Действительно ли добавление акций диверсифицирует портфель — или я просто добавляю еще один тикер?
Для меня ответ зависит от того, как выглядит остальная часть портфеля.
Если кто-то уже сильно подвержен крипто, долевая позиция может изменить структуру этого портфеля так, как не может сделать другой криптоактив.
Поэтому я думаю, что более полезный способ смотреть на bStocks — это не:
«Могу ли я купить акцию на Binance?»
А:
«Что делает добавление долевой экспозиции с портфелем, который был построен вокруг крипто?»
Для меня это ощущается как гораздо более интересный вопрос.
#bstockscis @BinanceCIS
105
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
ПротоколFOMC
Просмотров: 26,337
103 обсуждают
🚨 Сегодня FOMC — ждите волатильность 🚨
16 сентября Федеральная резервная система объявит решение по ставке.
⏰ Решение: 18:00 UTC
🎙️ Пресс-конференция: 18:30 UTC
Рынок уже заложил повышение на 0.25%. Главное — не само решение, а тон комментариев ФРС.
- Более «ястребиный» тон → давление на $BTC и альты
- Более мягкий тон → возможен отскок «на облегчении»
Важно:
• Не гонитесь за первой свечой
• Держите плечо низким
• Следите за BTC, DXY и доходностями
• Дождитесь, пока рынок успокоится после пресс-конференции
Дни FOMC — это про терпение, а не про FOMO.#ПротоколFOMC #fomcотслеживание #MSTRTradingVolumeSurpassesMorganStanley
Pandas
·Лайков: 2
·Просмотров: 127
fomcотслеживание
Просмотров: 32,635
309 обсуждают
BOJRaisesRatesTo31YearHigh
Просмотров: 161,137
2,473 обсуждают