
SKATS
855 Publicações
SKATS
Denunciar
Bloquear Utilizador
Aberto ao trading

Detentor de AUCTION
Trader de Alta Frequência
1.6 ano(s)
5 A seguir
298 Seguidores
1.2K+ Gostaram
Publicações
Portfólio
Tudo
Cotações
Vídeos
Em direto
PINNED
·
--
2021Isto é mais do que um portfólio. É uma jornada construída sobre pesquisa, paciência e aprendizado contínuo. 📊
2021
Isto é mais do que um portfólio. É uma jornada construída sobre pesquisa, paciência e aprendizado contínuo. 📊
1
9
3.3k
·
--
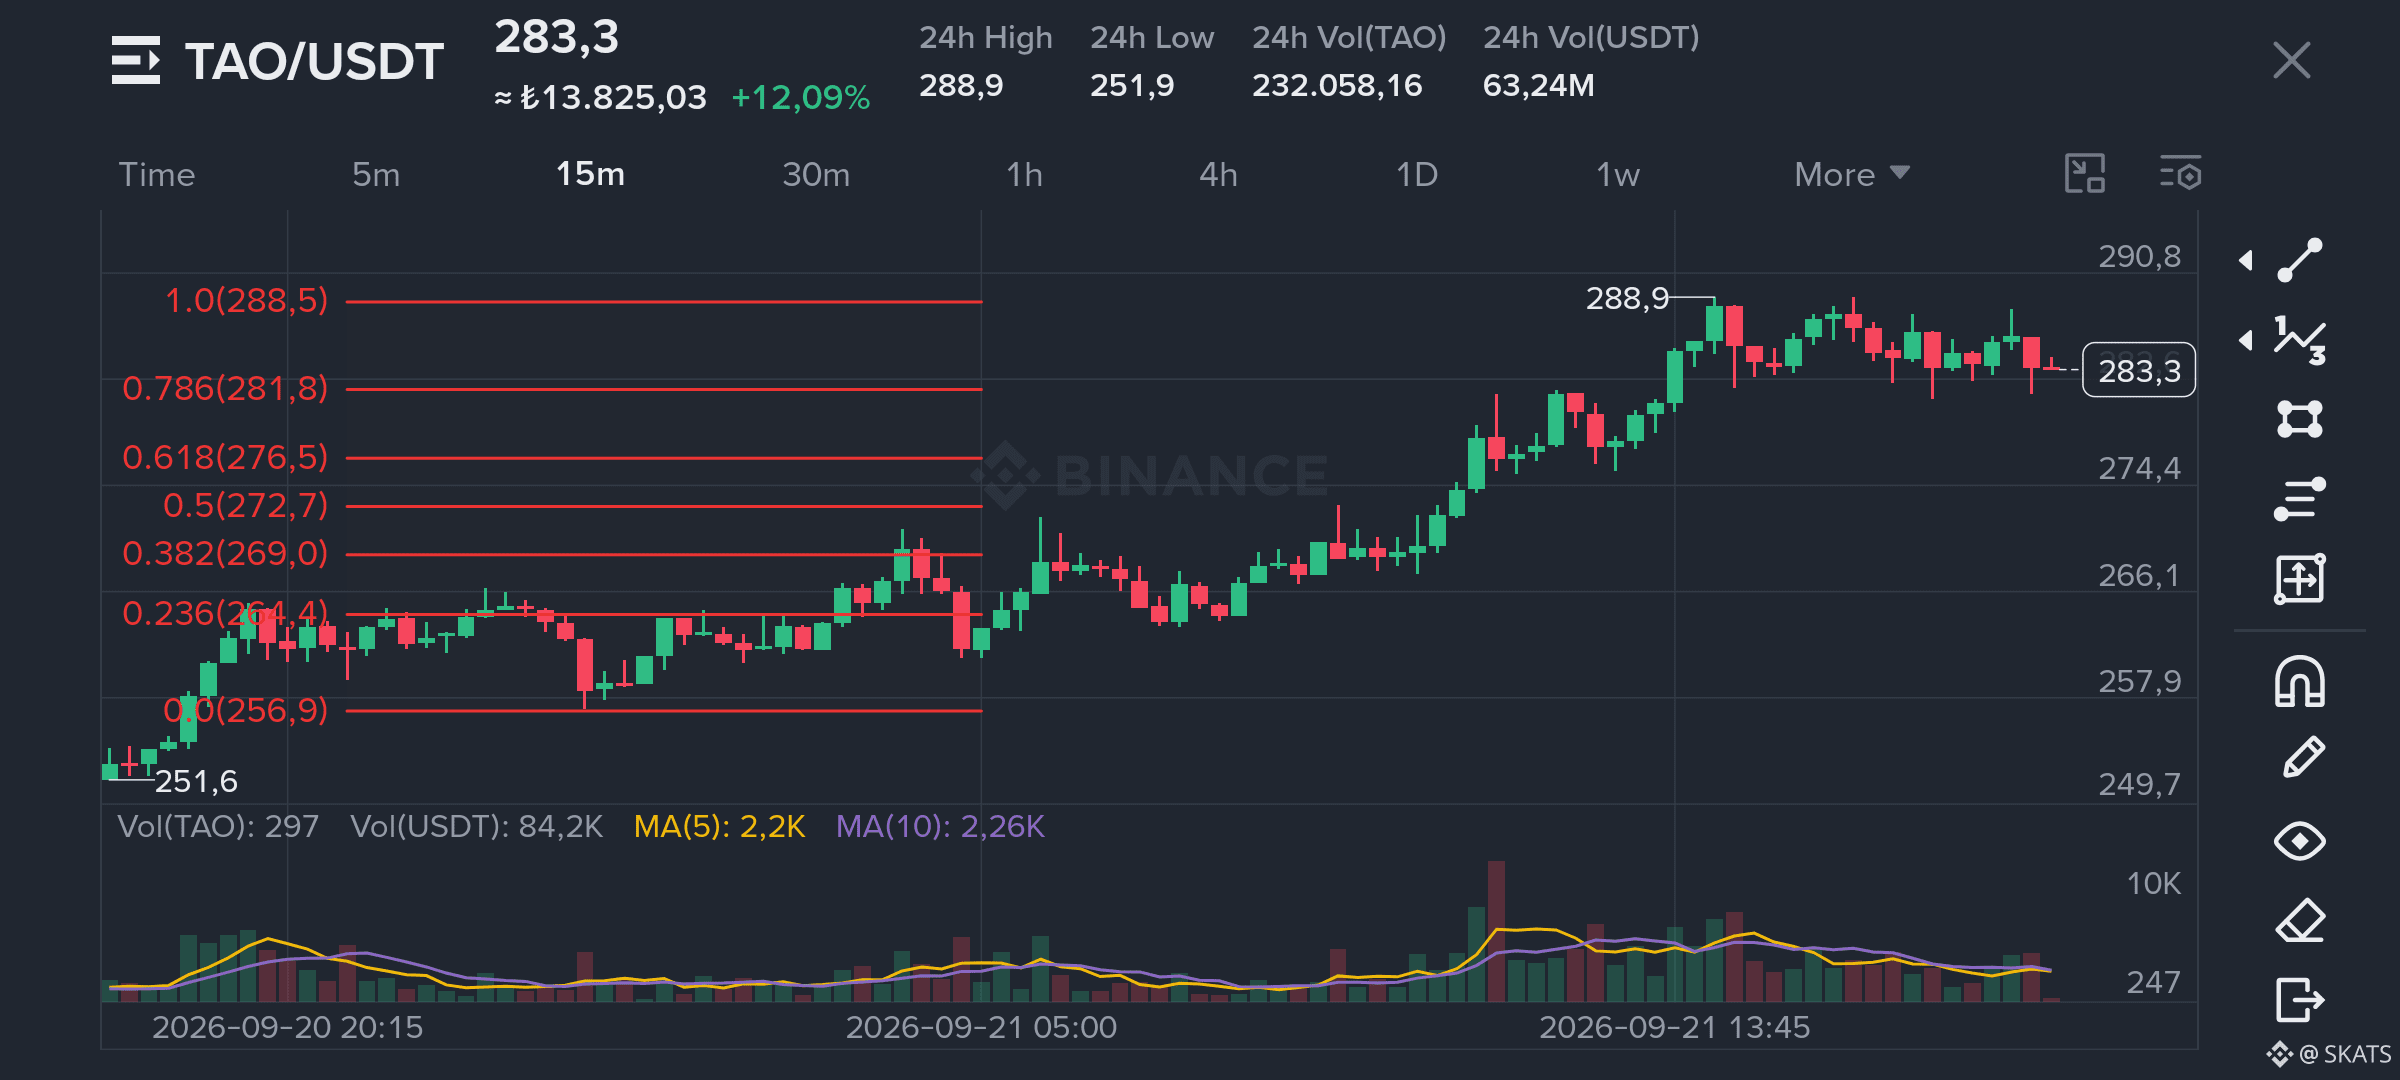
Quando olho para o gráfico TAO, não estou interessado em explicar o preço. Todo mundo já consegue ver isso.
O que eu continuo pensando é como o capital pode começar a tomar decisões dentro da Bittensor com o passar do tempo.
Construir uma tecnologia forte pode não ser o bastante. Diferentes subnetes também estão competindo por atenção e capital, e isso cria um problema mais interessante para mim.
Se um sistema continuar recompensando o que já parece mais forte, ele pode acabar perdendo algo que simplesmente ainda não teve tempo suficiente para provar seu valor.
O capital naturalmente se move para o que já mostrou resultados. Mas quando a mesma preferência continua se repetindo, os vencedores atraem mais capital, ganham mais visibilidade e então atraem ainda mais capital.
Em algum momento, a Bittensor pode não estar apenas selecionando o que é melhor. Ela também pode estar fortalecendo ainda mais aquilo que as pessoas já acreditam ser o melhor.
É esse equilíbrio que estou observando com o TAO.
A qualidade de longo prazo da rede talvez não dependa apenas de o sistema recompensar bem as subnetes mais fortes. Ela também pode depender de quanto espaço ele deixa para ideias que ainda estão no começo, são incertas ou simplesmente são diferentes.
Se o capital chegar à mesma conclusão rápido demais, o sistema pode parecer eficiente enquanto, lentamente, perde sua capacidade de descobrir algo novo.
O consenso pode fazer o capital se sentir mais seguro, mas muitas vezes o novo valor é encontrado antes de existir consenso.
Então, quando olho para o TAO, eu não estou pensando apenas em qual parte da rede está ganhando atenção.
Estou pensando em por quanto tempo a Bittensor consegue permitir que uma ideia diferente sobreviva antes de o mercado entender totalmente se ela estava certa ou errada.
Porque talvez a qualidade de uma rede não seja medida por quão rápido todo mundo chega à mesma conclusão.
Talvez seja medida por quanto espaço ela dá para uma ideia sem comprovação o suficiente para provar seu valor.$TAO
#TAO #Bittensor #Crypto #Binance
#TufanSalur
Quando olho para o gráfico TAO, não estou interessado em explicar o preço. Todo mundo já consegue ver isso.
O que eu continuo pensando é como o capital pode começar a tomar decisões dentro da Bittensor com o passar do tempo.
Construir uma tecnologia forte pode não ser o bastante. Diferentes subnetes também estão competindo por atenção e capital, e isso cria um problema mais interessante para mim.
Se um sistema continuar recompensando o que já parece mais forte, ele pode acabar perdendo algo que simplesmente ainda não teve tempo suficiente para provar seu valor.
O capital naturalmente se move para o que já mostrou resultados. Mas quando a mesma preferência continua se repetindo, os vencedores atraem mais capital, ganham mais visibilidade e então atraem ainda mais capital.
Em algum momento, a Bittensor pode não estar apenas selecionando o que é melhor. Ela também pode estar fortalecendo ainda mais aquilo que as pessoas já acreditam ser o melhor.
É esse equilíbrio que estou observando com o TAO.
A qualidade de longo prazo da rede talvez não dependa apenas de o sistema recompensar bem as subnetes mais fortes. Ela também pode depender de quanto espaço ele deixa para ideias que ainda estão no começo, são incertas ou simplesmente são diferentes.
Se o capital chegar à mesma conclusão rápido demais, o sistema pode parecer eficiente enquanto, lentamente, perde sua capacidade de descobrir algo novo.
O consenso pode fazer o capital se sentir mais seguro, mas muitas vezes o novo valor é encontrado antes de existir consenso.
Então, quando olho para o TAO, eu não estou pensando apenas em qual parte da rede está ganhando atenção.
Estou pensando em por quanto tempo a Bittensor consegue permitir que uma ideia diferente sobreviva antes de o mercado entender totalmente se ela estava certa ou errada.
Porque talvez a qualidade de uma rede não seja medida por quão rápido todo mundo chega à mesma conclusão.
Talvez seja medida por quanto espaço ela dá para uma ideia sem comprovação o suficiente para provar seu valor.$TAO
#TAO #Bittensor #Crypto #Binance
#TufanSalur
O que eu continuo pensando é como o capital pode começar a tomar decisões dentro da Bittensor com o passar do tempo.
Construir uma tecnologia forte pode não ser o bastante. Diferentes subnetes também estão competindo por atenção e capital, e isso cria um problema mais interessante para mim.
Se um sistema continuar recompensando o que já parece mais forte, ele pode acabar perdendo algo que simplesmente ainda não teve tempo suficiente para provar seu valor.
O capital naturalmente se move para o que já mostrou resultados. Mas quando a mesma preferência continua se repetindo, os vencedores atraem mais capital, ganham mais visibilidade e então atraem ainda mais capital.
Em algum momento, a Bittensor pode não estar apenas selecionando o que é melhor. Ela também pode estar fortalecendo ainda mais aquilo que as pessoas já acreditam ser o melhor.
É esse equilíbrio que estou observando com o TAO.
A qualidade de longo prazo da rede talvez não dependa apenas de o sistema recompensar bem as subnetes mais fortes. Ela também pode depender de quanto espaço ele deixa para ideias que ainda estão no começo, são incertas ou simplesmente são diferentes.
Se o capital chegar à mesma conclusão rápido demais, o sistema pode parecer eficiente enquanto, lentamente, perde sua capacidade de descobrir algo novo.
O consenso pode fazer o capital se sentir mais seguro, mas muitas vezes o novo valor é encontrado antes de existir consenso.
Então, quando olho para o TAO, eu não estou pensando apenas em qual parte da rede está ganhando atenção.
Estou pensando em por quanto tempo a Bittensor consegue permitir que uma ideia diferente sobreviva antes de o mercado entender totalmente se ela estava certa ou errada.
Porque talvez a qualidade de uma rede não seja medida por quão rápido todo mundo chega à mesma conclusão.
Talvez seja medida por quanto espaço ela dá para uma ideia sem comprovação o suficiente para provar seu valor.$TAO
#TAO #Bittensor #Crypto #Binance
#TufanSalur
2
379
·
--
A maioria das pessoas provavelmente verá a movimentação da S&P Global para adquirir a OpenZeppelin como mais um sinal de que as finanças tradicionais estão se aproximando do cripto
Estou olhando para isso por um ângulo diferente
Quando produtos financeiros se tornam programáveis, acho que a forma como medimos o risco pode precisar mudar também
Nas finanças tradicionais, geralmente olhamos para o emissor, o balanço, as garantias e quem tem a custódia. As finanças on-chain adicionam mais uma camada a tudo isso: o próprio código
Uma obrigação (bond) tokenizada pode ter um emissor forte, um rendimento atraente e garantias sólidas, mas se o contrato inteligente que controla a propriedade, as transferências ou o acesso tiver uma fraqueza crítica, parte do risco pode estar em algum lugar que a análise tradicional não captura totalmente
É isso que torna o acordo da S&P Global para adquirir a OpenZeppelin interessante para mim. Não apenas porque outra grande empresa financeira está se aproximando do cripto, mas porque isso aponta para algo mais fundamental
À medida que as finanças se tornam programáveis, a qualidade do código pode deixar de ser um detalhe técnico e passar a fazer parte do próprio produto financeiro
Isso também pode mudar as perguntas que as instituições fazem antes de comprometer capital. Pode deixar de ser apenas sobre quem emitiu o ativo, mas também sobre quem verificou o código por trás dele
Tokenização muitas vezes é descrita como levar ações, títulos, fundos e outros ativos para a infraestrutura de blockchain. Mas colocar um ativo on-chain não torna automaticamente seu risco mais fácil de entender
Pode criar um novo tipo de risco que o capital ainda precisa aprender a medir
Então talvez a próxima etapa das finanças on-chain não seja simplesmente trazer mais ativos para blockchains
Pode ser sobre tornar os riscos dentro do código mensuráveis o bastante para que o grande capital confie
Se isso acontecer, a infraestrutura que verifica códigos financeiros pode eventualmente se tornar tão importante quanto a infraestrutura que os executa
#Tokenization #DigitalAssets #SmartContracts #Binance
A maioria das pessoas provavelmente verá a movimentação da S&P Global para adquirir a OpenZeppelin como mais um sinal de que as finanças tradicionais estão se aproximando do cripto
Estou olhando para isso por um ângulo diferente
Quando produtos financeiros se tornam programáveis, acho que a forma como medimos o risco pode precisar mudar também
Nas finanças tradicionais, geralmente olhamos para o emissor, o balanço, as garantias e quem tem a custódia. As finanças on-chain adicionam mais uma camada a tudo isso: o próprio código
Uma obrigação (bond) tokenizada pode ter um emissor forte, um rendimento atraente e garantias sólidas, mas se o contrato inteligente que controla a propriedade, as transferências ou o acesso tiver uma fraqueza crítica, parte do risco pode estar em algum lugar que a análise tradicional não captura totalmente
É isso que torna o acordo da S&P Global para adquirir a OpenZeppelin interessante para mim. Não apenas porque outra grande empresa financeira está se aproximando do cripto, mas porque isso aponta para algo mais fundamental
À medida que as finanças se tornam programáveis, a qualidade do código pode deixar de ser um detalhe técnico e passar a fazer parte do próprio produto financeiro
Isso também pode mudar as perguntas que as instituições fazem antes de comprometer capital. Pode deixar de ser apenas sobre quem emitiu o ativo, mas também sobre quem verificou o código por trás dele
Tokenização muitas vezes é descrita como levar ações, títulos, fundos e outros ativos para a infraestrutura de blockchain. Mas colocar um ativo on-chain não torna automaticamente seu risco mais fácil de entender
Pode criar um novo tipo de risco que o capital ainda precisa aprender a medir
Então talvez a próxima etapa das finanças on-chain não seja simplesmente trazer mais ativos para blockchains
Pode ser sobre tornar os riscos dentro do código mensuráveis o bastante para que o grande capital confie
Se isso acontecer, a infraestrutura que verifica códigos financeiros pode eventualmente se tornar tão importante quanto a infraestrutura que os executa
#Tokenization #DigitalAssets #SmartContracts #Binance
Estou olhando para isso por um ângulo diferente
Quando produtos financeiros se tornam programáveis, acho que a forma como medimos o risco pode precisar mudar também
Nas finanças tradicionais, geralmente olhamos para o emissor, o balanço, as garantias e quem tem a custódia. As finanças on-chain adicionam mais uma camada a tudo isso: o próprio código
Uma obrigação (bond) tokenizada pode ter um emissor forte, um rendimento atraente e garantias sólidas, mas se o contrato inteligente que controla a propriedade, as transferências ou o acesso tiver uma fraqueza crítica, parte do risco pode estar em algum lugar que a análise tradicional não captura totalmente
É isso que torna o acordo da S&P Global para adquirir a OpenZeppelin interessante para mim. Não apenas porque outra grande empresa financeira está se aproximando do cripto, mas porque isso aponta para algo mais fundamental
À medida que as finanças se tornam programáveis, a qualidade do código pode deixar de ser um detalhe técnico e passar a fazer parte do próprio produto financeiro
Isso também pode mudar as perguntas que as instituições fazem antes de comprometer capital. Pode deixar de ser apenas sobre quem emitiu o ativo, mas também sobre quem verificou o código por trás dele
Tokenização muitas vezes é descrita como levar ações, títulos, fundos e outros ativos para a infraestrutura de blockchain. Mas colocar um ativo on-chain não torna automaticamente seu risco mais fácil de entender
Pode criar um novo tipo de risco que o capital ainda precisa aprender a medir
Então talvez a próxima etapa das finanças on-chain não seja simplesmente trazer mais ativos para blockchains
Pode ser sobre tornar os riscos dentro do código mensuráveis o bastante para que o grande capital confie
Se isso acontecer, a infraestrutura que verifica códigos financeiros pode eventualmente se tornar tão importante quanto a infraestrutura que os executa
#Tokenization #DigitalAssets #SmartContracts #Binance
1
18.8k
·
--
Em Alta
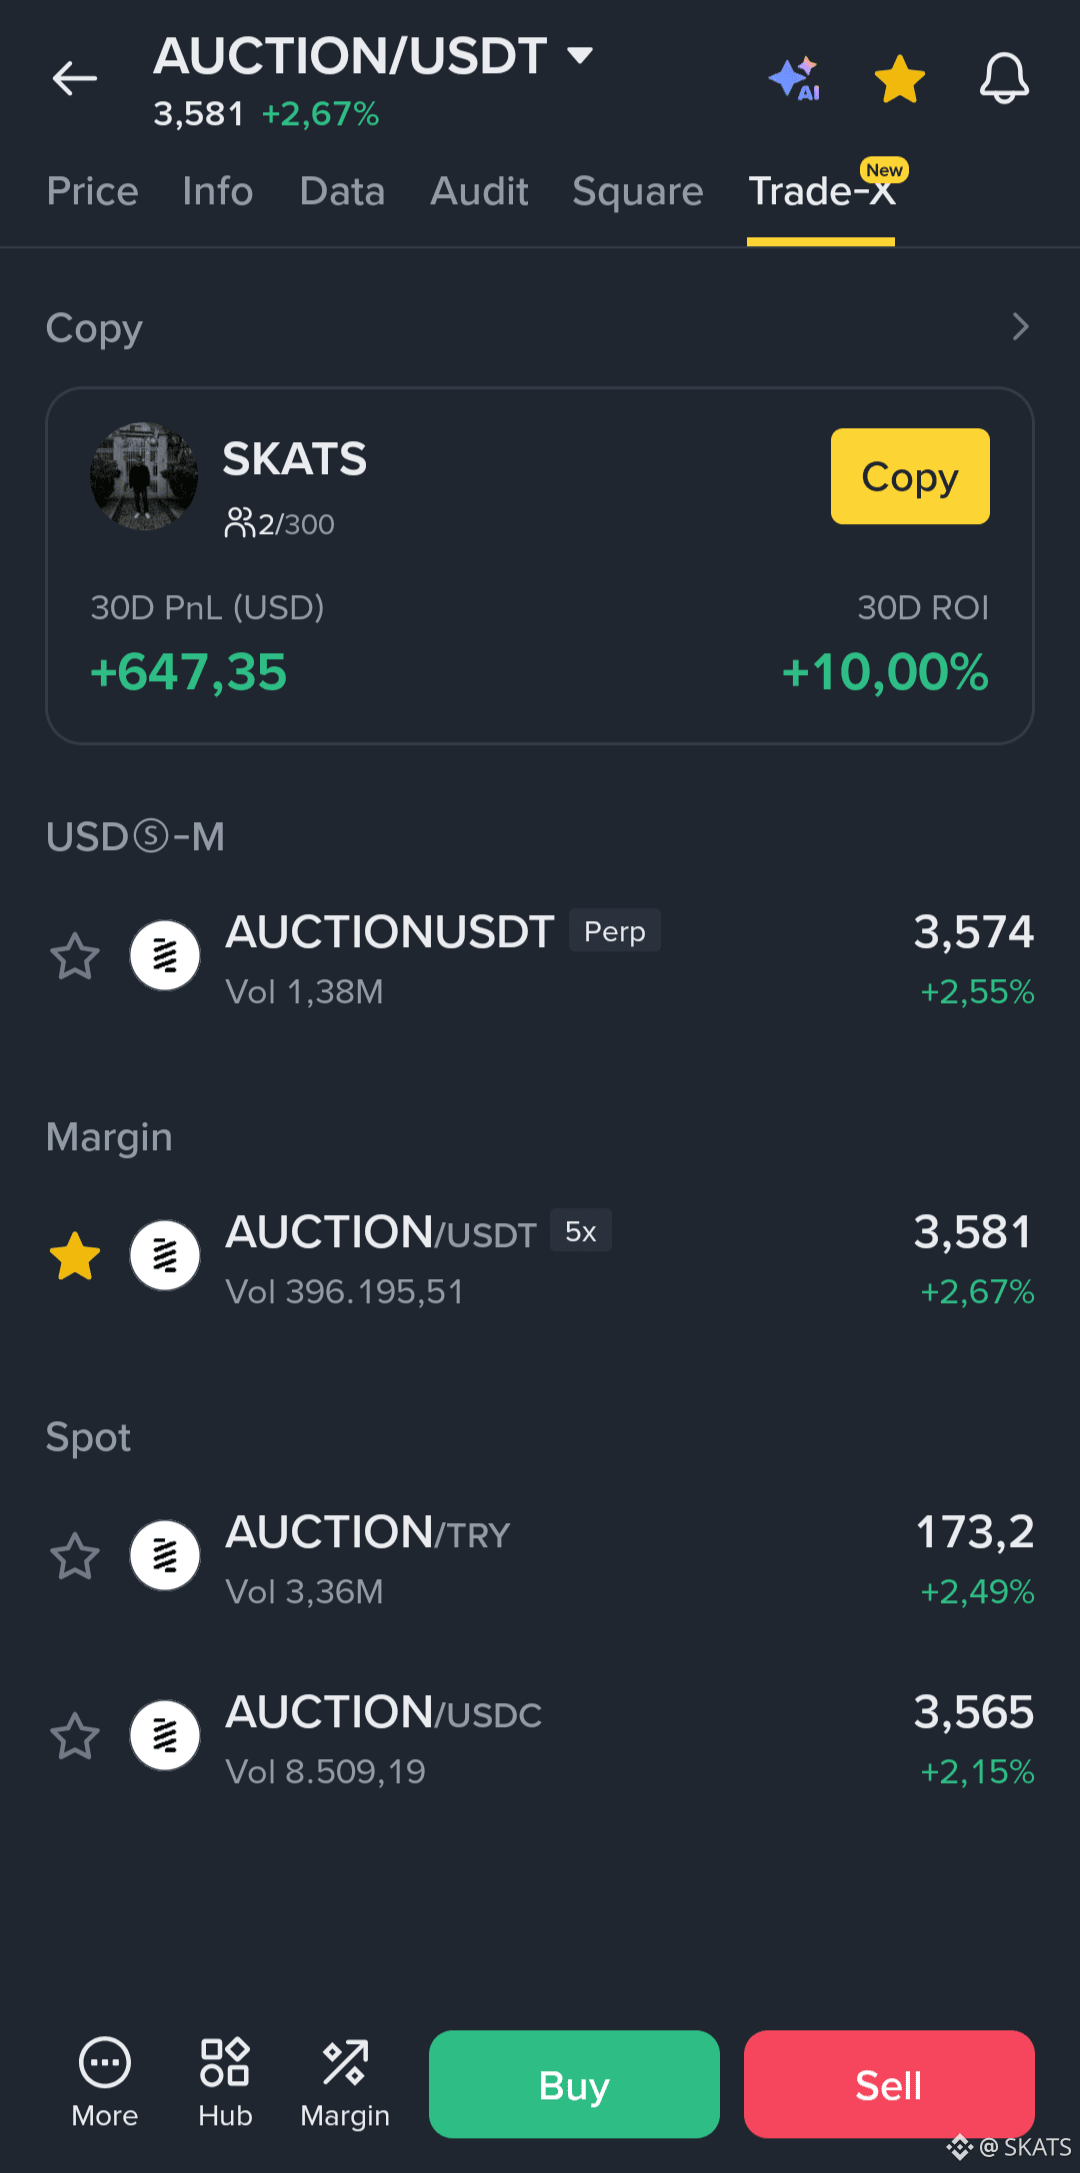
A minha estratégia de LEILÃO está agora ativa na seção de Cópia.
Os números já estão na tela, então eu não vou escrever um texto épico por cima deles. O mercado já é dramático o bastante 😄
$AUCTION #Binance
A minha estratégia de LEILÃO está agora ativa na seção de Cópia.
Os números já estão na tela, então eu não vou escrever um texto épico por cima deles. O mercado já é dramático o bastante 😄
$AUCTION #Binance
Os números já estão na tela, então eu não vou escrever um texto épico por cima deles. O mercado já é dramático o bastante 😄
$AUCTION #Binance
1
16.6k
·
--
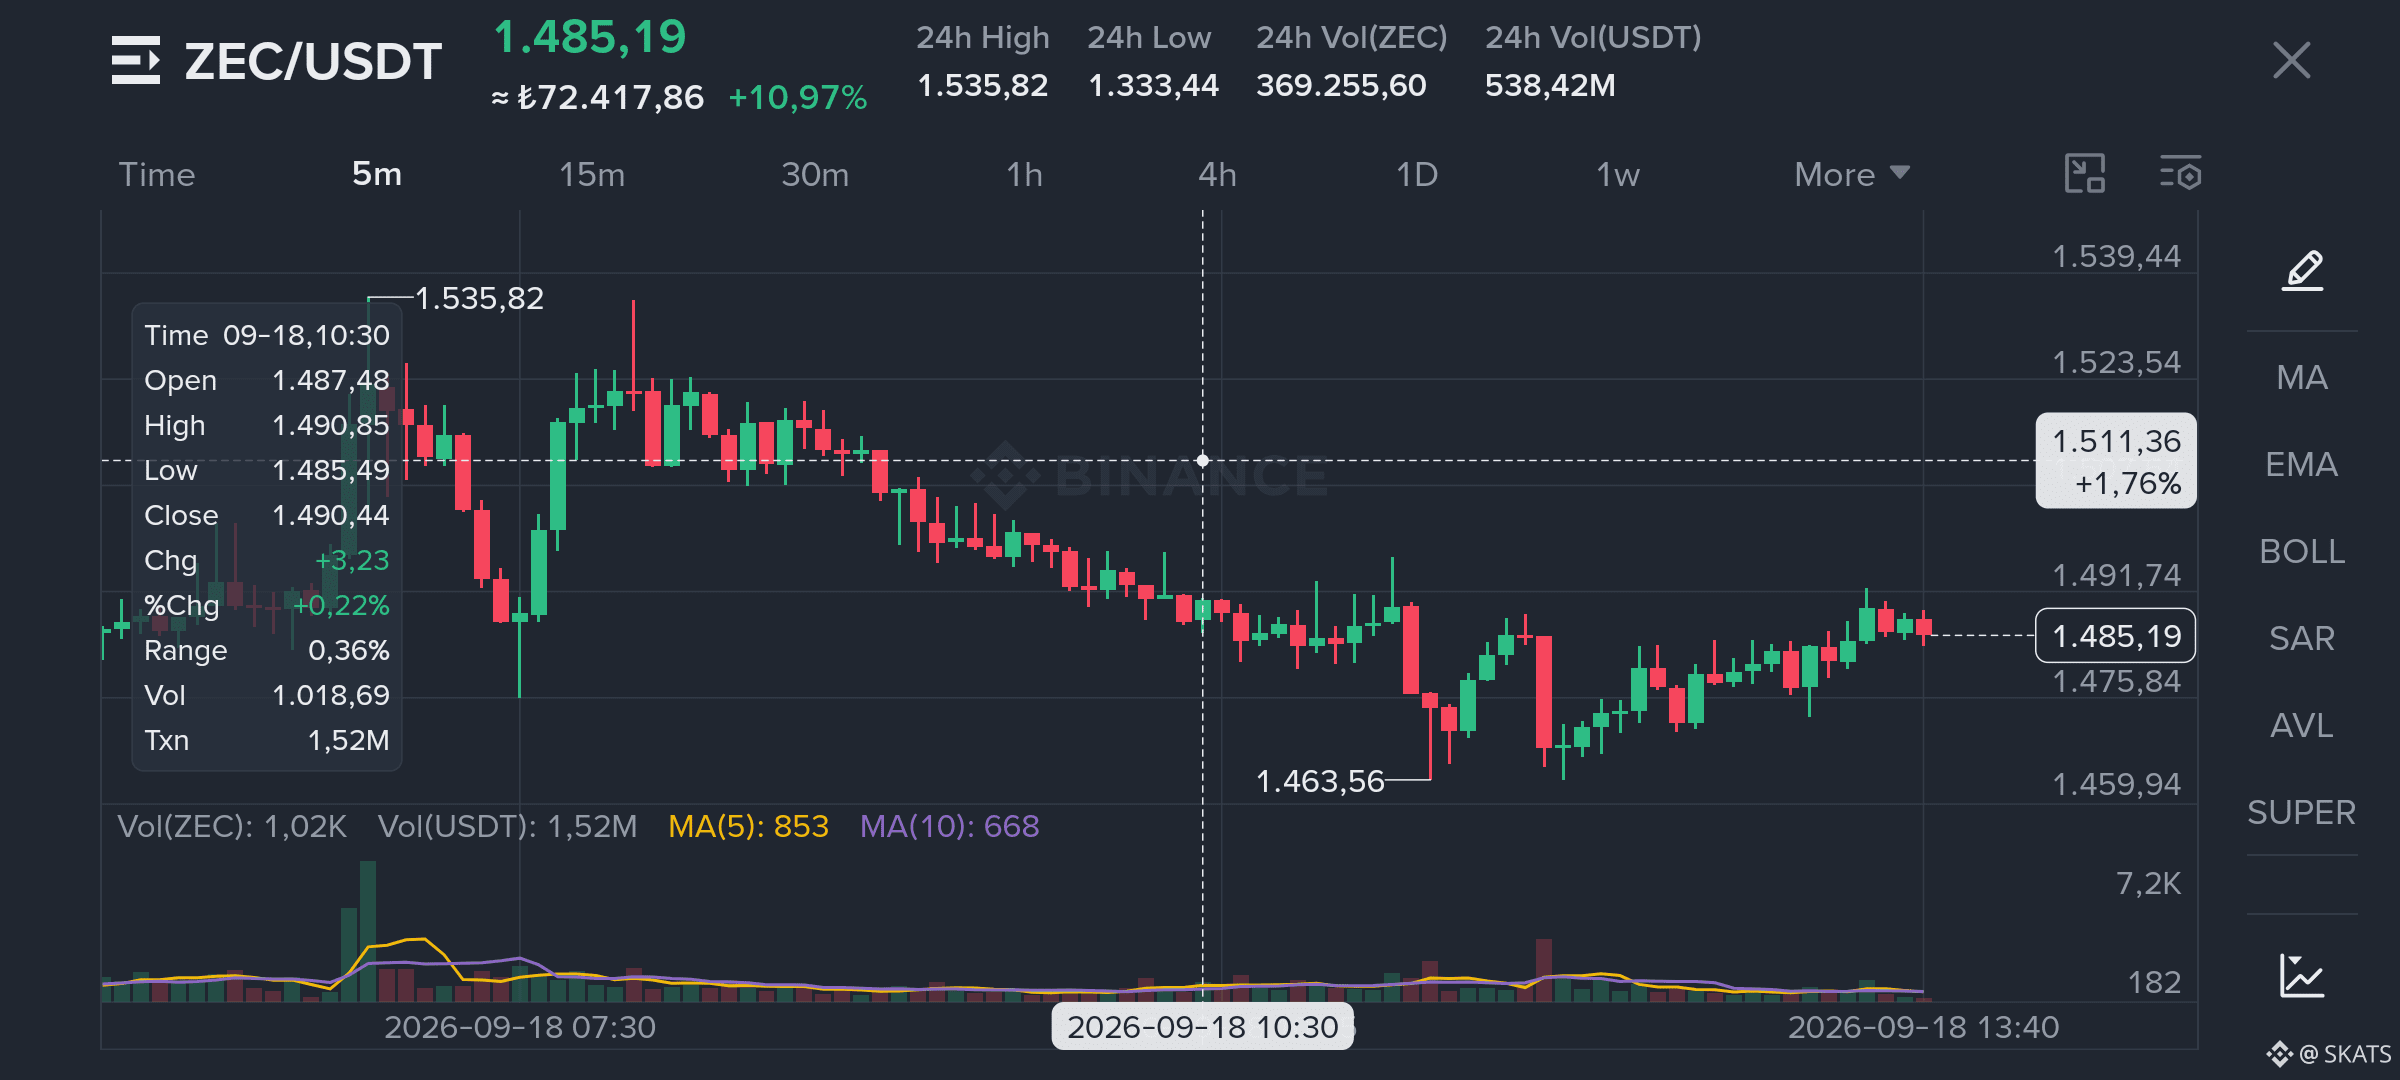
Com o ZEC, estou menos interessado em quão rápido o preço se moveu e mais interessado em como esse movimento redistribuiu posições no mercado.
Vimos um movimento de dois dígitos em 24 horas, uma expansão clara no volume e o preço testando a região de 1.535 antes de se estabilizar em torno de 1.485.
As liquidações de short podem ter acelerado parte desse movimento.
Mas eu não reduziria tudo a isso.
Porque várias coisas mudaram ao mesmo tempo.
O capital posicionado bem mais baixo agora está sobre lucros significativos.
O novo dinheiro que não quis perder o movimento entrou com uma base de custo bem mais alta.
E, do lado dos shorts, algumas posições podem ter sido forçadas a sair ou reduzido seu risco.
Então, embora o preço tenha mudado, outra coisa mudou junto com ele:
O nível em que participantes diferentes começam a se sentir desconfortáveis.
Isso importa mais para mim agora.
Depois de um movimento forte, o preço nem sempre precisa de mais dinheiro para continuar avançando.
Às vezes, só precisa de posições existentes começarem a se comportar de forma diferente.
Se compradores mais antigos não têm pressa para realizar lucros, compradores mais novos podem tolerar o primeiro recuo, e os shorts não recompõem imediatamente uma exposição agressiva, o mercado pode começar a aceitar uma faixa de preço mais alta.
Mas o contrário também pode acontecer tão rápido quanto.
Se compradores tardios se tornarem o primeiro grupo a perder a convicção, o que parece forte hoje pode se tornar frágil muito rapidamente.
Então eu não estou olhando para o ZEC pensando:
“Os shorts foram liquidados, portanto ele sobe mais.”
Estou fazendo uma pergunta diferente.
Quem é mais provável de ser forçado a mudar sua decisão primeiro?
O capital mais antigo, que está com lucros?
O capital mais novo, que entrou a um preço mais alto?
Ou o lado dos shorts tentando reconstruir exposição?
Porque às vezes o próximo movimento não é decidido pelo lado mais forte.
Ele é decidido pelo lado que fica desconfortável primeiro.
#ZEC #MarketStructure #Binance
Com o ZEC, estou menos interessado em quão rápido o preço se moveu e mais interessado em como esse movimento redistribuiu posições no mercado.
Vimos um movimento de dois dígitos em 24 horas, uma expansão clara no volume e o preço testando a região de 1.535 antes de se estabilizar em torno de 1.485.
As liquidações de short podem ter acelerado parte desse movimento.
Mas eu não reduziria tudo a isso.
Porque várias coisas mudaram ao mesmo tempo.
O capital posicionado bem mais baixo agora está sobre lucros significativos.
O novo dinheiro que não quis perder o movimento entrou com uma base de custo bem mais alta.
E, do lado dos shorts, algumas posições podem ter sido forçadas a sair ou reduzido seu risco.
Então, embora o preço tenha mudado, outra coisa mudou junto com ele:
O nível em que participantes diferentes começam a se sentir desconfortáveis.
Isso importa mais para mim agora.
Depois de um movimento forte, o preço nem sempre precisa de mais dinheiro para continuar avançando.
Às vezes, só precisa de posições existentes começarem a se comportar de forma diferente.
Se compradores mais antigos não têm pressa para realizar lucros, compradores mais novos podem tolerar o primeiro recuo, e os shorts não recompõem imediatamente uma exposição agressiva, o mercado pode começar a aceitar uma faixa de preço mais alta.
Mas o contrário também pode acontecer tão rápido quanto.
Se compradores tardios se tornarem o primeiro grupo a perder a convicção, o que parece forte hoje pode se tornar frágil muito rapidamente.
Então eu não estou olhando para o ZEC pensando:
“Os shorts foram liquidados, portanto ele sobe mais.”
Estou fazendo uma pergunta diferente.
Quem é mais provável de ser forçado a mudar sua decisão primeiro?
O capital mais antigo, que está com lucros?
O capital mais novo, que entrou a um preço mais alto?
Ou o lado dos shorts tentando reconstruir exposição?
Porque às vezes o próximo movimento não é decidido pelo lado mais forte.
Ele é decidido pelo lado que fica desconfortável primeiro.
#ZEC #MarketStructure #Binance
Vimos um movimento de dois dígitos em 24 horas, uma expansão clara no volume e o preço testando a região de 1.535 antes de se estabilizar em torno de 1.485.
As liquidações de short podem ter acelerado parte desse movimento.
Mas eu não reduziria tudo a isso.
Porque várias coisas mudaram ao mesmo tempo.
O capital posicionado bem mais baixo agora está sobre lucros significativos.
O novo dinheiro que não quis perder o movimento entrou com uma base de custo bem mais alta.
E, do lado dos shorts, algumas posições podem ter sido forçadas a sair ou reduzido seu risco.
Então, embora o preço tenha mudado, outra coisa mudou junto com ele:
O nível em que participantes diferentes começam a se sentir desconfortáveis.
Isso importa mais para mim agora.
Depois de um movimento forte, o preço nem sempre precisa de mais dinheiro para continuar avançando.
Às vezes, só precisa de posições existentes começarem a se comportar de forma diferente.
Se compradores mais antigos não têm pressa para realizar lucros, compradores mais novos podem tolerar o primeiro recuo, e os shorts não recompõem imediatamente uma exposição agressiva, o mercado pode começar a aceitar uma faixa de preço mais alta.
Mas o contrário também pode acontecer tão rápido quanto.
Se compradores tardios se tornarem o primeiro grupo a perder a convicção, o que parece forte hoje pode se tornar frágil muito rapidamente.
Então eu não estou olhando para o ZEC pensando:
“Os shorts foram liquidados, portanto ele sobe mais.”
Estou fazendo uma pergunta diferente.
Quem é mais provável de ser forçado a mudar sua decisão primeiro?
O capital mais antigo, que está com lucros?
O capital mais novo, que entrou a um preço mais alto?
Ou o lado dos shorts tentando reconstruir exposição?
Porque às vezes o próximo movimento não é decidido pelo lado mais forte.
Ele é decidido pelo lado que fica desconfortável primeiro.
#ZEC #MarketStructure #Binance
1
5.2k
·
--
Verificado
Uma das primeiras ideias do cripto era simples:
Se você tem as chaves, você realmente tem o ativo.
Essa ideia deslocou a responsabilidade financeira das instituições para o indivíduo.
Anos depois, algo interessante está acontecendo na direção oposta.
O Deutsche Bank está preparando um serviço de custódia de ativos digitais para clientes institucionais. Pelo plano, gerenciar carteiras e chaves privadas de Bitcoin, Ether e de stablecoins selecionadas fará parte do serviço que ele oferece.
Mas o Bitcoin não foi o que chamou minha atenção.
O que me chamou atenção foi o fato de um banco estar se preparando para assumir a responsabilidade pelas chaves.
Para um indivíduo, controlar as chaves pode significar independência. Para uma instituição, isso significa responsabilidade.
Quem controla o acesso e quem assume a responsabilidade quando algo dá errado?
Em algum momento, o problema deixa de ser apenas sobre armazenar o ativo.
Você precisa custodiar também a responsabilidade.
Acho que essa é uma das partes de cripto institucional que foi pouco observada.
Durante anos, perguntamos se os bancos comprariam Bitcoin, colocariam isso em seus balanços ou dariam aos clientes acesso a ele.
Talvez a mudança maior esteja acontecendo em outro lugar.
Bancos podem não estar apenas adotando cripto. Eles podem estar transformando um novo tipo de responsabilidade criada pelo cripto em um serviço financeiro.
E isso fica ainda mais interessante se ações, títulos, fundos e outros ativos forem migrando gradualmente para uma infraestrutura on-chain.
Nesse cenário, a custódia talvez não seja mais simplesmente sobre dizer:
“Seus ativos ficam armazenados aqui.”
A promessa mais valiosa poderia se tornar:
“Nós assumimos a responsabilidade pelas chaves.”
Então, com o movimento do Deutsche Bank, eu não estou acompanhando quanto Bitcoin ele pode vir a custodiar.
Estou acompanhando outra coisa.
O que a banca começa a vender quando o cripto vira infraestrutura?
Porque uma das primeiras perguntas do cripto foi:
“Por que eu preciso de um banco?”
Se a pergunta institucional, no fim, se tornar:
“Qual instituição posso confiar com essa responsabilidade?”
#DigitalAssetCustody #Bitcoin #InstitutionalCrypto #Binance
Uma das primeiras ideias do cripto era simples:
Se você tem as chaves, você realmente tem o ativo.
Essa ideia deslocou a responsabilidade financeira das instituições para o indivíduo.
Anos depois, algo interessante está acontecendo na direção oposta.
O Deutsche Bank está preparando um serviço de custódia de ativos digitais para clientes institucionais. Pelo plano, gerenciar carteiras e chaves privadas de Bitcoin, Ether e de stablecoins selecionadas fará parte do serviço que ele oferece.
Mas o Bitcoin não foi o que chamou minha atenção.
O que me chamou atenção foi o fato de um banco estar se preparando para assumir a responsabilidade pelas chaves.
Para um indivíduo, controlar as chaves pode significar independência. Para uma instituição, isso significa responsabilidade.
Quem controla o acesso e quem assume a responsabilidade quando algo dá errado?
Em algum momento, o problema deixa de ser apenas sobre armazenar o ativo.
Você precisa custodiar também a responsabilidade.
Acho que essa é uma das partes de cripto institucional que foi pouco observada.
Durante anos, perguntamos se os bancos comprariam Bitcoin, colocariam isso em seus balanços ou dariam aos clientes acesso a ele.
Talvez a mudança maior esteja acontecendo em outro lugar.
Bancos podem não estar apenas adotando cripto. Eles podem estar transformando um novo tipo de responsabilidade criada pelo cripto em um serviço financeiro.
E isso fica ainda mais interessante se ações, títulos, fundos e outros ativos forem migrando gradualmente para uma infraestrutura on-chain.
Nesse cenário, a custódia talvez não seja mais simplesmente sobre dizer:
“Seus ativos ficam armazenados aqui.”
A promessa mais valiosa poderia se tornar:
“Nós assumimos a responsabilidade pelas chaves.”
Então, com o movimento do Deutsche Bank, eu não estou acompanhando quanto Bitcoin ele pode vir a custodiar.
Estou acompanhando outra coisa.
O que a banca começa a vender quando o cripto vira infraestrutura?
Porque uma das primeiras perguntas do cripto foi:
“Por que eu preciso de um banco?”
Se a pergunta institucional, no fim, se tornar:
“Qual instituição posso confiar com essa responsabilidade?”
#DigitalAssetCustody #Bitcoin #InstitutionalCrypto #Binance
Se você tem as chaves, você realmente tem o ativo.
Essa ideia deslocou a responsabilidade financeira das instituições para o indivíduo.
Anos depois, algo interessante está acontecendo na direção oposta.
O Deutsche Bank está preparando um serviço de custódia de ativos digitais para clientes institucionais. Pelo plano, gerenciar carteiras e chaves privadas de Bitcoin, Ether e de stablecoins selecionadas fará parte do serviço que ele oferece.
Mas o Bitcoin não foi o que chamou minha atenção.
O que me chamou atenção foi o fato de um banco estar se preparando para assumir a responsabilidade pelas chaves.
Para um indivíduo, controlar as chaves pode significar independência. Para uma instituição, isso significa responsabilidade.
Quem controla o acesso e quem assume a responsabilidade quando algo dá errado?
Em algum momento, o problema deixa de ser apenas sobre armazenar o ativo.
Você precisa custodiar também a responsabilidade.
Acho que essa é uma das partes de cripto institucional que foi pouco observada.
Durante anos, perguntamos se os bancos comprariam Bitcoin, colocariam isso em seus balanços ou dariam aos clientes acesso a ele.
Talvez a mudança maior esteja acontecendo em outro lugar.
Bancos podem não estar apenas adotando cripto. Eles podem estar transformando um novo tipo de responsabilidade criada pelo cripto em um serviço financeiro.
E isso fica ainda mais interessante se ações, títulos, fundos e outros ativos forem migrando gradualmente para uma infraestrutura on-chain.
Nesse cenário, a custódia talvez não seja mais simplesmente sobre dizer:
“Seus ativos ficam armazenados aqui.”
A promessa mais valiosa poderia se tornar:
“Nós assumimos a responsabilidade pelas chaves.”
Então, com o movimento do Deutsche Bank, eu não estou acompanhando quanto Bitcoin ele pode vir a custodiar.
Estou acompanhando outra coisa.
O que a banca começa a vender quando o cripto vira infraestrutura?
Porque uma das primeiras perguntas do cripto foi:
“Por que eu preciso de um banco?”
Se a pergunta institucional, no fim, se tornar:
“Qual instituição posso confiar com essa responsabilidade?”
#DigitalAssetCustody #Bitcoin #InstitutionalCrypto #Binance
2
12.6k
·
--
Artigo
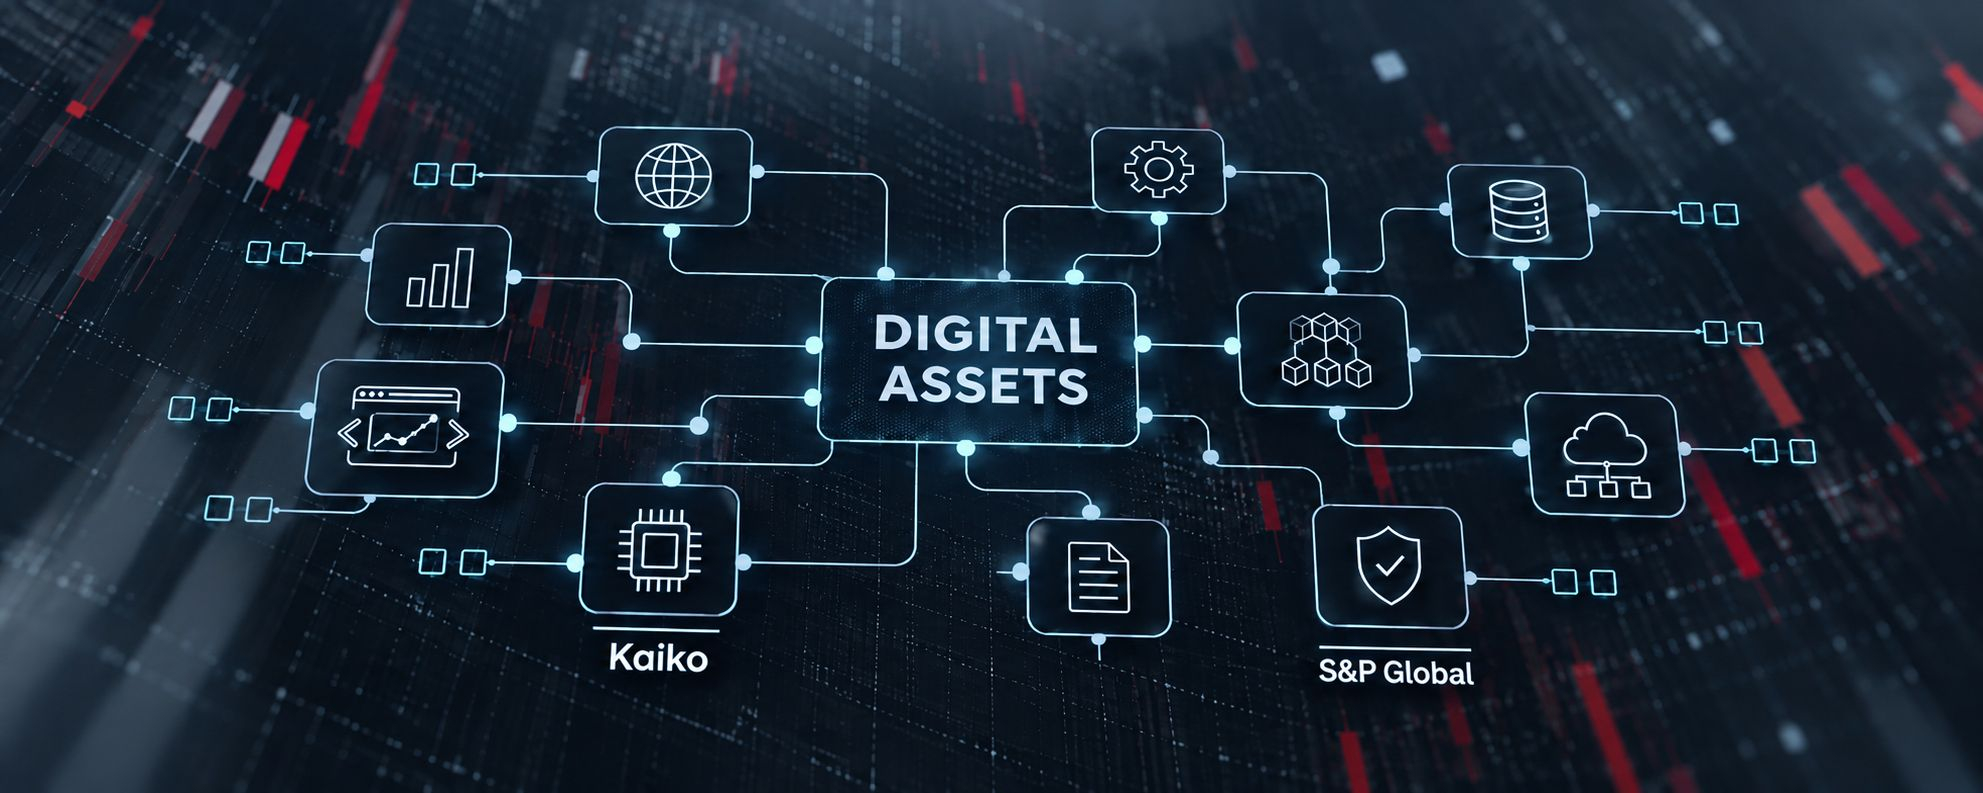
O que o dinheiro institucional confiaQuando surge o interesse institucional em cripto, a maioria das pessoas tende a olhar para a mesma coisa: quanto dinheiro está entrando?
Recentemente, tenho olhado um passo além, para trás.
No que esse dinheiro precisa confiar antes de tomar uma decisão?
Por isso, a S&P Global, ao liderar um investimento estratégico que estendeu a Série B da Kaiko para US$ 110 milhões, chamou minha atenção. A Kaiko fornece infraestrutura de dados para cripto e mercados on-chain.
E isto não é um desenvolvimento isolado. S&P Dow Jones Indices e a Kaiko também uniram seus índices de ativos digitais sob uma estrutura compartilhada.
O que o dinheiro institucional confia
Quando surge o interesse institucional em cripto, a maioria das pessoas tende a olhar para a mesma coisa: quanto dinheiro está entrando?
Recentemente, tenho olhado um passo além, para trás.
No que esse dinheiro precisa confiar antes de tomar uma decisão?
Por isso, a S&P Global, ao liderar um investimento estratégico que estendeu a Série B da Kaiko para US$ 110 milhões, chamou minha atenção. A Kaiko fornece infraestrutura de dados para cripto e mercados on-chain.
E isto não é um desenvolvimento isolado. S&P Dow Jones Indices e a Kaiko também uniram seus índices de ativos digitais sob uma estrutura compartilhada.
Recentemente, tenho olhado um passo além, para trás.
No que esse dinheiro precisa confiar antes de tomar uma decisão?
Por isso, a S&P Global, ao liderar um investimento estratégico que estendeu a Série B da Kaiko para US$ 110 milhões, chamou minha atenção. A Kaiko fornece infraestrutura de dados para cripto e mercados on-chain.
E isto não é um desenvolvimento isolado. S&P Dow Jones Indices e a Kaiko também uniram seus índices de ativos digitais sob uma estrutura compartilhada.
1
5.1k
·
--
Verificado
À medida que a reunião do Fed se aproxima, todos estão se preparando para a mesma pergunta: vamos ter um aumento de 25pb na taxa?
Desta vez, eu estou olhando menos para a decisão em si e mais para o que aconteceu antes mesmo de o Fed anunciá-la.
Porque o mercado de títulos não esperou pelo Fed.
Com o rendimento do Tesouro dos EUA de 10 anos em torno de 5%, um aumento de 25pb já foi amplamente precificado.
Então, se o Fed elevar as taxas amanhã, eu não necessariamente vou ver isso como o início de um novo ciclo de aperto.
Há outra possibilidade.
O Fed pode estar apenas formalizando um aperto que o mercado de títulos já começou.
Eu acho que essa distinção importa.
Porque tudo, desde os custos de empréstimos corporativos até a disposição dos investidores de assumir risco, depende de mais do que a taxa definida pelo Fed. Os rendimentos de longo prazo também mudam o valor das alternativas disponíveis para o capital.
É por isso que eu acho que olhar apenas para a decisão em si deixa de lado parte do quadro para BTC, ações de tecnologia e ouro.
Para mim, as informações mais interessantes vêm depois.
O que acontece com o rendimento do Tesouro de 10 anos depois de um aumento de 25pb?
Ele recua?
Ou ele permanece elevado, mantendo as condições financeiras apertadas independentemente do Fed?
O segundo cenário criaria algo muito mais interessante.
O Fed poderia elevar uma vez enquanto o mercado entregasse um aperto muito maior para a economia.
Então, amanhã, eu não vou tentar prever a primeira reação na tela.
Eu vou me preocupar menos com a direção para a qual o BTC se move nos primeiros minutos e mais com qual nível de taxas de juros o capital aceita depois da decisão.
Porque, para mim, a pergunta mais importante amanhã não é se o Fed aumenta as taxas.
O Fed ainda está liderando as condições financeiras?
Ou ele está apenas se colocando em dia com um mercado de títulos que já avançou à sua frente?
#FedRateWatch #BTC #Fed #Binance
À medida que a reunião do Fed se aproxima, todos estão se preparando para a mesma pergunta: vamos ter um aumento de 25pb na taxa?
Desta vez, eu estou olhando menos para a decisão em si e mais para o que aconteceu antes mesmo de o Fed anunciá-la.
Porque o mercado de títulos não esperou pelo Fed.
Com o rendimento do Tesouro dos EUA de 10 anos em torno de 5%, um aumento de 25pb já foi amplamente precificado.
Então, se o Fed elevar as taxas amanhã, eu não necessariamente vou ver isso como o início de um novo ciclo de aperto.
Há outra possibilidade.
O Fed pode estar apenas formalizando um aperto que o mercado de títulos já começou.
Eu acho que essa distinção importa.
Porque tudo, desde os custos de empréstimos corporativos até a disposição dos investidores de assumir risco, depende de mais do que a taxa definida pelo Fed. Os rendimentos de longo prazo também mudam o valor das alternativas disponíveis para o capital.
É por isso que eu acho que olhar apenas para a decisão em si deixa de lado parte do quadro para BTC, ações de tecnologia e ouro.
Para mim, as informações mais interessantes vêm depois.
O que acontece com o rendimento do Tesouro de 10 anos depois de um aumento de 25pb?
Ele recua?
Ou ele permanece elevado, mantendo as condições financeiras apertadas independentemente do Fed?
O segundo cenário criaria algo muito mais interessante.
O Fed poderia elevar uma vez enquanto o mercado entregasse um aperto muito maior para a economia.
Então, amanhã, eu não vou tentar prever a primeira reação na tela.
Eu vou me preocupar menos com a direção para a qual o BTC se move nos primeiros minutos e mais com qual nível de taxas de juros o capital aceita depois da decisão.
Porque, para mim, a pergunta mais importante amanhã não é se o Fed aumenta as taxas.
O Fed ainda está liderando as condições financeiras?
Ou ele está apenas se colocando em dia com um mercado de títulos que já avançou à sua frente?
#FedRateWatch #BTC #Fed #Binance
Desta vez, eu estou olhando menos para a decisão em si e mais para o que aconteceu antes mesmo de o Fed anunciá-la.
Porque o mercado de títulos não esperou pelo Fed.
Com o rendimento do Tesouro dos EUA de 10 anos em torno de 5%, um aumento de 25pb já foi amplamente precificado.
Então, se o Fed elevar as taxas amanhã, eu não necessariamente vou ver isso como o início de um novo ciclo de aperto.
Há outra possibilidade.
O Fed pode estar apenas formalizando um aperto que o mercado de títulos já começou.
Eu acho que essa distinção importa.
Porque tudo, desde os custos de empréstimos corporativos até a disposição dos investidores de assumir risco, depende de mais do que a taxa definida pelo Fed. Os rendimentos de longo prazo também mudam o valor das alternativas disponíveis para o capital.
É por isso que eu acho que olhar apenas para a decisão em si deixa de lado parte do quadro para BTC, ações de tecnologia e ouro.
Para mim, as informações mais interessantes vêm depois.
O que acontece com o rendimento do Tesouro de 10 anos depois de um aumento de 25pb?
Ele recua?
Ou ele permanece elevado, mantendo as condições financeiras apertadas independentemente do Fed?
O segundo cenário criaria algo muito mais interessante.
O Fed poderia elevar uma vez enquanto o mercado entregasse um aperto muito maior para a economia.
Então, amanhã, eu não vou tentar prever a primeira reação na tela.
Eu vou me preocupar menos com a direção para a qual o BTC se move nos primeiros minutos e mais com qual nível de taxas de juros o capital aceita depois da decisão.
Porque, para mim, a pergunta mais importante amanhã não é se o Fed aumenta as taxas.
O Fed ainda está liderando as condições financeiras?
Ou ele está apenas se colocando em dia com um mercado de títulos que já avançou à sua frente?
#FedRateWatch #BTC #Fed #Binance
1
2.4k
·
--
O que mais tenho me fazendo pensar sobre stablecoins ultimamente não é a capitalização de mercado.
É o comportamento dos bancos.
Nos EUA, a indústria bancária está cada vez mais preocupada com o fato de que stablecoins podem competir diretamente com depósitos bancários. O debate já não é apenas sobre regulação ou se o cripto é seguro.
Está se tornando uma questão de onde o dinheiro será mantido.
Por isso, até mesmo os rendimentos e recompensas oferecidos a detentores de stablecoins passaram a fazer parte de uma discussão séria.
Mas, ao mesmo tempo, algo mais está acontecendo.
Um grupo de 21 grandes instituições financeiras — incluindo Bank of America, Citi, Goldman Sachs e Deutsche Bank — está se preparando para lançar sua própria solução de stablecoin baseada em dólar no primeiro semestre de 2027.
Vejo uma contradição interessante aqui.
De um lado, temos um sistema bancário preocupado com stablecoins competindo com depósitos. Do outro, alguns dos maiores participantes desse mesmo sistema estão se preparando para entrar na infraestrutura de stablecoins.
Talvez medir a importância das stablecoins na finança apenas pelo número de dólares em circulação deixe algo maior passar.
Estou observando outra coisa.
O sistema existente já começou a mudar o próprio comportamento?
Porque a verdadeira concorrência nem sempre começa quando um novo produto substitui o sistema antigo.
Às vezes, ela começa quando o sistema antigo muda sua posição por causa do novo.
Então, no período à frente, eu não vou apenas acompanhar o quanto o mercado de stablecoins cresce.
Vou também observar a distância entre o que os bancos dizem sobre stablecoins e o que eles estão construindo para seus próprios clientes.
Porque talvez seja aí que esteja o sinal real.
Às vezes, o sinal mais claro de o quanto uma inovação financeira se tornou poderosa não é quem está investindo nela, mas quem está sendo forçado a mudar seu comportamento por causa dela.
#Stablecoins #Crypto #Binance #TufanSalur
O que mais tenho me fazendo pensar sobre stablecoins ultimamente não é a capitalização de mercado.
É o comportamento dos bancos.
Nos EUA, a indústria bancária está cada vez mais preocupada com o fato de que stablecoins podem competir diretamente com depósitos bancários. O debate já não é apenas sobre regulação ou se o cripto é seguro.
Está se tornando uma questão de onde o dinheiro será mantido.
Por isso, até mesmo os rendimentos e recompensas oferecidos a detentores de stablecoins passaram a fazer parte de uma discussão séria.
Mas, ao mesmo tempo, algo mais está acontecendo.
Um grupo de 21 grandes instituições financeiras — incluindo Bank of America, Citi, Goldman Sachs e Deutsche Bank — está se preparando para lançar sua própria solução de stablecoin baseada em dólar no primeiro semestre de 2027.
Vejo uma contradição interessante aqui.
De um lado, temos um sistema bancário preocupado com stablecoins competindo com depósitos. Do outro, alguns dos maiores participantes desse mesmo sistema estão se preparando para entrar na infraestrutura de stablecoins.
Talvez medir a importância das stablecoins na finança apenas pelo número de dólares em circulação deixe algo maior passar.
Estou observando outra coisa.
O sistema existente já começou a mudar o próprio comportamento?
Porque a verdadeira concorrência nem sempre começa quando um novo produto substitui o sistema antigo.
Às vezes, ela começa quando o sistema antigo muda sua posição por causa do novo.
Então, no período à frente, eu não vou apenas acompanhar o quanto o mercado de stablecoins cresce.
Vou também observar a distância entre o que os bancos dizem sobre stablecoins e o que eles estão construindo para seus próprios clientes.
Porque talvez seja aí que esteja o sinal real.
Às vezes, o sinal mais claro de o quanto uma inovação financeira se tornou poderosa não é quem está investindo nela, mas quem está sendo forçado a mudar seu comportamento por causa dela.
#Stablecoins #Crypto #Binance #TufanSalur
É o comportamento dos bancos.
Nos EUA, a indústria bancária está cada vez mais preocupada com o fato de que stablecoins podem competir diretamente com depósitos bancários. O debate já não é apenas sobre regulação ou se o cripto é seguro.
Está se tornando uma questão de onde o dinheiro será mantido.
Por isso, até mesmo os rendimentos e recompensas oferecidos a detentores de stablecoins passaram a fazer parte de uma discussão séria.
Mas, ao mesmo tempo, algo mais está acontecendo.
Um grupo de 21 grandes instituições financeiras — incluindo Bank of America, Citi, Goldman Sachs e Deutsche Bank — está se preparando para lançar sua própria solução de stablecoin baseada em dólar no primeiro semestre de 2027.
Vejo uma contradição interessante aqui.
De um lado, temos um sistema bancário preocupado com stablecoins competindo com depósitos. Do outro, alguns dos maiores participantes desse mesmo sistema estão se preparando para entrar na infraestrutura de stablecoins.
Talvez medir a importância das stablecoins na finança apenas pelo número de dólares em circulação deixe algo maior passar.
Estou observando outra coisa.
O sistema existente já começou a mudar o próprio comportamento?
Porque a verdadeira concorrência nem sempre começa quando um novo produto substitui o sistema antigo.
Às vezes, ela começa quando o sistema antigo muda sua posição por causa do novo.
Então, no período à frente, eu não vou apenas acompanhar o quanto o mercado de stablecoins cresce.
Vou também observar a distância entre o que os bancos dizem sobre stablecoins e o que eles estão construindo para seus próprios clientes.
Porque talvez seja aí que esteja o sinal real.
Às vezes, o sinal mais claro de o quanto uma inovação financeira se tornou poderosa não é quem está investindo nela, mas quem está sendo forçado a mudar seu comportamento por causa dela.
#Stablecoins #Crypto #Binance #TufanSalur
2
2
730
·
--
O pregão de abertura de uma bolsa de valores ainda vai marcar o começo da descoberta de preços no futuro?
A maior parte das discussões sobre tokenização recentemente se concentrou na capacidade de negociar 24 horas por dia.
O que me interessa é a possibilidade de algo muito maior.
Porque, se a descoberta de preços deixar de ficar limitada aos horários em que um mercado está aberto, a abertura de uma bolsa tradicional pode eventualmente perder o significado que tem hoje.
Nós já estamos vendo um exemplo pequeno, mas muito interessante disso.
De acordo com a Binance Research, o preço formado pelos bStocks nos fins de semana refletiu uma mediana de 92% da diferença de preço que ocorreu na abertura de segunda-feira.
Ainda mais interessante: em todos os 41 casos observados em que o gap de abertura foi maior do que 3%, a direção estava correta.
A parte importante para mim não é o 92% ou os 41 de 41.
É que o preço está começando a ser formado antes mesmo de o mercado tradicional abrir.
Porque quando o mercado fecha na sexta-feira, o mundo não para.
As notícias continuam.
As empresas continuam fazendo anúncios.
As condições macroeconômicas continuam mudando.
As expectativas dos investidores continuam se deslocando.
No passado, tudo isso tinha que esperar até segunda-feira para encontrar uma reflexão real nos preços.
Se a tokenização começar a remover esse período de espera, eu não acho que a única coisa que vai mudar sejam os horários de negociação.
O lugar onde o preço é descoberto primeiro também pode mudar.
E é por isso que considero o investimento de US$ 100 milhões da Nasdaq na Payward tão interessante.
Porque a pergunta agora não é mais: “Dá para colocar ações na blockchain?”.
É o que acontece com a estrutura tradicional das finanças quando a descoberta de preços, a negociação e a liquidação são redesenhadas com base na infraestrutura de blockchain.
Talvez, no futuro, a abertura de segunda-feira não seja o momento em que um novo preço é descoberto.
Ela será, simplesmente, o momento em que um preço descoberto durante o fim de semana encontra seu lugar no mercado tradicional.
Acho que é aí que pode acontecer o avanço real na tokenização.
#RWA #Tokenization #Crypto #bStocks
O pregão de abertura de uma bolsa de valores ainda vai marcar o começo da descoberta de preços no futuro?
A maior parte das discussões sobre tokenização recentemente se concentrou na capacidade de negociar 24 horas por dia.
O que me interessa é a possibilidade de algo muito maior.
Porque, se a descoberta de preços deixar de ficar limitada aos horários em que um mercado está aberto, a abertura de uma bolsa tradicional pode eventualmente perder o significado que tem hoje.
Nós já estamos vendo um exemplo pequeno, mas muito interessante disso.
De acordo com a Binance Research, o preço formado pelos bStocks nos fins de semana refletiu uma mediana de 92% da diferença de preço que ocorreu na abertura de segunda-feira.
Ainda mais interessante: em todos os 41 casos observados em que o gap de abertura foi maior do que 3%, a direção estava correta.
A parte importante para mim não é o 92% ou os 41 de 41.
É que o preço está começando a ser formado antes mesmo de o mercado tradicional abrir.
Porque quando o mercado fecha na sexta-feira, o mundo não para.
As notícias continuam.
As empresas continuam fazendo anúncios.
As condições macroeconômicas continuam mudando.
As expectativas dos investidores continuam se deslocando.
No passado, tudo isso tinha que esperar até segunda-feira para encontrar uma reflexão real nos preços.
Se a tokenização começar a remover esse período de espera, eu não acho que a única coisa que vai mudar sejam os horários de negociação.
O lugar onde o preço é descoberto primeiro também pode mudar.
E é por isso que considero o investimento de US$ 100 milhões da Nasdaq na Payward tão interessante.
Porque a pergunta agora não é mais: “Dá para colocar ações na blockchain?”.
É o que acontece com a estrutura tradicional das finanças quando a descoberta de preços, a negociação e a liquidação são redesenhadas com base na infraestrutura de blockchain.
Talvez, no futuro, a abertura de segunda-feira não seja o momento em que um novo preço é descoberto.
Ela será, simplesmente, o momento em que um preço descoberto durante o fim de semana encontra seu lugar no mercado tradicional.
Acho que é aí que pode acontecer o avanço real na tokenização.
#RWA #Tokenization #Crypto #bStocks
A maior parte das discussões sobre tokenização recentemente se concentrou na capacidade de negociar 24 horas por dia.
O que me interessa é a possibilidade de algo muito maior.
Porque, se a descoberta de preços deixar de ficar limitada aos horários em que um mercado está aberto, a abertura de uma bolsa tradicional pode eventualmente perder o significado que tem hoje.
Nós já estamos vendo um exemplo pequeno, mas muito interessante disso.
De acordo com a Binance Research, o preço formado pelos bStocks nos fins de semana refletiu uma mediana de 92% da diferença de preço que ocorreu na abertura de segunda-feira.
Ainda mais interessante: em todos os 41 casos observados em que o gap de abertura foi maior do que 3%, a direção estava correta.
A parte importante para mim não é o 92% ou os 41 de 41.
É que o preço está começando a ser formado antes mesmo de o mercado tradicional abrir.
Porque quando o mercado fecha na sexta-feira, o mundo não para.
As notícias continuam.
As empresas continuam fazendo anúncios.
As condições macroeconômicas continuam mudando.
As expectativas dos investidores continuam se deslocando.
No passado, tudo isso tinha que esperar até segunda-feira para encontrar uma reflexão real nos preços.
Se a tokenização começar a remover esse período de espera, eu não acho que a única coisa que vai mudar sejam os horários de negociação.
O lugar onde o preço é descoberto primeiro também pode mudar.
E é por isso que considero o investimento de US$ 100 milhões da Nasdaq na Payward tão interessante.
Porque a pergunta agora não é mais: “Dá para colocar ações na blockchain?”.
É o que acontece com a estrutura tradicional das finanças quando a descoberta de preços, a negociação e a liquidação são redesenhadas com base na infraestrutura de blockchain.
Talvez, no futuro, a abertura de segunda-feira não seja o momento em que um novo preço é descoberto.
Ela será, simplesmente, o momento em que um preço descoberto durante o fim de semana encontra seu lugar no mercado tradicional.
Acho que é aí que pode acontecer o avanço real na tokenização.
#RWA #Tokenization #Crypto #bStocks
1
1.2k
·
--
Em Alta
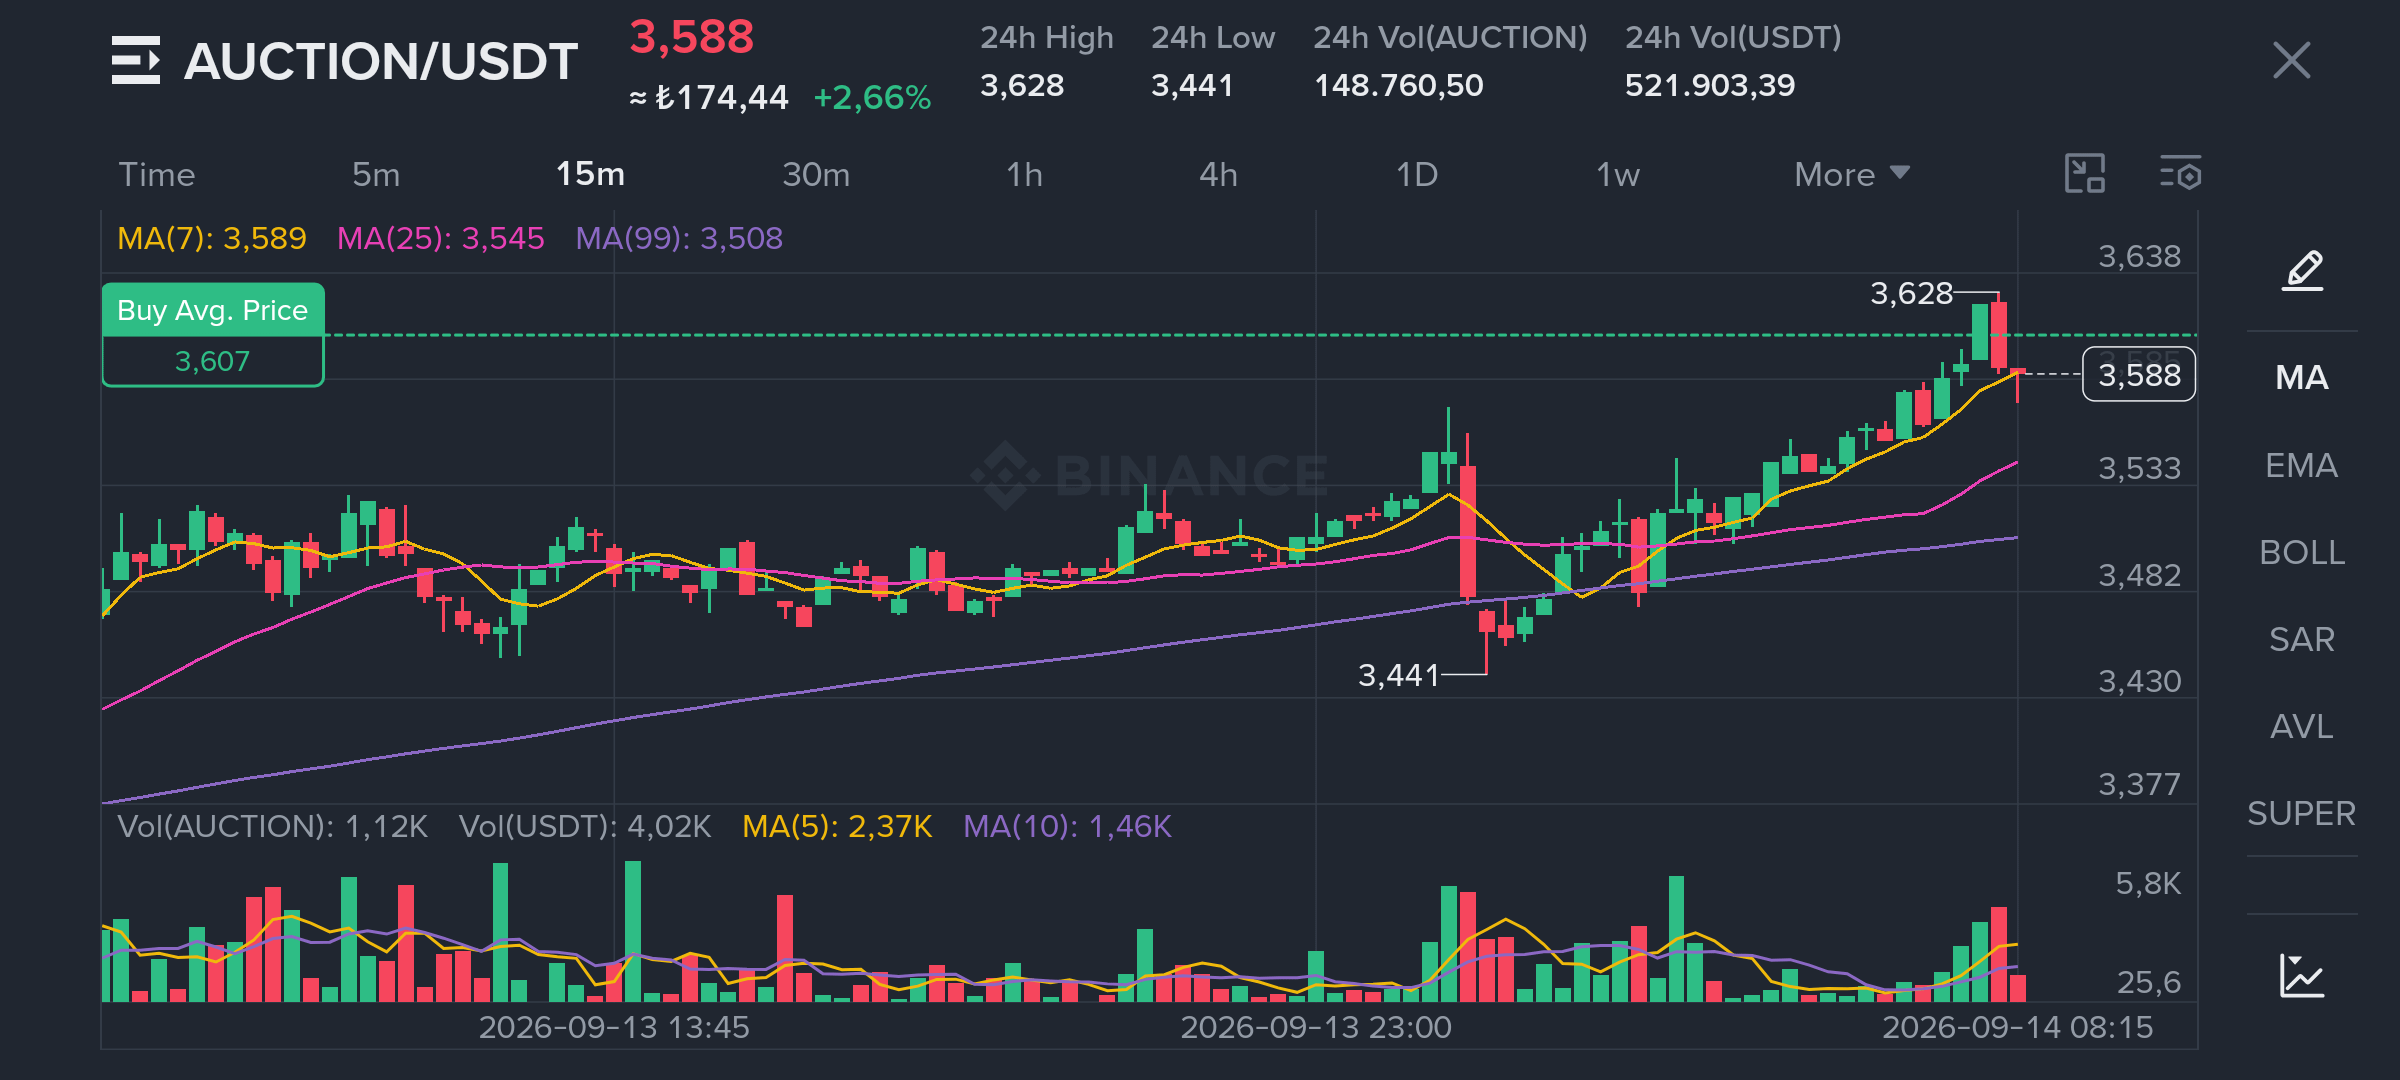
O que me interessa sobre a AUCTION hoje não é apenas que o preço voltou acima de US$ 3,50.
Há algumas semanas, aconteceu algo muito mais interessante.
O volume diário de negociações da AUCTION passou de US$ 100 milhões.
Depois, o preço recuou e a capitalização de mercado voltou para cerca de US$ 26 milhões.
Normalmente, após um movimento como esse, eu primeiro avaliaria quanto do movimento foi devolvido.
Desta vez, estou olhando de outra forma.
Porque, em vez de retornar completamente à faixa anterior, o preço começou a construir força novamente em torno de US$ 3,50.
E agora outra coisa está chamando atenção no gráfico.
O volume está voltando a aumentar, o momentum está se fortalecendo e o preço está testando a resistência de curto prazo em torno de US$ 3,52.
Para mim, a pergunta importante não é se US$ 3,52 simplesmente foi rompido.
É se a estrutura que se formou após aquele aumento anterior no volume está agora criando uma nova região de preço.
Porque às vezes o verdadeiro significado de um movimento forte não fica visível durante o próprio movimento.
Ele aparece depois.
Se a AUCTION conseguir estabelecer uma estrutura duradoura acima dessa área, eu acharia difícil ver o volume de mais de US$ 100 milhões de algumas semanas atrás como apenas um grande pregão que aconteceu e passou.
Aí eu estaria fazendo uma pergunta diferente:
Esse volume foi o começo de um novo interesse, ou foi apenas um estouro temporário de atividade?
O gráfico ainda não me deu uma resposta definitiva.
Mas com certeza já começou a fazer essa pergunta novamente.
#AUCTİON #Crypto #Binance
O que me interessa sobre a AUCTION hoje não é apenas que o preço voltou acima de US$ 3,50.
Há algumas semanas, aconteceu algo muito mais interessante.
O volume diário de negociações da AUCTION passou de US$ 100 milhões.
Depois, o preço recuou e a capitalização de mercado voltou para cerca de US$ 26 milhões.
Normalmente, após um movimento como esse, eu primeiro avaliaria quanto do movimento foi devolvido.
Desta vez, estou olhando de outra forma.
Porque, em vez de retornar completamente à faixa anterior, o preço começou a construir força novamente em torno de US$ 3,50.
E agora outra coisa está chamando atenção no gráfico.
O volume está voltando a aumentar, o momentum está se fortalecendo e o preço está testando a resistência de curto prazo em torno de US$ 3,52.
Para mim, a pergunta importante não é se US$ 3,52 simplesmente foi rompido.
É se a estrutura que se formou após aquele aumento anterior no volume está agora criando uma nova região de preço.
Porque às vezes o verdadeiro significado de um movimento forte não fica visível durante o próprio movimento.
Ele aparece depois.
Se a AUCTION conseguir estabelecer uma estrutura duradoura acima dessa área, eu acharia difícil ver o volume de mais de US$ 100 milhões de algumas semanas atrás como apenas um grande pregão que aconteceu e passou.
Aí eu estaria fazendo uma pergunta diferente:
Esse volume foi o começo de um novo interesse, ou foi apenas um estouro temporário de atividade?
O gráfico ainda não me deu uma resposta definitiva.
Mas com certeza já começou a fazer essa pergunta novamente.
#AUCTİON #Crypto #Binance
Há algumas semanas, aconteceu algo muito mais interessante.
O volume diário de negociações da AUCTION passou de US$ 100 milhões.
Depois, o preço recuou e a capitalização de mercado voltou para cerca de US$ 26 milhões.
Normalmente, após um movimento como esse, eu primeiro avaliaria quanto do movimento foi devolvido.
Desta vez, estou olhando de outra forma.
Porque, em vez de retornar completamente à faixa anterior, o preço começou a construir força novamente em torno de US$ 3,50.
E agora outra coisa está chamando atenção no gráfico.
O volume está voltando a aumentar, o momentum está se fortalecendo e o preço está testando a resistência de curto prazo em torno de US$ 3,52.
Para mim, a pergunta importante não é se US$ 3,52 simplesmente foi rompido.
É se a estrutura que se formou após aquele aumento anterior no volume está agora criando uma nova região de preço.
Porque às vezes o verdadeiro significado de um movimento forte não fica visível durante o próprio movimento.
Ele aparece depois.
Se a AUCTION conseguir estabelecer uma estrutura duradoura acima dessa área, eu acharia difícil ver o volume de mais de US$ 100 milhões de algumas semanas atrás como apenas um grande pregão que aconteceu e passou.
Aí eu estaria fazendo uma pergunta diferente:
Esse volume foi o começo de um novo interesse, ou foi apenas um estouro temporário de atividade?
O gráfico ainda não me deu uma resposta definitiva.
Mas com certeza já começou a fazer essa pergunta novamente.
#AUCTİON #Crypto #Binance
1
752
·
--
Verificado
Este relatório do CPI não ofereceu ao Fed uma rota de saída clara.
A inflação do índice principal veio exatamente onde as expectativas estavam, em 0,4% mês a mês e 3,4% ano a ano.
Mas eu estou prestando mais atenção ao que aconteceu por baixo disso.
O CPI subiu em “core” para 0,3% mensal, após 0% em junho e 0,2% em julho.
Agora, observe o restante do quadro.
As folhas de pagamento aumentaram 162.000 em agosto, o desemprego permaneceu em 4,1% e o PPI está em 5,4% no acumulado de 12 meses.
O mercado agora atribui cerca de 82% de probabilidade para uma alta de juros em setembro.
Eu estou pessimista com relação a ativos de risco no curto prazo.
Mas não acho que a parte mais interessante seja a possibilidade de uma alta.
O ponto é que o Fed pode estar reagindo a um problema de inflação que a política monetária não consegue resolver completamente.
O Fed pode reduzir a demanda. Ele não consegue fabricar oferta.
Essa diferença importa.
Se a oferta de energia melhorar nos próximos meses — especialmente se mais petróleo venezuelano potencialmente voltar aos mercados globais — a pressão inflacionária de hoje pode parecer muito diferente depois.
Mas o Fed precisa tomar sua decisão com base nos números de hoje.
Isso cria uma situação desconfortável.
O Fed pode ter de apertar as condições financeiras porque a inflação ainda é persistente demais, mesmo enquanto parte dessa inflação vem de forças que taxas mais altas não conseguem corrigir diretamente.
É por isso que eu não estou tratando este CPI como um simples sinal “hawkish”.
Para mim, a questão maior é se isso vira o começo de um novo ciclo de aperto — ou apenas uma resposta de política a um problema de inflação que talvez venha a aliviar do lado da oferta.
Essa diferença pode importar muito mais para os mercados do que os 0,4% de hoje.
#CPIWatch #Fed #Crypto #Binance
Este relatório do CPI não ofereceu ao Fed uma rota de saída clara.
A inflação do índice principal veio exatamente onde as expectativas estavam, em 0,4% mês a mês e 3,4% ano a ano.
Mas eu estou prestando mais atenção ao que aconteceu por baixo disso.
O CPI subiu em “core” para 0,3% mensal, após 0% em junho e 0,2% em julho.
Agora, observe o restante do quadro.
As folhas de pagamento aumentaram 162.000 em agosto, o desemprego permaneceu em 4,1% e o PPI está em 5,4% no acumulado de 12 meses.
O mercado agora atribui cerca de 82% de probabilidade para uma alta de juros em setembro.
Eu estou pessimista com relação a ativos de risco no curto prazo.
Mas não acho que a parte mais interessante seja a possibilidade de uma alta.
O ponto é que o Fed pode estar reagindo a um problema de inflação que a política monetária não consegue resolver completamente.
O Fed pode reduzir a demanda. Ele não consegue fabricar oferta.
Essa diferença importa.
Se a oferta de energia melhorar nos próximos meses — especialmente se mais petróleo venezuelano potencialmente voltar aos mercados globais — a pressão inflacionária de hoje pode parecer muito diferente depois.
Mas o Fed precisa tomar sua decisão com base nos números de hoje.
Isso cria uma situação desconfortável.
O Fed pode ter de apertar as condições financeiras porque a inflação ainda é persistente demais, mesmo enquanto parte dessa inflação vem de forças que taxas mais altas não conseguem corrigir diretamente.
É por isso que eu não estou tratando este CPI como um simples sinal “hawkish”.
Para mim, a questão maior é se isso vira o começo de um novo ciclo de aperto — ou apenas uma resposta de política a um problema de inflação que talvez venha a aliviar do lado da oferta.
Essa diferença pode importar muito mais para os mercados do que os 0,4% de hoje.
#CPIWatch #Fed #Crypto #Binance
A inflação do índice principal veio exatamente onde as expectativas estavam, em 0,4% mês a mês e 3,4% ano a ano.
Mas eu estou prestando mais atenção ao que aconteceu por baixo disso.
O CPI subiu em “core” para 0,3% mensal, após 0% em junho e 0,2% em julho.
Agora, observe o restante do quadro.
As folhas de pagamento aumentaram 162.000 em agosto, o desemprego permaneceu em 4,1% e o PPI está em 5,4% no acumulado de 12 meses.
O mercado agora atribui cerca de 82% de probabilidade para uma alta de juros em setembro.
Eu estou pessimista com relação a ativos de risco no curto prazo.
Mas não acho que a parte mais interessante seja a possibilidade de uma alta.
O ponto é que o Fed pode estar reagindo a um problema de inflação que a política monetária não consegue resolver completamente.
O Fed pode reduzir a demanda. Ele não consegue fabricar oferta.
Essa diferença importa.
Se a oferta de energia melhorar nos próximos meses — especialmente se mais petróleo venezuelano potencialmente voltar aos mercados globais — a pressão inflacionária de hoje pode parecer muito diferente depois.
Mas o Fed precisa tomar sua decisão com base nos números de hoje.
Isso cria uma situação desconfortável.
O Fed pode ter de apertar as condições financeiras porque a inflação ainda é persistente demais, mesmo enquanto parte dessa inflação vem de forças que taxas mais altas não conseguem corrigir diretamente.
É por isso que eu não estou tratando este CPI como um simples sinal “hawkish”.
Para mim, a questão maior é se isso vira o começo de um novo ciclo de aperto — ou apenas uma resposta de política a um problema de inflação que talvez venha a aliviar do lado da oferta.
Essa diferença pode importar muito mais para os mercados do que os 0,4% de hoje.
#CPIWatch #Fed #Crypto #Binance
1
2
1k
·
--
A adição do HIMS e do Salesforce ao bStocks não é apenas sobre ter dois novos nomes disponíveis para eu negociar.
Porque o simples fato de um ativo ficar mais fácil de acessar não é suficiente para mudar a forma como eu o vejo.
O que me interessa mais é isto:
Quando o acesso fica mais fácil, o quanto a visão de um investidor sobre um ativo que ele antes observava de longe realmente muda?
Porque às vezes uma nova oportunidade não é criada.
A distância entre você e uma decisão apenas fica menor.
É exatamente isso que eu vou observar com HIMS e Salesforce.
Um novo listamento pode atrair atenção, gerar atividade de negociação e colocar esses ativos diante de mais investidores.
Mas nada disso, por si só, altera a tese de investimento.
Para mim, o verdadeiro valor não está no fato de que eles agora estão na tela. É se, depois que eles chegam até lá, eu ainda consigo explicar por que eles merecem um lugar no meu portfólio.
Acho que é nesse ponto que a diferença entre um bom investimento e o acesso fácil realmente fica visível
$HIMSB $CRMB
#HIMS #CRM #bStocks #Binance
A adição do HIMS e do Salesforce ao bStocks não é apenas sobre ter dois novos nomes disponíveis para eu negociar.
Porque o simples fato de um ativo ficar mais fácil de acessar não é suficiente para mudar a forma como eu o vejo.
O que me interessa mais é isto:
Quando o acesso fica mais fácil, o quanto a visão de um investidor sobre um ativo que ele antes observava de longe realmente muda?
Porque às vezes uma nova oportunidade não é criada.
A distância entre você e uma decisão apenas fica menor.
É exatamente isso que eu vou observar com HIMS e Salesforce.
Um novo listamento pode atrair atenção, gerar atividade de negociação e colocar esses ativos diante de mais investidores.
Mas nada disso, por si só, altera a tese de investimento.
Para mim, o verdadeiro valor não está no fato de que eles agora estão na tela. É se, depois que eles chegam até lá, eu ainda consigo explicar por que eles merecem um lugar no meu portfólio.
Acho que é nesse ponto que a diferença entre um bom investimento e o acesso fácil realmente fica visível
$HIMSB $CRMB
#HIMS #CRM #bStocks #Binance
Porque o simples fato de um ativo ficar mais fácil de acessar não é suficiente para mudar a forma como eu o vejo.
O que me interessa mais é isto:
Quando o acesso fica mais fácil, o quanto a visão de um investidor sobre um ativo que ele antes observava de longe realmente muda?
Porque às vezes uma nova oportunidade não é criada.
A distância entre você e uma decisão apenas fica menor.
É exatamente isso que eu vou observar com HIMS e Salesforce.
Um novo listamento pode atrair atenção, gerar atividade de negociação e colocar esses ativos diante de mais investidores.
Mas nada disso, por si só, altera a tese de investimento.
Para mim, o verdadeiro valor não está no fato de que eles agora estão na tela. É se, depois que eles chegam até lá, eu ainda consigo explicar por que eles merecem um lugar no meu portfólio.
Acho que é nesse ponto que a diferença entre um bom investimento e o acesso fácil realmente fica visível
$HIMSB $CRMB
#HIMS #CRM #bStocks #Binance
2
5.6k
·
--
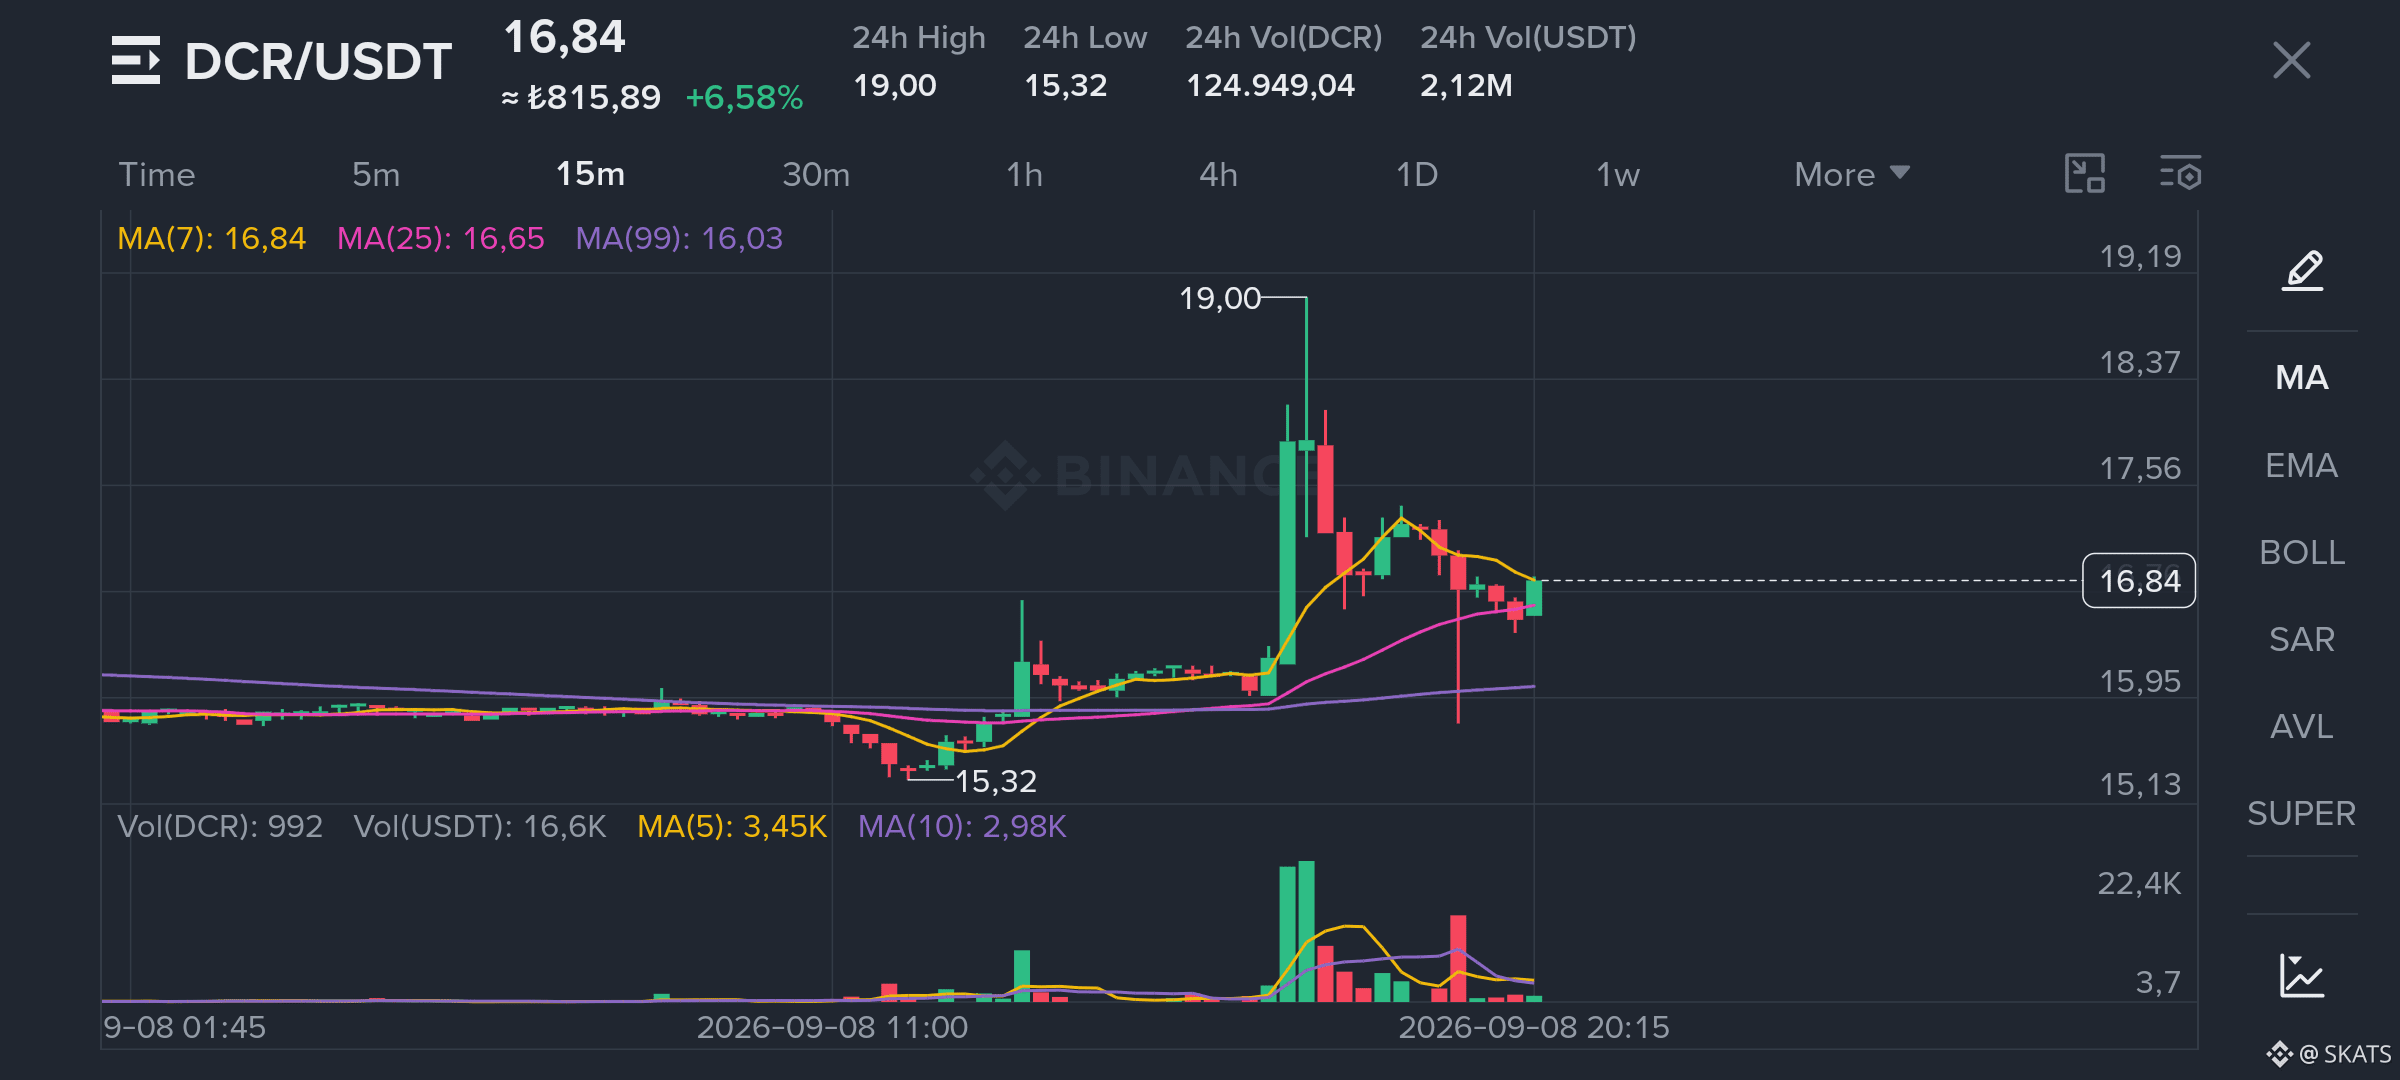
Quando olho para o movimento de US$ 15,32 até US$ 19, o que importa para mim não é apenas que US$ 19 foi alcançado.
O que importa é como o gráfico se comportou depois que chegou lá.
Porque o impacto real de um movimento brusco muitas vezes fica evidente depois do pico, e não no pico em si.
O que acho interessante aqui é que, quando o preço voltou de US$ 19, ele não retornou completamente à estrutura antiga em torno de US$ 15. Em vez disso, ele começou a procurar um novo equilíbrio na região dos US$ 16.
Eu não vejo isso simplesmente como um recuo.
Para mim, o gráfico está testando se os preços mais altos que ele aceitou recentemente podem se tornar um novo ponto de partida, em vez de algo que ele rejeita totalmente.
É por isso que a estrutura em torno de US$ 16,84 importa para mim agora. A média móvel de 25 períodos também está em torno de US$ 16,65, colocando-a perto da área onde o preço atualmente está tentando se manter.
Mas o número que eu realmente estou observando não é US$ 16,65 nem US$ 19.
É se US$ 15 começa a voltar a parecer “normal” depois do movimento até US$ 19.
Porque, em alguns gráficos, a mudança real não começa com uma nova máxima.
Ela começa quando o preço antigo deixa de parecer tão natural quanto costumava.
É exatamente isso que estou observando na Decred agora.
$DCR
#DCR #Crypto #Binance
Quando olho para o movimento de US$ 15,32 até US$ 19, o que importa para mim não é apenas que US$ 19 foi alcançado.
O que importa é como o gráfico se comportou depois que chegou lá.
Porque o impacto real de um movimento brusco muitas vezes fica evidente depois do pico, e não no pico em si.
O que acho interessante aqui é que, quando o preço voltou de US$ 19, ele não retornou completamente à estrutura antiga em torno de US$ 15. Em vez disso, ele começou a procurar um novo equilíbrio na região dos US$ 16.
Eu não vejo isso simplesmente como um recuo.
Para mim, o gráfico está testando se os preços mais altos que ele aceitou recentemente podem se tornar um novo ponto de partida, em vez de algo que ele rejeita totalmente.
É por isso que a estrutura em torno de US$ 16,84 importa para mim agora. A média móvel de 25 períodos também está em torno de US$ 16,65, colocando-a perto da área onde o preço atualmente está tentando se manter.
Mas o número que eu realmente estou observando não é US$ 16,65 nem US$ 19.
É se US$ 15 começa a voltar a parecer “normal” depois do movimento até US$ 19.
Porque, em alguns gráficos, a mudança real não começa com uma nova máxima.
Ela começa quando o preço antigo deixa de parecer tão natural quanto costumava.
É exatamente isso que estou observando na Decred agora.
$DCR
#DCR #Crypto #Binance
O que importa é como o gráfico se comportou depois que chegou lá.
Porque o impacto real de um movimento brusco muitas vezes fica evidente depois do pico, e não no pico em si.
O que acho interessante aqui é que, quando o preço voltou de US$ 19, ele não retornou completamente à estrutura antiga em torno de US$ 15. Em vez disso, ele começou a procurar um novo equilíbrio na região dos US$ 16.
Eu não vejo isso simplesmente como um recuo.
Para mim, o gráfico está testando se os preços mais altos que ele aceitou recentemente podem se tornar um novo ponto de partida, em vez de algo que ele rejeita totalmente.
É por isso que a estrutura em torno de US$ 16,84 importa para mim agora. A média móvel de 25 períodos também está em torno de US$ 16,65, colocando-a perto da área onde o preço atualmente está tentando se manter.
Mas o número que eu realmente estou observando não é US$ 16,65 nem US$ 19.
É se US$ 15 começa a voltar a parecer “normal” depois do movimento até US$ 19.
Porque, em alguns gráficos, a mudança real não começa com uma nova máxima.
Ela começa quando o preço antigo deixa de parecer tão natural quanto costumava.
É exatamente isso que estou observando na Decred agora.
$DCR
#DCR #Crypto #Binance
2
1.5k
·
--
Quando uma tecnologia entra em um novo campo, eu me preocupo menos com quem parece mais forte hoje.
Estou mais interessado em quem se torna indispensável quando aquele campo cresce.
Isso é o que mais me interessa na interseção entre blockchain e inteligência artificial.
Hoje, as pessoas geralmente escolhem o blockchain. Olhamos para o ecossistema, examinamos as ferramentas de desenvolvimento, comparamos custos e tomamos uma decisão.
Mas acho que esse comportamento pode mudar quando os agentes começarem a realizar suas próprias transações.
Para um agente, uma blockchain popular não será suficiente. Vai importar com que rapidez uma rede se confirma, quanto custa uma transação, quais ativos ela pode acessar e o quão confiavelmente ela consegue executar.
É por isso que não acho que a verdadeira concorrência entre blockchain e inteligência artificial tenha começado de fato ainda.
Porque no futuro, não vai importar apenas quais cadeias as pessoas escolhem.
Vai importar quais cadeias as máquinas escolhem repetidamente.
E quando uma rede começar a ser usada continuamente por um grande número de agentes, eu não acho que isso será apenas uma conquista técnica.
O próprio uso pode, eventualmente, virar uma vantagem econômica.
Quando olho para projetos nesse espaço, esta é a pergunta que mais me interessa:
Quando essa tecnologia crescer, de que infraestrutura ela não terá escolha a não ser usar?
Acho que algumas oportunidades que ainda não foram totalmente precificadas podem estar escondidas na resposta a essa pergunta.
$BTC
#AI #Blockchain #Crypto #Binance
Quando uma tecnologia entra em um novo campo, eu me preocupo menos com quem parece mais forte hoje.
Estou mais interessado em quem se torna indispensável quando aquele campo cresce.
Isso é o que mais me interessa na interseção entre blockchain e inteligência artificial.
Hoje, as pessoas geralmente escolhem o blockchain. Olhamos para o ecossistema, examinamos as ferramentas de desenvolvimento, comparamos custos e tomamos uma decisão.
Mas acho que esse comportamento pode mudar quando os agentes começarem a realizar suas próprias transações.
Para um agente, uma blockchain popular não será suficiente. Vai importar com que rapidez uma rede se confirma, quanto custa uma transação, quais ativos ela pode acessar e o quão confiavelmente ela consegue executar.
É por isso que não acho que a verdadeira concorrência entre blockchain e inteligência artificial tenha começado de fato ainda.
Porque no futuro, não vai importar apenas quais cadeias as pessoas escolhem.
Vai importar quais cadeias as máquinas escolhem repetidamente.
E quando uma rede começar a ser usada continuamente por um grande número de agentes, eu não acho que isso será apenas uma conquista técnica.
O próprio uso pode, eventualmente, virar uma vantagem econômica.
Quando olho para projetos nesse espaço, esta é a pergunta que mais me interessa:
Quando essa tecnologia crescer, de que infraestrutura ela não terá escolha a não ser usar?
Acho que algumas oportunidades que ainda não foram totalmente precificadas podem estar escondidas na resposta a essa pergunta.
$BTC
#AI #Blockchain #Crypto #Binance
Estou mais interessado em quem se torna indispensável quando aquele campo cresce.
Isso é o que mais me interessa na interseção entre blockchain e inteligência artificial.
Hoje, as pessoas geralmente escolhem o blockchain. Olhamos para o ecossistema, examinamos as ferramentas de desenvolvimento, comparamos custos e tomamos uma decisão.
Mas acho que esse comportamento pode mudar quando os agentes começarem a realizar suas próprias transações.
Para um agente, uma blockchain popular não será suficiente. Vai importar com que rapidez uma rede se confirma, quanto custa uma transação, quais ativos ela pode acessar e o quão confiavelmente ela consegue executar.
É por isso que não acho que a verdadeira concorrência entre blockchain e inteligência artificial tenha começado de fato ainda.
Porque no futuro, não vai importar apenas quais cadeias as pessoas escolhem.
Vai importar quais cadeias as máquinas escolhem repetidamente.
E quando uma rede começar a ser usada continuamente por um grande número de agentes, eu não acho que isso será apenas uma conquista técnica.
O próprio uso pode, eventualmente, virar uma vantagem econômica.
Quando olho para projetos nesse espaço, esta é a pergunta que mais me interessa:
Quando essa tecnologia crescer, de que infraestrutura ela não terá escolha a não ser usar?
Acho que algumas oportunidades que ainda não foram totalmente precificadas podem estar escondidas na resposta a essa pergunta.
$BTC
#AI #Blockchain #Crypto #Binance
2
2k
·
--
O que mais me interessa na perspectiva da Binance Academy aqui é que não existe uma única blockchain que possa simplesmente ser chamada de “a melhor” para a IA.
Porque eu acho que a competição está prestes a se mover para uma pergunta bem diferente.
À medida que a IA se desenvolve, nem toda rede precisará fazer o mesmo trabalho. Uma estrutura pode se fortalecer em computação, outra em infraestrutura de agentes, e outra em transações de alta frequência.
O que eu realmente estou interessado é isto:
À medida que a economia de IA cresce, o valor vai fluir para marcas de blockchain, ou para as camadas específicas de infraestrutura que essa economia eventualmente não conseguirá operar sem?
Eu não acho que essa distinção ainda esteja clara o suficiente.
Hoje, muitos projetos são agrupados sob a narrativa de “IA + blockchain”. Mas, a longo prazo, eu acho que os vencedores virão da infraestrutura que resolve os problemas que a IA realmente precisa.
É por isso que estou pensando menos em qual projeto tem o rótulo de “IA” e mais sobre qual infraestrutura a IA eventualmente não terá escolha a não ser usar.
Eu acho que é aí que pode surgir o verdadeiro gap de valoração
$BTC
#AI #Crypto #Blockchain #Binance
@Binance_Academy @CZ
O que mais me interessa na perspectiva da Binance Academy aqui é que não existe uma única blockchain que possa simplesmente ser chamada de “a melhor” para a IA.
Porque eu acho que a competição está prestes a se mover para uma pergunta bem diferente.
À medida que a IA se desenvolve, nem toda rede precisará fazer o mesmo trabalho. Uma estrutura pode se fortalecer em computação, outra em infraestrutura de agentes, e outra em transações de alta frequência.
O que eu realmente estou interessado é isto:
À medida que a economia de IA cresce, o valor vai fluir para marcas de blockchain, ou para as camadas específicas de infraestrutura que essa economia eventualmente não conseguirá operar sem?
Eu não acho que essa distinção ainda esteja clara o suficiente.
Hoje, muitos projetos são agrupados sob a narrativa de “IA + blockchain”. Mas, a longo prazo, eu acho que os vencedores virão da infraestrutura que resolve os problemas que a IA realmente precisa.
É por isso que estou pensando menos em qual projeto tem o rótulo de “IA” e mais sobre qual infraestrutura a IA eventualmente não terá escolha a não ser usar.
Eu acho que é aí que pode surgir o verdadeiro gap de valoração
$BTC
#AI #Crypto #Blockchain #Binance
@Binance Academy @CZ
Porque eu acho que a competição está prestes a se mover para uma pergunta bem diferente.
À medida que a IA se desenvolve, nem toda rede precisará fazer o mesmo trabalho. Uma estrutura pode se fortalecer em computação, outra em infraestrutura de agentes, e outra em transações de alta frequência.
O que eu realmente estou interessado é isto:
À medida que a economia de IA cresce, o valor vai fluir para marcas de blockchain, ou para as camadas específicas de infraestrutura que essa economia eventualmente não conseguirá operar sem?
Eu não acho que essa distinção ainda esteja clara o suficiente.
Hoje, muitos projetos são agrupados sob a narrativa de “IA + blockchain”. Mas, a longo prazo, eu acho que os vencedores virão da infraestrutura que resolve os problemas que a IA realmente precisa.
É por isso que estou pensando menos em qual projeto tem o rótulo de “IA” e mais sobre qual infraestrutura a IA eventualmente não terá escolha a não ser usar.
Eu acho que é aí que pode surgir o verdadeiro gap de valoração
$BTC
#AI #Crypto #Blockchain #Binance
@Binance Academy @CZ
2
1.2k
·
--
Você já se perguntou o que mudou na estrutura de capital subjacente da ZEC?
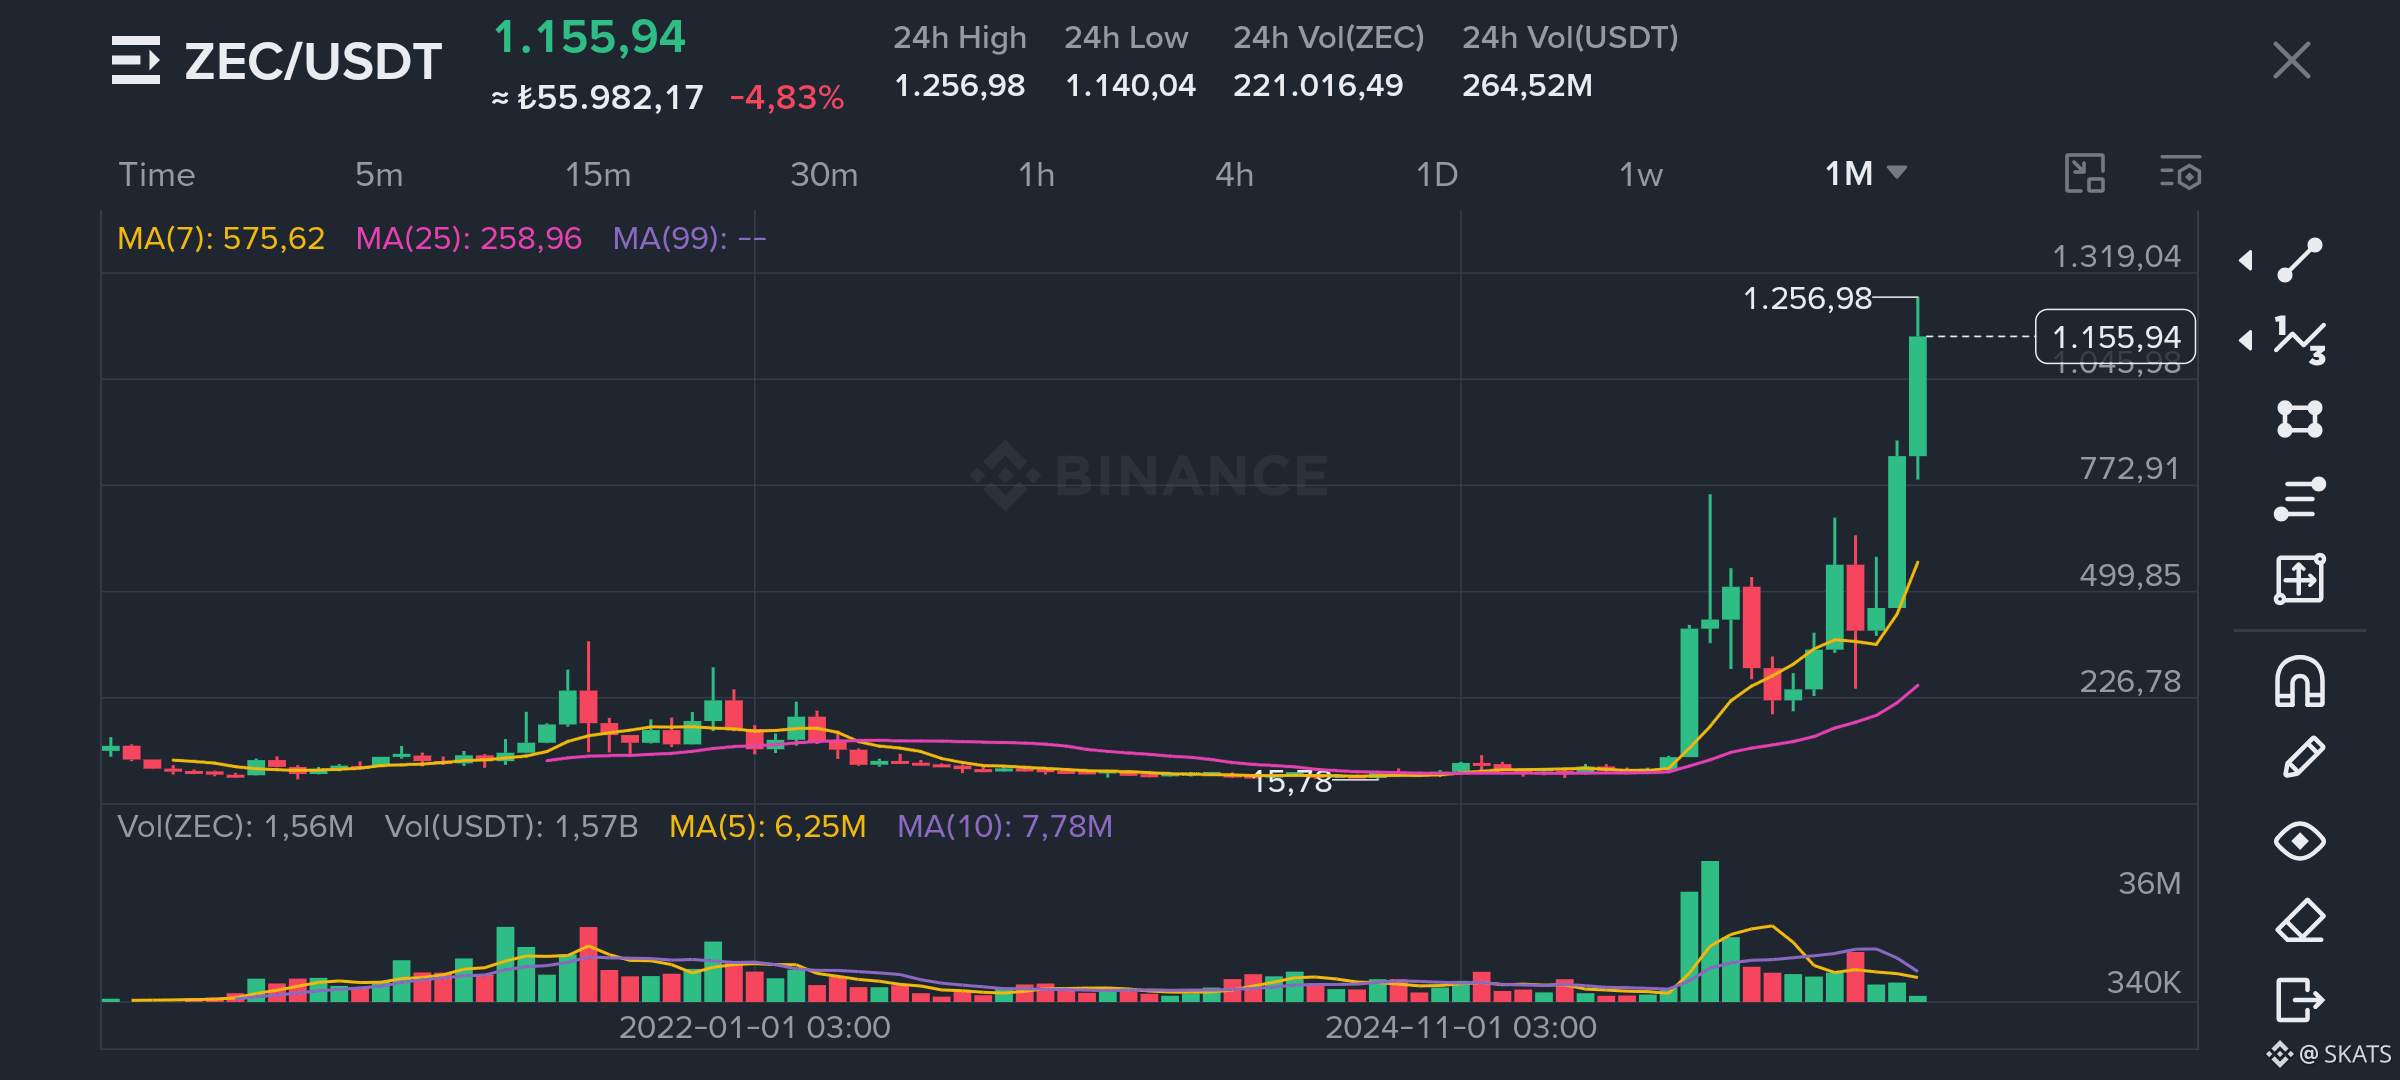
Um preço que se move de cerca de US$ 15,78 para acima de US$ 1.000 não parece algo simples o bastante para ser explicado apenas pelo gráfico.
A essa escala, estou especialmente interessado em entender o que esse reajuste de preço representa no lado do capital institucional.
Quais estruturas institucionais estão começando a se envolver?
Quais canais de capital estão agora precificando a ZEC nessa escala?
E talvez a pergunta mais importante:
Por que exatamente agora?
É fácil ver o preço.
Estou mais interessado em entender o movimento de capital por trás desse preço.
$ZEC
#ZEC #Crypto #Binance
{spot}(ZECUSDT)
Você já se perguntou o que mudou na estrutura de capital subjacente da ZEC?
Um preço que se move de cerca de US$ 15,78 para acima de US$ 1.000 não parece algo simples o bastante para ser explicado apenas pelo gráfico.
A essa escala, estou especialmente interessado em entender o que esse reajuste de preço representa no lado do capital institucional.
Quais estruturas institucionais estão começando a se envolver?
Quais canais de capital estão agora precificando a ZEC nessa escala?
E talvez a pergunta mais importante:
Por que exatamente agora?
É fácil ver o preço.
Estou mais interessado em entender o movimento de capital por trás desse preço.
$ZEC
#ZEC #Crypto #Binance
Um preço que se move de cerca de US$ 15,78 para acima de US$ 1.000 não parece algo simples o bastante para ser explicado apenas pelo gráfico.
A essa escala, estou especialmente interessado em entender o que esse reajuste de preço representa no lado do capital institucional.
Quais estruturas institucionais estão começando a se envolver?
Quais canais de capital estão agora precificando a ZEC nessa escala?
E talvez a pergunta mais importante:
Por que exatamente agora?
É fácil ver o preço.
Estou mais interessado em entender o movimento de capital por trás desse preço.
$ZEC
#ZEC #Crypto #Binance
2
2.1k
·
--
Quando olho para o movimento de $0.000693 até $0.000984, eu não vejo isso simplesmente como uma grande distância percorrida.
O que me interessa mais é isto:
Depois de cobrir essa distância, o preço não voltou ao comportamento antigo. Ele começou a estabelecer um ponto de referência diferente.
Acho que é aí que começa a mudança mais valiosa em um gráfico.
Porque às vezes o preço não apenas atinge um novo nível.
Ele faz com que as medições que vieram antes dele se tornem menos relevantes.
É isso que a estrutura em torno de $0.00095 está me fazendo pensar agora. O aumento acentuado no volume também me diz que este movimento é mais do que apenas algumas velas em um gráfico.
$0.001 agora está ali como um número psicológico.
Mas esse número em si não é o que me interessa.
O que eu quero saber é se, quando esse movimento evoluir ainda mais, o gráfico continuará nos fazendo as mesmas perguntas de antes.
Porque alguns gráficos não criam um novo nível.
Eles te mostram por que os níveis antigos já não são suficientes.
É exatamente isso que eu estou observando no IOST agora
$IOST
#IOST #Crypto #Binance
{spot}(IOSTUSDT)
Quando olho para o movimento de $0.000693 até $0.000984, eu não vejo isso simplesmente como uma grande distância percorrida.
O que me interessa mais é isto:
Depois de cobrir essa distância, o preço não voltou ao comportamento antigo. Ele começou a estabelecer um ponto de referência diferente.
Acho que é aí que começa a mudança mais valiosa em um gráfico.
Porque às vezes o preço não apenas atinge um novo nível.
Ele faz com que as medições que vieram antes dele se tornem menos relevantes.
É isso que a estrutura em torno de $0.00095 está me fazendo pensar agora. O aumento acentuado no volume também me diz que este movimento é mais do que apenas algumas velas em um gráfico.
$0.001 agora está ali como um número psicológico.
Mas esse número em si não é o que me interessa.
O que eu quero saber é se, quando esse movimento evoluir ainda mais, o gráfico continuará nos fazendo as mesmas perguntas de antes.
Porque alguns gráficos não criam um novo nível.
Eles te mostram por que os níveis antigos já não são suficientes.
É exatamente isso que eu estou observando no IOST agora
$IOST
#IOST #Crypto #Binance
O que me interessa mais é isto:
Depois de cobrir essa distância, o preço não voltou ao comportamento antigo. Ele começou a estabelecer um ponto de referência diferente.
Acho que é aí que começa a mudança mais valiosa em um gráfico.
Porque às vezes o preço não apenas atinge um novo nível.
Ele faz com que as medições que vieram antes dele se tornem menos relevantes.
É isso que a estrutura em torno de $0.00095 está me fazendo pensar agora. O aumento acentuado no volume também me diz que este movimento é mais do que apenas algumas velas em um gráfico.
$0.001 agora está ali como um número psicológico.
Mas esse número em si não é o que me interessa.
O que eu quero saber é se, quando esse movimento evoluir ainda mais, o gráfico continuará nos fazendo as mesmas perguntas de antes.
Porque alguns gráficos não criam um novo nível.
Eles te mostram por que os níveis antigos já não são suficientes.
É exatamente isso que eu estou observando no IOST agora
$IOST
#IOST #Crypto #Binance
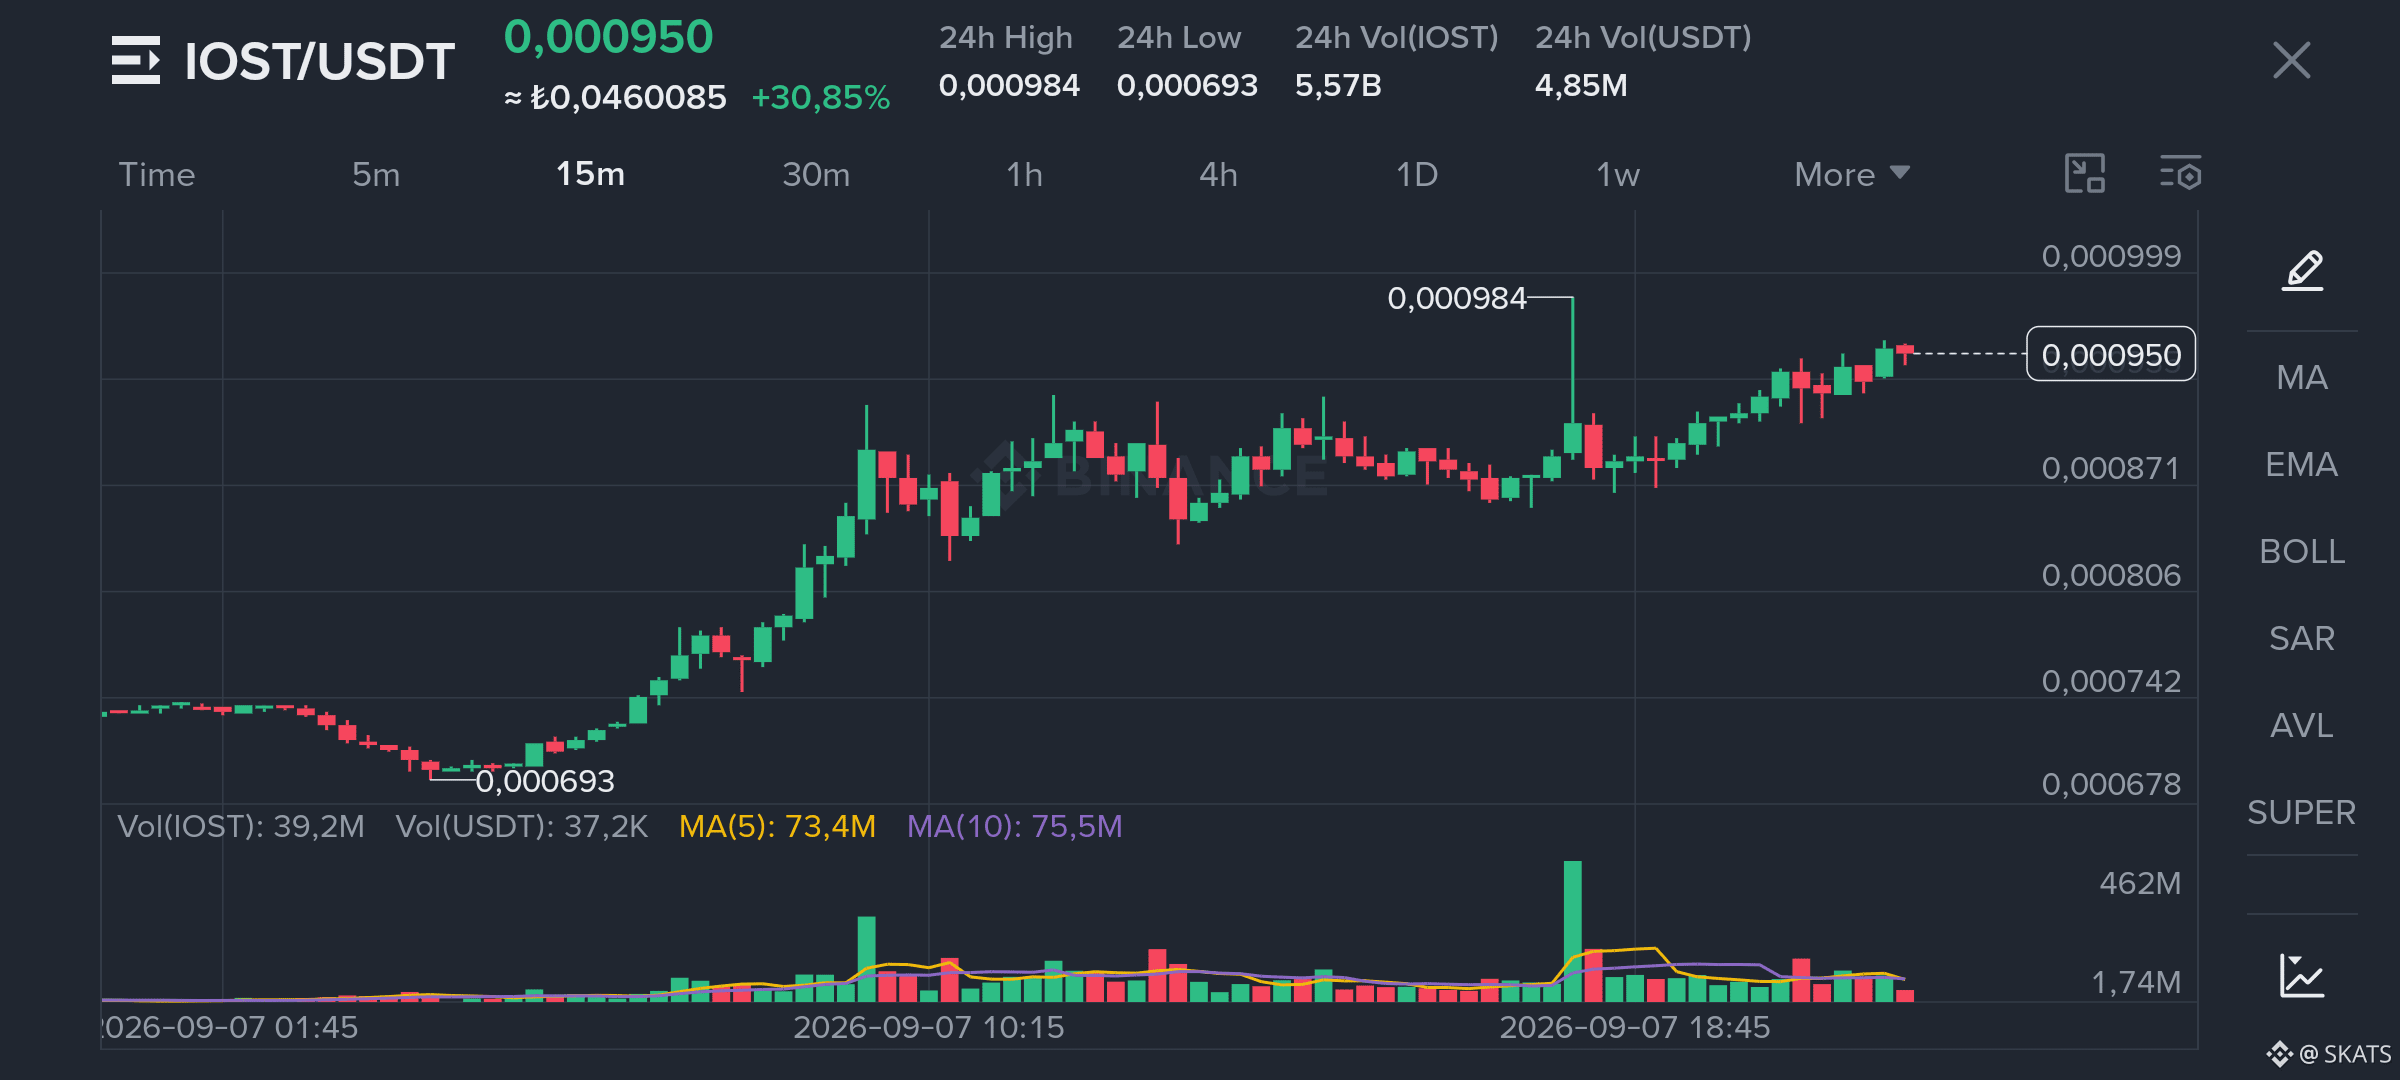
1
511
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
NEARRisesNearly80%InAWeek
32,510 visualizações
791 a discutir
#nearrisesnearly80%inaweek
🚨 RALLIES PERTO DISPARAM QUASE 80% EM UMA SEMANA
O token nativo do NEAR Protocol entregou uma grande alta semanal, ganhando cerca de 78% nos últimos sete dias e negociando em torno de US$ 4,29 em 21 de setembro, segundo dados do CoinGecko divulgados.
📊 O QUE ESTÁ DIRECIONANDO A ATENÇÃO?
• O NEAR subiu de aproximadamente US$ 2,20 para acima de US$ 4,20 em cerca de uma semana
• O volume acumulado do NEAR Intents está se aproximando de US$ 30B
• A atividade recente em torno de negociações confidenciais de futuros perpétuos adicionou mais um grande enredo ao ecossistema
• O desempenho semanal do NEAR superou significativamente o mercado cripto mais amplo, que ganhou cerca de 6% no mesmo período
🔎 POR QUE ISSO IMPORTA
O rali traz de volta o foco para a infraestrutura de liquidez cross-chain do NEAR, o ecossistema Intents e os avanços em negociações com foco em privacidade.
Mas, após um movimento tão rápido, volatilidade e realização de lucros também são riscos importantes a observar. Um forte ganho semanal não garante que o ímpeto continuará.
📌 PRÓXIMO A SER OBSERVADO
Os traders podem estar de olho em saber se o NEAR consegue manter a recente quebra e se a atividade de rede continua sustentando o enredo do mercado.
O movimento de preço do NEAR é forte — mas o próximo teste é se a atividade do ecossistema consegue acompanhar a especulação.
$MUBARAK $PHA $NIL
顾清妍
·2 gostos
·1.7k visualizações
MultiversXPlansHardForkRecovery
28,555 visualizações
604 a discutir
CircleLaunchesInstitutionalBTCBackedBorrowing
27,878 visualizações
711 a discutir