
SKATS
853 Publications
SKATS
Signaler
Bloquer l’utilisateur
Ouvert au trading

Détenteur pour AUCTION
Trade fréquemment
1.6 an(s)
5 Suivis
289 Abonnés
1.2K+ J’aime
Publications
Portefeuille
Tous
Citations
Vidéos
Direct
PINNED
·
--
2021Ceci est plus qu’un portfolio. C’est un parcours construit sur la recherche, la patience et l’apprentissage continu. 📊
2021
Ceci est plus qu’un portfolio. C’est un parcours construit sur la recherche, la patience et l’apprentissage continu. 📊
1
9
3.3k
·
--
Haussier
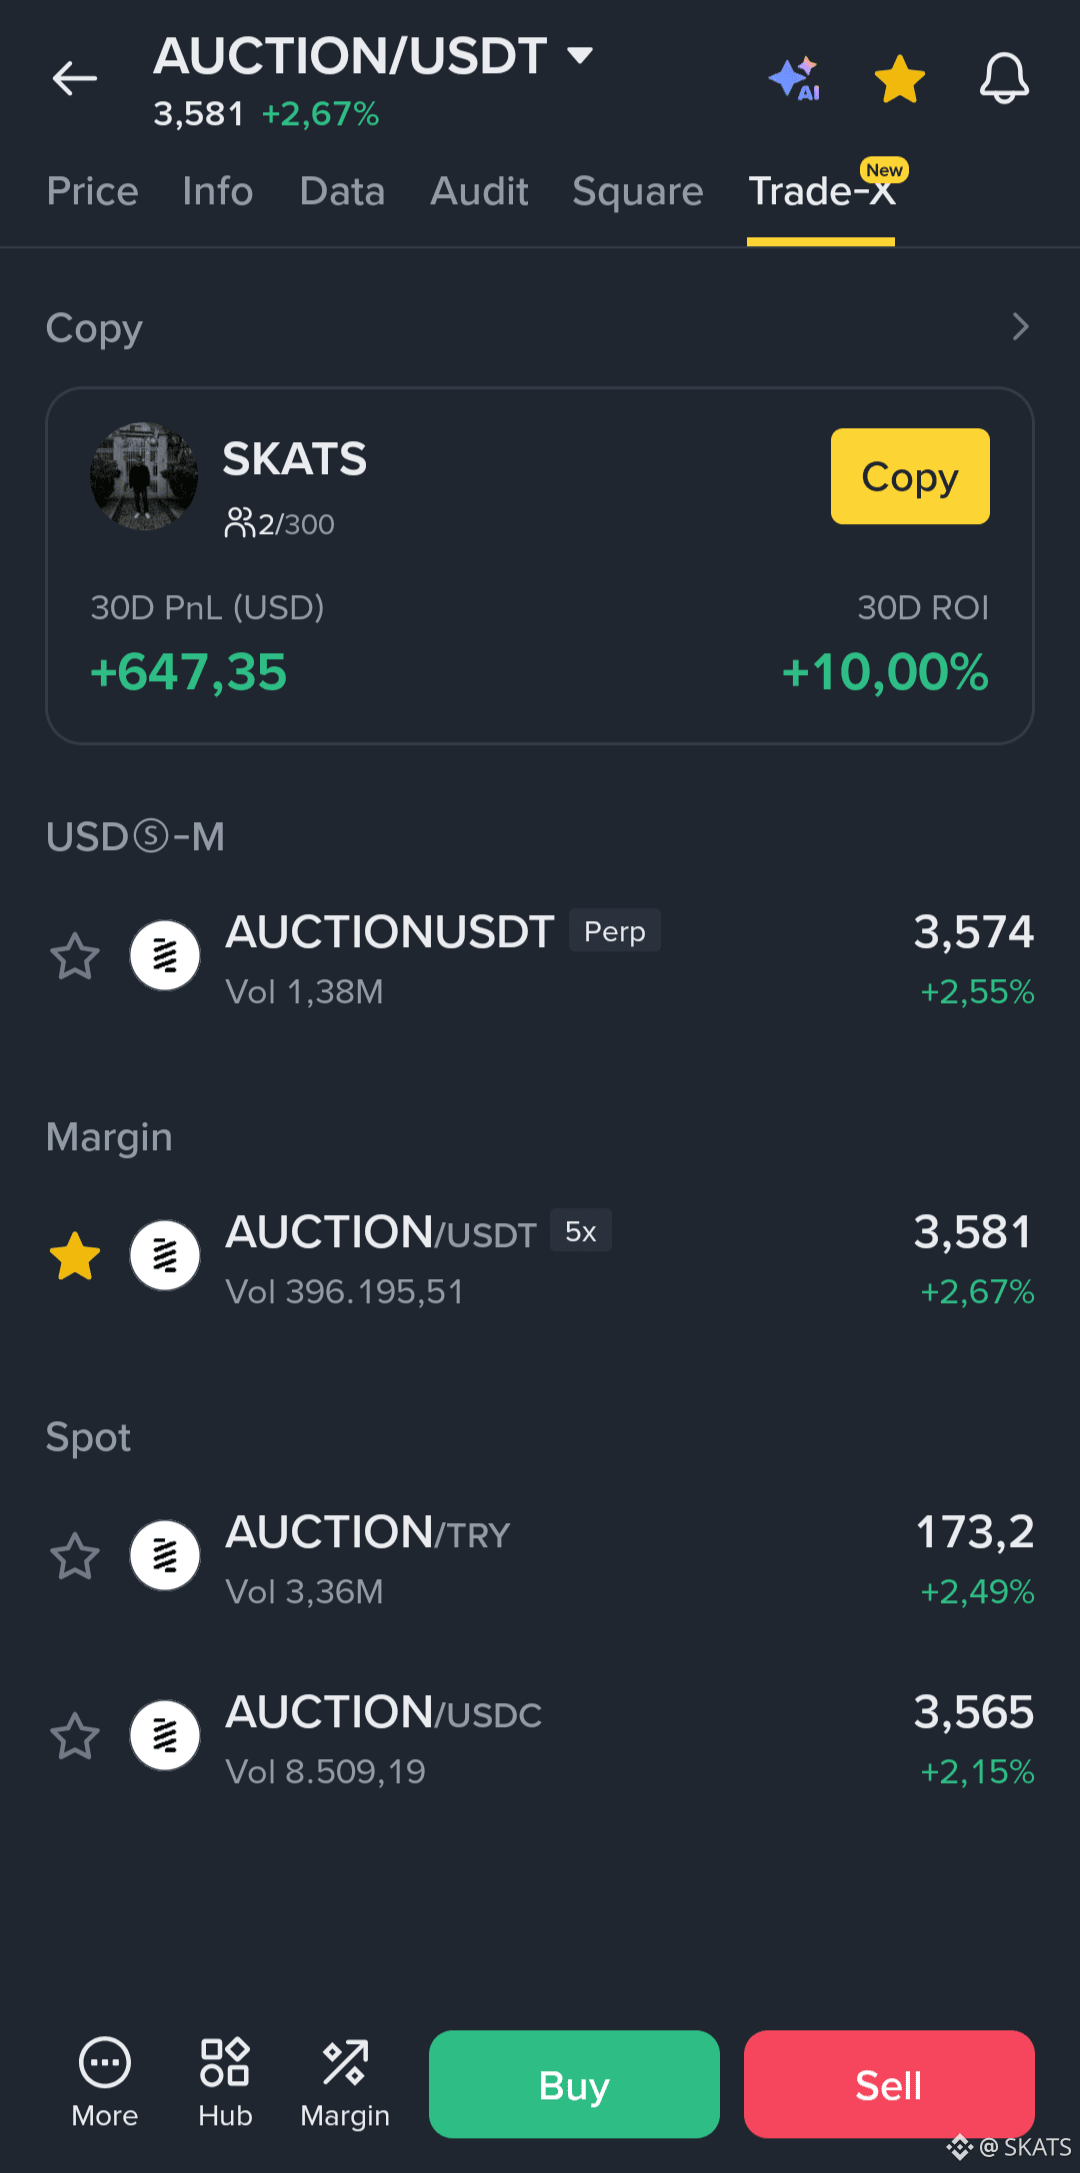
Ma stratégie d’AUCTION est maintenant active dans la section Copie.
Les chiffres sont déjà à l’écran, donc je n’en écrirai pas un épique par-dessus. Le marché est déjà assez dramatique 😄
$AUCTION #Binance
Ma stratégie d’AUCTION est maintenant active dans la section Copie.
Les chiffres sont déjà à l’écran, donc je n’en écrirai pas un épique par-dessus. Le marché est déjà assez dramatique 😄
$AUCTION #Binance
Les chiffres sont déjà à l’écran, donc je n’en écrirai pas un épique par-dessus. Le marché est déjà assez dramatique 😄
$AUCTION #Binance
1
2.7k
·
--
Avec la ZEC, je m’intéresse moins à la vitesse à laquelle le prix a bougé, et davantage à la manière dont ce mouvement a redistribué les positions sur le marché.
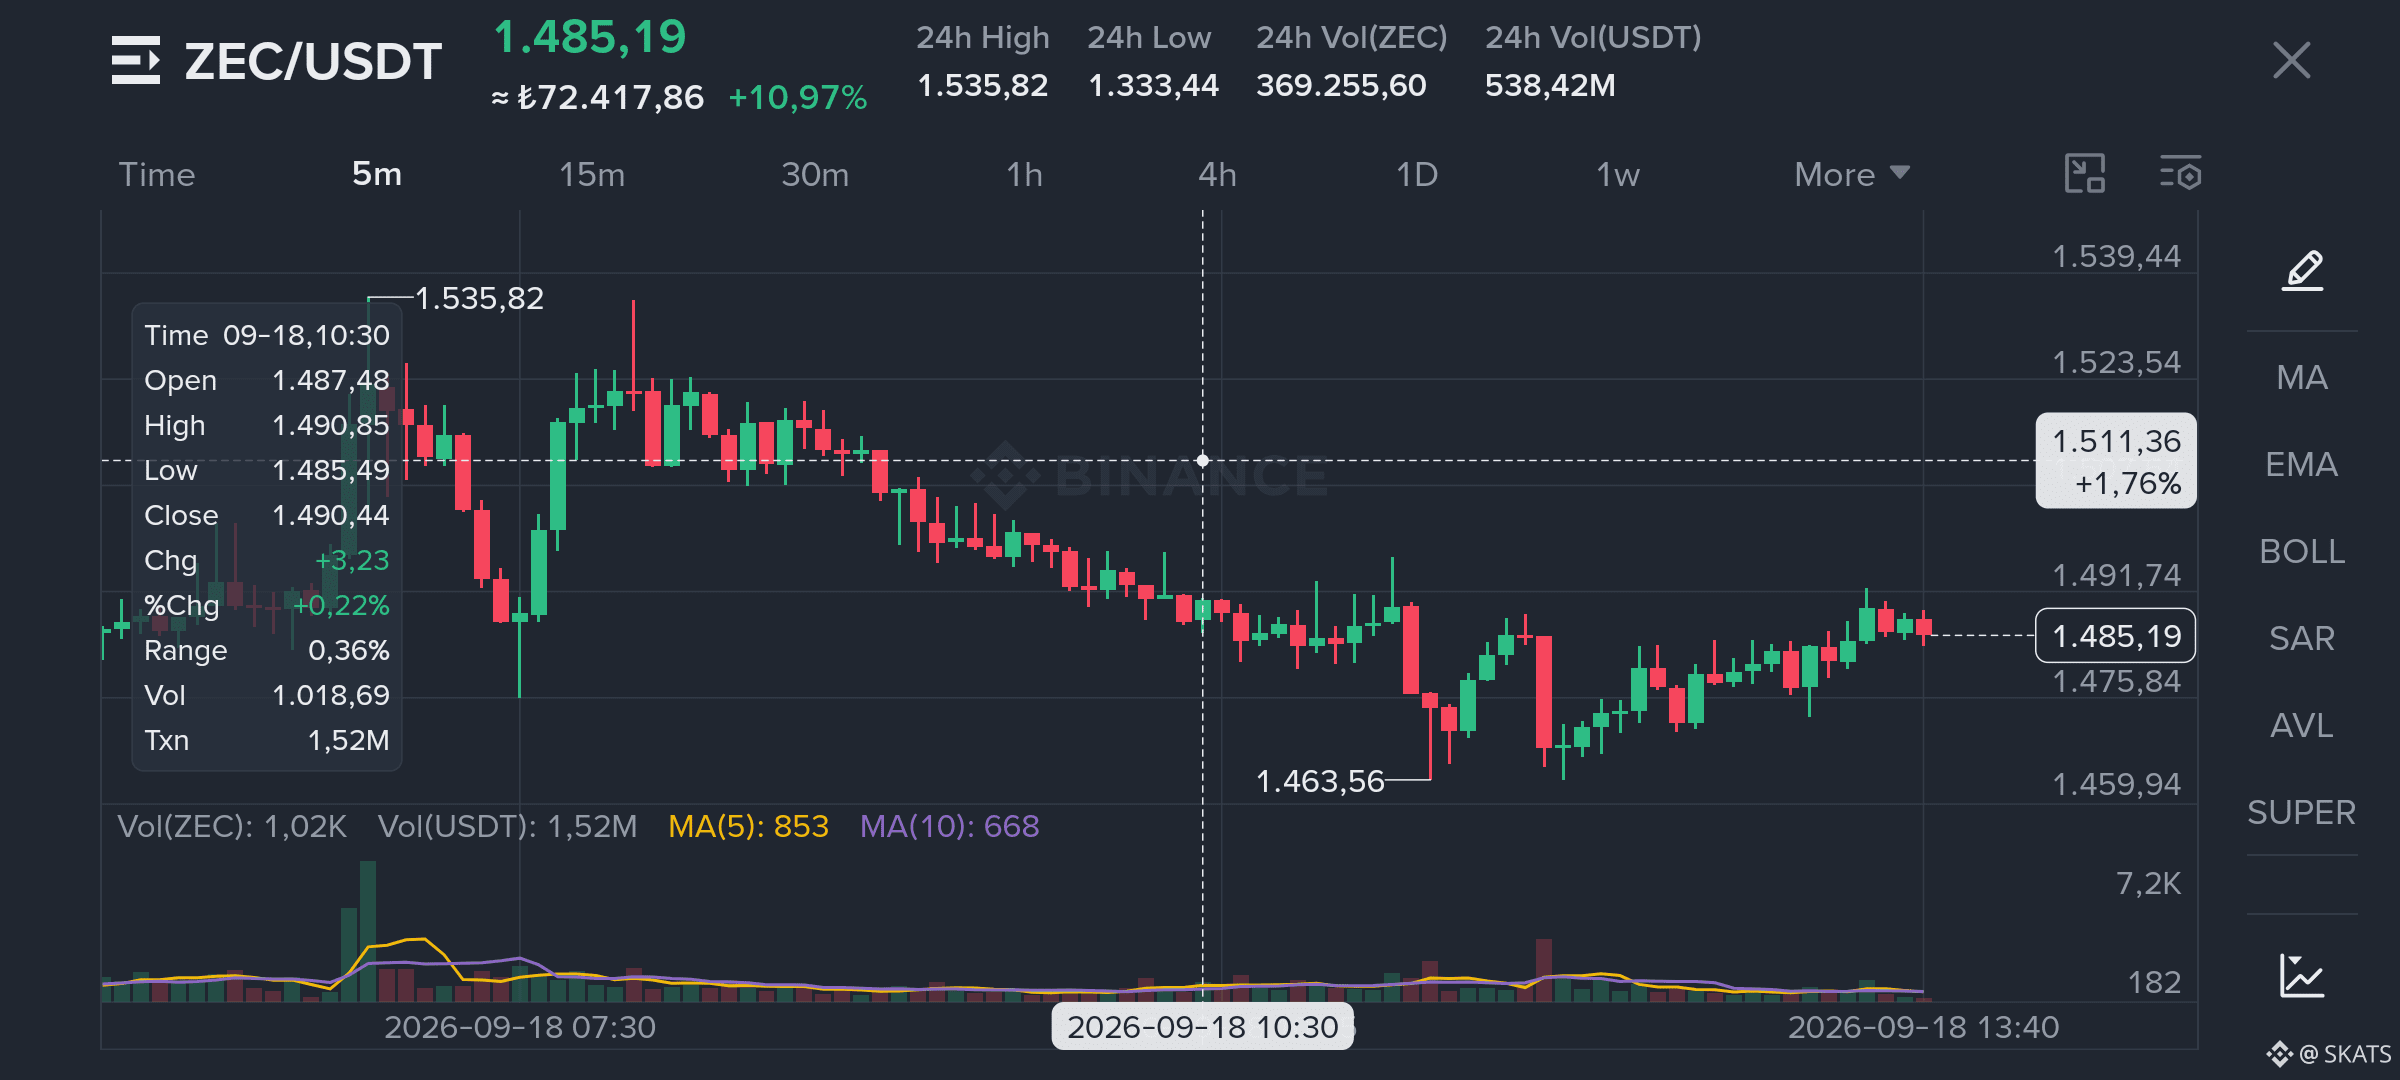
Nous avons vu un mouvement à deux chiffres en 24 heures, une expansion claire des volumes, et le prix a testé la zone des 1 535 avant de se stabiliser autour de 1 485.
Les liquidations de positions courtes ont peut-être accéléré une partie de ce mouvement.
Mais je ne réduirais pas tout le mouvement à cela.
Parce que plusieurs choses ont changé en même temps.
Le capital placé beaucoup plus bas est désormais assis sur des profits significatifs.
Et de l’argent frais, qui ne voulait pas manquer le mouvement, est entré à un coût de référence bien plus élevé.
Et du côté short, certaines positions ont peut-être été forcées de sortir, ou ont réduit leur exposition au risque.
Donc, même si le prix a bougé, quelque chose d’autre a changé avec lui :
Le niveau auquel différents participants commencent à se sentir mal à l’aise.
Cela compte davantage pour moi maintenant.
Après un mouvement fort, le prix n’a pas toujours besoin de davantage d’argent pour continuer à avancer.
Parfois, il lui suffit que des positions existantes commencent à se comporter différemment.
Si les acheteurs précédents n’ont pas envie de prendre leurs profits tout de suite, les nouveaux acheteurs peuvent tolérer le premier repli, et si les shorts ne reconstruisent pas immédiatement une exposition agressive, le marché peut commencer à accepter une fourchette de prix plus élevée.
Mais l’inverse peut tout aussi bien se produire, très vite.
Si les acheteurs tardifs deviennent le premier groupe à perdre en conviction, ce qui semble fort aujourd’hui peut devenir fragile très rapidement.
Donc je ne regarde pas la ZEC en me disant :
« Les shorts ont été liquidés, donc ça monte. »
Je me pose une autre question.
Qui est le plus susceptible d’être forcé de changer de décision en premier ?
Le capital plus ancien, installé sur des profits ?
Le capital plus récent, entré à un prix plus élevé ?
Ou le côté short qui essaie de reconstruire son exposition ?
Car parfois, le prochain mouvement n’est pas déterminé par le camp le plus fort.
Il est déterminé par le camp qui devient le premier mal à l’aise.
#ZEC #MarketStructure #Binance
Avec la ZEC, je m’intéresse moins à la vitesse à laquelle le prix a bougé, et davantage à la manière dont ce mouvement a redistribué les positions sur le marché.
Nous avons vu un mouvement à deux chiffres en 24 heures, une expansion claire des volumes, et le prix a testé la zone des 1 535 avant de se stabiliser autour de 1 485.
Les liquidations de positions courtes ont peut-être accéléré une partie de ce mouvement.
Mais je ne réduirais pas tout le mouvement à cela.
Parce que plusieurs choses ont changé en même temps.
Le capital placé beaucoup plus bas est désormais assis sur des profits significatifs.
Et de l’argent frais, qui ne voulait pas manquer le mouvement, est entré à un coût de référence bien plus élevé.
Et du côté short, certaines positions ont peut-être été forcées de sortir, ou ont réduit leur exposition au risque.
Donc, même si le prix a bougé, quelque chose d’autre a changé avec lui :
Le niveau auquel différents participants commencent à se sentir mal à l’aise.
Cela compte davantage pour moi maintenant.
Après un mouvement fort, le prix n’a pas toujours besoin de davantage d’argent pour continuer à avancer.
Parfois, il lui suffit que des positions existantes commencent à se comporter différemment.
Si les acheteurs précédents n’ont pas envie de prendre leurs profits tout de suite, les nouveaux acheteurs peuvent tolérer le premier repli, et si les shorts ne reconstruisent pas immédiatement une exposition agressive, le marché peut commencer à accepter une fourchette de prix plus élevée.
Mais l’inverse peut tout aussi bien se produire, très vite.
Si les acheteurs tardifs deviennent le premier groupe à perdre en conviction, ce qui semble fort aujourd’hui peut devenir fragile très rapidement.
Donc je ne regarde pas la ZEC en me disant :
« Les shorts ont été liquidés, donc ça monte. »
Je me pose une autre question.
Qui est le plus susceptible d’être forcé de changer de décision en premier ?
Le capital plus ancien, installé sur des profits ?
Le capital plus récent, entré à un prix plus élevé ?
Ou le côté short qui essaie de reconstruire son exposition ?
Car parfois, le prochain mouvement n’est pas déterminé par le camp le plus fort.
Il est déterminé par le camp qui devient le premier mal à l’aise.
#ZEC #MarketStructure #Binance
Nous avons vu un mouvement à deux chiffres en 24 heures, une expansion claire des volumes, et le prix a testé la zone des 1 535 avant de se stabiliser autour de 1 485.
Les liquidations de positions courtes ont peut-être accéléré une partie de ce mouvement.
Mais je ne réduirais pas tout le mouvement à cela.
Parce que plusieurs choses ont changé en même temps.
Le capital placé beaucoup plus bas est désormais assis sur des profits significatifs.
Et de l’argent frais, qui ne voulait pas manquer le mouvement, est entré à un coût de référence bien plus élevé.
Et du côté short, certaines positions ont peut-être été forcées de sortir, ou ont réduit leur exposition au risque.
Donc, même si le prix a bougé, quelque chose d’autre a changé avec lui :
Le niveau auquel différents participants commencent à se sentir mal à l’aise.
Cela compte davantage pour moi maintenant.
Après un mouvement fort, le prix n’a pas toujours besoin de davantage d’argent pour continuer à avancer.
Parfois, il lui suffit que des positions existantes commencent à se comporter différemment.
Si les acheteurs précédents n’ont pas envie de prendre leurs profits tout de suite, les nouveaux acheteurs peuvent tolérer le premier repli, et si les shorts ne reconstruisent pas immédiatement une exposition agressive, le marché peut commencer à accepter une fourchette de prix plus élevée.
Mais l’inverse peut tout aussi bien se produire, très vite.
Si les acheteurs tardifs deviennent le premier groupe à perdre en conviction, ce qui semble fort aujourd’hui peut devenir fragile très rapidement.
Donc je ne regarde pas la ZEC en me disant :
« Les shorts ont été liquidés, donc ça monte. »
Je me pose une autre question.
Qui est le plus susceptible d’être forcé de changer de décision en premier ?
Le capital plus ancien, installé sur des profits ?
Le capital plus récent, entré à un prix plus élevé ?
Ou le côté short qui essaie de reconstruire son exposition ?
Car parfois, le prochain mouvement n’est pas déterminé par le camp le plus fort.
Il est déterminé par le camp qui devient le premier mal à l’aise.
#ZEC #MarketStructure #Binance
1
5.2k
·
--
Vérifié
Une des premières idées de la crypto était simple :
Si vous détenez les clés, vous détenez véritablement l’actif.
Cette idée a déplacé la responsabilité financière des institutions vers l’individu.
Des années plus tard, quelque chose de intéressant se produit dans l’autre sens.
Deutsche Bank prépare un service de conservation d’actifs numériques destiné à des clients institutionnels. Dans le cadre du plan, la gestion des portefeuilles et des clés privées pour le Bitcoin, l’Ether et certains stablecoins fera partie du service qu’elle fournira.
Mais ce n’est pas le Bitcoin qui a retenu mon attention.
C’est le fait qu’une banque se prépare à prendre la responsabilité des clés.
Pour un individu, contrôler les clés peut signifier l’indépendance. Pour une institution, cela signifie la responsabilité.
Qui contrôle l’accès, et qui assume la responsabilité en cas de problème ?
À un moment donné, le problème cesse de ne porter que sur le fait de stocker l’actif.
Vous devez aussi conserver la responsabilité.
Je pense que c’est l’une des dimensions de la crypto institutionnelle qui est trop souvent négligée.
Pendant des années, nous avons débattu de la question de savoir si les banques achèteraient du Bitcoin, le mettraient à leur bilan ou offriraient aux clients un accès à celui-ci.
Peut-être que le changement le plus important se produit ailleurs.
Les banques n’adoptent peut-être pas seulement la crypto. Elles pourraient transformer un nouveau type de responsabilité né de la crypto en un service financier.
Et cela devient encore plus intéressant si les actions, les obligations, les fonds et d’autres actifs sont progressivement transférés vers une infrastructure on-chain.
Dans ce monde, la conservation ne sera peut-être plus seulement une question de dire :
« Vos actifs sont stockés ici. »
La promesse la plus précieuse pourrait devenir :
« Nous prenons la responsabilité des clés. »
Ainsi, avec le mouvement de Deutsche Bank, je ne m’intéresse pas à la quantité de Bitcoin qu’elle pourrait finir par conserver.
Je regarde autre chose.
Qu’est-ce que la banque commence à vendre lorsque la crypto devient une infrastructure ?
Car l’une des toutes premières questions de la crypto était :
« Pourquoi ai-je besoin d’une banque ? »
Si, à terme, la question institutionnelle devient :
« Quelle institution puis-je faire confiance pour assumer cette responsabilité ? »
#DigitalAssetCustody #Bitcoin #InstitutionalCrypto #Binance
Une des premières idées de la crypto était simple :
Si vous détenez les clés, vous détenez véritablement l’actif.
Cette idée a déplacé la responsabilité financière des institutions vers l’individu.
Des années plus tard, quelque chose de intéressant se produit dans l’autre sens.
Deutsche Bank prépare un service de conservation d’actifs numériques destiné à des clients institutionnels. Dans le cadre du plan, la gestion des portefeuilles et des clés privées pour le Bitcoin, l’Ether et certains stablecoins fera partie du service qu’elle fournira.
Mais ce n’est pas le Bitcoin qui a retenu mon attention.
C’est le fait qu’une banque se prépare à prendre la responsabilité des clés.
Pour un individu, contrôler les clés peut signifier l’indépendance. Pour une institution, cela signifie la responsabilité.
Qui contrôle l’accès, et qui assume la responsabilité en cas de problème ?
À un moment donné, le problème cesse de ne porter que sur le fait de stocker l’actif.
Vous devez aussi conserver la responsabilité.
Je pense que c’est l’une des dimensions de la crypto institutionnelle qui est trop souvent négligée.
Pendant des années, nous avons débattu de la question de savoir si les banques achèteraient du Bitcoin, le mettraient à leur bilan ou offriraient aux clients un accès à celui-ci.
Peut-être que le changement le plus important se produit ailleurs.
Les banques n’adoptent peut-être pas seulement la crypto. Elles pourraient transformer un nouveau type de responsabilité né de la crypto en un service financier.
Et cela devient encore plus intéressant si les actions, les obligations, les fonds et d’autres actifs sont progressivement transférés vers une infrastructure on-chain.
Dans ce monde, la conservation ne sera peut-être plus seulement une question de dire :
« Vos actifs sont stockés ici. »
La promesse la plus précieuse pourrait devenir :
« Nous prenons la responsabilité des clés. »
Ainsi, avec le mouvement de Deutsche Bank, je ne m’intéresse pas à la quantité de Bitcoin qu’elle pourrait finir par conserver.
Je regarde autre chose.
Qu’est-ce que la banque commence à vendre lorsque la crypto devient une infrastructure ?
Car l’une des toutes premières questions de la crypto était :
« Pourquoi ai-je besoin d’une banque ? »
Si, à terme, la question institutionnelle devient :
« Quelle institution puis-je faire confiance pour assumer cette responsabilité ? »
#DigitalAssetCustody #Bitcoin #InstitutionalCrypto #Binance
Si vous détenez les clés, vous détenez véritablement l’actif.
Cette idée a déplacé la responsabilité financière des institutions vers l’individu.
Des années plus tard, quelque chose de intéressant se produit dans l’autre sens.
Deutsche Bank prépare un service de conservation d’actifs numériques destiné à des clients institutionnels. Dans le cadre du plan, la gestion des portefeuilles et des clés privées pour le Bitcoin, l’Ether et certains stablecoins fera partie du service qu’elle fournira.
Mais ce n’est pas le Bitcoin qui a retenu mon attention.
C’est le fait qu’une banque se prépare à prendre la responsabilité des clés.
Pour un individu, contrôler les clés peut signifier l’indépendance. Pour une institution, cela signifie la responsabilité.
Qui contrôle l’accès, et qui assume la responsabilité en cas de problème ?
À un moment donné, le problème cesse de ne porter que sur le fait de stocker l’actif.
Vous devez aussi conserver la responsabilité.
Je pense que c’est l’une des dimensions de la crypto institutionnelle qui est trop souvent négligée.
Pendant des années, nous avons débattu de la question de savoir si les banques achèteraient du Bitcoin, le mettraient à leur bilan ou offriraient aux clients un accès à celui-ci.
Peut-être que le changement le plus important se produit ailleurs.
Les banques n’adoptent peut-être pas seulement la crypto. Elles pourraient transformer un nouveau type de responsabilité né de la crypto en un service financier.
Et cela devient encore plus intéressant si les actions, les obligations, les fonds et d’autres actifs sont progressivement transférés vers une infrastructure on-chain.
Dans ce monde, la conservation ne sera peut-être plus seulement une question de dire :
« Vos actifs sont stockés ici. »
La promesse la plus précieuse pourrait devenir :
« Nous prenons la responsabilité des clés. »
Ainsi, avec le mouvement de Deutsche Bank, je ne m’intéresse pas à la quantité de Bitcoin qu’elle pourrait finir par conserver.
Je regarde autre chose.
Qu’est-ce que la banque commence à vendre lorsque la crypto devient une infrastructure ?
Car l’une des toutes premières questions de la crypto était :
« Pourquoi ai-je besoin d’une banque ? »
Si, à terme, la question institutionnelle devient :
« Quelle institution puis-je faire confiance pour assumer cette responsabilité ? »
#DigitalAssetCustody #Bitcoin #InstitutionalCrypto #Binance
2
12.6k
·
--
Article
Ce que l’argent institutionnel doit pouvoir croireQuand l’intérêt institutionnel pour la crypto est évoqué, la plupart des gens ont tendance à regarder la même chose : Combien d’argent arrive ?
Récemment, je me suis intéressé à un cran en arrière.
De quoi cet argent a-t-il besoin pour avoir confiance avant de pouvoir prendre une décision ?
C’est pourquoi l’investissement stratégique mené par S&P Global, qui a étendu la série B de Kaiko à 110 millions de dollars, a attiré mon attention. Kaiko fournit une infrastructure de données pour la crypto et les marchés on-chain.
Et ce n’est pas un développement isolé. S&P Dow Jones Indices et Kaiko ont également rapproché leurs indices d’actifs numériques sous un cadre commun.
Ce que l’argent institutionnel doit pouvoir croire
Quand l’intérêt institutionnel pour la crypto est évoqué, la plupart des gens ont tendance à regarder la même chose : Combien d’argent arrive ?
Récemment, je me suis intéressé à un cran en arrière.
De quoi cet argent a-t-il besoin pour avoir confiance avant de pouvoir prendre une décision ?
C’est pourquoi l’investissement stratégique mené par S&P Global, qui a étendu la série B de Kaiko à 110 millions de dollars, a attiré mon attention. Kaiko fournit une infrastructure de données pour la crypto et les marchés on-chain.
Et ce n’est pas un développement isolé. S&P Dow Jones Indices et Kaiko ont également rapproché leurs indices d’actifs numériques sous un cadre commun.
Récemment, je me suis intéressé à un cran en arrière.
De quoi cet argent a-t-il besoin pour avoir confiance avant de pouvoir prendre une décision ?
C’est pourquoi l’investissement stratégique mené par S&P Global, qui a étendu la série B de Kaiko à 110 millions de dollars, a attiré mon attention. Kaiko fournit une infrastructure de données pour la crypto et les marchés on-chain.
Et ce n’est pas un développement isolé. S&P Dow Jones Indices et Kaiko ont également rapproché leurs indices d’actifs numériques sous un cadre commun.
1
5.1k
·
--
Vérifié
À l’approche de la réunion de la Fed, tout le monde se prépare à la même question : est-ce qu’on aura une hausse de taux de 25 points de base ?
Cette fois, je m’intéresse moins à la décision elle-même et davantage à ce qui s’est passé avant même que la Fed ne l’annonce.
Parce que le marché obligataire n’a pas attendu la Fed.
Avec le rendement du Trésor américain à 10 ans autour de 5 %, une hausse de 25 points de base a déjà été largement intégrée.
Donc si la Fed relève ses taux demain, je ne le verrai pas nécessairement comme le début d’un nouveau cycle de resserrement.
Il existe une autre possibilité.
La Fed pourrait simplement formaliser un resserrement que le marché obligataire a déjà commencé.
Je pense que cette distinction compte.
Car tout, des coûts d’emprunt des entreprises à la propension des investisseurs à prendre des risques, dépend de plus que le taux fixé par la Fed. Les rendements à long terme font aussi évoluer la valeur des alternatives disponibles pour le capital.
C’est pourquoi, à mon avis, se contenter de regarder la décision elle-même passe à côté d’une partie de l’image pour le BTC, les valeurs technologiques et l’or.
Pour moi, l’information la plus intéressante vient après.
Que se passe-t-il pour le rendement du Trésor à 10 ans après une hausse de 25 points de base ?
Est-ce qu’il recule ?
Ou est-ce qu’il reste élevé, maintenant des conditions financières strictes indépendamment de la Fed ?
Le deuxième scénario créerait quelque chose de bien plus intéressant.
La Fed pourrait augmenter une fois, tandis que le marché impose un resserrement beaucoup plus important à l’économie.
Donc demain, je n’essaierai pas de prédire la première réaction visible à l’écran.
Je m’intéresserai moins au sens dans lequel le BTC évolue dans les premières minutes et davantage au niveau des taux d’intérêt que le capital accepte après la décision.
Car, pour moi, la question la plus importante demain n’est pas de savoir si la Fed relève les taux.
La Fed mène-t-elle toujours les conditions financières ?
Ou fait-elle simplement rattraper par le marché obligataire, qui a déjà pris de l’avance ?
#FedRateWatch #BTC #Fed #Binance
À l’approche de la réunion de la Fed, tout le monde se prépare à la même question : est-ce qu’on aura une hausse de taux de 25 points de base ?
Cette fois, je m’intéresse moins à la décision elle-même et davantage à ce qui s’est passé avant même que la Fed ne l’annonce.
Parce que le marché obligataire n’a pas attendu la Fed.
Avec le rendement du Trésor américain à 10 ans autour de 5 %, une hausse de 25 points de base a déjà été largement intégrée.
Donc si la Fed relève ses taux demain, je ne le verrai pas nécessairement comme le début d’un nouveau cycle de resserrement.
Il existe une autre possibilité.
La Fed pourrait simplement formaliser un resserrement que le marché obligataire a déjà commencé.
Je pense que cette distinction compte.
Car tout, des coûts d’emprunt des entreprises à la propension des investisseurs à prendre des risques, dépend de plus que le taux fixé par la Fed. Les rendements à long terme font aussi évoluer la valeur des alternatives disponibles pour le capital.
C’est pourquoi, à mon avis, se contenter de regarder la décision elle-même passe à côté d’une partie de l’image pour le BTC, les valeurs technologiques et l’or.
Pour moi, l’information la plus intéressante vient après.
Que se passe-t-il pour le rendement du Trésor à 10 ans après une hausse de 25 points de base ?
Est-ce qu’il recule ?
Ou est-ce qu’il reste élevé, maintenant des conditions financières strictes indépendamment de la Fed ?
Le deuxième scénario créerait quelque chose de bien plus intéressant.
La Fed pourrait augmenter une fois, tandis que le marché impose un resserrement beaucoup plus important à l’économie.
Donc demain, je n’essaierai pas de prédire la première réaction visible à l’écran.
Je m’intéresserai moins au sens dans lequel le BTC évolue dans les premières minutes et davantage au niveau des taux d’intérêt que le capital accepte après la décision.
Car, pour moi, la question la plus importante demain n’est pas de savoir si la Fed relève les taux.
La Fed mène-t-elle toujours les conditions financières ?
Ou fait-elle simplement rattraper par le marché obligataire, qui a déjà pris de l’avance ?
#FedRateWatch #BTC #Fed #Binance
Cette fois, je m’intéresse moins à la décision elle-même et davantage à ce qui s’est passé avant même que la Fed ne l’annonce.
Parce que le marché obligataire n’a pas attendu la Fed.
Avec le rendement du Trésor américain à 10 ans autour de 5 %, une hausse de 25 points de base a déjà été largement intégrée.
Donc si la Fed relève ses taux demain, je ne le verrai pas nécessairement comme le début d’un nouveau cycle de resserrement.
Il existe une autre possibilité.
La Fed pourrait simplement formaliser un resserrement que le marché obligataire a déjà commencé.
Je pense que cette distinction compte.
Car tout, des coûts d’emprunt des entreprises à la propension des investisseurs à prendre des risques, dépend de plus que le taux fixé par la Fed. Les rendements à long terme font aussi évoluer la valeur des alternatives disponibles pour le capital.
C’est pourquoi, à mon avis, se contenter de regarder la décision elle-même passe à côté d’une partie de l’image pour le BTC, les valeurs technologiques et l’or.
Pour moi, l’information la plus intéressante vient après.
Que se passe-t-il pour le rendement du Trésor à 10 ans après une hausse de 25 points de base ?
Est-ce qu’il recule ?
Ou est-ce qu’il reste élevé, maintenant des conditions financières strictes indépendamment de la Fed ?
Le deuxième scénario créerait quelque chose de bien plus intéressant.
La Fed pourrait augmenter une fois, tandis que le marché impose un resserrement beaucoup plus important à l’économie.
Donc demain, je n’essaierai pas de prédire la première réaction visible à l’écran.
Je m’intéresserai moins au sens dans lequel le BTC évolue dans les premières minutes et davantage au niveau des taux d’intérêt que le capital accepte après la décision.
Car, pour moi, la question la plus importante demain n’est pas de savoir si la Fed relève les taux.
La Fed mène-t-elle toujours les conditions financières ?
Ou fait-elle simplement rattraper par le marché obligataire, qui a déjà pris de l’avance ?
#FedRateWatch #BTC #Fed #Binance
1
2.4k
·
--
Ce qui me fait le plus réfléchir aux stablecoins ces derniers temps n’est pas leur capitalisation boursière.
C’est le comportement des banques.
Aux États-Unis, le secteur bancaire s’inquiète de plus en plus de ce que les stablecoins puissent concurrencer directement les dépôts bancaires. Le débat ne porte plus seulement sur la réglementation ou sur la sécurité des crypto-actifs.
Cela devient une question de savoir où l’argent sera conservé.
C’est pourquoi même les rendements et les récompenses offerts aux détenteurs de stablecoins font désormais partie d’un débat sérieux.
Mais dans le même temps, autre chose se produit.
Un groupe de 21 grandes institutions financières, dont Bank of America, Citi, Goldman Sachs et Deutsche Bank, se prépare à lancer sa propre solution de stablecoin adossée au dollar au cours de la première moitié de 2027.
Je vois ici une contradiction intéressante.
D’un côté, nous avons un système bancaire préoccupé par le fait que les stablecoins fassent concurrence aux dépôts. De l’autre, certains des acteurs les plus importants de ce même système se préparent à entrer eux-mêmes dans l’infrastructure des stablecoins.
Peut-être que mesurer l’importance des stablecoins dans la finance uniquement par le nombre de dollars en circulation en manque quelque chose de plus vaste.
Je surveille autre chose.
Le système existant a-t-il commencé à changer son propre comportement ?
Car la vraie concurrence ne commence pas toujours quand un nouveau produit remplace l’ancien système.
Parfois, elle commence quand l’ancien système commence à modifier sa position sous l’effet du nouveau.
Ainsi, dans les mois à venir, je ne regarderai pas seulement la croissance du marché des stablecoins.
Je suivrai aussi l’écart entre ce que les banques disent au sujet des stablecoins et ce qu’elles construisent pour leurs propres clients.
Car c’est peut-être là que se trouve le vrai signal.
Parfois, le signe le plus clair de la puissance qu’a prise une innovation financière n’est pas qui y investit, mais qui est contraint de changer de comportement à cause d’elle.
#Stablecoins #Crypto #Binance #TufanSalur
Ce qui me fait le plus réfléchir aux stablecoins ces derniers temps n’est pas leur capitalisation boursière.
C’est le comportement des banques.
Aux États-Unis, le secteur bancaire s’inquiète de plus en plus de ce que les stablecoins puissent concurrencer directement les dépôts bancaires. Le débat ne porte plus seulement sur la réglementation ou sur la sécurité des crypto-actifs.
Cela devient une question de savoir où l’argent sera conservé.
C’est pourquoi même les rendements et les récompenses offerts aux détenteurs de stablecoins font désormais partie d’un débat sérieux.
Mais dans le même temps, autre chose se produit.
Un groupe de 21 grandes institutions financières, dont Bank of America, Citi, Goldman Sachs et Deutsche Bank, se prépare à lancer sa propre solution de stablecoin adossée au dollar au cours de la première moitié de 2027.
Je vois ici une contradiction intéressante.
D’un côté, nous avons un système bancaire préoccupé par le fait que les stablecoins fassent concurrence aux dépôts. De l’autre, certains des acteurs les plus importants de ce même système se préparent à entrer eux-mêmes dans l’infrastructure des stablecoins.
Peut-être que mesurer l’importance des stablecoins dans la finance uniquement par le nombre de dollars en circulation en manque quelque chose de plus vaste.
Je surveille autre chose.
Le système existant a-t-il commencé à changer son propre comportement ?
Car la vraie concurrence ne commence pas toujours quand un nouveau produit remplace l’ancien système.
Parfois, elle commence quand l’ancien système commence à modifier sa position sous l’effet du nouveau.
Ainsi, dans les mois à venir, je ne regarderai pas seulement la croissance du marché des stablecoins.
Je suivrai aussi l’écart entre ce que les banques disent au sujet des stablecoins et ce qu’elles construisent pour leurs propres clients.
Car c’est peut-être là que se trouve le vrai signal.
Parfois, le signe le plus clair de la puissance qu’a prise une innovation financière n’est pas qui y investit, mais qui est contraint de changer de comportement à cause d’elle.
#Stablecoins #Crypto #Binance #TufanSalur
C’est le comportement des banques.
Aux États-Unis, le secteur bancaire s’inquiète de plus en plus de ce que les stablecoins puissent concurrencer directement les dépôts bancaires. Le débat ne porte plus seulement sur la réglementation ou sur la sécurité des crypto-actifs.
Cela devient une question de savoir où l’argent sera conservé.
C’est pourquoi même les rendements et les récompenses offerts aux détenteurs de stablecoins font désormais partie d’un débat sérieux.
Mais dans le même temps, autre chose se produit.
Un groupe de 21 grandes institutions financières, dont Bank of America, Citi, Goldman Sachs et Deutsche Bank, se prépare à lancer sa propre solution de stablecoin adossée au dollar au cours de la première moitié de 2027.
Je vois ici une contradiction intéressante.
D’un côté, nous avons un système bancaire préoccupé par le fait que les stablecoins fassent concurrence aux dépôts. De l’autre, certains des acteurs les plus importants de ce même système se préparent à entrer eux-mêmes dans l’infrastructure des stablecoins.
Peut-être que mesurer l’importance des stablecoins dans la finance uniquement par le nombre de dollars en circulation en manque quelque chose de plus vaste.
Je surveille autre chose.
Le système existant a-t-il commencé à changer son propre comportement ?
Car la vraie concurrence ne commence pas toujours quand un nouveau produit remplace l’ancien système.
Parfois, elle commence quand l’ancien système commence à modifier sa position sous l’effet du nouveau.
Ainsi, dans les mois à venir, je ne regarderai pas seulement la croissance du marché des stablecoins.
Je suivrai aussi l’écart entre ce que les banques disent au sujet des stablecoins et ce qu’elles construisent pour leurs propres clients.
Car c’est peut-être là que se trouve le vrai signal.
Parfois, le signe le plus clair de la puissance qu’a prise une innovation financière n’est pas qui y investit, mais qui est contraint de changer de comportement à cause d’elle.
#Stablecoins #Crypto #Binance #TufanSalur
2
2
724
·
--
L’ouverture de la séance d’une bourse marquera-t-elle encore, à l’avenir, le début de la découverte des prix ?
La majeure partie des discussions autour de la tokenisation, ces derniers temps, s’est concentrée sur la possibilité de négocier 24 heures sur 24.
Ce qui m’intéresse, c’est l’idée de quelque chose de bien plus vaste.
Car si la découverte des prix n’est plus limitée aux heures pendant lesquelles un marché est ouvert, l’ouverture d’une bourse traditionnelle pourrait, à terme, perdre le sens qu’elle a aujourd’hui.
Nous observons déjà un petit exemple, mais très intéressant, de ce phénomène.
D’après Binance Research, le prix formé par les bStocks pendant les week-ends reflétait une médiane de 92 % de l’écart de prix qui s’est produit le lundi à l’ouverture.
Encore plus intéressant : dans les 41 cas observés où l’écart d’ouverture était supérieur à 3 %, la direction était correcte.
La partie importante, pour moi, n’est pas le 92 % ni le 41 sur 41.
C’est le fait que le prix commence à se former avant même que le marché traditionnel ne soit ouvert.
Car lorsque le marché se ferme le vendredi, le monde ne s’arrête pas.
Les informations continuent d’arriver.
Les entreprises continuent d’annoncer des nouvelles.
Les conditions macroéconomiques continuent d’évoluer.
Les attentes des investisseurs continuent de se déplacer.
Auparavant, tout cela devait attendre jusqu’au lundi pour se refléter réellement dans le prix.
Si la tokenisation commence à supprimer cette période d’attente, je ne pense pas que la seule chose qui change soit les heures de négociation.
L’endroit où les prix sont découverts en premier pourrait aussi changer.
Et c’est pourquoi je trouve l’investissement de 100 millions de dollars de Nasdaq dans Payward si intéressant.
Car la question n’est plus : « Peut-on mettre des actions sur la blockchain ? »
La question est plutôt ce qui se produit pour la structure traditionnelle de la finance si la découverte des prix, la négociation et le règlement sont repensés autour d’une infrastructure blockchain.
Peut-être qu’à l’avenir, l’ouverture du lundi ne sera plus le moment où un nouveau prix est découvert.
Elle sera simplement le moment où un prix découvert pendant le week-end trouvera sa place sur le marché traditionnel.
Je pense que c’est là que pourrait se produire la véritable percée de la tokenisation.
#RWA #Tokenization #Crypto #bStocks
L’ouverture de la séance d’une bourse marquera-t-elle encore, à l’avenir, le début de la découverte des prix ?
La majeure partie des discussions autour de la tokenisation, ces derniers temps, s’est concentrée sur la possibilité de négocier 24 heures sur 24.
Ce qui m’intéresse, c’est l’idée de quelque chose de bien plus vaste.
Car si la découverte des prix n’est plus limitée aux heures pendant lesquelles un marché est ouvert, l’ouverture d’une bourse traditionnelle pourrait, à terme, perdre le sens qu’elle a aujourd’hui.
Nous observons déjà un petit exemple, mais très intéressant, de ce phénomène.
D’après Binance Research, le prix formé par les bStocks pendant les week-ends reflétait une médiane de 92 % de l’écart de prix qui s’est produit le lundi à l’ouverture.
Encore plus intéressant : dans les 41 cas observés où l’écart d’ouverture était supérieur à 3 %, la direction était correcte.
La partie importante, pour moi, n’est pas le 92 % ni le 41 sur 41.
C’est le fait que le prix commence à se former avant même que le marché traditionnel ne soit ouvert.
Car lorsque le marché se ferme le vendredi, le monde ne s’arrête pas.
Les informations continuent d’arriver.
Les entreprises continuent d’annoncer des nouvelles.
Les conditions macroéconomiques continuent d’évoluer.
Les attentes des investisseurs continuent de se déplacer.
Auparavant, tout cela devait attendre jusqu’au lundi pour se refléter réellement dans le prix.
Si la tokenisation commence à supprimer cette période d’attente, je ne pense pas que la seule chose qui change soit les heures de négociation.
L’endroit où les prix sont découverts en premier pourrait aussi changer.
Et c’est pourquoi je trouve l’investissement de 100 millions de dollars de Nasdaq dans Payward si intéressant.
Car la question n’est plus : « Peut-on mettre des actions sur la blockchain ? »
La question est plutôt ce qui se produit pour la structure traditionnelle de la finance si la découverte des prix, la négociation et le règlement sont repensés autour d’une infrastructure blockchain.
Peut-être qu’à l’avenir, l’ouverture du lundi ne sera plus le moment où un nouveau prix est découvert.
Elle sera simplement le moment où un prix découvert pendant le week-end trouvera sa place sur le marché traditionnel.
Je pense que c’est là que pourrait se produire la véritable percée de la tokenisation.
#RWA #Tokenization #Crypto #bStocks
La majeure partie des discussions autour de la tokenisation, ces derniers temps, s’est concentrée sur la possibilité de négocier 24 heures sur 24.
Ce qui m’intéresse, c’est l’idée de quelque chose de bien plus vaste.
Car si la découverte des prix n’est plus limitée aux heures pendant lesquelles un marché est ouvert, l’ouverture d’une bourse traditionnelle pourrait, à terme, perdre le sens qu’elle a aujourd’hui.
Nous observons déjà un petit exemple, mais très intéressant, de ce phénomène.
D’après Binance Research, le prix formé par les bStocks pendant les week-ends reflétait une médiane de 92 % de l’écart de prix qui s’est produit le lundi à l’ouverture.
Encore plus intéressant : dans les 41 cas observés où l’écart d’ouverture était supérieur à 3 %, la direction était correcte.
La partie importante, pour moi, n’est pas le 92 % ni le 41 sur 41.
C’est le fait que le prix commence à se former avant même que le marché traditionnel ne soit ouvert.
Car lorsque le marché se ferme le vendredi, le monde ne s’arrête pas.
Les informations continuent d’arriver.
Les entreprises continuent d’annoncer des nouvelles.
Les conditions macroéconomiques continuent d’évoluer.
Les attentes des investisseurs continuent de se déplacer.
Auparavant, tout cela devait attendre jusqu’au lundi pour se refléter réellement dans le prix.
Si la tokenisation commence à supprimer cette période d’attente, je ne pense pas que la seule chose qui change soit les heures de négociation.
L’endroit où les prix sont découverts en premier pourrait aussi changer.
Et c’est pourquoi je trouve l’investissement de 100 millions de dollars de Nasdaq dans Payward si intéressant.
Car la question n’est plus : « Peut-on mettre des actions sur la blockchain ? »
La question est plutôt ce qui se produit pour la structure traditionnelle de la finance si la découverte des prix, la négociation et le règlement sont repensés autour d’une infrastructure blockchain.
Peut-être qu’à l’avenir, l’ouverture du lundi ne sera plus le moment où un nouveau prix est découvert.
Elle sera simplement le moment où un prix découvert pendant le week-end trouvera sa place sur le marché traditionnel.
Je pense que c’est là que pourrait se produire la véritable percée de la tokenisation.
#RWA #Tokenization #Crypto #bStocks
1
1.2k
·
--
Haussier
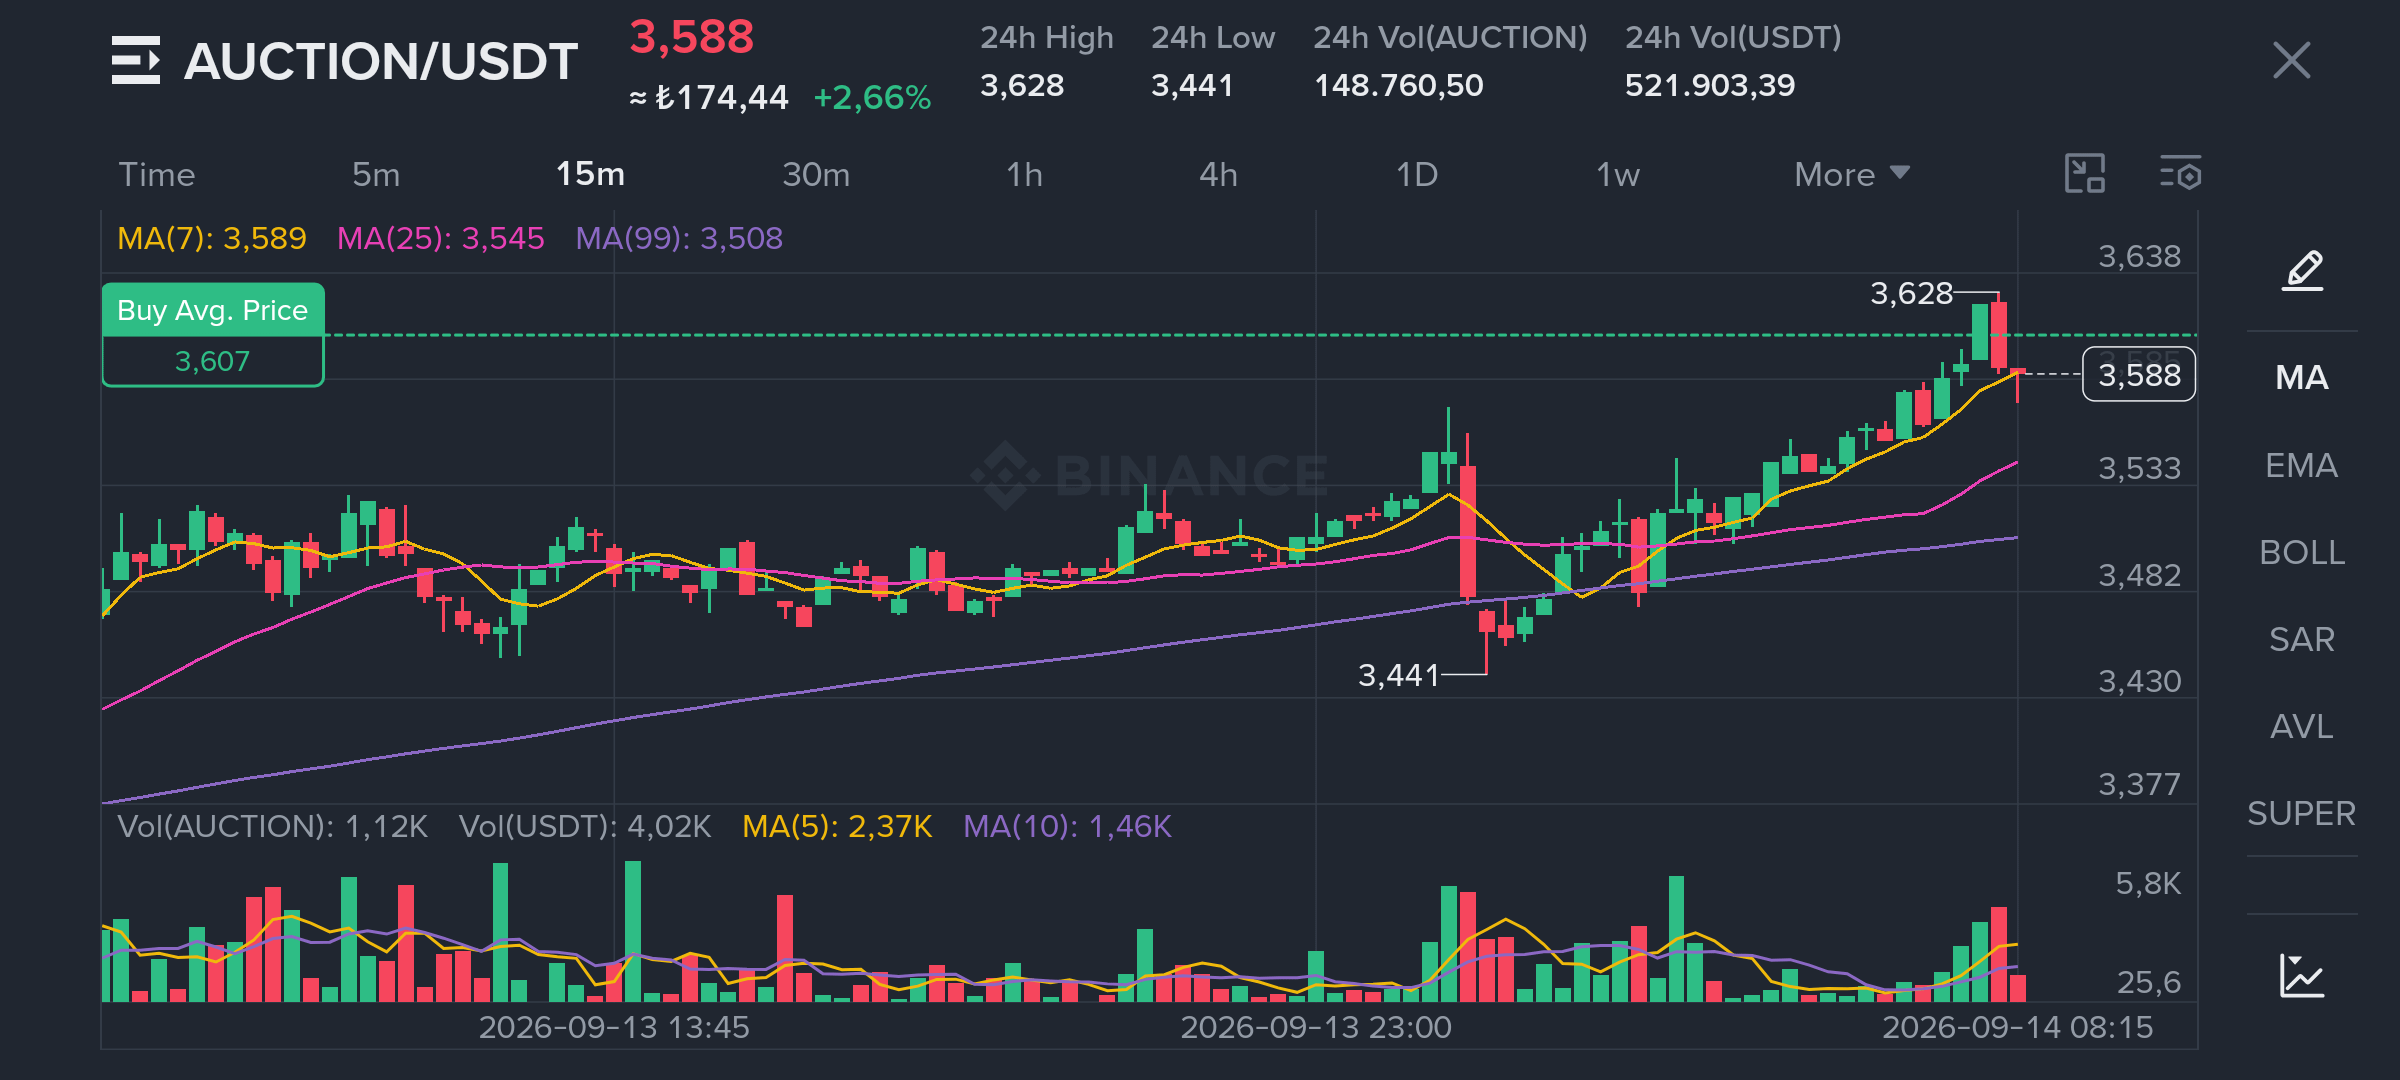
Ce qui m’intéresse dans AUCTION aujourd’hui n’est pas simplement le fait que le prix soit repassé au-dessus de 3,50 $.
Il y a quelques semaines, quelque chose de beaucoup plus intéressant s’est produit.
Le volume de négociation quotidien d’AUCTION est passé au-dessus de 100 millions de dollars.
Puis le prix a reculé et la capitalisation boursière est revenue à environ 26 millions.
Normalement, après un mouvement comme celui-là, je regarderais d’abord dans quelle mesure une partie du mouvement a été annulée.
Cette fois, je l’observe différemment.
Car au lieu de revenir complètement à son ancienne fourchette, le prix a commencé à reconstruire sa force autour de 3,50 $.
Et maintenant, un autre élément se distingue sur le graphique.
Le volume augmente à nouveau, l’élan se renforce, et le prix teste la résistance à court terme autour de 3,52 $.
Pour moi, la question importante n’est pas de savoir si 3,52 $ est simplement franchi.
La question est plutôt de savoir si la structure qui s’est formée après cette précédente flambée de volume crée désormais une nouvelle zone de prix.
Car parfois, la signification réelle d’un fort mouvement n’apparaît pas pendant le mouvement.
Elle se révèle ensuite.
Si AUCTION peut établir une structure durable au-dessus de cette zone, je trouverais difficile de considérer le volume supérieur à 100 millions de dollars, observé il y a quelques semaines, comme un simple grand jour de trading qui serait passé.
Alors je poserais une question différente :
Ce volume était-il le début d’un regain d’intérêt, ou s’agissait-il seulement d’une poussée temporaire d’activité ?
Le graphique ne m’a pas encore donné une réponse définitive.
Mais il a clairement recommencé à poser la question.
#AUCTİON #Crypto #Binance
Ce qui m’intéresse dans AUCTION aujourd’hui n’est pas simplement le fait que le prix soit repassé au-dessus de 3,50 $.
Il y a quelques semaines, quelque chose de beaucoup plus intéressant s’est produit.
Le volume de négociation quotidien d’AUCTION est passé au-dessus de 100 millions de dollars.
Puis le prix a reculé et la capitalisation boursière est revenue à environ 26 millions.
Normalement, après un mouvement comme celui-là, je regarderais d’abord dans quelle mesure une partie du mouvement a été annulée.
Cette fois, je l’observe différemment.
Car au lieu de revenir complètement à son ancienne fourchette, le prix a commencé à reconstruire sa force autour de 3,50 $.
Et maintenant, un autre élément se distingue sur le graphique.
Le volume augmente à nouveau, l’élan se renforce, et le prix teste la résistance à court terme autour de 3,52 $.
Pour moi, la question importante n’est pas de savoir si 3,52 $ est simplement franchi.
La question est plutôt de savoir si la structure qui s’est formée après cette précédente flambée de volume crée désormais une nouvelle zone de prix.
Car parfois, la signification réelle d’un fort mouvement n’apparaît pas pendant le mouvement.
Elle se révèle ensuite.
Si AUCTION peut établir une structure durable au-dessus de cette zone, je trouverais difficile de considérer le volume supérieur à 100 millions de dollars, observé il y a quelques semaines, comme un simple grand jour de trading qui serait passé.
Alors je poserais une question différente :
Ce volume était-il le début d’un regain d’intérêt, ou s’agissait-il seulement d’une poussée temporaire d’activité ?
Le graphique ne m’a pas encore donné une réponse définitive.
Mais il a clairement recommencé à poser la question.
#AUCTİON #Crypto #Binance
Il y a quelques semaines, quelque chose de beaucoup plus intéressant s’est produit.
Le volume de négociation quotidien d’AUCTION est passé au-dessus de 100 millions de dollars.
Puis le prix a reculé et la capitalisation boursière est revenue à environ 26 millions.
Normalement, après un mouvement comme celui-là, je regarderais d’abord dans quelle mesure une partie du mouvement a été annulée.
Cette fois, je l’observe différemment.
Car au lieu de revenir complètement à son ancienne fourchette, le prix a commencé à reconstruire sa force autour de 3,50 $.
Et maintenant, un autre élément se distingue sur le graphique.
Le volume augmente à nouveau, l’élan se renforce, et le prix teste la résistance à court terme autour de 3,52 $.
Pour moi, la question importante n’est pas de savoir si 3,52 $ est simplement franchi.
La question est plutôt de savoir si la structure qui s’est formée après cette précédente flambée de volume crée désormais une nouvelle zone de prix.
Car parfois, la signification réelle d’un fort mouvement n’apparaît pas pendant le mouvement.
Elle se révèle ensuite.
Si AUCTION peut établir une structure durable au-dessus de cette zone, je trouverais difficile de considérer le volume supérieur à 100 millions de dollars, observé il y a quelques semaines, comme un simple grand jour de trading qui serait passé.
Alors je poserais une question différente :
Ce volume était-il le début d’un regain d’intérêt, ou s’agissait-il seulement d’une poussée temporaire d’activité ?
Le graphique ne m’a pas encore donné une réponse définitive.
Mais il a clairement recommencé à poser la question.
#AUCTİON #Crypto #Binance
1
745
·
--
Vérifié
Ce rapport sur l’IPC n’a pas donné à la Fed une voie de sortie claire.
L’inflation globale est ressortie exactement comme attendu, à 0,4% sur un mois et à 3,4% sur un an.
Mais je prête surtout attention à ce qui s’est passé en dessous.
L’IPC hors éléments volatils a accéléré à 0,3% sur un mois, après 0% en juin et 0,2% en juillet.
Ensuite, regardez le reste du tableau.
Les créations d’emplois ont augmenté de 162 000 en août, le taux de chômage est resté à 4,1%, et l’indice des prix à la production (IPP) évolue à 5,4% sur un an.
Désormais, le marché chiffre la probabilité d’une hausse des taux en septembre à environ 82%.
Je suis baissier sur les actifs à risque à court terme.
Mais je ne pense pas que la partie la plus intéressante soit la possibilité d’une hausse.
Le point, c’est que la Fed pourrait réagir à un problème d’inflation que la politique monétaire ne peut pas résoudre entièrement.
La Fed peut freiner la demande. Elle ne peut pas fabriquer l’offre.
Cette distinction compte.
Si l’offre d’énergie s’améliore dans les mois à venir, notamment avec le retour potentiel de davantage de pétrole vénézuélien sur les marchés mondiaux, la pression inflationniste observée aujourd’hui pourrait alors sembler très différente plus tard.
Mais la Fed doit prendre sa décision avec les chiffres d’aujourd’hui.
Cela crée une situation inconfortable.
La Fed pourrait devoir resserrer les conditions financières parce que l’inflation reste encore trop persistante, même si une partie de cette inflation provient de forces que des taux plus élevés ne peuvent pas corriger directement.
C’est pourquoi je ne traite pas cet IPC comme un simple signal « hawkish ».
Pour moi, la question essentielle est de savoir si cela marque le début d’un nouveau cycle de resserrement — ou s’il s’agit simplement d’une réponse à un problème d’inflation qui finira peut-être par s’apaiser du côté de l’offre.
Cette différence pourrait compter bien davantage pour les marchés que le 0,4% d’aujourd’hui.
#CPIWatch #Fed #Crypto #Binance
Ce rapport sur l’IPC n’a pas donné à la Fed une voie de sortie claire.
L’inflation globale est ressortie exactement comme attendu, à 0,4% sur un mois et à 3,4% sur un an.
Mais je prête surtout attention à ce qui s’est passé en dessous.
L’IPC hors éléments volatils a accéléré à 0,3% sur un mois, après 0% en juin et 0,2% en juillet.
Ensuite, regardez le reste du tableau.
Les créations d’emplois ont augmenté de 162 000 en août, le taux de chômage est resté à 4,1%, et l’indice des prix à la production (IPP) évolue à 5,4% sur un an.
Désormais, le marché chiffre la probabilité d’une hausse des taux en septembre à environ 82%.
Je suis baissier sur les actifs à risque à court terme.
Mais je ne pense pas que la partie la plus intéressante soit la possibilité d’une hausse.
Le point, c’est que la Fed pourrait réagir à un problème d’inflation que la politique monétaire ne peut pas résoudre entièrement.
La Fed peut freiner la demande. Elle ne peut pas fabriquer l’offre.
Cette distinction compte.
Si l’offre d’énergie s’améliore dans les mois à venir, notamment avec le retour potentiel de davantage de pétrole vénézuélien sur les marchés mondiaux, la pression inflationniste observée aujourd’hui pourrait alors sembler très différente plus tard.
Mais la Fed doit prendre sa décision avec les chiffres d’aujourd’hui.
Cela crée une situation inconfortable.
La Fed pourrait devoir resserrer les conditions financières parce que l’inflation reste encore trop persistante, même si une partie de cette inflation provient de forces que des taux plus élevés ne peuvent pas corriger directement.
C’est pourquoi je ne traite pas cet IPC comme un simple signal « hawkish ».
Pour moi, la question essentielle est de savoir si cela marque le début d’un nouveau cycle de resserrement — ou s’il s’agit simplement d’une réponse à un problème d’inflation qui finira peut-être par s’apaiser du côté de l’offre.
Cette différence pourrait compter bien davantage pour les marchés que le 0,4% d’aujourd’hui.
#CPIWatch #Fed #Crypto #Binance
L’inflation globale est ressortie exactement comme attendu, à 0,4% sur un mois et à 3,4% sur un an.
Mais je prête surtout attention à ce qui s’est passé en dessous.
L’IPC hors éléments volatils a accéléré à 0,3% sur un mois, après 0% en juin et 0,2% en juillet.
Ensuite, regardez le reste du tableau.
Les créations d’emplois ont augmenté de 162 000 en août, le taux de chômage est resté à 4,1%, et l’indice des prix à la production (IPP) évolue à 5,4% sur un an.
Désormais, le marché chiffre la probabilité d’une hausse des taux en septembre à environ 82%.
Je suis baissier sur les actifs à risque à court terme.
Mais je ne pense pas que la partie la plus intéressante soit la possibilité d’une hausse.
Le point, c’est que la Fed pourrait réagir à un problème d’inflation que la politique monétaire ne peut pas résoudre entièrement.
La Fed peut freiner la demande. Elle ne peut pas fabriquer l’offre.
Cette distinction compte.
Si l’offre d’énergie s’améliore dans les mois à venir, notamment avec le retour potentiel de davantage de pétrole vénézuélien sur les marchés mondiaux, la pression inflationniste observée aujourd’hui pourrait alors sembler très différente plus tard.
Mais la Fed doit prendre sa décision avec les chiffres d’aujourd’hui.
Cela crée une situation inconfortable.
La Fed pourrait devoir resserrer les conditions financières parce que l’inflation reste encore trop persistante, même si une partie de cette inflation provient de forces que des taux plus élevés ne peuvent pas corriger directement.
C’est pourquoi je ne traite pas cet IPC comme un simple signal « hawkish ».
Pour moi, la question essentielle est de savoir si cela marque le début d’un nouveau cycle de resserrement — ou s’il s’agit simplement d’une réponse à un problème d’inflation qui finira peut-être par s’apaiser du côté de l’offre.
Cette différence pourrait compter bien davantage pour les marchés que le 0,4% d’aujourd’hui.
#CPIWatch #Fed #Crypto #Binance
1
2
1k
·
--
L’ajout de HIMS et de Salesforce à bStocks ne consiste pas seulement à disposer de deux nouveaux noms à négocier pour moi.
Car le fait qu’un actif devienne plus facile d’accès ne suffit pas à changer la façon dont je le considère.
Ce qui m’intéresse davantage, c’est ceci :
Quand l’accès devient plus facile, dans quelle mesure la vision qu’a un investisseur d’un actif qu’il observait auparavant à distance change-t-elle réellement ?
Car parfois, une nouvelle opportunité n’est pas créée.
La distance entre vous et une décision devient simplement plus courte.
C’est exactement ce que je vais observer avec HIMS et Salesforce.
Une nouvelle inscription peut attirer l’attention, créer de l’activité de trading et mettre ces actifs sous les yeux de davantage d’investisseurs.
Mais tout cela ne modifie à lui seul aucune thèse d’investissement.
Pour moi, la vraie valeur ne tient pas au fait qu’ils apparaissent désormais à l’écran. La question est plutôt de savoir, une fois qu’ils y sont parvenus, si je peux encore expliquer pourquoi ils méritent une place dans mon portefeuille.
Je pense que c’est là que la différence entre un bon investissement et un accès facile devient vraiment visible
$HIMSB $CRMB
#HIMS #CRM #bStocks #Binance
L’ajout de HIMS et de Salesforce à bStocks ne consiste pas seulement à disposer de deux nouveaux noms à négocier pour moi.
Car le fait qu’un actif devienne plus facile d’accès ne suffit pas à changer la façon dont je le considère.
Ce qui m’intéresse davantage, c’est ceci :
Quand l’accès devient plus facile, dans quelle mesure la vision qu’a un investisseur d’un actif qu’il observait auparavant à distance change-t-elle réellement ?
Car parfois, une nouvelle opportunité n’est pas créée.
La distance entre vous et une décision devient simplement plus courte.
C’est exactement ce que je vais observer avec HIMS et Salesforce.
Une nouvelle inscription peut attirer l’attention, créer de l’activité de trading et mettre ces actifs sous les yeux de davantage d’investisseurs.
Mais tout cela ne modifie à lui seul aucune thèse d’investissement.
Pour moi, la vraie valeur ne tient pas au fait qu’ils apparaissent désormais à l’écran. La question est plutôt de savoir, une fois qu’ils y sont parvenus, si je peux encore expliquer pourquoi ils méritent une place dans mon portefeuille.
Je pense que c’est là que la différence entre un bon investissement et un accès facile devient vraiment visible
$HIMSB $CRMB
#HIMS #CRM #bStocks #Binance
Car le fait qu’un actif devienne plus facile d’accès ne suffit pas à changer la façon dont je le considère.
Ce qui m’intéresse davantage, c’est ceci :
Quand l’accès devient plus facile, dans quelle mesure la vision qu’a un investisseur d’un actif qu’il observait auparavant à distance change-t-elle réellement ?
Car parfois, une nouvelle opportunité n’est pas créée.
La distance entre vous et une décision devient simplement plus courte.
C’est exactement ce que je vais observer avec HIMS et Salesforce.
Une nouvelle inscription peut attirer l’attention, créer de l’activité de trading et mettre ces actifs sous les yeux de davantage d’investisseurs.
Mais tout cela ne modifie à lui seul aucune thèse d’investissement.
Pour moi, la vraie valeur ne tient pas au fait qu’ils apparaissent désormais à l’écran. La question est plutôt de savoir, une fois qu’ils y sont parvenus, si je peux encore expliquer pourquoi ils méritent une place dans mon portefeuille.
Je pense que c’est là que la différence entre un bon investissement et un accès facile devient vraiment visible
$HIMSB $CRMB
#HIMS #CRM #bStocks #Binance
2
5.6k
·
--
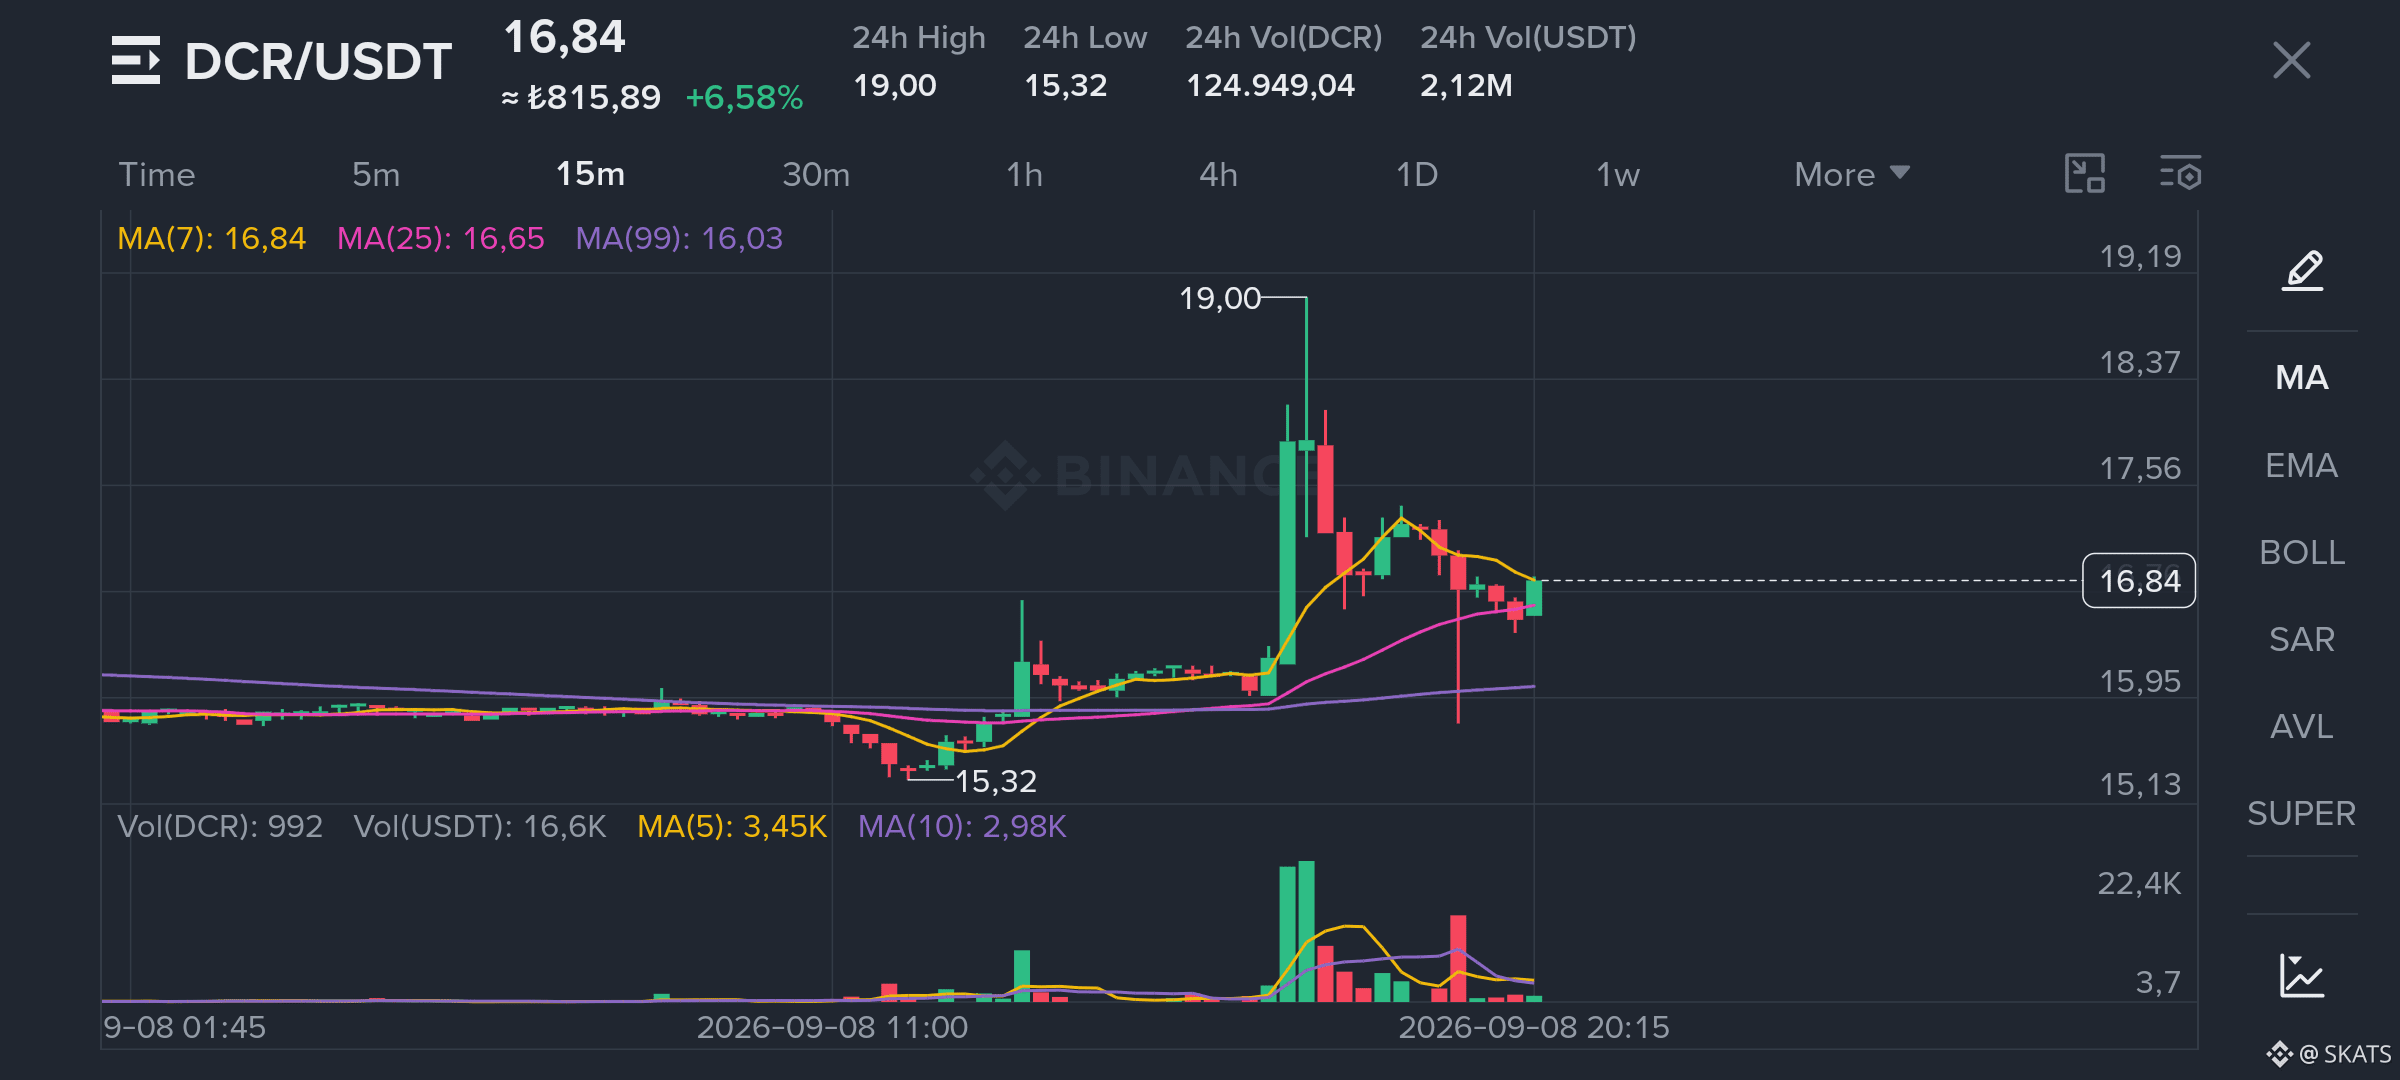
Quand je regarde le mouvement de 15,32 $ à 19 $, l’important pour moi n’est pas seulement que 19 $ ait été atteint.
C’est la façon dont le graphique se comporte après être arrivé là-bas.
Car l’impact réel d’un mouvement brusque se révèle souvent après le sommet, pas au sommet lui-même.
Ce qui m’intéresse ici, c’est que lorsque le prix est redescendu depuis 19 $, il n’a pas complètement retrouvé l’ancienne structure autour de 15 $. À la place, il a commencé à chercher un nouvel équilibre autour de la zone des 16 $.
Je ne vois pas ça simplement comme un repli.
Pour moi, le graphique teste si les prix plus élevés qu’il a récemment acceptés peuvent devenir un nouveau point de départ plutôt que quelque chose qu’il rejette complètement.
C’est pour ça que la structure autour de 16,84 $ compte pour moi en ce moment. La moyenne mobile sur 25 périodes se situe aussi autour de 16,65 $, ce qui la rapproche de la zone où le prix essaie actuellement de se maintenir.
Mais le chiffre que je surveille vraiment n’est pas 16,65 $ ni 19 $.
C’est de savoir si 15 $ commence à redevenir « normal » après le mouvement vers 19 $.
Parce que sur certains graphiques, le véritable changement ne commence pas avec un nouveau plus haut.
Il commence quand l’ancien prix ne paraît plus aussi naturel qu’avant.
C’est exactement ce que je surveille en ce moment sur Decred.
$DCR
#DCR #Crypto #Binance
Quand je regarde le mouvement de 15,32 $ à 19 $, l’important pour moi n’est pas seulement que 19 $ ait été atteint.
C’est la façon dont le graphique se comporte après être arrivé là-bas.
Car l’impact réel d’un mouvement brusque se révèle souvent après le sommet, pas au sommet lui-même.
Ce qui m’intéresse ici, c’est que lorsque le prix est redescendu depuis 19 $, il n’a pas complètement retrouvé l’ancienne structure autour de 15 $. À la place, il a commencé à chercher un nouvel équilibre autour de la zone des 16 $.
Je ne vois pas ça simplement comme un repli.
Pour moi, le graphique teste si les prix plus élevés qu’il a récemment acceptés peuvent devenir un nouveau point de départ plutôt que quelque chose qu’il rejette complètement.
C’est pour ça que la structure autour de 16,84 $ compte pour moi en ce moment. La moyenne mobile sur 25 périodes se situe aussi autour de 16,65 $, ce qui la rapproche de la zone où le prix essaie actuellement de se maintenir.
Mais le chiffre que je surveille vraiment n’est pas 16,65 $ ni 19 $.
C’est de savoir si 15 $ commence à redevenir « normal » après le mouvement vers 19 $.
Parce que sur certains graphiques, le véritable changement ne commence pas avec un nouveau plus haut.
Il commence quand l’ancien prix ne paraît plus aussi naturel qu’avant.
C’est exactement ce que je surveille en ce moment sur Decred.
$DCR
#DCR #Crypto #Binance
C’est la façon dont le graphique se comporte après être arrivé là-bas.
Car l’impact réel d’un mouvement brusque se révèle souvent après le sommet, pas au sommet lui-même.
Ce qui m’intéresse ici, c’est que lorsque le prix est redescendu depuis 19 $, il n’a pas complètement retrouvé l’ancienne structure autour de 15 $. À la place, il a commencé à chercher un nouvel équilibre autour de la zone des 16 $.
Je ne vois pas ça simplement comme un repli.
Pour moi, le graphique teste si les prix plus élevés qu’il a récemment acceptés peuvent devenir un nouveau point de départ plutôt que quelque chose qu’il rejette complètement.
C’est pour ça que la structure autour de 16,84 $ compte pour moi en ce moment. La moyenne mobile sur 25 périodes se situe aussi autour de 16,65 $, ce qui la rapproche de la zone où le prix essaie actuellement de se maintenir.
Mais le chiffre que je surveille vraiment n’est pas 16,65 $ ni 19 $.
C’est de savoir si 15 $ commence à redevenir « normal » après le mouvement vers 19 $.
Parce que sur certains graphiques, le véritable changement ne commence pas avec un nouveau plus haut.
Il commence quand l’ancien prix ne paraît plus aussi naturel qu’avant.
C’est exactement ce que je surveille en ce moment sur Decred.
$DCR
#DCR #Crypto #Binance
2
1.5k
·
--
Quand une technologie entre dans un nouveau domaine, je m’intéresse moins à savoir qui semble le plus fort aujourd’hui.
Je m’intéresse davantage à qui devient indispensable lorsque ce domaine se développe.
C’est ce qui m’intéresse le plus à l’intersection de la blockchain et de l’intelligence artificielle.
Aujourd’hui, les gens choisissent généralement la blockchain. Nous regardons l’écosystème, examinons les outils pour développeurs, comparons les coûts et prenons une décision.
Mais je pense que ce comportement pourrait changer lorsque des agents commenceront à exécuter leurs propres transactions.
Pour un agent, être une blockchain populaire ne suffira pas. La rapidité avec laquelle un réseau se stabilise, le coût d’une transaction, les actifs auxquels il peut accéder et sa capacité à exécuter de manière fiable auront de l’importance.
C’est pourquoi je ne pense pas que la vraie concurrence entre la blockchain et l’intelligence artificielle ait même commencé.
Parce qu’à l’avenir, il ne comptera pas seulement quelles chaînes les gens choisiront.
Il comptera quelles chaînes les machines choisiront de manière répétée.
Et lorsqu’un réseau commencera à être utilisé en continu par un grand nombre d’agents, je ne pense pas que ce sera uniquement une réussite technique.
L’usage lui-même pourrait éventuellement devenir un avantage économique.
Quand je regarde les projets dans ce domaine, c’est la question qui m’intéresse le plus :
Quand cette technologie grandira, quelles infrastructures aura-t-elle l’obligation d’utiliser ?
Je pense que certaines des opportunités qui n’ont pas encore été pleinement prises en compte dans les prix pourraient se cacher dans la réponse à cette question.
$BTC
#AI #Blockchain #Crypto #Binance
Quand une technologie entre dans un nouveau domaine, je m’intéresse moins à savoir qui semble le plus fort aujourd’hui.
Je m’intéresse davantage à qui devient indispensable lorsque ce domaine se développe.
C’est ce qui m’intéresse le plus à l’intersection de la blockchain et de l’intelligence artificielle.
Aujourd’hui, les gens choisissent généralement la blockchain. Nous regardons l’écosystème, examinons les outils pour développeurs, comparons les coûts et prenons une décision.
Mais je pense que ce comportement pourrait changer lorsque des agents commenceront à exécuter leurs propres transactions.
Pour un agent, être une blockchain populaire ne suffira pas. La rapidité avec laquelle un réseau se stabilise, le coût d’une transaction, les actifs auxquels il peut accéder et sa capacité à exécuter de manière fiable auront de l’importance.
C’est pourquoi je ne pense pas que la vraie concurrence entre la blockchain et l’intelligence artificielle ait même commencé.
Parce qu’à l’avenir, il ne comptera pas seulement quelles chaînes les gens choisiront.
Il comptera quelles chaînes les machines choisiront de manière répétée.
Et lorsqu’un réseau commencera à être utilisé en continu par un grand nombre d’agents, je ne pense pas que ce sera uniquement une réussite technique.
L’usage lui-même pourrait éventuellement devenir un avantage économique.
Quand je regarde les projets dans ce domaine, c’est la question qui m’intéresse le plus :
Quand cette technologie grandira, quelles infrastructures aura-t-elle l’obligation d’utiliser ?
Je pense que certaines des opportunités qui n’ont pas encore été pleinement prises en compte dans les prix pourraient se cacher dans la réponse à cette question.
$BTC
#AI #Blockchain #Crypto #Binance
Je m’intéresse davantage à qui devient indispensable lorsque ce domaine se développe.
C’est ce qui m’intéresse le plus à l’intersection de la blockchain et de l’intelligence artificielle.
Aujourd’hui, les gens choisissent généralement la blockchain. Nous regardons l’écosystème, examinons les outils pour développeurs, comparons les coûts et prenons une décision.
Mais je pense que ce comportement pourrait changer lorsque des agents commenceront à exécuter leurs propres transactions.
Pour un agent, être une blockchain populaire ne suffira pas. La rapidité avec laquelle un réseau se stabilise, le coût d’une transaction, les actifs auxquels il peut accéder et sa capacité à exécuter de manière fiable auront de l’importance.
C’est pourquoi je ne pense pas que la vraie concurrence entre la blockchain et l’intelligence artificielle ait même commencé.
Parce qu’à l’avenir, il ne comptera pas seulement quelles chaînes les gens choisiront.
Il comptera quelles chaînes les machines choisiront de manière répétée.
Et lorsqu’un réseau commencera à être utilisé en continu par un grand nombre d’agents, je ne pense pas que ce sera uniquement une réussite technique.
L’usage lui-même pourrait éventuellement devenir un avantage économique.
Quand je regarde les projets dans ce domaine, c’est la question qui m’intéresse le plus :
Quand cette technologie grandira, quelles infrastructures aura-t-elle l’obligation d’utiliser ?
Je pense que certaines des opportunités qui n’ont pas encore été pleinement prises en compte dans les prix pourraient se cacher dans la réponse à cette question.
$BTC
#AI #Blockchain #Crypto #Binance
2
2k
·
--
Ce qui m’intéresse le plus dans la perspective de Binance Academy ici, c’est qu’il n’existe pas une seule blockchain qu’on puisse simplement qualifier de « meilleure » pour l’IA.
Parce que je pense que la concurrence est sur le point de s’orienter vers une question très différente.
À mesure que l’IA se développe, tous les réseaux ne devront pas faire le même travail. Une structure pourrait devenir plus forte en calcul, une autre en infrastructure d’agents, et une autre encore dans les transactions à haute fréquence.
Ce qui m’intéresse vraiment, c’est ceci :
À mesure que l’économie de l’IA grandit, la valeur va-t-elle affluer vers des marques de blockchain, ou vers les couches d’infrastructure spécifiques dont cette économie finira par être incapable de se passer ?
Je ne pense pas que cette distinction soit encore suffisamment claire.
Aujourd’hui, de nombreux projets sont regroupés sous le récit « IA + blockchain ». Mais à long terme, je pense que les gagnants viendront de l’infrastructure qui résout les problèmes dont l’IA a réellement besoin.
C’est pourquoi je réfléchis moins à quel projet porte l’étiquette « IA », et davantage à quelle infrastructure l’IA finira par n’avoir d’autre choix que d’utiliser.
Je pense que c’est là que pourrait apparaître le véritable écart d’évaluation
$BTC
#AI #Crypto #Blockchain #Binance
@Binance_Academy @CZ
Ce qui m’intéresse le plus dans la perspective de Binance Academy ici, c’est qu’il n’existe pas une seule blockchain qu’on puisse simplement qualifier de « meilleure » pour l’IA.
Parce que je pense que la concurrence est sur le point de s’orienter vers une question très différente.
À mesure que l’IA se développe, tous les réseaux ne devront pas faire le même travail. Une structure pourrait devenir plus forte en calcul, une autre en infrastructure d’agents, et une autre encore dans les transactions à haute fréquence.
Ce qui m’intéresse vraiment, c’est ceci :
À mesure que l’économie de l’IA grandit, la valeur va-t-elle affluer vers des marques de blockchain, ou vers les couches d’infrastructure spécifiques dont cette économie finira par être incapable de se passer ?
Je ne pense pas que cette distinction soit encore suffisamment claire.
Aujourd’hui, de nombreux projets sont regroupés sous le récit « IA + blockchain ». Mais à long terme, je pense que les gagnants viendront de l’infrastructure qui résout les problèmes dont l’IA a réellement besoin.
C’est pourquoi je réfléchis moins à quel projet porte l’étiquette « IA », et davantage à quelle infrastructure l’IA finira par n’avoir d’autre choix que d’utiliser.
Je pense que c’est là que pourrait apparaître le véritable écart d’évaluation
$BTC
#AI #Crypto #Blockchain #Binance
@Binance Academy @CZ
Parce que je pense que la concurrence est sur le point de s’orienter vers une question très différente.
À mesure que l’IA se développe, tous les réseaux ne devront pas faire le même travail. Une structure pourrait devenir plus forte en calcul, une autre en infrastructure d’agents, et une autre encore dans les transactions à haute fréquence.
Ce qui m’intéresse vraiment, c’est ceci :
À mesure que l’économie de l’IA grandit, la valeur va-t-elle affluer vers des marques de blockchain, ou vers les couches d’infrastructure spécifiques dont cette économie finira par être incapable de se passer ?
Je ne pense pas que cette distinction soit encore suffisamment claire.
Aujourd’hui, de nombreux projets sont regroupés sous le récit « IA + blockchain ». Mais à long terme, je pense que les gagnants viendront de l’infrastructure qui résout les problèmes dont l’IA a réellement besoin.
C’est pourquoi je réfléchis moins à quel projet porte l’étiquette « IA », et davantage à quelle infrastructure l’IA finira par n’avoir d’autre choix que d’utiliser.
Je pense que c’est là que pourrait apparaître le véritable écart d’évaluation
$BTC
#AI #Crypto #Blockchain #Binance
@Binance Academy @CZ
2
1.2k
·
--
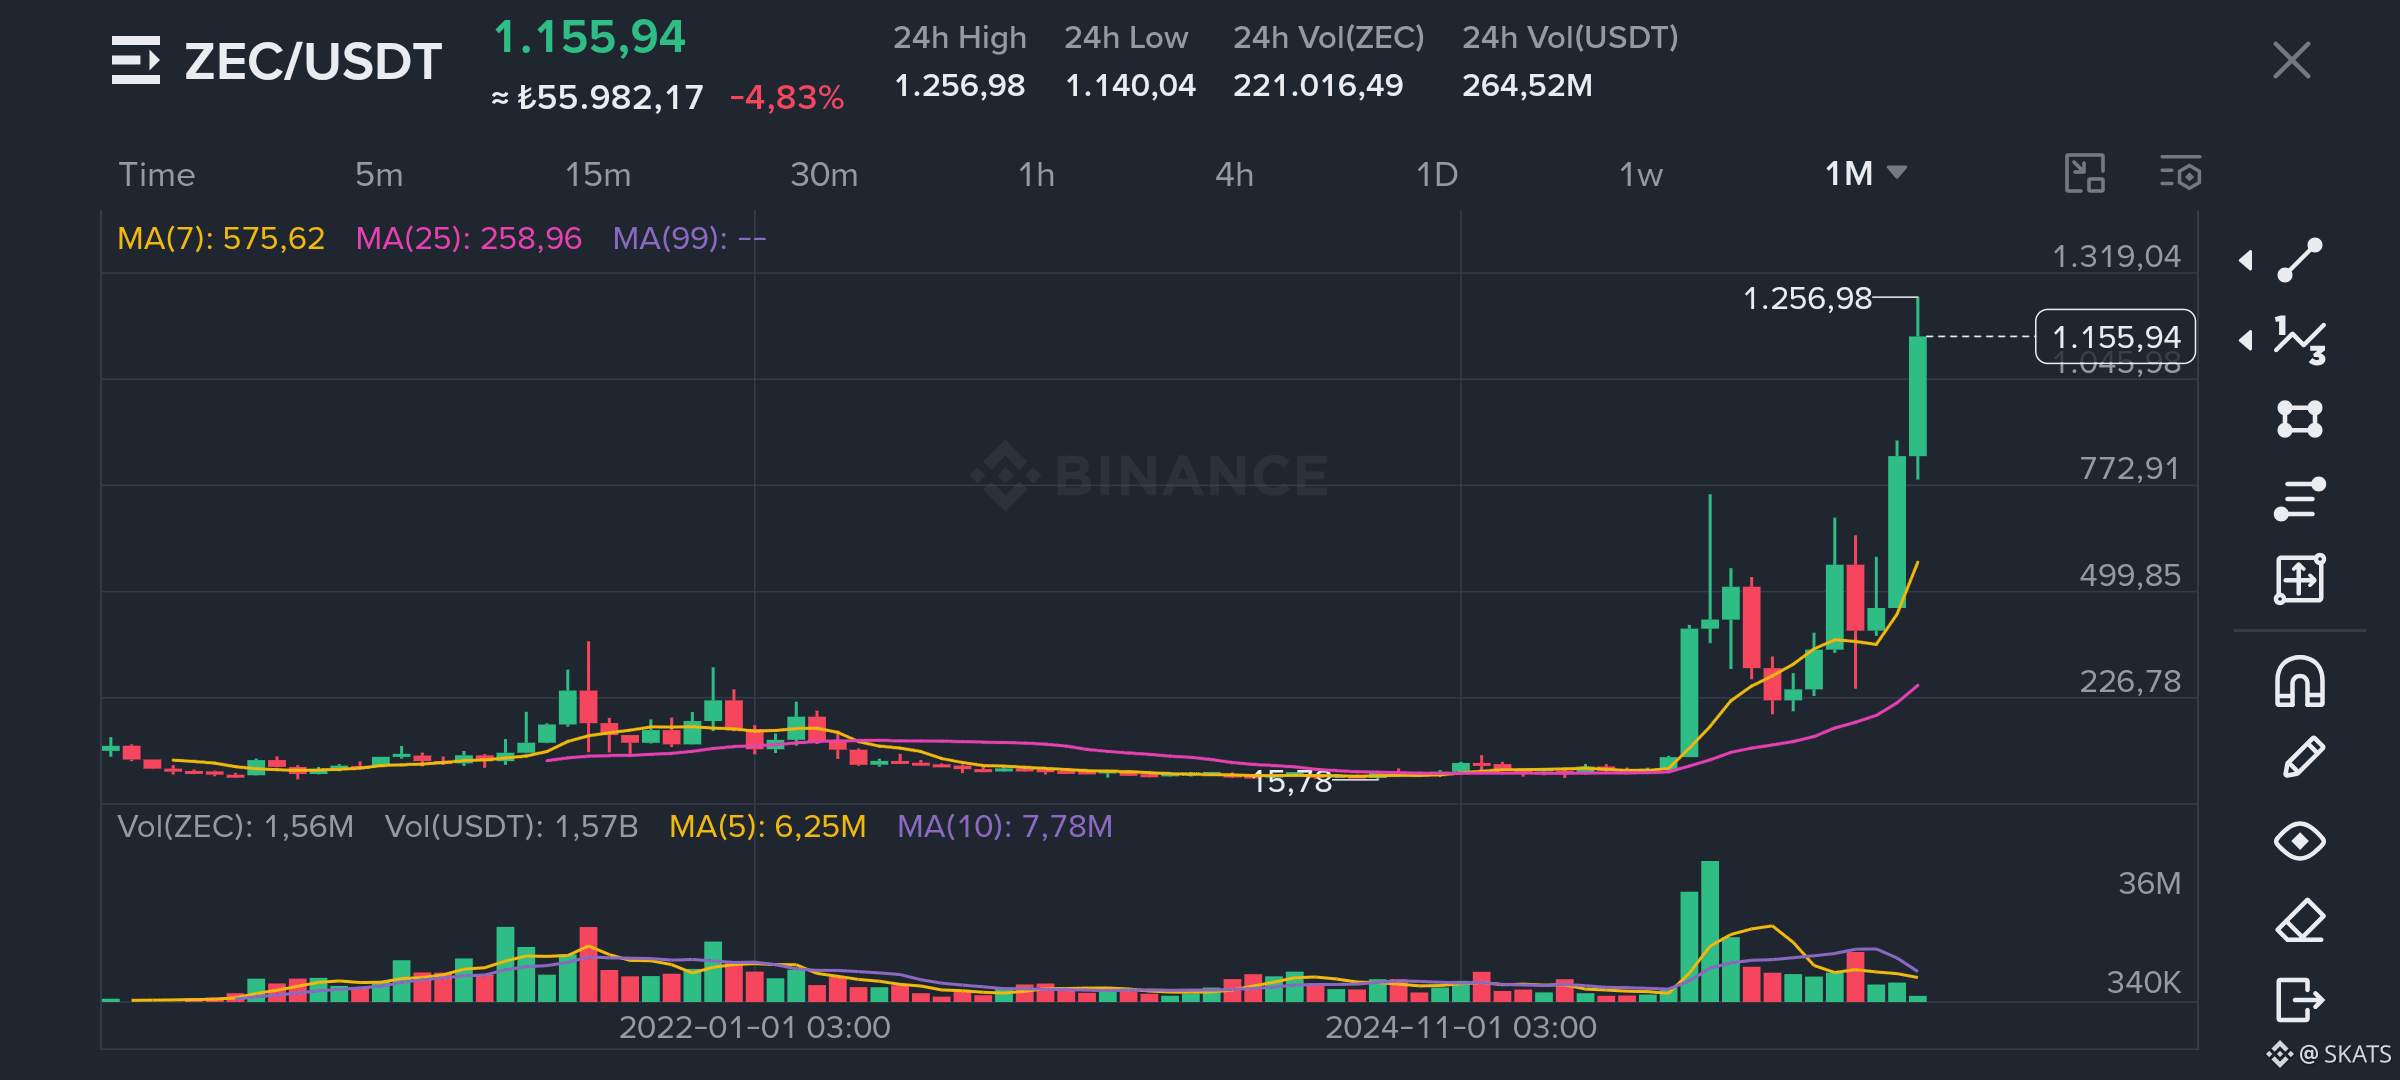
Vous êtes-vous déjà demandé ce qui a changé dans la structure de capital sous-jacente de ZEC ?
Un prix passant d’environ 15,78 $ à plus de 1 000 $ ne semble pas suffisamment simple pour être expliqué uniquement par le graphique.
À cette échelle, je m’intéresse particulièrement à ce que cette réévaluation représente du côté du capital institutionnel.
Quelles structures institutionnelles entrent en jeu ?
Quels canaux de financement évaluent désormais ZEC à cette échelle ?
Et peut-être la question la plus importante :
Pourquoi exactement maintenant ?
On peut facilement voir le prix.
Je suis davantage intéressé à comprendre le mouvement de capital derrière ce prix.
$ZEC
#ZEC #Crypto #Binance
{spot}(ZECUSDT)
Vous êtes-vous déjà demandé ce qui a changé dans la structure de capital sous-jacente de ZEC ?
Un prix passant d’environ 15,78 $ à plus de 1 000 $ ne semble pas suffisamment simple pour être expliqué uniquement par le graphique.
À cette échelle, je m’intéresse particulièrement à ce que cette réévaluation représente du côté du capital institutionnel.
Quelles structures institutionnelles entrent en jeu ?
Quels canaux de financement évaluent désormais ZEC à cette échelle ?
Et peut-être la question la plus importante :
Pourquoi exactement maintenant ?
On peut facilement voir le prix.
Je suis davantage intéressé à comprendre le mouvement de capital derrière ce prix.
$ZEC
#ZEC #Crypto #Binance
Un prix passant d’environ 15,78 $ à plus de 1 000 $ ne semble pas suffisamment simple pour être expliqué uniquement par le graphique.
À cette échelle, je m’intéresse particulièrement à ce que cette réévaluation représente du côté du capital institutionnel.
Quelles structures institutionnelles entrent en jeu ?
Quels canaux de financement évaluent désormais ZEC à cette échelle ?
Et peut-être la question la plus importante :
Pourquoi exactement maintenant ?
On peut facilement voir le prix.
Je suis davantage intéressé à comprendre le mouvement de capital derrière ce prix.
$ZEC
#ZEC #Crypto #Binance
2
2.1k
·
--
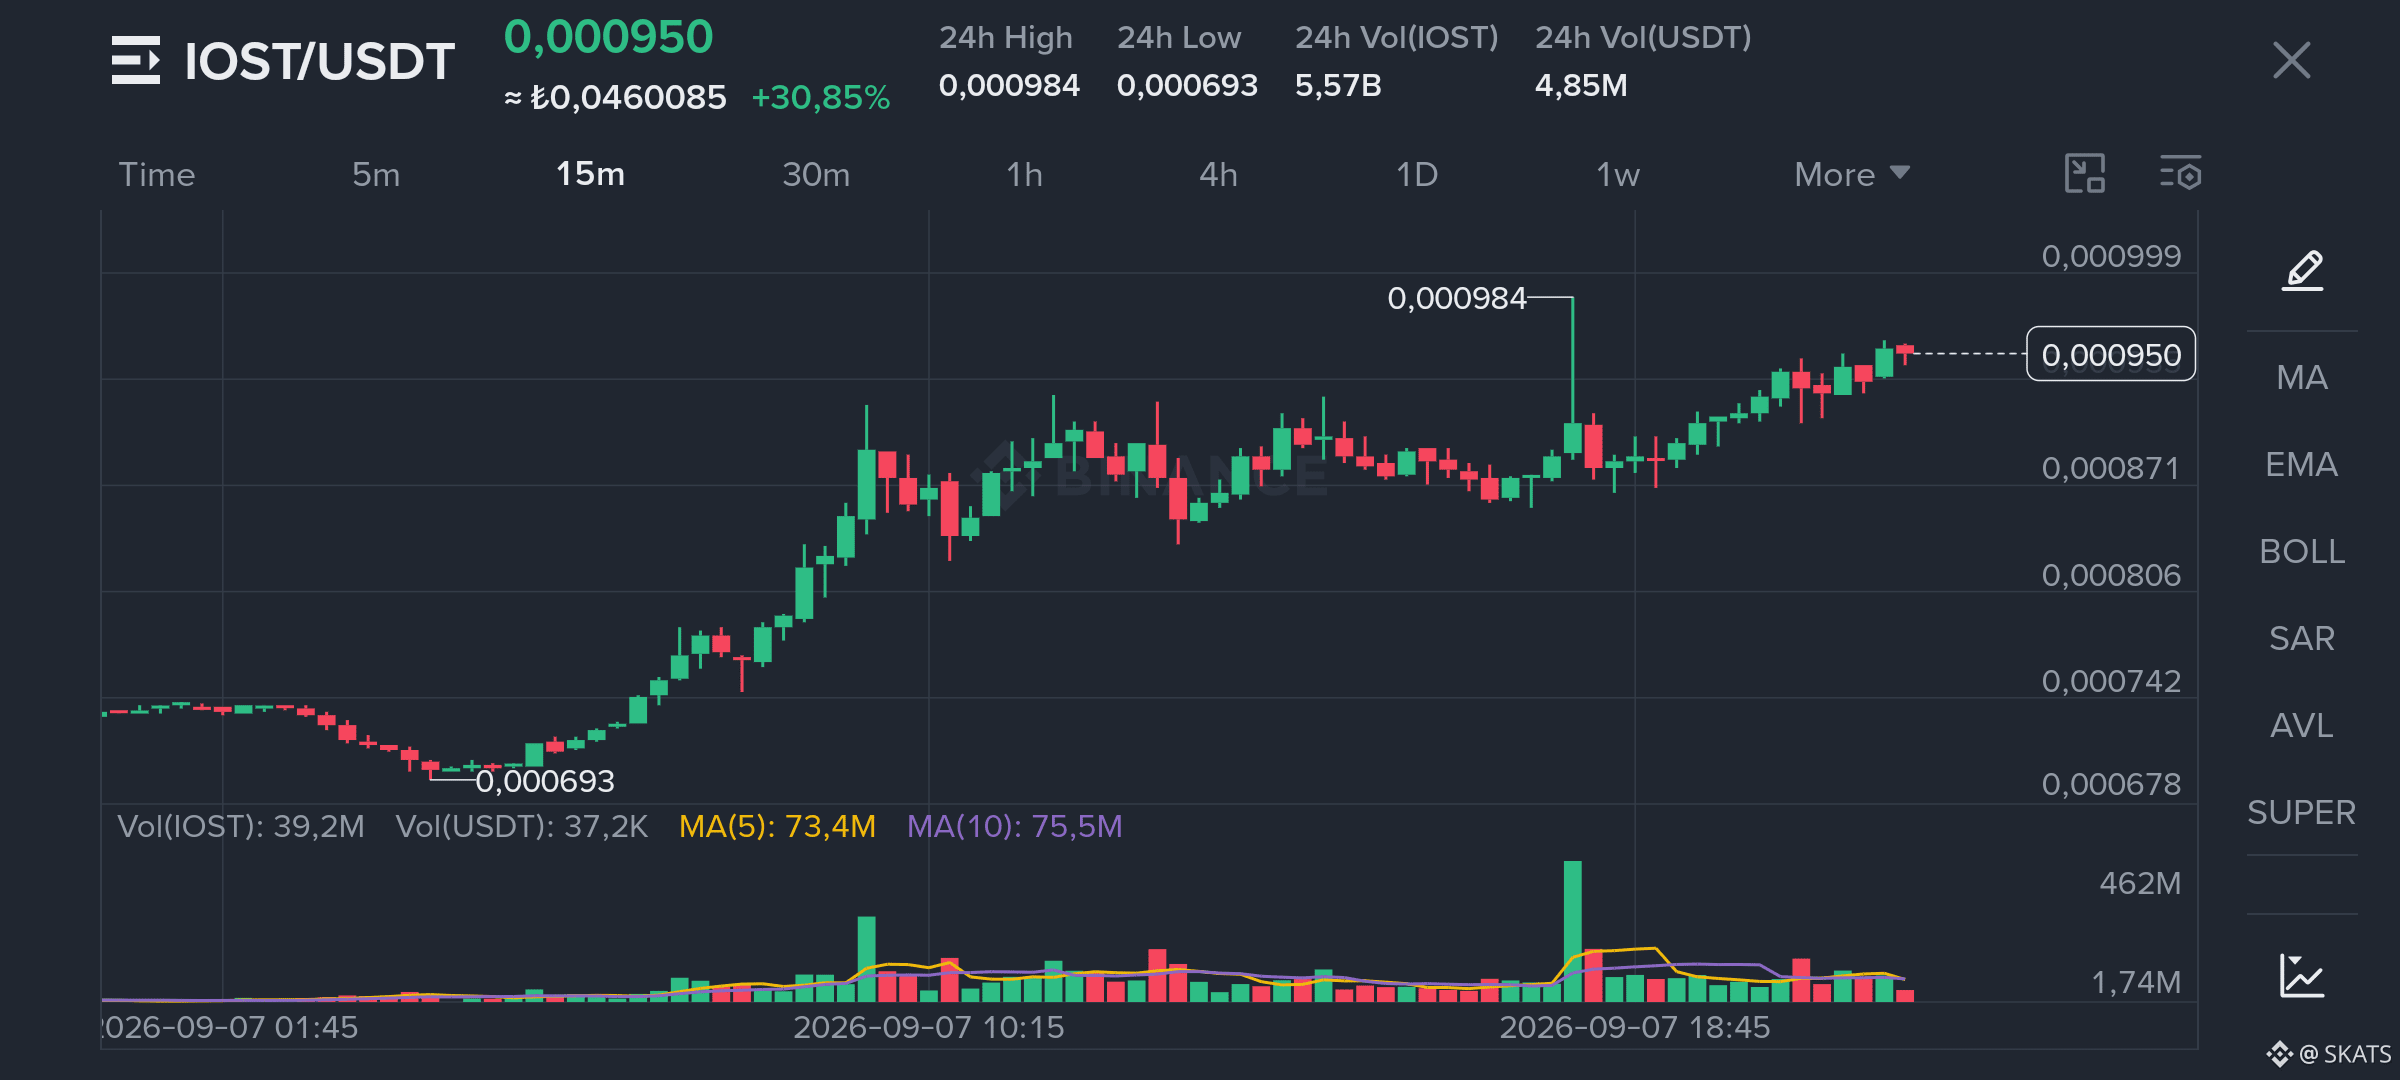
Quand je regarde le mouvement de $0.000693 à $0.000984, je ne le vois pas simplement comme une grande distance parcourue.
Ce qui m’intéresse davantage, c’est ceci :
Après avoir parcouru cette distance, le prix n’est pas revenu à son ancien comportement. Il a commencé à établir un point de référence différent.
Je pense que c’est là que commence le changement le plus précieux sur un graphique.
Parce que parfois, le prix ne fait pas que toucher un nouveau niveau.
Il rend les mesures qui l’ont précédé moins pertinentes.
C’est à quoi la structure autour de $0.00095 me fait penser en ce moment. La forte hausse du volume me dit aussi que ce mouvement n’est pas seulement quelques bougies sur un graphique.
$0.001 est maintenant là, comme un nombre psychologique.
Mais ce nombre en lui-même ne m’intéresse pas.
Ce que je veux savoir, c’est si, une fois que ce mouvement se développera encore, le graphique continuera à nous poser les mêmes questions qu’avant.
Parce que certains graphiques ne créent pas un nouveau niveau.
Ils vous montrent pourquoi les anciens niveaux ne suffisent plus.
C’est exactement ce que je surveille sur IOST en ce moment
$IOST
#IOST #Crypto #Binance
{spot}(IOSTUSDT)
Quand je regarde le mouvement de $0.000693 à $0.000984, je ne le vois pas simplement comme une grande distance parcourue.
Ce qui m’intéresse davantage, c’est ceci :
Après avoir parcouru cette distance, le prix n’est pas revenu à son ancien comportement. Il a commencé à établir un point de référence différent.
Je pense que c’est là que commence le changement le plus précieux sur un graphique.
Parce que parfois, le prix ne fait pas que toucher un nouveau niveau.
Il rend les mesures qui l’ont précédé moins pertinentes.
C’est à quoi la structure autour de $0.00095 me fait penser en ce moment. La forte hausse du volume me dit aussi que ce mouvement n’est pas seulement quelques bougies sur un graphique.
$0.001 est maintenant là, comme un nombre psychologique.
Mais ce nombre en lui-même ne m’intéresse pas.
Ce que je veux savoir, c’est si, une fois que ce mouvement se développera encore, le graphique continuera à nous poser les mêmes questions qu’avant.
Parce que certains graphiques ne créent pas un nouveau niveau.
Ils vous montrent pourquoi les anciens niveaux ne suffisent plus.
C’est exactement ce que je surveille sur IOST en ce moment
$IOST
#IOST #Crypto #Binance
Ce qui m’intéresse davantage, c’est ceci :
Après avoir parcouru cette distance, le prix n’est pas revenu à son ancien comportement. Il a commencé à établir un point de référence différent.
Je pense que c’est là que commence le changement le plus précieux sur un graphique.
Parce que parfois, le prix ne fait pas que toucher un nouveau niveau.
Il rend les mesures qui l’ont précédé moins pertinentes.
C’est à quoi la structure autour de $0.00095 me fait penser en ce moment. La forte hausse du volume me dit aussi que ce mouvement n’est pas seulement quelques bougies sur un graphique.
$0.001 est maintenant là, comme un nombre psychologique.
Mais ce nombre en lui-même ne m’intéresse pas.
Ce que je veux savoir, c’est si, une fois que ce mouvement se développera encore, le graphique continuera à nous poser les mêmes questions qu’avant.
Parce que certains graphiques ne créent pas un nouveau niveau.
Ils vous montrent pourquoi les anciens niveaux ne suffisent plus.
C’est exactement ce que je surveille sur IOST en ce moment
$IOST
#IOST #Crypto #Binance
1
511
·
--
Si tout le monde a la même information sous les yeux, alors cette information n’est plus un avantage.
À partir de là, je prête moins attention à l’information elle-même et davantage à la relation que les gens entretiennent avec elle.
Car ce qui rend une idée précieuse ne tient pas au nombre de personnes qui la connaissent. Cela tient au nombre de personnes qui changent leur comportement grâce à elle.
Ce qui est encore plus intéressant, c’est que ce changement commence rarement assez bruyamment pour que tout le monde le remarque.
Une personne modifie discrètement ses attentes. Une autre abandonne un ancien plan. Quelqu’un d’autre reste au même endroit, mais n’est plus aussi certain qu’avant.
Le prix ne vous dit rien de tout cela directement.
Mais les traces qui apparaissent avec le temps, oui.
J’essaie désormais de comprendre moins le mouvement lui-même et davantage quelles croyances ont commencé à s’effondrer en silence avant même que le mouvement ne se produise.
Car parfois, une nouvelle idée ne naît pas.
Une vieille idée cesse simplement de fonctionner pour suffisamment de personnes.
Je pense que c’est là que se laisse la première trace d’un grand changement
$BTC
#Crypto #Trading #Binance
Si tout le monde a la même information sous les yeux, alors cette information n’est plus un avantage.
À partir de là, je prête moins attention à l’information elle-même et davantage à la relation que les gens entretiennent avec elle.
Car ce qui rend une idée précieuse ne tient pas au nombre de personnes qui la connaissent. Cela tient au nombre de personnes qui changent leur comportement grâce à elle.
Ce qui est encore plus intéressant, c’est que ce changement commence rarement assez bruyamment pour que tout le monde le remarque.
Une personne modifie discrètement ses attentes. Une autre abandonne un ancien plan. Quelqu’un d’autre reste au même endroit, mais n’est plus aussi certain qu’avant.
Le prix ne vous dit rien de tout cela directement.
Mais les traces qui apparaissent avec le temps, oui.
J’essaie désormais de comprendre moins le mouvement lui-même et davantage quelles croyances ont commencé à s’effondrer en silence avant même que le mouvement ne se produise.
Car parfois, une nouvelle idée ne naît pas.
Une vieille idée cesse simplement de fonctionner pour suffisamment de personnes.
Je pense que c’est là que se laisse la première trace d’un grand changement
$BTC
#Crypto #Trading #Binance
À partir de là, je prête moins attention à l’information elle-même et davantage à la relation que les gens entretiennent avec elle.
Car ce qui rend une idée précieuse ne tient pas au nombre de personnes qui la connaissent. Cela tient au nombre de personnes qui changent leur comportement grâce à elle.
Ce qui est encore plus intéressant, c’est que ce changement commence rarement assez bruyamment pour que tout le monde le remarque.
Une personne modifie discrètement ses attentes. Une autre abandonne un ancien plan. Quelqu’un d’autre reste au même endroit, mais n’est plus aussi certain qu’avant.
Le prix ne vous dit rien de tout cela directement.
Mais les traces qui apparaissent avec le temps, oui.
J’essaie désormais de comprendre moins le mouvement lui-même et davantage quelles croyances ont commencé à s’effondrer en silence avant même que le mouvement ne se produise.
Car parfois, une nouvelle idée ne naît pas.
Une vieille idée cesse simplement de fonctionner pour suffisamment de personnes.
Je pense que c’est là que se laisse la première trace d’un grand changement
$BTC
#Crypto #Trading #Binance
1
939
·
--
Haussier
Un prix qui atteint une nouvelle zone ne m’intéresse pas autant que la façon dont cette zone, à terme, peut finir par raconter quelque chose au marché.
C’est ce que je ressens avec AUCTION aujourd’hui.
Alors que les limites autour du prix continuent de se déplacer vers le passé, les points de référence du marché commencent eux aussi à changer. Des zones que nous regardions autrefois pour prendre des décisions peuvent lentement devenir de simples traces de l’endroit où le marché se trouvait auparavant.
Je prête une attention particulière à des moments comme celui-ci.
Parce que parfois, avant même que le prix ne bouge vraiment, les propres mesures du marché commencent à changer.
C’est ce que la structure actuelle me fait penser.
Rester au-dessus de la zone des 3,50 $ et retester encore la zone de 3,58–3,60 $ ne me montre pas seulement une trajectoire vers 4 $.
Cela me suggère que le marché commence à accepter une gamme plus large de valeur.
Donc ma position est claire : je suis haussier.
Un mouvement vers 4 $ ne me paraît plus inhabituel. Mais l’important, c’est de savoir si, une fois ce niveau atteint, le marché pensera encore selon ses anciennes mesures.
Parce que certains mouvements ne font pas que toucher un objectif.
Au bout d’un moment, ils rendent l’idée même de cet objectif sans intérêt.
C’est exactement ce que je surveille ici.$AUCTION
#Crypto #Binance
Un prix qui atteint une nouvelle zone ne m’intéresse pas autant que la façon dont cette zone, à terme, peut finir par raconter quelque chose au marché.
C’est ce que je ressens avec AUCTION aujourd’hui.
Alors que les limites autour du prix continuent de se déplacer vers le passé, les points de référence du marché commencent eux aussi à changer. Des zones que nous regardions autrefois pour prendre des décisions peuvent lentement devenir de simples traces de l’endroit où le marché se trouvait auparavant.
Je prête une attention particulière à des moments comme celui-ci.
Parce que parfois, avant même que le prix ne bouge vraiment, les propres mesures du marché commencent à changer.
C’est ce que la structure actuelle me fait penser.
Rester au-dessus de la zone des 3,50 $ et retester encore la zone de 3,58–3,60 $ ne me montre pas seulement une trajectoire vers 4 $.
Cela me suggère que le marché commence à accepter une gamme plus large de valeur.
Donc ma position est claire : je suis haussier.
Un mouvement vers 4 $ ne me paraît plus inhabituel. Mais l’important, c’est de savoir si, une fois ce niveau atteint, le marché pensera encore selon ses anciennes mesures.
Parce que certains mouvements ne font pas que toucher un objectif.
Au bout d’un moment, ils rendent l’idée même de cet objectif sans intérêt.
C’est exactement ce que je surveille ici.$AUCTION
#Crypto #Binance
C’est ce que je ressens avec AUCTION aujourd’hui.
Alors que les limites autour du prix continuent de se déplacer vers le passé, les points de référence du marché commencent eux aussi à changer. Des zones que nous regardions autrefois pour prendre des décisions peuvent lentement devenir de simples traces de l’endroit où le marché se trouvait auparavant.
Je prête une attention particulière à des moments comme celui-ci.
Parce que parfois, avant même que le prix ne bouge vraiment, les propres mesures du marché commencent à changer.
C’est ce que la structure actuelle me fait penser.
Rester au-dessus de la zone des 3,50 $ et retester encore la zone de 3,58–3,60 $ ne me montre pas seulement une trajectoire vers 4 $.
Cela me suggère que le marché commence à accepter une gamme plus large de valeur.
Donc ma position est claire : je suis haussier.
Un mouvement vers 4 $ ne me paraît plus inhabituel. Mais l’important, c’est de savoir si, une fois ce niveau atteint, le marché pensera encore selon ses anciennes mesures.
Parce que certains mouvements ne font pas que toucher un objectif.
Au bout d’un moment, ils rendent l’idée même de cet objectif sans intérêt.
C’est exactement ce que je surveille ici.$AUCTION
#Crypto #Binance
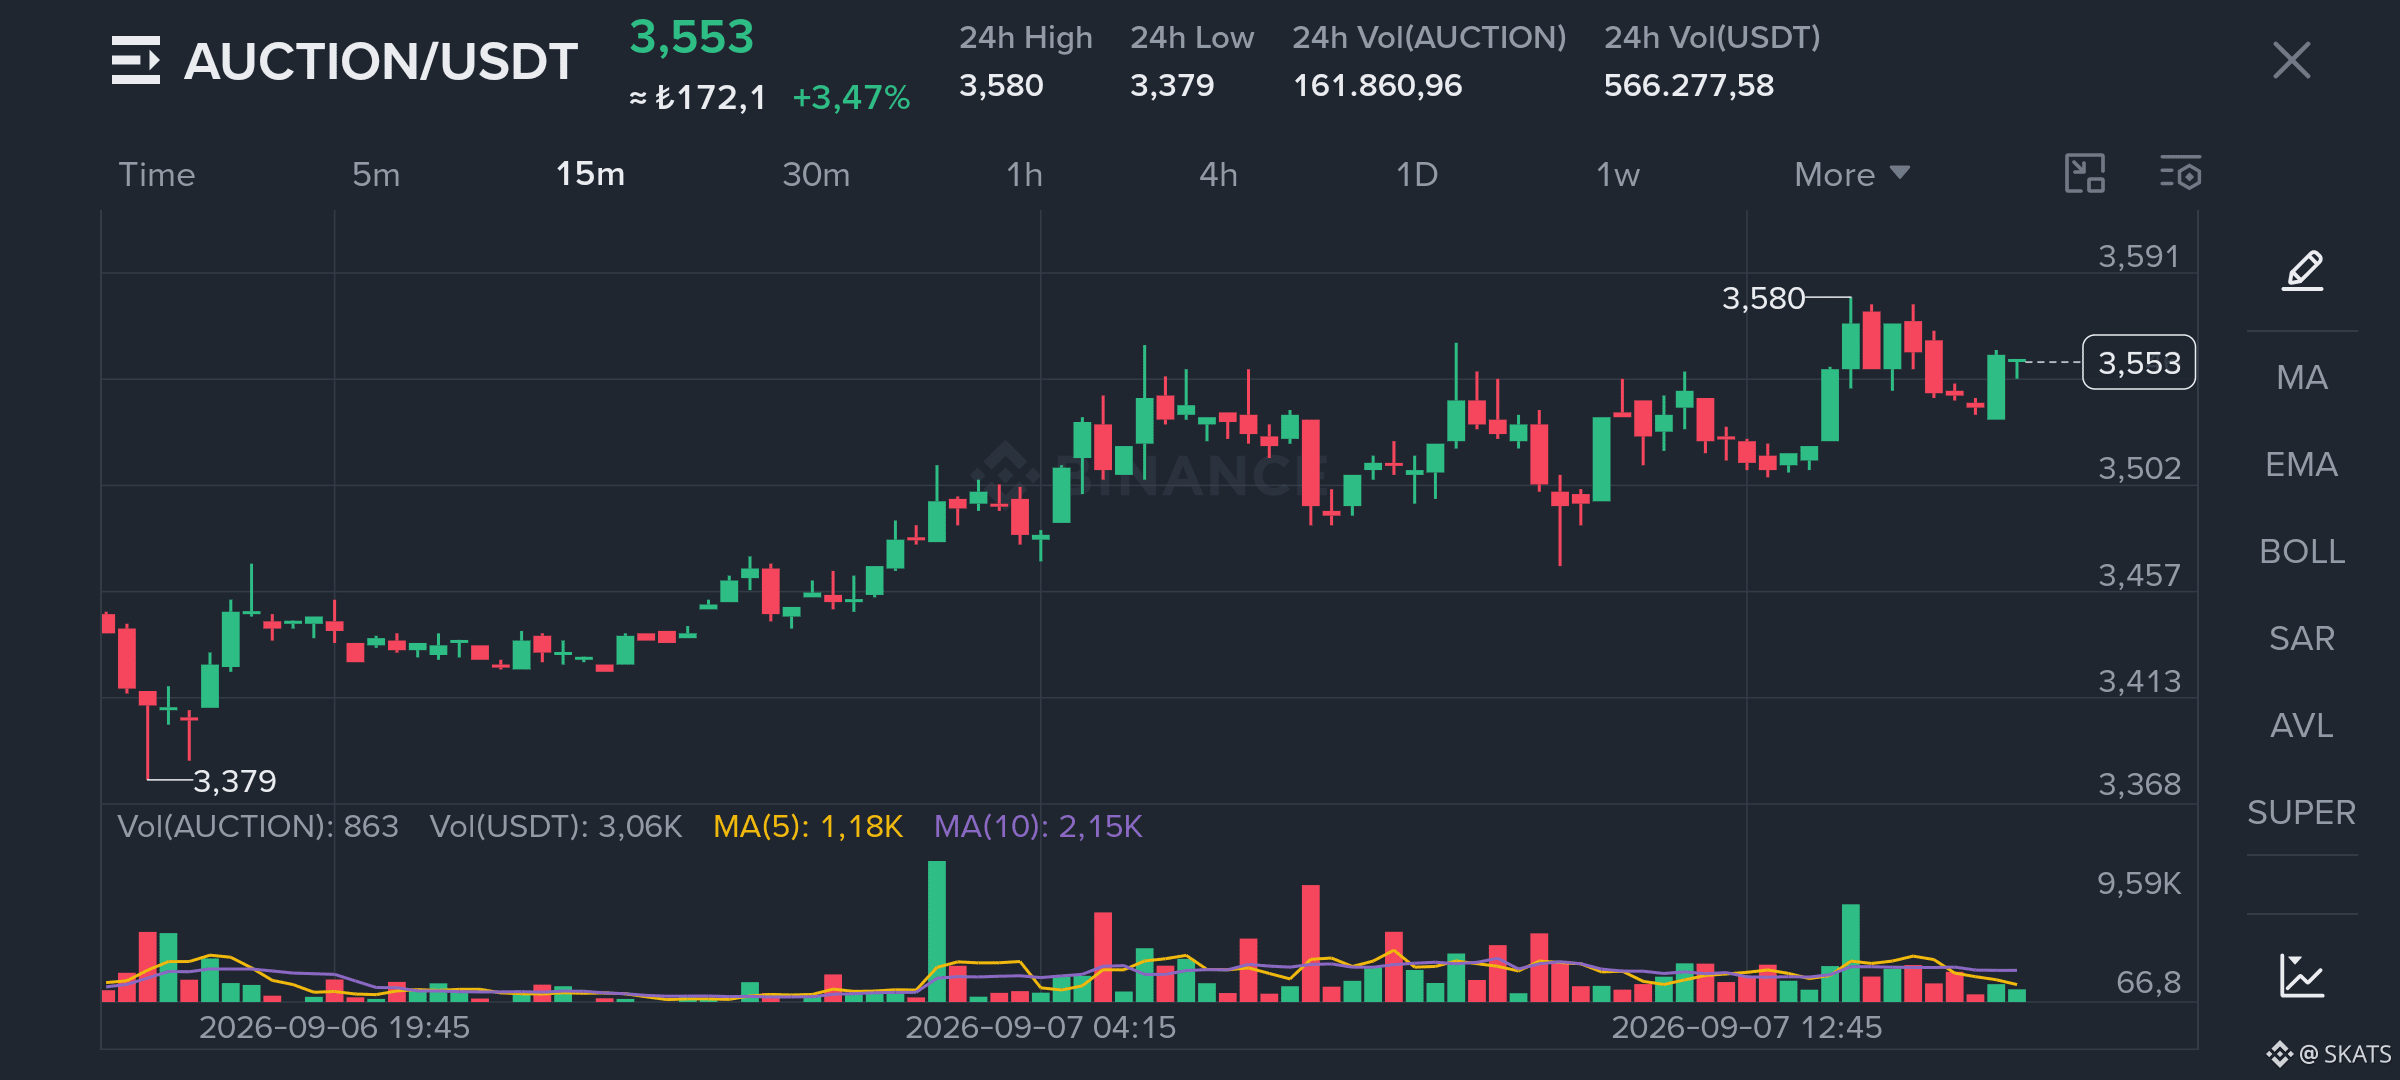
1
686
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone