
tolya68
64 Publications
tolya68
Signaler
Bloquer l’utilisateur
10 Suivis
25 Abonnés
66 J’aime
Publications
·
--
POURQUOI LE PRIX SUR LE GRAPHIQUE PEUT ÊTRE UN, ALORS QUE LA LIQUIDATION COMPTE POUR UN AUTRE?
Une fois, ça m’énervait vraiment sur les contrats à terme (futures).
Tu regardes le Last Price et tu te dis :
« Il reste encore de la marge avant la liquidation ».
Mais Binance Futures utilise le Mark Price pour la liquidation.
Ce n’est pas juste le prix de la dernière transaction.
Le Mark Price cherche à donner une évaluation plus stable de la valeur du contrat et à réduire le risque de liquidations accidentelles causées par un bref saut de prix.
Pour les perpetual TradFi de Binance, la plateforme a récemment aussi mis à jour une partie de la formule du Mark Price : la base de moyenne mobile pour Price 2 a été modifiée, passant de 30 secondes à 1 minute.
Conclusion pratique pour moi très simple.
Quand je trade avec de l’effet de levier, je ne me fie pas uniquement aux bougies.
Je regarde :
Last Price ;
Mark Price ;
Liquidation Price.
Parce que trois chiffres peuvent être proches.
Mais leurs fonctions sont différentes.
Et au voisinage de la liquidation, cette différence n’est déjà plus du tout théorique.
#CreateWithBinance #ShareMyTradFi #TradFi
POURQUOI LE PRIX SUR LE GRAPHIQUE PEUT ÊTRE UN, ALORS QUE LA LIQUIDATION COMPTE POUR UN AUTRE?
Une fois, ça m’énervait vraiment sur les contrats à terme (futures).
Tu regardes le Last Price et tu te dis :
« Il reste encore de la marge avant la liquidation ».
Mais Binance Futures utilise le Mark Price pour la liquidation.
Ce n’est pas juste le prix de la dernière transaction.
Le Mark Price cherche à donner une évaluation plus stable de la valeur du contrat et à réduire le risque de liquidations accidentelles causées par un bref saut de prix.
Pour les perpetual TradFi de Binance, la plateforme a récemment aussi mis à jour une partie de la formule du Mark Price : la base de moyenne mobile pour Price 2 a été modifiée, passant de 30 secondes à 1 minute.
Conclusion pratique pour moi très simple.
Quand je trade avec de l’effet de levier, je ne me fie pas uniquement aux bougies.
Je regarde :
Last Price ;
Mark Price ;
Liquidation Price.
Parce que trois chiffres peuvent être proches.
Mais leurs fonctions sont différentes.
Et au voisinage de la liquidation, cette différence n’est déjà plus du tout théorique.
#CreateWithBinance #ShareMyTradFi #TradFi
Une fois, ça m’énervait vraiment sur les contrats à terme (futures).
Tu regardes le Last Price et tu te dis :
« Il reste encore de la marge avant la liquidation ».
Mais Binance Futures utilise le Mark Price pour la liquidation.
Ce n’est pas juste le prix de la dernière transaction.
Le Mark Price cherche à donner une évaluation plus stable de la valeur du contrat et à réduire le risque de liquidations accidentelles causées par un bref saut de prix.
Pour les perpetual TradFi de Binance, la plateforme a récemment aussi mis à jour une partie de la formule du Mark Price : la base de moyenne mobile pour Price 2 a été modifiée, passant de 30 secondes à 1 minute.
Conclusion pratique pour moi très simple.
Quand je trade avec de l’effet de levier, je ne me fie pas uniquement aux bougies.
Je regarde :
Last Price ;
Mark Price ;
Liquidation Price.
Parce que trois chiffres peuvent être proches.
Mais leurs fonctions sont différentes.
Et au voisinage de la liquidation, cette différence n’est déjà plus du tout théorique.
#CreateWithBinance #ShareMyTradFi #TradFi
111
·
--
Voir la traduction
А ЩО ЯК НЕ ВГАДУВАТИ «ІДЕАЛЬНУ ЦІНУ» АКЦІЇ ВЗАГАЛІ?
Побачив цікаву штуку в Binance Convert: регулярні покупки тепер можна використовувати і для підтримуваних bStocks.
Логіка проста.
Наприклад, я хочу потроху набирати якусь компанію, але не хочу щотижня:
відкривати графік;
думати «зараз дорого чи дешево?»;
знову відкладати покупку;
через місяць згадувати, що так нічого і не купив.
Можна задати регулярну покупку на фіксовану суму і вибрати графік.
Причому стартувати можна з зовсім маленької суми — від еквівалента 0.01 USDC для підтримуваних bStocks.
Звісно, DCA не гарантує хороший результат і не робить погану компанію хорошою.
Але він вирішує іншу проблему: прибирає постійні спроби вгадати одну «правильну» точку входу.
Особисто для мене це один із тих випадків, де автоматизація реально може дисциплінувати краще, ніж ще один індикатор на графіку.
#CreateWithBinance #ShareMyTradFi #bStocks
А ЩО ЯК НЕ ВГАДУВАТИ «ІДЕАЛЬНУ ЦІНУ» АКЦІЇ ВЗАГАЛІ?
Побачив цікаву штуку в Binance Convert: регулярні покупки тепер можна використовувати і для підтримуваних bStocks.
Логіка проста.
Наприклад, я хочу потроху набирати якусь компанію, але не хочу щотижня:
відкривати графік;
думати «зараз дорого чи дешево?»;
знову відкладати покупку;
через місяць згадувати, що так нічого і не купив.
Можна задати регулярну покупку на фіксовану суму і вибрати графік.
Причому стартувати можна з зовсім маленької суми — від еквівалента 0.01 USDC для підтримуваних bStocks.
Звісно, DCA не гарантує хороший результат і не робить погану компанію хорошою.
Але він вирішує іншу проблему: прибирає постійні спроби вгадати одну «правильну» точку входу.
Особисто для мене це один із тих випадків, де автоматизація реально може дисциплінувати краще, ніж ще один індикатор на графіку.
#CreateWithBinance #ShareMyTradFi #bStocks
Побачив цікаву штуку в Binance Convert: регулярні покупки тепер можна використовувати і для підтримуваних bStocks.
Логіка проста.
Наприклад, я хочу потроху набирати якусь компанію, але не хочу щотижня:
відкривати графік;
думати «зараз дорого чи дешево?»;
знову відкладати покупку;
через місяць згадувати, що так нічого і не купив.
Можна задати регулярну покупку на фіксовану суму і вибрати графік.
Причому стартувати можна з зовсім маленької суми — від еквівалента 0.01 USDC для підтримуваних bStocks.
Звісно, DCA не гарантує хороший результат і не робить погану компанію хорошою.
Але він вирішує іншу проблему: прибирає постійні спроби вгадати одну «правильну» точку входу.
Особисто для мене це один із тих випадків, де автоматизація реально може дисциплінувати краще, ніж ще один індикатор на графіку.
#CreateWithBinance #ShareMyTradFi #bStocks
99
·
--
Voir la traduction
Чи реально з $25 зібрати хоч якийсь портфель акцій?
Через звичайного брокера я б навіть не став морочитися.
А з bStocks мінімальний вхід починається від $5.
Тобто чисто як експеримент:
$5 - технології
$5 - напівпровідники
$5 - споживчий сектор
$5 - фінанси
$5 - ще один сектор на вибір
І вже маємо не одну ставку на одну компанію, а п'ять маленьких позицій.
Мені тут подобається не сама цифра $25.
Головна штука в іншому: маленька сума змушує думати про структуру.
Не "яку акцію зараз купити?", а:
скільки позицій мені треба;
чи не набрав я п'ять однакових tech-компаній;
яка частина портфеля залежить від одного сектору.
З великою сумою це теж треба робити.
Просто на $25 помилки значно дешевше помічати.
#CreateWithBinance #ShareMyTradFi #bStocks
Чи реально з $25 зібрати хоч якийсь портфель акцій?
Через звичайного брокера я б навіть не став морочитися.
А з bStocks мінімальний вхід починається від $5.
Тобто чисто як експеримент:
$5 - технології
$5 - напівпровідники
$5 - споживчий сектор
$5 - фінанси
$5 - ще один сектор на вибір
І вже маємо не одну ставку на одну компанію, а п'ять маленьких позицій.
Мені тут подобається не сама цифра $25.
Головна штука в іншому: маленька сума змушує думати про структуру.
Не "яку акцію зараз купити?", а:
скільки позицій мені треба;
чи не набрав я п'ять однакових tech-компаній;
яка частина портфеля залежить від одного сектору.
З великою сумою це теж треба робити.
Просто на $25 помилки значно дешевше помічати.
#CreateWithBinance #ShareMyTradFi #bStocks
Через звичайного брокера я б навіть не став морочитися.
А з bStocks мінімальний вхід починається від $5.
Тобто чисто як експеримент:
$5 - технології
$5 - напівпровідники
$5 - споживчий сектор
$5 - фінанси
$5 - ще один сектор на вибір
І вже маємо не одну ставку на одну компанію, а п'ять маленьких позицій.
Мені тут подобається не сама цифра $25.
Головна штука в іншому: маленька сума змушує думати про структуру.
Не "яку акцію зараз купити?", а:
скільки позицій мені треба;
чи не набрав я п'ять однакових tech-компаній;
яка частина портфеля залежить від одного сектору.
З великою сумою це теж треба робити.
Просто на $25 помилки значно дешевше помічати.
#CreateWithBinance #ShareMyTradFi #bStocks
84
·
--
Haussier
Voir la traduction
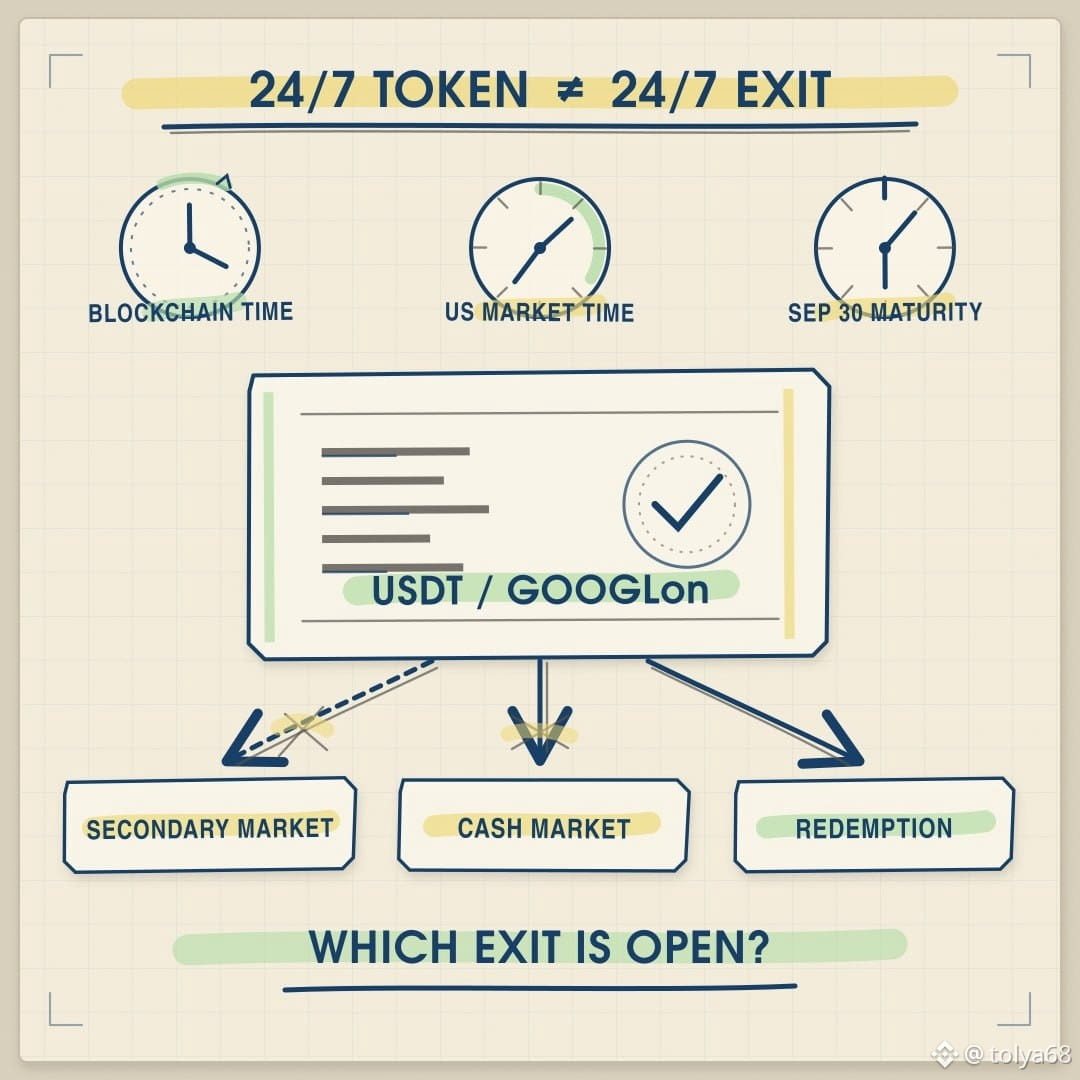
I opened TermMax’s live USDT/GOOGLon@30SEP2026 market because “borrow stablecoins against stock exposure” sounds pretty simple.
The loan rate may be fixed. The collateral exit isn’t.
TermMax’s own risk panel lists possible trading halts around corporate actions or platform maintenance, liquidity constraints during overnight sessions, and 30% withholding tax on dividends from US companies.
There’s another detail I wouldn’t ignore. If liquidation fails and a lender receives GOOGLon instead of USDT, they may need to use Ondo’s redemption process when no secondary liquidity is available.
So this one position runs on three clocks:
1. Blockchain time
2. US stock-market time
3. The Sep 30 loan maturity
That’s why “tokenized stocks trade 24/7” can be misleading. The token may move at any hour, while the cleanest route back to the underlying asset may not.
Before using tokenized equity as collateral, I’d ask a very practical question:
If liquidation happens while the US cash market is closed, which exit is actually open?
Onchain doesn’t always mean frictionless.
@termmax #TermMax
I opened TermMax’s live USDT/GOOGLon@30SEP2026 market because “borrow stablecoins against stock exposure” sounds pretty simple.
The loan rate may be fixed. The collateral exit isn’t.
TermMax’s own risk panel lists possible trading halts around corporate actions or platform maintenance, liquidity constraints during overnight sessions, and 30% withholding tax on dividends from US companies.
There’s another detail I wouldn’t ignore. If liquidation fails and a lender receives GOOGLon instead of USDT, they may need to use Ondo’s redemption process when no secondary liquidity is available.
So this one position runs on three clocks:
1. Blockchain time
2. US stock-market time
3. The Sep 30 loan maturity
That’s why “tokenized stocks trade 24/7” can be misleading. The token may move at any hour, while the cleanest route back to the underlying asset may not.
Before using tokenized equity as collateral, I’d ask a very practical question:
If liquidation happens while the US cash market is closed, which exit is actually open?
Onchain doesn’t always mean frictionless.
@TermMax #TermMax
The loan rate may be fixed. The collateral exit isn’t.
TermMax’s own risk panel lists possible trading halts around corporate actions or platform maintenance, liquidity constraints during overnight sessions, and 30% withholding tax on dividends from US companies.
There’s another detail I wouldn’t ignore. If liquidation fails and a lender receives GOOGLon instead of USDT, they may need to use Ondo’s redemption process when no secondary liquidity is available.
So this one position runs on three clocks:
1. Blockchain time
2. US stock-market time
3. The Sep 30 loan maturity
That’s why “tokenized stocks trade 24/7” can be misleading. The token may move at any hour, while the cleanest route back to the underlying asset may not.
Before using tokenized equity as collateral, I’d ask a very practical question:
If liquidation happens while the US cash market is closed, which exit is actually open?
Onchain doesn’t always mean frictionless.
@TermMax #TermMax
209
·
--
Haussier
Voir la traduction
I nearly filed TermMax Dual Investment under “high APY vaults.” That would’ve been a lazy read.
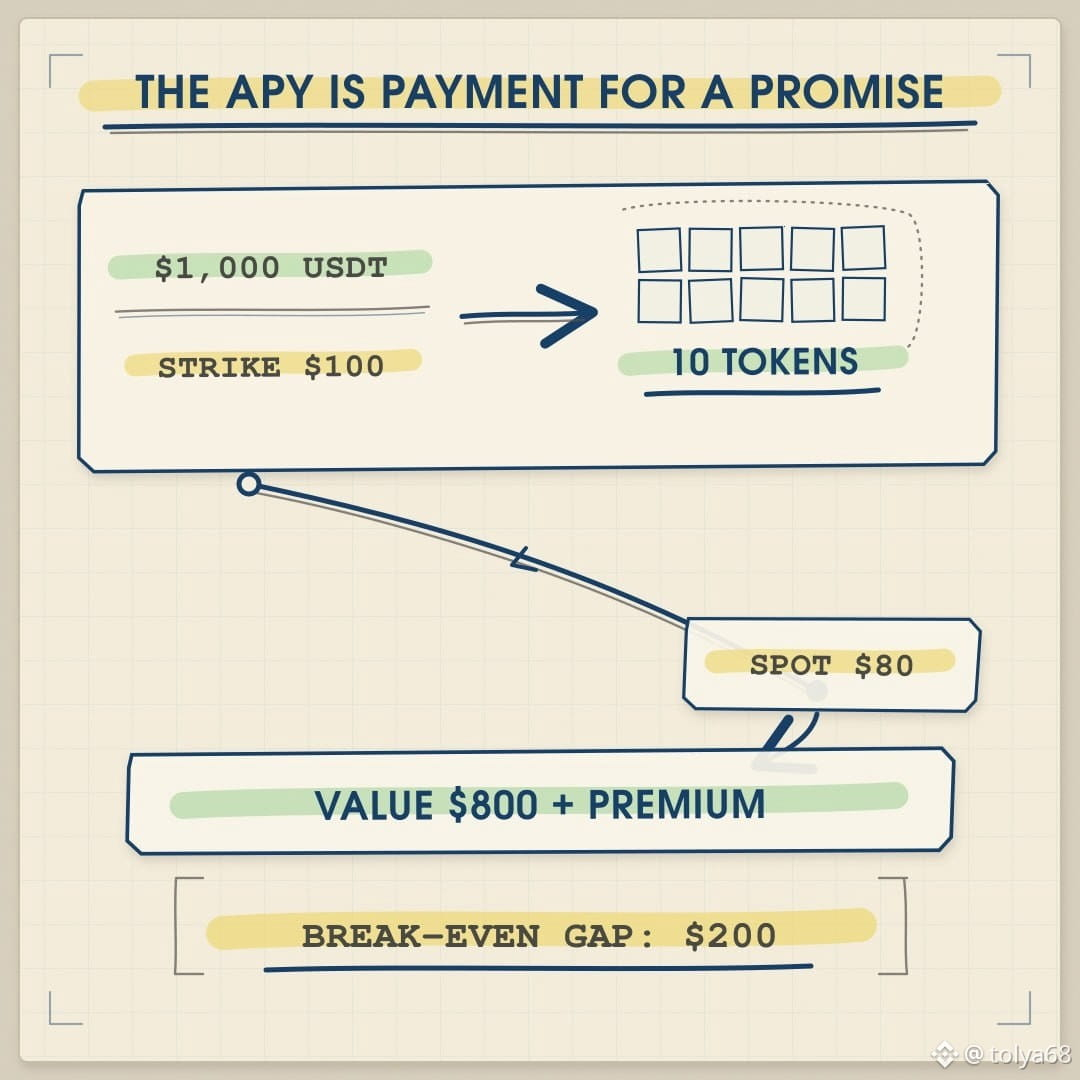
When you deposit USDT, you’re providing liquidity to put buyers. In plain English, you’re taking the other side of an option. If the token finishes below the strike at maturity, your USDT can be converted into that token at the strike price, and you keep the premium.
Take a simple case.
You deposit $1,000 USDT into a vault with a $100 strike. The token finishes at $80. Your $1,000 converts into 10 tokens, now worth $800, plus the premium.
Before considering points, fees, or any future rebound, that premium has to cover a $200 gap just to restore the original $1,000 of value.
That doesn’t make the product bad. It makes the trade more honest once it’s described correctly. You’re not being paid simply for parking USDT. You’re being paid for promising to buy the token at a predetermined price if the market falls through it.
The sentence I’d test before depositing is: “I’d still be happy owning this token at $100 even after it trades at $80.”
If that stops being true during the drop, the headline APY was probably doing too much of the thinking.
For me, the useful numbers aren’t only APY and maturity. They’re strike, premium, break-even price, and what asset I may actually hold at settlement.
@termmax #TermMax
I nearly filed TermMax Dual Investment under “high APY vaults.” That would’ve been a lazy read.
When you deposit USDT, you’re providing liquidity to put buyers. In plain English, you’re taking the other side of an option. If the token finishes below the strike at maturity, your USDT can be converted into that token at the strike price, and you keep the premium.
Take a simple case.
You deposit $1,000 USDT into a vault with a $100 strike. The token finishes at $80. Your $1,000 converts into 10 tokens, now worth $800, plus the premium.
Before considering points, fees, or any future rebound, that premium has to cover a $200 gap just to restore the original $1,000 of value.
That doesn’t make the product bad. It makes the trade more honest once it’s described correctly. You’re not being paid simply for parking USDT. You’re being paid for promising to buy the token at a predetermined price if the market falls through it.
The sentence I’d test before depositing is: “I’d still be happy owning this token at $100 even after it trades at $80.”
If that stops being true during the drop, the headline APY was probably doing too much of the thinking.
For me, the useful numbers aren’t only APY and maturity. They’re strike, premium, break-even price, and what asset I may actually hold at settlement.
@TermMax #TermMax
When you deposit USDT, you’re providing liquidity to put buyers. In plain English, you’re taking the other side of an option. If the token finishes below the strike at maturity, your USDT can be converted into that token at the strike price, and you keep the premium.
Take a simple case.
You deposit $1,000 USDT into a vault with a $100 strike. The token finishes at $80. Your $1,000 converts into 10 tokens, now worth $800, plus the premium.
Before considering points, fees, or any future rebound, that premium has to cover a $200 gap just to restore the original $1,000 of value.
That doesn’t make the product bad. It makes the trade more honest once it’s described correctly. You’re not being paid simply for parking USDT. You’re being paid for promising to buy the token at a predetermined price if the market falls through it.
The sentence I’d test before depositing is: “I’d still be happy owning this token at $100 even after it trades at $80.”
If that stops being true during the drop, the headline APY was probably doing too much of the thinking.
For me, the useful numbers aren’t only APY and maturity. They’re strike, premium, break-even price, and what asset I may actually hold at settlement.
@TermMax #TermMax
4
4
75
·
--
Haussier
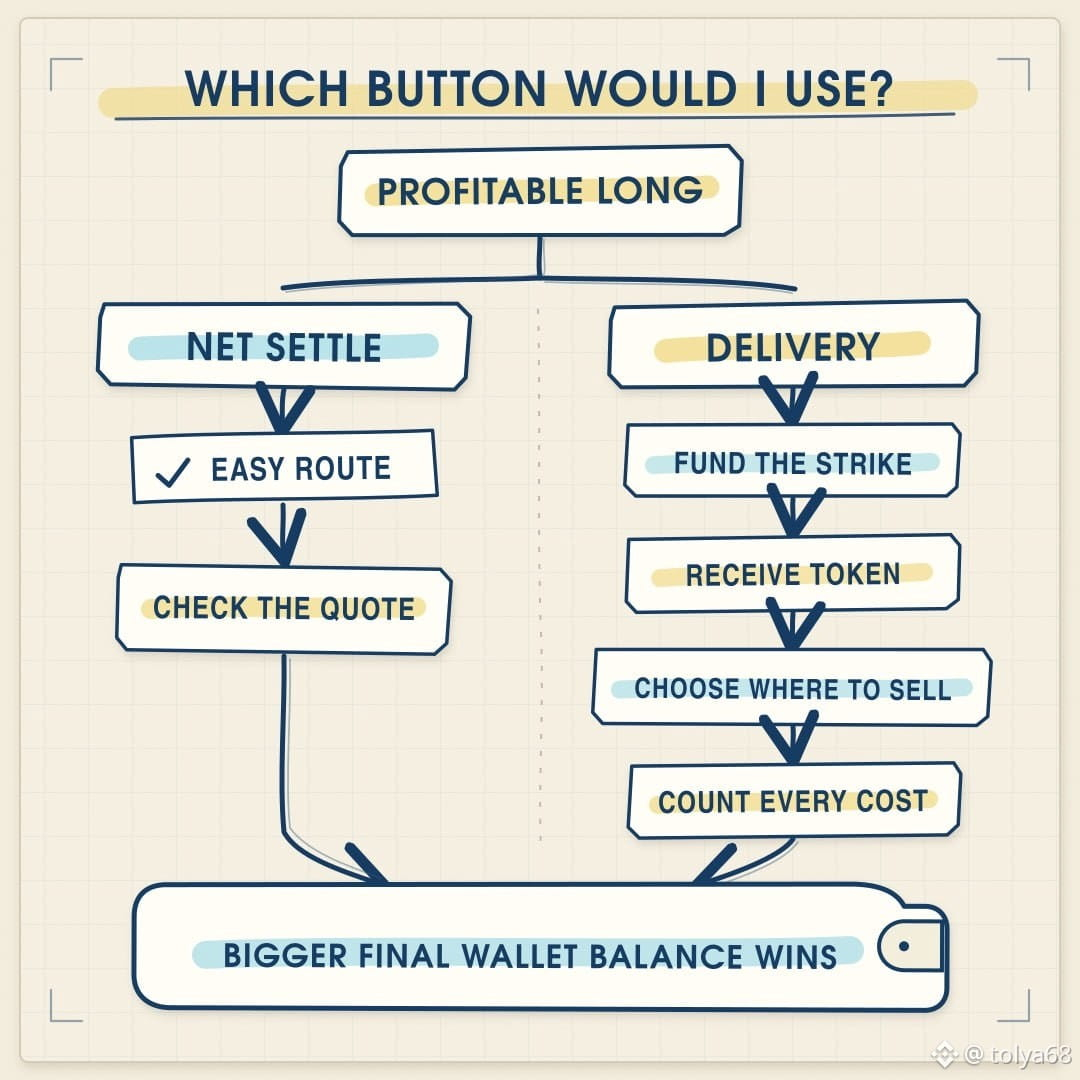
Je suis resté à fixer les deux boutons d’exercice dans TermMax Alpha en me disant : d’accord, mais lequel est-ce que j’utiliserais vraiment ?
Supposons que mon Long soit en profit.
Net Settle est la réponse la plus simple. Le protocole gère le règlement, et si la position est petite et que la liquidité sur chaîne est correcte, je ne pense pas que je vais trop compliquer les choses.
Delivery, c’est là que ça devient intéressant. Je financerais l’achat au prix d’exercice, je recevrais le token sous-jacent, puis je choisirais où le vendre. Si un Net Settle important devait tomber sur un pool DEX peu profond, ce contrôle supplémentaire pourrait rapporter plus que ce que ça coûte.
Pourrait. Pas automatiquement.
J’aurais quand même besoin de compter les coûts de transfert, le risque de la plateforme (venue risk), le timing, et le capital nécessaire pour exercer. Delivery n’est pas un bouton magique qui supprime le slippage.
Mon raisonnement serait assez basique :
1. Qu’est-ce que Net Settle me laisse ?
2. Qu’est-ce que Delivery me laisserait après chaque coût ?
3. À combien de travail et de capital en plus correspond le fait de passer par la route deux ?
Je choisirais le solde final du wallet le plus élevé. Pas le bouton le plus “classe”.
Donc ce n’est pas vraiment de l’argent liquide (cash) contre des tokens. C’est de la commodité versus le contrôle de l’exécution.
@termmax #TermMax
Je suis resté à fixer les deux boutons d’exercice dans TermMax Alpha en me disant : d’accord, mais lequel est-ce que j’utiliserais vraiment ?
Supposons que mon Long soit en profit.
Net Settle est la réponse la plus simple. Le protocole gère le règlement, et si la position est petite et que la liquidité sur chaîne est correcte, je ne pense pas que je vais trop compliquer les choses.
Delivery, c’est là que ça devient intéressant. Je financerais l’achat au prix d’exercice, je recevrais le token sous-jacent, puis je choisirais où le vendre. Si un Net Settle important devait tomber sur un pool DEX peu profond, ce contrôle supplémentaire pourrait rapporter plus que ce que ça coûte.
Pourrait. Pas automatiquement.
J’aurais quand même besoin de compter les coûts de transfert, le risque de la plateforme (venue risk), le timing, et le capital nécessaire pour exercer. Delivery n’est pas un bouton magique qui supprime le slippage.
Mon raisonnement serait assez basique :
1. Qu’est-ce que Net Settle me laisse ?
2. Qu’est-ce que Delivery me laisserait après chaque coût ?
3. À combien de travail et de capital en plus correspond le fait de passer par la route deux ?
Je choisirais le solde final du wallet le plus élevé. Pas le bouton le plus “classe”.
Donc ce n’est pas vraiment de l’argent liquide (cash) contre des tokens. C’est de la commodité versus le contrôle de l’exécution.
@TermMax #TermMax
Supposons que mon Long soit en profit.
Net Settle est la réponse la plus simple. Le protocole gère le règlement, et si la position est petite et que la liquidité sur chaîne est correcte, je ne pense pas que je vais trop compliquer les choses.
Delivery, c’est là que ça devient intéressant. Je financerais l’achat au prix d’exercice, je recevrais le token sous-jacent, puis je choisirais où le vendre. Si un Net Settle important devait tomber sur un pool DEX peu profond, ce contrôle supplémentaire pourrait rapporter plus que ce que ça coûte.
Pourrait. Pas automatiquement.
J’aurais quand même besoin de compter les coûts de transfert, le risque de la plateforme (venue risk), le timing, et le capital nécessaire pour exercer. Delivery n’est pas un bouton magique qui supprime le slippage.
Mon raisonnement serait assez basique :
1. Qu’est-ce que Net Settle me laisse ?
2. Qu’est-ce que Delivery me laisserait après chaque coût ?
3. À combien de travail et de capital en plus correspond le fait de passer par la route deux ?
Je choisirais le solde final du wallet le plus élevé. Pas le bouton le plus “classe”.
Donc ce n’est pas vraiment de l’argent liquide (cash) contre des tokens. C’est de la commodité versus le contrôle de l’exécution.
@TermMax #TermMax
2
1
65
·
--
Haussier
Voir la traduction
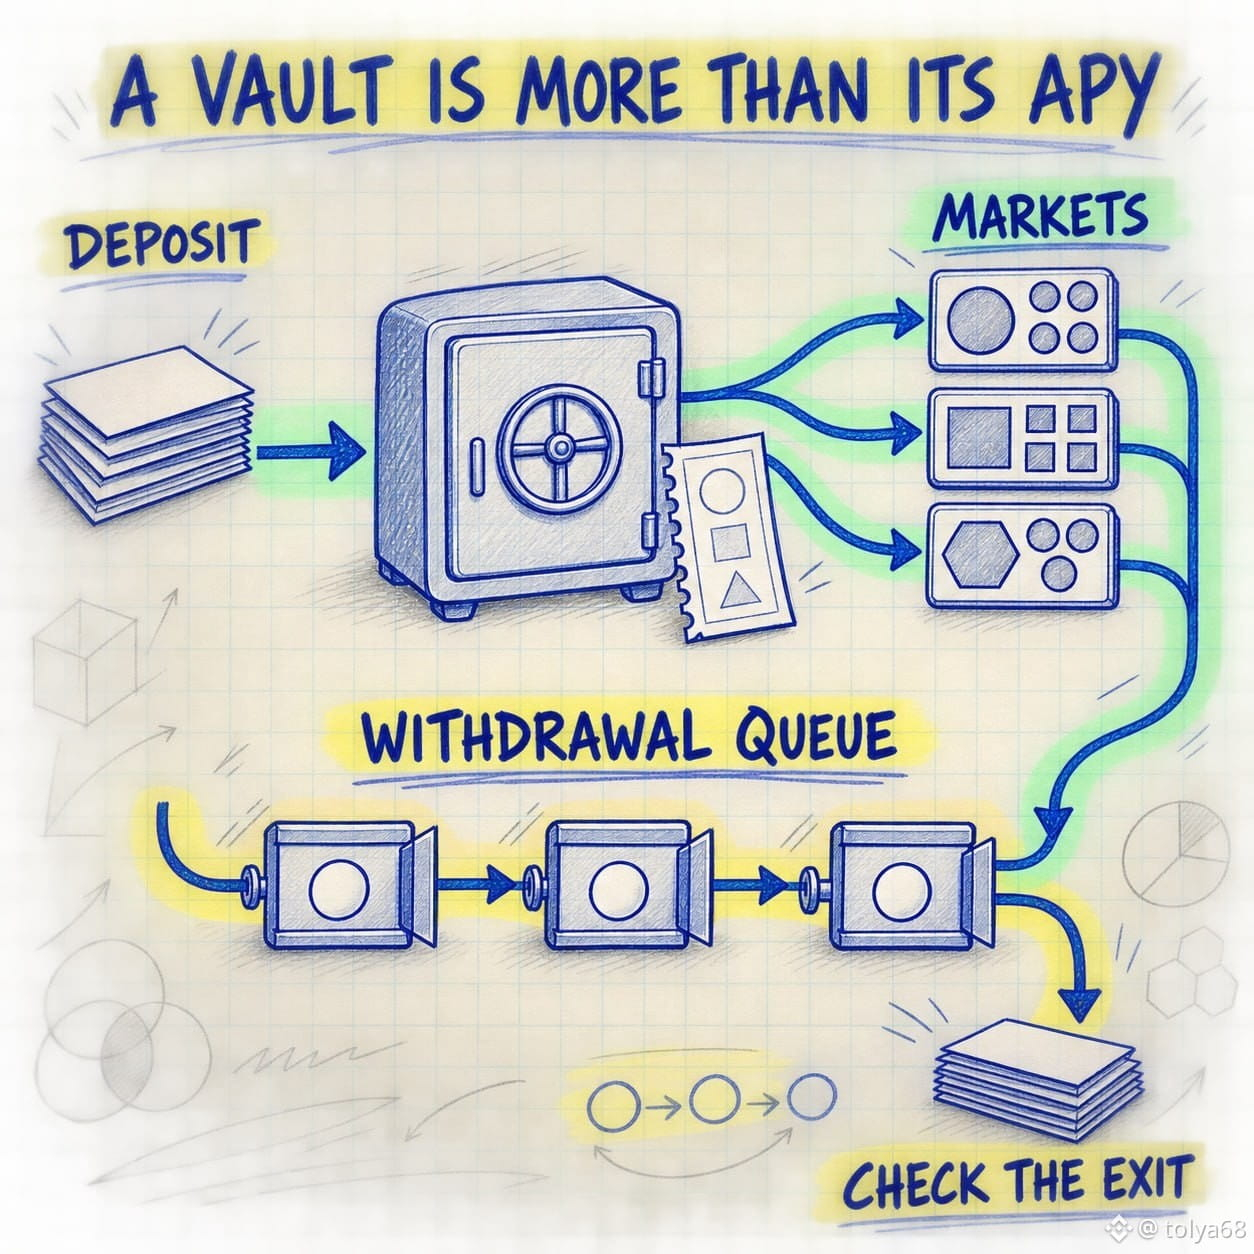
Before depositing into a vault, I want to know how the money comes back out.
A TermMax vault can deploy one debt asset across several markets. Depositors receive ERC-4626 shares, but a redemption still has to move through the vault's withdrawal queue. For a large withdrawal, the curator may need to adjust orders or redeem positions first.
So I would not read “ERC-4626” as “instant cash.” It standardizes share accounting and withdrawals; it does not remove the liquidity constraints of the positions underneath.
My quick checklist would be: market mix, capacity, withdrawal queue, available reserves, and curator. The advertised return is only half the vault story. Exit design is the other half.
@termmax #TermMax
Before depositing into a vault, I want to know how the money comes back out.
A TermMax vault can deploy one debt asset across several markets. Depositors receive ERC-4626 shares, but a redemption still has to move through the vault's withdrawal queue. For a large withdrawal, the curator may need to adjust orders or redeem positions first.
So I would not read “ERC-4626” as “instant cash.” It standardizes share accounting and withdrawals; it does not remove the liquidity constraints of the positions underneath.
My quick checklist would be: market mix, capacity, withdrawal queue, available reserves, and curator. The advertised return is only half the vault story. Exit design is the other half.
@TermMax #TermMax
A TermMax vault can deploy one debt asset across several markets. Depositors receive ERC-4626 shares, but a redemption still has to move through the vault's withdrawal queue. For a large withdrawal, the curator may need to adjust orders or redeem positions first.
So I would not read “ERC-4626” as “instant cash.” It standardizes share accounting and withdrawals; it does not remove the liquidity constraints of the positions underneath.
My quick checklist would be: market mix, capacity, withdrawal queue, available reserves, and curator. The advertised return is only half the vault story. Exit design is the other half.
@TermMax #TermMax
2
3
55
·
--
Haussier
#bStocksCIS @BinanceCIS $AAPLB
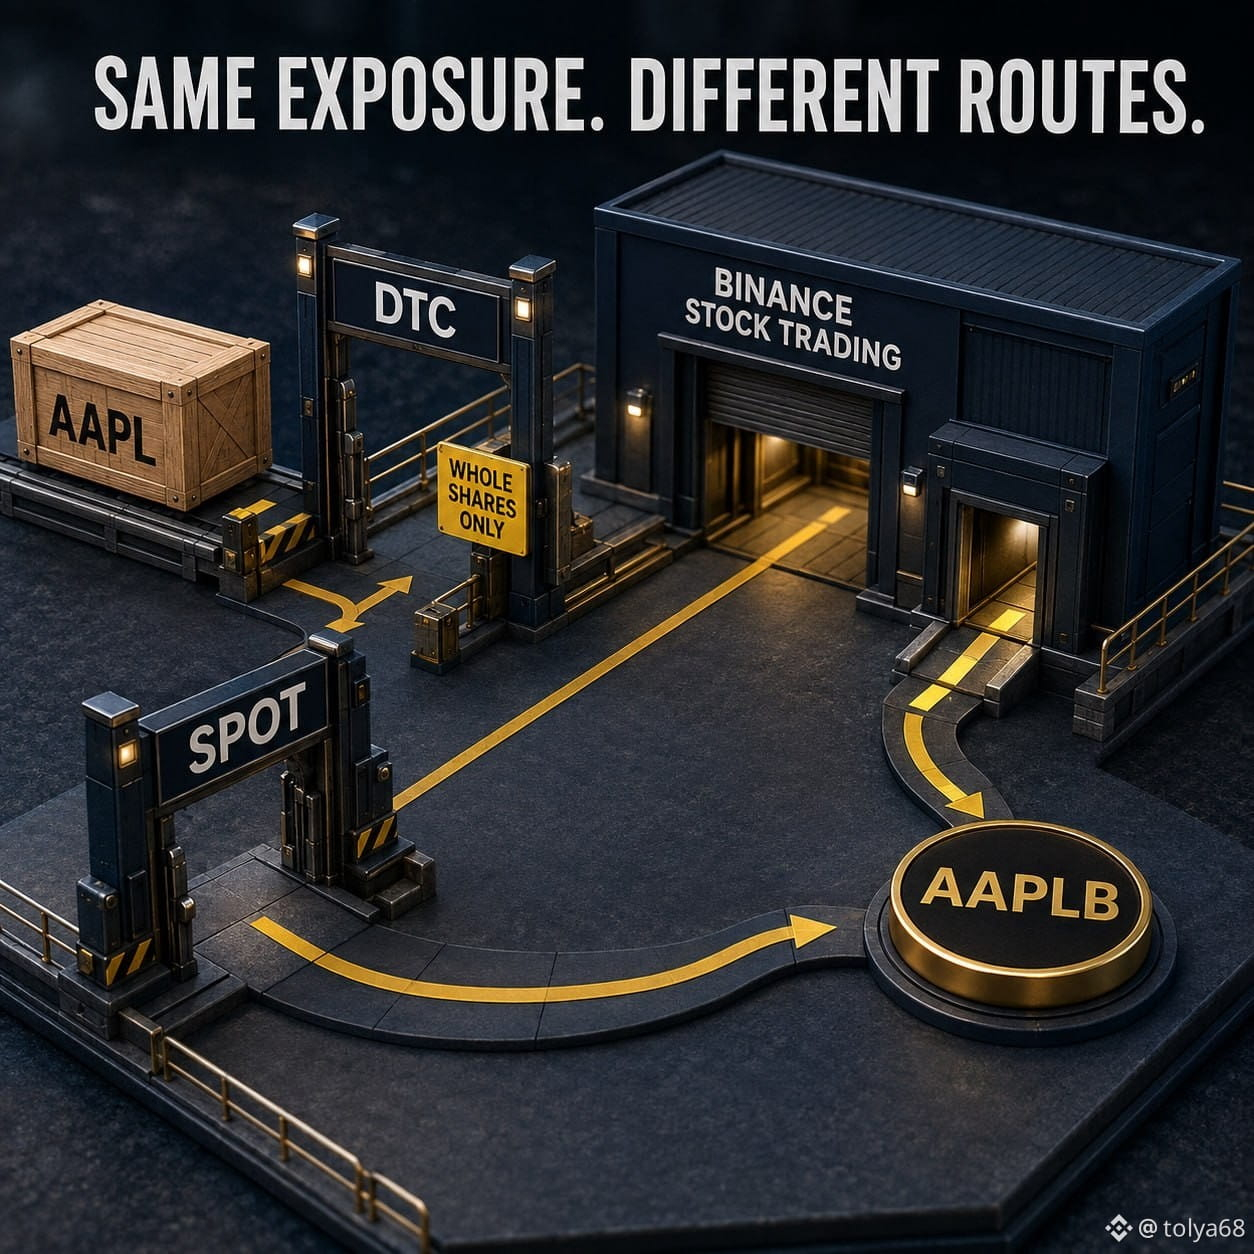
Le transfert d’actions vers Binance via DTC n’est pas la même chose que le dépôt d’un token.
Le guide de transfert entrant actuel décrit un processus de titres de courtier à courtier. Le courtier émetteur envoie des actions prises en charge au partenaire courtage de Binance via les instructions de règlement DTC.
La première limite pratique concerne la quantité : les demandes de transfert DTC n’acceptent que des actions entières.
Si un compte externe contient 3,4 actions AAPL, une demande ne peut pas spécifier 3,4 actions. Une quantité fractionnaire peut entraîner le rejet de la demande, et cette fraction ne devient pas automatiquement $AAPLB.
Il existe plusieurs autres points de contrôle :
Le nom légal sur les deux comptes de courtage doit correspondre.
Les symboles boursiers et les quantités doivent correspondre aux instructions de règlement.
Seules les actions prises en charge peuvent être transférées.
Chaque demande peut contenir jusqu’à 50 actions différentes.
Les demandes sont traitées par lots quotidiens du lundi au vendredi à 07:00 UTC, et Binance recommande de prévoir au moins 14 jours ouvrables pour l’achèvement.
Surtout, l’actif qui arrive est toujours une position d’action dans Binance Stock Trading. Convertir une position AAPL éligible en $AAPLB constitue une action distincte de conversion de token. L’achat de $AAPLB directement sur Spot constitue une troisième voie.
Ainsi, « transférer mon exposition Apple vers Binance » peut décrire trois opérations très différentes :
1. Transfert d’actions DTC de courtier à courtier
2. Conversion action vers bStock
3. Achat direct de bStock sur Spot
L’exposition à l’entreprise peut sembler similaire, mais l’actif, le compte et le canal de règlement ne sont pas interchangeables.
{spot}(AAPLBUSDT)
#bStocksCIS @BinanceCIS $AAPLB
Le transfert d’actions vers Binance via DTC n’est pas la même chose que le dépôt d’un token.
Le guide de transfert entrant actuel décrit un processus de titres de courtier à courtier. Le courtier émetteur envoie des actions prises en charge au partenaire courtage de Binance via les instructions de règlement DTC.
La première limite pratique concerne la quantité : les demandes de transfert DTC n’acceptent que des actions entières.
Si un compte externe contient 3,4 actions AAPL, une demande ne peut pas spécifier 3,4 actions. Une quantité fractionnaire peut entraîner le rejet de la demande, et cette fraction ne devient pas automatiquement $AAPLB .
Il existe plusieurs autres points de contrôle :
Le nom légal sur les deux comptes de courtage doit correspondre.
Les symboles boursiers et les quantités doivent correspondre aux instructions de règlement.
Seules les actions prises en charge peuvent être transférées.
Chaque demande peut contenir jusqu’à 50 actions différentes.
Les demandes sont traitées par lots quotidiens du lundi au vendredi à 07:00 UTC, et Binance recommande de prévoir au moins 14 jours ouvrables pour l’achèvement.
Surtout, l’actif qui arrive est toujours une position d’action dans Binance Stock Trading. Convertir une position AAPL éligible en $AAPLB constitue une action distincte de conversion de token. L’achat de $AAPLB directement sur Spot constitue une troisième voie.
Ainsi, « transférer mon exposition Apple vers Binance » peut décrire trois opérations très différentes :
1. Transfert d’actions DTC de courtier à courtier
2. Conversion action vers bStock
3. Achat direct de bStock sur Spot
L’exposition à l’entreprise peut sembler similaire, mais l’actif, le compte et le canal de règlement ne sont pas interchangeables.
Le transfert d’actions vers Binance via DTC n’est pas la même chose que le dépôt d’un token.
Le guide de transfert entrant actuel décrit un processus de titres de courtier à courtier. Le courtier émetteur envoie des actions prises en charge au partenaire courtage de Binance via les instructions de règlement DTC.
La première limite pratique concerne la quantité : les demandes de transfert DTC n’acceptent que des actions entières.
Si un compte externe contient 3,4 actions AAPL, une demande ne peut pas spécifier 3,4 actions. Une quantité fractionnaire peut entraîner le rejet de la demande, et cette fraction ne devient pas automatiquement $AAPLB .
Il existe plusieurs autres points de contrôle :
Le nom légal sur les deux comptes de courtage doit correspondre.
Les symboles boursiers et les quantités doivent correspondre aux instructions de règlement.
Seules les actions prises en charge peuvent être transférées.
Chaque demande peut contenir jusqu’à 50 actions différentes.
Les demandes sont traitées par lots quotidiens du lundi au vendredi à 07:00 UTC, et Binance recommande de prévoir au moins 14 jours ouvrables pour l’achèvement.
Surtout, l’actif qui arrive est toujours une position d’action dans Binance Stock Trading. Convertir une position AAPL éligible en $AAPLB constitue une action distincte de conversion de token. L’achat de $AAPLB directement sur Spot constitue une troisième voie.
Ainsi, « transférer mon exposition Apple vers Binance » peut décrire trois opérations très différentes :
1. Transfert d’actions DTC de courtier à courtier
2. Conversion action vers bStock
3. Achat direct de bStock sur Spot
L’exposition à l’entreprise peut sembler similaire, mais l’actif, le compte et le canal de règlement ne sont pas interchangeables.
2
3
72
·
--
Haussier
J’ai supposé qu’un prêt TermMax avait une fin ennuyeuse : rembourser le token de dette et récupérer la garantie. Le protocole offre au emprunteur une autre voie.
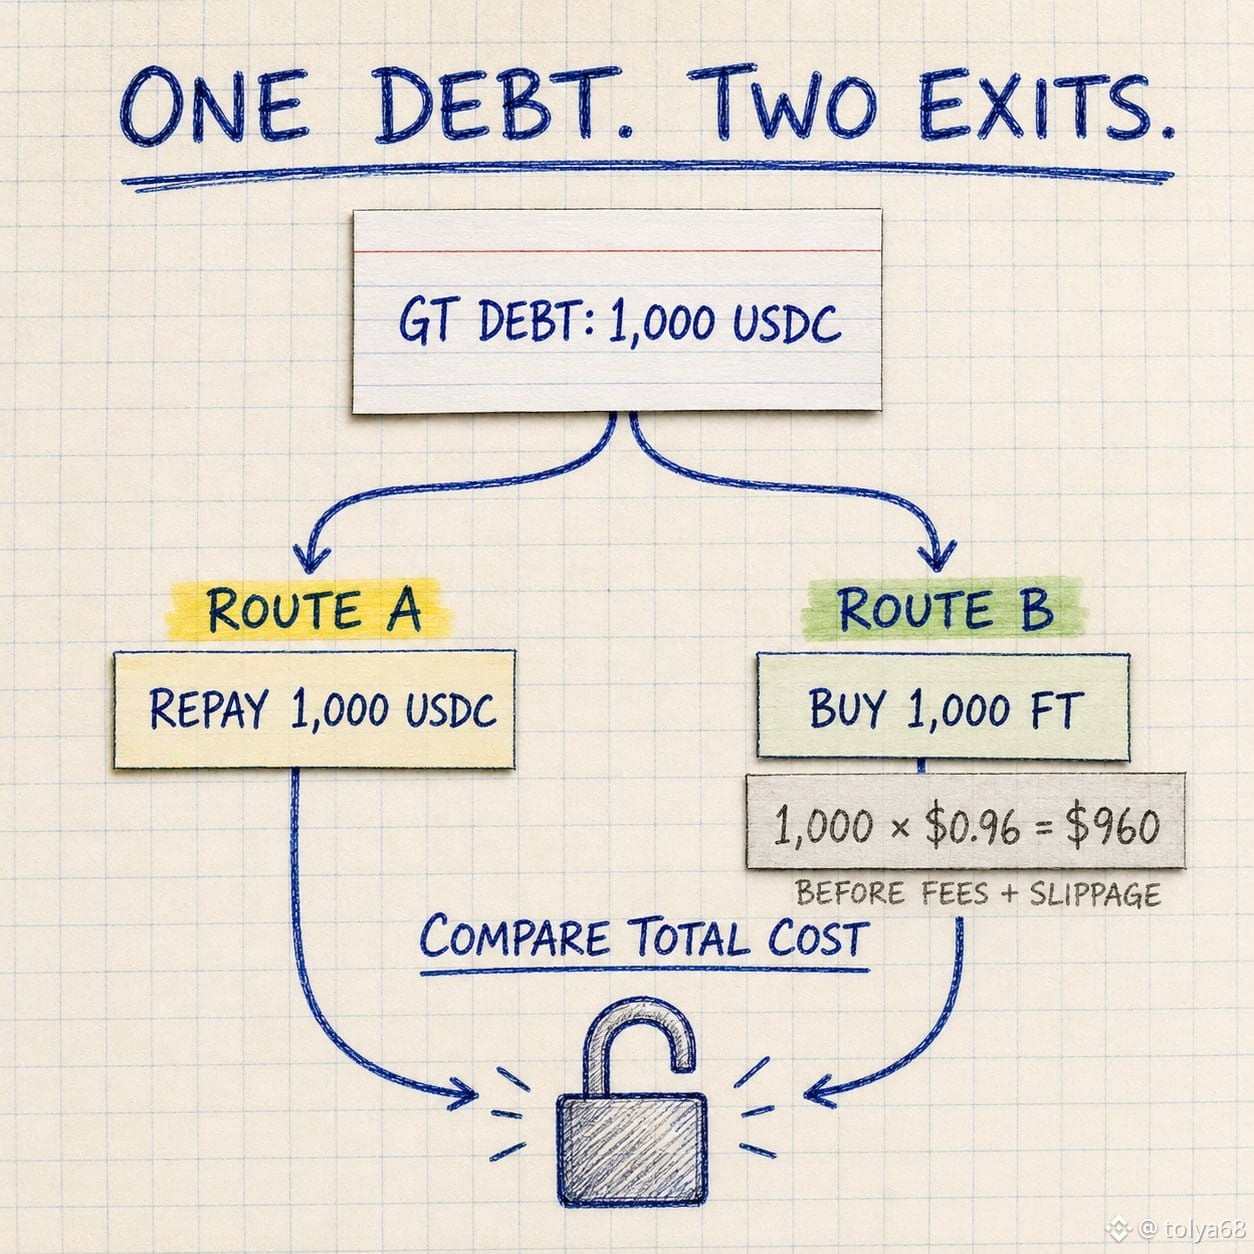
Supposons qu’un GT enregistre 1 000 USDC de dette.
Route A : rembourser 1 000 USDC directement.
Route B : acquérir 1 000 tokens à taux fixe (Fixed-Rate Tokens) assortis et utiliser ces FT pour régler la dette. Si le FT s’échange à 0,96 $, l’achat coûte 960 $ avant frais, gaz et slippage. À 0,99 $, il coûte 990 $.
Pourquoi cela peut-il arriver ? Le FT s’échange avant l’échéance. Son prix réagit au temps restant, aux taux en vigueur et à la liquidité disponible. Si le marché évolue en faveur de l’emprunteur, racheter la créance peut coûter moins que le remboursement à la valeur nominale.
Ce n’est pas un rabais garanti. Une grosse commande de FT peut traverser la courbe, et les coûts d’exécution peuvent effacer une petite économie.
Ma vérification pratique serait simple : comparer le coût total d’acquisition d’assez de FT avec le remboursement direct en token de dette. Le montant du remboursement direct donne à l’emprunteur un plafond contractuel connu avant les coûts d’exécution, mais il n’impose pas de sortir par une option plus coûteuse lorsque le marché secondaire en propose une moins chère.
@termmax #TermMax
J’ai supposé qu’un prêt TermMax avait une fin ennuyeuse : rembourser le token de dette et récupérer la garantie. Le protocole offre au emprunteur une autre voie.
Supposons qu’un GT enregistre 1 000 USDC de dette.
Route A : rembourser 1 000 USDC directement.
Route B : acquérir 1 000 tokens à taux fixe (Fixed-Rate Tokens) assortis et utiliser ces FT pour régler la dette. Si le FT s’échange à 0,96 $, l’achat coûte 960 $ avant frais, gaz et slippage. À 0,99 $, il coûte 990 $.
Pourquoi cela peut-il arriver ? Le FT s’échange avant l’échéance. Son prix réagit au temps restant, aux taux en vigueur et à la liquidité disponible. Si le marché évolue en faveur de l’emprunteur, racheter la créance peut coûter moins que le remboursement à la valeur nominale.
Ce n’est pas un rabais garanti. Une grosse commande de FT peut traverser la courbe, et les coûts d’exécution peuvent effacer une petite économie.
Ma vérification pratique serait simple : comparer le coût total d’acquisition d’assez de FT avec le remboursement direct en token de dette. Le montant du remboursement direct donne à l’emprunteur un plafond contractuel connu avant les coûts d’exécution, mais il n’impose pas de sortir par une option plus coûteuse lorsque le marché secondaire en propose une moins chère.
@TermMax #TermMax
Supposons qu’un GT enregistre 1 000 USDC de dette.
Route A : rembourser 1 000 USDC directement.
Route B : acquérir 1 000 tokens à taux fixe (Fixed-Rate Tokens) assortis et utiliser ces FT pour régler la dette. Si le FT s’échange à 0,96 $, l’achat coûte 960 $ avant frais, gaz et slippage. À 0,99 $, il coûte 990 $.
Pourquoi cela peut-il arriver ? Le FT s’échange avant l’échéance. Son prix réagit au temps restant, aux taux en vigueur et à la liquidité disponible. Si le marché évolue en faveur de l’emprunteur, racheter la créance peut coûter moins que le remboursement à la valeur nominale.
Ce n’est pas un rabais garanti. Une grosse commande de FT peut traverser la courbe, et les coûts d’exécution peuvent effacer une petite économie.
Ma vérification pratique serait simple : comparer le coût total d’acquisition d’assez de FT avec le remboursement direct en token de dette. Le montant du remboursement direct donne à l’emprunteur un plafond contractuel connu avant les coûts d’exécution, mais il n’impose pas de sortir par une option plus coûteuse lorsque le marché secondaire en propose une moins chère.
@TermMax #TermMax
1
67
·
--
Haussier
#bStocksCIS @BinanceCIS
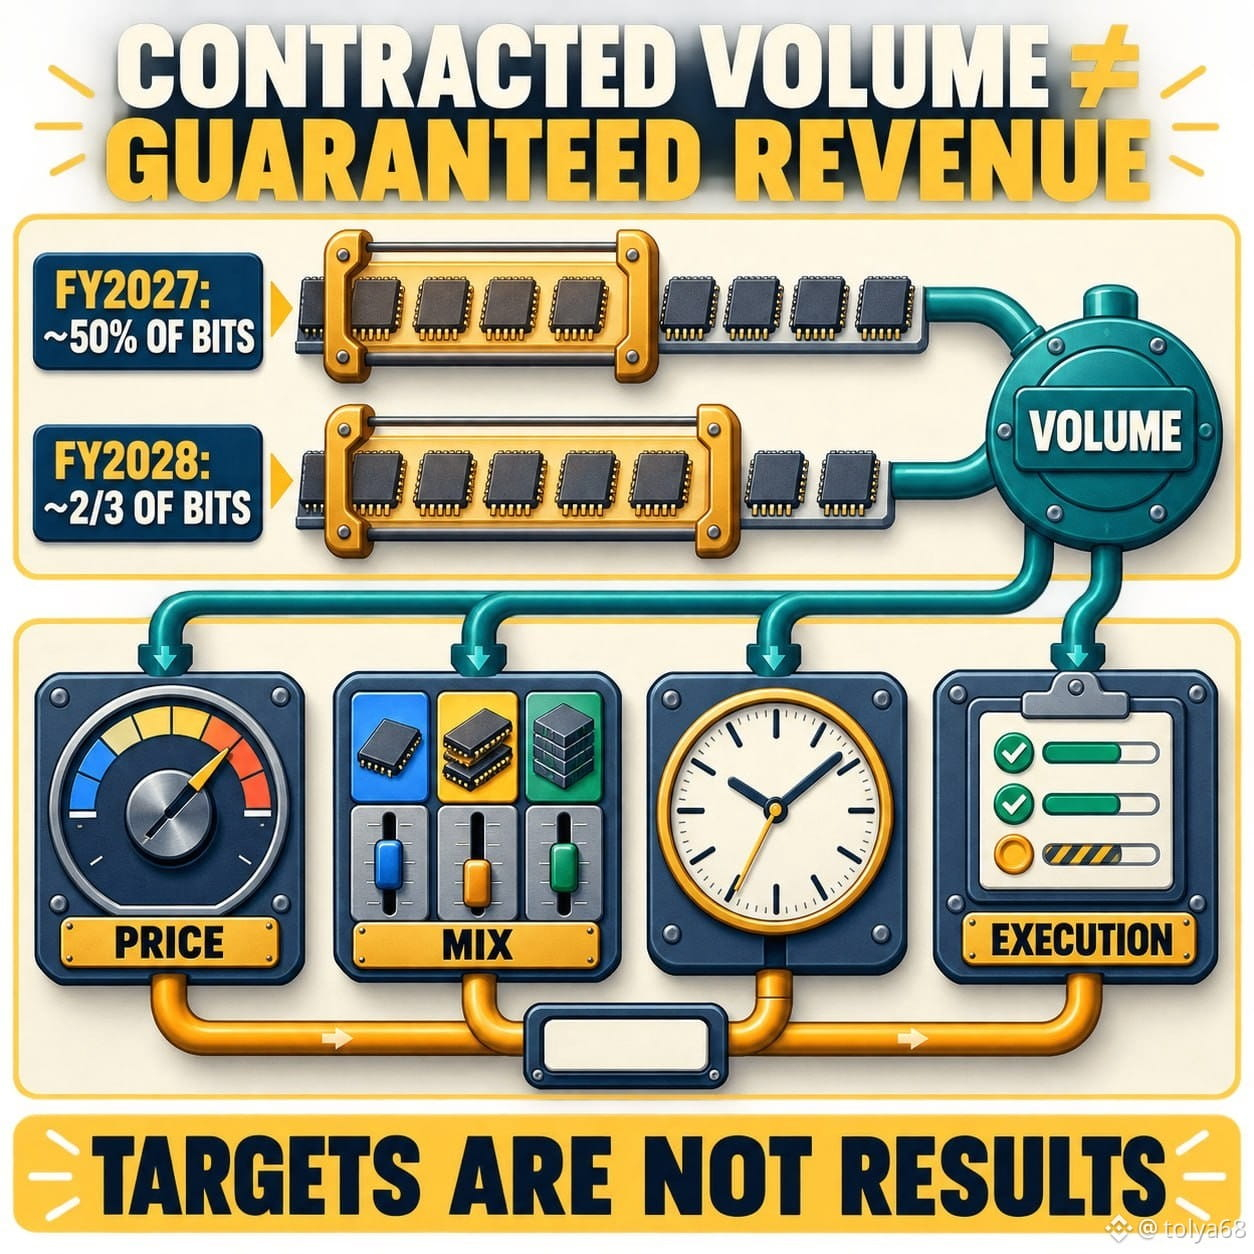
« À propos de 50 % des bits de l’exercice 2027 sont couverts par de nouveaux accords » donne l’impression que 50 % du chiffre d’affaires est garanti. Ce n’est pas le cas.
Lors de sa journée investisseurs du 13 août, Sandisk a indiqué avoir signé des accords de Nouveau modèle économique avec huit clients, couvrant environ 50 % des bits de l’exercice 2027 et environ deux tiers des bits de l’exercice 2028. Les contrats utilisent des volumes engagés, des garanties financières minimales et des mécanismes de tarification structurés.
Voici la distinction pratique que j’utilise pour $SNDKB .
Ce qui devient plus visible :
- volume de la demande
- planification des capacités
- engagement minimum du client
- visibilité des flux de trésorerie futurs
Ce qui n’est pas automatiquement fixé :
- le prix de vente final
- la composition des produits
- le calendrier d’expédition
- la marge brute
- le risque de crédit client et le risque d’exécution
Un « bit » est un volume physique, et non un dollar de chiffre d’affaires.
La même prudence s’applique aux objectifs de Sandisk pour l’exercice 2028 à l’exercice 2030 : croissance du chiffre d’affaires de la mi à la haute dizaine, environ 80 % de marge brute non conforme aux PCGR, environ 75 % de marge opérationnelle non conforme aux PCGR et environ 50 % de marge de free cash-flow ajusté. Ce sont des objectifs de la direction fondés sur des hypothèses, et non des résultats réalisés.
Sandisk s’attend aussi à restituer 100 % du cash excédentaire après avoir investi dans l’activité. Le mot important est « excédentaire » : il s’agit du reliquat après les besoins opérationnels et d’investissement, et non d’une promesse de versement fixe.
Mon test en quatre questions est simple : le volume est-il engagé ? Le prix est-il fixe ou calculé selon une formule ? Y a-t-il une garantie minimale de trésorerie ? Qu’est-ce qui peut retarder la constatation ?
Préféreriez-vous un volume contractuel plus prévisible, même si cela peut réduire certains gains liés à une hausse soudaine du prix spot ?
{spot}(SNDKBUSDT)
#bStocksCIS @BinanceCIS
« À propos de 50 % des bits de l’exercice 2027 sont couverts par de nouveaux accords » donne l’impression que 50 % du chiffre d’affaires est garanti. Ce n’est pas le cas.
Lors de sa journée investisseurs du 13 août, Sandisk a indiqué avoir signé des accords de Nouveau modèle économique avec huit clients, couvrant environ 50 % des bits de l’exercice 2027 et environ deux tiers des bits de l’exercice 2028. Les contrats utilisent des volumes engagés, des garanties financières minimales et des mécanismes de tarification structurés.
Voici la distinction pratique que j’utilise pour $SNDKB .
Ce qui devient plus visible :
- volume de la demande
- planification des capacités
- engagement minimum du client
- visibilité des flux de trésorerie futurs
Ce qui n’est pas automatiquement fixé :
- le prix de vente final
- la composition des produits
- le calendrier d’expédition
- la marge brute
- le risque de crédit client et le risque d’exécution
Un « bit » est un volume physique, et non un dollar de chiffre d’affaires.
La même prudence s’applique aux objectifs de Sandisk pour l’exercice 2028 à l’exercice 2030 : croissance du chiffre d’affaires de la mi à la haute dizaine, environ 80 % de marge brute non conforme aux PCGR, environ 75 % de marge opérationnelle non conforme aux PCGR et environ 50 % de marge de free cash-flow ajusté. Ce sont des objectifs de la direction fondés sur des hypothèses, et non des résultats réalisés.
Sandisk s’attend aussi à restituer 100 % du cash excédentaire après avoir investi dans l’activité. Le mot important est « excédentaire » : il s’agit du reliquat après les besoins opérationnels et d’investissement, et non d’une promesse de versement fixe.
Mon test en quatre questions est simple : le volume est-il engagé ? Le prix est-il fixe ou calculé selon une formule ? Y a-t-il une garantie minimale de trésorerie ? Qu’est-ce qui peut retarder la constatation ?
Préféreriez-vous un volume contractuel plus prévisible, même si cela peut réduire certains gains liés à une hausse soudaine du prix spot ?
« À propos de 50 % des bits de l’exercice 2027 sont couverts par de nouveaux accords » donne l’impression que 50 % du chiffre d’affaires est garanti. Ce n’est pas le cas.
Lors de sa journée investisseurs du 13 août, Sandisk a indiqué avoir signé des accords de Nouveau modèle économique avec huit clients, couvrant environ 50 % des bits de l’exercice 2027 et environ deux tiers des bits de l’exercice 2028. Les contrats utilisent des volumes engagés, des garanties financières minimales et des mécanismes de tarification structurés.
Voici la distinction pratique que j’utilise pour $SNDKB .
Ce qui devient plus visible :
- volume de la demande
- planification des capacités
- engagement minimum du client
- visibilité des flux de trésorerie futurs
Ce qui n’est pas automatiquement fixé :
- le prix de vente final
- la composition des produits
- le calendrier d’expédition
- la marge brute
- le risque de crédit client et le risque d’exécution
Un « bit » est un volume physique, et non un dollar de chiffre d’affaires.
La même prudence s’applique aux objectifs de Sandisk pour l’exercice 2028 à l’exercice 2030 : croissance du chiffre d’affaires de la mi à la haute dizaine, environ 80 % de marge brute non conforme aux PCGR, environ 75 % de marge opérationnelle non conforme aux PCGR et environ 50 % de marge de free cash-flow ajusté. Ce sont des objectifs de la direction fondés sur des hypothèses, et non des résultats réalisés.
Sandisk s’attend aussi à restituer 100 % du cash excédentaire après avoir investi dans l’activité. Le mot important est « excédentaire » : il s’agit du reliquat après les besoins opérationnels et d’investissement, et non d’une promesse de versement fixe.
Mon test en quatre questions est simple : le volume est-il engagé ? Le prix est-il fixe ou calculé selon une formule ? Y a-t-il une garantie minimale de trésorerie ? Qu’est-ce qui peut retarder la constatation ?
Préféreriez-vous un volume contractuel plus prévisible, même si cela peut réduire certains gains liés à une hausse soudaine du prix spot ?
1
1
102
·
--
Haussier
#bStocksCIS @BinanceCIS
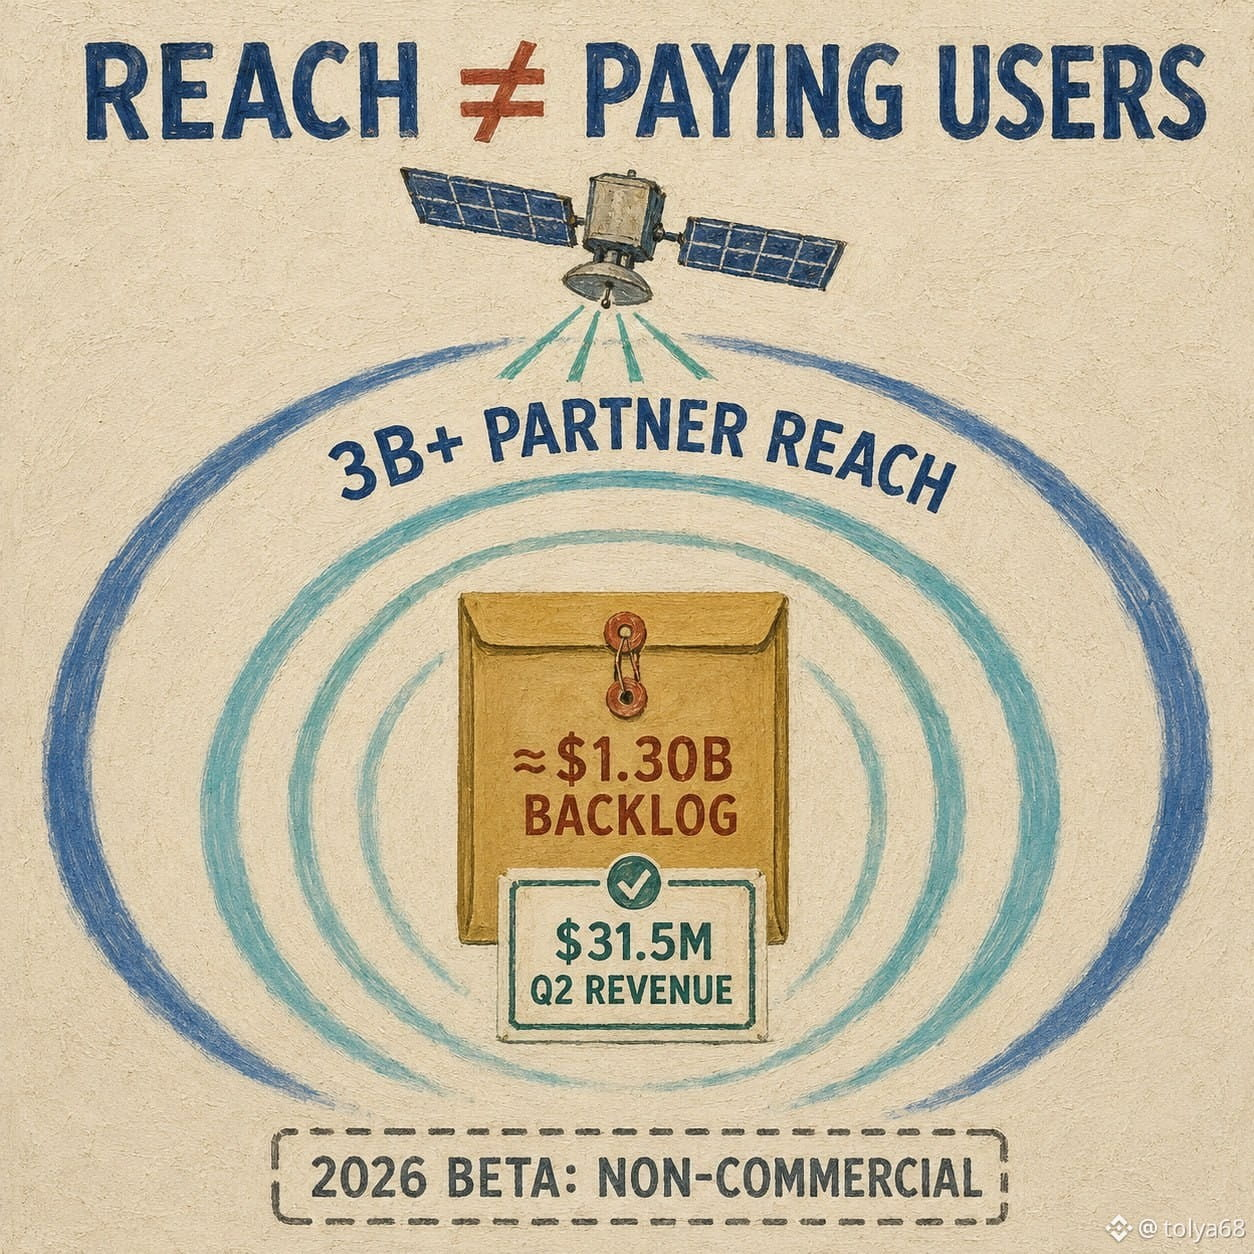
Je me suis arrêté au plus grand chiffre d’AST SpaceMobile : « plus de 3 milliards d’abonnés. »
Ça ressemble à des utilisateurs. Ce n’est pas le cas.
AST indique que ses 60+ partenaires de réseaux mobiles couvrent collectivement plus de 3 milliards d’abonnés. C’est une portée de distribution potentielle via des partenaires, et non 3 milliards de personnes payant AST aujourd’hui.
Le « chemin » commercial est beaucoup plus étroit :
• Chiffre d’affaires T2 : 31,5 M$
• carnet de commandes (revenu contractuel cumulé) : environ 1,30 Md$
• bêta 2026 : utilisation non commerciale à grande échelle avec des partenaires MNO sélectionnés
• constellation : 13 engins spatiaux en orbite, avec BlueBird 17 à 46 en production et en assemblage
Ces éléments répondent à quatre questions distinctes : qui pourrait être joint, quel revenu est contracté, ce qui a été reconnu comme revenu, et quelle infrastructure est prête.
Pour $ASTSB , je ne rejetterais pas le chiffre de 3 milliards. Je le renommerais correctement. La portée via les partenaires est stratégique. Le carnet est plus proche d’éléments probants d’ordre commercial. Le revenu correspond à ce qui a déjà franchi la ligne comptable. L’écart entre les deux se situe là où réside le risque d’exécution.
Quelle étape mérite le plus de poids aujourd’hui ?
{spot}(ASTSBUSDT)
#bStocksCIS @BinanceCIS
Je me suis arrêté au plus grand chiffre d’AST SpaceMobile : « plus de 3 milliards d’abonnés. »
Ça ressemble à des utilisateurs. Ce n’est pas le cas.
AST indique que ses 60+ partenaires de réseaux mobiles couvrent collectivement plus de 3 milliards d’abonnés. C’est une portée de distribution potentielle via des partenaires, et non 3 milliards de personnes payant AST aujourd’hui.
Le « chemin » commercial est beaucoup plus étroit :
• Chiffre d’affaires T2 : 31,5 M$
• carnet de commandes (revenu contractuel cumulé) : environ 1,30 Md$
• bêta 2026 : utilisation non commerciale à grande échelle avec des partenaires MNO sélectionnés
• constellation : 13 engins spatiaux en orbite, avec BlueBird 17 à 46 en production et en assemblage
Ces éléments répondent à quatre questions distinctes : qui pourrait être joint, quel revenu est contracté, ce qui a été reconnu comme revenu, et quelle infrastructure est prête.
Pour $ASTSB , je ne rejetterais pas le chiffre de 3 milliards. Je le renommerais correctement. La portée via les partenaires est stratégique. Le carnet est plus proche d’éléments probants d’ordre commercial. Le revenu correspond à ce qui a déjà franchi la ligne comptable. L’écart entre les deux se situe là où réside le risque d’exécution.
Quelle étape mérite le plus de poids aujourd’hui ?
Je me suis arrêté au plus grand chiffre d’AST SpaceMobile : « plus de 3 milliards d’abonnés. »
Ça ressemble à des utilisateurs. Ce n’est pas le cas.
AST indique que ses 60+ partenaires de réseaux mobiles couvrent collectivement plus de 3 milliards d’abonnés. C’est une portée de distribution potentielle via des partenaires, et non 3 milliards de personnes payant AST aujourd’hui.
Le « chemin » commercial est beaucoup plus étroit :
• Chiffre d’affaires T2 : 31,5 M$
• carnet de commandes (revenu contractuel cumulé) : environ 1,30 Md$
• bêta 2026 : utilisation non commerciale à grande échelle avec des partenaires MNO sélectionnés
• constellation : 13 engins spatiaux en orbite, avec BlueBird 17 à 46 en production et en assemblage
Ces éléments répondent à quatre questions distinctes : qui pourrait être joint, quel revenu est contracté, ce qui a été reconnu comme revenu, et quelle infrastructure est prête.
Pour $ASTSB , je ne rejetterais pas le chiffre de 3 milliards. Je le renommerais correctement. La portée via les partenaires est stratégique. Le carnet est plus proche d’éléments probants d’ordre commercial. Le revenu correspond à ce qui a déjà franchi la ligne comptable. L’écart entre les deux se situe là où réside le risque d’exécution.
Quelle étape mérite le plus de poids aujourd’hui ?
2
2
85
·
--
Haussier
Voir la traduction
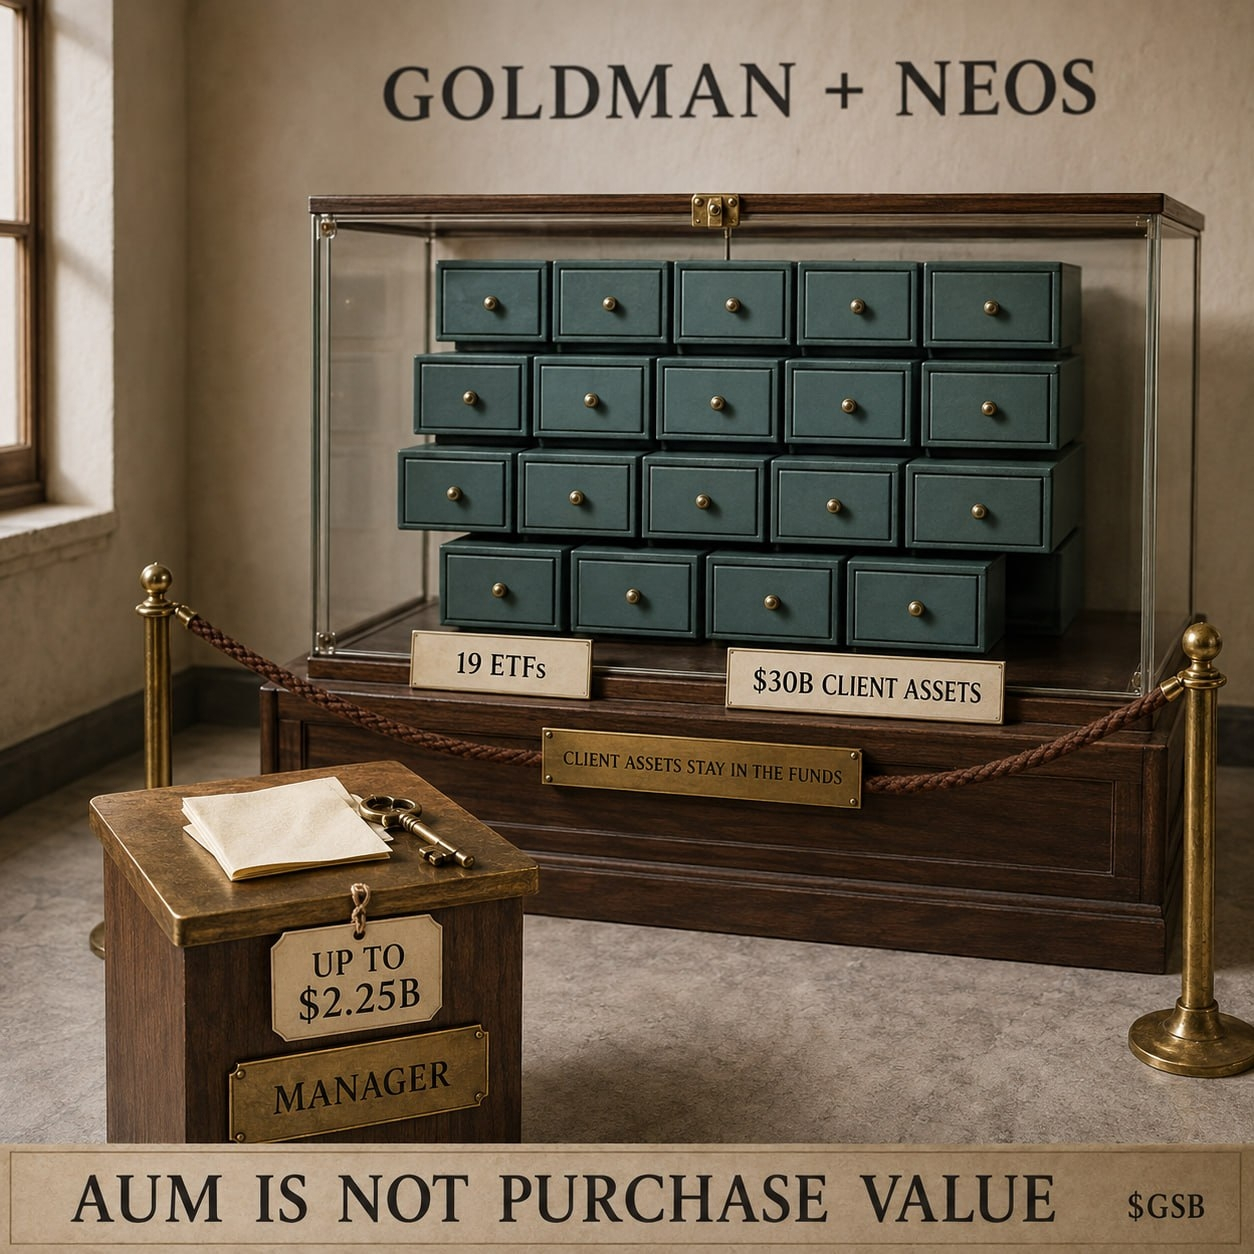
I read that Goldman Sachs may pay up to $2.25B for NEOS, which manages $30B across 19 ETFs. My first calculation was 2.25 divided by 30. It looked like Goldman was buying assets for 7.5 cents on the dollar.
#bStocksCIS That’s the wrong calculation. The $30B is client money inside NEOS funds. Goldman is buying the manager, its ETF lineup, its team and future fee revenue. The stocks, bonds and options held by those funds don’t suddenly become Goldman’s property.
For $GSB , I wouldn’t add $30B to Goldman’s revenue or balance sheet. I would look for the average fee rate, how much client money stays after the deal, and whether Goldman can sell those ETFs to more investors.
The deal is expected to close in Q1 2027, subject to approval. So when I see the headline on @BinanceCIS I treat $30B as assets under management, not purchase value. Did you make the same first calculation?
{spot}(GSBUSDT)
I read that Goldman Sachs may pay up to $2.25B for NEOS, which manages $30B across 19 ETFs. My first calculation was 2.25 divided by 30. It looked like Goldman was buying assets for 7.5 cents on the dollar.
#bStocksCIS That’s the wrong calculation. The $30B is client money inside NEOS funds. Goldman is buying the manager, its ETF lineup, its team and future fee revenue. The stocks, bonds and options held by those funds don’t suddenly become Goldman’s property.
For $GSB , I wouldn’t add $30B to Goldman’s revenue or balance sheet. I would look for the average fee rate, how much client money stays after the deal, and whether Goldman can sell those ETFs to more investors.
The deal is expected to close in Q1 2027, subject to approval. So when I see the headline on @BinanceCIS I treat $30B as assets under management, not purchase value. Did you make the same first calculation?
#bStocksCIS That’s the wrong calculation. The $30B is client money inside NEOS funds. Goldman is buying the manager, its ETF lineup, its team and future fee revenue. The stocks, bonds and options held by those funds don’t suddenly become Goldman’s property.
For $GSB , I wouldn’t add $30B to Goldman’s revenue or balance sheet. I would look for the average fee rate, how much client money stays after the deal, and whether Goldman can sell those ETFs to more investors.
The deal is expected to close in Q1 2027, subject to approval. So when I see the headline on @BinanceCIS I treat $30B as assets under management, not purchase value. Did you make the same first calculation?
3
2
84
·
--
Haussier
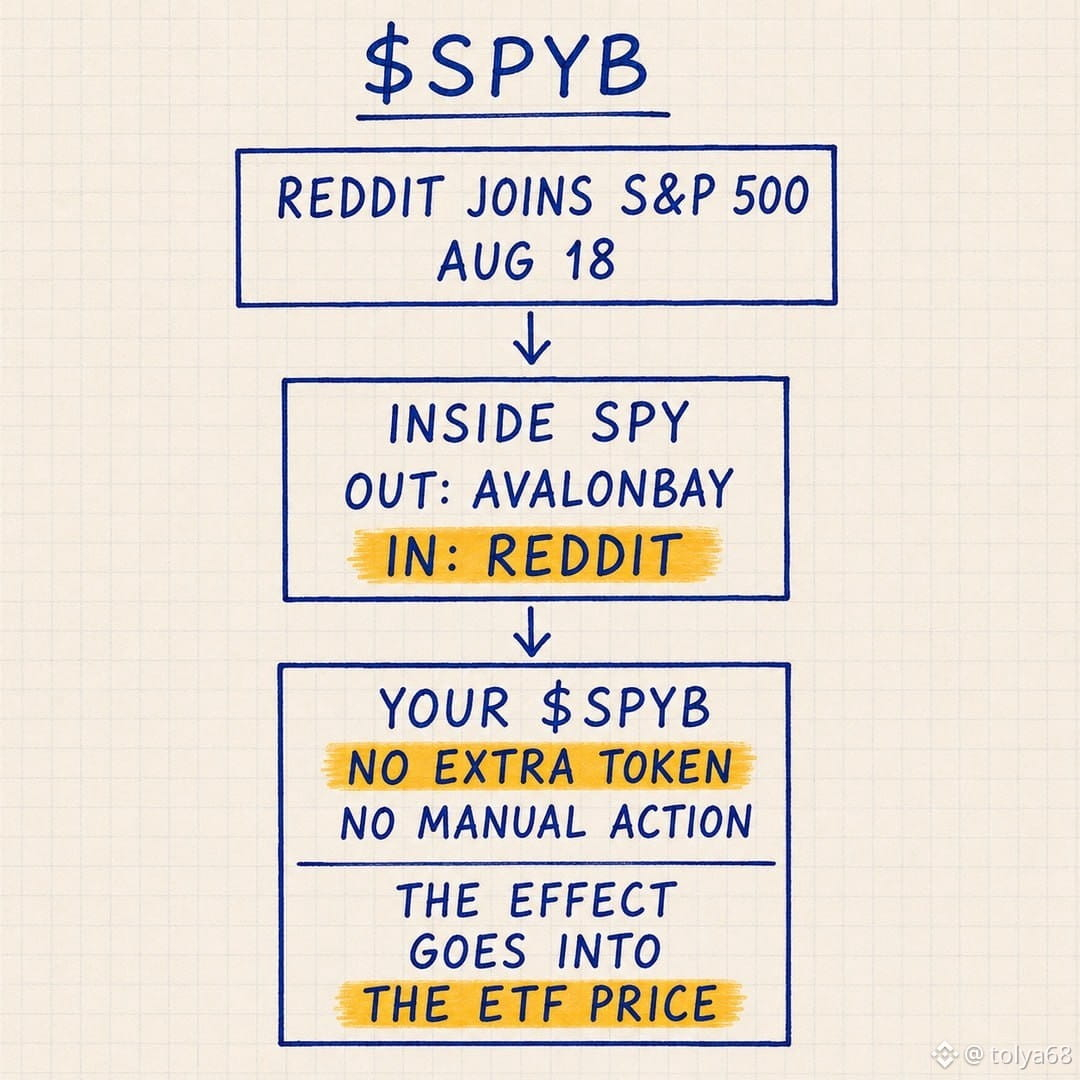
Reddit rejoint le S&P 500 le 18 août.
Un détenteur de $SPYB doit-il acheter Reddit, convertir quoi que ce soit ou attendre des jetons supplémentaires ?
Non.
Ce changement de #bStocksCIS se produit à l’intérieur de l’indice et du fonds SPY. Le SPY suit le S&P 500 ; ses avoirs s’ajustent lorsque l’indice remplace une entreprise par une autre. Votre solde SPYB n’augmente pas simplement parce que Reddit entre dans le panier.
Ce qui peut bouger, c’est le prix. Les fonds indiciels peuvent acheter Reddit et vendre la société qui quitte l’indice, tandis que d’autres traders se positionnent avant la date d’entrée en vigueur.
Pour un détenteur de $SPYB le @BinanceCIS , le résultat pratique est :
1. Le SPY modifie ses avoirs en interne.
2. SPYB continue de représenter une exposition à la même action SPY.
Aucune action manuelle. Aucun jeton Reddit qui arrive dans le portefeuille. L’effet se reflète via le prix de l’ETF.
Quel événement d’indice dois-je démêler ensuite ?
{spot}(SPYBUSDT)
Reddit rejoint le S&P 500 le 18 août.
Un détenteur de $SPYB doit-il acheter Reddit, convertir quoi que ce soit ou attendre des jetons supplémentaires ?
Non.
Ce changement de #bStocksCIS se produit à l’intérieur de l’indice et du fonds SPY. Le SPY suit le S&P 500 ; ses avoirs s’ajustent lorsque l’indice remplace une entreprise par une autre. Votre solde SPYB n’augmente pas simplement parce que Reddit entre dans le panier.
Ce qui peut bouger, c’est le prix. Les fonds indiciels peuvent acheter Reddit et vendre la société qui quitte l’indice, tandis que d’autres traders se positionnent avant la date d’entrée en vigueur.
Pour un détenteur de $SPYB le @BinanceCIS , le résultat pratique est :
1. Le SPY modifie ses avoirs en interne.
2. SPYB continue de représenter une exposition à la même action SPY.
Aucune action manuelle. Aucun jeton Reddit qui arrive dans le portefeuille. L’effet se reflète via le prix de l’ETF.
Quel événement d’indice dois-je démêler ensuite ?
Un détenteur de $SPYB doit-il acheter Reddit, convertir quoi que ce soit ou attendre des jetons supplémentaires ?
Non.
Ce changement de #bStocksCIS se produit à l’intérieur de l’indice et du fonds SPY. Le SPY suit le S&P 500 ; ses avoirs s’ajustent lorsque l’indice remplace une entreprise par une autre. Votre solde SPYB n’augmente pas simplement parce que Reddit entre dans le panier.
Ce qui peut bouger, c’est le prix. Les fonds indiciels peuvent acheter Reddit et vendre la société qui quitte l’indice, tandis que d’autres traders se positionnent avant la date d’entrée en vigueur.
Pour un détenteur de $SPYB le @BinanceCIS , le résultat pratique est :
1. Le SPY modifie ses avoirs en interne.
2. SPYB continue de représenter une exposition à la même action SPY.
Aucune action manuelle. Aucun jeton Reddit qui arrive dans le portefeuille. L’effet se reflète via le prix de l’ETF.
Quel événement d’indice dois-je démêler ensuite ?
67
·
--
Voir la traduction
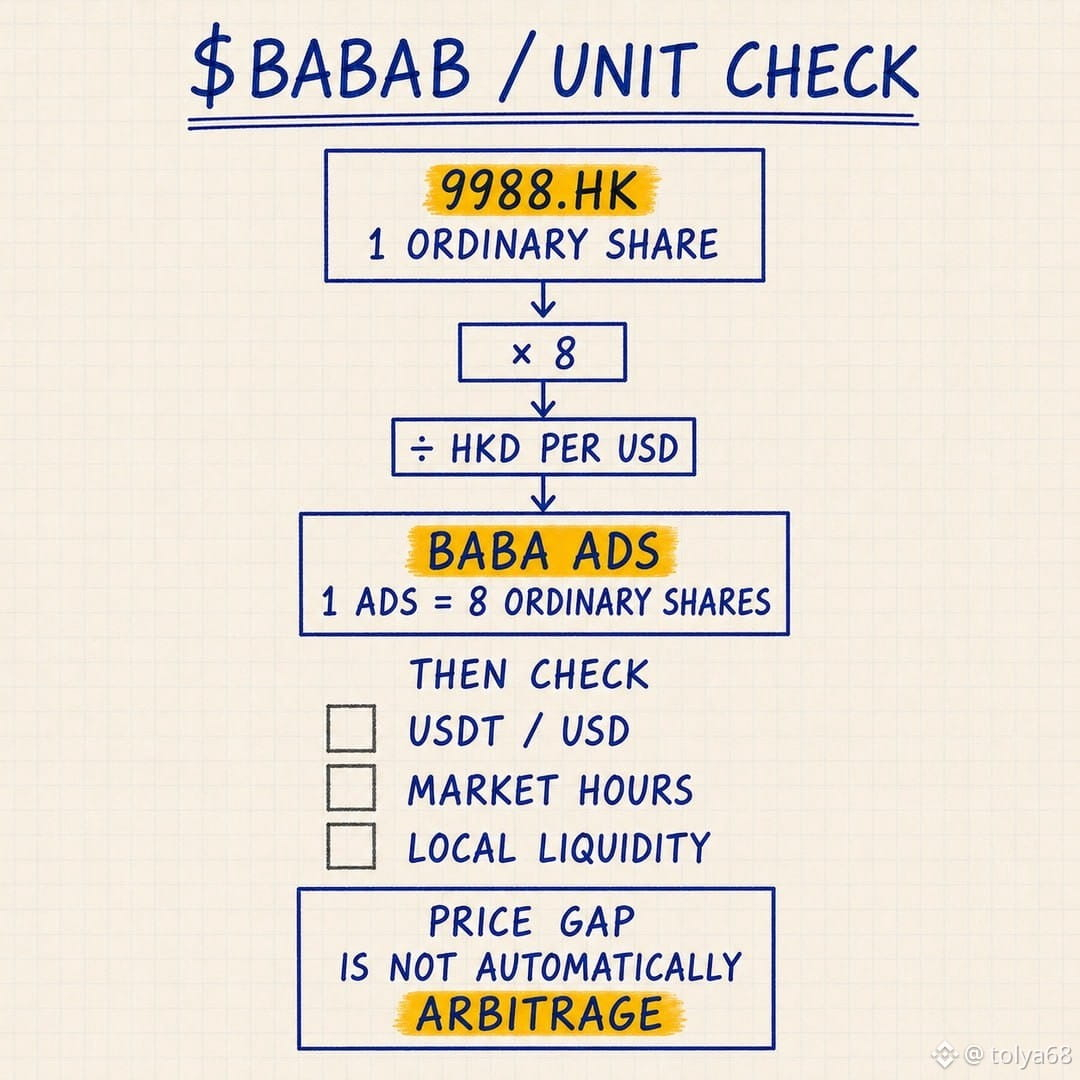
If $BABAB looks far away from Alibaba's 9988.HK quote, check the units before suspecting a pricing problem.
Alibaba's Hong Kong line consists of ordinary shares. Its New York ticker BABA is an ADS, and one ADS represents eight ordinary shares. $BABAB is tied to that U.S.-listed ADS, not to one 9988.HK share.
The rough bridge is:
9988.HK price × 8 ÷ HKD per USD.
Illustrative example: HK$100 × 8 ÷ 7.80 = about US$102.56.
Only then is a price comparison useful. For BABAB/USDT, the USDT/USD rate adds one more small layer. Different trading hours, FX moves and local liquidity can still leave a gap.
My comparison starts with four fields: ticker, venue, currency and share ratio.
A large visual gap is not automatically an arbitrage. Sometimes two screens are simply quoting different units.
Which dual listing should I unpack next?
{spot}(BABABUSDT)
@BinanceCIS $BABAB #bStocksCIS
If $BABAB looks far away from Alibaba's 9988.HK quote, check the units before suspecting a pricing problem.
Alibaba's Hong Kong line consists of ordinary shares. Its New York ticker BABA is an ADS, and one ADS represents eight ordinary shares. $BABAB is tied to that U.S.-listed ADS, not to one 9988.HK share.
The rough bridge is:
9988.HK price × 8 ÷ HKD per USD.
Illustrative example: HK$100 × 8 ÷ 7.80 = about US$102.56.
Only then is a price comparison useful. For BABAB/USDT, the USDT/USD rate adds one more small layer. Different trading hours, FX moves and local liquidity can still leave a gap.
My comparison starts with four fields: ticker, venue, currency and share ratio.
A large visual gap is not automatically an arbitrage. Sometimes two screens are simply quoting different units.
Which dual listing should I unpack next?
@BinanceCIS $BABAB #bStocksCIS
Alibaba's Hong Kong line consists of ordinary shares. Its New York ticker BABA is an ADS, and one ADS represents eight ordinary shares. $BABAB is tied to that U.S.-listed ADS, not to one 9988.HK share.
The rough bridge is:
9988.HK price × 8 ÷ HKD per USD.
Illustrative example: HK$100 × 8 ÷ 7.80 = about US$102.56.
Only then is a price comparison useful. For BABAB/USDT, the USDT/USD rate adds one more small layer. Different trading hours, FX moves and local liquidity can still leave a gap.
My comparison starts with four fields: ticker, venue, currency and share ratio.
A large visual gap is not automatically an arbitrage. Sometimes two screens are simply quoting different units.
Which dual listing should I unpack next?
@BinanceCIS $BABAB #bStocksCIS
3
3
83
·
--
Voir la traduction
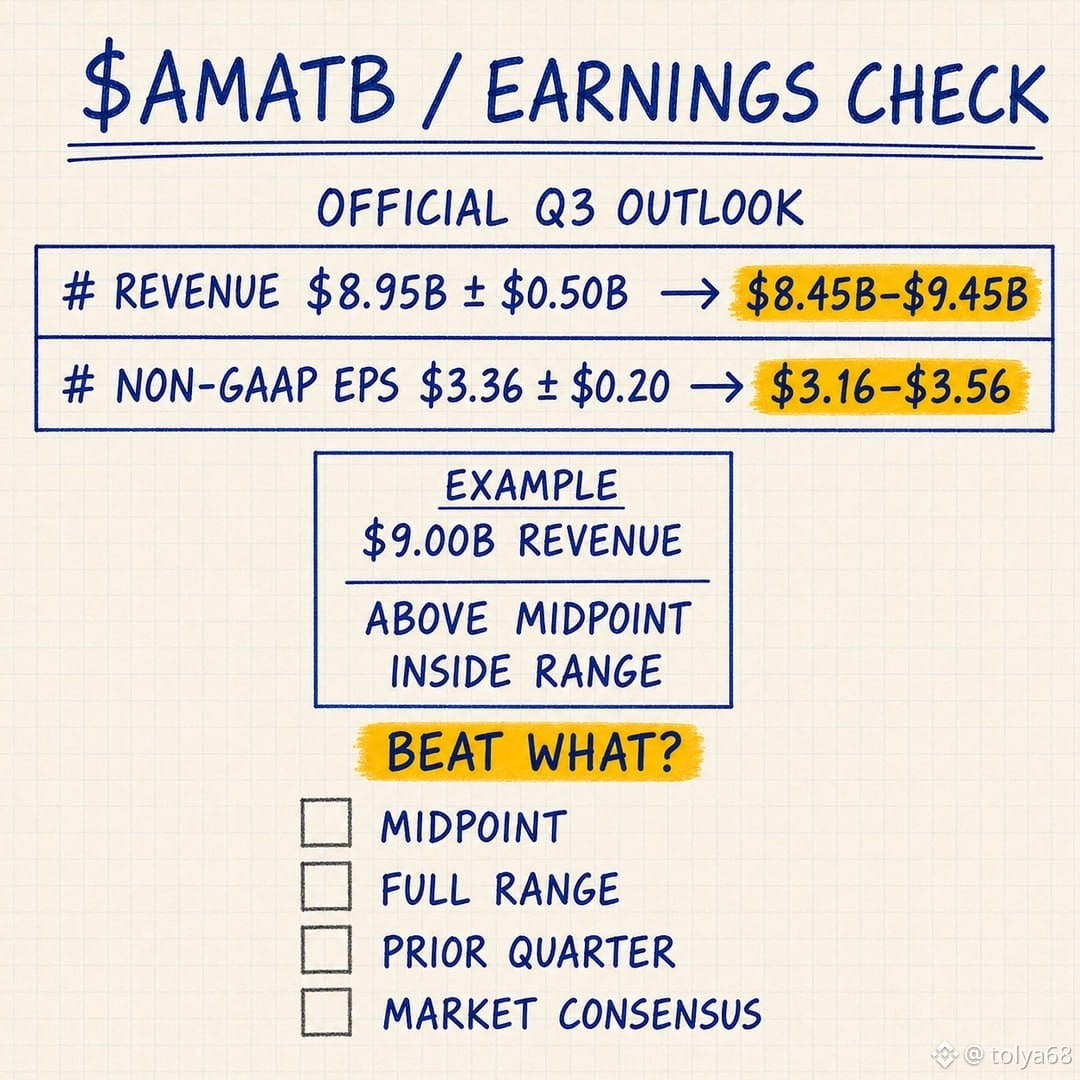
Tomorrow's $AMATB report has two useful ranges behind the headline numbers.
Applied Materials guided Q3 revenue to $8.95B ± $0.50B and non-GAAP EPS to $3.36 ± $0.20.
Revenue range: $8.45B to $9.45B
EPS range: $3.16 to $3.56
If revenue comes in at $9.00B, it will be $50M above management's midpoint while remaining inside the original range. That alone will not tell us whether the result beat market expectations, because headlines usually compare the result with analyst consensus.
My order is simple: actual result versus consensus, actual result versus management's midpoint, margins and new guidance, then the market reaction.
Which comparison do you normally check first?
{spot}(AMATBUSDT)
@BinanceCIS $AMATB #bStocksCIS
Tomorrow's $AMATB report has two useful ranges behind the headline numbers.
Applied Materials guided Q3 revenue to $8.95B ± $0.50B and non-GAAP EPS to $3.36 ± $0.20.
Revenue range: $8.45B to $9.45B
EPS range: $3.16 to $3.56
If revenue comes in at $9.00B, it will be $50M above management's midpoint while remaining inside the original range. That alone will not tell us whether the result beat market expectations, because headlines usually compare the result with analyst consensus.
My order is simple: actual result versus consensus, actual result versus management's midpoint, margins and new guidance, then the market reaction.
Which comparison do you normally check first?
@BinanceCIS $AMATB #bStocksCIS
Applied Materials guided Q3 revenue to $8.95B ± $0.50B and non-GAAP EPS to $3.36 ± $0.20.
Revenue range: $8.45B to $9.45B
EPS range: $3.16 to $3.56
If revenue comes in at $9.00B, it will be $50M above management's midpoint while remaining inside the original range. That alone will not tell us whether the result beat market expectations, because headlines usually compare the result with analyst consensus.
My order is simple: actual result versus consensus, actual result versus management's midpoint, margins and new guidance, then the market reaction.
Which comparison do you normally check first?
@BinanceCIS $AMATB #bStocksCIS
3
3
188
·
--
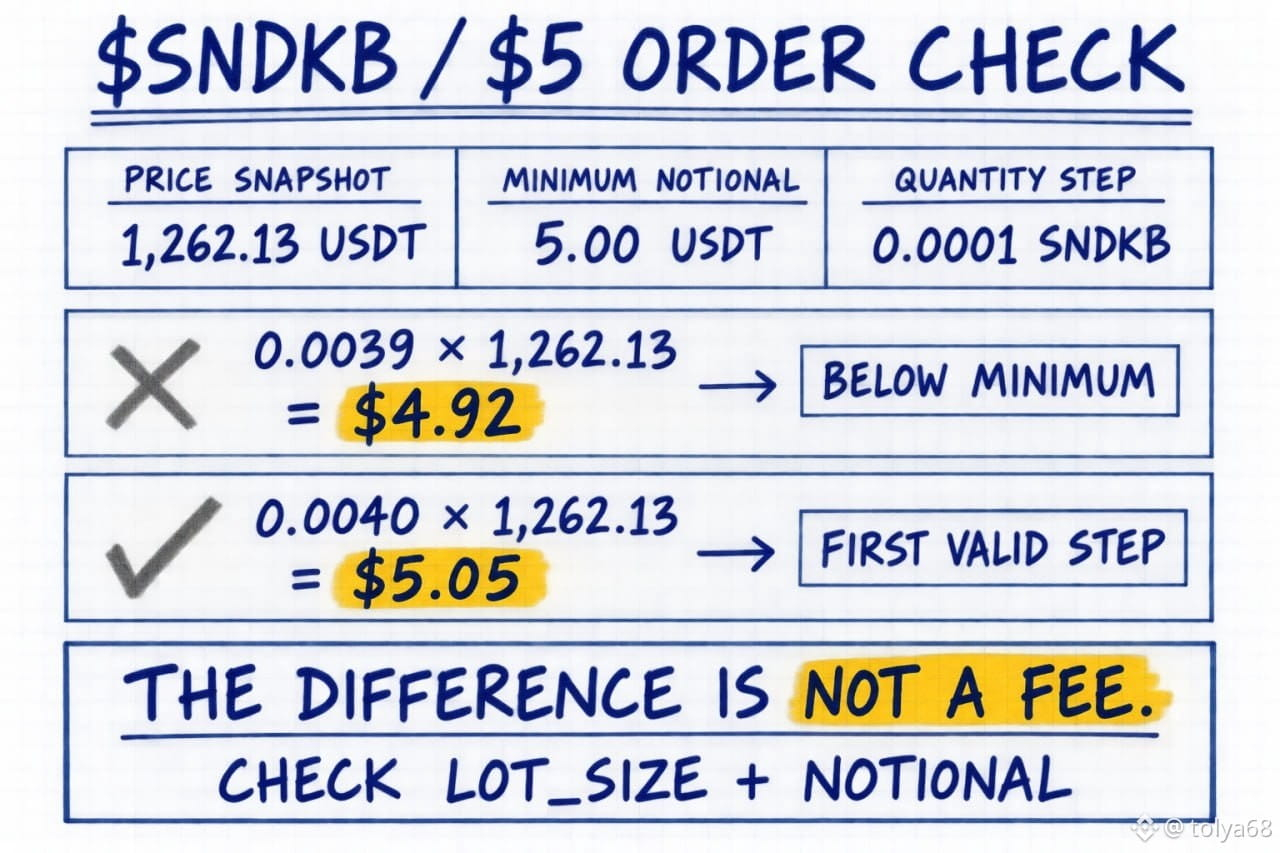
Un ordre limite à $5 $SNDKB pourrait nécessiter $5,05.
⠀
J’ai vérifié les filtres Spot SNDKB/USDT réels à 13:29 UTC le 11 août.
⠀
Prix : environ 1 262,13 USDT
Notional minimum : 5,00 USDT
Incrément de quantité : 0,0001 SNDKB
⠀
Puis le petit calcul :
0,0039 × 1 262,13 = 4,92 USDT. En dessous du minimum.
0,0040 × 1 262,13 = 5,05 USDT. Au-dessus du minimum.
⠀
À ce prix, 0,0040 SNDKB était le premier pas de quantité autorisé qui franchissait le seuil de 5 $.
⠀
Les cinq centimes supplémentaires n’étaient pas des frais. Ils provenaient de l’arrondi de la quantité à un palier autorisé tout en respectant toujours la règle du notional minimum.
⠀
Si un petit ordre limite est rejeté, je vérifierais LOT_SIZE et NOTIONAL avant de supposer que le bStock n’est pas disponible.
⠀
Avez-vous déjà rencontré cette erreur de commande minimale ?
⠀
@BinanceCIS #bStocksCIS
Un ordre limite à $5 $SNDKB pourrait nécessiter $5,05.
⠀
J’ai vérifié les filtres Spot SNDKB/USDT réels à 13:29 UTC le 11 août.
⠀
Prix : environ 1 262,13 USDT
Notional minimum : 5,00 USDT
Incrément de quantité : 0,0001 SNDKB
⠀
Puis le petit calcul :
0,0039 × 1 262,13 = 4,92 USDT. En dessous du minimum.
0,0040 × 1 262,13 = 5,05 USDT. Au-dessus du minimum.
⠀
À ce prix, 0,0040 SNDKB était le premier pas de quantité autorisé qui franchissait le seuil de 5 $.
⠀
Les cinq centimes supplémentaires n’étaient pas des frais. Ils provenaient de l’arrondi de la quantité à un palier autorisé tout en respectant toujours la règle du notional minimum.
⠀
Si un petit ordre limite est rejeté, je vérifierais LOT_SIZE et NOTIONAL avant de supposer que le bStock n’est pas disponible.
⠀
Avez-vous déjà rencontré cette erreur de commande minimale ?
⠀
@BinanceCIS #bStocksCIS
⠀
J’ai vérifié les filtres Spot SNDKB/USDT réels à 13:29 UTC le 11 août.
⠀
Prix : environ 1 262,13 USDT
Notional minimum : 5,00 USDT
Incrément de quantité : 0,0001 SNDKB
⠀
Puis le petit calcul :
0,0039 × 1 262,13 = 4,92 USDT. En dessous du minimum.
0,0040 × 1 262,13 = 5,05 USDT. Au-dessus du minimum.
⠀
À ce prix, 0,0040 SNDKB était le premier pas de quantité autorisé qui franchissait le seuil de 5 $.
⠀
Les cinq centimes supplémentaires n’étaient pas des frais. Ils provenaient de l’arrondi de la quantité à un palier autorisé tout en respectant toujours la règle du notional minimum.
⠀
Si un petit ordre limite est rejeté, je vérifierais LOT_SIZE et NOTIONAL avant de supposer que le bStock n’est pas disponible.
⠀
Avez-vous déjà rencontré cette erreur de commande minimale ?
⠀
@BinanceCIS #bStocksCIS
4
6
132
·
--
Haussier
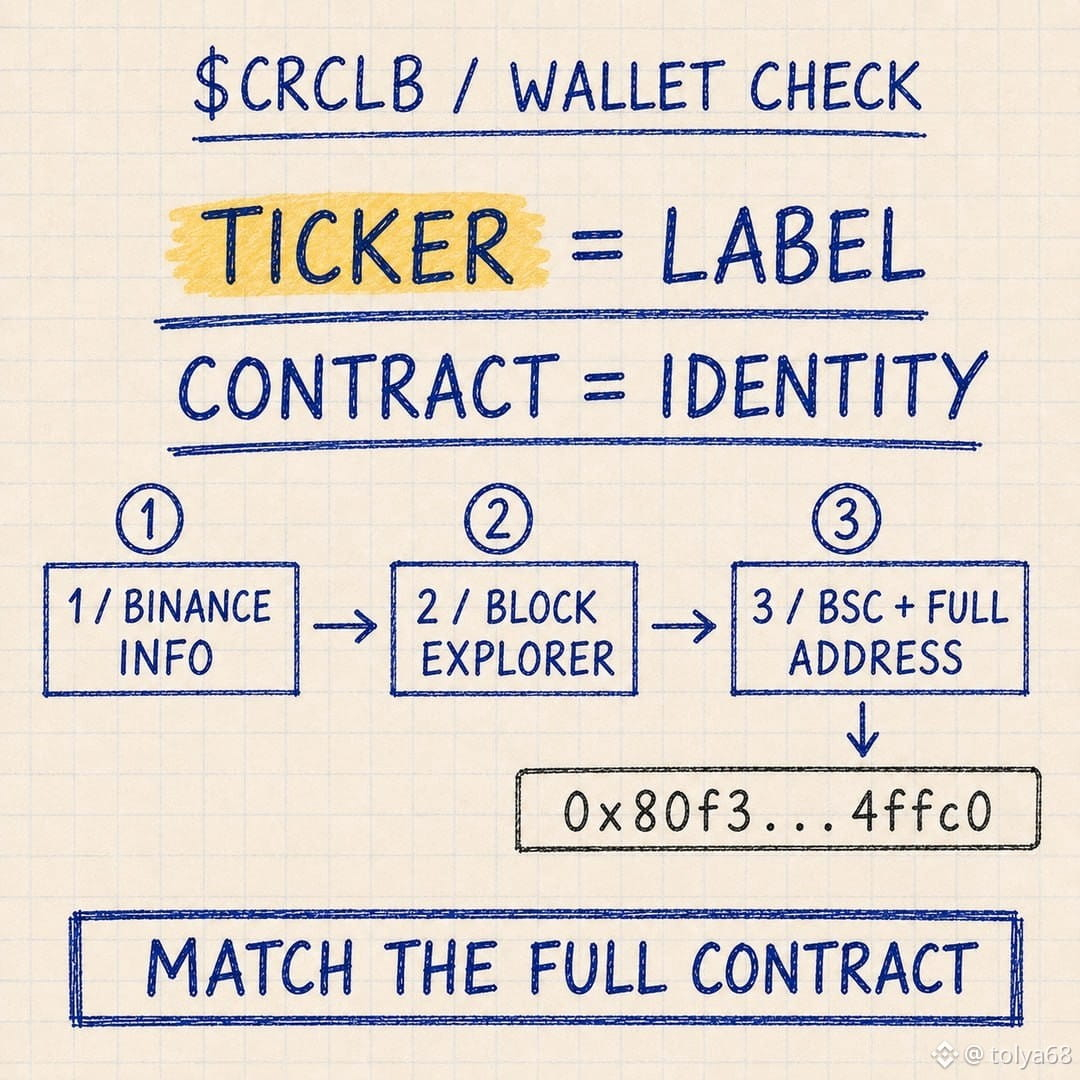
JE N’AJOUTERAIS PAS $CRCLB À UN PORTEFEUILLE EN CHERCHANT « CRCLB ».
⠀
Un nom de token et son ticker sont faciles à copier. L’adresse du contrat est la partie que le portefeuille lit réellement.
⠀
Ma méthode est simple :
1. Ouvrez la page $CRCLB Info sur Binance.
2. Suivez le lien officiel du Block Explorer.
3. Confirmez BNB Smart Chain et copiez le contrat vérifié complet :
0x80f3d493ebce97e343c53d29a137942416b4ffc0
4. Collez-le dans le champ du portefeuille pour le token personnalisé, puis comparez à nouveau les premiers et les derniers caractères.
⠀
Si $CRCLB n’apparaît pas automatiquement, importer le bon contrat indique seulement au portefeuille quel solde afficher. Cela ne déplace pas les tokens et ne change pas leur réseau.
⠀
Je ne prendrais pas l’adresse à partir d’une réponse aléatoire, d’une capture d’écran ou d’une publicité de recherche. Le ticker est une étiquette pour moi. Le contrat est l’identité pour le portefeuille.
⠀
{spot}(CRCLBUSDT)
@BinanceCIS #bStocksCIS
JE N’AJOUTERAIS PAS $CRCLB À UN PORTEFEUILLE EN CHERCHANT « CRCLB ».
⠀
Un nom de token et son ticker sont faciles à copier. L’adresse du contrat est la partie que le portefeuille lit réellement.
⠀
Ma méthode est simple :
1. Ouvrez la page $CRCLB Info sur Binance.
2. Suivez le lien officiel du Block Explorer.
3. Confirmez BNB Smart Chain et copiez le contrat vérifié complet :
0x80f3d493ebce97e343c53d29a137942416b4ffc0
4. Collez-le dans le champ du portefeuille pour le token personnalisé, puis comparez à nouveau les premiers et les derniers caractères.
⠀
Si $CRCLB n’apparaît pas automatiquement, importer le bon contrat indique seulement au portefeuille quel solde afficher. Cela ne déplace pas les tokens et ne change pas leur réseau.
⠀
Je ne prendrais pas l’adresse à partir d’une réponse aléatoire, d’une capture d’écran ou d’une publicité de recherche. Le ticker est une étiquette pour moi. Le contrat est l’identité pour le portefeuille.
⠀
@BinanceCIS #bStocksCIS
⠀
Un nom de token et son ticker sont faciles à copier. L’adresse du contrat est la partie que le portefeuille lit réellement.
⠀
Ma méthode est simple :
1. Ouvrez la page $CRCLB Info sur Binance.
2. Suivez le lien officiel du Block Explorer.
3. Confirmez BNB Smart Chain et copiez le contrat vérifié complet :
0x80f3d493ebce97e343c53d29a137942416b4ffc0
4. Collez-le dans le champ du portefeuille pour le token personnalisé, puis comparez à nouveau les premiers et les derniers caractères.
⠀
Si $CRCLB n’apparaît pas automatiquement, importer le bon contrat indique seulement au portefeuille quel solde afficher. Cela ne déplace pas les tokens et ne change pas leur réseau.
⠀
Je ne prendrais pas l’adresse à partir d’une réponse aléatoire, d’une capture d’écran ou d’une publicité de recherche. Le ticker est une étiquette pour moi. Le contrat est l’identité pour le portefeuille.
⠀
@BinanceCIS #bStocksCIS
5
4
122
·
--
Haussier
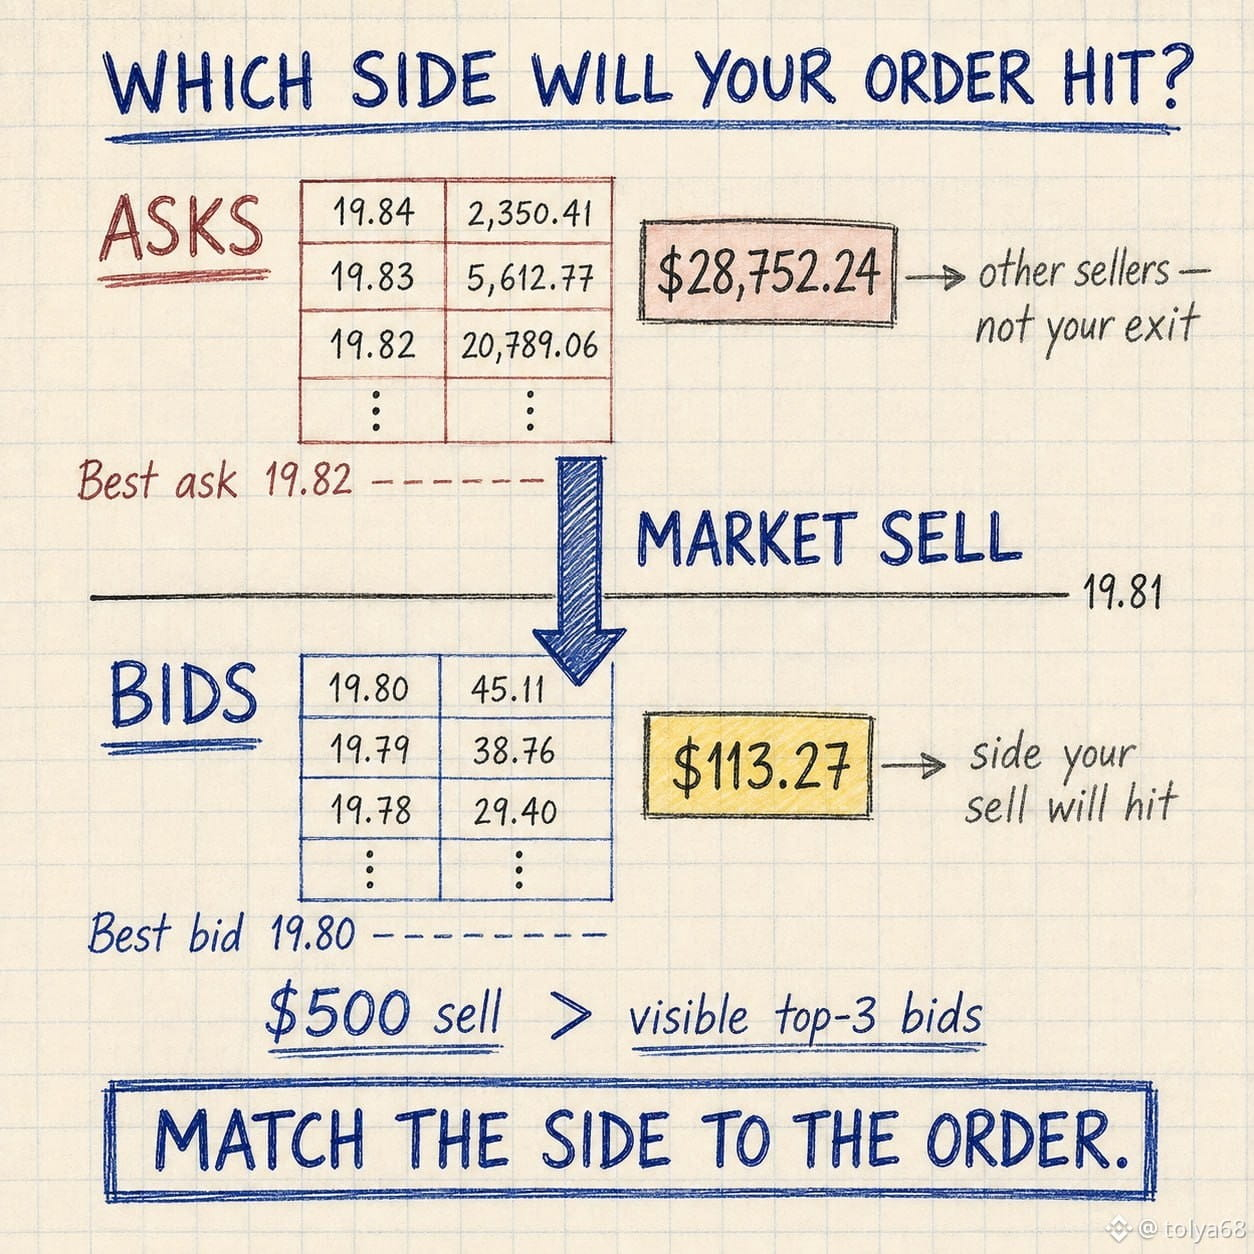
LE CHIFFRE DE 28 752 $ ÉTAIT DU MAUVAIS CÔTÉ POUR UNE VENTE.
J’ai ouvert le carnet $USARB/USDT avec une question pratique : quelle quantité de liquidité à proximité pourrait réellement absorber un ordre de vente ?
Meilleure offre / demande : 19,80 / 19,82
En ajoutant les trois niveaux les plus proches, j’obtiens :
Offres : 28 752,24 $
Demandes : 113,27 $
Le plus gros nombre semblait rassurant, mais il appartenait à d’autres vendeurs. Une vente au marché franchirait les demandes.
Une vente au marché hypothétique de 500 $ aurait déjà besoin d’atteindre au-delà des trois niveaux de demande visibles dans cet instantané. Les 28,8 K $ placés du côté des offres ne l’absorberaient pas.
Ma vérification avant transaction est simple :
1. Choisir le sens.
2. Lire le côté que l’ordre va toucher.
3. Comparer cette profondeur à la taille de l’ordre.
4. Si cela paraît fin, réduire la taille ou envisager un ordre à cours limité.
Un carnet d’ordres peut sembler profond du mauvais côté. Ce qui compte, c’est la liquidité disponible le long de la trajectoire réelle de votre ordre.
{spot}(USARBUSDT)
@BinanceCIS $USARB #bStocksCIS
LE CHIFFRE DE 28 752 $ ÉTAIT DU MAUVAIS CÔTÉ POUR UNE VENTE.
J’ai ouvert le carnet $USARB /USDT avec une question pratique : quelle quantité de liquidité à proximité pourrait réellement absorber un ordre de vente ?
Meilleure offre / demande : 19,80 / 19,82
En ajoutant les trois niveaux les plus proches, j’obtiens :
Offres : 28 752,24 $
Demandes : 113,27 $
Le plus gros nombre semblait rassurant, mais il appartenait à d’autres vendeurs. Une vente au marché franchirait les demandes.
Une vente au marché hypothétique de 500 $ aurait déjà besoin d’atteindre au-delà des trois niveaux de demande visibles dans cet instantané. Les 28,8 K $ placés du côté des offres ne l’absorberaient pas.
Ma vérification avant transaction est simple :
1. Choisir le sens.
2. Lire le côté que l’ordre va toucher.
3. Comparer cette profondeur à la taille de l’ordre.
4. Si cela paraît fin, réduire la taille ou envisager un ordre à cours limité.
Un carnet d’ordres peut sembler profond du mauvais côté. Ce qui compte, c’est la liquidité disponible le long de la trajectoire réelle de votre ordre.
@BinanceCIS $USARB #bStocksCIS
J’ai ouvert le carnet $USARB /USDT avec une question pratique : quelle quantité de liquidité à proximité pourrait réellement absorber un ordre de vente ?
Meilleure offre / demande : 19,80 / 19,82
En ajoutant les trois niveaux les plus proches, j’obtiens :
Offres : 28 752,24 $
Demandes : 113,27 $
Le plus gros nombre semblait rassurant, mais il appartenait à d’autres vendeurs. Une vente au marché franchirait les demandes.
Une vente au marché hypothétique de 500 $ aurait déjà besoin d’atteindre au-delà des trois niveaux de demande visibles dans cet instantané. Les 28,8 K $ placés du côté des offres ne l’absorberaient pas.
Ma vérification avant transaction est simple :
1. Choisir le sens.
2. Lire le côté que l’ordre va toucher.
3. Comparer cette profondeur à la taille de l’ordre.
4. Si cela paraît fin, réduire la taille ou envisager un ordre à cours limité.
Un carnet d’ordres peut sembler profond du mauvais côté. Ce qui compte, c’est la liquidité disponible le long de la trajectoire réelle de votre ordre.
@BinanceCIS $USARB #bStocksCIS
1
1
175
·
--
Voir la traduction
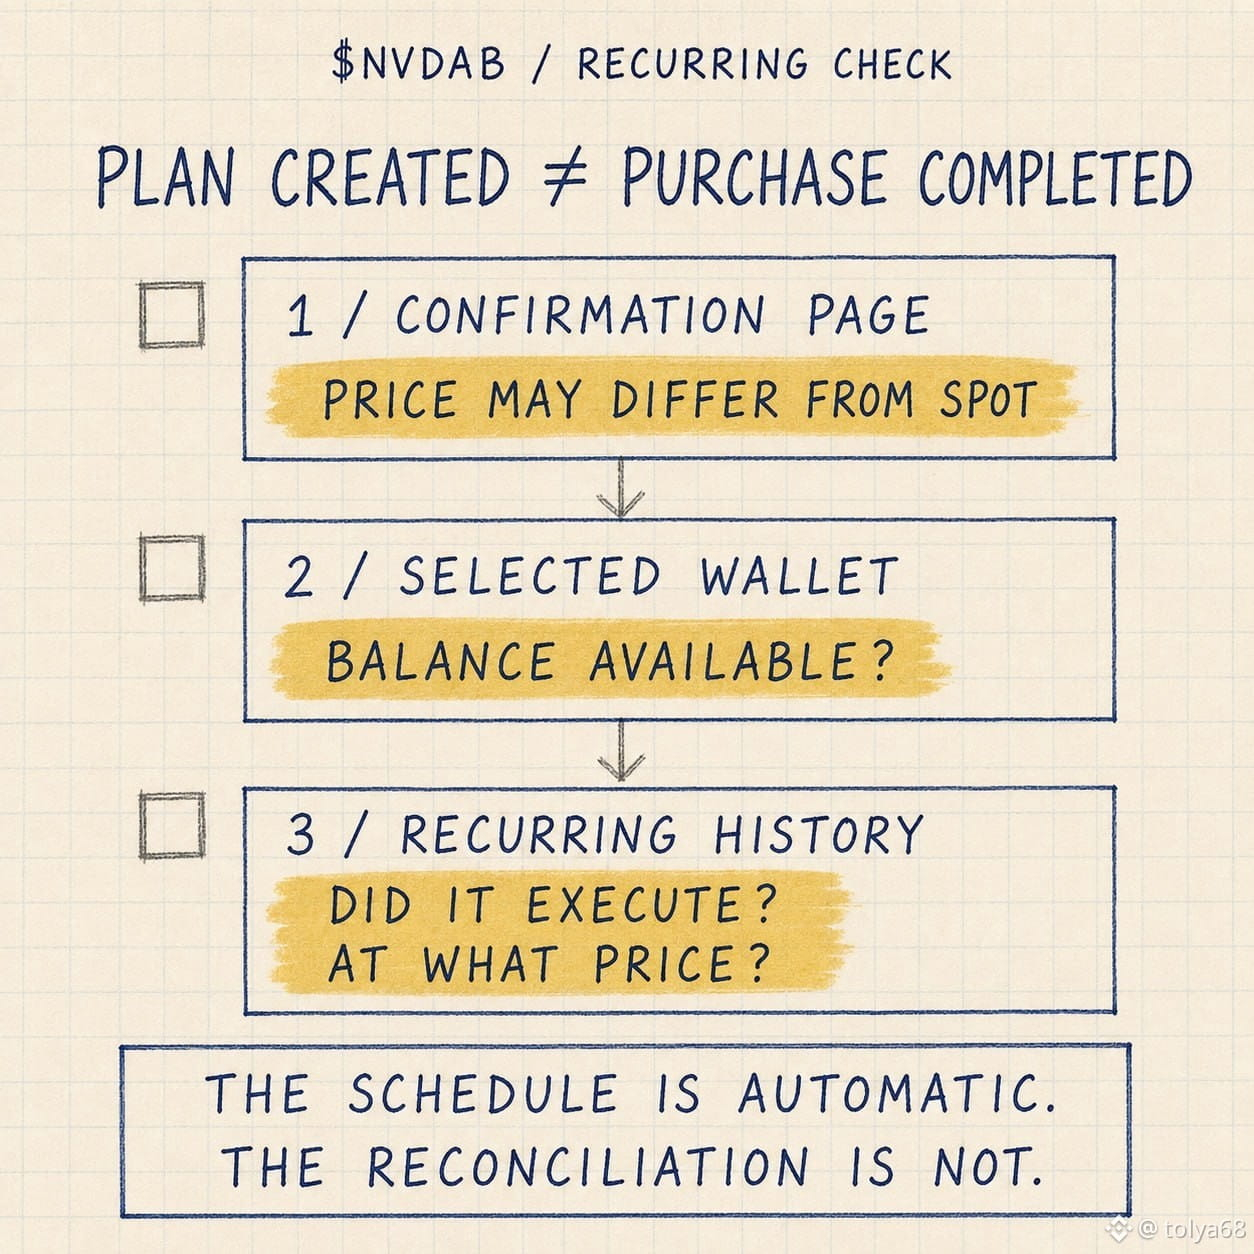
SET THE PLAN. THEN CHECK WHETHER IT ACTUALLY BOUGHT.
⠀
Binance Convert Recurring can automate a bStock purchase schedule. Binance also says that submitting a plan does not guarantee acceptance of the plan or every scheduled conversion.
⠀
After setting one up, I would check three places.
⠀
First, the confirmation page. The Recurring price can differ from Binance Spot, and Binance shows the applicable spread before the plan is created.
⠀
Second, the selected wallet. If the balance is insufficient, that cycle fails. The next attempt is made on the next scheduled cycle.
⠀
Third, Orders > Convert History > Recurring History. The plan page shows the instruction. Recurring History shows which purchases actually completed and at what price.
⠀
Hourly, daily, weekly, bi-weekly and monthly settings automate the calendar. They do not remove the price, balance or execution checks.
⠀
The schedule is automatic. The reconciliation is not.
⠀
@BinanceCIS $NVDAB #bStocksCIS
SET THE PLAN. THEN CHECK WHETHER IT ACTUALLY BOUGHT.
⠀
Binance Convert Recurring can automate a bStock purchase schedule. Binance also says that submitting a plan does not guarantee acceptance of the plan or every scheduled conversion.
⠀
After setting one up, I would check three places.
⠀
First, the confirmation page. The Recurring price can differ from Binance Spot, and Binance shows the applicable spread before the plan is created.
⠀
Second, the selected wallet. If the balance is insufficient, that cycle fails. The next attempt is made on the next scheduled cycle.
⠀
Third, Orders > Convert History > Recurring History. The plan page shows the instruction. Recurring History shows which purchases actually completed and at what price.
⠀
Hourly, daily, weekly, bi-weekly and monthly settings automate the calendar. They do not remove the price, balance or execution checks.
⠀
The schedule is automatic. The reconciliation is not.
⠀
@BinanceCIS $NVDAB #bStocksCIS
⠀
Binance Convert Recurring can automate a bStock purchase schedule. Binance also says that submitting a plan does not guarantee acceptance of the plan or every scheduled conversion.
⠀
After setting one up, I would check three places.
⠀
First, the confirmation page. The Recurring price can differ from Binance Spot, and Binance shows the applicable spread before the plan is created.
⠀
Second, the selected wallet. If the balance is insufficient, that cycle fails. The next attempt is made on the next scheduled cycle.
⠀
Third, Orders > Convert History > Recurring History. The plan page shows the instruction. Recurring History shows which purchases actually completed and at what price.
⠀
Hourly, daily, weekly, bi-weekly and monthly settings automate the calendar. They do not remove the price, balance or execution checks.
⠀
The schedule is automatic. The reconciliation is not.
⠀
@BinanceCIS $NVDAB #bStocksCIS
1
1
127
·
--
Voir la traduction
Before buying $ASMLB, I checked how I would move from the token to the underlying stock. Selling the token and converting it are two different exits.
⠀
If I want USDT, I can sell ASMLB on Spot.
⠀
If I want ASML stock, I need Token Conversion instead. The conversion is 1:1 with no conversion fee, but converting bStock to stock requires a Stock Account and acceptance of the stock terms.
⠀
My note before confirming:
⠀
Stock Account ready
bStock -> stock selected
Conversion window open
Details checked
⠀
Completed conversions appear under Token Conversion -> Trade History -> Stocks.
⠀
The service is generally available 24/7, although corporate-action processing or maintenance can temporarily pause it.
If your goal is the underlying ASML stock, which route do you use?
@BinanceCIS $ASMLB #bStocksCIS
Before buying $ASMLB , I checked how I would move from the token to the underlying stock. Selling the token and converting it are two different exits.
⠀
If I want USDT, I can sell ASMLB on Spot.
⠀
If I want ASML stock, I need Token Conversion instead. The conversion is 1:1 with no conversion fee, but converting bStock to stock requires a Stock Account and acceptance of the stock terms.
⠀
My note before confirming:
⠀
Stock Account ready
bStock -> stock selected
Conversion window open
Details checked
⠀
Completed conversions appear under Token Conversion -> Trade History -> Stocks.
⠀
The service is generally available 24/7, although corporate-action processing or maintenance can temporarily pause it.
If your goal is the underlying ASML stock, which route do you use?
@BinanceCIS $ASMLB #bStocksCIS
⠀
If I want USDT, I can sell ASMLB on Spot.
⠀
If I want ASML stock, I need Token Conversion instead. The conversion is 1:1 with no conversion fee, but converting bStock to stock requires a Stock Account and acceptance of the stock terms.
⠀
My note before confirming:
⠀
Stock Account ready
bStock -> stock selected
Conversion window open
Details checked
⠀
Completed conversions appear under Token Conversion -> Trade History -> Stocks.
⠀
The service is generally available 24/7, although corporate-action processing or maintenance can temporarily pause it.
If your goal is the underlying ASML stock, which route do you use?
@BinanceCIS $ASMLB #bStocksCIS
Token Conversion
0%
Sell on Spot
0%
Binance Convert
100%
Not sure
0%
1 Votes • Vote fermé
84
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BitcoinHoldsAbove$77000
623 vues
48 mentions
#anthropicceocallsforaislowdown
🚨 $BTC DÉTIENT 77 000 $ ALORS QUE LE MARCHÉ SE FOCALISE SUR BTC & ETH ! 🦅
Le Bitcoin respecte la ligne de tendance en 4H, maintenant le setup haussier actif ! 🎯
📍 Entrée : 76,826 – 76,500
🎯 Objectifs : 76,900 ➔ 77,000 ➔ 77,300
🛑 Stop Loss : 76,400
⚠️ Règle stricte : Le setup n’est valable que tant que la structure clé tient. La perte de la zone de stop invalide la transaction.
⚡ Actifs à surveiller :
🪙 $BTC — Respect de support technique clé avant une volatilité macro ! 📈
🌐 $ETH — Consolidation serrée autour de zones de demande clés pour un potentiel mouvement de cassure ! 📊
Gérez le levier avec prudence et attendez que le prix atteigne votre zone de chasse prédéfinie ! 🛡️🧠
❓ Quelle est votre action ? Acheter BTC ici ou attendre des entrées plus basses ? Déposez votre plan ci-dessous ! 👇
Avertissement : Faites vos propres recherches (DYOR). Ce n’est pas un conseil financier.
#BitcoinHoldsAbove$77000
#AvalancheIntegratesIntoUAEPassDigitalVault
#AnthropicCEOCallsForAISlowdown
#BrazilCentralBankRaisesVASPCapitalRequirements
Hifza Rubab
·0 mentions J’aime
·63 vues
FedHikeOddsRiseTo89%
1,677 vues
118 mentions
BitcoinCrosses$78000
2,934 vues
135 mentions