J’ai supposé qu’un prêt TermMax avait une fin ennuyeuse : rembourser le token de dette et récupérer la garantie. Le protocole offre au emprunteur une autre voie.
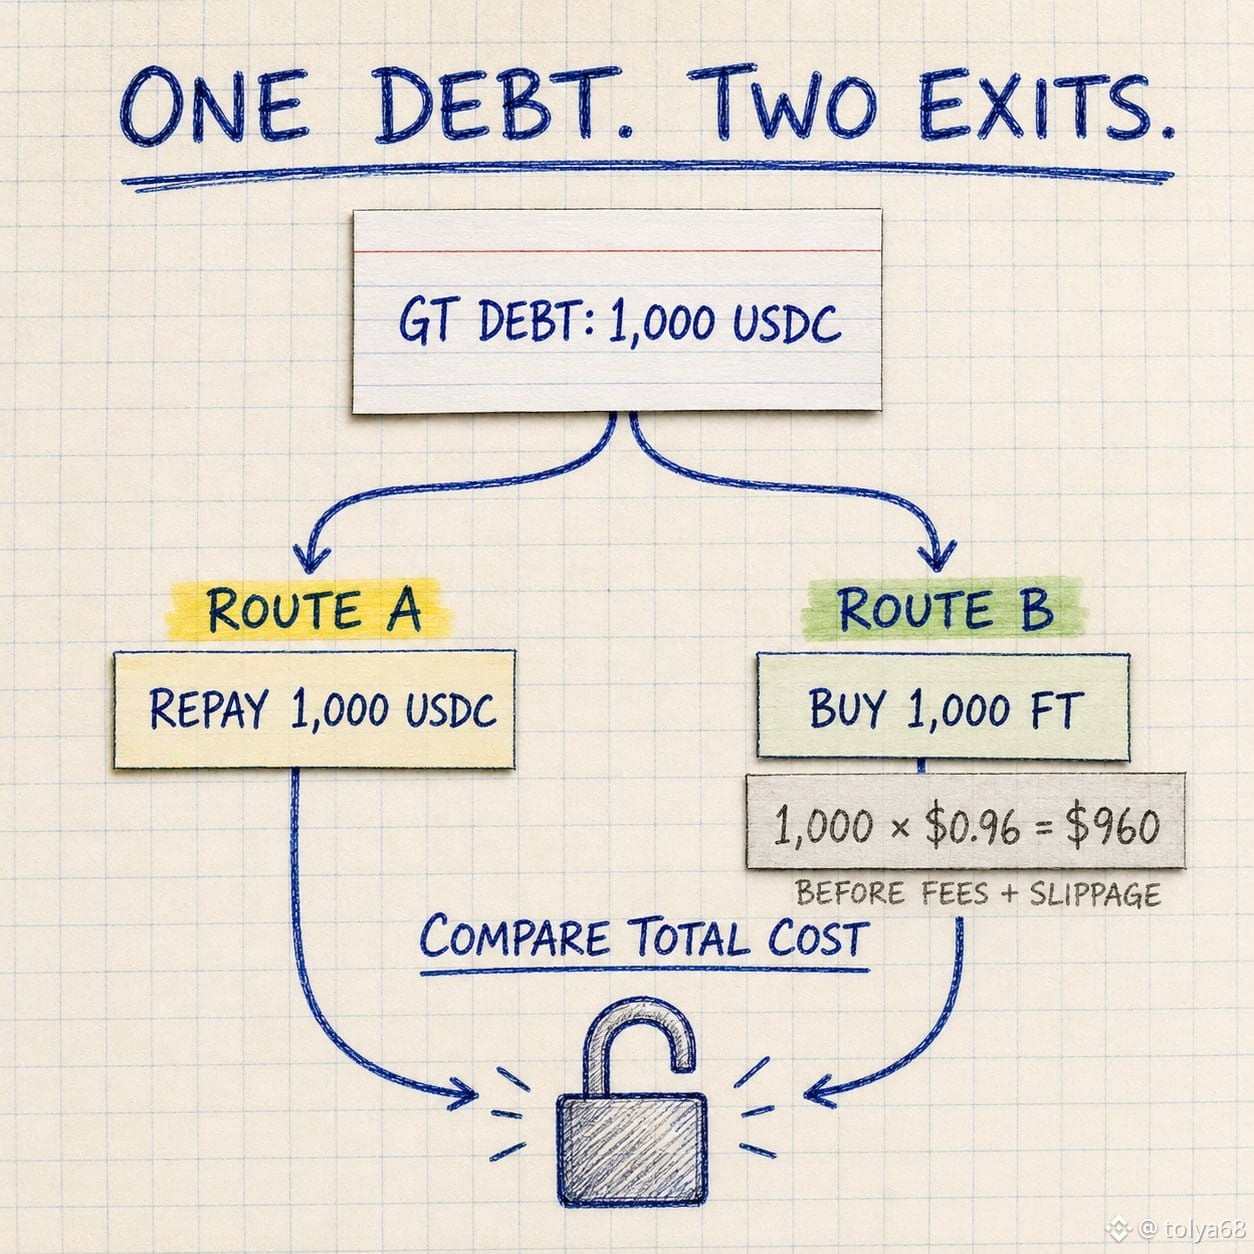
Supposons qu’un GT enregistre 1 000 USDC de dette.
Route A : rembourser 1 000 USDC directement.
Route B : acquérir 1 000 tokens à taux fixe (Fixed-Rate Tokens) assortis et utiliser ces FT pour régler la dette. Si le FT s’échange à 0,96 $, l’achat coûte 960 $ avant frais, gaz et slippage. À 0,99 $, il coûte 990 $.
Pourquoi cela peut-il arriver ? Le FT s’échange avant l’échéance. Son prix réagit au temps restant, aux taux en vigueur et à la liquidité disponible. Si le marché évolue en faveur de l’emprunteur, racheter la créance peut coûter moins que le remboursement à la valeur nominale.
Ce n’est pas un rabais garanti. Une grosse commande de FT peut traverser la courbe, et les coûts d’exécution peuvent effacer une petite économie.
Ma vérification pratique serait simple : comparer le coût total d’acquisition d’assez de FT avec le remboursement direct en token de dette. Le montant du remboursement direct donne à l’emprunteur un plafond contractuel connu avant les coûts d’exécution, mais il n’impose pas de sortir par une option plus coûteuse lorsque le marché secondaire en propose une moins chère.
@TermMax #TermMax
Supposons qu’un GT enregistre 1 000 USDC de dette.
Route A : rembourser 1 000 USDC directement.
Route B : acquérir 1 000 tokens à taux fixe (Fixed-Rate Tokens) assortis et utiliser ces FT pour régler la dette. Si le FT s’échange à 0,96 $, l’achat coûte 960 $ avant frais, gaz et slippage. À 0,99 $, il coûte 990 $.
Pourquoi cela peut-il arriver ? Le FT s’échange avant l’échéance. Son prix réagit au temps restant, aux taux en vigueur et à la liquidité disponible. Si le marché évolue en faveur de l’emprunteur, racheter la créance peut coûter moins que le remboursement à la valeur nominale.
Ce n’est pas un rabais garanti. Une grosse commande de FT peut traverser la courbe, et les coûts d’exécution peuvent effacer une petite économie.
Ma vérification pratique serait simple : comparer le coût total d’acquisition d’assez de FT avec le remboursement direct en token de dette. Le montant du remboursement direct donne à l’emprunteur un plafond contractuel connu avant les coûts d’exécution, mais il n’impose pas de sortir par une option plus coûteuse lorsque le marché secondaire en propose une moins chère.
@TermMax #TermMax