

#donaldtrump
donaldtrump
16.2M vues
8,107 mentions
Populaire
Récents
·
--
🚨 Donald trump : « Pendant trop longtemps, notre gouvernement a enfreint la règle cardinale que tout bitcoiner connaît par cœur : ne vendez jamais votre Bitcoin… Ce sera la politique de mon administration de conserver 100 % de tout le Bitcoin que le gouvernement des États-Unis détient actuellement ou qu’il acquiert à l’avenir ». $BTC #btc #DonaldTrump #EEUU
{spot}(BTCUSDT)
🚨 Donald trump : « Pendant trop longtemps, notre gouvernement a enfreint la règle cardinale que tout bitcoiner connaît par cœur : ne vendez jamais votre Bitcoin… Ce sera la politique de mon administration de conserver 100 % de tout le Bitcoin que le gouvernement des États-Unis détient actuellement ou qu’il acquiert à l’avenir ». $BTC #btc #DonaldTrump #EEUU
3
1.5k
·
--
🚀 Trump + Musk = Le plus grand bull run de l’histoire de la crypto ? 🐂
Le marché des cryptos change en ce moment même. La force politique de Donald Trump et l’influence médiatique d’Elon Musk créent des conditions idéales pour un décollage mondial des actifs numériques.
Pourquoi le marché est prêt à aller sur Mars ? 👇
• 🇺🇸 Le bouclier politique de Trump : Les promesses de créer une réserve stratégique en Bitcoin pour les États-Unis, de soutenir les mineurs et de réduire la pression réglementaire stricte de la SEC ouvrent le feu vert à des milliers de milliards de dollars de capitaux institutionnels.
• 🦧 Le buzz et la légitimation par Musk : Son travail avec le département D.O.G.E et l’éventuelle intégration de la crypto dans X (Twitter) amènent des millions d’investisseurs particuliers dans la course. Musk fait passer la culture crypto au rang de « mainstream » au niveau gouvernemental.
🔥 Et maintenant ?
Nous sommes à l’aube d’un supercycle unique. Le mélange du soutien de l’État américain et du buzz technologique déclenchera une croissance qui fera passer 2021 pour de la petite bière.
Accumulez, HODL et préparez-vous pour la saison historique. Pendant que les autres doutent — le marché agit. 🌕
Est-ce que le BTC franchira la barre des 150 000 $ grâce à ce duo ? Partagez vos avis en commentaires ! 💬
#Bitcoin❗ #ElonMusk #DonaldTrump #Bullrun #BinanceSquare
{spot}(BTCUSDT)
$BTC $AAPLB $NVDAB
🚀 Trump + Musk = Le plus grand bull run de l’histoire de la crypto ? 🐂
Le marché des cryptos change en ce moment même. La force politique de Donald Trump et l’influence médiatique d’Elon Musk créent des conditions idéales pour un décollage mondial des actifs numériques.
Pourquoi le marché est prêt à aller sur Mars ? 👇
• 🇺🇸 Le bouclier politique de Trump : Les promesses de créer une réserve stratégique en Bitcoin pour les États-Unis, de soutenir les mineurs et de réduire la pression réglementaire stricte de la SEC ouvrent le feu vert à des milliers de milliards de dollars de capitaux institutionnels.
• 🦧 Le buzz et la légitimation par Musk : Son travail avec le département D.O.G.E et l’éventuelle intégration de la crypto dans X (Twitter) amènent des millions d’investisseurs particuliers dans la course. Musk fait passer la culture crypto au rang de « mainstream » au niveau gouvernemental.
🔥 Et maintenant ?
Nous sommes à l’aube d’un supercycle unique. Le mélange du soutien de l’État américain et du buzz technologique déclenchera une croissance qui fera passer 2021 pour de la petite bière.
Accumulez, HODL et préparez-vous pour la saison historique. Pendant que les autres doutent — le marché agit. 🌕
Est-ce que le BTC franchira la barre des 150 000 $ grâce à ce duo ? Partagez vos avis en commentaires ! 💬
#Bitcoin❗ #ElonMusk #DonaldTrump #Bullrun #BinanceSquare
$BTC $AAPLB $NVDAB
421
·
--
🚨 Aujourd’hui, le 24 septembre 2026, l’attention mondiale du marché crypto à propos du président #DonaldTrump se concentre sur deux fronts massifs : son sommet historique à la Maison-Blanche avec le président de Chine et les mouvements législatifs à Washington qui impliquent directement l’avenir juridique de $BTC et $XRP
{spot}(BTCUSDT)
{spot}(XRPUSDT)
🚨 Aujourd’hui, le 24 septembre 2026, l’attention mondiale du marché crypto à propos du président #DonaldTrump se concentre sur deux fronts massifs : son sommet historique à la Maison-Blanche avec le président de Chine et les mouvements législatifs à Washington qui impliquent directement l’avenir juridique de $BTC et $XRP
2
348
·
--
Le dernier dépôt de Donald Trump montre des ventes allant jusqu’à 25 millions de dollars chacune sur Amazon et Microsoft.
20 juillet : AMZN et MSFT ont toutes deux été vendues dans une fourchette de 5 M$ à 25 M$.
C’est le plus grand mouvement sur un mois avec 1 100+ transactions.
Les gestionnaires gèrent le compte, pas lui – d’après la Maison-Blanche.
Prise de profits dans la tech… ou simple remaniement ?
#Trump's #donaldtrump #stockmarketnews
146
·
--
🚨OFFICIEL : Le président Trump vient d’annoncer le ACCORD le PLUS GRAND de toute l’histoire.🔥
« Quand on additionne les États-Unis et le Venezuela, on a PLUS de 60 % du PÉTROLE dans le monde. »
🚨🚨 MAIS VOUS TIREZ SUR VOTRE PROPRE PEUPLE 🚨🚨
#petroleo #venezuela #EEUU #DonaldTrump
🚨OFFICIEL : Le président Trump vient d’annoncer le ACCORD le PLUS GRAND de toute l’histoire.🔥
« Quand on additionne les États-Unis et le Venezuela, on a PLUS de 60 % du PÉTROLE dans le monde. »
🚨🚨 MAIS VOUS TIREZ SUR VOTRE PROPRE PEUPLE 🚨🚨
#petroleo #venezuela #EEUU #DonaldTrump
« Quand on additionne les États-Unis et le Venezuela, on a PLUS de 60 % du PÉTROLE dans le monde. »
🚨🚨 MAIS VOUS TIREZ SUR VOTRE PROPRE PEUPLE 🚨🚨
#petroleo #venezuela #EEUU #DonaldTrump
3
439

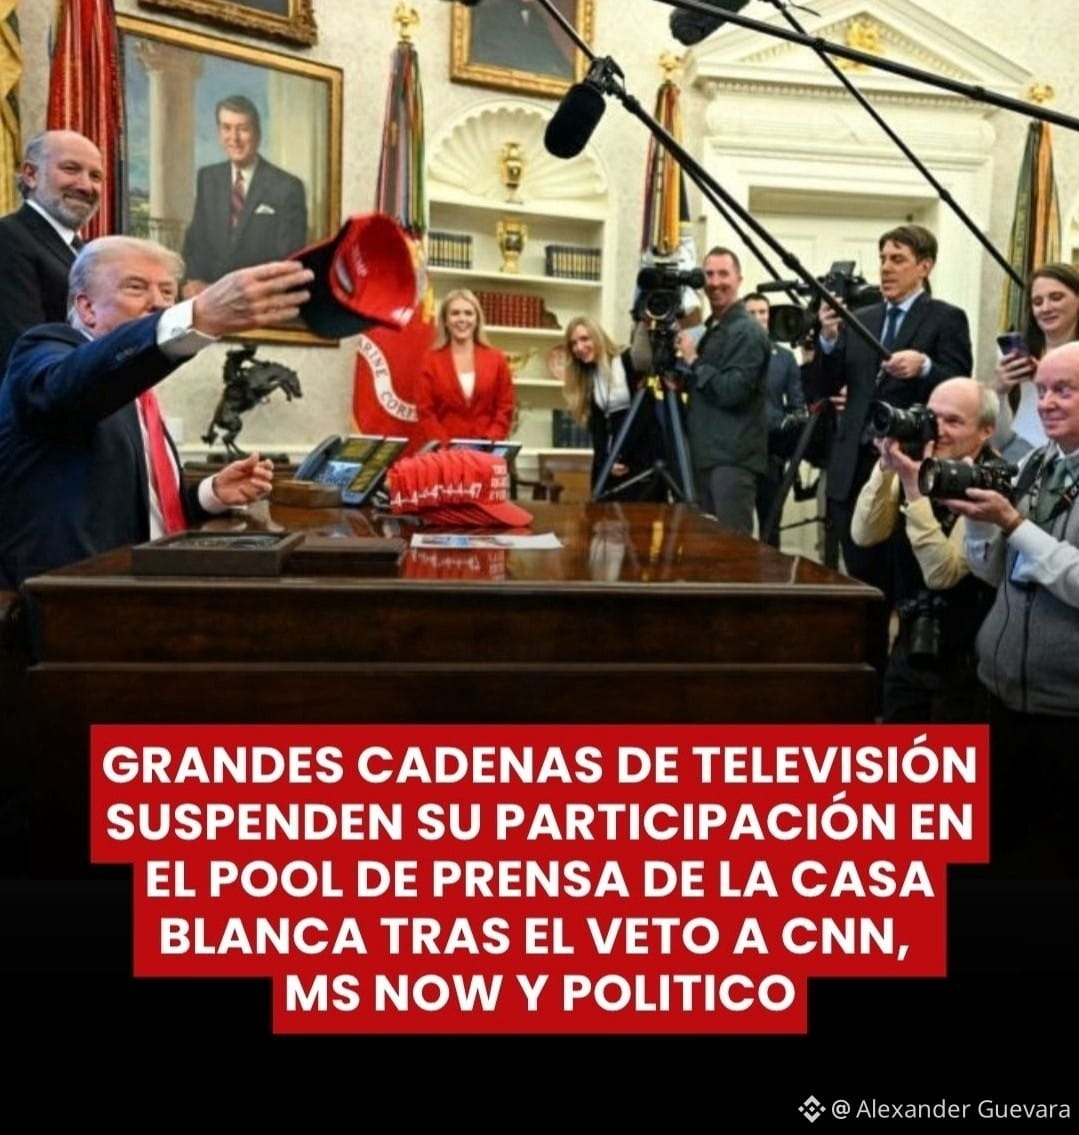
🚨🇺🇸 | Les principales chaînes de télévision des États-Unis ont décidé de cesser, pour l’instant, de participer à la couverture partagée du président Donald Trump, après que son administration a interdit l’accès à la Maison-Blanche à CNN, MS NOW et Politico.
La décision concerne le pool composé de CNN, ABC, CBS, NBC et Fox News. Selon Bryan Boughton, chef du bureau de Fox News à Washington, il n’y aura pas de chaîne de remplacement après que la Maison-Blanche a empêché CNN d’effectuer son tour de couverture qui lui était attribué
#DonaldTrump #TRUMP #noticias #EEUU #EstadosUnidos $BTC $AMZNB $MSFTB
Alexander Guevara
·
--
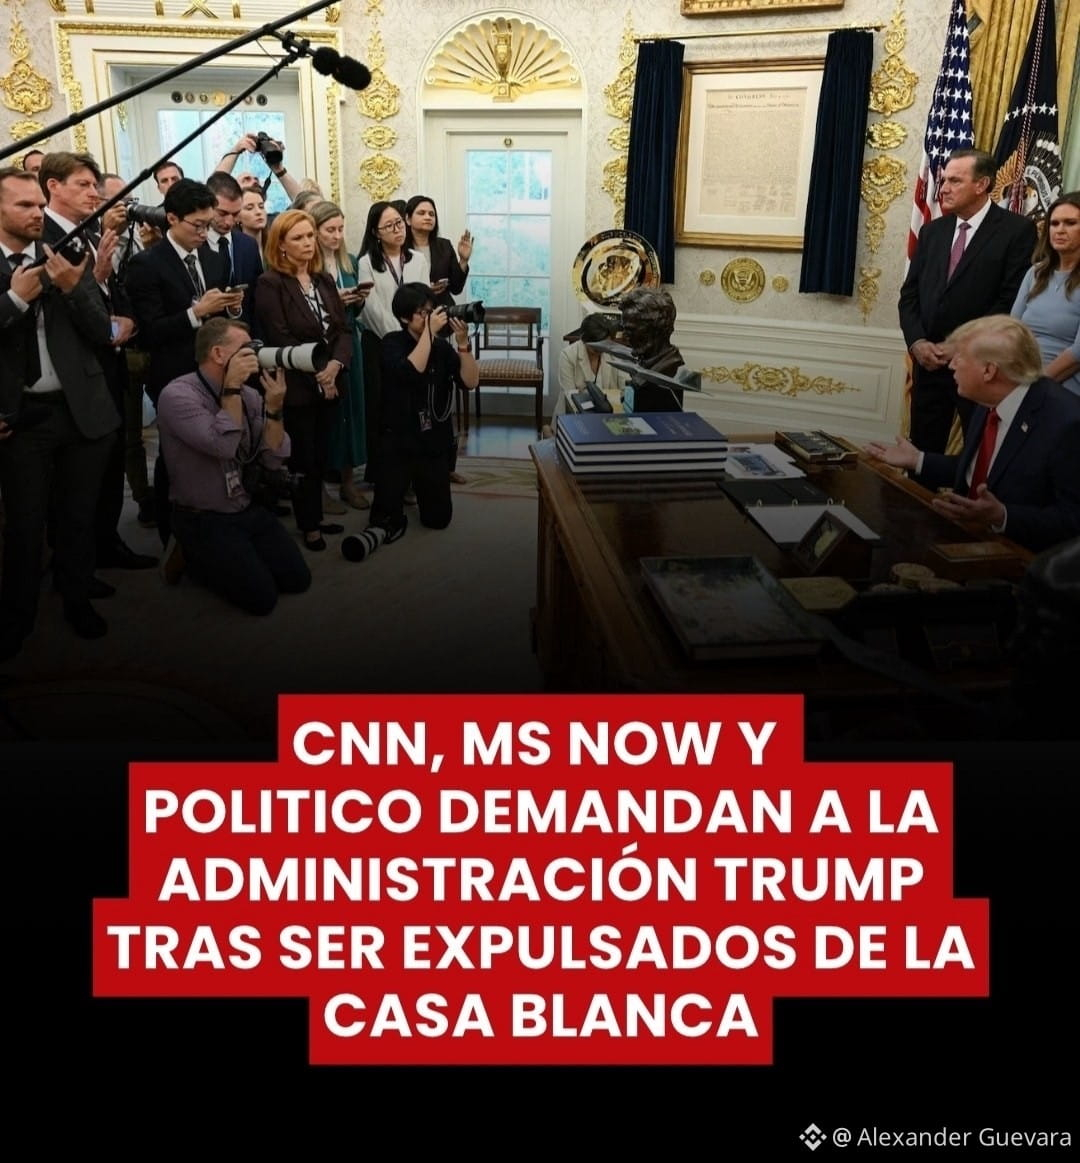
🚨🇺🇸 | CNN, MS NOW et Politico ont déposé une plainte contre l’administration de Donald Trump après que la Maison-Blanche a révoqué les accréditations de leurs journalistes et leur a refusé l’accès au complexe présidentiel.
Les trois médias soutiennent que cette décision viole leurs droits garantis par le Premier Amendement et que le gouvernement ne peut pas restreindre l’accès de la presse comme représailles pour une couverture avec laquelle il n’est pas d’accord. La plainte a été déposée devant un tribunal fédéral à Washington.
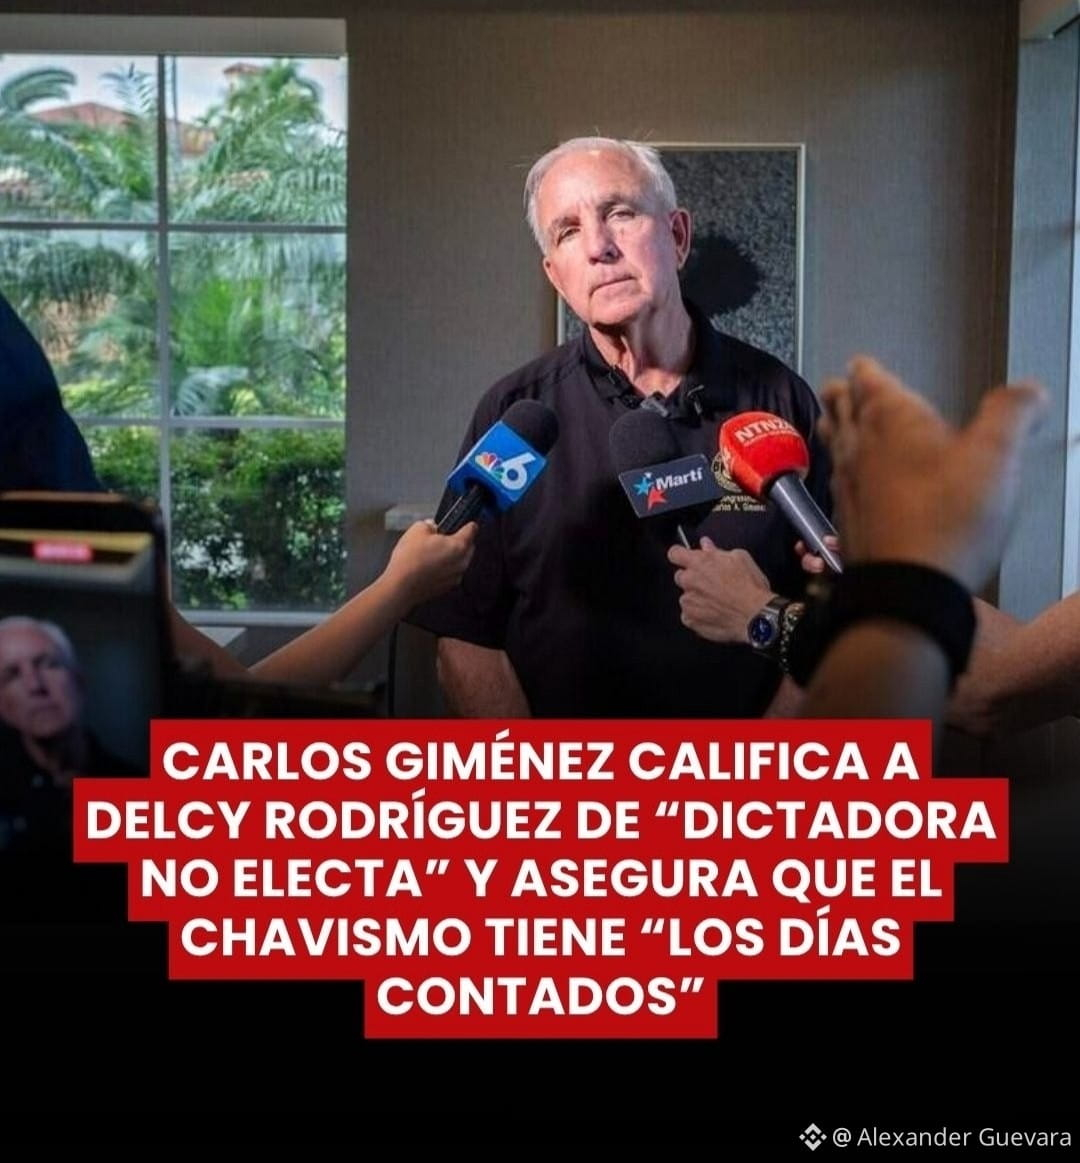
🚨🇺🇸 | Le député républicain Carlos Giménez s’est attaqué à Delcy Rodríguez et a remis en question sa permanence au pouvoir au Venezuela.
« Delcy est une dictatrice non élue. Elle représente l’oppression, la médiocrité et un régime sénile qui a les jours comptés », a affirmé Giménez.
#DelcyRodriguez #venezuela #DonaldTrump #TRUMP #Washington $BZ $CL
47
🚨🇺🇸 | CNN, MS NOW et Politico ont déposé une plainte contre l’administration de Donald Trump après que la Maison-Blanche a révoqué les accréditations de leurs journalistes et leur a refusé l’accès au complexe présidentiel.
Les trois médias soutiennent que cette décision viole leurs droits garantis par le Premier Amendement et que le gouvernement ne peut pas restreindre l’accès de la presse comme représailles pour une couverture avec laquelle il n’est pas d’accord. La plainte a été déposée devant un tribunal fédéral à Washington.
🚨🇺🇸 | Le député républicain Carlos Giménez s’est attaqué à Delcy Rodríguez et a remis en question sa permanence au pouvoir au Venezuela.
« Delcy est une dictatrice non élue. Elle représente l’oppression, la médiocrité et un régime sénile qui a les jours comptés », a affirmé Giménez.
#DelcyRodriguez #venezuela #DonaldTrump #TRUMP #Washington $BZ $CL
1
228

Selon les dernières informations du « Financial Times », le président américain Donald Trump a exprimé une vive inquiétude face à la hausse rapide des prix du diesel et a indiqué souhaiter s’assurer que le diesel russe puisse entrer sans heurts sur le marché mondial afin d’atténuer efficacement les tensions pesant sur l’offre de pétrole brut et de produits raffinés à l’échelle internationale. Dans le contexte actuel d’une rivalité géopolitique entrelacée avec une inflation à inertie, la Maison-Blanche a émis un signal pragmatique, montrant qu’elle est prête à desserrer les contraintes sur une chaîne d’approvisionnement énergétique clé. Ce geste a directement touché un point particulièrement sensible des marchés mondiaux des matières premières.
Sur le plan des fondamentaux macroéconomiques, les coûts de l’énergie ont toujours été une variable déterminante pour guider l’IPC américain global ainsi que les anticipations d’inflation secondaire. Auparavant, la progression des prix des carburants industriels comme le diesel avait suscité des inquiétudes quant à un rebond de l’inflation et au maintien d’une posture plutôt « belliciste » de la Réserve fédérale. En faisant cette déclaration, Trump vise à contrer directement la prime liée à l’énergie du côté de l’offre. Si l’approvisionnement en diesel russe revenait sur les circuits internationaux, cela réduirait sensiblement l’écart de raffinage mondial (les marges de raffinage) ainsi que les coûts de transport, éliminant ainsi le principal obstacle à la baisse des indicateurs d’inflation à l’échelle macro.
Pour les marchés financiers traditionnels, l’amélioration des perspectives sur l’offre de pétrole brut a rapidement fait retomber la prime de risque liée à l’énergie. À mesure que la pression inflationniste sur le segment des matières premières s’atténue, les freins à la hausse des rendements des bons du Trésor américains à dix ans et de l’indice du dollar (DXY) se sont nettement renforcés. Les anticipations d’inflation implicites, reflétées dans le marché obligataire, ont progressivement diminué. Cela offre non seulement à la Fed davantage de marge pour d’éventuelles baisses de taux dans la suite de sa politique monétaire, mais améliore aussi de façon significative l’environnement de liquidité entre les différentes catégories d’actifs.
Sur le plan des actifs risqués et du marché des cryptomonnaies, le refroidissement des anticipations d’inflation constitue une logique claire et de moyen/long terme pour envisager des positions haussières. Lorsque le risque d’inflation énergétique est contenu côté politique, les liquidités macroéconomiques mondiales devraient se réorienter à nouveau vers les actifs à forte sensibilité. D’après la répartition des jetons (actifs) on-chain et la structure des prix, $BTC montre une capacité de résistance particulièrement solide face aux replis sur un niveau de support clé. L’amélioration des anticipations de liquidité macro devrait favoriser un retour des fonds vers des flux nets accélérés, soutenant ainsi l’entrée du marché crypto dans une nouvelle phase de percées. 🚀
#OilPrices #DonaldTrump #Inflation #CryptoMarket
8
·
--
The Financial Times rapporte qu’aujourd’hui, le président américain Donald Trump a exprimé de vives inquiétudes face à la hausse fulgurante du prix du diesel, tout en laissant ouverte la possibilité de faciliter le retour sur le marché mondial de l’approvisionnement en diesel en provenance de Russie, afin de faire retomber la pression énergétique.
Ce geste témoigne d’un changement de stratégie très pragmatique de l’administration Trump, dans un contexte où l’inflation des coûts de production et de transport aux États-Unis subit une forte pression. Le diesel est depuis longtemps l’artère vitale de la chaîne d’approvisionnement mondiale ; signaler un assouplissement ou ouvrir une voie de sortie à l’énergie russe va à l’encontre de la politique de durcissement des sanctions mise en place auparavant, mais c’est aussi le remède le plus direct pour contenir la montée des prix des carburants.
Pour les marchés financiers traditionnels, ce message agit immédiatement sur les anticipations d’inflation à court terme. Si l’approvisionnement en provenance de Russie est débloqué, les prix du pétrole brut et des produits raffinés devraient se calmer, entraînant une baisse quelque peu de la pression liée à la hausse des rendements des bons du Trésor américain. Cela crée en outre un espace de manœuvre plus confortable pour les prochaines décisions de politique monétaire.
Côté marché crypto, la diminution des coûts énergétiques et de la pression inflationniste constitue un signal macroéconomique très positif. Lorsque le risque d’inflation qui stagne (stagflation) est atténué, les flux de liquidités mondiales ont tendance à devenir plus ouverts aux actifs risqués comme $BTC, ce qui aide à stabiliser le sentiment des investisseurs après une série de jours marqués par des inquiétudes liées à l’instabilité géopolitique. 🛢️
#DonaldTrump #OilMarket #Inflation
The Financial Times rapporte qu’aujourd’hui, le président américain Donald Trump a exprimé de vives inquiétudes face à la hausse fulgurante du prix du diesel, tout en laissant ouverte la possibilité de faciliter le retour sur le marché mondial de l’approvisionnement en diesel en provenance de Russie, afin de faire retomber la pression énergétique.
Ce geste témoigne d’un changement de stratégie très pragmatique de l’administration Trump, dans un contexte où l’inflation des coûts de production et de transport aux États-Unis subit une forte pression. Le diesel est depuis longtemps l’artère vitale de la chaîne d’approvisionnement mondiale ; signaler un assouplissement ou ouvrir une voie de sortie à l’énergie russe va à l’encontre de la politique de durcissement des sanctions mise en place auparavant, mais c’est aussi le remède le plus direct pour contenir la montée des prix des carburants.
Pour les marchés financiers traditionnels, ce message agit immédiatement sur les anticipations d’inflation à court terme. Si l’approvisionnement en provenance de Russie est débloqué, les prix du pétrole brut et des produits raffinés devraient se calmer, entraînant une baisse quelque peu de la pression liée à la hausse des rendements des bons du Trésor américain. Cela crée en outre un espace de manœuvre plus confortable pour les prochaines décisions de politique monétaire.
Côté marché crypto, la diminution des coûts énergétiques et de la pression inflationniste constitue un signal macroéconomique très positif. Lorsque le risque d’inflation qui stagne (stagflation) est atténué, les flux de liquidités mondiales ont tendance à devenir plus ouverts aux actifs risqués comme $BTC , ce qui aide à stabiliser le sentiment des investisseurs après une série de jours marqués par des inquiétudes liées à l’instabilité géopolitique. 🛢️
#DonaldTrump #OilMarket #Inflation
198

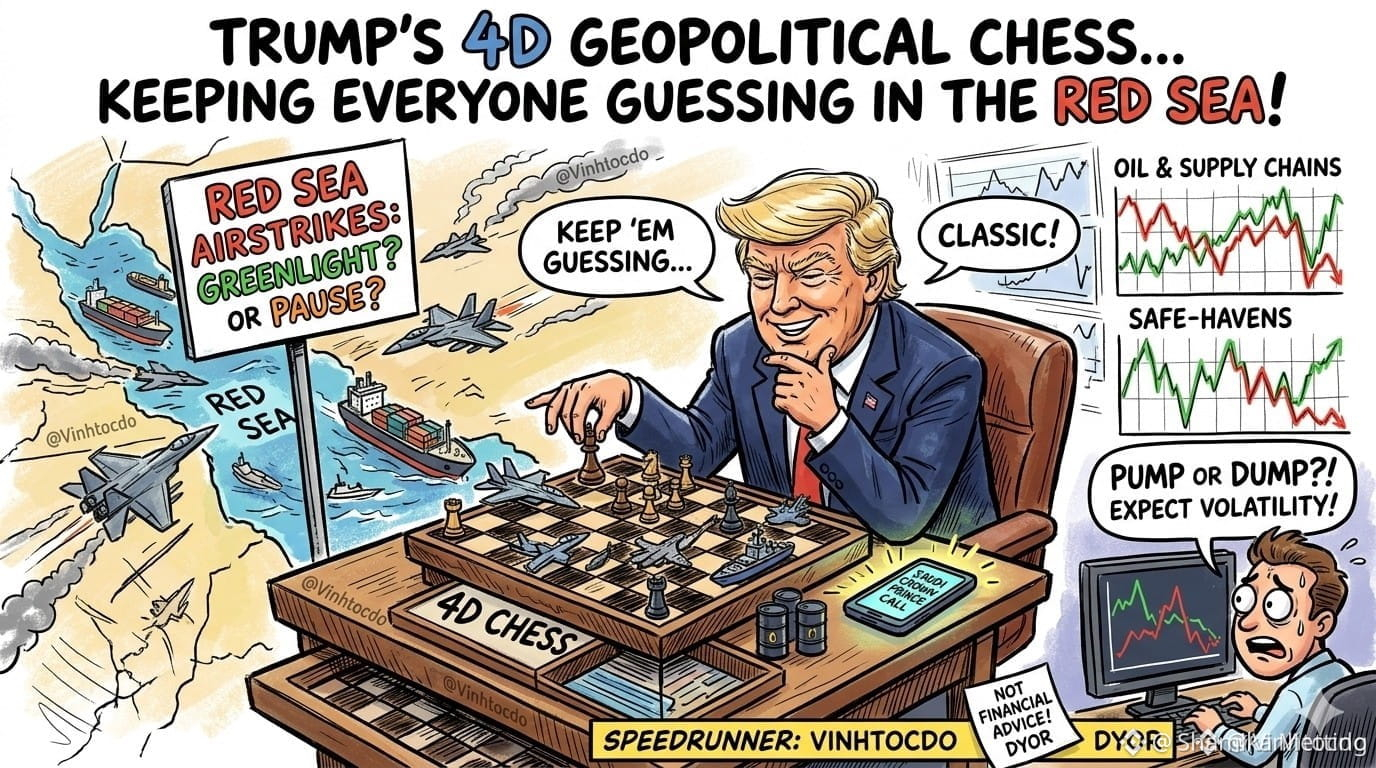
Trump joue ici aux échecs à 4 dimensions avec la politique géopolitique ! ♟️ La rumeur dit que Trump a hésité pendant deux semaines avant d’accepter, puis d’arrêter les frappes aériennes contre les rebelles houthis dans la mer Rouge, même après un appel avec le prince héritier saoudien. Hésite-t-il pour aider ses alliés ? Ou cherche-t-il simplement à garder tout le monde dans le doute ? Le mouvement classique de Trump !
Et avec la mer Rouge qui s’embrase, les chaînes d’approvisionnement pourraient se compliquer.
Que doivent faire les traders ?
1️⃣ Surveillez de près le pétrole et les actifs des chaînes d’approvisionnement mondiales.
2️⃣ Attendez-vous à de grosses fluctuations ; la dramatisation géopolitique aime provoquer, de nulle part, des opérations de pression ou d’injection sur les marchés.
3️⃣ Les actifs refuges pourraient recevoir un intérêt supplémentaire cette semaine.
⚠️ Ce n’est pas un conseil financier ! Fais tes propres recherches, mon ami !
Merci de suivre !
$CL
$BZ
$NATGAS
#Geopolitics #RedSeaCrisis #MarketVolatility #DonaldTrump
1
117
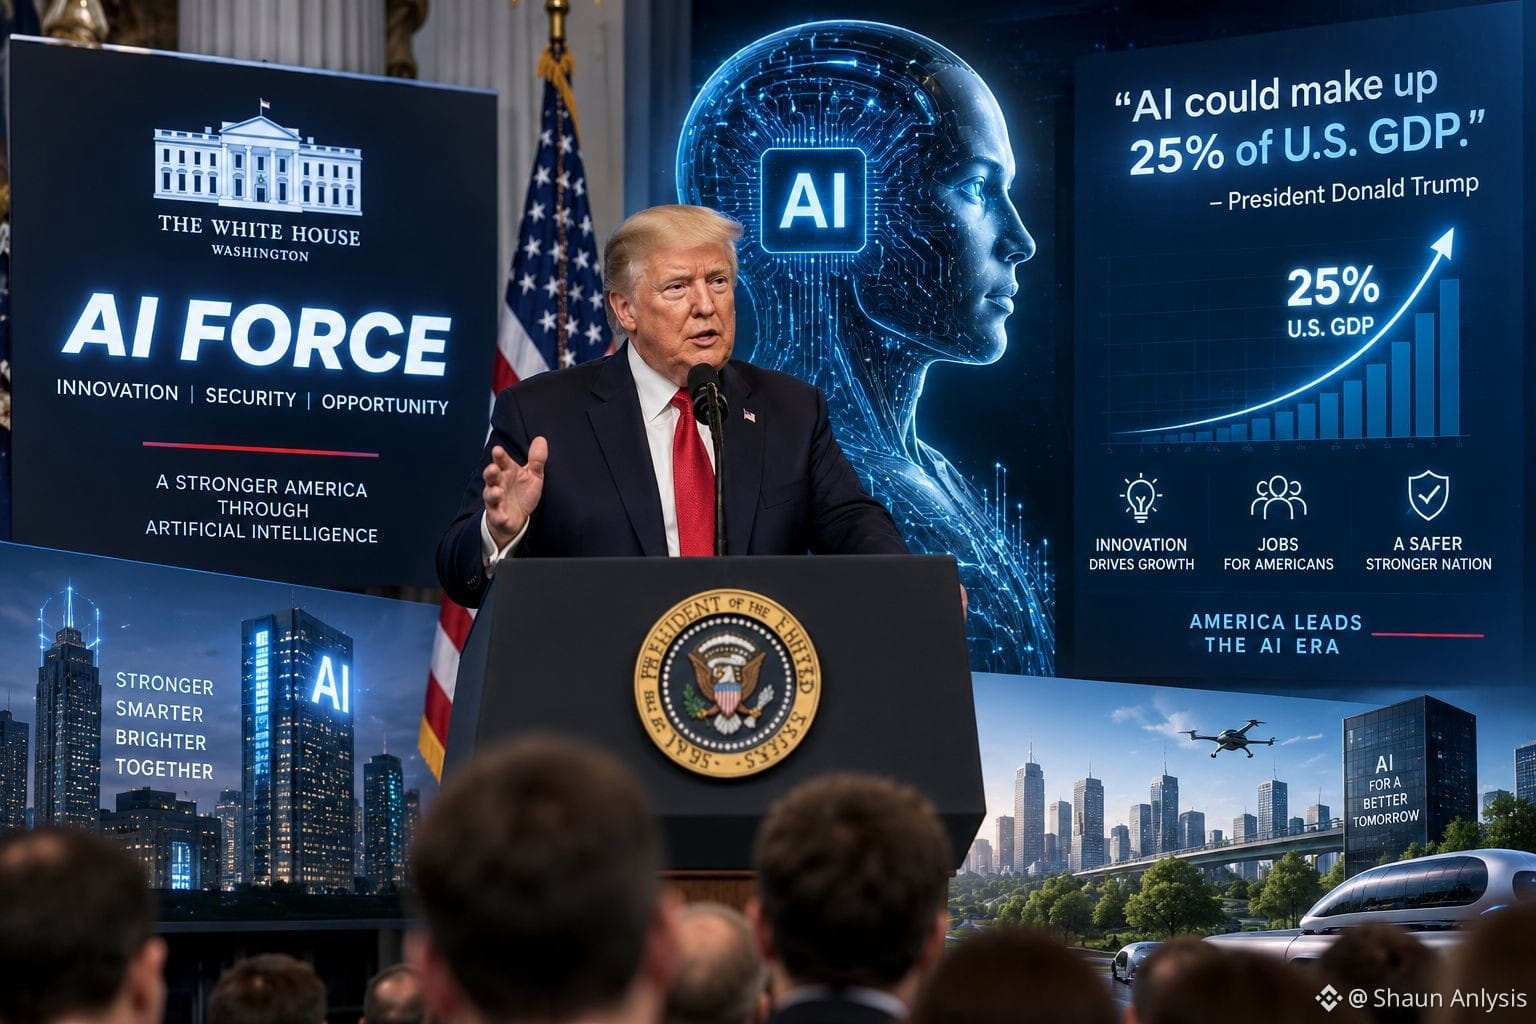
JUST IN : 🇺🇸 Le président #DonaldTrump annonce des projets visant à créer une « force IA » axée sur la surveillance et le soutien de l’industrie américaine de l’intelligence artificielle.
Trump a également déclaré qu’il prévoyait de nommer un « tsar » de l’IA et a suggéré que l’IA pourrait, à terme, représenter jusqu’à 25 % du PIB américain.
Cette annonce témoigne de l’attention croissante de Washington au développement de l’IA, à sa réglementation, à l’infrastructure et à la compétitivité nationale.
1
23
·
--
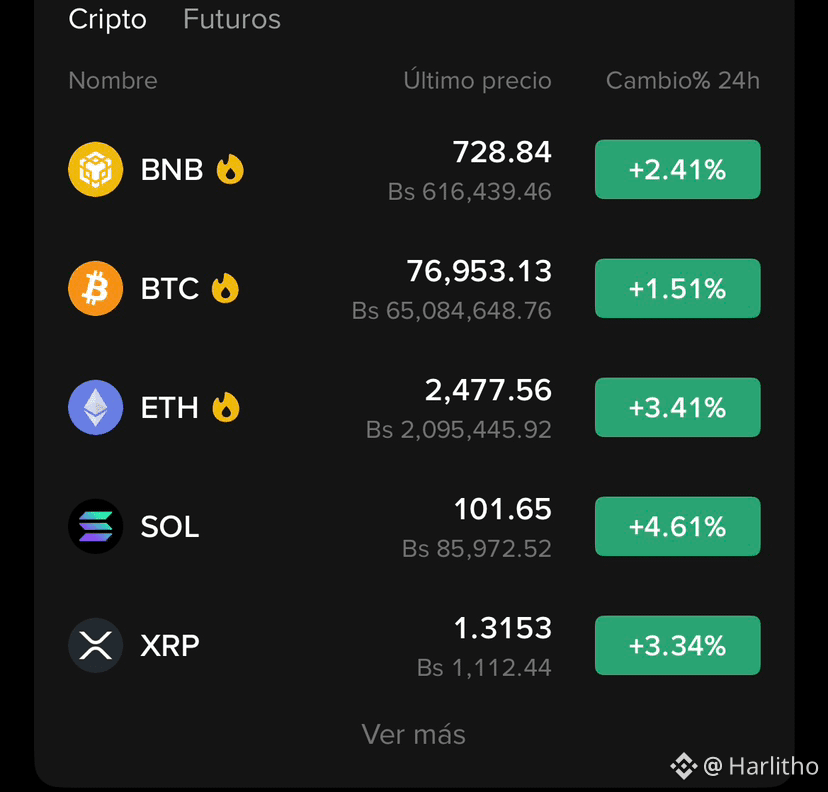
🚨 L’influence du président #DonaldTrump est centrale dans le comportement des crypto-monnaies aujourd’hui, mais son impact immédiat a été mitigé en raison des changements réglementaires drastiques des dernières 48 heures. Bien que ses politiques générales promeuvent fermement les actifs numériques, les marchés assimilent l’effondrement législatif d’un projet clé soutenu par son administration.
$BTC $BNB $ETH #solana #xrp
$BTC $BNB $ETH #solana #xrp
2
78
·
--
Haussier
Vérifié
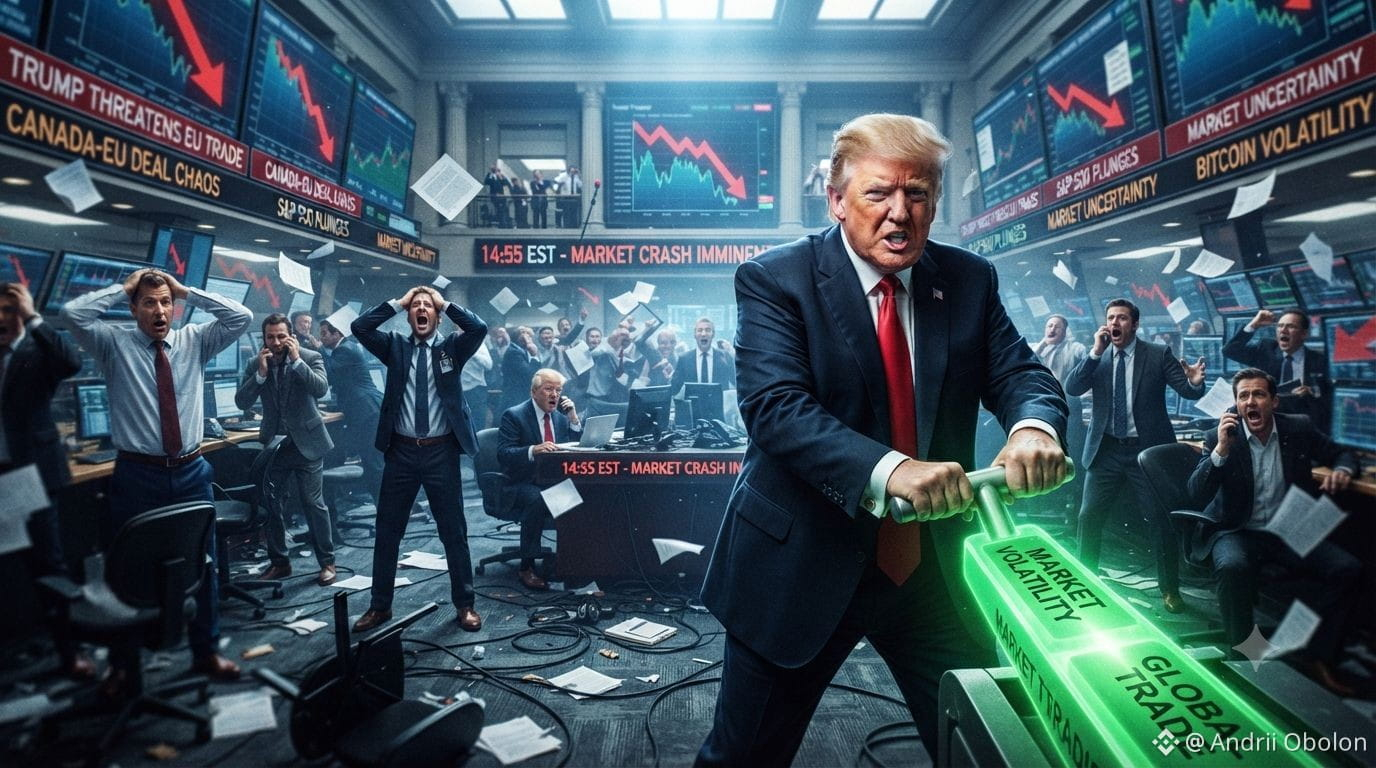
Donald Trump secoue à nouveau les marchés mondiaux : une nouvelle vague de menaces commerciales
Les marchés financiers mondiaux ont été replongés dans l’œil du cyclone après de fortes déclarations de l’ancien président américain Donald Trump. Cette fois, Trump a menacé de mettre fin totalement aux échanges avec l’Europe si le Canada ose rejoindre l’UE en tant que membre associé.
Pour les indices boursiers comme le S&P 500 et le Nasdaq, il s’agit d’un nouvel avertissement qui déclenche instantanément une hausse de la volatilité. La moindre indication de guerres commerciales à grande échelle entre les États-Unis, l’UE et le Canada pousse traditionnellement les investisseurs à réévaluer leurs risques et à chercher refuge dans des actifs plus stables.
Pendant ce temps, le marché des crypto-actifs réagit à de tels chocs géopolitiques selon son propre scénario. Dans les moments où les places traditionnelles sont malmenées, le capital commence à affluer de manière chaotique vers les stablecoins ou à chercher un refuge sûr, provoquant fréquemment des mouvements brusques et impulsifs du prix du Bitcoin. Dans des conditions d’incertitude maximale, les traders doivent garder la tête froide, appliquer une gestion du risque rigoureuse et surveiller de près les volumes sur les plateformes d’échange.#CryptoNews #Bitcoin #DonaldTrump #MarketAnalysis #DYOR🟢 $TRUMP $BTC
{future}(BTCUSDT)
{future}(TRUMPUSDT)
Donald Trump secoue à nouveau les marchés mondiaux : une nouvelle vague de menaces commerciales
Les marchés financiers mondiaux ont été replongés dans l’œil du cyclone après de fortes déclarations de l’ancien président américain Donald Trump. Cette fois, Trump a menacé de mettre fin totalement aux échanges avec l’Europe si le Canada ose rejoindre l’UE en tant que membre associé.
Pour les indices boursiers comme le S&P 500 et le Nasdaq, il s’agit d’un nouvel avertissement qui déclenche instantanément une hausse de la volatilité. La moindre indication de guerres commerciales à grande échelle entre les États-Unis, l’UE et le Canada pousse traditionnellement les investisseurs à réévaluer leurs risques et à chercher refuge dans des actifs plus stables.
Pendant ce temps, le marché des crypto-actifs réagit à de tels chocs géopolitiques selon son propre scénario. Dans les moments où les places traditionnelles sont malmenées, le capital commence à affluer de manière chaotique vers les stablecoins ou à chercher un refuge sûr, provoquant fréquemment des mouvements brusques et impulsifs du prix du Bitcoin. Dans des conditions d’incertitude maximale, les traders doivent garder la tête froide, appliquer une gestion du risque rigoureuse et surveiller de près les volumes sur les plateformes d’échange.#CryptoNews #Bitcoin #DonaldTrump #MarketAnalysis #DYOR🟢 $TRUMP $BTC
2
2
9
511
·
--
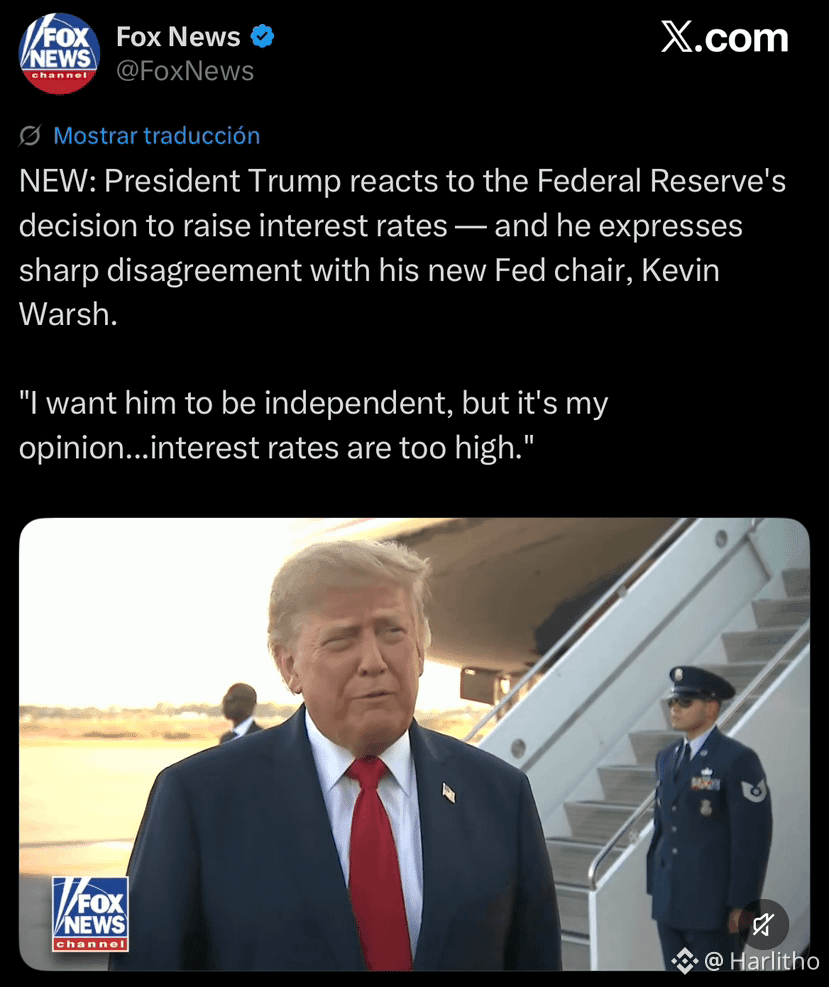
🚨 Le président Trump réagit à la décision de la Réserve fédérale d’augmenter les taux d’intérêt — et exprime un fort désaccord avec son nouveau président de la Fed, Kevin Warsh.
« Je veux que ce soit indépendant, mais c’est mon avis... les taux d’intérêt sont trop élevés. »
#DonaldTrump #reservafederal #Fed #KevinWarshNewFedChair
« Je veux que ce soit indépendant, mais c’est mon avis... les taux d’intérêt sont trop élevés. »
#DonaldTrump #reservafederal #Fed #KevinWarshNewFedChair
3
145
·
--
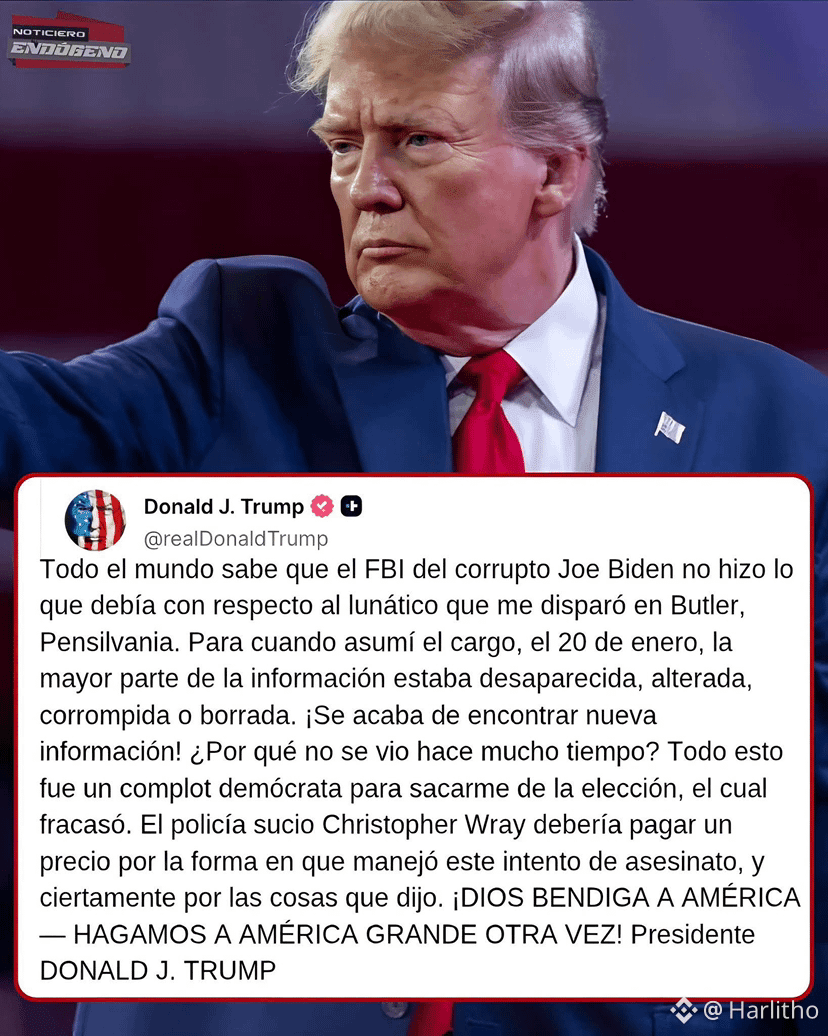
🚨 DERNIÈRE HEURE ; TRUMP DÉNONCE DES ACCUSATIONS CONTRE LE FBI DE BIDEN POUR UNE ATTAQUE À BUTLER
Dans des informations récentes, le président Trump a dénoncé que le FBI, sous l’administration de Joe Biden, a modifié, effacé et dissimulé des informations concernant l’auteur de l’attaque à Butler, en Pennsylvanie, jusqu’à l’arrivée de son nouveau mandat.
Le président Trump a affirmé que cette dissimulation était un plan démocrate raté visant à l’écarter de la campagne électorale et a exigé que l’ancien directeur du FBI, Christopher Wray, réponde de ses actes et de ses déclarations.
#DonaldTrump #FBI #EstadosUnidos #Dernièreheure
1
1k
·
--
Le président américain Donald Trump vient de formuler une série de déclarations remarquables concernant la politique monétaire et la situation au Moyen-Orient. Dans celles-ci, il a affirmé de manière inattendue qu’il continue de faire confiance au président de la Fed, Jerome Powell, tout en poursuivant ses critiques concernant le niveau actuel des taux d’intérêt, qu’il juge trop élevé. Par ailleurs, il a exprimé l’espoir que le conflit avec l’Iran se termine bientôt.
Le fait d’exprimer sa confiance envers M. Powell contribue à apaiser les inquiétudes des investisseurs concernant le risque d’ingérence politique dans l’indépendance de la Fed, un sujet controversé depuis quelque temps. Toutefois, le choix du chef de la Maison-Blanche de faire publiquement pression sur le fait que les taux sont maintenus à un niveau trop élevé reflète une volonté claire d’obtenir un assouplissement plus rapide de la politique monétaire, afin de soutenir la croissance économique.
Sur les marchés financiers traditionnels, le fait que les tensions géopolitiques se refroidissent, ainsi que l’attente d’une baisse des taux pouvant réduire la pression, crée un sentiment positif pour les actifs à risque. Les rendements des obligations du Trésor et le dollar américain pourraient subir une légère pression à l’ajustement si le marché commence à revoir à la baisse l’échéancier des baisses de taux de la Fed lors des prochaines réunions.
Pour le marché crypto, le message apaisant, tant sur le plan de la politique macroéconomique que sur les risques liés à la guerre, constitue un catalyseur de liquidité très favorable. Lorsque les craintes liées au conflit diminuent et que les perspectives de baisse des taux deviennent plus claires, les flux de capitaux spéculatifs pourraient revenir avec force, aidant $BTC et l’ensemble du marché à maintenir une dynamique de reprise stable à court terme. 🏛️
#Fed #InterestRates #DonaldTrump
230
🇺🇸 Donald $TRUMP — une figure majeure et influente de la politique américaine.
Son leadership, ses politiques, ses discours et son mouvement politique continuent de susciter un fort débat public aux États-Unis et dans le monde.
Que pensez-vous du parcours politique et de l’impact de Trump ? 👇
#DonaldTrump $TRUMP
{spot}(TRUMPUSDT)
#USA #AmericanPolitics #AmericaFirst #MAGA #USPolitics #TrumpSupporters #Politics #UnitedStates
🇺🇸 Donald $TRUMP — une figure majeure et influente de la politique américaine.
Son leadership, ses politiques, ses discours et son mouvement politique continuent de susciter un fort débat public aux États-Unis et dans le monde.
Que pensez-vous du parcours politique et de l’impact de Trump ? 👇
#DonaldTrump $TRUMP
#USA #AmericanPolitics #AmericaFirst #MAGA #USPolitics #TrumpSupporters #Politics #UnitedStates
2
464
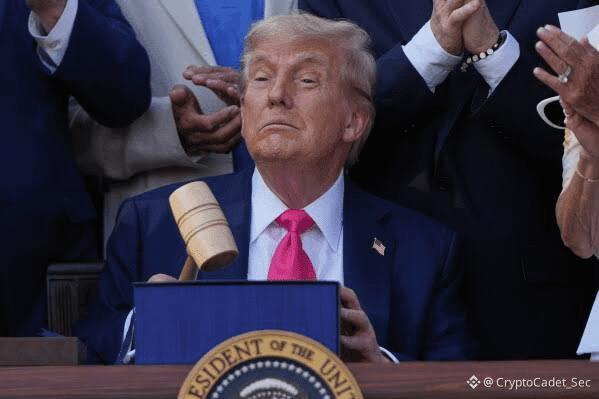
🤫 LE COMPROMIS : Donald Trump accepte des règles strictes pour la crypto ! 📜
Pour obtenir l’adoption du projet de loi historique sur la structure du marché des cryptos, le président Donald Trump a officiellement soutenu le texte final de la loi Clarity après avoir accepté des restrictions éthiques sans précédent !
Pour convaincre des parlementaires sceptiques, le nouveau texte bipartisan met en place d’importantes garanties :
Les règles : des responsables fédéraux, y compris le président, doivent placer des participations significatives en actifs numériques dans une fiducie aveugle qualifiée.
Le conflit : ces règles très strictes sont explicitement conçues pour s’assurer que les politiques ne peuvent pas tirer un profit personnel d’initiatives crypto, ni d’applications DeFi soutenues par la famille, tout en gouvernant.
C’est une étape majeure vers une légitimité institutionnelle, qui prouve que le secteur est prêt à accepter une forte gouvernance afin d’obtenir des lois fédérales claires.
👇 Pensez-vous que ces règles d’éthique strictes sont bonnes pour l’image du secteur ? Discutons-en ! 👇
#DonaldTrump
{spot}(BTCUSDT)
{spot}(ETHUSDT)
#CryptoNews #PolicyUpdate
🤫 LE COMPROMIS : Donald Trump accepte des règles strictes pour la crypto ! 📜
Pour obtenir l’adoption du projet de loi historique sur la structure du marché des cryptos, le président Donald Trump a officiellement soutenu le texte final de la loi Clarity après avoir accepté des restrictions éthiques sans précédent !
Pour convaincre des parlementaires sceptiques, le nouveau texte bipartisan met en place d’importantes garanties :
Les règles : des responsables fédéraux, y compris le président, doivent placer des participations significatives en actifs numériques dans une fiducie aveugle qualifiée.
Le conflit : ces règles très strictes sont explicitement conçues pour s’assurer que les politiques ne peuvent pas tirer un profit personnel d’initiatives crypto, ni d’applications DeFi soutenues par la famille, tout en gouvernant.
C’est une étape majeure vers une légitimité institutionnelle, qui prouve que le secteur est prêt à accepter une forte gouvernance afin d’obtenir des lois fédérales claires.
👇 Pensez-vous que ces règles d’éthique strictes sont bonnes pour l’image du secteur ? Discutons-en ! 👇
#DonaldTrump
#CryptoNews #PolicyUpdate
35
·
--
Dans le dernier billet publié sur le réseau social Truth Social, l’ancien président américain Donald Trump s’est ouvertement opposé aux efforts visant à renforcer la réglementation de l’intelligence artificielle (IA). Il a critiqué la procédure d’octroi de licences complexe aux États-Unis, qui pousserait de grandes entreprises comme Google à construire leurs infrastructures en Europe, tout en affirmant que l’IA ainsi que les centres de données deviendront le moteur de croissance économique le plus important de l’histoire.
Cette initiative montre une orientation politique consistant à accorder un soutien maximal au secteur technologique et aux infrastructures énergétiques s’il venait à être au pouvoir, créant ainsi un avantage concurrentiel direct face à la Chine. Le fait de minimiser les scénarios de risques extrêmement graves liés à l’IA reflète une approche privilégiant l’accélération de la commercialisation plutôt que de la freiner à l’aide d’obstacles administratifs.
Pour les marchés financiers traditionnels, le message continue de consolider la dynamique de croissance pour le segment des grandes valeurs technologiques, des semi-conducteurs et des entreprises énergétiques fournissant aux centres de données. Les flux de capitaux de capital-risque vers le domaine des infrastructures informatiques devraient être fortement mobilisés davantage.
Spécifiquement pour le marché crypto, cette vision ouverte a directement déclenché un sentiment positif pour les segments DePIN et l’IA décentralisée, comme $NEAR, $RENDER ou $FET. Lorsque la demande en capacité de calcul explose alors que les infrastructures traditionnelles rencontrent des goulets d’étranglement, les protocoles de partage des ressources décentralisées auront de grandes chances d’accueillir aussi bien des flux spéculatifs que des flux liés à des cas d’usage réels. 🚀
#ArtificialIntelligence #DonaldTrump #CryptoMarket
Dans le dernier billet publié sur le réseau social Truth Social, l’ancien président américain Donald Trump s’est ouvertement opposé aux efforts visant à renforcer la réglementation de l’intelligence artificielle (IA). Il a critiqué la procédure d’octroi de licences complexe aux États-Unis, qui pousserait de grandes entreprises comme Google à construire leurs infrastructures en Europe, tout en affirmant que l’IA ainsi que les centres de données deviendront le moteur de croissance économique le plus important de l’histoire.
Cette initiative montre une orientation politique consistant à accorder un soutien maximal au secteur technologique et aux infrastructures énergétiques s’il venait à être au pouvoir, créant ainsi un avantage concurrentiel direct face à la Chine. Le fait de minimiser les scénarios de risques extrêmement graves liés à l’IA reflète une approche privilégiant l’accélération de la commercialisation plutôt que de la freiner à l’aide d’obstacles administratifs.
Pour les marchés financiers traditionnels, le message continue de consolider la dynamique de croissance pour le segment des grandes valeurs technologiques, des semi-conducteurs et des entreprises énergétiques fournissant aux centres de données. Les flux de capitaux de capital-risque vers le domaine des infrastructures informatiques devraient être fortement mobilisés davantage.
Spécifiquement pour le marché crypto, cette vision ouverte a directement déclenché un sentiment positif pour les segments DePIN et l’IA décentralisée, comme $NEAR , $RENDER ou $FET . Lorsque la demande en capacité de calcul explose alors que les infrastructures traditionnelles rencontrent des goulets d’étranglement, les protocoles de partage des ressources décentralisées auront de grandes chances d’accueillir aussi bien des flux spéculatifs que des flux liés à des cas d’usage réels. 🚀
#ArtificialIntelligence #DonaldTrump #CryptoMarket
458
Mise à jour des actus crypto d’aujourd’hui ! 🚀🔥
Comme vous pouvez le voir sur l’image, Donald Trump semble pratiquement rayonner avec ce sourire ! Et juste à côté de lui se trouve son ami « puissant » ! Ensemble, ils semblent dire une seule chose : « Le marché est vert aujourd’hui, pas d’inquiétude—on y va ! » 😎💸
Quand M. Trump est aussi content, le marché crypto gonfle naturellement ! Donc pour ceux d’entre vous qui hésitaient à investir, aujourd’hui pourrait valoir le coup d’y réfléchir. D’après l’humeur de Donald Brother aujourd’hui, il semble que le Bitcoin et l’Ethereum foncent tout droit vers la lune ! 🌕📈
Avertissement : Ne vous émouvez pas à tel point du sourire de Trump que vous vendiez votre maison pour acheter de la crypto ! Faites vos propres recherches, sinon vous pourriez finir par devoir envoyer un texto à M. Trump plus tard ! 😂
Holding $LAB & $BTC & $MET
{future}(METUSDT)
{future}(BTCUSDT)
{alpha}(560x7ec43cf65f1663f820427c62a5780b8f2e25593a)
#CryptoHumor #bitcoin.” #DonaldTrump #CryptoMarkets
Mise à jour des actus crypto d’aujourd’hui ! 🚀🔥
Comme vous pouvez le voir sur l’image, Donald Trump semble pratiquement rayonner avec ce sourire ! Et juste à côté de lui se trouve son ami « puissant » ! Ensemble, ils semblent dire une seule chose : « Le marché est vert aujourd’hui, pas d’inquiétude—on y va ! » 😎💸
Quand M. Trump est aussi content, le marché crypto gonfle naturellement ! Donc pour ceux d’entre vous qui hésitaient à investir, aujourd’hui pourrait valoir le coup d’y réfléchir. D’après l’humeur de Donald Brother aujourd’hui, il semble que le Bitcoin et l’Ethereum foncent tout droit vers la lune ! 🌕📈
Avertissement : Ne vous émouvez pas à tel point du sourire de Trump que vous vendiez votre maison pour acheter de la crypto ! Faites vos propres recherches, sinon vous pourriez finir par devoir envoyer un texto à M. Trump plus tard ! 😂
Holding $LAB & $BTC & $MET
#CryptoHumor #bitcoin.” #DonaldTrump #CryptoMarkets

1
2
601
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#EarningsSeason
257,125 vues
2,248 mentions
2
#BitwiseLaunchesFirstSpotNEARETF
16,371 vues
421 mentions
3
#USJobOpeningsFallToFiveMonthLow
21,966 vues
319 mentions
4
#ECBToTestAIAgentsInDigitalEuroPayments
18,917 vues
461 mentions
5
#JapanFSABacksFourthStablecoinTradeSettlementPilot
22,189 vues
488 mentions
6
#BitgetHackerFailsToMoveStolenFunds
37,801 vues
592 mentions
7
#BitMineETHHoldingsTop6Million
31,931 vues
695 mentions
8
#StrategyAdds1666BTCHoldingsReach847666
27,358 vues
486 mentions
9
#NvidiaApproves$150BBuyback
4,918 vues
73 mentions
10
#OpenAIDelaysGPT6.1OverSafetyIssues
40,435 vues
861 mentions