

#fedproposesrulesforbankissuedstablecoins
fedproposesrulesforbankissuedstablecoins
28,365 visualizaciones
642 participa(n) en el debate
Populares
Novedades

#fedproposesrulesforbankissuedstablecoins
🚨 La Reserva Federal está en retirada del plan para monedas estables respaldadas por bancos. 🚨
¿Está el sistema bancario de EE. UU. listo para pasar completamente a la cadena (on-chain)? La Reserva Federal propone un nuevo marco para pagos de monedas estables dentro de la próxima ley GENIUS.
Así es el “manual de reglas”:
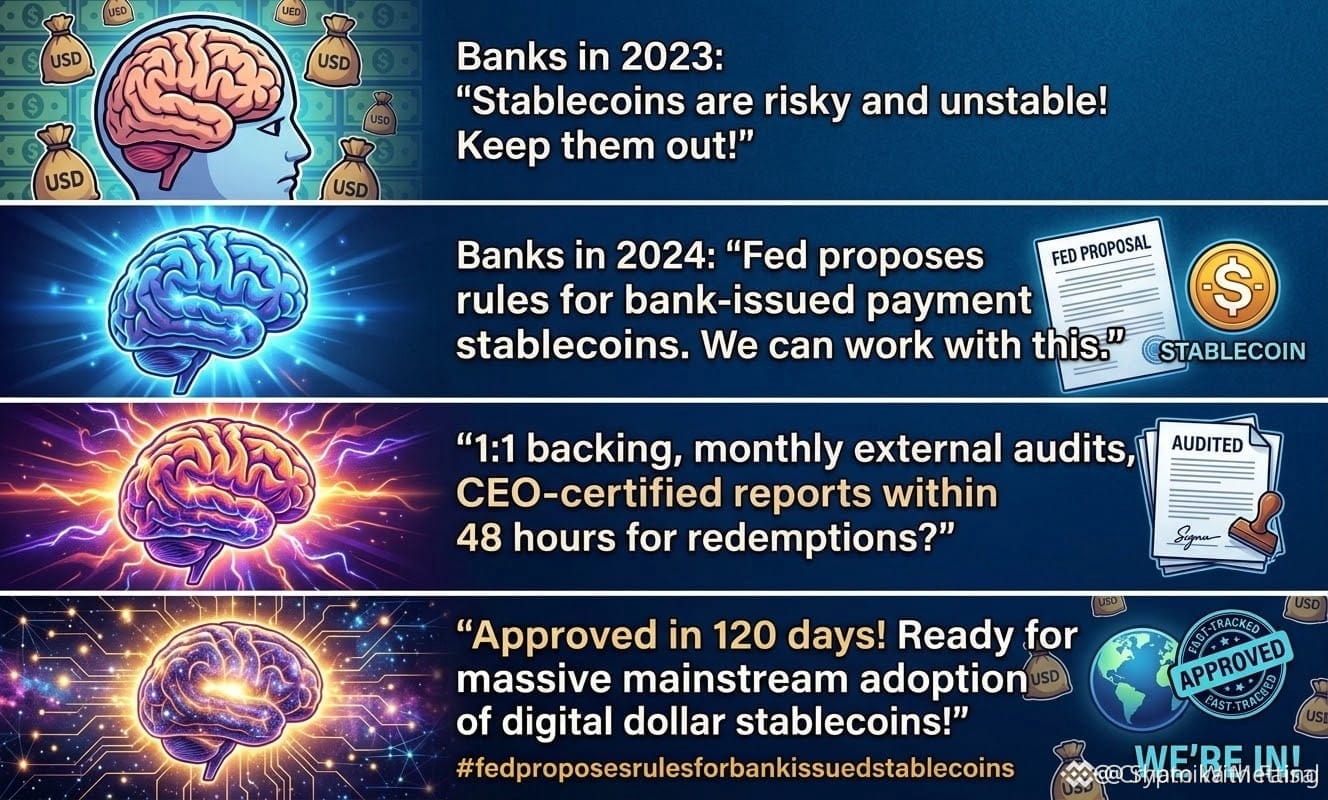
🔒 Cobertura estricta 1:1: cada token por valor de 1 dólar debe estar respaldado al 100% con efectivo o letras del Tesoro a corto plazo (≤93 días), o con depósitos asegurados.
💰 Colchones de capital: los emisores deben mantener reservas para riesgos operativos (hasta 2% según el volumen de operaciones) para absorber choques imprevistos.
🔎 Auditorías aprobadas por el CEO: los informes mensuales sobre reservas deben ser auditados por contadores públicos independientes (CPAs)—y deben ser firmados personalmente por el CEO y el CFO.
🏦 Vía rápida para bancos: detalla cómo los bancos miembros de los estados pueden crear sucursales/filiales para emitir monedas, con la condición de que la Reserva Federal tome su decisión en un plazo de 120 días.
Este es el puente que conecta las finanzas tradicionales (TradFi) con los activos digitales antes de 2027.
👇 La gran pregunta: ¿las monedas estables emitidas por bancos impulsarán una adopción masiva real o desplazarán las alternativas descentralizadas?
Por favor, continúen
$BTC
$BNB
$SOL
#Stablecoins #GENIUSAct #FedNews
#fedproposesrulesforbankissuedstablecoins
🚨 La Reserva Federal está en retirada del plan para monedas estables respaldadas por bancos. 🚨
¿Está el sistema bancario de EE. UU. listo para pasar completamente a la cadena (on-chain)? La Reserva Federal propone un nuevo marco para pagos de monedas estables dentro de la próxima ley GENIUS.
Así es el “manual de reglas”:
🔒 Cobertura estricta 1:1: cada token por valor de 1 dólar debe estar respaldado al 100% con efectivo o letras del Tesoro a corto plazo (≤93 días), o con depósitos asegurados.
💰 Colchones de capital: los emisores deben mantener reservas para riesgos operativos (hasta 2% según el volumen de operaciones) para absorber choques imprevistos.
🔎 Auditorías aprobadas por el CEO: los informes mensuales sobre reservas deben ser auditados por contadores públicos independientes (CPAs)—y deben ser firmados personalmente por el CEO y el CFO.
🏦 Vía rápida para bancos: detalla cómo los bancos miembros de los estados pueden crear sucursales/filiales para emitir monedas, con la condición de que la Reserva Federal tome su decisión en un plazo de 120 días.
Este es el puente que conecta las finanzas tradicionales (TradFi) con los activos digitales antes de 2027.
👇 La gran pregunta: ¿las monedas estables emitidas por bancos impulsarán una adopción masiva real o desplazarán las alternativas descentralizadas?
Por favor, continúen
$BTC
$BNB
$SOL
#Stablecoins #GENIUSAct #FedNews
🚨 La Reserva Federal está en retirada del plan para monedas estables respaldadas por bancos. 🚨
¿Está el sistema bancario de EE. UU. listo para pasar completamente a la cadena (on-chain)? La Reserva Federal propone un nuevo marco para pagos de monedas estables dentro de la próxima ley GENIUS.
Así es el “manual de reglas”:
🔒 Cobertura estricta 1:1: cada token por valor de 1 dólar debe estar respaldado al 100% con efectivo o letras del Tesoro a corto plazo (≤93 días), o con depósitos asegurados.
💰 Colchones de capital: los emisores deben mantener reservas para riesgos operativos (hasta 2% según el volumen de operaciones) para absorber choques imprevistos.
🔎 Auditorías aprobadas por el CEO: los informes mensuales sobre reservas deben ser auditados por contadores públicos independientes (CPAs)—y deben ser firmados personalmente por el CEO y el CFO.
🏦 Vía rápida para bancos: detalla cómo los bancos miembros de los estados pueden crear sucursales/filiales para emitir monedas, con la condición de que la Reserva Federal tome su decisión en un plazo de 120 días.
Este es el puente que conecta las finanzas tradicionales (TradFi) con los activos digitales antes de 2027.
👇 La gran pregunta: ¿las monedas estables emitidas por bancos impulsarán una adopción masiva real o desplazarán las alternativas descentralizadas?
Por favor, continúen
$BTC
$BNB
$SOL
#Stablecoins #GENIUSAct #FedNews
IrumOnChain:
This is exactly the bridge we've been waiting for.
Tight 1:1 backing + CEO-signed audits = trust that TradFi was missing.
I don't think bank stablecoins will kill decentralized alternatives, they will actually onboard the next 100M users who were scared of crypto. Once they are on-chain for dollars, BTC, BNB, SOL is just one click away.
Mass adoption starts here. I'm breaking this down daily on my profile.
1
10
12.2k
·
--
#fedproposesrulesforbankissuedstablecoins
🏦 Alerta Macro: la Reserva Federal entra en el arena de los stablecoins con reglas propuestas para emisores 💵⚖️
La Reserva Federal presentó oficialmente dos propuestas regulatorias importantes para implementar la Ley GENIUS (Guiding and Establishing National Innovation for U.S. Stablecoins), estableciendo estrictos estándares de reservas, operativos y de capital para los stablecoins de pago emitidos por bancos.
📌 Desglose de las reglas clave propuestas por la Fed
💵 Mandato de Reserva 1:1: Todos los emisores de stablecoins de pago supervisados por la Fed deben respaldar completamente cada ficha de $1 con activos de reserva permitidos y de alta calidad, incluidos efectivo, saldos de la Reserva Federal, bonos del Tesoro de EE. UU. a corto plazo (vencimientos ≤ 93 días) y acuerdos de recompra (repo) que cumplan los requisitos.
⏱️ Reembolsos obligatorios en 2 días: Los tokens deben, en general, poder canjearse al valor nominal dentro de dos días hábiles. Si las reservas son insuficientes, los emisores deben notificar a la Fed y ejecutar un plan de remediación o liquidar inmediatamente las reservas para reembolsar a los tenedores de tokens.
📊 Cargos de capital por riesgo operativo: La propuesta impone cargos de capital estandarizados para proteger contra riesgos de crédito y operativos: 2% sobre los primeros 20 mil millones de dólares en stablecoins en circulación, 1,5% sobre los siguientes 30 mil millones de dólares y 1% sobre importes que superen los 50 mil millones de dólares.
🏦 Proceso de solicitud para subsidiarias bancarias: Una regla separada describe un flujo de solicitud estructurado para bancos miembros del estado que buscan establecer subsidiarias dedicadas para emitir stablecoins de pago, con una ventana de decisión obligatoria de 120 días para la Fed tras la presentación completa de la solicitud.
⚖️ Stablecoins nativos de Wall Street vs. criptomonedas (USDT & USDC)
Competencia por participación de mercado: A medida que los bancos comerciales implementan stablecoins que cumplen con el rendimiento o respaldados por bancos bajo la ley federal, emisores no bancarios establecidos como Tether ($USDT) y Circle ($USDC) enfrentan criterios de cumplimiento más estrictos en los mercados de EE. UU.
Cambio de liquidez en DeFi: Si bien el respaldo federal aumenta la confianza para la liquidación institucional, las limitaciones estrictas de reservas y las reglas de reembolso en 2 días podrían dividir la liquidez cripto global entre la regulación de EE. UU.
#FedOctoberRateHikeOddsRiseTo69.7%
#fedproposesrulesforbankissuedstablecoins
🏦 Alerta Macro: la Reserva Federal entra en el arena de los stablecoins con reglas propuestas para emisores 💵⚖️
La Reserva Federal presentó oficialmente dos propuestas regulatorias importantes para implementar la Ley GENIUS (Guiding and Establishing National Innovation for U.S. Stablecoins), estableciendo estrictos estándares de reservas, operativos y de capital para los stablecoins de pago emitidos por bancos.
📌 Desglose de las reglas clave propuestas por la Fed
💵 Mandato de Reserva 1:1: Todos los emisores de stablecoins de pago supervisados por la Fed deben respaldar completamente cada ficha de $1 con activos de reserva permitidos y de alta calidad, incluidos efectivo, saldos de la Reserva Federal, bonos del Tesoro de EE. UU. a corto plazo (vencimientos ≤ 93 días) y acuerdos de recompra (repo) que cumplan los requisitos.
⏱️ Reembolsos obligatorios en 2 días: Los tokens deben, en general, poder canjearse al valor nominal dentro de dos días hábiles. Si las reservas son insuficientes, los emisores deben notificar a la Fed y ejecutar un plan de remediación o liquidar inmediatamente las reservas para reembolsar a los tenedores de tokens.
📊 Cargos de capital por riesgo operativo: La propuesta impone cargos de capital estandarizados para proteger contra riesgos de crédito y operativos: 2% sobre los primeros 20 mil millones de dólares en stablecoins en circulación, 1,5% sobre los siguientes 30 mil millones de dólares y 1% sobre importes que superen los 50 mil millones de dólares.
🏦 Proceso de solicitud para subsidiarias bancarias: Una regla separada describe un flujo de solicitud estructurado para bancos miembros del estado que buscan establecer subsidiarias dedicadas para emitir stablecoins de pago, con una ventana de decisión obligatoria de 120 días para la Fed tras la presentación completa de la solicitud.
⚖️ Stablecoins nativos de Wall Street vs. criptomonedas (USDT & USDC)
Competencia por participación de mercado: A medida que los bancos comerciales implementan stablecoins que cumplen con el rendimiento o respaldados por bancos bajo la ley federal, emisores no bancarios establecidos como Tether ($USDT) y Circle ($USDC) enfrentan criterios de cumplimiento más estrictos en los mercados de EE. UU.
Cambio de liquidez en DeFi: Si bien el respaldo federal aumenta la confianza para la liquidación institucional, las limitaciones estrictas de reservas y las reglas de reembolso en 2 días podrían dividir la liquidez cripto global entre la regulación de EE. UU.
#FedOctoberRateHikeOddsRiseTo69.7%
🏦 Alerta Macro: la Reserva Federal entra en el arena de los stablecoins con reglas propuestas para emisores 💵⚖️
La Reserva Federal presentó oficialmente dos propuestas regulatorias importantes para implementar la Ley GENIUS (Guiding and Establishing National Innovation for U.S. Stablecoins), estableciendo estrictos estándares de reservas, operativos y de capital para los stablecoins de pago emitidos por bancos.
📌 Desglose de las reglas clave propuestas por la Fed
💵 Mandato de Reserva 1:1: Todos los emisores de stablecoins de pago supervisados por la Fed deben respaldar completamente cada ficha de $1 con activos de reserva permitidos y de alta calidad, incluidos efectivo, saldos de la Reserva Federal, bonos del Tesoro de EE. UU. a corto plazo (vencimientos ≤ 93 días) y acuerdos de recompra (repo) que cumplan los requisitos.
⏱️ Reembolsos obligatorios en 2 días: Los tokens deben, en general, poder canjearse al valor nominal dentro de dos días hábiles. Si las reservas son insuficientes, los emisores deben notificar a la Fed y ejecutar un plan de remediación o liquidar inmediatamente las reservas para reembolsar a los tenedores de tokens.
📊 Cargos de capital por riesgo operativo: La propuesta impone cargos de capital estandarizados para proteger contra riesgos de crédito y operativos: 2% sobre los primeros 20 mil millones de dólares en stablecoins en circulación, 1,5% sobre los siguientes 30 mil millones de dólares y 1% sobre importes que superen los 50 mil millones de dólares.
🏦 Proceso de solicitud para subsidiarias bancarias: Una regla separada describe un flujo de solicitud estructurado para bancos miembros del estado que buscan establecer subsidiarias dedicadas para emitir stablecoins de pago, con una ventana de decisión obligatoria de 120 días para la Fed tras la presentación completa de la solicitud.
⚖️ Stablecoins nativos de Wall Street vs. criptomonedas (USDT & USDC)
Competencia por participación de mercado: A medida que los bancos comerciales implementan stablecoins que cumplen con el rendimiento o respaldados por bancos bajo la ley federal, emisores no bancarios establecidos como Tether ($USDT) y Circle ($USDC) enfrentan criterios de cumplimiento más estrictos en los mercados de EE. UU.
Cambio de liquidez en DeFi: Si bien el respaldo federal aumenta la confianza para la liquidación institucional, las limitaciones estrictas de reservas y las reglas de reembolso en 2 días podrían dividir la liquidez cripto global entre la regulación de EE. UU.
#FedOctoberRateHikeOddsRiseTo69.7%
1
5.3k
·
--
Artículo
La Fed Acaba de Poner Reglas Reales Detrás de la Frase "Totalmente Respaldado"#fedproposesrulesforbankissuedstablecoins
Durante años, "plenamente respaldado" ha sido una frase que los emisores de stablecoins han usado con libertad; ahora, la Reserva Federal acaba de proponer convertirla en un requisito legal con dientes.
Esto es lo que se anunció: el 24 de septiembre, la Fed dio a conocer dos propuestas de reglas para implementar el marco de la Ley GENIUS para las stablecoins de pago. La primera exige que los emisores supervisados por la Fed mantengan al menos 1 dólar en reservas admisibles —cosas como letras del Tesoro a corto plazo, saldos en la Fed y ciertos depósitos bancarios— por cada 1 dólar de stablecoins en circulación, sin permitir respaldo fraccionado. En general, las redenciones tendrían que honrarse dentro de dos días hábiles y los emisores se enfrentarían a un cargo de capital gradual, empezando en 2% sobre sus primeros 20 mil millones de tokens en circulación y bajando a 1% por encima de 50 mil millones. Si las reservas de un emisor se quedan cortas y permanecen así más allá de un período establecido, la regla exige la liquidación total de las reservas y la redención de cada token en circulación —sin excepciones incorporadas. Una segunda propuesta, complementaria, crea una vía formal para que los bancos asegurados lancen subsidiarias de stablecoin a través de la Fed, con un plazo de revisión de 120 días una vez que una solicitud se considere completa. Ambas propuestas están abiertas a comentarios del público durante 60 días antes de que se cierre cualquier decisión.
La Fed Acaba de Poner Reglas Reales Detrás de la Frase "Totalmente Respaldado"
#fedproposesrulesforbankissuedstablecoins
Durante años, "plenamente respaldado" ha sido una frase que los emisores de stablecoins han usado con libertad; ahora, la Reserva Federal acaba de proponer convertirla en un requisito legal con dientes.
Esto es lo que se anunció: el 24 de septiembre, la Fed dio a conocer dos propuestas de reglas para implementar el marco de la Ley GENIUS para las stablecoins de pago. La primera exige que los emisores supervisados por la Fed mantengan al menos 1 dólar en reservas admisibles —cosas como letras del Tesoro a corto plazo, saldos en la Fed y ciertos depósitos bancarios— por cada 1 dólar de stablecoins en circulación, sin permitir respaldo fraccionado. En general, las redenciones tendrían que honrarse dentro de dos días hábiles y los emisores se enfrentarían a un cargo de capital gradual, empezando en 2% sobre sus primeros 20 mil millones de tokens en circulación y bajando a 1% por encima de 50 mil millones. Si las reservas de un emisor se quedan cortas y permanecen así más allá de un período establecido, la regla exige la liquidación total de las reservas y la redención de cada token en circulación —sin excepciones incorporadas. Una segunda propuesta, complementaria, crea una vía formal para que los bancos asegurados lancen subsidiarias de stablecoin a través de la Fed, con un plazo de revisión de 120 días una vez que una solicitud se considere completa. Ambas propuestas están abiertas a comentarios del público durante 60 días antes de que se cierre cualquier decisión.
Durante años, "plenamente respaldado" ha sido una frase que los emisores de stablecoins han usado con libertad; ahora, la Reserva Federal acaba de proponer convertirla en un requisito legal con dientes.
Esto es lo que se anunció: el 24 de septiembre, la Fed dio a conocer dos propuestas de reglas para implementar el marco de la Ley GENIUS para las stablecoins de pago. La primera exige que los emisores supervisados por la Fed mantengan al menos 1 dólar en reservas admisibles —cosas como letras del Tesoro a corto plazo, saldos en la Fed y ciertos depósitos bancarios— por cada 1 dólar de stablecoins en circulación, sin permitir respaldo fraccionado. En general, las redenciones tendrían que honrarse dentro de dos días hábiles y los emisores se enfrentarían a un cargo de capital gradual, empezando en 2% sobre sus primeros 20 mil millones de tokens en circulación y bajando a 1% por encima de 50 mil millones. Si las reservas de un emisor se quedan cortas y permanecen así más allá de un período establecido, la regla exige la liquidación total de las reservas y la redención de cada token en circulación —sin excepciones incorporadas. Una segunda propuesta, complementaria, crea una vía formal para que los bancos asegurados lancen subsidiarias de stablecoin a través de la Fed, con un plazo de revisión de 120 días una vez que una solicitud se considere completa. Ambas propuestas están abiertas a comentarios del público durante 60 días antes de que se cierre cualquier decisión.
3
2.2k
·
--
#fedproposesrulesforbankissuedstablecoins
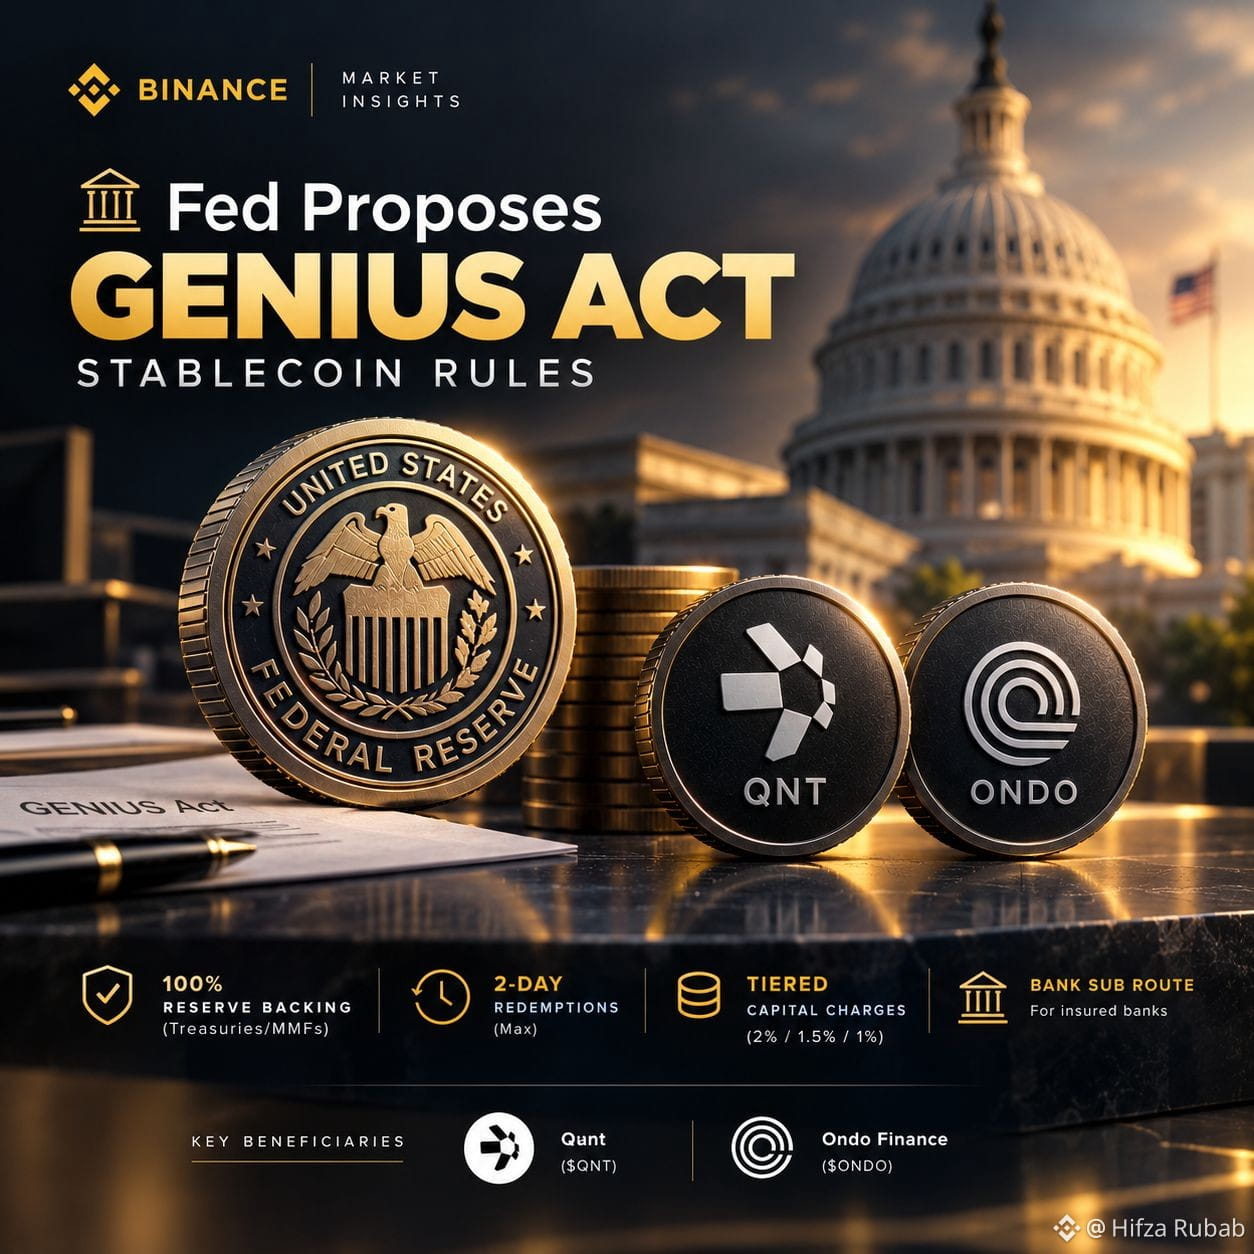
🏛️ La Reserva Federal Propone Reglas del Acta GENIUS para Stablecoins 💳🌐🚀
La Reserva Federal de EE. UU. 🏛️ ha presentado dos reglas importantes propuestas bajo el Acta GENIUS 📑:
Respaldo del 100%: Cobertura total con activos líquidos 💵 (Treasuries/MMFs) con auditorías mensuales 📊 y certificación del CEO/CFO 📝.
Reembolsos Máx. de 2 Días: Los emisores deben procesar las solicitudes de reembolso dentro de dos días hábiles ⏱️.
Cargos de Capital por Tramos: Cargo de capital del 2% sobre los primeros $20B, 1,5% sobre los siguientes $30B y 1% por encima de $50B 💰.
Ruta Sub-Bancaria: Ofrece a los bancos asegurados 🏦 un proceso de aprobación formal para emitir stablecoins de pagos a través de subsidiarias ⚡.
Beneficiarios Clave 🪙:
Quant ($QNT ) 🌐: Capa de interoperabilidad que conecta bancos tradicionales con activos tokenizados.
Ondo Finance ($ONDO ) 🏛️: Protocolo de activos del mundo real (RWA) que se beneficia de Treasuries tokenizados institucionales.
💬 ¿Qué opinas? ¿El estricto cumplimiento generará confianza en Wall Street 🎯 o bloqueará a emisores más pequeños de Web3 🛑? ¡Deja tus comentarios abajo! 👇✨
#FedProposesRulesForBankIssuedStablecoins
#BinanceWillListHyperliquid(HYPE)
#CFTCUpdatesGuidanceOnTokenizedAssets
#BitcoinFallsBelow$83,000
{spot}(ONDOUSDT)
{spot}(QNTUSDT)
#fedproposesrulesforbankissuedstablecoins
🏛️ La Reserva Federal Propone Reglas del Acta GENIUS para Stablecoins 💳🌐🚀
La Reserva Federal de EE. UU. 🏛️ ha presentado dos reglas importantes propuestas bajo el Acta GENIUS 📑:
Respaldo del 100%: Cobertura total con activos líquidos 💵 (Treasuries/MMFs) con auditorías mensuales 📊 y certificación del CEO/CFO 📝.
Reembolsos Máx. de 2 Días: Los emisores deben procesar las solicitudes de reembolso dentro de dos días hábiles ⏱️.
Cargos de Capital por Tramos: Cargo de capital del 2% sobre los primeros $20B, 1,5% sobre los siguientes $30B y 1% por encima de $50B 💰.
Ruta Sub-Bancaria: Ofrece a los bancos asegurados 🏦 un proceso de aprobación formal para emitir stablecoins de pagos a través de subsidiarias ⚡.
Beneficiarios Clave 🪙:
Quant ($QNT ) 🌐: Capa de interoperabilidad que conecta bancos tradicionales con activos tokenizados.
Ondo Finance ($ONDO ) 🏛️: Protocolo de activos del mundo real (RWA) que se beneficia de Treasuries tokenizados institucionales.
💬 ¿Qué opinas? ¿El estricto cumplimiento generará confianza en Wall Street 🎯 o bloqueará a emisores más pequeños de Web3 🛑? ¡Deja tus comentarios abajo! 👇✨
#FedProposesRulesForBankIssuedStablecoins
#BinanceWillListHyperliquid(HYPE)
#CFTCUpdatesGuidanceOnTokenizedAssets
#BitcoinFallsBelow$83,000
🏛️ La Reserva Federal Propone Reglas del Acta GENIUS para Stablecoins 💳🌐🚀
La Reserva Federal de EE. UU. 🏛️ ha presentado dos reglas importantes propuestas bajo el Acta GENIUS 📑:
Respaldo del 100%: Cobertura total con activos líquidos 💵 (Treasuries/MMFs) con auditorías mensuales 📊 y certificación del CEO/CFO 📝.
Reembolsos Máx. de 2 Días: Los emisores deben procesar las solicitudes de reembolso dentro de dos días hábiles ⏱️.
Cargos de Capital por Tramos: Cargo de capital del 2% sobre los primeros $20B, 1,5% sobre los siguientes $30B y 1% por encima de $50B 💰.
Ruta Sub-Bancaria: Ofrece a los bancos asegurados 🏦 un proceso de aprobación formal para emitir stablecoins de pagos a través de subsidiarias ⚡.
Beneficiarios Clave 🪙:
Quant ($QNT ) 🌐: Capa de interoperabilidad que conecta bancos tradicionales con activos tokenizados.
Ondo Finance ($ONDO ) 🏛️: Protocolo de activos del mundo real (RWA) que se beneficia de Treasuries tokenizados institucionales.
💬 ¿Qué opinas? ¿El estricto cumplimiento generará confianza en Wall Street 🎯 o bloqueará a emisores más pequeños de Web3 🛑? ¡Deja tus comentarios abajo! 👇✨
#FedProposesRulesForBankIssuedStablecoins
#BinanceWillListHyperliquid(HYPE)
#CFTCUpdatesGuidanceOnTokenizedAssets
#BitcoinFallsBelow$83,000
区块链球王 777:
Join my live 👇🏻
1
7
4.1k
💵 $1 Backing Gets Focus
Nuevas propuestas de la Fed requerirían que los emisores de stablecoins respaldados mantengan reservas que cumplan con los requisitos.
Los bonos del Tesoro a corto plazo y otros activos altamente líquidos están entre las reservas propuestas.
Los bancos que busquen emitir stablecoins también se enfrentarían a un proceso de solicitud.
$BTC $ETH $SOL y $BNB siguen siendo activos importantes en el mercado spot.
🔎 Se está gestando el siguiente capítulo de los pagos digitales.
#fedproposesrulesforbankissuedstablecoins
💵 $1 Backing Gets Focus
Nuevas propuestas de la Fed requerirían que los emisores de stablecoins respaldados mantengan reservas que cumplan con los requisitos.
Los bonos del Tesoro a corto plazo y otros activos altamente líquidos están entre las reservas propuestas.
Los bancos que busquen emitir stablecoins también se enfrentarían a un proceso de solicitud.
$BTC $ETH $SOL y $BNB siguen siendo activos importantes en el mercado spot.
🔎 Se está gestando el siguiente capítulo de los pagos digitales.
#fedproposesrulesforbankissuedstablecoins
Nuevas propuestas de la Fed requerirían que los emisores de stablecoins respaldados mantengan reservas que cumplan con los requisitos.
Los bonos del Tesoro a corto plazo y otros activos altamente líquidos están entre las reservas propuestas.
Los bancos que busquen emitir stablecoins también se enfrentarían a un proceso de solicitud.
$BTC $ETH $SOL y $BNB siguen siendo activos importantes en el mercado spot.
🔎 Se está gestando el siguiente capítulo de los pagos digitales.
#fedproposesrulesforbankissuedstablecoins
1
580

·
--
¿Has notado cómo todo el mundo trata a las stablecoins reguladas por bancos como la validación definitiva para las criptomonedas, mientras ignora por completo quién es el que realmente pierde en ese escenario?
La mayoría de los inversores minoristas aparca su capital en pools de liquidez y protocolos de rendimiento sin darse cuenta de lo rápido que pueden drenar ese volumen las vías institucionales cuando se levantan barreras de cumplimiento. Quedarte atrapado con activos no aprobados durante una reordenación regulatoria repentina es una vía rápida para que te aplasten el rendimiento.
Mira lo que está ocurriendo con el último marco de la Fed para stablecoins emitidas por bancos. La suposición generalizada es que, cuando Wall Street entre en la capa de liquidación, todo el ecosistema se eleva por igual. En realidad, los bancos tradicionales que emiten sus propios tokens vinculados no se integrarán con DeFi sin permisos; construirán jardines amurallados que desvían directamente la cuota de mercado de productos básicos nativos de cripto como $USDT y de diseños de rendimiento sintético como $ENA.
Cuando las instituciones financieras reguladas capturan el rendimiento de las reservas de stablecoins respaldadas directamente por Letras del Tesoro a corto plazo, la ecuación riesgo-beneficio cambia de la noche a la mañana. El capital siempre migra hacia el camino de menor fricción legal, especialmente cuando las mesas institucionales exigen garantías aisladas en lugar de alternativas descentralizadas.
¿A dónde crees que fluirá la liquidez cuando los bancos de primera línea lancen sus propios activos vinculados?
#FedProposesRulesForBankIssuedStablecoins #FedOctoberRateHikeOddsRiseTo69
¿Has notado cómo todo el mundo trata a las stablecoins reguladas por bancos como la validación definitiva para las criptomonedas, mientras ignora por completo quién es el que realmente pierde en ese escenario?
La mayoría de los inversores minoristas aparca su capital en pools de liquidez y protocolos de rendimiento sin darse cuenta de lo rápido que pueden drenar ese volumen las vías institucionales cuando se levantan barreras de cumplimiento. Quedarte atrapado con activos no aprobados durante una reordenación regulatoria repentina es una vía rápida para que te aplasten el rendimiento.
Mira lo que está ocurriendo con el último marco de la Fed para stablecoins emitidas por bancos. La suposición generalizada es que, cuando Wall Street entre en la capa de liquidación, todo el ecosistema se eleva por igual. En realidad, los bancos tradicionales que emiten sus propios tokens vinculados no se integrarán con DeFi sin permisos; construirán jardines amurallados que desvían directamente la cuota de mercado de productos básicos nativos de cripto como $USDT y de diseños de rendimiento sintético como $ENA .
Cuando las instituciones financieras reguladas capturan el rendimiento de las reservas de stablecoins respaldadas directamente por Letras del Tesoro a corto plazo, la ecuación riesgo-beneficio cambia de la noche a la mañana. El capital siempre migra hacia el camino de menor fricción legal, especialmente cuando las mesas institucionales exigen garantías aisladas en lugar de alternativas descentralizadas.
¿A dónde crees que fluirá la liquidez cuando los bancos de primera línea lancen sus propios activos vinculados?
#FedProposesRulesForBankIssuedStablecoins #FedOctoberRateHikeOddsRiseTo69
La mayoría de los inversores minoristas aparca su capital en pools de liquidez y protocolos de rendimiento sin darse cuenta de lo rápido que pueden drenar ese volumen las vías institucionales cuando se levantan barreras de cumplimiento. Quedarte atrapado con activos no aprobados durante una reordenación regulatoria repentina es una vía rápida para que te aplasten el rendimiento.
Mira lo que está ocurriendo con el último marco de la Fed para stablecoins emitidas por bancos. La suposición generalizada es que, cuando Wall Street entre en la capa de liquidación, todo el ecosistema se eleva por igual. En realidad, los bancos tradicionales que emiten sus propios tokens vinculados no se integrarán con DeFi sin permisos; construirán jardines amurallados que desvían directamente la cuota de mercado de productos básicos nativos de cripto como $USDT y de diseños de rendimiento sintético como $ENA .
Cuando las instituciones financieras reguladas capturan el rendimiento de las reservas de stablecoins respaldadas directamente por Letras del Tesoro a corto plazo, la ecuación riesgo-beneficio cambia de la noche a la mañana. El capital siempre migra hacia el camino de menor fricción legal, especialmente cuando las mesas institucionales exigen garantías aisladas en lugar de alternativas descentralizadas.
¿A dónde crees que fluirá la liquidez cuando los bancos de primera línea lancen sus propios activos vinculados?
#FedProposesRulesForBankIssuedStablecoins #FedOctoberRateHikeOddsRiseTo69
86

·
--
Alcista
#fedproposesrulesforbankissuedstablecoins
La Reserva Federal propone normas para las stablecoins: ¿qué cambiaría para los bancos?
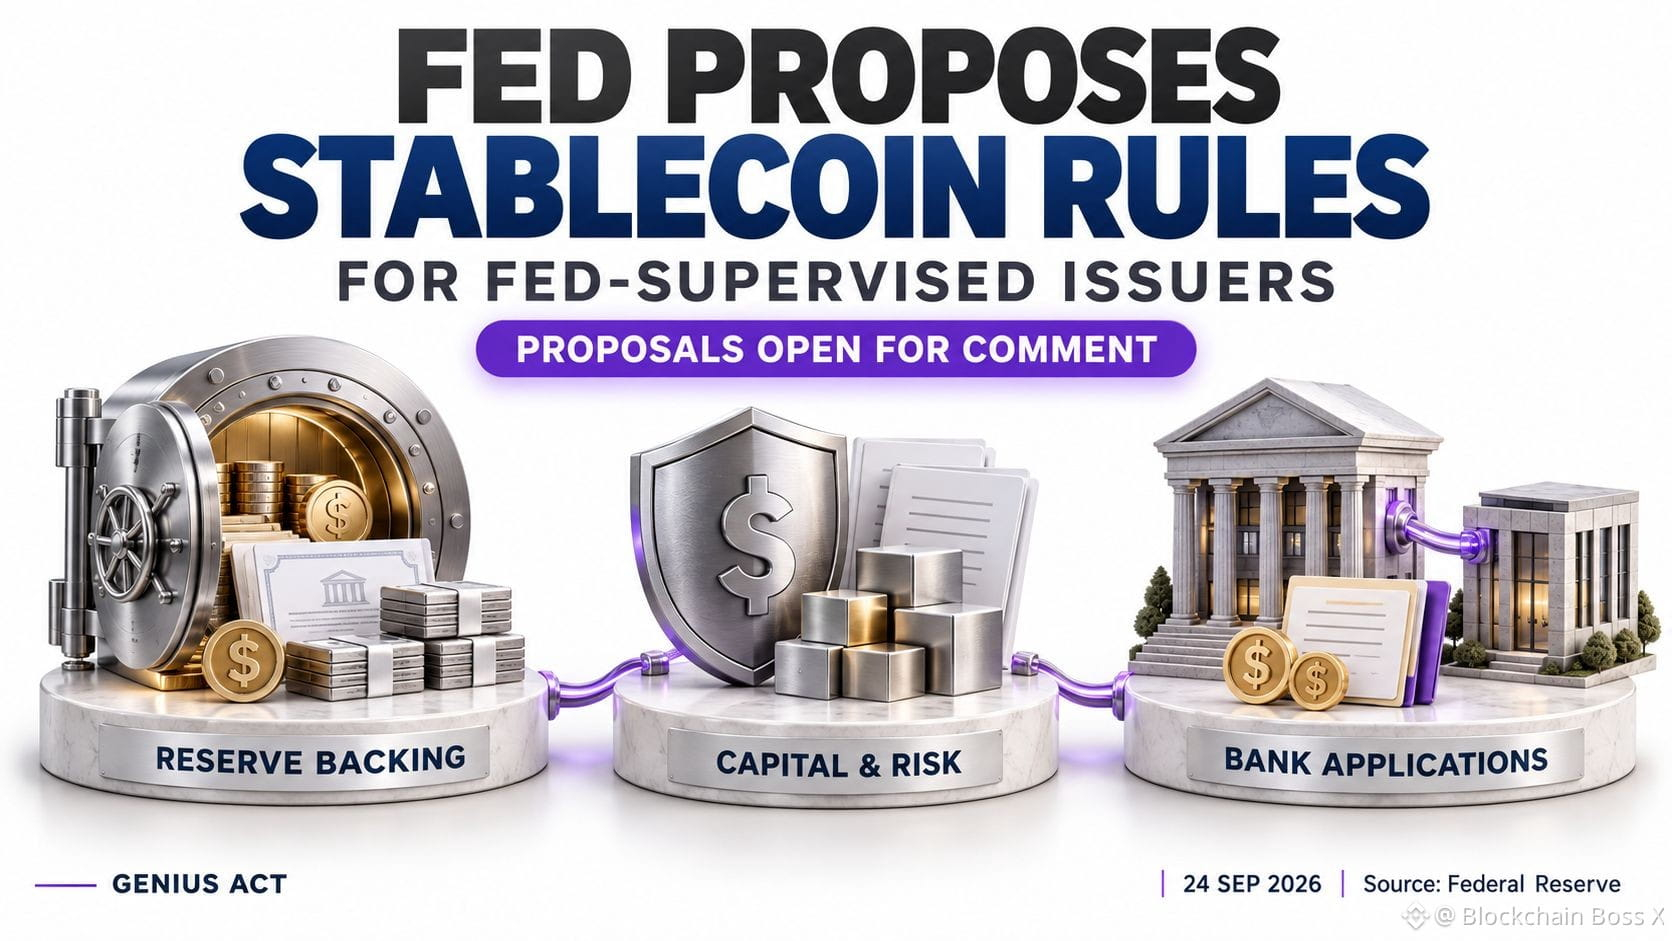
El 24 de septiembre, la Reserva Federal publicó dos propuestas bajo la Ley GENIUS para emisores de stablecoins de pago bajo su supervisión.
La primera exigiría respaldo total con reservas líquidas elegibles, incluidas letras del Tesoro a corto plazo. También detalla requisitos de capital, estándares de gestión de riesgos y reglas para salvaguardar los activos de reserva.
La segunda establecería un proceso de solicitud para bancos supervisados que buscan aprobación para que sus filiales emitan stablecoins, lo que incluye presentar planes de negocio e información financiera.
Estas siguen siendo propuestas. Los comentarios públicos se deben presentar 60 días después de su publicación en el Registro Federal.
Mi opinión: Un proceso de aprobación más claro podría ayudar a los bancos a planificar servicios de stablecoins con mayor confianza. Sin embargo, los requisitos de reservas y capital también influirían en los costos operativos, los precios de los productos y qué instituciones consideran rentable emitir.
Para los usuarios, la prueba práctica es el reembolso confiable: ¿pueden recuperar su dinero con prontitud, incluso durante tensiones del mercado? El gobernador Michael Barr enfatizó específicamente esa preocupación en su respuesta a las propuestas.
Yo observaría las protecciones finales de reembolso, las divulgaciones de reservas y los lanzamientos reales de los bancos. Reglas más claras podrían respaldar la adopción, mientras que el uso en pagos, las comisiones y la experiencia del cliente revelarían si estos servicios aportan mejoras prácticas.
¿Elegirías una stablecoin emitida por un banco según la reputación del emisor, o te importarían más los términos de reembolso y las tarifas?
#FedProposesRulesForBankIssuedStablecoins #Stablecoins #GENIUSAct
$BTC $ETH $BNB
{future}(BNBUSDT)
{future}(ETHUSDT)
{future}(BTCUSDT)
#fedproposesrulesforbankissuedstablecoins
La Reserva Federal propone normas para las stablecoins: ¿qué cambiaría para los bancos?
El 24 de septiembre, la Reserva Federal publicó dos propuestas bajo la Ley GENIUS para emisores de stablecoins de pago bajo su supervisión.
La primera exigiría respaldo total con reservas líquidas elegibles, incluidas letras del Tesoro a corto plazo. También detalla requisitos de capital, estándares de gestión de riesgos y reglas para salvaguardar los activos de reserva.
La segunda establecería un proceso de solicitud para bancos supervisados que buscan aprobación para que sus filiales emitan stablecoins, lo que incluye presentar planes de negocio e información financiera.
Estas siguen siendo propuestas. Los comentarios públicos se deben presentar 60 días después de su publicación en el Registro Federal.
Mi opinión: Un proceso de aprobación más claro podría ayudar a los bancos a planificar servicios de stablecoins con mayor confianza. Sin embargo, los requisitos de reservas y capital también influirían en los costos operativos, los precios de los productos y qué instituciones consideran rentable emitir.
Para los usuarios, la prueba práctica es el reembolso confiable: ¿pueden recuperar su dinero con prontitud, incluso durante tensiones del mercado? El gobernador Michael Barr enfatizó específicamente esa preocupación en su respuesta a las propuestas.
Yo observaría las protecciones finales de reembolso, las divulgaciones de reservas y los lanzamientos reales de los bancos. Reglas más claras podrían respaldar la adopción, mientras que el uso en pagos, las comisiones y la experiencia del cliente revelarían si estos servicios aportan mejoras prácticas.
¿Elegirías una stablecoin emitida por un banco según la reputación del emisor, o te importarían más los términos de reembolso y las tarifas?
#FedProposesRulesForBankIssuedStablecoins #Stablecoins #GENIUSAct
$BTC $ETH $BNB
La Reserva Federal propone normas para las stablecoins: ¿qué cambiaría para los bancos?
El 24 de septiembre, la Reserva Federal publicó dos propuestas bajo la Ley GENIUS para emisores de stablecoins de pago bajo su supervisión.
La primera exigiría respaldo total con reservas líquidas elegibles, incluidas letras del Tesoro a corto plazo. También detalla requisitos de capital, estándares de gestión de riesgos y reglas para salvaguardar los activos de reserva.
La segunda establecería un proceso de solicitud para bancos supervisados que buscan aprobación para que sus filiales emitan stablecoins, lo que incluye presentar planes de negocio e información financiera.
Estas siguen siendo propuestas. Los comentarios públicos se deben presentar 60 días después de su publicación en el Registro Federal.
Mi opinión: Un proceso de aprobación más claro podría ayudar a los bancos a planificar servicios de stablecoins con mayor confianza. Sin embargo, los requisitos de reservas y capital también influirían en los costos operativos, los precios de los productos y qué instituciones consideran rentable emitir.
Para los usuarios, la prueba práctica es el reembolso confiable: ¿pueden recuperar su dinero con prontitud, incluso durante tensiones del mercado? El gobernador Michael Barr enfatizó específicamente esa preocupación en su respuesta a las propuestas.
Yo observaría las protecciones finales de reembolso, las divulgaciones de reservas y los lanzamientos reales de los bancos. Reglas más claras podrían respaldar la adopción, mientras que el uso en pagos, las comisiones y la experiencia del cliente revelarían si estos servicios aportan mejoras prácticas.
¿Elegirías una stablecoin emitida por un banco según la reputación del emisor, o te importarían más los términos de reembolso y las tarifas?
#FedProposesRulesForBankIssuedStablecoins #Stablecoins #GENIUSAct
$BTC $ETH $BNB
2
1.8k
·
--
Con verificación
💵 La Fed acaba de trazar una línea a través del futuro mercado del dólar digital de América...
#fedproposesrulesforbankissuedstablecoins
Sus nuevas propuestas de la GENIUS Act requerirían que los emisores de stablecoins de pago supervisados por la Junta respalden completamente los tokens con activos permitidos como Tesoros a corto plazo, imponiendo además reglas de capital, gestión de riesgos y custodia de reservas.
Pero esto es lo que se pasa por alto:
Esto no regula automáticamente cada “dólar digital” de la misma manera.
La definición de la GENIUS Act para stablecoins de pago es específica: y los propios informes de Ethena describen USDe como un dólar sintético, mientras que ENA es un token de gobernanza.
Eso es importante porque Ethena ahora intenta también controlar la capa de distribución.
Ethena Pay dice que sus saldos son USDe y llama explícitamente al producto un canal de distribución para el ecosistema en dólares de Ethena.
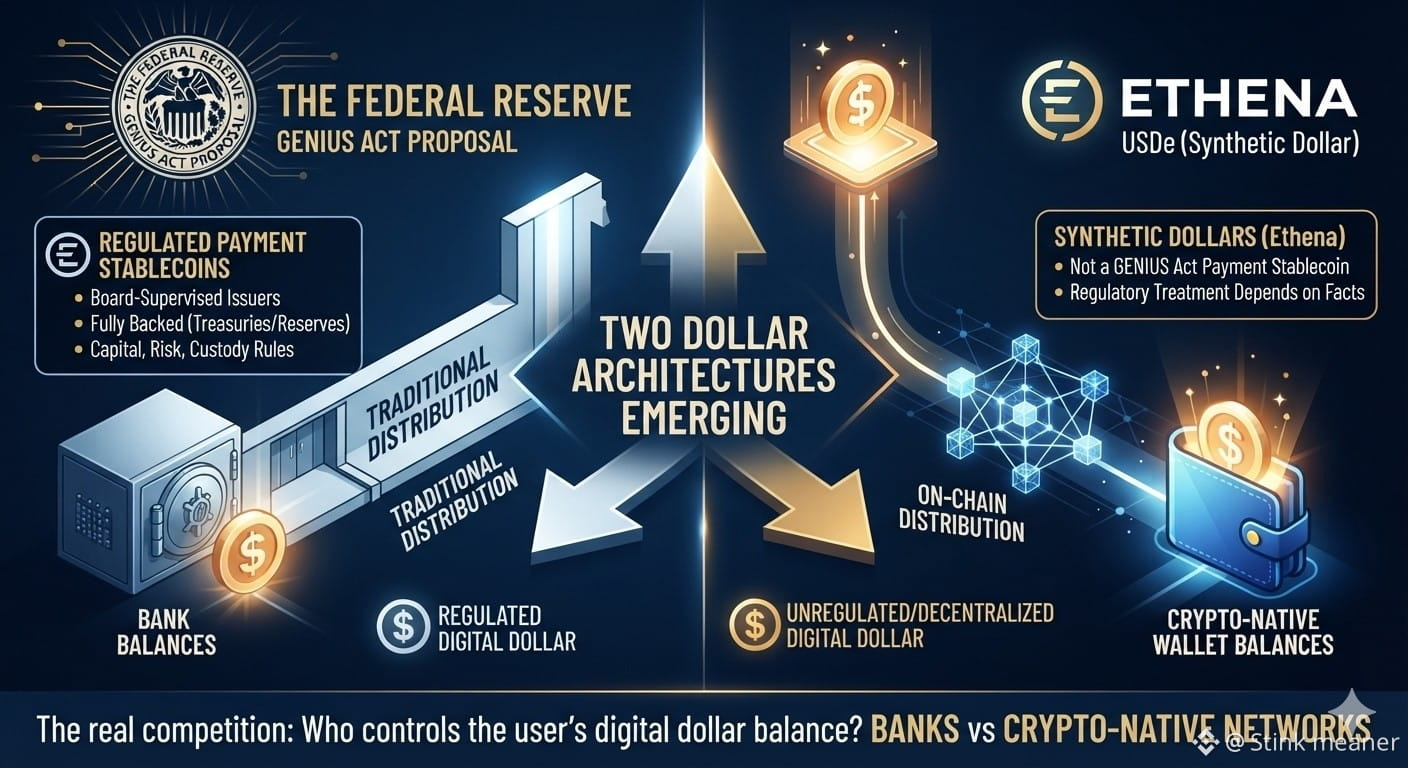
Así que podríamos estar viendo surgir dos arquitecturas del dólar:
BANCOS → stablecoins de pago reguladas → distribución tradicional
NATIVO CRIPTO → dólares sintéticos → distribución en cadena
La competencia real tal vez no sea “stablecoin vs stablecoin”.
Puede que sea quién controla el saldo del dólar digital del usuario: si los bancos o las redes nativas de cripto.
No es asesoramiento financiero. Aquí USDe no se está caracterizando como una stablecoin de pago de la GENIUS Act; su tratamiento regulatorio puede depender de las reglas finales y de los hechos. Un marco regulatorio no garantiza la demanda o el valor de ENA.
$ENA $QNT $BTC
{future}(ENAUSDT)
#FedProposesRulesForBankIssuedStablecoins #GENIUSActPass #Stablecoins #FederalReserve
💵 La Fed acaba de trazar una línea a través del futuro mercado del dólar digital de América...
#fedproposesrulesforbankissuedstablecoins
Sus nuevas propuestas de la GENIUS Act requerirían que los emisores de stablecoins de pago supervisados por la Junta respalden completamente los tokens con activos permitidos como Tesoros a corto plazo, imponiendo además reglas de capital, gestión de riesgos y custodia de reservas.
Pero esto es lo que se pasa por alto:
Esto no regula automáticamente cada “dólar digital” de la misma manera.
La definición de la GENIUS Act para stablecoins de pago es específica: y los propios informes de Ethena describen USDe como un dólar sintético, mientras que ENA es un token de gobernanza.
Eso es importante porque Ethena ahora intenta también controlar la capa de distribución.
Ethena Pay dice que sus saldos son USDe y llama explícitamente al producto un canal de distribución para el ecosistema en dólares de Ethena.
Así que podríamos estar viendo surgir dos arquitecturas del dólar:
BANCOS → stablecoins de pago reguladas → distribución tradicional
NATIVO CRIPTO → dólares sintéticos → distribución en cadena
La competencia real tal vez no sea “stablecoin vs stablecoin”.
Puede que sea quién controla el saldo del dólar digital del usuario: si los bancos o las redes nativas de cripto.
No es asesoramiento financiero. Aquí USDe no se está caracterizando como una stablecoin de pago de la GENIUS Act; su tratamiento regulatorio puede depender de las reglas finales y de los hechos. Un marco regulatorio no garantiza la demanda o el valor de ENA.
$ENA $QNT $BTC
#FedProposesRulesForBankIssuedStablecoins #GENIUSActPass #Stablecoins #FederalReserve
#fedproposesrulesforbankissuedstablecoins
Sus nuevas propuestas de la GENIUS Act requerirían que los emisores de stablecoins de pago supervisados por la Junta respalden completamente los tokens con activos permitidos como Tesoros a corto plazo, imponiendo además reglas de capital, gestión de riesgos y custodia de reservas.
Pero esto es lo que se pasa por alto:
Esto no regula automáticamente cada “dólar digital” de la misma manera.
La definición de la GENIUS Act para stablecoins de pago es específica: y los propios informes de Ethena describen USDe como un dólar sintético, mientras que ENA es un token de gobernanza.
Eso es importante porque Ethena ahora intenta también controlar la capa de distribución.
Ethena Pay dice que sus saldos son USDe y llama explícitamente al producto un canal de distribución para el ecosistema en dólares de Ethena.
Así que podríamos estar viendo surgir dos arquitecturas del dólar:
BANCOS → stablecoins de pago reguladas → distribución tradicional
NATIVO CRIPTO → dólares sintéticos → distribución en cadena
La competencia real tal vez no sea “stablecoin vs stablecoin”.
Puede que sea quién controla el saldo del dólar digital del usuario: si los bancos o las redes nativas de cripto.
No es asesoramiento financiero. Aquí USDe no se está caracterizando como una stablecoin de pago de la GENIUS Act; su tratamiento regulatorio puede depender de las reglas finales y de los hechos. Un marco regulatorio no garantiza la demanda o el valor de ENA.
$ENA $QNT $BTC
#FedProposesRulesForBankIssuedStablecoins #GENIUSActPass #Stablecoins #FederalReserve
4
3k
·
--
#fedproposesrulesforbankissuedstablecoins
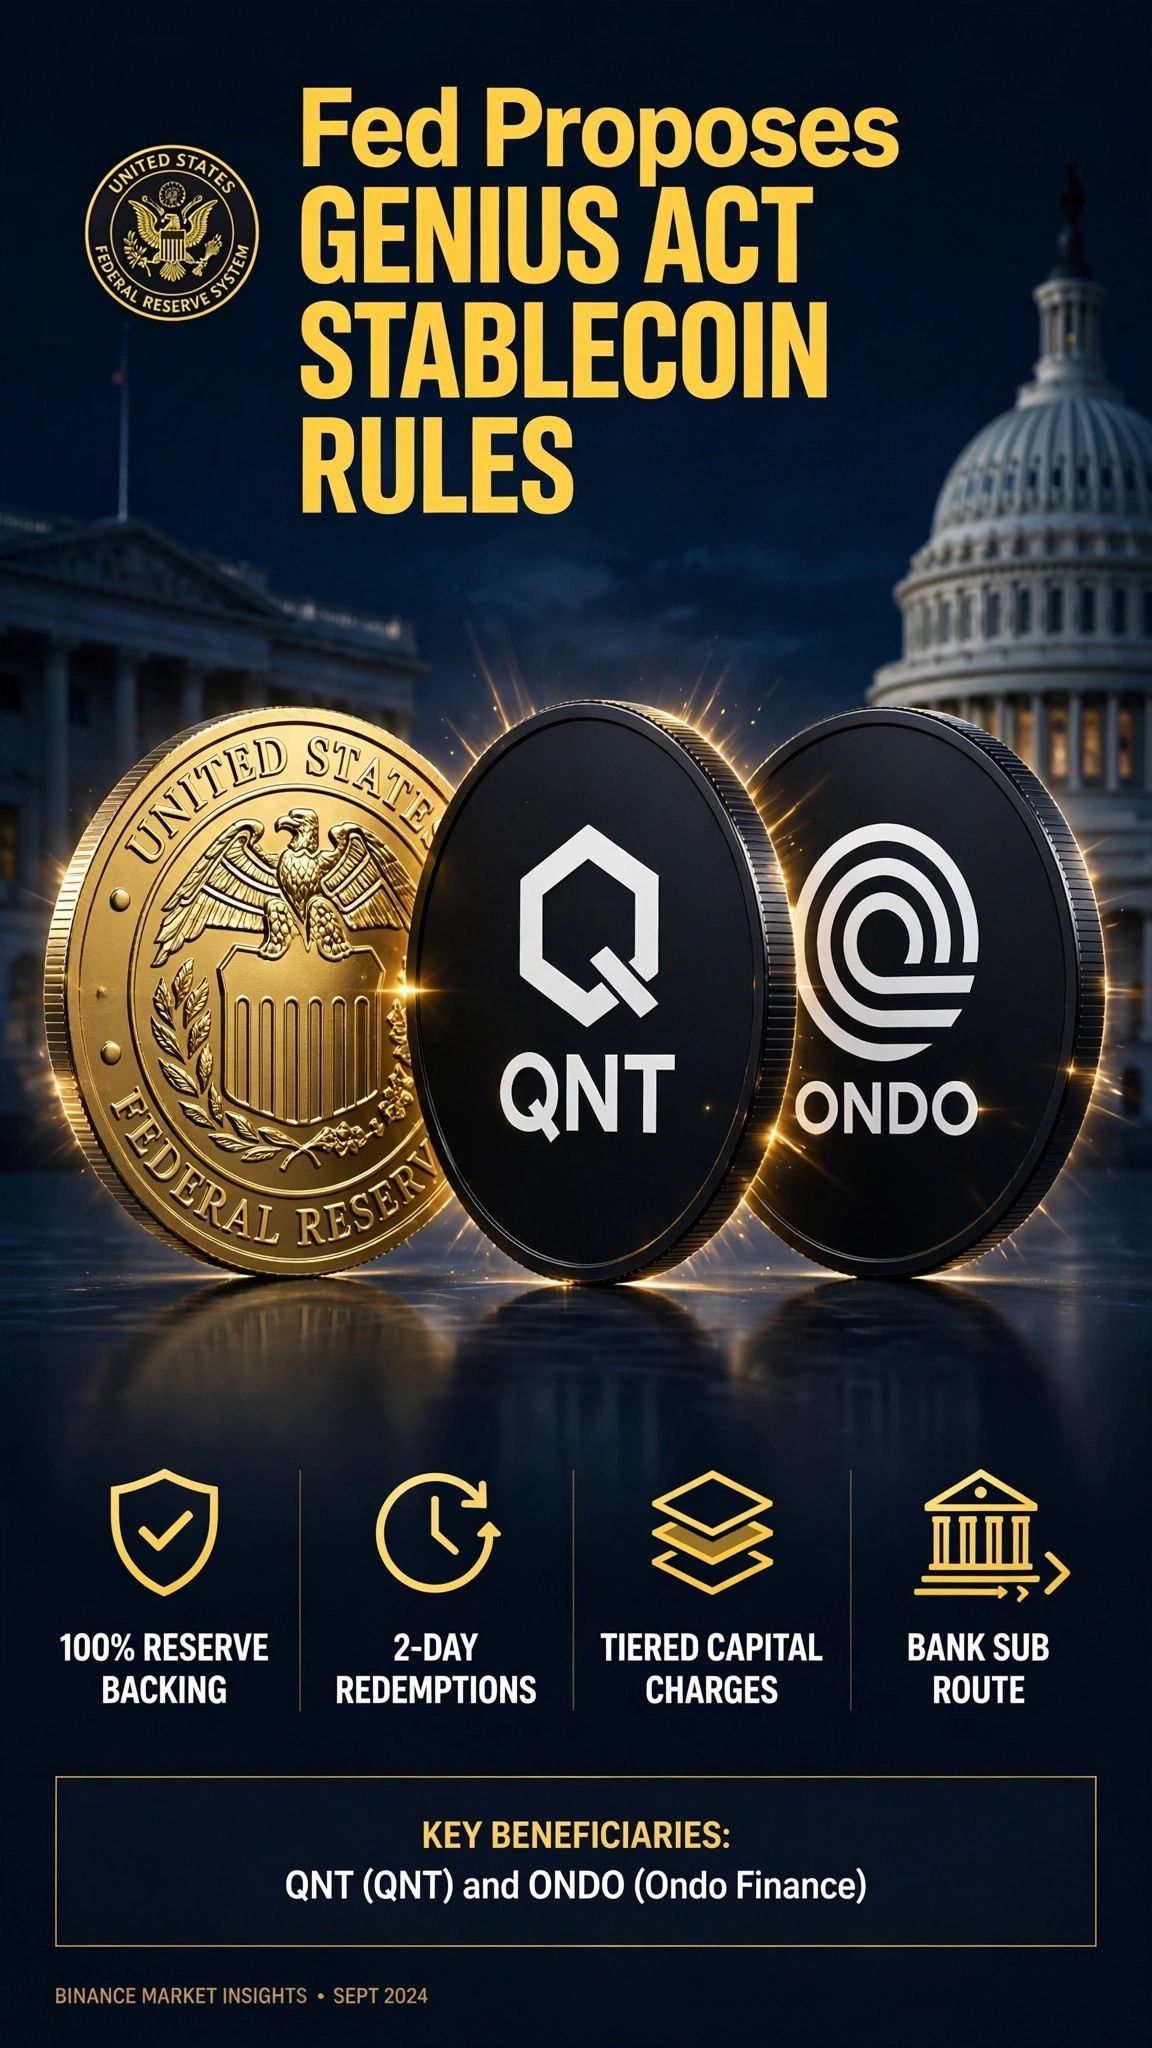
🏛️ La Fed propone reglas para ESTABLECOINS en la LEY GENIUS
La Fed presenta 2 nuevas reglas bajo la LEY GENIUS:
✅ Respaldo 100% en reservas
✅ Reembolsos en 2 días
✅ Cargos de capital escalonados (2%/1.5%/1%)
✅ Ruta a través de subsidiaria bancaria
🔥 MONEDAS CALIENTES: $QNT & $ONDO
QNT para liquidaciones bancarias | ONDO para Tesorerías tokenizadas
El mayor paso para las criptomonedas reguladas en EE. UU. Comentarios abiertos por 60 días.
#GENIUSAct #QNT #ONDO #Stablecoins#GrayscaleZcashETFHits$1BNetAssets #NYAndPolymarketSueEachOther #BrazilOrdersReportingOf$10KSelfCustodyTransfers #FedProposesRulesForBankIssuedStablecoins
#fedproposesrulesforbankissuedstablecoins
🏛️ La Fed propone reglas para ESTABLECOINS en la LEY GENIUS
La Fed presenta 2 nuevas reglas bajo la LEY GENIUS:
✅ Respaldo 100% en reservas
✅ Reembolsos en 2 días
✅ Cargos de capital escalonados (2%/1.5%/1%)
✅ Ruta a través de subsidiaria bancaria
🔥 MONEDAS CALIENTES: $QNT & $ONDO
QNT para liquidaciones bancarias | ONDO para Tesorerías tokenizadas
El mayor paso para las criptomonedas reguladas en EE. UU. Comentarios abiertos por 60 días.
#GENIUSAct #QNT #ONDO #Stablecoins#GrayscaleZcashETFHits$1BNetAssets #NYAndPolymarketSueEachOther #BrazilOrdersReportingOf$10KSelfCustodyTransfers #FedProposesRulesForBankIssuedStablecoins
🏛️ La Fed propone reglas para ESTABLECOINS en la LEY GENIUS
La Fed presenta 2 nuevas reglas bajo la LEY GENIUS:
✅ Respaldo 100% en reservas
✅ Reembolsos en 2 días
✅ Cargos de capital escalonados (2%/1.5%/1%)
✅ Ruta a través de subsidiaria bancaria
🔥 MONEDAS CALIENTES: $QNT & $ONDO
QNT para liquidaciones bancarias | ONDO para Tesorerías tokenizadas
El mayor paso para las criptomonedas reguladas en EE. UU. Comentarios abiertos por 60 días.
#GENIUSAct #QNT #ONDO #Stablecoins#GrayscaleZcashETFHits$1BNetAssets #NYAndPolymarketSueEachOther #BrazilOrdersReportingOf$10KSelfCustodyTransfers #FedProposesRulesForBankIssuedStablecoins
Hassan zaib:
follow me please
4
2
288

Imagina esto: los grandes titanes de Wall Street han pasado años observando cómo las stablecoins offshore han capturado miles de millones en cuota de mercado, y ahora la Reserva Federal por fin está trazando el plano para que los bancos tradicionales entren en el ring.
La mayoría de los inversores en cripto conoce la ansiedad constante de los golpes regulatorios que eliminan la liquidez o provocan que los activos se desanclen de su paridad de un día para otro. Mantener “munición” en seco no debería sentirse como una apuesta de alto riesgo cada vez que aparecen titulares de política.
Piensa en cómo el panorama de las stablecoins evolucionó desde los primeros experimentos cripto nativos hasta gigantes como $USDT dominando el volumen global. Durante años, las autoridades respondieron con aplicación de la ley más que con marcos claros. Esta nueva propuesta de la Fed cambia el guion: ofrece a los bancos comerciales regulados un carril estructurado para emitir dinero digital respaldado por auditorías estrictas de reservas y supervisión directa del banco central.
Esto plantea una división interesante si se compara con modelos sintéticos y descentralizados como $ENA. Los tokens emitidos por bancos regulados probablemente aporten una seguridad institucional sin precedentes y vías de liquidación corporativa directas, pero también conllevarán un cumplimiento estricto de identidad y un rendimiento nativo cero. Las alternativas descentralizadas seguirán compitiendo en eficiencia de capital y acceso sin permisos.
En lugar de acabar con la liquidez cripto, las stablecoins emitidas por bancos podrían, en realidad, validar la tecnología de liquidación a escala de un billón de dólares, dividiendo el mercado en efectivo institucional regulado y tokens de utilidad cripto nativos.
¿Hacia dónde crees que esto va a partir de aquí una vez que los bancos tradicionales lancen oficialmente sus propios tokens?
#FedProposesRulesForBankIssuedStablecoins #FedOctoberRateHikeOddsRiseTo69
Imagina esto: los grandes titanes de Wall Street han pasado años observando cómo las stablecoins offshore han capturado miles de millones en cuota de mercado, y ahora la Reserva Federal por fin está trazando el plano para que los bancos tradicionales entren en el ring.
La mayoría de los inversores en cripto conoce la ansiedad constante de los golpes regulatorios que eliminan la liquidez o provocan que los activos se desanclen de su paridad de un día para otro. Mantener “munición” en seco no debería sentirse como una apuesta de alto riesgo cada vez que aparecen titulares de política.
Piensa en cómo el panorama de las stablecoins evolucionó desde los primeros experimentos cripto nativos hasta gigantes como $USDT dominando el volumen global. Durante años, las autoridades respondieron con aplicación de la ley más que con marcos claros. Esta nueva propuesta de la Fed cambia el guion: ofrece a los bancos comerciales regulados un carril estructurado para emitir dinero digital respaldado por auditorías estrictas de reservas y supervisión directa del banco central.
Esto plantea una división interesante si se compara con modelos sintéticos y descentralizados como $ENA . Los tokens emitidos por bancos regulados probablemente aporten una seguridad institucional sin precedentes y vías de liquidación corporativa directas, pero también conllevarán un cumplimiento estricto de identidad y un rendimiento nativo cero. Las alternativas descentralizadas seguirán compitiendo en eficiencia de capital y acceso sin permisos.
En lugar de acabar con la liquidez cripto, las stablecoins emitidas por bancos podrían, en realidad, validar la tecnología de liquidación a escala de un billón de dólares, dividiendo el mercado en efectivo institucional regulado y tokens de utilidad cripto nativos.
¿Hacia dónde crees que esto va a partir de aquí una vez que los bancos tradicionales lancen oficialmente sus propios tokens?
#FedProposesRulesForBankIssuedStablecoins #FedOctoberRateHikeOddsRiseTo69
La mayoría de los inversores en cripto conoce la ansiedad constante de los golpes regulatorios que eliminan la liquidez o provocan que los activos se desanclen de su paridad de un día para otro. Mantener “munición” en seco no debería sentirse como una apuesta de alto riesgo cada vez que aparecen titulares de política.
Piensa en cómo el panorama de las stablecoins evolucionó desde los primeros experimentos cripto nativos hasta gigantes como $USDT dominando el volumen global. Durante años, las autoridades respondieron con aplicación de la ley más que con marcos claros. Esta nueva propuesta de la Fed cambia el guion: ofrece a los bancos comerciales regulados un carril estructurado para emitir dinero digital respaldado por auditorías estrictas de reservas y supervisión directa del banco central.
Esto plantea una división interesante si se compara con modelos sintéticos y descentralizados como $ENA . Los tokens emitidos por bancos regulados probablemente aporten una seguridad institucional sin precedentes y vías de liquidación corporativa directas, pero también conllevarán un cumplimiento estricto de identidad y un rendimiento nativo cero. Las alternativas descentralizadas seguirán compitiendo en eficiencia de capital y acceso sin permisos.
En lugar de acabar con la liquidez cripto, las stablecoins emitidas por bancos podrían, en realidad, validar la tecnología de liquidación a escala de un billón de dólares, dividiendo el mercado en efectivo institucional regulado y tokens de utilidad cripto nativos.
¿Hacia dónde crees que esto va a partir de aquí una vez que los bancos tradicionales lancen oficialmente sus propios tokens?
#FedProposesRulesForBankIssuedStablecoins #FedOctoberRateHikeOddsRiseTo69
68
·
--
Alcista
#FedProposesRulesForBankIssuedStablecoins
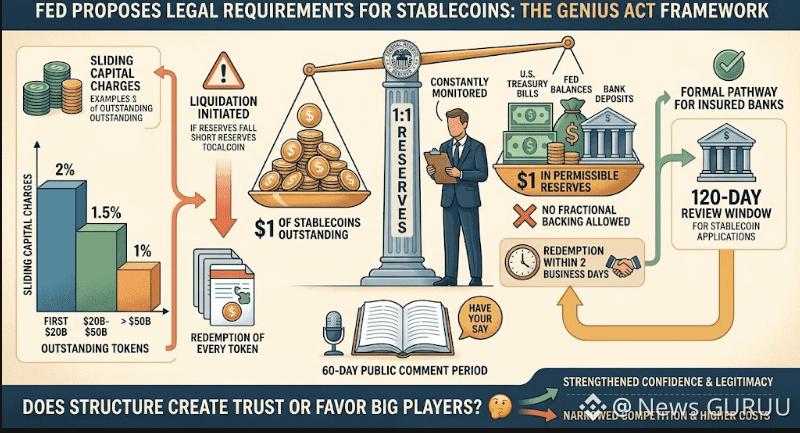
🏦 La Fed está poniendo normas reales detrás de las palabras “totalmente respaldado”.
El 24 de septiembre, la Reserva Federal propuso dos marcos bajo la Ley GENIUS para las stablecoins de pago.
El requisito central: las emisoras elegibles tendrían que respaldar en su totalidad las stablecoins en circulación con activos de reserva permitidos, incluidos los bonos del Tesoro a corto plazo y otros activos líquidos que califiquen. Las propuestas también incorporan estándares de capital y de gestión de riesgos, además de un proceso formal de aprobación para los bancos supervisados que busquen emitir stablecoins.
Las propuestas ahora están abiertas a 60 días de comentarios públicos antes de que se adopten las normas finales.
Para los mercados cripto, esto podría hacer que la regulación de las stablecoins sea más definida, al mismo tiempo que incrementa los requisitos de cumplimiento para los emisores.
🤔 ¿Las reglas más estrictas acelerarán la adopción institucional de stablecoins o dificultarán competir a emisores más pequeños?
TRADE $QNT $ONDO $XPL HERE
{spot}(XPLUSDT)
{spot}(ONDOUSDT)
{spot}(QNTUSDT)
#Stablecoins #GENIUSAct
#FedProposesRulesForBankIssuedStablecoins
🏦 La Fed está poniendo normas reales detrás de las palabras “totalmente respaldado”.
El 24 de septiembre, la Reserva Federal propuso dos marcos bajo la Ley GENIUS para las stablecoins de pago.
El requisito central: las emisoras elegibles tendrían que respaldar en su totalidad las stablecoins en circulación con activos de reserva permitidos, incluidos los bonos del Tesoro a corto plazo y otros activos líquidos que califiquen. Las propuestas también incorporan estándares de capital y de gestión de riesgos, además de un proceso formal de aprobación para los bancos supervisados que busquen emitir stablecoins.
Las propuestas ahora están abiertas a 60 días de comentarios públicos antes de que se adopten las normas finales.
Para los mercados cripto, esto podría hacer que la regulación de las stablecoins sea más definida, al mismo tiempo que incrementa los requisitos de cumplimiento para los emisores.
🤔 ¿Las reglas más estrictas acelerarán la adopción institucional de stablecoins o dificultarán competir a emisores más pequeños?
TRADE $QNT $ONDO $XPL HERE
#Stablecoins #GENIUSAct
🏦 La Fed está poniendo normas reales detrás de las palabras “totalmente respaldado”.
El 24 de septiembre, la Reserva Federal propuso dos marcos bajo la Ley GENIUS para las stablecoins de pago.
El requisito central: las emisoras elegibles tendrían que respaldar en su totalidad las stablecoins en circulación con activos de reserva permitidos, incluidos los bonos del Tesoro a corto plazo y otros activos líquidos que califiquen. Las propuestas también incorporan estándares de capital y de gestión de riesgos, además de un proceso formal de aprobación para los bancos supervisados que busquen emitir stablecoins.
Las propuestas ahora están abiertas a 60 días de comentarios públicos antes de que se adopten las normas finales.
Para los mercados cripto, esto podría hacer que la regulación de las stablecoins sea más definida, al mismo tiempo que incrementa los requisitos de cumplimiento para los emisores.
🤔 ¿Las reglas más estrictas acelerarán la adopción institucional de stablecoins o dificultarán competir a emisores más pequeños?
TRADE $QNT $ONDO $XPL HERE
#Stablecoins #GENIUSAct
1
37
🚨 Bancos + Stablecoins
La Fed está proponiendo un marco para los bancos bajo su supervisión para emitir stablecoins de pago.
Las reglas abarcan reservas, capital, gestión de riesgos y salvaguardar los activos de respaldo.
Los comentarios del público permanecerán abiertos durante 60 días después de la publicación en el Registro Federal.
$ETH $LINK $BNB y $AVAX valen la pena investigarlos en todo el ecosistema.
📊 Los dólares digitales emitidos por bancos están obteniendo un marco regulatorio más claro.
#fedproposesrulesforbankissuedstablecoins
🚨 Bancos + Stablecoins
La Fed está proponiendo un marco para los bancos bajo su supervisión para emitir stablecoins de pago.
Las reglas abarcan reservas, capital, gestión de riesgos y salvaguardar los activos de respaldo.
Los comentarios del público permanecerán abiertos durante 60 días después de la publicación en el Registro Federal.
$ETH $LINK $BNB y $AVAX valen la pena investigarlos en todo el ecosistema.
📊 Los dólares digitales emitidos por bancos están obteniendo un marco regulatorio más claro.
#fedproposesrulesforbankissuedstablecoins
La Fed está proponiendo un marco para los bancos bajo su supervisión para emitir stablecoins de pago.
Las reglas abarcan reservas, capital, gestión de riesgos y salvaguardar los activos de respaldo.
Los comentarios del público permanecerán abiertos durante 60 días después de la publicación en el Registro Federal.
$ETH $LINK $BNB y $AVAX valen la pena investigarlos en todo el ecosistema.
📊 Los dólares digitales emitidos por bancos están obteniendo un marco regulatorio más claro.
#fedproposesrulesforbankissuedstablecoins
122
·
--
#FedProposesRulesForBankIssuedStablecoins 🏦 La Fed propone normas para las stablecoins emitidas por bancos
La Reserva Federal de EE. UU. ha propuesto normas para regular las stablecoins de pago emitidas por bancos bajo la Ley GENIUS. �
#FedProposesRulesForBankIssuedStablecoins 🏦 La Fed propone normas para las stablecoins emitidas por bancos
La Reserva Federal de EE. UU. ha propuesto normas para regular las stablecoins de pago emitidas por bancos bajo la Ley GENIUS. �
La Reserva Federal de EE. UU. ha propuesto normas para regular las stablecoins de pago emitidas por bancos bajo la Ley GENIUS. �
1
1
4
🏦 Normas de Stablecoin de la Fed
La Reserva Federal ha propuesto nuevas normas para los emisores de stablecoins de pago supervisados por bancos.
Los emisores tendrían que respaldar completamente las stablecoins con reservas permitidas, incluidas letras del Tesoro a corto plazo.
La propuesta también agrega requisitos de capital y de gestión de riesgos.
$BTC $ETH $BNB y $LINK siguen siendo activos clave en el ecosistema más amplio de blockchain.
💡 La regulación de las stablecoins está entrando en una fase más detallada.
#fedproposesrulesforbankissuedstablecoins
🏦 Normas de Stablecoin de la Fed
La Reserva Federal ha propuesto nuevas normas para los emisores de stablecoins de pago supervisados por bancos.
Los emisores tendrían que respaldar completamente las stablecoins con reservas permitidas, incluidas letras del Tesoro a corto plazo.
La propuesta también agrega requisitos de capital y de gestión de riesgos.
$BTC $ETH $BNB y $LINK siguen siendo activos clave en el ecosistema más amplio de blockchain.
💡 La regulación de las stablecoins está entrando en una fase más detallada.
#fedproposesrulesforbankissuedstablecoins
La Reserva Federal ha propuesto nuevas normas para los emisores de stablecoins de pago supervisados por bancos.
Los emisores tendrían que respaldar completamente las stablecoins con reservas permitidas, incluidas letras del Tesoro a corto plazo.
La propuesta también agrega requisitos de capital y de gestión de riesgos.
$BTC $ETH $BNB y $LINK siguen siendo activos clave en el ecosistema más amplio de blockchain.
💡 La regulación de las stablecoins está entrando en una fase más detallada.
#fedproposesrulesforbankissuedstablecoins
6
#fedproposesrulesforbankissuedstablecoins
🚨 La Fed presenta el plan para los stablecoins emitidos por bancos! 🚨
¿Está listo el sistema bancario de EE. UU. para pasar totalmente a lo on-chain? La Reserva Federal ha propuesto su nuevo marco para los stablecoins de pagos bajo la próxima Ley GENIUS.
Esto es lo que dice el reglamento:
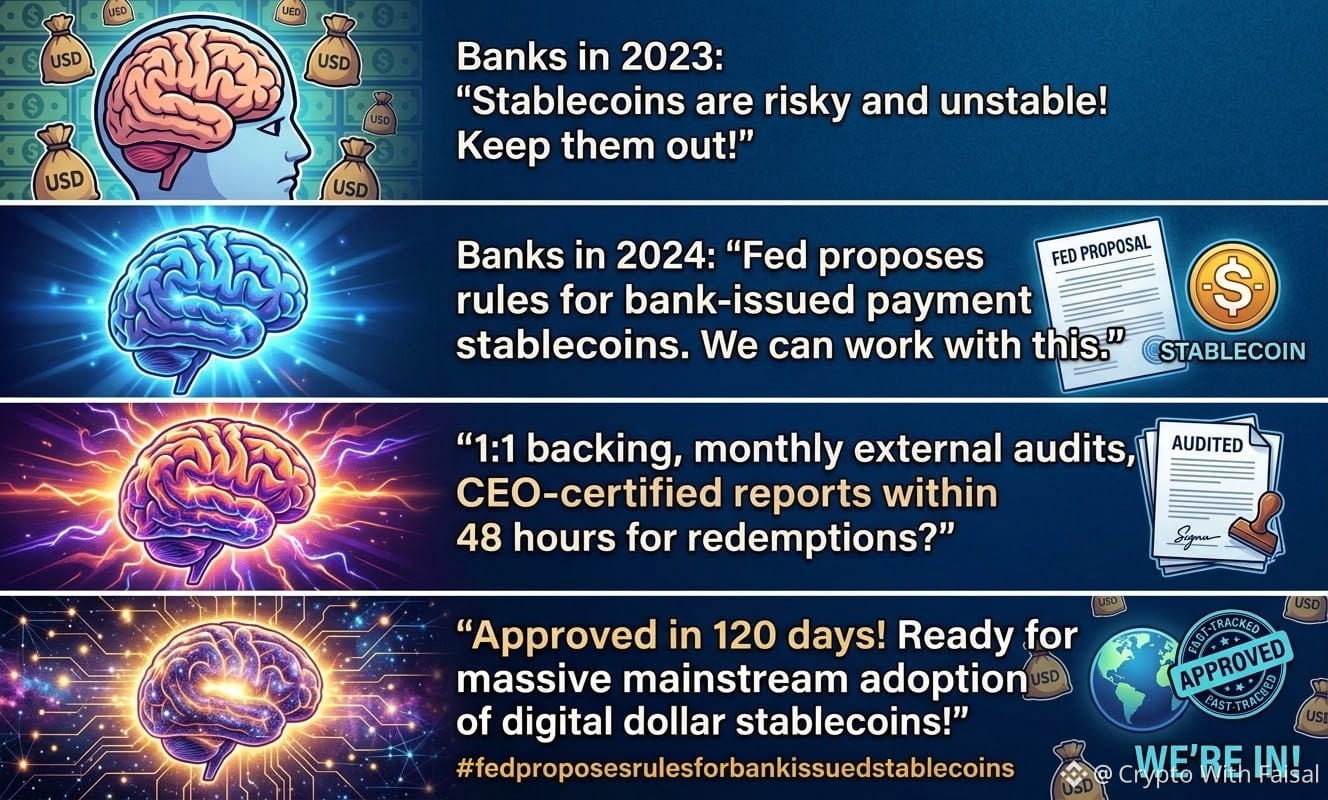
🔒 Respaldo estricto 1:1: Cada token de $1 debe estar respaldado al 100% con efectivo, Títulos del Tesoro a corto plazo (≤93 días) o depósitos asegurados.
⏱️ Reembolsos en 48 horas: Las solicitudes de redención deben atenderse dentro de 2 días hábiles. Si las reservas caen por debajo de 1:1, los reguladores intervienen de inmediato para exigir medidas correctivas o liquidación.
💰 Reservas de capital: Los emisores deben mantener colchones de reserva por riesgo operativo (hasta 2% según el volumen) para absorber shocks inesperados.
🔎 Auditorías certificadas por el CEO: Los informes mensuales de reservas deben ser auditados por CPAs externos—y firmados personalmente por el CEO y el CFO.
🏦 Trámite rápido bancario: Detalla cómo los bancos miembros estatales pueden crear subsidiarias de emisión, con la Fed obligada a emitir una decisión dentro de 120 días.
Este es el puente que conecta TradFi con los activos digitales de cara a 2027.
👇 Gran pregunta: ¿Los stablecoins emitidos por bancos impulsarán una adopción masiva real, o desplazarán alternativas descentralizadas? ¡Comparte tu punto de vista!
$BTC
{future}(BTCUSDT)
$BNB
{future}(BNBUSDT)
$SOL
{future}(SOLUSDT)
#Stablecoins #GENIUSAct #FedNews
#fedproposesrulesforbankissuedstablecoins
🚨 La Fed presenta el plan para los stablecoins emitidos por bancos! 🚨
¿Está listo el sistema bancario de EE. UU. para pasar totalmente a lo on-chain? La Reserva Federal ha propuesto su nuevo marco para los stablecoins de pagos bajo la próxima Ley GENIUS.
Esto es lo que dice el reglamento:
🔒 Respaldo estricto 1:1: Cada token de $1 debe estar respaldado al 100% con efectivo, Títulos del Tesoro a corto plazo (≤93 días) o depósitos asegurados.
⏱️ Reembolsos en 48 horas: Las solicitudes de redención deben atenderse dentro de 2 días hábiles. Si las reservas caen por debajo de 1:1, los reguladores intervienen de inmediato para exigir medidas correctivas o liquidación.
💰 Reservas de capital: Los emisores deben mantener colchones de reserva por riesgo operativo (hasta 2% según el volumen) para absorber shocks inesperados.
🔎 Auditorías certificadas por el CEO: Los informes mensuales de reservas deben ser auditados por CPAs externos—y firmados personalmente por el CEO y el CFO.
🏦 Trámite rápido bancario: Detalla cómo los bancos miembros estatales pueden crear subsidiarias de emisión, con la Fed obligada a emitir una decisión dentro de 120 días.
Este es el puente que conecta TradFi con los activos digitales de cara a 2027.
👇 Gran pregunta: ¿Los stablecoins emitidos por bancos impulsarán una adopción masiva real, o desplazarán alternativas descentralizadas? ¡Comparte tu punto de vista!
$BTC
$BNB
$SOL
#Stablecoins #GENIUSAct #FedNews
🚨 La Fed presenta el plan para los stablecoins emitidos por bancos! 🚨
¿Está listo el sistema bancario de EE. UU. para pasar totalmente a lo on-chain? La Reserva Federal ha propuesto su nuevo marco para los stablecoins de pagos bajo la próxima Ley GENIUS.
Esto es lo que dice el reglamento:
🔒 Respaldo estricto 1:1: Cada token de $1 debe estar respaldado al 100% con efectivo, Títulos del Tesoro a corto plazo (≤93 días) o depósitos asegurados.
⏱️ Reembolsos en 48 horas: Las solicitudes de redención deben atenderse dentro de 2 días hábiles. Si las reservas caen por debajo de 1:1, los reguladores intervienen de inmediato para exigir medidas correctivas o liquidación.
💰 Reservas de capital: Los emisores deben mantener colchones de reserva por riesgo operativo (hasta 2% según el volumen) para absorber shocks inesperados.
🔎 Auditorías certificadas por el CEO: Los informes mensuales de reservas deben ser auditados por CPAs externos—y firmados personalmente por el CEO y el CFO.
🏦 Trámite rápido bancario: Detalla cómo los bancos miembros estatales pueden crear subsidiarias de emisión, con la Fed obligada a emitir una decisión dentro de 120 días.
Este es el puente que conecta TradFi con los activos digitales de cara a 2027.
👇 Gran pregunta: ¿Los stablecoins emitidos por bancos impulsarán una adopción masiva real, o desplazarán alternativas descentralizadas? ¡Comparte tu punto de vista!
$BTC
$BNB
$SOL
#Stablecoins #GENIUSAct #FedNews
2
243
·
--
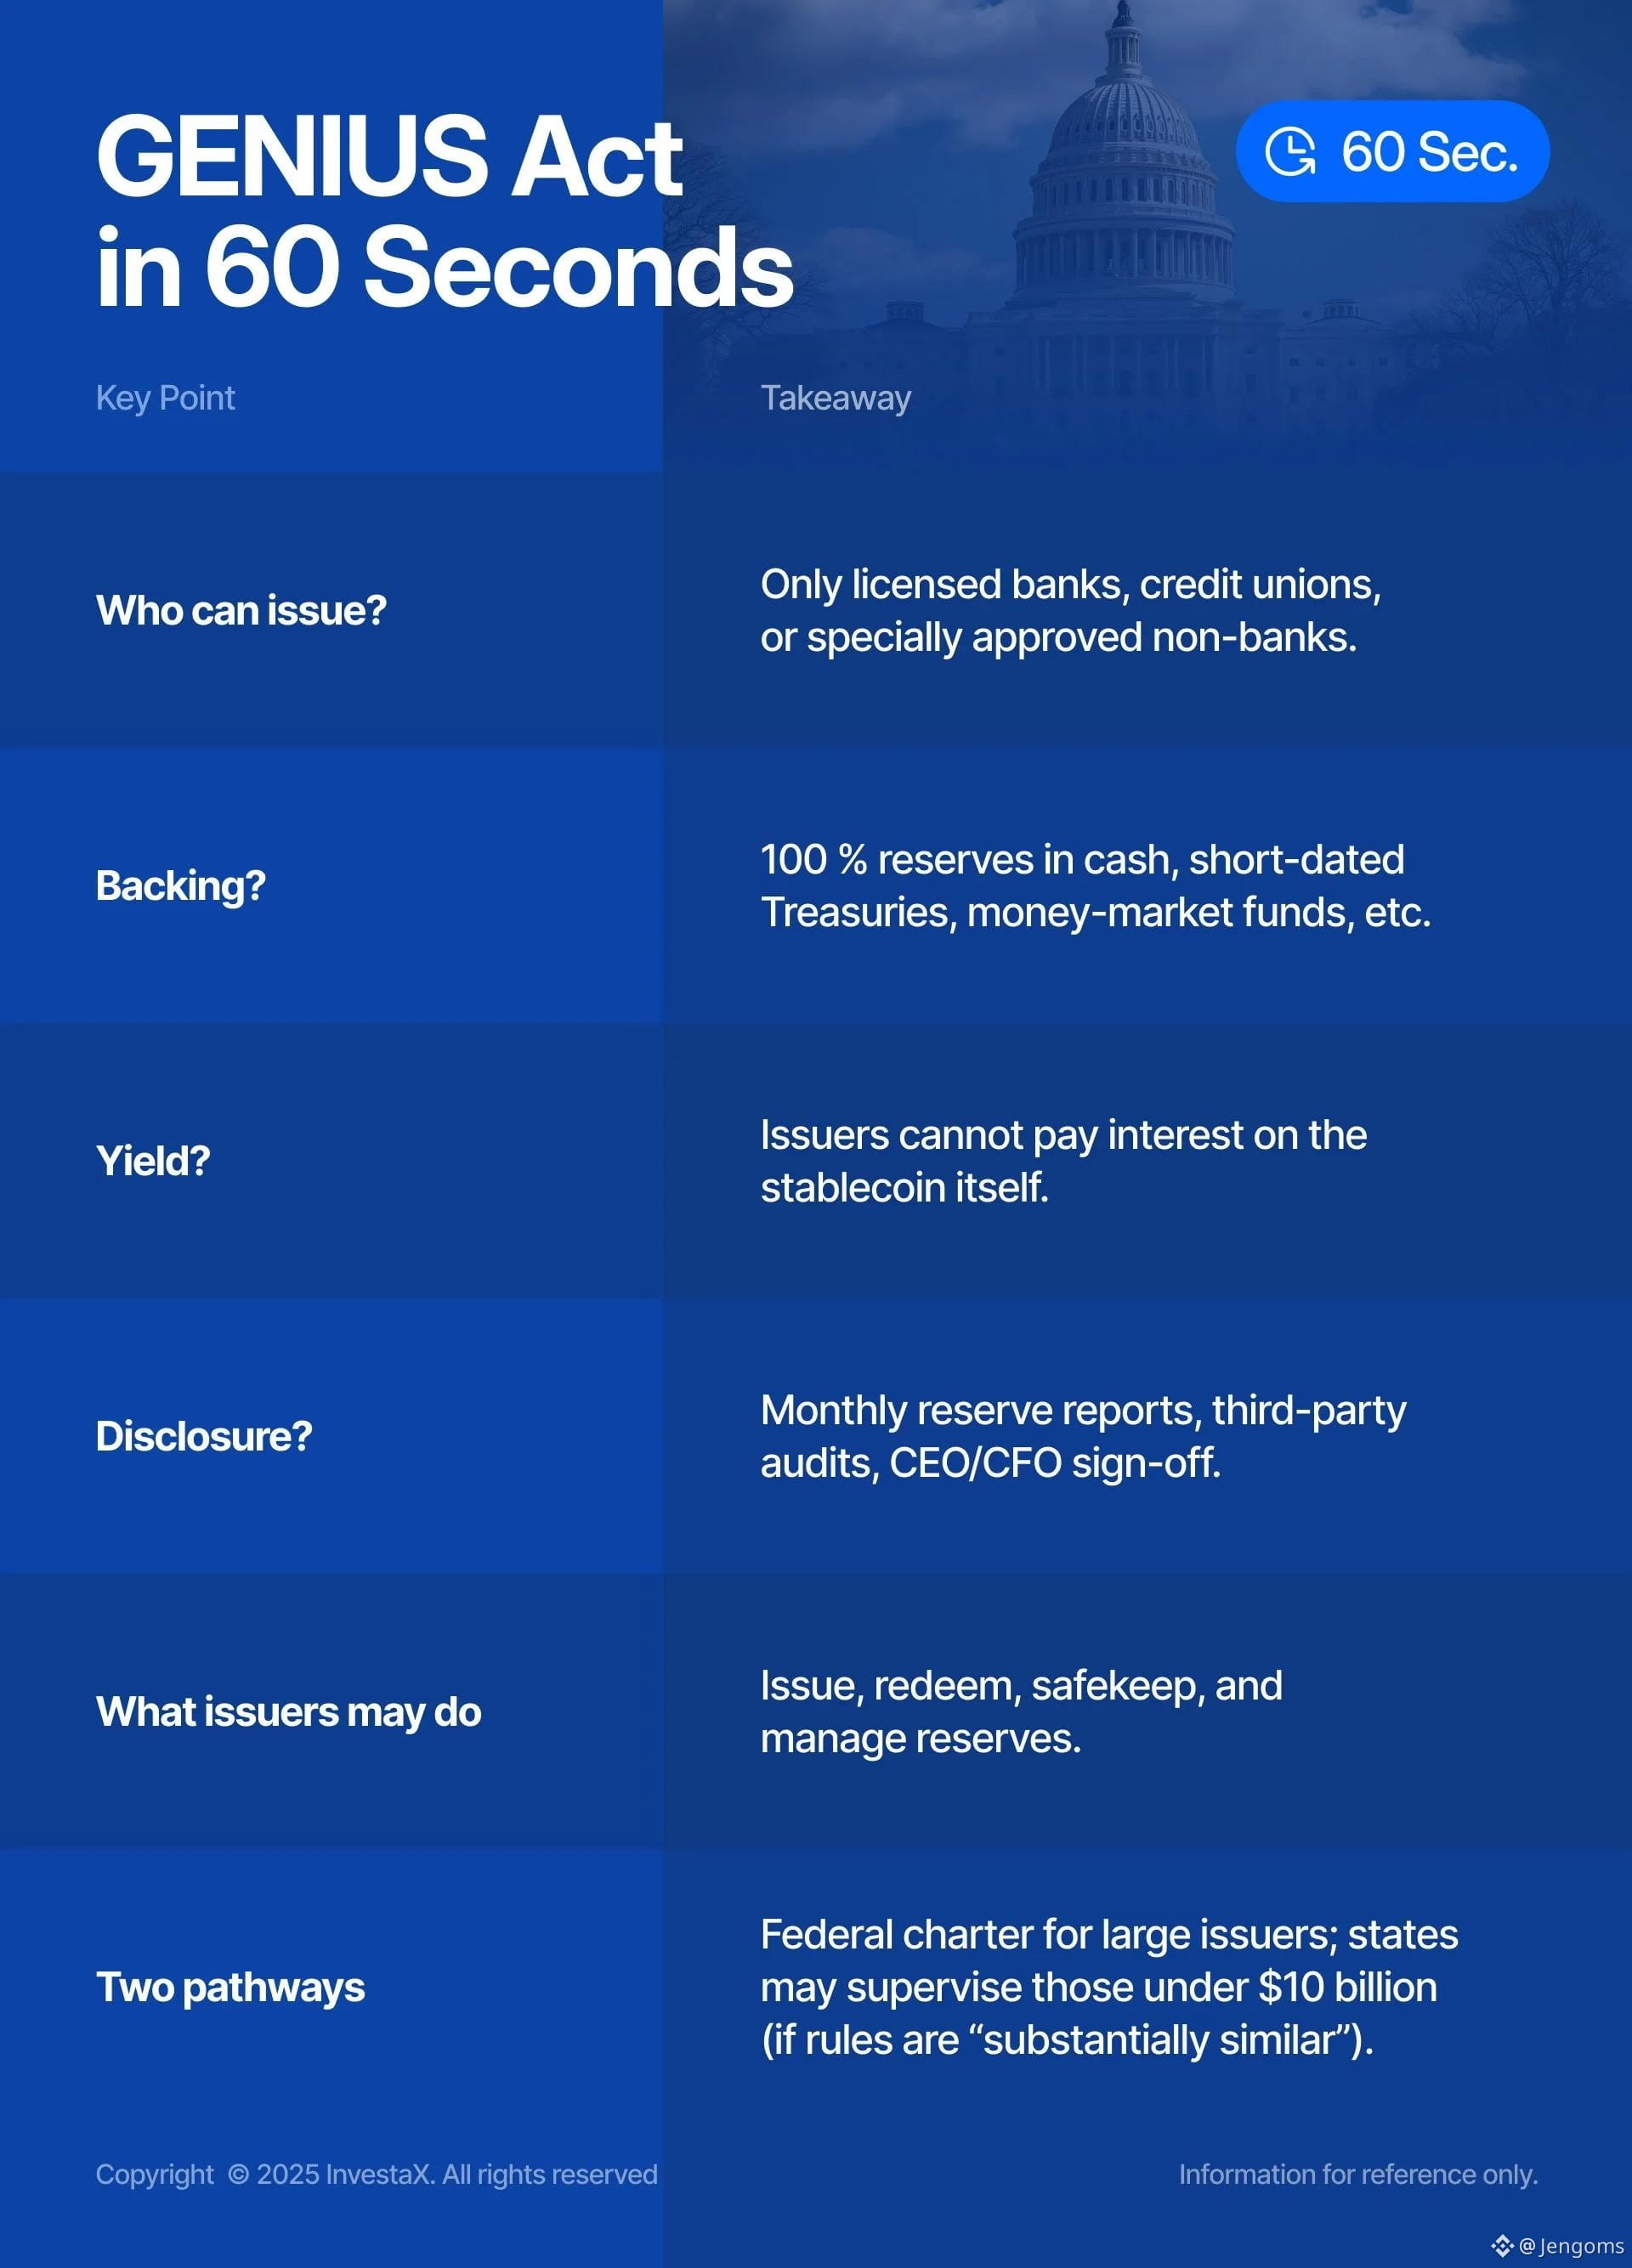
🚨 LA FED LANZA UNA GRAN GUÍA DE REGLAS PARA STABLECOINS
La Reserva Federal de EE. UU. propuso nuevas normas para emisores de stablecoins supervisados por la Fed, incluyendo respaldo de reservas 1:1, requisitos de capital, estándares de gestión de riesgos y un nuevo proceso de solicitud para bancos que emiten stablecoins de pagos. La propuesta forma parte de la implementación de la Ley GENIUS. $ONDO
{spot}(ONDOUSDT)
$USDC
{spot}(USDCUSDT)
#FedProposesRulesForBankIssuedStablecoins #BinanceWillListHyperliquid(HYPE)
LA FED ACABA DE PUBLICAR UNA GRAN GUÍA DE REGLAS PARA STABLECOINS
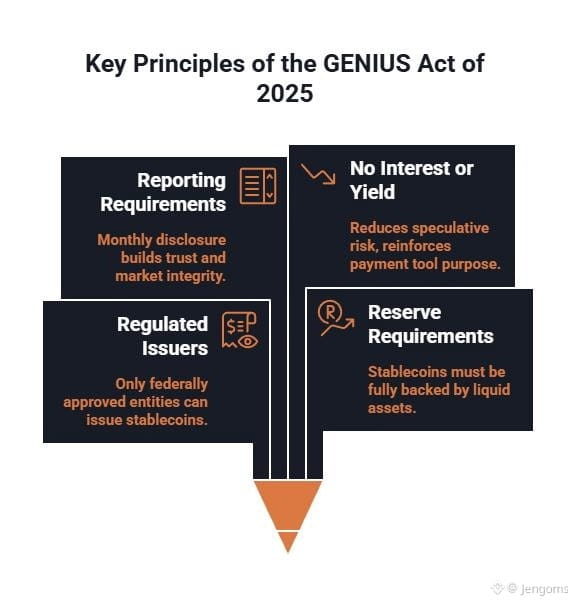
💵 Respaldo de reservas 1:1
🏦 Los emisores bancarios enfrentan nuevas normas
📊 Requisitos de capital y riesgo
🇺🇸 Implementación de la Ley GENIUS
⏳ Los comentarios públicos están abiertos por 60 días.
🚨 LA FED LANZA UNA GRAN GUÍA DE REGLAS PARA STABLECOINS
La Reserva Federal de EE. UU. propuso nuevas normas para emisores de stablecoins supervisados por la Fed, incluyendo respaldo de reservas 1:1, requisitos de capital, estándares de gestión de riesgos y un nuevo proceso de solicitud para bancos que emiten stablecoins de pagos. La propuesta forma parte de la implementación de la Ley GENIUS. $ONDO
$USDC
#FedProposesRulesForBankIssuedStablecoins #BinanceWillListHyperliquid(HYPE)
LA FED ACABA DE PUBLICAR UNA GRAN GUÍA DE REGLAS PARA STABLECOINS
💵 Respaldo de reservas 1:1
🏦 Los emisores bancarios enfrentan nuevas normas
📊 Requisitos de capital y riesgo
🇺🇸 Implementación de la Ley GENIUS
⏳ Los comentarios públicos están abiertos por 60 días.
La Reserva Federal de EE. UU. propuso nuevas normas para emisores de stablecoins supervisados por la Fed, incluyendo respaldo de reservas 1:1, requisitos de capital, estándares de gestión de riesgos y un nuevo proceso de solicitud para bancos que emiten stablecoins de pagos. La propuesta forma parte de la implementación de la Ley GENIUS. $ONDO
$USDC
#FedProposesRulesForBankIssuedStablecoins #BinanceWillListHyperliquid(HYPE)
LA FED ACABA DE PUBLICAR UNA GRAN GUÍA DE REGLAS PARA STABLECOINS
💵 Respaldo de reservas 1:1
🏦 Los emisores bancarios enfrentan nuevas normas
📊 Requisitos de capital y riesgo
🇺🇸 Implementación de la Ley GENIUS
⏳ Los comentarios públicos están abiertos por 60 días.
1
85
🌐 Las stablecoins se adentran más en la banca
La Reserva Federal ha abierto propuestas que abarcan emisores de stablecoins supervisados por bancos.
Los tokens cubiertos necesitarían activos de reserva que califiquen detrás de ellos.
El marco también aborda requisitos de capital y riesgos operativos.
$BTC $ETH $BNB y $SOL siguen siendo criptoactivos ampliamente vigilados.
👀 La banca tradicional y los pagos con blockchain se están acercando.
#fedproposesrulesforbankissuedstablecoins
🌐 Las stablecoins se adentran más en la banca
La Reserva Federal ha abierto propuestas que abarcan emisores de stablecoins supervisados por bancos.
Los tokens cubiertos necesitarían activos de reserva que califiquen detrás de ellos.
El marco también aborda requisitos de capital y riesgos operativos.
$BTC $ETH $BNB y $SOL siguen siendo criptoactivos ampliamente vigilados.
👀 La banca tradicional y los pagos con blockchain se están acercando.
#fedproposesrulesforbankissuedstablecoins
La Reserva Federal ha abierto propuestas que abarcan emisores de stablecoins supervisados por bancos.
Los tokens cubiertos necesitarían activos de reserva que califiquen detrás de ellos.
El marco también aborda requisitos de capital y riesgos operativos.
$BTC $ETH $BNB y $SOL siguen siendo criptoactivos ampliamente vigilados.
👀 La banca tradicional y los pagos con blockchain se están acercando.
#fedproposesrulesforbankissuedstablecoins
37
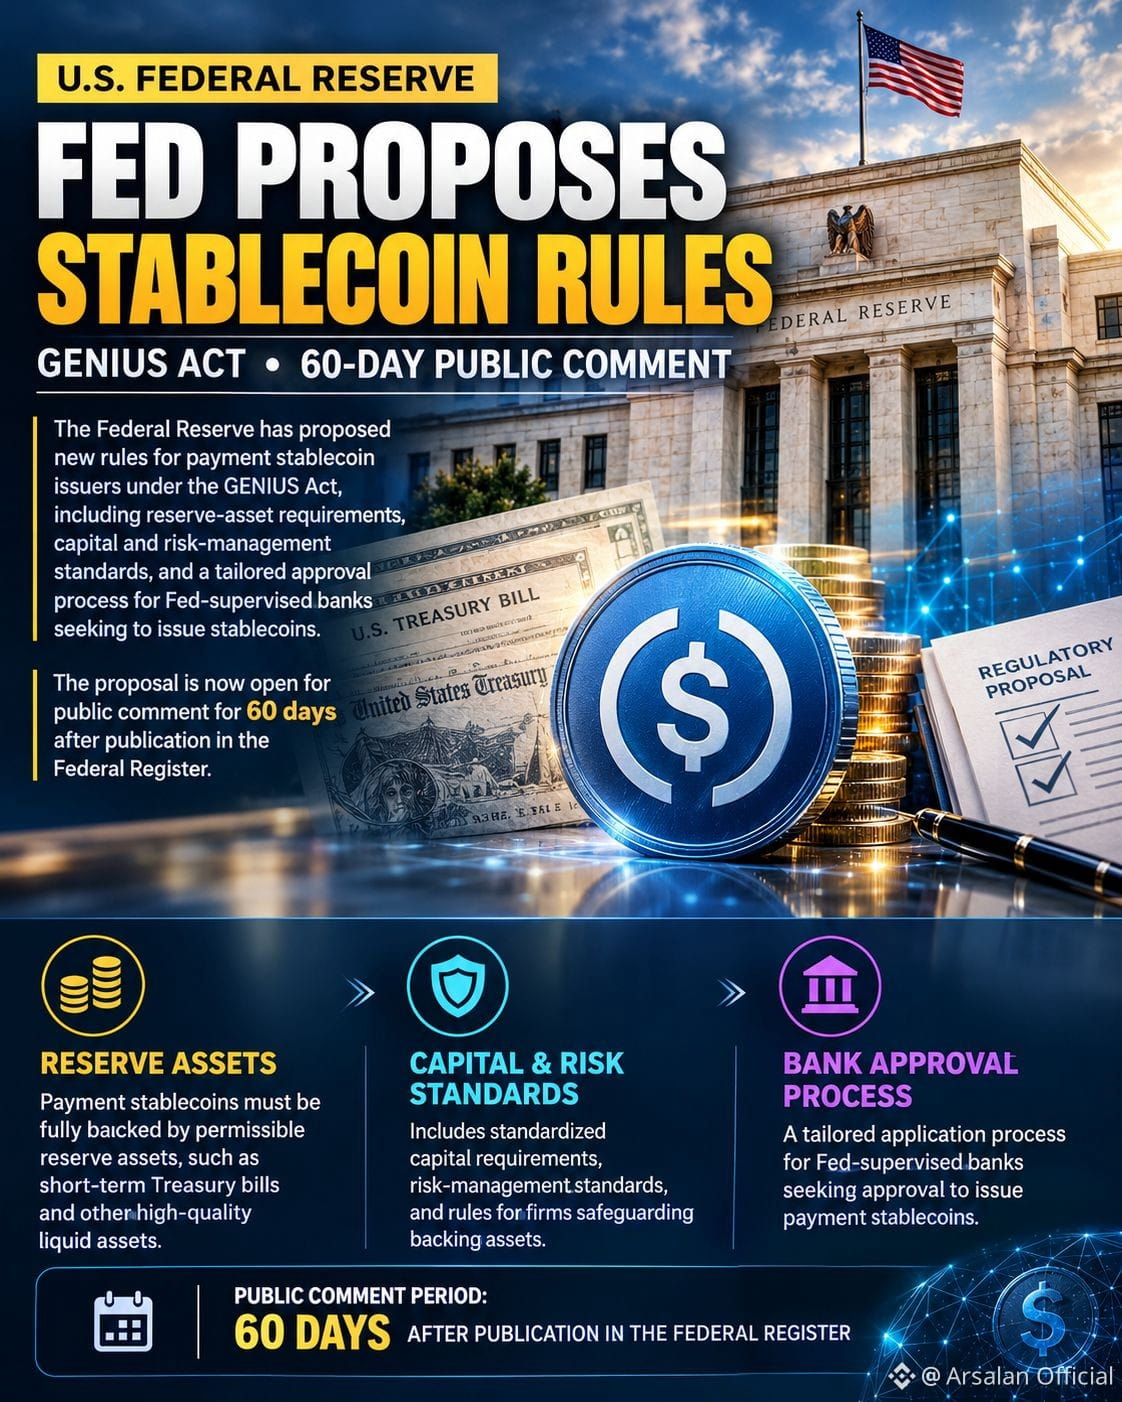
#FedProposesRulesForBankIssuedStablecoins La Reserva Federal ha propuesto nuevas normas para los emisores de stablecoins de pago bajo la Ley GENIUS, incluidas exigencias de activos de reserva, estándares de capital y de gestión de riesgos, y un proceso de aprobación a medida para bancos supervisados por la Fed que buscan emitir stablecoins.
La propuesta ahora está abierta para comentarios públicos durante 60 días después de su publicación en el Registro Federal.
#Stablecoins #Fed #FederalReserve #Crypto #NoticiasCripto #LeyGENIUS #Banca #ActivosDigitales #Blockchain #Finance $USDC
{spot}(USDCUSDT)
#FedProposesRulesForBankIssuedStablecoins La Reserva Federal ha propuesto nuevas normas para los emisores de stablecoins de pago bajo la Ley GENIUS, incluidas exigencias de activos de reserva, estándares de capital y de gestión de riesgos, y un proceso de aprobación a medida para bancos supervisados por la Fed que buscan emitir stablecoins.
La propuesta ahora está abierta para comentarios públicos durante 60 días después de su publicación en el Registro Federal.
#Stablecoins #Fed #FederalReserve #Crypto #NoticiasCripto #LeyGENIUS #Banca #ActivosDigitales #Blockchain #Finance $USDC
La propuesta ahora está abierta para comentarios públicos durante 60 días después de su publicación en el Registro Federal.
#Stablecoins #Fed #FederalReserve #Crypto #NoticiasCripto #LeyGENIUS #Banca #ActivosDigitales #Blockchain #Finance $USDC
2
37

·
--
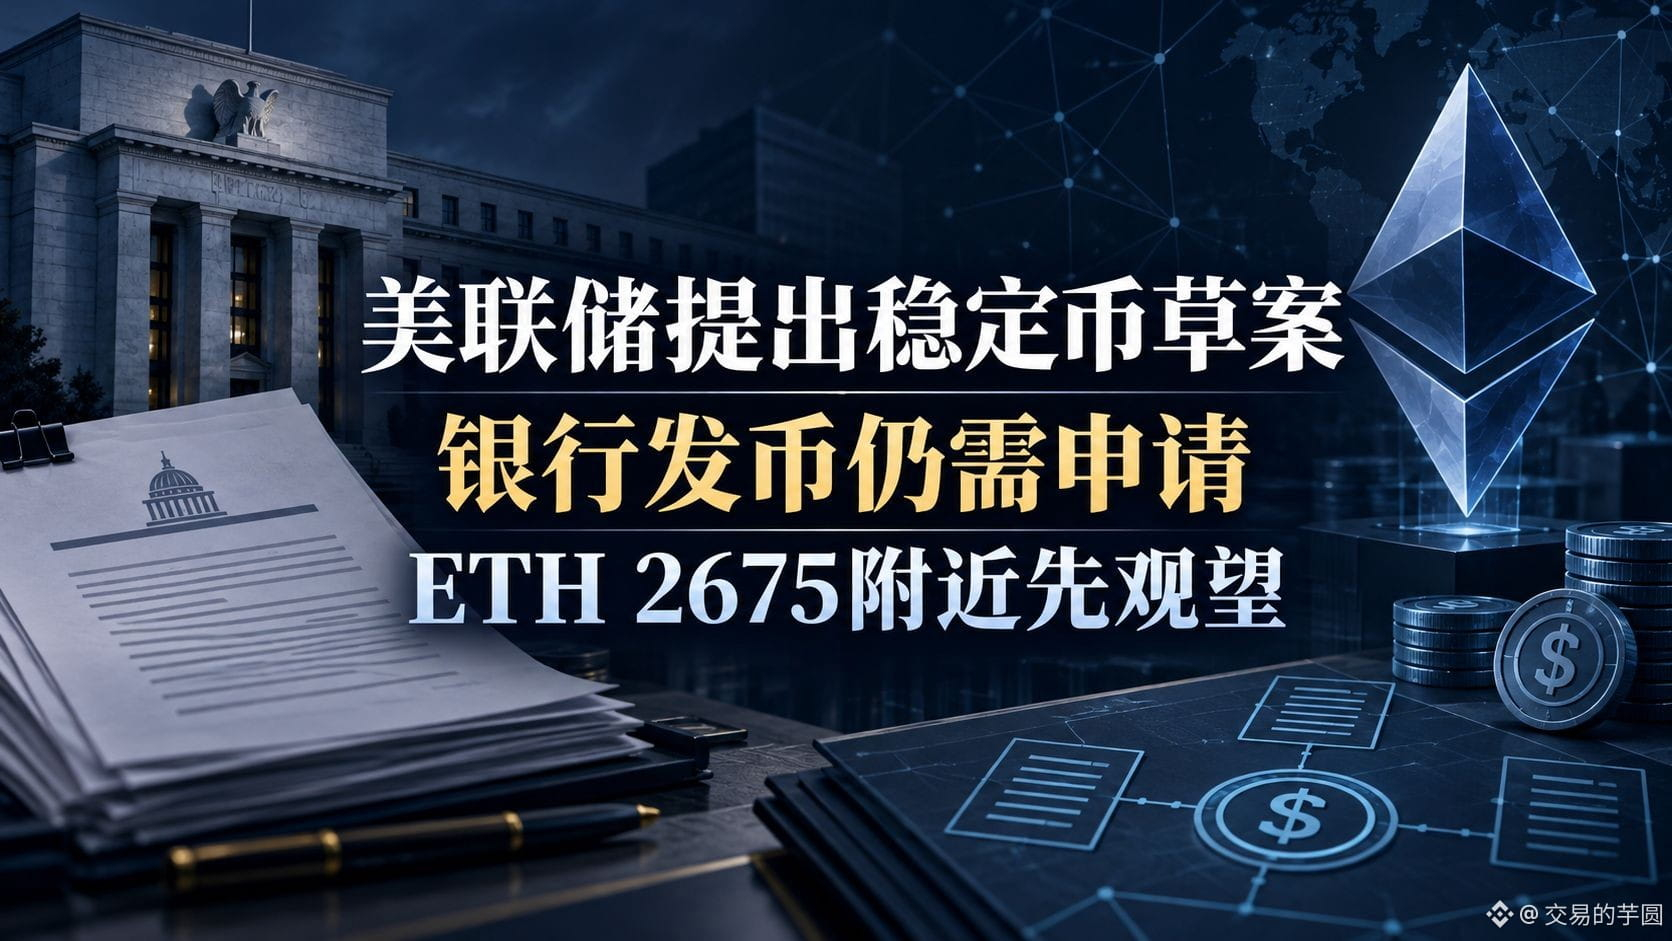
La Reserva Federal propone un borrador de regulación para las stablecoins | Emitir monedas por parte de los bancos sigue requiriendo solicitud y reservas suficientes | ETH en 2675, no corro primero
Mi postura es neutral y algo cautelosa: es un avance institucional digno de seguimiento, pero no es “una stablecoin bancaria ya aprobada”, ni una razón para que ETH suba necesariamente esta noche. En el ranking de novedades en el BNB… digo, en el Plaza de Binance aparece #FedProposesRulesForBankIssuedStablecoins. Revisé el anuncio original de la Reserva Federal del 24 de septiembre: el consejo solicita comentarios sobre dos puntos. Uno, para los emisores de stablecoins tipo de pago regulados por la Reserva Federal, se propone exigir que los activos de reserva cualificados estén respaldados de manera suficiente, además de requisitos de capital, gestión de riesgos y custodia de las reservas; el otro establece un procedimiento específico para que los bancos regulados soliciten emitir stablecoins tipo de pago. Los materiales de la solicitud incluyen plan de negocios e información financiera. El periodo de comentarios es de 60 días después de la publicación en el Federal Register. Las palabras clave son “propuesta, solicitud de comentarios, aplicación”; no es que la norma ya esté vigente, ni que algún banco ya tenga licencia.
¿Por qué esto se relaciona con el mercado cripto? Si al final se crea un marco ejecutable para que los bancos emitan y rediman, el camino de cumplimiento para que el dinero fiduciario entre en pagos on-chain podría quedar más claro. Las bolsas, las carteras y DeFi podrían obtener herramientas de liquidación en dólares más estables. Pero los principales beneficiados primero serían los emisores que cumplan los requisitos y los casos de uso. ETH, como activo nativo de una red, solo se vuelve más “transmisible” de forma directa cuando la emisión, la transferencia y el uso real terminen en Ethereum, convirtiéndose en comisiones y demanda continuas en la cadena. El borrador de reglas no especifica a Ethereum como la única cadena; el tamaño de la emisión, el momento real de implementación, la cadena elegida y el modo de cobro aún no están definidos. El mismo día, el gobernador Barr también recalcó la importancia de redimir oportunamente al valor nominal durante periodos de presión; esto me recuerda que el riesgo más central de las stablecoins no está en los eslóganes, sino en las reservas, el derecho de redención y la resiliencia operativa.
El mercado no ha dado una confirmación clara de “buenas noticias regulatorias que elevan ETH de inmediato”. Al verificar la redacción sobre el contado ETH/USDT en KuCoin, estaba alrededor de 2675.5 dólares; en las últimas 24 horas estuvo alto en 2705.79 y bajo en 2628.58, con un cambio aproximado de -0.38%. El precio llegó cerca de 2700 y luego retrocedió; no se puede atribuir directamente esa fluctuación al anuncio de la Reserva Federal. Ahora, lo que observo es si 2705—2710 logran volver a sostenerse; abajo, 2650 y la zona de 2628. Estos son solo niveles de observación para la ejecución, no precios que la política pueda garantizar. Si más adelante el borrador se modifica claramente, si su implementación se bloquea, o si las instituciones finalmente eligen otras cadenas y la actividad de stablecoins on-chain en Ethereum no crece, descartaría la idea de que ETH podría beneficiarse de manera indirecta. Si el precio cae por debajo de 2628 y se mantiene constantemente por debajo, el plan de reparación a corto plazo también fallaría.
Si fuera mi propia operación, no entraría. Mantendría la dirección solo con una pequeña posición de spot para intentar comprar. Debo esperar a que dos velas completas de 15 minutos cierren por encima de 2710, que el retroceso 2695—2710 no se rompa, y que vea que el mensaje no fue corregido oficialmente; entonces entraría con un máximo del 0.3% del capital total. Reduciría a la mitad en 2735 y liquidaría el resto entre 2760—2770. Si después de entrar, en 15 minutos la vela cierra de nuevo por debajo de 2680, reduciría a la mitad; si toca 2650, detención de pérdida dura: cerrar todo. Si antes de dispararse se rompe 2628, se cancela todo el plan. Sin estas condiciones, prefiero perder la oportunidad antes que apostar con apalancamiento a un texto de política que aún está en proceso de solicitud de comentarios.
#FedProposesRulesForBankIssuedStablecoins #ETH
Lo anterior es solo una observación personal del mercado y no constituye asesoramiento de inversión.
La Reserva Federal propone un borrador de regulación para las stablecoins | Emitir monedas por parte de los bancos sigue requiriendo solicitud y reservas suficientes | ETH en 2675, no corro primero
Mi postura es neutral y algo cautelosa: es un avance institucional digno de seguimiento, pero no es “una stablecoin bancaria ya aprobada”, ni una razón para que ETH suba necesariamente esta noche. En el ranking de novedades en el BNB… digo, en el Plaza de Binance aparece #FedProposesRulesForBankIssuedStablecoins. Revisé el anuncio original de la Reserva Federal del 24 de septiembre: el consejo solicita comentarios sobre dos puntos. Uno, para los emisores de stablecoins tipo de pago regulados por la Reserva Federal, se propone exigir que los activos de reserva cualificados estén respaldados de manera suficiente, además de requisitos de capital, gestión de riesgos y custodia de las reservas; el otro establece un procedimiento específico para que los bancos regulados soliciten emitir stablecoins tipo de pago. Los materiales de la solicitud incluyen plan de negocios e información financiera. El periodo de comentarios es de 60 días después de la publicación en el Federal Register. Las palabras clave son “propuesta, solicitud de comentarios, aplicación”; no es que la norma ya esté vigente, ni que algún banco ya tenga licencia.
¿Por qué esto se relaciona con el mercado cripto? Si al final se crea un marco ejecutable para que los bancos emitan y rediman, el camino de cumplimiento para que el dinero fiduciario entre en pagos on-chain podría quedar más claro. Las bolsas, las carteras y DeFi podrían obtener herramientas de liquidación en dólares más estables. Pero los principales beneficiados primero serían los emisores que cumplan los requisitos y los casos de uso. ETH, como activo nativo de una red, solo se vuelve más “transmisible” de forma directa cuando la emisión, la transferencia y el uso real terminen en Ethereum, convirtiéndose en comisiones y demanda continuas en la cadena. El borrador de reglas no especifica a Ethereum como la única cadena; el tamaño de la emisión, el momento real de implementación, la cadena elegida y el modo de cobro aún no están definidos. El mismo día, el gobernador Barr también recalcó la importancia de redimir oportunamente al valor nominal durante periodos de presión; esto me recuerda que el riesgo más central de las stablecoins no está en los eslóganes, sino en las reservas, el derecho de redención y la resiliencia operativa.
El mercado no ha dado una confirmación clara de “buenas noticias regulatorias que elevan ETH de inmediato”. Al verificar la redacción sobre el contado ETH/USDT en KuCoin, estaba alrededor de 2675.5 dólares; en las últimas 24 horas estuvo alto en 2705.79 y bajo en 2628.58, con un cambio aproximado de -0.38%. El precio llegó cerca de 2700 y luego retrocedió; no se puede atribuir directamente esa fluctuación al anuncio de la Reserva Federal. Ahora, lo que observo es si 2705—2710 logran volver a sostenerse; abajo, 2650 y la zona de 2628. Estos son solo niveles de observación para la ejecución, no precios que la política pueda garantizar. Si más adelante el borrador se modifica claramente, si su implementación se bloquea, o si las instituciones finalmente eligen otras cadenas y la actividad de stablecoins on-chain en Ethereum no crece, descartaría la idea de que ETH podría beneficiarse de manera indirecta. Si el precio cae por debajo de 2628 y se mantiene constantemente por debajo, el plan de reparación a corto plazo también fallaría.
Si fuera mi propia operación, no entraría. Mantendría la dirección solo con una pequeña posición de spot para intentar comprar. Debo esperar a que dos velas completas de 15 minutos cierren por encima de 2710, que el retroceso 2695—2710 no se rompa, y que vea que el mensaje no fue corregido oficialmente; entonces entraría con un máximo del 0.3% del capital total. Reduciría a la mitad en 2735 y liquidaría el resto entre 2760—2770. Si después de entrar, en 15 minutos la vela cierra de nuevo por debajo de 2680, reduciría a la mitad; si toca 2650, detención de pérdida dura: cerrar todo. Si antes de dispararse se rompe 2628, se cancela todo el plan. Sin estas condiciones, prefiero perder la oportunidad antes que apostar con apalancamiento a un texto de política que aún está en proceso de solicitud de comentarios.
#FedProposesRulesForBankIssuedStablecoins #ETH
Lo anterior es solo una observación personal del mercado y no constituye asesoramiento de inversión.
Mi postura es neutral y algo cautelosa: es un avance institucional digno de seguimiento, pero no es “una stablecoin bancaria ya aprobada”, ni una razón para que ETH suba necesariamente esta noche. En el ranking de novedades en el BNB… digo, en el Plaza de Binance aparece #FedProposesRulesForBankIssuedStablecoins. Revisé el anuncio original de la Reserva Federal del 24 de septiembre: el consejo solicita comentarios sobre dos puntos. Uno, para los emisores de stablecoins tipo de pago regulados por la Reserva Federal, se propone exigir que los activos de reserva cualificados estén respaldados de manera suficiente, además de requisitos de capital, gestión de riesgos y custodia de las reservas; el otro establece un procedimiento específico para que los bancos regulados soliciten emitir stablecoins tipo de pago. Los materiales de la solicitud incluyen plan de negocios e información financiera. El periodo de comentarios es de 60 días después de la publicación en el Federal Register. Las palabras clave son “propuesta, solicitud de comentarios, aplicación”; no es que la norma ya esté vigente, ni que algún banco ya tenga licencia.
¿Por qué esto se relaciona con el mercado cripto? Si al final se crea un marco ejecutable para que los bancos emitan y rediman, el camino de cumplimiento para que el dinero fiduciario entre en pagos on-chain podría quedar más claro. Las bolsas, las carteras y DeFi podrían obtener herramientas de liquidación en dólares más estables. Pero los principales beneficiados primero serían los emisores que cumplan los requisitos y los casos de uso. ETH, como activo nativo de una red, solo se vuelve más “transmisible” de forma directa cuando la emisión, la transferencia y el uso real terminen en Ethereum, convirtiéndose en comisiones y demanda continuas en la cadena. El borrador de reglas no especifica a Ethereum como la única cadena; el tamaño de la emisión, el momento real de implementación, la cadena elegida y el modo de cobro aún no están definidos. El mismo día, el gobernador Barr también recalcó la importancia de redimir oportunamente al valor nominal durante periodos de presión; esto me recuerda que el riesgo más central de las stablecoins no está en los eslóganes, sino en las reservas, el derecho de redención y la resiliencia operativa.
El mercado no ha dado una confirmación clara de “buenas noticias regulatorias que elevan ETH de inmediato”. Al verificar la redacción sobre el contado ETH/USDT en KuCoin, estaba alrededor de 2675.5 dólares; en las últimas 24 horas estuvo alto en 2705.79 y bajo en 2628.58, con un cambio aproximado de -0.38%. El precio llegó cerca de 2700 y luego retrocedió; no se puede atribuir directamente esa fluctuación al anuncio de la Reserva Federal. Ahora, lo que observo es si 2705—2710 logran volver a sostenerse; abajo, 2650 y la zona de 2628. Estos son solo niveles de observación para la ejecución, no precios que la política pueda garantizar. Si más adelante el borrador se modifica claramente, si su implementación se bloquea, o si las instituciones finalmente eligen otras cadenas y la actividad de stablecoins on-chain en Ethereum no crece, descartaría la idea de que ETH podría beneficiarse de manera indirecta. Si el precio cae por debajo de 2628 y se mantiene constantemente por debajo, el plan de reparación a corto plazo también fallaría.
Si fuera mi propia operación, no entraría. Mantendría la dirección solo con una pequeña posición de spot para intentar comprar. Debo esperar a que dos velas completas de 15 minutos cierren por encima de 2710, que el retroceso 2695—2710 no se rompa, y que vea que el mensaje no fue corregido oficialmente; entonces entraría con un máximo del 0.3% del capital total. Reduciría a la mitad en 2735 y liquidaría el resto entre 2760—2770. Si después de entrar, en 15 minutos la vela cierra de nuevo por debajo de 2680, reduciría a la mitad; si toca 2650, detención de pérdida dura: cerrar todo. Si antes de dispararse se rompe 2628, se cancela todo el plan. Sin estas condiciones, prefiero perder la oportunidad antes que apostar con apalancamiento a un texto de política que aún está en proceso de solicitud de comentarios.
#FedProposesRulesForBankIssuedStablecoins #ETH
Lo anterior es solo una observación personal del mercado y no constituye asesoramiento de inversión.
121
·
--
Alcista
Con verificación
🚀 La Fed está empujando las stablecoins a nivel global, ¡y es puro #Genius !
Así que la Fed acaba de presentar dos propuestas bajo la Ley GENIUS para regular y permitir que los bancos emitan stablecoins. 🧠 El tío Sam ya no está intentando prohibir el cripto—¡está tratando de exportar el Dólar estadounidense a todas partes a través de blockchain! Hablemos de un movimiento de cerebro galáctico. 💸
¿Qué deberían hacer los traders?
No entres en pánico y vendas tus bolsas. La volatilidad es solo una misión secundaria. Mantén tus stablecoins guardadas y listas, apégate a activos de primera categoría y mantente alerta para el aumento de liquidez. 🌊
Haz clic para operar abajo para apoyarme:
👉 $BTC
{future}(BTCUSDT)
|$ETH
{future}(ETHUSDT)
| $BNB
{future}(BNBUSDT)
🔥 ¿Nuevo en Binance? ¡Aprovecha descuentos especiales para trading!
Usa el Código de Referencia: VINHTOCDO
O únete aquí: [https://www.binance.com/register?ref=VINHTOCDO](https://www.binance.com/register?ref=VINHTOCDO)
⚠️ Aviso legal: Esto es ABSOLUTAMENTE NO es asesoramiento financiero. ¡Haz siempre tu propia investigación!
#FedProposesRulesForBankIssuedStablecoins #VINHTOCDO #FedNews #stablecoin #CryptoTrading #USDC
🚀 La Fed está empujando las stablecoins a nivel global, ¡y es puro #Genius !
Así que la Fed acaba de presentar dos propuestas bajo la Ley GENIUS para regular y permitir que los bancos emitan stablecoins. 🧠 El tío Sam ya no está intentando prohibir el cripto—¡está tratando de exportar el Dólar estadounidense a todas partes a través de blockchain! Hablemos de un movimiento de cerebro galáctico. 💸
¿Qué deberían hacer los traders?
No entres en pánico y vendas tus bolsas. La volatilidad es solo una misión secundaria. Mantén tus stablecoins guardadas y listas, apégate a activos de primera categoría y mantente alerta para el aumento de liquidez. 🌊
Haz clic para operar abajo para apoyarme:
👉 $BTC
|$ETH
| $BNB
🔥 ¿Nuevo en Binance? ¡Aprovecha descuentos especiales para trading!
Usa el Código de Referencia: VINHTOCDO
O únete aquí: https://www.binance.com/register?ref=VINHTOCDO
⚠️ Aviso legal: Esto es ABSOLUTAMENTE NO es asesoramiento financiero. ¡Haz siempre tu propia investigación!
#FedProposesRulesForBankIssuedStablecoins #VINHTOCDO #FedNews #stablecoin #CryptoTrading #USDC
Así que la Fed acaba de presentar dos propuestas bajo la Ley GENIUS para regular y permitir que los bancos emitan stablecoins. 🧠 El tío Sam ya no está intentando prohibir el cripto—¡está tratando de exportar el Dólar estadounidense a todas partes a través de blockchain! Hablemos de un movimiento de cerebro galáctico. 💸
¿Qué deberían hacer los traders?
No entres en pánico y vendas tus bolsas. La volatilidad es solo una misión secundaria. Mantén tus stablecoins guardadas y listas, apégate a activos de primera categoría y mantente alerta para el aumento de liquidez. 🌊
Haz clic para operar abajo para apoyarme:
👉 $BTC
|$ETH
| $BNB
🔥 ¿Nuevo en Binance? ¡Aprovecha descuentos especiales para trading!
Usa el Código de Referencia: VINHTOCDO
O únete aquí: https://www.binance.com/register?ref=VINHTOCDO
⚠️ Aviso legal: Esto es ABSOLUTAMENTE NO es asesoramiento financiero. ¡Haz siempre tu propia investigación!
#FedProposesRulesForBankIssuedStablecoins #VINHTOCDO #FedNews #stablecoin #CryptoTrading #USDC
Shae Malouf kLk1:
Super top
2
4
152
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
1
#QNTRises39%
5,300 visualizaciones
378 participa(n) en el debate
2
#EthereumBreaksAbove$2700
772 visualizaciones
52 participa(n) en el debate
3
#BitgetBreachForgedRequestsNotStolenKeys
4,260 visualizaciones
298 participa(n) en el debate
4
#BitcoinSpotETFsTurnNetPositiveYTD
3,061 visualizaciones
226 participa(n) en el debate
5
#GrayscaleZcashETFHits$1BNetAssets
759 visualizaciones
30 participa(n) en el debate
6
#BitcoinSpotETFsNetInflow$191M
5,609 visualizaciones
163 participa(n) en el debate
7
#CFTCUpdatesGuidanceOnTokenizedAssets
36,900 visualizaciones
1,242 participa(n) en el debate
8
#BitgetSays$352MAffectedInHack
14,490 visualizaciones
89 participa(n) en el debate
9
#BinanceWillListHyperliquid(HYPE)
245,199 visualizaciones
3,775 participa(n) en el debate
10
#BrazilOrdersReportingOf$10KSelfCustodyTransfers
5,620 visualizaciones
53 participa(n) en el debate