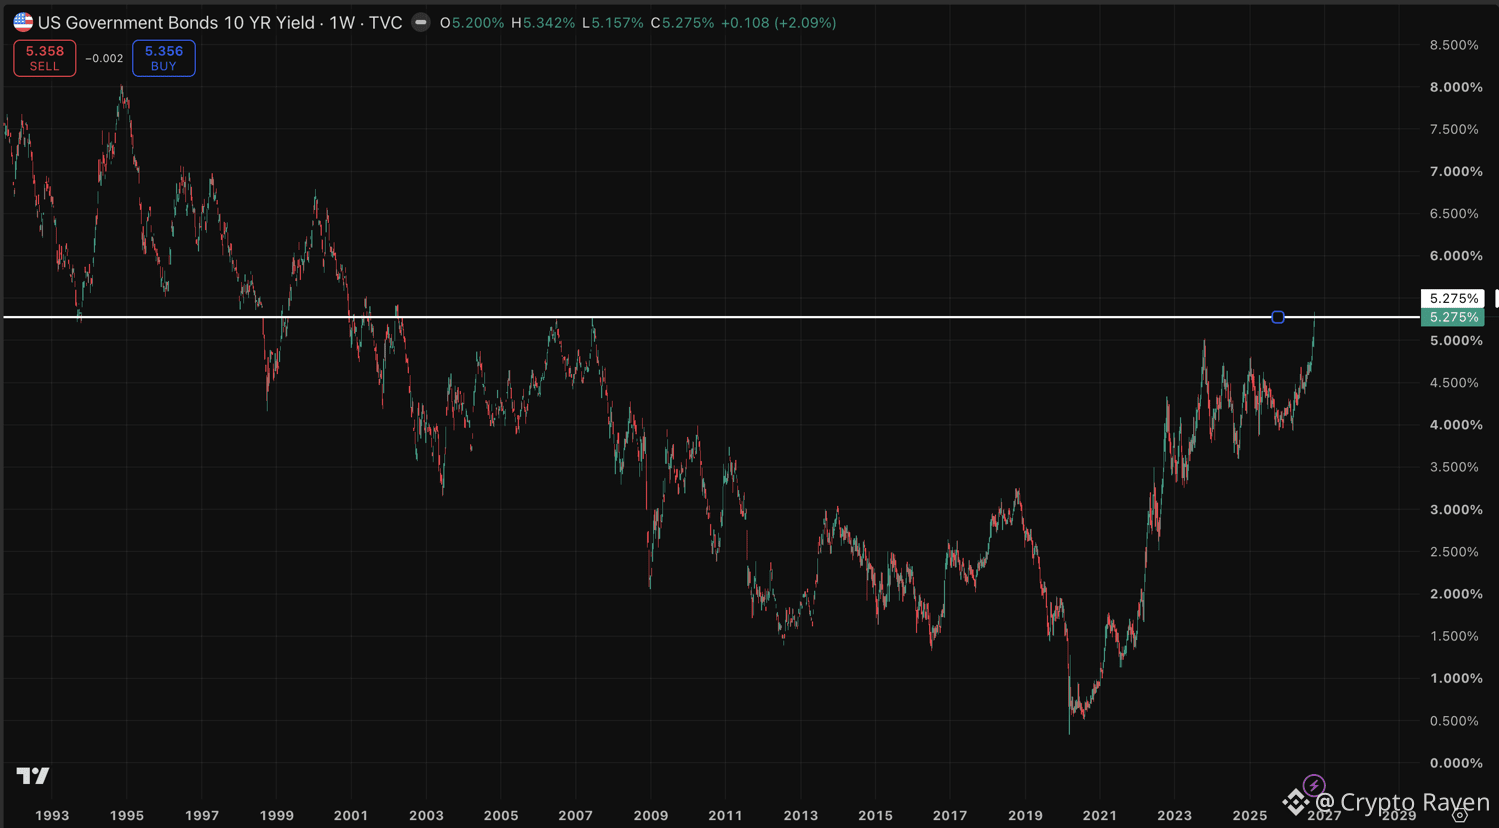
🇺🇸 US government bonds have been ripping higher over the last few weeks, and the crypto market barely gives any reaction. In past cycles, BITCOIN usually moved the other way when bond yields jumped. Higher yields meant tighter money, and $BTC often sold off with it. That link has basically faded lately. A big reason for this, Kevin Warsh, the Fed Chair, has stepped away from the old way of telling markets where rates are headed. He does not want traders hanging on every Fed hint. He wants them to read the economy themselves. That is why a weak unemployment print, or a sharp move in bonds, has not hit crypto the way it used to. This cycle looks different. The data points everyone obsessed over last time are not moving price the same way. Liquidity, flows, and narrative are doing more of the work.
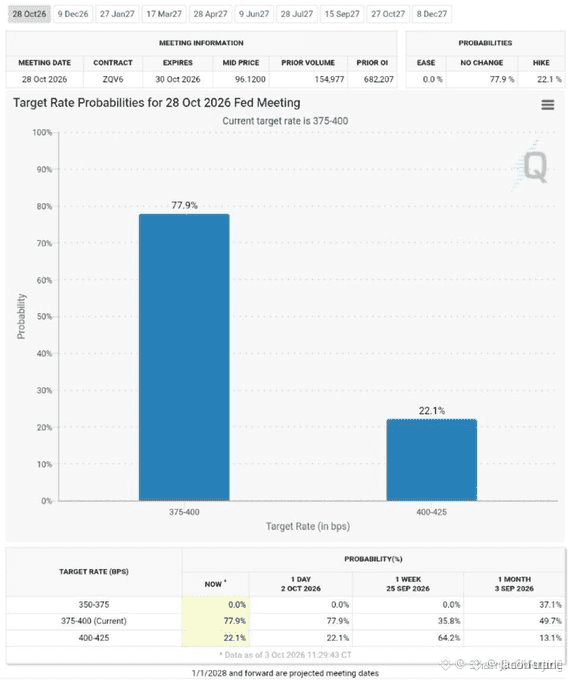
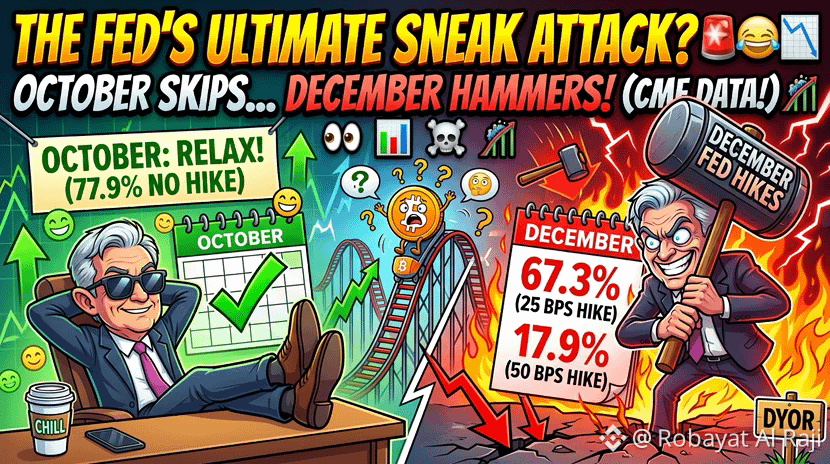
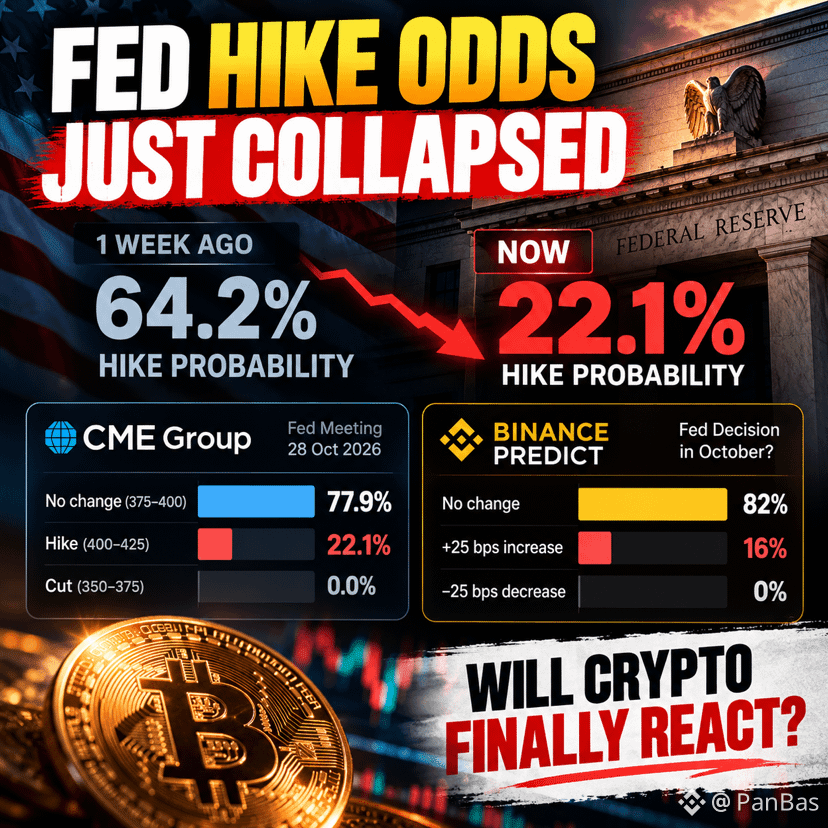
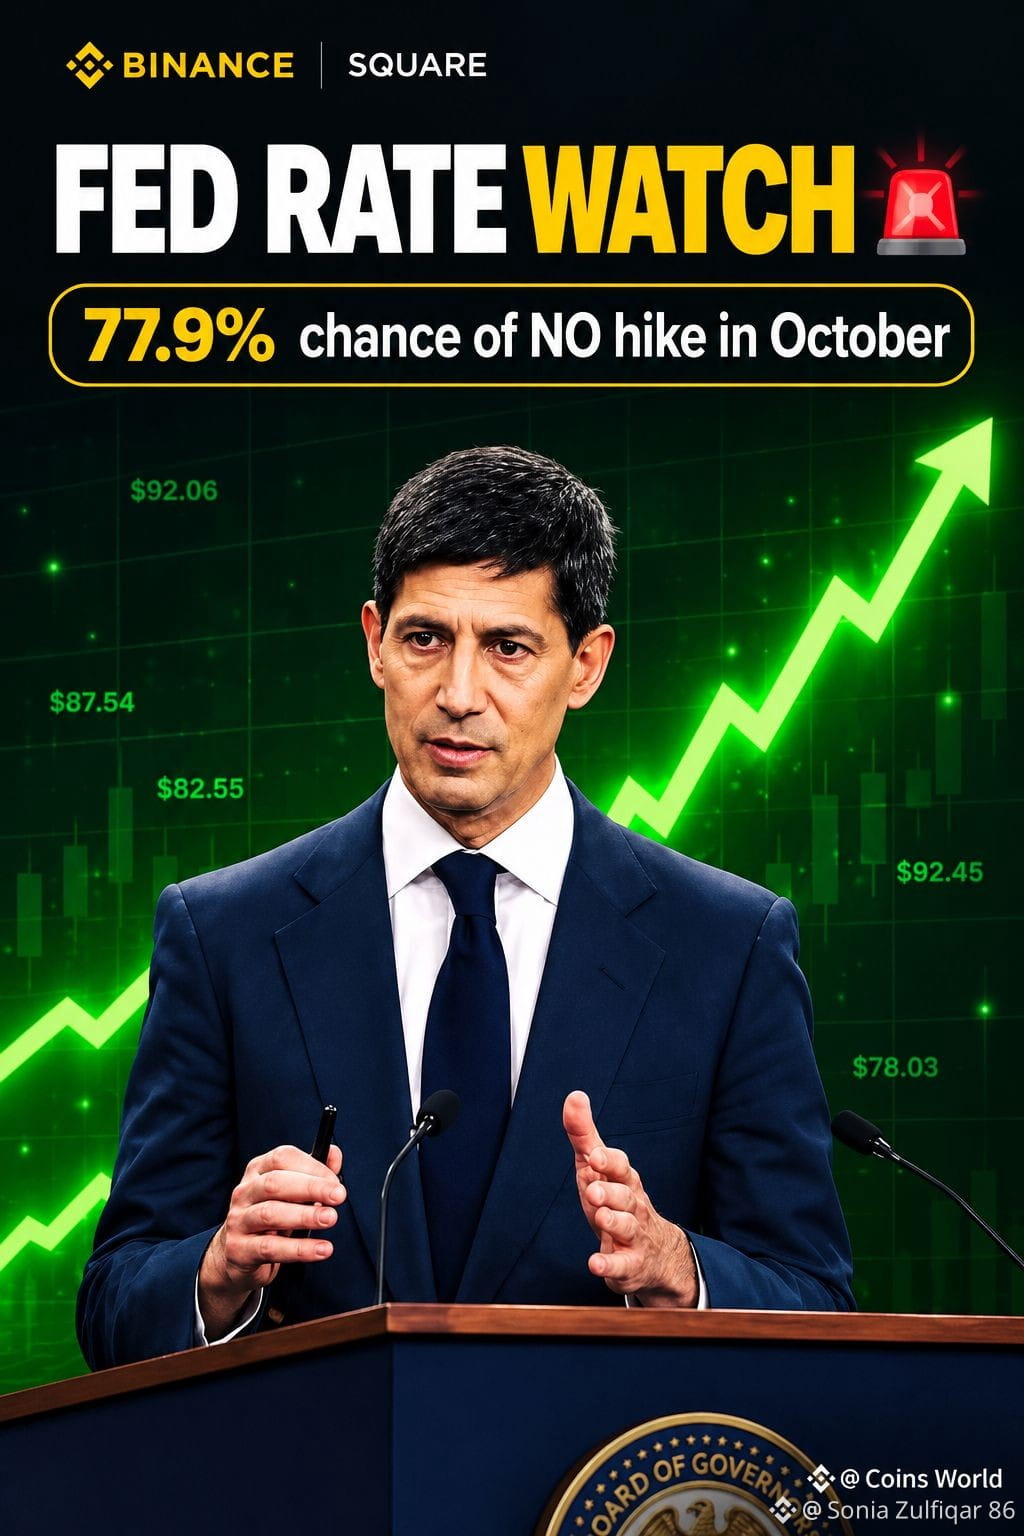
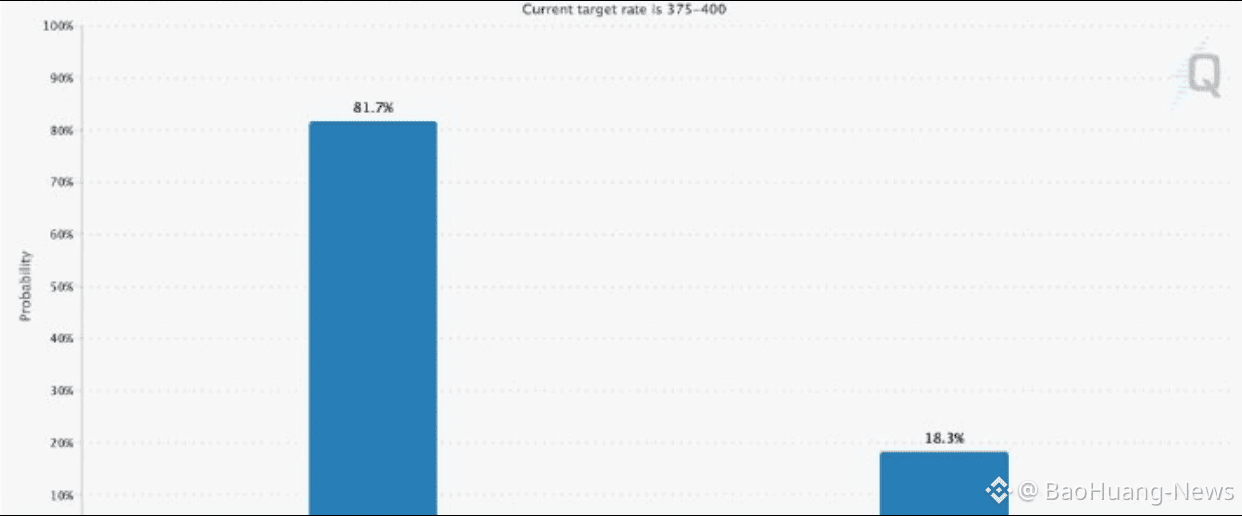
#FedOctoberRateHikeOddsFallTo17% 🚨 FED SHOCKWAVE! THE OCT 2026 RATE DECISION IS HERE AND IT’S ABSOLUTELY INSANE! 🚨 Forget everything you thought you knew about the economy! The latest Fed Watch data for the October 28, 2026 Federal Reserve meeting just dropped, and the markets are going ABSOLUTELY WILD! 📉 Here is the breakdown of what is happening right now: THE MASSIVE 77.9% BOMBSHELL: A staggering 77.9% probability is locking in a NO CHANGE scenario! The Federal Reserve is holding the line at 375-400 bps! Is Warsh playing it super safe or waiting for the ultimate moment to strike? 👀 THE 22.1% RATE HIKE SURGE: Think rates are coming down? THINK AGAIN! There is a wild 22.1% chance of a SURGE to 400-425 bps! That’s right—a potential rate HIKE is lurking in the shadows, threatening to send shockwaves through the stock market, crypto, and real estate! 📈🚀💣 ZERO CHANCE OF CUTS: Rate cuts? DEAD IN THE WATER! The probability for a rate ease (350-375 bps) sits at a cold, hard 0.0%! Anyone betting on cheap money just got completely WIPED OUT! 🛑💸 🔥 THE DRAMATIC SENTIMENT SHIFT: Just one month ago (Sept 3), the market was pricing in a 37.1% chance of a rate CUT and a 64.2% chance of a HIKE just last week! The sentiment shifted INSTANTLY! Are you ready for October 28? The entire financial world is holding its breath! 📊 #Fed #CryptoMarkets #BinanceSquare $AIN
𝐒𝐓𝐎𝐏..... 𝐒𝐓𝐎𝐏..... 𝐒𝐓𝐎𝐏 🚨 $BTC NEXT WEEK COULD SET THE TONE FOR OCTOBER
Five trading days. Five key U.S. catalysts. 🇺🇸
And each one could shift expectations around the Fed’s next move.
MONDAY: ISM Services PMI Forecast: 55.7 Markets will watch activity, employment and especially the Prices Paid component for signs of persistent inflation.
TUESDAY: ADP Weekly Employment Change A fresh high-frequency read on private-sector employment and labor-market momentum.
WEDNESDAY: FOMC MINUTES The minutes from the September meeting could reveal how divided policymakers were on inflation, growth and the path for future rate hikes.
THURSDAY: JOBLESS CLAIMS Another important check on whether labor-market conditions are cooling further or remaining resilient.
FRIDAY: MICHIGAN INFLATION EXPECTATIONS The latest 1-year expectation stands at 4.6%, so markets will watch closely for any further move higher or signs of easing.
The bigger picture:
🔥 Hot inflation → more pressure on the Fed 📉 Weaker labor data → more pressure to ease ⚖️ Strong growth + sticky inflation → higher-for-longer risk
The Fed has already signaled a data-dependent approach, and markets have recently reduced expectations for an October hike.
Next week could add another piece to the puzzle.
No FOMO. Watch the data. Watch yields. Watch liquidity. 📊
Fed rate watch 👀 77.9% chance of no hike in October. December: 67.3% chance of a 25 bps hike. Crypto could stay bullish if rates hold. 🚀 Are you ready for the next move? 👇 #fed #CryptoPatience
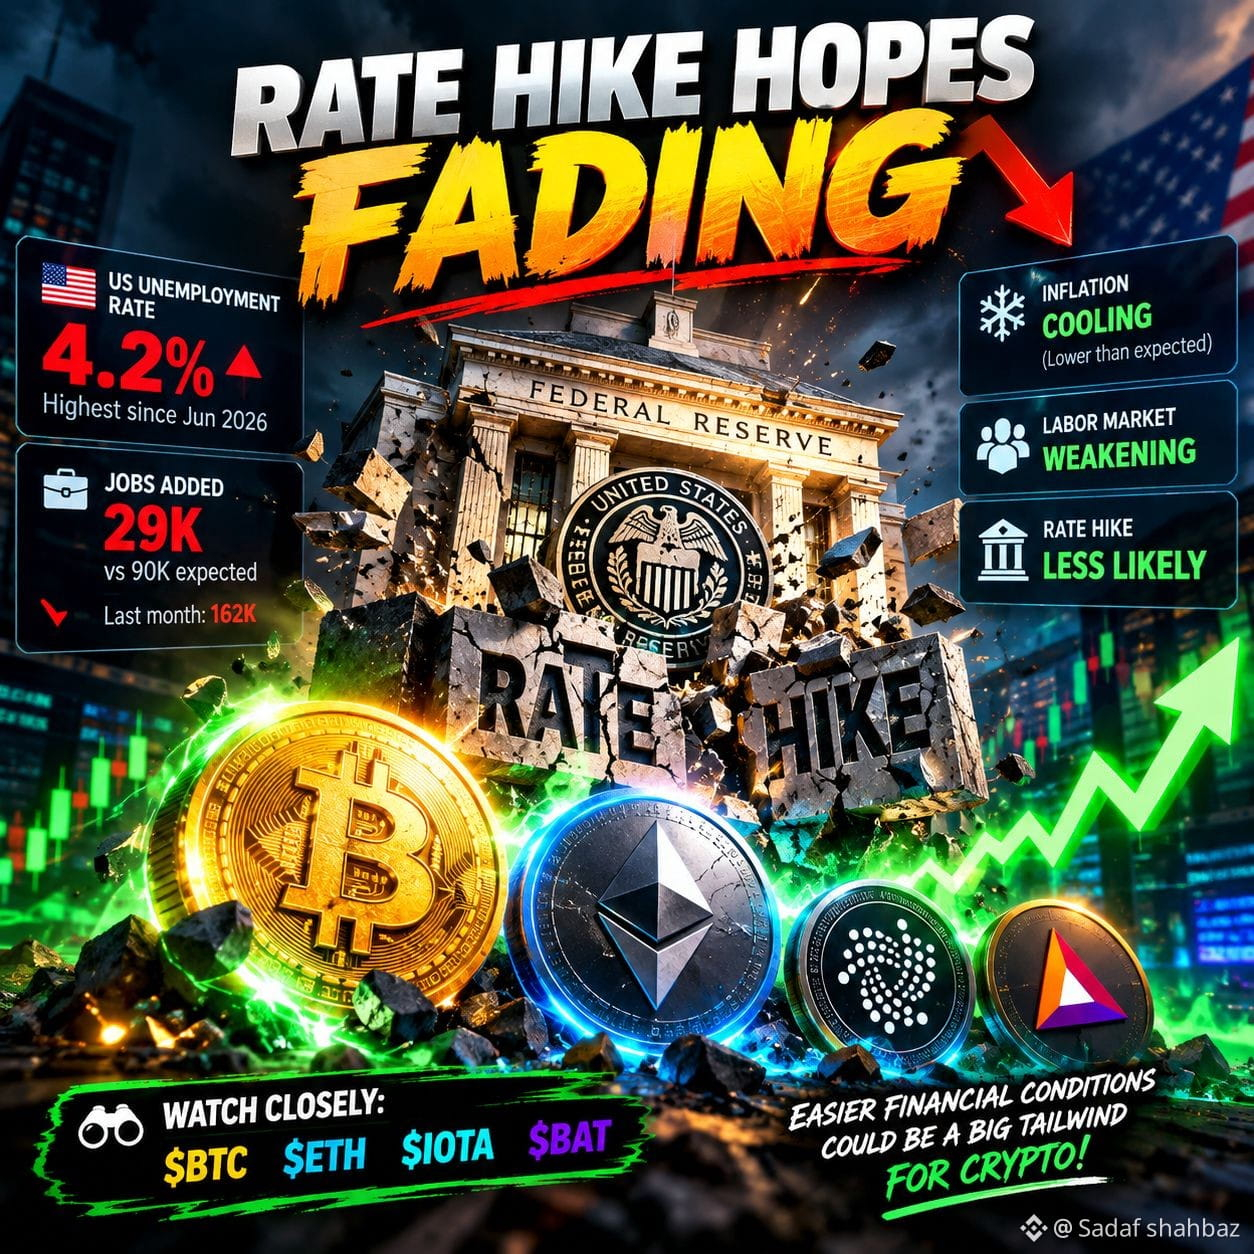
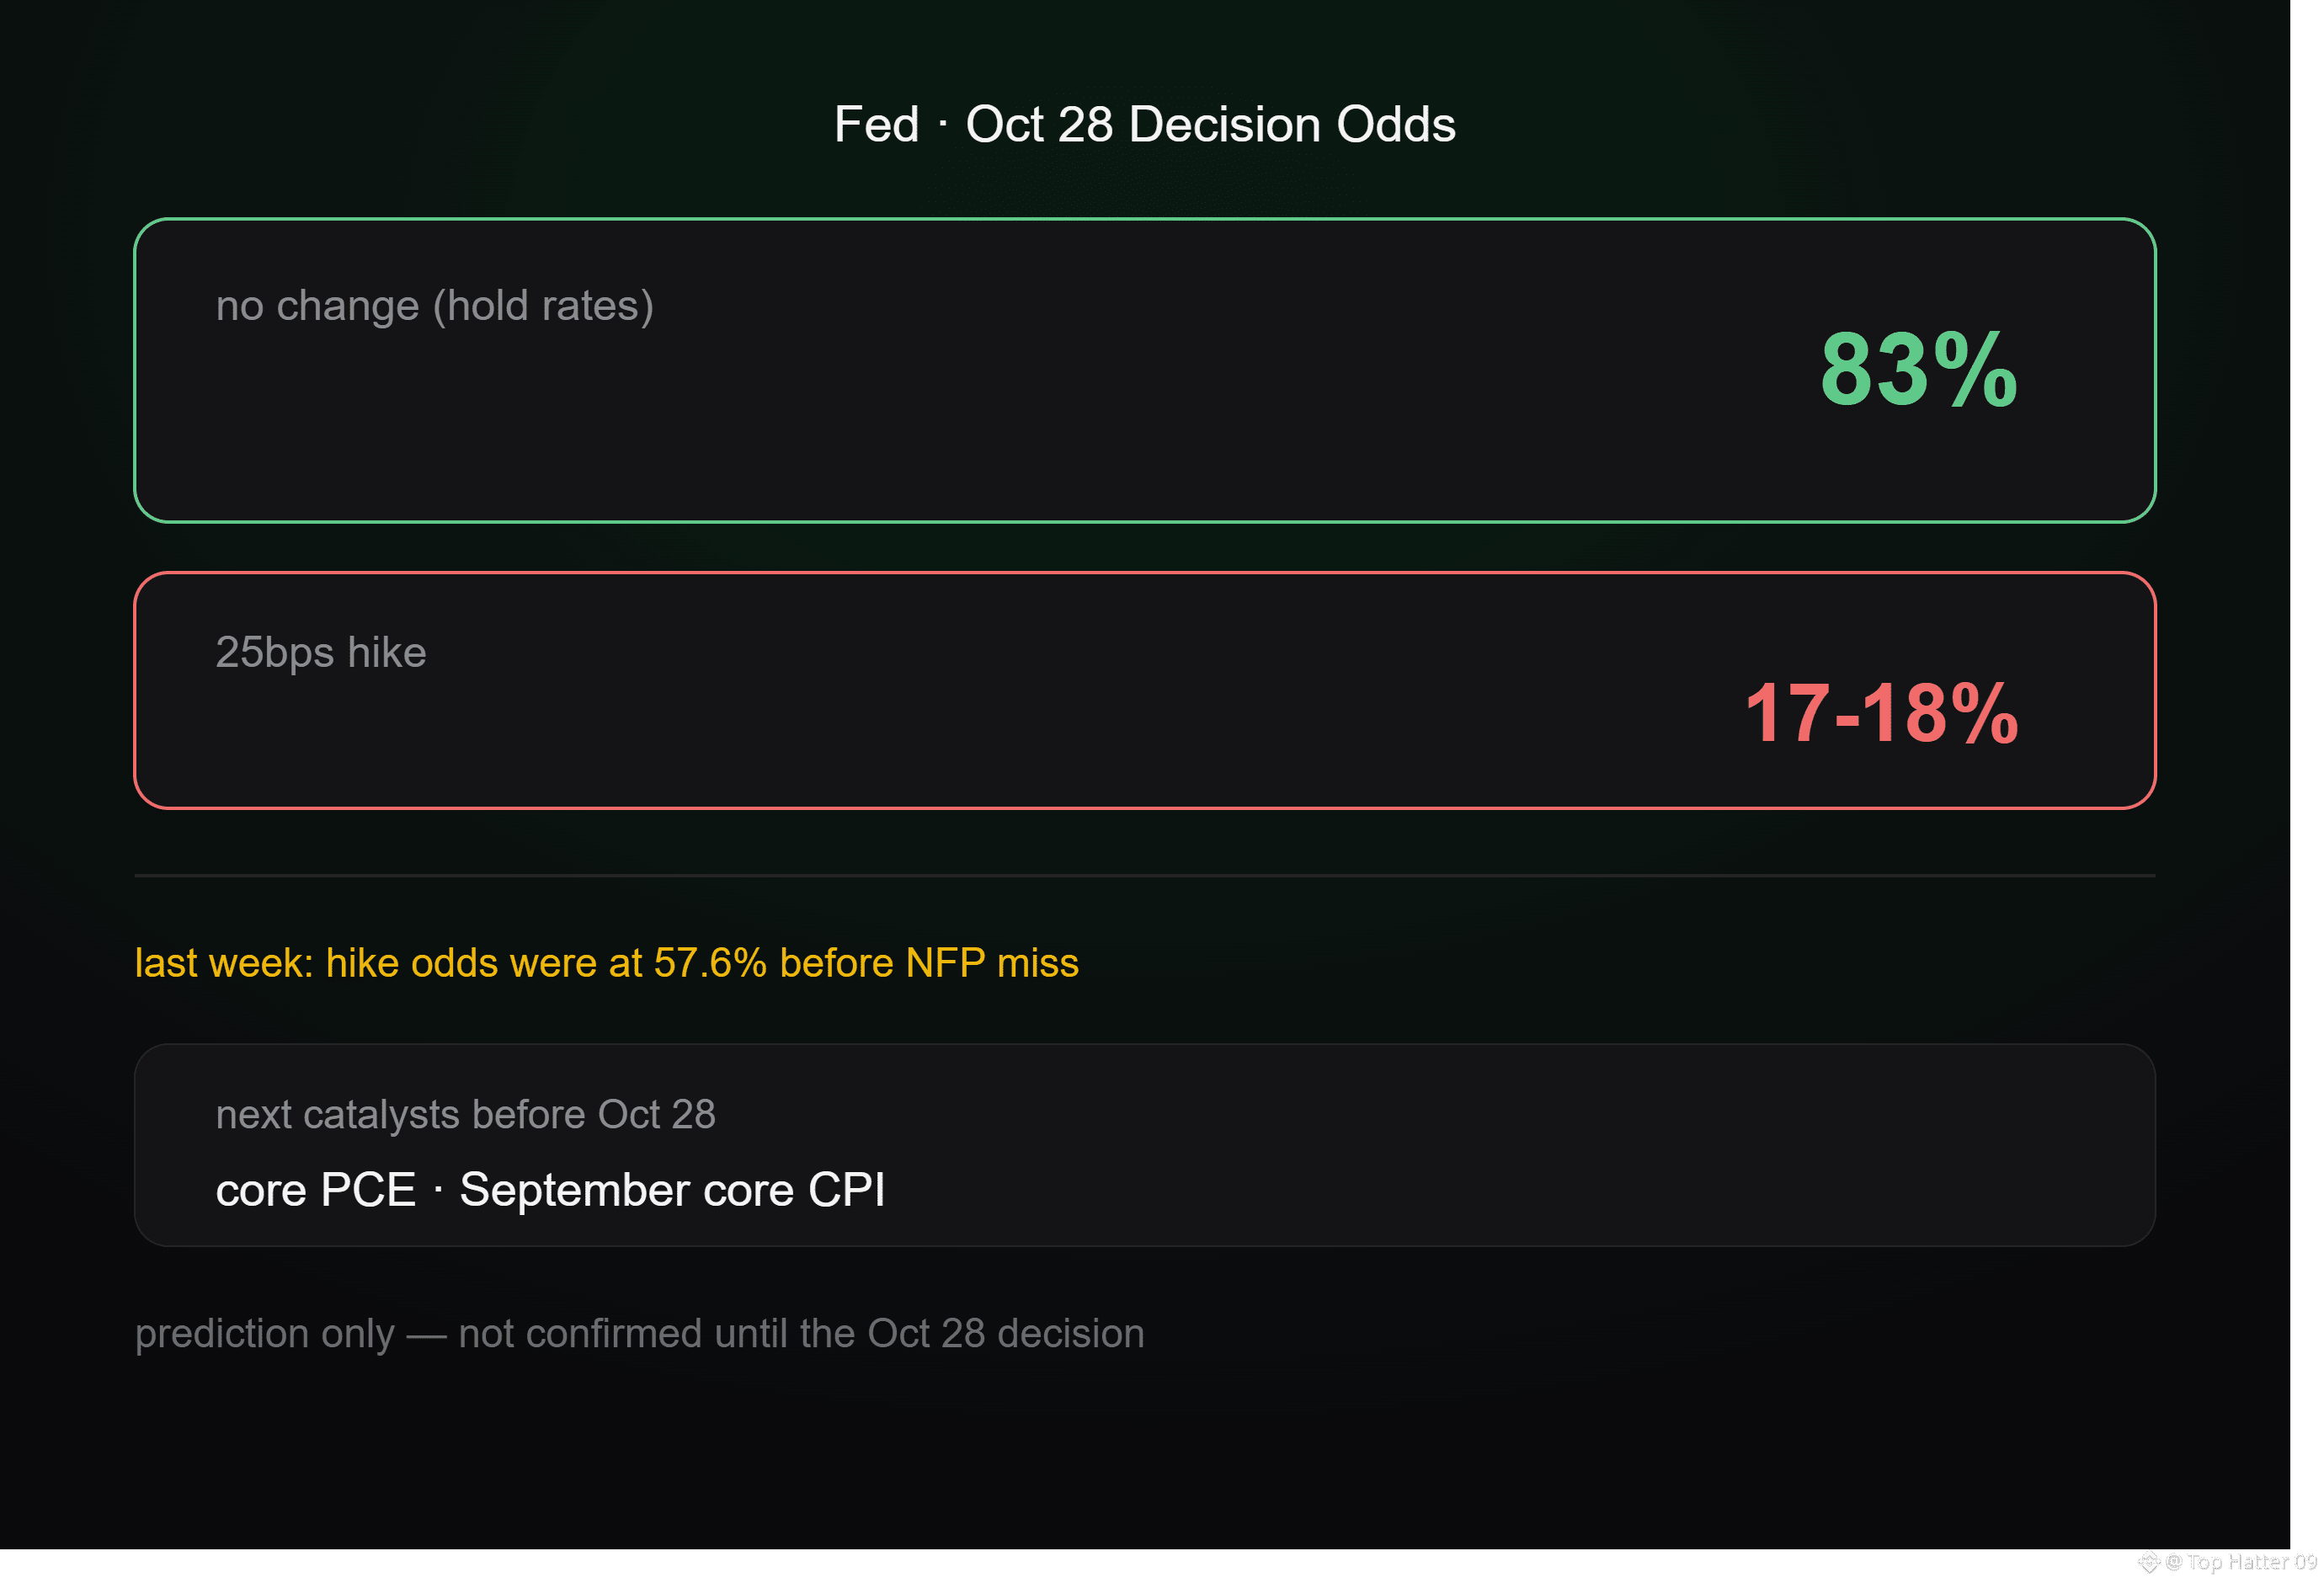
Markets are turning more dovish ahead of the October 27–28 Fed meeting. Rate-hike odds have fallen to around 17%, while traders now see an 83% chance of no change.
The key trigger: a weaker U.S. jobs report and signs of a cooling labor market. For BTC and other risk assets, less Fed tightening could mean a more supportive environment—but inflation data can still change the picture quickly.
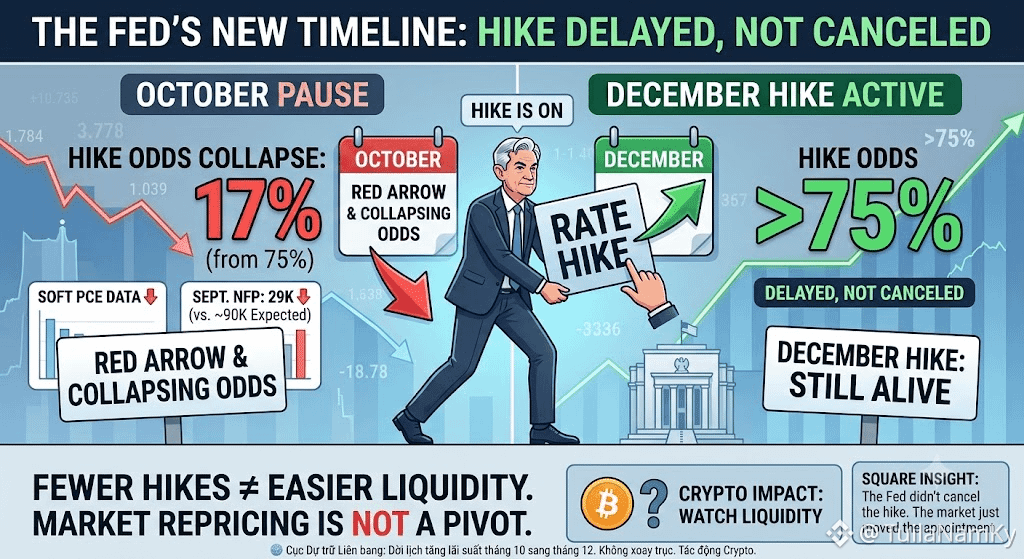
#fedoctoberratehikeoddsfallto17% 😂 The Fed just went from “hike?” to “maybe later.” But 17% does NOT mean the Fed has pivoted. 👀 🚨 Here’s what the market is actually pricing: 📊 17% — odds of an October hike 📊 70–75% → 17% — the collapse in hike odds 📊 3.75–4.00% — current Fed rate 📊 >75% — odds of a December hike And here’s the part many people are missing. The big repricing didn’t start with NFP. Williams and Jefferson signaled there was no need to rush. Softer PCE data pushed the odds lower. Then September’s jobs report delivered the final push: 29K jobs added vs. roughly 84–95K expected. So the market didn’t suddenly decide the Fed is done. It simply moved the expected hike further down the calendar. 👀 October may be off the table. December is still very much alive. And that distinction matters for crypto. Because “fewer hikes” is not the same as “easier liquidity.” 🧠 Square Insight: The Fed didn’t cancel the hike. The market just moved the appointment. So… is October becoming a pause — or just a delay before December? #FederalReserve #Fed #Macro $BTC
The U.S. Department of Justice will NOT reopen its criminal investigation into former Fed Chair Jerome Powell over cost overruns tied to the Federal Reserve’s headquarters renovation.
The Fed’s Inspector General had found no evidence of criminal wrongdoing, although it criticized the project’s oversight. An independent audit could still lead to further action if new evidence emerges.
The Federal Reserve and the European Central Bank are set to publish the minutes of their September meetings next week, offering deeper clarity on their respective policy outlooks. Both central banks raised interest rates last month over persistent inflation concerns, but subsequent cooling macroeconomic data has notably shifted the narrative.
While the upcoming minutes are expected to reflect hawkish sentiment and worries over sticky price pressures, recent weaker US Non-Farm Payrolls and downward PCE revisions suggest labor-driven inflation is easing. Consequently, market analysts believe the threshold for an immediate rate hike at upcoming meetings has risen significantly.
Financial markets are currently balancing the hawkish tone expected in the minutes against softer real-time economic data. This dynamic is stabilizing bond yields and containing the US Dollar's upward momentum as investors dial back aggressive tightening bets.
For crypto assets like $BTC , a patient pause in the central bank hiking cycle provides crucial breathing room. Relieving immediate liquidity pressures helps strengthen broader market sentiment and paves the way for sustained risk asset stabilization.
Після важкого макро-тижня: облігації, ФРС та нафта
🏃♂️ Всім привіт, найстрашніший тиждень по макроданих ми вже пройшли. Минулого тижня отримали і інфляцію, і ринок праці — тобто саме ті цифри, які могли різко змінити очікування щодо ставки від ФРС. Цього тижня календар значно спокійніший, тому увага поступово зміщується вже з великих макросюрпризів на локальні тенденції. 😑 Насамперед я б продовжував стежити за облігаціями. Після того як дохідність 10-річних Treasuries минулого тижня доходила до 5,34%, важливо зрозуміти, чи ринок справді заспокоївся, чи ми побачили лише коротку паузу. Особливо з огляду на те, що цього тижня Мінфін США проводить одразу кілька великих аукціонів держоблігацій. Другий момент — ФРС. У середу виходить протокол вересневого засідання, а в четвер виступить Крістофер Воллер. Після слабких даних минулого тижня питання жовтневого підвищення майже закрите, тому тепер цікавіше інше: чи залишають у ФРС відкритими двері для грудня. ☝️ Окремо продовжуємо дивитися на нафту. Поки Brent тримається біля високих рівнів, остаточно закривати інфляційну історію рано. І тут важлива вже не лише сама ціна бареля, а й проблеми з перевезенням нафти та дефіцитом дизелю. 🗃 Ну і поступово готуємося до нового сезону звітності. Цього тижня великих звітів небагато, але вже наступного почнуть виходити американські банки. А в AI-сегменті я б окремо стежив за Marvell, яка у вівторок проводить Investor Day і може дати нові орієнтири по попиту на кастомні AI-чипи. 🪤 Ключові події тижня: 👉🏻 Вівторок: Marvell Investor Day + початок великих аукціонів американських облігацій. 👉🏻 Середа: протокол останнього засідання ФРС. 👉🏻 Четвер: виступ Крістофера Воллера + відкриття китайського ринку після свят. 👉🏻 П’ятниця: індекс споживчих настроїв University of Michigan. Цього тижня дивимось, чи почнуть спадати дохідності й ціни на нафту, і чи збережеться сильний попит на AI-сектор. Микита Гуппал | ProІнвестиції #fomcвідстеження #FOMC #Fed
28 жовтня ФРС вирішує по ставці 29 жовтня виходять PCE за вересень і ВВП за третій квартал
тобто рішення приймуть, не побачивши ні того, ні іншого. в моєму #fomcвідстеження це зара головне
шо в них буде на столі: - payrolls, які вже вийшли: +29,000 - CPI за вересень 14 жовтня, останнє велике число перед рішенням прогнозів на цьому засіданні нема, наступні тільки 8-9 грудня
ринок уже переставився. на Kalshi підвищення в жовтні близько 18%, в грудні близько 71% підвищення не скасували, його відклали
а шатдаун із затримкою даних, шо гуляє по стрічці, це 2025 рік. цього року уряд профінансований до 11 грудня
думка та сама, шо минулого разу: в жовтні пауза $BTC у мене досі нуль, BNB і стейбли лежать у Flexible і на календар не реагують)
14 жовтня розбираю CPI тут, в цьому тегу, останній розбір перед рішенням, фоловте
يرى كبير اقتصاديي Goldman Sachs أن الأسواق تُسعّر زيادات في الفائدة أكثر مما قد يحدث فعلياً، وحتى رفع الفائدة المتوقع في دجنبر قد لا يحدث إذا واصل التضخم التراجع.
📈 تخفيف التشديد النقدي المحتمل قد يمنح الأصول عالية المخاطر، وعلى رأسها Bitcoin، متنفساً جديداً.
$BTC $ETH #nfpwatch Following up on the jobs report story. The shift in Fed expectations we talked about has now solidified into real numbers. Both Polymarket and CME FedWatch now show roughly an 83% chance the Fed holds rates steady at its October 28 meeting, with just a 17-18% chance of another hike. That's a massive swing from where things stood just last week. After September's hike under Fed Chair Kevin Warsh, odds of a second back-to-back hike had climbed to 57.6%, and Fed Governor Michael Barr had sounded hawkish, saying "further policy adjustments are likely to be needed." The weak NFP print (29,000 vs 90,000 expected) flipped that narrative fast. The next catalysts to watch are core PCE and September's core CPI data, both landing before the October 28 decision. If inflation keeps cooling, the "no change" case gets even stronger. A hot print could flip the odds again. For traders, if the Fed genuinely pauses here, that's usually a supportive signal for risk assets like BTC and ETH, since it means the tightening cycle is losing momentum. Still just a prediction though, not confirmed until the actual decision lands. #Fed #Macro
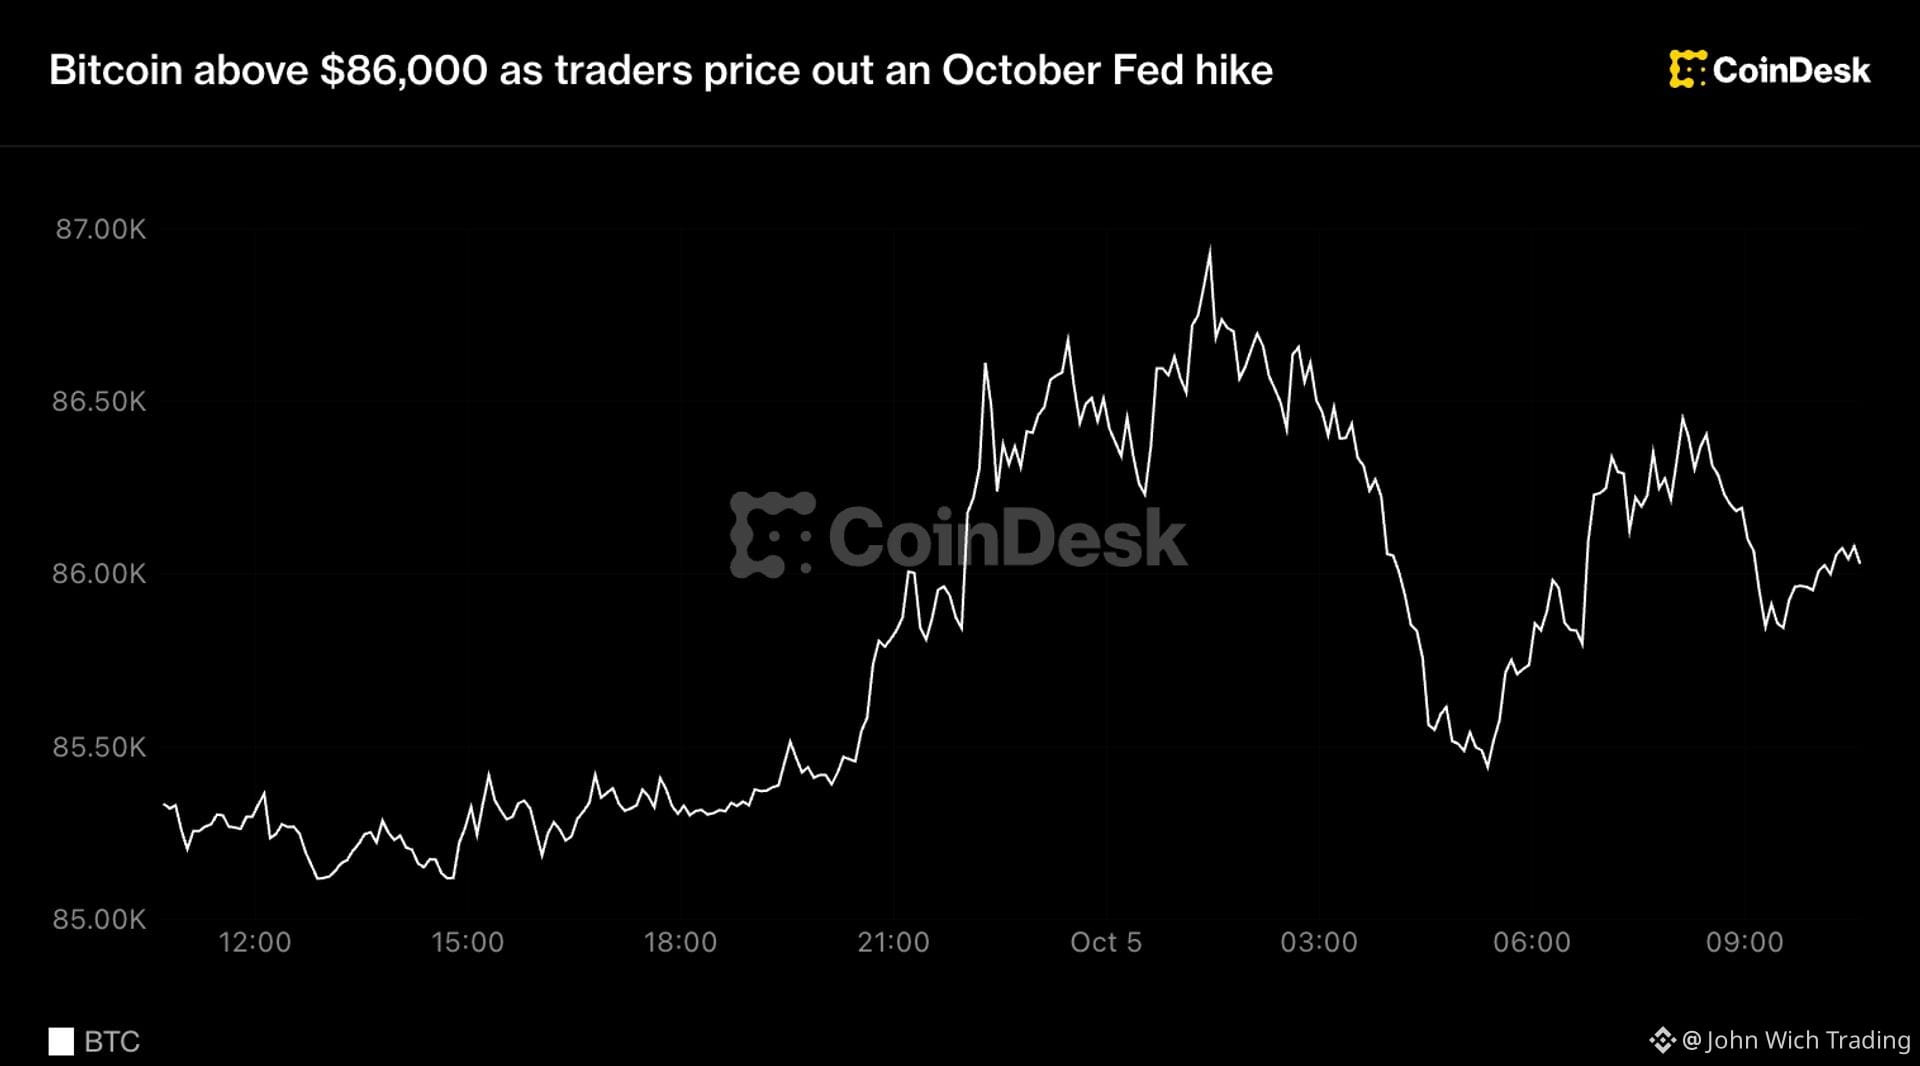
Sáng ngày mai, Bitcoin đang 'chạm má' mức $86.000 trong khi thị trường Crypto đang hết khí chờ đợi dữ liệu Fed! 📉 Số liệu việc làm tháng 9 vừa cho thấy suy yếu, đã loại bỏ kịch bản nâng suất tháng 10, nhưng BTC vẫn đấu chơi dưới mốc $87.000. Ánh mắt toàn trường tập trung chờ FOMC minutes hôm nay thứ ba — đây có thể là mốc định hướng cho cả tuần tới. Thị trường đang giữ thở, chờ đón tín hiệu mới về chính sách tiền tệ. Bạn đang theo dõi tâm lý di động của Bitcoin thế nào trong bão hổ biến này? 🌊