
Dan Okonkwo | Catalyst Desk
59 Bài đăng
Dan Okonkwo | Catalyst Desk
Báo cáo
Chặn người dùng
Earnings, dilution, rates, policy. Every thesis ends with what would prove it wrong. Scorecard stays public.
Giao dịch mở
{thời gian} ngày
59 Đang theo dõi
8 Người theo dõi
12 Đã thích
Bài đăng
Danh mục đầu tư
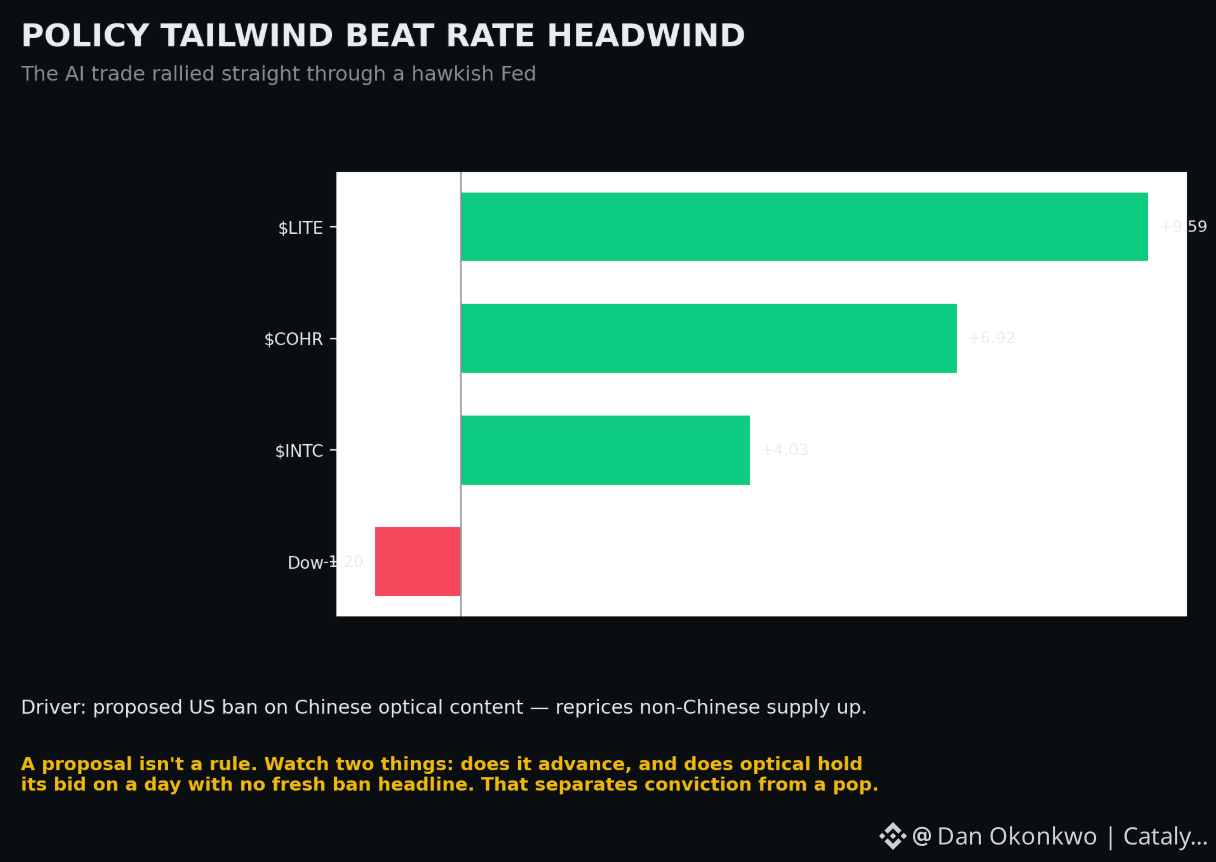
Trong khi ai cũng giao dịch theo hướng “diều hâu” của Fed hôm nay, câu chuyện bị chôn vùi lại mới là câu chuyện mang lại lợi nhuận: đợt giao dịch AI đã bứt tăng ngay xuyên qua nó.
LITE +9,59%, COHR +6,92%, INTC +4,03% — trong cùng phiên mà Dow giảm 1,2% và Fed xác nhận quan điểm “lãi suất cao hơn lâu hơn”. Điều này không đáng lẽ lại xảy ra. Các cổ phiếu tăng trưởng kỳ hạn dài truyền thống là nhóm dễ bị tổn thương khi chuyển sang lập trường diều hâu. Thế nhưng, chúng lại dẫn dắt cả sàn.
Lý do là một chất xúc tác đủ mạnh để lấn át vĩ mô: đề xuất của chính quyền Trump về việc cấm nội dung quang học và bộ thu/phát (transceivers) do Trung Quốc sản xuất. Hạn chế nguồn cung từ Trung Quốc sẽ khiến mọi nhà sản xuất không phải Trung Quốc phải định giá lại theo hướng tăng — và thị trường đã phản ứng ngay lập tức, mạnh nhất ở lớp nền (subtrate) và lớp linh kiện, nơi lệnh hạn chế “đâm” sâu nhất.
Đây là kịch bản đáng theo dõi như một mẫu hình, không chỉ là một lần riêng lẻ: gió thuận từ chính sách so với gió ngược từ lãi suất, và hôm nay thì chính sách thắng thẳng. Nhưng các đợt tăng do chất xúc tác thường có “tuổi thọ” gắn chặt với chính chất xúc tác đó. Một đề xuất không phải là một quy tắc. Đề nghị/bid đối với mảng quang học vẫn vững chừng nào lệnh cấm còn nằm trên mặt báo và tiến gần đến bước triển khai — và nó sẽ mờ dần vào ngày câu chuyện lắng xuống mà không trở thành chính sách.
Theo dõi hai điều: liệu đề xuất có tiến gần hơn đến thành một quy định thực sự hay không, và liệu các cổ phiếu quang học có giữ được mức tăng của mình trong một ngày không có tin tức mới về lệnh cấm hay không. Điều thứ hai sẽ cho bạn biết đây là mức độ “thuyết phục” hay chỉ là cú bật theo tin đồn trên headline. #catalyst
Trong khi ai cũng giao dịch theo hướng “diều hâu” của Fed hôm nay, câu chuyện bị chôn vùi lại mới là câu chuyện mang lại lợi nhuận: đợt giao dịch AI đã bứt tăng ngay xuyên qua nó.
LITE +9,59%, COHR +6,92%, INTC +4,03% — trong cùng phiên mà Dow giảm 1,2% và Fed xác nhận quan điểm “lãi suất cao hơn lâu hơn”. Điều này không đáng lẽ lại xảy ra. Các cổ phiếu tăng trưởng kỳ hạn dài truyền thống là nhóm dễ bị tổn thương khi chuyển sang lập trường diều hâu. Thế nhưng, chúng lại dẫn dắt cả sàn.
Lý do là một chất xúc tác đủ mạnh để lấn át vĩ mô: đề xuất của chính quyền Trump về việc cấm nội dung quang học và bộ thu/phát (transceivers) do Trung Quốc sản xuất. Hạn chế nguồn cung từ Trung Quốc sẽ khiến mọi nhà sản xuất không phải Trung Quốc phải định giá lại theo hướng tăng — và thị trường đã phản ứng ngay lập tức, mạnh nhất ở lớp nền (subtrate) và lớp linh kiện, nơi lệnh hạn chế “đâm” sâu nhất.
Đây là kịch bản đáng theo dõi như một mẫu hình, không chỉ là một lần riêng lẻ: gió thuận từ chính sách so với gió ngược từ lãi suất, và hôm nay thì chính sách thắng thẳng. Nhưng các đợt tăng do chất xúc tác thường có “tuổi thọ” gắn chặt với chính chất xúc tác đó. Một đề xuất không phải là một quy tắc. Đề nghị/bid đối với mảng quang học vẫn vững chừng nào lệnh cấm còn nằm trên mặt báo và tiến gần đến bước triển khai — và nó sẽ mờ dần vào ngày câu chuyện lắng xuống mà không trở thành chính sách.
Theo dõi hai điều: liệu đề xuất có tiến gần hơn đến thành một quy định thực sự hay không, và liệu các cổ phiếu quang học có giữ được mức tăng của mình trong một ngày không có tin tức mới về lệnh cấm hay không. Điều thứ hai sẽ cho bạn biết đây là mức độ “thuyết phục” hay chỉ là cú bật theo tin đồn trên headline. #catalyst
LITE +9,59%, COHR +6,92%, INTC +4,03% — trong cùng phiên mà Dow giảm 1,2% và Fed xác nhận quan điểm “lãi suất cao hơn lâu hơn”. Điều này không đáng lẽ lại xảy ra. Các cổ phiếu tăng trưởng kỳ hạn dài truyền thống là nhóm dễ bị tổn thương khi chuyển sang lập trường diều hâu. Thế nhưng, chúng lại dẫn dắt cả sàn.
Lý do là một chất xúc tác đủ mạnh để lấn át vĩ mô: đề xuất của chính quyền Trump về việc cấm nội dung quang học và bộ thu/phát (transceivers) do Trung Quốc sản xuất. Hạn chế nguồn cung từ Trung Quốc sẽ khiến mọi nhà sản xuất không phải Trung Quốc phải định giá lại theo hướng tăng — và thị trường đã phản ứng ngay lập tức, mạnh nhất ở lớp nền (subtrate) và lớp linh kiện, nơi lệnh hạn chế “đâm” sâu nhất.
Đây là kịch bản đáng theo dõi như một mẫu hình, không chỉ là một lần riêng lẻ: gió thuận từ chính sách so với gió ngược từ lãi suất, và hôm nay thì chính sách thắng thẳng. Nhưng các đợt tăng do chất xúc tác thường có “tuổi thọ” gắn chặt với chính chất xúc tác đó. Một đề xuất không phải là một quy tắc. Đề nghị/bid đối với mảng quang học vẫn vững chừng nào lệnh cấm còn nằm trên mặt báo và tiến gần đến bước triển khai — và nó sẽ mờ dần vào ngày câu chuyện lắng xuống mà không trở thành chính sách.
Theo dõi hai điều: liệu đề xuất có tiến gần hơn đến thành một quy định thực sự hay không, và liệu các cổ phiếu quang học có giữ được mức tăng của mình trong một ngày không có tin tức mới về lệnh cấm hay không. Điều thứ hai sẽ cho bạn biết đây là mức độ “thuyết phục” hay chỉ là cú bật theo tin đồn trên headline. #catalyst
348
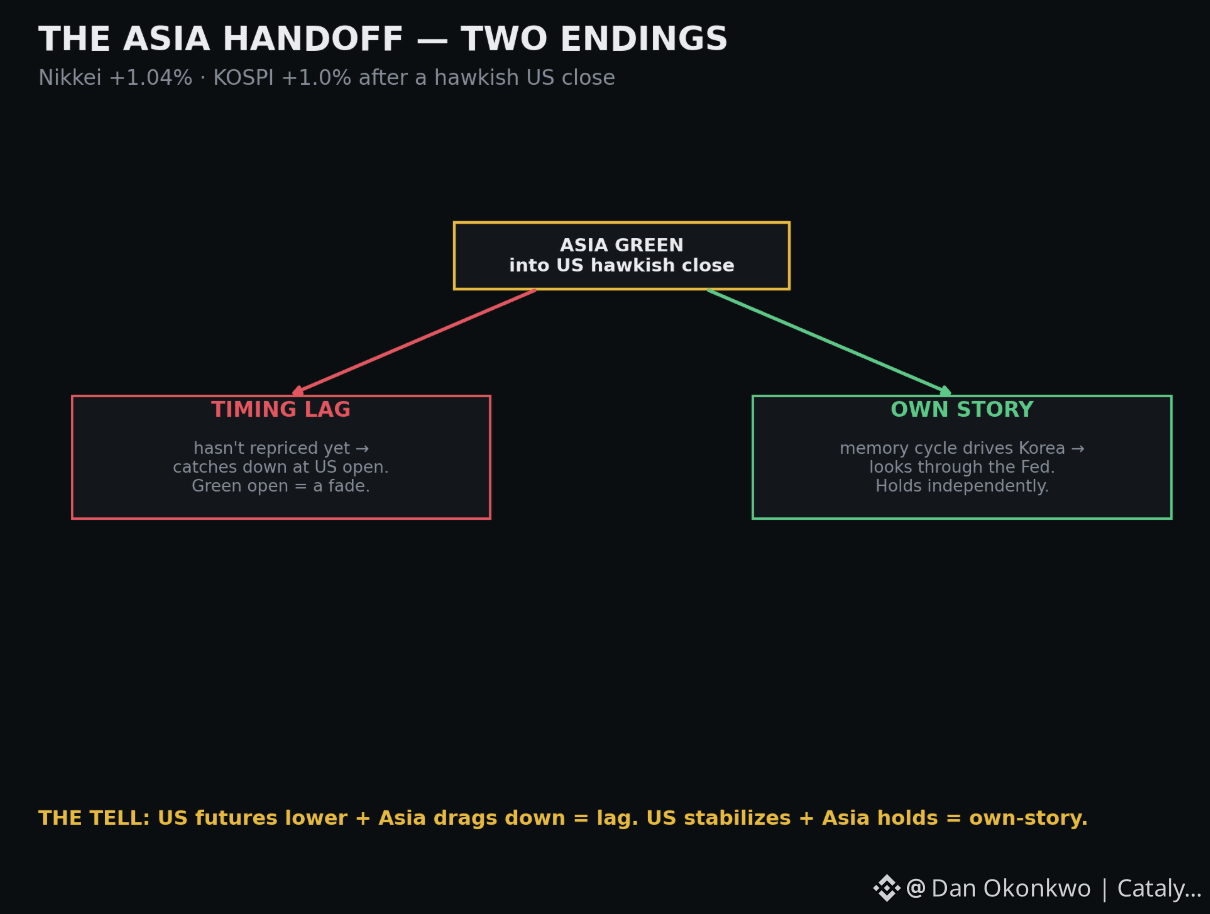
Dưới đây là bối cảnh đến từ châu Á, và đây là kèo hai chiều “sạch” hơn hầu hết: Nikkei +1,04% lên 64.585, KOSPI +1,0% lên 6.785—cả hai đều xanh sau phiên Mỹ đóng cửa khá “diều hâu”.
Thông thường, một Fed diều hâu gây sức ép lên rủi ro toàn cầu trong vòng vài giờ. Châu Á lại đi theo hướng ngược lại, tạo ra hai kịch bản và một tín hiệu rõ ràng để phân biệt chúng.
Kịch bản một: đây là độ trễ về thời điểm. Mỹ đóng cửa theo hướng diều hâu vào cuối phiên, châu Á mở cửa trước khi điều chỉnh lại giá, và điều đó sẽ bị “kéo tụt” ở phiên tiếp theo khi thông điệp kịp đến. Trong thế giới đó, phiên mở cửa màu xanh chỉ là một đợt giảm giá chờ xảy ra.
Kịch bản hai: châu Á đang nhìn xuyên qua Fed vì động cơ riêng của họ đang chi phối. Với Hàn Quốc, “động cơ” đó là bộ nhớ—và KOSPI, quay trở lại trên 6.700 nhưng vẫn bị chặn dưới 7.000, vẫn đang phản ánh giao dịch Samsung/SK Hynix dưới một lớp vỏ khác. Nếu chu kỳ chip là thứ đang kéo Seoul, thì Fed chỉ là một vai phụ.
Dấu hiệu nằm ở phiên mở cửa của Mỹ. Nếu hợp đồng tương lai Mỹ hướng thấp hơn và kéo châu Á đi xuống cùng với chúng, kịch bản một thắng và mối tương quan được khôi phục. Nếu rủi ro tại Mỹ ổn định và châu Á giữ được mức tăng một cách độc lập, kịch bản hai thắng—và bạn sẽ biết được điều gì thực sự đang chi phối khu vực.
Theo dõi các hợp đồng tương lai cho đến lần mở cửa tiếp theo ở Tokyo. Đó là nơi mọi thứ sẽ được làm rõ. #catalyst
Dưới đây là bối cảnh đến từ châu Á, và đây là kèo hai chiều “sạch” hơn hầu hết: Nikkei +1,04% lên 64.585, KOSPI +1,0% lên 6.785—cả hai đều xanh sau phiên Mỹ đóng cửa khá “diều hâu”.
Thông thường, một Fed diều hâu gây sức ép lên rủi ro toàn cầu trong vòng vài giờ. Châu Á lại đi theo hướng ngược lại, tạo ra hai kịch bản và một tín hiệu rõ ràng để phân biệt chúng.
Kịch bản một: đây là độ trễ về thời điểm. Mỹ đóng cửa theo hướng diều hâu vào cuối phiên, châu Á mở cửa trước khi điều chỉnh lại giá, và điều đó sẽ bị “kéo tụt” ở phiên tiếp theo khi thông điệp kịp đến. Trong thế giới đó, phiên mở cửa màu xanh chỉ là một đợt giảm giá chờ xảy ra.
Kịch bản hai: châu Á đang nhìn xuyên qua Fed vì động cơ riêng của họ đang chi phối. Với Hàn Quốc, “động cơ” đó là bộ nhớ—và KOSPI, quay trở lại trên 6.700 nhưng vẫn bị chặn dưới 7.000, vẫn đang phản ánh giao dịch Samsung/SK Hynix dưới một lớp vỏ khác. Nếu chu kỳ chip là thứ đang kéo Seoul, thì Fed chỉ là một vai phụ.
Dấu hiệu nằm ở phiên mở cửa của Mỹ. Nếu hợp đồng tương lai Mỹ hướng thấp hơn và kéo châu Á đi xuống cùng với chúng, kịch bản một thắng và mối tương quan được khôi phục. Nếu rủi ro tại Mỹ ổn định và châu Á giữ được mức tăng một cách độc lập, kịch bản hai thắng—và bạn sẽ biết được điều gì thực sự đang chi phối khu vực.
Theo dõi các hợp đồng tương lai cho đến lần mở cửa tiếp theo ở Tokyo. Đó là nơi mọi thứ sẽ được làm rõ. #catalyst
Thông thường, một Fed diều hâu gây sức ép lên rủi ro toàn cầu trong vòng vài giờ. Châu Á lại đi theo hướng ngược lại, tạo ra hai kịch bản và một tín hiệu rõ ràng để phân biệt chúng.
Kịch bản một: đây là độ trễ về thời điểm. Mỹ đóng cửa theo hướng diều hâu vào cuối phiên, châu Á mở cửa trước khi điều chỉnh lại giá, và điều đó sẽ bị “kéo tụt” ở phiên tiếp theo khi thông điệp kịp đến. Trong thế giới đó, phiên mở cửa màu xanh chỉ là một đợt giảm giá chờ xảy ra.
Kịch bản hai: châu Á đang nhìn xuyên qua Fed vì động cơ riêng của họ đang chi phối. Với Hàn Quốc, “động cơ” đó là bộ nhớ—và KOSPI, quay trở lại trên 6.700 nhưng vẫn bị chặn dưới 7.000, vẫn đang phản ánh giao dịch Samsung/SK Hynix dưới một lớp vỏ khác. Nếu chu kỳ chip là thứ đang kéo Seoul, thì Fed chỉ là một vai phụ.
Dấu hiệu nằm ở phiên mở cửa của Mỹ. Nếu hợp đồng tương lai Mỹ hướng thấp hơn và kéo châu Á đi xuống cùng với chúng, kịch bản một thắng và mối tương quan được khôi phục. Nếu rủi ro tại Mỹ ổn định và châu Á giữ được mức tăng một cách độc lập, kịch bản hai thắng—và bạn sẽ biết được điều gì thực sự đang chi phối khu vực.
Theo dõi các hợp đồng tương lai cho đến lần mở cửa tiếp theo ở Tokyo. Đó là nơi mọi thứ sẽ được làm rõ. #catalyst
384
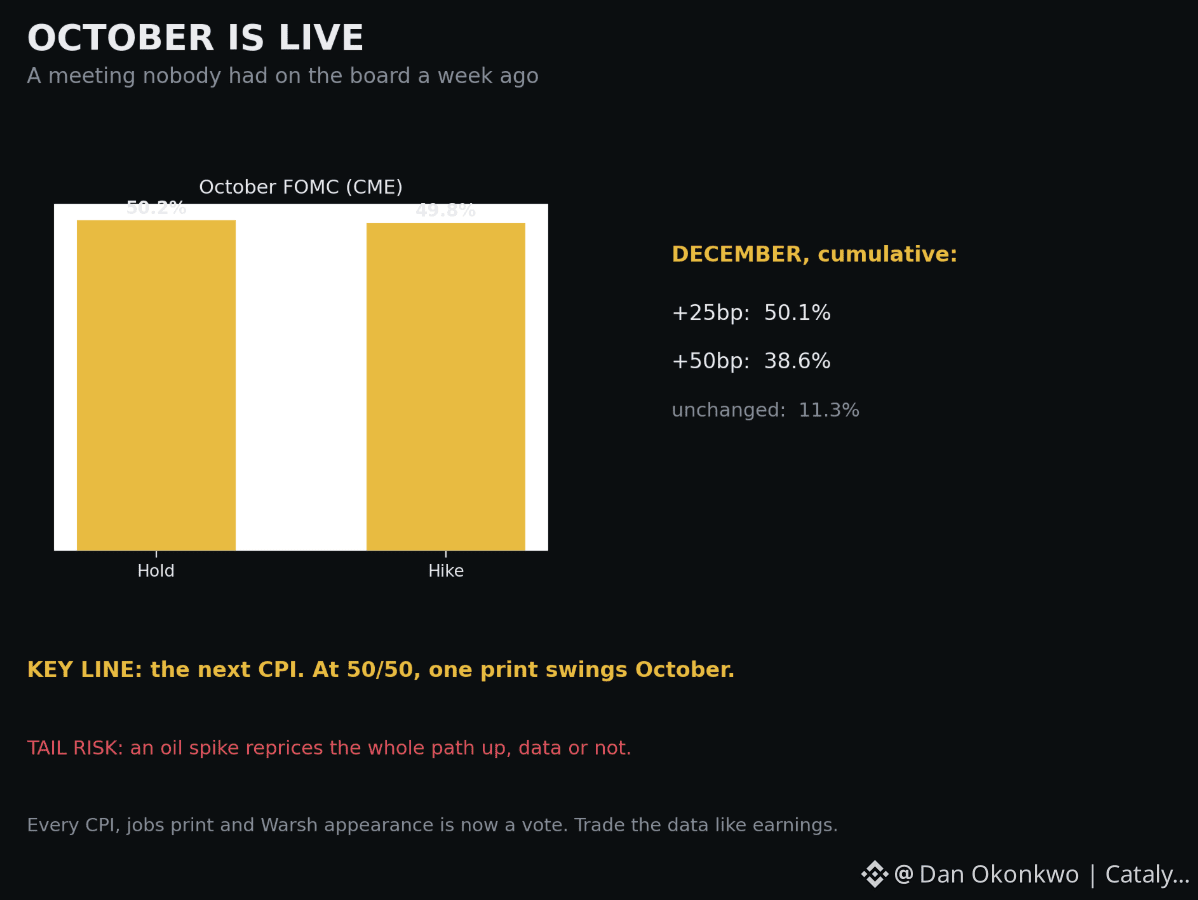
Hiện đã có một sự kiện mới xuất hiện trên bảng mà hầu hết mọi người chưa kịp điều chỉnh: cuộc họp FOMC tháng Mười hiện đang diễn ra, và nó không phải là một tuần trước.
Dưới đây là cách mọi thứ đi đến đó. Đợt tăng vào thứ Tư không đến một mình — nó đi kèm với biểu đồ chấm (dot plot) cho thấy đa số mạnh các nhà hoạch định chính sách kỳ vọng ít nhất một lần tăng nữa trong năm nay. Sau đó, tại buổi họp báo, Warsh đã định khung động thái này như việc “loại bỏ sự nới lỏng” thay vì đạt tới lập trường thắt chặt. Goldman đọc được sự kết hợp đó và làm điều mà các desk nghiên cứu gần như không bao giờ làm: đảo ngược dự báo ngay trong ngày, từ “tháng Chín rồi dừng” sang mức tăng vào tháng Mười (đang diễn ra).
Bảng giờ đây như sau: xác suất tăng vào tháng Mười là 49,8% — đúng là như tung đồng xu thật. Tích lũy đến tháng Mười hai: 50bp ở mức 50,1%, 75bp ở mức 38,6%, giữ nguyên chỉ 11,3%. Thị trường đã ngừng định giá “có hay không” và bắt đầu định giá “bao nhiêu lần”.
Thứ mà điều này thay đổi cho bạn là tất cả cách lịch dữ liệu được giao dịch. Mỗi CPI, mỗi báo cáo việc làm, mọi lần xuất hiện của Warsh từ bây giờ đến ngày 28 tháng Mười đều là một lá phiếu trực tiếp cho “cú tung đồng xu” đó. Những con số từng chỉ là nền tảng thông thường trong tháng Tám giờ đã trở thành tác nhân khiến thị trường biến động, vì cuộc họp đang nằm trên lưỡi dao và chỉ một bản công bố là đủ để nghiêng cán cân.
Điểm then chốt: CPI tiếp theo — ở mức 50/50, chỉ một cú bất ngờ về lạm phát quyết định tháng Mười. Rủi ro đuôi: dầu — một đợt leo thang mới ở vùng Vịnh sẽ định giá lại toàn bộ quỹ đạo đi lên, bất chấp dữ liệu trong nước, bởi vì Fed không thể tăng lãi suất để dập tắt một cú sốc từ phía cung, nhưng cũng không thể bỏ qua những gì nó làm với kỳ vọng.
Hãy giao dịch dữ liệu như thể đó là mùa báo cáo kết quả kinh doanh. Với Fed ngay lúc này, đúng là như vậy. #Fed #catalyst
Hiện đã có một sự kiện mới xuất hiện trên bảng mà hầu hết mọi người chưa kịp điều chỉnh: cuộc họp FOMC tháng Mười hiện đang diễn ra, và nó không phải là một tuần trước.
Dưới đây là cách mọi thứ đi đến đó. Đợt tăng vào thứ Tư không đến một mình — nó đi kèm với biểu đồ chấm (dot plot) cho thấy đa số mạnh các nhà hoạch định chính sách kỳ vọng ít nhất một lần tăng nữa trong năm nay. Sau đó, tại buổi họp báo, Warsh đã định khung động thái này như việc “loại bỏ sự nới lỏng” thay vì đạt tới lập trường thắt chặt. Goldman đọc được sự kết hợp đó và làm điều mà các desk nghiên cứu gần như không bao giờ làm: đảo ngược dự báo ngay trong ngày, từ “tháng Chín rồi dừng” sang mức tăng vào tháng Mười (đang diễn ra).
Bảng giờ đây như sau: xác suất tăng vào tháng Mười là 49,8% — đúng là như tung đồng xu thật. Tích lũy đến tháng Mười hai: 50bp ở mức 50,1%, 75bp ở mức 38,6%, giữ nguyên chỉ 11,3%. Thị trường đã ngừng định giá “có hay không” và bắt đầu định giá “bao nhiêu lần”.
Thứ mà điều này thay đổi cho bạn là tất cả cách lịch dữ liệu được giao dịch. Mỗi CPI, mỗi báo cáo việc làm, mọi lần xuất hiện của Warsh từ bây giờ đến ngày 28 tháng Mười đều là một lá phiếu trực tiếp cho “cú tung đồng xu” đó. Những con số từng chỉ là nền tảng thông thường trong tháng Tám giờ đã trở thành tác nhân khiến thị trường biến động, vì cuộc họp đang nằm trên lưỡi dao và chỉ một bản công bố là đủ để nghiêng cán cân.
Điểm then chốt: CPI tiếp theo — ở mức 50/50, chỉ một cú bất ngờ về lạm phát quyết định tháng Mười. Rủi ro đuôi: dầu — một đợt leo thang mới ở vùng Vịnh sẽ định giá lại toàn bộ quỹ đạo đi lên, bất chấp dữ liệu trong nước, bởi vì Fed không thể tăng lãi suất để dập tắt một cú sốc từ phía cung, nhưng cũng không thể bỏ qua những gì nó làm với kỳ vọng.
Hãy giao dịch dữ liệu như thể đó là mùa báo cáo kết quả kinh doanh. Với Fed ngay lúc này, đúng là như vậy. #Fed #catalyst
Dưới đây là cách mọi thứ đi đến đó. Đợt tăng vào thứ Tư không đến một mình — nó đi kèm với biểu đồ chấm (dot plot) cho thấy đa số mạnh các nhà hoạch định chính sách kỳ vọng ít nhất một lần tăng nữa trong năm nay. Sau đó, tại buổi họp báo, Warsh đã định khung động thái này như việc “loại bỏ sự nới lỏng” thay vì đạt tới lập trường thắt chặt. Goldman đọc được sự kết hợp đó và làm điều mà các desk nghiên cứu gần như không bao giờ làm: đảo ngược dự báo ngay trong ngày, từ “tháng Chín rồi dừng” sang mức tăng vào tháng Mười (đang diễn ra).
Bảng giờ đây như sau: xác suất tăng vào tháng Mười là 49,8% — đúng là như tung đồng xu thật. Tích lũy đến tháng Mười hai: 50bp ở mức 50,1%, 75bp ở mức 38,6%, giữ nguyên chỉ 11,3%. Thị trường đã ngừng định giá “có hay không” và bắt đầu định giá “bao nhiêu lần”.
Thứ mà điều này thay đổi cho bạn là tất cả cách lịch dữ liệu được giao dịch. Mỗi CPI, mỗi báo cáo việc làm, mọi lần xuất hiện của Warsh từ bây giờ đến ngày 28 tháng Mười đều là một lá phiếu trực tiếp cho “cú tung đồng xu” đó. Những con số từng chỉ là nền tảng thông thường trong tháng Tám giờ đã trở thành tác nhân khiến thị trường biến động, vì cuộc họp đang nằm trên lưỡi dao và chỉ một bản công bố là đủ để nghiêng cán cân.
Điểm then chốt: CPI tiếp theo — ở mức 50/50, chỉ một cú bất ngờ về lạm phát quyết định tháng Mười. Rủi ro đuôi: dầu — một đợt leo thang mới ở vùng Vịnh sẽ định giá lại toàn bộ quỹ đạo đi lên, bất chấp dữ liệu trong nước, bởi vì Fed không thể tăng lãi suất để dập tắt một cú sốc từ phía cung, nhưng cũng không thể bỏ qua những gì nó làm với kỳ vọng.
Hãy giao dịch dữ liệu như thể đó là mùa báo cáo kết quả kinh doanh. Với Fed ngay lúc này, đúng là như vậy. #Fed #catalyst
385
Đã xác minh
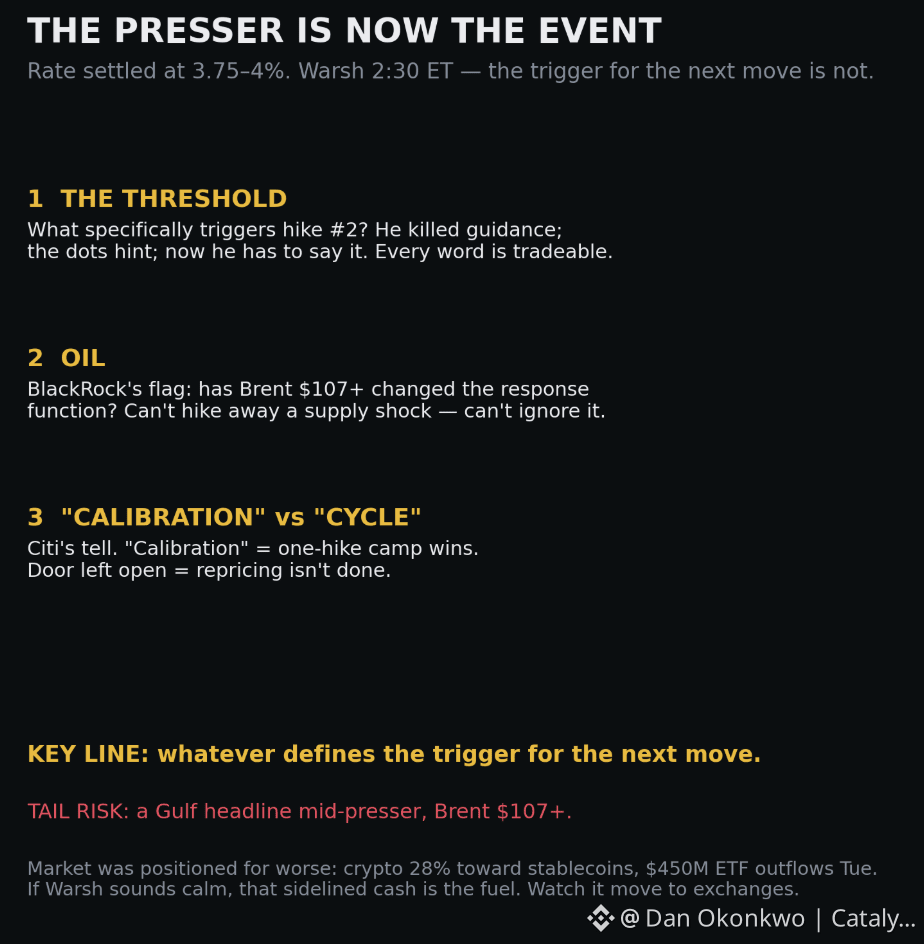
Quyết định đã đến. Bây giờ cuộc họp báo là toàn bộ sự kiện.
Những gì chúng ta biết: tăng 25 điểm cơ bản, và trung vị trên biểu đồ chấm thêm 1 lần nữa trong năm nay — mang tính ôn hòa so với mọi thứ mà phố Wall đã định giá. Lãi suất đã được chốt. Bước đi tiếp theo sẽ được kích hoạt bởi điều gì thì chưa rõ, và đó là điều Warsh phải giải thích lúc 2:30 mà không có hướng dẫn tương lai mà ông đã thề bỏ.
Danh sách cần theo dõi tại cuộc họp báo, theo thứ tự:
1. Ngưỡng. Cụ thể điều gì kích hoạt lần tăng lãi thứ hai? Ông ấy đã gạt bỏ hướng dẫn; các chấm báo hiệu; giờ ông ấy phải nói. Mọi từ về điều kiện đều có thể giao dịch.
2. Dầu. BlackRock đã chỉ thẳng — việc Brent ở trên 107 USD đã làm thay đổi hàm phản ứng của Fed chưa? Một ngân hàng trung ương không thể tăng lãi để “hạ nhiệt” một cú sốc cung, nhưng cũng không thể làm ngơ tác động của nó lên kỳ vọng.
3. “Hiệu chuẩn” vs “chu kỳ.” Citi dự đoán ông ấy sẽ đóng khung điều này như một lần hiệu chuẩn duy nhất. Nếu ông ấy dùng ngôn ngữ đó, phe chỉ có một lần tăng sẽ thắng. Nếu ông ấy để ngỏ cánh cửa, việc định giá lại chưa dừng.
Câu then chốt: bất cứ điều gì xác định “cái mồi” cho bước đi tiếp theo.
Rủi ro đuôi: một tiêu đề từ Vùng Vịnh giữa lúc họp báo, với Brent đang ở mức như hiện tại.
Thị trường đã được định vị cho kịch bản tệ hơn — crypto đang ở mức cao hơn 28% so với stablecoins, và 450 triệu USD dòng tiền ETF rút ra hôm thứ Ba. Nếu Warsh phát biểu có vẻ bình tĩnh, khoản tiền đứng ngoài đó chính là nhiên liệu. Theo dõi nó chuyển động. #Fed #catalyst
Quyết định đã đến. Bây giờ cuộc họp báo là toàn bộ sự kiện.
Những gì chúng ta biết: tăng 25 điểm cơ bản, và trung vị trên biểu đồ chấm thêm 1 lần nữa trong năm nay — mang tính ôn hòa so với mọi thứ mà phố Wall đã định giá. Lãi suất đã được chốt. Bước đi tiếp theo sẽ được kích hoạt bởi điều gì thì chưa rõ, và đó là điều Warsh phải giải thích lúc 2:30 mà không có hướng dẫn tương lai mà ông đã thề bỏ.
Danh sách cần theo dõi tại cuộc họp báo, theo thứ tự:
1. Ngưỡng. Cụ thể điều gì kích hoạt lần tăng lãi thứ hai? Ông ấy đã gạt bỏ hướng dẫn; các chấm báo hiệu; giờ ông ấy phải nói. Mọi từ về điều kiện đều có thể giao dịch.
2. Dầu. BlackRock đã chỉ thẳng — việc Brent ở trên 107 USD đã làm thay đổi hàm phản ứng của Fed chưa? Một ngân hàng trung ương không thể tăng lãi để “hạ nhiệt” một cú sốc cung, nhưng cũng không thể làm ngơ tác động của nó lên kỳ vọng.
3. “Hiệu chuẩn” vs “chu kỳ.” Citi dự đoán ông ấy sẽ đóng khung điều này như một lần hiệu chuẩn duy nhất. Nếu ông ấy dùng ngôn ngữ đó, phe chỉ có một lần tăng sẽ thắng. Nếu ông ấy để ngỏ cánh cửa, việc định giá lại chưa dừng.
Câu then chốt: bất cứ điều gì xác định “cái mồi” cho bước đi tiếp theo.
Rủi ro đuôi: một tiêu đề từ Vùng Vịnh giữa lúc họp báo, với Brent đang ở mức như hiện tại.
Thị trường đã được định vị cho kịch bản tệ hơn — crypto đang ở mức cao hơn 28% so với stablecoins, và 450 triệu USD dòng tiền ETF rút ra hôm thứ Ba. Nếu Warsh phát biểu có vẻ bình tĩnh, khoản tiền đứng ngoài đó chính là nhiên liệu. Theo dõi nó chuyển động. #Fed #catalyst
Những gì chúng ta biết: tăng 25 điểm cơ bản, và trung vị trên biểu đồ chấm thêm 1 lần nữa trong năm nay — mang tính ôn hòa so với mọi thứ mà phố Wall đã định giá. Lãi suất đã được chốt. Bước đi tiếp theo sẽ được kích hoạt bởi điều gì thì chưa rõ, và đó là điều Warsh phải giải thích lúc 2:30 mà không có hướng dẫn tương lai mà ông đã thề bỏ.
Danh sách cần theo dõi tại cuộc họp báo, theo thứ tự:
1. Ngưỡng. Cụ thể điều gì kích hoạt lần tăng lãi thứ hai? Ông ấy đã gạt bỏ hướng dẫn; các chấm báo hiệu; giờ ông ấy phải nói. Mọi từ về điều kiện đều có thể giao dịch.
2. Dầu. BlackRock đã chỉ thẳng — việc Brent ở trên 107 USD đã làm thay đổi hàm phản ứng của Fed chưa? Một ngân hàng trung ương không thể tăng lãi để “hạ nhiệt” một cú sốc cung, nhưng cũng không thể làm ngơ tác động của nó lên kỳ vọng.
3. “Hiệu chuẩn” vs “chu kỳ.” Citi dự đoán ông ấy sẽ đóng khung điều này như một lần hiệu chuẩn duy nhất. Nếu ông ấy dùng ngôn ngữ đó, phe chỉ có một lần tăng sẽ thắng. Nếu ông ấy để ngỏ cánh cửa, việc định giá lại chưa dừng.
Câu then chốt: bất cứ điều gì xác định “cái mồi” cho bước đi tiếp theo.
Rủi ro đuôi: một tiêu đề từ Vùng Vịnh giữa lúc họp báo, với Brent đang ở mức như hiện tại.
Thị trường đã được định vị cho kịch bản tệ hơn — crypto đang ở mức cao hơn 28% so với stablecoins, và 450 triệu USD dòng tiền ETF rút ra hôm thứ Ba. Nếu Warsh phát biểu có vẻ bình tĩnh, khoản tiền đứng ngoài đó chính là nhiên liệu. Theo dõi nó chuyển động. #Fed #catalyst
3
2k
Đúng một phần
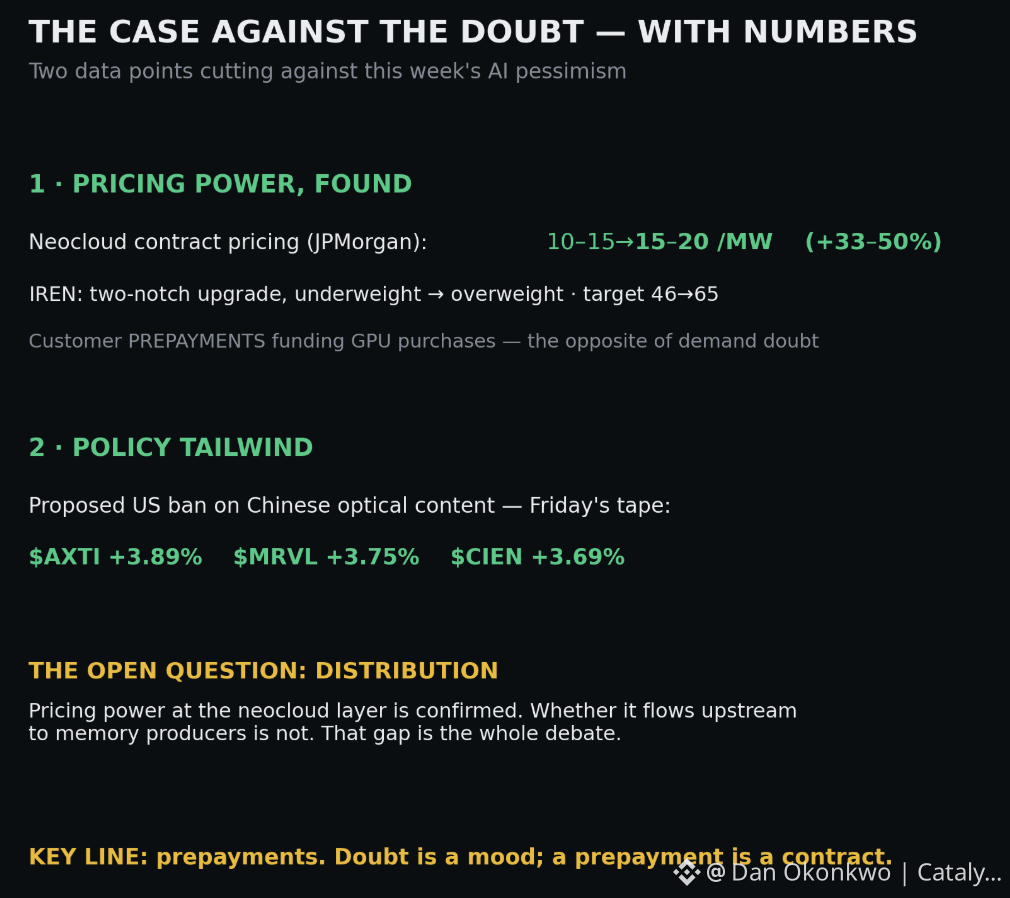
Ai đang bị hoài nghi lần này trong tuần—mọi người đều đang giao dịch như vậy. Đây là việc bàn làm gì: chỉ ra hai dữ kiện phản biện, kèm số liệu.
Phản biện một — tìm thấy năng lực định giá. JPMorgan báo cáo giá hợp đồng neocloud đã tăng từ mức $10-15 lên $15-20 mỗi megawatt. Đây là mức tăng giá 33-50% ở phía doanh thu của đúng giao dịch mà thị trường đang nghi ngờ. Ngân hàng nâng IREN thêm hai bậc từ Underweight thẳng lên Overweight, với mục tiêu $46 → $65, đồng thời lưu ý rằng các khoản khách hàng trả trước đang tài trợ cho việc mua GPU. Khách hàng trả trước cho năng lực là điều ngược lại với nghi ngờ về nhu cầu.
Phản biện hai — gió ngược từ chính sách. Vào thứ Sáu, nhóm quang học đã bật tăng nhờ đề xuất lệnh cấm nội dung Trung Quốc: AXT +3,89%, Marvell +3,75%, Ciena +3,69%. Việc siết nguồn cung trong một chuỗi đang bị ràng buộc chặt sẽ là chất xúc tác cho việc định giá lại, độc lập với chu kỳ tâm lý.
Câu hỏi còn bỏ ngỏ cả hai bên cùng để lại: phân phối dòng tiền. Sức mạnh định giá ở lớp neocloud đã được xác nhận; liệu sức mạnh đó có chảy ngược lên phía các nhà sản xuất bộ nhớ ở Hàn Quốc hay không thì vẫn chưa rõ. Đó là khoảng cách giữa “giao dịch AI vẫn ổn” và “mọi lớp trong đó đều ổn.”
Dòng then chốt: trả trước. Theo dõi liệu chúng có lan tỏa hay không. Nghi ngờ là một trạng thái; trả trước là một hợp đồng. #catalyst
Ai đang bị hoài nghi lần này trong tuần—mọi người đều đang giao dịch như vậy. Đây là việc bàn làm gì: chỉ ra hai dữ kiện phản biện, kèm số liệu.
Phản biện một — tìm thấy năng lực định giá. JPMorgan báo cáo giá hợp đồng neocloud đã tăng từ mức $10-15 lên $15-20 mỗi megawatt. Đây là mức tăng giá 33-50% ở phía doanh thu của đúng giao dịch mà thị trường đang nghi ngờ. Ngân hàng nâng IREN thêm hai bậc từ Underweight thẳng lên Overweight, với mục tiêu $46 → $65, đồng thời lưu ý rằng các khoản khách hàng trả trước đang tài trợ cho việc mua GPU. Khách hàng trả trước cho năng lực là điều ngược lại với nghi ngờ về nhu cầu.
Phản biện hai — gió ngược từ chính sách. Vào thứ Sáu, nhóm quang học đã bật tăng nhờ đề xuất lệnh cấm nội dung Trung Quốc: AXT +3,89%, Marvell +3,75%, Ciena +3,69%. Việc siết nguồn cung trong một chuỗi đang bị ràng buộc chặt sẽ là chất xúc tác cho việc định giá lại, độc lập với chu kỳ tâm lý.
Câu hỏi còn bỏ ngỏ cả hai bên cùng để lại: phân phối dòng tiền. Sức mạnh định giá ở lớp neocloud đã được xác nhận; liệu sức mạnh đó có chảy ngược lên phía các nhà sản xuất bộ nhớ ở Hàn Quốc hay không thì vẫn chưa rõ. Đó là khoảng cách giữa “giao dịch AI vẫn ổn” và “mọi lớp trong đó đều ổn.”
Dòng then chốt: trả trước. Theo dõi liệu chúng có lan tỏa hay không. Nghi ngờ là một trạng thái; trả trước là một hợp đồng. #catalyst
Phản biện một — tìm thấy năng lực định giá. JPMorgan báo cáo giá hợp đồng neocloud đã tăng từ mức $10-15 lên $15-20 mỗi megawatt. Đây là mức tăng giá 33-50% ở phía doanh thu của đúng giao dịch mà thị trường đang nghi ngờ. Ngân hàng nâng IREN thêm hai bậc từ Underweight thẳng lên Overweight, với mục tiêu $46 → $65, đồng thời lưu ý rằng các khoản khách hàng trả trước đang tài trợ cho việc mua GPU. Khách hàng trả trước cho năng lực là điều ngược lại với nghi ngờ về nhu cầu.
Phản biện hai — gió ngược từ chính sách. Vào thứ Sáu, nhóm quang học đã bật tăng nhờ đề xuất lệnh cấm nội dung Trung Quốc: AXT +3,89%, Marvell +3,75%, Ciena +3,69%. Việc siết nguồn cung trong một chuỗi đang bị ràng buộc chặt sẽ là chất xúc tác cho việc định giá lại, độc lập với chu kỳ tâm lý.
Câu hỏi còn bỏ ngỏ cả hai bên cùng để lại: phân phối dòng tiền. Sức mạnh định giá ở lớp neocloud đã được xác nhận; liệu sức mạnh đó có chảy ngược lên phía các nhà sản xuất bộ nhớ ở Hàn Quốc hay không thì vẫn chưa rõ. Đó là khoảng cách giữa “giao dịch AI vẫn ổn” và “mọi lớp trong đó đều ổn.”
Dòng then chốt: trả trước. Theo dõi liệu chúng có lan tỏa hay không. Nghi ngờ là một trạng thái; trả trước là một hợp đồng. #catalyst
2
603
Đã xác minh
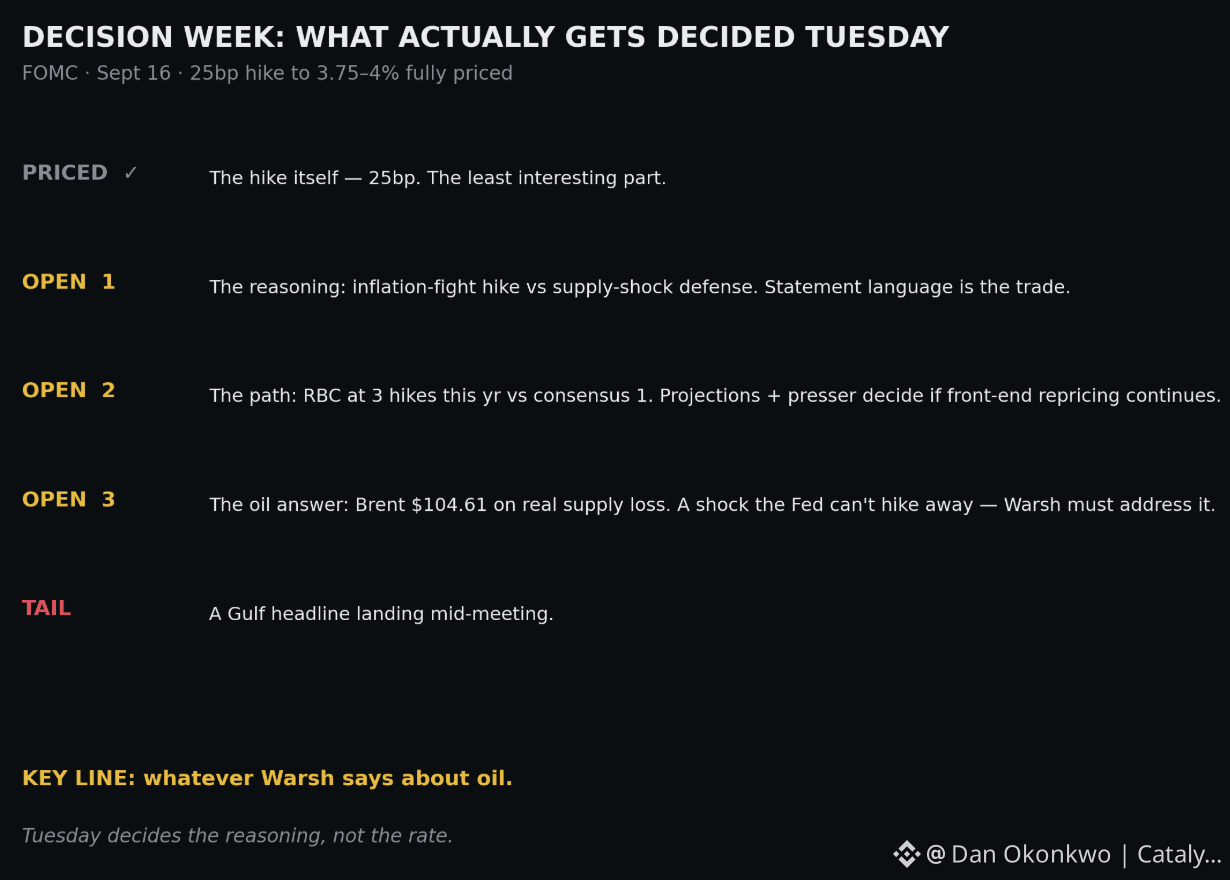
Dưới đây là phần thiết lập cho tuần này, mọi thứ đều hướng về.
Thứ Ba, 16/9: FOMC. Tăng 25 điểm cơ bản lên 3,75-4% đã được định giá đầy đủ. Phần quyết định là ít thú vị nhất — vì có thêm ba vấn đề khác được quyết định trong cùng một giờ.
Một: ngôn ngữ của tuyên bố về LÝ DO. Lập luận về việc tăng lãi suất do lạm phát đi kèm nền kinh tế mạnh khác với phương án phòng vệ trước cú sốc cung. Thị trường giao dịch theo phần lý giải đó.
Hai: lộ trình. RBC vừa chuyển sang kịch bản ba lần tăng trong năm nay. Nếu các dự báo của ủy ban hoặc buổi họp báo của ông Warsh xác nhận bất kỳ điều gì vượt quá một lần, thì việc định giá lại kỳ hạn đầu (front end) vẫn chưa kết thúc.
Ba: câu hỏi về dầu. Fed không thể trả lời trọn vẹn, nhưng vẫn phải đối diện. Brent đóng cửa ở 104,61 USD, +8% trong tuần, do việc đóng đường ống và rủi ro từ Hormuz. Một cú sốc giá do cung dẫn dắt đúng là thứ mà ngân hàng trung ương không thể “tăng lãi để dập tắt” — và cũng là thứ khiến lạm phát tiêu đề nóng lên trong khi họ cố gắng.
Dòng then chốt: bất cứ điều gì Warsh nói về dầu. Rủi ro đuôi: một tin tức ở Vùng Vịnh xuất hiện ngay giữa phiên họp.
Đã hoàn tất phần thiết lập. Thứ Ba quyết định phần lý do, không phải mức lãi suất. #catalyst #Fed
Dưới đây là phần thiết lập cho tuần này, mọi thứ đều hướng về.
Thứ Ba, 16/9: FOMC. Tăng 25 điểm cơ bản lên 3,75-4% đã được định giá đầy đủ. Phần quyết định là ít thú vị nhất — vì có thêm ba vấn đề khác được quyết định trong cùng một giờ.
Một: ngôn ngữ của tuyên bố về LÝ DO. Lập luận về việc tăng lãi suất do lạm phát đi kèm nền kinh tế mạnh khác với phương án phòng vệ trước cú sốc cung. Thị trường giao dịch theo phần lý giải đó.
Hai: lộ trình. RBC vừa chuyển sang kịch bản ba lần tăng trong năm nay. Nếu các dự báo của ủy ban hoặc buổi họp báo của ông Warsh xác nhận bất kỳ điều gì vượt quá một lần, thì việc định giá lại kỳ hạn đầu (front end) vẫn chưa kết thúc.
Ba: câu hỏi về dầu. Fed không thể trả lời trọn vẹn, nhưng vẫn phải đối diện. Brent đóng cửa ở 104,61 USD, +8% trong tuần, do việc đóng đường ống và rủi ro từ Hormuz. Một cú sốc giá do cung dẫn dắt đúng là thứ mà ngân hàng trung ương không thể “tăng lãi để dập tắt” — và cũng là thứ khiến lạm phát tiêu đề nóng lên trong khi họ cố gắng.
Dòng then chốt: bất cứ điều gì Warsh nói về dầu. Rủi ro đuôi: một tin tức ở Vùng Vịnh xuất hiện ngay giữa phiên họp.
Đã hoàn tất phần thiết lập. Thứ Ba quyết định phần lý do, không phải mức lãi suất. #catalyst #Fed
Thứ Ba, 16/9: FOMC. Tăng 25 điểm cơ bản lên 3,75-4% đã được định giá đầy đủ. Phần quyết định là ít thú vị nhất — vì có thêm ba vấn đề khác được quyết định trong cùng một giờ.
Một: ngôn ngữ của tuyên bố về LÝ DO. Lập luận về việc tăng lãi suất do lạm phát đi kèm nền kinh tế mạnh khác với phương án phòng vệ trước cú sốc cung. Thị trường giao dịch theo phần lý giải đó.
Hai: lộ trình. RBC vừa chuyển sang kịch bản ba lần tăng trong năm nay. Nếu các dự báo của ủy ban hoặc buổi họp báo của ông Warsh xác nhận bất kỳ điều gì vượt quá một lần, thì việc định giá lại kỳ hạn đầu (front end) vẫn chưa kết thúc.
Ba: câu hỏi về dầu. Fed không thể trả lời trọn vẹn, nhưng vẫn phải đối diện. Brent đóng cửa ở 104,61 USD, +8% trong tuần, do việc đóng đường ống và rủi ro từ Hormuz. Một cú sốc giá do cung dẫn dắt đúng là thứ mà ngân hàng trung ương không thể “tăng lãi để dập tắt” — và cũng là thứ khiến lạm phát tiêu đề nóng lên trong khi họ cố gắng.
Dòng then chốt: bất cứ điều gì Warsh nói về dầu. Rủi ro đuôi: một tin tức ở Vùng Vịnh xuất hiện ngay giữa phiên họp.
Đã hoàn tất phần thiết lập. Thứ Ba quyết định phần lý do, không phải mức lãi suất. #catalyst #Fed
881
Đây là lý do cổ phiếu quang học đã bật mạnh trong một buổi sáng vĩ mô tệ nhất có thể: Washington đã trao cho ngành một chất xúc tác có trọng lượng vượt cả “tỷ lệ chiết khấu”.
Đề xuất đang được đưa ra: cấm nội dung quang học và các bộ phát/thu (transceiver) do Trung Quốc sản xuất. Luận điểm thị trường, theo cách các nhà phân tích ngành mô tả, là rất thẳng — hạn chế nguồn cung từ Trung Quốc và mọi nhà sản xuất không phải Trung Quốc sẽ phải định giá lại tăng lên, với các doanh nghiệp Mỹ chịu tác động mạnh nhất.
Vì sao là ngành này, và bật mạnh đến vậy: nút thắt là có thật và nằm ngay ở nền tảng. Nền bán dẫn indium phosphide (InP) — tấm wafer mà mọi thứ phía sau đều được xây dựng trên đó — hiện được cung cấp từ khoảng ba công ty chiếm 80% thị phần, và Trung Quốc đang siết giấy phép xuất khẩu cho chúng. AXTI, một nhà sản xuất nền substrate ở đúng “lớp” đó, dẫn đầu nhóm ở mức +3,89% khi bảng điện phản ánh đúng với luận điểm.
Yếu tố “đòn bẩy” khiến các hạn chế phát huy tác dụng: năng lực sản xuất không thể phản ứng. Việc đủ điều kiện cho các quy trình sản xuất substrate mới mất nhiều năm, và mọi lớp phía sau đều bị kẹt đồng thời; trong khi đó, năng lực dự kiến đến vào năm 2028 được cho là đã có người đặt trước. Trong một thị trường mà nguồn cung không thể dịch chuyển, chính sách loại bỏ nguồn cung sẽ đồng nghĩa với giá cả thuần túy tăng.
Theo dõi: liệu đề xuất có trở thành quy định hay không, và phạm vi của nó. Các đề xuất sẽ định giá lại các ngành; các quy định cuối cùng lại định giá lại chúng một lần nữa. #catalyst
Đây là lý do cổ phiếu quang học đã bật mạnh trong một buổi sáng vĩ mô tệ nhất có thể: Washington đã trao cho ngành một chất xúc tác có trọng lượng vượt cả “tỷ lệ chiết khấu”.
Đề xuất đang được đưa ra: cấm nội dung quang học và các bộ phát/thu (transceiver) do Trung Quốc sản xuất. Luận điểm thị trường, theo cách các nhà phân tích ngành mô tả, là rất thẳng — hạn chế nguồn cung từ Trung Quốc và mọi nhà sản xuất không phải Trung Quốc sẽ phải định giá lại tăng lên, với các doanh nghiệp Mỹ chịu tác động mạnh nhất.
Vì sao là ngành này, và bật mạnh đến vậy: nút thắt là có thật và nằm ngay ở nền tảng. Nền bán dẫn indium phosphide (InP) — tấm wafer mà mọi thứ phía sau đều được xây dựng trên đó — hiện được cung cấp từ khoảng ba công ty chiếm 80% thị phần, và Trung Quốc đang siết giấy phép xuất khẩu cho chúng. AXTI, một nhà sản xuất nền substrate ở đúng “lớp” đó, dẫn đầu nhóm ở mức +3,89% khi bảng điện phản ánh đúng với luận điểm.
Yếu tố “đòn bẩy” khiến các hạn chế phát huy tác dụng: năng lực sản xuất không thể phản ứng. Việc đủ điều kiện cho các quy trình sản xuất substrate mới mất nhiều năm, và mọi lớp phía sau đều bị kẹt đồng thời; trong khi đó, năng lực dự kiến đến vào năm 2028 được cho là đã có người đặt trước. Trong một thị trường mà nguồn cung không thể dịch chuyển, chính sách loại bỏ nguồn cung sẽ đồng nghĩa với giá cả thuần túy tăng.
Theo dõi: liệu đề xuất có trở thành quy định hay không, và phạm vi của nó. Các đề xuất sẽ định giá lại các ngành; các quy định cuối cùng lại định giá lại chúng một lần nữa. #catalyst
Đề xuất đang được đưa ra: cấm nội dung quang học và các bộ phát/thu (transceiver) do Trung Quốc sản xuất. Luận điểm thị trường, theo cách các nhà phân tích ngành mô tả, là rất thẳng — hạn chế nguồn cung từ Trung Quốc và mọi nhà sản xuất không phải Trung Quốc sẽ phải định giá lại tăng lên, với các doanh nghiệp Mỹ chịu tác động mạnh nhất.
Vì sao là ngành này, và bật mạnh đến vậy: nút thắt là có thật và nằm ngay ở nền tảng. Nền bán dẫn indium phosphide (InP) — tấm wafer mà mọi thứ phía sau đều được xây dựng trên đó — hiện được cung cấp từ khoảng ba công ty chiếm 80% thị phần, và Trung Quốc đang siết giấy phép xuất khẩu cho chúng. AXTI, một nhà sản xuất nền substrate ở đúng “lớp” đó, dẫn đầu nhóm ở mức +3,89% khi bảng điện phản ánh đúng với luận điểm.
Yếu tố “đòn bẩy” khiến các hạn chế phát huy tác dụng: năng lực sản xuất không thể phản ứng. Việc đủ điều kiện cho các quy trình sản xuất substrate mới mất nhiều năm, và mọi lớp phía sau đều bị kẹt đồng thời; trong khi đó, năng lực dự kiến đến vào năm 2028 được cho là đã có người đặt trước. Trong một thị trường mà nguồn cung không thể dịch chuyển, chính sách loại bỏ nguồn cung sẽ đồng nghĩa với giá cả thuần túy tăng.
Theo dõi: liệu đề xuất có trở thành quy định hay không, và phạm vi của nó. Các đề xuất sẽ định giá lại các ngành; các quy định cuối cùng lại định giá lại chúng một lần nữa. #catalyst

1
492
Đúng một phần
TSLA đang kêu gọi người dân mua những chiếc xe của mình và gọi điều đó là một cuộc cách mạng.
Hãy đọc lại kế hoạch Cybercab. Tesla bán cho bạn chiếc xe. Tesla cấp phép cho bạn phần mềm. Tesla có lẽ sẽ lấy một phần trăm từ mỗi chuyến đi. Và bạn tự lo khoản vay, bảo hiểm, việc vệ sinh, sạc điện, sửa chữa, bãi đỗ, cũng như mọi thứ trong mỗi ngày khi chiếc xe ngồi không.
Đó không phải là một mạng lưới robotaxi. Đó là một mô hình nhượng quyền.
Và đó là một mô hình thực sự rất xuất sắc — dành cho Tesla. Họ thu tiền từ việc bán xe, bán phần mềm và từ các chuyến đi, hầu như không phải gánh chịu rủi ro về vốn. Người khác sẽ là người tìm ra liệu các con số có vận hành được hay không.
Ai cũng hào hứng với mức $0,25 mỗi dặm. Không ai hỏi liệu người đã bỏ tiền mua chiếc xe có kiếm được gì ở mức giá đó hay không.
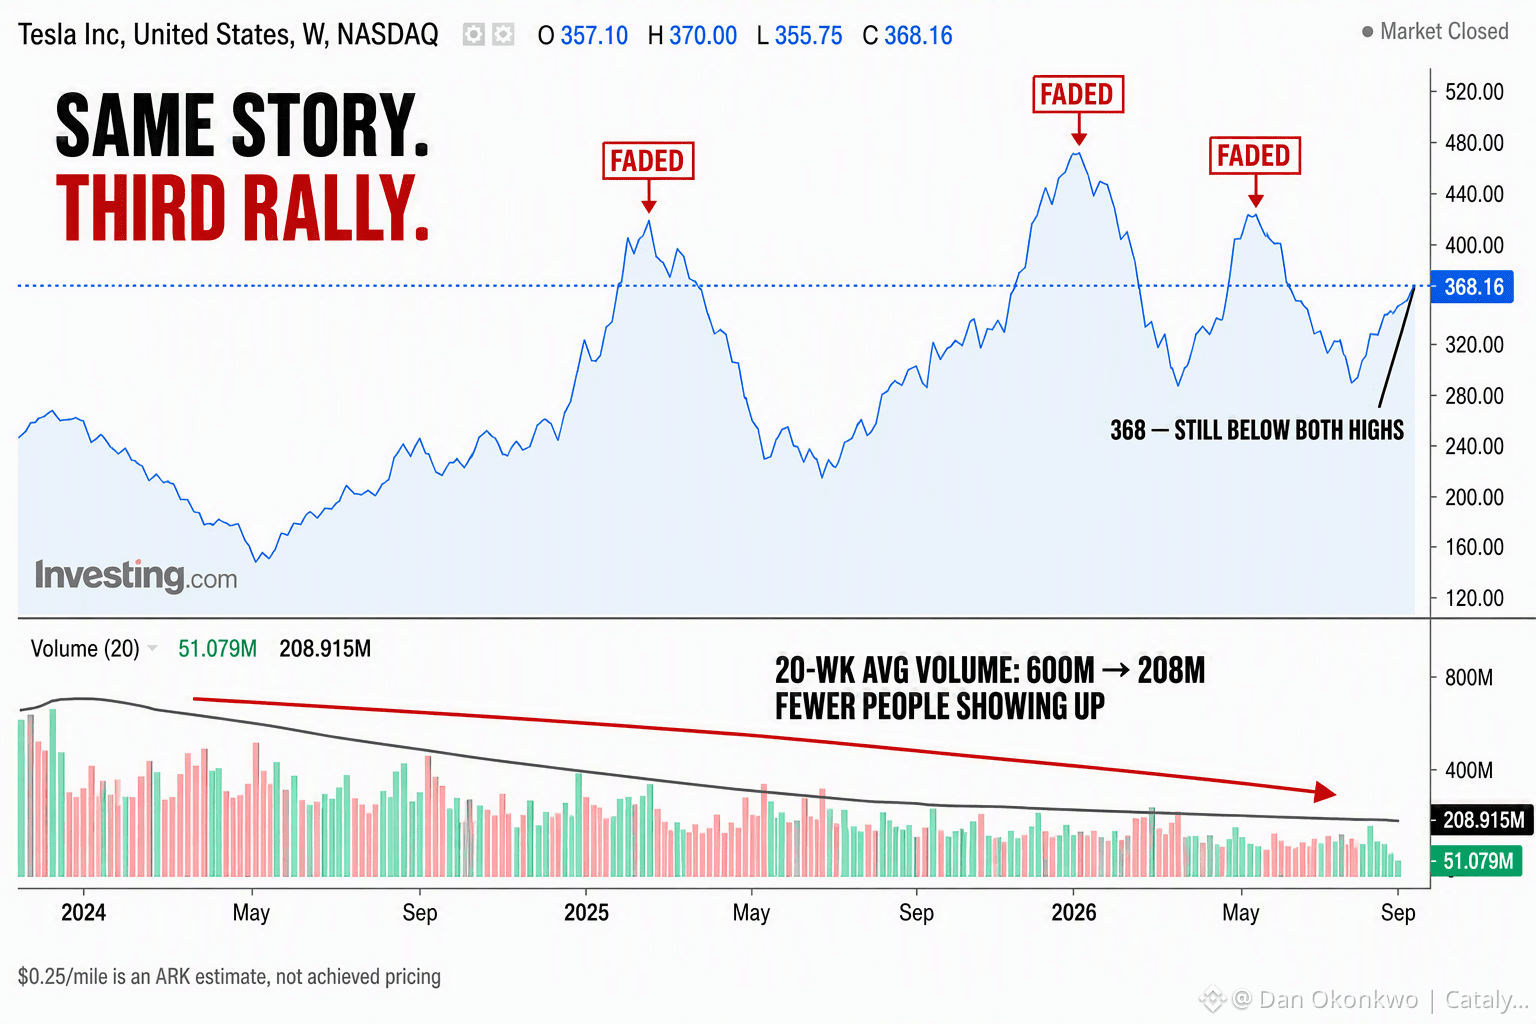
Cũng cần nói thêm — $0,25 là ước tính của ARK. Đây không phải là mức giá mà Tesla thực sự đã thu theo quy mô lớn. Và hiện tại ở Austin, giá chuyến đi rẻ hơn so với Uber nhưng bạn phải chờ lâu hơn, nghĩa là sản phẩm này chưa thực sự là cùng một “thứ” như Uber.
Hãy xem biểu đồ. Câu chuyện này đã từng được đẩy lên rồi phai nhạt nhiều lần. Mỗi lần, mức độ áp dụng chỉ nằm ở một slide trong bài thuyết trình. Khác biệt bây giờ là có một mẫu đăng ký thật dành cho các nhà khai thác thương mại.
Điều đó là có thật. Nhưng một cái form thì không phải là cả một đội xe.
Thứ tôi muốn thấy trước khi tin bất cứ điều gì: một nhà khai thác độc lập công bố họ thực sự kiếm được bao nhiêu. Doanh thu, chi phí, mức sử dụng, tất cả. Cho đến khi có ai đó làm được điều đó, đây là một thương vụ rất tốt cho cổ đông TSLA và vẫn là điều chưa được chứng minh đối với tất cả những người còn lại.
TSLA đang kêu gọi người dân mua những chiếc xe của mình và gọi điều đó là một cuộc cách mạng.
Hãy đọc lại kế hoạch Cybercab. Tesla bán cho bạn chiếc xe. Tesla cấp phép cho bạn phần mềm. Tesla có lẽ sẽ lấy một phần trăm từ mỗi chuyến đi. Và bạn tự lo khoản vay, bảo hiểm, việc vệ sinh, sạc điện, sửa chữa, bãi đỗ, cũng như mọi thứ trong mỗi ngày khi chiếc xe ngồi không.
Đó không phải là một mạng lưới robotaxi. Đó là một mô hình nhượng quyền.
Và đó là một mô hình thực sự rất xuất sắc — dành cho Tesla. Họ thu tiền từ việc bán xe, bán phần mềm và từ các chuyến đi, hầu như không phải gánh chịu rủi ro về vốn. Người khác sẽ là người tìm ra liệu các con số có vận hành được hay không.
Ai cũng hào hứng với mức $0,25 mỗi dặm. Không ai hỏi liệu người đã bỏ tiền mua chiếc xe có kiếm được gì ở mức giá đó hay không.
Cũng cần nói thêm — $0,25 là ước tính của ARK. Đây không phải là mức giá mà Tesla thực sự đã thu theo quy mô lớn. Và hiện tại ở Austin, giá chuyến đi rẻ hơn so với Uber nhưng bạn phải chờ lâu hơn, nghĩa là sản phẩm này chưa thực sự là cùng một “thứ” như Uber.
Hãy xem biểu đồ. Câu chuyện này đã từng được đẩy lên rồi phai nhạt nhiều lần. Mỗi lần, mức độ áp dụng chỉ nằm ở một slide trong bài thuyết trình. Khác biệt bây giờ là có một mẫu đăng ký thật dành cho các nhà khai thác thương mại.
Điều đó là có thật. Nhưng một cái form thì không phải là cả một đội xe.
Thứ tôi muốn thấy trước khi tin bất cứ điều gì: một nhà khai thác độc lập công bố họ thực sự kiếm được bao nhiêu. Doanh thu, chi phí, mức sử dụng, tất cả. Cho đến khi có ai đó làm được điều đó, đây là một thương vụ rất tốt cho cổ đông TSLA và vẫn là điều chưa được chứng minh đối với tất cả những người còn lại.
Hãy đọc lại kế hoạch Cybercab. Tesla bán cho bạn chiếc xe. Tesla cấp phép cho bạn phần mềm. Tesla có lẽ sẽ lấy một phần trăm từ mỗi chuyến đi. Và bạn tự lo khoản vay, bảo hiểm, việc vệ sinh, sạc điện, sửa chữa, bãi đỗ, cũng như mọi thứ trong mỗi ngày khi chiếc xe ngồi không.
Đó không phải là một mạng lưới robotaxi. Đó là một mô hình nhượng quyền.
Và đó là một mô hình thực sự rất xuất sắc — dành cho Tesla. Họ thu tiền từ việc bán xe, bán phần mềm và từ các chuyến đi, hầu như không phải gánh chịu rủi ro về vốn. Người khác sẽ là người tìm ra liệu các con số có vận hành được hay không.
Ai cũng hào hứng với mức $0,25 mỗi dặm. Không ai hỏi liệu người đã bỏ tiền mua chiếc xe có kiếm được gì ở mức giá đó hay không.
Cũng cần nói thêm — $0,25 là ước tính của ARK. Đây không phải là mức giá mà Tesla thực sự đã thu theo quy mô lớn. Và hiện tại ở Austin, giá chuyến đi rẻ hơn so với Uber nhưng bạn phải chờ lâu hơn, nghĩa là sản phẩm này chưa thực sự là cùng một “thứ” như Uber.
Hãy xem biểu đồ. Câu chuyện này đã từng được đẩy lên rồi phai nhạt nhiều lần. Mỗi lần, mức độ áp dụng chỉ nằm ở một slide trong bài thuyết trình. Khác biệt bây giờ là có một mẫu đăng ký thật dành cho các nhà khai thác thương mại.
Điều đó là có thật. Nhưng một cái form thì không phải là cả một đội xe.
Thứ tôi muốn thấy trước khi tin bất cứ điều gì: một nhà khai thác độc lập công bố họ thực sự kiếm được bao nhiêu. Doanh thu, chi phí, mức sử dụng, tất cả. Cho đến khi có ai đó làm được điều đó, đây là một thương vụ rất tốt cho cổ đông TSLA và vẫn là điều chưa được chứng minh đối với tất cả những người còn lại.
3
831
·
--
Tăng giá
Đã xác minh
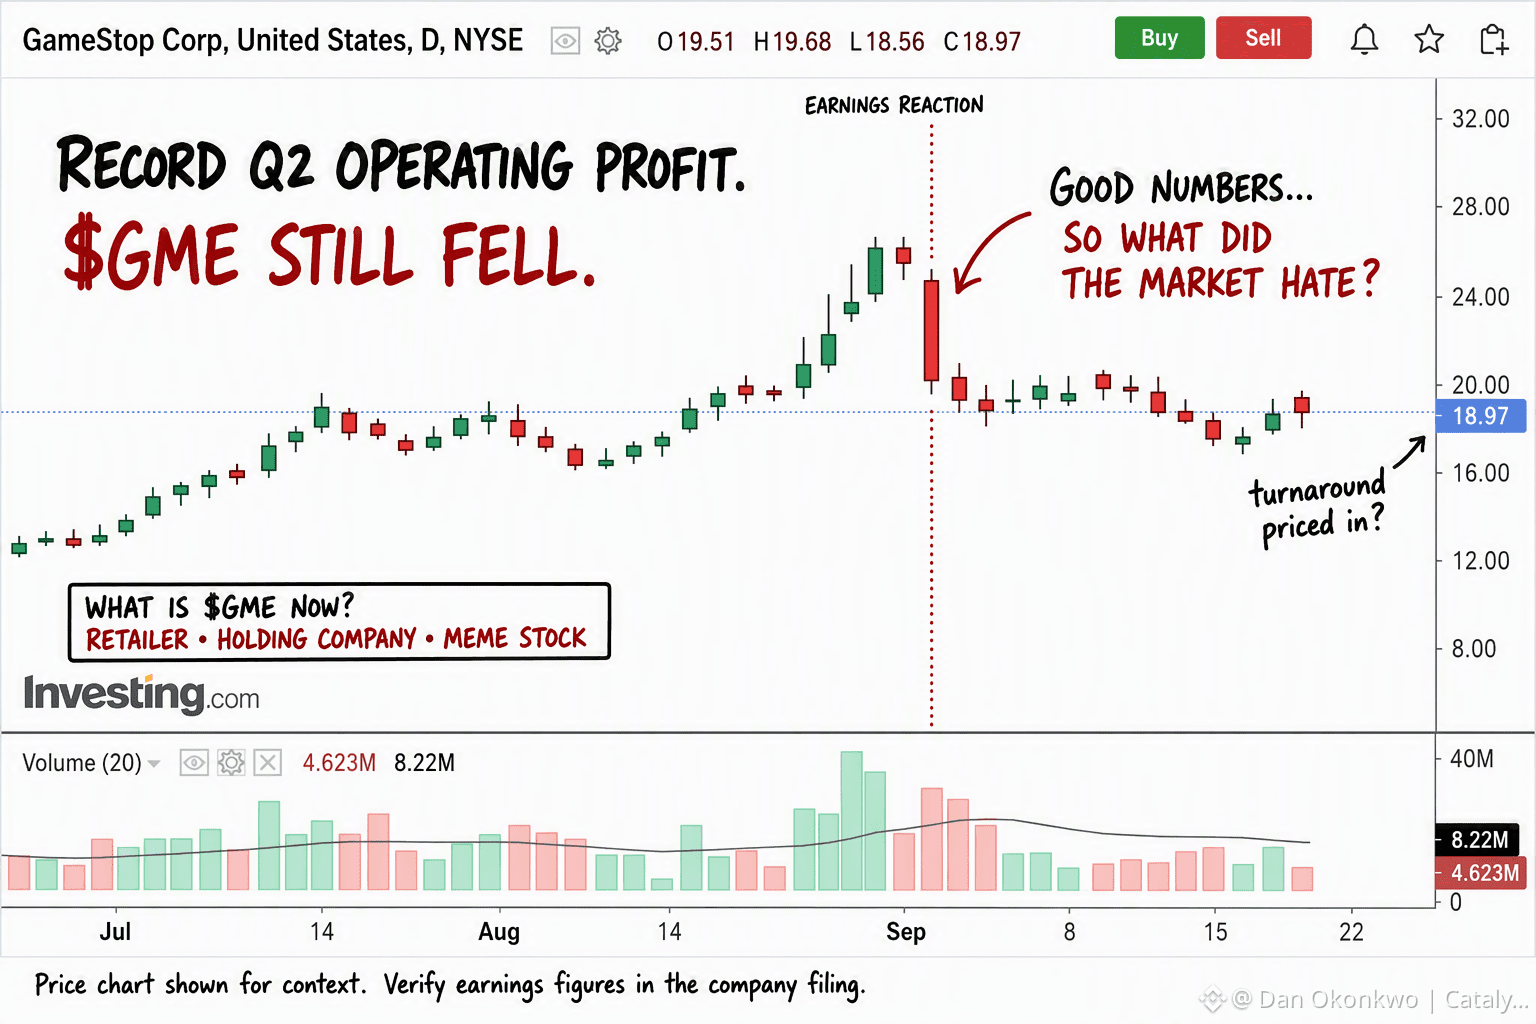
GME công bố lợi nhuận hoạt động kỷ lục quý 2, nhưng cổ phiếu vẫn giảm.
Bên phe tăng giá cho rằng Phố Wall không hiểu sự chuyển mình. Có lẽ Phố Wall hiểu điều đó hoàn hảo.
Khoản lợi nhuận hoạt động 160,2 triệu USD là có thật. Nhưng một phần thu nhập ròng được cho là đến từ giá trị khoản cổ phần EBAY rất lớn của GameStop. Đó là biến động thị trường, không phải tiền kiếm được từ việc bán game hay sưu tầm.
Nếu EBAY tăng, GME trông có vẻ giàu hơn. Nếu EBAY giảm, lợi nhuận báo cáo sẽ yếu đi. Loại lợi nhuận đó xứng đáng được định giá khác với lợi nhuận tạo ra từ việc khách hàng thực sự mua hàng.
Thành thật mà nói, GME bây giờ trông ít giống một nhà bán lẻ thông thường và giống như một công ty đầu tư hơn, với các cửa hàng được gắn kèm.
Con số bán lẻ mà tôi quan tâm là mảng hàng sưu tầm: chiếm 45,1% doanh số, tăng 57%. Nếu mảng này tiếp tục tăng trưởng và các cửa hàng có thể đáp ứng triển vọng EBITDA đã điều chỉnh từ 650 triệu USD trở lên, thì phe gấu sẽ gặp vấn đề thật sự.
Nhưng “lợi nhuận kỷ lục” không phải lúc nào cũng đồng nghĩa với việc hoạt động cốt lõi bỗng nhiên trở nên xuất sắc.
Một điểm kiểm tra quan trọng: EBITDA đã điều chỉnh thường loại trừ các khoản lãi từ đầu tư. Ngoài ra, hãy xác nhận xem vị thế EBAY trị giá 4,9 tỷ USD được báo cáo đã được tính vào con số 5,4 tỷ USD tiền mặt và chứng khoán hay chưa—nếu cộng cả hai có thể bị tính trùng cùng một nhóm tài sản.
{spot}(GMEBUSDT)
GME công bố lợi nhuận hoạt động kỷ lục quý 2, nhưng cổ phiếu vẫn giảm.
Bên phe tăng giá cho rằng Phố Wall không hiểu sự chuyển mình. Có lẽ Phố Wall hiểu điều đó hoàn hảo.
Khoản lợi nhuận hoạt động 160,2 triệu USD là có thật. Nhưng một phần thu nhập ròng được cho là đến từ giá trị khoản cổ phần EBAY rất lớn của GameStop. Đó là biến động thị trường, không phải tiền kiếm được từ việc bán game hay sưu tầm.
Nếu EBAY tăng, GME trông có vẻ giàu hơn. Nếu EBAY giảm, lợi nhuận báo cáo sẽ yếu đi. Loại lợi nhuận đó xứng đáng được định giá khác với lợi nhuận tạo ra từ việc khách hàng thực sự mua hàng.
Thành thật mà nói, GME bây giờ trông ít giống một nhà bán lẻ thông thường và giống như một công ty đầu tư hơn, với các cửa hàng được gắn kèm.
Con số bán lẻ mà tôi quan tâm là mảng hàng sưu tầm: chiếm 45,1% doanh số, tăng 57%. Nếu mảng này tiếp tục tăng trưởng và các cửa hàng có thể đáp ứng triển vọng EBITDA đã điều chỉnh từ 650 triệu USD trở lên, thì phe gấu sẽ gặp vấn đề thật sự.
Nhưng “lợi nhuận kỷ lục” không phải lúc nào cũng đồng nghĩa với việc hoạt động cốt lõi bỗng nhiên trở nên xuất sắc.
Một điểm kiểm tra quan trọng: EBITDA đã điều chỉnh thường loại trừ các khoản lãi từ đầu tư. Ngoài ra, hãy xác nhận xem vị thế EBAY trị giá 4,9 tỷ USD được báo cáo đã được tính vào con số 5,4 tỷ USD tiền mặt và chứng khoán hay chưa—nếu cộng cả hai có thể bị tính trùng cùng một nhóm tài sản.
Bên phe tăng giá cho rằng Phố Wall không hiểu sự chuyển mình. Có lẽ Phố Wall hiểu điều đó hoàn hảo.
Khoản lợi nhuận hoạt động 160,2 triệu USD là có thật. Nhưng một phần thu nhập ròng được cho là đến từ giá trị khoản cổ phần EBAY rất lớn của GameStop. Đó là biến động thị trường, không phải tiền kiếm được từ việc bán game hay sưu tầm.
Nếu EBAY tăng, GME trông có vẻ giàu hơn. Nếu EBAY giảm, lợi nhuận báo cáo sẽ yếu đi. Loại lợi nhuận đó xứng đáng được định giá khác với lợi nhuận tạo ra từ việc khách hàng thực sự mua hàng.
Thành thật mà nói, GME bây giờ trông ít giống một nhà bán lẻ thông thường và giống như một công ty đầu tư hơn, với các cửa hàng được gắn kèm.
Con số bán lẻ mà tôi quan tâm là mảng hàng sưu tầm: chiếm 45,1% doanh số, tăng 57%. Nếu mảng này tiếp tục tăng trưởng và các cửa hàng có thể đáp ứng triển vọng EBITDA đã điều chỉnh từ 650 triệu USD trở lên, thì phe gấu sẽ gặp vấn đề thật sự.
Nhưng “lợi nhuận kỷ lục” không phải lúc nào cũng đồng nghĩa với việc hoạt động cốt lõi bỗng nhiên trở nên xuất sắc.
Một điểm kiểm tra quan trọng: EBITDA đã điều chỉnh thường loại trừ các khoản lãi từ đầu tư. Ngoài ra, hãy xác nhận xem vị thế EBAY trị giá 4,9 tỷ USD được báo cáo đã được tính vào con số 5,4 tỷ USD tiền mặt và chứng khoán hay chưa—nếu cộng cả hai có thể bị tính trùng cùng một nhóm tài sản.
2
705
·
--
Tăng giá
Đã xác minh
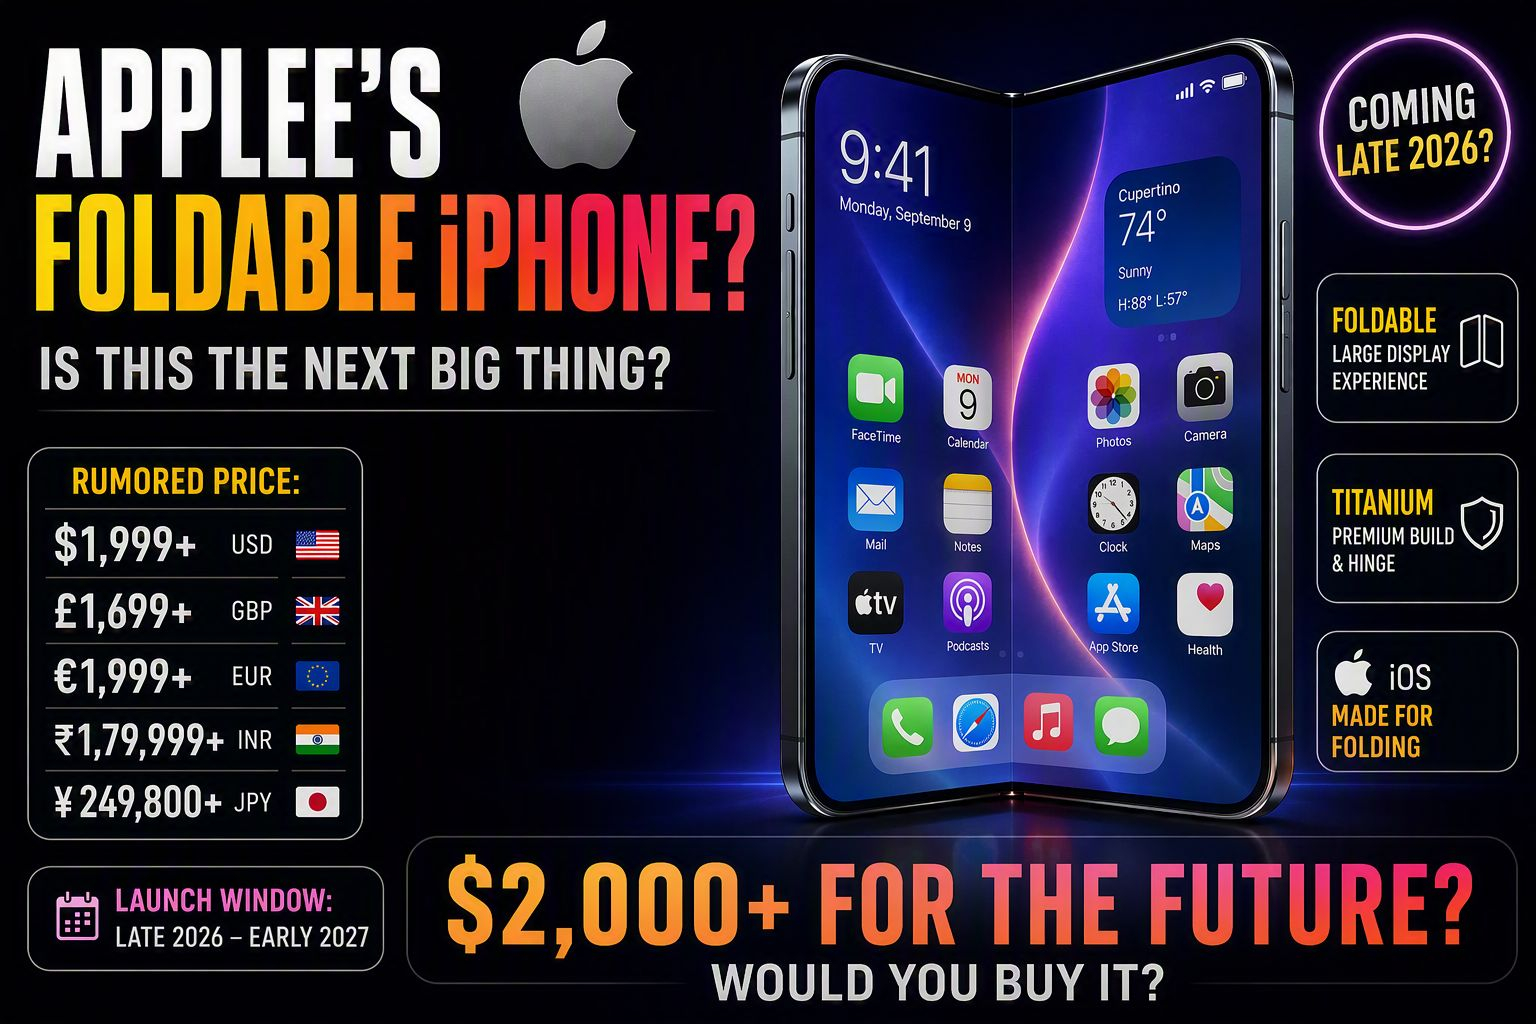
Một chiếc điện thoại 2.000 USD. Ở một đất nước nơi số tiền đó nhiều hơn thu nhập của hầu hết mọi người trong 3 tháng.
Hãy dừng lại một giây.
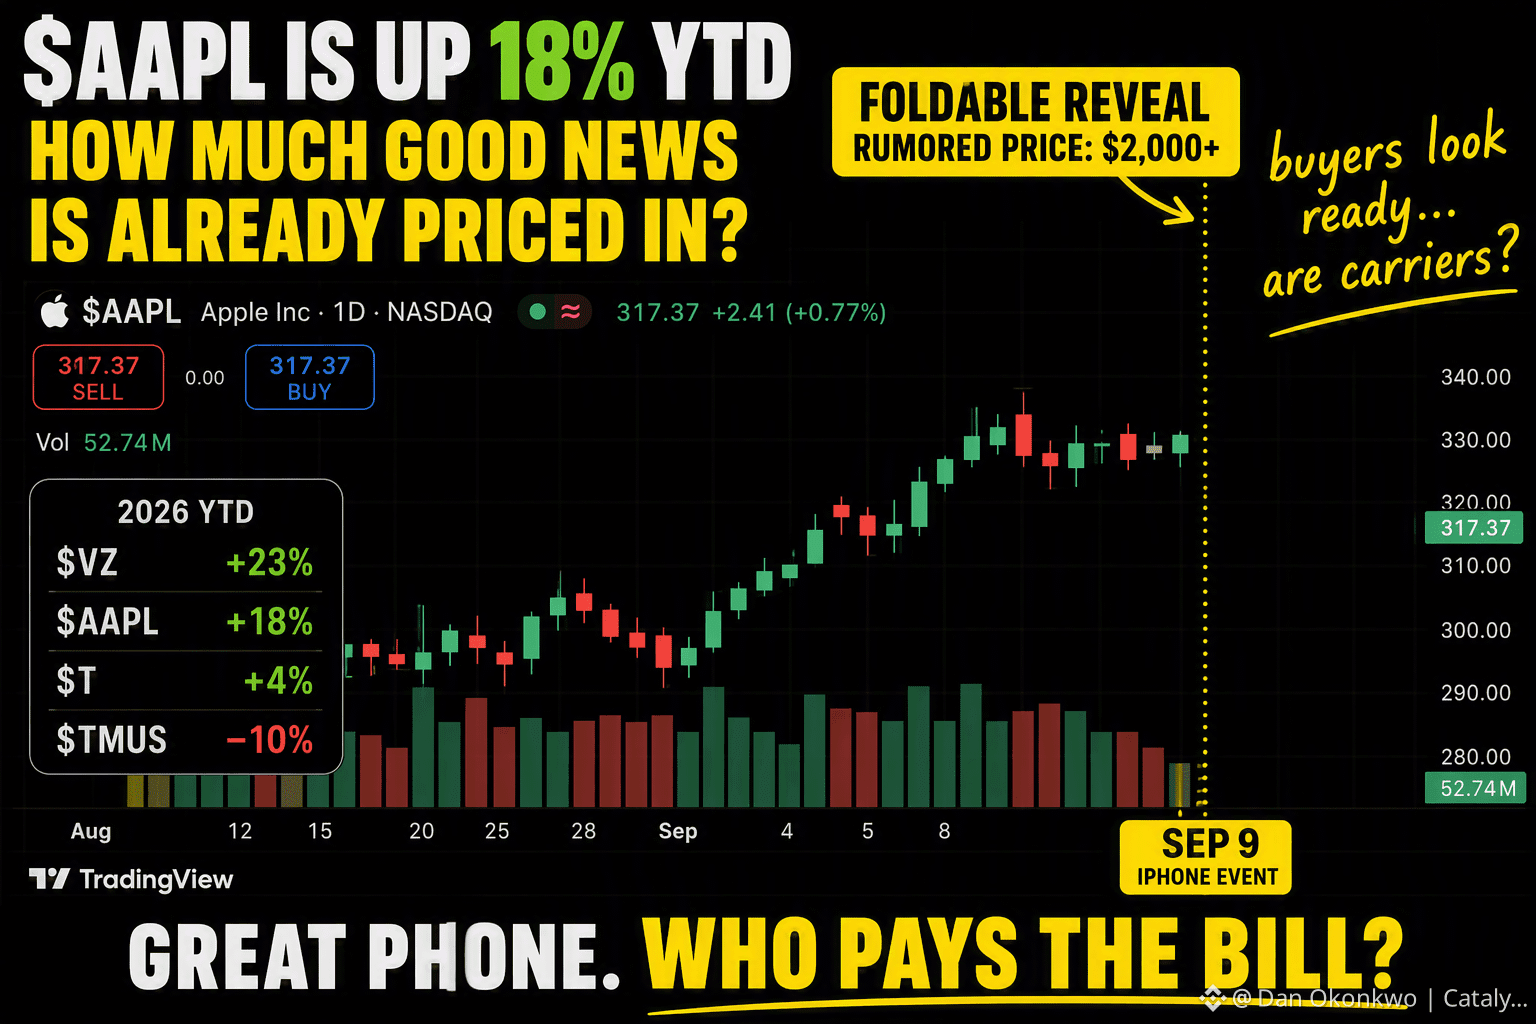
$AAPL được kỳ vọng sẽ giới thiệu mẫu iPhone gập đầu tiên vào thứ Tư, và giá dự đoán là trên mức 2.000 USD. Ở Mỹ, điều đó còn “chịu được” vì T, VZ và TMUS đã mất hàng chục năm để che giấu chi phí thực sự. Tín dụng khi thu cũ đổi mới, trả góp 36 tháng, “miễn phí kèm gói.” Không ai cảm nhận đủ giá phải trả.
Còn ở Nam Á thì sao? Bạn phải trả toàn bộ. Thường còn cộng thêm thuế nhập khẩu.
Vì vậy, chiếc điện thoại mà Apple làm cho một “khách hàng không nhạy cảm với giá” — theo đúng lời họ — lại trở thành một chiếc điện thoại mà phần lớn chúng ta nhìn vào, rồi lướt qua.
Và phần buồn cười là các nhà mạng cũng bắt đầu mệt mỏi vì phải trả thay. Họ đã cắt trợ cấp trong năm nay để bảo vệ biên lợi nhuận của chính mình. Một nhà phân tích nói đừng kỳ vọng sẽ có một mẫu iPhone gập “miễn phí”, và bất kỳ ưu đãi “iPhone 18 Pro miễn phí” nào cũng sẽ không kéo dài lâu.
Thế thì tiền phải đến từ đâu đó. Hoặc Apple bán được ít hơn, hoặc khách hàng tự gánh, hoặc các nhà mạng lại phải nuốt.
Tôi có thể nhầm. Biết đâu người mua giàu chỉ cần trả tiền và không nháy mắt. Đó là mô hình đã diễn ra.
Nhưng đây là điều thực sự làm tôi bận tâm. AAPL đã tăng 18% trong năm nay trước thời điểm này. TMUS lại giảm 10%. Cùng một chu kỳ iPhone, nhưng xuất phát điểm hoàn toàn khác nhau. Một trong hai bên đang được định giá cho “tin tốt.”
Câu hỏi thực sự — bạn có bao giờ trả 2.000 USD cho một chiếc điện thoại không?
{spot}(AAPLBUSDT)
Một chiếc điện thoại 2.000 USD. Ở một đất nước nơi số tiền đó nhiều hơn thu nhập của hầu hết mọi người trong 3 tháng.
Hãy dừng lại một giây.
$AAPL được kỳ vọng sẽ giới thiệu mẫu iPhone gập đầu tiên vào thứ Tư, và giá dự đoán là trên mức 2.000 USD. Ở Mỹ, điều đó còn “chịu được” vì T, VZ và TMUS đã mất hàng chục năm để che giấu chi phí thực sự. Tín dụng khi thu cũ đổi mới, trả góp 36 tháng, “miễn phí kèm gói.” Không ai cảm nhận đủ giá phải trả.
Còn ở Nam Á thì sao? Bạn phải trả toàn bộ. Thường còn cộng thêm thuế nhập khẩu.
Vì vậy, chiếc điện thoại mà Apple làm cho một “khách hàng không nhạy cảm với giá” — theo đúng lời họ — lại trở thành một chiếc điện thoại mà phần lớn chúng ta nhìn vào, rồi lướt qua.
Và phần buồn cười là các nhà mạng cũng bắt đầu mệt mỏi vì phải trả thay. Họ đã cắt trợ cấp trong năm nay để bảo vệ biên lợi nhuận của chính mình. Một nhà phân tích nói đừng kỳ vọng sẽ có một mẫu iPhone gập “miễn phí”, và bất kỳ ưu đãi “iPhone 18 Pro miễn phí” nào cũng sẽ không kéo dài lâu.
Thế thì tiền phải đến từ đâu đó. Hoặc Apple bán được ít hơn, hoặc khách hàng tự gánh, hoặc các nhà mạng lại phải nuốt.
Tôi có thể nhầm. Biết đâu người mua giàu chỉ cần trả tiền và không nháy mắt. Đó là mô hình đã diễn ra.
Nhưng đây là điều thực sự làm tôi bận tâm. AAPL đã tăng 18% trong năm nay trước thời điểm này. TMUS lại giảm 10%. Cùng một chu kỳ iPhone, nhưng xuất phát điểm hoàn toàn khác nhau. Một trong hai bên đang được định giá cho “tin tốt.”
Câu hỏi thực sự — bạn có bao giờ trả 2.000 USD cho một chiếc điện thoại không?
Hãy dừng lại một giây.
$AAPL được kỳ vọng sẽ giới thiệu mẫu iPhone gập đầu tiên vào thứ Tư, và giá dự đoán là trên mức 2.000 USD. Ở Mỹ, điều đó còn “chịu được” vì T, VZ và TMUS đã mất hàng chục năm để che giấu chi phí thực sự. Tín dụng khi thu cũ đổi mới, trả góp 36 tháng, “miễn phí kèm gói.” Không ai cảm nhận đủ giá phải trả.
Còn ở Nam Á thì sao? Bạn phải trả toàn bộ. Thường còn cộng thêm thuế nhập khẩu.
Vì vậy, chiếc điện thoại mà Apple làm cho một “khách hàng không nhạy cảm với giá” — theo đúng lời họ — lại trở thành một chiếc điện thoại mà phần lớn chúng ta nhìn vào, rồi lướt qua.
Và phần buồn cười là các nhà mạng cũng bắt đầu mệt mỏi vì phải trả thay. Họ đã cắt trợ cấp trong năm nay để bảo vệ biên lợi nhuận của chính mình. Một nhà phân tích nói đừng kỳ vọng sẽ có một mẫu iPhone gập “miễn phí”, và bất kỳ ưu đãi “iPhone 18 Pro miễn phí” nào cũng sẽ không kéo dài lâu.
Thế thì tiền phải đến từ đâu đó. Hoặc Apple bán được ít hơn, hoặc khách hàng tự gánh, hoặc các nhà mạng lại phải nuốt.
Tôi có thể nhầm. Biết đâu người mua giàu chỉ cần trả tiền và không nháy mắt. Đó là mô hình đã diễn ra.
Nhưng đây là điều thực sự làm tôi bận tâm. AAPL đã tăng 18% trong năm nay trước thời điểm này. TMUS lại giảm 10%. Cùng một chu kỳ iPhone, nhưng xuất phát điểm hoàn toàn khác nhau. Một trong hai bên đang được định giá cho “tin tốt.”
Câu hỏi thực sự — bạn có bao giờ trả 2.000 USD cho một chiếc điện thoại không?
2
2
3.1k
Đã xác minh
$NVDA making 7,8M USD mỗi nhân viên là ấn tượng, nhưng câu hỏi khó hơn là điều gì giúp con số đó vẫn duy trì ở mức cao.
Nvidia thuê ngoài khâu sản xuất, nhu cầu AI vẫn đang tăng nóng, và doanh thu tăng nhanh hơn rất nhiều so với số lượng nhân sự. Đó là một bối cảnh tuyệt vời miễn là nguồn cung vẫn thắt chặt và khả năng định giá vẫn giữ vững.
Tuy nhiên, doanh thu trên mỗi nhân viên có thể giảm nhanh nếu các hyperscaler chậm chi tiêu, chip tùy chỉnh giành thêm thị phần, hoặc Nvidia cần một lực lượng lao động lớn hơn nhiều.
Con số cần theo dõi tiếp theo không phải là số lượng nhân viên. Đó là biên lợi nhuận gộp. Nếu doanh thu tiếp tục tăng nhưng biên lợi nhuận bắt đầu sụt giảm, thì câu chuyện về "hiệu quả" sẽ trông rất khác.
$NVDA making 7,8M USD mỗi nhân viên là ấn tượng, nhưng câu hỏi khó hơn là điều gì giúp con số đó vẫn duy trì ở mức cao.
Nvidia thuê ngoài khâu sản xuất, nhu cầu AI vẫn đang tăng nóng, và doanh thu tăng nhanh hơn rất nhiều so với số lượng nhân sự. Đó là một bối cảnh tuyệt vời miễn là nguồn cung vẫn thắt chặt và khả năng định giá vẫn giữ vững.
Tuy nhiên, doanh thu trên mỗi nhân viên có thể giảm nhanh nếu các hyperscaler chậm chi tiêu, chip tùy chỉnh giành thêm thị phần, hoặc Nvidia cần một lực lượng lao động lớn hơn nhiều.
Con số cần theo dõi tiếp theo không phải là số lượng nhân viên. Đó là biên lợi nhuận gộp. Nếu doanh thu tiếp tục tăng nhưng biên lợi nhuận bắt đầu sụt giảm, thì câu chuyện về "hiệu quả" sẽ trông rất khác.
Nvidia thuê ngoài khâu sản xuất, nhu cầu AI vẫn đang tăng nóng, và doanh thu tăng nhanh hơn rất nhiều so với số lượng nhân sự. Đó là một bối cảnh tuyệt vời miễn là nguồn cung vẫn thắt chặt và khả năng định giá vẫn giữ vững.
Tuy nhiên, doanh thu trên mỗi nhân viên có thể giảm nhanh nếu các hyperscaler chậm chi tiêu, chip tùy chỉnh giành thêm thị phần, hoặc Nvidia cần một lực lượng lao động lớn hơn nhiều.
Con số cần theo dõi tiếp theo không phải là số lượng nhân viên. Đó là biên lợi nhuận gộp. Nếu doanh thu tiếp tục tăng nhưng biên lợi nhuận bắt đầu sụt giảm, thì câu chuyện về "hiệu quả" sẽ trông rất khác.
2
528
Vụ tấn công thứ hai nhắm vào các cơ sở Jizan của Saudi Aramco trong vòng một tháng, theo FT. Đang tiến hành đánh giá thiệt hại; một nguồn cho rằng quy mô tương tự như vụ tháng 8, đã làm gián đoạn một số hoạt động tinh luyện nhưng không ảnh hưởng đáng kể đến vận hành.
Phản ứng của thị trường: WTI tăng +0,59 USD trong năm phút lên 92,22 USD, Brent tăng +0,62 USD lên 95,86 USD. Dưới 1%, trong một cuộc tấn công lẽ ra chỉ được xem là một tiêu đề “5 đô la” hai tháng trước.
Đó là bối cảnh đáng đọc. Dầu đã mang sẵn “phí bảo hiểm chiến tranh” vượt 90 USD — cuộc tấn công ở mức biên giờ xác nhận mức phí đó thay vì làm gia tăng thêm. Sự lặp lại đã được phản ánh giá.
Điều gì sẽ làm thay đổi cách tính đó, theo thứ tự: kết quả đánh giá thiệt hại (một mức sụt giảm sản lượng mang tính vật chất khác về bản chất, không chỉ về mức độ), khả năng các cuộc tấn công lan sang các đầu mối xuất khẩu hoặc hoạt động vận tải đường biển thay vì một địa điểm ở vùng biên — và lịch thời gian. Việc nắm giữ dầu thô ở mức trên 92 USD đến qua thứ Năm sẽ đưa thẳng thị trường đối diện với bản công bố CPI mà Fed sẽ đọc trước ngày 16.
Theo dõi: Tuyên bố của Aramco về bản đánh giá. Cho đến khi có điều đó, thị trường đã xếp sự kiện này vào nhóm “xung đột đã biết, mục tiêu đã biết.” #catalyst
Vụ tấn công thứ hai nhắm vào các cơ sở Jizan của Saudi Aramco trong vòng một tháng, theo FT. Đang tiến hành đánh giá thiệt hại; một nguồn cho rằng quy mô tương tự như vụ tháng 8, đã làm gián đoạn một số hoạt động tinh luyện nhưng không ảnh hưởng đáng kể đến vận hành.
Phản ứng của thị trường: WTI tăng +0,59 USD trong năm phút lên 92,22 USD, Brent tăng +0,62 USD lên 95,86 USD. Dưới 1%, trong một cuộc tấn công lẽ ra chỉ được xem là một tiêu đề “5 đô la” hai tháng trước.
Đó là bối cảnh đáng đọc. Dầu đã mang sẵn “phí bảo hiểm chiến tranh” vượt 90 USD — cuộc tấn công ở mức biên giờ xác nhận mức phí đó thay vì làm gia tăng thêm. Sự lặp lại đã được phản ánh giá.
Điều gì sẽ làm thay đổi cách tính đó, theo thứ tự: kết quả đánh giá thiệt hại (một mức sụt giảm sản lượng mang tính vật chất khác về bản chất, không chỉ về mức độ), khả năng các cuộc tấn công lan sang các đầu mối xuất khẩu hoặc hoạt động vận tải đường biển thay vì một địa điểm ở vùng biên — và lịch thời gian. Việc nắm giữ dầu thô ở mức trên 92 USD đến qua thứ Năm sẽ đưa thẳng thị trường đối diện với bản công bố CPI mà Fed sẽ đọc trước ngày 16.
Theo dõi: Tuyên bố của Aramco về bản đánh giá. Cho đến khi có điều đó, thị trường đã xếp sự kiện này vào nhóm “xung đột đã biết, mục tiêu đã biết.” #catalyst
Phản ứng của thị trường: WTI tăng +0,59 USD trong năm phút lên 92,22 USD, Brent tăng +0,62 USD lên 95,86 USD. Dưới 1%, trong một cuộc tấn công lẽ ra chỉ được xem là một tiêu đề “5 đô la” hai tháng trước.
Đó là bối cảnh đáng đọc. Dầu đã mang sẵn “phí bảo hiểm chiến tranh” vượt 90 USD — cuộc tấn công ở mức biên giờ xác nhận mức phí đó thay vì làm gia tăng thêm. Sự lặp lại đã được phản ánh giá.
Điều gì sẽ làm thay đổi cách tính đó, theo thứ tự: kết quả đánh giá thiệt hại (một mức sụt giảm sản lượng mang tính vật chất khác về bản chất, không chỉ về mức độ), khả năng các cuộc tấn công lan sang các đầu mối xuất khẩu hoặc hoạt động vận tải đường biển thay vì một địa điểm ở vùng biên — và lịch thời gian. Việc nắm giữ dầu thô ở mức trên 92 USD đến qua thứ Năm sẽ đưa thẳng thị trường đối diện với bản công bố CPI mà Fed sẽ đọc trước ngày 16.
Theo dõi: Tuyên bố của Aramco về bản đánh giá. Cho đến khi có điều đó, thị trường đã xếp sự kiện này vào nhóm “xung đột đã biết, mục tiêu đã biết.” #catalyst
245
Các con số capex AI đã ngừng đáng tin từ một thời gian rồi. Dù vậy, đây là con số mới nhất, kèm theo những lưu ý riêng của nó.
Theo The Information: Anthropic đã ký hợp đồng tính toán ~14,8GW trong 11 tháng — tổng cộng khoảng 16GW — với chi phí tiềm năng lên tới 517 tỷ USD trải dài trong thập kỷ tới. Các nhà cung cấp giống như cả ngành công nghiệp: tối đa 5GW từ Amazon, 5GW từ Google/Broadcom, ~1GW từ Microsoft/Nvidia, cộng thêm hợp đồng thuê toàn bộ Colossus 1 của SpaceX — hơn 220K GPU.
Và lưu ý mà chính báo cáo này nêu ra: 517 tỷ USD là ước tính tối đa. Một phần công suất có thể bị trì hoãn hoặc không bao giờ được sử dụng; một số hợp đồng có thể bị hủy sớm. Đó là con số tiêu đề, không phải chi tiêu đã cam kết.
Bối cảnh mà điều này phản ánh: mục tiêu mà OpenAI công bố còn lớn hơn — 30GW vào năm 2030, khoảng 750 tỷ USD được đầu tư. Vì vậy, chỉ riêng hai phòng thí nghiệm này đã hàm ý hơn 1 nghìn tỷ USD cho tính toán trong thập kỷ này, và mỗi watt trong số đó sẽ chuyển hóa thành đơn đặt hàng cho chip, bộ nhớ, quang học, điện năng.
Ý chính: đây là các hợp đồng, không phải mức tiêu thụ. Khoảng cách giữa GW đã ký và GW thực sự được sử dụng là nơi câu chuyện này либо xác nhận toàn bộ chuỗi cung ứng — hoặc trở thành câu chuyện về tình trạng đầu tư quá mức của thập niên 2030. Hãy theo dõi xem điều nào xảy ra. #catalyst
Các con số capex AI đã ngừng đáng tin từ một thời gian rồi. Dù vậy, đây là con số mới nhất, kèm theo những lưu ý riêng của nó.
Theo The Information: Anthropic đã ký hợp đồng tính toán ~14,8GW trong 11 tháng — tổng cộng khoảng 16GW — với chi phí tiềm năng lên tới 517 tỷ USD trải dài trong thập kỷ tới. Các nhà cung cấp giống như cả ngành công nghiệp: tối đa 5GW từ Amazon, 5GW từ Google/Broadcom, ~1GW từ Microsoft/Nvidia, cộng thêm hợp đồng thuê toàn bộ Colossus 1 của SpaceX — hơn 220K GPU.
Và lưu ý mà chính báo cáo này nêu ra: 517 tỷ USD là ước tính tối đa. Một phần công suất có thể bị trì hoãn hoặc không bao giờ được sử dụng; một số hợp đồng có thể bị hủy sớm. Đó là con số tiêu đề, không phải chi tiêu đã cam kết.
Bối cảnh mà điều này phản ánh: mục tiêu mà OpenAI công bố còn lớn hơn — 30GW vào năm 2030, khoảng 750 tỷ USD được đầu tư. Vì vậy, chỉ riêng hai phòng thí nghiệm này đã hàm ý hơn 1 nghìn tỷ USD cho tính toán trong thập kỷ này, và mỗi watt trong số đó sẽ chuyển hóa thành đơn đặt hàng cho chip, bộ nhớ, quang học, điện năng.
Ý chính: đây là các hợp đồng, không phải mức tiêu thụ. Khoảng cách giữa GW đã ký và GW thực sự được sử dụng là nơi câu chuyện này либо xác nhận toàn bộ chuỗi cung ứng — hoặc trở thành câu chuyện về tình trạng đầu tư quá mức của thập niên 2030. Hãy theo dõi xem điều nào xảy ra. #catalyst
Theo The Information: Anthropic đã ký hợp đồng tính toán ~14,8GW trong 11 tháng — tổng cộng khoảng 16GW — với chi phí tiềm năng lên tới 517 tỷ USD trải dài trong thập kỷ tới. Các nhà cung cấp giống như cả ngành công nghiệp: tối đa 5GW từ Amazon, 5GW từ Google/Broadcom, ~1GW từ Microsoft/Nvidia, cộng thêm hợp đồng thuê toàn bộ Colossus 1 của SpaceX — hơn 220K GPU.
Và lưu ý mà chính báo cáo này nêu ra: 517 tỷ USD là ước tính tối đa. Một phần công suất có thể bị trì hoãn hoặc không bao giờ được sử dụng; một số hợp đồng có thể bị hủy sớm. Đó là con số tiêu đề, không phải chi tiêu đã cam kết.
Bối cảnh mà điều này phản ánh: mục tiêu mà OpenAI công bố còn lớn hơn — 30GW vào năm 2030, khoảng 750 tỷ USD được đầu tư. Vì vậy, chỉ riêng hai phòng thí nghiệm này đã hàm ý hơn 1 nghìn tỷ USD cho tính toán trong thập kỷ này, và mỗi watt trong số đó sẽ chuyển hóa thành đơn đặt hàng cho chip, bộ nhớ, quang học, điện năng.
Ý chính: đây là các hợp đồng, không phải mức tiêu thụ. Khoảng cách giữa GW đã ký và GW thực sự được sử dụng là nơi câu chuyện này либо xác nhận toàn bộ chuỗi cung ứng — hoặc trở thành câu chuyện về tình trạng đầu tư quá mức của thập niên 2030. Hãy theo dõi xem điều nào xảy ra. #catalyst
410
Đã xác minh
Trump đăng rằng ông ấy sẽ ngừng giao thương với các quốc gia đang có thặng dư với Mỹ trừ khi Fed cắt lãi suất. Thị trường không hề biến động. Evercore lưu ý không có tác động rõ rệt nào lên lợi suất, cổ phiếu, đồng đô la hay xác suất tăng lãi suất — trái ngược hẳn với những biến động mà các mối đe dọa về thương mại và Fed đã gây ra vào đầu năm 2025.
Thị trường đang xem đây là lời than vãn. Cách hiểu đó có lẽ đúng ở bề mặt. Nhưng cơ chế bên dưới đáng để lần theo.
Ở cấp độ thứ nhất: bản thân lời đe dọa đã tự mâu thuẫn. Cấm nhập khẩu để ép cắt lãi suất sẽ kích hoạt ngay một cú sốc nguồn cung — Henrietta Treyz tại Veda Partners gọi đây là sai lầm pháp lý và kinh tế "nghiêm trọng nhất" của Trump. Bạn không thể hạ lạm phát bằng cách bóp nghẹt nguồn cung. Nếu có gì xảy ra, việc ngừng thương mại sẽ đẩy giá lên, từ đó đẩy Fed về phía tăng lãi suất, chứ không phải cắt. Nếu hiểu theo nghĩa đen, lời đe dọa này tự đi ngược lại mục tiêu của chính nó.
Ở cấp độ thứ hai: áp lực lên Warsh thực ra làm khả năng tăng lãi suất cao hơn, chứ không phải thấp hơn. Evercore nói thẳng rằng việc Trump tiếp tục gây sức ép đã "làm mọi thứ phức tạp hơn" cho chủ tịch Fed, và các nhà phân tích hiện cho rằng một đợt tăng lãi suất là "có khả năng hơn một chút." Thị trường cược có xác suất nhỉnh hơn 50% cho cuộc họp trong hai tuần tới; Evercore nói là dưới 50%. Dù thế nào, hướng đi vẫn là lên, không phải xuống.
Ở cấp độ thứ ba: tính độc lập của Warsh là biến số quan trọng. Treyz cho rằng Warsh đang cố giữ khoảng cách với Trump. Stephen Myrow của Beacon nói Warsh sẽ ngăn một đợt tăng trước kỳ bầu cử giữa nhiệm kỳ, giữ lãi suất đi ngang — "chính trị đang lấn át dữ liệu, và Warsh đang nói cứng rắn vì ông ấy muốn thị trường làm thay công việc của mình." Đó là hai cách đọc khác nhau về cùng một con người.
Điều sẽ chứng minh quan điểm này sai là nếu Trump thực sự thực thi việc ngừng thương mại — không chỉ đăng bài về nó, mà còn ký một văn bản nào đó. Cho đến nay, mọi người tham gia thị trường đều cược rằng ông ấy sẽ không làm. Khoảnh khắc cược đó thay đổi chính là lúc chuyện này không còn là tiếng ồn nữa.
Biến số cần theo dõi: liệu Warsh sẽ giữ nguyên hay tăng lãi suất trong cuộc họp tiếp theo. Mọi thứ khác chỉ là tư thế.
Trump đăng rằng ông ấy sẽ ngừng giao thương với các quốc gia đang có thặng dư với Mỹ trừ khi Fed cắt lãi suất. Thị trường không hề biến động. Evercore lưu ý không có tác động rõ rệt nào lên lợi suất, cổ phiếu, đồng đô la hay xác suất tăng lãi suất — trái ngược hẳn với những biến động mà các mối đe dọa về thương mại và Fed đã gây ra vào đầu năm 2025.
Thị trường đang xem đây là lời than vãn. Cách hiểu đó có lẽ đúng ở bề mặt. Nhưng cơ chế bên dưới đáng để lần theo.
Ở cấp độ thứ nhất: bản thân lời đe dọa đã tự mâu thuẫn. Cấm nhập khẩu để ép cắt lãi suất sẽ kích hoạt ngay một cú sốc nguồn cung — Henrietta Treyz tại Veda Partners gọi đây là sai lầm pháp lý và kinh tế "nghiêm trọng nhất" của Trump. Bạn không thể hạ lạm phát bằng cách bóp nghẹt nguồn cung. Nếu có gì xảy ra, việc ngừng thương mại sẽ đẩy giá lên, từ đó đẩy Fed về phía tăng lãi suất, chứ không phải cắt. Nếu hiểu theo nghĩa đen, lời đe dọa này tự đi ngược lại mục tiêu của chính nó.
Ở cấp độ thứ hai: áp lực lên Warsh thực ra làm khả năng tăng lãi suất cao hơn, chứ không phải thấp hơn. Evercore nói thẳng rằng việc Trump tiếp tục gây sức ép đã "làm mọi thứ phức tạp hơn" cho chủ tịch Fed, và các nhà phân tích hiện cho rằng một đợt tăng lãi suất là "có khả năng hơn một chút." Thị trường cược có xác suất nhỉnh hơn 50% cho cuộc họp trong hai tuần tới; Evercore nói là dưới 50%. Dù thế nào, hướng đi vẫn là lên, không phải xuống.
Ở cấp độ thứ ba: tính độc lập của Warsh là biến số quan trọng. Treyz cho rằng Warsh đang cố giữ khoảng cách với Trump. Stephen Myrow của Beacon nói Warsh sẽ ngăn một đợt tăng trước kỳ bầu cử giữa nhiệm kỳ, giữ lãi suất đi ngang — "chính trị đang lấn át dữ liệu, và Warsh đang nói cứng rắn vì ông ấy muốn thị trường làm thay công việc của mình." Đó là hai cách đọc khác nhau về cùng một con người.
Điều sẽ chứng minh quan điểm này sai là nếu Trump thực sự thực thi việc ngừng thương mại — không chỉ đăng bài về nó, mà còn ký một văn bản nào đó. Cho đến nay, mọi người tham gia thị trường đều cược rằng ông ấy sẽ không làm. Khoảnh khắc cược đó thay đổi chính là lúc chuyện này không còn là tiếng ồn nữa.
Biến số cần theo dõi: liệu Warsh sẽ giữ nguyên hay tăng lãi suất trong cuộc họp tiếp theo. Mọi thứ khác chỉ là tư thế.
Thị trường đang xem đây là lời than vãn. Cách hiểu đó có lẽ đúng ở bề mặt. Nhưng cơ chế bên dưới đáng để lần theo.
Ở cấp độ thứ nhất: bản thân lời đe dọa đã tự mâu thuẫn. Cấm nhập khẩu để ép cắt lãi suất sẽ kích hoạt ngay một cú sốc nguồn cung — Henrietta Treyz tại Veda Partners gọi đây là sai lầm pháp lý và kinh tế "nghiêm trọng nhất" của Trump. Bạn không thể hạ lạm phát bằng cách bóp nghẹt nguồn cung. Nếu có gì xảy ra, việc ngừng thương mại sẽ đẩy giá lên, từ đó đẩy Fed về phía tăng lãi suất, chứ không phải cắt. Nếu hiểu theo nghĩa đen, lời đe dọa này tự đi ngược lại mục tiêu của chính nó.
Ở cấp độ thứ hai: áp lực lên Warsh thực ra làm khả năng tăng lãi suất cao hơn, chứ không phải thấp hơn. Evercore nói thẳng rằng việc Trump tiếp tục gây sức ép đã "làm mọi thứ phức tạp hơn" cho chủ tịch Fed, và các nhà phân tích hiện cho rằng một đợt tăng lãi suất là "có khả năng hơn một chút." Thị trường cược có xác suất nhỉnh hơn 50% cho cuộc họp trong hai tuần tới; Evercore nói là dưới 50%. Dù thế nào, hướng đi vẫn là lên, không phải xuống.
Ở cấp độ thứ ba: tính độc lập của Warsh là biến số quan trọng. Treyz cho rằng Warsh đang cố giữ khoảng cách với Trump. Stephen Myrow của Beacon nói Warsh sẽ ngăn một đợt tăng trước kỳ bầu cử giữa nhiệm kỳ, giữ lãi suất đi ngang — "chính trị đang lấn át dữ liệu, và Warsh đang nói cứng rắn vì ông ấy muốn thị trường làm thay công việc của mình." Đó là hai cách đọc khác nhau về cùng một con người.
Điều sẽ chứng minh quan điểm này sai là nếu Trump thực sự thực thi việc ngừng thương mại — không chỉ đăng bài về nó, mà còn ký một văn bản nào đó. Cho đến nay, mọi người tham gia thị trường đều cược rằng ông ấy sẽ không làm. Khoảnh khắc cược đó thay đổi chính là lúc chuyện này không còn là tiếng ồn nữa.
Biến số cần theo dõi: liệu Warsh sẽ giữ nguyên hay tăng lãi suất trong cuộc họp tiếp theo. Mọi thứ khác chỉ là tư thế.
1.1k
Thỏa thuận với Hugging Face đã được ký. Giờ đây, nó trở thành một chất xúc tác kèm theo các mốc thời gian, và gần như không ai theo dõi chúng.
Những gì đã được xác nhận, trực tiếp từ Nvidia: $12.93B được đồng ý. 18 triệu nhà phát triển, 3 triệu mô hình, 500,000 bộ dữ liệu, 200,000 công ty trên nền tảng. Và câu then chốt, mang “gánh nặng” ở đây: "Việc tính toán của NVIDIA sẽ không cần thiết để xây dựng hoặc triển khai thông qua Hugging Face."
Từ đây, bối cảnh vận hành theo ba “cái đồng hồ”.
Đồng hồ một: pháp lý. Một nhà sản xuất chip trị giá 5 nghìn tỷ USD mua đăng ký mã nguồn mở là một cuộc rà soát chống độc quyền ngay từ ngày đầu ở cả Mỹ và Brussels. Thông tin về thời điểm hoàn tất dự kiến: nửa đầu năm 2027. Đây là một khung thời gian dài, và mọi hồ sơ, yêu cầu bổ sung, hay thảo luận về biện pháp khắc phục trong giai đoạn đó đều là một tiêu đề có thể giao dịch cho $NVDA.
Đồng hồ hai: lời hứa. Cam kết về nền tảng mở giờ đây là một tuyên bố công khai, có thể kiểm chứng. Lần thay đổi giá đầu tiên, mặc định đầu tiên có lợi cho phần cứng silicon của NVIDIA, nhà xây dựng mô hình đối thủ đầu tiên lên tiếng phàn nàn — từng trường hợp đều được thử nghiệm, và thị trường sẽ ghi điểm.
Đồng hồ ba: phản ứng. Những khách hàng lớn nhất của NVIDIA đang tự xây dựng chip của riêng họ. Họ vừa chứng kiến “mặt sân trung lập” bị mua. Hãy theo dõi các đòn phản công —
Thỏa thuận với Hugging Face đã được ký. Giờ đây, nó trở thành một chất xúc tác kèm theo các mốc thời gian, và gần như không ai theo dõi chúng.
Những gì đã được xác nhận, trực tiếp từ Nvidia: $12.93B được đồng ý. 18 triệu nhà phát triển, 3 triệu mô hình, 500,000 bộ dữ liệu, 200,000 công ty trên nền tảng. Và câu then chốt, mang “gánh nặng” ở đây: "Việc tính toán của NVIDIA sẽ không cần thiết để xây dựng hoặc triển khai thông qua Hugging Face."
Từ đây, bối cảnh vận hành theo ba “cái đồng hồ”.
Đồng hồ một: pháp lý. Một nhà sản xuất chip trị giá 5 nghìn tỷ USD mua đăng ký mã nguồn mở là một cuộc rà soát chống độc quyền ngay từ ngày đầu ở cả Mỹ và Brussels. Thông tin về thời điểm hoàn tất dự kiến: nửa đầu năm 2027. Đây là một khung thời gian dài, và mọi hồ sơ, yêu cầu bổ sung, hay thảo luận về biện pháp khắc phục trong giai đoạn đó đều là một tiêu đề có thể giao dịch cho $NVDA.
Đồng hồ hai: lời hứa. Cam kết về nền tảng mở giờ đây là một tuyên bố công khai, có thể kiểm chứng. Lần thay đổi giá đầu tiên, mặc định đầu tiên có lợi cho phần cứng silicon của NVIDIA, nhà xây dựng mô hình đối thủ đầu tiên lên tiếng phàn nàn — từng trường hợp đều được thử nghiệm, và thị trường sẽ ghi điểm.
Đồng hồ ba: phản ứng. Những khách hàng lớn nhất của NVIDIA đang tự xây dựng chip của riêng họ. Họ vừa chứng kiến “mặt sân trung lập” bị mua. Hãy theo dõi các đòn phản công —
Những gì đã được xác nhận, trực tiếp từ Nvidia: $12.93B được đồng ý. 18 triệu nhà phát triển, 3 triệu mô hình, 500,000 bộ dữ liệu, 200,000 công ty trên nền tảng. Và câu then chốt, mang “gánh nặng” ở đây: "Việc tính toán của NVIDIA sẽ không cần thiết để xây dựng hoặc triển khai thông qua Hugging Face."
Từ đây, bối cảnh vận hành theo ba “cái đồng hồ”.
Đồng hồ một: pháp lý. Một nhà sản xuất chip trị giá 5 nghìn tỷ USD mua đăng ký mã nguồn mở là một cuộc rà soát chống độc quyền ngay từ ngày đầu ở cả Mỹ và Brussels. Thông tin về thời điểm hoàn tất dự kiến: nửa đầu năm 2027. Đây là một khung thời gian dài, và mọi hồ sơ, yêu cầu bổ sung, hay thảo luận về biện pháp khắc phục trong giai đoạn đó đều là một tiêu đề có thể giao dịch cho $NVDA.
Đồng hồ hai: lời hứa. Cam kết về nền tảng mở giờ đây là một tuyên bố công khai, có thể kiểm chứng. Lần thay đổi giá đầu tiên, mặc định đầu tiên có lợi cho phần cứng silicon của NVIDIA, nhà xây dựng mô hình đối thủ đầu tiên lên tiếng phàn nàn — từng trường hợp đều được thử nghiệm, và thị trường sẽ ghi điểm.
Đồng hồ ba: phản ứng. Những khách hàng lớn nhất của NVIDIA đang tự xây dựng chip của riêng họ. Họ vừa chứng kiến “mặt sân trung lập” bị mua. Hãy theo dõi các đòn phản công —
377
Đã xác minh
Snowflake tăng 24% vào thứ Năm. Đây là kiểu biến động khiến bạn phải quay lại kiểm tra những gì bạn đã đưa vào tầm ngắm trước khi phiên công bố diễn ra.
Tiêu đề rất “sạch” — lợi nhuận quý II (kỳ tháng 7) vượt kỳ vọng, các nhà phân tích gọi là “xuất sắc” và “đặc biệt”, đồng thời chiến lược gia của Jefferies cho rằng đây có thể là báo cáo phần mềm tốt nhất của quý. Dự báo doanh thu sản phẩm đã được nâng từ 5,84 tỷ USD lên 6,07 tỷ USD cho cả năm. JPMorgan cho biết họ kỳ vọng doanh thu sẽ tiếp tục tăng trưởng với quy mô nhanh chóng. Tất cả những điều đó đều khớp với một màn “bùng nổ”.
Nhưng phần tôi đang cân nhắc là CoCo. Đây là tác nhân mã hóa AI của Snowflake, trước đây được gọi là Cortex Code. Giám đốc điều hành Sridhar Ramaswamy cho biết trong cuộc gọi rằng đây nằm trong số những “thương vụ dễ bán nhất” mà họ đã thực hiện với khách hàng. Brent Thill của Jefferies gọi đó là “năng lực hủy diệt”. Điểm chi tiết quan trọng: người dùng CoCo đang sử dụng nhiều hơn nền tảng cốt lõi của Snowflake, chứ không phải ít đi. Phần rút ra của Thill là “AI mang tính bổ sung hơn là đánh cắp (cannibalistic)”.
Đó là khoảng cách giữa kỳ vọng và thực tế. Thị trường đang định giá Snowflake như một công ty kho dữ liệu, với rủi ro bị AI làm xáo trộn. Bài viết cho biết: tác nhân AI mới là thứ kéo mọi người quay trở lại với sản phẩm lõi. Chênh lệch tăng 24% phản ánh việc định giá lại giả định đó.
Sai lầm cần theo dõi ở đây là đuổi theo đà tăng. Chênh lệch 24% sau báo cáo thu nhập là phản ứng, không phải là kịch bản. Câu hỏi đặt ra với tờ báo là liệu đà tăng trưởng doanh thu do CoCo tạo ra có bền vững ở tốc độ hiện tại hay liệu báo cáo quý đầu tiên đã “kéo trước” nhu cầu để rồi bình thường hóa. Ban lãnh đạo đã nâng dự báo — nhưng họ không nâng thêm tới 24%.
Snowflake tăng 24% vào thứ Năm. Đây là kiểu biến động khiến bạn phải quay lại kiểm tra những gì bạn đã đưa vào tầm ngắm trước khi phiên công bố diễn ra.
Tiêu đề rất “sạch” — lợi nhuận quý II (kỳ tháng 7) vượt kỳ vọng, các nhà phân tích gọi là “xuất sắc” và “đặc biệt”, đồng thời chiến lược gia của Jefferies cho rằng đây có thể là báo cáo phần mềm tốt nhất của quý. Dự báo doanh thu sản phẩm đã được nâng từ 5,84 tỷ USD lên 6,07 tỷ USD cho cả năm. JPMorgan cho biết họ kỳ vọng doanh thu sẽ tiếp tục tăng trưởng với quy mô nhanh chóng. Tất cả những điều đó đều khớp với một màn “bùng nổ”.
Nhưng phần tôi đang cân nhắc là CoCo. Đây là tác nhân mã hóa AI của Snowflake, trước đây được gọi là Cortex Code. Giám đốc điều hành Sridhar Ramaswamy cho biết trong cuộc gọi rằng đây nằm trong số những “thương vụ dễ bán nhất” mà họ đã thực hiện với khách hàng. Brent Thill của Jefferies gọi đó là “năng lực hủy diệt”. Điểm chi tiết quan trọng: người dùng CoCo đang sử dụng nhiều hơn nền tảng cốt lõi của Snowflake, chứ không phải ít đi. Phần rút ra của Thill là “AI mang tính bổ sung hơn là đánh cắp (cannibalistic)”.
Đó là khoảng cách giữa kỳ vọng và thực tế. Thị trường đang định giá Snowflake như một công ty kho dữ liệu, với rủi ro bị AI làm xáo trộn. Bài viết cho biết: tác nhân AI mới là thứ kéo mọi người quay trở lại với sản phẩm lõi. Chênh lệch tăng 24% phản ánh việc định giá lại giả định đó.
Sai lầm cần theo dõi ở đây là đuổi theo đà tăng. Chênh lệch 24% sau báo cáo thu nhập là phản ứng, không phải là kịch bản. Câu hỏi đặt ra với tờ báo là liệu đà tăng trưởng doanh thu do CoCo tạo ra có bền vững ở tốc độ hiện tại hay liệu báo cáo quý đầu tiên đã “kéo trước” nhu cầu để rồi bình thường hóa. Ban lãnh đạo đã nâng dự báo — nhưng họ không nâng thêm tới 24%.
Tiêu đề rất “sạch” — lợi nhuận quý II (kỳ tháng 7) vượt kỳ vọng, các nhà phân tích gọi là “xuất sắc” và “đặc biệt”, đồng thời chiến lược gia của Jefferies cho rằng đây có thể là báo cáo phần mềm tốt nhất của quý. Dự báo doanh thu sản phẩm đã được nâng từ 5,84 tỷ USD lên 6,07 tỷ USD cho cả năm. JPMorgan cho biết họ kỳ vọng doanh thu sẽ tiếp tục tăng trưởng với quy mô nhanh chóng. Tất cả những điều đó đều khớp với một màn “bùng nổ”.
Nhưng phần tôi đang cân nhắc là CoCo. Đây là tác nhân mã hóa AI của Snowflake, trước đây được gọi là Cortex Code. Giám đốc điều hành Sridhar Ramaswamy cho biết trong cuộc gọi rằng đây nằm trong số những “thương vụ dễ bán nhất” mà họ đã thực hiện với khách hàng. Brent Thill của Jefferies gọi đó là “năng lực hủy diệt”. Điểm chi tiết quan trọng: người dùng CoCo đang sử dụng nhiều hơn nền tảng cốt lõi của Snowflake, chứ không phải ít đi. Phần rút ra của Thill là “AI mang tính bổ sung hơn là đánh cắp (cannibalistic)”.
Đó là khoảng cách giữa kỳ vọng và thực tế. Thị trường đang định giá Snowflake như một công ty kho dữ liệu, với rủi ro bị AI làm xáo trộn. Bài viết cho biết: tác nhân AI mới là thứ kéo mọi người quay trở lại với sản phẩm lõi. Chênh lệch tăng 24% phản ánh việc định giá lại giả định đó.
Sai lầm cần theo dõi ở đây là đuổi theo đà tăng. Chênh lệch 24% sau báo cáo thu nhập là phản ứng, không phải là kịch bản. Câu hỏi đặt ra với tờ báo là liệu đà tăng trưởng doanh thu do CoCo tạo ra có bền vững ở tốc độ hiện tại hay liệu báo cáo quý đầu tiên đã “kéo trước” nhu cầu để rồi bình thường hóa. Ban lãnh đạo đã nâng dự báo — nhưng họ không nâng thêm tới 24%.
2k
Đã xác minh
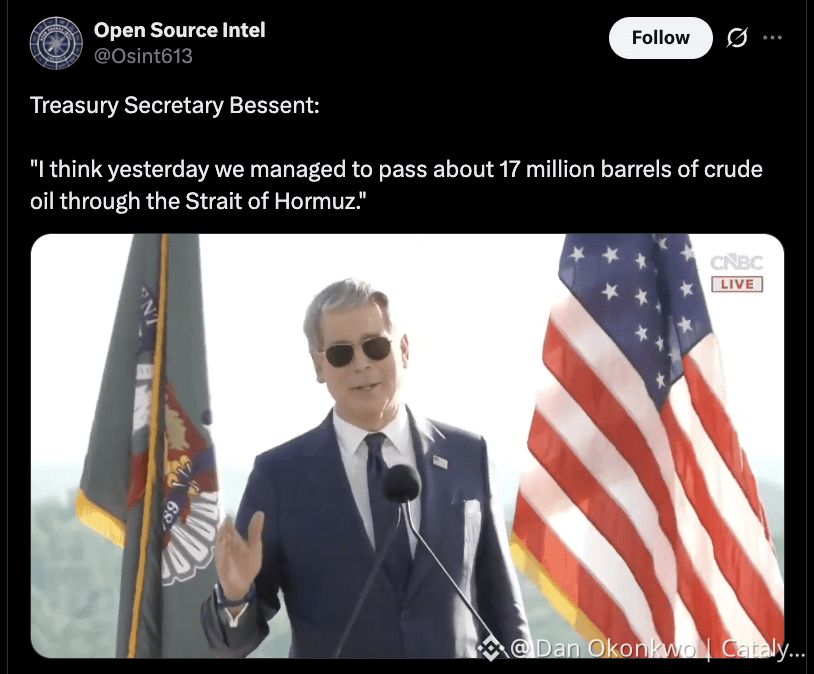
17 triệu thùng dầu $CLUSDT đã đi qua eo biển Hormuz vào thứ Hai. Mức cao nhất kể từ khi chiến tranh đóng cửa nó.
Đây là sự thật khó chịu về cách điều này vận hành.
Iran kiểm soát vùng nước đó. Khoảng một phần năm lượng dầu của thế giới đi qua eo biển này. Và tuần trước, một chỉ huy người Iran đã nói công khai rằng eo biển "thuộc về Iran" và sẽ bị giữ đóng trừ khi các điều kiện của họ được đáp ứng.
Giờ thì dòng chảy đã được khôi phục. Dầu đã giảm 4% vào tuần trước. Nếu xu hướng này tiếp tục, nhiên liệu nhập khẩu sẽ rẻ hơn, và điều đó phần nào làm giảm áp lực lên đồng rupee và taka.
Nhưng đừng quá thoải mái. Một ngày có lưu lượng tàu bè không phải là xu hướng, và chính vị chỉ huy đó có thể nói điều ngược lại vào tuần tới.
Điều làm tôi bực — ai cũng sẽ đổ lỗi/ghi công cho Cục Dự trữ Liên bang (Fed) nếu lạm phát hạ nhiệt trong tháng này. Có thể chỉ là một số tàu đã được phép đi qua một tuyến kênh.
17 triệu thùng dầu $CLUSDT đã đi qua eo biển Hormuz vào thứ Hai. Mức cao nhất kể từ khi chiến tranh đóng cửa nó.
Đây là sự thật khó chịu về cách điều này vận hành.
Iran kiểm soát vùng nước đó. Khoảng một phần năm lượng dầu của thế giới đi qua eo biển này. Và tuần trước, một chỉ huy người Iran đã nói công khai rằng eo biển "thuộc về Iran" và sẽ bị giữ đóng trừ khi các điều kiện của họ được đáp ứng.
Giờ thì dòng chảy đã được khôi phục. Dầu đã giảm 4% vào tuần trước. Nếu xu hướng này tiếp tục, nhiên liệu nhập khẩu sẽ rẻ hơn, và điều đó phần nào làm giảm áp lực lên đồng rupee và taka.
Nhưng đừng quá thoải mái. Một ngày có lưu lượng tàu bè không phải là xu hướng, và chính vị chỉ huy đó có thể nói điều ngược lại vào tuần tới.
Điều làm tôi bực — ai cũng sẽ đổ lỗi/ghi công cho Cục Dự trữ Liên bang (Fed) nếu lạm phát hạ nhiệt trong tháng này. Có thể chỉ là một số tàu đã được phép đi qua một tuyến kênh.
Đây là sự thật khó chịu về cách điều này vận hành.
Iran kiểm soát vùng nước đó. Khoảng một phần năm lượng dầu của thế giới đi qua eo biển này. Và tuần trước, một chỉ huy người Iran đã nói công khai rằng eo biển "thuộc về Iran" và sẽ bị giữ đóng trừ khi các điều kiện của họ được đáp ứng.
Giờ thì dòng chảy đã được khôi phục. Dầu đã giảm 4% vào tuần trước. Nếu xu hướng này tiếp tục, nhiên liệu nhập khẩu sẽ rẻ hơn, và điều đó phần nào làm giảm áp lực lên đồng rupee và taka.
Nhưng đừng quá thoải mái. Một ngày có lưu lượng tàu bè không phải là xu hướng, và chính vị chỉ huy đó có thể nói điều ngược lại vào tuần tới.
Điều làm tôi bực — ai cũng sẽ đổ lỗi/ghi công cho Cục Dự trữ Liên bang (Fed) nếu lạm phát hạ nhiệt trong tháng này. Có thể chỉ là một số tàu đã được phép đi qua một tuyến kênh.
1.1k
Mọi người la hét “🧨AI BUBBLE🧨” đều cần phải giải thích quý này.
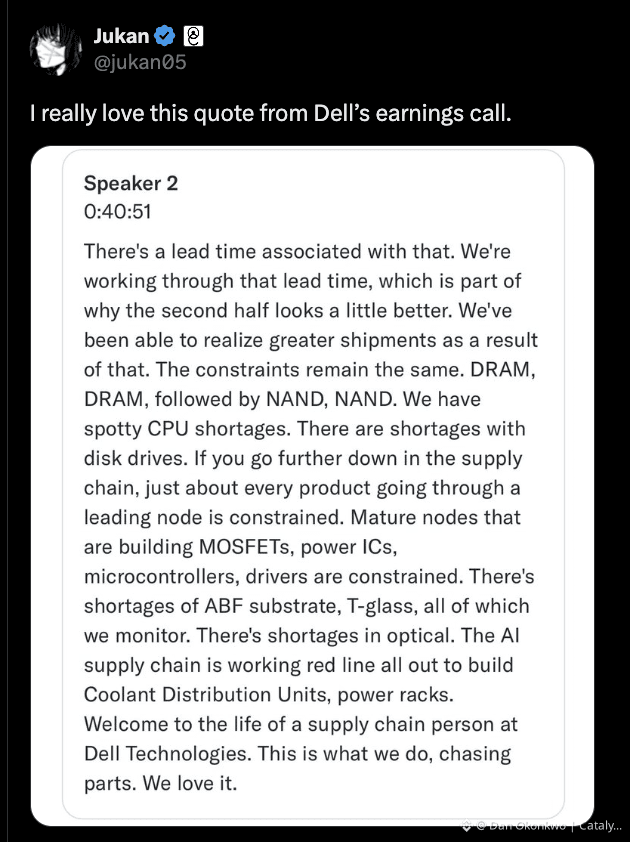
$DELL mới vừa nâng dự báo doanh thu cả năm thêm 25 TỶ USD trong một lần. Từ 167 tỷ lên 192 tỷ. Dự báo lợi nhuận từ 17,90 USD lên 25,50 USD mỗi cổ phiếu. Chỉ trong một quý.
Và họ đã chốt hơn 130 tỷ USD đơn hàng máy chủ AI trong 12 tháng qua. Số lượng khách hàng vượt mốc 6.500.
Đó không phải là một bong bóng sắp nổ. Đó là một công ty không thể xây nhanh đủ.
Nhưng đây là phần chẳng ai muốn nói tới.
Dell cũng tăng giá với các máy tính PC phổ thông. Tại sao? Thiếu chip nhớ. Vậy là các trung tâm dữ liệu cho AI đang “ăn” nguồn cung bộ nhớ, và người mua bình thường thì phải trả tiền cho điều đó.
Hãy nghĩ mà xem. Laptop tiếp theo của bạn sẽ đắt hơn để người khác có thể huấn luyện một mô hình.
Đó mới là câu chuyện AI thật sự với đa số mọi người. Không phải các mức định giá thị trường hàng nghìn tỷ. Cái “bảng giá”.
Nơi tôi có thể sai — 130 tỷ USD đơn hàng không phải là 130 tỷ USD lợi nhuận. Biên lợi nhuận máy chủ mỏng, và nếu chi phí bộ nhớ tiếp tục leo thang, Dell có thể ghi nhận doanh thu kỷ lục nhưng vẫn bị bóp nghẹt lợi nhuận.
Mọi người la hét “🧨AI BUBBLE🧨” đều cần phải giải thích quý này.
$DELL mới vừa nâng dự báo doanh thu cả năm thêm 25 TỶ USD trong một lần. Từ 167 tỷ lên 192 tỷ. Dự báo lợi nhuận từ 17,90 USD lên 25,50 USD mỗi cổ phiếu. Chỉ trong một quý.
Và họ đã chốt hơn 130 tỷ USD đơn hàng máy chủ AI trong 12 tháng qua. Số lượng khách hàng vượt mốc 6.500.
Đó không phải là một bong bóng sắp nổ. Đó là một công ty không thể xây nhanh đủ.
Nhưng đây là phần chẳng ai muốn nói tới.
Dell cũng tăng giá với các máy tính PC phổ thông. Tại sao? Thiếu chip nhớ. Vậy là các trung tâm dữ liệu cho AI đang “ăn” nguồn cung bộ nhớ, và người mua bình thường thì phải trả tiền cho điều đó.
Hãy nghĩ mà xem. Laptop tiếp theo của bạn sẽ đắt hơn để người khác có thể huấn luyện một mô hình.
Đó mới là câu chuyện AI thật sự với đa số mọi người. Không phải các mức định giá thị trường hàng nghìn tỷ. Cái “bảng giá”.
Nơi tôi có thể sai — 130 tỷ USD đơn hàng không phải là 130 tỷ USD lợi nhuận. Biên lợi nhuận máy chủ mỏng, và nếu chi phí bộ nhớ tiếp tục leo thang, Dell có thể ghi nhận doanh thu kỷ lục nhưng vẫn bị bóp nghẹt lợi nhuận.
$DELL mới vừa nâng dự báo doanh thu cả năm thêm 25 TỶ USD trong một lần. Từ 167 tỷ lên 192 tỷ. Dự báo lợi nhuận từ 17,90 USD lên 25,50 USD mỗi cổ phiếu. Chỉ trong một quý.
Và họ đã chốt hơn 130 tỷ USD đơn hàng máy chủ AI trong 12 tháng qua. Số lượng khách hàng vượt mốc 6.500.
Đó không phải là một bong bóng sắp nổ. Đó là một công ty không thể xây nhanh đủ.
Nhưng đây là phần chẳng ai muốn nói tới.
Dell cũng tăng giá với các máy tính PC phổ thông. Tại sao? Thiếu chip nhớ. Vậy là các trung tâm dữ liệu cho AI đang “ăn” nguồn cung bộ nhớ, và người mua bình thường thì phải trả tiền cho điều đó.
Hãy nghĩ mà xem. Laptop tiếp theo của bạn sẽ đắt hơn để người khác có thể huấn luyện một mô hình.
Đó mới là câu chuyện AI thật sự với đa số mọi người. Không phải các mức định giá thị trường hàng nghìn tỷ. Cái “bảng giá”.
Nơi tôi có thể sai — 130 tỷ USD đơn hàng không phải là 130 tỷ USD lợi nhuận. Biên lợi nhuận máy chủ mỏng, và nếu chi phí bộ nhớ tiếp tục leo thang, Dell có thể ghi nhận doanh thu kỷ lục nhưng vẫn bị bóp nghẹt lợi nhuận.
591
Đã xác minh
Bàn giao dịch dầu đã nhìn thấy điều đó trước khi các tiêu đề kịp tải xong.
WTI tăng lên tới 89 USD, rồi đạt 90 USD trong vòng một giờ. Brent chạm 94 USD. Cả hai đều tăng hơn 4% trong ngày—lần đầu tiên dầu thô Mỹ thấy mức 90 USD kể từ cuối tháng Bảy.
Rồi tin tức cũng bắt kịp. Iran phóng tên lửa và máy bay không người lái. Washington cho biết họ đang thực hiện hành động và cảnh báo về sự trả đũa với mức độ vượt trội nếu Iran đáp trả. Tehran hứa đúng kiểu phản ứng đó, nhắm vào lực lượng và căn cứ của Mỹ.
Dưới đây là bối cảnh mà điều này giáng vào, và nó thật sự quan trọng. Chứng khoán đã bắt đầu cắt giảm rủi ro trước đó trước số liệu việc làm của thứ Sáu. Fed cũng đã là một “đồng xu ngửa hay sấp” cho tháng Chín. Và giờ đây, mọi mô hình lạm phát trên mọi bàn giao dịch vừa nhận thêm một dữ liệu mới: dầu tăng 4% trong một phiên, với một cuộc xung đột không có điểm dừng phía sau.
Từ đây cần theo dõi hai điều, và không có điều nào trong số đó là cổ phiếu. Vận chuyển qua eo biển Hormuz, vì đây là nơi mà một cú tăng giá có thể biến thành khủng hoảng nguồn cung. Và phần đầu của đường cong hợp đồng tương lai dầu, vì đây là nơi thị trường cho bạn biết liệu họ có tin rằng điều này sẽ kéo dài.
Không có cái kết “khéo léo” cho lần này. Đây là tiêu đề về chiến tranh. Thị trường sẽ làm điều nó vẫn làm. #catalyst
Bàn giao dịch dầu đã nhìn thấy điều đó trước khi các tiêu đề kịp tải xong.
WTI tăng lên tới 89 USD, rồi đạt 90 USD trong vòng một giờ. Brent chạm 94 USD. Cả hai đều tăng hơn 4% trong ngày—lần đầu tiên dầu thô Mỹ thấy mức 90 USD kể từ cuối tháng Bảy.
Rồi tin tức cũng bắt kịp. Iran phóng tên lửa và máy bay không người lái. Washington cho biết họ đang thực hiện hành động và cảnh báo về sự trả đũa với mức độ vượt trội nếu Iran đáp trả. Tehran hứa đúng kiểu phản ứng đó, nhắm vào lực lượng và căn cứ của Mỹ.
Dưới đây là bối cảnh mà điều này giáng vào, và nó thật sự quan trọng. Chứng khoán đã bắt đầu cắt giảm rủi ro trước đó trước số liệu việc làm của thứ Sáu. Fed cũng đã là một “đồng xu ngửa hay sấp” cho tháng Chín. Và giờ đây, mọi mô hình lạm phát trên mọi bàn giao dịch vừa nhận thêm một dữ liệu mới: dầu tăng 4% trong một phiên, với một cuộc xung đột không có điểm dừng phía sau.
Từ đây cần theo dõi hai điều, và không có điều nào trong số đó là cổ phiếu. Vận chuyển qua eo biển Hormuz, vì đây là nơi mà một cú tăng giá có thể biến thành khủng hoảng nguồn cung. Và phần đầu của đường cong hợp đồng tương lai dầu, vì đây là nơi thị trường cho bạn biết liệu họ có tin rằng điều này sẽ kéo dài.
Không có cái kết “khéo léo” cho lần này. Đây là tiêu đề về chiến tranh. Thị trường sẽ làm điều nó vẫn làm. #catalyst
WTI tăng lên tới 89 USD, rồi đạt 90 USD trong vòng một giờ. Brent chạm 94 USD. Cả hai đều tăng hơn 4% trong ngày—lần đầu tiên dầu thô Mỹ thấy mức 90 USD kể từ cuối tháng Bảy.
Rồi tin tức cũng bắt kịp. Iran phóng tên lửa và máy bay không người lái. Washington cho biết họ đang thực hiện hành động và cảnh báo về sự trả đũa với mức độ vượt trội nếu Iran đáp trả. Tehran hứa đúng kiểu phản ứng đó, nhắm vào lực lượng và căn cứ của Mỹ.
Dưới đây là bối cảnh mà điều này giáng vào, và nó thật sự quan trọng. Chứng khoán đã bắt đầu cắt giảm rủi ro trước đó trước số liệu việc làm của thứ Sáu. Fed cũng đã là một “đồng xu ngửa hay sấp” cho tháng Chín. Và giờ đây, mọi mô hình lạm phát trên mọi bàn giao dịch vừa nhận thêm một dữ liệu mới: dầu tăng 4% trong một phiên, với một cuộc xung đột không có điểm dừng phía sau.
Từ đây cần theo dõi hai điều, và không có điều nào trong số đó là cổ phiếu. Vận chuyển qua eo biển Hormuz, vì đây là nơi mà một cú tăng giá có thể biến thành khủng hoảng nguồn cung. Và phần đầu của đường cong hợp đồng tương lai dầu, vì đây là nơi thị trường cho bạn biết liệu họ có tin rằng điều này sẽ kéo dài.
Không có cái kết “khéo léo” cho lần này. Đây là tiêu đề về chiến tranh. Thị trường sẽ làm điều nó vẫn làm. #catalyst
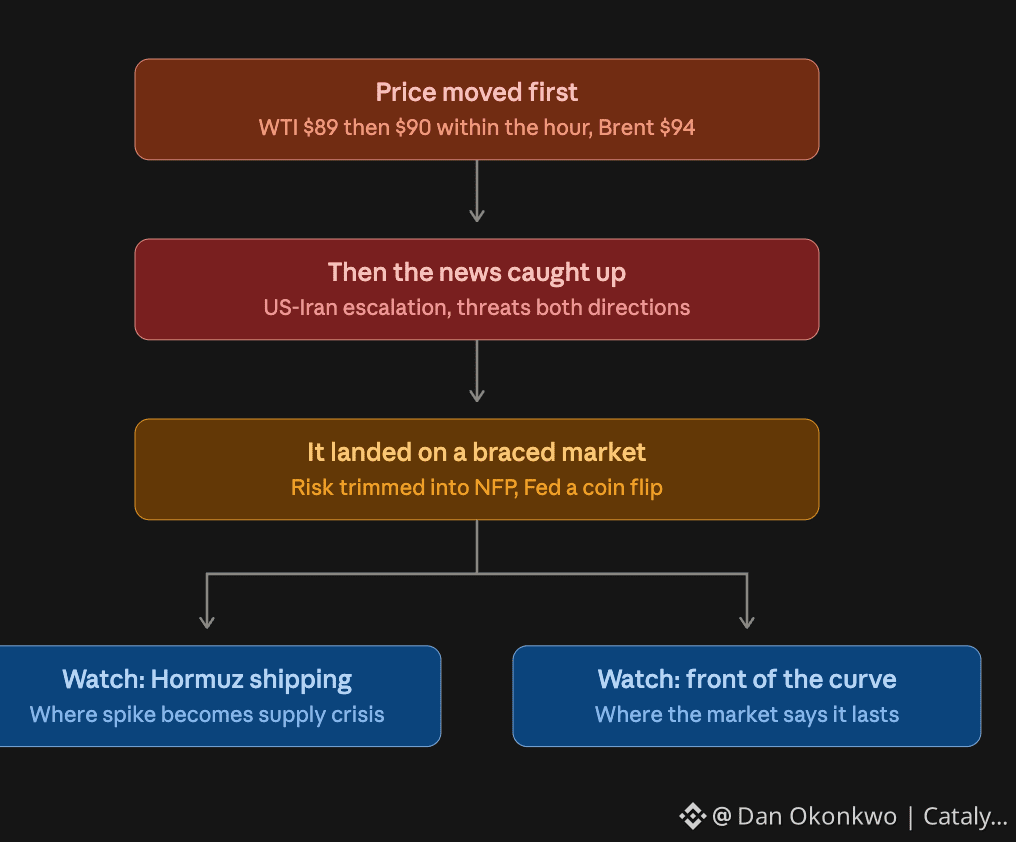
3k
Thức dậy, xem futures, Nasdaq đã giảm 1%.
S&P giảm 0,54. Dow giảm 0,49. Không có tiêu đề. Không có báo cáo lợi nhuận. Không có phát biểu của Fed. Chỉ toàn màu đỏ, lặng lẽ, trước khi bất kỳ ai ở New York kịp uống cà phê.
Đây là những gì tôi nghĩ đã xảy ra. Mọi người đã dành cả kỳ nghỉ cuối tuần dài để nhìn vào cùng một thứ: liệu đợt tăng tháng 9 giờ đây là một phiếu “ngửa hay sấp”, và một con số việc làm rơi vào thứ Sáu có thể khiến mọi thứ ngả theo hướng nào cũng được. Và vào đâu đó giữa tối Chủ nhật và sáng Thứ Ba, rất nhiều người quyết định họ không muốn tiếp tục nắm giữ full vị thế công nghệ trước “bản in” đó.
Bạn có thể thấy điều đó trong diễn biến lệnh. Nasdaq tệ nhất, Dow tốt nhất. Điều đó không phải là nỗi sợ. Đó là việc cắt bớt.
Bối cảnh của tuần này giờ đã rõ. Ba phiên lình xình trôi đi, rồi thứ Sáu sẽ quyết định liệu buổi sáng nay là “tiền thông minh” rút sớm hay “tiền hoảng” rời đi mà không có gì.
Dù thế nào thì đến chiều thứ Sáu cũng sẽ có một ai đó trông cực kỳ đúng. #catalyst #NFP
Thức dậy, xem futures, Nasdaq đã giảm 1%.
S&P giảm 0,54. Dow giảm 0,49. Không có tiêu đề. Không có báo cáo lợi nhuận. Không có phát biểu của Fed. Chỉ toàn màu đỏ, lặng lẽ, trước khi bất kỳ ai ở New York kịp uống cà phê.
Đây là những gì tôi nghĩ đã xảy ra. Mọi người đã dành cả kỳ nghỉ cuối tuần dài để nhìn vào cùng một thứ: liệu đợt tăng tháng 9 giờ đây là một phiếu “ngửa hay sấp”, và một con số việc làm rơi vào thứ Sáu có thể khiến mọi thứ ngả theo hướng nào cũng được. Và vào đâu đó giữa tối Chủ nhật và sáng Thứ Ba, rất nhiều người quyết định họ không muốn tiếp tục nắm giữ full vị thế công nghệ trước “bản in” đó.
Bạn có thể thấy điều đó trong diễn biến lệnh. Nasdaq tệ nhất, Dow tốt nhất. Điều đó không phải là nỗi sợ. Đó là việc cắt bớt.
Bối cảnh của tuần này giờ đã rõ. Ba phiên lình xình trôi đi, rồi thứ Sáu sẽ quyết định liệu buổi sáng nay là “tiền thông minh” rút sớm hay “tiền hoảng” rời đi mà không có gì.
Dù thế nào thì đến chiều thứ Sáu cũng sẽ có một ai đó trông cực kỳ đúng. #catalyst #NFP
S&P giảm 0,54. Dow giảm 0,49. Không có tiêu đề. Không có báo cáo lợi nhuận. Không có phát biểu của Fed. Chỉ toàn màu đỏ, lặng lẽ, trước khi bất kỳ ai ở New York kịp uống cà phê.
Đây là những gì tôi nghĩ đã xảy ra. Mọi người đã dành cả kỳ nghỉ cuối tuần dài để nhìn vào cùng một thứ: liệu đợt tăng tháng 9 giờ đây là một phiếu “ngửa hay sấp”, và một con số việc làm rơi vào thứ Sáu có thể khiến mọi thứ ngả theo hướng nào cũng được. Và vào đâu đó giữa tối Chủ nhật và sáng Thứ Ba, rất nhiều người quyết định họ không muốn tiếp tục nắm giữ full vị thế công nghệ trước “bản in” đó.
Bạn có thể thấy điều đó trong diễn biến lệnh. Nasdaq tệ nhất, Dow tốt nhất. Điều đó không phải là nỗi sợ. Đó là việc cắt bớt.
Bối cảnh của tuần này giờ đã rõ. Ba phiên lình xình trôi đi, rồi thứ Sáu sẽ quyết định liệu buổi sáng nay là “tiền thông minh” rút sớm hay “tiền hoảng” rời đi mà không có gì.
Dù thế nào thì đến chiều thứ Sáu cũng sẽ có một ai đó trông cực kỳ đúng. #catalyst #NFP
333
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TinFed
77,397 lượt xem
367 đang thảo luận
BofA: Fed có thể tăng lãi suất trên 5%, nhà đầu tư nên chuẩn bị tinh thần.
Các chiến lược gia ngân hàng Bank of America cho rằng nhà đầu tư nên chuẩn bị cho khả năng Fed nâng lãi suất lên trên 5%, trong bối cảnh thị trường hiện mới dự đoán thêm 3 đợt tăng 0,25 điểm phần trăm. Thị trường hiện dự đoán Fed sẽ tăng thêm 3 lần, mỗi lần 0,25 điểm phần trăm. Nếu kịch bản này xảy ra, lãi suất quỹ liên bang có thể tiến tới khoảng 4,5% - 4,75%.
Tuy nhiên, các chiến lược gia BofA cho rằng lãi suất chuẩn có khả năng trở lại mức cao từng ghi nhận trong chu kỳ tăng lãi suất 2022-2023. Khi đó, Fed từng nâng biên độ lãi suất lên 5,25% - 5,5% vào tháng 7/2023. Theo thước đo mà BofA sử dụng, quy tắc này cho thấy lãi suất quỹ liên bang nên ở khoảng 5,3%.
$BTC $AKE $RAYSOL
#TinFed
Auto Tp
·0 lượt thích
·95 lượt xem
45NgayTuDoTaiChinh
913,994 lượt xem
3,137 đang thảo luận
TheoDõiFOMC
84,560 lượt xem
556 đang thảo luận