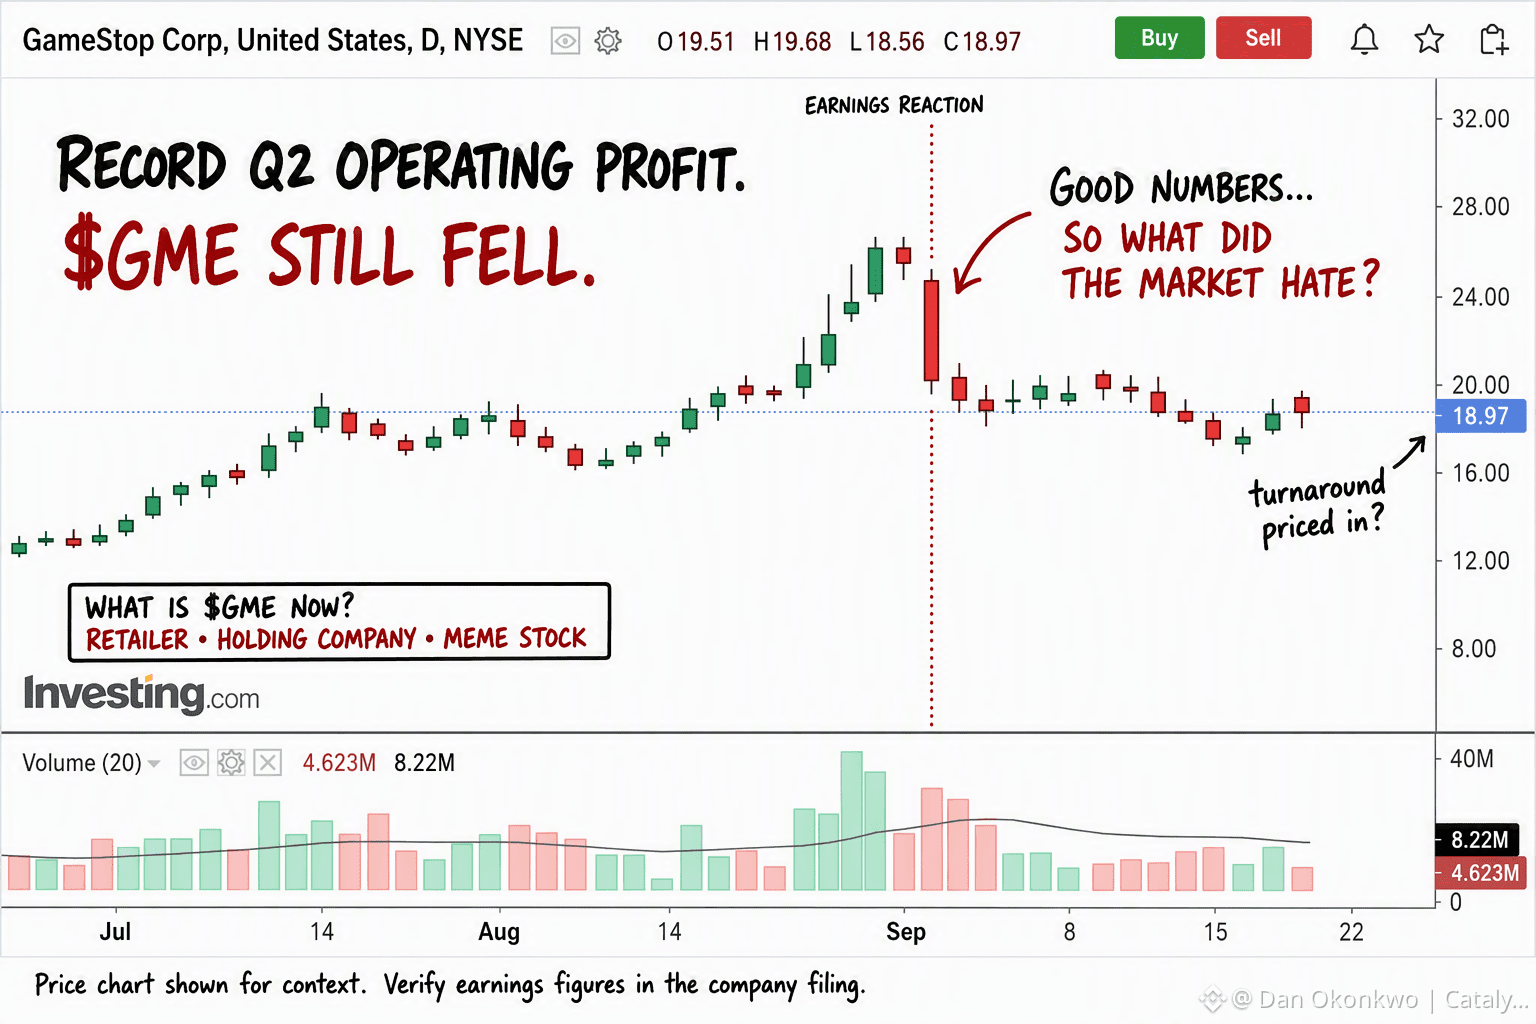
GME công bố lợi nhuận hoạt động kỷ lục quý 2, nhưng cổ phiếu vẫn giảm.
Bên phe tăng giá cho rằng Phố Wall không hiểu sự chuyển mình. Có lẽ Phố Wall hiểu điều đó hoàn hảo.
Khoản lợi nhuận hoạt động 160,2 triệu USD là có thật. Nhưng một phần thu nhập ròng được cho là đến từ giá trị khoản cổ phần EBAY rất lớn của GameStop. Đó là biến động thị trường, không phải tiền kiếm được từ việc bán game hay sưu tầm.
Nếu EBAY tăng, GME trông có vẻ giàu hơn. Nếu EBAY giảm, lợi nhuận báo cáo sẽ yếu đi. Loại lợi nhuận đó xứng đáng được định giá khác với lợi nhuận tạo ra từ việc khách hàng thực sự mua hàng.
Thành thật mà nói, GME bây giờ trông ít giống một nhà bán lẻ thông thường và giống như một công ty đầu tư hơn, với các cửa hàng được gắn kèm.
Con số bán lẻ mà tôi quan tâm là mảng hàng sưu tầm: chiếm 45,1% doanh số, tăng 57%. Nếu mảng này tiếp tục tăng trưởng và các cửa hàng có thể đáp ứng triển vọng EBITDA đã điều chỉnh từ 650 triệu USD trở lên, thì phe gấu sẽ gặp vấn đề thật sự.
Nhưng “lợi nhuận kỷ lục” không phải lúc nào cũng đồng nghĩa với việc hoạt động cốt lõi bỗng nhiên trở nên xuất sắc.
Một điểm kiểm tra quan trọng: EBITDA đã điều chỉnh thường loại trừ các khoản lãi từ đầu tư. Ngoài ra, hãy xác nhận xem vị thế EBAY trị giá 4,9 tỷ USD được báo cáo đã được tính vào con số 5,4 tỷ USD tiền mặt và chứng khoán hay chưa—nếu cộng cả hai có thể bị tính trùng cùng một nhóm tài sản.
Bên phe tăng giá cho rằng Phố Wall không hiểu sự chuyển mình. Có lẽ Phố Wall hiểu điều đó hoàn hảo.
Khoản lợi nhuận hoạt động 160,2 triệu USD là có thật. Nhưng một phần thu nhập ròng được cho là đến từ giá trị khoản cổ phần EBAY rất lớn của GameStop. Đó là biến động thị trường, không phải tiền kiếm được từ việc bán game hay sưu tầm.
Nếu EBAY tăng, GME trông có vẻ giàu hơn. Nếu EBAY giảm, lợi nhuận báo cáo sẽ yếu đi. Loại lợi nhuận đó xứng đáng được định giá khác với lợi nhuận tạo ra từ việc khách hàng thực sự mua hàng.
Thành thật mà nói, GME bây giờ trông ít giống một nhà bán lẻ thông thường và giống như một công ty đầu tư hơn, với các cửa hàng được gắn kèm.
Con số bán lẻ mà tôi quan tâm là mảng hàng sưu tầm: chiếm 45,1% doanh số, tăng 57%. Nếu mảng này tiếp tục tăng trưởng và các cửa hàng có thể đáp ứng triển vọng EBITDA đã điều chỉnh từ 650 triệu USD trở lên, thì phe gấu sẽ gặp vấn đề thật sự.
Nhưng “lợi nhuận kỷ lục” không phải lúc nào cũng đồng nghĩa với việc hoạt động cốt lõi bỗng nhiên trở nên xuất sắc.
Một điểm kiểm tra quan trọng: EBITDA đã điều chỉnh thường loại trừ các khoản lãi từ đầu tư. Ngoài ra, hãy xác nhận xem vị thế EBAY trị giá 4,9 tỷ USD được báo cáo đã được tính vào con số 5,4 tỷ USD tiền mặt và chứng khoán hay chưa—nếu cộng cả hai có thể bị tính trùng cùng một nhóm tài sản.