

币圈女菩萨
1k Publicações

币圈女菩萨
 Binance Square verificado
Denunciar
Bloquear Utilizador
我瞎说我的,您随意看

Macro KOL
22 A seguir
526 Seguidores
499 Gostaram
1 Emblemas
Publicações
·
--
A maior urgência da Intel agora é fornecer mais Xeon; o CEO afirma que a procura por CPUs para servidores está forte. Concordo que esta parte do negócio já recuperou, mas avaliar a Intel apenas com base no crescimento dos servidores seria ignorar o enfraquecimento dos PCs e as limitações de fornecimento.
No terceiro trimestre, as receitas de centros de dados e IA aumentaram 78% em relação ao ano anterior, enquanto as atividades relacionadas com PCs recuaram 5%. O responsável financeiro prevê que a desaceleração dos PCs se prolongue pelo menos até ao primeiro semestre de 2027. Há procura por servidores, mas é preciso fabricar e entregar os chips para continuar a aumentar as receitas.
A empresa prevê receitas de 15 a 16 mil milhões de dólares no quarto trimestre, abaixo dos cerca de 16,5 mil milhões deste trimestre. A previsão para a margem bruta ajustada também desce dos 44,1% deste trimestre para 38%.
3
1
1.6k
·
--
Verificado
A Strategy divulgou que, neste ano, já vendeu cerca de US$ 432 milhões em $BTC para pagar parte dos dividendos das ações preferenciais e recomprar STRC. Quando precisa de dinheiro, também recorre às suas reservas de bitcoin para manter esses instrumentos de financiamento.
Em 25 de outubro, a quantidade de bitcoin que detinha ainda era 26% maior do que no início do ano, e a tendência geral continua sendo de acumulação. No entanto, o conselho também autorizou a venda de bitcoin para reforçar as reservas em dólares, pagar dividendos e juros e recomprar títulos relacionados. Esses desembolsos em dinheiro também limitarão o orçamento disponível para futuras compras de bitcoin.
Os US$ 20,9 bilhões em ganhos com ativos digitais divulgados pela empresa desta vez são afetados pelas variações do valor justo dos criptoativos e não devem ser considerados diretamente como orçamento em dinheiro para uma nova rodada de compras de bitcoin.
2k
·
--
Verificado
A Binance adiou a abertura do mercado à vista de $PREDICT , prevista para hoje às 18h, e ainda não definiu uma nova data. Para quem participou da Prime Sale e já recebeu uma Key, também será preciso rever os planos de resgatar o valor ainda esta noite.
As regras da carteira estabeleciam que os tokens seriam enviados à conta Alpha no TGE; receber uma Key não significa que você já tenha recebido tokens que podem ser vendidos. Os contratos perpétuos pré-mercado de PREDICT disponíveis na Binance continuam sendo negociados, mas não vou simplesmente multiplicar a cotação do contrato pela quantidade alocada e tratar o resultado como o valor que pode ser recuperado nesta atividade. Como ainda não há uma data definida para vender os tokens no mercado à vista da Binance, também não é possível continuar calculando o retorno com base no cronograma original.
As regras da carteira estabeleciam que os tokens seriam enviados à conta Alpha no TGE; receber uma Key não significa que você já tenha recebido tokens que podem ser vendidos. Os contratos perpétuos pré-mercado de PREDICT disponíveis na Binance continuam sendo negociados, mas não vou simplesmente multiplicar a cotação do contrato pela quantidade alocada e tratar o resultado como o valor que pode ser recuperado nesta atividade. Como ainda não há uma data definida para vender os tokens no mercado à vista da Binance, também não é possível continuar calculando o retorno com base no cronograma original.
1
2.2k
·
--
Verificado
Os americanos gastaram 0,5% a mais em setembro, mas, descontada a alta dos preços, o consumo quase não cresceu. O que me preocupa nos dados divulgados ontem à noite é que o consumo já está desacelerando, enquanto os preços continuam subindo; $BTC , não será fácil reverter essa fraqueza contando com a expectativa de cortes nos juros.
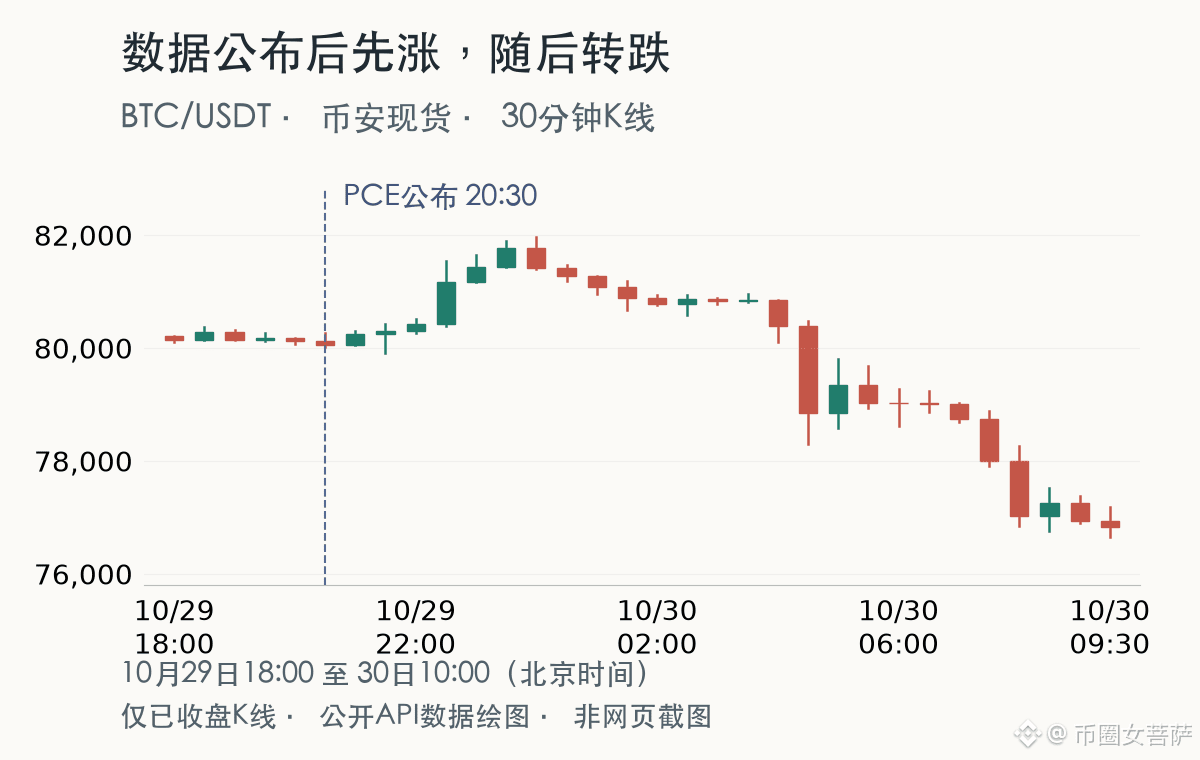
O mercado à vista da Binance subiu primeiro para perto de US$ 82 mil após a divulgação dos dados e só virou na madrugada de hoje. Pela manhã, já havia caído para perto de US$ 77 mil. Acho mais provável que uma recuperação nos próximos um ou dois dias ainda seja contida pela pressão vendedora. Se o preço voltar a superar a região de US$ 80 mil, onde estava antes da divulgação dos dados, e se mantiver acima dela, essa avaliação de curto prazo perderá força. Como o preço primeiro subiu e depois caiu, a sequência temporal, por si só, não permite atribuir toda a queda ao PCE.
O índice de preços PCE subiu 3,6% em relação ao mesmo período do ano passado. Excluindo alimentos e energia, a alta mensal ainda foi de 0,3%, igual à de agosto; portanto, não se pode dizer que a inflação esteja acelerando de forma generalizada. Mas o consumo não aumentou significativamente e, no mesmo mês, a renda disponível real caiu 0,3%. O poder de compra dos consumidores também está enfraquecendo.
1
1
1.4k
·
--
O investimento na OpenAI acrescentou US$ 207 milhões ao lucro líquido da Microsoft neste trimestre, mas no mesmo período do ano passado teve um impacto negativo de cerca de US$ 3,1 bilhões. Sem esse impacto negativo do ano passado, o crescimento do lucro líquido neste ano teria sido mais expressivo.
Segundo os princípios contábeis, o lucro líquido da Microsoft cresceu 32% no trimestre encerrado no fim de setembro; excluindo o impacto dos investimentos na OpenAI nos dois períodos, cresceu 18%. Ao estimar os lucros futuros da Microsoft, darei mais importância a essa segunda taxa de crescimento, para evitar que a base baixa causada pelas perdas com o investimento no ano passado se prolongue no futuro.
A receita do Azure cresceu 48% em relação ao mesmo período do ano passado neste trimestre, e o lucro operacional do grupo aumentou 21%: o próprio negócio também está gerando mais lucro.
79
·
--
O Bitcoin Core divulgou três vulnerabilidades desta vez, e a que mais me preocupa é aquela que pode fazer os nós ficarem offline. Um nó malicioso pode esgotar a memória e causar uma falha no nó afetado simplesmente conectando-se a ele, se estiver executando uma versão vulnerável para Windows, macOS ou BSD. O Linux não é afetado por essa vulnerabilidade.
A vulnerabilidade foi classificada oficialmente como de gravidade moderada, e as correções foram lançadas nas versões 29.5, 30.4, 31.2 e 32.1. Para avaliar quanta pressão sobre o preço essa notícia pode trazer para $BTC , eu observo principalmente a extensão das interrupções e o andamento da aplicação das correções. A divulgação de várias vulnerabilidades, por si só, não revela o quanto a rede foi afetada.
O problema com os arquivos de dados de reversão divulgado na mesma ocasião também pode deixar os nós offline, mas, segundo a avaliação oficial, sua exploração prática é inviável em sistemas de 64 bits, por isso recebeu uma classificação de baixa gravidade. Há ainda outro ponto a observar: sistemas de 32 bits e nós que usam armazenamento FAT32 para os arquivos de blocos continuam vulneráveis; nessas configurações, não se deve presumir que o problema foi resolvido apenas com a atualização.
79
·
--
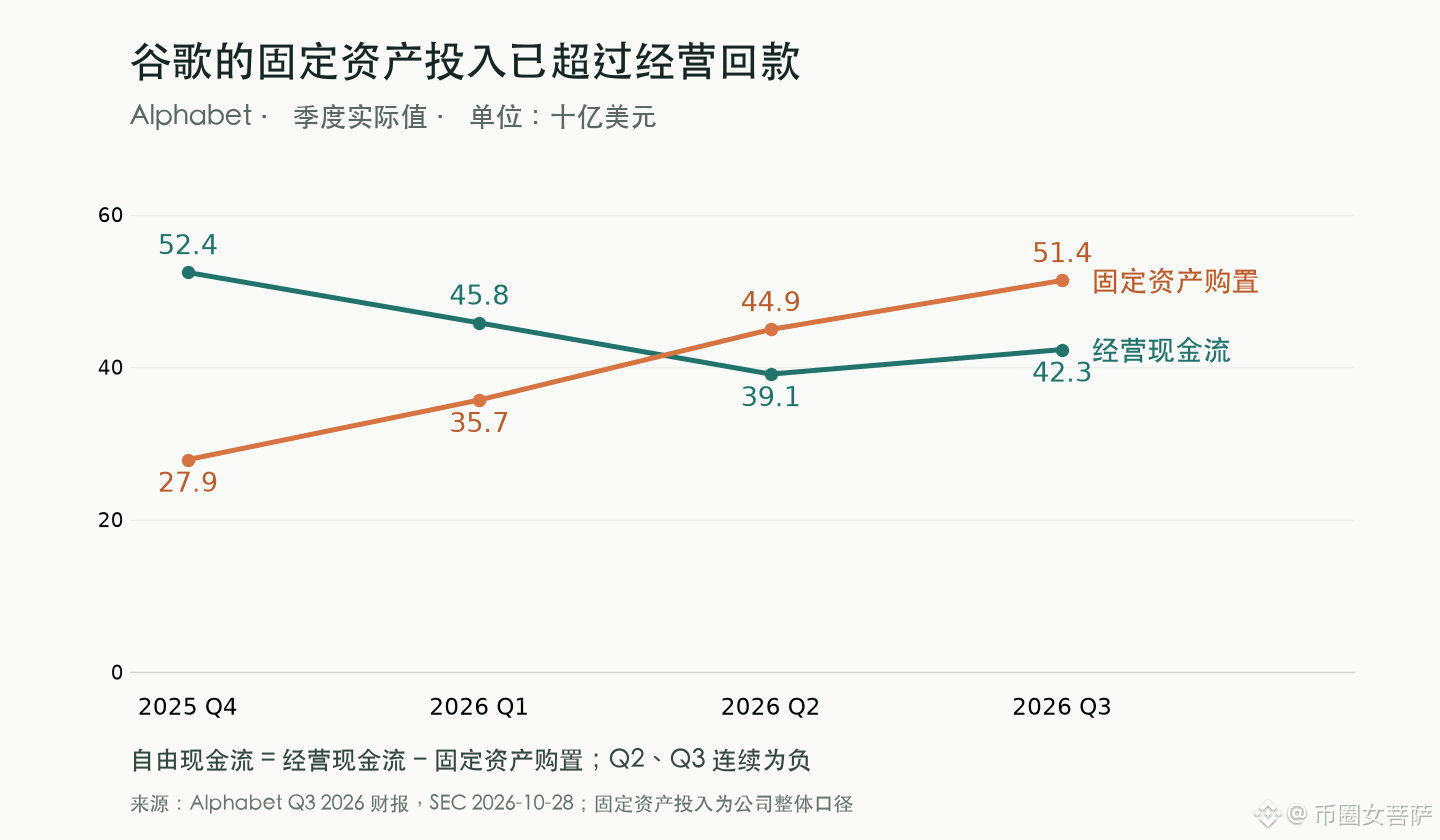
No terceiro trimestre, o Google levantou cerca de US$ 12,4 bilhões com a emissão de ações ordinárias, enquanto as recompras no período foram zero. A receita do negócio de nuvem dobrou e o lucro operacional superou em mais de três vezes o do mesmo período do ano passado, mas os retornos aos acionistas não podem ser projetados no mesmo ritmo.
Neste trimestre, as atividades operacionais do Google geraram cerca de US$ 42,3 bilhões em caixa, enquanto a aquisição de ativos fixos consumiu US$ 51,4 bilhões. Segundo os cálculos da empresa, o fluxo de caixa livre foi negativo em US$ 9,1 bilhões. Este já é o segundo trimestre consecutivo no vermelho, e o dinheiro gasto na expansão ainda não foi coberto pelo caixa gerado pelas operações no trimestre.
Além da emissão de ações, a empresa também emitiu um lote de títulos de dívida sênior sem garantia neste trimestre, levantando cerca de US$ 28,7 bilhões líquidos. No fim do trimestre, ainda havia US$ 265,1 bilhões em caixa e títulos negociáveis no balanço, portanto as reservas financeiras continuam robustas.
As 36 milhões de novas ações emitidas desta vez representam cerca de 0,3% do total de ações ordinárias no fim do trimestre, uma diluição modesta. O que pesa mais na avaliação é que, enquanto o lucro da nuvem cresce, o fluxo de caixa livre continua caindo.
142
·
--
Neste airdrop de pontos PP, $PREDICT , para receber os tokens antecipadamente, é preciso abrir mão permanentemente de 65% da sua parcela, ficando apenas com os 35% restantes. Para calcular quanto será possível resgatar antecipadamente, primeiro é preciso descontar esses 65%; não se deve calcular com base na parcela total nem na cotação dos contratos pré-mercado. A outra opção é esperar um ano de staking do projeto para receber 100%, mas o preço do token daqui a um ano ainda é desconhecido.
A Predict.fun opera um mercado de previsões na BNB Chain. Nesta distribuição, as parcelas correspondem aos pontos PP já existentes, e a elegibilidade e a quantidade ainda precisam ser verificadas pelo projeto. Quem quiser receber 35% no dia do lançamento do PREDICT precisa enviar hoje, até as 17h, horário de Pequim, o formulário com a opção de recebimento. Os envios após esse prazo serão incluídos em lotes semanais posteriores.
O prazo final para enviar o formulário é 26 de novembro, às 17h. Se não fizer uma escolha até lá, você será automaticamente incluído na opção de receber o valor integral após um ano de staking. Cada pessoa só pode enviar o formulário uma vez, e não será possível alterá-lo depois do envio.
1
225
·
--
A Datavault AI afirma que, em junho, solicitou a transferência de $BTC da conta na Biconomy para uma conta externa, mas a operação ainda não havia sido concluída quando apresentou os documentos em 26 de outubro. Uma empresa de capital aberto tratou essas moedas como uma fonte de capital operacional, mas a retirada ficou emperrada por meses. Na minha opinião, isso merece mais atenção do que simplesmente observar quantos BTC ela declarou possuir.
Esses BTC vieram de uma operação do ano passado, na qual a Scilex subscreveu ações da empresa. A contraparte creditou à empresa 1309.04 BTC por meio de uma transferência interna na plataforma. Mais tarde, a Datavault vendeu parte deles de volta à Scilex e recebeu cerca de 40,5 milhões de dólares em dinheiro; ainda não se sabe se será possível recuperar o restante do valor.
A empresa agora entende que essa operação não pode ser reconhecida como um ativo digital próprio. Ela deve ser reclassificada como um valor a receber pela subscrição, com uma redução correspondente no patrimônio líquido dos acionistas, e as demonstrações financeiras de vários períodos também terão de ser reapresentadas. Não consideraria essa transferência interna, por si só, como uma nova compra de BTC no mercado à vista. Para avaliar esse ativo de tesouraria, eu primeiro analisaria quanto do valor poderá ser recuperado e só depois discutiria quanto financiamento ele pode proporcionar à empresa.
149
·
--
No terceiro trimestre, a Robinhood obteve US$ 173 milhões em receita com mercados de previsão, superando os US$ 120 milhões das negociações de criptomoedas. A receita com negociações de criptomoedas caiu 55% em relação ao ano anterior, mas a receita total da empresa bateu recorde, e a HOOD agora tem mais fontes de receita.
A receita com negociações de opções e ações também cresceu 31% e 41%, respectivamente. O que mais me chama a atenção é que, mesmo com a forte queda na receita com criptomoedas, as demais áreas, somadas, ainda elevaram a receita total em 12%. Ao avaliar a HOOD, também devemos analisar essas fontes de receita separadamente; olhar apenas para os preços das criptomoedas já não é suficiente.
No entanto, a receita recorde ainda não se traduziu em mais lucro por ação. No terceiro trimestre, o lucro ajustado por ação caiu 3% em relação ao ano anterior, enquanto o lucro calculado segundo as normas contábeis recuou 16%. No trimestre, houve uma perda não realizada, relacionada principalmente à avaliação dos fundos de capital de risco da empresa. Portanto, não se deve atribuir toda essa última queda a uma piora das operações do dia a dia.
Com a expansão dos empréstimos do cartão de crédito, a empresa também precisa provisionar mais despesas com perdas de crédito. No terceiro trimestre, essa provisão aumentou de US$ 26 milhões para US$ 71 milhões. A empresa reduziu o limite superior de sua previsão para as despesas ajustadas e a remuneração em ações do ano inteiro, mas essa previsão não inclui as provisões para perdas de crédito.
92
·
--
A comunidade OSMO está discutindo a transferência de 55,5 milhões de tokens OSMO ($OSMO ) do pool de liquidez para um endereço de queima, elevando o total acumulado de queimas para mais de 100 milhões. Esses 100 milhões representam a meta cumulativa; esta queima específica envolve 55,5 milhões de tokens.
Esses tokens não estavam originalmente em circulação, mas ainda podem ser alocados por meio de propostas de governança no futuro. Concordo com a remoção permanente de uma parte deles, reduzindo o impacto de uma possível liberação sobre os detentores. O benefício para o preço do token vem da redução na disponibilidade futura de tokens; isso não envolve a recompra de OSMO no mercado, nem a remoção de 55,5 milhões de tokens da oferta circulante existente na data de execução.
Os autores da proposta estabeleceram a meta de submetê-la à blockchain até 30 de outubro. O que vemos agora é uma proposta em formato de fórum e não deve ser considerada como uma queima efetiva. Após a implementação do plano, o pool da comunidade ainda terá aproximadamente 63,8 milhões de OSMO e outros ativos. A comunidade terá menos reservas da OSMO disponíveis para gastos futuros.
157
·
--
No segundo trimestre, a UPS concluiu a redução planejada de volume com seu maior cliente. No terceiro trimestre, tanto a receita quanto o lucro operacional ajustado das operações domésticas nos Estados Unidos cresceram. Depois de aceitar menos encomendas, os negócios melhoraram? O balanço divulgado hoje à noite trouxe novos elementos para responder a essa pergunta.
O volume médio diário de encomendas nos Estados Unidos caiu cerca de 3,3% em relação ao ano anterior, mas a receita cresceu 4,5%, e a margem de lucro operacional ajustado subiu de 6,4% para 7%. Na minha avaliação, essa rodada de ajustes começou a dar resultados: a queda no volume não impediu que essa parte dos negócios gerasse mais lucro, o que dá mais sustentação às ações da UPS do que simplesmente aumentar o número de encomendas.
Ainda assim, o lucro operacional ajustado do grupo ficou abaixo do registrado no mesmo período do ano passado. No ano passado, a área de soluções para a cadeia de suprimentos teve um ganho com uma operação de venda e arrendamento de volta, o que elevou a base de comparação.
A reestruturação também tem seus custos. A empresa prevê despesas relacionadas aos ajustes de US$ 1,4 bilhão a US$ 1,6 bilhão neste ano, e espera que as iniciativas de melhoria da eficiência continuem até o quarto trimestre de 2027. Ao avaliar quanto lucro essa rodada de ajustes poderá deixar para os acionistas, também é preciso levar em conta essas despesas excluídas dos indicadores ajustados.
80
·
--
Na semana passada, a Bitmine comprou mais 10.452 $ETH e recomprou 2,04 milhões de ações próprias. Ela continua contribuindo para a demanda por ETH, mas a empresa também está disposta a gastar dinheiro com as próprias ações.
Segundo um comunicado divulgado em 26 de outubro, até o dia 25 a empresa detinha cerca de 6,05 milhões de ETH, o equivalente a 4,95% da oferta total, e está perto de atingir a meta de 5%. O aumento contínuo das reservas é positivo para o ETH, mas essa meta não nos diz quanto a empresa continuará comprando depois de alcançá-la, e o comunicado não afirma que as compras serão interrompidas ao chegar a 5%.
A administração afirmou que considerará recomprar ações quando entender que elas estão relativamente subvalorizadas. Na minha opinião, para avaliar o apoio dessa empresa de tesouraria ao ETH, é preciso continuar acompanhando quantas moedas ela realmente compra, em vez de se concentrar apenas no fato de que suas reservas estão perto de 5%. A recompra, por si só, não aumentou a demanda por ETH, mas também não podemos concluir, apenas com base nessa recompra, que a empresa comprou menos ETH por causa dela. A empresa está gastando dinheiro tanto na compra de moedas quanto na recompra de ações, mas o comunicado não informa quanto pretende destinar a futuras compras de ETH.
85
·
--
A Celestica (CLS) estabeleceu uma meta de receita de US$ 40 bilhões para o próximo ano, quase o dobro do que espera para este ano, e se prepara para investir entre US$ 1,5 bilhão e US$ 2 bilhões em despesas de capital. A empresa está se antecipando e preparando capacidade com base nas previsões de demanda dos clientes para o próximo ano e o seguinte, mas essas previsões ainda não podem ser consideradas receita já garantida.
No terceiro trimestre deste ano, a receita de seus negócios de nuvem e conectividade dobrou em relação ao mesmo período do ano passado. A margem operacional ajustada da empresa como um todo também subiu de 7,6% no mesmo período do ano passado para 8,5%. A expansão de capacidade está sendo respaldada por negócios em crescimento.
A empresa também reduziu sua previsão de fluxo de caixa livre para este ano, de US$ 600 milhões para US$ 460 milhões, explicando que a principal razão foi o aumento antecipado do capital de giro para sustentar o crescimento no próximo ano. Os recursos obtidos com a oferta de ações em agosto também devem ser destinados ao capital de giro e às despesas de capital. Na minha opinião, essa redução na previsão de fluxo de caixa parece mais um gasto antecipado para viabilizar a expansão e não contradiz o crescimento já concretizado da receita e da margem operacional ajustada.
A oferta de ações aumentou o número de ações em circulação, então os lucros futuros também terão de ser divididos entre mais ações. Se os clientes adiarem as implantações, a capacidade adicional poderá ficar ociosa e a recuperação do caixa também poderá demorar mais. Para que a expansão ajude a cotação da CLS, será preciso que ela se traduza em mais entregas e crescimento do lucro por ação; não basta se basear numa meta de receita quase duas vezes maior.
1
119
·
--
A Franklin está se preparando para transformar dividendos de ações dos EUA em exposição a $BTC ; os códigos dos dois novos ETFs são FBEQ e FIBT. Investidores com foco em ações poderão aumentar gradualmente sua alocação em bitcoin dentro da mesma carteira, sem precisar reinvestir os dividendos em ações.
Os índices seguidos pelos dois fundos começam com uma alocação de 5% em bitcoin e, depois, direcionam os dividendos das ações para bitcoin. No entanto, no rebalanceamento trimestral, se a exposição ao BTC ultrapassar 5%, ela será reduzida para 4,5%; se não ultrapassar 5%, permanecerá inalterada. Se o BTC subir mais do que as ações, isso poderá levar a uma redução da alocação, e o reinvestimento dos dividendos não fará com que ela continue se acumulando indefinidamente.
Os fundos obterão exposição por meio de instrumentos como ETPs de bitcoin, futuros e opções, sem necessariamente comprar a moeda diretamente. O volume de recursos que os produtos atrairão e os instrumentos efetivamente utilizados influenciarão o quanto contribuirão para a demanda por BTC à vista. O documento apresentado em 22 de outubro confirma o desenho dos produtos, mas ainda não permite calcular quanto de demanda compradora adicional eles já geraram.
Se conseguirem atrair pessoas que antes só compravam ações e estão dispostas a alocar uma pequena parte dos recursos em BTC, acredito que esse desenho poderá ajudar a demanda por bitcoin no longo prazo. Mas essa contribuição dependerá do crescimento gradual dos fundos; não se deve ignorar que os ajustes trimestrais para baixo podem produzir o efeito contrário, só porque os dividendos serão investidos continuamente.
174
·
--
A BNB Chain está se preparando para lançar mais uma L1. De acordo com o plano atual, as taxas e o staking continuarão usando $BNB, sem a emissão de um novo token negociável. Acho que essa escolha favorece mais os atuais detentores. Se a nova rede conseguir desenvolver atividades de negociação e pagamentos, a demanda pelo token ainda deverá recair sobre o BNB.
Por enquanto, essa rede é chamada de New L1 e pretende atender a atividades que exigem alta velocidade, como negociações de alta frequência e pagamentos em tempo real. Atualmente, o intervalo entre blocos na rede de desenvolvimento é de 200 milissegundos, mas a testnet pública e a mainnet ainda não foram abertas, e a ponte para conexão com a BSC também está em desenvolvimento. Ainda não há dados de uma rede pública disponíveis, então não dá para avaliar quantas atividades ela poderá atrair apenas com base nesse parâmetro de velocidade.
Para avaliar o quanto isso pode beneficiar o BNB, também é preciso distinguir de onde vêm as atividades. Se os usuários atuais da BSC apenas migrarem para lá, o BNB será usado em outra rede, mas a demanda total talvez não aumente. Atrair novos aplicativos e capital é o que tem mais chances de elevar a demanda por taxas e staking. Por isso, sou favorável a continuar usando o BNB. Mas, depois que a nova rede for lançada, se ela estiver apenas absorvendo as negociações que já acontecem na BSC, não se deve contabilizar a demanda das duas redes em duplicidade.
A BNB Chain está se preparando para lançar mais uma L1. De acordo com o plano atual, as taxas e o staking continuarão usando $BNB , sem a emissão de um novo token negociável. Acho que essa escolha favorece mais os atuais detentores. Se a nova rede conseguir desenvolver atividades de negociação e pagamentos, a demanda pelo token ainda deverá recair sobre o BNB.
Por enquanto, essa rede é chamada de New L1 e pretende atender a atividades que exigem alta velocidade, como negociações de alta frequência e pagamentos em tempo real. Atualmente, o intervalo entre blocos na rede de desenvolvimento é de 200 milissegundos, mas a testnet pública e a mainnet ainda não foram abertas, e a ponte para conexão com a BSC também está em desenvolvimento. Ainda não há dados de uma rede pública disponíveis, então não dá para avaliar quantas atividades ela poderá atrair apenas com base nesse parâmetro de velocidade.
Para avaliar o quanto isso pode beneficiar o BNB, também é preciso distinguir de onde vêm as atividades. Se os usuários atuais da BSC apenas migrarem para lá, o BNB será usado em outra rede, mas a demanda total talvez não aumente. Atrair novos aplicativos e capital é o que tem mais chances de elevar a demanda por taxas e staking. Por isso, sou favorável a continuar usando o BNB. Mas, depois que a nova rede for lançada, se ela estiver apenas absorvendo as negociações que já acontecem na BSC, não se deve contabilizar a demanda das duas redes em duplicidade.
221
·
--
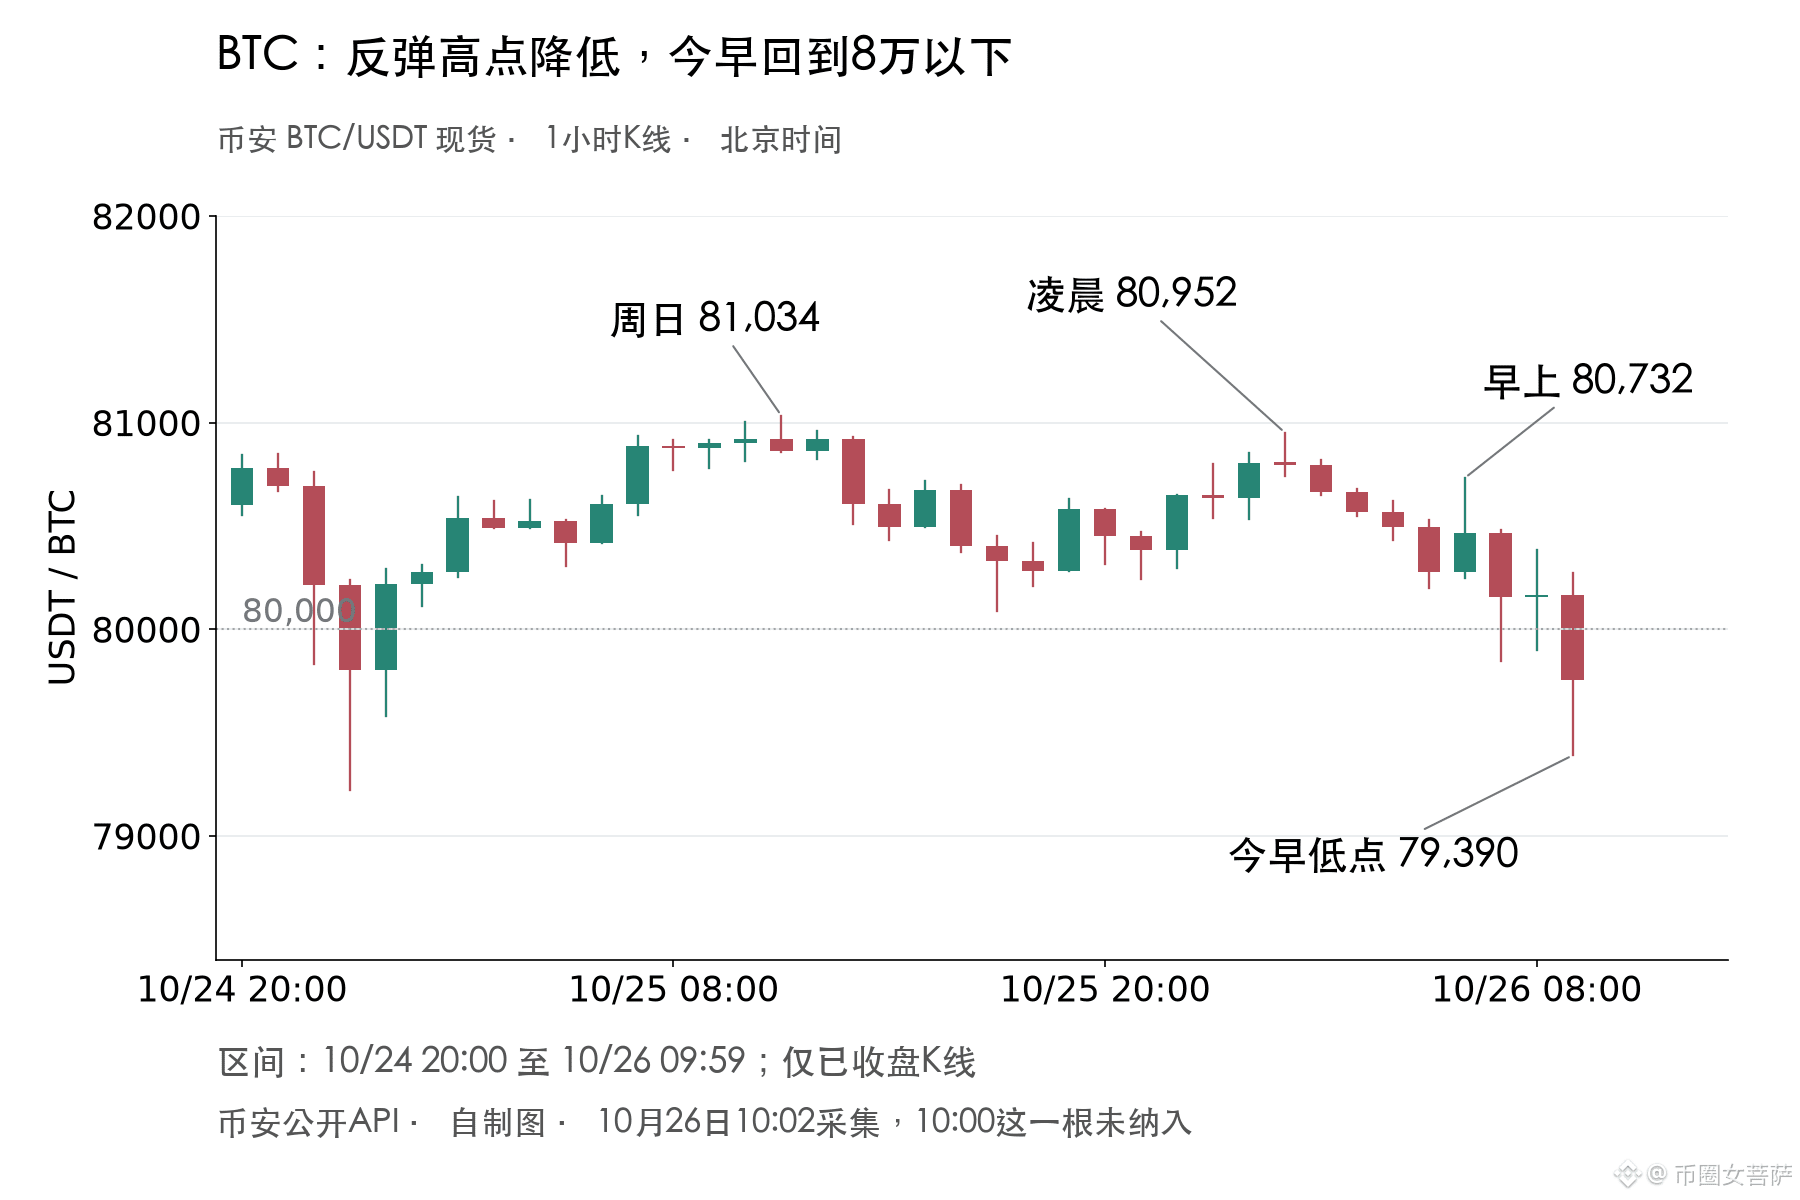
O Fed se reúne primeiro nesta semana, e os dados do PIB e do PCE dos EUA só serão divulgados depois. Essa ordem pode ser um pouco complicada para $BTC . A decisão será anunciada às 2h da madrugada de quinta-feira, pelo horário de Pequim, e a coletiva de imprensa começa às 2h30. Já o PIB e o PCE só serão divulgados às 20h30 daquele mesmo dia. Mesmo que o mercado suba primeiro de madrugada, os dados da noite podem levar os investidores a rever suas expectativas.
A recuperação do BTC também não conseguiu se sustentar. No domingo, voltou para perto de 81 mil; hoje, de madrugada, chegou a 80.950. A recuperação da manhã só alcançou 80.730, e depois o preço caiu novamente, para 79.390. Agora ainda está abaixo dos 80 mil. Acho que, nos próximos um ou dois dias, o viés continuará sendo de fraqueza, e as altas provavelmente encontrarão pressão vendedora. Mas a mínima de sábado ainda não foi rompida, então não dá para dizer que a queda já se acelerou. Se conseguir voltar a se manter acima da máxima da recuperação de hoje de madrugada, perto de 80.950, será preciso reavaliar essa perspectiva de curto prazo.
Se a coletiva de imprensa der a entender que não há pressa para continuar subindo os juros, o BTC talvez se recupere primeiro. Mas, se o PCE divulgado à noite mostrar que a inflação voltou a acelerar, as preocupações com os juros, que o mercado acabara de deixar de lado, podem voltar. Como esses dois acontecimentos estarão separados por pouco mais de dez horas, acho cedo demais para considerar que a alta da madrugada já incorporou completamente as notícias negativas.
229
·
--
Nesta temporada, a Western Digital gastou cerca de US$ 1 bilhão na recompra de ações e, em 22 de outubro, anunciou também um aumento de 17% no dividendo trimestral. A recompra foi financiada pelo fluxo de caixa operacional; poder devolver aos acionistas o dinheiro ganho com a venda de discos rígidos é algo positivo, na minha opinião.
A empresa vendeu mais capacidade de armazenamento a clientes de serviços em nuvem do que no mesmo período do ano passado, e o preço médio por unidade de capacidade subiu cerca de 25%. Além disso, os custos dos produtos de nova geração estão caindo, e a margem bruta ajustada da empresa chegou a 58,1%. Os clientes estão pagando mais e os custos de produção estão melhorando: essa onda de demanda por armazenamento já está rendendo mais à Western Digital.
Depois de descontar as despesas de capital do fluxo de caixa operacional deste trimestre, restaram cerca de US$ 1,38 bilhão em fluxo de caixa livre, o suficiente para cobrir as recompras e os dividendos pagos no período. A empresa também amortizou parte das debêntures conversíveis e, ainda assim, encerrou o trimestre com menos caixa do que no trimestre anterior. Portanto, não se pode considerar todo esse US$ 1,38 bilhão como dinheiro disponível sem restrições.
A empresa estabeleceu como meta uma margem bruta ajustada de 60% a 61% para o próximo trimestre. Os aumentos de preços talvez não se mantenham nesse ritmo, mas, se o avanço na redução dos custos dos novos produtos também continuar, será mais fácil sustentar os lucros que essa onda de demanda está trazendo à Western Digital, e o desempenho financeiro dará um apoio adicional às ações.
86
·
--
A Coreia do Sul planejava começar a cobrar imposto sobre rendimentos de criptoativos em janeiro do próximo ano, mas agora está discutindo um adiamento. Hoje, a Newsis citou o gabinete presidencial dizendo que o assunto ainda está sendo analisado e que nenhuma decisão foi tomada. Se o imposto for adiado, acho que isso será positivo para os investidores sul-coreanos que continuarem negociando ativos como $BTC .
De acordo com as orientações atuais da Receita Nacional, para as criptomoedas adquiridas antes de 2027, o custo de aquisição para fins fiscais poderá ser o valor mais alto entre o preço efetivamente pago na compra e o valor de mercado no fim de 2026. Se o valor de mercado no fim do ano for maior, esse preço será usado como custo de aquisição no cálculo dos ganhos tributáveis futuros; não se continuará usando o custo mais baixo de antes da valorização. Portanto, não se pode concluir, apenas porque haverá tributação a partir do próximo ano, que os investidores sul-coreanos terão de vender suas criptomoedas em massa no fim deste ano.
Se o adiamento for confirmado, os investidores sul-coreanos poderão começar a arcar com esse imposto mais tarde, o que favoreceria a continuidade das negociações de BTC. Mas continuar negociando não é o mesmo que comprar criptomoedas com dinheiro novo. Só com a notícia do adiamento, eu não superestimaria o impacto positivo sobre os preços das criptomoedas.
Faltam pouco mais de dois meses para a entrada em vigor prevista, e as regras ainda podem mudar, o que também complica bastante o planejamento dos traders. Se o adiamento realmente acontecer, será preciso esclarecer também se a regra que estabelece o custo de aquisição com base no valor de mercado no fim de 2026 será alterada.
1
528
·
--
A American Express anunciou em 23 de outubro, junto com a divulgação dos resultados, que vai demitir cerca de 3.500 pessoas. É fácil ficar preocupado com o enfraquecimento do consumo diante de cortes de pessoal, mas o valor das compras feitas pelos titulares dos cartões ainda cresceu 8% neste trimestre. Os clientes continuam gastando, enquanto a American Express se prepara para economizar nas operações internas. Acredito que essas demissões precisam ser analisadas em conjunto com o custo dos benefícios oferecidos aos membros.
No terceiro trimestre, a receita líquida com tarifas de cartões da American Express cresceu 16%, impulsionada tanto pelo aumento das tarifas dos cartões premium quanto pelo crescimento do número de clientes que usam esses cartões. O negócio de cartões premium continua atraente, mas parte do aumento das tarifas anuais também precisa ser destinada ao pagamento dos benefícios oferecidos aos membros.
Neste trimestre, as despesas da empresa com serviços para membros aumentaram 36%. A empresa explicou que isso se deve principalmente à reformulação do cartão Platinum nos Estados Unidos e ao maior uso dos benefícios pelos clientes. Embora não seja possível calcular diretamente o lucro do cartão Platinum com base nesses dois números da empresa como um todo, esse crescimento tão rápido das despesas com serviços ainda me preocupa um pouco. Quanto mais os clientes usam os benefícios, maiores são os custos para a empresa, o que reduz parte do ganho de lucro proporcionado pelo aumento das tarifas anuais.
O efeito das economias com as demissões ainda não apareceu nos resultados futuros, então, por enquanto, não vou converter diretamente a redução do quadro de funcionários em aumento de lucro. A empresa prevê que o crescimento anual das despesas relacionadas aos clientes desacelere no próximo trimestre, em parte porque a reformulação do cartão Platinum no ano passado elevou a base de comparação. Se os gastos com cartões e as tarifas continuarem crescendo, a desaceleração das despesas poderá abrir espaço para mais lucro, dando também mais sustentação à continuidade do crescimento dos lucros e ao preço das ações.
1
138
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BinanceToResumePhaseOneOfWithdrawals
2,308 visualizações
169 a discutir
Incidente de segurança | Atualização da recuperação #4: levantamentos retomados por fases (2026-11-01)
Binance Announcement
·169 gostos
·177.3k visualizações
BinanceHadAlreadyCovered$6BofHackLoss
1,026 visualizações
38 a discutir
FBIConfirmsNorthKoreaIsResponsibleForBinanceCryptoHack
5,467 visualizações
48 a discutir