

AllInWeb3
1.6k Publicações
AllInWeb3
Denunciar
Bloquear Utilizador
Aberto ao trading
Trader de Alta Frequência
5.5 ano(s)
63 A seguir
152 Seguidores
569 Gostaram
Publicações
Portfólio
Tudo
Cotações
·
--
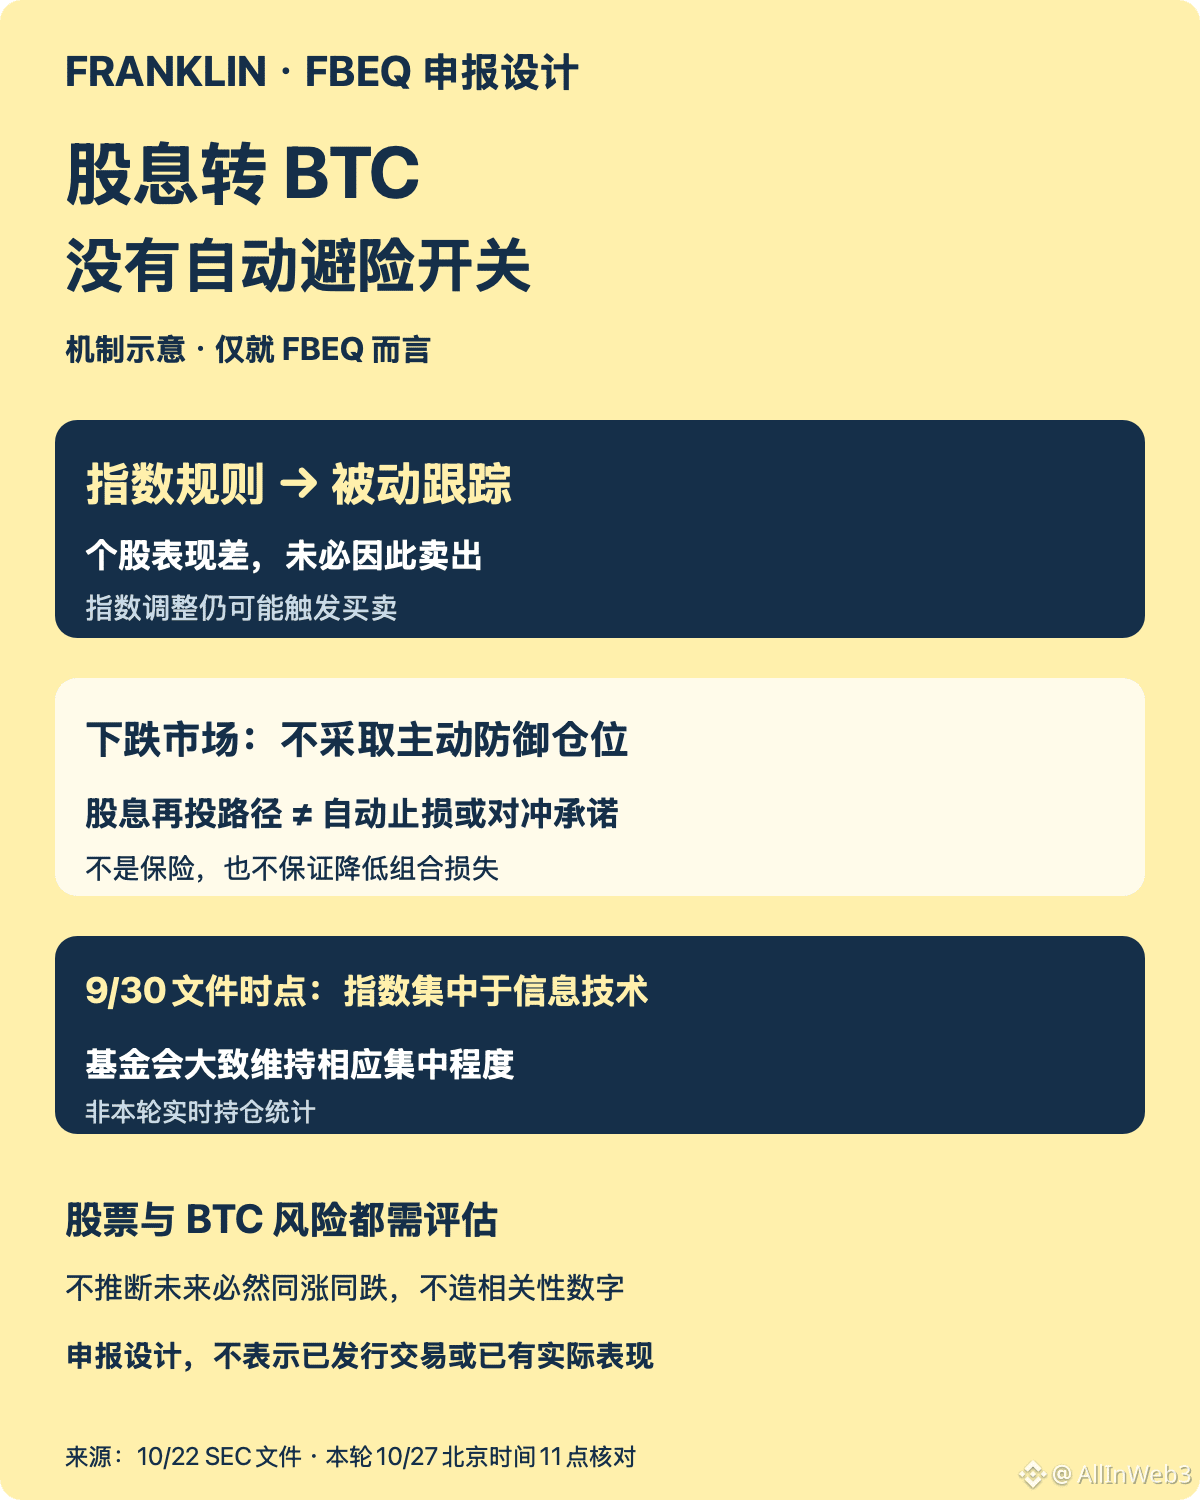
A regra de Franklin de «converter dividendos em Bitcoin» não significa que alguém reduza ativamente o risco dos investidores quando o mercado cai. A publicação anterior analisou a precificação e as taxas; desta vez, vamos nos concentrar apenas na parcela de ações do FBEQ: ela continua exposta às oscilações do índice e à concentração setorial.
Mecanismo descrito nos documentos: o documento de registro apresentado em 22 de outubro explica que a base acionária do FBEQ é o índice US Large-Cap 500, ponderado pela capitalização de mercado em circulação e sujeito a certas restrições; cada componente individual pode ter um peso máximo de 20%, e o peso combinado dos componentes com mais de 5% não pode ultrapassar 40%. Isso limita o peso de cada ação, mas não significa que haja diversificação setorial natural.
Risco específico: o documento informa que, em 30 de setembro, o índice acompanhado estava concentrado no setor de tecnologia da informação; o fundo manterá, em linhas gerais, um nível de concentração correspondente ao do índice. Essa informação se refere à data do documento, não é uma estatística em tempo real das posições atuais.
Como interpretar: a gestora declara explicitamente que não faz gestão ativa nem adota posições defensivas em mercados em queda. O desempenho ruim de uma ação não garante que ela será vendida por esse motivo; os ajustes do índice ainda podem desencadear compras e vendas. Redirecionar os dividendos para BTC altera o caminho de reinvestimento, mas não implica stop-loss automático nem promessa de hedge.
O que observar a seguir: os componentes, os pesos setoriais e os ajustes do índice nos documentos oficiais, para então avaliar as fontes de risco. Aqui, explicamos apenas o desenho apresentado no registro; não o descrevemos como desempenho após o início das negociações, nem inferimos que ações e BTC necessariamente subirão ou cairão juntos no futuro.
137
·
--
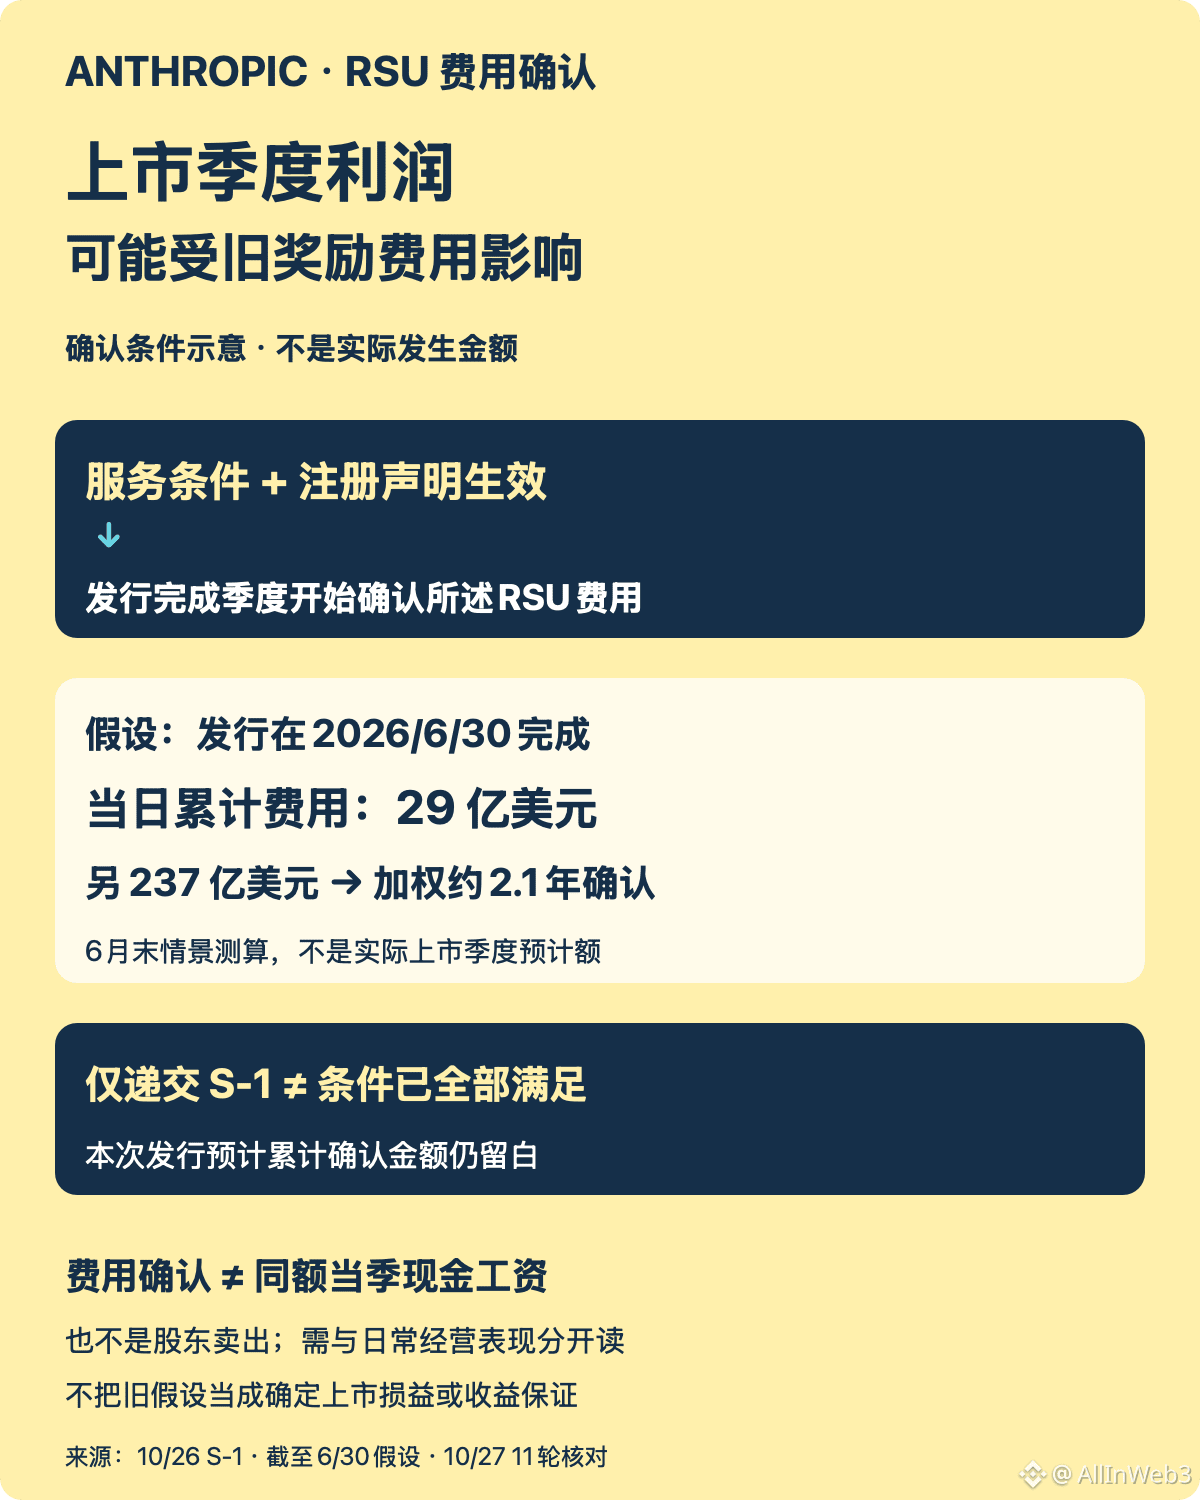
A demonstração de resultados da Anthropic no trimestre da abertura de capital pode mudar devido ao reconhecimento de despesas com RSUs; não se deve interpretar isso simplesmente como uma piora repentina do negócio principal. A publicação anterior tratou de quando as ações existentes podem ser vendidas; desta vez, o tema é outro: quando as unidades de ações restritas dos funcionários são adquiridas e quando são contabilizadas como despesas.
Condições do documento: o S-1 de 26 de outubro informa que as RSUs em questão estão sujeitas tanto a condições de prestação de serviços quanto de desempenho. O período de serviço costuma ser de quatro anos, e as condições de desempenho geralmente envolvem uma mudança de controle ou a entrada em vigor desta declaração de registro. A simples apresentação do S-1 não significa que ambas as condições tenham sido cumpridas.
Principal impacto: até 30 de junho, ainda não haviam sido reconhecidas despesas com remuneração baseada em ações referentes a essas RSUs. A empresa afirma que começará a reconhecer as despesas relacionadas em conexão com esta oferta, e o trimestre em que ela for concluída será especialmente afetado; as concessões cujas condições de serviço já tenham sido cumpridas total ou parcialmente podem gerar o reconhecimento de despesas acumuladas.
Limites dos números: o S-1 considera a hipótese de que a oferta fosse concluída em 30 de junho. Nesse caso, seriam reconhecidos naquele dia US$ 2,9 bilhões em despesas acumuladas com RSUs, enquanto outros US$ 23,7 bilhões seriam reconhecidos ao longo de aproximadamente 2,1 anos, em média ponderada. Trata-se de uma hipótese referente a uma data passada, não do valor efetivo no trimestre da abertura de capital desta vez, muito menos de um lançamento integral dos US$ 26,6 bilhões de uma só vez; o valor acumulado que deverá ser reconhecido nesta oferta ainda não foi divulgado.
O que observar a seguir: a entrada em vigor do registro, a conclusão da oferta e a forma como esses itens serão apresentados nos relatórios financeiros posteriores. O reconhecimento de despesas com ações não equivale a um desembolso em dinheiro do mesmo valor para pagar salários, nem permite concluir que o negócio principal está se deteriorando; é preciso distinguir esse efeito contábil do desempenho operacional cotidiano.
113
·
--
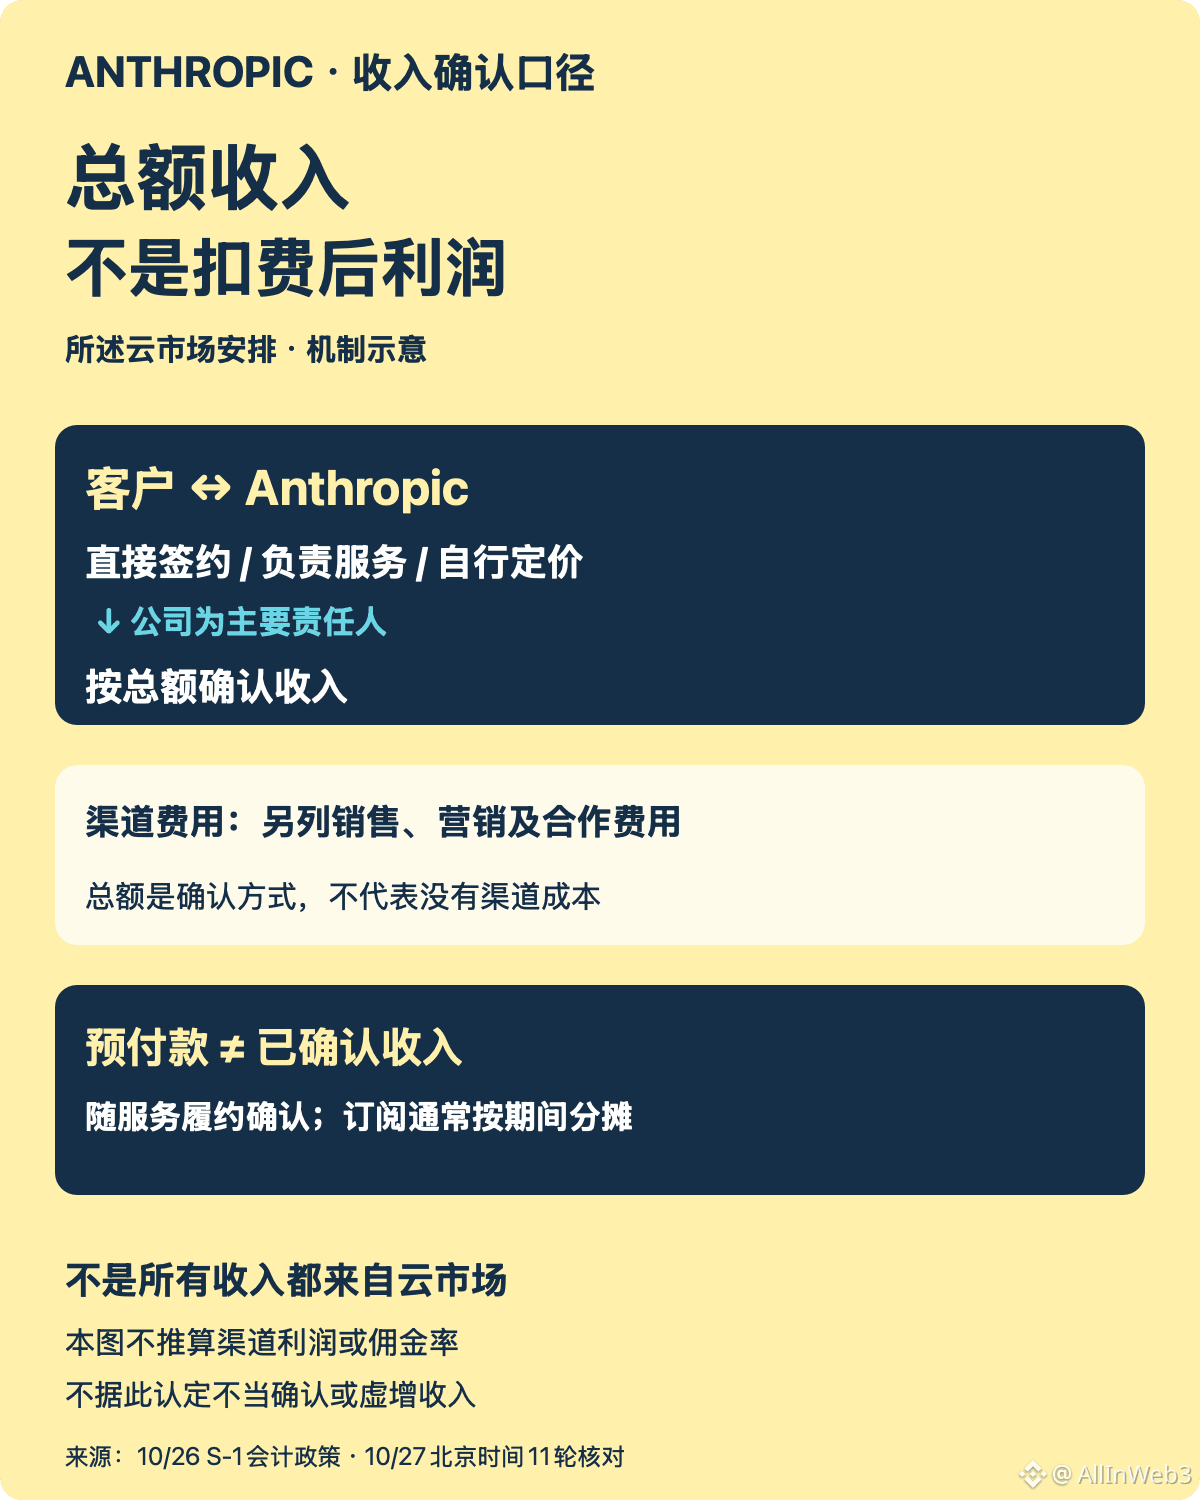
O crescimento da receita da Anthropic também exige distinguir a receita bruta do dinheiro que resta depois das taxas de canal. A publicação anterior tratou da receita por pessoa; desta vez, acrescentamos o critério de canal descrito no prospecto: vender por meio de marketplaces na nuvem não significa registrar como receita apenas o valor líquido após a divisão.
Base documental: o S-1 de 26 de outubro explica que, nos acordos de marketplace dos provedores de serviços em nuvem descritos, a empresa é considerada a principal responsável e, por isso, reconhece a receita pelo valor bruto. A justificativa é que ela contrata diretamente com os clientes, é responsável pela prestação dos serviços e define seus próprios preços; os provedores de nuvem não obtêm o controle antes da prestação dos serviços.
Como entender: aqui, o valor bruto se refere ao método de reconhecimento da receita, não ao lucro, e não prova que os canais não gerem custos. O documento também classifica as taxas pagas a parceiros de canal como despesas de vendas, marketing e parcerias. Para avaliar a qualidade do crescimento, é preciso analisar a receita junto com os custos de canal correspondentes, sem tratar toda a receita como dinheiro que a empresa pode manter.
Outra distinção: em geral, a receita é reconhecida conforme o volume de uso dos serviços; as taxas de assinatura costumam ser pagas antecipadamente e reconhecidas ao longo do período da assinatura. Receber o dinheiro antes e reconhecer a receita são coisas diferentes e uma não substitui a outra.
Próximo ponto a observar: como as despesas de canal e os custos dos serviços variam com a receita e, então, avaliar quanto da expansão pode ser retido. Aqui, apenas explicamos políticas contábeis já existentes; não afirmamos que a empresa tenha feito reconhecimento inadequado nem obtivemos dados sobre o lucro de cada canal individual.
66
·
--
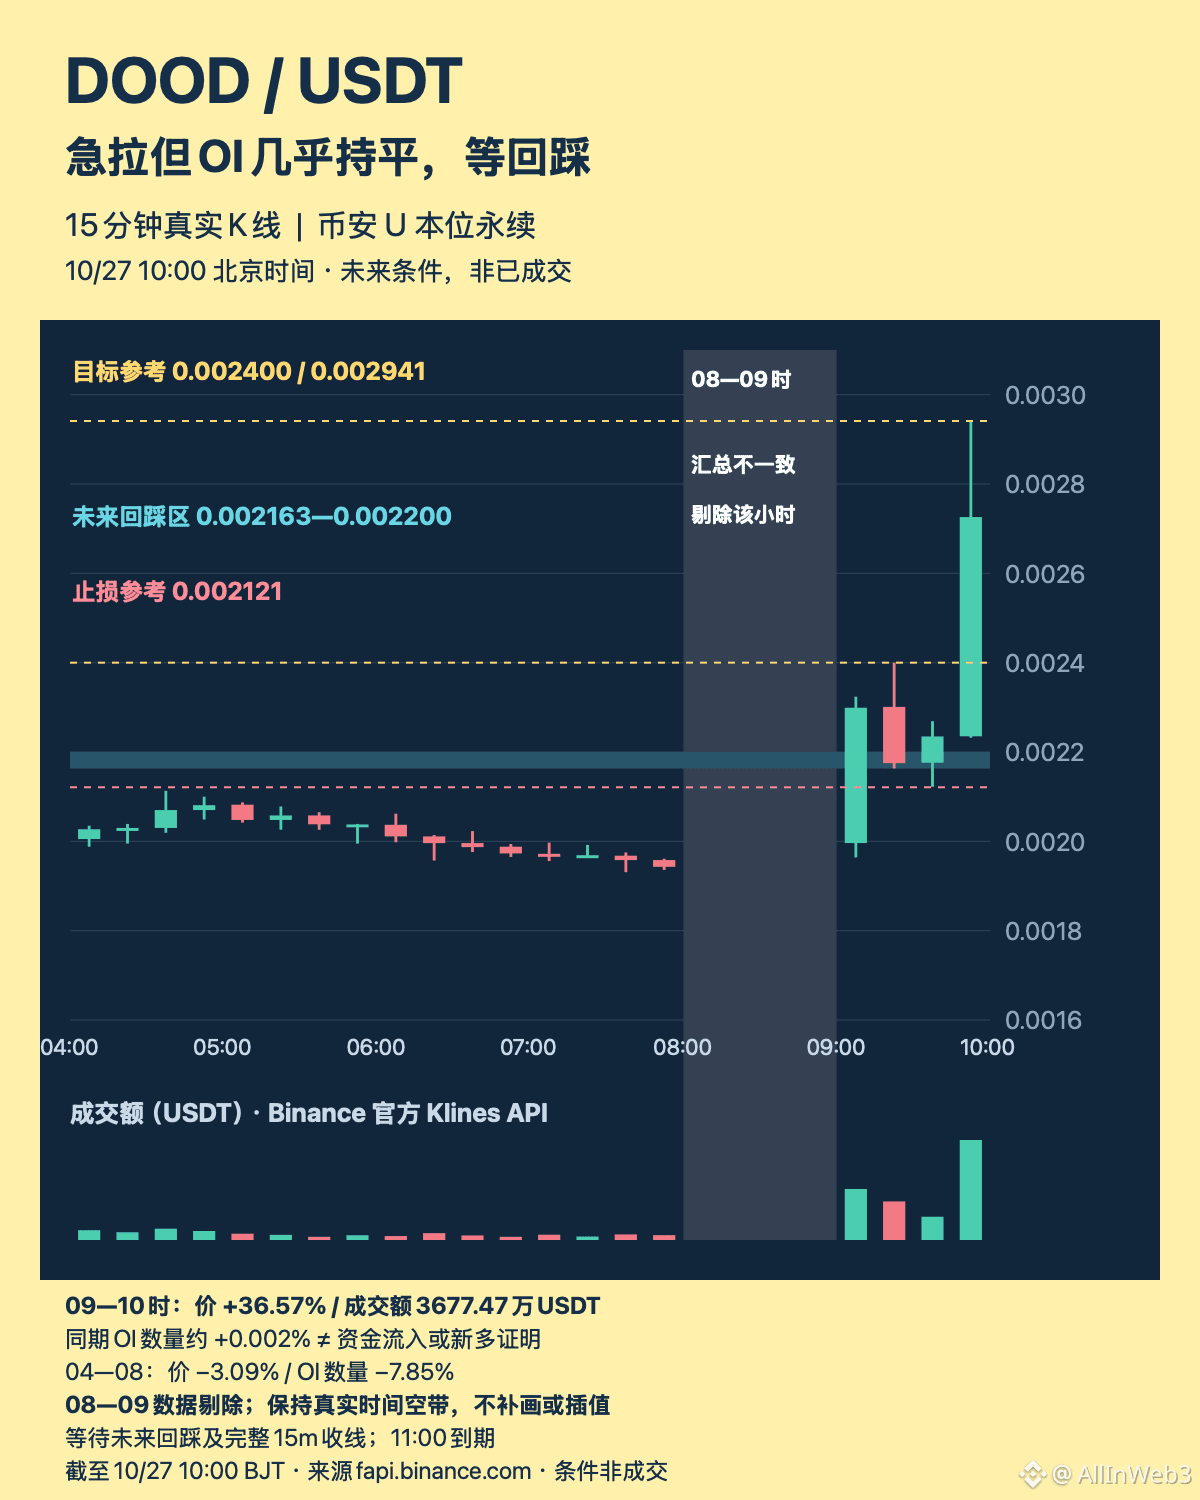
$DOOD passou de uma retração com volume reduzido para uma alta acentuada, mas a subida do preço não foi acompanhada por um aumento significativo do OI. Das 09:00 às 10:00, subiu 36,57%, com volume negociado de 36,7747 milhões de USDT; o OI aumentou apenas cerca de 0,002%. Isso difere da fase de retração mencionada na publicação anterior às 02:00. Vou aguardar um recuo e não perseguirei o preço atual.
Observação para entrada: 0,002163—0,002200; aguardar o fechamento do candle.
Primeiro alvo: 0,002400.
Segundo alvo: 0,002941.
Referência para stop-loss: 0,002121.
O limite inferior é o mínimo das 09:15; o stop fica um tick abaixo do mínimo das 09:30. Os alvos correspondem às máximas dos candles completos de 15 minutos das 09:15 e das 09:45. Para avaliar uma oportunidade de compra, primeiro o preço deve recuar até 0,002163 ou abaixo e, depois, fechar acima desse nível em um candle completo de 15 minutos, com fechamento não superior a 0,002200. Se antes disso atingir ou romper o nível de stop-loss, a configuração fica invalidada. Não perseguirei uma alta direta.
Do limite superior da faixa até o primeiro alvo, a relação risco-retorno teórica é de cerca de 2,53, sem descontar taxas, slippage ou funding; se a cotação mudar, é preciso recalcular. Entre 04:00 e 08:00, o preço caiu 3,09% e o OI recuou 7,85%. A recuperação às 09:00 merece atenção, mas o total de posições não permite comprovar se houve abertura de novas posições compradas ou recompra de posições vendidas. Não foi identificado um catalisador específico.
Limites dos dados: os resumos dos candles de períodos sobrepostos entre 08:00 e 09:00 são inconsistentes; essa hora foi excluída e não serve de base para comparações de volume nem para níveis de preço. São citadas apenas as janelas de 04:00–08:00 e 09:00–10:00, verificadas por cruzamento de dados. Com base nos dados da Binance de contratos com margem em USDT, até 27 de outubro, às 10:00; observação até às 11:00. Se não for acionada até lá, a configuração expira. Não se trata de um registro de ordem executada.
137
·
--
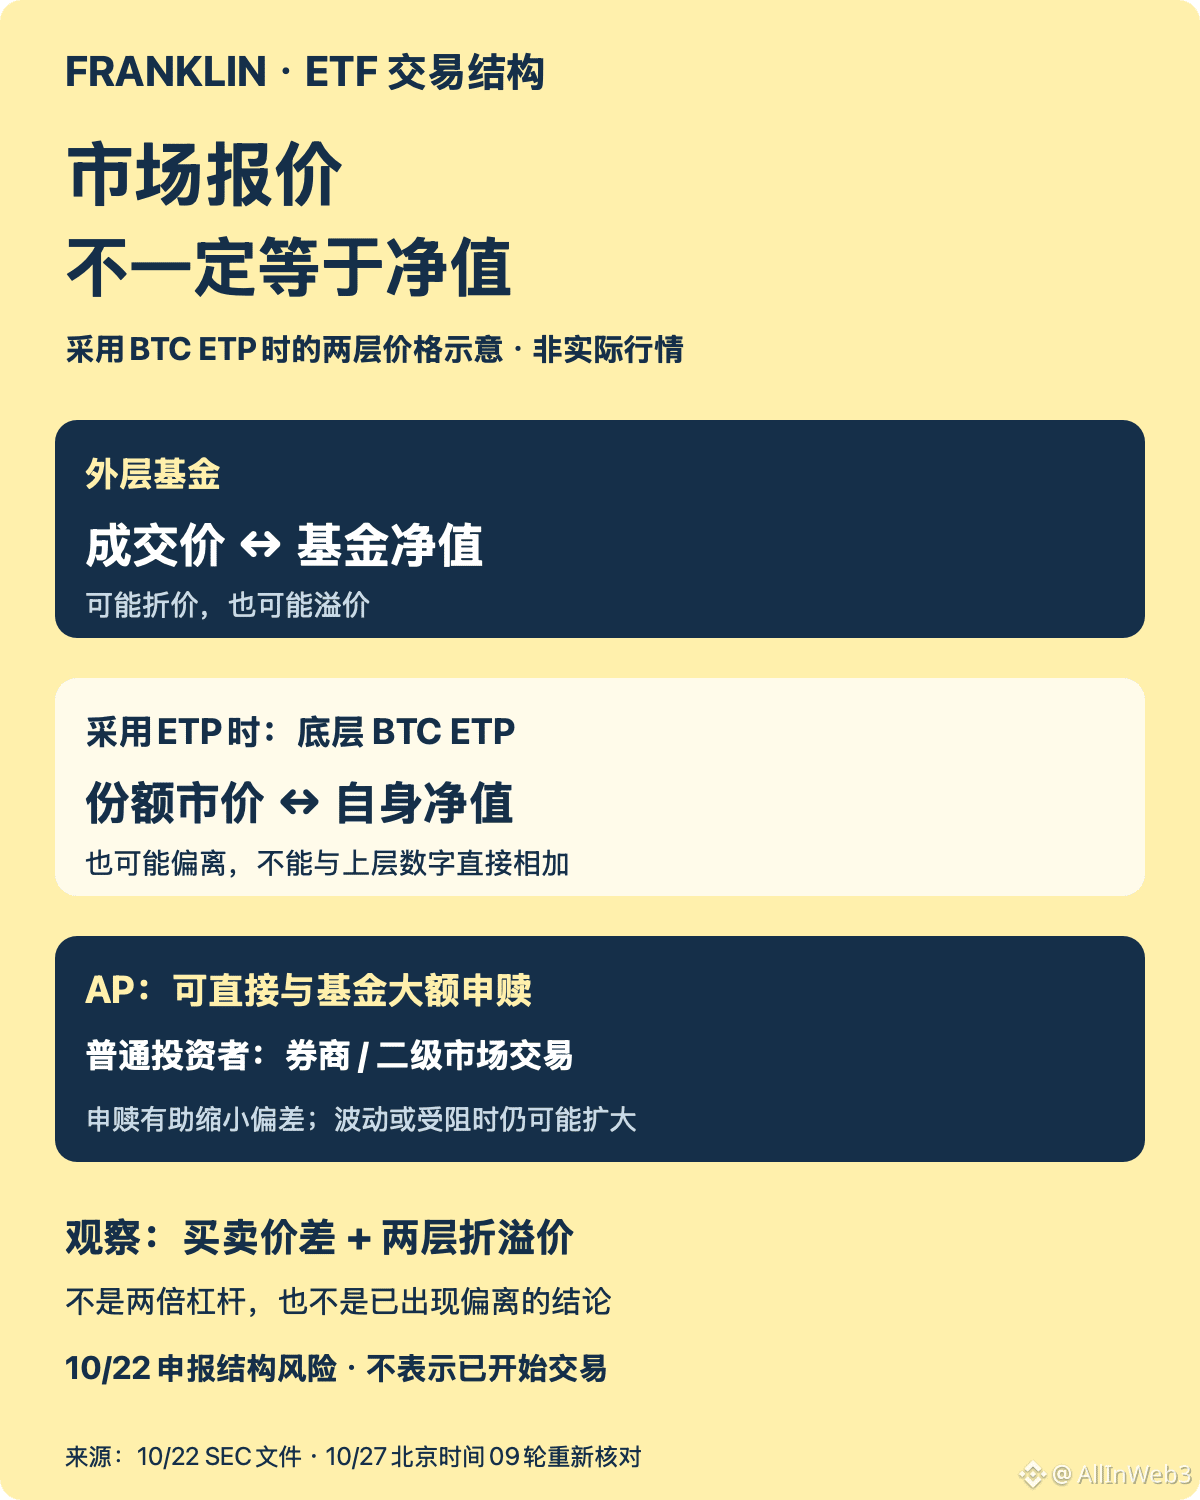
O ETF da Franklin de «dividendos para Bitcoin»: além de analisar a composição da carteira, é preciso verificar se o preço das cotas compradas se afasta do valor patrimonial líquido. A publicação anterior explicou o mecanismo e as taxas; desta vez, vamos abordar a estrutura de negociação: quando se utiliza um ETP de Bitcoin subjacente, tanto o fundo quanto o ETP subjacente estão sujeitos ao risco de negociação com ágio ou deságio.
Base documental: o documento de registro de 22 de outubro explica que as cotas do fundo são negociadas no mercado secundário a preços de mercado, que podem ser superiores ou inferiores ao valor patrimonial líquido do fundo. Se a exposição for obtida por meio de um ETP de Bitcoin, o ETP subjacente também pode se afastar do seu próprio valor patrimonial líquido. Os desvios nas duas camadas podem ocorrer ao mesmo tempo; portanto, não se deve equiparar diretamente a cotação exibida na tela ao valor dos ativos correspondentes.
Mecanismo principal: somente participantes autorizados podem subscrever ou resgatar diretamente grandes lotes de cotas do fundo. Em geral, os investidores comuns compram e vendem cotas na bolsa por meio de uma corretora. O mecanismo de subscrição e resgate ajuda a reduzir os desvios, mas o documento também alerta que os ágios e deságios, assim como o spread entre compra e venda, podem aumentar quando instituições participantes se retiram, as operações de subscrição e resgate são dificultadas ou há volatilidade no mercado.
O que observar: quando o produto começar efetivamente a ser negociado, vou analisar em conjunto o preço de negociação, o valor patrimonial líquido correspondente, o spread entre compra e venda e o ágio ou deságio do ETP subjacente. O produto acompanha um índice de carteira; não replica o preço do BTC na proporção de um para um.
Limites do risco: trata-se de um risco estrutural descrito no documento de registro. Isso não significa que o produto já tenha apresentado um grande deságio, nem que exista alavancagem de duas vezes. Primeiro, é preciso confirmar o início oficial das negociações e a disponibilidade dos dados; só então será possível avaliar a dimensão dos desvios efetivos.
89
·
--
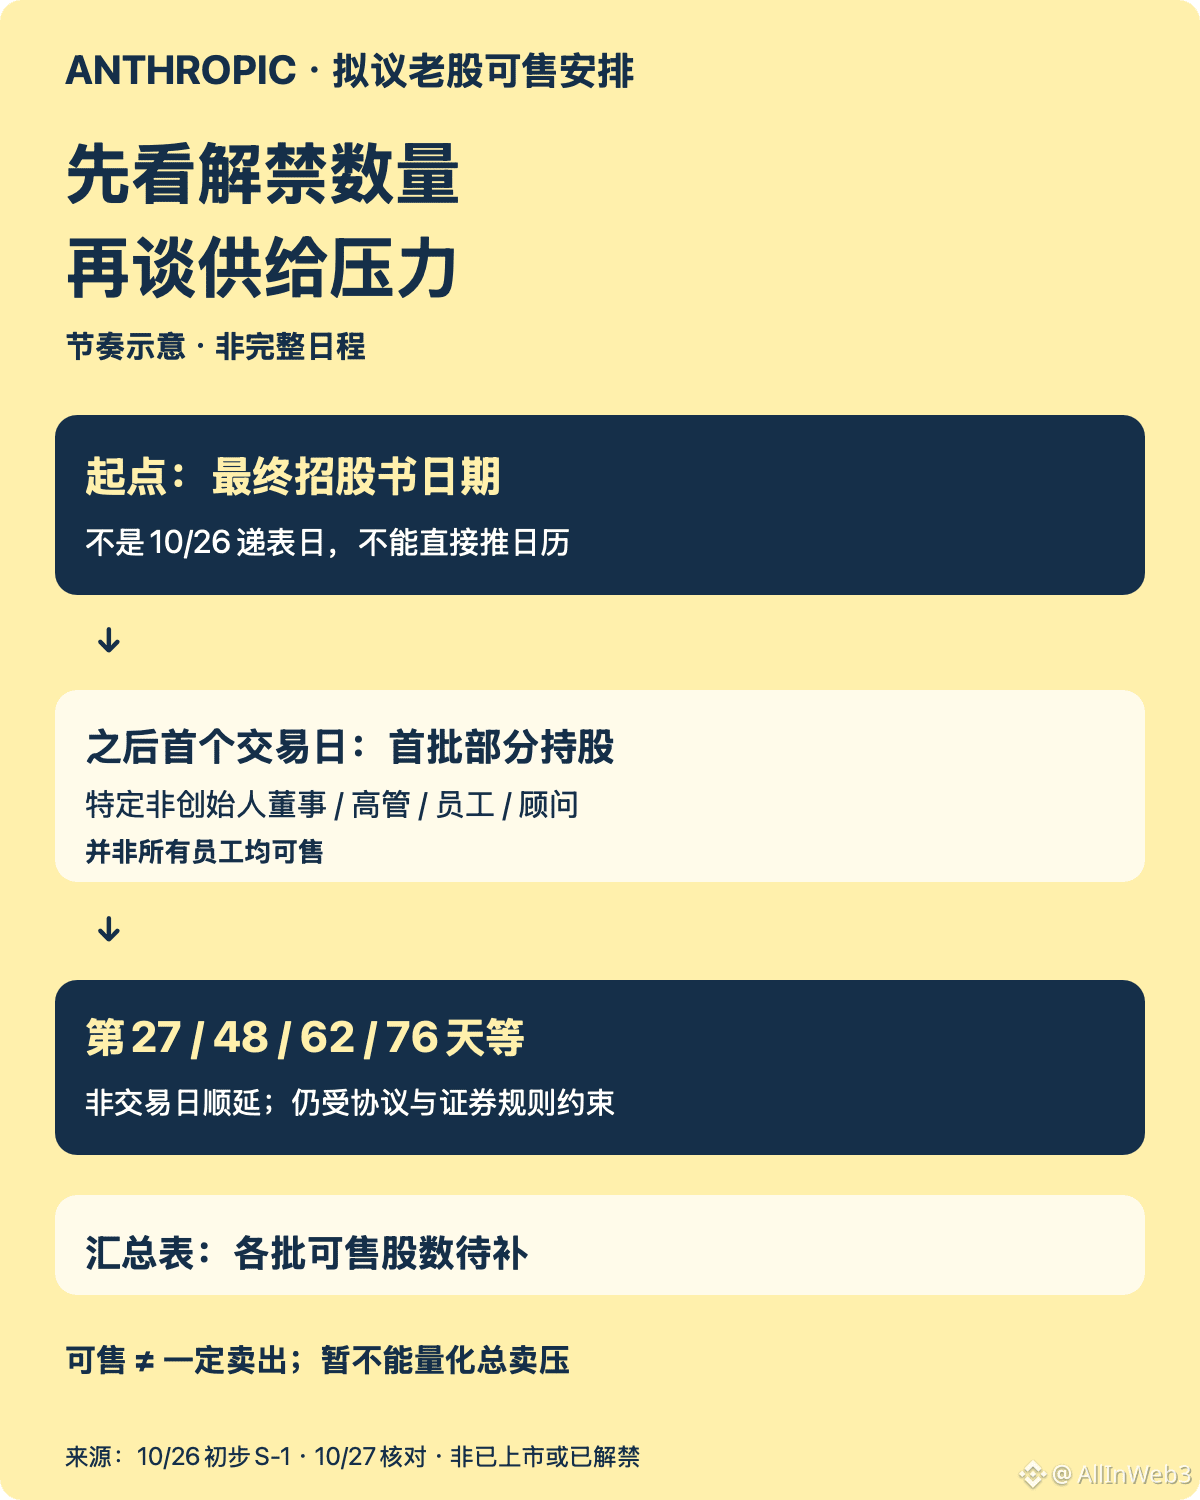
No S-1 da Anthropic, vale a pena prestar atenção não só ao preço da oferta, mas também a quando as ações existentes poderão ser negociadas. A publicação anterior explicou o processo de apresentação do pedido e a governação; desta vez, acrescentamos um detalhe que afeta a oferta após a cotação: prevê-se que as restrições a algumas ações sejam levantadas por fases, pelo que não se deve interpretar a situação simplesmente como um «bloqueio uniforme de 180 dias».
Datas importantes: o prospeto preliminar de 26 de outubro indica que, no primeiro dia de negociação após a data do prospeto, as ações detidas por alguns administradores e executivos que não sejam fundadores, bem como por determinados funcionários e consultores atuais ou antigos, poderão integrar o primeiro grupo abrangido pelo levantamento das restrições. A tabela também indica etapas posteriores, como o 27.º, 48.º, 62.º e 76.º dia após a data do prospeto.
Como interpretar: estas são as datas mais antecipadas em que as ações poderão ser vendidas, continuando sujeitas aos acordos e às regras aplicáveis aos valores mobiliários. Se as datas dos dias 27, 48, 62 ou 76 calharem num dia sem negociação, o documento prevê que sejam adiadas para o dia de negociação seguinte. A contagem começa na data do prospeto; não se deve fazer o cálculo com base na data de apresentação do pedido, 26 de outubro.
Limites do que se pode concluir: a tabela-resumo deixa em aberto o número de ações de cada tranche e a respetiva proporção do total de ações sujeitas a restrições. Embora mais adiante sejam indicadas percentagens de libertação por grupo, não é possível calcular diretamente a dimensão total da pressão de venda. O preço e o número de ações da oferta ainda não foram definidos, pelo que também não se pode afirmar que todos os funcionários poderão vender no primeiro dia. O levantamento das restrições também não significa que os detentores vão necessariamente vender.
O que acompanhar a seguir: como os documentos revistos irão especificar o número de ações, as percentagens e as datas finais de cada tranche; só depois será possível avaliar as alterações na oferta de ações negociáveis. Esta é uma análise dos termos de uma IPO proposta, que ainda não foi cotada nem teve as restrições levantadas, e não constitui uma previsão da evolução do preço das ações.
111
·
--
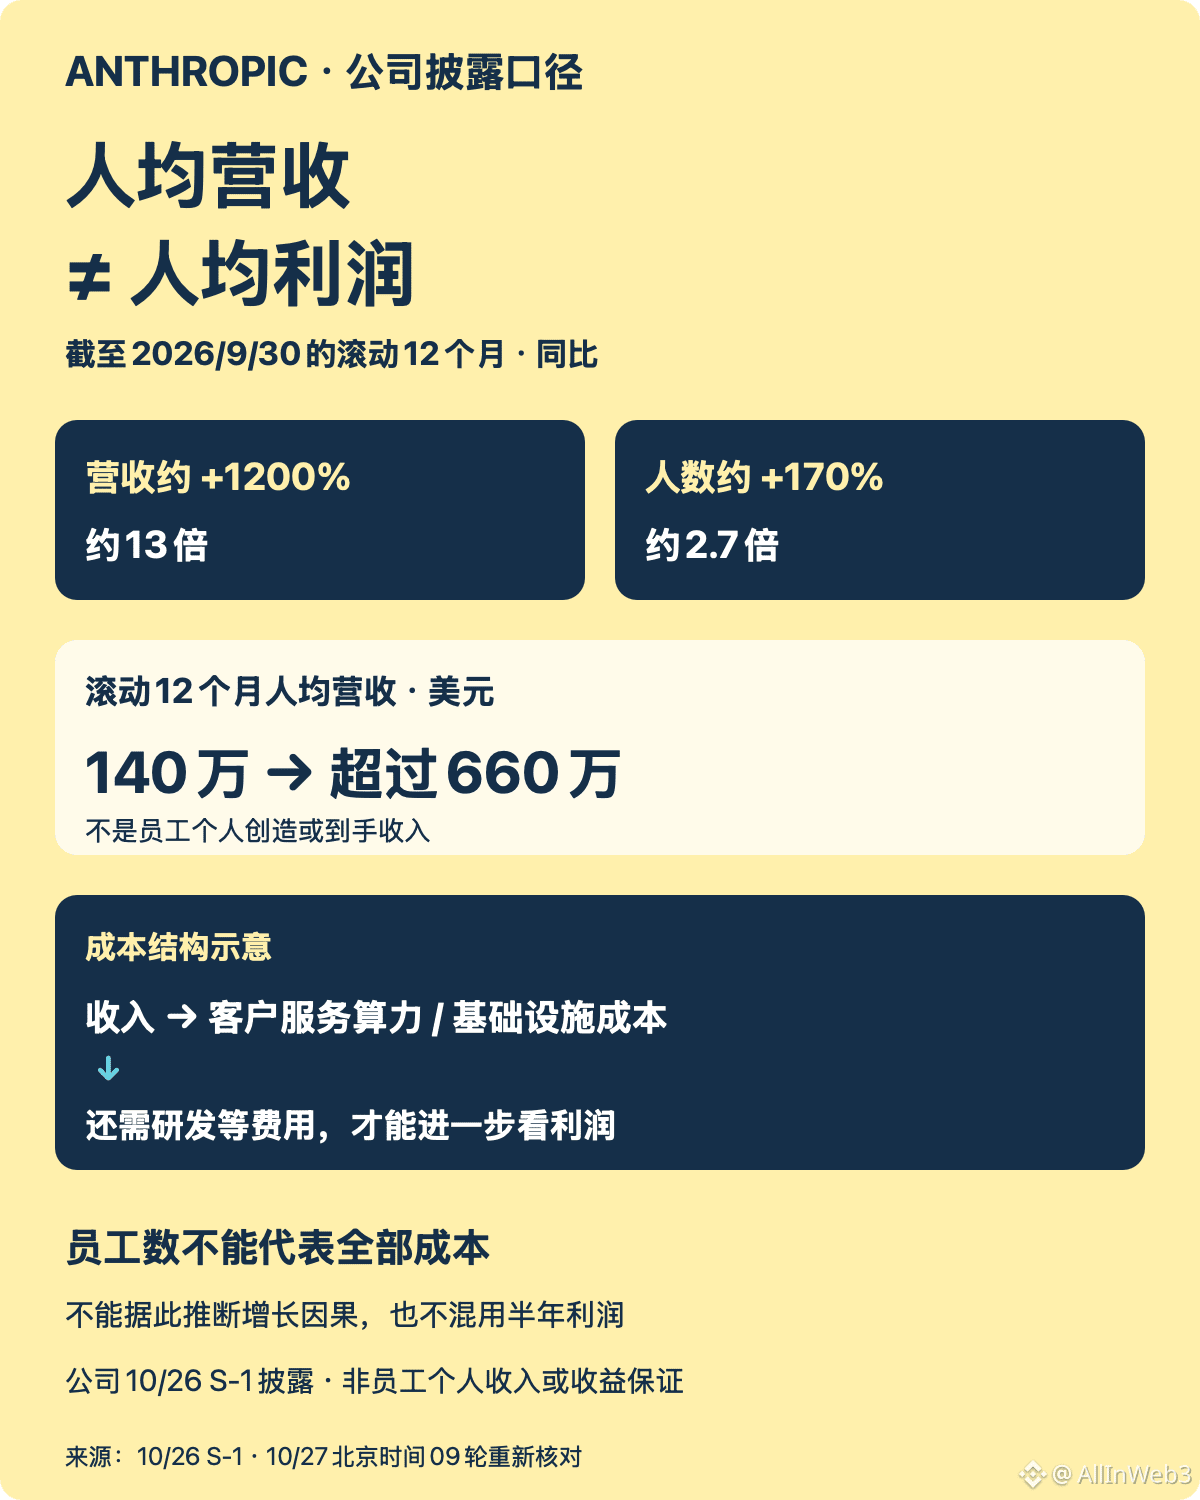
A receita por funcionário da Anthropic está crescendo rapidamente, mas “US$ 6,6 milhões por pessoa” não significa que cada funcionário tenha recebido esse valor. No post anterior, analisei a composição dos clientes; desta vez, quero entender melhor: além da expansão da equipe, quais custos são necessários para gerar essa receita?
Números principais: em 26 de outubro, o S1 informou que, até 30 de setembro de 2026, a receita dos 12 meses anteriores havia crescido cerca de 1.200% em relação ao mesmo período do ano anterior, enquanto o número de funcionários havia aumentado cerca de 170%; no mesmo período, a receita por funcionário passou de US$ 1,4 milhão para mais de US$ 6,6 milhões. São indicadores de receita em dólares, não de salários nem de lucros.
Como interpretar: a receita chegou a cerca de 13 vezes o valor anterior, enquanto o número de funcionários chegou a cerca de 2,7 vezes. Isso indica que a expansão da receita não foi acompanhada por um aumento proporcional no número de funcionários. Esse resultado merece atenção, mas, por si só, não permite concluir que se deva inteiramente à substituição de trabalho humano por IA.
Limites dos custos: o S1 explica que a maior parte do custo da receita vem do poder computacional e da infraestrutura necessários para atender aos clientes, além de despesas com pessoal e custos alocados; a pesquisa e desenvolvimento também envolve gastos como o poder computacional usado no desenvolvimento de modelos. O número de funcionários não é o único fator que determina os custos desse negócio.
O que observar a seguir: quanto resta da receita adicional após a dedução dos custos de atendimento aos clientes; depois, é preciso considerar o investimento em pesquisa e desenvolvimento e as necessidades de caixa. A melhora da receita por funcionário pode ser um indício de eficiência organizacional, mas, para saber se ela pode se converter em lucros sustentáveis, é preciso analisar essas contas. Não se deve usar um indicador de receita dos 12 meses anteriores para substituir uma avaliação dos lucros semestrais.
62
·
--
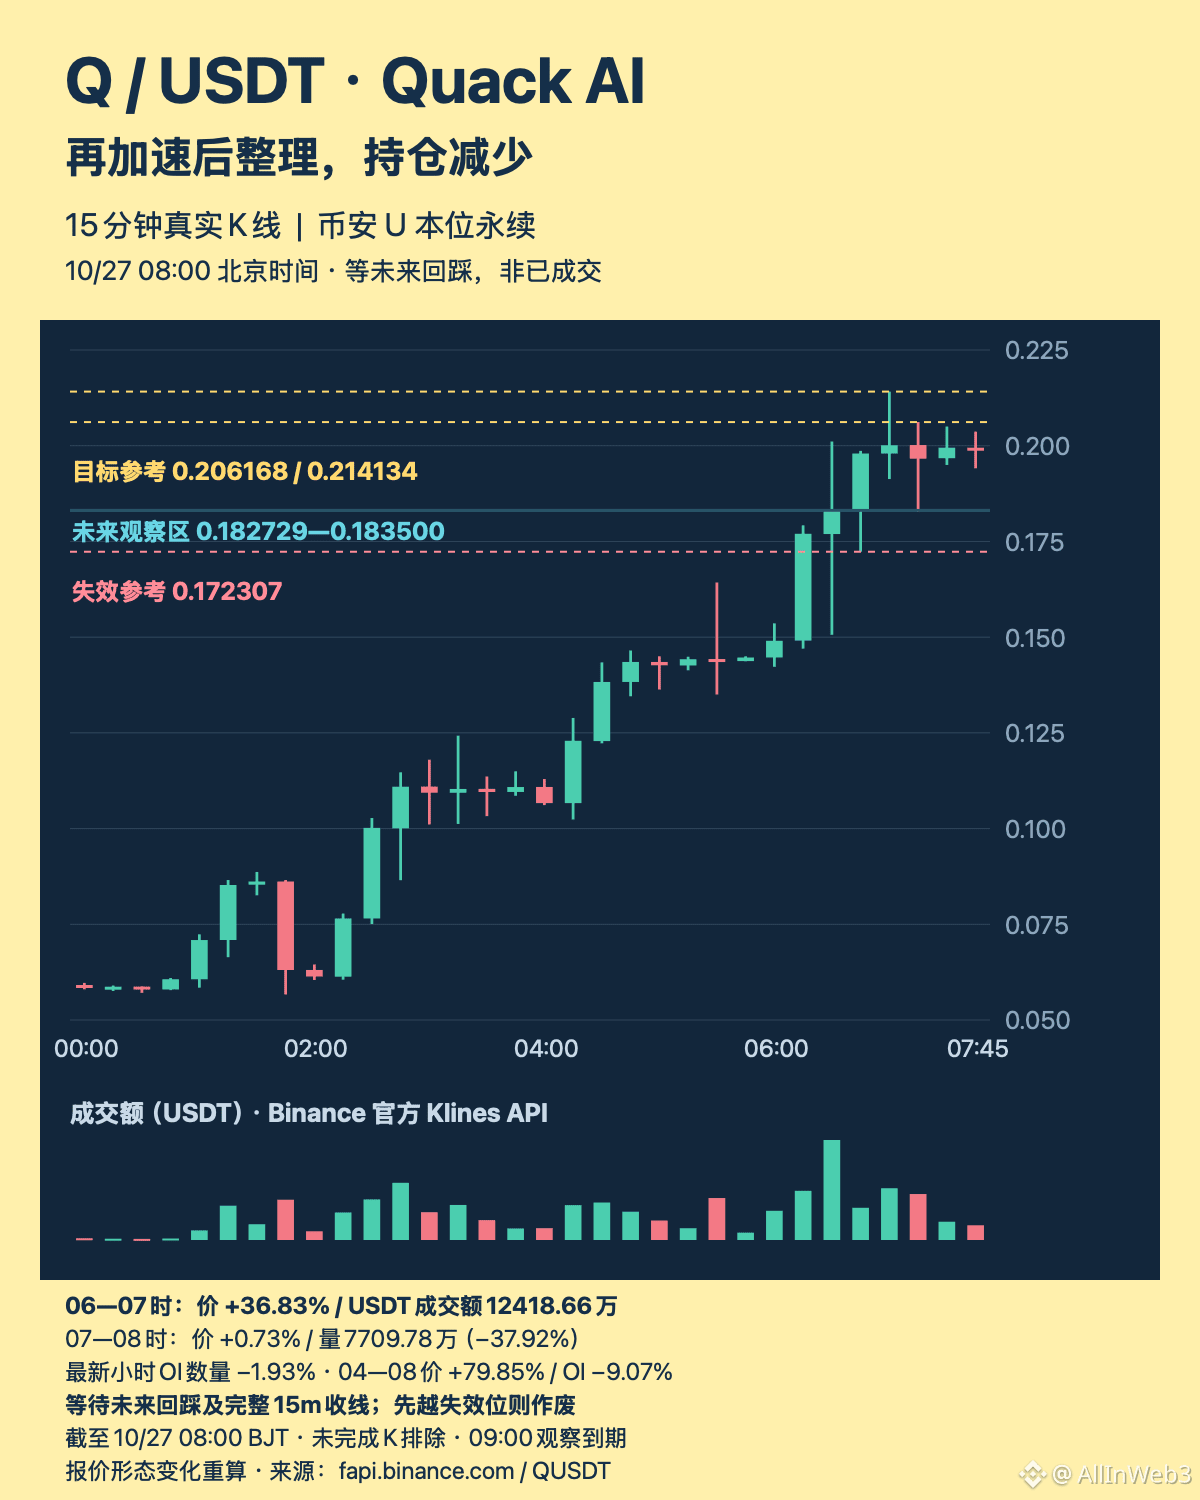
Após acelerar novamente, $Q (Quack AI) entrou numa consolidação com redução de posições. Entre 06:00 e 07:00, subiu 36.83%; entre 07:00 e 08:00, subiu apenas 0.73%, com um volume negociado de 77.097.800 USDT, uma queda de 37.92% em relação ao período anterior, e uma redução de 1.93% na quantidade de OI. Isso, porém, não permite concluir que novas posições long estejam entrando continuamente. Vou aguardar um recuo e não perseguir o preço atual.
Zona de entrada a observar: 0.182729—0.183500, aguardando o fecho do candle.
Primeiro alvo: 0.206168.
Segundo alvo: 0.214134.
Referência para o stop-loss: 0.172307.
O limite inferior corresponde à mínima das 07:15; o superior foi arredondado para que o primeiro alvo proporcione pelo menos 2R. O stop fica um tick abaixo da mínima das 06:45; o alvo vem da máxima anterior de um candle completo de 15 minutos. A seguir, o preço precisa recuar até 0.182729 ou abaixo e, depois, um candle completo de 15 minutos deve fechar acima desse nível, sem fechar acima de 0.183500; só então avaliarei uma oportunidade long. Se o preço tocar ou romper primeiro o nível do stop, a ideia fica invalidada. Se disparar diretamente para cima, não vou persegui-lo.
Da parte superior da zona até o primeiro alvo, a relação teórica entre risco e retorno é de aproximadamente 2.03, sem incluir taxas, slippage ou funding. Se a cotação mudar, é preciso recalcular. Embora o preço tenha subido 79.85% entre 04:00 e 08:00, a quantidade de OI caiu 9.07%. Isso difere da fase de aumento de posições mencionada na publicação anterior às 04:00 e não permite concluir diretamente que houve fechamento de posições short. Não confirmei nenhum catalisador novo específico.
Com base nos candles completos dos contratos Binance USDⓈ-M, até 27 de outubro às 08:00. Acompanhar até às 09:00; se não for acionado, expira. Não é um registo de execução.
121
·
--
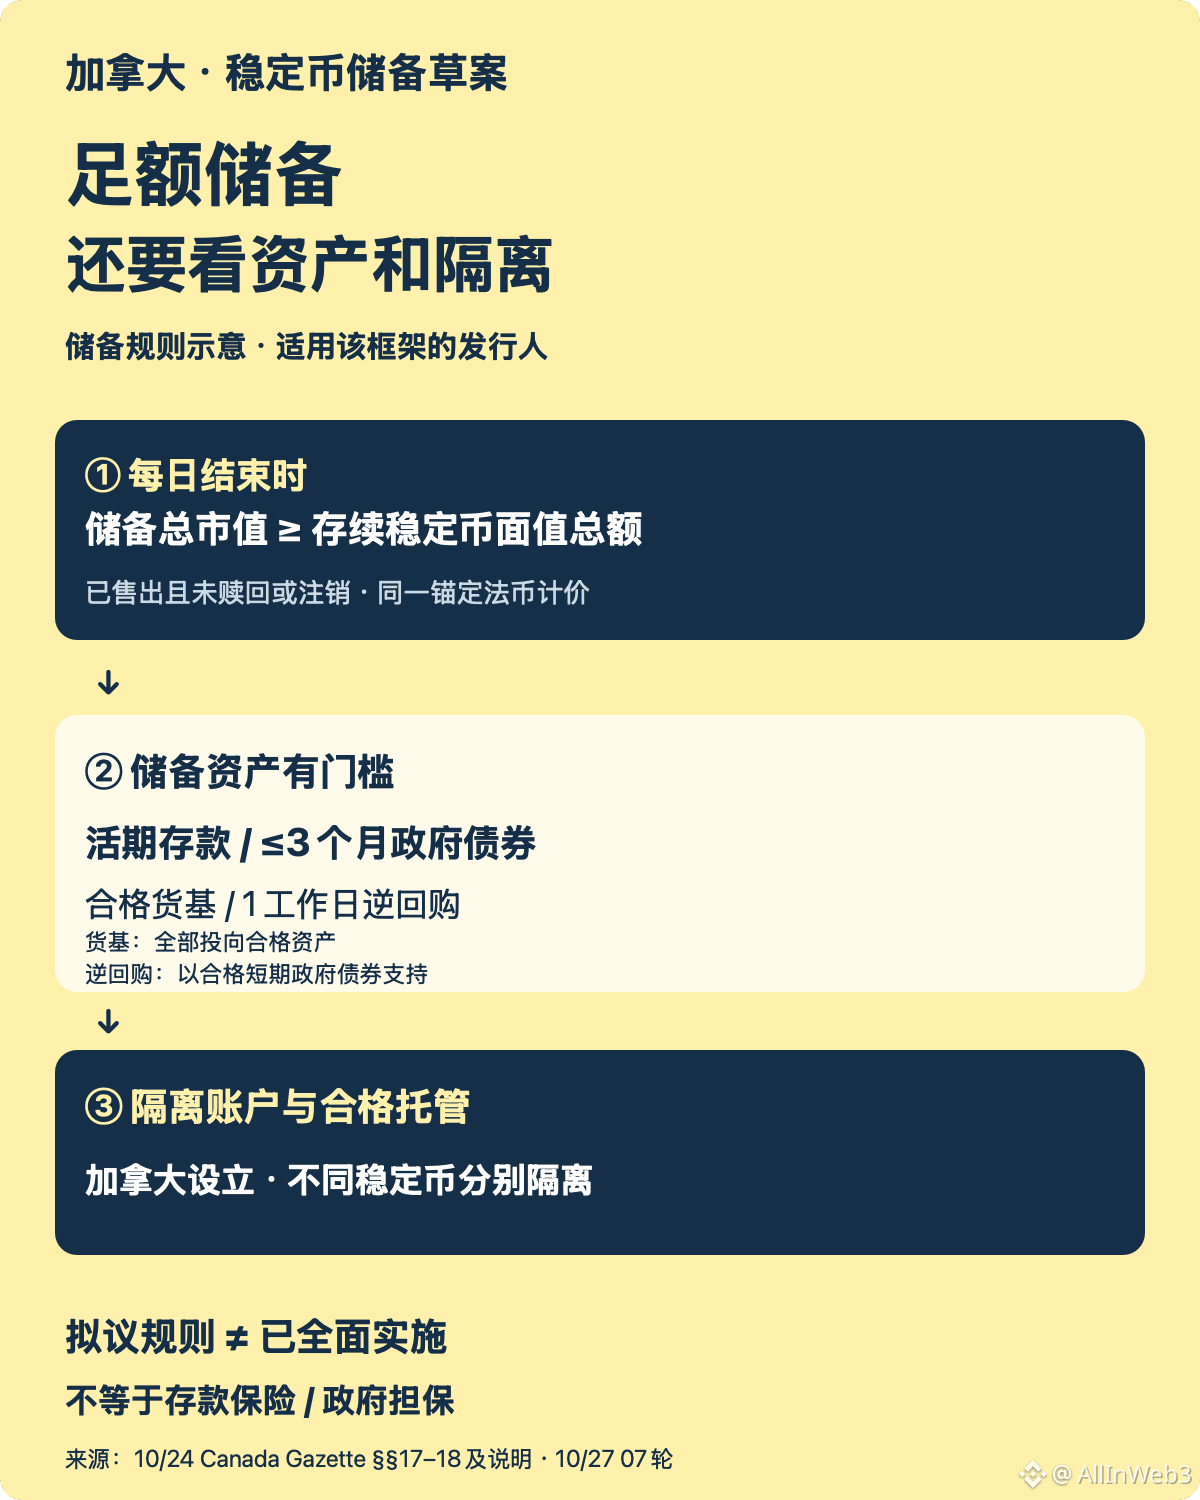
No projeto canadense sobre stablecoins, vale a pena observar não só quanto tempo leva para resgatá-las, mas também onde fica o dinheiro destinado ao resgate. A publicação anterior tratou dos prazos e dos rendimentos para quem detém as moedas; desta vez, o foco são as reservas: cobertura integral no balanço, ativos de fácil liquidez e segregação das contas são três requisitos distintos.
Regras mais recentes: o artigo 17 das regras propostas, publicado em 24 de outubro na Gazeta do Canadá, exige que, no fim de cada dia, o valor de mercado das reservas denominadas na moeda fiduciária à qual a stablecoin está atrelada não seja inferior ao valor nominal total das stablecoins vendidas e ainda não resgatadas ou canceladas. O que conta aqui é o valor de mercado, não o custo de aquisição; isso também não significa que todas as reservas tenham de ficar em dinheiro.
Ativos permitidos: o projeto lista depósitos à vista, títulos públicos com prazo restante de até três meses e fundos do mercado monetário investidos integralmente em ativos elegíveis, além de operações compromissadas reversas com prazo de um dia útil, garantidas por títulos públicos de curto prazo elegíveis. A lógica dessas restrições é respaldar os resgates com ativos de prazo mais curto e mais fáceis de liquidar.
Requisito de segregação: as orientações regulatórias exigem que as reservas sejam mantidas em uma instituição custodiante elegível constituída no Canadá e segregadas em caso de falência. As reservas de diferentes stablecoins do mesmo emissor também devem ficar separadas; não podem ser misturadas em um único fundo.
Limites de risco: essas medidas se aplicam aos emissores abrangidos pelo regime pertinente; não equivalem a uma garantia do governo nem a um seguro de depósitos, e tampouco garantem que nunca haverá pressão de liquidez. As regras ainda são propostas e não devem ser descritas como já plenamente implementadas.
O que observar a seguir: o texto final, a divulgação da composição das reservas e a implementação da segregação. Reservas integrais oferecem uma camada de proteção, mas a capacidade de os detentores efetivamente receberem seu dinheiro de volta ainda depende dos ativos e da execução.
1
·
--
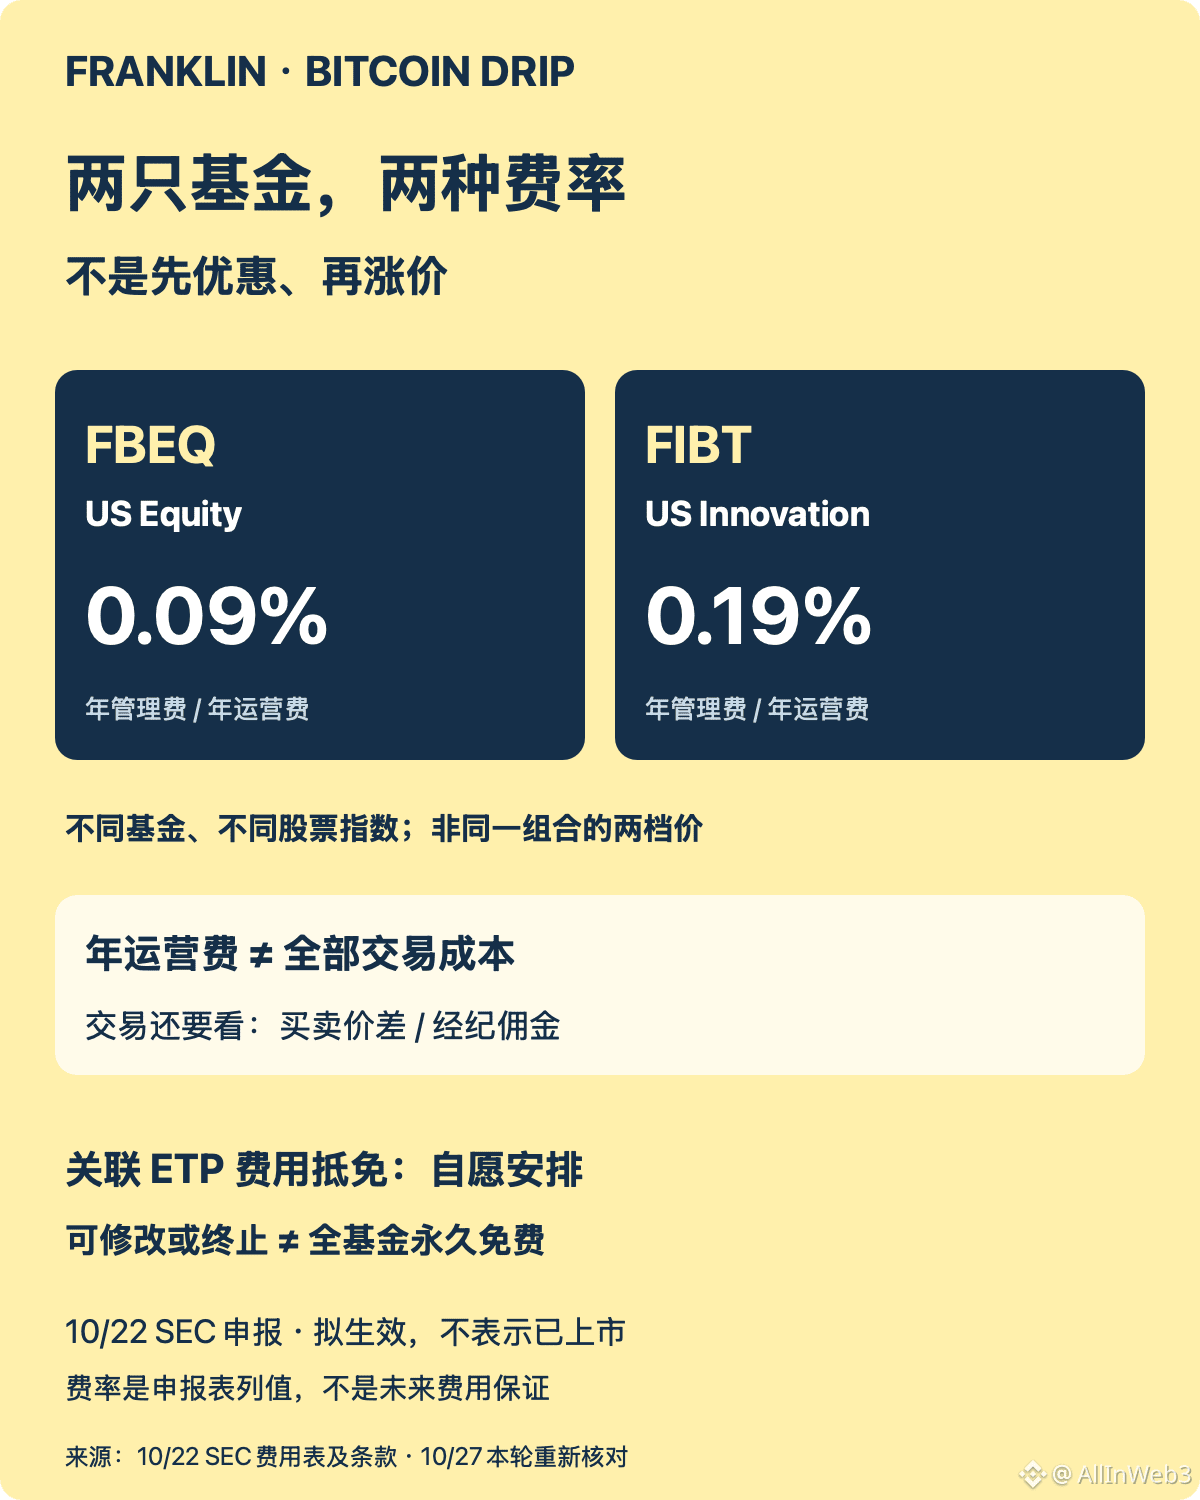
Este ETF da Franklin de “dividendos convertidos em Bitcoin” tem taxas baixas, mas é preciso distinguir qual é o fundo e quais custos estão incluídos. A publicação anterior explicou o mecanismo da carteira e as distribuições; desta vez, vamos tratar das taxas: 0,09% e 0,19% são taxas de dois produtos diferentes, não de um mesmo fundo que primeiro oferece um desconto e depois aumenta o preço.
Taxas declaradas: no documento da SEC de 22 de outubro, o FBEQ corresponde à estratégia de ações dos EUA, com uma taxa de administração anual e despesas operacionais anuais totais indicadas de 0,09%; o FIBT corresponde à estratégia de ações inovadoras dos EUA, com taxa de 0,19%. Os dois acompanham índices de ações diferentes, portanto não devem ser comparados como se fossem a mesma carteira, considerando apenas qual taxa é mais alta ou mais baixa.
Outro aspecto: a gestora renuncia voluntariamente a parte da taxa de administração unificada para compensar uma parcela das taxas de patrocinador que ela ou suas afiliadas efetivamente recebem quando o fundo investe em ETPs relacionados. Essa compensação está sujeita a um limite máximo. Isso não significa que o fundo inteiro esteja isento de taxa de administração, nem é uma promessa permanente: os documentos permitem que essa renúncia voluntária seja alterada ou encerrada a qualquer momento.
Limites dos custos: as despesas operacionais anuais indicadas não incluem todos os custos de negociação. O prospecto também observa que comissões de corretagem, spreads entre compra e venda e custos de rotação da carteira continuam afetando os resultados efetivos. Portanto, não se deve tratar a taxa anual como o custo total de uma compra e venda.
O que observar a seguir: a versão final e efetiva dos documentos, a continuidade da compensação de taxas relacionadas e os spreads efetivos de negociação. Esta análise trata das cláusulas do registro; não apresenta a data prevista de vigência como se o fundo já estivesse listado, nem promete retornos de investimento com base na taxa baixa.
2
·
--
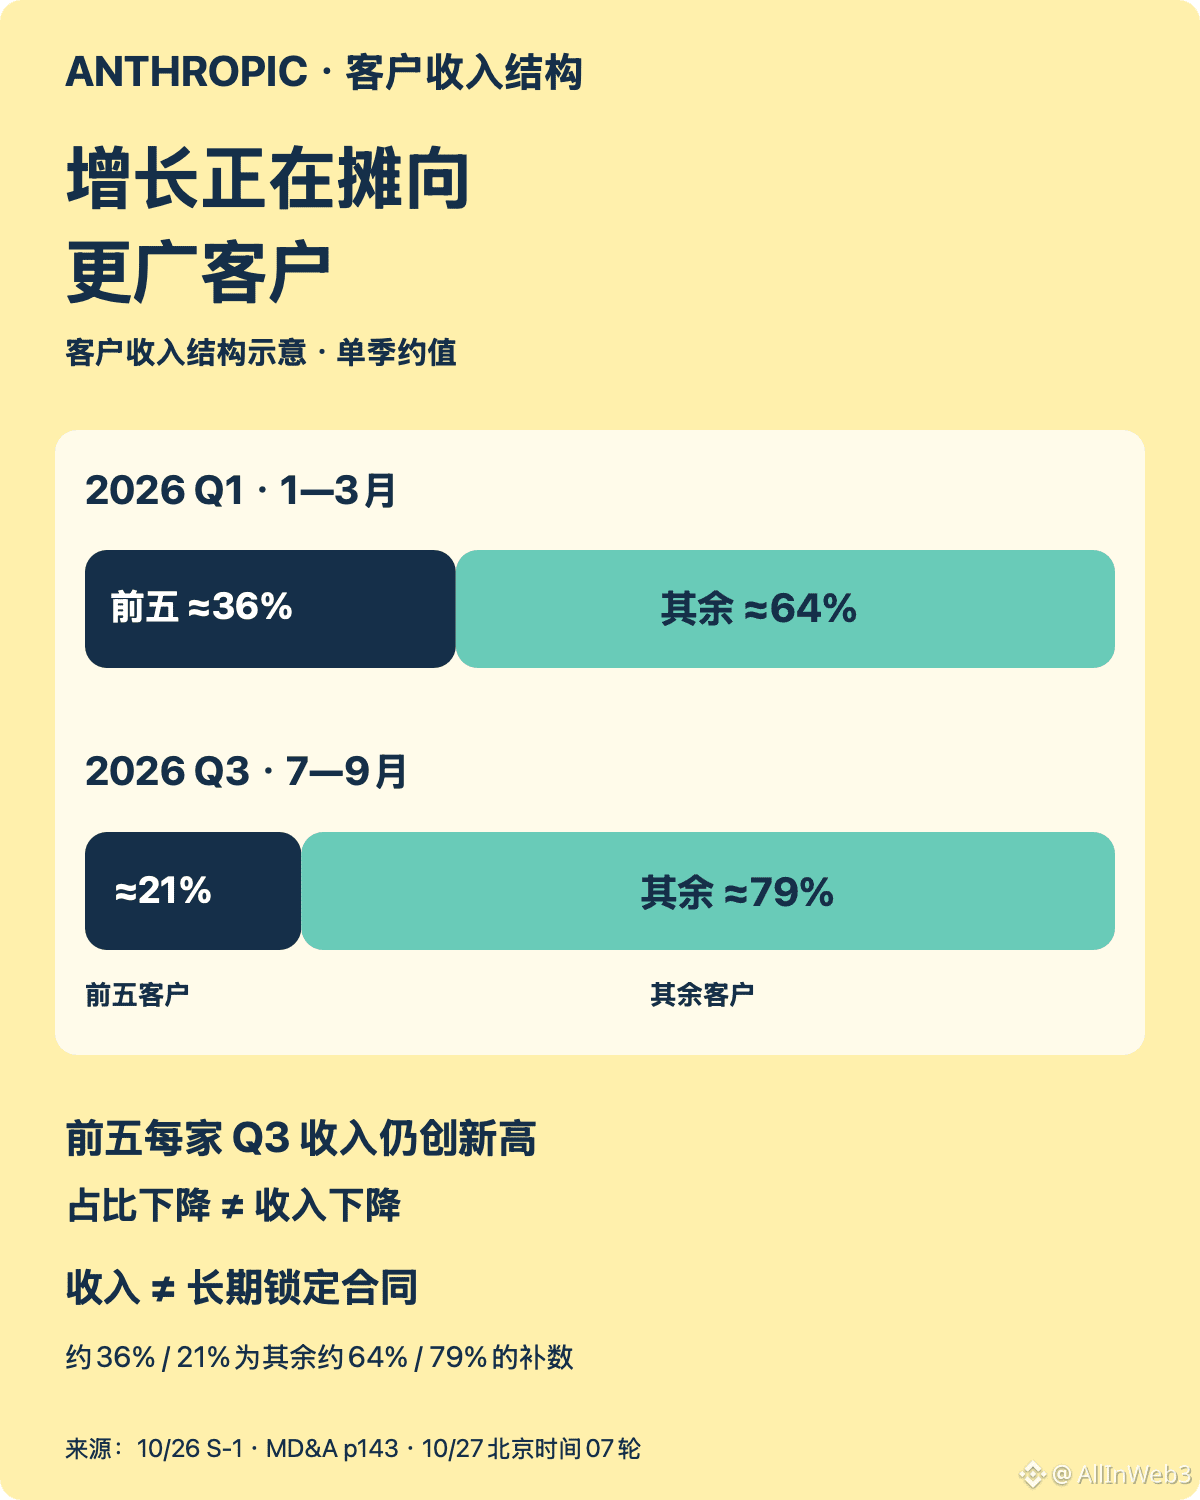
O forte crescimento da Anthropic está se espalhando por uma base mais ampla de clientes. Mais do que repetir os 1.200%, presto atenção à composição da receita no documento S-1: a participação dos maiores clientes está caindo, enquanto a receita gerada por grandes clientes continua aumentando.
Mudança principal: o S-1 divulgado em 26 de outubro informa que, no primeiro trimestre de 2026, os clientes fora do grupo dos cinco maiores geraram cerca de 64% da receita; no terceiro trimestre, essa parcela chegou a aproximadamente 79%. Fazendo a conta inversa, a participação dos cinco maiores caiu de cerca de 36% para 21%, uma redução de aproximadamente 15 pontos percentuais. Os dois números se referem a trimestres isolados.
Como interpretar: a empresa também informou que cada um dos cinco maiores clientes gerou uma receita recorde no terceiro trimestre. Portanto, a queda na participação não deve ser interpretada diretamente como perda de grandes clientes. Considerando o grupo dos cinco maiores em cada trimestre, a parcela gerada pelos demais clientes está aumentando; mas a lista dos maiores pode mudar, então não dá para usar esses dados para comparar o crescimento de um mesmo grupo fixo de clientes. Além disso, “demais” não significa necessariamente clientes pequenos.
Limites de risco: esses dados sobre a estrutura de clientes foram divulgados pela própria empresa no documento de registro e não permitem concluir que a receita já esteja diversificada a ponto de eliminar o risco de concentração. O S-1 também alerta que muitos dos principais clientes não têm contratos de longo prazo que garantam a receita, ou estão perto do fim de seus contratos; portanto, ainda podem reduzir o consumo no futuro.
O que observar a seguir: se o uso pela base mais ampla de clientes vai se manter e se o consumo dos maiores clientes vai oscilar. No post anterior, falei sobre finanças e contratos de capacidade computacional; desta vez, o complemento é a amplitude da demanda. A melhora na participação merece atenção, mas ainda não substitui evidências de renovação de contratos, recebimento de pagamentos ou lucratividade.
6
·
--
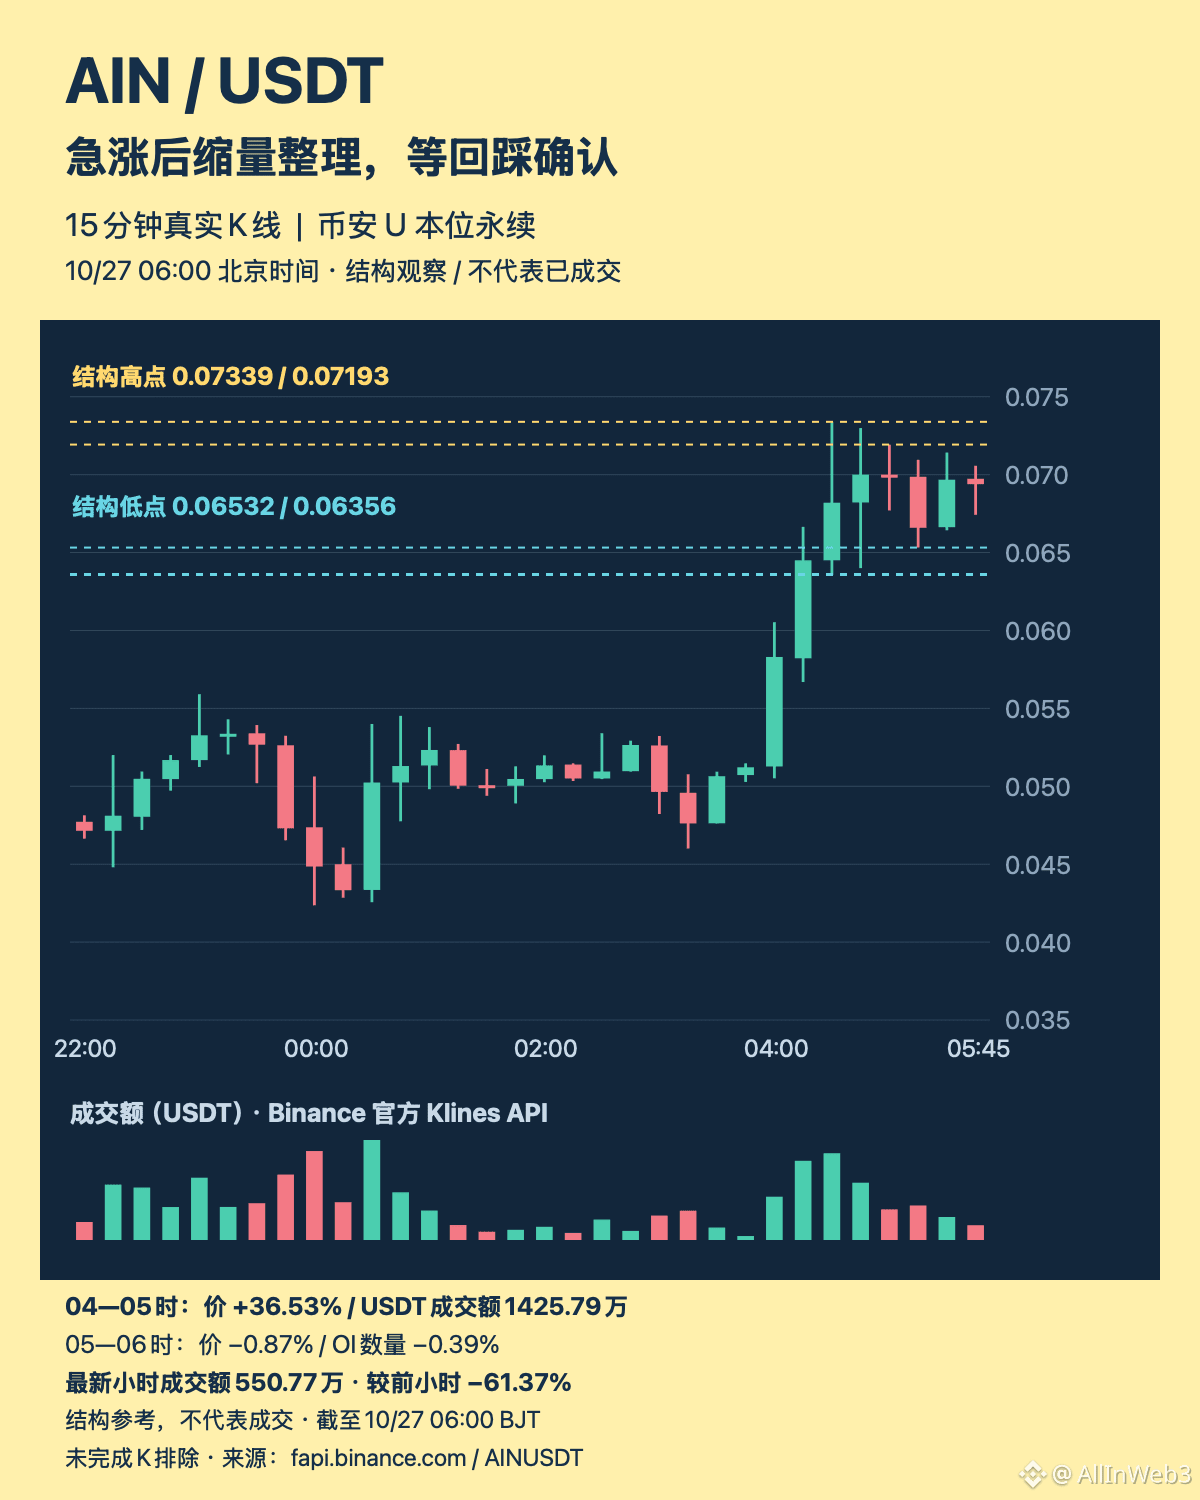
Após a forte alta, $AIN(Infinity Ground)entrou numa consolidação com volume em queda. Vou esperar por uma confirmação no reteste, sem perseguir o preço atual. Entre 04:00 e 05:00, subiu 36,53%; entre 05:00 e 06:00, recuou 0,87%, com um volume negociado de 5,5077 milhões de USDT, 61,37% abaixo da hora anterior, enquanto a quantidade de OI caiu apenas 0,39%. Isto justifica acompanhar a consolidação, mas ainda não confirma uma nova subida.
Zona a observar para entrada: 0,06532–0,06630; aguardar o fecho de uma vela futura.
Primeiro alvo: 0,07193.
Segundo alvo: 0,07339.
Referência para o stop-loss: 0,06355.
O limite inferior da zona de observação corresponde à mínima das 05:15; o limite superior foi arredondado de forma conservadora para garantir pelo menos 2R até ao primeiro alvo. O stop fica um tick abaixo da mínima das 04:30, e o alvo corresponde à máxima anterior de uma vela completa de 15 minutos. Só avaliarei uma oportunidade de compra se o preço recuar primeiro até 0,06532 ou abaixo e, depois, uma vela completa de 15 minutos fechar novamente acima desse nível, sem fechar acima de 0,06630. Se cair primeiro abaixo do nível do stop, a ideia fica invalidada; se disparar diretamente para cima, não vou perseguir o preço.
Com base no limite superior da entrada e no primeiro alvo, a relação teórica risco-retorno é de cerca de 2,05, sem incluir comissões, slippage ou taxas de financiamento; se a cotação mudar, é preciso recalcular. A queda do volume negociado não significa que a pressão vendedora tenha desaparecido, e a variação do OI não permite identificar os lados como compradores ou vendedores. Não encontrei um catalisador fundamental novo e específico que explique suficientemente a subida.
Com base nas velas completas de contratos com margem em USDT da Binance, até às 06:00 de 27 de outubro; a observação prolonga-se até às 07:00 e a ideia expira se não for acionada. Não se trata de um registo de execução.
Após a forte alta, $AIN (Infinity Ground)entrou numa consolidação com volume em queda. Vou esperar por uma confirmação no reteste, sem perseguir o preço atual. Entre 04:00 e 05:00, subiu 36,53%; entre 05:00 e 06:00, recuou 0,87%, com um volume negociado de 5,5077 milhões de USDT, 61,37% abaixo da hora anterior, enquanto a quantidade de OI caiu apenas 0,39%. Isto justifica acompanhar a consolidação, mas ainda não confirma uma nova subida.
Zona a observar para entrada: 0,06532–0,06630; aguardar o fecho de uma vela futura.
Primeiro alvo: 0,07193.
Segundo alvo: 0,07339.
Referência para o stop-loss: 0,06355.
O limite inferior da zona de observação corresponde à mínima das 05:15; o limite superior foi arredondado de forma conservadora para garantir pelo menos 2R até ao primeiro alvo. O stop fica um tick abaixo da mínima das 04:30, e o alvo corresponde à máxima anterior de uma vela completa de 15 minutos. Só avaliarei uma oportunidade de compra se o preço recuar primeiro até 0,06532 ou abaixo e, depois, uma vela completa de 15 minutos fechar novamente acima desse nível, sem fechar acima de 0,06630. Se cair primeiro abaixo do nível do stop, a ideia fica invalidada; se disparar diretamente para cima, não vou perseguir o preço.
Com base no limite superior da entrada e no primeiro alvo, a relação teórica risco-retorno é de cerca de 2,05, sem incluir comissões, slippage ou taxas de financiamento; se a cotação mudar, é preciso recalcular. A queda do volume negociado não significa que a pressão vendedora tenha desaparecido, e a variação do OI não permite identificar os lados como compradores ou vendedores. Não encontrei um catalisador fundamental novo e específico que explique suficientemente a subida.
Com base nas velas completas de contratos com margem em USDT da Binance, até às 06:00 de 27 de outubro; a observação prolonga-se até às 07:00 e a ideia expira se não for acionada. Não se trata de um registo de execução.
119
·
--
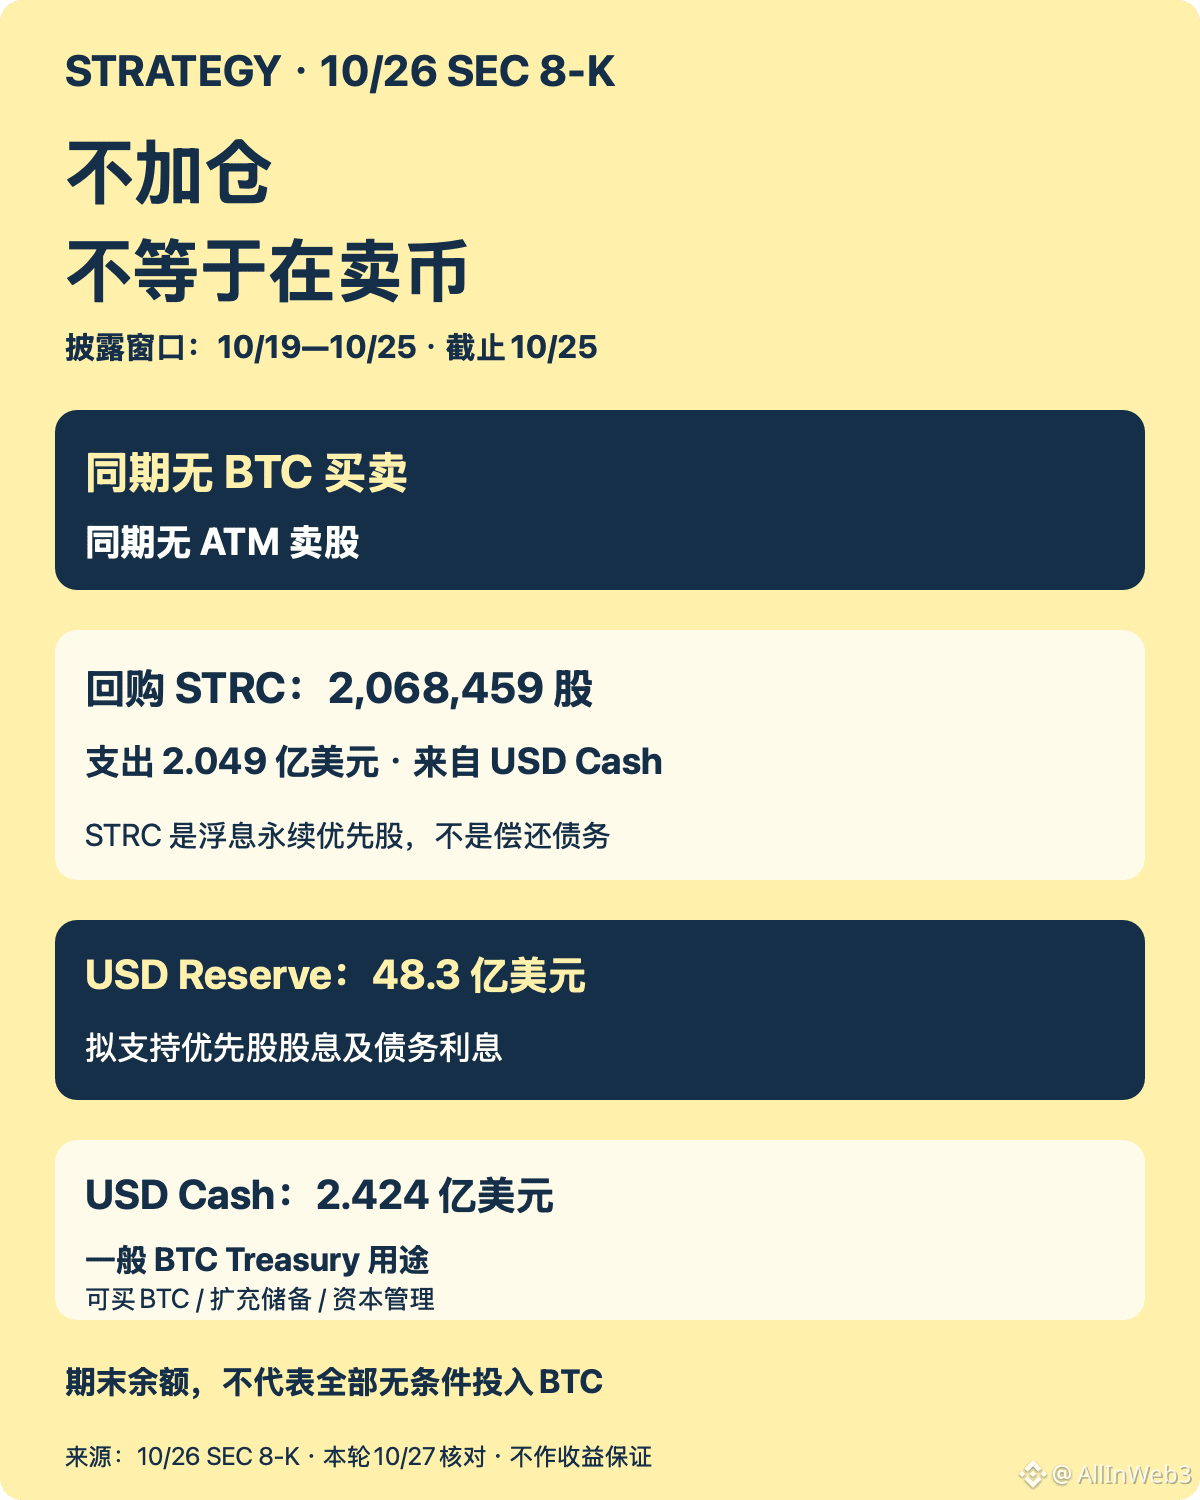
O uso de caixa da Strategy mudou na semana passada: de 19 a 25 de outubro, não comprou nem vendeu bitcoin; em vez disso, usou USD Cash para recomprar ações preferenciais STRC. Interpretar isso como uma suspensão permanente das compras ou como sinal de que a empresa está sem recursos vai além do que o comunicado permite concluir.
Dados desta semana: o formulário 8-K divulgado em 26 de outubro informa que, nos sete dias mencionados, foram recompradas 2.068.459 ações STRC, por um total de US$ 204,9 milhões; no mesmo período, não foram vendidas ações pelo programa ATM, nem houve compras ou vendas de BTC. Em 25 de outubro, a empresa detinha 848.517 bitcoins.
Não misture as semanas: a recompra de US$ 193,1 milhões e a aquisição de 267 BTC referem-se ao período de 12 a 18 de outubro, divulgado em 19 de outubro. Os dois documentos correspondem a períodos diferentes de sete dias e não devem ser combinados como se fossem operações da mesma semana.
Natureza dos recursos: STRC é uma ação preferencial perpétua com taxa variável. Sua recompra é uma medida de gestão do capital próprio e não deve ser descrita diretamente como pagamento de dívida. Esta recompra foi financiada com USD Cash; a empresa mantém também uma USD Reserve para cobrir dividendos das ações preferenciais e juros da dívida em aberto. É preciso distinguir as finalidades desses dois tipos de recursos.
O que observar a seguir: se os próximos relatórios semanais voltam a registrar compras de bitcoin, o saldo de caixa e a execução efetiva das recompras. A alocação de recursos em uma única semana não permite concluir qual será o plano futuro de compras de bitcoin nem determinar, em definitivo, se há pressão para pagar obrigações. As informações acima foram verificadas no formulário 8-K de 26 de outubro e no comunicado anterior; não constituem garantia sobre a cotação das ações, a evolução do BTC ou os rendimentos.
123
·
--
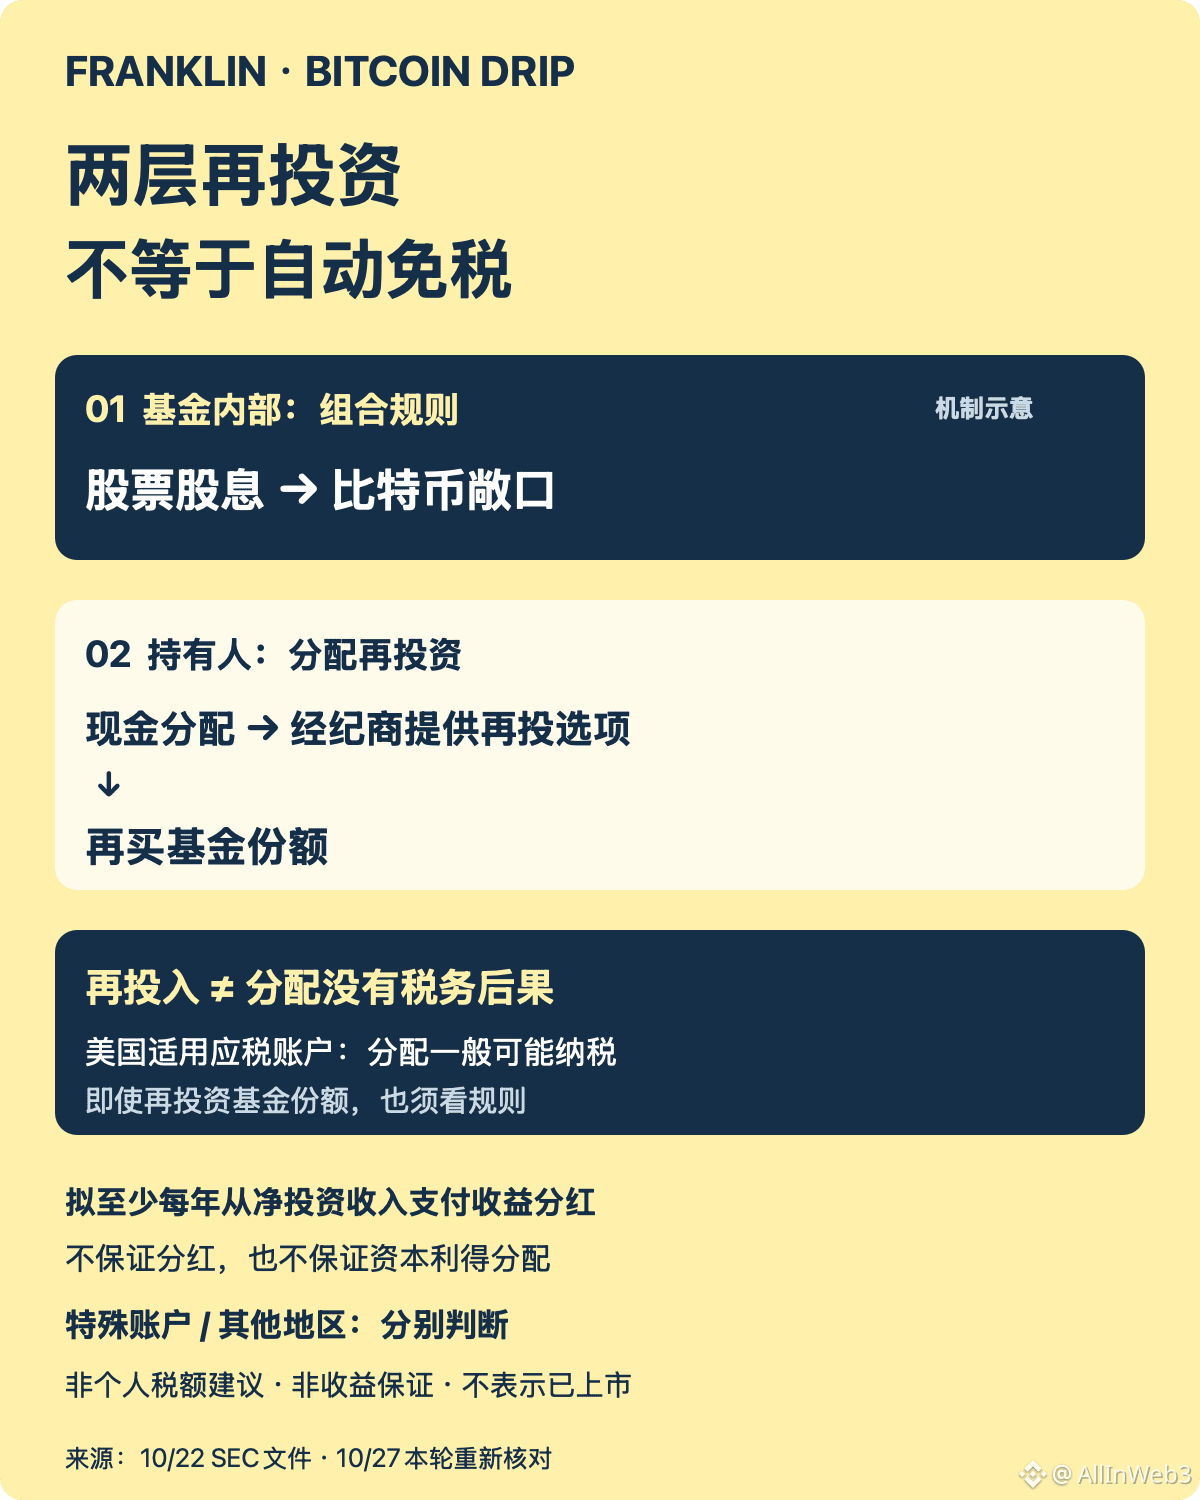
A estrutura Bitcoin DRIP da Franklin não deve ser interpretada diretamente como juros compostos isentos de impostos para os investidores. A publicação anterior explicou a conversão de dividendos em exposição ao Bitcoin; desta vez, examinamos duas camadas distintas de reinvestimento.
Dentro do fundo: o índice subjacente reinveste os dividendos das ações em exposição ao Bitcoin. Essa é uma regra de alocação da carteira. Os investidores continuam a deter cotas do fundo; não se pode concluir, por isso, que não tenham rendimentos distribuídos ou obrigações fiscais pessoais.
Distribuições aos cotistas: o documento da SEC, datado de 22 de outubro, declara que o fundo pretende pagar distribuições com, no mínimo, periodicidade anual, a partir do rendimento líquido dos investimentos. No entanto, não há garantia de que haverá distribuições nem de que serão distribuídos ganhos de capital. As distribuições em dinheiro só podem ser automaticamente reinvestidas em cotas do fundo se a corretora oferecer essa opção.
Limites fiscais: de acordo com as informações sobre impostos federais dos EUA no documento, as distribuições do fundo podem, em geral, ser tributáveis para os investidores sujeitos a essa regra, mesmo quando reinvestidas em cotas do fundo. Manter o dinheiro dentro do sistema de investimento não elimina automaticamente as consequências fiscais decorrentes da distribuição.
O que acompanhar a seguir: os anúncios efetivos de distribuições, os serviços de reinvestimento das corretoras e o tipo de conta pessoal. Esta é uma leitura complementar das disposições já apresentadas nos documentos, não significa que o fundo já tenha começado a ser negociado. As contas especiais isentas de impostos dos EUA e as regras fiscais de outras regiões não podem ser aplicadas automaticamente; isto também não permite determinar quanto um leitor na China deve pagar de imposto, nem garante o capital ou os rendimentos.
134
·
--
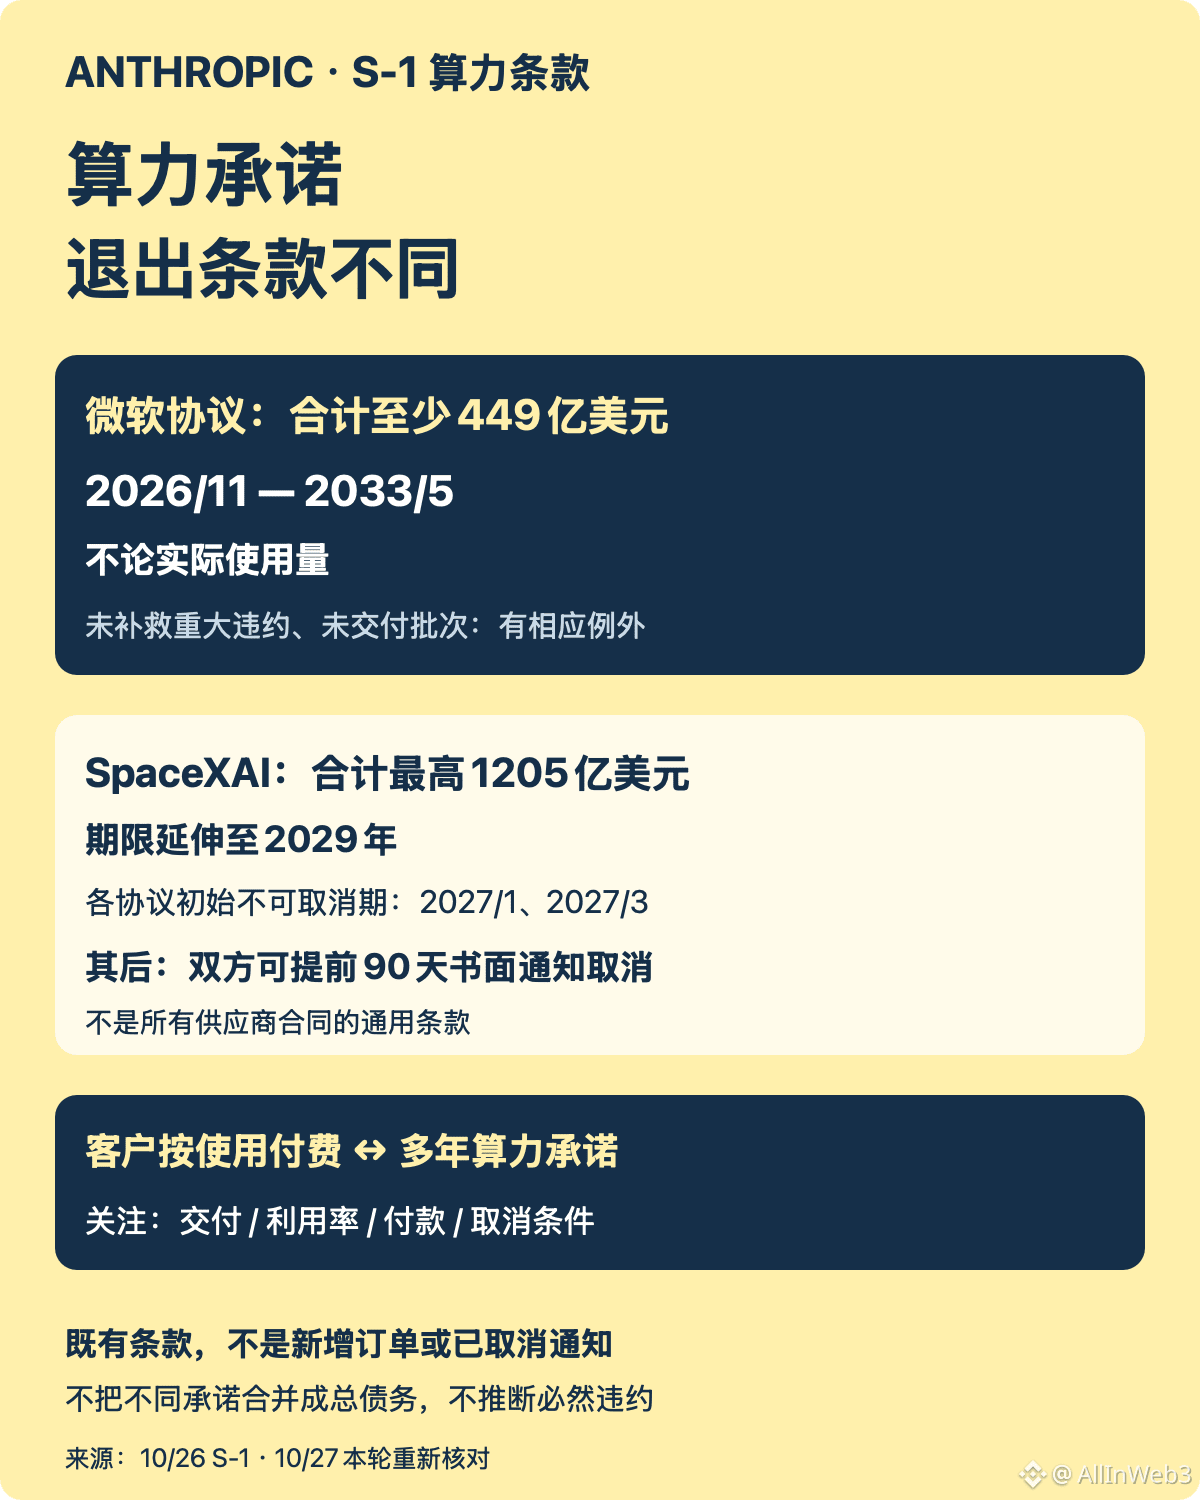
Além da expansão da receita da Anthropic, é preciso avaliar se os compromissos de capacidade computacional correspondem à demanda dos clientes. A publicação anterior abordou os critérios financeiros e a governança; desta vez, acrescentamos um novo limite: os valores dos acordos de capacidade computacional de longo prazo não devem ser tratados indistintamente como contas que vencem imediatamente e que são absolutamente impossíveis de cancelar.
Diferenças entre os termos: o S1 informa que o acordo com a Microsoft prevê um compromisso de pelo menos 44,9 bilhões de dólares no total, de novembro de 2026 a maio de 2033, independentemente do volume efetivamente utilizado; há uma exceção específica para parcelas não entregues, além dos casos de descumprimento material não sanado.
Outro tipo de acordo: o contrato com a SpaceXAI prevê um valor total de até 120,5 bilhões de dólares, com prazo que se estende até 2029. Os períodos iniciais não canceláveis de cada acordo vão até janeiro e março de 2027, respectivamente; depois disso, qualquer uma das partes pode cancelar mediante aviso prévio por escrito de 90 dias. Essa cláusula de rescisão não é aplicável a todos os contratos com fornecedores.
Principal impacto: a empresa explica que a receita é gerada principalmente pelo uso efetivo e que grande parte dela não é garantida por contratos de longo prazo, enquanto os compromissos de capacidade computacional costumam se estender por vários anos. Se a demanda ou o ritmo de entrega divergirem das previsões, pode haver capacidade ociosa ou, por outro lado, capacidade computacional insuficiente para atender ao serviço; um forte crescimento da receita, por si só, não comprova que a oferta e a demanda estejam alinhadas.
O que observar a seguir: a entrega de capacidade específica, as taxas de utilização, o início dos pagamentos e as condições para notificação de cancelamento. Esta análise cita termos já existentes no S1 de 26 de outubro; não se trata de um novo pedido. Não apresentamos como dívida certa um valor agregado que não pudemos confirmar, nem inferimos que haverá necessariamente inadimplência ou retorno sobre o investimento.
3
·
--
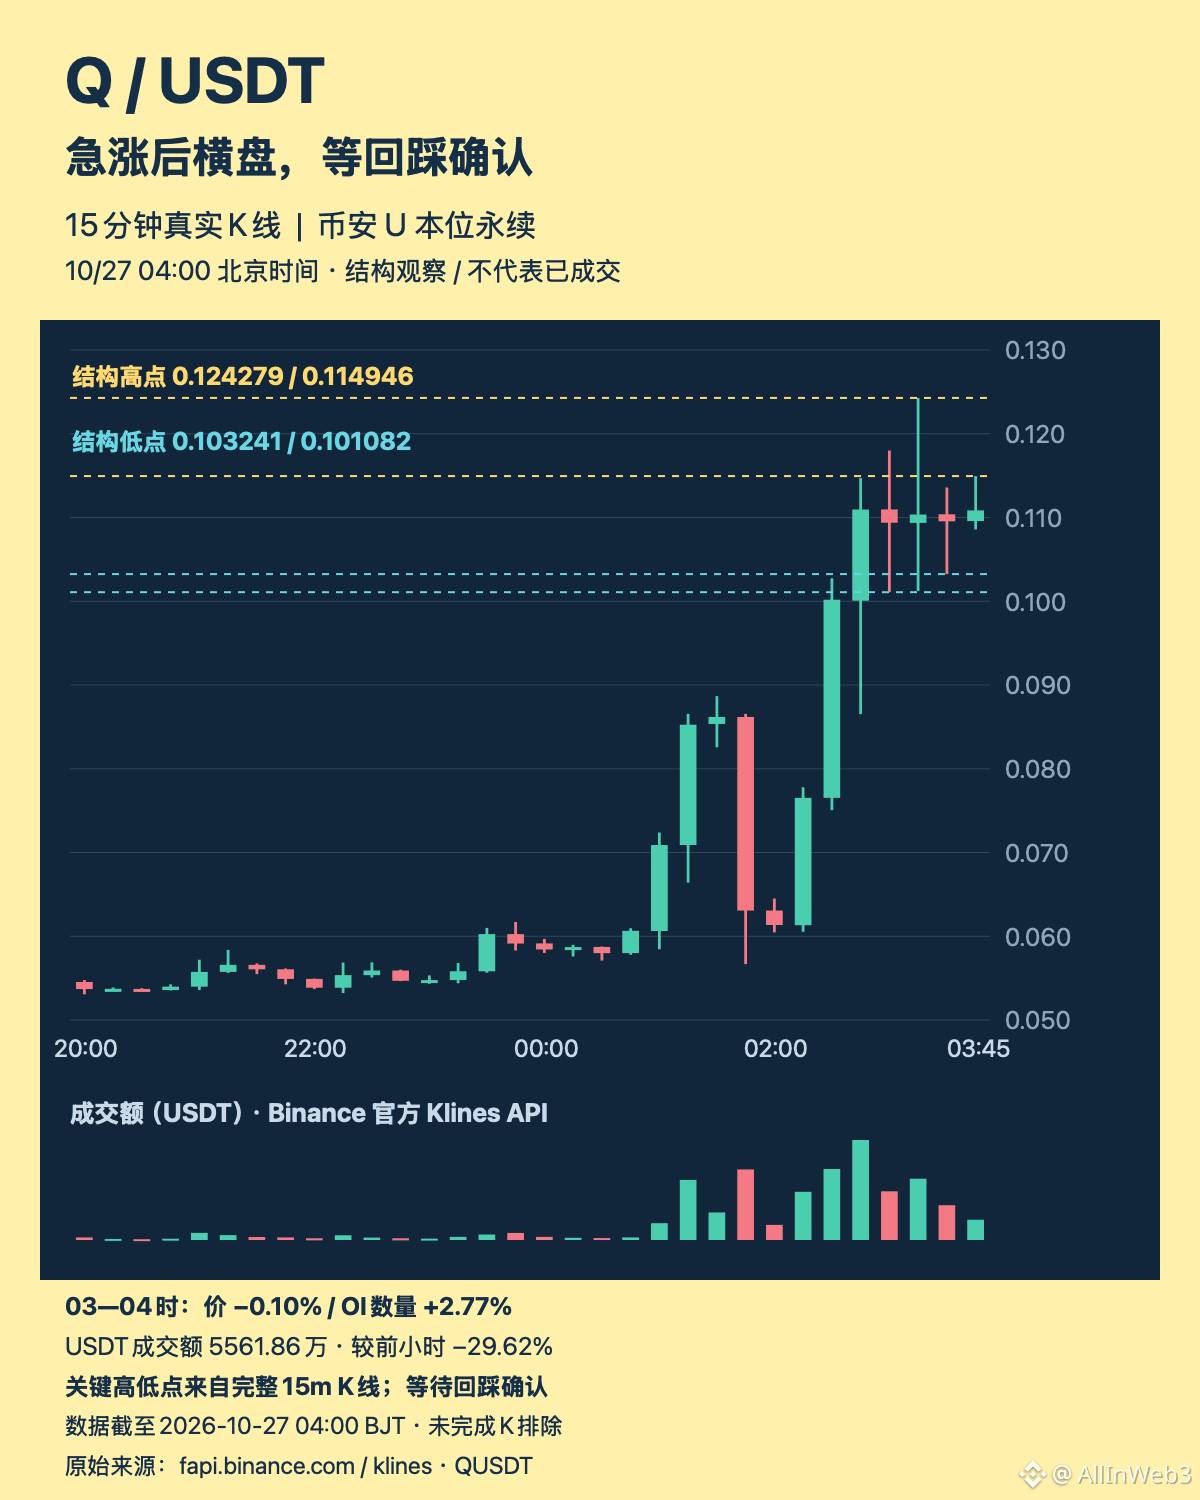
$Q (Quack AI) começou a consolidar após uma forte subida; estou mais atento a se consegue manter o suporte num recuo, não vou perseguir o preço atual. Entre 00:00 e 04:00, subiu 87.44%; mas entre 03:00 e 04:00, caiu apenas 0.10%, o volume negociado diminuiu 29.62% face à hora anterior e a quantidade de OI continuou a aumentar 2.77%. As novas posições não impulsionaram o preço para uma nova subida; a direção ainda não foi confirmada.
Observação para entrada: aguardar a confirmação no fecho após um recuo até 0.103241—0.104500.
Primeiro alvo: 0.114946.
Segundo alvo: 0.124279.
Referência para stop-loss: 0.101081.
O limite inferior da zona de observação corresponde à mínima das 03:30; o limite superior é arredondado por prudência, tomando como referência pelo menos 3R até ao primeiro alvo. O stop fica uma unidade de cotação abaixo da mínima das 03:00; os dois níveis de alvo baseiam-se nas máximas anteriores de velas completas de 15 minutos. Só serão avaliadas oportunidades de compra se, após um recuo até 0.103241 ou abaixo, uma vela completa de 15 minutos fechar novamente acima desse preço e o fecho não ultrapassar 0.104500; se o preço cair primeiro abaixo do nível de stop, a configuração fica invalidada. Não perseguir uma subida direta; se não houver recuo, continuar à espera.
Com base no limite superior da entrada até ao primeiro alvo, a relação teórica risco/retorno é de cerca de 3.06, sem incluir comissões, slippage e taxas de financiamento; é necessário recalcular se o preço efetivo de execução variar. O aumento do OI não significa entrada líquida de capital comprador; não foi confirmado nenhum catalisador fundamental específico.
Com base nas velas completas da Binance com margem em USDT, até às 04:00 de 27 de outubro; observação até às 05:00. Se não for acionada, a configuração expira; não se trata de uma operação executada.
336
·
--
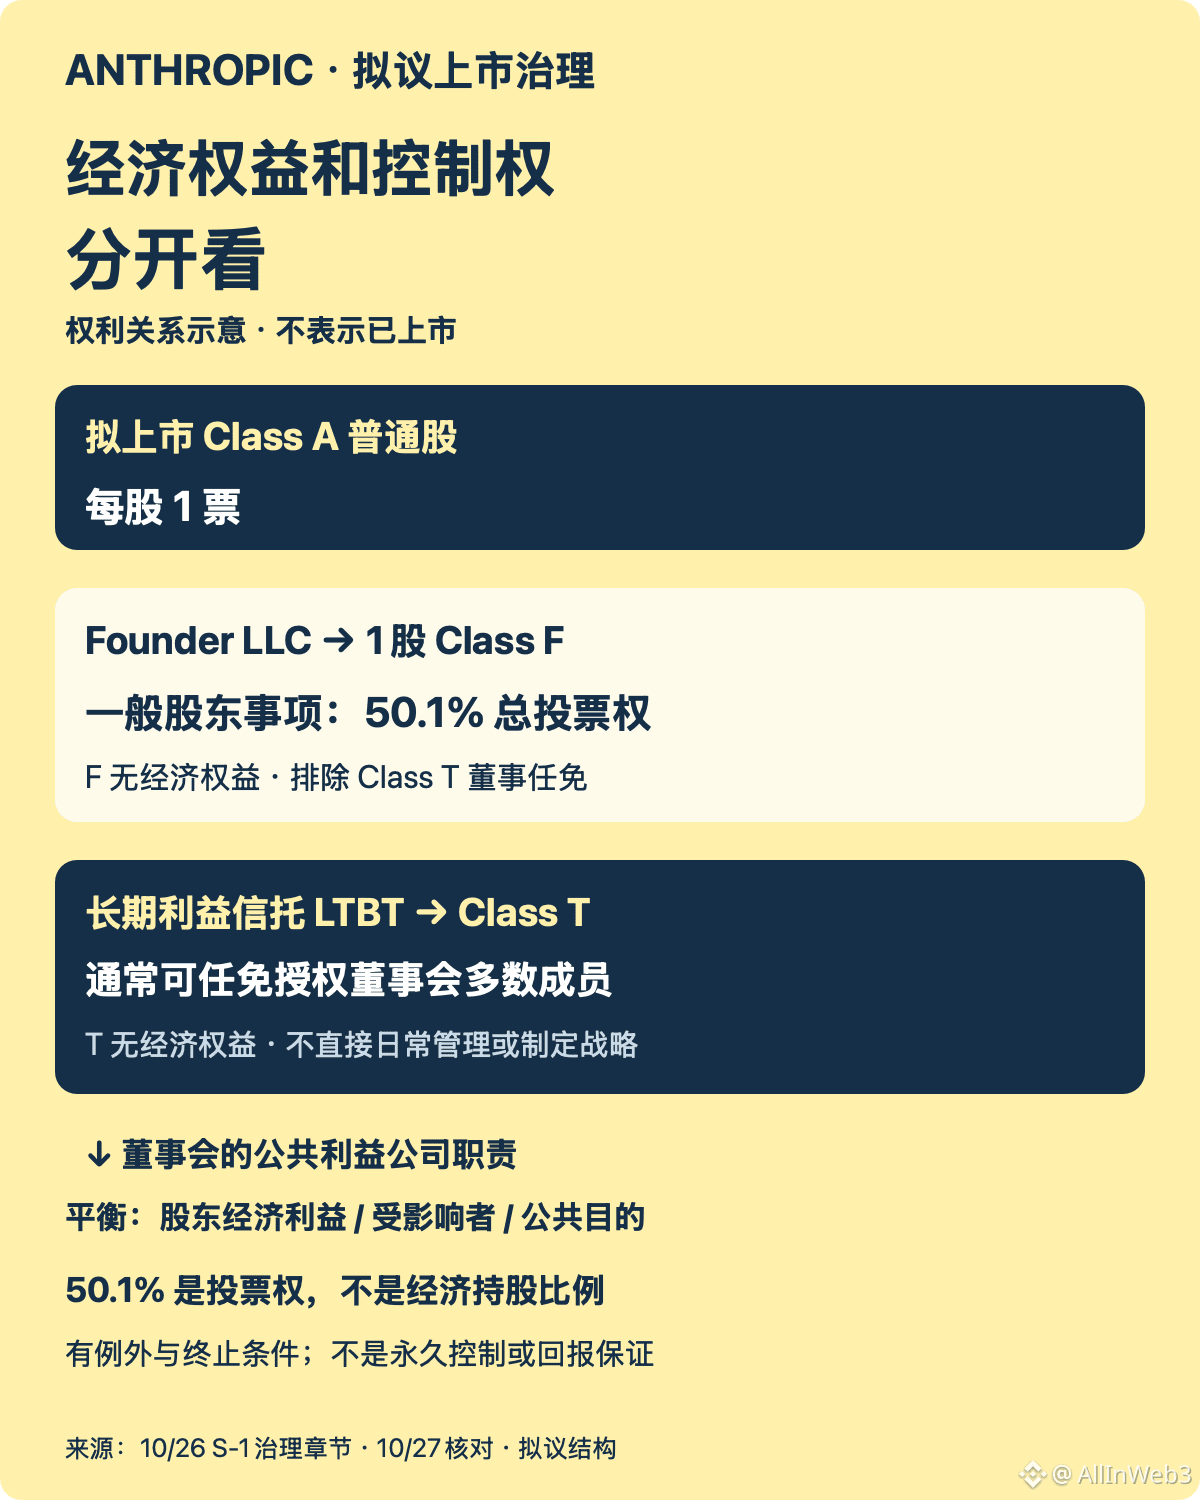
No prospecto de oferta pública da Anthropic, os direitos econômicos e o controle da empresa foram estruturados separadamente, o que pode afetar a influência dos futuros acionistas ordinários. Já abordamos a fase de apresentação do pedido e os critérios financeiros; desta vez, vamos analisar separadamente quem escolhe os diretores e quem vota nas assembleias de acionistas.
Voto dos acionistas: cada ação ordinária Classe A prevista para ser listada dá direito a um voto; antes da conclusão da oferta, está prevista a emissão de uma ação Classe F para a sociedade de responsabilidade limitada dos fundadores. Em matérias gerais submetidas à votação dos acionistas, essa ação terá 50,1% do poder total de voto; as eleições de diretores em questão não incluem os diretores Classe T. As ações Classe F não conferem direitos econômicos, portanto essa porcentagem não deve ser interpretada como uma participação econômica de 50,1%.
Nomeação e destituição de diretores: o truste de interesse de longo prazo LTBT, por meio das ações Classe T, geralmente pode nomear e destituir a maioria dos membros do conselho de administração autorizado. As ações Classe T também não conferem direitos econômicos; a função do truste é escolher diretores, não administrar diretamente as operações diárias da empresa nem definir sua estratégia.
Principal impacto: como sociedade de benefício público, a empresa deve equilibrar os interesses econômicos dos acionistas, os interesses das pessoas afetadas pelas atividades da empresa e o propósito de benefício público estabelecido. A participação econômica nas ações ordinárias e a influência na governança devem ser avaliadas separadamente.
O que observar a seguir: os direitos específicos, as exceções e as condições de término previstos no estatuto definitivo, no acordo de acionistas e nos documentos da oferta. Não se deve reduzir os 50,1% à ideia de que os fundadores terão controle permanente sobre tudo, nem tratar o propósito de benefício público como garantia de retorno do investimento ou de segurança em IA. Com base no capítulo sobre governança do S1 de 26 de outubro; verificação em 27 de outubro.
8
·
--
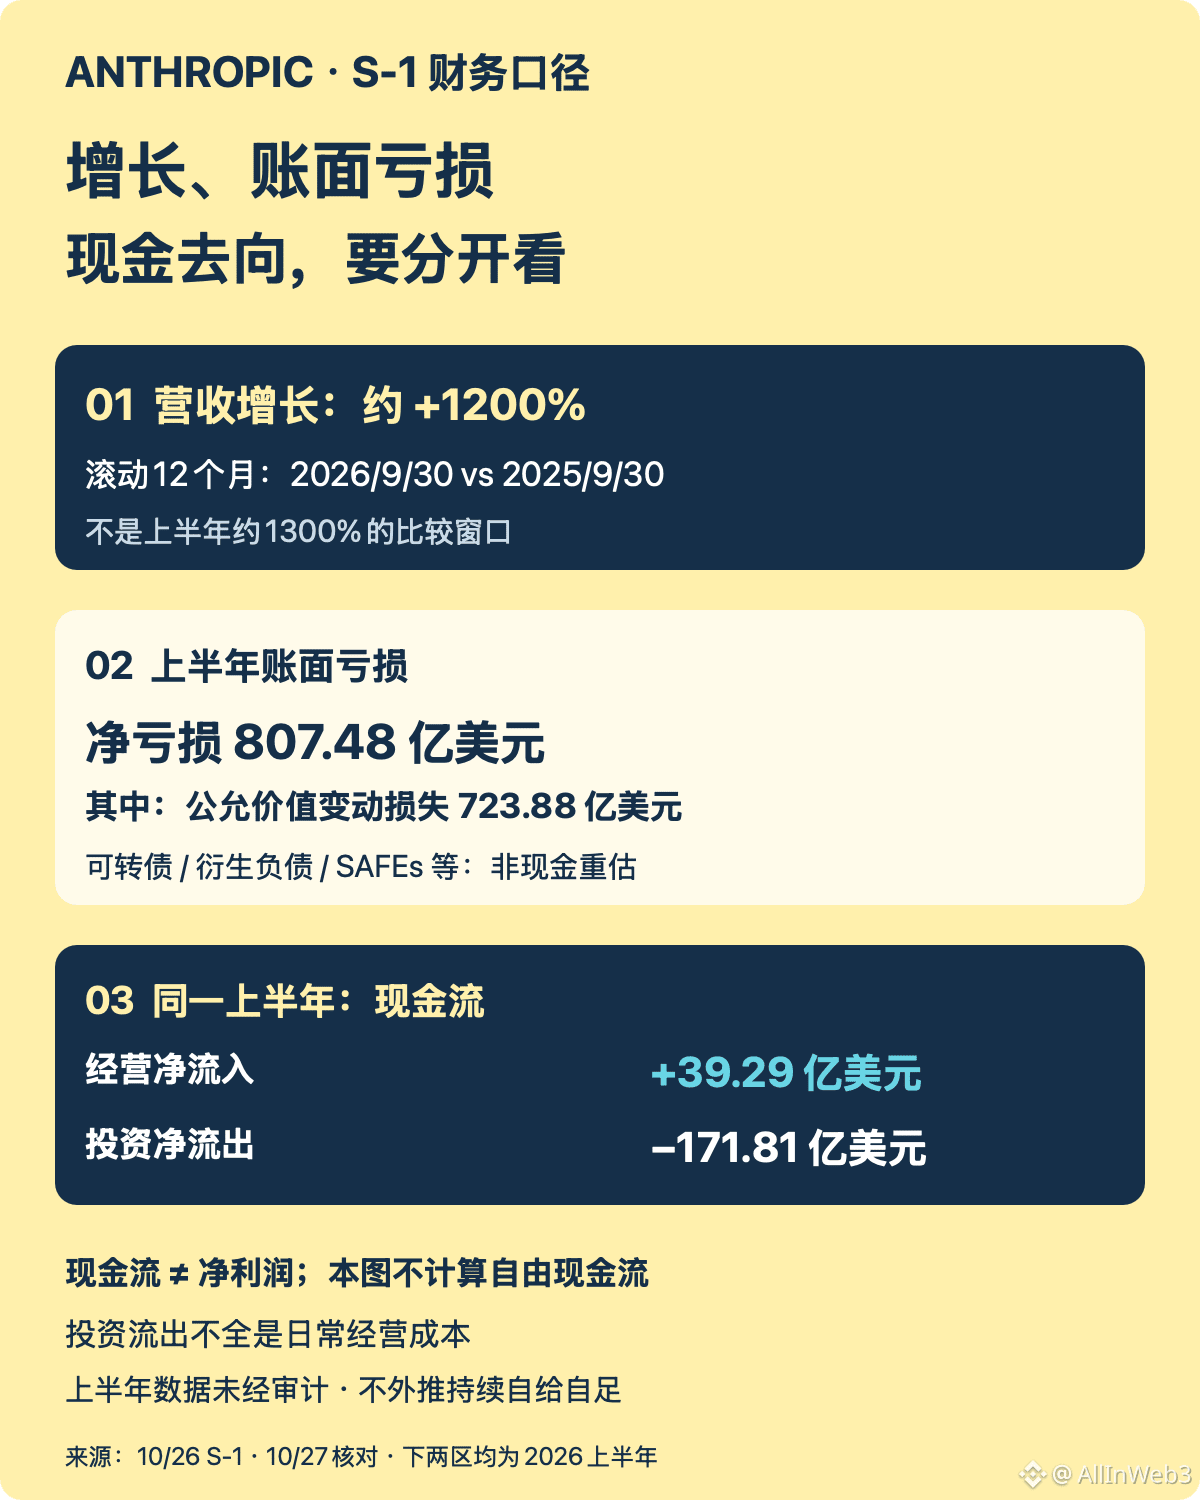
O “crescimento da receita de cerca de 1.200%” da Anthropic pode ser encontrado no S1, mas interpretar todo o prejuízo de US$ 80,748 bilhões como dinheiro que foi queimado é ler as contas de forma equivocada. Em comparação com a fase de IPO abordada na publicação anterior, aqui analisamos também a janela de crescimento e o fluxo de caixa.
Critério de crescimento: os cerca de 1.200% mencionados no documento comparam a receita dos 12 meses móveis até 30 de setembro de 2026 com a dos 12 meses móveis até 30 de setembro de 2025. O crescimento de cerca de 1.300% em relação ao ano anterior no primeiro semestre corresponde a outra janela; o ritmo anualizado também não deve ser tratado como receita anual já realizada.
Critério de prejuízo: o prejuízo líquido no primeiro semestre de 2026 foi de US$ 80,748 bilhões, dos quais US$ 72,388 bilhões decorreram de variações no valor justo de instrumentos financeiros, como títulos conversíveis e passivos derivativos, impulsionadas principalmente pela valorização da empresa. Essa reavaliação não monetária não equivale a um desembolso de caixa do mesmo valor com capacidade computacional no período; isso também não significa que os demais custos possam ser ignorados.
Observação sobre o caixa: no mesmo primeiro semestre, houve entrada líquida de US$ 3,929 bilhões das atividades operacionais e saída líquida de US$ 17,181 bilhões das atividades de investimento. A demonstração de resultados e a demonstração de fluxo de caixa respondem a perguntas diferentes, e as saídas de investimento tampouco podem ser consideradas integralmente custos operacionais do dia a dia.
Próximo ponto a observar: recebimentos de clientes, prazos de pagamento a fornecedores e como os investimentos em infraestrutura afetam as necessidades futuras de caixa. A melhora do fluxo de caixa operacional é influenciada pelo momento das variações no capital de giro; não se pode extrapolá-la diretamente como sinal de autossuficiência contínua, muito menos usá-la para garantir uma avaliação ou retorno sobre o investimento. Verificado com base no texto original do S1 de 26 de outubro, em 27 de outubro.
13
·
--
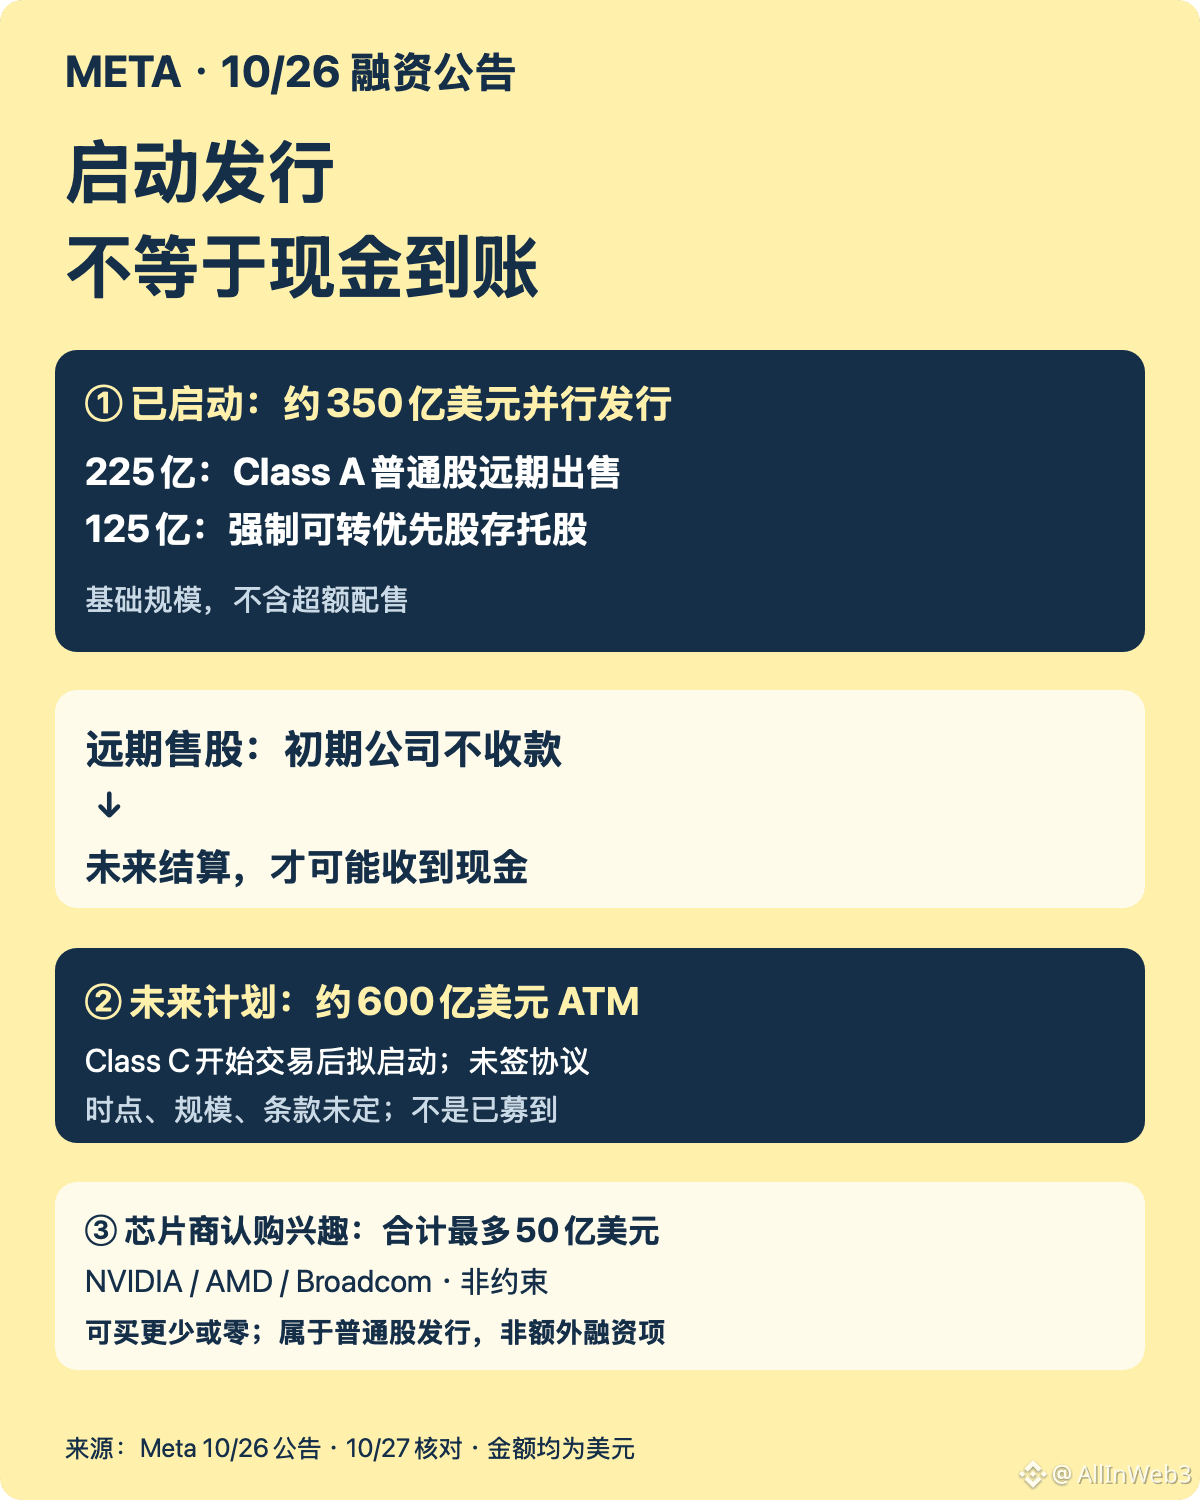
A Meta deu um novo passo em seu financiamento, mas não se deve apresentar o “lançamento da oferta” como se o dinheiro já tivesse entrado no caixa. Antes, eu havia discutido o fluxo de caixa e os gastos com investimentos no relatório financeiro; neste novo comunicado, de 26 de outubro, o foco passou a ser por meio de quais instrumentos e em que momento o dinheiro entrará na empresa.
Últimas informações: a empresa iniciou duas ofertas paralelas, totalizando cerca de US$ 35 bilhões, envolvendo, respectivamente, acordos de venda futura de ações ordinárias e ações depositárias de ações preferenciais obrigatoriamente conversíveis. O comunicado deixa claro que não se espera que a parte referente às ações ordinárias gere recursos para a empresa inicialmente; o recebimento pela empresa só ocorrerá na liquidação futura. Portanto, não se deve olhar apenas para o valor total.
Distinção importante: outro programa de oferta de até cerca de US$ 60 bilhões, realizado no mercado (ATM), continua sendo um plano futuro. Ainda não há acordo assinado, e o momento, o valor e as condições não foram definidos. Não se deve somá-lo a esta oferta e dizer que a empresa já levantou US$ 95 bilhões.
Intenção de investimento: Nvidia, AMD e Broadcom manifestaram, em conjunto, interesse em subscrever até US$ 5 bilhões em ações ordinárias. Mas isso não é um compromisso vinculativo: o valor final pode ser menor, ou elas podem até não comprar nada. Tampouco significa que a operação já foi concluída ou que se comprometeram a sustentar o preço das ações.
Próximos pontos a acompanhar: a definição oficial dos preços, a liquidação efetiva e a liquidação futura, em vez de continuar somando os números elevados dos títulos. O financiamento pode ampliar as fontes de recursos, mas também é preciso observar as condições de conversão, a possível diluição e os resultados do uso dos recursos. Isso não garante o preço das ações nem o retorno dos investimentos em IA. Com base no comunicado oficial da Meta de 26 de outubro; informações verificadas em 27 de outubro.
6
·
--
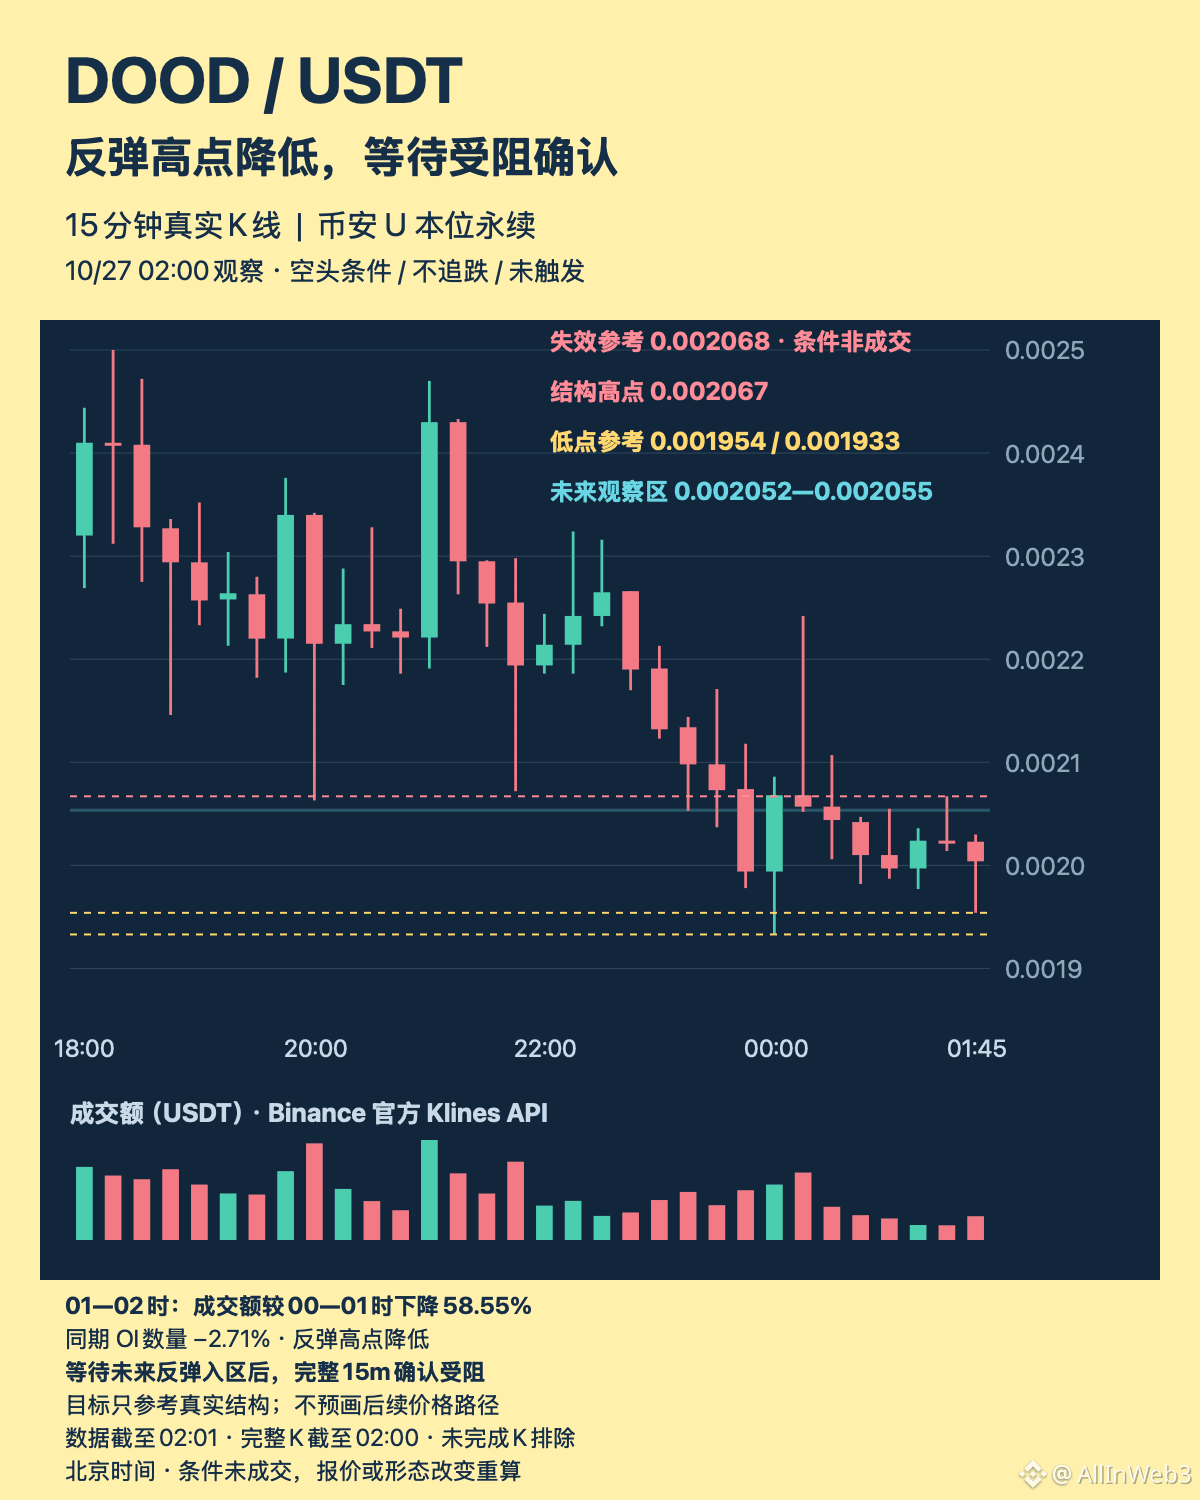
A recuperação após $DOOD 00 pontos disparou até 0.002242, ultrapassando o nível de invalidação da observação anterior; depois, os máximos foram descendo no geral. Continuo com viés baixista, mas vou esperar apenas que a recuperação encontre resistência, sem perseguir o preço em níveis baixos.
Entre 01:00 e 02:00, o volume negociado foi de 9,82 milhões de USDT, uma queda de 58.55% em relação à hora anterior, e a quantidade de OI diminuiu 2.71%. Isto parece mais uma consolidação com volume reduzido, ainda insuficiente para confirmar uma nova onda de queda; o ritmo anterior de recuo com aumento de volume já mudou, por isso os antigos níveis de preço não podem ser reutilizados tal como estavam.
Zona de entrada a observar: 0.002052—0.002055; às 02:04, o preço já tinha recuperado até perto dessa zona, mas ainda é preciso esperar pelo fecho da vela.
Primeiro alvo: 0.001954.
Segundo alvo: 0.001933.
Referência para o stop-loss: 0.002068.
A zona de observação é definida pelo mínimo das 00:15 e pelo máximo das 01:00; o stop-loss fica um tick acima do máximo das 01:30. Só reavaliarei uma oportunidade de venda a descoberto se, depois de a recuperação tocar na zona de observação, uma vela completa de 15 minutos encontrar resistência e fechar novamente abaixo de 0.002052. Se o preço ultrapassar primeiro 0.002068, esta observação fica invalidada; não perseguirei o preço se cair diretamente em direção aos alvos. Da extremidade inferior do intervalo até ao primeiro alvo, a relação risco/retorno teórica é de cerca de 6.13, sem incluir comissões, slippage e taxas de financiamento; uma taxa de financiamento negativa também pode aumentar o custo de manter uma posição vendida, e qualquer alteração no preço efetivo de execução exige um novo cálculo.
Não foi identificado um catalisador fundamental novo e específico. A análise baseia-se nas velas completas da Binance com margem em USDT; as velas completas vão até 27 de outubro, às 02:00, com nova verificação às 02:04. Esta observação é válida até às 03:00 e será invalidada se não houver sinal até lá; não representa uma operação executada.
17
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BitcoinSlipsBelow$80KAgain
27 visualizações
3 a discutir
🚨 $BULLA CONFIGURAÇÃO DE VENDA — VEM AÍ MAIS UMA QUEDA? 📉🔥
Os ursos podem estar se preparando para mais uma queda. 👀
🔴 VENDA $BULLA/USDT
🎯 Entrada: Preço de mercado
✅ Realização de lucro: $0.0800
🛑 Stop loss: $0.01400
#BitcoinSlipsBelow$80KAgain #StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks #BitmineAdds10452ETH #SouthKoreaConsidersEducationTaxOnCryptoExchanges #OCCUrgesCommunityBanksToEnterStablecoinPayments
KimHotbae
·0 gostos
·67 visualizações
StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
2,411 visualizações
61 a discutir
BitmineAdds10452ETH
21,876 visualizações
424 a discutir