A demonstração de resultados da Anthropic no trimestre da abertura de capital pode mudar devido ao reconhecimento de despesas com RSUs; não se deve interpretar isso simplesmente como uma piora repentina do negócio principal. A publicação anterior tratou de quando as ações existentes podem ser vendidas; desta vez, o tema é outro: quando as unidades de ações restritas dos funcionários são adquiridas e quando são contabilizadas como despesas.
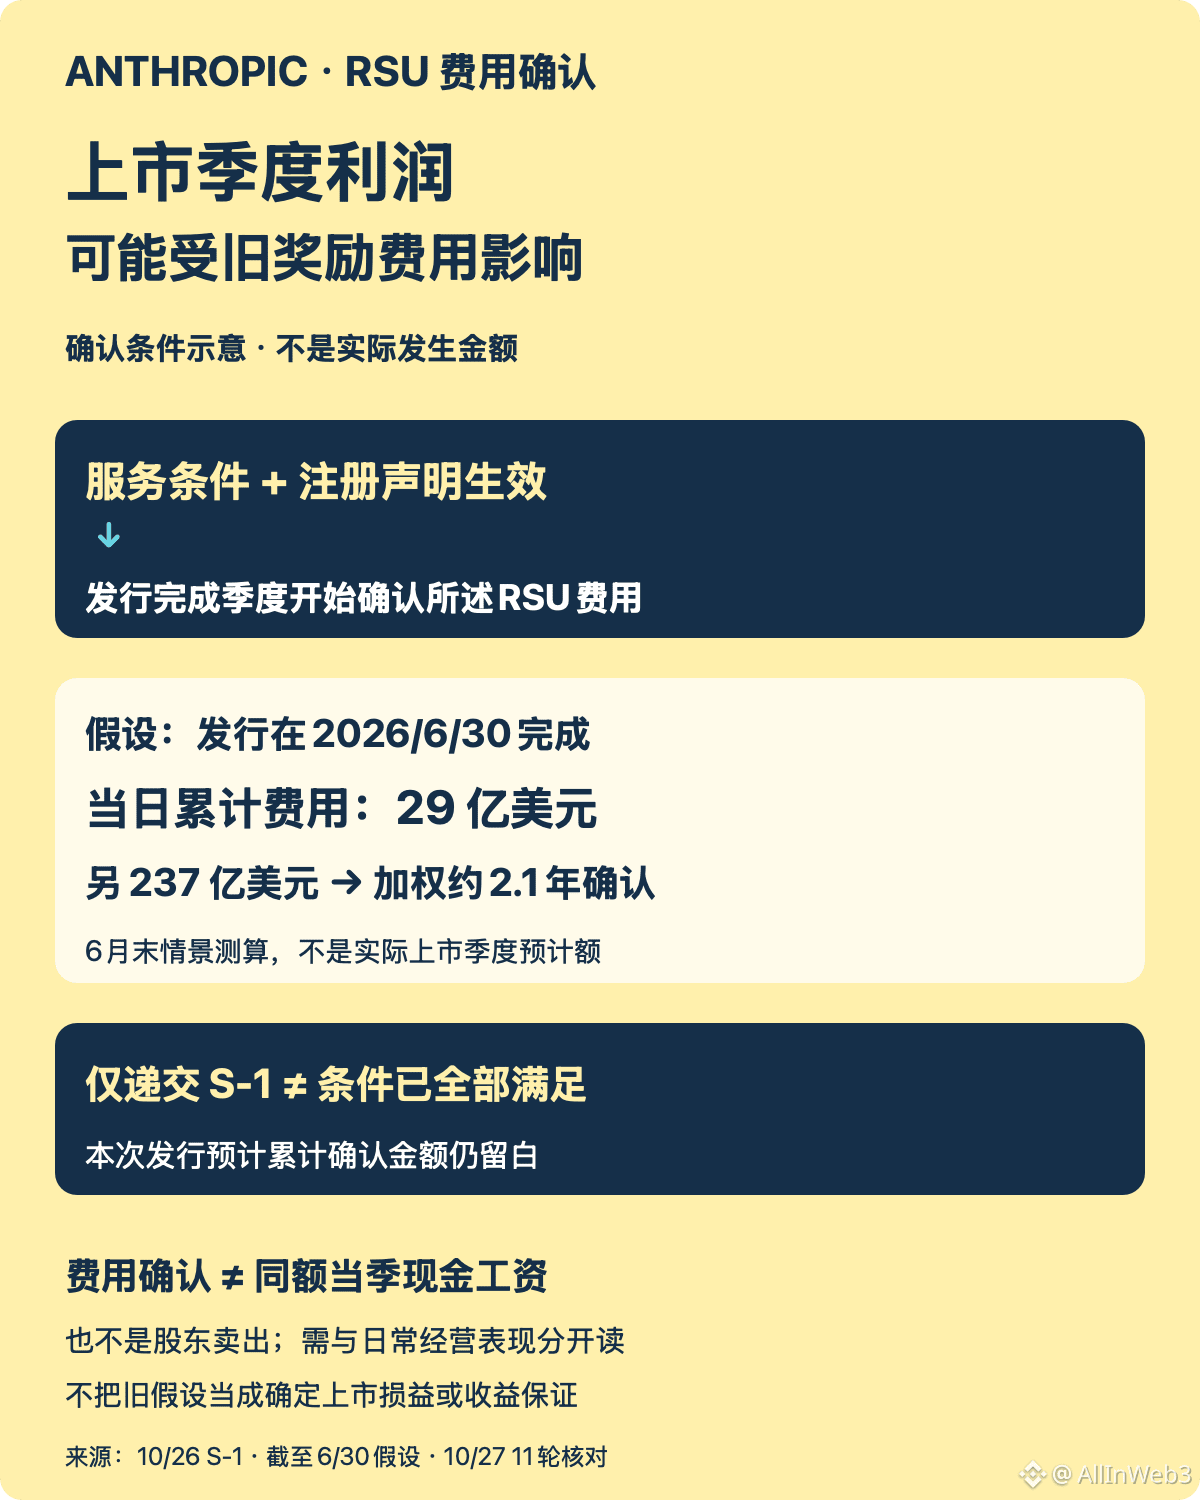
Condições do documento: o S-1 de 26 de outubro informa que as RSUs em questão estão sujeitas tanto a condições de prestação de serviços quanto de desempenho. O período de serviço costuma ser de quatro anos, e as condições de desempenho geralmente envolvem uma mudança de controle ou a entrada em vigor desta declaração de registro. A simples apresentação do S-1 não significa que ambas as condições tenham sido cumpridas.
Principal impacto: até 30 de junho, ainda não haviam sido reconhecidas despesas com remuneração baseada em ações referentes a essas RSUs. A empresa afirma que começará a reconhecer as despesas relacionadas em conexão com esta oferta, e o trimestre em que ela for concluída será especialmente afetado; as concessões cujas condições de serviço já tenham sido cumpridas total ou parcialmente podem gerar o reconhecimento de despesas acumuladas.
Limites dos números: o S-1 considera a hipótese de que a oferta fosse concluída em 30 de junho. Nesse caso, seriam reconhecidos naquele dia US$ 2,9 bilhões em despesas acumuladas com RSUs, enquanto outros US$ 23,7 bilhões seriam reconhecidos ao longo de aproximadamente 2,1 anos, em média ponderada. Trata-se de uma hipótese referente a uma data passada, não do valor efetivo no trimestre da abertura de capital desta vez, muito menos de um lançamento integral dos US$ 26,6 bilhões de uma só vez; o valor acumulado que deverá ser reconhecido nesta oferta ainda não foi divulgado.
O que observar a seguir: a entrada em vigor do registro, a conclusão da oferta e a forma como esses itens serão apresentados nos relatórios financeiros posteriores. O reconhecimento de despesas com ações não equivale a um desembolso em dinheiro do mesmo valor para pagar salários, nem permite concluir que o negócio principal está se deteriorando; é preciso distinguir esse efeito contábil do desempenho operacional cotidiano.