

#banking
banking
311,898 penayangan
1,254 Berdiskusi
Populer
Terbaru

Lihat terjemahan
El próximo gran producto de blockchain podría no ser una criptomoneda.
Podría ser el dinero que utilizamos todos los días.
Bancos y grandes instituciones están explorando depósitos tokenizados, stablecoins y sistemas de liquidación basados en blockchain.
La diferencia frente al ciclo anterior es enorme:
Antes se buscaba llevar las criptomonedas al sistema financiero.
Ahora, parte del sistema financiero está intentando llevar sus propios activos y dinero a redes blockchain.
#Tokenization #Stablecoins #Banking #crypto #fintech
2

·
--
REVOLUT MENDAPAT PERSETUJUAN PERBANKAN ARGENTINA SEBAGAI INSTITUSI LATAM, ADOPSI MEMPERCEPAT 📈 $BTC 🏦 ⚡
Uang cerdas terus membangun infrastruktur jangka panjang secara diam-diam di balik tirai peraturan. 🔍 Revolut secara resmi telah mendapatkan persetujuan Bank Sentral untuk mengakuisisi Banco Cetelem di Argentina, mengubah mereknya menjadi entitas perbankan yang dilokalkan setelah daftar tunggu 150.000 pengguna.
Akuisisi strategis ini meniru peluncuran operasional mereka di Meksiko, Brasil, dan Kolombia. 📊 Meskipun peluncuran komersial diproyeksikan pada 2027, pelaku institusional sedang bersiap lebih awal, membangun gerbang fiat-ke-kripto yang patuh di koridor inflasi tinggi—di mana kebutuhan struktural untuk $BTC tidak tertandingi.
💡 Jalur institusional memakan waktu bertahun-tahun untuk dibangun, namun setelah aktif, mereka membuka potensi arus masuk modal yang sangat besar. 💬 Apakah LATAM akan menjadi mesin dominan untuk onboarding ritel dan institusional tahun ini? 👇
⚠️ Bukan saran keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #BTC #Crypto #Banking #LatAm #Adoption
🏦 ⚡
7
·
--
🚨 $QNT SURGES 70% SEBAGAI INFRASTRUKTUR PERBANKAN INSTITUSIONAL BERKEMBANG ON-CHAIN 📈
“Smart money” mengalihkan perhatian ke $QNT setelah reli 70% yang digerakkan oleh integrasi infrastruktur pembayaran institusional. Teknologi ini diterapkan di berbagai inisiatif perbankan global yang menangani triliunan volume harian, menjembatani settlement legacy dengan deposit token. 📊
Namun, pelaku pasar yang canggih harus membedakan antara utilitas protokol dan permintaan token secara langsung. Walaupun validasi interoperabilitas perusahaan memberikan dukungan fundamental yang besar, tenggat implementasi jaringan membentang hingga 2027 tanpa mekanisme token untuk sisi pembelian yang dikonfirmasi secara jelas. 💡
Saat likuiditas struktural menyerap gelombang impuls awal ini, apakah Anda memperlakukan momentum ini sebagai peristiwa penetapan ulang harga oleh institusi, atau menunggu pengetesan ulang level support kunci? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #QNT #Tokenization #Banking #Crypto
🎯 🦈
150

·
--
Lihat terjemahan
港股内银股集体走强,工行涨超3%,农行涨2.8%,邮储、中信涨2.6%,中行、建行涨2.3%。传统金融回暖,资金回流?#港股 #银行股 $ICBC $ABC
Hong Kong bank stocks on fire! ICBC +3%, ABC +2.8%, PSBC & CITIC +2.6%, BOC & CCB +2.3%. Is money flowing back to traditional finance? #HongKongStocks #Banking $ICBC $ABC
港股内银股集体走强,工行涨超3%,农行涨2.8%,邮储、中信涨2.6%,中行、建行涨2.3%。传统金融回暖,资金回流?#港股 #银行股 $ICBC $ABC
Hong Kong bank stocks on fire! ICBC +3%, ABC +2.8%, PSBC & CITIC +2.6%, BOC & CCB +2.3%. Is money flowing back to traditional finance? #HongKongStocks #Banking $ICBC $ABC
Hong Kong bank stocks on fire! ICBC +3%, ABC +2.8%, PSBC & CITIC +2.6%, BOC & CCB +2.3%. Is money flowing back to traditional finance? #HongKongStocks #Banking $ICBC $ABC

🚨 AGEN AI DAN $BTC SEDANG MEMBUKA PERGESERAN PARADIGMA BESAR MELAWAN BANK TRADISIONAL 💥
Ekonom utama Apollo baru saja membunyikan alarm tentang gangguan agen yang akan datang, di mana mesin AI yang cerdas secara otomatis menyapu uang tunai yang menganggur dari rekening bank legacy 0,1% ke dalam kumpulan likuiditas berimbal hasil tinggi. 📊 Ketika bot likuiditas AI mulai mengoptimalkan setiap dolar tanpa henti, bank-bank tradisional akan menghadapi tekanan yang belum pernah terjadi sebelumnya pada basis simpanan berbiaya rendah mereka.
Ini menandai pergeseran seismik struktural di mana penjaga gerbang keuangan lama kehilangan kendali mereka. 🔍 Baik otomatisasi AI maupun jaringan tanpa izin seperti $BTC sedang mempercepat efisiensi permodalan dan menguras jalur perbankan yang ketinggalan zaman.
💬 Akankah AI otomatis yang berburu hasil mendorong modal ritel langsung ke jalur crypto terdesentralisasi berikutnya? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #BTC #Crypto #Banking #ArtificialIntelligence
⚡ 💎
51

·
--
Inilah yang terjadi ketika Rusia mulai mengintegrasikan kripto ke perbankan berlisensi, alih-alih memperlakukannya sebagai pasar luar.
Para trader telah kehilangan cukup banyak akibat perubahan regulasi mendadak dan platform yang tidak teregulasi yang kemudian lenyap. FOMO yang terus-menerus terhadap kabar, lalu berujung rugpull atau akun yang dibekukan, sungguh melelahkan.
Rusia memindahkan kripto ke jalur perbankan berlisensi, kustodi, pialang, dan penyelesaian transaksi, sekaligus secara sengaja membatasi eksposur neraca bank. Ini mencegah institusi memegang sendiri aset yang sangat volatil.
Hal ini berbeda dari eksperimen legal tender penuh ala El Salvador dengan $BTC , atau jalur AS melalui ETF, di mana para pelaku tradisional masih ragu untuk terpapar langsung. Model Rusia memungkinkan akses tumbuh tanpa memaksa regulator untuk langsung menghadapi risiko kripto secara terang-terangan.
Negara lain bisa mengambil pelajaran. Ini membuka jalan bagi penyelesaian berskala $USDT dan kustodi yang lebih kuat $ETH melalui kanal perbankan yang sudah familiar, sementara bank-bank itu sendiri tetap terlindungi.
Menurut Anda, ke mana arah ini selanjutnya?
#CryptoRegulation #RussiaCrypto #Banking
35

Kenapa tidak ada yang membahas bagaimana raksasa perbankan tradisional diam-diam membangun jalur kripto dunia nyata, sementara investor ritel terus mengejar vaporware?
Kebanyakan pelaku pasar kehilangan modal karena terjebak dalam putaran narasi tanpa henti dan lonjakan memecoin, sepenuhnya melewatkan pergeseran infrastruktur institusional yang benar-benar terjadi tepat di depan mata mereka. Saat tajuk utama arus utama masih mengajarkan kehati-hatian ritel, modal sebenarnya sudah menyiapkan jaringan penyelesaian operasional.
Lihat Rusia saat ini. Sementara bank sentral merancang batas eksposur risiko ketat 1% untuk menjaga agar pemberi pinjaman tetap aman, Sberbank telah meluncurkan penyelesaian lintas negara berbasis kripto yang sudah berjalan untuk klien korporat. Lembaga keuangan besar tidak menunggu kejelasan regulasi global untuk mengalirkan nilai melalui jaringan seperti $BTC dan aset settlement seperti $USDT. Mereka melakukan lindung nilai atas gesekan pembayaran legacy dengan likuiditas on-chain karena perdagangan global menuntut kecepatan yang tidak bisa lagi diantarkan oleh sistem wire tradisional.
Ketika para pemimpin perbankan yang didukung negara mengintegrasikan settlement aset digital langsung ke perdagangan komersial, timeline adopsi makro melaju lebih cepat daripada yang dipahami kebanyakan orang.
Menurutmu, penyelesaian lintas negara untuk korporat akan menuju ke mana selanjutnya?
#CryptoAdoption #CrossBorderPayments #Banking
14

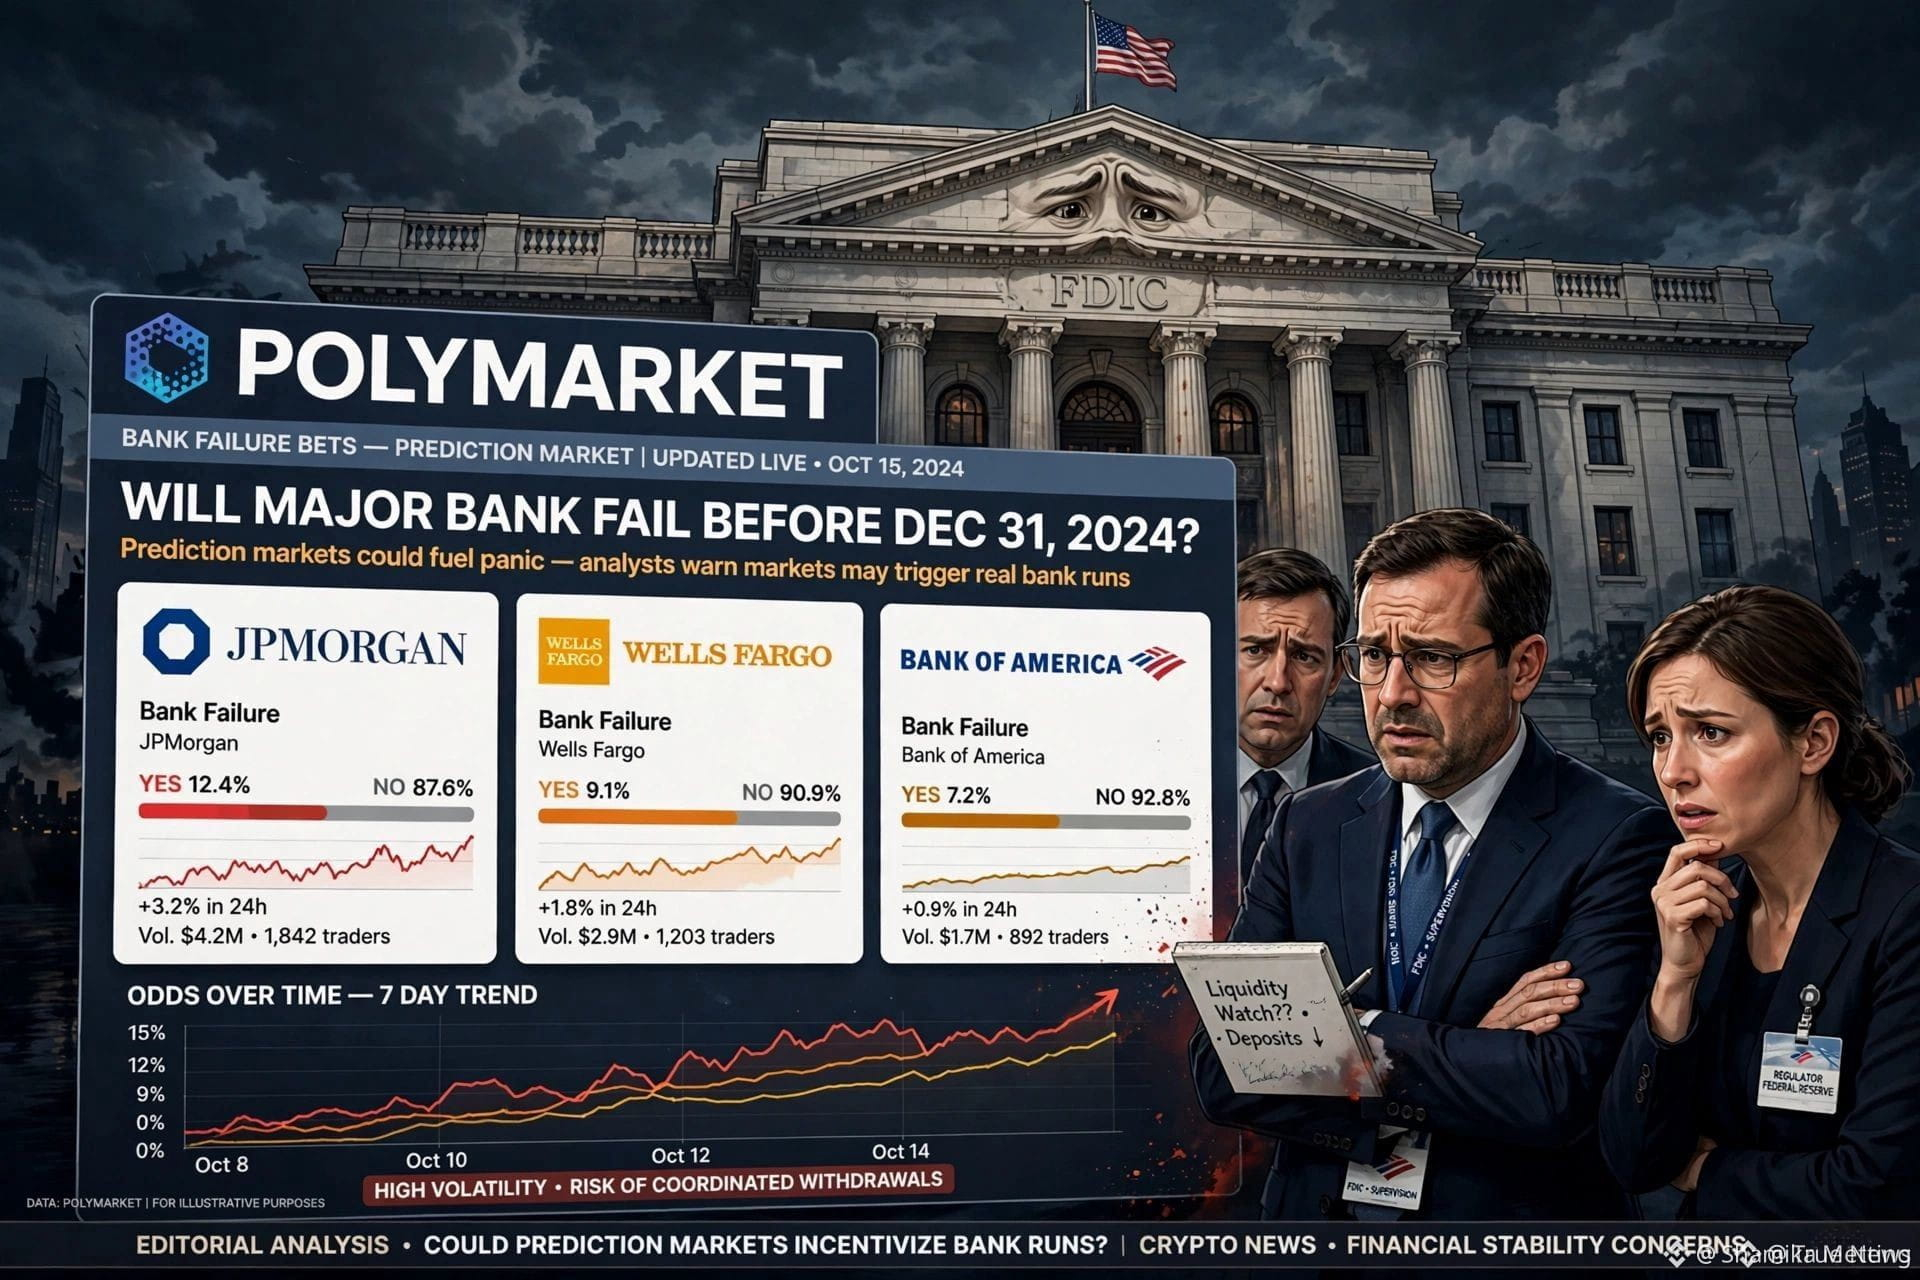
🚨 Polymarket sekarang mempertaruhkan skenario gagal/kolaps besar bank—dan «FDIC» tidak puas!
Menurut Bloomberg pada 26 September, platform pasar prediksi Polymarket memiliki kontrak terkait seberapa besar peluang bank-bank raksasa seperti JPMorgan, Wells Fargo, dan Bank of America mengalami kegagalan.
FDIC dan Kongres khawatir: jika jumlah trader yang cukup menilai terjadinya kegagalan, maka peluang-peluang itu bisa menyebar di media sosial, menakut-nakuti para deposan, dan pada akhirnya benar-benar menciptakan «bank run» yang dipertaruhkan. 😱
Volume trading saat ini kecil (76 ribu dolar), tetapi rantai umpan balik adalah ancaman sesungguhnya.
Bahkan Kalshi menyebutnya «tidak pantas», dan mantan kepala FDIC Sheila Bair memperingatkan adanya insentif yang berbahaya.
Apakah pasar prediksi sudah melampaui batas? Dan apakah kegagalan bank harus bisa dipertaruhkan?
Mohon ikuti terus
#Polymarket #FDIC #Banking $AAPLB $BTC #CryptoNews #polymarketbankfailurebetsdrawfdicconcern
1
1k
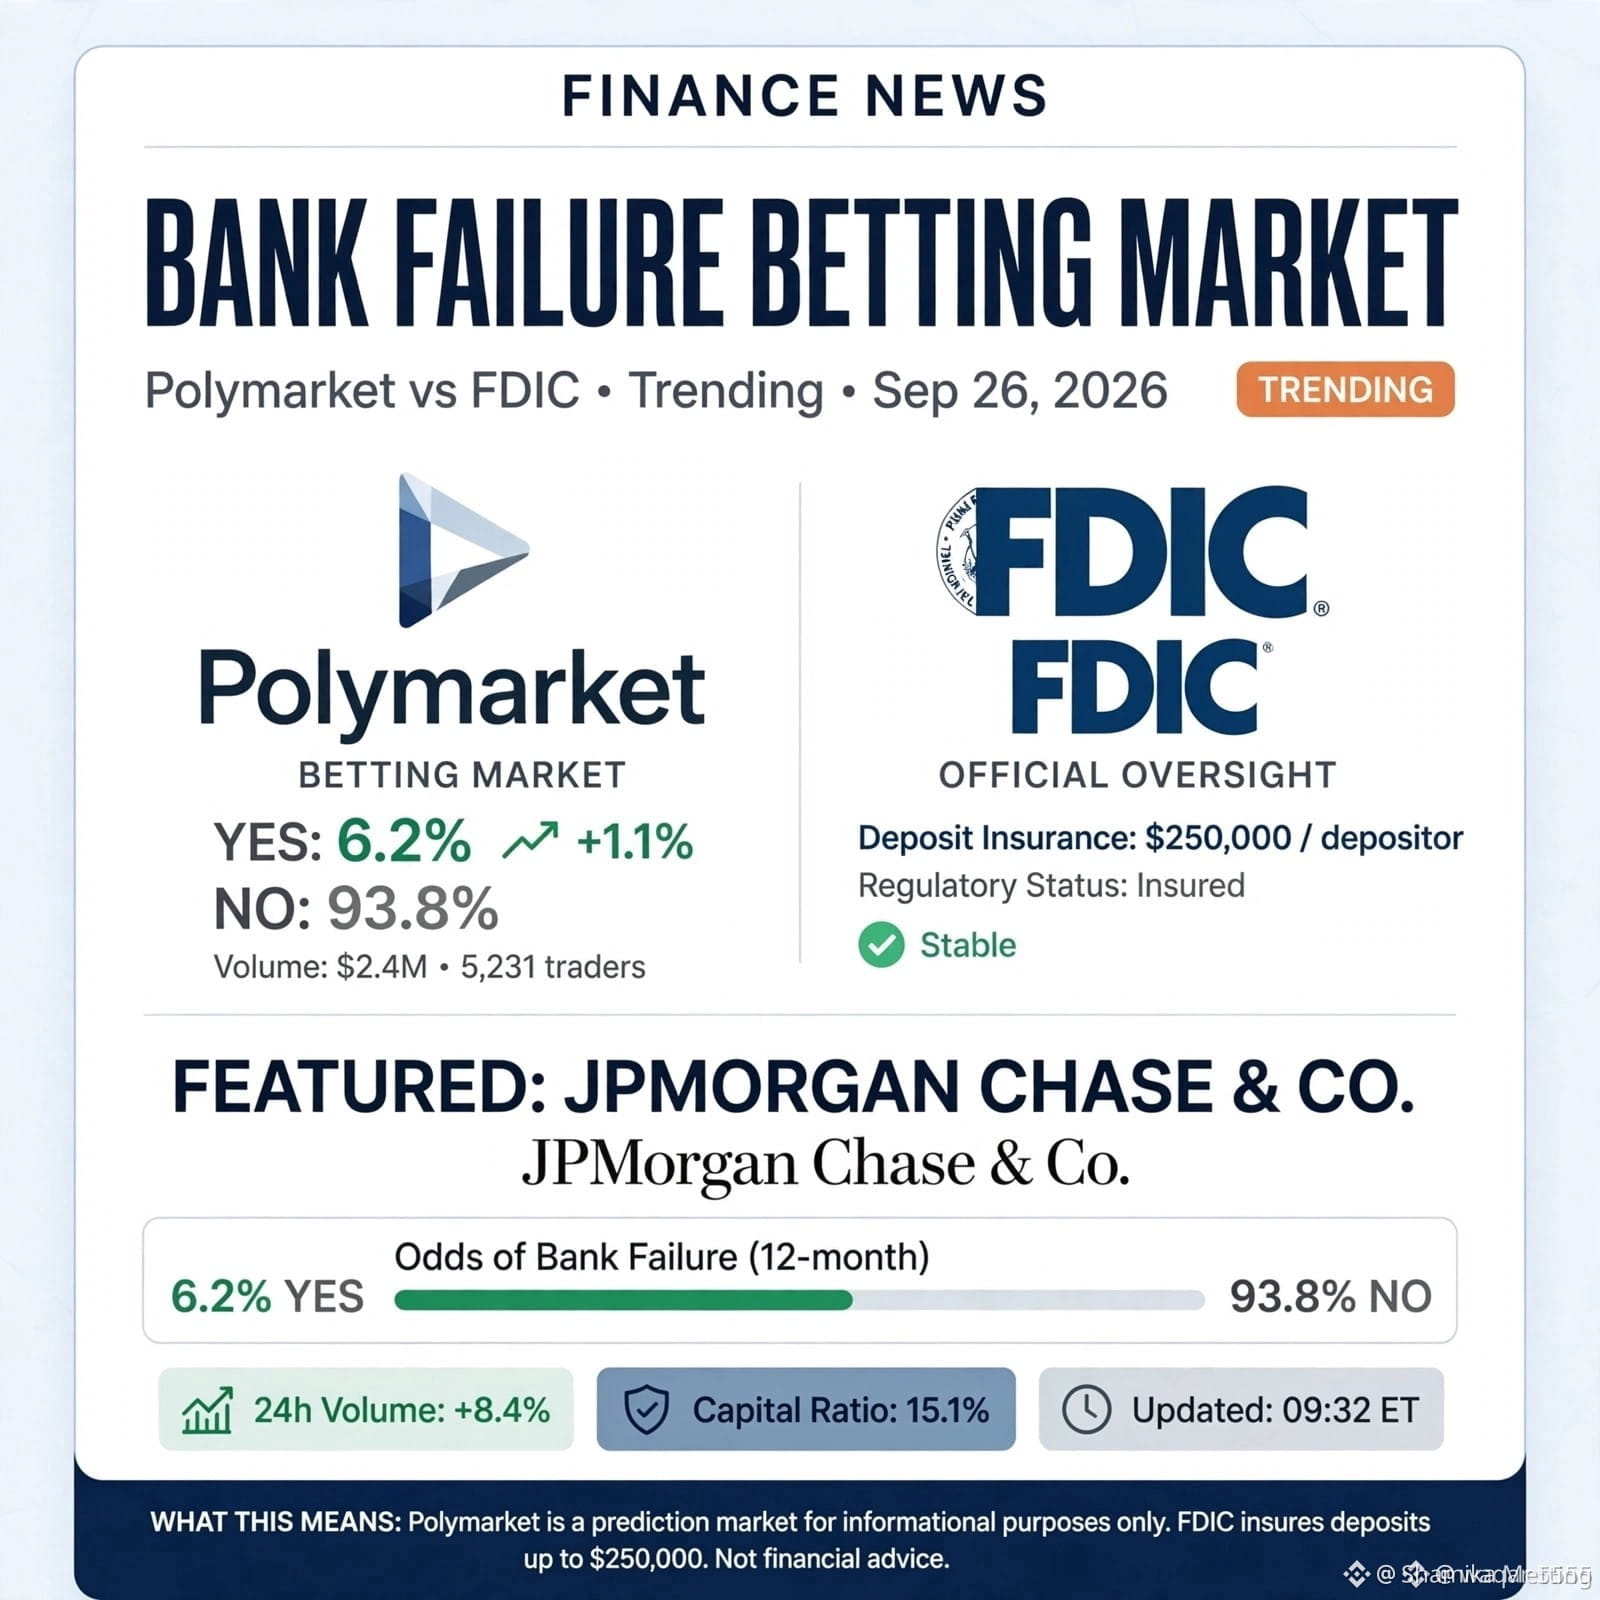
#PolymarketBankFailureBetsDrawFDICConcern 🚨 Polymarket memberi kesempatan kepada orang-orang untuk bertaruh bahwa JPMorgan dan Wells Fargo dan Bank of America akan gagal — dan FDIC khawatir!
Ini bukan alur film. Ini terjadi sekarang.
Polymarket memiliki pasar: "Apakah JPMorgan akan gagal sebelum 31 Desember?"
Nilai: 76 ribu dolar untuk taruhan akhir tahun, dan 591 ribu dolar untuk taruhan bulan Juli.
FDIC memantau karena:
- Jika trader bertaruh secara besar-besaran bahwa sebuah bank akan gagal, deposan melihatnya dan panik — serangan/kehebohan nyata pada bank
- FDIC memiliki daftar «rahasia» dari «bank-bank yang berisiko bermasalah» — apakah ada risiko insider trading?
- Berbeda dengan taruhan penurunan saham, ini taruhan langsung pada kegagalan
Bank-bank dalam daftar: JPMorgan Chase, Wells Fargo, Bank of America, dan Deutsche Bank.
Polymarket mengatakan: "Kami menyediakan sinyal waktu nyata, dan mengurangi ketakutan"
FDIC mengatakan: "Apakah ada manfaat komersial yang sah dari bertaruh pada kehancuran bank?"
Pasar prediksi vs sistem perbankan — siapa yang akan menang?
Jika ini meluas, apakah taruhan 100 dolar bisa menggerakkan serangan perbankan senilai 1 miliar dolar?
Bagaimana pendapat kalian? 👇
Lanjutan, mohon
#PolymarketBankFailureBetsDrawFDICConcern $BTC #Polymarket #FDIC #Banking
1
81

·
--
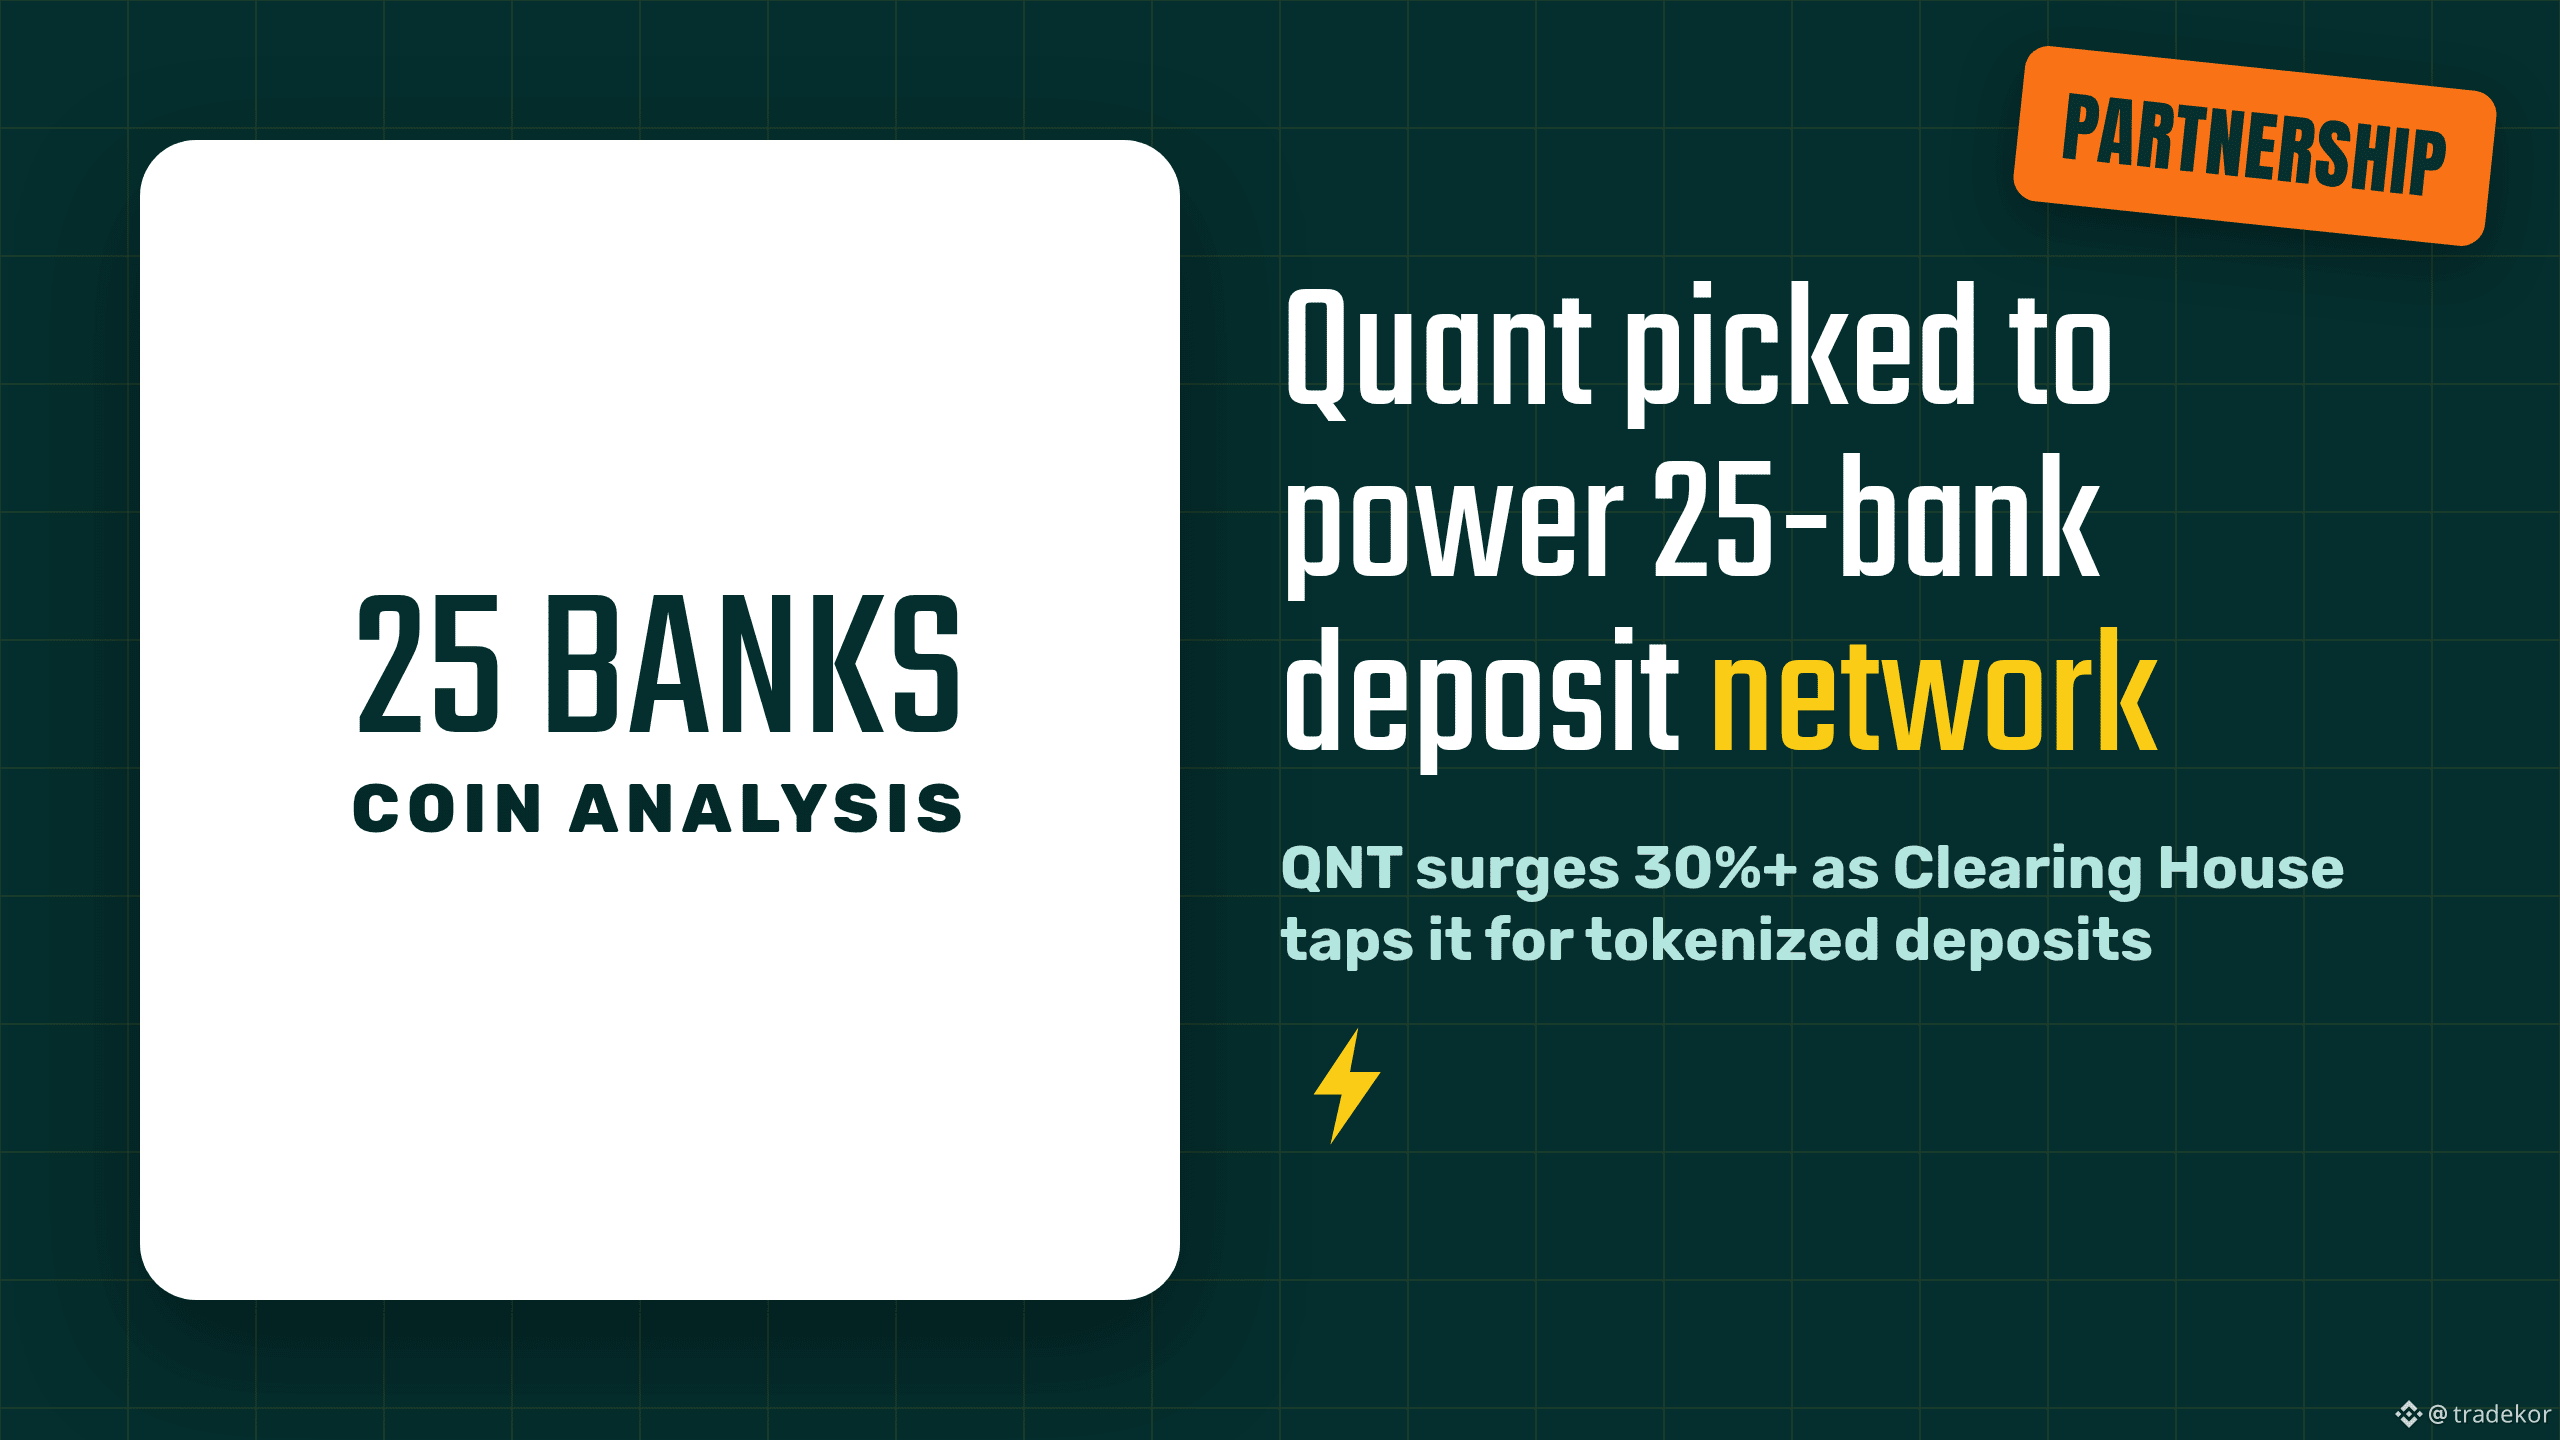
Quant baru saja dipilih untuk menjalankan jaringan pemrosesan tokenized-deposit 25 bank senilai $2 triliun per hari — dan QNT melonjak lebih dari 30% setelah berita tersebut, masih mempertahankan kenaikan hingga satu hari kemudian.
Beritanya: The Clearing House (TCH) — utilitas milik bank di balik CHIPS dan RTP, yang bersama-sama memindahkan lebih dari $2T per hari — menunjuk Quant Network sebagai lapisan interoperabilitas dan orkestrasi untuk inisiatif “On-Chain Money Initiative”. Daftar tersebut mencakup Bank of America, Citi, JPMorgan, Wells Fargo, HSBC, BNY, PNC, U.S. Bank, dan Truist, dengan target go-live pada paruh pertama 2027. Quant menyediakan lapisan yang mengoordinasikan bagaimana setoran bank yang ditokenisasi berpindah antar institusi serta menghubungkan perpindahan tersebut ke jalur pembayaran yang sudah ada. Pada hari yang sama, tujuh bank di Inggris (Barclays, HSBC UK, Lloyds, Monzo, Nationwide, NatWest, Santander) menyelesaikan transaksi pelanggan pertama yang benar-benar live pada platform setoran sterling yang ditokenisasi terpisah buatan Quant — menempatkan Quant di dua inisiatif setoran tokenized besar AS dan Inggris sekaligus. QNT menembus lebih dari $100 ke level tertinggi tahunan (laporan mengenai rentang pergerakan tepatnya 26-40% tergantung pada jendela pengukuran) dan pagi ini masih diperdagangkan di kisaran $100-109, naik sekitar 10,8% dalam 24 jam terakhir di atas kenaikan awal.
Kendala: vendor teknologi bernama dan target go-live 2027 belum menjadi jaringan produksi live — ini komitmen institusional yang nyata, bukan bukti bahwa sistem akan dikirim sesuai jadwal atau pada volume yang diproyeksikan bank.
Penilaian kami: dipilih untuk menjalankan dua hal sekaligus—utilitas kliring terbesar di AS dan peluncuran live setoran tokenized di Inggris—dalam minggu yang sama adalah momen validasi yang nyata untuk infrastruktur enterprise blockchain, terlepas dari apakah harga QNT bertahan di sini atau tidak.
Apakah penamaan formal vendor kripto oleh utilitas milik bank mengubah cara Anda memandang “adopsi institusional,” atau apakah target 2027 masih terlalu jauh untuk diperhitungkan harganya saat ini?
Bukan nasihat keuangan. DYOR.
$QNT #CryptoNews #Quant #Banking
200
·
--
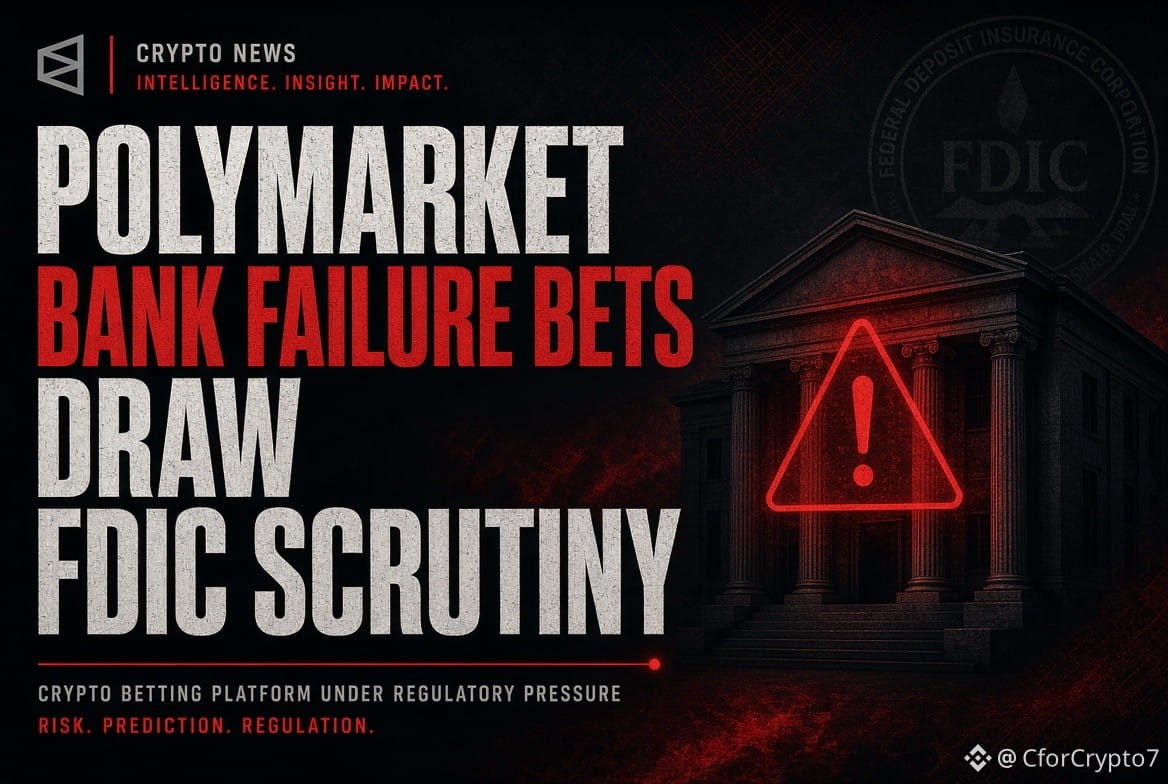
🚨 Taruhan kegagalan Polymarket memicu kekhawatiran FDIC
Pasar prediksi tentang kegagalan Wells Fargo, JPMorgan, dan Bank of America telah menimbulkan sinyal peringatan di hadapan regulator AS.
Pejabat FDIC dan para legislator khawatir kontrak tersebut bisa berkembang dan membantu memicu aksi penarikan dana (bank runs) yang nyata.
Volume saat ini masih kecil — sekitar $76.000 untuk taruhan kegagalan pada akhir tahun.
Platform melarang trader AS. FDIC mengatakan aturan etik yang ada sudah memblokir orang dalam agar tidak berpartisipasi.
Pasar prediksi mendapat tekanan regulasi baru.
$POLYX
{future}(POLYXUSDT)
$SOL
{future}(SOLUSDT)
$ETH
{future}(ETHUSDT)
#Polymarket #FDIC #Banking #PolymarketBankFailureBetsDrawFDICConcern
🚨 Taruhan kegagalan Polymarket memicu kekhawatiran FDIC
Pasar prediksi tentang kegagalan Wells Fargo, JPMorgan, dan Bank of America telah menimbulkan sinyal peringatan di hadapan regulator AS.
Pejabat FDIC dan para legislator khawatir kontrak tersebut bisa berkembang dan membantu memicu aksi penarikan dana (bank runs) yang nyata.
Volume saat ini masih kecil — sekitar $76.000 untuk taruhan kegagalan pada akhir tahun.
Platform melarang trader AS. FDIC mengatakan aturan etik yang ada sudah memblokir orang dalam agar tidak berpartisipasi.
Pasar prediksi mendapat tekanan regulasi baru.
$POLYX
$SOL
$ETH
#Polymarket #FDIC #Banking #PolymarketBankFailureBetsDrawFDICConcern
1
159
Terverifikasi
#polymarketbankfailurebetsdrawfdicconcern
Polymarket: taruhan atas kebangkrutan bank memicu kekhawatiran di FDIC.
Volume: ~US$ 76.000 dalam kontrak akhir tahun.
Platform offshore. Bursa AS tidak menawarkan taruhan ini.
FDIC mempertanyakan apakah ada manfaat komersial yang sah dan apakah aturan etika mencegah insider trading.
Polymarket berargumen bahwa pasar memperluas akses terhadap informasi.
Pandangan saya: probabilitas yang diperdagangkan bukan diagnosis solvabilitas. Likuiditas yang terbatas dapat mendistorsi probabilitas.
Perhatikan: riwayat transaksi, konsentrasi partisipan, aturan penyelesaian.
Dokumen resmi tetap penting.
Kualitas pasar prediksi bergantung pada seberapa jelas keterbatasannya dikomunikasikan.
#PolymarketBankFailureBetsDrawFDICConcern #PredictionMarkets #Banking $PHA $ARK $SAGA
{spot}(ARKUSDT)
{spot}(PHAUSDT)
{spot}(SAGAUSDT)
#polymarketbankfailurebetsdrawfdicconcern
Polymarket: taruhan atas kebangkrutan bank memicu kekhawatiran di FDIC.
Volume: ~US$ 76.000 dalam kontrak akhir tahun.
Platform offshore. Bursa AS tidak menawarkan taruhan ini.
FDIC mempertanyakan apakah ada manfaat komersial yang sah dan apakah aturan etika mencegah insider trading.
Polymarket berargumen bahwa pasar memperluas akses terhadap informasi.
Pandangan saya: probabilitas yang diperdagangkan bukan diagnosis solvabilitas. Likuiditas yang terbatas dapat mendistorsi probabilitas.
Perhatikan: riwayat transaksi, konsentrasi partisipan, aturan penyelesaian.
Dokumen resmi tetap penting.
Kualitas pasar prediksi bergantung pada seberapa jelas keterbatasannya dikomunikasikan.
#PolymarketBankFailureBetsDrawFDICConcern #PredictionMarkets #Banking $PHA $ARK $SAGA
4
3k


·
--
Bullish
Terverifikasi
#polymarketbankfailurebetsdrawfdicconcern
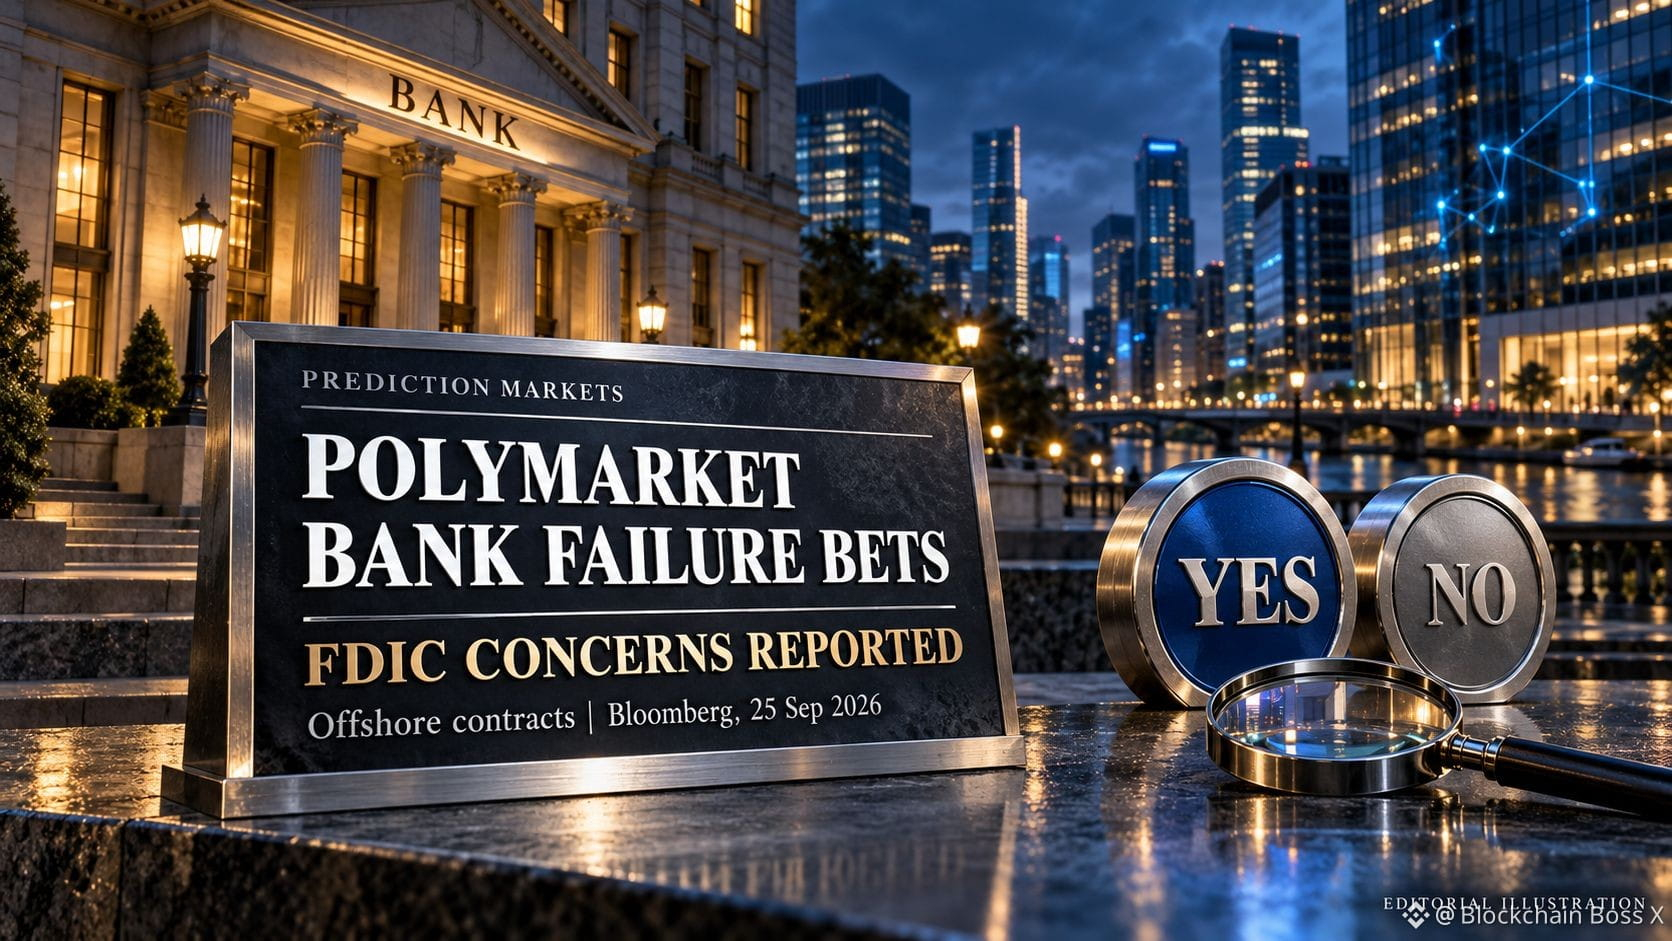
Taruhan Kegagalan Bank Polymarket Memunculkan Pertanyaan Tentang Sinyal Pasar
Pasar yang dirancang untuk memprediksi tekanan perbankan juga dapat memengaruhi cara orang bereaksi terhadapnya.
Bloomberg melaporkan pada 25 September, mengutip orang-orang yang mengetahui pembahasan internal, bahwa pejabat FDIC menyampaikan kekhawatiran terkait kontrak di platform lepas pantai Polymarket yang terhubung dengan kegagalan bank individual. Salah satu kekhawatannya adalah apakah pasar yang lebih besar pada akhirnya dapat memperkuat ketakutan deposan dan berkontribusi pada penarikan dana besar-besaran (bank run). FDIC menolak untuk berkomentar.
Laporan itu menyebut volume perdagangan untuk kontrak akhir tahun sekitar $76.000 dan mengatakan bursa AS terpisah milik Polymarket tidak menawarkan taruhan tersebut. Polymarket berargumen bahwa pasarnya memperluas akses ke informasi dan dapat membantu melawan kepanikan yang tidak berdasar.
Pandangan saya: Probabilitas yang diperdagangkan bukanlah diagnosis atas solvabilitas bank. Dalam pasar dengan likuiditas terbatas, sejumlah kecil transaksi dapat secara signifikan memengaruhi peluang yang ditampilkan. Membagikan peluang tersebut tanpa konteks volume, spread, atau waktu dapat menyesatkan pembaca.
Saya akan menelaah riwayat transaksi, konsentrasi di antara peserta, dan aturan penyelesaian kontrak sebelum menganggap perubahan harga sebagai informasi yang bermakna. Berkas bank dan pengungkapan resmi regulator tetap penting untuk memeriksa kisah yang mendasarinya.
Kualitas pasar prediksi bergantung sebagian pada seberapa jelas keterbatasannya dikomunikasikan.
Bagaimana seharusnya platform menjaga agar informasi pasar yang bermanfaat tetap tersedia sekaligus mengurangi risiko penyebaran kepanikan?
#PolymarketBankFailureBetsDrawFDICConcern #PredictionMarkets #Banking
$PHA $ARK $SAGA
{future}(SAGAUSDT)
{future}(ARKUSDT)
{future}(PHAUSDT)
#polymarketbankfailurebetsdrawfdicconcern
Taruhan Kegagalan Bank Polymarket Memunculkan Pertanyaan Tentang Sinyal Pasar
Pasar yang dirancang untuk memprediksi tekanan perbankan juga dapat memengaruhi cara orang bereaksi terhadapnya.
Bloomberg melaporkan pada 25 September, mengutip orang-orang yang mengetahui pembahasan internal, bahwa pejabat FDIC menyampaikan kekhawatiran terkait kontrak di platform lepas pantai Polymarket yang terhubung dengan kegagalan bank individual. Salah satu kekhawatannya adalah apakah pasar yang lebih besar pada akhirnya dapat memperkuat ketakutan deposan dan berkontribusi pada penarikan dana besar-besaran (bank run). FDIC menolak untuk berkomentar.
Laporan itu menyebut volume perdagangan untuk kontrak akhir tahun sekitar $76.000 dan mengatakan bursa AS terpisah milik Polymarket tidak menawarkan taruhan tersebut. Polymarket berargumen bahwa pasarnya memperluas akses ke informasi dan dapat membantu melawan kepanikan yang tidak berdasar.
Pandangan saya: Probabilitas yang diperdagangkan bukanlah diagnosis atas solvabilitas bank. Dalam pasar dengan likuiditas terbatas, sejumlah kecil transaksi dapat secara signifikan memengaruhi peluang yang ditampilkan. Membagikan peluang tersebut tanpa konteks volume, spread, atau waktu dapat menyesatkan pembaca.
Saya akan menelaah riwayat transaksi, konsentrasi di antara peserta, dan aturan penyelesaian kontrak sebelum menganggap perubahan harga sebagai informasi yang bermakna. Berkas bank dan pengungkapan resmi regulator tetap penting untuk memeriksa kisah yang mendasarinya.
Kualitas pasar prediksi bergantung sebagian pada seberapa jelas keterbatasannya dikomunikasikan.
Bagaimana seharusnya platform menjaga agar informasi pasar yang bermanfaat tetap tersedia sekaligus mengurangi risiko penyebaran kepanikan?
#PolymarketBankFailureBetsDrawFDICConcern #PredictionMarkets #Banking
$PHA $ARK $SAGA
3
3.4k

·
--
🚨 KEGAGALAN BANK DI POLYMARKET TARUHAN DRAW DIBAWA KEPRIHATIAN FDIC
Kontrak Polymarket yang mempertaruhkan kemungkinan kegagalan bank-bank AS sedang mendapat sorotan dari pejabat FDIC, yang khawatir tentang potensi risiko terhadap stabilitas keuangan.
👀 Pasar prediksi memasuki sorotan regulasi baru.
#Polymarket #Banking #FDIC $BTC
{spot}(BTCUSDT)
#polymarketbankfailurebetsdrawfdicconcern
🚨 KEGAGALAN BANK DI POLYMARKET TARUHAN DRAW DIBAWA KEPRIHATIAN FDIC
Kontrak Polymarket yang mempertaruhkan kemungkinan kegagalan bank-bank AS sedang mendapat sorotan dari pejabat FDIC, yang khawatir tentang potensi risiko terhadap stabilitas keuangan.
👀 Pasar prediksi memasuki sorotan regulasi baru.
#Polymarket #Banking #FDIC $BTC
#polymarketbankfailurebetsdrawfdicconcern
1
532
·
--
🔥 IBM menghubungkan 17 bank ke sistem SWIFT! Adapter ISO 20022 dari Digital Asset Haven mendukung instruksi setoran yang ditokenisasi, namun penyelesaian akhir tetap berada di sistem yang sudah ada. Keuangan tradisional sedang merangkul blockchain, tetapi risiko di cloud masih ada. #区块链 #传统金融 $IBM $XRP
🔥 IBM connects 17 banks to SWIFT! Digital Asset Haven's ISO 20022 adapter supports tokenized deposit instructions while final settlement remains with existing systems. Traditional finance is embracing blockchain, but cloud risks persist. #SWIFT #banking $IBM $XRP
🔥 IBM connects 17 banks to SWIFT! Digital Asset Haven's ISO 20022 adapter supports tokenized deposit instructions while final settlement remains with existing systems. Traditional finance is embracing blockchain, but cloud risks persist. #SWIFT #banking $IBM $XRP
258
·
--
Jika Anda masih mengabaikan bagaimana negara-negara berdaulat diam-diam sedang mengikutsertakan aset digital, berhentilah sekarang.
Kebanyakan investor ritel terus saja terjebak oleh perubahan regulasi yang tiba-tiba, duduk di sela-sela sementara jalur institusional dibangun tepat di bawah hidung mereka.
Sementara regulator Barat menghabiskan bertahun-tahun untuk mengejar ketinggalan terkait ETF spot, Rusia mengambil rute langsung dengan mengintegrasikan $BTC dan aset digital lainnya langsung ke dalam alur perbankan tradisional. Sejak 1 September, perantara yang diatur membuka pintu untuk pemain berkualifikasi maupun ritel, dengan membatasi eksposur ritel pada batas tahunan ₽300.000 per perantara. Pembayaran domestik masih dilarang, tetapi penyelesaian lintas negara dengan $USDT dan aset-aset utama secara tegas masuk dalam rencana.
Kini bank sentral sedang mengambangkan plafon eksposur risiko 1% bagi bank komersial untuk menahan $ETH dan aset digital di neraca mereka. Kami melihat kerangka yang serupa yang sangat berhati-hati ketika bank-bank swasta Swiss pertama kali mulai mencicipi kustodi, dan itu benar-benar mengubah arus modal Eropa pada siklus pasar berikutnya.
Ke mana Anda melihat integrasi perbankan yang dipimpin negara ini akan menuju selanjutnya?
#CryptoRegulation #Bitcoin #Banking
22
·
--
Barclays, NatWest, HSBC, dan bank-bank Inggris lainnya menyelesaikan transaksi antarbank pertama di dunia menggunakan simpanan yang ditokenisasi. Bank-bank bergerak ke on-chain, bukan melawannya. #Tokenization #Crypto #Banking
Barclays, NatWest, HSBC, dan bank-bank Inggris lainnya menyelesaikan transaksi antarbank pertama di dunia menggunakan simpanan yang ditokenisasi. Bank-bank bergerak ke on-chain, bukan melawannya. #Tokenization #Crypto #Banking
60

🚨 TERBARU: INGGRIS BARU SAJA MENYELSAIKAN TRANSAKSI ANTARBA NKA NS DUNIA PERTAMA MENGGUNAKAN DEPOSITO POUND YANG DI-tokenkan.
Lloyds, NatWest, dan Barclays secara kolektif mengelola £1,52 TRILIUN menggunakan versi berbasis blockchain dari simpanan bank untuk menyelesaikan transaksi hipotek antarbank.
Pikirkan tentang apa yang baru saja terjadi.
Simpanan bank tradisional direpresentasikan sebagai token digital dan ditransfer antar lembaga keuangan.
Tidak ada kripto baru.
Tidak ada stablecoin.
Uang bank sungguhan berpindah melalui jalur blockchain.
Ini bisa menjadi langkah besar menuju membawa infrastruktur perbankan tradisional ke onchain.
Dan pembayaran hipotek mungkin hanya permulaan.
Jika bank bisa melakukan tokenisasi atas deposito dan memindahkannya antar institusi dengan lebih efisien, infrastruktur yang sama pada akhirnya dapat mendukung penyelesaian yang lebih cepat, pembayaran yang dapat diprogram, serta pasar keuangan tokenized yang lebih luas.
Perubahan terbesar dalam kripto mungkin bukanlah orang-orang yang menggantikan bank.
Mungkin bank-bank diam-diam memindahkan sistem keuangan yang sudah ada ke blockchain.
“Perang” tokenisasi makin menjadi nyata.
#Crypto #Blockchain #Tokenization #Fintech #Banking
1
16
🚨 Enam Bank Besar Kanada Bangun Jaringan Digital Dollar Bersama 🧠
📊 | $BTC | $ETH | $BNB |
- Harap perhatikan, like, dan bagikan pendapat Anda tentang proyek ini 📈
- RBC, TD, BMO, Scotiabank, CIBC, dan National Bank bekerja sama mengeksplorasi sistem deposito tokenized dalam dolar Kanada
- Tahap pertama berfokus pada transfer token antarbank, untuk memungkinkan penyelesaian lintas bank secara instan
- Sistem ini direncanakan untuk mendigitalisasi aset dalam dolar Kanada, agar pelanggan mendapatkan layanan likuiditas yang lebih efisien
- Proyek ini masih berada pada tahap pembuktian konsep, dan persetujuan regulasi serta standar teknis masih perlu dipastikan 🔥
- Sentimen pasar cenderung lemah, dan diperkirakan dalam jangka pendek mata uang kripto secara keseluruhan menghadapi tekanan turun
- Jika perkembangan proyek lambat, dapat menyebabkan investor menarik dana lebih lanjut, sehingga memperparah volatilitas
- Di sisi lain, aktivitas akun “paus” yang melakukan penjualan atau penyebaran kepemilikan dapat memperparah penurunan
- Jika regulasi jelas mendukung, diperkirakan akan menarik masuknya dana institusi, dan dalam jangka pendek berpotensi terjadi rebound
- Menurut Anda, seperti apa dampak jangka panjang dari skema tokenisasi yang dipimpin bank terhadap pasar kripto?
- Silakan terus ikuti analisis mendalam kami, dan kami menantikan interaksi komentar Anda
#Crypto #Blockchain #Whales #DigitalDollar #Banking
1
193
·
--
Keenam bank terbesar Kanada berkolaborasi membangun jaringan dolar digital! RBC, TD, BMO, dan lainnya sedang menjajaki sistem simpanan tertokenisasi, dimulai dengan transfer antarbank. Raksasa keuangan tradisional akhirnya mulai mengadopsi mata uang digital! #CBDC #Banking $CAD
Keenam bank terbesar Kanada berkolaborasi membangun jaringan dolar digital! RBC, TD, BMO, dan lainnya sedang menjajaki sistem simpanan tertokenisasi, dimulai dengan transfer antarbank. Raksasa keuangan tradisional akhirnya mulai mengadopsi mata uang digital! #CBDC #Banking $CAD
Keenam bank terbesar Kanada berkolaborasi membangun jaringan dolar digital! RBC, TD, BMO, dan lainnya sedang menjajaki sistem simpanan tertokenisasi, dimulai dengan transfer antarbank. Raksasa keuangan tradisional akhirnya mulai mengadopsi mata uang digital! #CBDC #Banking $CAD
Keenam bank terbesar Kanada berkolaborasi membangun jaringan dolar digital! RBC, TD, BMO, dan lainnya sedang menjajaki sistem simpanan tertokenisasi, dimulai dengan transfer antarbank. Raksasa keuangan tradisional akhirnya mulai mengadopsi mata uang digital! #CBDC #Banking $CAD
Keenam bank terbesar Kanada berkolaborasi membangun jaringan dolar digital! RBC, TD, BMO, dan lainnya sedang menjajaki sistem simpanan tertokenisasi, dimulai dengan transfer antarbank. Raksasa keuangan tradisional akhirnya mulai mengadopsi mata uang digital! #CBDC #Banking $CAD
7
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#UKFCAWinsCourtOrderToRecover851400Pounds
38,599 penayangan
824 Berdiskusi
2
#ChainlinkLaunchesCCIP2WithEnterpriseVerification
50,791 penayangan
996 Berdiskusi
3
#GoldFallsTo$4144
17,474 penayangan
167 Berdiskusi
4
#QNTFallsOver40%FromMorningHigh
98,373 penayangan
1,389 Berdiskusi
5
#USDTAdds845900HoldersInPast7Days
21,831 penayangan
447 Berdiskusi
6
#KospiFalls2.7%SamsungSKHynixDropOver5%
34,330 penayangan
615 Berdiskusi
7
#BitgetCEOConfirms$388MStolenInHack
5,683 penayangan
43 Berdiskusi
8
#BTCFallsBelow$83000
35,173 penayangan
170 Berdiskusi
9
#BitgetDetailsSecurityIncidentTimeline
56,070 penayangan
764 Berdiskusi
10
#BitcoinSpotETFs$2.39BWeeklyNetInflow
16,544 penayangan
49 Berdiskusi