Berita


·
--
Artikel
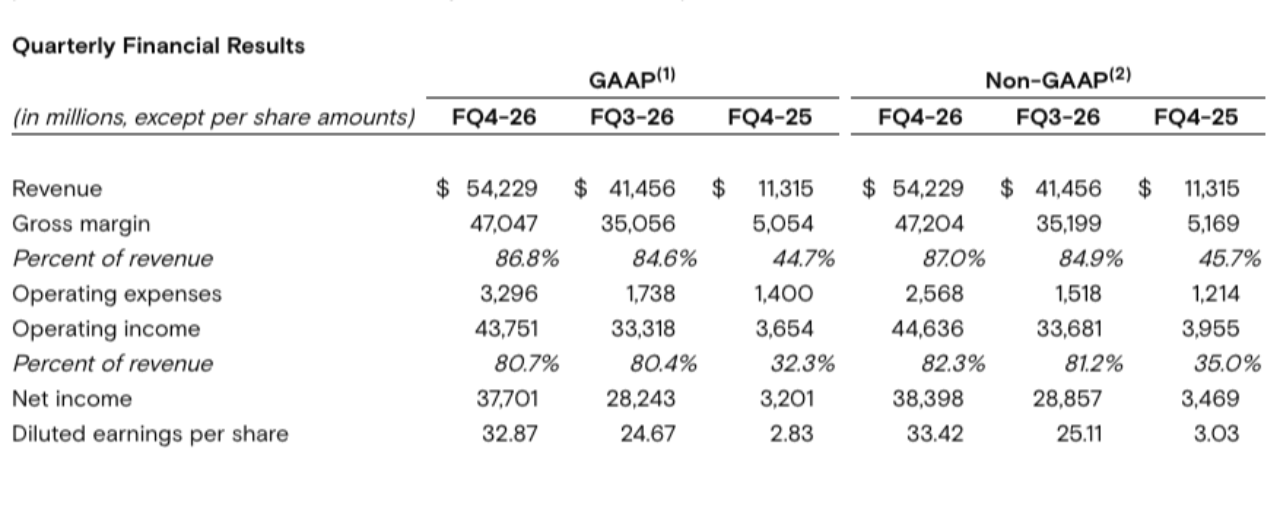
Micron Mengungguli Kinerja Earnings dan Menaikkan Panduan saat Kelangkaan Memori AI Makin DalamMicron Technology (Nasdaq: MU) $MUB melaporkan hasil kuartalan yang lebih baik dari perkiraan pada hari Rabu dan memberikan panduan yang kuat karena produsen memori tersebut terus menuai manfaat dari lonjakan permintaan infrastruktur AI, menurut CNBC, Bloomberg, dan Wall Street Journal. Untuk kuartal keempat fiskal yang berakhir pada 3 Sept., laba yang disesuaikan adalah $33,42 per saham, melampaui konsensus LSEG sebesar $31,61. Sementara itu, pendapatan hampir quadruple dibanding setahun sebelumnya menjadi $54,23 miliar, dibanding perkiraan sekitar $51,07 miliar. Laba bersih naik menjadi $37,7 miliar, atau $32,87 per saham, dari $3,2 miliar, atau $2,83, setahun lalu. Untuk kuartal pertama saat ini, Micron memandu pendapatan sekitar $61,5 miliar dan EPS yang disesuaikan sekitar $38,15, jauh di atas estimasi analis. Saham, yang naik lebih dari 500% dalam setahun terakhir, menjadi pencetak kinerja terbaik di Indeks Semikonduktor Bursa Efek Philadelphia sepanjang tahun ini hingga penutupan hari Rabu, dengan kenaikan 273%, serta kapitalisasi pasar menembus $1,2 triliun.
Micron Mengungguli Kinerja Earnings dan Menaikkan Panduan saat Kelangkaan Memori AI Makin Dalam
Micron Technology (Nasdaq: MU) $MUB melaporkan hasil kuartalan yang lebih baik dari perkiraan pada hari Rabu dan memberikan panduan yang kuat karena produsen memori tersebut terus menuai manfaat dari lonjakan permintaan infrastruktur AI, menurut CNBC, Bloomberg, dan Wall Street Journal. Untuk kuartal keempat fiskal yang berakhir pada 3 Sept., laba yang disesuaikan adalah $33,42 per saham, melampaui konsensus LSEG sebesar $31,61. Sementara itu, pendapatan hampir quadruple dibanding setahun sebelumnya menjadi $54,23 miliar, dibanding perkiraan sekitar $51,07 miliar. Laba bersih naik menjadi $37,7 miliar, atau $32,87 per saham, dari $3,2 miliar, atau $2,83, setahun lalu. Untuk kuartal pertama saat ini, Micron memandu pendapatan sekitar $61,5 miliar dan EPS yang disesuaikan sekitar $38,15, jauh di atas estimasi analis. Saham, yang naik lebih dari 500% dalam setahun terakhir, menjadi pencetak kinerja terbaik di Indeks Semikonduktor Bursa Efek Philadelphia sepanjang tahun ini hingga penutupan hari Rabu, dengan kenaikan 273%, serta kapitalisasi pasar menembus $1,2 triliun.
1
2
6
2.6k
·
--
Pelaku yang Diduga Terkait Korea Utara Memindahkan 2.700 ZEC ke Kumpulan Terproteksi Zcash Setelah Pencurian BitgetPada 30 September, penyelidik on-chain ZachXBT mengatakan bahwa seorang pelaku yang diduga terkait Korea Utara dalam kasus pencurian Bitget telah mulai memindahkan sekitar 2.700 ZEC ke kumpulan shielded Ironwood milik Zcash. Menurut pemantauan On-chain BlockBeats, dompet panas Bitget sebelumnya telah dikuras sekitar 18.900 ZEC.
Pelaku yang Diduga Terkait Korea Utara Memindahkan 2.700 ZEC ke Kumpulan Terproteksi Zcash Setelah Pencurian Bitget
Pada 30 September, penyelidik on-chain ZachXBT mengatakan bahwa seorang pelaku yang diduga terkait Korea Utara dalam kasus pencurian Bitget telah mulai memindahkan sekitar 2.700 ZEC ke kumpulan shielded Ironwood milik Zcash. Menurut pemantauan On-chain BlockBeats, dompet panas Bitget sebelumnya telah dikuras sekitar 18.900 ZEC.
2
1
11
23.3k
·
--
Berita Pasar | Bitcoin Tembus $85.200 dan Emas Tembus $4.200 Setelah PCE Inti Terbit Lebih SejukBitcoin melonjak melewati $85.000 setelah rilis PCE AS dan diperdagangkan di atas $85.200.Harga spot emas naik dari $14 menjadi $4.205 per ons dan perak spot menguat $0,36 menjadi $61,36. Indeks dolar turun 15 basis poin menjadi 101,05.PCE inti Agustus naik 3% year over year, lebih rendah dari ekspektasi 3,3%, level terendah dalam enam bulan, dengan angka Juli direvisi turun dari 3,30% menjadi 3%.Emas Tembus Level yang Disebut KemarinKenaikan ke $4.205 menempatkan emas di atas garis yang XS.com sebut sebagai penentu.Simon-Peter Massabni, kepala pengembangan bisnis di perusahaan tersebut, mengatakan pada Selasa bahwa $4.200 adalah titik di mana pembeli yang bertaruh pada tren kenaikan yang lebih luas bertemu dengan penjual yang mengharapkan koreksi lebih dalam. Ia ingin penutupan harian atau empat jam di atas level itu sebelum menyebut kenaikan gelombang baru.
Berita Pasar | Bitcoin Tembus $85.200 dan Emas Tembus $4.200 Setelah PCE Inti Terbit Lebih Sejuk
Bitcoin melonjak melewati $85.000 setelah rilis PCE AS dan diperdagangkan di atas $85.200.Harga spot emas naik dari $14 menjadi $4.205 per ons dan perak spot menguat $0,36 menjadi $61,36. Indeks dolar turun 15 basis poin menjadi 101,05.PCE inti Agustus naik 3% year over year, lebih rendah dari ekspektasi 3,3%, level terendah dalam enam bulan, dengan angka Juli direvisi turun dari 3,30% menjadi 3%.Emas Tembus Level yang Disebut KemarinKenaikan ke $4.205 menempatkan emas di atas garis yang XS.com sebut sebagai penentu.Simon-Peter Massabni, kepala pengembangan bisnis di perusahaan tersebut, mengatakan pada Selasa bahwa $4.200 adalah titik di mana pembeli yang bertaruh pada tren kenaikan yang lebih luas bertemu dengan penjual yang mengharapkan koreksi lebih dalam. Ia ingin penutupan harian atau empat jam di atas level itu sebelum menyebut kenaikan gelombang baru.
18
3
33
35.6k
·
--
Periode Migrasi MOVR Berakhir pada 30 September 2026 saat Token Naik 51,73%Moonriver mengatakan periode migrasinya secara resmi akan berakhir pada 30 September 2026. Aplikasi yang diajukan selama masa migrasi akan diproses sesegera mungkin, dan pengguna yang tidak mengajukan permohonan sebelum 30 September akan kehilangan akses ke MOVR. Sebelumnya, Moonriver mengatakan MOVR akan bermigrasi ke platform Base bersama dengan GLMR.
Menurut Foresight News, MOVR sempat menyentuh 1.489 USDT dan diperdagangkan pada 1.465 USDT, naik 51,73% selama 24 jam terakhir.
Periode Migrasi MOVR Berakhir pada 30 September 2026 saat Token Naik 51,73%
Moonriver mengatakan periode migrasinya secara resmi akan berakhir pada 30 September 2026. Aplikasi yang diajukan selama masa migrasi akan diproses sesegera mungkin, dan pengguna yang tidak mengajukan permohonan sebelum 30 September akan kehilangan akses ke MOVR. Sebelumnya, Moonriver mengatakan MOVR akan bermigrasi ke platform Base bersama dengan GLMR.
Menurut Foresight News, MOVR sempat menyentuh 1.489 USDT dan diperdagangkan pada 1.465 USDT, naik 51,73% selama 24 jam terakhir.
Menurut Foresight News, MOVR sempat menyentuh 1.489 USDT dan diperdagangkan pada 1.465 USDT, naik 51,73% selama 24 jam terakhir.
3
12
24.1k
·
--
Binance Futures Akan Menghapus Daftar Kontrak Perpetual PROMPTUSDT, PUMPBTCUSDT, dan 1000000BOBUSDTMenurut pengumuman dari [announcement](https://www.binance.com/en/support/announcement/detail/2f1a743334f044abbd82e34093c7b771), Binance Futures akan menutup semua posisi dan melakukan penyelesaian otomatis untuk kontrak perpetual USDⓈ-M PROMPTUSDT, PUMPBTCUSDT, dan 1000000BOBUSDT pada 2026-10-05 09:00 (UTC). Kontrak akan dihapus dari daftar setelah penyelesaian selesai. Binance mengatakan pengguna harus menutup semua posisi terbuka sebelum waktu penghapusan dari daftar untuk menghindari penyelesaian otomatis. Pesanan baru yang hanya non-reduce untuk kontrak yang terdampak tidak akan diizinkan mulai 2026-10-05 08:30 (UTC). Pemberitahuan tersebut menyatakan keputusan ini mengikuti tinjauan berkala atas kontrak futures berdasarkan faktor-faktor termasuk volume perdagangan dan likuiditas, stabilitas serta keamanan jaringan, persyaratan peraturan baru, perubahan dalam suplai token dan tokenomics, struktur kepemilikan proyek, komitmen tim dan aktivitas pengembangan, respons terhadap permintaan due diligence, serta bukti adanya tindakan tidak etis atau penipuan atau kelalaian.
Binance Futures Akan Menghapus Daftar Kontrak Perpetual PROMPTUSDT, PUMPBTCUSDT, dan 1000000BOBUSDT
Menurut pengumuman dari announcement, Binance Futures akan menutup semua posisi dan melakukan penyelesaian otomatis untuk kontrak perpetual USDⓈ-M PROMPTUSDT, PUMPBTCUSDT, dan 1000000BOBUSDT pada 2026-10-05 09:00 (UTC). Kontrak akan dihapus dari daftar setelah penyelesaian selesai. Binance mengatakan pengguna harus menutup semua posisi terbuka sebelum waktu penghapusan dari daftar untuk menghindari penyelesaian otomatis. Pesanan baru yang hanya non-reduce untuk kontrak yang terdampak tidak akan diizinkan mulai 2026-10-05 08:30 (UTC). Pemberitahuan tersebut menyatakan keputusan ini mengikuti tinjauan berkala atas kontrak futures berdasarkan faktor-faktor termasuk volume perdagangan dan likuiditas, stabilitas serta keamanan jaringan, persyaratan peraturan baru, perubahan dalam suplai token dan tokenomics, struktur kepemilikan proyek, komitmen tim dan aktivitas pengembangan, respons terhadap permintaan due diligence, serta bukti adanya tindakan tidak etis atau penipuan atau kelalaian.
2
4
1.4k
·
--
Grayscale Menyelesaikan Pemecahan Saham 3-untuk-1 untuk ETF Zcash ZCSHGrayscale mengatakan ETF Zcash-nya, ZCSH, telah menyelesaikan pemecahan saham 3-untuk-1 yang sebelumnya diumumkan, yang berlaku sebelum pasar saham AS dibuka pada 30 September. Saham mulai diperdagangkan pada basis yang telah disesuaikan pemecahan pada hari itu. Menurut Odaily, pemegang saham yang tercatat hingga penutupan pada 28 September menerima dua saham tambahan untuk setiap satu saham sebelum pemecahan, mengubah satu saham sebelum pemecahan menjadi tiga saham setelah pemecahan. Grayscale mengatakan pemecahan tersebut tidak mengubah nilai total investasi pemegang saham, dan nilai aset bersih per saham dana tersebut disesuaikan menjadi sekitar sepertiga dari level sebelum pemecahan. ZCSH terus diperdagangkan di NYSE Arca, dengan ticker dan CUSIP yang tidak berubah.
Grayscale Menyelesaikan Pemecahan Saham 3-untuk-1 untuk ETF Zcash ZCSH
Grayscale mengatakan ETF Zcash-nya, ZCSH, telah menyelesaikan pemecahan saham 3-untuk-1 yang sebelumnya diumumkan, yang berlaku sebelum pasar saham AS dibuka pada 30 September. Saham mulai diperdagangkan pada basis yang telah disesuaikan pemecahan pada hari itu. Menurut Odaily, pemegang saham yang tercatat hingga penutupan pada 28 September menerima dua saham tambahan untuk setiap satu saham sebelum pemecahan, mengubah satu saham sebelum pemecahan menjadi tiga saham setelah pemecahan. Grayscale mengatakan pemecahan tersebut tidak mengubah nilai total investasi pemegang saham, dan nilai aset bersih per saham dana tersebut disesuaikan menjadi sekitar sepertiga dari level sebelum pemecahan. ZCSH terus diperdagangkan di NYSE Arca, dengan ticker dan CUSIP yang tidak berubah.
1
643
·
--
Artikel
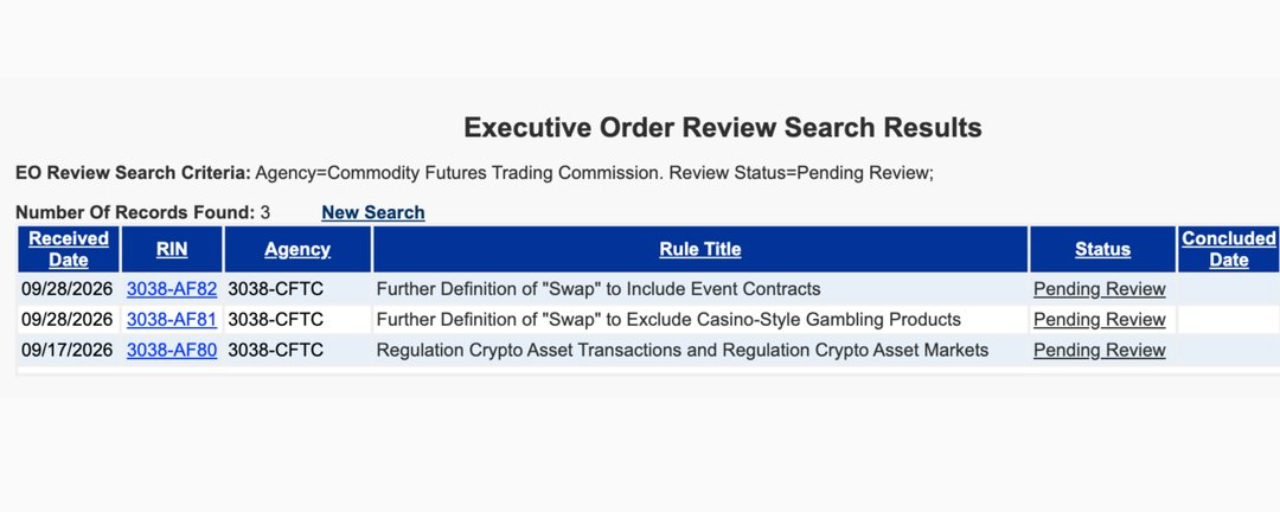
CFTC Mengajukan Dua Usulan Aturan tentang Kontrak Peristiwa ke Gedung PutihKomisi Perdagangan Berjangka Komoditas AS (CFTC) telah mengajukan dua usulan pembuatan peraturan mengenai kontrak peristiwa ke Kantor Kebijakan Informasi dan Urusan Regulasi Gedung Putih. Menurut Odaily, satu usulan akan mengecualikan produk perjudian bergaya kasino dari definisi swap, sementara usulan lainnya akan memasukkan kontrak peristiwa ke dalam definisi swap.
CFTC Mengajukan Dua Usulan Aturan tentang Kontrak Peristiwa ke Gedung Putih
Komisi Perdagangan Berjangka Komoditas AS (CFTC) telah mengajukan dua usulan pembuatan peraturan mengenai kontrak peristiwa ke Kantor Kebijakan Informasi dan Urusan Regulasi Gedung Putih. Menurut Odaily, satu usulan akan mengecualikan produk perjudian bergaya kasino dari definisi swap, sementara usulan lainnya akan memasukkan kontrak peristiwa ke dalam definisi swap.
5
3.5k
·
--
Binance Meluncurkan Program Dual-Star Affiliate Oktober dengan Total Kumpulan Hadiah 500.000 USDCMenurut pengumuman dari Binance, bursa ini meluncurkan Program Dual-Star Affiliate Oktober untuk Afiliasi Binance yang memenuhi syarat, dengan dua jalur hadiah dan total kumpulan hadiah senilai 500.000 USDC. Program ini dirancang untuk memberi penghargaan kepada afiliasi yang mendorong pertumbuhan trader baru dan aktivitas perdagangan melalui Referral Pro Mode. Promosi A berlangsung dari 2026-10-01 00:00 (UTC) hingga 2026-10-31 23:59 (UTC), sedangkan Promosi B berlangsung dari 2026-09-01 00:00 (UTC) hingga 2026-11-30 23:59 (UTC). Di bawah Promosi A, afiliasi yang memenuhi baik persyaratan volume perdagangan maupun persyaratan trader pertama untuk tingkat apa pun dapat memperoleh hingga 2.000 USDC dalam voucher token dan membuka satu bonus spin. Bonus spin tersebut menawarkan kesempatan untuk memenangkan perangkat seri iPhone 18 atau tiket Binance Blockchain Week. Promosi B memberi peringkat afiliasi yang memenuhi syarat pada dua papan peringkat global, satu untuk performa trader baru dan satu untuk volume perdagangan, dengan hadiah hingga 10.000 USDC dalam voucher token berdasarkan peringkat akhir. Binance menyatakan bahwa program ini terbatas untuk afiliasi yang memenuhi syarat di wilayah tertentu dan bahwa hadiah bergantung pada ketersediaan kumpulan hadiah.
Binance Meluncurkan Program Dual-Star Affiliate Oktober dengan Total Kumpulan Hadiah 500.000 USDC
Menurut pengumuman dari Binance, bursa ini meluncurkan Program Dual-Star Affiliate Oktober untuk Afiliasi Binance yang memenuhi syarat, dengan dua jalur hadiah dan total kumpulan hadiah senilai 500.000 USDC. Program ini dirancang untuk memberi penghargaan kepada afiliasi yang mendorong pertumbuhan trader baru dan aktivitas perdagangan melalui Referral Pro Mode. Promosi A berlangsung dari 2026-10-01 00:00 (UTC) hingga 2026-10-31 23:59 (UTC), sedangkan Promosi B berlangsung dari 2026-09-01 00:00 (UTC) hingga 2026-11-30 23:59 (UTC). Di bawah Promosi A, afiliasi yang memenuhi baik persyaratan volume perdagangan maupun persyaratan trader pertama untuk tingkat apa pun dapat memperoleh hingga 2.000 USDC dalam voucher token dan membuka satu bonus spin. Bonus spin tersebut menawarkan kesempatan untuk memenangkan perangkat seri iPhone 18 atau tiket Binance Blockchain Week. Promosi B memberi peringkat afiliasi yang memenuhi syarat pada dua papan peringkat global, satu untuk performa trader baru dan satu untuk volume perdagangan, dengan hadiah hingga 10.000 USDC dalam voucher token berdasarkan peringkat akhir. Binance menyatakan bahwa program ini terbatas untuk afiliasi yang memenuhi syarat di wilayah tertentu dan bahwa hadiah bergantung pada ketersediaan kumpulan hadiah.
1
1
6
2.5k
·
--
Artikel
MetaMask Menghapus Validator Ethereum Dari Lido Setelah Insiden KeamananMetaMask mengatakan bahwa pihaknya sedang menanggapi insiden keamanan yang memengaruhi sebagian infrastrukturnya dan belum menemukan ancaman langsung terhadap dompet MetaMask. Menurut Foresight News, perusahaan tersebut berkoordinasi dengan pelanggan, mitra, dan penasihat keamanan serta secara proaktif keluar dari node validator yang terdampak dalam operasi staking non-custodial-nya.
Lido menyatakan bahwa tindakan MetaMask mencakup menghapus node validator Ethereum-nya dari protokol Lido. Node validator yang relevan telah memulai proses keluar dan diperkirakan akan menyelesaikan proses keluar pada 7 Oktober 2026, meskipun tidak akan sepenuhnya ditarik. Pemegang stETH tidak perlu melakukan tindakan apa pun. Keluar dari node validator yang dioperasikan oleh MetaMask Staking diharapkan akan kembali ke protokol secara bertahap saat para validator menyelesaikan siklus keluar, penarikan, dan masuk kembali. Karena waktu antrean yang panjang, proses ini diperkirakan memakan waktu sekitar 45 hari.
MetaMask Menghapus Validator Ethereum Dari Lido Setelah Insiden Keamanan
MetaMask mengatakan bahwa pihaknya sedang menanggapi insiden keamanan yang memengaruhi sebagian infrastrukturnya dan belum menemukan ancaman langsung terhadap dompet MetaMask. Menurut Foresight News, perusahaan tersebut berkoordinasi dengan pelanggan, mitra, dan penasihat keamanan serta secara proaktif keluar dari node validator yang terdampak dalam operasi staking non-custodial-nya.
Lido menyatakan bahwa tindakan MetaMask mencakup menghapus node validator Ethereum-nya dari protokol Lido. Node validator yang relevan telah memulai proses keluar dan diperkirakan akan menyelesaikan proses keluar pada 7 Oktober 2026, meskipun tidak akan sepenuhnya ditarik. Pemegang stETH tidak perlu melakukan tindakan apa pun. Keluar dari node validator yang dioperasikan oleh MetaMask Staking diharapkan akan kembali ke protokol secara bertahap saat para validator menyelesaikan siklus keluar, penarikan, dan masuk kembali. Karena waktu antrean yang panjang, proses ini diperkirakan memakan waktu sekitar 45 hari.
Lido menyatakan bahwa tindakan MetaMask mencakup menghapus node validator Ethereum-nya dari protokol Lido. Node validator yang relevan telah memulai proses keluar dan diperkirakan akan menyelesaikan proses keluar pada 7 Oktober 2026, meskipun tidak akan sepenuhnya ditarik. Pemegang stETH tidak perlu melakukan tindakan apa pun. Keluar dari node validator yang dioperasikan oleh MetaMask Staking diharapkan akan kembali ke protokol secara bertahap saat para validator menyelesaikan siklus keluar, penarikan, dan masuk kembali. Karena waktu antrean yang panjang, proses ini diperkirakan memakan waktu sekitar 45 hari.
1
1
2.1k
·
--
MetaMask: Insiden Keamanan Infrastruktur Tidak Secara Langsung Mengancam WalletMetaMask mengatakan bahwa sebagian infrastrukturnya terdampak oleh insiden keamanan, tetapi pihaknya belum menemukan tanda-tanda ancaman langsung terhadap dompet (wallet) MetaMask. Menurut Odaily, perusahaan ini berkoordinasi dengan pelanggan, mitra, dan penasihat keamanan yang terdampak sebagai langkah pencegahan serta secara proaktif menghentikan node validator yang terdampak dalam bisnis staking non-custodial-nya. MetaMask mengatakan insiden ini melibatkan infrastruktur dan tidak berarti dompetnya saat ini menghadapi risiko keamanan. Ia menambahkan bahwa pihaknya akan memberikan pembaruan lebih lanjut dalam waktu mendatang.
MetaMask: Insiden Keamanan Infrastruktur Tidak Secara Langsung Mengancam Wallet
MetaMask mengatakan bahwa sebagian infrastrukturnya terdampak oleh insiden keamanan, tetapi pihaknya belum menemukan tanda-tanda ancaman langsung terhadap dompet (wallet) MetaMask. Menurut Odaily, perusahaan ini berkoordinasi dengan pelanggan, mitra, dan penasihat keamanan yang terdampak sebagai langkah pencegahan serta secara proaktif menghentikan node validator yang terdampak dalam bisnis staking non-custodial-nya. MetaMask mengatakan insiden ini melibatkan infrastruktur dan tidak berarti dompetnya saat ini menghadapi risiko keamanan. Ia menambahkan bahwa pihaknya akan memberikan pembaruan lebih lanjut dalam waktu mendatang.
242
·
--
PENUTUP PASAR AS | Saham AS Berakhir Bervariasi di Hari Perdagangan Terakhir September saat Dow Turun Lebih dari 440 PoinSaham AS ditutup variatif pada Rabu, hari perdagangan terakhir bulan September dan kuartal ketiga, setelah data ekonomi baru menunjukkan inflasi melandai bulan lalu, menurut Sina Finance. Indeks S&P 500 turun 0,25%, mengembalikan kenaikan sebelumnya setelah sempat naik hampir 0,7% intraday, sementara Nasdaq menguat 0,24% dan Dow melemah sekitar 0,9%, atau 443,87 poin. Indeks harga personal consumption expenditures (PCE) Agustus naik 3,4% secara tahunan, turun dari 3,7% pada bulan sebelumnya, berada di bawah perkiraan inflasi 3,7% yang disurvei oleh ekonom dari Dow Jones. PCE inti, yang mengecualikan pangan dan energi, naik 3% secara tahunan, turun dari 3,3% dan juga di bawah proyeksi. Di antara "Magnificent Seven," Alphabet naik 1,01%, Nvidia menguat 0,51%, Apple bertambah 1,10%, Microsoft naik 0,77%, Amazon naik 1,01%, Tesla maju 0,56%, dan Meta Platforms turun 1,84%. Menyusul data inflasi yang lebih dingin, imbal hasil Treasury tenor 10 tahun turun dari level tertingginya sejak 2007 menjadi 5,23%, dan imbal hasil tenor 30 tahun juga turun dari level tertingginya sejak Juni 2002. Imbal hasil yang tinggi membebani saham sepanjang September; hingga Selasa, S&P 500 turun 0,2% untuk bulan tersebut. Carlo Franchini, kepala klien institusional di Banca Ifigest di Milan, mengatakan imbal hasil telah mencapai level yang benar-benar signifikan dan bahwa godaan bagi investor untuk memindahkan dana dari saham ke obligasi bisa menjadi masalah. Franchini mengatakan ia belum mengambil keuntungan dari saham dan meyakini bahwa jika ketegangan di Selat Hormuz mereda, sehingga harga minyak turun dan tekanan pada imbal hasil obligasi berkurang, saham masih bisa menemukan dukungan pada Oktober, seraya menambahkan bahwa menurutnya tetap bersikap long merupakan posisi yang lebih baik. Pekan ini, imbal hasil obligasi pemerintah Jerman dan Prancis tenor 10 tahun naik ke level tertinggi 17 tahun dan 18 tahun, masing-masing, dan diperkirakan akan naik sekitar 70 dan 120 basis poin pada kuartal ini. Di Jepang, imbal hasil 10 tahun bertahan di dekat level tertinggi multi-dekade dan diproyeksikan naik 38 basis poin pada kuartal tersebut. Meskipun lonjakan tajam biaya pinjaman pemerintah terjadi pada kuartal ini, ekuitas global tetap cukup tangguh secara luas. Ekspektasi kenaikan suku bunga oleh Federal Reserve melandai pada Rabu, dengan alat FedWatch dari CME Group menunjukkan pedagang memperhitungkan peluang 47% untuk kenaikan 25 basis poin bulan depan, turun dari 51% sehari sebelumnya. Meski data inflasi menguntungkan, pedagang masih memperkirakan satu kali kenaikan lagi pada bulan Desember. Adam Hetts, kepala global multi-aset dan manajer portofolio di Janus Henderson Investors, mengatakan dalam sebuah pernyataan bahwa meski data inflasi lebih baik dari perkiraan, angka ketenagakerjaan dan PDB yang kuat berarti laporan tersebut kecil kemungkinan mengubah ekspektasi pasar luas bahwa The Fed akan menaikkan suku bunga lagi sebelum akhir tahun. Data ketenagakerjaan sektor swasta ADP mengimbangi kabar meredanya inflasi, dengan laporan menunjukkan penambahan 90.000 pekerjaan pada September, jauh di atas estimasi ekonom 68.000. Rabu menandai sekaligus hari terakhir September dan penutupan kuartal ketiga, dengan kinerja pasar berbeda di berbagai horizon waktu. Untuk bulan tersebut, S&P 500 dan Dow turun sementara Nasdaq naik lebih dari 1%. Untuk kuartal tersebut, S&P 500 dan Nasdaq menguat 2%, sementara Dow turun hampir 2%.
PENUTUP PASAR AS | Saham AS Berakhir Bervariasi di Hari Perdagangan Terakhir September saat Dow Turun Lebih dari 440 Poin
Saham AS ditutup variatif pada Rabu, hari perdagangan terakhir bulan September dan kuartal ketiga, setelah data ekonomi baru menunjukkan inflasi melandai bulan lalu, menurut Sina Finance. Indeks S&P 500 turun 0,25%, mengembalikan kenaikan sebelumnya setelah sempat naik hampir 0,7% intraday, sementara Nasdaq menguat 0,24% dan Dow melemah sekitar 0,9%, atau 443,87 poin. Indeks harga personal consumption expenditures (PCE) Agustus naik 3,4% secara tahunan, turun dari 3,7% pada bulan sebelumnya, berada di bawah perkiraan inflasi 3,7% yang disurvei oleh ekonom dari Dow Jones. PCE inti, yang mengecualikan pangan dan energi, naik 3% secara tahunan, turun dari 3,3% dan juga di bawah proyeksi. Di antara "Magnificent Seven," Alphabet naik 1,01%, Nvidia menguat 0,51%, Apple bertambah 1,10%, Microsoft naik 0,77%, Amazon naik 1,01%, Tesla maju 0,56%, dan Meta Platforms turun 1,84%. Menyusul data inflasi yang lebih dingin, imbal hasil Treasury tenor 10 tahun turun dari level tertingginya sejak 2007 menjadi 5,23%, dan imbal hasil tenor 30 tahun juga turun dari level tertingginya sejak Juni 2002. Imbal hasil yang tinggi membebani saham sepanjang September; hingga Selasa, S&P 500 turun 0,2% untuk bulan tersebut. Carlo Franchini, kepala klien institusional di Banca Ifigest di Milan, mengatakan imbal hasil telah mencapai level yang benar-benar signifikan dan bahwa godaan bagi investor untuk memindahkan dana dari saham ke obligasi bisa menjadi masalah. Franchini mengatakan ia belum mengambil keuntungan dari saham dan meyakini bahwa jika ketegangan di Selat Hormuz mereda, sehingga harga minyak turun dan tekanan pada imbal hasil obligasi berkurang, saham masih bisa menemukan dukungan pada Oktober, seraya menambahkan bahwa menurutnya tetap bersikap long merupakan posisi yang lebih baik. Pekan ini, imbal hasil obligasi pemerintah Jerman dan Prancis tenor 10 tahun naik ke level tertinggi 17 tahun dan 18 tahun, masing-masing, dan diperkirakan akan naik sekitar 70 dan 120 basis poin pada kuartal ini. Di Jepang, imbal hasil 10 tahun bertahan di dekat level tertinggi multi-dekade dan diproyeksikan naik 38 basis poin pada kuartal tersebut. Meskipun lonjakan tajam biaya pinjaman pemerintah terjadi pada kuartal ini, ekuitas global tetap cukup tangguh secara luas. Ekspektasi kenaikan suku bunga oleh Federal Reserve melandai pada Rabu, dengan alat FedWatch dari CME Group menunjukkan pedagang memperhitungkan peluang 47% untuk kenaikan 25 basis poin bulan depan, turun dari 51% sehari sebelumnya. Meski data inflasi menguntungkan, pedagang masih memperkirakan satu kali kenaikan lagi pada bulan Desember. Adam Hetts, kepala global multi-aset dan manajer portofolio di Janus Henderson Investors, mengatakan dalam sebuah pernyataan bahwa meski data inflasi lebih baik dari perkiraan, angka ketenagakerjaan dan PDB yang kuat berarti laporan tersebut kecil kemungkinan mengubah ekspektasi pasar luas bahwa The Fed akan menaikkan suku bunga lagi sebelum akhir tahun. Data ketenagakerjaan sektor swasta ADP mengimbangi kabar meredanya inflasi, dengan laporan menunjukkan penambahan 90.000 pekerjaan pada September, jauh di atas estimasi ekonom 68.000. Rabu menandai sekaligus hari terakhir September dan penutupan kuartal ketiga, dengan kinerja pasar berbeda di berbagai horizon waktu. Untuk bulan tersebut, S&P 500 dan Dow turun sementara Nasdaq naik lebih dari 1%. Untuk kuartal tersebut, S&P 500 dan Nasdaq menguat 2%, sementara Dow turun hampir 2%.
2
821
·
--
ESMA Mengusulkan Perluasan Aturan MiCA untuk Mencakup Gerbang DeFi, Staking, dan Pinjaman KriptoOtoritas Sekuritas dan Pasar Eropa (ESMA) telah mengusulkan untuk memperluas cakupan regulasi Markets in Crypto-Assets agar mencakup gerbang DeFi, staking, dan layanan pinjaman kripto. Menurut Odaily, ESMA juga menyarankan untuk memperketat pembatasan pada layanan yang melibatkan stablecoin tanpa izin. Usulan tersebut masih dalam pembahasan regulasi.
ESMA Mengusulkan Perluasan Aturan MiCA untuk Mencakup Gerbang DeFi, Staking, dan Pinjaman Kripto
Otoritas Sekuritas dan Pasar Eropa (ESMA) telah mengusulkan untuk memperluas cakupan regulasi Markets in Crypto-Assets agar mencakup gerbang DeFi, staking, dan layanan pinjaman kripto. Menurut Odaily, ESMA juga menyarankan untuk memperketat pembatasan pada layanan yang melibatkan stablecoin tanpa izin. Usulan tersebut masih dalam pembahasan regulasi.
3
687
·
--
Artikel
Michael Saylor: Penerbit Digital Credit Dapat Saling MenguatkanMichael Saylor mengatakan ia ingin Strive dan setiap penerbit Bitcoin-powered "Digital Credit" yang dikelola dengan baik untuk bisa sukses, dengan berargumen dalam sebuah posting di X bahwa perusahaan yang dibangun di atas fondasi Bitcoin yang sama dapat bersaing memperebutkan investasi individu sekaligus saling memperkuat peluang jangka panjang satu sama lain. Ia menguraikan strukturnya dalam tiga lapisan: Bitcoin sebagai "Digital Capital," instrumen seperti STRC dari Strategy dan SATA milik Strive sebagai "Digital Credit," serta ekuitas treasury seperti MSTR dan ASST sebagai "Digital Equity." Peluang terbesar, katanya, terletak di luar industri: dengan mengutip SIFMA, ia mencatat kapitalisasi pasar ekuitas global mencapai $157,8 triliun dan utang pendapatan tetap global $160,7 triliun pada akhir 2025, yang berarti sekitar sepersepuluh persen dari salah satu pasar bernilai kira-kira $160 miliar — skala yang seharusnya menjadi tolok ukur bagi kategori-kategori muda ini.
Michael Saylor: Penerbit Digital Credit Dapat Saling Menguatkan
Michael Saylor mengatakan ia ingin Strive dan setiap penerbit Bitcoin-powered "Digital Credit" yang dikelola dengan baik untuk bisa sukses, dengan berargumen dalam sebuah posting di X bahwa perusahaan yang dibangun di atas fondasi Bitcoin yang sama dapat bersaing memperebutkan investasi individu sekaligus saling memperkuat peluang jangka panjang satu sama lain. Ia menguraikan strukturnya dalam tiga lapisan: Bitcoin sebagai "Digital Capital," instrumen seperti STRC dari Strategy dan SATA milik Strive sebagai "Digital Credit," serta ekuitas treasury seperti MSTR dan ASST sebagai "Digital Equity." Peluang terbesar, katanya, terletak di luar industri: dengan mengutip SIFMA, ia mencatat kapitalisasi pasar ekuitas global mencapai $157,8 triliun dan utang pendapatan tetap global $160,7 triliun pada akhir 2025, yang berarti sekitar sepersepuluh persen dari salah satu pasar bernilai kira-kira $160 miliar — skala yang seharusnya menjadi tolok ukur bagi kategori-kategori muda ini.
2
11
6k
·
--
Whale Memegang Posisi Long LIT dan HYPE Senilai $41 Juta di HyperliquidSebuah whale sedang memegang posisi long dalam LIT dan HYPE di Hyperliquid dengan nilai gabungan sebesar $41 juta dan profit yang belum direalisasikan sebesar $9,25 juta. Menurut Odaily, alamat tersebut membuka posisi long LIT sebesar 4,9 juta 78 hari yang lalu dengan profit yang belum direalisasikan sebesar $6,46 juta, serta posisi long HYPE sebesar 200.000 418 hari yang lalu dengan profit yang belum direalisasikan sebesar $2,73 juta. Alamat tersebut telah mencatat akumulasi profit historis sebesar $8,68 juta.
Whale Memegang Posisi Long LIT dan HYPE Senilai $41 Juta di Hyperliquid
Sebuah whale sedang memegang posisi long dalam LIT dan HYPE di Hyperliquid dengan nilai gabungan sebesar $41 juta dan profit yang belum direalisasikan sebesar $9,25 juta. Menurut Odaily, alamat tersebut membuka posisi long LIT sebesar 4,9 juta 78 hari yang lalu dengan profit yang belum direalisasikan sebesar $6,46 juta, serta posisi long HYPE sebesar 200.000 418 hari yang lalu dengan profit yang belum direalisasikan sebesar $2,73 juta. Alamat tersebut telah mencatat akumulasi profit historis sebesar $8,68 juta.
2
1
7
18.7k
·
--
Serangan Dompet Panas Bitget Terkait Pelanggaran Sistem Keamanan Pihak Ketiga, Menurut LaporanOdaily melaporkan bahwa SlowMist dan Mandiant dari Google Cloud merilis laporan penyelidikan sementara terkait pencurian dari dompet panas Bitget. Menurut Odaily, kedua laporan tersebut menyebutkan bahwa penyerang mula-mula membobol sistem yang terkait dengan produk keamanan pihak ketiga, lalu bergerak secara lateral ke lingkungan bisnis dompet Bitget.
SlowMist mengatakan bahwa satu node dari produk keamanan pihak ketiga memiliki kerentanan zero-day, dengan aktivitas berbahaya terkait yang dapat ditelusuri hingga 31 Agustus. Pada 25 September, penyerang juga menggunakan identitas karyawan internal untuk mengakses platform manajemen dari produk keamanan pihak ketiga lainnya dan berinteraksi dengan logika penarikan sistem dompet menggunakan alat penarikan yang sangat disesuaikan. Mandiant mengatakan penyerang memperoleh akses persisten melalui perangkat keamanan pihak ketiga, lalu berpindah ke server tugas dompet produksi dan menerapkan program berbahaya.
Serangan Dompet Panas Bitget Terkait Pelanggaran Sistem Keamanan Pihak Ketiga, Menurut Laporan
Odaily melaporkan bahwa SlowMist dan Mandiant dari Google Cloud merilis laporan penyelidikan sementara terkait pencurian dari dompet panas Bitget. Menurut Odaily, kedua laporan tersebut menyebutkan bahwa penyerang mula-mula membobol sistem yang terkait dengan produk keamanan pihak ketiga, lalu bergerak secara lateral ke lingkungan bisnis dompet Bitget.
SlowMist mengatakan bahwa satu node dari produk keamanan pihak ketiga memiliki kerentanan zero-day, dengan aktivitas berbahaya terkait yang dapat ditelusuri hingga 31 Agustus. Pada 25 September, penyerang juga menggunakan identitas karyawan internal untuk mengakses platform manajemen dari produk keamanan pihak ketiga lainnya dan berinteraksi dengan logika penarikan sistem dompet menggunakan alat penarikan yang sangat disesuaikan. Mandiant mengatakan penyerang memperoleh akses persisten melalui perangkat keamanan pihak ketiga, lalu berpindah ke server tugas dompet produksi dan menerapkan program berbahaya.
SlowMist mengatakan bahwa satu node dari produk keamanan pihak ketiga memiliki kerentanan zero-day, dengan aktivitas berbahaya terkait yang dapat ditelusuri hingga 31 Agustus. Pada 25 September, penyerang juga menggunakan identitas karyawan internal untuk mengakses platform manajemen dari produk keamanan pihak ketiga lainnya dan berinteraksi dengan logika penarikan sistem dompet menggunakan alat penarikan yang sangat disesuaikan. Mandiant mengatakan penyerang memperoleh akses persisten melalui perangkat keamanan pihak ketiga, lalu berpindah ke server tugas dompet produksi dan menerapkan program berbahaya.
4
1
12
8.4k
·
--
Artikel
Berita Bitcoin | Bitcoin Turun Di Bawah $84.000 Saat Permintaan Spot Turun 170.000 BTC Sebelum PCEBitcoin melemah 0,3% menjadi sekitar $83.700 pada awal Rabu setelah para pedagang menunggu indeks harga pengeluaran konsumsi pribadi, metrik inflasi favorit Federal Reserve, diperkirakan menunjukkan inflasi yang mengencang pada bulan Agustus.Ethereum turun 0,7% menjadi sekitar $2.690. HYPE anjlok hampir 2%, yang terburuk di antara mata uang utama, sementara XRP dan TRX masing-masing bertambah di bawah 1%.Metrik Permintaan Memburuk Saat Harga NaikCryptoQuant memperkirakan permintaan spot Bitcoin telah menyusut sekitar 170.000 BTC dalam 30 hari terakhir. Pertumbuhan permintaan berjangka turun 90% sejak 14 September.
Berita Bitcoin | Bitcoin Turun Di Bawah $84.000 Saat Permintaan Spot Turun 170.000 BTC Sebelum PCE
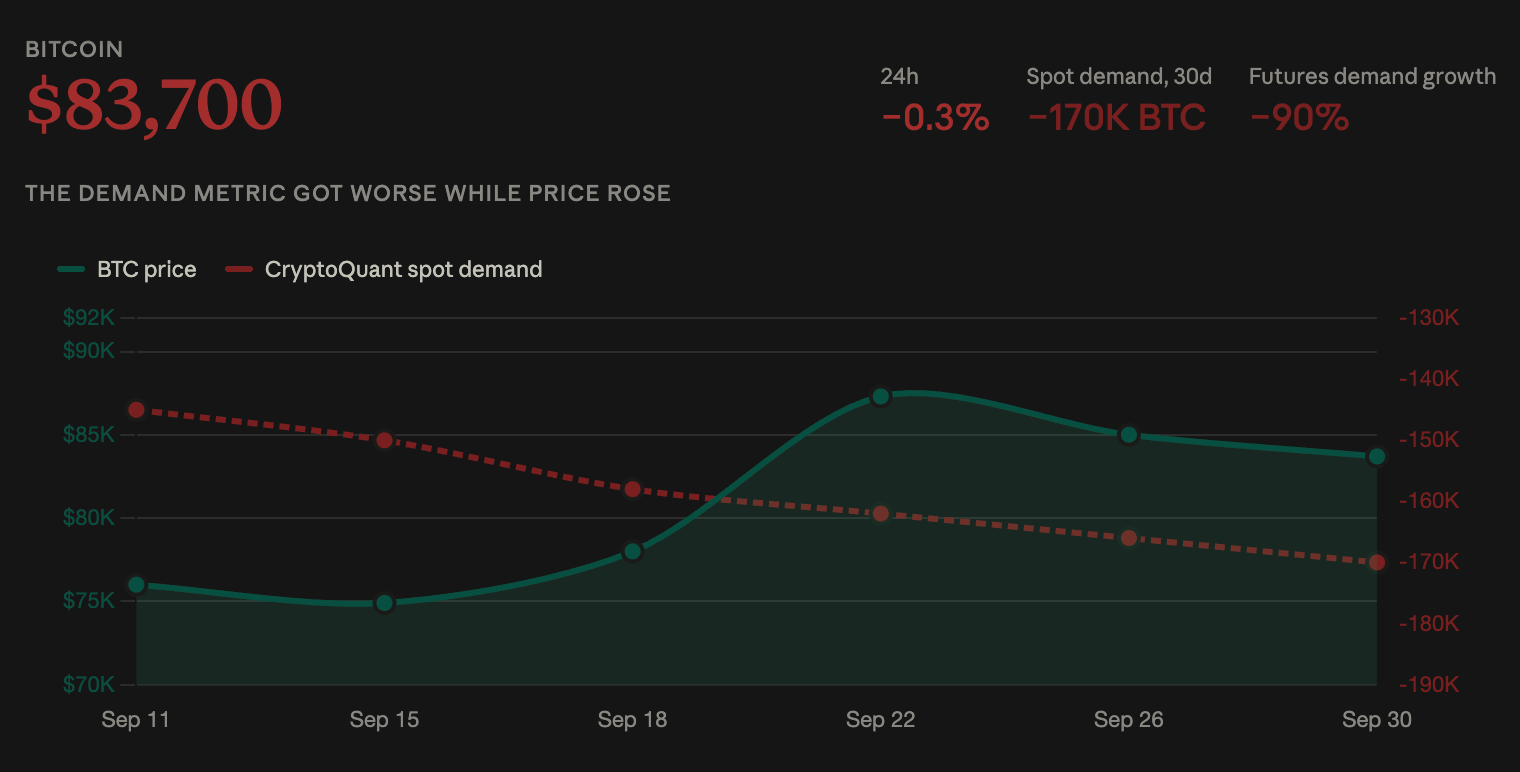
Bitcoin melemah 0,3% menjadi sekitar $83.700 pada awal Rabu setelah para pedagang menunggu indeks harga pengeluaran konsumsi pribadi, metrik inflasi favorit Federal Reserve, diperkirakan menunjukkan inflasi yang mengencang pada bulan Agustus.Ethereum turun 0,7% menjadi sekitar $2.690. HYPE anjlok hampir 2%, yang terburuk di antara mata uang utama, sementara XRP dan TRX masing-masing bertambah di bawah 1%.Metrik Permintaan Memburuk Saat Harga NaikCryptoQuant memperkirakan permintaan spot Bitcoin telah menyusut sekitar 170.000 BTC dalam 30 hari terakhir. Pertumbuhan permintaan berjangka turun 90% sejak 14 September.
1
13
22.5k
·
--
Ripple, Cardano Jalin Kemitraan Besar di Brasil di Bidang Keuangan dan EnergiRipple dan Cardano menjalin kemitraan besar di Brasil, memperluas penggunaan blockchain di sektor keuangan dan energi negara yang teregulasi. Menurut BeInCrypto, CSD BR mulai menguji XRP Ledger sebagai sistem pencatatan paralel untuk dana investasi, sementara Cardano Foundation meluncurkan dua aplikasi bersama Petrobras untuk bahan bakar penerbangan berkelanjutan dan pelacakan biodiesel terbarukan. Ripple mengatakan uji coba tersebut meniru pencatatan saham dana BTG Pactual onchain, dan Cardano menyatakan proyek-proyek ini mendukung pelaporan emisi. ADA diperdagangkan di dekat $0,2549, naik 0,9% dalam 24 jam.
Ripple, Cardano Jalin Kemitraan Besar di Brasil di Bidang Keuangan dan Energi
Ripple dan Cardano menjalin kemitraan besar di Brasil, memperluas penggunaan blockchain di sektor keuangan dan energi negara yang teregulasi. Menurut BeInCrypto, CSD BR mulai menguji XRP Ledger sebagai sistem pencatatan paralel untuk dana investasi, sementara Cardano Foundation meluncurkan dua aplikasi bersama Petrobras untuk bahan bakar penerbangan berkelanjutan dan pelacakan biodiesel terbarukan. Ripple mengatakan uji coba tersebut meniru pencatatan saham dana BTG Pactual onchain, dan Cardano menyatakan proyek-proyek ini mendukung pelaporan emisi. ADA diperdagangkan di dekat $0,2549, naik 0,9% dalam 24 jam.
8
14.5k
·
--
Zcash Menyetujui Proposal Bounty Senilai $1,5 Juta untuk Pencari Bug Orchard Taylor HornbyPemegang token Zcash menyetujui dua proposal bounty untuk peneliti kerentanan Orchard fake coin, Taylor Hornby, dalam pemungutan suara hibah tinjauan kuartal ketiga, dengan total $1,5 juta. Menurut Foresight News, penghargaan yang disetujui mencakup bug bounty yang diminta Hornby sebesar $750.000 serta bonus tambahan $750.000 yang dinominasikan oleh anggota komunitas.
Penerima dana masih perlu menyelesaikan KYC dan proses pencairan.
Zcash Menyetujui Proposal Bounty Senilai $1,5 Juta untuk Pencari Bug Orchard Taylor Hornby
Pemegang token Zcash menyetujui dua proposal bounty untuk peneliti kerentanan Orchard fake coin, Taylor Hornby, dalam pemungutan suara hibah tinjauan kuartal ketiga, dengan total $1,5 juta. Menurut Foresight News, penghargaan yang disetujui mencakup bug bounty yang diminta Hornby sebesar $750.000 serta bonus tambahan $750.000 yang dinominasikan oleh anggota komunitas.
Penerima dana masih perlu menyelesaikan KYC dan proses pencairan.
Penerima dana masih perlu menyelesaikan KYC dan proses pencairan.
1
1
6
10.4k
·
--
Berita Bitcoin | Bitcoin Memantul 14% Dari Titik Terendah September untuk Tembus $85.200Bitcoin melonjak melewati $85.000 setelah rilis PCE AS dan diperdagangkan di atas $85.200.Inti PCE Agustus naik 3% year over year, lebih rendah dari ekspektasi 3,3%, ke level terendah enam bulan, dengan Juli direvisi turun dari 3,30% menjadi 3%.
Berita Bitcoin | Bitcoin Memantul 14% Dari Titik Terendah September untuk Tembus $85.200
Bitcoin melonjak melewati $85.000 setelah rilis PCE AS dan diperdagangkan di atas $85.200.Inti PCE Agustus naik 3% year over year, lebih rendah dari ekspektasi 3,3%, ke level terendah enam bulan, dengan Juli direvisi turun dari 3,30% menjadi 3%.
7
6
17
11.7k
·
--
Presiden AS Donald Trump: Pasukan AS Terakhir Akan Meninggalkan IrakPresiden AS Donald Trump mengatakan bahwa batch terakhir pasukan AS akan meninggalkan Irak, mengakhiri kehadiran militer Amerika di negara tersebut. Menurut ChainCatcher, Trump mengatakan penarikan tersebut menandai berakhirnya kehadiran militer AS di Irak.
Presiden AS Donald Trump: Pasukan AS Terakhir Akan Meninggalkan Irak
Presiden AS Donald Trump mengatakan bahwa batch terakhir pasukan AS akan meninggalkan Irak, mengakhiri kehadiran militer Amerika di negara tersebut. Menurut ChainCatcher, Trump mengatakan penarikan tersebut menandai berakhirnya kehadiran militer AS di Irak.
1
7
12.7k
·
--
Standard Chartered Memperkirakan Token Ethena ENA Mencapai $2 pada Akhir 2028Standard Chartered telah memulai cakupan untuk token Ethena ENA dan memperkirakan token tersebut akan mencapai $2 pada akhir 2028. Menurut Odaily, bank tersebut mengatakan bahwa Ethena berada di perpotongan kontrak perpetual, tokenisasi, dan stablecoin, serta bahwa ENA dapat diuntungkan dari pertumbuhan di bidang-bidang tersebut dan rencana buyback yang baru diluncurkan.
Bank tersebut mengatakan bahwa saat ini Ethena adalah penerbit stablecoin terbesar keempat setelah Tether, Circle, dan Sky, serta penerbit stablecoin berbunga terbesar kedua setelah Sky. Bank itu juga mengatakan bahwa USDe adalah stablecoin tercepat untuk mencapai nilai pasar sebesar $10 miliar.
Standard Chartered Memperkirakan Token Ethena ENA Mencapai $2 pada Akhir 2028
Standard Chartered telah memulai cakupan untuk token Ethena ENA dan memperkirakan token tersebut akan mencapai $2 pada akhir 2028. Menurut Odaily, bank tersebut mengatakan bahwa Ethena berada di perpotongan kontrak perpetual, tokenisasi, dan stablecoin, serta bahwa ENA dapat diuntungkan dari pertumbuhan di bidang-bidang tersebut dan rencana buyback yang baru diluncurkan.
Bank tersebut mengatakan bahwa saat ini Ethena adalah penerbit stablecoin terbesar keempat setelah Tether, Circle, dan Sky, serta penerbit stablecoin berbunga terbesar kedua setelah Sky. Bank itu juga mengatakan bahwa USDe adalah stablecoin tercepat untuk mencapai nilai pasar sebesar $10 miliar.
Bank tersebut mengatakan bahwa saat ini Ethena adalah penerbit stablecoin terbesar keempat setelah Tether, Circle, dan Sky, serta penerbit stablecoin berbunga terbesar kedua setelah Sky. Bank itu juga mengatakan bahwa USDe adalah stablecoin tercepat untuk mencapai nilai pasar sebesar $10 miliar.
10
13.4k
·
--
Inflasi Inti PCE AS Melambat ke 3% pada Agustus, Terendah Sejak FebruariMenurut Jin10, inflasi tahunan Indeks Harga Inti PCE AS untuk bulan Agustus tercatat sebesar 3%, turun sedikit dibanding bulan sebelumnya dan merupakan yang terendah sejak Februari, di bawah perkiraan pasar sebesar 3,3%.
Inflasi Inti PCE AS Melambat ke 3% pada Agustus, Terendah Sejak Februari
Menurut Jin10, inflasi tahunan Indeks Harga Inti PCE AS untuk bulan Agustus tercatat sebesar 3%, turun sedikit dibanding bulan sebelumnya dan merupakan yang terendah sejak Februari, di bawah perkiraan pasar sebesar 3,3%.
11
22.6k
·
--
Hyperliquid Labs Berencana Menarik $320 Juta HYPE untuk Penguncian Tim BulananHyperliquid Labs berencana untuk menarik (unstake) sekitar senilai $320 juta HYPE untuk penguncian token tim bulanan. Menurut ChainCatcher, token-token tersebut akan dijual melalui perdagangan over-the-counter kepada sebuah institusi.
Hyperliquid Labs Berencana Menarik $320 Juta HYPE untuk Penguncian Tim Bulanan
Hyperliquid Labs berencana untuk menarik (unstake) sekitar senilai $320 juta HYPE untuk penguncian token tim bulanan. Menurut ChainCatcher, token-token tersebut akan dijual melalui perdagangan over-the-counter kepada sebuah institusi.
1
4
6.3k
·
--
ETH Tembus Di Atas $2.700 saat Penurunan 24 Jam Menyempit ke 1,33%ETH naik melewati 2.700 USDT dan terakhir dilaporkan pada 2.700,9 USDT. Menurut Odaily, penurunan dalam 24 jam menyempit menjadi 1,33%.
ETH Tembus Di Atas $2.700 saat Penurunan 24 Jam Menyempit ke 1,33%
ETH naik melewati 2.700 USDT dan terakhir dilaporkan pada 2.700,9 USDT. Menurut Odaily, penurunan dalam 24 jam menyempit menjadi 1,33%.
3
4.5k
·
--
Bitcoin Mendekati $87.400 Saat Permintaan Melemah Meningkatkan Risiko KoreksiBitcoin naik mendekati $87,400 minggu lalu, tetapi melemahnya permintaan dan aksi ambil untung telah meningkatkan risiko koreksi. Menurut NS3.AI, CryptoQuant memperkirakan bahwa permintaan spot yang tampak menyusut sekitar 170.000 BTC selama 30 hari terakhir.
Alphractal mengatakan reli tersebut telah melewati klaster terbesar posisi short yang terkumpul selama 365 hari, sehingga menyisakan klaster terbesar yang belum dilikuidasi di sisi long. CryptoQuant menambahkan bahwa rata-rata pergerakan Bitcoin 365 hari di sekitar $80.000 merupakan uji besar pertama untuk fase bull yang baru.
Bitcoin Mendekati $87.400 Saat Permintaan Melemah Meningkatkan Risiko Koreksi
Bitcoin naik mendekati $87,400 minggu lalu, tetapi melemahnya permintaan dan aksi ambil untung telah meningkatkan risiko koreksi. Menurut NS3.AI, CryptoQuant memperkirakan bahwa permintaan spot yang tampak menyusut sekitar 170.000 BTC selama 30 hari terakhir.
Alphractal mengatakan reli tersebut telah melewati klaster terbesar posisi short yang terkumpul selama 365 hari, sehingga menyisakan klaster terbesar yang belum dilikuidasi di sisi long. CryptoQuant menambahkan bahwa rata-rata pergerakan Bitcoin 365 hari di sekitar $80.000 merupakan uji besar pertama untuk fase bull yang baru.
Alphractal mengatakan reli tersebut telah melewati klaster terbesar posisi short yang terkumpul selama 365 hari, sehingga menyisakan klaster terbesar yang belum dilikuidasi di sisi long. CryptoQuant menambahkan bahwa rata-rata pergerakan Bitcoin 365 hari di sekitar $80.000 merupakan uji besar pertama untuk fase bull yang baru.
1
3
7.3k
·
--
Penumpang Hentikan Pilot Setelah Penusukan Rekan di Penerbangan Tel AvivPenumpang di sebuah pesawat yang membawa lebih dari 170 orang menuju Tel Aviv menahan seorang pilot setelah ia menusuk rekan kerjanya dan mencoba menabrakkan pesawat tersebut, menurut Bloomberg.
Perdana Menteri Israel Benjamin Netanyahu menyebutnya sebagai insiden keamanan yang serius.
Penumpang Hentikan Pilot Setelah Penusukan Rekan di Penerbangan Tel Aviv
Penumpang di sebuah pesawat yang membawa lebih dari 170 orang menuju Tel Aviv menahan seorang pilot setelah ia menusuk rekan kerjanya dan mencoba menabrakkan pesawat tersebut, menurut Bloomberg.
Perdana Menteri Israel Benjamin Netanyahu menyebutnya sebagai insiden keamanan yang serius.
Perdana Menteri Israel Benjamin Netanyahu menyebutnya sebagai insiden keamanan yang serius.
2
2
5.8k
·
--
LOGAM MULIA | Emas Melanjutkan Kenaikan karena Pasar Menantikan Pembicaraan AS–Iran dan Sinyal The FedMenurut Jin10, emas melanjutkan kenaikannya setelah ekspektasi meningkat bahwa pembicaraan AS–Iran akan menghasilkan kemajuan; kedua pihak masih bernegosiasi mengenai usulan Iran untuk memulai kembali Selat Hormuz dalam kondisi dalam waktu 7 hari, dengan perbedaan utama berpusat pada urutan langkah, bukan pada rincian rencana. Presiden Federal Reserve Bank of New York John C. Williams juga mendukung harga emas, dengan mengatakan bahwa ia tidak terburu-buru untuk mengambil tindakan lebih lanjut setelah kenaikan suku bunga September, tetapi dapat menaikkan suku bunga sekali lagi jika ekonomi berjalan sesuai perkiraan. Pernyataan tersebut mendorong pasar untuk menilai ulang sikap kebijakan menjadi lebih dovish, dan probabilitas kenaikan suku bunga Oktober turun dari 70% menjadi 45%. Perhatian pasar akan tetap tertuju pada pembicaraan AS–Iran, sinyal kebijakan The Fed, serta data ekonomi AS minggu ini, termasuk data ketenagakerjaan ADP dan indeks harga PCE hari ini, PMI manufaktur ISM dan klaim pengangguran awal pada Kamis, serta laporan nonfarm payrolls pada Jumat.
LOGAM MULIA | Emas Melanjutkan Kenaikan karena Pasar Menantikan Pembicaraan AS–Iran dan Sinyal The Fed
Menurut Jin10, emas melanjutkan kenaikannya setelah ekspektasi meningkat bahwa pembicaraan AS–Iran akan menghasilkan kemajuan; kedua pihak masih bernegosiasi mengenai usulan Iran untuk memulai kembali Selat Hormuz dalam kondisi dalam waktu 7 hari, dengan perbedaan utama berpusat pada urutan langkah, bukan pada rincian rencana. Presiden Federal Reserve Bank of New York John C. Williams juga mendukung harga emas, dengan mengatakan bahwa ia tidak terburu-buru untuk mengambil tindakan lebih lanjut setelah kenaikan suku bunga September, tetapi dapat menaikkan suku bunga sekali lagi jika ekonomi berjalan sesuai perkiraan. Pernyataan tersebut mendorong pasar untuk menilai ulang sikap kebijakan menjadi lebih dovish, dan probabilitas kenaikan suku bunga Oktober turun dari 70% menjadi 45%. Perhatian pasar akan tetap tertuju pada pembicaraan AS–Iran, sinyal kebijakan The Fed, serta data ekonomi AS minggu ini, termasuk data ketenagakerjaan ADP dan indeks harga PCE hari ini, PMI manufaktur ISM dan klaim pengangguran awal pada Kamis, serta laporan nonfarm payrolls pada Jumat.
1
1
4
4.3k
·
--
Ripple Membuka 1 Miliar XRP Dari Escrow dalam Empat TransaksiRipple membuka total 1 miliar XRP dari escrow dalam empat transaksi dalam beberapa menit, termasuk transfer 400 juta, 300 juta, 200 juta, dan 100 juta XRP. Menurut Odaily, XRP yang dilepaskan tersebut bernilai sekitar $1,49 miliar.
Ripple Membuka 1 Miliar XRP Dari Escrow dalam Empat Transaksi
Ripple membuka total 1 miliar XRP dari escrow dalam empat transaksi dalam beberapa menit, termasuk transfer 400 juta, 300 juta, 200 juta, dan 100 juta XRP. Menurut Odaily, XRP yang dilepaskan tersebut bernilai sekitar $1,49 miliar.
7
5k
·
--
Odds Pemenang Game 4 T1 Academy di Polymarket Lompat ke 90%Odds Polymarket untuk submarket "Game 4 Winner" pada acara "LoL: T1 Academy vs. Galions World Star Challenger Invitational Playoffs" melonjak tajam. Pilihan T1 Academy naik dari 59,5% satu jam sebelumnya menjadi 90%, dengan peningkatan sebesar 30,5 poin persentase. Menurut ChainCatcher, langkah ini mencerminkan perubahan mendadak pada pasar prediksi yang terkait dengan berita terbaru terkait.
Odds Pemenang Game 4 T1 Academy di Polymarket Lompat ke 90%
Odds Polymarket untuk submarket "Game 4 Winner" pada acara "LoL: T1 Academy vs. Galions World Star Challenger Invitational Playoffs" melonjak tajam. Pilihan T1 Academy naik dari 59,5% satu jam sebelumnya menjadi 90%, dengan peningkatan sebesar 30,5 poin persentase. Menurut ChainCatcher, langkah ini mencerminkan perubahan mendadak pada pasar prediksi yang terkait dengan berita terbaru terkait.
4
6
42.7k
·
--
Artikel
UK FCA Membuka Aplikasi Otorisasi untuk Perusahaan KriptoOtoritas Perilaku Keuangan (Financial Conduct Authority) Inggris mengatakan bahwa pihaknya kini menerima aplikasi otorisasi dari perusahaan kripto. Menurut Foresight News, perusahaan yang berencana untuk terus beroperasi di Inggris harus mengajukan aplikasi sebelum 28 Februari 2027, dan rezim regulasi baru akan mulai berlaku pada 25 Oktober 2027.FCA mengatakan bahwa aplikasi tidak akan disetujui secara otomatis. Perusahaan harus membuktikan bahwa mereka memenuhi persyaratan terkait perlindungan konsumen, kustodian aset milik klien, integritas pasar, dan ketahanan finansial. Perusahaan yang tidak memenuhi standar tidak akan dapat terus menyediakan layanan aset kripto terregulasi di Inggris. Perusahaan yang sudah ada dan mengajukan aplikasi selama periode pengajuan dapat terus menawarkan layanan saat aplikasi mereka sedang ditinjau selama belum ada keputusan sebelum rezim baru mulai berlaku.
UK FCA Membuka Aplikasi Otorisasi untuk Perusahaan Kripto
Otoritas Perilaku Keuangan (Financial Conduct Authority) Inggris mengatakan bahwa pihaknya kini menerima aplikasi otorisasi dari perusahaan kripto. Menurut Foresight News, perusahaan yang berencana untuk terus beroperasi di Inggris harus mengajukan aplikasi sebelum 28 Februari 2027, dan rezim regulasi baru akan mulai berlaku pada 25 Oktober 2027.FCA mengatakan bahwa aplikasi tidak akan disetujui secara otomatis. Perusahaan harus membuktikan bahwa mereka memenuhi persyaratan terkait perlindungan konsumen, kustodian aset milik klien, integritas pasar, dan ketahanan finansial. Perusahaan yang tidak memenuhi standar tidak akan dapat terus menyediakan layanan aset kripto terregulasi di Inggris. Perusahaan yang sudah ada dan mengajukan aplikasi selama periode pengajuan dapat terus menawarkan layanan saat aplikasi mereka sedang ditinjau selama belum ada keputusan sebelum rezim baru mulai berlaku.
1
1
1
2.8k
·
--
Lion Group Menjual Semua SOL dan Sebagian BTC untuk Meningkatkan Kepemilikan HYPELion Group, perusahaan yang terdaftar di Nasdaq, menjual seluruh kepemilikan SOL dan sebagian kepemilikan BTC pada 29 September untuk meningkatkan posisi HYPE-nya. Menurut Foresight News, hasil penjualan tersebut digunakan untuk membeli sekitar 38.102 HYPE.
Setelah penyesuaian, Lion Group memiliki sekitar 232.900 HYPE, dengan nilai sekitar $20,1 juta. Perusahaan tidak menjual HYPE yang sebelumnya dimilikinya.
Lion Group Menjual Semua SOL dan Sebagian BTC untuk Meningkatkan Kepemilikan HYPE
Lion Group, perusahaan yang terdaftar di Nasdaq, menjual seluruh kepemilikan SOL dan sebagian kepemilikan BTC pada 29 September untuk meningkatkan posisi HYPE-nya. Menurut Foresight News, hasil penjualan tersebut digunakan untuk membeli sekitar 38.102 HYPE.
Setelah penyesuaian, Lion Group memiliki sekitar 232.900 HYPE, dengan nilai sekitar $20,1 juta. Perusahaan tidak menjual HYPE yang sebelumnya dimilikinya.
Setelah penyesuaian, Lion Group memiliki sekitar 232.900 HYPE, dengan nilai sekitar $20,1 juta. Perusahaan tidak menjual HYPE yang sebelumnya dimilikinya.
10
21.5k
·
--
Dompet Terkait Peretasan Bitget Memindahkan $3,9 Juta Zcash ke Dalam Shielded PoolDompet yang terkait dengan peretasan Bitget senilai $387,5 juta memindahkan sekitar $3,9 juta Zcash ke sistem pembayaran privat pada Rabu. Menurut NS3.AI, catatan transaksi menunjukkan bahwa 2.746 ZEC masuk ke shielded pool Ironwood milik Zcash dalam tiga transfer.
Rekening setoran menyumbang sekitar 15% dari ZEC yang dicuri. Pool yang dilindungi (shielded pool) menyamarkan transfer di dalamnya, sehingga dana menjadi lebih sulit dilacak, meskipun penyelidik tetap bisa menemukan petunjuk jika uang tersebut kemudian kembali ke alamat publik.
Dompet Terkait Peretasan Bitget Memindahkan $3,9 Juta Zcash ke Dalam Shielded Pool
Dompet yang terkait dengan peretasan Bitget senilai $387,5 juta memindahkan sekitar $3,9 juta Zcash ke sistem pembayaran privat pada Rabu. Menurut NS3.AI, catatan transaksi menunjukkan bahwa 2.746 ZEC masuk ke shielded pool Ironwood milik Zcash dalam tiga transfer.
Rekening setoran menyumbang sekitar 15% dari ZEC yang dicuri. Pool yang dilindungi (shielded pool) menyamarkan transfer di dalamnya, sehingga dana menjadi lebih sulit dilacak, meskipun penyelidik tetap bisa menemukan petunjuk jika uang tersebut kemudian kembali ke alamat publik.
Rekening setoran menyumbang sekitar 15% dari ZEC yang dicuri. Pool yang dilindungi (shielded pool) menyamarkan transfer di dalamnya, sehingga dana menjadi lebih sulit dilacak, meskipun penyelidik tetap bisa menemukan petunjuk jika uang tersebut kemudian kembali ke alamat publik.
1
1
12.7k
·
--
Artikel
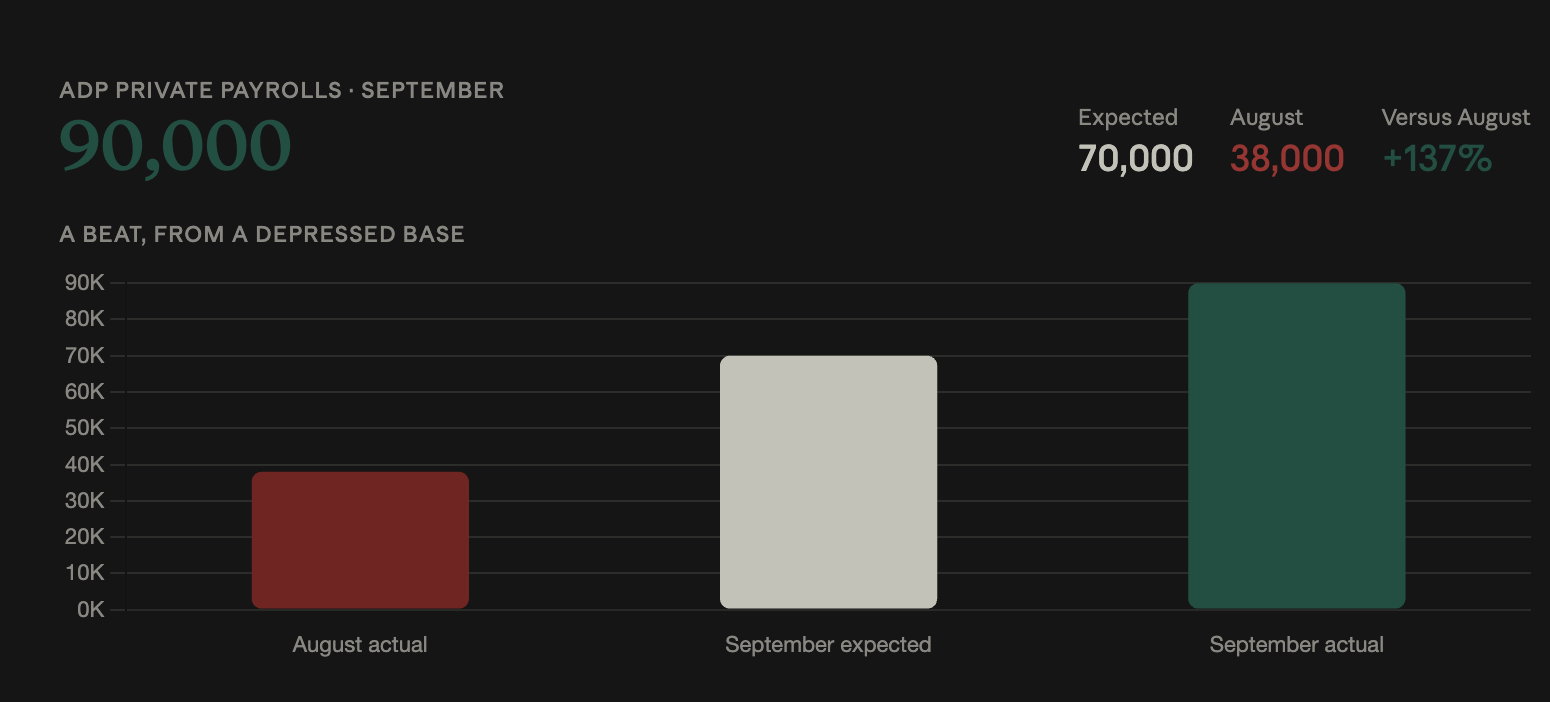
Berita Pasar | ADP Menunjukkan 90.000 Pekerjaan pada September, Mengungguli Prakiraan dan Lebih dari Melipatgandakan AgustusPemberi kerja swasta AS menambah 90.000 pekerjaan pada September, melampaui perkiraan 70.000 dan lebih dari dua kali lipat angka Agustus yang 38.000, menurut ADP."Ini laporan yang kuat, dengan pertumbuhan pekerjaan kembali meningkat dan pertumbuhan upah tetap solid setelah tiga bulan perlambatan," kata ekonom kepala ADP, Nela Richardson.Basis Agustuslah yang Membuat Pemulihan Terlihat BesarAgustus 38.000 adalah hasil ADP terlemah sejak Januari.Perpindahan dari 38.000 ke 90.000 merupakan pemulihan dari basis yang tertekan, bukan bukti bahwa pasar tenaga kerja sedang mengalami percepatan. Angka tersebut berada lebih dekat ke laju bulanan yang normal dibandingkan laju yang kuat.
Berita Pasar | ADP Menunjukkan 90.000 Pekerjaan pada September, Mengungguli Prakiraan dan Lebih dari Melipatgandakan Agustus
Pemberi kerja swasta AS menambah 90.000 pekerjaan pada September, melampaui perkiraan 70.000 dan lebih dari dua kali lipat angka Agustus yang 38.000, menurut ADP."Ini laporan yang kuat, dengan pertumbuhan pekerjaan kembali meningkat dan pertumbuhan upah tetap solid setelah tiga bulan perlambatan," kata ekonom kepala ADP, Nela Richardson.Basis Agustuslah yang Membuat Pemulihan Terlihat BesarAgustus 38.000 adalah hasil ADP terlemah sejak Januari.Perpindahan dari 38.000 ke 90.000 merupakan pemulihan dari basis yang tertekan, bukan bukti bahwa pasar tenaga kerja sedang mengalami percepatan. Angka tersebut berada lebih dekat ke laju bulanan yang normal dibandingkan laju yang kuat.
voting
ADP mengalahkan perkiraan — apakah The Fed menaikkan lagi pada Oktober?
Ya — pekerjaan dan upah yang tegas memaksa kenaikan lagi
Tidak — Williams memberi sinyal kesabaran karena ada alasannya
Satu laporan ADP tidak akan memutuskan hal itu, yang menentukan adalah data penggajian
Mengamati The Fed saat ini adalah pekerjaan penuh waktu 😮💨
38 voting • voting
2
15
7.5k
·
--
DogeOS Membuka Testnet Publik untuk Aplikasi Dogecoin yang Kompatibel dengan EVMDogeOS membuka testnet publiknya untuk para pengembang pada hari Rabu, memberi para pembangun lingkungan yang kompatibel dengan EVM untuk aplikasi yang dibangun di sekitar Dogecoin. Menurut NS3.AI, pengembang dapat menggunakan testnet ini untuk membangun dan menguji aplikasi keuangan, game, dan konsumen sebelum peluncuran mainnet yang akan datang tanpa mengubah jaringan Layer-1 Dogecoin yang mendasarinya. DogeOS mengatakan lebih banyak alat pengembang, integrasi, dan proyek diperkirakan akan hadir seiring berkembangnya testnet tersebut.
DogeOS Membuka Testnet Publik untuk Aplikasi Dogecoin yang Kompatibel dengan EVM
DogeOS membuka testnet publiknya untuk para pengembang pada hari Rabu, memberi para pembangun lingkungan yang kompatibel dengan EVM untuk aplikasi yang dibangun di sekitar Dogecoin. Menurut NS3.AI, pengembang dapat menggunakan testnet ini untuk membangun dan menguji aplikasi keuangan, game, dan konsumen sebelum peluncuran mainnet yang akan datang tanpa mengubah jaringan Layer-1 Dogecoin yang mendasarinya. DogeOS mengatakan lebih banyak alat pengembang, integrasi, dan proyek diperkirakan akan hadir seiring berkembangnya testnet tersebut.
1
8
6k
·
--
Artikel
Ketua SEC Paul Atkins: Lembaga Akan Mengklarifikasi Aturan Penggalangan Dana On-Chain dalam Batas KewenangannyaKetua SEC Paul Atkins mengatakan bahwa lembaga tersebut akan mengklarifikasi aturan penggalangan dana berbasis on-chain dalam batas kewenangannya, meskipun Undang-Undang CLARITY tidak lolos Kongres. Menurut Odaily, Senat AS gagal pada 15 September untuk mengesahkan RUU tersebut dengan suara 49-50, tidak mencapai 60 suara yang diperlukan.Atkins tidak mengatakan apakah panduan tersebut akan berbentuk pengecualian, jalur pendaftaran, atau panduan staf. SEC sebelumnya membuka jalan bagi saham token pada 17 September dan menerbitkan sembilan pertanyaan yang sering diajukan pada 25 September yang menjelaskan bagaimana komitmen pemberi emisi memengaruhi penentuan sekuritas. Komisioner Hester Peirce dijadwalkan akan meninggalkan jabatannya pada 2 Oktober, sehingga Atkins dan Mark Uyeda menjadi satu-satunya komisioner SEC yang masih menjabat.
Ketua SEC Paul Atkins: Lembaga Akan Mengklarifikasi Aturan Penggalangan Dana On-Chain dalam Batas Kewenangannya
Ketua SEC Paul Atkins mengatakan bahwa lembaga tersebut akan mengklarifikasi aturan penggalangan dana berbasis on-chain dalam batas kewenangannya, meskipun Undang-Undang CLARITY tidak lolos Kongres. Menurut Odaily, Senat AS gagal pada 15 September untuk mengesahkan RUU tersebut dengan suara 49-50, tidak mencapai 60 suara yang diperlukan.Atkins tidak mengatakan apakah panduan tersebut akan berbentuk pengecualian, jalur pendaftaran, atau panduan staf. SEC sebelumnya membuka jalan bagi saham token pada 17 September dan menerbitkan sembilan pertanyaan yang sering diajukan pada 25 September yang menjelaskan bagaimana komitmen pemberi emisi memengaruhi penentuan sekuritas. Komisioner Hester Peirce dijadwalkan akan meninggalkan jabatannya pada 2 Oktober, sehingga Atkins dan Mark Uyeda menjadi satu-satunya komisioner SEC yang masih menjabat.
9
7.4k
·
--
TREND AI | Scorechain Menambahkan Penyaringan Wallet, Pemantauan Transaksi, dan Pelacakan Dana di SuiSui mengatakan di X bahwa Scorechain kini menawarkan penyaringan wallet, pemantauan transaksi, dan pelacakan dana di jaringan Sui. Menurut Odaily, Scorechain membangun alat untuk model berbasis objek milik Sui.
TREND AI | Scorechain Menambahkan Penyaringan Wallet, Pemantauan Transaksi, dan Pelacakan Dana di Sui
Sui mengatakan di X bahwa Scorechain kini menawarkan penyaringan wallet, pemantauan transaksi, dan pelacakan dana di jaringan Sui. Menurut Odaily, Scorechain membangun alat untuk model berbasis objek milik Sui.
3
4.9k
·
--
Bitcoin dan XRP Melepas Keuntungan karena Inflasi yang Lebih Dingin Bertemu Harga Minyak yang NaikBitcoin dan XRP melepas kembali keuntungan awal Rabu setelah data inflasi yang lebih dingin dari perkiraan diimbangi oleh harga minyak yang naik. Menurut NS3.AI, harga inti PCE naik 0,2% pada bulan Agustus, di bawah perkiraan 0,3%, sementara Brent naik 3% pada hari itu.
Pertumbuhan ekonomi yang lebih kuat dari perkiraan dan belanja konsumen juga memperumit prospek suku bunga. Bitcoin ditutup mendekati $84.000, dan XRP diperdagangkan mendekati $1,50 setelah kenaikan awal mereka memudar.
Bitcoin dan XRP Melepas Keuntungan karena Inflasi yang Lebih Dingin Bertemu Harga Minyak yang Naik
Bitcoin dan XRP melepas kembali keuntungan awal Rabu setelah data inflasi yang lebih dingin dari perkiraan diimbangi oleh harga minyak yang naik. Menurut NS3.AI, harga inti PCE naik 0,2% pada bulan Agustus, di bawah perkiraan 0,3%, sementara Brent naik 3% pada hari itu.
Pertumbuhan ekonomi yang lebih kuat dari perkiraan dan belanja konsumen juga memperumit prospek suku bunga. Bitcoin ditutup mendekati $84.000, dan XRP diperdagangkan mendekati $1,50 setelah kenaikan awal mereka memudar.
Pertumbuhan ekonomi yang lebih kuat dari perkiraan dan belanja konsumen juga memperumit prospek suku bunga. Bitcoin ditutup mendekati $84.000, dan XRP diperdagangkan mendekati $1,50 setelah kenaikan awal mereka memudar.
4
9.2k
·
--
USD.AI Memperluas USDai dan sUSDai ke Solana melalui Standar OFT LayerZeroUSD.AI mengatakan USDai dan sUSDai telah diperluas ke Solana melalui standar OFT LayerZero, sehingga memungkinkan aset bergerak lintas jaringan yang didukung sebagai aset terpadu. Menurut ChainCatcher, LayerZero juga mengatakan kedua aset tersebut mendukung Arbitrum, Ethereum, Plasma, dan Base.
LayerZero menambahkan bahwa transfer lintas rantai kumulatif yang diselesaikan melalui standar OFT-nya telah melebihi $2 miliar.
USD.AI Memperluas USDai dan sUSDai ke Solana melalui Standar OFT LayerZero
USD.AI mengatakan USDai dan sUSDai telah diperluas ke Solana melalui standar OFT LayerZero, sehingga memungkinkan aset bergerak lintas jaringan yang didukung sebagai aset terpadu. Menurut ChainCatcher, LayerZero juga mengatakan kedua aset tersebut mendukung Arbitrum, Ethereum, Plasma, dan Base.
LayerZero menambahkan bahwa transfer lintas rantai kumulatif yang diselesaikan melalui standar OFT-nya telah melebihi $2 miliar.
LayerZero menambahkan bahwa transfer lintas rantai kumulatif yang diselesaikan melalui standar OFT-nya telah melebihi $2 miliar.
2
7.4k
·
--
CSD BR Mulai Mencatat Kepemilikan Dana BTG Pactual Terpilih di XRP LedgerCSD BR telah mulai membuat catatan kepemilikan untuk dana investasi BTG Pactual terpilih di XRP Ledger. Menurut NS3.AI, operator asal Brasil tersebut bertanggung jawab atas lebih dari 22 triliun real dalam aset terdaftar, kira-kira $4 triliun.
Basis data yang sudah ada tetap menjadi catatan resmi, dan catatan baru berbasis buku besar sedang ditambahkan untuk dana terpilih.
CSD BR Mulai Mencatat Kepemilikan Dana BTG Pactual Terpilih di XRP Ledger
CSD BR telah mulai membuat catatan kepemilikan untuk dana investasi BTG Pactual terpilih di XRP Ledger. Menurut NS3.AI, operator asal Brasil tersebut bertanggung jawab atas lebih dari 22 triliun real dalam aset terdaftar, kira-kira $4 triliun.
Basis data yang sudah ada tetap menjadi catatan resmi, dan catatan baru berbasis buku besar sedang ditambahkan untuk dana terpilih.
Basis data yang sudah ada tetap menjadi catatan resmi, dan catatan baru berbasis buku besar sedang ditambahkan untuk dana terpilih.
4
9.7k
·
--
Presiden AS Donald Trump: Jerome Powell Harus Dituntut Jika Tidak Mengundurkan Diri sebagai Gubernur The FedPresiden AS Donald Trump mengatakan bahwa Jerome Powell harus dipaksa untuk mengundurkan diri sebagai gubernur Federal Reserve. Menurut Sina Finance, Trump mengatakan Powell harus dituntut oleh pemerintah AS pada tingkat tertinggi jika ia tidak mengundurkan diri.
Presiden AS Donald Trump: Jerome Powell Harus Dituntut Jika Tidak Mengundurkan Diri sebagai Gubernur The Fed
Presiden AS Donald Trump mengatakan bahwa Jerome Powell harus dipaksa untuk mengundurkan diri sebagai gubernur Federal Reserve. Menurut Sina Finance, Trump mengatakan Powell harus dituntut oleh pemerintah AS pada tingkat tertinggi jika ia tidak mengundurkan diri.
2
3.8k
Filter
Paling Dicari (6 Jam)
USDT