
Ayesha Ai
1.6k Publications
Ayesha Ai
Signaler
Bloquer l’utilisateur
Crypto Insights ✨Content creator ✨ Market Trends 💛
223 Suivis
19.3K+ Abonnés
3.8K+ J’aime
Publications
Tous
Citations
Vidéos
Direct
·
--
La première bougie du FOMC pourrait nous dire très peu 👀
Une chose que j’ai apprise lors des grandes journées de la Fed : la première réaction du marché n’est pas toujours la véritable réaction.
Tout le monde se demande si la Fed change ses taux ce septembre, mais moi je regarde ce qui se passe après l’annonce.
Si la politique devient plus restrictive, le BTC et les valeurs technologiques pourraient d’abord subir une pression pendant que les marchés s’ajustent à des conditions financières plus strictes. L’or pourrait aussi réagir vivement alors que les traders réévaluent les rendements et le dollar.
Mais ma question la plus importante est la suivante :
Le premier mouvement tient-il réellement ?
Parfois, le BTC baisse immédiatement et les acheteurs absorbent la vente. Parfois, le marché se redresse sur la nouvelle, pour ensuite s’inverser quand les traders digèrent la déclaration de la Fed et les orientations prospectives.
Donc plutôt que de poursuivre la première bougie, je vais surveiller :
🔸 La réaction du BTC et le volume de trading
🔸 Les rendements des Treasuries américains
🔸 La force du dollar
🔸 La dynamique des valeurs tech
🔸 La réponse de l’or
🔸 Et surtout, les indications de la Fed sur ce qui vient ensuite
Pour moi, la confirmation compte plus que d’être le premier.
La décision sur les taux crée le titre. La réaction du marché ensuite nous dit comment les investisseurs l’ont réellement interprétée.
Vous tradez l’annonce ou vous attendez que la volatilité se calme ?
#FedRateWatch #FOMC #BTC #Crypto
#BessentEndorsesFinalClarityActDraft
$AIN
$AKE
$SAGA
La première bougie du FOMC pourrait nous dire très peu 👀
Une chose que j’ai apprise lors des grandes journées de la Fed : la première réaction du marché n’est pas toujours la véritable réaction.
Tout le monde se demande si la Fed change ses taux ce septembre, mais moi je regarde ce qui se passe après l’annonce.
Si la politique devient plus restrictive, le BTC et les valeurs technologiques pourraient d’abord subir une pression pendant que les marchés s’ajustent à des conditions financières plus strictes. L’or pourrait aussi réagir vivement alors que les traders réévaluent les rendements et le dollar.
Mais ma question la plus importante est la suivante :
Le premier mouvement tient-il réellement ?
Parfois, le BTC baisse immédiatement et les acheteurs absorbent la vente. Parfois, le marché se redresse sur la nouvelle, pour ensuite s’inverser quand les traders digèrent la déclaration de la Fed et les orientations prospectives.
Donc plutôt que de poursuivre la première bougie, je vais surveiller :
🔸 La réaction du BTC et le volume de trading
🔸 Les rendements des Treasuries américains
🔸 La force du dollar
🔸 La dynamique des valeurs tech
🔸 La réponse de l’or
🔸 Et surtout, les indications de la Fed sur ce qui vient ensuite
Pour moi, la confirmation compte plus que d’être le premier.
La décision sur les taux crée le titre. La réaction du marché ensuite nous dit comment les investisseurs l’ont réellement interprétée.
Vous tradez l’annonce ou vous attendez que la volatilité se calme ?
#FedRateWatch #FOMC #BTC #Crypto
#BessentEndorsesFinalClarityActDraft
$AIN
$AKE
$SAGA
Une chose que j’ai apprise lors des grandes journées de la Fed : la première réaction du marché n’est pas toujours la véritable réaction.
Tout le monde se demande si la Fed change ses taux ce septembre, mais moi je regarde ce qui se passe après l’annonce.
Si la politique devient plus restrictive, le BTC et les valeurs technologiques pourraient d’abord subir une pression pendant que les marchés s’ajustent à des conditions financières plus strictes. L’or pourrait aussi réagir vivement alors que les traders réévaluent les rendements et le dollar.
Mais ma question la plus importante est la suivante :
Le premier mouvement tient-il réellement ?
Parfois, le BTC baisse immédiatement et les acheteurs absorbent la vente. Parfois, le marché se redresse sur la nouvelle, pour ensuite s’inverser quand les traders digèrent la déclaration de la Fed et les orientations prospectives.
Donc plutôt que de poursuivre la première bougie, je vais surveiller :
🔸 La réaction du BTC et le volume de trading
🔸 Les rendements des Treasuries américains
🔸 La force du dollar
🔸 La dynamique des valeurs tech
🔸 La réponse de l’or
🔸 Et surtout, les indications de la Fed sur ce qui vient ensuite
Pour moi, la confirmation compte plus que d’être le premier.
La décision sur les taux crée le titre. La réaction du marché ensuite nous dit comment les investisseurs l’ont réellement interprétée.
Vous tradez l’annonce ou vous attendez que la volatilité se calme ?
#FedRateWatch #FOMC #BTC #Crypto
#BessentEndorsesFinalClarityActDraft
$AIN
$AKE
$SAGA
290
·
--
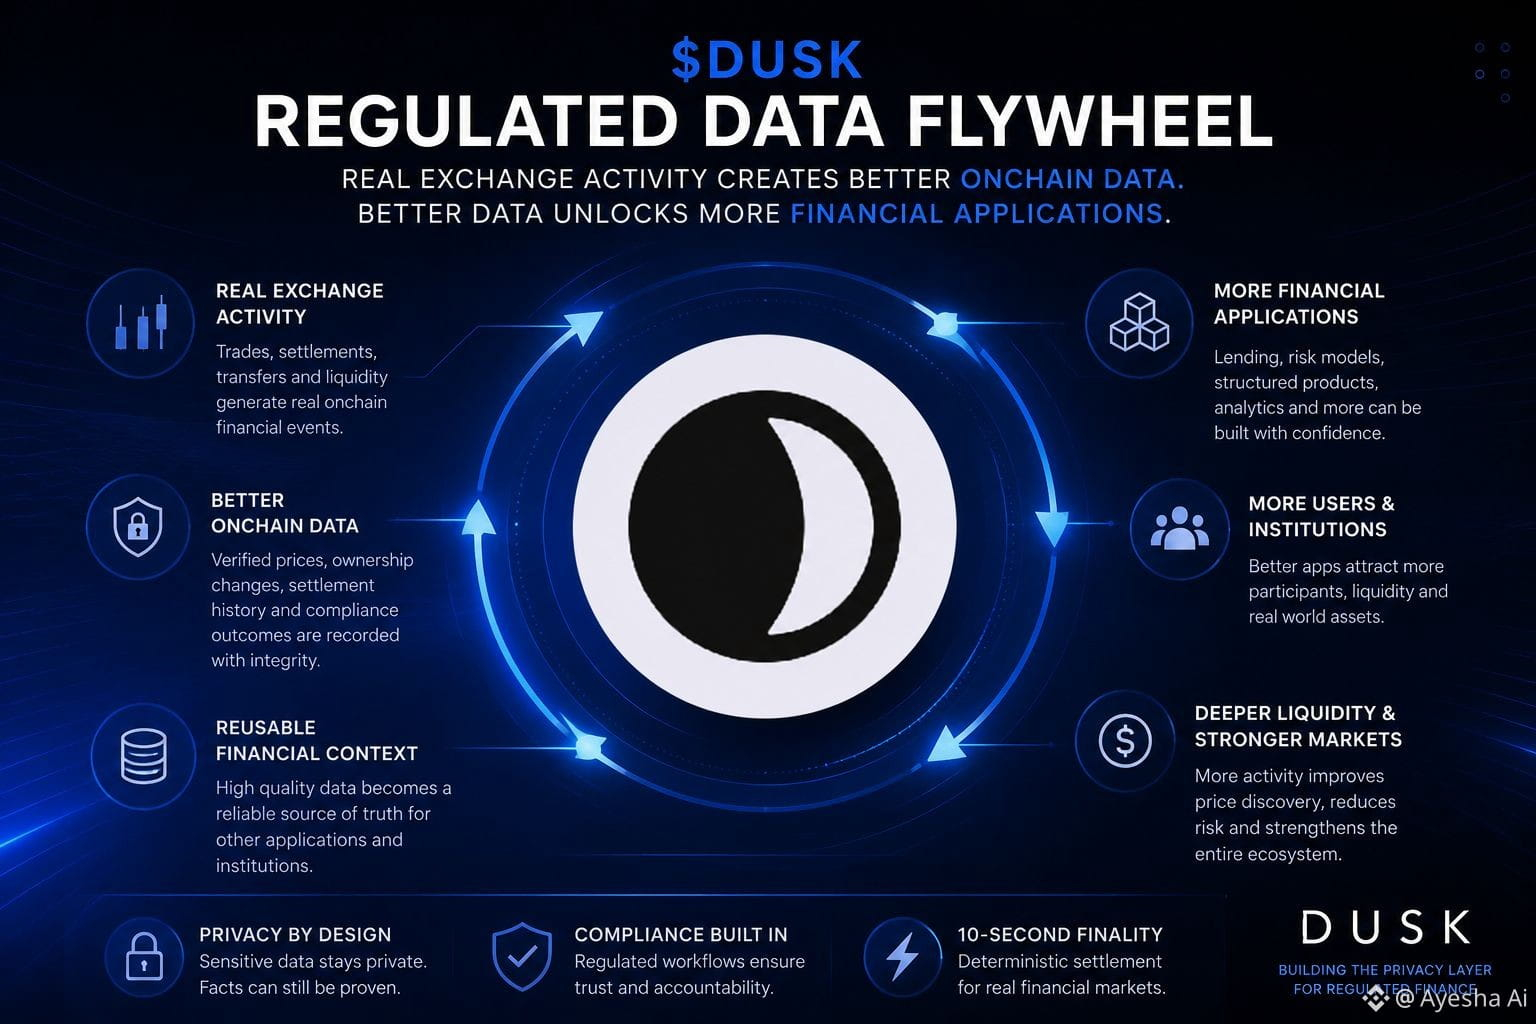
Je pensais plus tôt aux données de marché et je me suis rendu compte à quel point il est étrange qu’on les traite généralement comme quelque chose qu’une bourse fournit simplement. Mais les données utiles n’existent que parce que de vraies personnes continuent d’échanger, de régler, de transférer la propriété, d’échouer à des contrôles, puis de recommencer. Le marché produit sa propre information en fonctionnant.
Cela me fait voir une possible « Regulated Data Flywheel » autour de $DUSK.
Si des titres réglementés s’échangent réellement via l’infrastructure de Dusk, chaque action menée à terme pourrait laisser derrière elle un état onchain utile : prix, profondeur de liquidité, historique des règlements, changements de propriété, voire même des résultats de conformité vérifiés, sans exposer l’information privée qui se trouve en dessous.
Alors une autre couche commence, qui dépend de ces réponses.
Une application de prêt pourrait évaluer une garantie à partir du comportement réel du marché. Les systèmes de gestion des risques pourraient observer l’historique des règlements. D’autres applications financières pourraient utiliser des états d’actifs vérifiés plutôt que de reconstruire leur propre image quelque part en dehors de la chaîne.
Mais cette « roue » a un problème de démarrage délicat. Les meilleures applications ont besoin de données utiles, tandis que les données utiles nécessitent suffisamment d’activité authentique pour les produire.
Et plus de données n’est pas automatiquement synonyme de meilleure donnée. Des échanges peu fréquents peuvent générer des signaux très précis à partir de très peu de réalité économique.
Alors peut-être que le seuil important n’est pas celui des transactions.
C’est lorsque $DUSK activité devient assez profonde pour qu’une autre application financière puisse s’appuyer en toute sécurité sur ce que le marché a déjà appris.
#dusk $DUSK @Dusk_Foundation
Je pensais plus tôt aux données de marché et je me suis rendu compte à quel point il est étrange qu’on les traite généralement comme quelque chose qu’une bourse fournit simplement. Mais les données utiles n’existent que parce que de vraies personnes continuent d’échanger, de régler, de transférer la propriété, d’échouer à des contrôles, puis de recommencer. Le marché produit sa propre information en fonctionnant.
Cela me fait voir une possible « Regulated Data Flywheel » autour de $DUSK .
Si des titres réglementés s’échangent réellement via l’infrastructure de Dusk, chaque action menée à terme pourrait laisser derrière elle un état onchain utile : prix, profondeur de liquidité, historique des règlements, changements de propriété, voire même des résultats de conformité vérifiés, sans exposer l’information privée qui se trouve en dessous.
Alors une autre couche commence, qui dépend de ces réponses.
Une application de prêt pourrait évaluer une garantie à partir du comportement réel du marché. Les systèmes de gestion des risques pourraient observer l’historique des règlements. D’autres applications financières pourraient utiliser des états d’actifs vérifiés plutôt que de reconstruire leur propre image quelque part en dehors de la chaîne.
Mais cette « roue » a un problème de démarrage délicat. Les meilleures applications ont besoin de données utiles, tandis que les données utiles nécessitent suffisamment d’activité authentique pour les produire.
Et plus de données n’est pas automatiquement synonyme de meilleure donnée. Des échanges peu fréquents peuvent générer des signaux très précis à partir de très peu de réalité économique.
Alors peut-être que le seuil important n’est pas celui des transactions.
C’est lorsque $DUSK activité devient assez profonde pour qu’une autre application financière puisse s’appuyer en toute sécurité sur ce que le marché a déjà appris.
#dusk $DUSK @Dusk
Cela me fait voir une possible « Regulated Data Flywheel » autour de $DUSK .
Si des titres réglementés s’échangent réellement via l’infrastructure de Dusk, chaque action menée à terme pourrait laisser derrière elle un état onchain utile : prix, profondeur de liquidité, historique des règlements, changements de propriété, voire même des résultats de conformité vérifiés, sans exposer l’information privée qui se trouve en dessous.
Alors une autre couche commence, qui dépend de ces réponses.
Une application de prêt pourrait évaluer une garantie à partir du comportement réel du marché. Les systèmes de gestion des risques pourraient observer l’historique des règlements. D’autres applications financières pourraient utiliser des états d’actifs vérifiés plutôt que de reconstruire leur propre image quelque part en dehors de la chaîne.
Mais cette « roue » a un problème de démarrage délicat. Les meilleures applications ont besoin de données utiles, tandis que les données utiles nécessitent suffisamment d’activité authentique pour les produire.
Et plus de données n’est pas automatiquement synonyme de meilleure donnée. Des échanges peu fréquents peuvent générer des signaux très précis à partir de très peu de réalité économique.
Alors peut-être que le seuil important n’est pas celui des transactions.
C’est lorsque $DUSK activité devient assez profonde pour qu’une autre application financière puisse s’appuyer en toute sécurité sur ce que le marché a déjà appris.
#dusk $DUSK @Dusk
2
4
183
·
--
Un changement de sécurité entre des mains est probablement la partie la moins intéressante de sa vie. J’y pensais plus tôt parce que la plupart des métriques des RWA semblent encore obsédées par l’émission et le volume de négociation, alors que la partie coûteuse se produit souvent entre ces moments.
Un émetteur crée l’actif. Un autre système vérifie l’investisseur. Quelqu’un d’autre enregistre la propriété. Les transactions ont lieu ailleurs. Règlement, paiements, divulgations, opérations sur titres… chaque étape peut discrètement introduire une autre base de données qui doit faire confiance à la précédente ou la rapprocher.
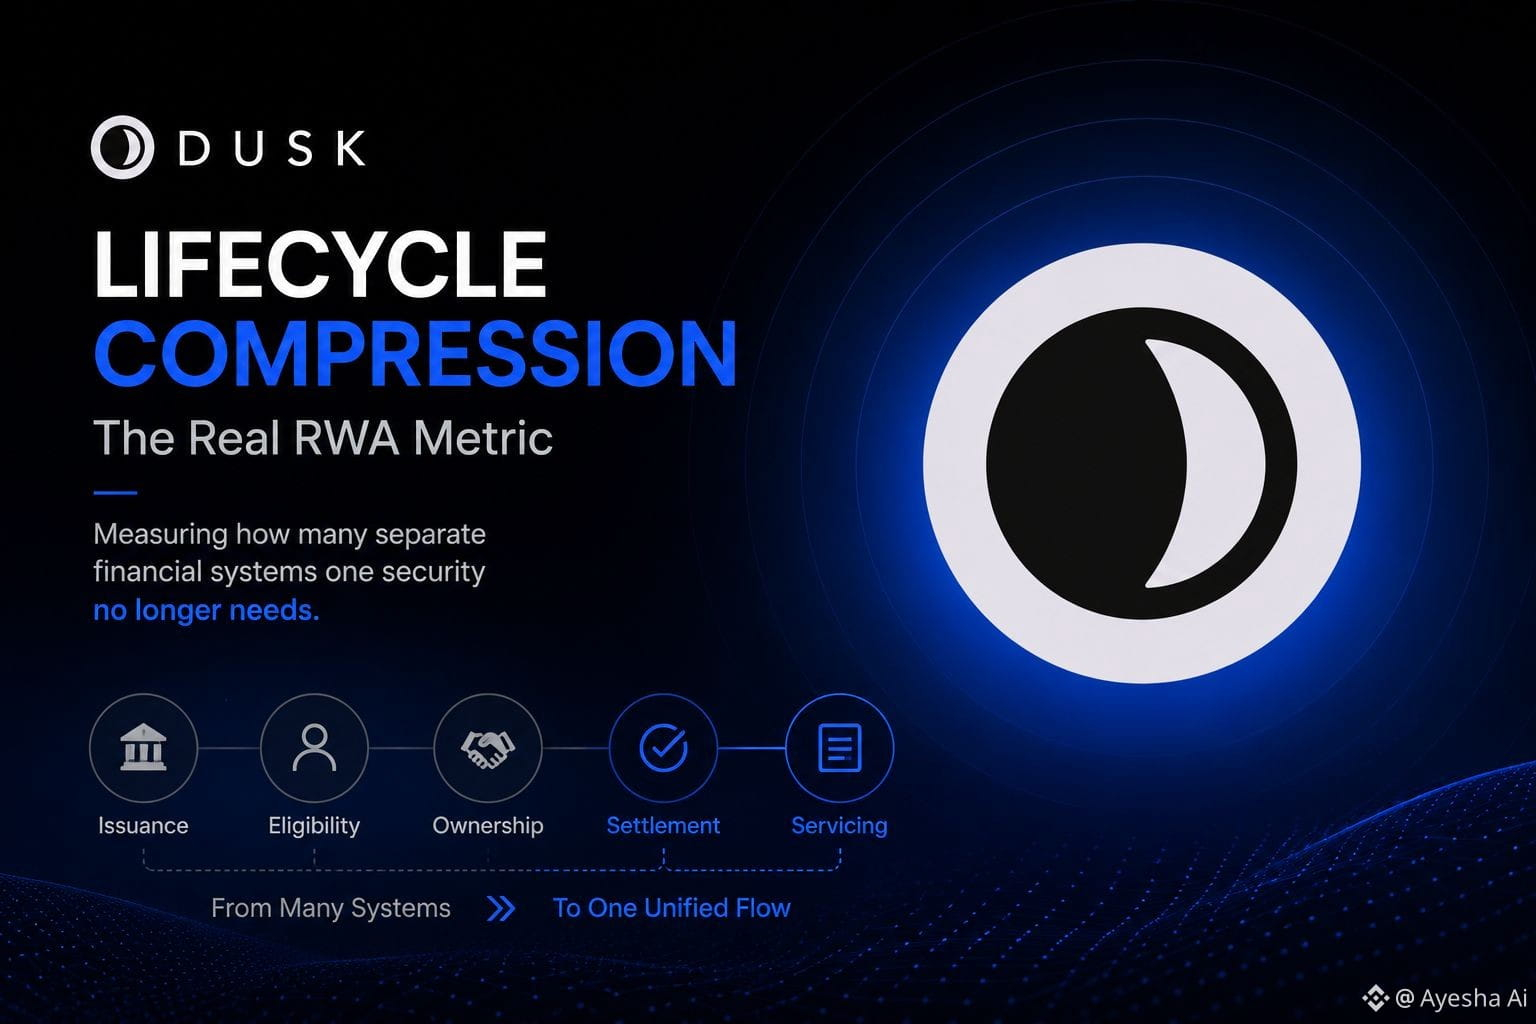
Cela me fait me demander si $DUSK devrait être mesuré via quelque chose de plus proche d’une compression du cycle de vie.
Non pas combien d’actifs ont atteint la chaîne, mais combien de systèmes financiers distincts chaque actif n’a plus besoin d’utiliser.
Si Dusk Trade, DuskEVM, la logique d’identité et de conformité peuvent faire avancer un actif de l’émission jusqu’à l’éligibilité, la propriété, le règlement et le service ultérieur, sans devoir réexporter à répétition son état ailleurs, alors le résultat intéressant est en réalité une soustraction.
Cinq systèmes deviennent trois. Trois deviennent deux.
Mais la compression peut aussi masquer la dépendance. Un workflow peut sembler unifié tout en s’appuyant encore sur des institutions externes pour produire les réponses que Dusk reprend.
Alors peut-être que la métrique a besoin de deux nombres : les systèmes supprimés, et les dépendances de confiance externes restantes.
Une pile de RWA peut devenir plus courte sans pour autant devenir davantage autonome.
#dusk $DUSK @Dusk_Foundation
Un changement de sécurité entre des mains est probablement la partie la moins intéressante de sa vie. J’y pensais plus tôt parce que la plupart des métriques des RWA semblent encore obsédées par l’émission et le volume de négociation, alors que la partie coûteuse se produit souvent entre ces moments.
Un émetteur crée l’actif. Un autre système vérifie l’investisseur. Quelqu’un d’autre enregistre la propriété. Les transactions ont lieu ailleurs. Règlement, paiements, divulgations, opérations sur titres… chaque étape peut discrètement introduire une autre base de données qui doit faire confiance à la précédente ou la rapprocher.
Cela me fait me demander si $DUSK devrait être mesuré via quelque chose de plus proche d’une compression du cycle de vie.
Non pas combien d’actifs ont atteint la chaîne, mais combien de systèmes financiers distincts chaque actif n’a plus besoin d’utiliser.
Si Dusk Trade, DuskEVM, la logique d’identité et de conformité peuvent faire avancer un actif de l’émission jusqu’à l’éligibilité, la propriété, le règlement et le service ultérieur, sans devoir réexporter à répétition son état ailleurs, alors le résultat intéressant est en réalité une soustraction.
Cinq systèmes deviennent trois. Trois deviennent deux.
Mais la compression peut aussi masquer la dépendance. Un workflow peut sembler unifié tout en s’appuyant encore sur des institutions externes pour produire les réponses que Dusk reprend.
Alors peut-être que la métrique a besoin de deux nombres : les systèmes supprimés, et les dépendances de confiance externes restantes.
Une pile de RWA peut devenir plus courte sans pour autant devenir davantage autonome.
#dusk $DUSK @Dusk
Un émetteur crée l’actif. Un autre système vérifie l’investisseur. Quelqu’un d’autre enregistre la propriété. Les transactions ont lieu ailleurs. Règlement, paiements, divulgations, opérations sur titres… chaque étape peut discrètement introduire une autre base de données qui doit faire confiance à la précédente ou la rapprocher.
Cela me fait me demander si $DUSK devrait être mesuré via quelque chose de plus proche d’une compression du cycle de vie.
Non pas combien d’actifs ont atteint la chaîne, mais combien de systèmes financiers distincts chaque actif n’a plus besoin d’utiliser.
Si Dusk Trade, DuskEVM, la logique d’identité et de conformité peuvent faire avancer un actif de l’émission jusqu’à l’éligibilité, la propriété, le règlement et le service ultérieur, sans devoir réexporter à répétition son état ailleurs, alors le résultat intéressant est en réalité une soustraction.
Cinq systèmes deviennent trois. Trois deviennent deux.
Mais la compression peut aussi masquer la dépendance. Un workflow peut sembler unifié tout en s’appuyant encore sur des institutions externes pour produire les réponses que Dusk reprend.
Alors peut-être que la métrique a besoin de deux nombres : les systèmes supprimés, et les dépendances de confiance externes restantes.
Une pile de RWA peut devenir plus courte sans pour autant devenir davantage autonome.
#dusk $DUSK @Dusk
1
3
123
·
--
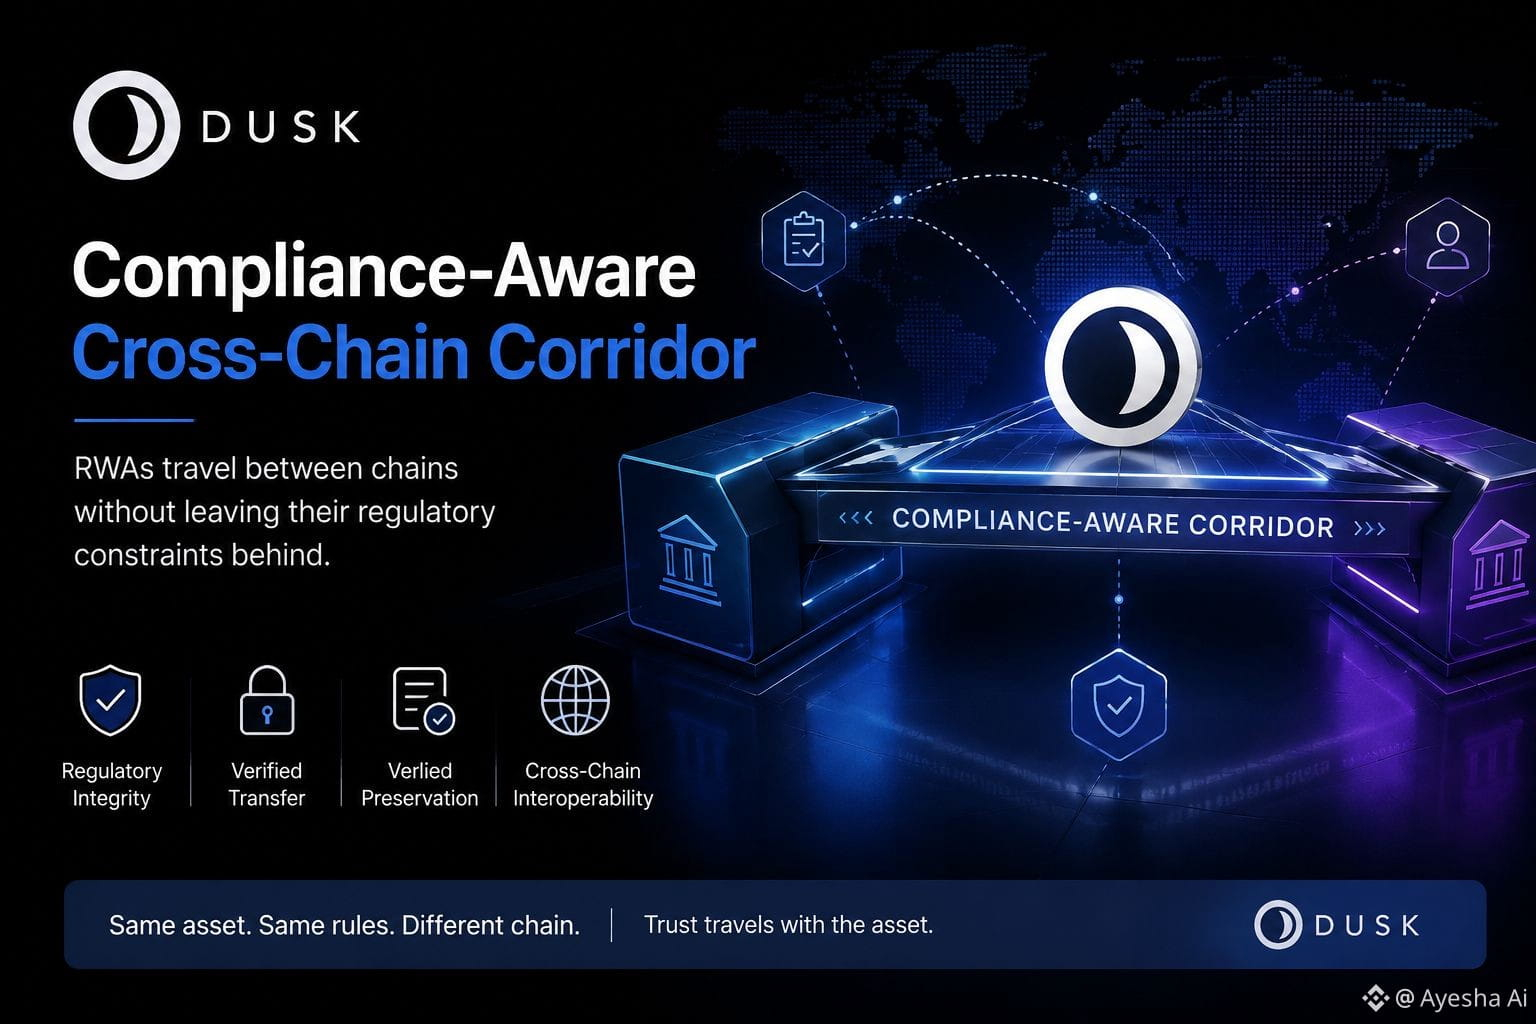
Un actif réglementé qui traverse des chaînes donne l’impression de porter un passeport à travers plusieurs frontières. L’objet reste le même. Ce qui change, c’est qui reconnaît les documents qui lui sont attachés.
Cela me fait regarder les RWA cross-chain de DusK autrement.
Supposons qu’une obligation tokenisée passe de Dusk vers un autre réseau pour la liquidité. Le pont peut prouver que les jetons ont été verrouillés puis recréés ailleurs. Très bien. Mais l’état le plus difficile est presque invisible : qui peut détenir l’obligation, à quelle juridiction appartiennent ces détenteurs, si leur éligibilité est toujours valide, et quelles informations une partie autorisée peut consulter.
Si la chaîne de destination vérifie tout cela à nouveau, l’interopérabilité crée une conformité dupliquée. Si elle ne vérifie rien, la liquidité a échappé aux règles.
Il pourrait exister un troisième modèle : l’actif voyage avec des preuves de son statut réglementaire, tandis que l’application réceptrice décide si ces preuves satisfont ses propres règles.
Mais alors, la confiance se déplace discrètement. La destination ne vérifie plus l’investisseur depuis zéro. Elle fait confiance à la manière dont le système précédent a produit la réponse.
Voilà ce qui ressemble, pour moi, à la véritable mesure cross-chain : non pas la distance que peut parcourir un RWA, mais le nombre de contrôles réglementaires qui survivent au voyage sans être reconstruits.
Plus de mobilité pourrait créer davantage de liquidité.
Cela pourrait aussi créer des chaînes plus longues de confiance héritée.
#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
$PROM
{spot}(PROMUSDT)
$PORTAL
{future}(PORTALUSDT)
Un actif réglementé qui traverse des chaînes donne l’impression de porter un passeport à travers plusieurs frontières. L’objet reste le même. Ce qui change, c’est qui reconnaît les documents qui lui sont attachés.
Cela me fait regarder les RWA cross-chain de DusK autrement.
Supposons qu’une obligation tokenisée passe de Dusk vers un autre réseau pour la liquidité. Le pont peut prouver que les jetons ont été verrouillés puis recréés ailleurs. Très bien. Mais l’état le plus difficile est presque invisible : qui peut détenir l’obligation, à quelle juridiction appartiennent ces détenteurs, si leur éligibilité est toujours valide, et quelles informations une partie autorisée peut consulter.
Si la chaîne de destination vérifie tout cela à nouveau, l’interopérabilité crée une conformité dupliquée. Si elle ne vérifie rien, la liquidité a échappé aux règles.
Il pourrait exister un troisième modèle : l’actif voyage avec des preuves de son statut réglementaire, tandis que l’application réceptrice décide si ces preuves satisfont ses propres règles.
Mais alors, la confiance se déplace discrètement. La destination ne vérifie plus l’investisseur depuis zéro. Elle fait confiance à la manière dont le système précédent a produit la réponse.
Voilà ce qui ressemble, pour moi, à la véritable mesure cross-chain : non pas la distance que peut parcourir un RWA, mais le nombre de contrôles réglementaires qui survivent au voyage sans être reconstruits.
Plus de mobilité pourrait créer davantage de liquidité.
Cela pourrait aussi créer des chaînes plus longues de confiance héritée.
#dusk $DUSK @Dusk
$PROM
$PORTAL
Cela me fait regarder les RWA cross-chain de DusK autrement.
Supposons qu’une obligation tokenisée passe de Dusk vers un autre réseau pour la liquidité. Le pont peut prouver que les jetons ont été verrouillés puis recréés ailleurs. Très bien. Mais l’état le plus difficile est presque invisible : qui peut détenir l’obligation, à quelle juridiction appartiennent ces détenteurs, si leur éligibilité est toujours valide, et quelles informations une partie autorisée peut consulter.
Si la chaîne de destination vérifie tout cela à nouveau, l’interopérabilité crée une conformité dupliquée. Si elle ne vérifie rien, la liquidité a échappé aux règles.
Il pourrait exister un troisième modèle : l’actif voyage avec des preuves de son statut réglementaire, tandis que l’application réceptrice décide si ces preuves satisfont ses propres règles.
Mais alors, la confiance se déplace discrètement. La destination ne vérifie plus l’investisseur depuis zéro. Elle fait confiance à la manière dont le système précédent a produit la réponse.
Voilà ce qui ressemble, pour moi, à la véritable mesure cross-chain : non pas la distance que peut parcourir un RWA, mais le nombre de contrôles réglementaires qui survivent au voyage sans être reconstruits.
Plus de mobilité pourrait créer davantage de liquidité.
Cela pourrait aussi créer des chaînes plus longues de confiance héritée.
#dusk $DUSK @Dusk
$PROM
$PORTAL
2
4
239
·
--
Je me retrouve sans cesse bloqué sur la rapidité avec laquelle un actif financier devient « terminé » une fois tokenisé. Il existe, la propriété peut évoluer, le règlement fonctionne. D’accord. Mais cela donne quand même l’impression d’être étrangement léger.
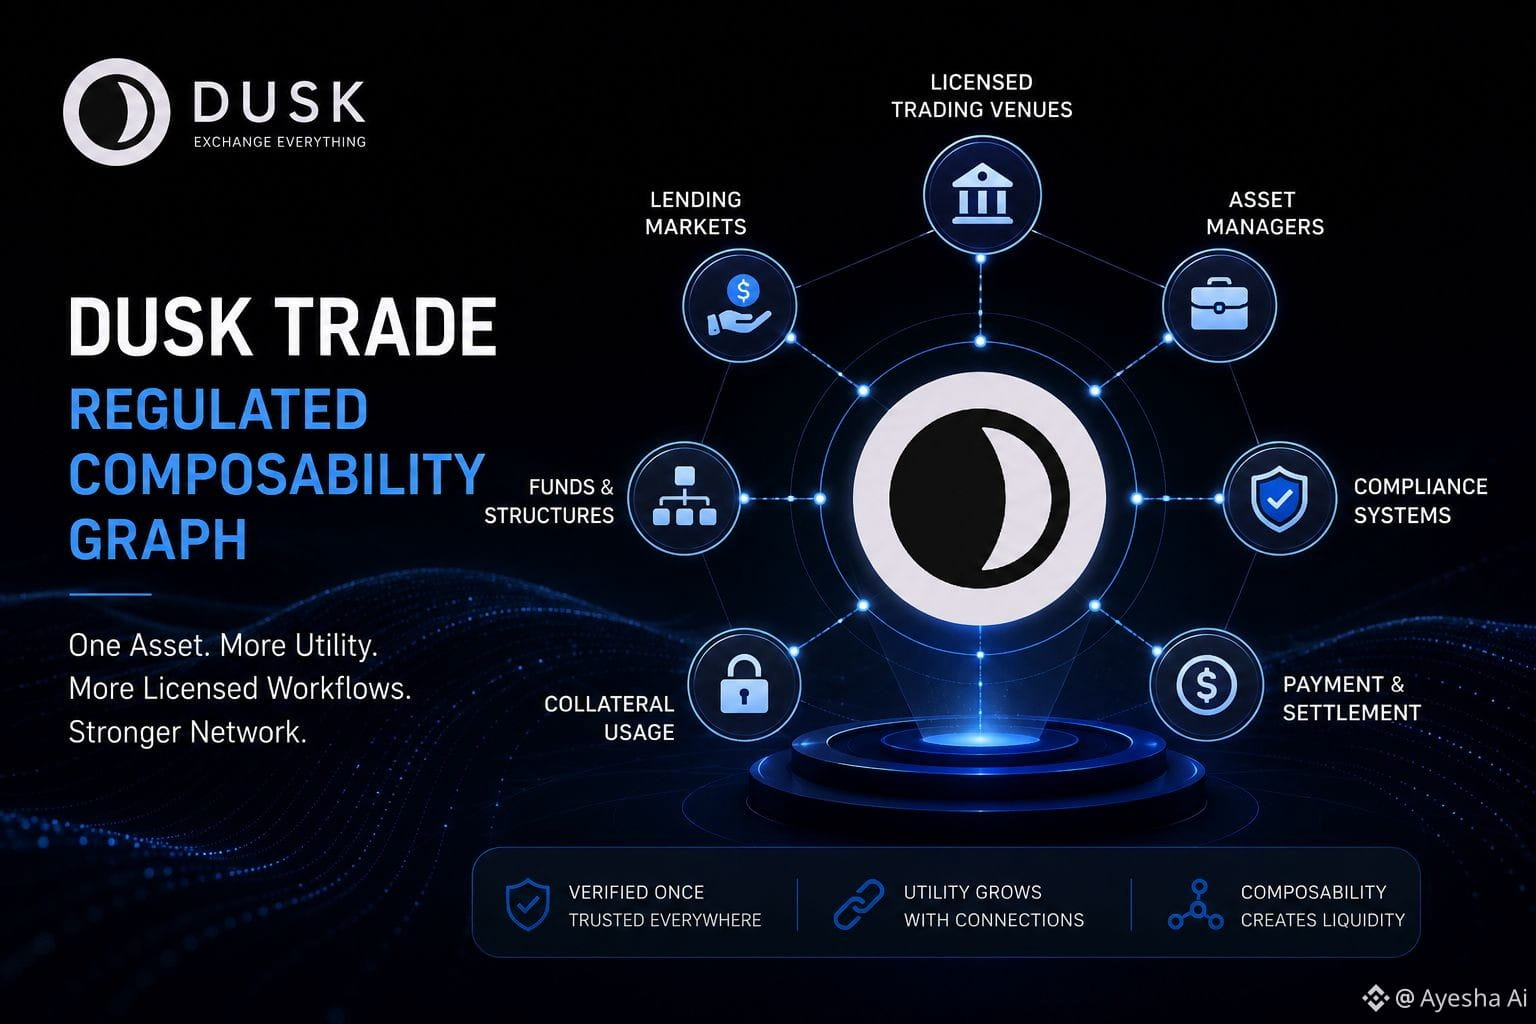
Avec Dusk Trade, je me demande si la question la plus intéressante est plutôt ce qui commence à s’attacher à cet actif ensuite.
Un titre réglementé peut commencer par un flux autorisé. Puis un autre site agréé le reconnaît. Un marché de prêt l’accepte. Un fonds l’utilise comme garantie. Une autre application peut vérifier l’éligibilité des investisseurs sans devoir reconstruire toute l’historique de conformité. Chaque connexion n’ajoute pas simplement de la liquidité. Elle hérite des réponses précédentes concernant la propriété, l’identité et ce que l’actif est autorisé à faire.
Cela commence à ressembler à un Regulated Composability Graph pour $DUSK.
L’actif se trouve au centre. Autour de lui, les workflows réglementés deviennent des arêtes.
« l’utilité grandit quand un autre système est prêt à faire confiance à ce qui s’est déjà passé »
Mais c’est là que je me sens mal à l’aise. Plus de connexions ne compte seulement si ces systèmes acceptent réellement le même état de conformité sous-jacent. Si chaque nouvel intervenant recontrôle tout, le graphe paraît connecté tout en restant, institutionnellement, fragmenté.
Alors peut-être que le nombre d’actifs est un mauvais indicateur.
Je regarderais les connexions agréées par actif, puis si ces connexions sont effectivement réutilisées.
Parce qu’un graphe avec beaucoup d’arêtes peut encore être constitué majoritairement de segments que personne ne traverse.
#dusk $DUSK @Dusk_Foundation
$TUT $UAI
Je me retrouve sans cesse bloqué sur la rapidité avec laquelle un actif financier devient « terminé » une fois tokenisé. Il existe, la propriété peut évoluer, le règlement fonctionne. D’accord. Mais cela donne quand même l’impression d’être étrangement léger.
Avec Dusk Trade, je me demande si la question la plus intéressante est plutôt ce qui commence à s’attacher à cet actif ensuite.
Un titre réglementé peut commencer par un flux autorisé. Puis un autre site agréé le reconnaît. Un marché de prêt l’accepte. Un fonds l’utilise comme garantie. Une autre application peut vérifier l’éligibilité des investisseurs sans devoir reconstruire toute l’historique de conformité. Chaque connexion n’ajoute pas simplement de la liquidité. Elle hérite des réponses précédentes concernant la propriété, l’identité et ce que l’actif est autorisé à faire.
Cela commence à ressembler à un Regulated Composability Graph pour $DUSK .
L’actif se trouve au centre. Autour de lui, les workflows réglementés deviennent des arêtes.
« l’utilité grandit quand un autre système est prêt à faire confiance à ce qui s’est déjà passé »
Mais c’est là que je me sens mal à l’aise. Plus de connexions ne compte seulement si ces systèmes acceptent réellement le même état de conformité sous-jacent. Si chaque nouvel intervenant recontrôle tout, le graphe paraît connecté tout en restant, institutionnellement, fragmenté.
Alors peut-être que le nombre d’actifs est un mauvais indicateur.
Je regarderais les connexions agréées par actif, puis si ces connexions sont effectivement réutilisées.
Parce qu’un graphe avec beaucoup d’arêtes peut encore être constitué majoritairement de segments que personne ne traverse.
#dusk $DUSK @Dusk
$TUT $UAI
Avec Dusk Trade, je me demande si la question la plus intéressante est plutôt ce qui commence à s’attacher à cet actif ensuite.
Un titre réglementé peut commencer par un flux autorisé. Puis un autre site agréé le reconnaît. Un marché de prêt l’accepte. Un fonds l’utilise comme garantie. Une autre application peut vérifier l’éligibilité des investisseurs sans devoir reconstruire toute l’historique de conformité. Chaque connexion n’ajoute pas simplement de la liquidité. Elle hérite des réponses précédentes concernant la propriété, l’identité et ce que l’actif est autorisé à faire.
Cela commence à ressembler à un Regulated Composability Graph pour $DUSK .
L’actif se trouve au centre. Autour de lui, les workflows réglementés deviennent des arêtes.
« l’utilité grandit quand un autre système est prêt à faire confiance à ce qui s’est déjà passé »
Mais c’est là que je me sens mal à l’aise. Plus de connexions ne compte seulement si ces systèmes acceptent réellement le même état de conformité sous-jacent. Si chaque nouvel intervenant recontrôle tout, le graphe paraît connecté tout en restant, institutionnellement, fragmenté.
Alors peut-être que le nombre d’actifs est un mauvais indicateur.
Je regarderais les connexions agréées par actif, puis si ces connexions sont effectivement réutilisées.
Parce qu’un graphe avec beaucoup d’arêtes peut encore être constitué majoritairement de segments que personne ne traverse.
#dusk $DUSK @Dusk
$TUT $UAI
1
2
173
·
--
Je continue de rester bloqué sur ce qui se passe lorsqu’un actif traditionnel entre dans la DeFi. En général, quelque chose est retiré. L’obligation devient un jeton, le fonds devient un jeton, et soudain le marché commence à traiter l’identité réglementaire comme un bagage de l’ancien système.
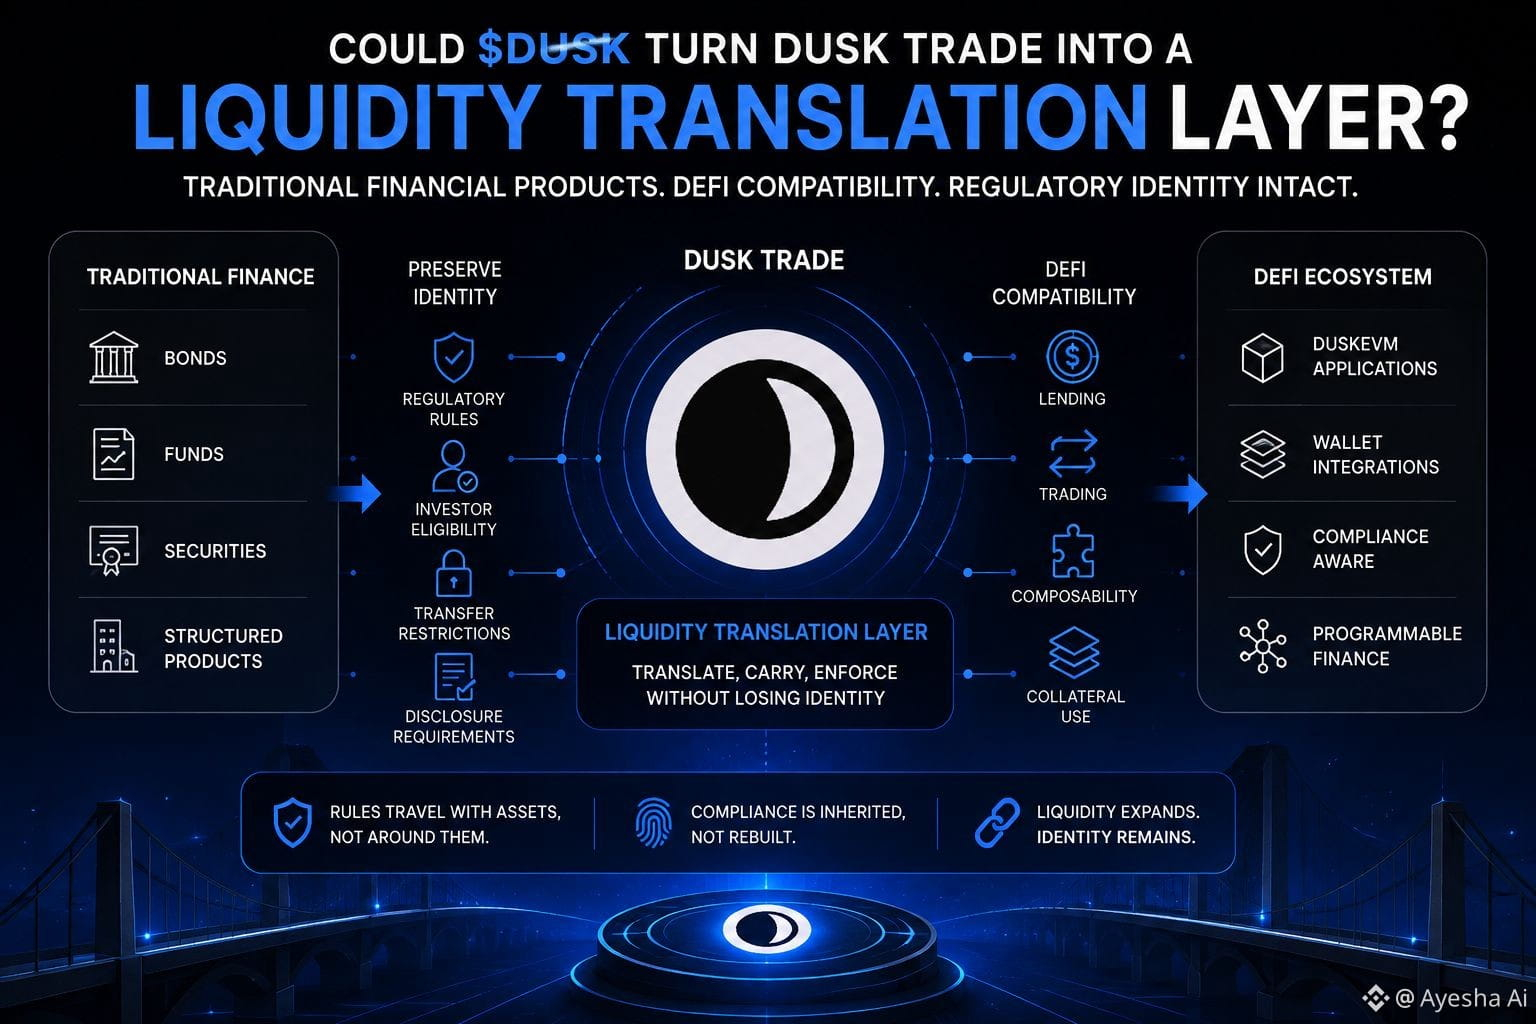
Dusk Trade me fait me demander si $DUSK pourrait inverser cela.
Un actif réglementé pourrait arriver avec des règles de propriété, l’éligibilité des investisseurs et des restrictions de transfert encore attachées, puis devenir utilisable à l’intérieur des flux de travail de DuskEVM. Ainsi, la couche intéressante n’est pas simplement la tokenisation. C’est une traduction. La finance traditionnelle dit qui peut posséder l’actif. La DeFi dit ce que l’actif peut faire. Dusk Trade pourrait se situer entre ces deux sens.
Mais cela devient rapidement inconfortable.
La composabilité suppose normalement que les actifs peuvent aller partout où le code le permet. Les valeurs mobilières réglementées, non. Chaque nouvel usage doit d’une manière ou d’une autre hériter des règles d’origine sans reconstruire l’actif depuis zéro.
« l’actif devient programmable, mais son identité refuse de disparaître »
C’est peut-être le véritable problème de traduction de la liquidité.
Si Dusk Trade peut transporter ces restrictions dans le prêt, le collatéral, le règlement et d’autres applications, la liquidité s’étend sans que le sens réglementaire soit effacé.
Mais si chaque nouvelle application a besoin de sa propre interprétation de la conformité, alors rien n’a vraiment été traduit.
L’actif a seulement changé de contenant.
#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
Je continue de rester bloqué sur ce qui se passe lorsqu’un actif traditionnel entre dans la DeFi. En général, quelque chose est retiré. L’obligation devient un jeton, le fonds devient un jeton, et soudain le marché commence à traiter l’identité réglementaire comme un bagage de l’ancien système.
Dusk Trade me fait me demander si $DUSK pourrait inverser cela.
Un actif réglementé pourrait arriver avec des règles de propriété, l’éligibilité des investisseurs et des restrictions de transfert encore attachées, puis devenir utilisable à l’intérieur des flux de travail de DuskEVM. Ainsi, la couche intéressante n’est pas simplement la tokenisation. C’est une traduction. La finance traditionnelle dit qui peut posséder l’actif. La DeFi dit ce que l’actif peut faire. Dusk Trade pourrait se situer entre ces deux sens.
Mais cela devient rapidement inconfortable.
La composabilité suppose normalement que les actifs peuvent aller partout où le code le permet. Les valeurs mobilières réglementées, non. Chaque nouvel usage doit d’une manière ou d’une autre hériter des règles d’origine sans reconstruire l’actif depuis zéro.
« l’actif devient programmable, mais son identité refuse de disparaître »
C’est peut-être le véritable problème de traduction de la liquidité.
Si Dusk Trade peut transporter ces restrictions dans le prêt, le collatéral, le règlement et d’autres applications, la liquidité s’étend sans que le sens réglementaire soit effacé.
Mais si chaque nouvelle application a besoin de sa propre interprétation de la conformité, alors rien n’a vraiment été traduit.
L’actif a seulement changé de contenant.
#dusk $DUSK @Dusk
Dusk Trade me fait me demander si $DUSK pourrait inverser cela.
Un actif réglementé pourrait arriver avec des règles de propriété, l’éligibilité des investisseurs et des restrictions de transfert encore attachées, puis devenir utilisable à l’intérieur des flux de travail de DuskEVM. Ainsi, la couche intéressante n’est pas simplement la tokenisation. C’est une traduction. La finance traditionnelle dit qui peut posséder l’actif. La DeFi dit ce que l’actif peut faire. Dusk Trade pourrait se situer entre ces deux sens.
Mais cela devient rapidement inconfortable.
La composabilité suppose normalement que les actifs peuvent aller partout où le code le permet. Les valeurs mobilières réglementées, non. Chaque nouvel usage doit d’une manière ou d’une autre hériter des règles d’origine sans reconstruire l’actif depuis zéro.
« l’actif devient programmable, mais son identité refuse de disparaître »
C’est peut-être le véritable problème de traduction de la liquidité.
Si Dusk Trade peut transporter ces restrictions dans le prêt, le collatéral, le règlement et d’autres applications, la liquidité s’étend sans que le sens réglementaire soit effacé.
Mais si chaque nouvelle application a besoin de sa propre interprétation de la conformité, alors rien n’a vraiment été traduit.
L’actif a seulement changé de contenant.
#dusk $DUSK @Dusk
3
6
174
·
--
Je n’arrête pas de me demander ce qu’il advient de la liquidité lorsque le calendrier commence à « gagner ».
Une position TermMax à durée déterminée peut sembler simple quand l’échéance n’est plus qu’à quelques mois. Le capital a du temps. Les taux ont de la marge. Une sortie est optionnelle. Mais chaque jour qui disparaît modifie légèrement la position, même si tout le reste reste identique.
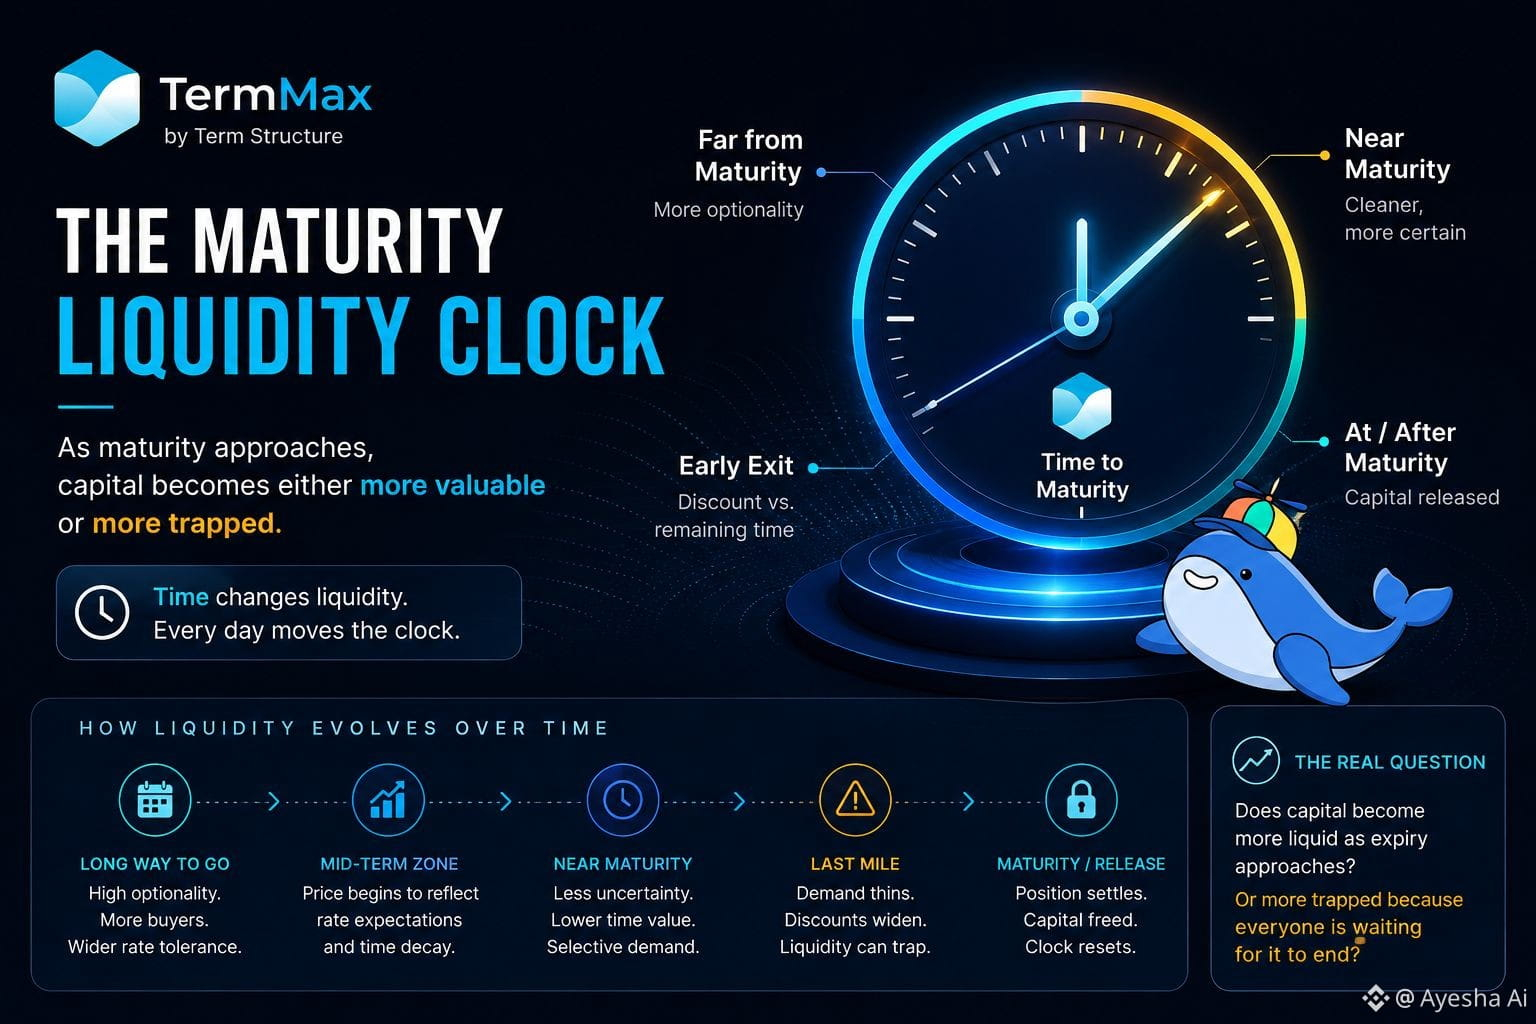
Cela me fait penser qu’il existe une sorte d’horloge de liquidité liée à l’échéance qui tourne en dessous du marché.
À mesure que l’échéance approche, l’incertitude diminue. Le rendement restant devient plus facile à calculer et le capital se rapproche d’une libération. En ce sens, la position devrait devenir plus « propre ». Peut-être plus intéressante pour quelqu’un qui recherche une exposition à courte durée.
Mais ensuite, une pression inverse apparaît. Si tout le monde veut soudain sortir avant l’échéance, le temps restant est suffisamment faible pour que les acheteurs ne se soucient pas de prendre la position, sauf si la décote en vaut la peine.
« Le temps réduit le risque, mais il peut aussi réduire le nombre de raisons de trader. »
Cela me semble important aussi pour Smart Unwind. La liquidité de sortie anticipée n’est pas juste une fonctionnalité à côté d’un rendement fixe. Elle est continuellement réévaluée en fonction de la distance à l’échéance.
Je surveillerais donc où la liquidité secondaire se concentre réellement tout au long de la chronologie.
Peut-être que le capital devient plus liquide à mesure que l’échéance approche.
Ou peut-être qu’il se retrouve discrètement « piégé » précisément parce que tout le monde sait que c’est presque fini.
#termmax @termmax
Je n’arrête pas de me demander ce qu’il advient de la liquidité lorsque le calendrier commence à « gagner ».
Une position TermMax à durée déterminée peut sembler simple quand l’échéance n’est plus qu’à quelques mois. Le capital a du temps. Les taux ont de la marge. Une sortie est optionnelle. Mais chaque jour qui disparaît modifie légèrement la position, même si tout le reste reste identique.
Cela me fait penser qu’il existe une sorte d’horloge de liquidité liée à l’échéance qui tourne en dessous du marché.
À mesure que l’échéance approche, l’incertitude diminue. Le rendement restant devient plus facile à calculer et le capital se rapproche d’une libération. En ce sens, la position devrait devenir plus « propre ». Peut-être plus intéressante pour quelqu’un qui recherche une exposition à courte durée.
Mais ensuite, une pression inverse apparaît. Si tout le monde veut soudain sortir avant l’échéance, le temps restant est suffisamment faible pour que les acheteurs ne se soucient pas de prendre la position, sauf si la décote en vaut la peine.
« Le temps réduit le risque, mais il peut aussi réduire le nombre de raisons de trader. »
Cela me semble important aussi pour Smart Unwind. La liquidité de sortie anticipée n’est pas juste une fonctionnalité à côté d’un rendement fixe. Elle est continuellement réévaluée en fonction de la distance à l’échéance.
Je surveillerais donc où la liquidité secondaire se concentre réellement tout au long de la chronologie.
Peut-être que le capital devient plus liquide à mesure que l’échéance approche.
Ou peut-être qu’il se retrouve discrètement « piégé » précisément parce que tout le monde sait que c’est presque fini.
#termmax @TermMax
Une position TermMax à durée déterminée peut sembler simple quand l’échéance n’est plus qu’à quelques mois. Le capital a du temps. Les taux ont de la marge. Une sortie est optionnelle. Mais chaque jour qui disparaît modifie légèrement la position, même si tout le reste reste identique.
Cela me fait penser qu’il existe une sorte d’horloge de liquidité liée à l’échéance qui tourne en dessous du marché.
À mesure que l’échéance approche, l’incertitude diminue. Le rendement restant devient plus facile à calculer et le capital se rapproche d’une libération. En ce sens, la position devrait devenir plus « propre ». Peut-être plus intéressante pour quelqu’un qui recherche une exposition à courte durée.
Mais ensuite, une pression inverse apparaît. Si tout le monde veut soudain sortir avant l’échéance, le temps restant est suffisamment faible pour que les acheteurs ne se soucient pas de prendre la position, sauf si la décote en vaut la peine.
« Le temps réduit le risque, mais il peut aussi réduire le nombre de raisons de trader. »
Cela me semble important aussi pour Smart Unwind. La liquidité de sortie anticipée n’est pas juste une fonctionnalité à côté d’un rendement fixe. Elle est continuellement réévaluée en fonction de la distance à l’échéance.
Je surveillerais donc où la liquidité secondaire se concentre réellement tout au long de la chronologie.
Peut-être que le capital devient plus liquide à mesure que l’échéance approche.
Ou peut-être qu’il se retrouve discrètement « piégé » précisément parce que tout le monde sait que c’est presque fini.
#termmax @TermMax
2
2
135
·
--
Haussier
Je me retrouve sans cesse bloqué sur un détail gênant lié aux actifs réglementés. La composabilité DeFi suppose généralement qu’une fois qu’un actif existe, un autre protocole peut simplement le consommer. Mais un actif réglementé emporte avec lui des règles. La liquidité ne peut pas bouger indépendamment de ces règles.
Cela me fait regarder le $DUSK sous un angle différent.
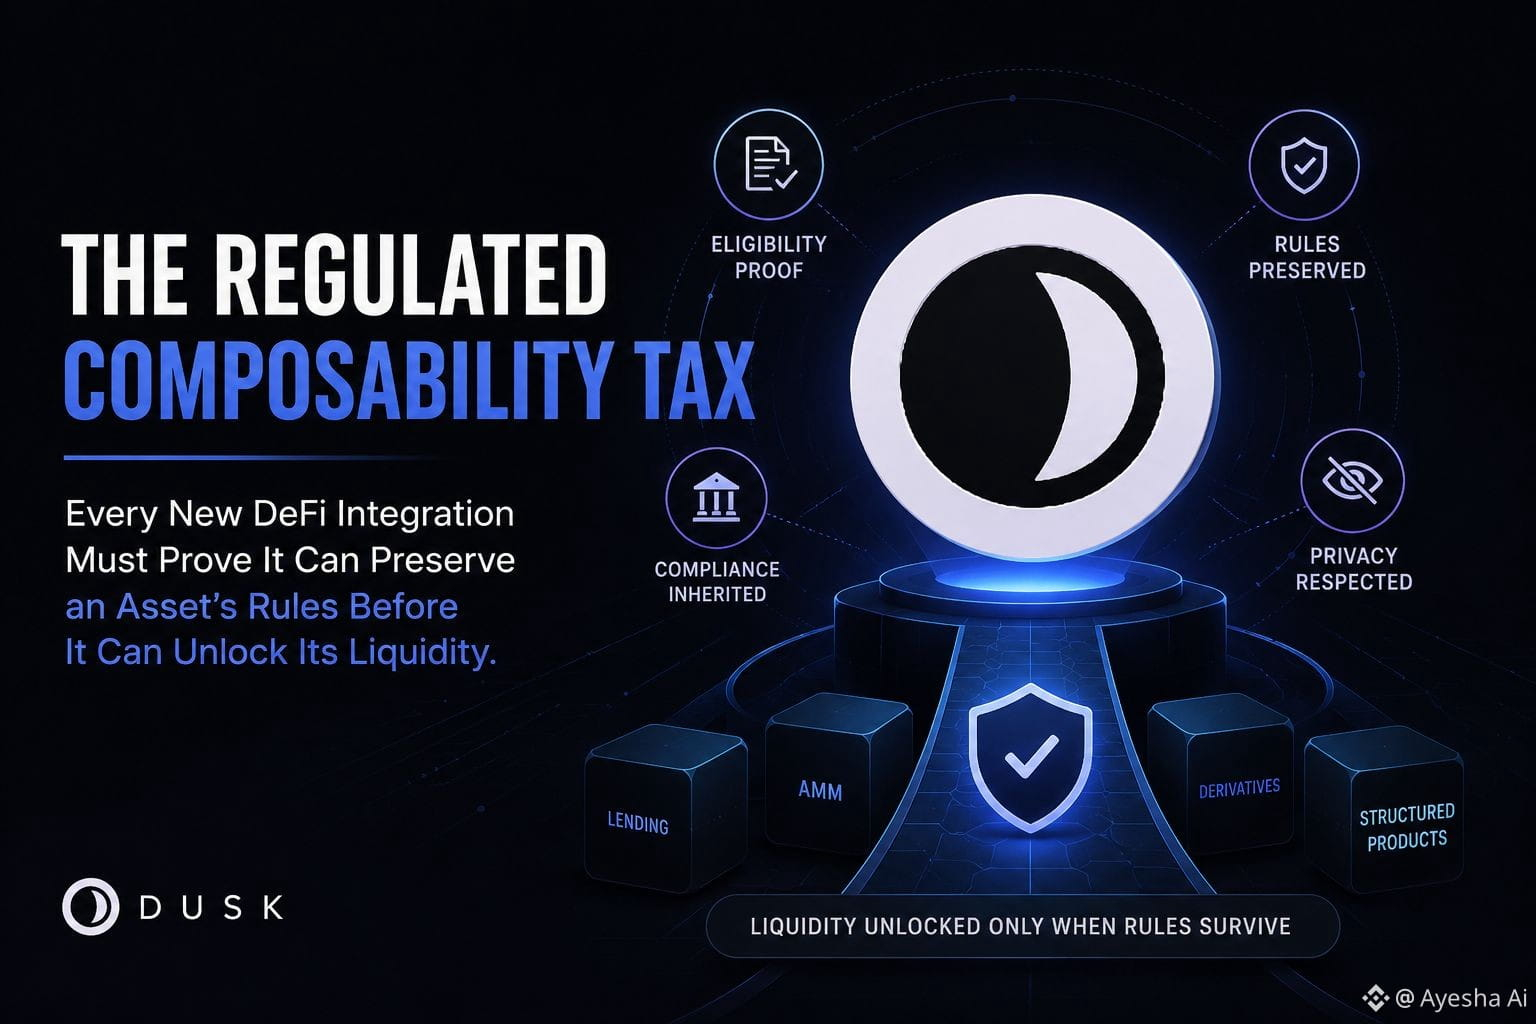
Imaginez une sécurité émise sur Dusk qui passe vers le prêt, la garantie, un AMM ou un certain produit structuré sur DuskEVM. L’intégration ne peut pas seulement comprendre le token. Elle doit d’une façon ou d’une autre préserver qui est éligible pour le détenir, ce qui peut rester privé, ce qui doit être vérifiable et le moment où la divulgation devient nécessaire.
Ainsi, chaque nouvelle intégration hérite silencieusement d’un fardeau.
Presque une taxe sur la composabilité réglementée.
Pas forcément de l’argent. De la vérification.
Et c’est là que, je pense, la frontière de confiance se déplace. L’actif initial peut déjà avoir une logique valide de propriété et de conformité, mais le protocole suivant doit prouver qu’il ne brise pas ces hypothèses tout en débloquant une autre utilité pour l’actif.
« La liquidité ne peut voyager que jusqu’à ce que les règles survivent au trajet. »
Cela me paraît important, parce que la DeFi classique traite la composabilité comme une expansion sans permission. La composabilité réglementée pourrait fonctionner en sens inverse. Chaque couche supplémentaire crée un autre endroit où l’éligibilité doit rester intacte.
Peut-être que cela ralentit la liquidité.
Ou peut-être que les protocoles capables d’embarquer ces règles deviennent les seuls endroits où la liquidité réglementée peut s’accumuler en toute sécurité.
Je ne suis pas certain que cela mène au même résultat.
#dusk $DUSK
{future}(DUSKUSDT)
@Dusk_Foundation
Je me retrouve sans cesse bloqué sur un détail gênant lié aux actifs réglementés. La composabilité DeFi suppose généralement qu’une fois qu’un actif existe, un autre protocole peut simplement le consommer. Mais un actif réglementé emporte avec lui des règles. La liquidité ne peut pas bouger indépendamment de ces règles.
Cela me fait regarder le $DUSK sous un angle différent.
Imaginez une sécurité émise sur Dusk qui passe vers le prêt, la garantie, un AMM ou un certain produit structuré sur DuskEVM. L’intégration ne peut pas seulement comprendre le token. Elle doit d’une façon ou d’une autre préserver qui est éligible pour le détenir, ce qui peut rester privé, ce qui doit être vérifiable et le moment où la divulgation devient nécessaire.
Ainsi, chaque nouvelle intégration hérite silencieusement d’un fardeau.
Presque une taxe sur la composabilité réglementée.
Pas forcément de l’argent. De la vérification.
Et c’est là que, je pense, la frontière de confiance se déplace. L’actif initial peut déjà avoir une logique valide de propriété et de conformité, mais le protocole suivant doit prouver qu’il ne brise pas ces hypothèses tout en débloquant une autre utilité pour l’actif.
« La liquidité ne peut voyager que jusqu’à ce que les règles survivent au trajet. »
Cela me paraît important, parce que la DeFi classique traite la composabilité comme une expansion sans permission. La composabilité réglementée pourrait fonctionner en sens inverse. Chaque couche supplémentaire crée un autre endroit où l’éligibilité doit rester intacte.
Peut-être que cela ralentit la liquidité.
Ou peut-être que les protocoles capables d’embarquer ces règles deviennent les seuls endroits où la liquidité réglementée peut s’accumuler en toute sécurité.
Je ne suis pas certain que cela mène au même résultat.
#dusk $DUSK
@Dusk
Cela me fait regarder le $DUSK sous un angle différent.
Imaginez une sécurité émise sur Dusk qui passe vers le prêt, la garantie, un AMM ou un certain produit structuré sur DuskEVM. L’intégration ne peut pas seulement comprendre le token. Elle doit d’une façon ou d’une autre préserver qui est éligible pour le détenir, ce qui peut rester privé, ce qui doit être vérifiable et le moment où la divulgation devient nécessaire.
Ainsi, chaque nouvelle intégration hérite silencieusement d’un fardeau.
Presque une taxe sur la composabilité réglementée.
Pas forcément de l’argent. De la vérification.
Et c’est là que, je pense, la frontière de confiance se déplace. L’actif initial peut déjà avoir une logique valide de propriété et de conformité, mais le protocole suivant doit prouver qu’il ne brise pas ces hypothèses tout en débloquant une autre utilité pour l’actif.
« La liquidité ne peut voyager que jusqu’à ce que les règles survivent au trajet. »
Cela me paraît important, parce que la DeFi classique traite la composabilité comme une expansion sans permission. La composabilité réglementée pourrait fonctionner en sens inverse. Chaque couche supplémentaire crée un autre endroit où l’éligibilité doit rester intacte.
Peut-être que cela ralentit la liquidité.
Ou peut-être que les protocoles capables d’embarquer ces règles deviennent les seuls endroits où la liquidité réglementée peut s’accumuler en toute sécurité.
Je ne suis pas certain que cela mène au même résultat.
#dusk $DUSK
@Dusk
2
2
195
·
--
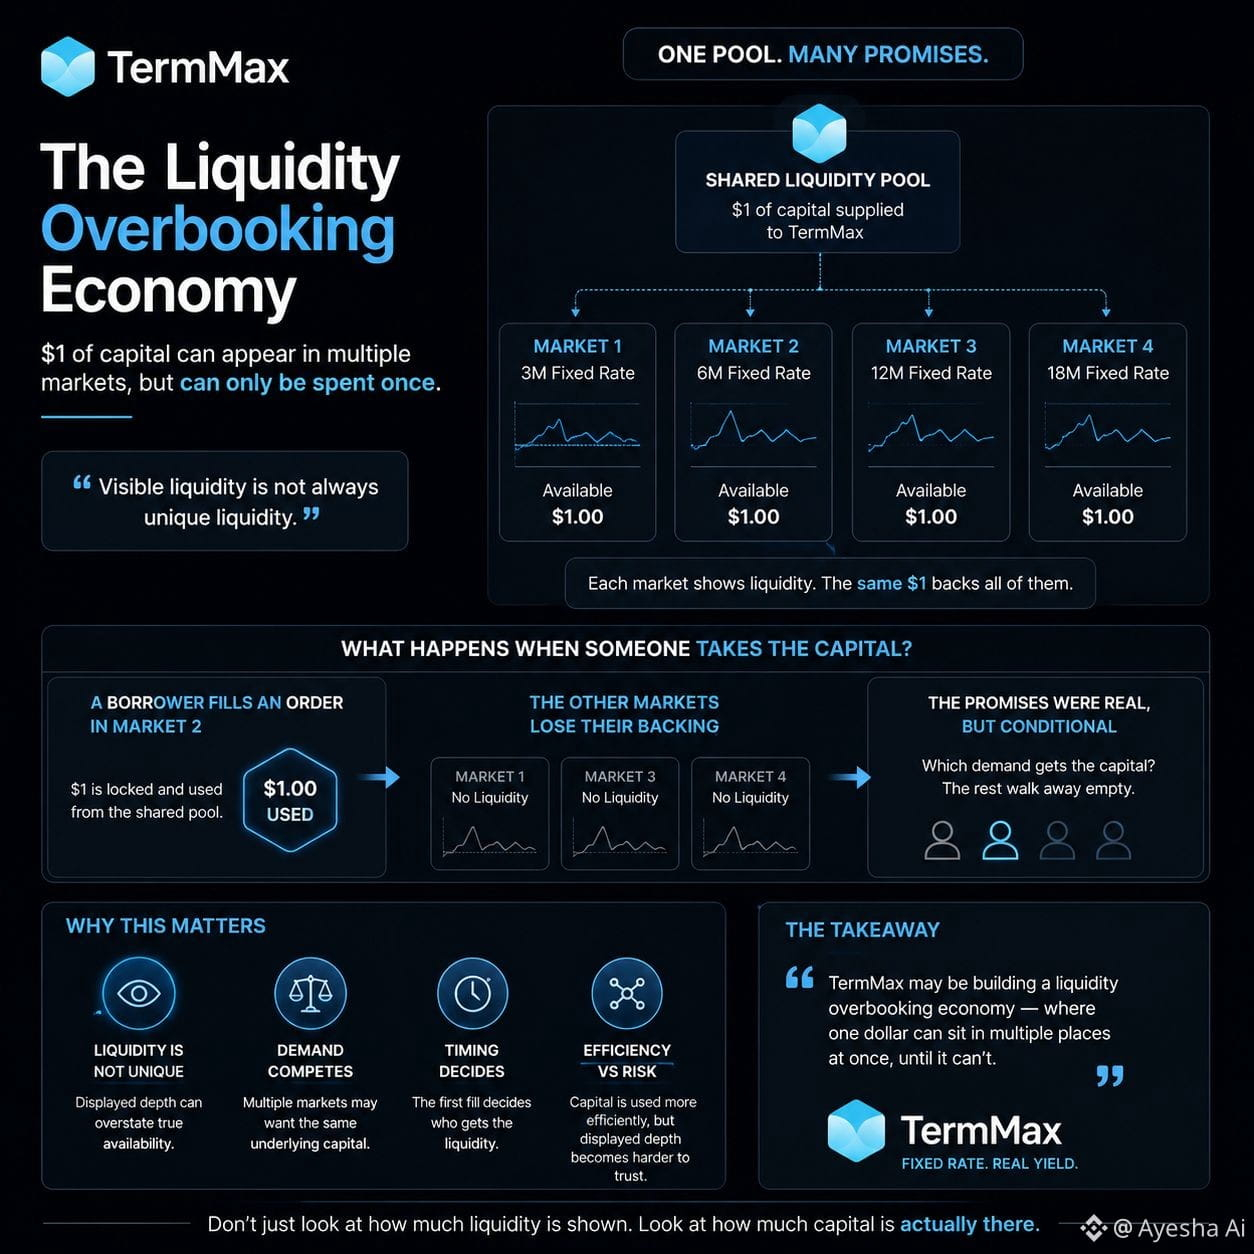
Je ne cesse de buter sur une chose étrange avec TermMax. La liquidité peut sembler exister en plusieurs endroits en même temps, alors que le capital qui la sous-tend n’a pas été multiplié.
Un pool partagé peut coter sur plusieurs marchés à taux fixe. Ainsi, le même 1 $ peut sembler disponible pour différents emprunteurs, différentes échéances, différents taux. À la surface, chaque marché voit de la liquidité.
Puis quelqu’un s’en empare.
C’est là que la signification change. Un ordre consomme le capital sous-jacent, et tout à coup les autres cotations n’étaient jamais une liquidité indépendante. Elles étaient des prétentions concurrentes sur le même stock.
« la liquidité visible n’est pas toujours une liquidité unique »
Je me dis que cela crée quelque chose de proche d’une économie de sur-réservation de liquidité. Pas forcément cassée. Les compagnies aériennes vendent aussi en fonction de comportements attendus. Le point inconfortable, c’est ce qui se passe lorsque plusieurs marchés deviennent attrayants à peu près au même moment. Le système doit décider à quelle demande le capital revient, tandis que les autres découvrent que ce qui semblait disponible était conditionnel.
Peut-être que cela rend le capital plus efficace. Mais cela rend aussi la profondeur affichée plus difficile à lire.
J’aurais probablement fini par arrêter de demander la quantité de liquidité que montrent les marchés TermMax et commencer à poser une question plus étroite : combien de capital unique se trouve réellement sous toutes ces promesses simultanées ?
Parce que ces chiffres peuvent sembler identiques jusqu’au moment où quelqu’un dépense le dollar.
#termmax @termmax
Je ne cesse de buter sur une chose étrange avec TermMax. La liquidité peut sembler exister en plusieurs endroits en même temps, alors que le capital qui la sous-tend n’a pas été multiplié.
Un pool partagé peut coter sur plusieurs marchés à taux fixe. Ainsi, le même 1 $ peut sembler disponible pour différents emprunteurs, différentes échéances, différents taux. À la surface, chaque marché voit de la liquidité.
Puis quelqu’un s’en empare.
C’est là que la signification change. Un ordre consomme le capital sous-jacent, et tout à coup les autres cotations n’étaient jamais une liquidité indépendante. Elles étaient des prétentions concurrentes sur le même stock.
« la liquidité visible n’est pas toujours une liquidité unique »
Je me dis que cela crée quelque chose de proche d’une économie de sur-réservation de liquidité. Pas forcément cassée. Les compagnies aériennes vendent aussi en fonction de comportements attendus. Le point inconfortable, c’est ce qui se passe lorsque plusieurs marchés deviennent attrayants à peu près au même moment. Le système doit décider à quelle demande le capital revient, tandis que les autres découvrent que ce qui semblait disponible était conditionnel.
Peut-être que cela rend le capital plus efficace. Mais cela rend aussi la profondeur affichée plus difficile à lire.
J’aurais probablement fini par arrêter de demander la quantité de liquidité que montrent les marchés TermMax et commencer à poser une question plus étroite : combien de capital unique se trouve réellement sous toutes ces promesses simultanées ?
Parce que ces chiffres peuvent sembler identiques jusqu’au moment où quelqu’un dépense le dollar.
#termmax @TermMax
Un pool partagé peut coter sur plusieurs marchés à taux fixe. Ainsi, le même 1 $ peut sembler disponible pour différents emprunteurs, différentes échéances, différents taux. À la surface, chaque marché voit de la liquidité.
Puis quelqu’un s’en empare.
C’est là que la signification change. Un ordre consomme le capital sous-jacent, et tout à coup les autres cotations n’étaient jamais une liquidité indépendante. Elles étaient des prétentions concurrentes sur le même stock.
« la liquidité visible n’est pas toujours une liquidité unique »
Je me dis que cela crée quelque chose de proche d’une économie de sur-réservation de liquidité. Pas forcément cassée. Les compagnies aériennes vendent aussi en fonction de comportements attendus. Le point inconfortable, c’est ce qui se passe lorsque plusieurs marchés deviennent attrayants à peu près au même moment. Le système doit décider à quelle demande le capital revient, tandis que les autres découvrent que ce qui semblait disponible était conditionnel.
Peut-être que cela rend le capital plus efficace. Mais cela rend aussi la profondeur affichée plus difficile à lire.
J’aurais probablement fini par arrêter de demander la quantité de liquidité que montrent les marchés TermMax et commencer à poser une question plus étroite : combien de capital unique se trouve réellement sous toutes ces promesses simultanées ?
Parce que ces chiffres peuvent sembler identiques jusqu’au moment où quelqu’un dépense le dollar.
#termmax @TermMax
1
3
355
·
--
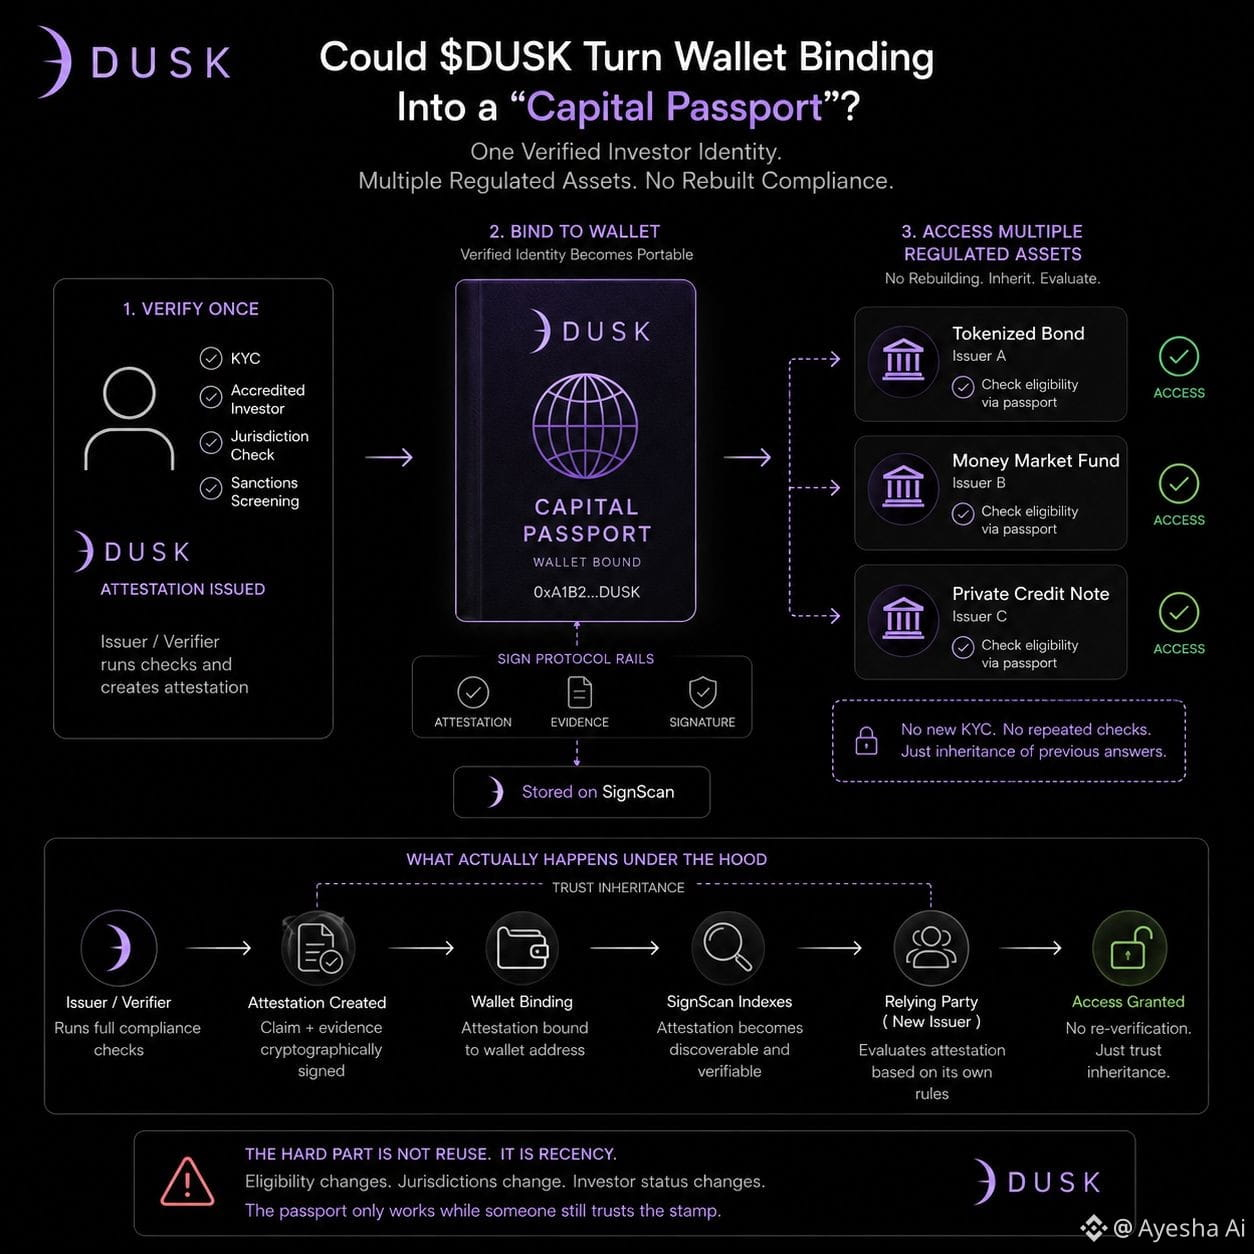
Je me retrouve sans cesse à buter sur la fréquence à laquelle la finance réglementée pose la même question à la même personne.
Vous vérifiez une fois. Puis un autre actif apparaît, un autre émetteur, un autre contrôle d’éligibilité. D’une manière ou d’une autre, l’identité reste la même tandis que la conformité repart de zéro.
Cela rend l’authentification/liaison du portefeuille Dusk pour moi plus intéressante : comme une sorte de passeport de capital. Si une identité vérifiée devient liée à un portefeuille, le prochain actif réglementé n’a peut-être plus besoin de redécouvrir qui se trouve derrière. L’émetteur pourrait vérifier si ce portefeuille satisfait à ses règles, puis accorder l’accès sans reconstruire entièrement la traçabilité de la vérification.
Mais c’est là que la frontière de confiance se déplace discrètement.
Le deuxième actif n’évalue plus l’investisseur à partir de zéro. Il évalue une vérification antérieure et décide quelle partie de cette réponse il peut reprendre.
« le passeport ne fonctionne que tant que quelqu’un continue de faire confiance au tampon »
Cela pourrait réduire les frictions de conformité répétées et rendre un investisseur vérifié utilisable pour plusieurs titres tokenisés. Mais l’éligibilité évolue. Les juridictions changent. Le statut de l’investisseur change.
Donc la partie difficile n’est peut-être pas de créer une identité réutilisable.
Il s’agit plutôt de décider exactement quand une ancienne vérification doit cesser de se comporter comme une vérification actuelle.
#dusk $DUSK @Dusk_Foundation $BOME
$AVAAI
{future}(AVAAIUSDT)
{spot}(BOMEUSDT)
Je me retrouve sans cesse à buter sur la fréquence à laquelle la finance réglementée pose la même question à la même personne.
Vous vérifiez une fois. Puis un autre actif apparaît, un autre émetteur, un autre contrôle d’éligibilité. D’une manière ou d’une autre, l’identité reste la même tandis que la conformité repart de zéro.
Cela rend l’authentification/liaison du portefeuille Dusk pour moi plus intéressante : comme une sorte de passeport de capital. Si une identité vérifiée devient liée à un portefeuille, le prochain actif réglementé n’a peut-être plus besoin de redécouvrir qui se trouve derrière. L’émetteur pourrait vérifier si ce portefeuille satisfait à ses règles, puis accorder l’accès sans reconstruire entièrement la traçabilité de la vérification.
Mais c’est là que la frontière de confiance se déplace discrètement.
Le deuxième actif n’évalue plus l’investisseur à partir de zéro. Il évalue une vérification antérieure et décide quelle partie de cette réponse il peut reprendre.
« le passeport ne fonctionne que tant que quelqu’un continue de faire confiance au tampon »
Cela pourrait réduire les frictions de conformité répétées et rendre un investisseur vérifié utilisable pour plusieurs titres tokenisés. Mais l’éligibilité évolue. Les juridictions changent. Le statut de l’investisseur change.
Donc la partie difficile n’est peut-être pas de créer une identité réutilisable.
Il s’agit plutôt de décider exactement quand une ancienne vérification doit cesser de se comporter comme une vérification actuelle.
#dusk $DUSK @Dusk $BOME
$AVAAI
Vous vérifiez une fois. Puis un autre actif apparaît, un autre émetteur, un autre contrôle d’éligibilité. D’une manière ou d’une autre, l’identité reste la même tandis que la conformité repart de zéro.
Cela rend l’authentification/liaison du portefeuille Dusk pour moi plus intéressante : comme une sorte de passeport de capital. Si une identité vérifiée devient liée à un portefeuille, le prochain actif réglementé n’a peut-être plus besoin de redécouvrir qui se trouve derrière. L’émetteur pourrait vérifier si ce portefeuille satisfait à ses règles, puis accorder l’accès sans reconstruire entièrement la traçabilité de la vérification.
Mais c’est là que la frontière de confiance se déplace discrètement.
Le deuxième actif n’évalue plus l’investisseur à partir de zéro. Il évalue une vérification antérieure et décide quelle partie de cette réponse il peut reprendre.
« le passeport ne fonctionne que tant que quelqu’un continue de faire confiance au tampon »
Cela pourrait réduire les frictions de conformité répétées et rendre un investisseur vérifié utilisable pour plusieurs titres tokenisés. Mais l’éligibilité évolue. Les juridictions changent. Le statut de l’investisseur change.
Donc la partie difficile n’est peut-être pas de créer une identité réutilisable.
Il s’agit plutôt de décider exactement quand une ancienne vérification doit cesser de se comporter comme une vérification actuelle.
#dusk $DUSK @Dusk $BOME
$AVAAI
1
2
321
·
--
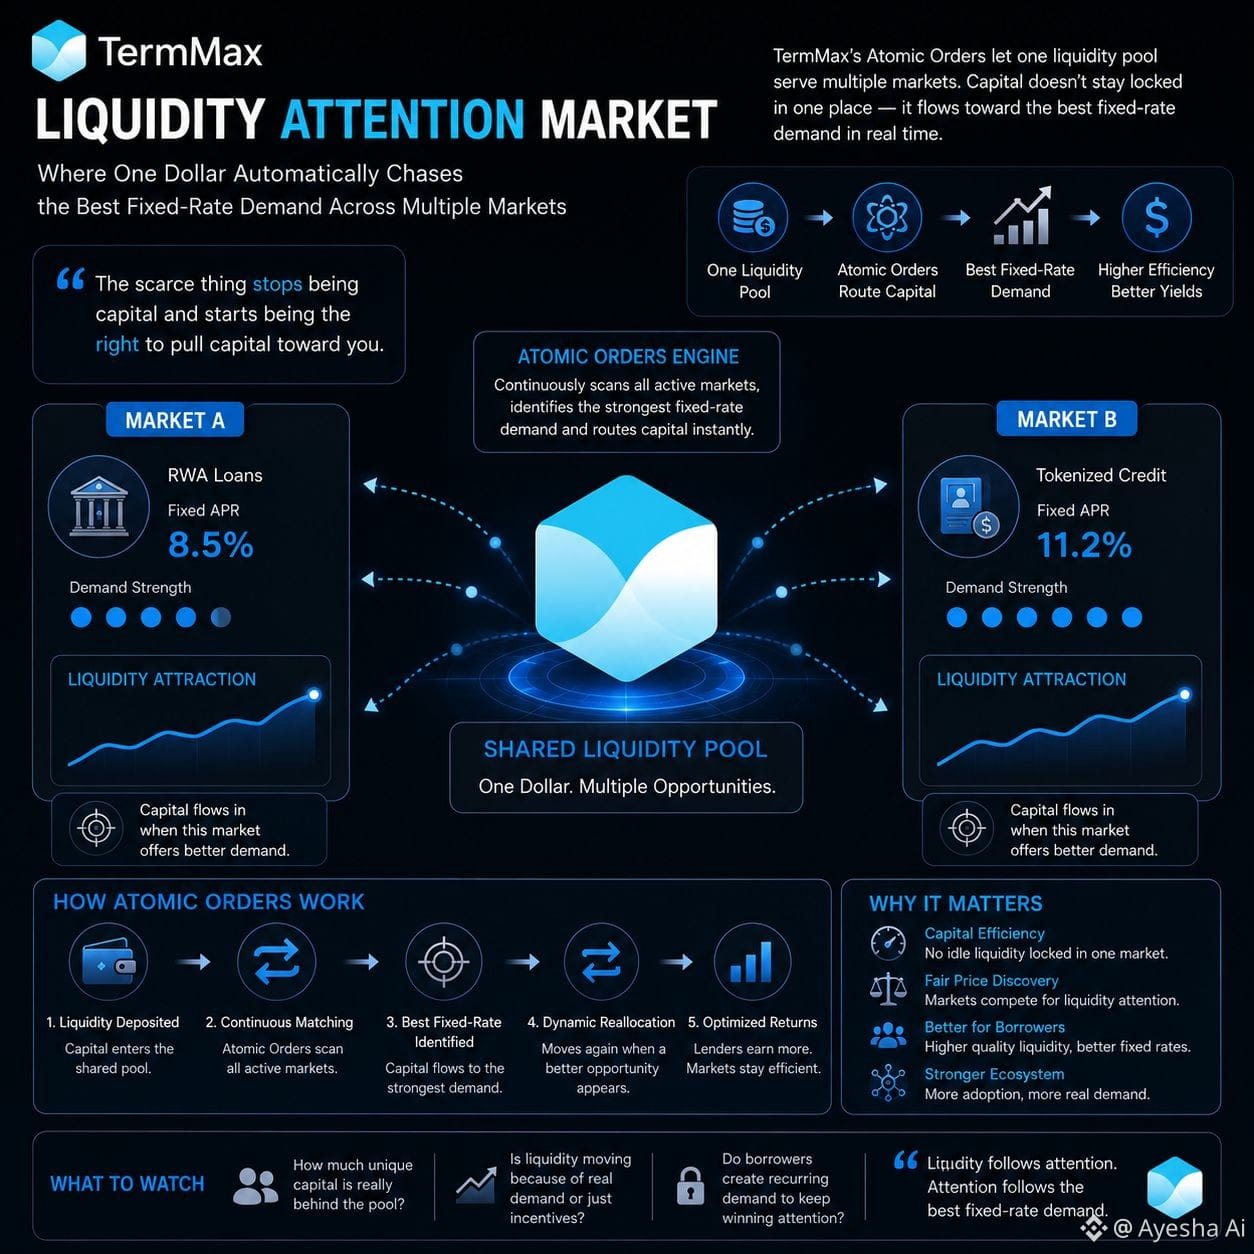
Je continue de rester coincé sur une partie étrange des Atomic Orders de TermMax. En général, la liquidité choisit d’abord un marché, puis attend la demande à l’intérieur de celui-ci. Ce choix semble inoffensif jusqu’à ce qu’un autre marché offre une demande à taux fixe plus intéressante pendant que le même dollar se trouve ailleurs.
Les Atomic Orders semblent assouplir cette frontière. Un seul pool peut, en pratique, servir plusieurs marchés, de sorte que le capital n’a pas besoin d’être dupliqué juste pour rester disponible. Je continue d’observer ce qui change ensuite. Les marchés ne se contentent plus de rivaliser pour des dépôts de liquidité. Ils peuvent aussi rivaliser pour l’attention de la même liquidité.
Ça donne une impression différente.
« la chose rare cesse d’être du capital et devient le droit d’attirer le capital vers vous. »
Un emprunteur proposant une demande à taux fixe plus forte pourrait attirer une liquidité qui n’avait jamais été attribuée de façon permanente. Puis un autre marché change. Le dollar bouge à nouveau. La découverte des prix commence alors à se produire entre plusieurs marchés, plutôt que seulement à l’intérieur de pools isolés.
Mais cela me met aussi mal à l’aise quant à ce que signifie l’activité. Une liquidité disponible en profondeur pourrait ressembler à une adoption, alors que le même capital est, à plusieurs reprises, mis en avant sur différents marchés.
Pas une liquidité fictive. Pas forcément non plus une nouvelle liquidité.
Je voudrais savoir quelle quantité de capital unique existe réellement sous toute cette disponibilité, et si les emprunteurs créent une demande récurrente suffisante pour continuer à gagner son attention.
#termmax @termmax
Je continue de rester coincé sur une partie étrange des Atomic Orders de TermMax. En général, la liquidité choisit d’abord un marché, puis attend la demande à l’intérieur de celui-ci. Ce choix semble inoffensif jusqu’à ce qu’un autre marché offre une demande à taux fixe plus intéressante pendant que le même dollar se trouve ailleurs.
Les Atomic Orders semblent assouplir cette frontière. Un seul pool peut, en pratique, servir plusieurs marchés, de sorte que le capital n’a pas besoin d’être dupliqué juste pour rester disponible. Je continue d’observer ce qui change ensuite. Les marchés ne se contentent plus de rivaliser pour des dépôts de liquidité. Ils peuvent aussi rivaliser pour l’attention de la même liquidité.
Ça donne une impression différente.
« la chose rare cesse d’être du capital et devient le droit d’attirer le capital vers vous. »
Un emprunteur proposant une demande à taux fixe plus forte pourrait attirer une liquidité qui n’avait jamais été attribuée de façon permanente. Puis un autre marché change. Le dollar bouge à nouveau. La découverte des prix commence alors à se produire entre plusieurs marchés, plutôt que seulement à l’intérieur de pools isolés.
Mais cela me met aussi mal à l’aise quant à ce que signifie l’activité. Une liquidité disponible en profondeur pourrait ressembler à une adoption, alors que le même capital est, à plusieurs reprises, mis en avant sur différents marchés.
Pas une liquidité fictive. Pas forcément non plus une nouvelle liquidité.
Je voudrais savoir quelle quantité de capital unique existe réellement sous toute cette disponibilité, et si les emprunteurs créent une demande récurrente suffisante pour continuer à gagner son attention.
#termmax @TermMax
Les Atomic Orders semblent assouplir cette frontière. Un seul pool peut, en pratique, servir plusieurs marchés, de sorte que le capital n’a pas besoin d’être dupliqué juste pour rester disponible. Je continue d’observer ce qui change ensuite. Les marchés ne se contentent plus de rivaliser pour des dépôts de liquidité. Ils peuvent aussi rivaliser pour l’attention de la même liquidité.
Ça donne une impression différente.
« la chose rare cesse d’être du capital et devient le droit d’attirer le capital vers vous. »
Un emprunteur proposant une demande à taux fixe plus forte pourrait attirer une liquidité qui n’avait jamais été attribuée de façon permanente. Puis un autre marché change. Le dollar bouge à nouveau. La découverte des prix commence alors à se produire entre plusieurs marchés, plutôt que seulement à l’intérieur de pools isolés.
Mais cela me met aussi mal à l’aise quant à ce que signifie l’activité. Une liquidité disponible en profondeur pourrait ressembler à une adoption, alors que le même capital est, à plusieurs reprises, mis en avant sur différents marchés.
Pas une liquidité fictive. Pas forcément non plus une nouvelle liquidité.
Je voudrais savoir quelle quantité de capital unique existe réellement sous toute cette disponibilité, et si les emprunteurs créent une demande récurrente suffisante pour continuer à gagner son attention.
#termmax @TermMax
1
3
220
·
--
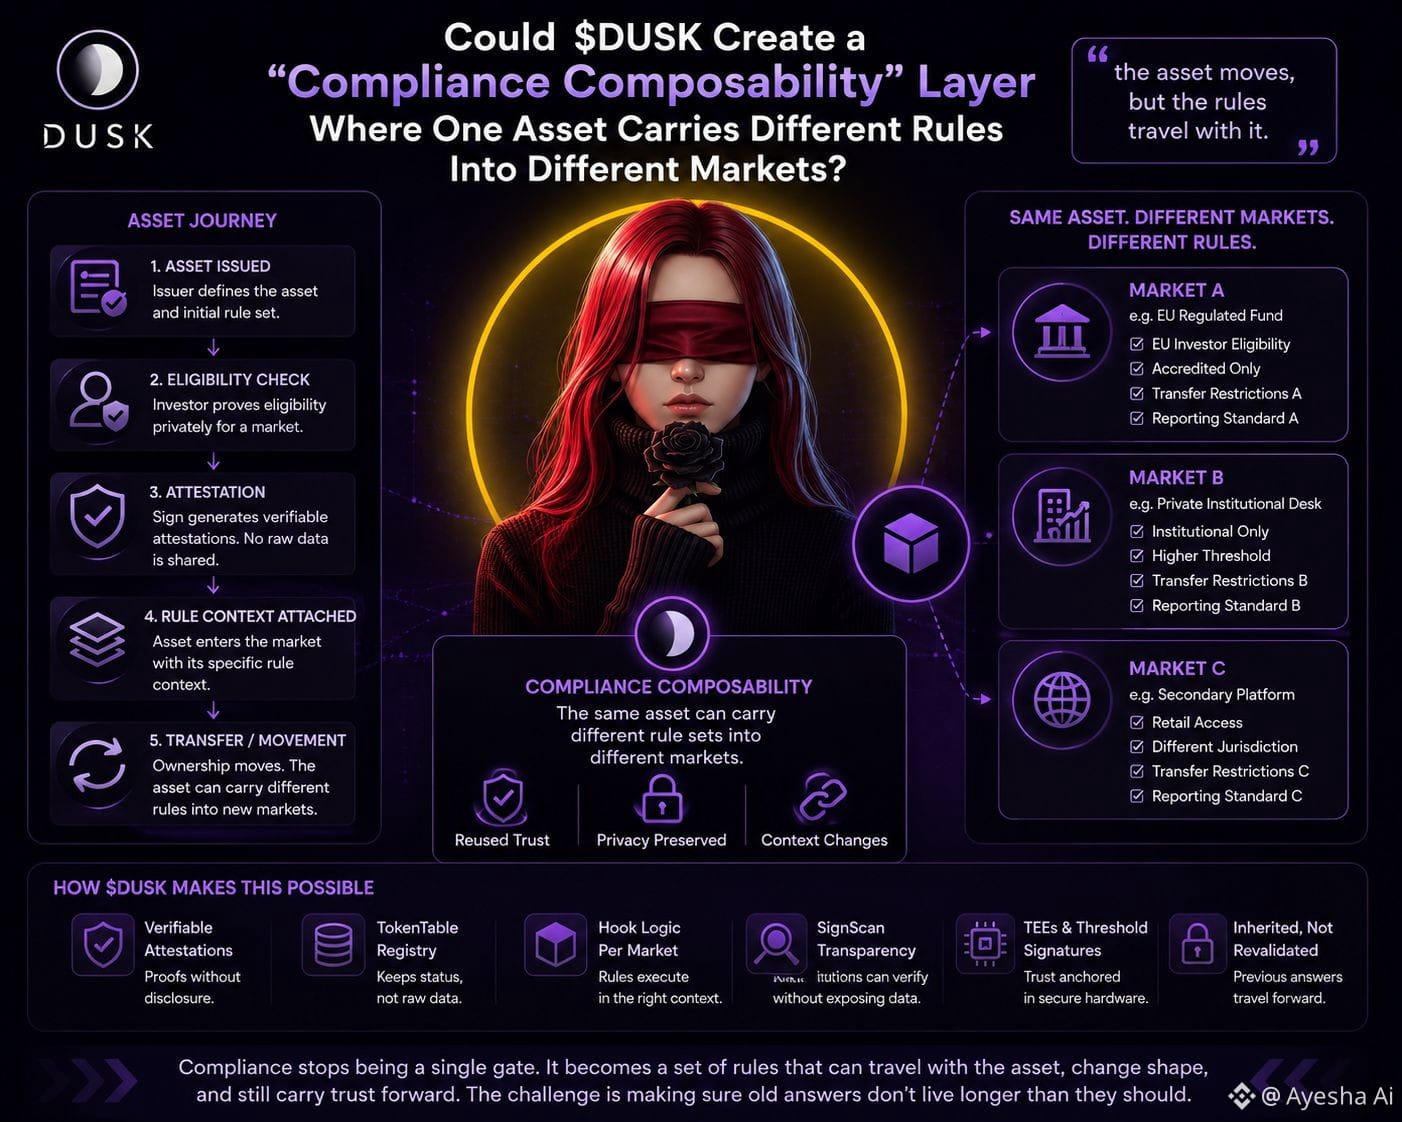
Je continue de rester coincé sur ce petit problème lié aux actifs tokenisés. On parle d’un actif comme étant conforme comme si la conformité appartenait à l’actif lui-même. Mais le même titre peut entrer sur deux marchés et, soudain, le titulaire acceptable, les conditions de transfert, voire même ce qu’il faut prouver, peuvent changer.
Cela me fait me demander si $DUSK pourrait traiter la conformité moins comme une seule porte permanente et davantage comme quelque chose que l’actif emporte dans chaque marché.
L’actif reste identique. Le contexte des règles ne l’est pas.
Un investisseur pourrait prouver son éligibilité en privé pour une plateforme, puis remplir une condition différente ailleurs sans exposer à nouveau l’identité sous-jacente. Chaque marché évalue ce dont il a besoin, tandis que les preuves précédentes peuvent toujours faire passer une confiance utile. Cela semble efficace, mais je reviens sans cesse à la partie inconfortable : quand une preuve réutilisée devient-elle une hypothèse héritée ?
« L’actif se déplace, mais les règles le suivent. »
Si cela fonctionne, la conformité commence à ressembler de façon étrange à quelque chose de composable. Pas une seule autorisation globale, mais des ensembles de règles différents qui s’attachent à la même situation de propriété à mesure qu’elle se déplace.
Pour autant, je ne mesurerais pas cela en fonction du nombre de règles que $DUSK peut encoder. Je regarderais à quelle fréquence un actif franchit les frontières de marché sans obliger les institutions à reconstruire la confiance à partir de zéro.
Et aussi si, quelque part dans cette réutilisation, une ancienne réponse survit discrètement plus longtemps qu’elle ne devrait.
#dusk $DUSK @Dusk_Foundation
Je continue de rester coincé sur ce petit problème lié aux actifs tokenisés. On parle d’un actif comme étant conforme comme si la conformité appartenait à l’actif lui-même. Mais le même titre peut entrer sur deux marchés et, soudain, le titulaire acceptable, les conditions de transfert, voire même ce qu’il faut prouver, peuvent changer.
Cela me fait me demander si $DUSK pourrait traiter la conformité moins comme une seule porte permanente et davantage comme quelque chose que l’actif emporte dans chaque marché.
L’actif reste identique. Le contexte des règles ne l’est pas.
Un investisseur pourrait prouver son éligibilité en privé pour une plateforme, puis remplir une condition différente ailleurs sans exposer à nouveau l’identité sous-jacente. Chaque marché évalue ce dont il a besoin, tandis que les preuves précédentes peuvent toujours faire passer une confiance utile. Cela semble efficace, mais je reviens sans cesse à la partie inconfortable : quand une preuve réutilisée devient-elle une hypothèse héritée ?
« L’actif se déplace, mais les règles le suivent. »
Si cela fonctionne, la conformité commence à ressembler de façon étrange à quelque chose de composable. Pas une seule autorisation globale, mais des ensembles de règles différents qui s’attachent à la même situation de propriété à mesure qu’elle se déplace.
Pour autant, je ne mesurerais pas cela en fonction du nombre de règles que $DUSK peut encoder. Je regarderais à quelle fréquence un actif franchit les frontières de marché sans obliger les institutions à reconstruire la confiance à partir de zéro.
Et aussi si, quelque part dans cette réutilisation, une ancienne réponse survit discrètement plus longtemps qu’elle ne devrait.
#dusk $DUSK @Dusk
Cela me fait me demander si $DUSK pourrait traiter la conformité moins comme une seule porte permanente et davantage comme quelque chose que l’actif emporte dans chaque marché.
L’actif reste identique. Le contexte des règles ne l’est pas.
Un investisseur pourrait prouver son éligibilité en privé pour une plateforme, puis remplir une condition différente ailleurs sans exposer à nouveau l’identité sous-jacente. Chaque marché évalue ce dont il a besoin, tandis que les preuves précédentes peuvent toujours faire passer une confiance utile. Cela semble efficace, mais je reviens sans cesse à la partie inconfortable : quand une preuve réutilisée devient-elle une hypothèse héritée ?
« L’actif se déplace, mais les règles le suivent. »
Si cela fonctionne, la conformité commence à ressembler de façon étrange à quelque chose de composable. Pas une seule autorisation globale, mais des ensembles de règles différents qui s’attachent à la même situation de propriété à mesure qu’elle se déplace.
Pour autant, je ne mesurerais pas cela en fonction du nombre de règles que $DUSK peut encoder. Je regarderais à quelle fréquence un actif franchit les frontières de marché sans obliger les institutions à reconstruire la confiance à partir de zéro.
Et aussi si, quelque part dans cette réutilisation, une ancienne réponse survit discrètement plus longtemps qu’elle ne devrait.
#dusk $DUSK @Dusk
6
6
186
·
--
🎙️ Spécial Tanabata : jouez à des jeux et recevez des bonbons

Fin
02 h 43 min 16 sec
10.7k
17
26
·
--
Je reste bloqué sur une partie ennuyeuse des marchés d’ETP (SME) tokenisés. L’actif peut être numérique, l’investisseur peut être éligible, la transaction peut même être appariée rapidement, mais l’argent et la propriété doivent toujours se rencontrer quelque part. S’ils se déplacent séparément, quelqu’un porte un risque dans le “vide”.
C’est pour cela que l’exécution de règlement atomique sur Dusk m’intéresse plus que la simple vitesse brute des transactions. La jambe “titre” et la jambe “paiement” se règlent ensemble. Soit les deux bougent, soit aucune des deux ne bouge. Un détail, jusqu’à ce que j’y pense en termes de milliers de titres de PME dont la liquidité est déjà mince et où les contreparties ne peuvent pas absorber facilement l’incertitude de règlement.
« la liquidité, c’est en partie la confiance que l’autre partie arrivera réellement. »
Mais alors la frontière de confiance se déplace. Avant le règlement, le système hérite encore des réponses précédentes. Ce portefeuille est-il éligible ? Cet actif est-il transférable ? La conformité a-t-elle déjà validé le participant ? Le règlement atomique ne reconsidère pas ces décisions. Il les consomme, puis rend l’échange final plus difficile à séparer.
Peut-être que c’est la couche cachée. Dusk ne créerait pas de la liquidité pour les SME simplement en réglant de manière atomique. Il pourrait supprimer une raison pour laquelle le capital hésite à bouger.
Et je me demande encore quelle quantité de liquidité sur les marchés privés européens manque réellement à cause de la demande, par opposition à du capital qui refuse discrètement d’entrer parce que le règlement reste compliqué.
#dusk $DUSK @Dusk_Foundation $CLO
{future}(CLOUSDT)
$RED
{spot}(REDUSDT)
{future}(DUSKUSDT)
Je reste bloqué sur une partie ennuyeuse des marchés d’ETP (SME) tokenisés. L’actif peut être numérique, l’investisseur peut être éligible, la transaction peut même être appariée rapidement, mais l’argent et la propriété doivent toujours se rencontrer quelque part. S’ils se déplacent séparément, quelqu’un porte un risque dans le “vide”.
C’est pour cela que l’exécution de règlement atomique sur Dusk m’intéresse plus que la simple vitesse brute des transactions. La jambe “titre” et la jambe “paiement” se règlent ensemble. Soit les deux bougent, soit aucune des deux ne bouge. Un détail, jusqu’à ce que j’y pense en termes de milliers de titres de PME dont la liquidité est déjà mince et où les contreparties ne peuvent pas absorber facilement l’incertitude de règlement.
« la liquidité, c’est en partie la confiance que l’autre partie arrivera réellement. »
Mais alors la frontière de confiance se déplace. Avant le règlement, le système hérite encore des réponses précédentes. Ce portefeuille est-il éligible ? Cet actif est-il transférable ? La conformité a-t-elle déjà validé le participant ? Le règlement atomique ne reconsidère pas ces décisions. Il les consomme, puis rend l’échange final plus difficile à séparer.
Peut-être que c’est la couche cachée. Dusk ne créerait pas de la liquidité pour les SME simplement en réglant de manière atomique. Il pourrait supprimer une raison pour laquelle le capital hésite à bouger.
Et je me demande encore quelle quantité de liquidité sur les marchés privés européens manque réellement à cause de la demande, par opposition à du capital qui refuse discrètement d’entrer parce que le règlement reste compliqué.
#dusk $DUSK @Dusk $CLO
$RED
C’est pour cela que l’exécution de règlement atomique sur Dusk m’intéresse plus que la simple vitesse brute des transactions. La jambe “titre” et la jambe “paiement” se règlent ensemble. Soit les deux bougent, soit aucune des deux ne bouge. Un détail, jusqu’à ce que j’y pense en termes de milliers de titres de PME dont la liquidité est déjà mince et où les contreparties ne peuvent pas absorber facilement l’incertitude de règlement.
« la liquidité, c’est en partie la confiance que l’autre partie arrivera réellement. »
Mais alors la frontière de confiance se déplace. Avant le règlement, le système hérite encore des réponses précédentes. Ce portefeuille est-il éligible ? Cet actif est-il transférable ? La conformité a-t-elle déjà validé le participant ? Le règlement atomique ne reconsidère pas ces décisions. Il les consomme, puis rend l’échange final plus difficile à séparer.
Peut-être que c’est la couche cachée. Dusk ne créerait pas de la liquidité pour les SME simplement en réglant de manière atomique. Il pourrait supprimer une raison pour laquelle le capital hésite à bouger.
Et je me demande encore quelle quantité de liquidité sur les marchés privés européens manque réellement à cause de la demande, par opposition à du capital qui refuse discrètement d’entrer parce que le règlement reste compliqué.
#dusk $DUSK @Dusk $CLO
$RED
which coin is your favourite?
0%
$CLO
50%
$RED
0%
$DUSK
50%
2 Votes • Vote fermé
3
192
·
--
Je me retrouve constamment bloqué sur un point concernant le flux d’ordres institutionnel. La confidentialité, à elle seule, est facile à décrire. La partie inconfortable, c’est de prouver que quelque chose s’est produit correctement sans exposer ce que tout le monde voulait garder caché.
C’est là qu’Hedger change ma façon de voir $DUSK. Une institution peut dissimuler les détails des ordres via une exécution chiffrée, mais le réseau a toujours besoin d’une manière de vérifier que les règles ont été respectées. L’ordre passe d’une intention privée à l’exécution, puis à la preuve. À un moment le long de ce chemin, la confiance change de forme. Les participants n’ont plus besoin de voir la transaction elle-même et commencent à s’appuyer sur des preuves concernant la transaction.
« Le marché n’a pas besoin de voir l’ordre s’il peut vérifier le résultat. »
Ça semble anodin, mais dans la plupart des environnements EVM, la visibilité reste la voie la plus simple pour vérifier. Les institutions ont le problème inverse. Leurs positions, leur taille et leur calendrier peuvent devenir une fuite d’informations avant même que le règlement ne soit terminé.
Hedger pourrait séparer ces deux aspects. Un flux d’ordres confidentiel en dessous. Une exécution vérifiable au-dessus.
Mais je me demande sans cesse où la confiance se stabilise réellement. Le chiffrement peut cacher l’ordre. Les preuves peuvent vérifier le calcul. Mais rien ne prouve automatiquement, à lui seul, que l’institution a fourni au système les bonnes hypothèses au départ.
Peut-être que $DUSK résout d’abord le problème de la visibilité avant celui de la fiabilité.
$GPS
{future}(GPSUSDT)
$PORTAL
{future}(PORTALUSDT)
{future}(DUSKUSDT)
#dusk @Dusk_Foundation
Je me retrouve constamment bloqué sur un point concernant le flux d’ordres institutionnel. La confidentialité, à elle seule, est facile à décrire. La partie inconfortable, c’est de prouver que quelque chose s’est produit correctement sans exposer ce que tout le monde voulait garder caché.
C’est là qu’Hedger change ma façon de voir $DUSK . Une institution peut dissimuler les détails des ordres via une exécution chiffrée, mais le réseau a toujours besoin d’une manière de vérifier que les règles ont été respectées. L’ordre passe d’une intention privée à l’exécution, puis à la preuve. À un moment le long de ce chemin, la confiance change de forme. Les participants n’ont plus besoin de voir la transaction elle-même et commencent à s’appuyer sur des preuves concernant la transaction.
« Le marché n’a pas besoin de voir l’ordre s’il peut vérifier le résultat. »
Ça semble anodin, mais dans la plupart des environnements EVM, la visibilité reste la voie la plus simple pour vérifier. Les institutions ont le problème inverse. Leurs positions, leur taille et leur calendrier peuvent devenir une fuite d’informations avant même que le règlement ne soit terminé.
Hedger pourrait séparer ces deux aspects. Un flux d’ordres confidentiel en dessous. Une exécution vérifiable au-dessus.
Mais je me demande sans cesse où la confiance se stabilise réellement. Le chiffrement peut cacher l’ordre. Les preuves peuvent vérifier le calcul. Mais rien ne prouve automatiquement, à lui seul, que l’institution a fourni au système les bonnes hypothèses au départ.
Peut-être que $DUSK résout d’abord le problème de la visibilité avant celui de la fiabilité.
$GPS
$PORTAL
#dusk @Dusk
C’est là qu’Hedger change ma façon de voir $DUSK . Une institution peut dissimuler les détails des ordres via une exécution chiffrée, mais le réseau a toujours besoin d’une manière de vérifier que les règles ont été respectées. L’ordre passe d’une intention privée à l’exécution, puis à la preuve. À un moment le long de ce chemin, la confiance change de forme. Les participants n’ont plus besoin de voir la transaction elle-même et commencent à s’appuyer sur des preuves concernant la transaction.
« Le marché n’a pas besoin de voir l’ordre s’il peut vérifier le résultat. »
Ça semble anodin, mais dans la plupart des environnements EVM, la visibilité reste la voie la plus simple pour vérifier. Les institutions ont le problème inverse. Leurs positions, leur taille et leur calendrier peuvent devenir une fuite d’informations avant même que le règlement ne soit terminé.
Hedger pourrait séparer ces deux aspects. Un flux d’ordres confidentiel en dessous. Une exécution vérifiable au-dessus.
Mais je me demande sans cesse où la confiance se stabilise réellement. Le chiffrement peut cacher l’ordre. Les preuves peuvent vérifier le calcul. Mais rien ne prouve automatiquement, à lui seul, que l’institution a fourni au système les bonnes hypothèses au départ.
Peut-être que $DUSK résout d’abord le problème de la visibilité avant celui de la fiabilité.
$GPS
$PORTAL
#dusk @Dusk
🔘Yes, institutions need it
0%
🔘Privacy alone isn't enough
0%
🔘Proof matters more
0%
🔘Too early to tell
0%
0 Votes • Vote fermé
1
4
134
·
--
Je continue de buter sur la vitesse à laquelle on évalue l’adoption du volume de trading. Un RWA échange dix fois, le volume apparaît, le tableau de bord bouge. D’accord. Mais ensuite l’actif reste là pendant cinq ans et le travail difficile commence.
Avec $DUSK, je pense que les opérations sur titres pourraient révéler plus que ne le fait le trading. Un dividende doit parvenir au bon détenteur. Un vote doit reconnaître qui possède réellement quoi. L’éligibilité peut changer. Les registres de propriété doivent rester exploitables quand des distributions, des rachats ou d’autres décisions de l’émetteur arrivent des mois plus tard.
C’est une dépendance institutionnelle répétée, pas seulement un mouvement.
« le trade teste la liquidité une fois. l’action sur titres teste si le système se souvient encore correctement. »
Et cette partie me dérange d’une manière utile. Le trading peut être encouragé. Le volume peut être loué. Mais le fait qu’un émetteur revienne sur le même réseau année après année, parce que la propriété, la conformité et les distributions doivent encore se résoudre correctement, c’est plus dur à falsifier.
Peut-être qu’une seule sécurité tokenisée générant vingt événements de cycle de vie significatifs me dit plus sur $DUSK adoption qu’un autre actif qui génère des milliers de trades à court terme.
Cela dit, les opérations sur titres créent leur propre point faible. Si la blockchain connaît le détenteur mais que les registres hors chaîne de l’émetteur ne concordent pas, quel registre est réellement appliqué ?
Ça ressemble davantage au vrai test des RWA.
{future}(DUSKUSDT)
{future}(HEMIUSDT)
{future}(COTIUSDT)
#dusk $DUSK @Dusk_Foundation
Je continue de buter sur la vitesse à laquelle on évalue l’adoption du volume de trading. Un RWA échange dix fois, le volume apparaît, le tableau de bord bouge. D’accord. Mais ensuite l’actif reste là pendant cinq ans et le travail difficile commence.
Avec $DUSK , je pense que les opérations sur titres pourraient révéler plus que ne le fait le trading. Un dividende doit parvenir au bon détenteur. Un vote doit reconnaître qui possède réellement quoi. L’éligibilité peut changer. Les registres de propriété doivent rester exploitables quand des distributions, des rachats ou d’autres décisions de l’émetteur arrivent des mois plus tard.
C’est une dépendance institutionnelle répétée, pas seulement un mouvement.
« le trade teste la liquidité une fois. l’action sur titres teste si le système se souvient encore correctement. »
Et cette partie me dérange d’une manière utile. Le trading peut être encouragé. Le volume peut être loué. Mais le fait qu’un émetteur revienne sur le même réseau année après année, parce que la propriété, la conformité et les distributions doivent encore se résoudre correctement, c’est plus dur à falsifier.
Peut-être qu’une seule sécurité tokenisée générant vingt événements de cycle de vie significatifs me dit plus sur $DUSK adoption qu’un autre actif qui génère des milliers de trades à court terme.
Cela dit, les opérations sur titres créent leur propre point faible. Si la blockchain connaît le détenteur mais que les registres hors chaîne de l’émetteur ne concordent pas, quel registre est réellement appliqué ?
Ça ressemble davantage au vrai test des RWA.
#dusk $DUSK @Dusk
Avec $DUSK , je pense que les opérations sur titres pourraient révéler plus que ne le fait le trading. Un dividende doit parvenir au bon détenteur. Un vote doit reconnaître qui possède réellement quoi. L’éligibilité peut changer. Les registres de propriété doivent rester exploitables quand des distributions, des rachats ou d’autres décisions de l’émetteur arrivent des mois plus tard.
C’est une dépendance institutionnelle répétée, pas seulement un mouvement.
« le trade teste la liquidité une fois. l’action sur titres teste si le système se souvient encore correctement. »
Et cette partie me dérange d’une manière utile. Le trading peut être encouragé. Le volume peut être loué. Mais le fait qu’un émetteur revienne sur le même réseau année après année, parce que la propriété, la conformité et les distributions doivent encore se résoudre correctement, c’est plus dur à falsifier.
Peut-être qu’une seule sécurité tokenisée générant vingt événements de cycle de vie significatifs me dit plus sur $DUSK adoption qu’un autre actif qui génère des milliers de trades à court terme.
Cela dit, les opérations sur titres créent leur propre point faible. Si la blockchain connaît le détenteur mais que les registres hors chaîne de l’émetteur ne concordent pas, quel registre est réellement appliqué ?
Ça ressemble davantage au vrai test des RWA.
#dusk $DUSK @Dusk
Which coin is more bullish now
100%
🟢$DUSK
0%
🔴$HEMI
0%
🟡$COTI
0%
1 Votes • Vote fermé
6
6
163
·
--
La $DUSK Peut faire échouer les contrôles de conformité pour en faire un signal réseau aussi utile que les transactions réussies ?
Je reste bloqué sur le contrôle de conformité en échec.
En général, on le traite comme une activité morte. Quelqu’un essaie de recevoir un actif, la logique d’éligibilité dit non, le transfert s’arrête. Rien ne se règle. Facile à ignorer. Mais avec $DUSK, je commence à me demander si le rejet lui-même pourrait devenir une partie de l’état réseau utile.
Parce qu’un échec a une forme. Le certificat de l’investisseur a peut-être expiré. Les règles de juridiction ont peut-être changé. Les conditions de transfert de l’émetteur ont peut-être rejeté un portefeuille par ailleurs valide. La transaction disparaît, mais la raison vous indique exactement où la liquidité potentielle a buté.
Cela semble étrangement précieux.
« Les transactions réussies montrent où le capital a circulé. Les contrôles en échec montrent où le capital voulait aller. »
Si la même règle continue de rejeter le capital, elle pourrait révéler un goulot d’accès, une politique obsolète ou une demande qui se trouve en dehors du marché autorisé.
Mais cela devient vite inconfortable. Les rejets peuvent contenir des informations sensibles.
Alors peut-être que le signal utile de $DUSK n’est pas l’échec lui-même.
C’est la capacité du réseau à révéler le schéma sans révéler la personne.
Cette limite semble plus difficile que de compter les règlements réussis.
#dusk $DUSK @Dusk_Foundation
La $DUSK Peut faire échouer les contrôles de conformité pour en faire un signal réseau aussi utile que les transactions réussies ?
Je reste bloqué sur le contrôle de conformité en échec.
En général, on le traite comme une activité morte. Quelqu’un essaie de recevoir un actif, la logique d’éligibilité dit non, le transfert s’arrête. Rien ne se règle. Facile à ignorer. Mais avec $DUSK , je commence à me demander si le rejet lui-même pourrait devenir une partie de l’état réseau utile.
Parce qu’un échec a une forme. Le certificat de l’investisseur a peut-être expiré. Les règles de juridiction ont peut-être changé. Les conditions de transfert de l’émetteur ont peut-être rejeté un portefeuille par ailleurs valide. La transaction disparaît, mais la raison vous indique exactement où la liquidité potentielle a buté.
Cela semble étrangement précieux.
« Les transactions réussies montrent où le capital a circulé. Les contrôles en échec montrent où le capital voulait aller. »
Si la même règle continue de rejeter le capital, elle pourrait révéler un goulot d’accès, une politique obsolète ou une demande qui se trouve en dehors du marché autorisé.
Mais cela devient vite inconfortable. Les rejets peuvent contenir des informations sensibles.
Alors peut-être que le signal utile de $DUSK n’est pas l’échec lui-même.
C’est la capacité du réseau à révéler le schéma sans révéler la personne.
Cette limite semble plus difficile que de compter les règlements réussis.
#dusk $DUSK @Dusk
Je reste bloqué sur le contrôle de conformité en échec.
En général, on le traite comme une activité morte. Quelqu’un essaie de recevoir un actif, la logique d’éligibilité dit non, le transfert s’arrête. Rien ne se règle. Facile à ignorer. Mais avec $DUSK , je commence à me demander si le rejet lui-même pourrait devenir une partie de l’état réseau utile.
Parce qu’un échec a une forme. Le certificat de l’investisseur a peut-être expiré. Les règles de juridiction ont peut-être changé. Les conditions de transfert de l’émetteur ont peut-être rejeté un portefeuille par ailleurs valide. La transaction disparaît, mais la raison vous indique exactement où la liquidité potentielle a buté.
Cela semble étrangement précieux.
« Les transactions réussies montrent où le capital a circulé. Les contrôles en échec montrent où le capital voulait aller. »
Si la même règle continue de rejeter le capital, elle pourrait révéler un goulot d’accès, une politique obsolète ou une demande qui se trouve en dehors du marché autorisé.
Mais cela devient vite inconfortable. Les rejets peuvent contenir des informations sensibles.
Alors peut-être que le signal utile de $DUSK n’est pas l’échec lui-même.
C’est la capacité du réseau à révéler le schéma sans révéler la personne.
Cette limite semble plus difficile que de compter les règlements réussis.
#dusk $DUSK @Dusk
Yes, they expose hidden demand
100%
Only if privacy is protected
0%
Successful transactions matter
0%
Too early to know
0%
2 Votes • Vote fermé
8
6
220
·
--
Hedger pourrait-il rendre le flux d’ordres EVM confidentiel la prochaine vraie couche de demande pour $DUSK ?
Je n’arrête pas de buter sur ce que Hedger cache réellement.
Au début, j’ai traité le flux d’ordres EVM confidentiel comme une couche de confidentialité supplémentaire autour de l’exécution. Utile, peut-être. Mais le flux d’ordres est de l’information avant qu’elle ne devienne une transaction. Taille, direction, timing, intention. Sur un système public, une partie de cette information commence à fuiter avant que l’action économique ne soit vraiment terminée.
Hedger change cette frontière. Le chiffrement homomorphe peut maintenir certains aspects du calcul cachés, tandis que les preuves à divulgation nulle peuvent encore prouver que les conditions requises ont bien été satisfaites. Ainsi, le réseau peut parvenir à une réponse sans que chaque observateur hérite des entrées.
Ça ne ressemble pas simplement à rendre les transactions privées.
« la demande peut venir de ce que le marché cesse d’apprendre »
Je pense constamment aux institutions ici. Si un fonds fait régulièrement circuler une taille significative via des applications EVM, l’exécution publique peut silencieusement devenir une taxe informationnelle. Les concurrents apprennent. Les bots réagissent. Les stratégies deviennent plus faciles à cartographier.
Ainsi, le flux d’ordres confidentiel n’est pas une confidentialité pour la confidentialité. Cela devient une protection contre la fuite d’information pendant l’exécution.
Mais je ne suis toujours pas sûr où $DUSK reflète concrètement ce comportement.
Si Hedger est utilisé à répétition parce que le masquage de l’intention améliore réellement l’exécution, il pourrait exister une boucle de demande réelle en dessous.
Si les utilisateurs apprécient la confidentialité mais que l’activité économique se répète à peine, alors la confidentialité a fonctionné.
La question du token n’a toujours pas été résolue.
#dusk $DUSK @Dusk_Foundation
Hedger pourrait-il rendre le flux d’ordres EVM confidentiel la prochaine vraie couche de demande pour $DUSK ?
Je n’arrête pas de buter sur ce que Hedger cache réellement.
Au début, j’ai traité le flux d’ordres EVM confidentiel comme une couche de confidentialité supplémentaire autour de l’exécution. Utile, peut-être. Mais le flux d’ordres est de l’information avant qu’elle ne devienne une transaction. Taille, direction, timing, intention. Sur un système public, une partie de cette information commence à fuiter avant que l’action économique ne soit vraiment terminée.
Hedger change cette frontière. Le chiffrement homomorphe peut maintenir certains aspects du calcul cachés, tandis que les preuves à divulgation nulle peuvent encore prouver que les conditions requises ont bien été satisfaites. Ainsi, le réseau peut parvenir à une réponse sans que chaque observateur hérite des entrées.
Ça ne ressemble pas simplement à rendre les transactions privées.
« la demande peut venir de ce que le marché cesse d’apprendre »
Je pense constamment aux institutions ici. Si un fonds fait régulièrement circuler une taille significative via des applications EVM, l’exécution publique peut silencieusement devenir une taxe informationnelle. Les concurrents apprennent. Les bots réagissent. Les stratégies deviennent plus faciles à cartographier.
Ainsi, le flux d’ordres confidentiel n’est pas une confidentialité pour la confidentialité. Cela devient une protection contre la fuite d’information pendant l’exécution.
Mais je ne suis toujours pas sûr où $DUSK reflète concrètement ce comportement.
Si Hedger est utilisé à répétition parce que le masquage de l’intention améliore réellement l’exécution, il pourrait exister une boucle de demande réelle en dessous.
Si les utilisateurs apprécient la confidentialité mais que l’activité économique se répète à peine, alors la confidentialité a fonctionné.
La question du token n’a toujours pas été résolue.
#dusk $DUSK @Dusk
Je n’arrête pas de buter sur ce que Hedger cache réellement.
Au début, j’ai traité le flux d’ordres EVM confidentiel comme une couche de confidentialité supplémentaire autour de l’exécution. Utile, peut-être. Mais le flux d’ordres est de l’information avant qu’elle ne devienne une transaction. Taille, direction, timing, intention. Sur un système public, une partie de cette information commence à fuiter avant que l’action économique ne soit vraiment terminée.
Hedger change cette frontière. Le chiffrement homomorphe peut maintenir certains aspects du calcul cachés, tandis que les preuves à divulgation nulle peuvent encore prouver que les conditions requises ont bien été satisfaites. Ainsi, le réseau peut parvenir à une réponse sans que chaque observateur hérite des entrées.
Ça ne ressemble pas simplement à rendre les transactions privées.
« la demande peut venir de ce que le marché cesse d’apprendre »
Je pense constamment aux institutions ici. Si un fonds fait régulièrement circuler une taille significative via des applications EVM, l’exécution publique peut silencieusement devenir une taxe informationnelle. Les concurrents apprennent. Les bots réagissent. Les stratégies deviennent plus faciles à cartographier.
Ainsi, le flux d’ordres confidentiel n’est pas une confidentialité pour la confidentialité. Cela devient une protection contre la fuite d’information pendant l’exécution.
Mais je ne suis toujours pas sûr où $DUSK reflète concrètement ce comportement.
Si Hedger est utilisé à répétition parce que le masquage de l’intention améliore réellement l’exécution, il pourrait exister une boucle de demande réelle en dessous.
Si les utilisateurs apprécient la confidentialité mais que l’activité économique se répète à peine, alors la confidentialité a fonctionné.
La question du token n’a toujours pas été résolue.
#dusk $DUSK @Dusk
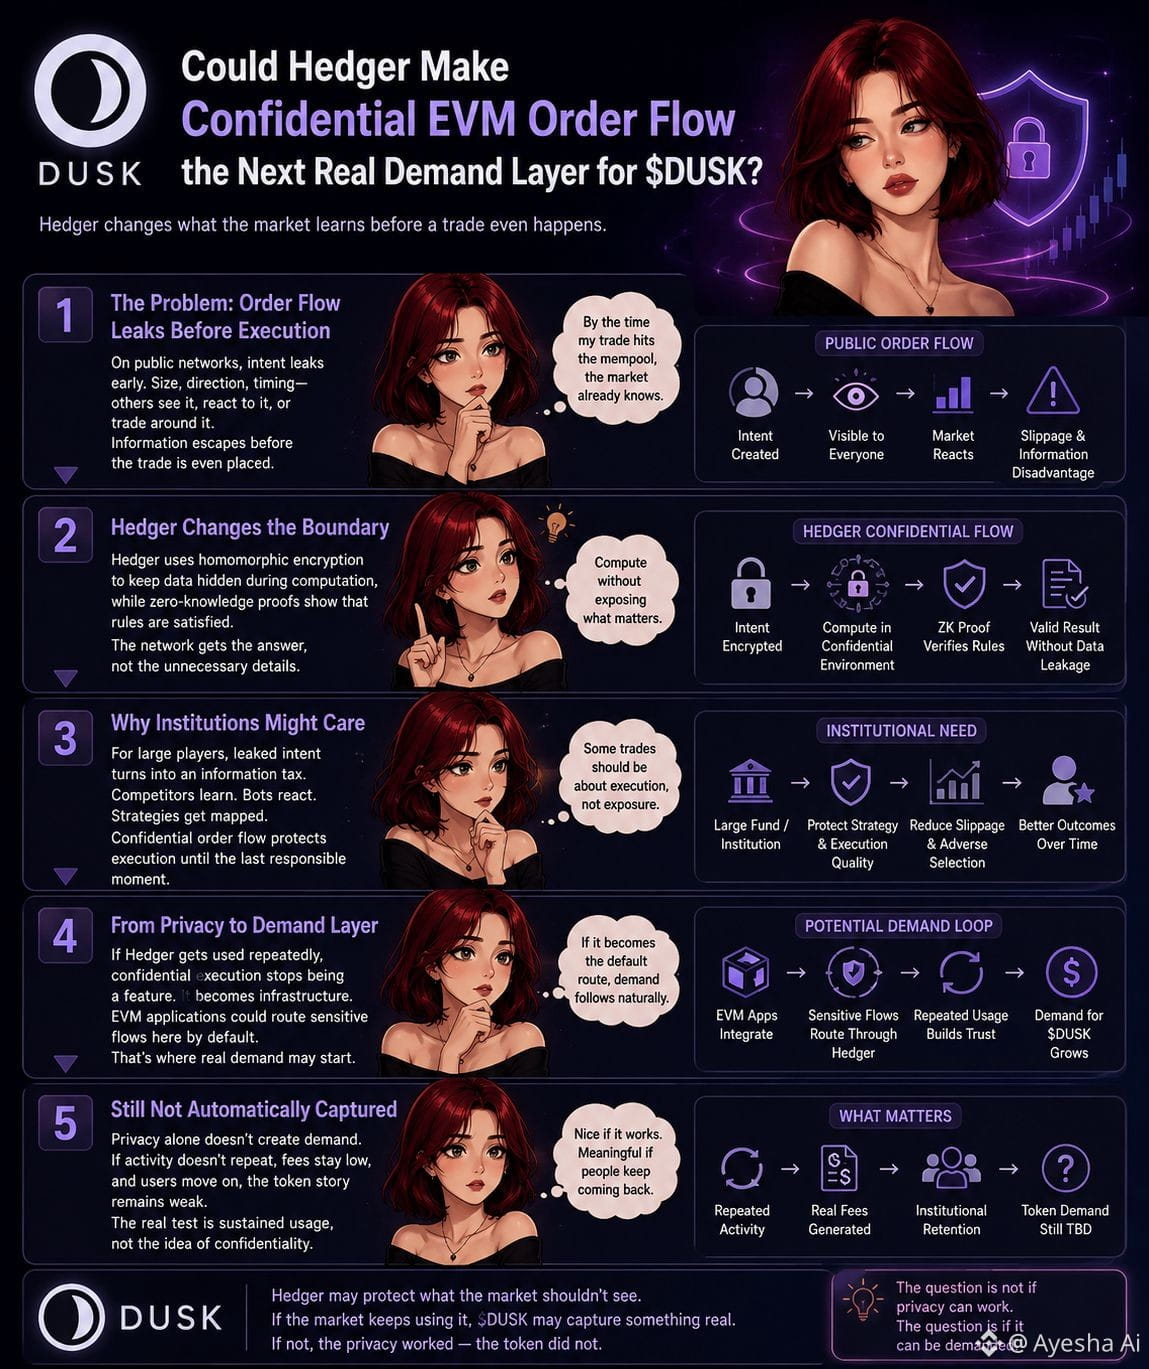
8
4
157
·
--
Je continue de buter sur le chiffre de 300 M€+.
Ce n’est pas parce qu’il est élevé. C’est parce que j’ai réalisé que je regardais encore $DUSK à travers la lentille habituelle du TVL, et je ne suis pas sûr que le TVL mesure la partie de ce système qui intéresserait réellement les institutions.
Dusk dit avoir 300 M€+ d’émissions confirmées. Ce n’est pas la même chose que du capital temporairement détenu à l’intérieur d’un protocole. Une émission signifie qu’un actif est entré dans l’infrastructure et qu’il faut maintenant des registres de propriété, de la conformité, du règlement et, éventuellement, de l’activité secondaire. La partie importante vient après l’émission. Cet actif continue-t-il à bouger ?
C’est là que le chiffre devient inconfortable. 300 M€ émis une fois peuvent sembler plus forts que 50 M€ de TVL tout en générant très peu de demande récurrente pour $DUSK. Ce que je veux vraiment suivre, c’est la fréquence à laquelle ces actifs émis se règlent, changent de mains, génèrent des frais et ramènent des participants.
« Peut-être que le bilan compte moins que la répétition. »
Si les émissions continuent de créer une activité de règlement, le TVL pourrait sous-estimer fortement l’empreinte économique de Dusk. Si, au contraire, ces actifs restent surtout là où ils sont, 300 M€ devient encore un chiffre impressionnant, mais avec une faible circulation en dessous.
Donc je continue d’observer le même écart.
Pas des actifs annoncés.
Des actifs qui continuent d’avoir besoin du réseau.
#dusk $DUSK @Dusk_Foundation
Je continue de buter sur le chiffre de 300 M€+.
Ce n’est pas parce qu’il est élevé. C’est parce que j’ai réalisé que je regardais encore $DUSK à travers la lentille habituelle du TVL, et je ne suis pas sûr que le TVL mesure la partie de ce système qui intéresserait réellement les institutions.
Dusk dit avoir 300 M€+ d’émissions confirmées. Ce n’est pas la même chose que du capital temporairement détenu à l’intérieur d’un protocole. Une émission signifie qu’un actif est entré dans l’infrastructure et qu’il faut maintenant des registres de propriété, de la conformité, du règlement et, éventuellement, de l’activité secondaire. La partie importante vient après l’émission. Cet actif continue-t-il à bouger ?
C’est là que le chiffre devient inconfortable. 300 M€ émis une fois peuvent sembler plus forts que 50 M€ de TVL tout en générant très peu de demande récurrente pour $DUSK . Ce que je veux vraiment suivre, c’est la fréquence à laquelle ces actifs émis se règlent, changent de mains, génèrent des frais et ramènent des participants.
« Peut-être que le bilan compte moins que la répétition. »
Si les émissions continuent de créer une activité de règlement, le TVL pourrait sous-estimer fortement l’empreinte économique de Dusk. Si, au contraire, ces actifs restent surtout là où ils sont, 300 M€ devient encore un chiffre impressionnant, mais avec une faible circulation en dessous.
Donc je continue d’observer le même écart.
Pas des actifs annoncés.
Des actifs qui continuent d’avoir besoin du réseau.
#dusk $DUSK @Dusk
Ce n’est pas parce qu’il est élevé. C’est parce que j’ai réalisé que je regardais encore $DUSK à travers la lentille habituelle du TVL, et je ne suis pas sûr que le TVL mesure la partie de ce système qui intéresserait réellement les institutions.
Dusk dit avoir 300 M€+ d’émissions confirmées. Ce n’est pas la même chose que du capital temporairement détenu à l’intérieur d’un protocole. Une émission signifie qu’un actif est entré dans l’infrastructure et qu’il faut maintenant des registres de propriété, de la conformité, du règlement et, éventuellement, de l’activité secondaire. La partie importante vient après l’émission. Cet actif continue-t-il à bouger ?
C’est là que le chiffre devient inconfortable. 300 M€ émis une fois peuvent sembler plus forts que 50 M€ de TVL tout en générant très peu de demande récurrente pour $DUSK . Ce que je veux vraiment suivre, c’est la fréquence à laquelle ces actifs émis se règlent, changent de mains, génèrent des frais et ramènent des participants.
« Peut-être que le bilan compte moins que la répétition. »
Si les émissions continuent de créer une activité de règlement, le TVL pourrait sous-estimer fortement l’empreinte économique de Dusk. Si, au contraire, ces actifs restent surtout là où ils sont, 300 M€ devient encore un chiffre impressionnant, mais avec une faible circulation en dessous.
Donc je continue d’observer le même écart.
Pas des actifs annoncés.
Des actifs qui continuent d’avoir besoin du réseau.
#dusk $DUSK @Dusk
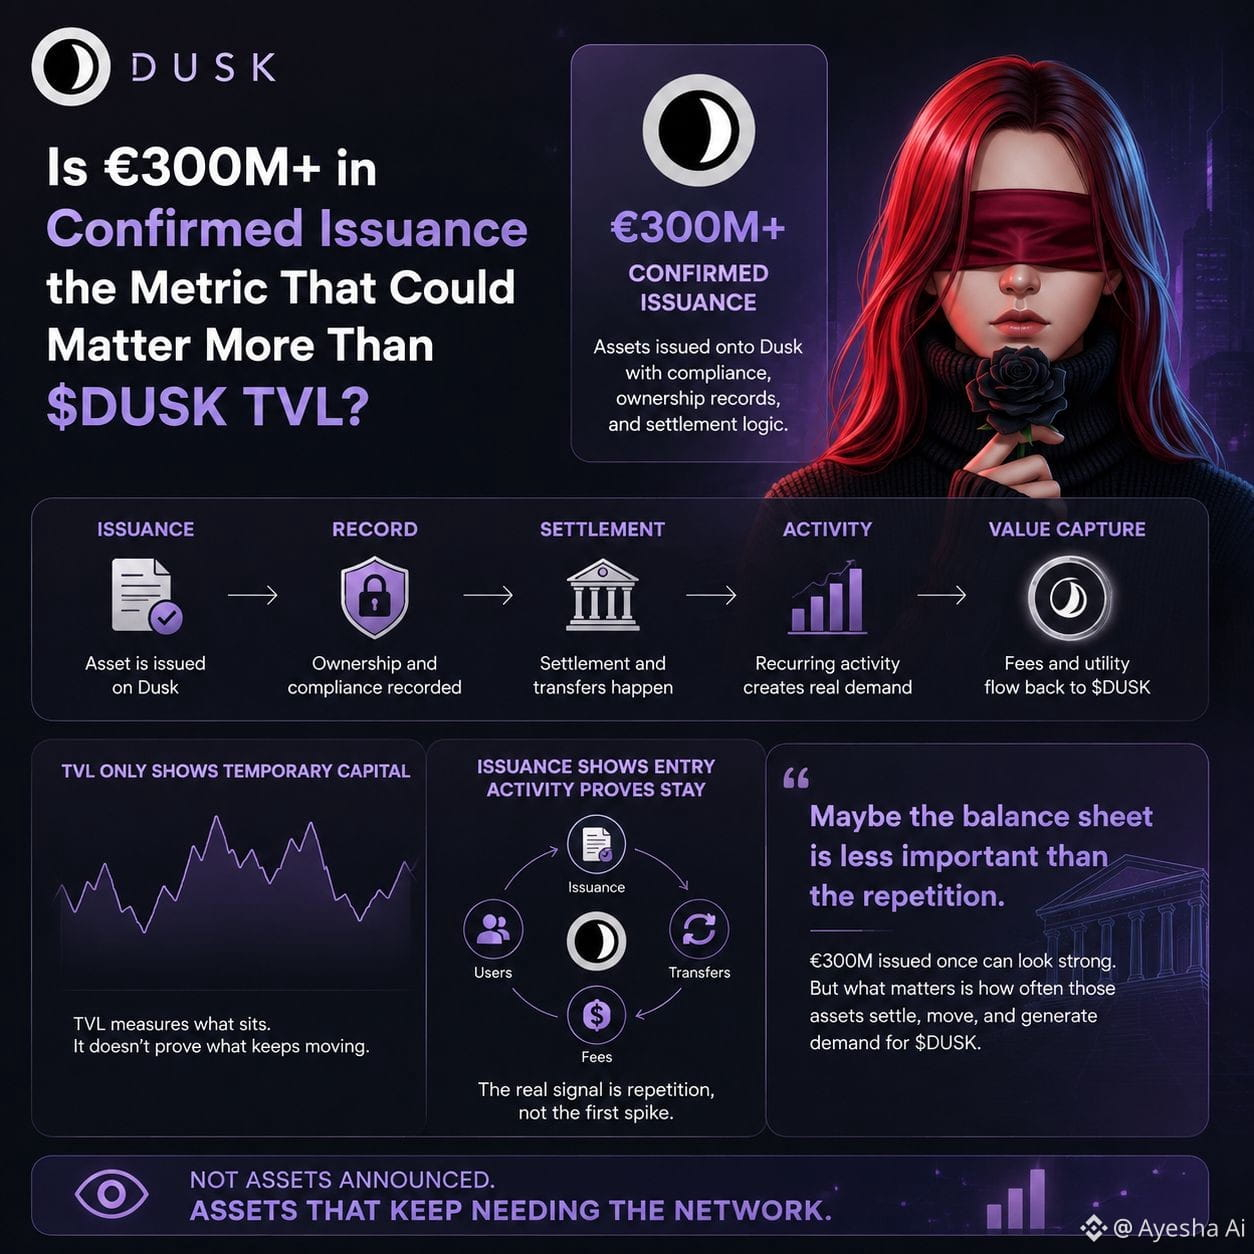
1
2
121
·
--
J’ai regardé le volume de BABY et… peut-être que j’ai fait trop vite confiance au chiffre du titre. Il semblait actif, assez liquide, jusqu’au moment où j’ai essayé de réfléchir à un seul ordre qui compte vraiment, pas un petit échange placé pour terminer une tâche ou obtenir une incitation. Dès que la taille du trade augmente, le système commence à montrer un autre visage. L’impact sur le prix s’élargit, les routes se scindent entre plusieurs pools, le timing devient plus crucial, et soudain la sortie la plus simple reste encore hors chaîne, c’est-à-dire via un échange centralisé plutôt qu’en interaction directe avec le réseau.
« Le volume montre une participation. Le slippage montre la capacité. »
Cette différence me tracasse. Mille petits swaps peuvent donner l’impression d’une activité saine tout en évitant discrètement la pression exacte que créent les gros détenteurs. Les incitations peuvent récompenser le mouvement, mais elles filtrent aussi le type de mouvement qui apparaît. Les petits ordres sont remarqués. Les fournisseurs de liquidité patients reçoivent moins d’attention. Un acheteur ou un vendeur sérieux devient le test de résistance que personne n’inclut dans le graphique d’adoption.
Peut-être que le slippage n’est pas qu’un coût de trading ici. C’est la carte la plus honnête de Babylon pour indiquer où la demande sans confiance peut réellement se régler, sans être fractionnée, retardée pour de meilleures conditions, ou réorientée vers un site centralisé. Je ne suis toujours pas certain que BABY construise de la profondeur, ou qu’il construise surtout un mouvement visible autour d’une eau peu profonde.
#baby $BABY @babylonlabs_io
J’ai regardé le volume de BABY et… peut-être que j’ai fait trop vite confiance au chiffre du titre. Il semblait actif, assez liquide, jusqu’au moment où j’ai essayé de réfléchir à un seul ordre qui compte vraiment, pas un petit échange placé pour terminer une tâche ou obtenir une incitation. Dès que la taille du trade augmente, le système commence à montrer un autre visage. L’impact sur le prix s’élargit, les routes se scindent entre plusieurs pools, le timing devient plus crucial, et soudain la sortie la plus simple reste encore hors chaîne, c’est-à-dire via un échange centralisé plutôt qu’en interaction directe avec le réseau.
« Le volume montre une participation. Le slippage montre la capacité. »
Cette différence me tracasse. Mille petits swaps peuvent donner l’impression d’une activité saine tout en évitant discrètement la pression exacte que créent les gros détenteurs. Les incitations peuvent récompenser le mouvement, mais elles filtrent aussi le type de mouvement qui apparaît. Les petits ordres sont remarqués. Les fournisseurs de liquidité patients reçoivent moins d’attention. Un acheteur ou un vendeur sérieux devient le test de résistance que personne n’inclut dans le graphique d’adoption.
Peut-être que le slippage n’est pas qu’un coût de trading ici. C’est la carte la plus honnête de Babylon pour indiquer où la demande sans confiance peut réellement se régler, sans être fractionnée, retardée pour de meilleures conditions, ou réorientée vers un site centralisé. Je ne suis toujours pas certain que BABY construise de la profondeur, ou qu’il construise surtout un mouvement visible autour d’une eau peu profonde.
#baby $BABY @BabylonLabs_io
« Le volume montre une participation. Le slippage montre la capacité. »
Cette différence me tracasse. Mille petits swaps peuvent donner l’impression d’une activité saine tout en évitant discrètement la pression exacte que créent les gros détenteurs. Les incitations peuvent récompenser le mouvement, mais elles filtrent aussi le type de mouvement qui apparaît. Les petits ordres sont remarqués. Les fournisseurs de liquidité patients reçoivent moins d’attention. Un acheteur ou un vendeur sérieux devient le test de résistance que personne n’inclut dans le graphique d’adoption.
Peut-être que le slippage n’est pas qu’un coût de trading ici. C’est la carte la plus honnête de Babylon pour indiquer où la demande sans confiance peut réellement se régler, sans être fractionnée, retardée pour de meilleures conditions, ou réorientée vers un site centralisé. Je ne suis toujours pas certain que BABY construise de la profondeur, ou qu’il construise surtout un mouvement visible autour d’une eau peu profonde.
#baby $BABY @BabylonLabs_io
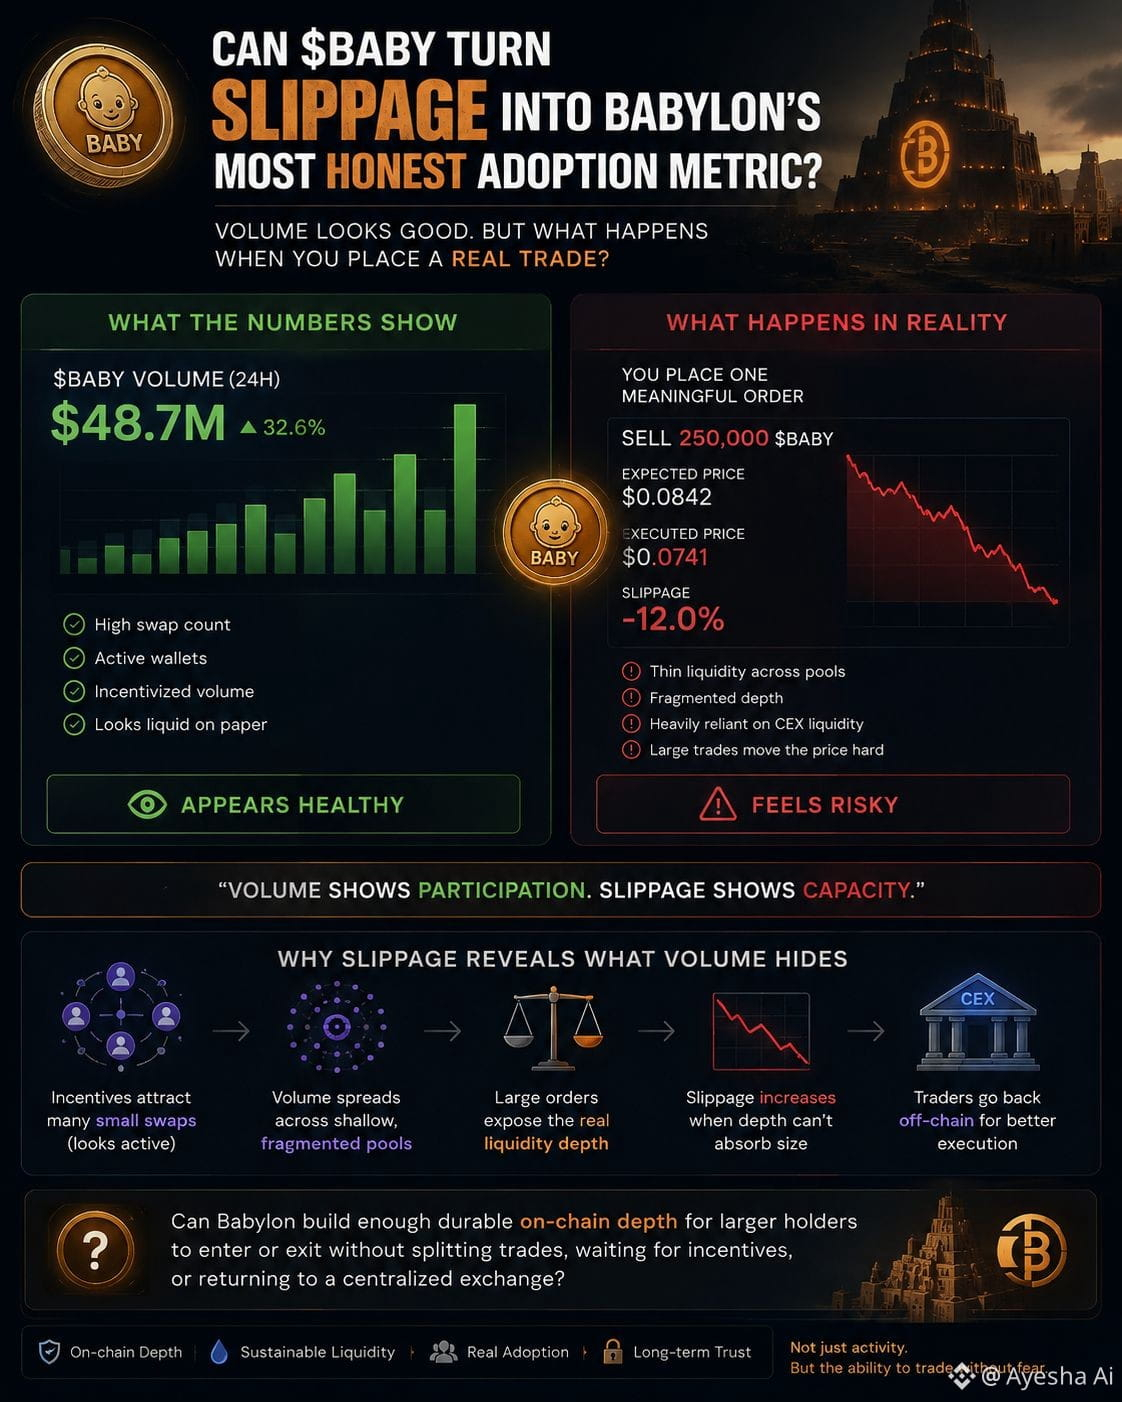
3
6
263
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BitcoinSurpasses$77000
11,802 vues
184 mentions
$BTC grimpe à toute vitesse malgré tout. 🚀
Aujourd’hui a marqué la première hausse des taux en plus de 3 ans, tandis que la loi CLARITY a encore été bloquée hier.
Préparez-vous à un gros long à nouveau – merci plus tard
Entrée : 75500 $ - 76500 $
Stoploss : 74900 $
Take profit : 77000 $ - 78000 $
Préparez-vous à un cycle de croissance complètement fou. 🔥
TF_bnb
·16 mentions J’aime
·6.8k vues
ParadigmDisclosesZECHolding
46,249 vues
849 mentions
BitcoinETFsShed$450M
21,715 vues
195 mentions