
CipherX
5.4k Publications
CipherX
 Compte Square Vérifié+
Signaler
Bloquer l’utilisateur
X: Cipher2x :KOL
Trade occasionnellement
4.8 an(s)
169 Suivis
33.2K+ Abonnés
37.9K+ J’aime
Publications
Tous
Citations
Direct
PINNED
·
--
Article
Mon parcours avec Binance et comment Binance Square a changé ma façon d'apprendre, de trader et de partager la cryptoJ'ai sous-estimé Binance Square jusqu'à ce qu'il devienne l'une des parties les plus importantes de mon parcours crypto
Lorsque j'ai d'abord remarqué Binance Square dans l'application Binance, je l'ai complètement mal compris
Pour moi, cela ressemblait juste à un autre fil, un endroit pour faire défiler des opinions, des nouvelles ou des publications aléatoires lorsque le marché était calme.
Je ne l'ai pas vu comme quelque chose de sérieux.
Je ne l'ai certainement pas vu comme quelque chose qui pourrait jouer un rôle dans la croissance, l'apprentissage ou les revenus.
C'était mon erreur
Parce que Binance Square n'est pas un fil d'info
Mon parcours avec Binance et comment Binance Square a changé ma façon d'apprendre, de trader et de partager la crypto
J'ai sous-estimé Binance Square jusqu'à ce qu'il devienne l'une des parties les plus importantes de mon parcours crypto
Lorsque j'ai d'abord remarqué Binance Square dans l'application Binance, je l'ai complètement mal compris
Pour moi, cela ressemblait juste à un autre fil, un endroit pour faire défiler des opinions, des nouvelles ou des publications aléatoires lorsque le marché était calme.
Je ne l'ai pas vu comme quelque chose de sérieux.
Je ne l'ai certainement pas vu comme quelque chose qui pourrait jouer un rôle dans la croissance, l'apprentissage ou les revenus.
C'était mon erreur
Parce que Binance Square n'est pas un fil d'info
Lorsque j'ai d'abord remarqué Binance Square dans l'application Binance, je l'ai complètement mal compris
Pour moi, cela ressemblait juste à un autre fil, un endroit pour faire défiler des opinions, des nouvelles ou des publications aléatoires lorsque le marché était calme.
Je ne l'ai pas vu comme quelque chose de sérieux.
Je ne l'ai certainement pas vu comme quelque chose qui pourrait jouer un rôle dans la croissance, l'apprentissage ou les revenus.
C'était mon erreur
Parce que Binance Square n'est pas un fil d'info
61
10
173
79.4k
·
--
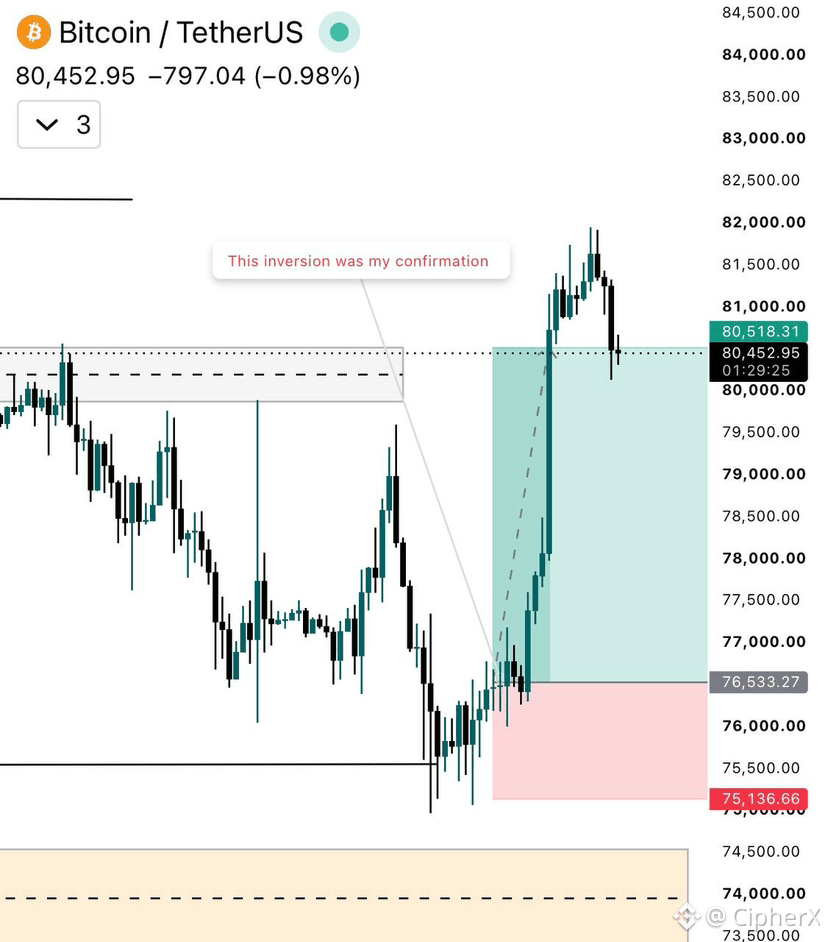
$BTC UPDATE
Je disais que ce balayage de liquidité pouvait préparer le terrain pour un mouvement à la hausse
Et on a eu exactement le mouvement là où on le voulait
La liquidité a été absorbée
Le niveau a tenu
Et le prix est reparti à la hausse avec une forte dynamique
Le setup s’est déroulé parfaitement.
$BTC UPDATE
Je disais que ce balayage de liquidité pouvait préparer le terrain pour un mouvement à la hausse
Et on a eu exactement le mouvement là où on le voulait
La liquidité a été absorbée
Le niveau a tenu
Et le prix est reparti à la hausse avec une forte dynamique
Le setup s’est déroulé parfaitement.
Je disais que ce balayage de liquidité pouvait préparer le terrain pour un mouvement à la hausse
Et on a eu exactement le mouvement là où on le voulait
La liquidité a été absorbée
Le niveau a tenu
Et le prix est reparti à la hausse avec une forte dynamique
Le setup s’est déroulé parfaitement.
1
339
·
--
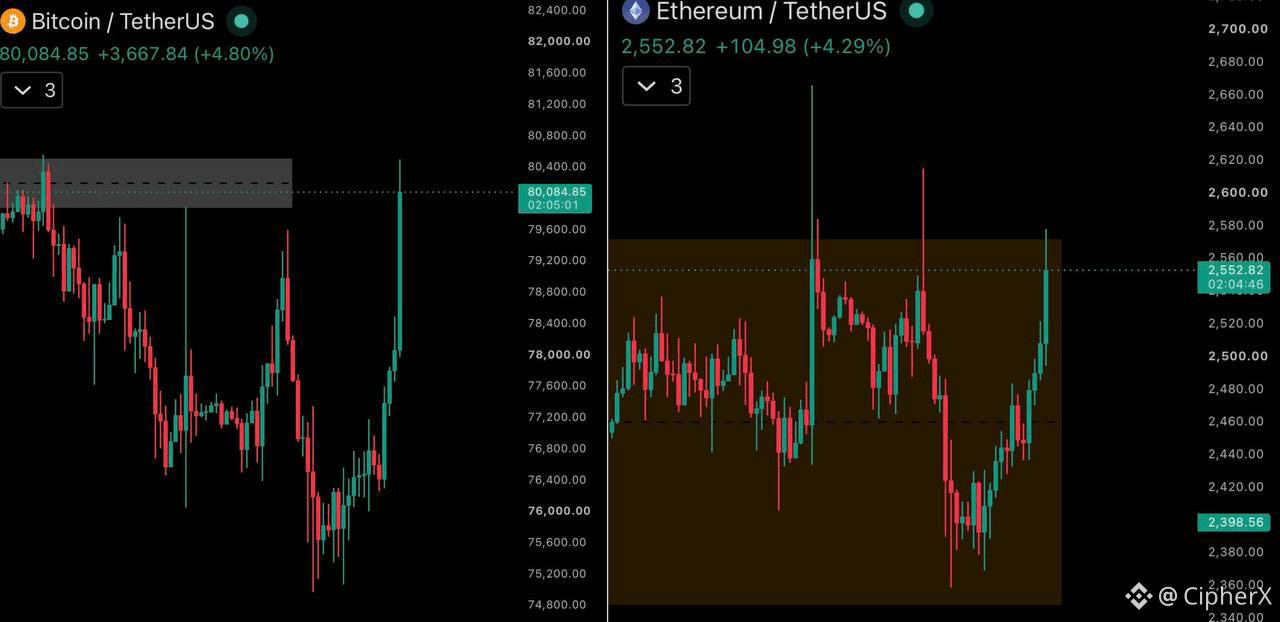
$BTC a récupéré 80K $
$ETH est de nouveau au-dessus de 2 500
Tout le marché des cryptos repasse au vert
Et on peut enfin sentir l’élan changer
Les haussiers reviennent
On est de retour.
$BTC a récupéré 80K $
$ETH est de nouveau au-dessus de 2 500
Tout le marché des cryptos repasse au vert
Et on peut enfin sentir l’élan changer
Les haussiers reviennent
On est de retour.
$ETH est de nouveau au-dessus de 2 500
Tout le marché des cryptos repasse au vert
Et on peut enfin sentir l’élan changer
Les haussiers reviennent
On est de retour.
394
·
--
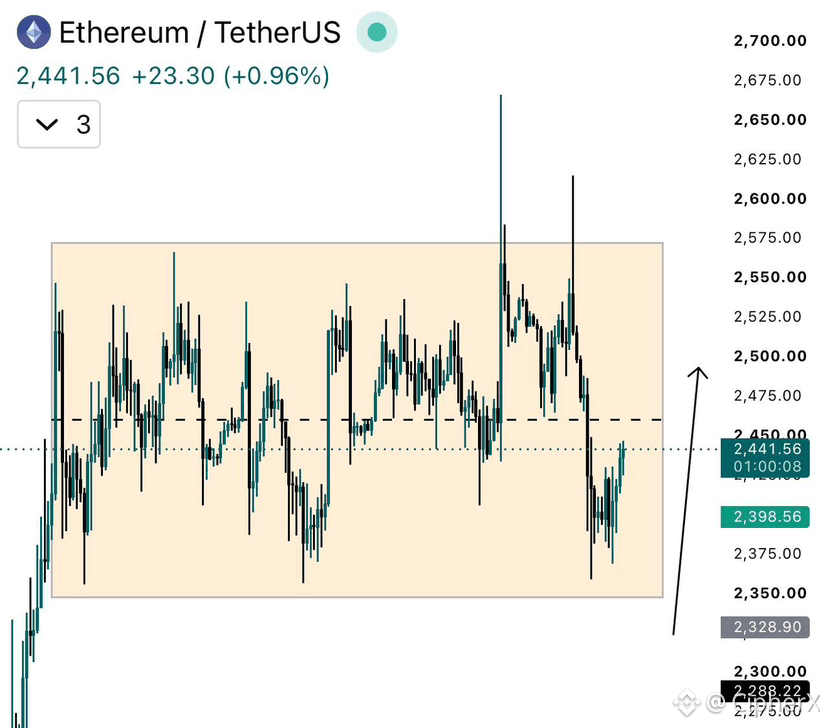
$ETH UPDATE
Le prix se consolide depuis un bon moment maintenant
Nous avons observé plusieurs variations à l’intérieur de cette fourchette
Et je m’attends à un autre mouvement à la baisse avant la prochaine vague vers le haut
Je surveille une tentative vers 2 300 $
À partir de là, nous pouvons chercher un mouvement haussier vers 2 550 $ et plus
Voilà mon scénario pour l’ETH
$ETH UPDATE
Le prix se consolide depuis un bon moment maintenant
Nous avons observé plusieurs variations à l’intérieur de cette fourchette
Et je m’attends à un autre mouvement à la baisse avant la prochaine vague vers le haut
Je surveille une tentative vers 2 300 $
À partir de là, nous pouvons chercher un mouvement haussier vers 2 550 $ et plus
Voilà mon scénario pour l’ETH
Le prix se consolide depuis un bon moment maintenant
Nous avons observé plusieurs variations à l’intérieur de cette fourchette
Et je m’attends à un autre mouvement à la baisse avant la prochaine vague vers le haut
Je surveille une tentative vers 2 300 $
À partir de là, nous pouvons chercher un mouvement haussier vers 2 550 $ et plus
Voilà mon scénario pour l’ETH
9
18
14.7k
·
--
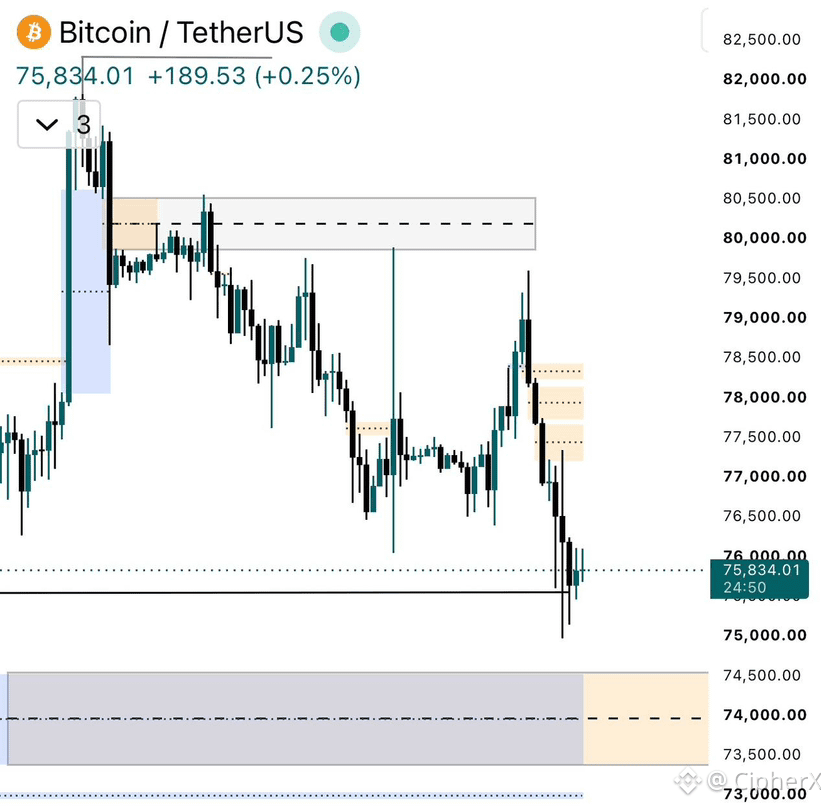
$BTC vient de prendre la liquidité située sous le plus bas récent.
Le vote infructueux du projet de loi CLARITY ajoute une certaine incertitude au marché
Comme il n’a pas réussi à obtenir 60 voix
Mais le catalyseur le plus important, maintenant, c’est la Fed
Si Powell maintient la politique inchangée
Je pense que ce balayage de liquidité pourrait préparer le terrain pour un mouvement à la hausse
Jouez en conséquence
$BTC vient de prendre la liquidité située sous le plus bas récent.
Le vote infructueux du projet de loi CLARITY ajoute une certaine incertitude au marché
Comme il n’a pas réussi à obtenir 60 voix
Mais le catalyseur le plus important, maintenant, c’est la Fed
Si Powell maintient la politique inchangée
Je pense que ce balayage de liquidité pourrait préparer le terrain pour un mouvement à la hausse
Jouez en conséquence
Le vote infructueux du projet de loi CLARITY ajoute une certaine incertitude au marché
Comme il n’a pas réussi à obtenir 60 voix
Mais le catalyseur le plus important, maintenant, c’est la Fed
Si Powell maintient la politique inchangée
Je pense que ce balayage de liquidité pourrait préparer le terrain pour un mouvement à la hausse
Jouez en conséquence
8
9
279
·
--
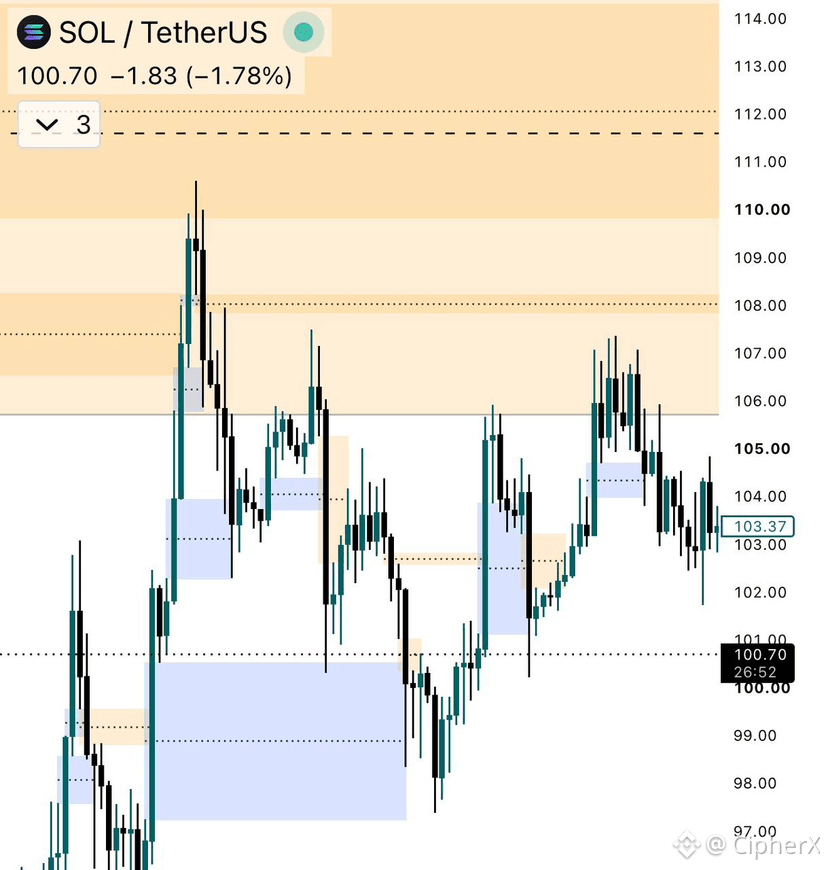
$SOL UPDATE
Jusqu’à présent, SOL a évolué presque exactement comme je m’y attendais
Nous avons rejeté la FVG hebdomadaire et le prix continue de baisser, mais nous n’avons pas encore atteint la FVG hebdomadaire haussière que j’attends
Mon plan reste le même
Rien ne change jusque-là.
$SOL UPDATE
Jusqu’à présent, SOL a évolué presque exactement comme je m’y attendais
Nous avons rejeté la FVG hebdomadaire et le prix continue de baisser, mais nous n’avons pas encore atteint la FVG hebdomadaire haussière que j’attends
Mon plan reste le même
Rien ne change jusque-là.
Jusqu’à présent, SOL a évolué presque exactement comme je m’y attendais
Nous avons rejeté la FVG hebdomadaire et le prix continue de baisser, mais nous n’avons pas encore atteint la FVG hebdomadaire haussière que j’attends
Mon plan reste le même
Rien ne change jusque-là.
10
18
11k
·
--
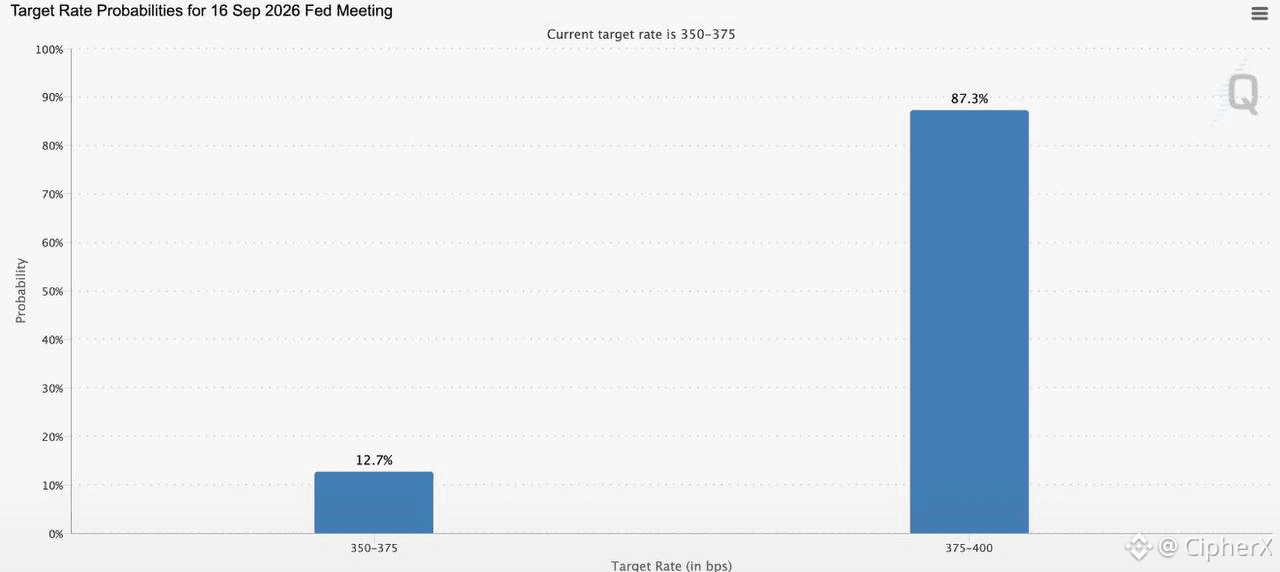
78 % de chances que la Fed augmente ses taux dans 3 jours
Ce dont le $BTC a besoin n’est pas tout à fait ça, pour l’instant
Des taux plus élevés signifient généralement une liquidité plus serrée, ce qui peut mettre davantage de pression sur les actifs à risque comme le $BTC
Cela dit, je préfère observer la réaction du marché plutôt que paniquer à cause d’une probabilité
La réaction compte plus que le titre.
78 % de chances que la Fed augmente ses taux dans 3 jours
Ce dont le $BTC a besoin n’est pas tout à fait ça, pour l’instant
Des taux plus élevés signifient généralement une liquidité plus serrée, ce qui peut mettre davantage de pression sur les actifs à risque comme le $BTC
Cela dit, je préfère observer la réaction du marché plutôt que paniquer à cause d’une probabilité
La réaction compte plus que le titre.
Ce dont le $BTC a besoin n’est pas tout à fait ça, pour l’instant
Des taux plus élevés signifient généralement une liquidité plus serrée, ce qui peut mettre davantage de pression sur les actifs à risque comme le $BTC
Cela dit, je préfère observer la réaction du marché plutôt que paniquer à cause d’une probabilité
La réaction compte plus que le titre.
8
9
343
·
--
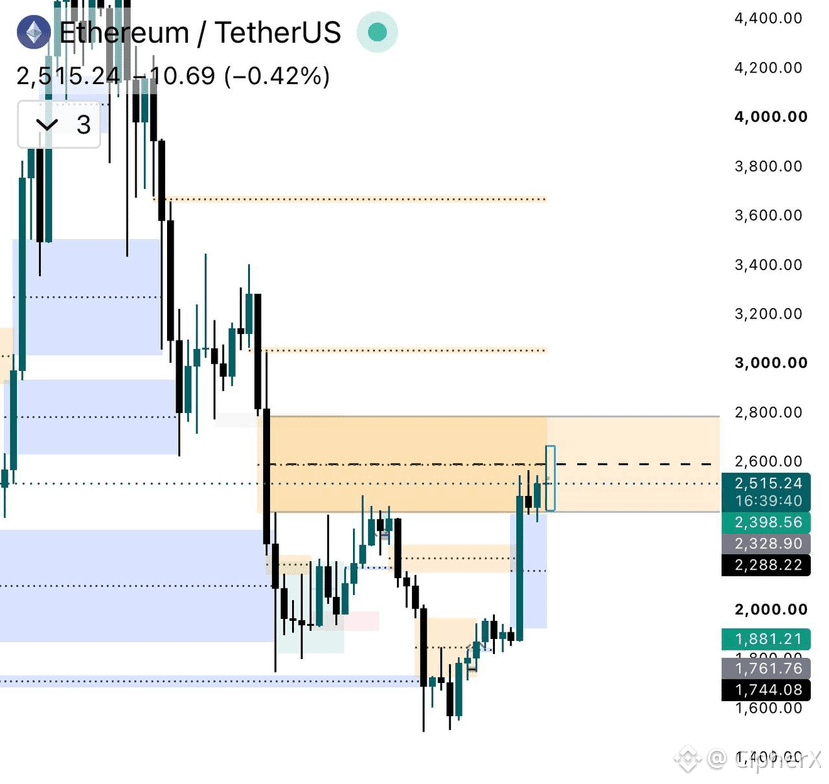
$ETH est juste en dessous d’un gap hebdomadaire
Une clôture hebdomadaire au-dessus de la zone marquée serait une forte confirmation que la tendance s’inverse et repart à la hausse
Si l’ETH tient la cassure, 3 000 $ devient le prochain objectif majeur
Ce niveau compte.
La clôture hebdomadaire décide.
GM
$ETH est juste en dessous d’un gap hebdomadaire
Une clôture hebdomadaire au-dessus de la zone marquée serait une forte confirmation que la tendance s’inverse et repart à la hausse
Si l’ETH tient la cassure, 3 000 $ devient le prochain objectif majeur
Ce niveau compte.
La clôture hebdomadaire décide.
GM
Une clôture hebdomadaire au-dessus de la zone marquée serait une forte confirmation que la tendance s’inverse et repart à la hausse
Si l’ETH tient la cassure, 3 000 $ devient le prochain objectif majeur
Ce niveau compte.
La clôture hebdomadaire décide.
GM
10
14
8k


·
--
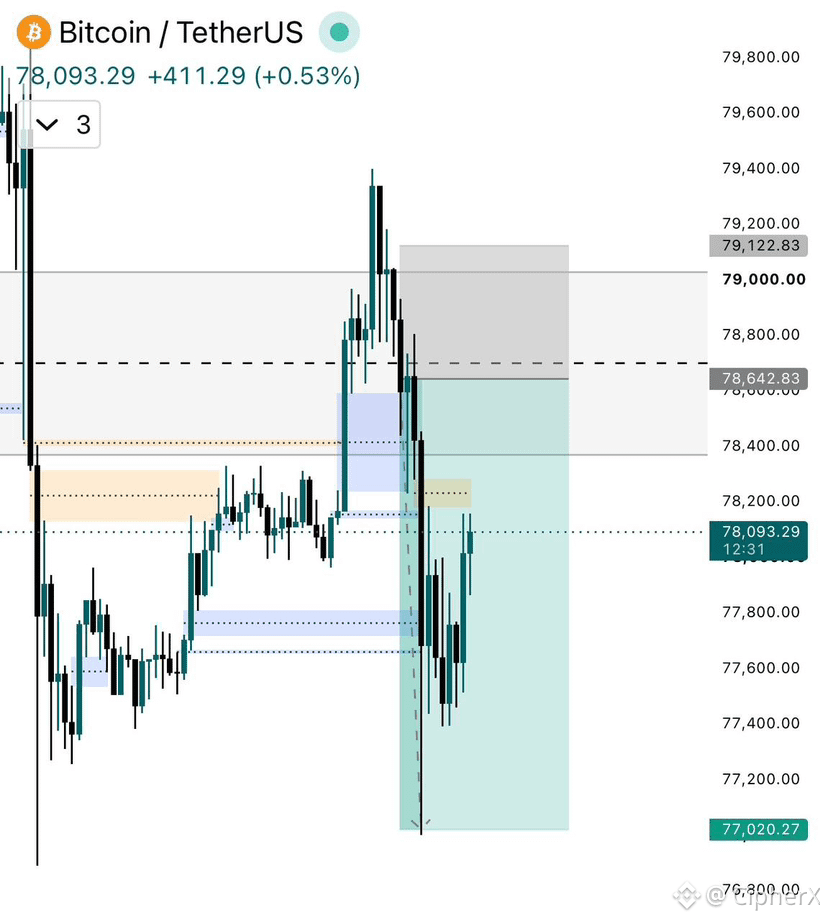
$BTC s’est déroulé exactement comme prévu
J’ai dit qu’on entrait avec des échanges dans un déséquilibre en 4H
Et que si on obtenait un rejet de cette zone, j’attendrais une confirmation sur un timeframe inférieur avant de chercher un short
Le rejet est arrivé
Je suis entré sur l’inversion en 15M, ce qui était ma confirmation
Et le short s’est parfaitement déroulé
GM.
$BTC s’est déroulé exactement comme prévu
J’ai dit qu’on entrait avec des échanges dans un déséquilibre en 4H
Et que si on obtenait un rejet de cette zone, j’attendrais une confirmation sur un timeframe inférieur avant de chercher un short
Le rejet est arrivé
Je suis entré sur l’inversion en 15M, ce qui était ma confirmation
Et le short s’est parfaitement déroulé
GM.
J’ai dit qu’on entrait avec des échanges dans un déséquilibre en 4H
Et que si on obtenait un rejet de cette zone, j’attendrais une confirmation sur un timeframe inférieur avant de chercher un short
Le rejet est arrivé
Je suis entré sur l’inversion en 15M, ce qui était ma confirmation
Et le short s’est parfaitement déroulé
GM.
5
2.6k
·
--
Le design du Token Gearing de TermMax est plus propre que je ne l’attendais.
GT regroupe essentiellement une position à effet de levier dans un seul ERC-721. Votre collatéral est bloqué, la séparation FT/XT est créée, et vous recevez un seul NFT représentant l’intégralité de la position.
Pas de rebonds entre plusieurs protocoles. Pas de flux d’approbation sans fin. Juste une position emballée dans un seul token.
La partie à propos de laquelle je réfléchis encore, c’est la liquidité en dessous.
Le TVL de TermMax est d’environ 31,22 M$, en baisse de 7,2 % sur les 30 derniers jours, tandis que les prêts actifs restent proches de 27,28 M$. Cela laisse un écart assez réduit entre le capital fourni et le capital déjà utilisé.
Les frais sur la même période n’étaient que d’environ 19,9 K$.
Donc, techniquement, la configuration d’effet de levier en un clic paraît solide. Vous pouvez même inspecter le contrat GT sur le marché USDC/ARB et voir comment chaque position conserve ensemble l’état du collatéral et de la dette.
Mais l’utilisation semble plus calme que ce que suggère la conception du produit.
Les emprunteurs bénéficient d’abord de l’expérience fluide en une seule transaction, tandis que les prêteurs fournissant la liquidité de type « range-order » derrière ces positions semblent reculer, doucement mais sûrement.
Cela crée une tension intéressante.
Le TVL plus faible reflète-t-il simplement ce qu’on observe dans un marché de prêt en phase initiale, avant que la liquidité ne rattrape ?
Ou bien GT a-t-il construit une expérience avec effet de levier qui évolue actuellement plus vite que la base de liquidité qui la soutient ?
Je continue de suivre ça.
@termmax #TermMax
Le design du Token Gearing de TermMax est plus propre que je ne l’attendais.
GT regroupe essentiellement une position à effet de levier dans un seul ERC-721. Votre collatéral est bloqué, la séparation FT/XT est créée, et vous recevez un seul NFT représentant l’intégralité de la position.
Pas de rebonds entre plusieurs protocoles. Pas de flux d’approbation sans fin. Juste une position emballée dans un seul token.
La partie à propos de laquelle je réfléchis encore, c’est la liquidité en dessous.
Le TVL de TermMax est d’environ 31,22 M$, en baisse de 7,2 % sur les 30 derniers jours, tandis que les prêts actifs restent proches de 27,28 M$. Cela laisse un écart assez réduit entre le capital fourni et le capital déjà utilisé.
Les frais sur la même période n’étaient que d’environ 19,9 K$.
Donc, techniquement, la configuration d’effet de levier en un clic paraît solide. Vous pouvez même inspecter le contrat GT sur le marché USDC/ARB et voir comment chaque position conserve ensemble l’état du collatéral et de la dette.
Mais l’utilisation semble plus calme que ce que suggère la conception du produit.
Les emprunteurs bénéficient d’abord de l’expérience fluide en une seule transaction, tandis que les prêteurs fournissant la liquidité de type « range-order » derrière ces positions semblent reculer, doucement mais sûrement.
Cela crée une tension intéressante.
Le TVL plus faible reflète-t-il simplement ce qu’on observe dans un marché de prêt en phase initiale, avant que la liquidité ne rattrape ?
Ou bien GT a-t-il construit une expérience avec effet de levier qui évolue actuellement plus vite que la base de liquidité qui la soutient ?
Je continue de suivre ça.
@TermMax #TermMax
GT regroupe essentiellement une position à effet de levier dans un seul ERC-721. Votre collatéral est bloqué, la séparation FT/XT est créée, et vous recevez un seul NFT représentant l’intégralité de la position.
Pas de rebonds entre plusieurs protocoles. Pas de flux d’approbation sans fin. Juste une position emballée dans un seul token.
La partie à propos de laquelle je réfléchis encore, c’est la liquidité en dessous.
Le TVL de TermMax est d’environ 31,22 M$, en baisse de 7,2 % sur les 30 derniers jours, tandis que les prêts actifs restent proches de 27,28 M$. Cela laisse un écart assez réduit entre le capital fourni et le capital déjà utilisé.
Les frais sur la même période n’étaient que d’environ 19,9 K$.
Donc, techniquement, la configuration d’effet de levier en un clic paraît solide. Vous pouvez même inspecter le contrat GT sur le marché USDC/ARB et voir comment chaque position conserve ensemble l’état du collatéral et de la dette.
Mais l’utilisation semble plus calme que ce que suggère la conception du produit.
Les emprunteurs bénéficient d’abord de l’expérience fluide en une seule transaction, tandis que les prêteurs fournissant la liquidité de type « range-order » derrière ces positions semblent reculer, doucement mais sûrement.
Cela crée une tension intéressante.
Le TVL plus faible reflète-t-il simplement ce qu’on observe dans un marché de prêt en phase initiale, avant que la liquidité ne rattrape ?
Ou bien GT a-t-il construit une expérience avec effet de levier qui évolue actuellement plus vite que la base de liquidité qui la soutient ?
Je continue de suivre ça.
@TermMax #TermMax
1
4
628
·
--
@termmax des docs et a remarqué que le roll fixe vers la sortie variable de Morpho est en ligne, pas juste un discours de feuille de route.
Le capital inactif sur TermMax ne reste littéralement jamais à zéro. Pendant qu'un prêteur attend que son USDC soit placé dans une limite non remplie, il est automatiquement routé en arrière-plan vers le rendement de base d'Aave ou de Morpho.
Le TVL se situe autour de 71 M$ d'après le dernier snapshot de DefiLlama, les prêts actifs sont plus proches de 27 M$, des chiffres modestes, mais l'essentiel est le mécanisme lui-même, pas la taille.
Ce qui m'a frappé, c'est à qui profite réellement ce routage de capital inactif en premier. Ce sont les curateurs et les déposants de vault : les personnes déjà suffisamment aguerries pour fixer des ordres par fourchette qui capturent cet écart de rendement de base avant même qu'il n'apparaisse dans un chiffre d'APY orienté retail.
Le pitch de taux fixe pour tout le monde est réel, mais la couche d'efficacité du capital en dessous est construite discrètement d'abord pour les professionnels.
Je continue de faire défiler et je suis tombé sur le passage sur les garanties des Ondo Global Markets : les actions tokenisées comme garantie de prêt, c'est quelque chose de dingue sur le papier, mais l'utilisation semblait mince à côté de la boucle principale USDC/Aave.
Je me demande encore si ce roll Morpho vers la sortie supprime vraiment le risque de « cliff » de maturité, ou s'il ne fait que le rebaptiser comme un problème de taux variable pour quelqu'un d'autre plus tard. Quelqu'un l'a testé via un rollover réel ?
#TermMax
@TermMax des docs et a remarqué que le roll fixe vers la sortie variable de Morpho est en ligne, pas juste un discours de feuille de route.
Le capital inactif sur TermMax ne reste littéralement jamais à zéro. Pendant qu'un prêteur attend que son USDC soit placé dans une limite non remplie, il est automatiquement routé en arrière-plan vers le rendement de base d'Aave ou de Morpho.
Le TVL se situe autour de 71 M$ d'après le dernier snapshot de DefiLlama, les prêts actifs sont plus proches de 27 M$, des chiffres modestes, mais l'essentiel est le mécanisme lui-même, pas la taille.
Ce qui m'a frappé, c'est à qui profite réellement ce routage de capital inactif en premier. Ce sont les curateurs et les déposants de vault : les personnes déjà suffisamment aguerries pour fixer des ordres par fourchette qui capturent cet écart de rendement de base avant même qu'il n'apparaisse dans un chiffre d'APY orienté retail.
Le pitch de taux fixe pour tout le monde est réel, mais la couche d'efficacité du capital en dessous est construite discrètement d'abord pour les professionnels.
Je continue de faire défiler et je suis tombé sur le passage sur les garanties des Ondo Global Markets : les actions tokenisées comme garantie de prêt, c'est quelque chose de dingue sur le papier, mais l'utilisation semblait mince à côté de la boucle principale USDC/Aave.
Je me demande encore si ce roll Morpho vers la sortie supprime vraiment le risque de « cliff » de maturité, ou s'il ne fait que le rebaptiser comme un problème de taux variable pour quelqu'un d'autre plus tard. Quelqu'un l'a testé via un rollover réel ?
#TermMax
Le capital inactif sur TermMax ne reste littéralement jamais à zéro. Pendant qu'un prêteur attend que son USDC soit placé dans une limite non remplie, il est automatiquement routé en arrière-plan vers le rendement de base d'Aave ou de Morpho.
Le TVL se situe autour de 71 M$ d'après le dernier snapshot de DefiLlama, les prêts actifs sont plus proches de 27 M$, des chiffres modestes, mais l'essentiel est le mécanisme lui-même, pas la taille.
Ce qui m'a frappé, c'est à qui profite réellement ce routage de capital inactif en premier. Ce sont les curateurs et les déposants de vault : les personnes déjà suffisamment aguerries pour fixer des ordres par fourchette qui capturent cet écart de rendement de base avant même qu'il n'apparaisse dans un chiffre d'APY orienté retail.
Le pitch de taux fixe pour tout le monde est réel, mais la couche d'efficacité du capital en dessous est construite discrètement d'abord pour les professionnels.
Je continue de faire défiler et je suis tombé sur le passage sur les garanties des Ondo Global Markets : les actions tokenisées comme garantie de prêt, c'est quelque chose de dingue sur le papier, mais l'utilisation semblait mince à côté de la boucle principale USDC/Aave.
Je me demande encore si ce roll Morpho vers la sortie supprime vraiment le risque de « cliff » de maturité, ou s'il ne fait que le rebaptiser comme un problème de taux variable pour quelqu'un d'autre plus tard. Quelqu'un l'a testé via un rollover réel ?
#TermMax
2
411
·
--
#termmax @termmax
Les résultats récents de TermMax m’ont fait repenser ce qui constitue le signal réel.
Le point clé n’est pas la mécanique des taux fixes en elle-même — c’est l’origine exacte de l’activité de frais.
Les dernières données on-chain montrent environ 3,5 K$ de frais de protocole, avec quelque 7,1 K$ générés sur la période. Cela signifie qu’environ la moitié de l’activité de frais de la semaine s’est concentrée sur un seul jour.
Au départ, je pensais qu’un protocole de prêt à taux fixe mettrait surtout en évidence sa valeur via une activité d’emprunt régulière et prévisible.
Mais TermMax montre autre chose.
L’utilisation semble beaucoup plus concentrée : la demande se regroupe autour de périodes spécifiques, plutôt que de ressembler à un marché de prêt continu et fluide.
Cela a changé ma façon de voir TermMax.
Au début, je me focalisais sur la structure du produit et l’attrait du prêt à taux fixe. Désormais, je pense que le signal le plus intéressant, c’est le moment où les utilisateurs sont réellement prêts à payer pour l’utiliser.
La concentration des frais peut révéler d’où vient la demande et ce qui la déclenche.
Elle ne prouve pas encore que la demande est durable.
Mais elle suggère qu’il existe un schéma qui mérite d’être surveillé.
#termmax @TermMax
Les résultats récents de TermMax m’ont fait repenser ce qui constitue le signal réel.
Le point clé n’est pas la mécanique des taux fixes en elle-même — c’est l’origine exacte de l’activité de frais.
Les dernières données on-chain montrent environ 3,5 K$ de frais de protocole, avec quelque 7,1 K$ générés sur la période. Cela signifie qu’environ la moitié de l’activité de frais de la semaine s’est concentrée sur un seul jour.
Au départ, je pensais qu’un protocole de prêt à taux fixe mettrait surtout en évidence sa valeur via une activité d’emprunt régulière et prévisible.
Mais TermMax montre autre chose.
L’utilisation semble beaucoup plus concentrée : la demande se regroupe autour de périodes spécifiques, plutôt que de ressembler à un marché de prêt continu et fluide.
Cela a changé ma façon de voir TermMax.
Au début, je me focalisais sur la structure du produit et l’attrait du prêt à taux fixe. Désormais, je pense que le signal le plus intéressant, c’est le moment où les utilisateurs sont réellement prêts à payer pour l’utiliser.
La concentration des frais peut révéler d’où vient la demande et ce qui la déclenche.
Elle ne prouve pas encore que la demande est durable.
Mais elle suggère qu’il existe un schéma qui mérite d’être surveillé.
Les résultats récents de TermMax m’ont fait repenser ce qui constitue le signal réel.
Le point clé n’est pas la mécanique des taux fixes en elle-même — c’est l’origine exacte de l’activité de frais.
Les dernières données on-chain montrent environ 3,5 K$ de frais de protocole, avec quelque 7,1 K$ générés sur la période. Cela signifie qu’environ la moitié de l’activité de frais de la semaine s’est concentrée sur un seul jour.
Au départ, je pensais qu’un protocole de prêt à taux fixe mettrait surtout en évidence sa valeur via une activité d’emprunt régulière et prévisible.
Mais TermMax montre autre chose.
L’utilisation semble beaucoup plus concentrée : la demande se regroupe autour de périodes spécifiques, plutôt que de ressembler à un marché de prêt continu et fluide.
Cela a changé ma façon de voir TermMax.
Au début, je me focalisais sur la structure du produit et l’attrait du prêt à taux fixe. Désormais, je pense que le signal le plus intéressant, c’est le moment où les utilisateurs sont réellement prêts à payer pour l’utiliser.
La concentration des frais peut révéler d’où vient la demande et ce qui la déclenche.
Elle ne prouve pas encore que la demande est durable.
Mais elle suggère qu’il existe un schéma qui mérite d’être surveillé.
2
3
776
·
--
$BABY construit tranquillement une dynamique alors que la plupart des traders courent après la prochaine histoire brillante.
De solides communautés se forment généralement avant les plus gros mouvements de prix, pas après. Si l’adoption continue de croître et que la liquidité reste saine, $BABY pourrait surprendre beaucoup de monde ce cycle.
Parfois, les meilleures opportunités sont celles que la foule ignore jusqu’à ce qu’il soit trop tard.
@babylonlabs_io #baby
$BABY construit tranquillement une dynamique alors que la plupart des traders courent après la prochaine histoire brillante.
De solides communautés se forment généralement avant les plus gros mouvements de prix, pas après. Si l’adoption continue de croître et que la liquidité reste saine, $BABY pourrait surprendre beaucoup de monde ce cycle.
Parfois, les meilleures opportunités sont celles que la foule ignore jusqu’à ce qu’il soit trop tard.
@BabylonLabs_io #baby
De solides communautés se forment généralement avant les plus gros mouvements de prix, pas après. Si l’adoption continue de croître et que la liquidité reste saine, $BABY pourrait surprendre beaucoup de monde ce cycle.
Parfois, les meilleures opportunités sont celles que la foule ignore jusqu’à ce qu’il soit trop tard.
@BabylonLabs_io #baby
12
15
2.5k
·
--
$BABY ne cherche pas à gagner un seul cycle de battage médiatique : elle se prépare à une adoption à long terme.
Les communautés les plus solides ne se créent pas uniquement par la variation des prix ; elles se construisent grâce à un développement constant, des détenteurs engagés et une croissance réelle de l’écosystème.
La patience finit souvent par récompenser la conviction.
La plus grande force de $BABY ne réside pas seulement dans le graphique : c’est la communauté qui se trouve derrière.
@babylonlabs_io #baby
$BABY ne cherche pas à gagner un seul cycle de battage médiatique : elle se prépare à une adoption à long terme.
Les communautés les plus solides ne se créent pas uniquement par la variation des prix ; elles se construisent grâce à un développement constant, des détenteurs engagés et une croissance réelle de l’écosystème.
La patience finit souvent par récompenser la conviction.
La plus grande force de $BABY ne réside pas seulement dans le graphique : c’est la communauté qui se trouve derrière.
@BabylonLabs_io #baby
Les communautés les plus solides ne se créent pas uniquement par la variation des prix ; elles se construisent grâce à un développement constant, des détenteurs engagés et une croissance réelle de l’écosystème.
La patience finit souvent par récompenser la conviction.
La plus grande force de $BABY ne réside pas seulement dans le graphique : c’est la communauté qui se trouve derrière.
@BabylonLabs_io #baby
3
6
917
·
--
$BABY n’a pas besoin de battage médiatique tous les jours—il a besoin de temps.
Les communautés les plus solides se construisent pendant les phases calmes, tandis que les traders impatients continuent de chercher le prochain récit brillant. La conviction naît de la compréhension de la vision, pas de la poursuite des mouvements de prix à court terme.
Chaque cycle récompense ceux qui accumulent de la qualité avant l’arrivée de la foule. Si les fondamentaux continuent de s’améliorer, la patience d’aujourd’hui peut devenir le plus grand avantage de demain.
$BABY est un projet que je suis heureux de continuer à surveiller de près.
@babylonlabs_io #baby
$BABY n’a pas besoin de battage médiatique tous les jours—il a besoin de temps.
Les communautés les plus solides se construisent pendant les phases calmes, tandis que les traders impatients continuent de chercher le prochain récit brillant. La conviction naît de la compréhension de la vision, pas de la poursuite des mouvements de prix à court terme.
Chaque cycle récompense ceux qui accumulent de la qualité avant l’arrivée de la foule. Si les fondamentaux continuent de s’améliorer, la patience d’aujourd’hui peut devenir le plus grand avantage de demain.
$BABY est un projet que je suis heureux de continuer à surveiller de près.
@BabylonLabs_io #baby
Les communautés les plus solides se construisent pendant les phases calmes, tandis que les traders impatients continuent de chercher le prochain récit brillant. La conviction naît de la compréhension de la vision, pas de la poursuite des mouvements de prix à court terme.
Chaque cycle récompense ceux qui accumulent de la qualité avant l’arrivée de la foule. Si les fondamentaux continuent de s’améliorer, la patience d’aujourd’hui peut devenir le plus grand avantage de demain.
$BABY est un projet que je suis heureux de continuer à surveiller de près.
@BabylonLabs_io #baby
8
8
815
·
--
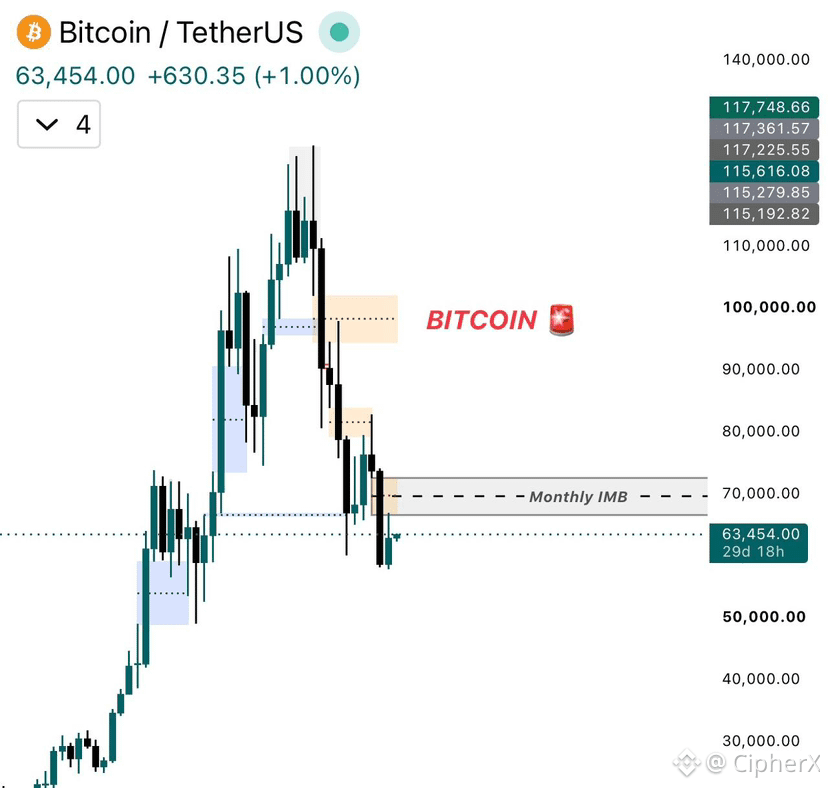
$BTC UPDATE
La bougie mensuelle s’est clôturée et nous avons désormais un Monthly FVG ainsi qu’un déséquilibre au-dessus du prix
Je m’attends à ce que Bitcoin entre d’abord dans cette zone
Si nous observons un rejet net depuis cette zone, je chercherai des shorts
S’il n’y a pas de rejet et que le prix accepte la zone, alors je chercherai plutôt des longs
$BTC UPDATE
La bougie mensuelle s’est clôturée et nous avons désormais un Monthly FVG ainsi qu’un déséquilibre au-dessus du prix
Je m’attends à ce que Bitcoin entre d’abord dans cette zone
Si nous observons un rejet net depuis cette zone, je chercherai des shorts
S’il n’y a pas de rejet et que le prix accepte la zone, alors je chercherai plutôt des longs
La bougie mensuelle s’est clôturée et nous avons désormais un Monthly FVG ainsi qu’un déséquilibre au-dessus du prix
Je m’attends à ce que Bitcoin entre d’abord dans cette zone
Si nous observons un rejet net depuis cette zone, je chercherai des shorts
S’il n’y a pas de rejet et que le prix accepte la zone, alors je chercherai plutôt des longs
13
1
82
150.8k
·
--
La plupart des gens attendent qu’un projet soit déjà en tendance avant d’y prêter attention.
Les participants intelligents observent les signes beaucoup plus tôt : un développement régulier, une communauté mobilisée et une équipe qui continue de livrer quelles que soient les conditions du marché.
C’est pourquoi $BABY continue de se démarquer. Chaque mise à jour renforce les fondations, chaque étape consolide l’écosystème, et la communauté continue de grandir avec une conviction sincère plutôt qu’avec un engouement à court terme.
Les plus grandes opportunités sont souvent repérées avant l’arrivée de la foule.
@babylonlabs_io #baby
La plupart des gens attendent qu’un projet soit déjà en tendance avant d’y prêter attention.
Les participants intelligents observent les signes beaucoup plus tôt : un développement régulier, une communauté mobilisée et une équipe qui continue de livrer quelles que soient les conditions du marché.
C’est pourquoi $BABY continue de se démarquer. Chaque mise à jour renforce les fondations, chaque étape consolide l’écosystème, et la communauté continue de grandir avec une conviction sincère plutôt qu’avec un engouement à court terme.
Les plus grandes opportunités sont souvent repérées avant l’arrivée de la foule.
@BabylonLabs_io #baby
Les participants intelligents observent les signes beaucoup plus tôt : un développement régulier, une communauté mobilisée et une équipe qui continue de livrer quelles que soient les conditions du marché.
C’est pourquoi $BABY continue de se démarquer. Chaque mise à jour renforce les fondations, chaque étape consolide l’écosystème, et la communauté continue de grandir avec une conviction sincère plutôt qu’avec un engouement à court terme.
Les plus grandes opportunités sont souvent repérées avant l’arrivée de la foule.
@BabylonLabs_io #baby
4
5
519
·
--
Les narratifs crypto les plus solides reposent sur des infrastructures, pas sur la spéculation.
$BABY ouvre un nouveau chapitre pour Bitcoin en permettant le staking natif de BTC, qui contribue à sécuriser les réseaux de preuve d’enjeu (Proof-of-Stake) sans compromettre le modèle de sécurité central de Bitcoin.
À mesure que davantage d’écosystèmes cherchent à hériter de la sécurité incomparable de Bitcoin, la valeur de cette approche devient de plus en plus évidente.
Les projets qui construisent la base aujourd’hui sont souvent ceux qui mènent le prochain cycle de marché. $BABY est un à surveiller.
@babylonlabs_io #baby
Les narratifs crypto les plus solides reposent sur des infrastructures, pas sur la spéculation.
$BABY ouvre un nouveau chapitre pour Bitcoin en permettant le staking natif de BTC, qui contribue à sécuriser les réseaux de preuve d’enjeu (Proof-of-Stake) sans compromettre le modèle de sécurité central de Bitcoin.
À mesure que davantage d’écosystèmes cherchent à hériter de la sécurité incomparable de Bitcoin, la valeur de cette approche devient de plus en plus évidente.
Les projets qui construisent la base aujourd’hui sont souvent ceux qui mènent le prochain cycle de marché. $BABY est un à surveiller.
@BabylonLabs_io #baby
$BABY ouvre un nouveau chapitre pour Bitcoin en permettant le staking natif de BTC, qui contribue à sécuriser les réseaux de preuve d’enjeu (Proof-of-Stake) sans compromettre le modèle de sécurité central de Bitcoin.
À mesure que davantage d’écosystèmes cherchent à hériter de la sécurité incomparable de Bitcoin, la valeur de cette approche devient de plus en plus évidente.
Les projets qui construisent la base aujourd’hui sont souvent ceux qui mènent le prochain cycle de marché. $BABY est un à surveiller.
@BabylonLabs_io #baby
7
5
408
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
SaylorHintsStrategyBitcoinBuy
2.3M vues
12,578 mentions
#SaylorHintsStrategyBitcoinBuy
#SaylorHintsStrategyBitcoinBuy 👀
Les derniers commentaires de Michael Saylor ont de nouveau mis en lumière la stratégie et l’accumulation de Bitcoin. Le marché surveille de près tout mouvement potentiel de la société, d’autant plus que l’intérêt institutionnel pour le Bitcoin continue d’attirer l’attention. 📈
Si Strategy ajoute davantage de BTC, cela pourrait renforcer le récit d’une adoption corporative du Bitcoin à long terme et potentiellement créer un nouvel élan sur l’ensemble du marché crypto. Toutefois, les traders doivent se rappeler que les gros titres peuvent entraîner une volatilité à court terme dans les deux sens.
Strategy va-t-il faire un autre achat de Bitcoin prochainement ? La communauté crypto observe chaque mouvement. 🚀₿
maqsoodahmed1
·1 mentions J’aime
·468 vues
BOJRaisesRatesTo31YearHigh
269,480 vues
3,358 mentions
BuffettStepsDownAsBerkshireChairman
132,336 vues
1,822 mentions