
#macroeconomics
macroeconomics
823,123 vues
3,757 mentions
Populaire
Récents


Wall Street modifie sa position.
Il semble que le paysage macroéconomique soit encore en train de changer. De grandes banques de Wall Street misent désormais sur une hausse du taux de la Réserve fédérale, qui serait la première en trois ans. Si de nombreux analystes estiment que ce mouvement est déjà intégré dans les cours, les implications plus larges pour le marché des cryptomonnaies pourraient malgré tout provoquer une certaine volatilité.
Voici ce qu’il faut surveiller :
1️⃣ Les attentes concernant une hausse des taux de la Fed ont rassemblé de grands groupes bancaires, signalant une politique monétaire plus restrictive à venir.
2️⃣ Historiquement, le Bitcoin a montré une sensibilité aux variations des taux d’intérêt, même si les marchés actuels semblent avoir déjà absorbé le choc initial.
3️⃣ Au-delà des chiffres, les retombées politiques et les politiques publiques sous l’administration Trump pourraient engendrer des ondes plus profondes.
Nous pourrions assister à quelques secousses à court terme, mais la résilience à long terme de $BTC reste le véritable enjeu. La façon dont le marché réagira à de réels changements de politique déterminera la prochaine grande tendance crypto.
#Bitcoin #MacroEconomics #Write2Earn
Wall Street modifie sa position.
Il semble que le paysage macroéconomique soit encore en train de changer. De grandes banques de Wall Street misent désormais sur une hausse du taux de la Réserve fédérale, qui serait la première en trois ans. Si de nombreux analystes estiment que ce mouvement est déjà intégré dans les cours, les implications plus larges pour le marché des cryptomonnaies pourraient malgré tout provoquer une certaine volatilité.
Voici ce qu’il faut surveiller :
1️⃣ Les attentes concernant une hausse des taux de la Fed ont rassemblé de grands groupes bancaires, signalant une politique monétaire plus restrictive à venir.
2️⃣ Historiquement, le Bitcoin a montré une sensibilité aux variations des taux d’intérêt, même si les marchés actuels semblent avoir déjà absorbé le choc initial.
3️⃣ Au-delà des chiffres, les retombées politiques et les politiques publiques sous l’administration Trump pourraient engendrer des ondes plus profondes.
Nous pourrions assister à quelques secousses à court terme, mais la résilience à long terme de $BTC reste le véritable enjeu. La façon dont le marché réagira à de réels changements de politique déterminera la prochaine grande tendance crypto.
#Bitcoin #MacroEconomics #Write2Earn
Il semble que le paysage macroéconomique soit encore en train de changer. De grandes banques de Wall Street misent désormais sur une hausse du taux de la Réserve fédérale, qui serait la première en trois ans. Si de nombreux analystes estiment que ce mouvement est déjà intégré dans les cours, les implications plus larges pour le marché des cryptomonnaies pourraient malgré tout provoquer une certaine volatilité.
Voici ce qu’il faut surveiller :
1️⃣ Les attentes concernant une hausse des taux de la Fed ont rassemblé de grands groupes bancaires, signalant une politique monétaire plus restrictive à venir.
2️⃣ Historiquement, le Bitcoin a montré une sensibilité aux variations des taux d’intérêt, même si les marchés actuels semblent avoir déjà absorbé le choc initial.
3️⃣ Au-delà des chiffres, les retombées politiques et les politiques publiques sous l’administration Trump pourraient engendrer des ondes plus profondes.
Nous pourrions assister à quelques secousses à court terme, mais la résilience à long terme de $BTC reste le véritable enjeu. La façon dont le marché réagira à de réels changements de politique déterminera la prochaine grande tendance crypto.
#Bitcoin #MacroEconomics #Write2Earn
865
Est-ce qu’on donne réellement trop de crédit aux actualités politiques en ignorant le vrai moteur derrière ce rallye ? 👀 J’ai observé $BTC rester autour des 76K, et même si tout le monde est emballé par le Clarity Act et les changements réglementaires, certains analystes avisés pointent vers quelque chose de bien plus important : la liquidité de la Fed. Honnêtement, je pense qu’ils ont raison, parce qu’au final, c’est la liquidité mondiale qui alimente ce moteur. 🚀
C’est dingue de voir à quel point on se concentre sur le Congrès alors que l’image macro fait le gros du travail. Si la liquidité en dollars commence à circuler, cela crée un solide plancher pour le Bitcoin, indépendamment de ce qui se passe à Washington. Je garde un œil sur les mouvements de la banque centrale la semaine prochaine, plutôt que sur les gros titres réglementaires. Selon vous, c’est quoi le moteur principal en ce moment ? 📈
#Bitcoin #MacroEconomics #CryptoNews #Write2Earn
Est-ce qu’on donne réellement trop de crédit aux actualités politiques en ignorant le vrai moteur derrière ce rallye ? 👀 J’ai observé $BTC rester autour des 76K, et même si tout le monde est emballé par le Clarity Act et les changements réglementaires, certains analystes avisés pointent vers quelque chose de bien plus important : la liquidité de la Fed. Honnêtement, je pense qu’ils ont raison, parce qu’au final, c’est la liquidité mondiale qui alimente ce moteur. 🚀
C’est dingue de voir à quel point on se concentre sur le Congrès alors que l’image macro fait le gros du travail. Si la liquidité en dollars commence à circuler, cela crée un solide plancher pour le Bitcoin, indépendamment de ce qui se passe à Washington. Je garde un œil sur les mouvements de la banque centrale la semaine prochaine, plutôt que sur les gros titres réglementaires. Selon vous, c’est quoi le moteur principal en ce moment ? 📈
#Bitcoin #MacroEconomics #CryptoNews #Write2Earn
C’est dingue de voir à quel point on se concentre sur le Congrès alors que l’image macro fait le gros du travail. Si la liquidité en dollars commence à circuler, cela crée un solide plancher pour le Bitcoin, indépendamment de ce qui se passe à Washington. Je garde un œil sur les mouvements de la banque centrale la semaine prochaine, plutôt que sur les gros titres réglementaires. Selon vous, c’est quoi le moteur principal en ce moment ? 📈
#Bitcoin #MacroEconomics #CryptoNews #Write2Earn
154

La Banque du Japon a annoncé officiellement, lors de sa dernière réunion de politique monétaire, une hausse des taux de 25 points de base. Toutefois, après la publication de la décision, le yen n’a non seulement pas gagné en force : sur le marché des changes, il s’est produit un épisode dramatique de baisse généralisée. Le dollar/yen a bondi de plus de 70 points à très court terme, l’euro/yen a progressé de plus de 80 points, et la livre/yen a même enregistré une hausse dépassant 90 points. L’aud/yen, le cad/yen et le franc suisse/yen ont eux aussi généralement affiché des gains de l’ordre de 50 à 80 points.
En apparence, un relèvement des taux devrait soutenir la devise nationale. Or, la réaction spectaculaire du marché confirme précisément le mécanisme typique du « acheter l’anticipation, vendre la réalité ». En effet, le marché avait déjà intégré de manière assez complète le resserrement à venir ; une fois le « chausse-pied » réglementaire (la décision) tombé, les traders ont au contraire rapidement commencé à douter du rythme d’un éventuel resserrement supplémentaire. Compte tenu de la fragilité des fondamentaux de l’économie japonaise, la Banque du Japon dispose-t-elle réellement d’une marge suffisante pour resserrer durablement ? La réponse reste, à ce stade, extrêmement incertaine.
Dans un contexte macrofinancier plus large, le fait que le yen ne s’apprécie pas, voire qu’il se déprécie, traduit que le carry trade mondial n’est pas encore totalement sorti du jeu. Au contraire, il connaît des retours à court terme, faute d’un ton nettement plus « faucon » (hawkish) dans les orientations des politiques. L’ampleur des fluctuations du taux de change élargit non seulement la volatilité entre les classes d’actifs, mais elle sonne aussi comme un avertissement pour les différents actifs risqués dans un cycle de contraction de liquidité. Le risque potentiel de clôture des positions de carry demeure l’épée de Damoclès qui plane sur le marché.
Pour le marché des crypto-monnaies, cette incertitude macroéconomique ne constitue en aucun cas un signal clairement positif. Même si l’affaiblissement temporaire du yen a atténué la panique liée à un retrait passif de liquidités, les signaux sous-jacents d’un changement de politique monétaire sont, eux, indéniables. À mesure que se confirme progressivement le tournant vers des liquidités mondiales meilleur marché, y compris pour $BTC , les actifs risqués feront face à des contraintes de liquidité plus strictes. Les investisseurs devraient donc, lors des rebonds à court terme, faire preuve de prudence et rester attentifs au risque d’une amplification de la volatilité dans la suite.
#BankOfJapan #InterestRates #MacroEconomics
La Banque du Japon a annoncé officiellement, lors de sa dernière réunion de politique monétaire, une hausse des taux de 25 points de base. Toutefois, après la publication de la décision, le yen n’a non seulement pas gagné en force : sur le marché des changes, il s’est produit un épisode dramatique de baisse généralisée. Le dollar/yen a bondi de plus de 70 points à très court terme, l’euro/yen a progressé de plus de 80 points, et la livre/yen a même enregistré une hausse dépassant 90 points. L’aud/yen, le cad/yen et le franc suisse/yen ont eux aussi généralement affiché des gains de l’ordre de 50 à 80 points.
En apparence, un relèvement des taux devrait soutenir la devise nationale. Or, la réaction spectaculaire du marché confirme précisément le mécanisme typique du « acheter l’anticipation, vendre la réalité ». En effet, le marché avait déjà intégré de manière assez complète le resserrement à venir ; une fois le « chausse-pied » réglementaire (la décision) tombé, les traders ont au contraire rapidement commencé à douter du rythme d’un éventuel resserrement supplémentaire. Compte tenu de la fragilité des fondamentaux de l’économie japonaise, la Banque du Japon dispose-t-elle réellement d’une marge suffisante pour resserrer durablement ? La réponse reste, à ce stade, extrêmement incertaine.
Dans un contexte macrofinancier plus large, le fait que le yen ne s’apprécie pas, voire qu’il se déprécie, traduit que le carry trade mondial n’est pas encore totalement sorti du jeu. Au contraire, il connaît des retours à court terme, faute d’un ton nettement plus « faucon » (hawkish) dans les orientations des politiques. L’ampleur des fluctuations du taux de change élargit non seulement la volatilité entre les classes d’actifs, mais elle sonne aussi comme un avertissement pour les différents actifs risqués dans un cycle de contraction de liquidité. Le risque potentiel de clôture des positions de carry demeure l’épée de Damoclès qui plane sur le marché.
Pour le marché des crypto-monnaies, cette incertitude macroéconomique ne constitue en aucun cas un signal clairement positif. Même si l’affaiblissement temporaire du yen a atténué la panique liée à un retrait passif de liquidités, les signaux sous-jacents d’un changement de politique monétaire sont, eux, indéniables. À mesure que se confirme progressivement le tournant vers des liquidités mondiales meilleur marché, y compris pour $BTC , les actifs risqués feront face à des contraintes de liquidité plus strictes. Les investisseurs devraient donc, lors des rebonds à court terme, faire preuve de prudence et rester attentifs au risque d’une amplification de la volatilité dans la suite.
#BankOfJapan #InterestRates #MacroEconomics
En apparence, un relèvement des taux devrait soutenir la devise nationale. Or, la réaction spectaculaire du marché confirme précisément le mécanisme typique du « acheter l’anticipation, vendre la réalité ». En effet, le marché avait déjà intégré de manière assez complète le resserrement à venir ; une fois le « chausse-pied » réglementaire (la décision) tombé, les traders ont au contraire rapidement commencé à douter du rythme d’un éventuel resserrement supplémentaire. Compte tenu de la fragilité des fondamentaux de l’économie japonaise, la Banque du Japon dispose-t-elle réellement d’une marge suffisante pour resserrer durablement ? La réponse reste, à ce stade, extrêmement incertaine.
Dans un contexte macrofinancier plus large, le fait que le yen ne s’apprécie pas, voire qu’il se déprécie, traduit que le carry trade mondial n’est pas encore totalement sorti du jeu. Au contraire, il connaît des retours à court terme, faute d’un ton nettement plus « faucon » (hawkish) dans les orientations des politiques. L’ampleur des fluctuations du taux de change élargit non seulement la volatilité entre les classes d’actifs, mais elle sonne aussi comme un avertissement pour les différents actifs risqués dans un cycle de contraction de liquidité. Le risque potentiel de clôture des positions de carry demeure l’épée de Damoclès qui plane sur le marché.
Pour le marché des crypto-monnaies, cette incertitude macroéconomique ne constitue en aucun cas un signal clairement positif. Même si l’affaiblissement temporaire du yen a atténué la panique liée à un retrait passif de liquidités, les signaux sous-jacents d’un changement de politique monétaire sont, eux, indéniables. À mesure que se confirme progressivement le tournant vers des liquidités mondiales meilleur marché, y compris pour $BTC , les actifs risqués feront face à des contraintes de liquidité plus strictes. Les investisseurs devraient donc, lors des rebonds à court terme, faire preuve de prudence et rester attentifs au risque d’une amplification de la volatilité dans la suite.
#BankOfJapan #InterestRates #MacroEconomics
104

·
--
Le ministère japonais des Affaires générales a récemment publié les données les plus récentes concernant l’indice national des prix à la consommation hors produits frais, dit « Core CPI », pour le mois d’août. Les chiffres montrent qu’en août, le Core CPI du Japon a augmenté de 1,7 % en glissement annuel. Ce résultat est légèrement inférieur aux attentes généralement anticipées par le marché (1,80 %), et également en dessous du chiffre précédent (1,80 %). Le léger ralentissement de l’inflation offre un nouvel angle d’observation à ceux qui surveillent la poursuite de la hausse des prix au Japon.
Si ces données suscitent une attention étroite de la part des traders à l’échelle mondiale, c’est principalement parce qu’elles influencent directement le rythme de futures hausses de taux de la Banque du Japon (BOJ). Jusqu’ici, le marché spéculait que la BOJ pourrait continuer à resserrer sa politique monétaire au cours de l’année. Toutefois, avec un Core CPI revenu à 1,7 %, légèrement en dessous de l’objectif de long terme de 2 % fixé par la banque centrale, l’urgence d’un nouveau relèvement de taux à court terme pourrait diminuer. Les décideurs pourraient avoir besoin de plus de temps pour évaluer si la boucle vertueuse entre la croissance des salaires et la consommation est réellement durable.
Du point de vue de la réaction immédiate des actifs financiers macroéconomiques, le ralentissement de l’inflation réduit la pression exercée sur le yen à court terme pour une appréciation unilatérale et marquée, et permet aux liquidités mondiales de souffler temporairement. La crainte la plus importante auparavant était que l’appréciation rapide du yen déclenche une liquidation massive du « carry trade en yens », ce qui aurait pu perturber les actifs risqués mondiaux tels que les bons du Trésor américain et les actions américaines. À présent, des données plus modérées placent le marché des changes et des obligations dans une phase d’observation relativement stable, tandis que le taux de change USD/JPY fait l’objet d’un bras de fer par séquences.
Pour notre marché des crypto-monnaies, le refroidissement des anticipations de hausse des taux du yen réduit, de manière objective, une couche du risque potentiel de ponction de liquidité. Pour l’instant, Bitcoin $BTC et l’ensemble du secteur des cryptos continuent d’évoluer dans le sillage des fluctuations du contexte macroéconomique : tant que les liquidités ne se resserrent pas brusquement, c’est plutôt un signal neutre à plutôt stable. Toutefois, le sentiment des investisseurs reste plutôt prudent, en mode attentiste. La suite dépendra surtout de l’évolution réelle de l’écart de politique entre la Réserve fédérale américaine et la Banque du Japon. Regarder davantage, agir moins, et répondre de façon rationnelle aux variations du marché sont les clés.
#JapanCPI #BOJ #MacroEconomics
Le ministère japonais des Affaires générales a récemment publié les données les plus récentes concernant l’indice national des prix à la consommation hors produits frais, dit « Core CPI », pour le mois d’août. Les chiffres montrent qu’en août, le Core CPI du Japon a augmenté de 1,7 % en glissement annuel. Ce résultat est légèrement inférieur aux attentes généralement anticipées par le marché (1,80 %), et également en dessous du chiffre précédent (1,80 %). Le léger ralentissement de l’inflation offre un nouvel angle d’observation à ceux qui surveillent la poursuite de la hausse des prix au Japon.
Si ces données suscitent une attention étroite de la part des traders à l’échelle mondiale, c’est principalement parce qu’elles influencent directement le rythme de futures hausses de taux de la Banque du Japon (BOJ). Jusqu’ici, le marché spéculait que la BOJ pourrait continuer à resserrer sa politique monétaire au cours de l’année. Toutefois, avec un Core CPI revenu à 1,7 %, légèrement en dessous de l’objectif de long terme de 2 % fixé par la banque centrale, l’urgence d’un nouveau relèvement de taux à court terme pourrait diminuer. Les décideurs pourraient avoir besoin de plus de temps pour évaluer si la boucle vertueuse entre la croissance des salaires et la consommation est réellement durable.
Du point de vue de la réaction immédiate des actifs financiers macroéconomiques, le ralentissement de l’inflation réduit la pression exercée sur le yen à court terme pour une appréciation unilatérale et marquée, et permet aux liquidités mondiales de souffler temporairement. La crainte la plus importante auparavant était que l’appréciation rapide du yen déclenche une liquidation massive du « carry trade en yens », ce qui aurait pu perturber les actifs risqués mondiaux tels que les bons du Trésor américain et les actions américaines. À présent, des données plus modérées placent le marché des changes et des obligations dans une phase d’observation relativement stable, tandis que le taux de change USD/JPY fait l’objet d’un bras de fer par séquences.
Pour notre marché des crypto-monnaies, le refroidissement des anticipations de hausse des taux du yen réduit, de manière objective, une couche du risque potentiel de ponction de liquidité. Pour l’instant, Bitcoin $BTC et l’ensemble du secteur des cryptos continuent d’évoluer dans le sillage des fluctuations du contexte macroéconomique : tant que les liquidités ne se resserrent pas brusquement, c’est plutôt un signal neutre à plutôt stable. Toutefois, le sentiment des investisseurs reste plutôt prudent, en mode attentiste. La suite dépendra surtout de l’évolution réelle de l’écart de politique entre la Réserve fédérale américaine et la Banque du Japon. Regarder davantage, agir moins, et répondre de façon rationnelle aux variations du marché sont les clés.
#JapanCPI #BOJ #MacroEconomics
Si ces données suscitent une attention étroite de la part des traders à l’échelle mondiale, c’est principalement parce qu’elles influencent directement le rythme de futures hausses de taux de la Banque du Japon (BOJ). Jusqu’ici, le marché spéculait que la BOJ pourrait continuer à resserrer sa politique monétaire au cours de l’année. Toutefois, avec un Core CPI revenu à 1,7 %, légèrement en dessous de l’objectif de long terme de 2 % fixé par la banque centrale, l’urgence d’un nouveau relèvement de taux à court terme pourrait diminuer. Les décideurs pourraient avoir besoin de plus de temps pour évaluer si la boucle vertueuse entre la croissance des salaires et la consommation est réellement durable.
Du point de vue de la réaction immédiate des actifs financiers macroéconomiques, le ralentissement de l’inflation réduit la pression exercée sur le yen à court terme pour une appréciation unilatérale et marquée, et permet aux liquidités mondiales de souffler temporairement. La crainte la plus importante auparavant était que l’appréciation rapide du yen déclenche une liquidation massive du « carry trade en yens », ce qui aurait pu perturber les actifs risqués mondiaux tels que les bons du Trésor américain et les actions américaines. À présent, des données plus modérées placent le marché des changes et des obligations dans une phase d’observation relativement stable, tandis que le taux de change USD/JPY fait l’objet d’un bras de fer par séquences.
Pour notre marché des crypto-monnaies, le refroidissement des anticipations de hausse des taux du yen réduit, de manière objective, une couche du risque potentiel de ponction de liquidité. Pour l’instant, Bitcoin $BTC et l’ensemble du secteur des cryptos continuent d’évoluer dans le sillage des fluctuations du contexte macroéconomique : tant que les liquidités ne se resserrent pas brusquement, c’est plutôt un signal neutre à plutôt stable. Toutefois, le sentiment des investisseurs reste plutôt prudent, en mode attentiste. La suite dépendra surtout de l’évolution réelle de l’écart de politique entre la Réserve fédérale américaine et la Banque du Japon. Regarder davantage, agir moins, et répondre de façon rationnelle aux variations du marché sont les clés.
#JapanCPI #BOJ #MacroEconomics

Le Bureau des statistiques du Japon a indiqué aujourd’hui que l’indice national des prix à la consommation de base (IPC) du pays pour le mois d’août a progressé de 1,7 % en glissement annuel, s’établissant en dessous des prévisions du marché (1,80 %) et ralentissant par rapport à la lecture précédente de 1,80 %.
Ce ralentissement de l’inflation sous-jacente est essentiel car il teste directement le calendrier de relèvement des taux de la Banque du Japon. Les marchés s’étaient préparés à des pressions persistantes sur les prix qui auraient contraint le gouverneur Kazuo Ueda à resserrer davantage la politique monétaire, mais un chiffre plus modéré laisse à la banque centrale un peu de marge pour reporter les hausses de taux suivantes.
Sur l’ensemble des marchés traditionnels, l’effet immédiat est un léger répit pour le yen japonais et les rendements des obligations souveraines. Une pression moindre sur la BOJ réduit le risque d’un nouvel “effet de rupture” soudain du carry trade mondial en yens, qui avait déclenché, de manière célèbre, des chocs de liquidité généralisés sur les actifs à risque au début du mois d’août.
Pour le secteur crypto, cette accalmie macroéconomique offre un environnement plus stable pour $BTC et l’ensemble du marché des actifs numériques. Avec un risque moins immédiat de déclenchement en cascade d’une liquidation liée au carry trade, l’appétit mondial pour le risque peut souffler, favorisant la consolidation plutôt que la vente forcée. #JapanCPI #BankOfJapan #MacroEconomics
Le Bureau des statistiques du Japon a indiqué aujourd’hui que l’indice national des prix à la consommation de base (IPC) du pays pour le mois d’août a progressé de 1,7 % en glissement annuel, s’établissant en dessous des prévisions du marché (1,80 %) et ralentissant par rapport à la lecture précédente de 1,80 %.
Ce ralentissement de l’inflation sous-jacente est essentiel car il teste directement le calendrier de relèvement des taux de la Banque du Japon. Les marchés s’étaient préparés à des pressions persistantes sur les prix qui auraient contraint le gouverneur Kazuo Ueda à resserrer davantage la politique monétaire, mais un chiffre plus modéré laisse à la banque centrale un peu de marge pour reporter les hausses de taux suivantes.
Sur l’ensemble des marchés traditionnels, l’effet immédiat est un léger répit pour le yen japonais et les rendements des obligations souveraines. Une pression moindre sur la BOJ réduit le risque d’un nouvel “effet de rupture” soudain du carry trade mondial en yens, qui avait déclenché, de manière célèbre, des chocs de liquidité généralisés sur les actifs à risque au début du mois d’août.
Pour le secteur crypto, cette accalmie macroéconomique offre un environnement plus stable pour $BTC et l’ensemble du marché des actifs numériques. Avec un risque moins immédiat de déclenchement en cascade d’une liquidation liée au carry trade, l’appétit mondial pour le risque peut souffler, favorisant la consolidation plutôt que la vente forcée. #JapanCPI #BankOfJapan #MacroEconomics
Ce ralentissement de l’inflation sous-jacente est essentiel car il teste directement le calendrier de relèvement des taux de la Banque du Japon. Les marchés s’étaient préparés à des pressions persistantes sur les prix qui auraient contraint le gouverneur Kazuo Ueda à resserrer davantage la politique monétaire, mais un chiffre plus modéré laisse à la banque centrale un peu de marge pour reporter les hausses de taux suivantes.
Sur l’ensemble des marchés traditionnels, l’effet immédiat est un léger répit pour le yen japonais et les rendements des obligations souveraines. Une pression moindre sur la BOJ réduit le risque d’un nouvel “effet de rupture” soudain du carry trade mondial en yens, qui avait déclenché, de manière célèbre, des chocs de liquidité généralisés sur les actifs à risque au début du mois d’août.
Pour le secteur crypto, cette accalmie macroéconomique offre un environnement plus stable pour $BTC et l’ensemble du marché des actifs numériques. Avec un risque moins immédiat de déclenchement en cascade d’une liquidation liée au carry trade, l’appétit mondial pour le risque peut souffler, favorisant la consolidation plutôt que la vente forcée. #JapanCPI #BankOfJapan #MacroEconomics
11

L’office statistique de l’UE a publié les dernières données du CPI (indice des prix à la consommation) final de la zone euro pour le mois d’août. Les chiffres montrent que, pour la zone euro, le CPI annuel (valeur finale) s’est établi à 3,2%, en baisse par rapport aux attentes précédentes du marché de 3,3%. Le CPI mensuel (valeur finale) du mois d’août s’est, quant à lui, fixé à 0,4%, soit exactement conforme aux attentes du marché et identique à la valeur précédente. La désinflation a surpris à la baisse, offrant ainsi à la BCE davantage de marge de manœuvre pour sa politique monétaire à venir.
D’un point de vue macro “technique”, la baisse du taux d’inflation annuel à 3,2% indique que les pressions sur les prix dans la zone euro reculent progressivement. Bien que l’opérateur norvégien du gaz Gassco ait relevé le volume de réduction d’approvisionnement du 18 au 19 septembre à 55,10 millions de mètres cubes, ce qui suscite des inquiétudes à court terme côté énergie, la tendance globale à la baisse de l’inflation n’a pas été remise en cause. Les risques de “deuxième vague” d’inflation que le marché redoutait ont été davantage démentis.
Cette donnée est directement favorable aux actifs risqués à l’échelle mondiale. Le repli de l’inflation en zone euro renforce la conviction du marché que la BCE poursuivra ses mesures assouplissantes à l’avenir, ce qui limite le potentiel de hausse des rendements des obligations souveraines européennes. L’environnement de liquidité mondiale pourrait ainsi rester globalement favorable à un assouplissement marginal. L’indice du dollar pourrait également être quelque peu freiné dans sa dynamique haussière, tandis que les matières premières et les marchés actions trouvent un soutien.
Pour le marché des cryptomonnaies, $BTC ainsi que la configuration technique des principaux actifs risqués sont à l’étape de constitution d’une impulsion. Le ralentissement continu de l’inflation macro fournit, à la base même des liquidités, l’élan nécessaire à un rebond des actifs crypto. Alors que le calendrier de baisse des taux de la BCE devient plus clair, les capitaux hors bourse pourraient revenir vers des actifs “Risk-on”, et à court terme, le marché des cryptos pourrait profiter de cet élan pour tenter un nouveau passage à la hausse avec des tests de nouveaux sommets.📈
#EurozoneCPI #Inflation #MacroEconomics
L’office statistique de l’UE a publié les dernières données du CPI (indice des prix à la consommation) final de la zone euro pour le mois d’août. Les chiffres montrent que, pour la zone euro, le CPI annuel (valeur finale) s’est établi à 3,2%, en baisse par rapport aux attentes précédentes du marché de 3,3%. Le CPI mensuel (valeur finale) du mois d’août s’est, quant à lui, fixé à 0,4%, soit exactement conforme aux attentes du marché et identique à la valeur précédente. La désinflation a surpris à la baisse, offrant ainsi à la BCE davantage de marge de manœuvre pour sa politique monétaire à venir.
D’un point de vue macro “technique”, la baisse du taux d’inflation annuel à 3,2% indique que les pressions sur les prix dans la zone euro reculent progressivement. Bien que l’opérateur norvégien du gaz Gassco ait relevé le volume de réduction d’approvisionnement du 18 au 19 septembre à 55,10 millions de mètres cubes, ce qui suscite des inquiétudes à court terme côté énergie, la tendance globale à la baisse de l’inflation n’a pas été remise en cause. Les risques de “deuxième vague” d’inflation que le marché redoutait ont été davantage démentis.
Cette donnée est directement favorable aux actifs risqués à l’échelle mondiale. Le repli de l’inflation en zone euro renforce la conviction du marché que la BCE poursuivra ses mesures assouplissantes à l’avenir, ce qui limite le potentiel de hausse des rendements des obligations souveraines européennes. L’environnement de liquidité mondiale pourrait ainsi rester globalement favorable à un assouplissement marginal. L’indice du dollar pourrait également être quelque peu freiné dans sa dynamique haussière, tandis que les matières premières et les marchés actions trouvent un soutien.
Pour le marché des cryptomonnaies, $BTC ainsi que la configuration technique des principaux actifs risqués sont à l’étape de constitution d’une impulsion. Le ralentissement continu de l’inflation macro fournit, à la base même des liquidités, l’élan nécessaire à un rebond des actifs crypto. Alors que le calendrier de baisse des taux de la BCE devient plus clair, les capitaux hors bourse pourraient revenir vers des actifs “Risk-on”, et à court terme, le marché des cryptos pourrait profiter de cet élan pour tenter un nouveau passage à la hausse avec des tests de nouveaux sommets.📈
#EurozoneCPI #Inflation #MacroEconomics
D’un point de vue macro “technique”, la baisse du taux d’inflation annuel à 3,2% indique que les pressions sur les prix dans la zone euro reculent progressivement. Bien que l’opérateur norvégien du gaz Gassco ait relevé le volume de réduction d’approvisionnement du 18 au 19 septembre à 55,10 millions de mètres cubes, ce qui suscite des inquiétudes à court terme côté énergie, la tendance globale à la baisse de l’inflation n’a pas été remise en cause. Les risques de “deuxième vague” d’inflation que le marché redoutait ont été davantage démentis.
Cette donnée est directement favorable aux actifs risqués à l’échelle mondiale. Le repli de l’inflation en zone euro renforce la conviction du marché que la BCE poursuivra ses mesures assouplissantes à l’avenir, ce qui limite le potentiel de hausse des rendements des obligations souveraines européennes. L’environnement de liquidité mondiale pourrait ainsi rester globalement favorable à un assouplissement marginal. L’indice du dollar pourrait également être quelque peu freiné dans sa dynamique haussière, tandis que les matières premières et les marchés actions trouvent un soutien.
Pour le marché des cryptomonnaies, $BTC ainsi que la configuration technique des principaux actifs risqués sont à l’étape de constitution d’une impulsion. Le ralentissement continu de l’inflation macro fournit, à la base même des liquidités, l’élan nécessaire à un rebond des actifs crypto. Alors que le calendrier de baisse des taux de la BCE devient plus clair, les capitaux hors bourse pourraient revenir vers des actifs “Risk-on”, et à court terme, le marché des cryptos pourrait profiter de cet élan pour tenter un nouveau passage à la hausse avec des tests de nouveaux sommets.📈
#EurozoneCPI #Inflation #MacroEconomics
69
Eurostat a publié aujourd’hui les données finales de l’indice des prix à la consommation (IPC) d’août pour la zone euro, indiquant un ralentissement de l’inflation annuelle à 3,2 %, en deçà des prévisions et de la lecture précédente de 3,3 %. Sur un mois, l’IPC est resté stable à 0,4 %, conformément aux attentes du marché.
Cette révision à la baisse du taux annuel de référence confirme que les tendances désinflationnistes au sein du bloc restent intactes malgré des incertitudes persistantes sur l’approvisionnement énergétique, comme les réductions prévues des exportations de gaz norvégien par Gassco. Pour la Banque centrale européenne, des chiffres d’inflation plus faibles atténuent la pression en faveur d’un resserrement agressif, en phase avec les attentes du marché pour une trajectoire monétaire plus accommodante.
Sur les marchés traditionnels, la publication inférieure aux attentes exerce une légère pression à la baisse sur les rendements euro et rogne la vigueur de l’EUR face au USD. Les marchés obligataires respirent, soulagés : l’inflation en refroidissement consolide l’argument en faveur de baisses de taux soutenues, empêchant ainsi un resserrement supplémentaire des conditions financières.
Pour les actifs crypto, une désinflation européenne stable, combinée à une trajectoire plus douce des taux à l’échelle mondiale, crée un contexte macroéconomique favorable à la liquidité. Si les banques centrales continuent d’assouplir les conditions monétaires sans déclencher de craintes de récession, le capital orienté vers le risque devrait probablement se déplacer progressivement vers de grands actifs, comme $BTC , et vers des altcoins plus larges. 📊
#EurozoneCPI #Inflation #MacroEconomics
Eurostat a publié aujourd’hui les données finales de l’indice des prix à la consommation (IPC) d’août pour la zone euro, indiquant un ralentissement de l’inflation annuelle à 3,2 %, en deçà des prévisions et de la lecture précédente de 3,3 %. Sur un mois, l’IPC est resté stable à 0,4 %, conformément aux attentes du marché.
Cette révision à la baisse du taux annuel de référence confirme que les tendances désinflationnistes au sein du bloc restent intactes malgré des incertitudes persistantes sur l’approvisionnement énergétique, comme les réductions prévues des exportations de gaz norvégien par Gassco. Pour la Banque centrale européenne, des chiffres d’inflation plus faibles atténuent la pression en faveur d’un resserrement agressif, en phase avec les attentes du marché pour une trajectoire monétaire plus accommodante.
Sur les marchés traditionnels, la publication inférieure aux attentes exerce une légère pression à la baisse sur les rendements euro et rogne la vigueur de l’EUR face au USD. Les marchés obligataires respirent, soulagés : l’inflation en refroidissement consolide l’argument en faveur de baisses de taux soutenues, empêchant ainsi un resserrement supplémentaire des conditions financières.
Pour les actifs crypto, une désinflation européenne stable, combinée à une trajectoire plus douce des taux à l’échelle mondiale, crée un contexte macroéconomique favorable à la liquidité. Si les banques centrales continuent d’assouplir les conditions monétaires sans déclencher de craintes de récession, le capital orienté vers le risque devrait probablement se déplacer progressivement vers de grands actifs, comme $BTC , et vers des altcoins plus larges. 📊
#EurozoneCPI #Inflation #MacroEconomics
Cette révision à la baisse du taux annuel de référence confirme que les tendances désinflationnistes au sein du bloc restent intactes malgré des incertitudes persistantes sur l’approvisionnement énergétique, comme les réductions prévues des exportations de gaz norvégien par Gassco. Pour la Banque centrale européenne, des chiffres d’inflation plus faibles atténuent la pression en faveur d’un resserrement agressif, en phase avec les attentes du marché pour une trajectoire monétaire plus accommodante.
Sur les marchés traditionnels, la publication inférieure aux attentes exerce une légère pression à la baisse sur les rendements euro et rogne la vigueur de l’EUR face au USD. Les marchés obligataires respirent, soulagés : l’inflation en refroidissement consolide l’argument en faveur de baisses de taux soutenues, empêchant ainsi un resserrement supplémentaire des conditions financières.
Pour les actifs crypto, une désinflation européenne stable, combinée à une trajectoire plus douce des taux à l’échelle mondiale, crée un contexte macroéconomique favorable à la liquidité. Si les banques centrales continuent d’assouplir les conditions monétaires sans déclencher de craintes de récession, le capital orienté vers le risque devrait probablement se déplacer progressivement vers de grands actifs, comme $BTC , et vers des altcoins plus larges. 📊
#EurozoneCPI #Inflation #MacroEconomics
7
🚨 Une guerre massive et à enjeux élevés entre la Maison-Blanche et la Réserve fédérale vient d’éclater.
Quelques heures après que la Fed a relevé ses taux à 3,75 %–4,00 %, le président Trump a lancé un ultimatum urgent : « BAISSEZ LES TAUX D’INTÉRÊT… ET VITE ! »
Voici ce que ce choc historique de 275 points de base signifie pour l’économie :
La banque centrale et le pouvoir exécutif fonctionnent sur deux fréquences complètement différentes. Alors que le président de la Fed, Kevin Warsh, relève les taux pour juguler l’inflation persistante, Trump exige des baisses d’urgence jusqu’à 1 % ou moins, affirmant que les États-Unis méritent les coûts d’emprunt les plus bas au monde.
Un écart de 275 points de base n’est pas un simple désaccord de politique : c’est un véritable séisme économique. Ramener les taux à 1 % dans un environnement inflationniste inonderait le marché de capitaux bon marché, avec le risque d’une hyperinflation tout en plongeant les rendements obligataires dans le chaos.
Trump présente les taux élevés comme une taxe injuste sur la croissance américaine, affirmant que la meilleure qualité de crédit et l’afflux d’investissements record justifient une dette à bon marché. Pendant ce temps, la hausse unanime de 12-0 de la Fed montre que les banquiers centraux restent terrorisés par la hausse incontrôlée des prix à la consommation.
L’indépendance institutionnelle s’achemine vers son test ultime. Les marchés se retrouvent désormais pris directement au cœur du conflit entre le resserrement monétaire et les pressions politiques en faveur d’un stimulus rapide.
La volatilité ne fait pas seulement son retour : elle s’apprête à passer en surmultipliée.
#Fed #Trump #InterestRates #Economy #MacroEconomics
🚨 Une guerre massive et à enjeux élevés entre la Maison-Blanche et la Réserve fédérale vient d’éclater.
Quelques heures après que la Fed a relevé ses taux à 3,75 %–4,00 %, le président Trump a lancé un ultimatum urgent : « BAISSEZ LES TAUX D’INTÉRÊT… ET VITE ! »
Voici ce que ce choc historique de 275 points de base signifie pour l’économie :
La banque centrale et le pouvoir exécutif fonctionnent sur deux fréquences complètement différentes. Alors que le président de la Fed, Kevin Warsh, relève les taux pour juguler l’inflation persistante, Trump exige des baisses d’urgence jusqu’à 1 % ou moins, affirmant que les États-Unis méritent les coûts d’emprunt les plus bas au monde.
Un écart de 275 points de base n’est pas un simple désaccord de politique : c’est un véritable séisme économique. Ramener les taux à 1 % dans un environnement inflationniste inonderait le marché de capitaux bon marché, avec le risque d’une hyperinflation tout en plongeant les rendements obligataires dans le chaos.
Trump présente les taux élevés comme une taxe injuste sur la croissance américaine, affirmant que la meilleure qualité de crédit et l’afflux d’investissements record justifient une dette à bon marché. Pendant ce temps, la hausse unanime de 12-0 de la Fed montre que les banquiers centraux restent terrorisés par la hausse incontrôlée des prix à la consommation.
L’indépendance institutionnelle s’achemine vers son test ultime. Les marchés se retrouvent désormais pris directement au cœur du conflit entre le resserrement monétaire et les pressions politiques en faveur d’un stimulus rapide.
La volatilité ne fait pas seulement son retour : elle s’apprête à passer en surmultipliée.
#Fed #Trump #InterestRates #Economy #MacroEconomics
Quelques heures après que la Fed a relevé ses taux à 3,75 %–4,00 %, le président Trump a lancé un ultimatum urgent : « BAISSEZ LES TAUX D’INTÉRÊT… ET VITE ! »
Voici ce que ce choc historique de 275 points de base signifie pour l’économie :
La banque centrale et le pouvoir exécutif fonctionnent sur deux fréquences complètement différentes. Alors que le président de la Fed, Kevin Warsh, relève les taux pour juguler l’inflation persistante, Trump exige des baisses d’urgence jusqu’à 1 % ou moins, affirmant que les États-Unis méritent les coûts d’emprunt les plus bas au monde.
Un écart de 275 points de base n’est pas un simple désaccord de politique : c’est un véritable séisme économique. Ramener les taux à 1 % dans un environnement inflationniste inonderait le marché de capitaux bon marché, avec le risque d’une hyperinflation tout en plongeant les rendements obligataires dans le chaos.
Trump présente les taux élevés comme une taxe injuste sur la croissance américaine, affirmant que la meilleure qualité de crédit et l’afflux d’investissements record justifient une dette à bon marché. Pendant ce temps, la hausse unanime de 12-0 de la Fed montre que les banquiers centraux restent terrorisés par la hausse incontrôlée des prix à la consommation.
L’indépendance institutionnelle s’achemine vers son test ultime. Les marchés se retrouvent désormais pris directement au cœur du conflit entre le resserrement monétaire et les pressions politiques en faveur d’un stimulus rapide.
La volatilité ne fait pas seulement son retour : elle s’apprête à passer en surmultipliée.
#Fed #Trump #InterestRates #Economy #MacroEconomics
1
49
Jeudi, le marché mondial des obligations a trouvé une opportunité de stabilisation après que la Réserve fédérale a achevé sa dernière série de hausses de taux. Les données montrent que le rendement du Trésor américain à 10 ans de référence a reculé de 3 points de base pour s’établir à 4,99 %, mettant ainsi fin avec succès à la dynamique haussière observée sur huit séances consécutives. Il a aussi temporairement formé une configuration de double sommet partiel sous le seuil psychologique clé des 5,0 %. Les rendements des obligations australiennes et japonaises ont également légèrement baissé en parallèle, reflétant un retour à la moyenne après une phase de panique extrême.
Du point de vue de la structure technique et des jeux de marché, le rendement des bons du Trésor américain à 10 ans n’a pas réussi à se maintenir efficacement au-dessus du seuil de 5 %, signalant clairement l’essoufflement de l’élan haussier à court terme. Bien que certains analystes d’institutions estiment que des rendements élevés après le cycle de hausses de taux continueront de peser durablement sur le marché, pour les traders axés sur l’analyse technique, le repli des rendements depuis la zone de surachat extrême signifie souvent que la plus forte vague de ventes liées au resserrement s’est d’abord essoufflée, et que les achats qui étaient en cause commencent à revenir.
Côté macro et actifs, la forte chute-rétractation des rendements du Trésor américain a directement allégé la pression haussière sur l’indice du dollar, ouvrant ainsi une fenêtre de respiration aux actifs risqués mondiaux. En attendant la décision de politique des taux de la Banque du Japon vendredi, des indicateurs de volatilité inter-classes d’actifs commencent à se contracter : le marché digère les attentes les plus pessimistes concernant la liquidité, et l’appétit pour le risque semble en phase de redressement au niveau des planchers.
Pour le marché des cryptomonnaies, il s’agit d’un signal technique positif et de validation. Alors que la contrainte exercée par les taux sans risque se relâche temporairement, des actifs risqués menés par <t-2/>$BTC </t-2/> pourraient amorcer une dynamique de rebond sous l’hypothèse d’une amélioration des liquidités. Si les rendements continuent de fluctuer sous 5 %, les ordres d’achats opportunistes hors bourse (à la baisse) vont s’accélérer et affluer vers l’écosystème crypto, apportant un appui solide à une éventuelle percée à la hausse des niveaux de résistance clés.📈
#Fed #BondYields #MacroEconomics
Jeudi, le marché mondial des obligations a trouvé une opportunité de stabilisation après que la Réserve fédérale a achevé sa dernière série de hausses de taux. Les données montrent que le rendement du Trésor américain à 10 ans de référence a reculé de 3 points de base pour s’établir à 4,99 %, mettant ainsi fin avec succès à la dynamique haussière observée sur huit séances consécutives. Il a aussi temporairement formé une configuration de double sommet partiel sous le seuil psychologique clé des 5,0 %. Les rendements des obligations australiennes et japonaises ont également légèrement baissé en parallèle, reflétant un retour à la moyenne après une phase de panique extrême.
Du point de vue de la structure technique et des jeux de marché, le rendement des bons du Trésor américain à 10 ans n’a pas réussi à se maintenir efficacement au-dessus du seuil de 5 %, signalant clairement l’essoufflement de l’élan haussier à court terme. Bien que certains analystes d’institutions estiment que des rendements élevés après le cycle de hausses de taux continueront de peser durablement sur le marché, pour les traders axés sur l’analyse technique, le repli des rendements depuis la zone de surachat extrême signifie souvent que la plus forte vague de ventes liées au resserrement s’est d’abord essoufflée, et que les achats qui étaient en cause commencent à revenir.
Côté macro et actifs, la forte chute-rétractation des rendements du Trésor américain a directement allégé la pression haussière sur l’indice du dollar, ouvrant ainsi une fenêtre de respiration aux actifs risqués mondiaux. En attendant la décision de politique des taux de la Banque du Japon vendredi, des indicateurs de volatilité inter-classes d’actifs commencent à se contracter : le marché digère les attentes les plus pessimistes concernant la liquidité, et l’appétit pour le risque semble en phase de redressement au niveau des planchers.
Pour le marché des cryptomonnaies, il s’agit d’un signal technique positif et de validation. Alors que la contrainte exercée par les taux sans risque se relâche temporairement, des actifs risqués menés par <t-2/>$BTC </t-2/> pourraient amorcer une dynamique de rebond sous l’hypothèse d’une amélioration des liquidités. Si les rendements continuent de fluctuer sous 5 %, les ordres d’achats opportunistes hors bourse (à la baisse) vont s’accélérer et affluer vers l’écosystème crypto, apportant un appui solide à une éventuelle percée à la hausse des niveaux de résistance clés.📈
#Fed #BondYields #MacroEconomics
Du point de vue de la structure technique et des jeux de marché, le rendement des bons du Trésor américain à 10 ans n’a pas réussi à se maintenir efficacement au-dessus du seuil de 5 %, signalant clairement l’essoufflement de l’élan haussier à court terme. Bien que certains analystes d’institutions estiment que des rendements élevés après le cycle de hausses de taux continueront de peser durablement sur le marché, pour les traders axés sur l’analyse technique, le repli des rendements depuis la zone de surachat extrême signifie souvent que la plus forte vague de ventes liées au resserrement s’est d’abord essoufflée, et que les achats qui étaient en cause commencent à revenir.
Côté macro et actifs, la forte chute-rétractation des rendements du Trésor américain a directement allégé la pression haussière sur l’indice du dollar, ouvrant ainsi une fenêtre de respiration aux actifs risqués mondiaux. En attendant la décision de politique des taux de la Banque du Japon vendredi, des indicateurs de volatilité inter-classes d’actifs commencent à se contracter : le marché digère les attentes les plus pessimistes concernant la liquidité, et l’appétit pour le risque semble en phase de redressement au niveau des planchers.
Pour le marché des cryptomonnaies, il s’agit d’un signal technique positif et de validation. Alors que la contrainte exercée par les taux sans risque se relâche temporairement, des actifs risqués menés par <t-2/>$BTC </t-2/> pourraient amorcer une dynamique de rebond sous l’hypothèse d’une amélioration des liquidités. Si les rendements continuent de fluctuer sous 5 %, les ordres d’achats opportunistes hors bourse (à la baisse) vont s’accélérer et affluer vers l’écosystème crypto, apportant un appui solide à une éventuelle percée à la hausse des niveaux de résistance clés.📈
#Fed #BondYields #MacroEconomics
69
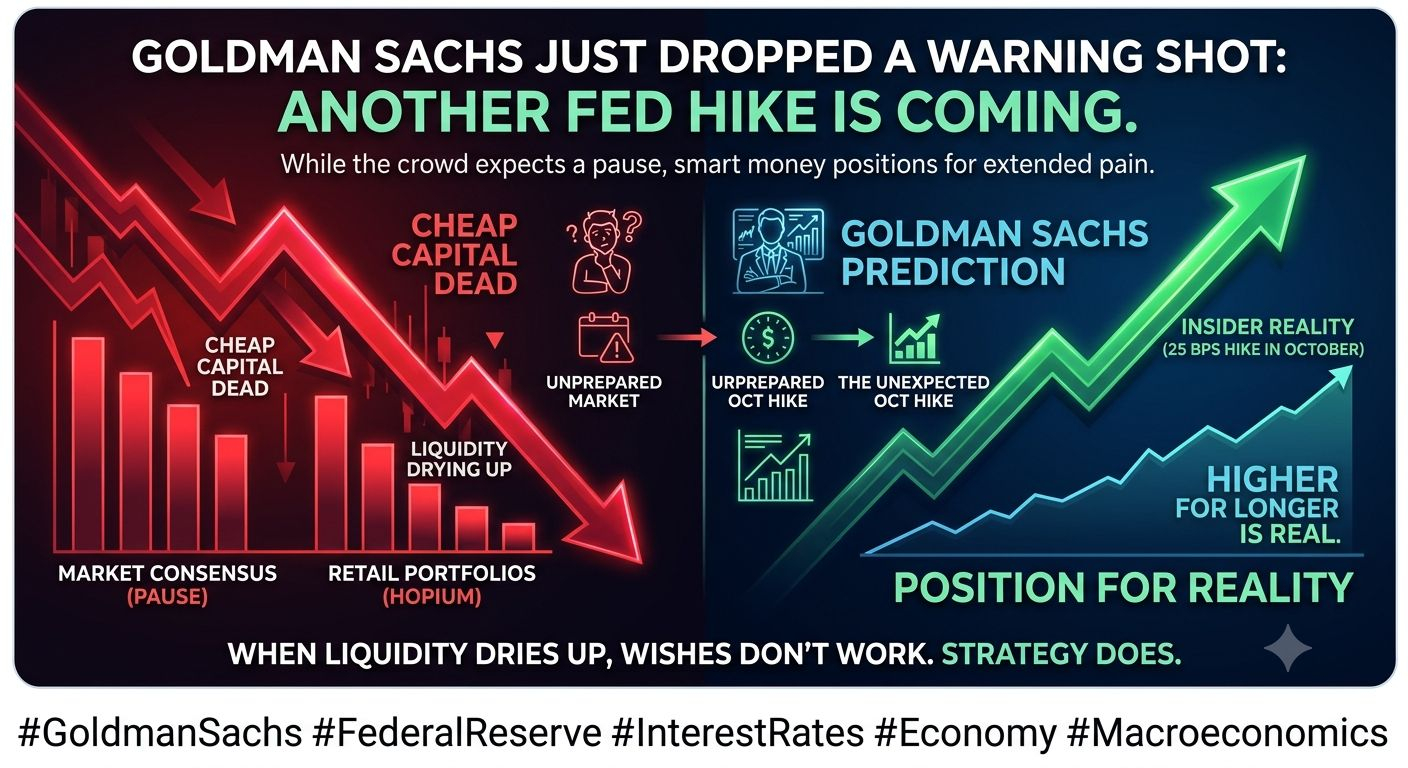
Goldman Sachs vient d’envoyer un avertissement que la plupart des investisseurs ignorent complètement.
Alors que le marché intègre une pause des taux, la plus grande puissance de Wall Street s’attend à une nouvelle hausse de 25 points de base dès octobre. La foule table sur un atterrissage en douceur, mais l’argent intelligent se repositionne déjà pour des douleurs prolongées.
« Plus haut plus longtemps » n’est plus un récit. C’est la réalité de base.
Le capital bon marché est mort il y a deux ans, pourtant les fondateurs et les traders attendent encore un plan de sauvetage qui ne viendra pas.
Quand la Fed extrait encore 25 points de base du système, la liquidité se tarit dans les actifs que le grand public affectionne le plus.
Le principal risque, à l’heure actuelle, n’est pas l’inflation. C’est le positionnement des portefeuilles fondé sur un pur optimisme naïf.
Si votre stratégie repose sur la banque centrale pour sauver vos actifs, vous n’avez pas une stratégie : vous avez une liste de souhaits.
Misez sur la réalité, pas sur le consensus.
#GoldmanSachs #FederalReserve #InterestRates #Economy #Macroeconomics
Goldman Sachs vient d’envoyer un avertissement que la plupart des investisseurs ignorent complètement.
Alors que le marché intègre une pause des taux, la plus grande puissance de Wall Street s’attend à une nouvelle hausse de 25 points de base dès octobre. La foule table sur un atterrissage en douceur, mais l’argent intelligent se repositionne déjà pour des douleurs prolongées.
« Plus haut plus longtemps » n’est plus un récit. C’est la réalité de base.
Le capital bon marché est mort il y a deux ans, pourtant les fondateurs et les traders attendent encore un plan de sauvetage qui ne viendra pas.
Quand la Fed extrait encore 25 points de base du système, la liquidité se tarit dans les actifs que le grand public affectionne le plus.
Le principal risque, à l’heure actuelle, n’est pas l’inflation. C’est le positionnement des portefeuilles fondé sur un pur optimisme naïf.
Si votre stratégie repose sur la banque centrale pour sauver vos actifs, vous n’avez pas une stratégie : vous avez une liste de souhaits.
Misez sur la réalité, pas sur le consensus.
#GoldmanSachs #FederalReserve #InterestRates #Economy #Macroeconomics
Alors que le marché intègre une pause des taux, la plus grande puissance de Wall Street s’attend à une nouvelle hausse de 25 points de base dès octobre. La foule table sur un atterrissage en douceur, mais l’argent intelligent se repositionne déjà pour des douleurs prolongées.
« Plus haut plus longtemps » n’est plus un récit. C’est la réalité de base.
Le capital bon marché est mort il y a deux ans, pourtant les fondateurs et les traders attendent encore un plan de sauvetage qui ne viendra pas.
Quand la Fed extrait encore 25 points de base du système, la liquidité se tarit dans les actifs que le grand public affectionne le plus.
Le principal risque, à l’heure actuelle, n’est pas l’inflation. C’est le positionnement des portefeuilles fondé sur un pur optimisme naïf.
Si votre stratégie repose sur la banque centrale pour sauver vos actifs, vous n’avez pas une stratégie : vous avez une liste de souhaits.
Misez sur la réalité, pas sur le consensus.
#GoldmanSachs #FederalReserve #InterestRates #Economy #Macroeconomics
1
3
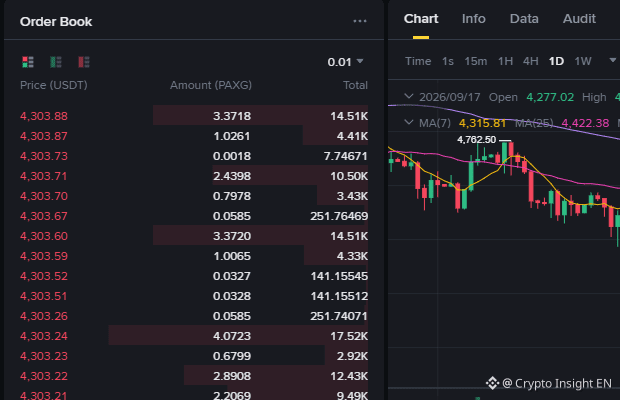
L’or au comptant a bondi de 1,00 % aujourd’hui, atteignant un impressionnant 4 306,80 $ l’once lors de la dernière séance de trading. Ce mouvement haussier marqué propulse le métal précieux encore plus profondément en territoire historique, alors que la demande institutionnelle pour les couvertures traditionnelles s’accélère.
Ce rallye agressif met en évidence une anxiété macroéconomique et géopolitique croissante sur les marchés mondiaux. Les investisseurs intègrent activement les risques inflationnistes persistants ainsi que des incertitudes budgétaires plus larges, orientant durablement les capitaux vers les actifs tangibles plutôt que vers les réserves fiduciaires malgré le contexte de taux d’intérêt en vigueur.
La vigueur du lingot continue de peser sur l’indice du dollar américain tout en signalant un sentiment persistant d’aversion au risque sur les marchés financiers plus larges. Les rendements obligataires et les actions font face à des vents contraires, tandis qu’un positionnement défensif domine les portefeuilles institutionnels à la recherche de préservation du capital dans un contexte de volatilité élevée.
Pour le paysage crypto, cette percée majeure de l’or renforce davantage le récit plus large de la « couverture contre la dépréciation ». Bien que les capitaux à court terme puissent momentanément privilégier les valeurs refuges traditionnelles au détriment des actifs orientés risque, une envolée prolongée des matières premières dures crée souvent un puissant vent macroéconomique favorable pour $BTC as l’or numérique, qui gagne du terrain auprès des allocateurs institutionnels en quête de réserves de valeur rares et non souveraines.
#Gold #MacroEconomics #Bitcoin
L’or au comptant a bondi de 1,00 % aujourd’hui, atteignant un impressionnant 4 306,80 $ l’once lors de la dernière séance de trading. Ce mouvement haussier marqué propulse le métal précieux encore plus profondément en territoire historique, alors que la demande institutionnelle pour les couvertures traditionnelles s’accélère.
Ce rallye agressif met en évidence une anxiété macroéconomique et géopolitique croissante sur les marchés mondiaux. Les investisseurs intègrent activement les risques inflationnistes persistants ainsi que des incertitudes budgétaires plus larges, orientant durablement les capitaux vers les actifs tangibles plutôt que vers les réserves fiduciaires malgré le contexte de taux d’intérêt en vigueur.
La vigueur du lingot continue de peser sur l’indice du dollar américain tout en signalant un sentiment persistant d’aversion au risque sur les marchés financiers plus larges. Les rendements obligataires et les actions font face à des vents contraires, tandis qu’un positionnement défensif domine les portefeuilles institutionnels à la recherche de préservation du capital dans un contexte de volatilité élevée.
Pour le paysage crypto, cette percée majeure de l’or renforce davantage le récit plus large de la « couverture contre la dépréciation ». Bien que les capitaux à court terme puissent momentanément privilégier les valeurs refuges traditionnelles au détriment des actifs orientés risque, une envolée prolongée des matières premières dures crée souvent un puissant vent macroéconomique favorable pour $BTC as l’or numérique, qui gagne du terrain auprès des allocateurs institutionnels en quête de réserves de valeur rares et non souveraines.
#Gold #MacroEconomics #Bitcoin
Ce rallye agressif met en évidence une anxiété macroéconomique et géopolitique croissante sur les marchés mondiaux. Les investisseurs intègrent activement les risques inflationnistes persistants ainsi que des incertitudes budgétaires plus larges, orientant durablement les capitaux vers les actifs tangibles plutôt que vers les réserves fiduciaires malgré le contexte de taux d’intérêt en vigueur.
La vigueur du lingot continue de peser sur l’indice du dollar américain tout en signalant un sentiment persistant d’aversion au risque sur les marchés financiers plus larges. Les rendements obligataires et les actions font face à des vents contraires, tandis qu’un positionnement défensif domine les portefeuilles institutionnels à la recherche de préservation du capital dans un contexte de volatilité élevée.
Pour le paysage crypto, cette percée majeure de l’or renforce davantage le récit plus large de la « couverture contre la dépréciation ». Bien que les capitaux à court terme puissent momentanément privilégier les valeurs refuges traditionnelles au détriment des actifs orientés risque, une envolée prolongée des matières premières dures crée souvent un puissant vent macroéconomique favorable pour $BTC as l’or numérique, qui gagne du terrain auprès des allocateurs institutionnels en quête de réserves de valeur rares et non souveraines.
#Gold #MacroEconomics #Bitcoin
153
·
--
Au moment de la clôture à la bourse des matières premières de New York le 16 août, les prix internationaux du pétrole ont connu une nette phase de repli. Plus précisément, le contrat à terme de pétrole brut léger de New York pour une livraison en octobre a chuté de 3,40 dollars sur une séance, pour clôturer à 102,43 dollars le baril, soit une baisse de 3,21 %. Dans le même temps, le contrat à terme de Brent de Londres pour une livraison en novembre a également reculé de 2,92 dollars, à 105,83 dollars le baril, ce qui représente une baisse de 2,69 %. Ce mouvement de faiblesse collective sur le marché des matières premières est rapidement devenu le centre des discussions dans les milieux du trading macro.
Si le pétrole a fortement baissé à ce moment-là, c’est que le rapport de force s’est intensifié entre les acteurs autour du ralentissement de la croissance économique mondiale et de l’affaiblissement côté demande. Le pétrole, en tant que « mère » des matières premières, est souvent directement lié à la conjoncture du secteur manufacturier mondial ainsi qu’aux anticipations d’inflation. Ces derniers temps, les prix de l’énergie sont restés élevés, ce qui a exercé une pression considérable sur la capacité des banques centrales de contrôler l’inflation. En revanche, ce repli de plus de 3 % en une seule journée a, dans une certaine mesure, atténué les inquiétudes à court terme liées à une poursuite incontrôlée de la hausse des coûts en amont. Mais cela a aussi amené certains investisseurs à reconsidérer le risque potentiel d’un refroidissement économique.
Du point de vue des marchés financiers macro traditionnels, la baisse du pétrole a des effets à double sens sur divers actifs. D’une part, l’atténuation de la pression inflationniste énergétique pourrait réduire la prévision à long terme du niveau d’inflation du marché, ce qui freinerait quelque peu le rythme de hausse des rendements des bons du Trésor américain ; la logique de fluctuation de l’indice du dollar s’en trouverait également ajustée. D’autre part, si la baisse du pétrole est principalement tirée par les anticipations de récession, les marchés boursiers mondiaux et d’autres actifs risqués ont encore du mal à se dégager complètement de la pression liée au sentiment de fuite vers la sécurité ; les confrontations entre acheteurs et vendeurs restent donc tendues.
Pour le marché des cryptos, la logique de liquidité macro joue également un rôle. Même si le prix du pétrole n’a pas de lien direct avec les actifs numériques, si le refroidissement de l’énergie peut améliorer marginalement les données d’inflation à venir, la pression politique qui pèse sur les principales banques centrales, comme la Fed, pourrait être atténuée. Cela constitue un signal plutôt neutre d’observation pour l’environnement de liquidité à moyen et long terme de certains actifs à risque tels que $BTC . Toutefois, à l’heure actuelle, les fonds dans le secteur des cryptos maintiennent globalement une posture défensive : tout le monde avance en regardant autour, en surveillant de près dans quel sens vont évoluer les données macroéconomiques ensuite.⛽
#CrudeOil #MacroEconomics #CryptoMarket
Au moment de la clôture à la bourse des matières premières de New York le 16 août, les prix internationaux du pétrole ont connu une nette phase de repli. Plus précisément, le contrat à terme de pétrole brut léger de New York pour une livraison en octobre a chuté de 3,40 dollars sur une séance, pour clôturer à 102,43 dollars le baril, soit une baisse de 3,21 %. Dans le même temps, le contrat à terme de Brent de Londres pour une livraison en novembre a également reculé de 2,92 dollars, à 105,83 dollars le baril, ce qui représente une baisse de 2,69 %. Ce mouvement de faiblesse collective sur le marché des matières premières est rapidement devenu le centre des discussions dans les milieux du trading macro.
Si le pétrole a fortement baissé à ce moment-là, c’est que le rapport de force s’est intensifié entre les acteurs autour du ralentissement de la croissance économique mondiale et de l’affaiblissement côté demande. Le pétrole, en tant que « mère » des matières premières, est souvent directement lié à la conjoncture du secteur manufacturier mondial ainsi qu’aux anticipations d’inflation. Ces derniers temps, les prix de l’énergie sont restés élevés, ce qui a exercé une pression considérable sur la capacité des banques centrales de contrôler l’inflation. En revanche, ce repli de plus de 3 % en une seule journée a, dans une certaine mesure, atténué les inquiétudes à court terme liées à une poursuite incontrôlée de la hausse des coûts en amont. Mais cela a aussi amené certains investisseurs à reconsidérer le risque potentiel d’un refroidissement économique.
Du point de vue des marchés financiers macro traditionnels, la baisse du pétrole a des effets à double sens sur divers actifs. D’une part, l’atténuation de la pression inflationniste énergétique pourrait réduire la prévision à long terme du niveau d’inflation du marché, ce qui freinerait quelque peu le rythme de hausse des rendements des bons du Trésor américain ; la logique de fluctuation de l’indice du dollar s’en trouverait également ajustée. D’autre part, si la baisse du pétrole est principalement tirée par les anticipations de récession, les marchés boursiers mondiaux et d’autres actifs risqués ont encore du mal à se dégager complètement de la pression liée au sentiment de fuite vers la sécurité ; les confrontations entre acheteurs et vendeurs restent donc tendues.
Pour le marché des cryptos, la logique de liquidité macro joue également un rôle. Même si le prix du pétrole n’a pas de lien direct avec les actifs numériques, si le refroidissement de l’énergie peut améliorer marginalement les données d’inflation à venir, la pression politique qui pèse sur les principales banques centrales, comme la Fed, pourrait être atténuée. Cela constitue un signal plutôt neutre d’observation pour l’environnement de liquidité à moyen et long terme de certains actifs à risque tels que $BTC . Toutefois, à l’heure actuelle, les fonds dans le secteur des cryptos maintiennent globalement une posture défensive : tout le monde avance en regardant autour, en surveillant de près dans quel sens vont évoluer les données macroéconomiques ensuite.⛽
#CrudeOil #MacroEconomics #CryptoMarket
Si le pétrole a fortement baissé à ce moment-là, c’est que le rapport de force s’est intensifié entre les acteurs autour du ralentissement de la croissance économique mondiale et de l’affaiblissement côté demande. Le pétrole, en tant que « mère » des matières premières, est souvent directement lié à la conjoncture du secteur manufacturier mondial ainsi qu’aux anticipations d’inflation. Ces derniers temps, les prix de l’énergie sont restés élevés, ce qui a exercé une pression considérable sur la capacité des banques centrales de contrôler l’inflation. En revanche, ce repli de plus de 3 % en une seule journée a, dans une certaine mesure, atténué les inquiétudes à court terme liées à une poursuite incontrôlée de la hausse des coûts en amont. Mais cela a aussi amené certains investisseurs à reconsidérer le risque potentiel d’un refroidissement économique.
Du point de vue des marchés financiers macro traditionnels, la baisse du pétrole a des effets à double sens sur divers actifs. D’une part, l’atténuation de la pression inflationniste énergétique pourrait réduire la prévision à long terme du niveau d’inflation du marché, ce qui freinerait quelque peu le rythme de hausse des rendements des bons du Trésor américain ; la logique de fluctuation de l’indice du dollar s’en trouverait également ajustée. D’autre part, si la baisse du pétrole est principalement tirée par les anticipations de récession, les marchés boursiers mondiaux et d’autres actifs risqués ont encore du mal à se dégager complètement de la pression liée au sentiment de fuite vers la sécurité ; les confrontations entre acheteurs et vendeurs restent donc tendues.
Pour le marché des cryptos, la logique de liquidité macro joue également un rôle. Même si le prix du pétrole n’a pas de lien direct avec les actifs numériques, si le refroidissement de l’énergie peut améliorer marginalement les données d’inflation à venir, la pression politique qui pèse sur les principales banques centrales, comme la Fed, pourrait être atténuée. Cela constitue un signal plutôt neutre d’observation pour l’environnement de liquidité à moyen et long terme de certains actifs à risque tels que $BTC . Toutefois, à l’heure actuelle, les fonds dans le secteur des cryptos maintiennent globalement une posture défensive : tout le monde avance en regardant autour, en surveillant de près dans quel sens vont évoluer les données macroéconomiques ensuite.⛽
#CrudeOil #MacroEconomics #CryptoMarket
1
Le gouverneur de la Banque du Canada, Tiff Macklem, a envoyé un signal clairement hawkish dans les dernières minutes de sa réunion de politique monétaire. Il a averti que si les prix de l’essence restent durablement élevés et entraînent la hausse du coût d’autres biens et services, la banque centrale pourrait être amenée à relancer des hausses de taux. Bien que, lors de la réunion du début de ce mois, la Banque du Canada ait maintenu son taux directeur à 2,25 %, les minutes soulignent que le risque d’une transmission de la hausse des coûts énergétiques à l’ensemble de l’IPC s’intensifie, et que la politique monétaire doit être prête à tout moment à se resserrer afin de contenir la diffusion de l’inflation.
Cette prise de position rompt nettement avec l’optimisme aveugle du marché à l’égard d’un cycle imminent de baisses de taux de la part des principales banques centrales. Dans un contexte où le marché parie largement sur une inflation mondiale maîtrisée et sur l’arrivée prochaine de politiques accommodantes, la Banque du Canada — membre important du G7 — sonne la charge d’alarme la première concernant le risque de « seconde vague » inflationniste liée à l’énergie. Elle indique ainsi que la bataille contre l’inflation n’est pas encore terminée et que le risque, même d’une remontée des taux après une période prolongée de maintien à un niveau élevé (« Higher for longer »), augmente de manière concrète.
Pour les marchés financiers classiques, cette posture hawkish ferait directement grimper les rendements des obligations souveraines, réduirait l’espace de valorisation lié aux paris sur des baisses de taux et exercerait une pression à la baisse sur les actifs à valorisation élevée tels que les actions. Alors que la volatilité des prix des matières premières s’accroît, les divergences de politique entre banques centrales à l’échelle internationale et l’incertitude qui en découle alimenteront la hausse du sentiment de repli sur les actifs refuges. Des actifs refuges comme le dollar pourraient alors bénéficier d’un soutien temporaire, tandis que la prise de risque des investisseurs pourrait subir un recul.
Pour le marché des actifs crypto, un nouvel ajustement à la hausse des anticipations de liquidité macro se traduirait directement par une limitation des entrées de capitaux supplémentaires. Les actifs risqués, représentés par $BTC , risquent en particulier de faire face, en l’absence de catalyseur narratif favorable lié à l’assouplissement, à des épreuves de retrait de liquidités et de correction de valorisation. Sous la double pression de la persistance de l’inflation et de la fermeté des banques centrales, les investisseurs devraient faire preuve d’une grande prudence et se prémunir contre une volatilité à la baisse provoquée par un désendettement. #BankOfCanada #InterestRates #MacroEconomics
Le gouverneur de la Banque du Canada, Tiff Macklem, a envoyé un signal clairement hawkish dans les dernières minutes de sa réunion de politique monétaire. Il a averti que si les prix de l’essence restent durablement élevés et entraînent la hausse du coût d’autres biens et services, la banque centrale pourrait être amenée à relancer des hausses de taux. Bien que, lors de la réunion du début de ce mois, la Banque du Canada ait maintenu son taux directeur à 2,25 %, les minutes soulignent que le risque d’une transmission de la hausse des coûts énergétiques à l’ensemble de l’IPC s’intensifie, et que la politique monétaire doit être prête à tout moment à se resserrer afin de contenir la diffusion de l’inflation.
Cette prise de position rompt nettement avec l’optimisme aveugle du marché à l’égard d’un cycle imminent de baisses de taux de la part des principales banques centrales. Dans un contexte où le marché parie largement sur une inflation mondiale maîtrisée et sur l’arrivée prochaine de politiques accommodantes, la Banque du Canada — membre important du G7 — sonne la charge d’alarme la première concernant le risque de « seconde vague » inflationniste liée à l’énergie. Elle indique ainsi que la bataille contre l’inflation n’est pas encore terminée et que le risque, même d’une remontée des taux après une période prolongée de maintien à un niveau élevé (« Higher for longer »), augmente de manière concrète.
Pour les marchés financiers classiques, cette posture hawkish ferait directement grimper les rendements des obligations souveraines, réduirait l’espace de valorisation lié aux paris sur des baisses de taux et exercerait une pression à la baisse sur les actifs à valorisation élevée tels que les actions. Alors que la volatilité des prix des matières premières s’accroît, les divergences de politique entre banques centrales à l’échelle internationale et l’incertitude qui en découle alimenteront la hausse du sentiment de repli sur les actifs refuges. Des actifs refuges comme le dollar pourraient alors bénéficier d’un soutien temporaire, tandis que la prise de risque des investisseurs pourrait subir un recul.
Pour le marché des actifs crypto, un nouvel ajustement à la hausse des anticipations de liquidité macro se traduirait directement par une limitation des entrées de capitaux supplémentaires. Les actifs risqués, représentés par $BTC , risquent en particulier de faire face, en l’absence de catalyseur narratif favorable lié à l’assouplissement, à des épreuves de retrait de liquidités et de correction de valorisation. Sous la double pression de la persistance de l’inflation et de la fermeté des banques centrales, les investisseurs devraient faire preuve d’une grande prudence et se prémunir contre une volatilité à la baisse provoquée par un désendettement. #BankOfCanada #InterestRates #MacroEconomics
Cette prise de position rompt nettement avec l’optimisme aveugle du marché à l’égard d’un cycle imminent de baisses de taux de la part des principales banques centrales. Dans un contexte où le marché parie largement sur une inflation mondiale maîtrisée et sur l’arrivée prochaine de politiques accommodantes, la Banque du Canada — membre important du G7 — sonne la charge d’alarme la première concernant le risque de « seconde vague » inflationniste liée à l’énergie. Elle indique ainsi que la bataille contre l’inflation n’est pas encore terminée et que le risque, même d’une remontée des taux après une période prolongée de maintien à un niveau élevé (« Higher for longer »), augmente de manière concrète.
Pour les marchés financiers classiques, cette posture hawkish ferait directement grimper les rendements des obligations souveraines, réduirait l’espace de valorisation lié aux paris sur des baisses de taux et exercerait une pression à la baisse sur les actifs à valorisation élevée tels que les actions. Alors que la volatilité des prix des matières premières s’accroît, les divergences de politique entre banques centrales à l’échelle internationale et l’incertitude qui en découle alimenteront la hausse du sentiment de repli sur les actifs refuges. Des actifs refuges comme le dollar pourraient alors bénéficier d’un soutien temporaire, tandis que la prise de risque des investisseurs pourrait subir un recul.
Pour le marché des actifs crypto, un nouvel ajustement à la hausse des anticipations de liquidité macro se traduirait directement par une limitation des entrées de capitaux supplémentaires. Les actifs risqués, représentés par $BTC , risquent en particulier de faire face, en l’absence de catalyseur narratif favorable lié à l’assouplissement, à des épreuves de retrait de liquidités et de correction de valorisation. Sous la double pression de la persistance de l’inflation et de la fermeté des banques centrales, les investisseurs devraient faire preuve d’une grande prudence et se prémunir contre une volatilité à la baisse provoquée par un désendettement. #BankOfCanada #InterestRates #MacroEconomics
376
·
--
Aujourd’hui, les marchés mondiaux des matières premières connaissent de fortes variations. Les prix internationaux du pétrole reculent nettement au cours de la journée : le WTI est passé sous le seuil de 98 dollars le baril, avec une baisse intraday de 3%. Dans le même temps, le Brent recule de 2,5%, à 102,31 dollars le baril. Les dynamiques liées aux flux d’énergie et de matières premières prennent aussi de l’ampleur : le Venezuela prévoit d’exporter vers les États-Unis environ 15 000 tonnes de produits en aluminium via des coopérations connexes, envoyant ainsi un signal de légère amélioration de la marge de mouvement des matières premières.
Cette correction des prix du pétrole a suscité de larges discussions, car l’énergie constitue traditionnellement un ancrage central des anticipations d’inflation. Auparavant, le pétrole maintenu à des niveaux élevés constituait un facteur qui comprimait l’espace d’action des banques centrales à l’échelle mondiale. Lorsqu’on observe un recul marquant de 2% à 3% sur une seule journée, le marché réévalue généralement la pression d’un rebond de l’inflation à court terme. Mais, dans le même temps, certains traders y voient aussi un possible signal de ralentissement à la fois de la production mondiale et de la demande ; les positions et les anticipations divergent donc des deux côtés.
Du point de vue de la corrélation avec les marchés financiers traditionnels, le refroidissement rapide du pétrole influence directement le rendement des bons du Trésor américain et l’indice du dollar. La baisse des coûts énergétiques a normalement tendance à atténuer marginalement la prime de hausse des taux sur le marché obligataire, ce qui relâche un peu le calibrage du cycle de resserrement. Toutefois, les baisses des matières premières indiquent-elles une atterrissage en douceur de l’inflation, signal positif, ou un signal défensif lié à une demande affaiblie ? Pour l’heure, les bourses classiques et les fonds multi-actifs restent en attente : le consensus côté liquidité ne s’est pas encore établi de façon unilatérale.
En ce qui concerne le marché des cryptomonnaies, si la pression inflationniste au niveau macro devait diminuer grâce au repli de l’énergie, cela contribuerait théoriquement à améliorer l’environnement macro de liquidité pour l’ensemble des actifs risqués, offrant un peu de marge de respiration à des actifs majeurs tels que $BTC . En revanche, si la baisse du pétrole reflétait un resserrement macroéconomique plus profond de la demande, l’appétit pour le risque pourrait aussi être freiné par l’émotion du marché. À l’heure actuelle, la tendance semble plutôt consister à chercher un équilibre au gré des données macro qui s’entrecroisent ; la trajectoire à venir devra donc encore être observée, notamment sur les flux réels de capitaux entre les différents secteurs.
#CrudeOil #MacroEconomics #CryptoMarket
Aujourd’hui, les marchés mondiaux des matières premières connaissent de fortes variations. Les prix internationaux du pétrole reculent nettement au cours de la journée : le WTI est passé sous le seuil de 98 dollars le baril, avec une baisse intraday de 3%. Dans le même temps, le Brent recule de 2,5%, à 102,31 dollars le baril. Les dynamiques liées aux flux d’énergie et de matières premières prennent aussi de l’ampleur : le Venezuela prévoit d’exporter vers les États-Unis environ 15 000 tonnes de produits en aluminium via des coopérations connexes, envoyant ainsi un signal de légère amélioration de la marge de mouvement des matières premières.
Cette correction des prix du pétrole a suscité de larges discussions, car l’énergie constitue traditionnellement un ancrage central des anticipations d’inflation. Auparavant, le pétrole maintenu à des niveaux élevés constituait un facteur qui comprimait l’espace d’action des banques centrales à l’échelle mondiale. Lorsqu’on observe un recul marquant de 2% à 3% sur une seule journée, le marché réévalue généralement la pression d’un rebond de l’inflation à court terme. Mais, dans le même temps, certains traders y voient aussi un possible signal de ralentissement à la fois de la production mondiale et de la demande ; les positions et les anticipations divergent donc des deux côtés.
Du point de vue de la corrélation avec les marchés financiers traditionnels, le refroidissement rapide du pétrole influence directement le rendement des bons du Trésor américain et l’indice du dollar. La baisse des coûts énergétiques a normalement tendance à atténuer marginalement la prime de hausse des taux sur le marché obligataire, ce qui relâche un peu le calibrage du cycle de resserrement. Toutefois, les baisses des matières premières indiquent-elles une atterrissage en douceur de l’inflation, signal positif, ou un signal défensif lié à une demande affaiblie ? Pour l’heure, les bourses classiques et les fonds multi-actifs restent en attente : le consensus côté liquidité ne s’est pas encore établi de façon unilatérale.
En ce qui concerne le marché des cryptomonnaies, si la pression inflationniste au niveau macro devait diminuer grâce au repli de l’énergie, cela contribuerait théoriquement à améliorer l’environnement macro de liquidité pour l’ensemble des actifs risqués, offrant un peu de marge de respiration à des actifs majeurs tels que $BTC . En revanche, si la baisse du pétrole reflétait un resserrement macroéconomique plus profond de la demande, l’appétit pour le risque pourrait aussi être freiné par l’émotion du marché. À l’heure actuelle, la tendance semble plutôt consister à chercher un équilibre au gré des données macro qui s’entrecroisent ; la trajectoire à venir devra donc encore être observée, notamment sur les flux réels de capitaux entre les différents secteurs.
#CrudeOil #MacroEconomics #CryptoMarket
Cette correction des prix du pétrole a suscité de larges discussions, car l’énergie constitue traditionnellement un ancrage central des anticipations d’inflation. Auparavant, le pétrole maintenu à des niveaux élevés constituait un facteur qui comprimait l’espace d’action des banques centrales à l’échelle mondiale. Lorsqu’on observe un recul marquant de 2% à 3% sur une seule journée, le marché réévalue généralement la pression d’un rebond de l’inflation à court terme. Mais, dans le même temps, certains traders y voient aussi un possible signal de ralentissement à la fois de la production mondiale et de la demande ; les positions et les anticipations divergent donc des deux côtés.
Du point de vue de la corrélation avec les marchés financiers traditionnels, le refroidissement rapide du pétrole influence directement le rendement des bons du Trésor américain et l’indice du dollar. La baisse des coûts énergétiques a normalement tendance à atténuer marginalement la prime de hausse des taux sur le marché obligataire, ce qui relâche un peu le calibrage du cycle de resserrement. Toutefois, les baisses des matières premières indiquent-elles une atterrissage en douceur de l’inflation, signal positif, ou un signal défensif lié à une demande affaiblie ? Pour l’heure, les bourses classiques et les fonds multi-actifs restent en attente : le consensus côté liquidité ne s’est pas encore établi de façon unilatérale.
En ce qui concerne le marché des cryptomonnaies, si la pression inflationniste au niveau macro devait diminuer grâce au repli de l’énergie, cela contribuerait théoriquement à améliorer l’environnement macro de liquidité pour l’ensemble des actifs risqués, offrant un peu de marge de respiration à des actifs majeurs tels que $BTC . En revanche, si la baisse du pétrole reflétait un resserrement macroéconomique plus profond de la demande, l’appétit pour le risque pourrait aussi être freiné par l’émotion du marché. À l’heure actuelle, la tendance semble plutôt consister à chercher un équilibre au gré des données macro qui s’entrecroisent ; la trajectoire à venir devra donc encore être observée, notamment sur les flux réels de capitaux entre les différents secteurs.
#CrudeOil #MacroEconomics #CryptoMarket
490
Aujourd’hui, le marché des grandes matières premières connaît une correction notable : le WTI recule de 3 % en séance, et franchit d’un coup le seuil psychologique clé des 98 dollars le baril. Dans le même temps, le Brent baisse également de 2,5 %, à 102,31 dollars le baril pour l’instant. Par ailleurs, des informations circulent durant le sommet G20 sur l’énergie, qui se tient à Houston : le Venezuela prévoit d’exporter vers les États-Unis environ 15 000 tonnes d’aluminium produit par la société publique Venalum, ce qui indique que les tensions sur les chaînes d’approvisionnement mondiales en énergie et en matières premières commencent à se relâcher marginalement.
Sur le plan de la structure technique et des fondamentaux, la chute du prix du pétrole sous la barre des 100 dollars, accompagnée d’un repli marqué, soulage directement les anticipations persistantes de forte inflation. Auparavant, le marché craignait largement que des prix de l’énergie élevés ne renforcent la trajectoire de resserrement des principales banques centrales. Or, l’amélioration graduelle du côté de l’offre des matières premières et le franchissement à la baisse du pétrole fournissent des données solides pour étayer un point haut (temporaire) des indicateurs d’inflation macroéconomique.
Sur les marchés financiers traditionnels, la forte baisse du prix du pétrole devrait freiner efficacement l’espace de hausse des rendements des bons du Trésor américain, et donc ralentir l’élan à court terme de l’indice du dollar. Cela ouvre une fenêtre de rebond technique pour la restauration de l’appétit pour le risque interclasses d’actifs : la pression sur les valorisations d’actifs risqués, comme les actions américaines (US), s’allège nettement, et la préférence pour la liquidité semble se rééquilibrer de manière positive.
Pour le marché des cryptomonnaies, le ralentissement de l’inflation énergétique constitue un catalyseur haussier clair : la liquidité macro devient marginalement plus accommodante. À mesure que les anticipations centrales de taux se replient sous l’effet de la compression des valorisations, les actifs à risque emmenés par le $BTC sont susceptibles de recevoir un retour continu des capitaux acheteurs. Tant que la pression macroéconomique sur l’inflation ne remonte pas de façon répétée, les supports techniques à la base du marché crypto devraient devenir plus solides, et l’élan du rebond dans la suite mérite d’être anticipé.
#CrudeOil #MacroEconomics #CryptoTrading
Aujourd’hui, le marché des grandes matières premières connaît une correction notable : le WTI recule de 3 % en séance, et franchit d’un coup le seuil psychologique clé des 98 dollars le baril. Dans le même temps, le Brent baisse également de 2,5 %, à 102,31 dollars le baril pour l’instant. Par ailleurs, des informations circulent durant le sommet G20 sur l’énergie, qui se tient à Houston : le Venezuela prévoit d’exporter vers les États-Unis environ 15 000 tonnes d’aluminium produit par la société publique Venalum, ce qui indique que les tensions sur les chaînes d’approvisionnement mondiales en énergie et en matières premières commencent à se relâcher marginalement.
Sur le plan de la structure technique et des fondamentaux, la chute du prix du pétrole sous la barre des 100 dollars, accompagnée d’un repli marqué, soulage directement les anticipations persistantes de forte inflation. Auparavant, le marché craignait largement que des prix de l’énergie élevés ne renforcent la trajectoire de resserrement des principales banques centrales. Or, l’amélioration graduelle du côté de l’offre des matières premières et le franchissement à la baisse du pétrole fournissent des données solides pour étayer un point haut (temporaire) des indicateurs d’inflation macroéconomique.
Sur les marchés financiers traditionnels, la forte baisse du prix du pétrole devrait freiner efficacement l’espace de hausse des rendements des bons du Trésor américain, et donc ralentir l’élan à court terme de l’indice du dollar. Cela ouvre une fenêtre de rebond technique pour la restauration de l’appétit pour le risque interclasses d’actifs : la pression sur les valorisations d’actifs risqués, comme les actions américaines (US), s’allège nettement, et la préférence pour la liquidité semble se rééquilibrer de manière positive.
Pour le marché des cryptomonnaies, le ralentissement de l’inflation énergétique constitue un catalyseur haussier clair : la liquidité macro devient marginalement plus accommodante. À mesure que les anticipations centrales de taux se replient sous l’effet de la compression des valorisations, les actifs à risque emmenés par le $BTC sont susceptibles de recevoir un retour continu des capitaux acheteurs. Tant que la pression macroéconomique sur l’inflation ne remonte pas de façon répétée, les supports techniques à la base du marché crypto devraient devenir plus solides, et l’élan du rebond dans la suite mérite d’être anticipé.
#CrudeOil #MacroEconomics #CryptoTrading
Sur le plan de la structure technique et des fondamentaux, la chute du prix du pétrole sous la barre des 100 dollars, accompagnée d’un repli marqué, soulage directement les anticipations persistantes de forte inflation. Auparavant, le marché craignait largement que des prix de l’énergie élevés ne renforcent la trajectoire de resserrement des principales banques centrales. Or, l’amélioration graduelle du côté de l’offre des matières premières et le franchissement à la baisse du pétrole fournissent des données solides pour étayer un point haut (temporaire) des indicateurs d’inflation macroéconomique.
Sur les marchés financiers traditionnels, la forte baisse du prix du pétrole devrait freiner efficacement l’espace de hausse des rendements des bons du Trésor américain, et donc ralentir l’élan à court terme de l’indice du dollar. Cela ouvre une fenêtre de rebond technique pour la restauration de l’appétit pour le risque interclasses d’actifs : la pression sur les valorisations d’actifs risqués, comme les actions américaines (US), s’allège nettement, et la préférence pour la liquidité semble se rééquilibrer de manière positive.
Pour le marché des cryptomonnaies, le ralentissement de l’inflation énergétique constitue un catalyseur haussier clair : la liquidité macro devient marginalement plus accommodante. À mesure que les anticipations centrales de taux se replient sous l’effet de la compression des valorisations, les actifs à risque emmenés par le $BTC sont susceptibles de recevoir un retour continu des capitaux acheteurs. Tant que la pression macroéconomique sur l’inflation ne remonte pas de façon répétée, les supports techniques à la base du marché crypto devraient devenir plus solides, et l’élan du rebond dans la suite mérite d’être anticipé.
#CrudeOil #MacroEconomics #CryptoTrading
466
Selon des données communiquées par Reuters mardi, le pétrole brut russe Urals a franchi la barre des 110 dollars le baril, porté par une demande internationale solide et des prix de référence Brent fermes. Cette hausse notable traduit une persistance du resserrement physique des marchés mondiaux de l’énergie, malgré des frictions géopolitiques en cours.
Ce mouvement est essentiel car le fait que les transactions Urals évoluent confortablement au-dessus de 110 dollars met en évidence la résilience structurelle de la demande de pétrole dans les principaux hubs d’importation et illustre l’affaiblissement de l’impact des mécanismes de plafonnement des prix occidentaux. La vigueur durable de l’énergie risque de raviver l’inflation tirée par les coûts, compliquant les trajectoires de politique monétaire à l’échelle mondiale.
Pour les marchés financiers traditionnels, la hausse des prix du pétrole injecte une nouvelle incertitude dans les chiffres de l’inflation publiés. Des coûts de carburant plus élevés font généralement monter les rendements des obligations d’État, car les banques centrales sont contraintes de maintenir plus longtemps des conditions monétaires restrictives, ce qui renforce le dollar américain et pèse sur les actifs risqués plus largement.
Dans le secteur des crypto-actifs, les vents contraires macroéconomiques liés à une inflation persistante limitent l’expansion de la liquidité spéculative. Tant que les retards de baisses de taux alimentés par l’énergie persistent, des actifs numériques plus larges comme $BTC peuvent connaître une phase de consolidation avant le retour d’entrées de liquidité durables.
#CrudeOil #MacroEconomics #EnergyMarkets
Selon des données communiquées par Reuters mardi, le pétrole brut russe Urals a franchi la barre des 110 dollars le baril, porté par une demande internationale solide et des prix de référence Brent fermes. Cette hausse notable traduit une persistance du resserrement physique des marchés mondiaux de l’énergie, malgré des frictions géopolitiques en cours.
Ce mouvement est essentiel car le fait que les transactions Urals évoluent confortablement au-dessus de 110 dollars met en évidence la résilience structurelle de la demande de pétrole dans les principaux hubs d’importation et illustre l’affaiblissement de l’impact des mécanismes de plafonnement des prix occidentaux. La vigueur durable de l’énergie risque de raviver l’inflation tirée par les coûts, compliquant les trajectoires de politique monétaire à l’échelle mondiale.
Pour les marchés financiers traditionnels, la hausse des prix du pétrole injecte une nouvelle incertitude dans les chiffres de l’inflation publiés. Des coûts de carburant plus élevés font généralement monter les rendements des obligations d’État, car les banques centrales sont contraintes de maintenir plus longtemps des conditions monétaires restrictives, ce qui renforce le dollar américain et pèse sur les actifs risqués plus largement.
Dans le secteur des crypto-actifs, les vents contraires macroéconomiques liés à une inflation persistante limitent l’expansion de la liquidité spéculative. Tant que les retards de baisses de taux alimentés par l’énergie persistent, des actifs numériques plus larges comme $BTC peuvent connaître une phase de consolidation avant le retour d’entrées de liquidité durables.
#CrudeOil #MacroEconomics #EnergyMarkets
Ce mouvement est essentiel car le fait que les transactions Urals évoluent confortablement au-dessus de 110 dollars met en évidence la résilience structurelle de la demande de pétrole dans les principaux hubs d’importation et illustre l’affaiblissement de l’impact des mécanismes de plafonnement des prix occidentaux. La vigueur durable de l’énergie risque de raviver l’inflation tirée par les coûts, compliquant les trajectoires de politique monétaire à l’échelle mondiale.
Pour les marchés financiers traditionnels, la hausse des prix du pétrole injecte une nouvelle incertitude dans les chiffres de l’inflation publiés. Des coûts de carburant plus élevés font généralement monter les rendements des obligations d’État, car les banques centrales sont contraintes de maintenir plus longtemps des conditions monétaires restrictives, ce qui renforce le dollar américain et pèse sur les actifs risqués plus largement.
Dans le secteur des crypto-actifs, les vents contraires macroéconomiques liés à une inflation persistante limitent l’expansion de la liquidité spéculative. Tant que les retards de baisses de taux alimentés par l’énergie persistent, des actifs numériques plus larges comme $BTC peuvent connaître une phase de consolidation avant le retour d’entrées de liquidité durables.
#CrudeOil #MacroEconomics #EnergyMarkets
176

·
--
Imaginez ceci : vous vous réveillez avec une bougie rouge soudaine quelques heures seulement avant que Jerome Powell ne monte sur scène.
La plupart des traders particuliers sont complètement pris de court par les décisions macroéconomiques, voyant des gains durement gagnés s’évaporer en quelques minutes. C’est épuisant d’essayer de synchroniser ses entrées lorsque l’angoisse liée aux taux d’intérêt domine chaque graphique.
En ce moment, les marchés des taux intègrent une probabilité de 87 % d’une hausse de 25 points de base lors de la réunion à venir. Un tel niveau de conviction écrasante suggère que la politique monétaire se resserre est déjà intégrée dans les valorisations actuelles, mais les traders continuent quand même de traiter chaque annonce comme un choc imprévisible.
Nous avons vu une histoire similaire se dérouler tout au long du cycle de resserrement de 2022. À l’époque, chaque hausse d’un quart de point a vidé la liquidité “risk-on” et fait chuter $BTC en même temps que les actions traditionnelles. Même si, depuis, la crypto a acquis un soutien institutionnel plus profond, des actifs comme $BTC et $ETH restent très sensibles aux changements de politique de la banque centrale lorsque les coûts d’emprunt demeurent élevés.
Pensez-vous que le marché l’a réellement déjà intégré, ou allons-nous tomber dans un nouvel engrenage de volatilité ?
#Bitcoin #CryptoTrading #MacroEconomics
Imaginez ceci : vous vous réveillez avec une bougie rouge soudaine quelques heures seulement avant que Jerome Powell ne monte sur scène.
La plupart des traders particuliers sont complètement pris de court par les décisions macroéconomiques, voyant des gains durement gagnés s’évaporer en quelques minutes. C’est épuisant d’essayer de synchroniser ses entrées lorsque l’angoisse liée aux taux d’intérêt domine chaque graphique.
En ce moment, les marchés des taux intègrent une probabilité de 87 % d’une hausse de 25 points de base lors de la réunion à venir. Un tel niveau de conviction écrasante suggère que la politique monétaire se resserre est déjà intégrée dans les valorisations actuelles, mais les traders continuent quand même de traiter chaque annonce comme un choc imprévisible.
Nous avons vu une histoire similaire se dérouler tout au long du cycle de resserrement de 2022. À l’époque, chaque hausse d’un quart de point a vidé la liquidité “risk-on” et fait chuter $BTC en même temps que les actions traditionnelles. Même si, depuis, la crypto a acquis un soutien institutionnel plus profond, des actifs comme $BTC et $ETH restent très sensibles aux changements de politique de la banque centrale lorsque les coûts d’emprunt demeurent élevés.
Pensez-vous que le marché l’a réellement déjà intégré, ou allons-nous tomber dans un nouvel engrenage de volatilité ?
#Bitcoin #CryptoTrading #MacroEconomics
La plupart des traders particuliers sont complètement pris de court par les décisions macroéconomiques, voyant des gains durement gagnés s’évaporer en quelques minutes. C’est épuisant d’essayer de synchroniser ses entrées lorsque l’angoisse liée aux taux d’intérêt domine chaque graphique.
En ce moment, les marchés des taux intègrent une probabilité de 87 % d’une hausse de 25 points de base lors de la réunion à venir. Un tel niveau de conviction écrasante suggère que la politique monétaire se resserre est déjà intégrée dans les valorisations actuelles, mais les traders continuent quand même de traiter chaque annonce comme un choc imprévisible.
Nous avons vu une histoire similaire se dérouler tout au long du cycle de resserrement de 2022. À l’époque, chaque hausse d’un quart de point a vidé la liquidité “risk-on” et fait chuter $BTC en même temps que les actions traditionnelles. Même si, depuis, la crypto a acquis un soutien institutionnel plus profond, des actifs comme $BTC et $ETH restent très sensibles aux changements de politique de la banque centrale lorsque les coûts d’emprunt demeurent élevés.
Pensez-vous que le marché l’a réellement déjà intégré, ou allons-nous tomber dans un nouvel engrenage de volatilité ?
#Bitcoin #CryptoTrading #MacroEconomics
58

Pourquoi personne ne parle de ce qui se passe quand un risque macro est déjà entièrement intégré dans les prix ?
Trop de traders se font hacher menu par des ventes paniquées de leurs positions spot chaque fois que la Fed ouvre la bouche, seulement pour courir après les bougies vertes quand le rallye de soulagement démarre.
Le marché évalue actuellement une probabilité de 87% d’une hausse de taux de 25 points de base lors de la prochaine réunion. Quand la conviction atteint ce niveau, une politique monétaire plus restrictive n’est plus une surprise. C’est une réalité de base déjà intégrée dans les valorisations actuelles.
Au lieu de vous débarrasser de votre $BTC le jour même de l’annonce, observez comment la liquidité se comporte autour de l’événement. Le « smart money » intervient généralement une fois l’incertitude levée, tandis que le retail se retrouve piégé en attendant des replis plus profonds sur des actifs comme $ETH qui ne se matérialisent jamais. Le jeu ici est simple : arrêtez de trader des titres tournés vers le passé et commencez à vous positionner pour la réaction post-décision.
Où pensez-vous que ça va à partir de là ?
#Bitcoin #CryptoTrading #MacroEconomics
Pourquoi personne ne parle de ce qui se passe quand un risque macro est déjà entièrement intégré dans les prix ?
Trop de traders se font hacher menu par des ventes paniquées de leurs positions spot chaque fois que la Fed ouvre la bouche, seulement pour courir après les bougies vertes quand le rallye de soulagement démarre.
Le marché évalue actuellement une probabilité de 87% d’une hausse de taux de 25 points de base lors de la prochaine réunion. Quand la conviction atteint ce niveau, une politique monétaire plus restrictive n’est plus une surprise. C’est une réalité de base déjà intégrée dans les valorisations actuelles.
Au lieu de vous débarrasser de votre $BTC le jour même de l’annonce, observez comment la liquidité se comporte autour de l’événement. Le « smart money » intervient généralement une fois l’incertitude levée, tandis que le retail se retrouve piégé en attendant des replis plus profonds sur des actifs comme $ETH qui ne se matérialisent jamais. Le jeu ici est simple : arrêtez de trader des titres tournés vers le passé et commencez à vous positionner pour la réaction post-décision.
Où pensez-vous que ça va à partir de là ?
#Bitcoin #CryptoTrading #MacroEconomics
Trop de traders se font hacher menu par des ventes paniquées de leurs positions spot chaque fois que la Fed ouvre la bouche, seulement pour courir après les bougies vertes quand le rallye de soulagement démarre.
Le marché évalue actuellement une probabilité de 87% d’une hausse de taux de 25 points de base lors de la prochaine réunion. Quand la conviction atteint ce niveau, une politique monétaire plus restrictive n’est plus une surprise. C’est une réalité de base déjà intégrée dans les valorisations actuelles.
Au lieu de vous débarrasser de votre $BTC le jour même de l’annonce, observez comment la liquidité se comporte autour de l’événement. Le « smart money » intervient généralement une fois l’incertitude levée, tandis que le retail se retrouve piégé en attendant des replis plus profonds sur des actifs comme $ETH qui ne se matérialisent jamais. Le jeu ici est simple : arrêtez de trader des titres tournés vers le passé et commencez à vous positionner pour la réaction post-décision.
Où pensez-vous que ça va à partir de là ?
#Bitcoin #CryptoTrading #MacroEconomics
9

·
--
Rapport économique des États-Unis vient de publier des données macroéconomiques importantes pour le mois d’août, avec des résultats bien supérieurs aux attentes. Plus précisément, les ventes au détail augmentent fortement de 1,2 % par rapport aux prévisions de 0,8 % (le mois précédent a été révisé à -0,5 %), tandis que l’indice des prix à l’importation progresse également de 0,7 %, au-dessus du niveau de 0,4 % attendu.
La percée des ventes au détail montre que le pouvoir d’achat et la demande de consommation des Américains restent extrêmement solides, atténuant quelque peu les inquiétudes concernant le risque de récession économique. Toutefois, la hausse marquée de l’indice des prix à l’importation signale que les pressions inflationnistes de base n’ont pas encore totalement diminué comme escompté.
Sur le plan des marchés financiers, ces données confortent le scénario de « atterrissage en douceur » de l’économie, mais compliquent en même temps la trajectoire de la politique monétaire. Les rendements des bons du Trésor et l’indice DXY devraient probablement rester à des niveaux élevés, ce qui réduit considérablement les attentes d’importantes baisses de taux de la Fed.
Sur le marché crypto, le sentiment des investisseurs pourrait connaître des fluctuations à court terme. Même si une économie solide constitue un support positif à long terme pour les actifs à risque tels que le $BTC, la pression exercée par un USD fort et des taux maintenus à un niveau élevé pourraient limiter les flux de capitaux nouveaux vers le marché au cours des prochaines semaines.
#USData #RetailSales #Inflation #MacroEconomics
Rapport économique des États-Unis vient de publier des données macroéconomiques importantes pour le mois d’août, avec des résultats bien supérieurs aux attentes. Plus précisément, les ventes au détail augmentent fortement de 1,2 % par rapport aux prévisions de 0,8 % (le mois précédent a été révisé à -0,5 %), tandis que l’indice des prix à l’importation progresse également de 0,7 %, au-dessus du niveau de 0,4 % attendu.
La percée des ventes au détail montre que le pouvoir d’achat et la demande de consommation des Américains restent extrêmement solides, atténuant quelque peu les inquiétudes concernant le risque de récession économique. Toutefois, la hausse marquée de l’indice des prix à l’importation signale que les pressions inflationnistes de base n’ont pas encore totalement diminué comme escompté.
Sur le plan des marchés financiers, ces données confortent le scénario de « atterrissage en douceur » de l’économie, mais compliquent en même temps la trajectoire de la politique monétaire. Les rendements des bons du Trésor et l’indice DXY devraient probablement rester à des niveaux élevés, ce qui réduit considérablement les attentes d’importantes baisses de taux de la Fed.
Sur le marché crypto, le sentiment des investisseurs pourrait connaître des fluctuations à court terme. Même si une économie solide constitue un support positif à long terme pour les actifs à risque tels que le $BTC , la pression exercée par un USD fort et des taux maintenus à un niveau élevé pourraient limiter les flux de capitaux nouveaux vers le marché au cours des prochaines semaines.
#USData #RetailSales #Inflation #MacroEconomics
La percée des ventes au détail montre que le pouvoir d’achat et la demande de consommation des Américains restent extrêmement solides, atténuant quelque peu les inquiétudes concernant le risque de récession économique. Toutefois, la hausse marquée de l’indice des prix à l’importation signale que les pressions inflationnistes de base n’ont pas encore totalement diminué comme escompté.
Sur le plan des marchés financiers, ces données confortent le scénario de « atterrissage en douceur » de l’économie, mais compliquent en même temps la trajectoire de la politique monétaire. Les rendements des bons du Trésor et l’indice DXY devraient probablement rester à des niveaux élevés, ce qui réduit considérablement les attentes d’importantes baisses de taux de la Fed.
Sur le marché crypto, le sentiment des investisseurs pourrait connaître des fluctuations à court terme. Même si une économie solide constitue un support positif à long terme pour les actifs à risque tels que le $BTC , la pression exercée par un USD fort et des taux maintenus à un niveau élevé pourraient limiter les flux de capitaux nouveaux vers le marché au cours des prochaines semaines.
#USData #RetailSales #Inflation #MacroEconomics
159
·
--
🚨 #FedRateWatch | L’affrontement de la FOMC : une hausse ponctuelle ou un nouveau cycle de resserrement ?
Avec l’inflation de base (core CPI) d’août qui remonte de 0,3% d’un mois sur l’autre et des prix de marché anticipant une hausse de taux de 25 pdb proche de 90%, la réunion de septembre de la FOMC est au centre des discussions.
1. Les perspectives de hausse des taux : ponctuelle ou nouveau cycle ?
Les données forcent la main de la Fed. Des chiffres core persistants signifient qu’une hausse de 25 pdb cette semaine est presque entièrement intégrée par le marché. Cependant, cela paraît peu probable qu’il s’agisse d’une simple « opération ponctuelle ». Si le diagramme des projections (dot plot) se décale vers le haut, cela signale une trajectoire de resserrement « plus élevée plus longtemps » afin de lutter contre une inflation persistante.
2. Impact sur le marché : BTC, valeurs technologiques et or
Bitcoin (BTC) : Baissier à court terme. Des rendements plus élevés et une liquidité plus restrictive créent des vents contraires pour les actifs crypto « risk-on », mettant à l’épreuve les supports macro.
Actions technologiques : Baissier à neutre. La hausse des coûts d’emprunt comprime la valorisation des valeurs de croissance et réduit les multiples élevés de P/E.
Or : Haussier / Résilient. Une inflation collante maintient la demande pour les couvertures d’actifs tangibles, soutenant l’or comme valeur refuge.
3. Stratégie de portefeuille & de trading
La préservation du capital et un positionnement tactique sont essentiels en ce moment. Voici mon positionnement actuel :
Bitcoin (BTC) : Long léger et couverture spot. Accumulation par paliers lors des replis macro, tout en conservant de la poudre sèche sous les supports clés.
Actions : Réduction défensive des technos et surpondération du secteur énergie. Rotation hors des valeurs de croissance à bêta élevé vers des équivalents de trésorerie et des instruments de rendement à court terme.
Or : Allocation cœur en valeur refuge. Maintien stable comme couverture structurelle contre les chocs liés à une inflation collante.
Comment positionnez-vous votre portefeuille pour la décision de la FOMC de cette semaine ? Partagez vos réflexions et vos trades ci-dessous !
$XAUT
{future}(XAUTUSDT)
#FedRateWatch #Crypto #MacroEconomics #TradingStrategy
🚨 #FedRateWatch | L’affrontement de la FOMC : une hausse ponctuelle ou un nouveau cycle de resserrement ?
Avec l’inflation de base (core CPI) d’août qui remonte de 0,3% d’un mois sur l’autre et des prix de marché anticipant une hausse de taux de 25 pdb proche de 90%, la réunion de septembre de la FOMC est au centre des discussions.
1. Les perspectives de hausse des taux : ponctuelle ou nouveau cycle ?
Les données forcent la main de la Fed. Des chiffres core persistants signifient qu’une hausse de 25 pdb cette semaine est presque entièrement intégrée par le marché. Cependant, cela paraît peu probable qu’il s’agisse d’une simple « opération ponctuelle ». Si le diagramme des projections (dot plot) se décale vers le haut, cela signale une trajectoire de resserrement « plus élevée plus longtemps » afin de lutter contre une inflation persistante.
2. Impact sur le marché : BTC, valeurs technologiques et or
Bitcoin (BTC) : Baissier à court terme. Des rendements plus élevés et une liquidité plus restrictive créent des vents contraires pour les actifs crypto « risk-on », mettant à l’épreuve les supports macro.
Actions technologiques : Baissier à neutre. La hausse des coûts d’emprunt comprime la valorisation des valeurs de croissance et réduit les multiples élevés de P/E.
Or : Haussier / Résilient. Une inflation collante maintient la demande pour les couvertures d’actifs tangibles, soutenant l’or comme valeur refuge.
3. Stratégie de portefeuille & de trading
La préservation du capital et un positionnement tactique sont essentiels en ce moment. Voici mon positionnement actuel :
Bitcoin (BTC) : Long léger et couverture spot. Accumulation par paliers lors des replis macro, tout en conservant de la poudre sèche sous les supports clés.
Actions : Réduction défensive des technos et surpondération du secteur énergie. Rotation hors des valeurs de croissance à bêta élevé vers des équivalents de trésorerie et des instruments de rendement à court terme.
Or : Allocation cœur en valeur refuge. Maintien stable comme couverture structurelle contre les chocs liés à une inflation collante.
Comment positionnez-vous votre portefeuille pour la décision de la FOMC de cette semaine ? Partagez vos réflexions et vos trades ci-dessous !
$XAUT
#FedRateWatch #Crypto #MacroEconomics #TradingStrategy
Avec l’inflation de base (core CPI) d’août qui remonte de 0,3% d’un mois sur l’autre et des prix de marché anticipant une hausse de taux de 25 pdb proche de 90%, la réunion de septembre de la FOMC est au centre des discussions.
1. Les perspectives de hausse des taux : ponctuelle ou nouveau cycle ?
Les données forcent la main de la Fed. Des chiffres core persistants signifient qu’une hausse de 25 pdb cette semaine est presque entièrement intégrée par le marché. Cependant, cela paraît peu probable qu’il s’agisse d’une simple « opération ponctuelle ». Si le diagramme des projections (dot plot) se décale vers le haut, cela signale une trajectoire de resserrement « plus élevée plus longtemps » afin de lutter contre une inflation persistante.
2. Impact sur le marché : BTC, valeurs technologiques et or
Bitcoin (BTC) : Baissier à court terme. Des rendements plus élevés et une liquidité plus restrictive créent des vents contraires pour les actifs crypto « risk-on », mettant à l’épreuve les supports macro.
Actions technologiques : Baissier à neutre. La hausse des coûts d’emprunt comprime la valorisation des valeurs de croissance et réduit les multiples élevés de P/E.
Or : Haussier / Résilient. Une inflation collante maintient la demande pour les couvertures d’actifs tangibles, soutenant l’or comme valeur refuge.
3. Stratégie de portefeuille & de trading
La préservation du capital et un positionnement tactique sont essentiels en ce moment. Voici mon positionnement actuel :
Bitcoin (BTC) : Long léger et couverture spot. Accumulation par paliers lors des replis macro, tout en conservant de la poudre sèche sous les supports clés.
Actions : Réduction défensive des technos et surpondération du secteur énergie. Rotation hors des valeurs de croissance à bêta élevé vers des équivalents de trésorerie et des instruments de rendement à court terme.
Or : Allocation cœur en valeur refuge. Maintien stable comme couverture structurelle contre les chocs liés à une inflation collante.
Comment positionnez-vous votre portefeuille pour la décision de la FOMC de cette semaine ? Partagez vos réflexions et vos trades ci-dessous !
$XAUT
#FedRateWatch #Crypto #MacroEconomics #TradingStrategy
131
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
1
#BOJRaisesRatesTo31YearHigh
42,241 vues
886 mentions
2
#BuffettStepsDownAsBerkshireChairman
16,077 vues
379 mentions
3
#XRPExchangeReservesHitSevenYearLow
20,743 vues
383 mentions
4
#HKCompletesFirstHKDStablecoinUseCase
52,982 vues
897 mentions
5
#VietnamPlansFirstCryptoLicensesIn2026
37,174 vues
617 mentions
6
#BTCBreaks80K
319,487 vues
4,270 mentions
7
#比特币突破8万
150,030 vues
464 mentions
8
#BitcoinMarketCapTopsTesla
57,376 vues
935 mentions
9
#SOLJumpsAbout10%
68,084 vues
937 mentions
10
#EthereumReclaims$2600
6,202 vues
109 mentions