

Refery
110 Publications
Refery
Signaler
Bloquer l’utilisateur
We trade short distances with minimal risk. Only SPOT!
Ouvert au trading
Trade régulièrement
4.9 an(s)
3 Suivis
25 Abonnés
53 J’aime
Publications
Portefeuille
Tous
Citations
·
--
Article
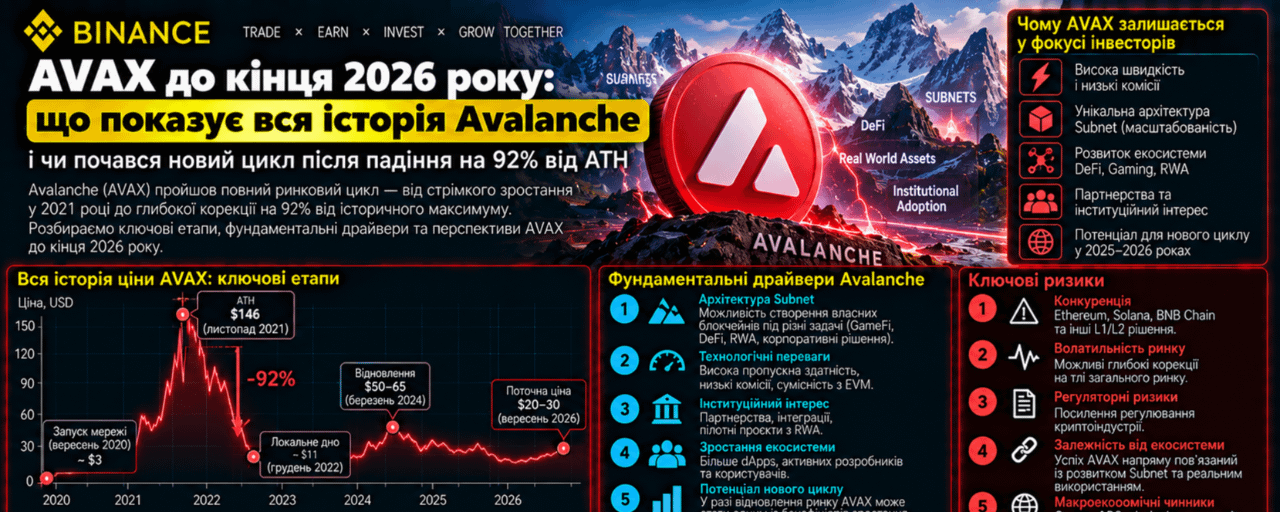
AVAX до кінця 2026 року: що показує вся історія Avalanche і чи почався новий цикл після падінняAVAX до кінця 2026 року: що показує вся історія Avalanche і чи почався новий цикл після падіння на 92% від ATH
Avalanche входить у фінальну частину 2026 року після дуже сильного вересневого відновлення.
Станом на 30 вересня AVAX торгується приблизно біля:
$11–11,5.
Ще наприкінці серпня ціна була близько:
$7,2.
Тобто лише за вересень AVAX додав приблизно:
+60%.
При цьому історичний максимум, сформований 21 листопада 2021 року, знаходиться приблизно біля:
$145.
Отже AVAX досі торгується приблизно:
на 92% нижче ATH.
На перший погляд це може виглядати як величезна недооцінка.
Але саме тут потрібно бути обережним.
Avalanche 2026 року — це зовсім інший актив, ніж Avalanche 2021 року.
Змінилися:
circulating supply;структура мережі;модель Avalanche L1;економіка валідаторів;institutional adoption;RWA;stablecoins;конкуренція між L1.
Тому головне питання зараз не:
«AVAX колись був $145 — чи повернеться він туди?»
А:
«Чи зростає економічна цінність Avalanche достатньо швидко, щоб запустити новий цикл переоцінки AVAX?»
Щоб відповісти, потрібно пройти всю історію активу з 2020 року.
2020: запуск Avalanche
Avalanche mainnet був запущений у вересні 2020 року.
Перші доступні біржові котирування AVAX з'явилися приблизно біля:
$3.
2020 рік був фактично фазою price discovery.
За доступною частиною року AVAX дав приблизно:
+23%.
Але всередині перших місяців волатильність уже була дуже високою.
серпень:
+93%
вересень:
-27%
жовтень:
-16%
грудень:
-15%.
Тобто з самого початку стало зрозуміло:
AVAX — high-beta L1.
2021: один із найсильніших років в історії крипторинку
2021 рік став абсолютним вибухом.
AVAX почав рік приблизно біля:
$3,7
і завершив приблизно біля:
$109.
Річний результат:
близько +2 900%.
Це один із найсильніших річних рухів серед великих L1.
Січень 2021: +327%
За один місяць AVAX зріс приблизно:
у чотири рази.
Лютий:
+80%.
Березень:
+20%.
Квітень:
+14%.
А потім настав перший великий stress test.
Травень–червень 2021: майже -65%
травень:
-45%
червень:
-35%.
AVAX упав приблизно з $33 до $12.
І вже тоді проявилася закономірність, яка працює досі:
AVAX може втратити 40–60% усередині структурного bull market і потім встановити новий ATH.
Серпень 2021: +193%
Після літнього дна:
липень:
+14%
серпень:
+193%
вересень:
+69%.
А в листопаді:
+87%.
21 листопада AVAX досяг приблизно:
$145.
Це був пік першого великого Avalanche cycle.
Чому AVAX так сильно зріс у 2021 році
Головний narrative тоді звучав:
«Ethereum занадто дорогий — потрібні швидші L1».
Ринок одночасно переоцінював:
Solana;
Terra;
Fantom;
Avalanche.
Avalanche отримав дуже сильний DeFi ecosystem:
Aave;Curve;Trader Joe;Benqi;GMX;Pangolin.
А Avalanche Rush incentives прискорили прихід ліквідності.
На піку Avalanche вже сприймався не як експеримент, а як:
один із головних конкурентів Ethereum.
Але valuation пішла занадто далеко
ATH близько $145 означав величезну премію за майбутнє зростання.
І коли macro regime змінився, AVAX виявився одним із найбільш вразливих великих активів.
2022: -90%
2022 рік став практично повним руйнуванням попередньої valuation.
AVAX почав рік вище:
$110.
А завершив приблизно біля:
$10,9.
Результат:
-90,5%.
Найгірший період — другий квартал
квітень:
-40%
травень:
-54%
червень:
-36%.
Q2 загалом:
приблизно -83%.
Це майже повна капітуляція.
Чому падіння було настільки сильним
Зійшлися одразу кілька факторів:
ФРС агресивно підвищувала ставки;
ліквідність зникала;
Terra/LUNA зруйнувалася;
DeFi TVL падав;
FTX додав ще один systemic shock.
Але для AVAX була ще одна проблема:
альтернативних L1 стало занадто багато.
У 2021 інвестори платили величезну премію за тезу:
«майбутнє буде multichain».
У 2022 ринок почав запитувати:
який саме L1 дійсно потрібен?
2023: AVAX воскресає
2023 рік почався приблизно біля:
$10,9.
А завершився біля:
$38,5.
Результат:
+254%.
Але майже весь результат був сформований наприкінці року.
Січень 2023: +82%
Після капітуляції:
сильний relief rally.
Потім сім місяців поспіль структура була майже постійно слабкою.
травень:
-18%
червень:
-8%
серпень:
-22%
вересень:
-7%.
AVAX повернувся приблизно до:
$9.
А потім настав Q4
жовтень:
+23%
листопад:
+89%
грудень:
+80%.
Q4 загалом:
приблизно +317%.
Це один із найекстремальніших квартальних recovery в історії великих L1.
Що змінилося у 2023 році
Avalanche почав дедалі сильніше рухатися від концепції:
«один blockchain для всіх»
до:
«мережа спеціалізованих blockchain».
Тоді вони ще називалися:
Subnets.
І саме ця ідея згодом стане основою Avalanche9000.
2024: фундамент розвивається, а токен майже не росте
2024 рік дуже важливий.
AVAX почав його приблизно біля:
$42
і завершив близько:
$36.
Результат:
приблизно -14%.
Тобто на фоні сильного крипторинку AVAX фактично не створив річного прибутку.
Але всередині року були величезні рухи
лютий:
+23%
березень:
+32%
квітень:
-39%
червень:
-19%
липень:
-13%
серпень:
-11%
вересень:
+22%
листопад:
+79%
грудень:
-20%.
Це майже ідеальне визначення high-beta asset.
Грудень 2024: Avalanche9000 змінює мережу
16 грудня 2024 року був активований:
Etna Upgrade.
Він став ядром Avalanche9000 — найбільшої архітектурної зміни Avalanche з моменту запуску.
Subnets фактично перетворилися на Avalanche L1
До Etna запуск Subnet був дорогим.
Validator мав:
валідовувати Primary Network;застейкати 2 000 AVAX;підтримувати додаткову інфраструктуру.
Etna змінив цю модель.
Тепер Avalanche L1 validator:
не повинен стейкати 2 000 AVAX.
Замість цього він платить динамічну continuous fee.
Початковий рівень:
приблизно 1,33 AVAX на місяць.
Вартість запуску L1 впала більш ніж на 99,9%
Це величезна зміна.
Раніше створення власної мережі на Avalanche вимагало дуже великого AVAX commitment.
Після Etna бар'єр входу різко зменшився.
Для developers це очевидно bullish.
Але для AVAX tokenomics є дуже цікавий нюанс.
Avalanche9000 одночасно посилив і послабив AVAX thesis
Позитив:
більше L1 можуть запускатися;
кожен L1 validator платить AVAX fee;
fee спалюється;
ecosystem стає масштабованішою.
Негатив:
L1 validators більше не повинні блокувати:
2 000 AVAX.
Тобто великий обов'язковий structural staking demand зник.
Це важливий момент.
Avalanche9000:
зробив мережу кращою,
але не обов'язково автоматично зробив AVAX дефіцитнішим.
2025: ще один великий bear year
2025 рік знову виявився дуже слабким.
AVAX почав його приблизно біля:
$36
і завершив приблизно:
$12,6.
Результат:
близько -65%.
Особливо слабкими були
лютий:
-35%
березень:
-16%
жовтень:
-40%
листопад:
-25%
грудень:
-10%.
Це дуже важливий урок.
Мережа вже отримала Avalanche9000.
Institutional narrative посилювався.
А токен усе одно впав майже на дві третини.
Чому?
Тому що:
network success ≠ token success.
Це правило працює не тільки для Polygon, Sui чи NEAR.
Воно так само важливе для Avalanche.
Avalanche може стати чудовою infrastructure для:
RWA;
institutional finance;
gaming;
payments;
custom blockchains.
Але потрібно окремо відповісти:
скільки цієї економічної активності створює попит саме на AVAX?
І тепер 2026 рік
Перші шість місяців виглядали майже катастрофічно.
січень:
приблизно -12–18%
лютий:
-10–11%
березень:
-3%
квітень:
майже без змін
травень:
-2%
червень:
-27%.
У червні AVAX опускався приблизно до:
$5,9.
Від ATH це було падіння приблизно на 96%
Від:
$145
до:
менше $6.
Це фактично повне знищення valuation циклу 2021 року.
Але потім структура різко змінилася.
Липень–вересень 2026
липень:
приблизно -3%
серпень:
+13%
вересень:
близько +60%.
AVAX піднявся:
приблизно з $7,27
до:
$11,5+.
За квартал приріст уже становить близько:
+60%.
Це дуже нагадує 2023
У 2023 AVAX також довго знаходився майже без попиту.
Потім:
жовтень +23%;
листопад +89%;
грудень +80%.
У 2026 маємо:
літнє дно;
серпневу стабілізацію;
вересневий breakout.
Саме тому Q4 зараз стає особливо цікавим.
Але є і велика відмінність.
Avalanche 2026 значно більш інституційний
У 2021 головним narrative Avalanche був:
DeFi.
У 2026 одна з головних історій:
tokenization та RWA.
За даними DefiLlama, зараз на Avalanche знаходиться приблизно:
DeFi TVL:
$630–650 млн
Stablecoin market cap:
близько $1,39 млрд
active RWA AUM:
близько $1,0–1,05 млрд
DEX volume:
приблизно $1 млрд за 7 днів.
У RWA Avalanche вже виглядає значно сильніше, ніж у звичайному DeFi
Офіційна institutional-сторінка Avalanche, яка використовує дещо ширшу методологію обліку активів, станом на 28 вересня показувала:
$1,79 млрд RWA TVL
і:
$950 млн stablecoins.
Цифри відрізняються від DefiLlama через методологію та охоплення Avalanche L1.
Але загальний висновок однаковий:
tokenized finance стала великим сегментом Avalanche.
Хто вже використовує Avalanche
Список набагато цікавіший, ніж кілька років тому.
Офіційна ecosystem documentation включає:
BlackRock
BUIDL
Franklin Templeton
BENJI
VanEck
VBILL
KKR
tokenized private-equity products
Janus Henderson
JAAA та JTRSY
Galaxy
tokenized CLO
WisdomTree
та інші institutional products.
Це вже зовсім інший клас adoption, ніж farming incentives 2021 року.
BlackRock BUIDL особливо важливий
За поточними даними DefiLlama, BUIDL формує приблизно:
35% Avalanche RWA AUM.
Тобто Avalanche вже має реальну присутність у:
tokenized institutional capital.
Це один із найсильніших фундаментальних аргументів AVAX.
Але є ще FIFA
У травні 2025 року FIFA вибрала Avalanche для створення:
власного FIFA Blockchain.
Це окремий Avalanche L1.
Під час чемпіонату світу 2026 року ця інфраструктура вже використовувалася для ticketing та fan products.
Avalanche повідомляє про:
понад 100 000 right-to-ticket issues
і більш ніж:
$25 млн volume
у World Cup ticketing experiment.
Це один із найкращих прикладів того, для чого Avalanche L1 architecture взагалі створювалася.
Не кожній компанії потрібен public C-Chain
Банку може бути потрібен:
permissioned validator set;
KYC;
власні governance rules;
власна privacy;
окрема execution environment.
Спортивній організації може бути потрібна:
власна ticketing chain.
Gaming company:
власна high-throughput economy.
Саме тут Avalanche має сильну архітектурну тезу:
«не всі повинні жити на одному blockchain».
Це відрізняє Avalanche від Ethereum L2-моделі
Ethereum переважно масштабується вертикально через:
L2 rollups.
Avalanche пропонує:
sovereign L1.
Кожна мережа може мати:
власних validators;власний gas token;власні compliance rules;власну VM;власні economics.
А Interchain Messaging дозволяє цим мережам взаємодіяти.
Але тут знову виникає проблема AVAX
Avalanche L1 може:
використовувати власний gas token.
Тобто кожна успішна мережа Avalanche ecosystem не обов'язково створює величезний transactional demand на AVAX.
AVAX все одно потрібен для:
Primary Network;staking;L1 validator fees;певних ecosystem operations;gas на C-Chain;interchain infrastructure.
Але value accrual не настільки прямий, як:
HYPE buyback.
Саме це потрібно пам'ятати.
Tokenomics AVAX
Максимальна supply:
720 млн AVAX.
На genesis було створено:
360 млн.
Решта випускається переважно як staking rewards.
І водночас усі transaction fees спалюються
Fees на:
X-Chain;C-Chain;P-Chain;Avalanche L1, які використовують AVAX,
можуть спалюватися.
Тобто supply model має дві протилежні сили:
staking issuance
проти:
fee burn.
Чи є AVAX дефляційним?
Поки що:
ні.
Офіційна документація прямо зазначає, що AVAX усе ще далеко від hard cap і staking rewards зазвичай перевищують burn.
Тому asset переважно залишається:
inflationary.
Це важлива відмінність від популярної тези:
«AVAX постійно спалюється, тому supply тільки скорочується».
Ні.
Burn є.
Але одночасно існує issuance.
Чим більше використання — тим цікавішою стає модель
Якщо ecosystem росте:
більше transactions →
більше validator fees →
більше AVAX burn.
У довгостроковій перспективі сильне network usage може значно покращити:
net issuance.
Але сьогодні це ще не головний драйвер valuation.
Поточна supply набагато більша, ніж у 2021
Це дуже важливо при порівнянні з ATH.
За даними історичних агрегаторів, середня/доступна supply:
2021:
приблизно 127 млн AVAX
2022:
249 млн
2023:
326 млн
2024:
382 млн
2025:
416 млн
2026:
понад 420 млн.
Тобто старий ATH:
$145
не можна просто переносити на сучасну supply.
AVAX по $145 сьогодні означав би зовсім іншу market cap
При circulating supply понад 420 млн:
$145 × 420 млн ≈ $61 млрд.
Це набагато більша valuation, ніж Avalanche мав на ранніх етапах 2021 року.
Тому аргумент:
«AVAX на 92% нижче ATH, значить потенціал 12x»
занадто спрощений.
Поточна valuation
При AVAX близько:
$11–11,5
market cap знаходиться приблизно біля:
$5 млрд.
Це вже набагато цікавіше співвідношення до:
RWA;
stablecoins;
DeFi;
institutional adoption,
ніж valuation 2021 року.
Що означає AVAX по $15
При приблизно 430–450 млн circulating supply:
market cap була б близько:
$6,5–6,8 млрд.
Від $11,3:
приблизно:
+33%.
Це абсолютно нормальний рух для AVAX.
AVAX по $20
Market cap:
приблизно:
$9 млрд.
Від поточного рівня:
+75–80%.
Це вже потребує продовження сильного Q4.
Але не виглядає екстремальним у контексті історичної volatility AVAX.
$30
Market cap:
приблизно:
$13–14 млрд.
Це вже означало б серйозний ecosystem re-rating.
Для такого руху потрібні:
сильний BTC;institutional inflows;подальший RWA growth;expansion L1 activity;загальний altcoin risk-on.
$50
Це вже valuation понад:
$20 млрд.
До кінця 2026 року це не мій базовий сценарій.
Для цього потрібен фактично новий великий L1 bull cycle.
Що показує місячна історія AVAX
Avalanche має дуже цікаву особливість:
Q4 зовсім не стабільний.
Q4 2021
+64%.
Bull market.
Q4 2022
-37%.
Bear market.
Q4 2023
+317%.
Величезний recovery.
Q4 2024
+29%.
Помірно позитивний.
Q4 2025
-59%.
Катастрофічний.
Тобто сезонність сама по собі:
майже марна.
AVAX торгує:
market regime.
Але листопад історично дуже цікавий
Доступна статистика:
2020:
+1%
2021:
+87%
2022:
-32%
2023:
+89%
2024:
+79%
2025:
-25%.
Це показує не те, що «листопад завжди bullish».
А інше:
якщо AVAX входить у Q4 з позитивним momentum, листопад історично здатний дуже сильно розширювати рух.
І саме тому вересневий +60% breakout зараз важливий.
На який історичний період найбільше схожа осінь 2026?
Найцікавіший аналог:
осінь 2023.
Тоді:
SUI-подібний L1 sector був слабким;
AVAX довго стояв біля lows;
потім почався раптовий re-rating.
Жовтень:
+23%.
Листопад:
+89%.
Грудень:
+80%.
Але 2026 має одну принципову перевагу
У 2023 institutional thesis була переважно:
майбутнім.
У 2026 вже існують:
BlackRock;
Franklin Templeton;
VanEck;
KKR;
Galaxy;
FIFA;
інші tokenized funds та institutional products.
Це значно зріліший фундамент.
І одну принципову проблему
AVAX ecosystem сьогодні конкурує з набагато більшою кількістю сильних платформ:
Ethereum/L2;
Solana;
BNB Chain;
Sui;
Aptos;
Polygon;
Stellar;
новими institutional chains.
Тобто Avalanche більше не достатньо бути:
«швидким EVM blockchain».
Йому потрібно мати:
спеціалізацію.
І такою спеціалізацією все більше стають:
sovereign L1 + institutional finance + tokenization.
Поточна фундаментальна картина
На кінець вересня 2026:
DeFi TVL:
≈ $630–650 млн
Stablecoins:
≈ $1,39 млрд
Active RWA AUM:
≈ $1,0 млрд
DEX volume за 7 днів:
≈ $1 млрд
Active addresses:
десятки тисяч на день
Transactions:
сотні тисяч на день.
Це справжня економічна активність.
Але порівняно з Ethereum або Solana вона все ще не величезна.
Тому AVAX сьогодні більше схожий на valuation turnaround trade
Інвестор фактично купує тезу:
Avalanche вже пройшов фазу завищених очікувань, пережив -95% drawdown, перебудував архітектуру і тепер отримує другий шанс через institutional adoption.
Це цікава thesis.
Але вона ще повинна підтвердитися:
стабільним зростанням usage.
Технічна структура AVAX
Поточна зона:
$11–11,5.
Вересневий максимум:
приблизно $11,9–12.
Саме $12 зараз є першою великою межею.
Перший breakout
$12.
Якщо AVAX закріплюється вище:
наступна область:
$13–14.
Головний опір 2026 року
Річний максимум знаходиться приблизно біля:
$14,7–15.
Саме тому:
$15
для мене є головним рівнем, що відділяє:
recovery
від:
нового expansion cycle.
Якщо $15 пробито
Наступна зона:
$17–18.
Потім:
$20.
Саме $20 є головною психологічною ціллю сильного Q4.
Після $20
Наступна велика область:
$24–25.
А вже потім:
$28–30.
Це потребуватиме повноцінного altcoin risk-on.
Перша підтримка
$10–10,3.
Після +60% за місяць retest $10 був би абсолютно нормальним.
Головна підтримка
$8,8–9,2.
Саме тут проходить важлива зона попередньої багатомісячної торгівлі.
Поки вона утримується:
вересневий breakout залишається структурно сильним.
Наступна підтримка
$7–7,5.
Це фактично старт вересневого impulse.
Повернення нижче:
$7
буде дуже поганим сигналом.
Структурне дно
$5,8–6,2.
Це район літніх мінімумів.
Повернення туди означатиме повне скасування нинішньої recovery thesis.
Що може продовжити rally
1. AVAX проходить $12 і $15
Це головне технічне підтвердження.
2. RWA продовжують зростати
Сьогодні Avalanche вже має близько:
$1 млрд+ active institutional RWA.
Якщо показник рухається до:
$1,5–2 млрд,
fundamental narrative значно посилюється.
3. Stablecoin supply
Поточний рівень:
близько $1,39 млрд.
Це один із найкращих показників реальної фінансової активності мережі.
4. Нові Avalanche L1
Etna знизив бар'єр запуску більш ніж на:
99,9%.
Якщо кількість реально активних L1 зростатиме, а не просто кількість анонсів — це сильний сигнал.
5. Institutional products
BlackRock;
Franklin Templeton;
VanEck;
KKR;
Galaxy;
FIFA.
Для Avalanche важливо, щоб ці проєкти:
генерували activity,
а не просто існували у списку партнерств.
6. Загальний crypto market
AVAX залишається high-beta asset.
Сильний BTC і ETH значно підвищують шанси на рух до $15–20.
Що може зламати recovery
1. BTC переходить у risk-off
AVAX історично падає значно сильніше Bitcoin.
2022:
-90%.
2025:
-65%.
Це не asset для низької volatility.
2. AVAX не може пройти $12–15
Після +60% у вересні rejection із цієї області може запустити сильний mean reversion.
3. RWA ростуть, але AVAX demand — ні
Це, на мою думку, головний фундаментальний ризик.
Avalanche може стати успішною institutional infrastructure.
А native token може отримати лише невелику частину створеної вартості.
4. Низькі fees
Etna знизив мінімальний C-Chain base fee приблизно на:
96%.
Для користувача це чудово.
Але дешевші transactions означають:
менший burn на одну операцію.
Щоб burn зростав, потрібен набагато більший transaction volume.
5. L1 більше не блокують 2 000 AVAX
Це ще один парадокс Avalanche9000.
Мережу стало набагато дешевше масштабувати.
Але structural demand від необхідності застейкати 2 000 AVAX для кожного validator зник.
Тепер потрібно, щоб:
кількість L1 validators × continuous fees
у довгостроковій перспективі компенсувала цю зміну.
Прогноз AVAX до кінця 2026 року
Після майже +60% у вересні потрібно очікувати дуже широку volatility.
Історія AVAX показує:
20–40% correction
усередині bullish phase — абсолютно нормальна.
Я бачу три основні сценарії.
🟡 Базовий сценарій — 50%
Вересневий rally переходить у консолідацію.
AVAX утримує:
$9–10.
RWA і stablecoin metrics поступово зростають.
Bitcoin залишається стабільним.
AVAX проходить $12 і тестує:
$14–15.
При хорошому Q4:
$16–18.
Базовий діапазон до кінця року:
$9–18.
Найімовірніша зона 31 грудня:
$13–16.
Це мій основний сценарій.
🟢 Бичачий сценарій — 30%
Потрібно:
BTC іде до $90–100K+;ETH проходить $3K;AVAX закріплюється вище $15;RWA продовжують швидко зростати;stablecoin supply розширюється;нові L1 запускають реальну activity;institutional narrative посилюється;altcoins переходять у повний risk-on.
Тоді:
$15
стає підтримкою.
Наступна зона:
$18–20.
Потім:
$24–25.
У дуже сильному Q4:
$28–30.
Bullish year-end zone:
$20–28.
Рух до $30 можливий як розширений bullish сценарій.
🔴 Ведмежий сценарій — 20%
Тригери:
BTC втрачає ключові підтримки;Treasury yields знову різко ростуть;altcoins переходять у deleveraging;AVAX не може пройти $12;institutional narrative не перетворюється на AVAX demand;stablecoin/RWA growth зупиняється.
Тоді:
$9
стає першою ціллю.
Пробій:
$7–7,5.
Далі:
$5,8–6,2.
У сильному liquidation event:
$5.
Bearish year-end zone:
$6–9.
Чому я не ставлю $50–100 у прогноз до кінця року
Тому що стара ціна не дорівнює старій valuation.
У 2021 circulating supply AVAX була набагато меншою.
Сьогодні в обігу вже понад:
420 млн AVAX.
Тому:
$30
вже означає market cap близько $13 млрд.
$50
понад $20 млрд.
$100
понад $40 млрд.
А $145 означав би valuation близько:
$60 млрд+.
Для такого re-rating недостатньо одного сильного кварталу.
Потрібно, щоб Avalanche стала одним із домінуючих світових rails для:
tokenized finance.
Найцікавіше порівняння — 2023
У 2023 AVAX теж був майже забутий.
До вересня токен упав нижче $10.
Потім:
жовтень +23%;
листопад +89%;
грудень +80%.
За три місяці ціна виросла більш ніж:
у чотири рази.
Сьогодні стартова структура частково схожа:
літня капітуляція;
серпнева стабілізація;
сильний вересень.
Але є принципова різниця.
У 2023 rally випереджав фундамент.
У 2026 фундамент уже має:
$1 млрд+ RWA,
$1,39 млрд stablecoins,
BlackRock BUIDL,
Franklin Templeton,
VanEck,
FIFA Blockchain
та дешеву Avalanche L1 architecture.
Тому нинішня recovery thesis виглядає сильнішою.
Але потрібно пам'ятати й 2025
У вересні 2025 AVAX також зріс приблизно:
+28%.
А вже:
жовтень:
-39%
листопад:
-25%
грудень:
-10%.
Отже:
сильний вересень нічого не гарантує.
Якщо macro regime зміниться, AVAX легко може віддати весь рух назад.
Що я буду відстежувати до кінця року
$12
Перше підтвердження breakout.
$15
Головна межа між recovery та expansion.
$20
Рівень, після якого можна говорити вже про значно сильніший L1 re-rating.
З фундаментальних метрик
RWA AUM
Зараз близько:
$1,0–1,05 млрд
за DefiLlama.
Stablecoin market cap
≈ $1,39 млрд.
DeFi TVL
≈ $630–650 млн.
DEX volume
Близько:
$1 млрд за тиждень.
Avalanche L1
Потрібно дивитися не лише на кількість мереж.
А на:
active validators + transactions + assets + real users.
AVAX burn
Чим більше реального usage, тим важливішим стає баланс:
issuance vs burn.
Мій прогноз AVAX до 31 грудня 2026 року
Поточна зона:
$11–11,5
Перша підтримка:
$10–10,3
Головна підтримка:
$8,8–9,2
Структурна підтримка:
$7–7,5
Критична:
$5,8–6,2
Перший breakout:
$12
Головний breakout:
$14,7–15
Наступна ціль:
$17–18
Психологічний рівень:
$20
Bullish extension:
$24–25
Дуже сильний Q4:
$28–30.
Підсумок
Avalanche зараз перебуває в одному з найцікавіших положень за всю свою історію.
З точки зору ціни:
AVAX майже знищений відносно ATH.
Від приблизно:
$145
до:
$11.
Але з точки зору інфраструктури Avalanche сьогодні значно сильніший, ніж у 2021 році.
Тоді головним аргументом був:
DeFi incentives.
Сьогодні:
BlackRock;
Franklin Templeton;
VanEck;
KKR;
Galaxy;
FIFA;
tokenized funds;
stablecoins;
sovereign Avalanche L1.
Etna/Avalanche9000 при цьому радикально знизив бар'єр запуску власної L1: замість необхідності блокувати 2 000 AVAX validator може працювати за continuous fee, стартово близькою до 1,33 AVAX на місяць.
Це робить Avalanche набагато конкурентоспроможнішим як:
blockchain infrastructure.
Але для AVAX виникає нове питання:
чи зможе дешеве масштабування мережі створити достатньо AVAX demand і burn, щоб компенсувати втрату старої 2 000 AVAX staking requirement та поточну емісію?
Саме це, на мою думку, є головним фундаментальним питанням токена.
Тому мій базовий прогноз до кінця 2026 року:
$13–16.
Бичачий:
$20–28.
Ведмежий:
$6–9.
Ключова межа:
$15.
Якщо AVAX проходить $15 після майже +60% вересня і одночасно продовжують зростати:
RWA;
stablecoins;
Avalanche L1 usage;
DEX volume;
fee burn,
це буде сильним сигналом, що ринок починає оцінювати вже не старий narrative 2021 року:
«ще один Ethereum killer»,
а зовсім іншу тезу:
Avalanche як infrastructure для власних блокчейнів, tokenized assets та regulated finance.
Якщо ж ціна не може пройти $12–15, а institutional adoption майже не транслюється в AVAX demand, нинішній рух може виявитися лише ще одним high-beta recovery rally.
І головний висновок із усієї історії AVAX такий:
Avalanche вже довів, що може створювати технологічну інфраструктуру. Тепер AVAX повинен довести, що економічна цінність цієї інфраструктури повертається саме в native token.
Саме боротьба між:
institutional adoption
і
token value accrual
буде, на мою думку, визначати наступний великий цикл AVAX.
Не фінансова рекомендація. Прогноз є сценарним аналізом історичних місячних котирувань AVAX, Avalanche L1, RWA, stablecoin-активності, tokenomics, fee burn та поточного стану крипторинку. Після сильного вересневого руху волатильність AVAX може залишатися дуже високою.
#Avalanche #AVAXAnalysis #BlackRock #CryptoAnalysis #BinanceSquare
AVAX до кінця 2026 року: що показує вся історія Avalanche і чи почався новий цикл після падіння
AVAX до кінця 2026 року: що показує вся історія Avalanche і чи почався новий цикл після падіння на 92% від ATH
Avalanche входить у фінальну частину 2026 року після дуже сильного вересневого відновлення.
Станом на 30 вересня AVAX торгується приблизно біля:
$11–11,5.
Ще наприкінці серпня ціна була близько:
$7,2.
Тобто лише за вересень AVAX додав приблизно:
+60%.
При цьому історичний максимум, сформований 21 листопада 2021 року, знаходиться приблизно біля:
$145.
Отже AVAX досі торгується приблизно:
на 92% нижче ATH.
На перший погляд це може виглядати як величезна недооцінка.
Але саме тут потрібно бути обережним.
Avalanche 2026 року — це зовсім інший актив, ніж Avalanche 2021 року.
Змінилися:
circulating supply;структура мережі;модель Avalanche L1;економіка валідаторів;institutional adoption;RWA;stablecoins;конкуренція між L1.
Тому головне питання зараз не:
«AVAX колись був $145 — чи повернеться він туди?»
А:
«Чи зростає економічна цінність Avalanche достатньо швидко, щоб запустити новий цикл переоцінки AVAX?»
Щоб відповісти, потрібно пройти всю історію активу з 2020 року.
2020: запуск Avalanche
Avalanche mainnet був запущений у вересні 2020 року.
Перші доступні біржові котирування AVAX з'явилися приблизно біля:
$3.
2020 рік був фактично фазою price discovery.
За доступною частиною року AVAX дав приблизно:
+23%.
Але всередині перших місяців волатильність уже була дуже високою.
серпень:
+93%
вересень:
-27%
жовтень:
-16%
грудень:
-15%.
Тобто з самого початку стало зрозуміло:
AVAX — high-beta L1.
2021: один із найсильніших років в історії крипторинку
2021 рік став абсолютним вибухом.
AVAX почав рік приблизно біля:
$3,7
і завершив приблизно біля:
$109.
Річний результат:
близько +2 900%.
Це один із найсильніших річних рухів серед великих L1.
Січень 2021: +327%
За один місяць AVAX зріс приблизно:
у чотири рази.
Лютий:
+80%.
Березень:
+20%.
Квітень:
+14%.
А потім настав перший великий stress test.
Травень–червень 2021: майже -65%
травень:
-45%
червень:
-35%.
AVAX упав приблизно з $33 до $12.
І вже тоді проявилася закономірність, яка працює досі:
AVAX може втратити 40–60% усередині структурного bull market і потім встановити новий ATH.
Серпень 2021: +193%
Після літнього дна:
липень:
+14%
серпень:
+193%
вересень:
+69%.
А в листопаді:
+87%.
21 листопада AVAX досяг приблизно:
$145.
Це був пік першого великого Avalanche cycle.
Чому AVAX так сильно зріс у 2021 році
Головний narrative тоді звучав:
«Ethereum занадто дорогий — потрібні швидші L1».
Ринок одночасно переоцінював:
Solana;
Terra;
Fantom;
Avalanche.
Avalanche отримав дуже сильний DeFi ecosystem:
Aave;Curve;Trader Joe;Benqi;GMX;Pangolin.
А Avalanche Rush incentives прискорили прихід ліквідності.
На піку Avalanche вже сприймався не як експеримент, а як:
один із головних конкурентів Ethereum.
Але valuation пішла занадто далеко
ATH близько $145 означав величезну премію за майбутнє зростання.
І коли macro regime змінився, AVAX виявився одним із найбільш вразливих великих активів.
2022: -90%
2022 рік став практично повним руйнуванням попередньої valuation.
AVAX почав рік вище:
$110.
А завершив приблизно біля:
$10,9.
Результат:
-90,5%.
Найгірший період — другий квартал
квітень:
-40%
травень:
-54%
червень:
-36%.
Q2 загалом:
приблизно -83%.
Це майже повна капітуляція.
Чому падіння було настільки сильним
Зійшлися одразу кілька факторів:
ФРС агресивно підвищувала ставки;
ліквідність зникала;
Terra/LUNA зруйнувалася;
DeFi TVL падав;
FTX додав ще один systemic shock.
Але для AVAX була ще одна проблема:
альтернативних L1 стало занадто багато.
У 2021 інвестори платили величезну премію за тезу:
«майбутнє буде multichain».
У 2022 ринок почав запитувати:
який саме L1 дійсно потрібен?
2023: AVAX воскресає
2023 рік почався приблизно біля:
$10,9.
А завершився біля:
$38,5.
Результат:
+254%.
Але майже весь результат був сформований наприкінці року.
Січень 2023: +82%
Після капітуляції:
сильний relief rally.
Потім сім місяців поспіль структура була майже постійно слабкою.
травень:
-18%
червень:
-8%
серпень:
-22%
вересень:
-7%.
AVAX повернувся приблизно до:
$9.
А потім настав Q4
жовтень:
+23%
листопад:
+89%
грудень:
+80%.
Q4 загалом:
приблизно +317%.
Це один із найекстремальніших квартальних recovery в історії великих L1.
Що змінилося у 2023 році
Avalanche почав дедалі сильніше рухатися від концепції:
«один blockchain для всіх»
до:
«мережа спеціалізованих blockchain».
Тоді вони ще називалися:
Subnets.
І саме ця ідея згодом стане основою Avalanche9000.
2024: фундамент розвивається, а токен майже не росте
2024 рік дуже важливий.
AVAX почав його приблизно біля:
$42
і завершив близько:
$36.
Результат:
приблизно -14%.
Тобто на фоні сильного крипторинку AVAX фактично не створив річного прибутку.
Але всередині року були величезні рухи
лютий:
+23%
березень:
+32%
квітень:
-39%
червень:
-19%
липень:
-13%
серпень:
-11%
вересень:
+22%
листопад:
+79%
грудень:
-20%.
Це майже ідеальне визначення high-beta asset.
Грудень 2024: Avalanche9000 змінює мережу
16 грудня 2024 року був активований:
Etna Upgrade.
Він став ядром Avalanche9000 — найбільшої архітектурної зміни Avalanche з моменту запуску.
Subnets фактично перетворилися на Avalanche L1
До Etna запуск Subnet був дорогим.
Validator мав:
валідовувати Primary Network;застейкати 2 000 AVAX;підтримувати додаткову інфраструктуру.
Etna змінив цю модель.
Тепер Avalanche L1 validator:
не повинен стейкати 2 000 AVAX.
Замість цього він платить динамічну continuous fee.
Початковий рівень:
приблизно 1,33 AVAX на місяць.
Вартість запуску L1 впала більш ніж на 99,9%
Це величезна зміна.
Раніше створення власної мережі на Avalanche вимагало дуже великого AVAX commitment.
Після Etna бар'єр входу різко зменшився.
Для developers це очевидно bullish.
Але для AVAX tokenomics є дуже цікавий нюанс.
Avalanche9000 одночасно посилив і послабив AVAX thesis
Позитив:
більше L1 можуть запускатися;
кожен L1 validator платить AVAX fee;
fee спалюється;
ecosystem стає масштабованішою.
Негатив:
L1 validators більше не повинні блокувати:
2 000 AVAX.
Тобто великий обов'язковий structural staking demand зник.
Це важливий момент.
Avalanche9000:
зробив мережу кращою,
але не обов'язково автоматично зробив AVAX дефіцитнішим.
2025: ще один великий bear year
2025 рік знову виявився дуже слабким.
AVAX почав його приблизно біля:
$36
і завершив приблизно:
$12,6.
Результат:
близько -65%.
Особливо слабкими були
лютий:
-35%
березень:
-16%
жовтень:
-40%
листопад:
-25%
грудень:
-10%.
Це дуже важливий урок.
Мережа вже отримала Avalanche9000.
Institutional narrative посилювався.
А токен усе одно впав майже на дві третини.
Чому?
Тому що:
network success ≠ token success.
Це правило працює не тільки для Polygon, Sui чи NEAR.
Воно так само важливе для Avalanche.
Avalanche може стати чудовою infrastructure для:
RWA;
institutional finance;
gaming;
payments;
custom blockchains.
Але потрібно окремо відповісти:
скільки цієї економічної активності створює попит саме на AVAX?
І тепер 2026 рік
Перші шість місяців виглядали майже катастрофічно.
січень:
приблизно -12–18%
лютий:
-10–11%
березень:
-3%
квітень:
майже без змін
травень:
-2%
червень:
-27%.
У червні AVAX опускався приблизно до:
$5,9.
Від ATH це було падіння приблизно на 96%
Від:
$145
до:
менше $6.
Це фактично повне знищення valuation циклу 2021 року.
Але потім структура різко змінилася.
Липень–вересень 2026
липень:
приблизно -3%
серпень:
+13%
вересень:
близько +60%.
AVAX піднявся:
приблизно з $7,27
до:
$11,5+.
За квартал приріст уже становить близько:
+60%.
Це дуже нагадує 2023
У 2023 AVAX також довго знаходився майже без попиту.
Потім:
жовтень +23%;
листопад +89%;
грудень +80%.
У 2026 маємо:
літнє дно;
серпневу стабілізацію;
вересневий breakout.
Саме тому Q4 зараз стає особливо цікавим.
Але є і велика відмінність.
Avalanche 2026 значно більш інституційний
У 2021 головним narrative Avalanche був:
DeFi.
У 2026 одна з головних історій:
tokenization та RWA.
За даними DefiLlama, зараз на Avalanche знаходиться приблизно:
DeFi TVL:
$630–650 млн
Stablecoin market cap:
близько $1,39 млрд
active RWA AUM:
близько $1,0–1,05 млрд
DEX volume:
приблизно $1 млрд за 7 днів.
У RWA Avalanche вже виглядає значно сильніше, ніж у звичайному DeFi
Офіційна institutional-сторінка Avalanche, яка використовує дещо ширшу методологію обліку активів, станом на 28 вересня показувала:
$1,79 млрд RWA TVL
і:
$950 млн stablecoins.
Цифри відрізняються від DefiLlama через методологію та охоплення Avalanche L1.
Але загальний висновок однаковий:
tokenized finance стала великим сегментом Avalanche.
Хто вже використовує Avalanche
Список набагато цікавіший, ніж кілька років тому.
Офіційна ecosystem documentation включає:
BlackRock
BUIDL
Franklin Templeton
BENJI
VanEck
VBILL
KKR
tokenized private-equity products
Janus Henderson
JAAA та JTRSY
Galaxy
tokenized CLO
WisdomTree
та інші institutional products.
Це вже зовсім інший клас adoption, ніж farming incentives 2021 року.
BlackRock BUIDL особливо важливий
За поточними даними DefiLlama, BUIDL формує приблизно:
35% Avalanche RWA AUM.
Тобто Avalanche вже має реальну присутність у:
tokenized institutional capital.
Це один із найсильніших фундаментальних аргументів AVAX.
Але є ще FIFA
У травні 2025 року FIFA вибрала Avalanche для створення:
власного FIFA Blockchain.
Це окремий Avalanche L1.
Під час чемпіонату світу 2026 року ця інфраструктура вже використовувалася для ticketing та fan products.
Avalanche повідомляє про:
понад 100 000 right-to-ticket issues
і більш ніж:
$25 млн volume
у World Cup ticketing experiment.
Це один із найкращих прикладів того, для чого Avalanche L1 architecture взагалі створювалася.
Не кожній компанії потрібен public C-Chain
Банку може бути потрібен:
permissioned validator set;
KYC;
власні governance rules;
власна privacy;
окрема execution environment.
Спортивній організації може бути потрібна:
власна ticketing chain.
Gaming company:
власна high-throughput economy.
Саме тут Avalanche має сильну архітектурну тезу:
«не всі повинні жити на одному blockchain».
Це відрізняє Avalanche від Ethereum L2-моделі
Ethereum переважно масштабується вертикально через:
L2 rollups.
Avalanche пропонує:
sovereign L1.
Кожна мережа може мати:
власних validators;власний gas token;власні compliance rules;власну VM;власні economics.
А Interchain Messaging дозволяє цим мережам взаємодіяти.
Але тут знову виникає проблема AVAX
Avalanche L1 може:
використовувати власний gas token.
Тобто кожна успішна мережа Avalanche ecosystem не обов'язково створює величезний transactional demand на AVAX.
AVAX все одно потрібен для:
Primary Network;staking;L1 validator fees;певних ecosystem operations;gas на C-Chain;interchain infrastructure.
Але value accrual не настільки прямий, як:
HYPE buyback.
Саме це потрібно пам'ятати.
Tokenomics AVAX
Максимальна supply:
720 млн AVAX.
На genesis було створено:
360 млн.
Решта випускається переважно як staking rewards.
І водночас усі transaction fees спалюються
Fees на:
X-Chain;C-Chain;P-Chain;Avalanche L1, які використовують AVAX,
можуть спалюватися.
Тобто supply model має дві протилежні сили:
staking issuance
проти:
fee burn.
Чи є AVAX дефляційним?
Поки що:
ні.
Офіційна документація прямо зазначає, що AVAX усе ще далеко від hard cap і staking rewards зазвичай перевищують burn.
Тому asset переважно залишається:
inflationary.
Це важлива відмінність від популярної тези:
«AVAX постійно спалюється, тому supply тільки скорочується».
Ні.
Burn є.
Але одночасно існує issuance.
Чим більше використання — тим цікавішою стає модель
Якщо ecosystem росте:
більше transactions →
більше validator fees →
більше AVAX burn.
У довгостроковій перспективі сильне network usage може значно покращити:
net issuance.
Але сьогодні це ще не головний драйвер valuation.
Поточна supply набагато більша, ніж у 2021
Це дуже важливо при порівнянні з ATH.
За даними історичних агрегаторів, середня/доступна supply:
2021:
приблизно 127 млн AVAX
2022:
249 млн
2023:
326 млн
2024:
382 млн
2025:
416 млн
2026:
понад 420 млн.
Тобто старий ATH:
$145
не можна просто переносити на сучасну supply.
AVAX по $145 сьогодні означав би зовсім іншу market cap
При circulating supply понад 420 млн:
$145 × 420 млн ≈ $61 млрд.
Це набагато більша valuation, ніж Avalanche мав на ранніх етапах 2021 року.
Тому аргумент:
«AVAX на 92% нижче ATH, значить потенціал 12x»
занадто спрощений.
Поточна valuation
При AVAX близько:
$11–11,5
market cap знаходиться приблизно біля:
$5 млрд.
Це вже набагато цікавіше співвідношення до:
RWA;
stablecoins;
DeFi;
institutional adoption,
ніж valuation 2021 року.
Що означає AVAX по $15
При приблизно 430–450 млн circulating supply:
market cap була б близько:
$6,5–6,8 млрд.
Від $11,3:
приблизно:
+33%.
Це абсолютно нормальний рух для AVAX.
AVAX по $20
Market cap:
приблизно:
$9 млрд.
Від поточного рівня:
+75–80%.
Це вже потребує продовження сильного Q4.
Але не виглядає екстремальним у контексті історичної volatility AVAX.
$30
Market cap:
приблизно:
$13–14 млрд.
Це вже означало б серйозний ecosystem re-rating.
Для такого руху потрібні:
сильний BTC;institutional inflows;подальший RWA growth;expansion L1 activity;загальний altcoin risk-on.
$50
Це вже valuation понад:
$20 млрд.
До кінця 2026 року це не мій базовий сценарій.
Для цього потрібен фактично новий великий L1 bull cycle.
Що показує місячна історія AVAX
Avalanche має дуже цікаву особливість:
Q4 зовсім не стабільний.
Q4 2021
+64%.
Bull market.
Q4 2022
-37%.
Bear market.
Q4 2023
+317%.
Величезний recovery.
Q4 2024
+29%.
Помірно позитивний.
Q4 2025
-59%.
Катастрофічний.
Тобто сезонність сама по собі:
майже марна.
AVAX торгує:
market regime.
Але листопад історично дуже цікавий
Доступна статистика:
2020:
+1%
2021:
+87%
2022:
-32%
2023:
+89%
2024:
+79%
2025:
-25%.
Це показує не те, що «листопад завжди bullish».
А інше:
якщо AVAX входить у Q4 з позитивним momentum, листопад історично здатний дуже сильно розширювати рух.
І саме тому вересневий +60% breakout зараз важливий.
На який історичний період найбільше схожа осінь 2026?
Найцікавіший аналог:
осінь 2023.
Тоді:
SUI-подібний L1 sector був слабким;
AVAX довго стояв біля lows;
потім почався раптовий re-rating.
Жовтень:
+23%.
Листопад:
+89%.
Грудень:
+80%.
Але 2026 має одну принципову перевагу
У 2023 institutional thesis була переважно:
майбутнім.
У 2026 вже існують:
BlackRock;
Franklin Templeton;
VanEck;
KKR;
Galaxy;
FIFA;
інші tokenized funds та institutional products.
Це значно зріліший фундамент.
І одну принципову проблему
AVAX ecosystem сьогодні конкурує з набагато більшою кількістю сильних платформ:
Ethereum/L2;
Solana;
BNB Chain;
Sui;
Aptos;
Polygon;
Stellar;
новими institutional chains.
Тобто Avalanche більше не достатньо бути:
«швидким EVM blockchain».
Йому потрібно мати:
спеціалізацію.
І такою спеціалізацією все більше стають:
sovereign L1 + institutional finance + tokenization.
Поточна фундаментальна картина
На кінець вересня 2026:
DeFi TVL:
≈ $630–650 млн
Stablecoins:
≈ $1,39 млрд
Active RWA AUM:
≈ $1,0 млрд
DEX volume за 7 днів:
≈ $1 млрд
Active addresses:
десятки тисяч на день
Transactions:
сотні тисяч на день.
Це справжня економічна активність.
Але порівняно з Ethereum або Solana вона все ще не величезна.
Тому AVAX сьогодні більше схожий на valuation turnaround trade
Інвестор фактично купує тезу:
Avalanche вже пройшов фазу завищених очікувань, пережив -95% drawdown, перебудував архітектуру і тепер отримує другий шанс через institutional adoption.
Це цікава thesis.
Але вона ще повинна підтвердитися:
стабільним зростанням usage.
Технічна структура AVAX
Поточна зона:
$11–11,5.
Вересневий максимум:
приблизно $11,9–12.
Саме $12 зараз є першою великою межею.
Перший breakout
$12.
Якщо AVAX закріплюється вище:
наступна область:
$13–14.
Головний опір 2026 року
Річний максимум знаходиться приблизно біля:
$14,7–15.
Саме тому:
$15
для мене є головним рівнем, що відділяє:
recovery
від:
нового expansion cycle.
Якщо $15 пробито
Наступна зона:
$17–18.
Потім:
$20.
Саме $20 є головною психологічною ціллю сильного Q4.
Після $20
Наступна велика область:
$24–25.
А вже потім:
$28–30.
Це потребуватиме повноцінного altcoin risk-on.
Перша підтримка
$10–10,3.
Після +60% за місяць retest $10 був би абсолютно нормальним.
Головна підтримка
$8,8–9,2.
Саме тут проходить важлива зона попередньої багатомісячної торгівлі.
Поки вона утримується:
вересневий breakout залишається структурно сильним.
Наступна підтримка
$7–7,5.
Це фактично старт вересневого impulse.
Повернення нижче:
$7
буде дуже поганим сигналом.
Структурне дно
$5,8–6,2.
Це район літніх мінімумів.
Повернення туди означатиме повне скасування нинішньої recovery thesis.
Що може продовжити rally
1. AVAX проходить $12 і $15
Це головне технічне підтвердження.
2. RWA продовжують зростати
Сьогодні Avalanche вже має близько:
$1 млрд+ active institutional RWA.
Якщо показник рухається до:
$1,5–2 млрд,
fundamental narrative значно посилюється.
3. Stablecoin supply
Поточний рівень:
близько $1,39 млрд.
Це один із найкращих показників реальної фінансової активності мережі.
4. Нові Avalanche L1
Etna знизив бар'єр запуску більш ніж на:
99,9%.
Якщо кількість реально активних L1 зростатиме, а не просто кількість анонсів — це сильний сигнал.
5. Institutional products
BlackRock;
Franklin Templeton;
VanEck;
KKR;
Galaxy;
FIFA.
Для Avalanche важливо, щоб ці проєкти:
генерували activity,
а не просто існували у списку партнерств.
6. Загальний crypto market
AVAX залишається high-beta asset.
Сильний BTC і ETH значно підвищують шанси на рух до $15–20.
Що може зламати recovery
1. BTC переходить у risk-off
AVAX історично падає значно сильніше Bitcoin.
2022:
-90%.
2025:
-65%.
Це не asset для низької volatility.
2. AVAX не може пройти $12–15
Після +60% у вересні rejection із цієї області може запустити сильний mean reversion.
3. RWA ростуть, але AVAX demand — ні
Це, на мою думку, головний фундаментальний ризик.
Avalanche може стати успішною institutional infrastructure.
А native token може отримати лише невелику частину створеної вартості.
4. Низькі fees
Etna знизив мінімальний C-Chain base fee приблизно на:
96%.
Для користувача це чудово.
Але дешевші transactions означають:
менший burn на одну операцію.
Щоб burn зростав, потрібен набагато більший transaction volume.
5. L1 більше не блокують 2 000 AVAX
Це ще один парадокс Avalanche9000.
Мережу стало набагато дешевше масштабувати.
Але structural demand від необхідності застейкати 2 000 AVAX для кожного validator зник.
Тепер потрібно, щоб:
кількість L1 validators × continuous fees
у довгостроковій перспективі компенсувала цю зміну.
Прогноз AVAX до кінця 2026 року
Після майже +60% у вересні потрібно очікувати дуже широку volatility.
Історія AVAX показує:
20–40% correction
усередині bullish phase — абсолютно нормальна.
Я бачу три основні сценарії.
🟡 Базовий сценарій — 50%
Вересневий rally переходить у консолідацію.
AVAX утримує:
$9–10.
RWA і stablecoin metrics поступово зростають.
Bitcoin залишається стабільним.
AVAX проходить $12 і тестує:
$14–15.
При хорошому Q4:
$16–18.
Базовий діапазон до кінця року:
$9–18.
Найімовірніша зона 31 грудня:
$13–16.
Це мій основний сценарій.
🟢 Бичачий сценарій — 30%
Потрібно:
BTC іде до $90–100K+;ETH проходить $3K;AVAX закріплюється вище $15;RWA продовжують швидко зростати;stablecoin supply розширюється;нові L1 запускають реальну activity;institutional narrative посилюється;altcoins переходять у повний risk-on.
Тоді:
$15
стає підтримкою.
Наступна зона:
$18–20.
Потім:
$24–25.
У дуже сильному Q4:
$28–30.
Bullish year-end zone:
$20–28.
Рух до $30 можливий як розширений bullish сценарій.
🔴 Ведмежий сценарій — 20%
Тригери:
BTC втрачає ключові підтримки;Treasury yields знову різко ростуть;altcoins переходять у deleveraging;AVAX не може пройти $12;institutional narrative не перетворюється на AVAX demand;stablecoin/RWA growth зупиняється.
Тоді:
$9
стає першою ціллю.
Пробій:
$7–7,5.
Далі:
$5,8–6,2.
У сильному liquidation event:
$5.
Bearish year-end zone:
$6–9.
Чому я не ставлю $50–100 у прогноз до кінця року
Тому що стара ціна не дорівнює старій valuation.
У 2021 circulating supply AVAX була набагато меншою.
Сьогодні в обігу вже понад:
420 млн AVAX.
Тому:
$30
вже означає market cap близько $13 млрд.
$50
понад $20 млрд.
$100
понад $40 млрд.
А $145 означав би valuation близько:
$60 млрд+.
Для такого re-rating недостатньо одного сильного кварталу.
Потрібно, щоб Avalanche стала одним із домінуючих світових rails для:
tokenized finance.
Найцікавіше порівняння — 2023
У 2023 AVAX теж був майже забутий.
До вересня токен упав нижче $10.
Потім:
жовтень +23%;
листопад +89%;
грудень +80%.
За три місяці ціна виросла більш ніж:
у чотири рази.
Сьогодні стартова структура частково схожа:
літня капітуляція;
серпнева стабілізація;
сильний вересень.
Але є принципова різниця.
У 2023 rally випереджав фундамент.
У 2026 фундамент уже має:
$1 млрд+ RWA,
$1,39 млрд stablecoins,
BlackRock BUIDL,
Franklin Templeton,
VanEck,
FIFA Blockchain
та дешеву Avalanche L1 architecture.
Тому нинішня recovery thesis виглядає сильнішою.
Але потрібно пам'ятати й 2025
У вересні 2025 AVAX також зріс приблизно:
+28%.
А вже:
жовтень:
-39%
листопад:
-25%
грудень:
-10%.
Отже:
сильний вересень нічого не гарантує.
Якщо macro regime зміниться, AVAX легко може віддати весь рух назад.
Що я буду відстежувати до кінця року
$12
Перше підтвердження breakout.
$15
Головна межа між recovery та expansion.
$20
Рівень, після якого можна говорити вже про значно сильніший L1 re-rating.
З фундаментальних метрик
RWA AUM
Зараз близько:
$1,0–1,05 млрд
за DefiLlama.
Stablecoin market cap
≈ $1,39 млрд.
DeFi TVL
≈ $630–650 млн.
DEX volume
Близько:
$1 млрд за тиждень.
Avalanche L1
Потрібно дивитися не лише на кількість мереж.
А на:
active validators + transactions + assets + real users.
AVAX burn
Чим більше реального usage, тим важливішим стає баланс:
issuance vs burn.
Мій прогноз AVAX до 31 грудня 2026 року
Поточна зона:
$11–11,5
Перша підтримка:
$10–10,3
Головна підтримка:
$8,8–9,2
Структурна підтримка:
$7–7,5
Критична:
$5,8–6,2
Перший breakout:
$12
Головний breakout:
$14,7–15
Наступна ціль:
$17–18
Психологічний рівень:
$20
Bullish extension:
$24–25
Дуже сильний Q4:
$28–30.
Підсумок
Avalanche зараз перебуває в одному з найцікавіших положень за всю свою історію.
З точки зору ціни:
AVAX майже знищений відносно ATH.
Від приблизно:
$145
до:
$11.
Але з точки зору інфраструктури Avalanche сьогодні значно сильніший, ніж у 2021 році.
Тоді головним аргументом був:
DeFi incentives.
Сьогодні:
BlackRock;
Franklin Templeton;
VanEck;
KKR;
Galaxy;
FIFA;
tokenized funds;
stablecoins;
sovereign Avalanche L1.
Etna/Avalanche9000 при цьому радикально знизив бар'єр запуску власної L1: замість необхідності блокувати 2 000 AVAX validator може працювати за continuous fee, стартово близькою до 1,33 AVAX на місяць.
Це робить Avalanche набагато конкурентоспроможнішим як:
blockchain infrastructure.
Але для AVAX виникає нове питання:
чи зможе дешеве масштабування мережі створити достатньо AVAX demand і burn, щоб компенсувати втрату старої 2 000 AVAX staking requirement та поточну емісію?
Саме це, на мою думку, є головним фундаментальним питанням токена.
Тому мій базовий прогноз до кінця 2026 року:
$13–16.
Бичачий:
$20–28.
Ведмежий:
$6–9.
Ключова межа:
$15.
Якщо AVAX проходить $15 після майже +60% вересня і одночасно продовжують зростати:
RWA;
stablecoins;
Avalanche L1 usage;
DEX volume;
fee burn,
це буде сильним сигналом, що ринок починає оцінювати вже не старий narrative 2021 року:
«ще один Ethereum killer»,
а зовсім іншу тезу:
Avalanche як infrastructure для власних блокчейнів, tokenized assets та regulated finance.
Якщо ж ціна не може пройти $12–15, а institutional adoption майже не транслюється в AVAX demand, нинішній рух може виявитися лише ще одним high-beta recovery rally.
І головний висновок із усієї історії AVAX такий:
Avalanche вже довів, що може створювати технологічну інфраструктуру. Тепер AVAX повинен довести, що економічна цінність цієї інфраструктури повертається саме в native token.
Саме боротьба між:
institutional adoption
і
token value accrual
буде, на мою думку, визначати наступний великий цикл AVAX.
Не фінансова рекомендація. Прогноз є сценарним аналізом історичних місячних котирувань AVAX, Avalanche L1, RWA, stablecoin-активності, tokenomics, fee burn та поточного стану крипторинку. Після сильного вересневого руху волатильність AVAX може залишатися дуже високою.
#Avalanche #AVAXAnalysis #BlackRock #CryptoAnalysis #BinanceSquare
294
·
--
Article
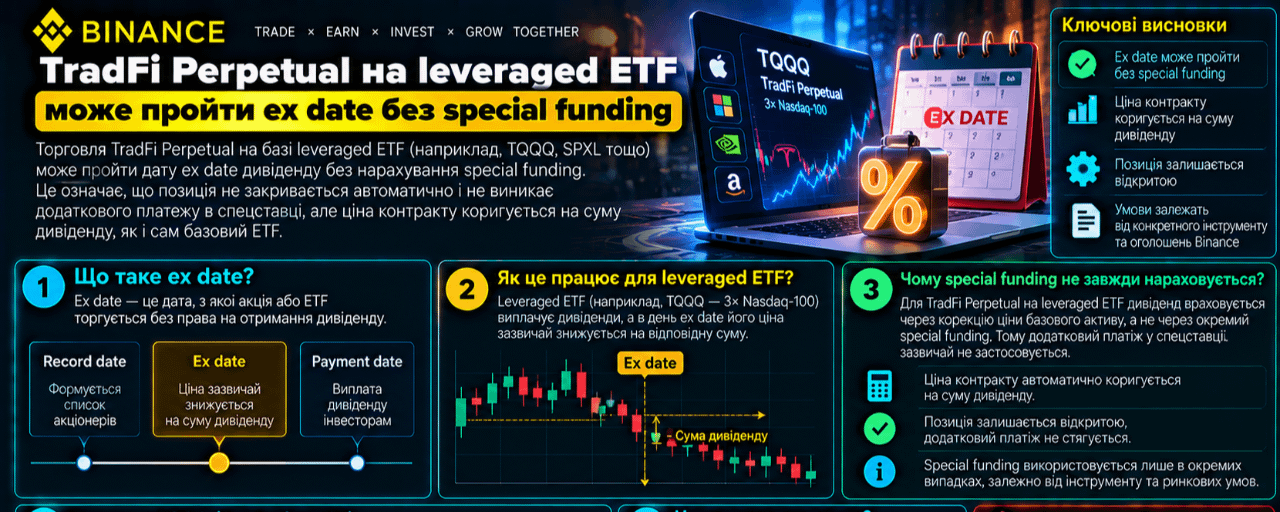
TradFi Perpetual на leveraged ETF може пройти ex date без special fundingДля звичайного Equity TradFi Perpetual Binance використовує одноразовий special funding біля ex-dividend date. Він має нейтралізувати технічне зниження ціни базової акції після дивіденду: short сплачує long, а стандартна межа funding для цього спеціального розрахунку не застосовується.
Але оновлена 25 вересня методологія встановлює окремий виняток для leveraged ETF. Такі базові фонди виключені з дивідендного коригування, тому Special Dividend Funding Amount на ex-date не нараховується. В офіційному переліку, доступному 30 вересня, є, зокрема, TQQQUSDT, SOXLUSDT, SQQQUSDT, TSLLUSDT і TMFUSDT.
Практичний наслідок: long у контракті на leveraged ETF не повинен очікувати спеціальний платіж лише тому, що базовий фонд оголосив розподіл. Для short так само небезпечно механічно переносити правила звичайної акції. До цього додаються щоденне перезбалансування самого ETF, плече ф'ючерсу, funding, ліквідність і ризик ліквідації.
Перед утриманням позиції через ex-date перевірте, чи є базовий інструмент leveraged ETF, чи входить символ до актуального списку винятків, які повідомлення опублікувала Binance та який звичайний funding показує термінал. Окремо оцініть маржинальний запас. Назва Equity Perpetual не означає, що дивідендний механізм однаковий для кожного базового фонду.
#CreateWithBinance #ShareMyTradFi #TradFi #LeveragedETF #УправлінняРизиком
TradFi Perpetual на leveraged ETF може пройти ex date без special funding
Для звичайного Equity TradFi Perpetual Binance використовує одноразовий special funding біля ex-dividend date. Він має нейтралізувати технічне зниження ціни базової акції після дивіденду: short сплачує long, а стандартна межа funding для цього спеціального розрахунку не застосовується.
Але оновлена 25 вересня методологія встановлює окремий виняток для leveraged ETF. Такі базові фонди виключені з дивідендного коригування, тому Special Dividend Funding Amount на ex-date не нараховується. В офіційному переліку, доступному 30 вересня, є, зокрема, TQQQUSDT, SOXLUSDT, SQQQUSDT, TSLLUSDT і TMFUSDT.
Практичний наслідок: long у контракті на leveraged ETF не повинен очікувати спеціальний платіж лише тому, що базовий фонд оголосив розподіл. Для short так само небезпечно механічно переносити правила звичайної акції. До цього додаються щоденне перезбалансування самого ETF, плече ф'ючерсу, funding, ліквідність і ризик ліквідації.
Перед утриманням позиції через ex-date перевірте, чи є базовий інструмент leveraged ETF, чи входить символ до актуального списку винятків, які повідомлення опублікувала Binance та який звичайний funding показує термінал. Окремо оцініть маржинальний запас. Назва Equity Perpetual не означає, що дивідендний механізм однаковий для кожного базового фонду.
#CreateWithBinance #ShareMyTradFi #TradFi #LeveragedETF #УправлінняРизиком
57
·
--
Article
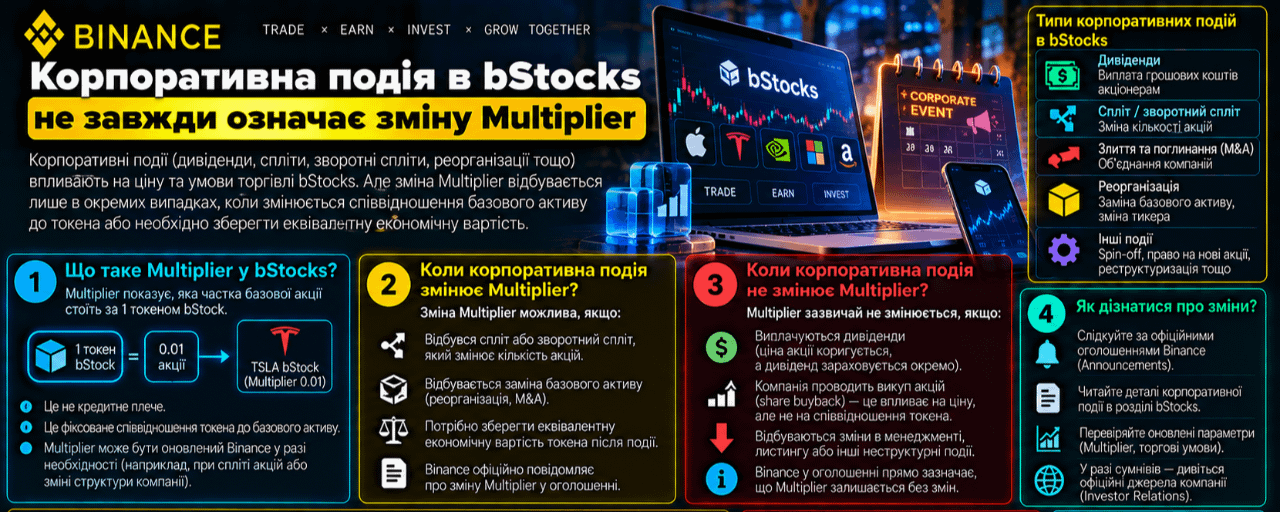
Корпоративна подія в bStocks не завжди означає зміну MultiplierДивіденд і спліт у bStocks часто відображаються через Multiplier, але переносити цю логіку на кожну корпоративну подію не можна. В актуальному FAQ Binance до таких подій також віднесено злиття, тендерні пропозиції, права на купівлю, варранти, відокремлення бізнесу, делістинг, розподіли ETF та ліквідацію.
Спосіб обробки залежить від події та юридичних документів серії. Емітент може змінити Multiplier, реінвестувати виплату, продати отримане майно, застосувати cash-in-lieu, скоригувати умови, призупинити операції або використати інший дозволений механізм. Тому однакова новина в базової компанії не гарантує однакову дію в балансі bStock.
Binance або емітент намагатимуться повідомити про обробку через застосунок, сторінку оголошень чи інший канал, коли це практично можливо. Водночас FAQ прямо застерігає, що завчасне повідомлення не гарантоване. Депозити, виведення, конвертація, погашення та Spot можуть мати різні паузи або обмеження.
Перед подією варто перевірити її тип, оголошений спосіб обробки, перелік тимчасово недоступних функцій і статус відкритих ордерів. Після завершення звірте ефективний баланс, історію операцій та відновлення кожного потрібного сервісу. Multiplier є одним інструментом обліку, а не універсальною відповіддю на всі корпоративні події.
#CreateWithBinance #ShareMyTradFi #bStocks #CorporateActions #ФінансоваГрамотність
Корпоративна подія в bStocks не завжди означає зміну Multiplier
Дивіденд і спліт у bStocks часто відображаються через Multiplier, але переносити цю логіку на кожну корпоративну подію не можна. В актуальному FAQ Binance до таких подій також віднесено злиття, тендерні пропозиції, права на купівлю, варранти, відокремлення бізнесу, делістинг, розподіли ETF та ліквідацію.
Спосіб обробки залежить від події та юридичних документів серії. Емітент може змінити Multiplier, реінвестувати виплату, продати отримане майно, застосувати cash-in-lieu, скоригувати умови, призупинити операції або використати інший дозволений механізм. Тому однакова новина в базової компанії не гарантує однакову дію в балансі bStock.
Binance або емітент намагатимуться повідомити про обробку через застосунок, сторінку оголошень чи інший канал, коли це практично можливо. Водночас FAQ прямо застерігає, що завчасне повідомлення не гарантоване. Депозити, виведення, конвертація, погашення та Spot можуть мати різні паузи або обмеження.
Перед подією варто перевірити її тип, оголошений спосіб обробки, перелік тимчасово недоступних функцій і статус відкритих ордерів. Після завершення звірте ефективний баланс, історію операцій та відновлення кожного потрібного сервісу. Multiplier є одним інструментом обліку, а не універсальною відповіддю на всі корпоративні події.
#CreateWithBinance #ShareMyTradFi #bStocks #CorporateActions #ФінансоваГрамотність
65
·
--
Article
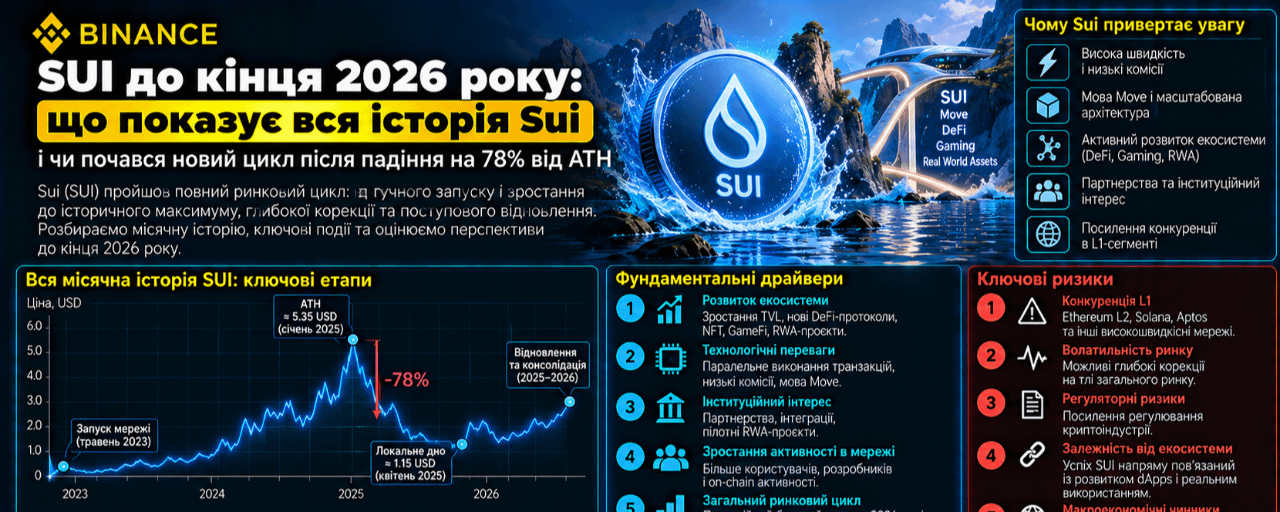
SUI до кінця 2026 року: що показує вся історія Sui і чи почався новий цикл після падіння на 78%SUI входить у фінальну частину 2026 року в дуже цікавому положенні.
Станом на 29 вересня токен торгується приблизно біля:
$1,15–1,20.
І це виглядає досить скромно, якщо згадати історичний максимум:
$5,35.
Тобто SUI досі приблизно на:
78% нижче ATH.
Але вересень 2026 року вже дав близько:
+59%.
Ще наприкінці серпня SUI торгувався приблизно по $0,73, а у вересні піднімався вище $1,28.
Тому зараз головне питання:
це просто сильний відскок після багатомісячного падіння чи початок нового циклу переоцінки Sui?
Щоб відповісти, потрібно подивитися на всю історію SUI від запуску mainnet у 2023 році.
Sui — один із наймолодших великих L1
Sui Mainnet офіційно запустився:
3 травня 2023 року.
Мережа побудована навколо Move та object-centric data model, що дозволяє паралельно виконувати незалежні транзакції замість послідовної обробки всіх операцій.
SUI виконує одразу кілька функцій:
gas;staking;network security;liquidity asset;governance.
Максимальна пропозиція обмежена:
10 млрд SUI.
При запуску mainnet у circulation перебувало лише приблизно:
5%.
Решта supply мала поступово виходити на ринок протягом наступних років.
І саме останній пункт критично важливий для всієї історії ціни SUI.
2023: запуск і перша капітуляція
SUI дебютував приблизно біля:
$1.
Після початкового excitement ринок досить швидко почав продавати токен.
За доступними місячними даними:
липень:
-8%
серпень:
-21%
вересень:
-6%
жовтень:
-6%.
19 жовтня 2023 року SUI встановив історичний мінімум приблизно:
$0,365.
Тобто менш ніж за пів року після mainnet token втратив близько двох третин початкової valuation.
А потім усе різко змінилося
Листопад 2023:
+35%.
Грудень:
+28%.
SUI завершив рік приблизно біля:
$0,78.
За неповний 2023 рік результат усе ще був негативним, але дно вже сформувалося.
Це перша закономірність SUI:
після затяжної капітуляції він здатний дуже швидко переходити від повної апатії до агресивного momentum.
Ми побачимо це ще кілька разів.
2024: справжній breakout Sui
2024 став найсильнішим роком в історії SUI.
Рік почався приблизно біля:
$0,84
і завершився близько:
$4,12.
Результат:
приблизно +389–395%.
Але рік зовсім не був вертикальним.
Січень 2024: +96%
Лише за перший місяць SUI майже подвоївся:
+96%.
Лютий:
+9%.
Березень:
+14%.
До весни токен уже наблизився до:
$2.
А потім почалася дуже глибока корекція.
Квітень–липень: ринок знищив майже весь momentum
квітень:
-40%
травень:
-10%
червень:
-20%
липень:
-14%.
Ціна повернулася приблизно до:
$0,70.
Тобто SUI втратив понад половину вартості від весняних максимумів.
І саме тут важливо зрозуміти характер SUI.
Це:
high-beta L1.
Коли narrative сильний — він може значно випереджати BTC та ETH.
Але коли капітал виходить з altcoins — падіння також значно сильніше.
Вересень 2024: початок другої хвилі
Серпень:
+13%.
А вересень:
+123%.
Це один із найсильніших місяців у всій історії SUI.
Потім:
жовтень:
+11%
листопад:
+76%
грудень:
+19%.
До кінця року SUI уже торгувався вище:
$4.
Чому 2024 був настільки сильним?
Ринок почав сприймати Sui не просто як:
«ще один новий L1».
Почала формуватися реальна DeFi-екосистема.
DeepBook став native liquidity layer.
DEX activity зростала.
Розвивалися Cetus, Navi, Suilend, Scallop та інші протоколи.
До цього додався narrative:
Solana competitor.
Sui мав:
Move;
parallel execution;
низькі fees;
швидкий settlement;
consumer-friendly primitives.
І капітал почав оцінювати його як один із потенційних великих L1 наступного циклу.
Січень 2025: історичний максимум
6 січня 2025 року SUI встановив ATH приблизно:
$5,35.
І практично одразу після цього почався зовсім інший цикл.
2025: -65–67%
SUI відкрив рік приблизно біля $4,1–4,3.
А завершив:
близько $1,40.
Річний результат:
приблизно -65–67%.
Це дуже важливий рік для розуміння SUI.
Технологія не зникла.
DeFi продовжував працювати.
Але valuation стала надто високою відносно нового попиту.
Перший удар 2025 року
січень:
майже нейтральний
лютий:
-31%
березень:
-20%.
Потім у квітні:
+55%.
SUI повернувся до району $3,5.
На перший погляд здавалося, що bull market відновився.
Але ні.
Липень 2025: ще один сильний відскок
Після чергової корекції:
липень:
+30%.
Але далі:
серпень:
-10%
жовтень:
-27%
листопад:
-37%
грудень:
-5%.
До кінця року SUI знову був близько:
$1,4.
Головний урок 2025 року
Навіть хороший blockchain може бути:
поганим token trade за неправильної valuation.
Це одна з найважливіших речей у SUI.
Бо мережа може ставати кращою, а токен одночасно падати через:
unlocks;dilution;слабший altcoin market;compression valuation multiples;конкуренцію.
І тепер 2026 рік
Перші місяці були надзвичайно слабкими.
січень:
приблизно -9–18%
лютий:
близько -22%
березень:
-3%
квітень:
+3%
травень:
-2–3%
червень:
близько -22%
липень:
приблизно -1%
серпень:
+6%
вересень:
приблизно +59% на поточний момент.
SUI опускався у 2026 році приблизно до:
$0,64.
А тепер знову повернувся до:
$1,15–1,20.
Але навіть після +59% у вересні 2026 рік ще негативний
Це важлива деталь.
SUI починав рік приблизно біля:
$1,40.
Поточна ціна:
близько $1,17.
Тобто YTD все ще приблизно:
-15–20%.
Саме тому нинішній рух поки правильніше називати:
recovery,
а не новим bull market.
Але фундамент Sui у 2026 значно сильніший, ніж ціна
Ось де ситуація стає цікавою.
Сьогодні Sui має приблизно:
$536 млн DeFi TVL.
Stablecoin market cap:
близько $480 млн.
24-годинний DEX volume:
близько $85 млн.
7-денний DEX volume:
понад $550 млн.
Active addresses:
близько 128 000 на день.
А мережа обробляє десятки мільйонів транзакцій на добу.
Тобто це вже не порожній L1.
Але тут є дуже важливий нюанс
У вересні можна було зустріти цифру TVL понад:
$1 млрд.
Різні dashboards можуть рахувати ecosystem liquidity по-різному — наприклад, із bridged/native assets.
Поточний чистий DeFi TVL за DefiLlama становить приблизно:
$536 млн,
тоді як bridged TVL наближається до:
$1 млрд.
Тому для аналізу valuation ці метрики важливо не змішувати.
DeepBook стає одним із головних активів Sui
24 вересня 2026 року був запущений окремий:
DeepBook App.
Сам DeepBook уже обробив:
понад $20 млрд торгового обсягу.
Більше 15 застосунків використовують його як shared liquidity layer.
А перед запуском нового app у waitlist було понад:
150 000 трейдерів.
Це дуже сильний фундаментальний аргумент.
Чому DeepBook важливий
Більшість blockchain дозволяють стороннім DEX будувати liquidity.
Sui пішов далі.
DeepBook фактично є:
native on-chain central limit order book infrastructure.
У 2026 продукт уже включає:
Spot;Margin;Predict.
Margin підтримує native leverage до:
5x.
А Predict використовує options-like mechanics.
Тобто Sui поступово намагається стати не просто smart-contract network, а:
on-chain financial execution layer.
Друга важлива історія — stablecoins
У березні 2026 року на Sui запустився:
Sui Dollar — USDsui.
Його випускає Bridge:
компанія Stripe.
USDsui побудований на Bridge Open Issuance та інтегрований з основними Sui wallets і DeFi protocols.
Це дуже важливий сигнал.
Sui отримує не просто ще один stablecoin.
Він отримує:
institutional payment infrastructure, пов'язану зі Stripe ecosystem.
І Sui робить stablecoin transfers gasless
У вересні Sui повідомив, що перекази кількох stablecoins уже можуть працювати:
без gas для користувача.
Це дуже цікава модель для payments.
Людина може відправити stablecoin і взагалі не знати, що їй потрібен SUI для gas.
Для adoption це чудово.
Але для токена тут є парадокс.
Чим кращий UX, тим слабшим може бути прямий gas-demand
Якщо користувачу не потрібно купувати SUI, щоб:
переказати USDC;
переказати USDsui;
зробити payment,
то network usage може зростати швидше за прямий попит на native token.
Це та сама проблема, яку ми вже бачили в інших дешевих мережах:
успішний blockchain не завжди означає таке саме зростання native token.
Саме тому для SUI потрібно дивитися не лише на transactions.
Sui вже переходить у реальні платежі
17 вересня Daya інтегрувала Sui як settlement infrastructure для:
cross-border payments;treasury management;remittances;developer APIs.
Запуск почався в Нігерії, із планами розширення на:
Південну Африку;
Гану;
Кенію.
Система використовує gasless stablecoin transfers.
Тобто payments narrative вже виходить за межі crypto-native DeFi.
Ще один великий напрям — Bitcoin
Sui розробляє Hashi.
Ідея:
дати BTC holders можливість використовувати Bitcoin у DeFi, не переводячи underlying BTC у звичайну custodial wrapped structure.
Sui повідомляє, що до проєкту вже приєдналися понад:
20 institutional partners,
серед яких:
BitGo;
Ledger;
Cumberland;
FalconX.
Але важливо:
Hashi ще не запущений.
Тобто це catalyst, але поки що:
future catalyst.
AI narrative теж прийшов у Sui
У 2026 Sui активно просуває:
agentic commerce.
Основна ідея полягає в тому, що AI agent повинен мати можливість:
отримати обмежене spending authority;
виконати кілька дій;
атомарно провести payment;
не отримуючи необмежений доступ до гаманця користувача.
Sui використовує для цього Payment Intents і Programmable Transaction Blocks.
Це починає ставити Sui в конкуренцію вже не лише з:
Solana;
Aptos;
Ethereum,
а частково і з:
NEAR.
Але найсильніший institutional catalyst 2026 — CME
5 травня 2026 року на CME з'явилися:
SUI Futures
і:
Micro SUI Futures.
CME продовжує публікувати settlements, volume та open interest за цими контрактами.
Це дуже важлива зміна.
Institutional investor тепер може:
hedge SUI;
short SUI;
торгувати basis;
отримувати regulated derivatives exposure
без необхідності працювати через crypto exchange.
Але CME — не автоматично bullish
Це важливо.
Регульовані futures відкривають:
long access.
Але вони так само відкривають:
short access.
Тому CME підвищує:
liquidity;institutional legitimacy;price discovery.
Але не гарантує зростання.
У США вже з'явилися SUI-based ETF продукти
У травні SEC filings зафіксували prospectus для:
2x Sui ETF.
А в червні-липні були зареєстровані документи для:
21Shares 2x Long Sui ETF — TXXS.
Ці продукти використовують regulated SUI futures для отримання leveraged exposure.
Це ще один доказ того, що SUI переходить у:
institutional derivatives universe.
Але leveraged ETF не слід плутати зі звичайним spot ETF.
І ось головна проблема SUI: supply
Максимальна supply:
10 млрд SUI.
У circulation зараз приблизно:
4,1 млрд.
Тобто:
близько 41% максимальної пропозиції.
Поточна market cap становить приблизно:
$4,8 млрд.
А fully diluted valuation:
близько $11,5–12 млрд.
Це дуже велика різниця.
Саме тому SUI по $1,17 не обов'язково «дешевий»
На графіку здається:
ATH:
$5,35.
Зараз:
$1,17.
Отже:
«токен упав на 78%, значить дешевий».
Але так рахувати неправильно.
У circulation сьогодні значно більше SUI, ніж у 2023 або на ранніх етапах 2024 року.
Тому важливіше дивитися на:
market cap.
Повернення до $5,35 сьогодні означає зовсім іншу valuation
При поточній circulating supply близько:
4,1 млрд SUI
ціна:
$5,35
означала б market cap близько:
$22 млрд.
І до моменту такого руху circulating supply, найімовірніше, буде ще більшою.
Тому старий ATH:
не є безкоштовною ціллю.
Саме unlocks — головний структурний ризик
Sui від початку створювався з поступовим token release schedule.
У 2023 в circulation було трохи більше 5%.
Зараз:
близько 41%.
І надалі нові токени продовжуватимуть виходити на ринок відповідно до schedule.
Це означає, що SUI повинен постійно створювати:
новий попит,
щоб компенсувати нову supply.
Це відрізняє SUI від BTC
У Bitcoin нова supply:
передбачувана;
поступово скорочується через halving.
У SUI значна частина max supply ще:
не циркулює.
Тому для holders dilution має набагато більше значення.
Є й другий великий ризик — reliability
Наприкінці травня 2026 року Sui пережив:
три mainnet outages протягом приблизно 48 годин.
Перші два інциденти були пов'язані з bugs у gas charging logic після release 1.72.
Третій — із окремою помилкою збереження randomness state під час restart validators на epoch transition.
Sui Core Team після цього випустила великий fix та публічний post-mortem.
Для фінансового blockchain це серйозний ризик.
Чому outages особливо важливі для Sui
Якщо blockchain хоче обслуговувати:
payments;
leveraged trading;
stablecoins;
institutional assets;
AI agents,
availability повинна бути:
майже бездоганною.
Швидкість у мільйони TPS мало допомагає, якщо мережа іноді повністю зупиняється.
Тому reliability — одна з ключових метрик, яку потрібно стежити до кінця 2026 року.
При цьому activity дійсно велика
За даними DefiLlama, Sui зараз обробляє приблизно:
30+ млн транзакцій на добу
і має понад:
120 000 active addresses на день.
Це серйозна мережа.
Але є наступне питання:
скільки економічної цінності ці транзакції створюють для самого SUI?
Fees поки що невеликі
При market cap близько:
$4,8 млрд
network revenue залишається відносно невеликою.
DefiLlama фіксує лише кілька тисяч доларів chain revenue на добу, хоча application-layer fees значно вищі.
Це дуже важливо.
Sui може мати:
величезний throughput;
багато transactions;
дуже низькі fees.
Але низькі fees одночасно означають:
слабший прямий cash-flow-like value accrual до native token.
Тобто SUI — ставка на майбутню економіку мережі
Поточна valuation базується не стільки на сьогоднішній revenue.
Вона базується на очікуванні, що Sui стане великим:
DeFi layer;payments network;stablecoin rail;trading infrastructure;consumer blockchain;AI-agent settlement layer.
Це робить SUI:
growth asset.
І тому він дуже чутливий до зміни очікувань.
На який історичний період схожий вересень 2026?
Найцікавіша аналогія:
серпень–вересень 2024.
Тоді SUI теж перед цим пережив глибоку корекцію.
Липень завершився біля:
$0,82.
Серпень почав recovery.
А вересень дав:
+123%.
Потім Q4 продовжив rally, і вже у січні 2025 SUI встановив ATH.
У 2026 ми бачимо схожу структуру:
червень:
сильне падіння;
липень:
стабілізація;
серпень:
+6%;
вересень:
+59%.
Це дуже цікаве співпадіння.
Але є одна величезна відмінність
У 2024 supply pressure був нижчим.
Сьогодні circulating supply уже:
близько 4,1 млрд.
Тому для повторення rally 2024 року потрібен:
значно більший абсолютний приплив капіталу.
Саме тому я не став би механічно переносити +123% вересня 2024 на Q4 2026.
Технічна структура SUI
Поточна зона:
$1,15–1,20.
Вересневий максимум:
близько $1,28–1,29.
Саме ця область зараз є першим серйозним тестом.
Перший опір
$1,28–1,33.
Якщо SUI закріплюється вище:
наступна зона:
$1,45–1,50.
Головний breakout
На мою думку:
$1,50.
Чому?
Тому що це вже повернення вище важливої частини розподілу кінця 2025 року.
Після $1,50 структура recovery стає набагато переконливішою.
Далі
Наступна зона:
$1,75–1,90.
А потім:
$2,00.
Саме $2 є психологічною межею між:
сильним recovery
і:
новою фазою переоцінки.
Вище $2
Наступні області:
$2,30–2,50
і:
$2,80–3,00.
Але для цього потрібен уже дуже сильний Q4.
Перша підтримка
$1,05–1,10.
Після +59% за місяць повернення сюди було б звичайним pullback.
Головна підтримка
$0,88–0,95.
Тут знаходиться важлива зона попередньої консолідації.
Поки вона утримується:
recovery structure залишається живою.
Найважливіша структурна підтримка
$0,68–0,73.
Саме звідси почався вересневий breakout.
Повернення нижче:
$0,68
означатиме фактичне скасування всього поточного recovery.
Що може продовжити rally
1. SUI проходить $1,30 і $1,50
Це перше технічне підтвердження.
2. DeFi TVL знову росте
Поточний рівень:
близько $536 млн.
Якщо TVL стабільно повертається до $750 млн–1 млрд:
це буде сильним фундаментальним сигналом.
3. Stablecoin supply зростає
Зараз у мережі близько:
$480 млн stablecoins.
Для payments ecosystem ця цифра важливіша за кількість мемкоїнів.
4. DeepBook продовжує масштабуватися
Понад:
$20 млрд historical volume
вже показує реальну product-market fit.
Якщо trading activity ростиме, Sui отримає сильніший financial-chain narrative.
5. Institutional access
CME futures уже існують.
Leveraged ETF products уже з'явилися.
Це створює новий канал ліквідності.
6. Payments
USDsui;
gasless stablecoin transfers;
Daya;
Bridge/Stripe infrastructure
можуть стати одним із найважливіших catalysts 2027 року, який ринок почне price-in раніше.
Що може зламати rally
1. Unlocks
Це головний фундаментальний risk.
Поки лише близько:
41% max supply
перебуває в circulation.
Навіть сильна мережа повинна постійно знаходити нових покупців для поглинання supply.
2. Ще одна серйозна outage
Після трьох зупинок у травні ринок особливо уважно дивитиметься на reliability.
3. DeFi activity не повертається до старих максимумів
Мережевий narrative повинен підтверджуватися капіталом.
4. BTC переходить у risk-off
SUI — high-beta asset.
Bitcoin -10% може легко означати:
SUI -20–30%.
Історія 2025 це добре показує.
5. Market cap росте швидше за економіку
Якщо ціна повертається до $2–3, а:
TVL;
stablecoins;
revenue;
DEX volume
не ростуть разом із нею, valuation знову стане вразливою.
Що означатимуть різні ціни SUI
За поточної circulating supply близько 4,1 млрд — лише для грубої ілюстрації, адже supply продовжує змінюватися:
SUI = $1,50
Market cap приблизно:
$6,1 млрд.
SUI = $2
Market cap приблизно:
$8,2 млрд.
SUI = $3
Market cap приблизно:
$12,3 млрд.
SUI = $5
Market cap приблизно:
$20,5 млрд.
І фактична market cap буде ще вищою, якщо до того часу circulation збільшиться.
Саме тому старий ATH потрібно оцінювати дуже обережно.
Прогноз SUI до кінця 2026 року
Після +59% у вересні я не очікую, що токен буде щомісяця повторювати такий результат.
Але поточний breakout уже достатньо сильний, щоб говорити про зміну short-term regime.
Я бачу три сценарії.
🟡 Базовий сценарій — 50%
Вересневий rally переходить у консолідацію.
SUI не втрачає:
$0,90–1,00.
DeFi activity залишається стабільною.
Stablecoin ecosystem поступово росте.
BTC залишається вище ключових підтримок.
SUI проходить:
$1,30
і до кінця року тестує:
$1,50–1,80.
Базовий діапазон:
$0,95–1,80.
Найімовірніша зона на 31 грудня:
$1,35–1,65.
Це мій основний сценарій.
🟢 Бичачий сценарій — 30%
Для цього потрібно:
BTC переходить у сильний Q4;ETH пробиває $3 000;SUI закріплюється вище $1,50;TVL повертається в напрямку $750 млн–1 млрд;stablecoin supply росте;DeepBook volume прискорюється;institutional narrative навколо CME/ETF посилюється;unlocks поглинаються без значного sell pressure.
Тоді:
$1,50
стає підтримкою.
Наступна зона:
$1,80–2,00.
Потім:
$2,30–2,50.
У дуже сильному Q4:
$2,80–3,00.
Bullish year-end zone:
$2,00–2,80.
Рух до $3 можливий як розширений bullish scenario.
🔴 Ведмежий сценарій — 20%
Тригери:
BTC різко коригується;macro risk-off;unlock pressure посилюється;DeFi liquidity виходить із Sui;stablecoin growth зупиняється;нові проблеми reliability;SUI втрачає $0,90.
Тоді:
$0,70–0,75
стає першою великою ціллю.
Пробій цієї області:
$0,60–0,65.
У сильному altcoin deleveraging:
$0,45–0,55.
Bearish year-end zone:
$0,55–0,85.
Чому я не ставлю $5,35 у базовий прогноз
Тому що ATH — це не магніт.
Від $1,17 до $5,35 потрібно:
приблизно +357%.
І при цьому circulating supply продовжує збільшуватися.
Тому повернення до ATH сьогодні вимагає набагато більшої absolute valuation, ніж на початку 2025 року.
Для цього недостатньо:
«Sui — хороший blockchain».
Потрібен масштабний новий цикл, у якому Sui реально забирає значну частину:
DeFi;
trading;
payments;
stablecoins;
consumer apps
у конкурентів.
На який історичний сценарій я дивився б найбільше?
2024.
Але не через самі цифри.
Структура дуже схожа:
глибокий drawdown →
літня капітуляція →
стабілізація →
сильний вересневий breakout.
У 2024 після цього були:
жовтень +11%;
листопад +76%;
грудень +19%.
Якби така модель повторилася буквально, SUI міг би закінчити рік значно вище $2.
Але є принципова відмінність:
сьогодні supply значно більша.
Тому повторення тієї самої процентної траєкторії потребує набагато більше капіталу.
Другий історичний сценарій, який не можна забувати — 2025
У квітні 2025 SUI також раптово зріс:
+55%.
У липні:
+30%.
І кожного разу здавалося, що trend reversal уже відбувся.
А рік усе одно завершився:
приблизно -65%.
Тому один сильний місяць:
ще не є новим циклом.
Саме жовтень–листопад покажуть, чи вересневий breakout справді структурний.
Що я буду відстежувати до кінця року
$1,30
Перше підтвердження breakout.
$1,50
Головна межа між recovery та новою expansion phase.
$2
Головний психологічний рівень.
$0,90
Рівень, нижче якого bullish thesis починає слабшати.
$0,70
Фактичне скасування вересневого breakout.
А з фундаментальних метрик
TVL
Зараз:
близько $536 млн.
Stablecoin market cap
Близько:
$480 млн.
DEX volume
Близько:
$550 млн за останні 7 днів.
DeepBook volume
Понад:
$20 млрд cumulative.
Circulating supply
Близько:
4,1 млрд із 10 млрд SUI.
CME Open Interest
Сам факт появи regulated derivatives важливий, але тепер потрібно стежити:
чи росте реальний institutional participation.
Reliability
Після травневих outages це одна з найважливіших технічних метрик.
Мій прогноз SUI до 31 грудня 2026 року
Поточна зона:
$1,15–1,20
Перша підтримка:
$1,05–1,10
Головна підтримка:
$0,88–0,95
Структурна підтримка:
$0,68–0,73
Bearish breakdown:
нижче $0,68
Перший опір:
$1,28–1,33
Головний breakout:
$1,50
Наступна ціль:
$1,75–1,90
Психологічний рівень:
$2,00
Bullish extension:
$2,30–2,50
Дуже сильний Q4:
$2,80–3,00.
Підсумок
SUI у 2026 році знаходиться в дуже цікавому протиріччі.
З одного боку, токен:
приблизно на 78% нижче ATH.
2025 рік дав близько:
-65%.
А 2026 навіть після +59% у вересні все ще залишається приблизно негативним YTD.
З іншого боку:
сама мережа сьогодні значно зріліша, ніж під час попередніх цінових максимумів.
Є:
понад $500 млн DeFi TVL;
близько:
$480 млн stablecoins;
DeepBook із:
$20+ млрд cumulative volume;
native USDsui від Bridge/Stripe;
gasless stablecoin payments;
regulated CME futures;
SUI-based leveraged ETF products;
нові payment integrations;
Bitcoin DeFi roadmap;
AI-agent infrastructure.
Тобто фундаментальний розвиток:
реальний.
Але є дві серйозні проблеми.
Перша:
supply.
У circulation лише близько:
41% від максимальних 10 млрд SUI.
Отже, майбутній попит повинен постійно поглинати нову пропозицію.
Друга:
value accrual.
Надзвичайно дешеві та навіть gasless transactions чудові для користувача.
Але сама network revenue поки невелика порівняно з valuation токена.
Тому головне питання SUI до кінця 2026 року звучить не:
«Чи хороший Sui blockchain?»
За багатьма технологічними та продуктовими метриками відповідь уже досить сильна.
Питання інше:
«Чи зростає економіка Sui достатньо швидко, щоб поглинути майбутні unlocks і виправдати нову valuation SUI?»
Саме тому мій базовий сценарій до кінця року:
$1,35–1,65.
Бичачий:
$2,00–2,80.
Ведмежий:
$0,55–0,85.
А найважливіший рівень:
$1,50.
Якщо SUI після +59% у вересні проходить $1,50 і одночасно ми бачимо подальше зростання:
TVL;
stablecoins;
DeepBook volume;
institutional participation,
це буде вже не просто technical bounce.
Це буде аргумент, що ринок починає:
повторно оцінювати всю Sui economy.
Якщо ж SUI не проходить $1,30–1,50 і знову втрачає $0,90, вересень може виявитися ще одним сильним high-beta rally усередині набагато довшої фази переоцінки.
І головний висновок із усієї історії SUI такий:
Sui вже не потрібно доводити, що він здатний побудувати швидкий blockchain. Тепер він повинен довести, що швидка мережа може створити економіку, яка росте швидше, ніж збільшується circulating supply SUI.
Саме боротьба між:
adoption
і
dilution
на мою думку, визначатиме ціну SUI не лише до кінця 2026 року, а й протягом наступного великого циклу.
Не фінансова рекомендація. Прогноз є сценарним аналізом повної історії SUI, мережевої активності, DeFi та stablecoin-метрик, token unlocks, institutional products і поточної структури крипторинку. Історичні рухи не гарантують повторення результатів.
#SUI #SuiNetwork #SUIPrediction #CryptoAnalysis #BinanceSquare
SUI до кінця 2026 року: що показує вся історія Sui і чи почався новий цикл після падіння на 78%
SUI входить у фінальну частину 2026 року в дуже цікавому положенні.
Станом на 29 вересня токен торгується приблизно біля:
$1,15–1,20.
І це виглядає досить скромно, якщо згадати історичний максимум:
$5,35.
Тобто SUI досі приблизно на:
78% нижче ATH.
Але вересень 2026 року вже дав близько:
+59%.
Ще наприкінці серпня SUI торгувався приблизно по $0,73, а у вересні піднімався вище $1,28.
Тому зараз головне питання:
це просто сильний відскок після багатомісячного падіння чи початок нового циклу переоцінки Sui?
Щоб відповісти, потрібно подивитися на всю історію SUI від запуску mainnet у 2023 році.
Sui — один із наймолодших великих L1
Sui Mainnet офіційно запустився:
3 травня 2023 року.
Мережа побудована навколо Move та object-centric data model, що дозволяє паралельно виконувати незалежні транзакції замість послідовної обробки всіх операцій.
SUI виконує одразу кілька функцій:
gas;staking;network security;liquidity asset;governance.
Максимальна пропозиція обмежена:
10 млрд SUI.
При запуску mainnet у circulation перебувало лише приблизно:
5%.
Решта supply мала поступово виходити на ринок протягом наступних років.
І саме останній пункт критично важливий для всієї історії ціни SUI.
2023: запуск і перша капітуляція
SUI дебютував приблизно біля:
$1.
Після початкового excitement ринок досить швидко почав продавати токен.
За доступними місячними даними:
липень:
-8%
серпень:
-21%
вересень:
-6%
жовтень:
-6%.
19 жовтня 2023 року SUI встановив історичний мінімум приблизно:
$0,365.
Тобто менш ніж за пів року після mainnet token втратив близько двох третин початкової valuation.
А потім усе різко змінилося
Листопад 2023:
+35%.
Грудень:
+28%.
SUI завершив рік приблизно біля:
$0,78.
За неповний 2023 рік результат усе ще був негативним, але дно вже сформувалося.
Це перша закономірність SUI:
після затяжної капітуляції він здатний дуже швидко переходити від повної апатії до агресивного momentum.
Ми побачимо це ще кілька разів.
2024: справжній breakout Sui
2024 став найсильнішим роком в історії SUI.
Рік почався приблизно біля:
$0,84
і завершився близько:
$4,12.
Результат:
приблизно +389–395%.
Але рік зовсім не був вертикальним.
Січень 2024: +96%
Лише за перший місяць SUI майже подвоївся:
+96%.
Лютий:
+9%.
Березень:
+14%.
До весни токен уже наблизився до:
$2.
А потім почалася дуже глибока корекція.
Квітень–липень: ринок знищив майже весь momentum
квітень:
-40%
травень:
-10%
червень:
-20%
липень:
-14%.
Ціна повернулася приблизно до:
$0,70.
Тобто SUI втратив понад половину вартості від весняних максимумів.
І саме тут важливо зрозуміти характер SUI.
Це:
high-beta L1.
Коли narrative сильний — він може значно випереджати BTC та ETH.
Але коли капітал виходить з altcoins — падіння також значно сильніше.
Вересень 2024: початок другої хвилі
Серпень:
+13%.
А вересень:
+123%.
Це один із найсильніших місяців у всій історії SUI.
Потім:
жовтень:
+11%
листопад:
+76%
грудень:
+19%.
До кінця року SUI уже торгувався вище:
$4.
Чому 2024 був настільки сильним?
Ринок почав сприймати Sui не просто як:
«ще один новий L1».
Почала формуватися реальна DeFi-екосистема.
DeepBook став native liquidity layer.
DEX activity зростала.
Розвивалися Cetus, Navi, Suilend, Scallop та інші протоколи.
До цього додався narrative:
Solana competitor.
Sui мав:
Move;
parallel execution;
низькі fees;
швидкий settlement;
consumer-friendly primitives.
І капітал почав оцінювати його як один із потенційних великих L1 наступного циклу.
Січень 2025: історичний максимум
6 січня 2025 року SUI встановив ATH приблизно:
$5,35.
І практично одразу після цього почався зовсім інший цикл.
2025: -65–67%
SUI відкрив рік приблизно біля $4,1–4,3.
А завершив:
близько $1,40.
Річний результат:
приблизно -65–67%.
Це дуже важливий рік для розуміння SUI.
Технологія не зникла.
DeFi продовжував працювати.
Але valuation стала надто високою відносно нового попиту.
Перший удар 2025 року
січень:
майже нейтральний
лютий:
-31%
березень:
-20%.
Потім у квітні:
+55%.
SUI повернувся до району $3,5.
На перший погляд здавалося, що bull market відновився.
Але ні.
Липень 2025: ще один сильний відскок
Після чергової корекції:
липень:
+30%.
Але далі:
серпень:
-10%
жовтень:
-27%
листопад:
-37%
грудень:
-5%.
До кінця року SUI знову був близько:
$1,4.
Головний урок 2025 року
Навіть хороший blockchain може бути:
поганим token trade за неправильної valuation.
Це одна з найважливіших речей у SUI.
Бо мережа може ставати кращою, а токен одночасно падати через:
unlocks;dilution;слабший altcoin market;compression valuation multiples;конкуренцію.
І тепер 2026 рік
Перші місяці були надзвичайно слабкими.
січень:
приблизно -9–18%
лютий:
близько -22%
березень:
-3%
квітень:
+3%
травень:
-2–3%
червень:
близько -22%
липень:
приблизно -1%
серпень:
+6%
вересень:
приблизно +59% на поточний момент.
SUI опускався у 2026 році приблизно до:
$0,64.
А тепер знову повернувся до:
$1,15–1,20.
Але навіть після +59% у вересні 2026 рік ще негативний
Це важлива деталь.
SUI починав рік приблизно біля:
$1,40.
Поточна ціна:
близько $1,17.
Тобто YTD все ще приблизно:
-15–20%.
Саме тому нинішній рух поки правильніше називати:
recovery,
а не новим bull market.
Але фундамент Sui у 2026 значно сильніший, ніж ціна
Ось де ситуація стає цікавою.
Сьогодні Sui має приблизно:
$536 млн DeFi TVL.
Stablecoin market cap:
близько $480 млн.
24-годинний DEX volume:
близько $85 млн.
7-денний DEX volume:
понад $550 млн.
Active addresses:
близько 128 000 на день.
А мережа обробляє десятки мільйонів транзакцій на добу.
Тобто це вже не порожній L1.
Але тут є дуже важливий нюанс
У вересні можна було зустріти цифру TVL понад:
$1 млрд.
Різні dashboards можуть рахувати ecosystem liquidity по-різному — наприклад, із bridged/native assets.
Поточний чистий DeFi TVL за DefiLlama становить приблизно:
$536 млн,
тоді як bridged TVL наближається до:
$1 млрд.
Тому для аналізу valuation ці метрики важливо не змішувати.
DeepBook стає одним із головних активів Sui
24 вересня 2026 року був запущений окремий:
DeepBook App.
Сам DeepBook уже обробив:
понад $20 млрд торгового обсягу.
Більше 15 застосунків використовують його як shared liquidity layer.
А перед запуском нового app у waitlist було понад:
150 000 трейдерів.
Це дуже сильний фундаментальний аргумент.
Чому DeepBook важливий
Більшість blockchain дозволяють стороннім DEX будувати liquidity.
Sui пішов далі.
DeepBook фактично є:
native on-chain central limit order book infrastructure.
У 2026 продукт уже включає:
Spot;Margin;Predict.
Margin підтримує native leverage до:
5x.
А Predict використовує options-like mechanics.
Тобто Sui поступово намагається стати не просто smart-contract network, а:
on-chain financial execution layer.
Друга важлива історія — stablecoins
У березні 2026 року на Sui запустився:
Sui Dollar — USDsui.
Його випускає Bridge:
компанія Stripe.
USDsui побудований на Bridge Open Issuance та інтегрований з основними Sui wallets і DeFi protocols.
Це дуже важливий сигнал.
Sui отримує не просто ще один stablecoin.
Він отримує:
institutional payment infrastructure, пов'язану зі Stripe ecosystem.
І Sui робить stablecoin transfers gasless
У вересні Sui повідомив, що перекази кількох stablecoins уже можуть працювати:
без gas для користувача.
Це дуже цікава модель для payments.
Людина може відправити stablecoin і взагалі не знати, що їй потрібен SUI для gas.
Для adoption це чудово.
Але для токена тут є парадокс.
Чим кращий UX, тим слабшим може бути прямий gas-demand
Якщо користувачу не потрібно купувати SUI, щоб:
переказати USDC;
переказати USDsui;
зробити payment,
то network usage може зростати швидше за прямий попит на native token.
Це та сама проблема, яку ми вже бачили в інших дешевих мережах:
успішний blockchain не завжди означає таке саме зростання native token.
Саме тому для SUI потрібно дивитися не лише на transactions.
Sui вже переходить у реальні платежі
17 вересня Daya інтегрувала Sui як settlement infrastructure для:
cross-border payments;treasury management;remittances;developer APIs.
Запуск почався в Нігерії, із планами розширення на:
Південну Африку;
Гану;
Кенію.
Система використовує gasless stablecoin transfers.
Тобто payments narrative вже виходить за межі crypto-native DeFi.
Ще один великий напрям — Bitcoin
Sui розробляє Hashi.
Ідея:
дати BTC holders можливість використовувати Bitcoin у DeFi, не переводячи underlying BTC у звичайну custodial wrapped structure.
Sui повідомляє, що до проєкту вже приєдналися понад:
20 institutional partners,
серед яких:
BitGo;
Ledger;
Cumberland;
FalconX.
Але важливо:
Hashi ще не запущений.
Тобто це catalyst, але поки що:
future catalyst.
AI narrative теж прийшов у Sui
У 2026 Sui активно просуває:
agentic commerce.
Основна ідея полягає в тому, що AI agent повинен мати можливість:
отримати обмежене spending authority;
виконати кілька дій;
атомарно провести payment;
не отримуючи необмежений доступ до гаманця користувача.
Sui використовує для цього Payment Intents і Programmable Transaction Blocks.
Це починає ставити Sui в конкуренцію вже не лише з:
Solana;
Aptos;
Ethereum,
а частково і з:
NEAR.
Але найсильніший institutional catalyst 2026 — CME
5 травня 2026 року на CME з'явилися:
SUI Futures
і:
Micro SUI Futures.
CME продовжує публікувати settlements, volume та open interest за цими контрактами.
Це дуже важлива зміна.
Institutional investor тепер може:
hedge SUI;
short SUI;
торгувати basis;
отримувати regulated derivatives exposure
без необхідності працювати через crypto exchange.
Але CME — не автоматично bullish
Це важливо.
Регульовані futures відкривають:
long access.
Але вони так само відкривають:
short access.
Тому CME підвищує:
liquidity;institutional legitimacy;price discovery.
Але не гарантує зростання.
У США вже з'явилися SUI-based ETF продукти
У травні SEC filings зафіксували prospectus для:
2x Sui ETF.
А в червні-липні були зареєстровані документи для:
21Shares 2x Long Sui ETF — TXXS.
Ці продукти використовують regulated SUI futures для отримання leveraged exposure.
Це ще один доказ того, що SUI переходить у:
institutional derivatives universe.
Але leveraged ETF не слід плутати зі звичайним spot ETF.
І ось головна проблема SUI: supply
Максимальна supply:
10 млрд SUI.
У circulation зараз приблизно:
4,1 млрд.
Тобто:
близько 41% максимальної пропозиції.
Поточна market cap становить приблизно:
$4,8 млрд.
А fully diluted valuation:
близько $11,5–12 млрд.
Це дуже велика різниця.
Саме тому SUI по $1,17 не обов'язково «дешевий»
На графіку здається:
ATH:
$5,35.
Зараз:
$1,17.
Отже:
«токен упав на 78%, значить дешевий».
Але так рахувати неправильно.
У circulation сьогодні значно більше SUI, ніж у 2023 або на ранніх етапах 2024 року.
Тому важливіше дивитися на:
market cap.
Повернення до $5,35 сьогодні означає зовсім іншу valuation
При поточній circulating supply близько:
4,1 млрд SUI
ціна:
$5,35
означала б market cap близько:
$22 млрд.
І до моменту такого руху circulating supply, найімовірніше, буде ще більшою.
Тому старий ATH:
не є безкоштовною ціллю.
Саме unlocks — головний структурний ризик
Sui від початку створювався з поступовим token release schedule.
У 2023 в circulation було трохи більше 5%.
Зараз:
близько 41%.
І надалі нові токени продовжуватимуть виходити на ринок відповідно до schedule.
Це означає, що SUI повинен постійно створювати:
новий попит,
щоб компенсувати нову supply.
Це відрізняє SUI від BTC
У Bitcoin нова supply:
передбачувана;
поступово скорочується через halving.
У SUI значна частина max supply ще:
не циркулює.
Тому для holders dilution має набагато більше значення.
Є й другий великий ризик — reliability
Наприкінці травня 2026 року Sui пережив:
три mainnet outages протягом приблизно 48 годин.
Перші два інциденти були пов'язані з bugs у gas charging logic після release 1.72.
Третій — із окремою помилкою збереження randomness state під час restart validators на epoch transition.
Sui Core Team після цього випустила великий fix та публічний post-mortem.
Для фінансового blockchain це серйозний ризик.
Чому outages особливо важливі для Sui
Якщо blockchain хоче обслуговувати:
payments;
leveraged trading;
stablecoins;
institutional assets;
AI agents,
availability повинна бути:
майже бездоганною.
Швидкість у мільйони TPS мало допомагає, якщо мережа іноді повністю зупиняється.
Тому reliability — одна з ключових метрик, яку потрібно стежити до кінця 2026 року.
При цьому activity дійсно велика
За даними DefiLlama, Sui зараз обробляє приблизно:
30+ млн транзакцій на добу
і має понад:
120 000 active addresses на день.
Це серйозна мережа.
Але є наступне питання:
скільки економічної цінності ці транзакції створюють для самого SUI?
Fees поки що невеликі
При market cap близько:
$4,8 млрд
network revenue залишається відносно невеликою.
DefiLlama фіксує лише кілька тисяч доларів chain revenue на добу, хоча application-layer fees значно вищі.
Це дуже важливо.
Sui може мати:
величезний throughput;
багато transactions;
дуже низькі fees.
Але низькі fees одночасно означають:
слабший прямий cash-flow-like value accrual до native token.
Тобто SUI — ставка на майбутню економіку мережі
Поточна valuation базується не стільки на сьогоднішній revenue.
Вона базується на очікуванні, що Sui стане великим:
DeFi layer;payments network;stablecoin rail;trading infrastructure;consumer blockchain;AI-agent settlement layer.
Це робить SUI:
growth asset.
І тому він дуже чутливий до зміни очікувань.
На який історичний період схожий вересень 2026?
Найцікавіша аналогія:
серпень–вересень 2024.
Тоді SUI теж перед цим пережив глибоку корекцію.
Липень завершився біля:
$0,82.
Серпень почав recovery.
А вересень дав:
+123%.
Потім Q4 продовжив rally, і вже у січні 2025 SUI встановив ATH.
У 2026 ми бачимо схожу структуру:
червень:
сильне падіння;
липень:
стабілізація;
серпень:
+6%;
вересень:
+59%.
Це дуже цікаве співпадіння.
Але є одна величезна відмінність
У 2024 supply pressure був нижчим.
Сьогодні circulating supply уже:
близько 4,1 млрд.
Тому для повторення rally 2024 року потрібен:
значно більший абсолютний приплив капіталу.
Саме тому я не став би механічно переносити +123% вересня 2024 на Q4 2026.
Технічна структура SUI
Поточна зона:
$1,15–1,20.
Вересневий максимум:
близько $1,28–1,29.
Саме ця область зараз є першим серйозним тестом.
Перший опір
$1,28–1,33.
Якщо SUI закріплюється вище:
наступна зона:
$1,45–1,50.
Головний breakout
На мою думку:
$1,50.
Чому?
Тому що це вже повернення вище важливої частини розподілу кінця 2025 року.
Після $1,50 структура recovery стає набагато переконливішою.
Далі
Наступна зона:
$1,75–1,90.
А потім:
$2,00.
Саме $2 є психологічною межею між:
сильним recovery
і:
новою фазою переоцінки.
Вище $2
Наступні області:
$2,30–2,50
і:
$2,80–3,00.
Але для цього потрібен уже дуже сильний Q4.
Перша підтримка
$1,05–1,10.
Після +59% за місяць повернення сюди було б звичайним pullback.
Головна підтримка
$0,88–0,95.
Тут знаходиться важлива зона попередньої консолідації.
Поки вона утримується:
recovery structure залишається живою.
Найважливіша структурна підтримка
$0,68–0,73.
Саме звідси почався вересневий breakout.
Повернення нижче:
$0,68
означатиме фактичне скасування всього поточного recovery.
Що може продовжити rally
1. SUI проходить $1,30 і $1,50
Це перше технічне підтвердження.
2. DeFi TVL знову росте
Поточний рівень:
близько $536 млн.
Якщо TVL стабільно повертається до $750 млн–1 млрд:
це буде сильним фундаментальним сигналом.
3. Stablecoin supply зростає
Зараз у мережі близько:
$480 млн stablecoins.
Для payments ecosystem ця цифра важливіша за кількість мемкоїнів.
4. DeepBook продовжує масштабуватися
Понад:
$20 млрд historical volume
вже показує реальну product-market fit.
Якщо trading activity ростиме, Sui отримає сильніший financial-chain narrative.
5. Institutional access
CME futures уже існують.
Leveraged ETF products уже з'явилися.
Це створює новий канал ліквідності.
6. Payments
USDsui;
gasless stablecoin transfers;
Daya;
Bridge/Stripe infrastructure
можуть стати одним із найважливіших catalysts 2027 року, який ринок почне price-in раніше.
Що може зламати rally
1. Unlocks
Це головний фундаментальний risk.
Поки лише близько:
41% max supply
перебуває в circulation.
Навіть сильна мережа повинна постійно знаходити нових покупців для поглинання supply.
2. Ще одна серйозна outage
Після трьох зупинок у травні ринок особливо уважно дивитиметься на reliability.
3. DeFi activity не повертається до старих максимумів
Мережевий narrative повинен підтверджуватися капіталом.
4. BTC переходить у risk-off
SUI — high-beta asset.
Bitcoin -10% може легко означати:
SUI -20–30%.
Історія 2025 це добре показує.
5. Market cap росте швидше за економіку
Якщо ціна повертається до $2–3, а:
TVL;
stablecoins;
revenue;
DEX volume
не ростуть разом із нею, valuation знову стане вразливою.
Що означатимуть різні ціни SUI
За поточної circulating supply близько 4,1 млрд — лише для грубої ілюстрації, адже supply продовжує змінюватися:
SUI = $1,50
Market cap приблизно:
$6,1 млрд.
SUI = $2
Market cap приблизно:
$8,2 млрд.
SUI = $3
Market cap приблизно:
$12,3 млрд.
SUI = $5
Market cap приблизно:
$20,5 млрд.
І фактична market cap буде ще вищою, якщо до того часу circulation збільшиться.
Саме тому старий ATH потрібно оцінювати дуже обережно.
Прогноз SUI до кінця 2026 року
Після +59% у вересні я не очікую, що токен буде щомісяця повторювати такий результат.
Але поточний breakout уже достатньо сильний, щоб говорити про зміну short-term regime.
Я бачу три сценарії.
🟡 Базовий сценарій — 50%
Вересневий rally переходить у консолідацію.
SUI не втрачає:
$0,90–1,00.
DeFi activity залишається стабільною.
Stablecoin ecosystem поступово росте.
BTC залишається вище ключових підтримок.
SUI проходить:
$1,30
і до кінця року тестує:
$1,50–1,80.
Базовий діапазон:
$0,95–1,80.
Найімовірніша зона на 31 грудня:
$1,35–1,65.
Це мій основний сценарій.
🟢 Бичачий сценарій — 30%
Для цього потрібно:
BTC переходить у сильний Q4;ETH пробиває $3 000;SUI закріплюється вище $1,50;TVL повертається в напрямку $750 млн–1 млрд;stablecoin supply росте;DeepBook volume прискорюється;institutional narrative навколо CME/ETF посилюється;unlocks поглинаються без значного sell pressure.
Тоді:
$1,50
стає підтримкою.
Наступна зона:
$1,80–2,00.
Потім:
$2,30–2,50.
У дуже сильному Q4:
$2,80–3,00.
Bullish year-end zone:
$2,00–2,80.
Рух до $3 можливий як розширений bullish scenario.
🔴 Ведмежий сценарій — 20%
Тригери:
BTC різко коригується;macro risk-off;unlock pressure посилюється;DeFi liquidity виходить із Sui;stablecoin growth зупиняється;нові проблеми reliability;SUI втрачає $0,90.
Тоді:
$0,70–0,75
стає першою великою ціллю.
Пробій цієї області:
$0,60–0,65.
У сильному altcoin deleveraging:
$0,45–0,55.
Bearish year-end zone:
$0,55–0,85.
Чому я не ставлю $5,35 у базовий прогноз
Тому що ATH — це не магніт.
Від $1,17 до $5,35 потрібно:
приблизно +357%.
І при цьому circulating supply продовжує збільшуватися.
Тому повернення до ATH сьогодні вимагає набагато більшої absolute valuation, ніж на початку 2025 року.
Для цього недостатньо:
«Sui — хороший blockchain».
Потрібен масштабний новий цикл, у якому Sui реально забирає значну частину:
DeFi;
trading;
payments;
stablecoins;
consumer apps
у конкурентів.
На який історичний сценарій я дивився б найбільше?
2024.
Але не через самі цифри.
Структура дуже схожа:
глибокий drawdown →
літня капітуляція →
стабілізація →
сильний вересневий breakout.
У 2024 після цього були:
жовтень +11%;
листопад +76%;
грудень +19%.
Якби така модель повторилася буквально, SUI міг би закінчити рік значно вище $2.
Але є принципова відмінність:
сьогодні supply значно більша.
Тому повторення тієї самої процентної траєкторії потребує набагато більше капіталу.
Другий історичний сценарій, який не можна забувати — 2025
У квітні 2025 SUI також раптово зріс:
+55%.
У липні:
+30%.
І кожного разу здавалося, що trend reversal уже відбувся.
А рік усе одно завершився:
приблизно -65%.
Тому один сильний місяць:
ще не є новим циклом.
Саме жовтень–листопад покажуть, чи вересневий breakout справді структурний.
Що я буду відстежувати до кінця року
$1,30
Перше підтвердження breakout.
$1,50
Головна межа між recovery та новою expansion phase.
$2
Головний психологічний рівень.
$0,90
Рівень, нижче якого bullish thesis починає слабшати.
$0,70
Фактичне скасування вересневого breakout.
А з фундаментальних метрик
TVL
Зараз:
близько $536 млн.
Stablecoin market cap
Близько:
$480 млн.
DEX volume
Близько:
$550 млн за останні 7 днів.
DeepBook volume
Понад:
$20 млрд cumulative.
Circulating supply
Близько:
4,1 млрд із 10 млрд SUI.
CME Open Interest
Сам факт появи regulated derivatives важливий, але тепер потрібно стежити:
чи росте реальний institutional participation.
Reliability
Після травневих outages це одна з найважливіших технічних метрик.
Мій прогноз SUI до 31 грудня 2026 року
Поточна зона:
$1,15–1,20
Перша підтримка:
$1,05–1,10
Головна підтримка:
$0,88–0,95
Структурна підтримка:
$0,68–0,73
Bearish breakdown:
нижче $0,68
Перший опір:
$1,28–1,33
Головний breakout:
$1,50
Наступна ціль:
$1,75–1,90
Психологічний рівень:
$2,00
Bullish extension:
$2,30–2,50
Дуже сильний Q4:
$2,80–3,00.
Підсумок
SUI у 2026 році знаходиться в дуже цікавому протиріччі.
З одного боку, токен:
приблизно на 78% нижче ATH.
2025 рік дав близько:
-65%.
А 2026 навіть після +59% у вересні все ще залишається приблизно негативним YTD.
З іншого боку:
сама мережа сьогодні значно зріліша, ніж під час попередніх цінових максимумів.
Є:
понад $500 млн DeFi TVL;
близько:
$480 млн stablecoins;
DeepBook із:
$20+ млрд cumulative volume;
native USDsui від Bridge/Stripe;
gasless stablecoin payments;
regulated CME futures;
SUI-based leveraged ETF products;
нові payment integrations;
Bitcoin DeFi roadmap;
AI-agent infrastructure.
Тобто фундаментальний розвиток:
реальний.
Але є дві серйозні проблеми.
Перша:
supply.
У circulation лише близько:
41% від максимальних 10 млрд SUI.
Отже, майбутній попит повинен постійно поглинати нову пропозицію.
Друга:
value accrual.
Надзвичайно дешеві та навіть gasless transactions чудові для користувача.
Але сама network revenue поки невелика порівняно з valuation токена.
Тому головне питання SUI до кінця 2026 року звучить не:
«Чи хороший Sui blockchain?»
За багатьма технологічними та продуктовими метриками відповідь уже досить сильна.
Питання інше:
«Чи зростає економіка Sui достатньо швидко, щоб поглинути майбутні unlocks і виправдати нову valuation SUI?»
Саме тому мій базовий сценарій до кінця року:
$1,35–1,65.
Бичачий:
$2,00–2,80.
Ведмежий:
$0,55–0,85.
А найважливіший рівень:
$1,50.
Якщо SUI після +59% у вересні проходить $1,50 і одночасно ми бачимо подальше зростання:
TVL;
stablecoins;
DeepBook volume;
institutional participation,
це буде вже не просто technical bounce.
Це буде аргумент, що ринок починає:
повторно оцінювати всю Sui economy.
Якщо ж SUI не проходить $1,30–1,50 і знову втрачає $0,90, вересень може виявитися ще одним сильним high-beta rally усередині набагато довшої фази переоцінки.
І головний висновок із усієї історії SUI такий:
Sui вже не потрібно доводити, що він здатний побудувати швидкий blockchain. Тепер він повинен довести, що швидка мережа може створити економіку, яка росте швидше, ніж збільшується circulating supply SUI.
Саме боротьба між:
adoption
і
dilution
на мою думку, визначатиме ціну SUI не лише до кінця 2026 року, а й протягом наступного великого циклу.
Не фінансова рекомендація. Прогноз є сценарним аналізом повної історії SUI, мережевої активності, DeFi та stablecoin-метрик, token unlocks, institutional products і поточної структури крипторинку. Історичні рухи не гарантують повторення результатів.
#SUI #SuiNetwork #SUIPrediction #CryptoAnalysis #BinanceSquare
1
1k
·
--
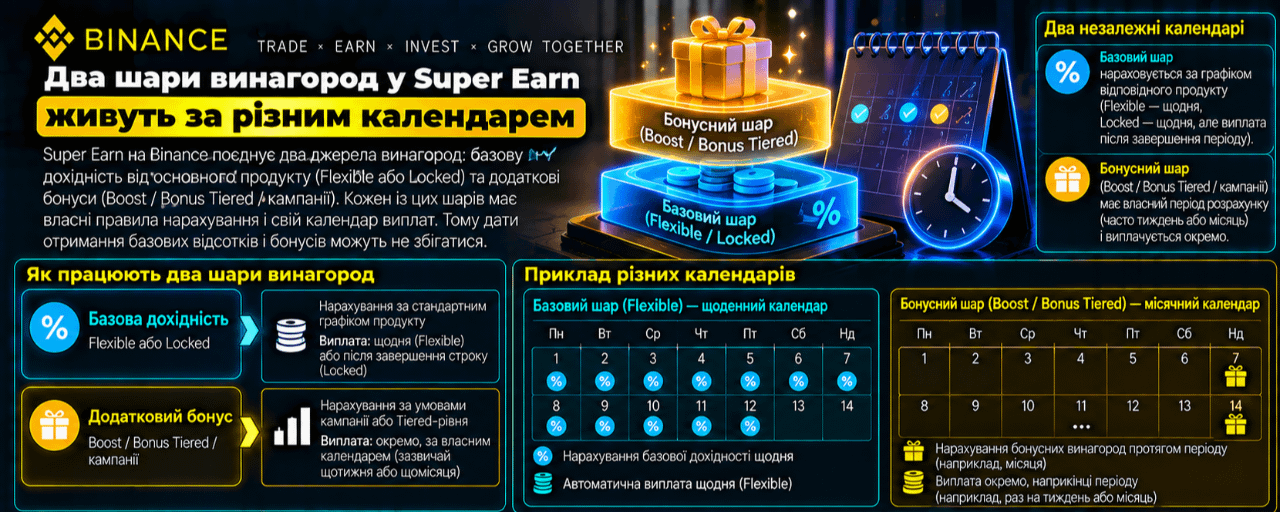
Article
Два шари винагород у Super Earn живуть за різним календаремВ одному пулі Super Earn можуть поєднуватися дві різні частини винагороди. Base APR походить із механіки Binance Earn, наприклад Simple Earn або інших джерел. Special Rewards - це окрема промоційна частина, яку спонсорує відповідний токен-проєкт у формі Special APR або airdrop.
Різниця не лише в назві. Якщо Base APR для пулу не позначений як нульовий або відсутній, базова винагорода розподіляється щодня на Spot Account. Special Rewards зазвичай розраховуються за кількома щоденними знімками індивідуальної підписки та загального розміру пулу. Їх розподіляють окремо після завершення кампанії - на Alpha або Spot Account у строк, зазначений в оголошенні конкретного пулу.
Через це число на промосторінці не варто читати як одну гарантовану ставку з одним графіком виплат. Методика Special Rewards може відрізнятися між кампаніями, а Binance обіцяє описувати винятки та додаткові умови в окремому оголошенні. Доступність продукту також залежить від країни або регіону.
Перед підпискою корисно розкласти пропозицію на п'ять питань:
яка частина належить до Base APR;
що саме є Special Reward - APR чи airdrop;
як і коли робляться знімки балансу;
коли та на який рахунок очікується кожна виплата;
які квоти, строки та регіональні обмеження діють саме для цього пулу.
Super Earn - не одна цифра, а поєднання базової механіки Earn і тимчасової промоції з окремими правилами.
#CreateWithBinance #BinanceEarn #SuperEarn #APR #КриптоОсвіта
Два шари винагород у Super Earn живуть за різним календарем
В одному пулі Super Earn можуть поєднуватися дві різні частини винагороди. Base APR походить із механіки Binance Earn, наприклад Simple Earn або інших джерел. Special Rewards - це окрема промоційна частина, яку спонсорує відповідний токен-проєкт у формі Special APR або airdrop.
Різниця не лише в назві. Якщо Base APR для пулу не позначений як нульовий або відсутній, базова винагорода розподіляється щодня на Spot Account. Special Rewards зазвичай розраховуються за кількома щоденними знімками індивідуальної підписки та загального розміру пулу. Їх розподіляють окремо після завершення кампанії - на Alpha або Spot Account у строк, зазначений в оголошенні конкретного пулу.
Через це число на промосторінці не варто читати як одну гарантовану ставку з одним графіком виплат. Методика Special Rewards може відрізнятися між кампаніями, а Binance обіцяє описувати винятки та додаткові умови в окремому оголошенні. Доступність продукту також залежить від країни або регіону.
Перед підпискою корисно розкласти пропозицію на п'ять питань:
яка частина належить до Base APR;
що саме є Special Reward - APR чи airdrop;
як і коли робляться знімки балансу;
коли та на який рахунок очікується кожна виплата;
які квоти, строки та регіональні обмеження діють саме для цього пулу.
Super Earn - не одна цифра, а поєднання базової механіки Earn і тимчасової промоції з окремими правилами.
#CreateWithBinance #BinanceEarn #SuperEarn #APR #КриптоОсвіта
1
40
·
--
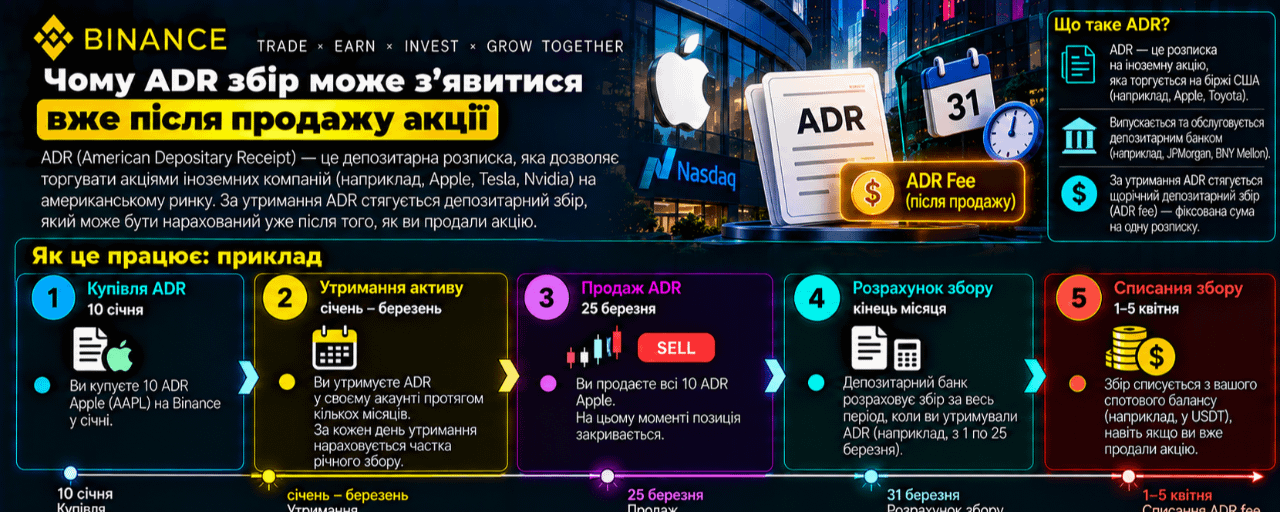
Article
Чому ADR збір може з'явитися вже після продажу акціїПродаж позиції не завжди закриває всі майбутні списання, пов'язані з нею. Для американських депозитарних розписок, або ADR, депозитарний банк може стягувати адміністративний збір. Binance пояснює, що такий збір зазвичай нараховується один або два рази на рік, а його розмір визначає програма конкретної ADR.
Ключова дата тут не день, коли збір з'явився в історії, а record date. Якщо інвестор володів ADR на цю дату, обов'язок може зберегтися навіть після подальшого продажу. Binance зазвичай отримує вимогу від депозитарію пізніше, тому фактичне списання може відбутися приблизно через місяць, а дата обліку часто належить попередньому місяцю.
Послідовність списання теж важлива. Спочатку Binance намагається утримати суму в USDC з Funding Account, потім - зі Spot Account. Якщо доступного балансу недостатньо, еквівалентна вартість активів може бути тимчасово заморожена до успішної оплати. Користувачеві також можуть надходити повторні нагадування.
Що перевірити перед купівлею ADR:
чи є інструмент саме депозитарною розпискою, а не звичайною акцією;
умови програми ADR і можливі сторонні збори;
record date, а не лише дату продажу;
запас USDC у Funding або Spot для відкладених списань;
історію операцій після закриття позиції.
Графік показує ціну інструмента. Але повна вартість володіння може проявитися пізніше й окремим рядком.
#CreateWithBinance #ShareMyTradFi #BinanceStocks #ADR #УправлінняРизиком
Чому ADR збір може з'явитися вже після продажу акції
Продаж позиції не завжди закриває всі майбутні списання, пов'язані з нею. Для американських депозитарних розписок, або ADR, депозитарний банк може стягувати адміністративний збір. Binance пояснює, що такий збір зазвичай нараховується один або два рази на рік, а його розмір визначає програма конкретної ADR.
Ключова дата тут не день, коли збір з'явився в історії, а record date. Якщо інвестор володів ADR на цю дату, обов'язок може зберегтися навіть після подальшого продажу. Binance зазвичай отримує вимогу від депозитарію пізніше, тому фактичне списання може відбутися приблизно через місяць, а дата обліку часто належить попередньому місяцю.
Послідовність списання теж важлива. Спочатку Binance намагається утримати суму в USDC з Funding Account, потім - зі Spot Account. Якщо доступного балансу недостатньо, еквівалентна вартість активів може бути тимчасово заморожена до успішної оплати. Користувачеві також можуть надходити повторні нагадування.
Що перевірити перед купівлею ADR:
чи є інструмент саме депозитарною розпискою, а не звичайною акцією;
умови програми ADR і можливі сторонні збори;
record date, а не лише дату продажу;
запас USDC у Funding або Spot для відкладених списань;
історію операцій після закриття позиції.
Графік показує ціну інструмента. Але повна вартість володіння може проявитися пізніше й окремим рядком.
#CreateWithBinance #ShareMyTradFi #BinanceStocks #ADR #УправлінняРизиком
66
·
--
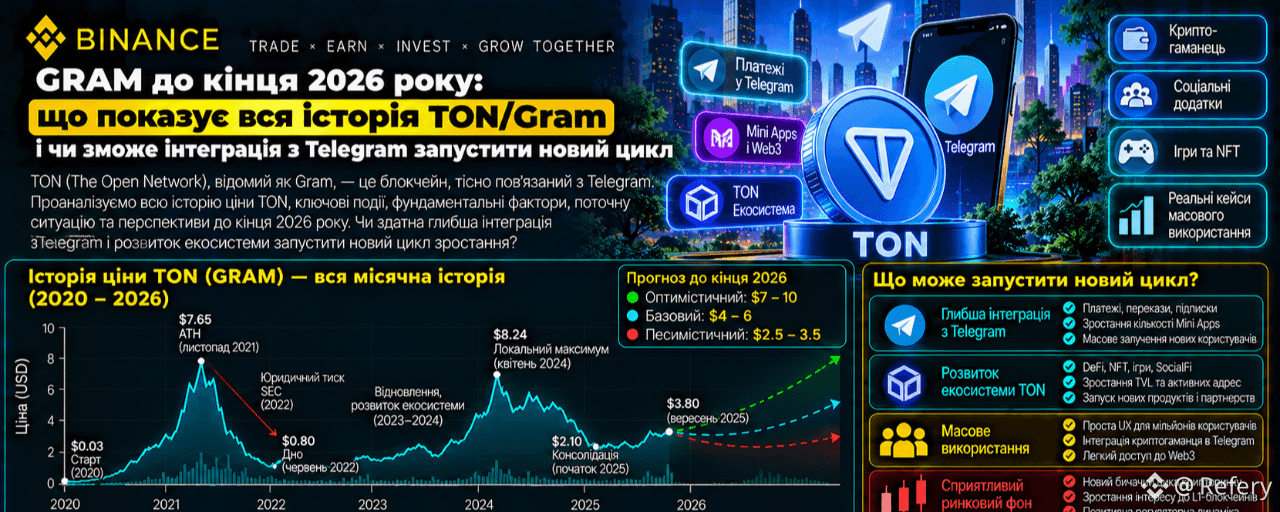
Article
GRAM до кінця 2026 року: що показує вся історія TON/Gram і чи зможе інтеграція з Telegram запус...GRAM до кінця 2026 року: що показує вся історія TON/Gram і чи зможе інтеграція з Telegram запустити новий цикл
GRAM входить у фінальну частину 2026 року в дуже незвичному становищі.
Сьогодні токен торгується приблизно біля:
$1,60–1,70.
Ринкова капіталізація становить близько:
$4–4,6 млрд,
а circulating supply — приблизно:
2,8 млрд GRAM.
Водночас токен усе ще приблизно на:
80% нижче історичного максимуму близько $8,25.
Але найцікавіше зараз не саме співвідношення ціни з ATH.
У 2026 році змінилася сама історія активу.
Toncoin більше немає як назви токена.
Його офіційно перейменували на:
Gram — GRAM.
TON залишився назвою blockchain.
Gram став його native currency.
І разом із цим TON дедалі сильніше інтегрується безпосередньо в Telegram.
Отже головне питання тепер звучить так:
чи може доступ до аудиторії Telegram у понад мільярд користувачів нарешті перетворитися на стійкий попит саме на GRAM?
Щоб відповісти, потрібно подивитися на всю історію активу від 2021 року.
Спочатку: GRAM — це колишній TON
Це критично важливо для аналізу графіка.
У червні 2026 року спільнота проголосувала за перейменування:
Toncoin → Gram
і:
TON → GRAM як ticker токена.
За зміну проголосували:
81,22% голосів.
Ребрендинг набув чинності:
15 червня 2026 року.
Не було:
token swap;bridge;claim;migration;нового контракту для користувача;зміни балансів.
Змінилася лише назва і ticker native asset.
Тому історичні котирування TON і GRAM — це:
одна безперервна історія.
2021: перший етап price discovery
Повна біржова історія TON стала достатньо репрезентативною наприкінці 2021 року.
Тоді актив торгувався приблизно біля:
$4–5.
Листопад 2021 був дуже слабким:
близько -37%.
А грудень дав відскок приблизно:
+25%.
За неповний рік токен завершив період приблизно біля:
$3,7.
На цьому етапі ринок ще не знав, як оцінювати TON.
Це був blockchain із дуже незвичною історією.
Початковий Telegram Open Network і SEC
Оригінальний TON був створений командою Telegram.
Спочатку токен теж мав називатися:
Gram.
Але після конфлікту з американським SEC Telegram у 2020 році припинив власну участь у запуску проєкту.
Після цього код продовжила open-source спільнота.
Так виник:
The Open Network.
Тобто сьогоднішня назва Gram фактично повертає токен до первісної історичної назви.
Але тепер:
TON — blockchain;
GRAM — native asset.
2022: перший великий stress test
2022 рік був дуже слабким для всього crypto market.
TON також почав рік із серії сильних падінь.
січень:
близько -30%
лютий:
-17%
березень:
-13%
травень:
-27%
червень:
-21%
липень:
-11%.
До літа токен опускався нижче:
$1.
Але потім відбулося цікаве.
Серпень 2022: +51%
Після багатомісячного падіння TON у серпні зріс приблизно:
+51%.
А Q4 виявився одним із найсильніших періодів року.
жовтень:
+11%
листопад:
+21%
грудень:
+20%.
Загалом 2022 рік завершився приблизно:
-41%.
Для порівняння, багато великих altcoins тоді втратили 70–90%.
TON почав демонструвати:
відносну стійкість.
2023: майже нульовий рік, але дуже важлива зміна фундаменту
За весь 2023 рік ціна змінилася зовсім небагато:
приблизно +1%.
Але всередині року волатильність була величезною.
Перші місяці:
січень:
+6%
лютий:
+9%.
Потім:
березень:
-10%
травень:
-13%
червень:
-26%
липень:
-12%.
Тобто до середини року TON виглядав досить слабко.
Серпень 2023: +46%
Саме тут почалося переоцінювання.
серпень:
+46%
вересень:
+21%
жовтень:
+5%
листопад:
+8%.
І причина була не лише у загальному crypto recovery.
Ринок дедалі активніше оцінював:
інтеграцію TON з Telegram.
Telegram — головний фундаментальний актив TON
Це те, що принципово відрізняє TON/GRAM від більшості L1.
Ethereum потрібно приводити користувачів у wallets.
Solana потрібно приводити користувачів у applications.
TON має потенційний distribution channel:
Telegram.
TON Foundation зараз описує мережу як blockchain, інтегрований у Telegram і потенційно доступний аудиторії понад:
1 млрд користувачів.
Це дуже сильний фундаментальний аргумент.
Але потрібно розрізняти:
доступ до користувачів
і
реальний попит на токен.
Це не одне й те саме.
2024: найсильніший рік історії TON
Саме у 2024 році market thesis почала працювати.
За рік TON зріс приблизно:
+134%.
Найсильнішим місяцем став:
березень 2024.
Ріст:
приблизно +118%.
Далі:
травень:
+23%
червень:
+21%
листопад:
+41%.
Саме у 2024 році TON встановив історичний максимум:
близько $8,25.
Чому 2024 був таким сильним
Тоді одночасно збіглися кілька narratives:
Telegram Mini Apps;tap-to-earn;Notcoin;Hamster Kombat;Telegram gaming;USDT на TON;Telegram Wallet;Telegram Ads;creator monetization.
TON раптом перестав бути просто:
«цікавим L1».
Він став:
blockchain Telegram economy.
Але 2025 показав головну проблему
Після ейфорії 2024 року настав дуже жорсткий reality check.
2025 рік завершився приблизно:
-70%.
TON почав рік біля:
$5,5
і завершив приблизно біля:
$1,66.
Місячна структура була дуже слабкою.
січень:
-12%
лютий:
-31%
квітень:
-23%
червень:
-8%
серпень:
-10%
вересень:
-14%
жовтень:
-16%
листопад:
-31%.
Лише кілька місяців були позитивними.
Це один із найважливіших уроків історії GRAM
Навіть доступ до Telegram сам по собі:
не гарантує зростання токена.
У 2024 market купував очікування.
У 2025 він почав вимагати:
монетизацію.
Тобто:
скільки користувачів реально роблять транзакції?
скільки GRAM потрібно ecosystem?
скільки fees генерується?
скільки stablecoin volume проходить через TON?
чи утримуються Mini App users після завершення incentives?
Tap-to-earn виявився двосічним мечем
У 2024 TON отримав величезну хвилю користувачів через Telegram games.
Але значна частина цього growth була:
incentive-driven.
Користувач приходив не обов'язково тому, що йому потрібен TON.
Він приходив:
за airdrop.
Після завершення airdrop активність могла різко знижуватися.
Це класична проблема crypto customer acquisition:
wallet ≠ active economic user.
І тепер 2026 рік
Початок року був знову слабким.
За різними агрегаторами, приблизна місячна структура виглядала так:
січень:
-10% до -19%
лютий:
-2% до -5%
березень:
-5% до -7%
квітень:
+8–10%
травень:
+36–42%
червень:
-15–16%
липень:
слабкий/негативний
серпень:
переважно слабкий
вересень:
знову позитивний.
Тобто 2026 поки не є:
новим великим bull year.
Це скоріше:
спроба сформувати дно після катастрофічного 2025 року.
Але у 2026 з'явилося кілька принципово нових факторів
Перший:
ребрендинг Toncoin → Gram.
Це не змінює blockchain mechanics.
Але символічно це дуже важливо.
Gram — назва, яку Telegram використовував ще в оригінальній концепції TON.
Таким чином ecosystem фактично знову прив'язує токен до:
Telegram identity.
Другий фактор — Gram стає Telegram-native currency
TON Foundation зараз прямо позиціонує GRAM як:
Telegram-native currency for users, Mini Apps and channels.
І тут уже з'являється конкретний use case.
Gram використовується для:
network fees;validation;staking;governance;Telegram Stars;Premium;giveaways;Ads payouts;Mini Apps;payments.
Це набагато ширше, ніж просто:
gas token.
Telegram Stars особливо цікаві
Telegram Stars — внутрішня валюта для цифрових товарів та сервісів Telegram.
TON Foundation зазначає, що Stars можуть купуватися за Gram.
Якщо ця модель масштабуватиметься, GRAM може отримати:
consumer demand,
а не лише crypto-native demand.
Це фундаментально важливіше за черговий DeFi protocol.
Ads payouts створюють інший тип потоку
Telegram також інтегрує виплати advertising revenue через Gram.
Це означає:
рекламодавець →
Telegram ecosystem →
creator/channel owner →
GRAM.
Таким чином native token потенційно стає:
settlement asset creator economy.
Якщо масштаби Telegram Ads продовжать рости, це може створити реальну економічну циркуляцію.
Mini Apps — найбільша ставка TON
У Telegram уже існує Mini App infrastructure.
Розробники можуть створювати applications безпосередньо всередині messenger та підключати TON через TON Connect.
Для користувача це принципово знижує friction.
Не потрібно:
завантажувати новий застосунок;
створювати окремий account;
вивчати blockchain interface.
Усе може працювати:
всередині Telegram.
Саме distribution — головний moat TON
Ethereum має найсильнішу developer ecosystem.
Solana — сильний consumer/DeFi momentum.
Hyperliquid — trading.
NEAR — chain abstraction/AI.
TON/GRAM має:
distribution.
Якщо Telegram реально має понад мільярд користувачів, навіть конверсія:
1%
означає десятки мільйонів crypto users.
Це величезний потенціал.
Але ключове слово:
якщо.
У 2026 TON став значно швидшим
Офіційний сайт TON зараз заявляє приблизно:
0,6 секунди finality
та середню transaction fee приблизно:
$0,0005.
Це дуже сильні характеристики для:
payments;
gaming;
Mini Apps;
consumer UX.
Для Telegram-native blockchain це має сенс:
користувач не буде чекати 15 секунд на просту дію в чаті.
Gram також має native payment infrastructure
TON розвиває TON Pay та інструменти приймання платежів.
Документація підтримує прямі:
Gram
і:
USDT on TON
payments.
Це важлива деталь.
GRAM не обов'язково повинен бути єдиною валютою payments ecosystem.
USDT може виконувати роль стабільної розрахункової одиниці.
А GRAM:
gas + staking + ecosystem asset.
І тут виникає важливий ризик.
USDT може допомагати TON, але не обов'язково GRAM
Якщо користувач:
отримує USDT;
платить USDT;
відправляє USDT;
зберігає USDT,
то blockchain activity росте.
Але demand на GRAM може бути відносно невеликим через дуже низькі fees.
Це та сама проблема, яку ми вже бачили у Polygon та частково Ethereum L2:
успішна мережа не гарантує такого самого успіху native token.
Тому головне питання для GRAM — value accrual
Не:
скільки користувачів має Telegram?
А:
скільки економічної активності Telegram вимагає придбання або утримання GRAM?
Це принципово різні метрики.
Tokenomics GRAM
Поточна total supply становить приблизно:
5,25 млрд GRAM.
Circulating supply:
близько 2,8 млрд.
На CoinGecko current market cap/FDV ratio становить приблизно:
0,54.
Тобто значна частина загальної supply ще не відображена у circulating market cap.
Це потрібно враховувати при valuation.
Market cap проти FDV
При поточній ціні близько:
$1,6
market cap орієнтовно:
$4,5 млрд.
А FDV:
понад $8 млрд.
Тому порівнювати GRAM лише з historical price неправильно.
Потрібно враховувати:
supply structure.
GRAM по $2
Якщо circulating supply залишається приблизно близькою до 2,8 млрд:
market cap:
близько $5,6 млрд.
Від $1,65 це приблизно:
+21%.
Такий рух не виглядає екстремальним.
$2,50
Market cap:
близько $7 млрд.
Потрібен уже сильніший ecosystem re-rating.
Але це все ще значно нижче valuation TON у період ATH.
$3
Market cap:
близько $8,4 млрд.
Від поточної ціни:
приблизно +80%.
Тут ринку вже потрібно побачити:
не просто Telegram narrative,
а:
помітне зростання реальної economic activity.
Старий ATH $8,25
При сучасній supply повернення до:
$8+
означало б дуже велику market cap.
Тому аргумент:
«GRAM зараз $1,6, а колись був $8 — значить 5x легко»
надто спрощений.
Supply і valuation потрібно рахувати заново.
Історична сезонність GRAM дуже слабка
Якщо дивитися на всю доступну історію TON/GRAM, немає надійного патерну:
«Q4 завжди сильний».
Наприклад:
2022 Q4:
сильний — приблизно +61%.
2023 Q4:
приблизно +11%.
2024 Q4:
трохи негативний.
2025 Q4:
близько -39%.
Отже GRAM торгує:
narrative та liquidity,
а не календар.
Листопад також дуже нестабільний
У різні роки листопад давав:
2022:
+21%
2023:
+8%
2024:
+41%
2025:
-31%.
Тобто сезонний trade тут практично не має сенсу без розуміння market regime.
На який історичний період найбільше схожа осінь 2026?
На мою думку:
не на 2024.
У 2024 був euphoric expansion.
Telegram gaming та Mini Apps були новим narrative.
Ринок активно платив наперед.
2026 більше нагадує:
другу половину 2023.
Чому?
Тоді TON теж виходив із тривалого періоду слабкості.
Telegram integration ставала дедалі конкретнішою.
Ринок поступово починав переоцінювати токен.
Але вертикальної ейфорії ще не було.
Відмінність 2026 — ecosystem значно зріліша
У 2023 було переважно:
promise.
Сьогодні вже існують:
Telegram Mini Apps;TON Connect;USDT on TON;Telegram Stars;Premium payments;Ads payouts;NFT gifts;usernames;collectible numbers;payment tooling.
Тобто infrastructure thesis набагато сильніша.
Але ціна цього поки майже не відображає
GRAM приблизно:
$1,6.
ATH:
$8,25.
Падіння:
близько 80%.
Це означає, що ринок залишається дуже скептичним.
І це може бути як:
можливістю,
так і:
попередженням.
Чому market може залишатися скептичним
1. Telegram users ≠ blockchain users
1 млрд Telegram accounts не означає 1 млрд GRAM holders.
Навіть 100 млн active crypto users поки потрібно довести.
2. USDT може забрати monetary use case
Для payments користувачеві часто зручніше stablecoin.
3. Дуже низькі fees означають слабкий fee demand
$0,0005 transaction fee чудово для UX.
Але це означає:
для звичайного користування потрібно дуже мало GRAM.
4. Supply dilution
Circulating supply значно нижча за total supply.
Це потрібно враховувати.
5. Telegram-specific regulatory risk
TON сильно пов'язаний зі сприйняттям Telegram ecosystem.
Будь-які regulatory або platform restrictions можуть швидко впливати на narrative.
Але є і дуже сильний bullish argument
У crypto найскладніше:
distribution.
Bitcoin вирішив це брендом.
Ethereum — developers.
Solana — consumer applications.
TON має потенційний distribution shortcut:
messenger, яким уже користується величезна аудиторія.
Якщо wallet стає стандартною частиною Telegram experience, TON не потрібно переконувати користувача:
«Завантаж ще одну crypto app».
Blockchain приходить:
туди, де користувач уже є.
Це справді унікальна перевага.
Що може запустити новий GRAM cycle
1. Масовий rollout wallet
Якщо native non-custodial wallet стане стандартною частиною Telegram для великої кількості користувачів, це буде найбільший catalyst.
2. Реальний payment growth
Не просто wallets.
А:
transactions.
Особливо:
Stars;
Premium;
Mini Apps;
merchant payments;
creator payments.
3. Growth USDT on TON
Парадоксально, але навіть якщо users використовують USDT, це може збільшувати:
transactions;
wallet usage;
network effects.
А згодом частина економічної активності може переходити в GRAM.
4. Mini Apps переходять від airdrops до revenue
Це критично.
У 2024 головним driver були:
users chasing tokens.
Наступний цикл повинен базуватися на:
users paying for products.
5. Telegram creator economy
Ads revenue;
subscriptions;
digital goods;
Stars;
Premium.
Саме тут Gram може отримати найбільш природний consumer use case.
Технічна структура GRAM
Поточна зона:
$1,60–1,70.
Після тривалого 2025 bear market це вже цікава зона відновлення.
Але для справжнього trend reversal потрібні значно вищі рівні.
Перша підтримка
$1,45–1,50.
Це найближча зона, де протягом вересня з'являвся покупець.
Головна підтримка
$1,30–1,35.
Саме тут у середині вересня ціна неодноразово стабілізувалася.
Втрата цієї області буде неприємним сигналом.
Структурна підтримка
$1,10–1,20.
Повернення сюди означало б, що 2026 recovery фактично зупинився.
Критична зона
$1,00.
Нижче неї ринок знову почне тестувати multi-year lows.
Перший опір
$1,75–1,80.
Це найближча зона для підтвердження momentum.
Після $1,80
Психологічний рівень:
$2.
На мою думку, саме він є:
головним breakout Q4.
Якщо $2 стає підтримкою
Наступна зона:
$2,30–2,50.
Після цього:
$2,80–3,00.
Саме $3 уже буде означати, що GRAM виходить зі звичайного recovery і переходить у:
нову valuation phase.
Прогноз GRAM до кінця 2026 року
Після слабкого 2025 року та майже нейтрального 2026 YTD я не очікую автоматичного вертикального rally.
Але risk/reward став значно цікавішим, ніж біля піків 2024 року.
Я бачу три сценарії.
🟡 Базовий сценарій — 50%
Telegram/TON ecosystem продовжує зростати.
Ребрендинг Gram поступово закріплюється.
Wallet, payments та Mini Apps розвиваються.
Але великого consumer adoption breakout до грудня ще не відбувається.
Bitcoin залишається нейтрально-позитивним.
GRAM утримує:
$1,35–1,50
і поступово тестує:
$1,80–2,20.
Базовий діапазон до кінця року:
$1,35–2,30.
Найімовірніша зона 31 грудня:
$1,75–2,10.
Це мій основний сценарій.
🟢 Бичачий сценарій — 30%
Для нього потрібно:
BTC продовжує сильний Q4;Telegram wallet rollout прискорюється;Mini Apps демонструють реальне payment usage;Stars/Ads/Premium створюють помітний GRAM turnover;ecosystem activity росте;GRAM проходить $2.
Тоді:
$2
перетворюється на підтримку.
Далі:
$2,30–2,50.
Потім:
$2,80–3,00.
У дуже сильному Telegram narrative:
$3,50–4,00.
Bullish year-end zone:
$2,50–3,50.
Повернення до ATH $8+ до кінця 2026 року я не вважаю базовим або навіть нормальним bullish scenario.
Для цього потрібна вже справжня масова adoption wave.
🔴 Ведмежий сценарій — 20%
Тригери:
BTC переходить у risk-off;Telegram adoption не конвертується в on-chain activity;wallet rollout затримується;regulatory pressure посилюється;GRAM втрачає $1,30.
Тоді:
$1,10–1,20.
Пробій:
$1.
У сильному altcoin deleveraging:
$0,75–0,90.
Bearish year-end zone:
$0,85–1,25.
Чому я не ставлю $5–8 у базовий сценарій
Тому що історичний ATH сам по собі нічого не гарантує.
Сьогодні supply structure інша.
Ринок значно краще розуміє:
що Telegram integration може дати;
а чого вона не гарантує.
Для повернення до:
$5
потрібна market cap понад:
$14 млрд
за близької до поточної circulating supply.
Для $8:
понад $22 млрд.
Це можливо в новому масштабному crypto bull market.
Але для цього потрібно, щоб Telegram distribution перетворився на:
реальну GRAM economy.
Що я буду відстежувати до кінця року
$2
Головний price breakout.
Telegram Wallet rollout
Не кількість оголошень.
А:
скільки людей реально отримують та використовують wallet.
Payments
Telegram Stars.
Premium.
Ads payouts.
Mini Apps.
Merchant payments.
USDT on TON
Stablecoin activity часто є кращим показником реальної економічної активності, ніж NFT або game airdrops.
Daily active wallets
Особливо:
retained wallets,
а не одноразові airdrop accounts.
Mini App revenue
Наступний сильний TON cycle повинен ґрунтуватися не на:
tap-to-earn,
а на:
pay-to-use.
Staking та supply
Потрібно дивитися не лише на circulating market cap, а й на те, скільки GRAM заблоковано та скільки supply реально доступно ринку.
Мій прогноз GRAM до 31 грудня 2026 року
Поточна зона:
$1,60–1,70
Перша підтримка:
$1,45–1,50
Головна підтримка:
$1,30–1,35
Структурна підтримка:
$1,10–1,20
Критична підтримка:
$1,00
Перший опір:
$1,75–1,80
Головний breakout:
$2,00
Наступна ціль:
$2,30–2,50
Сильний bullish target:
$2,80–3,00
Сильний Q4:
$3,50–4,00.
Підсумок
GRAM — один із найбільш незвичайних великих crypto assets.
Його головний актив — не TVL.
Не DeFi.
Не memecoins.
І навіть не transaction speed.
Його головний актив:
distribution через Telegram.
TON уже інтегрований у messenger ecosystem, де blockchain може використовуватися для Mini Apps, NFT gifts, usernames, Telegram Stars, Premium, giveaways та advertising payouts.
Сам GRAM тепер офіційно позиціонується як:
Telegram-native currency.
При цьому blockchain уже має приблизно:
0,6 секунди finality
і надзвичайно низькі fees.
Це дуже сильний фундамент для consumer payments.
Але історія 2024–2025 показала головну проблему.
У 2024 ринок купував:
потенціал мільярда користувачів.
У 2025 він почав вимагати:
доказів монетизації.
Саме тому TON/GRAM після сильного 2024 року впав приблизно на:
70% у 2025 році.
І саме тому 2026 рік такий важливий.
Зараз ecosystem уже має набагато більше реальних продуктів.
Але ціна все ще приблизно на:
80% нижче ATH.
Це створює дуже цікаву асиметрію.
Якщо Telegram integration справді перетвориться на масову payment economy, GRAM може отримати сильний re-rating.
Якщо ж користувачі залишаться переважно в USDT, Stars та off-chain сервісах, а native GRAM знадобиться лише для копійчаних gas fees, мережа може бути успішною:
без такого самого успіху токена.
І це, на мою думку, головний ризик GRAM.
Тому мій базовий прогноз до кінця 2026 року:
$1,75–2,10.
Бичачий:
$2,50–3,50.
Ведмежий:
$0,85–1,25.
А ключовий рівень:
$2.
Якщо GRAM проходить $2 одночасно зі зростанням реальної Telegram payment activity, це буде набагато важливішим сигналом, ніж просто ще одна новина про інтеграцію.
Тоді можна буде говорити, що ринок починає оцінювати не:
«потенційний Telegram blockchain»,
а:
реально працюючу Telegram economy.
І головний висновок з усієї історії TON/GRAM такий:
найбільша перевага GRAM — доступ до величезної готової аудиторії. Але найбільше питання — скільки цієї аудиторії реально повинно купувати та утримувати GRAM.
Саме відповідь на це питання визначатиме наступний великий цикл токена.
Не фінансова рекомендація. Прогноз є сценарним аналізом повної історії TON/GRAM, поточної інтеграції з Telegram, tokenomics, ринкової структури та загального стану крипторинку. Ребрендинг Toncoin у Gram не створює новий актив і не обнуляє історичні котирування TON.
#GRAM #TON #TONBlockchain #GRAMPrediction #BinanceSquare
GRAM до кінця 2026 року: що показує вся історія TON/Gram і чи зможе інтеграція з Telegram запус...
GRAM до кінця 2026 року: що показує вся історія TON/Gram і чи зможе інтеграція з Telegram запустити новий цикл
GRAM входить у фінальну частину 2026 року в дуже незвичному становищі.
Сьогодні токен торгується приблизно біля:
$1,60–1,70.
Ринкова капіталізація становить близько:
$4–4,6 млрд,
а circulating supply — приблизно:
2,8 млрд GRAM.
Водночас токен усе ще приблизно на:
80% нижче історичного максимуму близько $8,25.
Але найцікавіше зараз не саме співвідношення ціни з ATH.
У 2026 році змінилася сама історія активу.
Toncoin більше немає як назви токена.
Його офіційно перейменували на:
Gram — GRAM.
TON залишився назвою blockchain.
Gram став його native currency.
І разом із цим TON дедалі сильніше інтегрується безпосередньо в Telegram.
Отже головне питання тепер звучить так:
чи може доступ до аудиторії Telegram у понад мільярд користувачів нарешті перетворитися на стійкий попит саме на GRAM?
Щоб відповісти, потрібно подивитися на всю історію активу від 2021 року.
Спочатку: GRAM — це колишній TON
Це критично важливо для аналізу графіка.
У червні 2026 року спільнота проголосувала за перейменування:
Toncoin → Gram
і:
TON → GRAM як ticker токена.
За зміну проголосували:
81,22% голосів.
Ребрендинг набув чинності:
15 червня 2026 року.
Не було:
token swap;bridge;claim;migration;нового контракту для користувача;зміни балансів.
Змінилася лише назва і ticker native asset.
Тому історичні котирування TON і GRAM — це:
одна безперервна історія.
2021: перший етап price discovery
Повна біржова історія TON стала достатньо репрезентативною наприкінці 2021 року.
Тоді актив торгувався приблизно біля:
$4–5.
Листопад 2021 був дуже слабким:
близько -37%.
А грудень дав відскок приблизно:
+25%.
За неповний рік токен завершив період приблизно біля:
$3,7.
На цьому етапі ринок ще не знав, як оцінювати TON.
Це був blockchain із дуже незвичною історією.
Початковий Telegram Open Network і SEC
Оригінальний TON був створений командою Telegram.
Спочатку токен теж мав називатися:
Gram.
Але після конфлікту з американським SEC Telegram у 2020 році припинив власну участь у запуску проєкту.
Після цього код продовжила open-source спільнота.
Так виник:
The Open Network.
Тобто сьогоднішня назва Gram фактично повертає токен до первісної історичної назви.
Але тепер:
TON — blockchain;
GRAM — native asset.
2022: перший великий stress test
2022 рік був дуже слабким для всього crypto market.
TON також почав рік із серії сильних падінь.
січень:
близько -30%
лютий:
-17%
березень:
-13%
травень:
-27%
червень:
-21%
липень:
-11%.
До літа токен опускався нижче:
$1.
Але потім відбулося цікаве.
Серпень 2022: +51%
Після багатомісячного падіння TON у серпні зріс приблизно:
+51%.
А Q4 виявився одним із найсильніших періодів року.
жовтень:
+11%
листопад:
+21%
грудень:
+20%.
Загалом 2022 рік завершився приблизно:
-41%.
Для порівняння, багато великих altcoins тоді втратили 70–90%.
TON почав демонструвати:
відносну стійкість.
2023: майже нульовий рік, але дуже важлива зміна фундаменту
За весь 2023 рік ціна змінилася зовсім небагато:
приблизно +1%.
Але всередині року волатильність була величезною.
Перші місяці:
січень:
+6%
лютий:
+9%.
Потім:
березень:
-10%
травень:
-13%
червень:
-26%
липень:
-12%.
Тобто до середини року TON виглядав досить слабко.
Серпень 2023: +46%
Саме тут почалося переоцінювання.
серпень:
+46%
вересень:
+21%
жовтень:
+5%
листопад:
+8%.
І причина була не лише у загальному crypto recovery.
Ринок дедалі активніше оцінював:
інтеграцію TON з Telegram.
Telegram — головний фундаментальний актив TON
Це те, що принципово відрізняє TON/GRAM від більшості L1.
Ethereum потрібно приводити користувачів у wallets.
Solana потрібно приводити користувачів у applications.
TON має потенційний distribution channel:
Telegram.
TON Foundation зараз описує мережу як blockchain, інтегрований у Telegram і потенційно доступний аудиторії понад:
1 млрд користувачів.
Це дуже сильний фундаментальний аргумент.
Але потрібно розрізняти:
доступ до користувачів
і
реальний попит на токен.
Це не одне й те саме.
2024: найсильніший рік історії TON
Саме у 2024 році market thesis почала працювати.
За рік TON зріс приблизно:
+134%.
Найсильнішим місяцем став:
березень 2024.
Ріст:
приблизно +118%.
Далі:
травень:
+23%
червень:
+21%
листопад:
+41%.
Саме у 2024 році TON встановив історичний максимум:
близько $8,25.
Чому 2024 був таким сильним
Тоді одночасно збіглися кілька narratives:
Telegram Mini Apps;tap-to-earn;Notcoin;Hamster Kombat;Telegram gaming;USDT на TON;Telegram Wallet;Telegram Ads;creator monetization.
TON раптом перестав бути просто:
«цікавим L1».
Він став:
blockchain Telegram economy.
Але 2025 показав головну проблему
Після ейфорії 2024 року настав дуже жорсткий reality check.
2025 рік завершився приблизно:
-70%.
TON почав рік біля:
$5,5
і завершив приблизно біля:
$1,66.
Місячна структура була дуже слабкою.
січень:
-12%
лютий:
-31%
квітень:
-23%
червень:
-8%
серпень:
-10%
вересень:
-14%
жовтень:
-16%
листопад:
-31%.
Лише кілька місяців були позитивними.
Це один із найважливіших уроків історії GRAM
Навіть доступ до Telegram сам по собі:
не гарантує зростання токена.
У 2024 market купував очікування.
У 2025 він почав вимагати:
монетизацію.
Тобто:
скільки користувачів реально роблять транзакції?
скільки GRAM потрібно ecosystem?
скільки fees генерується?
скільки stablecoin volume проходить через TON?
чи утримуються Mini App users після завершення incentives?
Tap-to-earn виявився двосічним мечем
У 2024 TON отримав величезну хвилю користувачів через Telegram games.
Але значна частина цього growth була:
incentive-driven.
Користувач приходив не обов'язково тому, що йому потрібен TON.
Він приходив:
за airdrop.
Після завершення airdrop активність могла різко знижуватися.
Це класична проблема crypto customer acquisition:
wallet ≠ active economic user.
І тепер 2026 рік
Початок року був знову слабким.
За різними агрегаторами, приблизна місячна структура виглядала так:
січень:
-10% до -19%
лютий:
-2% до -5%
березень:
-5% до -7%
квітень:
+8–10%
травень:
+36–42%
червень:
-15–16%
липень:
слабкий/негативний
серпень:
переважно слабкий
вересень:
знову позитивний.
Тобто 2026 поки не є:
новим великим bull year.
Це скоріше:
спроба сформувати дно після катастрофічного 2025 року.
Але у 2026 з'явилося кілька принципово нових факторів
Перший:
ребрендинг Toncoin → Gram.
Це не змінює blockchain mechanics.
Але символічно це дуже важливо.
Gram — назва, яку Telegram використовував ще в оригінальній концепції TON.
Таким чином ecosystem фактично знову прив'язує токен до:
Telegram identity.
Другий фактор — Gram стає Telegram-native currency
TON Foundation зараз прямо позиціонує GRAM як:
Telegram-native currency for users, Mini Apps and channels.
І тут уже з'являється конкретний use case.
Gram використовується для:
network fees;validation;staking;governance;Telegram Stars;Premium;giveaways;Ads payouts;Mini Apps;payments.
Це набагато ширше, ніж просто:
gas token.
Telegram Stars особливо цікаві
Telegram Stars — внутрішня валюта для цифрових товарів та сервісів Telegram.
TON Foundation зазначає, що Stars можуть купуватися за Gram.
Якщо ця модель масштабуватиметься, GRAM може отримати:
consumer demand,
а не лише crypto-native demand.
Це фундаментально важливіше за черговий DeFi protocol.
Ads payouts створюють інший тип потоку
Telegram також інтегрує виплати advertising revenue через Gram.
Це означає:
рекламодавець →
Telegram ecosystem →
creator/channel owner →
GRAM.
Таким чином native token потенційно стає:
settlement asset creator economy.
Якщо масштаби Telegram Ads продовжать рости, це може створити реальну економічну циркуляцію.
Mini Apps — найбільша ставка TON
У Telegram уже існує Mini App infrastructure.
Розробники можуть створювати applications безпосередньо всередині messenger та підключати TON через TON Connect.
Для користувача це принципово знижує friction.
Не потрібно:
завантажувати новий застосунок;
створювати окремий account;
вивчати blockchain interface.
Усе може працювати:
всередині Telegram.
Саме distribution — головний moat TON
Ethereum має найсильнішу developer ecosystem.
Solana — сильний consumer/DeFi momentum.
Hyperliquid — trading.
NEAR — chain abstraction/AI.
TON/GRAM має:
distribution.
Якщо Telegram реально має понад мільярд користувачів, навіть конверсія:
1%
означає десятки мільйонів crypto users.
Це величезний потенціал.
Але ключове слово:
якщо.
У 2026 TON став значно швидшим
Офіційний сайт TON зараз заявляє приблизно:
0,6 секунди finality
та середню transaction fee приблизно:
$0,0005.
Це дуже сильні характеристики для:
payments;
gaming;
Mini Apps;
consumer UX.
Для Telegram-native blockchain це має сенс:
користувач не буде чекати 15 секунд на просту дію в чаті.
Gram також має native payment infrastructure
TON розвиває TON Pay та інструменти приймання платежів.
Документація підтримує прямі:
Gram
і:
USDT on TON
payments.
Це важлива деталь.
GRAM не обов'язково повинен бути єдиною валютою payments ecosystem.
USDT може виконувати роль стабільної розрахункової одиниці.
А GRAM:
gas + staking + ecosystem asset.
І тут виникає важливий ризик.
USDT може допомагати TON, але не обов'язково GRAM
Якщо користувач:
отримує USDT;
платить USDT;
відправляє USDT;
зберігає USDT,
то blockchain activity росте.
Але demand на GRAM може бути відносно невеликим через дуже низькі fees.
Це та сама проблема, яку ми вже бачили у Polygon та частково Ethereum L2:
успішна мережа не гарантує такого самого успіху native token.
Тому головне питання для GRAM — value accrual
Не:
скільки користувачів має Telegram?
А:
скільки економічної активності Telegram вимагає придбання або утримання GRAM?
Це принципово різні метрики.
Tokenomics GRAM
Поточна total supply становить приблизно:
5,25 млрд GRAM.
Circulating supply:
близько 2,8 млрд.
На CoinGecko current market cap/FDV ratio становить приблизно:
0,54.
Тобто значна частина загальної supply ще не відображена у circulating market cap.
Це потрібно враховувати при valuation.
Market cap проти FDV
При поточній ціні близько:
$1,6
market cap орієнтовно:
$4,5 млрд.
А FDV:
понад $8 млрд.
Тому порівнювати GRAM лише з historical price неправильно.
Потрібно враховувати:
supply structure.
GRAM по $2
Якщо circulating supply залишається приблизно близькою до 2,8 млрд:
market cap:
близько $5,6 млрд.
Від $1,65 це приблизно:
+21%.
Такий рух не виглядає екстремальним.
$2,50
Market cap:
близько $7 млрд.
Потрібен уже сильніший ecosystem re-rating.
Але це все ще значно нижче valuation TON у період ATH.
$3
Market cap:
близько $8,4 млрд.
Від поточної ціни:
приблизно +80%.
Тут ринку вже потрібно побачити:
не просто Telegram narrative,
а:
помітне зростання реальної economic activity.
Старий ATH $8,25
При сучасній supply повернення до:
$8+
означало б дуже велику market cap.
Тому аргумент:
«GRAM зараз $1,6, а колись був $8 — значить 5x легко»
надто спрощений.
Supply і valuation потрібно рахувати заново.
Історична сезонність GRAM дуже слабка
Якщо дивитися на всю доступну історію TON/GRAM, немає надійного патерну:
«Q4 завжди сильний».
Наприклад:
2022 Q4:
сильний — приблизно +61%.
2023 Q4:
приблизно +11%.
2024 Q4:
трохи негативний.
2025 Q4:
близько -39%.
Отже GRAM торгує:
narrative та liquidity,
а не календар.
Листопад також дуже нестабільний
У різні роки листопад давав:
2022:
+21%
2023:
+8%
2024:
+41%
2025:
-31%.
Тобто сезонний trade тут практично не має сенсу без розуміння market regime.
На який історичний період найбільше схожа осінь 2026?
На мою думку:
не на 2024.
У 2024 був euphoric expansion.
Telegram gaming та Mini Apps були новим narrative.
Ринок активно платив наперед.
2026 більше нагадує:
другу половину 2023.
Чому?
Тоді TON теж виходив із тривалого періоду слабкості.
Telegram integration ставала дедалі конкретнішою.
Ринок поступово починав переоцінювати токен.
Але вертикальної ейфорії ще не було.
Відмінність 2026 — ecosystem значно зріліша
У 2023 було переважно:
promise.
Сьогодні вже існують:
Telegram Mini Apps;TON Connect;USDT on TON;Telegram Stars;Premium payments;Ads payouts;NFT gifts;usernames;collectible numbers;payment tooling.
Тобто infrastructure thesis набагато сильніша.
Але ціна цього поки майже не відображає
GRAM приблизно:
$1,6.
ATH:
$8,25.
Падіння:
близько 80%.
Це означає, що ринок залишається дуже скептичним.
І це може бути як:
можливістю,
так і:
попередженням.
Чому market може залишатися скептичним
1. Telegram users ≠ blockchain users
1 млрд Telegram accounts не означає 1 млрд GRAM holders.
Навіть 100 млн active crypto users поки потрібно довести.
2. USDT може забрати monetary use case
Для payments користувачеві часто зручніше stablecoin.
3. Дуже низькі fees означають слабкий fee demand
$0,0005 transaction fee чудово для UX.
Але це означає:
для звичайного користування потрібно дуже мало GRAM.
4. Supply dilution
Circulating supply значно нижча за total supply.
Це потрібно враховувати.
5. Telegram-specific regulatory risk
TON сильно пов'язаний зі сприйняттям Telegram ecosystem.
Будь-які regulatory або platform restrictions можуть швидко впливати на narrative.
Але є і дуже сильний bullish argument
У crypto найскладніше:
distribution.
Bitcoin вирішив це брендом.
Ethereum — developers.
Solana — consumer applications.
TON має потенційний distribution shortcut:
messenger, яким уже користується величезна аудиторія.
Якщо wallet стає стандартною частиною Telegram experience, TON не потрібно переконувати користувача:
«Завантаж ще одну crypto app».
Blockchain приходить:
туди, де користувач уже є.
Це справді унікальна перевага.
Що може запустити новий GRAM cycle
1. Масовий rollout wallet
Якщо native non-custodial wallet стане стандартною частиною Telegram для великої кількості користувачів, це буде найбільший catalyst.
2. Реальний payment growth
Не просто wallets.
А:
transactions.
Особливо:
Stars;
Premium;
Mini Apps;
merchant payments;
creator payments.
3. Growth USDT on TON
Парадоксально, але навіть якщо users використовують USDT, це може збільшувати:
transactions;
wallet usage;
network effects.
А згодом частина економічної активності може переходити в GRAM.
4. Mini Apps переходять від airdrops до revenue
Це критично.
У 2024 головним driver були:
users chasing tokens.
Наступний цикл повинен базуватися на:
users paying for products.
5. Telegram creator economy
Ads revenue;
subscriptions;
digital goods;
Stars;
Premium.
Саме тут Gram може отримати найбільш природний consumer use case.
Технічна структура GRAM
Поточна зона:
$1,60–1,70.
Після тривалого 2025 bear market це вже цікава зона відновлення.
Але для справжнього trend reversal потрібні значно вищі рівні.
Перша підтримка
$1,45–1,50.
Це найближча зона, де протягом вересня з'являвся покупець.
Головна підтримка
$1,30–1,35.
Саме тут у середині вересня ціна неодноразово стабілізувалася.
Втрата цієї області буде неприємним сигналом.
Структурна підтримка
$1,10–1,20.
Повернення сюди означало б, що 2026 recovery фактично зупинився.
Критична зона
$1,00.
Нижче неї ринок знову почне тестувати multi-year lows.
Перший опір
$1,75–1,80.
Це найближча зона для підтвердження momentum.
Після $1,80
Психологічний рівень:
$2.
На мою думку, саме він є:
головним breakout Q4.
Якщо $2 стає підтримкою
Наступна зона:
$2,30–2,50.
Після цього:
$2,80–3,00.
Саме $3 уже буде означати, що GRAM виходить зі звичайного recovery і переходить у:
нову valuation phase.
Прогноз GRAM до кінця 2026 року
Після слабкого 2025 року та майже нейтрального 2026 YTD я не очікую автоматичного вертикального rally.
Але risk/reward став значно цікавішим, ніж біля піків 2024 року.
Я бачу три сценарії.
🟡 Базовий сценарій — 50%
Telegram/TON ecosystem продовжує зростати.
Ребрендинг Gram поступово закріплюється.
Wallet, payments та Mini Apps розвиваються.
Але великого consumer adoption breakout до грудня ще не відбувається.
Bitcoin залишається нейтрально-позитивним.
GRAM утримує:
$1,35–1,50
і поступово тестує:
$1,80–2,20.
Базовий діапазон до кінця року:
$1,35–2,30.
Найімовірніша зона 31 грудня:
$1,75–2,10.
Це мій основний сценарій.
🟢 Бичачий сценарій — 30%
Для нього потрібно:
BTC продовжує сильний Q4;Telegram wallet rollout прискорюється;Mini Apps демонструють реальне payment usage;Stars/Ads/Premium створюють помітний GRAM turnover;ecosystem activity росте;GRAM проходить $2.
Тоді:
$2
перетворюється на підтримку.
Далі:
$2,30–2,50.
Потім:
$2,80–3,00.
У дуже сильному Telegram narrative:
$3,50–4,00.
Bullish year-end zone:
$2,50–3,50.
Повернення до ATH $8+ до кінця 2026 року я не вважаю базовим або навіть нормальним bullish scenario.
Для цього потрібна вже справжня масова adoption wave.
🔴 Ведмежий сценарій — 20%
Тригери:
BTC переходить у risk-off;Telegram adoption не конвертується в on-chain activity;wallet rollout затримується;regulatory pressure посилюється;GRAM втрачає $1,30.
Тоді:
$1,10–1,20.
Пробій:
$1.
У сильному altcoin deleveraging:
$0,75–0,90.
Bearish year-end zone:
$0,85–1,25.
Чому я не ставлю $5–8 у базовий сценарій
Тому що історичний ATH сам по собі нічого не гарантує.
Сьогодні supply structure інша.
Ринок значно краще розуміє:
що Telegram integration може дати;
а чого вона не гарантує.
Для повернення до:
$5
потрібна market cap понад:
$14 млрд
за близької до поточної circulating supply.
Для $8:
понад $22 млрд.
Це можливо в новому масштабному crypto bull market.
Але для цього потрібно, щоб Telegram distribution перетворився на:
реальну GRAM economy.
Що я буду відстежувати до кінця року
$2
Головний price breakout.
Telegram Wallet rollout
Не кількість оголошень.
А:
скільки людей реально отримують та використовують wallet.
Payments
Telegram Stars.
Premium.
Ads payouts.
Mini Apps.
Merchant payments.
USDT on TON
Stablecoin activity часто є кращим показником реальної економічної активності, ніж NFT або game airdrops.
Daily active wallets
Особливо:
retained wallets,
а не одноразові airdrop accounts.
Mini App revenue
Наступний сильний TON cycle повинен ґрунтуватися не на:
tap-to-earn,
а на:
pay-to-use.
Staking та supply
Потрібно дивитися не лише на circulating market cap, а й на те, скільки GRAM заблоковано та скільки supply реально доступно ринку.
Мій прогноз GRAM до 31 грудня 2026 року
Поточна зона:
$1,60–1,70
Перша підтримка:
$1,45–1,50
Головна підтримка:
$1,30–1,35
Структурна підтримка:
$1,10–1,20
Критична підтримка:
$1,00
Перший опір:
$1,75–1,80
Головний breakout:
$2,00
Наступна ціль:
$2,30–2,50
Сильний bullish target:
$2,80–3,00
Сильний Q4:
$3,50–4,00.
Підсумок
GRAM — один із найбільш незвичайних великих crypto assets.
Його головний актив — не TVL.
Не DeFi.
Не memecoins.
І навіть не transaction speed.
Його головний актив:
distribution через Telegram.
TON уже інтегрований у messenger ecosystem, де blockchain може використовуватися для Mini Apps, NFT gifts, usernames, Telegram Stars, Premium, giveaways та advertising payouts.
Сам GRAM тепер офіційно позиціонується як:
Telegram-native currency.
При цьому blockchain уже має приблизно:
0,6 секунди finality
і надзвичайно низькі fees.
Це дуже сильний фундамент для consumer payments.
Але історія 2024–2025 показала головну проблему.
У 2024 ринок купував:
потенціал мільярда користувачів.
У 2025 він почав вимагати:
доказів монетизації.
Саме тому TON/GRAM після сильного 2024 року впав приблизно на:
70% у 2025 році.
І саме тому 2026 рік такий важливий.
Зараз ecosystem уже має набагато більше реальних продуктів.
Але ціна все ще приблизно на:
80% нижче ATH.
Це створює дуже цікаву асиметрію.
Якщо Telegram integration справді перетвориться на масову payment economy, GRAM може отримати сильний re-rating.
Якщо ж користувачі залишаться переважно в USDT, Stars та off-chain сервісах, а native GRAM знадобиться лише для копійчаних gas fees, мережа може бути успішною:
без такого самого успіху токена.
І це, на мою думку, головний ризик GRAM.
Тому мій базовий прогноз до кінця 2026 року:
$1,75–2,10.
Бичачий:
$2,50–3,50.
Ведмежий:
$0,85–1,25.
А ключовий рівень:
$2.
Якщо GRAM проходить $2 одночасно зі зростанням реальної Telegram payment activity, це буде набагато важливішим сигналом, ніж просто ще одна новина про інтеграцію.
Тоді можна буде говорити, що ринок починає оцінювати не:
«потенційний Telegram blockchain»,
а:
реально працюючу Telegram economy.
І головний висновок з усієї історії TON/GRAM такий:
найбільша перевага GRAM — доступ до величезної готової аудиторії. Але найбільше питання — скільки цієї аудиторії реально повинно купувати та утримувати GRAM.
Саме відповідь на це питання визначатиме наступний великий цикл токена.
Не фінансова рекомендація. Прогноз є сценарним аналізом повної історії TON/GRAM, поточної інтеграції з Telegram, tokenomics, ринкової структури та загального стану крипторинку. Ребрендинг Toncoin у Gram не створює новий актив і не обнуляє історичні котирування TON.
#GRAM #TON #TONBlockchain #GRAMPrediction #BinanceSquare
111
·
--
Article
Чому погашення Flexible може забрати Bonus Tiered за деньУ Simple Earn Flexible поруч можуть відображатися Real-Time APR і Bonus Tiered APR, але погашення впливає на них по-різному. Real-Time винагорода накопичується щохвилини безпосередньо в Earn Wallet. За правилами Binance вона продовжує нараховуватися до моменту погашення.
Bonus Tiered працює за іншим календарем. Розрахунок спирається на випадковий знімок балансу попереднього дня між 00:00 і 23:59 UTC. Нарахування починається наступного дня з 00:00 UTC, а розподіл у Spot Wallet очікується ще через день у вікні від 00:00 до 08:00 UTC.
Критична деталь: погашення Flexible протягом доби припиняє нарахування Bonus Tiered на погашену суму за цей день. Binance також зазначає, що під час погашення спочатку обробляються активи, які вже нараховували винагороду. Тому проста перевірка загального APR без календаря може створити хибне очікування.
Перед погашенням варто окремо подивитися:
скільки припадає на Real-Time APR, а скільки на Bonus Tiered;
чи потрапив баланс у попередній випадковий знімок;
коли почалося нарахування і коли очікується розподіл;
чи важливіша ліквідність зараз за можливу бонусну винагороду за день.
Flexible означає можливість подати погашення, але не означає однакову логіку всіх складових APR.
#CreateWithBinance #BinanceEarn #SimpleEarn #BonusTieredAPR #Ліквідність
Чому погашення Flexible може забрати Bonus Tiered за день
У Simple Earn Flexible поруч можуть відображатися Real-Time APR і Bonus Tiered APR, але погашення впливає на них по-різному. Real-Time винагорода накопичується щохвилини безпосередньо в Earn Wallet. За правилами Binance вона продовжує нараховуватися до моменту погашення.
Bonus Tiered працює за іншим календарем. Розрахунок спирається на випадковий знімок балансу попереднього дня між 00:00 і 23:59 UTC. Нарахування починається наступного дня з 00:00 UTC, а розподіл у Spot Wallet очікується ще через день у вікні від 00:00 до 08:00 UTC.
Критична деталь: погашення Flexible протягом доби припиняє нарахування Bonus Tiered на погашену суму за цей день. Binance також зазначає, що під час погашення спочатку обробляються активи, які вже нараховували винагороду. Тому проста перевірка загального APR без календаря може створити хибне очікування.
Перед погашенням варто окремо подивитися:
скільки припадає на Real-Time APR, а скільки на Bonus Tiered;
чи потрапив баланс у попередній випадковий знімок;
коли почалося нарахування і коли очікується розподіл;
чи важливіша ліквідність зараз за можливу бонусну винагороду за день.
Flexible означає можливість подати погашення, але не означає однакову логіку всіх складових APR.
#CreateWithBinance #BinanceEarn #SimpleEarn #BonusTieredAPR #Ліквідність
45
·
--
Article
Чому індекс TradFi Perpetuals рухається на вихіднихЗакритий фондовий або товарний ринок не означає, що Price Index TradFi Perpetuals обов'язково завмирає на останньому значенні. В актуальній довідці Binance для періодів технічної паузи, свят і вихідних описано режим Orderbook EWMA для акційних і товарних контрактів.
У цьому режимі індекс бере не котирування зовнішніх постачальників, а Impact Mid Price зі стакана ф'ючерса. Це середнє між Impact Bid Price та Impact Ask Price. Потім значення згладжується експоненційно зваженим середнім, а рух індексу обмежується ризик параметрами.
Коли базовий ринок знову відкривається, система не повинна миттєво перестрибувати з одного режиму в інший. Binance використовує поступове змішування попереднього та нового розрахунку; у довідці зазначено, що перехід завершується протягом хвилини, хоча параметр вікна може змінюватися.
Що це змінює для трейдера:
остання ціна угоди не є єдиним орієнтиром ризику;
ліквідаційні розрахунки треба співвідносити з Mark Price та Price Index;
тонкий стакан на вихідних може впливати на індекс через Impact Mid Price;
перед відкриттям базового ринку варто враховувати перехід між режимами.
На вихідних ціноутворення не зникає - воно переходить на іншу модель. Плече не робить цю модель менш ризиковою.
#CreateWithBinance #ShareMyTradFi #TradFi #BinanceFutures #УправлінняРизиком
Чому індекс TradFi Perpetuals рухається на вихідних
Закритий фондовий або товарний ринок не означає, що Price Index TradFi Perpetuals обов'язково завмирає на останньому значенні. В актуальній довідці Binance для періодів технічної паузи, свят і вихідних описано режим Orderbook EWMA для акційних і товарних контрактів.
У цьому режимі індекс бере не котирування зовнішніх постачальників, а Impact Mid Price зі стакана ф'ючерса. Це середнє між Impact Bid Price та Impact Ask Price. Потім значення згладжується експоненційно зваженим середнім, а рух індексу обмежується ризик параметрами.
Коли базовий ринок знову відкривається, система не повинна миттєво перестрибувати з одного режиму в інший. Binance використовує поступове змішування попереднього та нового розрахунку; у довідці зазначено, що перехід завершується протягом хвилини, хоча параметр вікна може змінюватися.
Що це змінює для трейдера:
остання ціна угоди не є єдиним орієнтиром ризику;
ліквідаційні розрахунки треба співвідносити з Mark Price та Price Index;
тонкий стакан на вихідних може впливати на індекс через Impact Mid Price;
перед відкриттям базового ринку варто враховувати перехід між режимами.
На вихідних ціноутворення не зникає - воно переходить на іншу модель. Плече не робить цю модель менш ризиковою.
#CreateWithBinance #ShareMyTradFi #TradFi #BinanceFutures #УправлінняРизиком
70
·
--
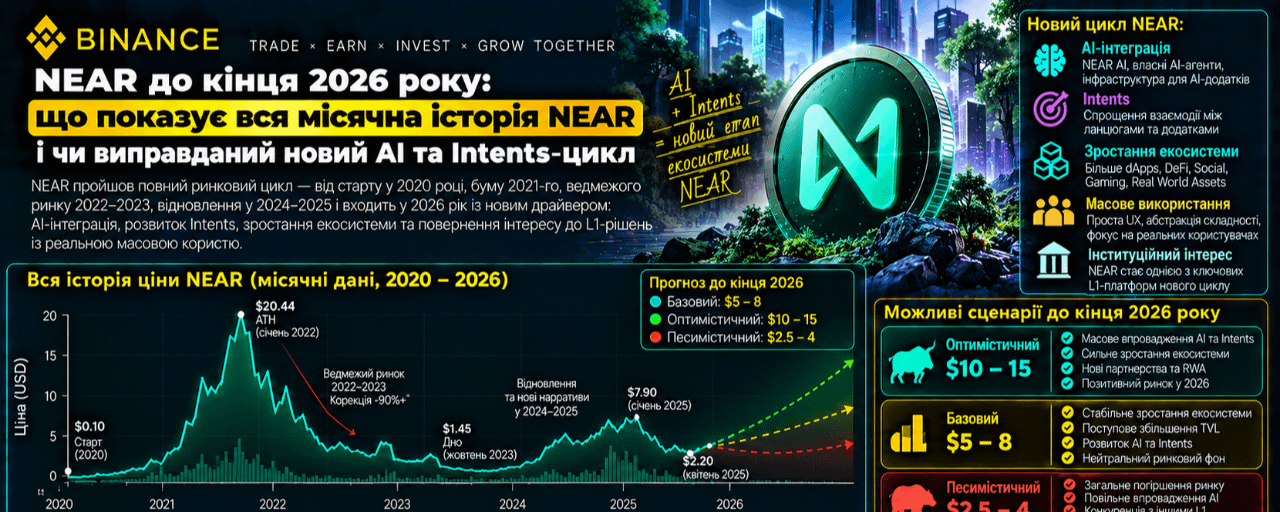
Article
NEAR до кінця 2026 року: що показує вся місячна історія NEAR і чи виправданий новий AI та IntentsNEAR входить у фінальну частину 2026 року після одного з найсильніших переоцінювань за всю свою історію.
Станом на 27 вересня NEAR торгується приблизно біля:
$5,0–5,2.
А ще на початку вересня токен коштував близько:
$1,93.
Тобто лише за неповний місяць NEAR зріс приблизно на:
+150%.
З початку 2026 року результат уже перевищує:
+200%.
Це особливо вражає, якщо згадати, що 2025 рік NEAR завершив падінням приблизно на:
-71%.
Чи означає це початок нового великого циклу?
Чи ринок просто знову розігрує AI-наратив?
І головне:
чи створює реальне використання NEAR достатній попит на сам токен, щоб виправдати подальше зростання?
Щоб відповісти, варто пройти всю історію NEAR від запуску mainnet.
NEAR молодший за Ethereum, але вже пережив кілька повних циклів
Перший етап mainnet NEAR був запущений 22 квітня 2020 року, а в жовтні того ж року мережа стала повністю permissionless та community-governed.
Тому ринкова історія NEAR набагато коротша за BTC або ETH.
Найповніші порівнювані місячні котирування починаються з 2021 року.
І вже цих кількох років достатньо, щоб побачити одну закономірність:
NEAR — надзвичайно high-beta актив.
Коли narrative сильний, токен здатний зростати на 50–100% за місяць.
Коли liquidity зникає, він так само легко втрачає:
70–90% за рік.
2021: перший справжній bull market
2021 рік став першим великим циклом NEAR.
За доступною історією токен почав березень приблизно біля:
$5,36
і завершив рік близько:
$14,62.
Це приблизно:
+173%
за доступну частину року.
Але всередині року рух був набагато сильнішим.
Весна 2021 спочатку виглядала дуже погано
травень:
-39,6%
червень:
-38,0%.
За два місяці NEAR фактично втратив більшу частину вартості.
А потім почалася повна зміна режиму.
Серпень 2021: +121%
Саме серпень став першим великим місяцем NEAR:
+120,9%.
Вересень:
+31%.
Жовтень:
+47%.
А грудень:
+67,8%.
Тобто за кілька місяців токен пройшов шлях від глибокого drawdown до одного з найсильніших L1 rallies.
Чому?
У 2021 році ринок активно шукав:
«наступний Ethereum».
Solana;
Avalanche;
Terra;
NEAR
отримували величезні потоки капіталу.
Головний narrative тоді був масштабування
Ethereum був дорогим.
Gas fees були високими.
А NEAR будував:
sharding.
Ідея була простою:
замість одного blockchain, який виконує все, навантаження можна розподіляти між кількома shards.
Це стало основою Nightshade.
На той момент це був дуже сильний технологічний narrative.
Початок 2022: історичний максимум
На хвилі L1 mania NEAR у січні 2022 року встановив ATH приблизно:
$20,44.
А далі відбулася практично повна зміна ринкового режиму.
2022: -91,7%
За 2022 рік NEAR впав приблизно з:
$15
до:
$1,26.
Річний результат:
-91,7%.
Це одна з найгірших річних динамік серед великих L1 того циклу.
Найгірші місяці 2022 року
травень:
-45%
червень:
-44%
листопад:
-44,5%
грудень:
-27%.
Тобто навіть після величезного падіння навесні ринок продовжував продавати NEAR наприкінці року.
Чому NEAR впав сильніше BTC
Це важливий урок.
У bull market NEAR оцінювали через:
майбутніх користувачів;
майбутні dApps;
майбутній sharding;
майбутню adoption.
Коли глобальна liquidity зникла, ринок різко знизив valuation саме таких:
long-duration crypto assets.
ФРС підвищувала ставки.
Terra зруйнувалася.
Потім прийшов FTX.
А капітал тікав із high-beta altcoins у BTC, stablecoins або взагалі за межі crypto.
Урок 2022 року
Навіть дуже сильна технологія не гарантує сильного токена, якщо:
попиту на ризик немає.
Це буде важливо і для прогнозу 2026 року.
2023: NEAR воскресає
2023 рік став повною протилежністю.
NEAR відкрив рік приблизно біля:
$1,28
і завершив близько:
$3,65.
Результат:
+186%.
Але цікавіше те, як саме сформувався цей результат.
Січень 2023: +86%
Після повної капітуляції 2022 року NEAR одразу дав:
+86%.
А потім майже весь рік знову слабшав.
Лютий–вересень 2023
Майже всі ці місяці були негативними.
NEAR поступово опустився приблизно до:
$1,13.
І лише в Q4 структура різко змінилася.
Q4 2023: +222%
жовтень:
+17,7%
листопад:
+41,1%
грудень:
+94,2%.
Сумарно Q4 дав приблизно:
+222%.
Це один із найважливіших історичних прикладів для сьогоднішнього NEAR.
Токен може кілька кварталів бути практично забутим, а потім за два-три місяці повністю змінити valuation regime.
2024: AI входить у narrative NEAR
2024 рік став роком другого великого переосмислення проєкту.
NEAR уже позиціонував себе не просто як:
швидкий L1.
Головною тезою стала:
chain abstraction.
А потім до неї додався:
user-owned AI.
NEAR пояснював chain abstraction просто:
користувачеві не повинно бути важливо, на якому blockchain знаходиться його актив.
Система повинна сама виконувати:
bridging;
routing;
signing;
settlement.
У 2024 році Chain Signatures вийшли в mainnet, дозволивши NEAR smart contracts підписувати транзакції інших blockchain, а в листопаді з'явилися NEAR Intents.
Ціна у 2024 році теж була екстремальною
лютий:
+36,7%
березень:
+87,9%
травень:
+17,6%
але потім:
червень:
-26,7%
серпень:
-19,1%.
У листопаді:
+72,7%.
А у грудні:
-29,8%.
За весь рік NEAR зріс приблизно:
+30%.
Це дуже характерна поведінка:
сильний narrative, але нестабільна token demand.
2025: найважливіший негативний урок
Здавалося б, у NEAR уже були:
AI;
Intents;
Chain Signatures;
sharding;
великий ecosystem narrative.
Але 2025 рік завершився:
-71,4%.
Практично весь рік був слабким.
січень:
-6%
лютий:
-33,6%
березень:
-17,9%
червень:
-12,3%
жовтень:
-20,2%
листопад:
-14,7%
грудень:
-15,1%.
Чому AI narrative тоді не врятував NEAR?
Тому що narrative сам по собі має обмежену цінність.
Ринок почав ставити набагато складніше питання:
як AI, Intents та chain abstraction створюють попит саме на NEAR token?
Це дуже схоже на проблему Ethereum L2.
Продукт може бути чудовим.
Користувачів може ставати більше.
Але:
де token value accrual?
У 2025 році відповідь ще не була достатньо переконливою.
І саме тут 2026 рік став принципово іншим
Перші місяці виглядали дуже слабко.
січень:
-20,4%
лютий:
-3,3%
березень:
+1,1%
квітень:
+9,1%.
Потім:
травень:
+78,9%.
Червень:
-23,3%.
Липень:
-6,8%.
Серпень:
+15,1%.
І нарешті вересень:
приблизно +150% на поточний момент.
Тобто приблизно за вісім місяців NEAR перейшов від:
$1,20
до:
$5+.
Але цього разу за rally є реальні цифри
Ось що робить 2026 рік значно цікавішим за попередні AI-rallies.
NEAR Intents зараз уже не просто roadmap concept.
За останні 30 днів система обробила приблизно:
$4,47 млрд DEX volume.
TVL NEAR Intents становить близько:
$250 млн.
30-денні fees:
$6,64 млн.
А protocol revenue:
близько $1,59 млн.
Це вже продукт із реальною економічною активністю.
І найважливіша зміна: NEAR тепер має buyback
З 23 лютого 2026 року captured revenue NEAR Intents використовується для:
купівлі NEAR на відкритому ринку.
За даними DefiLlama, cumulative holder revenue / buybacks уже наблизилися до:
$4,9 млн.
Лише за останні 30 днів:
приблизно $1,59 млн.
Це дуже важлива зміна.
Бо вперше відповідь на питання:
«Як Intents створює value для NEAR?»
стає набагато конкретнішою.
Activity → revenue → buyback
Механізм тепер приблизно такий:
користувач робить cross-chain swap →
Intents отримує fees →
частина залишається protocol revenue →
revenue використовується для купівлі NEAR.
Це вже:
прямий канал value accrual.
Він поки значно менший, ніж buyback engine Hyperliquid.
Але він існує.
І росте.
NEAR Intents росте дуже швидко
Офіційний roadmap NEAR повідомляє, що Intent volume зріс приблизно:
у 24,7 раза рік до року.
А поточна інфраструктура Chain Abstraction охоплює:
31 blockchain
і понад:
100 активів,
із типовим settlement близько 30 секунд.
Тобто продуктова теза вже значно ширша за:
«ще один Ethereum competitor».
Насправді NEAR більше не хоче конкурувати лише як L1
Це одна з найважливіших змін investment thesis.
У 2021 році питання було:
NEAR чи Ethereum?
Сьогодні NEAR намагається стати:
execution layer між різними blockchain.
Користувач може мати:
BTC;
ETH;
SOL;
ZEC;
stablecoins
і виконувати операцію через NEAR Intents, не думаючи про bridge або конкретний routing.
Chain Signatures — фундамент цієї моделі
Chain Signatures дозволяють NEAR accounts і smart contracts підписувати транзакції в інших мережах.
Зараз NEAR заявляє про підтримку ключових ecosystem, включно із:
Bitcoin;
Ethereum;
Solana;
TON;
Stellar;
Aptos;
Sui
та іншими.
Тобто NEAR намагається зробити blockchain сам по собі:
невидимим для користувача.
І тут AI thesis починає виглядати логічніше
Людина ще може:
вибрати bridge;
перевірити network;
перемкнути wallet;
оцінити gas;
вибрати DEX.
AI agent цього робити не повинен.
Agent повинен отримати команду:
«Поміняй $5 000 USDC на BTC за найкращою ціною».
І сам:
знайти liquidity;
вибрати chain;
підписати;
settle.
Саме для такого світу NEAR будує:
Intents + Chain Signatures + AI.
Roadmap 2026 прямо називає це Agentic Economy
NEAR зараз об'єднує два напрями:
Cross-chain financial infrastructure
і:
autonomous AI agents.
Офіційний roadmap описує майбутню систему, де AI agents можуть володіти активами та здійснювати економічні операції між різними мережами.
Це сильний narrative.
Але важливо:
narrative ще має довести масштаб попиту.
Nightshade 3.0 теж змінює технологічну картину
NEAR зараз заявляє:
block time:
близько 600 мс
finality:
близько 1,2 секунди
shards:
9.
Nightshade 3.0 розвиває dynamic sharding та відокремлює consensus від execution.
Окремо з'явився:
Private Shard
для confidential execution.
Це важливо саме для AI agents і financial strategies, де користувач не хоче публічно показувати:
orders;
positions;
routing;
credentials.
Але тепер головна проблема NEAR — tokenomics
І тут ситуація складніша.
Історично максимальна інфляція NEAR була:
5% на рік.
Передбачалося, що transaction fee burn частково компенсуватиме emissions.
Але фактичний burn довго залишався дуже малим.
За оцінкою governance proposal 2025 року, реальна net inflation була приблизно:
4,9%.
Тобто майже вся емісія потрапляла у supply.
Це була серйозна проблема для токена
При 5% emissions:
за рік створюються десятки мільйонів нових NEAR.
Якщо попит не росте такими самими темпами:
holders розмиваються.
Саме тому ecosystem почав активно обговорювати зниження inflation.
Одна з ключових пропозицій передбачала скорочення максимуму:
5% → 2,5%.
У 2026 дискусія пішла ще далі
У вересні була запропонована модель поступового переходу:
від emission-funded security до revenue-funded security.
Логіка:
protocol revenue починає підтримувати validator economics →
у міру зростання реального доходу можна скорочувати issuance →
holders отримують менше dilution.
Це, на мою думку, одна з найважливіших фундаментальних тем NEAR на найближчі роки.
Є й друга зміна — fee burn
Історично частина gas fees поверталася developers як rebate.
У 2026 році governance обговорює відмову від 30% developer rebate, щоб:
100% execution fees направляти у protocol burn.
Тобто economic model поступово рухається:
від:
inflation + subsidies
до:
revenue + buybacks + burn.
Якщо це реалізується повністю, investment case NEAR стане набагато сильнішим.
Але поки buyback малий у порівнянні з market cap
Це важливо не приховувати.
Поточна market cap NEAR становить приблизно:
$6,5 млрд.
А cumulative Intents buybacks — лише кілька мільйонів доларів.
Тобто сьогодні вони:
ще не можуть самостійно пояснити +150% за вересень.
Рух ціни значною мірою залишається:
narrative-driven;
momentum-driven;
liquidity-driven.
Саме тут є головний ризик
Ринок може правильно оцінювати:
майбутній NEAR.
Але платити за нього:
вже сьогодні.
Це класична проблема high-growth assets.
Якщо Intents volume продовжить зростати у 20–25 разів щороку:
поточна valuation може виглядати розумною.
Якщо growth різко сповільниться:
ринок швидко стисне multiple.
Історія NEAR показує, що таке вже траплялося
2021:
технологічний оптимізм.
2022:
-91,7%.
2024:
AI/chain abstraction excitement.
2025:
-71,4%.
Тому NEAR особливо небезпечно купувати лише за narrative.
Потрібно перевіряти:
usage.
І зараз usage справді є
Останні 30 днів NEAR Intents:
volume:
$4,47 млрд
TVL:
близько $250 млн
fees:
$6,64 млн
revenue:
$1,59 млн.
Для мене саме ці чотири цифри зараз значно важливіші за кількість AI-партнерств у пресрелізах.
Що говорить вся місячна історія
У NEAR дуже мало стабільної сезонності.
Наприклад, середній результат грудня виглядає позитивно.
Але це через:
грудень 2021:
+67,8%
грудень 2023:
+94,2%.
Водночас:
грудень 2022:
-27%
грудень 2024:
-29,8%
грудень 2025:
-15,1%.
Отже:
«NEAR добре росте наприкінці року» — погана стратегія.
Q4 може бути або величезним rally, або величезним падінням
Історичні Q4:
2021:
+111%
2022:
-64,7%
2023:
+222%
2024:
-7,3%
2025:
-42,4%.
Це дуже яскраво показує природу NEAR:
він торгує режим, а не сезон.
2026 уже став аномальним роком
Q1:
-21,5%.
Q2:
+49,8%.
Q3 на поточний момент:
понад +140%.
Тобто буквально за два квартали ринок повністю змінив думку про актив.
На який історичний період найбільше схожа осінь 2026?
Не на 2022.
Там fundamentals і liquidity погіршувалися одночасно.
Не на 2025.
Тоді narrative існував, але token value accrual був слабким.
Найближча аналогія:
кінець 2023 + початок 2024.
Тоді ринок теж почав агресивно переоцінювати нову thesis.
Але 2026 має одну принципову перевагу:
Intents тепер реально генерує volume, revenue та buybacks.
Саме цього не вистачало раніше.
Поточна valuation
NEAR зараз коштує приблизно:
$5,0–5,2.
Market cap:
близько $6,5 млрд.
ATH:
$20,44.
Тобто навіть після вересневого rally токен усе ще приблизно:
на 75% нижче ATH.
Але це не означає автоматично, що він дешевий.
Чому порівнювати лише з ATH небезпечно
Після 2022 року supply NEAR суттєво збільшилася через emissions.
Тому:
«колись NEAR був $20, значить $20 легко повернеться»
неправильна логіка.
Потрібно дивитися:
market cap + supply + revenue + usage.
Ціна одного токена без урахування dilution мало що говорить про valuation.
Що означає NEAR по $7?
Від поточних ~$5,2:
приблизно +35%.
Це вже повернення до сильних рівнів 2024 року.
За умови продовження Intents growth — цілком реалістичний сценарій.
$10
Це майже:
+90%
від поточної ціни.
Market cap за близької до поточної supply може перевищити:
$12 млрд.
Тоді ринок уже фактично оцінюватиме NEAR як одного з основних large-cap infrastructure tokens.
$15
Це приблизно:
+190%.
І тут потрібен уже не просто AI narrative.
Потрібні:
подальший exponential Intents growth;сильний crypto bull market;кращі tokenomics;стабільний buyback;підтверджений AI-agent adoption.
Повернення до ATH $20+
Це вимагало б:
майже 4x
від поточного рівня.
Можливо у великому циклі.
Але не є моїм базовим сценарієм на останні три місяці 2026 року.
Технічна структура після +150% за місяць
Це найнебезпечніша частина.
Коли актив зростає:
$1,93 → $5+
за один місяць,
нормальна 20–30% корекція вже не є bearish сама по собі.
Трейдеру потрібно психологічно бути готовим до дуже широких діапазонів.
Перший опір
Після поточного руху найближча важлива область:
$5,5–5,8.
Саме тут ринок має показати, чи залишився покупець після вертикального вересня.
Головний психологічний рівень
$6.
Закріплення вище нього означатиме, що ринок прийняв нову valuation zone.
Наступні цілі
Після $6:
$6,8–7,2.
Далі:
$8.
І вже потім:
$9,5–10.
Перша підтримка
$4,6–4,8.
Після такого rally короткострокові pullbacks сюди абсолютно нормальні.
Головна підтримка
$4,0–4,2.
Це вже приблизно 20–25% нижче поточної ціни.
Але для NEAR це ще не обов'язково означало б злам bullish structure.
Найважливіша структурна зона
$3,2–3,5.
Повернення сюди означало б, що значна частина вересневого breakout стерта.
Тоді потрібно було б перевіряти:
чи продовжуються Intents volumes;
чи є buybacks;
чи не був rally переважно speculative.
Нижче $3
Це вже серйозний warning.
Тоді ринок фактично повертається в старий valuation regime.
Наступна зона:
$2,3–2,5.
Що може продовжити rally
1. NEAR Intents продовжує зростати
Це головний fundamental KPI.
Не followers.
Не AI headlines.
А:
реальний routed volume.
2. Buyback прискорюється
Сьогодні він уже існує.
Якщо monthly revenue перейде з:
$1–2 млн
до:
$5 млн+,
token value accrual стане значно помітнішим.
3. Inflation реально скорочується
Це може стати одним із найбільших catalysts.
Якщо NEAR одночасно:
скорочує issuance;
збільшує buybacks;
збільшує burn,
supply dynamics можуть фундаментально змінитися.
4. AI agents переходять від demo до економічної активності
Найкращий bullish сценарій:
AI agent не просто «працює на NEAR».
Він:
платить fees.
Саме це перетворює AI narrative на token economics.
5. Загальний crypto market залишається risk-on
NEAR — high-beta asset.
Якщо BTC повертається до $90–100K, а ETH проходить $3K:
NEAR отримує значно більше простору для expansion.
Що може зламати rally
1. Intents growth сповільнюється
Після 24x YoY expectation bar уже дуже високий.
2. Buyback залишається занадто малим
Кілька мільйонів доларів проти market cap понад $6 млрд — поки що невелика сила.
3. Inflation залишається високою
Якщо emissions продовжують значно перевищувати burn + buybacks:
holders усе ще отримують dilution.
4. AI narrative охолоджується
NEAR зараз отримує значний premium саме за Agentic Economy thesis.
Narrative compression може бути дуже швидким.
5. Bitcoin переходить у risk-off
Історія NEAR показує, що в bear market він падає значно швидше BTC.
2022:
-91,7%.
2025:
-71,4%.
Це не можна ігнорувати.
Прогноз NEAR до кінця 2026 року
Після +150% за вересень я б не використовував вузький діапазон.
NEAR історично легко рухається на:
30–50%
за місяць.
Я бачу три основні сценарії.
🟡 Базовий сценарій — 45%
Вересневий impulse переходить у консолідацію.
NEAR коригується, але утримує:
$4,0–4,2.
Intents volume залишається сильним.
Buybacks продовжуються.
Bitcoin залишається стабільним.
Після консолідації NEAR знову тестує:
$6–7.
Базовий діапазон до кінця року:
$4,0–7,5.
Найімовірніша зона 31 грудня:
$5,5–6,8.
Тобто базовий сценарій не передбачає ще одного +150% місяця.
Він передбачає:
утримання більшої частини нового valuation.
🟢 Бичачий сценарій — 30%
Для цього потрібно:
BTC іде до $90–100K+;Intents volume продовжує прискорюватися;monthly revenue росте;buybacks стають значно більшими;inflation reforms рухаються вперед;AI-agent narrative отримує реальне використання;NEAR проходить $6.
Тоді:
$6
стає підтримкою.
Наступна зона:
$7–8.
Потім:
$9–10.
У дуже сильному Q4:
$11–12.
Bullish year-end zone:
$8–12.
Повернення до $15–20 до кінця року можливе лише в екстремальному altcoin euphoria scenario і не є моїм базовим прогнозом.
🔴 Ведмежий сценарій — 25%
Для NEAR bearish probability я залишаю досить високою через уже здійснений вертикальний рух.
Тригери:
BTC різко коригується;Intents volume слабшає;buybacks не встигають за valuation;inflation залишається високою;AI trade втрачає momentum;NEAR втрачає $4.
Тоді:
$3,2–3,5
стає першою великою ціллю.
Пробій цієї області:
$2,5–2,8.
У сильному deleveraging:
$2,0–2,3.
Bearish year-end zone:
$2,3–3,5.
Чому я не ставлю повернення до $20 у базовий сценарій
Тому що потрібно відрізняти:
price recovery
від:
valuation recovery.
ATH $20,44 був сформований на значно меншій supply.
Сьогодні NEAR має більшу token supply і більшу market cap уже при нижчій ціні.
Тому повернення до старого номінального ATH означатиме набагато більшу економічну valuation мережі, ніж у 2022 році.
Це можливо.
Але для цього Intents та AI повинні стати:
великою реальною економікою,
а не просто перспективною технологією.
Що я буду відстежувати до кінця року
$6
Головний breakout.
$4
Головна підтримка поточного re-rating.
$3,2–3,5
Межа між нормальною корекцією та серйозним ослабленням структури.
NEAR Intents Volume
Зараз близько:
$4,5 млрд за 30 днів.
Якщо ця цифра продовжує рости — bullish thesis підтверджується.
Intents Revenue
Зараз:
близько $1,6 млн за 30 днів.
Buybacks
Це найпряміший місток між ecosystem growth і NEAR token.
Inflation
Чи перейде NEAR від 5% legacy model до значно нижчого issuance.
AI agents
Не кількість анонсів.
А:
кількість реальних economic transactions.
Мій прогноз NEAR до 31 грудня 2026 року
Поточна зона:
$5,0–5,2
Перший опір:
$5,5–5,8
Головний breakout:
$6
Наступна ціль:
$6,8–7,2
Сильний опір:
$8
Bullish extension:
$9–10
Дуже сильний Q4:
$11–12
Перша підтримка:
$4,6–4,8
Головна підтримка:
$4,0–4,2
Структурна підтримка:
$3,2–3,5
Bearish breakdown:
нижче $3.
Підсумок
NEAR у 2026 році вперше за довгий час має не тільки:
сильний narrative,
а й:
вимірювану економічну активність.
Це головна відмінність нинішнього rally від багатьох попередніх.
NEAR Intents уже обробляє приблизно:
$4,5 млрд volume за 30 днів,
має близько:
$250 млн TVL
і генерує приблизно:
$1,6 млн monthly protocol revenue.
З лютого цей revenue уже використовується для:
buyback NEAR.
Тобто вперше формується зрозумілий ланцюг:
usage → fees → revenue → token demand.
Одночасно сама технологічна теза стала сильнішою.
NEAR більше не намагається бути просто:
«швидшим Ethereum».
Він будує:
cross-chain execution layer
через Intents і Chain Signatures
та:
infrastructure for autonomous AI agents.
Офіційний roadmap 2026 прямо об'єднує ці два напрями в концепцію:
Agentic Economy.
Але ризик також величезний.
NEAR уже зріс приблизно на:
+150% лише у вересні
і більш ніж:
+200% з початку року.
Історія токена чітко показує, що після великих переоцінювань NEAR здатний не просто коригуватися на 10%.
Він уже переживав:
-91,7% у 2022
і:
-71,4% у 2025.
Тому головне питання тепер не:
«Чи перспективний NEAR?»
На технологічному рівні відповідь виглядає значно сильнішою, ніж рік тому.
Головне питання:
чи зростатиме реальний дохід NEAR достатньо швидко, щоб наздогнати valuation, яку ринок уже почав закладати в токен?
Мій базовий сценарій до кінця 2026 року:
$5,5–6,8.
Бичачий:
$8–12.
Ведмежий:
$2,3–3,5.
А ключовий рівень:
$6.
Якщо NEAR після вертикального вересня проходить $6, а Intents volume, revenue і buybacks продовжують встановлювати нові максимуми, це буде сильним підтвердженням:
ринок переоцінює не просто AI-наратив, а вже працюючу фінансову інфраструктуру.
Якщо ж ціна втрачає $4 одночасно зі сповільненням Intents growth, нинішній рух може виявитися ще одним випадком, коли:
narrative випередив economics.
І головний висновок з усієї історії NEAR такий:
NEAR найкраще почувається тоді, коли новий технологічний narrative збігається з глобальним risk-on. Але вперше у 2026 році до цього додається третій компонент — реальний механізм value accrual через revenue та buybacks.
Саме це робить нинішній цикл фундаментально цікавішим за попередні.
І саме це потрібно перевіряти щомісяця до кінця року.
Не фінансова рекомендація. Прогноз є сценарним аналізом історичних місячних котирувань NEAR, поточної активності NEAR Intents, tokenomics, buyback-механіки та загального стану крипторинку. Після настільки сильного вересневого руху волатильність NEAR може залишатися дуже високою.
#NEAR #NEARProtocol #NEARAnalysis #CryptoAnalysis #BinanceSquare
NEAR до кінця 2026 року: що показує вся місячна історія NEAR і чи виправданий новий AI та Intents
NEAR входить у фінальну частину 2026 року після одного з найсильніших переоцінювань за всю свою історію.
Станом на 27 вересня NEAR торгується приблизно біля:
$5,0–5,2.
А ще на початку вересня токен коштував близько:
$1,93.
Тобто лише за неповний місяць NEAR зріс приблизно на:
+150%.
З початку 2026 року результат уже перевищує:
+200%.
Це особливо вражає, якщо згадати, що 2025 рік NEAR завершив падінням приблизно на:
-71%.
Чи означає це початок нового великого циклу?
Чи ринок просто знову розігрує AI-наратив?
І головне:
чи створює реальне використання NEAR достатній попит на сам токен, щоб виправдати подальше зростання?
Щоб відповісти, варто пройти всю історію NEAR від запуску mainnet.
NEAR молодший за Ethereum, але вже пережив кілька повних циклів
Перший етап mainnet NEAR був запущений 22 квітня 2020 року, а в жовтні того ж року мережа стала повністю permissionless та community-governed.
Тому ринкова історія NEAR набагато коротша за BTC або ETH.
Найповніші порівнювані місячні котирування починаються з 2021 року.
І вже цих кількох років достатньо, щоб побачити одну закономірність:
NEAR — надзвичайно high-beta актив.
Коли narrative сильний, токен здатний зростати на 50–100% за місяць.
Коли liquidity зникає, він так само легко втрачає:
70–90% за рік.
2021: перший справжній bull market
2021 рік став першим великим циклом NEAR.
За доступною історією токен почав березень приблизно біля:
$5,36
і завершив рік близько:
$14,62.
Це приблизно:
+173%
за доступну частину року.
Але всередині року рух був набагато сильнішим.
Весна 2021 спочатку виглядала дуже погано
травень:
-39,6%
червень:
-38,0%.
За два місяці NEAR фактично втратив більшу частину вартості.
А потім почалася повна зміна режиму.
Серпень 2021: +121%
Саме серпень став першим великим місяцем NEAR:
+120,9%.
Вересень:
+31%.
Жовтень:
+47%.
А грудень:
+67,8%.
Тобто за кілька місяців токен пройшов шлях від глибокого drawdown до одного з найсильніших L1 rallies.
Чому?
У 2021 році ринок активно шукав:
«наступний Ethereum».
Solana;
Avalanche;
Terra;
NEAR
отримували величезні потоки капіталу.
Головний narrative тоді був масштабування
Ethereum був дорогим.
Gas fees були високими.
А NEAR будував:
sharding.
Ідея була простою:
замість одного blockchain, який виконує все, навантаження можна розподіляти між кількома shards.
Це стало основою Nightshade.
На той момент це був дуже сильний технологічний narrative.
Початок 2022: історичний максимум
На хвилі L1 mania NEAR у січні 2022 року встановив ATH приблизно:
$20,44.
А далі відбулася практично повна зміна ринкового режиму.
2022: -91,7%
За 2022 рік NEAR впав приблизно з:
$15
до:
$1,26.
Річний результат:
-91,7%.
Це одна з найгірших річних динамік серед великих L1 того циклу.
Найгірші місяці 2022 року
травень:
-45%
червень:
-44%
листопад:
-44,5%
грудень:
-27%.
Тобто навіть після величезного падіння навесні ринок продовжував продавати NEAR наприкінці року.
Чому NEAR впав сильніше BTC
Це важливий урок.
У bull market NEAR оцінювали через:
майбутніх користувачів;
майбутні dApps;
майбутній sharding;
майбутню adoption.
Коли глобальна liquidity зникла, ринок різко знизив valuation саме таких:
long-duration crypto assets.
ФРС підвищувала ставки.
Terra зруйнувалася.
Потім прийшов FTX.
А капітал тікав із high-beta altcoins у BTC, stablecoins або взагалі за межі crypto.
Урок 2022 року
Навіть дуже сильна технологія не гарантує сильного токена, якщо:
попиту на ризик немає.
Це буде важливо і для прогнозу 2026 року.
2023: NEAR воскресає
2023 рік став повною протилежністю.
NEAR відкрив рік приблизно біля:
$1,28
і завершив близько:
$3,65.
Результат:
+186%.
Але цікавіше те, як саме сформувався цей результат.
Січень 2023: +86%
Після повної капітуляції 2022 року NEAR одразу дав:
+86%.
А потім майже весь рік знову слабшав.
Лютий–вересень 2023
Майже всі ці місяці були негативними.
NEAR поступово опустився приблизно до:
$1,13.
І лише в Q4 структура різко змінилася.
Q4 2023: +222%
жовтень:
+17,7%
листопад:
+41,1%
грудень:
+94,2%.
Сумарно Q4 дав приблизно:
+222%.
Це один із найважливіших історичних прикладів для сьогоднішнього NEAR.
Токен може кілька кварталів бути практично забутим, а потім за два-три місяці повністю змінити valuation regime.
2024: AI входить у narrative NEAR
2024 рік став роком другого великого переосмислення проєкту.
NEAR уже позиціонував себе не просто як:
швидкий L1.
Головною тезою стала:
chain abstraction.
А потім до неї додався:
user-owned AI.
NEAR пояснював chain abstraction просто:
користувачеві не повинно бути важливо, на якому blockchain знаходиться його актив.
Система повинна сама виконувати:
bridging;
routing;
signing;
settlement.
У 2024 році Chain Signatures вийшли в mainnet, дозволивши NEAR smart contracts підписувати транзакції інших blockchain, а в листопаді з'явилися NEAR Intents.
Ціна у 2024 році теж була екстремальною
лютий:
+36,7%
березень:
+87,9%
травень:
+17,6%
але потім:
червень:
-26,7%
серпень:
-19,1%.
У листопаді:
+72,7%.
А у грудні:
-29,8%.
За весь рік NEAR зріс приблизно:
+30%.
Це дуже характерна поведінка:
сильний narrative, але нестабільна token demand.
2025: найважливіший негативний урок
Здавалося б, у NEAR уже були:
AI;
Intents;
Chain Signatures;
sharding;
великий ecosystem narrative.
Але 2025 рік завершився:
-71,4%.
Практично весь рік був слабким.
січень:
-6%
лютий:
-33,6%
березень:
-17,9%
червень:
-12,3%
жовтень:
-20,2%
листопад:
-14,7%
грудень:
-15,1%.
Чому AI narrative тоді не врятував NEAR?
Тому що narrative сам по собі має обмежену цінність.
Ринок почав ставити набагато складніше питання:
як AI, Intents та chain abstraction створюють попит саме на NEAR token?
Це дуже схоже на проблему Ethereum L2.
Продукт може бути чудовим.
Користувачів може ставати більше.
Але:
де token value accrual?
У 2025 році відповідь ще не була достатньо переконливою.
І саме тут 2026 рік став принципово іншим
Перші місяці виглядали дуже слабко.
січень:
-20,4%
лютий:
-3,3%
березень:
+1,1%
квітень:
+9,1%.
Потім:
травень:
+78,9%.
Червень:
-23,3%.
Липень:
-6,8%.
Серпень:
+15,1%.
І нарешті вересень:
приблизно +150% на поточний момент.
Тобто приблизно за вісім місяців NEAR перейшов від:
$1,20
до:
$5+.
Але цього разу за rally є реальні цифри
Ось що робить 2026 рік значно цікавішим за попередні AI-rallies.
NEAR Intents зараз уже не просто roadmap concept.
За останні 30 днів система обробила приблизно:
$4,47 млрд DEX volume.
TVL NEAR Intents становить близько:
$250 млн.
30-денні fees:
$6,64 млн.
А protocol revenue:
близько $1,59 млн.
Це вже продукт із реальною економічною активністю.
І найважливіша зміна: NEAR тепер має buyback
З 23 лютого 2026 року captured revenue NEAR Intents використовується для:
купівлі NEAR на відкритому ринку.
За даними DefiLlama, cumulative holder revenue / buybacks уже наблизилися до:
$4,9 млн.
Лише за останні 30 днів:
приблизно $1,59 млн.
Це дуже важлива зміна.
Бо вперше відповідь на питання:
«Як Intents створює value для NEAR?»
стає набагато конкретнішою.
Activity → revenue → buyback
Механізм тепер приблизно такий:
користувач робить cross-chain swap →
Intents отримує fees →
частина залишається protocol revenue →
revenue використовується для купівлі NEAR.
Це вже:
прямий канал value accrual.
Він поки значно менший, ніж buyback engine Hyperliquid.
Але він існує.
І росте.
NEAR Intents росте дуже швидко
Офіційний roadmap NEAR повідомляє, що Intent volume зріс приблизно:
у 24,7 раза рік до року.
А поточна інфраструктура Chain Abstraction охоплює:
31 blockchain
і понад:
100 активів,
із типовим settlement близько 30 секунд.
Тобто продуктова теза вже значно ширша за:
«ще один Ethereum competitor».
Насправді NEAR більше не хоче конкурувати лише як L1
Це одна з найважливіших змін investment thesis.
У 2021 році питання було:
NEAR чи Ethereum?
Сьогодні NEAR намагається стати:
execution layer між різними blockchain.
Користувач може мати:
BTC;
ETH;
SOL;
ZEC;
stablecoins
і виконувати операцію через NEAR Intents, не думаючи про bridge або конкретний routing.
Chain Signatures — фундамент цієї моделі
Chain Signatures дозволяють NEAR accounts і smart contracts підписувати транзакції в інших мережах.
Зараз NEAR заявляє про підтримку ключових ecosystem, включно із:
Bitcoin;
Ethereum;
Solana;
TON;
Stellar;
Aptos;
Sui
та іншими.
Тобто NEAR намагається зробити blockchain сам по собі:
невидимим для користувача.
І тут AI thesis починає виглядати логічніше
Людина ще може:
вибрати bridge;
перевірити network;
перемкнути wallet;
оцінити gas;
вибрати DEX.
AI agent цього робити не повинен.
Agent повинен отримати команду:
«Поміняй $5 000 USDC на BTC за найкращою ціною».
І сам:
знайти liquidity;
вибрати chain;
підписати;
settle.
Саме для такого світу NEAR будує:
Intents + Chain Signatures + AI.
Roadmap 2026 прямо називає це Agentic Economy
NEAR зараз об'єднує два напрями:
Cross-chain financial infrastructure
і:
autonomous AI agents.
Офіційний roadmap описує майбутню систему, де AI agents можуть володіти активами та здійснювати економічні операції між різними мережами.
Це сильний narrative.
Але важливо:
narrative ще має довести масштаб попиту.
Nightshade 3.0 теж змінює технологічну картину
NEAR зараз заявляє:
block time:
близько 600 мс
finality:
близько 1,2 секунди
shards:
9.
Nightshade 3.0 розвиває dynamic sharding та відокремлює consensus від execution.
Окремо з'явився:
Private Shard
для confidential execution.
Це важливо саме для AI agents і financial strategies, де користувач не хоче публічно показувати:
orders;
positions;
routing;
credentials.
Але тепер головна проблема NEAR — tokenomics
І тут ситуація складніша.
Історично максимальна інфляція NEAR була:
5% на рік.
Передбачалося, що transaction fee burn частково компенсуватиме emissions.
Але фактичний burn довго залишався дуже малим.
За оцінкою governance proposal 2025 року, реальна net inflation була приблизно:
4,9%.
Тобто майже вся емісія потрапляла у supply.
Це була серйозна проблема для токена
При 5% emissions:
за рік створюються десятки мільйонів нових NEAR.
Якщо попит не росте такими самими темпами:
holders розмиваються.
Саме тому ecosystem почав активно обговорювати зниження inflation.
Одна з ключових пропозицій передбачала скорочення максимуму:
5% → 2,5%.
У 2026 дискусія пішла ще далі
У вересні була запропонована модель поступового переходу:
від emission-funded security до revenue-funded security.
Логіка:
protocol revenue починає підтримувати validator economics →
у міру зростання реального доходу можна скорочувати issuance →
holders отримують менше dilution.
Це, на мою думку, одна з найважливіших фундаментальних тем NEAR на найближчі роки.
Є й друга зміна — fee burn
Історично частина gas fees поверталася developers як rebate.
У 2026 році governance обговорює відмову від 30% developer rebate, щоб:
100% execution fees направляти у protocol burn.
Тобто economic model поступово рухається:
від:
inflation + subsidies
до:
revenue + buybacks + burn.
Якщо це реалізується повністю, investment case NEAR стане набагато сильнішим.
Але поки buyback малий у порівнянні з market cap
Це важливо не приховувати.
Поточна market cap NEAR становить приблизно:
$6,5 млрд.
А cumulative Intents buybacks — лише кілька мільйонів доларів.
Тобто сьогодні вони:
ще не можуть самостійно пояснити +150% за вересень.
Рух ціни значною мірою залишається:
narrative-driven;
momentum-driven;
liquidity-driven.
Саме тут є головний ризик
Ринок може правильно оцінювати:
майбутній NEAR.
Але платити за нього:
вже сьогодні.
Це класична проблема high-growth assets.
Якщо Intents volume продовжить зростати у 20–25 разів щороку:
поточна valuation може виглядати розумною.
Якщо growth різко сповільниться:
ринок швидко стисне multiple.
Історія NEAR показує, що таке вже траплялося
2021:
технологічний оптимізм.
2022:
-91,7%.
2024:
AI/chain abstraction excitement.
2025:
-71,4%.
Тому NEAR особливо небезпечно купувати лише за narrative.
Потрібно перевіряти:
usage.
І зараз usage справді є
Останні 30 днів NEAR Intents:
volume:
$4,47 млрд
TVL:
близько $250 млн
fees:
$6,64 млн
revenue:
$1,59 млн.
Для мене саме ці чотири цифри зараз значно важливіші за кількість AI-партнерств у пресрелізах.
Що говорить вся місячна історія
У NEAR дуже мало стабільної сезонності.
Наприклад, середній результат грудня виглядає позитивно.
Але це через:
грудень 2021:
+67,8%
грудень 2023:
+94,2%.
Водночас:
грудень 2022:
-27%
грудень 2024:
-29,8%
грудень 2025:
-15,1%.
Отже:
«NEAR добре росте наприкінці року» — погана стратегія.
Q4 може бути або величезним rally, або величезним падінням
Історичні Q4:
2021:
+111%
2022:
-64,7%
2023:
+222%
2024:
-7,3%
2025:
-42,4%.
Це дуже яскраво показує природу NEAR:
він торгує режим, а не сезон.
2026 уже став аномальним роком
Q1:
-21,5%.
Q2:
+49,8%.
Q3 на поточний момент:
понад +140%.
Тобто буквально за два квартали ринок повністю змінив думку про актив.
На який історичний період найбільше схожа осінь 2026?
Не на 2022.
Там fundamentals і liquidity погіршувалися одночасно.
Не на 2025.
Тоді narrative існував, але token value accrual був слабким.
Найближча аналогія:
кінець 2023 + початок 2024.
Тоді ринок теж почав агресивно переоцінювати нову thesis.
Але 2026 має одну принципову перевагу:
Intents тепер реально генерує volume, revenue та buybacks.
Саме цього не вистачало раніше.
Поточна valuation
NEAR зараз коштує приблизно:
$5,0–5,2.
Market cap:
близько $6,5 млрд.
ATH:
$20,44.
Тобто навіть після вересневого rally токен усе ще приблизно:
на 75% нижче ATH.
Але це не означає автоматично, що він дешевий.
Чому порівнювати лише з ATH небезпечно
Після 2022 року supply NEAR суттєво збільшилася через emissions.
Тому:
«колись NEAR був $20, значить $20 легко повернеться»
неправильна логіка.
Потрібно дивитися:
market cap + supply + revenue + usage.
Ціна одного токена без урахування dilution мало що говорить про valuation.
Що означає NEAR по $7?
Від поточних ~$5,2:
приблизно +35%.
Це вже повернення до сильних рівнів 2024 року.
За умови продовження Intents growth — цілком реалістичний сценарій.
$10
Це майже:
+90%
від поточної ціни.
Market cap за близької до поточної supply може перевищити:
$12 млрд.
Тоді ринок уже фактично оцінюватиме NEAR як одного з основних large-cap infrastructure tokens.
$15
Це приблизно:
+190%.
І тут потрібен уже не просто AI narrative.
Потрібні:
подальший exponential Intents growth;сильний crypto bull market;кращі tokenomics;стабільний buyback;підтверджений AI-agent adoption.
Повернення до ATH $20+
Це вимагало б:
майже 4x
від поточного рівня.
Можливо у великому циклі.
Але не є моїм базовим сценарієм на останні три місяці 2026 року.
Технічна структура після +150% за місяць
Це найнебезпечніша частина.
Коли актив зростає:
$1,93 → $5+
за один місяць,
нормальна 20–30% корекція вже не є bearish сама по собі.
Трейдеру потрібно психологічно бути готовим до дуже широких діапазонів.
Перший опір
Після поточного руху найближча важлива область:
$5,5–5,8.
Саме тут ринок має показати, чи залишився покупець після вертикального вересня.
Головний психологічний рівень
$6.
Закріплення вище нього означатиме, що ринок прийняв нову valuation zone.
Наступні цілі
Після $6:
$6,8–7,2.
Далі:
$8.
І вже потім:
$9,5–10.
Перша підтримка
$4,6–4,8.
Після такого rally короткострокові pullbacks сюди абсолютно нормальні.
Головна підтримка
$4,0–4,2.
Це вже приблизно 20–25% нижче поточної ціни.
Але для NEAR це ще не обов'язково означало б злам bullish structure.
Найважливіша структурна зона
$3,2–3,5.
Повернення сюди означало б, що значна частина вересневого breakout стерта.
Тоді потрібно було б перевіряти:
чи продовжуються Intents volumes;
чи є buybacks;
чи не був rally переважно speculative.
Нижче $3
Це вже серйозний warning.
Тоді ринок фактично повертається в старий valuation regime.
Наступна зона:
$2,3–2,5.
Що може продовжити rally
1. NEAR Intents продовжує зростати
Це головний fundamental KPI.
Не followers.
Не AI headlines.
А:
реальний routed volume.
2. Buyback прискорюється
Сьогодні він уже існує.
Якщо monthly revenue перейде з:
$1–2 млн
до:
$5 млн+,
token value accrual стане значно помітнішим.
3. Inflation реально скорочується
Це може стати одним із найбільших catalysts.
Якщо NEAR одночасно:
скорочує issuance;
збільшує buybacks;
збільшує burn,
supply dynamics можуть фундаментально змінитися.
4. AI agents переходять від demo до економічної активності
Найкращий bullish сценарій:
AI agent не просто «працює на NEAR».
Він:
платить fees.
Саме це перетворює AI narrative на token economics.
5. Загальний crypto market залишається risk-on
NEAR — high-beta asset.
Якщо BTC повертається до $90–100K, а ETH проходить $3K:
NEAR отримує значно більше простору для expansion.
Що може зламати rally
1. Intents growth сповільнюється
Після 24x YoY expectation bar уже дуже високий.
2. Buyback залишається занадто малим
Кілька мільйонів доларів проти market cap понад $6 млрд — поки що невелика сила.
3. Inflation залишається високою
Якщо emissions продовжують значно перевищувати burn + buybacks:
holders усе ще отримують dilution.
4. AI narrative охолоджується
NEAR зараз отримує значний premium саме за Agentic Economy thesis.
Narrative compression може бути дуже швидким.
5. Bitcoin переходить у risk-off
Історія NEAR показує, що в bear market він падає значно швидше BTC.
2022:
-91,7%.
2025:
-71,4%.
Це не можна ігнорувати.
Прогноз NEAR до кінця 2026 року
Після +150% за вересень я б не використовував вузький діапазон.
NEAR історично легко рухається на:
30–50%
за місяць.
Я бачу три основні сценарії.
🟡 Базовий сценарій — 45%
Вересневий impulse переходить у консолідацію.
NEAR коригується, але утримує:
$4,0–4,2.
Intents volume залишається сильним.
Buybacks продовжуються.
Bitcoin залишається стабільним.
Після консолідації NEAR знову тестує:
$6–7.
Базовий діапазон до кінця року:
$4,0–7,5.
Найімовірніша зона 31 грудня:
$5,5–6,8.
Тобто базовий сценарій не передбачає ще одного +150% місяця.
Він передбачає:
утримання більшої частини нового valuation.
🟢 Бичачий сценарій — 30%
Для цього потрібно:
BTC іде до $90–100K+;Intents volume продовжує прискорюватися;monthly revenue росте;buybacks стають значно більшими;inflation reforms рухаються вперед;AI-agent narrative отримує реальне використання;NEAR проходить $6.
Тоді:
$6
стає підтримкою.
Наступна зона:
$7–8.
Потім:
$9–10.
У дуже сильному Q4:
$11–12.
Bullish year-end zone:
$8–12.
Повернення до $15–20 до кінця року можливе лише в екстремальному altcoin euphoria scenario і не є моїм базовим прогнозом.
🔴 Ведмежий сценарій — 25%
Для NEAR bearish probability я залишаю досить високою через уже здійснений вертикальний рух.
Тригери:
BTC різко коригується;Intents volume слабшає;buybacks не встигають за valuation;inflation залишається високою;AI trade втрачає momentum;NEAR втрачає $4.
Тоді:
$3,2–3,5
стає першою великою ціллю.
Пробій цієї області:
$2,5–2,8.
У сильному deleveraging:
$2,0–2,3.
Bearish year-end zone:
$2,3–3,5.
Чому я не ставлю повернення до $20 у базовий сценарій
Тому що потрібно відрізняти:
price recovery
від:
valuation recovery.
ATH $20,44 був сформований на значно меншій supply.
Сьогодні NEAR має більшу token supply і більшу market cap уже при нижчій ціні.
Тому повернення до старого номінального ATH означатиме набагато більшу економічну valuation мережі, ніж у 2022 році.
Це можливо.
Але для цього Intents та AI повинні стати:
великою реальною економікою,
а не просто перспективною технологією.
Що я буду відстежувати до кінця року
$6
Головний breakout.
$4
Головна підтримка поточного re-rating.
$3,2–3,5
Межа між нормальною корекцією та серйозним ослабленням структури.
NEAR Intents Volume
Зараз близько:
$4,5 млрд за 30 днів.
Якщо ця цифра продовжує рости — bullish thesis підтверджується.
Intents Revenue
Зараз:
близько $1,6 млн за 30 днів.
Buybacks
Це найпряміший місток між ecosystem growth і NEAR token.
Inflation
Чи перейде NEAR від 5% legacy model до значно нижчого issuance.
AI agents
Не кількість анонсів.
А:
кількість реальних economic transactions.
Мій прогноз NEAR до 31 грудня 2026 року
Поточна зона:
$5,0–5,2
Перший опір:
$5,5–5,8
Головний breakout:
$6
Наступна ціль:
$6,8–7,2
Сильний опір:
$8
Bullish extension:
$9–10
Дуже сильний Q4:
$11–12
Перша підтримка:
$4,6–4,8
Головна підтримка:
$4,0–4,2
Структурна підтримка:
$3,2–3,5
Bearish breakdown:
нижче $3.
Підсумок
NEAR у 2026 році вперше за довгий час має не тільки:
сильний narrative,
а й:
вимірювану економічну активність.
Це головна відмінність нинішнього rally від багатьох попередніх.
NEAR Intents уже обробляє приблизно:
$4,5 млрд volume за 30 днів,
має близько:
$250 млн TVL
і генерує приблизно:
$1,6 млн monthly protocol revenue.
З лютого цей revenue уже використовується для:
buyback NEAR.
Тобто вперше формується зрозумілий ланцюг:
usage → fees → revenue → token demand.
Одночасно сама технологічна теза стала сильнішою.
NEAR більше не намагається бути просто:
«швидшим Ethereum».
Він будує:
cross-chain execution layer
через Intents і Chain Signatures
та:
infrastructure for autonomous AI agents.
Офіційний roadmap 2026 прямо об'єднує ці два напрями в концепцію:
Agentic Economy.
Але ризик також величезний.
NEAR уже зріс приблизно на:
+150% лише у вересні
і більш ніж:
+200% з початку року.
Історія токена чітко показує, що після великих переоцінювань NEAR здатний не просто коригуватися на 10%.
Він уже переживав:
-91,7% у 2022
і:
-71,4% у 2025.
Тому головне питання тепер не:
«Чи перспективний NEAR?»
На технологічному рівні відповідь виглядає значно сильнішою, ніж рік тому.
Головне питання:
чи зростатиме реальний дохід NEAR достатньо швидко, щоб наздогнати valuation, яку ринок уже почав закладати в токен?
Мій базовий сценарій до кінця 2026 року:
$5,5–6,8.
Бичачий:
$8–12.
Ведмежий:
$2,3–3,5.
А ключовий рівень:
$6.
Якщо NEAR після вертикального вересня проходить $6, а Intents volume, revenue і buybacks продовжують встановлювати нові максимуми, це буде сильним підтвердженням:
ринок переоцінює не просто AI-наратив, а вже працюючу фінансову інфраструктуру.
Якщо ж ціна втрачає $4 одночасно зі сповільненням Intents growth, нинішній рух може виявитися ще одним випадком, коли:
narrative випередив economics.
І головний висновок з усієї історії NEAR такий:
NEAR найкраще почувається тоді, коли новий технологічний narrative збігається з глобальним risk-on. Але вперше у 2026 році до цього додається третій компонент — реальний механізм value accrual через revenue та buybacks.
Саме це робить нинішній цикл фундаментально цікавішим за попередні.
І саме це потрібно перевіряти щомісяця до кінця року.
Не фінансова рекомендація. Прогноз є сценарним аналізом історичних місячних котирувань NEAR, поточної активності NEAR Intents, tokenomics, buyback-механіки та загального стану крипторинку. Після настільки сильного вересневого руху волатильність NEAR може залишатися дуже високою.
#NEAR #NEARProtocol #NEARAnalysis #CryptoAnalysis #BinanceSquare
2
1.7k
·
--
Article
Чому номінал Trial Fund не стає вашим активомSimple Earn Trial Fund Voucher легко помилково сприйняти як токени на рахунку. Насправді номінал ваучера використовується лише як база для розрахунку винагороди. Його не можна вивести, переказати іншій людині або отримати у Spot Wallet після завершення строку.
Після активації ваучер створює позицію Locked Product. Кінцевою винагородою є лише APR rewards, які надходять у Spot Wallet щодня протягом строку ваучера. Нарахування починається з наступного дня о 00:00 UTC, а перша виплата очікується ще через день у вказаному Binance часовому вікні.
Достроково завершити активований Trial Fund не можна. Якщо ваучер номінований у BNB, його розрахунковий номінал також не дає права на Launchpool, HODLer Airdrops або Megadrop. Для таких програм Binance окремо вказує власні BNB активи у відповідних Simple Earn продуктах.
Що перевірити до активації:
дату завершення дії самого ваучера;
токен, номінал, APR і строк позиції;
дозволений продукт та графік розподілу винагород;
регіональну доступність Rewards Hub і чинні Product Rules.
Trial Fund - це тимчасова розрахункова база, а не подарований капітал. Така різниця змінює очікування від балансу і ліквідності.
#CreateWithBinance #BinanceEarn #SimpleEarn #TrialFund #ФінансоваГрамотність
Чому номінал Trial Fund не стає вашим активом
Simple Earn Trial Fund Voucher легко помилково сприйняти як токени на рахунку. Насправді номінал ваучера використовується лише як база для розрахунку винагороди. Його не можна вивести, переказати іншій людині або отримати у Spot Wallet після завершення строку.
Після активації ваучер створює позицію Locked Product. Кінцевою винагородою є лише APR rewards, які надходять у Spot Wallet щодня протягом строку ваучера. Нарахування починається з наступного дня о 00:00 UTC, а перша виплата очікується ще через день у вказаному Binance часовому вікні.
Достроково завершити активований Trial Fund не можна. Якщо ваучер номінований у BNB, його розрахунковий номінал також не дає права на Launchpool, HODLer Airdrops або Megadrop. Для таких програм Binance окремо вказує власні BNB активи у відповідних Simple Earn продуктах.
Що перевірити до активації:
дату завершення дії самого ваучера;
токен, номінал, APR і строк позиції;
дозволений продукт та графік розподілу винагород;
регіональну доступність Rewards Hub і чинні Product Rules.
Trial Fund - це тимчасова розрахункова база, а не подарований капітал. Така різниця змінює очікування від балансу і ліквідності.
#CreateWithBinance #BinanceEarn #SimpleEarn #TrialFund #ФінансоваГрамотність
1
41
·
--
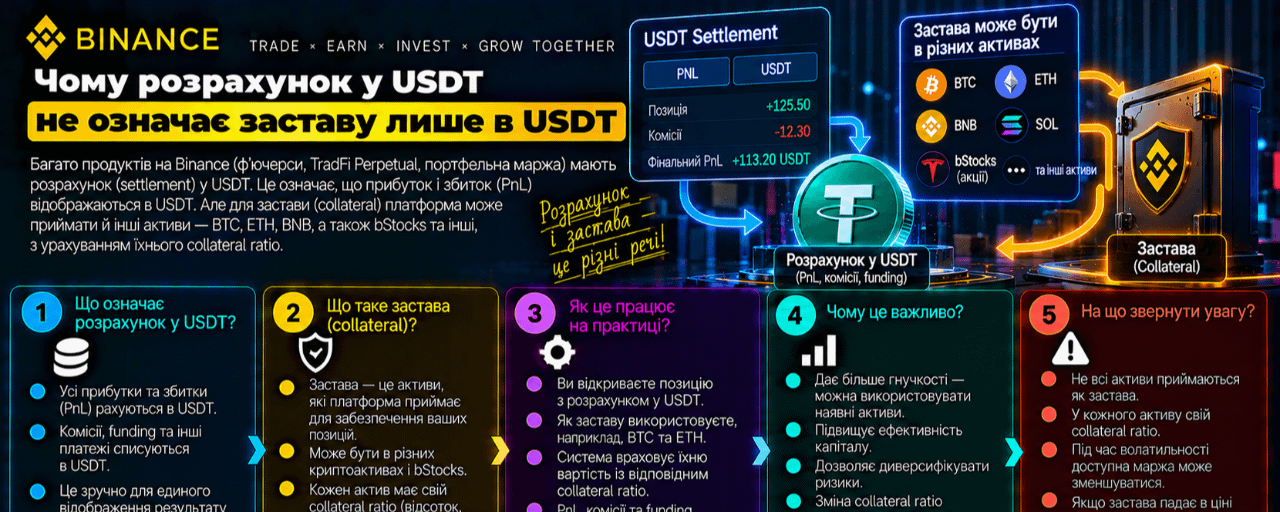
Article
Чому розрахунок у USDT не означає заставу лише в USDTTradFi Perpetuals у Binance номіновані та розраховуються в USDT. Але settlement asset і collateral asset - не одне й те саме. Якщо специфікація контракту підтримує Multi-Assets Mode, користувач може забезпечувати USDⓈ-M позиції кількома дозволеними активами, а маржа працює лише в Cross Mode.
Прибуток або збиток USDT контракту все одно виникає в USDT. Тому в гаманці може з’явитися негативний USDT баланс, навіть коли загальна вартість інших заставних активів позитивна. За певних умов система запускає Auto-Exchange: пропорційно конвертує позитивні баланси за ринковою ціною, щоб покрити дефіцит.
Auto-Exchange не має окремої комісії, але до активів застосовуються haircut rates. Через це вартість конвертованої застави може бути більшою за номінал дефіциту. Тригер також залежить від порогів балансу, ліквідації або LTV, коли немає відкритих позицій і ордерів. Binance може змінювати пороги для контролю ризику.
Практична перевірка перед позицією:
чи підтримує саме цей контракт Multi-Assets Mode;
які активи враховуються як застава і з яким collateral ratio;
чи є від’ємний баланс у валюті розрахунку;
який поточний Auto-Exchange threshold і haircut для ваших активів.
Спільна маржа підвищує гнучкість, але додає ризик автоматичної конвертації. Баланс портфеля треба читати за валютами, а не лише за загальною сумою.
#CreateWithBinance #ShareMyTradFi #TradFi #MultiAssets #УправлінняРизиком
Чому розрахунок у USDT не означає заставу лише в USDT
TradFi Perpetuals у Binance номіновані та розраховуються в USDT. Але settlement asset і collateral asset - не одне й те саме. Якщо специфікація контракту підтримує Multi-Assets Mode, користувач може забезпечувати USDⓈ-M позиції кількома дозволеними активами, а маржа працює лише в Cross Mode.
Прибуток або збиток USDT контракту все одно виникає в USDT. Тому в гаманці може з’явитися негативний USDT баланс, навіть коли загальна вартість інших заставних активів позитивна. За певних умов система запускає Auto-Exchange: пропорційно конвертує позитивні баланси за ринковою ціною, щоб покрити дефіцит.
Auto-Exchange не має окремої комісії, але до активів застосовуються haircut rates. Через це вартість конвертованої застави може бути більшою за номінал дефіциту. Тригер також залежить від порогів балансу, ліквідації або LTV, коли немає відкритих позицій і ордерів. Binance може змінювати пороги для контролю ризику.
Практична перевірка перед позицією:
чи підтримує саме цей контракт Multi-Assets Mode;
які активи враховуються як застава і з яким collateral ratio;
чи є від’ємний баланс у валюті розрахунку;
який поточний Auto-Exchange threshold і haircut для ваших активів.
Спільна маржа підвищує гнучкість, але додає ризик автоматичної конвертації. Баланс портфеля треба читати за валютами, а не лише за загальною сумою.
#CreateWithBinance #ShareMyTradFi #TradFi #MultiAssets #УправлінняРизиком
51
·
--
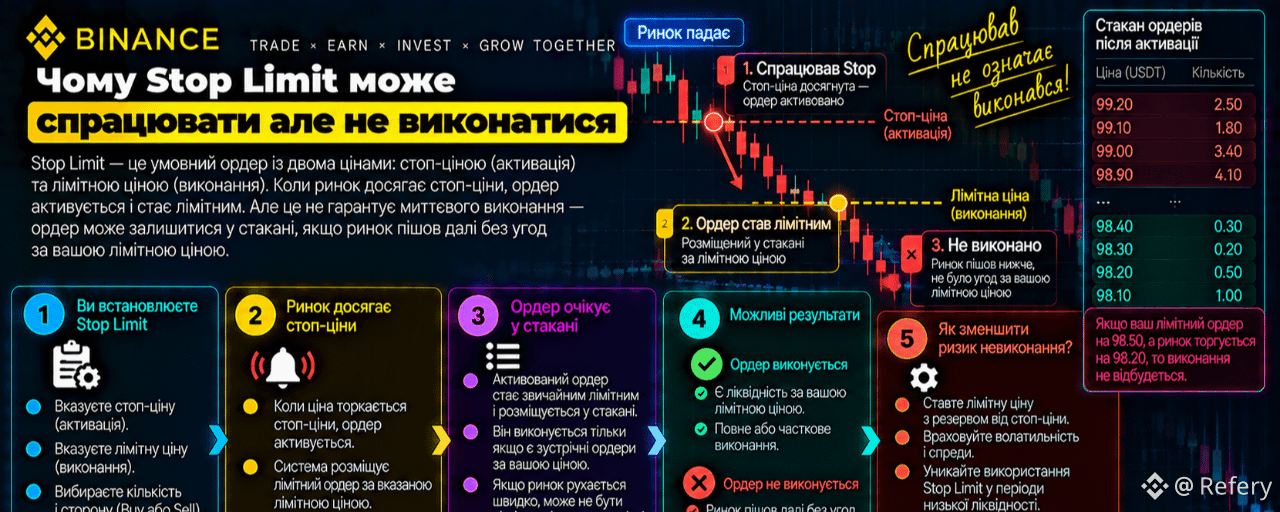
Article
Чому Stop Limit може спрацювати але не виконатисяУ Binance Stock Trading ордер Stop Limit має дві різні ціни. Stop price визначає момент активації. Коли ринок її досягає, система створює звичайний Limit ордер із заданою limit price. Це ще не означає, що угода відбулася.
Причина проста: Limit ордер виконується лише за вказаною ціною або краще. Якщо після активації ринок швидко пройде повз limit price, утворить ціновий розрив або одразу розвернеться, заявка може залишитися відкритою до нового збігу ціни, скасування чи завершення строку дії.
Є ще дві деталі. Stop Limit не підтримує торгівлю в розширені години та заявки на суму в доларах. Для нього доступні DAY і GTC, але дробові акції обмежені DAY. Отже, правильні stop і limit не допоможуть, якщо вибраний формат або сесія не відповідають правилам ордера.
Перед підтвердженням варто перевірити:
яка ціна лише запускає заявку, а яка обмежує виконання;
чи не надто вузький проміжок між stop і limit для волатильного руху;
який строк дії вибрано та коли він закінчиться;
чи статус справді Filled, а не лише Triggered або Open.
Stop Limit контролює найгіршу прийнятну ціну, але не гарантує вихід із позиції. Це захист ціни ціною ризику невиконання.
#CreateWithBinance #ShareMyTradFi #StockTrading #StopLimit #УправлінняРизиком
Чому Stop Limit може спрацювати але не виконатися
У Binance Stock Trading ордер Stop Limit має дві різні ціни. Stop price визначає момент активації. Коли ринок її досягає, система створює звичайний Limit ордер із заданою limit price. Це ще не означає, що угода відбулася.
Причина проста: Limit ордер виконується лише за вказаною ціною або краще. Якщо після активації ринок швидко пройде повз limit price, утворить ціновий розрив або одразу розвернеться, заявка може залишитися відкритою до нового збігу ціни, скасування чи завершення строку дії.
Є ще дві деталі. Stop Limit не підтримує торгівлю в розширені години та заявки на суму в доларах. Для нього доступні DAY і GTC, але дробові акції обмежені DAY. Отже, правильні stop і limit не допоможуть, якщо вибраний формат або сесія не відповідають правилам ордера.
Перед підтвердженням варто перевірити:
яка ціна лише запускає заявку, а яка обмежує виконання;
чи не надто вузький проміжок між stop і limit для волатильного руху;
який строк дії вибрано та коли він закінчиться;
чи статус справді Filled, а не лише Triggered або Open.
Stop Limit контролює найгіршу прийнятну ціну, але не гарантує вихід із позиції. Це захист ціни ціною ризику невиконання.
#CreateWithBinance #ShareMyTradFi #StockTrading #StopLimit #УправлінняРизиком
69
·
--
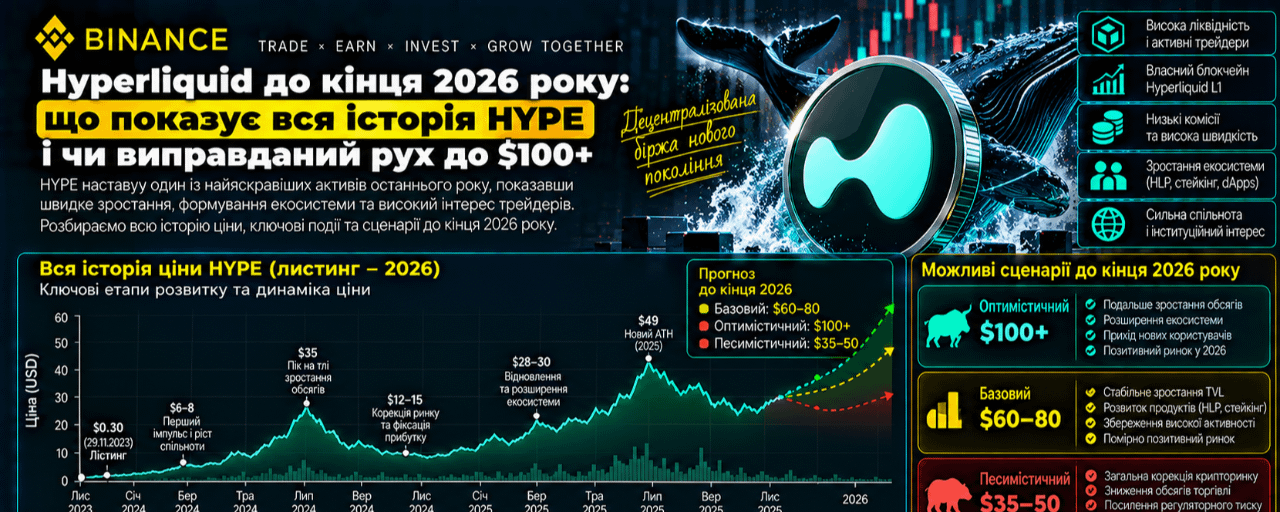
Article
Hyperliquid до кінця 2026 року: що показує вся історія HYPE і чи виправданий рух до $100+HYPE входить у фінальну частину 2026 року практично на історичних максимумах.
Станом на 26 вересня токен торгується приблизно біля:
$91–93.
А 23 вересня HYPE встановив новий ATH приблизно на:
$97,96.
Від мінімуму близько $3,81, зафіксованого 29 листопада 2024 року, токен зріс приблизно у:
24 рази.
Тільки з початку 2026 року HYPE додав близько:
+260%.
Але на відміну від багатьох токенів, де подібне зростання тримається переважно на narrative, у Hyperliquid є дуже сильний фундаментальний аргумент:
платформа реально заробляє сотні мільйонів доларів на торговій активності, а значна частина цих fees автоматично створює попит на HYPE.
Саме тому головне питання зараз звучить не:
«Чи сильний Hyperliquid?»
А:
«Скільки майбутнього успіху Hyperliquid вже закладено в HYPE по $90–100?»
Спочатку важливе уточнення: у HYPE дуже коротка історія
Bitcoin має понад 15 років біржової історії.
Ethereum — понад 11.
Zcash — майже 10.
HYPE почав нормально торгуватися лише:
29 листопада 2024 року.
Тому у нас фактично є:
кінець 2024 року;повний 2025 рік;дев'ять місяців 2026 року.
Цього недостатньо, щоб говорити про надійну сезонність на кшталт:
«листопад для HYPE завжди сильний».
Такої статистичної бази просто немає.
Зате вже можна побачити:
як HYPE поводиться на різних стадіях розвитку самої Hyperliquid.
Genesis HYPE: один із найважливіших запусків токена в DeFi
29 листопада 2024 року Hyperliquid провів genesis event.
Максимальна початкова пропозиція:
1 млрд HYPE.
Приблизно:
31%
було виділено genesis distribution для користувачів.
Ще:
38,8%
зарезервували для майбутніх community rewards та emissions.
Близько:
23,8%
отримали current і future core contributors із lock-up та подальшим vesting.
Для Hyper Foundation:
6%.
Причому проєкт не робив класичної великої алокації приватним VC, централізованим біржам чи market makers.
Це стало одним із найсильніших елементів раннього narrative Hyperliquid:
продукт спочатку створив користувачів і обсяги, а вже потім випустив токен.
Листопад–грудень 2024: перша манія
Після запуску ринок дуже швидко переоцінив HYPE.
У листопаді, залежно від точки відліку, токен стартував приблизно біля $3–6.
До кінця грудня він уже коштував приблизно:
$24.
Грудень 2024 дав близько:
+178–210%.
За неповний 2024 рік HYPE зріс приблизно на:
+590%.
Це була класична фаза:
price discovery.
Ринок уперше намагався оцінити, скільки може коштувати native asset найбільшого on-chain perpetual venue.
2025: перший справжній тест HYPE
Саме 2025 рік набагато цікавіший за launch rally.
Токен уже мав велику капіталізацію.
Airdrop excitement згасав.
Починався нормальний процес:
valuation.
Рік стартував приблизно біля:
$24.
Січень 2025
Приблизно:
+13%.
HYPE піднявся до $27.
Здавалося, launch momentum продовжується.
Лютий
-25%.
Березень
-35%.
Ціна опустилася приблизно до:
$13.
Тобто всього за два місяці HYPE втратив понад половину вартості.
І ось тут з'явився перший дуже важливий урок.
Навіть чудовий продукт не захищає токен від:
valuation compression.
Квітень–червень 2025: фундамент починає перемагати
Квітень:
+54%.
Травень:
+64%.
Червень:
+20%.
Приблизно за три місяці HYPE виріс від району $13 до:
$39.
Чому?
Hyperliquid уже переставав виглядати як черговий DEX.
Платформа стабільно займала домінуюче місце в on-chain perpetual trading.
І ринок почав усвідомлювати:
Hyperliquid має не лише токен — у нього є справжній бізнес-механізм.
Літо 2025: HYPE переходить у нову valuation regime
Липень:
приблизно +3%.
Серпень:
+9%.
Вересень:
+2%.
А ціна піднялася приблизно до:
$44–45.
Потім у 2025 році HYPE досягав приблизно:
$58–62.
Але не зміг утримати ці рівні.
Q4 2025 став першим великим попередженням
Жовтень:
приблизно без змін.
Листопад:
близько -27%.
Грудень:
близько -20%.
До кінця року HYPE повернувся приблизно до:
$25–26.
Тобто токен практично закінчив 2025 рік там само, де його почав.
Річний результат:
лише близько +6–8%.
І це дуже важливий момент.
Hyperliquid у 2025 ставав сильнішим, а HYPE майже не виріс
Це хороший приклад того, що:
product growth ≠ автоматичне зростання token price.
Якщо valuation уже висока, продукт може продовжувати розвиватися, але ринок може вимагати нових доказів.
Саме це сталося наприкінці 2025 року.
І потім почався 2026 рік
Ось тут структура HYPE різко змінилася.
Приблизна місячна динаміка:
січень:
+20%
лютий:
близько 0% / помірна волатильність
березень:
+17%
квітень:
+8–10%
травень:
+75–81%
червень:
близько -10%
липень:
близько -19%
серпень:
+60%
вересень:
приблизно +9–12% на поточний момент.
З початку року:
близько +260–290%.
Це вже зовсім інший market regime.
Травень 2026 — перший великий breakout
Травень став одним із найсильніших місяців в історії HYPE.
Ціна приблизно:
$40 → $72.
Ріст:
понад +75%.
Це вже був не просто bounce після падіння.
Ринок почав переоцінювати саму економічну модель Hyperliquid.
Червень–липень: навіть сильний HYPE може падати на 30%
Після травневого rally:
червень:
приблизно -10%
липень:
приблизно -19%.
HYPE повернувся приблизно до:
$52–53.
Від локального піку це була корекція майже:
-30%.
І фундамент Hyperliquid при цьому нікуди не зник.
Це дуже корисний урок для поточного рівня $90+:
HYPE може втрачати 25–35% навіть усередині сильного bullish trend.
Серпень 2026: друга хвиля переоцінки
У серпні токен зріс приблизно:
$52 → $84.
Тобто:
близько +60%.
У вересні HYPE продовжив рух і 23 вересня встановив ATH близько:
$97,96.
І тут виникає головне питання:
чому HYPE росте настільки сильніше за більшість ринку?
Відповідь №1: Hyperliquid реально заробляє гроші
Це головна відмінність HYPE від величезної кількості crypto tokens.
За даними CoinGecko, з 1 січня до 15 вересня 2026 року Hyperliquid згенерував приблизно:
$429 млн revenue.
У вибірці crypto-native protocols це було перше місце.
На Hyperliquid припадало приблизно:
12,6%
сукупної revenue досліджуваних протоколів.
Тобто valuation HYPE спирається не лише на:
users;
TVL;
narrative.
У нього є:
cash-flow-like economic activity.
Hyperliquid уже обробляє трильйони доларів
За SEC filings компанії, що володіє HYPE як treasury asset, станом на кінець липня 2026 року:
cumulative perpetual volume Hyperliquid:
понад $4,9 трлн
cumulative protocol fees:
понад $1,4 млрд
користувачів:
близько 1,6 млн
trading volume за попередні 30 днів:
понад $195 млрд.
Це вже масштаб, який складно назвати експериментальним DeFi.
І ось тут HYPE має дуже сильну token-value механіку
На багатьох блокчейнах можна поставити питання:
мережа росте, але що отримує токен?
У Hyperliquid відповідь значно пряміша.
Hyperliquid Docs зараз зазначають, що торгові fees спрямовуються на community mechanisms.
Assistance Fund автоматично конвертує відповідні fees у:
HYPE.
А придбані токени:
спалюються.
Тобто:
trading activity →
fees →
HYPE purchases →
burn.
Це одна з найбільш прямолінійних моделей value accrual серед великих crypto tokens.
Скільки HYPE уже викуплено?
Станом на 23 серпня 2026 року Assistance Fund придбав і вилучив із обігу приблизно:
46,7 млн HYPE.
Це близько:
4,7% початкової пропозиції.
Це вже не символічний burn.
Це значний структурний покупець.
У цьому HYPE дуже відрізняється від багатьох L1
Уявімо:
мережа заробляє більше →
Assistance Fund отримує більше ресурсів →
купується більше HYPE →
supply скорочується.
Це створює майже equity-like narrative:
якщо бізнес росте, зростає потенційний buyback pressure.
Саме тому інвестори готові давати HYPE високу valuation.
Але важливо не перебільшувати
HYPE:
не акція Hyperliquid.
Тримач токена не отримує юридичного права на частину прибутку компанії.
Buyback/burn — це protocol mechanism, а не dividend contract.
Тому неправильно просто взяти:
revenue × P/E
і назвати це «справедливою ціною HYPE».
Але економічний зв'язок між:
activity → fees → HYPE demand
набагато сильніший, ніж у більшості governance tokens.
Друга причина росту — Hyperliquid став більшим за просто perp DEX
Початкова теза була простою:
decentralized perpetual exchange.
Але Hyperliquid поступово будує:
HyperCore;spot markets;HyperEVM;native tokens;staking;HIP-3 permissionless perpetual markets;RWA / TradFi derivatives.
HYPE використовується як:
native gas token HyperEVM.
Також:
staking;network security;fee discounts;governance/economic coordination.
Тобто valuation переходить від:
«DEX token»
до:
native asset фінансового blockchain.
Третій catalyst — Binance
24 вересня 2026 року Binance нарешті додала HYPE на spot.
Було відкрито:
HYPE/USDT
HYPE/USDC
HYPE/TRY.
Binance також застосувала до HYPE Seed Tag через підвищену потенційну волатильність нового активу.
Це дуже важливий catalyst.
Hyperliquid зміг стати одним із найбільших токенів ринку:
без Binance spot listing.
Тепер доступ до HYPE отримує ще більша база користувачів.
Binance пішла далі
Одночасно HYPE додали до:
Simple Earn;Convert;VIP Loan;Cross Margin;Isolated Margin;Portfolio Margin.
Тобто HYPE переходить із категорії:
«великий DeFi token»
у категорію:
повноцінного institutional/liquid trading asset.
Це позитивно для ліквідності.
Але є і зворотна сторона.
Binance listing може збільшити не тільки попит
Більша ліквідність означає:
більше покупців.
Але також:
більше short sellers;
margin;
arbitrage;
hedging.
Тому правило:
«Binance listing = ціна обов'язково зросте»
не працює.
Особливо якщо актив уже виріс на:
+260% YTD.
Найбільший ризик HYPE — unlocks
І ось тут bullish story стає складнішою.
Максимальна початкова supply:
1 млрд HYPE.
Але circulating supply значно менша.
За даними SEC filing, у серпні 2026 року circulating supply становила приблизно:
235 млн HYPE.
Core contributors отримали приблизно:
238 млн HYPE
із vesting, що почався після однорічного lock-up і продовжується у 2027–2028 роках.
Тобто ринок одночасно має:
buyback/burn pressure
і
unlock pressure.
Саме боротьба цих двох потоків критично важлива для valuation HYPE.
Найближчий unlock особливо великий
За даними Tokenomics.com, наступна велика подія запланована на:
29 вересня 2026 року.
Близько:
14,2 млн HYPE
можуть потрапити в unlock schedule.
За нинішньою ціною це номінально:
понад $1 млрд.
Це не означає, що весь обсяг буде відразу продано.
Але ринок не може його ігнорувати.
Buybacks проти unlocks — головна формула HYPE
У HYPE зараз є дуже цікава структура.
З одного боку:
Hyperliquid заробляє →
Assistance Fund купує HYPE →
HYPE спалюється.
З іншого:
vesting →
нові токени стають доступними contributors.
Тобто реальний supply pressure можна грубо розглядати так:
unlocks − burns/buybacks.
І саме цей net-flow важливіший за красивий заголовок:
«HYPE дефляційний».
При високих обсягах buyback може поглинати частину unlocks
За 2026 рік revenue Hyperliquid залишається дуже високою.
Assistance Fund уже придбав десятки мільйонів HYPE.
Якщо trading activity продовжить зростати:
organic demand може частково поглинати нову supply.
Але якщо crypto volumes різко падають:
fees падають →
buybacks слабшають →
а vesting продовжується.
І це вже набагато гірша конструкція.
Це робить HYPE дуже циклічним бізнес-токеном
У BTC supply schedule майже не залежить від market activity.
У HYPE:
попит через buybacks залежить від trading activity.
Під час bull market:
більше leverage;
більше trading;
більше fees;
більше HYPE purchases.
У bear market:
менше volume;
менше fees;
менше buyback pressure.
Тобто механіка HYPE:
може посилювати цикл в обидва боки.
Четвертий ризик — конкуренція
Hyperliquid зараз лідер on-chain perpetuals.
Але цей ринок надзвичайно привабливий.
Конкуренти:
Binance;Bybit;OKX;decentralized perp venues;нові high-performance chains;HIP-3 deployers.
І найцікавіше:
CEX починають копіювати DeFi-продукти, а DeFi — CEX UX.
Перевага Hyperliquid не гарантована назавжди.
Найважливіше питання: чи є moat?
На сьогодні Hyperliquid має кілька сильних moat:
Liquidity
трейдер іде туди, де є ліквідність.
Users
market makers ідуть туди, де є traders.
Infrastructure
HyperCore створений спеціально для high-performance trading.
Brand
Hyperliquid уже став майже синонімом on-chain perps.
Token alignment
fees створюють HYPE demand.
Це сильний network effect.
Але він повинен постійно підтримуватися.
П'ятий ризик — valuation
При ціні близько:
$92
і circulating supply близько 235–250 млн HYPE ринкова капіталізація знаходиться приблизно біля:
$20–22 млрд.
Це вже не дешевий експеримент.
HYPE входить у групу найбільших crypto assets.
Що означає $100?
Приблизна circulating market cap:
$23–25 млрд.
Рух від $92:
лише:
+9%.
Тобто $100 уже не виглядає екстремальною ціллю.
Фактично ринок уже майже її протестував.
HYPE по $120
Від $92:
близько +30%.
Market cap може наблизитися до:
$28–30 млрд.
Це можливий сценарій, якщо Hyperliquid продовжить збільшувати fees та volumes.
$150
Від поточного рівня:
приблизно +63%.
Circulating valuation:
орієнтовно:
$35–38 млрд.
Тут Hyperliquid уже повинен підтвердити, що його поточне домінування:
структурне, а не циклічне.
А $200?
Це вже зовсім інша історія.
При поточній circulating supply:
приблизно $47–50 млрд market cap.
А fully diluted valuation буде значно вищою.
Для такого сценарію потрібно, щоб Hyperliquid фактично став:
глобальним on-chain financial exchange layer,
а не лише найбільшим perp DEX.
До кінця 2026 року це не мій базовий сценарій.
Історична місячна структура HYPE
Оскільки історія коротка, сезонність майже нічого не значить.
Але поведінка momentum уже дуже показова.
Найсильніші місяці:
грудень 2024:
близько +180–210%
травень 2026:
близько +75–81%
серпень 2026:
близько +60%.
Найслабші:
березень 2025:
приблизно -35–38%
листопад 2025:
близько -21–27%
грудень 2025:
близько -19%
липень 2026:
близько -19%.
Це показує:
HYPE абсолютно здатний робити ±20–40% без руйнування довгострокового narrative.
Тому після $97 ATH корекція не буде чимось незвичайним
Зараз token приблизно на:
5–7%
нижче ATH.
Після +60% у серпні й нового максимуму у вересні profit-taking абсолютно природний.
І ще важливіше:
29 вересня наближається великий unlock.
Тому останні дні вересня можуть бути особливо волатильними.
Ключові рівні HYPE
Поточна зона:
$90–93.
Перший опір:
$97–100.
Це одночасно:
ATH;
психологічний рівень;
зона price discovery.
Якщо $100 пробито
Наступна область:
$110–115.
Далі:
$120–125.
Саме там я очікував би першу більш серйозну перевірку нового valuation.
Сильна bullish extension
$140–150.
Але для цього потрібні:
сильний crypto market;високі volumes Hyperliquid;стабільні buybacks;нормальне поглинання unlocks;відсутність серйозних security/regulatory shocks.
Перша підтримка
$85–88.
Це найближча зона breakout structure.
Головна підтримка
$76–80.
Саме приблизно звідси почалася фінальна вереснева хвиля до ATH.
Втрата $76–80 буде першим серйозним сигналом, що momentum слабшає.
Наступна зона
$68–72.
Це вже близько до травневих/літніх максимумів.
Корекція до цієї області означала б приблизно:
-25%
від поточної ціни.
Для HYPE це цілком можливо без переходу в повний bear market.
Структурна підтримка
$52–55.
Це район липневих мінімумів і старту серпневого breakout.
Повернення туди означало б:
повне стирання другої хвилі 2026 року.
Тоді bullish thesis довелося б суттєво переглядати.
Що може продовжити rally
1. $100 перетворюється на підтримку
Це буде головний technical signal.
2. Revenue продовжує зростати
Станом на 15 вересня Hyperliquid мав близько:
$429 млн revenue YTD.
Якщо Q4 збереже високий темп, valuation HYPE отримає сильне фундаментальне підтвердження.
3. Trading volume
Для HYPE volume самої платформи — це не просто статистика adoption.
Це:
майбутній fee flow → buyback flow.
4. Binance listing
HYPE тільки 24 вересня отримав spot listing на Binance.
Повний ефект нової ліквідності ще тільки формується.
5. HIP-3 та нові ринки
Якщо Hyperliquid продовжить перетворюватися з crypto-perp venue на:
permissionless global derivatives marketplace,
ринок може почати давати HYPE зовсім інший valuation multiple.
Що може зламати rally
1. Unlock pressure
Це головний short-term risk.
2. Падіння trading volume
Для HYPE це подвійний удар:
ціна падає;
buyback engine слабшає.
3. BTC переходить у risk-off
HYPE залишається high-beta asset.
BTC -10% може легко перетворитися для HYPE на:
-20–30%.
4. Конкуренція
Якщо Hyperliquid почне втрачати market share, premium valuation може швидко скоротитися.
5. Security / operational risk
Для exchange blockchain це критично.
Будь-який великий exploit, oracle failure або проблема liquidation engine може мати непропорційно великий вплив.
Найцікавіша відмінність HYPE від ZEC, ETH і BTC
BTC:
scarcity.
ETH:
network utility + staking + fees.
ZEC:
scarcity + privacy.
HYPE:
trading business + buyback/burn + network utility.
Тому фундамент HYPE набагато ближчий до:
оцінки фінансової платформи.
Саме це робить токен одночасно дуже цікавим і дуже складним для valuation.
Прогноз HYPE до кінця 2026 року
Через коротку історію я б не давав надто вузьких діапазонів.
HYPE здатний пройти 30% в обидва боки досить швидко.
Я бачу три сценарії.
🟡 Базовий сценарій — 45%
Вересневий unlock створює volatility.
HYPE кілька разів тестує:
$80–100.
Buybacks допомагають поглинати частину нової supply.
Hyperliquid зберігає сильні volumes.
Bitcoin залишається нейтрально-позитивним.
Після консолідації HYPE пробує закріпитися вище $100.
Базовий діапазон до кінця року:
$75–120.
Найімовірніша зона 31 грудня:
$95–110.
Тобто мій базовий сценарій:
HYPE утримує більшу частину 2026 re-rating, але темп +60–80% на місяць не продовжується.
🟢 Бичачий сценарій — 30%
Потрібно:
BTC пробиває $90–100K;HYPE проходить $100;Binance liquidity приносить новий spot demand;Hyperliquid revenue і volume залишаються високими;unlocks поглинаються без сильного sell pressure;Assistance Fund продовжує агресивно купувати й спалювати HYPE;HIP-3/TradFi narrative розширюється.
Тоді:
$100
стає підтримкою.
Далі:
$115–125.
Після цього:
$140–150.
У дуже сильному Q4:
$160–175.
Bullish year-end zone:
$125–160.
🔴 Ведмежий сценарій — 25%
Для HYPE я залишаю досить високу bearish probability саме через:
valuation + unlocks + високу beta.
Тригери:
BTC втрачає $80K;trading volumes падають;Assistance Fund buybacks сповільнюються;contributors активно продають unlocked HYPE;Binance listing стає sell-the-news;Hyperliquid втрачає market share.
Тоді перша ціль:
$75–80.
Пробій:
$68–72.
Далі:
$52–55.
У сильному deleveraging:
$40–45.
Bearish year-end zone:
$50–75.
Чому я не ставлю $200 у базовий сценарій
Технічно HYPE здатний туди дійти.
Але valuation має значення.
Від $92 до $200:
приблизно +117%.
Після вже здійсненого:
+260% YTD.
Для цього потрібно не просто продовження bull market.
Потрібен новий фундаментальний re-rating, у якому Hyperliquid оцінюється вже не як найбільший on-chain perp exchange, а як:
один із головних глобальних financial blockchains.
Можливо.
Але поки це upside tail scenario, а не базовий прогноз на три місяці.
Що я буду відстежувати до кінця року
$100
Головний breakout.
$80
Головна короткострокова підтримка.
$70
Межа між нормальною корекцією та суттєвим ослабленням momentum.
Hyperliquid volume
Для HYPE це один із найважливіших фундаментальних показників.
Protocol revenue
Revenue напряму впливає на потенційну потужність buyback engine.
Assistance Fund
Скільки HYPE реально купується та спалюється.
Unlocks
Особливо:
29 вересня.
BTC
HYPE усе ще залишається high-beta crypto asset.
Мій прогноз HYPE до 31 грудня 2026 року
Поточна зона:
$90–93
ATH:
≈ $97,96
Головний breakout:
$100
Наступна ціль:
$110–115
Сильний опір:
$120–125
Bullish extension:
$140–150
Дуже сильний Q4:
$160–175
Перша підтримка:
$85–88
Головна підтримка:
$76–80
Сильна підтримка:
$68–72
Структурна підтримка:
$52–55.
Підсумок
HYPE — один із найцікавіших випадків на сучасному крипторинку.
У більшості токенів інвестору доводиться будувати складний аргумент:
чому розвиток протоколу повинен підвищувати ціну токена?
У Hyperliquid цей зв'язок набагато пряміший.
Користувачі торгують.
Hyperliquid отримує fees.
Assistance Fund конвертує значну частину fees у HYPE.
Придбаний HYPE спалюється.
За офіційною документацією Hyperliquid, ця механіка сьогодні вбудована безпосередньо в L1 execution.
До серпня Assistance Fund уже придбав близько:
46,7 млн HYPE,
або приблизно 4,7% початкової supply.
А сама Hyperliquid за перші 8,5 місяців 2026 року згенерувала близько:
$429 млн revenue.
Це дуже сильний фундамент.
Але поточна ціна вже це частково враховує.
HYPE виріс приблизно:
+260% з початку року
і щойно встановив ATH близько:
$98.
Тому головна історія Q4 — вже не:
«Чи хороший Hyperliquid?»
Відповідь на це ринок фактично дав.
Головне питання тепер:
чи зможе buyback engine і зростання бізнесу поглинути unlocks настільки швидко, щоб виправдати valuation вище $100?
Саме тому мій базовий сценарій до кінця року:
$95–110.
Бичачий:
$125–160.
Ведмежий:
$50–75.
А найважливіший рівень:
$100.
Якщо HYPE проходить $100 після великого вересневого unlock, а trading volume і Assistance Fund purchases залишаються сильними, це буде дуже важливим сигналом:
ринок здатний поглинати нову supply.
Тоді шлях до $120–150 стане значно реалістичнішим.
Якщо ж після unlock HYPE втрачає $76–80 одночасно зі зниженням Hyperliquid volumes, це покаже, що ціна випередила фундамент занадто далеко.
І головний висновок з усієї, поки ще короткої, історії HYPE такий:
HYPE — це не просто ставка на те, що крипторинок зростатиме. Це ставка на те, що дедалі більша частина світової trading activity перейде on-chain — і Hyperliquid збере значну частину цієї економіки.
Якщо ця теза правильна, нинішня valuation може виявитися лише проміжним етапом.
Якщо ні — після +260% за рік ринку є куди повертатися.
Не фінансова рекомендація. Прогноз є сценарним аналізом історії HYPE, торгових обсягів Hyperliquid, protocol revenue, buyback/burn mechanics, token unlocks і поточної структури крипторинку. HYPE має коротку історію та високу волатильність, тому історичні місячні дані мають значно меншу статистичну силу, ніж для BTC або ETH.
#HYPE #HYPEAnalysis #CryptoMarket #BinanceSquare #CryptoAnalysis
Hyperliquid до кінця 2026 року: що показує вся історія HYPE і чи виправданий рух до $100+
HYPE входить у фінальну частину 2026 року практично на історичних максимумах.
Станом на 26 вересня токен торгується приблизно біля:
$91–93.
А 23 вересня HYPE встановив новий ATH приблизно на:
$97,96.
Від мінімуму близько $3,81, зафіксованого 29 листопада 2024 року, токен зріс приблизно у:
24 рази.
Тільки з початку 2026 року HYPE додав близько:
+260%.
Але на відміну від багатьох токенів, де подібне зростання тримається переважно на narrative, у Hyperliquid є дуже сильний фундаментальний аргумент:
платформа реально заробляє сотні мільйонів доларів на торговій активності, а значна частина цих fees автоматично створює попит на HYPE.
Саме тому головне питання зараз звучить не:
«Чи сильний Hyperliquid?»
А:
«Скільки майбутнього успіху Hyperliquid вже закладено в HYPE по $90–100?»
Спочатку важливе уточнення: у HYPE дуже коротка історія
Bitcoin має понад 15 років біржової історії.
Ethereum — понад 11.
Zcash — майже 10.
HYPE почав нормально торгуватися лише:
29 листопада 2024 року.
Тому у нас фактично є:
кінець 2024 року;повний 2025 рік;дев'ять місяців 2026 року.
Цього недостатньо, щоб говорити про надійну сезонність на кшталт:
«листопад для HYPE завжди сильний».
Такої статистичної бази просто немає.
Зате вже можна побачити:
як HYPE поводиться на різних стадіях розвитку самої Hyperliquid.
Genesis HYPE: один із найважливіших запусків токена в DeFi
29 листопада 2024 року Hyperliquid провів genesis event.
Максимальна початкова пропозиція:
1 млрд HYPE.
Приблизно:
31%
було виділено genesis distribution для користувачів.
Ще:
38,8%
зарезервували для майбутніх community rewards та emissions.
Близько:
23,8%
отримали current і future core contributors із lock-up та подальшим vesting.
Для Hyper Foundation:
6%.
Причому проєкт не робив класичної великої алокації приватним VC, централізованим біржам чи market makers.
Це стало одним із найсильніших елементів раннього narrative Hyperliquid:
продукт спочатку створив користувачів і обсяги, а вже потім випустив токен.
Листопад–грудень 2024: перша манія
Після запуску ринок дуже швидко переоцінив HYPE.
У листопаді, залежно від точки відліку, токен стартував приблизно біля $3–6.
До кінця грудня він уже коштував приблизно:
$24.
Грудень 2024 дав близько:
+178–210%.
За неповний 2024 рік HYPE зріс приблизно на:
+590%.
Це була класична фаза:
price discovery.
Ринок уперше намагався оцінити, скільки може коштувати native asset найбільшого on-chain perpetual venue.
2025: перший справжній тест HYPE
Саме 2025 рік набагато цікавіший за launch rally.
Токен уже мав велику капіталізацію.
Airdrop excitement згасав.
Починався нормальний процес:
valuation.
Рік стартував приблизно біля:
$24.
Січень 2025
Приблизно:
+13%.
HYPE піднявся до $27.
Здавалося, launch momentum продовжується.
Лютий
-25%.
Березень
-35%.
Ціна опустилася приблизно до:
$13.
Тобто всього за два місяці HYPE втратив понад половину вартості.
І ось тут з'явився перший дуже важливий урок.
Навіть чудовий продукт не захищає токен від:
valuation compression.
Квітень–червень 2025: фундамент починає перемагати
Квітень:
+54%.
Травень:
+64%.
Червень:
+20%.
Приблизно за три місяці HYPE виріс від району $13 до:
$39.
Чому?
Hyperliquid уже переставав виглядати як черговий DEX.
Платформа стабільно займала домінуюче місце в on-chain perpetual trading.
І ринок почав усвідомлювати:
Hyperliquid має не лише токен — у нього є справжній бізнес-механізм.
Літо 2025: HYPE переходить у нову valuation regime
Липень:
приблизно +3%.
Серпень:
+9%.
Вересень:
+2%.
А ціна піднялася приблизно до:
$44–45.
Потім у 2025 році HYPE досягав приблизно:
$58–62.
Але не зміг утримати ці рівні.
Q4 2025 став першим великим попередженням
Жовтень:
приблизно без змін.
Листопад:
близько -27%.
Грудень:
близько -20%.
До кінця року HYPE повернувся приблизно до:
$25–26.
Тобто токен практично закінчив 2025 рік там само, де його почав.
Річний результат:
лише близько +6–8%.
І це дуже важливий момент.
Hyperliquid у 2025 ставав сильнішим, а HYPE майже не виріс
Це хороший приклад того, що:
product growth ≠ автоматичне зростання token price.
Якщо valuation уже висока, продукт може продовжувати розвиватися, але ринок може вимагати нових доказів.
Саме це сталося наприкінці 2025 року.
І потім почався 2026 рік
Ось тут структура HYPE різко змінилася.
Приблизна місячна динаміка:
січень:
+20%
лютий:
близько 0% / помірна волатильність
березень:
+17%
квітень:
+8–10%
травень:
+75–81%
червень:
близько -10%
липень:
близько -19%
серпень:
+60%
вересень:
приблизно +9–12% на поточний момент.
З початку року:
близько +260–290%.
Це вже зовсім інший market regime.
Травень 2026 — перший великий breakout
Травень став одним із найсильніших місяців в історії HYPE.
Ціна приблизно:
$40 → $72.
Ріст:
понад +75%.
Це вже був не просто bounce після падіння.
Ринок почав переоцінювати саму економічну модель Hyperliquid.
Червень–липень: навіть сильний HYPE може падати на 30%
Після травневого rally:
червень:
приблизно -10%
липень:
приблизно -19%.
HYPE повернувся приблизно до:
$52–53.
Від локального піку це була корекція майже:
-30%.
І фундамент Hyperliquid при цьому нікуди не зник.
Це дуже корисний урок для поточного рівня $90+:
HYPE може втрачати 25–35% навіть усередині сильного bullish trend.
Серпень 2026: друга хвиля переоцінки
У серпні токен зріс приблизно:
$52 → $84.
Тобто:
близько +60%.
У вересні HYPE продовжив рух і 23 вересня встановив ATH близько:
$97,96.
І тут виникає головне питання:
чому HYPE росте настільки сильніше за більшість ринку?
Відповідь №1: Hyperliquid реально заробляє гроші
Це головна відмінність HYPE від величезної кількості crypto tokens.
За даними CoinGecko, з 1 січня до 15 вересня 2026 року Hyperliquid згенерував приблизно:
$429 млн revenue.
У вибірці crypto-native protocols це було перше місце.
На Hyperliquid припадало приблизно:
12,6%
сукупної revenue досліджуваних протоколів.
Тобто valuation HYPE спирається не лише на:
users;
TVL;
narrative.
У нього є:
cash-flow-like economic activity.
Hyperliquid уже обробляє трильйони доларів
За SEC filings компанії, що володіє HYPE як treasury asset, станом на кінець липня 2026 року:
cumulative perpetual volume Hyperliquid:
понад $4,9 трлн
cumulative protocol fees:
понад $1,4 млрд
користувачів:
близько 1,6 млн
trading volume за попередні 30 днів:
понад $195 млрд.
Це вже масштаб, який складно назвати експериментальним DeFi.
І ось тут HYPE має дуже сильну token-value механіку
На багатьох блокчейнах можна поставити питання:
мережа росте, але що отримує токен?
У Hyperliquid відповідь значно пряміша.
Hyperliquid Docs зараз зазначають, що торгові fees спрямовуються на community mechanisms.
Assistance Fund автоматично конвертує відповідні fees у:
HYPE.
А придбані токени:
спалюються.
Тобто:
trading activity →
fees →
HYPE purchases →
burn.
Це одна з найбільш прямолінійних моделей value accrual серед великих crypto tokens.
Скільки HYPE уже викуплено?
Станом на 23 серпня 2026 року Assistance Fund придбав і вилучив із обігу приблизно:
46,7 млн HYPE.
Це близько:
4,7% початкової пропозиції.
Це вже не символічний burn.
Це значний структурний покупець.
У цьому HYPE дуже відрізняється від багатьох L1
Уявімо:
мережа заробляє більше →
Assistance Fund отримує більше ресурсів →
купується більше HYPE →
supply скорочується.
Це створює майже equity-like narrative:
якщо бізнес росте, зростає потенційний buyback pressure.
Саме тому інвестори готові давати HYPE високу valuation.
Але важливо не перебільшувати
HYPE:
не акція Hyperliquid.
Тримач токена не отримує юридичного права на частину прибутку компанії.
Buyback/burn — це protocol mechanism, а не dividend contract.
Тому неправильно просто взяти:
revenue × P/E
і назвати це «справедливою ціною HYPE».
Але економічний зв'язок між:
activity → fees → HYPE demand
набагато сильніший, ніж у більшості governance tokens.
Друга причина росту — Hyperliquid став більшим за просто perp DEX
Початкова теза була простою:
decentralized perpetual exchange.
Але Hyperliquid поступово будує:
HyperCore;spot markets;HyperEVM;native tokens;staking;HIP-3 permissionless perpetual markets;RWA / TradFi derivatives.
HYPE використовується як:
native gas token HyperEVM.
Також:
staking;network security;fee discounts;governance/economic coordination.
Тобто valuation переходить від:
«DEX token»
до:
native asset фінансового blockchain.
Третій catalyst — Binance
24 вересня 2026 року Binance нарешті додала HYPE на spot.
Було відкрито:
HYPE/USDT
HYPE/USDC
HYPE/TRY.
Binance також застосувала до HYPE Seed Tag через підвищену потенційну волатильність нового активу.
Це дуже важливий catalyst.
Hyperliquid зміг стати одним із найбільших токенів ринку:
без Binance spot listing.
Тепер доступ до HYPE отримує ще більша база користувачів.
Binance пішла далі
Одночасно HYPE додали до:
Simple Earn;Convert;VIP Loan;Cross Margin;Isolated Margin;Portfolio Margin.
Тобто HYPE переходить із категорії:
«великий DeFi token»
у категорію:
повноцінного institutional/liquid trading asset.
Це позитивно для ліквідності.
Але є і зворотна сторона.
Binance listing може збільшити не тільки попит
Більша ліквідність означає:
більше покупців.
Але також:
більше short sellers;
margin;
arbitrage;
hedging.
Тому правило:
«Binance listing = ціна обов'язково зросте»
не працює.
Особливо якщо актив уже виріс на:
+260% YTD.
Найбільший ризик HYPE — unlocks
І ось тут bullish story стає складнішою.
Максимальна початкова supply:
1 млрд HYPE.
Але circulating supply значно менша.
За даними SEC filing, у серпні 2026 року circulating supply становила приблизно:
235 млн HYPE.
Core contributors отримали приблизно:
238 млн HYPE
із vesting, що почався після однорічного lock-up і продовжується у 2027–2028 роках.
Тобто ринок одночасно має:
buyback/burn pressure
і
unlock pressure.
Саме боротьба цих двох потоків критично важлива для valuation HYPE.
Найближчий unlock особливо великий
За даними Tokenomics.com, наступна велика подія запланована на:
29 вересня 2026 року.
Близько:
14,2 млн HYPE
можуть потрапити в unlock schedule.
За нинішньою ціною це номінально:
понад $1 млрд.
Це не означає, що весь обсяг буде відразу продано.
Але ринок не може його ігнорувати.
Buybacks проти unlocks — головна формула HYPE
У HYPE зараз є дуже цікава структура.
З одного боку:
Hyperliquid заробляє →
Assistance Fund купує HYPE →
HYPE спалюється.
З іншого:
vesting →
нові токени стають доступними contributors.
Тобто реальний supply pressure можна грубо розглядати так:
unlocks − burns/buybacks.
І саме цей net-flow важливіший за красивий заголовок:
«HYPE дефляційний».
При високих обсягах buyback може поглинати частину unlocks
За 2026 рік revenue Hyperliquid залишається дуже високою.
Assistance Fund уже придбав десятки мільйонів HYPE.
Якщо trading activity продовжить зростати:
organic demand може частково поглинати нову supply.
Але якщо crypto volumes різко падають:
fees падають →
buybacks слабшають →
а vesting продовжується.
І це вже набагато гірша конструкція.
Це робить HYPE дуже циклічним бізнес-токеном
У BTC supply schedule майже не залежить від market activity.
У HYPE:
попит через buybacks залежить від trading activity.
Під час bull market:
більше leverage;
більше trading;
більше fees;
більше HYPE purchases.
У bear market:
менше volume;
менше fees;
менше buyback pressure.
Тобто механіка HYPE:
може посилювати цикл в обидва боки.
Четвертий ризик — конкуренція
Hyperliquid зараз лідер on-chain perpetuals.
Але цей ринок надзвичайно привабливий.
Конкуренти:
Binance;Bybit;OKX;decentralized perp venues;нові high-performance chains;HIP-3 deployers.
І найцікавіше:
CEX починають копіювати DeFi-продукти, а DeFi — CEX UX.
Перевага Hyperliquid не гарантована назавжди.
Найважливіше питання: чи є moat?
На сьогодні Hyperliquid має кілька сильних moat:
Liquidity
трейдер іде туди, де є ліквідність.
Users
market makers ідуть туди, де є traders.
Infrastructure
HyperCore створений спеціально для high-performance trading.
Brand
Hyperliquid уже став майже синонімом on-chain perps.
Token alignment
fees створюють HYPE demand.
Це сильний network effect.
Але він повинен постійно підтримуватися.
П'ятий ризик — valuation
При ціні близько:
$92
і circulating supply близько 235–250 млн HYPE ринкова капіталізація знаходиться приблизно біля:
$20–22 млрд.
Це вже не дешевий експеримент.
HYPE входить у групу найбільших crypto assets.
Що означає $100?
Приблизна circulating market cap:
$23–25 млрд.
Рух від $92:
лише:
+9%.
Тобто $100 уже не виглядає екстремальною ціллю.
Фактично ринок уже майже її протестував.
HYPE по $120
Від $92:
близько +30%.
Market cap може наблизитися до:
$28–30 млрд.
Це можливий сценарій, якщо Hyperliquid продовжить збільшувати fees та volumes.
$150
Від поточного рівня:
приблизно +63%.
Circulating valuation:
орієнтовно:
$35–38 млрд.
Тут Hyperliquid уже повинен підтвердити, що його поточне домінування:
структурне, а не циклічне.
А $200?
Це вже зовсім інша історія.
При поточній circulating supply:
приблизно $47–50 млрд market cap.
А fully diluted valuation буде значно вищою.
Для такого сценарію потрібно, щоб Hyperliquid фактично став:
глобальним on-chain financial exchange layer,
а не лише найбільшим perp DEX.
До кінця 2026 року це не мій базовий сценарій.
Історична місячна структура HYPE
Оскільки історія коротка, сезонність майже нічого не значить.
Але поведінка momentum уже дуже показова.
Найсильніші місяці:
грудень 2024:
близько +180–210%
травень 2026:
близько +75–81%
серпень 2026:
близько +60%.
Найслабші:
березень 2025:
приблизно -35–38%
листопад 2025:
близько -21–27%
грудень 2025:
близько -19%
липень 2026:
близько -19%.
Це показує:
HYPE абсолютно здатний робити ±20–40% без руйнування довгострокового narrative.
Тому після $97 ATH корекція не буде чимось незвичайним
Зараз token приблизно на:
5–7%
нижче ATH.
Після +60% у серпні й нового максимуму у вересні profit-taking абсолютно природний.
І ще важливіше:
29 вересня наближається великий unlock.
Тому останні дні вересня можуть бути особливо волатильними.
Ключові рівні HYPE
Поточна зона:
$90–93.
Перший опір:
$97–100.
Це одночасно:
ATH;
психологічний рівень;
зона price discovery.
Якщо $100 пробито
Наступна область:
$110–115.
Далі:
$120–125.
Саме там я очікував би першу більш серйозну перевірку нового valuation.
Сильна bullish extension
$140–150.
Але для цього потрібні:
сильний crypto market;високі volumes Hyperliquid;стабільні buybacks;нормальне поглинання unlocks;відсутність серйозних security/regulatory shocks.
Перша підтримка
$85–88.
Це найближча зона breakout structure.
Головна підтримка
$76–80.
Саме приблизно звідси почалася фінальна вереснева хвиля до ATH.
Втрата $76–80 буде першим серйозним сигналом, що momentum слабшає.
Наступна зона
$68–72.
Це вже близько до травневих/літніх максимумів.
Корекція до цієї області означала б приблизно:
-25%
від поточної ціни.
Для HYPE це цілком можливо без переходу в повний bear market.
Структурна підтримка
$52–55.
Це район липневих мінімумів і старту серпневого breakout.
Повернення туди означало б:
повне стирання другої хвилі 2026 року.
Тоді bullish thesis довелося б суттєво переглядати.
Що може продовжити rally
1. $100 перетворюється на підтримку
Це буде головний technical signal.
2. Revenue продовжує зростати
Станом на 15 вересня Hyperliquid мав близько:
$429 млн revenue YTD.
Якщо Q4 збереже високий темп, valuation HYPE отримає сильне фундаментальне підтвердження.
3. Trading volume
Для HYPE volume самої платформи — це не просто статистика adoption.
Це:
майбутній fee flow → buyback flow.
4. Binance listing
HYPE тільки 24 вересня отримав spot listing на Binance.
Повний ефект нової ліквідності ще тільки формується.
5. HIP-3 та нові ринки
Якщо Hyperliquid продовжить перетворюватися з crypto-perp venue на:
permissionless global derivatives marketplace,
ринок може почати давати HYPE зовсім інший valuation multiple.
Що може зламати rally
1. Unlock pressure
Це головний short-term risk.
2. Падіння trading volume
Для HYPE це подвійний удар:
ціна падає;
buyback engine слабшає.
3. BTC переходить у risk-off
HYPE залишається high-beta asset.
BTC -10% може легко перетворитися для HYPE на:
-20–30%.
4. Конкуренція
Якщо Hyperliquid почне втрачати market share, premium valuation може швидко скоротитися.
5. Security / operational risk
Для exchange blockchain це критично.
Будь-який великий exploit, oracle failure або проблема liquidation engine може мати непропорційно великий вплив.
Найцікавіша відмінність HYPE від ZEC, ETH і BTC
BTC:
scarcity.
ETH:
network utility + staking + fees.
ZEC:
scarcity + privacy.
HYPE:
trading business + buyback/burn + network utility.
Тому фундамент HYPE набагато ближчий до:
оцінки фінансової платформи.
Саме це робить токен одночасно дуже цікавим і дуже складним для valuation.
Прогноз HYPE до кінця 2026 року
Через коротку історію я б не давав надто вузьких діапазонів.
HYPE здатний пройти 30% в обидва боки досить швидко.
Я бачу три сценарії.
🟡 Базовий сценарій — 45%
Вересневий unlock створює volatility.
HYPE кілька разів тестує:
$80–100.
Buybacks допомагають поглинати частину нової supply.
Hyperliquid зберігає сильні volumes.
Bitcoin залишається нейтрально-позитивним.
Після консолідації HYPE пробує закріпитися вище $100.
Базовий діапазон до кінця року:
$75–120.
Найімовірніша зона 31 грудня:
$95–110.
Тобто мій базовий сценарій:
HYPE утримує більшу частину 2026 re-rating, але темп +60–80% на місяць не продовжується.
🟢 Бичачий сценарій — 30%
Потрібно:
BTC пробиває $90–100K;HYPE проходить $100;Binance liquidity приносить новий spot demand;Hyperliquid revenue і volume залишаються високими;unlocks поглинаються без сильного sell pressure;Assistance Fund продовжує агресивно купувати й спалювати HYPE;HIP-3/TradFi narrative розширюється.
Тоді:
$100
стає підтримкою.
Далі:
$115–125.
Після цього:
$140–150.
У дуже сильному Q4:
$160–175.
Bullish year-end zone:
$125–160.
🔴 Ведмежий сценарій — 25%
Для HYPE я залишаю досить високу bearish probability саме через:
valuation + unlocks + високу beta.
Тригери:
BTC втрачає $80K;trading volumes падають;Assistance Fund buybacks сповільнюються;contributors активно продають unlocked HYPE;Binance listing стає sell-the-news;Hyperliquid втрачає market share.
Тоді перша ціль:
$75–80.
Пробій:
$68–72.
Далі:
$52–55.
У сильному deleveraging:
$40–45.
Bearish year-end zone:
$50–75.
Чому я не ставлю $200 у базовий сценарій
Технічно HYPE здатний туди дійти.
Але valuation має значення.
Від $92 до $200:
приблизно +117%.
Після вже здійсненого:
+260% YTD.
Для цього потрібно не просто продовження bull market.
Потрібен новий фундаментальний re-rating, у якому Hyperliquid оцінюється вже не як найбільший on-chain perp exchange, а як:
один із головних глобальних financial blockchains.
Можливо.
Але поки це upside tail scenario, а не базовий прогноз на три місяці.
Що я буду відстежувати до кінця року
$100
Головний breakout.
$80
Головна короткострокова підтримка.
$70
Межа між нормальною корекцією та суттєвим ослабленням momentum.
Hyperliquid volume
Для HYPE це один із найважливіших фундаментальних показників.
Protocol revenue
Revenue напряму впливає на потенційну потужність buyback engine.
Assistance Fund
Скільки HYPE реально купується та спалюється.
Unlocks
Особливо:
29 вересня.
BTC
HYPE усе ще залишається high-beta crypto asset.
Мій прогноз HYPE до 31 грудня 2026 року
Поточна зона:
$90–93
ATH:
≈ $97,96
Головний breakout:
$100
Наступна ціль:
$110–115
Сильний опір:
$120–125
Bullish extension:
$140–150
Дуже сильний Q4:
$160–175
Перша підтримка:
$85–88
Головна підтримка:
$76–80
Сильна підтримка:
$68–72
Структурна підтримка:
$52–55.
Підсумок
HYPE — один із найцікавіших випадків на сучасному крипторинку.
У більшості токенів інвестору доводиться будувати складний аргумент:
чому розвиток протоколу повинен підвищувати ціну токена?
У Hyperliquid цей зв'язок набагато пряміший.
Користувачі торгують.
Hyperliquid отримує fees.
Assistance Fund конвертує значну частину fees у HYPE.
Придбаний HYPE спалюється.
За офіційною документацією Hyperliquid, ця механіка сьогодні вбудована безпосередньо в L1 execution.
До серпня Assistance Fund уже придбав близько:
46,7 млн HYPE,
або приблизно 4,7% початкової supply.
А сама Hyperliquid за перші 8,5 місяців 2026 року згенерувала близько:
$429 млн revenue.
Це дуже сильний фундамент.
Але поточна ціна вже це частково враховує.
HYPE виріс приблизно:
+260% з початку року
і щойно встановив ATH близько:
$98.
Тому головна історія Q4 — вже не:
«Чи хороший Hyperliquid?»
Відповідь на це ринок фактично дав.
Головне питання тепер:
чи зможе buyback engine і зростання бізнесу поглинути unlocks настільки швидко, щоб виправдати valuation вище $100?
Саме тому мій базовий сценарій до кінця року:
$95–110.
Бичачий:
$125–160.
Ведмежий:
$50–75.
А найважливіший рівень:
$100.
Якщо HYPE проходить $100 після великого вересневого unlock, а trading volume і Assistance Fund purchases залишаються сильними, це буде дуже важливим сигналом:
ринок здатний поглинати нову supply.
Тоді шлях до $120–150 стане значно реалістичнішим.
Якщо ж після unlock HYPE втрачає $76–80 одночасно зі зниженням Hyperliquid volumes, це покаже, що ціна випередила фундамент занадто далеко.
І головний висновок з усієї, поки ще короткої, історії HYPE такий:
HYPE — це не просто ставка на те, що крипторинок зростатиме. Це ставка на те, що дедалі більша частина світової trading activity перейде on-chain — і Hyperliquid збере значну частину цієї економіки.
Якщо ця теза правильна, нинішня valuation може виявитися лише проміжним етапом.
Якщо ні — після +260% за рік ринку є куди повертатися.
Не фінансова рекомендація. Прогноз є сценарним аналізом історії HYPE, торгових обсягів Hyperliquid, protocol revenue, buyback/burn mechanics, token unlocks і поточної структури крипторинку. HYPE має коротку історію та високу волатильність, тому історичні місячні дані мають значно меншу статистичну силу, ніж для BTC або ETH.
#HYPE #HYPEAnalysis #CryptoMarket #BinanceSquare #CryptoAnalysis
150
·
--
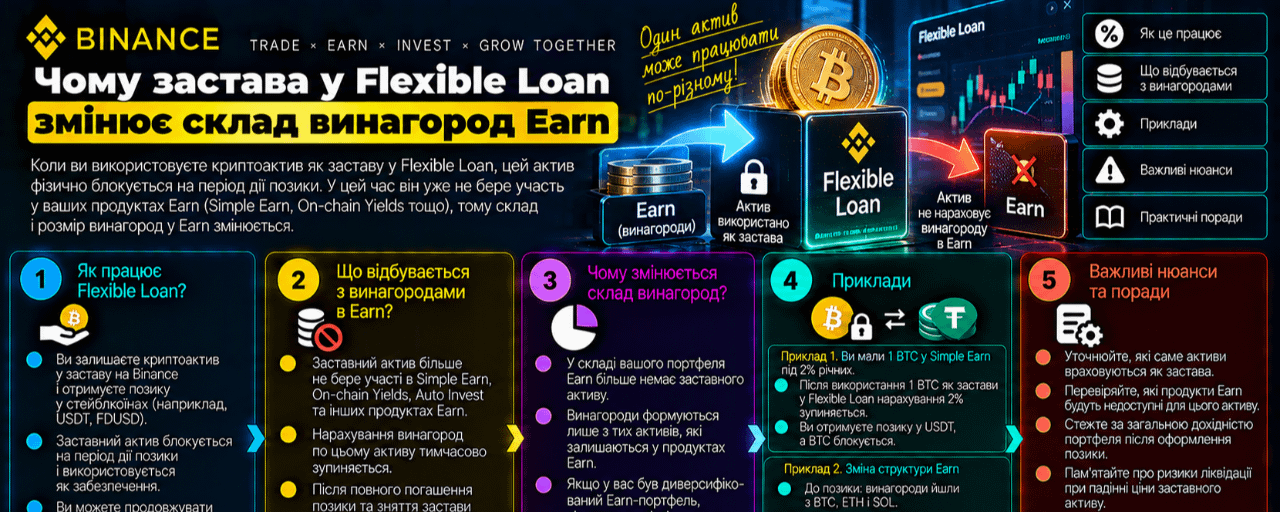
Article
Чому застава у Flexible Loan змінює склад винагород EarnАктив у Simple Earn Flexible можна використати як заставу для Binance Flexible Loan. Баланс тоді не перестає працювати в Earn, але склад винагород змінюється. Офіційний FAQ Binance вказує, що така застава продовжує отримувати винагороди Real-Time APR і Bonus Tiered APR. Водночас на неї не нараховуються винагороди Launchpool та аірдропи.
Друга зміна стосується ліквідності. Заставлений Flexible Product не можна погасити в Earn, доки кредит не погашено і заставу не звільнено. Кнопка Redeem тут не є швидким способом повернути актив до Spot. Спочатку потрібно виконати зобов’язання за Flexible Loan.
Чому це важливо для розрахунку? Один баланс не можна одночасно вважати вільним резервом, заставою і базою для всіх видів винагород. Право на Real-Time чи Bonus Tiered APR не скасовує ризиків кредиту і не гарантує сталої ставки.
Перед підтвердженням позики варто перевірити:
яка частина Flexible балансу стане заставою;
які винагороди залишаться, а які припиняться;
чи є окремий ліквідний резерв, якщо заставу тимчасово не можна погасити;
чинні ставки, LTV і умови погашення на момент дії.
У Earn і кредиті один і той самий актив має різні ролі. Оцінювати потрібно не лише винагороду, а й обмеження на доступ до балансу.
#CreateWithBinance #BinanceEarn #SimpleEarn #FlexibleLoan #ФінансоваГрамотність
Чому застава у Flexible Loan змінює склад винагород Earn
Актив у Simple Earn Flexible можна використати як заставу для Binance Flexible Loan. Баланс тоді не перестає працювати в Earn, але склад винагород змінюється. Офіційний FAQ Binance вказує, що така застава продовжує отримувати винагороди Real-Time APR і Bonus Tiered APR. Водночас на неї не нараховуються винагороди Launchpool та аірдропи.
Друга зміна стосується ліквідності. Заставлений Flexible Product не можна погасити в Earn, доки кредит не погашено і заставу не звільнено. Кнопка Redeem тут не є швидким способом повернути актив до Spot. Спочатку потрібно виконати зобов’язання за Flexible Loan.
Чому це важливо для розрахунку? Один баланс не можна одночасно вважати вільним резервом, заставою і базою для всіх видів винагород. Право на Real-Time чи Bonus Tiered APR не скасовує ризиків кредиту і не гарантує сталої ставки.
Перед підтвердженням позики варто перевірити:
яка частина Flexible балансу стане заставою;
які винагороди залишаться, а які припиняться;
чи є окремий ліквідний резерв, якщо заставу тимчасово не можна погасити;
чинні ставки, LTV і умови погашення на момент дії.
У Earn і кредиті один і той самий актив має різні ролі. Оцінювати потрібно не лише винагороду, а й обмеження на доступ до балансу.
#CreateWithBinance #BinanceEarn #SimpleEarn #FlexibleLoan #ФінансоваГрамотність
29
·
--
Article
Чому межа між Mark Price і Price Index змінюється за сесіямиTradFi Perpetuals можна торгувати, коли базовий ринок не передає нових котирувань. Тому Binance використовує окремі режими для Price Index і Mark Price. Під час звичайної сесії індекс оновлюється за даними кількох постачальників. У вихідні, свята та періоди без зовнішніх даних Price Index залишається на останньому розрахованому значенні, а Mark Price може рухатися за згладженою ф’ючерсною ціною.
Щоб обмежити неприродний відрив, діє межа відхилення Mark Price від Price Index. Для акційних TradFi Perpetuals вона становить плюс або мінус 8% у звичайній, премаркет і післяринковій сесіях, 5% уночі та 3% у вихідні й свята. Для товарних TradFi Perpetuals Binance вказує межу плюс або мінус 3% у всі періоди.
Ці межі не означають, що позиція не може втратити більше, що заявка обов’язково виконається або що після відкриття базового ринку не буде розриву. Це обмеження одного елемента розрахунку ризику, а не гарантія результату.
Перед угодою варто звірити три речі: тип базового активу контракту, поточну сесію і значення Last Price, Mark Price та Price Index. Один графік не пояснює всю механіку ціни поза базовою сесією.
#CreateWithBinance #ShareMyTradFi #TradFi #MarkPrice #УправлінняРизиком
Чому межа між Mark Price і Price Index змінюється за сесіями
TradFi Perpetuals можна торгувати, коли базовий ринок не передає нових котирувань. Тому Binance використовує окремі режими для Price Index і Mark Price. Під час звичайної сесії індекс оновлюється за даними кількох постачальників. У вихідні, свята та періоди без зовнішніх даних Price Index залишається на останньому розрахованому значенні, а Mark Price може рухатися за згладженою ф’ючерсною ціною.
Щоб обмежити неприродний відрив, діє межа відхилення Mark Price від Price Index. Для акційних TradFi Perpetuals вона становить плюс або мінус 8% у звичайній, премаркет і післяринковій сесіях, 5% уночі та 3% у вихідні й свята. Для товарних TradFi Perpetuals Binance вказує межу плюс або мінус 3% у всі періоди.
Ці межі не означають, що позиція не може втратити більше, що заявка обов’язково виконається або що після відкриття базового ринку не буде розриву. Це обмеження одного елемента розрахунку ризику, а не гарантія результату.
Перед угодою варто звірити три речі: тип базового активу контракту, поточну сесію і значення Last Price, Mark Price та Price Index. Один графік не пояснює всю механіку ціни поза базовою сесією.
#CreateWithBinance #ShareMyTradFi #TradFi #MarkPrice #УправлінняРизиком
47
·
--
Article
Як читати технічну паузу в U S Stock Trading26 вересня Binance запланувала оновлення сервісу U.S. Stock Trading через технічні роботи партнерського брокера. Оголошене вікно триває з 10:50 до 14:00 UTC, тобто з 13:50 до 17:00 за Києвом. У цей час нові заявки на торгівлю акціями розміщувати не можна.
Тут важливо не додавати до оголошення того, чого в ньому немає. Binance не називає це закриттям базового ринку, не пояснює цим стан кожної вже поданої заявки і не поширює паузу автоматично на всі операції з bStocks. Отже, збій під час подання ордера не варто одразу тлумачити як проблему з ліквідністю чи акаунтом.
Практичний порядок дій:
до паузи перевірити точну назву сервісу та часовий пояс;
не натискати Buy багато разів, якщо інтерфейс не підтверджує прийняття заявки;
після відновлення перевірити історію заявок і фактичний баланс;
врахувати, що роботи можуть завершитися раніше або тривати довше за план.
Технічне вікно має чітку межу. Найбезпечніше рішення - діяти за текстом офіційного оголошення, а не за припущеннями.
#CreateWithBinance #ShareMyTradFi #bStocks #StockTrading #ФінансоваГрамотність
Як читати технічну паузу в U S Stock Trading
26 вересня Binance запланувала оновлення сервісу U.S. Stock Trading через технічні роботи партнерського брокера. Оголошене вікно триває з 10:50 до 14:00 UTC, тобто з 13:50 до 17:00 за Києвом. У цей час нові заявки на торгівлю акціями розміщувати не можна.
Тут важливо не додавати до оголошення того, чого в ньому немає. Binance не називає це закриттям базового ринку, не пояснює цим стан кожної вже поданої заявки і не поширює паузу автоматично на всі операції з bStocks. Отже, збій під час подання ордера не варто одразу тлумачити як проблему з ліквідністю чи акаунтом.
Практичний порядок дій:
до паузи перевірити точну назву сервісу та часовий пояс;
не натискати Buy багато разів, якщо інтерфейс не підтверджує прийняття заявки;
після відновлення перевірити історію заявок і фактичний баланс;
врахувати, що роботи можуть завершитися раніше або тривати довше за план.
Технічне вікно має чітку межу. Найбезпечніше рішення - діяти за текстом офіційного оголошення, а не за припущеннями.
#CreateWithBinance #ShareMyTradFi #bStocks #StockTrading #ФінансоваГрамотність
55
·
--
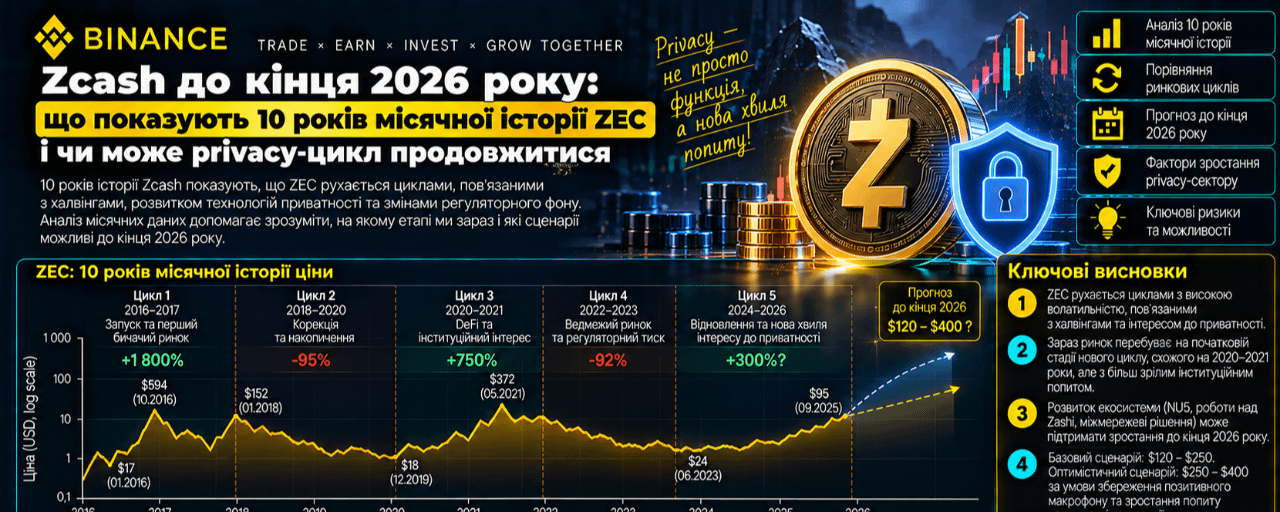
Article
Zcash до кінця 2026 року: що показують 10 років місячної історії ZECZcash входить у фінальну частину 2026 року в абсолютно іншому стані, ніж ще рік тому.
Станом на 25 вересня ZEC торгується приблизно біля:
$1 550–1 610.
Лише за останні 12 місяців актив зріс більш ніж у 20 разів, а від осінніх рівнів 2025 року — ще сильніше.
Поточний вересень уже дає приблизно:
+80%.
Серпень завершився приблизно:
+85%.
А весь 2026 рік на поточний момент приносить близько:
+190–200%.
За рік до цього ZEC уже зріс більш ніж на 800%.
Тобто ми маємо дуже незвичну ситуацію:
Zcash переживає другий поспіль рік масштабного переоцінювання після багатьох років відносної слабкості.
Чи може цей рух продовжитися до кінця 2026 року?
Щоб відповісти, потрібно подивитися на всю історію ZEC — від запуску мережі у 2016 році.
Початок Zcash був абсолютно аномальним
Zcash запустив mainnet:
28 жовтня 2016 року.
Через надзвичайно малу початкову пропозицію та величезний ажіотаж перші біржові котирування були абсурдно високими.
Історичні бази фіксують intraday-ціни до:
$20 000 за ZEC.
Але це не був нормальний сформований ринок.
У перші тижні supply був дуже малим, тому стартову ціну не варто порівнювати з сучасними котируваннями як звичайний ATH.
До кінця 2016 року ZEC уже коштував приблизно:
$48.
Тобто від перших аномальних біржових значень падіння перевищило:
99%.
Це перший урок історії Zcash:
ZEC здатний створювати значно більші цінові крайнощі, ніж BTC або ETH.
2017: перший справжній bull market
2017 рік став першим повноцінним циклом Zcash.
Приблизна річна дохідність:
+900%.
Найсильніші місяці:
березень:
близько +68–88%
квітень:
понад +30–60%
травень:
понад +100%
серпень:
близько +65%
грудень:
майже +60%.
До кінця року ZEC торгувався приблизно біля:
$480–500.
Причина була не тільки в загальному crypto bull market.
У Zcash був дуже сильний власний narrative:
privacy.
Bitcoin уже показав, що цифрові гроші можуть існувати без банку.
Zcash пропонував наступну ідею:
цифрові гроші можуть бути ще й приватними.
Zero-knowledge proofs тоді здавалися майже революційною технологією.
2018: privacy narrative не врятував від crypto winter
2018 рік завершився приблизно:
-88–89%.
ZEC впав із понад $500 до району:
$56.
Особливо слабкими були:
березень:
близько -50%
червень:
близько -30%
листопад:
приблизно -30%
грудень:
ще близько -30%.
І тут виникла закономірність, яка діє досі:
ZEC — дуже high-beta crypto asset.
Коли ринок risk-on:
він може суттєво випереджати BTC.
Коли починається deleveraging:
він може падати значно швидше.
2019: ще один рік падіння
На відміну від Bitcoin, який у 2019 році сильно відновився, ZEC завершив рік приблизно:
-52–54%.
Мінімум опускався приблизно до:
$15,5.
Це дуже важливий період.
У криптоіндустрії почав посилюватися regulatory pressure на privacy coins.
Біржі стали дедалі обережніше ставитися до активів, транзакції яких складніше аналізувати.
Отже, Zcash отримав проблему, якої майже не мав Bitcoin:
exchange-access risk.
Для privacy coin важливо не лише:
«чи працює технологія?»
А й:
чи дозволять централізовані біржі та регулятори цю технологію використовувати?
2020: перше велике відновлення
2020 рік дав ZEC приблизно:
+128–132%.
У січні актив зріс більш ніж удвічі.
У квітні — приблизно +45%.
У липні — близько +46%.
Але грудень завершився негативно.
Це збіглося з двома важливими факторами.
По-перше:
глобальна crypto liquidity різко покращилася.
По-друге:
Zcash наближався до свого першого halving.
Перший halving Zcash
Zcash використовує модель supply, близьку до Bitcoin.
Максимальна пропозиція:
21 млн ZEC.
Block rewards періодично скорочуються.
Перший halving відбувся у:
листопаді 2020 року.
Він зменшив темп нової емісії.
Для ZEC halving важливий навіть більше психологічно, ніж для багатьох altcoins, тому що він підсилює narrative:
scarce private money.
2021: ZEC знову стає high-beta Bitcoin
2021 рік приніс приблизно:
+130–160%.
У першій половині року ZEC піднімався приблизно до:
$370.
Найсильніші місяці:
січень:
+34%
лютий:
+30%
березень:
+42%
квітень:
+55%.
Потім ринок різко змінився.
травень:
-34%
червень:
-19%
липень:
-15%.
А восени знову було сильне відновлення:
жовтень:
+56%
листопад:
+32%.
А грудень:
-34%.
Це майже ідеальна демонстрація поведінки ZEC:
momentum дуже сильний в обидві сторони.
2022: macro та regulatory pressure знову перемогли
2022 рік:
близько -75%.
Ethereum, Bitcoin і весь crypto market падали через:
підвищення ставок;Terra/LUNA;Celsius;FTX;глобальний deleveraging.
Для ZEC до цього додавалася ще одна проблема:
privacy regulation.
Ринок дедалі частіше ставив питання:
чи зможуть privacy coins повноцінно існувати всередині регульованої фінансової системи?
У bearish regime це створювало додатковий discount.
2023: Zcash фактично залишився поза recovery
2023 рік Bitcoin завершив сильно.
А ZEC:
приблизно -28%.
Це дуже показово.
Zcash уже не отримував автоматично весь upside crypto market.
Ринку був потрібен:
власний catalyst.
Без нього капітал ішов у:
BTC;
ETH;
SOL;
нові narratives.
А privacy coins залишалися на периферії.
2024: початок пробудження
2024 рік завершився приблизно:
+100%.
Найсильнішими місяцями стали:
липень:
близько +60%
жовтень:
понад +30%
листопад:
понад +60%.
Це був перший сигнал:
багаторічна фаза недооцінки може завершуватися.
Але справжній перелом почався лише у 2025 році.
2025: Zcash повернувся з майже забутого активу
2025 рік став одним із найсильніших в історії ZEC.
Річна дохідність:
приблизно +780–810%.
Особливо важливим став Q4.
У жовтні різні джерела дають дуже високі тризначні значення через різницю методологій та початкових котирувань, але загальна картина одна:
жовтень став місяцем вертикальної переоцінки ZEC.
Листопад дав корекцію.
Грудень — нове зростання.
До кінця року ZEC знаходився приблизно біля:
$500.
Тобто лише за один рік Zcash перейшов від forgotten altcoin до великого market narrative.
Що змінилося?
На мою думку, почали збігатися одразу кілька факторів.
Перше:
privacy знову стала актуальною.
Blockchain analytics стали набагато потужнішими.
Більшість публічних blockchains дозволяє досить детально відстежувати:
wallets;
flows;
counterparties;
balances.
Чим сильніше розвивається on-chain surveillance, тим більшою стає цінність фінансової приватності.
Друге: Zcash має не Monero-модель приватності
Zcash дозволяє:
transparent і shielded transactions.
Це важлива відмінність.
У Zcash приватність може бути вибірковою.
Технологія також підтримує viewing keys, які потенційно дозволяють користувачу розкривати інформацію конкретній стороні.
Саме тому Zcash теоретично має цікавіший шлях до:
privacy + compliance,
ніж системи, де приватність є абсолютно обов'язковою для кожної операції.
І потім настав 2026 рік
На початку року ZEC спочатку різко впав.
січень:
близько -41%
лютий:
близько -27%.
На цьому етапі можна було подумати:
rally 2025 року завершився.
Але далі структура повністю змінилася.
березень:
+13%
квітень:
+41%
травень:
+62%
червень:
-30%
липень:
+15%
серпень:
+85%
вересень:
понад +80% на поточний момент.
Це одна з найсильніших місячних структур серед великих crypto assets у 2026 році.
Але головне сталося не на графіку
14 січня Zcash Foundation повідомила:
SEC завершила багаторічне розслідування
і не рекомендувала enforcement action.
Розслідування почалося ще після subpoena у серпні 2023 року. У 2026 році SEC повідомила Foundation, що не планує подальших дій.
Для звичайного crypto asset це була б просто хороша regulatory news.
Для privacy coin це набагато важливіше.
Тому що головний discount ZEC багато років був саме:
regulatory uncertainty.
І це лише початок
25 серпня 2026 року почав торгуватися:
The Zcash ETF — ZCSH
на NYSE Arca.
SEC filings підтверджують реєстрацію продукту та його лістинг.
Це величезна зміна для Zcash.
Privacy coin, який багато років асоціювався з:
делістингами;
AML concerns;
регуляторними ризиками,
тепер отримав:
традиційний біржовий інвестиційний продукт у США.
ETF повністю змінив investment case ZEC
Станом на 8 вересня ZCSH мав приблизно:
$533 млн AUM
і тримав близько:
464 515 ZEC.
Для активу з циркулюючою пропозицією приблизно:
16 млн ZEC
це вже суттєвий обсяг.
Додатково 8 вересня DCG передала приблизно:
85 705 ZEC
в обмін на shares ETF — угода приблизно на:
$100 млн.
Тобто з'явився механізм, який:
реально вилучає ZEC з ліквідного ринку та переводить його в інституційну структуру.
Це принципово новий фактор supply.
Саме тому 2026 не схожий на попередні rally ZEC
У 2017 році Zcash купували через:
technology narrative.
У 2021:
через загальний altcoin bull market.
У 2025:
через повернення privacy narrative.
У 2026 до цього додалося:
regulated institutional access.
Цього в історії Zcash раніше не було.
Але є ще одна важлива подія — Ironwood
У травні 2026 року в Orchard shielded pool була виявлена серйозна soundness vulnerability.
Важливий нюанс:
не було підтверджено, що баг було використано для створення підроблених ZEC.
Але теоретично exploit міг бути непомітним.
Це дуже серйозна проблема для privacy system.
У відповідь Zcash ecosystem створила:
Ironwood.
28 липня 2026 року Network Upgrade 6.3 активував новий shielded pool.
Ironwood має формально перевірену конструкцію та turnstile-механізм для переходу з Orchard, що має зробити цілісність circulating supply незалежно перевірюваною.
Це була реальна технологічна криза.
Але ринок у підсумку сприйняв реакцію ecosystem позитивно.
Цікаво, що після Ironwood rally лише прискорився
Липень:
+15%.
Серпень:
+85%.
Вересень:
+80%+.
Це показує дуже важливу річ:
ринок не просто ігнорує технічну проблему — він, схоже, оцінює її як проблему, яку команда змогла локалізувати та вирішити.
Але ризик повністю не зник.
Для privacy coin довіра до:
supply integrity
критично важлива.
Zcash також має дуже сильну scarcity story
Максимальна пропозиція:
21 млн ZEC.
Поточна циркулююча supply — приблизно:
16 млн.
Наступні halving продовжують зменшувати емісію.
Тобто Zcash має комбінацію:
Bitcoin-like scarcity
programmable privacy.
Саме цю тезу зараз дедалі активніше купує ринок.
Але не потрібно плутати scarcity з автоматичним ростом
Історія ZEC чітко показує:
обмежена supply сама по собі не захищає від:
-88%;
-75%;
-50%.
Для ціни потрібен:
попит.
І саме тому ETF настільки важливий.
Він потенційно створює постійний канал попиту на обмежену supply.
Чому нинішній rally настільки сильний
На мою думку, ZEC зараз має рідкісне поєднання п'яти факторів:
1. Privacy narrative
Потреба у фінансовій конфіденційності зростає.
2. Regulatory clarity у США
SEC закрила investigation без enforcement action.
3. ETF
ZCSH дає традиційним інвесторам доступ до ZEC через NYSE Arca.
4. Scarcity
21 млн maximum supply.
5. Technical repair
Ironwood знизив ризик, пов'язаний із Orchard vulnerability.
Разом це створило:
narrative + fundamentals + institutional access + supply pressure.
Але нинішній графік уже екстремально перегрітий
І тут потрібно бути дуже обережним.
Лише за серпень:
+85%.
Вересень:
понад +80%.
За останні 90 днів:
понад +250%.
За рік:
понад +2 500%.
Це означає, що значна частина позитивної історії вже знаходиться:
у ціні.
Актив не є «дешевим» лише тому, що колись при запуску торгувався за тисячі доларів.
Перші котирування 2016 року через мізерну supply взагалі не можна використовувати як нормальний valuation benchmark.
$20 000 у 2016 році — не нормальний ATH
Це важливо.
Іноді можна побачити аргумент:
«ZEC уже коштував $20 000, тому $5 000 — дешево».
Це некоректне порівняння.
На старті Zcash циркулююча пропозиція була надзвичайно малою.
Тому окремі перші угоди створили штучно високі котирування.
Для сучасного ZEC значно корисніше дивитися на:
market cap,
а не на launch price.
При $1 600 Zcash уже великий актив
При supply близько 16 млн:
$1 600 × 16 млн ≈ $25,6 млрд.
Тобто ZEC уже знаходиться у категорії великих crypto assets.
Це принципово інша valuation, ніж рік тому.
Що означатиме ZEC по $2 000?
Market cap приблизно:
$32 млрд.
Це ще близько:
+25%
від $1 600.
Для crypto це цілком реалістичний рух.
ZEC по $2 500
Market cap:
приблизно:
$40 млрд.
Зростання від $1 600:
близько +56%.
Це вже вимагає продовження дуже сильного institutional/privacy narrative.
ZEC по $3 000
Market cap:
приблизно:
$48 млрд.
Тобто Zcash уже стає одним із найбільших криптоактивів світу.
Таке можливе, але це вже не просто technical breakout.
Потрібен:
масштабний re-rating privacy sector.
А $5 000?
Ціль $5 000 уже публічно обговорюється частиною прихильників Zcash.
Але математика важливіша за заголовок.
За ціною:
$5 000
ринкова капіталізація могла б наблизитися до:
$80 млрд.
Це вимагало б від Zcash перейти з категорії privacy coin до:
одного з головних глобальних monetary crypto assets.
Це можливо теоретично.
Але точно не є моїм базовим сценарієм до кінця 2026 року.
Що говорить місячна історія про Q4
І ось тут ZEC дуже відрізняється від BTC.
У нього немає стабільної позитивної Q4-seasonality.
Наприклад:
2017
листопад +29%
грудень +59%
дуже bullish.
Але:
2018
жовтень -10%
листопад -30%
грудень -29%
майже катастрофа.
2020:
листопад +36%
грудень -19%.
2021:
жовтень +56%
листопад +32%
грудень -34%.
2022:
жовтень -6%
листопад -17%
грудень -14%.
2024:
жовтень +32%
листопад +61%
грудень -5%.
2025:
жовтень — надзвичайно сильний breakout;
листопад — корекція;
грудень — знову позитивний.
Головний висновок:
ZEC не має надійного «Uptober» або «Santa rally».
Він торгує:
narrative і momentum.
На який історичний цикл найбільше схожий 2026?
Не на 2018.
Там ринок уже руйнувався.
Не на 2022.
Тоді був aggressive global tightening та crypto deleveraging.
Найцікавіша аналогія:
частково 2017 + частково 2021, але з новим інституційним компонентом.
Спільне:
дуже сильний momentum;
privacy/technology narrative;
rapid re-rating;
велика retail attention.
Але різниця:
ETF.
Саме він робить нинішній цикл унікальним.
Найголовніший ризик зараз — не регуляція
Парадоксально, але США у 2026 році стали для ZEC значно меншою проблемою.
SEC investigation закрито.
ETF запущено.
Регуляторний discount у США різко зменшився.
Тепер головний ризик:
valuation і leverage.
Після +2 500% за рік достатньо невеликої зміни positioning, щоб отримати:
-20%;
-30%;
або навіть -40%
без руйнування довгострокового фундаменту.
Історія ZEC переповнена саме такими рухами.
Другий ризик — біржовий доступ поза США
Privacy coins усе ще мають складні відносини з регуляторами в інших юрисдикціях.
Європа продовжує посилювати AML та reporting architecture для crypto assets.
Зокрема, DAC8 із 1 січня 2026 року розширює автоматичний податковий обмін інформацією на crypto transactions.
Для Zcash це означає:
regulatory debate про privacy нікуди не зник.
Американський ETF — величезний плюс.
Але глобальна доступність ZEC на централізованих платформах залишається фактором ризику.
Третій ризик — security credibility
Ironwood був сильною відповіддю на Orchard vulnerability.
Але сам факт того, що в shielded pool існувала потенційно невиявна counterfeiting vulnerability, не можна просто забути.
Для Zcash репутація cryptographic security — це фактично:
основа всього продукту.
Тому будь-яка нова критична помилка може мати значно сильніший вплив на ZEC, ніж bug у звичайному L1.
Технічна структура ZEC
Поточний район:
$1 550–1 610.
22 вересня ZEC піднімався приблизно до:
$1 642.
23 вересня була різка корекція:
близько -8%.
А 24–25 вересня покупці знову повернулися.
Це дуже характерна структура для momentum asset:
великі денні корекції швидко викуповуються.
Поки що.
Перша підтримка
$1 450–1 500.
Це найближча зона, де зараз видно покупців.
Якщо вона утримується, short-term momentum залишається сильним.
Друга підтримка
$1 250–1 300.
Це вже набагато важливіша область.
Повернення сюди означало б:
приблизно 20% корекцію,
але навіть така корекція для ZEC після нинішнього rally не була б незвичайною.
Головна структурна підтримка
$1 000–1 100.
Пробій нижче $1 000 означав би, що:
ETF breakout;
вересневий momentum;
нова valuation regime
починають серйозно руйнуватися.
Нижче $1 000
Наступна велика зона:
$800–850.
Саме приблизно звідси почався останній великий етап ETF rally.
Головний опір зараз
Нинішній локальний максимум:
$1 650–1 680.
Це перша зона, яку потрібно впевнено пройти.
Після $1 700
Відкривається психологічний рівень:
$2 000.
Для momentum traders це може стати дуже сильним magnet.
Після $2 000
Наступна зона:
$2 300–2 500.
Якщо privacy narrative продовжує прискорюватися, саме тут я очікую більш серйозну боротьбу покупців і продавців.
Що може продовжити rally до кінця року
1. Подальше зростання ZCSH ETF
Станом на 8 вересня продукт уже мав понад $530 млн AUM.
Якщо ETF продовжить системно акумулювати ZEC:
це створюватиме supply pressure.
2. Нові інституційні продукти
Zcash уже отримав американський біржовий продукт.
Будь-яке подальше розширення regulated access може посилити narrative.
3. Privacy sector rotation
Якщо капітал продовжить переходити в privacy assets, ZEC зараз має найбільш очевидний institutional vehicle.
Це може дати йому перевагу над іншими privacy coins.
4. Сильний Bitcoin
Zcash усе одно залишається high-beta crypto asset.
Якщо BTC іде до:
$90K;
$100K;
це значно спрощує сценарій подальшого зростання ZEC.
5. Подальше відновлення довіри після Ironwood
Якщо ecosystem покаже стабільну роботу нового shielded pool без нових критичних проблем:
security discount поступово зменшуватиметься.
Що може зламати rally
1. ETF inflows сповільнюються
Нинішня valuation уже припускає дуже сильний попит.
Якщо institutional flow зникне:
market може швидко перейти до mean reversion.
2. Bitcoin коригується
ZEC має значно вищу beta.
BTC -10% легко може означати:
ZEC -20% або більше.
3. Новий regulatory shock для privacy coins
Особливо:
Європа;
великі централізовані біржі;
AML rules.
4. Нова security problem
Для Zcash це tail risk із дуже великим потенційним впливом.
5. Перегрітий derivatives market
25 вересня частина rally була підсилена short liquidations: повідомлялося приблизно про $2,37 млн ліквідованих short-позицій на великих біржах.
Тобто не весь поточний рух є чистим spot demand.
Прогноз ZEC до кінця 2026 року
Після такого rally діапазони повинні бути набагато ширшими, ніж для BTC або ETH.
ZEC може зробити:
+30%
і
-30%
всередині одного місяця без повної зміни довгострокового сценарію.
Я бачу три основні варіанти.
🟡 Базовий сценарій — 45%
ETF продовжує працювати, але після серпня та вересня ринок переходить до консолідації.
ZEC не може щомісяця робити +80%.
Виникають сильні pullbacks.
Але район:
$1 200–1 300
утримується.
Після консолідації ZEC знову тестує:
$1 700–2 000.
Базовий діапазон до кінця року:
$1 200–2 200.
Найімовірніша зона 31 грудня:
$1 600–2 000.
Тобто мій базовий сценарій припускає не ще одне вертикальне подвоєння, а:
збереження більшої частини поточного re-rating.
🟢 Бичачий сценарій — 30%
Умови:
ZCSH продовжує акумулювати ZEC;BTC пробиває $90–100K;privacy narrative продовжує розширюватися;не виникає нових security проблем;regulatory environment у США залишається сприятливим;ZEC проходить $1 700 і $2 000.
Тоді:
$2 000
перетворюється на підтримку.
Наступна зона:
$2 300–2 500.
Далі:
$2 800–3 000.
У дуже сильному momentum scenario:
$3 500.
Але після вже здійсненого +2 500% річного руху я не ставлю $5 000 у базовий прогноз.
Bullish year-end zone:
$2 400–3 500.
🔴 Ведмежий сценарій — 25%
Для ZEC я даю bearish scenario трохи вищу ймовірність, ніж для BTC або ETH.
Причина:
valuation + volatility.
Тригери:
ETF demand різко слабшає;BTC переходить у risk-off;privacy coins отримують regulatory shock;нові проблеми безпеки;derivatives перегріваються;ZEC втрачає $1 250.
Тоді:
$1 000–1 100
стає першою великою ціллю.
Пробій $1 000:
$800–850.
У сильній liquidation wave:
$600–700.
Це виглядає як величезне падіння.
Але навіть $700 залишав би ZEC значно вище рівнів початку 2026 року.
Bearish year-end zone:
$700–1 100.
Чому ZEC складніше прогнозувати, ніж BTC
Bitcoin має:
величезну ліквідність;
ETF;
derivatives;
institutional market;
дуже широкий investor base.
ZEC значно менший.
Тому:
marginal buyer має більший вплив на ціну.
Якщо ETF купує кілька сотень тисяч ZEC, це суттєво для available supply.
Але якщо такий покупець зникає:
ліквідність працює у зворотний бік.
Головне питання до кінця року
Не:
чи потрібна privacy?
На мою думку, ринок уже дав відповідь:
так.
Головне питання:
чи достатньо великий новий institutional demand, щоб підтримати valuation після більш ніж 20-кратного річного зростання?
Саме це визначить наступний етап.
Що я буду відстежувати
$1 700
Перший breakout.
$2 000
Головний психологічний рівень.
$1 250–1 300
Ключова підтримка.
$1 000
Межа між сильною корекцією та серйозним руйнуванням структури.
ZCSH AUM
На мою думку, це тепер один із найважливіших фундаментальних показників ZEC.
ZEC holdings ETF
Скільки монет фактично вилучається в institutional vehicle.
Shielded ecosystem / Ironwood
Будь-які security news мають критичне значення.
BTC
ZEC усе ще не існує окремо від загального crypto liquidity cycle.
Мій прогноз ZEC до 31 грудня 2026 року
Поточна зона:
$1 550–1 610
Перша підтримка:
$1 450–1 500
Ключова підтримка:
$1 250–1 300
Структурна підтримка:
$1 000–1 100
Bearish breakdown:
нижче $1 000
Перша зона опору:
$1 650–1 700
Головний breakout:
$2 000
Наступна ціль:
$2 300–2 500
Bullish extension:
$2 800–3 000
Сильний Q4:
$3 000–3 500
Підсумок
Zcash зараз переживає, можливо, найбільшу фундаментальну зміну за всю свою історію.
Протягом багатьох років ZEC мав:
сильну технологію;
обмежену supply;
унікальну privacy architecture.
Але ринок застосовував до нього величезний:
regulatory discount.
У 2026 році цей discount почав різко зменшуватися.
SEC завершила розслідування Zcash Foundation без enforcement action.
На NYSE Arca почав торгуватися Zcash ETF.
До початку вересня він уже мав понад:
$530 млн AUM
і понад:
460 000 ZEC.
Ironwood дав відповідь на найсерйознішу security-проблему року.
А privacy narrative отримав нове життя в епоху тотальної on-chain прозорості.
Тому нинішній rally має під собою значно більше фундаментальних причин, ніж звичайний speculative pump.
Але ціна також уже відображає величезну частину цих змін.
Після:
+800% у 2025
і ще приблизно:
+200% у 2026
ZEC більше не можна назвати непоміченим активом.
Саме тому мій базовий сценарій до кінця року:
$1 600–2 000.
Бичачий:
$2 400–3 500.
Ведмежий:
$700–1 100.
І головний рівень:
$2 000.
Якщо ZEC проходить $2 000 на продовженні ETF demand і сильному BTC, ринок може перейти до нового етапу переоцінювання privacy assets.
Якщо ж ETF flow слабшає і ZEC втрачає $1 250–1 300, після двох майже вертикальних місяців може початися набагато глибша mean-reversion.
Головний висновок із десяти років історії Zcash такий:
ZEC найсильніше рухається тоді, коли загальний crypto-cycle збігається з власним privacy narrative.
У 2017 це була новизна zero-knowledge privacy.
У 2021 — загальний altcoin bull market.
У 2025–2026 формується зовсім інша історія:
privacy + regulatory clarity + ETF + scarcity.
Це найсильніша фундаментальна комбінація, яку Zcash мав за багато років.
Але одночасно це вже й одна з найбільш перегрітих цінових структур на ринку.
Тому до кінця 2026 року ZEC може залишатися одним із найцікавіших — і водночас одним із найнебезпечніших — великих криптоактивів.
Не фінансова рекомендація. Прогноз є сценарним аналізом історичних місячних котирувань, регуляторних подій, ETF-попиту, tokenomics і поточної ринкової структури. Після настільки сильного зростання волатильність ZEC може залишатися надзвичайно високою, а історичні цикли не гарантують повторення результатів.
#Zcash #ZcashAnalysis #ZECPrediction #MarketCycles #BinanceSquare
Zcash до кінця 2026 року: що показують 10 років місячної історії ZEC
Zcash входить у фінальну частину 2026 року в абсолютно іншому стані, ніж ще рік тому.
Станом на 25 вересня ZEC торгується приблизно біля:
$1 550–1 610.
Лише за останні 12 місяців актив зріс більш ніж у 20 разів, а від осінніх рівнів 2025 року — ще сильніше.
Поточний вересень уже дає приблизно:
+80%.
Серпень завершився приблизно:
+85%.
А весь 2026 рік на поточний момент приносить близько:
+190–200%.
За рік до цього ZEC уже зріс більш ніж на 800%.
Тобто ми маємо дуже незвичну ситуацію:
Zcash переживає другий поспіль рік масштабного переоцінювання після багатьох років відносної слабкості.
Чи може цей рух продовжитися до кінця 2026 року?
Щоб відповісти, потрібно подивитися на всю історію ZEC — від запуску мережі у 2016 році.
Початок Zcash був абсолютно аномальним
Zcash запустив mainnet:
28 жовтня 2016 року.
Через надзвичайно малу початкову пропозицію та величезний ажіотаж перші біржові котирування були абсурдно високими.
Історичні бази фіксують intraday-ціни до:
$20 000 за ZEC.
Але це не був нормальний сформований ринок.
У перші тижні supply був дуже малим, тому стартову ціну не варто порівнювати з сучасними котируваннями як звичайний ATH.
До кінця 2016 року ZEC уже коштував приблизно:
$48.
Тобто від перших аномальних біржових значень падіння перевищило:
99%.
Це перший урок історії Zcash:
ZEC здатний створювати значно більші цінові крайнощі, ніж BTC або ETH.
2017: перший справжній bull market
2017 рік став першим повноцінним циклом Zcash.
Приблизна річна дохідність:
+900%.
Найсильніші місяці:
березень:
близько +68–88%
квітень:
понад +30–60%
травень:
понад +100%
серпень:
близько +65%
грудень:
майже +60%.
До кінця року ZEC торгувався приблизно біля:
$480–500.
Причина була не тільки в загальному crypto bull market.
У Zcash був дуже сильний власний narrative:
privacy.
Bitcoin уже показав, що цифрові гроші можуть існувати без банку.
Zcash пропонував наступну ідею:
цифрові гроші можуть бути ще й приватними.
Zero-knowledge proofs тоді здавалися майже революційною технологією.
2018: privacy narrative не врятував від crypto winter
2018 рік завершився приблизно:
-88–89%.
ZEC впав із понад $500 до району:
$56.
Особливо слабкими були:
березень:
близько -50%
червень:
близько -30%
листопад:
приблизно -30%
грудень:
ще близько -30%.
І тут виникла закономірність, яка діє досі:
ZEC — дуже high-beta crypto asset.
Коли ринок risk-on:
він може суттєво випереджати BTC.
Коли починається deleveraging:
він може падати значно швидше.
2019: ще один рік падіння
На відміну від Bitcoin, який у 2019 році сильно відновився, ZEC завершив рік приблизно:
-52–54%.
Мінімум опускався приблизно до:
$15,5.
Це дуже важливий період.
У криптоіндустрії почав посилюватися regulatory pressure на privacy coins.
Біржі стали дедалі обережніше ставитися до активів, транзакції яких складніше аналізувати.
Отже, Zcash отримав проблему, якої майже не мав Bitcoin:
exchange-access risk.
Для privacy coin важливо не лише:
«чи працює технологія?»
А й:
чи дозволять централізовані біржі та регулятори цю технологію використовувати?
2020: перше велике відновлення
2020 рік дав ZEC приблизно:
+128–132%.
У січні актив зріс більш ніж удвічі.
У квітні — приблизно +45%.
У липні — близько +46%.
Але грудень завершився негативно.
Це збіглося з двома важливими факторами.
По-перше:
глобальна crypto liquidity різко покращилася.
По-друге:
Zcash наближався до свого першого halving.
Перший halving Zcash
Zcash використовує модель supply, близьку до Bitcoin.
Максимальна пропозиція:
21 млн ZEC.
Block rewards періодично скорочуються.
Перший halving відбувся у:
листопаді 2020 року.
Він зменшив темп нової емісії.
Для ZEC halving важливий навіть більше психологічно, ніж для багатьох altcoins, тому що він підсилює narrative:
scarce private money.
2021: ZEC знову стає high-beta Bitcoin
2021 рік приніс приблизно:
+130–160%.
У першій половині року ZEC піднімався приблизно до:
$370.
Найсильніші місяці:
січень:
+34%
лютий:
+30%
березень:
+42%
квітень:
+55%.
Потім ринок різко змінився.
травень:
-34%
червень:
-19%
липень:
-15%.
А восени знову було сильне відновлення:
жовтень:
+56%
листопад:
+32%.
А грудень:
-34%.
Це майже ідеальна демонстрація поведінки ZEC:
momentum дуже сильний в обидві сторони.
2022: macro та regulatory pressure знову перемогли
2022 рік:
близько -75%.
Ethereum, Bitcoin і весь crypto market падали через:
підвищення ставок;Terra/LUNA;Celsius;FTX;глобальний deleveraging.
Для ZEC до цього додавалася ще одна проблема:
privacy regulation.
Ринок дедалі частіше ставив питання:
чи зможуть privacy coins повноцінно існувати всередині регульованої фінансової системи?
У bearish regime це створювало додатковий discount.
2023: Zcash фактично залишився поза recovery
2023 рік Bitcoin завершив сильно.
А ZEC:
приблизно -28%.
Це дуже показово.
Zcash уже не отримував автоматично весь upside crypto market.
Ринку був потрібен:
власний catalyst.
Без нього капітал ішов у:
BTC;
ETH;
SOL;
нові narratives.
А privacy coins залишалися на периферії.
2024: початок пробудження
2024 рік завершився приблизно:
+100%.
Найсильнішими місяцями стали:
липень:
близько +60%
жовтень:
понад +30%
листопад:
понад +60%.
Це був перший сигнал:
багаторічна фаза недооцінки може завершуватися.
Але справжній перелом почався лише у 2025 році.
2025: Zcash повернувся з майже забутого активу
2025 рік став одним із найсильніших в історії ZEC.
Річна дохідність:
приблизно +780–810%.
Особливо важливим став Q4.
У жовтні різні джерела дають дуже високі тризначні значення через різницю методологій та початкових котирувань, але загальна картина одна:
жовтень став місяцем вертикальної переоцінки ZEC.
Листопад дав корекцію.
Грудень — нове зростання.
До кінця року ZEC знаходився приблизно біля:
$500.
Тобто лише за один рік Zcash перейшов від forgotten altcoin до великого market narrative.
Що змінилося?
На мою думку, почали збігатися одразу кілька факторів.
Перше:
privacy знову стала актуальною.
Blockchain analytics стали набагато потужнішими.
Більшість публічних blockchains дозволяє досить детально відстежувати:
wallets;
flows;
counterparties;
balances.
Чим сильніше розвивається on-chain surveillance, тим більшою стає цінність фінансової приватності.
Друге: Zcash має не Monero-модель приватності
Zcash дозволяє:
transparent і shielded transactions.
Це важлива відмінність.
У Zcash приватність може бути вибірковою.
Технологія також підтримує viewing keys, які потенційно дозволяють користувачу розкривати інформацію конкретній стороні.
Саме тому Zcash теоретично має цікавіший шлях до:
privacy + compliance,
ніж системи, де приватність є абсолютно обов'язковою для кожної операції.
І потім настав 2026 рік
На початку року ZEC спочатку різко впав.
січень:
близько -41%
лютий:
близько -27%.
На цьому етапі можна було подумати:
rally 2025 року завершився.
Але далі структура повністю змінилася.
березень:
+13%
квітень:
+41%
травень:
+62%
червень:
-30%
липень:
+15%
серпень:
+85%
вересень:
понад +80% на поточний момент.
Це одна з найсильніших місячних структур серед великих crypto assets у 2026 році.
Але головне сталося не на графіку
14 січня Zcash Foundation повідомила:
SEC завершила багаторічне розслідування
і не рекомендувала enforcement action.
Розслідування почалося ще після subpoena у серпні 2023 року. У 2026 році SEC повідомила Foundation, що не планує подальших дій.
Для звичайного crypto asset це була б просто хороша regulatory news.
Для privacy coin це набагато важливіше.
Тому що головний discount ZEC багато років був саме:
regulatory uncertainty.
І це лише початок
25 серпня 2026 року почав торгуватися:
The Zcash ETF — ZCSH
на NYSE Arca.
SEC filings підтверджують реєстрацію продукту та його лістинг.
Це величезна зміна для Zcash.
Privacy coin, який багато років асоціювався з:
делістингами;
AML concerns;
регуляторними ризиками,
тепер отримав:
традиційний біржовий інвестиційний продукт у США.
ETF повністю змінив investment case ZEC
Станом на 8 вересня ZCSH мав приблизно:
$533 млн AUM
і тримав близько:
464 515 ZEC.
Для активу з циркулюючою пропозицією приблизно:
16 млн ZEC
це вже суттєвий обсяг.
Додатково 8 вересня DCG передала приблизно:
85 705 ZEC
в обмін на shares ETF — угода приблизно на:
$100 млн.
Тобто з'явився механізм, який:
реально вилучає ZEC з ліквідного ринку та переводить його в інституційну структуру.
Це принципово новий фактор supply.
Саме тому 2026 не схожий на попередні rally ZEC
У 2017 році Zcash купували через:
technology narrative.
У 2021:
через загальний altcoin bull market.
У 2025:
через повернення privacy narrative.
У 2026 до цього додалося:
regulated institutional access.
Цього в історії Zcash раніше не було.
Але є ще одна важлива подія — Ironwood
У травні 2026 року в Orchard shielded pool була виявлена серйозна soundness vulnerability.
Важливий нюанс:
не було підтверджено, що баг було використано для створення підроблених ZEC.
Але теоретично exploit міг бути непомітним.
Це дуже серйозна проблема для privacy system.
У відповідь Zcash ecosystem створила:
Ironwood.
28 липня 2026 року Network Upgrade 6.3 активував новий shielded pool.
Ironwood має формально перевірену конструкцію та turnstile-механізм для переходу з Orchard, що має зробити цілісність circulating supply незалежно перевірюваною.
Це була реальна технологічна криза.
Але ринок у підсумку сприйняв реакцію ecosystem позитивно.
Цікаво, що після Ironwood rally лише прискорився
Липень:
+15%.
Серпень:
+85%.
Вересень:
+80%+.
Це показує дуже важливу річ:
ринок не просто ігнорує технічну проблему — він, схоже, оцінює її як проблему, яку команда змогла локалізувати та вирішити.
Але ризик повністю не зник.
Для privacy coin довіра до:
supply integrity
критично важлива.
Zcash також має дуже сильну scarcity story
Максимальна пропозиція:
21 млн ZEC.
Поточна циркулююча supply — приблизно:
16 млн.
Наступні halving продовжують зменшувати емісію.
Тобто Zcash має комбінацію:
Bitcoin-like scarcity
programmable privacy.
Саме цю тезу зараз дедалі активніше купує ринок.
Але не потрібно плутати scarcity з автоматичним ростом
Історія ZEC чітко показує:
обмежена supply сама по собі не захищає від:
-88%;
-75%;
-50%.
Для ціни потрібен:
попит.
І саме тому ETF настільки важливий.
Він потенційно створює постійний канал попиту на обмежену supply.
Чому нинішній rally настільки сильний
На мою думку, ZEC зараз має рідкісне поєднання п'яти факторів:
1. Privacy narrative
Потреба у фінансовій конфіденційності зростає.
2. Regulatory clarity у США
SEC закрила investigation без enforcement action.
3. ETF
ZCSH дає традиційним інвесторам доступ до ZEC через NYSE Arca.
4. Scarcity
21 млн maximum supply.
5. Technical repair
Ironwood знизив ризик, пов'язаний із Orchard vulnerability.
Разом це створило:
narrative + fundamentals + institutional access + supply pressure.
Але нинішній графік уже екстремально перегрітий
І тут потрібно бути дуже обережним.
Лише за серпень:
+85%.
Вересень:
понад +80%.
За останні 90 днів:
понад +250%.
За рік:
понад +2 500%.
Це означає, що значна частина позитивної історії вже знаходиться:
у ціні.
Актив не є «дешевим» лише тому, що колись при запуску торгувався за тисячі доларів.
Перші котирування 2016 року через мізерну supply взагалі не можна використовувати як нормальний valuation benchmark.
$20 000 у 2016 році — не нормальний ATH
Це важливо.
Іноді можна побачити аргумент:
«ZEC уже коштував $20 000, тому $5 000 — дешево».
Це некоректне порівняння.
На старті Zcash циркулююча пропозиція була надзвичайно малою.
Тому окремі перші угоди створили штучно високі котирування.
Для сучасного ZEC значно корисніше дивитися на:
market cap,
а не на launch price.
При $1 600 Zcash уже великий актив
При supply близько 16 млн:
$1 600 × 16 млн ≈ $25,6 млрд.
Тобто ZEC уже знаходиться у категорії великих crypto assets.
Це принципово інша valuation, ніж рік тому.
Що означатиме ZEC по $2 000?
Market cap приблизно:
$32 млрд.
Це ще близько:
+25%
від $1 600.
Для crypto це цілком реалістичний рух.
ZEC по $2 500
Market cap:
приблизно:
$40 млрд.
Зростання від $1 600:
близько +56%.
Це вже вимагає продовження дуже сильного institutional/privacy narrative.
ZEC по $3 000
Market cap:
приблизно:
$48 млрд.
Тобто Zcash уже стає одним із найбільших криптоактивів світу.
Таке можливе, але це вже не просто technical breakout.
Потрібен:
масштабний re-rating privacy sector.
А $5 000?
Ціль $5 000 уже публічно обговорюється частиною прихильників Zcash.
Але математика важливіша за заголовок.
За ціною:
$5 000
ринкова капіталізація могла б наблизитися до:
$80 млрд.
Це вимагало б від Zcash перейти з категорії privacy coin до:
одного з головних глобальних monetary crypto assets.
Це можливо теоретично.
Але точно не є моїм базовим сценарієм до кінця 2026 року.
Що говорить місячна історія про Q4
І ось тут ZEC дуже відрізняється від BTC.
У нього немає стабільної позитивної Q4-seasonality.
Наприклад:
2017
листопад +29%
грудень +59%
дуже bullish.
Але:
2018
жовтень -10%
листопад -30%
грудень -29%
майже катастрофа.
2020:
листопад +36%
грудень -19%.
2021:
жовтень +56%
листопад +32%
грудень -34%.
2022:
жовтень -6%
листопад -17%
грудень -14%.
2024:
жовтень +32%
листопад +61%
грудень -5%.
2025:
жовтень — надзвичайно сильний breakout;
листопад — корекція;
грудень — знову позитивний.
Головний висновок:
ZEC не має надійного «Uptober» або «Santa rally».
Він торгує:
narrative і momentum.
На який історичний цикл найбільше схожий 2026?
Не на 2018.
Там ринок уже руйнувався.
Не на 2022.
Тоді був aggressive global tightening та crypto deleveraging.
Найцікавіша аналогія:
частково 2017 + частково 2021, але з новим інституційним компонентом.
Спільне:
дуже сильний momentum;
privacy/technology narrative;
rapid re-rating;
велика retail attention.
Але різниця:
ETF.
Саме він робить нинішній цикл унікальним.
Найголовніший ризик зараз — не регуляція
Парадоксально, але США у 2026 році стали для ZEC значно меншою проблемою.
SEC investigation закрито.
ETF запущено.
Регуляторний discount у США різко зменшився.
Тепер головний ризик:
valuation і leverage.
Після +2 500% за рік достатньо невеликої зміни positioning, щоб отримати:
-20%;
-30%;
або навіть -40%
без руйнування довгострокового фундаменту.
Історія ZEC переповнена саме такими рухами.
Другий ризик — біржовий доступ поза США
Privacy coins усе ще мають складні відносини з регуляторами в інших юрисдикціях.
Європа продовжує посилювати AML та reporting architecture для crypto assets.
Зокрема, DAC8 із 1 січня 2026 року розширює автоматичний податковий обмін інформацією на crypto transactions.
Для Zcash це означає:
regulatory debate про privacy нікуди не зник.
Американський ETF — величезний плюс.
Але глобальна доступність ZEC на централізованих платформах залишається фактором ризику.
Третій ризик — security credibility
Ironwood був сильною відповіддю на Orchard vulnerability.
Але сам факт того, що в shielded pool існувала потенційно невиявна counterfeiting vulnerability, не можна просто забути.
Для Zcash репутація cryptographic security — це фактично:
основа всього продукту.
Тому будь-яка нова критична помилка може мати значно сильніший вплив на ZEC, ніж bug у звичайному L1.
Технічна структура ZEC
Поточний район:
$1 550–1 610.
22 вересня ZEC піднімався приблизно до:
$1 642.
23 вересня була різка корекція:
близько -8%.
А 24–25 вересня покупці знову повернулися.
Це дуже характерна структура для momentum asset:
великі денні корекції швидко викуповуються.
Поки що.
Перша підтримка
$1 450–1 500.
Це найближча зона, де зараз видно покупців.
Якщо вона утримується, short-term momentum залишається сильним.
Друга підтримка
$1 250–1 300.
Це вже набагато важливіша область.
Повернення сюди означало б:
приблизно 20% корекцію,
але навіть така корекція для ZEC після нинішнього rally не була б незвичайною.
Головна структурна підтримка
$1 000–1 100.
Пробій нижче $1 000 означав би, що:
ETF breakout;
вересневий momentum;
нова valuation regime
починають серйозно руйнуватися.
Нижче $1 000
Наступна велика зона:
$800–850.
Саме приблизно звідси почався останній великий етап ETF rally.
Головний опір зараз
Нинішній локальний максимум:
$1 650–1 680.
Це перша зона, яку потрібно впевнено пройти.
Після $1 700
Відкривається психологічний рівень:
$2 000.
Для momentum traders це може стати дуже сильним magnet.
Після $2 000
Наступна зона:
$2 300–2 500.
Якщо privacy narrative продовжує прискорюватися, саме тут я очікую більш серйозну боротьбу покупців і продавців.
Що може продовжити rally до кінця року
1. Подальше зростання ZCSH ETF
Станом на 8 вересня продукт уже мав понад $530 млн AUM.
Якщо ETF продовжить системно акумулювати ZEC:
це створюватиме supply pressure.
2. Нові інституційні продукти
Zcash уже отримав американський біржовий продукт.
Будь-яке подальше розширення regulated access може посилити narrative.
3. Privacy sector rotation
Якщо капітал продовжить переходити в privacy assets, ZEC зараз має найбільш очевидний institutional vehicle.
Це може дати йому перевагу над іншими privacy coins.
4. Сильний Bitcoin
Zcash усе одно залишається high-beta crypto asset.
Якщо BTC іде до:
$90K;
$100K;
це значно спрощує сценарій подальшого зростання ZEC.
5. Подальше відновлення довіри після Ironwood
Якщо ecosystem покаже стабільну роботу нового shielded pool без нових критичних проблем:
security discount поступово зменшуватиметься.
Що може зламати rally
1. ETF inflows сповільнюються
Нинішня valuation уже припускає дуже сильний попит.
Якщо institutional flow зникне:
market може швидко перейти до mean reversion.
2. Bitcoin коригується
ZEC має значно вищу beta.
BTC -10% легко може означати:
ZEC -20% або більше.
3. Новий regulatory shock для privacy coins
Особливо:
Європа;
великі централізовані біржі;
AML rules.
4. Нова security problem
Для Zcash це tail risk із дуже великим потенційним впливом.
5. Перегрітий derivatives market
25 вересня частина rally була підсилена short liquidations: повідомлялося приблизно про $2,37 млн ліквідованих short-позицій на великих біржах.
Тобто не весь поточний рух є чистим spot demand.
Прогноз ZEC до кінця 2026 року
Після такого rally діапазони повинні бути набагато ширшими, ніж для BTC або ETH.
ZEC може зробити:
+30%
і
-30%
всередині одного місяця без повної зміни довгострокового сценарію.
Я бачу три основні варіанти.
🟡 Базовий сценарій — 45%
ETF продовжує працювати, але після серпня та вересня ринок переходить до консолідації.
ZEC не може щомісяця робити +80%.
Виникають сильні pullbacks.
Але район:
$1 200–1 300
утримується.
Після консолідації ZEC знову тестує:
$1 700–2 000.
Базовий діапазон до кінця року:
$1 200–2 200.
Найімовірніша зона 31 грудня:
$1 600–2 000.
Тобто мій базовий сценарій припускає не ще одне вертикальне подвоєння, а:
збереження більшої частини поточного re-rating.
🟢 Бичачий сценарій — 30%
Умови:
ZCSH продовжує акумулювати ZEC;BTC пробиває $90–100K;privacy narrative продовжує розширюватися;не виникає нових security проблем;regulatory environment у США залишається сприятливим;ZEC проходить $1 700 і $2 000.
Тоді:
$2 000
перетворюється на підтримку.
Наступна зона:
$2 300–2 500.
Далі:
$2 800–3 000.
У дуже сильному momentum scenario:
$3 500.
Але після вже здійсненого +2 500% річного руху я не ставлю $5 000 у базовий прогноз.
Bullish year-end zone:
$2 400–3 500.
🔴 Ведмежий сценарій — 25%
Для ZEC я даю bearish scenario трохи вищу ймовірність, ніж для BTC або ETH.
Причина:
valuation + volatility.
Тригери:
ETF demand різко слабшає;BTC переходить у risk-off;privacy coins отримують regulatory shock;нові проблеми безпеки;derivatives перегріваються;ZEC втрачає $1 250.
Тоді:
$1 000–1 100
стає першою великою ціллю.
Пробій $1 000:
$800–850.
У сильній liquidation wave:
$600–700.
Це виглядає як величезне падіння.
Але навіть $700 залишав би ZEC значно вище рівнів початку 2026 року.
Bearish year-end zone:
$700–1 100.
Чому ZEC складніше прогнозувати, ніж BTC
Bitcoin має:
величезну ліквідність;
ETF;
derivatives;
institutional market;
дуже широкий investor base.
ZEC значно менший.
Тому:
marginal buyer має більший вплив на ціну.
Якщо ETF купує кілька сотень тисяч ZEC, це суттєво для available supply.
Але якщо такий покупець зникає:
ліквідність працює у зворотний бік.
Головне питання до кінця року
Не:
чи потрібна privacy?
На мою думку, ринок уже дав відповідь:
так.
Головне питання:
чи достатньо великий новий institutional demand, щоб підтримати valuation після більш ніж 20-кратного річного зростання?
Саме це визначить наступний етап.
Що я буду відстежувати
$1 700
Перший breakout.
$2 000
Головний психологічний рівень.
$1 250–1 300
Ключова підтримка.
$1 000
Межа між сильною корекцією та серйозним руйнуванням структури.
ZCSH AUM
На мою думку, це тепер один із найважливіших фундаментальних показників ZEC.
ZEC holdings ETF
Скільки монет фактично вилучається в institutional vehicle.
Shielded ecosystem / Ironwood
Будь-які security news мають критичне значення.
BTC
ZEC усе ще не існує окремо від загального crypto liquidity cycle.
Мій прогноз ZEC до 31 грудня 2026 року
Поточна зона:
$1 550–1 610
Перша підтримка:
$1 450–1 500
Ключова підтримка:
$1 250–1 300
Структурна підтримка:
$1 000–1 100
Bearish breakdown:
нижче $1 000
Перша зона опору:
$1 650–1 700
Головний breakout:
$2 000
Наступна ціль:
$2 300–2 500
Bullish extension:
$2 800–3 000
Сильний Q4:
$3 000–3 500
Підсумок
Zcash зараз переживає, можливо, найбільшу фундаментальну зміну за всю свою історію.
Протягом багатьох років ZEC мав:
сильну технологію;
обмежену supply;
унікальну privacy architecture.
Але ринок застосовував до нього величезний:
regulatory discount.
У 2026 році цей discount почав різко зменшуватися.
SEC завершила розслідування Zcash Foundation без enforcement action.
На NYSE Arca почав торгуватися Zcash ETF.
До початку вересня він уже мав понад:
$530 млн AUM
і понад:
460 000 ZEC.
Ironwood дав відповідь на найсерйознішу security-проблему року.
А privacy narrative отримав нове життя в епоху тотальної on-chain прозорості.
Тому нинішній rally має під собою значно більше фундаментальних причин, ніж звичайний speculative pump.
Але ціна також уже відображає величезну частину цих змін.
Після:
+800% у 2025
і ще приблизно:
+200% у 2026
ZEC більше не можна назвати непоміченим активом.
Саме тому мій базовий сценарій до кінця року:
$1 600–2 000.
Бичачий:
$2 400–3 500.
Ведмежий:
$700–1 100.
І головний рівень:
$2 000.
Якщо ZEC проходить $2 000 на продовженні ETF demand і сильному BTC, ринок може перейти до нового етапу переоцінювання privacy assets.
Якщо ж ETF flow слабшає і ZEC втрачає $1 250–1 300, після двох майже вертикальних місяців може початися набагато глибша mean-reversion.
Головний висновок із десяти років історії Zcash такий:
ZEC найсильніше рухається тоді, коли загальний crypto-cycle збігається з власним privacy narrative.
У 2017 це була новизна zero-knowledge privacy.
У 2021 — загальний altcoin bull market.
У 2025–2026 формується зовсім інша історія:
privacy + regulatory clarity + ETF + scarcity.
Це найсильніша фундаментальна комбінація, яку Zcash мав за багато років.
Але одночасно це вже й одна з найбільш перегрітих цінових структур на ринку.
Тому до кінця 2026 року ZEC може залишатися одним із найцікавіших — і водночас одним із найнебезпечніших — великих криптоактивів.
Не фінансова рекомендація. Прогноз є сценарним аналізом історичних місячних котирувань, регуляторних подій, ETF-попиту, tokenomics і поточної ринкової структури. Після настільки сильного зростання волатильність ZEC може залишатися надзвичайно високою, а історичні цикли не гарантують повторення результатів.
#Zcash #ZcashAnalysis #ZECPrediction #MarketCycles #BinanceSquare
1
1.1k
·
--
Article
Redeem в On-chain Yields запускає незворотне очікуванняУ Binance On-chain Yields заявка Redeem не працює як миттєве повернення активу зі Spot. Офіційний FAQ вказує на період очікування до 72 годин. Через збої або перевантаження мережі обробка може мати додаткові обмеження.
Після запуску погашення його не можна скасувати. Актив у черзі вже не бере участі в щоденному нарахуванні винагород, а повторна підписка після повернення залежить від доступної квоти. Тому рішення має враховувати не лише показану ставку, а й час, коли актив може знадобитися.
Є й окремий рівень ризику самого протоколу. Binance прямо називає вразливості смартконтрактів, ринкову волатильність і технічний або операційний збій протоколу. Винагороди залежать від конкретного протоколу, не мають фіксованої гарантії й можуть відрізнятися від ончейн-показників після розрахунку та комісій.
Практичний сценарій: якщо актив потрібен для платежу, застави або торгівлі у визначений день, не запускайте погашення в останню годину. Спочатку перевірте максимальний строк очікування, статус мережі, доступну квоту для повторної підписки й те, чи прийнятний період без винагород. Ліквідність тут є частиною ризику продукту.
#CreateWithBinance #BinanceEarn #OnChainYields #Ліквідність #УправлінняРизиком
Redeem в On-chain Yields запускає незворотне очікування
У Binance On-chain Yields заявка Redeem не працює як миттєве повернення активу зі Spot. Офіційний FAQ вказує на період очікування до 72 годин. Через збої або перевантаження мережі обробка може мати додаткові обмеження.
Після запуску погашення його не можна скасувати. Актив у черзі вже не бере участі в щоденному нарахуванні винагород, а повторна підписка після повернення залежить від доступної квоти. Тому рішення має враховувати не лише показану ставку, а й час, коли актив може знадобитися.
Є й окремий рівень ризику самого протоколу. Binance прямо називає вразливості смартконтрактів, ринкову волатильність і технічний або операційний збій протоколу. Винагороди залежать від конкретного протоколу, не мають фіксованої гарантії й можуть відрізнятися від ончейн-показників після розрахунку та комісій.
Практичний сценарій: якщо актив потрібен для платежу, застави або торгівлі у визначений день, не запускайте погашення в останню годину. Спочатку перевірте максимальний строк очікування, статус мережі, доступну квоту для повторної підписки й те, чи прийнятний період без винагород. Ліквідність тут є частиною ризику продукту.
#CreateWithBinance #BinanceEarn #OnChainYields #Ліквідність #УправлінняРизиком
47
·
--
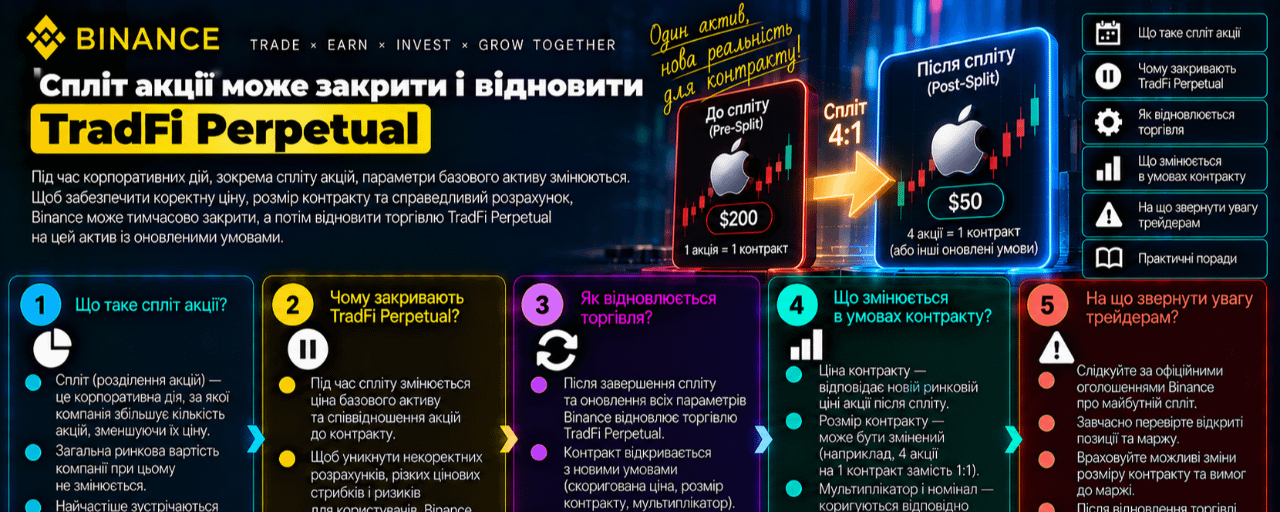
Article
Спліт акції може закрити і відновити TradFi PerpetualСпліт базової акції змінює не лише котирування на фондовому ринку. Для TradFi Perpetual Binance передбачає технічне коригування розміру контракту та Mark Price за коефіцієнтом спліту або зворотного спліту.
Під час такого коригування відкрита позиція спочатку закривається системою, нереалізований PnL зараховується до Cross Margin Futures Account, а після завершення процесу позиція відновлюється з новою кількістю контрактів і скоригованою ціною. Для isolated-позиції кошти також тимчасово повертаються до cross-рахунку, а потім система формує маржу відновленої позиції за вибраним до події плечем.
Важлива операційна деталь: відкриті ордери до коригування скасовуються. Старий stop, take profit або limit не слід вважати чинним лише тому, що позиція знову з'явилася в інтерфейсі. Через округлення до tick size і step size можливі невеликі відмінності в ціні та кількості.
Перед датою корпоративної події перевірте оголошення Binance, запишіть розмір позиції та маржинальний запас, а після відновлення окремо перегляньте позицію, плече й усі захисні ордери. Зміна кількості контрактів після спліту сама по собі не є прибутком або збитком; значення має вся скоригована позиція.
#CreateWithBinance #ShareMyTradFi #TradFi #BinanceFutures #StockSplit
Спліт акції може закрити і відновити TradFi Perpetual
Спліт базової акції змінює не лише котирування на фондовому ринку. Для TradFi Perpetual Binance передбачає технічне коригування розміру контракту та Mark Price за коефіцієнтом спліту або зворотного спліту.
Під час такого коригування відкрита позиція спочатку закривається системою, нереалізований PnL зараховується до Cross Margin Futures Account, а після завершення процесу позиція відновлюється з новою кількістю контрактів і скоригованою ціною. Для isolated-позиції кошти також тимчасово повертаються до cross-рахунку, а потім система формує маржу відновленої позиції за вибраним до події плечем.
Важлива операційна деталь: відкриті ордери до коригування скасовуються. Старий stop, take profit або limit не слід вважати чинним лише тому, що позиція знову з'явилася в інтерфейсі. Через округлення до tick size і step size можливі невеликі відмінності в ціні та кількості.
Перед датою корпоративної події перевірте оголошення Binance, запишіть розмір позиції та маржинальний запас, а після відновлення окремо перегляньте позицію, плече й усі захисні ордери. Зміна кількості контрактів після спліту сама по собі не є прибутком або збитком; значення має вся скоригована позиція.
#CreateWithBinance #ShareMyTradFi #TradFi #BinanceFutures #StockSplit
59
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
BitcoinClears$85200
10,967 vues
207 mentions
We got the move, and $BTC is standing exactly where we were before the data. That’s what actual patience for a trade looks like.
The data came in mixed but with some important numbers. ADP Non-Farm Employment Change came at 90K vs 73K forecast, while Core PCE came in at 0.2% vs 0.3% expected. Final GDP was also stronger at 2.2% vs 1.5% forecast, while Personal Spending came in at 0.9% vs 0.8% expected. At the same time, Personal Income missed at 0.2% vs 0.5% forecast.
BTC initially surged to $85,600 and is now back where it needs to be. I’m still looking toward the lower ranges at $82,759 and the $80,000 liquidity, because the overhead liquidity is done and dusted.
We had a live session during the data, and during that session we saw the market at $83,800, then $85,600, and then back toward $83,000 and we still didn’t enter a trade.
That’s what patience is.
We can’t force an entry when the market has no clear direction. The same range is still in focus, and we’ll wait for the market to give us the setup.
Let me know, guys, how was the session? And should we have more regular sessions with our respected members so we can have proper discussions regarding the market?
#BitcoinClears$85200 #AltcoinSeasonIndexHoldsAbove60For5Days #USADPAdds90000JobsInSeptember #BitcoinSlipsBelow$84000 #SECToClarifyOnChainFundraisingRules
Crypto_LUX
·25 mentions J’aime
·17.7k vues
AltcoinSeasonIndexHoldsAbove60For5Days
54,981 vues
1,144 mentions
USADPAdds90000JobsInSeptember
25,865 vues
643 mentions