

Dinero Contado
54 Publications
Dinero Contado
Signaler
Bloquer l’utilisateur
Ideas que construyen tu mañana financiero.
35 Suivis
59 Abonnés
65 J’aime
Publications
Tous
Vidéos
Cuando compras un NFT, no compras la imagen.
Compras un registro que dice quién es el dueño de esa imagen. Nada más. El archivo casi nunca vive dentro de la cadena, pesa demasiado. El token guarda un enlace que apunta a él, guardado en otro servidor. Si ese servidor cae, el token sigue ahí. La imagen, no tanto.
Y aquí viene el error de siempre: pensar que único es lo mismo que valioso. No lo es. Imagina que alguien mintea la misma foto diez veces. Cada copia tiene su propio número de token. Son diez registros únicos, pero la foto es idéntica en las diez. La unicidad la pone el código. El precio lo pone otra persona.
Eso -el registro que distingue una pieza de todas las demás- es lo que se conoce como token no fungible, o NFT.
En Ethereum, la mayoría sigue el estándar ERC-721: cada pieza tiene su propio identificador, y no se puede cambiar una por otra sin más, como sí pasa con $ETH.
CONCEPTOS CLAVE
- Un NFT no es el archivo: casi siempre es un enlace que apunta a un archivo guardado fuera de la cadena.
- Único no es sinónimo de valioso. La unicidad la garantiza el contrato, el precio lo decide la demanda.
- Un NFT no es lo mismo que un token de gobernanza o de utilidad: esos dan voto o acceso, no prueban dueño de una pieza.
- No toda colección NFT es irrepetible al cien por ciento. Estándares como ERC-1155 mezclan piezas únicas con piezas repetidas en un mismo contrato.
Es parecido a tener el certificado de un cuadro sin el cuadro: el papel es real, pero la pintura sigue colgada en otra pared.
Transparencia: Binance puede pagarnos una comisión si operas tras pulsar un símbolo de activo o un enlace de precio de esta publicación.
#TokensNoFungibles #ActivosDigitales #Coleccionables #EducacionCripto
Cuando compras un NFT, no compras la imagen.
Compras un registro que dice quién es el dueño de esa imagen. Nada más. El archivo casi nunca vive dentro de la cadena, pesa demasiado. El token guarda un enlace que apunta a él, guardado en otro servidor. Si ese servidor cae, el token sigue ahí. La imagen, no tanto.
Y aquí viene el error de siempre: pensar que único es lo mismo que valioso. No lo es. Imagina que alguien mintea la misma foto diez veces. Cada copia tiene su propio número de token. Son diez registros únicos, pero la foto es idéntica en las diez. La unicidad la pone el código. El precio lo pone otra persona.
Eso -el registro que distingue una pieza de todas las demás- es lo que se conoce como token no fungible, o NFT.
En Ethereum, la mayoría sigue el estándar ERC-721: cada pieza tiene su propio identificador, y no se puede cambiar una por otra sin más, como sí pasa con $ETH .
CONCEPTOS CLAVE
- Un NFT no es el archivo: casi siempre es un enlace que apunta a un archivo guardado fuera de la cadena.
- Único no es sinónimo de valioso. La unicidad la garantiza el contrato, el precio lo decide la demanda.
- Un NFT no es lo mismo que un token de gobernanza o de utilidad: esos dan voto o acceso, no prueban dueño de una pieza.
- No toda colección NFT es irrepetible al cien por ciento. Estándares como ERC-1155 mezclan piezas únicas con piezas repetidas en un mismo contrato.
Es parecido a tener el certificado de un cuadro sin el cuadro: el papel es real, pero la pintura sigue colgada en otra pared.
Transparencia: Binance puede pagarnos una comisión si operas tras pulsar un símbolo de activo o un enlace de precio de esta publicación.
#TokensNoFungibles #ActivosDigitales #Coleccionables #EducacionCripto
1
2
708
En la red de $BTC, cambiar un solo carácter en una transacción vieja rompe todos los bloques que vinieron después.
Piensa en tres bloques seguidos. El primero guarda unas transacciones y genera una huella única con ese contenido. El segundo suma esa huella a sus propios datos y crea otra huella nueva. El tercero hace lo mismo con la huella del segundo. Cada bloque carga el resumen del anterior.
¿Y si alguien cambia una cifra en el primer bloque? Su huella cambia entera, letra por letra. El segundo bloque, que guarda la huella vieja, ya no coincide. Y como el tercero depende del segundo, la ruptura sigue de largo. Modificar el pasado obliga a reescribir todo lo que vino después. Simple, pero letal.
Esa huella que resume un bloque y se hereda hacia el siguiente es lo que se conoce como hash.
CONCEPTOS CLAVE
- El hash no se puede invertir. Nadie recupera el dato original desde el resultado. Solo sirve para comprobar que el contenido no cambió.
- Un hash no se parece al dato de origen. Cambiar una coma altera el resultado entero.
- La cadena no es una sola base de datos. Es una red de copias que deben coincidir antes de aceptar un cambio.
- Un blockchain híbrido deja parte de la información pública y otra restringida, pero el enlace entre bloques funciona igual.
Por eso un bloque viejo queda casi congelado apenas se suman bloques nuevos arriba. Entender esto explica por qué reescribir la historia de una red grande es casi imposible en la práctica.
Transparencia: Binance puede pagarnos una comisión si operas tras pulsar un símbolo de activo o un enlace de precio de esta publicación.
#Hash #Blockchain #Bitcoin #Inmutabilidad
En la red de $BTC , cambiar un solo carácter en una transacción vieja rompe todos los bloques que vinieron después.
Piensa en tres bloques seguidos. El primero guarda unas transacciones y genera una huella única con ese contenido. El segundo suma esa huella a sus propios datos y crea otra huella nueva. El tercero hace lo mismo con la huella del segundo. Cada bloque carga el resumen del anterior.
¿Y si alguien cambia una cifra en el primer bloque? Su huella cambia entera, letra por letra. El segundo bloque, que guarda la huella vieja, ya no coincide. Y como el tercero depende del segundo, la ruptura sigue de largo. Modificar el pasado obliga a reescribir todo lo que vino después. Simple, pero letal.
Esa huella que resume un bloque y se hereda hacia el siguiente es lo que se conoce como hash.
CONCEPTOS CLAVE
- El hash no se puede invertir. Nadie recupera el dato original desde el resultado. Solo sirve para comprobar que el contenido no cambió.
- Un hash no se parece al dato de origen. Cambiar una coma altera el resultado entero.
- La cadena no es una sola base de datos. Es una red de copias que deben coincidir antes de aceptar un cambio.
- Un blockchain híbrido deja parte de la información pública y otra restringida, pero el enlace entre bloques funciona igual.
Por eso un bloque viejo queda casi congelado apenas se suman bloques nuevos arriba. Entender esto explica por qué reescribir la historia de una red grande es casi imposible en la práctica.
Transparencia: Binance puede pagarnos una comisión si operas tras pulsar un símbolo de activo o un enlace de precio de esta publicación.
#Hash #Blockchain #Bitcoin #Inmutabilidad
1
237
No existe una billetera perfecta. Cada una tapa un hueco y abre otro.
¿Entonces cuál usas? Depende. Vas a gastar hoy o vas a guardar por años.
Imagina que tienes 1 $BTC. Dejas 0.05 en una billetera que vive conectada a internet, lista para gastar rápido. El resto, 0.95, queda en algo que jamás toca la red mientras no lo necesitas.
Y esa distancia entre lo que está a la mano y lo que está guardado es, en el fondo, todo el juego de la custodia.
CONCEPTOS CLAVE
- Billetera caliente: vive conectada, siempre lista para lo que vas a mover ya. Pero estar en línea todo el tiempo también significa estar expuesta todo el tiempo.
- Billetera fría: se conecta solo al momento de firmar. El resto del tiempo queda fuera de la red, lo que frena el robo remoto. Eso sí, no es automática: igual hay que respaldarla y cuidarla.
- Billetera de hardware: un aparato físico guarda las claves lejos de cualquier computadora y se conecta por cable nada más para firmar. Bloquea los ataques que llegan por internet, pero no evita que la pierdas o que te la quiten en persona.
- Billetera de papel: las claves quedan escritas o impresas, sin un cable ni un chip de por medio. Ningún hacker la toca desde lejos, pero el fuego, el agua o una mudanza descuidada sí pueden borrarla para siempre.
Guardar cripto se parece a guardar efectivo. Un poco en el bolsillo para el día a día, el resto bajo llave, donde solo tú puedas llegar.
Transparencia: Binance puede pagarnos una comisión si operas tras pulsar un símbolo de activo o un enlace de precio de esta publicación.
#Billeteras #Custodia #SeguridadDigital #Criptomonedas
No existe una billetera perfecta. Cada una tapa un hueco y abre otro.
¿Entonces cuál usas? Depende. Vas a gastar hoy o vas a guardar por años.
Imagina que tienes 1 $BTC . Dejas 0.05 en una billetera que vive conectada a internet, lista para gastar rápido. El resto, 0.95, queda en algo que jamás toca la red mientras no lo necesitas.
Y esa distancia entre lo que está a la mano y lo que está guardado es, en el fondo, todo el juego de la custodia.
CONCEPTOS CLAVE
- Billetera caliente: vive conectada, siempre lista para lo que vas a mover ya. Pero estar en línea todo el tiempo también significa estar expuesta todo el tiempo.
- Billetera fría: se conecta solo al momento de firmar. El resto del tiempo queda fuera de la red, lo que frena el robo remoto. Eso sí, no es automática: igual hay que respaldarla y cuidarla.
- Billetera de hardware: un aparato físico guarda las claves lejos de cualquier computadora y se conecta por cable nada más para firmar. Bloquea los ataques que llegan por internet, pero no evita que la pierdas o que te la quiten en persona.
- Billetera de papel: las claves quedan escritas o impresas, sin un cable ni un chip de por medio. Ningún hacker la toca desde lejos, pero el fuego, el agua o una mudanza descuidada sí pueden borrarla para siempre.
Guardar cripto se parece a guardar efectivo. Un poco en el bolsillo para el día a día, el resto bajo llave, donde solo tú puedas llegar.
Transparencia: Binance puede pagarnos una comisión si operas tras pulsar un símbolo de activo o un enlace de precio de esta publicación.
#Billeteras #Custodia #SeguridadDigital #Criptomonedas
1
1
1.8k
Mucha gente cree que comprar un activo en una red es lo mismo que comprar la moneda de esa red.
No es así. Cada red tiene una sola moneda nativa, la que paga las comisiones y mueve los contratos inteligentes. Lo demás que circula ahí es otra cosa.
Piensa en $BTC. Bitcoin tiene una sola moneda real: bitcoin, y se fracciona en partes diminutas. Compras un pedacito sin llevarte la unidad completa.
Ahora piensa en otra red, donde un proyecto lanza su propio activo. Ese activo paga las comisiones con la moneda nativa de la red, pero no es esa moneda. Es un pasajero, no el dueño del vehículo.
A eso se le llama token.
Puede representar un voto dentro de un protocolo, la propiedad de una obra digital única, o una moneda que nació como broma en redes sociales. Ninguno de esos activos es la moneda nativa de la red donde vive.
CONCEPTOS CLAVE
- Que un token corra sobre la misma red que la moneda nativa no lo convierte en esa moneda: son activos distintos.
- Un token de gobernanza da voto en las decisiones del protocolo, no una ganancia asegurada.
- Una moneda nativa como $BTC se fracciona en partes muy pequeñas. Un token no fungible no se divide: lo tienes entero o nada.
- Una moneda meme sube y baja por atención en redes sociales, no por un uso garantizado dentro de la red.
La próxima vez que leas la palabra token, fíjate de qué red depende y si esa red ya tiene moneda nativa propia. Ese dato lo cambia todo.
Transparencia: Binance puede pagarnos una comisión si operas tras pulsar un símbolo de activo o un enlace de precio de esta publicación.
#Token #MonedaNativa #Blockchain #Criptomonedas
Mucha gente cree que comprar un activo en una red es lo mismo que comprar la moneda de esa red.
No es así. Cada red tiene una sola moneda nativa, la que paga las comisiones y mueve los contratos inteligentes. Lo demás que circula ahí es otra cosa.
Piensa en $BTC . Bitcoin tiene una sola moneda real: bitcoin, y se fracciona en partes diminutas. Compras un pedacito sin llevarte la unidad completa.
Ahora piensa en otra red, donde un proyecto lanza su propio activo. Ese activo paga las comisiones con la moneda nativa de la red, pero no es esa moneda. Es un pasajero, no el dueño del vehículo.
A eso se le llama token.
Puede representar un voto dentro de un protocolo, la propiedad de una obra digital única, o una moneda que nació como broma en redes sociales. Ninguno de esos activos es la moneda nativa de la red donde vive.
CONCEPTOS CLAVE
- Que un token corra sobre la misma red que la moneda nativa no lo convierte en esa moneda: son activos distintos.
- Un token de gobernanza da voto en las decisiones del protocolo, no una ganancia asegurada.
- Una moneda nativa como $BTC se fracciona en partes muy pequeñas. Un token no fungible no se divide: lo tienes entero o nada.
- Una moneda meme sube y baja por atención en redes sociales, no por un uso garantizado dentro de la red.
La próxima vez que leas la palabra token, fíjate de qué red depende y si esa red ya tiene moneda nativa propia. Ese dato lo cambia todo.
Transparencia: Binance puede pagarnos una comisión si operas tras pulsar un símbolo de activo o un enlace de precio de esta publicación.
#Token #MonedaNativa #Blockchain #Criptomonedas
3
1
119
Cuando ves 0.1 $BTC en tu saldo de un exchange, das por hecho que ese bitcoin ya es tuyo.
No lo es. Todavía no.
Ese número vive en la base de datos de la plataforma, no en una dirección de la cadena de bloques que solo tú controlas. La mayoría de los exchanges juntan el dinero de miles de usuarios en pocas billeteras grandes. Tu saldo es un registro contable. No un bitcoin apartado con tu nombre.
Depositas 0.1 $BTC. La plataforma anota 0.1 en tu cuenta, mezclado con los depósitos de otros. Pero si esa empresa quiebra, no reclamas "mi bitcoin": ese bitcoin ya no existe como activo separado tuyo. Eres un acreedor más, en una fila junto a otros miles. Y quien decide cómo se reparte lo que quede es un juez, no tú.
A eso se le llama tener un saldo custodial: otro guarda el activo, y tú confías en su palabra.
CONCEPTOS CLAVE
- Un exchange no es un banco. No hay seguro de depósitos que te devuelva el bitcoin si la plataforma falla o la hackean.
- No todos los exchanges operan igual. Unos concentran órdenes en un libro central y retienen tus fondos durante la operación. Otros conectan directo al comprador con el vendedor.
- Que una plataforma sea grande o lleve años funcionando no la vuelve segura por default. La historia cripto tiene exchanges que parecían sólidos y terminaron hackeados.
- Tener bitcoin "en el exchange" es tener un derecho de cobro contra una empresa, no el activo en sí.
Comprar y vender ahí tiene sentido. Guardar tus ahorros ahí por años es dejarle a otro la última palabra sobre algo tuyo.
Transparencia: Binance puede pagarnos una comisión si operas tras pulsar un símbolo de activo o un enlace de precio de esta publicación.
#Custodia #Autocustodia #ExchangesCripto #SeguridadCripto
Cuando ves 0.1 $BTC en tu saldo de un exchange, das por hecho que ese bitcoin ya es tuyo.
No lo es. Todavía no.
Ese número vive en la base de datos de la plataforma, no en una dirección de la cadena de bloques que solo tú controlas. La mayoría de los exchanges juntan el dinero de miles de usuarios en pocas billeteras grandes. Tu saldo es un registro contable. No un bitcoin apartado con tu nombre.
Depositas 0.1 $BTC . La plataforma anota 0.1 en tu cuenta, mezclado con los depósitos de otros. Pero si esa empresa quiebra, no reclamas "mi bitcoin": ese bitcoin ya no existe como activo separado tuyo. Eres un acreedor más, en una fila junto a otros miles. Y quien decide cómo se reparte lo que quede es un juez, no tú.
A eso se le llama tener un saldo custodial: otro guarda el activo, y tú confías en su palabra.
CONCEPTOS CLAVE
- Un exchange no es un banco. No hay seguro de depósitos que te devuelva el bitcoin si la plataforma falla o la hackean.
- No todos los exchanges operan igual. Unos concentran órdenes en un libro central y retienen tus fondos durante la operación. Otros conectan directo al comprador con el vendedor.
- Que una plataforma sea grande o lleve años funcionando no la vuelve segura por default. La historia cripto tiene exchanges que parecían sólidos y terminaron hackeados.
- Tener bitcoin "en el exchange" es tener un derecho de cobro contra una empresa, no el activo en sí.
Comprar y vender ahí tiene sentido. Guardar tus ahorros ahí por años es dejarle a otro la última palabra sobre algo tuyo.
Transparencia: Binance puede pagarnos una comisión si operas tras pulsar un símbolo de activo o un enlace de precio de esta publicación.
#Custodia #Autocustodia #ExchangesCripto #SeguridadCripto
2
5
2.9k
Binance puede pagarnos una comisión si operas desde esta publicación.
Un carácter equivocado y el $BTC llega a una dirección que no es la tuya. Sin vuelta atrás.
No porque alguien lo intercepte. Sino porque la red lee exactamente lo que le mandaste. Si la cadena es incorrecta, ese es el destino. No hay nadie que valide si el receptor era quien tú querías.
Una dirección es una cadena de entre 26 y 35 caracteres, sensible a mayúsculas y minúsculas. No es una cuenta. No tiene titular ni contrato detrás. Es el resultado de comprimir tu clave pública, que a su vez se genera a partir de un número secreto que nunca sale de tu billetera.
Ese número secreto es la clave privada. Quien la tiene puede autorizar un movimiento de fondos. Lo hace produciendo una prueba matemática que la red verifica sin ver el secreto. A eso se le llama firma digital.
CONCEPTOS CLAVE
- Una dirección no es una cuenta: no tiene titular registrado, solo matemáticas.
- La dirección y la clave pública no son lo mismo: la dirección es la versión comprimida de la clave pública.
- Generar una dirección no necesita conexión a internet: el proceso ocurre dentro de tu billetera.
- Perder la clave privada es perder los fondos: no existe recuperación sin ese número.
La red no distingue entre un error tipográfico y una transferencia intencional. Lee la cadena y ejecuta.
Transparencia: Binance puede pagarnos una comisión si operas tras pulsar un símbolo de activo o un enlace de precio de esta publicación.
#DireccionCripto #ClavesDigitales #SeguridadCripto #FundamentosBitcoin
1
203
Binance puede pagarnos una comisión si operas desde esta publicación.
Tres estafas borran carteras cripto todos los días. Y las tres funcionan igual: te meten prisa y te piden una clave.
La primera llega por correo o mensaje. Parece el aviso oficial de una plataforma. Hay un problema con tu cuenta, dicen. Tienes que hacer clic ya. El enlace lleva a una página falsa que roba tu contraseña. A eso se le llama phishing.
La segunda es alguien que escribe haciéndose pasar por soporte técnico. Te dice que detectó actividad sospechosa. Para "protegerte", necesita tu frase semilla. Ningún equipo de soporte legítimo pide eso jamás.
La tercera promete cripto gratis. Un famoso lo recomienda, o un sorteo dice que duplican el $BTC que envías. Si mandas algo, desaparece. El regalo era el anzuelo.
CONCEPTOS CLAVE
- Ninguna plataforma real te pide tu frase semilla por mensaje. Si alguien la pide, es una estafa, sin importar lo convincente que suene.
- La prisa es una táctica. Los estafadores crean urgencia porque la urgencia apaga el juicio.
- Un enlace puede parecer legítimo y llevar a una página falsa. Antes de escribir cualquier dato, revisa la dirección completa del sitio.
- Los famosos no reparten cripto gratis en redes sociales. Esas publicaciones son siempre falsas.
Cuando algo te apure y te pida una clave, cierra la ventana. No hace falta una señal más.
Transparencia: Binance puede pagarnos una comisión si operas tras pulsar un símbolo de activo o un enlace de precio de esta publicación.
#Estafas #Phishing #FraseSemilla #SeguridadCripto
1
2
804
Puedes demostrar que algo te pertenece sin mostrar lo que usaste para demostrarlo. Sobre esa idea descansa la custodia en cripto.
Cada vez que mueves $BTC, firmas con un código secreto. La red verifica la firma y acepta el movimiento. Pero nadie puede deducir el código mirando la firma. Solo funciona en un sentido.
Hay dos piezas. Una se comparte: con ella, cualquiera comprueba que la firma es tuya. La otra se guarda: sin ella, esos fondos no se mueven. Si la pierdes sin una copia, pierdes el acceso para siempre.
A la pieza compartida se le llama clave pública. A la que guardas, clave privada.
CONCEPTOS CLAVE
- La clave pública no es lo mismo que tu dirección de billetera. La dirección se deriva de ella en un paso adicional.
- No puedes deducir la clave privada a partir de la clave pública. El proceso matemático no se revierte.
- Quien tenga tu clave privada controla tus fondos. Sin excepción.
- Si la clave privada la guardas tú, eso es autocustodia. Si la guarda una plataforma, quien firma es la plataforma.
Por eso una firma basta para mover fondos: demuestra que tienes la clave sin enseñarla nunca.
#ClavePrivada #ClavePublica #Autocustodia #FundamentosCripto
Este contenido es solo con fines educativos e informativos y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Las criptomonedas y los activos digitales son muy volátiles y podrías perder toda tu inversión. Nada de lo aquí compartido es una recomendación para comprar o vender ningún activo. Investiga siempre por tu cuenta y consulta a un profesional autorizado. Tus resultados pueden variar.
Binance puede pagarnos una parte de sus comisiones de negociación cuando alguien opera después de pulsar un símbolo de activo o un enlace de precio incluido en este contenido.
Puedes demostrar que algo te pertenece sin mostrar lo que usaste para demostrarlo. Sobre esa idea descansa la custodia en cripto.
Cada vez que mueves $BTC , firmas con un código secreto. La red verifica la firma y acepta el movimiento. Pero nadie puede deducir el código mirando la firma. Solo funciona en un sentido.
Hay dos piezas. Una se comparte: con ella, cualquiera comprueba que la firma es tuya. La otra se guarda: sin ella, esos fondos no se mueven. Si la pierdes sin una copia, pierdes el acceso para siempre.
A la pieza compartida se le llama clave pública. A la que guardas, clave privada.
CONCEPTOS CLAVE
- La clave pública no es lo mismo que tu dirección de billetera. La dirección se deriva de ella en un paso adicional.
- No puedes deducir la clave privada a partir de la clave pública. El proceso matemático no se revierte.
- Quien tenga tu clave privada controla tus fondos. Sin excepción.
- Si la clave privada la guardas tú, eso es autocustodia. Si la guarda una plataforma, quien firma es la plataforma.
Por eso una firma basta para mover fondos: demuestra que tienes la clave sin enseñarla nunca.
#ClavePrivada #ClavePublica #Autocustodia #FundamentosCripto
Este contenido es solo con fines educativos e informativos y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Las criptomonedas y los activos digitales son muy volátiles y podrías perder toda tu inversión. Nada de lo aquí compartido es una recomendación para comprar o vender ningún activo. Investiga siempre por tu cuenta y consulta a un profesional autorizado. Tus resultados pueden variar.
Binance puede pagarnos una parte de sus comisiones de negociación cuando alguien opera después de pulsar un símbolo de activo o un enlace de precio incluido en este contenido.
217
Cuando mandas $BTC, nadie mueve nada. Lo que cambia es el registro.
Tienes una entrada de 1 BTC. Mandas 0,4 al otro lado. La red no parte ese monto: gasta la entrada entera y devuelve casi 0,6 a tu propia dirección. Igual que con un billete grande y su vuelto.
Esos movimientos quedan escritos para siempre en una lista pública. Nadie la controla. Nadie borra nada. Y cada entrada solo vale si apunta a una anterior sin gastar.
A eso se le llama transacción, y la lista donde queda grabado todo es el libro mayor de la red.
CONCEPTOS CLAVE
- El vuelto existe. Lo que no mandas regresa a tu dirección como una salida nueva, salvo la comisión.
- La lista es pública. Cualquiera puede ver el historial completo de cualquier dirección.
- Reutilizar una dirección te hace más fácil de rastrear. Una dirección distinta por operación dificulta ese seguimiento.
- La comisión no figura como una salida. Es la diferencia entre la entrada y todo lo que sale.
Queda una pregunta: si la lista es pública, ¿qué impide que otra persona gaste tu entrada? La respuesta es una firma que solo tu clave privada puede producir.
#TransaccionBitcoin #LibroMayor #FundamentosCripto #autocustodia #ElSalvadorBTCHoldingsRiseTo7777
Este contenido es solo con fines educativos e informativos y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Las criptomonedas y los activos digitales son muy volátiles y podrías perder toda tu inversión. Nada de lo aquí compartido es una recomendación para comprar o vender ningún activo. Investiga siempre por tu cuenta y consulta a un profesional autorizado. Tus resultados pueden variar.
Binance puede pagarnos una parte de sus comisiones de negociación cuando alguien opera después de pulsar un símbolo de activo o un enlace de precio incluido en este contenido.
Cuando mandas $BTC , nadie mueve nada. Lo que cambia es el registro.
Tienes una entrada de 1 BTC. Mandas 0,4 al otro lado. La red no parte ese monto: gasta la entrada entera y devuelve casi 0,6 a tu propia dirección. Igual que con un billete grande y su vuelto.
Esos movimientos quedan escritos para siempre en una lista pública. Nadie la controla. Nadie borra nada. Y cada entrada solo vale si apunta a una anterior sin gastar.
A eso se le llama transacción, y la lista donde queda grabado todo es el libro mayor de la red.
CONCEPTOS CLAVE
- El vuelto existe. Lo que no mandas regresa a tu dirección como una salida nueva, salvo la comisión.
- La lista es pública. Cualquiera puede ver el historial completo de cualquier dirección.
- Reutilizar una dirección te hace más fácil de rastrear. Una dirección distinta por operación dificulta ese seguimiento.
- La comisión no figura como una salida. Es la diferencia entre la entrada y todo lo que sale.
Queda una pregunta: si la lista es pública, ¿qué impide que otra persona gaste tu entrada? La respuesta es una firma que solo tu clave privada puede producir.
#TransaccionBitcoin #LibroMayor #FundamentosCripto #autocustodia #ElSalvadorBTCHoldingsRiseTo7777
Este contenido es solo con fines educativos e informativos y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Las criptomonedas y los activos digitales son muy volátiles y podrías perder toda tu inversión. Nada de lo aquí compartido es una recomendación para comprar o vender ningún activo. Investiga siempre por tu cuenta y consulta a un profesional autorizado. Tus resultados pueden variar.
Binance puede pagarnos una parte de sus comisiones de negociación cuando alguien opera después de pulsar un símbolo de activo o un enlace de precio incluido en este contenido.
1
1
338
Hugging Face es la biblioteca pública de la inteligencia artificial abierta. El 3 de septiembre de 2026, Nvidia anunció que va a comprarla.
LOS DATOS, PRIMERO
El acuerdo se firmó el 2 de septiembre de 2026 y vale 12.930 millones de dólares: cerca de 11.900 millones para los accionistas y hasta 1.000 millones en acciones para retener al equipo. La plataforma aloja 3 millones de modelos y la usan 18 millones de desarrolladores e investigadores y más de 200.000 empresas. El cierre depende de las autoridades de competencia y se espera para el primer semestre de 2027.
CONCEPTOS CLAVE
- Un modelo de pesos abiertos se puede descargar, estudiar y ejecutar en equipos propios.
- Nvidia vende los chips. Hugging Face es por donde circulan los modelos.
- Nvidia se comprometió a mantener la plataforma abierta y a no exigir su propio hardware.
- Ese compromiso consta en un documento presentado ante la SEC. Es una promesa, no una regla técnica.
En una red descentralizada, que nadie pueda cerrar el acceso lo garantiza el protocolo. En una plataforma con dueño, lo garantiza la palabra de ese dueño. Hugging Face ya era una empresa privada; lo nuevo es que su dueño también vende el hardware.
Lo abierto de un modelo no depende solo de su licencia. También depende de dónde se guarda y de quién manda sobre ese lugar. Hasta 2027, la última palabra la tienen las autoridades de competencia.
Este contenido es solo con fines educativos e informativos y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Las criptomonedas y los activos digitales son muy volátiles y podrías perder toda tu inversión. Nada de lo aquí compartido es una recomendación para comprar o vender ningún activo. Investiga siempre por tu cuenta y consulta a un profesional autorizado. Tus resultados pueden variar.
Binance puede pagarnos una parte de sus comisiones de negociación cuando alguien opera después de pulsar un símbolo de activo o un enlace de precio incluido en este contenido.
209
El banco no te guarda dinero. Te guarda un número. Eso es todo.
Cuando tienes dinero en una cuenta, ese número existe porque el banco lo anotó. Si congela tu cuenta o quiebra, ese número se queda ahí. Tú no mueves nada.
Con una cripto es diferente. Imagina que tienes una llave. Esa llave es tuya, no de ningún banco. Con ella mandas valor a otra persona directamente, sin pedir permiso. Y queda grabado en miles de computadoras a la vez, no en un servidor que alguien puede apagar.
Si mandas cripto a alguien en otro país, esa operación queda registrada en una red que no le pertenece a ninguna empresa. No hay institución que la apruebe ni que la rechace.
A eso se le llama criptomoneda: un activo digital que tú controlas y que se mueve por una red sin dueño central.
CONCEPTOS CLAVE
- Una criptomoneda no es la versión digital del peso o el dólar. Tiene reglas propias y no depende de ningún banco central.
- Guardar cripto en un exchange es parecido a tenerla en un banco: ellos controlan las llaves, no tú.
- El registro de cada operación vive en miles de computadoras a la vez. Apagar o alterar ese historial es casi imposible.
- Comprar cripto no es solo adquirir una moneda. Es entrar a una red donde, con tus propias llaves, controlas tu saldo.
Lo que separa a una cripto del dinero en tu cuenta bancaria es simple: uno es un apunte que alguien más controla, el otro es un activo que mueves tú.
Este contenido es solo con fines educativos e informativos y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Las criptomonedas y los activos digitales son muy volátiles y podrías perder toda tu inversión. Nada de lo aquí compartido es una recomendación para comprar o vender ningún activo. Investiga siempre por tu cuenta y consulta a un profesional autorizado. Tus resultados pueden variar.
Binance puede pagarnos una parte de sus comisiones de negociación cuando alguien opera después de pulsar un símbolo de activo o un enlace de precio incluido en este contenido.
3
2.5k
Con el mismo billete de hace veinte años hoy se compra menos.
No es que el pan haya mejorado. Es que hay más billetes persiguiendo los mismos panes, y cuántos billetes existen no lo decide quien los guarda: lo decide quien los emite.
Supongamos una economía diminuta con 100 unidades de dinero y 10 panes. Cada pan vale 10. El emisor crea otras 100 unidades. Ahora hay 200 unidades y los panes siguen siendo 10: cada pan vale 20. Quien tenía 10 unidades las conserva todas. Lo que perdió es la mitad de lo que compraban.
Ese dinero no está respaldado por oro ni por ninguna mercancía. Vale porque un Estado lo declara válido, porque exige que los impuestos se paguen en él y porque los demás lo aceptan. El nombre viene de fiducia: confianza.
Eso es dinero fiduciario.
CONCEPTOS CLAVE
- No está roto por diseño. La emisión flexible permite responder a una crisis; el coste es que alguien decide cuándo y cuánto.
- La pérdida nunca aparece en el saldo. Aparece en lo que el saldo compra, y por eso pasa desapercibida.
- Respaldo y aceptación no son lo mismo. Hoy ninguna moneda se cambia por metal en ventanilla, y todas funcionan.
- Confiar en un emisor no es ingenuo. Es una decisión, y conviene saber que se toma.
Sin este punto de comparación, la palabra descentralizado no significa nada. Los 10 panes del ejemplo siguen siendo 10 en cualquier sistema. Lo único que cambia es quién tiene permiso para crear los billetes que los persiguen.
Este contenido es solo con fines educativos e informativos y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Las criptomonedas y los activos digitales son muy volátiles y podrías perder toda tu inversión. Nada de lo aquí compartido es una recomendación para comprar o vender ningún activo. Investiga siempre por tu cuenta y consulta a un profesional autorizado. Tus resultados pueden variar.
Binance puede pagarnos una parte de sus comisiones de negociación cuando alguien opera después de pulsar un símbolo de activo o un enlace de precio incluido en este contenido.
2
467
Dos personas anotan la misma deuda en cuadernos distintos.
Cuando los números no coinciden, alguien decide cuál cuaderno vale. Ese árbitro -un banco, una notaría- cobra por decidir y puede equivocarse. Durante siglos no hubo alternativa: si dos registros discrepan, hace falta un tercero con autoridad.
La salida llegó por otra vía. En lugar de nombrar un árbitro, se reparte el mismo cuaderno a miles de máquinas con una regla: una anotación nueva solo entra si la mayoría reconoce todo lo anterior. Cada página se cierra con una huella calculada a partir de la anterior, así que cambiar un dato viejo obliga a recalcular todas las páginas siguientes, en todas las copias, a la vez. No es imposible por decreto: es caro hasta dejar de compensar.
Eso es una cadena de bloques.
CONCEPTOS CLAVE
- No es una base de datos rápida. Es una lenta, a cambio de que nadie pueda reescribirla en solitario.
- La confianza no desaparece: se traslada. Deja de estar en una institución y pasa a que ningún participante controle la mayoría.
- Cada bloque referencia al anterior con una huella criptográfica: alterar el pasado invalida todo lo que vino después.
- Que el registro sea público no implica que los nombres estén a la vista.
- Sirve donde el problema es ponerse de acuerdo sobre quién tiene qué. Donde eso ya está resuelto, añade coste sin añadir nada.
Conviene mirar el registro concreto antes que la tecnología: quién arbitraba, qué cobraba por hacerlo, y qué pasaría si ese puesto quedara vacío.
Este contenido es solo con fines educativos e informativos y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Las criptomonedas y los activos digitales son muy volátiles y podrías perder toda tu inversión. Nada de lo aquí compartido es una recomendación para comprar o vender ningún activo. Investiga siempre por tu cuenta y consulta a un profesional autorizado. Tus resultados pueden variar.
Binance puede pagarnos una parte de sus comisiones de negociación cuando alguien opera después de pulsar un símbolo de activo o un enlace de precio incluido en este contenido.
120
Article
Cuando el apostador puede mover el resultadoEn julio de 2026, un regulador federal estadounidense cerró un caso de manipulación de mercado ligado a un contrato de predicción sobre un evento político. Un mes después, la propia plataforma donde ocurrió el episodio impuso su propio castigo: la primera expulsión de por vida en su historia. Las dos sanciones, separadas por un mes y dictadas por dos autoridades distintas, describen la misma conducta desde ángulos diferentes, y juntas explican un riesgo que cualquier mercado de predicción arrastra por diseño.
Conceptos clave
Un mercado de predicción fija el precio de un contrato al nivel de probabilidad que el conjunto de participantes atribuye a un evento futuro.Cuando un participante puede influir en ese evento -por acción propia o por lo que comunica públicamente sobre sus planes- deja de ser un apostador neutral y pasa a operar con una ventaja que el resto del mercado no tiene.En el caso analizado, el contrato preguntaba si una persona determinada asistiría a un acto público entre el 12 y el 25 de febrero de 2026; esa misma persona operó el contrato mientras publicaba en redes declaraciones sobre sus propios planes de asistencia.El regulador federal (la CFTC) documentó que el precio del contrato se movió a favor de sus posiciones después de cada publicación, y tasó la ganancia en 17.569,98 dólares.Siguieron dos sanciones independientes: una multa civil de la CFTC con una prohibición de tres años, y un mes después, la expulsión permanente de la plataforma con una multa propia.
La aritmética detrás del movimiento de precio
Supongamos un contrato que paga 1 dólar si el evento ocurre y 0 si no ocurre. Cotiza a 0,40: el mercado le asigna un 40% de probabilidad. Un participante compra 10.000 contratos "sí" a ese precio y paga 4.000 dólares. Ese mismo participante hace una declaración pública sobre sus propias intenciones que el resto del mercado no puede verificar de forma independiente. El precio sube a 0,60 porque el resto de operadores actualiza su probabilidad con ese dato nuevo. El participante vende sus 10.000 contratos a 0,60 y recibe 6.000 dólares. Ganancia: 2.000 dólares, generada no por acertar una predicción sino por mover el dato que el mercado usa para fijar el precio.
Esa es la diferencia entre apostar y operar con información privilegiada. Uno predice un resultado externo. El otro controla una parte del resultado y comercia con esa ventaja antes de que el resto del mercado pueda igualarla.
Qué determinó cada sanción
La CFTC concluyó que hubo manipulación de mercado: declaraciones engañosas coordinadas con operaciones para beneficiarse del movimiento de precio que esas mismas declaraciones provocaban. El acuerdo, cerrado el 31 de julio de 2026 sin admisión de responsabilidad, fijó una devolución de ganancias de 17.569,98 dólares más una multa civil de 17.500 dólares -35.069,98 dólares en total- y una prohibición de operar en mercados regulados por la CFTC durante tres años.
Un mes después, el 31 de agosto de 2026, la plataforma emitió su propia sanción, distinta de la del regulador y basada en su propio reglamento interno: expulsión permanente -la primera de su historia- más una multa propia de 71.356 dólares. La plataforma citó el uso de información privilegiada y la falta de cooperación con su departamento de cumplimiento como los dos motivos.
Que sean dos cifras y dos sanciones distintas no es una contradicción entre fuentes. Son dos autoridades juzgando la misma conducta bajo reglas separadas, con un mes de diferencia entre una y otra: primero el regulador federal, después la plataforma.
Qué se lleva uno de todo esto
La conclusión práctica es la misma para cualquiera que opere mercados de predicción, y es poco glamorosa: un contrato sobre un evento que uno mismo puede influir -la asistencia propia, la declaración propia, el voto propio- deja de ser una apuesta neutral en el momento en que se opera con esa ventaja. Los mercados de predicción funcionan porque el precio agrega información dispersa entre muchos participantes. Cuando uno de ellos controla parte de esa información, el precio deja de ser una señal fiable y pasa a ser, en sí, el objetivo de la manipulación.
Por qué esto importa fuera de los mercados de predicción
El mecanismo no es exclusivo de los contratos por evento. Cualquier mercado donde el precio funcione como un agregador de información enfrenta la misma pregunta: ¿puede algún participante mover aquello sobre lo que está operando? En los mercados de criptomonedas la versión cotidiana de ese problema aparece alrededor de hechos programados -desbloqueos de tokens, anuncios de listado, cambios de protocolo- donde una parte del mercado conoce el calendario con precisión y la otra lo lee tarde.
La profundidad del mercado cambia el tamaño de esa asimetría. En $BTC, el activo con más participantes, más cobertura y más volumen, un dato nuevo se incorpora al precio con más ojos encima y menos margen para que un solo actor lo mueva. En activos con pocos tenedores concentrados ocurre lo contrario: hace falta mucho menos para desplazar el precio, y por eso la misma noticia produce movimientos desproporcionados.
{spot}(BTCUSDT)
La lección práctica no es desconfiar del precio, sino saber qué está midiendo. El precio agrega lo que el conjunto de participantes cree, y esa señal vale exactamente lo que valga la independencia de quienes la producen.
Este contenido es solo con fines educativos e informativos y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Las criptomonedas y los activos digitales son muy volátiles y podrías perder toda tu inversión. Nada de lo aquí compartido es una recomendación para comprar o vender ningún activo. Investiga siempre por tu cuenta y consulta a un profesional autorizado. Tus resultados pueden variar.
Binance puede pagarnos una parte de sus comisiones de negociación cuando alguien opera después de pulsar un símbolo de activo o un enlace de precio incluido en este contenido.
Cuando el apostador puede mover el resultado
En julio de 2026, un regulador federal estadounidense cerró un caso de manipulación de mercado ligado a un contrato de predicción sobre un evento político. Un mes después, la propia plataforma donde ocurrió el episodio impuso su propio castigo: la primera expulsión de por vida en su historia. Las dos sanciones, separadas por un mes y dictadas por dos autoridades distintas, describen la misma conducta desde ángulos diferentes, y juntas explican un riesgo que cualquier mercado de predicción arrastra por diseño.
Conceptos clave
Un mercado de predicción fija el precio de un contrato al nivel de probabilidad que el conjunto de participantes atribuye a un evento futuro.Cuando un participante puede influir en ese evento -por acción propia o por lo que comunica públicamente sobre sus planes- deja de ser un apostador neutral y pasa a operar con una ventaja que el resto del mercado no tiene.En el caso analizado, el contrato preguntaba si una persona determinada asistiría a un acto público entre el 12 y el 25 de febrero de 2026; esa misma persona operó el contrato mientras publicaba en redes declaraciones sobre sus propios planes de asistencia.El regulador federal (la CFTC) documentó que el precio del contrato se movió a favor de sus posiciones después de cada publicación, y tasó la ganancia en 17.569,98 dólares.Siguieron dos sanciones independientes: una multa civil de la CFTC con una prohibición de tres años, y un mes después, la expulsión permanente de la plataforma con una multa propia.
La aritmética detrás del movimiento de precio
Supongamos un contrato que paga 1 dólar si el evento ocurre y 0 si no ocurre. Cotiza a 0,40: el mercado le asigna un 40% de probabilidad. Un participante compra 10.000 contratos "sí" a ese precio y paga 4.000 dólares. Ese mismo participante hace una declaración pública sobre sus propias intenciones que el resto del mercado no puede verificar de forma independiente. El precio sube a 0,60 porque el resto de operadores actualiza su probabilidad con ese dato nuevo. El participante vende sus 10.000 contratos a 0,60 y recibe 6.000 dólares. Ganancia: 2.000 dólares, generada no por acertar una predicción sino por mover el dato que el mercado usa para fijar el precio.
Esa es la diferencia entre apostar y operar con información privilegiada. Uno predice un resultado externo. El otro controla una parte del resultado y comercia con esa ventaja antes de que el resto del mercado pueda igualarla.
Qué determinó cada sanción
La CFTC concluyó que hubo manipulación de mercado: declaraciones engañosas coordinadas con operaciones para beneficiarse del movimiento de precio que esas mismas declaraciones provocaban. El acuerdo, cerrado el 31 de julio de 2026 sin admisión de responsabilidad, fijó una devolución de ganancias de 17.569,98 dólares más una multa civil de 17.500 dólares -35.069,98 dólares en total- y una prohibición de operar en mercados regulados por la CFTC durante tres años.
Un mes después, el 31 de agosto de 2026, la plataforma emitió su propia sanción, distinta de la del regulador y basada en su propio reglamento interno: expulsión permanente -la primera de su historia- más una multa propia de 71.356 dólares. La plataforma citó el uso de información privilegiada y la falta de cooperación con su departamento de cumplimiento como los dos motivos.
Que sean dos cifras y dos sanciones distintas no es una contradicción entre fuentes. Son dos autoridades juzgando la misma conducta bajo reglas separadas, con un mes de diferencia entre una y otra: primero el regulador federal, después la plataforma.
Qué se lleva uno de todo esto
La conclusión práctica es la misma para cualquiera que opere mercados de predicción, y es poco glamorosa: un contrato sobre un evento que uno mismo puede influir -la asistencia propia, la declaración propia, el voto propio- deja de ser una apuesta neutral en el momento en que se opera con esa ventaja. Los mercados de predicción funcionan porque el precio agrega información dispersa entre muchos participantes. Cuando uno de ellos controla parte de esa información, el precio deja de ser una señal fiable y pasa a ser, en sí, el objetivo de la manipulación.
Por qué esto importa fuera de los mercados de predicción
El mecanismo no es exclusivo de los contratos por evento. Cualquier mercado donde el precio funcione como un agregador de información enfrenta la misma pregunta: ¿puede algún participante mover aquello sobre lo que está operando? En los mercados de criptomonedas la versión cotidiana de ese problema aparece alrededor de hechos programados -desbloqueos de tokens, anuncios de listado, cambios de protocolo- donde una parte del mercado conoce el calendario con precisión y la otra lo lee tarde.
La profundidad del mercado cambia el tamaño de esa asimetría. En $BTC, el activo con más participantes, más cobertura y más volumen, un dato nuevo se incorpora al precio con más ojos encima y menos margen para que un solo actor lo mueva. En activos con pocos tenedores concentrados ocurre lo contrario: hace falta mucho menos para desplazar el precio, y por eso la misma noticia produce movimientos desproporcionados.
La lección práctica no es desconfiar del precio, sino saber qué está midiendo. El precio agrega lo que el conjunto de participantes cree, y esa señal vale exactamente lo que valga la independencia de quienes la producen.
Este contenido es solo con fines educativos e informativos y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Las criptomonedas y los activos digitales son muy volátiles y podrías perder toda tu inversión. Nada de lo aquí compartido es una recomendación para comprar o vender ningún activo. Investiga siempre por tu cuenta y consulta a un profesional autorizado. Tus resultados pueden variar.
Binance puede pagarnos una parte de sus comisiones de negociación cuando alguien opera después de pulsar un símbolo de activo o un enlace de precio incluido en este contenido.
125
Vérifié
Article
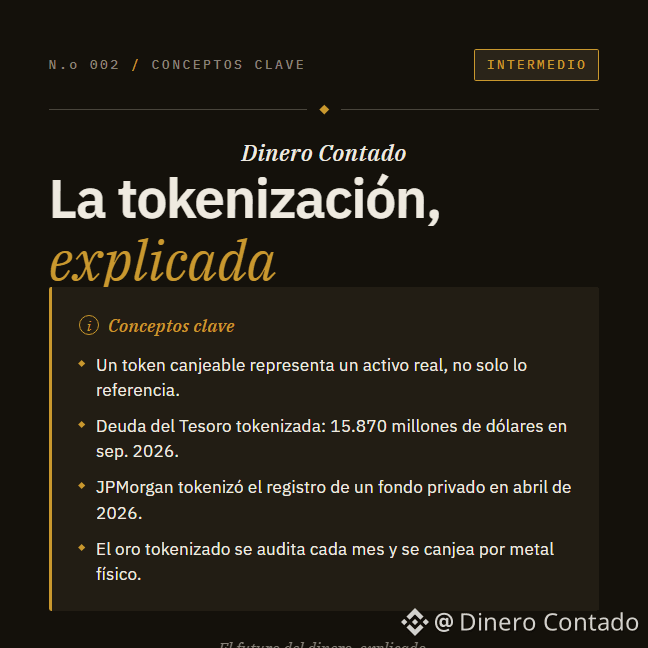
Cuando un token es, de verdad, otra cosaA finales de octubre de 2025, el banco más grande de Estados Unidos puso en marcha un sistema que convierte el registro de un fondo privado -quién es cada inversor, cuánto tiene, qué se le debe- en un token dentro de una red privada. Para septiembre de 2026, la deuda del Tesoro estadounidense representada en tokens superaba ya los 15.000 millones de dólares. Y desde hace años, un token respaldado por lingotes de oro guardados en bóveda se puede canjear, onza por onza, por el metal físico. Tres activos distintos -un fondo, deuda pública, una materia prima- convertidos en el mismo tipo de objeto: un token que es, de verdad, otra cosa.
CONCEPTOS CLAVE
- Tokenizar un activo es representarlo con un token en una cadena de bloques que puede canjearse por ese activo, no simplemente referenciarlo.
- La deuda del Tesoro de Estados Unidos representada en tokens alcanzaba 15.870 millones de dólares a inicios de septiembre de 2026, repartida en 25 productos con casi 67.000 titulares, según el registro rwa.xyz.
- A finales de octubre de 2025, JPMorgan puso en marcha Kinexys Fund Flow, un sistema que tokeniza el registro de inversores de un fondo privado para automatizar pagos que hoy se hacen a mano.
- Un token de oro como PAXG mueve unos 2.200 millones de dólares en circulación, respaldado uno a uno por lingotes de London Good Delivery guardados en bóveda de Brink's y auditados cada mes.
- Lo que cambia no es el activo -sigue siendo deuda, un fondo o un lingote- sino la velocidad y el costo de moverlo, registrarlo y liquidarlo.
QUÉ SIGNIFICA, EN LA PRÁCTICA, TOKENIZAR UN LINGOTE
Un lingote de oro estándar (London Good Delivery) pesa entre 350 y 430 onzas troy. Para explicar el mecanismo, supongamos uno de 400 onzas: a un precio de referencia de 2.000 dólares por onza, vale 800.000 dólares. Fraccionarlo entre varios compradores por la vía tradicional exige un custodio, un contrato por cada comprador y semanas de trámite. Con un token de oro, el emisor guarda el lingote en bóveda y emite 400 tokens, uno por onza. Un comprador que quiere exposición a 10.000 dólares de oro compra 5 tokens sin firmar nada con el custodio ni tocar el lingote físico.
El token no es una promesa de oro: es un recibo que el emisor está obligado a honrar, verificado por auditorías periódicas y, en el caso de PAXG, supervisado por el regulador financiero del estado de Nueva York. Esa es la diferencia entre un token respaldado y una moneda cuyo valor depende solo de que alguien más quiera comprarla después.
TRES VERSIONES DEL MISMO MECANISMO
Con deuda pública, el mecanismo tokeniza una participación en un fondo que a su vez posee bonos del Tesoro de corto plazo. BlackRock lidera la categoría con su fondo BUIDL (2.770 millones de dólares), seguido por USYC de Circle (2.760 millones); juntos superan un tercio de toda la deuda tokenizada. La ventaja frente a un fondo tradicional del mercado monetario no está en el rendimiento -pagan aproximadamente lo mismo, alrededor del 3,3% anual en septiembre de 2026- sino en la liquidación: un token puede moverse entre carteras las 24 horas, sin esperar a que abra un banco.
Con un fondo privado, el objeto tokenizado no es el activo del fondo sino el papeleo alrededor de él: quién invirtió, cuánto, y los pagos pendientes entre el fondo y sus inversores. Kinexys Fund Flow, el sistema cuya primera transacción JPMorgan completó a finales de octubre de 2025 junto al administrador de fondos Citco, automatiza con contratos inteligentes transferencias que hoy dependen de conciliaciones manuales y transferencias bancarias. El banco planea extender el mismo sistema a crédito privado y bienes raíces durante el resto de 2026.
Con una materia prima, el token representa la propiedad de algo que ya existía antes de la cadena de bloques: el lingote en la bóveda no cambia, cambia quién puede demostrar que es suyo y con cuánta facilidad puede transferirlo o canjearlo. PAXG, emitido por Paxos Trust Company bajo supervisión del regulador financiero de Nueva York, permite canjear un lingote completo a partir de 430 onzas acumuladas en tokens, y cantidades menores a través de distribuidores autorizados.
QUÉ SE LLEVA UNO DE TODO ESTO
Los tres casos comparten una misma condición, y es la que separa un token respaldado de una promesa sin garantía: el token vale lo que vale el activo detrás, ni un centavo más, y solo si el emisor puede demostrar -con auditoría, con regulación, con un mecanismo de canje que funcione de verdad- que ese activo está ahí. La pregunta útil ante cualquier token que dice representar "otra cosa" no es cuánto ha subido su precio, sino quién audita la reserva, con qué frecuencia, y qué pasa el día que alguien pide canjearlo de verdad.
Este contenido es solo con fines educativos e informativos y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Las criptomonedas y los activos digitales son muy volátiles y podrías perder toda tu inversión. Nada de lo aquí compartido es una recomendación para comprar o vender ningún activo. Investiga siempre por tu cuenta y consulta a un profesional autorizado. Tus resultados pueden variar.
Cuando un token es, de verdad, otra cosa
A finales de octubre de 2025, el banco más grande de Estados Unidos puso en marcha un sistema que convierte el registro de un fondo privado -quién es cada inversor, cuánto tiene, qué se le debe- en un token dentro de una red privada. Para septiembre de 2026, la deuda del Tesoro estadounidense representada en tokens superaba ya los 15.000 millones de dólares. Y desde hace años, un token respaldado por lingotes de oro guardados en bóveda se puede canjear, onza por onza, por el metal físico. Tres activos distintos -un fondo, deuda pública, una materia prima- convertidos en el mismo tipo de objeto: un token que es, de verdad, otra cosa.
CONCEPTOS CLAVE
- Tokenizar un activo es representarlo con un token en una cadena de bloques que puede canjearse por ese activo, no simplemente referenciarlo.
- La deuda del Tesoro de Estados Unidos representada en tokens alcanzaba 15.870 millones de dólares a inicios de septiembre de 2026, repartida en 25 productos con casi 67.000 titulares, según el registro rwa.xyz.
- A finales de octubre de 2025, JPMorgan puso en marcha Kinexys Fund Flow, un sistema que tokeniza el registro de inversores de un fondo privado para automatizar pagos que hoy se hacen a mano.
- Un token de oro como PAXG mueve unos 2.200 millones de dólares en circulación, respaldado uno a uno por lingotes de London Good Delivery guardados en bóveda de Brink's y auditados cada mes.
- Lo que cambia no es el activo -sigue siendo deuda, un fondo o un lingote- sino la velocidad y el costo de moverlo, registrarlo y liquidarlo.
QUÉ SIGNIFICA, EN LA PRÁCTICA, TOKENIZAR UN LINGOTE
Un lingote de oro estándar (London Good Delivery) pesa entre 350 y 430 onzas troy. Para explicar el mecanismo, supongamos uno de 400 onzas: a un precio de referencia de 2.000 dólares por onza, vale 800.000 dólares. Fraccionarlo entre varios compradores por la vía tradicional exige un custodio, un contrato por cada comprador y semanas de trámite. Con un token de oro, el emisor guarda el lingote en bóveda y emite 400 tokens, uno por onza. Un comprador que quiere exposición a 10.000 dólares de oro compra 5 tokens sin firmar nada con el custodio ni tocar el lingote físico.
El token no es una promesa de oro: es un recibo que el emisor está obligado a honrar, verificado por auditorías periódicas y, en el caso de PAXG, supervisado por el regulador financiero del estado de Nueva York. Esa es la diferencia entre un token respaldado y una moneda cuyo valor depende solo de que alguien más quiera comprarla después.
TRES VERSIONES DEL MISMO MECANISMO
Con deuda pública, el mecanismo tokeniza una participación en un fondo que a su vez posee bonos del Tesoro de corto plazo. BlackRock lidera la categoría con su fondo BUIDL (2.770 millones de dólares), seguido por USYC de Circle (2.760 millones); juntos superan un tercio de toda la deuda tokenizada. La ventaja frente a un fondo tradicional del mercado monetario no está en el rendimiento -pagan aproximadamente lo mismo, alrededor del 3,3% anual en septiembre de 2026- sino en la liquidación: un token puede moverse entre carteras las 24 horas, sin esperar a que abra un banco.
Con un fondo privado, el objeto tokenizado no es el activo del fondo sino el papeleo alrededor de él: quién invirtió, cuánto, y los pagos pendientes entre el fondo y sus inversores. Kinexys Fund Flow, el sistema cuya primera transacción JPMorgan completó a finales de octubre de 2025 junto al administrador de fondos Citco, automatiza con contratos inteligentes transferencias que hoy dependen de conciliaciones manuales y transferencias bancarias. El banco planea extender el mismo sistema a crédito privado y bienes raíces durante el resto de 2026.
Con una materia prima, el token representa la propiedad de algo que ya existía antes de la cadena de bloques: el lingote en la bóveda no cambia, cambia quién puede demostrar que es suyo y con cuánta facilidad puede transferirlo o canjearlo. PAXG, emitido por Paxos Trust Company bajo supervisión del regulador financiero de Nueva York, permite canjear un lingote completo a partir de 430 onzas acumuladas en tokens, y cantidades menores a través de distribuidores autorizados.
QUÉ SE LLEVA UNO DE TODO ESTO
Los tres casos comparten una misma condición, y es la que separa un token respaldado de una promesa sin garantía: el token vale lo que vale el activo detrás, ni un centavo más, y solo si el emisor puede demostrar -con auditoría, con regulación, con un mecanismo de canje que funcione de verdad- que ese activo está ahí. La pregunta útil ante cualquier token que dice representar "otra cosa" no es cuánto ha subido su precio, sino quién audita la reserva, con qué frecuencia, y qué pasa el día que alguien pide canjearlo de verdad.
Este contenido es solo con fines educativos e informativos y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Las criptomonedas y los activos digitales son muy volátiles y podrías perder toda tu inversión. Nada de lo aquí compartido es una recomendación para comprar o vender ningún activo. Investiga siempre por tu cuenta y consulta a un profesional autorizado. Tus resultados pueden variar.
302
Nueva entrega: como funciona un token respaldado por deuda del Tesoro, un fondo privado o un lingote de oro, con PAXG como ejemplo. Todos los detalles en el articulo de esta semana.
Este contenido es solo con fines educativos e informativos y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Las criptomonedas y los activos digitales son muy volátiles y podrías perder toda tu inversión. Nada de lo aquí compartido es una recomendación para comprar o vender ningún activo. Investiga siempre por tu cuenta y consulta a un profesional autorizado. Tus resultados pueden variar.
Este contenido es solo con fines educativos e informativos y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Las criptomonedas y los activos digitales son muy volátiles y podrías perder toda tu inversión. Nada de lo aquí compartido es una recomendación para comprar o vender ningún activo. Investiga siempre por tu cuenta y consulta a un profesional autorizado. Tus resultados pueden variar.
1
344
Vérifié
Corea enfrió los ETF apalancados: la aritmética que casi nadie explicaEl tema más comentado de la semana en Square viene de la bolsa de Corea, no de una cadena de bloques. Vale la pena entenderlo, porque el mecanismo que hizo estallar ese mercado es el mismo que opera dentro de varios productos de cripto.
Los datos, primero. El 27 de mayo de 2026 la Bolsa de Corea listó 16 ETF apalancados e inversos sobre dos acciones: Samsung Electronics y SK Hynix. El primer día negociaron 10,4 billones de wones. El 24 de junio llegaron a 19,44 billones en una sola jornada. El 31 de julio el regulador triplicó el depósito mínimo de entrada, de 10 a 30 millones de wones y solo en efectivo, añadió tres horas de formación obligatoria y, desde el 19 de agosto, práctica en simulador. El 30 de julio, un día antes de la medida, esos 16 productos movieron 12,45 billones de wones. El 26 de agosto movieron 711.000 millones. El volumen diario promedio de agosto fue una diecinueveava parte del que había antes de la norma.
CONCEPTOS CLAVE
- Un ETF apalancado 2x promete el doble del rendimiento diario del subyacente. No el doble del rendimiento acumulado. Son cosas distintas.
- La diferencia entre ambas tiene nombre: decaimiento por volatilidad. Cuanto más oscila el precio, más se aleja el resultado del multiplicador que aparece en el nombre del producto.
- Las autoridades coreanas citaron ese decaimiento, junto con el reequilibrio diario y la concentración en pocas acciones, entre los motivos de la restricción.
- Los minoristas registraron ventas netas por 1,77 billones de wones entre el 31 de julio y el 28 de agosto, después de haber comprado 15,39 billones desde el listado.
LA ARITMÉTICA QUE CASI NADIE ESTÁ EXPLICANDO
Supongamos una acción que vale 100. Cae 10% y queda en 90. Al día siguiente sube 11,11% y vuelve exactamente a 100. Quien la tenía terminó donde empezó.
El producto 2x hace otra cosa. El primer día cae 20% y queda en 80. El segundo día sube 22,22% y termina en 97,8. La acción volvió a su punto de partida y el producto perdió 2,2%.
En ese ejemplo no hay comisión oculta, ni mala gestión, ni manipulación. Es aritmética: el reequilibrio diario reinicia la base sobre la que se aplica el multiplicador, y una pérdida porcentual siempre necesita una ganancia porcentual mayor para compensarse. Repetido a lo largo de semanas de oscilación, el efecto se acumula. Por eso un producto puede cumplir su promesa todos los días y aun así dejar al inversor por debajo del subyacente al cabo de un mes.
LA PREGUNTA QUE DOMINA EL HILO
En el hilo de este tema la pregunta se repite: si el apalancamiento sale de la bolsa coreana, ¿se muda a cripto? Los datos disponibles apuntan a algo más simple. Ya se mudó, y no precisamente a cripto. Entre el 31 de julio y el 28 de agosto el producto más negociado después del ajuste fue un ETF apalancado sobre índice, no sobre una acción individual. Y entre el 3 y el 28 de agosto los minoristas coreanos registraron compras netas por 187,37 millones de dólares de QLD, un ETF que replica al Nasdaq 100 con apalancamiento doble.
Es decir: la regulación no eliminó el apetito por el riesgo, le cambió la dirección. Subió la barrera en un producto concreto y la demanda se fue al de al lado, con menos concentración en una sola acción pero con el mismo reequilibrio diario detrás.
QUÉ SE LLEVA UNO A CRIPTO DE TODO ESTO
El decaimiento por volatilidad no es una particularidad coreana ni bursátil. Aparece en cualquier instrumento que se reequilibre a diario para sostener un múltiplo, y los tokens apalancados funcionan así. Los contratos perpetuos tienen una estructura distinta, sin ese reequilibrio, pero traen su propio costo recurrente en la tasa de financiación. En los dos casos la conclusión práctica es la misma y es poco glamorosa: el número que aparece en el nombre describe un día, no un trimestre. Cuanto más lateral y volátil sea el mercado, y cuanto más tiempo se sostenga la posición, más se separa el resultado real de la expectativa.
También hay una lectura regulatoria. Corea no prohibió el producto: subió el costo de entrar. El efecto fue inmediato y medible. Es un precedente que otros reguladores van a mirar, y el apalancamiento minorista en cripto es un candidato evidente.
DATOS EN LA MESA
¿Qué te parece más eficaz para proteger al inversor minorista: subir la barrera de entrada, como hizo Corea, o exigir que el decaimiento por volatilidad se explique de forma visible en el propio producto? Te leo abajo.
Fuentes: The Chosun Daily (30 de agosto de 2026) y BusinessKorea (27 de agosto de 2026), sobre datos de la Bolsa de Corea.
#KoreaSingleStockLeveragedETFTradingFalls #SouthKoreaCrypto #Leverage #RiskManagement
Este contenido es solo con fines educativos e informativos y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Las criptomonedas y los activos digitales son muy volátiles y podrías perder toda tu inversión. Nada de lo aquí compartido es una recomendación para comprar o vender ningún activo. Investiga siempre por tu cuenta y consulta a un profesional autorizado. Tus resultados pueden variar.
Corea enfrió los ETF apalancados: la aritmética que casi nadie explica
El tema más comentado de la semana en Square viene de la bolsa de Corea, no de una cadena de bloques. Vale la pena entenderlo, porque el mecanismo que hizo estallar ese mercado es el mismo que opera dentro de varios productos de cripto.
Los datos, primero. El 27 de mayo de 2026 la Bolsa de Corea listó 16 ETF apalancados e inversos sobre dos acciones: Samsung Electronics y SK Hynix. El primer día negociaron 10,4 billones de wones. El 24 de junio llegaron a 19,44 billones en una sola jornada. El 31 de julio el regulador triplicó el depósito mínimo de entrada, de 10 a 30 millones de wones y solo en efectivo, añadió tres horas de formación obligatoria y, desde el 19 de agosto, práctica en simulador. El 30 de julio, un día antes de la medida, esos 16 productos movieron 12,45 billones de wones. El 26 de agosto movieron 711.000 millones. El volumen diario promedio de agosto fue una diecinueveava parte del que había antes de la norma.
CONCEPTOS CLAVE
- Un ETF apalancado 2x promete el doble del rendimiento diario del subyacente. No el doble del rendimiento acumulado. Son cosas distintas.
- La diferencia entre ambas tiene nombre: decaimiento por volatilidad. Cuanto más oscila el precio, más se aleja el resultado del multiplicador que aparece en el nombre del producto.
- Las autoridades coreanas citaron ese decaimiento, junto con el reequilibrio diario y la concentración en pocas acciones, entre los motivos de la restricción.
- Los minoristas registraron ventas netas por 1,77 billones de wones entre el 31 de julio y el 28 de agosto, después de haber comprado 15,39 billones desde el listado.
LA ARITMÉTICA QUE CASI NADIE ESTÁ EXPLICANDO
Supongamos una acción que vale 100. Cae 10% y queda en 90. Al día siguiente sube 11,11% y vuelve exactamente a 100. Quien la tenía terminó donde empezó.
El producto 2x hace otra cosa. El primer día cae 20% y queda en 80. El segundo día sube 22,22% y termina en 97,8. La acción volvió a su punto de partida y el producto perdió 2,2%.
En ese ejemplo no hay comisión oculta, ni mala gestión, ni manipulación. Es aritmética: el reequilibrio diario reinicia la base sobre la que se aplica el multiplicador, y una pérdida porcentual siempre necesita una ganancia porcentual mayor para compensarse. Repetido a lo largo de semanas de oscilación, el efecto se acumula. Por eso un producto puede cumplir su promesa todos los días y aun así dejar al inversor por debajo del subyacente al cabo de un mes.
LA PREGUNTA QUE DOMINA EL HILO
En el hilo de este tema la pregunta se repite: si el apalancamiento sale de la bolsa coreana, ¿se muda a cripto? Los datos disponibles apuntan a algo más simple. Ya se mudó, y no precisamente a cripto. Entre el 31 de julio y el 28 de agosto el producto más negociado después del ajuste fue un ETF apalancado sobre índice, no sobre una acción individual. Y entre el 3 y el 28 de agosto los minoristas coreanos registraron compras netas por 187,37 millones de dólares de QLD, un ETF que replica al Nasdaq 100 con apalancamiento doble.
Es decir: la regulación no eliminó el apetito por el riesgo, le cambió la dirección. Subió la barrera en un producto concreto y la demanda se fue al de al lado, con menos concentración en una sola acción pero con el mismo reequilibrio diario detrás.
QUÉ SE LLEVA UNO A CRIPTO DE TODO ESTO
El decaimiento por volatilidad no es una particularidad coreana ni bursátil. Aparece en cualquier instrumento que se reequilibre a diario para sostener un múltiplo, y los tokens apalancados funcionan así. Los contratos perpetuos tienen una estructura distinta, sin ese reequilibrio, pero traen su propio costo recurrente en la tasa de financiación. En los dos casos la conclusión práctica es la misma y es poco glamorosa: el número que aparece en el nombre describe un día, no un trimestre. Cuanto más lateral y volátil sea el mercado, y cuanto más tiempo se sostenga la posición, más se separa el resultado real de la expectativa.
También hay una lectura regulatoria. Corea no prohibió el producto: subió el costo de entrar. El efecto fue inmediato y medible. Es un precedente que otros reguladores van a mirar, y el apalancamiento minorista en cripto es un candidato evidente.
DATOS EN LA MESA
¿Qué te parece más eficaz para proteger al inversor minorista: subir la barrera de entrada, como hizo Corea, o exigir que el decaimiento por volatilidad se explique de forma visible en el propio producto? Te leo abajo.
Fuentes: The Chosun Daily (30 de agosto de 2026) y BusinessKorea (27 de agosto de 2026), sobre datos de la Bolsa de Corea.
#KoreaSingleStockLeveragedETFTradingFalls #SouthKoreaCrypto #Leverage #RiskManagement
Este contenido es solo con fines educativos e informativos y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Las criptomonedas y los activos digitales son muy volátiles y podrías perder toda tu inversión. Nada de lo aquí compartido es una recomendación para comprar o vender ningún activo. Investiga siempre por tu cuenta y consulta a un profesional autorizado. Tus resultados pueden variar.
156
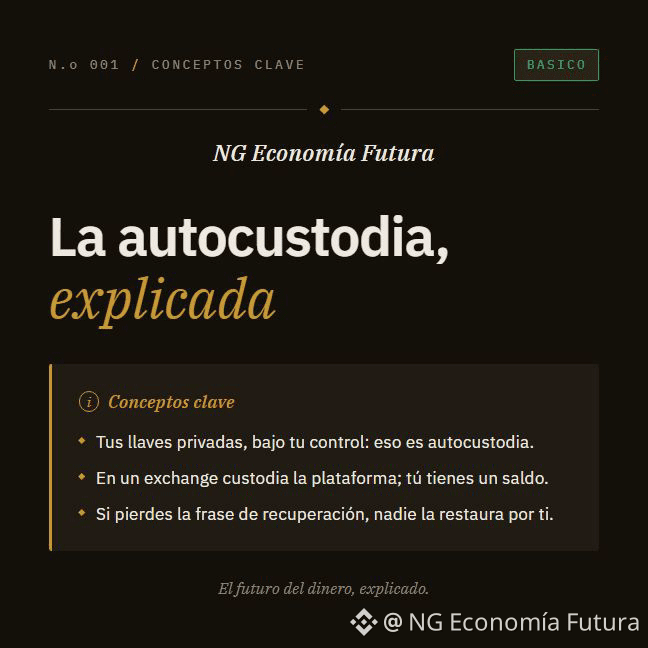
La autocustodia, explicada.
La idea de que sin tus llaves no son tus monedas se repite mucho y se entiende poco. La diferencia es concreta: en un exchange tienes un saldo anotado a tu nombre. En autocustodia tienes la llave privada que mueve el activo.
Eso cambia quién responde cuando algo sale mal. Con custodia de terceros, reclamas a una plataforma. Con autocustodia no hay a quién reclamar: la frase de recuperación es el acceso, y nadie la restaura por ti.
Ninguna de las dos es la opción correcta por defecto. Son responsabilidades distintas, y conviene elegir a propósito en lugar de por descuido.
#Web3 #autocustodia #cripto
Este contenido es solo con fines educativos e informativos y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Las criptomonedas y los activos digitales son muy volátiles y podrías perder toda tu inversión. Nada de lo aquí compartido es una recomendación para comprar o vender ningún activo. Investiga siempre por tu cuenta y consulta a un profesional autorizado. Tus resultados pueden variar.
1
609
🚨 Test rápido:
¿Cuál es tu exchange favorito en 2025?
Comenta:
A = Binance
B = Coinbase
C = DEX (Uniswap, Aave, etc.)
Solo curiosidad 👇
🚨 Test rápido:
¿Cuál es tu exchange favorito en 2025?
Comenta:
A = Binance
B = Coinbase
C = DEX (Uniswap, Aave, etc.)
Solo curiosidad 👇
¿Cuál es tu exchange favorito en 2025?
Comenta:
A = Binance
B = Coinbase
C = DEX (Uniswap, Aave, etc.)
Solo curiosidad 👇
1
153

Article
🚨 Polymarket Rompe Barreras: Yahoo Finance Elige Solo UN Mercado de PredicciónYahoo Finance acaba de hacer algo que nadie esperaba: eligió a Polymarket como su **único proveedor exclusivo** de datos de mercados de predicción. No Kalshi. No otros competidores. Solo Polymarket.
Esto no es una simple colaboración. Es la legitimación total de las apuestas cripto en el corazón de las finanzas tradicionales.
## ¿Por Qué Esta Alianza Es Histórica?
El 12 de noviembre de 2025, Polymarket confirmó lo que muchos pensaban imposible: una asociación exclusiva con una de las plataformas financieras más visitadas del mundo. Yahoo Finance recibe más de 100 millones de usuarios mensuales que buscan datos de mercado, noticias económicas y análisis de inversión.
Ahora, esos usuarios verán probabilidades en tiempo real sobre eventos del mundo real, desde cierres de gobierno hasta resultados electorales y decisiones de la Fed.
**La jugada maestra:** Mientras Google Finance anunció que trabajaría con múltiples plataformas (Polymarket y Kalshi), Yahoo le dio exclusividad total a Polymarket. Esto posiciona a la plataforma cripto como el líder indiscutible del sector.
**💬 ¿Crees que Polymarket será el "Bloomberg" de los mercados de predicción? Comenta tu opinión.**
## Los Números Que Explican Por Qué Yahoo Eligió a Polymarket
Los datos no mienten. Polymarket ha dominado el espacio de predicciones cripto con cifras que hacen parecer pequeños a sus competidores:
**Octubre 2025:** 477,000 traders activos mensuales
**Volumen total:** Más de $8 mil millones apostados en 2024
**Récord diario:** $168 millones en volumen el 8 de noviembre de 2025
**Traders diarios:** Más de 63,000 usuarios activos en noviembre
Pero hay algo más importante que los números brutos: **Polymarket predijo correctamente la victoria de Donald Trump en 2024** cuando todas las encuestas tradicionales estaban equivocadas. Esa precisión le dio credibilidad institucional que ningún otro mercado de predicción tiene.
**La tecnología detrás:** Polymarket opera en Polygon usando $USDC (la stablecoin de Circle con $73.7 mil millones en circulación). Esto permite acceso global sin fricciones bancarias tradicionales.
**🎯 ENCUESTA: ¿Confías más en mercados de predicción cripto o en encuestas tradicionales? A) Polymarket B) Encuestas tradicionales C) Ninguno**
## El Lado Oscuro Que Nadie Quiere Admitir
Aquí está la parte controversial que los comunicados de prensa no mencionan: **los mercados de predicción pueden ser manipulados por información privilegiada**.
Piénsalo. Si tienes información interna sobre cuándo terminará un cierre de gobierno, puedes apostar millones y ganar con certeza casi total. Polymarket ha creado millonarios de esta manera, con los tres traders más exitosos ganando $47 millones en sus mejores apuestas.
**Caso actual:** La apuesta sobre "¿Qué día terminará el cierre del gobierno?" tiene $7.33 millones en volumen total. El 12 de noviembre recibió $1.48 millones en apuestas, con 64% de probabilidad. Alguien con información privilegiada podría limpiar.
**El problema regulatorio:** A medida que Polymarket gana visibilidad en Yahoo Finance y Google, los reguladores estadounidenses van a mirar más de cerca. La CFTC ya prohibió a Polymarket en EE.UU. en 2022, aunque la plataforma planea regresar legalmente pronto.
**⚡ Pregunta incómoda: ¿Los mercados de predicción son herramientas financieras legítimas o casinos glorificados para insiders? Debate en los comentarios.**
## Google vs Yahoo: La Guerra Por Los Datos de Predicción
Una semana antes del anuncio de Yahoo, Google Finance dijo que integraría datos de **Polymarket Y Kalshi**. Pero Yahoo fue más agresivo: exclusividad total para Polymarket.
**¿Qué significa esto?**
**Para Polymarket:** Ventaja competitiva masiva. Ser la única fuente en Yahoo Finance = más tráfico, más credibilidad, más usuarios.
**Para Kalshi:** Un golpe duro. A pesar de estar valuada en $5 mil millones y tener licencia DCM legal en EE.UU., quedó fuera de Yahoo.
**Para inversores tradicionales:** Señal de que Wall Street está tomando en serio las predicciones cripto-nativas.
George Leimer, gerente general de Yahoo Finance, dijo: *"Esta es un área emergente de las finanzas que es cada vez más relevante para los inversores"*. Traducción: Yahoo está apostando que los mercados de predicción son el futuro del análisis financiero.
**💭 ¿Será Polymarket la próxima herramienta estándar en Bloomberg Terminal? ¿O es solo una moda pasajera?**
## Más Allá de Yahoo: La Expansión Agresiva de Polymarket
Esta alianza no es casualidad. Polymarket ha estado construyendo un imperio de datos en 2025:
**Junio 2025:** Asociación oficial con X (Twitter) para integrar predicciones con Grok AI
**Octubre 2025:** Primer mercado de predicción oficial de la NHL
**Noviembre 2025:** Colaboración con PrizePicks (plataforma de fantasy sports)
**Noviembre 2025:** Exclusividad con Yahoo Finance
**La estrategia es clara:** Infiltrarse en cada rincón de las finanzas, deportes y redes sociales tradicionales hasta que apostar en eventos futuros sea tan normal como revisar el clima.
**El hub que viene:** Yahoo Finance lanzará un "Hub de Mercados de Predicción" en los próximos meses, mostrando probabilidades de Polymarket junto a análisis tradicional y titulares de noticias. Esto pondrá las apuestas cripto al mismo nivel que los gráficos de acciones.
**🔥 ¿Usarías datos de Polymarket para tomar decisiones de inversión reales? ¿O solo para entretenimiento? Comparte tu estrategia.**
## Los Riesgos Que Nadie Está Discutiendo
Antes de celebrar la "adopción masiva", consideremos los peligros reales:
**1. Dependencia de USDC y wallets cripto**
Polymarket requiere conocimiento básico de cripto. No es tan simple como hacer clic en "comprar" en Robinhood. Esto limita la adopción masiva real.
**2. Resolución de apuestas tarda semanas**
El promedio para resolver una apuesta es 17 días (rango de 4 a 39 días). Imagina ganar una apuesta y esperar un mes para cobrar.
**3. Falsos positivos y manipulación**
Como cualquier mercado, puede ser manipulado. La liquidez baja en mercados pequeños facilita el pump & dump de probabilidades.
**4. Escrutinio regulatorio inminente**
Cuanto más mainstream sea Polymarket, más atención de la SEC, CFTC y reguladores internacionales. La prohibición de 2022 podría repetirse si hay abusos evidentes.
**5. Wash trading documentado**
Un estudio de la Universidad de Columbia encontró evidencia de wash trading (comercio ficticio) inflando volúmenes artificialmente.
---
## ¿Qué Viene Después?
Esta alianza marca un punto de inflexión. Polymarket dejó de ser una curiosidad cripto para convertirse en infraestructura financiera seria.
**Los próximos pasos esperados:**
**Corto plazo (Q4 2025):**
- Lanzamiento del hub de Yahoo Finance
- Regreso de Polymarket a EE.UU. con licencias legales
- Más asociaciones con medios tradicionales
**Mediano plazo (2026):**
- Posible integración en plataformas de trading como Robinhood o eToro
- Productos institucionales (fondos de cobertura usando datos de Polymarket)
- ETFs basados en probabilidades de mercados de predicción
**Largo plazo (2027+):**
- Mercados de predicción como clase de activo estándar
- Integración con inteligencia artificial (IA predice + humanos apuestan)
- Potencial regulación global estandarizada
**La ironía final:** Polymarket nació como una alternativa descentralizada a las instituciones tradicionales. Ahora está siendo adoptado por esas mismas instituciones. ¿Es esto adopción o cooptación?
---
## Conclusión: Bienvenidos a la Era de las Probabilidades
Yahoo Finance eligió a Polymarket porque los mercados de predicción funcionan. Punto. Agregaron correctamente información dispersa mejor que cualquier encuesta o análisis tradicional en 2024.
Ahora la pregunta no es *si* los mercados de predicción son el futuro, sino *cuánto poder tendrán* en las decisiones financieras globales.
**💪 PREGUNTA FINAL: ¿Invertirías dinero real basándote en las probabilidades de Polymarket? ¿O seguirías confiando solo en análisis tradicional?**
**Comparte este artículo con traders que necesitan saber hacia dónde va el mercado.**
---
**👀 Nota:** Siempre haga su propia investigación. Esto no es un consejo financiero, solo mi opinión sobre el mercado. #dyor
🚨 Polymarket Rompe Barreras: Yahoo Finance Elige Solo UN Mercado de Predicción
Yahoo Finance acaba de hacer algo que nadie esperaba: eligió a Polymarket como su **único proveedor exclusivo** de datos de mercados de predicción. No Kalshi. No otros competidores. Solo Polymarket.
Esto no es una simple colaboración. Es la legitimación total de las apuestas cripto en el corazón de las finanzas tradicionales.
## ¿Por Qué Esta Alianza Es Histórica?
El 12 de noviembre de 2025, Polymarket confirmó lo que muchos pensaban imposible: una asociación exclusiva con una de las plataformas financieras más visitadas del mundo. Yahoo Finance recibe más de 100 millones de usuarios mensuales que buscan datos de mercado, noticias económicas y análisis de inversión.
Ahora, esos usuarios verán probabilidades en tiempo real sobre eventos del mundo real, desde cierres de gobierno hasta resultados electorales y decisiones de la Fed.
**La jugada maestra:** Mientras Google Finance anunció que trabajaría con múltiples plataformas (Polymarket y Kalshi), Yahoo le dio exclusividad total a Polymarket. Esto posiciona a la plataforma cripto como el líder indiscutible del sector.
**💬 ¿Crees que Polymarket será el "Bloomberg" de los mercados de predicción? Comenta tu opinión.**
## Los Números Que Explican Por Qué Yahoo Eligió a Polymarket
Los datos no mienten. Polymarket ha dominado el espacio de predicciones cripto con cifras que hacen parecer pequeños a sus competidores:
**Octubre 2025:** 477,000 traders activos mensuales
**Volumen total:** Más de $8 mil millones apostados en 2024
**Récord diario:** $168 millones en volumen el 8 de noviembre de 2025
**Traders diarios:** Más de 63,000 usuarios activos en noviembre
Pero hay algo más importante que los números brutos: **Polymarket predijo correctamente la victoria de Donald Trump en 2024** cuando todas las encuestas tradicionales estaban equivocadas. Esa precisión le dio credibilidad institucional que ningún otro mercado de predicción tiene.
**La tecnología detrás:** Polymarket opera en Polygon usando $USDC (la stablecoin de Circle con $73.7 mil millones en circulación). Esto permite acceso global sin fricciones bancarias tradicionales.
**🎯 ENCUESTA: ¿Confías más en mercados de predicción cripto o en encuestas tradicionales? A) Polymarket B) Encuestas tradicionales C) Ninguno**
## El Lado Oscuro Que Nadie Quiere Admitir
Aquí está la parte controversial que los comunicados de prensa no mencionan: **los mercados de predicción pueden ser manipulados por información privilegiada**.
Piénsalo. Si tienes información interna sobre cuándo terminará un cierre de gobierno, puedes apostar millones y ganar con certeza casi total. Polymarket ha creado millonarios de esta manera, con los tres traders más exitosos ganando $47 millones en sus mejores apuestas.
**Caso actual:** La apuesta sobre "¿Qué día terminará el cierre del gobierno?" tiene $7.33 millones en volumen total. El 12 de noviembre recibió $1.48 millones en apuestas, con 64% de probabilidad. Alguien con información privilegiada podría limpiar.
**El problema regulatorio:** A medida que Polymarket gana visibilidad en Yahoo Finance y Google, los reguladores estadounidenses van a mirar más de cerca. La CFTC ya prohibió a Polymarket en EE.UU. en 2022, aunque la plataforma planea regresar legalmente pronto.
**⚡ Pregunta incómoda: ¿Los mercados de predicción son herramientas financieras legítimas o casinos glorificados para insiders? Debate en los comentarios.**
## Google vs Yahoo: La Guerra Por Los Datos de Predicción
Una semana antes del anuncio de Yahoo, Google Finance dijo que integraría datos de **Polymarket Y Kalshi**. Pero Yahoo fue más agresivo: exclusividad total para Polymarket.
**¿Qué significa esto?**
**Para Polymarket:** Ventaja competitiva masiva. Ser la única fuente en Yahoo Finance = más tráfico, más credibilidad, más usuarios.
**Para Kalshi:** Un golpe duro. A pesar de estar valuada en $5 mil millones y tener licencia DCM legal en EE.UU., quedó fuera de Yahoo.
**Para inversores tradicionales:** Señal de que Wall Street está tomando en serio las predicciones cripto-nativas.
George Leimer, gerente general de Yahoo Finance, dijo: *"Esta es un área emergente de las finanzas que es cada vez más relevante para los inversores"*. Traducción: Yahoo está apostando que los mercados de predicción son el futuro del análisis financiero.
**💭 ¿Será Polymarket la próxima herramienta estándar en Bloomberg Terminal? ¿O es solo una moda pasajera?**
## Más Allá de Yahoo: La Expansión Agresiva de Polymarket
Esta alianza no es casualidad. Polymarket ha estado construyendo un imperio de datos en 2025:
**Junio 2025:** Asociación oficial con X (Twitter) para integrar predicciones con Grok AI
**Octubre 2025:** Primer mercado de predicción oficial de la NHL
**Noviembre 2025:** Colaboración con PrizePicks (plataforma de fantasy sports)
**Noviembre 2025:** Exclusividad con Yahoo Finance
**La estrategia es clara:** Infiltrarse en cada rincón de las finanzas, deportes y redes sociales tradicionales hasta que apostar en eventos futuros sea tan normal como revisar el clima.
**El hub que viene:** Yahoo Finance lanzará un "Hub de Mercados de Predicción" en los próximos meses, mostrando probabilidades de Polymarket junto a análisis tradicional y titulares de noticias. Esto pondrá las apuestas cripto al mismo nivel que los gráficos de acciones.
**🔥 ¿Usarías datos de Polymarket para tomar decisiones de inversión reales? ¿O solo para entretenimiento? Comparte tu estrategia.**
## Los Riesgos Que Nadie Está Discutiendo
Antes de celebrar la "adopción masiva", consideremos los peligros reales:
**1. Dependencia de USDC y wallets cripto**
Polymarket requiere conocimiento básico de cripto. No es tan simple como hacer clic en "comprar" en Robinhood. Esto limita la adopción masiva real.
**2. Resolución de apuestas tarda semanas**
El promedio para resolver una apuesta es 17 días (rango de 4 a 39 días). Imagina ganar una apuesta y esperar un mes para cobrar.
**3. Falsos positivos y manipulación**
Como cualquier mercado, puede ser manipulado. La liquidez baja en mercados pequeños facilita el pump & dump de probabilidades.
**4. Escrutinio regulatorio inminente**
Cuanto más mainstream sea Polymarket, más atención de la SEC, CFTC y reguladores internacionales. La prohibición de 2022 podría repetirse si hay abusos evidentes.
**5. Wash trading documentado**
Un estudio de la Universidad de Columbia encontró evidencia de wash trading (comercio ficticio) inflando volúmenes artificialmente.
---
## ¿Qué Viene Después?
Esta alianza marca un punto de inflexión. Polymarket dejó de ser una curiosidad cripto para convertirse en infraestructura financiera seria.
**Los próximos pasos esperados:**
**Corto plazo (Q4 2025):**
- Lanzamiento del hub de Yahoo Finance
- Regreso de Polymarket a EE.UU. con licencias legales
- Más asociaciones con medios tradicionales
**Mediano plazo (2026):**
- Posible integración en plataformas de trading como Robinhood o eToro
- Productos institucionales (fondos de cobertura usando datos de Polymarket)
- ETFs basados en probabilidades de mercados de predicción
**Largo plazo (2027+):**
- Mercados de predicción como clase de activo estándar
- Integración con inteligencia artificial (IA predice + humanos apuestan)
- Potencial regulación global estandarizada
**La ironía final:** Polymarket nació como una alternativa descentralizada a las instituciones tradicionales. Ahora está siendo adoptado por esas mismas instituciones. ¿Es esto adopción o cooptación?
---
## Conclusión: Bienvenidos a la Era de las Probabilidades
Yahoo Finance eligió a Polymarket porque los mercados de predicción funcionan. Punto. Agregaron correctamente información dispersa mejor que cualquier encuesta o análisis tradicional en 2024.
Ahora la pregunta no es *si* los mercados de predicción son el futuro, sino *cuánto poder tendrán* en las decisiones financieras globales.
**💪 PREGUNTA FINAL: ¿Invertirías dinero real basándote en las probabilidades de Polymarket? ¿O seguirías confiando solo en análisis tradicional?**
**Comparte este artículo con traders que necesitan saber hacia dónde va el mercado.**
---
**👀 Nota:** Siempre haga su propia investigación. Esto no es un consejo financiero, solo mi opinión sobre el mercado. #dyor
1
181
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
EarningsSeason
100,077 vues
993 mentions
Earnings Season: Micron Q4 Earnings — Bullish or Bearish?
Binance Square Official
·186 mentions J’aime
·332.6k vues
ECBToTestAIAgentsInDigitalEuroPayments
2,214 vues
163 mentions
JapanFSABacksFourthStablecoinTradeSettlementPilot
3,938 vues
247 mentions