

AF Trends
9.2k Beiträge
AF Trends
Melden
Nutzer blockieren
Your Daily Guide to the Markets. Clear entries, zero hype, maximum focus.Trusted content creator AF Trends
345 Following
464 Follower
3.5K+ Like gegeben
Beiträge
Alle
Zitierungen
·
--
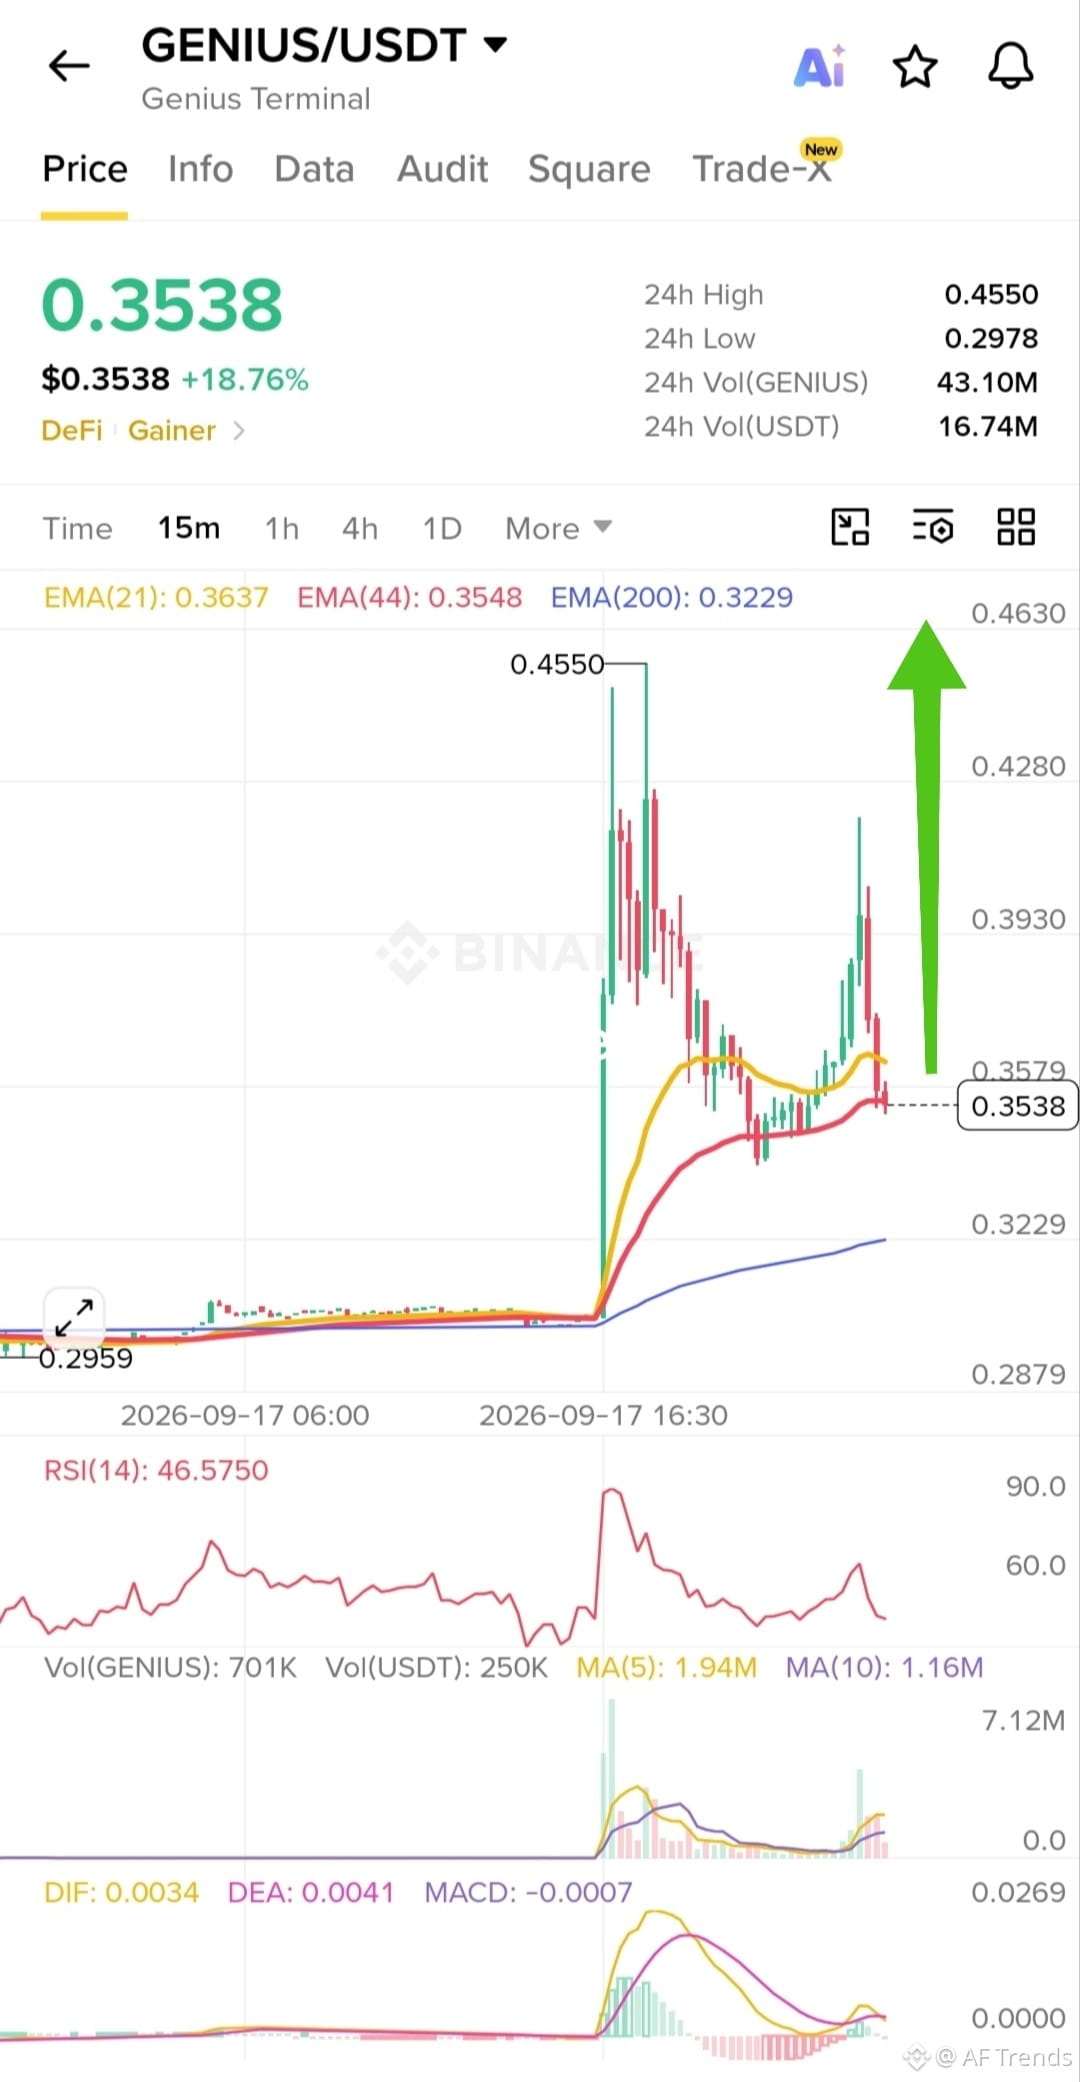
$GENIUS Analyse: Zentrale Setups in Sicht
Ich beobachte GENIUS/USDT nach seinem massiven Anstieg auf 0,4550. Auf den 15-Minuten- und 1-Stunden-Charts ist der Kurs zurückgekommen, um einen soliden Support im Bereich der EMA 21 und 44 zu finden, nahe 0,34–0,35. Der RSI liegt auf dem 1-Stunden-Zeitrahmen bei einem gesunden Wert von 54 und zeigt damit Raum für eine weitere Aufwärtswelle, sobald die Konsolidierung abgeschlossen ist.
Hier ist mein aktueller Handelsplan:
Einstiegszone: 0,3450 - 0,3530
TP1: 0,3720
TP2: 0,3950
TP3: 0,4180
Stop Loss: 0,3290
Achte darauf, dein Risiko richtig zu managen, und vermeide bei hoher Volatilität hohes Leverage.
Klicke unten auf das Chart, um zu handeln.
{spot}(GENIUSUSDT)
Das ist keine finanzielle Beratung. Mach immer deine eigene Recherche, bevor du tradest.
Wenn dir diese Analyse geholfen hat, klicke auf „Folgen“ für das nächste Update.
$GENIUS Analyse: Zentrale Setups in Sicht
Ich beobachte GENIUS/USDT nach seinem massiven Anstieg auf 0,4550. Auf den 15-Minuten- und 1-Stunden-Charts ist der Kurs zurückgekommen, um einen soliden Support im Bereich der EMA 21 und 44 zu finden, nahe 0,34–0,35. Der RSI liegt auf dem 1-Stunden-Zeitrahmen bei einem gesunden Wert von 54 und zeigt damit Raum für eine weitere Aufwärtswelle, sobald die Konsolidierung abgeschlossen ist.
Hier ist mein aktueller Handelsplan:
Einstiegszone: 0,3450 - 0,3530
TP1: 0,3720
TP2: 0,3950
TP3: 0,4180
Stop Loss: 0,3290
Achte darauf, dein Risiko richtig zu managen, und vermeide bei hoher Volatilität hohes Leverage.
Klicke unten auf das Chart, um zu handeln.
Das ist keine finanzielle Beratung. Mach immer deine eigene Recherche, bevor du tradest.
Wenn dir diese Analyse geholfen hat, klicke auf „Folgen“ für das nächste Update.
Ich beobachte GENIUS/USDT nach seinem massiven Anstieg auf 0,4550. Auf den 15-Minuten- und 1-Stunden-Charts ist der Kurs zurückgekommen, um einen soliden Support im Bereich der EMA 21 und 44 zu finden, nahe 0,34–0,35. Der RSI liegt auf dem 1-Stunden-Zeitrahmen bei einem gesunden Wert von 54 und zeigt damit Raum für eine weitere Aufwärtswelle, sobald die Konsolidierung abgeschlossen ist.
Hier ist mein aktueller Handelsplan:
Einstiegszone: 0,3450 - 0,3530
TP1: 0,3720
TP2: 0,3950
TP3: 0,4180
Stop Loss: 0,3290
Achte darauf, dein Risiko richtig zu managen, und vermeide bei hoher Volatilität hohes Leverage.
Klicke unten auf das Chart, um zu handeln.
Das ist keine finanzielle Beratung. Mach immer deine eigene Recherche, bevor du tradest.
Wenn dir diese Analyse geholfen hat, klicke auf „Folgen“ für das nächste Update.
1
1
334
·
--
Bullisch
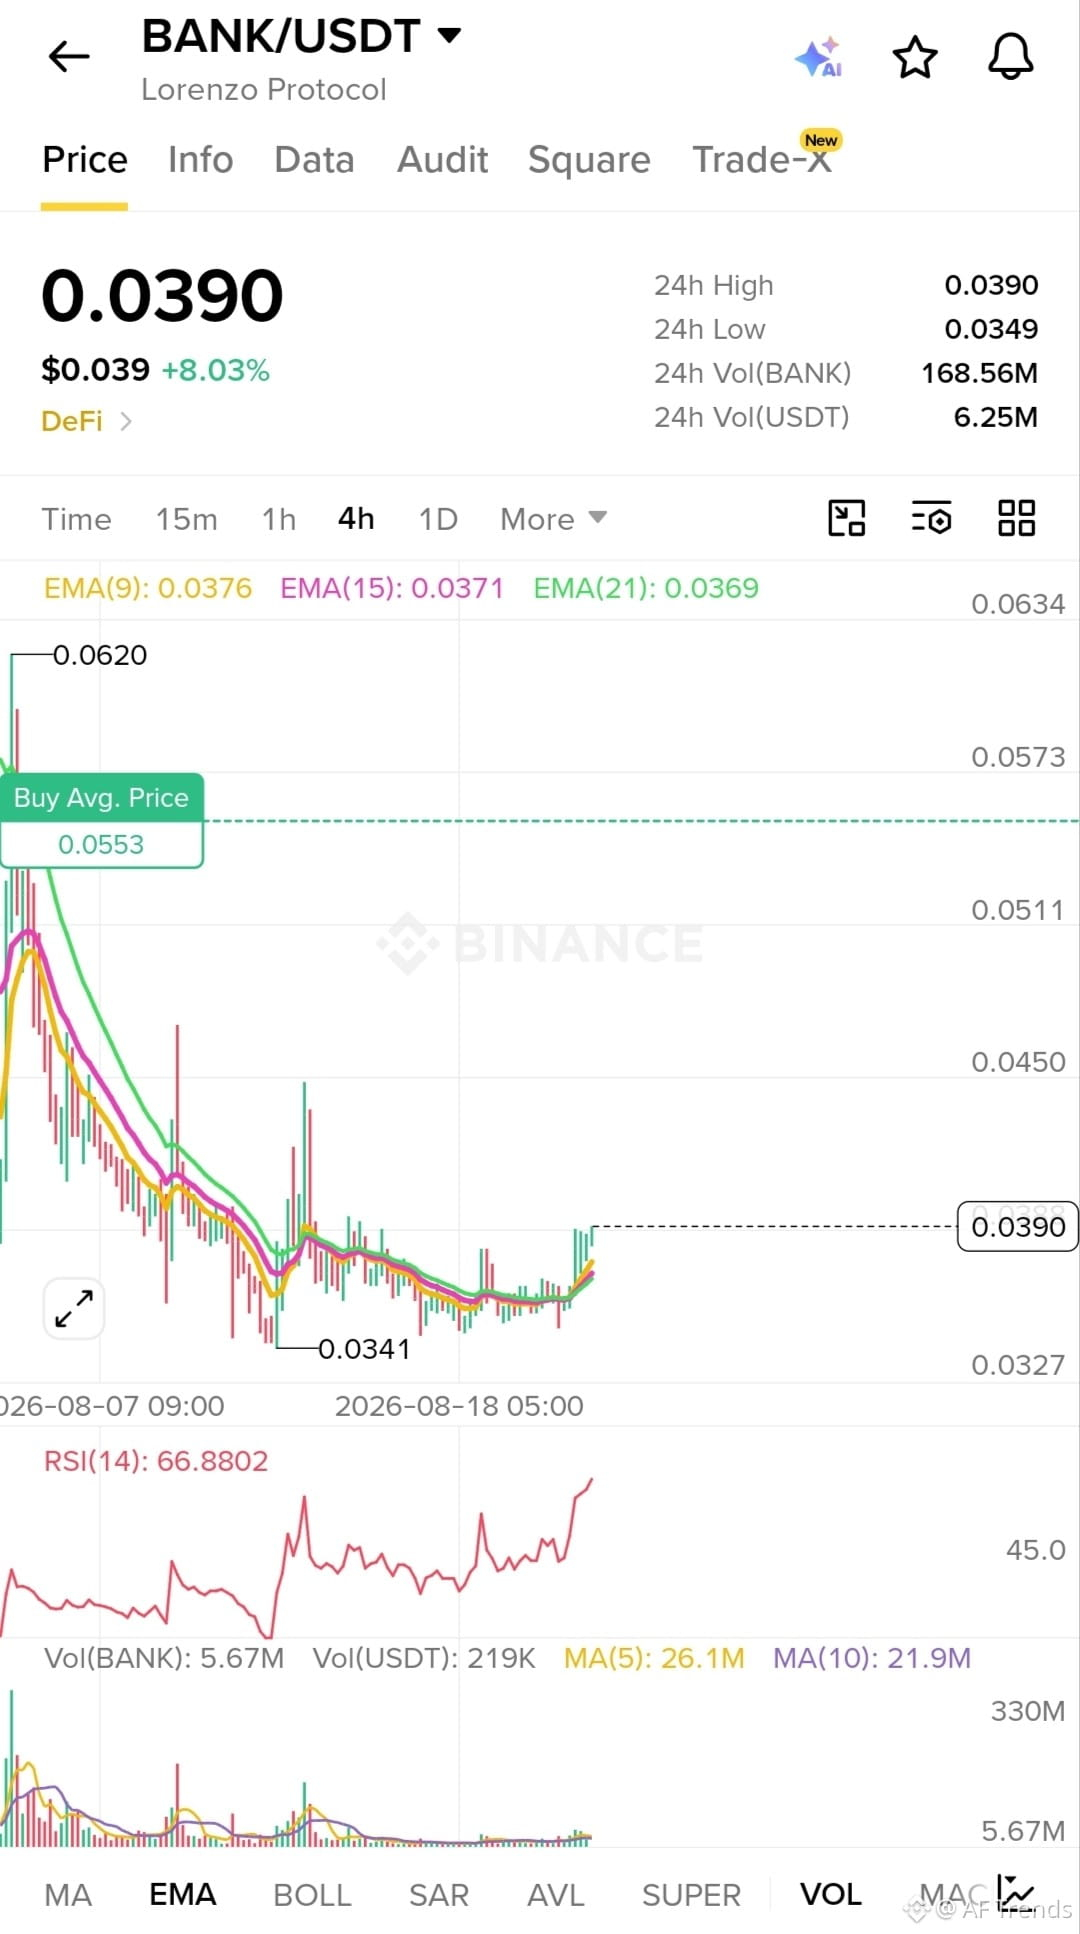
Ich habe geduldig auf das lange Durchhängen gewartet, und jetzt zahlt sich die Geduld endlich aus. Zu sehen, wie $BANK sich schön in den Charts nach oben bewegt, erinnert mich daran, warum sich Durchhalten in der Konsolidierungsphase immer auszahlt. Grüne Kerzen sehen großartig aus, und unsere Spot-Bags erholen sich stark.
Trading-Setup
Einstieg: 0.0385 bis 0.0390 USDT
Take Profit: 0.0435 USDT
Stop Loss: 0.0365 USDT
Haftungsausschluss: Der Handel mit Kryptowährungen ist mit hohem Risiko verbunden und die Marktlage kann sich schnell ändern. Gehe immer verantwortungsvoll mit deinem Risiko um und handle umsichtig.
Klicke unten auf das Diagramm, um zu handeln.
{spot}(BANKUSDT)
Wenn dir diese Analyse geholfen hat, klicke auf „Folgen“, um das nächste Update zu erhalten.
Ich habe geduldig auf das lange Durchhängen gewartet, und jetzt zahlt sich die Geduld endlich aus. Zu sehen, wie $BANK sich schön in den Charts nach oben bewegt, erinnert mich daran, warum sich Durchhalten in der Konsolidierungsphase immer auszahlt. Grüne Kerzen sehen großartig aus, und unsere Spot-Bags erholen sich stark.
Trading-Setup
Einstieg: 0.0385 bis 0.0390 USDT
Take Profit: 0.0435 USDT
Stop Loss: 0.0365 USDT
Haftungsausschluss: Der Handel mit Kryptowährungen ist mit hohem Risiko verbunden und die Marktlage kann sich schnell ändern. Gehe immer verantwortungsvoll mit deinem Risiko um und handle umsichtig.
Klicke unten auf das Diagramm, um zu handeln.
Wenn dir diese Analyse geholfen hat, klicke auf „Folgen“, um das nächste Update zu erhalten.
Trading-Setup
Einstieg: 0.0385 bis 0.0390 USDT
Take Profit: 0.0435 USDT
Stop Loss: 0.0365 USDT
Haftungsausschluss: Der Handel mit Kryptowährungen ist mit hohem Risiko verbunden und die Marktlage kann sich schnell ändern. Gehe immer verantwortungsvoll mit deinem Risiko um und handle umsichtig.
Klicke unten auf das Diagramm, um zu handeln.
Wenn dir diese Analyse geholfen hat, klicke auf „Folgen“, um das nächste Update zu erhalten.
1
3
584
·
--
Bullisch
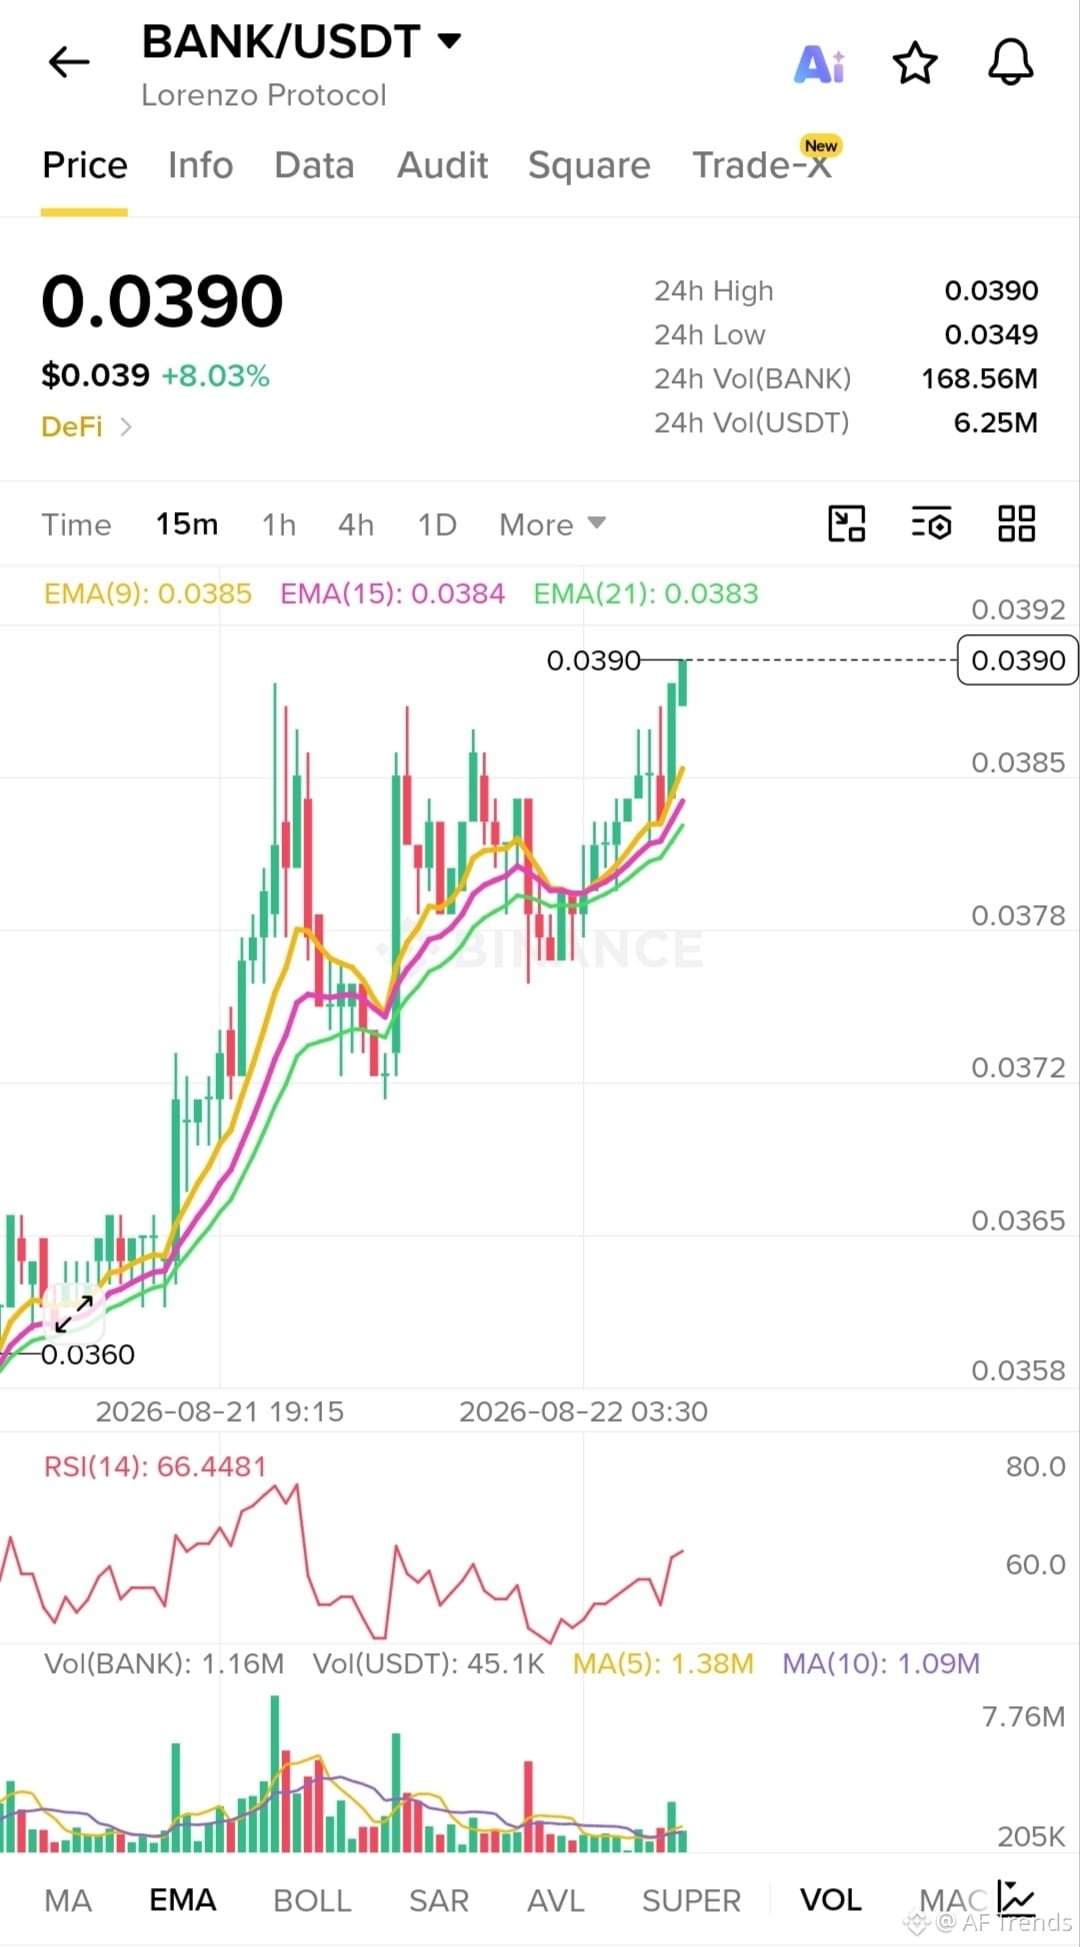
$BANK zeigt auf den unteren Zeiteinheiten ein solides Erholungs-Setup, nachdem der Kurs von seinem jüngsten Tief in der Nähe von 0.0341 USDT abgeprallt ist. Der RSI liegt derzeit bei etwa 66, was einen starken bullischen Schwung erkennen lässt, der sich aufbaut, ohne schon überdehnt zu sein. Die Kursbewegung hat die kurzfristigen gleitenden Durchschnitte überschritten: Die EMA 9 kreuzt sauber über der EMA 21, was bestätigt, dass die Käufer wieder die Kontrolle übernehmen. Das Volumen zieht deutlich an, was dieser Aufwärtsbewegung zusätzliches Gewicht verleiht.
Trade-Setup
Einstiegspunkt: 0.0385 bis 0.0390 USDT
Take Profit: 0.0435 USDT
Stop Loss: 0.0365 USDT
Haftungsausschluss: Der Handel mit Kryptowährungen ist mit hohem Risiko verbunden und die Marktbedingungen können sich schnell ändern. Achte stets auf ein angemessenes Risikomanagement und trade verantwortungsbewusst.
Klicke unten auf das Chart, um zu handeln.
{spot}(BANKUSDT)
Wenn du diese Analyse hilfreich fandest, klicke auf „Folgen“ für das nächste Update.
$BANK zeigt auf den unteren Zeiteinheiten ein solides Erholungs-Setup, nachdem der Kurs von seinem jüngsten Tief in der Nähe von 0.0341 USDT abgeprallt ist. Der RSI liegt derzeit bei etwa 66, was einen starken bullischen Schwung erkennen lässt, der sich aufbaut, ohne schon überdehnt zu sein. Die Kursbewegung hat die kurzfristigen gleitenden Durchschnitte überschritten: Die EMA 9 kreuzt sauber über der EMA 21, was bestätigt, dass die Käufer wieder die Kontrolle übernehmen. Das Volumen zieht deutlich an, was dieser Aufwärtsbewegung zusätzliches Gewicht verleiht.
Trade-Setup
Einstiegspunkt: 0.0385 bis 0.0390 USDT
Take Profit: 0.0435 USDT
Stop Loss: 0.0365 USDT
Haftungsausschluss: Der Handel mit Kryptowährungen ist mit hohem Risiko verbunden und die Marktbedingungen können sich schnell ändern. Achte stets auf ein angemessenes Risikomanagement und trade verantwortungsbewusst.
Klicke unten auf das Chart, um zu handeln.
Wenn du diese Analyse hilfreich fandest, klicke auf „Folgen“ für das nächste Update.
Trade-Setup
Einstiegspunkt: 0.0385 bis 0.0390 USDT
Take Profit: 0.0435 USDT
Stop Loss: 0.0365 USDT
Haftungsausschluss: Der Handel mit Kryptowährungen ist mit hohem Risiko verbunden und die Marktbedingungen können sich schnell ändern. Achte stets auf ein angemessenes Risikomanagement und trade verantwortungsbewusst.
Klicke unten auf das Chart, um zu handeln.
Wenn du diese Analyse hilfreich fandest, klicke auf „Folgen“ für das nächste Update.
1
1
353
·
--
#dusk $DUSK @Dusk_Foundation
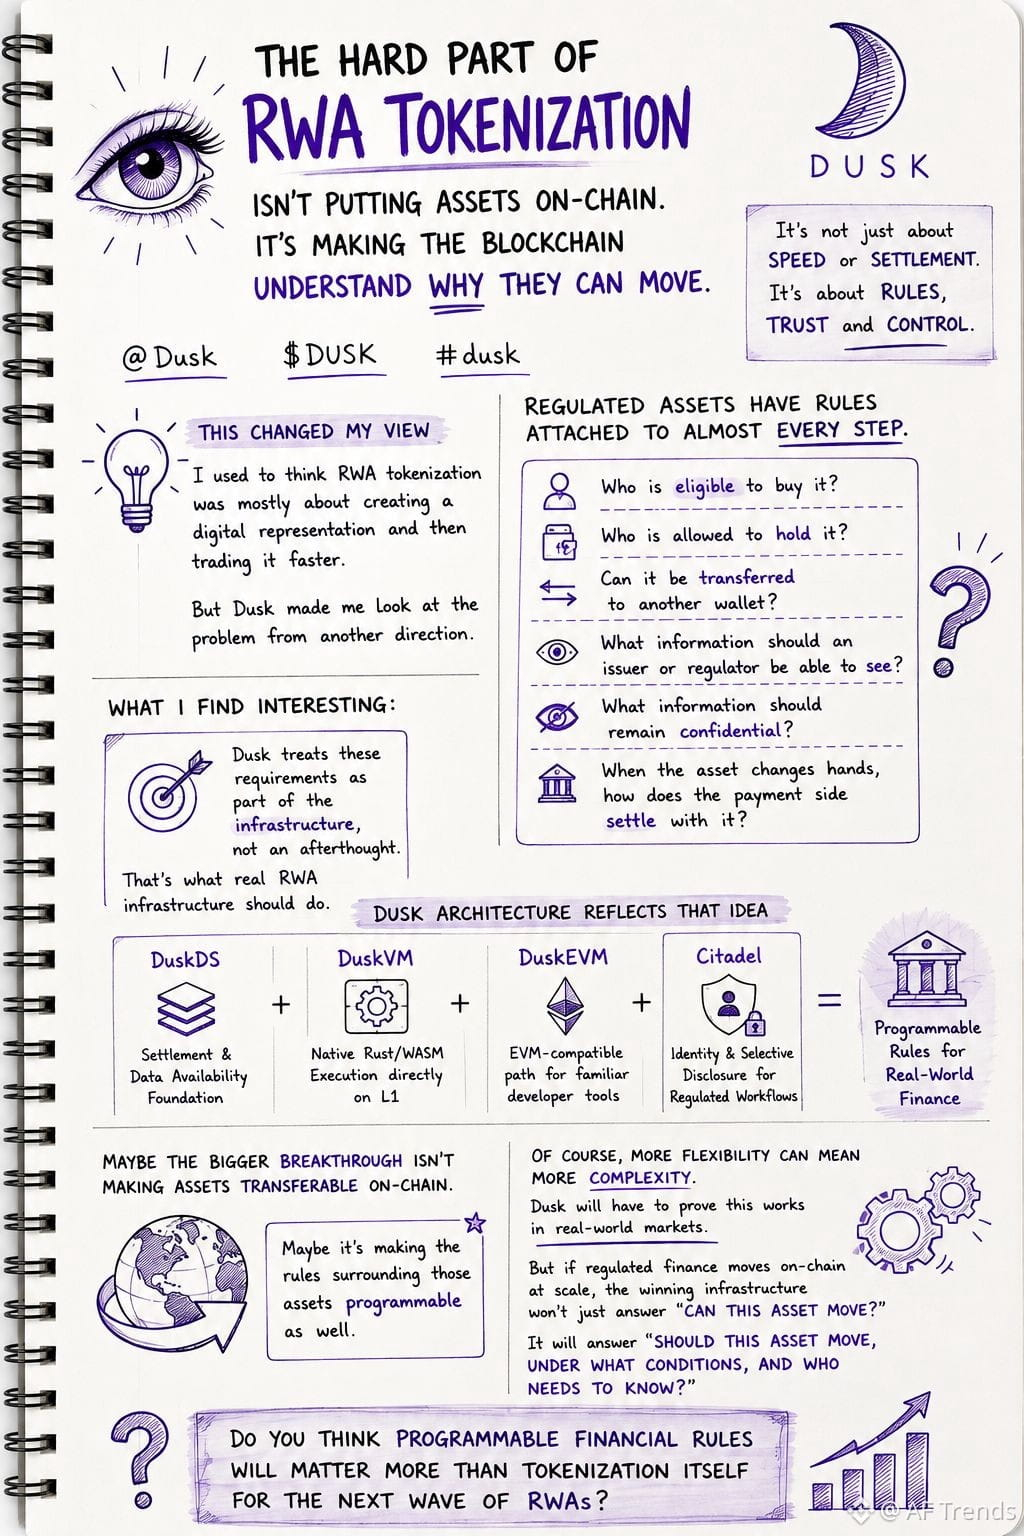
Je länger ich mir regulierte Finanzierungen On-Chain anschaue, desto mehr denke ich, dass der schwierige Teil nicht darin besteht, einen Vermögenswert überhaupt auf eine Blockchain zu bringen.
Der schwierige Teil ist, dass die Blockchain versteht, warum dieser Vermögenswert verschoben werden darf.
Früher dachte ich, RWA-Tokenisierung ginge es vor allem darum, eine digitale Version eines bestehenden Finanzvermögenswerts zu schaffen. Sobald er auf der Kette war, ging ich davon aus, dass die größte Herausforderung im Handel und im Settlement liegt.
Aber Dusk hat mich dazu gebracht, es anders zu betrachten.
Ein regulierter Vermögenswert hat Regeln für fast alles:
Wer darf ihn kaufen?
Wer darf ihn halten?
Darf er in eine andere Wallet verschoben werden?
Was muss offengelegt werden?
Was sollte privat bleiben?
Und wie wird die Zahlung neben dem Vermögenswert abgewickelt?
Was mich interessiert, ist, dass Dusk diese Anforderungen als Teil der Infrastruktur behandelt – statt als etwas, das Anwendungen einfach später ergänzen.
Seine Architektur spiegelt diesen Ansatz wider: DuskDS bietet Settlement und Datenverfügbarkeit, während DuskVM native L1-Ausführung unterstützt und DuskEVM eine EVM-kompatible Umgebung bereitstellt. Citadel ergänzt Identität und Fähigkeiten zur selektiven Offenlegung für regulierte Workflows.
Das ließ mich die RWA-Infrastruktur neu denken.
Vielleicht ist der größere Durchbruch nicht einfach die Möglichkeit, Finanzvermögenswerte On-Chain übertragbar zu machen.
Vielleicht ist es, die Regeln rund um diese Vermögenswerte ebenfalls programmierbar zu machen.
Natürlich muss Dusk noch beweisen, dass dieser Ansatz reale Finanzmärkte tatsächlich einfacher macht – und nicht komplizierter.
Aber genau das beobachte ich.
Wenn RWAs skalieren, ist die entscheidende Frage vielleicht nicht nur „Kann sich dieser Vermögenswert bewegen?“
Sondern: „Soll er sich bewegen, unter welchen Bedingungen, und wer muss das wissen?“
Spielen programmierbare Finanzregeln eine größere Rolle als die Tokenisierung selbst?
#dusk $DUSK @Dusk
Je länger ich mir regulierte Finanzierungen On-Chain anschaue, desto mehr denke ich, dass der schwierige Teil nicht darin besteht, einen Vermögenswert überhaupt auf eine Blockchain zu bringen.
Der schwierige Teil ist, dass die Blockchain versteht, warum dieser Vermögenswert verschoben werden darf.
Früher dachte ich, RWA-Tokenisierung ginge es vor allem darum, eine digitale Version eines bestehenden Finanzvermögenswerts zu schaffen. Sobald er auf der Kette war, ging ich davon aus, dass die größte Herausforderung im Handel und im Settlement liegt.
Aber Dusk hat mich dazu gebracht, es anders zu betrachten.
Ein regulierter Vermögenswert hat Regeln für fast alles:
Wer darf ihn kaufen?
Wer darf ihn halten?
Darf er in eine andere Wallet verschoben werden?
Was muss offengelegt werden?
Was sollte privat bleiben?
Und wie wird die Zahlung neben dem Vermögenswert abgewickelt?
Was mich interessiert, ist, dass Dusk diese Anforderungen als Teil der Infrastruktur behandelt – statt als etwas, das Anwendungen einfach später ergänzen.
Seine Architektur spiegelt diesen Ansatz wider: DuskDS bietet Settlement und Datenverfügbarkeit, während DuskVM native L1-Ausführung unterstützt und DuskEVM eine EVM-kompatible Umgebung bereitstellt. Citadel ergänzt Identität und Fähigkeiten zur selektiven Offenlegung für regulierte Workflows.
Das ließ mich die RWA-Infrastruktur neu denken.
Vielleicht ist der größere Durchbruch nicht einfach die Möglichkeit, Finanzvermögenswerte On-Chain übertragbar zu machen.
Vielleicht ist es, die Regeln rund um diese Vermögenswerte ebenfalls programmierbar zu machen.
Natürlich muss Dusk noch beweisen, dass dieser Ansatz reale Finanzmärkte tatsächlich einfacher macht – und nicht komplizierter.
Aber genau das beobachte ich.
Wenn RWAs skalieren, ist die entscheidende Frage vielleicht nicht nur „Kann sich dieser Vermögenswert bewegen?“
Sondern: „Soll er sich bewegen, unter welchen Bedingungen, und wer muss das wissen?“
Spielen programmierbare Finanzregeln eine größere Rolle als die Tokenisierung selbst?
Je länger ich mir regulierte Finanzierungen On-Chain anschaue, desto mehr denke ich, dass der schwierige Teil nicht darin besteht, einen Vermögenswert überhaupt auf eine Blockchain zu bringen.
Der schwierige Teil ist, dass die Blockchain versteht, warum dieser Vermögenswert verschoben werden darf.
Früher dachte ich, RWA-Tokenisierung ginge es vor allem darum, eine digitale Version eines bestehenden Finanzvermögenswerts zu schaffen. Sobald er auf der Kette war, ging ich davon aus, dass die größte Herausforderung im Handel und im Settlement liegt.
Aber Dusk hat mich dazu gebracht, es anders zu betrachten.
Ein regulierter Vermögenswert hat Regeln für fast alles:
Wer darf ihn kaufen?
Wer darf ihn halten?
Darf er in eine andere Wallet verschoben werden?
Was muss offengelegt werden?
Was sollte privat bleiben?
Und wie wird die Zahlung neben dem Vermögenswert abgewickelt?
Was mich interessiert, ist, dass Dusk diese Anforderungen als Teil der Infrastruktur behandelt – statt als etwas, das Anwendungen einfach später ergänzen.
Seine Architektur spiegelt diesen Ansatz wider: DuskDS bietet Settlement und Datenverfügbarkeit, während DuskVM native L1-Ausführung unterstützt und DuskEVM eine EVM-kompatible Umgebung bereitstellt. Citadel ergänzt Identität und Fähigkeiten zur selektiven Offenlegung für regulierte Workflows.
Das ließ mich die RWA-Infrastruktur neu denken.
Vielleicht ist der größere Durchbruch nicht einfach die Möglichkeit, Finanzvermögenswerte On-Chain übertragbar zu machen.
Vielleicht ist es, die Regeln rund um diese Vermögenswerte ebenfalls programmierbar zu machen.
Natürlich muss Dusk noch beweisen, dass dieser Ansatz reale Finanzmärkte tatsächlich einfacher macht – und nicht komplizierter.
Aber genau das beobachte ich.
Wenn RWAs skalieren, ist die entscheidende Frage vielleicht nicht nur „Kann sich dieser Vermögenswert bewegen?“
Sondern: „Soll er sich bewegen, unter welchen Bedingungen, und wer muss das wissen?“
Spielen programmierbare Finanzregeln eine größere Rolle als die Tokenisierung selbst?
5
4
73
·
--
#termmax @termmax
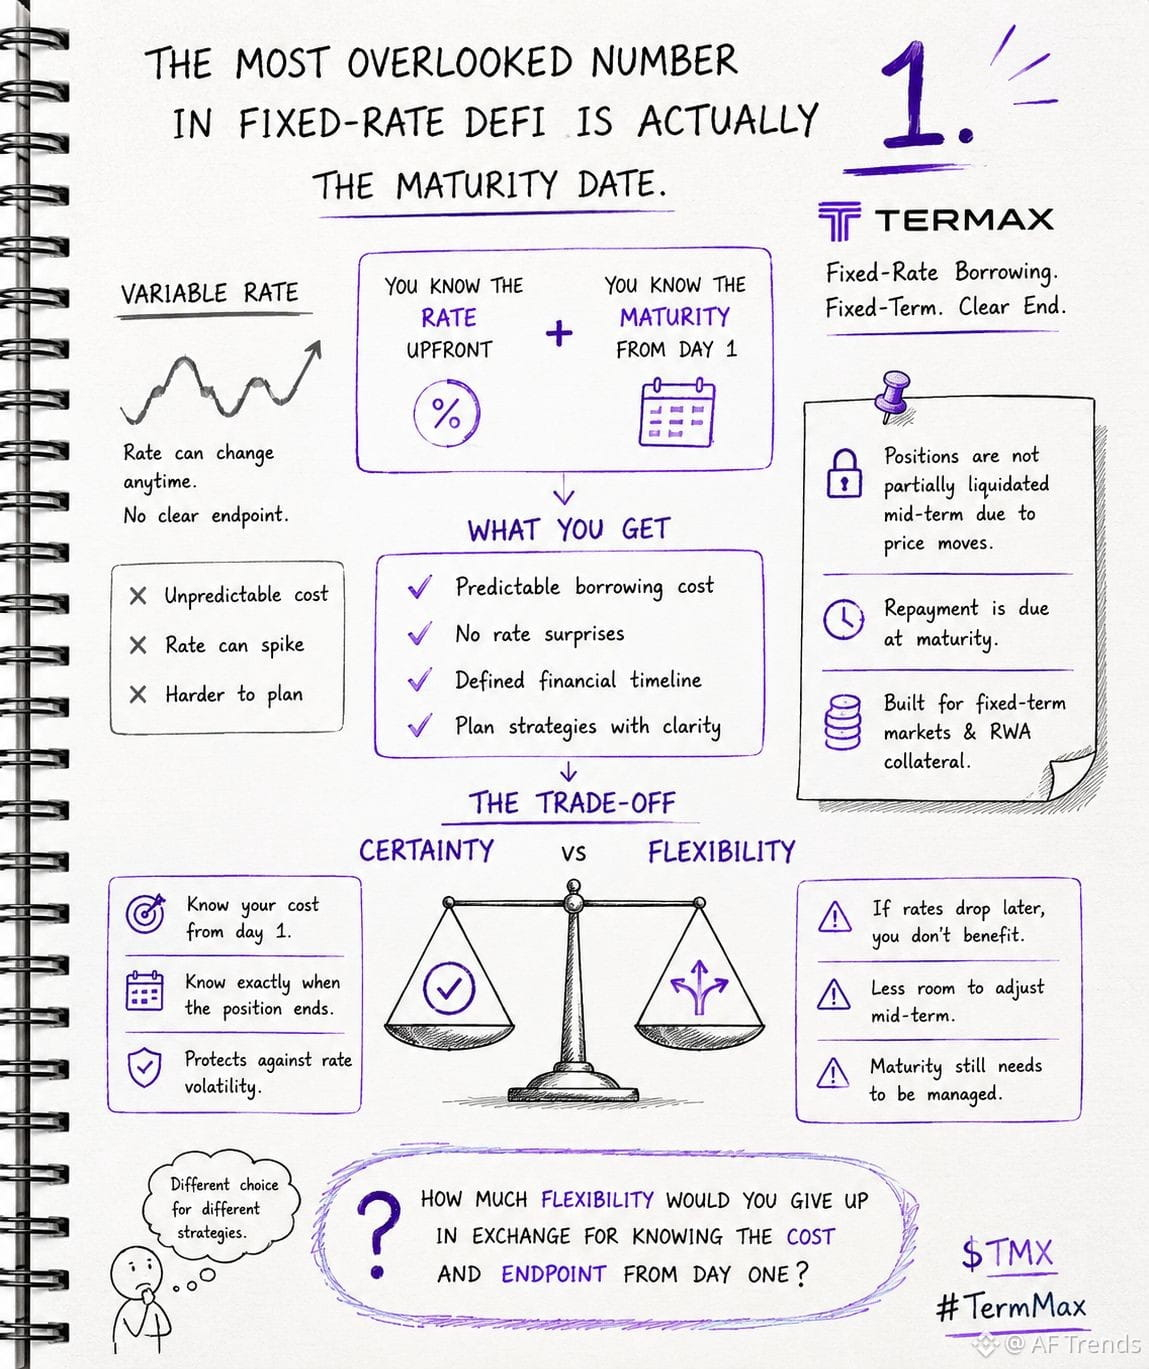
1 Zahl kann einen Festzinskredit einfach wirken lassen: der Zinssatz.
Aber ich glaube, die wichtigere Zahl ist die Laufzeit.
Daraufhin habe ich genauer auf @termmax geschaut.
Mit TermMax stimmen wir von Anfang an 2 Dinge ab:
1. den Kreditierungszinssatz
2. das Datum, an dem die Position endet
So ändern sich die Kosten nicht ständig, und du weißt, wann die Position zurückgezahlt werden muss.
Das klingt einfach, bis man es mit der üblichen DeFi-Erfahrung vergleicht.
Variable Zinsen geben dir Flexibilität – aber die Kosten können sich bewegen.
Feste Laufzeiten geben dir Planbarkeit – aber du gibst etwas Flexibilität auf.
Und genau dieser Trade-off ist für mich der spannendere.
Wenn sich die Zinsen nach dem Einstieg in eine Festzinsposition plötzlich zu deinen Gunsten bewegen, bekommst du nicht automatisch den günstigeren Zinssatz. Aber wenn sich die Zinsen gegen dich bewegen, springt der vereinbarte Zinssatz auch nicht plötzlich.
Deshalb glaube ich nicht, dass die eigentliche Frage ist:
„Sind Festzinsen besser?“
Sondern:
„Wie viel Flexibilität würdest du aufgeben, um deine Kosten UND deinen Endpunkt ab Tag eins zu kennen?“
Das ist der Teil von @termmax , an den ich immer wieder denke. #TermMax
#termmax @TermMax
1 Zahl kann einen Festzinskredit einfach wirken lassen: der Zinssatz.
Aber ich glaube, die wichtigere Zahl ist die Laufzeit.
Daraufhin habe ich genauer auf @TermMax geschaut.
Mit TermMax stimmen wir von Anfang an 2 Dinge ab:
1. den Kreditierungszinssatz
2. das Datum, an dem die Position endet
So ändern sich die Kosten nicht ständig, und du weißt, wann die Position zurückgezahlt werden muss.
Das klingt einfach, bis man es mit der üblichen DeFi-Erfahrung vergleicht.
Variable Zinsen geben dir Flexibilität – aber die Kosten können sich bewegen.
Feste Laufzeiten geben dir Planbarkeit – aber du gibst etwas Flexibilität auf.
Und genau dieser Trade-off ist für mich der spannendere.
Wenn sich die Zinsen nach dem Einstieg in eine Festzinsposition plötzlich zu deinen Gunsten bewegen, bekommst du nicht automatisch den günstigeren Zinssatz. Aber wenn sich die Zinsen gegen dich bewegen, springt der vereinbarte Zinssatz auch nicht plötzlich.
Deshalb glaube ich nicht, dass die eigentliche Frage ist:
„Sind Festzinsen besser?“
Sondern:
„Wie viel Flexibilität würdest du aufgeben, um deine Kosten UND deinen Endpunkt ab Tag eins zu kennen?“
Das ist der Teil von @TermMax , an den ich immer wieder denke. #TermMax
1 Zahl kann einen Festzinskredit einfach wirken lassen: der Zinssatz.
Aber ich glaube, die wichtigere Zahl ist die Laufzeit.
Daraufhin habe ich genauer auf @TermMax geschaut.
Mit TermMax stimmen wir von Anfang an 2 Dinge ab:
1. den Kreditierungszinssatz
2. das Datum, an dem die Position endet
So ändern sich die Kosten nicht ständig, und du weißt, wann die Position zurückgezahlt werden muss.
Das klingt einfach, bis man es mit der üblichen DeFi-Erfahrung vergleicht.
Variable Zinsen geben dir Flexibilität – aber die Kosten können sich bewegen.
Feste Laufzeiten geben dir Planbarkeit – aber du gibst etwas Flexibilität auf.
Und genau dieser Trade-off ist für mich der spannendere.
Wenn sich die Zinsen nach dem Einstieg in eine Festzinsposition plötzlich zu deinen Gunsten bewegen, bekommst du nicht automatisch den günstigeren Zinssatz. Aber wenn sich die Zinsen gegen dich bewegen, springt der vereinbarte Zinssatz auch nicht plötzlich.
Deshalb glaube ich nicht, dass die eigentliche Frage ist:
„Sind Festzinsen besser?“
Sondern:
„Wie viel Flexibilität würdest du aufgeben, um deine Kosten UND deinen Endpunkt ab Tag eins zu kennen?“
Das ist der Teil von @TermMax , an den ich immer wieder denke. #TermMax
8
9
110
·
--
Bullisch
#dusk $DUSK @Dusk_Foundation
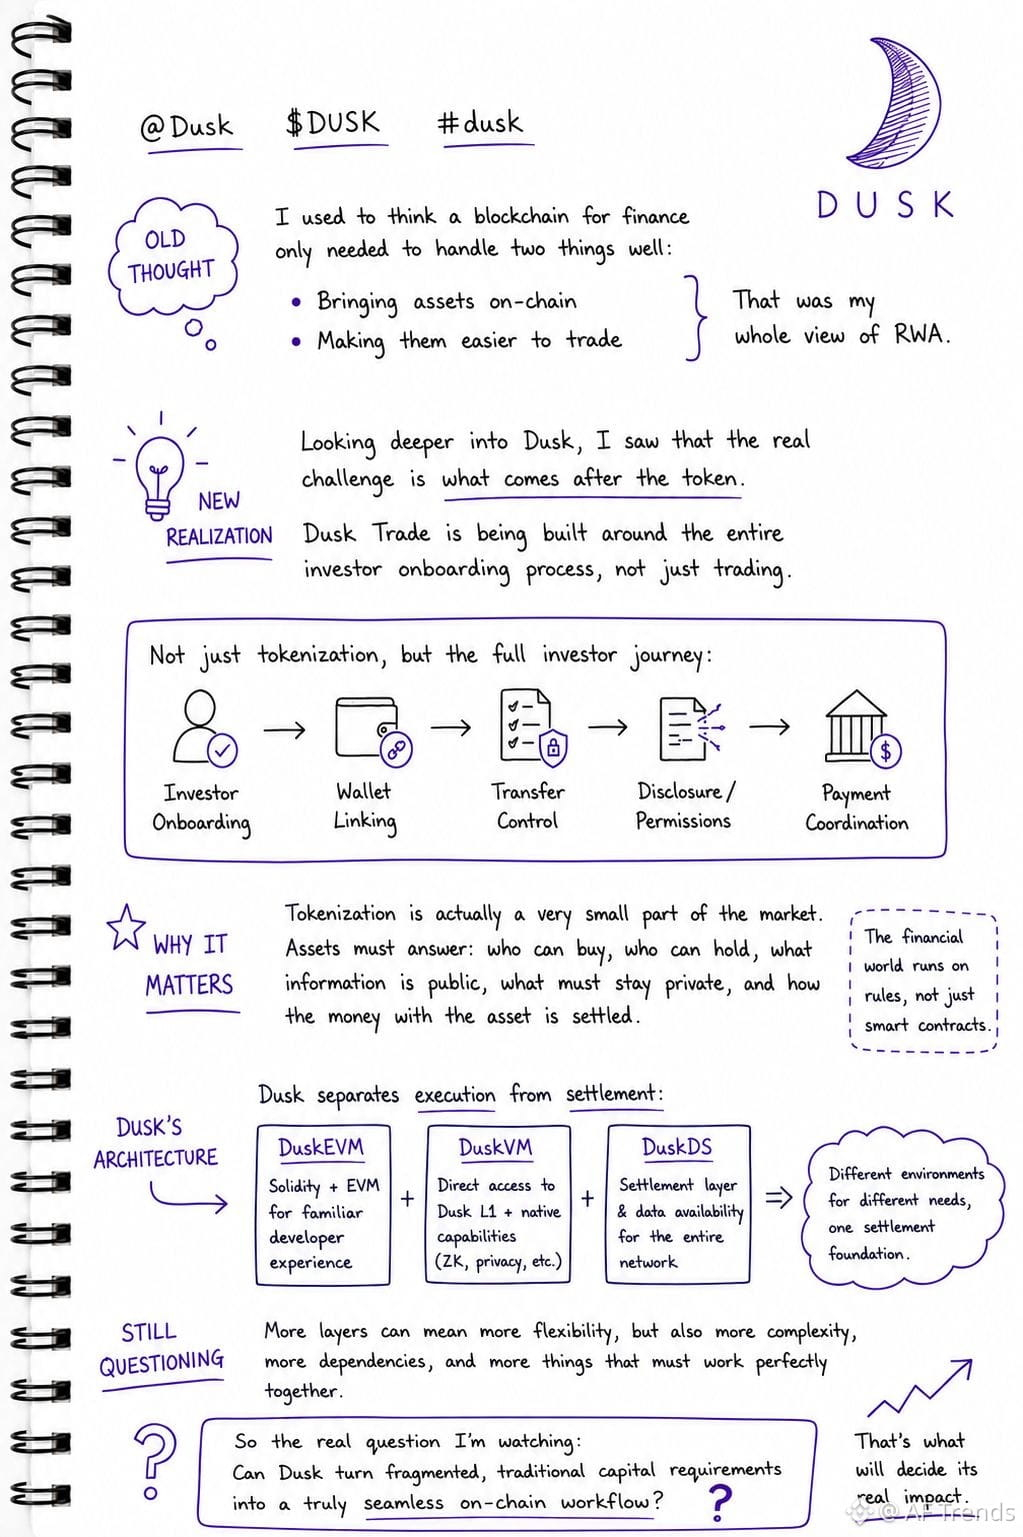
Früher dachte ich, dass mehrere Ausführungsumgebungen auf einer Blockchain wie unnötige Komplexität klingen.
Wenn Entwickler bereits Smart Contracts erstellen können, warum sollte man nicht einfach allen eine einzige Umgebung geben und die Dinge simpel halten?
Doch ein genauerer Blick auf Dusk hat diese Annahme bei mir verändert.
Dusk trennt den Teil, der Anwendungen ausführt, von dem Teil, der für Abrechnung und Datenverfügbarkeit zuständig ist. DuskEVM bietet Entwicklern einen vertrauten Solidity/EVM-Pfad, während DuskVM für Anwendungen entwickelt wurde, die direkten Zugriff auf die Dusk L1 und ihre nativen Fähigkeiten benötigen. Darunter liegt DuskDS als Grundlage für Abrechnung und Datenverfügbarkeit.
Zunächst klingt das nach einer Architektur, um die sich Entwickler Gedanken machen müssen.
Dann begann ich über regulierte Finanzwerte nachzudenken.
Ein tokenisierter Fonds möchte vielleicht vertraute EVM-Tools. Eine andere Anwendung braucht möglicherweise direkten Zugriff auf native Assets, Datenschutz oder Zero-Knowledge-Fähigkeiten. Und der zugrunde liegende Markt muss dennoch eine vorhersehbare Abrechnung haben, unabhängig davon, welche Umgebung die Anwendung nutzt.
Das ließ mich die Idee von „eine Blockchain, eine Ausführungsschicht“ neu überdenken.
Vielleicht muss finanzielle Infrastruktur nicht, dass jede Anwendung genau auf die gleiche Weise funktioniert.
Vielleicht braucht sie verschiedene Umgebungen, die sich spezialisieren können, während sie dennoch dieselbe Abrechnungsgrundlage teilen.
Außerdem gefällt mir, dass Dusk nicht so tut, als würde das automatisch alles lösen. Mehr Schichten können zwar mehr Flexibilität bedeuten, aber sie können auch mehr Komplexität, mehr Abhängigkeiten und mehr Dinge einführen, die zuverlässig zusammenarbeiten müssen.
Also ist die Frage, die ich beobachte, nicht einfach, ob Dusk’s Architektur technisch clever ist.
Sondern ob diese Trennung tatsächlich regulierte Finanzanwendungen leichter macht, sie zu bauen und in großem Maßstab zu betreiben.
Denn wenn Entwickler Flexibilität bekommen, aber Institutionen mit Komplexität kämpfen müssen, dann hat die Architektur das eigentliche Problem nicht gelöst.
Würdest du einer Finanz-Blockchain eher vertrauen, wenn sie eine einzige einfache Ausführungsschicht hätte – oder wenn unterschiedliche Schichten für unterschiedliche Aufgaben gezielt entwickelt wären?
#dusk $DUSK @Dusk
Früher dachte ich, dass mehrere Ausführungsumgebungen auf einer Blockchain wie unnötige Komplexität klingen.
Wenn Entwickler bereits Smart Contracts erstellen können, warum sollte man nicht einfach allen eine einzige Umgebung geben und die Dinge simpel halten?
Doch ein genauerer Blick auf Dusk hat diese Annahme bei mir verändert.
Dusk trennt den Teil, der Anwendungen ausführt, von dem Teil, der für Abrechnung und Datenverfügbarkeit zuständig ist. DuskEVM bietet Entwicklern einen vertrauten Solidity/EVM-Pfad, während DuskVM für Anwendungen entwickelt wurde, die direkten Zugriff auf die Dusk L1 und ihre nativen Fähigkeiten benötigen. Darunter liegt DuskDS als Grundlage für Abrechnung und Datenverfügbarkeit.
Zunächst klingt das nach einer Architektur, um die sich Entwickler Gedanken machen müssen.
Dann begann ich über regulierte Finanzwerte nachzudenken.
Ein tokenisierter Fonds möchte vielleicht vertraute EVM-Tools. Eine andere Anwendung braucht möglicherweise direkten Zugriff auf native Assets, Datenschutz oder Zero-Knowledge-Fähigkeiten. Und der zugrunde liegende Markt muss dennoch eine vorhersehbare Abrechnung haben, unabhängig davon, welche Umgebung die Anwendung nutzt.
Das ließ mich die Idee von „eine Blockchain, eine Ausführungsschicht“ neu überdenken.
Vielleicht muss finanzielle Infrastruktur nicht, dass jede Anwendung genau auf die gleiche Weise funktioniert.
Vielleicht braucht sie verschiedene Umgebungen, die sich spezialisieren können, während sie dennoch dieselbe Abrechnungsgrundlage teilen.
Außerdem gefällt mir, dass Dusk nicht so tut, als würde das automatisch alles lösen. Mehr Schichten können zwar mehr Flexibilität bedeuten, aber sie können auch mehr Komplexität, mehr Abhängigkeiten und mehr Dinge einführen, die zuverlässig zusammenarbeiten müssen.
Also ist die Frage, die ich beobachte, nicht einfach, ob Dusk’s Architektur technisch clever ist.
Sondern ob diese Trennung tatsächlich regulierte Finanzanwendungen leichter macht, sie zu bauen und in großem Maßstab zu betreiben.
Denn wenn Entwickler Flexibilität bekommen, aber Institutionen mit Komplexität kämpfen müssen, dann hat die Architektur das eigentliche Problem nicht gelöst.
Würdest du einer Finanz-Blockchain eher vertrauen, wenn sie eine einzige einfache Ausführungsschicht hätte – oder wenn unterschiedliche Schichten für unterschiedliche Aufgaben gezielt entwickelt wären?
Früher dachte ich, dass mehrere Ausführungsumgebungen auf einer Blockchain wie unnötige Komplexität klingen.
Wenn Entwickler bereits Smart Contracts erstellen können, warum sollte man nicht einfach allen eine einzige Umgebung geben und die Dinge simpel halten?
Doch ein genauerer Blick auf Dusk hat diese Annahme bei mir verändert.
Dusk trennt den Teil, der Anwendungen ausführt, von dem Teil, der für Abrechnung und Datenverfügbarkeit zuständig ist. DuskEVM bietet Entwicklern einen vertrauten Solidity/EVM-Pfad, während DuskVM für Anwendungen entwickelt wurde, die direkten Zugriff auf die Dusk L1 und ihre nativen Fähigkeiten benötigen. Darunter liegt DuskDS als Grundlage für Abrechnung und Datenverfügbarkeit.
Zunächst klingt das nach einer Architektur, um die sich Entwickler Gedanken machen müssen.
Dann begann ich über regulierte Finanzwerte nachzudenken.
Ein tokenisierter Fonds möchte vielleicht vertraute EVM-Tools. Eine andere Anwendung braucht möglicherweise direkten Zugriff auf native Assets, Datenschutz oder Zero-Knowledge-Fähigkeiten. Und der zugrunde liegende Markt muss dennoch eine vorhersehbare Abrechnung haben, unabhängig davon, welche Umgebung die Anwendung nutzt.
Das ließ mich die Idee von „eine Blockchain, eine Ausführungsschicht“ neu überdenken.
Vielleicht muss finanzielle Infrastruktur nicht, dass jede Anwendung genau auf die gleiche Weise funktioniert.
Vielleicht braucht sie verschiedene Umgebungen, die sich spezialisieren können, während sie dennoch dieselbe Abrechnungsgrundlage teilen.
Außerdem gefällt mir, dass Dusk nicht so tut, als würde das automatisch alles lösen. Mehr Schichten können zwar mehr Flexibilität bedeuten, aber sie können auch mehr Komplexität, mehr Abhängigkeiten und mehr Dinge einführen, die zuverlässig zusammenarbeiten müssen.
Also ist die Frage, die ich beobachte, nicht einfach, ob Dusk’s Architektur technisch clever ist.
Sondern ob diese Trennung tatsächlich regulierte Finanzanwendungen leichter macht, sie zu bauen und in großem Maßstab zu betreiben.
Denn wenn Entwickler Flexibilität bekommen, aber Institutionen mit Komplexität kämpfen müssen, dann hat die Architektur das eigentliche Problem nicht gelöst.
Würdest du einer Finanz-Blockchain eher vertrauen, wenn sie eine einzige einfache Ausführungsschicht hätte – oder wenn unterschiedliche Schichten für unterschiedliche Aufgaben gezielt entwickelt wären?
9
7
87
·
--
#termmax @termmax
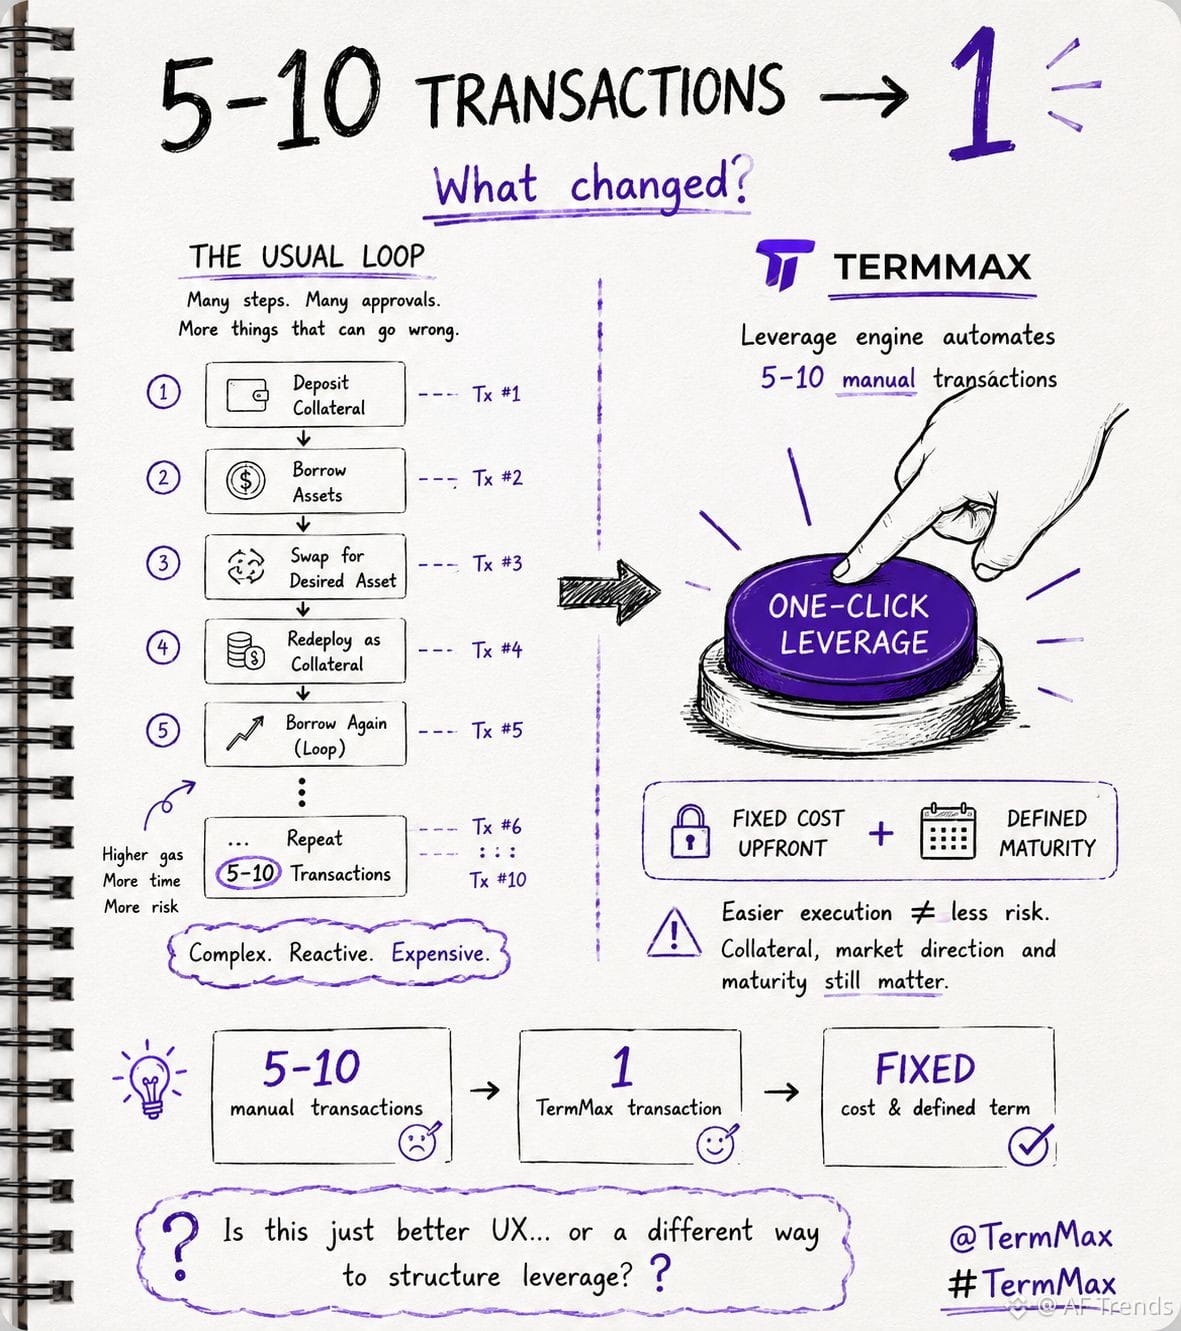
5–10 Transaktionen für eine gehebelte Position klingt wie eine kleine Unannehmlichkeit. Ich glaube nicht, dass es das ist.
Ich bin immer wieder auf diese Zahl zurückgekommen, während ich mir @termmax angesehen habe.
Die übliche Schleife kann bedeuten: Sicherheiten einzahlen, leihen, tauschen, erneut einzahlen und wiederholen. TermMax sagt, dass seine Leverage-Engine diesen Prozess in eine einzige Transaktion komprimiert.
Aber der interessante Teil ist nicht wirklich der Button.
Sondern das, was danach passiert.
Die Leverage-Kosten sind im Voraus fest und die Position hat eine definierte Laufzeit. Anstatt ständig eine Schleife zu verwalten, während sich Zinsen und Funding-Bedingungen bewegen, startest du mit einer bekannten Kostenbasis und einem realen Endpunkt.
Das macht Leverage nicht sicher. Sicherheiten, Marktrichtung und Laufzeit sind weiterhin entscheidend.
Aber es bringt mich dazu, in Frage zu stellen, wie wir „bessere“ DeFi-Leverage normalerweise messen.
Ist weniger Transaktionsaufwand einfach nur besseres UX, oder schafft die Kombination aus Automatisierung + festen Kosten + definierter Laufzeit eine grundlegend andere Art, gehebelte Positionen zu strukturieren?
Das ist der Teil von @termmax , den ich genauer beobachten möchte.
#TermMax
#termmax @TermMax
5–10 Transaktionen für eine gehebelte Position klingt wie eine kleine Unannehmlichkeit. Ich glaube nicht, dass es das ist.
Ich bin immer wieder auf diese Zahl zurückgekommen, während ich mir @TermMax angesehen habe.
Die übliche Schleife kann bedeuten: Sicherheiten einzahlen, leihen, tauschen, erneut einzahlen und wiederholen. TermMax sagt, dass seine Leverage-Engine diesen Prozess in eine einzige Transaktion komprimiert.
Aber der interessante Teil ist nicht wirklich der Button.
Sondern das, was danach passiert.
Die Leverage-Kosten sind im Voraus fest und die Position hat eine definierte Laufzeit. Anstatt ständig eine Schleife zu verwalten, während sich Zinsen und Funding-Bedingungen bewegen, startest du mit einer bekannten Kostenbasis und einem realen Endpunkt.
Das macht Leverage nicht sicher. Sicherheiten, Marktrichtung und Laufzeit sind weiterhin entscheidend.
Aber es bringt mich dazu, in Frage zu stellen, wie wir „bessere“ DeFi-Leverage normalerweise messen.
Ist weniger Transaktionsaufwand einfach nur besseres UX, oder schafft die Kombination aus Automatisierung + festen Kosten + definierter Laufzeit eine grundlegend andere Art, gehebelte Positionen zu strukturieren?
Das ist der Teil von @TermMax , den ich genauer beobachten möchte.
#TermMax
5–10 Transaktionen für eine gehebelte Position klingt wie eine kleine Unannehmlichkeit. Ich glaube nicht, dass es das ist.
Ich bin immer wieder auf diese Zahl zurückgekommen, während ich mir @TermMax angesehen habe.
Die übliche Schleife kann bedeuten: Sicherheiten einzahlen, leihen, tauschen, erneut einzahlen und wiederholen. TermMax sagt, dass seine Leverage-Engine diesen Prozess in eine einzige Transaktion komprimiert.
Aber der interessante Teil ist nicht wirklich der Button.
Sondern das, was danach passiert.
Die Leverage-Kosten sind im Voraus fest und die Position hat eine definierte Laufzeit. Anstatt ständig eine Schleife zu verwalten, während sich Zinsen und Funding-Bedingungen bewegen, startest du mit einer bekannten Kostenbasis und einem realen Endpunkt.
Das macht Leverage nicht sicher. Sicherheiten, Marktrichtung und Laufzeit sind weiterhin entscheidend.
Aber es bringt mich dazu, in Frage zu stellen, wie wir „bessere“ DeFi-Leverage normalerweise messen.
Ist weniger Transaktionsaufwand einfach nur besseres UX, oder schafft die Kombination aus Automatisierung + festen Kosten + definierter Laufzeit eine grundlegend andere Art, gehebelte Positionen zu strukturieren?
Das ist der Teil von @TermMax , den ich genauer beobachten möchte.
#TermMax
9
5
102
·
--
Bullisch
#dusk $DUSK @Dusk_Foundation
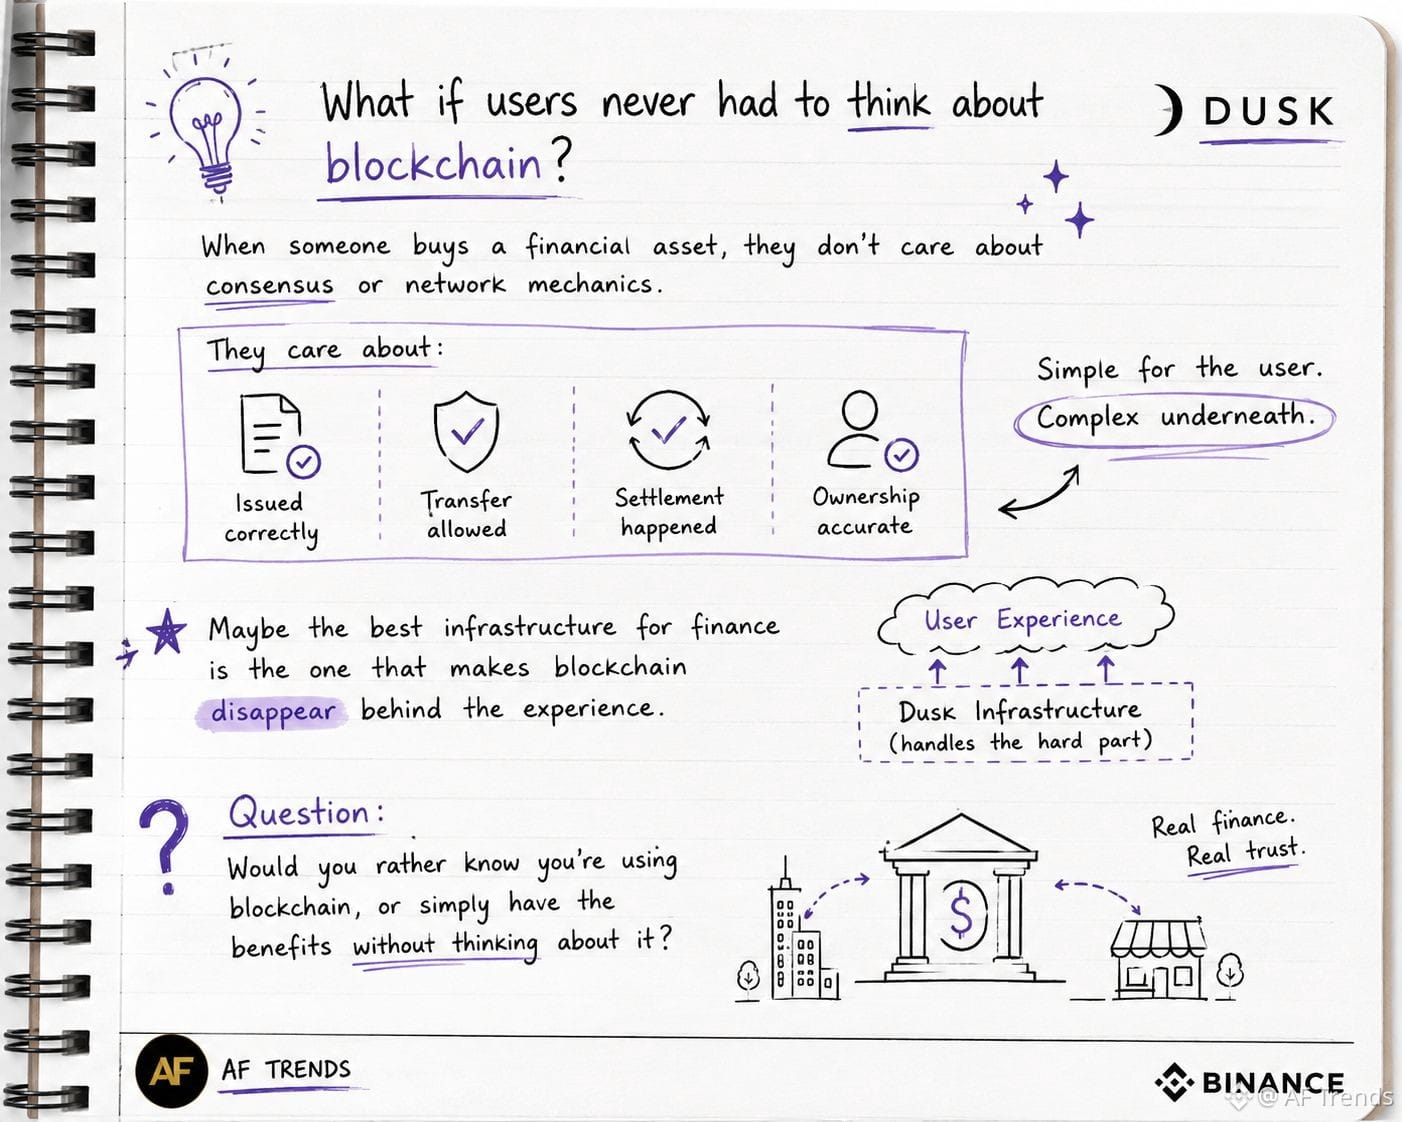
Ich denke, das Interessanteste an Dusk ist vielleicht etwas, das Nutzer nie bemerken.
Wenn jemand einen finanziellen Vermögenswert kauft, interessiert ihn wahrscheinlich nicht, welcher Konsensmechanismus darunter läuft oder wie das Netzwerk die Transaktion verarbeitet.
Ihn interessiert, dass der Vermögenswert korrekt ausgegeben wurde, die Übertragung erlaubt war, die Abwicklung stattgefunden hat und sein Eigentumsnachweis stimmt.
Das hat mich Dusk ein wenig anders betrachten lassen.
Vielleicht ist die beste Blockchain-Infrastruktur für Finanzen nicht die, die Nutzer ständig daran erinnert, dass sie Blockchain verwenden.
Vielleicht ist es die, die die komplizierten Teile im Hintergrund leise erledigt, während sich die Erfahrung trotzdem wie ein ganz normales Finanzprodukt anfühlt.
Das ist eine viel schwierigere Aufgabe, als einfach Transaktionen schneller zu machen.
Und ich bin gespannt, ob Dusk die Blockchain-Infrastruktur tatsächlich hinter dem finanziellen Erlebnis verschwinden lassen kann, sobald echte Nutzer da sind.
Würdest du lieber wissen, dass du Blockchain verwendest—oder einfach die Vorteile haben, ohne überhaupt an die Blockchain zu denken?
#dusk $DUSK @Dusk
Ich denke, das Interessanteste an Dusk ist vielleicht etwas, das Nutzer nie bemerken.
Wenn jemand einen finanziellen Vermögenswert kauft, interessiert ihn wahrscheinlich nicht, welcher Konsensmechanismus darunter läuft oder wie das Netzwerk die Transaktion verarbeitet.
Ihn interessiert, dass der Vermögenswert korrekt ausgegeben wurde, die Übertragung erlaubt war, die Abwicklung stattgefunden hat und sein Eigentumsnachweis stimmt.
Das hat mich Dusk ein wenig anders betrachten lassen.
Vielleicht ist die beste Blockchain-Infrastruktur für Finanzen nicht die, die Nutzer ständig daran erinnert, dass sie Blockchain verwenden.
Vielleicht ist es die, die die komplizierten Teile im Hintergrund leise erledigt, während sich die Erfahrung trotzdem wie ein ganz normales Finanzprodukt anfühlt.
Das ist eine viel schwierigere Aufgabe, als einfach Transaktionen schneller zu machen.
Und ich bin gespannt, ob Dusk die Blockchain-Infrastruktur tatsächlich hinter dem finanziellen Erlebnis verschwinden lassen kann, sobald echte Nutzer da sind.
Würdest du lieber wissen, dass du Blockchain verwendest—oder einfach die Vorteile haben, ohne überhaupt an die Blockchain zu denken?
Ich denke, das Interessanteste an Dusk ist vielleicht etwas, das Nutzer nie bemerken.
Wenn jemand einen finanziellen Vermögenswert kauft, interessiert ihn wahrscheinlich nicht, welcher Konsensmechanismus darunter läuft oder wie das Netzwerk die Transaktion verarbeitet.
Ihn interessiert, dass der Vermögenswert korrekt ausgegeben wurde, die Übertragung erlaubt war, die Abwicklung stattgefunden hat und sein Eigentumsnachweis stimmt.
Das hat mich Dusk ein wenig anders betrachten lassen.
Vielleicht ist die beste Blockchain-Infrastruktur für Finanzen nicht die, die Nutzer ständig daran erinnert, dass sie Blockchain verwenden.
Vielleicht ist es die, die die komplizierten Teile im Hintergrund leise erledigt, während sich die Erfahrung trotzdem wie ein ganz normales Finanzprodukt anfühlt.
Das ist eine viel schwierigere Aufgabe, als einfach Transaktionen schneller zu machen.
Und ich bin gespannt, ob Dusk die Blockchain-Infrastruktur tatsächlich hinter dem finanziellen Erlebnis verschwinden lassen kann, sobald echte Nutzer da sind.
Würdest du lieber wissen, dass du Blockchain verwendest—oder einfach die Vorteile haben, ohne überhaupt an die Blockchain zu denken?
23
11
122
·
--
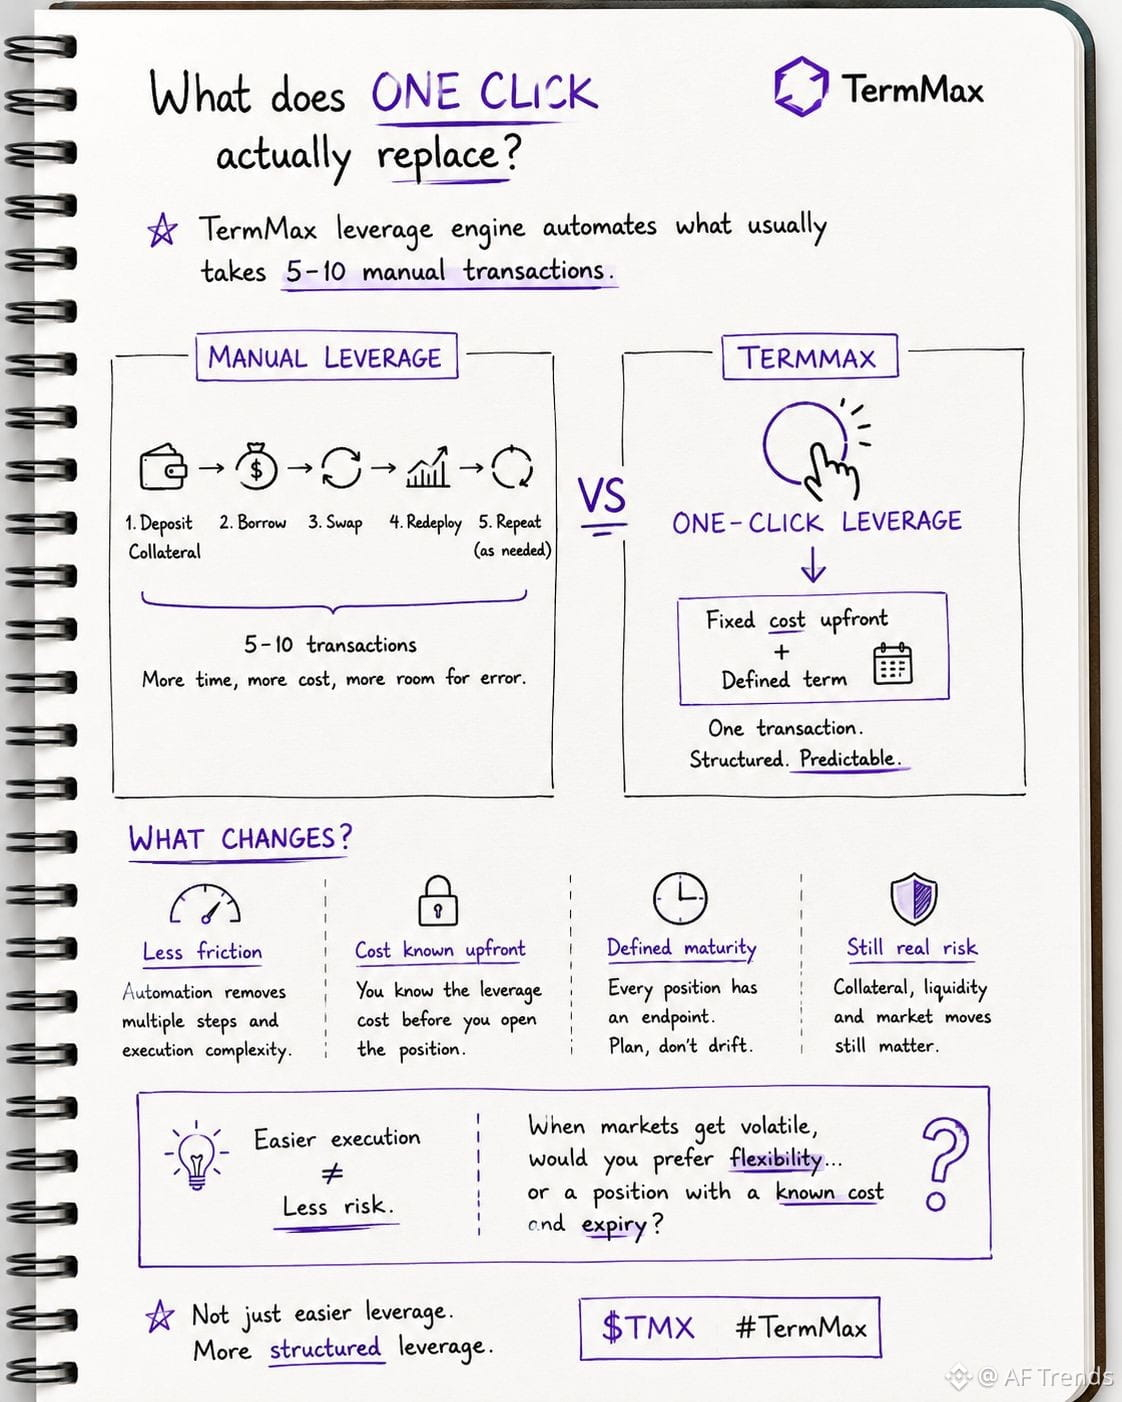
Ich glaube, der interessanteste Teil von @termmax Leverage ist gar nicht wirklich der „One-Click“-Teil.
Sondern das, was dieser eine Klick ersetzt.
Eine gehebelte DeFi-Strategie kann das Hinterlegen von Sicherheiten, das Aufnehmen von Krediten, das Tauschen und dann das erneute Einzahlen umfassen – und TermMax sagt, dass seine Leverage-Engine das automatisieren kann, was andernfalls ungefähr 5–10 manuelle Transaktionen erfordern würde.
Doch die wichtigere Einzelheit ist leicht zu übersehen: Die Leverage-Kosten sind im Voraus fest und die Position hat eine definierte Laufzeit.
Das verändert die Frage, die ich mir stelle.
Ich interessiere mich weniger dafür, „wie viel Leverage ich bekommen kann“ – und mehr dafür, „wie vorhersehbar das Leverage ist, das ich eingehe“.
Automatisierung nimmt Reibung heraus. Feste Kosten entfernen eine Ebene der Ungewissheit. Eine definierte Fälligkeit zwingt die Strategie, ein Ende zu haben.
Natürlich macht das keinen Leverage risikofrei. Die Sicherheiten sind weiterhin entscheidend, und die Laufzeit muss weiterhin gemanagt werden.
Aber ich denke, hier wird @termmax interessant: Es geht nicht nur darum, Leverage leichter auszuführen – es versucht, gehebelte Positionen stärker zu strukturieren.
Wenn Nutzer zwischen flexiblem, ständig wechselndem Leverage und einer Position mit bekannten Kosten und Ablaufdatum wählen können – welches Modell gewinnt, wenn die Märkte volatil werden?
Das ist der Teil von TermMax, den ich im Blick habe.
#TermMax #termmax
Ich glaube, der interessanteste Teil von @TermMax Leverage ist gar nicht wirklich der „One-Click“-Teil.
Sondern das, was dieser eine Klick ersetzt.
Eine gehebelte DeFi-Strategie kann das Hinterlegen von Sicherheiten, das Aufnehmen von Krediten, das Tauschen und dann das erneute Einzahlen umfassen – und TermMax sagt, dass seine Leverage-Engine das automatisieren kann, was andernfalls ungefähr 5–10 manuelle Transaktionen erfordern würde.
Doch die wichtigere Einzelheit ist leicht zu übersehen: Die Leverage-Kosten sind im Voraus fest und die Position hat eine definierte Laufzeit.
Das verändert die Frage, die ich mir stelle.
Ich interessiere mich weniger dafür, „wie viel Leverage ich bekommen kann“ – und mehr dafür, „wie vorhersehbar das Leverage ist, das ich eingehe“.
Automatisierung nimmt Reibung heraus. Feste Kosten entfernen eine Ebene der Ungewissheit. Eine definierte Fälligkeit zwingt die Strategie, ein Ende zu haben.
Natürlich macht das keinen Leverage risikofrei. Die Sicherheiten sind weiterhin entscheidend, und die Laufzeit muss weiterhin gemanagt werden.
Aber ich denke, hier wird @TermMax interessant: Es geht nicht nur darum, Leverage leichter auszuführen – es versucht, gehebelte Positionen stärker zu strukturieren.
Wenn Nutzer zwischen flexiblem, ständig wechselndem Leverage und einer Position mit bekannten Kosten und Ablaufdatum wählen können – welches Modell gewinnt, wenn die Märkte volatil werden?
Das ist der Teil von TermMax, den ich im Blick habe.
#TermMax #termmax
Sondern das, was dieser eine Klick ersetzt.
Eine gehebelte DeFi-Strategie kann das Hinterlegen von Sicherheiten, das Aufnehmen von Krediten, das Tauschen und dann das erneute Einzahlen umfassen – und TermMax sagt, dass seine Leverage-Engine das automatisieren kann, was andernfalls ungefähr 5–10 manuelle Transaktionen erfordern würde.
Doch die wichtigere Einzelheit ist leicht zu übersehen: Die Leverage-Kosten sind im Voraus fest und die Position hat eine definierte Laufzeit.
Das verändert die Frage, die ich mir stelle.
Ich interessiere mich weniger dafür, „wie viel Leverage ich bekommen kann“ – und mehr dafür, „wie vorhersehbar das Leverage ist, das ich eingehe“.
Automatisierung nimmt Reibung heraus. Feste Kosten entfernen eine Ebene der Ungewissheit. Eine definierte Fälligkeit zwingt die Strategie, ein Ende zu haben.
Natürlich macht das keinen Leverage risikofrei. Die Sicherheiten sind weiterhin entscheidend, und die Laufzeit muss weiterhin gemanagt werden.
Aber ich denke, hier wird @TermMax interessant: Es geht nicht nur darum, Leverage leichter auszuführen – es versucht, gehebelte Positionen stärker zu strukturieren.
Wenn Nutzer zwischen flexiblem, ständig wechselndem Leverage und einer Position mit bekannten Kosten und Ablaufdatum wählen können – welches Modell gewinnt, wenn die Märkte volatil werden?
Das ist der Teil von TermMax, den ich im Blick habe.
#TermMax #termmax
30
8
115
·
--
#dusk $DUSK @Dusk_Foundation
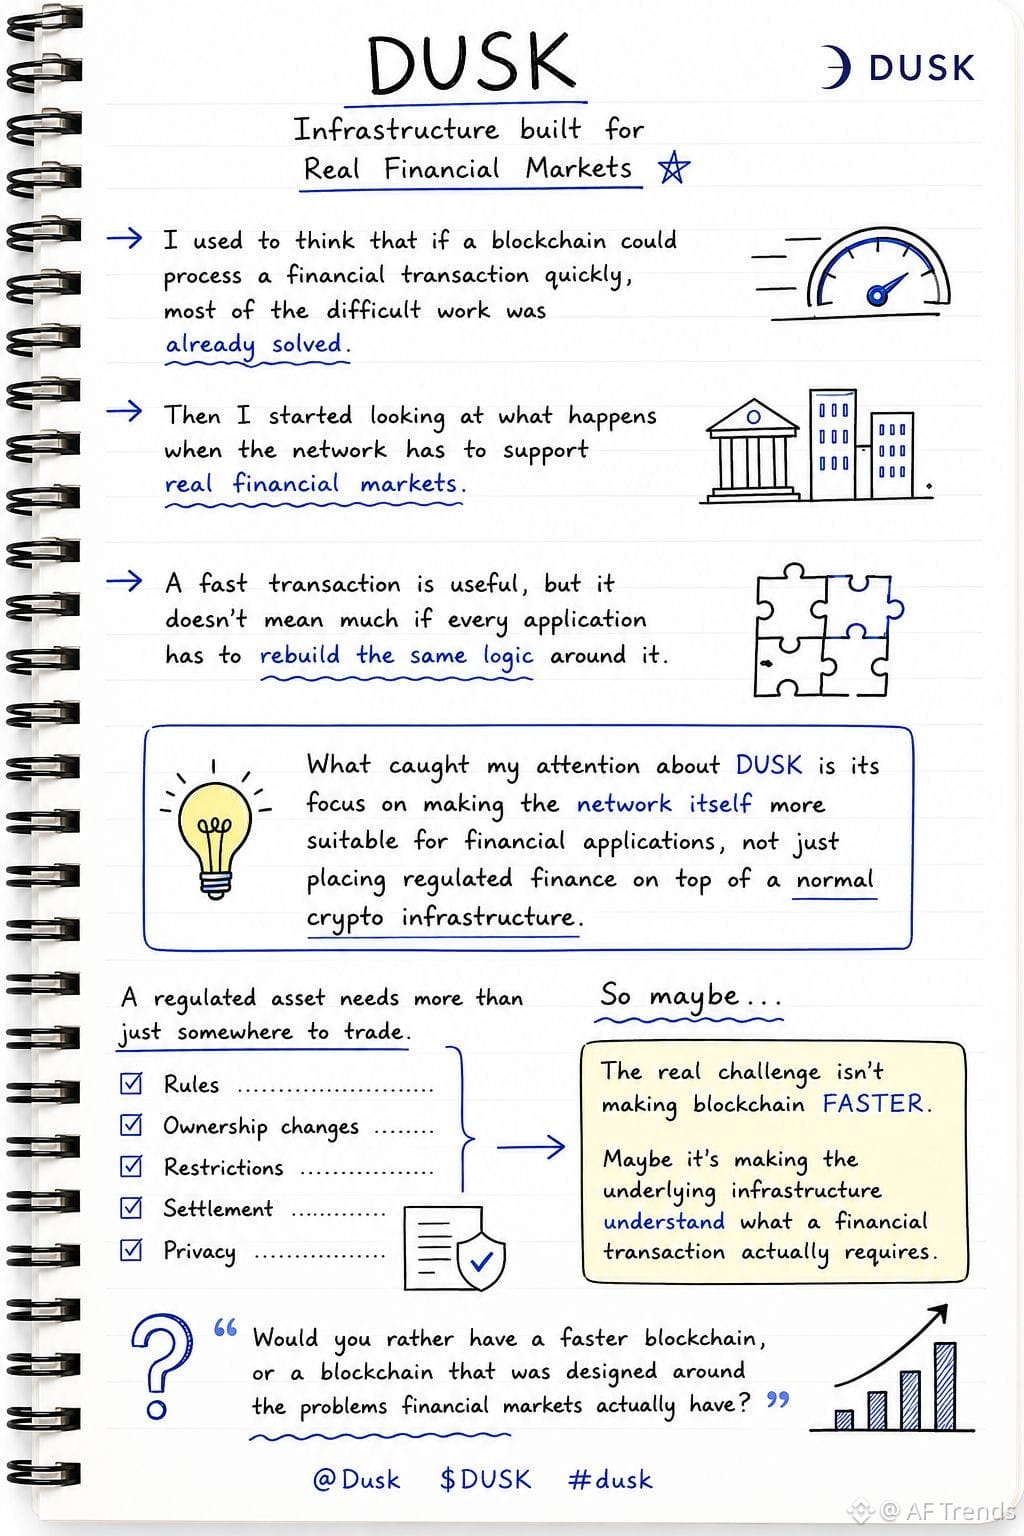
Früher dachte ich, dass, wenn eine Blockchain eine Finanztransaktion schnell verarbeiten kann, die schwierige Arbeit bereits größtenteils gelöst ist.
Dann habe ich mir angesehen, was passiert, wenn das Netzwerk reale Finanzmärkte unterstützen muss.
Eine schnelle Transaktion ist zwar nützlich, aber sie bedeutet nicht viel, wenn jede Anwendung die gleiche Logik rund um sie neu aufbauen muss.
Was mich an Dusk besonders angesprochen hat, ist der Fokus darauf, das Netzwerk selbst besser für Finanzanwendungen geeignet zu machen – statt regulierte Finanzgeschäfte als etwas zu behandeln, das einfach auf eine normale Krypto-Infrastruktur „oben drauf“ gesetzt werden kann.
Dieser Unterschied wirkt wichtig.
Eine Anleihe, ein ETF oder ein anderes reguliertes Asset braucht nicht nur irgendwo, um gehandelt zu werden. Das Netzwerk muss sich mit den Regeln, Eigentumswechseln, Abwicklung und der dazugehörigen Privatsphäre auseinandersetzen.
Vielleicht liegt die eigentliche Herausforderung also nicht darin, eine Blockchain schneller zu machen.
Vielleicht geht es vielmehr darum, dass die zugrunde liegende Infrastruktur versteht, was eine Finanztransaktion tatsächlich erfordert.
Ich frage mich immer noch, wie viel von dieser Komplexität realistisch auf Protokollebene gehandhabt werden kann, sobald der Markt deutlich größer wird.
Würdest du lieber eine schnellere Blockchain haben oder eine Blockchain, die von Anfang an um die Probleme gebaut wurde, die echte Finanzmärkte haben?
#dusk $DUSK @Dusk
Früher dachte ich, dass, wenn eine Blockchain eine Finanztransaktion schnell verarbeiten kann, die schwierige Arbeit bereits größtenteils gelöst ist.
Dann habe ich mir angesehen, was passiert, wenn das Netzwerk reale Finanzmärkte unterstützen muss.
Eine schnelle Transaktion ist zwar nützlich, aber sie bedeutet nicht viel, wenn jede Anwendung die gleiche Logik rund um sie neu aufbauen muss.
Was mich an Dusk besonders angesprochen hat, ist der Fokus darauf, das Netzwerk selbst besser für Finanzanwendungen geeignet zu machen – statt regulierte Finanzgeschäfte als etwas zu behandeln, das einfach auf eine normale Krypto-Infrastruktur „oben drauf“ gesetzt werden kann.
Dieser Unterschied wirkt wichtig.
Eine Anleihe, ein ETF oder ein anderes reguliertes Asset braucht nicht nur irgendwo, um gehandelt zu werden. Das Netzwerk muss sich mit den Regeln, Eigentumswechseln, Abwicklung und der dazugehörigen Privatsphäre auseinandersetzen.
Vielleicht liegt die eigentliche Herausforderung also nicht darin, eine Blockchain schneller zu machen.
Vielleicht geht es vielmehr darum, dass die zugrunde liegende Infrastruktur versteht, was eine Finanztransaktion tatsächlich erfordert.
Ich frage mich immer noch, wie viel von dieser Komplexität realistisch auf Protokollebene gehandhabt werden kann, sobald der Markt deutlich größer wird.
Würdest du lieber eine schnellere Blockchain haben oder eine Blockchain, die von Anfang an um die Probleme gebaut wurde, die echte Finanzmärkte haben?
Früher dachte ich, dass, wenn eine Blockchain eine Finanztransaktion schnell verarbeiten kann, die schwierige Arbeit bereits größtenteils gelöst ist.
Dann habe ich mir angesehen, was passiert, wenn das Netzwerk reale Finanzmärkte unterstützen muss.
Eine schnelle Transaktion ist zwar nützlich, aber sie bedeutet nicht viel, wenn jede Anwendung die gleiche Logik rund um sie neu aufbauen muss.
Was mich an Dusk besonders angesprochen hat, ist der Fokus darauf, das Netzwerk selbst besser für Finanzanwendungen geeignet zu machen – statt regulierte Finanzgeschäfte als etwas zu behandeln, das einfach auf eine normale Krypto-Infrastruktur „oben drauf“ gesetzt werden kann.
Dieser Unterschied wirkt wichtig.
Eine Anleihe, ein ETF oder ein anderes reguliertes Asset braucht nicht nur irgendwo, um gehandelt zu werden. Das Netzwerk muss sich mit den Regeln, Eigentumswechseln, Abwicklung und der dazugehörigen Privatsphäre auseinandersetzen.
Vielleicht liegt die eigentliche Herausforderung also nicht darin, eine Blockchain schneller zu machen.
Vielleicht geht es vielmehr darum, dass die zugrunde liegende Infrastruktur versteht, was eine Finanztransaktion tatsächlich erfordert.
Ich frage mich immer noch, wie viel von dieser Komplexität realistisch auf Protokollebene gehandhabt werden kann, sobald der Markt deutlich größer wird.
Würdest du lieber eine schnellere Blockchain haben oder eine Blockchain, die von Anfang an um die Probleme gebaut wurde, die echte Finanzmärkte haben?
30
7
103
·
--
#termmax @termmax
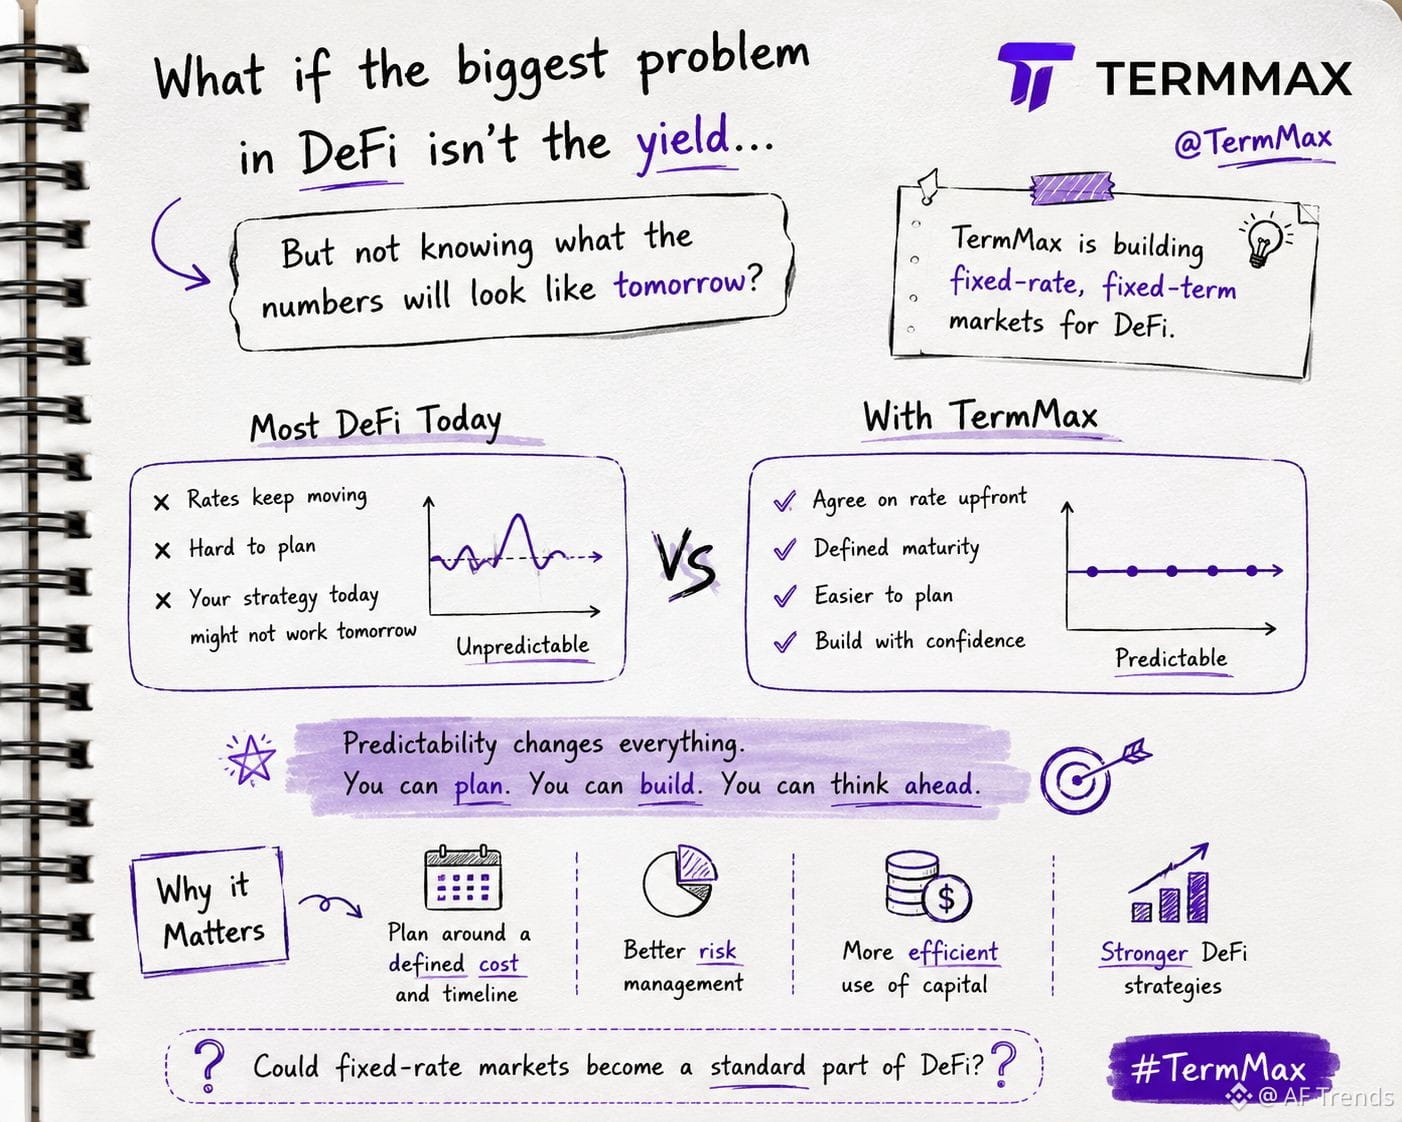
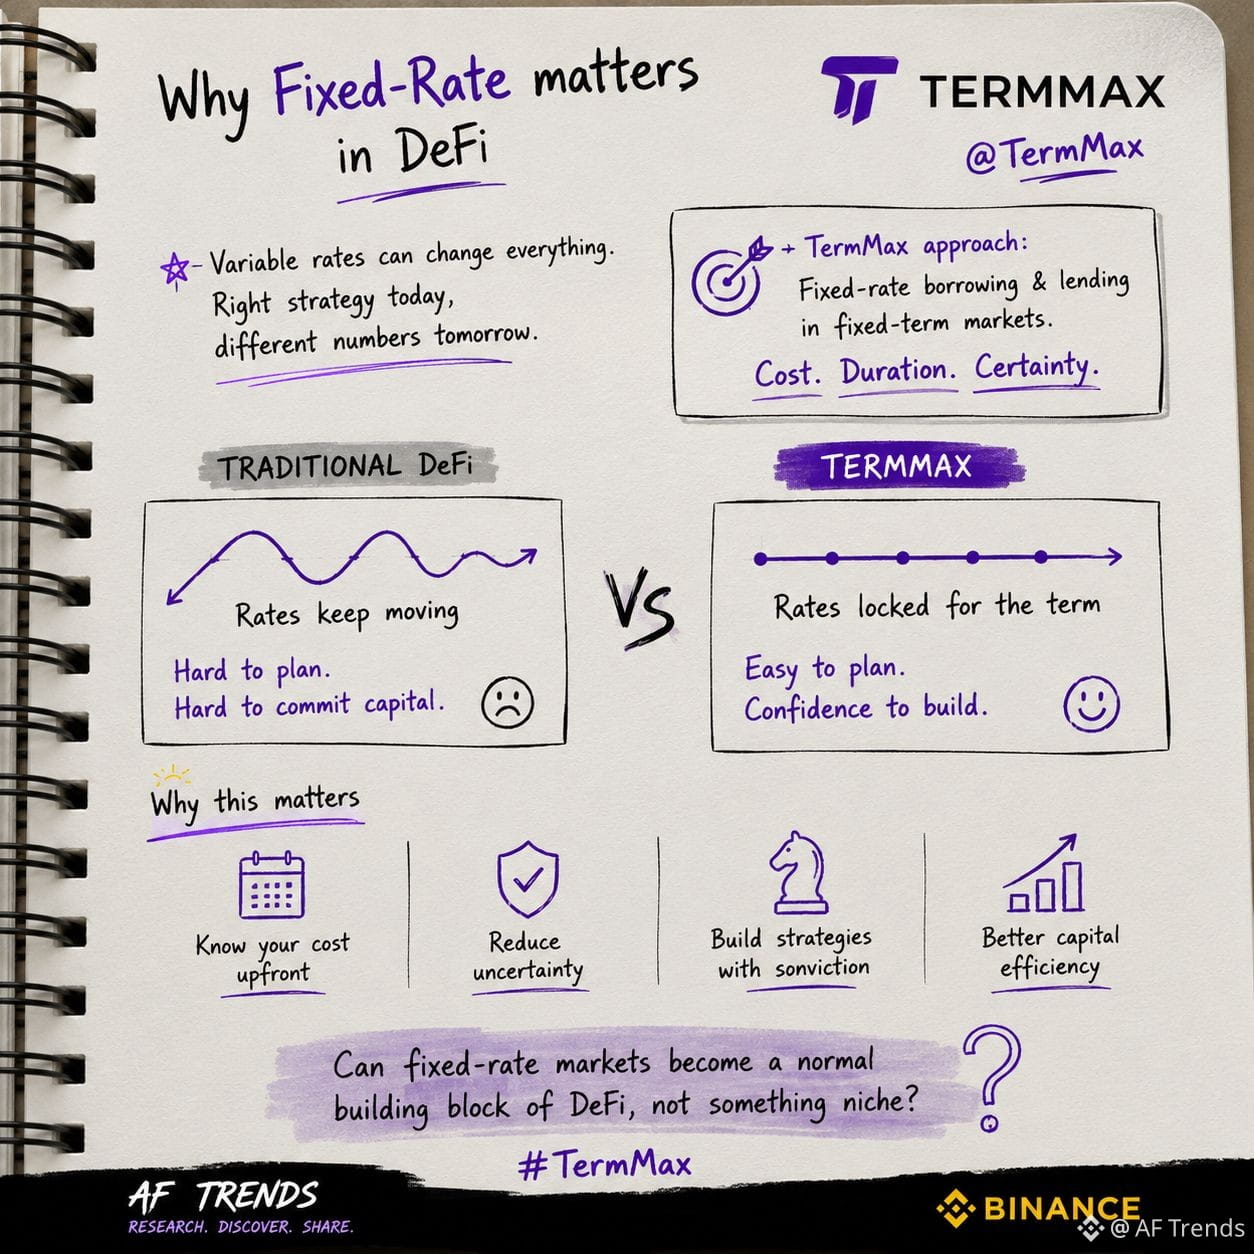
Was wäre, wenn das größte Problem von DeFi nicht die Rendite ist — sondern dass man nicht weiß, wie die Zahlen morgen aussehen werden?
Dieser Gedanke brachte mich dazu, mir @termmax genauer anzusehen.
Interessant finde ich die Idee von Märkten mit festem Laufzeitrahmen, bei denen Kreditnehmer und -geber sich im Voraus auf Zinssatz und Laufzeit einigen können.
Das verändert meine Sicht auf DeFi.
Anstatt ständig auf sich ändernde Zinssätze zu reagieren, kann man tatsächlich einen Plan rund um eine festgelegte Kosten- und Zeitlinie aufbauen.
Und das ist nicht nur fürs Ausleihen relevant.
Planbarere Märkte könnten es leichter machen, Strategien zu strukturieren, Kapital zu steuern und weiter in die Zukunft zu denken.
Ich bin noch dabei, TermMax zu erkunden, aber das ist eine der Ideen, die bei mir wirklich herausstach.
Könnten Märkte mit festen Zinssätzen irgendwann zu einem Standardbestandteil von DeFi werden?
#TermMax
#termmax @TermMax
Was wäre, wenn das größte Problem von DeFi nicht die Rendite ist — sondern dass man nicht weiß, wie die Zahlen morgen aussehen werden?
Dieser Gedanke brachte mich dazu, mir @TermMax genauer anzusehen.
Interessant finde ich die Idee von Märkten mit festem Laufzeitrahmen, bei denen Kreditnehmer und -geber sich im Voraus auf Zinssatz und Laufzeit einigen können.
Das verändert meine Sicht auf DeFi.
Anstatt ständig auf sich ändernde Zinssätze zu reagieren, kann man tatsächlich einen Plan rund um eine festgelegte Kosten- und Zeitlinie aufbauen.
Und das ist nicht nur fürs Ausleihen relevant.
Planbarere Märkte könnten es leichter machen, Strategien zu strukturieren, Kapital zu steuern und weiter in die Zukunft zu denken.
Ich bin noch dabei, TermMax zu erkunden, aber das ist eine der Ideen, die bei mir wirklich herausstach.
Könnten Märkte mit festen Zinssätzen irgendwann zu einem Standardbestandteil von DeFi werden?
#TermMax
Was wäre, wenn das größte Problem von DeFi nicht die Rendite ist — sondern dass man nicht weiß, wie die Zahlen morgen aussehen werden?
Dieser Gedanke brachte mich dazu, mir @TermMax genauer anzusehen.
Interessant finde ich die Idee von Märkten mit festem Laufzeitrahmen, bei denen Kreditnehmer und -geber sich im Voraus auf Zinssatz und Laufzeit einigen können.
Das verändert meine Sicht auf DeFi.
Anstatt ständig auf sich ändernde Zinssätze zu reagieren, kann man tatsächlich einen Plan rund um eine festgelegte Kosten- und Zeitlinie aufbauen.
Und das ist nicht nur fürs Ausleihen relevant.
Planbarere Märkte könnten es leichter machen, Strategien zu strukturieren, Kapital zu steuern und weiter in die Zukunft zu denken.
Ich bin noch dabei, TermMax zu erkunden, aber das ist eine der Ideen, die bei mir wirklich herausstach.
Könnten Märkte mit festen Zinssätzen irgendwann zu einem Standardbestandteil von DeFi werden?
#TermMax
19
8
127
·
--
#termmax @termmax
Je mehr ich DeFi studiere, desto mehr erkenne ich, dass variable Zinssätze still und leise eine gesamte Strategie verändern können.
Man kann das richtige Sicherheiten-Setup haben, den richtigen Einstieg und sogar die richtige These — aber wenn sich die Kreditkosten ständig weiterbewegen, können sich die Zahlen unter einem ändern.
Genau das macht @termmax für mich interessant.
Anstatt Kreditaufnahme und -vergabe als etwas zu behandeln, das ständig neu bepreist werden sollte, baut TermMax um festverzinsliche, fest befristete Märkte.
Das klingt nach einer kleinen Änderung.
Aber ich glaube, wenn Kapital einen definierten Preis und eine feste Laufzeit bekommt, wird sich Onchain-Finance viel einfacher planen lassen.
Die größere Frage für mich ist, ob festverzinsliche Märkte zu einem normalen Baustein von DeFi werden können — statt zu etwas Nischenhaftem.
#TermMax
#termmax @TermMax
Je mehr ich DeFi studiere, desto mehr erkenne ich, dass variable Zinssätze still und leise eine gesamte Strategie verändern können.
Man kann das richtige Sicherheiten-Setup haben, den richtigen Einstieg und sogar die richtige These — aber wenn sich die Kreditkosten ständig weiterbewegen, können sich die Zahlen unter einem ändern.
Genau das macht @TermMax für mich interessant.
Anstatt Kreditaufnahme und -vergabe als etwas zu behandeln, das ständig neu bepreist werden sollte, baut TermMax um festverzinsliche, fest befristete Märkte.
Das klingt nach einer kleinen Änderung.
Aber ich glaube, wenn Kapital einen definierten Preis und eine feste Laufzeit bekommt, wird sich Onchain-Finance viel einfacher planen lassen.
Die größere Frage für mich ist, ob festverzinsliche Märkte zu einem normalen Baustein von DeFi werden können — statt zu etwas Nischenhaftem.
#TermMax
Je mehr ich DeFi studiere, desto mehr erkenne ich, dass variable Zinssätze still und leise eine gesamte Strategie verändern können.
Man kann das richtige Sicherheiten-Setup haben, den richtigen Einstieg und sogar die richtige These — aber wenn sich die Kreditkosten ständig weiterbewegen, können sich die Zahlen unter einem ändern.
Genau das macht @TermMax für mich interessant.
Anstatt Kreditaufnahme und -vergabe als etwas zu behandeln, das ständig neu bepreist werden sollte, baut TermMax um festverzinsliche, fest befristete Märkte.
Das klingt nach einer kleinen Änderung.
Aber ich glaube, wenn Kapital einen definierten Preis und eine feste Laufzeit bekommt, wird sich Onchain-Finance viel einfacher planen lassen.
Die größere Frage für mich ist, ob festverzinsliche Märkte zu einem normalen Baustein von DeFi werden können — statt zu etwas Nischenhaftem.
#TermMax
18
8
84
·
--
Bullisch
#dusk $DUSK @Dusk_Foundation
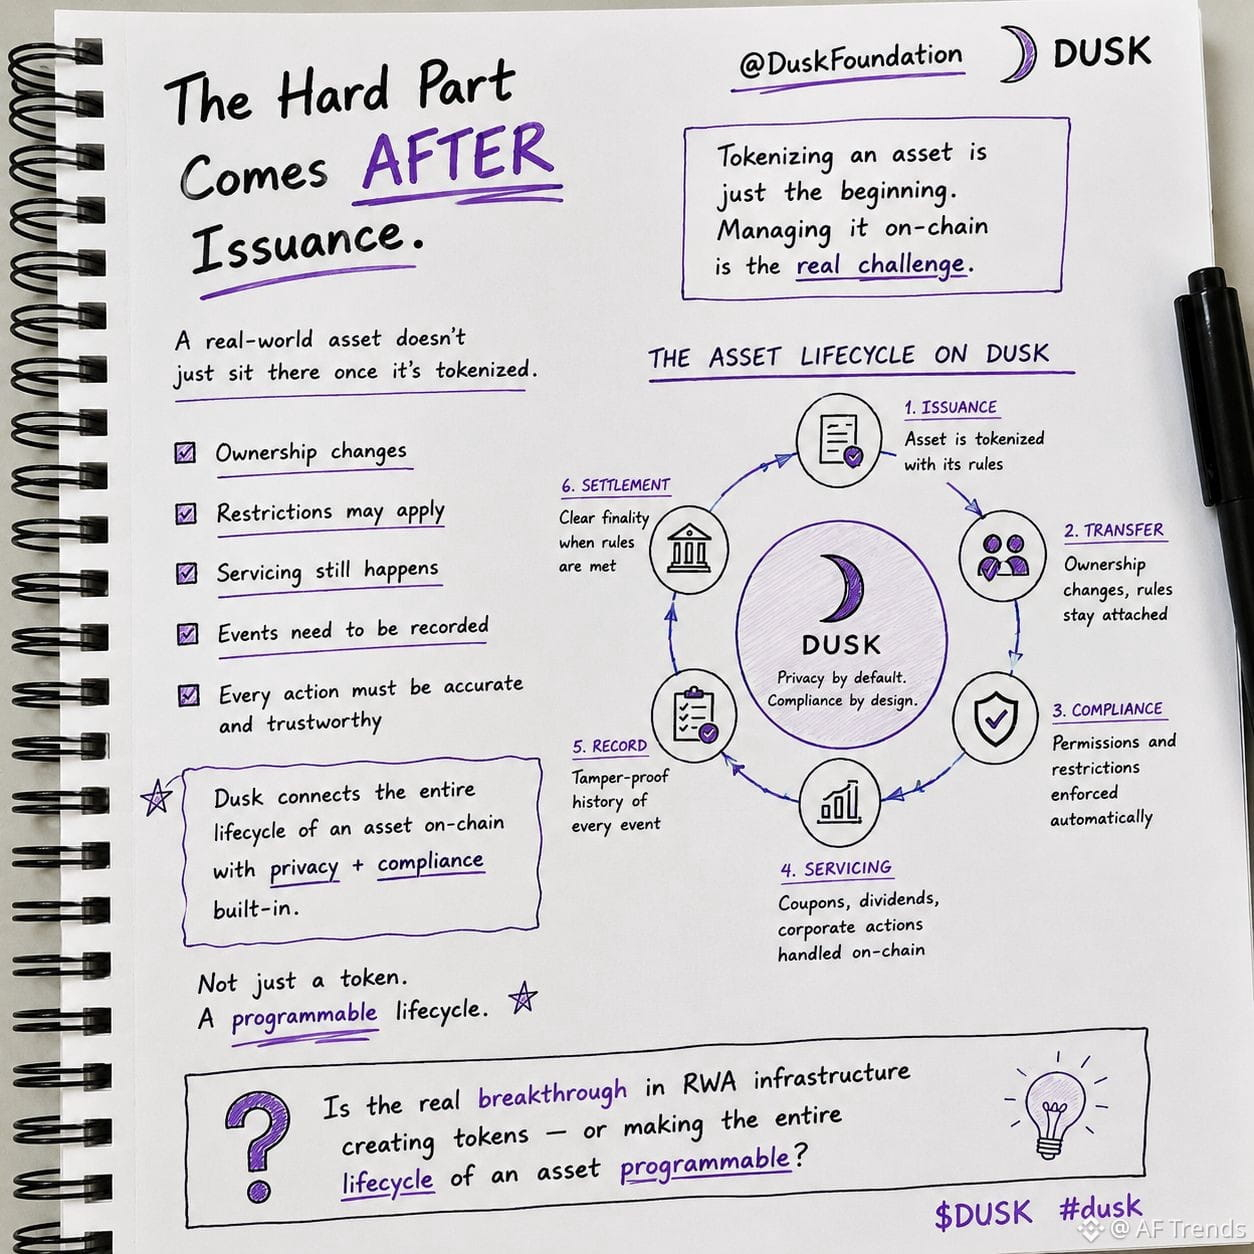
Früher dachte ich, der schwierigste Teil beim Onboarding regulierter Vermögenswerte auf die Blockchain wäre, den Vermögenswert überhaupt erst dorthin zu bekommen.
Je mehr ich mir Dusk anschaue, desto mehr frage ich mich, ob das schwierigere Problem erst nach der Ausgabe beginnt.
Eine Anleihe liegt nicht einfach nur dort, sobald sie tokenisiert ist. Eigentum kann sich ändern, Einschränkungen können gelten, die Verwaltung läuft weiter, und irgendwann braucht jemand einen verlässlichen Datensatz darüber, was tatsächlich passiert ist.
Das ließ Dusk’s Ansatz für mich anders wirken.
Das Spannende ist nicht einfach nur, eine digitale Version eines Vermögenswerts zu erstellen. Es geht darum, ob die Blockchain die Identität, Regeln und den Lebenszyklus des Vermögenswerts mitverknüpft halten kann, während er durch den Markt wandert.
Das klingt offensichtlich, bis man darüber nachdenkt, wie viele Systeme traditionell mit genau einem Finanzvermögenswert in Berührung kommen.
Ich bin immer noch nicht überzeugt, dass es Finanzprozesse automatisch einfacher macht, alles auf die Blockchain zu verlagern.
Aber wenn der Vermögenswert seine Regeln mit sich tragen kann, statt auf separate Systeme angewiesen zu sein, die sie fortlaufend überprüfen, könnte das eine viel größere Veränderung sein als die Tokenisierung selbst.
Liegt der eigentliche Durchbruch in der RWA-Infrastruktur darin, Tokens zu schaffen — oder den gesamten Lebenszyklus eines Vermögenswerts programmierbar zu machen?
#dusk $DUSK @Dusk
Früher dachte ich, der schwierigste Teil beim Onboarding regulierter Vermögenswerte auf die Blockchain wäre, den Vermögenswert überhaupt erst dorthin zu bekommen.
Je mehr ich mir Dusk anschaue, desto mehr frage ich mich, ob das schwierigere Problem erst nach der Ausgabe beginnt.
Eine Anleihe liegt nicht einfach nur dort, sobald sie tokenisiert ist. Eigentum kann sich ändern, Einschränkungen können gelten, die Verwaltung läuft weiter, und irgendwann braucht jemand einen verlässlichen Datensatz darüber, was tatsächlich passiert ist.
Das ließ Dusk’s Ansatz für mich anders wirken.
Das Spannende ist nicht einfach nur, eine digitale Version eines Vermögenswerts zu erstellen. Es geht darum, ob die Blockchain die Identität, Regeln und den Lebenszyklus des Vermögenswerts mitverknüpft halten kann, während er durch den Markt wandert.
Das klingt offensichtlich, bis man darüber nachdenkt, wie viele Systeme traditionell mit genau einem Finanzvermögenswert in Berührung kommen.
Ich bin immer noch nicht überzeugt, dass es Finanzprozesse automatisch einfacher macht, alles auf die Blockchain zu verlagern.
Aber wenn der Vermögenswert seine Regeln mit sich tragen kann, statt auf separate Systeme angewiesen zu sein, die sie fortlaufend überprüfen, könnte das eine viel größere Veränderung sein als die Tokenisierung selbst.
Liegt der eigentliche Durchbruch in der RWA-Infrastruktur darin, Tokens zu schaffen — oder den gesamten Lebenszyklus eines Vermögenswerts programmierbar zu machen?
Früher dachte ich, der schwierigste Teil beim Onboarding regulierter Vermögenswerte auf die Blockchain wäre, den Vermögenswert überhaupt erst dorthin zu bekommen.
Je mehr ich mir Dusk anschaue, desto mehr frage ich mich, ob das schwierigere Problem erst nach der Ausgabe beginnt.
Eine Anleihe liegt nicht einfach nur dort, sobald sie tokenisiert ist. Eigentum kann sich ändern, Einschränkungen können gelten, die Verwaltung läuft weiter, und irgendwann braucht jemand einen verlässlichen Datensatz darüber, was tatsächlich passiert ist.
Das ließ Dusk’s Ansatz für mich anders wirken.
Das Spannende ist nicht einfach nur, eine digitale Version eines Vermögenswerts zu erstellen. Es geht darum, ob die Blockchain die Identität, Regeln und den Lebenszyklus des Vermögenswerts mitverknüpft halten kann, während er durch den Markt wandert.
Das klingt offensichtlich, bis man darüber nachdenkt, wie viele Systeme traditionell mit genau einem Finanzvermögenswert in Berührung kommen.
Ich bin immer noch nicht überzeugt, dass es Finanzprozesse automatisch einfacher macht, alles auf die Blockchain zu verlagern.
Aber wenn der Vermögenswert seine Regeln mit sich tragen kann, statt auf separate Systeme angewiesen zu sein, die sie fortlaufend überprüfen, könnte das eine viel größere Veränderung sein als die Tokenisierung selbst.
Liegt der eigentliche Durchbruch in der RWA-Infrastruktur darin, Tokens zu schaffen — oder den gesamten Lebenszyklus eines Vermögenswerts programmierbar zu machen?
20
5
114
·
--
Bullisch
#dusk $DUSK @Dusk_Foundation
Früher dachte ich, dass Compliance auf einer Blockchain vor allem bedeutet, die Identität einer Person zu überprüfen, bevor sie ein Asset verwenden darf.
Doch wenn man tiefer in Dusk eintaucht, wurde mir klar, dass der schwierigere Teil möglicherweise erst nach dieser Prüfung beginnt.
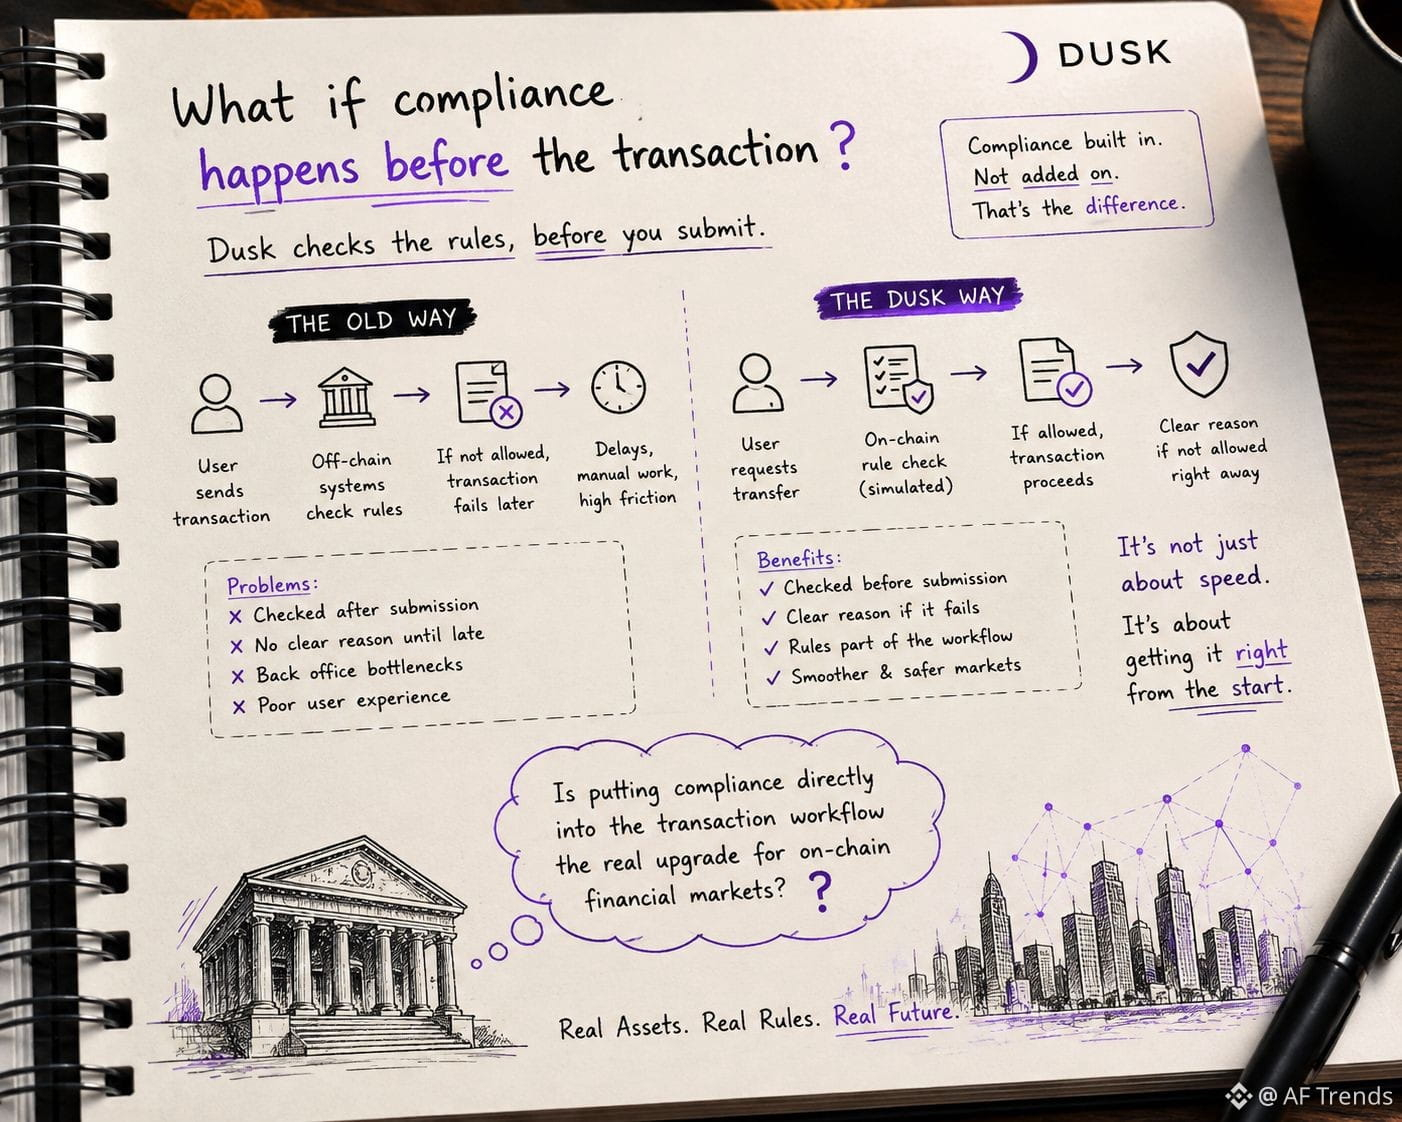
Was meine Aufmerksamkeit geweckt hat, ist die Idee, dass eine regulierte Übertragung geprüft werden kann, bevor sie überhaupt eingereicht wird — einschließlich der Frage, ob die Übertragung zulässig ist und, falls nicht, warum sie scheitern würde. 🧐
Das klingt nach einer kleinen Einzelheit, aber es verändert, wie ich darüber nachdenke, Finanzassets auf die Kette zu bringen.
Eine Blockchain muss nicht nur wissen, wer du bist.
Sie muss möglicherweise auch verstehen, ob diese konkrete Übertragung gemäß den Regeln, die an das Asset gekoppelt sind, erlaubt ist.
Eignung, Übertragungsbeschränkungen, Limits und andere Bedingungen können Teil des Workflows werden, statt dass eine Backoffice-Abteilung sie erst nach dem Transaktionsabschluss prüfen muss. 🔍
Ich mag diese Idee tatsächlich mehr, als nur zu sagen: „Blockchain macht Finanzen schneller.“
Denn Geschwindigkeit hilft wenig, wenn eine Transaktion trotzdem an anderer Stelle erst gestoppt werden muss, damit jemand entscheidet, ob sie zulässig war.
Aber es lässt mich auch darüber nachdenken, wie kompliziert diese Regeln werden, wenn echte Finanzprodukte Dutzende Bedingungen und Ausnahmen haben.
Vereinfach das direkte Einbauen von Compliance in den Transaktions-Workflow tatsächlich die Finanzmärkte — oder verlagern wir einfach die Komplexität vom Backoffice in die Blockchain?
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk
Früher dachte ich, dass Compliance auf einer Blockchain vor allem bedeutet, die Identität einer Person zu überprüfen, bevor sie ein Asset verwenden darf.
Doch wenn man tiefer in Dusk eintaucht, wurde mir klar, dass der schwierigere Teil möglicherweise erst nach dieser Prüfung beginnt.
Was meine Aufmerksamkeit geweckt hat, ist die Idee, dass eine regulierte Übertragung geprüft werden kann, bevor sie überhaupt eingereicht wird — einschließlich der Frage, ob die Übertragung zulässig ist und, falls nicht, warum sie scheitern würde. 🧐
Das klingt nach einer kleinen Einzelheit, aber es verändert, wie ich darüber nachdenke, Finanzassets auf die Kette zu bringen.
Eine Blockchain muss nicht nur wissen, wer du bist.
Sie muss möglicherweise auch verstehen, ob diese konkrete Übertragung gemäß den Regeln, die an das Asset gekoppelt sind, erlaubt ist.
Eignung, Übertragungsbeschränkungen, Limits und andere Bedingungen können Teil des Workflows werden, statt dass eine Backoffice-Abteilung sie erst nach dem Transaktionsabschluss prüfen muss. 🔍
Ich mag diese Idee tatsächlich mehr, als nur zu sagen: „Blockchain macht Finanzen schneller.“
Denn Geschwindigkeit hilft wenig, wenn eine Transaktion trotzdem an anderer Stelle erst gestoppt werden muss, damit jemand entscheidet, ob sie zulässig war.
Aber es lässt mich auch darüber nachdenken, wie kompliziert diese Regeln werden, wenn echte Finanzprodukte Dutzende Bedingungen und Ausnahmen haben.
Vereinfach das direkte Einbauen von Compliance in den Transaktions-Workflow tatsächlich die Finanzmärkte — oder verlagern wir einfach die Komplexität vom Backoffice in die Blockchain?
@Dusk #dusk $DUSK
Früher dachte ich, dass Compliance auf einer Blockchain vor allem bedeutet, die Identität einer Person zu überprüfen, bevor sie ein Asset verwenden darf.
Doch wenn man tiefer in Dusk eintaucht, wurde mir klar, dass der schwierigere Teil möglicherweise erst nach dieser Prüfung beginnt.
Was meine Aufmerksamkeit geweckt hat, ist die Idee, dass eine regulierte Übertragung geprüft werden kann, bevor sie überhaupt eingereicht wird — einschließlich der Frage, ob die Übertragung zulässig ist und, falls nicht, warum sie scheitern würde. 🧐
Das klingt nach einer kleinen Einzelheit, aber es verändert, wie ich darüber nachdenke, Finanzassets auf die Kette zu bringen.
Eine Blockchain muss nicht nur wissen, wer du bist.
Sie muss möglicherweise auch verstehen, ob diese konkrete Übertragung gemäß den Regeln, die an das Asset gekoppelt sind, erlaubt ist.
Eignung, Übertragungsbeschränkungen, Limits und andere Bedingungen können Teil des Workflows werden, statt dass eine Backoffice-Abteilung sie erst nach dem Transaktionsabschluss prüfen muss. 🔍
Ich mag diese Idee tatsächlich mehr, als nur zu sagen: „Blockchain macht Finanzen schneller.“
Denn Geschwindigkeit hilft wenig, wenn eine Transaktion trotzdem an anderer Stelle erst gestoppt werden muss, damit jemand entscheidet, ob sie zulässig war.
Aber es lässt mich auch darüber nachdenken, wie kompliziert diese Regeln werden, wenn echte Finanzprodukte Dutzende Bedingungen und Ausnahmen haben.
Vereinfach das direkte Einbauen von Compliance in den Transaktions-Workflow tatsächlich die Finanzmärkte — oder verlagern wir einfach die Komplexität vom Backoffice in die Blockchain?
@Dusk #dusk $DUSK
23
5
130
·
--
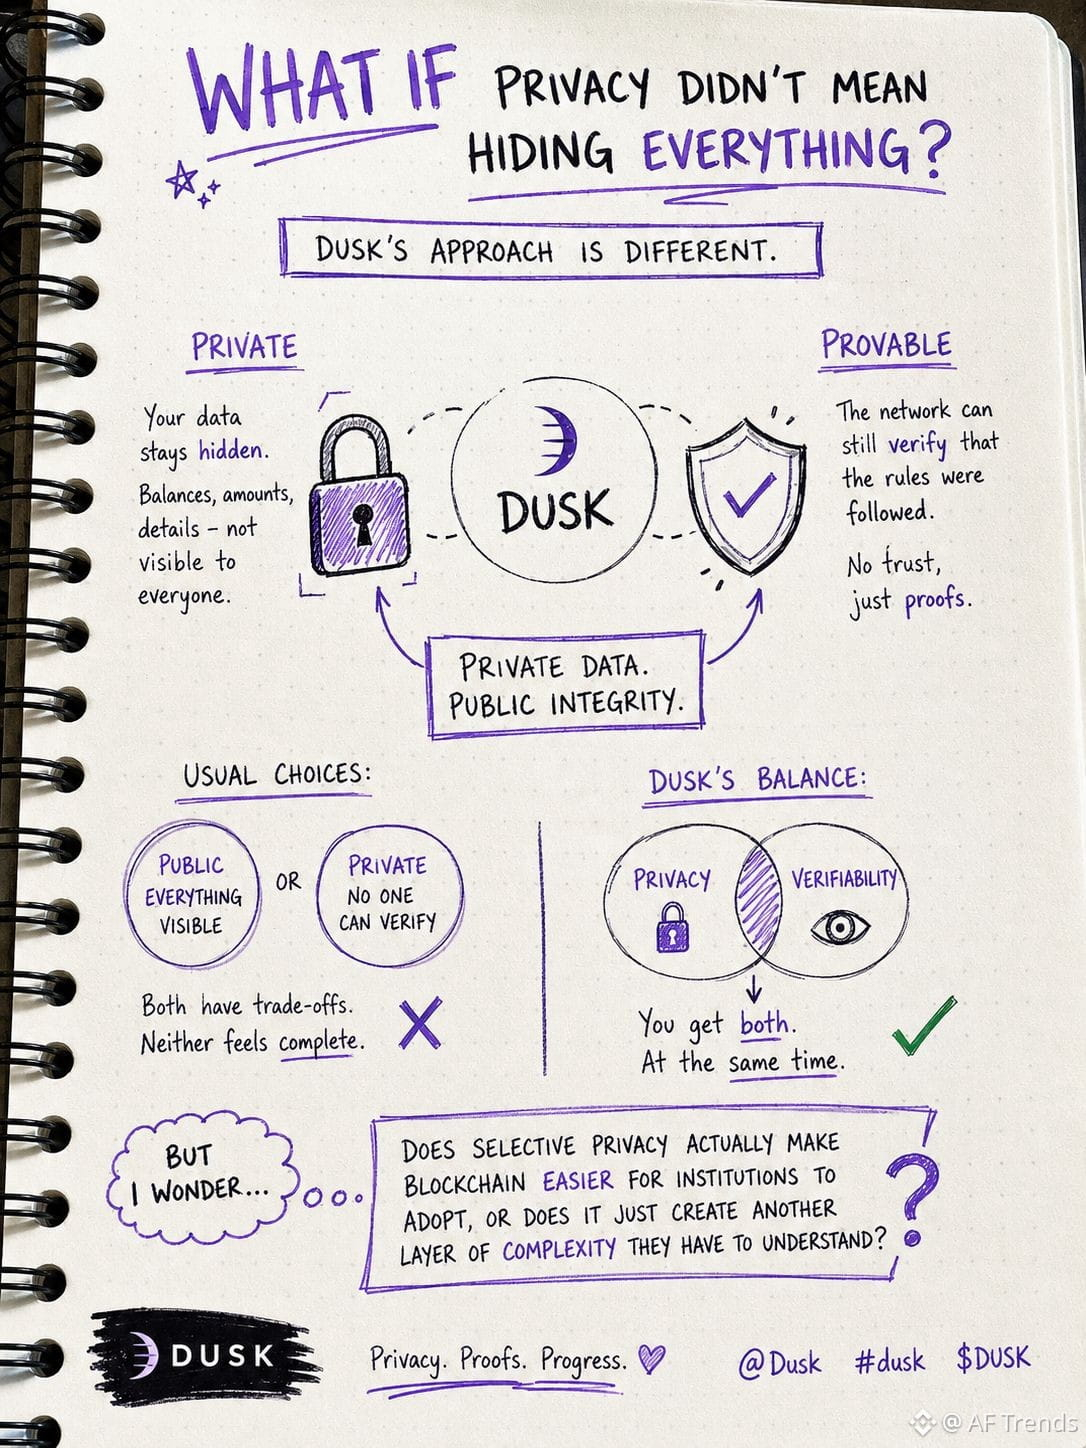
Das Entscheidende, worauf ich bei Dusk immer wieder zurückkomme, ist: Privatsphäre bedeutet offenbar nicht einfach, alles zu verbergen. 🧐
Spannend ist die Idee, sensible Transaktionsdetails privat zu halten, während das Netzwerk trotzdem nachweisen kann, dass die Regeln eingehalten wurden. Das ist ein sehr anderer Ansatz als die übliche Wahl zwischen „öffentlicher Blockchain vs. vollständig privates System“, und ich frage mich, ob Privatsphäre dann nützlicher wird, wenn Institutionen dafür keine Compliance opfern müssen. 🔍
Theoretisch finde ich das gut, aber es gibt eine größere Frage: Macht selektive Privatsphäre Blockchain tatsächlich einfacher für Institutionen, oder schafft sie nur noch eine weitere Ebene an Komplexität, die sie verstehen müssen?
#dusk $DUSK @Dusk_Foundation
Das Entscheidende, worauf ich bei Dusk immer wieder zurückkomme, ist: Privatsphäre bedeutet offenbar nicht einfach, alles zu verbergen. 🧐
Spannend ist die Idee, sensible Transaktionsdetails privat zu halten, während das Netzwerk trotzdem nachweisen kann, dass die Regeln eingehalten wurden. Das ist ein sehr anderer Ansatz als die übliche Wahl zwischen „öffentlicher Blockchain vs. vollständig privates System“, und ich frage mich, ob Privatsphäre dann nützlicher wird, wenn Institutionen dafür keine Compliance opfern müssen. 🔍
Theoretisch finde ich das gut, aber es gibt eine größere Frage: Macht selektive Privatsphäre Blockchain tatsächlich einfacher für Institutionen, oder schafft sie nur noch eine weitere Ebene an Komplexität, die sie verstehen müssen?
#dusk $DUSK @Dusk
Spannend ist die Idee, sensible Transaktionsdetails privat zu halten, während das Netzwerk trotzdem nachweisen kann, dass die Regeln eingehalten wurden. Das ist ein sehr anderer Ansatz als die übliche Wahl zwischen „öffentlicher Blockchain vs. vollständig privates System“, und ich frage mich, ob Privatsphäre dann nützlicher wird, wenn Institutionen dafür keine Compliance opfern müssen. 🔍
Theoretisch finde ich das gut, aber es gibt eine größere Frage: Macht selektive Privatsphäre Blockchain tatsächlich einfacher für Institutionen, oder schafft sie nur noch eine weitere Ebene an Komplexität, die sie verstehen müssen?
#dusk $DUSK @Dusk
5
5
125
·
--
@Dusk_Foundation $DUSK
Ich bin heute in die Transaktionsarchitektur von Dusk zurückgegangen, weil ich etwas verstehen wollte, das mir zuvor entgangen war.
Zunächst nahm ich an, eine datenschutzorientierte Kette würde im Grunde nur eine einzige „private“ Art bieten, Vermögenswerte zu bewegen.
Aber Dusk scheint diese Entscheidung nicht zu treffen.
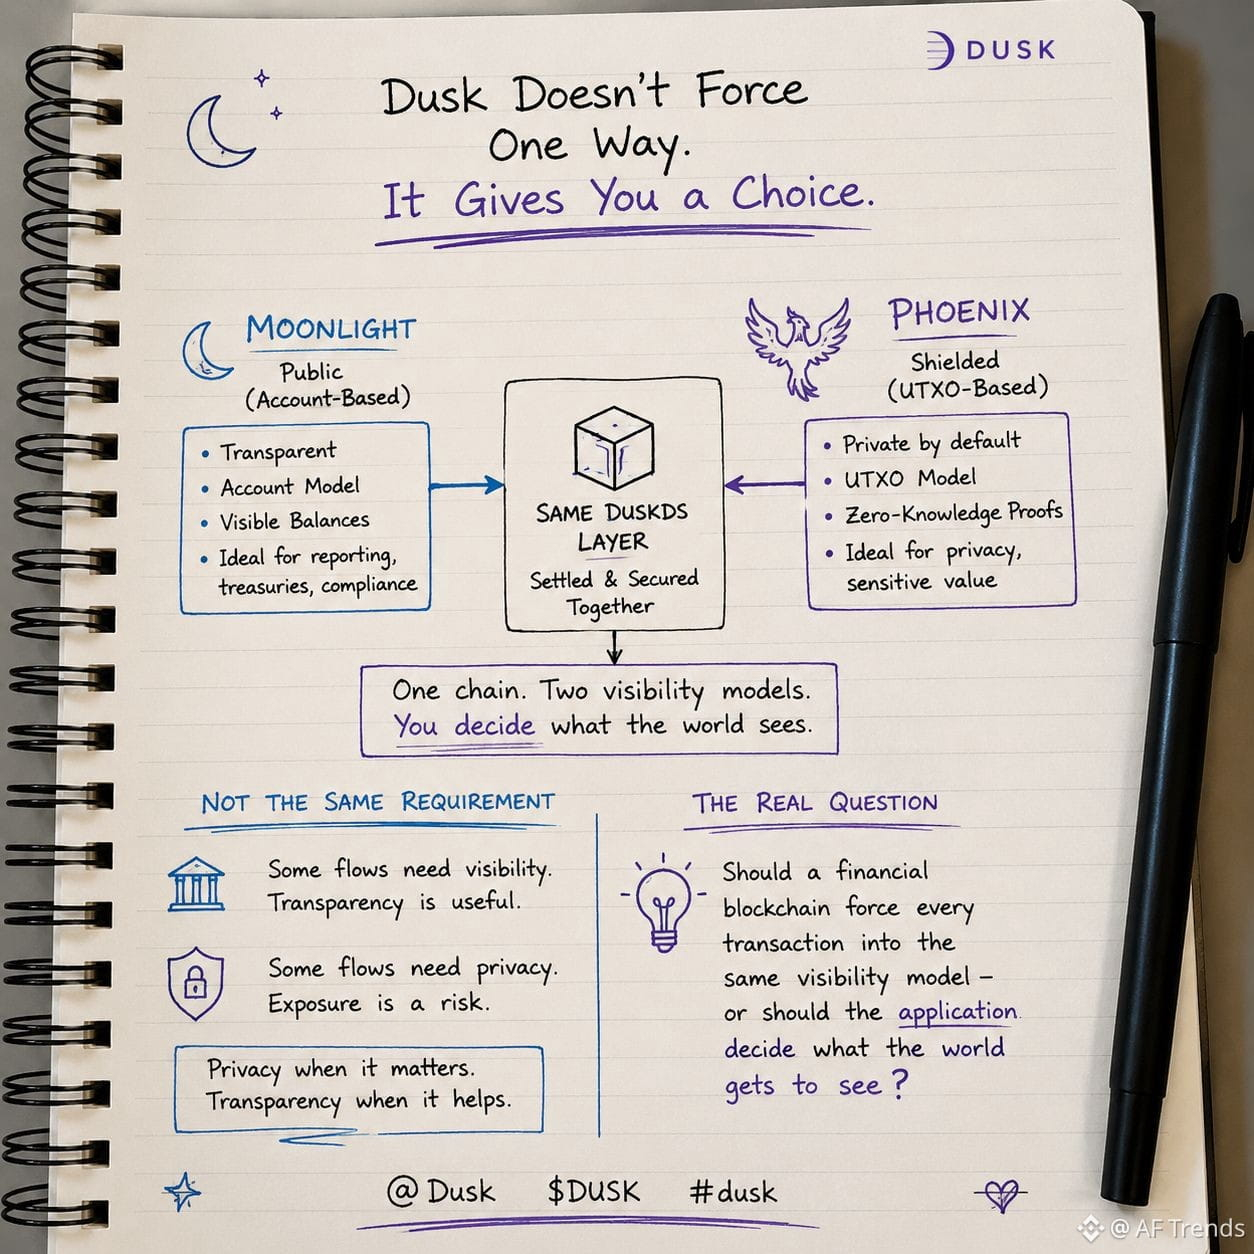
Es gibt Moonlight für öffentliche, kontobasierte Überweisungen — und Phoenix für verschleierte, UTXO-basierte Überweisungen.
Was meine Aufmerksamkeit geweckt hat, ist, dass das keine zwei getrennten Blockchains sind.
Sie werden auf derselben DuskDS-Schicht abgewickelt.
Das verändert, wie ich über Dusk denke.
Das Interessante ist nicht nur:
„Kann eine Transaktion privat sein?“
Sondern:
„Muss die Transaktion überhaupt erst privat sein?“
Ein Treasury- oder Reporting-Flow könnte sichtbare Salden und Überweisungen benötigen.
Ein anderer Finanz-Workflow braucht vielleicht das Gegenteil — verschleierten Wert mit Zero-Knowledge-Beweisen.
Und beides kann in derselben Abwicklungsarchitektur existieren.
Das sind nicht dieselben Anforderungen.
Ich dachte anfangs, Datenschutz sei die wichtigste Funktion, die Dusk dem Blockchain-Finanzwesen hinzufügt.
Jetzt beginne ich zu glauben, dass die spannendere Idee eher Wahlmöglichkeiten sind.
Datenschutz, wenn sensible Informationen nicht öffentlich sein sollten.
Transparenz, wenn Sichtbarkeit tatsächlich nützlich ist.
Die eigentliche Frage könnte sein:
Soll eine Finanz-Blockchain jede Transaktion in dasselbe Sichtbarkeitsmodell zwingen — oder sollte die Anwendung entscheiden, was die Welt zu sehen bekommt?
#dusk $DUSK
@Dusk $DUSK
Ich bin heute in die Transaktionsarchitektur von Dusk zurückgegangen, weil ich etwas verstehen wollte, das mir zuvor entgangen war.
Zunächst nahm ich an, eine datenschutzorientierte Kette würde im Grunde nur eine einzige „private“ Art bieten, Vermögenswerte zu bewegen.
Aber Dusk scheint diese Entscheidung nicht zu treffen.
Es gibt Moonlight für öffentliche, kontobasierte Überweisungen — und Phoenix für verschleierte, UTXO-basierte Überweisungen.
Was meine Aufmerksamkeit geweckt hat, ist, dass das keine zwei getrennten Blockchains sind.
Sie werden auf derselben DuskDS-Schicht abgewickelt.
Das verändert, wie ich über Dusk denke.
Das Interessante ist nicht nur:
„Kann eine Transaktion privat sein?“
Sondern:
„Muss die Transaktion überhaupt erst privat sein?“
Ein Treasury- oder Reporting-Flow könnte sichtbare Salden und Überweisungen benötigen.
Ein anderer Finanz-Workflow braucht vielleicht das Gegenteil — verschleierten Wert mit Zero-Knowledge-Beweisen.
Und beides kann in derselben Abwicklungsarchitektur existieren.
Das sind nicht dieselben Anforderungen.
Ich dachte anfangs, Datenschutz sei die wichtigste Funktion, die Dusk dem Blockchain-Finanzwesen hinzufügt.
Jetzt beginne ich zu glauben, dass die spannendere Idee eher Wahlmöglichkeiten sind.
Datenschutz, wenn sensible Informationen nicht öffentlich sein sollten.
Transparenz, wenn Sichtbarkeit tatsächlich nützlich ist.
Die eigentliche Frage könnte sein:
Soll eine Finanz-Blockchain jede Transaktion in dasselbe Sichtbarkeitsmodell zwingen — oder sollte die Anwendung entscheiden, was die Welt zu sehen bekommt?
#dusk $DUSK
Ich bin heute in die Transaktionsarchitektur von Dusk zurückgegangen, weil ich etwas verstehen wollte, das mir zuvor entgangen war.
Zunächst nahm ich an, eine datenschutzorientierte Kette würde im Grunde nur eine einzige „private“ Art bieten, Vermögenswerte zu bewegen.
Aber Dusk scheint diese Entscheidung nicht zu treffen.
Es gibt Moonlight für öffentliche, kontobasierte Überweisungen — und Phoenix für verschleierte, UTXO-basierte Überweisungen.
Was meine Aufmerksamkeit geweckt hat, ist, dass das keine zwei getrennten Blockchains sind.
Sie werden auf derselben DuskDS-Schicht abgewickelt.
Das verändert, wie ich über Dusk denke.
Das Interessante ist nicht nur:
„Kann eine Transaktion privat sein?“
Sondern:
„Muss die Transaktion überhaupt erst privat sein?“
Ein Treasury- oder Reporting-Flow könnte sichtbare Salden und Überweisungen benötigen.
Ein anderer Finanz-Workflow braucht vielleicht das Gegenteil — verschleierten Wert mit Zero-Knowledge-Beweisen.
Und beides kann in derselben Abwicklungsarchitektur existieren.
Das sind nicht dieselben Anforderungen.
Ich dachte anfangs, Datenschutz sei die wichtigste Funktion, die Dusk dem Blockchain-Finanzwesen hinzufügt.
Jetzt beginne ich zu glauben, dass die spannendere Idee eher Wahlmöglichkeiten sind.
Datenschutz, wenn sensible Informationen nicht öffentlich sein sollten.
Transparenz, wenn Sichtbarkeit tatsächlich nützlich ist.
Die eigentliche Frage könnte sein:
Soll eine Finanz-Blockchain jede Transaktion in dasselbe Sichtbarkeitsmodell zwingen — oder sollte die Anwendung entscheiden, was die Welt zu sehen bekommt?
#dusk $DUSK
17
8
120
·
--
Bullisch
@Dusk_Foundation $DUSK
Früher dachte ich, Privatsphäre auf einer Blockchain bedeute, die Transaktion zu verbergen und es dabei zu belassen.
Dann habe ich mir angesehen, wie Dusk das handhabt.
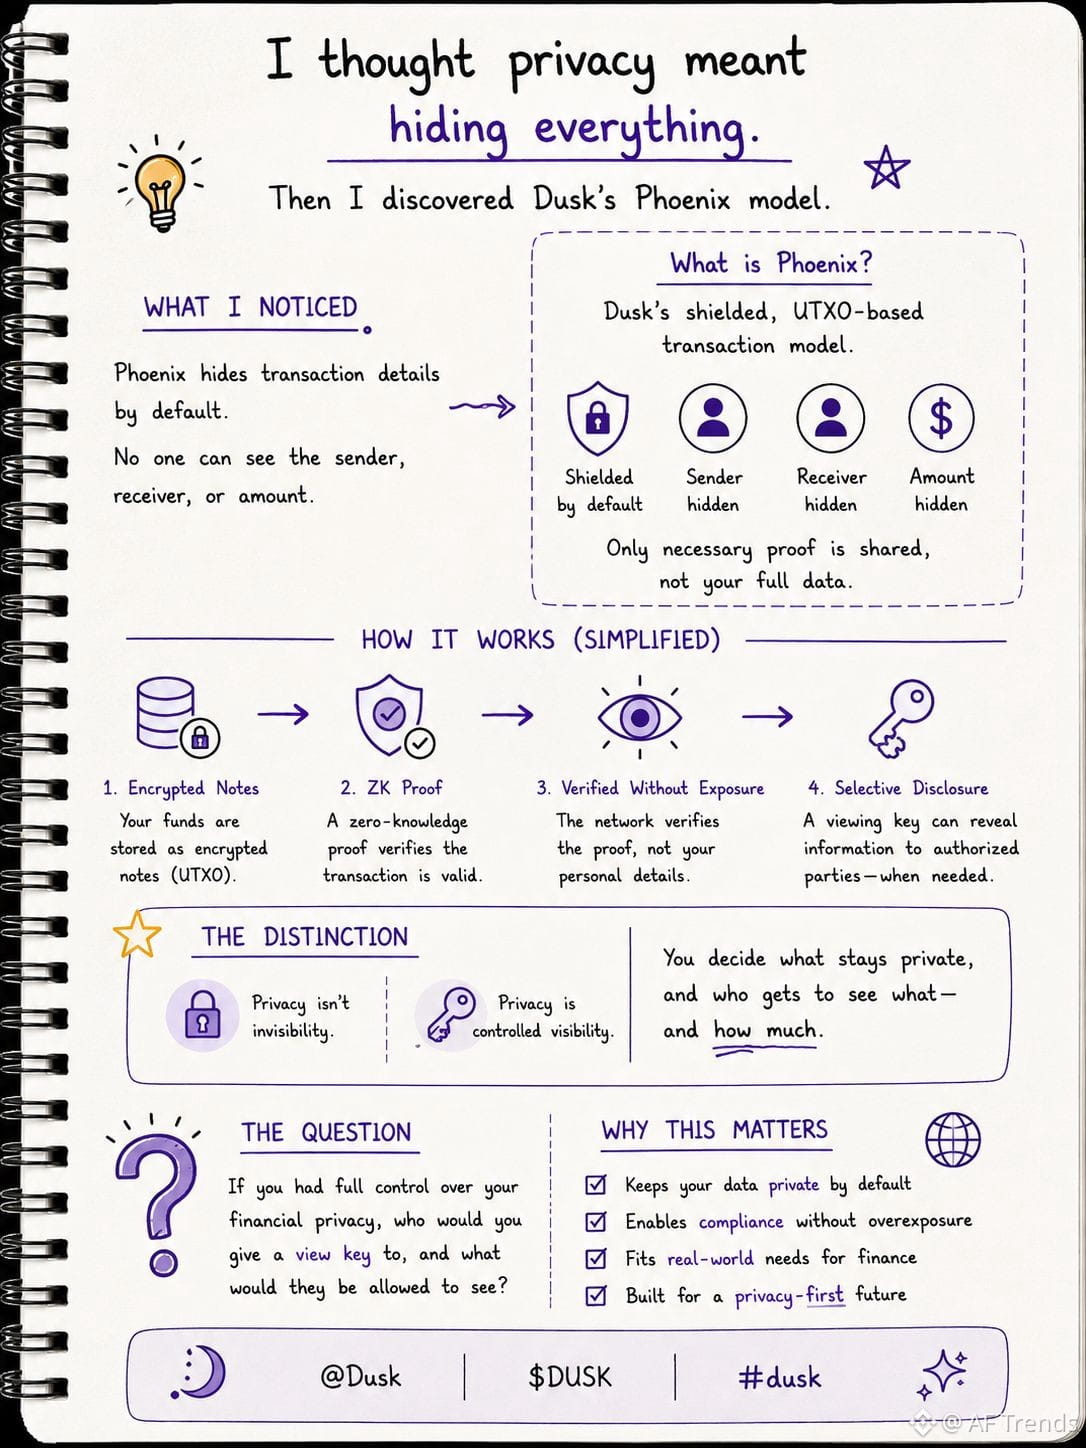
Das Spannende ist nicht nur, dass Phoenix den Absender, Empfänger und den Betrag verbergen kann.
Sondern dass Privatsphäre nicht unbedingt bedeutet, dass es niemals jemandem möglich ist zu sehen, was passiert.
Ein abgeschirmtes Konto kann die Einzelheiten der Transaktion privat halten, während ein View-Key einer anderen Person eine gesteuerte Sicht auf die Informationen geben kann, die sie sehen darf.
Dieser Unterschied hat mich beeindruckt.
Denn ich hatte Privatsphäre als Folgendes gedacht:
„Wer kann die Transaktion sehen?“
Aber Dusk scheint eine leicht andere Frage zu stellen:
„Wer sollte berechtigt sein, sie zu sehen – und wie viel sollte ihm erlaubt sein zu sehen?“
Das ist nicht dasselbe.
Und ich finde, genau hier wird Blockchain-Privatsphäre viel spannender, als nur alles unsichtbar zu machen.
Wenn Finanzanwendungen Privatsphäre und selektive Offenlegung benötigen: Sollte Privatsphäre bedeuten, alles zu verbergen — oder ganz genau festzulegen, was offenbart wird und an wen?
#dusk $DUSK
@Dusk $DUSK
Früher dachte ich, Privatsphäre auf einer Blockchain bedeute, die Transaktion zu verbergen und es dabei zu belassen.
Dann habe ich mir angesehen, wie Dusk das handhabt.
Das Spannende ist nicht nur, dass Phoenix den Absender, Empfänger und den Betrag verbergen kann.
Sondern dass Privatsphäre nicht unbedingt bedeutet, dass es niemals jemandem möglich ist zu sehen, was passiert.
Ein abgeschirmtes Konto kann die Einzelheiten der Transaktion privat halten, während ein View-Key einer anderen Person eine gesteuerte Sicht auf die Informationen geben kann, die sie sehen darf.
Dieser Unterschied hat mich beeindruckt.
Denn ich hatte Privatsphäre als Folgendes gedacht:
„Wer kann die Transaktion sehen?“
Aber Dusk scheint eine leicht andere Frage zu stellen:
„Wer sollte berechtigt sein, sie zu sehen – und wie viel sollte ihm erlaubt sein zu sehen?“
Das ist nicht dasselbe.
Und ich finde, genau hier wird Blockchain-Privatsphäre viel spannender, als nur alles unsichtbar zu machen.
Wenn Finanzanwendungen Privatsphäre und selektive Offenlegung benötigen: Sollte Privatsphäre bedeuten, alles zu verbergen — oder ganz genau festzulegen, was offenbart wird und an wen?
#dusk $DUSK
Früher dachte ich, Privatsphäre auf einer Blockchain bedeute, die Transaktion zu verbergen und es dabei zu belassen.
Dann habe ich mir angesehen, wie Dusk das handhabt.
Das Spannende ist nicht nur, dass Phoenix den Absender, Empfänger und den Betrag verbergen kann.
Sondern dass Privatsphäre nicht unbedingt bedeutet, dass es niemals jemandem möglich ist zu sehen, was passiert.
Ein abgeschirmtes Konto kann die Einzelheiten der Transaktion privat halten, während ein View-Key einer anderen Person eine gesteuerte Sicht auf die Informationen geben kann, die sie sehen darf.
Dieser Unterschied hat mich beeindruckt.
Denn ich hatte Privatsphäre als Folgendes gedacht:
„Wer kann die Transaktion sehen?“
Aber Dusk scheint eine leicht andere Frage zu stellen:
„Wer sollte berechtigt sein, sie zu sehen – und wie viel sollte ihm erlaubt sein zu sehen?“
Das ist nicht dasselbe.
Und ich finde, genau hier wird Blockchain-Privatsphäre viel spannender, als nur alles unsichtbar zu machen.
Wenn Finanzanwendungen Privatsphäre und selektive Offenlegung benötigen: Sollte Privatsphäre bedeuten, alles zu verbergen — oder ganz genau festzulegen, was offenbart wird und an wen?
#dusk $DUSK
17
5
146
·
--
@babylonlabs_io
Ich konnte nicht aufhören, über einen Teil von Babylons neuestem Aave-Demo nachzudenken.
Dein BTC bleibt auf Bitcoin.
Aber Aave kann diese BTC-gestützte Position dennoch als Sicherheit behandeln.
Das klingt einfach, bis man fragt, was Aave dabei eigentlich sieht.
Denn der Bitcoin selbst wird niemals zu einem normalen Ethereum-Token.
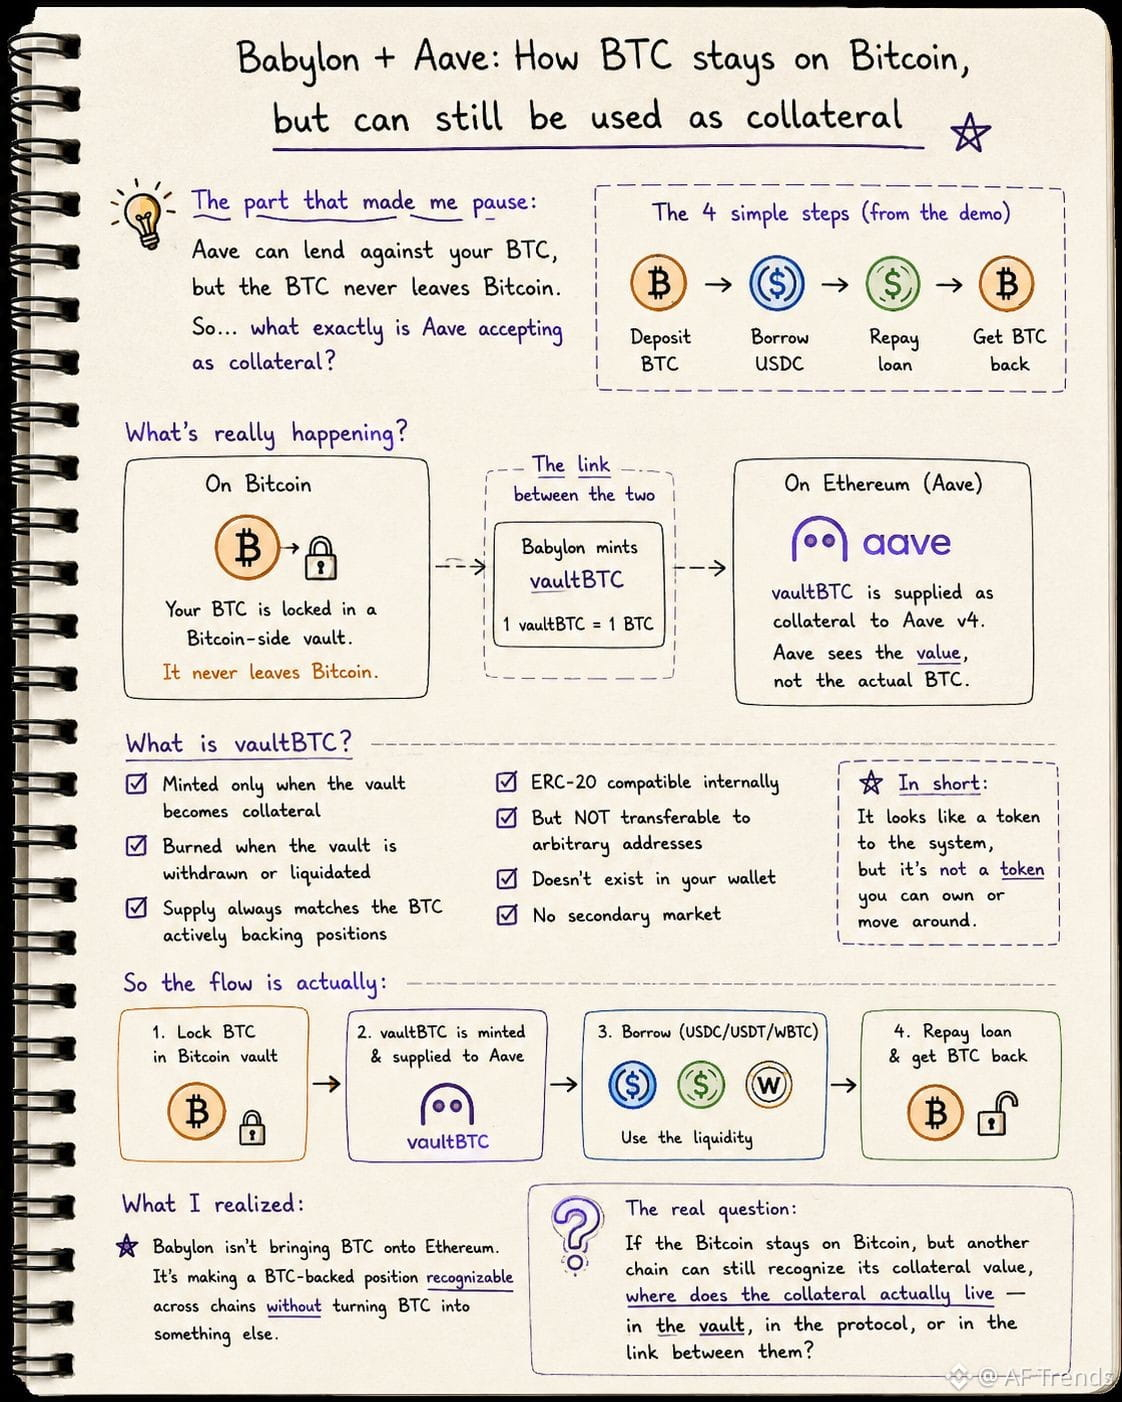
Der BTC bleibt im Vault auf der Bitcoin-Seite eingeschlossen.
Also bin ich auf die Suche gegangen, was diesen Vault mit der Kreditvergabe-Seite verbindet.
Dort bin ich auf vaultBTC gestoßen.
Und das ist der Teil, den ich vorher nicht vollständig verstanden hatte.
Es wirkt wie ein ERC-20 für die autorisierten Aave-Contracts auf der Aave-Seite, aber es ist kein normaler Token, den man einfach herumreichen kann.
Man kann ihn nicht an eine andere Wallet übertragen.
Es gibt keinen Sekundärmarkt dafür.
Er liegt nicht in deiner Wallet.
Er existiert als interne Buchdarstellung des BTC, der tatsächlich im Vault gesperrt ist. 1 vaultBTC entspricht 1 BTC.
Dadurch hat sich für mich das ganze Design anders zusammengefügt.
Babylon nimmt nicht einfach BTC auf Ethereum und fordert Aave auf, so zu tun, als wäre es Bitcoin.
Es lässt den Bitcoin dort, wo er hingehört — auf Bitcoin — und erstellt dabei eine eingeschränkte Repräsentation, die das Kreditsystem verstehen kann.
Der spannende Teil ist also eigentlich nicht:
„Wie bewegt sich BTC zu Aave?“
Das tut es nämlich nicht.
Die spannendere Frage ist:
„Wie erkennt Aave BTC-Sicherheiten, ohne dass der BTC selbst zu einem Ethereum-Asset wird?“
Das fühlt sich nach dem schwierigeren Problem an, das Babylon tatsächlich löst.
Und jetzt frage ich mich:
Wenn der Bitcoin auf Bitcoin bleibt, aber eine andere Kette seinen Sicherungswert trotzdem erkennen kann — wo lebt die Sicherheit tatsächlich: im Bitcoin-Vault, im Lending-Protokoll oder in der Verbindung zwischen beidem?
@babylonlabs_io
#baby $BABY
@BabylonLabs_io
Ich konnte nicht aufhören, über einen Teil von Babylons neuestem Aave-Demo nachzudenken.
Dein BTC bleibt auf Bitcoin.
Aber Aave kann diese BTC-gestützte Position dennoch als Sicherheit behandeln.
Das klingt einfach, bis man fragt, was Aave dabei eigentlich sieht.
Denn der Bitcoin selbst wird niemals zu einem normalen Ethereum-Token.
Der BTC bleibt im Vault auf der Bitcoin-Seite eingeschlossen.
Also bin ich auf die Suche gegangen, was diesen Vault mit der Kreditvergabe-Seite verbindet.
Dort bin ich auf vaultBTC gestoßen.
Und das ist der Teil, den ich vorher nicht vollständig verstanden hatte.
Es wirkt wie ein ERC-20 für die autorisierten Aave-Contracts auf der Aave-Seite, aber es ist kein normaler Token, den man einfach herumreichen kann.
Man kann ihn nicht an eine andere Wallet übertragen.
Es gibt keinen Sekundärmarkt dafür.
Er liegt nicht in deiner Wallet.
Er existiert als interne Buchdarstellung des BTC, der tatsächlich im Vault gesperrt ist. 1 vaultBTC entspricht 1 BTC.
Dadurch hat sich für mich das ganze Design anders zusammengefügt.
Babylon nimmt nicht einfach BTC auf Ethereum und fordert Aave auf, so zu tun, als wäre es Bitcoin.
Es lässt den Bitcoin dort, wo er hingehört — auf Bitcoin — und erstellt dabei eine eingeschränkte Repräsentation, die das Kreditsystem verstehen kann.
Der spannende Teil ist also eigentlich nicht:
„Wie bewegt sich BTC zu Aave?“
Das tut es nämlich nicht.
Die spannendere Frage ist:
„Wie erkennt Aave BTC-Sicherheiten, ohne dass der BTC selbst zu einem Ethereum-Asset wird?“
Das fühlt sich nach dem schwierigeren Problem an, das Babylon tatsächlich löst.
Und jetzt frage ich mich:
Wenn der Bitcoin auf Bitcoin bleibt, aber eine andere Kette seinen Sicherungswert trotzdem erkennen kann — wo lebt die Sicherheit tatsächlich: im Bitcoin-Vault, im Lending-Protokoll oder in der Verbindung zwischen beidem?
@BabylonLabs_io
#baby $BABY
Ich konnte nicht aufhören, über einen Teil von Babylons neuestem Aave-Demo nachzudenken.
Dein BTC bleibt auf Bitcoin.
Aber Aave kann diese BTC-gestützte Position dennoch als Sicherheit behandeln.
Das klingt einfach, bis man fragt, was Aave dabei eigentlich sieht.
Denn der Bitcoin selbst wird niemals zu einem normalen Ethereum-Token.
Der BTC bleibt im Vault auf der Bitcoin-Seite eingeschlossen.
Also bin ich auf die Suche gegangen, was diesen Vault mit der Kreditvergabe-Seite verbindet.
Dort bin ich auf vaultBTC gestoßen.
Und das ist der Teil, den ich vorher nicht vollständig verstanden hatte.
Es wirkt wie ein ERC-20 für die autorisierten Aave-Contracts auf der Aave-Seite, aber es ist kein normaler Token, den man einfach herumreichen kann.
Man kann ihn nicht an eine andere Wallet übertragen.
Es gibt keinen Sekundärmarkt dafür.
Er liegt nicht in deiner Wallet.
Er existiert als interne Buchdarstellung des BTC, der tatsächlich im Vault gesperrt ist. 1 vaultBTC entspricht 1 BTC.
Dadurch hat sich für mich das ganze Design anders zusammengefügt.
Babylon nimmt nicht einfach BTC auf Ethereum und fordert Aave auf, so zu tun, als wäre es Bitcoin.
Es lässt den Bitcoin dort, wo er hingehört — auf Bitcoin — und erstellt dabei eine eingeschränkte Repräsentation, die das Kreditsystem verstehen kann.
Der spannende Teil ist also eigentlich nicht:
„Wie bewegt sich BTC zu Aave?“
Das tut es nämlich nicht.
Die spannendere Frage ist:
„Wie erkennt Aave BTC-Sicherheiten, ohne dass der BTC selbst zu einem Ethereum-Asset wird?“
Das fühlt sich nach dem schwierigeren Problem an, das Babylon tatsächlich löst.
Und jetzt frage ich mich:
Wenn der Bitcoin auf Bitcoin bleibt, aber eine andere Kette seinen Sicherungswert trotzdem erkennen kann — wo lebt die Sicherheit tatsächlich: im Bitcoin-Vault, im Lending-Protokoll oder in der Verbindung zwischen beidem?
@BabylonLabs_io
#baby $BABY
34
9
199
·
--
Bullisch
@babylonlabs_io
Ich habe immer wieder gedacht, Babylons Schlingmechanismus ginge es hauptsächlich darum, einen Validator dabei zu erwischen, dass er etwas Falsches tut.
Dann habe ich mir genauer angesehen, was tatsächlich passiert, wenn ein Finality Provider zwei widersprüchliche Blöcke signiert.
Dort wurde das Design für mich deutlich interessanter.
Babylon verwendet etwas namens Extractable One-Time Signature, kurz EOTS.
Die Grundidee klingt zunächst fast rückwärts.
Ein Finality Provider verpflichtet sich mit Zufallsdaten, bevor er signiert.
Wenn er später dieselben Zufallsdaten verwendet, um zwei verschiedene Blöcke in derselben Höhe zu signieren, kann das System seinen EOTS-Private-Key extrahieren.
Das doppelte Signieren ist also nicht nur ein Beleg dafür, dass etwas schiefgelaufen ist.
Der Fehler selbst kann den Schlüssel offenlegen, der die Konsequenz erst möglich macht.
Das hat mich darüber nachdenken lassen, was „Slashing“ hier eigentlich bedeutet.
Ich hatte mir das bisher so vorgestellt:
Jemand erkennt Fehlverhalten → jemand entscheidet, es zu bestrafen.
Aber je mehr ich mir EOTS ansah, desto mehr sah ich eine andere Beziehung.
Die Signierregeln sind so gestaltet, dass bestimmtes widersprüchliches Verhalten eine kryptografische Konsequenz auslöst.
Und genau das hatte ich vorher nicht so richtig gewürdigt.
Die spannende Frage ist nicht nur:
„Wie erkennt Babylon einen unehrlichen Finality Provider?“
Sondern:
„Was geschieht mit dem kryptografischen Schlüssel, wenn dieser Provider nachweist, dass er die Regeln verletzt hat?“
Das ist für mich ein deutlich interessanteres Design.
Denn Babylon versucht nicht nur, den Validatoren zu sagen „nicht doppelt signieren“.
Es baut ein System, in dem die Handlung des doppelten Signierens selbst Teil des Mechanismus werden kann, der Slashing möglich macht.
Und jetzt frage ich mich:
Ist der stärkste Slashing-Mechanismus derjenige, der schlechtes Verhalten bestraft – oder derjenige, bei dem das schlechte Verhalten selbst die Beweise erzeugt, die nötig sind, um es zu bestrafen?
@babylonlabs_io
#baby $BABY
@BabylonLabs_io
Ich habe immer wieder gedacht, Babylons Schlingmechanismus ginge es hauptsächlich darum, einen Validator dabei zu erwischen, dass er etwas Falsches tut.
Dann habe ich mir genauer angesehen, was tatsächlich passiert, wenn ein Finality Provider zwei widersprüchliche Blöcke signiert.
Dort wurde das Design für mich deutlich interessanter.
Babylon verwendet etwas namens Extractable One-Time Signature, kurz EOTS.
Die Grundidee klingt zunächst fast rückwärts.
Ein Finality Provider verpflichtet sich mit Zufallsdaten, bevor er signiert.
Wenn er später dieselben Zufallsdaten verwendet, um zwei verschiedene Blöcke in derselben Höhe zu signieren, kann das System seinen EOTS-Private-Key extrahieren.
Das doppelte Signieren ist also nicht nur ein Beleg dafür, dass etwas schiefgelaufen ist.
Der Fehler selbst kann den Schlüssel offenlegen, der die Konsequenz erst möglich macht.
Das hat mich darüber nachdenken lassen, was „Slashing“ hier eigentlich bedeutet.
Ich hatte mir das bisher so vorgestellt:
Jemand erkennt Fehlverhalten → jemand entscheidet, es zu bestrafen.
Aber je mehr ich mir EOTS ansah, desto mehr sah ich eine andere Beziehung.
Die Signierregeln sind so gestaltet, dass bestimmtes widersprüchliches Verhalten eine kryptografische Konsequenz auslöst.
Und genau das hatte ich vorher nicht so richtig gewürdigt.
Die spannende Frage ist nicht nur:
„Wie erkennt Babylon einen unehrlichen Finality Provider?“
Sondern:
„Was geschieht mit dem kryptografischen Schlüssel, wenn dieser Provider nachweist, dass er die Regeln verletzt hat?“
Das ist für mich ein deutlich interessanteres Design.
Denn Babylon versucht nicht nur, den Validatoren zu sagen „nicht doppelt signieren“.
Es baut ein System, in dem die Handlung des doppelten Signierens selbst Teil des Mechanismus werden kann, der Slashing möglich macht.
Und jetzt frage ich mich:
Ist der stärkste Slashing-Mechanismus derjenige, der schlechtes Verhalten bestraft – oder derjenige, bei dem das schlechte Verhalten selbst die Beweise erzeugt, die nötig sind, um es zu bestrafen?
@BabylonLabs_io
#baby $BABY
Ich habe immer wieder gedacht, Babylons Schlingmechanismus ginge es hauptsächlich darum, einen Validator dabei zu erwischen, dass er etwas Falsches tut.
Dann habe ich mir genauer angesehen, was tatsächlich passiert, wenn ein Finality Provider zwei widersprüchliche Blöcke signiert.
Dort wurde das Design für mich deutlich interessanter.
Babylon verwendet etwas namens Extractable One-Time Signature, kurz EOTS.
Die Grundidee klingt zunächst fast rückwärts.
Ein Finality Provider verpflichtet sich mit Zufallsdaten, bevor er signiert.
Wenn er später dieselben Zufallsdaten verwendet, um zwei verschiedene Blöcke in derselben Höhe zu signieren, kann das System seinen EOTS-Private-Key extrahieren.
Das doppelte Signieren ist also nicht nur ein Beleg dafür, dass etwas schiefgelaufen ist.
Der Fehler selbst kann den Schlüssel offenlegen, der die Konsequenz erst möglich macht.
Das hat mich darüber nachdenken lassen, was „Slashing“ hier eigentlich bedeutet.
Ich hatte mir das bisher so vorgestellt:
Jemand erkennt Fehlverhalten → jemand entscheidet, es zu bestrafen.
Aber je mehr ich mir EOTS ansah, desto mehr sah ich eine andere Beziehung.
Die Signierregeln sind so gestaltet, dass bestimmtes widersprüchliches Verhalten eine kryptografische Konsequenz auslöst.
Und genau das hatte ich vorher nicht so richtig gewürdigt.
Die spannende Frage ist nicht nur:
„Wie erkennt Babylon einen unehrlichen Finality Provider?“
Sondern:
„Was geschieht mit dem kryptografischen Schlüssel, wenn dieser Provider nachweist, dass er die Regeln verletzt hat?“
Das ist für mich ein deutlich interessanteres Design.
Denn Babylon versucht nicht nur, den Validatoren zu sagen „nicht doppelt signieren“.
Es baut ein System, in dem die Handlung des doppelten Signierens selbst Teil des Mechanismus werden kann, der Slashing möglich macht.
Und jetzt frage ich mich:
Ist der stärkste Slashing-Mechanismus derjenige, der schlechtes Verhalten bestraft – oder derjenige, bei dem das schlechte Verhalten selbst die Beweise erzeugt, die nötig sind, um es zu bestrafen?
@BabylonLabs_io
#baby $BABY
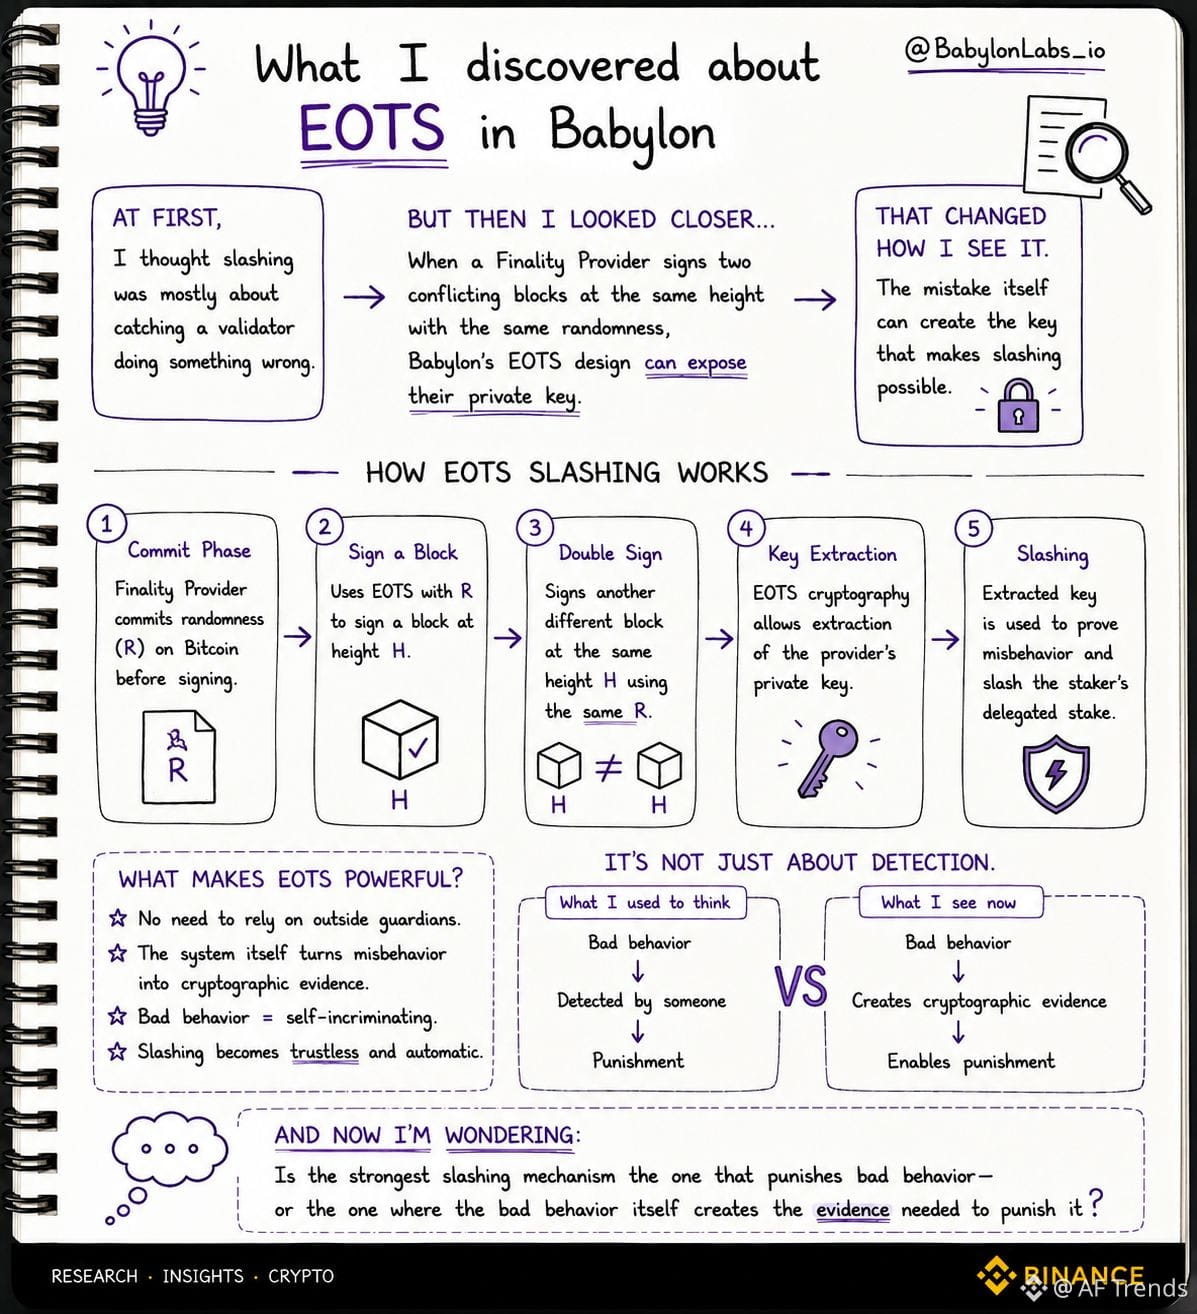
13
6
118
·
--
Bullisch
@babylonlabs_io
Ich habe heute in der Dokumentation zu Babylons Trustless-Bitcoin-Vaults gestöbert, und ein Detail hat mich zum Nachdenken gebracht.
Ein Bitcoin-Vault kann nicht teilweise gepfändet werden.
Zuerst klang das wie eine Einschränkung.
Ein BTC-Vault ist ein einzelnes Bitcoin-UTXO. Wenn das Protokoll es liquidieren muss, kann es nicht einfach 30 % von genau diesem einen Vault nehmen.
Es muss das Ganze nehmen.
Doch dann habe ich bemerkt, was Babylon mit dieser Einschränkung macht.
Statt alle BTC in einer Position als einen großen Pool zu behandeln, kann es die Position in separate Vaults aufteilen.
Einer kann zuerst als Opfer-Vault platziert werden.
Der andere kann hinter ihm sitzen als geschützter Vault.
Und plötzlich ergab das Design für mich viel mehr Sinn.
Wenn eine Liquidation passiert, muss Babylon nicht die komplette Position zerstören.
Es kann die Vaults der Reihe nach durchgehen und die minimal nötigen kompletten Vaults entnehmen, um die Gesundheit der Position wiederherzustellen.
Damit ist die spannende Frage nicht einfach:
„Kann Bitcoin als Sicherheit genutzt werden?“
Sondern:
„Welche Bitcoins werden offengelegt, wenn die Sicherheiten ungesund werden?“
Diese Unterscheidung übersieht man leicht.
Am Anfang dachte ich, der schwierige Teil beim nativen BTC-Lending wäre, Bitcoin selbst verwahrt zu halten, während es gleichzeitig anderswo nutzbar wird.
Aber das Liquidationsproblem ist fast noch interessanter.
Sicherheiten im Stil von Ethereum lassen sich aufteilen.
Bitcoin-UTXOs nicht.
Also versucht Babylon nicht nur, BTC in DeFi zu bringen.
Es entwirft Lösungen rund um eine Regel, die Bitcoin selbst nicht bereit ist zu kompromittieren.
Und jetzt frage ich mich:
Wenn dein BTC als ganze Teile behandelt werden muss, würdest du dann lieber einen Vault haben, der alles schützt—oder bewusst auswählen, welcher Vault als Erstes den Treffer abbekommt?
@babylonlabs_io
#baby $BABY
@BabylonLabs_io
Ich habe heute in der Dokumentation zu Babylons Trustless-Bitcoin-Vaults gestöbert, und ein Detail hat mich zum Nachdenken gebracht.
Ein Bitcoin-Vault kann nicht teilweise gepfändet werden.
Zuerst klang das wie eine Einschränkung.
Ein BTC-Vault ist ein einzelnes Bitcoin-UTXO. Wenn das Protokoll es liquidieren muss, kann es nicht einfach 30 % von genau diesem einen Vault nehmen.
Es muss das Ganze nehmen.
Doch dann habe ich bemerkt, was Babylon mit dieser Einschränkung macht.
Statt alle BTC in einer Position als einen großen Pool zu behandeln, kann es die Position in separate Vaults aufteilen.
Einer kann zuerst als Opfer-Vault platziert werden.
Der andere kann hinter ihm sitzen als geschützter Vault.
Und plötzlich ergab das Design für mich viel mehr Sinn.
Wenn eine Liquidation passiert, muss Babylon nicht die komplette Position zerstören.
Es kann die Vaults der Reihe nach durchgehen und die minimal nötigen kompletten Vaults entnehmen, um die Gesundheit der Position wiederherzustellen.
Damit ist die spannende Frage nicht einfach:
„Kann Bitcoin als Sicherheit genutzt werden?“
Sondern:
„Welche Bitcoins werden offengelegt, wenn die Sicherheiten ungesund werden?“
Diese Unterscheidung übersieht man leicht.
Am Anfang dachte ich, der schwierige Teil beim nativen BTC-Lending wäre, Bitcoin selbst verwahrt zu halten, während es gleichzeitig anderswo nutzbar wird.
Aber das Liquidationsproblem ist fast noch interessanter.
Sicherheiten im Stil von Ethereum lassen sich aufteilen.
Bitcoin-UTXOs nicht.
Also versucht Babylon nicht nur, BTC in DeFi zu bringen.
Es entwirft Lösungen rund um eine Regel, die Bitcoin selbst nicht bereit ist zu kompromittieren.
Und jetzt frage ich mich:
Wenn dein BTC als ganze Teile behandelt werden muss, würdest du dann lieber einen Vault haben, der alles schützt—oder bewusst auswählen, welcher Vault als Erstes den Treffer abbekommt?
@BabylonLabs_io
#baby $BABY
Ich habe heute in der Dokumentation zu Babylons Trustless-Bitcoin-Vaults gestöbert, und ein Detail hat mich zum Nachdenken gebracht.
Ein Bitcoin-Vault kann nicht teilweise gepfändet werden.
Zuerst klang das wie eine Einschränkung.
Ein BTC-Vault ist ein einzelnes Bitcoin-UTXO. Wenn das Protokoll es liquidieren muss, kann es nicht einfach 30 % von genau diesem einen Vault nehmen.
Es muss das Ganze nehmen.
Doch dann habe ich bemerkt, was Babylon mit dieser Einschränkung macht.
Statt alle BTC in einer Position als einen großen Pool zu behandeln, kann es die Position in separate Vaults aufteilen.
Einer kann zuerst als Opfer-Vault platziert werden.
Der andere kann hinter ihm sitzen als geschützter Vault.
Und plötzlich ergab das Design für mich viel mehr Sinn.
Wenn eine Liquidation passiert, muss Babylon nicht die komplette Position zerstören.
Es kann die Vaults der Reihe nach durchgehen und die minimal nötigen kompletten Vaults entnehmen, um die Gesundheit der Position wiederherzustellen.
Damit ist die spannende Frage nicht einfach:
„Kann Bitcoin als Sicherheit genutzt werden?“
Sondern:
„Welche Bitcoins werden offengelegt, wenn die Sicherheiten ungesund werden?“
Diese Unterscheidung übersieht man leicht.
Am Anfang dachte ich, der schwierige Teil beim nativen BTC-Lending wäre, Bitcoin selbst verwahrt zu halten, während es gleichzeitig anderswo nutzbar wird.
Aber das Liquidationsproblem ist fast noch interessanter.
Sicherheiten im Stil von Ethereum lassen sich aufteilen.
Bitcoin-UTXOs nicht.
Also versucht Babylon nicht nur, BTC in DeFi zu bringen.
Es entwirft Lösungen rund um eine Regel, die Bitcoin selbst nicht bereit ist zu kompromittieren.
Und jetzt frage ich mich:
Wenn dein BTC als ganze Teile behandelt werden muss, würdest du dann lieber einen Vault haben, der alles schützt—oder bewusst auswählen, welcher Vault als Erstes den Treffer abbekommt?
@BabylonLabs_io
#baby $BABY
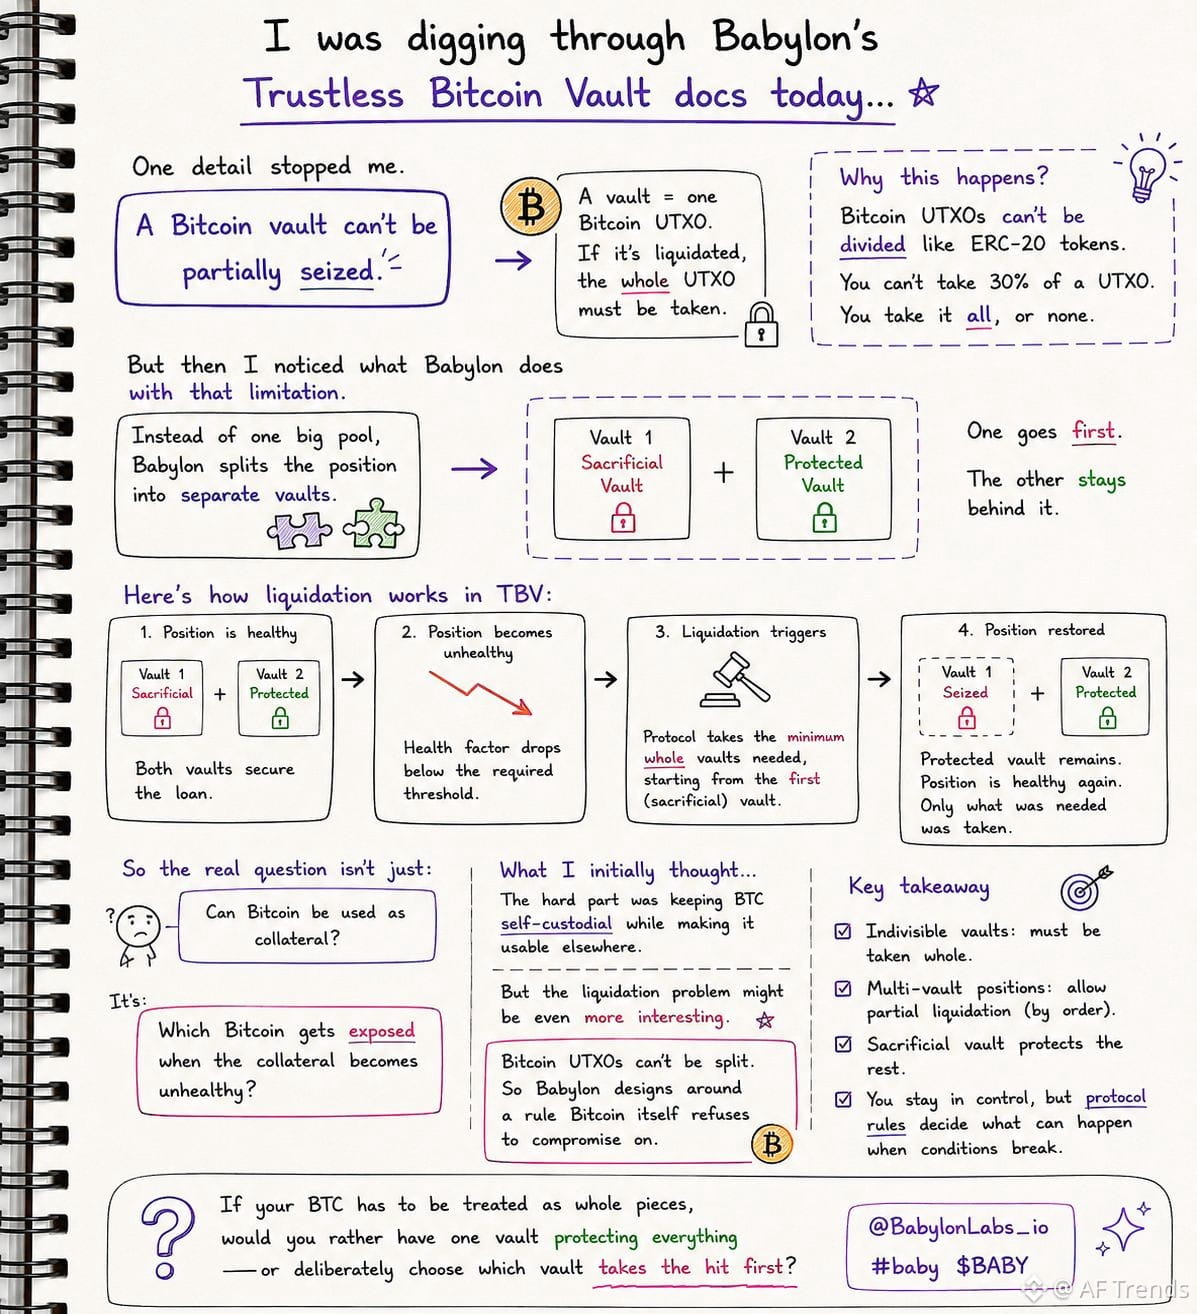
25
9
133
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
SOLSpotETFWeeklyInflow$188M
0 Aufrufe
7 Kommentare
$ONDO blinkt eine Warnung: RSI ist überkauft bei 73,3, während die Breadth 5 von 8 RWA-Peers zeigt, die sich verbessern. Der Impuls ist überdehnt, nicht nachhaltig.
Richtung: SHORT — der Momentum-Fluss lässt nach und der Kurs ist gestreckt.
Kurs: $0.5449
Einstieg: 0.5222 – 0.5676
Ziele: 0.3862 (-29%) → 0.4542 (-17%)
Stop: 0.6129 (+13%)
Chance/Risiko: 2,3 : 1
Was die Daten sagen:
• RSI 73,3 — stark überkauft, Erschöpfung wahrscheinlich
• Funding +0,005% — neutral, noch kein überfüllter Long-Fallstrick
• 24h Vol: $188M — hohe Aktivität, liquider Ausstieg
• Breadth: 5 von 8 Coins up — Sektorrotation, kein isolierter Pump
Leader: $ONDO
WARUM JETZT: Die Story-Stärke wächst — mehrere Coins in der Gruppe verbessern sich gleichzeitig in der neuesten Aktualisierung.
Entkräften, wenn: der Kurs oberhalb von 0.6129 schließt.
SL 0.612900 ━ ▓ SHORT 0.522200–0.567600 ▓ ━ → TP1 0.386200 ━ → TP2 0.454200
📈 Chart: tippe `$ONDO` oben an oder öffne binance.com/en/trade/ONDO_USDT
Blendest du diesen RSI- Spike ab? 👇
⚠️ datenbasierte Analyse, keine Finanzberatung. Informiere dich selbst (DYOR).
Cuongtv24h
·0 Likes
·11 Aufrufe
StrategyStriveAdd2305BitcoinThisWeek
17,050 Aufrufe
607 Kommentare
TrumpRejectsIranHormuzReopening
20,264 Aufrufe
542 Kommentare