
GiGiZ 發財豬
1.1k Beiträge

GiGiZ 發財豬
 Square Verified
Melden
Nutzer blockieren
🤍Founder of G Club🤍 我是爱美食但更爱学习的💰 元宇宙探险家GiGi吉吉 分享与交流web3和元宇宙资讯 💗 🤍
79 Following
1.5K+ Follower
1.6K+ Like gegeben
Beiträge
Alle
Zitierungen
Videos
Live
·
--
#比特币市值超越特斯拉
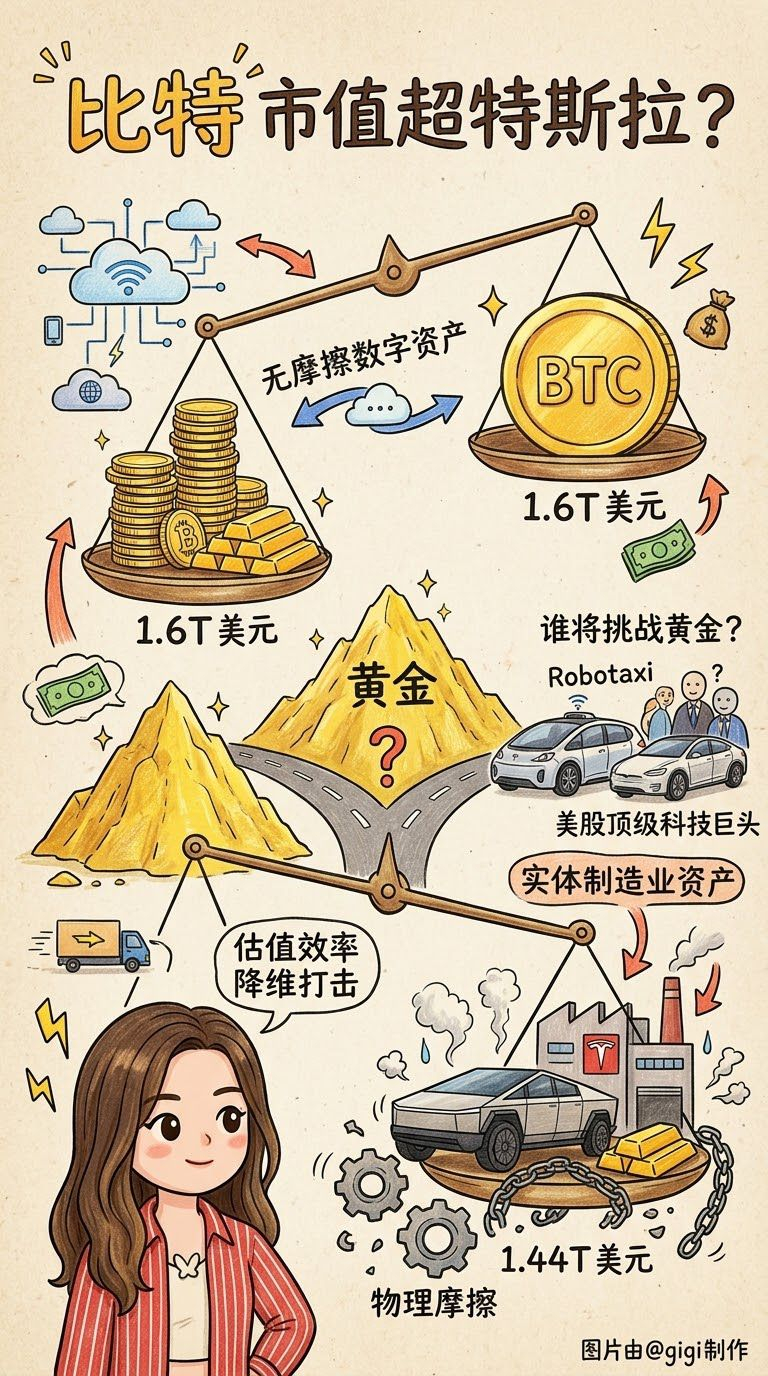
Hast du die jüngsten globalen Asset-Rankings verfolgt? Der Bitcoin hat den Marktwert von Tesla erneut überholt
Neueste Daten zeigen, dass der Bitcoin-Marktwert wieder über 1,6 Billionen US-Dollar gestiegen ist, während Tesla bei etwa 1,44 Billionen US-Dollar liegt – beide liegen damit rund 200 Milliarden US-Dollar auseinander
$BTC $TSLA
Das wirkt wie ein brutaler Rückschlag in der Bewertungseffizienz: So ein Technologieschwergewicht wie Tesla muss für sein Wertwachstum eine äußerst zähe „physische“ Reibung überwinden – Lieferketten, Produktionsausbau, das Livegehen des autonomen Fahrens (Robotaxi/Smart Driving) – jeder Schritt kostet Zeit und Kraft
Und Bitcoin ist als Digitalwährungs-Protokoll: Die Grenzkosten für Netzwerkexpansion und das Umverteilen von Liquidität sind nahezu null
Auch die Logik der Kapitalallokation hat sich geändert: Früher kaufte man Tesla, um Wachstumserwartungen an zukünftige KI und Energie zu kaufen. Heute, da die Erwartung einer erneut lockeren Makro-Liquidität wieder aufkommt, beginnt das Kapital, sich in Richtung harter Währungen zu bewegen, die nicht das Betriebsrisiko eines einzelnen Unternehmens tragen müssen. Bitcoin beschleunigt damit den Übergang von einem Hochrisiko-Asset hin zu einer Reserve wie Gold, das ohne Hedging-Risiko auskommt $XAUT
Kurzfristig: Beide werden voraussichtlich ihre Volatilität angleichen, und nachdem Bitcoin Tesla überholt hat, steht es direkt vor einer „Marktkapitalisierungs-Mauer“ der US-Top-Tech-Konzerne
Mittelfristig: Während die Verbindungen von Staatsfonds und Pensionsgeldern weiter kontinuierlich hergestellt werden, wird Bitcoins Bodenbeständigkeit fortlaufend nach oben gesetzt. Dieses Überholen wird von einer vorübergehenden Abwechslung zu einer dauerhaften, alles niederwalzenden Normalität
Meinst du, Tesla kann sich mit Robotaxi wieder an Bitcoin vorbeischieben – oder wird Bitcoin direkt den Status von Gold herausfordern?
DYOR
{future}(XAUTUSDT)
{future}(TSLAUSDT)
{future}(BTCUSDT)
#比特币市值超越特斯拉
Hast du die jüngsten globalen Asset-Rankings verfolgt? Der Bitcoin hat den Marktwert von Tesla erneut überholt
Neueste Daten zeigen, dass der Bitcoin-Marktwert wieder über 1,6 Billionen US-Dollar gestiegen ist, während Tesla bei etwa 1,44 Billionen US-Dollar liegt – beide liegen damit rund 200 Milliarden US-Dollar auseinander
$BTC $TSLA
Das wirkt wie ein brutaler Rückschlag in der Bewertungseffizienz: So ein Technologieschwergewicht wie Tesla muss für sein Wertwachstum eine äußerst zähe „physische“ Reibung überwinden – Lieferketten, Produktionsausbau, das Livegehen des autonomen Fahrens (Robotaxi/Smart Driving) – jeder Schritt kostet Zeit und Kraft
Und Bitcoin ist als Digitalwährungs-Protokoll: Die Grenzkosten für Netzwerkexpansion und das Umverteilen von Liquidität sind nahezu null
Auch die Logik der Kapitalallokation hat sich geändert: Früher kaufte man Tesla, um Wachstumserwartungen an zukünftige KI und Energie zu kaufen. Heute, da die Erwartung einer erneut lockeren Makro-Liquidität wieder aufkommt, beginnt das Kapital, sich in Richtung harter Währungen zu bewegen, die nicht das Betriebsrisiko eines einzelnen Unternehmens tragen müssen. Bitcoin beschleunigt damit den Übergang von einem Hochrisiko-Asset hin zu einer Reserve wie Gold, das ohne Hedging-Risiko auskommt $XAUT
Kurzfristig: Beide werden voraussichtlich ihre Volatilität angleichen, und nachdem Bitcoin Tesla überholt hat, steht es direkt vor einer „Marktkapitalisierungs-Mauer“ der US-Top-Tech-Konzerne
Mittelfristig: Während die Verbindungen von Staatsfonds und Pensionsgeldern weiter kontinuierlich hergestellt werden, wird Bitcoins Bodenbeständigkeit fortlaufend nach oben gesetzt. Dieses Überholen wird von einer vorübergehenden Abwechslung zu einer dauerhaften, alles niederwalzenden Normalität
Meinst du, Tesla kann sich mit Robotaxi wieder an Bitcoin vorbeischieben – oder wird Bitcoin direkt den Status von Gold herausfordern?
DYOR
Hast du die jüngsten globalen Asset-Rankings verfolgt? Der Bitcoin hat den Marktwert von Tesla erneut überholt
Neueste Daten zeigen, dass der Bitcoin-Marktwert wieder über 1,6 Billionen US-Dollar gestiegen ist, während Tesla bei etwa 1,44 Billionen US-Dollar liegt – beide liegen damit rund 200 Milliarden US-Dollar auseinander
$BTC $TSLA
Das wirkt wie ein brutaler Rückschlag in der Bewertungseffizienz: So ein Technologieschwergewicht wie Tesla muss für sein Wertwachstum eine äußerst zähe „physische“ Reibung überwinden – Lieferketten, Produktionsausbau, das Livegehen des autonomen Fahrens (Robotaxi/Smart Driving) – jeder Schritt kostet Zeit und Kraft
Und Bitcoin ist als Digitalwährungs-Protokoll: Die Grenzkosten für Netzwerkexpansion und das Umverteilen von Liquidität sind nahezu null
Auch die Logik der Kapitalallokation hat sich geändert: Früher kaufte man Tesla, um Wachstumserwartungen an zukünftige KI und Energie zu kaufen. Heute, da die Erwartung einer erneut lockeren Makro-Liquidität wieder aufkommt, beginnt das Kapital, sich in Richtung harter Währungen zu bewegen, die nicht das Betriebsrisiko eines einzelnen Unternehmens tragen müssen. Bitcoin beschleunigt damit den Übergang von einem Hochrisiko-Asset hin zu einer Reserve wie Gold, das ohne Hedging-Risiko auskommt $XAUT
Kurzfristig: Beide werden voraussichtlich ihre Volatilität angleichen, und nachdem Bitcoin Tesla überholt hat, steht es direkt vor einer „Marktkapitalisierungs-Mauer“ der US-Top-Tech-Konzerne
Mittelfristig: Während die Verbindungen von Staatsfonds und Pensionsgeldern weiter kontinuierlich hergestellt werden, wird Bitcoins Bodenbeständigkeit fortlaufend nach oben gesetzt. Dieses Überholen wird von einer vorübergehenden Abwechslung zu einer dauerhaften, alles niederwalzenden Normalität
Meinst du, Tesla kann sich mit Robotaxi wieder an Bitcoin vorbeischieben – oder wird Bitcoin direkt den Status von Gold herausfordern?
DYOR
2
3
9k
·
--
Verifiziert
Giganten stapeln verrückt Rechenleistung – wie lange kann dieser Bullenmarkt in den USA noch laufen?
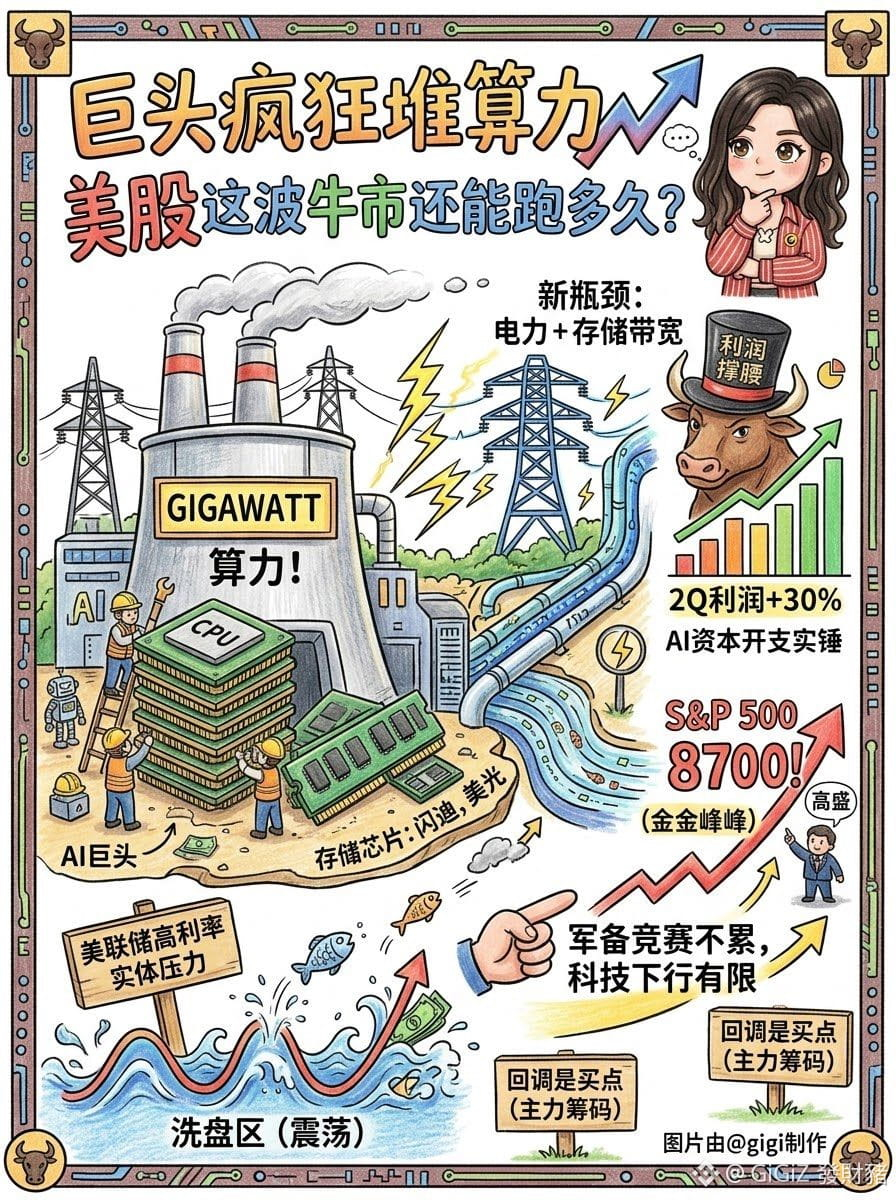
Anthropic hat die Rechenleistungsausgaben auf das Niveau von Gigawatt-Stufen gehoben, Speicherchips ziehen nach und explodieren, und sogar Goldman Sachs hat das Kursziel für den S&P 500 direkt auf 8700 Punkte gesetzt
Früher hat der Markt darauf geschaut, wie viele Grafikkarten verkauft werden – jetzt hat sich die Engpassfrage von der Rechenleistung auf das Stromnetz und die Speicherbandbreite verlagert. Durch die entstehende Rechenleistungslücke wandert die Nachfrage nach Hardware von reiner Rechenleistung hin zu Strom und dem massenhaften Datentransfer – genau das erklärt, warum SanDisk und Micron so stark gestiegen sind
Auch die fundamentale Logik hinter den bullischen Einschätzungen institutioneller Anleger verändert sich
Früher wurden frühere Bullenmärkte vor allem durch Zinssenkungen der US-Notenbank möglich, die die Bewertungen nach oben getrieben haben; jetzt wird der Anstieg vollständig durch Gewinne getragen. Das Gewinnwachstum im S&P 500 in den ersten beiden Quartalen liegt bei fast 30%, und die KI-Capex wird tatsächlich in die Bilanzen der Unternehmen übertragen – nicht in vage, schwebende Konzepte
Kurzfristig gesehen bleibt nach den Zinserhöhungen der US-Notenbank das Zinsniveau noch zu hoch, die Realwirtschaft steht unter Druck, und der Markt wird sich sehr wahrscheinlich auf hohem Niveau seitwärts bewegen und dabei für eine Säuberung sorgen. Solange der Wettrüstungswettbewerb der Giganten bei der Rechenleistung nicht abbricht, ist das Abwärtspotenzial für Technologiewerte jedoch sehr begrenzt. Das ist diesmal nicht die Tech-Blase von 2000 – Korrekturen bleiben Kaufgelegenheiten, wenn man die Verteilung der Hauptanteile im Blick behält
DYOR
Giganten stapeln verrückt Rechenleistung – wie lange kann dieser Bullenmarkt in den USA noch laufen?
Anthropic hat die Rechenleistungsausgaben auf das Niveau von Gigawatt-Stufen gehoben, Speicherchips ziehen nach und explodieren, und sogar Goldman Sachs hat das Kursziel für den S&P 500 direkt auf 8700 Punkte gesetzt
Früher hat der Markt darauf geschaut, wie viele Grafikkarten verkauft werden – jetzt hat sich die Engpassfrage von der Rechenleistung auf das Stromnetz und die Speicherbandbreite verlagert. Durch die entstehende Rechenleistungslücke wandert die Nachfrage nach Hardware von reiner Rechenleistung hin zu Strom und dem massenhaften Datentransfer – genau das erklärt, warum SanDisk und Micron so stark gestiegen sind
Auch die fundamentale Logik hinter den bullischen Einschätzungen institutioneller Anleger verändert sich
Früher wurden frühere Bullenmärkte vor allem durch Zinssenkungen der US-Notenbank möglich, die die Bewertungen nach oben getrieben haben; jetzt wird der Anstieg vollständig durch Gewinne getragen. Das Gewinnwachstum im S&P 500 in den ersten beiden Quartalen liegt bei fast 30%, und die KI-Capex wird tatsächlich in die Bilanzen der Unternehmen übertragen – nicht in vage, schwebende Konzepte
Kurzfristig gesehen bleibt nach den Zinserhöhungen der US-Notenbank das Zinsniveau noch zu hoch, die Realwirtschaft steht unter Druck, und der Markt wird sich sehr wahrscheinlich auf hohem Niveau seitwärts bewegen und dabei für eine Säuberung sorgen. Solange der Wettrüstungswettbewerb der Giganten bei der Rechenleistung nicht abbricht, ist das Abwärtspotenzial für Technologiewerte jedoch sehr begrenzt. Das ist diesmal nicht die Tech-Blase von 2000 – Korrekturen bleiben Kaufgelegenheiten, wenn man die Verteilung der Hauptanteile im Blick behält
DYOR
Anthropic hat die Rechenleistungsausgaben auf das Niveau von Gigawatt-Stufen gehoben, Speicherchips ziehen nach und explodieren, und sogar Goldman Sachs hat das Kursziel für den S&P 500 direkt auf 8700 Punkte gesetzt
Früher hat der Markt darauf geschaut, wie viele Grafikkarten verkauft werden – jetzt hat sich die Engpassfrage von der Rechenleistung auf das Stromnetz und die Speicherbandbreite verlagert. Durch die entstehende Rechenleistungslücke wandert die Nachfrage nach Hardware von reiner Rechenleistung hin zu Strom und dem massenhaften Datentransfer – genau das erklärt, warum SanDisk und Micron so stark gestiegen sind
Auch die fundamentale Logik hinter den bullischen Einschätzungen institutioneller Anleger verändert sich
Früher wurden frühere Bullenmärkte vor allem durch Zinssenkungen der US-Notenbank möglich, die die Bewertungen nach oben getrieben haben; jetzt wird der Anstieg vollständig durch Gewinne getragen. Das Gewinnwachstum im S&P 500 in den ersten beiden Quartalen liegt bei fast 30%, und die KI-Capex wird tatsächlich in die Bilanzen der Unternehmen übertragen – nicht in vage, schwebende Konzepte
Kurzfristig gesehen bleibt nach den Zinserhöhungen der US-Notenbank das Zinsniveau noch zu hoch, die Realwirtschaft steht unter Druck, und der Markt wird sich sehr wahrscheinlich auf hohem Niveau seitwärts bewegen und dabei für eine Säuberung sorgen. Solange der Wettrüstungswettbewerb der Giganten bei der Rechenleistung nicht abbricht, ist das Abwärtspotenzial für Technologiewerte jedoch sehr begrenzt. Das ist diesmal nicht die Tech-Blase von 2000 – Korrekturen bleiben Kaufgelegenheiten, wenn man die Verteilung der Hauptanteile im Blick behält
DYOR
977
·
--
Verifiziert
#香港拟年底前推出批发cbdc
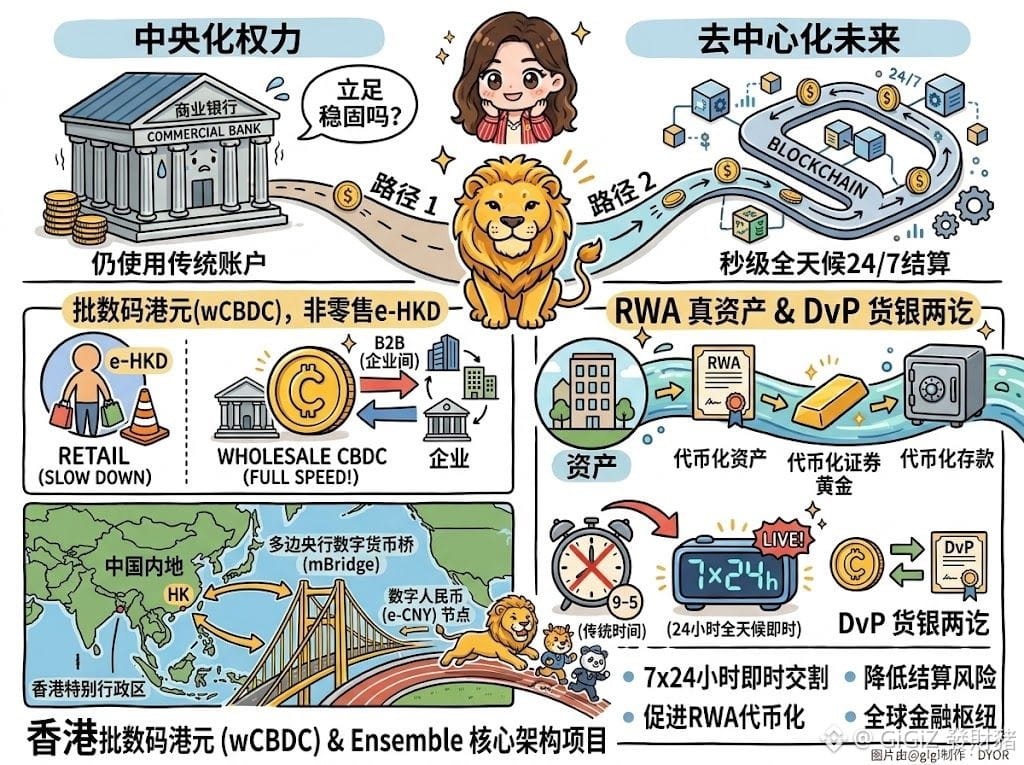
Wenn zukünftiges Geld nicht mehr auf traditionellen Konten geparkt wird, sondern direkt auf der Blockchain in 24 Stunden im Sekunden-Takt abgerechnet wird: Können sich die bestehenden Geschäftsbanken dann noch behaupten?
Die Hong Kong Monetary Authority hat kürzlich festgelegt, dass sie bis Ende dieses Jahres offiziell die Wholesale-Ebene der CBDC einführen wird – die wCBDC, also ein Schlüsselknoten in Project EnsembleTX.
Viele können nicht unterscheiden, was Retail und was Wholesale ist. Tatsächlich ist die Strategie der Behörde sehr klar: Für die Bevölkerung wird die Retail-Digitalwährung e-HKD erst einmal nicht eilig sein. Der Fokus liegt vor allem auf dem B2B-Bereich.
Diese wCBDC ist speziell dafür gedacht, die Abwicklung tokenisierter Einlagen zwischen Banken, die Abwicklung tokenisierter Staatsanleihen sowie die Echtzeit-Lieferung/Abrechnung (Delivery versus Payment, DvP) von RWA – also realen Vermögenswerten – innerhalb von 24 Stunden zu ermöglichen.
Meiner Ansicht nach ist das Vorgehen Hongkongs extrem klug.
▶️ Kosten senken, Effizienz steigern – trifft den Kernschmerzpunkt
Für traditionelle große Inlands- und grenzüberschreitende Zahlungen müssen SWIFT und RTGS genutzt werden. Dazwischen gibt es viele Zwischenschritte, was teuer ist. Abends und am Wochenende müssen die Systeme zudem schließen und pausieren. wCBDC macht das Geld der Zentralbank direkt zur tokenisierten Basis. So wird die Abwicklung nach dem Prinzip DvP möglich, bei der Gelder und Vermögenswerte gleichzeitig geliefert werden. Das bedeutet nicht nur sofortige Clearing-Prozesse rund um die Uhr (7x24), sondern spart auch enorme Kosten für Compliance und Risikokontrolle.
▶️ RWA und Stablecoin-Ökosystem verankern
Hongkong arbeitet nicht isoliert an CBDC. Stattdessen wird es mit dem regulierten Stablecoin-Rahmenwerk sowie der Tokenisierung von Web3-Vermögenswerten zu einer durchgängigen Kette verbunden. wCBDC fungiert als ultimatives, hochsicheres Abwicklungsinstrument. Tokenisierte Bankeinlagen dienen als „mittlere“ kommerzielle Schicht. Auf der Basisebene wird die Verbindung zu Kryptokapital direkt hergestellt – und Hongkong sichert sich so frühzeitig die globale Preisfindungskompetenz bei RWA.
Als Nächstes ist zu erwarten: In der kurzen Frist werden herkömmliche Banken vor große technische Herausforderungen gestellt. Die großen Institute, die als Erste die tokenisierten Schnittstellen anbinden, werden die ersten Vorteile aus der neuen Liquidität abschöpfen.
Langfristig wird sich die grenzüberschreitende Bridge für digitale Währungen zwischen mehreren Zentralbanken zwangsläufig tief mit Ensemble verzahnen. Hongkong wird sehr wahrscheinlich zu einem Superknoten werden, der Chinas Digital-Renminbi (e-CNY) mit globalen Web3-Finanzen verbindet. In diesem verdeckten Wettbewerb um Währungsinfrastruktur hat Hongkong anderen Finanzzentren bereits mit halber Augenbreite den Rang abgelaufen.
DYOR
#香港拟年底前推出批发cbdc
Wenn zukünftiges Geld nicht mehr auf traditionellen Konten geparkt wird, sondern direkt auf der Blockchain in 24 Stunden im Sekunden-Takt abgerechnet wird: Können sich die bestehenden Geschäftsbanken dann noch behaupten?
Die Hong Kong Monetary Authority hat kürzlich festgelegt, dass sie bis Ende dieses Jahres offiziell die Wholesale-Ebene der CBDC einführen wird – die wCBDC, also ein Schlüsselknoten in Project EnsembleTX.
Viele können nicht unterscheiden, was Retail und was Wholesale ist. Tatsächlich ist die Strategie der Behörde sehr klar: Für die Bevölkerung wird die Retail-Digitalwährung e-HKD erst einmal nicht eilig sein. Der Fokus liegt vor allem auf dem B2B-Bereich.
Diese wCBDC ist speziell dafür gedacht, die Abwicklung tokenisierter Einlagen zwischen Banken, die Abwicklung tokenisierter Staatsanleihen sowie die Echtzeit-Lieferung/Abrechnung (Delivery versus Payment, DvP) von RWA – also realen Vermögenswerten – innerhalb von 24 Stunden zu ermöglichen.
Meiner Ansicht nach ist das Vorgehen Hongkongs extrem klug.
▶️ Kosten senken, Effizienz steigern – trifft den Kernschmerzpunkt
Für traditionelle große Inlands- und grenzüberschreitende Zahlungen müssen SWIFT und RTGS genutzt werden. Dazwischen gibt es viele Zwischenschritte, was teuer ist. Abends und am Wochenende müssen die Systeme zudem schließen und pausieren. wCBDC macht das Geld der Zentralbank direkt zur tokenisierten Basis. So wird die Abwicklung nach dem Prinzip DvP möglich, bei der Gelder und Vermögenswerte gleichzeitig geliefert werden. Das bedeutet nicht nur sofortige Clearing-Prozesse rund um die Uhr (7x24), sondern spart auch enorme Kosten für Compliance und Risikokontrolle.
▶️ RWA und Stablecoin-Ökosystem verankern
Hongkong arbeitet nicht isoliert an CBDC. Stattdessen wird es mit dem regulierten Stablecoin-Rahmenwerk sowie der Tokenisierung von Web3-Vermögenswerten zu einer durchgängigen Kette verbunden. wCBDC fungiert als ultimatives, hochsicheres Abwicklungsinstrument. Tokenisierte Bankeinlagen dienen als „mittlere“ kommerzielle Schicht. Auf der Basisebene wird die Verbindung zu Kryptokapital direkt hergestellt – und Hongkong sichert sich so frühzeitig die globale Preisfindungskompetenz bei RWA.
Als Nächstes ist zu erwarten: In der kurzen Frist werden herkömmliche Banken vor große technische Herausforderungen gestellt. Die großen Institute, die als Erste die tokenisierten Schnittstellen anbinden, werden die ersten Vorteile aus der neuen Liquidität abschöpfen.
Langfristig wird sich die grenzüberschreitende Bridge für digitale Währungen zwischen mehreren Zentralbanken zwangsläufig tief mit Ensemble verzahnen. Hongkong wird sehr wahrscheinlich zu einem Superknoten werden, der Chinas Digital-Renminbi (e-CNY) mit globalen Web3-Finanzen verbindet. In diesem verdeckten Wettbewerb um Währungsinfrastruktur hat Hongkong anderen Finanzzentren bereits mit halber Augenbreite den Rang abgelaufen.
DYOR
Wenn zukünftiges Geld nicht mehr auf traditionellen Konten geparkt wird, sondern direkt auf der Blockchain in 24 Stunden im Sekunden-Takt abgerechnet wird: Können sich die bestehenden Geschäftsbanken dann noch behaupten?
Die Hong Kong Monetary Authority hat kürzlich festgelegt, dass sie bis Ende dieses Jahres offiziell die Wholesale-Ebene der CBDC einführen wird – die wCBDC, also ein Schlüsselknoten in Project EnsembleTX.
Viele können nicht unterscheiden, was Retail und was Wholesale ist. Tatsächlich ist die Strategie der Behörde sehr klar: Für die Bevölkerung wird die Retail-Digitalwährung e-HKD erst einmal nicht eilig sein. Der Fokus liegt vor allem auf dem B2B-Bereich.
Diese wCBDC ist speziell dafür gedacht, die Abwicklung tokenisierter Einlagen zwischen Banken, die Abwicklung tokenisierter Staatsanleihen sowie die Echtzeit-Lieferung/Abrechnung (Delivery versus Payment, DvP) von RWA – also realen Vermögenswerten – innerhalb von 24 Stunden zu ermöglichen.
Meiner Ansicht nach ist das Vorgehen Hongkongs extrem klug.
▶️ Kosten senken, Effizienz steigern – trifft den Kernschmerzpunkt
Für traditionelle große Inlands- und grenzüberschreitende Zahlungen müssen SWIFT und RTGS genutzt werden. Dazwischen gibt es viele Zwischenschritte, was teuer ist. Abends und am Wochenende müssen die Systeme zudem schließen und pausieren. wCBDC macht das Geld der Zentralbank direkt zur tokenisierten Basis. So wird die Abwicklung nach dem Prinzip DvP möglich, bei der Gelder und Vermögenswerte gleichzeitig geliefert werden. Das bedeutet nicht nur sofortige Clearing-Prozesse rund um die Uhr (7x24), sondern spart auch enorme Kosten für Compliance und Risikokontrolle.
▶️ RWA und Stablecoin-Ökosystem verankern
Hongkong arbeitet nicht isoliert an CBDC. Stattdessen wird es mit dem regulierten Stablecoin-Rahmenwerk sowie der Tokenisierung von Web3-Vermögenswerten zu einer durchgängigen Kette verbunden. wCBDC fungiert als ultimatives, hochsicheres Abwicklungsinstrument. Tokenisierte Bankeinlagen dienen als „mittlere“ kommerzielle Schicht. Auf der Basisebene wird die Verbindung zu Kryptokapital direkt hergestellt – und Hongkong sichert sich so frühzeitig die globale Preisfindungskompetenz bei RWA.
Als Nächstes ist zu erwarten: In der kurzen Frist werden herkömmliche Banken vor große technische Herausforderungen gestellt. Die großen Institute, die als Erste die tokenisierten Schnittstellen anbinden, werden die ersten Vorteile aus der neuen Liquidität abschöpfen.
Langfristig wird sich die grenzüberschreitende Bridge für digitale Währungen zwischen mehreren Zentralbanken zwangsläufig tief mit Ensemble verzahnen. Hongkong wird sehr wahrscheinlich zu einem Superknoten werden, der Chinas Digital-Renminbi (e-CNY) mit globalen Web3-Finanzen verbindet. In diesem verdeckten Wettbewerb um Währungsinfrastruktur hat Hongkong anderen Finanzzentren bereits mit halber Augenbreite den Rang abgelaufen.
DYOR
3
2
3k
·
--
Steht die „Fake-Season“ wirklich bevor – oder ist es wieder nur ein Lockvogel, um Trades auszulösen und dann Ausstiege zu verkaufen?
Die zuletzt auffälligen $HYPE und $NEAR
{future}(HYPEUSDT)
{future}(NEARUSDT)
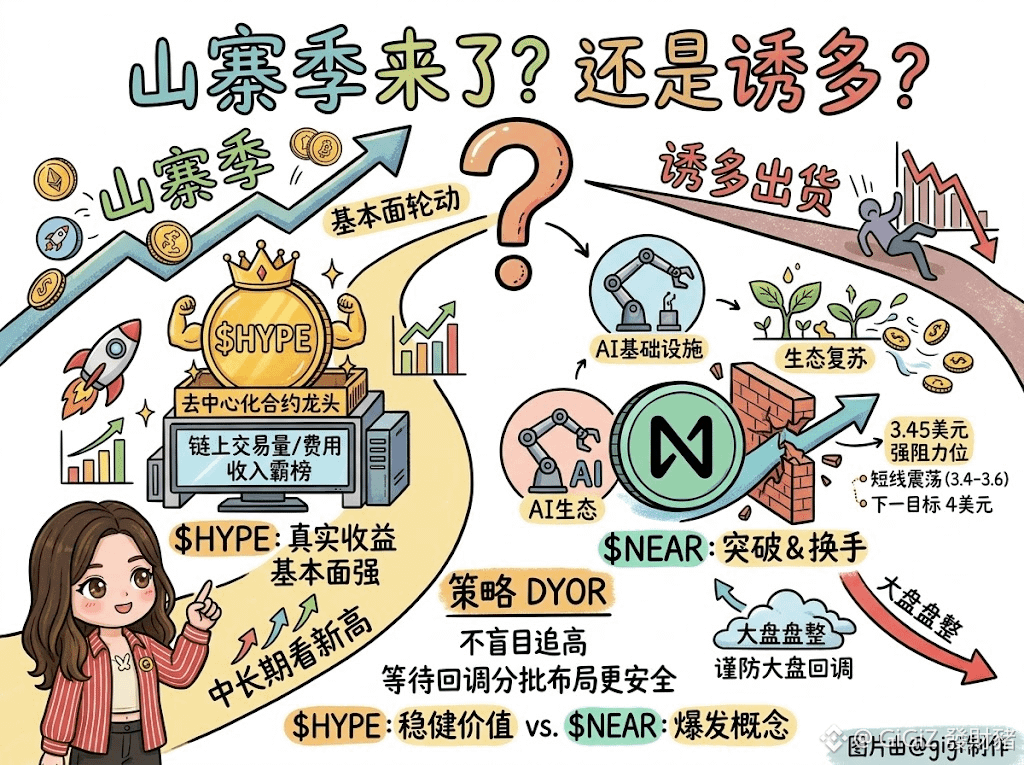
HYPE: Die Fundamentaldaten sind stark – der führende „Contract“-Dragon
Am Tag ging es um über 11% nach oben. Als Ass im Ärmel für dezentrale Perpetual-Futures ist Hyperliquid bei On-Chain-Volumen und Gebühreneinnahmen weiterhin ganz vorn. Das Geld kauft echte Protokoll-Erträge, nicht Luft-Konzepte. Solange die Nachfrage nach dezentralen Derivaten da ist, sind Rücksetzer Gelegenheiten für gestaffelte Einstiege. Nach einem kurzen Schub nach oben kann es sein, dass Gewinnmitnahmen zurückkommen – mittelfristig ist die Wahrscheinlichkeit jedoch hoch, dass weiter neue Hochs getestet werden
NEAR: AI-Chain-Upgrade und Ökosystem-Recovery
Über 26% Anstieg und Durchbruch über 3,45 USD – sogar noch stärker als HYPE. Dafür gibt es zwei Haupttreiber: Erstens AI-Boost – als führender Knoten für AI-Infrastruktur und dezentrale Ökosysteme. Zweitens eine Wiederbelebung der Ökosystem-Aktivität und das starke Zurückkehren von Kapital. Am Tag war das aggressive „Pump-and-Flush“-Wash-Trading eindeutig zu sehen. 3,45 USD ist ein starkes Widerstandsniveau. Kurzfristig dürfte es sich mit hoher Wahrscheinlichkeit zwischen 3,4 und 3,6 USD seitwärts bewegen und Umsätze drehen. Stabilisiert sich das, dann Ziel 4 USD im Blick. Vorsicht vor Rücksetzern durch mögliche Konsolidierung im Gesamtmarkt
Strategie: DYOR
HYPE geht den defensiven Value-Pfad, NEAR den Pfad mit starkem Konzept-Push. Die beiden Auffälligkeiten zeigen, dass das Kapital offenbar in Richtung qualitativ hochwertiger „Fake“-Altcoins mit echten Fundamentaldaten in einer Rotation wechselt. Nicht blind hinterherjagen: Abwarten, bis ein Rücksetzer wieder stabilisiert, und dann gestaffelt einsteigen ist sicherer
#hype涨超11%
#near涨超26%突破3.45美元
Steht die „Fake-Season“ wirklich bevor – oder ist es wieder nur ein Lockvogel, um Trades auszulösen und dann Ausstiege zu verkaufen?
Die zuletzt auffälligen $HYPE und $NEAR
HYPE: Die Fundamentaldaten sind stark – der führende „Contract“-Dragon
Am Tag ging es um über 11% nach oben. Als Ass im Ärmel für dezentrale Perpetual-Futures ist Hyperliquid bei On-Chain-Volumen und Gebühreneinnahmen weiterhin ganz vorn. Das Geld kauft echte Protokoll-Erträge, nicht Luft-Konzepte. Solange die Nachfrage nach dezentralen Derivaten da ist, sind Rücksetzer Gelegenheiten für gestaffelte Einstiege. Nach einem kurzen Schub nach oben kann es sein, dass Gewinnmitnahmen zurückkommen – mittelfristig ist die Wahrscheinlichkeit jedoch hoch, dass weiter neue Hochs getestet werden
NEAR: AI-Chain-Upgrade und Ökosystem-Recovery
Über 26% Anstieg und Durchbruch über 3,45 USD – sogar noch stärker als HYPE. Dafür gibt es zwei Haupttreiber: Erstens AI-Boost – als führender Knoten für AI-Infrastruktur und dezentrale Ökosysteme. Zweitens eine Wiederbelebung der Ökosystem-Aktivität und das starke Zurückkehren von Kapital. Am Tag war das aggressive „Pump-and-Flush“-Wash-Trading eindeutig zu sehen. 3,45 USD ist ein starkes Widerstandsniveau. Kurzfristig dürfte es sich mit hoher Wahrscheinlichkeit zwischen 3,4 und 3,6 USD seitwärts bewegen und Umsätze drehen. Stabilisiert sich das, dann Ziel 4 USD im Blick. Vorsicht vor Rücksetzern durch mögliche Konsolidierung im Gesamtmarkt
Strategie: DYOR
HYPE geht den defensiven Value-Pfad, NEAR den Pfad mit starkem Konzept-Push. Die beiden Auffälligkeiten zeigen, dass das Kapital offenbar in Richtung qualitativ hochwertiger „Fake“-Altcoins mit echten Fundamentaldaten in einer Rotation wechselt. Nicht blind hinterherjagen: Abwarten, bis ein Rücksetzer wieder stabilisiert, und dann gestaffelt einsteigen ist sicherer
#hype涨超11%
#near涨超26%突破3.45美元
Die zuletzt auffälligen $HYPE und $NEAR
HYPE: Die Fundamentaldaten sind stark – der führende „Contract“-Dragon
Am Tag ging es um über 11% nach oben. Als Ass im Ärmel für dezentrale Perpetual-Futures ist Hyperliquid bei On-Chain-Volumen und Gebühreneinnahmen weiterhin ganz vorn. Das Geld kauft echte Protokoll-Erträge, nicht Luft-Konzepte. Solange die Nachfrage nach dezentralen Derivaten da ist, sind Rücksetzer Gelegenheiten für gestaffelte Einstiege. Nach einem kurzen Schub nach oben kann es sein, dass Gewinnmitnahmen zurückkommen – mittelfristig ist die Wahrscheinlichkeit jedoch hoch, dass weiter neue Hochs getestet werden
NEAR: AI-Chain-Upgrade und Ökosystem-Recovery
Über 26% Anstieg und Durchbruch über 3,45 USD – sogar noch stärker als HYPE. Dafür gibt es zwei Haupttreiber: Erstens AI-Boost – als führender Knoten für AI-Infrastruktur und dezentrale Ökosysteme. Zweitens eine Wiederbelebung der Ökosystem-Aktivität und das starke Zurückkehren von Kapital. Am Tag war das aggressive „Pump-and-Flush“-Wash-Trading eindeutig zu sehen. 3,45 USD ist ein starkes Widerstandsniveau. Kurzfristig dürfte es sich mit hoher Wahrscheinlichkeit zwischen 3,4 und 3,6 USD seitwärts bewegen und Umsätze drehen. Stabilisiert sich das, dann Ziel 4 USD im Blick. Vorsicht vor Rücksetzern durch mögliche Konsolidierung im Gesamtmarkt
Strategie: DYOR
HYPE geht den defensiven Value-Pfad, NEAR den Pfad mit starkem Konzept-Push. Die beiden Auffälligkeiten zeigen, dass das Kapital offenbar in Richtung qualitativ hochwertiger „Fake“-Altcoins mit echten Fundamentaldaten in einer Rotation wechselt. Nicht blind hinterherjagen: Abwarten, bis ein Rücksetzer wieder stabilisiert, und dann gestaffelt einsteigen ist sicherer
#hype涨超11%
#near涨超26%突破3.45美元
4
5.5k
·
--
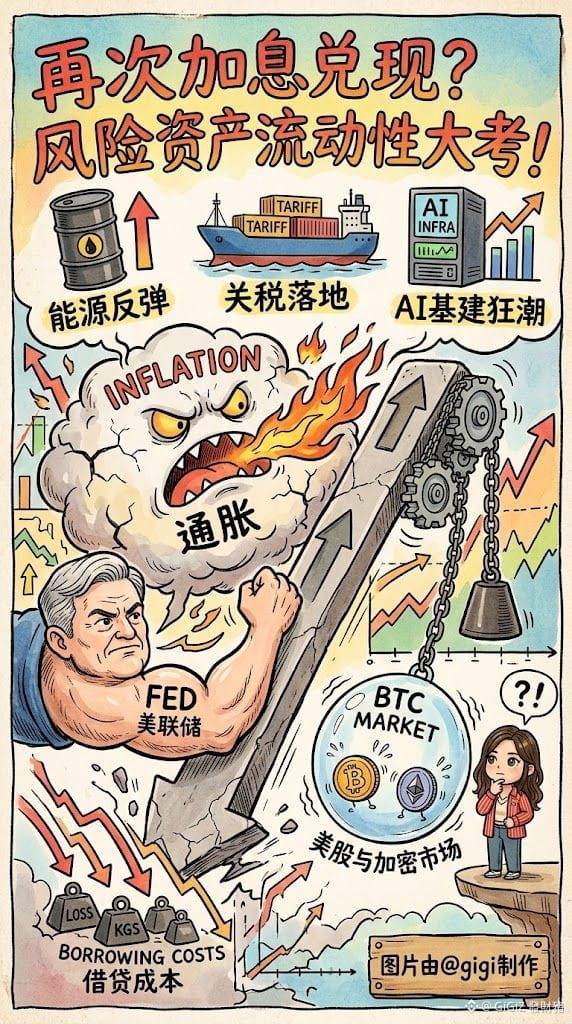
Die Wahrscheinlichkeit, dass die Fed im Oktober erneut anhebt, liegt bei über 55%
Haben die Leute die Widerstandsfähigkeit von riskanten Assets überschätzt – oder die Härte der Fed im Kampf gegen die Inflation unterschätzt?
Auf dem gerade zu Ende gegangenen September-Zinsentscheid kündigte die Fed eine Anhebung um 25 Basispunkte an und zog den Leitzins in die Spanne von 3,75% bis 4,0%. Das ist die erste erneute Zinserhöhung seit fast drei Jahren – und hat den zuvor vom Markt gehegten Optimismus bezüglich baldiger Zinssenkungen direkt zunichtegemacht. Doch nachdem das Zinsschuh-Manöver (die Zinserhöhung) gelandet war, zeigte sich anhand der CME-Daten schnell: Die Wahrscheinlichkeit, dass der Markt im laufenden Jahr noch einmal eine Anhebung um 25 Basispunkte einpreist, ist bereits auf über 55% gestiegen.
Es sieht so aus, als würden ein Energie-Revival, das Inkrafttreten der Zölle und der AI-Infrastrukturboom die Inflation nach oben treiben. Aber der Markt spielt psychologische Kriegsführung: Viele gehen davon aus, dass die Fed die Liquidität nicht zu stark anziehen wird – daher halten sich US-Aktien und der Kryptomarkt trotz allem noch auf hohem Niveau.
Diese Preisgestaltung, die auf eine eher begrenzte Zinserhöhung setzt, ist jedoch äußerst gefährlich. Wenn die Rendite 10-jähriger US-Staatsanleihen weiter steigt und Hypothekenzinsen für 30 Jahre sich der Marke von 7% annähern, dann werden die Kreditkosten dem Markt ganz konkret Kapital entziehen. Falls die Inflationshartnäckigkeit kurzfristig nicht nachlässt und die nächste Zinserhöhung erneut tatsächlich umgesetzt wird, stehen den Vermögenspreisen massive Neubewertungen bevor – Blasen auszupressen ist dann praktisch vorprogrammiert.
In Zukunft wird sich der Zins-Schwerpunkt nur schwer wieder auf das frühere niedrige Niveau zurückverlagern lassen; die langfristigen Finanzierungskosten werden eher noch teurer. Dass sich die Vermögenswerte derzeit so stabil zeigen, wirkt eher wie optimistischer Trägheitseffekt, bevor man den Absprung schafft – der Liquiditätstest beginnt erst jetzt.
Meinst du, diese Zinserhöhung dient dazu, dem Markt gesund Luft aus den Blasen zu lassen, oder löst sie direkt eine Runde tiefer Korrekturen aus?
$BTC $ETH
{future}(ETHUSDT)
{future}(BTCUSDT)
DYOR
Die Wahrscheinlichkeit, dass die Fed im Oktober erneut anhebt, liegt bei über 55%
Haben die Leute die Widerstandsfähigkeit von riskanten Assets überschätzt – oder die Härte der Fed im Kampf gegen die Inflation unterschätzt?
Auf dem gerade zu Ende gegangenen September-Zinsentscheid kündigte die Fed eine Anhebung um 25 Basispunkte an und zog den Leitzins in die Spanne von 3,75% bis 4,0%. Das ist die erste erneute Zinserhöhung seit fast drei Jahren – und hat den zuvor vom Markt gehegten Optimismus bezüglich baldiger Zinssenkungen direkt zunichtegemacht. Doch nachdem das Zinsschuh-Manöver (die Zinserhöhung) gelandet war, zeigte sich anhand der CME-Daten schnell: Die Wahrscheinlichkeit, dass der Markt im laufenden Jahr noch einmal eine Anhebung um 25 Basispunkte einpreist, ist bereits auf über 55% gestiegen.
Es sieht so aus, als würden ein Energie-Revival, das Inkrafttreten der Zölle und der AI-Infrastrukturboom die Inflation nach oben treiben. Aber der Markt spielt psychologische Kriegsführung: Viele gehen davon aus, dass die Fed die Liquidität nicht zu stark anziehen wird – daher halten sich US-Aktien und der Kryptomarkt trotz allem noch auf hohem Niveau.
Diese Preisgestaltung, die auf eine eher begrenzte Zinserhöhung setzt, ist jedoch äußerst gefährlich. Wenn die Rendite 10-jähriger US-Staatsanleihen weiter steigt und Hypothekenzinsen für 30 Jahre sich der Marke von 7% annähern, dann werden die Kreditkosten dem Markt ganz konkret Kapital entziehen. Falls die Inflationshartnäckigkeit kurzfristig nicht nachlässt und die nächste Zinserhöhung erneut tatsächlich umgesetzt wird, stehen den Vermögenspreisen massive Neubewertungen bevor – Blasen auszupressen ist dann praktisch vorprogrammiert.
In Zukunft wird sich der Zins-Schwerpunkt nur schwer wieder auf das frühere niedrige Niveau zurückverlagern lassen; die langfristigen Finanzierungskosten werden eher noch teurer. Dass sich die Vermögenswerte derzeit so stabil zeigen, wirkt eher wie optimistischer Trägheitseffekt, bevor man den Absprung schafft – der Liquiditätstest beginnt erst jetzt.
Meinst du, diese Zinserhöhung dient dazu, dem Markt gesund Luft aus den Blasen zu lassen, oder löst sie direkt eine Runde tiefer Korrekturen aus?
$BTC $ETH
DYOR
Haben die Leute die Widerstandsfähigkeit von riskanten Assets überschätzt – oder die Härte der Fed im Kampf gegen die Inflation unterschätzt?
Auf dem gerade zu Ende gegangenen September-Zinsentscheid kündigte die Fed eine Anhebung um 25 Basispunkte an und zog den Leitzins in die Spanne von 3,75% bis 4,0%. Das ist die erste erneute Zinserhöhung seit fast drei Jahren – und hat den zuvor vom Markt gehegten Optimismus bezüglich baldiger Zinssenkungen direkt zunichtegemacht. Doch nachdem das Zinsschuh-Manöver (die Zinserhöhung) gelandet war, zeigte sich anhand der CME-Daten schnell: Die Wahrscheinlichkeit, dass der Markt im laufenden Jahr noch einmal eine Anhebung um 25 Basispunkte einpreist, ist bereits auf über 55% gestiegen.
Es sieht so aus, als würden ein Energie-Revival, das Inkrafttreten der Zölle und der AI-Infrastrukturboom die Inflation nach oben treiben. Aber der Markt spielt psychologische Kriegsführung: Viele gehen davon aus, dass die Fed die Liquidität nicht zu stark anziehen wird – daher halten sich US-Aktien und der Kryptomarkt trotz allem noch auf hohem Niveau.
Diese Preisgestaltung, die auf eine eher begrenzte Zinserhöhung setzt, ist jedoch äußerst gefährlich. Wenn die Rendite 10-jähriger US-Staatsanleihen weiter steigt und Hypothekenzinsen für 30 Jahre sich der Marke von 7% annähern, dann werden die Kreditkosten dem Markt ganz konkret Kapital entziehen. Falls die Inflationshartnäckigkeit kurzfristig nicht nachlässt und die nächste Zinserhöhung erneut tatsächlich umgesetzt wird, stehen den Vermögenspreisen massive Neubewertungen bevor – Blasen auszupressen ist dann praktisch vorprogrammiert.
In Zukunft wird sich der Zins-Schwerpunkt nur schwer wieder auf das frühere niedrige Niveau zurückverlagern lassen; die langfristigen Finanzierungskosten werden eher noch teurer. Dass sich die Vermögenswerte derzeit so stabil zeigen, wirkt eher wie optimistischer Trägheitseffekt, bevor man den Absprung schafft – der Liquiditätstest beginnt erst jetzt.
Meinst du, diese Zinserhöhung dient dazu, dem Markt gesund Luft aus den Blasen zu lassen, oder löst sie direkt eine Runde tiefer Korrekturen aus?
$BTC $ETH
DYOR
582
·
--
Bärisch
Verifiziert
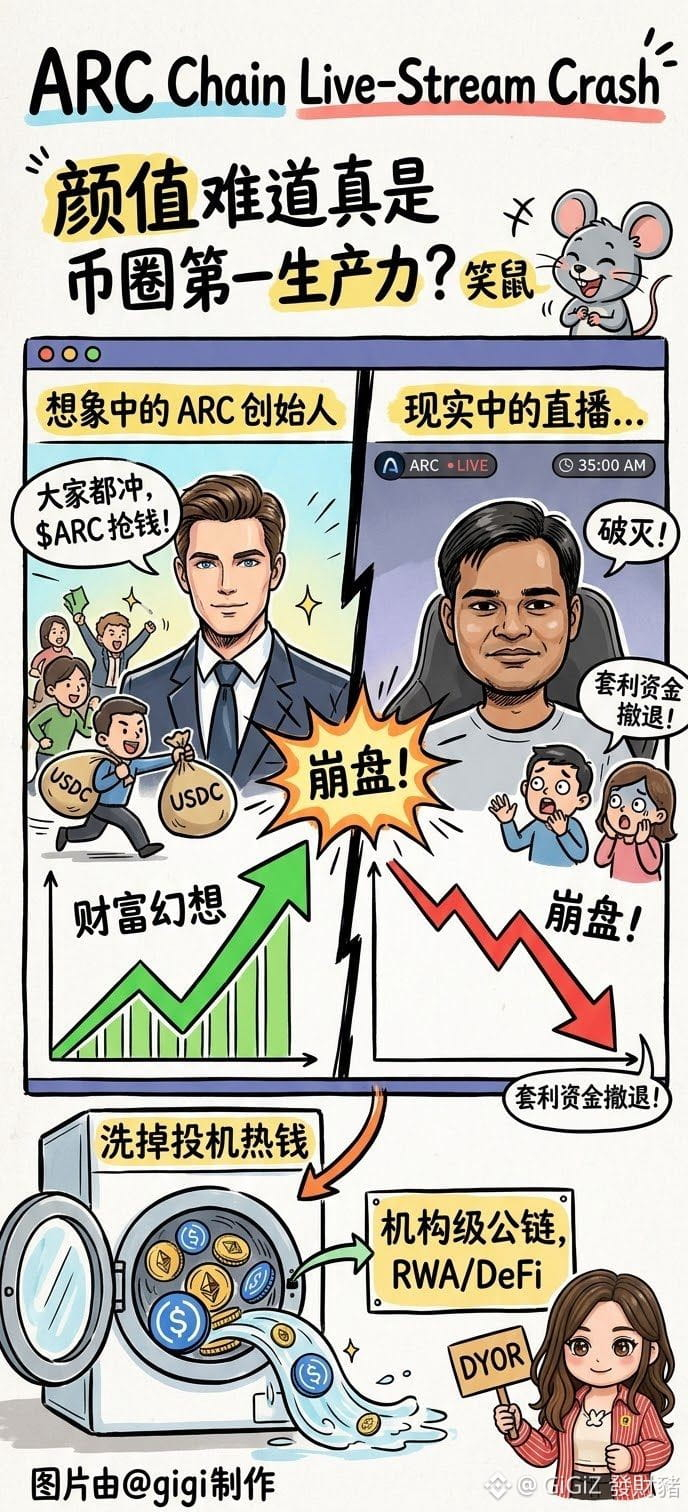
Ist ein schöneres Aussehen wirklich die Nummer-eins-Produktivkraft in Krypto? Lach mich tot
Gestern ist die ARC-Kette live gegangen und hat allen die Vorfreude ordentlich aufgetrieben. Mit der Restwärme der vorherigen Robinhood-Kette sind alle nach ARC gerannt – als ginge es darum, Geld zu holen. Vor dem Listing wurde sogar USDC über Cross-Chain eingesetzt und zeitweise mit doppeltem Aufschlag gehandelt
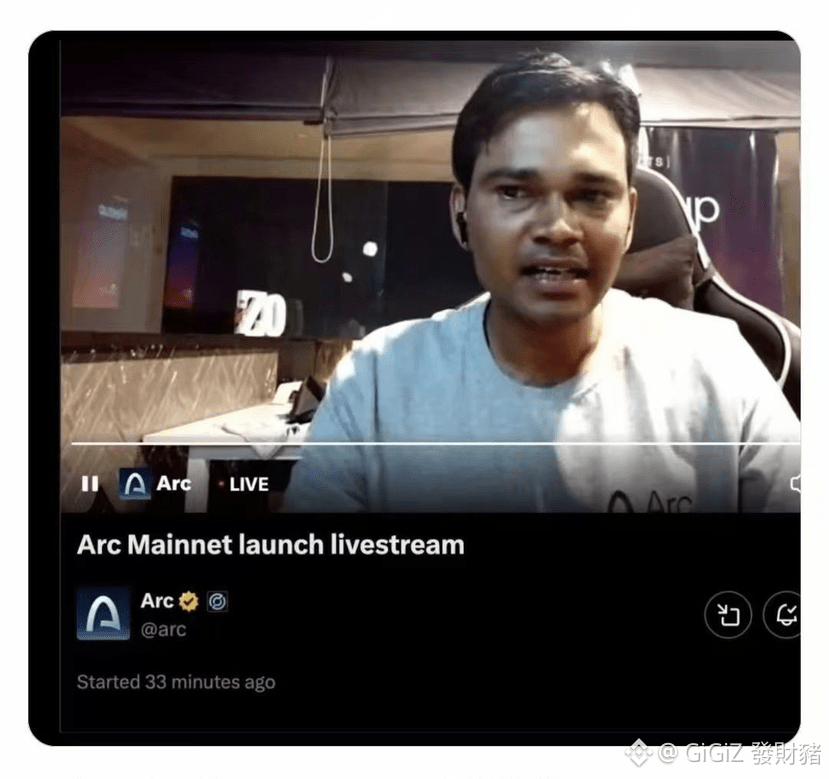
Doch heute hat der Gründer in einer Live-Übertragung sein Gesicht gezeigt – zack, direkter Absturz 🌚 Das ist schon echt: Man beurteilt nach dem Aussehen! Der Markt ist voll reingelegt worden
Der Filter ist weg – und damit kam der Verkaufsdruck
Viele sind reingestürzt, weil sie den anfänglichen Wohlstandseffekt sehen wollten. Aber als der Gründer sein Gesicht gezeigt hat, wurde die perfekte Fantasie zerschlagen – und wurde zum Auslöser, dass Leute in der Höhe Gewinnmitnahmen machen
Spekulatives Arbitrage-Geld ohne Konsens
Reingehen heißt hier: alles ist kurzfristiges Kapital, das nur einen Trade machen und dann wieder raus will. Schon ein bisschen Wind und Bewegung reicht, um einen Run auszulösen
Aber diese Pleite hat immerhin die spekulative Hitze rausgewaschen – das ist am Ende vielleicht sogar gut. ARC ist schließlich eine institutionelle Public Chain, die von Circle gebaut wurde. Mit USDC als Gas und einem Weg über Compliance
Wenn sich der emotionale Müll erst mal absetzt, wird es danach sehr wahrscheinlich in Richtung RWA und institutionelles DeFi wechseln. Projekte, die wirklich „Blut“ erzeugen können, kommen nach dem Washout oft eher durch
DYOR
Ist ein schöneres Aussehen wirklich die Nummer-eins-Produktivkraft in Krypto? Lach mich tot
Gestern ist die ARC-Kette live gegangen und hat allen die Vorfreude ordentlich aufgetrieben. Mit der Restwärme der vorherigen Robinhood-Kette sind alle nach ARC gerannt – als ginge es darum, Geld zu holen. Vor dem Listing wurde sogar USDC über Cross-Chain eingesetzt und zeitweise mit doppeltem Aufschlag gehandelt
Doch heute hat der Gründer in einer Live-Übertragung sein Gesicht gezeigt – zack, direkter Absturz 🌚 Das ist schon echt: Man beurteilt nach dem Aussehen! Der Markt ist voll reingelegt worden
Der Filter ist weg – und damit kam der Verkaufsdruck
Viele sind reingestürzt, weil sie den anfänglichen Wohlstandseffekt sehen wollten. Aber als der Gründer sein Gesicht gezeigt hat, wurde die perfekte Fantasie zerschlagen – und wurde zum Auslöser, dass Leute in der Höhe Gewinnmitnahmen machen
Spekulatives Arbitrage-Geld ohne Konsens
Reingehen heißt hier: alles ist kurzfristiges Kapital, das nur einen Trade machen und dann wieder raus will. Schon ein bisschen Wind und Bewegung reicht, um einen Run auszulösen
Aber diese Pleite hat immerhin die spekulative Hitze rausgewaschen – das ist am Ende vielleicht sogar gut. ARC ist schließlich eine institutionelle Public Chain, die von Circle gebaut wurde. Mit USDC als Gas und einem Weg über Compliance
Wenn sich der emotionale Müll erst mal absetzt, wird es danach sehr wahrscheinlich in Richtung RWA und institutionelles DeFi wechseln. Projekte, die wirklich „Blut“ erzeugen können, kommen nach dem Washout oft eher durch
DYOR
Gestern ist die ARC-Kette live gegangen und hat allen die Vorfreude ordentlich aufgetrieben. Mit der Restwärme der vorherigen Robinhood-Kette sind alle nach ARC gerannt – als ginge es darum, Geld zu holen. Vor dem Listing wurde sogar USDC über Cross-Chain eingesetzt und zeitweise mit doppeltem Aufschlag gehandelt
Doch heute hat der Gründer in einer Live-Übertragung sein Gesicht gezeigt – zack, direkter Absturz 🌚 Das ist schon echt: Man beurteilt nach dem Aussehen! Der Markt ist voll reingelegt worden
Der Filter ist weg – und damit kam der Verkaufsdruck
Viele sind reingestürzt, weil sie den anfänglichen Wohlstandseffekt sehen wollten. Aber als der Gründer sein Gesicht gezeigt hat, wurde die perfekte Fantasie zerschlagen – und wurde zum Auslöser, dass Leute in der Höhe Gewinnmitnahmen machen
Spekulatives Arbitrage-Geld ohne Konsens
Reingehen heißt hier: alles ist kurzfristiges Kapital, das nur einen Trade machen und dann wieder raus will. Schon ein bisschen Wind und Bewegung reicht, um einen Run auszulösen
Aber diese Pleite hat immerhin die spekulative Hitze rausgewaschen – das ist am Ende vielleicht sogar gut. ARC ist schließlich eine institutionelle Public Chain, die von Circle gebaut wurde. Mit USDC als Gas und einem Weg über Compliance
Wenn sich der emotionale Müll erst mal absetzt, wird es danach sehr wahrscheinlich in Richtung RWA und institutionelles DeFi wechseln. Projekte, die wirklich „Blut“ erzeugen können, kommen nach dem Washout oft eher durch
DYOR
3
1
6.8k
·
--
#mstr交易量超越摩根士丹利
Eine Firma, die aus dem Softwaregeschäft heraus entstanden ist und deren Marktkapitalisierung weit hinter dem großen Wall-Street-Bruder herhinkt – aber warum kann ihr Handelsvolumen Morgan Stanley so deutlich überflügeln?
$MSTR beträgt ihr durchschnittliches Tageshandelsvolumen nicht nur häufig mehr als das von Morgan Stanley, in den Hochphasen kommt sie sogar fast an Tesla und Nvidia heran – diese riesigen „Liquiditäts-Ungeheuer“ $TSLA $NVDA
{future}(TSLAUSDT)
{future}(MSTRUSDT)
{future}(NVDAUSDT)
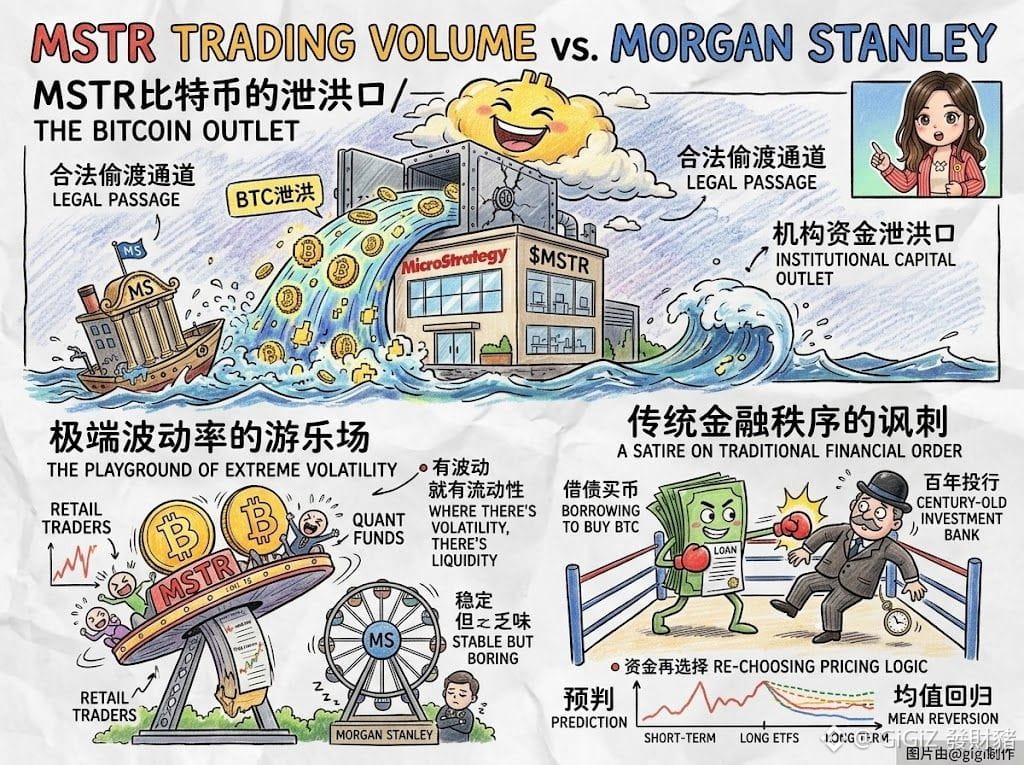
MSTR ist der größte Bitcoin-Spot-„Leverage“-Fonds im US-Aktienmarkt.
Erstens: der legale Schmuggelweg für traditionelles Kapital
Viele Institutionen sind reguliert und können Bitcoin nicht direkt kaufen, aber der US-Aktienmarkt ist regelkonform. MSTR wird damit zum einzigen Abflusskanal für dieses Kapital. Der enorme Arbitragebedarf sprengt direkt das Handelsvolumen.
Zweitens: extreme Volatilität wird zum Spielplatz für Privatanleger und Quant-Fonds
Wo es Volatilität gibt, gibt es Liquidität. Im Vergleich zu Morgan Stanley und ähnlichen traditionellen Finanzriesen – mit stabiler Performance und eher gedämpfter Kursvolatilität – bevorzugen Gelder offensichtlich eher das Spiel in Assets wie MSTR, die von Natur aus Schwankungen mitbringen.
Drittens: eine Persiflage auf die traditionelle Finanzordnung
Ein Unternehmen, das über Schulden Bitcoin kauft, dessen Liquidität jedoch plötzlich die eines erstklassigen Investmentbanking-Instituts übertrifft, das seit über hundert Jahren existiert und Billionen an Vermögen verwaltet – das zeigt, dass das Kapital gerade neu auswählt, nach welchem Bewertungsschema es den Preis festlegt.
Als Nächstes: kurzfristig wird dieses hohe Handelsvolumen vermutlich mit den Schwankungen des Kryptomarkts weiter aufrechterhalten bleiben, ja sogar bei der nächsten „Aufregung“ um Bitcoin noch einmal neue Höhen erreichen. Aber langfristig: Mit dem zunehmenden Bekanntwerden von Bitcoin-ETFs und weiteren regelkonformen Instrumenten wird die exklusive „Aufschlags“-Eigenschaft von MSTR verwässert werden, und das Handelsvolumen wird sich schließlich dem Mittelwert annähern.
Aber zumindest jetzt gilt: Dieses Liquiditäts-Spiel, angetrieben von Krypto-Assets, geht in der kurzen Zeit noch nicht aus.
DYOR
#mstr交易量超越摩根士丹利
Eine Firma, die aus dem Softwaregeschäft heraus entstanden ist und deren Marktkapitalisierung weit hinter dem großen Wall-Street-Bruder herhinkt – aber warum kann ihr Handelsvolumen Morgan Stanley so deutlich überflügeln?
$MSTR beträgt ihr durchschnittliches Tageshandelsvolumen nicht nur häufig mehr als das von Morgan Stanley, in den Hochphasen kommt sie sogar fast an Tesla und Nvidia heran – diese riesigen „Liquiditäts-Ungeheuer“ $TSLA $NVDA
MSTR ist der größte Bitcoin-Spot-„Leverage“-Fonds im US-Aktienmarkt.
Erstens: der legale Schmuggelweg für traditionelles Kapital
Viele Institutionen sind reguliert und können Bitcoin nicht direkt kaufen, aber der US-Aktienmarkt ist regelkonform. MSTR wird damit zum einzigen Abflusskanal für dieses Kapital. Der enorme Arbitragebedarf sprengt direkt das Handelsvolumen.
Zweitens: extreme Volatilität wird zum Spielplatz für Privatanleger und Quant-Fonds
Wo es Volatilität gibt, gibt es Liquidität. Im Vergleich zu Morgan Stanley und ähnlichen traditionellen Finanzriesen – mit stabiler Performance und eher gedämpfter Kursvolatilität – bevorzugen Gelder offensichtlich eher das Spiel in Assets wie MSTR, die von Natur aus Schwankungen mitbringen.
Drittens: eine Persiflage auf die traditionelle Finanzordnung
Ein Unternehmen, das über Schulden Bitcoin kauft, dessen Liquidität jedoch plötzlich die eines erstklassigen Investmentbanking-Instituts übertrifft, das seit über hundert Jahren existiert und Billionen an Vermögen verwaltet – das zeigt, dass das Kapital gerade neu auswählt, nach welchem Bewertungsschema es den Preis festlegt.
Als Nächstes: kurzfristig wird dieses hohe Handelsvolumen vermutlich mit den Schwankungen des Kryptomarkts weiter aufrechterhalten bleiben, ja sogar bei der nächsten „Aufregung“ um Bitcoin noch einmal neue Höhen erreichen. Aber langfristig: Mit dem zunehmenden Bekanntwerden von Bitcoin-ETFs und weiteren regelkonformen Instrumenten wird die exklusive „Aufschlags“-Eigenschaft von MSTR verwässert werden, und das Handelsvolumen wird sich schließlich dem Mittelwert annähern.
Aber zumindest jetzt gilt: Dieses Liquiditäts-Spiel, angetrieben von Krypto-Assets, geht in der kurzen Zeit noch nicht aus.
DYOR
Eine Firma, die aus dem Softwaregeschäft heraus entstanden ist und deren Marktkapitalisierung weit hinter dem großen Wall-Street-Bruder herhinkt – aber warum kann ihr Handelsvolumen Morgan Stanley so deutlich überflügeln?
$MSTR beträgt ihr durchschnittliches Tageshandelsvolumen nicht nur häufig mehr als das von Morgan Stanley, in den Hochphasen kommt sie sogar fast an Tesla und Nvidia heran – diese riesigen „Liquiditäts-Ungeheuer“ $TSLA $NVDA
MSTR ist der größte Bitcoin-Spot-„Leverage“-Fonds im US-Aktienmarkt.
Erstens: der legale Schmuggelweg für traditionelles Kapital
Viele Institutionen sind reguliert und können Bitcoin nicht direkt kaufen, aber der US-Aktienmarkt ist regelkonform. MSTR wird damit zum einzigen Abflusskanal für dieses Kapital. Der enorme Arbitragebedarf sprengt direkt das Handelsvolumen.
Zweitens: extreme Volatilität wird zum Spielplatz für Privatanleger und Quant-Fonds
Wo es Volatilität gibt, gibt es Liquidität. Im Vergleich zu Morgan Stanley und ähnlichen traditionellen Finanzriesen – mit stabiler Performance und eher gedämpfter Kursvolatilität – bevorzugen Gelder offensichtlich eher das Spiel in Assets wie MSTR, die von Natur aus Schwankungen mitbringen.
Drittens: eine Persiflage auf die traditionelle Finanzordnung
Ein Unternehmen, das über Schulden Bitcoin kauft, dessen Liquidität jedoch plötzlich die eines erstklassigen Investmentbanking-Instituts übertrifft, das seit über hundert Jahren existiert und Billionen an Vermögen verwaltet – das zeigt, dass das Kapital gerade neu auswählt, nach welchem Bewertungsschema es den Preis festlegt.
Als Nächstes: kurzfristig wird dieses hohe Handelsvolumen vermutlich mit den Schwankungen des Kryptomarkts weiter aufrechterhalten bleiben, ja sogar bei der nächsten „Aufregung“ um Bitcoin noch einmal neue Höhen erreichen. Aber langfristig: Mit dem zunehmenden Bekanntwerden von Bitcoin-ETFs und weiteren regelkonformen Instrumenten wird die exklusive „Aufschlags“-Eigenschaft von MSTR verwässert werden, und das Handelsvolumen wird sich schließlich dem Mittelwert annähern.
Aber zumindest jetzt gilt: Dieses Liquiditäts-Spiel, angetrieben von Krypto-Assets, geht in der kurzen Zeit noch nicht aus.
DYOR
1
1
4k
·
--
Verifiziert
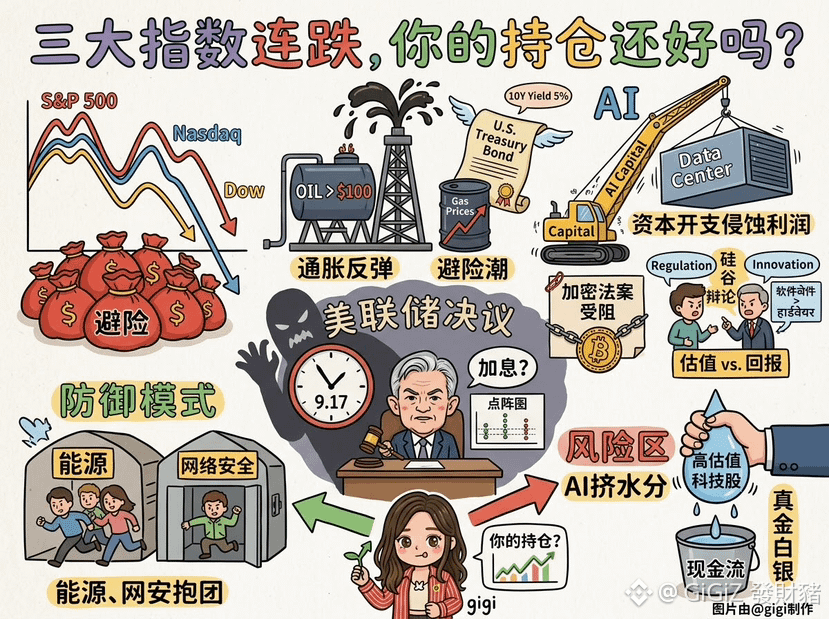
Drei große Indizes rutschen weiter, Ölpreise und US-Staatsanleihen legen gleichzeitig zu: Wall Street weicht kurz vor der Zinsentscheidung der US-Notenbank kollektiv aus – wie steht es um deine Position?
Als der Ölpreis die Marke von 100 überschritt und die Rendite der 10-jährigen US-Staatsanleihen auf über 5% stieg, wurde der Markt regelrecht niedergedrückt. Das führte zu einer Flut an Risikoaversion: Wiederaufflammende Inflations-Erwartungen und das Nachlassen der durch die KI-Kapitalgeschichte befeuerten Euphorie
Die geopolitische Lage im Nahen Osten verschlechtert sich weiter und klemmt die Lieferkette fest: Dieselpreise erreichen ein Allzeithoch – das aktiviert unmittelbar den Inflations-Albtraum. Außerdem wird die Nachfrage nach der Begebung neuer Staatspapiere schwächer, was die langfristigen Zinsen noch weiter nach oben treibt. Hohe Diskontsätze plus hohe Energiekosten drücken die Unternehmensgewinne und die Konsumkraft massiv
KI-Sektor: Risse im Inneren
Investitionen in die Zukunft fressen die Gewinne auf
Rechenzentrums-Ausgaben sind gigantisch, vielerorts treten Engpässe bei Stromversorgung und politische Restriktionen immer wieder zutage, und der Ausbau der Infrastruktur stößt an Grenzen
Bewertungen und Renditen entkoppeln sich
Im Silicon Valley wird heftig über strenge Sicherheits- und Aufsichtsauflagen gestritten. Bei astronomischen Bewertungen beginnt der Markt, die Frage nach der Umsetzbarkeit und Realisierung von Gewinnen zu stellen – Software läuft erneut Hardware davon.
Dazu kommt, dass ein Kryptogesetz scheitert und die Risikobereitschaft drückt: Das Kapital kann sich nur noch in Energie und Cybersecurity für sichere Häfen bündeln
Als Nächstes lohnt besonders der Blick auf das Dot-Plot der US-Notenbank und auf Powell. Der Markt preist Zinserhöhungen von 25 Basispunkten bereits weitgehend ein – aber wenn Powell wegen einer zweiten Runde der Inflation extrem hawkisch (restriktiv) formuliert, ist ein weiterer Rückzug an den US-Aktienmärkten vermutlich noch nicht vorbei
Kurzfristig gilt: Besonders riskant sind hoch bewertete Tech-Aktien, die sich nur auf Konzepte stützen. Wenn das Zeitalter kommt, in dem KI nicht mehr „Wasser“ bläst, sondern echte Rechenleistung in echtes Geld, also Cashflow, umwandeln muss, können nur die Unternehmen diese Zins-Winterperiode durchstehen
DYOR
$CL
{future}(CLUSDT)
$BZ
{future}(BZUSDT)
$XAU
{future}(XAUUSDT)
Drei große Indizes rutschen weiter, Ölpreise und US-Staatsanleihen legen gleichzeitig zu: Wall Street weicht kurz vor der Zinsentscheidung der US-Notenbank kollektiv aus – wie steht es um deine Position?
Als der Ölpreis die Marke von 100 überschritt und die Rendite der 10-jährigen US-Staatsanleihen auf über 5% stieg, wurde der Markt regelrecht niedergedrückt. Das führte zu einer Flut an Risikoaversion: Wiederaufflammende Inflations-Erwartungen und das Nachlassen der durch die KI-Kapitalgeschichte befeuerten Euphorie
Die geopolitische Lage im Nahen Osten verschlechtert sich weiter und klemmt die Lieferkette fest: Dieselpreise erreichen ein Allzeithoch – das aktiviert unmittelbar den Inflations-Albtraum. Außerdem wird die Nachfrage nach der Begebung neuer Staatspapiere schwächer, was die langfristigen Zinsen noch weiter nach oben treibt. Hohe Diskontsätze plus hohe Energiekosten drücken die Unternehmensgewinne und die Konsumkraft massiv
KI-Sektor: Risse im Inneren
Investitionen in die Zukunft fressen die Gewinne auf
Rechenzentrums-Ausgaben sind gigantisch, vielerorts treten Engpässe bei Stromversorgung und politische Restriktionen immer wieder zutage, und der Ausbau der Infrastruktur stößt an Grenzen
Bewertungen und Renditen entkoppeln sich
Im Silicon Valley wird heftig über strenge Sicherheits- und Aufsichtsauflagen gestritten. Bei astronomischen Bewertungen beginnt der Markt, die Frage nach der Umsetzbarkeit und Realisierung von Gewinnen zu stellen – Software läuft erneut Hardware davon.
Dazu kommt, dass ein Kryptogesetz scheitert und die Risikobereitschaft drückt: Das Kapital kann sich nur noch in Energie und Cybersecurity für sichere Häfen bündeln
Als Nächstes lohnt besonders der Blick auf das Dot-Plot der US-Notenbank und auf Powell. Der Markt preist Zinserhöhungen von 25 Basispunkten bereits weitgehend ein – aber wenn Powell wegen einer zweiten Runde der Inflation extrem hawkisch (restriktiv) formuliert, ist ein weiterer Rückzug an den US-Aktienmärkten vermutlich noch nicht vorbei
Kurzfristig gilt: Besonders riskant sind hoch bewertete Tech-Aktien, die sich nur auf Konzepte stützen. Wenn das Zeitalter kommt, in dem KI nicht mehr „Wasser“ bläst, sondern echte Rechenleistung in echtes Geld, also Cashflow, umwandeln muss, können nur die Unternehmen diese Zins-Winterperiode durchstehen
DYOR
$CL
$BZ
$XAU
Als der Ölpreis die Marke von 100 überschritt und die Rendite der 10-jährigen US-Staatsanleihen auf über 5% stieg, wurde der Markt regelrecht niedergedrückt. Das führte zu einer Flut an Risikoaversion: Wiederaufflammende Inflations-Erwartungen und das Nachlassen der durch die KI-Kapitalgeschichte befeuerten Euphorie
Die geopolitische Lage im Nahen Osten verschlechtert sich weiter und klemmt die Lieferkette fest: Dieselpreise erreichen ein Allzeithoch – das aktiviert unmittelbar den Inflations-Albtraum. Außerdem wird die Nachfrage nach der Begebung neuer Staatspapiere schwächer, was die langfristigen Zinsen noch weiter nach oben treibt. Hohe Diskontsätze plus hohe Energiekosten drücken die Unternehmensgewinne und die Konsumkraft massiv
KI-Sektor: Risse im Inneren
Investitionen in die Zukunft fressen die Gewinne auf
Rechenzentrums-Ausgaben sind gigantisch, vielerorts treten Engpässe bei Stromversorgung und politische Restriktionen immer wieder zutage, und der Ausbau der Infrastruktur stößt an Grenzen
Bewertungen und Renditen entkoppeln sich
Im Silicon Valley wird heftig über strenge Sicherheits- und Aufsichtsauflagen gestritten. Bei astronomischen Bewertungen beginnt der Markt, die Frage nach der Umsetzbarkeit und Realisierung von Gewinnen zu stellen – Software läuft erneut Hardware davon.
Dazu kommt, dass ein Kryptogesetz scheitert und die Risikobereitschaft drückt: Das Kapital kann sich nur noch in Energie und Cybersecurity für sichere Häfen bündeln
Als Nächstes lohnt besonders der Blick auf das Dot-Plot der US-Notenbank und auf Powell. Der Markt preist Zinserhöhungen von 25 Basispunkten bereits weitgehend ein – aber wenn Powell wegen einer zweiten Runde der Inflation extrem hawkisch (restriktiv) formuliert, ist ein weiterer Rückzug an den US-Aktienmärkten vermutlich noch nicht vorbei
Kurzfristig gilt: Besonders riskant sind hoch bewertete Tech-Aktien, die sich nur auf Konzepte stützen. Wenn das Zeitalter kommt, in dem KI nicht mehr „Wasser“ bläst, sondern echte Rechenleistung in echtes Geld, also Cashflow, umwandeln muss, können nur die Unternehmen diese Zins-Winterperiode durchstehen
DYOR
$CL
$BZ
$XAU
399
·
--
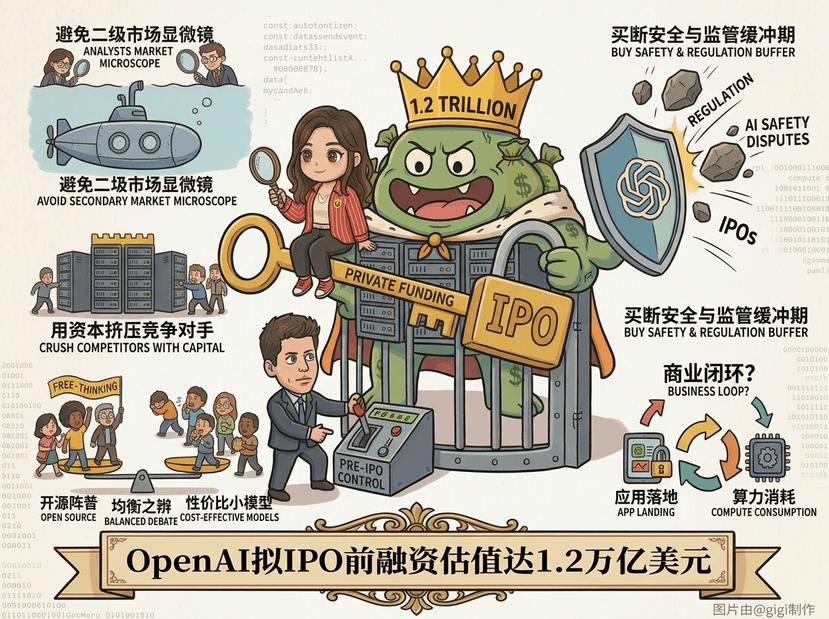
Der Wert schießt auf 1,2 Billionen US-Dollar – OpenAI will seine Giganten-Position offenbar direkt vor dem Börsengang endgültig zementieren
Schau dir die aktuelle Lage an: Der jährliche Umsatz knackt bereits die 40-Milliarden-Dollar-Marke. Das ist eine sehr gut kalkulierte Rechnung. Solange die Rechenleistungs-Schutzmauer und die Ökosystem-Vorteile noch da sind, wollen sie die Bewertung möglichst außerhalb des Sekundärmarkts maximal nach oben treiben
Warum macht OpenAI so dringend vor dem IPO eine große Runde Erstfinanzierung?
▶️ Um die „Mikroskop“-Kontrolle des Sekundärmarkts zu umgehen
Mit dem Börsengang kommen Quartalsberichte unter Druck und die Prüfung der Profitmargen. Große Modelle sind extrem kostenintensiv. In Privatmärkten an Geld zu kommen, vermeidet die Schwankungen der Kurse in öffentlichen Märkten. So können sie gegen eine hohe Prämie langfristiges Kapital einsammeln
▶️ Wettbewerber mit Kapitaldruck auspressen
Rechenleistung, Rechenzentren und Strom kosten astronomische Summen. Eine Bewertung von 1,2 Billionen US-Dollar dient dazu, die kapitalintensive „Verbrennungsphase“ der kommenden Jahre abzufedern – und mit Finanzierungsbarrieren Nachzügler und Verfolger vor der Tür zu halten
▶️ Kauf eines Puffers für Sicherheit und Regulierung
Wenn der Börsengang erst nach 2027 erfolgt, kann man die derzeitigen Kontroversen rund um KI-Sicherheit und den regulatorischen Sturm so weit wie möglich aus dem direkten Einflussbereich auf den Aktienkurs herausnehmen
OpenAI verfolgt den Weg des absoluten Monopolisten – doch die Open-Source-Lager und die leistungsstarken, günstigen kleinen Modelle erodieren zunehmend die nachgelagerten Märkte
Die entscheidenden Variablen der Zukunft liegen darin, ob das Modell „hohe Investitionen gegen Einnahmen“ eine echte geschäftliche geschlossene Schleife bilden kann. Wenn die Umsetzung in Anwendungen nicht mit dem Verbrauch von Rechenkapazität Schritt hält, könnten 1,2 Billionen US-Dollar am Ende vielleicht nur die letzte Glanzblase im Private-Equity-Markt sein
DYOR #OpenAI
Der Wert schießt auf 1,2 Billionen US-Dollar – OpenAI will seine Giganten-Position offenbar direkt vor dem Börsengang endgültig zementieren
Schau dir die aktuelle Lage an: Der jährliche Umsatz knackt bereits die 40-Milliarden-Dollar-Marke. Das ist eine sehr gut kalkulierte Rechnung. Solange die Rechenleistungs-Schutzmauer und die Ökosystem-Vorteile noch da sind, wollen sie die Bewertung möglichst außerhalb des Sekundärmarkts maximal nach oben treiben
Warum macht OpenAI so dringend vor dem IPO eine große Runde Erstfinanzierung?
▶️ Um die „Mikroskop“-Kontrolle des Sekundärmarkts zu umgehen
Mit dem Börsengang kommen Quartalsberichte unter Druck und die Prüfung der Profitmargen. Große Modelle sind extrem kostenintensiv. In Privatmärkten an Geld zu kommen, vermeidet die Schwankungen der Kurse in öffentlichen Märkten. So können sie gegen eine hohe Prämie langfristiges Kapital einsammeln
▶️ Wettbewerber mit Kapitaldruck auspressen
Rechenleistung, Rechenzentren und Strom kosten astronomische Summen. Eine Bewertung von 1,2 Billionen US-Dollar dient dazu, die kapitalintensive „Verbrennungsphase“ der kommenden Jahre abzufedern – und mit Finanzierungsbarrieren Nachzügler und Verfolger vor der Tür zu halten
▶️ Kauf eines Puffers für Sicherheit und Regulierung
Wenn der Börsengang erst nach 2027 erfolgt, kann man die derzeitigen Kontroversen rund um KI-Sicherheit und den regulatorischen Sturm so weit wie möglich aus dem direkten Einflussbereich auf den Aktienkurs herausnehmen
OpenAI verfolgt den Weg des absoluten Monopolisten – doch die Open-Source-Lager und die leistungsstarken, günstigen kleinen Modelle erodieren zunehmend die nachgelagerten Märkte
Die entscheidenden Variablen der Zukunft liegen darin, ob das Modell „hohe Investitionen gegen Einnahmen“ eine echte geschäftliche geschlossene Schleife bilden kann. Wenn die Umsetzung in Anwendungen nicht mit dem Verbrauch von Rechenkapazität Schritt hält, könnten 1,2 Billionen US-Dollar am Ende vielleicht nur die letzte Glanzblase im Private-Equity-Markt sein
DYOR #OpenAI
Schau dir die aktuelle Lage an: Der jährliche Umsatz knackt bereits die 40-Milliarden-Dollar-Marke. Das ist eine sehr gut kalkulierte Rechnung. Solange die Rechenleistungs-Schutzmauer und die Ökosystem-Vorteile noch da sind, wollen sie die Bewertung möglichst außerhalb des Sekundärmarkts maximal nach oben treiben
Warum macht OpenAI so dringend vor dem IPO eine große Runde Erstfinanzierung?
▶️ Um die „Mikroskop“-Kontrolle des Sekundärmarkts zu umgehen
Mit dem Börsengang kommen Quartalsberichte unter Druck und die Prüfung der Profitmargen. Große Modelle sind extrem kostenintensiv. In Privatmärkten an Geld zu kommen, vermeidet die Schwankungen der Kurse in öffentlichen Märkten. So können sie gegen eine hohe Prämie langfristiges Kapital einsammeln
▶️ Wettbewerber mit Kapitaldruck auspressen
Rechenleistung, Rechenzentren und Strom kosten astronomische Summen. Eine Bewertung von 1,2 Billionen US-Dollar dient dazu, die kapitalintensive „Verbrennungsphase“ der kommenden Jahre abzufedern – und mit Finanzierungsbarrieren Nachzügler und Verfolger vor der Tür zu halten
▶️ Kauf eines Puffers für Sicherheit und Regulierung
Wenn der Börsengang erst nach 2027 erfolgt, kann man die derzeitigen Kontroversen rund um KI-Sicherheit und den regulatorischen Sturm so weit wie möglich aus dem direkten Einflussbereich auf den Aktienkurs herausnehmen
OpenAI verfolgt den Weg des absoluten Monopolisten – doch die Open-Source-Lager und die leistungsstarken, günstigen kleinen Modelle erodieren zunehmend die nachgelagerten Märkte
Die entscheidenden Variablen der Zukunft liegen darin, ob das Modell „hohe Investitionen gegen Einnahmen“ eine echte geschäftliche geschlossene Schleife bilden kann. Wenn die Umsetzung in Anwendungen nicht mit dem Verbrauch von Rechenkapazität Schritt hält, könnten 1,2 Billionen US-Dollar am Ende vielleicht nur die letzte Glanzblase im Private-Equity-Markt sein
DYOR #OpenAI
392
·
--
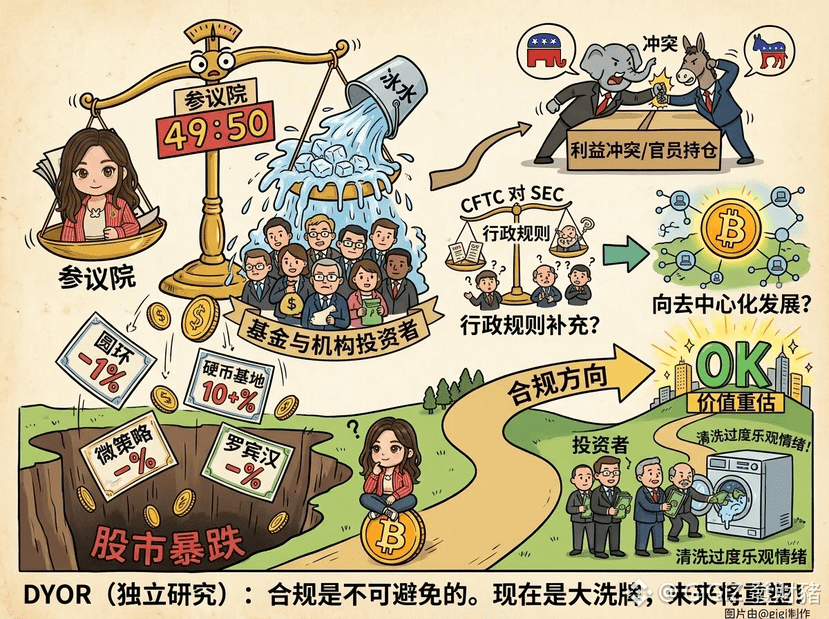
Warum blockiert das Regulierungs-Gesetzesvorhaben, dass „Krypto-Ideen“-Aktien sofort kollektiv abstürzen?
Die 49-zu-50-Abstimmung im Senat bedeutet nicht, dass das Gesetz tot ist – sie gießt dem Markt vielmehr einen Becher Eiswasser über. Viele hatten gehofft, dass der „CLARITY Act“ eine verbindliche Entscheidung unter die Compliance setzt, die Zuständigkeit von SEC und CFTC klar abgrenzt und institutionelles Kapital sozusagen reibungslos einsteigen kann
Doch dieser Schuh ist nicht gefallen. Das Geld packt seine Sachen und rennt davon: Circle $CRCL ist um 11% gefallen, Coinbase $COIN um mehr als 10%, MicroStrategy $MSTR und Robinhood $hood sind ebenfalls stark abgestürzt. Dass die Reaktion so heftig ausfällt, liegt daran, dass diese „Konzept“-Aktien zuvor stark überbewertet waren – im Grunde wurde zu viel über reine Compliance-Erwartungen gehandelt
Betrachtet man es anders, liegt das eigentliche Problem dieses festgefahrenen Knotens in der Vorsorgehaltung von hohen Amtsträgern mit Krypto-Assets und den Bestimmungen zu Interessenkonflikten. Vereinfacht gesagt: Es geht um das politische Tauziehen zwischen den Parteien – nicht darum, dass die Krypto-Branche selbst durch ihre Fundamentaldaten eingeknickt wäre
Als Nächstes wird die kurzfristige Korrektur der Bewertung noch eine Weile für Unruhe sorgen. In meinen Augen könnte das jedoch sogar dazu führen, dass Regulierer direkt per Verwaltungsregeln nachschieben – also durch administrative Vorgaben der CFTC und der SEC. Möglich ist sogar, dass die Branche stärker als bisher in Richtung dezentralerer Strukturen gedrängt wird
Auch wenn der Fortschritt dieses Gesetzesentwurfs vorerst blockiert ist, ist die große Richtung der Compliance unumkehrbar. Der starke Rückgang des Marktes wirkt diesmal eher wie eine „Wäsche“ über übermäßig optimistische Stimmung: Sobald der politische Streit beigelegt ist oder ein Änderungsantrag vorgelegt wird, wird die zuvor fälschlich abgeschossene Compliance-Leitaktie mit hoher Wahrscheinlichkeit erneut in einer Art Neuordnung durchstarten
DYOR
#ClarityAc
{future}(MSTRUSDT)
{future}(COINUSDT)
{future}(CRCLUSDT)
Warum blockiert das Regulierungs-Gesetzesvorhaben, dass „Krypto-Ideen“-Aktien sofort kollektiv abstürzen?
Die 49-zu-50-Abstimmung im Senat bedeutet nicht, dass das Gesetz tot ist – sie gießt dem Markt vielmehr einen Becher Eiswasser über. Viele hatten gehofft, dass der „CLARITY Act“ eine verbindliche Entscheidung unter die Compliance setzt, die Zuständigkeit von SEC und CFTC klar abgrenzt und institutionelles Kapital sozusagen reibungslos einsteigen kann
Doch dieser Schuh ist nicht gefallen. Das Geld packt seine Sachen und rennt davon: Circle $CRCL ist um 11% gefallen, Coinbase $COIN um mehr als 10%, MicroStrategy $MSTR und Robinhood $hood sind ebenfalls stark abgestürzt. Dass die Reaktion so heftig ausfällt, liegt daran, dass diese „Konzept“-Aktien zuvor stark überbewertet waren – im Grunde wurde zu viel über reine Compliance-Erwartungen gehandelt
Betrachtet man es anders, liegt das eigentliche Problem dieses festgefahrenen Knotens in der Vorsorgehaltung von hohen Amtsträgern mit Krypto-Assets und den Bestimmungen zu Interessenkonflikten. Vereinfacht gesagt: Es geht um das politische Tauziehen zwischen den Parteien – nicht darum, dass die Krypto-Branche selbst durch ihre Fundamentaldaten eingeknickt wäre
Als Nächstes wird die kurzfristige Korrektur der Bewertung noch eine Weile für Unruhe sorgen. In meinen Augen könnte das jedoch sogar dazu führen, dass Regulierer direkt per Verwaltungsregeln nachschieben – also durch administrative Vorgaben der CFTC und der SEC. Möglich ist sogar, dass die Branche stärker als bisher in Richtung dezentralerer Strukturen gedrängt wird
Auch wenn der Fortschritt dieses Gesetzesentwurfs vorerst blockiert ist, ist die große Richtung der Compliance unumkehrbar. Der starke Rückgang des Marktes wirkt diesmal eher wie eine „Wäsche“ über übermäßig optimistische Stimmung: Sobald der politische Streit beigelegt ist oder ein Änderungsantrag vorgelegt wird, wird die zuvor fälschlich abgeschossene Compliance-Leitaktie mit hoher Wahrscheinlichkeit erneut in einer Art Neuordnung durchstarten
DYOR
#ClarityAc
Die 49-zu-50-Abstimmung im Senat bedeutet nicht, dass das Gesetz tot ist – sie gießt dem Markt vielmehr einen Becher Eiswasser über. Viele hatten gehofft, dass der „CLARITY Act“ eine verbindliche Entscheidung unter die Compliance setzt, die Zuständigkeit von SEC und CFTC klar abgrenzt und institutionelles Kapital sozusagen reibungslos einsteigen kann
Doch dieser Schuh ist nicht gefallen. Das Geld packt seine Sachen und rennt davon: Circle $CRCL ist um 11% gefallen, Coinbase $COIN um mehr als 10%, MicroStrategy $MSTR und Robinhood $hood sind ebenfalls stark abgestürzt. Dass die Reaktion so heftig ausfällt, liegt daran, dass diese „Konzept“-Aktien zuvor stark überbewertet waren – im Grunde wurde zu viel über reine Compliance-Erwartungen gehandelt
Betrachtet man es anders, liegt das eigentliche Problem dieses festgefahrenen Knotens in der Vorsorgehaltung von hohen Amtsträgern mit Krypto-Assets und den Bestimmungen zu Interessenkonflikten. Vereinfacht gesagt: Es geht um das politische Tauziehen zwischen den Parteien – nicht darum, dass die Krypto-Branche selbst durch ihre Fundamentaldaten eingeknickt wäre
Als Nächstes wird die kurzfristige Korrektur der Bewertung noch eine Weile für Unruhe sorgen. In meinen Augen könnte das jedoch sogar dazu führen, dass Regulierer direkt per Verwaltungsregeln nachschieben – also durch administrative Vorgaben der CFTC und der SEC. Möglich ist sogar, dass die Branche stärker als bisher in Richtung dezentralerer Strukturen gedrängt wird
Auch wenn der Fortschritt dieses Gesetzesentwurfs vorerst blockiert ist, ist die große Richtung der Compliance unumkehrbar. Der starke Rückgang des Marktes wirkt diesmal eher wie eine „Wäsche“ über übermäßig optimistische Stimmung: Sobald der politische Streit beigelegt ist oder ein Änderungsantrag vorgelegt wird, wird die zuvor fälschlich abgeschossene Compliance-Leitaktie mit hoher Wahrscheinlichkeit erneut in einer Art Neuordnung durchstarten
DYOR
#ClarityAc
830
·
--
Verifiziert
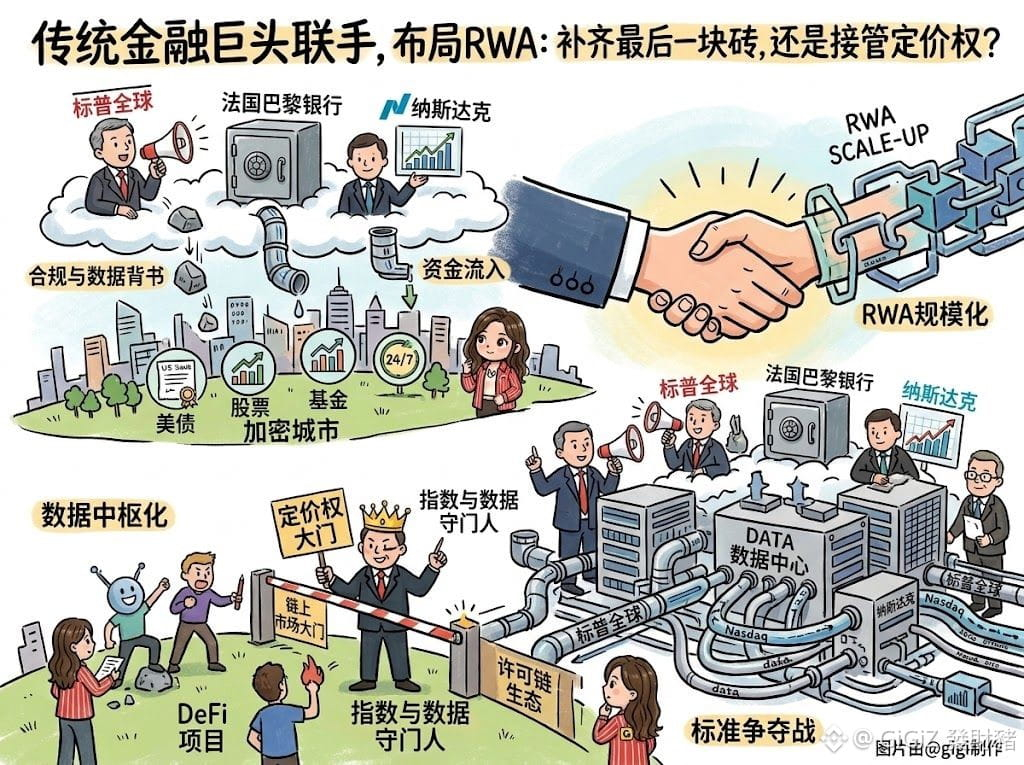
S&P führt Kaiko an und setzt auf On-Chain-Datenstandards
Traditionelle Finanzriesen arbeiten zusammen, um einzusteigen—geht es darum, der Krypto-Welt das letzte fehlende Stück beizufügen, oder wollen sie direkt die Kontrolle über die On-Chain-Preisfindung übernehmen?
S&P Global hat Kaiko in der B-Runde mit 110 Millionen US-Dollar angeführt; auch die BNP Paribas, die Nasdaq und Coinbase Ventures gehören dem Konsortium bzw. Arbeitskreis an
Hinter dieser Strategie steckt eine klare Absicht: alle setzen auf RWA. Wenn Staatsanleihen, Aktien und sogar Fonds auf die Kette verlagert werden und 24/7 ohne Unterbrechung gehandelt wird, bestimmt nicht mehr die Blockchain-Oracle-Welt den Wert von Vermögenswerten, sondern die Datenstandards, die von traditionellen Autoritäten anerkannt werden
Ich denke, dass das Engagement traditioneller Finanzinstitute kurzfristig tatsächlich die fehlenden Bausteine für die Skalierung von RWA ergänzt—nämlich Compliance im Datenbereich und die Preisfindungsebene. Ohne die Unterstützung von echten Autoritäten wie S&P und der Nasdaq trauen sich Großinvestoren kaum, blind in die On-Chain-Welt vorzustoßen
Doch langfristig ist es unausweichlich, dass sich die On-Chain-Preisfindung von traditionellen Großkonzernen kontrollieren lässt. Dezentralisierung basiert zwar ursprünglich auf Algorithmen und Mechanismen, aber wenn reale Vermögenswerte auf die Kette kommen, stammt die Datenquelle weiterhin „off-chain“. Wer die Rechte zur Veröffentlichung von Indizes, zu konformen Datenquellen und zu Abwicklungsstandards besitzt, der kontrolliert auch die Tore des On-Chain-Marktes
Daten-Zentralisierung
Der RWA-Bereich wird nicht rein DeFi sein, sondern eine lizenzierte On-Chain-Ökologie, die von konformen Datenquellen traditioneller Großkonzerne dominiert wird
Wettlauf um Standards eskaliert
Die großen Indexanbieter und Datenhändler beschleunigen das „Abpflücken“ von On-Chain-Datenquellen und kopieren die Interessenverteilung des traditionellen Finanzwesens direkt auf die Kette
DYOR
S&P führt Kaiko an und setzt auf On-Chain-Datenstandards
Traditionelle Finanzriesen arbeiten zusammen, um einzusteigen—geht es darum, der Krypto-Welt das letzte fehlende Stück beizufügen, oder wollen sie direkt die Kontrolle über die On-Chain-Preisfindung übernehmen?
S&P Global hat Kaiko in der B-Runde mit 110 Millionen US-Dollar angeführt; auch die BNP Paribas, die Nasdaq und Coinbase Ventures gehören dem Konsortium bzw. Arbeitskreis an
Hinter dieser Strategie steckt eine klare Absicht: alle setzen auf RWA. Wenn Staatsanleihen, Aktien und sogar Fonds auf die Kette verlagert werden und 24/7 ohne Unterbrechung gehandelt wird, bestimmt nicht mehr die Blockchain-Oracle-Welt den Wert von Vermögenswerten, sondern die Datenstandards, die von traditionellen Autoritäten anerkannt werden
Ich denke, dass das Engagement traditioneller Finanzinstitute kurzfristig tatsächlich die fehlenden Bausteine für die Skalierung von RWA ergänzt—nämlich Compliance im Datenbereich und die Preisfindungsebene. Ohne die Unterstützung von echten Autoritäten wie S&P und der Nasdaq trauen sich Großinvestoren kaum, blind in die On-Chain-Welt vorzustoßen
Doch langfristig ist es unausweichlich, dass sich die On-Chain-Preisfindung von traditionellen Großkonzernen kontrollieren lässt. Dezentralisierung basiert zwar ursprünglich auf Algorithmen und Mechanismen, aber wenn reale Vermögenswerte auf die Kette kommen, stammt die Datenquelle weiterhin „off-chain“. Wer die Rechte zur Veröffentlichung von Indizes, zu konformen Datenquellen und zu Abwicklungsstandards besitzt, der kontrolliert auch die Tore des On-Chain-Marktes
Daten-Zentralisierung
Der RWA-Bereich wird nicht rein DeFi sein, sondern eine lizenzierte On-Chain-Ökologie, die von konformen Datenquellen traditioneller Großkonzerne dominiert wird
Wettlauf um Standards eskaliert
Die großen Indexanbieter und Datenhändler beschleunigen das „Abpflücken“ von On-Chain-Datenquellen und kopieren die Interessenverteilung des traditionellen Finanzwesens direkt auf die Kette
DYOR
Traditionelle Finanzriesen arbeiten zusammen, um einzusteigen—geht es darum, der Krypto-Welt das letzte fehlende Stück beizufügen, oder wollen sie direkt die Kontrolle über die On-Chain-Preisfindung übernehmen?
S&P Global hat Kaiko in der B-Runde mit 110 Millionen US-Dollar angeführt; auch die BNP Paribas, die Nasdaq und Coinbase Ventures gehören dem Konsortium bzw. Arbeitskreis an
Hinter dieser Strategie steckt eine klare Absicht: alle setzen auf RWA. Wenn Staatsanleihen, Aktien und sogar Fonds auf die Kette verlagert werden und 24/7 ohne Unterbrechung gehandelt wird, bestimmt nicht mehr die Blockchain-Oracle-Welt den Wert von Vermögenswerten, sondern die Datenstandards, die von traditionellen Autoritäten anerkannt werden
Ich denke, dass das Engagement traditioneller Finanzinstitute kurzfristig tatsächlich die fehlenden Bausteine für die Skalierung von RWA ergänzt—nämlich Compliance im Datenbereich und die Preisfindungsebene. Ohne die Unterstützung von echten Autoritäten wie S&P und der Nasdaq trauen sich Großinvestoren kaum, blind in die On-Chain-Welt vorzustoßen
Doch langfristig ist es unausweichlich, dass sich die On-Chain-Preisfindung von traditionellen Großkonzernen kontrollieren lässt. Dezentralisierung basiert zwar ursprünglich auf Algorithmen und Mechanismen, aber wenn reale Vermögenswerte auf die Kette kommen, stammt die Datenquelle weiterhin „off-chain“. Wer die Rechte zur Veröffentlichung von Indizes, zu konformen Datenquellen und zu Abwicklungsstandards besitzt, der kontrolliert auch die Tore des On-Chain-Marktes
Daten-Zentralisierung
Der RWA-Bereich wird nicht rein DeFi sein, sondern eine lizenzierte On-Chain-Ökologie, die von konformen Datenquellen traditioneller Großkonzerne dominiert wird
Wettlauf um Standards eskaliert
Die großen Indexanbieter und Datenhändler beschleunigen das „Abpflücken“ von On-Chain-Datenquellen und kopieren die Interessenverteilung des traditionellen Finanzwesens direkt auf die Kette
DYOR
3
6.2k
·
--
Teilweise korrekt
#费城半导体指数跌5.9%
AI-Hardware ist offenbar satt – sind nun Software und Rechenzentrums-/Compute-Kosten an der Reihe, um durch die nächste Krise zu „wandern“?
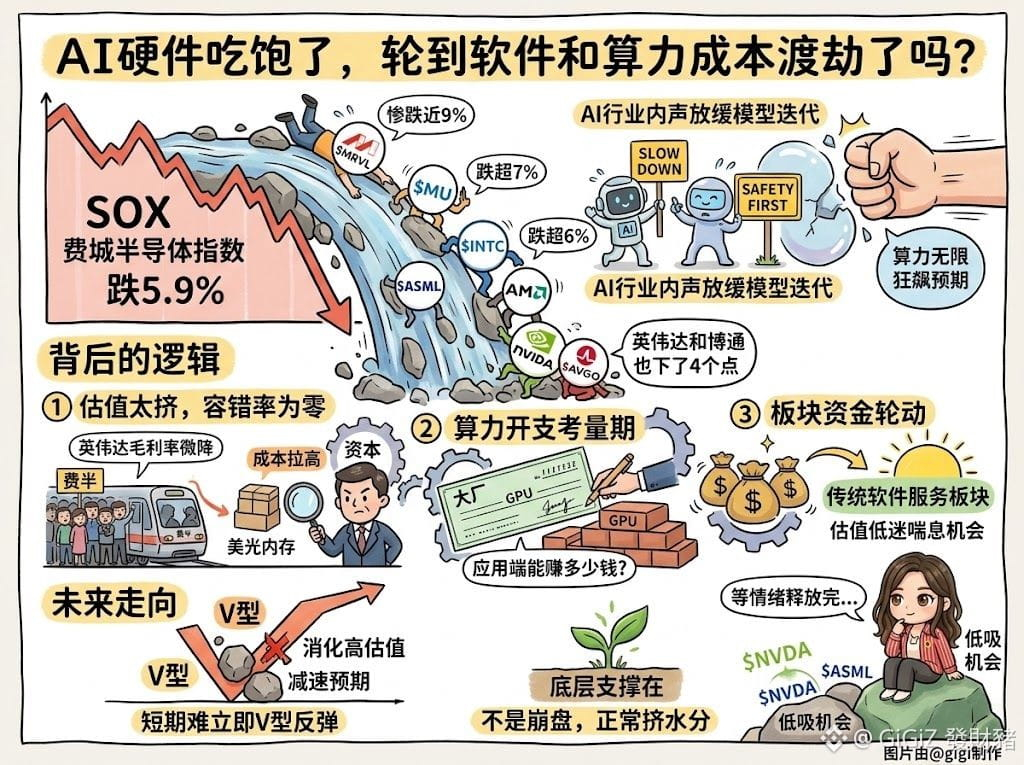
Gestern Abend ist der Philadelphia Semiconductor Index direkt um 5,9% abgestürzt. MKS Instruments fiel um knapp 9%, Micron und Intel um mehr als 7%, ASML und AMD um über 6%. Selbst die Schwergewichte Nvidia und Broadcom haben es nicht abgewehrt – sie rutschten ebenfalls um 4% ab.
Der Kern-Auslöser für diesen starken Rücksetzer ist diesmal besonders: Es ist kein externer Negativfaktor, sondern Stimmen aus dem Inneren der KI-Branche. In den letzten Tagen haben mehrere KI-Insider/Größen öffentlich dazu aufgerufen, die Iterationsgeschwindigkeit großer Modelle zu verlangsamen und damit Zeit für Sicherheit und Governance zu geben. Das hat direkt die Markterwartung durchstoßen, dass sich die Hardware-Compute-Leistung endlos und rasant weiter hochschrauben lässt.
Bewertung zu eng gepackt, Fehlertoleranz gleich null
Der diesjährige kumulierte Anstieg im Philadelphia-Index liegt inzwischen bei über 50%. Institutionelle Marktteilnehmer sind extrem stark übergewichtet. Nvidias Bruttomarge zeigt einen leichten Rückgang, Microns Speicher-/DRAM-Kosten ziehen an – das Kapital kommt vom Enthusiasmus wieder zurück zur Vernunft.
Compute-Ausgaben treten in die Phase der Output-Überlegung ein
Die großen Anbieter haben GPUs inzwischen größtenteils gekauft. Der nächste Schritt ist Rechnungen aufstellen: Wie viel Geld kann die Anwendungsseite tatsächlich zurückholen? Wenn die Modell-Iteration gebremst wird, wird sich das Tempo bei Hardwareeinkäufen zwangsläufig von „verrückter Expansion“ hin zu „Abwarten“ drehen.
Wechsel der Sektor-Gelder
Gelder werden aus dem überfüllten Hardware-Bereich herausgezogen und in die schon lange enttäuschenden, traditionellen Software-Services gelenkt – Bereiche, die möglicherweise durch die Verlangsamung der Modelliterationen wieder Luft zum Atmen bekommen.
Kurzfristig ist eine sofortige V-förmige Erholung bei Halbleitern wohl schwierig. Es braucht Zeit und Marktunruhe, um die hohen Bewertungen und die Erwartung einer Verlangsamung zu verdauen. Aber das ist auf keinen Fall ein KI-Crash – eher das normale „Wasserauspressen“ nach einem Hardware-Festival.
Solange die Logik für die praktische Umsetzung von KI-Anwendungen intakt bleibt, ist die langfristige Basisunterstützung der Halbleiter nicht kaputt. Wenn diese Stimmung sich erst einmal entladen hat und Blasen platzen, sind die wirklich harten Kandidaten mit der Fähigkeit, umzusetzen und Kosten zu kontrollieren, dagegen eher gute Einstiegschancen.
Philadelphia Semiconductor Index (SOX)
MKS Instruments $MRVL
Micron Technology $MU
Intel $INTC
ASML $ASML
Advanced Micro Devices $AMD
Nvidia $NVDA
Broadcom $AVGO
{future}(ASMLUSDT)
{future}(AVGOUSDT)
{future}(AMDUSDT)
DYOR
#费城半导体指数跌5.9%
AI-Hardware ist offenbar satt – sind nun Software und Rechenzentrums-/Compute-Kosten an der Reihe, um durch die nächste Krise zu „wandern“?
Gestern Abend ist der Philadelphia Semiconductor Index direkt um 5,9% abgestürzt. MKS Instruments fiel um knapp 9%, Micron und Intel um mehr als 7%, ASML und AMD um über 6%. Selbst die Schwergewichte Nvidia und Broadcom haben es nicht abgewehrt – sie rutschten ebenfalls um 4% ab.
Der Kern-Auslöser für diesen starken Rücksetzer ist diesmal besonders: Es ist kein externer Negativfaktor, sondern Stimmen aus dem Inneren der KI-Branche. In den letzten Tagen haben mehrere KI-Insider/Größen öffentlich dazu aufgerufen, die Iterationsgeschwindigkeit großer Modelle zu verlangsamen und damit Zeit für Sicherheit und Governance zu geben. Das hat direkt die Markterwartung durchstoßen, dass sich die Hardware-Compute-Leistung endlos und rasant weiter hochschrauben lässt.
Bewertung zu eng gepackt, Fehlertoleranz gleich null
Der diesjährige kumulierte Anstieg im Philadelphia-Index liegt inzwischen bei über 50%. Institutionelle Marktteilnehmer sind extrem stark übergewichtet. Nvidias Bruttomarge zeigt einen leichten Rückgang, Microns Speicher-/DRAM-Kosten ziehen an – das Kapital kommt vom Enthusiasmus wieder zurück zur Vernunft.
Compute-Ausgaben treten in die Phase der Output-Überlegung ein
Die großen Anbieter haben GPUs inzwischen größtenteils gekauft. Der nächste Schritt ist Rechnungen aufstellen: Wie viel Geld kann die Anwendungsseite tatsächlich zurückholen? Wenn die Modell-Iteration gebremst wird, wird sich das Tempo bei Hardwareeinkäufen zwangsläufig von „verrückter Expansion“ hin zu „Abwarten“ drehen.
Wechsel der Sektor-Gelder
Gelder werden aus dem überfüllten Hardware-Bereich herausgezogen und in die schon lange enttäuschenden, traditionellen Software-Services gelenkt – Bereiche, die möglicherweise durch die Verlangsamung der Modelliterationen wieder Luft zum Atmen bekommen.
Kurzfristig ist eine sofortige V-förmige Erholung bei Halbleitern wohl schwierig. Es braucht Zeit und Marktunruhe, um die hohen Bewertungen und die Erwartung einer Verlangsamung zu verdauen. Aber das ist auf keinen Fall ein KI-Crash – eher das normale „Wasserauspressen“ nach einem Hardware-Festival.
Solange die Logik für die praktische Umsetzung von KI-Anwendungen intakt bleibt, ist die langfristige Basisunterstützung der Halbleiter nicht kaputt. Wenn diese Stimmung sich erst einmal entladen hat und Blasen platzen, sind die wirklich harten Kandidaten mit der Fähigkeit, umzusetzen und Kosten zu kontrollieren, dagegen eher gute Einstiegschancen.
Philadelphia Semiconductor Index (SOX)
MKS Instruments $MRVL
Micron Technology $MU
Intel $INTC
ASML $ASML
Advanced Micro Devices $AMD
Nvidia $NVDA
Broadcom $AVGO
DYOR
AI-Hardware ist offenbar satt – sind nun Software und Rechenzentrums-/Compute-Kosten an der Reihe, um durch die nächste Krise zu „wandern“?
Gestern Abend ist der Philadelphia Semiconductor Index direkt um 5,9% abgestürzt. MKS Instruments fiel um knapp 9%, Micron und Intel um mehr als 7%, ASML und AMD um über 6%. Selbst die Schwergewichte Nvidia und Broadcom haben es nicht abgewehrt – sie rutschten ebenfalls um 4% ab.
Der Kern-Auslöser für diesen starken Rücksetzer ist diesmal besonders: Es ist kein externer Negativfaktor, sondern Stimmen aus dem Inneren der KI-Branche. In den letzten Tagen haben mehrere KI-Insider/Größen öffentlich dazu aufgerufen, die Iterationsgeschwindigkeit großer Modelle zu verlangsamen und damit Zeit für Sicherheit und Governance zu geben. Das hat direkt die Markterwartung durchstoßen, dass sich die Hardware-Compute-Leistung endlos und rasant weiter hochschrauben lässt.
Bewertung zu eng gepackt, Fehlertoleranz gleich null
Der diesjährige kumulierte Anstieg im Philadelphia-Index liegt inzwischen bei über 50%. Institutionelle Marktteilnehmer sind extrem stark übergewichtet. Nvidias Bruttomarge zeigt einen leichten Rückgang, Microns Speicher-/DRAM-Kosten ziehen an – das Kapital kommt vom Enthusiasmus wieder zurück zur Vernunft.
Compute-Ausgaben treten in die Phase der Output-Überlegung ein
Die großen Anbieter haben GPUs inzwischen größtenteils gekauft. Der nächste Schritt ist Rechnungen aufstellen: Wie viel Geld kann die Anwendungsseite tatsächlich zurückholen? Wenn die Modell-Iteration gebremst wird, wird sich das Tempo bei Hardwareeinkäufen zwangsläufig von „verrückter Expansion“ hin zu „Abwarten“ drehen.
Wechsel der Sektor-Gelder
Gelder werden aus dem überfüllten Hardware-Bereich herausgezogen und in die schon lange enttäuschenden, traditionellen Software-Services gelenkt – Bereiche, die möglicherweise durch die Verlangsamung der Modelliterationen wieder Luft zum Atmen bekommen.
Kurzfristig ist eine sofortige V-förmige Erholung bei Halbleitern wohl schwierig. Es braucht Zeit und Marktunruhe, um die hohen Bewertungen und die Erwartung einer Verlangsamung zu verdauen. Aber das ist auf keinen Fall ein KI-Crash – eher das normale „Wasserauspressen“ nach einem Hardware-Festival.
Solange die Logik für die praktische Umsetzung von KI-Anwendungen intakt bleibt, ist die langfristige Basisunterstützung der Halbleiter nicht kaputt. Wenn diese Stimmung sich erst einmal entladen hat und Blasen platzen, sind die wirklich harten Kandidaten mit der Fähigkeit, umzusetzen und Kosten zu kontrollieren, dagegen eher gute Einstiegschancen.
Philadelphia Semiconductor Index (SOX)
MKS Instruments $MRVL
Micron Technology $MU
Intel $INTC
ASML $ASML
Advanced Micro Devices $AMD
Nvidia $NVDA
Broadcom $AVGO
DYOR
815
·
--
Artikel
Das, was du für “soziales Miteinander” hältst, nennt man bei Reichen nur Lärm. Die höchste Form von Geld ist: die Störung anderer zu kaufen und zu beenden.Hast du das auch bemerkt: Bei vielen hochwertigen Wohnanlagen, Luxusautos oder privaten Clubs ist das, was am meisten anzieht, nie nur die besonders luxuriöse Einrichtung – sondern vor allem die extreme Ruhe.
Viele Menschen haben schon als Kind gelernt: Geld ist dazu da, um Statussymbole zu kaufen – teure Marken, ein luxuriöses Auto, um sich vor anderen zu präsentieren. Aber nachdem das Leben dich wirklich geformt hat, merkst du: Die höchste Form von Reichtum ist absolute räumliche Trennung und geistige Reinheit.
Distanz ist an sich schon ein Vermögen. Die höchste Form von Freiheit, die Geld ermöglicht, ist nicht, dass du dir irgendetwas leisten kannst – sondern dass du jederzeit Menschen und Dinge ablehnen kannst, die du nicht willst. Vor allem die Wahl, nicht denselben Raum mit Fremden teilen zu müssen.
Das, was du für “soziales Miteinander” hältst, nennt man bei Reichen nur Lärm. Die höchste Form von Geld ist: die Störung anderer zu kaufen und zu beenden.
Hast du das auch bemerkt: Bei vielen hochwertigen Wohnanlagen, Luxusautos oder privaten Clubs ist das, was am meisten anzieht, nie nur die besonders luxuriöse Einrichtung – sondern vor allem die extreme Ruhe.
Viele Menschen haben schon als Kind gelernt: Geld ist dazu da, um Statussymbole zu kaufen – teure Marken, ein luxuriöses Auto, um sich vor anderen zu präsentieren. Aber nachdem das Leben dich wirklich geformt hat, merkst du: Die höchste Form von Reichtum ist absolute räumliche Trennung und geistige Reinheit.
Distanz ist an sich schon ein Vermögen. Die höchste Form von Freiheit, die Geld ermöglicht, ist nicht, dass du dir irgendetwas leisten kannst – sondern dass du jederzeit Menschen und Dinge ablehnen kannst, die du nicht willst. Vor allem die Wahl, nicht denselben Raum mit Fremden teilen zu müssen.
Viele Menschen haben schon als Kind gelernt: Geld ist dazu da, um Statussymbole zu kaufen – teure Marken, ein luxuriöses Auto, um sich vor anderen zu präsentieren. Aber nachdem das Leben dich wirklich geformt hat, merkst du: Die höchste Form von Reichtum ist absolute räumliche Trennung und geistige Reinheit.
Distanz ist an sich schon ein Vermögen. Die höchste Form von Freiheit, die Geld ermöglicht, ist nicht, dass du dir irgendetwas leisten kannst – sondern dass du jederzeit Menschen und Dinge ablehnen kannst, die du nicht willst. Vor allem die Wahl, nicht denselben Raum mit Fremden teilen zu müssen.
1
286
·
--
Wenn das führende KI-Tempo auf „Pause“ gesetzt wird: Wem soll dann all diese Rechenleistung dienen?
Während die Marktteilnehmer „langsamer machen“ fordern, gerät der Markt zuerst in Panik – das zeigt den größten Konflikt der Branche: Technische Sicherheit versus Investitionsrendite (ROI)
🪁 Warum haben die Kapitalgeber Angst?
Das Entwicklungstempo der Modelle bestimmt die Chip-Nachfrage. Wenn die Tech-Giganten wegen Sicherheit und Compliance die Forschung und Entwicklung drosseln, verlängert sich die Hardware-Austauschperiode – die kurzfristige Beschaffungsexplosion wird zwangsläufig abgeschwächt.
🪁 Warum lässt sich die Infrastruktur nicht stoppen?
Der Rechenleistungsaufwand dient längst nicht mehr nur dem Training des nächsten großen Modells. Er schafft auch die Grundlage für die Umsetzung im Alltag: Inferenz-Praxis, AI-Agent-Deployment sowie die Integration von Quanten- und klassischer Rechenleistung. Dass Nvidia CUDA-Q Logical vorantreibt, ist genau dafür da, hohe Ökosystem-Barrrieren aufzubauen.
🪁 Erwartete Entwicklung der Kern-Targets
▶️ Anthropic
Sicherheit steht an erster Stelle. Kurzfristig könnte sie zugunsten der Sicherheit auf den äußersten Geschwindigkeitsrahmen der Modelliterationen verzichten. Doch sie vertieft den Unternehmensmarkt für Sicherheit und Compliance; langfristig ist das die stabilste Unternehmens-„Burggraben“-Strategie.
▶️ Nvidia $NVDA
Kurzfristige Schwankungen durch Korrekturen bei der Bewertung sind möglich, aber die Stellung als Ökosystem-Herrscher ist schwer zu erschüttern. Selbst wenn der Bedarf an Trainings-Rechenleistung phasenweise abnimmt, werden die Nachfrage nach Inferenz-Rechenleistung und zukunftsorientierte Ökosysteme wie CUDA-Q die langfristige Performance weiterhin stützen.
▶️ AMD $AMD
Als Nr. 2 wird es bei insgesamt verlangsamtem Wachstum der Hardware-Nachfrage schwieriger, Marktanteile von Nvidia zu gewinnen – die Ausschläge fallen häufig stärker aus.
▶️ Intel $INTC
In der Transformationsphase bleiben die Schmerzpunkte bestehen. Da ihr die absolute Dominanz bei KI-Rechenleistung fehlt, geraten sie bei Korrekturen im Gesamtmarkt leichter unter übermäßigen Bewertungsdruck.
{future}(INTCUSDT)
▶️ Marvell $MRVL & Micron Technology $MU
Die Logik für die Zukunft ist relativ klar: Maßgeschneiderte Chips (ASIC) und hochbandbreitiger Speicher (HBM) sind eine harte Notwendigkeit für Kostenreduktion und Effizienzsteigerung in der KI-Infrastruktur. Selbst wenn das Modelltempo langsamer wird, führen Optimierungen und Upgrades der Hardwarearchitektur weiterhin an ihnen nicht vorbei.
{future}(MRVLUSDT)
{future}(MUUSDT)
▶️ SanDisk $SDNK
Der Speicherzyklus zieht zwar wieder an, aber im Vergleich zu den „Core“-Rechenleistungs-Targets ist die Bestimmtheit im AI-Hauptstrang schwächer. Die Kursentwicklung wird stärker vom gesamten Halbleitermarkt beeinflusst.
Als Nächstes geht die KI-Branche vom blinden Wettlauf um Rechenleistung in die zweite Halbzeit: mehr Fokus auf Umsetzung, Sicherheit und Investitionsrendite.
Kurzfristig stehen Chip-Aktien vor dem Problem, dass die Bewertung Luft ablassen muss. Langfristig kann eine standardisierte Sicherheits- und Governance-Umsetzung jedoch helfen, technische Katastrophen zu vermeiden und eine gesündere Basis für die KI-Implementierung zu schaffen. Der Ausbau der Rechenleistung hört nicht auf – er wird nur weg vom wilden Wachstum hin zu gezielter, präziser und fein abgestimmter Allokation.
DYOR
Wenn das führende KI-Tempo auf „Pause“ gesetzt wird: Wem soll dann all diese Rechenleistung dienen?
Während die Marktteilnehmer „langsamer machen“ fordern, gerät der Markt zuerst in Panik – das zeigt den größten Konflikt der Branche: Technische Sicherheit versus Investitionsrendite (ROI)
🪁 Warum haben die Kapitalgeber Angst?
Das Entwicklungstempo der Modelle bestimmt die Chip-Nachfrage. Wenn die Tech-Giganten wegen Sicherheit und Compliance die Forschung und Entwicklung drosseln, verlängert sich die Hardware-Austauschperiode – die kurzfristige Beschaffungsexplosion wird zwangsläufig abgeschwächt.
🪁 Warum lässt sich die Infrastruktur nicht stoppen?
Der Rechenleistungsaufwand dient längst nicht mehr nur dem Training des nächsten großen Modells. Er schafft auch die Grundlage für die Umsetzung im Alltag: Inferenz-Praxis, AI-Agent-Deployment sowie die Integration von Quanten- und klassischer Rechenleistung. Dass Nvidia CUDA-Q Logical vorantreibt, ist genau dafür da, hohe Ökosystem-Barrrieren aufzubauen.
🪁 Erwartete Entwicklung der Kern-Targets
▶️ Anthropic
Sicherheit steht an erster Stelle. Kurzfristig könnte sie zugunsten der Sicherheit auf den äußersten Geschwindigkeitsrahmen der Modelliterationen verzichten. Doch sie vertieft den Unternehmensmarkt für Sicherheit und Compliance; langfristig ist das die stabilste Unternehmens-„Burggraben“-Strategie.
▶️ Nvidia $NVDA
Kurzfristige Schwankungen durch Korrekturen bei der Bewertung sind möglich, aber die Stellung als Ökosystem-Herrscher ist schwer zu erschüttern. Selbst wenn der Bedarf an Trainings-Rechenleistung phasenweise abnimmt, werden die Nachfrage nach Inferenz-Rechenleistung und zukunftsorientierte Ökosysteme wie CUDA-Q die langfristige Performance weiterhin stützen.
▶️ AMD $AMD
Als Nr. 2 wird es bei insgesamt verlangsamtem Wachstum der Hardware-Nachfrage schwieriger, Marktanteile von Nvidia zu gewinnen – die Ausschläge fallen häufig stärker aus.
▶️ Intel $INTC
In der Transformationsphase bleiben die Schmerzpunkte bestehen. Da ihr die absolute Dominanz bei KI-Rechenleistung fehlt, geraten sie bei Korrekturen im Gesamtmarkt leichter unter übermäßigen Bewertungsdruck.
▶️ Marvell $MRVL & Micron Technology $MU
Die Logik für die Zukunft ist relativ klar: Maßgeschneiderte Chips (ASIC) und hochbandbreitiger Speicher (HBM) sind eine harte Notwendigkeit für Kostenreduktion und Effizienzsteigerung in der KI-Infrastruktur. Selbst wenn das Modelltempo langsamer wird, führen Optimierungen und Upgrades der Hardwarearchitektur weiterhin an ihnen nicht vorbei.
▶️ SanDisk $SDNK
Der Speicherzyklus zieht zwar wieder an, aber im Vergleich zu den „Core“-Rechenleistungs-Targets ist die Bestimmtheit im AI-Hauptstrang schwächer. Die Kursentwicklung wird stärker vom gesamten Halbleitermarkt beeinflusst.
Als Nächstes geht die KI-Branche vom blinden Wettlauf um Rechenleistung in die zweite Halbzeit: mehr Fokus auf Umsetzung, Sicherheit und Investitionsrendite.
Kurzfristig stehen Chip-Aktien vor dem Problem, dass die Bewertung Luft ablassen muss. Langfristig kann eine standardisierte Sicherheits- und Governance-Umsetzung jedoch helfen, technische Katastrophen zu vermeiden und eine gesündere Basis für die KI-Implementierung zu schaffen. Der Ausbau der Rechenleistung hört nicht auf – er wird nur weg vom wilden Wachstum hin zu gezielter, präziser und fein abgestimmter Allokation.
DYOR
Während die Marktteilnehmer „langsamer machen“ fordern, gerät der Markt zuerst in Panik – das zeigt den größten Konflikt der Branche: Technische Sicherheit versus Investitionsrendite (ROI)
🪁 Warum haben die Kapitalgeber Angst?
Das Entwicklungstempo der Modelle bestimmt die Chip-Nachfrage. Wenn die Tech-Giganten wegen Sicherheit und Compliance die Forschung und Entwicklung drosseln, verlängert sich die Hardware-Austauschperiode – die kurzfristige Beschaffungsexplosion wird zwangsläufig abgeschwächt.
🪁 Warum lässt sich die Infrastruktur nicht stoppen?
Der Rechenleistungsaufwand dient längst nicht mehr nur dem Training des nächsten großen Modells. Er schafft auch die Grundlage für die Umsetzung im Alltag: Inferenz-Praxis, AI-Agent-Deployment sowie die Integration von Quanten- und klassischer Rechenleistung. Dass Nvidia CUDA-Q Logical vorantreibt, ist genau dafür da, hohe Ökosystem-Barrrieren aufzubauen.
🪁 Erwartete Entwicklung der Kern-Targets
▶️ Anthropic
Sicherheit steht an erster Stelle. Kurzfristig könnte sie zugunsten der Sicherheit auf den äußersten Geschwindigkeitsrahmen der Modelliterationen verzichten. Doch sie vertieft den Unternehmensmarkt für Sicherheit und Compliance; langfristig ist das die stabilste Unternehmens-„Burggraben“-Strategie.
▶️ Nvidia $NVDA
Kurzfristige Schwankungen durch Korrekturen bei der Bewertung sind möglich, aber die Stellung als Ökosystem-Herrscher ist schwer zu erschüttern. Selbst wenn der Bedarf an Trainings-Rechenleistung phasenweise abnimmt, werden die Nachfrage nach Inferenz-Rechenleistung und zukunftsorientierte Ökosysteme wie CUDA-Q die langfristige Performance weiterhin stützen.
▶️ AMD $AMD
Als Nr. 2 wird es bei insgesamt verlangsamtem Wachstum der Hardware-Nachfrage schwieriger, Marktanteile von Nvidia zu gewinnen – die Ausschläge fallen häufig stärker aus.
▶️ Intel $INTC
In der Transformationsphase bleiben die Schmerzpunkte bestehen. Da ihr die absolute Dominanz bei KI-Rechenleistung fehlt, geraten sie bei Korrekturen im Gesamtmarkt leichter unter übermäßigen Bewertungsdruck.
▶️ Marvell $MRVL & Micron Technology $MU
Die Logik für die Zukunft ist relativ klar: Maßgeschneiderte Chips (ASIC) und hochbandbreitiger Speicher (HBM) sind eine harte Notwendigkeit für Kostenreduktion und Effizienzsteigerung in der KI-Infrastruktur. Selbst wenn das Modelltempo langsamer wird, führen Optimierungen und Upgrades der Hardwarearchitektur weiterhin an ihnen nicht vorbei.
▶️ SanDisk $SDNK
Der Speicherzyklus zieht zwar wieder an, aber im Vergleich zu den „Core“-Rechenleistungs-Targets ist die Bestimmtheit im AI-Hauptstrang schwächer. Die Kursentwicklung wird stärker vom gesamten Halbleitermarkt beeinflusst.
Als Nächstes geht die KI-Branche vom blinden Wettlauf um Rechenleistung in die zweite Halbzeit: mehr Fokus auf Umsetzung, Sicherheit und Investitionsrendite.
Kurzfristig stehen Chip-Aktien vor dem Problem, dass die Bewertung Luft ablassen muss. Langfristig kann eine standardisierte Sicherheits- und Governance-Umsetzung jedoch helfen, technische Katastrophen zu vermeiden und eine gesündere Basis für die KI-Implementierung zu schaffen. Der Ausbau der Rechenleistung hört nicht auf – er wird nur weg vom wilden Wachstum hin zu gezielter, präziser und fein abgestimmter Allokation.
DYOR
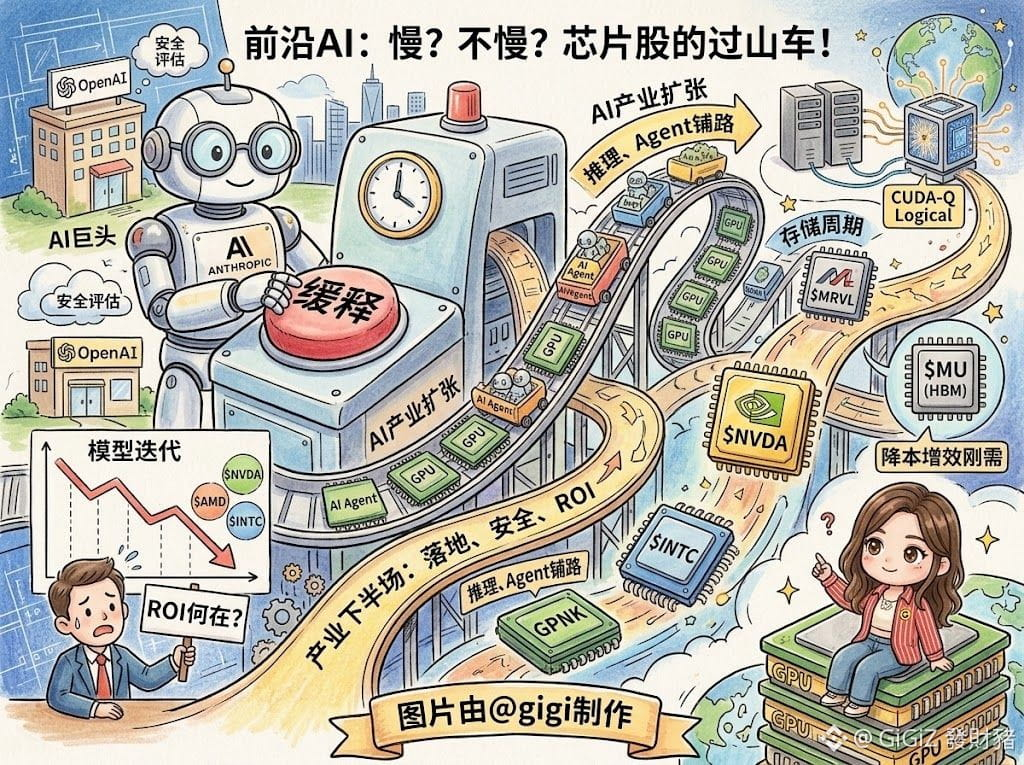
269
·
--
Verifiziert
Warum bricht der Umsatz von Robinhood ein, während das Volumen der On-Chain-Transaktionen neue Rekorde aufstellt?
In diesen Tagen wird viel über die Abrechnungen von Robinhood Chain diskutiert: Am 4. September lag der Tagesumsatz noch bei rund 5,44 Millionen US-Dollar, am 14. September waren es bereits nur noch etwa 430.000 US-Dollar – ein Rückgang von über 90 %.
Auf den ersten Blick wirkt es wie ein Einbruch des Umsatzes. Tatsächlich ist das aber weder ein Hinweis darauf, dass Nutzer weglaufen, noch dass das Ökosystem „auskühlt“. In jenen Tagen änderte sich die Anzahl der Netzwerk-Transaktionen praktisch nicht: Sie blieb bei täglich über 13 Millionen. Sogar das DEX-Transaktionsvolumen erreichte zeitweise ein neues Hoch.
Der echte Grund: Das Netzwerk ist nicht mehr überlastet. Die Gas-Gebühren sind vom bisherigen Hoch von 0,43 US-Dollar pro Transaktion auf 0,07 US-Dollar oder sogar noch weniger gefallen. Die extreme Überlastung, die zuvor durch „Hunde“-Projekte und den Emissions- bzw. Token-Ausgaberausch ausgelöst wurde, hat sich wieder beruhigt. Dadurch sanken die Basisgebühren deutlich. Was zuvor durch hohe Trinkgeld-/Reward-Overpay-Zahlungen gestützt wurde, bricht natürlich zusammen.
Das zeigt eine ziemlich harte kommerzielle Realität der Web3-Infrastruktur: Bei Überlast kassieren öffentliche Ketten gewissermaßen „Straßenmaut“-Wucher – je reibungsloser das Netzwerk läuft, desto weniger lohnt es sich hingegen. Hohe Gas-Gebühren sehen zwar so aus, als würden sie der öffentlichen Kette reichlich Liquidität bringen, aber die hohen Gebühren schädigen letztlich die Nutzererfahrung und lassen sich nicht dauerhaft aufrechterhalten.
Ich denke, die Phase, in der man schnelle Gewinne durch Gas-Wucher macht, ist vorbei. Wenn die Staugebühren verschwinden, lässt sich der frühere, extrem hohe Netto-Gewinn allein über die Basis-Gas-Einnahmen des Netzwerks kaum noch halten.
Das künftige Geschäftsmodell wird sich daher sicher stärker von „Gebühren kassieren“ hin zu „Beteiligungen am Ökosystem“ verlagern. Nur wenn man die Kundenbindung vergrößert und Applikationen auf der Plattform ansiedelt, um über Monetarisierung auf der App-Ebene Einnahmen zu generieren, ist das ein langfristiger Ausweg. Für Netzwerke, die wirklich mit einem Produkt Nutzer halten wollen, ist das zugleich der Beginn einer gesunden Entwicklung.
$HOOD
{future}(HOODUSDT)
DYOR
Warum bricht der Umsatz von Robinhood ein, während das Volumen der On-Chain-Transaktionen neue Rekorde aufstellt?
In diesen Tagen wird viel über die Abrechnungen von Robinhood Chain diskutiert: Am 4. September lag der Tagesumsatz noch bei rund 5,44 Millionen US-Dollar, am 14. September waren es bereits nur noch etwa 430.000 US-Dollar – ein Rückgang von über 90 %.
Auf den ersten Blick wirkt es wie ein Einbruch des Umsatzes. Tatsächlich ist das aber weder ein Hinweis darauf, dass Nutzer weglaufen, noch dass das Ökosystem „auskühlt“. In jenen Tagen änderte sich die Anzahl der Netzwerk-Transaktionen praktisch nicht: Sie blieb bei täglich über 13 Millionen. Sogar das DEX-Transaktionsvolumen erreichte zeitweise ein neues Hoch.
Der echte Grund: Das Netzwerk ist nicht mehr überlastet. Die Gas-Gebühren sind vom bisherigen Hoch von 0,43 US-Dollar pro Transaktion auf 0,07 US-Dollar oder sogar noch weniger gefallen. Die extreme Überlastung, die zuvor durch „Hunde“-Projekte und den Emissions- bzw. Token-Ausgaberausch ausgelöst wurde, hat sich wieder beruhigt. Dadurch sanken die Basisgebühren deutlich. Was zuvor durch hohe Trinkgeld-/Reward-Overpay-Zahlungen gestützt wurde, bricht natürlich zusammen.
Das zeigt eine ziemlich harte kommerzielle Realität der Web3-Infrastruktur: Bei Überlast kassieren öffentliche Ketten gewissermaßen „Straßenmaut“-Wucher – je reibungsloser das Netzwerk läuft, desto weniger lohnt es sich hingegen. Hohe Gas-Gebühren sehen zwar so aus, als würden sie der öffentlichen Kette reichlich Liquidität bringen, aber die hohen Gebühren schädigen letztlich die Nutzererfahrung und lassen sich nicht dauerhaft aufrechterhalten.
Ich denke, die Phase, in der man schnelle Gewinne durch Gas-Wucher macht, ist vorbei. Wenn die Staugebühren verschwinden, lässt sich der frühere, extrem hohe Netto-Gewinn allein über die Basis-Gas-Einnahmen des Netzwerks kaum noch halten.
Das künftige Geschäftsmodell wird sich daher sicher stärker von „Gebühren kassieren“ hin zu „Beteiligungen am Ökosystem“ verlagern. Nur wenn man die Kundenbindung vergrößert und Applikationen auf der Plattform ansiedelt, um über Monetarisierung auf der App-Ebene Einnahmen zu generieren, ist das ein langfristiger Ausweg. Für Netzwerke, die wirklich mit einem Produkt Nutzer halten wollen, ist das zugleich der Beginn einer gesunden Entwicklung.
$HOOD
DYOR
In diesen Tagen wird viel über die Abrechnungen von Robinhood Chain diskutiert: Am 4. September lag der Tagesumsatz noch bei rund 5,44 Millionen US-Dollar, am 14. September waren es bereits nur noch etwa 430.000 US-Dollar – ein Rückgang von über 90 %.
Auf den ersten Blick wirkt es wie ein Einbruch des Umsatzes. Tatsächlich ist das aber weder ein Hinweis darauf, dass Nutzer weglaufen, noch dass das Ökosystem „auskühlt“. In jenen Tagen änderte sich die Anzahl der Netzwerk-Transaktionen praktisch nicht: Sie blieb bei täglich über 13 Millionen. Sogar das DEX-Transaktionsvolumen erreichte zeitweise ein neues Hoch.
Der echte Grund: Das Netzwerk ist nicht mehr überlastet. Die Gas-Gebühren sind vom bisherigen Hoch von 0,43 US-Dollar pro Transaktion auf 0,07 US-Dollar oder sogar noch weniger gefallen. Die extreme Überlastung, die zuvor durch „Hunde“-Projekte und den Emissions- bzw. Token-Ausgaberausch ausgelöst wurde, hat sich wieder beruhigt. Dadurch sanken die Basisgebühren deutlich. Was zuvor durch hohe Trinkgeld-/Reward-Overpay-Zahlungen gestützt wurde, bricht natürlich zusammen.
Das zeigt eine ziemlich harte kommerzielle Realität der Web3-Infrastruktur: Bei Überlast kassieren öffentliche Ketten gewissermaßen „Straßenmaut“-Wucher – je reibungsloser das Netzwerk läuft, desto weniger lohnt es sich hingegen. Hohe Gas-Gebühren sehen zwar so aus, als würden sie der öffentlichen Kette reichlich Liquidität bringen, aber die hohen Gebühren schädigen letztlich die Nutzererfahrung und lassen sich nicht dauerhaft aufrechterhalten.
Ich denke, die Phase, in der man schnelle Gewinne durch Gas-Wucher macht, ist vorbei. Wenn die Staugebühren verschwinden, lässt sich der frühere, extrem hohe Netto-Gewinn allein über die Basis-Gas-Einnahmen des Netzwerks kaum noch halten.
Das künftige Geschäftsmodell wird sich daher sicher stärker von „Gebühren kassieren“ hin zu „Beteiligungen am Ökosystem“ verlagern. Nur wenn man die Kundenbindung vergrößert und Applikationen auf der Plattform ansiedelt, um über Monetarisierung auf der App-Ebene Einnahmen zu generieren, ist das ein langfristiger Ausweg. Für Netzwerke, die wirklich mit einem Produkt Nutzer halten wollen, ist das zugleich der Beginn einer gesunden Entwicklung.
$HOOD
DYOR
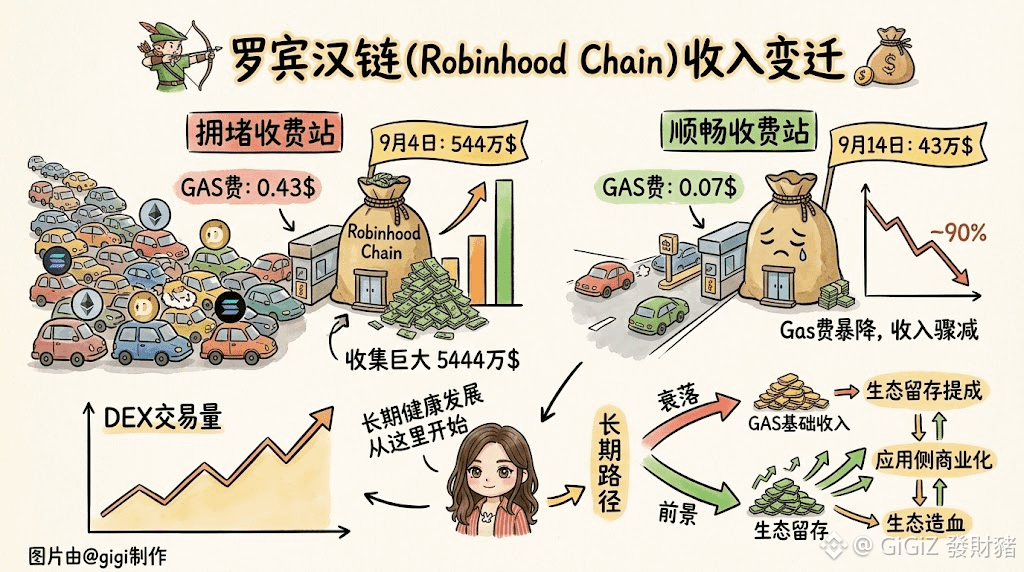
700
·
--
Ein gerade erst in Tokio börsennotierter Riese für Speicherchips – warum eilt Kioxia $Kioxia schon über den Ozean an den US-Aktienmarkt, um dort 10 Milliarden US-Dollar aufzurufen?
Der Schritt, in den USA über ADS (US-Depositary Shares) an die Börse zu gehen, ist vor allem für Geld und Liquidität
Warum unbedingt an die US-Börse?
▶️ Der Tokioter Topf ist zu klein
Die Wall Street zahlt für Unternehmen in der KI-Lieferkette sehr hohe Aufschläge. Top-Fonds in Europa und den USA haben einen starken Konfigurationsbedarf, etwa bei KI-Datacenter-spezifischem, unternehmenskritischem SSD. Nur die Liquidität der US-Börse kann Kaufinteressen in dieser Größenordnung tragen
▶️ Gegen SK Hynix „auf Klinge und Klinge“
Der Speicherbereich ist ein extrem kapitalintensives „Cash-Burn“-Spiel. Auch SK Hynix bereitet eine Börsennotierung in den USA vor. Wenn Kioxia zu spät handelt, werden sowohl die Finanzierungskosten als auch die Präsenz in den Kapitalmärkten deutlich gedämpft $SKHY
{future}(SKHYUSDT)
Ich denke, der Speicherzyklus befindet sich derzeit in einer starken, von KI getriebenen Erholungsphase. Der Bedarf an Flash-NAND für das Speichern von Daten in KI-Servern steigt massiv. Kioxia und Western Digital Sandisk $SNDK investieren gemeinsam mehrere Billionen Yen in den Ausbau der Kapazitäten. Allein die eigene „Bauchproduktion“ (Cashflow) und die Fremdfinanzierung der Firma können den Appetit auf Expansion kaum vollständig stillen – Eigenkapitalfinanzierung an der US-Börse ist daher unausweichlich
{future}(SNDKUSDT)
Ausblick / Prognose
▶️ Kurzfristiges Trading und Volatilität
Vom Bekanntwerden der Meldung bis zur offiziellen Notierung werden die Märkte in den USA und Japan vermutlich einen gewissen Aufschlag zur Glättung der Logik aufweisen; zwischen den in Tokio beheimateten Aktien und den US-ADS kann es kurzfristige Arbitrage-Volatilität geben
▶️ Verlagerung der Preisbildungs-Kompetenz
Nach erfolgreicher Notierung wird sich der Bewertungsanker vollständig von Japans etabliertem Halbleiter-„Altbestand“ hin zur globalen KI-Computing-Infrastruktur-Idee verschieben; insgesamt könnte das Kurs-Gewinn-Verhältnis in den USA deutlich höher ausfallen
▶️ Risiken
2026 bis 2027 ist die Phase, in der weltweit Speicher-Kapazitäten gebündelt freigesetzt werden. Wenn die Kapazitätsfreigabe auf eine verlangsamte Wachstumsrate der Nachfrage trifft, könnte die düstere Phase eines NAND-Überangebots erneut sichtbar werden
Für Anleger, die Kioxia im Blick haben: Eine Notierung in den USA bringt bessere Liquidität und einen einfacheren Einstieg, aber der Kern liegt weiterhin darin, die tatsächlichen Auslieferungsmengen von Server-SSDs im zweiten Halbjahr sowie die Preisentwicklung genau zu beobachten
DYOR
Ein gerade erst in Tokio börsennotierter Riese für Speicherchips – warum eilt Kioxia $Kioxia schon über den Ozean an den US-Aktienmarkt, um dort 10 Milliarden US-Dollar aufzurufen?
Der Schritt, in den USA über ADS (US-Depositary Shares) an die Börse zu gehen, ist vor allem für Geld und Liquidität
Warum unbedingt an die US-Börse?
▶️ Der Tokioter Topf ist zu klein
Die Wall Street zahlt für Unternehmen in der KI-Lieferkette sehr hohe Aufschläge. Top-Fonds in Europa und den USA haben einen starken Konfigurationsbedarf, etwa bei KI-Datacenter-spezifischem, unternehmenskritischem SSD. Nur die Liquidität der US-Börse kann Kaufinteressen in dieser Größenordnung tragen
▶️ Gegen SK Hynix „auf Klinge und Klinge“
Der Speicherbereich ist ein extrem kapitalintensives „Cash-Burn“-Spiel. Auch SK Hynix bereitet eine Börsennotierung in den USA vor. Wenn Kioxia zu spät handelt, werden sowohl die Finanzierungskosten als auch die Präsenz in den Kapitalmärkten deutlich gedämpft $SKHY
Ich denke, der Speicherzyklus befindet sich derzeit in einer starken, von KI getriebenen Erholungsphase. Der Bedarf an Flash-NAND für das Speichern von Daten in KI-Servern steigt massiv. Kioxia und Western Digital Sandisk $SNDK investieren gemeinsam mehrere Billionen Yen in den Ausbau der Kapazitäten. Allein die eigene „Bauchproduktion“ (Cashflow) und die Fremdfinanzierung der Firma können den Appetit auf Expansion kaum vollständig stillen – Eigenkapitalfinanzierung an der US-Börse ist daher unausweichlich
Ausblick / Prognose
▶️ Kurzfristiges Trading und Volatilität
Vom Bekanntwerden der Meldung bis zur offiziellen Notierung werden die Märkte in den USA und Japan vermutlich einen gewissen Aufschlag zur Glättung der Logik aufweisen; zwischen den in Tokio beheimateten Aktien und den US-ADS kann es kurzfristige Arbitrage-Volatilität geben
▶️ Verlagerung der Preisbildungs-Kompetenz
Nach erfolgreicher Notierung wird sich der Bewertungsanker vollständig von Japans etabliertem Halbleiter-„Altbestand“ hin zur globalen KI-Computing-Infrastruktur-Idee verschieben; insgesamt könnte das Kurs-Gewinn-Verhältnis in den USA deutlich höher ausfallen
▶️ Risiken
2026 bis 2027 ist die Phase, in der weltweit Speicher-Kapazitäten gebündelt freigesetzt werden. Wenn die Kapazitätsfreigabe auf eine verlangsamte Wachstumsrate der Nachfrage trifft, könnte die düstere Phase eines NAND-Überangebots erneut sichtbar werden
Für Anleger, die Kioxia im Blick haben: Eine Notierung in den USA bringt bessere Liquidität und einen einfacheren Einstieg, aber der Kern liegt weiterhin darin, die tatsächlichen Auslieferungsmengen von Server-SSDs im zweiten Halbjahr sowie die Preisentwicklung genau zu beobachten
DYOR
Der Schritt, in den USA über ADS (US-Depositary Shares) an die Börse zu gehen, ist vor allem für Geld und Liquidität
Warum unbedingt an die US-Börse?
▶️ Der Tokioter Topf ist zu klein
Die Wall Street zahlt für Unternehmen in der KI-Lieferkette sehr hohe Aufschläge. Top-Fonds in Europa und den USA haben einen starken Konfigurationsbedarf, etwa bei KI-Datacenter-spezifischem, unternehmenskritischem SSD. Nur die Liquidität der US-Börse kann Kaufinteressen in dieser Größenordnung tragen
▶️ Gegen SK Hynix „auf Klinge und Klinge“
Der Speicherbereich ist ein extrem kapitalintensives „Cash-Burn“-Spiel. Auch SK Hynix bereitet eine Börsennotierung in den USA vor. Wenn Kioxia zu spät handelt, werden sowohl die Finanzierungskosten als auch die Präsenz in den Kapitalmärkten deutlich gedämpft $SKHY
Ich denke, der Speicherzyklus befindet sich derzeit in einer starken, von KI getriebenen Erholungsphase. Der Bedarf an Flash-NAND für das Speichern von Daten in KI-Servern steigt massiv. Kioxia und Western Digital Sandisk $SNDK investieren gemeinsam mehrere Billionen Yen in den Ausbau der Kapazitäten. Allein die eigene „Bauchproduktion“ (Cashflow) und die Fremdfinanzierung der Firma können den Appetit auf Expansion kaum vollständig stillen – Eigenkapitalfinanzierung an der US-Börse ist daher unausweichlich
Ausblick / Prognose
▶️ Kurzfristiges Trading und Volatilität
Vom Bekanntwerden der Meldung bis zur offiziellen Notierung werden die Märkte in den USA und Japan vermutlich einen gewissen Aufschlag zur Glättung der Logik aufweisen; zwischen den in Tokio beheimateten Aktien und den US-ADS kann es kurzfristige Arbitrage-Volatilität geben
▶️ Verlagerung der Preisbildungs-Kompetenz
Nach erfolgreicher Notierung wird sich der Bewertungsanker vollständig von Japans etabliertem Halbleiter-„Altbestand“ hin zur globalen KI-Computing-Infrastruktur-Idee verschieben; insgesamt könnte das Kurs-Gewinn-Verhältnis in den USA deutlich höher ausfallen
▶️ Risiken
2026 bis 2027 ist die Phase, in der weltweit Speicher-Kapazitäten gebündelt freigesetzt werden. Wenn die Kapazitätsfreigabe auf eine verlangsamte Wachstumsrate der Nachfrage trifft, könnte die düstere Phase eines NAND-Überangebots erneut sichtbar werden
Für Anleger, die Kioxia im Blick haben: Eine Notierung in den USA bringt bessere Liquidität und einen einfacheren Einstieg, aber der Kern liegt weiterhin darin, die tatsächlichen Auslieferungsmengen von Server-SSDs im zweiten Halbjahr sowie die Preisentwicklung genau zu beobachten
DYOR
377
·
--
Verifiziert
SpaceX CFO äußert sich zuversichtlich, 100 Milliarden US-Dollar ARR zu erreichen
Meinst du, dass die SpaceX-Aktie bei rund 151 US-Dollar hin- und herpendelt, während die Marktkapitalisierung 2 Billionen US-Dollar beträgt—ist das eine Bewertungsblase oder doch eine Unterbewertung der Raumfahrt- und Weltrauminfrastruktur? $SPCX
{future}(SPCXUSDT)
Schau dir genau die gerade veröffentlichten Daten an: 2025 lagen die Umsätze bei 18,67 Milliarden US-Dollar, aber der Verlust betrug 4,9 Milliarden. Aus Sicht traditioneller Finanzleute ist das schlicht eine Katastrophe. Doch Wall-Street-Institutionen geben weiterhin einen Kurszielwert von 800 US-Dollar aus. Der Knackpunkt: Der Kapitalmarkt hat ihr ein komplett anderes Bewertungsmodell verpasst
Aus der Struktur der Vermögenswerte wird klar: Die Logik hinter dem SpaceX-Kurs wurde längst neu geschrieben
▶️ Cashflow-Bottom wird vollständig festgezurrt
Die Starlink-Jahreseinnahmen sind auf 11,4 Milliarden gestiegen und machen über 60 % aus—sie liefern 4,4 Milliarden an operativem Gewinn. Raketenstarts sind längst nicht mehr das wichtigste Mittel, um Einnahmen zu generieren, sondern ein internes Werkzeug, um mit Starlink Kosten zu senken und Netze aufzubauen
▶️ xAI-Akquisition bringt Rechenpower-Aufschlag
Nach der Übernahme von xAI—und zusätzlich durch die neu eingeworbene hundert Milliarden schwere Kapazitäts-Hosting-Vereinbarung—hebt sie die Bewertungsstory von einem Satellitenbetreiber auf ein Cloud-Computing-Platform-Modell für Weltraumleistung an. Der ausgewiesene Verlust entsteht hauptsächlich durch das Starship R&D sowie Investitionen in KI-Rechenpower-Infrastruktur im Umfang von über 10 Milliarden
Ich gehe davon aus, dass der kurzfristige Blick durch den massiven Einsatz von Vermögenswerten zur Rechenpower-Beschaffung ein eher schlechtes Bild bei den ausgewiesenen Gewinnen liefert und die Aktie weiterhin stark schwanken wird. Aber mittelfristig gilt: Sobald Starship die vollständige Wiederverwendbarkeit erreicht und die Transportkosten im Orbit auf das Extremste drückt, wird es die Weltraum-Rechenpower und Datenverbindungen monopolartig beherrschen. Dann steht für Unternehmen von Datenzentren an der Erdoberfläche möglicherweise ein Angriff aus einer Dimension aus dem Himmel bevor. Zu diesem Zeitpunkt ist der aktuelle Kurs sehr wahrscheinlich ein vorläufiges Tief für mehrere Jahre
Würdest du trotz eines ausgewiesenen Verlusts von 4,9 Milliarden darauf wetten, dieses luft- und weltraumgroße Biest mit einer hohen Position zu besetzen?
DYOR
#SpaceX
SpaceX CFO äußert sich zuversichtlich, 100 Milliarden US-Dollar ARR zu erreichen
Meinst du, dass die SpaceX-Aktie bei rund 151 US-Dollar hin- und herpendelt, während die Marktkapitalisierung 2 Billionen US-Dollar beträgt—ist das eine Bewertungsblase oder doch eine Unterbewertung der Raumfahrt- und Weltrauminfrastruktur? $SPCX
Schau dir genau die gerade veröffentlichten Daten an: 2025 lagen die Umsätze bei 18,67 Milliarden US-Dollar, aber der Verlust betrug 4,9 Milliarden. Aus Sicht traditioneller Finanzleute ist das schlicht eine Katastrophe. Doch Wall-Street-Institutionen geben weiterhin einen Kurszielwert von 800 US-Dollar aus. Der Knackpunkt: Der Kapitalmarkt hat ihr ein komplett anderes Bewertungsmodell verpasst
Aus der Struktur der Vermögenswerte wird klar: Die Logik hinter dem SpaceX-Kurs wurde längst neu geschrieben
▶️ Cashflow-Bottom wird vollständig festgezurrt
Die Starlink-Jahreseinnahmen sind auf 11,4 Milliarden gestiegen und machen über 60 % aus—sie liefern 4,4 Milliarden an operativem Gewinn. Raketenstarts sind längst nicht mehr das wichtigste Mittel, um Einnahmen zu generieren, sondern ein internes Werkzeug, um mit Starlink Kosten zu senken und Netze aufzubauen
▶️ xAI-Akquisition bringt Rechenpower-Aufschlag
Nach der Übernahme von xAI—und zusätzlich durch die neu eingeworbene hundert Milliarden schwere Kapazitäts-Hosting-Vereinbarung—hebt sie die Bewertungsstory von einem Satellitenbetreiber auf ein Cloud-Computing-Platform-Modell für Weltraumleistung an. Der ausgewiesene Verlust entsteht hauptsächlich durch das Starship R&D sowie Investitionen in KI-Rechenpower-Infrastruktur im Umfang von über 10 Milliarden
Ich gehe davon aus, dass der kurzfristige Blick durch den massiven Einsatz von Vermögenswerten zur Rechenpower-Beschaffung ein eher schlechtes Bild bei den ausgewiesenen Gewinnen liefert und die Aktie weiterhin stark schwanken wird. Aber mittelfristig gilt: Sobald Starship die vollständige Wiederverwendbarkeit erreicht und die Transportkosten im Orbit auf das Extremste drückt, wird es die Weltraum-Rechenpower und Datenverbindungen monopolartig beherrschen. Dann steht für Unternehmen von Datenzentren an der Erdoberfläche möglicherweise ein Angriff aus einer Dimension aus dem Himmel bevor. Zu diesem Zeitpunkt ist der aktuelle Kurs sehr wahrscheinlich ein vorläufiges Tief für mehrere Jahre
Würdest du trotz eines ausgewiesenen Verlusts von 4,9 Milliarden darauf wetten, dieses luft- und weltraumgroße Biest mit einer hohen Position zu besetzen?
DYOR
#SpaceX
Meinst du, dass die SpaceX-Aktie bei rund 151 US-Dollar hin- und herpendelt, während die Marktkapitalisierung 2 Billionen US-Dollar beträgt—ist das eine Bewertungsblase oder doch eine Unterbewertung der Raumfahrt- und Weltrauminfrastruktur? $SPCX
Schau dir genau die gerade veröffentlichten Daten an: 2025 lagen die Umsätze bei 18,67 Milliarden US-Dollar, aber der Verlust betrug 4,9 Milliarden. Aus Sicht traditioneller Finanzleute ist das schlicht eine Katastrophe. Doch Wall-Street-Institutionen geben weiterhin einen Kurszielwert von 800 US-Dollar aus. Der Knackpunkt: Der Kapitalmarkt hat ihr ein komplett anderes Bewertungsmodell verpasst
Aus der Struktur der Vermögenswerte wird klar: Die Logik hinter dem SpaceX-Kurs wurde längst neu geschrieben
▶️ Cashflow-Bottom wird vollständig festgezurrt
Die Starlink-Jahreseinnahmen sind auf 11,4 Milliarden gestiegen und machen über 60 % aus—sie liefern 4,4 Milliarden an operativem Gewinn. Raketenstarts sind längst nicht mehr das wichtigste Mittel, um Einnahmen zu generieren, sondern ein internes Werkzeug, um mit Starlink Kosten zu senken und Netze aufzubauen
▶️ xAI-Akquisition bringt Rechenpower-Aufschlag
Nach der Übernahme von xAI—und zusätzlich durch die neu eingeworbene hundert Milliarden schwere Kapazitäts-Hosting-Vereinbarung—hebt sie die Bewertungsstory von einem Satellitenbetreiber auf ein Cloud-Computing-Platform-Modell für Weltraumleistung an. Der ausgewiesene Verlust entsteht hauptsächlich durch das Starship R&D sowie Investitionen in KI-Rechenpower-Infrastruktur im Umfang von über 10 Milliarden
Ich gehe davon aus, dass der kurzfristige Blick durch den massiven Einsatz von Vermögenswerten zur Rechenpower-Beschaffung ein eher schlechtes Bild bei den ausgewiesenen Gewinnen liefert und die Aktie weiterhin stark schwanken wird. Aber mittelfristig gilt: Sobald Starship die vollständige Wiederverwendbarkeit erreicht und die Transportkosten im Orbit auf das Extremste drückt, wird es die Weltraum-Rechenpower und Datenverbindungen monopolartig beherrschen. Dann steht für Unternehmen von Datenzentren an der Erdoberfläche möglicherweise ein Angriff aus einer Dimension aus dem Himmel bevor. Zu diesem Zeitpunkt ist der aktuelle Kurs sehr wahrscheinlich ein vorläufiges Tief für mehrere Jahre
Würdest du trotz eines ausgewiesenen Verlusts von 4,9 Milliarden darauf wetten, dieses luft- und weltraumgroße Biest mit einer hohen Position zu besetzen?
DYOR
#SpaceX
942
·
--
Artikel
Monatslohn nur 5.000 – und 5 Millionen passt dir nicht?Monatslohn 5.000—und 5 Millionen werden als unwürdig abgetan?
Vor ein paar Tagen bin ich über einen Kommentar gestolpert, ich habe mich halbe Zeit lang nicht einkriegen können. Ein Bruder schrieb unter einem Video: 5 Millionen—was ist das schon, in der zweiten Ringstraße in Peking kann man damit nicht mal eine Toilette kaufen. Ich bin auf sein Profil gegangen und habe gesehen, dass er nur Rabatt-/Deal-Links postet, alles für 9,9 Yuan, Versand inklusive.
Du hast dich nicht verlesen: Es gibt Leute, die in der Tasche vielleicht nicht mal 5.000 Yuan herausbekommen—und die schauen 5 Millionen Cash trotzdem von oben herab an.
Ist das absurd? Ja, absurd. Aber ist es auch verbreitet? So verbreitet, dass es schon fast unglaublich ist.
Warum ist das so? Frag dich mal: Was siehst du jeden Tag? Heute zeigt dir ein Influencer seinen Hermès-Look, morgen behauptet ein anderer Blogger, ein Jahreseinkommen von zehn Millionen sei nur der Einstieg. Der Algorithmus macht im Grunde genau eine Sache: Er schiebt dir Tag für Tag die kleinste, aber reichste Gruppe in ganz China vor die Augen. Wenn du das lange genug anschaust, denkt dein Gehirn, das sei Normalität. In der Psychologie nennt man das Verfügbarkeitsheuristik—einfach gesagt: Wenn du etwas siehst, hältst du die Welt automatisch für genau so, wie sie dir gerade erscheint.
Monatslohn nur 5.000 – und 5 Millionen passt dir nicht?
Monatslohn 5.000—und 5 Millionen werden als unwürdig abgetan?
Vor ein paar Tagen bin ich über einen Kommentar gestolpert, ich habe mich halbe Zeit lang nicht einkriegen können. Ein Bruder schrieb unter einem Video: 5 Millionen—was ist das schon, in der zweiten Ringstraße in Peking kann man damit nicht mal eine Toilette kaufen. Ich bin auf sein Profil gegangen und habe gesehen, dass er nur Rabatt-/Deal-Links postet, alles für 9,9 Yuan, Versand inklusive.
Du hast dich nicht verlesen: Es gibt Leute, die in der Tasche vielleicht nicht mal 5.000 Yuan herausbekommen—und die schauen 5 Millionen Cash trotzdem von oben herab an.
Ist das absurd? Ja, absurd. Aber ist es auch verbreitet? So verbreitet, dass es schon fast unglaublich ist.
Warum ist das so? Frag dich mal: Was siehst du jeden Tag? Heute zeigt dir ein Influencer seinen Hermès-Look, morgen behauptet ein anderer Blogger, ein Jahreseinkommen von zehn Millionen sei nur der Einstieg. Der Algorithmus macht im Grunde genau eine Sache: Er schiebt dir Tag für Tag die kleinste, aber reichste Gruppe in ganz China vor die Augen. Wenn du das lange genug anschaust, denkt dein Gehirn, das sei Normalität. In der Psychologie nennt man das Verfügbarkeitsheuristik—einfach gesagt: Wenn du etwas siehst, hältst du die Welt automatisch für genau so, wie sie dir gerade erscheint.
Vor ein paar Tagen bin ich über einen Kommentar gestolpert, ich habe mich halbe Zeit lang nicht einkriegen können. Ein Bruder schrieb unter einem Video: 5 Millionen—was ist das schon, in der zweiten Ringstraße in Peking kann man damit nicht mal eine Toilette kaufen. Ich bin auf sein Profil gegangen und habe gesehen, dass er nur Rabatt-/Deal-Links postet, alles für 9,9 Yuan, Versand inklusive.
Du hast dich nicht verlesen: Es gibt Leute, die in der Tasche vielleicht nicht mal 5.000 Yuan herausbekommen—und die schauen 5 Millionen Cash trotzdem von oben herab an.
Ist das absurd? Ja, absurd. Aber ist es auch verbreitet? So verbreitet, dass es schon fast unglaublich ist.
Warum ist das so? Frag dich mal: Was siehst du jeden Tag? Heute zeigt dir ein Influencer seinen Hermès-Look, morgen behauptet ein anderer Blogger, ein Jahreseinkommen von zehn Millionen sei nur der Einstieg. Der Algorithmus macht im Grunde genau eine Sache: Er schiebt dir Tag für Tag die kleinste, aber reichste Gruppe in ganz China vor die Augen. Wenn du das lange genug anschaust, denkt dein Gehirn, das sei Normalität. In der Psychologie nennt man das Verfügbarkeitsheuristik—einfach gesagt: Wenn du etwas siehst, hältst du die Welt automatisch für genau so, wie sie dir gerade erscheint.
1
2
1.8k
·
--
Wagt die US-Notenbank (Fed) diese Woche wirklich den harten Schritt und erhöht die Zinsen um 25 Basispunkte – auch wenn es ihr politisch schwerfällt?
Der August-PPI schießt auf 5,4 %, der CPI steigt im Monatsvergleich um 0,4 %, dazu kommen die hohen Ölpreise und die doppelt hohen Renditen US-amerikanischer Staatsanleihen – da wirkt die „Erhöhung-Schuhkappe“ jederzeit so, als würde sie herabfallen. Auch Großbanken wie Goldman Sachs haben ihre Haltung drastisch gedreht und sind nun auf die Seite der Zinserhöhung gewechselt
Das ist keineswegs eine Entscheidung ohne jede Spannung. Palast (Chen?) und Trump üben bereits öffentlich Druck aus, die Zinsen niedrig zu halten. Ob die Notenbank wirklich unabhängig ist, ist dann eine Art „Prüfung“ – die man bestehen oder nicht bestehen kann. Wenn die Fed der politischen Belastung standhält und entschlossen anhebt, ist kurzfristig kaum zu vermeiden, dass US-Anleihen und hoch bewertete Vermögenswerte eine heftige Phase der Turbulenzen durchlaufen. Doch wenn sie am Ende doch beschließt, stillzuhalten: Wie man dem Markt die Inflationsbelastung erklärt und wie glaubwürdig man gleichzeitig die Anti-Inflations-Strategie aufrechterhält – darin liegt die eigentliche Könnerfrage
Meiner Ansicht nach liegt der entscheidende Punkt dieses FOMC schon längst nicht mehr nur darin, ob überhaupt erhöht wird. Noch wichtiger als die Frage „ja oder nein“ ist, wie der Vorsitzende (Chair) anschließend zur zukünftigen Zins-Pfadstrategie kommuniziert
Im Moment ist das Balance-Spiel zwischen Inflationsbekämpfung und dem Verhindern eines wirtschaftlichen Stillstands äußerst schwierig. Selbst wenn man diesmal die Zähne zusammenbeißt und erhöht, könnte das sehr wahrscheinlich der letzte Schuss dieser Straffungsrunde sein. Wie der Markt die nächsten Schritte einpreist, hängt dann ganz davon ab, wie Powell es schafft, zwischen Falken-Handeln und Tauben-Vorausblick die passende neue Story zu erzählen
$BTC $ETH $XAUT
{future}(XAUTUSDT)
{future}(ETHUSDT)
{future}(BTCUSDT)
DYOR
Wagt die US-Notenbank (Fed) diese Woche wirklich den harten Schritt und erhöht die Zinsen um 25 Basispunkte – auch wenn es ihr politisch schwerfällt?
Der August-PPI schießt auf 5,4 %, der CPI steigt im Monatsvergleich um 0,4 %, dazu kommen die hohen Ölpreise und die doppelt hohen Renditen US-amerikanischer Staatsanleihen – da wirkt die „Erhöhung-Schuhkappe“ jederzeit so, als würde sie herabfallen. Auch Großbanken wie Goldman Sachs haben ihre Haltung drastisch gedreht und sind nun auf die Seite der Zinserhöhung gewechselt
Das ist keineswegs eine Entscheidung ohne jede Spannung. Palast (Chen?) und Trump üben bereits öffentlich Druck aus, die Zinsen niedrig zu halten. Ob die Notenbank wirklich unabhängig ist, ist dann eine Art „Prüfung“ – die man bestehen oder nicht bestehen kann. Wenn die Fed der politischen Belastung standhält und entschlossen anhebt, ist kurzfristig kaum zu vermeiden, dass US-Anleihen und hoch bewertete Vermögenswerte eine heftige Phase der Turbulenzen durchlaufen. Doch wenn sie am Ende doch beschließt, stillzuhalten: Wie man dem Markt die Inflationsbelastung erklärt und wie glaubwürdig man gleichzeitig die Anti-Inflations-Strategie aufrechterhält – darin liegt die eigentliche Könnerfrage
Meiner Ansicht nach liegt der entscheidende Punkt dieses FOMC schon längst nicht mehr nur darin, ob überhaupt erhöht wird. Noch wichtiger als die Frage „ja oder nein“ ist, wie der Vorsitzende (Chair) anschließend zur zukünftigen Zins-Pfadstrategie kommuniziert
Im Moment ist das Balance-Spiel zwischen Inflationsbekämpfung und dem Verhindern eines wirtschaftlichen Stillstands äußerst schwierig. Selbst wenn man diesmal die Zähne zusammenbeißt und erhöht, könnte das sehr wahrscheinlich der letzte Schuss dieser Straffungsrunde sein. Wie der Markt die nächsten Schritte einpreist, hängt dann ganz davon ab, wie Powell es schafft, zwischen Falken-Handeln und Tauben-Vorausblick die passende neue Story zu erzählen
$BTC $ETH $XAUT
DYOR
Der August-PPI schießt auf 5,4 %, der CPI steigt im Monatsvergleich um 0,4 %, dazu kommen die hohen Ölpreise und die doppelt hohen Renditen US-amerikanischer Staatsanleihen – da wirkt die „Erhöhung-Schuhkappe“ jederzeit so, als würde sie herabfallen. Auch Großbanken wie Goldman Sachs haben ihre Haltung drastisch gedreht und sind nun auf die Seite der Zinserhöhung gewechselt
Das ist keineswegs eine Entscheidung ohne jede Spannung. Palast (Chen?) und Trump üben bereits öffentlich Druck aus, die Zinsen niedrig zu halten. Ob die Notenbank wirklich unabhängig ist, ist dann eine Art „Prüfung“ – die man bestehen oder nicht bestehen kann. Wenn die Fed der politischen Belastung standhält und entschlossen anhebt, ist kurzfristig kaum zu vermeiden, dass US-Anleihen und hoch bewertete Vermögenswerte eine heftige Phase der Turbulenzen durchlaufen. Doch wenn sie am Ende doch beschließt, stillzuhalten: Wie man dem Markt die Inflationsbelastung erklärt und wie glaubwürdig man gleichzeitig die Anti-Inflations-Strategie aufrechterhält – darin liegt die eigentliche Könnerfrage
Meiner Ansicht nach liegt der entscheidende Punkt dieses FOMC schon längst nicht mehr nur darin, ob überhaupt erhöht wird. Noch wichtiger als die Frage „ja oder nein“ ist, wie der Vorsitzende (Chair) anschließend zur zukünftigen Zins-Pfadstrategie kommuniziert
Im Moment ist das Balance-Spiel zwischen Inflationsbekämpfung und dem Verhindern eines wirtschaftlichen Stillstands äußerst schwierig. Selbst wenn man diesmal die Zähne zusammenbeißt und erhöht, könnte das sehr wahrscheinlich der letzte Schuss dieser Straffungsrunde sein. Wie der Markt die nächsten Schritte einpreist, hängt dann ganz davon ab, wie Powell es schafft, zwischen Falken-Handeln und Tauben-Vorausblick die passende neue Story zu erzählen
$BTC $ETH $XAUT
DYOR
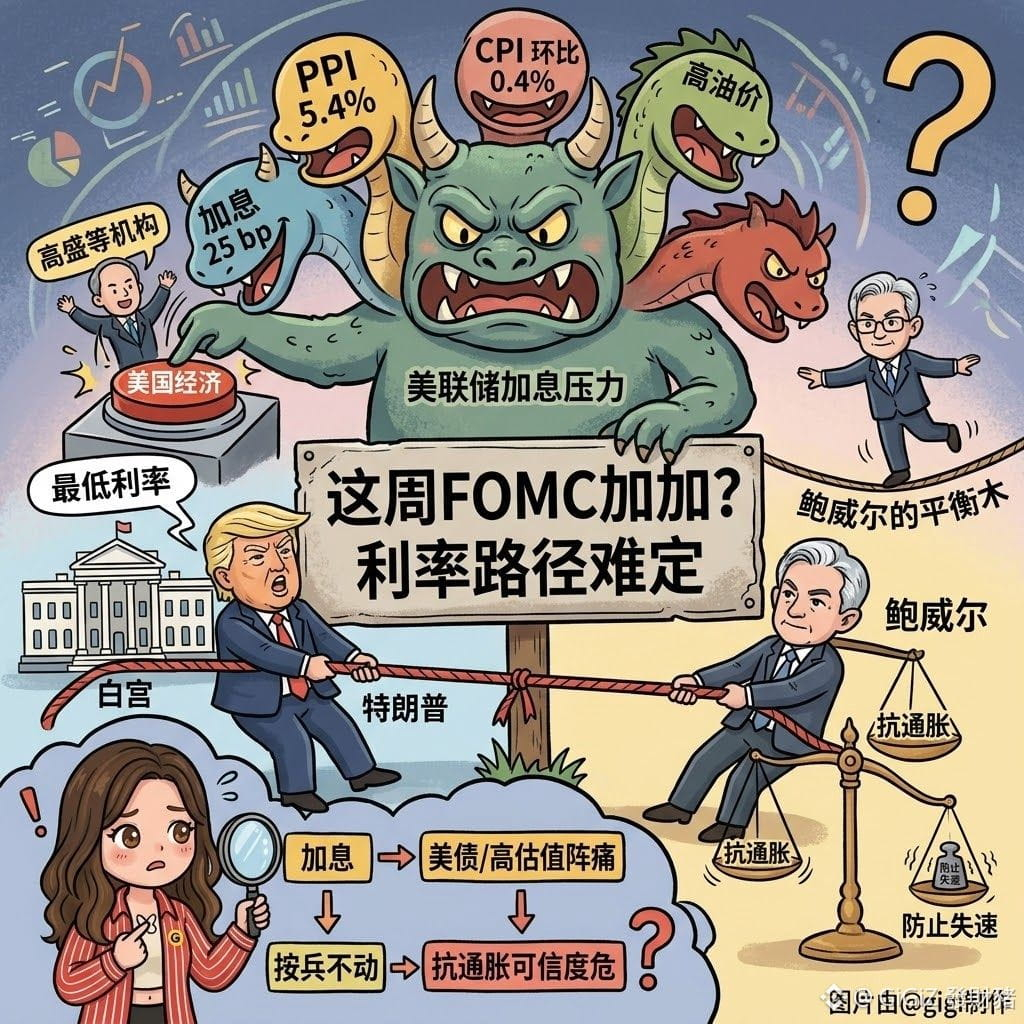
470
·
--
Ölpreise schießen in die Höhe, die Rendite US-Staatsanleihen nähert sich der 5%-Marke, und KI-Capex tritt auf die Bremse – diese drei großen negativen Faktoren entwickeln sich gleichzeitig. Ist der Markt diese Woche damit praktisch dazu verdammt, in einen defensiven Kräfte-messen-ähnlichen Kampf zu geraten?
Die tiefe Zersplitterung zwischen makroökonomischem Fundament und mikroskopischer Erzählung ist keine einfache Umkehr der Stimmung zwischen Bullen und Bären
▶️ Energieangebot löst Inflationsschub mit hartem Kern aus
Die Stilllegung der saudischen Pipeline führt zu einer Blockade von 7 Millionen Barrel Tageskapazität und drückt direkt die Brent-Rohölpreise über die 100-Dollar-Marke. Vor dem Hintergrund, dass der Kern-CPI im August unerwartet um 0,3% gestiegen ist, schwanken die Ölpreise weiterhin auf hohem Niveau. Das zerschmettert nicht nur die Vorstellung von baldigen Zinssenkungen, sondern lässt den Markt mit nahezu 90% Sicherheit auf eine Erhöhung der US-Leitzinsen um 25 Basispunkte durch die Fed in dieser Woche setzen. Die sekundäre Inflation durch Energie ist kurzfristig ein unlösbares Problem – sie zwingt die Rendite 10-jähriger US-Staatsanleihen an die 5%-Grenze heranzurücken. Alle Asset-Pricing-Modelle im gesamten Markt stehen unter massivem Wiederbewertungsdruck mit passiver Straffung
▶️ Wortspiel bei den KI-Investitionsausgaben
Anthropic, OpenAI und andere Schwergewichte signalisieren, dass sie die Forschung und Entwicklung verlangsamen. Nach außen hin wird das mit Sicherheitsbewertungen begründet – doch die tiefere Logik könnte darin liegen, dass die Ausgaben-Verbrennungsrate nach dem Erreichen einer kritischen Schwelle bewusst umformuliert bzw. angepasst wird. Die Bewertungsaufschläge, die im vergangenen Jahr auf der Angebotsseite für Hardware zwangsweise hochgezogen wurden, verlieren derzeit die Unterstützung durch unendliches Wachstum der „Nenner“-Komponente. Das trifft zwar kurzfristig die Handelstimmung entlang der Halbleiter- und Rechenpower-Kette hart, aber aus fundamentaler Sicht bedeutet die Verschiebung bestehender Large Models hin zu kommerzieller Umsetzung und erhöhtem Inferenzbedarf: Im Gegenzug wird dem hohen Bewertungsniveau ein Teil rationaler „Luft“ entzogen
▶️ Der Übertragungs-Fallstrick einer Zinserhöhung in Japan
Am Freitag erwartet die Bank of Japan eine Zinserhöhung um 25 Basispunkte auf 1,25% – im Gleichklang mit einer hawkischen Zinserhöhung der US-Notenbank. Das ultimative Refugium für globale billige Liquidität schrumpft. Sobald der Yen deutlich aufwertet und Carry-Trades in großem Stil zu Ende gebracht bzw. entsichert werden, droht bei US-Staatsanleihen und US-Aktien ein zweiter Abfluss von Liquidität. Die Volatilität am kommenden Freitag bei den US-Aktien (der „Triple Witching“-Tag) könnte dann unsichtbar verstärkt werden
Für die obere Hälfte dieser Woche wird erwartet, dass US-Aktien und Technologieaktien mit hohen Bewertungen weiterhin vor allem von defensiven Absicherungsbewegungen geprägt sein werden, mit eher ruhig-schwingenden Ausschlägen. Bei steigenden Kursen werden Gewinne mit hoher emotionaler Dichte realisiert. Wenn die Fed am Mittwoch wie erwartet erhöht und das Punkte-Chart eher hawkische Signale freigibt und die Rendite 10-jähriger US-Staatsanleihen zudem die 5%-Marke klar durchbricht, könnten Technologieaktien eine kurze, aber heftige Phase des schnellen Ausgleichs nach unten erleben. Allerdings: Wenn die negativen Faktoren sich schnell verflüchtigen und auf der Angebotsseite beim Öl eine Entspannungslücke auftritt, dürften die Marktsegmente Rechenpower und die führenden Köpfe in der optischen Kommunikation nach einem Bewertungsrücksetzer im vierten Quartal einen recht soliden Boden als Stütze finden
DYOR
$CL $XAUT $BTC
{future}(BTCUSDT)
{spot}(XAUTUSDT)
{future}(CLUSDT)
Ölpreise schießen in die Höhe, die Rendite US-Staatsanleihen nähert sich der 5%-Marke, und KI-Capex tritt auf die Bremse – diese drei großen negativen Faktoren entwickeln sich gleichzeitig. Ist der Markt diese Woche damit praktisch dazu verdammt, in einen defensiven Kräfte-messen-ähnlichen Kampf zu geraten?
Die tiefe Zersplitterung zwischen makroökonomischem Fundament und mikroskopischer Erzählung ist keine einfache Umkehr der Stimmung zwischen Bullen und Bären
▶️ Energieangebot löst Inflationsschub mit hartem Kern aus
Die Stilllegung der saudischen Pipeline führt zu einer Blockade von 7 Millionen Barrel Tageskapazität und drückt direkt die Brent-Rohölpreise über die 100-Dollar-Marke. Vor dem Hintergrund, dass der Kern-CPI im August unerwartet um 0,3% gestiegen ist, schwanken die Ölpreise weiterhin auf hohem Niveau. Das zerschmettert nicht nur die Vorstellung von baldigen Zinssenkungen, sondern lässt den Markt mit nahezu 90% Sicherheit auf eine Erhöhung der US-Leitzinsen um 25 Basispunkte durch die Fed in dieser Woche setzen. Die sekundäre Inflation durch Energie ist kurzfristig ein unlösbares Problem – sie zwingt die Rendite 10-jähriger US-Staatsanleihen an die 5%-Grenze heranzurücken. Alle Asset-Pricing-Modelle im gesamten Markt stehen unter massivem Wiederbewertungsdruck mit passiver Straffung
▶️ Wortspiel bei den KI-Investitionsausgaben
Anthropic, OpenAI und andere Schwergewichte signalisieren, dass sie die Forschung und Entwicklung verlangsamen. Nach außen hin wird das mit Sicherheitsbewertungen begründet – doch die tiefere Logik könnte darin liegen, dass die Ausgaben-Verbrennungsrate nach dem Erreichen einer kritischen Schwelle bewusst umformuliert bzw. angepasst wird. Die Bewertungsaufschläge, die im vergangenen Jahr auf der Angebotsseite für Hardware zwangsweise hochgezogen wurden, verlieren derzeit die Unterstützung durch unendliches Wachstum der „Nenner“-Komponente. Das trifft zwar kurzfristig die Handelstimmung entlang der Halbleiter- und Rechenpower-Kette hart, aber aus fundamentaler Sicht bedeutet die Verschiebung bestehender Large Models hin zu kommerzieller Umsetzung und erhöhtem Inferenzbedarf: Im Gegenzug wird dem hohen Bewertungsniveau ein Teil rationaler „Luft“ entzogen
▶️ Der Übertragungs-Fallstrick einer Zinserhöhung in Japan
Am Freitag erwartet die Bank of Japan eine Zinserhöhung um 25 Basispunkte auf 1,25% – im Gleichklang mit einer hawkischen Zinserhöhung der US-Notenbank. Das ultimative Refugium für globale billige Liquidität schrumpft. Sobald der Yen deutlich aufwertet und Carry-Trades in großem Stil zu Ende gebracht bzw. entsichert werden, droht bei US-Staatsanleihen und US-Aktien ein zweiter Abfluss von Liquidität. Die Volatilität am kommenden Freitag bei den US-Aktien (der „Triple Witching“-Tag) könnte dann unsichtbar verstärkt werden
Für die obere Hälfte dieser Woche wird erwartet, dass US-Aktien und Technologieaktien mit hohen Bewertungen weiterhin vor allem von defensiven Absicherungsbewegungen geprägt sein werden, mit eher ruhig-schwingenden Ausschlägen. Bei steigenden Kursen werden Gewinne mit hoher emotionaler Dichte realisiert. Wenn die Fed am Mittwoch wie erwartet erhöht und das Punkte-Chart eher hawkische Signale freigibt und die Rendite 10-jähriger US-Staatsanleihen zudem die 5%-Marke klar durchbricht, könnten Technologieaktien eine kurze, aber heftige Phase des schnellen Ausgleichs nach unten erleben. Allerdings: Wenn die negativen Faktoren sich schnell verflüchtigen und auf der Angebotsseite beim Öl eine Entspannungslücke auftritt, dürften die Marktsegmente Rechenpower und die führenden Köpfe in der optischen Kommunikation nach einem Bewertungsrücksetzer im vierten Quartal einen recht soliden Boden als Stütze finden
DYOR
$CL $XAUT $BTC
Die tiefe Zersplitterung zwischen makroökonomischem Fundament und mikroskopischer Erzählung ist keine einfache Umkehr der Stimmung zwischen Bullen und Bären
▶️ Energieangebot löst Inflationsschub mit hartem Kern aus
Die Stilllegung der saudischen Pipeline führt zu einer Blockade von 7 Millionen Barrel Tageskapazität und drückt direkt die Brent-Rohölpreise über die 100-Dollar-Marke. Vor dem Hintergrund, dass der Kern-CPI im August unerwartet um 0,3% gestiegen ist, schwanken die Ölpreise weiterhin auf hohem Niveau. Das zerschmettert nicht nur die Vorstellung von baldigen Zinssenkungen, sondern lässt den Markt mit nahezu 90% Sicherheit auf eine Erhöhung der US-Leitzinsen um 25 Basispunkte durch die Fed in dieser Woche setzen. Die sekundäre Inflation durch Energie ist kurzfristig ein unlösbares Problem – sie zwingt die Rendite 10-jähriger US-Staatsanleihen an die 5%-Grenze heranzurücken. Alle Asset-Pricing-Modelle im gesamten Markt stehen unter massivem Wiederbewertungsdruck mit passiver Straffung
▶️ Wortspiel bei den KI-Investitionsausgaben
Anthropic, OpenAI und andere Schwergewichte signalisieren, dass sie die Forschung und Entwicklung verlangsamen. Nach außen hin wird das mit Sicherheitsbewertungen begründet – doch die tiefere Logik könnte darin liegen, dass die Ausgaben-Verbrennungsrate nach dem Erreichen einer kritischen Schwelle bewusst umformuliert bzw. angepasst wird. Die Bewertungsaufschläge, die im vergangenen Jahr auf der Angebotsseite für Hardware zwangsweise hochgezogen wurden, verlieren derzeit die Unterstützung durch unendliches Wachstum der „Nenner“-Komponente. Das trifft zwar kurzfristig die Handelstimmung entlang der Halbleiter- und Rechenpower-Kette hart, aber aus fundamentaler Sicht bedeutet die Verschiebung bestehender Large Models hin zu kommerzieller Umsetzung und erhöhtem Inferenzbedarf: Im Gegenzug wird dem hohen Bewertungsniveau ein Teil rationaler „Luft“ entzogen
▶️ Der Übertragungs-Fallstrick einer Zinserhöhung in Japan
Am Freitag erwartet die Bank of Japan eine Zinserhöhung um 25 Basispunkte auf 1,25% – im Gleichklang mit einer hawkischen Zinserhöhung der US-Notenbank. Das ultimative Refugium für globale billige Liquidität schrumpft. Sobald der Yen deutlich aufwertet und Carry-Trades in großem Stil zu Ende gebracht bzw. entsichert werden, droht bei US-Staatsanleihen und US-Aktien ein zweiter Abfluss von Liquidität. Die Volatilität am kommenden Freitag bei den US-Aktien (der „Triple Witching“-Tag) könnte dann unsichtbar verstärkt werden
Für die obere Hälfte dieser Woche wird erwartet, dass US-Aktien und Technologieaktien mit hohen Bewertungen weiterhin vor allem von defensiven Absicherungsbewegungen geprägt sein werden, mit eher ruhig-schwingenden Ausschlägen. Bei steigenden Kursen werden Gewinne mit hoher emotionaler Dichte realisiert. Wenn die Fed am Mittwoch wie erwartet erhöht und das Punkte-Chart eher hawkische Signale freigibt und die Rendite 10-jähriger US-Staatsanleihen zudem die 5%-Marke klar durchbricht, könnten Technologieaktien eine kurze, aber heftige Phase des schnellen Ausgleichs nach unten erleben. Allerdings: Wenn die negativen Faktoren sich schnell verflüchtigen und auf der Angebotsseite beim Öl eine Entspannungslücke auftritt, dürften die Marktsegmente Rechenpower und die führenden Köpfe in der optischen Kommunikation nach einem Bewertungsrücksetzer im vierten Quartal einen recht soliden Boden als Stütze finden
DYOR
$CL $XAUT $BTC
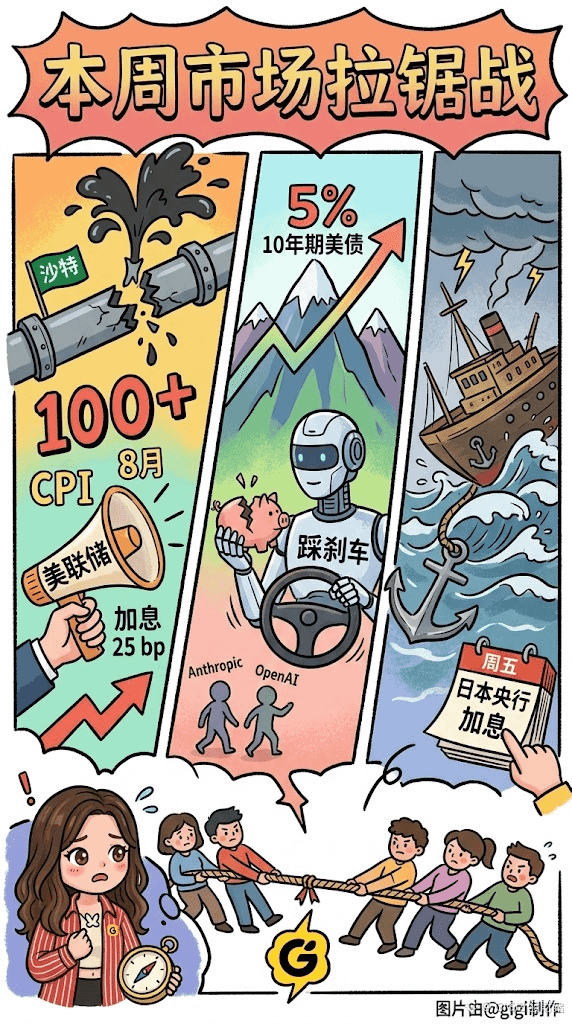
297
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
SaylorHintsStrategyBitcoinBuy
2.2M Aufrufe
11,850 Kommentare
#saylorhintsstrategybitcoinbuy
🚨 SAYLOR HAT DEN SONNTAGS-$BTC-HINWEIS GEGEBEN 👀
Michael Saylor hat seinen üblichen Bitcoin-Chart wieder erneut gepostet.
Wenn sich die Geschichte wiederholt, könnten diese orangefarbenen Punkte ein Signal dafür sein, dass eine weitere Strategy BTC-Kaufaktion bevorsteht. 🟠
Und wenn Saylor kauft, schaut der Markt zu.
🐋 Massive BTC-Bestände
💰 Fortgesetzte Akkumulationsstrategie
📈 Möglicher Stimmungs-Boost im Kurzfristbereich
Aber das ist der entscheidende Punkt:
Ein Repost ist KEINE Bestätigung eines Kaufs.
Das eigentliche Signal kommt, wenn Strategy die Transaktion offiziell meldet.
🔥 Wenn ein weiterer großer BTC-Kauf angekündigt wird – wird der Markt dieses Mal reagieren?
Oder ist Saylors Akkumulation mittlerweile so routiniert, dass Trader kaum noch reagieren?
👀 Beobachte die Ankündigung.
$MSTRB
#BTC #strategy #crypto #BitcoinNews
sdatta
·2 Likes
·1.9k Aufrufe
BOJRaisesRatesTo31YearHigh
202,328 Aufrufe
2,939 Kommentare
BuffettStepsDownAsBerkshireChairman
98,782 Aufrufe
1,558 Kommentare