#香港拟年底前推出批发cbdc
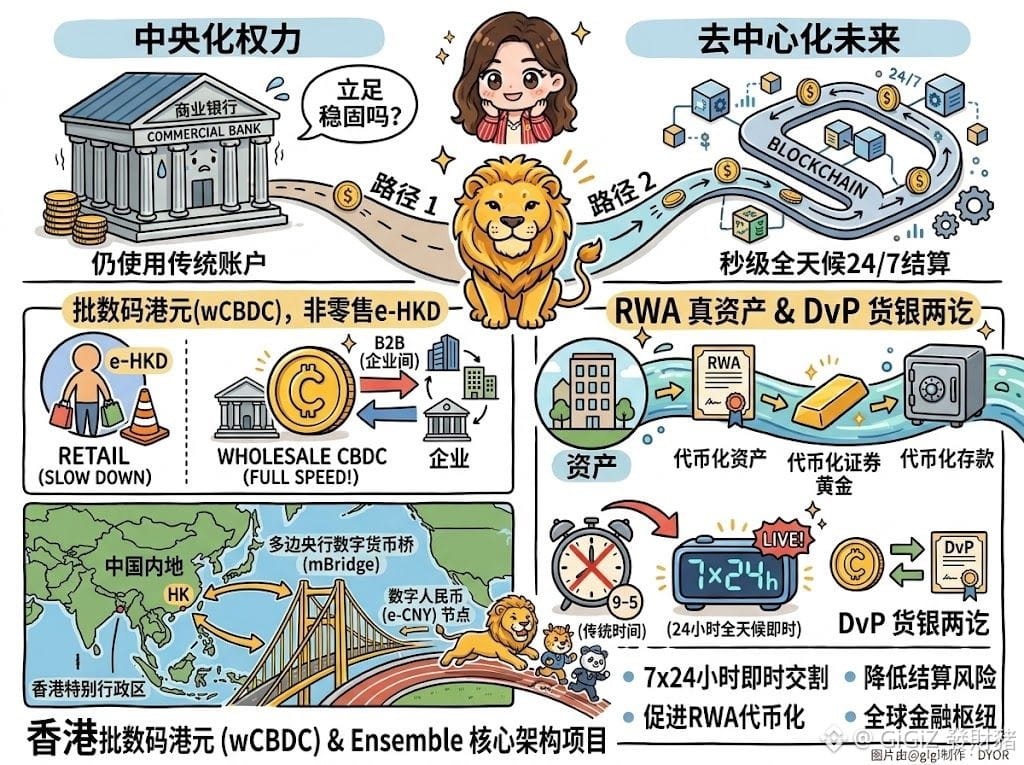
Wenn zukünftiges Geld nicht mehr auf traditionellen Konten geparkt wird, sondern direkt auf der Blockchain in 24 Stunden im Sekunden-Takt abgerechnet wird: Können sich die bestehenden Geschäftsbanken dann noch behaupten?
Die Hong Kong Monetary Authority hat kürzlich festgelegt, dass sie bis Ende dieses Jahres offiziell die Wholesale-Ebene der CBDC einführen wird – die wCBDC, also ein Schlüsselknoten in Project EnsembleTX.
Viele können nicht unterscheiden, was Retail und was Wholesale ist. Tatsächlich ist die Strategie der Behörde sehr klar: Für die Bevölkerung wird die Retail-Digitalwährung e-HKD erst einmal nicht eilig sein. Der Fokus liegt vor allem auf dem B2B-Bereich.
Diese wCBDC ist speziell dafür gedacht, die Abwicklung tokenisierter Einlagen zwischen Banken, die Abwicklung tokenisierter Staatsanleihen sowie die Echtzeit-Lieferung/Abrechnung (Delivery versus Payment, DvP) von RWA – also realen Vermögenswerten – innerhalb von 24 Stunden zu ermöglichen.
Meiner Ansicht nach ist das Vorgehen Hongkongs extrem klug.
▶️ Kosten senken, Effizienz steigern – trifft den Kernschmerzpunkt
Für traditionelle große Inlands- und grenzüberschreitende Zahlungen müssen SWIFT und RTGS genutzt werden. Dazwischen gibt es viele Zwischenschritte, was teuer ist. Abends und am Wochenende müssen die Systeme zudem schließen und pausieren. wCBDC macht das Geld der Zentralbank direkt zur tokenisierten Basis. So wird die Abwicklung nach dem Prinzip DvP möglich, bei der Gelder und Vermögenswerte gleichzeitig geliefert werden. Das bedeutet nicht nur sofortige Clearing-Prozesse rund um die Uhr (7x24), sondern spart auch enorme Kosten für Compliance und Risikokontrolle.
▶️ RWA und Stablecoin-Ökosystem verankern
Hongkong arbeitet nicht isoliert an CBDC. Stattdessen wird es mit dem regulierten Stablecoin-Rahmenwerk sowie der Tokenisierung von Web3-Vermögenswerten zu einer durchgängigen Kette verbunden. wCBDC fungiert als ultimatives, hochsicheres Abwicklungsinstrument. Tokenisierte Bankeinlagen dienen als „mittlere“ kommerzielle Schicht. Auf der Basisebene wird die Verbindung zu Kryptokapital direkt hergestellt – und Hongkong sichert sich so frühzeitig die globale Preisfindungskompetenz bei RWA.
Als Nächstes ist zu erwarten: In der kurzen Frist werden herkömmliche Banken vor große technische Herausforderungen gestellt. Die großen Institute, die als Erste die tokenisierten Schnittstellen anbinden, werden die ersten Vorteile aus der neuen Liquidität abschöpfen.
Langfristig wird sich die grenzüberschreitende Bridge für digitale Währungen zwischen mehreren Zentralbanken zwangsläufig tief mit Ensemble verzahnen. Hongkong wird sehr wahrscheinlich zu einem Superknoten werden, der Chinas Digital-Renminbi (e-CNY) mit globalen Web3-Finanzen verbindet. In diesem verdeckten Wettbewerb um Währungsinfrastruktur hat Hongkong anderen Finanzzentren bereits mit halber Augenbreite den Rang abgelaufen.
DYOR
Wenn zukünftiges Geld nicht mehr auf traditionellen Konten geparkt wird, sondern direkt auf der Blockchain in 24 Stunden im Sekunden-Takt abgerechnet wird: Können sich die bestehenden Geschäftsbanken dann noch behaupten?
Die Hong Kong Monetary Authority hat kürzlich festgelegt, dass sie bis Ende dieses Jahres offiziell die Wholesale-Ebene der CBDC einführen wird – die wCBDC, also ein Schlüsselknoten in Project EnsembleTX.
Viele können nicht unterscheiden, was Retail und was Wholesale ist. Tatsächlich ist die Strategie der Behörde sehr klar: Für die Bevölkerung wird die Retail-Digitalwährung e-HKD erst einmal nicht eilig sein. Der Fokus liegt vor allem auf dem B2B-Bereich.
Diese wCBDC ist speziell dafür gedacht, die Abwicklung tokenisierter Einlagen zwischen Banken, die Abwicklung tokenisierter Staatsanleihen sowie die Echtzeit-Lieferung/Abrechnung (Delivery versus Payment, DvP) von RWA – also realen Vermögenswerten – innerhalb von 24 Stunden zu ermöglichen.
Meiner Ansicht nach ist das Vorgehen Hongkongs extrem klug.
▶️ Kosten senken, Effizienz steigern – trifft den Kernschmerzpunkt
Für traditionelle große Inlands- und grenzüberschreitende Zahlungen müssen SWIFT und RTGS genutzt werden. Dazwischen gibt es viele Zwischenschritte, was teuer ist. Abends und am Wochenende müssen die Systeme zudem schließen und pausieren. wCBDC macht das Geld der Zentralbank direkt zur tokenisierten Basis. So wird die Abwicklung nach dem Prinzip DvP möglich, bei der Gelder und Vermögenswerte gleichzeitig geliefert werden. Das bedeutet nicht nur sofortige Clearing-Prozesse rund um die Uhr (7x24), sondern spart auch enorme Kosten für Compliance und Risikokontrolle.
▶️ RWA und Stablecoin-Ökosystem verankern
Hongkong arbeitet nicht isoliert an CBDC. Stattdessen wird es mit dem regulierten Stablecoin-Rahmenwerk sowie der Tokenisierung von Web3-Vermögenswerten zu einer durchgängigen Kette verbunden. wCBDC fungiert als ultimatives, hochsicheres Abwicklungsinstrument. Tokenisierte Bankeinlagen dienen als „mittlere“ kommerzielle Schicht. Auf der Basisebene wird die Verbindung zu Kryptokapital direkt hergestellt – und Hongkong sichert sich so frühzeitig die globale Preisfindungskompetenz bei RWA.
Als Nächstes ist zu erwarten: In der kurzen Frist werden herkömmliche Banken vor große technische Herausforderungen gestellt. Die großen Institute, die als Erste die tokenisierten Schnittstellen anbinden, werden die ersten Vorteile aus der neuen Liquidität abschöpfen.
Langfristig wird sich die grenzüberschreitende Bridge für digitale Währungen zwischen mehreren Zentralbanken zwangsläufig tief mit Ensemble verzahnen. Hongkong wird sehr wahrscheinlich zu einem Superknoten werden, der Chinas Digital-Renminbi (e-CNY) mit globalen Web3-Finanzen verbindet. In diesem verdeckten Wettbewerb um Währungsinfrastruktur hat Hongkong anderen Finanzzentren bereits mit halber Augenbreite den Rang abgelaufen.
DYOR