

#stablecoin
stablecoin
3.9M Aufrufe
18,684 Kommentare
Hot
Zuletzt

·
--
Übersetzung ansehen
加拿大稳定币草案:赎回费上限1% 禁止收益分成
加拿大正式就其稳定币监管框架公开征求意见,草案在赎回费与收益分成两条红线上给出明确上限,被视为美国GENIUS框架之外最具体的稳定币监管落地之一。
据Decrypt,渥太华已开启为期60天的征求意见,草案要求稳定币发行人保持1:1储备、提供快速赎回,并将赎回费上限设为1%。据Cointelegraph,此举是其《稳定币法案》(Stablecoin Act)潜在实施的一部分,官方明确引用美国GENIUS法案作为参照。
这一框架之所以值得留意,在于它把稳定币商业模式中两个敏感地带直接划了线:一是赎回环节,1%上限意味着发行人在极端赎回压力下能收取的摩擦成本被锁死;二是收益分成,草案明确禁止将储备资产所产生的收益与持有人分成,这直接影响稳定币发行方当前的主要收入来源之一。
从基本面看,1:1储备与快速赎回的组合,本质上把稳定币往「可自由兑换的法币凭证」方向拉拢,而非「可产生收益的现金等价物」。60天的征求意见期,说明监管仍在收集业界反馈,规则细节仍有调整空间。
对市场而言,这类框架通常不会立刻引发价格反应,更多是改变中长期合规成本与竞争格局。USDC、USDT等主流稳定币发行方需要评估,收益分成被禁后对定价与储备管理策略的影响。不过目前仍处征求意见阶段,并非最终立法,短期实际冲击有限。
需要警惕的是过度解读。草案对美GENIUS框架的传导路径存在不同理解,且从征求意见到正式立法之间还有较长距离,最终条款可能显著不同。
接下来观察什么:一是60天征求意见结束后官方如何回应业界反馈,二是最终立法文本是否保留「禁止收益分成」这一条,三是主流稳定币发行方是否据此调整储备与产品策略。监管方向比单条规则更值得跟踪。
#Stablecoin #Canada #CryptoRegulation
以上为信息整理与个人分析,不构成投资建议。
后续政策细节进一步明确后,我会继续更新。
8

Die OCC drängt US-amerikanische Gemeindebanken dazu, in den Stablecoin-Zahlungsmarkt einzusteigen! Das ist nicht bloß eine Einladung, sondern eine umfassende Strategie, die die Zukunft des Finanzwesens neu gestalten soll.
Das US-amerikanische Office of the Comptroller of the Currency (OCC) möchte, dass auch kleinere Banken gemäß dem GENIUS Act an den US-Dollar gekoppelte Stablecoins ausgeben können. Das Ziel ist klar: Kleinere Finanzinstitute stärken und ihnen ermöglichen, auf Augenhöhe mit großen Banken und Kryptounternehmen zu konkurrieren.
Das ist sehr wichtig. Wenn die endgültigen Vorschriften des GENIUS Act am 18.01.2027 in Kraft treten, wird eine Welle von Stablecoins auf den Markt kommen, die legal betrieben werden dürfen. Bestehende Emittenten können zudem vorübergehende Ausnahmen beantragen, um ihren Betrieb fortzusetzen.
Der Schritt erfolgt auch vor dem Hintergrund, dass traditionelle Banken befürchten, hochverzinsliche Stablecoins könnten Einlagen aus ihrem System abziehen. Der Kampf um Marktanteile nimmt bereits an Fahrt auf.
Ist das der Wendepunkt, der Stablecoins zum Rückgrat des globalen Zahlungssystems macht, oder lediglich ein Versuch, den Aufstieg der Kryptowährungen einzudämmen? Was denkt ihr?
#Stablecoin #OCC #Crypto
1
1
Kanada hat den Stablecoin-Markt mit einem überraschend strengen neuen Regulierungsvorschlag aufgeschreckt und damit bei vielen Besorgnis über die Zukunft von DeFi ausgelöst.
Der Kernpunkt ist ein VOLLSTÄNDIGES VERBOT von Zinsen oder Renditen für Stablecoin-Inhaber – ob direkt oder indirekt. Damit werden Stablecoins zu reinen Zahlungsmitteln und nicht zu renditebringenden Anlagewerten.
Nichtbankliche Emittenten müssen eine Reserve im Verhältnis 1:1 bei kanadischen Finanzinstituten halten. Das soll absolute Sicherheit gewährleisten, bindet sie aber auch eng an das traditionelle Finanzsystem. Die Regelung schreibt außerdem vor, dass Rücknahmen innerhalb von drei Werktagen erfolgen müssen; die Gebühren dürfen höchstens 1 % betragen.
Das ist ein äußerst wichtiger Schritt. Sollte sich dieser Trend ausweiten, könnte sich die Zukunft von DeFi-Projekten, die auf Stablecoin-Yield-Farming setzen, rasant verändern. Die Botschaft ist eindeutig: Stablecoins sind keine Banken.
Wie wird der Kryptomarkt darauf reagieren, dass Stablecoins von jeder Form der Rendite „bereinigt“ werden? Ist dies der Auftakt zu einer weltweiten Welle strengerer Regulierung?
#Crypto #Stablecoin #Regulation #Canada
1

·
--
Der 18. Januar 2027 ist jetzt die offizielle Frist für Stablecoin-Emittenten in den USA – und ausgerechnet die Aufsichtsbehörde lädt kleine Banken zum Mitmachen ein.
Fakt: Das Office of the Comptroller of the Currency (OCC) hat am 26. Oktober US-amerikanische Community Banks dazu aufgerufen, sich als lizenzierte Emittenten von Zahlungs-Stablecoins nach dem GENIUS Act zu bewerben – direkt oder über eine Tochtergesellschaft (CoinDesk, 26. Oktober; von KuCoin und einem eigenen OCC-Post auf X bestätigt). Die endgültigen OCC-Regeln zum GENIUS Act wurden am 21. Oktober veröffentlicht und treten am 18. Januar 2027 in Kraft. Bestehende Emittenten mit einem weitgehend vollständigen Antrag können eine vorübergehende Ausnahmegenehmigung beantragen. Die Anträge sind jedoch noch nicht geöffnet – das OCC wartet auf die Genehmigung des Formulars durch das OMB.
Meine Einschätzung: Das ist eine Kehrtwende – von einer Aufsichtsbehörde, die bremst, zu einer, die einlädt. Wenn Community Banks tatsächlich einsteigen, sind Stablecoins keine reinen Krypto-Produkte mehr, sondern werden zur Zahlungsinfrastruktur kleiner Banken. Eine Einladung ohne freigeschaltetes Antragsformular bleibt jedoch bis 2027 ohne konkrete Wirkung, und der Streit um Renditen – also darum, ob Stablecoins verzinst werden dürfen – ist noch nicht beigelegt. Davon hängt ab, ob Bankeinlagen wirklich bedroht sind.
Was ich beobachte: Wann das OMB das Formular genehmigt und die Anträge geöffnet werden, ob sich Community Banks tatsächlich bewerben und wie die Klage der ICBA gegen die Zulassung von Krypto-Trust-Banken ausgeht.
Was meint ihr: Sind kleine Banken, die eigene Stablecoins herausgeben, eine Bedrohung für USDT/USDC – oder die bislang größte Bestätigung für Stablecoins?
Das ist meine Analyse, keine Finanzberatung – macht immer eure eigene Recherche (DYOR).
#Stablecoin #RegulasiCrypto $USDC
1

·
--
Kanada plant neue Stablecoin-Regeln: Rücknahmegebühren dürfen 1 % nicht überschreiten, Zinszahlungen bleiben verboten! Außerdem müssen Emittenten 1:1-Reserven vorhalten und eine schnelle Rücknahme gewährleisten. Was bedeutet das für den Stablecoin-Markt? #稳定币 #加密货币法规 $USDT $USDC
Kanadas Stablecoin-Regeln: Rücknahmegebühren auf 1 % begrenzt, keine Zinsen erlaubt! 1:1-Reserven und schnelle Rücknahmen vorgeschrieben. Auswirkungen auf den Markt? #Stablecoin #CryptoRegulation $USDT $USDC
Kanadas Stablecoin-Regeln: Rücknahmegebühren auf 1 % begrenzt, keine Zinsen erlaubt! 1:1-Reserven und schnelle Rücknahmen vorgeschrieben. Auswirkungen auf den Markt? #Stablecoin #CryptoRegulation $USDT $USDC
·
--
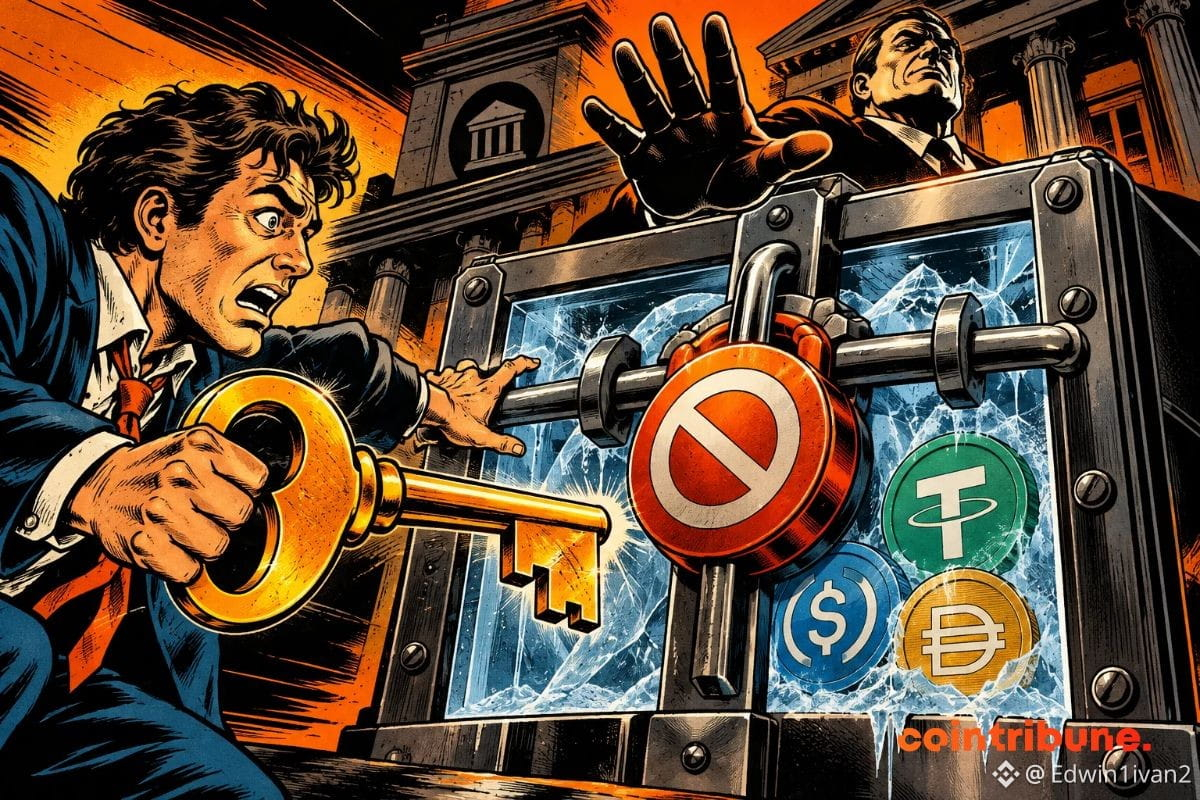
Eingefrorener Stablecoin: Ihr privater Schlüssel reicht nicht aus
Ein eingefrorener Stablecoin bleibt in Ihrer Wallet sichtbar, lässt sich aber nicht mehr übertragen. Circle kann eine Adresse für USDC und EURC tatsächlich sperren – selbst wenn nur Sie den privaten Schlüssel besitzen. Tether wendet dasselbe Prinzip auf USDT an. Am 23. April 2026 gab das Unternehmen bekannt, dazu beigetragen zu haben, 344 Millionen US-Dollar auf zwei Adressen einzufrieren.
344 Millionen US-Dollar: Am 23. April 2026 gab Tether bekannt, diesen Betrag in USDT eingefroren zu haben.
Mehr als 4.400 Millionen US-Dollar: Diesen Betrag schrieb Tether seinen gemeinsam mit Strafverfolgungsbehörden vorgenommenen Einfrierungen mit Stand vom 23. April 2026 zu.
7 Rollen: Diese sind im USDC-Vertrag definiert und werden alle von Circle kontrolliert – darunter auch die Rolle, mit der eine Adresse gesperrt werden kann.
5 Werktage: So lange dauert laut Circle die voraussichtliche Rückerstattung in Europa, sobald die Prüfungen abgeschlossen sind.
Eingefrorener Stablecoin: Der private Schlüssel kontrolliert nicht den Vertrag
Ein Stablecoin wie USDC wird nicht in Ihrer Wallet gespeichert. Es handelt sich um einen Kontostand, der in einem von seinem Emittenten verwalteten Smart Contract erfasst ist. Mit Ihrem privaten Schlüssel können Sie eine Übertragung signieren. Ob sie ausgeführt wird, entscheidet jedoch der Vertrag.
Dieser Vertrag sieht mehrere Rollen vor, die Circle vorbehalten sind. In der technischen Dokumentation auf GitHub sind sieben aufgeführt, von denen zwei direkt auf Übertragungen einwirken. Zunächst verhindert die Rolle «blacklister» jede Übertragung an oder von einer Adresse. Die Rolle «pauser» kann anschließend alle Übertragungen aussetzen – etwa im Fall eines schwerwiegenden Fehlers oder eines kompromittierten Schlüssels.
Bei einem eingefrorenen Stablecoin kann Ihre Adresse weder USDC senden noch empfangen. Ihre Transaktion schlägt fehl, selbst wenn sie gültig signiert wurde. Die Sperre gilt jeweils für einzelne Token; Ihre anderen Kryptowährungen können Sie weiterhin verwenden. Circle kann dieselbe Adresse für USDC und EURC sperren, und zwar auf mehreren Blockchains.
$STABLE
{future}(STABLEUSDT)
$USDC
{spot}(USDCUSDT)
$EURL.ETF
{etf_us}(EURL.ETF)
#stablecoin
Eingefrorener Stablecoin: Ihr privater Schlüssel reicht nicht aus
Ein eingefrorener Stablecoin bleibt in Ihrer Wallet sichtbar, lässt sich aber nicht mehr übertragen. Circle kann eine Adresse für USDC und EURC tatsächlich sperren – selbst wenn nur Sie den privaten Schlüssel besitzen. Tether wendet dasselbe Prinzip auf USDT an. Am 23. April 2026 gab das Unternehmen bekannt, dazu beigetragen zu haben, 344 Millionen US-Dollar auf zwei Adressen einzufrieren.
344 Millionen US-Dollar: Am 23. April 2026 gab Tether bekannt, diesen Betrag in USDT eingefroren zu haben.
Mehr als 4.400 Millionen US-Dollar: Diesen Betrag schrieb Tether seinen gemeinsam mit Strafverfolgungsbehörden vorgenommenen Einfrierungen mit Stand vom 23. April 2026 zu.
7 Rollen: Diese sind im USDC-Vertrag definiert und werden alle von Circle kontrolliert – darunter auch die Rolle, mit der eine Adresse gesperrt werden kann.
5 Werktage: So lange dauert laut Circle die voraussichtliche Rückerstattung in Europa, sobald die Prüfungen abgeschlossen sind.
Eingefrorener Stablecoin: Der private Schlüssel kontrolliert nicht den Vertrag
Ein Stablecoin wie USDC wird nicht in Ihrer Wallet gespeichert. Es handelt sich um einen Kontostand, der in einem von seinem Emittenten verwalteten Smart Contract erfasst ist. Mit Ihrem privaten Schlüssel können Sie eine Übertragung signieren. Ob sie ausgeführt wird, entscheidet jedoch der Vertrag.
Dieser Vertrag sieht mehrere Rollen vor, die Circle vorbehalten sind. In der technischen Dokumentation auf GitHub sind sieben aufgeführt, von denen zwei direkt auf Übertragungen einwirken. Zunächst verhindert die Rolle «blacklister» jede Übertragung an oder von einer Adresse. Die Rolle «pauser» kann anschließend alle Übertragungen aussetzen – etwa im Fall eines schwerwiegenden Fehlers oder eines kompromittierten Schlüssels.
Bei einem eingefrorenen Stablecoin kann Ihre Adresse weder USDC senden noch empfangen. Ihre Transaktion schlägt fehl, selbst wenn sie gültig signiert wurde. Die Sperre gilt jeweils für einzelne Token; Ihre anderen Kryptowährungen können Sie weiterhin verwenden. Circle kann dieselbe Adresse für USDC und EURC sperren, und zwar auf mehreren Blockchains.
$STABLE
$USDC
$EURL.ETF
#stablecoin
70
Kanada hat gerade einen Entwurf für Stablecoin-Regeln vorgestellt – ein schwerer Schlag für DeFi!
Der Kernpunkt? Zinszahlungen auf Stablecoins werden vollständig verboten. Herausgeber dürfen ihre Stablecoins nur im Verhältnis 1:1 mit Reserven bei kanadischen Instituten absichern. Die Rückzahlung muss innerhalb von drei Werktagen schnell und unkompliziert erfolgen.
Offensichtlich soll dieser Schritt das traditionelle Bankensystem schützen und verhindern, dass Stablecoins zu konkurrierenden Einlagenprodukten werden. Ohne Zinsen verlieren Stablecoins für Krypto-Anleger erheblich an Attraktivität.
Das könnte einen schlechten Präzedenzfall schaffen. Wenn andere Länder nachziehen, sieht die Zukunft zinstragender Stablecoins und von DeFi dann noch rosig aus? Wohin wird das Kapital fließen?
Die Auswirkungen auf die Liquidität und die DeFi-Strategien sind beträchtlich. Was hältst du von diesem Schritt zur „Eindämmung“?
#Crypto #Stablecoin
$USDC $USDT
34
·
--
📰 Kanada plant neue Stablecoin-Regeln: Warum das „Verbot von Erträgen“ entscheidend ist
Kanadas Finanzaufsichtsbehörde hat eine Konsultation zu neuen Stablecoin-Regeln angekündigt und dabei ausdrücklich an der Klausel festgehalten, die Emittenten verbietet, Erträge anzubieten. Das könnte bedeuten, dass Stablecoin-Modelle wie USDC, bei denen über Kreditprotokolle Zinsen verdient werden, in Kanada erheblichen Einschränkungen unterliegen. Das hätte direkte Auswirkungen auf das in Stablecoins gehaltene Kapital und die Innovationsanreize. Die dadurch gewonnene regulatorische Klarheit könnte jedoch das Vertrauen in den Markt stärken.
Warum ist diese Nachricht wichtig?
Hinter der Regel steht Kanadas Priorität, die Finanzstabilität zu wahren. Stablecoins umgehen im Grunde das traditionelle Bankensystem. Ihre Ertragsmodelle, die den Zinsmargen von Banken ähneln, könnten systemische Risiken verstärken. Kanadas Vorgehen entspricht dem Geist des EU-Gesetzes über Märkte für Kryptowerte (MiCA): Beide tendieren dazu, den Spielraum für Hebelwirkung und Innovation bei Stablecoins einzuschränken. Das ist jedoch kein weltweit einheitlicher Standard: Die USA regulieren Stablecoins zwar ebenfalls, konzentrieren sich dabei aber stärker auf technische Details und die Bekämpfung von Geldwäsche. Entscheidend ist, dass Kanada Mitglied der G7 ist und seine regulatorischen Schritte andere Industrieländer dazu bewegen könnten, nachzuziehen.
Auswirkungen auf den Markt
Kurzfristig könnte die Nachricht die Preise von Stablecoin-Token wie USDC und USDT am Sekundärmarkt drücken, obwohl diese normalerweise an den US-Dollar gekoppelt sind. In Stablecoins gehaltenes Kapital könnte in flexiblere DeFi-Protokolle fließen, doch auch dort würde der Spielraum durch Ertragsbeschränkungen weiter eingeschränkt. Die direkten Auswirkungen auf BTC und ETH sind begrenzt, da sie als Wertaufbewahrungsmittel und nicht als Stablecoins dienen. Langfristig könnte eine Beschränkung der Stablecoin-Erträge durch große Volkswirtschaften die Branche jedoch dazu zwingen, sich transparenteren Modellen für digitale Zentralbankwährungen (CBDCs) zuzuwenden.
Mögliche Strategie
Kanadas Vorgehen könnte bedeuten, dass der Stablecoin-Sektor an einem Wendepunkt steht und der Innovationsspielraum schrumpft. Sollten künftig weitere ähnliche Vorschriften eingeführt werden, könnte sich der Abzug von Kapital aus Stablecoins beschleunigen. Einfach gesagt: Der „Geldbeutel“ der Stablecoins könnte immer weiter zugeschnürt werden. Sollte die USA oder die EU diesem Beispiel folgen, ist diese Einschätzung hinfällig.
Dieser Artikel wurde von keinem Projektteam gesponsert. Der Autor hält keine der erwähnten Anlagen.
$BTC $ETH #BTC #ETH
⚠️ Keine Anlageberatung. Prognosen dienen nur der Orientierung.
#Stablecoin
$XRP
319

Kanada eröffnet Konsultation zu geplanten Stablecoin-Regeln und hält am Verbot von Renditen fest
- Nicht-bankliche Stablecoin-Emittenten müssen ihre Stablecoins bei zugelassenen kanadischen Einrichtungen zu 1:1 mit Reserven absichern
- Transaktionen müssen innerhalb von 3 Geschäftstagen abgewickelt werden
- Das Konsultationspapier steht zur Diskussion und Kommentierung offen
#BinanceSquare #CryptoNews #Stablecoin #Canada #Regulation
$btc $eth
vlikevn Titanbot
Quelle: CoinDesk
352

·
--
🚨 $ZEC STABLECOIN-REDEMPTIONSREGELN SOLLEN DEN KUNDENSCHUTZ NEU DEFINIEREN 🟢
Kanadas Entwurfsvorschrift zwingt Stablecoin-Emittenten dazu, Rücknahmen innerhalb von drei Geschäftstagen zu erfüllen und jede Mindestgrenze für Auszahlungen aufzuheben. 🦈 Das verpflichtende Liquiditätsfenster garantiert, dass jeder Token-Inhaber auf Abruf aussteigen kann – ein Schritt, der mit den Liquiditätsjagd-Mustern institutioneller Akteure übereinstimmt.
Eine Gebührenobergrenze von 1 % deckelt die Rücknahmekosten und macht die Gebührenstruktur zu einem vorhersehbaren Datenpunkt für Smart-Money-Modelle. 📊 Während Renditen verboten sind, bleiben Nutzungsprämien bestehen, und der Markt steht vor einer klaren Risiko-Rendite-Matrix, die Händler quantifizieren können. 💡
🤔 Wird dieses Liquiditäts-zuerst-Rahmenwerk zum globalen Maßstab für Stablecoin-Design? 👇
⚠️ Keine Finanzberatung. Verwalte dein Risiko immer selbst. 🛡️
🏷️ #ZEC #Regulation #Stablecoin #Liquidity #Crypto
🔥 💎
8

·
--
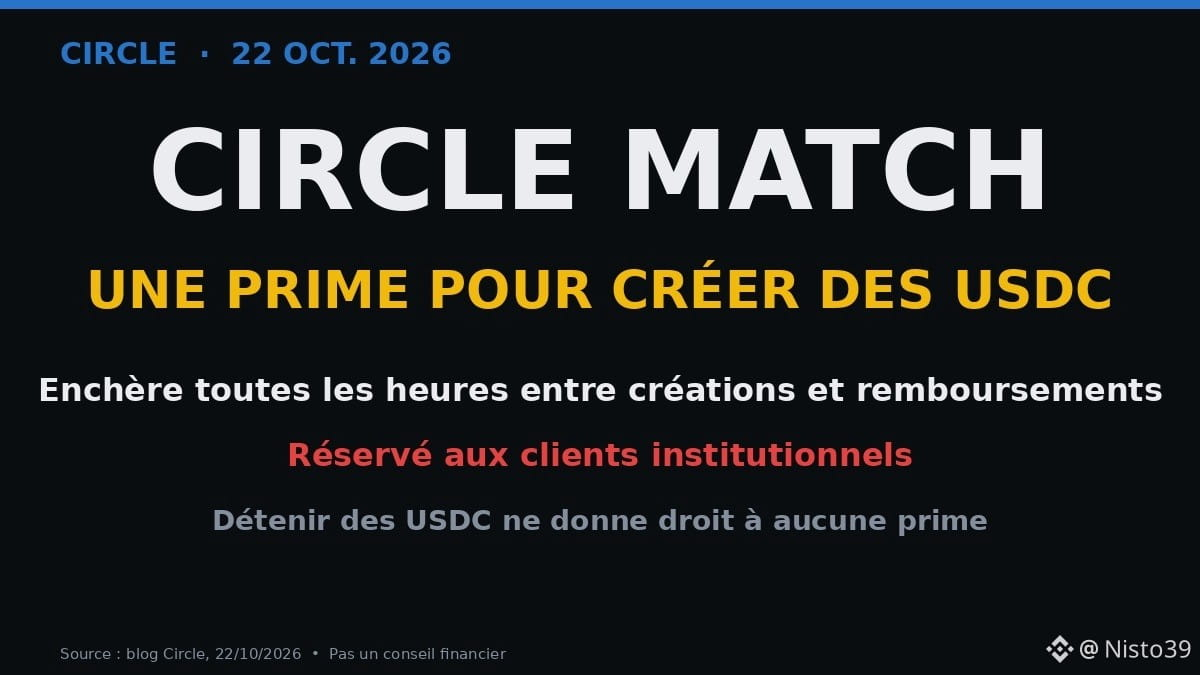
💵 USDC zu schaffen kann jetzt eine Prämie einbringen … aber nur für große Akteure. So funktioniert es.
📌 Die Fakten (22. Oktober 2026)
• Circle, der Herausgeber von USDC, startet „Circle Match“ für institutionelle Kunden
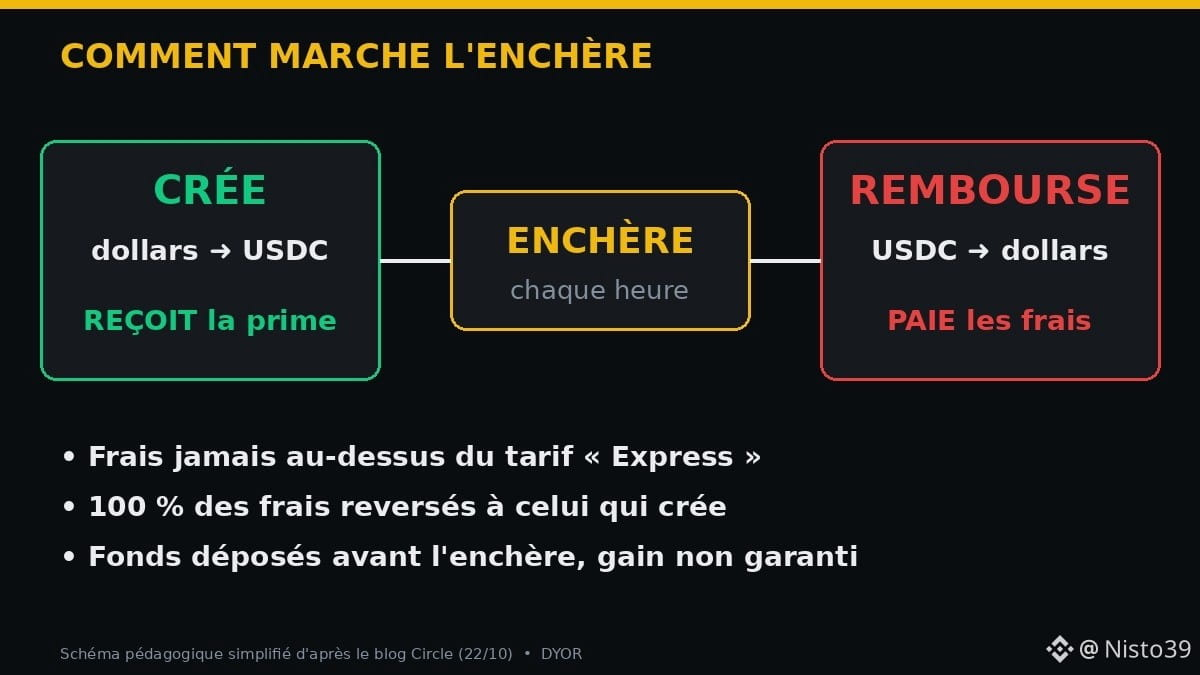
• Jede Stunde bringt eine Auktion diejenigen zusammen, die USDC schaffen wollen (Dollar ➜ USDC), und diejenigen, die sie zurücktauschen wollen (USDC ➜ Dollar)
• Wenn zwei Aufträge zusammengeführt werden, zahlt derjenige, der USDC zurücktauscht, eine Gebühr – niemals mehr als den „Express“-Tarif von Circle
• Diese Gebühr geht vollständig als Prämie an denjenigen, der USDC schafft
• Circle gibt an, bei zusammengeführten Aufträgen keine Marge zu nehmen
🔍 Warum ist das wichtig?
Bislang brachte das Schaffen von USDC keinen direkten Ertrag. Indem Circle beide Seiten zusammenbringt, senkt das Unternehmen die Ein- und Ausstiegskosten bei großen Volumen. Weniger Reibungsverluste im Vorfeld bedeuten theoretisch, dass sich ein digitaler Dollar leichter im Umlauf bringen lässt.
⚖️ Einschränkungen
• Allein der Besitz von USDC berechtigt zu keiner Prämie
• Die Mittel müssen vor der Auktion eingezahlt werden, und der Ertrag ist nicht garantiert
• Auszahlungen in Dollar hängen von den Geschäftszeiten der US-Banken ab
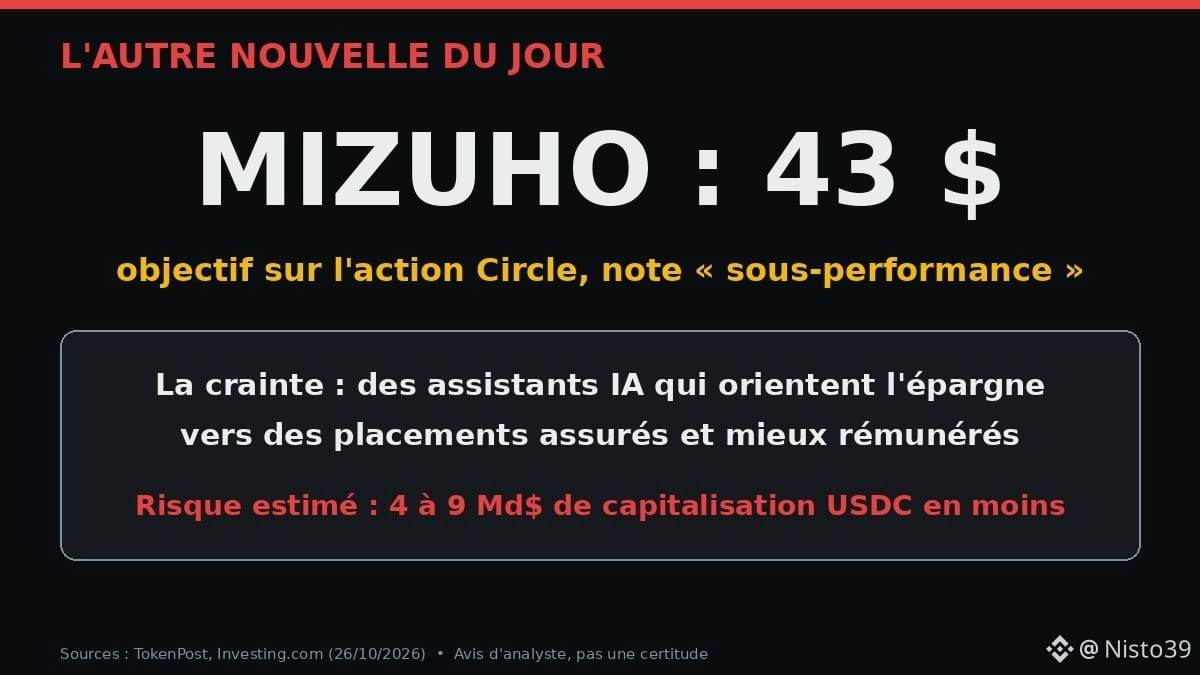
• Am selben Tag (26.10.) setzt Mizuho ein Kursziel von 43 $ für die Circle-Aktie (Einstufung „unterdurchschnittlich“): Die Bank befürchtet, dass KI-Assistenten Sparer zu versicherten und besser verzinsten Anlagen lenken könnten
👤 Mariama (eine fiktive Figur) verkauft in Bamako Pagne-Stoffe und hält einen Teil ihrer Ersparnisse in USDC. Sie wird diese Prämie nicht erhalten. Wenn Plattformen jedoch weniger dafür verlangen, in den digitalen Dollar ein- und auszusteigen, könnten ihre Umtauschgebühren langfristig sinken.
💬 Sollte der Stablecoin seine Nutzer vergüten? Ja 👍 / Nein 👀 👇
Keine Finanzberatung. DYOR.
Quellen: Circle-Blog (22.10.), Crypto Times (26.10.), TokenPost und Investing.com (26.10.).
$USDC
#Stablecoin #USDC #CryptoNews #Afrique
7


#CanadaProposesStablecoinRedemptionWithin3BusinessDays
🇨🇦 💵 Kanada schlägt Rücktausch von Stablecoins innerhalb von 3 Tagen vor: Ein bedeutender Wandel für das Vertrauen in Kryptowährungen 💵 🇨🇦
Stellen Sie sich vor, Sie besitzen einen digitalen Dollar und brauchen plötzlich Bargeld. Sie beantragen den Rücktausch, doch die entscheidende Frage ist einfach: Wie lange sollten Sie auf Ihr eigenes Geld warten müssen?
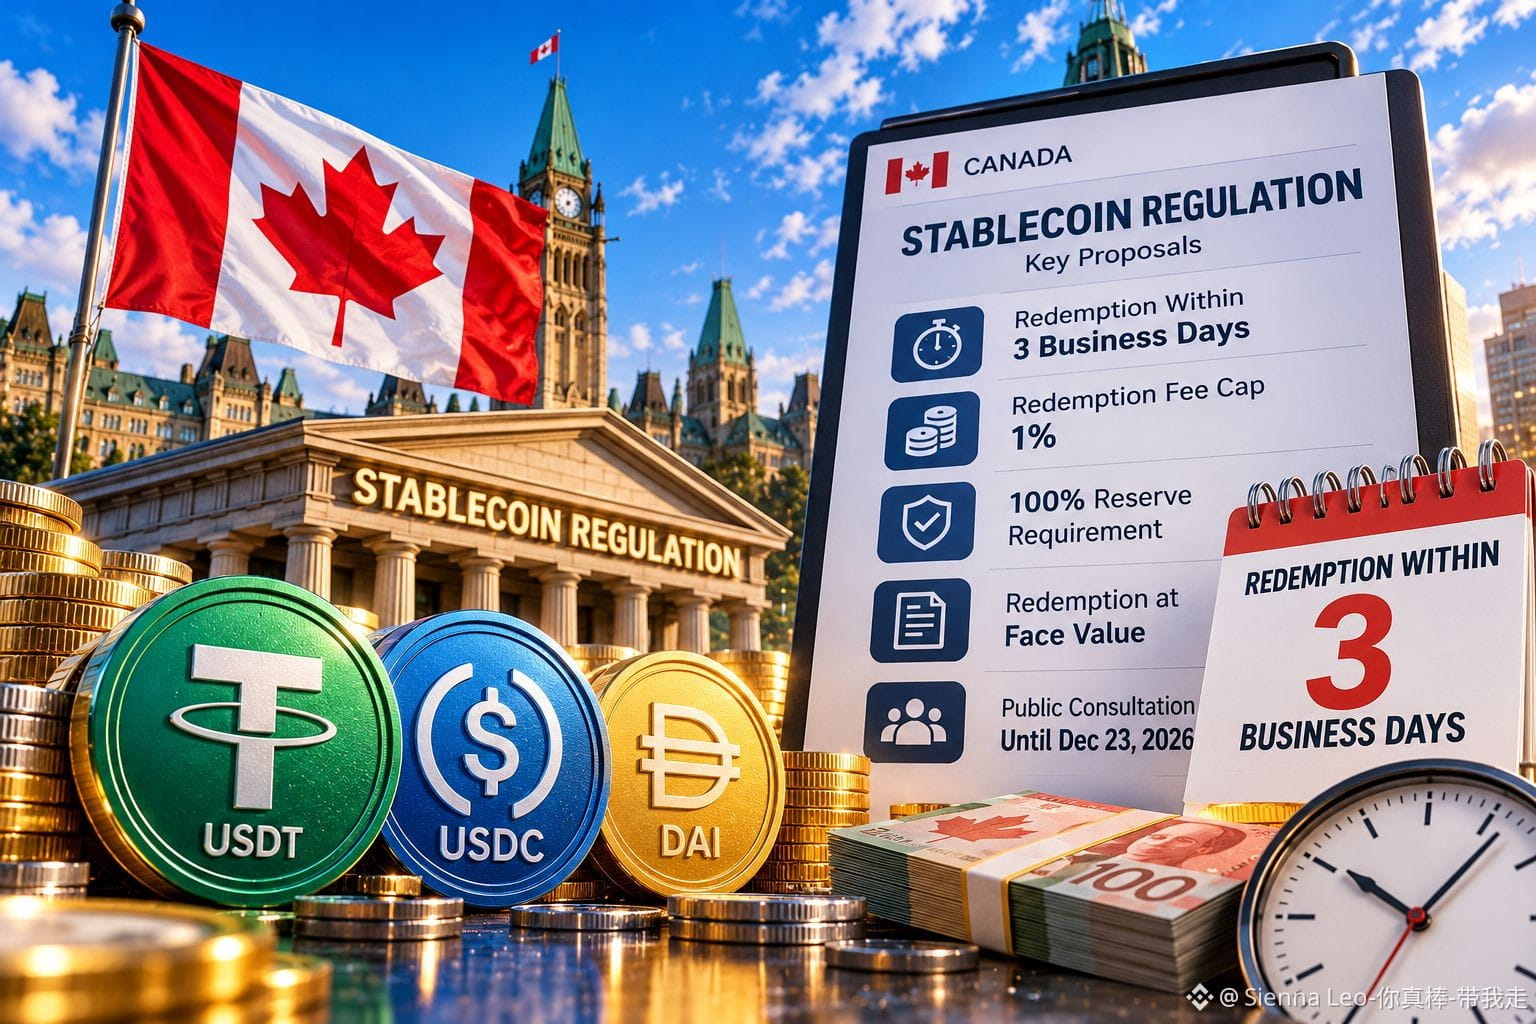
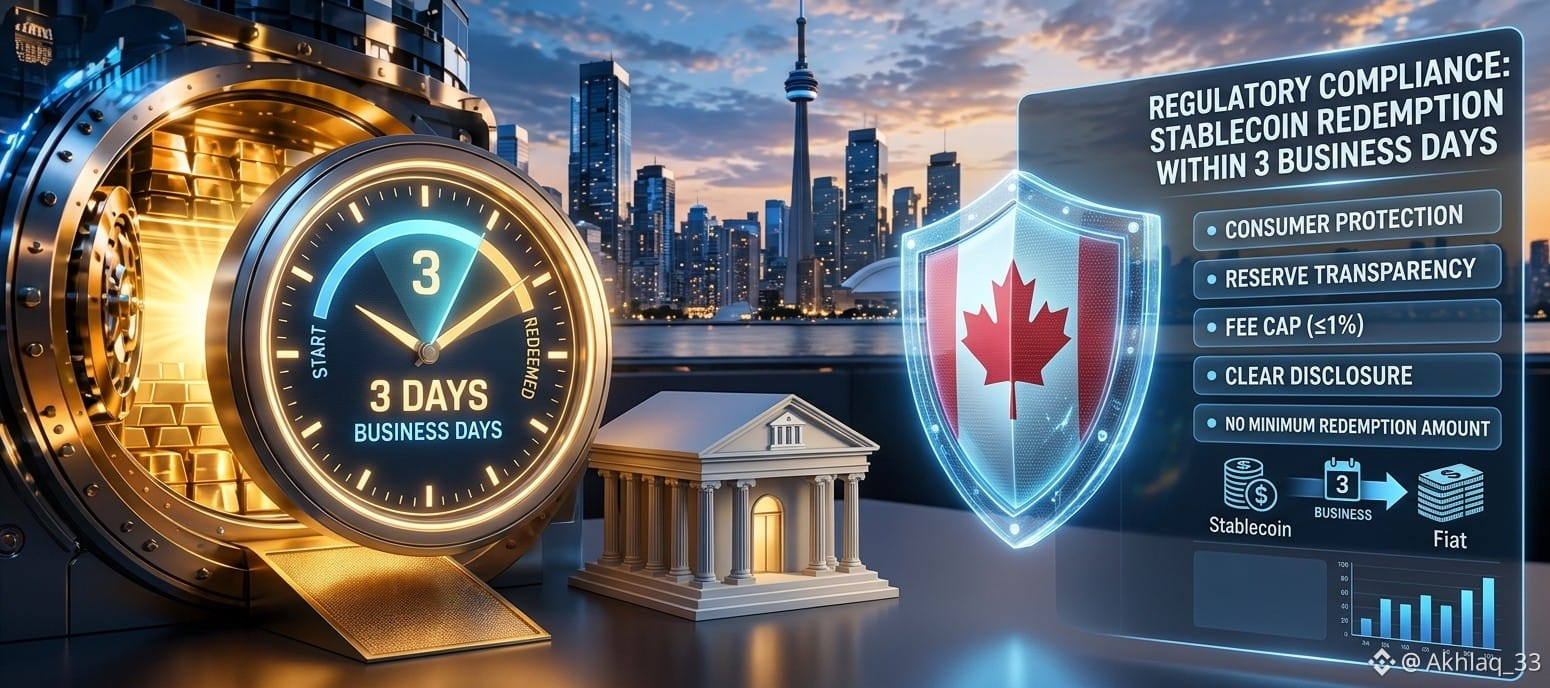
Kanada schlägt eine klarere Antwort vor. Ein am 24. Oktober veröffentlichter Entwurf für Stablecoin-Regulierungen würde die erfassten Emittenten verpflichten, Token innerhalb von drei Geschäftstagen nach einer Anfrage zurückzutauschen. Die Rücktauschgebühren wären auf 1 % begrenzt. Die Regeln werden noch konsultiert und sind noch nicht in Kraft.
Der Vorschlag geht über Fristen hinaus. Emittenten müssten Reserven im Wert von mindestens 100 % der ausstehenden Stablecoins halten, und zwar in zulässigen Vermögenswerten. Außerdem müssten sie die Token zum Nennwert in der Währung zurücktauschen, an die der Token gekoppelt ist.
Im Kern geht es um Vertrauen. Ein Stablecoin kann unter normalen Bedingungen nahe bei 1 Dollar gehandelt werden. Doch Nutzer müssen wissen, ob sie ihn tatsächlich zurücktauschen können, wenn die Märkte unter Druck geraten.
Die Frist von drei Tagen könnte die Rechenschaftspflicht stärken, während die Gebührenobergrenze von 1 % für Berechenbarkeit sorgt. Der Entwurf erlaubt jedoch tägliche Rücktauschlimits, wenn die Liquidität am Reservemarkt nicht ausreicht, um alle Anfragen zu erfüllen. Diese Ausnahme ist vor allem in Krisenzeiten wichtig.
Die öffentliche Konsultation läuft bis zum 23. Dezember 2026. Die Umsetzung ist für den Herbst 2027 vorgesehen. Bis dahin bleiben diese Anforderungen Vorschläge.
Ein Stablecoin verdient seinen Namen durch zuverlässigen Rücktausch, nicht allein durch einen stabilen Preis.
Würde ein garantiertes Rücktauschverfahren Ihr Vertrauen in Stablecoins stärken?
Haftungsausschluss: Nur zu Bildungszwecken, keine Finanzberatung.
#Stablecoin #CryptoRegulation #GrowWithSAC $ERA $DODO $REZ
434
·
--
#CanadaProposesStablecoinRedemptionWithin3BusinessDays
🚨 Kanadas geplante Stablecoin-Regeln: Was Rückzahlungen innerhalb von 3 Tagen für Krypto-Nutzer bedeuten
Kanada gestaltet mit einem neu vorgeschlagenen Rahmenwerk für fiatgedeckte Stablecoins die Zukunft der Regulierung digitaler Vermögenswerte. Ziel ist zwar ein besserer Verbraucherschutz, doch die Regelung bringt erhebliche Veränderungen mit sich, die alle Krypto-Nutzer und Trader im Blick behalten sollten.
📌 Die wichtigsten Punkte des Vorschlags:
Rückzahlung innerhalb von 3 Geschäftstagen: Für die erfassten Herausgeber wäre es verpflichtend, Stablecoin-Rückzahlungen innerhalb von drei Geschäftstagen nach Eingang eines gültigen Antrags abzuwickeln.
1:1-Reserveunterlegung: Herausgeber müssen ausreichende Reservevermögenswerte vorhalten, um ausstehende Token zum Nennwert abzudecken.
Gebührenobergrenze & Zugänglichkeit: Die Rückzahlungsgebühren wären auf maximal $1\%$ begrenzt. Für Inhaber wäre kein Mindestbetrag für eine Rückzahlung vorgeschrieben.
Schutzmaßnahmen bei Volatilität: Der Vorschlag erlaubt tägliche Rückzahlungslimits, falls illiquide Märkte für Reservevermögenswerte Herausgeber daran hindern, plötzliche Nachfragespitzen zu bedienen.
💡 Warum das wichtig ist:
Klare Richtlinien und transparente Reserven tragen zwar dazu bei, langfristiges Vertrauen in digitale Zahlungen aufzubauen, doch eine Bearbeitungszeit von 3 Tagen bedeutet, dass Trader in Phasen hoher Marktvolatilität vorausschauend planen müssen.
Da die öffentliche Konsultation läuft und die Umsetzung für 2027 geplant ist: Wie werden sich diese Regeln auf eure Strategie auswirken? Sind schnelle Rückzahlungen und höhere Reserven das Warten wert? Diskutiert mit! 👇
#Stablecoin #CryptoRegulation #CanadaCrypto $BTC $BNB
36
·
--
$HSBC.US 🚨 HSBC bringt RedCoin-Stablecoin in Hongkong auf den Markt
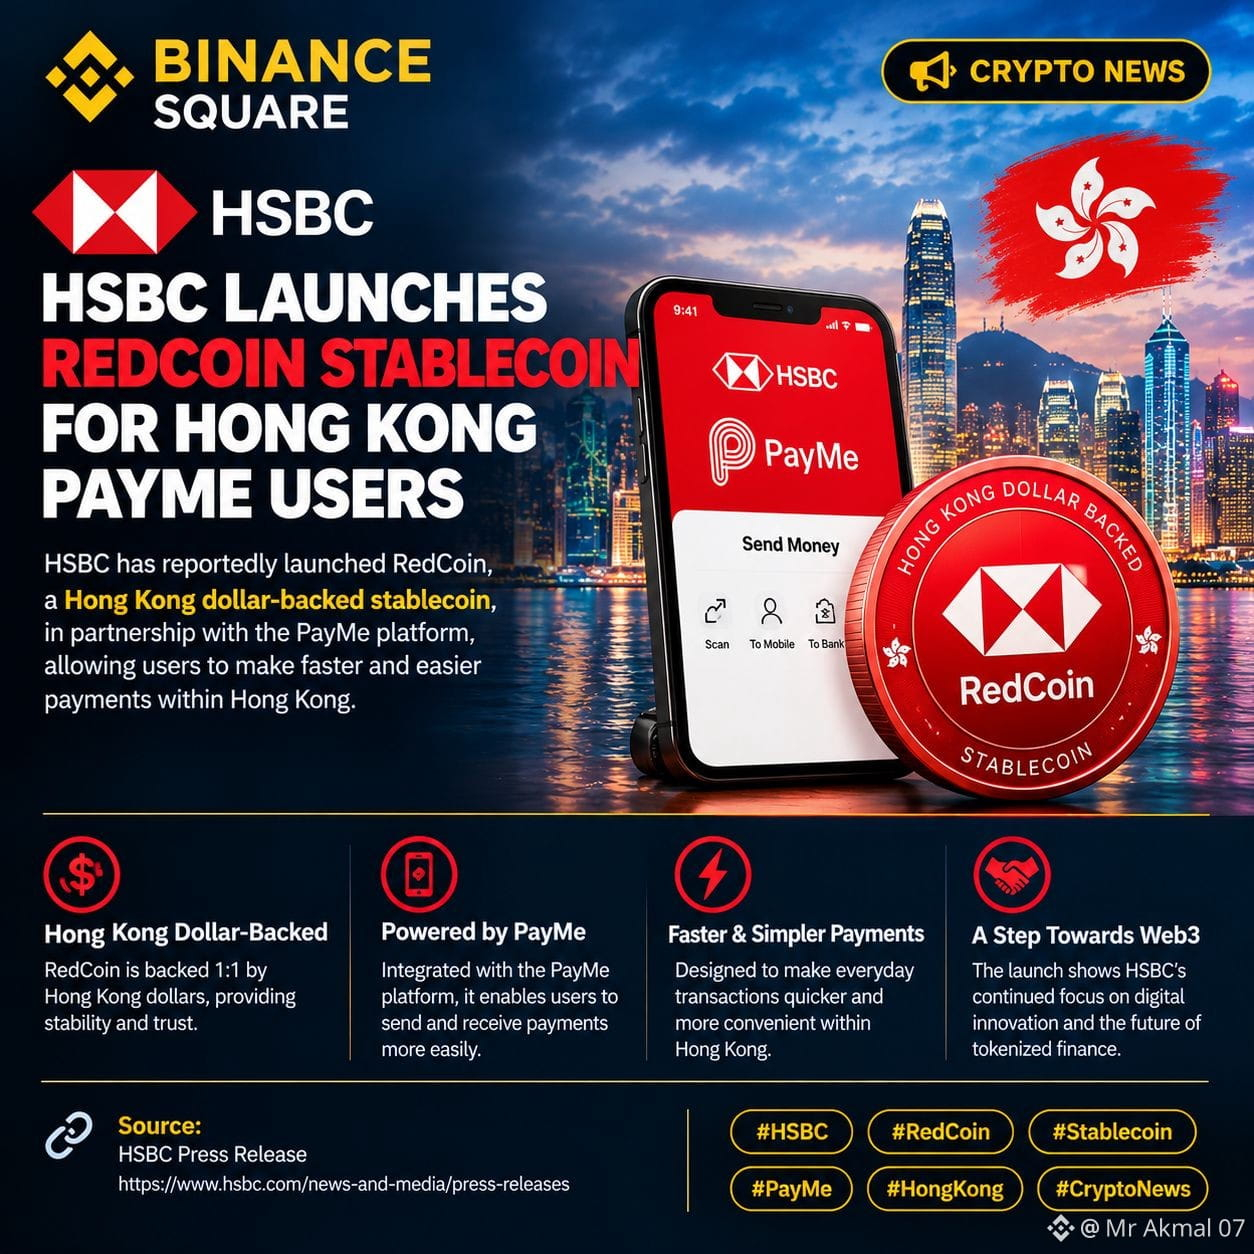
HSBC hat über seine PayMe-Zahlungsplattform RedCoin (RCHKD) eingeführt – seinen ersten an den Hongkong-Dollar gekoppelten Stablecoin.
🔹 Was ist neu?
• Der Stablecoin soll im Verhältnis 1:1 in Hongkong-Dollar eingelöst werden können
• Er unterstützt Überweisungen zwischen Privatpersonen und Zahlungen an Händler
• Mehr als 3,3 Millionen PayMe-Nutzer können schrittweise Wallets aktivieren
• HSBC plant eine Ausweitung auf tokenisierte Anlageprodukte
🌐 Warum das wichtig ist: Eine große traditionelle Bank bringt regulierte Stablecoin-Technologie näher an alltägliche Zahlungen.
📌 Wichtig: Die Zahl von 3,3 Millionen bezieht sich auf potenzielle PayMe-Nutzer, nicht auf bestätigte aktive RedCoin-Wallets.
🔗 Offizielle Quelle: https://www.about.hsbc.com.hk/news-and-media/hsbc-redcoin-launches-today
Welche Auswirkungen könnten von Banken ausgegebene Stablecoins auf digitale Zahlungen haben? 👇
#redcoin #stablecoin #blockchain #CryptoNews
{stock_us}(HSBC.US)
$HSBC.US 🚨 HSBC bringt RedCoin-Stablecoin in Hongkong auf den Markt
HSBC hat über seine PayMe-Zahlungsplattform RedCoin (RCHKD) eingeführt – seinen ersten an den Hongkong-Dollar gekoppelten Stablecoin.
🔹 Was ist neu?
• Der Stablecoin soll im Verhältnis 1:1 in Hongkong-Dollar eingelöst werden können
• Er unterstützt Überweisungen zwischen Privatpersonen und Zahlungen an Händler
• Mehr als 3,3 Millionen PayMe-Nutzer können schrittweise Wallets aktivieren
• HSBC plant eine Ausweitung auf tokenisierte Anlageprodukte
🌐 Warum das wichtig ist: Eine große traditionelle Bank bringt regulierte Stablecoin-Technologie näher an alltägliche Zahlungen.
📌 Wichtig: Die Zahl von 3,3 Millionen bezieht sich auf potenzielle PayMe-Nutzer, nicht auf bestätigte aktive RedCoin-Wallets.
🔗 Offizielle Quelle: https://www.about.hsbc.com.hk/news-and-media/hsbc-redcoin-launches-today
Welche Auswirkungen könnten von Banken ausgegebene Stablecoins auf digitale Zahlungen haben? 👇
#redcoin #stablecoin #blockchain #CryptoNews
HSBCUS+0,58%
50

·
--
Das Joint Venture von Standard Chartered und Animoca Brands verlangsamt den Zeitplan für einen Retail-Stablecoin; Erwartungen an den institutionellen Zugang müssen angepasst werden
Das Joint Venture von Standard Chartered und Animoca Brands, Anchorpoint, hat klargestellt, dass es nicht darauf drängt, bis Ende 2026 einen Stablecoin-Dienst für Privatkunden einzuführen. Diese Aussage korrigiert unmittelbar die bisherigen Markterwartungen, wonach sich der Zugang für Institutionen zu Stablecoins rasch ausweiten würde.
Wie Cointelegraph berichtet, hatte das Joint Venture zuvor als Ziel ausgegeben, bis Ende 2026 Privatkunden anzubinden. Die jüngste Stellungnahme zeigt jedoch, dass es nicht auf eine schnelle Umsetzung drängt. Die konkreten Gründe für die Verzögerung und ein neuer Zeitplan wurden bislang nicht bekannt gegeben.
Die Bedeutung dieser Entwicklung liegt darin, dass Stablecoins zu den wichtigsten Kanälen gehören, über die institutionelles Kapital in den Kryptomarkt gelangt. Wenn ein von einer führenden Bank angeführtes Joint Venture das Tempo drosselt, könnte institutionelles Kapital langsamer als bisher optimistisch erwartet über Stablecoins in den Kryptomarkt fließen. Das könnte die kurzfristige Ausweitung der Liquidität begrenzen.
Aus Sicht der Kapitalströme sind Umfang und Umlauf von Stablecoins wichtige Indikatoren für die Liquidität des Kryptomarkts. Ein langsameres Tempo bei Institutionen könnte bedeuten, dass das Angebot an Stablecoins in den kommenden Quartalen langsamer wächst als erwartet und sich dadurch die allgemeine Kapitalversorgung des Kryptomarkts verändert.
Zu beachten ist jedoch, dass es sich bei der Verzögerung lediglich um eine Anpassung des Umsetzungstempos handeln könnte und nicht um einen grundlegenden Rückgang der institutionellen Nachfrage nach Stablecoins. Als traditionelles Finanzinstitut hat Standard Chartered üblicherweise längere Entscheidungszyklen; eine Anpassung des Tempos muss daher nicht auf einen Strategiewechsel hindeuten.
Als Nächstes wird zu beobachten sein, ob Anchorpoint einen neuen konkreten Zeitplan vorlegt und ob sich bei anderen institutionellen Stablecoin-Projekten ähnliche Verzögerungen abzeichnen. Sollten mehrere Institutionen gleichzeitig das Tempo drosseln, könnte sich der Ausbau des gesamten institutionellen Zugangs zu Stablecoins verlängern. Die Auswirkungen auf die Liquidität des Kryptomarkts müssten dann neu bewertet werden.
#Stablecoin #CryptoMarket
Dies ist eine Zusammenstellung von Informationen und eine persönliche Analyse, keine Anlageberatung.
Folge mir, um weiterhin wichtige Marktveränderungen und Daten zu verfolgen.
35
·
--
Kanada hat gerade Regeln vorgeschlagen, die ändern würden, wie Stablecoin-Inhaber ihre Guthaben einlösen können.
Fakten: Kanadas Entwurf der Stablecoin Regulations wurde am 24. Okt. 2026 in der Canada Gazette veröffentlicht: Erfasste Privatanleger können ihre Stablecoins ohne Mindestbetrag direkt beim Emittenten einlösen. Die Auszahlung muss innerhalb von höchstens 3 Werktagen erfolgen, und die Gebühren sind auf 1 % begrenzt. Noch handelt es sich um einen Vorschlag — öffentliche Stellungnahmen sind bis zum 23. Dez. 2026 möglich, die Umsetzung ist für Herbst 2027 vorgesehen.
Meine Meinung: Es geht um das Recht, auszusteigen, nicht um den Preis. Der Weg über eine Börse ist zwar einfach, aber die direkte Einlösung beim Emittenten steht nicht unbedingt allen Inhabern offen, insbesondere nicht Kleinanlegern. Wird die Regelung verabschiedet, ist die Gewissheit klar: Das Geld wird zum Nennwert zurückgezahlt, und die Gebühren sind transparent begrenzt. Für USDC-Inhaber bedeutet eine Rückzahlung zum Nennwert, dass sie in US-Dollar ausgezahlt werden.
Was ich beobachte: die Ergebnisse der Konsultation bis Dezember und mögliche Anpassungen der Einlösebedingungen großer Emittenten.
Sollten andere Länder das ebenfalls übernehmen — oder die Emittenten stattdessen stärker einschränken?
Das ist meine Analyse, keine Finanzberatung — immer selbst recherchieren (DYOR).
#Stablecoin #RegulasiCrypto $USDC
9
·
--
HSBC-Hongkong-Dollar-Stablecoin erreicht 3 Millionen Wallets – Bankzahlungskanäle werden ausgebaut
Laut einem Bericht von Decrypt hat HSBC am Freitag einen Hongkong-Dollar-Stablecoin in PayMe eingeführt. Damit werden rund 3 Millionen Wallets abgedeckt. Im Mittelpunkt steht dabei nicht die Kursschwankung einer bestimmten Kryptowährung, sondern dass ein von einer Bank ausgegebener Stablecoin erstmals in einem realen Zahlungskanal in größerem Umfang getestet wird.
Aus Sicht der Geldflüsse ist PayMe ein lokaler Zahlungsdienst in Hongkong. Die 3 Millionen Wallets bedeuten, dass das Angebot an Stablecoins erstmals an die Nutzerbasis einer Bank gebunden wird. Damit wird nicht geprüft, ob am Kryptomarkt direkt Kaufnachfrage entsteht, sondern ob sich Stablecoins als Zahlungsmittel in häufigen, kleinvolumigen und lokalen Transaktionen einsetzen lassen. Sollte die Nutzung später zunehmen, könnte das Umlaufvolumen des Hongkong-Dollar-Stablecoins schon vor Veränderungen der Kryptopreise steigen und so als Frühindikator für die Verbreitung von Bank-Stablecoins dienen.
Warum ist das wichtig? Die Einführung von Bank-Stablecoins beginnt üblicherweise mit Zahlungen und Abwicklungen, nicht mit Handel oder Anlage. Mit der Wahl von PayMe signalisiert HSBC, dass der Schwerpunkt eher auf einem geschlossenen Liquiditätskreislauf liegt: Nutzer bezahlen mit Stablecoins, die Bank steuert Ausgabe und Rücktausch, und das Geld zirkuliert innerhalb des Systems. Die direkten Auswirkungen auf den Kryptomarkt sind dabei eher indirekt. Allerdings verändert dieses Modell die „Einstiegsstruktur“ für Stablecoins – von Wallets bei Kryptobörsen hin zu Bankzahlungs-Wallets.
Zu beobachten ist, ob sich die 3 Millionen Wallets auch in tatsächlicher Transaktionsaktivität niederschlagen. Halten die meisten Nutzer den Stablecoin lediglich, ohne damit zu bezahlen, ist sein Beitrag zur Liquidität begrenzt. Steigt dagegen der Anteil der Stablecoin-Zahlungen innerhalb von PayMe, könnte sich das On- oder Off-Chain-Umlaufvolumen des Hongkong-Dollar-Stablecoins verändern. Derzeit ist der Stablecoin zudem auf den Hongkong-Dollar und die Nutzung über PayMe beschränkt. Seine Einsatzmöglichkeiten über verschiedene Blockchains hinweg und für grenzüberschreitende Zahlungen sind noch nicht erprobt. Kurzfristig sollte man die Entwicklung daher nicht überbewerten.
Als Nächstes lohnt es sich besonders, die Aktivität bei Stablecoin-Zahlungen innerhalb von PayMe, eine mögliche Öffnung von HSBC für Drittanbieter-Händler sowie einen etwaigen Bedarf an Abwicklungen zwischen verschiedenen Institutionen zu beobachten. Diese Signale geben besseren Aufschluss über die tatsächlichen Auswirkungen von Bank-Stablecoins auf die Geldflüsse im Kryptomarkt als die Zahl der Wallets.
#Stablecoin #CryptoMarket
Die obigen Angaben dienen der Informationsaufbereitung und persönlichen Analyse und stellen keine Anlageberatung dar.
47
Die Konkurrenten von DeFi könnten in Zukunft nicht nur andere DeFi-Protokolle sein
Kürzlich habe ich gesehen, dass SoFi mit SOFIE ein tokenisiertes Bankeinlagenprodukt eingeführt hat.
Derzeit bietet es eine variable Jahresrendite von 4,40 %. Unter den geltenden Bedingungen sind die Einlagen außerdem durch eine Einlagensicherung geschützt.
Wenn Nutzer auf ihr Geld zugreifen möchten, können sie es in SoFiUSD umwandeln und damit anschließend Krypto-Assets handeln oder On-Chain-Überweisungen tätigen.
Das hat mich auf eine Frage gebracht.
Wenn ich mich früher mit DeFi-Stablecoins beschäftigt habe, lag mein Augenmerk vor allem auf dem Wettbewerb zwischen verschiedenen Protokollen – etwa bei Rendite, Kapitalvolumen und Anwendungsfällen.
Doch inzwischen bieten auch traditionelle Banken ähnliche digitale Dollar-Dienste an.
Bankeinlagen und DeFi-Stablecoins sind zwar nicht dasselbe Produkt; auch Nutzungsbeschränkungen, Risiken und Liquidität unterscheiden sich.
Aus Nutzersicht läuft der Vergleich letztlich aber auf diese Fragen hinaus:
Wo ist mein Geld sicherer? Wie hoch ist die Rendite? Wie einfach ist die Nutzung?
Das bedeutet, dass DeFi-Stablecoins künftig möglicherweise nicht mehr nur mit anderen On-Chain-Protokollen konkurrieren müssen.
Natürlich lässt sich noch nicht sagen, dass traditionelle Banken DeFi bereits Marktanteile abnehmen.
Wirklich interessant wird sein, ob Nutzer aufgrund dieser neuen Produkte ihre Gewohnheiten ändern, wenn es darum geht, wo sie ihr Geld aufbewahren und wie sie es verwenden.
Langfristig ist es meiner Meinung nach wichtiger, Nutzer und Kapital dauerhaft anzuziehen, als einfach nur höhere Renditen anzubieten.
#defi #Stablecoin
57
·
--
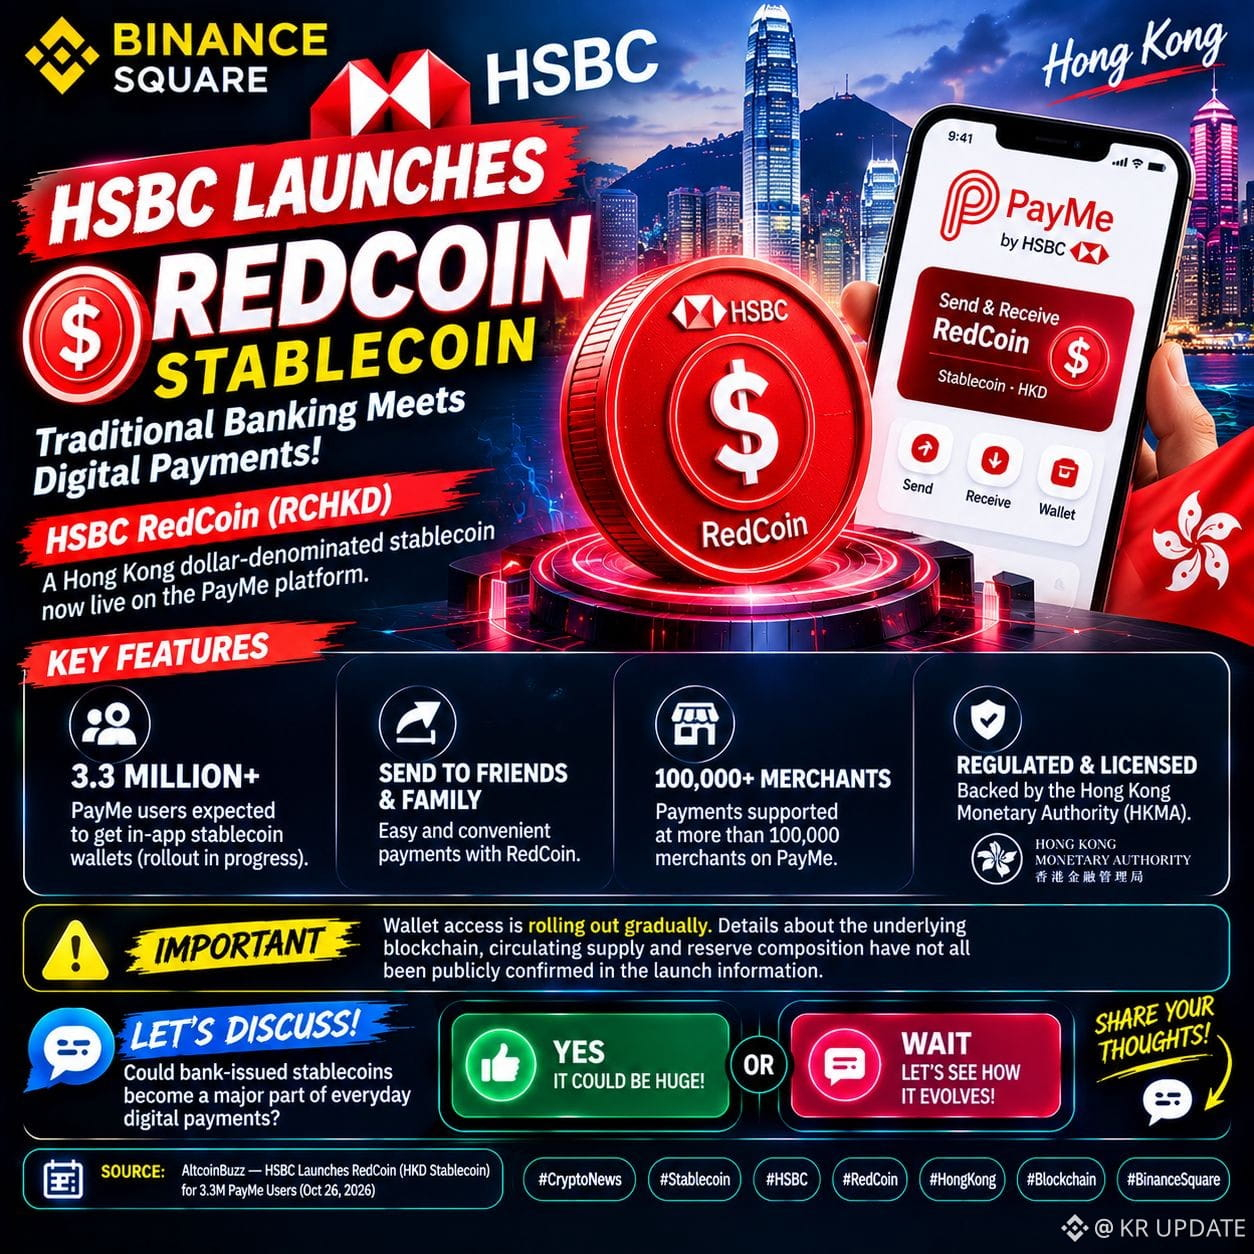
🚨 $HSBC.US STEHT JETZT IM RAMPENLICHT DER STABLECOINS! 🌏
🏦 HSBC RedCoin: Traditionelles Banking trifft auf digitale Zahlungen!
HSBC hat RedCoin ($RCHKD), einen an den Hongkong-Dollar gekoppelten Stablecoin, auf seiner PayMe-Plattform eingeführt.
🔥 Warum ist diese Nachricht wichtig?
🔹 Im Laufe der Einführung sollen mehr als 3,3 Millionen PayMe-Nutzer Zugang zu Stablecoin-Wallets in der App erhalten.
🔹 Nutzer können RedCoin an Freunde und Familie senden.
🔹 HSBC zufolge werden Zahlungen bei mehr als 100.000 Händlern über PayMe möglich sein.
🔹 Der Stablecoin ist von der Hong Kong Monetary Authority lizenziert und reguliert.
⚠️ Wichtig: Der Zugang zu den Wallets wird schrittweise eingeführt. Einzelheiten zur zugrunde liegenden Blockchain, zur Umlaufmenge und zur Zusammensetzung der Reserven wurden in den Informationen zur Einführung noch nicht vollständig öffentlich bestätigt.
💬 DISKUSSION: Könnten von Banken ausgegebene Stablecoins zu einem wichtigen Bestandteil alltäglicher digitaler Zahlungen werden?
Teile deine Gedanken unten mit! 👇
#CryptoNews #stablecoin #redcoin #HongKongFinance #BinanceSquare
HSBCUS+0,58%
73

🚨 AKTUELL: Das von Standard Chartered angeführte Anchorpoint plant einen Stablecoin für Privatkunden auf einer öffentlichen Blockchain, will den Start aber nicht überstürzen und sieht grenzüberschreitende Zahlungen als zentralen Anwendungsfall.
#Crypto #Stablecoin
🚨 AKTUELL: Das von Standard Chartered angeführte Anchorpoint plant einen Stablecoin für Privatkunden auf einer öffentlichen Blockchain, will den Start aber nicht überstürzen und sieht grenzüberschreitende Zahlungen als zentralen Anwendungsfall.
#Crypto #Stablecoin
#Crypto #Stablecoin
1
40
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#BinancePick
3.2M Aufrufe
157,101 Kommentare
2
#EarningsSeason
5.4M Aufrufe
26,242 Kommentare
3
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
50 Aufrufe
16 Kommentare
4
#OCCUrgesCommunityBanksToEnterStablecoinPayments
20 Aufrufe
10 Kommentare
5
#RippleWinsFullApprovalAsNationalTrustBank
16 Aufrufe
12 Kommentare
6
#OndoToOpenSubscriptionsForOpenAIPreIPOTokenizedNotes
5 Aufrufe
2 Kommentare
7
#AnthropicTTMRevenueGrewAbout1200%
42,184 Aufrufe
501 Kommentare
8
#AnthropicS1ExpectedToday
34,604 Aufrufe
393 Kommentare
9
#SouthKoreaReportedlyWeighsFourthCryptoTaxDelay
36,246 Aufrufe
521 Kommentare
10
#FranklinTempletonFilesForTwoDividendToBitcoinETFs
47,828 Aufrufe
600 Kommentare