

#secsaystokenbuybacksnotautosecurities
secsaystokenbuybacksnotautosecurities
114,563 Aufrufe
926 Kommentare
Hot
Zuletzt
#SECSaysTokenBuybacksNotAutoSecurities Die SEC-Abteilung für Unternehmensfinanzierung hat neue Krypto-FAQs herausgegeben und klargestellt, dass Token-Rückkäufe und Netzwerk-Upgrades nicht automatisch dazu führen, dass ein Krypto-Asset ein Wertpapier ist. Die Ausführungen betonen, dass die rechtliche Bewertung weiterhin von Fall zu Fall erfolgt – einschließlich der Frage, wie Rückkäufe den Anlegern präsentiert werden und ob sie mit Zusagen über Gewinne verbunden sind.
Die Leitlinie vom 25. September ist eine Stellungnahme des Personals, keine neue SEC-Regel, bietet jedoch zusätzliche Klarheit für Krypto-Projekte, die US-Wertpapierrecht einordnen müssen.
#SEC #CryptoRegulation #TokenBuybacks #Crypto $BTC
{spot}(BTCUSDT)
#SECSaysTokenBuybacksNotAutoSecurities Die SEC-Abteilung für Unternehmensfinanzierung hat neue Krypto-FAQs herausgegeben und klargestellt, dass Token-Rückkäufe und Netzwerk-Upgrades nicht automatisch dazu führen, dass ein Krypto-Asset ein Wertpapier ist. Die Ausführungen betonen, dass die rechtliche Bewertung weiterhin von Fall zu Fall erfolgt – einschließlich der Frage, wie Rückkäufe den Anlegern präsentiert werden und ob sie mit Zusagen über Gewinne verbunden sind.
Die Leitlinie vom 25. September ist eine Stellungnahme des Personals, keine neue SEC-Regel, bietet jedoch zusätzliche Klarheit für Krypto-Projekte, die US-Wertpapierrecht einordnen müssen.
#SEC #CryptoRegulation #TokenBuybacks #Crypto $BTC
Die Leitlinie vom 25. September ist eine Stellungnahme des Personals, keine neue SEC-Regel, bietet jedoch zusätzliche Klarheit für Krypto-Projekte, die US-Wertpapierrecht einordnen müssen.
#SEC #CryptoRegulation #TokenBuybacks #Crypto $BTC
1
9
·
--
#secsaystokenbuybacksnotautosecurities 🚨
NEU: Das SEC-Personal hat neue Leitlinien veröffentlicht, die klarstellen, wie Token-Rückkäufe, fortgesetzte Entwicklung, Marketing und Liquid-Staking-Tokens im Hinblick auf Wertpapierrechtsvorschriften behandelt werden.
• Entwicklung: Sobald ein Netzwerk funktionsfähig ist, können Teams weiterhin bauen, upgraden und die Entwicklung finanzieren, ohne dass diese Aktivitäten als „wesentliche Managementbemühungen“ gelten, die einen Token an einen Investmentvertrag binden könnten.
• Token-Rückkäufe: Rückkäufe eines nicht-wertpapierähnlichen Tokens in einem funktionsfähigen Netzwerk stellen für sich genommen keine „wesentlichen Managementbemühungen“ dar. Bei nicht abgeschlossenen Netzwerken kann sich die Bewertung ändern, wenn Rückkäufe als eine „Rendite oder einen Ertrag“ für Inhaber beworben werden.
• Liquid Staking: Staking-Receipt-Tokens, die nicht wertpapierähnliche Krypto darstellen, können als „digitales Tool“ behandelt werden, während protokollseitig ausgegebene LSTs ebenfalls als „digitale Waren“ qualifizieren können.
• Marketing: Teams können die bestehende Nutzbarkeit eines Netzwerks bewerben und über zukünftige Funktionen sprechen, ohne automatisch eine Wertpapierangelegenheit zu erzeugen. Der entscheidende Unterschied ist, ob die Werbung Erwartungen auf Gewinne schafft, die auf der Arbeit des Teams basieren.
• Dezentralisierte Netzwerke: Sobald ein funktionsfähiges Netzwerk „keine zentrale Partei“ hat, die über Erfolg oder Misserfolg entscheidet, sind Aussagen des ursprünglichen Emittenten unwahrscheinlich, einen neuen Investmentvertrag rund um den nativen Token zu begründen.
• Börsenlisten: Eine Handelsplattform gilt nicht automatisch als Token-Promoter, nur weil sie einen Sekundärmarkt für das Asset bereitstellt.$FOGO $SPELL $SAGA
2
3.9k
·
--
#secsaystokenbuybacksnotautosecurities LATEST:
🇺🇸
Die SEC hat gerade klargestellt, wie US-Wertpapierrecht auf Krypto anwendbar ist.
Der wichtigste Wandel:
• Ein Token
kann sich von dem Investmentvertrag trennen,
der verwendet wird, um ihn zu verkaufen
• Staking-Receipt-Tokens sind nicht automatisch
Wertpapiere
• Funktionalität & Dezentralisierung sind entscheidend
• Entwickler können funktionsfähige Netzwerke betreiben,
ohne automatisch Howey auszulösen
• Token-Rückkäufe sind nicht automatisch
Wertpapiergeschäfte
• Sekundärhandel macht Börsen nicht automatisch zu
Promotern
Der Schwerpunkt liegt zunehmend darauf, wofür der Token steht,
was versprochen wurde und wer das Netzwerk kontrolliert.
Das sind NICHT neue SEC-Regeln.$RARE $BEAT $BR
AngelOfCrypto_-:
nice
8
1
34
35.5k
·
--
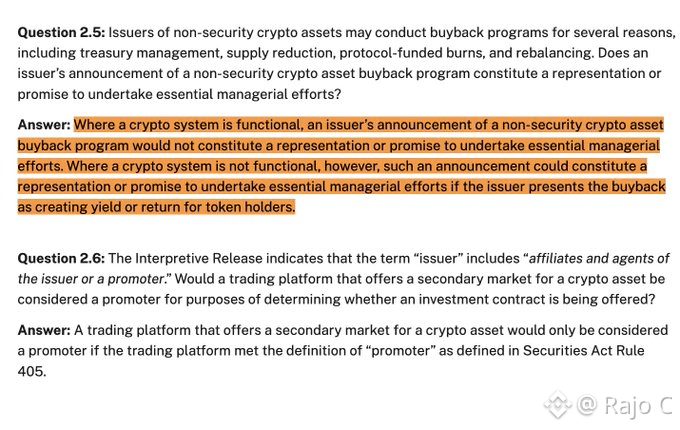
#secsaystokenbuybacksnotautosecurities Laut der SEC
:
Der Kauf von Token außerhalb des Marktes zur Verwaltung des Treasury oder zur Reduzierung des Angebots wird als gewöhnlicher Geschäftsbetrieb behandelt und ist in Ordnung.
Marketing
Rückkäufe von Token als Gewinnmechanismus können als Verkauf einer „Investition“ behandelt werden und sind nicht in Ordnung.$ACE $LYN $KMNO
3
7.4k
·
--
#secsaystokenbuybacksnotautosecurities BREAKING:
🇺🇸
SEC gibt neue Leitlinien dazu, wann Krypto-Assets dem Wertpapierrecht unterliegen.
Wichtige Punkte:
• Krypto-Assets können dem Wertpapierrecht unterliegen, wenn sie im Rahmen eines Investment-Contract-Angebots und -Verkaufs als Teil eines Investmentvertrags nach dem Howey-Test angeboten und verkauft werden.
• Zusagen über Gewinne aus den wesentlichen Managementbemühungen des Emittenten können einen Investmentvertrag darstellen.
• Aktuelle Utility, Funktionen oder das bloße (unbestimmte) zukünftige Potenzial allein schaffen in der Regel keinen Investmentvertrag.
• Sobald ein Krypto-System funktionsfähig ist und keine zentrale Partei die Kontrolle über seinen Erfolg oder Misserfolg hat, würden Emittenten-Aussagen in der Regel keinen neuen Investmentvertrag begründen.
• Rückkäufe funktionsfähiger Krypto-Assets stellen in der Regel keine Zusagen über wesentliche Managementbemühungen dar.$STABLE $RECALL $DEEP
257
·
--
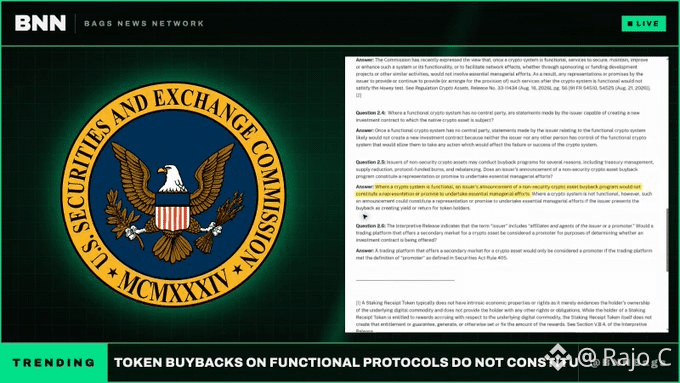
#secsaystokenbuybacksnotautosecurities BESTÄTIGT: SEC-PERSONAL BRINGT EINEN GROSSEN ERFOLG FÜR KRYPTOS, INDEM ES ERKLÄRT, DASS TOKEN-RÜCKKAUFE AUF FUNKTIONALEN PROTOKOLLEN KEINE MANAGEMENTARBEITEN DARSTELLEN$DEEP $RECALL $MMT
#secsaystokenbuybacksnotautosecurities BESTÄTIGT: SEC-PERSONAL BRINGT EINEN GROSSEN ERFOLG FÜR KRYPTOS, INDEM ES ERKLÄRT, DASS TOKEN-RÜCKKAUFE AUF FUNKTIONALEN PROTOKOLLEN KEINE MANAGEMENTARBEITEN DARSTELLEN$DEEP $RECALL $MMT
258

·
--
SEC回购问答仍在热榜|BNB自动销毁不是发行人回购承诺|775附近我先等
Meine Einstellung: Zuerst die juristischen Begriffe und den Mechanismus der Token-Zusatz-/Angebotsmenge trennen, und dann entscheiden, ob ich BN B anfasse. Die Binance-„Spotlight“-Hot-List zeigt aktuell noch #SECSaysTokenBuybacksNotAutoSecurities. Aber der Titel lässt sich so lesen, als würde „alle Token-Vernichtungen“ automatisch die Freigabe der SEC bekommen – das wäre eine Überdehnung. In den Mitarbeiter-Fragen/Antworten Nr. 2.5, die das Finanzressort der US-SEC am 25. September aktualisiert hat, geht es um den Zusammenhang zwischen ursprünglich nicht als Wertpapier eingestuften Kryptowerte(n), wenn der Emittent Rückkäufe ankündigt, und „wesentlichen Managementbemühungen“: Je nachdem, ob das System bereits funktioniert oder noch nicht, kann das Fazit unterschiedlich ausfallen; wenn Letzteres die Rückkäufe als Zusage von Halteerträgen verpackt, darf das Risiko nicht durch den Titel weggewischt werden. Auf der Seite steht ausdrücklich: es handelt sich um die Ansichten der Mitarbeiter, nicht um eine formelle SEC-Vorschrift – und es liegt auch keine Einzelfallanerkennung für BNB vor.
Schauen wir als Nächstes auf BNB selbst. Die BNB-Stiftung hat am 15. Juli den Abschluss der 36. quartalsweisen Token-Vernichtung veröffentlicht: rund 1,6158 Millionen BNB. Zum Zeitpunkt der Ankündigung lag das verbleibende Angebot bei ca. 133,17 Millionen BNB. Das ist ein historisches Ereignis vom Juli – kein neues „Tonight“-Vernichten. Die offizielle Erläuterung: Auto-Burn wird anhand des BNB-Preises und der Anzahl der Quartalsblöcke angepasst. Das Zielgesamtkontingent sinkt schrittweise auf 100 Millionen BNB, und der Mechanismus ist unabhängig von der zentralisierten Börse von Binance; zudem gibt es eine weitere, laufende Vernichtung im Zusammenhang mit On-Chain-Gasgebühren. Diese beiden Mechanismen lassen sich nicht einfach als „Aktienrückkauf-Erzählung“ gleichsetzen, bei der ein Unternehmen mit Bargeld am Markt kauft. Außerdem kann man bereits vernichtete Token nicht doppelt als „zusätzliche Kaufnachfrage jetzt“ anrechnen. Die Hot-List handelt von juristischen Fragen/Antworten, während die BNB-Daten sich auf die Angebotsseite beziehen. Zusammen betrachtet ist das sinnvoll, aber beide bestätigen sich nicht gegenseitig.
Auf die Übertragungskette kommt es mir an: Ob die tatsächliche Netzwerk-Nutzung, Gebühren und Angebotsveränderungen die Erwartungen der Halter langfristig verbessern können; regulatorische Texte können nur einige Interpretationsfehler reduzieren, aber keine Nachfrage ersetzen. Vernichtung verringert das Angebot, doch der Preis hängt weiterhin von Makrozinsen, Risikoappetit, Börsen- und Ökosystem-Sicherheit sowie der Konzentration der Bestände ab. Die US-Notenbank Fed hat am 16. September die Zielspanne für den Federal-Funds-Satz auf 3,75 % bis 4 % angehoben. Auch die Marktreaktion lieferte keinen eindeutigen Kausalnachweis: Kraken BNB/USD liegt beim Verfassen etwa bei 775,57 USD; in den letzten 24 Stunden: hoch 782,96, tief 766,79, Eröffnung 773,39 – nur leicht über dem Eröffnungsniveau, aber unter dem Tageshoch. Man kann daraus nicht ableiten, dass diese Schwankung durch die SEC-Fragen/Antworten oder durch die alte Vernichtung ausgelöst wurde.
Kurzfristig sehe ich als Schlüsselniveau, ob 778 bis 783 wieder zur Unterstützung werden kann. Darunter erst 772, dann 766,8. Wenn eine Stunde lang effektiv über 783 gehalten wird und ein Rücksetzer erfolgt, der nicht unterbrochen wird (nicht erneut unterschritten) – und gleichzeitig gibt es eine verifizierbare echte On-Chain-Nutzung statt einer wiederholten Verbreitung alter Vernichtungszahlen –, dann könnte meine abwartende Einschätzung widerlegt werden. Wenn 766,8 unterschritten wird, zeigt das, dass das kurzfristige Risiko vor der Narrativ-Story liegt. Falls die SEC oder die BNB-Stiftung neue formelle Dokumente veröffentlichen, aktualisiere ich entsprechend dem Originaltext – ich lege keine vorgefasste Annahme fest, wie viel und wann die nächste Vernichtung stattfinden wird.
Wenn ich selbst handeln würde: Ich würde jetzt nicht mitmachen. Die Richtung wäre: konditioniertes, ungehebeltes Spot-Long mit Einsatz 0 % der Gesamtkapitalmenge. Nur wenn zwei aufeinanderfolgende 15-Minuten-Kerzen über 783 schließen, und anschließend der Rücksetzer von 780 bis 783 die Marke verteidigt, würde ich höchstens 0,25 % investieren. Erstes Kursziel 788 (Halbierung), zweites Kursziel 798 (Rest glattstellen). Nach dem Einstieg: wenn innerhalb von 15 Minuten die Kerzen wieder unter 780 schließen, würde ich den Einsatz halbieren; fällt es auf 774, beende ich alles (Stop-Loss komplett). Wenn der Kurs vor dem Einstieg zuerst unter 766,8 fällt, würde ich den Kaufplan direkt stornieren. Selbst wenn „die Hotness“ noch heißer wird: Ich ersetze nicht Entry-Signale durch regulatorische Schlagzeilen und schreibe den Plan auch nicht als „bereits ausgeführt“.
#SECSaysTokenBuybacksNotAutoSecurities #BNB
Oben alles ist nur meine persönliche Marktbeobachtung und stellt keine Anlageberatung dar.
13

Artikel
⚡ [Binance Trending Topic] SEC-Mitarbeiter signalisieren, dass Token-Rückkäufe nicht automatisch Wertpapiere darstellen⚡ [Binance Trending Topic] SEC-Mitarbeiter signalisieren, dass Token-Rückkäufe nicht automatisch Wertpapiere darstellen
Trending-Hashtag: #SECSaysTokenBuybacksNotAutoSecurities | Kategorie: REGULATORISCH
Cashtags: $UNI
🔹 EXECUTIVE CATALYST & INSTITUTIONELLE NARRATIV
Die regulatorische Klarheit befindet sich in einem strukturellen Wandel, da SEC-Mitarbeiter signalisieren, dass Token-Rückkäufe und dezentrale Fee-Switch-Mechanismen nicht automatisch eine Wertpapierklassifizierung auslösen. Diese Entwicklung hat massive Diskussionen auf Binance Square unter #SECSaysTokenBuybacksNotAutoSecurities ausgelöst. Institutionelles Kapital hat Protokoll-Einnahmen bisher historisch gemieden, da es bei einer Howey-Test-Klage Risiken gibt. Das Entfernen der unmittelbaren Annahme, dass eine Sicherheitsklassifizierung vorliegt, beseitigt einen mehrjährigen regulatorischen Abschlag und schafft die Grundlage für eine grundlegende Neubewertung nativer, cashflow-erzeugender DeFi-Protokolle.
⚡ [Binance Trending Topic] SEC-Mitarbeiter signalisieren, dass Token-Rückkäufe nicht automatisch Wertpapiere darstellen
⚡ [Binance Trending Topic] SEC-Mitarbeiter signalisieren, dass Token-Rückkäufe nicht automatisch Wertpapiere darstellen
Trending-Hashtag: #SECSaysTokenBuybacksNotAutoSecurities | Kategorie: REGULATORISCH
Cashtags: $UNI
🔹 EXECUTIVE CATALYST & INSTITUTIONELLE NARRATIV
Die regulatorische Klarheit befindet sich in einem strukturellen Wandel, da SEC-Mitarbeiter signalisieren, dass Token-Rückkäufe und dezentrale Fee-Switch-Mechanismen nicht automatisch eine Wertpapierklassifizierung auslösen. Diese Entwicklung hat massive Diskussionen auf Binance Square unter #SECSaysTokenBuybacksNotAutoSecurities ausgelöst. Institutionelles Kapital hat Protokoll-Einnahmen bisher historisch gemieden, da es bei einer Howey-Test-Klage Risiken gibt. Das Entfernen der unmittelbaren Annahme, dass eine Sicherheitsklassifizierung vorliegt, beseitigt einen mehrjährigen regulatorischen Abschlag und schafft die Grundlage für eine grundlegende Neubewertung nativer, cashflow-erzeugender DeFi-Protokolle.
1
91

·
--
Bärisch
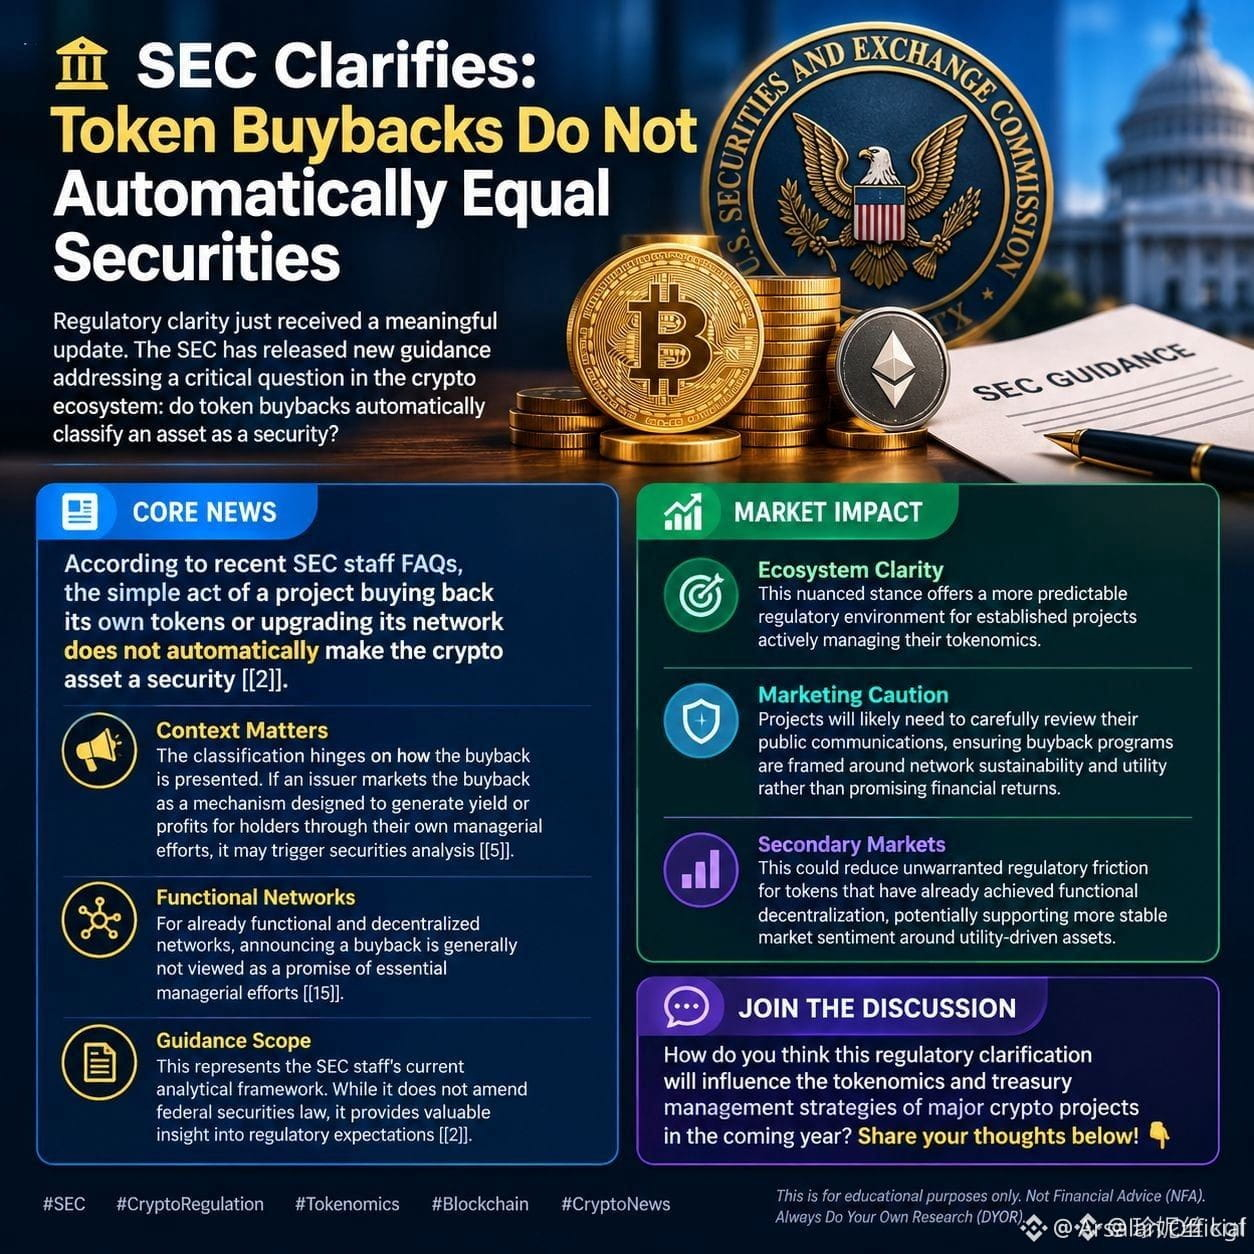
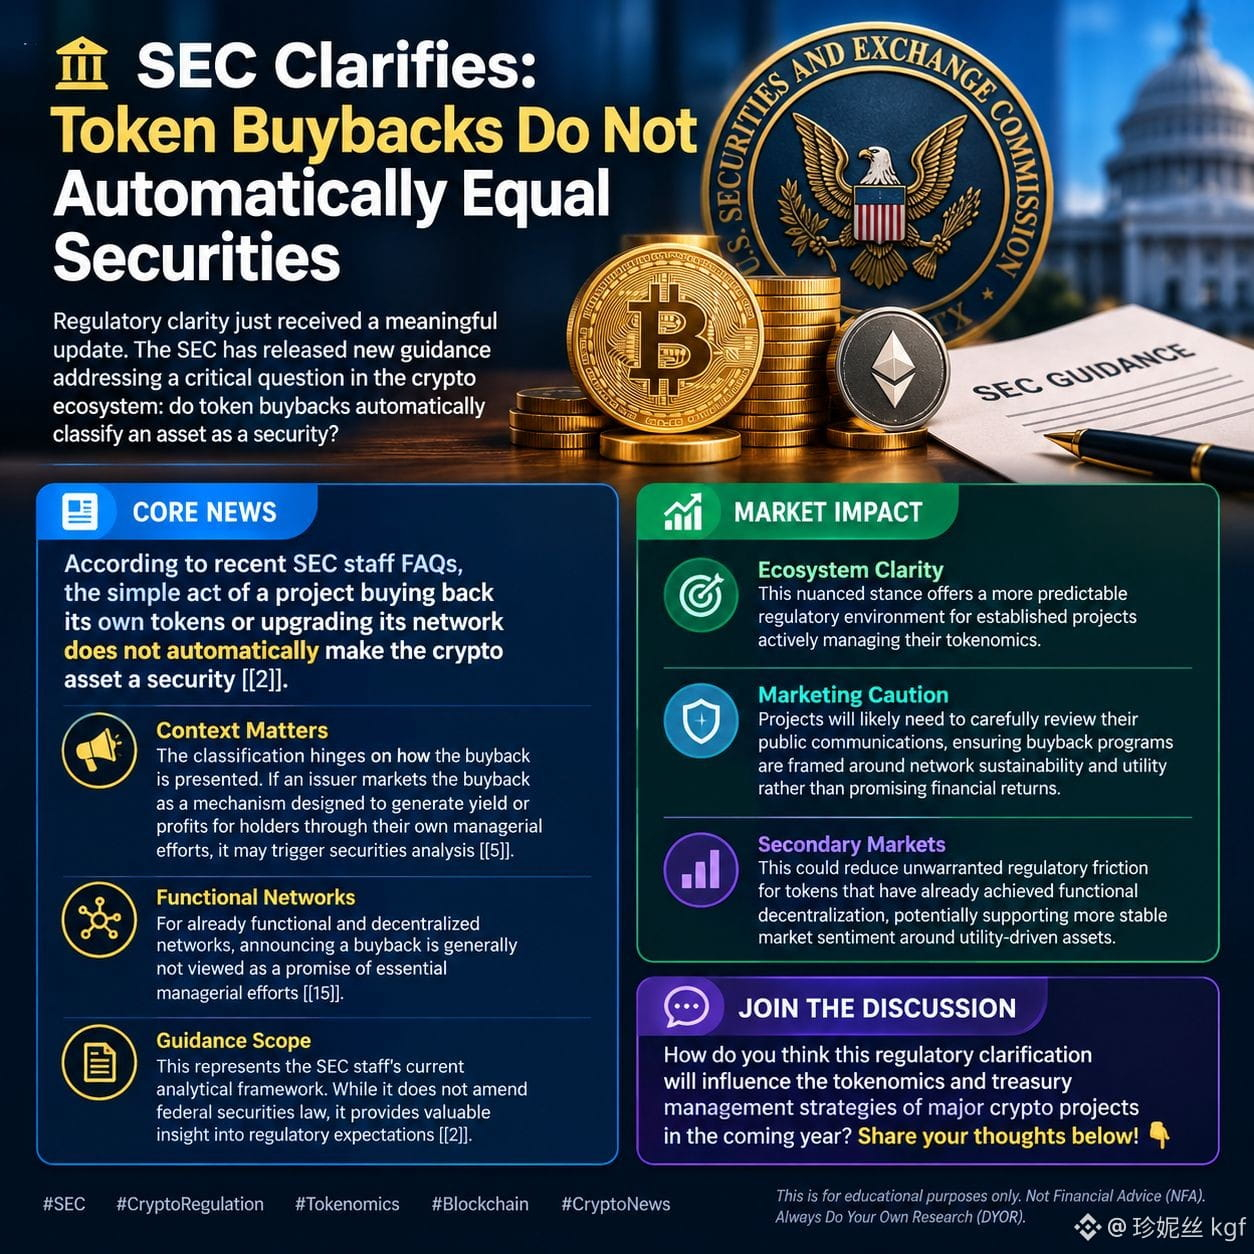
#secsaystokenbuybacksnotautosecurities 🏛️ SEC stellt klar: Token-Rückkäufe ≠ automatische Wertpapiere
Gerade ist eine bedeutende regulatorische Klarstellung eingetroffen. Die SEC hat neue Leitlinien veröffentlicht, die eine kritische Krypto-Frage beantworten: Klassifizieren Token-Rückkäufe automatisch ein Asset als Wertpapier?
📰 Kernnews
Laut aktuellen SEC-Staff-FAQs macht ein Projekt, das seine eigenen Token zurückkauft oder sein Netzwerk aktualisiert, das Krypto-Asset nicht automatisch zu einem Wertpapier.
• Der Kontext ist entscheidend: Die Einstufung hängt von der Darstellung ab. Wenn ein Emittent einen Rückkauf bewirbt, um Rendite oder Gewinne durch das Handeln des Managements zu erzielen, kann dies eine Wertpapieranalyse auslösen.
• Funktionale Netzwerke: Bei bereits dezentralen, funktionsfähigen Netzwerken werden Rückkäufe generell nicht als ein Versprechen wesentlicher Management-Bemühungen betrachtet.
• Geltungsbereich der Leitlinie: Das spiegelt den aktuellen analytischen Rahmen der SEC-Staff wider und liefert wertvolle regulatorische Erkenntnisse, ohne das Bundes-Wertpapierrecht zu ändern.
📊 Marktauswirkungen
• Ökosystem-Klarheit: Schafft ein vorhersehbareres regulatorisches Umfeld für etablierte Projekte, die ihre Tokenomics aktiv steuern.
• Vorsicht bei der Vermarktung: Projekte müssen Rückkäufe sorgfältig im Hinblick auf Netzwerknachhaltigkeit und Nutzen einordnen und dabei versprochene finanzielle Renditen vermeiden.
• Marktstimmung: Verringert regulatorische Reibung für Tokens, die bereits eine funktionale Dezentralisierung erreicht haben, und unterstützt Stabilität für nutzungsgetriebene Assets.
💬 Diskussionsbeitrag
Wie wird diese regulatorische Klarstellung die Tokenomics und Treasury-Management-Strategien großer Krypto-Projekte in diesem Jahr beeinflussen? Teilt eure Gedanken unten mit! 👇
#SEC #KryptoRegulierung #Tokenomics #Blockchain #KryptoNews
Dies dient nur zu Bildungszwecken. Keine Finanzberatung (NFA). Macht immer eure eigene Recherche (DYOR).
$TNSR $WAXP $QUICK
{spot}(QUICKUSDT)
{future}(WAXPUSDT)
{future}(TNSRUSDT)
#secsaystokenbuybacksnotautosecurities 🏛️ SEC stellt klar: Token-Rückkäufe ≠ automatische Wertpapiere
Gerade ist eine bedeutende regulatorische Klarstellung eingetroffen. Die SEC hat neue Leitlinien veröffentlicht, die eine kritische Krypto-Frage beantworten: Klassifizieren Token-Rückkäufe automatisch ein Asset als Wertpapier?
📰 Kernnews
Laut aktuellen SEC-Staff-FAQs macht ein Projekt, das seine eigenen Token zurückkauft oder sein Netzwerk aktualisiert, das Krypto-Asset nicht automatisch zu einem Wertpapier.
• Der Kontext ist entscheidend: Die Einstufung hängt von der Darstellung ab. Wenn ein Emittent einen Rückkauf bewirbt, um Rendite oder Gewinne durch das Handeln des Managements zu erzielen, kann dies eine Wertpapieranalyse auslösen.
• Funktionale Netzwerke: Bei bereits dezentralen, funktionsfähigen Netzwerken werden Rückkäufe generell nicht als ein Versprechen wesentlicher Management-Bemühungen betrachtet.
• Geltungsbereich der Leitlinie: Das spiegelt den aktuellen analytischen Rahmen der SEC-Staff wider und liefert wertvolle regulatorische Erkenntnisse, ohne das Bundes-Wertpapierrecht zu ändern.
📊 Marktauswirkungen
• Ökosystem-Klarheit: Schafft ein vorhersehbareres regulatorisches Umfeld für etablierte Projekte, die ihre Tokenomics aktiv steuern.
• Vorsicht bei der Vermarktung: Projekte müssen Rückkäufe sorgfältig im Hinblick auf Netzwerknachhaltigkeit und Nutzen einordnen und dabei versprochene finanzielle Renditen vermeiden.
• Marktstimmung: Verringert regulatorische Reibung für Tokens, die bereits eine funktionale Dezentralisierung erreicht haben, und unterstützt Stabilität für nutzungsgetriebene Assets.
💬 Diskussionsbeitrag
Wie wird diese regulatorische Klarstellung die Tokenomics und Treasury-Management-Strategien großer Krypto-Projekte in diesem Jahr beeinflussen? Teilt eure Gedanken unten mit! 👇
#SEC #KryptoRegulierung #Tokenomics #Blockchain #KryptoNews
Dies dient nur zu Bildungszwecken. Keine Finanzberatung (NFA). Macht immer eure eigene Recherche (DYOR).
$TNSR $WAXP $QUICK
SAQR77:
Good, beautiful woman
1
3
1.8k

Hast du bemerkt, wie schnell ein einzelner SEC-Satz hier in ein Kauf-Signal umschlägt?
Der Schmerz ist immer derselbe. Händler laden die Headline, überspringen die Nuancen und haben dann keinen sauberen Ausstieg mehr, sobald der Markt erkennt, dass die Entscheidung enger gefasst war, als die Antworten es klingen ließen.
Dass die SEC sagt, Token-Rückkäufe seien nicht automatisch Wertpapiere, wird hier wie eine pauschale Ausnahme behandelt. Aber das ist es nicht. Das ist eine Fallstudie in selektivem Zuhören. „Nicht automatisch“ heißt: Die Fakten zählen. Wie der Rückkauf finanziert wird, ob er an echte Aktivität gekoppelt ist und was den Inhabern tatsächlich versprochen wird – all das bleibt auf dem Tisch. In einem Gier-„Tape“ wie diesem wird diese Unterscheidung in etwa zehn Minuten begraben.
Schau dir $BNB an. Der Rückkauf und der Burn dort waren seit Jahren an den tatsächlichen Plattform-Flow gekoppelt – das ist eine ganz andere Ausgangslage als ein Altcoin, der Liquidität aus einer Treasury in $USDT abzieht, nur um eine Marke zu verteidigen. $QNT liegt näher am Spektrum der Utility-Seite, weshalb dich diese Headline dazu bringen sollte, den Mechanismus zu prüfen – nicht das Marketing. Ein Protokoll, das Gebühren recycelt, ist nicht dasselbe wie ein Team, das mit übrig gebliebenem Raise-Geld eine Bid produziert.
Die Projekte, die das als Erlaubnis sehen, Rückkauf-„Theater“ abzuspielen, werden die nächsten sein, die die Leute studieren. Die mit einer funktionierenden Umsatz-Schleife haben gerade eine Spur klarer bekommen. Das ist die ganze Story.
Wo glaubst du, das lässt die Tokens, die sich selbst zurückkaufen, ohne dass dahinter Umsatz steht?
#SECSaysTokenBuybacksNotAutoSecurities #StrategyStriveAdd2305BitcoinThisWeek #CircleTetherFreezeBitgetHackerWallet
4
#CoinMarketCapCompletesCoinglassAcquisition #SECSaysTokenBuybacksNotAutoSecurities #StrategyStriveAdd2305BitcoinThisWeek SEC aktualisiert Krypto-Richtlinien; Hester Peirces Ausscheiden
Die US-Börsenaufsicht SEC, genauer die Division of Corporation Finance, veröffentlichte aktualisierte FAQs zu Token-Rückkäufen, Netzwerk-Upgrades und Kriterien für Investitionsverträge. Gleichzeitig kündigte die pro-Krypto-SEC-Kommissarin Hester Peirce ihren bevorstehenden Abgang an, was eine Debatte darüber auslöste, wie sich die künftige Regulierungspolitik entwickeln wird.
{spot}(BTCUSDT)
{spot}(ETHUSDT)
{spot}(BNBUSDT)
#CoinMarketCapCompletesCoinglassAcquisition #SECSaysTokenBuybacksNotAutoSecurities #StrategyStriveAdd2305BitcoinThisWeek SEC aktualisiert Krypto-Richtlinien; Hester Peirces Ausscheiden
Die US-Börsenaufsicht SEC, genauer die Division of Corporation Finance, veröffentlichte aktualisierte FAQs zu Token-Rückkäufen, Netzwerk-Upgrades und Kriterien für Investitionsverträge. Gleichzeitig kündigte die pro-Krypto-SEC-Kommissarin Hester Peirce ihren bevorstehenden Abgang an, was eine Debatte darüber auslöste, wie sich die künftige Regulierungspolitik entwickeln wird.
Die US-Börsenaufsicht SEC, genauer die Division of Corporation Finance, veröffentlichte aktualisierte FAQs zu Token-Rückkäufen, Netzwerk-Upgrades und Kriterien für Investitionsverträge. Gleichzeitig kündigte die pro-Krypto-SEC-Kommissarin Hester Peirce ihren bevorstehenden Abgang an, was eine Debatte darüber auslöste, wie sich die künftige Regulierungspolitik entwickeln wird.
1
16

·
--
Bullisch
#secsaystokenbuybacksnotautosecurities
⚖️ Regulatorischer Wandel: Die SEC stellt klar, dass Token-Rückkäufe nicht automatisch zur Einstufung als Wertpapier führen 🚀
Ein großer Erfolg für DeFi und die Wirtschaftlichkeit von Protokollen! Die Abteilung für Unternehmensfinanzierung der SEC hat aktualisierte Leitlinien veröffentlicht und klargestellt, dass die Durchführung von Token-Rückkäufen, Netzwerkausbau und laufender Wartung auf funktionsfähigen Blockchains nicht automatisch dazu führt, dass ein Krypto-Token unter den Howey-Test als Wertpapier gilt.
Diese Aktualisierung beseitigt eine große rechtliche Unklarheit für dezentralisierte Protokolle mit Einnahmen, die aktiv ihre nativen Tokens kaufen und verbrennen.
💡 Kernaussagen:
🔄 Live-Netzwerke vs. Pre-Launch-Projekte: Die SEC stellte ausdrücklich fest, dass für ein operatives, funktionsfähiges Netzwerk routinemäßige Rückkäufe nicht automatisch „wesentliche Management-Bemühungen“ gleichzusetzen sind, die Erwartungen hervorrufen. Für nicht gestartete oder nicht-funktionale Projekte kann es jedoch weiterhin zu einer Wertpapierprüfung führen, wenn ein Rückkauf als Quelle garantierter Rendite vermarktet wird.
🛠️ Laufende Protokollentwicklung geklärt: Protokoll-Updates, Sicherheitsverbesserungen und regelmäßige Netzoptimierungen werden als Wartung und nicht als managerabhängige Abhängigkeit im Sinne von Howey eingestuft.
📈 Rekord-Impulse bei Rückkäufen: Die Klarstellung folgt auf einen massiven Anstieg von Token-Rückkäufen – bis Ende 2026 auf über 638 Millionen US-Dollar – angeführt von Protokollen wie Hyperliquid und Pump.fun.
Wie groß ist diese regulatorische Aktualisierung für DeFi-Modelle zur Umsatzverteilung? Lass uns wissen, was du in den Kommentaren denkst! 👇
#CircleMints500MUSDCOnSolana #defi #StrategyStriveAdd2305BitcoinThisWeek
Waneta Jacka jtuR:
100 US
1
6
1.2k
·
--
SEC-Mitarbeiter erklären Token-Rückkäufe | Nicht alle Rückkäufe werden automatisch zu Wertpapieren | ETH bei 2708, ich warte erst mal auf die Bestätigung
Meine Haltung ist neutral, eher vorsichtig: Die Binance-Pinnwand-Hotlist #SECSaysTokenBuybacksNotAutoSecurities hat eine wichtige Veränderung aufgezeigt, aber ich werde das nicht in „umfassende Befreiung für Token im Ethereum-Ökosystem“ übersetzen – und ich werde auch nicht deshalb direkt auf ETH setzen. In Frage 2.5 der am 25. September von der US-SEC verfassten Crypto Asset Q&A-Abteilung wird das Rückkaufvorhaben der Emittenten nicht-wertpapierähnlicher Krypto-Assets diskutiert. In Situationen, in denen ein Kryptosystem bereits über die entsprechenden Funktionen verfügt, meint das Personal, dass allein die Ankündigung eines Rückkaufs noch keine Zusage darstellt, die entscheidende Managementbemühungen erfordert; falls das System noch nicht funktional ist und der Emittent den Rückkauf außerdem als Möglichkeit bewirbt, den Inhabern einen Nutzen zu schaffen, könnte das Ergebnis anders ausfallen. Am Anfang des Dokuments steht außerdem ausdrücklich: Das sind die Ansichten von Mitarbeitern, nicht SEC-Regeln, keine Stellungnahme von Ausschüssen, und es hat keine neue rechtliche Wirkung. Zweck des Rückkaufs, ob das System funktional ist, und die Art der Vermarktung: Das muss man Schritt für Schritt anhand der Fakten prüfen.
Die Verbindung zu ETH ist indirekt. Auf Ethereum gibt es viele Token-Protokolle; manche Projekte schreiben Gebühren, Treasury-Management oder Buyback-and-Burn tatsächlich in ihre Token-Ökonomie-Modelle. Wenn die Regulierungserklärung die „Alles-oder-nichts“-Unsicherheit reduziert, könnte das die Erwartungen der Entwicklungsteams und der Kapitalallokierer verbessern; aber es geht in der Diskussion um konkrete Token und das Verhalten der Emittenten – nicht darum, dass es auf dem Ethereum-Mainnet automatisch noch einen zusätzlichen Cashflow gibt, und erst recht nicht, dass alle Rückkäufe einen Spot-Kaufdruck auf ETH erzeugen. Selbst wenn die Compliance-Sorgen bei einem Projekt sinken, kann es seine Token-Preise trotzdem nicht stützen, zum Beispiel wegen zu geringer Einnahmen, zu kleiner Rückkaufgröße, Unlock-Druck oder unklarer bzw. intransparenter Umsetzung. Ich würde lieber sehen, dass Projekte nachprüfbare Einnahmen, die Herkunft der Rückkaufmittel und die On-Chain-Ausführung veröffentlichen – statt nur auf „regulatorische Good News“ zu setzen.
Wie reagiert der Markt bisher? Beim Verfassen des Beitrags liegt Kraken ETH/USD bei rund 2707,60 USD; das 24-Stunden-Hoch liegt bei 2722,39 USD, das Tief bei 2663,17 USD, die Eröffnung bei 2695,38 USD. Der aktuelle Kurs liegt zwar leicht über der Eröffnung, befindet sich aber noch innerhalb der Tagesrange. Diese Daten beweisen nicht, dass der ETH-Anstieg durch diese Q&A verursacht wurde – gerade am Wochenende gibt es zudem Liquiditätseffekte und andere Nachrichten. Nach oben schaue ich zunächst, ob 2722 bis 2730 USD stabil gehalten werden können; nach unten sind 2695 USD in der Nähe sowie das Tagestief bei 2663 USD relevant. Wenn es zu einem „rebound und dann abverkauf“ kommt und 2695 fortlaufend nicht mehr verteidigt wird, oder wenn Marktteilnehmer die regulatorische Auslegung fälschlich als offizielles Freistellungssignal interpretieren und sie dann schnell korrigieren, würde ich meine eher bullische Beobachtung verwerfen. Die Grenzen im regulatorischen Text sind es wert, genauer gelesen zu werden als die Hotlist-Überschrift.
Wenn ich selbst handeln würde: Ich würde derzeit nicht einsteigen. Wenn überhaupt, dann nur mit einem sehr leichten Spot-Long nach Eintritt der Bedingungen, ohne hohen Leverage. Nur wenn ETH sich effektiv über 2730 USD hält, bei einem Rücksetzer nahe 2720 nicht durchbricht und die entsprechenden Krypto-Assets im Ethereum-Ökosystem nicht gleichzeitig einen deutlichen Verkaufsdruck zeigen, würde ich einen Testtrade mit höchstens 1 % der Gesamtmittel wagen. Erstes Ziel 2760 USD – dort würde ich die Position sofort halbieren; der Rest würde auf 2800 USD zielen, aber wenn der Kurs unter 2730 USD zurückfällt, würde ich den Take-Profit vorzeitig enger setzen. Den harten Stop-Loss lege ich bei 2690 USD fest. Vor dem Einstieg, falls zuerst ein Bruch unter 2663 USD erfolgt, würde ich das gesamte Setup canceln. Wenn spätere SEC-Dokumente diese Formulierung ändern oder die Rückkauf-Offenlegung eines Projekts untransparent ist, würde ich auch ohne das Erreichen von Kurszielen sofort aussteigen. Erst das Risikobudget festlegen, dann die Meinung.
Quelle: US-SEC, Abteilung für Unternehmensfinanzierung, Crypto Asset Q&A, Frage 2.5; Kraken ETH/USD-Kurs. #SECSaysTokenBuybacksNotAutoSecurities #ETH
Das ist nur persönliche Marktbeobachtung und keine Anlageberatung.
风中浪客:
回购不自动算证券是好事,但别直接翻译成ETH生态全面豁免,$ETH 2708这位置我也等确认,不追。
1
77
#SECSaysTokenBuybacksNotAutoSecurities
🚨🔥 Die SEC klärt eine große Frage über Krypto auf! 👀
#SECSaysTokenBuybacksNotAutoSecurities
Ein Token-Backkauf bedeutet NICHT automatisch, dass der Token ein Wertpapier ist. 🧠⚡
Diese Unterscheidung kann wichtig sein dafür, wie Krypto-Projekte Tokenomics, Rückkäufe, Liquidität und die Marktstrategie angehen. 📊
Aber denken Sie daran — ein Rückkauf allein erzählt nicht die ganze Geschichte.
Die Struktur, der Zweck und die allgemeinen Umstände spielen immer noch eine Rolle. 🔍
Für Trader ist das ein Wert, den man im Blick behalten sollte. 👀
Wenn die regulatorische Klarheit besser wird, können sich die Markt-Narrative SEHR SCHNELL verändern. 🚀
📌 TUN SIE IHRE RECHERCHEN — KEINE INVESTITIONSBERATUNG
Handeln Sie den Titel nicht blind. Stellen Sie sicher, dass Preis + Volumen + Marktstruktur die Bewegung bestätigen.
🔥 Ist das positiv für Narrative rund um Token-Rückkäufe.
#dyor #BinanceSquareTalks
$QNT
{future}(QNTUSDT)
$Q
{future}(QUSDT)
$ZEC
{future}(ZECUSDT)
#SECSaysTokenBuybacksNotAutoSecurities
🚨🔥 Die SEC klärt eine große Frage über Krypto auf! 👀
#SECSaysTokenBuybacksNotAutoSecurities
Ein Token-Backkauf bedeutet NICHT automatisch, dass der Token ein Wertpapier ist. 🧠⚡
Diese Unterscheidung kann wichtig sein dafür, wie Krypto-Projekte Tokenomics, Rückkäufe, Liquidität und die Marktstrategie angehen. 📊
Aber denken Sie daran — ein Rückkauf allein erzählt nicht die ganze Geschichte.
Die Struktur, der Zweck und die allgemeinen Umstände spielen immer noch eine Rolle. 🔍
Für Trader ist das ein Wert, den man im Blick behalten sollte. 👀
Wenn die regulatorische Klarheit besser wird, können sich die Markt-Narrative SEHR SCHNELL verändern. 🚀
📌 TUN SIE IHRE RECHERCHEN — KEINE INVESTITIONSBERATUNG
Handeln Sie den Titel nicht blind. Stellen Sie sicher, dass Preis + Volumen + Marktstruktur die Bewegung bestätigen.
🔥 Ist das positiv für Narrative rund um Token-Rückkäufe.
#dyor #BinanceSquareTalks
$QNT
$Q
$ZEC
116
·
--
Bullisch
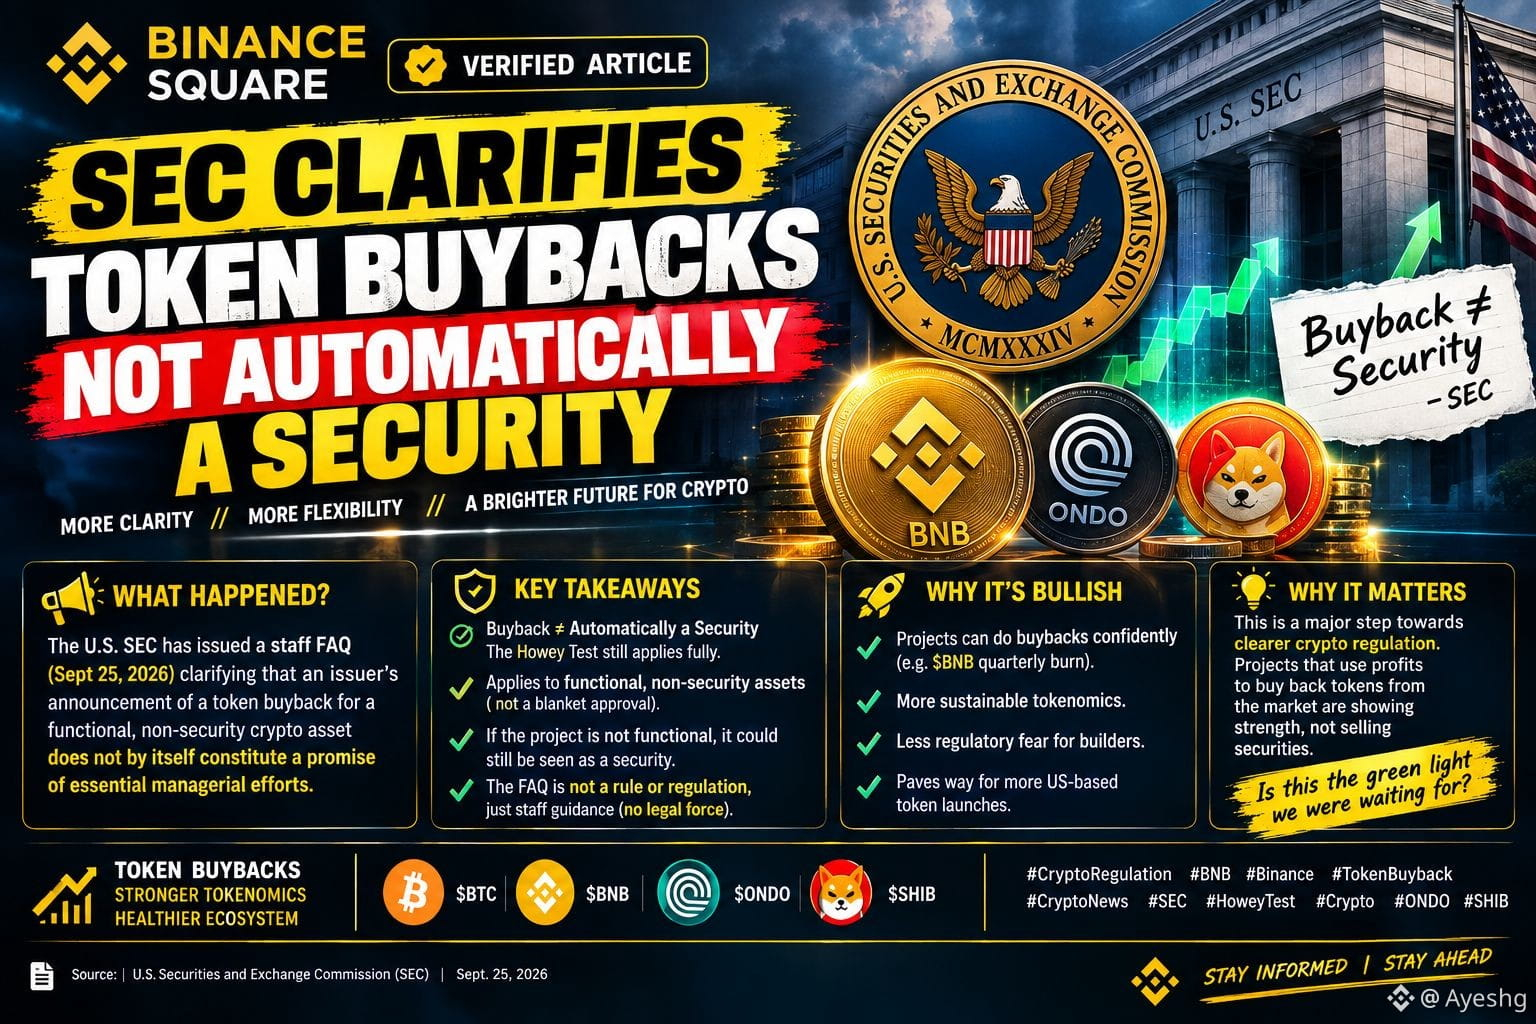
#secsaystokenbuybacksnotautosecurities 🔥 EINE NEUE KLARSTELLUNG FÜR CRYPTO-TOKENOMICS
Die US-SEC hat neue Leitlinien zu Token-Rückkäufen veröffentlicht und gibt Krypto-Projekten mehr Klarheit darüber, wie Rückkaufprogramme im Rahmen der US-Wertpapiergesetze behandelt werden können.
Laut einer SEC-Staff-FAQ, die am 25. September 2026 veröffentlicht wurde, stellt die Ankündigung eines Rückkaufs für ein funktionsfähiges, nicht-wertpapierähnliches Krypto-Asset für sich genommen keine Zusage wesentlicher Management-Bemühungen dar.
🔍 WAS BEDEUTET DAS?
Rückkauf ≠ Automatisch ein Wertpapier
Die Erklärung der SEC bedeutet, dass ein Token-Rückkaufprogramm allein ein nicht-wertpapierähnliches Krypto-Asset nicht automatisch in einen Investmentvertrag verwandelt.
Allerdings spielt der Howey-Test weiterhin eine Rolle. Wenn andere Umstände und Darstellungen einen Investmentvertrag begründen, können weiterhin bundesweite Wertpapiergesetze anwendbar sein.
🪙 WARUM TOKEN-RÜCKKÄUFE WICHTIG SIND
Krypto-Projekte können Rückkäufe für mehrere Zwecke nutzen, darunter:
✅ Treasury-Management
✅ Reduzierung des Angebots
✅ Protokoll-finanzierte Burns
✅ Neuausrichtung der Token-Versorgung
Für ein funktionales Krypto-System sagt der SEC-Staff, dass die Ankündigung eines Rückkaufs keine Darstellung oder Zusage darstellen würde, wesentliche Management-Bemühungen zu unternehmen.
⚠️ WICHTIGE EINSCHRÄNKUNG
Das ist keine pauschale SEC-Zulassung für jeden Token-Rückkauf.
Die SEC-FAQ sagt ausdrücklich, dass, wenn ein Krypto-System nicht funktional ist, eine Rückkaufankündigung möglicherweise eine Zusage wesentlicher Management-Bemühungen darstellen könnte—insbesondere dann, wenn der Rückkauf als Schaffung von Renditen oder Gewinnen für Token-Inhaber dargestellt wird.
Außerdem erklärt die SEC, dass diese FAQs die Ansichten der Abteilung für Unternehmensfinanzierung (Division of Corporation Finance) des Personals darstellen und keine Regeln, Verordnungen oder Erklärungen der Kommission sind. Sie ändern kein bestehendes Recht.
🔥 Die Krypto-Regulierung wird immer detaillierter—und Tokenomics erhalten jetzt eine klarere regulatorische Behandlung.
₿ $BTC | 🔶 $BNB | 🟢 $ONDO
#CryptoRegulation #BNB #Binance #TokenBuyback #CryptoNews #SEC #HoweyTest #Crypto #ONDO #SHIB
1
8
4.6k
·
--
Bärisch
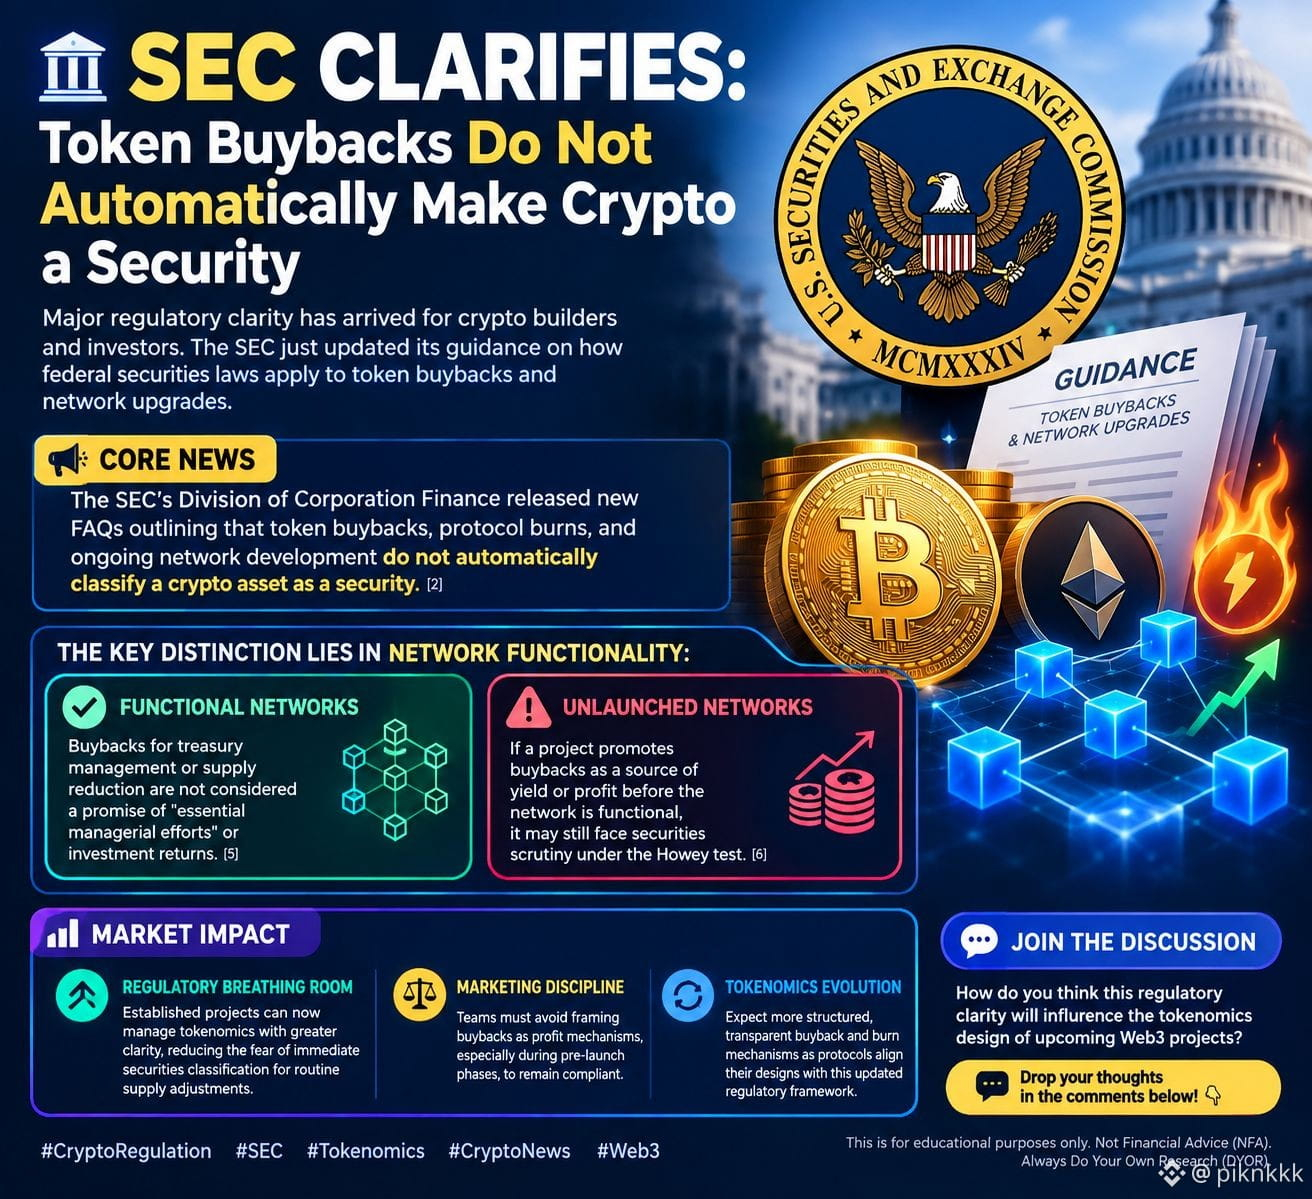
#secsaystokenbuybacksnotautosecurities 🏛️ SEC stellt klar: Token-Rückkäufe machen Krypto nicht automatisch zu einem Security
Wesentliche regulatorische Klarheit ist für Krypto-Bauer und Investoren da. Die SEC hat ihre Leitlinien aktualisiert, wie Bundeswertpapiergesetze auf Token-Rückkäufe und Netzwerk-Upgrades anzuwenden sind.
📰 Kernews
Die SEC-Abteilung für Unternehmensfinanzierung hat neue FAQs veröffentlicht, wonach Token-Rückkäufe, Protokoll-Burns und die fortlaufende Weiterentwicklung des Netzwerks einen Krypto-Vermögenswert nicht automatisch als Security klassifizieren [[2]].
Der entscheidende Unterschied liegt in der Netzwerkfunktionalität
• ✅ Funktionierende Netzwerke Rückkäufe für das Treasury-Management oder zur Reduzierung des Angebots gelten nicht als Zusage von „wesentlichen Managementbemühungen“ oder Investmentrenditen [[5]].
•Noch nicht gestartete Netzwerke Wenn ein Projekt Rückkäufe vor der Funktionsfähigkeit des Netzwerks als Quelle für Ertrag oder Gewinn bewirbt, könnte es dennoch einer Wertpapierprüfung nach dem Howey-Test unterliegen [[6]].
📊 Marktauswirkung
• 📈 Regulatorischer Spielraum Etablierte Projekte können Tokenomics nun mit größerer Klarheit steuern, was die Angst vor einer unmittelbaren Wertpapierklassifizierung für routinemäßige Anpassungen des Angebots reduziert.
• ⚖️ Marketing-Disziplin Teams müssen vermeiden, Rückkäufe als Gewinnmechanismen darzustellen, insbesondere in der Phase vor dem Launch, um compliant zu bleiben.
• 🔄 Tokenomics-Entwicklung Erwarten Sie stärker strukturierte und transparente Mechanismen für Rückkäufe und Burns, wenn Protokolle ihre Designs an diesen aktualisierten regulatorischen Rahmen anpassen.
💬 Diskussionsbeitrag
Wie denkst du, wird diese regulatorische Klarheit das Design der Tokenomics kommender Web3-Projekte beeinflussen? Teile deine Gedanken in den Kommentaren unten mit! 👇
#CryptoRegulation #SEC #Tokenomics #CryptoNews #Web3
Dies dient nur zu Bildungszwecken. Keine Finanzberatung (NFA). Machen Sie sich immer Ihre eigene Meinung (DYOR)
$SAGA $2Z $ONE
{future}(ONEUSDT)
{future}(2ZUSDT)
{future}(SAGAUSDT)
#secsaystokenbuybacksnotautosecurities 🏛️ SEC stellt klar: Token-Rückkäufe machen Krypto nicht automatisch zu einem Security
Wesentliche regulatorische Klarheit ist für Krypto-Bauer und Investoren da. Die SEC hat ihre Leitlinien aktualisiert, wie Bundeswertpapiergesetze auf Token-Rückkäufe und Netzwerk-Upgrades anzuwenden sind.
📰 Kernews
Die SEC-Abteilung für Unternehmensfinanzierung hat neue FAQs veröffentlicht, wonach Token-Rückkäufe, Protokoll-Burns und die fortlaufende Weiterentwicklung des Netzwerks einen Krypto-Vermögenswert nicht automatisch als Security klassifizieren [[2]].
Der entscheidende Unterschied liegt in der Netzwerkfunktionalität
• ✅ Funktionierende Netzwerke Rückkäufe für das Treasury-Management oder zur Reduzierung des Angebots gelten nicht als Zusage von „wesentlichen Managementbemühungen“ oder Investmentrenditen [[5]].
•Noch nicht gestartete Netzwerke Wenn ein Projekt Rückkäufe vor der Funktionsfähigkeit des Netzwerks als Quelle für Ertrag oder Gewinn bewirbt, könnte es dennoch einer Wertpapierprüfung nach dem Howey-Test unterliegen [[6]].
📊 Marktauswirkung
• 📈 Regulatorischer Spielraum Etablierte Projekte können Tokenomics nun mit größerer Klarheit steuern, was die Angst vor einer unmittelbaren Wertpapierklassifizierung für routinemäßige Anpassungen des Angebots reduziert.
• ⚖️ Marketing-Disziplin Teams müssen vermeiden, Rückkäufe als Gewinnmechanismen darzustellen, insbesondere in der Phase vor dem Launch, um compliant zu bleiben.
• 🔄 Tokenomics-Entwicklung Erwarten Sie stärker strukturierte und transparente Mechanismen für Rückkäufe und Burns, wenn Protokolle ihre Designs an diesen aktualisierten regulatorischen Rahmen anpassen.
💬 Diskussionsbeitrag
Wie denkst du, wird diese regulatorische Klarheit das Design der Tokenomics kommender Web3-Projekte beeinflussen? Teile deine Gedanken in den Kommentaren unten mit! 👇
#CryptoRegulation #SEC #Tokenomics #CryptoNews #Web3
Dies dient nur zu Bildungszwecken. Keine Finanzberatung (NFA). Machen Sie sich immer Ihre eigene Meinung (DYOR)
$SAGA $2Z $ONE
1
5
5.1k

#secsaystokenbuybacksnotautosecurities
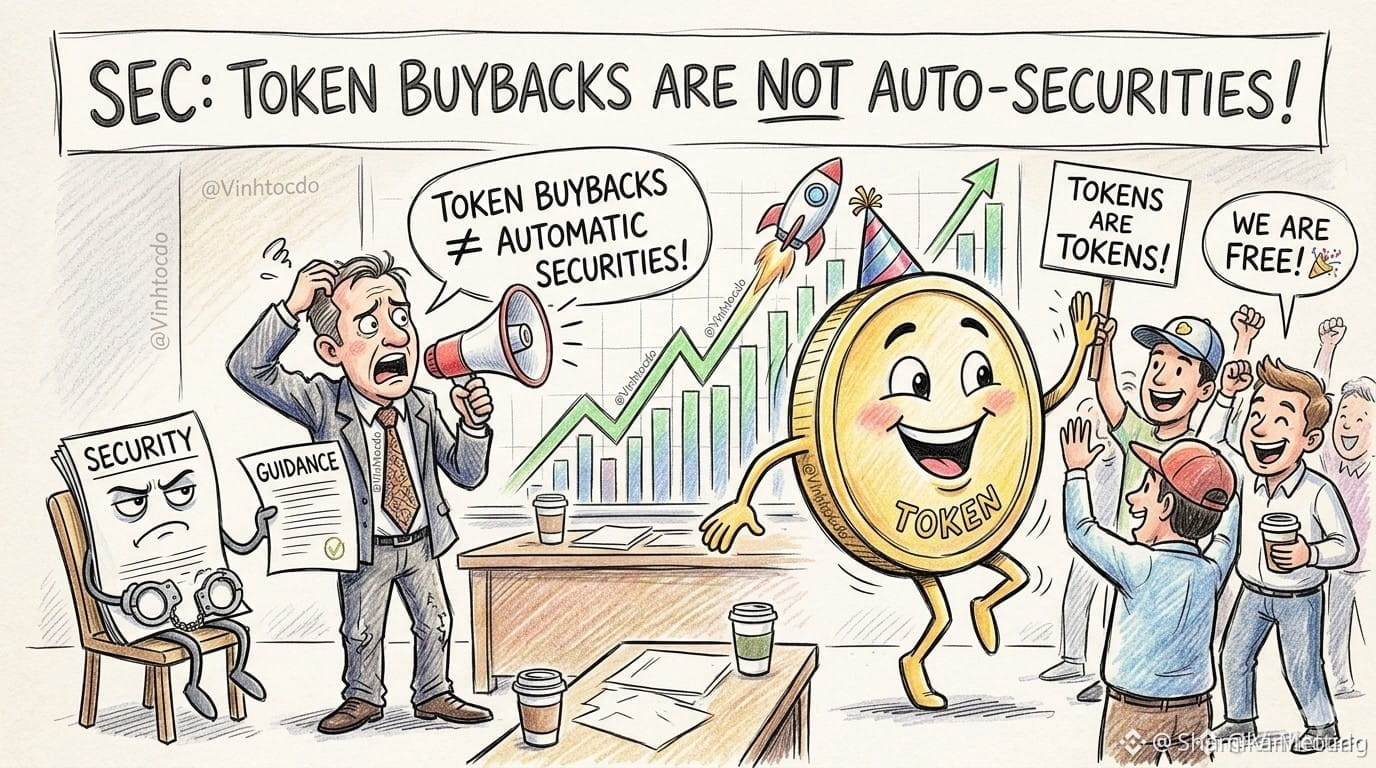
Endlich hat die Securities and Exchange Commission (SEC) das gesagt: Token-Rückkäufe machen sie nicht automatisch zu einem Wertpapier! 🎉 Also... Token sind Token, und Wertpapiere sind Wertpapiere, richtig, Freunde? Ein großer Erfolg für die Klarstellung! Was müssen Trader tun? Bleibt wachsam, bleibt ruhig, und steigt auf den Aufwärts-Momentum auf, bevor die SEC ihre Meinung wieder ändert! 📈
Keine Finanzberatung. Macht eure eigene Recherche (DYOR)!
Update bitte
$BNB
{future}(BNBUSDT)
$ETH
{future}(ETHUSDT)
$SOL
{future}(SOLUSDT)
#secsaystokenbuybacksnotautosecurities #CryptoClarity #CryptoTrading #Binance
#secsaystokenbuybacksnotautosecurities
Endlich hat die Securities and Exchange Commission (SEC) das gesagt: Token-Rückkäufe machen sie nicht automatisch zu einem Wertpapier! 🎉 Also... Token sind Token, und Wertpapiere sind Wertpapiere, richtig, Freunde? Ein großer Erfolg für die Klarstellung! Was müssen Trader tun? Bleibt wachsam, bleibt ruhig, und steigt auf den Aufwärts-Momentum auf, bevor die SEC ihre Meinung wieder ändert! 📈
Keine Finanzberatung. Macht eure eigene Recherche (DYOR)!
Update bitte
$BNB
$ETH
$SOL
#secsaystokenbuybacksnotautosecurities #CryptoClarity #CryptoTrading #Binance
3
3.5k

·
--
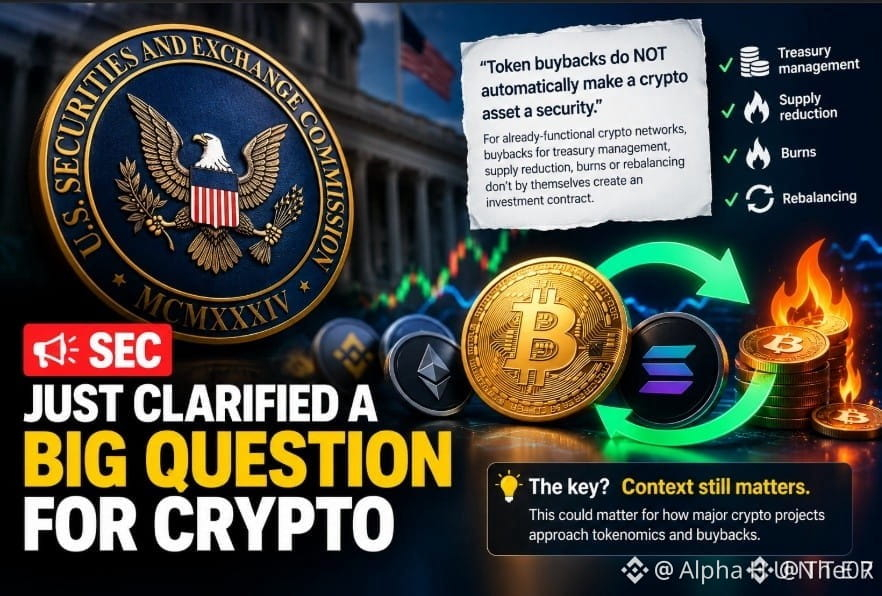
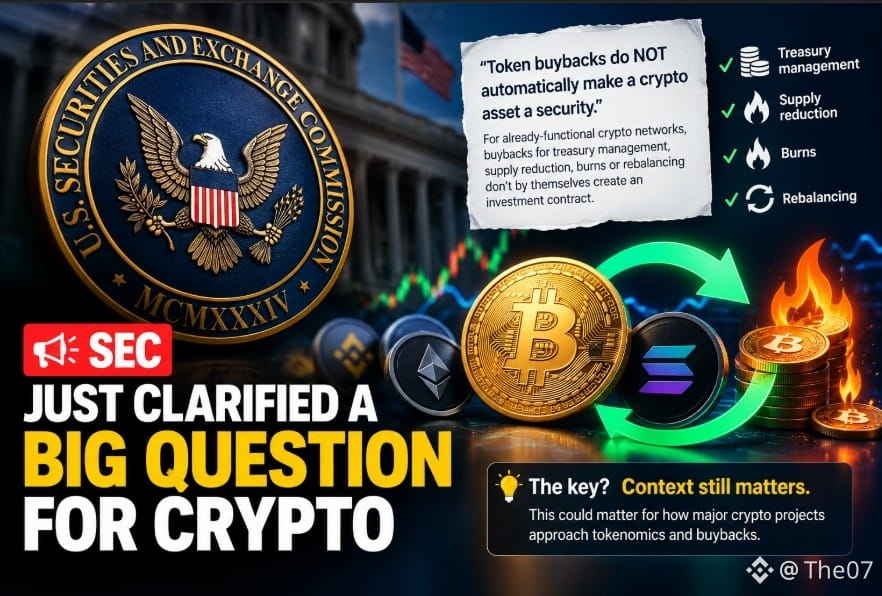
🚨 SEC KLÄRTE EINE WICHTIGE FRAGE FÜR KRYPTOS
Die SEC sagt, dass Token-Rückkäufe ein Krypto-Asset NICHT automatisch zu einem Wertpapier machen. 👀
Für bereits funktionierende Krypto-Netzwerke schaffen Rückkäufe für das Treasury-Management, die Reduzierung des Angebots, Burns oder Rebalancing für sich genommen keinen Investment-Contract.
🔥 Das könnte relevant dafür sein, wie große Krypto-Projekte Tokenomics und Rückkäufe angehen.
Der Schlüssel? Der Kontext ist weiterhin entscheidend.
Was bedeutet das für den Kryptomarkt? 👇
#crypto #bitcoin #altcoins #blockchain
#secsaystokenbuybacksnotautosecurities
2
2.7k

·
--
Bullisch
#secsaystokenbuybacksnotautosecurities
Die SEC hat es endlich gesagt: Token-Rückkäufe machen es nicht automatisch zu einem Wertpapier! 🎉 Also... Tokens sind Tokens, Wertpapiere sind Wertpapiere, oder? Ein großer Gewinn für Klarheit! Was sollten Trader tun? Haltet die Augen offen, bleibt ruhig und reitet die bullische Stimmung, bevor die SEC wieder ihre Meinung ändert! 📈
Keine Finanzberatung. Informiere dich selbst (DYOR)!
Tritt Binance mit dem Code VINHTOCDO bei: https://www.binance.com/register?ref=VINHTOCDO
Klicke unten auf „Trade“, um mich zu unterstützen:
$BNB
{future}(BNBUSDT)
$ETH
{future}(ETHUSDT)
$SOL
{future}(SOLUSDT)
#secsaystokenbuybacksnotautosecurities #CryptoClarity #Altcoins #CryptoTrading #Binance #VINHTOCDO
#secsaystokenbuybacksnotautosecurities
Die SEC hat es endlich gesagt: Token-Rückkäufe machen es nicht automatisch zu einem Wertpapier! 🎉 Also... Tokens sind Tokens, Wertpapiere sind Wertpapiere, oder? Ein großer Gewinn für Klarheit! Was sollten Trader tun? Haltet die Augen offen, bleibt ruhig und reitet die bullische Stimmung, bevor die SEC wieder ihre Meinung ändert! 📈
Keine Finanzberatung. Informiere dich selbst (DYOR)!
Tritt Binance mit dem Code VINHTOCDO bei: https://www.binance.com/register?ref=VINHTOCDO
Klicke unten auf „Trade“, um mich zu unterstützen:
$BNB
$ETH
$SOL
#secsaystokenbuybacksnotautosecurities #CryptoClarity #Altcoins #CryptoTrading #Binance #VINHTOCDO
1
216
·
--
🔥 RIESIGE KLARHEIT: SEC sagt, dass Token-Rückkäufe NICHT automatisch Wertpapiere sind
Großer Gewinn für Krypto! Die US-SEC hat klargestellt, dass Token-Rückkäufe allein keinen Token automatisch zu einem Wertpapier machen.
Was das bedeutet:
Bisher hatten viele Projekte Angst, dass die SEC sie als Wertpapiere einstuft, wenn sie einen Buyback & Burn machen. Jetzt sagt die SEC:
Rückkauf ≠ Wertpapier. Der Howey-Test gilt weiterhin vollständig.
Warum das bullisch ist:
✅ Projekte können jetzt Rückkäufe mit mehr Sicherheit durchführen (z. B. $BNB quartalsweiser Burn)
✅ Nachhaltigere Tokenomics
✅ Weniger regulatorische Angst für Entwickler
✅ Eröffnet den Weg für weitere Token-Launches mit Sitz in den USA
Das ist ein großer Schritt hin zu klarer Krypto-Regulierung. Projekte, die Gewinne nutzen, um Token vom Markt zurückzukaufen, zeigen Stärke – keine „Verkauf von Wertpapieren“.
Ist das das regulatorische Green Light, auf das wir gewartet haben?
$ONDO $SHIB
{spot}(SHIBUSDT)
{future}(ONDOUSDT)
#KryptoRegulierung #BNB #Binance #NichtEinWertpapier #KryptoNews #Bullish#secsaystokenbuybacksnotautosecurities
🔥 RIESIGE KLARHEIT: SEC sagt, dass Token-Rückkäufe NICHT automatisch Wertpapiere sind
Großer Gewinn für Krypto! Die US-SEC hat klargestellt, dass Token-Rückkäufe allein keinen Token automatisch zu einem Wertpapier machen.
Was das bedeutet:
Bisher hatten viele Projekte Angst, dass die SEC sie als Wertpapiere einstuft, wenn sie einen Buyback & Burn machen. Jetzt sagt die SEC:
Rückkauf ≠ Wertpapier. Der Howey-Test gilt weiterhin vollständig.
Warum das bullisch ist:
✅ Projekte können jetzt Rückkäufe mit mehr Sicherheit durchführen (z. B. $BNB quartalsweiser Burn)
✅ Nachhaltigere Tokenomics
✅ Weniger regulatorische Angst für Entwickler
✅ Eröffnet den Weg für weitere Token-Launches mit Sitz in den USA
Das ist ein großer Schritt hin zu klarer Krypto-Regulierung. Projekte, die Gewinne nutzen, um Token vom Markt zurückzukaufen, zeigen Stärke – keine „Verkauf von Wertpapieren“.
Ist das das regulatorische Green Light, auf das wir gewartet haben?
$ONDO $SHIB
#KryptoRegulierung #BNB #Binance #NichtEinWertpapier #KryptoNews #Bullish#secsaystokenbuybacksnotautosecurities
1
1
31
28.5k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
1
#EarningsSeason
370,444 Aufrufe
2,812 Kommentare
2
#SECChairWantsStockMarketsOnChain
24 Aufrufe
14 Kommentare
3
#CEARenamesToBNBStandardUnderBNC
275 Aufrufe
33 Kommentare
4
#BitwiseLaunchesFirstSpotNEARETF
42,023 Aufrufe
658 Kommentare
5
#USJobOpeningsFallToFiveMonthLow
48,262 Aufrufe
508 Kommentare
6
#ECBToTestAIAgentsInDigitalEuroPayments
33,377 Aufrufe
589 Kommentare
7
#JapanFSABacksFourthStablecoinTradeSettlementPilot
38,070 Aufrufe
618 Kommentare
8
#BitgetHackerFailsToMoveStolenFunds
54,422 Aufrufe
667 Kommentare
9
#BitMineETHHoldingsTop6Million
43,000 Aufrufe
740 Kommentare
10
#StrategyAdds1666BTCHoldingsReach847666
34,630 Aufrufe
516 Kommentare