
SKATS
848 منشورات
SKATS
إبلاغ
حظر المُستخدم
فتح تداول

حائز على AUCTION
مُتداول بمُعدّل مرتفع
1.6 سنوات
5 تتابع
276 المتابعون
1.2K+ إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
مقاطع فيديو
Live
PINNED
·
--
2021هذا أكثر من مجرد ملف تعريفي. إنها رحلة بُنيت على البحث، والصبر، والتعلّم المستمر. 📊
2021
هذا أكثر من مجرد ملف تعريفي. إنها رحلة بُنيت على البحث، والصبر، والتعلّم المستمر. 📊
1
9
3.3k
·
--
مقالة
ما الذي يثق به المال المؤسسي؟عندما يُطرح الاهتمام المؤسسي بالعملات المشفرة، يميل معظم الناس إلى النظر إلى الشيء نفسه: كم الأموال التي تدخل؟
في الآونة الأخيرة، كنت أبحث خطوة أبعد إلى الوراء.
ما الذي يحتاج هذا المال إلى الوثوق به قبل أن يتمكن من اتخاذ قرار؟
لهذا السبب لفت انتباهي قيام S&P Global بطرح استثمار استراتيجي امتدّ بسلسلة تمويل Kaiko من الفئة B إلى 110 ملايين دولار. توفر Kaiko بنية تحتية للبيانات لأسواق العملات المشفرة والأسواق المبنية على السلسلة (on-chain).
وهذا ليس تطورًا معزولًا. فقد جمعت S&P Dow Jones Indices وKaiko أيضًا مؤشرات الأصول الرقمية لديهما تحت إطار عمل مشترك.
ما الذي يثق به المال المؤسسي؟
عندما يُطرح الاهتمام المؤسسي بالعملات المشفرة، يميل معظم الناس إلى النظر إلى الشيء نفسه: كم الأموال التي تدخل؟
في الآونة الأخيرة، كنت أبحث خطوة أبعد إلى الوراء.
ما الذي يحتاج هذا المال إلى الوثوق به قبل أن يتمكن من اتخاذ قرار؟
لهذا السبب لفت انتباهي قيام S&P Global بطرح استثمار استراتيجي امتدّ بسلسلة تمويل Kaiko من الفئة B إلى 110 ملايين دولار. توفر Kaiko بنية تحتية للبيانات لأسواق العملات المشفرة والأسواق المبنية على السلسلة (on-chain).
وهذا ليس تطورًا معزولًا. فقد جمعت S&P Dow Jones Indices وKaiko أيضًا مؤشرات الأصول الرقمية لديهما تحت إطار عمل مشترك.
في الآونة الأخيرة، كنت أبحث خطوة أبعد إلى الوراء.
ما الذي يحتاج هذا المال إلى الوثوق به قبل أن يتمكن من اتخاذ قرار؟
لهذا السبب لفت انتباهي قيام S&P Global بطرح استثمار استراتيجي امتدّ بسلسلة تمويل Kaiko من الفئة B إلى 110 ملايين دولار. توفر Kaiko بنية تحتية للبيانات لأسواق العملات المشفرة والأسواق المبنية على السلسلة (on-chain).
وهذا ليس تطورًا معزولًا. فقد جمعت S&P Dow Jones Indices وKaiko أيضًا مؤشرات الأصول الرقمية لديهما تحت إطار عمل مشترك.
1
1.1k
·
--
تمّ التحقق
مع اقتراب اجتماع الاحتياطي الفيدرالي، يستعد الجميع لنفس السؤال: هل سنشهد زيادة بمقدار 25 نقطة أساس في سعر الفائدة؟
هذه المرة، لا أركز كثيرًا على القرار نفسه، بل أكثر على ما حدث قبل أن يعلنه الاحتياطي الفيدرالي حتى.
لأن سوق السندات لم ينتظر الاحتياطي الفيدرالي.
ومع وصول عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى نحو 5%، فقد تم تسعير زيادة 25 نقطة أساس بالفعل إلى حد كبير.
لذلك إذا رفع الاحتياطي الفيدرالي أسعار الفائدة غدًا، فلن أعتبر ذلك بالضرورة بداية جولة جديدة من التشديد.
هناك احتمال آخر.
قد يقوم الاحتياطي الفيدرالي ببساطة بتوثيق تشديد كان سوق السندات قد بدأه بالفعل.
أعتقد أن هذا الفارق مهم.
لأن كل شيء من تكاليف الاقتراض للشركات إلى استعداد المستثمرين لتحمّل المخاطر يعتمد على أكثر من مجرد سعر الفائدة الذي يحدده الاحتياطي الفيدرالي. كما تتغير أيضًا قيمة البدائل المتاحة لرأس المال مع تغير العوائد طويلة الأجل.
ولهذا السبب أعتقد أن النظر إلى القرار وحده يفوّت جزءًا من الصورة بالنسبة للبيتكوين (BTC) والأسهم التكنولوجية والذهب.
بالنسبة لي، تأتي المعلومات الأكثر إثارة بعد ذلك.
ماذا يحدث لعائد سندات الخزانة لأجل 10 سنوات بعد زيادة 25 نقطة أساس؟
هل يتراجع؟
أم يظل مرتفعًا، محافظًا على ظروف مالية مشددة حتى بغض النظر عن الاحتياطي الفيدرالي؟
السيناريو الثاني سيخلق شيئًا أكثر إثارة بكثير.
قد يرفع الاحتياطي الفيدرالي الفائدة مرة واحدة، بينما يقدم السوق تشديدًا أكبر بكثير على الاقتصاد.
لذلك غدًا، لن أحاول التنبؤ بردة الفعل الأولى التي تظهر على الشاشة.
سأهتم بدرجة أقل باتجاه حركة BTC في الدقائق الأولى، وبدرجة أكبر بمستوى أسعار الفائدة الذي يقبله رأس المال بعد القرار.
لأن أهم سؤال بالنسبة لي غدًا ليس ما إذا كان الاحتياطي الفيدرالي سيرفع أسعار الفائدة.
هل ما زال الاحتياطي الفيدرالي هو من يقود ظروفًا مالية؟
أم أنه ببساطة يلحق بالركب مع سوق السندات الذي كان قد تقدّم بالفعل؟
#FedRateWatch #BTC #Fed #Binance
مع اقتراب اجتماع الاحتياطي الفيدرالي، يستعد الجميع لنفس السؤال: هل سنشهد زيادة بمقدار 25 نقطة أساس في سعر الفائدة؟
هذه المرة، لا أركز كثيرًا على القرار نفسه، بل أكثر على ما حدث قبل أن يعلنه الاحتياطي الفيدرالي حتى.
لأن سوق السندات لم ينتظر الاحتياطي الفيدرالي.
ومع وصول عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى نحو 5%، فقد تم تسعير زيادة 25 نقطة أساس بالفعل إلى حد كبير.
لذلك إذا رفع الاحتياطي الفيدرالي أسعار الفائدة غدًا، فلن أعتبر ذلك بالضرورة بداية جولة جديدة من التشديد.
هناك احتمال آخر.
قد يقوم الاحتياطي الفيدرالي ببساطة بتوثيق تشديد كان سوق السندات قد بدأه بالفعل.
أعتقد أن هذا الفارق مهم.
لأن كل شيء من تكاليف الاقتراض للشركات إلى استعداد المستثمرين لتحمّل المخاطر يعتمد على أكثر من مجرد سعر الفائدة الذي يحدده الاحتياطي الفيدرالي. كما تتغير أيضًا قيمة البدائل المتاحة لرأس المال مع تغير العوائد طويلة الأجل.
ولهذا السبب أعتقد أن النظر إلى القرار وحده يفوّت جزءًا من الصورة بالنسبة للبيتكوين (BTC) والأسهم التكنولوجية والذهب.
بالنسبة لي، تأتي المعلومات الأكثر إثارة بعد ذلك.
ماذا يحدث لعائد سندات الخزانة لأجل 10 سنوات بعد زيادة 25 نقطة أساس؟
هل يتراجع؟
أم يظل مرتفعًا، محافظًا على ظروف مالية مشددة حتى بغض النظر عن الاحتياطي الفيدرالي؟
السيناريو الثاني سيخلق شيئًا أكثر إثارة بكثير.
قد يرفع الاحتياطي الفيدرالي الفائدة مرة واحدة، بينما يقدم السوق تشديدًا أكبر بكثير على الاقتصاد.
لذلك غدًا، لن أحاول التنبؤ بردة الفعل الأولى التي تظهر على الشاشة.
سأهتم بدرجة أقل باتجاه حركة BTC في الدقائق الأولى، وبدرجة أكبر بمستوى أسعار الفائدة الذي يقبله رأس المال بعد القرار.
لأن أهم سؤال بالنسبة لي غدًا ليس ما إذا كان الاحتياطي الفيدرالي سيرفع أسعار الفائدة.
هل ما زال الاحتياطي الفيدرالي هو من يقود ظروفًا مالية؟
أم أنه ببساطة يلحق بالركب مع سوق السندات الذي كان قد تقدّم بالفعل؟
#FedRateWatch #BTC #Fed #Binance
هذه المرة، لا أركز كثيرًا على القرار نفسه، بل أكثر على ما حدث قبل أن يعلنه الاحتياطي الفيدرالي حتى.
لأن سوق السندات لم ينتظر الاحتياطي الفيدرالي.
ومع وصول عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى نحو 5%، فقد تم تسعير زيادة 25 نقطة أساس بالفعل إلى حد كبير.
لذلك إذا رفع الاحتياطي الفيدرالي أسعار الفائدة غدًا، فلن أعتبر ذلك بالضرورة بداية جولة جديدة من التشديد.
هناك احتمال آخر.
قد يقوم الاحتياطي الفيدرالي ببساطة بتوثيق تشديد كان سوق السندات قد بدأه بالفعل.
أعتقد أن هذا الفارق مهم.
لأن كل شيء من تكاليف الاقتراض للشركات إلى استعداد المستثمرين لتحمّل المخاطر يعتمد على أكثر من مجرد سعر الفائدة الذي يحدده الاحتياطي الفيدرالي. كما تتغير أيضًا قيمة البدائل المتاحة لرأس المال مع تغير العوائد طويلة الأجل.
ولهذا السبب أعتقد أن النظر إلى القرار وحده يفوّت جزءًا من الصورة بالنسبة للبيتكوين (BTC) والأسهم التكنولوجية والذهب.
بالنسبة لي، تأتي المعلومات الأكثر إثارة بعد ذلك.
ماذا يحدث لعائد سندات الخزانة لأجل 10 سنوات بعد زيادة 25 نقطة أساس؟
هل يتراجع؟
أم يظل مرتفعًا، محافظًا على ظروف مالية مشددة حتى بغض النظر عن الاحتياطي الفيدرالي؟
السيناريو الثاني سيخلق شيئًا أكثر إثارة بكثير.
قد يرفع الاحتياطي الفيدرالي الفائدة مرة واحدة، بينما يقدم السوق تشديدًا أكبر بكثير على الاقتصاد.
لذلك غدًا، لن أحاول التنبؤ بردة الفعل الأولى التي تظهر على الشاشة.
سأهتم بدرجة أقل باتجاه حركة BTC في الدقائق الأولى، وبدرجة أكبر بمستوى أسعار الفائدة الذي يقبله رأس المال بعد القرار.
لأن أهم سؤال بالنسبة لي غدًا ليس ما إذا كان الاحتياطي الفيدرالي سيرفع أسعار الفائدة.
هل ما زال الاحتياطي الفيدرالي هو من يقود ظروفًا مالية؟
أم أنه ببساطة يلحق بالركب مع سوق السندات الذي كان قد تقدّم بالفعل؟
#FedRateWatch #BTC #Fed #Binance
1
343
·
--
ما يشغلني أكثر مؤخرًا بشأن العملات المستقرة ليس حجمها السوقي.
بل سلوك البنوك.
في الولايات المتحدة، تزداد قناعة قطاع البنوك بأن العملات المستقرة قد تنافس بشكل مباشر الودائع البنكية. لم يعد النقاش يدور فقط حول التنظيم أو ما إذا كانت العملات الرقمية آمنة.
بل صار سؤالًا حول مكان حفظ الأموال.
ولهذا أصبحت حتى العوائد والمكافآت التي تُقدَّم لحاملي العملات المستقرة جزءًا من نقاش جاد.
لكن في الوقت نفسه، يحدث شيء آخر.
يستعدّ مجموعة من 21 مؤسسة مالية كبرى، تشمل Bank of America وCiti وGoldman Sachs وDeutsche Bank، لإطلاق حلّ عملة مستقرة قائم على الدولار في النصف الأول من عام 2027.
أرى هنا تناقضًا مثيرًا للاهتمام.
من جهة، لدينا نظام مصرفي قلق من أن العملات المستقرة ستنافس الودائع. ومن جهة أخرى، فإن بعض أكبر اللاعبين في النظام نفسه يستعدون للدخول إلى بنية العملات المستقرة بأنفسهم.
ربما يفوّت قياس أهمية العملات المستقرة في التمويل اعتمادًا على عدد الدولارات المتداولة شيئًا أكبر.
أنا أراقب شيئًا آخر.
هل بدأ النظام القائم بالفعل بتغيير سلوكه؟
لأن المنافسة الحقيقية لا تبدأ دائمًا عندما يُحل منتج جديد محل النظام القديم.
أحيانًا تبدأ حين يبدأ النظام القديم بتعديل موقعه بسبب النظام الجديد.
لذلك، في الفترة المقبلة، لن أكتفي بمراقبة نمو سوق العملات المستقرة بقدر ما سيحدث.
سأراقب أيضًا المسافة بين ما تقوله البنوك عن العملات المستقرة وما تبنيه بالفعل لعملائها.
لأن ذلك قد يكون المكان الذي يظهر فيه الإشارة الحقيقية.
أحيانًا تكون أوضح علامة على مدى قوة ابتكار مالي ما ليست من يستثمر فيه، بل من يُجبر على تغيير سلوكه بسبب هذا الابتكار.
#Stablecoins #Crypto #Binance #TufanSalur
ما يشغلني أكثر مؤخرًا بشأن العملات المستقرة ليس حجمها السوقي.
بل سلوك البنوك.
في الولايات المتحدة، تزداد قناعة قطاع البنوك بأن العملات المستقرة قد تنافس بشكل مباشر الودائع البنكية. لم يعد النقاش يدور فقط حول التنظيم أو ما إذا كانت العملات الرقمية آمنة.
بل صار سؤالًا حول مكان حفظ الأموال.
ولهذا أصبحت حتى العوائد والمكافآت التي تُقدَّم لحاملي العملات المستقرة جزءًا من نقاش جاد.
لكن في الوقت نفسه، يحدث شيء آخر.
يستعدّ مجموعة من 21 مؤسسة مالية كبرى، تشمل Bank of America وCiti وGoldman Sachs وDeutsche Bank، لإطلاق حلّ عملة مستقرة قائم على الدولار في النصف الأول من عام 2027.
أرى هنا تناقضًا مثيرًا للاهتمام.
من جهة، لدينا نظام مصرفي قلق من أن العملات المستقرة ستنافس الودائع. ومن جهة أخرى، فإن بعض أكبر اللاعبين في النظام نفسه يستعدون للدخول إلى بنية العملات المستقرة بأنفسهم.
ربما يفوّت قياس أهمية العملات المستقرة في التمويل اعتمادًا على عدد الدولارات المتداولة شيئًا أكبر.
أنا أراقب شيئًا آخر.
هل بدأ النظام القائم بالفعل بتغيير سلوكه؟
لأن المنافسة الحقيقية لا تبدأ دائمًا عندما يُحل منتج جديد محل النظام القديم.
أحيانًا تبدأ حين يبدأ النظام القديم بتعديل موقعه بسبب النظام الجديد.
لذلك، في الفترة المقبلة، لن أكتفي بمراقبة نمو سوق العملات المستقرة بقدر ما سيحدث.
سأراقب أيضًا المسافة بين ما تقوله البنوك عن العملات المستقرة وما تبنيه بالفعل لعملائها.
لأن ذلك قد يكون المكان الذي يظهر فيه الإشارة الحقيقية.
أحيانًا تكون أوضح علامة على مدى قوة ابتكار مالي ما ليست من يستثمر فيه، بل من يُجبر على تغيير سلوكه بسبب هذا الابتكار.
#Stablecoins #Crypto #Binance #TufanSalur
بل سلوك البنوك.
في الولايات المتحدة، تزداد قناعة قطاع البنوك بأن العملات المستقرة قد تنافس بشكل مباشر الودائع البنكية. لم يعد النقاش يدور فقط حول التنظيم أو ما إذا كانت العملات الرقمية آمنة.
بل صار سؤالًا حول مكان حفظ الأموال.
ولهذا أصبحت حتى العوائد والمكافآت التي تُقدَّم لحاملي العملات المستقرة جزءًا من نقاش جاد.
لكن في الوقت نفسه، يحدث شيء آخر.
يستعدّ مجموعة من 21 مؤسسة مالية كبرى، تشمل Bank of America وCiti وGoldman Sachs وDeutsche Bank، لإطلاق حلّ عملة مستقرة قائم على الدولار في النصف الأول من عام 2027.
أرى هنا تناقضًا مثيرًا للاهتمام.
من جهة، لدينا نظام مصرفي قلق من أن العملات المستقرة ستنافس الودائع. ومن جهة أخرى، فإن بعض أكبر اللاعبين في النظام نفسه يستعدون للدخول إلى بنية العملات المستقرة بأنفسهم.
ربما يفوّت قياس أهمية العملات المستقرة في التمويل اعتمادًا على عدد الدولارات المتداولة شيئًا أكبر.
أنا أراقب شيئًا آخر.
هل بدأ النظام القائم بالفعل بتغيير سلوكه؟
لأن المنافسة الحقيقية لا تبدأ دائمًا عندما يُحل منتج جديد محل النظام القديم.
أحيانًا تبدأ حين يبدأ النظام القديم بتعديل موقعه بسبب النظام الجديد.
لذلك، في الفترة المقبلة، لن أكتفي بمراقبة نمو سوق العملات المستقرة بقدر ما سيحدث.
سأراقب أيضًا المسافة بين ما تقوله البنوك عن العملات المستقرة وما تبنيه بالفعل لعملائها.
لأن ذلك قد يكون المكان الذي يظهر فيه الإشارة الحقيقية.
أحيانًا تكون أوضح علامة على مدى قوة ابتكار مالي ما ليست من يستثمر فيه، بل من يُجبر على تغيير سلوكه بسبب هذا الابتكار.
#Stablecoins #Crypto #Binance #TufanSalur
2
2
353
·
--
هل سيظل جرس الافتتاح في بورصة الأوراق المالية علامةً على بدء اكتشاف الأسعار في المستقبل؟
تركّز معظم المناقشات حول الترميز مؤخرًا على القدرة على التداول 24 ساعة في اليوم.
ما يثير اهتمامي هو إمكانية حدوث شيء أكبر بكثير.
فإذا لم يعد اكتشاف الأسعار محصورًا بالساعات التي يكون فيها السوق مفتوحًا، فقد تفقد عملية افتتاح بورصة تقليدية معناها الذي تحمله اليوم في نهاية المطاف.
نحن نرى بالفعل مثالًا صغيرًا لكنه مثير للاهتمام للغاية على ذلك.
ووفقًا لبحث Binance Research، فإن السعر الذي شكّلته bStocks خلال عطلات نهاية الأسبوع عكس وسيطًا بلغ 92% من فجوة السعر التي تلت ذلك عند افتتاح يوم الاثنين.
والأكثر إثارة للاهتمام أن جميع الحالات الـ 41 التي كانت فيها فجوة الافتتاح أكبر من 3% جاءت الاتجاهات فيها صحيحة.
والجزء المهم بالنسبة لي ليس نسبة 92% أو 41 من أصل 41.
بل أن السعر بدأ يتشكل قبل أن يفتح السوق التقليدي حتى.
فحين يغلق السوق يوم الجمعة، لا يتوقف العالم.
تستمر الأخبار في الوصول.
وتستمر الشركات في إصدار الإعلانات.
وتستمر الظروف الاقتصادية الكلية في التغير.
وتستمر توقعات المستثمرين في التحول.
في الماضي، كان كل ذلك يتعين أن ينتظر حتى يوم الاثنين ليجد انعكاسًا حقيقيًا في السعر.
إذا بدأ الترميز بإزالة فترة الانتظار هذه، فلا أعتقد أن التغيير سيقتصر فقط على ساعات التداول.
قد تتغير أيضًا الجهة التي يتم فيها اكتشاف السعر أولًا.
وهذا ما يجعلني أجد استثمار Nasdaq البالغ 100 مليون دولار في Payward مثيرًا للاهتمام للغاية.
لأن السؤال لم يعد هو: “هل يمكننا وضع الأسهم على البلوك تشين؟”
بل ما الذي سيحدث للبنية التقليدية للتمويل إذا تم تصميم اكتشاف الأسعار والتداول والتسوية حول بنية تحتية مبنية على البلوك تشين.
ربما في المستقبل لن يكون افتتاح يوم الاثنين هو لحظة اكتشاف سعر جديد.
بل سيكون ببساطة لحظة دخول سعر تم اكتشافه خلال عطلة نهاية الأسبوع إلى مكانه داخل السوق التقليدي.
أعتقد أن هذا هو المكان الذي يمكن أن يحدث فيه الاختراق الحقيقي في الترميز.
#RWA #Tokenization #Crypto #bStocks
هل سيظل جرس الافتتاح في بورصة الأوراق المالية علامةً على بدء اكتشاف الأسعار في المستقبل؟
تركّز معظم المناقشات حول الترميز مؤخرًا على القدرة على التداول 24 ساعة في اليوم.
ما يثير اهتمامي هو إمكانية حدوث شيء أكبر بكثير.
فإذا لم يعد اكتشاف الأسعار محصورًا بالساعات التي يكون فيها السوق مفتوحًا، فقد تفقد عملية افتتاح بورصة تقليدية معناها الذي تحمله اليوم في نهاية المطاف.
نحن نرى بالفعل مثالًا صغيرًا لكنه مثير للاهتمام للغاية على ذلك.
ووفقًا لبحث Binance Research، فإن السعر الذي شكّلته bStocks خلال عطلات نهاية الأسبوع عكس وسيطًا بلغ 92% من فجوة السعر التي تلت ذلك عند افتتاح يوم الاثنين.
والأكثر إثارة للاهتمام أن جميع الحالات الـ 41 التي كانت فيها فجوة الافتتاح أكبر من 3% جاءت الاتجاهات فيها صحيحة.
والجزء المهم بالنسبة لي ليس نسبة 92% أو 41 من أصل 41.
بل أن السعر بدأ يتشكل قبل أن يفتح السوق التقليدي حتى.
فحين يغلق السوق يوم الجمعة، لا يتوقف العالم.
تستمر الأخبار في الوصول.
وتستمر الشركات في إصدار الإعلانات.
وتستمر الظروف الاقتصادية الكلية في التغير.
وتستمر توقعات المستثمرين في التحول.
في الماضي، كان كل ذلك يتعين أن ينتظر حتى يوم الاثنين ليجد انعكاسًا حقيقيًا في السعر.
إذا بدأ الترميز بإزالة فترة الانتظار هذه، فلا أعتقد أن التغيير سيقتصر فقط على ساعات التداول.
قد تتغير أيضًا الجهة التي يتم فيها اكتشاف السعر أولًا.
وهذا ما يجعلني أجد استثمار Nasdaq البالغ 100 مليون دولار في Payward مثيرًا للاهتمام للغاية.
لأن السؤال لم يعد هو: “هل يمكننا وضع الأسهم على البلوك تشين؟”
بل ما الذي سيحدث للبنية التقليدية للتمويل إذا تم تصميم اكتشاف الأسعار والتداول والتسوية حول بنية تحتية مبنية على البلوك تشين.
ربما في المستقبل لن يكون افتتاح يوم الاثنين هو لحظة اكتشاف سعر جديد.
بل سيكون ببساطة لحظة دخول سعر تم اكتشافه خلال عطلة نهاية الأسبوع إلى مكانه داخل السوق التقليدي.
أعتقد أن هذا هو المكان الذي يمكن أن يحدث فيه الاختراق الحقيقي في الترميز.
#RWA #Tokenization #Crypto #bStocks
تركّز معظم المناقشات حول الترميز مؤخرًا على القدرة على التداول 24 ساعة في اليوم.
ما يثير اهتمامي هو إمكانية حدوث شيء أكبر بكثير.
فإذا لم يعد اكتشاف الأسعار محصورًا بالساعات التي يكون فيها السوق مفتوحًا، فقد تفقد عملية افتتاح بورصة تقليدية معناها الذي تحمله اليوم في نهاية المطاف.
نحن نرى بالفعل مثالًا صغيرًا لكنه مثير للاهتمام للغاية على ذلك.
ووفقًا لبحث Binance Research، فإن السعر الذي شكّلته bStocks خلال عطلات نهاية الأسبوع عكس وسيطًا بلغ 92% من فجوة السعر التي تلت ذلك عند افتتاح يوم الاثنين.
والأكثر إثارة للاهتمام أن جميع الحالات الـ 41 التي كانت فيها فجوة الافتتاح أكبر من 3% جاءت الاتجاهات فيها صحيحة.
والجزء المهم بالنسبة لي ليس نسبة 92% أو 41 من أصل 41.
بل أن السعر بدأ يتشكل قبل أن يفتح السوق التقليدي حتى.
فحين يغلق السوق يوم الجمعة، لا يتوقف العالم.
تستمر الأخبار في الوصول.
وتستمر الشركات في إصدار الإعلانات.
وتستمر الظروف الاقتصادية الكلية في التغير.
وتستمر توقعات المستثمرين في التحول.
في الماضي، كان كل ذلك يتعين أن ينتظر حتى يوم الاثنين ليجد انعكاسًا حقيقيًا في السعر.
إذا بدأ الترميز بإزالة فترة الانتظار هذه، فلا أعتقد أن التغيير سيقتصر فقط على ساعات التداول.
قد تتغير أيضًا الجهة التي يتم فيها اكتشاف السعر أولًا.
وهذا ما يجعلني أجد استثمار Nasdaq البالغ 100 مليون دولار في Payward مثيرًا للاهتمام للغاية.
لأن السؤال لم يعد هو: “هل يمكننا وضع الأسهم على البلوك تشين؟”
بل ما الذي سيحدث للبنية التقليدية للتمويل إذا تم تصميم اكتشاف الأسعار والتداول والتسوية حول بنية تحتية مبنية على البلوك تشين.
ربما في المستقبل لن يكون افتتاح يوم الاثنين هو لحظة اكتشاف سعر جديد.
بل سيكون ببساطة لحظة دخول سعر تم اكتشافه خلال عطلة نهاية الأسبوع إلى مكانه داخل السوق التقليدي.
أعتقد أن هذا هو المكان الذي يمكن أن يحدث فيه الاختراق الحقيقي في الترميز.
#RWA #Tokenization #Crypto #bStocks
1
1.1k
·
--
صاعد
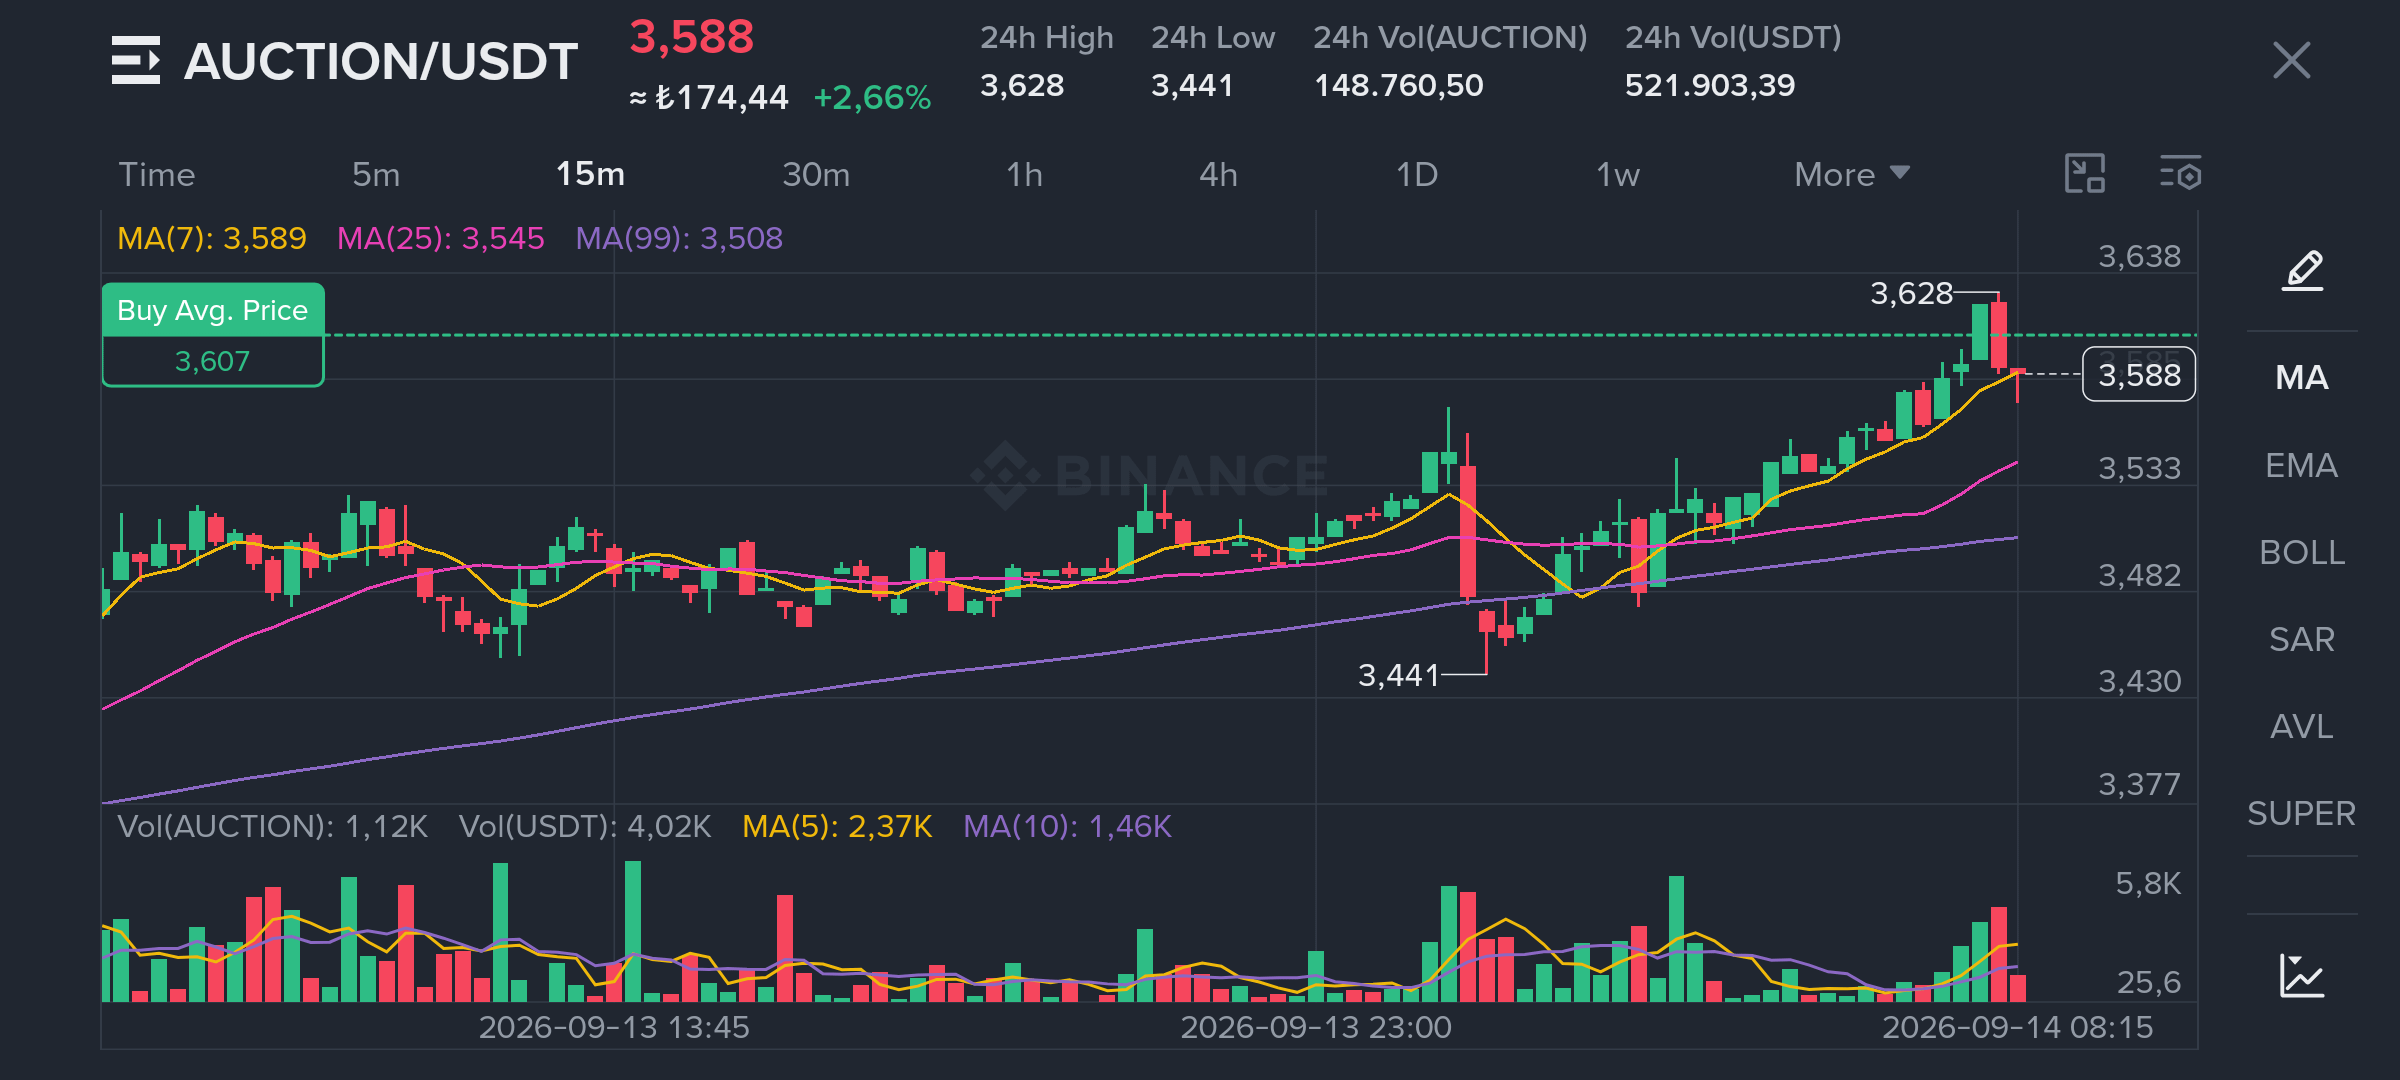
ما يثير اهتمامي حول AUCΤION اليوم ليس فقط أن السعر عاد فوق 3.50 دولار.
قبل بضعة أسابيع، حدث شيء أكثر إثارة للاهتمام.
تجاوز حجم التداول اليومي لدى AUCΤION 100 مليون دولار.
ثم تراجع السعر، وعادت القيمة السوقية إلى حوالي 26 مليون دولار.
عادةً، بعد تحرّك مثل ذلك، كنت سأبدأ أولًا بالنظر إلى مقدار ما تم التراجع عنه من هذا التحرك.
هذه المرة، أنظر إلى الأمر بشكل مختلف.
لأن السعر لم يعد بالكامل إلى نطاقه السابق، بل بدأ في بناء قوة حول 3.50 دولار مرة أخرى.
والآن يظهر شيء آخر يلفت الانتباه على الرسم البياني.
حجم التداول يتوسع مجددًا، والزخم يزداد قوة، والسعر يختبر مقاومة المدى القصير حول 3.52 دولار.
بالنسبة لي، السؤال المهم ليس ما إذا كان 3.52 تم اختراقه فقط.
بل ما إذا كان الهيكل الذي تشكّل بعد ذلك الاندفاع السابق في حجم التداول يقوم الآن بإنشاء منطقة سعرية جديدة.
لأن أحيانًا لا يصبح المعنى الحقيقي للحركة القوية واضحًا أثناء حدوثها.
يظهر ذلك لاحقًا.
إذا تمكنت AUCΤION من ترسيخ هيكل مستمر فوق هذه المنطقة، فسيصعب عليّ اعتبار حجم 100 مليون دولار+ من بضعة أسابيع مضت مجرد يوم تداول كبير وانتهى أمره.
عندها سأطرح سؤالًا مختلفًا:
هل كان ذلك الحجم بداية لاهتمام مجدد، أم كان مجرد اندفاعٍ مؤقت من النشاط؟
الرسم البياني لم يعطني إجابة حاسمة بعد.
لكنّه بالتأكيد بدأ يطرح السؤال من جديد.
#AUCTİON #Crypto #Binance
ما يثير اهتمامي حول AUCΤION اليوم ليس فقط أن السعر عاد فوق 3.50 دولار.
قبل بضعة أسابيع، حدث شيء أكثر إثارة للاهتمام.
تجاوز حجم التداول اليومي لدى AUCΤION 100 مليون دولار.
ثم تراجع السعر، وعادت القيمة السوقية إلى حوالي 26 مليون دولار.
عادةً، بعد تحرّك مثل ذلك، كنت سأبدأ أولًا بالنظر إلى مقدار ما تم التراجع عنه من هذا التحرك.
هذه المرة، أنظر إلى الأمر بشكل مختلف.
لأن السعر لم يعد بالكامل إلى نطاقه السابق، بل بدأ في بناء قوة حول 3.50 دولار مرة أخرى.
والآن يظهر شيء آخر يلفت الانتباه على الرسم البياني.
حجم التداول يتوسع مجددًا، والزخم يزداد قوة، والسعر يختبر مقاومة المدى القصير حول 3.52 دولار.
بالنسبة لي، السؤال المهم ليس ما إذا كان 3.52 تم اختراقه فقط.
بل ما إذا كان الهيكل الذي تشكّل بعد ذلك الاندفاع السابق في حجم التداول يقوم الآن بإنشاء منطقة سعرية جديدة.
لأن أحيانًا لا يصبح المعنى الحقيقي للحركة القوية واضحًا أثناء حدوثها.
يظهر ذلك لاحقًا.
إذا تمكنت AUCΤION من ترسيخ هيكل مستمر فوق هذه المنطقة، فسيصعب عليّ اعتبار حجم 100 مليون دولار+ من بضعة أسابيع مضت مجرد يوم تداول كبير وانتهى أمره.
عندها سأطرح سؤالًا مختلفًا:
هل كان ذلك الحجم بداية لاهتمام مجدد، أم كان مجرد اندفاعٍ مؤقت من النشاط؟
الرسم البياني لم يعطني إجابة حاسمة بعد.
لكنّه بالتأكيد بدأ يطرح السؤال من جديد.
#AUCTİON #Crypto #Binance
قبل بضعة أسابيع، حدث شيء أكثر إثارة للاهتمام.
تجاوز حجم التداول اليومي لدى AUCΤION 100 مليون دولار.
ثم تراجع السعر، وعادت القيمة السوقية إلى حوالي 26 مليون دولار.
عادةً، بعد تحرّك مثل ذلك، كنت سأبدأ أولًا بالنظر إلى مقدار ما تم التراجع عنه من هذا التحرك.
هذه المرة، أنظر إلى الأمر بشكل مختلف.
لأن السعر لم يعد بالكامل إلى نطاقه السابق، بل بدأ في بناء قوة حول 3.50 دولار مرة أخرى.
والآن يظهر شيء آخر يلفت الانتباه على الرسم البياني.
حجم التداول يتوسع مجددًا، والزخم يزداد قوة، والسعر يختبر مقاومة المدى القصير حول 3.52 دولار.
بالنسبة لي، السؤال المهم ليس ما إذا كان 3.52 تم اختراقه فقط.
بل ما إذا كان الهيكل الذي تشكّل بعد ذلك الاندفاع السابق في حجم التداول يقوم الآن بإنشاء منطقة سعرية جديدة.
لأن أحيانًا لا يصبح المعنى الحقيقي للحركة القوية واضحًا أثناء حدوثها.
يظهر ذلك لاحقًا.
إذا تمكنت AUCΤION من ترسيخ هيكل مستمر فوق هذه المنطقة، فسيصعب عليّ اعتبار حجم 100 مليون دولار+ من بضعة أسابيع مضت مجرد يوم تداول كبير وانتهى أمره.
عندها سأطرح سؤالًا مختلفًا:
هل كان ذلك الحجم بداية لاهتمام مجدد، أم كان مجرد اندفاعٍ مؤقت من النشاط؟
الرسم البياني لم يعطني إجابة حاسمة بعد.
لكنّه بالتأكيد بدأ يطرح السؤال من جديد.
#AUCTİON #Crypto #Binance
1
659
·
--
تمّ التحقق
لم يقدم تقرير مؤشر أسعار المستهلك هذا لمسؤولي الاحتياطي الفيدرالي مسار هروب واضح.
جاء التضخم الرئيسي تمامًا ضمن نطاق التوقعات، عند 0.4% على أساس شهري و3.4% على أساس سنوي.
لكنني أركز أكثر على ما حدث تحت السطح.
تسارع مؤشر أسعار المستهلكين الأساسي إلى 0.3% شهريًا، بعد أن سجل 0% في يونيو و0.2% في يوليو.
ثم انظر إلى بقية الصورة.
ارتفعت كشوف الرواتب بمقدار 162,000 في أغسطس، وظل معدل البطالة عند 4.1%، ويعمل مؤشر أسعار المنتجين عند 5.4% على أساس سنوي.
الآن يضع السوق احتمال إجراء رفع لسعر الفائدة في سبتمبر بنحو 82%.
أنا متشائم بشأن الأصول ذات المخاطر على المدى القصير.
لكنني لا أعتقد أن الجزء الأكثر إثارة للاهتمام هو احتمال إجراء رفع الفائدة.
بل إن الأمر هو أن الاحتياطي الفيدرالي قد يكون يتعامل مع مشكلة تضخم لا يمكن للسياسة النقدية حلها بالكامل.
يمكن للاحتياطي الفيدرالي كبح الطلب. ولا يمكنه تصنيع العرض.
وهذا الفارق مهم.
إذا تحسن إمداد الطاقة في الشهور المقبلة، وخاصة إذا عاد المزيد من النفط الفنزويلي إلى الأسواق العالمية، فقد يبدو ضغط التضخم الذي نراه اليوم مختلفًا جدًا لاحقًا.
لكن على الاحتياطي الفيدرالي أن يتخذ قراره بالأرقام اليوم.
وهذا يخلق وضعًا غير مريح.
قد يضطر الاحتياطي الفيدرالي إلى تشديد الأوضاع المالية لأن التضخم ما زال مستمرًا بدرجة كبيرة، حتى في الوقت الذي يأتي فيه جزء من هذا التضخم من قوى لا تستطيع أسعار الفائدة الأعلى إصلاحها بشكل مباشر.
ولهذا السبب لا أتعامل مع هذا مؤشر أسعار المستهلكين باعتباره مجرد إشارة “شديدة التشدّد”.
بالنسبة لي، السؤال الأكبر هو ما إذا كان هذا يمثل بداية دورة تشديد جديدة — أم أنه مجرد استجابة لِمشكلة تضخم قد يَهدأ في النهاية من ناحية جانب العرض.
قد يَكون هذا الفارق ذا أهمية أكبر بكثير للأسواق من نسبة 0.4% اليوم.
#CPIWatch #Fed #Crypto #Binance
لم يقدم تقرير مؤشر أسعار المستهلك هذا لمسؤولي الاحتياطي الفيدرالي مسار هروب واضح.
جاء التضخم الرئيسي تمامًا ضمن نطاق التوقعات، عند 0.4% على أساس شهري و3.4% على أساس سنوي.
لكنني أركز أكثر على ما حدث تحت السطح.
تسارع مؤشر أسعار المستهلكين الأساسي إلى 0.3% شهريًا، بعد أن سجل 0% في يونيو و0.2% في يوليو.
ثم انظر إلى بقية الصورة.
ارتفعت كشوف الرواتب بمقدار 162,000 في أغسطس، وظل معدل البطالة عند 4.1%، ويعمل مؤشر أسعار المنتجين عند 5.4% على أساس سنوي.
الآن يضع السوق احتمال إجراء رفع لسعر الفائدة في سبتمبر بنحو 82%.
أنا متشائم بشأن الأصول ذات المخاطر على المدى القصير.
لكنني لا أعتقد أن الجزء الأكثر إثارة للاهتمام هو احتمال إجراء رفع الفائدة.
بل إن الأمر هو أن الاحتياطي الفيدرالي قد يكون يتعامل مع مشكلة تضخم لا يمكن للسياسة النقدية حلها بالكامل.
يمكن للاحتياطي الفيدرالي كبح الطلب. ولا يمكنه تصنيع العرض.
وهذا الفارق مهم.
إذا تحسن إمداد الطاقة في الشهور المقبلة، وخاصة إذا عاد المزيد من النفط الفنزويلي إلى الأسواق العالمية، فقد يبدو ضغط التضخم الذي نراه اليوم مختلفًا جدًا لاحقًا.
لكن على الاحتياطي الفيدرالي أن يتخذ قراره بالأرقام اليوم.
وهذا يخلق وضعًا غير مريح.
قد يضطر الاحتياطي الفيدرالي إلى تشديد الأوضاع المالية لأن التضخم ما زال مستمرًا بدرجة كبيرة، حتى في الوقت الذي يأتي فيه جزء من هذا التضخم من قوى لا تستطيع أسعار الفائدة الأعلى إصلاحها بشكل مباشر.
ولهذا السبب لا أتعامل مع هذا مؤشر أسعار المستهلكين باعتباره مجرد إشارة “شديدة التشدّد”.
بالنسبة لي، السؤال الأكبر هو ما إذا كان هذا يمثل بداية دورة تشديد جديدة — أم أنه مجرد استجابة لِمشكلة تضخم قد يَهدأ في النهاية من ناحية جانب العرض.
قد يَكون هذا الفارق ذا أهمية أكبر بكثير للأسواق من نسبة 0.4% اليوم.
#CPIWatch #Fed #Crypto #Binance
جاء التضخم الرئيسي تمامًا ضمن نطاق التوقعات، عند 0.4% على أساس شهري و3.4% على أساس سنوي.
لكنني أركز أكثر على ما حدث تحت السطح.
تسارع مؤشر أسعار المستهلكين الأساسي إلى 0.3% شهريًا، بعد أن سجل 0% في يونيو و0.2% في يوليو.
ثم انظر إلى بقية الصورة.
ارتفعت كشوف الرواتب بمقدار 162,000 في أغسطس، وظل معدل البطالة عند 4.1%، ويعمل مؤشر أسعار المنتجين عند 5.4% على أساس سنوي.
الآن يضع السوق احتمال إجراء رفع لسعر الفائدة في سبتمبر بنحو 82%.
أنا متشائم بشأن الأصول ذات المخاطر على المدى القصير.
لكنني لا أعتقد أن الجزء الأكثر إثارة للاهتمام هو احتمال إجراء رفع الفائدة.
بل إن الأمر هو أن الاحتياطي الفيدرالي قد يكون يتعامل مع مشكلة تضخم لا يمكن للسياسة النقدية حلها بالكامل.
يمكن للاحتياطي الفيدرالي كبح الطلب. ولا يمكنه تصنيع العرض.
وهذا الفارق مهم.
إذا تحسن إمداد الطاقة في الشهور المقبلة، وخاصة إذا عاد المزيد من النفط الفنزويلي إلى الأسواق العالمية، فقد يبدو ضغط التضخم الذي نراه اليوم مختلفًا جدًا لاحقًا.
لكن على الاحتياطي الفيدرالي أن يتخذ قراره بالأرقام اليوم.
وهذا يخلق وضعًا غير مريح.
قد يضطر الاحتياطي الفيدرالي إلى تشديد الأوضاع المالية لأن التضخم ما زال مستمرًا بدرجة كبيرة، حتى في الوقت الذي يأتي فيه جزء من هذا التضخم من قوى لا تستطيع أسعار الفائدة الأعلى إصلاحها بشكل مباشر.
ولهذا السبب لا أتعامل مع هذا مؤشر أسعار المستهلكين باعتباره مجرد إشارة “شديدة التشدّد”.
بالنسبة لي، السؤال الأكبر هو ما إذا كان هذا يمثل بداية دورة تشديد جديدة — أم أنه مجرد استجابة لِمشكلة تضخم قد يَهدأ في النهاية من ناحية جانب العرض.
قد يَكون هذا الفارق ذا أهمية أكبر بكثير للأسواق من نسبة 0.4% اليوم.
#CPIWatch #Fed #Crypto #Binance
1
2
1k
·
--
إن إضافة HIMS وSalesforce إلى bStocks ليست مجرد مسألة وجود اسمين جديدين متاحين للتداول بالنسبة لي.
لأن حقيقة أن أحد الأصول يصبح أسهل في الوصول إليه ليست كافية وحدها لتغيير نظرتي إليه.
الأمر الذي يثير اهتمامي أكثر هو هذا:
عندما يصبح الوصول أسهل، إلى أي مدى يتغير فعليًا منظور المستثمر إلى أصل كان يراقبه سابقًا من بعيد؟
لأن أحيانًا لا يتم خلق فرصة جديدة.
فحسب، تصبح المسافة بينك وبين اتخاذ القرار أقصر.
وهذا بالضبط ما سأتابعه مع HIMS وSalesforce.
يمكن لإدراج جديد أن يجذب الانتباه، ويخلق نشاطًا تداوليًا، ويضع هذه الأصول أمام المزيد من المستثمرين.
لكن أيًا من ذلك لا يغير أطروحة الاستثمار بحد ذاته.
بالنسبة لي، القيمة الحقيقية ليست أنهم أصبحوا الآن معروضين على الشاشة. بل هو ما إذا كان بإمكاني، بعد وصولهم إلى هناك، ما زلت أن أشرح لماذا يستحقون مكانًا في محفظتي.
أعتقد أن هذا هو المكان الذي تظهر فيه بالفعل الفروقات بين الاستثمار الجيد والوصول السهل
$HIMSB $CRMB
#HIMS #CRM #bStocks #Binance
إن إضافة HIMS وSalesforce إلى bStocks ليست مجرد مسألة وجود اسمين جديدين متاحين للتداول بالنسبة لي.
لأن حقيقة أن أحد الأصول يصبح أسهل في الوصول إليه ليست كافية وحدها لتغيير نظرتي إليه.
الأمر الذي يثير اهتمامي أكثر هو هذا:
عندما يصبح الوصول أسهل، إلى أي مدى يتغير فعليًا منظور المستثمر إلى أصل كان يراقبه سابقًا من بعيد؟
لأن أحيانًا لا يتم خلق فرصة جديدة.
فحسب، تصبح المسافة بينك وبين اتخاذ القرار أقصر.
وهذا بالضبط ما سأتابعه مع HIMS وSalesforce.
يمكن لإدراج جديد أن يجذب الانتباه، ويخلق نشاطًا تداوليًا، ويضع هذه الأصول أمام المزيد من المستثمرين.
لكن أيًا من ذلك لا يغير أطروحة الاستثمار بحد ذاته.
بالنسبة لي، القيمة الحقيقية ليست أنهم أصبحوا الآن معروضين على الشاشة. بل هو ما إذا كان بإمكاني، بعد وصولهم إلى هناك، ما زلت أن أشرح لماذا يستحقون مكانًا في محفظتي.
أعتقد أن هذا هو المكان الذي تظهر فيه بالفعل الفروقات بين الاستثمار الجيد والوصول السهل
$HIMSB $CRMB
#HIMS #CRM #bStocks #Binance
لأن حقيقة أن أحد الأصول يصبح أسهل في الوصول إليه ليست كافية وحدها لتغيير نظرتي إليه.
الأمر الذي يثير اهتمامي أكثر هو هذا:
عندما يصبح الوصول أسهل، إلى أي مدى يتغير فعليًا منظور المستثمر إلى أصل كان يراقبه سابقًا من بعيد؟
لأن أحيانًا لا يتم خلق فرصة جديدة.
فحسب، تصبح المسافة بينك وبين اتخاذ القرار أقصر.
وهذا بالضبط ما سأتابعه مع HIMS وSalesforce.
يمكن لإدراج جديد أن يجذب الانتباه، ويخلق نشاطًا تداوليًا، ويضع هذه الأصول أمام المزيد من المستثمرين.
لكن أيًا من ذلك لا يغير أطروحة الاستثمار بحد ذاته.
بالنسبة لي، القيمة الحقيقية ليست أنهم أصبحوا الآن معروضين على الشاشة. بل هو ما إذا كان بإمكاني، بعد وصولهم إلى هناك، ما زلت أن أشرح لماذا يستحقون مكانًا في محفظتي.
أعتقد أن هذا هو المكان الذي تظهر فيه بالفعل الفروقات بين الاستثمار الجيد والوصول السهل
$HIMSB $CRMB
#HIMS #CRM #bStocks #Binance
2
5.6k
·
--
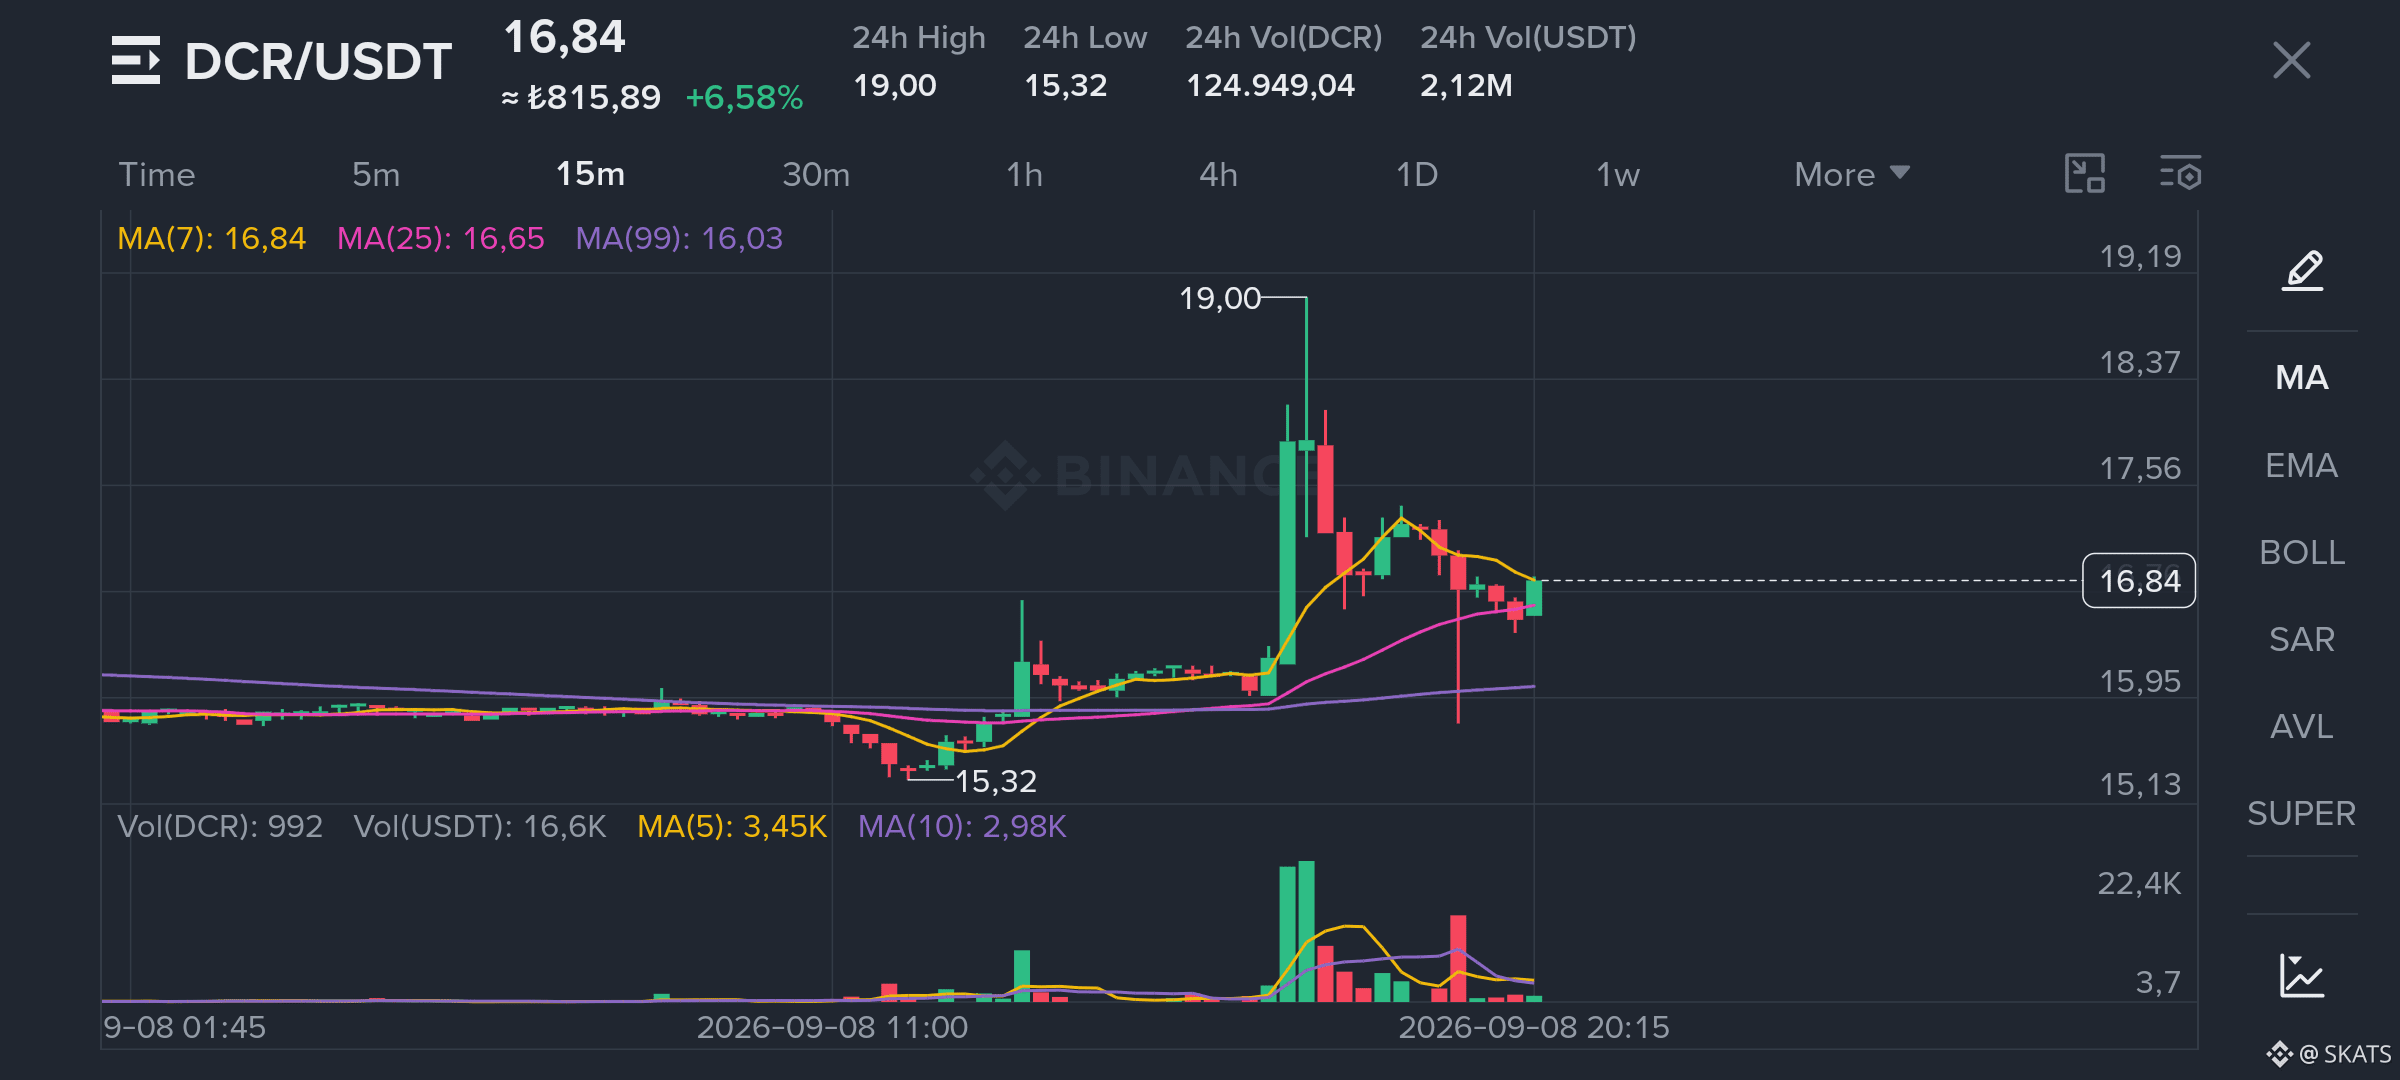
عندما أنظر إلى الحركة من 15.32 دولار إلى 19 دولار، لا يهمني فقط أن السعر وصل إلى 19.
بل الأهم هو كيف تصرّف الرسم البياني بعد الوصول إلى هناك.
لأن الأثر الحقيقي للحركة الحادة غالبًا لا يصبح واضحًا عند القمة نفسها، بل يظهر بعد أن يبلغ السعر قمته.
ما أراه مثيرًا للاهتمام هنا هو أنه عندما عاد السعر من 19 دولار، لم يعد بالكامل إلى البنية القديمة حول 15 دولار. بدلًا من ذلك، بدأ يبحث عن توازن جديد في منطقة 16.
أنا لا أرى ذلك مجرد ارتداد.
بالنسبة لي، الرسم البياني يختبر ما إذا كانت الأسعار الأعلى التي تقبّلها مؤخرًا يمكن أن تصبح نقطة انطلاق جديدة بدلًا من أن يرفضها تمامًا.
لهذا السبب فإن البنية حول 16.84 دولار تهمني الآن. متوسط الحركة لفترة 25 أيضًا قريب من 16.65 دولار، ما يجعله قريبًا من المنطقة التي يحاول فيها السعر حاليًا الحفاظ على نفسه.
لكن الرقم الذي أتابعه حقًا ليس 16.65 ولا 19.
بل هل يبدأ 15 دولار بالشعور بأنها “طبيعية” مرة أخرى بعد الحركة إلى 19 دولار.
لأن بعض الرسوم البيانية، لا يبدأ التغيير الحقيقي فيها مع تسجيل أعلى جديد.
بل يبدأ عندما لم يعد السعر القديم يشعر بأنه طبيعي كما كان من قبل.
وهذا بالضبط ما أراقبه الآن في Decred.
$DCR
#DCR #Crypto #Binance
عندما أنظر إلى الحركة من 15.32 دولار إلى 19 دولار، لا يهمني فقط أن السعر وصل إلى 19.
بل الأهم هو كيف تصرّف الرسم البياني بعد الوصول إلى هناك.
لأن الأثر الحقيقي للحركة الحادة غالبًا لا يصبح واضحًا عند القمة نفسها، بل يظهر بعد أن يبلغ السعر قمته.
ما أراه مثيرًا للاهتمام هنا هو أنه عندما عاد السعر من 19 دولار، لم يعد بالكامل إلى البنية القديمة حول 15 دولار. بدلًا من ذلك، بدأ يبحث عن توازن جديد في منطقة 16.
أنا لا أرى ذلك مجرد ارتداد.
بالنسبة لي، الرسم البياني يختبر ما إذا كانت الأسعار الأعلى التي تقبّلها مؤخرًا يمكن أن تصبح نقطة انطلاق جديدة بدلًا من أن يرفضها تمامًا.
لهذا السبب فإن البنية حول 16.84 دولار تهمني الآن. متوسط الحركة لفترة 25 أيضًا قريب من 16.65 دولار، ما يجعله قريبًا من المنطقة التي يحاول فيها السعر حاليًا الحفاظ على نفسه.
لكن الرقم الذي أتابعه حقًا ليس 16.65 ولا 19.
بل هل يبدأ 15 دولار بالشعور بأنها “طبيعية” مرة أخرى بعد الحركة إلى 19 دولار.
لأن بعض الرسوم البيانية، لا يبدأ التغيير الحقيقي فيها مع تسجيل أعلى جديد.
بل يبدأ عندما لم يعد السعر القديم يشعر بأنه طبيعي كما كان من قبل.
وهذا بالضبط ما أراقبه الآن في Decred.
$DCR
#DCR #Crypto #Binance
بل الأهم هو كيف تصرّف الرسم البياني بعد الوصول إلى هناك.
لأن الأثر الحقيقي للحركة الحادة غالبًا لا يصبح واضحًا عند القمة نفسها، بل يظهر بعد أن يبلغ السعر قمته.
ما أراه مثيرًا للاهتمام هنا هو أنه عندما عاد السعر من 19 دولار، لم يعد بالكامل إلى البنية القديمة حول 15 دولار. بدلًا من ذلك، بدأ يبحث عن توازن جديد في منطقة 16.
أنا لا أرى ذلك مجرد ارتداد.
بالنسبة لي، الرسم البياني يختبر ما إذا كانت الأسعار الأعلى التي تقبّلها مؤخرًا يمكن أن تصبح نقطة انطلاق جديدة بدلًا من أن يرفضها تمامًا.
لهذا السبب فإن البنية حول 16.84 دولار تهمني الآن. متوسط الحركة لفترة 25 أيضًا قريب من 16.65 دولار، ما يجعله قريبًا من المنطقة التي يحاول فيها السعر حاليًا الحفاظ على نفسه.
لكن الرقم الذي أتابعه حقًا ليس 16.65 ولا 19.
بل هل يبدأ 15 دولار بالشعور بأنها “طبيعية” مرة أخرى بعد الحركة إلى 19 دولار.
لأن بعض الرسوم البيانية، لا يبدأ التغيير الحقيقي فيها مع تسجيل أعلى جديد.
بل يبدأ عندما لم يعد السعر القديم يشعر بأنه طبيعي كما كان من قبل.
وهذا بالضبط ما أراقبه الآن في Decred.
$DCR
#DCR #Crypto #Binance
2
1.5k
·
--
عندما تدخل تقنيةٌ مجالًا جديدًا، لا يهمني كثيرًا معرفة من يبدو الأقوى اليوم.
ما يهمني أكثر هو من يصبح غير قابل للاستغناء عنه عندما ينمو ذلك المجال.
هذا ما يثير اهتمامي أكثر عند تقاطع البلوك تشين والذكاء الاصطناعي.
اليوم، يختار الناس عادةً البلوك تشين. ننظر إلى النظام البيئي، وندرس أدوات المطورين، ونقارن التكاليف، ثم نتخذ قرارًا.
لكنني أعتقد أن هذا السلوك قد يتغير بمجرد أن تبدأ الوكلاء (Agents) بتنفيذ معاملاتهم بأنفسهم.
بالنسبة إلى الوكيل، لن يكون كون البلوك تشين شائعًا كافيًا. سيهم مدى سرعة تسوية الشبكة للمعاملات، وكم تكلف العملية، وما الأصول التي يمكنه الوصول إليها، ومدى قدرته على التنفيذ بشكل موثوق.
لهذا لا أعتقد أن المنافسة الحقيقية بين البلوك تشين والذكاء الاصطناعي قد بدأت أصلًا بعد.
لأن الأمر في المستقبل لن يقتصر فقط على معرفة السلاسل التي يختارها البشر.
سيهم أيضًا أي سلاسل ستختارها الآلات مرارًا وتكرارًا.
وعندما تبدأ شبكةٌ ما في أن تُستخدم باستمرار من قِبل عدد كبير من الوكلاء، لا أظن أن ذلك سيكون مجرد إنجازٍ تقني.
قد تصبح طريقة الاستخدام نفسها في النهاية ميزة اقتصادية.
عندما أنظر إلى المشاريع في هذا المجال، فهذا هو السؤال الذي يثير اهتمامي أكثر:
عندما تنمو هذه التقنية، ما هي البنية التحتية التي سيكون عليها أن تستخدمها دون خيار؟
أعتقد أن بعض الفرص التي لم تُسعَّر بالكامل بعد قد تكون مخبأة في الإجابة عن هذا السؤال.
$BTC
#AI #Blockchain #Crypto #Binance
عندما تدخل تقنيةٌ مجالًا جديدًا، لا يهمني كثيرًا معرفة من يبدو الأقوى اليوم.
ما يهمني أكثر هو من يصبح غير قابل للاستغناء عنه عندما ينمو ذلك المجال.
هذا ما يثير اهتمامي أكثر عند تقاطع البلوك تشين والذكاء الاصطناعي.
اليوم، يختار الناس عادةً البلوك تشين. ننظر إلى النظام البيئي، وندرس أدوات المطورين، ونقارن التكاليف، ثم نتخذ قرارًا.
لكنني أعتقد أن هذا السلوك قد يتغير بمجرد أن تبدأ الوكلاء (Agents) بتنفيذ معاملاتهم بأنفسهم.
بالنسبة إلى الوكيل، لن يكون كون البلوك تشين شائعًا كافيًا. سيهم مدى سرعة تسوية الشبكة للمعاملات، وكم تكلف العملية، وما الأصول التي يمكنه الوصول إليها، ومدى قدرته على التنفيذ بشكل موثوق.
لهذا لا أعتقد أن المنافسة الحقيقية بين البلوك تشين والذكاء الاصطناعي قد بدأت أصلًا بعد.
لأن الأمر في المستقبل لن يقتصر فقط على معرفة السلاسل التي يختارها البشر.
سيهم أيضًا أي سلاسل ستختارها الآلات مرارًا وتكرارًا.
وعندما تبدأ شبكةٌ ما في أن تُستخدم باستمرار من قِبل عدد كبير من الوكلاء، لا أظن أن ذلك سيكون مجرد إنجازٍ تقني.
قد تصبح طريقة الاستخدام نفسها في النهاية ميزة اقتصادية.
عندما أنظر إلى المشاريع في هذا المجال، فهذا هو السؤال الذي يثير اهتمامي أكثر:
عندما تنمو هذه التقنية، ما هي البنية التحتية التي سيكون عليها أن تستخدمها دون خيار؟
أعتقد أن بعض الفرص التي لم تُسعَّر بالكامل بعد قد تكون مخبأة في الإجابة عن هذا السؤال.
$BTC
#AI #Blockchain #Crypto #Binance
ما يهمني أكثر هو من يصبح غير قابل للاستغناء عنه عندما ينمو ذلك المجال.
هذا ما يثير اهتمامي أكثر عند تقاطع البلوك تشين والذكاء الاصطناعي.
اليوم، يختار الناس عادةً البلوك تشين. ننظر إلى النظام البيئي، وندرس أدوات المطورين، ونقارن التكاليف، ثم نتخذ قرارًا.
لكنني أعتقد أن هذا السلوك قد يتغير بمجرد أن تبدأ الوكلاء (Agents) بتنفيذ معاملاتهم بأنفسهم.
بالنسبة إلى الوكيل، لن يكون كون البلوك تشين شائعًا كافيًا. سيهم مدى سرعة تسوية الشبكة للمعاملات، وكم تكلف العملية، وما الأصول التي يمكنه الوصول إليها، ومدى قدرته على التنفيذ بشكل موثوق.
لهذا لا أعتقد أن المنافسة الحقيقية بين البلوك تشين والذكاء الاصطناعي قد بدأت أصلًا بعد.
لأن الأمر في المستقبل لن يقتصر فقط على معرفة السلاسل التي يختارها البشر.
سيهم أيضًا أي سلاسل ستختارها الآلات مرارًا وتكرارًا.
وعندما تبدأ شبكةٌ ما في أن تُستخدم باستمرار من قِبل عدد كبير من الوكلاء، لا أظن أن ذلك سيكون مجرد إنجازٍ تقني.
قد تصبح طريقة الاستخدام نفسها في النهاية ميزة اقتصادية.
عندما أنظر إلى المشاريع في هذا المجال، فهذا هو السؤال الذي يثير اهتمامي أكثر:
عندما تنمو هذه التقنية، ما هي البنية التحتية التي سيكون عليها أن تستخدمها دون خيار؟
أعتقد أن بعض الفرص التي لم تُسعَّر بالكامل بعد قد تكون مخبأة في الإجابة عن هذا السؤال.
$BTC
#AI #Blockchain #Crypto #Binance
2
1.9k
·
--
أكثر ما يثير اهتمامي في وجهة نظر أكاديمية بينانس هنا هو أنه لا توجد سلسلة بلوكشين واحدة يمكن ببساطة وصفها بأنها “الأفضل” للذكاء الاصطناعي.
لأنني أعتقد أن المنافسة على وشك أن تنتقل إلى سؤال مختلف تمامًا.
مع تطور الذكاء الاصطناعي، لن تحتاج كل شبكة إلى أداء المهمة نفسها. قد تصبح بنية ما أقوى في الحوسبة، وأخرى في بنية الوكلاء، وثالثة في المعاملات عالية التردد.
والذي يهمني حقًا هو هذا:
مع نمو اقتصاد الذكاء الاصطناعي، هل سيتدفق تَدفُّق القيمة نحو العلامات التجارية لسلاسل البلوكشين، أم نحو طبقات البنية التحتية المحددة التي لن يتمكن هذا الاقتصاد في النهاية من العمل بدونها؟
لا أعتقد أن هذا التمييز واضح بدرجة كافية حتى الآن.
في الوقت الحالي، يتم تجميع العديد من المشاريع تحت سردية “الذكاء الاصطناعي + البلوكشين”. لكن على المدى الطويل، أعتقد أن الفائزين سيأتون من البنية التحتية التي تحل المشكلات التي يحتاجها الذكاء الاصطناعي فعليًا.
لهذا السبب أفكر بشكل أقل في أي مشروع يحمل وسم “الذكاء الاصطناعي”، وأكثر في أي بنية تحتية سيصبح الذكاء الاصطناعي مضطرًا في نهاية المطاف إلى استخدامها.
أعتقد أن هنا قد تظهر فجوة التقييم الحقيقية
$BTC
#AI #Crypto #Blockchain #Binance
@Binance_Academy @CZ
أكثر ما يثير اهتمامي في وجهة نظر أكاديمية بينانس هنا هو أنه لا توجد سلسلة بلوكشين واحدة يمكن ببساطة وصفها بأنها “الأفضل” للذكاء الاصطناعي.
لأنني أعتقد أن المنافسة على وشك أن تنتقل إلى سؤال مختلف تمامًا.
مع تطور الذكاء الاصطناعي، لن تحتاج كل شبكة إلى أداء المهمة نفسها. قد تصبح بنية ما أقوى في الحوسبة، وأخرى في بنية الوكلاء، وثالثة في المعاملات عالية التردد.
والذي يهمني حقًا هو هذا:
مع نمو اقتصاد الذكاء الاصطناعي، هل سيتدفق تَدفُّق القيمة نحو العلامات التجارية لسلاسل البلوكشين، أم نحو طبقات البنية التحتية المحددة التي لن يتمكن هذا الاقتصاد في النهاية من العمل بدونها؟
لا أعتقد أن هذا التمييز واضح بدرجة كافية حتى الآن.
في الوقت الحالي، يتم تجميع العديد من المشاريع تحت سردية “الذكاء الاصطناعي + البلوكشين”. لكن على المدى الطويل، أعتقد أن الفائزين سيأتون من البنية التحتية التي تحل المشكلات التي يحتاجها الذكاء الاصطناعي فعليًا.
لهذا السبب أفكر بشكل أقل في أي مشروع يحمل وسم “الذكاء الاصطناعي”، وأكثر في أي بنية تحتية سيصبح الذكاء الاصطناعي مضطرًا في نهاية المطاف إلى استخدامها.
أعتقد أن هنا قد تظهر فجوة التقييم الحقيقية
$BTC
#AI #Crypto #Blockchain #Binance
@Binance Academy @CZ
لأنني أعتقد أن المنافسة على وشك أن تنتقل إلى سؤال مختلف تمامًا.
مع تطور الذكاء الاصطناعي، لن تحتاج كل شبكة إلى أداء المهمة نفسها. قد تصبح بنية ما أقوى في الحوسبة، وأخرى في بنية الوكلاء، وثالثة في المعاملات عالية التردد.
والذي يهمني حقًا هو هذا:
مع نمو اقتصاد الذكاء الاصطناعي، هل سيتدفق تَدفُّق القيمة نحو العلامات التجارية لسلاسل البلوكشين، أم نحو طبقات البنية التحتية المحددة التي لن يتمكن هذا الاقتصاد في النهاية من العمل بدونها؟
لا أعتقد أن هذا التمييز واضح بدرجة كافية حتى الآن.
في الوقت الحالي، يتم تجميع العديد من المشاريع تحت سردية “الذكاء الاصطناعي + البلوكشين”. لكن على المدى الطويل، أعتقد أن الفائزين سيأتون من البنية التحتية التي تحل المشكلات التي يحتاجها الذكاء الاصطناعي فعليًا.
لهذا السبب أفكر بشكل أقل في أي مشروع يحمل وسم “الذكاء الاصطناعي”، وأكثر في أي بنية تحتية سيصبح الذكاء الاصطناعي مضطرًا في نهاية المطاف إلى استخدامها.
أعتقد أن هنا قد تظهر فجوة التقييم الحقيقية
$BTC
#AI #Crypto #Blockchain #Binance
@Binance Academy @CZ
2
1.2k
·
--
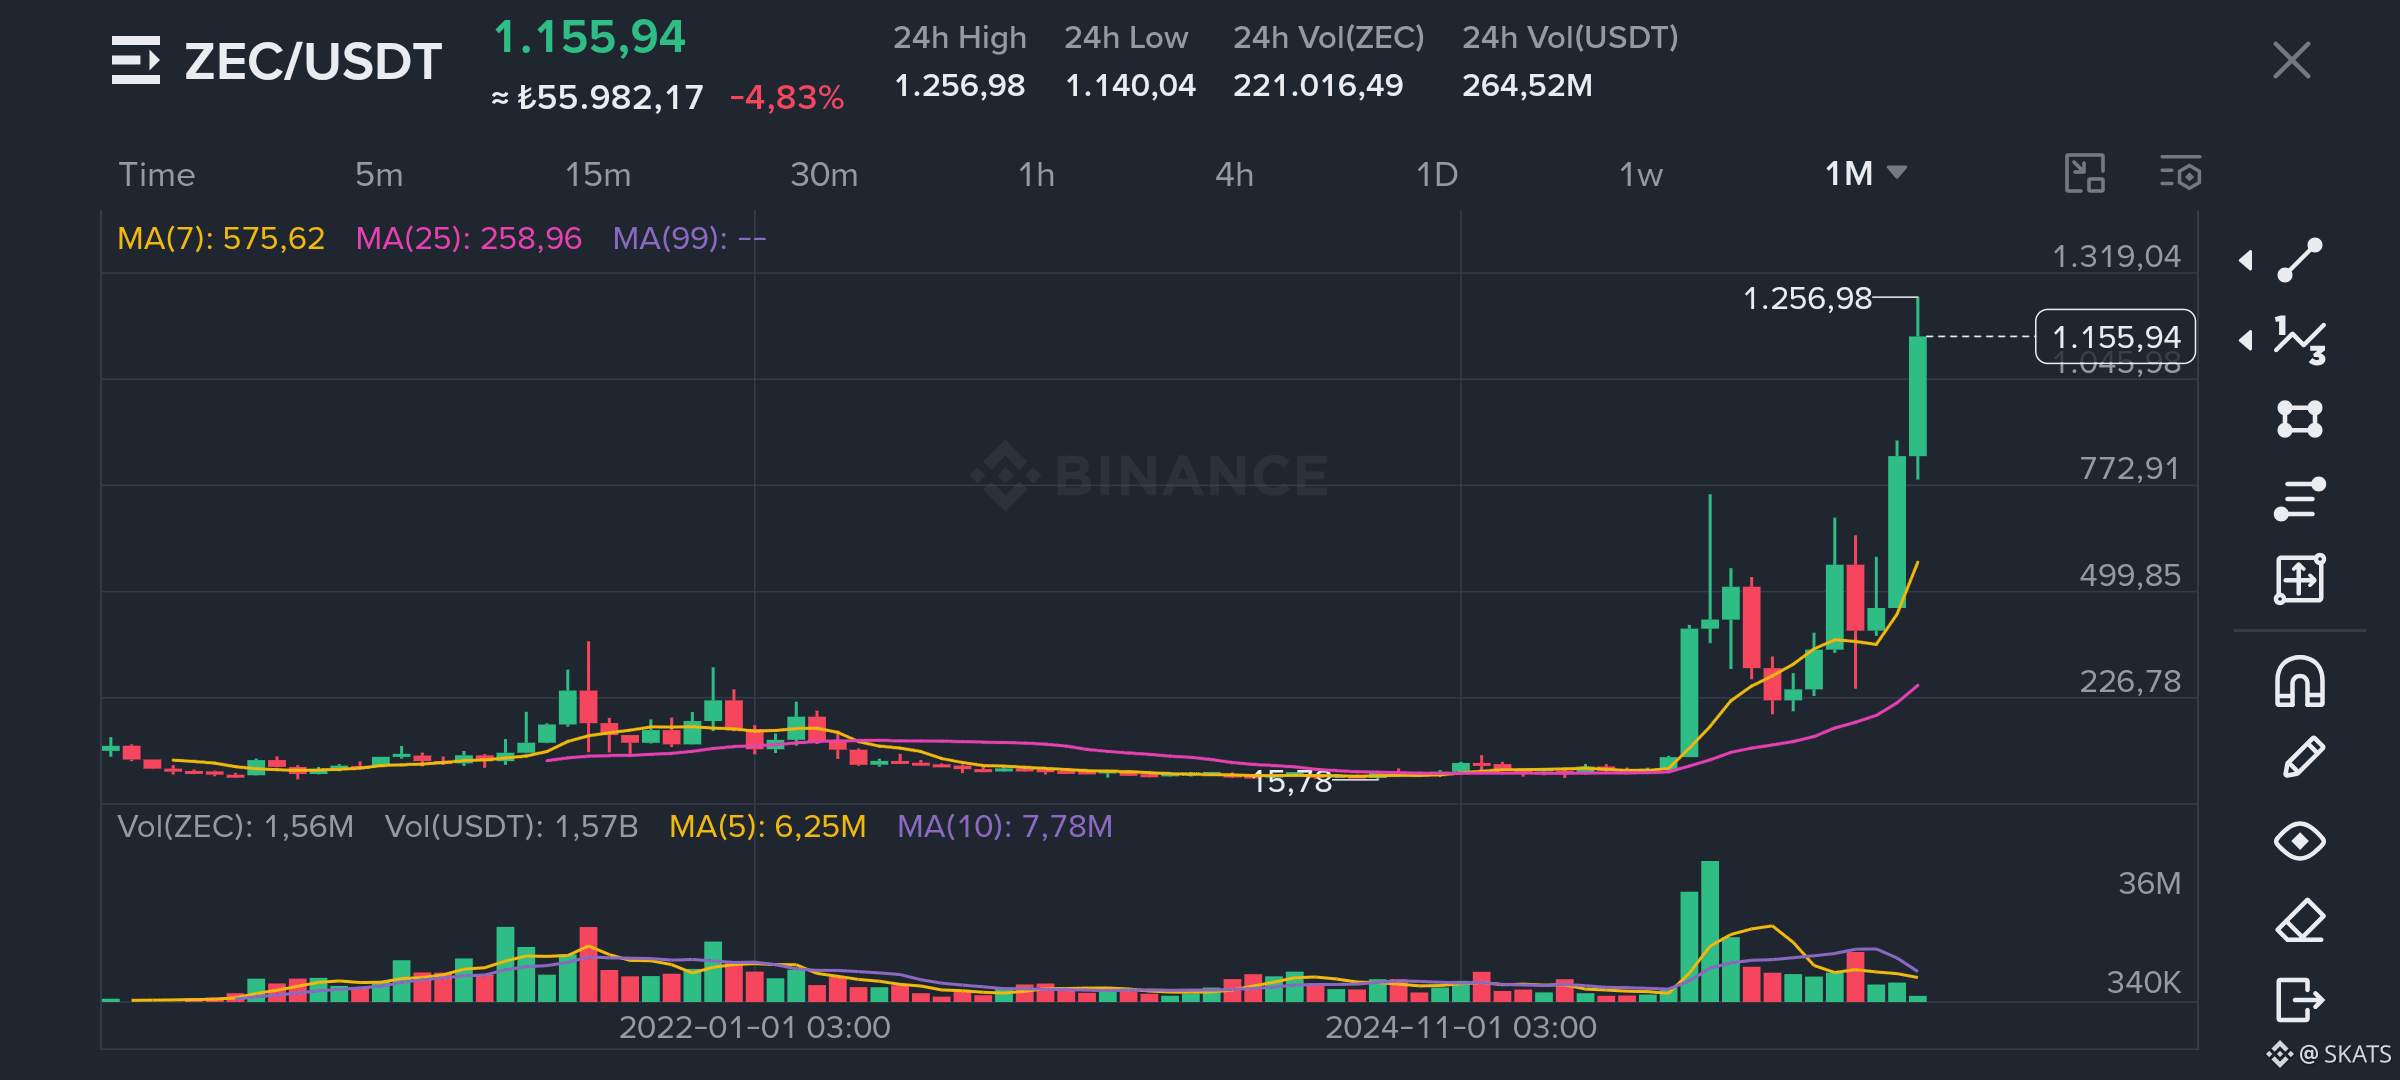
هل سبق لك أن تساءلت عمّا الذي تغيّر في هيكل رأس المال الأساسي الخاص بـ ZEC؟
إن انتقال السعر من نحو 15.78 دولارًا إلى ما يزيد على 1,000 دولار لا يبدو بسيطًا إلى درجة يمكن تفسيره من خلال الرسم البياني وحده.
على هذا النطاق تحديدًا، يهمّني بشكل خاص معرفة ما الذي تمثّله إعادة التسعير هذه من منظور جانب رأس المال المؤسسي.
ما هي الهياكل المؤسسية التي بدأت تنخرط؟
ما هي قنوات رأس المال التي تُسعّر ZEC الآن بهذا الحجم؟
وربما أهم سؤال:
لماذا الآن بالضبط؟
من السهل رؤية السعر.
لكن ما يهمني أكثر هو فهم حركة رأس المال الكامنة وراء هذا السعر.
$ZEC
#ZEC #Crypto #Binance
{spot}(ZECUSDT)
هل سبق لك أن تساءلت عمّا الذي تغيّر في هيكل رأس المال الأساسي الخاص بـ ZEC؟
إن انتقال السعر من نحو 15.78 دولارًا إلى ما يزيد على 1,000 دولار لا يبدو بسيطًا إلى درجة يمكن تفسيره من خلال الرسم البياني وحده.
على هذا النطاق تحديدًا، يهمّني بشكل خاص معرفة ما الذي تمثّله إعادة التسعير هذه من منظور جانب رأس المال المؤسسي.
ما هي الهياكل المؤسسية التي بدأت تنخرط؟
ما هي قنوات رأس المال التي تُسعّر ZEC الآن بهذا الحجم؟
وربما أهم سؤال:
لماذا الآن بالضبط؟
من السهل رؤية السعر.
لكن ما يهمني أكثر هو فهم حركة رأس المال الكامنة وراء هذا السعر.
$ZEC
#ZEC #Crypto #Binance
إن انتقال السعر من نحو 15.78 دولارًا إلى ما يزيد على 1,000 دولار لا يبدو بسيطًا إلى درجة يمكن تفسيره من خلال الرسم البياني وحده.
على هذا النطاق تحديدًا، يهمّني بشكل خاص معرفة ما الذي تمثّله إعادة التسعير هذه من منظور جانب رأس المال المؤسسي.
ما هي الهياكل المؤسسية التي بدأت تنخرط؟
ما هي قنوات رأس المال التي تُسعّر ZEC الآن بهذا الحجم؟
وربما أهم سؤال:
لماذا الآن بالضبط؟
من السهل رؤية السعر.
لكن ما يهمني أكثر هو فهم حركة رأس المال الكامنة وراء هذا السعر.
$ZEC
#ZEC #Crypto #Binance
2
2.1k
·
--
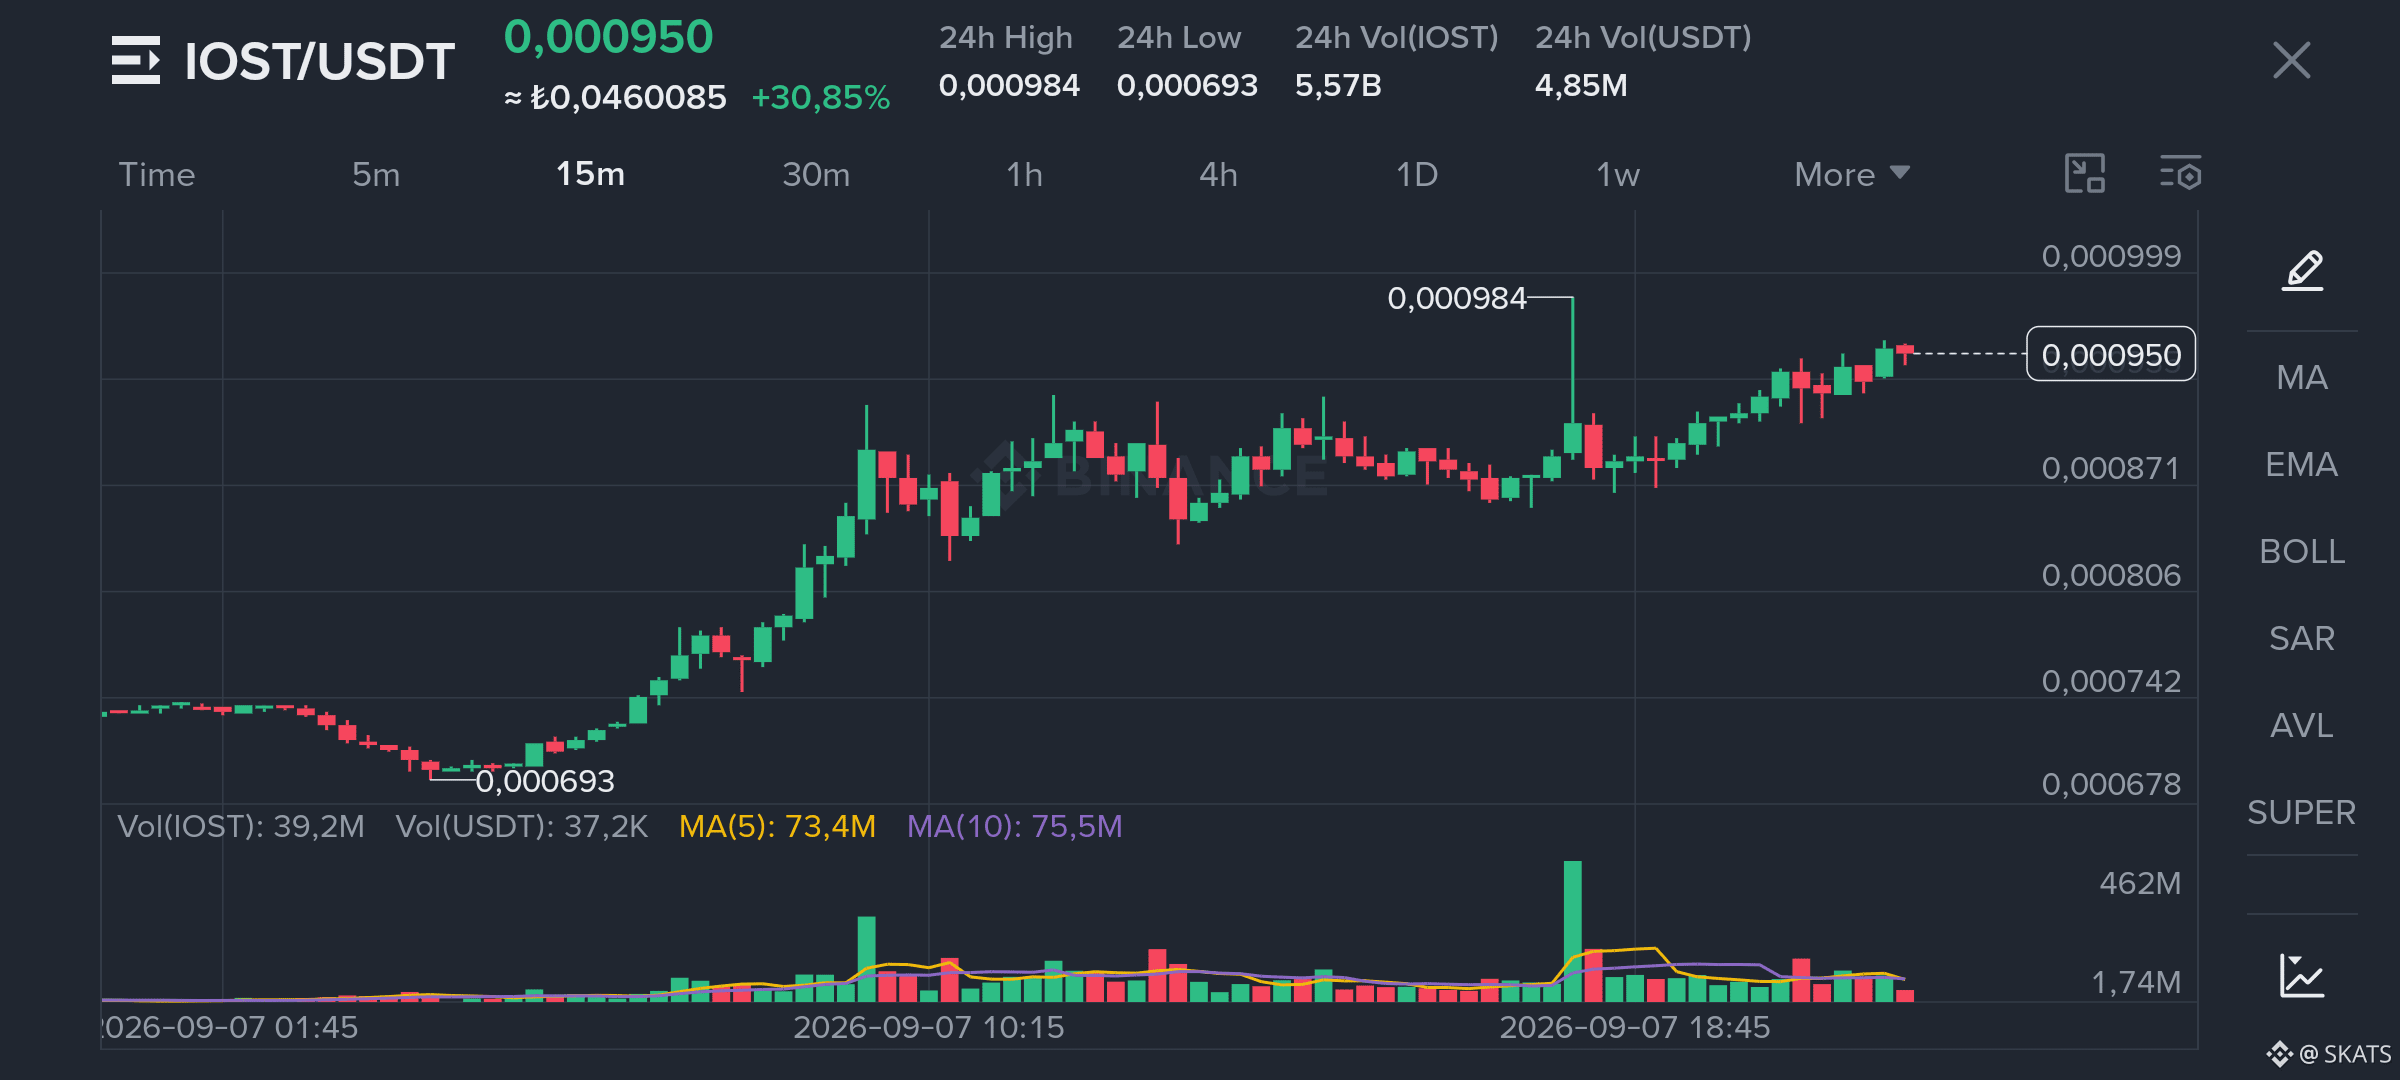
عندما أنظر إلى الحركة من $0.000693 إلى $0.000984، لا أراها فقط كمسافة كبيرة تم قطعها.
ما يهمني أكثر هو هذا:
بعد تغطية تلك المسافة، لم يعد السعر إلى سلوكه القديم. بل بدأ في ترسيخ نقطة مرجعية مختلفة.
أعتقد أن هذه هي النقطة التي يبدأ عندها التغيير الأكثر قيمة في الرسم البياني.
لأن أحيانًا لا يصل السعر فقط إلى مستوى جديد.
إنه يجعل القياسات التي جاءت قبله أقل أهمية.
هذا ما يجعلني أفكر في البنية حول $0.00095 الآن. كما أن الزيادة الحادة في حجم التداول تخبرني أن هذه الحركة ليست مجرد عدة شموع على الرسم البياني.
$0.001 أصبحت الآن موجودة هناك كرقم نفسي.
لكن ما يهمني ليس هذا الرقم بحد ذاته.
ما أريد معرفته هو ما إذا كان، بمجرد أن تتطور هذه الحركة أكثر، سيظل الرسم البياني يطرح علينا نفس الأسئلة التي كان يطرحها من قبل.
لأن بعض الرسوم البيانية لا تنشئ مستوى جديدًا.
بل تُظهر لك لماذا لم تعد المستويات القديمة كافية.
هذا بالضبط ما أراقبه الآن على IOST
$IOST
#IOST #Crypto #Binance
{spot}(IOSTUSDT)
عندما أنظر إلى الحركة من $0.000693 إلى $0.000984، لا أراها فقط كمسافة كبيرة تم قطعها.
ما يهمني أكثر هو هذا:
بعد تغطية تلك المسافة، لم يعد السعر إلى سلوكه القديم. بل بدأ في ترسيخ نقطة مرجعية مختلفة.
أعتقد أن هذه هي النقطة التي يبدأ عندها التغيير الأكثر قيمة في الرسم البياني.
لأن أحيانًا لا يصل السعر فقط إلى مستوى جديد.
إنه يجعل القياسات التي جاءت قبله أقل أهمية.
هذا ما يجعلني أفكر في البنية حول $0.00095 الآن. كما أن الزيادة الحادة في حجم التداول تخبرني أن هذه الحركة ليست مجرد عدة شموع على الرسم البياني.
$0.001 أصبحت الآن موجودة هناك كرقم نفسي.
لكن ما يهمني ليس هذا الرقم بحد ذاته.
ما أريد معرفته هو ما إذا كان، بمجرد أن تتطور هذه الحركة أكثر، سيظل الرسم البياني يطرح علينا نفس الأسئلة التي كان يطرحها من قبل.
لأن بعض الرسوم البيانية لا تنشئ مستوى جديدًا.
بل تُظهر لك لماذا لم تعد المستويات القديمة كافية.
هذا بالضبط ما أراقبه الآن على IOST
$IOST
#IOST #Crypto #Binance
ما يهمني أكثر هو هذا:
بعد تغطية تلك المسافة، لم يعد السعر إلى سلوكه القديم. بل بدأ في ترسيخ نقطة مرجعية مختلفة.
أعتقد أن هذه هي النقطة التي يبدأ عندها التغيير الأكثر قيمة في الرسم البياني.
لأن أحيانًا لا يصل السعر فقط إلى مستوى جديد.
إنه يجعل القياسات التي جاءت قبله أقل أهمية.
هذا ما يجعلني أفكر في البنية حول $0.00095 الآن. كما أن الزيادة الحادة في حجم التداول تخبرني أن هذه الحركة ليست مجرد عدة شموع على الرسم البياني.
$0.001 أصبحت الآن موجودة هناك كرقم نفسي.
لكن ما يهمني ليس هذا الرقم بحد ذاته.
ما أريد معرفته هو ما إذا كان، بمجرد أن تتطور هذه الحركة أكثر، سيظل الرسم البياني يطرح علينا نفس الأسئلة التي كان يطرحها من قبل.
لأن بعض الرسوم البيانية لا تنشئ مستوى جديدًا.
بل تُظهر لك لماذا لم تعد المستويات القديمة كافية.
هذا بالضبط ما أراقبه الآن على IOST
$IOST
#IOST #Crypto #Binance
1
508
·
--
إذا كان لدى الجميع المعلومات نفسها أمامهم، فإن تلك المعلومات لم تعد ميزة.
ومن تلك اللحظة فصاعدًا، أُولي اهتمامًا أقل للمعلومة نفسها وأكثر بالصلة التي تربط الناس بها.
لأن ما يجعل الفكرة قيّمة ليس عدد الأشخاص الذين يعرفونها. بل عدد الأشخاص الذين يغيّرون سلوكهم بسببها.
والأكثر إثارة للاهتمام أن هذا التغيير نادرًا ما يبدأ بصوت عالٍ بما يكفي ليلاحظه الجميع.
فشخص ما يغيّر توقعاته بهدوء. وآخر يتخلى عن خطة قديمة. شخص ثالث يبقى في المكان نفسه، لكنه لم يعد واثقًا كما كان من قبل.
السعر لا يخبرك بأي شيء من ذلك مباشرةً.
لكن الآثار التي تظهر مع مرور الوقت تفعل.
أنا أحاول الآن أن أفهم أقل عن الحركة نفسها وأكثر بشأن أي معتقدات بدأت تتداعى بهدوء قبل حدوث الحركة.
لأن أحيانًا لا تولد فكرة جديدة.
فكرة قديمة ببساطة تتوقف عن العمل لدى عدد كافٍ من الناس.
أعتقد أن هذا هو المكان الذي يُترك فيه أول أثر لتغيير كبير
$BTC
#Crypto #Trading #Binance
إذا كان لدى الجميع المعلومات نفسها أمامهم، فإن تلك المعلومات لم تعد ميزة.
ومن تلك اللحظة فصاعدًا، أُولي اهتمامًا أقل للمعلومة نفسها وأكثر بالصلة التي تربط الناس بها.
لأن ما يجعل الفكرة قيّمة ليس عدد الأشخاص الذين يعرفونها. بل عدد الأشخاص الذين يغيّرون سلوكهم بسببها.
والأكثر إثارة للاهتمام أن هذا التغيير نادرًا ما يبدأ بصوت عالٍ بما يكفي ليلاحظه الجميع.
فشخص ما يغيّر توقعاته بهدوء. وآخر يتخلى عن خطة قديمة. شخص ثالث يبقى في المكان نفسه، لكنه لم يعد واثقًا كما كان من قبل.
السعر لا يخبرك بأي شيء من ذلك مباشرةً.
لكن الآثار التي تظهر مع مرور الوقت تفعل.
أنا أحاول الآن أن أفهم أقل عن الحركة نفسها وأكثر بشأن أي معتقدات بدأت تتداعى بهدوء قبل حدوث الحركة.
لأن أحيانًا لا تولد فكرة جديدة.
فكرة قديمة ببساطة تتوقف عن العمل لدى عدد كافٍ من الناس.
أعتقد أن هذا هو المكان الذي يُترك فيه أول أثر لتغيير كبير
$BTC
#Crypto #Trading #Binance
ومن تلك اللحظة فصاعدًا، أُولي اهتمامًا أقل للمعلومة نفسها وأكثر بالصلة التي تربط الناس بها.
لأن ما يجعل الفكرة قيّمة ليس عدد الأشخاص الذين يعرفونها. بل عدد الأشخاص الذين يغيّرون سلوكهم بسببها.
والأكثر إثارة للاهتمام أن هذا التغيير نادرًا ما يبدأ بصوت عالٍ بما يكفي ليلاحظه الجميع.
فشخص ما يغيّر توقعاته بهدوء. وآخر يتخلى عن خطة قديمة. شخص ثالث يبقى في المكان نفسه، لكنه لم يعد واثقًا كما كان من قبل.
السعر لا يخبرك بأي شيء من ذلك مباشرةً.
لكن الآثار التي تظهر مع مرور الوقت تفعل.
أنا أحاول الآن أن أفهم أقل عن الحركة نفسها وأكثر بشأن أي معتقدات بدأت تتداعى بهدوء قبل حدوث الحركة.
لأن أحيانًا لا تولد فكرة جديدة.
فكرة قديمة ببساطة تتوقف عن العمل لدى عدد كافٍ من الناس.
أعتقد أن هذا هو المكان الذي يُترك فيه أول أثر لتغيير كبير
$BTC
#Crypto #Trading #Binance
1
938
·
--
صاعد
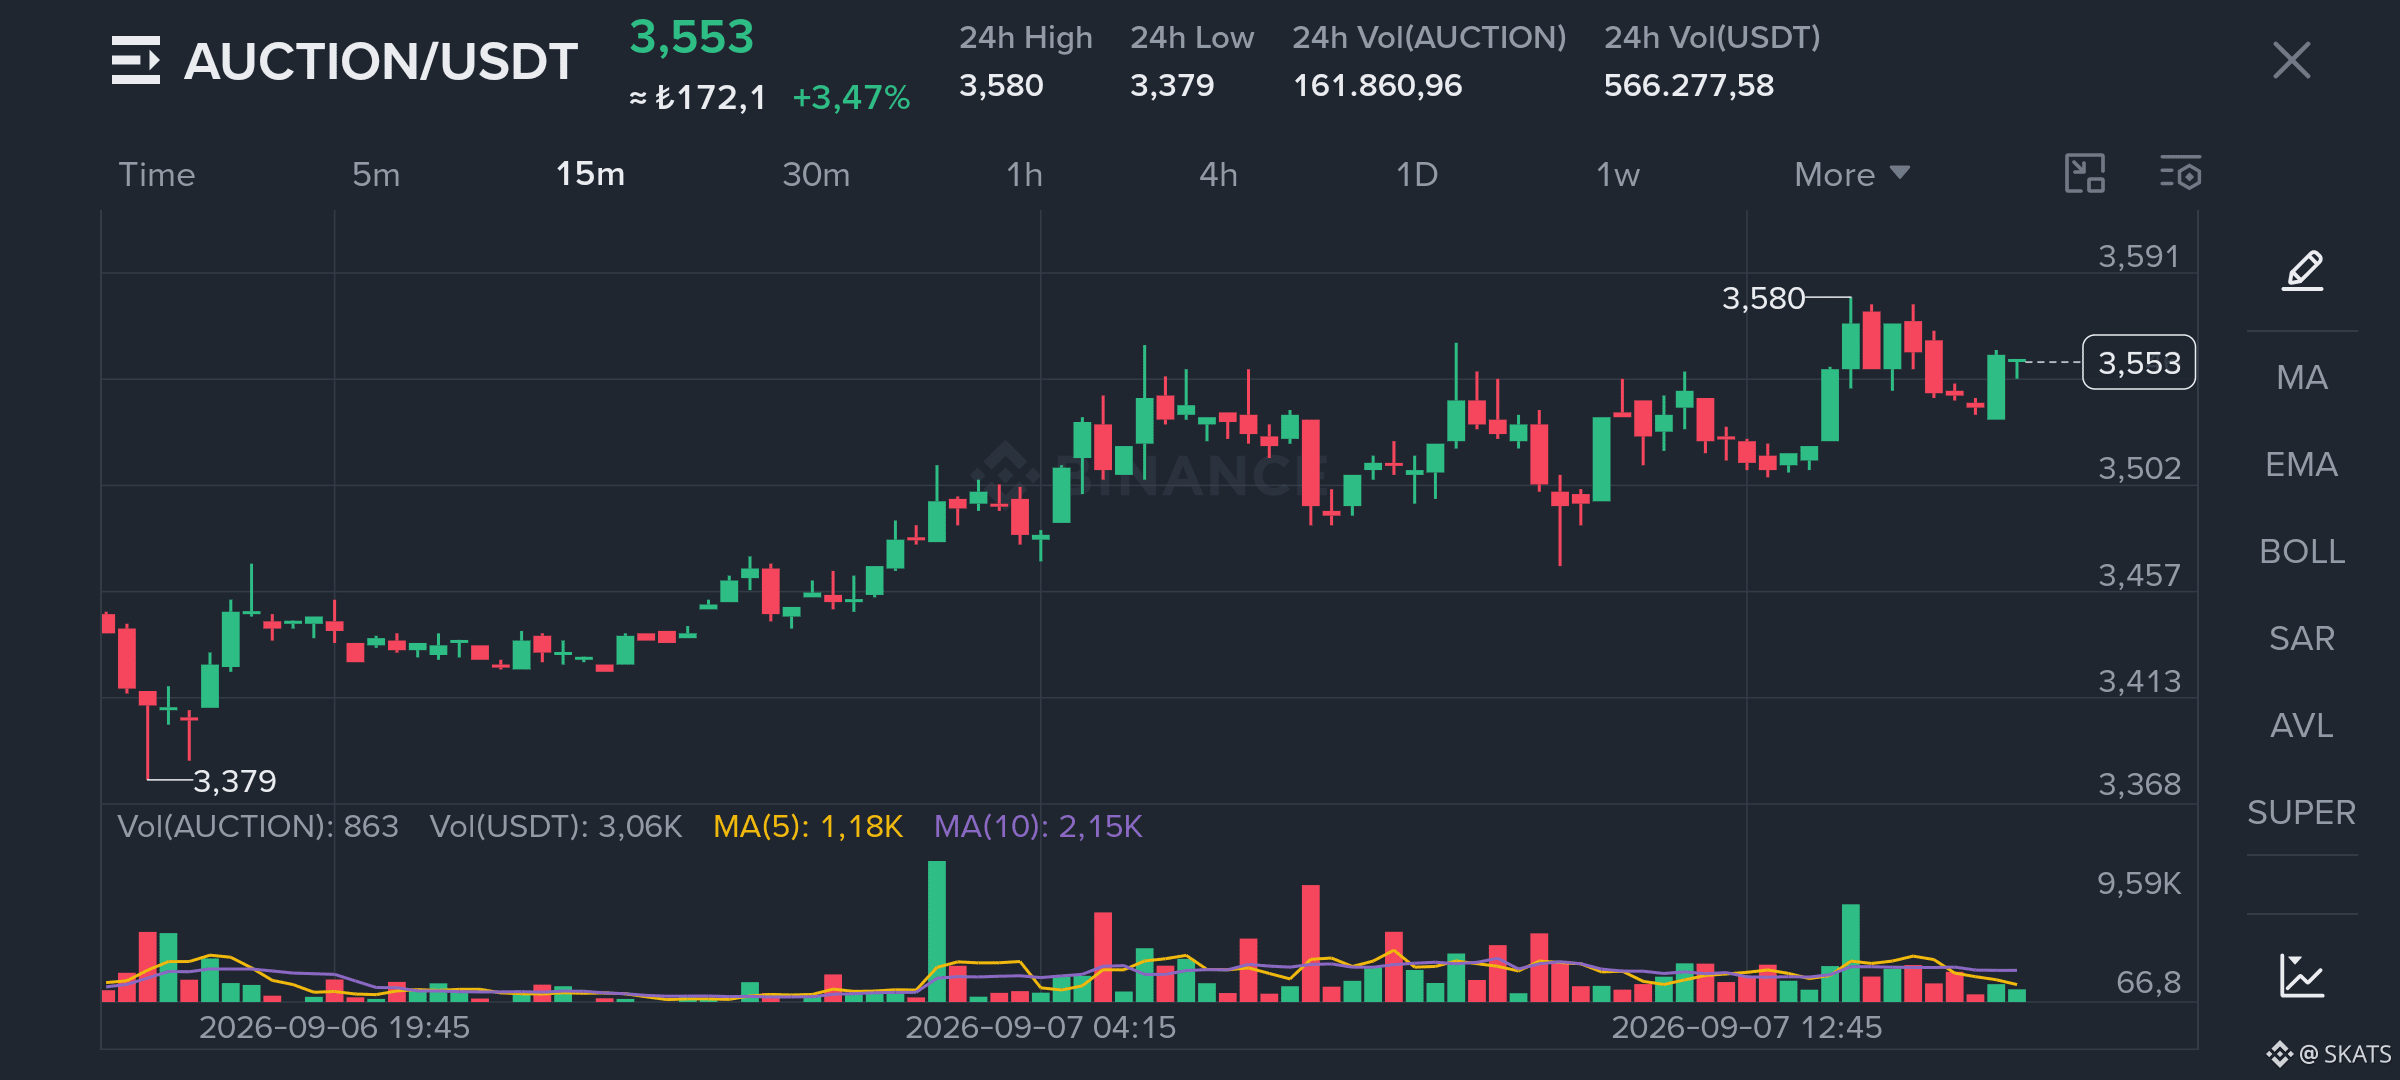
لا يثير اهتمامي الوصول بسعر إلى منطقة جديدة بقدر ما يثير اهتمامي مقدار ما قد تقوله تلك المنطقة في نهاية المطاف للسوق.
هذا ما أشعر به مع AUCTION اليوم.
وبينما تستمر الحدود حول السعر في التحرك إلى الماضي، تبدأ كذلك نقاط مرجعية السوق في التغير. المناطق التي كنا ننظر إليها سابقًا لاتخاذ القرارات يمكن أن تصبح ببطء مجرد آثار لما كان عليه السوق في السابق.
أولي اهتمامًا وثيقًا بلحظات مثل هذه.
لأن أحيانًا، قبل أن يتحرك السعر فعلًا، تبدأ قياسات السوق نفسها بالتغير.
وهذا ما يجعلني أفكر فيه في البنية الحالية.
إن الإبقاء فوق منطقة 3.50 دولار واختبار منطقة 3.58–3.60 مرة أخرى لا يوضح لي فقط مسارًا نحو 4 دولارات.
بل يشير أيضًا إلى أن السوق بدأ يتقبل نطاقًا أوسع من القيمة.
لذلك موقفي واضح: أنا متفائل (Bullish).
لم يعد وصول 4 دولارات يبدو غير معتادًا بالنسبة لي. لكن الأهم هو ما إذا كان السوق سيظل يفكر بقياساته القديمة بمجرد بلوغ هذه المستويات.
لأن بعض التحركات لا تكتفي بمجرد الوصول إلى هدف.
بعد فترة، تجعل فكرة ذلك الهدف بلا معنى.
هذا بالضبط ما أراقبه هنا.$AUCTION
#Crypto #Binance
لا يثير اهتمامي الوصول بسعر إلى منطقة جديدة بقدر ما يثير اهتمامي مقدار ما قد تقوله تلك المنطقة في نهاية المطاف للسوق.
هذا ما أشعر به مع AUCTION اليوم.
وبينما تستمر الحدود حول السعر في التحرك إلى الماضي، تبدأ كذلك نقاط مرجعية السوق في التغير. المناطق التي كنا ننظر إليها سابقًا لاتخاذ القرارات يمكن أن تصبح ببطء مجرد آثار لما كان عليه السوق في السابق.
أولي اهتمامًا وثيقًا بلحظات مثل هذه.
لأن أحيانًا، قبل أن يتحرك السعر فعلًا، تبدأ قياسات السوق نفسها بالتغير.
وهذا ما يجعلني أفكر فيه في البنية الحالية.
إن الإبقاء فوق منطقة 3.50 دولار واختبار منطقة 3.58–3.60 مرة أخرى لا يوضح لي فقط مسارًا نحو 4 دولارات.
بل يشير أيضًا إلى أن السوق بدأ يتقبل نطاقًا أوسع من القيمة.
لذلك موقفي واضح: أنا متفائل (Bullish).
لم يعد وصول 4 دولارات يبدو غير معتادًا بالنسبة لي. لكن الأهم هو ما إذا كان السوق سيظل يفكر بقياساته القديمة بمجرد بلوغ هذه المستويات.
لأن بعض التحركات لا تكتفي بمجرد الوصول إلى هدف.
بعد فترة، تجعل فكرة ذلك الهدف بلا معنى.
هذا بالضبط ما أراقبه هنا.$AUCTION
#Crypto #Binance
هذا ما أشعر به مع AUCTION اليوم.
وبينما تستمر الحدود حول السعر في التحرك إلى الماضي، تبدأ كذلك نقاط مرجعية السوق في التغير. المناطق التي كنا ننظر إليها سابقًا لاتخاذ القرارات يمكن أن تصبح ببطء مجرد آثار لما كان عليه السوق في السابق.
أولي اهتمامًا وثيقًا بلحظات مثل هذه.
لأن أحيانًا، قبل أن يتحرك السعر فعلًا، تبدأ قياسات السوق نفسها بالتغير.
وهذا ما يجعلني أفكر فيه في البنية الحالية.
إن الإبقاء فوق منطقة 3.50 دولار واختبار منطقة 3.58–3.60 مرة أخرى لا يوضح لي فقط مسارًا نحو 4 دولارات.
بل يشير أيضًا إلى أن السوق بدأ يتقبل نطاقًا أوسع من القيمة.
لذلك موقفي واضح: أنا متفائل (Bullish).
لم يعد وصول 4 دولارات يبدو غير معتادًا بالنسبة لي. لكن الأهم هو ما إذا كان السوق سيظل يفكر بقياساته القديمة بمجرد بلوغ هذه المستويات.
لأن بعض التحركات لا تكتفي بمجرد الوصول إلى هدف.
بعد فترة، تجعل فكرة ذلك الهدف بلا معنى.
هذا بالضبط ما أراقبه هنا.$AUCTION
#Crypto #Binance
1
666
·
--
هابط
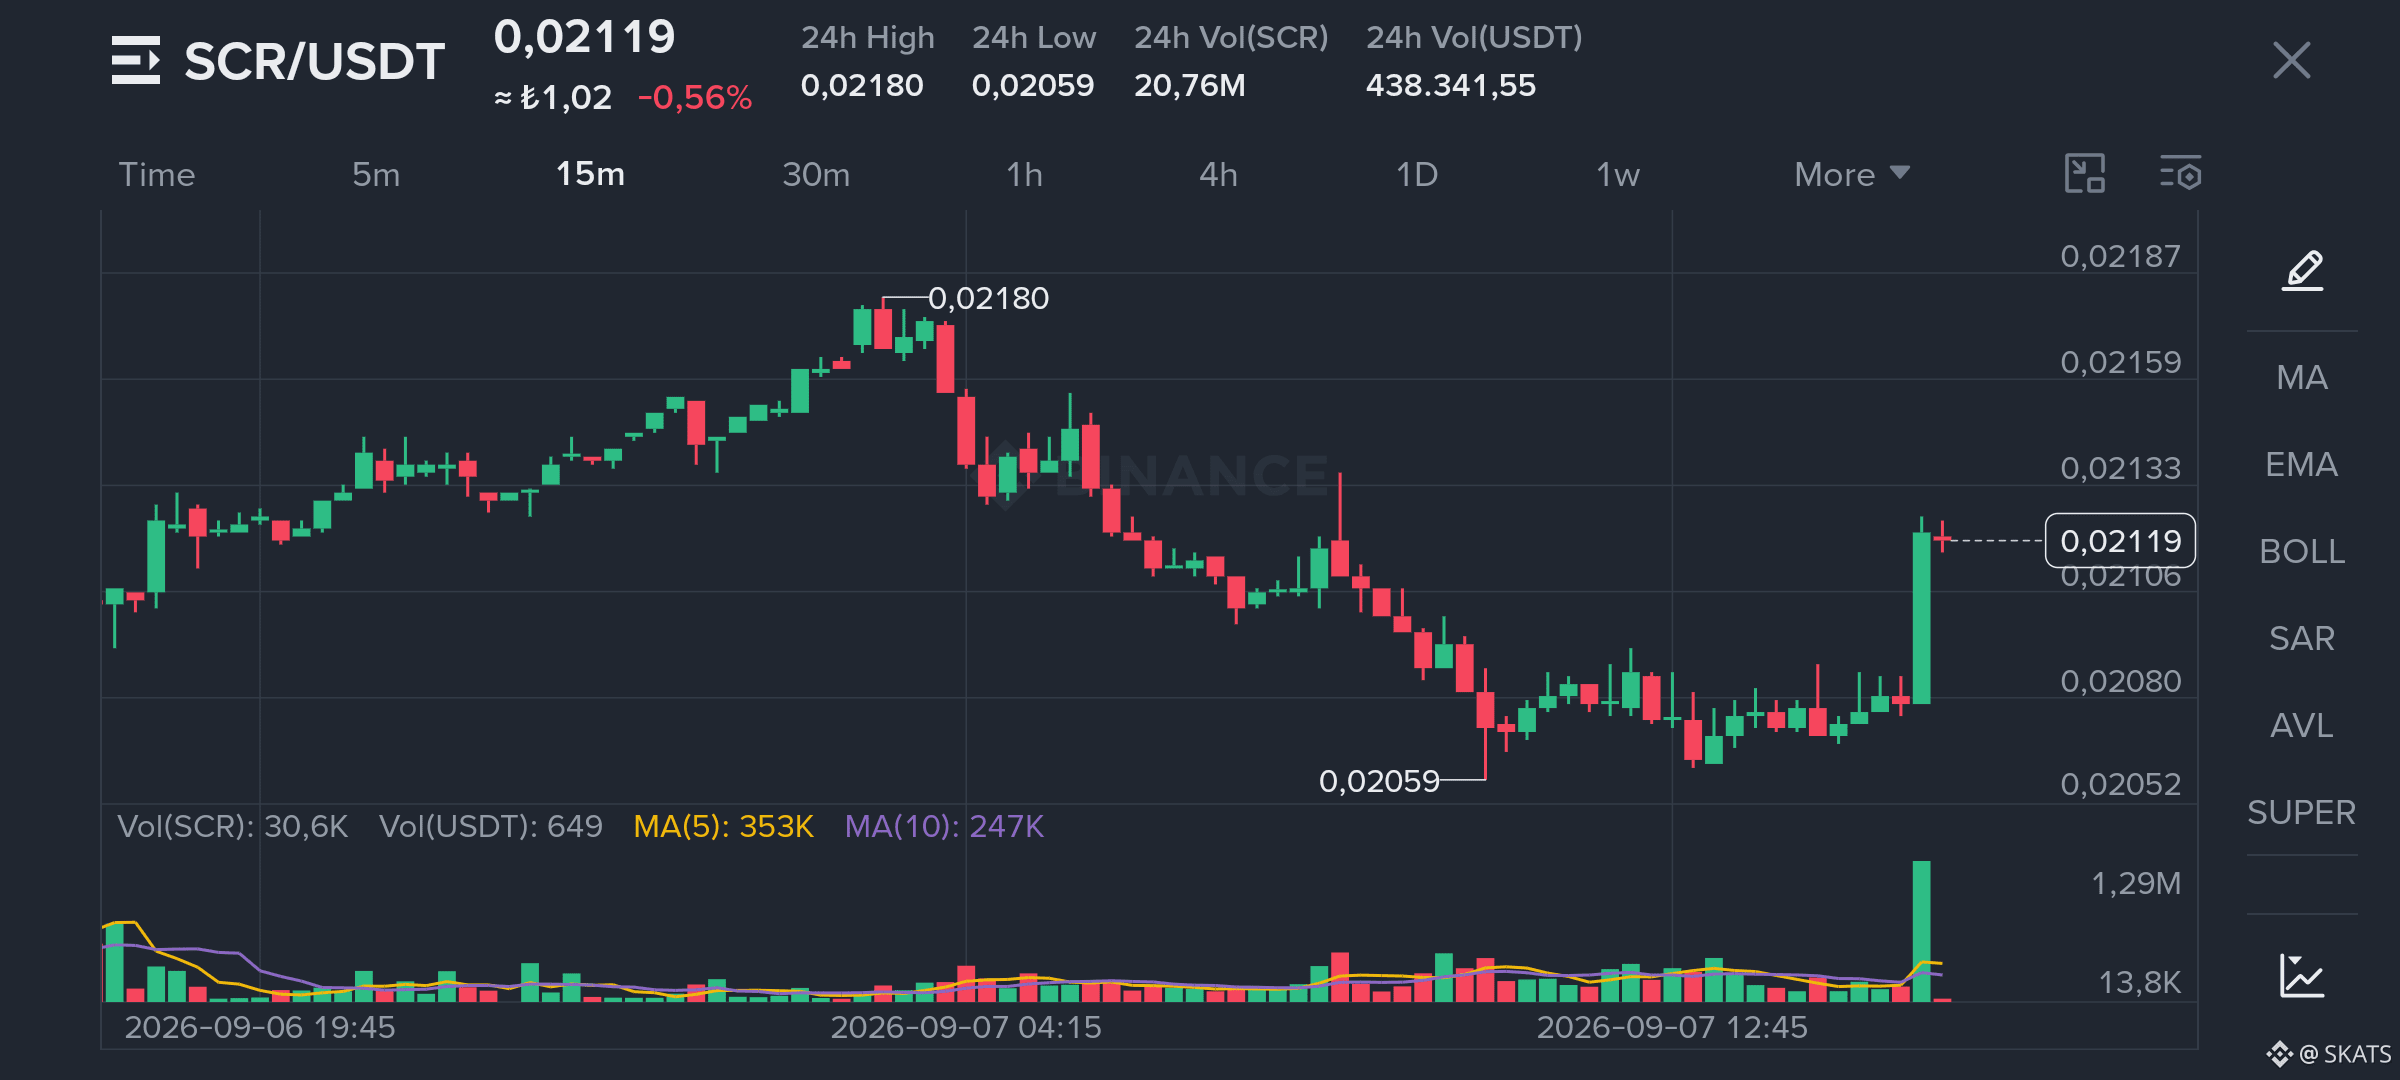
يجعلني "SCR" أفكر في خطأ نرتكبه في هذا السوق أكثر مما ندرك.
عندما نتبع شيئًا لفترة طويلة، نبدأ بالاعتقاد أننا نفهمه بشكل أفضل.
لكن أحيانًا، يجعلنا معرفة ماضيه أقل قدرة على رؤية حاضره.
نبني عنه نسخة في عقولنا. نتذكر كيف بدأ، وما الذي وعد به، ولماذا صدّقنا فيه من البداية. ثم، دون أن نلاحظ، نتوقف عن تقييم ما أمامنا ونبدأ بتقييم النسخة التي نتذكرها.
أعتقد أن ذلك قد يكون واحدًا من أخطر الأشياء في السوق.
المعنى الذي أعطيناه لشيءٍ بالأمس قد يصبح أقوى من الشيء الذي يمكننا رؤيته فعليًا اليوم.
لقد بدأت أولي اهتمامًا أكبر بذلك.
فقط لأنني كنت على صواب بشأن شيءٍ ما في السابق لا يعني أن عليّ أن أكون على صواب بشأنه مرة أخرى. لا تصبح القناعة أكثر قيمة لمجرد أننا حملناها لفترة طويلة.
أحيانًا نحتاج إلى الاعتراف بأن الفكرة التي ندافع عنها لم تعد ملكًا لنا.
ومن هنا تأتي نظرتي السلبية في الوقت الحالي.
ليست من خلال ما يفعله السعر، بل من خلال التساؤل عما إذا كانت الأسباب التي ما زلت أحملها في ذهني لا تزال صحيحة اليوم.
لأننا في بعض الأحيان، ما نحتاج إلى التخلي عنه في السوق ليس مركزًا.
بل هو المعنى الذي أعطيناه لهذا المركز مع مرور الوقت.
وربما تكون أصعب خسارة ليست خسارة المال.
ربما هي إدراك أن الشخص الذي كان يؤمن بشيء بهذه القوة كان نسخةً أقدم منك. $SCR
#SCR #Crypto #Mindset
{future}(SCRUSDT)
يجعلني "SCR" أفكر في خطأ نرتكبه في هذا السوق أكثر مما ندرك.
عندما نتبع شيئًا لفترة طويلة، نبدأ بالاعتقاد أننا نفهمه بشكل أفضل.
لكن أحيانًا، يجعلنا معرفة ماضيه أقل قدرة على رؤية حاضره.
نبني عنه نسخة في عقولنا. نتذكر كيف بدأ، وما الذي وعد به، ولماذا صدّقنا فيه من البداية. ثم، دون أن نلاحظ، نتوقف عن تقييم ما أمامنا ونبدأ بتقييم النسخة التي نتذكرها.
أعتقد أن ذلك قد يكون واحدًا من أخطر الأشياء في السوق.
المعنى الذي أعطيناه لشيءٍ بالأمس قد يصبح أقوى من الشيء الذي يمكننا رؤيته فعليًا اليوم.
لقد بدأت أولي اهتمامًا أكبر بذلك.
فقط لأنني كنت على صواب بشأن شيءٍ ما في السابق لا يعني أن عليّ أن أكون على صواب بشأنه مرة أخرى. لا تصبح القناعة أكثر قيمة لمجرد أننا حملناها لفترة طويلة.
أحيانًا نحتاج إلى الاعتراف بأن الفكرة التي ندافع عنها لم تعد ملكًا لنا.
ومن هنا تأتي نظرتي السلبية في الوقت الحالي.
ليست من خلال ما يفعله السعر، بل من خلال التساؤل عما إذا كانت الأسباب التي ما زلت أحملها في ذهني لا تزال صحيحة اليوم.
لأننا في بعض الأحيان، ما نحتاج إلى التخلي عنه في السوق ليس مركزًا.
بل هو المعنى الذي أعطيناه لهذا المركز مع مرور الوقت.
وربما تكون أصعب خسارة ليست خسارة المال.
ربما هي إدراك أن الشخص الذي كان يؤمن بشيء بهذه القوة كان نسخةً أقدم منك. $SCR
#SCR #Crypto #Mindset
عندما نتبع شيئًا لفترة طويلة، نبدأ بالاعتقاد أننا نفهمه بشكل أفضل.
لكن أحيانًا، يجعلنا معرفة ماضيه أقل قدرة على رؤية حاضره.
نبني عنه نسخة في عقولنا. نتذكر كيف بدأ، وما الذي وعد به، ولماذا صدّقنا فيه من البداية. ثم، دون أن نلاحظ، نتوقف عن تقييم ما أمامنا ونبدأ بتقييم النسخة التي نتذكرها.
أعتقد أن ذلك قد يكون واحدًا من أخطر الأشياء في السوق.
المعنى الذي أعطيناه لشيءٍ بالأمس قد يصبح أقوى من الشيء الذي يمكننا رؤيته فعليًا اليوم.
لقد بدأت أولي اهتمامًا أكبر بذلك.
فقط لأنني كنت على صواب بشأن شيءٍ ما في السابق لا يعني أن عليّ أن أكون على صواب بشأنه مرة أخرى. لا تصبح القناعة أكثر قيمة لمجرد أننا حملناها لفترة طويلة.
أحيانًا نحتاج إلى الاعتراف بأن الفكرة التي ندافع عنها لم تعد ملكًا لنا.
ومن هنا تأتي نظرتي السلبية في الوقت الحالي.
ليست من خلال ما يفعله السعر، بل من خلال التساؤل عما إذا كانت الأسباب التي ما زلت أحملها في ذهني لا تزال صحيحة اليوم.
لأننا في بعض الأحيان، ما نحتاج إلى التخلي عنه في السوق ليس مركزًا.
بل هو المعنى الذي أعطيناه لهذا المركز مع مرور الوقت.
وربما تكون أصعب خسارة ليست خسارة المال.
ربما هي إدراك أن الشخص الذي كان يؤمن بشيء بهذه القوة كان نسخةً أقدم منك. $SCR
#SCR #Crypto #Mindset
1
1.1k
·
--
أحيانًا في السوق، لا نخاف من الخسارة. نخاف من التأخر.
لا أعتقد أن هذين الأمرين هما الشيء نفسه. إذا فاتتك حركة، فلست قد خسرت المال. تلك الحركة ببساطة لم تكن لك
الضرر الحقيقي يبدأ عندما تتسرّع في قرارك الخاص فقط لأن الجميع يبدو أنهم يسيرون في الاتجاه نفسه.
لأن السوق يعرض لك ساعة باستمرار. “الآن.” قرّر الآن. خذ المركز الآن. واصل الآن.
وأعتقد أن هذا من أكثر الأشياء خطورة فيه. يجعلَك تشعر وكأن وقتك ينفد.
لكن أحيانًا ما تحتاجه لاتخاذ قرار جيد ليس معلومات أكثر. بل وقتًا أكثر.
لم أعد أتوتر كثيرًا تجاه الحركات التي أفلتت مني.
لأن تفويت حركة قد يكون أرخص بكثير من اتخاذ قرار يبدو صحيحًا فقط لأنني كنت خائفًا من التأخر.
يمكن للسوق أن يفتح بابًا آخر غدًا.
لكن عندما تتخذ قرارًا بسرعة شخص آخر، يمكنك أن تعبر من خلال ذلك الباب وتنسى لماذا دخلت من الأساس.
بالنسبة لي، هنا يبدأ التحرر الحقيقي في السوق. عندما تتوقف عن الشعور بأنك بحاجة إلى أن تكون جزءًا من كل حركة، يمكنك أخيرًا أن تبتعد عن سرعة السوق وتبدأ التفكير بالوقت الذي يناسبك. $BTC
#Crypto #Trading #Mindset
أحيانًا في السوق، لا نخاف من الخسارة. نخاف من التأخر.
لا أعتقد أن هذين الأمرين هما الشيء نفسه. إذا فاتتك حركة، فلست قد خسرت المال. تلك الحركة ببساطة لم تكن لك
الضرر الحقيقي يبدأ عندما تتسرّع في قرارك الخاص فقط لأن الجميع يبدو أنهم يسيرون في الاتجاه نفسه.
لأن السوق يعرض لك ساعة باستمرار. “الآن.” قرّر الآن. خذ المركز الآن. واصل الآن.
وأعتقد أن هذا من أكثر الأشياء خطورة فيه. يجعلَك تشعر وكأن وقتك ينفد.
لكن أحيانًا ما تحتاجه لاتخاذ قرار جيد ليس معلومات أكثر. بل وقتًا أكثر.
لم أعد أتوتر كثيرًا تجاه الحركات التي أفلتت مني.
لأن تفويت حركة قد يكون أرخص بكثير من اتخاذ قرار يبدو صحيحًا فقط لأنني كنت خائفًا من التأخر.
يمكن للسوق أن يفتح بابًا آخر غدًا.
لكن عندما تتخذ قرارًا بسرعة شخص آخر، يمكنك أن تعبر من خلال ذلك الباب وتنسى لماذا دخلت من الأساس.
بالنسبة لي، هنا يبدأ التحرر الحقيقي في السوق. عندما تتوقف عن الشعور بأنك بحاجة إلى أن تكون جزءًا من كل حركة، يمكنك أخيرًا أن تبتعد عن سرعة السوق وتبدأ التفكير بالوقت الذي يناسبك. $BTC
#Crypto #Trading #Mindset
لا أعتقد أن هذين الأمرين هما الشيء نفسه. إذا فاتتك حركة، فلست قد خسرت المال. تلك الحركة ببساطة لم تكن لك
الضرر الحقيقي يبدأ عندما تتسرّع في قرارك الخاص فقط لأن الجميع يبدو أنهم يسيرون في الاتجاه نفسه.
لأن السوق يعرض لك ساعة باستمرار. “الآن.” قرّر الآن. خذ المركز الآن. واصل الآن.
وأعتقد أن هذا من أكثر الأشياء خطورة فيه. يجعلَك تشعر وكأن وقتك ينفد.
لكن أحيانًا ما تحتاجه لاتخاذ قرار جيد ليس معلومات أكثر. بل وقتًا أكثر.
لم أعد أتوتر كثيرًا تجاه الحركات التي أفلتت مني.
لأن تفويت حركة قد يكون أرخص بكثير من اتخاذ قرار يبدو صحيحًا فقط لأنني كنت خائفًا من التأخر.
يمكن للسوق أن يفتح بابًا آخر غدًا.
لكن عندما تتخذ قرارًا بسرعة شخص آخر، يمكنك أن تعبر من خلال ذلك الباب وتنسى لماذا دخلت من الأساس.
بالنسبة لي، هنا يبدأ التحرر الحقيقي في السوق. عندما تتوقف عن الشعور بأنك بحاجة إلى أن تكون جزءًا من كل حركة، يمكنك أخيرًا أن تبتعد عن سرعة السوق وتبدأ التفكير بالوقت الذي يناسبك. $BTC
#Crypto #Trading #Mindset
1
1.3k
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
FedRateWatch
878,160 مشاهدات
4,226 يقومون بالنقاش
شارك واربح مكافأة حركة المرور في حملة الهاشتاغ الرائجة لدينا
✨الموضوع: سبتمبر FOMC، ما الخطوة التالية للاحتياطي الفيدرالي؟
👉كيفية الانضمام:
انشر منشورًا قصيرًا أو مقالًا باستخدام هاشتاغ #FedRateWatch
أنشئ محتوى بناءً على الزوايا التالية:
- ارتفع مؤشر أسعار المستهلكين الأساسي (CPI) في أغسطس بنسبة 0.3% على أساس شهري، وأصبحت احتمالات رفع الفائدة بمقدار 25 نقطة أساس هذا الأسبوع الآن قريبة من 90%. هل تتوقع رفع الفائدة هذا الأسبوع؟ هل هي حالة منفردة أم بداية دورة أطول لرفع الفائدة؟
- إذا حدثت الزيادة، كيف سيؤثر ذلك على البيتكوين (BTC) وأسهم التكنولوجيا والذهب؟ هل سيكون تأثيرًا صعوديًا أم هبوطيًا؟
- كيف تخطط للتداول بعد ذلك؟ شارك صفقاتك أو ممتلكاتك من BTC أو الأسهم أو الذهب عبر أداة مشاركة التداول لدينا.
⏰فترة الحملة:
- 2026-09-15 11:00 - 2026-09-17 3:00 بالتوقيت العالمي (UTC)
🎁المكافأة:
- سيتم مراجعة المشاركات المؤهلة التي تلتزم بالإرشادات المذكورة أعلاه وتحتوي على أكثر من 100 كلمة، وقد تحصل على دفعة عشوائية في حركة المرور تتراوح بين 500 و3,000 مشاهدة. ستتلقى إشعارًا من مسؤول موجز الأخبار إذا تم اختيار منشورك.
- احصل على فرصة لعرض مقالك على Binance Square Official
هل تحتاج إلى أفكار لمنشورك؟ قم بزيارة صفحة الموضوع #FedRateWatch أو Square Guide on How to Post for Better Reach.
Binance Square Official
·512 إعجاب
·1.1M مشاهدات
MSTRTradingVolumeSurpassesMorganStanley
9 مشاهدات
38 يقومون بالنقاش
BitcoinFalls4%
6,226 مشاهدات
285 يقومون بالنقاش