

Sahil Jamwal1212
126 منشورات
Sahil Jamwal1212
إبلاغ
حظر المُستخدم
BP-5CE6BCA76272
مُتداول عرضي
5.4 سنوات
8 تتابع
41 المتابعون
62 إعجاب
منشورات
الكل
اقتباسات
غالبًا ما يُسألني الناس عن $DIA مقابل Pyth مقابل Chainlink.
رأيي الصريح:
لا تبدأ مع الـ oracle.
ابدأ بالأصل وبالتطبيق.
إذا كنت تبني DeFi تقليديًا حول الأصول السائلة، فقد تكون البنية التحتية الراسخة للبيانات السوقية اللامركزية لدى Chainlink مناسبة بشكل طبيعي.
إذا كنت تبني تطبيقات تداول أو مشتقات حساسة للزمن، فإن بنية Pyth المعتمدة على السحب وبيانات السوق عالية التردد تكون مثيرة للاهتمام بشكل خاص.
إذا كنت تتعامل مع أصول لا تخبر فيها الصفقة الأخيرة القصة كاملة، يصبح DIA أكثر إثارة للاهتمام.
فكّر في:
LST → سعر الصرف الخاص بالعقد
RWA → التقييم الأساسي
Wrapped BTC → التحقق من الاحتياطي
Stablecoin → الاسترداد / الدعم
Vault token → سعر حصة الـ Vault
قيمة DIA مصممة تحديدًا لمعالجة مشكلات التقييم الأساسي من هذا النوع، بدلًا من مجرد عكس سعر السوق.
كما أن بنية DIA الخاصة بـ RWA قابلة للتخصيص عبر 65+ منظومة بلوكتشين، بما في ذلك مصادر بيانات مخصصة وآليات تحديث.
لذلك لا أنسبه بالشكل التالي:
“أي oracle هو الأفضل؟”
بل سأطرحه بهذه الطريقة:
“أي oracle مناسب لهذه المشكلة الخاصة بالبيانات؟”
هذا الفرق مهم.
قد لا تكون المستقبلية عبارة عن oracle واحد يستبدل آخر.
قد تكون عدة معماريات oracle تخدم طبقات مختلفة من التمويل على السلسلة.
#Dia #PYTH #Chainlink #defi #CryptoInfrastructure
غالبًا ما يُسألني الناس عن $DIA مقابل Pyth مقابل Chainlink.
رأيي الصريح:
لا تبدأ مع الـ oracle.
ابدأ بالأصل وبالتطبيق.
إذا كنت تبني DeFi تقليديًا حول الأصول السائلة، فقد تكون البنية التحتية الراسخة للبيانات السوقية اللامركزية لدى Chainlink مناسبة بشكل طبيعي.
إذا كنت تبني تطبيقات تداول أو مشتقات حساسة للزمن، فإن بنية Pyth المعتمدة على السحب وبيانات السوق عالية التردد تكون مثيرة للاهتمام بشكل خاص.
إذا كنت تتعامل مع أصول لا تخبر فيها الصفقة الأخيرة القصة كاملة، يصبح DIA أكثر إثارة للاهتمام.
فكّر في:
LST → سعر الصرف الخاص بالعقد
RWA → التقييم الأساسي
Wrapped BTC → التحقق من الاحتياطي
Stablecoin → الاسترداد / الدعم
Vault token → سعر حصة الـ Vault
قيمة DIA مصممة تحديدًا لمعالجة مشكلات التقييم الأساسي من هذا النوع، بدلًا من مجرد عكس سعر السوق.
كما أن بنية DIA الخاصة بـ RWA قابلة للتخصيص عبر 65+ منظومة بلوكتشين، بما في ذلك مصادر بيانات مخصصة وآليات تحديث.
لذلك لا أنسبه بالشكل التالي:
“أي oracle هو الأفضل؟”
بل سأطرحه بهذه الطريقة:
“أي oracle مناسب لهذه المشكلة الخاصة بالبيانات؟”
هذا الفرق مهم.
قد لا تكون المستقبلية عبارة عن oracle واحد يستبدل آخر.
قد تكون عدة معماريات oracle تخدم طبقات مختلفة من التمويل على السلسلة.
#Dia #PYTH #Chainlink #defi #CryptoInfrastructure
رأيي الصريح:
لا تبدأ مع الـ oracle.
ابدأ بالأصل وبالتطبيق.
إذا كنت تبني DeFi تقليديًا حول الأصول السائلة، فقد تكون البنية التحتية الراسخة للبيانات السوقية اللامركزية لدى Chainlink مناسبة بشكل طبيعي.
إذا كنت تبني تطبيقات تداول أو مشتقات حساسة للزمن، فإن بنية Pyth المعتمدة على السحب وبيانات السوق عالية التردد تكون مثيرة للاهتمام بشكل خاص.
إذا كنت تتعامل مع أصول لا تخبر فيها الصفقة الأخيرة القصة كاملة، يصبح DIA أكثر إثارة للاهتمام.
فكّر في:
LST → سعر الصرف الخاص بالعقد
RWA → التقييم الأساسي
Wrapped BTC → التحقق من الاحتياطي
Stablecoin → الاسترداد / الدعم
Vault token → سعر حصة الـ Vault
قيمة DIA مصممة تحديدًا لمعالجة مشكلات التقييم الأساسي من هذا النوع، بدلًا من مجرد عكس سعر السوق.
كما أن بنية DIA الخاصة بـ RWA قابلة للتخصيص عبر 65+ منظومة بلوكتشين، بما في ذلك مصادر بيانات مخصصة وآليات تحديث.
لذلك لا أنسبه بالشكل التالي:
“أي oracle هو الأفضل؟”
بل سأطرحه بهذه الطريقة:
“أي oracle مناسب لهذه المشكلة الخاصة بالبيانات؟”
هذا الفرق مهم.
قد لا تكون المستقبلية عبارة عن oracle واحد يستبدل آخر.
قد تكون عدة معماريات oracle تخدم طبقات مختلفة من التمويل على السلسلة.
#Dia #PYTH #Chainlink #defi #CryptoInfrastructure
2
256
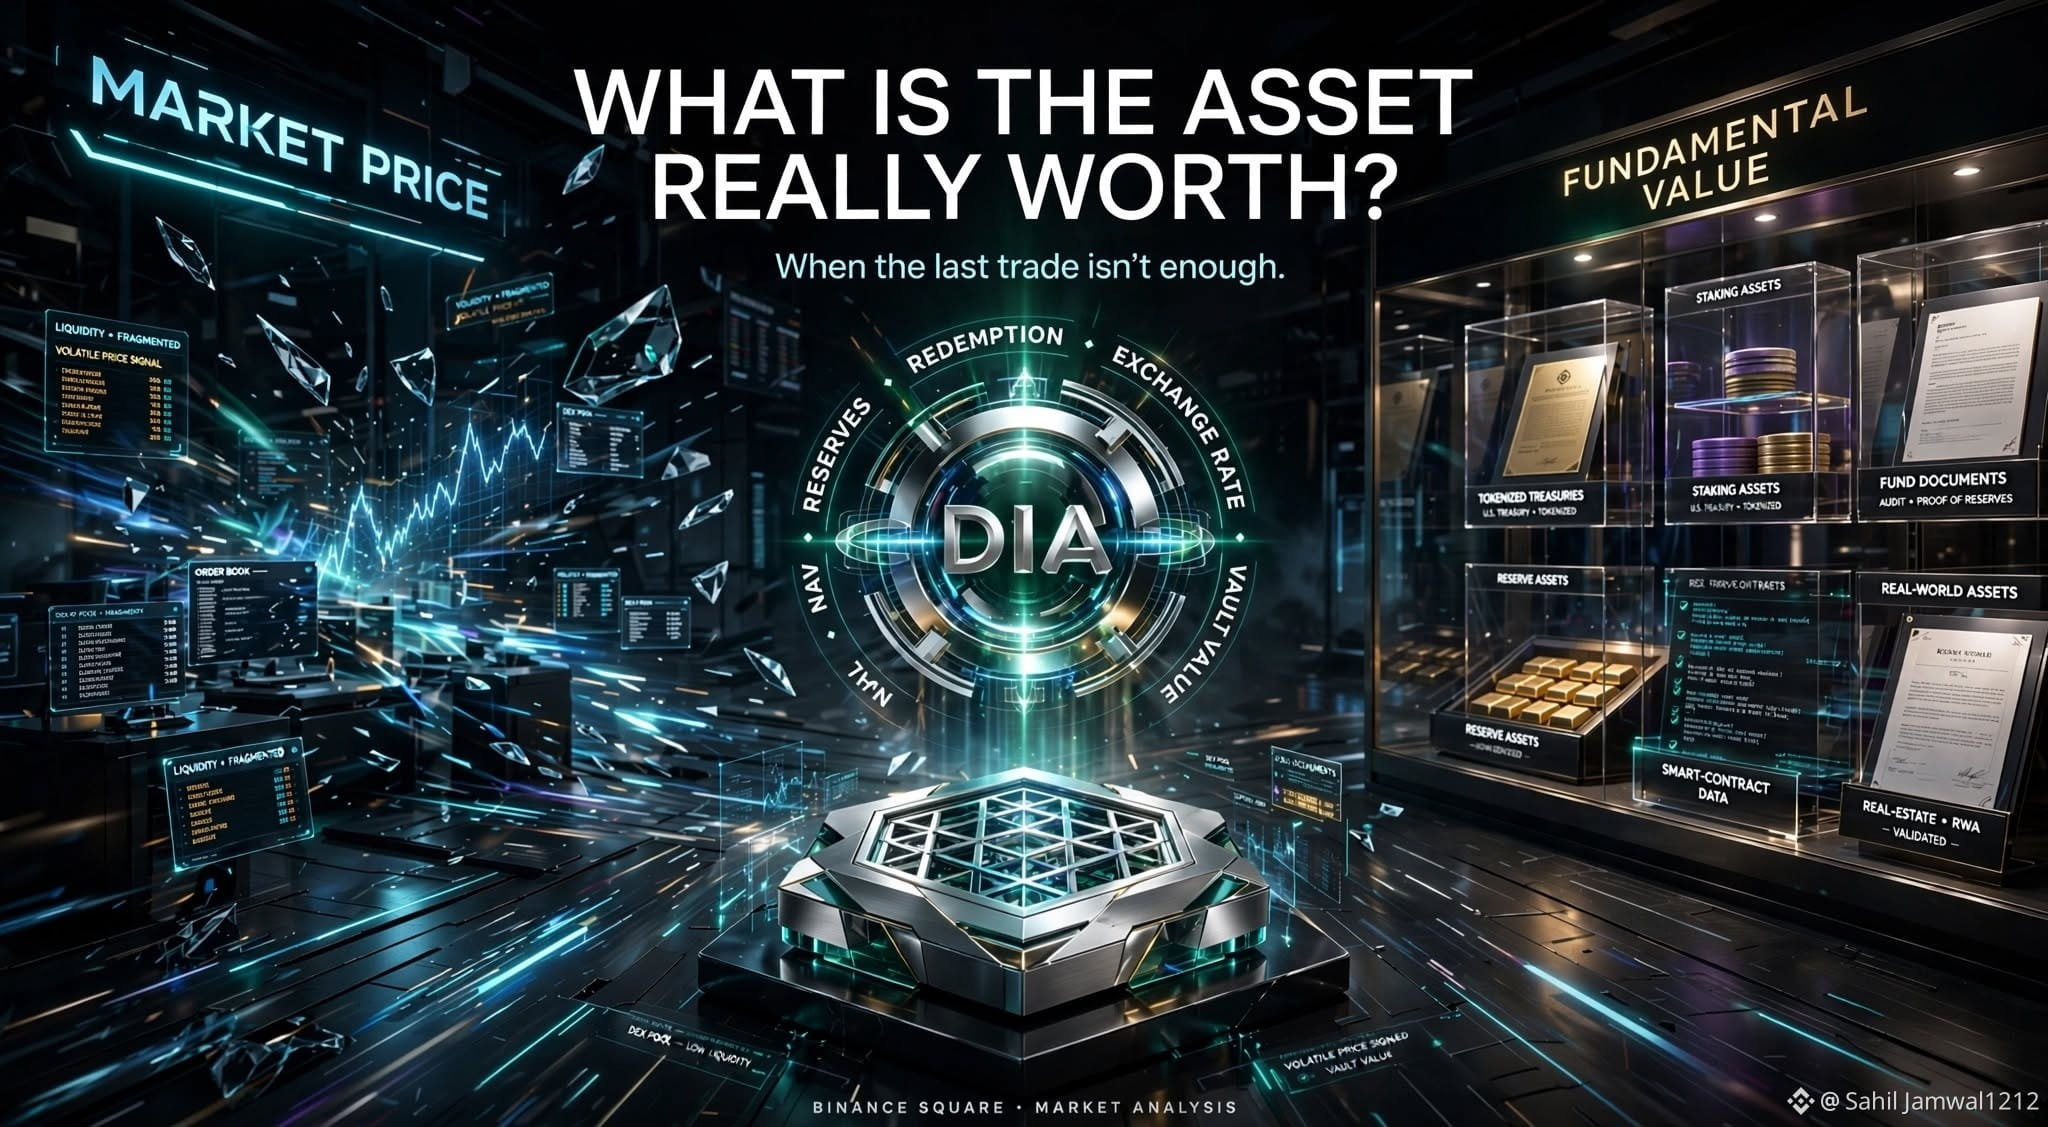
من أكثر المشكلات إثارة للاهتمام في التمويل اللامركزي (DeFi) ليست إيجاد سعر.
بل إيجاد قيمة موثوقة عندما لا يكاد توجد سوق.
فكّر في ما يتحرك بشكل متزايد على السلسلة:
صناديق مُرمَّزة.
خزائن/سندات.
توكِنات السيولة للتخزين التراجعي السائل (liquid staking tokens).
أصول مُولِّدة للعائد.
مراكز/مَواقع داخل الصناديق (vault positions).
أصول خاصة وعالمًا واقعيًا.
يسأل مِؤشر/أوراكل للسوق:
“ماذا يتداول الناس هذا مقابل؟”
لكن أحيانًا لا يكون هذا هو السؤال الأكثر فائدة.
بالنسبة لتوكِن السيولة للتخزين التراجعي السائل (LST)، يمكن لمعدل الصرف الخاص بالبروتوكول أن يخبرنا بالمزيد عن القيمة الأساسية.
بالنسبة لصندوق مُرمَّز، قد تكون قيمة صافي الأصول (NAV) أكثر أهمية من مجرد نتيجة لسوق ثانوي رقيق.
بالنسبة لأصل مدعوم بالاحتياطي، قد تكون الشهادات/التحقق من الدعم أكثر دلالة من سعر مؤقت في بورصة لامركزية (DEX).
بالنسبة لتوكِن صندوق (vault token)، يمكن للأصول الأساسية والالتزامات أن تحدد القيمة الجوهرية.
وهنا لفتت انتباهِي Value caught my attention$DIA .
يدعم نماذجًا مختلفة لتقييم القيمة الأساسية — صافي الأصول (NAV)، إثبات الاحتياطيات (Proof of Reserves)، معدل الصرف الخاص بالعقد (Contract Exchange Rate)، قيمة الاسترداد (Redemption Value)، والدعم بالاحتياطي (Reserve-Backing) — وذلك اعتمادًا على كيفية اشتقاق قيمة الأصل فعليًا.
وتُبرز بنية DIA الخاصة ببنية LST حجم المشكلة: فهي تقول إن أكثر من 50 مليار دولار من ETH وحدها موجودة داخل بروتوكولات التخزين التراجعي السائل.
لذا ربما لا تكون التطوّر القادم في بنية الأوراكل هو ببساطة:
“إعطاء DeFi سعرًا أفضل.”
ربما يكون:
“إعطاء DeFi طريقة أفضل لتحديد القيمة.”
قد تصبح هذه الفروق أكثر أهمية مع اتساع نطاق الترميز (tokenization).#RWA #CryptoInfrastructure
{future}(DIAUSDT)
من أكثر المشكلات إثارة للاهتمام في التمويل اللامركزي (DeFi) ليست إيجاد سعر.
بل إيجاد قيمة موثوقة عندما لا يكاد توجد سوق.
فكّر في ما يتحرك بشكل متزايد على السلسلة:
صناديق مُرمَّزة.
خزائن/سندات.
توكِنات السيولة للتخزين التراجعي السائل (liquid staking tokens).
أصول مُولِّدة للعائد.
مراكز/مَواقع داخل الصناديق (vault positions).
أصول خاصة وعالمًا واقعيًا.
يسأل مِؤشر/أوراكل للسوق:
“ماذا يتداول الناس هذا مقابل؟”
لكن أحيانًا لا يكون هذا هو السؤال الأكثر فائدة.
بالنسبة لتوكِن السيولة للتخزين التراجعي السائل (LST)، يمكن لمعدل الصرف الخاص بالبروتوكول أن يخبرنا بالمزيد عن القيمة الأساسية.
بالنسبة لصندوق مُرمَّز، قد تكون قيمة صافي الأصول (NAV) أكثر أهمية من مجرد نتيجة لسوق ثانوي رقيق.
بالنسبة لأصل مدعوم بالاحتياطي، قد تكون الشهادات/التحقق من الدعم أكثر دلالة من سعر مؤقت في بورصة لامركزية (DEX).
بالنسبة لتوكِن صندوق (vault token)، يمكن للأصول الأساسية والالتزامات أن تحدد القيمة الجوهرية.
وهنا لفتت انتباهِي Value caught my attention$DIA .
يدعم نماذجًا مختلفة لتقييم القيمة الأساسية — صافي الأصول (NAV)، إثبات الاحتياطيات (Proof of Reserves)، معدل الصرف الخاص بالعقد (Contract Exchange Rate)، قيمة الاسترداد (Redemption Value)، والدعم بالاحتياطي (Reserve-Backing) — وذلك اعتمادًا على كيفية اشتقاق قيمة الأصل فعليًا.
وتُبرز بنية DIA الخاصة ببنية LST حجم المشكلة: فهي تقول إن أكثر من 50 مليار دولار من ETH وحدها موجودة داخل بروتوكولات التخزين التراجعي السائل.
لذا ربما لا تكون التطوّر القادم في بنية الأوراكل هو ببساطة:
“إعطاء DeFi سعرًا أفضل.”
ربما يكون:
“إعطاء DeFi طريقة أفضل لتحديد القيمة.”
قد تصبح هذه الفروق أكثر أهمية مع اتساع نطاق الترميز (tokenization).#RWA #CryptoInfrastructure
بل إيجاد قيمة موثوقة عندما لا يكاد توجد سوق.
فكّر في ما يتحرك بشكل متزايد على السلسلة:
صناديق مُرمَّزة.
خزائن/سندات.
توكِنات السيولة للتخزين التراجعي السائل (liquid staking tokens).
أصول مُولِّدة للعائد.
مراكز/مَواقع داخل الصناديق (vault positions).
أصول خاصة وعالمًا واقعيًا.
يسأل مِؤشر/أوراكل للسوق:
“ماذا يتداول الناس هذا مقابل؟”
لكن أحيانًا لا يكون هذا هو السؤال الأكثر فائدة.
بالنسبة لتوكِن السيولة للتخزين التراجعي السائل (LST)، يمكن لمعدل الصرف الخاص بالبروتوكول أن يخبرنا بالمزيد عن القيمة الأساسية.
بالنسبة لصندوق مُرمَّز، قد تكون قيمة صافي الأصول (NAV) أكثر أهمية من مجرد نتيجة لسوق ثانوي رقيق.
بالنسبة لأصل مدعوم بالاحتياطي، قد تكون الشهادات/التحقق من الدعم أكثر دلالة من سعر مؤقت في بورصة لامركزية (DEX).
بالنسبة لتوكِن صندوق (vault token)، يمكن للأصول الأساسية والالتزامات أن تحدد القيمة الجوهرية.
وهنا لفتت انتباهِي Value caught my attention$DIA .
يدعم نماذجًا مختلفة لتقييم القيمة الأساسية — صافي الأصول (NAV)، إثبات الاحتياطيات (Proof of Reserves)، معدل الصرف الخاص بالعقد (Contract Exchange Rate)، قيمة الاسترداد (Redemption Value)، والدعم بالاحتياطي (Reserve-Backing) — وذلك اعتمادًا على كيفية اشتقاق قيمة الأصل فعليًا.
وتُبرز بنية DIA الخاصة ببنية LST حجم المشكلة: فهي تقول إن أكثر من 50 مليار دولار من ETH وحدها موجودة داخل بروتوكولات التخزين التراجعي السائل.
لذا ربما لا تكون التطوّر القادم في بنية الأوراكل هو ببساطة:
“إعطاء DeFi سعرًا أفضل.”
ربما يكون:
“إعطاء DeFi طريقة أفضل لتحديد القيمة.”
قد تصبح هذه الفروق أكثر أهمية مع اتساع نطاق الترميز (tokenization).#RWA #CryptoInfrastructure
111
·
--
صاعد
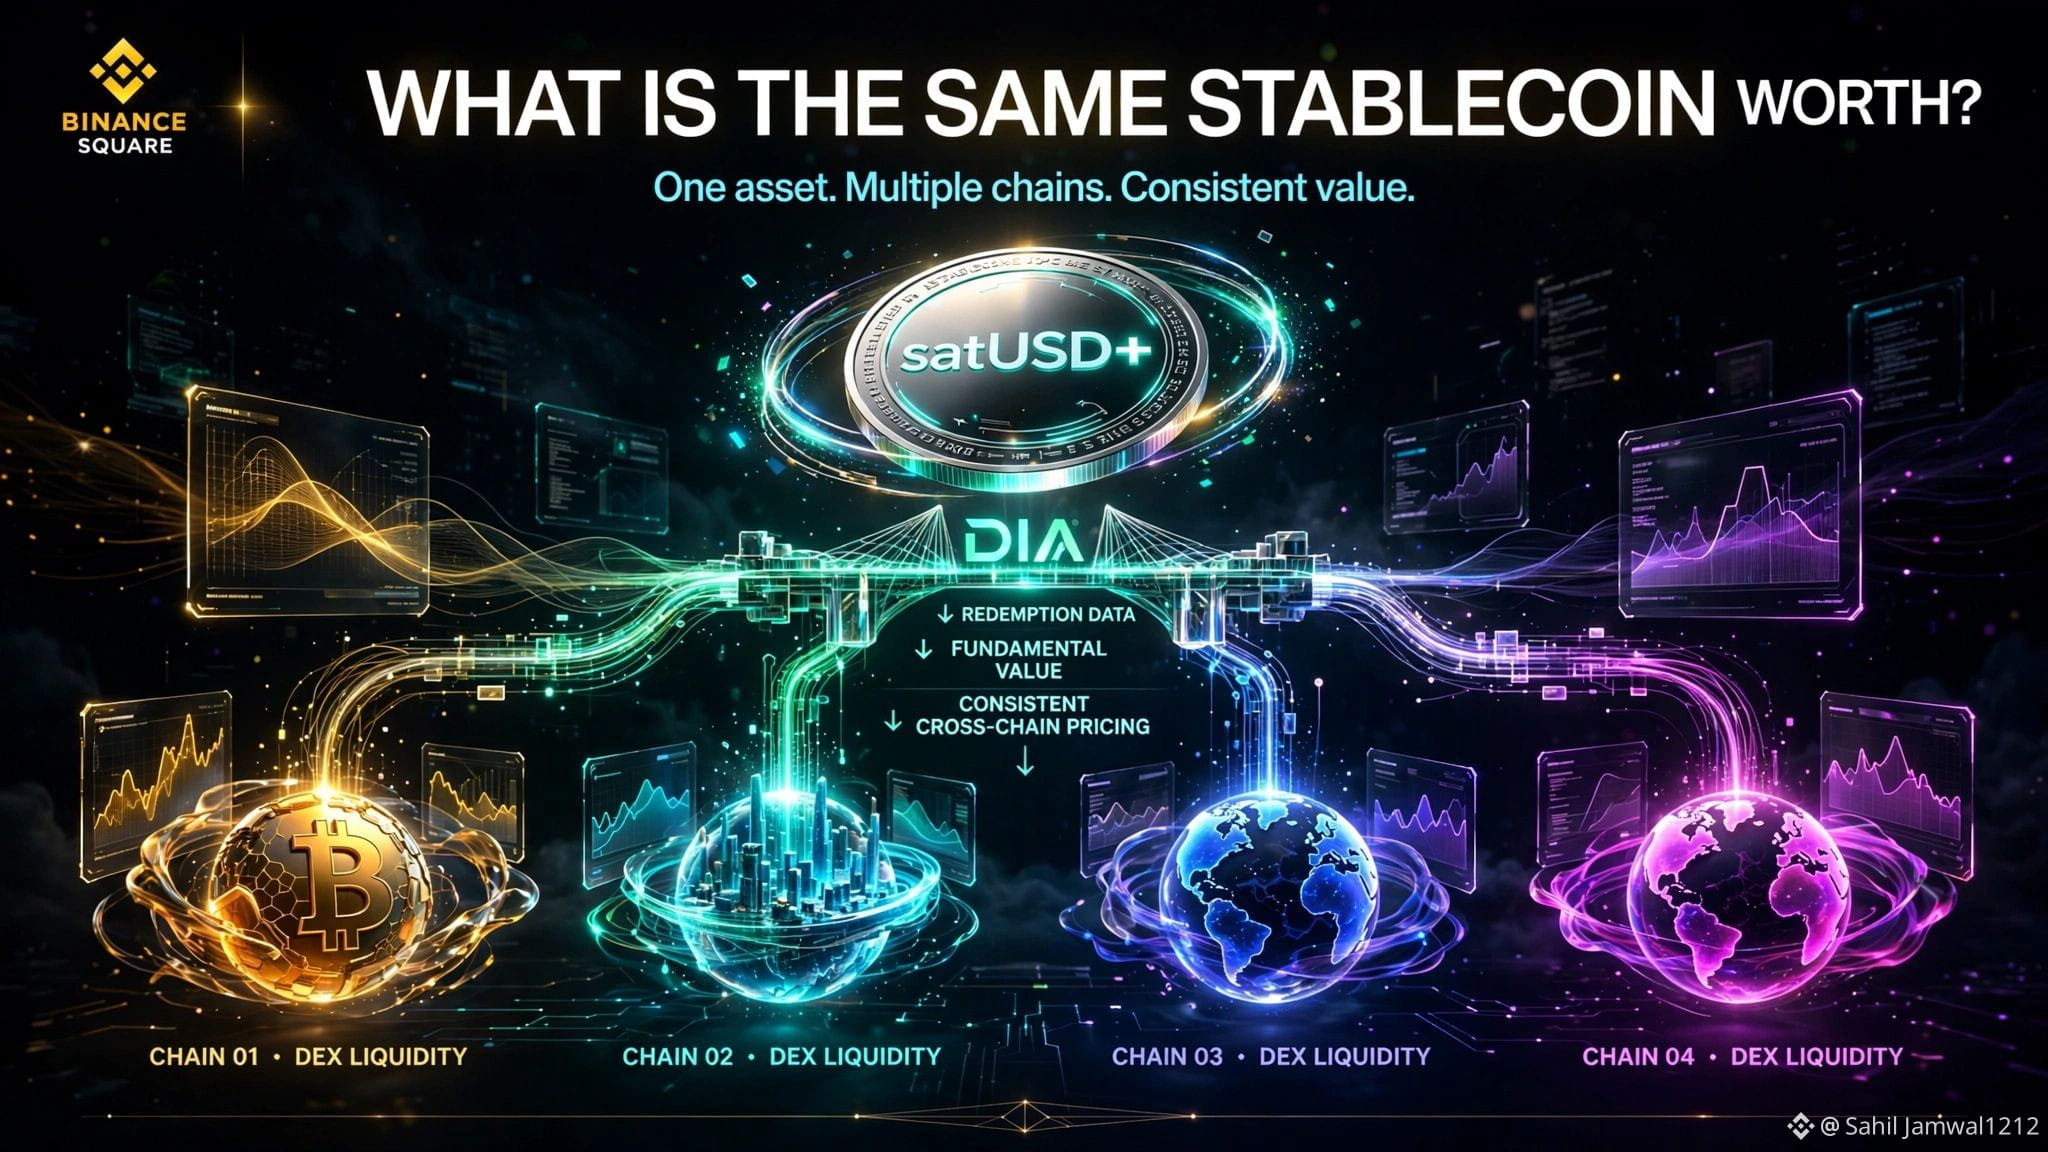
هناك مشكلة مع العملات المستقرة القابلة للتشغيل عبر السلاسل (Omnichain) لا تحصل على الاهتمام الكافي: تجزؤ التقييم.
تخيّل أن نفس العملة المستقرة تعمل عبر أربع سلاسل مختلفة.
يمكن لكل سلسلة أن يكون لديها اختلافات في:
→ السيولة
→ أسعار DEX
→ نشاط التداول
→ ظروف السوق
فأي سعر يجب أن يثق به بروتوكول DeFi؟
يوفر satUSD+ من River مثالاً مثيراً للاهتمام.
بدلاً من الاعتماد فقط على أسعار السوق الثانوية، يمكن لِـ$DIA
{spot}(DIAUSDT)
القيمة أن تستخدم آلية الاسترداد على السلسلة الخاصة بالعملة المستقرة لحساب قيمتها الأساسية.
وهذا يعني أن التقييم يستمد من مقابل ما يمكن للأصل أن يسترده فعلياً، بدلاً من مجرد السؤال عن السعر الذي تم تداوله به آخر مرة.
والفكرة الأوسع التي تهمني هي:
أصل واحد. منهجية واحدة. سلاسل متعددة.
هذا أنظف بكثير من أن يقوم كل مُتكامل ببناء منطق تسعير مخصص لكل عملية نشر.
وهنا أعتقد أن بنية بيانات الأوراكل (Oracle) تصبح أكثر إثارة للاهتمام.
إن DeFi عبر السلاسل ليس فقط عن نقل الرموز بين السلاسل.
بل أيضاً عن التأكد من أن القيمة تعني الشيء نفسه أينما وُجد ذلك الرمز.
#DIA #River #Stablecoins #Omnichain #DeFi
هناك مشكلة مع العملات المستقرة القابلة للتشغيل عبر السلاسل (Omnichain) لا تحصل على الاهتمام الكافي: تجزؤ التقييم.
تخيّل أن نفس العملة المستقرة تعمل عبر أربع سلاسل مختلفة.
يمكن لكل سلسلة أن يكون لديها اختلافات في:
→ السيولة
→ أسعار DEX
→ نشاط التداول
→ ظروف السوق
فأي سعر يجب أن يثق به بروتوكول DeFi؟
يوفر satUSD+ من River مثالاً مثيراً للاهتمام.
بدلاً من الاعتماد فقط على أسعار السوق الثانوية، يمكن لِـ$DIA
القيمة أن تستخدم آلية الاسترداد على السلسلة الخاصة بالعملة المستقرة لحساب قيمتها الأساسية.
وهذا يعني أن التقييم يستمد من مقابل ما يمكن للأصل أن يسترده فعلياً، بدلاً من مجرد السؤال عن السعر الذي تم تداوله به آخر مرة.
والفكرة الأوسع التي تهمني هي:
أصل واحد. منهجية واحدة. سلاسل متعددة.
هذا أنظف بكثير من أن يقوم كل مُتكامل ببناء منطق تسعير مخصص لكل عملية نشر.
وهنا أعتقد أن بنية بيانات الأوراكل (Oracle) تصبح أكثر إثارة للاهتمام.
إن DeFi عبر السلاسل ليس فقط عن نقل الرموز بين السلاسل.
بل أيضاً عن التأكد من أن القيمة تعني الشيء نفسه أينما وُجد ذلك الرمز.
#DIA #River #Stablecoins #Omnichain #DeFi
تخيّل أن نفس العملة المستقرة تعمل عبر أربع سلاسل مختلفة.
يمكن لكل سلسلة أن يكون لديها اختلافات في:
→ السيولة
→ أسعار DEX
→ نشاط التداول
→ ظروف السوق
فأي سعر يجب أن يثق به بروتوكول DeFi؟
يوفر satUSD+ من River مثالاً مثيراً للاهتمام.
بدلاً من الاعتماد فقط على أسعار السوق الثانوية، يمكن لِـ$DIA
القيمة أن تستخدم آلية الاسترداد على السلسلة الخاصة بالعملة المستقرة لحساب قيمتها الأساسية.
وهذا يعني أن التقييم يستمد من مقابل ما يمكن للأصل أن يسترده فعلياً، بدلاً من مجرد السؤال عن السعر الذي تم تداوله به آخر مرة.
والفكرة الأوسع التي تهمني هي:
أصل واحد. منهجية واحدة. سلاسل متعددة.
هذا أنظف بكثير من أن يقوم كل مُتكامل ببناء منطق تسعير مخصص لكل عملية نشر.
وهنا أعتقد أن بنية بيانات الأوراكل (Oracle) تصبح أكثر إثارة للاهتمام.
إن DeFi عبر السلاسل ليس فقط عن نقل الرموز بين السلاسل.
بل أيضاً عن التأكد من أن القيمة تعني الشيء نفسه أينما وُجد ذلك الرمز.
#DIA #River #Stablecoins #Omnichain #DeFi
168
إليك دراسة حالة من DIA تُظهر لماذا لا يكون «السعر» و«القيمة» دائمًا شيئًا واحدًا.
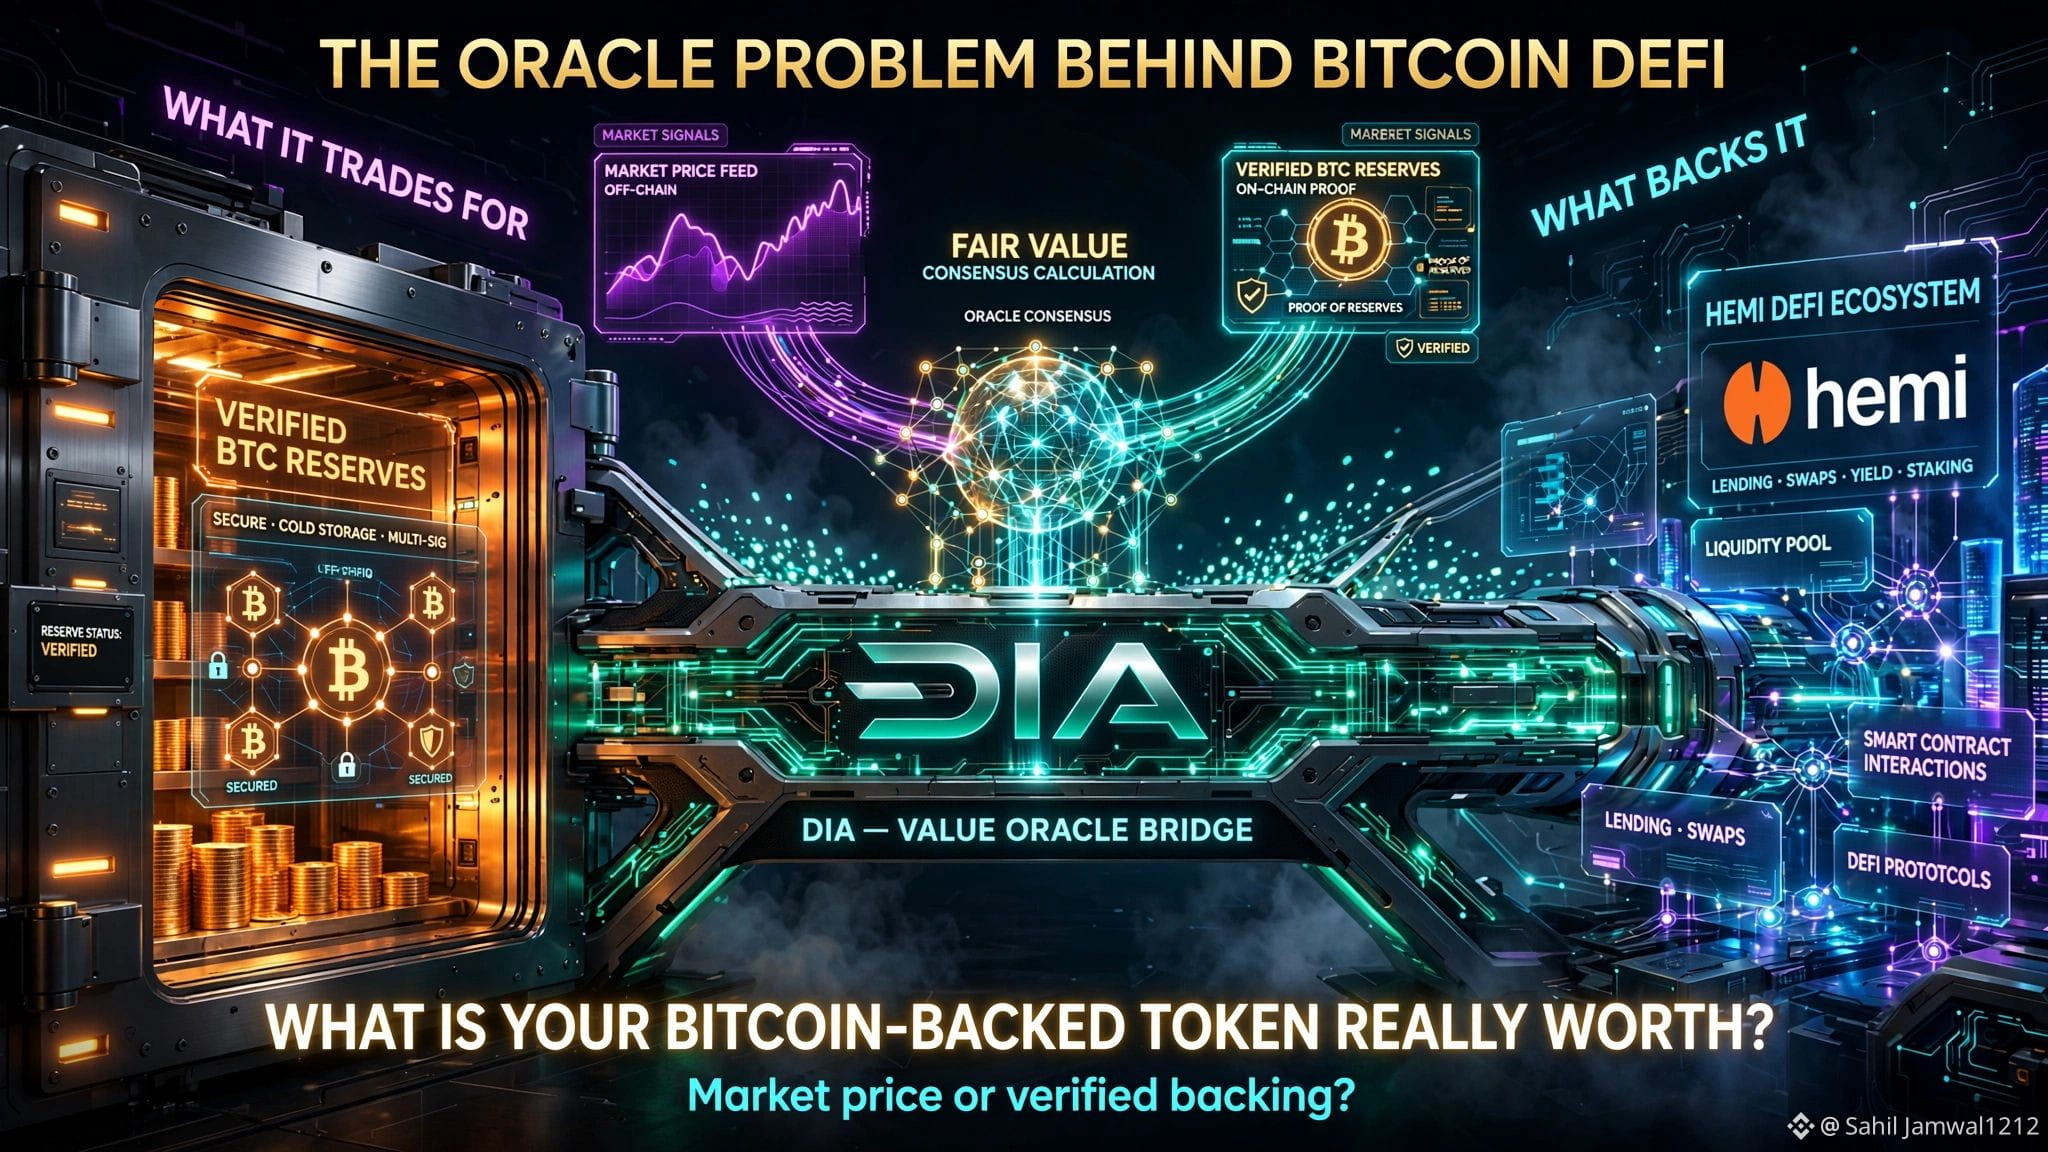
كان هيمي يريد جعل بيتكوين أكثر إنتاجية في DeFi عبر hemiBTC، وهو رمز إيصال يمثل BTC محتفظًا به عبر عدة بنى للصناديق.
لكن توجد مشكلة أوراكل مهمة.
إذا كنت تقرض مقابل hemiBTC، فإن مجرد السؤال:
«بكم يتم تداول hemiBTC؟»
قد لا يخبرك بكل ما تحتاج إلى معرفته.
يقوم أوراكل السوق بالنظر إلى الصفقات.
تتبع DIA Value نهجًا آخر لـ hemiBTC:
→ التحقق من ممتلكات BTC الأساسية
→ تتبع الدعم عبر بنى الصناديق
→ تطبيق منهجية الدعم مقابل الاحتياطي
→ حساب القيمة العادلة من الاحتياطيات الأساسية
وهذا ينتج إشارة سعرية مختلفة من نوعها.
السعر السوقي: ما يتداول به السوق مقابل الرمز.
القيمة المدعومة بالاحتياطي: ما يدعمه الدعم الأساسي الذي تم التحقق منه.
وبالنسبة للأصول المدعومة بالـ BTC، قد يهم هذا الفرق عندما تكون سيولة السوق الثانوية رقيقة أو مشوّهة مؤقتًا.
يقول DIA إن تطبيق hemiBTC الخاص به مصمم لتزويد بروتوكولات DeFi بإشارة قيمة عادلة قابلة للتحقق لتقييم الضمان.
وهذا هو السبب في أن $DIA
{spot}(DIAUSDT)
Value قد شد انتباهي.
الابتكار المثير لا يتمثل فقط في مصدر جديد لبيانات BTC/USD.
بل يتمثل في بناء بنية أوراكل لأصول تكون فيها ملكية الدعم الأساسية بحد ذاتها جزءًا من معادلة التقييم.
هذه مشكلة أوراكل مختلفة.
#DIA #HemiNetwork #BitcoinDeFi #DIAValue #Crypto
إليك دراسة حالة من DIA تُظهر لماذا لا يكون «السعر» و«القيمة» دائمًا شيئًا واحدًا.
كان هيمي يريد جعل بيتكوين أكثر إنتاجية في DeFi عبر hemiBTC، وهو رمز إيصال يمثل BTC محتفظًا به عبر عدة بنى للصناديق.
لكن توجد مشكلة أوراكل مهمة.
إذا كنت تقرض مقابل hemiBTC، فإن مجرد السؤال:
«بكم يتم تداول hemiBTC؟»
قد لا يخبرك بكل ما تحتاج إلى معرفته.
يقوم أوراكل السوق بالنظر إلى الصفقات.
تتبع DIA Value نهجًا آخر لـ hemiBTC:
→ التحقق من ممتلكات BTC الأساسية
→ تتبع الدعم عبر بنى الصناديق
→ تطبيق منهجية الدعم مقابل الاحتياطي
→ حساب القيمة العادلة من الاحتياطيات الأساسية
وهذا ينتج إشارة سعرية مختلفة من نوعها.
السعر السوقي: ما يتداول به السوق مقابل الرمز.
القيمة المدعومة بالاحتياطي: ما يدعمه الدعم الأساسي الذي تم التحقق منه.
وبالنسبة للأصول المدعومة بالـ BTC، قد يهم هذا الفرق عندما تكون سيولة السوق الثانوية رقيقة أو مشوّهة مؤقتًا.
يقول DIA إن تطبيق hemiBTC الخاص به مصمم لتزويد بروتوكولات DeFi بإشارة قيمة عادلة قابلة للتحقق لتقييم الضمان.
وهذا هو السبب في أن $DIA
Value قد شد انتباهي.
الابتكار المثير لا يتمثل فقط في مصدر جديد لبيانات BTC/USD.
بل يتمثل في بناء بنية أوراكل لأصول تكون فيها ملكية الدعم الأساسية بحد ذاتها جزءًا من معادلة التقييم.
هذه مشكلة أوراكل مختلفة.
#DIA #HemiNetwork #BitcoinDeFi #DIAValue #Crypto
كان هيمي يريد جعل بيتكوين أكثر إنتاجية في DeFi عبر hemiBTC، وهو رمز إيصال يمثل BTC محتفظًا به عبر عدة بنى للصناديق.
لكن توجد مشكلة أوراكل مهمة.
إذا كنت تقرض مقابل hemiBTC، فإن مجرد السؤال:
«بكم يتم تداول hemiBTC؟»
قد لا يخبرك بكل ما تحتاج إلى معرفته.
يقوم أوراكل السوق بالنظر إلى الصفقات.
تتبع DIA Value نهجًا آخر لـ hemiBTC:
→ التحقق من ممتلكات BTC الأساسية
→ تتبع الدعم عبر بنى الصناديق
→ تطبيق منهجية الدعم مقابل الاحتياطي
→ حساب القيمة العادلة من الاحتياطيات الأساسية
وهذا ينتج إشارة سعرية مختلفة من نوعها.
السعر السوقي: ما يتداول به السوق مقابل الرمز.
القيمة المدعومة بالاحتياطي: ما يدعمه الدعم الأساسي الذي تم التحقق منه.
وبالنسبة للأصول المدعومة بالـ BTC، قد يهم هذا الفرق عندما تكون سيولة السوق الثانوية رقيقة أو مشوّهة مؤقتًا.
يقول DIA إن تطبيق hemiBTC الخاص به مصمم لتزويد بروتوكولات DeFi بإشارة قيمة عادلة قابلة للتحقق لتقييم الضمان.
وهذا هو السبب في أن $DIA
Value قد شد انتباهي.
الابتكار المثير لا يتمثل فقط في مصدر جديد لبيانات BTC/USD.
بل يتمثل في بناء بنية أوراكل لأصول تكون فيها ملكية الدعم الأساسية بحد ذاتها جزءًا من معادلة التقييم.
هذه مشكلة أوراكل مختلفة.
#DIA #HemiNetwork #BitcoinDeFi #DIAValue #Crypto
127
$DIA رأي غير شائع: قد لا تكون أهم البنية التحتية في التمويل اللامركزي هي السلسلة (البلوك تشين). قد تكون هي «الأوراكل».
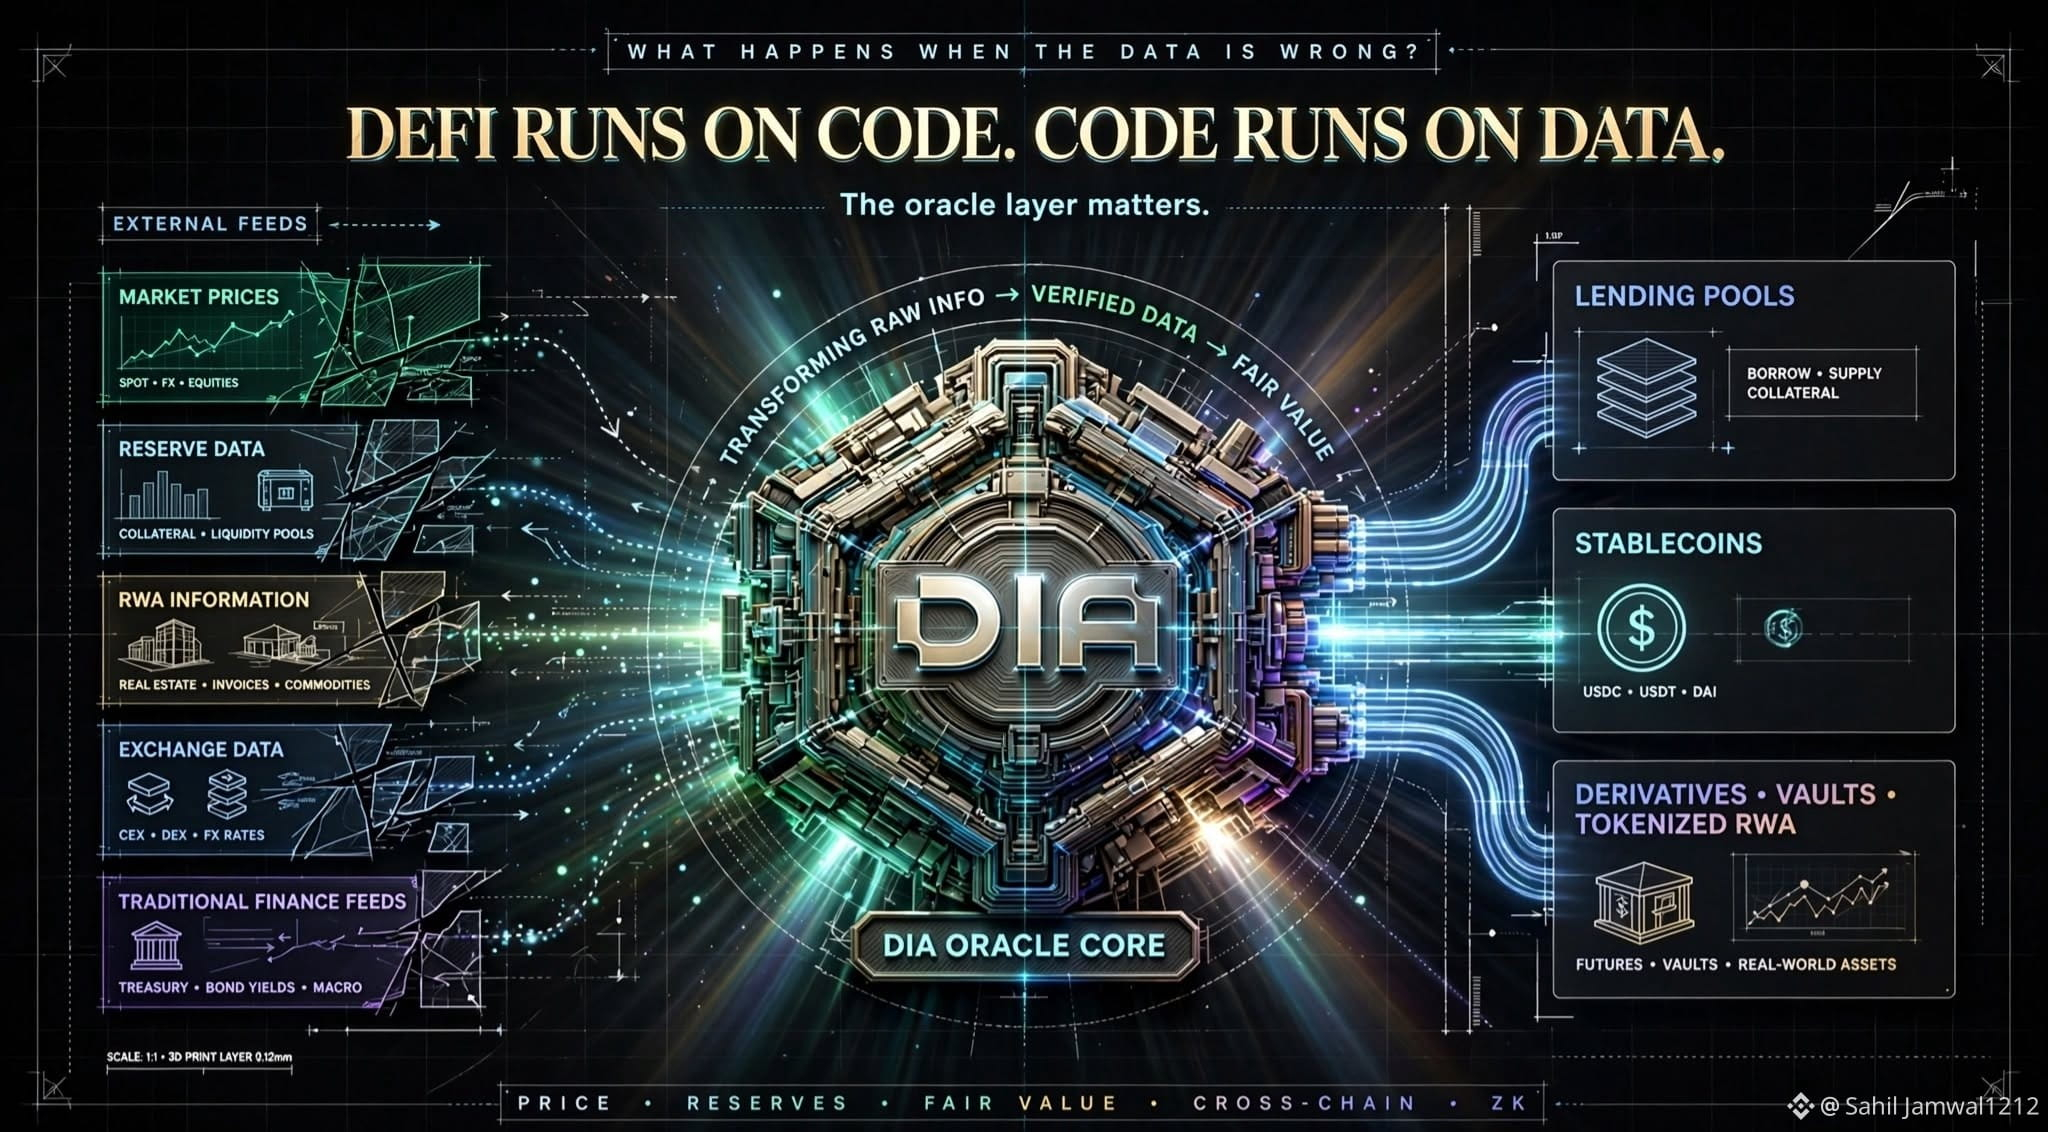
فكّر فيما يفعله التمويل اللامركزي فعليًا.
الإقراض يحدّد التصفّيات بناءً على الأسعار.
الستابل كوينز تعتمد على بيانات مرجعية وقيم الضمان.
المشتقات تُسَوّى مقابل الفهارس.
الصناديق تعيد التوازن حول التقييمات.
قد ينفّذ «العقد الذكي» كل شيء بشكل مثالي، ومع ذلك يتخذ قرارًا سيئًا إذا كانت البيانات التي تغذّيه غير صحيحة.
وأعتقد أن مشكلة الأوراكل تتغير.
في بدايات التمويل اللامركزي، كان المطلوب في الأساس هو أسعار موثوقة للأصول الرمزية.
الآن نحن نطلب من الأوراكل أن تتعامل مع:
→ الأصول غير السائلة
→ تسعير القيمة العادلة
→ الأصول المرتبطة بالعالم الحقيقي
→ إثباتات الاحتياط (Proof of Reserves)
→ تسليم عبر سلاسل مختلفة (Cross-chain delivery)
→ التحقق من البيانات خارج السلسلة
ولهذا السبب بدأت أولي اهتمامًا أكبر بـ DIA مؤخرًا.
تغطي DIA بالفعل 20,000+ أصل، و65+ سلسلة بلوكشين، و100+ مصدر بيانات، بينما تضيف طبقتها الأحدث DIA Value للتقييمات الأساسية وDIA ZK للتحقق التشفيري من صحة البيانات خارج السلسلة.
التحوّل المثير للاهتمام هو هذا:
لا ينبغي أن يقتصر دور الأوراكل على إخبار التمويل اللامركزي بأن الرقم هو كذا وكذا.
بل ينبغي أن يساعد بشكل متزايد على إثبات مصدر هذا الرقم، وكيف تم إنتاجه، وماذا يمثّل فعليًا.
هذه مشكلة بنية تحتية أكبر بكثير من مجرد جلب السعر. #Web3
$DIA رأي غير شائع: قد لا تكون أهم البنية التحتية في التمويل اللامركزي هي السلسلة (البلوك تشين). قد تكون هي «الأوراكل».
فكّر فيما يفعله التمويل اللامركزي فعليًا.
الإقراض يحدّد التصفّيات بناءً على الأسعار.
الستابل كوينز تعتمد على بيانات مرجعية وقيم الضمان.
المشتقات تُسَوّى مقابل الفهارس.
الصناديق تعيد التوازن حول التقييمات.
قد ينفّذ «العقد الذكي» كل شيء بشكل مثالي، ومع ذلك يتخذ قرارًا سيئًا إذا كانت البيانات التي تغذّيه غير صحيحة.
وأعتقد أن مشكلة الأوراكل تتغير.
في بدايات التمويل اللامركزي، كان المطلوب في الأساس هو أسعار موثوقة للأصول الرمزية.
الآن نحن نطلب من الأوراكل أن تتعامل مع:
→ الأصول غير السائلة
→ تسعير القيمة العادلة
→ الأصول المرتبطة بالعالم الحقيقي
→ إثباتات الاحتياط (Proof of Reserves)
→ تسليم عبر سلاسل مختلفة (Cross-chain delivery)
→ التحقق من البيانات خارج السلسلة
ولهذا السبب بدأت أولي اهتمامًا أكبر بـ DIA مؤخرًا.
تغطي DIA بالفعل 20,000+ أصل، و65+ سلسلة بلوكشين، و100+ مصدر بيانات، بينما تضيف طبقتها الأحدث DIA Value للتقييمات الأساسية وDIA ZK للتحقق التشفيري من صحة البيانات خارج السلسلة.
التحوّل المثير للاهتمام هو هذا:
لا ينبغي أن يقتصر دور الأوراكل على إخبار التمويل اللامركزي بأن الرقم هو كذا وكذا.
بل ينبغي أن يساعد بشكل متزايد على إثبات مصدر هذا الرقم، وكيف تم إنتاجه، وماذا يمثّل فعليًا.
هذه مشكلة بنية تحتية أكبر بكثير من مجرد جلب السعر. #Web3
فكّر فيما يفعله التمويل اللامركزي فعليًا.
الإقراض يحدّد التصفّيات بناءً على الأسعار.
الستابل كوينز تعتمد على بيانات مرجعية وقيم الضمان.
المشتقات تُسَوّى مقابل الفهارس.
الصناديق تعيد التوازن حول التقييمات.
قد ينفّذ «العقد الذكي» كل شيء بشكل مثالي، ومع ذلك يتخذ قرارًا سيئًا إذا كانت البيانات التي تغذّيه غير صحيحة.
وأعتقد أن مشكلة الأوراكل تتغير.
في بدايات التمويل اللامركزي، كان المطلوب في الأساس هو أسعار موثوقة للأصول الرمزية.
الآن نحن نطلب من الأوراكل أن تتعامل مع:
→ الأصول غير السائلة
→ تسعير القيمة العادلة
→ الأصول المرتبطة بالعالم الحقيقي
→ إثباتات الاحتياط (Proof of Reserves)
→ تسليم عبر سلاسل مختلفة (Cross-chain delivery)
→ التحقق من البيانات خارج السلسلة
ولهذا السبب بدأت أولي اهتمامًا أكبر بـ DIA مؤخرًا.
تغطي DIA بالفعل 20,000+ أصل، و65+ سلسلة بلوكشين، و100+ مصدر بيانات، بينما تضيف طبقتها الأحدث DIA Value للتقييمات الأساسية وDIA ZK للتحقق التشفيري من صحة البيانات خارج السلسلة.
التحوّل المثير للاهتمام هو هذا:
لا ينبغي أن يقتصر دور الأوراكل على إخبار التمويل اللامركزي بأن الرقم هو كذا وكذا.
بل ينبغي أن يساعد بشكل متزايد على إثبات مصدر هذا الرقم، وكيف تم إنتاجه، وماذا يمثّل فعليًا.
هذه مشكلة بنية تحتية أكبر بكثير من مجرد جلب السعر. #Web3
111
·
--
صاعد
هذه مشكلة أعتقد أن التمويل اللامركزي (DeFi) لم يحلها بالكامل بعد:
كيف يمكنك إثبات أن رقمًا خارج السلسلة (offchain) أصلي دون أن تُجبر الجميع على الوثوق بتقريرٍ ما؟
فكّر في احتياطي عملة مستقرة (stablecoin).
يقول المُصدِر:
"هذا هو رصيد احتياطينا."
لكن من أين جاء هذا الرقم؟
هل تم سحبه من الحافظ/أمين الحفظ الفعلي؟
هل تم تغييره قبل وصوله إلى البلوكتشين؟
وهل يمكن للمُصدِر إثبات أن الاحتياطيات تتجاوز العرض دون الكشف عن كامل محفظته؟
هذه هي المشكلة التي يستهدفها DIA ZK.
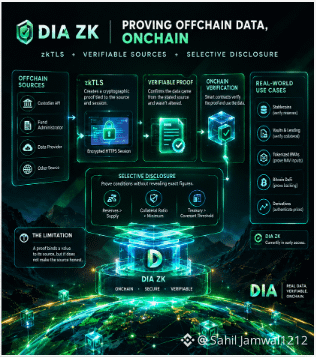
أُطلق في 22 يوليو، ويستخدم DIA ZK zkTLS لإنشاء إثباتات مرتبطة بجلسة HTTPS مُشفّرة مع مصدر البيانات الأصلي.
وبالتالي يمكن لعقد ذكي أن يتحقق من أن:
→ القيمة جاءت من المصدر المذكور
→ البيانات المُبلّغ عنها لم يتم العبث بها
→ الإثبات مرتبط بتلك الجلسة المحددة
ثم تأتي النقطة التي أجدها مثيرة للاهتمام تحديدًا:
الإفصاح الانتقائي.
قد لا تحتاج بالضرورة إلى كشف:
"127.4 مليون دولار في الاحتياطيات."
قد تحتاج فقط إلى إثبات:
الاحتياطيات > العرض
وبالمثل:
نسبة الضمان > الحد الأدنى
أو
الخزينة > حدّ التعهّد (Covenant)
يمكن أن يبقى الرقم الأساسي خاصًا بينما تصبح الحالة قابلة للتحقق على السلسلة.
وهذا له تطبيقات واضحة لـ:
العملات المستقرة
الصناديق (Vaults)
الإقراض
الأموال المُرمّزة (Tokenized funds)
DeFi بيتكوين
المشتقات (Derivatives)
لكن هناك ملاحظة مهمة.
لا يجعل zkTLS المصدر خارج السلسلة أمينًا بطريقة سحرية.
إذا قام أمين الحفظ بالإبلاغ عن رصيدٍ غير صحيح، فيمكن للإثبات أن يثبت بدقة أن أمين الحفظ هو من أبلغ بذلك.
لهذا أرى $DIA
{spot}(DIAUSDT)
ZK أقل كونه "إلغاء الثقة" وأكثر كونه تقليص الجزء غير القابل للتحقق من افتراضات الثقة.
وهذا التمييز مهم لأن المزيد من قيمة DeFi يعتمد على أصول وبيانات خارج السلسلة.
يقول DIA إن ZK متاح حاليًا بوصول مبكر.
لكن الاتجاه مثير للاهتمام:
لا تكتفِ بإخبار البلوكتشين بما حدث. ثبّت من أين جاءت المعلومات.
هذه مشكلة أعتقد أن التمويل اللامركزي (DeFi) لم يحلها بالكامل بعد:
كيف يمكنك إثبات أن رقمًا خارج السلسلة (offchain) أصلي دون أن تُجبر الجميع على الوثوق بتقريرٍ ما؟
فكّر في احتياطي عملة مستقرة (stablecoin).
يقول المُصدِر:
"هذا هو رصيد احتياطينا."
لكن من أين جاء هذا الرقم؟
هل تم سحبه من الحافظ/أمين الحفظ الفعلي؟
هل تم تغييره قبل وصوله إلى البلوكتشين؟
وهل يمكن للمُصدِر إثبات أن الاحتياطيات تتجاوز العرض دون الكشف عن كامل محفظته؟
هذه هي المشكلة التي يستهدفها DIA ZK.
أُطلق في 22 يوليو، ويستخدم DIA ZK zkTLS لإنشاء إثباتات مرتبطة بجلسة HTTPS مُشفّرة مع مصدر البيانات الأصلي.
وبالتالي يمكن لعقد ذكي أن يتحقق من أن:
→ القيمة جاءت من المصدر المذكور
→ البيانات المُبلّغ عنها لم يتم العبث بها
→ الإثبات مرتبط بتلك الجلسة المحددة
ثم تأتي النقطة التي أجدها مثيرة للاهتمام تحديدًا:
الإفصاح الانتقائي.
قد لا تحتاج بالضرورة إلى كشف:
"127.4 مليون دولار في الاحتياطيات."
قد تحتاج فقط إلى إثبات:
الاحتياطيات > العرض
وبالمثل:
نسبة الضمان > الحد الأدنى
أو
الخزينة > حدّ التعهّد (Covenant)
يمكن أن يبقى الرقم الأساسي خاصًا بينما تصبح الحالة قابلة للتحقق على السلسلة.
وهذا له تطبيقات واضحة لـ:
العملات المستقرة
الصناديق (Vaults)
الإقراض
الأموال المُرمّزة (Tokenized funds)
DeFi بيتكوين
المشتقات (Derivatives)
لكن هناك ملاحظة مهمة.
لا يجعل zkTLS المصدر خارج السلسلة أمينًا بطريقة سحرية.
إذا قام أمين الحفظ بالإبلاغ عن رصيدٍ غير صحيح، فيمكن للإثبات أن يثبت بدقة أن أمين الحفظ هو من أبلغ بذلك.
لهذا أرى $DIA
ZK أقل كونه "إلغاء الثقة" وأكثر كونه تقليص الجزء غير القابل للتحقق من افتراضات الثقة.
وهذا التمييز مهم لأن المزيد من قيمة DeFi يعتمد على أصول وبيانات خارج السلسلة.
يقول DIA إن ZK متاح حاليًا بوصول مبكر.
لكن الاتجاه مثير للاهتمام:
لا تكتفِ بإخبار البلوكتشين بما حدث. ثبّت من أين جاءت المعلومات.
كيف يمكنك إثبات أن رقمًا خارج السلسلة (offchain) أصلي دون أن تُجبر الجميع على الوثوق بتقريرٍ ما؟
فكّر في احتياطي عملة مستقرة (stablecoin).
يقول المُصدِر:
"هذا هو رصيد احتياطينا."
لكن من أين جاء هذا الرقم؟
هل تم سحبه من الحافظ/أمين الحفظ الفعلي؟
هل تم تغييره قبل وصوله إلى البلوكتشين؟
وهل يمكن للمُصدِر إثبات أن الاحتياطيات تتجاوز العرض دون الكشف عن كامل محفظته؟
هذه هي المشكلة التي يستهدفها DIA ZK.
أُطلق في 22 يوليو، ويستخدم DIA ZK zkTLS لإنشاء إثباتات مرتبطة بجلسة HTTPS مُشفّرة مع مصدر البيانات الأصلي.
وبالتالي يمكن لعقد ذكي أن يتحقق من أن:
→ القيمة جاءت من المصدر المذكور
→ البيانات المُبلّغ عنها لم يتم العبث بها
→ الإثبات مرتبط بتلك الجلسة المحددة
ثم تأتي النقطة التي أجدها مثيرة للاهتمام تحديدًا:
الإفصاح الانتقائي.
قد لا تحتاج بالضرورة إلى كشف:
"127.4 مليون دولار في الاحتياطيات."
قد تحتاج فقط إلى إثبات:
الاحتياطيات > العرض
وبالمثل:
نسبة الضمان > الحد الأدنى
أو
الخزينة > حدّ التعهّد (Covenant)
يمكن أن يبقى الرقم الأساسي خاصًا بينما تصبح الحالة قابلة للتحقق على السلسلة.
وهذا له تطبيقات واضحة لـ:
العملات المستقرة
الصناديق (Vaults)
الإقراض
الأموال المُرمّزة (Tokenized funds)
DeFi بيتكوين
المشتقات (Derivatives)
لكن هناك ملاحظة مهمة.
لا يجعل zkTLS المصدر خارج السلسلة أمينًا بطريقة سحرية.
إذا قام أمين الحفظ بالإبلاغ عن رصيدٍ غير صحيح، فيمكن للإثبات أن يثبت بدقة أن أمين الحفظ هو من أبلغ بذلك.
لهذا أرى $DIA
ZK أقل كونه "إلغاء الثقة" وأكثر كونه تقليص الجزء غير القابل للتحقق من افتراضات الثقة.
وهذا التمييز مهم لأن المزيد من قيمة DeFi يعتمد على أصول وبيانات خارج السلسلة.
يقول DIA إن ZK متاح حاليًا بوصول مبكر.
لكن الاتجاه مثير للاهتمام:
لا تكتفِ بإخبار البلوكتشين بما حدث. ثبّت من أين جاءت المعلومات.
138
·
--
صاعد
قاعدة واحدة أستخدمها عند البحث في مشاريع العملات المشفرة:
تجاهل الوعود لبعض الوقت. انظر إلى الإصدارات.
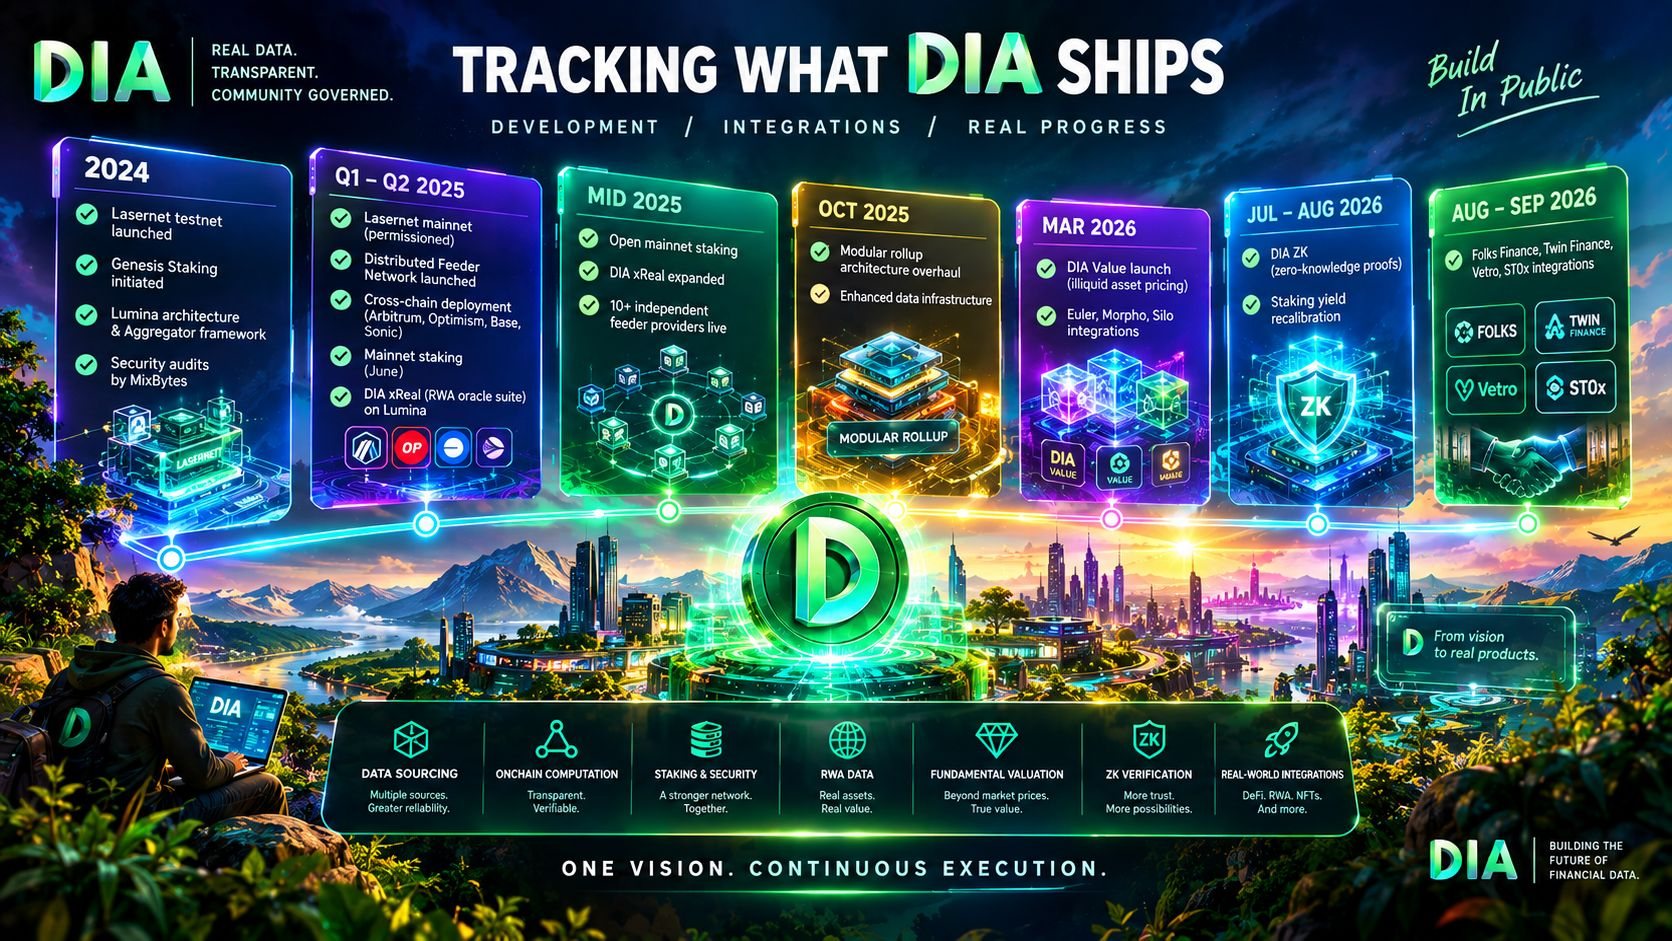
لذا عدتُ من خلال خط تطوير DIA.
والتطور مثير للاهتمام.
2024
Lasernet testnet → Genesis Staking → بنية Lumina
2025
Lasernet mainnet → شبكة Distributed Feeder Network → staking على الشبكة الرئيسية → نشر عبر السلاسل → xReal
2026
$DIA Value → إثبات الاحتياطيات وحالات استخدام القيمة العادلة → تطور الـ staking → DIA ZK → إقراض جديد ودمج RWA ودمج الأصول الممثلة كملكية (tokenized-equity)
بعض الأمثلة الأخيرة:
→ Folks Finance أضافت تغذيات DIA لـ MON وSEI وSYRUP
→ ST0x تستخدم DIA لتسعير الأسهم المرمزة (tokenized equity)
→ Vetro تستخدم تغذيات DIA الأساسية لـ VUSD وsVUSD
→ Twin Finance وDAMM Capital تستخدمان بوُرَصات أسعار DIA لعملات أمريكا اللاتينية
ما أراه أكثر إثارة للاهتمام هو التسلسل.
لا تقوم DIA ببناء مجرد واجهة برمجة API جديدة لتغذية الأسعار.
لقد كان التراكم يتوسع من:
مصادر البيانات
↓
حسابات أوراكل أونتشين
↓
الـ staking وأمن الشبكة
↓
بيانات RWA
↓
التقييمات الأساسية
↓
التحقق بالمعرفة الصفرية (zero-knowledge)
↓
تطبيقات حقيقية
هذا النوع من تاريخ التطور هو ما أفضّل دراسته.
ليس:
"هذا ما نخطط لبنائه."
بل:
"هذا ما قمنا بتسليمه فعليًا."
ما زالت هناك أسئلة واضحة حول التبني والسيولة والمنافسة واقتصاديات الشبكة المستدامة.
لكن سجل التسليم بحد ذاته يستحق الانتباه.
قاعدة واحدة أستخدمها عند البحث في مشاريع العملات المشفرة:
تجاهل الوعود لبعض الوقت. انظر إلى الإصدارات.
لذا عدتُ من خلال خط تطوير DIA.
والتطور مثير للاهتمام.
2024
Lasernet testnet → Genesis Staking → بنية Lumina
2025
Lasernet mainnet → شبكة Distributed Feeder Network → staking على الشبكة الرئيسية → نشر عبر السلاسل → xReal
2026
$DIA Value → إثبات الاحتياطيات وحالات استخدام القيمة العادلة → تطور الـ staking → DIA ZK → إقراض جديد ودمج RWA ودمج الأصول الممثلة كملكية (tokenized-equity)
بعض الأمثلة الأخيرة:
→ Folks Finance أضافت تغذيات DIA لـ MON وSEI وSYRUP
→ ST0x تستخدم DIA لتسعير الأسهم المرمزة (tokenized equity)
→ Vetro تستخدم تغذيات DIA الأساسية لـ VUSD وsVUSD
→ Twin Finance وDAMM Capital تستخدمان بوُرَصات أسعار DIA لعملات أمريكا اللاتينية
ما أراه أكثر إثارة للاهتمام هو التسلسل.
لا تقوم DIA ببناء مجرد واجهة برمجة API جديدة لتغذية الأسعار.
لقد كان التراكم يتوسع من:
مصادر البيانات
↓
حسابات أوراكل أونتشين
↓
الـ staking وأمن الشبكة
↓
بيانات RWA
↓
التقييمات الأساسية
↓
التحقق بالمعرفة الصفرية (zero-knowledge)
↓
تطبيقات حقيقية
هذا النوع من تاريخ التطور هو ما أفضّل دراسته.
ليس:
"هذا ما نخطط لبنائه."
بل:
"هذا ما قمنا بتسليمه فعليًا."
ما زالت هناك أسئلة واضحة حول التبني والسيولة والمنافسة واقتصاديات الشبكة المستدامة.
لكن سجل التسليم بحد ذاته يستحق الانتباه.
تجاهل الوعود لبعض الوقت. انظر إلى الإصدارات.
لذا عدتُ من خلال خط تطوير DIA.
والتطور مثير للاهتمام.
2024
Lasernet testnet → Genesis Staking → بنية Lumina
2025
Lasernet mainnet → شبكة Distributed Feeder Network → staking على الشبكة الرئيسية → نشر عبر السلاسل → xReal
2026
$DIA Value → إثبات الاحتياطيات وحالات استخدام القيمة العادلة → تطور الـ staking → DIA ZK → إقراض جديد ودمج RWA ودمج الأصول الممثلة كملكية (tokenized-equity)
بعض الأمثلة الأخيرة:
→ Folks Finance أضافت تغذيات DIA لـ MON وSEI وSYRUP
→ ST0x تستخدم DIA لتسعير الأسهم المرمزة (tokenized equity)
→ Vetro تستخدم تغذيات DIA الأساسية لـ VUSD وsVUSD
→ Twin Finance وDAMM Capital تستخدمان بوُرَصات أسعار DIA لعملات أمريكا اللاتينية
ما أراه أكثر إثارة للاهتمام هو التسلسل.
لا تقوم DIA ببناء مجرد واجهة برمجة API جديدة لتغذية الأسعار.
لقد كان التراكم يتوسع من:
مصادر البيانات
↓
حسابات أوراكل أونتشين
↓
الـ staking وأمن الشبكة
↓
بيانات RWA
↓
التقييمات الأساسية
↓
التحقق بالمعرفة الصفرية (zero-knowledge)
↓
تطبيقات حقيقية
هذا النوع من تاريخ التطور هو ما أفضّل دراسته.
ليس:
"هذا ما نخطط لبنائه."
بل:
"هذا ما قمنا بتسليمه فعليًا."
ما زالت هناك أسئلة واضحة حول التبني والسيولة والمنافسة واقتصاديات الشبكة المستدامة.
لكن سجل التسليم بحد ذاته يستحق الانتباه.
1
206
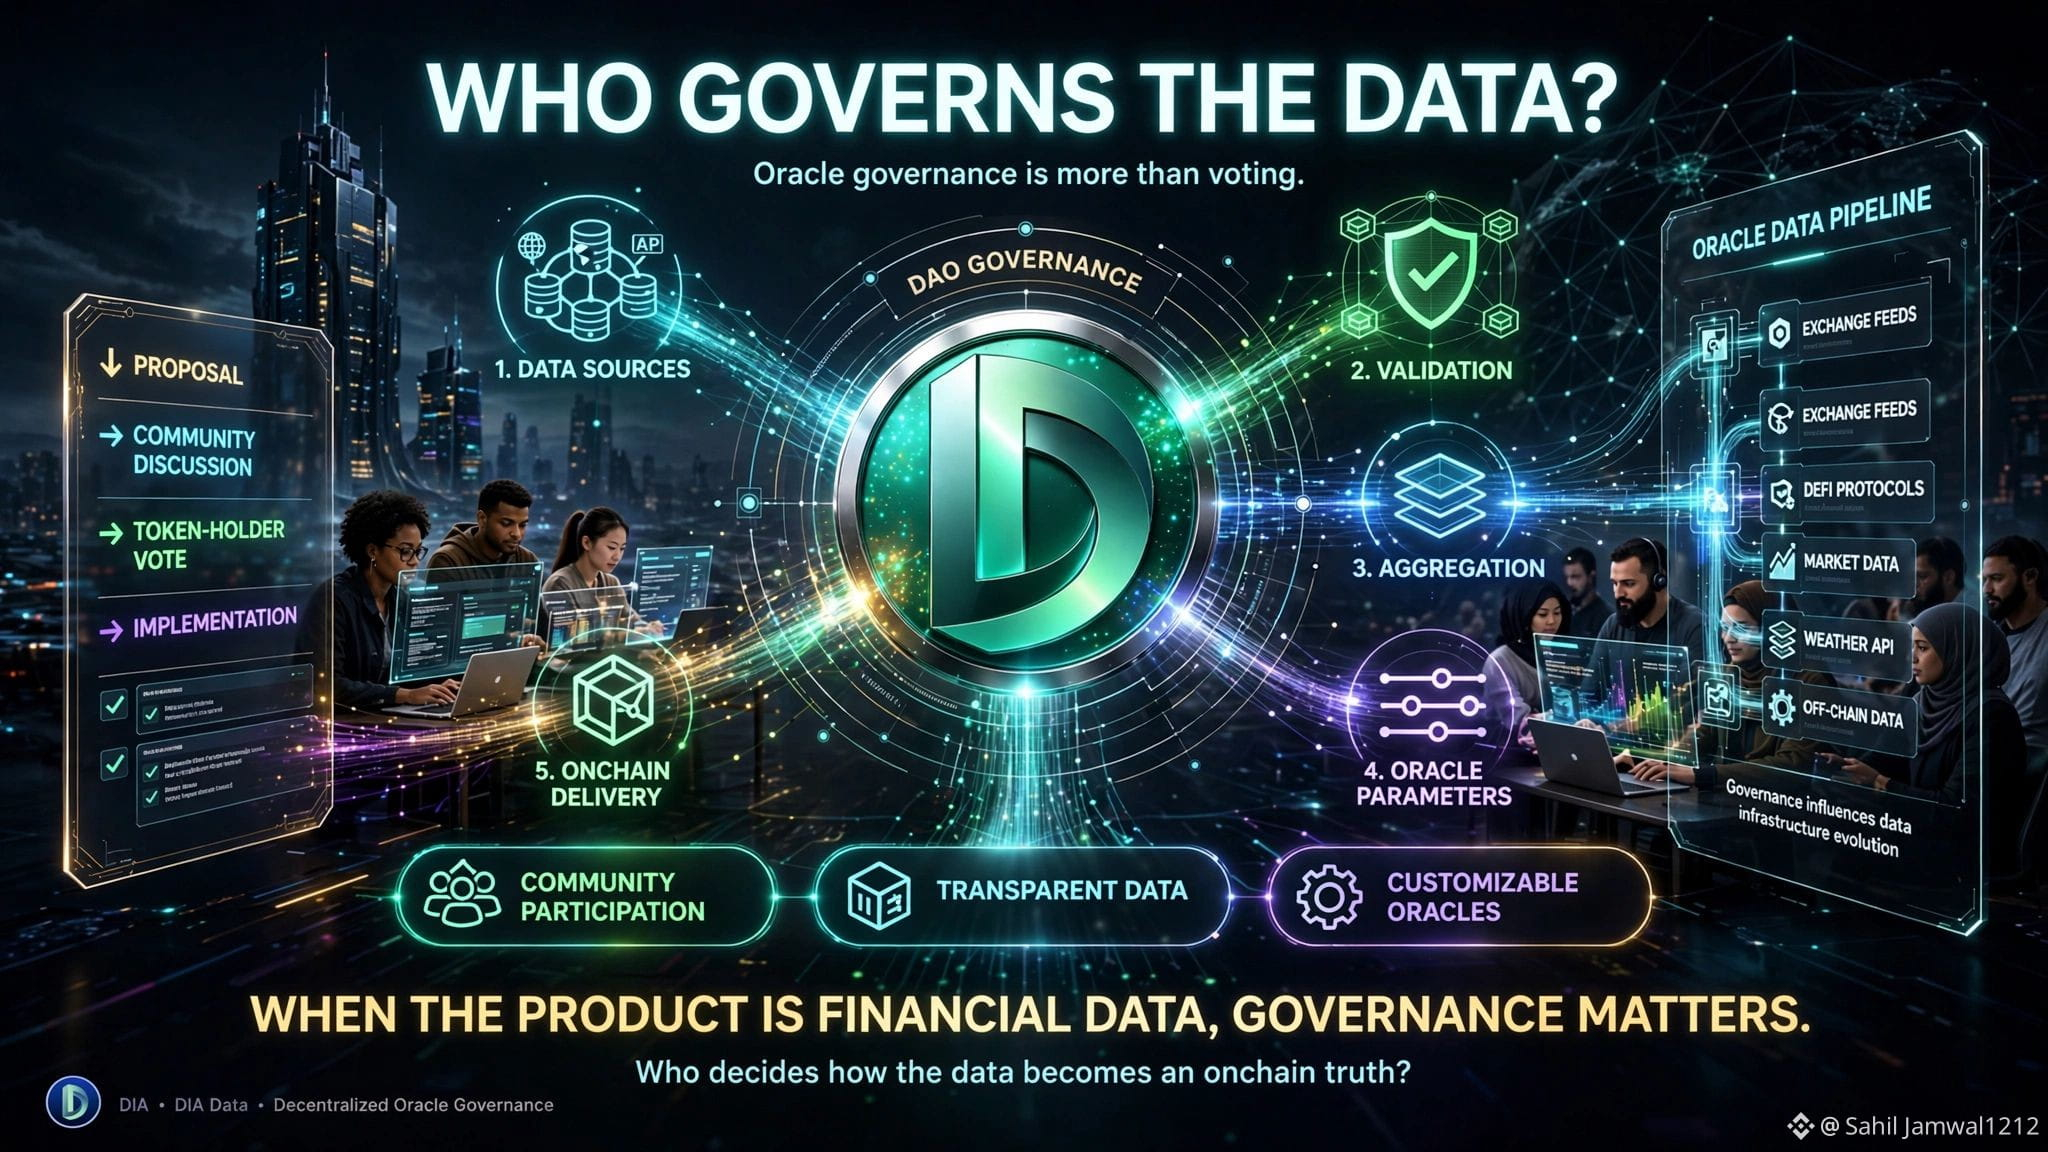
لقد كنت أبحث في بنية Oracle لأسابيع، وهناك طبقة أعتقد أنها تُهمل غالبًا:
الحوكمة.
لم يُصمَّم DIA ليس مجرد شركة تُنتج مؤشرات أسعار.
كانت رؤيتها الأصلية أقرب إلى “ويكيبيديا للبيانات المالية” — مشاركة مفتوحة، وبيانات شفافة، ومشاركة مجتمعية.
واليوم يشارك $DIA من حاملي الرموز عبر الـ DAO.
لكن ما يجعل النموذج مثيرًا للاهتمام ليس فقط التصويت على المقترحات.
كما تتيح معماريّة DIA تخصيص مصادر بيانات الـ oracle حول:
→ مصادر البيانات
→ المنهجيات
→ آليات التحديث
→ التواتر
→ مواصفات التسليم
كما أن منظومة DIA لا مركزية على مستوى الشبكة، ما يسمح للمشاركين بتشغيل العقد والمساهمة في عملية توفير البيانات الموزعة.
وقد استخدمت DIA تاريخيًا آليات DAO مثل Custom Delivery Requests، حيث يمكن للتطبيقات أن تحدد علنًا المصادر والمنهجية التي تريدها لإحدى التغذيات (feeds).
وهذا يطرح سؤال حوكمة مختلف:
من ينبغي أن يقرر كيف تصبح البيانات المالية حقيقة على السلسلة؟
فريق أساسي؟
مجموعة صغيرة من مزوّدي البيانات؟
أم مجتمع مفتوح بقواعد شفافة وتصويت؟
$DIA
{spot}(DIAUSDT)
واضح أنه يجرب النموذج الثالث.
لكن ذلك لا يعني تلقائيًا أن الحوكمة ستكون أفضل.
لا تزال تركّزات الرموز ومشاركة الناخبين والتنفيذ أمورًا مهمة.
لكن عندما يكون المنتج نفسه هو بيانات مالية، فأنا أعتقد أن الحوكمة على طبقة البيانات تستحق اهتمامًا بقدر ما تستحقه الحوكمة على الخزانة.
لقد كنت أبحث في بنية Oracle لأسابيع، وهناك طبقة أعتقد أنها تُهمل غالبًا:
الحوكمة.
لم يُصمَّم DIA ليس مجرد شركة تُنتج مؤشرات أسعار.
كانت رؤيتها الأصلية أقرب إلى “ويكيبيديا للبيانات المالية” — مشاركة مفتوحة، وبيانات شفافة، ومشاركة مجتمعية.
واليوم يشارك $DIA من حاملي الرموز عبر الـ DAO.
لكن ما يجعل النموذج مثيرًا للاهتمام ليس فقط التصويت على المقترحات.
كما تتيح معماريّة DIA تخصيص مصادر بيانات الـ oracle حول:
→ مصادر البيانات
→ المنهجيات
→ آليات التحديث
→ التواتر
→ مواصفات التسليم
كما أن منظومة DIA لا مركزية على مستوى الشبكة، ما يسمح للمشاركين بتشغيل العقد والمساهمة في عملية توفير البيانات الموزعة.
وقد استخدمت DIA تاريخيًا آليات DAO مثل Custom Delivery Requests، حيث يمكن للتطبيقات أن تحدد علنًا المصادر والمنهجية التي تريدها لإحدى التغذيات (feeds).
وهذا يطرح سؤال حوكمة مختلف:
من ينبغي أن يقرر كيف تصبح البيانات المالية حقيقة على السلسلة؟
فريق أساسي؟
مجموعة صغيرة من مزوّدي البيانات؟
أم مجتمع مفتوح بقواعد شفافة وتصويت؟
$DIA
واضح أنه يجرب النموذج الثالث.
لكن ذلك لا يعني تلقائيًا أن الحوكمة ستكون أفضل.
لا تزال تركّزات الرموز ومشاركة الناخبين والتنفيذ أمورًا مهمة.
لكن عندما يكون المنتج نفسه هو بيانات مالية، فأنا أعتقد أن الحوكمة على طبقة البيانات تستحق اهتمامًا بقدر ما تستحقه الحوكمة على الخزانة.
الحوكمة.
لم يُصمَّم DIA ليس مجرد شركة تُنتج مؤشرات أسعار.
كانت رؤيتها الأصلية أقرب إلى “ويكيبيديا للبيانات المالية” — مشاركة مفتوحة، وبيانات شفافة، ومشاركة مجتمعية.
واليوم يشارك $DIA من حاملي الرموز عبر الـ DAO.
لكن ما يجعل النموذج مثيرًا للاهتمام ليس فقط التصويت على المقترحات.
كما تتيح معماريّة DIA تخصيص مصادر بيانات الـ oracle حول:
→ مصادر البيانات
→ المنهجيات
→ آليات التحديث
→ التواتر
→ مواصفات التسليم
كما أن منظومة DIA لا مركزية على مستوى الشبكة، ما يسمح للمشاركين بتشغيل العقد والمساهمة في عملية توفير البيانات الموزعة.
وقد استخدمت DIA تاريخيًا آليات DAO مثل Custom Delivery Requests، حيث يمكن للتطبيقات أن تحدد علنًا المصادر والمنهجية التي تريدها لإحدى التغذيات (feeds).
وهذا يطرح سؤال حوكمة مختلف:
من ينبغي أن يقرر كيف تصبح البيانات المالية حقيقة على السلسلة؟
فريق أساسي؟
مجموعة صغيرة من مزوّدي البيانات؟
أم مجتمع مفتوح بقواعد شفافة وتصويت؟
$DIA
واضح أنه يجرب النموذج الثالث.
لكن ذلك لا يعني تلقائيًا أن الحوكمة ستكون أفضل.
لا تزال تركّزات الرموز ومشاركة الناخبين والتنفيذ أمورًا مهمة.
لكن عندما يكون المنتج نفسه هو بيانات مالية، فأنا أعتقد أن الحوكمة على طبقة البيانات تستحق اهتمامًا بقدر ما تستحقه الحوكمة على الخزانة.
130
·
--
صاعد
لقد كنت أتعمّق أكثر في سوق الأوراكل، وثمة شيء يبرز:
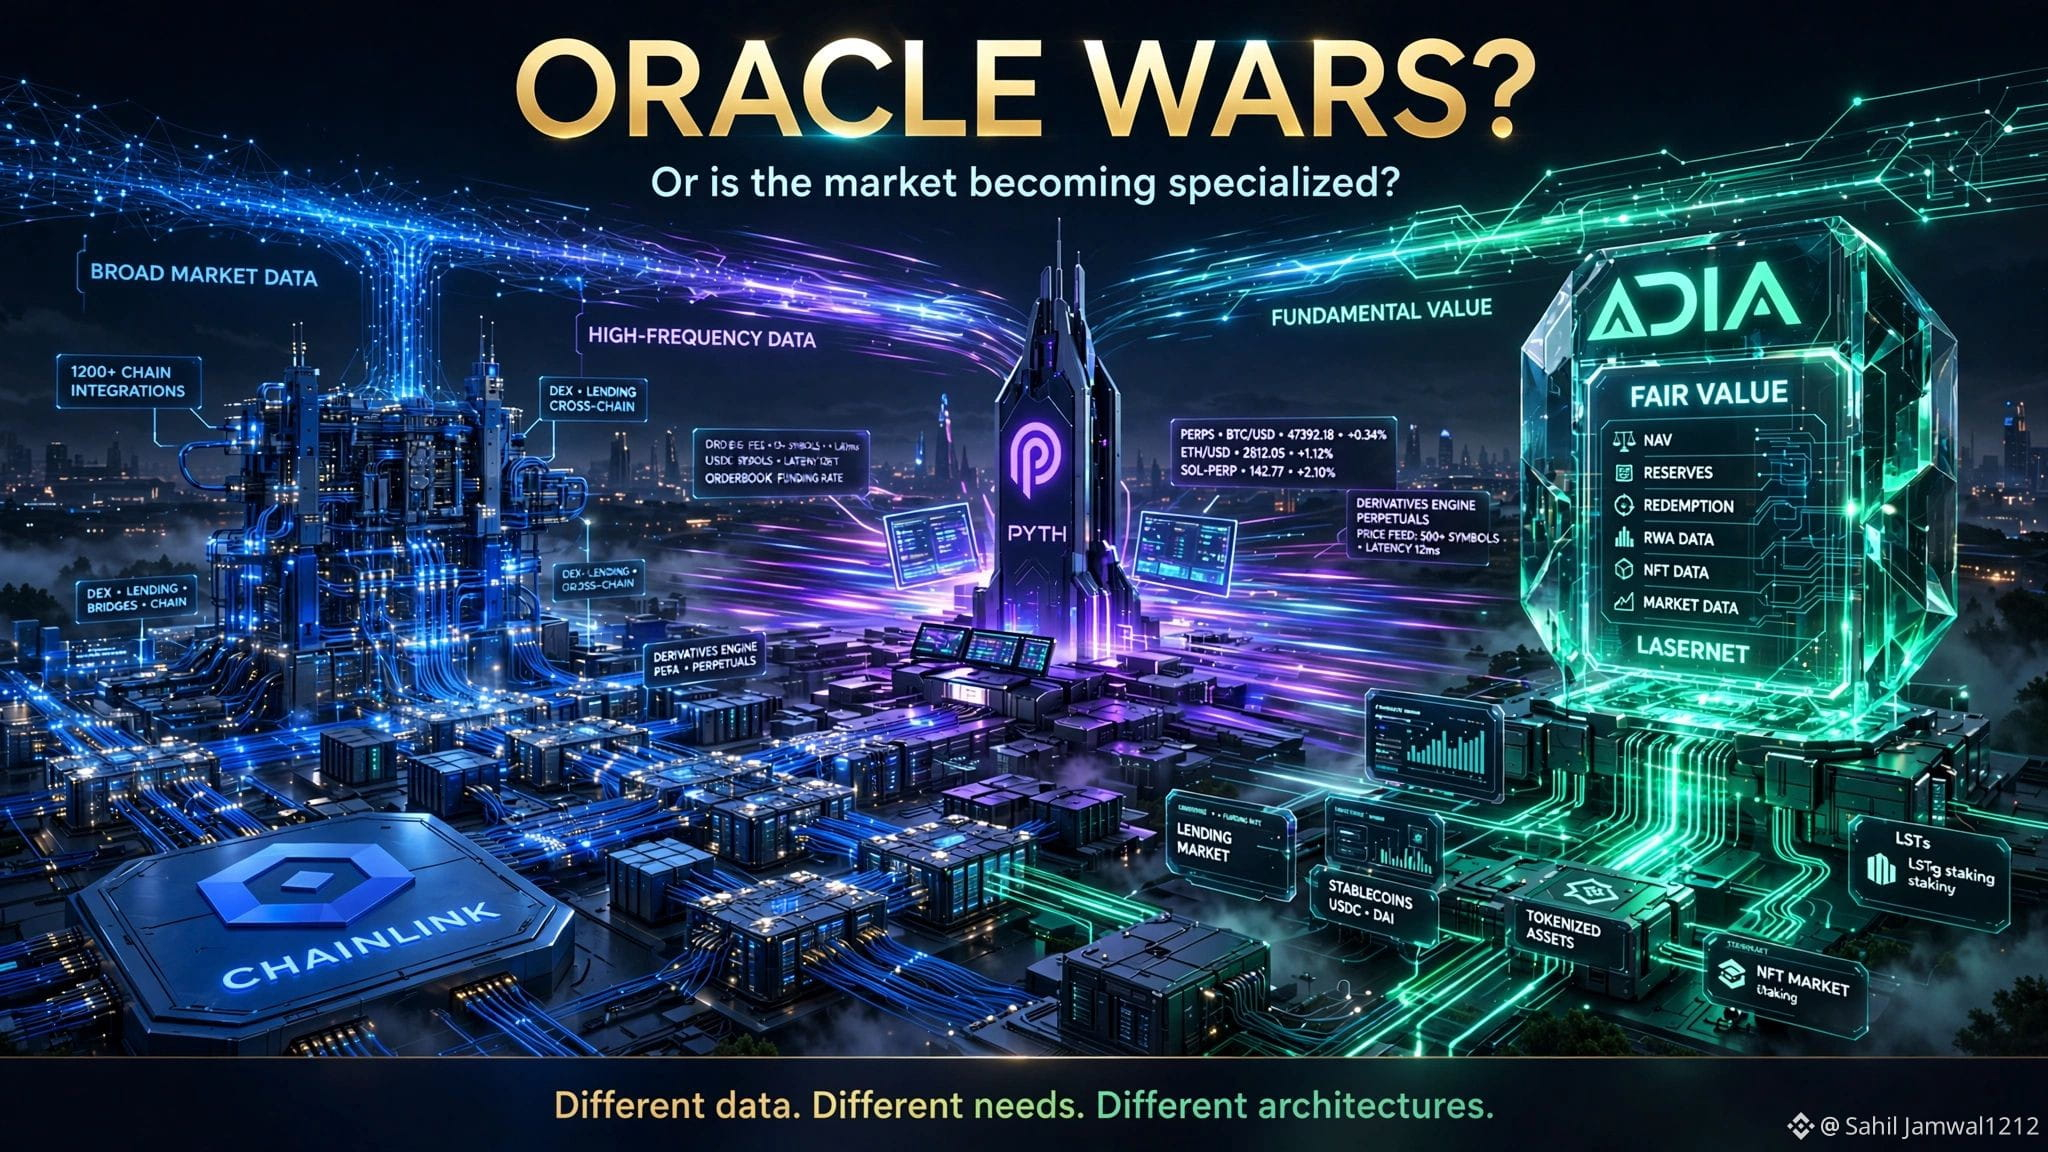
سلسلة لينك وPyth وDIA ليست بالضرورة تتنافس على نفس حالات الاستخدام تمامًا.
🔗 لدى Chainlink أوسع انتشار.
تُظهر DeFiLlama حاليًا ما يقارب 40B$+ في TVS عبر 500+ بروتوكول.
تتمثل قوتها في الانتشار الواسع، وبنية تحتية راسخة، وتكامل عميق مع التمويل اللامركزي.
🐍 يتبع Pyth نهجًا مختلفًا.
تم تصميم بنية تعتمد على السحب لتحديثات متكررة منخفضة زمن الوصول، مما يجعلها ذات صلة خاصة بالتداول والمشتقات.
📊 ثم هناك $DIA
{spot}(DIAUSDT)
.
ما شدّ انتباهي ليس مجرد مصدر جديد لأسعار العملات المشفرة.
تجمع DIA بين تغذيات بسعر السوق مع:
• التقييم الأساسي
• إثباتات الاحتياطيات
• بيانات RWA
• تسعير NFTs
• العشوائية
• بيانات يمكن التحقق منها عبر ZK
• حساب أوركل أونتشين عبر Lasernet
جزء التقييم الأساسي مثير للاهتمام بشكل خاص.
بالنسبة لبعض الأصول، فإن آخر سعر تم تداوله ليس بالضرورة هو الرقم الذي تحتاجه فعليًا بروتوكولات الإقراض.
تدعم DIA منهجيات تشمل NAV وقيمة الاسترداد والغطاء بالاحتياطيات ومعدلات تبادل العقود.
فكّر في LST أو رمز صندوق (vault token) أو عملة مستقرة مدعومة بالاحتياطيات أو أصل مُرقمن (tokenized asset) مع سيولة محدودة في السوق الثانوية.
ليس السؤال دائمًا:
"بِماذا تم تداوله آخر مرة؟"
أحيانًا يكون:
"ما القيمة التي يستحقها هذا الأصل بشكل جوهري؟"
ومن هنا أعتقد أن مشهد الأوراكل يصبح أكثر إثارة للاهتمام بكثير.
ربما لا تكون المستقبلية هي فوز أوراكل واحد بكل فئة.
ربما تتخصص معماريات مختلفة في أشكال مختلفة من البيانات الأونتشين.
لقد كنت أتعمّق أكثر في سوق الأوراكل، وثمة شيء يبرز:
سلسلة لينك وPyth وDIA ليست بالضرورة تتنافس على نفس حالات الاستخدام تمامًا.
🔗 لدى Chainlink أوسع انتشار.
تُظهر DeFiLlama حاليًا ما يقارب 40B$+ في TVS عبر 500+ بروتوكول.
تتمثل قوتها في الانتشار الواسع، وبنية تحتية راسخة، وتكامل عميق مع التمويل اللامركزي.
🐍 يتبع Pyth نهجًا مختلفًا.
تم تصميم بنية تعتمد على السحب لتحديثات متكررة منخفضة زمن الوصول، مما يجعلها ذات صلة خاصة بالتداول والمشتقات.
📊 ثم هناك $DIA
.
ما شدّ انتباهي ليس مجرد مصدر جديد لأسعار العملات المشفرة.
تجمع DIA بين تغذيات بسعر السوق مع:
• التقييم الأساسي
• إثباتات الاحتياطيات
• بيانات RWA
• تسعير NFTs
• العشوائية
• بيانات يمكن التحقق منها عبر ZK
• حساب أوركل أونتشين عبر Lasernet
جزء التقييم الأساسي مثير للاهتمام بشكل خاص.
بالنسبة لبعض الأصول، فإن آخر سعر تم تداوله ليس بالضرورة هو الرقم الذي تحتاجه فعليًا بروتوكولات الإقراض.
تدعم DIA منهجيات تشمل NAV وقيمة الاسترداد والغطاء بالاحتياطيات ومعدلات تبادل العقود.
فكّر في LST أو رمز صندوق (vault token) أو عملة مستقرة مدعومة بالاحتياطيات أو أصل مُرقمن (tokenized asset) مع سيولة محدودة في السوق الثانوية.
ليس السؤال دائمًا:
"بِماذا تم تداوله آخر مرة؟"
أحيانًا يكون:
"ما القيمة التي يستحقها هذا الأصل بشكل جوهري؟"
ومن هنا أعتقد أن مشهد الأوراكل يصبح أكثر إثارة للاهتمام بكثير.
ربما لا تكون المستقبلية هي فوز أوراكل واحد بكل فئة.
ربما تتخصص معماريات مختلفة في أشكال مختلفة من البيانات الأونتشين.
سلسلة لينك وPyth وDIA ليست بالضرورة تتنافس على نفس حالات الاستخدام تمامًا.
🔗 لدى Chainlink أوسع انتشار.
تُظهر DeFiLlama حاليًا ما يقارب 40B$+ في TVS عبر 500+ بروتوكول.
تتمثل قوتها في الانتشار الواسع، وبنية تحتية راسخة، وتكامل عميق مع التمويل اللامركزي.
🐍 يتبع Pyth نهجًا مختلفًا.
تم تصميم بنية تعتمد على السحب لتحديثات متكررة منخفضة زمن الوصول، مما يجعلها ذات صلة خاصة بالتداول والمشتقات.
📊 ثم هناك $DIA
.
ما شدّ انتباهي ليس مجرد مصدر جديد لأسعار العملات المشفرة.
تجمع DIA بين تغذيات بسعر السوق مع:
• التقييم الأساسي
• إثباتات الاحتياطيات
• بيانات RWA
• تسعير NFTs
• العشوائية
• بيانات يمكن التحقق منها عبر ZK
• حساب أوركل أونتشين عبر Lasernet
جزء التقييم الأساسي مثير للاهتمام بشكل خاص.
بالنسبة لبعض الأصول، فإن آخر سعر تم تداوله ليس بالضرورة هو الرقم الذي تحتاجه فعليًا بروتوكولات الإقراض.
تدعم DIA منهجيات تشمل NAV وقيمة الاسترداد والغطاء بالاحتياطيات ومعدلات تبادل العقود.
فكّر في LST أو رمز صندوق (vault token) أو عملة مستقرة مدعومة بالاحتياطيات أو أصل مُرقمن (tokenized asset) مع سيولة محدودة في السوق الثانوية.
ليس السؤال دائمًا:
"بِماذا تم تداوله آخر مرة؟"
أحيانًا يكون:
"ما القيمة التي يستحقها هذا الأصل بشكل جوهري؟"
ومن هنا أعتقد أن مشهد الأوراكل يصبح أكثر إثارة للاهتمام بكثير.
ربما لا تكون المستقبلية هي فوز أوراكل واحد بكل فئة.
ربما تتخصص معماريات مختلفة في أشكال مختلفة من البيانات الأونتشين.
3
1.3k
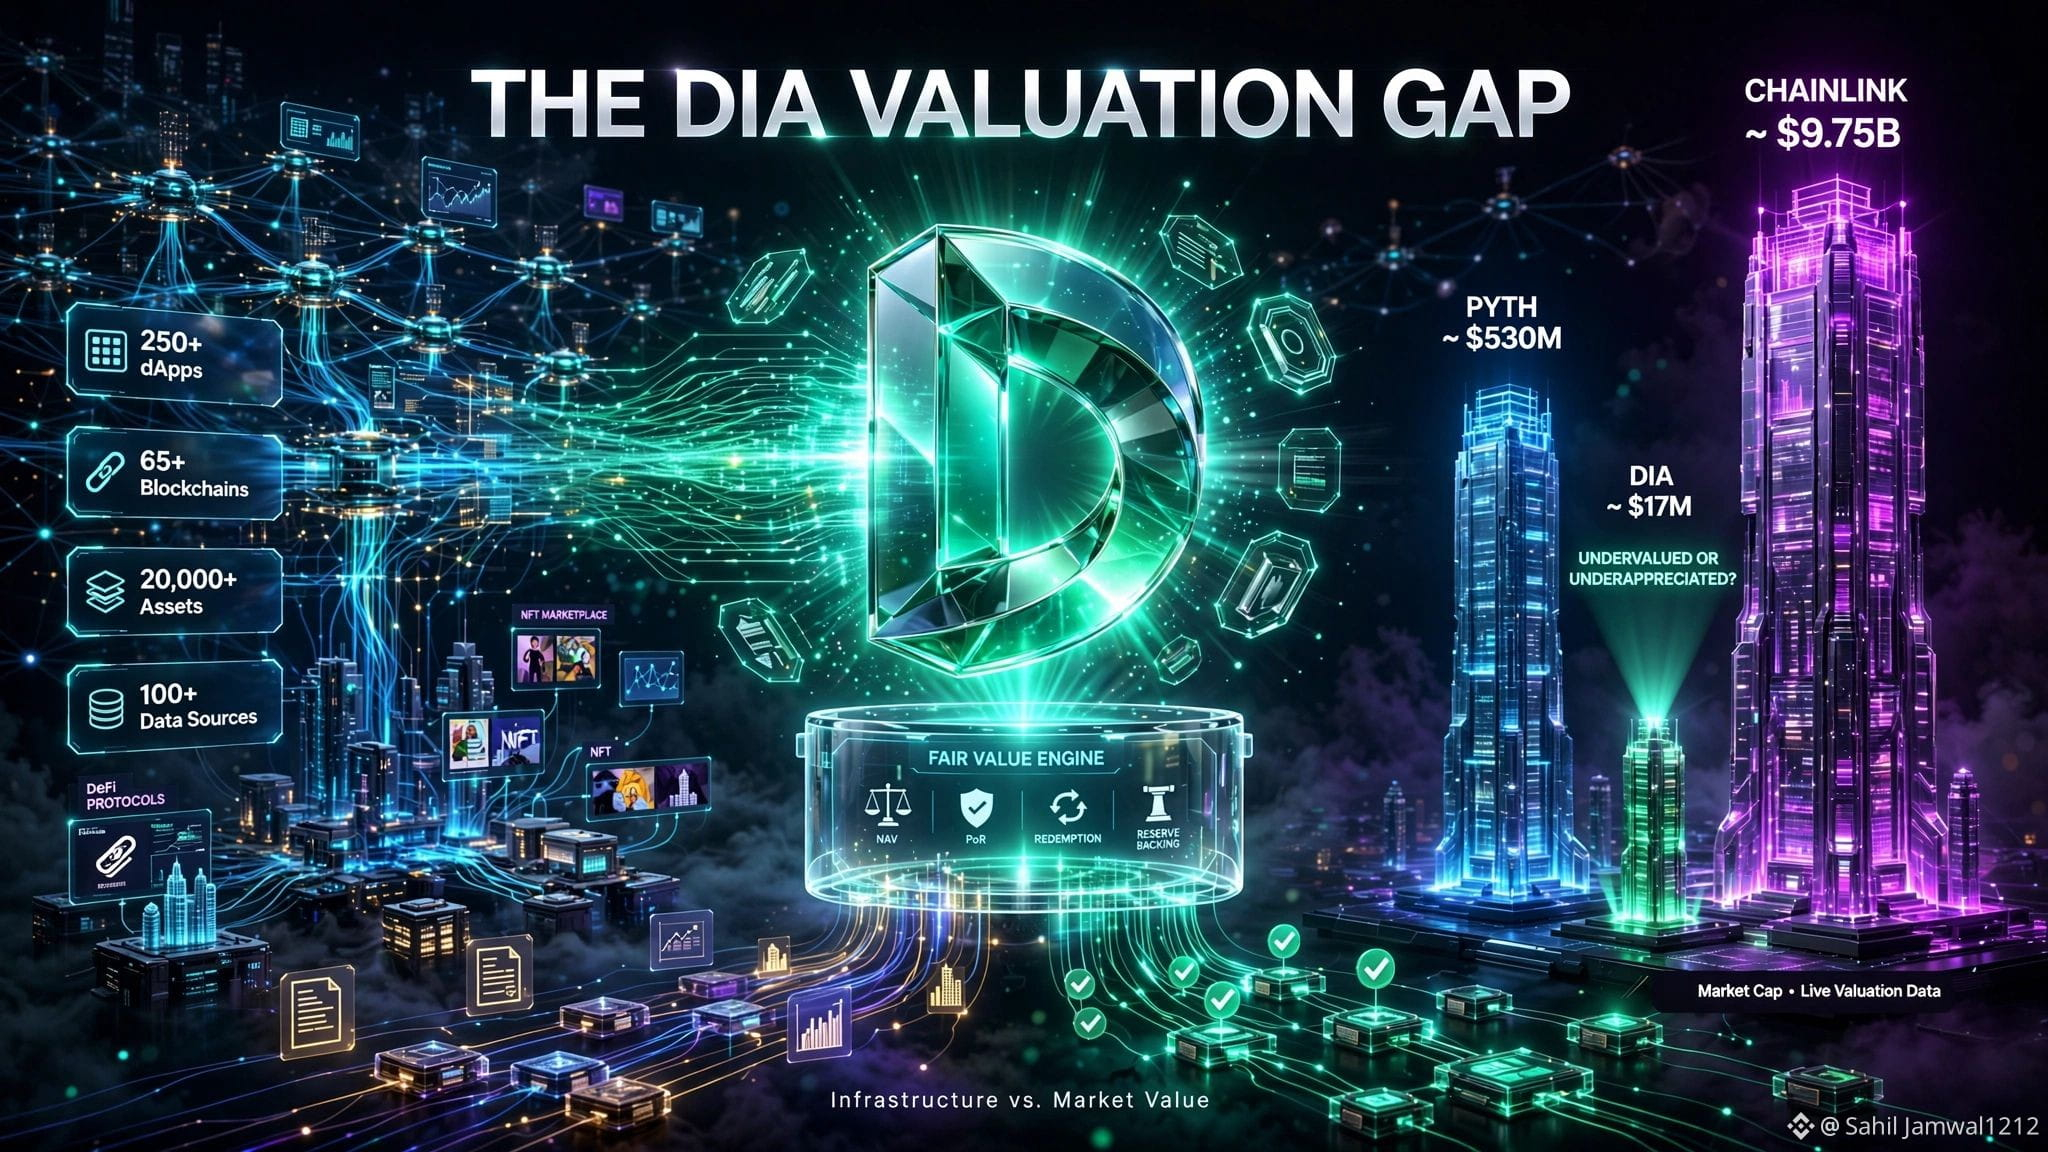
شيء في تقييم $DIA ما زال يقلقني.
لذلك توقفت عن النظر إلى سعر الرمز وبدأت بالتركيز على البنية التحتية.
اليوم، بيانات DIA الخاصة تُظهر:
→ أكثر من 250 تطبيقًا لامركزيًا
→ أكثر من 65 تكاملًا مع سلاسل بلوكتشين
→ أكثر من 20,000 أصل مدعوم
→ أكثر من 100 مصدر بيانات مُدمج
→ تدفقات السوق + بيانات RWA + تسعير NFT + العشوائية + بنية تحتية للقيمة العادلة
ومقياس القيمة السوقية؟
تقريبًا $17M.
للمقارنة، Chainlink قريب من $9.75B وPyth حوالي $530M حاليًا.
هذا لا يعني أن DIA يجب أن تحصل على نفس التقييم. فلتلك الشبكات سيولة أعمق وتبني أكبر واعتراف سوقي أوسع.
لكن هناك جزء واحد من DIA أجده مثيرًا للاهتمام بشكل خاص.
قيمة DIA ليست مقتصرة على التساؤل:
"بكم تم تداول هذا الأصل آخر مرة؟"
بل يمكنها حساب القيمة باستخدام صافي قيمة الأصول (NAV)، وإثباتات الاحتياط (Proof of Reserves)، وقيمة الاسترداد، وأسعار الصرف الخاصة بالعقود، والدعم من الاحتياطي.
تصبح هذه النقطة مهمة للأصول المُرهونة (staked)، والأقبية (vaults)، والستابل كوينز (stablecoins)، والأصول المُرمّزة (tokenized)، وغيرها من الأسواق التي قد يكون فيها تسعير السوق الثانوية رقيقًا أو غير موثوق.
لذلك لست أقول:
"$DIA
{spot}(DIAUSDT)
سيحقق 100x."
أنا أتساءل شيئًا أكثر إثارة للاهتمام:
هل يقوم السوق بتقييم DIA في المقام الأول كرمز أوراكل صغير، بينما يقلّل من تقدير مدى اتساع البنية التحتية الجاري بناؤها حوله؟
لقد قضيت أسابيع في التعمق في المعمارية والتكاملات وحالات الاستخدام.
وموقفي يزداد إيجابية يوما بعد يوم.
لكن المخاطر حقيقية، وقد يكون لدى السوق معلومات لا أعرفها.
شيء في تقييم $DIA ما زال يقلقني.
لذلك توقفت عن النظر إلى سعر الرمز وبدأت بالتركيز على البنية التحتية.
اليوم، بيانات DIA الخاصة تُظهر:
→ أكثر من 250 تطبيقًا لامركزيًا
→ أكثر من 65 تكاملًا مع سلاسل بلوكتشين
→ أكثر من 20,000 أصل مدعوم
→ أكثر من 100 مصدر بيانات مُدمج
→ تدفقات السوق + بيانات RWA + تسعير NFT + العشوائية + بنية تحتية للقيمة العادلة
ومقياس القيمة السوقية؟
تقريبًا $17M.
للمقارنة، Chainlink قريب من $9.75B وPyth حوالي $530M حاليًا.
هذا لا يعني أن DIA يجب أن تحصل على نفس التقييم. فلتلك الشبكات سيولة أعمق وتبني أكبر واعتراف سوقي أوسع.
لكن هناك جزء واحد من DIA أجده مثيرًا للاهتمام بشكل خاص.
قيمة DIA ليست مقتصرة على التساؤل:
"بكم تم تداول هذا الأصل آخر مرة؟"
بل يمكنها حساب القيمة باستخدام صافي قيمة الأصول (NAV)، وإثباتات الاحتياط (Proof of Reserves)، وقيمة الاسترداد، وأسعار الصرف الخاصة بالعقود، والدعم من الاحتياطي.
تصبح هذه النقطة مهمة للأصول المُرهونة (staked)، والأقبية (vaults)، والستابل كوينز (stablecoins)، والأصول المُرمّزة (tokenized)، وغيرها من الأسواق التي قد يكون فيها تسعير السوق الثانوية رقيقًا أو غير موثوق.
لذلك لست أقول:
"$DIA
سيحقق 100x."
أنا أتساءل شيئًا أكثر إثارة للاهتمام:
هل يقوم السوق بتقييم DIA في المقام الأول كرمز أوراكل صغير، بينما يقلّل من تقدير مدى اتساع البنية التحتية الجاري بناؤها حوله؟
لقد قضيت أسابيع في التعمق في المعمارية والتكاملات وحالات الاستخدام.
وموقفي يزداد إيجابية يوما بعد يوم.
لكن المخاطر حقيقية، وقد يكون لدى السوق معلومات لا أعرفها.
لذلك توقفت عن النظر إلى سعر الرمز وبدأت بالتركيز على البنية التحتية.
اليوم، بيانات DIA الخاصة تُظهر:
→ أكثر من 250 تطبيقًا لامركزيًا
→ أكثر من 65 تكاملًا مع سلاسل بلوكتشين
→ أكثر من 20,000 أصل مدعوم
→ أكثر من 100 مصدر بيانات مُدمج
→ تدفقات السوق + بيانات RWA + تسعير NFT + العشوائية + بنية تحتية للقيمة العادلة
ومقياس القيمة السوقية؟
تقريبًا $17M.
للمقارنة، Chainlink قريب من $9.75B وPyth حوالي $530M حاليًا.
هذا لا يعني أن DIA يجب أن تحصل على نفس التقييم. فلتلك الشبكات سيولة أعمق وتبني أكبر واعتراف سوقي أوسع.
لكن هناك جزء واحد من DIA أجده مثيرًا للاهتمام بشكل خاص.
قيمة DIA ليست مقتصرة على التساؤل:
"بكم تم تداول هذا الأصل آخر مرة؟"
بل يمكنها حساب القيمة باستخدام صافي قيمة الأصول (NAV)، وإثباتات الاحتياط (Proof of Reserves)، وقيمة الاسترداد، وأسعار الصرف الخاصة بالعقود، والدعم من الاحتياطي.
تصبح هذه النقطة مهمة للأصول المُرهونة (staked)، والأقبية (vaults)، والستابل كوينز (stablecoins)، والأصول المُرمّزة (tokenized)، وغيرها من الأسواق التي قد يكون فيها تسعير السوق الثانوية رقيقًا أو غير موثوق.
لذلك لست أقول:
"$DIA
سيحقق 100x."
أنا أتساءل شيئًا أكثر إثارة للاهتمام:
هل يقوم السوق بتقييم DIA في المقام الأول كرمز أوراكل صغير، بينما يقلّل من تقدير مدى اتساع البنية التحتية الجاري بناؤها حوله؟
لقد قضيت أسابيع في التعمق في المعمارية والتكاملات وحالات الاستخدام.
وموقفي يزداد إيجابية يوما بعد يوم.
لكن المخاطر حقيقية، وقد يكون لدى السوق معلومات لا أعرفها.
104
·
--
صاعد
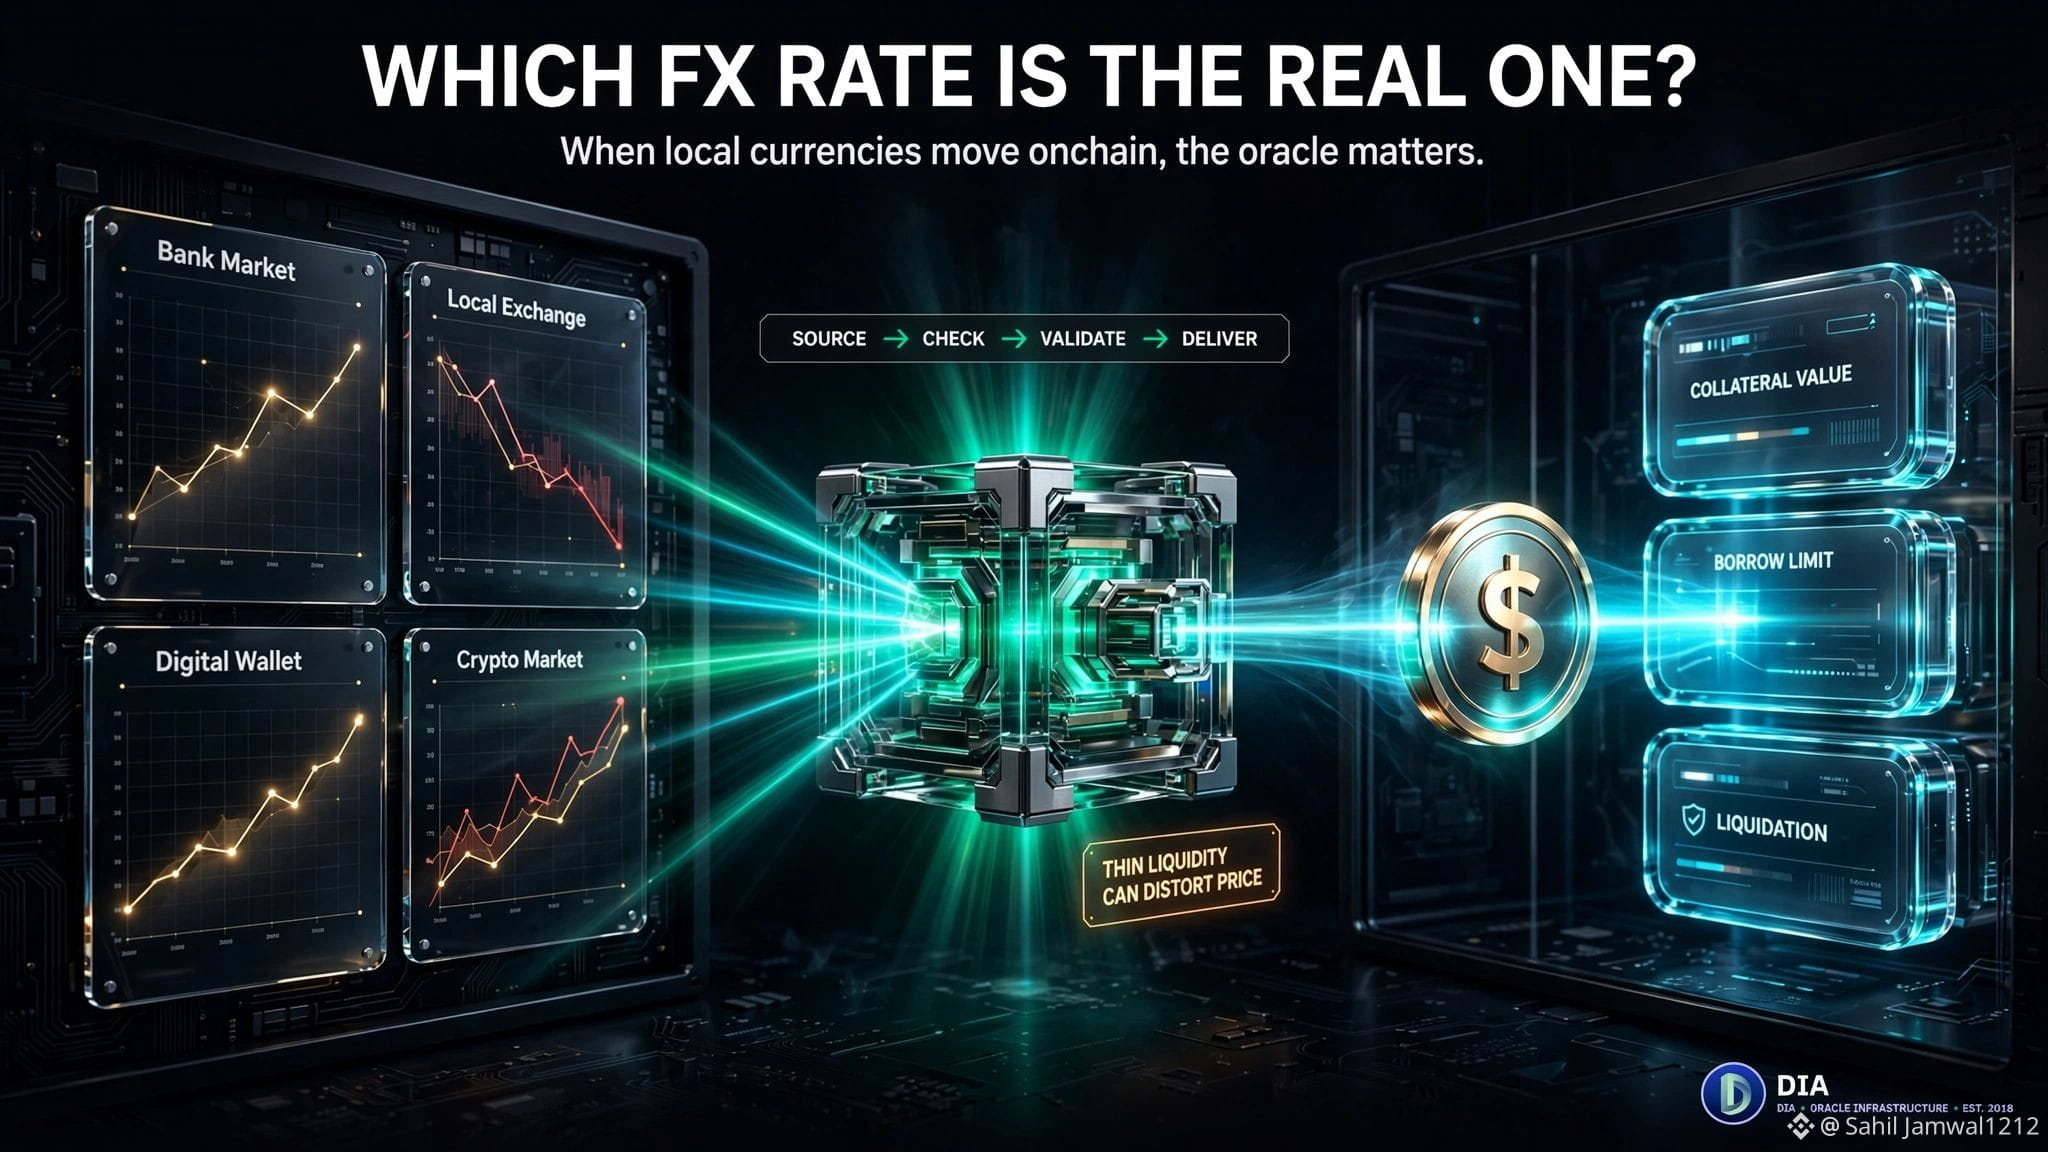
ماذا يحدث عندما تصبح العملة المحلية أصلاً على السلسلة (onchain)؟
المشكلة الأولى ليست التوكن.
بل هي السعر.
تعمل Twin Finance وDAMM Capital على ذلك تحديدًا لعملات أمريكا اللاتينية، مع $DIA
{future}(DIAUSDT)
لتوفير بنية البنية التحتية للـ Oracle (أوراكِل) من الأسفل.
تمتلك Twin عملات مستقرة محلية (stablecoins) تمثل عملات تشمل البيزو الأرجنتيني، والريال البرازيلي، والبوليفيانو، والبيزو المكسيكي، والبيزو الكولومبي، والسول البيروفي، والسول التشيلي.
تستخدم شركة DAMM Capital هذه الأصول في أسواق الإقراض عبر Morpho.
لكن توجد هنا مشكلة أوراكِل مثيرة للاهتمام.
أي سعر صرف يجب على التمويل اللامركزي (DeFi) الوثوق به؟
بالنسبة لعملات مثل البيزو الأرجنتيني، قد تختلف بشكل كبير نسبة البنك (bank rate) عن السعر المتاح عبر أسواق محلية بديلة.
وإذا كانت سيولة مجمع السيولة (liquidity pool) على السلسلة رقيقة، فإن عددًا قليلًا من الصفقات يمكن أن يشوّه السعر الظاهر.
حل DIA أكثر إثارة من مجرد أخذ سعر DEX.
فهو يستمد التسعير من منصات يمكن فيها فعليًا تبديل العملة، ثم يقارن تلك الأسعار بمراجع مستقلة.
وعندما تتحرك المصادر خارج النطاق المتفق عليه، يمكن للتغذية (feed) الاحتفاظ بالقيمة الجيدة الأخيرة.
يصبح ذلك مهمًا عندما تكون ضوابط الأسعار:
الضمان → الاقتراض → التصفيات (Liquidations)
وهذه هي الجزء من بنية البنية التحتية لـ RWA الذي أجد من السهل التغاضي عنه.
تحويل عملة محلية إلى توكن هو تحدٍّ واحد.
أما جعل قيمتها في العالم الحقيقي قابلة للاستخدام بواسطة بروتوكولات مالية آلية، فهو تحدٍّ آخر.
وهنا تبدأ بنية البنية التحتية للأوراكِل بالتحول إلى بنية تحتية مالية.
ماذا يحدث عندما تصبح العملة المحلية أصلاً على السلسلة (onchain)؟
المشكلة الأولى ليست التوكن.
بل هي السعر.
تعمل Twin Finance وDAMM Capital على ذلك تحديدًا لعملات أمريكا اللاتينية، مع $DIA
لتوفير بنية البنية التحتية للـ Oracle (أوراكِل) من الأسفل.
تمتلك Twin عملات مستقرة محلية (stablecoins) تمثل عملات تشمل البيزو الأرجنتيني، والريال البرازيلي، والبوليفيانو، والبيزو المكسيكي، والبيزو الكولومبي، والسول البيروفي، والسول التشيلي.
تستخدم شركة DAMM Capital هذه الأصول في أسواق الإقراض عبر Morpho.
لكن توجد هنا مشكلة أوراكِل مثيرة للاهتمام.
أي سعر صرف يجب على التمويل اللامركزي (DeFi) الوثوق به؟
بالنسبة لعملات مثل البيزو الأرجنتيني، قد تختلف بشكل كبير نسبة البنك (bank rate) عن السعر المتاح عبر أسواق محلية بديلة.
وإذا كانت سيولة مجمع السيولة (liquidity pool) على السلسلة رقيقة، فإن عددًا قليلًا من الصفقات يمكن أن يشوّه السعر الظاهر.
حل DIA أكثر إثارة من مجرد أخذ سعر DEX.
فهو يستمد التسعير من منصات يمكن فيها فعليًا تبديل العملة، ثم يقارن تلك الأسعار بمراجع مستقلة.
وعندما تتحرك المصادر خارج النطاق المتفق عليه، يمكن للتغذية (feed) الاحتفاظ بالقيمة الجيدة الأخيرة.
يصبح ذلك مهمًا عندما تكون ضوابط الأسعار:
الضمان → الاقتراض → التصفيات (Liquidations)
وهذه هي الجزء من بنية البنية التحتية لـ RWA الذي أجد من السهل التغاضي عنه.
تحويل عملة محلية إلى توكن هو تحدٍّ واحد.
أما جعل قيمتها في العالم الحقيقي قابلة للاستخدام بواسطة بروتوكولات مالية آلية، فهو تحدٍّ آخر.
وهنا تبدأ بنية البنية التحتية للأوراكِل بالتحول إلى بنية تحتية مالية.
المشكلة الأولى ليست التوكن.
بل هي السعر.
تعمل Twin Finance وDAMM Capital على ذلك تحديدًا لعملات أمريكا اللاتينية، مع $DIA
لتوفير بنية البنية التحتية للـ Oracle (أوراكِل) من الأسفل.
تمتلك Twin عملات مستقرة محلية (stablecoins) تمثل عملات تشمل البيزو الأرجنتيني، والريال البرازيلي، والبوليفيانو، والبيزو المكسيكي، والبيزو الكولومبي، والسول البيروفي، والسول التشيلي.
تستخدم شركة DAMM Capital هذه الأصول في أسواق الإقراض عبر Morpho.
لكن توجد هنا مشكلة أوراكِل مثيرة للاهتمام.
أي سعر صرف يجب على التمويل اللامركزي (DeFi) الوثوق به؟
بالنسبة لعملات مثل البيزو الأرجنتيني، قد تختلف بشكل كبير نسبة البنك (bank rate) عن السعر المتاح عبر أسواق محلية بديلة.
وإذا كانت سيولة مجمع السيولة (liquidity pool) على السلسلة رقيقة، فإن عددًا قليلًا من الصفقات يمكن أن يشوّه السعر الظاهر.
حل DIA أكثر إثارة من مجرد أخذ سعر DEX.
فهو يستمد التسعير من منصات يمكن فيها فعليًا تبديل العملة، ثم يقارن تلك الأسعار بمراجع مستقلة.
وعندما تتحرك المصادر خارج النطاق المتفق عليه، يمكن للتغذية (feed) الاحتفاظ بالقيمة الجيدة الأخيرة.
يصبح ذلك مهمًا عندما تكون ضوابط الأسعار:
الضمان → الاقتراض → التصفيات (Liquidations)
وهذه هي الجزء من بنية البنية التحتية لـ RWA الذي أجد من السهل التغاضي عنه.
تحويل عملة محلية إلى توكن هو تحدٍّ واحد.
أما جعل قيمتها في العالم الحقيقي قابلة للاستخدام بواسطة بروتوكولات مالية آلية، فهو تحدٍّ آخر.
وهنا تبدأ بنية البنية التحتية للأوراكِل بالتحول إلى بنية تحتية مالية.
100
·
--
صاعد
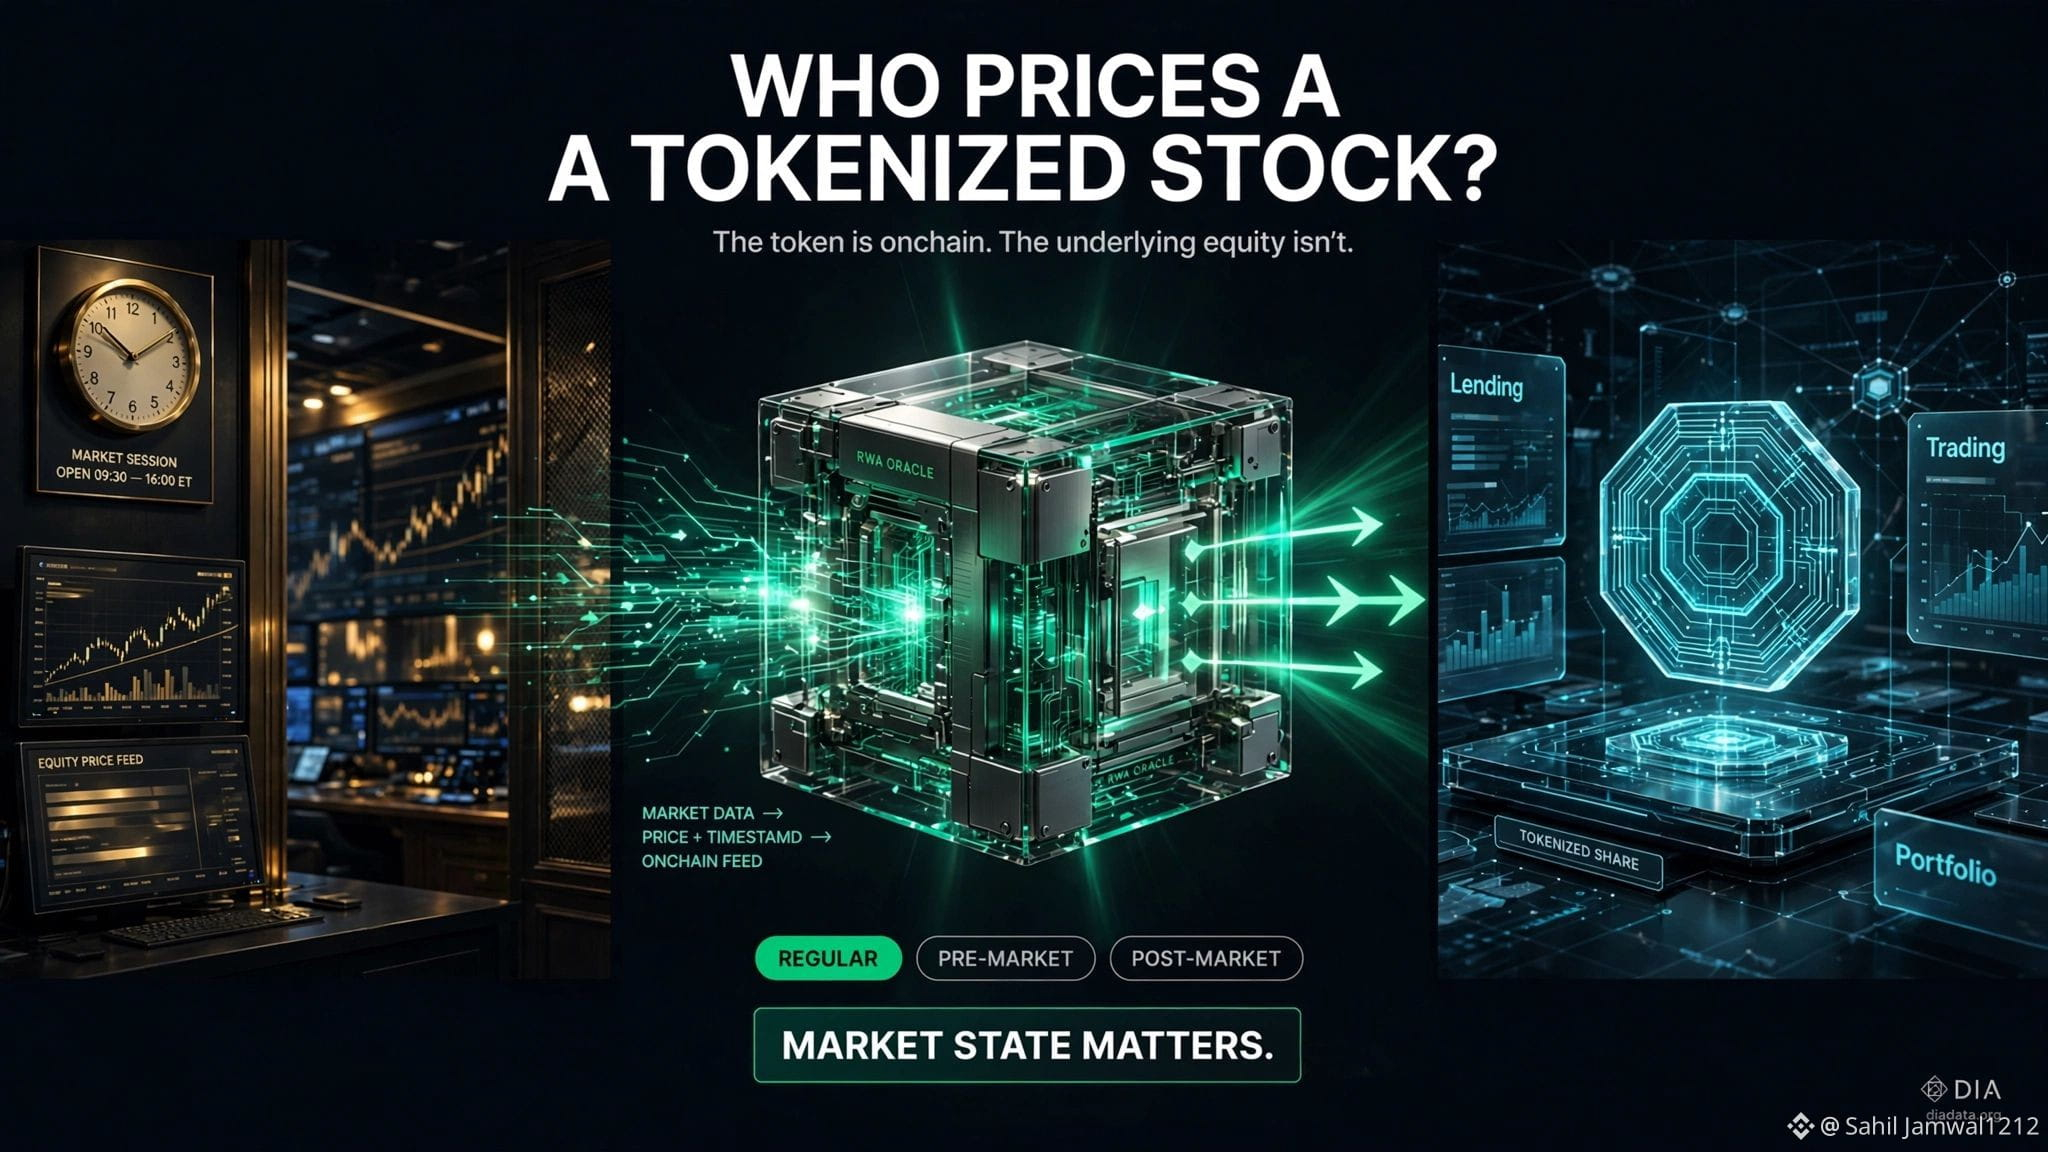
تبدو الأسهم المُرمّزة بسيطة حتى تطرح سؤالاً واحداً:
من أين يأتي سعر البلوكشين الفعلي؟
تقوم ST0x ببناء بنية تحتية للتداول في الأوراق المالية المُرمّزة على Base، بما في ذلك أسهم الولايات المتحدة وETFs. تتيح عقودها الاحتفاظ بالأوراق المالية المُرمّزة في محافظ ذاتية الحيازة (self-custodied) والتداول عبر عقود ذكية عامة.
لكن نَسخة مُرمّزة من نِفيديا أو آبل لا تتوقف عن كونها حقوق ملكية (Equity) لمجرد أنها أصبحت توكناً.
السوق الأساسي ما زال يحتوي على:
→ ساعات تداول منتظمة
→ جلسات ما قبل الافتتاح وما بعده
→ عطلات السوق
→ إجراءات الشركات
→ تغيّر السيولة
وهنا يصبح دور DIA مثيراً للاهتمام.
يوفّر DIA موجزات RWA للأسهم وETFs والسلع وFX، ببيانات مأخوذة من مزوّدي بيانات سوق منظَّمين ويتم تسليمها إلى السلسلة (onchain).
وتتكامل ST0x بطريقة أعمق من مجرد نشر رقم.
$DIA
{spot}(DIAUSDT)
موجزُه يعمل كنقطة منتصف مرجعية لسيولة ST0x.
لذا فحداثة البيانات مهمة.
قد يبدو السعر من الجلسة السابقة صالحاً تماماً على السلسلة، بينما يمثل حالة سوق خاطئة.
تتضمن طريقة تنفيذ DIA طوابع زمنية موقَّعة وموجزات واعية بالجَلْسة (session-aware)، حتى يستطيع التطبيق المستهلك التمييز بين حالات السوق.
وهذه هي الجزئية التي أجدها الأكثر إثارة للاهتمام.
الترميز ليس مجرد وضع الأسهم على بلوكشين.
بل تحتاج أيضاً إلى بنية تحتية تفهم السوق الذي تمثله هذه التوكِنات.
وهنا تصبح أوراكل RWA جزءاً مهماً من جسر TradFi → DeFi.
تبدو الأسهم المُرمّزة بسيطة حتى تطرح سؤالاً واحداً:
من أين يأتي سعر البلوكشين الفعلي؟
تقوم ST0x ببناء بنية تحتية للتداول في الأوراق المالية المُرمّزة على Base، بما في ذلك أسهم الولايات المتحدة وETFs. تتيح عقودها الاحتفاظ بالأوراق المالية المُرمّزة في محافظ ذاتية الحيازة (self-custodied) والتداول عبر عقود ذكية عامة.
لكن نَسخة مُرمّزة من نِفيديا أو آبل لا تتوقف عن كونها حقوق ملكية (Equity) لمجرد أنها أصبحت توكناً.
السوق الأساسي ما زال يحتوي على:
→ ساعات تداول منتظمة
→ جلسات ما قبل الافتتاح وما بعده
→ عطلات السوق
→ إجراءات الشركات
→ تغيّر السيولة
وهنا يصبح دور DIA مثيراً للاهتمام.
يوفّر DIA موجزات RWA للأسهم وETFs والسلع وFX، ببيانات مأخوذة من مزوّدي بيانات سوق منظَّمين ويتم تسليمها إلى السلسلة (onchain).
وتتكامل ST0x بطريقة أعمق من مجرد نشر رقم.
$DIA
موجزُه يعمل كنقطة منتصف مرجعية لسيولة ST0x.
لذا فحداثة البيانات مهمة.
قد يبدو السعر من الجلسة السابقة صالحاً تماماً على السلسلة، بينما يمثل حالة سوق خاطئة.
تتضمن طريقة تنفيذ DIA طوابع زمنية موقَّعة وموجزات واعية بالجَلْسة (session-aware)، حتى يستطيع التطبيق المستهلك التمييز بين حالات السوق.
وهذه هي الجزئية التي أجدها الأكثر إثارة للاهتمام.
الترميز ليس مجرد وضع الأسهم على بلوكشين.
بل تحتاج أيضاً إلى بنية تحتية تفهم السوق الذي تمثله هذه التوكِنات.
وهنا تصبح أوراكل RWA جزءاً مهماً من جسر TradFi → DeFi.
من أين يأتي سعر البلوكشين الفعلي؟
تقوم ST0x ببناء بنية تحتية للتداول في الأوراق المالية المُرمّزة على Base، بما في ذلك أسهم الولايات المتحدة وETFs. تتيح عقودها الاحتفاظ بالأوراق المالية المُرمّزة في محافظ ذاتية الحيازة (self-custodied) والتداول عبر عقود ذكية عامة.
لكن نَسخة مُرمّزة من نِفيديا أو آبل لا تتوقف عن كونها حقوق ملكية (Equity) لمجرد أنها أصبحت توكناً.
السوق الأساسي ما زال يحتوي على:
→ ساعات تداول منتظمة
→ جلسات ما قبل الافتتاح وما بعده
→ عطلات السوق
→ إجراءات الشركات
→ تغيّر السيولة
وهنا يصبح دور DIA مثيراً للاهتمام.
يوفّر DIA موجزات RWA للأسهم وETFs والسلع وFX، ببيانات مأخوذة من مزوّدي بيانات سوق منظَّمين ويتم تسليمها إلى السلسلة (onchain).
وتتكامل ST0x بطريقة أعمق من مجرد نشر رقم.
$DIA
موجزُه يعمل كنقطة منتصف مرجعية لسيولة ST0x.
لذا فحداثة البيانات مهمة.
قد يبدو السعر من الجلسة السابقة صالحاً تماماً على السلسلة، بينما يمثل حالة سوق خاطئة.
تتضمن طريقة تنفيذ DIA طوابع زمنية موقَّعة وموجزات واعية بالجَلْسة (session-aware)، حتى يستطيع التطبيق المستهلك التمييز بين حالات السوق.
وهذه هي الجزئية التي أجدها الأكثر إثارة للاهتمام.
الترميز ليس مجرد وضع الأسهم على بلوكشين.
بل تحتاج أيضاً إلى بنية تحتية تفهم السوق الذي تمثله هذه التوكِنات.
وهنا تصبح أوراكل RWA جزءاً مهماً من جسر TradFi → DeFi.
101
·
--
صاعد
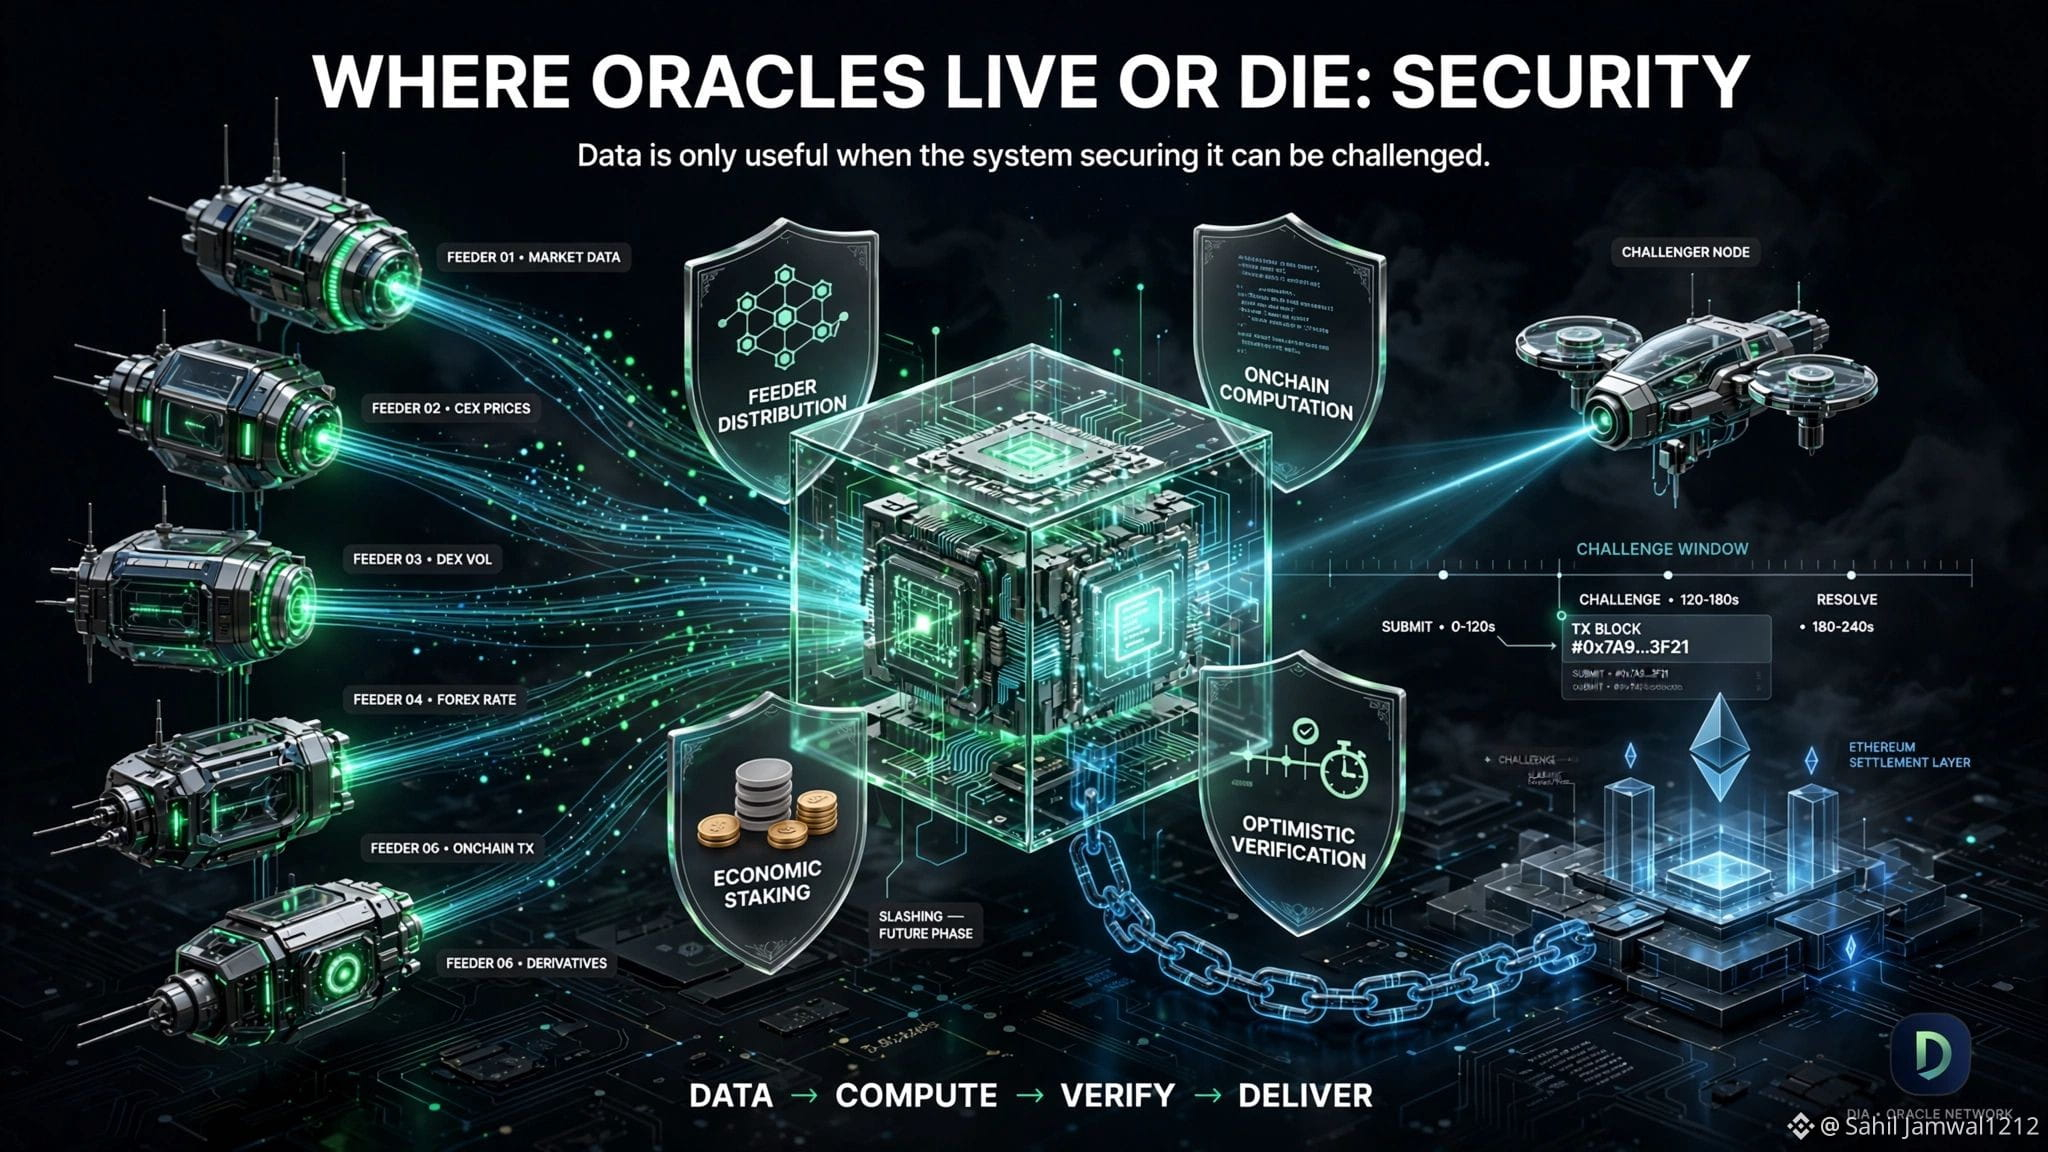
يمكن أن يمتلك النظام التنبؤي بيانات كبيرة ومع ذلك يعاني من مشكلة أمنية.
لذلك كنت أنظر بمزيد من التدقيق إلى كيفية تعامل DIA مع جانب الأمان.
تتضمن البنية عدة طبقات.
1. الحوسبة على السلسلة
يتولى Lasernet التابع لـ DIA تنفيذ عمليات الأوراكل عبر عقود ذكية، ما يجعل الحساب ومعالجة البيانات قابلة للفحص على السلسلة.
2. التحقق التفاؤلي
يستخدم Lasernet نموذج rollup تفاؤلي: تُفترض صحة المعاملات في البداية، بينما تتيح فترة تحدٍّ الفرصة للاعتراض على أي نشاط غير صالح باستخدام إثباتات الاحتيال.
3. مجمّعات تغذية موزعة
يتولى عدة مشغّلي تغذية مستقلين جمع بيانات السوق ومعالجتها بدلًا من الاعتماد على مزوّد بيانات واحد.
4. الأمان الاقتصادي
يقوم DIA بقفل $DIA لضمان عمليات الأوراكل، كما يمنح مكافآت لتسليم البيانات الدقيقة.
هناك تمييز مهم واحد: لم يتم تفعيل العقوبات (slashing) بعد. $DIA يذكر أنها مخططة لمرحلة قادمة.
5. بنية تحتية خاضعة للتدقيق
يقول DIA إن MixBytes قامت بتدقيق بنيتها الأساسية وبنية التخزين (staking).
لهذا السبب لا يمكنني اختزال نموذج أمان DIA إلى مجرد: «يقوم مجمّعو التغذية برهن الرموز، ويتم معاقبة الجهات السيئة عبر العقوبات (slashing).»
الصورة الفعلية أوسع من ذلك:
بيانات موزعة → حوسبة على السلسلة → تحقق تفاؤلي → أمان اقتصادي → rollup مرتبط بـ Ethereum.
إنها منظومة أكثر إثارة للاهتمام للتحليل.
وكأي نظام لامركزي، فإن أمانه يعتمد في النهاية على الافتراضات والآليات التي تم نشرها فعليًا—وليس فقط تلك المقررة للمستقبل.
يمكن أن يمتلك النظام التنبؤي بيانات كبيرة ومع ذلك يعاني من مشكلة أمنية.
لذلك كنت أنظر بمزيد من التدقيق إلى كيفية تعامل DIA مع جانب الأمان.
تتضمن البنية عدة طبقات.
1. الحوسبة على السلسلة
يتولى Lasernet التابع لـ DIA تنفيذ عمليات الأوراكل عبر عقود ذكية، ما يجعل الحساب ومعالجة البيانات قابلة للفحص على السلسلة.
2. التحقق التفاؤلي
يستخدم Lasernet نموذج rollup تفاؤلي: تُفترض صحة المعاملات في البداية، بينما تتيح فترة تحدٍّ الفرصة للاعتراض على أي نشاط غير صالح باستخدام إثباتات الاحتيال.
3. مجمّعات تغذية موزعة
يتولى عدة مشغّلي تغذية مستقلين جمع بيانات السوق ومعالجتها بدلًا من الاعتماد على مزوّد بيانات واحد.
4. الأمان الاقتصادي
يقوم DIA بقفل $DIA لضمان عمليات الأوراكل، كما يمنح مكافآت لتسليم البيانات الدقيقة.
هناك تمييز مهم واحد: لم يتم تفعيل العقوبات (slashing) بعد. $DIA يذكر أنها مخططة لمرحلة قادمة.
5. بنية تحتية خاضعة للتدقيق
يقول DIA إن MixBytes قامت بتدقيق بنيتها الأساسية وبنية التخزين (staking).
لهذا السبب لا يمكنني اختزال نموذج أمان DIA إلى مجرد: «يقوم مجمّعو التغذية برهن الرموز، ويتم معاقبة الجهات السيئة عبر العقوبات (slashing).»
الصورة الفعلية أوسع من ذلك:
بيانات موزعة → حوسبة على السلسلة → تحقق تفاؤلي → أمان اقتصادي → rollup مرتبط بـ Ethereum.
إنها منظومة أكثر إثارة للاهتمام للتحليل.
وكأي نظام لامركزي، فإن أمانه يعتمد في النهاية على الافتراضات والآليات التي تم نشرها فعليًا—وليس فقط تلك المقررة للمستقبل.
لذلك كنت أنظر بمزيد من التدقيق إلى كيفية تعامل DIA مع جانب الأمان.
تتضمن البنية عدة طبقات.
1. الحوسبة على السلسلة
يتولى Lasernet التابع لـ DIA تنفيذ عمليات الأوراكل عبر عقود ذكية، ما يجعل الحساب ومعالجة البيانات قابلة للفحص على السلسلة.
2. التحقق التفاؤلي
يستخدم Lasernet نموذج rollup تفاؤلي: تُفترض صحة المعاملات في البداية، بينما تتيح فترة تحدٍّ الفرصة للاعتراض على أي نشاط غير صالح باستخدام إثباتات الاحتيال.
3. مجمّعات تغذية موزعة
يتولى عدة مشغّلي تغذية مستقلين جمع بيانات السوق ومعالجتها بدلًا من الاعتماد على مزوّد بيانات واحد.
4. الأمان الاقتصادي
يقوم DIA بقفل $DIA لضمان عمليات الأوراكل، كما يمنح مكافآت لتسليم البيانات الدقيقة.
هناك تمييز مهم واحد: لم يتم تفعيل العقوبات (slashing) بعد. $DIA يذكر أنها مخططة لمرحلة قادمة.
5. بنية تحتية خاضعة للتدقيق
يقول DIA إن MixBytes قامت بتدقيق بنيتها الأساسية وبنية التخزين (staking).
لهذا السبب لا يمكنني اختزال نموذج أمان DIA إلى مجرد: «يقوم مجمّعو التغذية برهن الرموز، ويتم معاقبة الجهات السيئة عبر العقوبات (slashing).»
الصورة الفعلية أوسع من ذلك:
بيانات موزعة → حوسبة على السلسلة → تحقق تفاؤلي → أمان اقتصادي → rollup مرتبط بـ Ethereum.
إنها منظومة أكثر إثارة للاهتمام للتحليل.
وكأي نظام لامركزي، فإن أمانه يعتمد في النهاية على الافتراضات والآليات التي تم نشرها فعليًا—وليس فقط تلك المقررة للمستقبل.
129
·
--
صاعد
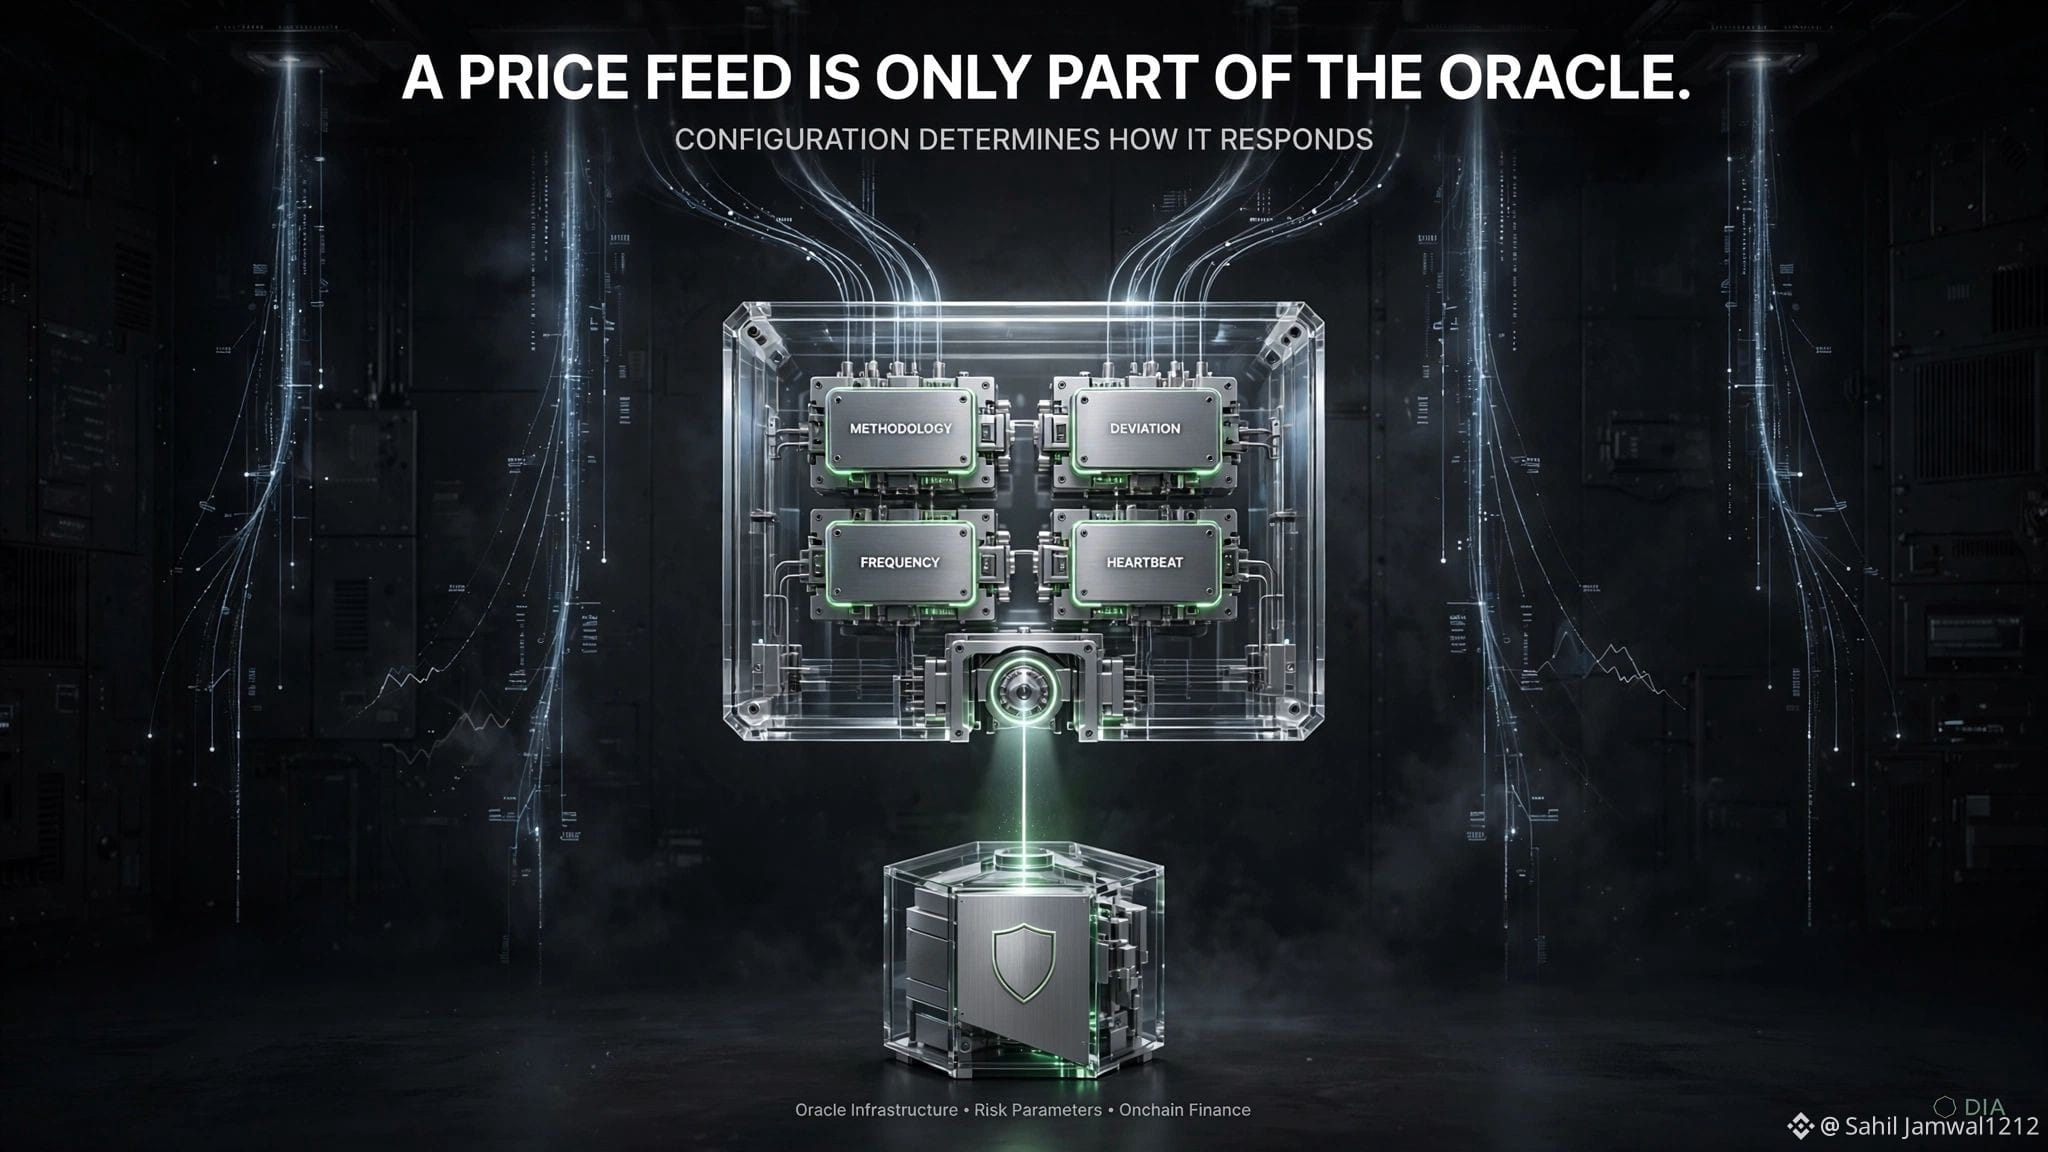
هناك شيء لا أراه كثيرًا تتم مناقشته عندما يتحدث الناس عن أمناء بيانات (Oracles) في التمويل اللامركزي (DeFi):
إن الإعدادات هي الأساس.
قد يستخدم بروتوكولان بنية تحتية لأمناء بيانات من نفس المزوّد، ومع ذلك تكون لديهما معلمات مخاطرة مختلفة.
فكّر في:
→ مدى تكرار تحديث التغذية
→ مقدار انحراف السعر الذي يؤدي إلى التحديث
→ منهجية التسعير المستخدمة
→ مدة بقاء القيمة صالحة
$DIA
{spot}(DIAUSDT)
تُظهر وثائق المزوّد الخاصة بالسلسلة (chain-specific) عمليات نشر مختلفة باستخدام تركيبات متنوعة من هذه المعلمات.
وهذا منطقي.
لدى سوق الإقراض متطلبات مختلفة عن تطبيق تداول شديد التقلب.
لذلك عند تقييم أمين بيانات (oracle)، لن أتوقف عند:
“من أين يأتي السعر؟”
بل سأطرح أيضًا:
“كيف يُسمح لهذا السعر أن يتغير؟”
هذا السؤال الثاني هو المكان الذي تتواجد فيه معظم عناصر تصميم إدارة المخاطر الفعلية.
هناك شيء لا أراه كثيرًا تتم مناقشته عندما يتحدث الناس عن أمناء بيانات (Oracles) في التمويل اللامركزي (DeFi):
إن الإعدادات هي الأساس.
قد يستخدم بروتوكولان بنية تحتية لأمناء بيانات من نفس المزوّد، ومع ذلك تكون لديهما معلمات مخاطرة مختلفة.
فكّر في:
→ مدى تكرار تحديث التغذية
→ مقدار انحراف السعر الذي يؤدي إلى التحديث
→ منهجية التسعير المستخدمة
→ مدة بقاء القيمة صالحة
$DIA
تُظهر وثائق المزوّد الخاصة بالسلسلة (chain-specific) عمليات نشر مختلفة باستخدام تركيبات متنوعة من هذه المعلمات.
وهذا منطقي.
لدى سوق الإقراض متطلبات مختلفة عن تطبيق تداول شديد التقلب.
لذلك عند تقييم أمين بيانات (oracle)، لن أتوقف عند:
“من أين يأتي السعر؟”
بل سأطرح أيضًا:
“كيف يُسمح لهذا السعر أن يتغير؟”
هذا السؤال الثاني هو المكان الذي تتواجد فيه معظم عناصر تصميم إدارة المخاطر الفعلية.
إن الإعدادات هي الأساس.
قد يستخدم بروتوكولان بنية تحتية لأمناء بيانات من نفس المزوّد، ومع ذلك تكون لديهما معلمات مخاطرة مختلفة.
فكّر في:
→ مدى تكرار تحديث التغذية
→ مقدار انحراف السعر الذي يؤدي إلى التحديث
→ منهجية التسعير المستخدمة
→ مدة بقاء القيمة صالحة
$DIA
تُظهر وثائق المزوّد الخاصة بالسلسلة (chain-specific) عمليات نشر مختلفة باستخدام تركيبات متنوعة من هذه المعلمات.
وهذا منطقي.
لدى سوق الإقراض متطلبات مختلفة عن تطبيق تداول شديد التقلب.
لذلك عند تقييم أمين بيانات (oracle)، لن أتوقف عند:
“من أين يأتي السعر؟”
بل سأطرح أيضًا:
“كيف يُسمح لهذا السعر أن يتغير؟”
هذا السؤال الثاني هو المكان الذي تتواجد فيه معظم عناصر تصميم إدارة المخاطر الفعلية.
101
·
--
صاعد
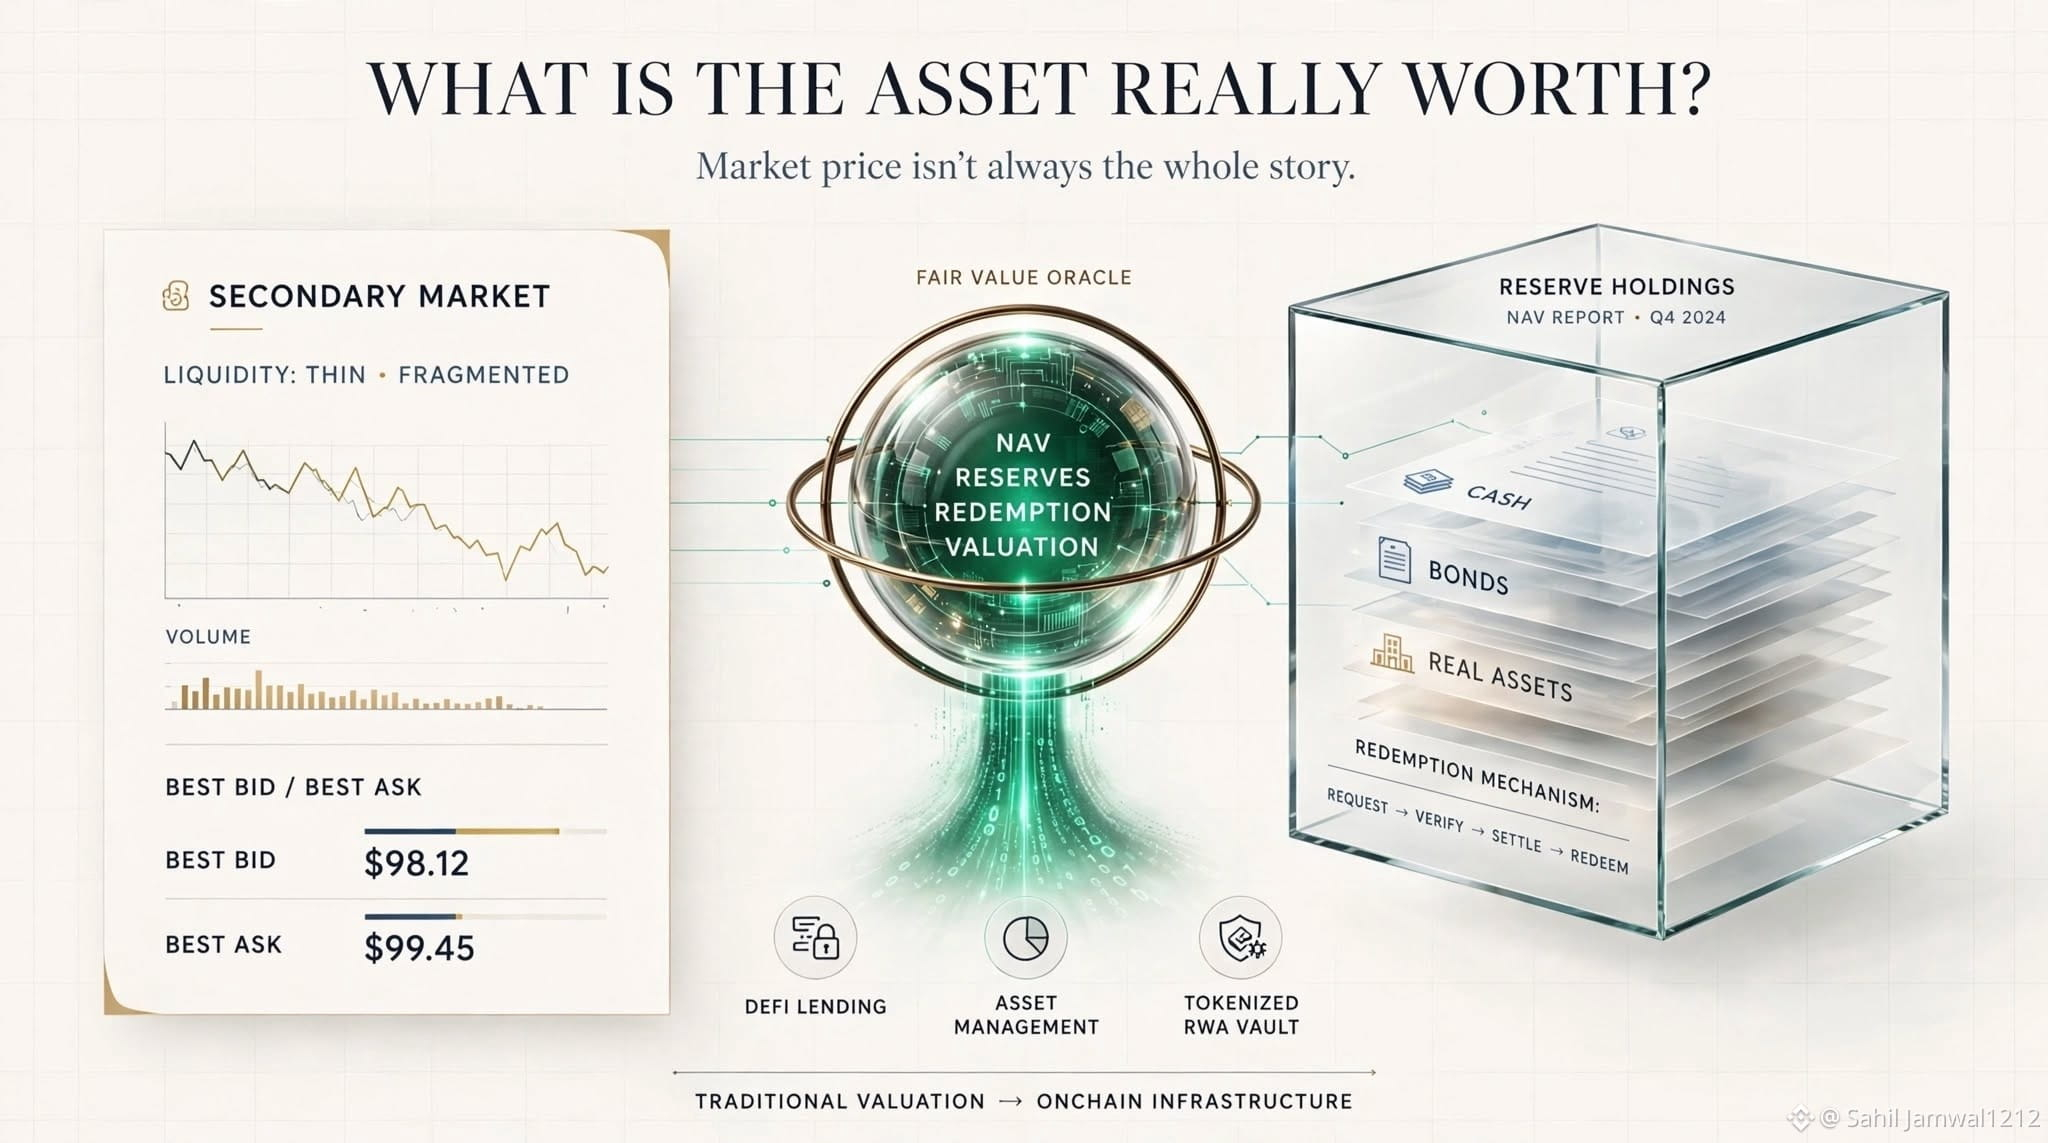
إليك زاوية حول DIA أعتقد أنها تُهمل: تسعير القيمة العادلة.
لقد قضت التمويل التقليدي عقودًا في التعامل مع أصول لا تمتلك سعرًا سوقيًا نظيفًا وسهل السيولة.
يوفر معيار IFRS 13 وASC 820 أطرًا لقياس القيمة العادلة، مع إعطاء الأولوية لأسعار السوق القابلة للملاحظة، ولكن أيضًا استخدام تقنيات التقييم عندما لا تكفي بيانات السوق.
يبدو الأمر مألوفًا بشكل مدهش عند النظر إلى قيمة DIA.
يمكن لـ DIA حساب القيمة الأساسية باستخدام أشياء مثل:
→ صافي قيمة الأصول (NAV)
→ إثبات الاحتياطيات
→ قيمة الاسترداد
→ سعر الصرف في تبادل العقود
→ دعم الاحتياطيات
بالنسبة لصندوق مُرمّز (tokenized) أو خزانة أو أصل مدعوم باحتياطيات، فإن الاكتفاء بالنظر إلى آخر صفقة قد لا يوضح دائمًا ما تستحقه قيمة الأصل بشكل جوهري.
تم تصميم قيمة $DIA تحديدًا لهذا النوع من الحالات.
وهذا مهم أكثر مع انتقال المزيد من الأصول التقليدية إلى السلسلة (onchain).
فكّر في الصناديق المُرمّزة، والسندات/الوزيريات (treasuries)، والائتمان الخاص، والأصول التي تحقق عائدًا، وغيرها من الأدوات التي قد تعتمد فيها عملية التقييم على الأصول الأساسية أو الالتزامات أو الاحتياطيات أو آليات الاسترداد.
شيء واحد لا أزعمُه هو أن قيمة DIA نفسها تجعل الأصل متوافقًا مع IFRS أو GAAP.
فذلك تحديد محاسبي، وليس ميزة من نوع “نبيء” (oracle).
لكن الفكرة الأساسية مثيرة للاهتمام:
خذ مفاهيم تقييم راسخة من التمويل التقليدي واجعلها قابلة للبرمجة، وشفافة، ومتاحة على السلسلة.
بالنسبة لي، هذه واحدة من أكثر الجسور إثارة بين TradFi وDeFi.
إليك زاوية حول DIA أعتقد أنها تُهمل: تسعير القيمة العادلة.
لقد قضت التمويل التقليدي عقودًا في التعامل مع أصول لا تمتلك سعرًا سوقيًا نظيفًا وسهل السيولة.
يوفر معيار IFRS 13 وASC 820 أطرًا لقياس القيمة العادلة، مع إعطاء الأولوية لأسعار السوق القابلة للملاحظة، ولكن أيضًا استخدام تقنيات التقييم عندما لا تكفي بيانات السوق.
يبدو الأمر مألوفًا بشكل مدهش عند النظر إلى قيمة DIA.
يمكن لـ DIA حساب القيمة الأساسية باستخدام أشياء مثل:
→ صافي قيمة الأصول (NAV)
→ إثبات الاحتياطيات
→ قيمة الاسترداد
→ سعر الصرف في تبادل العقود
→ دعم الاحتياطيات
بالنسبة لصندوق مُرمّز (tokenized) أو خزانة أو أصل مدعوم باحتياطيات، فإن الاكتفاء بالنظر إلى آخر صفقة قد لا يوضح دائمًا ما تستحقه قيمة الأصل بشكل جوهري.
تم تصميم قيمة $DIA تحديدًا لهذا النوع من الحالات.
وهذا مهم أكثر مع انتقال المزيد من الأصول التقليدية إلى السلسلة (onchain).
فكّر في الصناديق المُرمّزة، والسندات/الوزيريات (treasuries)، والائتمان الخاص، والأصول التي تحقق عائدًا، وغيرها من الأدوات التي قد تعتمد فيها عملية التقييم على الأصول الأساسية أو الالتزامات أو الاحتياطيات أو آليات الاسترداد.
شيء واحد لا أزعمُه هو أن قيمة DIA نفسها تجعل الأصل متوافقًا مع IFRS أو GAAP.
فذلك تحديد محاسبي، وليس ميزة من نوع “نبيء” (oracle).
لكن الفكرة الأساسية مثيرة للاهتمام:
خذ مفاهيم تقييم راسخة من التمويل التقليدي واجعلها قابلة للبرمجة، وشفافة، ومتاحة على السلسلة.
بالنسبة لي، هذه واحدة من أكثر الجسور إثارة بين TradFi وDeFi.
لقد قضت التمويل التقليدي عقودًا في التعامل مع أصول لا تمتلك سعرًا سوقيًا نظيفًا وسهل السيولة.
يوفر معيار IFRS 13 وASC 820 أطرًا لقياس القيمة العادلة، مع إعطاء الأولوية لأسعار السوق القابلة للملاحظة، ولكن أيضًا استخدام تقنيات التقييم عندما لا تكفي بيانات السوق.
يبدو الأمر مألوفًا بشكل مدهش عند النظر إلى قيمة DIA.
يمكن لـ DIA حساب القيمة الأساسية باستخدام أشياء مثل:
→ صافي قيمة الأصول (NAV)
→ إثبات الاحتياطيات
→ قيمة الاسترداد
→ سعر الصرف في تبادل العقود
→ دعم الاحتياطيات
بالنسبة لصندوق مُرمّز (tokenized) أو خزانة أو أصل مدعوم باحتياطيات، فإن الاكتفاء بالنظر إلى آخر صفقة قد لا يوضح دائمًا ما تستحقه قيمة الأصل بشكل جوهري.
تم تصميم قيمة $DIA تحديدًا لهذا النوع من الحالات.
وهذا مهم أكثر مع انتقال المزيد من الأصول التقليدية إلى السلسلة (onchain).
فكّر في الصناديق المُرمّزة، والسندات/الوزيريات (treasuries)، والائتمان الخاص، والأصول التي تحقق عائدًا، وغيرها من الأدوات التي قد تعتمد فيها عملية التقييم على الأصول الأساسية أو الالتزامات أو الاحتياطيات أو آليات الاسترداد.
شيء واحد لا أزعمُه هو أن قيمة DIA نفسها تجعل الأصل متوافقًا مع IFRS أو GAAP.
فذلك تحديد محاسبي، وليس ميزة من نوع “نبيء” (oracle).
لكن الفكرة الأساسية مثيرة للاهتمام:
خذ مفاهيم تقييم راسخة من التمويل التقليدي واجعلها قابلة للبرمجة، وشفافة، ومتاحة على السلسلة.
بالنسبة لي، هذه واحدة من أكثر الجسور إثارة بين TradFi وDeFi.
111
·
--
صاعد
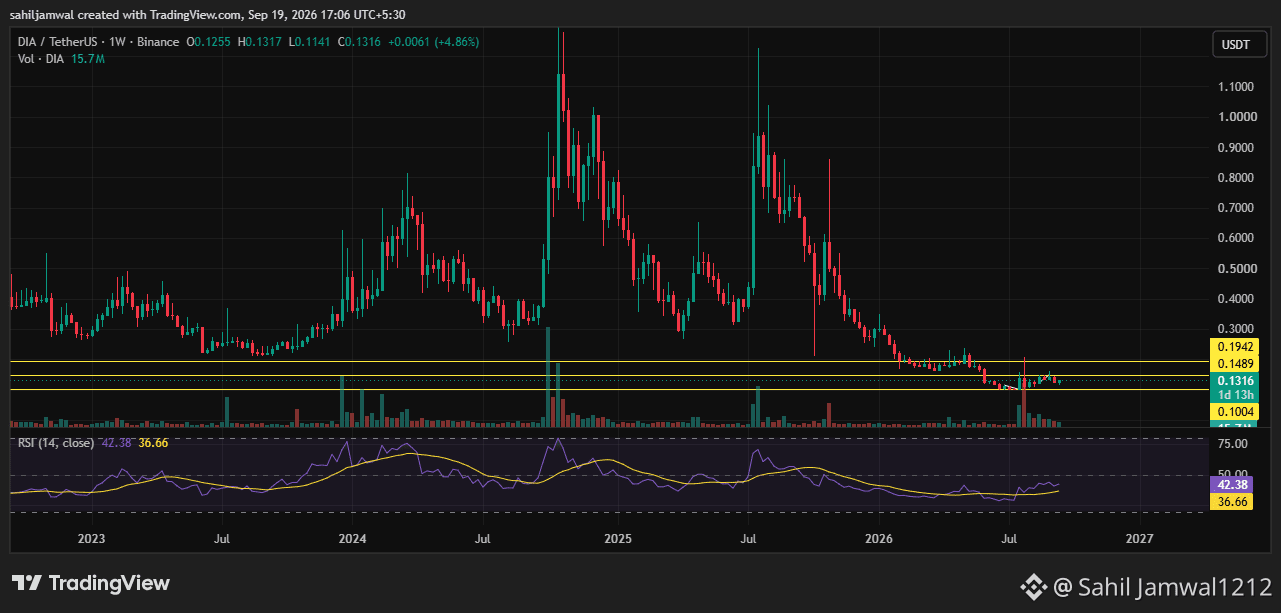
$DIA من المقرر أن تُغلق هذا الأسبوع عند 0.1316 دولارًا، بارتفاع 4.86%، بعد أن سجّلت أدنى سعر أسبوعي عند 0.1141 دولار. يتبقى يوم واحد فقط في هذه الشمعة.
هيكل هذه الشمعة مهم. هبط السعر إلى 0.1141 داخل الأسبوع ثم انعكس، ليغلق قرب أعلى الأسبوع عند 0.1316 دولار. هذا رفض للذيل السفلي على الإطار الأسبوعي، مدعوم بحجم تداول 15.7M — أي ما يقارب 6-8x من متوسط الأسبوع قبل الاختراق.
الشمعة الحالية (متبقي 1d 13h):
سعر الافتتاح 0.1255 · الأعلى 0.1317 · الأدنى 0.1141 · الإغلاق 0.1316 · +4.86% · الحجم 15.7M
سياق دورة كاملة:
قاع 14 يوليو: 0.0989 دولار · RSI 29
اختراق 27 يوليو: حجم 20.53M، +16.33%
ذروة أواخر يوليو: 0.2088 دولار (+111% من القاع)
05 سبتمبر: حجم قياسي 24.39M، +9.90%
19 سبتمبر: تم رفض 0.1141 (أدنى) مع الإغلاق عند 0.1316 دولار
RSI: 42.38 — يحافظ على الحياد، ولم يعد إلى منطقة التشبع البيعي خلال هذا التصحيح.
مستويات يجب مراقبتها:
الدعم: 0.1141 · 0.1004
المقاومة: 0.1489 · 0.1942
الأساسيات: $DIA
{future}(DIAUSDT)
Lasernet staking مباشر لمدة 1+ سنة، 4.4M DIA مُراهنة، بيانات أوراكل عبر 60+ سلسلة يوميًا، برنامج Oracle Grants نشط.
يمكن للذيول السفلية أن تفشل وقد يعاود السعر زيارتها. يتبقى يوم تداول واحد فقط في هذه الشمعة. الإغلاق الأسبوعي هو النقطة البيانية التي تهم، وليس أدنى مستويات داخل الأسبوع.
لأغراض تعليمية فقط. ليست نصيحة مالية. قم بالبحث بنفسك (DYOR).
#Dia #CryptoAnalysis #TechnicalAnalysis #Web3 #dyor
$DIA من المقرر أن تُغلق هذا الأسبوع عند 0.1316 دولارًا، بارتفاع 4.86%، بعد أن سجّلت أدنى سعر أسبوعي عند 0.1141 دولار. يتبقى يوم واحد فقط في هذه الشمعة.
هيكل هذه الشمعة مهم. هبط السعر إلى 0.1141 داخل الأسبوع ثم انعكس، ليغلق قرب أعلى الأسبوع عند 0.1316 دولار. هذا رفض للذيل السفلي على الإطار الأسبوعي، مدعوم بحجم تداول 15.7M — أي ما يقارب 6-8x من متوسط الأسبوع قبل الاختراق.
الشمعة الحالية (متبقي 1d 13h):
سعر الافتتاح 0.1255 · الأعلى 0.1317 · الأدنى 0.1141 · الإغلاق 0.1316 · +4.86% · الحجم 15.7M
سياق دورة كاملة:
قاع 14 يوليو: 0.0989 دولار · RSI 29
اختراق 27 يوليو: حجم 20.53M، +16.33%
ذروة أواخر يوليو: 0.2088 دولار (+111% من القاع)
05 سبتمبر: حجم قياسي 24.39M، +9.90%
19 سبتمبر: تم رفض 0.1141 (أدنى) مع الإغلاق عند 0.1316 دولار
RSI: 42.38 — يحافظ على الحياد، ولم يعد إلى منطقة التشبع البيعي خلال هذا التصحيح.
مستويات يجب مراقبتها:
الدعم: 0.1141 · 0.1004
المقاومة: 0.1489 · 0.1942
الأساسيات: $DIA
Lasernet staking مباشر لمدة 1+ سنة، 4.4M DIA مُراهنة، بيانات أوراكل عبر 60+ سلسلة يوميًا، برنامج Oracle Grants نشط.
يمكن للذيول السفلية أن تفشل وقد يعاود السعر زيارتها. يتبقى يوم تداول واحد فقط في هذه الشمعة. الإغلاق الأسبوعي هو النقطة البيانية التي تهم، وليس أدنى مستويات داخل الأسبوع.
لأغراض تعليمية فقط. ليست نصيحة مالية. قم بالبحث بنفسك (DYOR).
#Dia #CryptoAnalysis #TechnicalAnalysis #Web3 #dyor
هيكل هذه الشمعة مهم. هبط السعر إلى 0.1141 داخل الأسبوع ثم انعكس، ليغلق قرب أعلى الأسبوع عند 0.1316 دولار. هذا رفض للذيل السفلي على الإطار الأسبوعي، مدعوم بحجم تداول 15.7M — أي ما يقارب 6-8x من متوسط الأسبوع قبل الاختراق.
الشمعة الحالية (متبقي 1d 13h):
سعر الافتتاح 0.1255 · الأعلى 0.1317 · الأدنى 0.1141 · الإغلاق 0.1316 · +4.86% · الحجم 15.7M
سياق دورة كاملة:
قاع 14 يوليو: 0.0989 دولار · RSI 29
اختراق 27 يوليو: حجم 20.53M، +16.33%
ذروة أواخر يوليو: 0.2088 دولار (+111% من القاع)
05 سبتمبر: حجم قياسي 24.39M، +9.90%
19 سبتمبر: تم رفض 0.1141 (أدنى) مع الإغلاق عند 0.1316 دولار
RSI: 42.38 — يحافظ على الحياد، ولم يعد إلى منطقة التشبع البيعي خلال هذا التصحيح.
مستويات يجب مراقبتها:
الدعم: 0.1141 · 0.1004
المقاومة: 0.1489 · 0.1942
الأساسيات: $DIA
Lasernet staking مباشر لمدة 1+ سنة، 4.4M DIA مُراهنة، بيانات أوراكل عبر 60+ سلسلة يوميًا، برنامج Oracle Grants نشط.
يمكن للذيول السفلية أن تفشل وقد يعاود السعر زيارتها. يتبقى يوم تداول واحد فقط في هذه الشمعة. الإغلاق الأسبوعي هو النقطة البيانية التي تهم، وليس أدنى مستويات داخل الأسبوع.
لأغراض تعليمية فقط. ليست نصيحة مالية. قم بالبحث بنفسك (DYOR).
#Dia #CryptoAnalysis #TechnicalAnalysis #Web3 #dyor
102
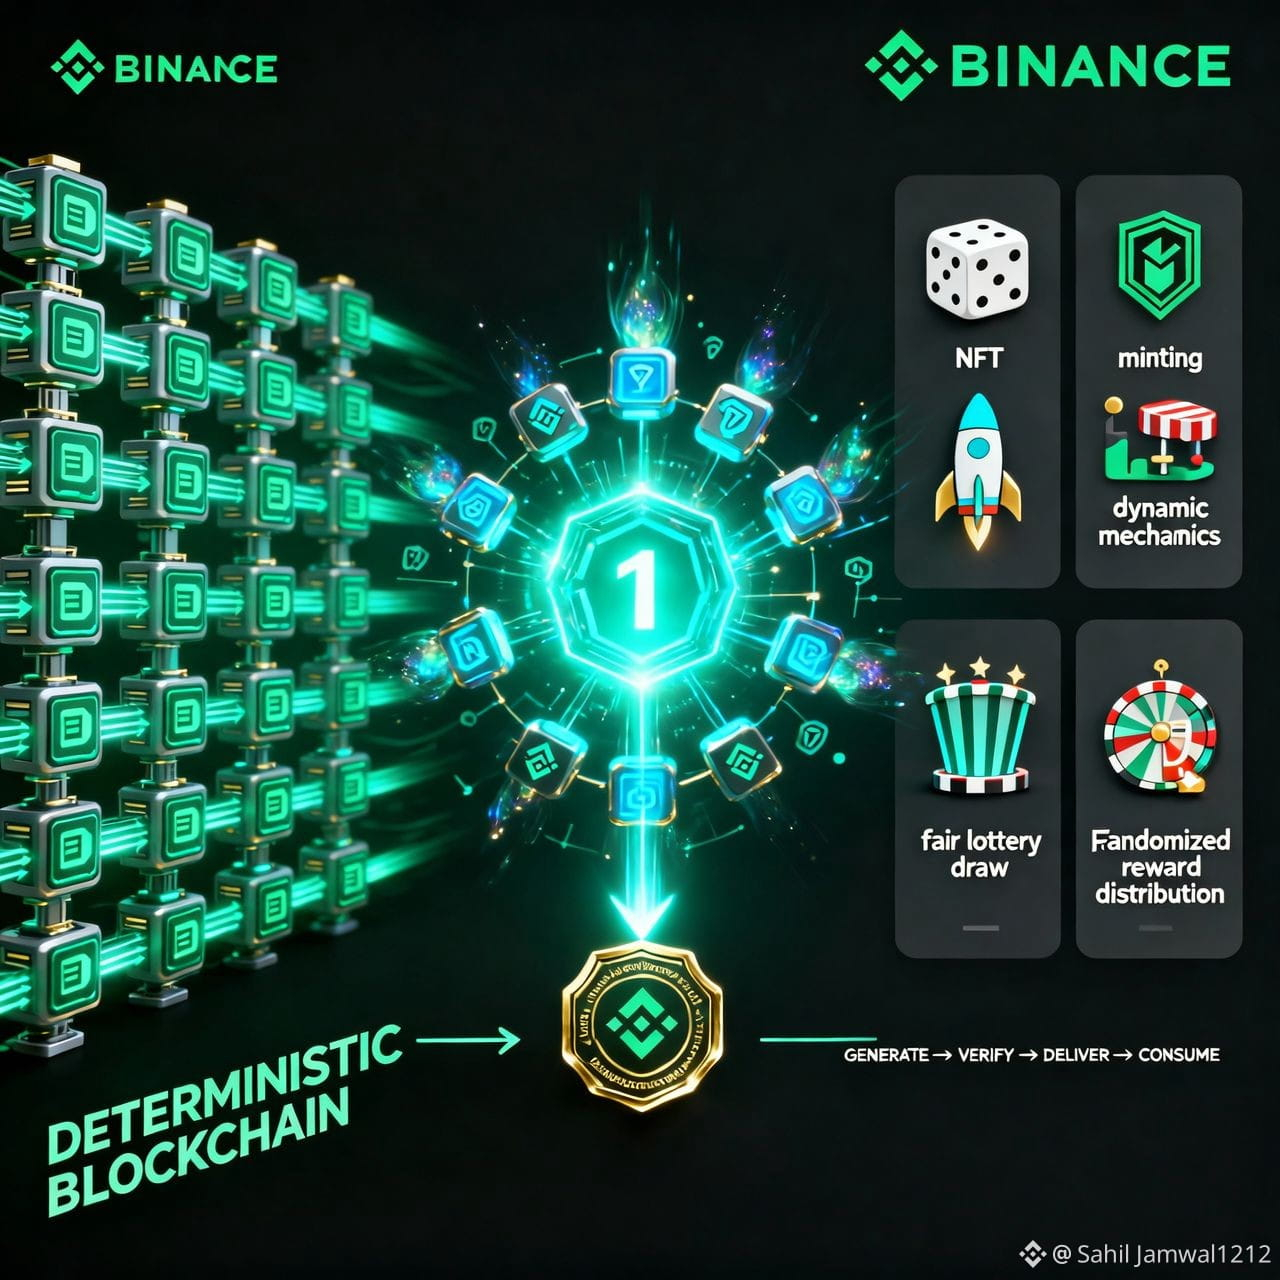
لدى البلوكشين مشكلة غريبة: فهي تحتاج إلى عشوائية، لكنها حتمية بطبيعتها.
يجب على كل عقدة الاتفاق على نفس الحساب.
فكيف يمكن أن نقرر بشكل عادل:
🎲 ما سمة الـNFT التي يحصل عليها شخص ما؟
🎮 ما اللاعب الذي يستلم مكافأة نادرة؟
🏆 من يفوز في قرعة؟
🔀 أي مشارك يتم اختياره عشوائيًا؟
لا يمكنك ببساطة استخدام شيء يمكن توقعه مثل قيمة البلوك وتسميته عشوائية آمنة.
لهذا لفتت أنظارِي DIA xRandom.
يعمل DIA مع منارة عشوائية موزعة من drand.
تساهم عدة عقد مستقلة بتواقيع جزئية. وعندما يتم الوصول إلى العتبة المطلوبة، تنتج المنارة قيمة عشوائية يمكن التحقق منها بشكل مستقل.
ثم يقدم DIA هذه العشوائية على السلسلة عبر عقد ذكي لوكيل (oracle).
إذًا خط الأنابيب المثير للاهتمام هو:
توليد موزع → تحقق → تسليم على السلسلة → dApp
وتتجاوز حالات الاستخدام عالم الـNFT بكثير.
الألعاب، والقرعات، وأسواق التوقعات، وتوزيع المكافآت العشوائية وغيرها من التطبيقات كلها تحتاج إلى مصدر عشوائية يمكنها التحقق منه.
لقد قضيت وقتًا طويلًا في متابعة feeds أسعار $DIA
{spot}(DIAUSDT)
.
يعد xRandom تذكيرًا جيدًا بأن الـ oracle ليس فقط للإجابة عن:
“كم تساوي هذه الأصول؟”
أحيانًا تكون المسألة:
“ما الذي ينبغي أن يحدث عشوائيًا، وهل يمكن للجميع التحقق منه؟”
وهذه مشكلة مختلفة تمامًا تخص الـ oracle.
لدى البلوكشين مشكلة غريبة: فهي تحتاج إلى عشوائية، لكنها حتمية بطبيعتها.
يجب على كل عقدة الاتفاق على نفس الحساب.
فكيف يمكن أن نقرر بشكل عادل:
🎲 ما سمة الـNFT التي يحصل عليها شخص ما؟
🎮 ما اللاعب الذي يستلم مكافأة نادرة؟
🏆 من يفوز في قرعة؟
🔀 أي مشارك يتم اختياره عشوائيًا؟
لا يمكنك ببساطة استخدام شيء يمكن توقعه مثل قيمة البلوك وتسميته عشوائية آمنة.
لهذا لفتت أنظارِي DIA xRandom.
يعمل DIA مع منارة عشوائية موزعة من drand.
تساهم عدة عقد مستقلة بتواقيع جزئية. وعندما يتم الوصول إلى العتبة المطلوبة، تنتج المنارة قيمة عشوائية يمكن التحقق منها بشكل مستقل.
ثم يقدم DIA هذه العشوائية على السلسلة عبر عقد ذكي لوكيل (oracle).
إذًا خط الأنابيب المثير للاهتمام هو:
توليد موزع → تحقق → تسليم على السلسلة → dApp
وتتجاوز حالات الاستخدام عالم الـNFT بكثير.
الألعاب، والقرعات، وأسواق التوقعات، وتوزيع المكافآت العشوائية وغيرها من التطبيقات كلها تحتاج إلى مصدر عشوائية يمكنها التحقق منه.
لقد قضيت وقتًا طويلًا في متابعة feeds أسعار $DIA
.
يعد xRandom تذكيرًا جيدًا بأن الـ oracle ليس فقط للإجابة عن:
“كم تساوي هذه الأصول؟”
أحيانًا تكون المسألة:
“ما الذي ينبغي أن يحدث عشوائيًا، وهل يمكن للجميع التحقق منه؟”
وهذه مشكلة مختلفة تمامًا تخص الـ oracle.
يجب على كل عقدة الاتفاق على نفس الحساب.
فكيف يمكن أن نقرر بشكل عادل:
🎲 ما سمة الـNFT التي يحصل عليها شخص ما؟
🎮 ما اللاعب الذي يستلم مكافأة نادرة؟
🏆 من يفوز في قرعة؟
🔀 أي مشارك يتم اختياره عشوائيًا؟
لا يمكنك ببساطة استخدام شيء يمكن توقعه مثل قيمة البلوك وتسميته عشوائية آمنة.
لهذا لفتت أنظارِي DIA xRandom.
يعمل DIA مع منارة عشوائية موزعة من drand.
تساهم عدة عقد مستقلة بتواقيع جزئية. وعندما يتم الوصول إلى العتبة المطلوبة، تنتج المنارة قيمة عشوائية يمكن التحقق منها بشكل مستقل.
ثم يقدم DIA هذه العشوائية على السلسلة عبر عقد ذكي لوكيل (oracle).
إذًا خط الأنابيب المثير للاهتمام هو:
توليد موزع → تحقق → تسليم على السلسلة → dApp
وتتجاوز حالات الاستخدام عالم الـNFT بكثير.
الألعاب، والقرعات، وأسواق التوقعات، وتوزيع المكافآت العشوائية وغيرها من التطبيقات كلها تحتاج إلى مصدر عشوائية يمكنها التحقق منه.
لقد قضيت وقتًا طويلًا في متابعة feeds أسعار $DIA
.
يعد xRandom تذكيرًا جيدًا بأن الـ oracle ليس فقط للإجابة عن:
“كم تساوي هذه الأصول؟”
أحيانًا تكون المسألة:
“ما الذي ينبغي أن يحدث عشوائيًا، وهل يمكن للجميع التحقق منه؟”
وهذه مشكلة مختلفة تمامًا تخص الـ oracle.
178
·
--
صاعد
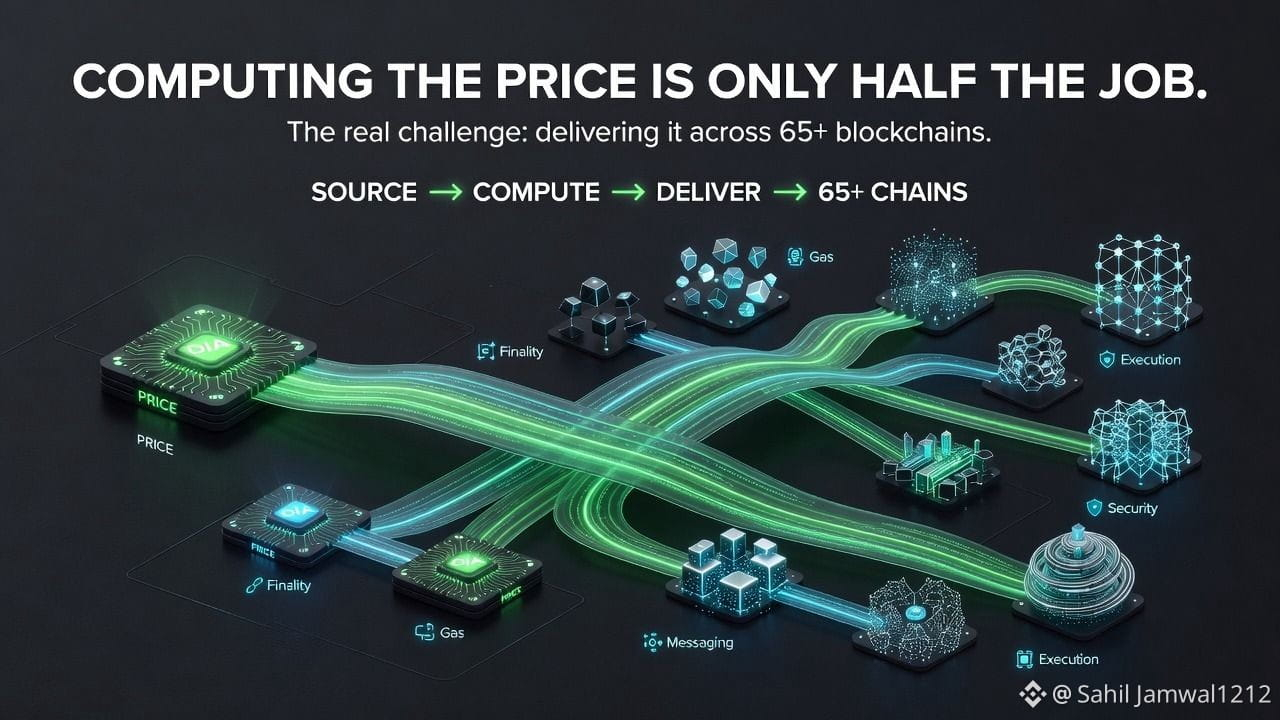
لا يصبح المنجم مُفيدًا لمجرد أنه يستطيع حساب سعر.
السؤال الأصعب هو:
كيف تُوصل ذلك السعر بشكل موثوق عبر عشرات سلاسل الكتل المختلفة؟
يدعم DIA حاليًا توصيل بيانات المنجم عبر 65+ شبكة L1/L2.
تقدم كل سلسلة قيودها الخاصة:
→ أزمنة حسم مختلفة
→ اقتصاديات غاز مختلفة
→ بيئات تنفيذ مختلفة
→ أنظمة مراسلة مختلفة
→ افتراضات أمنية مختلفة
إن البنية المعمارية الأساسية مثيرة للاهتمام.
تعالج DIA بيانات السوق وتطبق منهجيات تسعير قابلة للتكوين، ثم تنشر البيانات عبر عقود منجم خاصة بكل سلسلة.
لذلك لا يحتاج تطبيق dApp على سلسلة ما إلى إعادة ابتكار منطق التسعير بينما تستخدم سلسلة أخرى منهجية مختلفة تمامًا.
يصبح هذا أكثر أهمية بالنسبة لقيمة DIA.
بالنسبة للأصول مثل العملات المستقرة، أو الرموز المُدرِّة للعائد، أو أية أصول أخرى يمكن أن تأتي قيمتها الأساسية من الاحتياطيات أو آليات الاسترداد، يمكن لـ DIA حساب قيمة أساسية وتوزيع ذلك التقييم عبر السلاسل.
وقد وصفت Cooper Labs على وجه التحديد <c-1/>$DIA
{spot}(DIAUSDT)
القيمة كحل لتجزؤ تسعير عبر السلاسل بالنسبة لـ USDp عبر إنتاج سعر أساسي واحد قابل للتحقق.
تنبيه مهم واحد: لا يزال التوصيل عبر السلاسل يضيف اعتبارات أمن الجسور والرسائل. توثيق DIA الخاص يعترف بذلك.
وهذا ما يجعل الهندسة مثيرة للاهتمام بالنسبة لي.
حساب الرقم مشكلة واحدة. وجعل ذلك الرقم قابلاً للاستخدام عبر بنية تحتية مجزأة للسلاسل هو مشكلة أخرى.
ليس نصيحة مالية. قُمْ بإجراء بحثك الخاص (DYOR).
لا يصبح المنجم مُفيدًا لمجرد أنه يستطيع حساب سعر.
السؤال الأصعب هو:
كيف تُوصل ذلك السعر بشكل موثوق عبر عشرات سلاسل الكتل المختلفة؟
يدعم DIA حاليًا توصيل بيانات المنجم عبر 65+ شبكة L1/L2.
تقدم كل سلسلة قيودها الخاصة:
→ أزمنة حسم مختلفة
→ اقتصاديات غاز مختلفة
→ بيئات تنفيذ مختلفة
→ أنظمة مراسلة مختلفة
→ افتراضات أمنية مختلفة
إن البنية المعمارية الأساسية مثيرة للاهتمام.
تعالج DIA بيانات السوق وتطبق منهجيات تسعير قابلة للتكوين، ثم تنشر البيانات عبر عقود منجم خاصة بكل سلسلة.
لذلك لا يحتاج تطبيق dApp على سلسلة ما إلى إعادة ابتكار منطق التسعير بينما تستخدم سلسلة أخرى منهجية مختلفة تمامًا.
يصبح هذا أكثر أهمية بالنسبة لقيمة DIA.
بالنسبة للأصول مثل العملات المستقرة، أو الرموز المُدرِّة للعائد، أو أية أصول أخرى يمكن أن تأتي قيمتها الأساسية من الاحتياطيات أو آليات الاسترداد، يمكن لـ DIA حساب قيمة أساسية وتوزيع ذلك التقييم عبر السلاسل.
وقد وصفت Cooper Labs على وجه التحديد <c-1/>$DIA
القيمة كحل لتجزؤ تسعير عبر السلاسل بالنسبة لـ USDp عبر إنتاج سعر أساسي واحد قابل للتحقق.
تنبيه مهم واحد: لا يزال التوصيل عبر السلاسل يضيف اعتبارات أمن الجسور والرسائل. توثيق DIA الخاص يعترف بذلك.
وهذا ما يجعل الهندسة مثيرة للاهتمام بالنسبة لي.
حساب الرقم مشكلة واحدة. وجعل ذلك الرقم قابلاً للاستخدام عبر بنية تحتية مجزأة للسلاسل هو مشكلة أخرى.
ليس نصيحة مالية. قُمْ بإجراء بحثك الخاص (DYOR).
السؤال الأصعب هو:
كيف تُوصل ذلك السعر بشكل موثوق عبر عشرات سلاسل الكتل المختلفة؟
يدعم DIA حاليًا توصيل بيانات المنجم عبر 65+ شبكة L1/L2.
تقدم كل سلسلة قيودها الخاصة:
→ أزمنة حسم مختلفة
→ اقتصاديات غاز مختلفة
→ بيئات تنفيذ مختلفة
→ أنظمة مراسلة مختلفة
→ افتراضات أمنية مختلفة
إن البنية المعمارية الأساسية مثيرة للاهتمام.
تعالج DIA بيانات السوق وتطبق منهجيات تسعير قابلة للتكوين، ثم تنشر البيانات عبر عقود منجم خاصة بكل سلسلة.
لذلك لا يحتاج تطبيق dApp على سلسلة ما إلى إعادة ابتكار منطق التسعير بينما تستخدم سلسلة أخرى منهجية مختلفة تمامًا.
يصبح هذا أكثر أهمية بالنسبة لقيمة DIA.
بالنسبة للأصول مثل العملات المستقرة، أو الرموز المُدرِّة للعائد، أو أية أصول أخرى يمكن أن تأتي قيمتها الأساسية من الاحتياطيات أو آليات الاسترداد، يمكن لـ DIA حساب قيمة أساسية وتوزيع ذلك التقييم عبر السلاسل.
وقد وصفت Cooper Labs على وجه التحديد <c-1/>$DIA
القيمة كحل لتجزؤ تسعير عبر السلاسل بالنسبة لـ USDp عبر إنتاج سعر أساسي واحد قابل للتحقق.
تنبيه مهم واحد: لا يزال التوصيل عبر السلاسل يضيف اعتبارات أمن الجسور والرسائل. توثيق DIA الخاص يعترف بذلك.
وهذا ما يجعل الهندسة مثيرة للاهتمام بالنسبة لي.
حساب الرقم مشكلة واحدة. وجعل ذلك الرقم قابلاً للاستخدام عبر بنية تحتية مجزأة للسلاسل هو مشكلة أخرى.
ليس نصيحة مالية. قُمْ بإجراء بحثك الخاص (DYOR).
161
·
--
صاعد
هذه مسألة أعتقد أن التمويل اللامركزي (DeFi) ينبغي أن يطرحها بمزيد من التكرار:
كم يساوي فعليًا عملة مستقرة (stablecoin)؟
أبسط إجابة هي:
“أيًّا ما يقوله السوق.”
لكن هذا قد يصبح أعقد عندما تكون السيولة ضعيفة أو عندما تتعرض الأسواق لضغوط.
تحتوي العملة المستقرة المدعومة باحتياطيات على نقطة مرجعية أخرى:
ما قيمة الأصول التي تدعمها؟
وهنا لفت انتباهي نهج DIA في «إثبات الاحتياطيات» والتسعير القائم على الأسس.
بالنسبة إلى tGBP، يستخدم DIA Value احتياطيات الجنيه الإسترليني المُجمّعة وإجمالي المعروض على السلسلة لإنتاج تقييم مدعوم بالاحتياطيات بدلًا من مجرد متابعة رقم من سوق ثانوي.
وبالنسبة إلى River's satUSD+، $DIA يستخدم معدل الاسترداد الخاص بالمحفظة عبر تغذية «سعر الصرف التعاقدي» (Contract Exchange Rate).
لذلك توجد فعليًا سؤالان مختلفان:
السعر في السوق: ما الذي يدفعه الناس الآن؟
القيمة الأساسية: ما الذي تشير إليه الضمانات الكامنة أو آلية الاسترداد؟
لا سؤال منهما يكفي عالميًا لكل أصل.
ولهذا أجد أن المنهجية أكثر إثارة للاهتمام من مجرد سؤال أي مُزوِّد بيانات (oracle) لديه عدد أكبر من التغذيات.
بالنسبة لبنية العملات المستقرة، فإن طريقة حساب القيمة قد تكون بنفس أهمية البيانات نفسها.
هذه مسألة أعتقد أن التمويل اللامركزي (DeFi) ينبغي أن يطرحها بمزيد من التكرار:
كم يساوي فعليًا عملة مستقرة (stablecoin)؟
أبسط إجابة هي:
“أيًّا ما يقوله السوق.”
لكن هذا قد يصبح أعقد عندما تكون السيولة ضعيفة أو عندما تتعرض الأسواق لضغوط.
تحتوي العملة المستقرة المدعومة باحتياطيات على نقطة مرجعية أخرى:
ما قيمة الأصول التي تدعمها؟
وهنا لفت انتباهي نهج DIA في «إثبات الاحتياطيات» والتسعير القائم على الأسس.
بالنسبة إلى tGBP، يستخدم DIA Value احتياطيات الجنيه الإسترليني المُجمّعة وإجمالي المعروض على السلسلة لإنتاج تقييم مدعوم بالاحتياطيات بدلًا من مجرد متابعة رقم من سوق ثانوي.
وبالنسبة إلى River's satUSD+، $DIA يستخدم معدل الاسترداد الخاص بالمحفظة عبر تغذية «سعر الصرف التعاقدي» (Contract Exchange Rate).
لذلك توجد فعليًا سؤالان مختلفان:
السعر في السوق: ما الذي يدفعه الناس الآن؟
القيمة الأساسية: ما الذي تشير إليه الضمانات الكامنة أو آلية الاسترداد؟
لا سؤال منهما يكفي عالميًا لكل أصل.
ولهذا أجد أن المنهجية أكثر إثارة للاهتمام من مجرد سؤال أي مُزوِّد بيانات (oracle) لديه عدد أكبر من التغذيات.
بالنسبة لبنية العملات المستقرة، فإن طريقة حساب القيمة قد تكون بنفس أهمية البيانات نفسها.
كم يساوي فعليًا عملة مستقرة (stablecoin)؟
أبسط إجابة هي:
“أيًّا ما يقوله السوق.”
لكن هذا قد يصبح أعقد عندما تكون السيولة ضعيفة أو عندما تتعرض الأسواق لضغوط.
تحتوي العملة المستقرة المدعومة باحتياطيات على نقطة مرجعية أخرى:
ما قيمة الأصول التي تدعمها؟
وهنا لفت انتباهي نهج DIA في «إثبات الاحتياطيات» والتسعير القائم على الأسس.
بالنسبة إلى tGBP، يستخدم DIA Value احتياطيات الجنيه الإسترليني المُجمّعة وإجمالي المعروض على السلسلة لإنتاج تقييم مدعوم بالاحتياطيات بدلًا من مجرد متابعة رقم من سوق ثانوي.
وبالنسبة إلى River's satUSD+، $DIA يستخدم معدل الاسترداد الخاص بالمحفظة عبر تغذية «سعر الصرف التعاقدي» (Contract Exchange Rate).
لذلك توجد فعليًا سؤالان مختلفان:
السعر في السوق: ما الذي يدفعه الناس الآن؟
القيمة الأساسية: ما الذي تشير إليه الضمانات الكامنة أو آلية الاسترداد؟
لا سؤال منهما يكفي عالميًا لكل أصل.
ولهذا أجد أن المنهجية أكثر إثارة للاهتمام من مجرد سؤال أي مُزوِّد بيانات (oracle) لديه عدد أكبر من التغذيات.
بالنسبة لبنية العملات المستقرة، فإن طريقة حساب القيمة قد تكون بنفس أهمية البيانات نفسها.
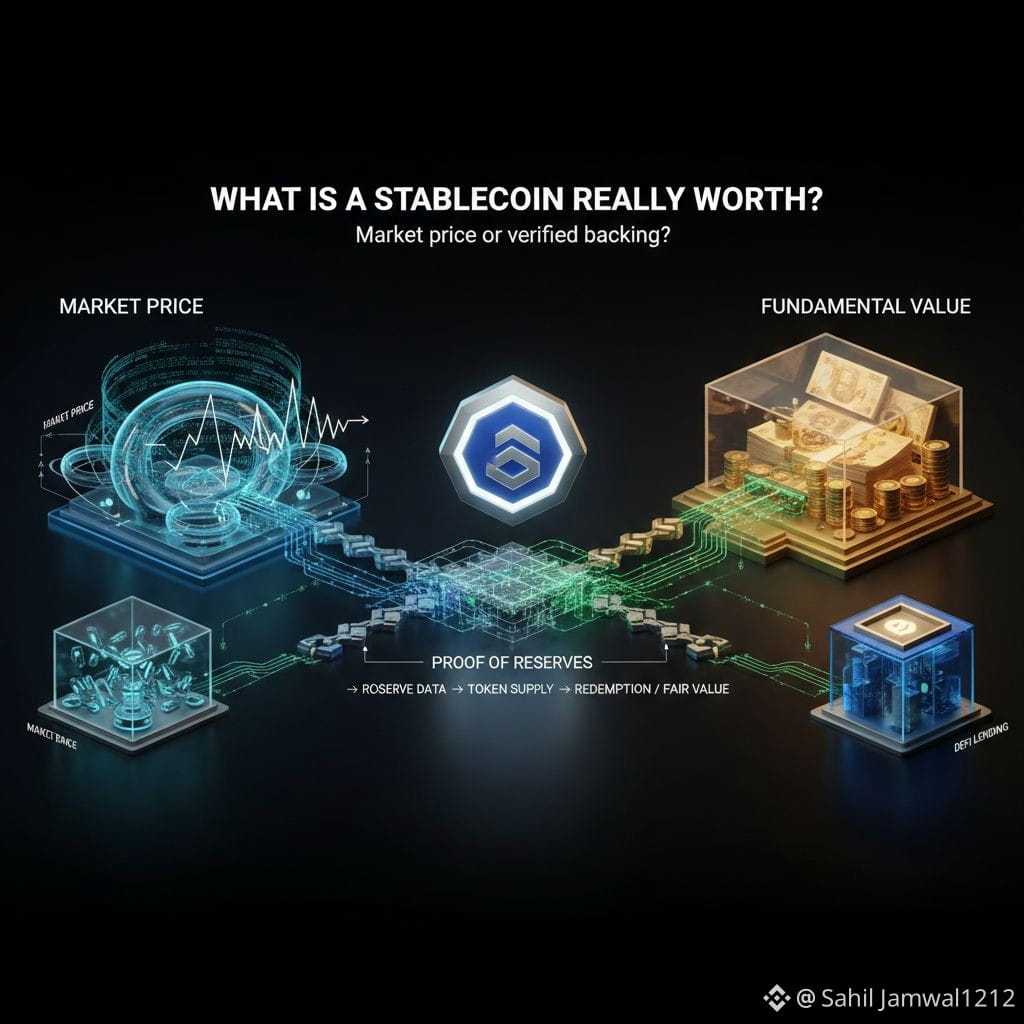
104
·
--
صاعد
تم تصميم البيتكوين حول التحقق.
لذلك، إذا كنا سنضع BTC في التمويل اللامركزي (DeFi)، فأعتقد أنه ينبغي تطبيق المبدأ نفسه على تسعير البيانات الخاصة به وعلى بيانات الضمانات.
لنأخذ مثالًا على رمز مدعوم بالبيتكوين.
يمكن لموجّه الأسعار العادي أن يخبرك بما يُتداول به الرمز.
لكن ذلك قد لا يكون كافيًا.
قد تحتاج بروتوكولات التمويل اللامركزي أيضًا إلى معرفة:
كم مقدار البيتكوين (BTC) الذي يدعمه فعليًا؟
هل تتطابق الاحتياطيات مع المعروض المتداول؟
ماذا يحدث إذا أصبح السوق الثانوي رقيقًا؟
لهذا السبب لفتت انتباهي حزمة بيتكوين الخاصة بالـ DeFi من DIA.
تجمع بين:
🟠 موجّهات أسعار سوق BTC
🟠 إثباتات السلسلة (Onchain) للاحتياطيات
🟠 منهجيات عادلة مبنية على الاحتياطيات
يعد مثال hemiBTC مثيرًا للاهتمام بشكل خاص.
بدلًا من الاعتماد فقط على سعر السوق الثانوي للرمز، يمكن لـ $DIA Value حساب قيمته العادلة من احتياطيات BTC الموثّقة.
هذه طريقة مختلفة للتفكير في بنية بيانات الـ oracle.
السعر في السوق يخبرك بما يتداول عليه السوق.
التقييم الأساسي يسأل: بما يُدعَم الأصل فعليًا؟
ومع انتقال المزيد من البيتكوين نحو الإقراض والعائد ونظم Bitcoin L2 البيئية، أعتقد أن هذا التمييز سيصبح أكثر أهمية.
قد تكون المرحلة التالية من DeFi الخاصة بالبيتكوين أقل تركيزًا على جعل BTC قابلة للاستخدام، وأكثر تركيزًا على جعل هذا الاستخدام قابلًا للتحقق.
تم تصميم البيتكوين حول التحقق.
لذلك، إذا كنا سنضع BTC في التمويل اللامركزي (DeFi)، فأعتقد أنه ينبغي تطبيق المبدأ نفسه على تسعير البيانات الخاصة به وعلى بيانات الضمانات.
لنأخذ مثالًا على رمز مدعوم بالبيتكوين.
يمكن لموجّه الأسعار العادي أن يخبرك بما يُتداول به الرمز.
لكن ذلك قد لا يكون كافيًا.
قد تحتاج بروتوكولات التمويل اللامركزي أيضًا إلى معرفة:
كم مقدار البيتكوين (BTC) الذي يدعمه فعليًا؟
هل تتطابق الاحتياطيات مع المعروض المتداول؟
ماذا يحدث إذا أصبح السوق الثانوي رقيقًا؟
لهذا السبب لفتت انتباهي حزمة بيتكوين الخاصة بالـ DeFi من DIA.
تجمع بين:
🟠 موجّهات أسعار سوق BTC
🟠 إثباتات السلسلة (Onchain) للاحتياطيات
🟠 منهجيات عادلة مبنية على الاحتياطيات
يعد مثال hemiBTC مثيرًا للاهتمام بشكل خاص.
بدلًا من الاعتماد فقط على سعر السوق الثانوي للرمز، يمكن لـ $DIA Value حساب قيمته العادلة من احتياطيات BTC الموثّقة.
هذه طريقة مختلفة للتفكير في بنية بيانات الـ oracle.
السعر في السوق يخبرك بما يتداول عليه السوق.
التقييم الأساسي يسأل: بما يُدعَم الأصل فعليًا؟
ومع انتقال المزيد من البيتكوين نحو الإقراض والعائد ونظم Bitcoin L2 البيئية، أعتقد أن هذا التمييز سيصبح أكثر أهمية.
قد تكون المرحلة التالية من DeFi الخاصة بالبيتكوين أقل تركيزًا على جعل BTC قابلة للاستخدام، وأكثر تركيزًا على جعل هذا الاستخدام قابلًا للتحقق.
لذلك، إذا كنا سنضع BTC في التمويل اللامركزي (DeFi)، فأعتقد أنه ينبغي تطبيق المبدأ نفسه على تسعير البيانات الخاصة به وعلى بيانات الضمانات.
لنأخذ مثالًا على رمز مدعوم بالبيتكوين.
يمكن لموجّه الأسعار العادي أن يخبرك بما يُتداول به الرمز.
لكن ذلك قد لا يكون كافيًا.
قد تحتاج بروتوكولات التمويل اللامركزي أيضًا إلى معرفة:
كم مقدار البيتكوين (BTC) الذي يدعمه فعليًا؟
هل تتطابق الاحتياطيات مع المعروض المتداول؟
ماذا يحدث إذا أصبح السوق الثانوي رقيقًا؟
لهذا السبب لفتت انتباهي حزمة بيتكوين الخاصة بالـ DeFi من DIA.
تجمع بين:
🟠 موجّهات أسعار سوق BTC
🟠 إثباتات السلسلة (Onchain) للاحتياطيات
🟠 منهجيات عادلة مبنية على الاحتياطيات
يعد مثال hemiBTC مثيرًا للاهتمام بشكل خاص.
بدلًا من الاعتماد فقط على سعر السوق الثانوي للرمز، يمكن لـ $DIA Value حساب قيمته العادلة من احتياطيات BTC الموثّقة.
هذه طريقة مختلفة للتفكير في بنية بيانات الـ oracle.
السعر في السوق يخبرك بما يتداول عليه السوق.
التقييم الأساسي يسأل: بما يُدعَم الأصل فعليًا؟
ومع انتقال المزيد من البيتكوين نحو الإقراض والعائد ونظم Bitcoin L2 البيئية، أعتقد أن هذا التمييز سيصبح أكثر أهمية.
قد تكون المرحلة التالية من DeFi الخاصة بالبيتكوين أقل تركيزًا على جعل BTC قابلة للاستخدام، وأكثر تركيزًا على جعل هذا الاستخدام قابلًا للتحقق.
122
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
BitwiseFilesFinalNEARSpotETFProspectus
33,561 مشاهدات
933 يقومون بالنقاش
NEAR يقترب من مرحلة جديدة في السوق الأمريكي
قدّمت Bitwise النشرة النهائية لصندوق Bitwise NEAR ETF، في خطوة مهمة لفتح تعرض استثماري تقليدي لـ NEAR عبر سوق الأسهم الأمريكي.
الصندوق يستهدف الإدراج على NYSE Arca تحت الرمز NRR، كما تتضمن الاستراتيجية إمكانية Staking لحيازات NEAR بهدف توليد عوائد إضافية.
لكن النقطة الأهم بالنسبة لي ليست كلمة ETF وحدها؛ بل انتقال $NEAR إلى قناة استثمار منظمة يمكن أن توسّع نطاق الوصول إليه.
📌 الخطوة التالية ستكون الأهم: مراقبة حجم الطلب والتدفقات الفعلية بعد بدء التداول.
$NEAR.ETF
#BitwiseFilesFinalNEARSpotETFProspectus
yosreia
·3 إعجاب
·352 مشاهدات
BitgetHackerMoves$83MStolenXRP
20,618 مشاهدات
129 يقومون بالنقاش
SOLSpotETFWeeklyInflow$188M
11,191 مشاهدات
98 يقومون بالنقاش