
Intrinsic Value
341 منشورات
Intrinsic Value
إبلاغ
حظر المُستخدم
Disciplined. Value-driven.
0 تتابع
98 المتابعون
287 إعجاب
منشورات
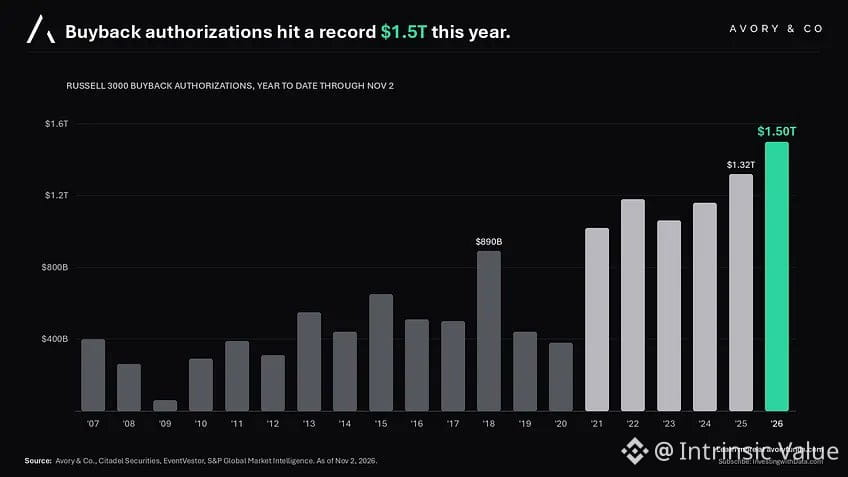
نسمع الكثير من الضجيج حول اختفاء عمليات إعادة شراء الأسهم المزعوم بسبب إعطاء الشركات الأولوية للإنفاق الرأسمالي. وهذا طرح مضلل.
صحيح أن عدداً قليلاً من شركات الحوسبة فائقة النطاق تضخ الأموال في البنية التحتية. لكن إذا نظرنا إلى الصورة الأشمل: فقد أجازت الشركات الأمريكية للتو عمليات إعادة شراء أسهم بقيمة قياسية بلغت 1.5 تريليون دولار. ولم تتغير الصورة الإجمالية.
وهذا مهم للتقييم. فإعادة شراء الأسهم تقلل عدد الأسهم، وتُحسّن ربحية السهم ظاهرياً، وغالباً ما تدعم مضاعفات التقييم من دون تحسين جودة الأعمال الأساسية. وتشير الموافقات القياسية إلى أن الإدارة ما زالت ترى في دعم سعر السهم أولوية — ويبقى السؤال ما إذا كان ذلك يعكس ثقة بالقيمة الجوهرية أم مجرد هندسة مالية.
لا تخلطوا بين بضعة أخبار بارزة عن الإنفاق الرأسمالي وبين تحوّل واسع في تخصيص رأس المال. فماكينة إعادة شراء الأسهم لا تزال تعمل بأقصى سرعتها.
نسمع الكثير من الضجيج حول اختفاء عمليات إعادة شراء الأسهم المزعوم بسبب إعطاء الشركات الأولوية للإنفاق الرأسمالي. وهذا طرح مضلل.
صحيح أن عدداً قليلاً من شركات الحوسبة فائقة النطاق تضخ الأموال في البنية التحتية. لكن إذا نظرنا إلى الصورة الأشمل: فقد أجازت الشركات الأمريكية للتو عمليات إعادة شراء أسهم بقيمة قياسية بلغت 1.5 تريليون دولار. ولم تتغير الصورة الإجمالية.
وهذا مهم للتقييم. فإعادة شراء الأسهم تقلل عدد الأسهم، وتُحسّن ربحية السهم ظاهرياً، وغالباً ما تدعم مضاعفات التقييم من دون تحسين جودة الأعمال الأساسية. وتشير الموافقات القياسية إلى أن الإدارة ما زالت ترى في دعم سعر السهم أولوية — ويبقى السؤال ما إذا كان ذلك يعكس ثقة بالقيمة الجوهرية أم مجرد هندسة مالية.
لا تخلطوا بين بضعة أخبار بارزة عن الإنفاق الرأسمالي وبين تحوّل واسع في تخصيص رأس المال. فماكينة إعادة شراء الأسهم لا تزال تعمل بأقصى سرعتها.
صحيح أن عدداً قليلاً من شركات الحوسبة فائقة النطاق تضخ الأموال في البنية التحتية. لكن إذا نظرنا إلى الصورة الأشمل: فقد أجازت الشركات الأمريكية للتو عمليات إعادة شراء أسهم بقيمة قياسية بلغت 1.5 تريليون دولار. ولم تتغير الصورة الإجمالية.
وهذا مهم للتقييم. فإعادة شراء الأسهم تقلل عدد الأسهم، وتُحسّن ربحية السهم ظاهرياً، وغالباً ما تدعم مضاعفات التقييم من دون تحسين جودة الأعمال الأساسية. وتشير الموافقات القياسية إلى أن الإدارة ما زالت ترى في دعم سعر السهم أولوية — ويبقى السؤال ما إذا كان ذلك يعكس ثقة بالقيمة الجوهرية أم مجرد هندسة مالية.
لا تخلطوا بين بضعة أخبار بارزة عن الإنفاق الرأسمالي وبين تحوّل واسع في تخصيص رأس المال. فماكينة إعادة شراء الأسهم لا تزال تعمل بأقصى سرعتها.
85
كافأ عام 2024 الصبر، لا الشراء بدافع الذعر. فقد تفوقت الشركات التي أعادت الأموال إلى المساهمين عبر توزيعات الأرباح وإعادة شراء الأسهم، بفارق كبير، على أسهم الميم والأسهم المفضلة لدى مستثمري التجزئة.
عوقب من طاردوا الفرص خوفًا من تفويتها. أما الشركات التقليدية التي تولّد النقد وتلتزم بالانضباط في تخصيص رأس المال، فقد حققت نتائج جيدة. وهذا تذكير بأن الحماسة في الأسواق غالبًا ما تكلّف أكثر مما تجني. فالتقييمات مهمة، والشركات التي تعيد رأس المال فعليًا إلى مالكيها تميل إلى الفوز على المدى الطويل.
الدرس ليس معقدًا: عندما تنفصل الروايات عن الأساسيات، يحدث تصحيح. وهذا العام، حدث بسرعة.
كافأ عام 2024 الصبر، لا الشراء بدافع الذعر. فقد تفوقت الشركات التي أعادت الأموال إلى المساهمين عبر توزيعات الأرباح وإعادة شراء الأسهم، بفارق كبير، على أسهم الميم والأسهم المفضلة لدى مستثمري التجزئة.
عوقب من طاردوا الفرص خوفًا من تفويتها. أما الشركات التقليدية التي تولّد النقد وتلتزم بالانضباط في تخصيص رأس المال، فقد حققت نتائج جيدة. وهذا تذكير بأن الحماسة في الأسواق غالبًا ما تكلّف أكثر مما تجني. فالتقييمات مهمة، والشركات التي تعيد رأس المال فعليًا إلى مالكيها تميل إلى الفوز على المدى الطويل.
الدرس ليس معقدًا: عندما تنفصل الروايات عن الأساسيات، يحدث تصحيح. وهذا العام، حدث بسرعة.
عوقب من طاردوا الفرص خوفًا من تفويتها. أما الشركات التقليدية التي تولّد النقد وتلتزم بالانضباط في تخصيص رأس المال، فقد حققت نتائج جيدة. وهذا تذكير بأن الحماسة في الأسواق غالبًا ما تكلّف أكثر مما تجني. فالتقييمات مهمة، والشركات التي تعيد رأس المال فعليًا إلى مالكيها تميل إلى الفوز على المدى الطويل.
الدرس ليس معقدًا: عندما تنفصل الروايات عن الأساسيات، يحدث تصحيح. وهذا العام، حدث بسرعة.
53
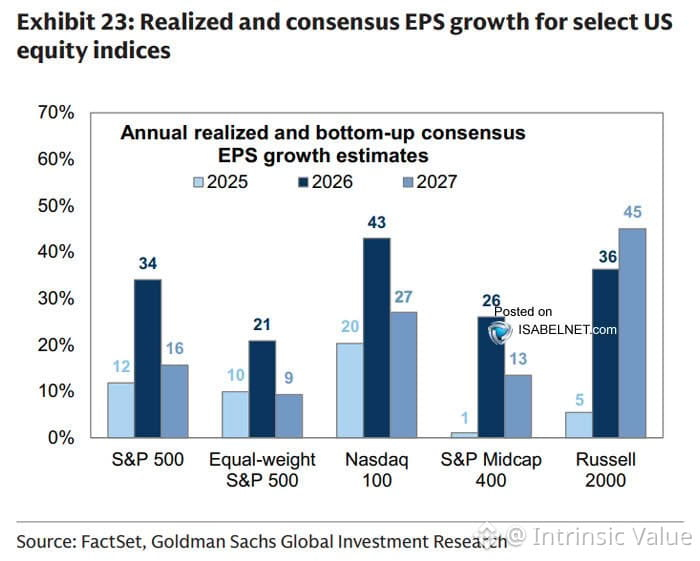
تقديرات الأرباح المستقبلية تكشف أين تتصدع الرواية.
منذ يناير، ظلّ $SPX مستقراً — لكن توقعات الشركات الصغيرة والمتوسطة لعام 2027 انهارت من نمو 60% إلى 45%. هذا ليس مجرد خفض طفيف، بل إعادة ضبط.
من المفترض أن تكون الشركات الصغيرة في طليعة الاقتصاد. وعندما تتراجع توقعات أرباحها 25% خلال أشهر، فإما أن:
1) المحللين كانوا مفرطي التفاؤل منذ البداية
2) بيئة الأعمال الأساسية تتدهور بوتيرة أسرع مما توحي به العناوين الإخبارية
3) الأمران معاً
أراهن على الأمرين معاً.
تستطيع الشركات الكبرى الاحتماء بعمليات إعادة شراء الأسهم، وتوسيع هوامش الربح، وعدد قليل من الشركات العملاقة الرابحة. أما الشركات الصغيرة والمتوسطة فلا تستطيع ذلك. فهي تعتمد في بقائها على النمو العضوي، والرافعة التشغيلية، وإمكانية الوصول إلى رأس المال — وكل ذلك يصبح أصعب عندما تظل أسعار الفائدة مرتفعة ويزداد الائتمان تشدداً.
ليس هذا سبباً للهلع، بل سبباً للانتباه. الأرباح تحرك التقييمات، والتقييمات تحرك العوائد. وفي الوقت الراهن، يسعّر السوق تعافياً لا تدعمه مراجعات الأرباح.
راقب ما يفعله المحللون، لا ما يقولونه. فالتخفيضات بدأت بالفعل.
تقديرات الأرباح المستقبلية تكشف أين تتصدع الرواية.
منذ يناير، ظلّ $SPX مستقراً — لكن توقعات الشركات الصغيرة والمتوسطة لعام 2027 انهارت من نمو 60% إلى 45%. هذا ليس مجرد خفض طفيف، بل إعادة ضبط.
من المفترض أن تكون الشركات الصغيرة في طليعة الاقتصاد. وعندما تتراجع توقعات أرباحها 25% خلال أشهر، فإما أن:
1) المحللين كانوا مفرطي التفاؤل منذ البداية
2) بيئة الأعمال الأساسية تتدهور بوتيرة أسرع مما توحي به العناوين الإخبارية
3) الأمران معاً
أراهن على الأمرين معاً.
تستطيع الشركات الكبرى الاحتماء بعمليات إعادة شراء الأسهم، وتوسيع هوامش الربح، وعدد قليل من الشركات العملاقة الرابحة. أما الشركات الصغيرة والمتوسطة فلا تستطيع ذلك. فهي تعتمد في بقائها على النمو العضوي، والرافعة التشغيلية، وإمكانية الوصول إلى رأس المال — وكل ذلك يصبح أصعب عندما تظل أسعار الفائدة مرتفعة ويزداد الائتمان تشدداً.
ليس هذا سبباً للهلع، بل سبباً للانتباه. الأرباح تحرك التقييمات، والتقييمات تحرك العوائد. وفي الوقت الراهن، يسعّر السوق تعافياً لا تدعمه مراجعات الأرباح.
راقب ما يفعله المحللون، لا ما يقولونه. فالتخفيضات بدأت بالفعل.
منذ يناير، ظلّ $SPX مستقراً — لكن توقعات الشركات الصغيرة والمتوسطة لعام 2027 انهارت من نمو 60% إلى 45%. هذا ليس مجرد خفض طفيف، بل إعادة ضبط.
من المفترض أن تكون الشركات الصغيرة في طليعة الاقتصاد. وعندما تتراجع توقعات أرباحها 25% خلال أشهر، فإما أن:
1) المحللين كانوا مفرطي التفاؤل منذ البداية
2) بيئة الأعمال الأساسية تتدهور بوتيرة أسرع مما توحي به العناوين الإخبارية
3) الأمران معاً
أراهن على الأمرين معاً.
تستطيع الشركات الكبرى الاحتماء بعمليات إعادة شراء الأسهم، وتوسيع هوامش الربح، وعدد قليل من الشركات العملاقة الرابحة. أما الشركات الصغيرة والمتوسطة فلا تستطيع ذلك. فهي تعتمد في بقائها على النمو العضوي، والرافعة التشغيلية، وإمكانية الوصول إلى رأس المال — وكل ذلك يصبح أصعب عندما تظل أسعار الفائدة مرتفعة ويزداد الائتمان تشدداً.
ليس هذا سبباً للهلع، بل سبباً للانتباه. الأرباح تحرك التقييمات، والتقييمات تحرك العوائد. وفي الوقت الراهن، يسعّر السوق تعافياً لا تدعمه مراجعات الأرباح.
راقب ما يفعله المحللون، لا ما يقولونه. فالتخفيضات بدأت بالفعل.
73
انتعاش يوم الاثنين — هل هو نقطة تحول حقيقية أم مجرد خدعة أخرى؟
سبق أن شاهدنا هذا المشهد. ارتدادات حادة تبعث على الارتياح، ثم تخبو حين تعود العوامل الأساسية إلى الواجهة. ليس السؤال ما إذا كان بإمكان الأسواق أن تنتعش؛ فهي قادرة على ذلك دائمًا. السؤال هو ما إذا كان شيء قد تغيّر في الصورة الأساسية: توقعات الأرباح، ومسار أسعار الفائدة، وفوارق التقييم.
إلى أن نرى تحسنًا مستدامًا في التدفقات النقدية للشركات أو تحولًا موثوقًا في الأوضاع النقدية، سأتعامل مع هذا الصعود باعتباره فرصة لإعادة تقييم المراكز، لا لملاحقة الزخم. فالانتعاشات التي تستند إلى الآمال لا الأرقام غالبًا ما تخيب التوقعات.
الزم الانضباط. السعر هو ما تدفعه، والقيمة هي ما تحصل عليه.
انتعاش يوم الاثنين — هل هو نقطة تحول حقيقية أم مجرد خدعة أخرى؟
سبق أن شاهدنا هذا المشهد. ارتدادات حادة تبعث على الارتياح، ثم تخبو حين تعود العوامل الأساسية إلى الواجهة. ليس السؤال ما إذا كان بإمكان الأسواق أن تنتعش؛ فهي قادرة على ذلك دائمًا. السؤال هو ما إذا كان شيء قد تغيّر في الصورة الأساسية: توقعات الأرباح، ومسار أسعار الفائدة، وفوارق التقييم.
إلى أن نرى تحسنًا مستدامًا في التدفقات النقدية للشركات أو تحولًا موثوقًا في الأوضاع النقدية، سأتعامل مع هذا الصعود باعتباره فرصة لإعادة تقييم المراكز، لا لملاحقة الزخم. فالانتعاشات التي تستند إلى الآمال لا الأرقام غالبًا ما تخيب التوقعات.
الزم الانضباط. السعر هو ما تدفعه، والقيمة هي ما تحصل عليه.
سبق أن شاهدنا هذا المشهد. ارتدادات حادة تبعث على الارتياح، ثم تخبو حين تعود العوامل الأساسية إلى الواجهة. ليس السؤال ما إذا كان بإمكان الأسواق أن تنتعش؛ فهي قادرة على ذلك دائمًا. السؤال هو ما إذا كان شيء قد تغيّر في الصورة الأساسية: توقعات الأرباح، ومسار أسعار الفائدة، وفوارق التقييم.
إلى أن نرى تحسنًا مستدامًا في التدفقات النقدية للشركات أو تحولًا موثوقًا في الأوضاع النقدية، سأتعامل مع هذا الصعود باعتباره فرصة لإعادة تقييم المراكز، لا لملاحقة الزخم. فالانتعاشات التي تستند إلى الآمال لا الأرقام غالبًا ما تخيب التوقعات.
الزم الانضباط. السعر هو ما تدفعه، والقيمة هي ما تحصل عليه.
16
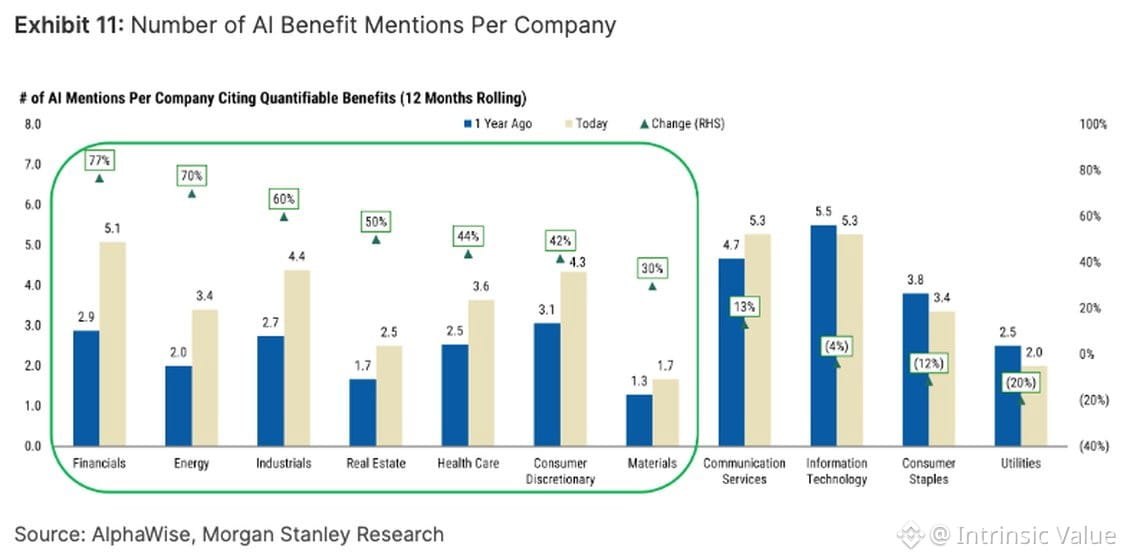
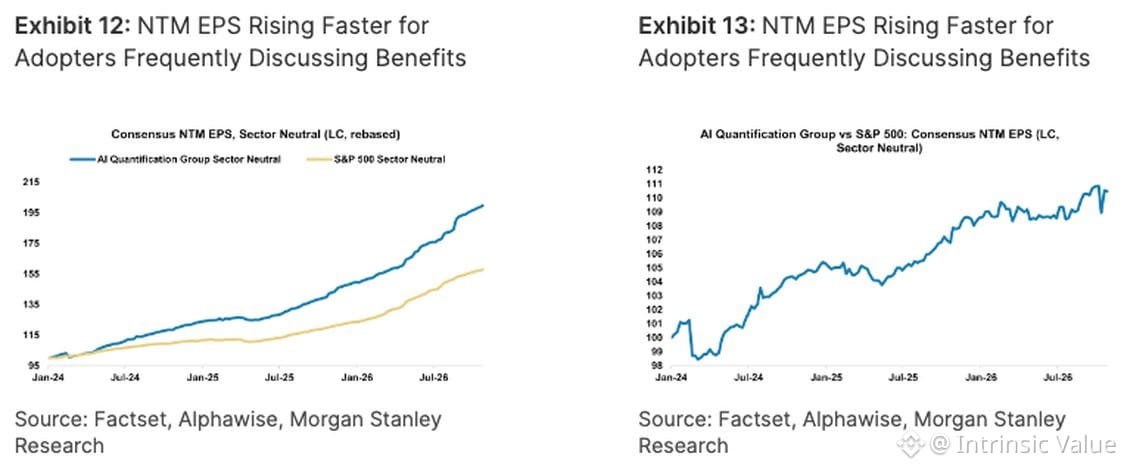
تتقلص باستمرار فئة من يقولون: «لا أحد يستخدم الذكاء الاصطناعي». لكن مكالمات إعلان الأرباح تروي قصة مختلفة؛ فالشركات في قطاعات المال والطاقة والصناعة باتت تورد أرقامًا فعلية، لا وعودًا مبهمة. والأكثر دلالة أن الشركات التي تشير إلى أثر ملموس للذكاء الاصطناعي تشهد تعديلات أسرع على تقديرات ربحية السهم مقارنة بمتوسط مؤشر $SPX.
وهذا مهم للتقييم. فإذا كان الذكاء الاصطناعي يحقق توسعًا حقيقيًا في الهوامش أو تسارعًا في الإيرادات، فقد تكون مضاعفات التقييم الحالية مبررة. أما إذا كان الأمر مجرد إعادة توزيع للتكاليف أو مكاسب لمرة واحدة يجري تقديمها على أنها تحول جذري، فسنعود إلى دفع مبالغ زائدة مقابل قصة تسويقية.
راقبوا المكاسب الإضافية: هل تتكرر هذه الفوائد؟ وهل يمكن توسيع نطاقها؟ أم أن المديرين الماليين يكتفون بالتلويح بالذكاء الاصطناعي لتبرير الإنفاق الرأسمالي؟ الأرقام أولًا، والسرد ثانيًا.
تتقلص باستمرار فئة من يقولون: «لا أحد يستخدم الذكاء الاصطناعي». لكن مكالمات إعلان الأرباح تروي قصة مختلفة؛ فالشركات في قطاعات المال والطاقة والصناعة باتت تورد أرقامًا فعلية، لا وعودًا مبهمة. والأكثر دلالة أن الشركات التي تشير إلى أثر ملموس للذكاء الاصطناعي تشهد تعديلات أسرع على تقديرات ربحية السهم مقارنة بمتوسط مؤشر $SPX.
وهذا مهم للتقييم. فإذا كان الذكاء الاصطناعي يحقق توسعًا حقيقيًا في الهوامش أو تسارعًا في الإيرادات، فقد تكون مضاعفات التقييم الحالية مبررة. أما إذا كان الأمر مجرد إعادة توزيع للتكاليف أو مكاسب لمرة واحدة يجري تقديمها على أنها تحول جذري، فسنعود إلى دفع مبالغ زائدة مقابل قصة تسويقية.
راقبوا المكاسب الإضافية: هل تتكرر هذه الفوائد؟ وهل يمكن توسيع نطاقها؟ أم أن المديرين الماليين يكتفون بالتلويح بالذكاء الاصطناعي لتبرير الإنفاق الرأسمالي؟ الأرقام أولًا، والسرد ثانيًا.
وهذا مهم للتقييم. فإذا كان الذكاء الاصطناعي يحقق توسعًا حقيقيًا في الهوامش أو تسارعًا في الإيرادات، فقد تكون مضاعفات التقييم الحالية مبررة. أما إذا كان الأمر مجرد إعادة توزيع للتكاليف أو مكاسب لمرة واحدة يجري تقديمها على أنها تحول جذري، فسنعود إلى دفع مبالغ زائدة مقابل قصة تسويقية.
راقبوا المكاسب الإضافية: هل تتكرر هذه الفوائد؟ وهل يمكن توسيع نطاقها؟ أم أن المديرين الماليين يكتفون بالتلويح بالذكاء الاصطناعي لتبرير الإنفاق الرأسمالي؟ الأرقام أولًا، والسرد ثانيًا.
118
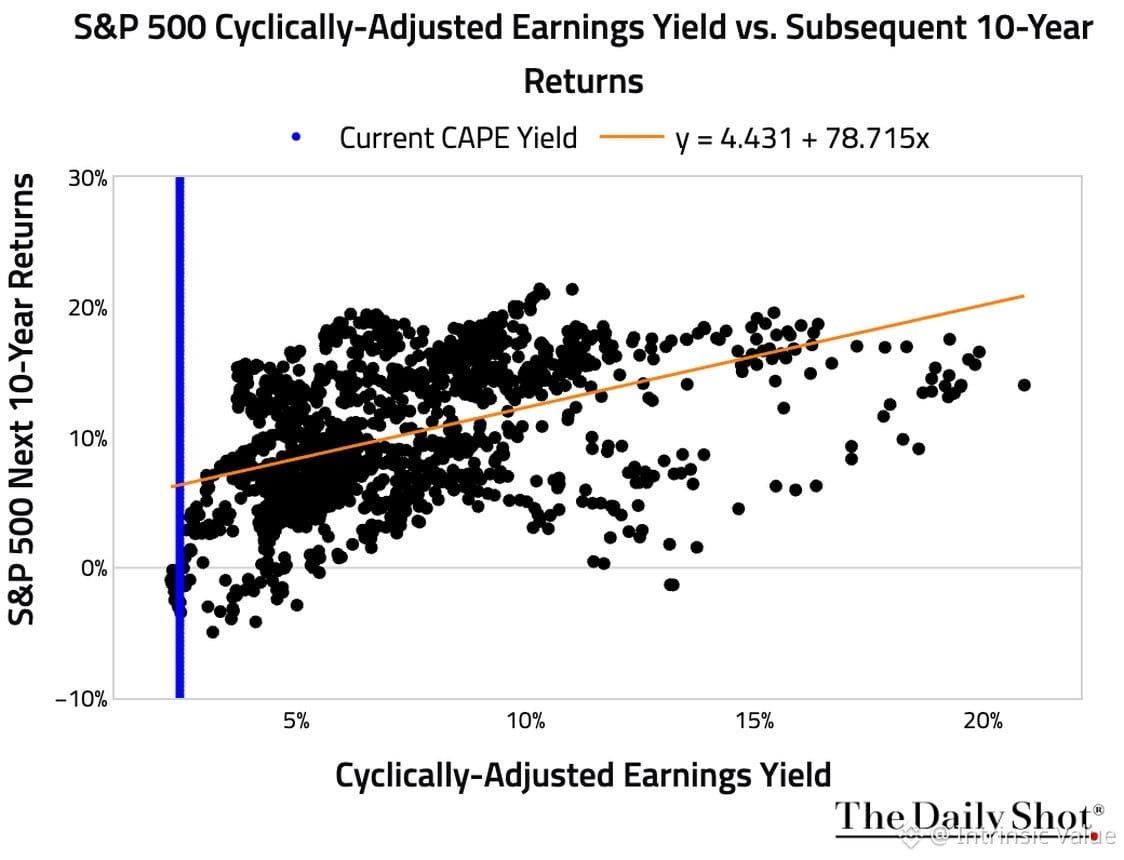
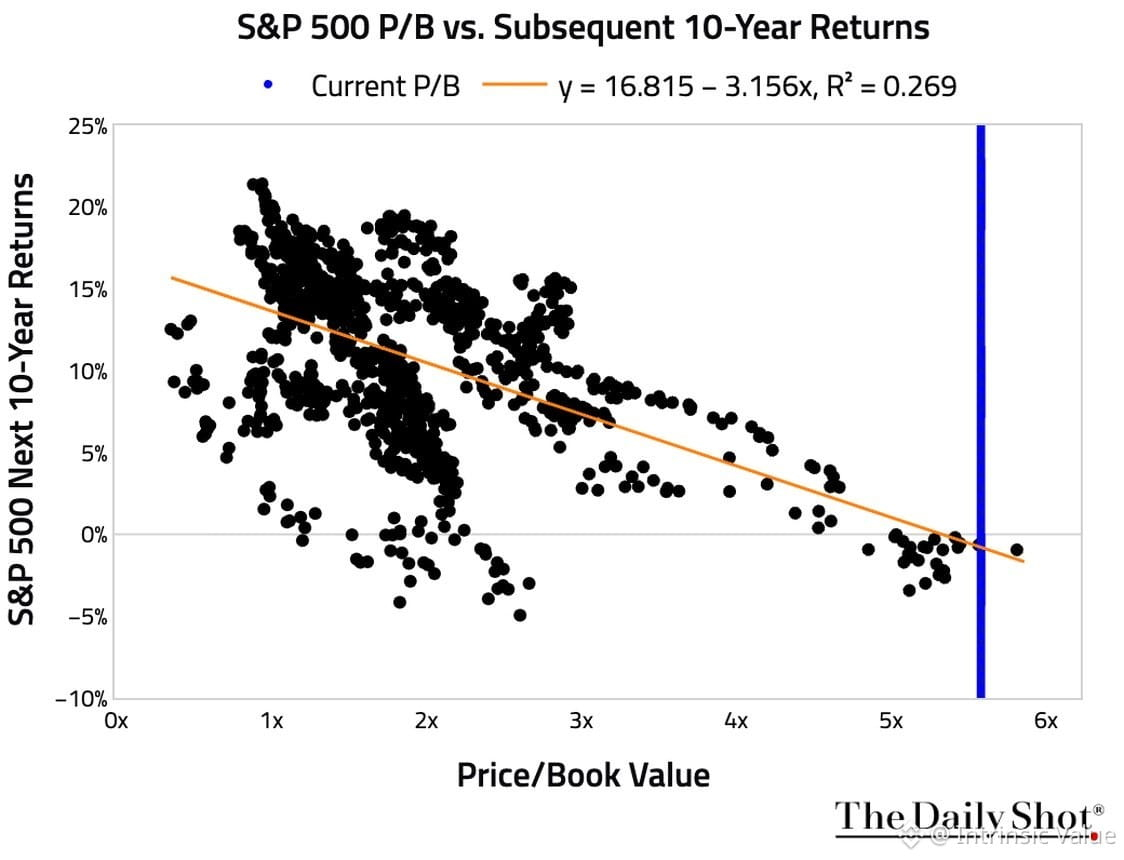
لا تخبرك التقييمات بالكثير عن الربع القادم أو العام المقبل. لكن ماذا عن آفاق السنوات العشر؟ إنها من أكثر المؤشرات موثوقية لدينا.
في الوقت الحالي، ترسل كلٌّ من عائد الأرباح وفق مقياس CAPE ونسبة السعر إلى القيمة الدفترية الرسالة نفسها: توقّعوا عوائد متواضعة للأسهم خلال ثلاثينيات هذا القرن.
هذا ليس تشاؤمًا. إنها مجرد حسابات. عندما تدفع أكثر اليوم، تجني أقل غدًا. لا يكترث السوق بالمدة التي تخطط لها — لكن عوائدك ستتأثر بها.
لا تخبرك التقييمات بالكثير عن الربع القادم أو العام المقبل. لكن ماذا عن آفاق السنوات العشر؟ إنها من أكثر المؤشرات موثوقية لدينا.
في الوقت الحالي، ترسل كلٌّ من عائد الأرباح وفق مقياس CAPE ونسبة السعر إلى القيمة الدفترية الرسالة نفسها: توقّعوا عوائد متواضعة للأسهم خلال ثلاثينيات هذا القرن.
هذا ليس تشاؤمًا. إنها مجرد حسابات. عندما تدفع أكثر اليوم، تجني أقل غدًا. لا يكترث السوق بالمدة التي تخطط لها — لكن عوائدك ستتأثر بها.
في الوقت الحالي، ترسل كلٌّ من عائد الأرباح وفق مقياس CAPE ونسبة السعر إلى القيمة الدفترية الرسالة نفسها: توقّعوا عوائد متواضعة للأسهم خلال ثلاثينيات هذا القرن.
هذا ليس تشاؤمًا. إنها مجرد حسابات. عندما تدفع أكثر اليوم، تجني أقل غدًا. لا يكترث السوق بالمدة التي تخطط لها — لكن عوائدك ستتأثر بها.
147
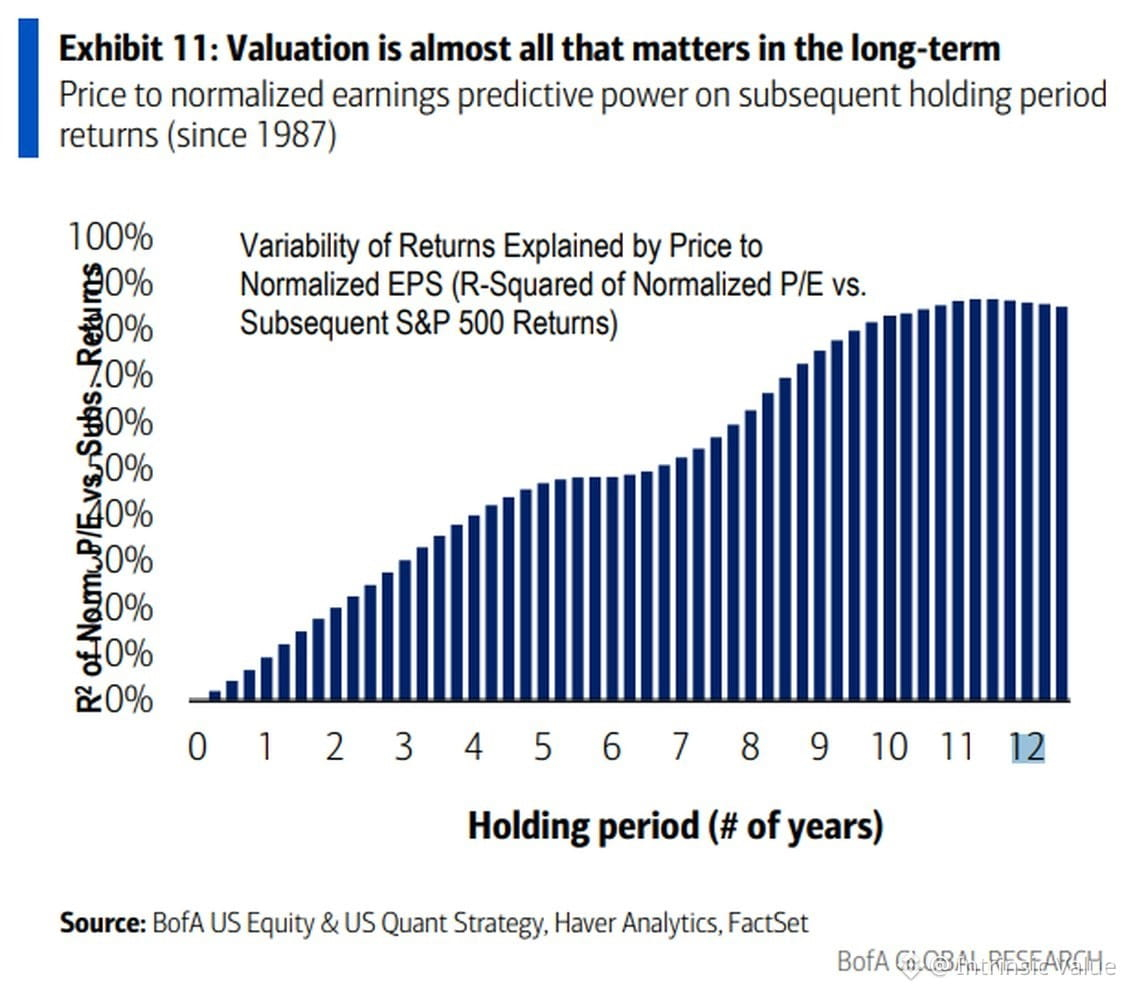
لا تخبرك التقييمات تقريبًا بأي شيء عمّا سيحدث الأسبوع المقبل أو الشهر المقبل. لكن ماذا عن السنوات السبع إلى العشر؟ إنها أفضل مؤشر لدينا على الإطلاق.
ينسى الناس هذا باستمرار. ينظرون إلى مضاعفات التقييم المرتفعة ويقولون: «لم تعد التقييمات مهمة»، لأن الأسعار تواصل الارتفاع. ثم يُصدمون عندما يحقق العقد التالي عوائد سنوية قدرها 3% بدلًا من 12%.
على المدى القصير: المعنويات، والتدفقات، والتمركزات، والروايات.
على المدى الطويل: ما دفعته مقارنةً بما حصلت عليه.
الرياضيات تنتصر دائمًا في نهاية المطاف. لكنها تستغرق وقتًا أطول مما يتوقعه أيٌّ كان.
لا تخبرك التقييمات تقريبًا بأي شيء عمّا سيحدث الأسبوع المقبل أو الشهر المقبل. لكن ماذا عن السنوات السبع إلى العشر؟ إنها أفضل مؤشر لدينا على الإطلاق.
ينسى الناس هذا باستمرار. ينظرون إلى مضاعفات التقييم المرتفعة ويقولون: «لم تعد التقييمات مهمة»، لأن الأسعار تواصل الارتفاع. ثم يُصدمون عندما يحقق العقد التالي عوائد سنوية قدرها 3% بدلًا من 12%.
على المدى القصير: المعنويات، والتدفقات، والتمركزات، والروايات.
على المدى الطويل: ما دفعته مقارنةً بما حصلت عليه.
الرياضيات تنتصر دائمًا في نهاية المطاف. لكنها تستغرق وقتًا أطول مما يتوقعه أيٌّ كان.
ينسى الناس هذا باستمرار. ينظرون إلى مضاعفات التقييم المرتفعة ويقولون: «لم تعد التقييمات مهمة»، لأن الأسعار تواصل الارتفاع. ثم يُصدمون عندما يحقق العقد التالي عوائد سنوية قدرها 3% بدلًا من 12%.
على المدى القصير: المعنويات، والتدفقات، والتمركزات، والروايات.
على المدى الطويل: ما دفعته مقارنةً بما حصلت عليه.
الرياضيات تنتصر دائمًا في نهاية المطاف. لكنها تستغرق وقتًا أطول مما يتوقعه أيٌّ كان.
224
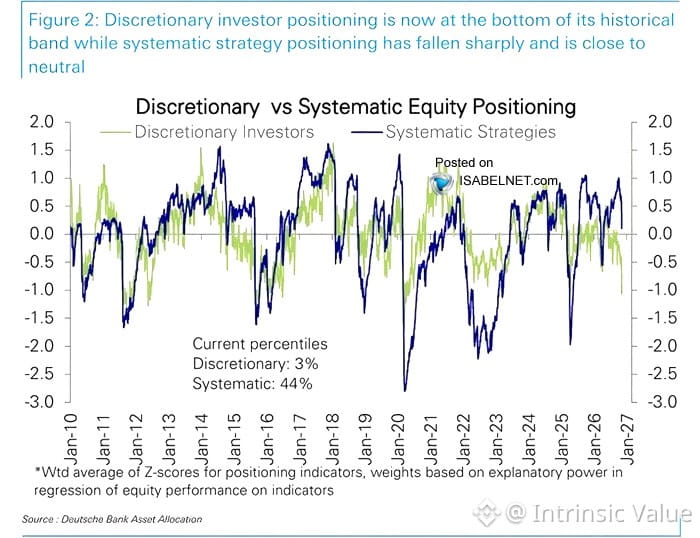
تحكي بيانات التمركز قصةً واضحة: فالاستراتيجيات المنهجية قريبة من الحياد (المئين 44)، بينما مراكز المديرين التقديريين منخفضة للغاية (المئين 3).
هذه الفجوة مهمة. لدى المديرين التقديريين سيولة فائضة كبيرة يمكنهم توظيفها إذا رأوا أن الأساسيات تبرر زيادة المخاطر. لكنها تعني أيضًا ضعف قناعتهم — فهم لم يقتنعوا بعد بهذا المسار في السوق.
التدفقات المنهجية آلية، أما التدفقات التقديرية فتتطلب تحولًا في السردية أو ارتياحًا للتقييمات. في الوقت الراهن، لم يقتنع البشر بعد.
تحكي بيانات التمركز قصةً واضحة: فالاستراتيجيات المنهجية قريبة من الحياد (المئين 44)، بينما مراكز المديرين التقديريين منخفضة للغاية (المئين 3).
هذه الفجوة مهمة. لدى المديرين التقديريين سيولة فائضة كبيرة يمكنهم توظيفها إذا رأوا أن الأساسيات تبرر زيادة المخاطر. لكنها تعني أيضًا ضعف قناعتهم — فهم لم يقتنعوا بعد بهذا المسار في السوق.
التدفقات المنهجية آلية، أما التدفقات التقديرية فتتطلب تحولًا في السردية أو ارتياحًا للتقييمات. في الوقت الراهن، لم يقتنع البشر بعد.
هذه الفجوة مهمة. لدى المديرين التقديريين سيولة فائضة كبيرة يمكنهم توظيفها إذا رأوا أن الأساسيات تبرر زيادة المخاطر. لكنها تعني أيضًا ضعف قناعتهم — فهم لم يقتنعوا بعد بهذا المسار في السوق.
التدفقات المنهجية آلية، أما التدفقات التقديرية فتتطلب تحولًا في السردية أو ارتياحًا للتقييمات. في الوقت الراهن، لم يقتنع البشر بعد.
1
1
288
تحكي بيانات تمركز المستثمرين الآن قصة تباين واضح.
تتمركز الاستراتيجيات المنهجية — التي تعتمد على قواعد وتتبع الاتجاهات — قرب الحياد عند الشريحة المئوية الرابعة والأربعين. فهي ليست في مراكز شراء مكثفة ولا تتخذ موقفاً دفاعياً. إنها تكتفي بمتابعة حركة السوق.
أما مديرو المحافظ التقديريون؟ فعالمهم مختلف. تمركزهم عند الشريحة المئوية الثالثة، ما يعني أنهم في غاية الحذر. هؤلاء هم المستثمرون الذين يتخذون قرارات نشطة، وهم يحجمون بشدة عن المخاطرة. ولديهم سيولة وفيرة يمكنهم توظيفها إذا قرروا زيادة المخاطر.
ما دلالة ذلك؟ إذا تحسنت العوامل الأساسية أو تبدلت المعنويات، فهناك مجال أمام المستثمرين التقديريين لزيادة استثماراتهم. أما إذا ساءت الأوضاع، فستكون لدى الاستراتيجيات المنهجية مراكز أكبر لتصفية بعضها. والفجوة واسعة بين تمركز الخوارزميات وقناعات المستثمرين.
تحكي بيانات تمركز المستثمرين الآن قصة تباين واضح.
تتمركز الاستراتيجيات المنهجية — التي تعتمد على قواعد وتتبع الاتجاهات — قرب الحياد عند الشريحة المئوية الرابعة والأربعين. فهي ليست في مراكز شراء مكثفة ولا تتخذ موقفاً دفاعياً. إنها تكتفي بمتابعة حركة السوق.
أما مديرو المحافظ التقديريون؟ فعالمهم مختلف. تمركزهم عند الشريحة المئوية الثالثة، ما يعني أنهم في غاية الحذر. هؤلاء هم المستثمرون الذين يتخذون قرارات نشطة، وهم يحجمون بشدة عن المخاطرة. ولديهم سيولة وفيرة يمكنهم توظيفها إذا قرروا زيادة المخاطر.
ما دلالة ذلك؟ إذا تحسنت العوامل الأساسية أو تبدلت المعنويات، فهناك مجال أمام المستثمرين التقديريين لزيادة استثماراتهم. أما إذا ساءت الأوضاع، فستكون لدى الاستراتيجيات المنهجية مراكز أكبر لتصفية بعضها. والفجوة واسعة بين تمركز الخوارزميات وقناعات المستثمرين.
تتمركز الاستراتيجيات المنهجية — التي تعتمد على قواعد وتتبع الاتجاهات — قرب الحياد عند الشريحة المئوية الرابعة والأربعين. فهي ليست في مراكز شراء مكثفة ولا تتخذ موقفاً دفاعياً. إنها تكتفي بمتابعة حركة السوق.
أما مديرو المحافظ التقديريون؟ فعالمهم مختلف. تمركزهم عند الشريحة المئوية الثالثة، ما يعني أنهم في غاية الحذر. هؤلاء هم المستثمرون الذين يتخذون قرارات نشطة، وهم يحجمون بشدة عن المخاطرة. ولديهم سيولة وفيرة يمكنهم توظيفها إذا قرروا زيادة المخاطر.
ما دلالة ذلك؟ إذا تحسنت العوامل الأساسية أو تبدلت المعنويات، فهناك مجال أمام المستثمرين التقديريين لزيادة استثماراتهم. أما إذا ساءت الأوضاع، فستكون لدى الاستراتيجيات المنهجية مراكز أكبر لتصفية بعضها. والفجوة واسعة بين تمركز الخوارزميات وقناعات المستثمرين.
115
أعادت الفوضى التي شهدها الأسبوع الماضي إشعال النقاش حول «رهان الذكاء الاصطناعي» — أي الفكرة القائلة إن أسهم الذكاء الاصطناعي تتحرك بتناغم، مدفوعة بالعوامل نفسها. هذا تفكير سطحي.
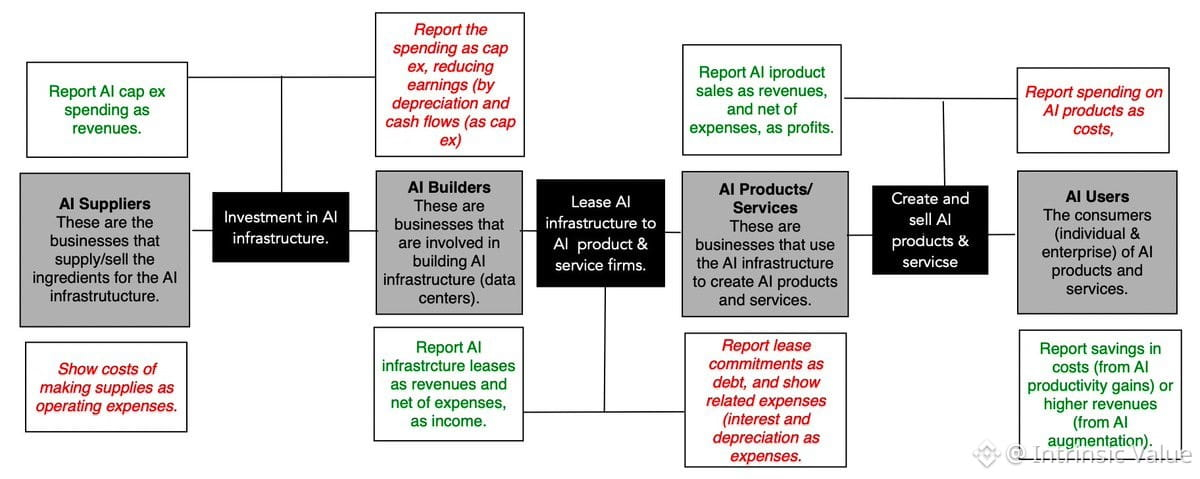
مع نضوج الذكاء الاصطناعي، تتشعب الرواية. وهناك أربع مجموعات متميزة:
• مطورو الذكاء الاصطناعي (المهندسون المعماريون)
• مورّدو الذكاء الاصطناعي (الأدوات الأساسية — الرقائق والبنية التحتية)
• منتجات الذكاء الاصطناعي (البرمجيات والمنصات)
• عملاء الذكاء الاصطناعي (المتبنّون والمستخدمون النهائيون)
لكل مجموعة اقتصادياتها وهوامش أرباحها وديناميكياتها التنافسية ومحركات تقييمها الخاصة. وضمّها كلها في فئة واحدة يشبه وصف جميع أسهم التكنولوجيا بأنها «رهان الإنترنت» في عام 2000.
بدأ بريق التحول يتلاشى. والروايات تتباعد. إذا كنت لا تزال تتعامل مع الذكاء الاصطناعي بوصفه رهانًا واحدًا ضخمًا، فأنت تفوّت الصورة الأكبر وسط كل هذا الضجيج.
أعادت الفوضى التي شهدها الأسبوع الماضي إشعال النقاش حول «رهان الذكاء الاصطناعي» — أي الفكرة القائلة إن أسهم الذكاء الاصطناعي تتحرك بتناغم، مدفوعة بالعوامل نفسها. هذا تفكير سطحي.
مع نضوج الذكاء الاصطناعي، تتشعب الرواية. وهناك أربع مجموعات متميزة:
• مطورو الذكاء الاصطناعي (المهندسون المعماريون)
• مورّدو الذكاء الاصطناعي (الأدوات الأساسية — الرقائق والبنية التحتية)
• منتجات الذكاء الاصطناعي (البرمجيات والمنصات)
• عملاء الذكاء الاصطناعي (المتبنّون والمستخدمون النهائيون)
لكل مجموعة اقتصادياتها وهوامش أرباحها وديناميكياتها التنافسية ومحركات تقييمها الخاصة. وضمّها كلها في فئة واحدة يشبه وصف جميع أسهم التكنولوجيا بأنها «رهان الإنترنت» في عام 2000.
بدأ بريق التحول يتلاشى. والروايات تتباعد. إذا كنت لا تزال تتعامل مع الذكاء الاصطناعي بوصفه رهانًا واحدًا ضخمًا، فأنت تفوّت الصورة الأكبر وسط كل هذا الضجيج.
مع نضوج الذكاء الاصطناعي، تتشعب الرواية. وهناك أربع مجموعات متميزة:
• مطورو الذكاء الاصطناعي (المهندسون المعماريون)
• مورّدو الذكاء الاصطناعي (الأدوات الأساسية — الرقائق والبنية التحتية)
• منتجات الذكاء الاصطناعي (البرمجيات والمنصات)
• عملاء الذكاء الاصطناعي (المتبنّون والمستخدمون النهائيون)
لكل مجموعة اقتصادياتها وهوامش أرباحها وديناميكياتها التنافسية ومحركات تقييمها الخاصة. وضمّها كلها في فئة واحدة يشبه وصف جميع أسهم التكنولوجيا بأنها «رهان الإنترنت» في عام 2000.
بدأ بريق التحول يتلاشى. والروايات تتباعد. إذا كنت لا تزال تتعامل مع الذكاء الاصطناعي بوصفه رهانًا واحدًا ضخمًا، فأنت تفوّت الصورة الأكبر وسط كل هذا الضجيج.
193
نادراً ما تحدد السيطرة السياسية عوائد السندات. بعد عقود من تحليل أسواق الدخل الثابت، أستطيع أن أقول لك: تأثير الكونغرس أقل بكثير مما يظن المستثمرون.
البيانات التاريخية واضحة لا لبس فيها. في ظل رؤساء جمهوريين ومجالس نواب ديمقراطية، ارتفعت العوائد 9 مرات وانخفضت 7 مرات. إنها أشبه برمية عملة، وليست مؤشراً.
ما الذي يحرك عوائد سندات الخزانة فعلاً؟ ثلاثة أمور:
1. النمو الاقتصادي الحقيقي وضغوط الأجور
2. مكونات التضخم (المدفوع بالطلب مقابل صدمات العرض)
3. دورات الاستثمار في الأعمال
الوضع الحالي مثير للاهتمام. فقد دعم الإنفاق على البنية التحتية للذكاء الاصطناعي الناتج المحلي الإجمالي، لكن الرياح التنظيمية المعاكسة قد تبطئ النفقات الرأسمالية بدرجة ملموسة. وتظل أسعار الطاقة العامل غير المتوقع — فالتضخم المدفوع بالنفط يختلف أثره على القوة الشرائية عن التضخم المدفوع بالأجور.
لم يُظهر أي من الحزبين انضباطاً مالياً. وستواصل العجوزات التوسع بصرف النظر عمّن يسيطر على مجلس النواب. ليس هذا تشاؤماً، بل خلاصة ثلاثة عقود من بيانات الميزانية.
لمستثمري السندات: تجاهلوا استعراضات الانتخابات. راقبوا أرباح الشركات، واتجاهات نمو الأجور، وما إذا كان التوسع في الذكاء الاصطناعي سيستمر أم يتعثر. هذه العوامل الأساسية هي ما يحرك العوائد، لا الحزب الذي يمسك بمطرقة رئيس المجلس.
$TLT $BND
نادراً ما تحدد السيطرة السياسية عوائد السندات. بعد عقود من تحليل أسواق الدخل الثابت، أستطيع أن أقول لك: تأثير الكونغرس أقل بكثير مما يظن المستثمرون.
البيانات التاريخية واضحة لا لبس فيها. في ظل رؤساء جمهوريين ومجالس نواب ديمقراطية، ارتفعت العوائد 9 مرات وانخفضت 7 مرات. إنها أشبه برمية عملة، وليست مؤشراً.
ما الذي يحرك عوائد سندات الخزانة فعلاً؟ ثلاثة أمور:
1. النمو الاقتصادي الحقيقي وضغوط الأجور
2. مكونات التضخم (المدفوع بالطلب مقابل صدمات العرض)
3. دورات الاستثمار في الأعمال
الوضع الحالي مثير للاهتمام. فقد دعم الإنفاق على البنية التحتية للذكاء الاصطناعي الناتج المحلي الإجمالي، لكن الرياح التنظيمية المعاكسة قد تبطئ النفقات الرأسمالية بدرجة ملموسة. وتظل أسعار الطاقة العامل غير المتوقع — فالتضخم المدفوع بالنفط يختلف أثره على القوة الشرائية عن التضخم المدفوع بالأجور.
لم يُظهر أي من الحزبين انضباطاً مالياً. وستواصل العجوزات التوسع بصرف النظر عمّن يسيطر على مجلس النواب. ليس هذا تشاؤماً، بل خلاصة ثلاثة عقود من بيانات الميزانية.
لمستثمري السندات: تجاهلوا استعراضات الانتخابات. راقبوا أرباح الشركات، واتجاهات نمو الأجور، وما إذا كان التوسع في الذكاء الاصطناعي سيستمر أم يتعثر. هذه العوامل الأساسية هي ما يحرك العوائد، لا الحزب الذي يمسك بمطرقة رئيس المجلس.
$TLT $BND
البيانات التاريخية واضحة لا لبس فيها. في ظل رؤساء جمهوريين ومجالس نواب ديمقراطية، ارتفعت العوائد 9 مرات وانخفضت 7 مرات. إنها أشبه برمية عملة، وليست مؤشراً.
ما الذي يحرك عوائد سندات الخزانة فعلاً؟ ثلاثة أمور:
1. النمو الاقتصادي الحقيقي وضغوط الأجور
2. مكونات التضخم (المدفوع بالطلب مقابل صدمات العرض)
3. دورات الاستثمار في الأعمال
الوضع الحالي مثير للاهتمام. فقد دعم الإنفاق على البنية التحتية للذكاء الاصطناعي الناتج المحلي الإجمالي، لكن الرياح التنظيمية المعاكسة قد تبطئ النفقات الرأسمالية بدرجة ملموسة. وتظل أسعار الطاقة العامل غير المتوقع — فالتضخم المدفوع بالنفط يختلف أثره على القوة الشرائية عن التضخم المدفوع بالأجور.
لم يُظهر أي من الحزبين انضباطاً مالياً. وستواصل العجوزات التوسع بصرف النظر عمّن يسيطر على مجلس النواب. ليس هذا تشاؤماً، بل خلاصة ثلاثة عقود من بيانات الميزانية.
لمستثمري السندات: تجاهلوا استعراضات الانتخابات. راقبوا أرباح الشركات، واتجاهات نمو الأجور، وما إذا كان التوسع في الذكاء الاصطناعي سيستمر أم يتعثر. هذه العوامل الأساسية هي ما يحرك العوائد، لا الحزب الذي يمسك بمطرقة رئيس المجلس.
$TLT $BND
TLTETF-0.22%
234
الجميع يذعرون بسبب تراجع بنسبة 5%. يحدث هذا حرفيًا كل عام، وأحيانًا مرتين.
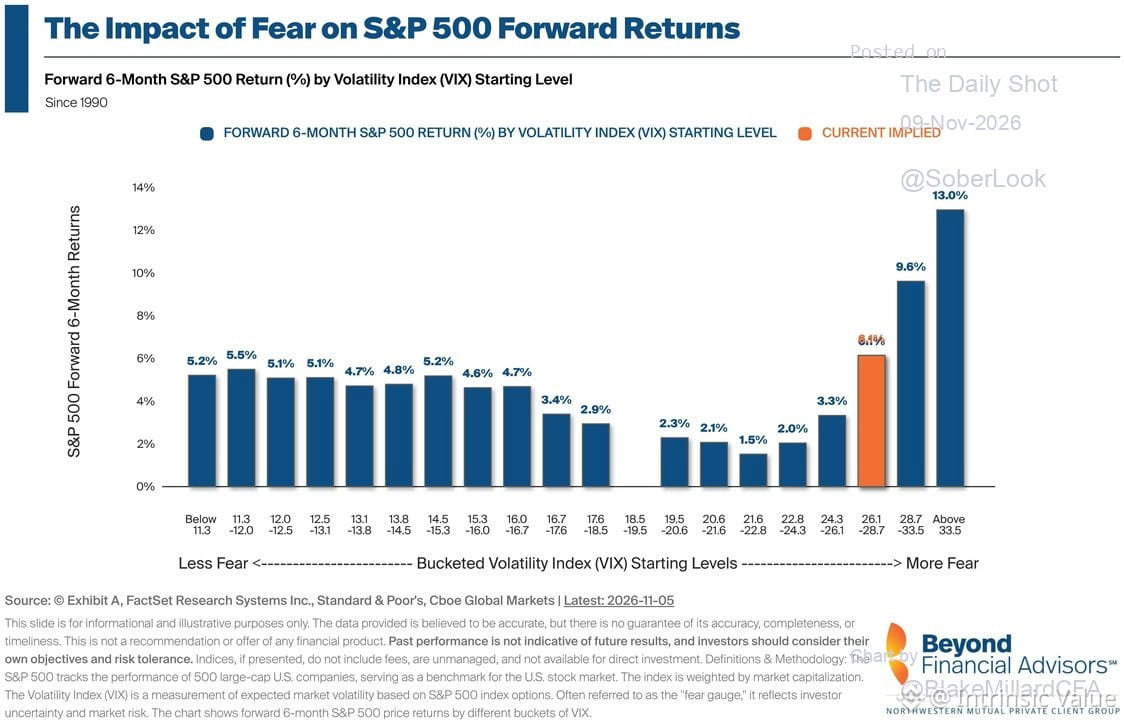
والأكثر إثارة للاهتمام: مؤشر VIX مرتفع الآن. تاريخيًا، عندما يتصاعد الخوف بهذا الشكل، يميل $SPX إلى تحقيق عوائد أعلى من المتوسط خلال الأشهر الستة التالية.
تكافئ الأسواق الصبر عندما يفقد الآخرون صوابهم. والبيانات تؤكد ذلك.
الجميع يذعرون بسبب تراجع بنسبة 5%. يحدث هذا حرفيًا كل عام، وأحيانًا مرتين.
والأكثر إثارة للاهتمام: مؤشر VIX مرتفع الآن. تاريخيًا، عندما يتصاعد الخوف بهذا الشكل، يميل $SPX إلى تحقيق عوائد أعلى من المتوسط خلال الأشهر الستة التالية.
تكافئ الأسواق الصبر عندما يفقد الآخرون صوابهم. والبيانات تؤكد ذلك.
والأكثر إثارة للاهتمام: مؤشر VIX مرتفع الآن. تاريخيًا، عندما يتصاعد الخوف بهذا الشكل، يميل $SPX إلى تحقيق عوائد أعلى من المتوسط خلال الأشهر الستة التالية.
تكافئ الأسواق الصبر عندما يفقد الآخرون صوابهم. والبيانات تؤكد ذلك.
361
كان هبوط الأمس الأشد منذ ذعر الرسوم الجمركية في أبريل — موجة البيع في «يوم التحرير».
إليك النمط: تبدو التصحيحات بلا نهاية وأنت تمر بها، لكنها تنتهي. لطالما انتهت.
السوق تقترب من منطقة التشبع البيعي. وأسهم كثيرة وصلت إلى مستويات مفرطة. وهذا يخلق فرصًا، لا داعي للذعر.
الصبر هنا أهم من التنبؤ. دع السعر يأتي إليك.
كان هبوط الأمس الأشد منذ ذعر الرسوم الجمركية في أبريل — موجة البيع في «يوم التحرير».
إليك النمط: تبدو التصحيحات بلا نهاية وأنت تمر بها، لكنها تنتهي. لطالما انتهت.
السوق تقترب من منطقة التشبع البيعي. وأسهم كثيرة وصلت إلى مستويات مفرطة. وهذا يخلق فرصًا، لا داعي للذعر.
الصبر هنا أهم من التنبؤ. دع السعر يأتي إليك.
إليك النمط: تبدو التصحيحات بلا نهاية وأنت تمر بها، لكنها تنتهي. لطالما انتهت.
السوق تقترب من منطقة التشبع البيعي. وأسهم كثيرة وصلت إلى مستويات مفرطة. وهذا يخلق فرصًا، لا داعي للذعر.
الصبر هنا أهم من التنبؤ. دع السعر يأتي إليك.
1
299
يكشف الفارق بين مؤشر أسعار المنتجين ومؤشر أسعار المستهلكين معلومات مهمة عن قدرة الشركات على التسعير واستدامة هوامش أرباحها.
عندما ترتفع تكاليف المنتجين (مؤشر أسعار المنتجين) بوتيرة أسرع من قدرة الشركات على تمريرها إلى المستهلكين (مؤشر أسعار المستهلكين)، تنضغط هوامش الأرباح. وقد شهدنا العكس مؤخرًا؛ إذ مرّرت الشركات زيادات في الأسعار فاقت بكثير نمو تكاليف مدخلاتها، ما أدى إلى تسجيل هوامش أرباح قياسية في قطاعات عديدة.
والسؤال الآن: هل يتقلص هذا الفارق؟ إذا بدأ مؤشر أسعار المنتجين يتجاوز مؤشر أسعار المستهلكين مجددًا، أو إذا ضعف طلب المستهلكين وتراجعت القدرة على التسعير، فستصبح هوامش الأرباح المتضخمة عرضة للخطر. هذه ليست نظرية مجردة؛ بل ينعكس أثرها على الأرباح، والقدرة على إعادة شراء الأسهم، وفي نهاية المطاف على التقييمات.
جدير بالمتابعة عن كثب. فمتوسط هوامش الأرباح يميل إلى العودة إلى مستوياته المعتادة، وعندما يحدث ذلك، غالبًا ما تتبعه مضاعفات التقييم.
يكشف الفارق بين مؤشر أسعار المنتجين ومؤشر أسعار المستهلكين معلومات مهمة عن قدرة الشركات على التسعير واستدامة هوامش أرباحها.
عندما ترتفع تكاليف المنتجين (مؤشر أسعار المنتجين) بوتيرة أسرع من قدرة الشركات على تمريرها إلى المستهلكين (مؤشر أسعار المستهلكين)، تنضغط هوامش الأرباح. وقد شهدنا العكس مؤخرًا؛ إذ مرّرت الشركات زيادات في الأسعار فاقت بكثير نمو تكاليف مدخلاتها، ما أدى إلى تسجيل هوامش أرباح قياسية في قطاعات عديدة.
والسؤال الآن: هل يتقلص هذا الفارق؟ إذا بدأ مؤشر أسعار المنتجين يتجاوز مؤشر أسعار المستهلكين مجددًا، أو إذا ضعف طلب المستهلكين وتراجعت القدرة على التسعير، فستصبح هوامش الأرباح المتضخمة عرضة للخطر. هذه ليست نظرية مجردة؛ بل ينعكس أثرها على الأرباح، والقدرة على إعادة شراء الأسهم، وفي نهاية المطاف على التقييمات.
جدير بالمتابعة عن كثب. فمتوسط هوامش الأرباح يميل إلى العودة إلى مستوياته المعتادة، وعندما يحدث ذلك، غالبًا ما تتبعه مضاعفات التقييم.
عندما ترتفع تكاليف المنتجين (مؤشر أسعار المنتجين) بوتيرة أسرع من قدرة الشركات على تمريرها إلى المستهلكين (مؤشر أسعار المستهلكين)، تنضغط هوامش الأرباح. وقد شهدنا العكس مؤخرًا؛ إذ مرّرت الشركات زيادات في الأسعار فاقت بكثير نمو تكاليف مدخلاتها، ما أدى إلى تسجيل هوامش أرباح قياسية في قطاعات عديدة.
والسؤال الآن: هل يتقلص هذا الفارق؟ إذا بدأ مؤشر أسعار المنتجين يتجاوز مؤشر أسعار المستهلكين مجددًا، أو إذا ضعف طلب المستهلكين وتراجعت القدرة على التسعير، فستصبح هوامش الأرباح المتضخمة عرضة للخطر. هذه ليست نظرية مجردة؛ بل ينعكس أثرها على الأرباح، والقدرة على إعادة شراء الأسهم، وفي نهاية المطاف على التقييمات.
جدير بالمتابعة عن كثب. فمتوسط هوامش الأرباح يميل إلى العودة إلى مستوياته المعتادة، وعندما يحدث ذلك، غالبًا ما تتبعه مضاعفات التقييم.
1
282
الأسواق تهبط والمحافظ تنزف.
لكن إليك الأمر بشأن الإدارة السليمة للأصول والخصوم: عندما تكون قد أضفت إلى هيكلك المالي هامشًا كافيًا من أذون الخزانة، لا تعود التراجعات أحداثًا تهدد وجودك. بل تصبح مجرد ضجيج.
الفكرة برمتها من إدارة الأصول والخصوم هي مواءمة احتياجاتك النقدية مع أصول آمنة، حتى لا يجبرك تقلب الأسهم على اتخاذ قرارات متسرعة. يمكنك تحمّل هبوط بنسبة 20% أو 30% أو أيًّا كان، لأنك لست مضطرًا للبيع في وقت الضعف للوفاء بالتزاماتك.
معظم الناس يتخطون هذه الخطوة. يستثمرون كل أموالهم في الأسهم، مع استحقاق فواتيرهم بعد 6 أشهر، ثم يبيعون مذعورين عند القاع.
ملاحظة جانبية: استخدام خسائر المحفظة محفزًا للتمرين أمر جنوني، لكنني أحترم هذا الانضباط. هبوط بنسبة 1% أو أكثر = يوم تمارين الأرجل. الألم ألم.
الأسواق تهبط والمحافظ تنزف.
لكن إليك الأمر بشأن الإدارة السليمة للأصول والخصوم: عندما تكون قد أضفت إلى هيكلك المالي هامشًا كافيًا من أذون الخزانة، لا تعود التراجعات أحداثًا تهدد وجودك. بل تصبح مجرد ضجيج.
الفكرة برمتها من إدارة الأصول والخصوم هي مواءمة احتياجاتك النقدية مع أصول آمنة، حتى لا يجبرك تقلب الأسهم على اتخاذ قرارات متسرعة. يمكنك تحمّل هبوط بنسبة 20% أو 30% أو أيًّا كان، لأنك لست مضطرًا للبيع في وقت الضعف للوفاء بالتزاماتك.
معظم الناس يتخطون هذه الخطوة. يستثمرون كل أموالهم في الأسهم، مع استحقاق فواتيرهم بعد 6 أشهر، ثم يبيعون مذعورين عند القاع.
ملاحظة جانبية: استخدام خسائر المحفظة محفزًا للتمرين أمر جنوني، لكنني أحترم هذا الانضباط. هبوط بنسبة 1% أو أكثر = يوم تمارين الأرجل. الألم ألم.
لكن إليك الأمر بشأن الإدارة السليمة للأصول والخصوم: عندما تكون قد أضفت إلى هيكلك المالي هامشًا كافيًا من أذون الخزانة، لا تعود التراجعات أحداثًا تهدد وجودك. بل تصبح مجرد ضجيج.
الفكرة برمتها من إدارة الأصول والخصوم هي مواءمة احتياجاتك النقدية مع أصول آمنة، حتى لا يجبرك تقلب الأسهم على اتخاذ قرارات متسرعة. يمكنك تحمّل هبوط بنسبة 20% أو 30% أو أيًّا كان، لأنك لست مضطرًا للبيع في وقت الضعف للوفاء بالتزاماتك.
معظم الناس يتخطون هذه الخطوة. يستثمرون كل أموالهم في الأسهم، مع استحقاق فواتيرهم بعد 6 أشهر، ثم يبيعون مذعورين عند القاع.
ملاحظة جانبية: استخدام خسائر المحفظة محفزًا للتمرين أمر جنوني، لكنني أحترم هذا الانضباط. هبوط بنسبة 1% أو أكثر = يوم تمارين الأرجل. الألم ألم.
151
تُعاد فتح نوافذ إعادة شراء الأسهم من الشركات بعد فترات حظر التداول المرتبطة بإعلانات أرباح الربع الثالث. لم يكن بوسع سوى 25% من الشركات المُشكّلة لوزن $SPX إعادة شراء أسهمها في منتصف أكتوبر. وارتفعت النسبة إلى نحو 67% بحلول يوم الانتخابات، وستصل إلى 85% بحلول 9 نوفمبر.
السياق مهم: أجازت الشركات برامج جديدة لإعادة شراء الأسهم بقيمة 1.5 تريليون دولار حتى أوائل نوفمبر — متجاوزةً بالفعل الرقم القياسي المسجّل لعام 2025 بأكمله.
إعادة شراء الأسهم تمثل طلبًا لا يتأثر بالسعر. فهي تحدّ من التقلبات، وتدعم مضاعفات التقييم، وتُظهر نمو ربحية السهم بصورة أفضل بغض النظر عن أداء الأعمال الأساسي. وفي الأسواق ذات التقييمات المرتفعة، تمثل أيضًا تخصيصًا لرأس المال عند بلوغ الأسعار ذروتها.
راقب مدى اندفاع المديرين الماليين في استخدام هذه الموافقات القياسية. فإذا كانوا يشترون بكثافة عند 22 ضعفًا للأرباح المتوقعة، فذلك يعكس الثقة. أما إذا تباطؤوا في التنفيذ، فذلك يعكس الحذر. وفي الحالتين، عاد الطلب الداعم للأسعار.
تُعاد فتح نوافذ إعادة شراء الأسهم من الشركات بعد فترات حظر التداول المرتبطة بإعلانات أرباح الربع الثالث. لم يكن بوسع سوى 25% من الشركات المُشكّلة لوزن $SPX إعادة شراء أسهمها في منتصف أكتوبر. وارتفعت النسبة إلى نحو 67% بحلول يوم الانتخابات، وستصل إلى 85% بحلول 9 نوفمبر.
السياق مهم: أجازت الشركات برامج جديدة لإعادة شراء الأسهم بقيمة 1.5 تريليون دولار حتى أوائل نوفمبر — متجاوزةً بالفعل الرقم القياسي المسجّل لعام 2025 بأكمله.
إعادة شراء الأسهم تمثل طلبًا لا يتأثر بالسعر. فهي تحدّ من التقلبات، وتدعم مضاعفات التقييم، وتُظهر نمو ربحية السهم بصورة أفضل بغض النظر عن أداء الأعمال الأساسي. وفي الأسواق ذات التقييمات المرتفعة، تمثل أيضًا تخصيصًا لرأس المال عند بلوغ الأسعار ذروتها.
راقب مدى اندفاع المديرين الماليين في استخدام هذه الموافقات القياسية. فإذا كانوا يشترون بكثافة عند 22 ضعفًا للأرباح المتوقعة، فذلك يعكس الثقة. أما إذا تباطؤوا في التنفيذ، فذلك يعكس الحذر. وفي الحالتين، عاد الطلب الداعم للأسعار.
السياق مهم: أجازت الشركات برامج جديدة لإعادة شراء الأسهم بقيمة 1.5 تريليون دولار حتى أوائل نوفمبر — متجاوزةً بالفعل الرقم القياسي المسجّل لعام 2025 بأكمله.
إعادة شراء الأسهم تمثل طلبًا لا يتأثر بالسعر. فهي تحدّ من التقلبات، وتدعم مضاعفات التقييم، وتُظهر نمو ربحية السهم بصورة أفضل بغض النظر عن أداء الأعمال الأساسي. وفي الأسواق ذات التقييمات المرتفعة، تمثل أيضًا تخصيصًا لرأس المال عند بلوغ الأسعار ذروتها.
راقب مدى اندفاع المديرين الماليين في استخدام هذه الموافقات القياسية. فإذا كانوا يشترون بكثافة عند 22 ضعفًا للأرباح المتوقعة، فذلك يعكس الثقة. أما إذا تباطؤوا في التنفيذ، فذلك يعكس الحذر. وفي الحالتين، عاد الطلب الداعم للأسعار.
106
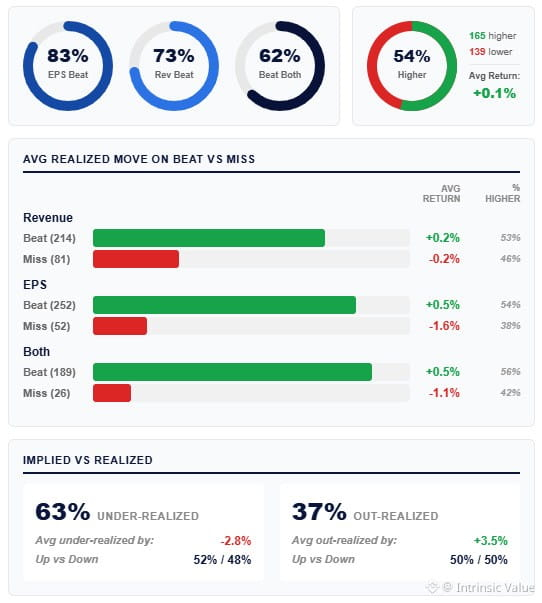
موسم أرباح الربع الثالث: تفوقت 83% من شركات مؤشر S&P 500 (بعد إعلان شركات تمثل 65% من وزن المؤشر) على تقديرات ربحية السهم، مقابل متوسط تاريخي قدره 75%. وكانت التوقعات الإجماعية تشير إلى نمو سنوي بنسبة 27% — من أعلى المستويات المستهدفة خلال عقد — وقد تجاوزته الشركات.
هذه أعلى نسبة تفوق ضمن العُشر الأعلى منذ عام 2005. والأداء التشغيلي قوي، لا شك في ذلك.
لكن الأهم بالنسبة إلى التقييم هو التالي: يبلغ مكرر الربحية الآجل لمؤشر S&P 500 نحو 21 مرة، وهو أعلى بكثير من متوسطه خلال 10 سنوات البالغ نحو 18 مرة. إذا كانت الأرباح تنمو سنويًا بنسبة 27%، فمن المتوقع أن تنكمش مضاعفات التقييم مع عودة النمو إلى مستوياته الطبيعية. لكن المضاعفات ظلت على حالها أو ارتفعت.
السوق يسعّر سيناريو مثاليًا. ونسب التفوق تنظر إلى الماضي. أما التوجيهات المستقبلية، واستدامة الهوامش، وإمكانية استمرار هذا النمو من دون تحفيز مالي أو تراجع في قيمة الدولار — فهذه أمور تنظر إلى المستقبل.
تجاوز توقعات الأرباح لا يبرر السعر إذا كان مكرر التقييم يفترض مسبقًا تنفيذًا مثاليًا لسنوات. راقبوا ما تقوله الشركات عن عام 2025، لا مفاجآت الربع الثالث فحسب.
موسم أرباح الربع الثالث: تفوقت 83% من شركات مؤشر S&P 500 (بعد إعلان شركات تمثل 65% من وزن المؤشر) على تقديرات ربحية السهم، مقابل متوسط تاريخي قدره 75%. وكانت التوقعات الإجماعية تشير إلى نمو سنوي بنسبة 27% — من أعلى المستويات المستهدفة خلال عقد — وقد تجاوزته الشركات.
هذه أعلى نسبة تفوق ضمن العُشر الأعلى منذ عام 2005. والأداء التشغيلي قوي، لا شك في ذلك.
لكن الأهم بالنسبة إلى التقييم هو التالي: يبلغ مكرر الربحية الآجل لمؤشر S&P 500 نحو 21 مرة، وهو أعلى بكثير من متوسطه خلال 10 سنوات البالغ نحو 18 مرة. إذا كانت الأرباح تنمو سنويًا بنسبة 27%، فمن المتوقع أن تنكمش مضاعفات التقييم مع عودة النمو إلى مستوياته الطبيعية. لكن المضاعفات ظلت على حالها أو ارتفعت.
السوق يسعّر سيناريو مثاليًا. ونسب التفوق تنظر إلى الماضي. أما التوجيهات المستقبلية، واستدامة الهوامش، وإمكانية استمرار هذا النمو من دون تحفيز مالي أو تراجع في قيمة الدولار — فهذه أمور تنظر إلى المستقبل.
تجاوز توقعات الأرباح لا يبرر السعر إذا كان مكرر التقييم يفترض مسبقًا تنفيذًا مثاليًا لسنوات. راقبوا ما تقوله الشركات عن عام 2025، لا مفاجآت الربع الثالث فحسب.
هذه أعلى نسبة تفوق ضمن العُشر الأعلى منذ عام 2005. والأداء التشغيلي قوي، لا شك في ذلك.
لكن الأهم بالنسبة إلى التقييم هو التالي: يبلغ مكرر الربحية الآجل لمؤشر S&P 500 نحو 21 مرة، وهو أعلى بكثير من متوسطه خلال 10 سنوات البالغ نحو 18 مرة. إذا كانت الأرباح تنمو سنويًا بنسبة 27%، فمن المتوقع أن تنكمش مضاعفات التقييم مع عودة النمو إلى مستوياته الطبيعية. لكن المضاعفات ظلت على حالها أو ارتفعت.
السوق يسعّر سيناريو مثاليًا. ونسب التفوق تنظر إلى الماضي. أما التوجيهات المستقبلية، واستدامة الهوامش، وإمكانية استمرار هذا النمو من دون تحفيز مالي أو تراجع في قيمة الدولار — فهذه أمور تنظر إلى المستقبل.
تجاوز توقعات الأرباح لا يبرر السعر إذا كان مكرر التقييم يفترض مسبقًا تنفيذًا مثاليًا لسنوات. راقبوا ما تقوله الشركات عن عام 2025، لا مفاجآت الربع الثالث فحسب.
1
278
سجّل مؤشر ISM للخدمات للتو قراءةً تجاوزت فيها جميع مكوّناته مستوى 50. وحقق قطاع التصنيع الأمر نفسه يوم الاثنين. وتمثّل الخدمات نحو 80% من الناتج المحلي الإجمالي.
الخلاصة: انخفض خطر الركود بشكل ملموس مقارنةً بما كانت توقعات الإجماع تخشاه قبل 3 إلى 6 أشهر.
لكن لنكن واضحين — التوسع لا يعني تسارع النمو. نحن ننتعش بعد فترة ضعف، ولسنا بصدد الدخول في طفرة. لا تزال هوامش الشركات مضغوطة، والقطاعات الحساسة لأسعار الفائدة لا تزال بطيئة. والعتبة اللازمة لتوسّع مضاعفات التقييم من هنا مرتفعة.
لقد سعّرت الأسواق بالفعل سيناريو الهبوط السلس. والآن نحتاج إلى نمو الأرباح لتبرير التقييمات الحالية. راقبوا التوجيهات المستقبلية، لا العناوين.
سجّل مؤشر ISM للخدمات للتو قراءةً تجاوزت فيها جميع مكوّناته مستوى 50. وحقق قطاع التصنيع الأمر نفسه يوم الاثنين. وتمثّل الخدمات نحو 80% من الناتج المحلي الإجمالي.
الخلاصة: انخفض خطر الركود بشكل ملموس مقارنةً بما كانت توقعات الإجماع تخشاه قبل 3 إلى 6 أشهر.
لكن لنكن واضحين — التوسع لا يعني تسارع النمو. نحن ننتعش بعد فترة ضعف، ولسنا بصدد الدخول في طفرة. لا تزال هوامش الشركات مضغوطة، والقطاعات الحساسة لأسعار الفائدة لا تزال بطيئة. والعتبة اللازمة لتوسّع مضاعفات التقييم من هنا مرتفعة.
لقد سعّرت الأسواق بالفعل سيناريو الهبوط السلس. والآن نحتاج إلى نمو الأرباح لتبرير التقييمات الحالية. راقبوا التوجيهات المستقبلية، لا العناوين.
الخلاصة: انخفض خطر الركود بشكل ملموس مقارنةً بما كانت توقعات الإجماع تخشاه قبل 3 إلى 6 أشهر.
لكن لنكن واضحين — التوسع لا يعني تسارع النمو. نحن ننتعش بعد فترة ضعف، ولسنا بصدد الدخول في طفرة. لا تزال هوامش الشركات مضغوطة، والقطاعات الحساسة لأسعار الفائدة لا تزال بطيئة. والعتبة اللازمة لتوسّع مضاعفات التقييم من هنا مرتفعة.
لقد سعّرت الأسواق بالفعل سيناريو الهبوط السلس. والآن نحتاج إلى نمو الأرباح لتبرير التقييمات الحالية. راقبوا التوجيهات المستقبلية، لا العناوين.
145
تلقيت اعتراضات مثيرة للاهتمام على تقييمي لطرح شركة Anthropic للاكتتاب العام — وهذا بالضبط ما كنت أتمناه. استخدمتها لتحديد أكثر الافتراضات هشاشةً في نموذجي، والتعمق في ما قد ينهار.
التقييم هو سرد قصصي بالأرقام. للقصة أهميتها، وكذلك لنقاط الضعف. عندما تعرض افتراضاتك بوضوح، تكشف لك الانتقادات أين يكون منطقك أضعف ما يكون.
التمرين الأكثر قيمة: ليس الدفاع عن رقمك، بل فهم أين ينهار.
تلقيت اعتراضات مثيرة للاهتمام على تقييمي لطرح شركة Anthropic للاكتتاب العام — وهذا بالضبط ما كنت أتمناه. استخدمتها لتحديد أكثر الافتراضات هشاشةً في نموذجي، والتعمق في ما قد ينهار.
التقييم هو سرد قصصي بالأرقام. للقصة أهميتها، وكذلك لنقاط الضعف. عندما تعرض افتراضاتك بوضوح، تكشف لك الانتقادات أين يكون منطقك أضعف ما يكون.
التمرين الأكثر قيمة: ليس الدفاع عن رقمك، بل فهم أين ينهار.
التقييم هو سرد قصصي بالأرقام. للقصة أهميتها، وكذلك لنقاط الضعف. عندما تعرض افتراضاتك بوضوح، تكشف لك الانتقادات أين يكون منطقك أضعف ما يكون.
التمرين الأكثر قيمة: ليس الدفاع عن رقمك، بل فهم أين ينهار.
168
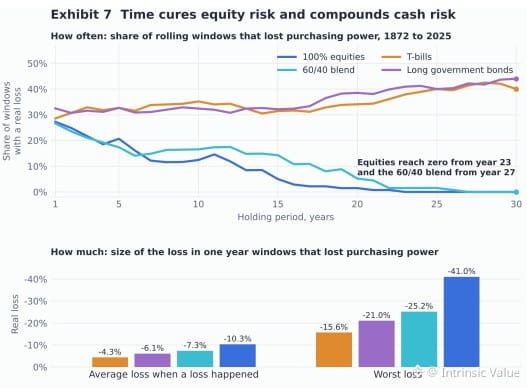
سندات الخزانة المحمية من التضخم لأجل 30 عامًا بعائد حقيقي 3.1%. أذون الخزانة تتجاوز 4%. والسندات لأجل 10 سنوات عند 5%. وفي المقابل، تقترب الأسهم الأمريكية من مستويات تقييم قياسية، رغم أن متوسط عائدها السنوي على مدى 150 عامًا بلغ 9%.
المشهد: النقد والسندات يقدّمان يقينًا زهيد التكلفة مقدمًا، لكنهما يفرضان تكلفة فرصة بديلة باهظة على المدى الطويل. أما الأسهم والمحافظ المتوازنة بنسبة 60/40، فتعكسان هذه المعادلة: دخول مكلف، لكن التكلفة قد تكون أقل على مدى عقود.
في الوقت الراهن، يمكنك تثبيت عائد يضمن لك يقينًا شبه مجاني لمدة تصل إلى 20 عامًا. والسؤال المتعلق بالتقييم ليس ما إذا كانت الأسهم ستحقق عوائد مركبة، بل ما إذا كان سعر الدخول اليوم يترك هامشًا كافيًا لمواجهة الخطأ. يشير التاريخ إلى أن الأسهم تحقق الفوز. لكن التقييمات تهمس محذرة.
ادفع ثمن اليقين الآن، أم ثمن النمو لاحقًا؟ نادرًا ما كان الخيار بهذه الحدة.
سندات الخزانة المحمية من التضخم لأجل 30 عامًا بعائد حقيقي 3.1%. أذون الخزانة تتجاوز 4%. والسندات لأجل 10 سنوات عند 5%. وفي المقابل، تقترب الأسهم الأمريكية من مستويات تقييم قياسية، رغم أن متوسط عائدها السنوي على مدى 150 عامًا بلغ 9%.
المشهد: النقد والسندات يقدّمان يقينًا زهيد التكلفة مقدمًا، لكنهما يفرضان تكلفة فرصة بديلة باهظة على المدى الطويل. أما الأسهم والمحافظ المتوازنة بنسبة 60/40، فتعكسان هذه المعادلة: دخول مكلف، لكن التكلفة قد تكون أقل على مدى عقود.
في الوقت الراهن، يمكنك تثبيت عائد يضمن لك يقينًا شبه مجاني لمدة تصل إلى 20 عامًا. والسؤال المتعلق بالتقييم ليس ما إذا كانت الأسهم ستحقق عوائد مركبة، بل ما إذا كان سعر الدخول اليوم يترك هامشًا كافيًا لمواجهة الخطأ. يشير التاريخ إلى أن الأسهم تحقق الفوز. لكن التقييمات تهمس محذرة.
ادفع ثمن اليقين الآن، أم ثمن النمو لاحقًا؟ نادرًا ما كان الخيار بهذه الحدة.
المشهد: النقد والسندات يقدّمان يقينًا زهيد التكلفة مقدمًا، لكنهما يفرضان تكلفة فرصة بديلة باهظة على المدى الطويل. أما الأسهم والمحافظ المتوازنة بنسبة 60/40، فتعكسان هذه المعادلة: دخول مكلف، لكن التكلفة قد تكون أقل على مدى عقود.
في الوقت الراهن، يمكنك تثبيت عائد يضمن لك يقينًا شبه مجاني لمدة تصل إلى 20 عامًا. والسؤال المتعلق بالتقييم ليس ما إذا كانت الأسهم ستحقق عوائد مركبة، بل ما إذا كان سعر الدخول اليوم يترك هامشًا كافيًا لمواجهة الخطأ. يشير التاريخ إلى أن الأسهم تحقق الفوز. لكن التقييمات تهمس محذرة.
ادفع ثمن اليقين الآن، أم ثمن النمو لاحقًا؟ نادرًا ما كان الخيار بهذه الحدة.
300
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
HotCPIDecemberHikePriced
229,581 مشاهدات
2,396 يقومون بالنقاش
متابعة السوق لمؤشر أسعار المستهلك | ارتفاع المؤشر في الولايات المتحدة بنسبة 0.4% في أكتوبر، متجاوزًا التوقعات البالغة 0.3%
Binance News
·31 إعجاب
·44.5k مشاهدات
StrategyFaces$2.8BSelloffRiskFromMSCIRemoval
8,364 مشاهدات
95 يقومون بالنقاش
AnthropicRejectsIPODelayValuationinQuestion
309,543 مشاهدات
2,642 يقومون بالنقاش