
OroCryptoTrends
8.8k Bài đăng

OroCryptoTrends
 Đã xác minh nâng cao trên Square
Báo cáo
Chặn người dùng
OroCryptoTrends | Crypto Insights: Real-time crypto news, market analysis, Web3, DeFi & emerging trends. Research-driven, actionable insights. No hype.
Giao dịch mở
Trader thường xuyên
{thời gian} năm
3.2K+ Đang theo dõi
50.6K+ Người theo dõi
49.0K+ Đã thích
Bài đăng
Danh mục đầu tư
Tất cả
Trích dẫn
Video
Live
Mức giảm 2,77% của Nvidia không thực sự chỉ là chuyện của một phiên giao dịch tệ.
NVDA đã giảm xuống 212,39 USD khi các cổ phiếu liên quan đến AI chịu áp lực, và tôi nghĩ thị trường đang bắt đầu đặt ra một câu hỏi khó hơn nhiều: nhu cầu về hạ tầng AI thực sự bền vững đến đâu?
Điều này quan trọng vì Nvidia nằm ngay ở trung tâm của làn sóng xây dựng AI. Nếu phát triển mô hình chậm lại, các yêu cầu về an toàn trở nên nghiêm ngặt hơn, hoặc khách hàng trở nên chọn lọc hơn trong chi tiêu cho trung tâm dữ liệu, thì áp lực không dừng ở phần mềm. Nó có thể lan thẳng xuống các công ty đang bán phần cứng/tính toán.
Vì vậy, phần “đánh vào đồ dùng cuốc xẻng” trong chiến lược giao dịch AI ở đây lại rất đáng chú ý.
Mâu thuẫn nằm ở chỗ: việc ứng dụng AI có thể vẫn tiếp tục tăng trưởng, trong khi cổ phiếu của Nvidia vẫn gặp khó khăn. Hai điều đó không nhất thiết loại trừ nhau. Có thể nhà đầu tư chỉ đang chuyển từ “chi tiêu cho AI sẽ tiếp tục tăng tốc” sang “hãy cho tôi thấy lợi nhuận từ toàn bộ lượng máy tính/tài nguyên đó”.
Và vĩ mô cũng không hỗ trợ. Dầu tăng cao và lợi suất Trái phiếu Kho bạc ở mức cao khiến các tài sản tăng trưởng đắt đỏ khó được biện minh, đặc biệt khi kỳ vọng đã cực kỳ cao.
Với tôi, tín hiệu tiếp theo không phải là một biến động NVDA theo kiểu hằng ngày nữa. Mà là liệu các nhà cung cấp đám mây có tiếp tục cam kết mạnh mẽ cho năng lực trung tâm dữ liệu hay không, và liệu Nvidia có duy trì được triển vọng/định hướng dự báo trước mạnh hay không.
Nếu những điều đó suy yếu cùng lúc, đây có thể không chỉ là một đợt điều chỉnh thông thường của ngành AI.
Tôi đang hiểu sai chăng, hay cuối cùng giao dịch hạ tầng AI đang bị buộc phải chứng minh các yếu tố kinh tế?
Theo dõi để biết thêm phân tích theo tầng hạ tầng — tôi sẽ tiếp tục gọi đúng những gì tôi nhìn thấy.
Mức giảm 2,77% của Nvidia không thực sự chỉ là chuyện của một phiên giao dịch tệ.
NVDA đã giảm xuống 212,39 USD khi các cổ phiếu liên quan đến AI chịu áp lực, và tôi nghĩ thị trường đang bắt đầu đặt ra một câu hỏi khó hơn nhiều: nhu cầu về hạ tầng AI thực sự bền vững đến đâu?
Điều này quan trọng vì Nvidia nằm ngay ở trung tâm của làn sóng xây dựng AI. Nếu phát triển mô hình chậm lại, các yêu cầu về an toàn trở nên nghiêm ngặt hơn, hoặc khách hàng trở nên chọn lọc hơn trong chi tiêu cho trung tâm dữ liệu, thì áp lực không dừng ở phần mềm. Nó có thể lan thẳng xuống các công ty đang bán phần cứng/tính toán.
Vì vậy, phần “đánh vào đồ dùng cuốc xẻng” trong chiến lược giao dịch AI ở đây lại rất đáng chú ý.
Mâu thuẫn nằm ở chỗ: việc ứng dụng AI có thể vẫn tiếp tục tăng trưởng, trong khi cổ phiếu của Nvidia vẫn gặp khó khăn. Hai điều đó không nhất thiết loại trừ nhau. Có thể nhà đầu tư chỉ đang chuyển từ “chi tiêu cho AI sẽ tiếp tục tăng tốc” sang “hãy cho tôi thấy lợi nhuận từ toàn bộ lượng máy tính/tài nguyên đó”.
Và vĩ mô cũng không hỗ trợ. Dầu tăng cao và lợi suất Trái phiếu Kho bạc ở mức cao khiến các tài sản tăng trưởng đắt đỏ khó được biện minh, đặc biệt khi kỳ vọng đã cực kỳ cao.
Với tôi, tín hiệu tiếp theo không phải là một biến động NVDA theo kiểu hằng ngày nữa. Mà là liệu các nhà cung cấp đám mây có tiếp tục cam kết mạnh mẽ cho năng lực trung tâm dữ liệu hay không, và liệu Nvidia có duy trì được triển vọng/định hướng dự báo trước mạnh hay không.
Nếu những điều đó suy yếu cùng lúc, đây có thể không chỉ là một đợt điều chỉnh thông thường của ngành AI.
Tôi đang hiểu sai chăng, hay cuối cùng giao dịch hạ tầng AI đang bị buộc phải chứng minh các yếu tố kinh tế?
Theo dõi để biết thêm phân tích theo tầng hạ tầng — tôi sẽ tiếp tục gọi đúng những gì tôi nhìn thấy.
NVDA đã giảm xuống 212,39 USD khi các cổ phiếu liên quan đến AI chịu áp lực, và tôi nghĩ thị trường đang bắt đầu đặt ra một câu hỏi khó hơn nhiều: nhu cầu về hạ tầng AI thực sự bền vững đến đâu?
Điều này quan trọng vì Nvidia nằm ngay ở trung tâm của làn sóng xây dựng AI. Nếu phát triển mô hình chậm lại, các yêu cầu về an toàn trở nên nghiêm ngặt hơn, hoặc khách hàng trở nên chọn lọc hơn trong chi tiêu cho trung tâm dữ liệu, thì áp lực không dừng ở phần mềm. Nó có thể lan thẳng xuống các công ty đang bán phần cứng/tính toán.
Vì vậy, phần “đánh vào đồ dùng cuốc xẻng” trong chiến lược giao dịch AI ở đây lại rất đáng chú ý.
Mâu thuẫn nằm ở chỗ: việc ứng dụng AI có thể vẫn tiếp tục tăng trưởng, trong khi cổ phiếu của Nvidia vẫn gặp khó khăn. Hai điều đó không nhất thiết loại trừ nhau. Có thể nhà đầu tư chỉ đang chuyển từ “chi tiêu cho AI sẽ tiếp tục tăng tốc” sang “hãy cho tôi thấy lợi nhuận từ toàn bộ lượng máy tính/tài nguyên đó”.
Và vĩ mô cũng không hỗ trợ. Dầu tăng cao và lợi suất Trái phiếu Kho bạc ở mức cao khiến các tài sản tăng trưởng đắt đỏ khó được biện minh, đặc biệt khi kỳ vọng đã cực kỳ cao.
Với tôi, tín hiệu tiếp theo không phải là một biến động NVDA theo kiểu hằng ngày nữa. Mà là liệu các nhà cung cấp đám mây có tiếp tục cam kết mạnh mẽ cho năng lực trung tâm dữ liệu hay không, và liệu Nvidia có duy trì được triển vọng/định hướng dự báo trước mạnh hay không.
Nếu những điều đó suy yếu cùng lúc, đây có thể không chỉ là một đợt điều chỉnh thông thường của ngành AI.
Tôi đang hiểu sai chăng, hay cuối cùng giao dịch hạ tầng AI đang bị buộc phải chứng minh các yếu tố kinh tế?
Theo dõi để biết thêm phân tích theo tầng hạ tầng — tôi sẽ tiếp tục gọi đúng những gì tôi nhìn thấy.
2
269
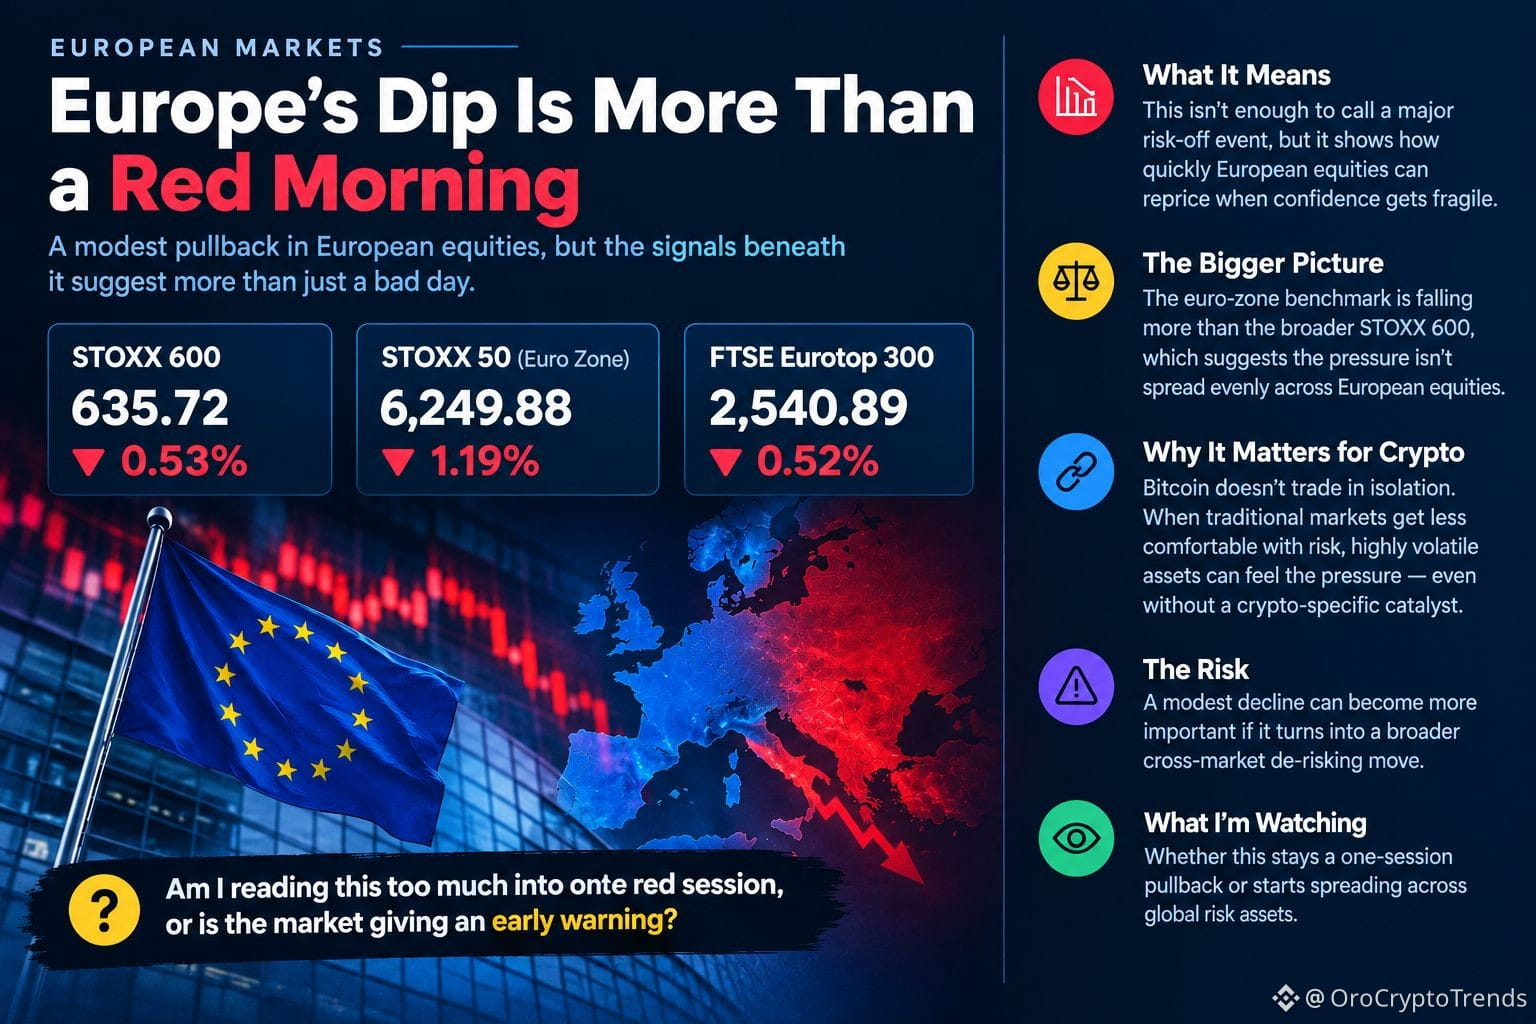
Sự sụt giảm của thị trường châu Âu có vẻ nhỏ. Nhưng tín hiệu nằm bên dưới nó thì không.
Chỉ số STOXX 600 giảm 0,53% xuống 635,72 trong phiên giao dịch đầu ngày, trong khi STOXX 50 của khu vực đồng euro giảm 1,19% xuống 6.249,88. FTSE Eurotop 300 cũng đi xuống 0,52% xuống 2.540,89.
Nhận định của tôi: điều này chưa đủ để gọi là một sự kiện “giảm rủi ro” lớn, nhưng nó cho thấy mức độ cổ phiếu châu Âu có thể được định giá lại nhanh chóng khi niềm tin trở nên mong manh.
Thứ mà tôi nghĩ mọi người hay bỏ sót là sự khác biệt giữa một đợt điều chỉnh trên diện rộng và sự thay đổi khẩu vị rủi ro. Một buổi sáng với các phiên giảm chỉ cho chúng ta biết rất ít nếu xét riêng lẻ. Nhưng khi chuẩn của khu vực đồng euro rơi mạnh hơn STOXX 600 rộng hơn, điều đó gợi ý rằng áp lực không nhất thiết đang được phân bổ đồng đều giữa các cổ phiếu châu Âu.
Điều này quan trọng đối với crypto vì Bitcoin không giao dịch trong “cô lập”. Khi các thị trường truyền thống trở nên kém thoải mái hơn với rủi ro, các tài sản biến động mạnh vẫn có thể chịu áp lực ngay cả khi không có chất xúc tác riêng cho crypto.
Phần khó chịu? Một đợt giảm vừa phải của cổ phiếu châu Âu có thể trở nên quan trọng hơn nếu nó phát triển thành một động thái “giảm rủi ro” trên nhiều thị trường hơn.
Vì vậy, tôi đang theo dõi liệu diễn biến này chỉ dừng ở một phiên sụt giảm ngắn hay bắt đầu lan rộng sang các tài sản rủi ro toàn cầu.
Tôi đang đọc quá nhiều vào một phiên đỏ, hay thị trường đang phát ra cảnh báo sớm?
Sự sụt giảm của thị trường châu Âu có vẻ nhỏ. Nhưng tín hiệu nằm bên dưới nó thì không.
Chỉ số STOXX 600 giảm 0,53% xuống 635,72 trong phiên giao dịch đầu ngày, trong khi STOXX 50 của khu vực đồng euro giảm 1,19% xuống 6.249,88. FTSE Eurotop 300 cũng đi xuống 0,52% xuống 2.540,89.
Nhận định của tôi: điều này chưa đủ để gọi là một sự kiện “giảm rủi ro” lớn, nhưng nó cho thấy mức độ cổ phiếu châu Âu có thể được định giá lại nhanh chóng khi niềm tin trở nên mong manh.
Thứ mà tôi nghĩ mọi người hay bỏ sót là sự khác biệt giữa một đợt điều chỉnh trên diện rộng và sự thay đổi khẩu vị rủi ro. Một buổi sáng với các phiên giảm chỉ cho chúng ta biết rất ít nếu xét riêng lẻ. Nhưng khi chuẩn của khu vực đồng euro rơi mạnh hơn STOXX 600 rộng hơn, điều đó gợi ý rằng áp lực không nhất thiết đang được phân bổ đồng đều giữa các cổ phiếu châu Âu.
Điều này quan trọng đối với crypto vì Bitcoin không giao dịch trong “cô lập”. Khi các thị trường truyền thống trở nên kém thoải mái hơn với rủi ro, các tài sản biến động mạnh vẫn có thể chịu áp lực ngay cả khi không có chất xúc tác riêng cho crypto.
Phần khó chịu? Một đợt giảm vừa phải của cổ phiếu châu Âu có thể trở nên quan trọng hơn nếu nó phát triển thành một động thái “giảm rủi ro” trên nhiều thị trường hơn.
Vì vậy, tôi đang theo dõi liệu diễn biến này chỉ dừng ở một phiên sụt giảm ngắn hay bắt đầu lan rộng sang các tài sản rủi ro toàn cầu.
Tôi đang đọc quá nhiều vào một phiên đỏ, hay thị trường đang phát ra cảnh báo sớm?
Chỉ số STOXX 600 giảm 0,53% xuống 635,72 trong phiên giao dịch đầu ngày, trong khi STOXX 50 của khu vực đồng euro giảm 1,19% xuống 6.249,88. FTSE Eurotop 300 cũng đi xuống 0,52% xuống 2.540,89.
Nhận định của tôi: điều này chưa đủ để gọi là một sự kiện “giảm rủi ro” lớn, nhưng nó cho thấy mức độ cổ phiếu châu Âu có thể được định giá lại nhanh chóng khi niềm tin trở nên mong manh.
Thứ mà tôi nghĩ mọi người hay bỏ sót là sự khác biệt giữa một đợt điều chỉnh trên diện rộng và sự thay đổi khẩu vị rủi ro. Một buổi sáng với các phiên giảm chỉ cho chúng ta biết rất ít nếu xét riêng lẻ. Nhưng khi chuẩn của khu vực đồng euro rơi mạnh hơn STOXX 600 rộng hơn, điều đó gợi ý rằng áp lực không nhất thiết đang được phân bổ đồng đều giữa các cổ phiếu châu Âu.
Điều này quan trọng đối với crypto vì Bitcoin không giao dịch trong “cô lập”. Khi các thị trường truyền thống trở nên kém thoải mái hơn với rủi ro, các tài sản biến động mạnh vẫn có thể chịu áp lực ngay cả khi không có chất xúc tác riêng cho crypto.
Phần khó chịu? Một đợt giảm vừa phải của cổ phiếu châu Âu có thể trở nên quan trọng hơn nếu nó phát triển thành một động thái “giảm rủi ro” trên nhiều thị trường hơn.
Vì vậy, tôi đang theo dõi liệu diễn biến này chỉ dừng ở một phiên sụt giảm ngắn hay bắt đầu lan rộng sang các tài sản rủi ro toàn cầu.
Tôi đang đọc quá nhiều vào một phiên đỏ, hay thị trường đang phát ra cảnh báo sớm?
182
Sự chậm lại của Lululemon tại Trung Quốc thú vị hơn so với tiêu đề đang gợi ý.
Doanh thu tại Đại lục Trung Quốc vẫn tăng 4% so với cùng kỳ năm trước (YoY) trong Q2 tài khóa 2026, nhưng doanh số so sánh lại giảm 8% theo tỷ giá không đổi. Điều này quan trọng vì câu chuyện tăng trưởng ngày càng được “gánh” bởi các cửa hàng và kênh mới, thay vì nhu cầu từ các cửa hàng hiện hữu.
Tôi đọc nội dung này khác với tiêu đề quen thuộc kiểu “Sự phục hồi của Trung Quốc đang chậm lại”.
Lululemon đã tăng từ 99 cửa hàng tại Đại lục trong tài khóa 2022 lên 172 cửa hàng trong tài khóa 2025, trong khi doanh thu tại Trung Quốc tăng từ 577 triệu USD lên 1,76 tỷ USD. Đây là một đường cong mở rộng rất lớn. Nhưng khi doanh số so sánh bắt đầu giảm trong khi quy mô mặt bằng vật lý vẫn tiếp tục mở rộng, câu hỏi không còn là “Họ có thể tăng trưởng nhanh đến mức nào?” mà chuyển thành “Thực sự còn lại bao nhiêu nhu cầu tăng thêm?”.
Cảnh báo lớn hơn nằm ở áp lực lên danh mục sản phẩm. Theo báo cáo, quần legging yoga cốt lõi đã giảm khoảng 20% trong Q2, trong khi cạnh tranh từ Alo và các thương hiệu nội địa như MAIA ACTIVE đang gia tăng.
Với các thị trường, tôi nghĩ đây là điều đáng theo dõi không chỉ riêng LULU. Sự yếu đi của người tiêu dùng không tự động đồng nghĩa với việc thị trường crypto cũng yếu, nhưng nó có thể củng cố lập luận rộng hơn rằng nhu cầu từ Trung Quốc không mang lại xung lực tăng trưởng mà nhiều tài sản rủi ro muốn thấy.
Thêm cửa hàng có thể tạo ra tăng trưởng doanh thu trong một thời gian. Nhưng họ không thể “tạo ra” nhu cầu mãi mãi.
Tôi đang đọc quá tiêu cực, hay câu chuyện về người tiêu dùng Trung Quốc đang bị đánh giá quá cao?
Sự chậm lại của Lululemon tại Trung Quốc thú vị hơn so với tiêu đề đang gợi ý.
Doanh thu tại Đại lục Trung Quốc vẫn tăng 4% so với cùng kỳ năm trước (YoY) trong Q2 tài khóa 2026, nhưng doanh số so sánh lại giảm 8% theo tỷ giá không đổi. Điều này quan trọng vì câu chuyện tăng trưởng ngày càng được “gánh” bởi các cửa hàng và kênh mới, thay vì nhu cầu từ các cửa hàng hiện hữu.
Tôi đọc nội dung này khác với tiêu đề quen thuộc kiểu “Sự phục hồi của Trung Quốc đang chậm lại”.
Lululemon đã tăng từ 99 cửa hàng tại Đại lục trong tài khóa 2022 lên 172 cửa hàng trong tài khóa 2025, trong khi doanh thu tại Trung Quốc tăng từ 577 triệu USD lên 1,76 tỷ USD. Đây là một đường cong mở rộng rất lớn. Nhưng khi doanh số so sánh bắt đầu giảm trong khi quy mô mặt bằng vật lý vẫn tiếp tục mở rộng, câu hỏi không còn là “Họ có thể tăng trưởng nhanh đến mức nào?” mà chuyển thành “Thực sự còn lại bao nhiêu nhu cầu tăng thêm?”.
Cảnh báo lớn hơn nằm ở áp lực lên danh mục sản phẩm. Theo báo cáo, quần legging yoga cốt lõi đã giảm khoảng 20% trong Q2, trong khi cạnh tranh từ Alo và các thương hiệu nội địa như MAIA ACTIVE đang gia tăng.
Với các thị trường, tôi nghĩ đây là điều đáng theo dõi không chỉ riêng LULU. Sự yếu đi của người tiêu dùng không tự động đồng nghĩa với việc thị trường crypto cũng yếu, nhưng nó có thể củng cố lập luận rộng hơn rằng nhu cầu từ Trung Quốc không mang lại xung lực tăng trưởng mà nhiều tài sản rủi ro muốn thấy.
Thêm cửa hàng có thể tạo ra tăng trưởng doanh thu trong một thời gian. Nhưng họ không thể “tạo ra” nhu cầu mãi mãi.
Tôi đang đọc quá tiêu cực, hay câu chuyện về người tiêu dùng Trung Quốc đang bị đánh giá quá cao?
Doanh thu tại Đại lục Trung Quốc vẫn tăng 4% so với cùng kỳ năm trước (YoY) trong Q2 tài khóa 2026, nhưng doanh số so sánh lại giảm 8% theo tỷ giá không đổi. Điều này quan trọng vì câu chuyện tăng trưởng ngày càng được “gánh” bởi các cửa hàng và kênh mới, thay vì nhu cầu từ các cửa hàng hiện hữu.
Tôi đọc nội dung này khác với tiêu đề quen thuộc kiểu “Sự phục hồi của Trung Quốc đang chậm lại”.
Lululemon đã tăng từ 99 cửa hàng tại Đại lục trong tài khóa 2022 lên 172 cửa hàng trong tài khóa 2025, trong khi doanh thu tại Trung Quốc tăng từ 577 triệu USD lên 1,76 tỷ USD. Đây là một đường cong mở rộng rất lớn. Nhưng khi doanh số so sánh bắt đầu giảm trong khi quy mô mặt bằng vật lý vẫn tiếp tục mở rộng, câu hỏi không còn là “Họ có thể tăng trưởng nhanh đến mức nào?” mà chuyển thành “Thực sự còn lại bao nhiêu nhu cầu tăng thêm?”.
Cảnh báo lớn hơn nằm ở áp lực lên danh mục sản phẩm. Theo báo cáo, quần legging yoga cốt lõi đã giảm khoảng 20% trong Q2, trong khi cạnh tranh từ Alo và các thương hiệu nội địa như MAIA ACTIVE đang gia tăng.
Với các thị trường, tôi nghĩ đây là điều đáng theo dõi không chỉ riêng LULU. Sự yếu đi của người tiêu dùng không tự động đồng nghĩa với việc thị trường crypto cũng yếu, nhưng nó có thể củng cố lập luận rộng hơn rằng nhu cầu từ Trung Quốc không mang lại xung lực tăng trưởng mà nhiều tài sản rủi ro muốn thấy.
Thêm cửa hàng có thể tạo ra tăng trưởng doanh thu trong một thời gian. Nhưng họ không thể “tạo ra” nhu cầu mãi mãi.
Tôi đang đọc quá tiêu cực, hay câu chuyện về người tiêu dùng Trung Quốc đang bị đánh giá quá cao?
1
464
Đã xác minh
#BitcoinHoldsAbove$77000
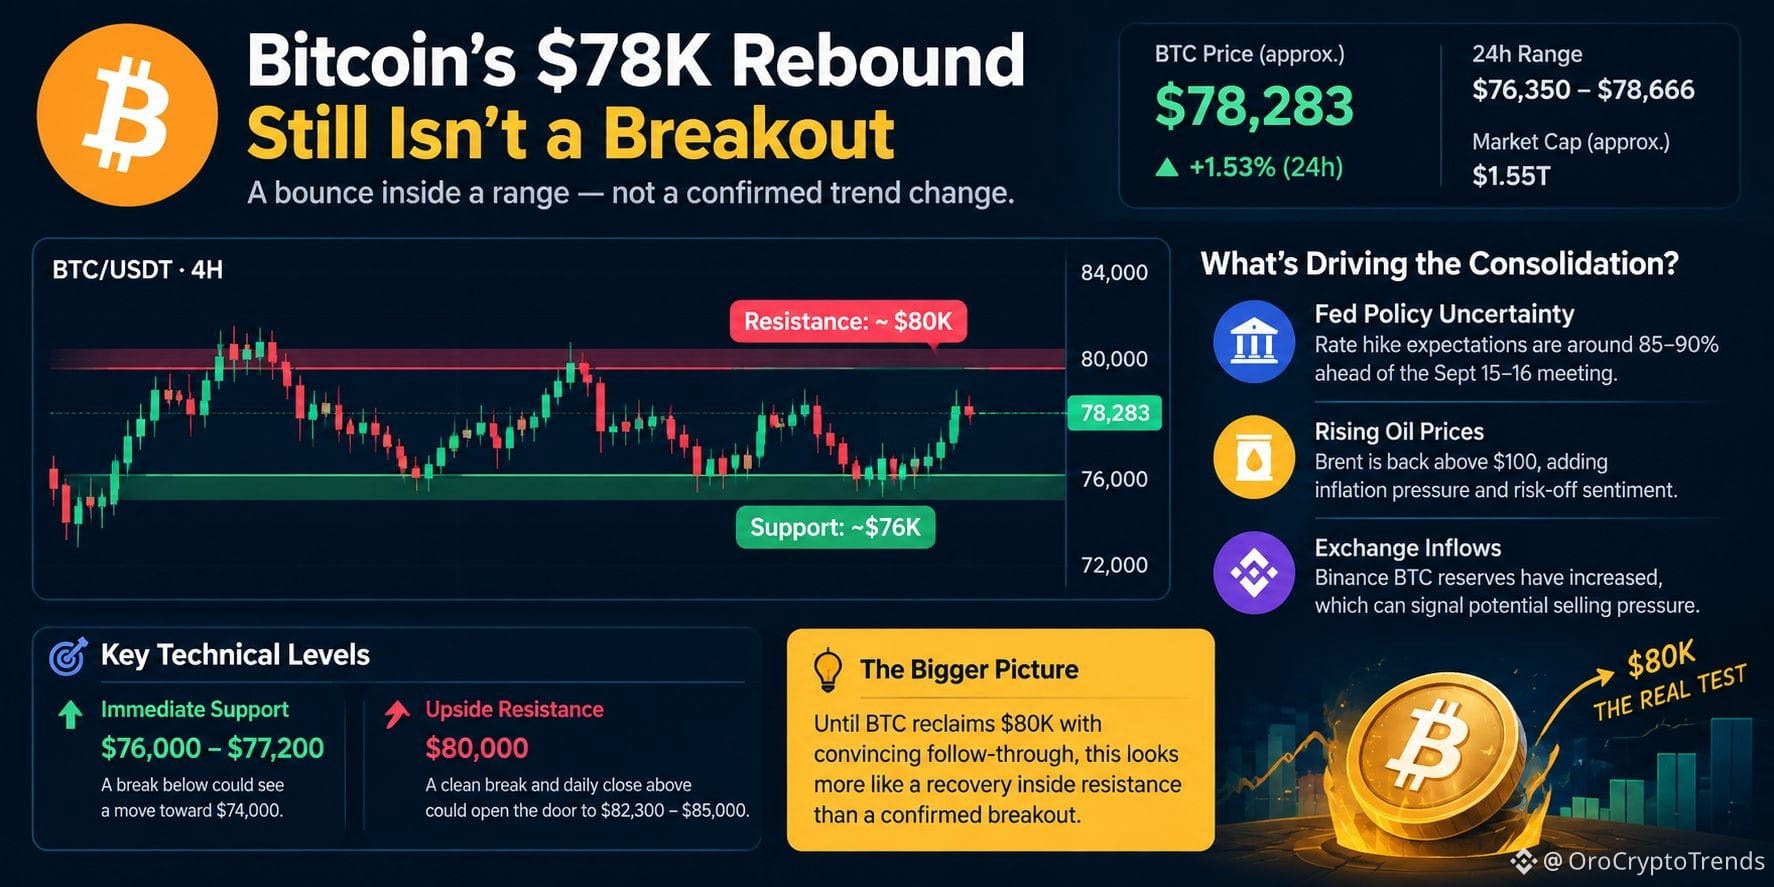
Sự phục hồi lên $78K của Bitcoin vẫn chưa phải là một cú bứt phá
Việc lấy lại mốc $78K không có nghĩa là thị trường đã chuyển sang xu hướng tăng một cách rõ ràng.
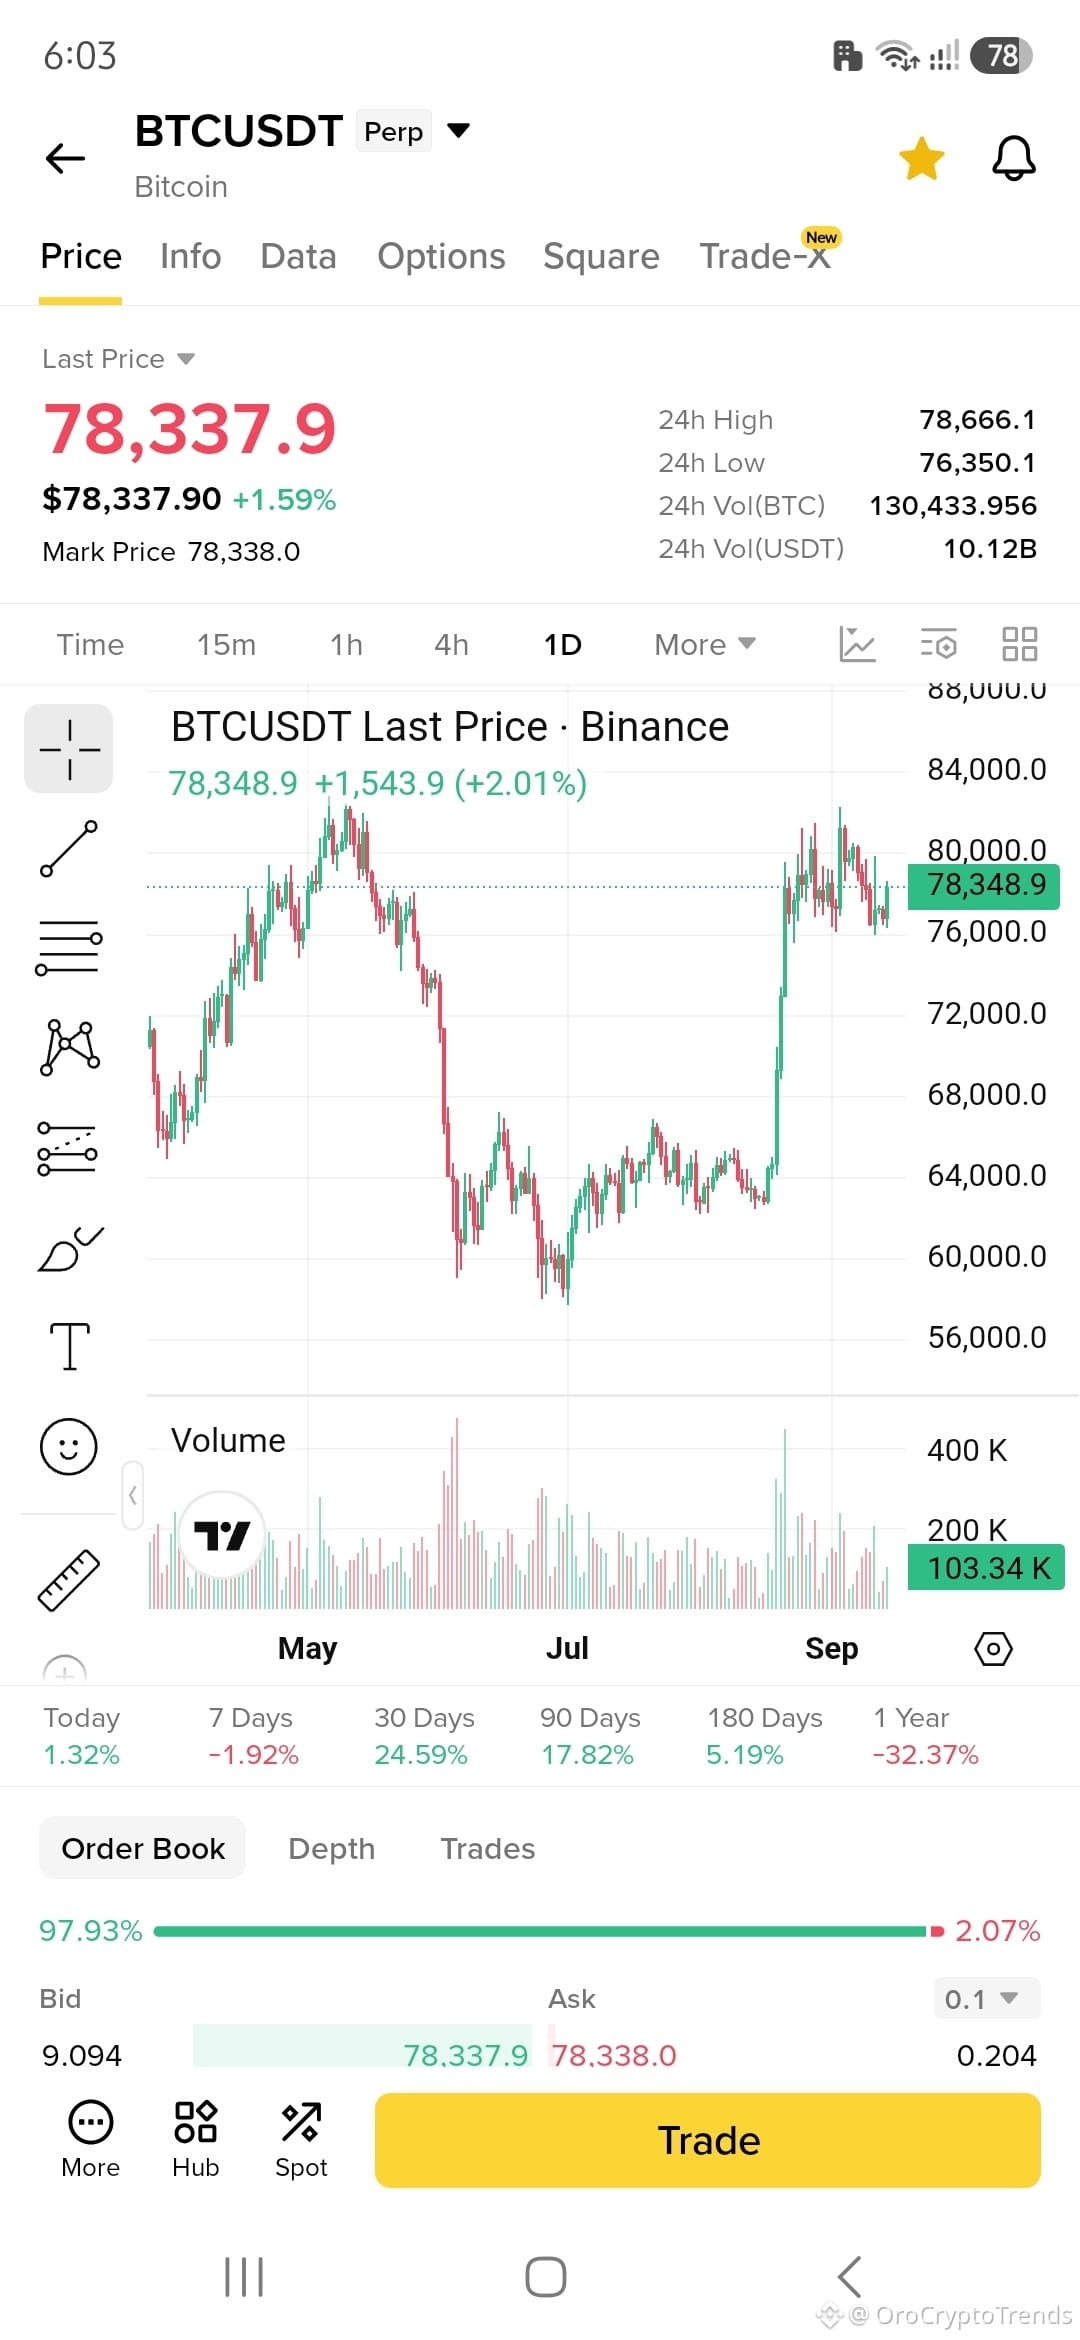
BTC đang quanh $78,3K trong các ảnh chụp Binance của tôi, sau khi bật trở lại từ mức thấp 24 giờ khoảng $76,35K. Biểu đồ ngắn hạn trông có vẻ khả quan. Nhưng tôi nghĩ thị trường đang trở nên quá thoải mái khi xem mọi lần bảo vệ vùng hỗ trợ là bằng chứng xác nhận cho một xu hướng tăng mới.
Hãy nhìn vào cấu trúc lớn hơn.
Trên biểu đồ khung 4H, BTC vẫn đang giao dịch trong một biên độ rộng khoảng $76K–$80K. Biểu đồ khung ngày cũng cho thấy đúng cùng vấn đề: phe mua đã bảo vệ biên dưới, nhưng giá vẫn chưa vượt qua rõ ràng biên trên.
Và thời điểm cũng rất quan trọng.
Cuộc họp của Fed ngày 15–16 tháng 9 hiện là chất xúc tác vĩ mô lớn nhất của thị trường. Các nhà kinh tế nhìn chung dự đoán sẽ có mức tăng 25 điểm cơ bản sau tình trạng lạm phát dai dẳng và giá năng lượng cao hơn. �
Reuters +1
Vì vậy, nhịp hồi này đáng chú ý hơn, chứ không tự động đồng nghĩa với việc xu hướng đã tích cực.
Nếu BTC hấp thụ được quyết định của Fed và sau đó đóng cửa dứt khoát trên $80K, cấu trúc sẽ thay đổi. Cho đến lúc đó, tôi xem đây là một đợt phục hồi trong vùng kháng cự, chứ chưa phải là xác nhận rằng xu hướng đã đảo chiều.
Tôi đang quá thận trọng, hay mọi người đang đi trước một bước trước khi $80K được giành lại?
Không phải lời khuyên tài chính, chỉ dành cho mục đích giáo dục
Tự nghiên cứu (DYOR)
#BitcoinHoldsAbove$77000
Sự phục hồi lên $78K của Bitcoin vẫn chưa phải là một cú bứt phá
Việc lấy lại mốc $78K không có nghĩa là thị trường đã chuyển sang xu hướng tăng một cách rõ ràng.
BTC đang quanh $78,3K trong các ảnh chụp Binance của tôi, sau khi bật trở lại từ mức thấp 24 giờ khoảng $76,35K. Biểu đồ ngắn hạn trông có vẻ khả quan. Nhưng tôi nghĩ thị trường đang trở nên quá thoải mái khi xem mọi lần bảo vệ vùng hỗ trợ là bằng chứng xác nhận cho một xu hướng tăng mới.
Hãy nhìn vào cấu trúc lớn hơn.
Trên biểu đồ khung 4H, BTC vẫn đang giao dịch trong một biên độ rộng khoảng $76K–$80K. Biểu đồ khung ngày cũng cho thấy đúng cùng vấn đề: phe mua đã bảo vệ biên dưới, nhưng giá vẫn chưa vượt qua rõ ràng biên trên.
Và thời điểm cũng rất quan trọng.
Cuộc họp của Fed ngày 15–16 tháng 9 hiện là chất xúc tác vĩ mô lớn nhất của thị trường. Các nhà kinh tế nhìn chung dự đoán sẽ có mức tăng 25 điểm cơ bản sau tình trạng lạm phát dai dẳng và giá năng lượng cao hơn. �
Reuters +1
Vì vậy, nhịp hồi này đáng chú ý hơn, chứ không tự động đồng nghĩa với việc xu hướng đã tích cực.
Nếu BTC hấp thụ được quyết định của Fed và sau đó đóng cửa dứt khoát trên $80K, cấu trúc sẽ thay đổi. Cho đến lúc đó, tôi xem đây là một đợt phục hồi trong vùng kháng cự, chứ chưa phải là xác nhận rằng xu hướng đã đảo chiều.
Tôi đang quá thận trọng, hay mọi người đang đi trước một bước trước khi $80K được giành lại?
Không phải lời khuyên tài chính, chỉ dành cho mục đích giáo dục
Tự nghiên cứu (DYOR)
Sự phục hồi lên $78K của Bitcoin vẫn chưa phải là một cú bứt phá
Việc lấy lại mốc $78K không có nghĩa là thị trường đã chuyển sang xu hướng tăng một cách rõ ràng.
BTC đang quanh $78,3K trong các ảnh chụp Binance của tôi, sau khi bật trở lại từ mức thấp 24 giờ khoảng $76,35K. Biểu đồ ngắn hạn trông có vẻ khả quan. Nhưng tôi nghĩ thị trường đang trở nên quá thoải mái khi xem mọi lần bảo vệ vùng hỗ trợ là bằng chứng xác nhận cho một xu hướng tăng mới.
Hãy nhìn vào cấu trúc lớn hơn.
Trên biểu đồ khung 4H, BTC vẫn đang giao dịch trong một biên độ rộng khoảng $76K–$80K. Biểu đồ khung ngày cũng cho thấy đúng cùng vấn đề: phe mua đã bảo vệ biên dưới, nhưng giá vẫn chưa vượt qua rõ ràng biên trên.
Và thời điểm cũng rất quan trọng.
Cuộc họp của Fed ngày 15–16 tháng 9 hiện là chất xúc tác vĩ mô lớn nhất của thị trường. Các nhà kinh tế nhìn chung dự đoán sẽ có mức tăng 25 điểm cơ bản sau tình trạng lạm phát dai dẳng và giá năng lượng cao hơn. �
Reuters +1
Vì vậy, nhịp hồi này đáng chú ý hơn, chứ không tự động đồng nghĩa với việc xu hướng đã tích cực.
Nếu BTC hấp thụ được quyết định của Fed và sau đó đóng cửa dứt khoát trên $80K, cấu trúc sẽ thay đổi. Cho đến lúc đó, tôi xem đây là một đợt phục hồi trong vùng kháng cự, chứ chưa phải là xác nhận rằng xu hướng đã đảo chiều.
Tôi đang quá thận trọng, hay mọi người đang đi trước một bước trước khi $80K được giành lại?
Không phải lời khuyên tài chính, chỉ dành cho mục đích giáo dục
Tự nghiên cứu (DYOR)
308
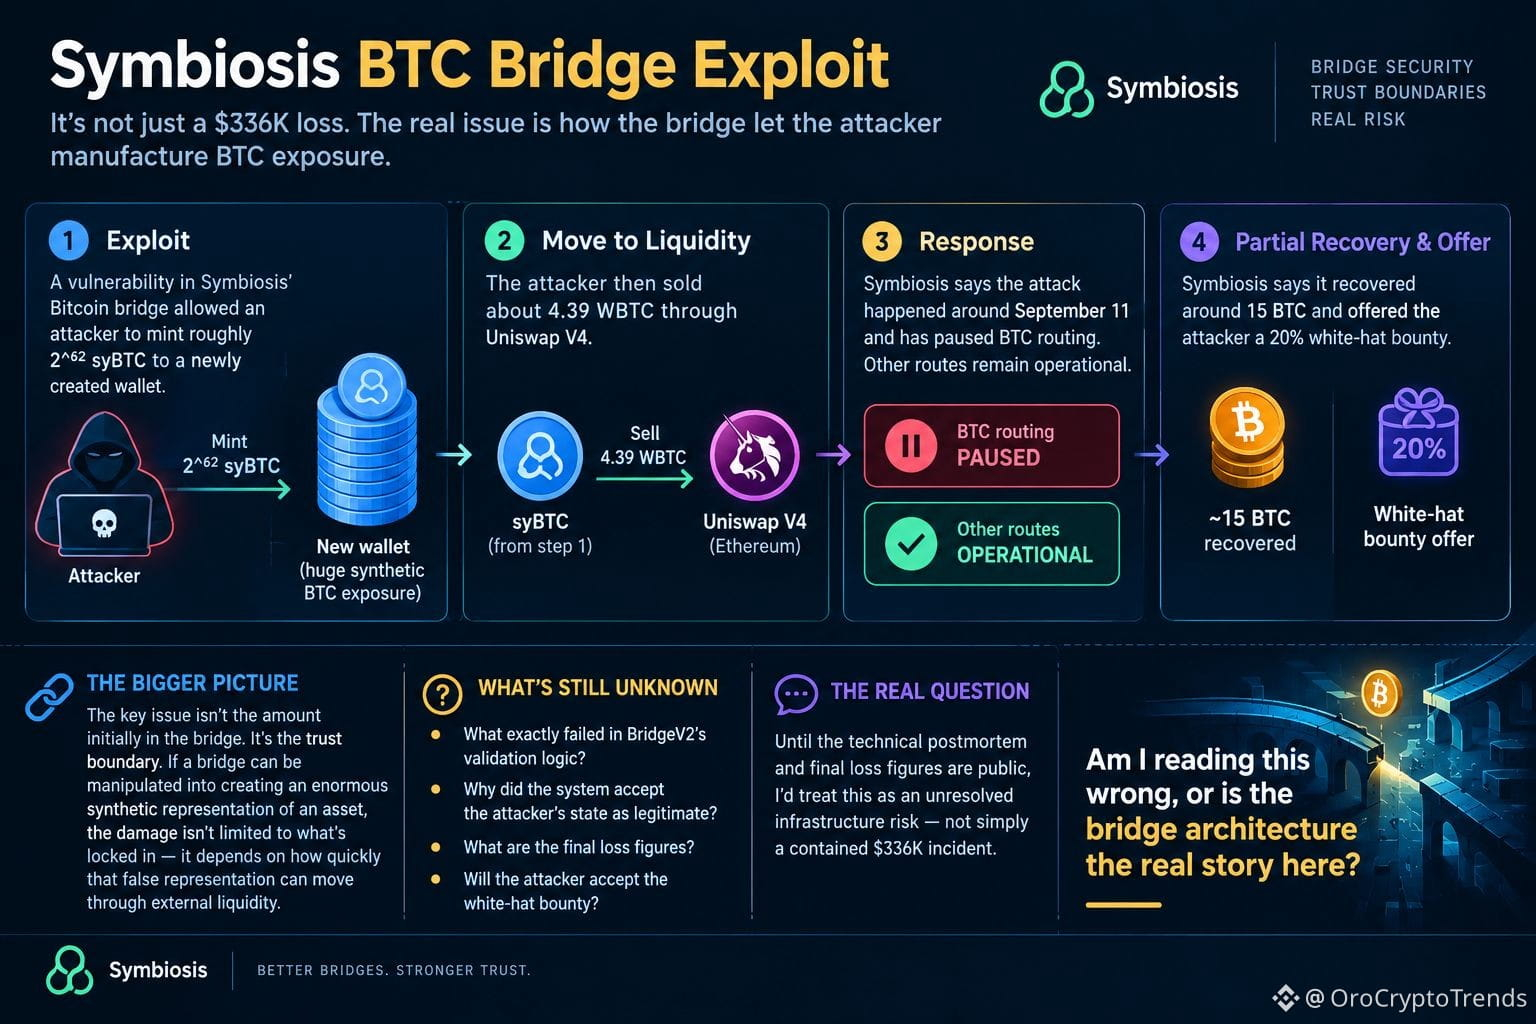
Phần đáng sợ của vụ khai thác Symbiosis không phải là 336K USD. Mà là cách cây cầu cho phép kẻ tấn công tự chế tạo mức phơi nhiễm BTC.
Blockaid cho biết một lỗ hổng trong cầu Bitcoin của Symbiosis cho phép kẻ tấn công đúc ra khoảng 2^62 syBTC cho một ví mới được tạo, rồi bán khoảng 4,39 WBTC thông qua Uniswap V4. Symbiosis nói rằng cuộc tấn công diễn ra vào khoảng ngày 11 tháng 9 và đã tạm dừng định tuyến BTC trong khi các tuyến khác vẫn hoạt động.
Tôi đọc chuyện này theo một cách khác so với tiêu đề quen thuộc kiểu “lại một vụ hack cầu nối”.
Vấn đề quan trọng nằm ở ranh giới tin cậy. Nếu một cây cầu có thể bị thao túng để tạo ra một phiên bản tổng hợp khổng lồ của một tài sản, thì thiệt hại kinh tế không được quyết định bởi số tiền ban đầu nằm trong chính cây cầu đó. Nó phụ thuộc vào việc “phiên bản giả” ấy có thể di chuyển qua thanh khoản bên ngoài nhanh đến mức nào.
Đó là phần khiến người ta thấy khó chịu.
Symbiosis cho biết họ đã thu hồi khoảng 15 BTC và đưa ra phần thưởng 20% cho kẻ tấn công theo kiểu “white-hat”, nhưng câu hỏi lớn hơn vẫn chưa có câu trả lời: rốt cuộc điều gì đã trục trặc trong logic xác thực của BridgeV2, và vì sao hệ thống chấp nhận trạng thái của kẻ tấn công là hợp lệ?
Cho đến khi bản phân tích sự cố kỹ thuật và các con số tổn thất cuối cùng được công bố, tôi sẽ coi đây là một rủi ro hạ tầng chưa được giải quyết—không chỉ là một sự cố bị giới hạn ở mức 336K USD.
Tôi có đang hiểu sai không, hay kiến trúc của cây cầu mới là câu chuyện chính ở đây?
Phần đáng sợ của vụ khai thác Symbiosis không phải là 336K USD. Mà là cách cây cầu cho phép kẻ tấn công tự chế tạo mức phơi nhiễm BTC.
Blockaid cho biết một lỗ hổng trong cầu Bitcoin của Symbiosis cho phép kẻ tấn công đúc ra khoảng 2^62 syBTC cho một ví mới được tạo, rồi bán khoảng 4,39 WBTC thông qua Uniswap V4. Symbiosis nói rằng cuộc tấn công diễn ra vào khoảng ngày 11 tháng 9 và đã tạm dừng định tuyến BTC trong khi các tuyến khác vẫn hoạt động.
Tôi đọc chuyện này theo một cách khác so với tiêu đề quen thuộc kiểu “lại một vụ hack cầu nối”.
Vấn đề quan trọng nằm ở ranh giới tin cậy. Nếu một cây cầu có thể bị thao túng để tạo ra một phiên bản tổng hợp khổng lồ của một tài sản, thì thiệt hại kinh tế không được quyết định bởi số tiền ban đầu nằm trong chính cây cầu đó. Nó phụ thuộc vào việc “phiên bản giả” ấy có thể di chuyển qua thanh khoản bên ngoài nhanh đến mức nào.
Đó là phần khiến người ta thấy khó chịu.
Symbiosis cho biết họ đã thu hồi khoảng 15 BTC và đưa ra phần thưởng 20% cho kẻ tấn công theo kiểu “white-hat”, nhưng câu hỏi lớn hơn vẫn chưa có câu trả lời: rốt cuộc điều gì đã trục trặc trong logic xác thực của BridgeV2, và vì sao hệ thống chấp nhận trạng thái của kẻ tấn công là hợp lệ?
Cho đến khi bản phân tích sự cố kỹ thuật và các con số tổn thất cuối cùng được công bố, tôi sẽ coi đây là một rủi ro hạ tầng chưa được giải quyết—không chỉ là một sự cố bị giới hạn ở mức 336K USD.
Tôi có đang hiểu sai không, hay kiến trúc của cây cầu mới là câu chuyện chính ở đây?
Blockaid cho biết một lỗ hổng trong cầu Bitcoin của Symbiosis cho phép kẻ tấn công đúc ra khoảng 2^62 syBTC cho một ví mới được tạo, rồi bán khoảng 4,39 WBTC thông qua Uniswap V4. Symbiosis nói rằng cuộc tấn công diễn ra vào khoảng ngày 11 tháng 9 và đã tạm dừng định tuyến BTC trong khi các tuyến khác vẫn hoạt động.
Tôi đọc chuyện này theo một cách khác so với tiêu đề quen thuộc kiểu “lại một vụ hack cầu nối”.
Vấn đề quan trọng nằm ở ranh giới tin cậy. Nếu một cây cầu có thể bị thao túng để tạo ra một phiên bản tổng hợp khổng lồ của một tài sản, thì thiệt hại kinh tế không được quyết định bởi số tiền ban đầu nằm trong chính cây cầu đó. Nó phụ thuộc vào việc “phiên bản giả” ấy có thể di chuyển qua thanh khoản bên ngoài nhanh đến mức nào.
Đó là phần khiến người ta thấy khó chịu.
Symbiosis cho biết họ đã thu hồi khoảng 15 BTC và đưa ra phần thưởng 20% cho kẻ tấn công theo kiểu “white-hat”, nhưng câu hỏi lớn hơn vẫn chưa có câu trả lời: rốt cuộc điều gì đã trục trặc trong logic xác thực của BridgeV2, và vì sao hệ thống chấp nhận trạng thái của kẻ tấn công là hợp lệ?
Cho đến khi bản phân tích sự cố kỹ thuật và các con số tổn thất cuối cùng được công bố, tôi sẽ coi đây là một rủi ro hạ tầng chưa được giải quyết—không chỉ là một sự cố bị giới hạn ở mức 336K USD.
Tôi có đang hiểu sai không, hay kiến trúc của cây cầu mới là câu chuyện chính ở đây?
2
550
Đã xác minh
#SECReceivesGrayscaleLitecoinTrustETFFiling
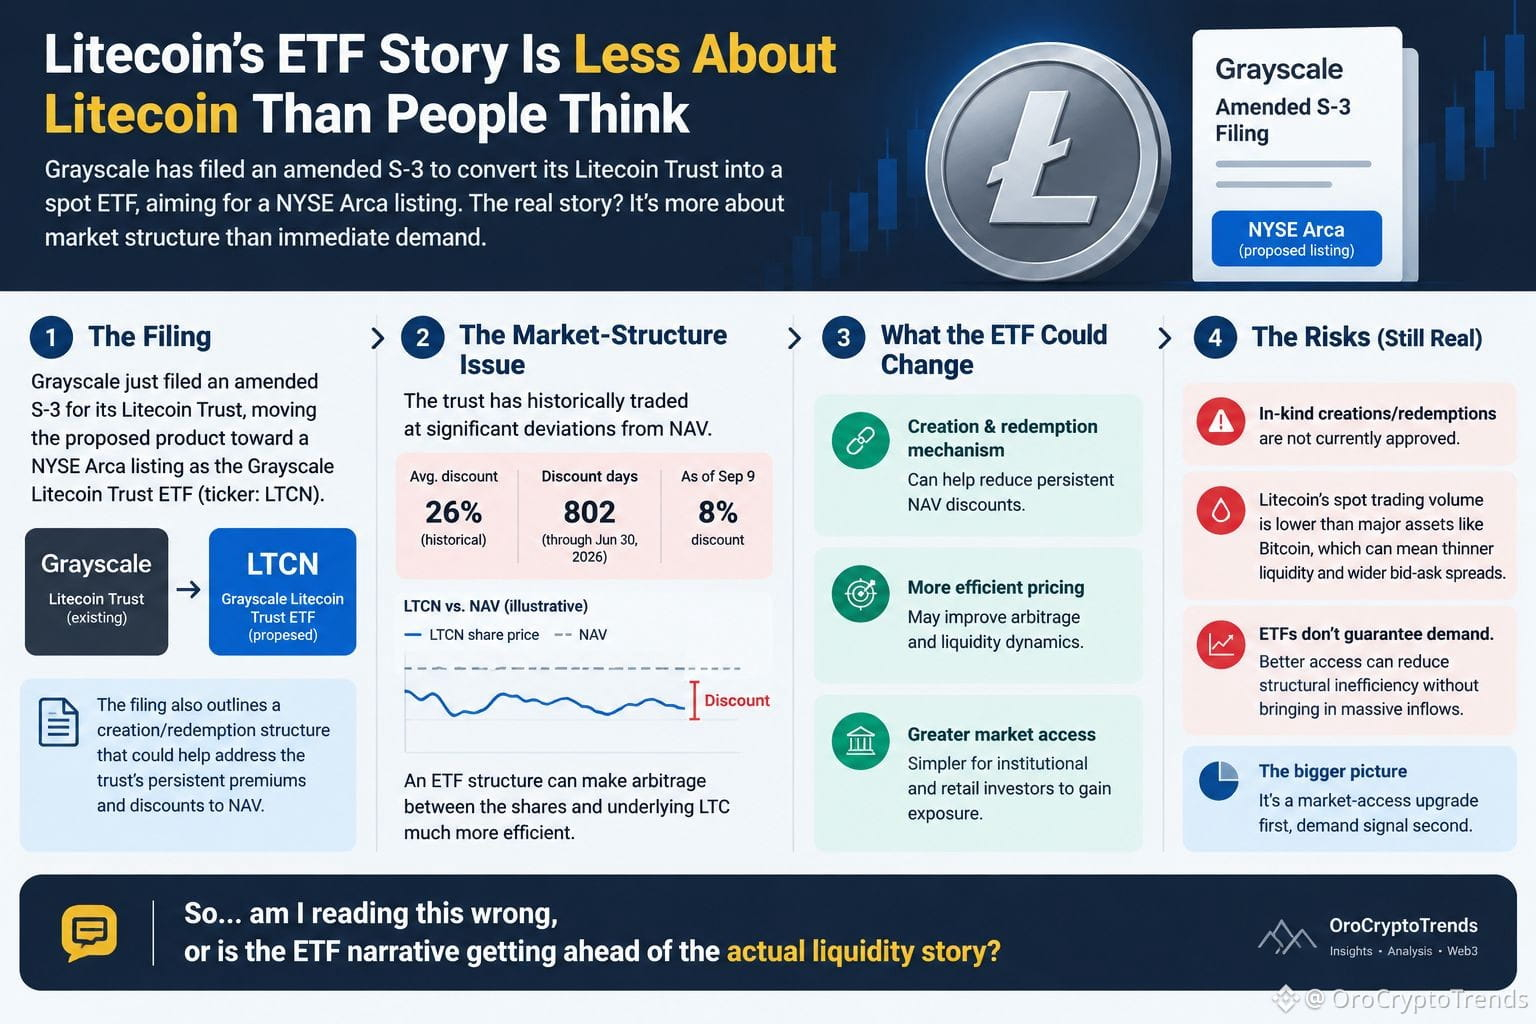
Câu chuyện về ETF Litecoin ít liên quan đến Litecoin hơn những gì mọi người nghĩ.
Grayscale vừa nộp một bản S-3 sửa đổi cho Quỹ Litecoin của mình, đưa sản phẩm đề xuất tiến gần hơn đến việc niêm yết trên NYSE Arca với tên gọi Grayscale Litecoin Trust ETF. Hồ sơ cũng trình bày cơ chế tạo mới/chuộc lại, có thể cuối cùng giải quyết một trong những vấn đề lịch sử lớn nhất của quỹ: tình trạng chênh lệch giá mua/bán liên tục (premium) và chiết khấu so với NAV.
Tôi cứ đọc điều này khác đi so với phản ứng thường thấy kiểu “LTC ETF = tích cực/bullish”.
Phần đáng chú ý là nâng cấp cấu trúc thị trường. Hồ sơ của Grayscale cho thấy LTCN đã từng giao dịch với mức lệch đáng kể so với NAV trong lịch sử, bao gồm mức chiết khấu trung bình 26% và 802 ngày giao dịch ở trạng thái chiết khấu cho đến ngày 30 tháng 6 năm 2026. Tính đến ngày 9 tháng 9, nó vẫn đang giao dịch với mức chiết khấu 8%. Cấu trúc ETF có thể làm cho hoạt động kinh doanh chênh lệch giữa các cổ phiếu và LTC cơ sở hiệu quả hơn nhiều.
Nhưng điều đó không tự động tạo ra nhu cầu đối với Litecoin.
Đó là phần tôi nghĩ đang bị thổi phồng quá mức. Việc tiếp cận tốt hơn có thể giảm bất hiệu quả mang tính cấu trúc mà không tạo ra dòng tiền tổ chức lớn. Và chính hồ sơ này vẫn mang nhiều rủi ro đáng kể, bao gồm việc hiện tại các giao dịch tạo mới và chuộc lại bằng hiện vật (in-kind) vẫn chưa được phê duyệt.
Vì vậy, tôi coi đây trước hết là nâng cấp khả năng tiếp cận thị trường, và chỉ là tín hiệu về nhu cầu ở vị trí thứ hai.
Tôi đang hiểu sai, hay câu chuyện về ETF đang đi trước diễn biến thực tế về thanh khoản?
#SECReceivesGrayscaleLitecoinTrustETFFiling
Câu chuyện về ETF Litecoin ít liên quan đến Litecoin hơn những gì mọi người nghĩ.
Grayscale vừa nộp một bản S-3 sửa đổi cho Quỹ Litecoin của mình, đưa sản phẩm đề xuất tiến gần hơn đến việc niêm yết trên NYSE Arca với tên gọi Grayscale Litecoin Trust ETF. Hồ sơ cũng trình bày cơ chế tạo mới/chuộc lại, có thể cuối cùng giải quyết một trong những vấn đề lịch sử lớn nhất của quỹ: tình trạng chênh lệch giá mua/bán liên tục (premium) và chiết khấu so với NAV.
Tôi cứ đọc điều này khác đi so với phản ứng thường thấy kiểu “LTC ETF = tích cực/bullish”.
Phần đáng chú ý là nâng cấp cấu trúc thị trường. Hồ sơ của Grayscale cho thấy LTCN đã từng giao dịch với mức lệch đáng kể so với NAV trong lịch sử, bao gồm mức chiết khấu trung bình 26% và 802 ngày giao dịch ở trạng thái chiết khấu cho đến ngày 30 tháng 6 năm 2026. Tính đến ngày 9 tháng 9, nó vẫn đang giao dịch với mức chiết khấu 8%. Cấu trúc ETF có thể làm cho hoạt động kinh doanh chênh lệch giữa các cổ phiếu và LTC cơ sở hiệu quả hơn nhiều.
Nhưng điều đó không tự động tạo ra nhu cầu đối với Litecoin.
Đó là phần tôi nghĩ đang bị thổi phồng quá mức. Việc tiếp cận tốt hơn có thể giảm bất hiệu quả mang tính cấu trúc mà không tạo ra dòng tiền tổ chức lớn. Và chính hồ sơ này vẫn mang nhiều rủi ro đáng kể, bao gồm việc hiện tại các giao dịch tạo mới và chuộc lại bằng hiện vật (in-kind) vẫn chưa được phê duyệt.
Vì vậy, tôi coi đây trước hết là nâng cấp khả năng tiếp cận thị trường, và chỉ là tín hiệu về nhu cầu ở vị trí thứ hai.
Tôi đang hiểu sai, hay câu chuyện về ETF đang đi trước diễn biến thực tế về thanh khoản?
Câu chuyện về ETF Litecoin ít liên quan đến Litecoin hơn những gì mọi người nghĩ.
Grayscale vừa nộp một bản S-3 sửa đổi cho Quỹ Litecoin của mình, đưa sản phẩm đề xuất tiến gần hơn đến việc niêm yết trên NYSE Arca với tên gọi Grayscale Litecoin Trust ETF. Hồ sơ cũng trình bày cơ chế tạo mới/chuộc lại, có thể cuối cùng giải quyết một trong những vấn đề lịch sử lớn nhất của quỹ: tình trạng chênh lệch giá mua/bán liên tục (premium) và chiết khấu so với NAV.
Tôi cứ đọc điều này khác đi so với phản ứng thường thấy kiểu “LTC ETF = tích cực/bullish”.
Phần đáng chú ý là nâng cấp cấu trúc thị trường. Hồ sơ của Grayscale cho thấy LTCN đã từng giao dịch với mức lệch đáng kể so với NAV trong lịch sử, bao gồm mức chiết khấu trung bình 26% và 802 ngày giao dịch ở trạng thái chiết khấu cho đến ngày 30 tháng 6 năm 2026. Tính đến ngày 9 tháng 9, nó vẫn đang giao dịch với mức chiết khấu 8%. Cấu trúc ETF có thể làm cho hoạt động kinh doanh chênh lệch giữa các cổ phiếu và LTC cơ sở hiệu quả hơn nhiều.
Nhưng điều đó không tự động tạo ra nhu cầu đối với Litecoin.
Đó là phần tôi nghĩ đang bị thổi phồng quá mức. Việc tiếp cận tốt hơn có thể giảm bất hiệu quả mang tính cấu trúc mà không tạo ra dòng tiền tổ chức lớn. Và chính hồ sơ này vẫn mang nhiều rủi ro đáng kể, bao gồm việc hiện tại các giao dịch tạo mới và chuộc lại bằng hiện vật (in-kind) vẫn chưa được phê duyệt.
Vì vậy, tôi coi đây trước hết là nâng cấp khả năng tiếp cận thị trường, và chỉ là tín hiệu về nhu cầu ở vị trí thứ hai.
Tôi đang hiểu sai, hay câu chuyện về ETF đang đi trước diễn biến thực tế về thanh khoản?
1
1.5k
Những cuộc đàm phán tháng Mười có thể quan trọng hơn những gì tiêu đề gợi ý.
Theo Chánh văn phòng Tổng thống Kyrylo Budanov, Ukraine đang chuẩn bị cho một vòng đàm phán ba bên khác với Nga và Hoa Kỳ.
Nhưng theo tôi, điều quan trọng không chỉ là liệu các cuộc đàm phán có thể quay trở lại hay không.
Mà là ai sẽ được đưa lại vào cùng một căn phòng.
Quy trình ba bên trước đó đã bị đình trệ, trong khi Washington tiếp tục tiến hành các cuộc tiếp xúc riêng rẽ với Kyiv và Moscow. Giờ đây, sau các chuyến thăm ngoại giao gần đây của Mỹ tới cả hai thủ đô, định dạng ba bên lại được đưa ra thảo luận.
Điều đó cho thấy có tiến triển.
Nhưng đây là lý do khiến tôi còn hoài nghi.
Một khuôn khổ đàm phán có thể được khởi động lại mà xung đột cốt lõi không trở nên dễ giải quyết hơn. Kiểm soát lãnh thổ, các bảo đảm an ninh và tương lai của phần lãnh thổ do Ukraine nắm giữ ở Donbas vẫn là những trở ngại lớn. Nga cũng chưa xác nhận một ngày hay địa điểm cụ thể vào tháng Mười.
Vì vậy, tôi sẽ chưa coi đây là một bước đột phá về hòa bình.
Tôi sẽ xem đó là một điều gì đó giới hạn hơn — cơ sở hạ tầng ngoại giao đang được khôi phục.
Và sự phân biệt đó là quan trọng. Đàm phán tạo ra một kênh để thỏa hiệp, nhưng bản thân nó không tạo ra thỏa hiệp.
Tín hiệu thực sự sẽ là liệu tháng Mười có mang lại sự chuyển động đối với những vấn đề đã làm đình trệ quá trình trước hay không.
Tôi đang hiểu sai, hay việc quay trở lại các cuộc đàm phán ba bên đang bị thổi phồng quá mức?
Những cuộc đàm phán tháng Mười có thể quan trọng hơn những gì tiêu đề gợi ý.
Theo Chánh văn phòng Tổng thống Kyrylo Budanov, Ukraine đang chuẩn bị cho một vòng đàm phán ba bên khác với Nga và Hoa Kỳ.
Nhưng theo tôi, điều quan trọng không chỉ là liệu các cuộc đàm phán có thể quay trở lại hay không.
Mà là ai sẽ được đưa lại vào cùng một căn phòng.
Quy trình ba bên trước đó đã bị đình trệ, trong khi Washington tiếp tục tiến hành các cuộc tiếp xúc riêng rẽ với Kyiv và Moscow. Giờ đây, sau các chuyến thăm ngoại giao gần đây của Mỹ tới cả hai thủ đô, định dạng ba bên lại được đưa ra thảo luận.
Điều đó cho thấy có tiến triển.
Nhưng đây là lý do khiến tôi còn hoài nghi.
Một khuôn khổ đàm phán có thể được khởi động lại mà xung đột cốt lõi không trở nên dễ giải quyết hơn. Kiểm soát lãnh thổ, các bảo đảm an ninh và tương lai của phần lãnh thổ do Ukraine nắm giữ ở Donbas vẫn là những trở ngại lớn. Nga cũng chưa xác nhận một ngày hay địa điểm cụ thể vào tháng Mười.
Vì vậy, tôi sẽ chưa coi đây là một bước đột phá về hòa bình.
Tôi sẽ xem đó là một điều gì đó giới hạn hơn — cơ sở hạ tầng ngoại giao đang được khôi phục.
Và sự phân biệt đó là quan trọng. Đàm phán tạo ra một kênh để thỏa hiệp, nhưng bản thân nó không tạo ra thỏa hiệp.
Tín hiệu thực sự sẽ là liệu tháng Mười có mang lại sự chuyển động đối với những vấn đề đã làm đình trệ quá trình trước hay không.
Tôi đang hiểu sai, hay việc quay trở lại các cuộc đàm phán ba bên đang bị thổi phồng quá mức?
Theo Chánh văn phòng Tổng thống Kyrylo Budanov, Ukraine đang chuẩn bị cho một vòng đàm phán ba bên khác với Nga và Hoa Kỳ.
Nhưng theo tôi, điều quan trọng không chỉ là liệu các cuộc đàm phán có thể quay trở lại hay không.
Mà là ai sẽ được đưa lại vào cùng một căn phòng.
Quy trình ba bên trước đó đã bị đình trệ, trong khi Washington tiếp tục tiến hành các cuộc tiếp xúc riêng rẽ với Kyiv và Moscow. Giờ đây, sau các chuyến thăm ngoại giao gần đây của Mỹ tới cả hai thủ đô, định dạng ba bên lại được đưa ra thảo luận.
Điều đó cho thấy có tiến triển.
Nhưng đây là lý do khiến tôi còn hoài nghi.
Một khuôn khổ đàm phán có thể được khởi động lại mà xung đột cốt lõi không trở nên dễ giải quyết hơn. Kiểm soát lãnh thổ, các bảo đảm an ninh và tương lai của phần lãnh thổ do Ukraine nắm giữ ở Donbas vẫn là những trở ngại lớn. Nga cũng chưa xác nhận một ngày hay địa điểm cụ thể vào tháng Mười.
Vì vậy, tôi sẽ chưa coi đây là một bước đột phá về hòa bình.
Tôi sẽ xem đó là một điều gì đó giới hạn hơn — cơ sở hạ tầng ngoại giao đang được khôi phục.
Và sự phân biệt đó là quan trọng. Đàm phán tạo ra một kênh để thỏa hiệp, nhưng bản thân nó không tạo ra thỏa hiệp.
Tín hiệu thực sự sẽ là liệu tháng Mười có mang lại sự chuyển động đối với những vấn đề đã làm đình trệ quá trình trước hay không.
Tôi đang hiểu sai, hay việc quay trở lại các cuộc đàm phán ba bên đang bị thổi phồng quá mức?
1
407
#US2YearYieldRisesTo4.61%
Lợi suất trái phiếu kho bạc kỳ hạn 2 năm đang phát tín hiệu mà các nhà giao dịch crypto không nên bỏ qua.
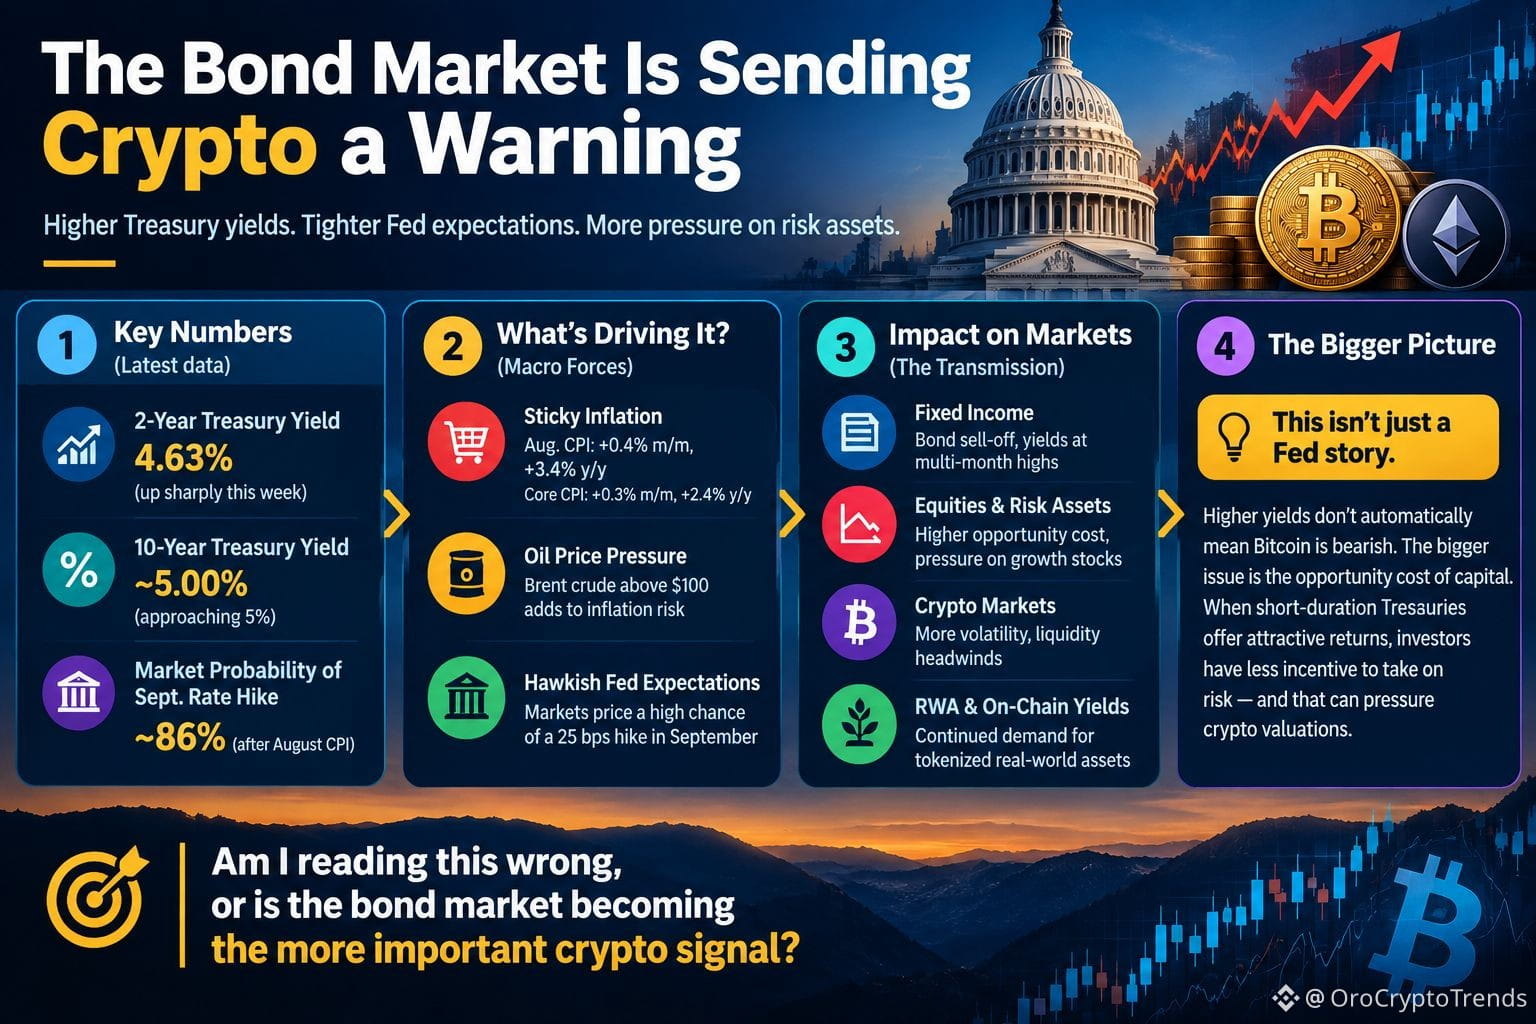
Nó đã leo lên khoảng 4,63% trong tuần này khi thị trường đột ngột nâng mạnh xác suất Cục Dự trữ Liên bang (Fed) sẽ tăng lãi suất tại cuộc họp tháng 9.
Nhưng tôi nghĩ câu chuyện thú vị còn lớn hơn “Fed trở nên cứng rắn hơn”.
CPI tháng 8 tăng 0,4% theo tháng và 3,4% theo năm. CPI lõi tăng 0,3% theo tháng và 2,4% theo năm. Số liệu lõi theo tháng nóng hơn dự kiến một chút, trong khi giá dầu ở trên 100 USD đã tạo thêm một nguồn có thể gây áp lực lạm phát.
Thị trường phản ứng nhanh. Xác suất cho một đợt tăng lãi suất 25 điểm cơ bản vào tháng 9 đã tiến về mức 86%, trong khi lợi suất trái phiếu kho bạc kỳ hạn 2 năm đạt 4,63%.
Điều này quan trọng đối với crypto vì cơ chế truyền dẫn không đơn giản là “lãi suất cao hơn = Bitcoin giảm”.
Vấn đề lớn hơn là chi phí cơ hội của vốn.
Khi các trái phiếu kho bạc ngắn hạn mang lại lợi suất ngày càng hấp dẫn, nhà đầu tư sẽ ít động lực hơn để đi xa hơn trên “đường cong rủi ro”. Điều đó có thể khiến các tài sản mang tính đầu cơ phải cạnh tranh với mức lợi suất cơ sở cao hơn nhiều.
Và áp lực này không chỉ giới hạn ở kỳ hạn 2 năm. Lợi suất trái phiếu kho bạc kỳ hạn 10 năm đã tiến gần 5%, cho thấy có thể đây đang là một sự định giá lại rộng hơn về chi phí vốn, thay vì chỉ là một câu chuyện riêng trong một cuộc họp của Fed.
Điều đó không tự động khiến triển vọng crypto trở nên bi quan. Nhưng nó có nghĩa là thanh khoản và lãi suất cần được chú ý nhiều hơn so với một biểu đồ giá đơn lẻ.
Tôi đang đọc sai chăng, hay thị trường trái phiếu đang trở thành tín hiệu quan trọng hơn đối với crypto?
#US2YearYieldRisesTo4.61%
Lợi suất trái phiếu kho bạc kỳ hạn 2 năm đang phát tín hiệu mà các nhà giao dịch crypto không nên bỏ qua.
Nó đã leo lên khoảng 4,63% trong tuần này khi thị trường đột ngột nâng mạnh xác suất Cục Dự trữ Liên bang (Fed) sẽ tăng lãi suất tại cuộc họp tháng 9.
Nhưng tôi nghĩ câu chuyện thú vị còn lớn hơn “Fed trở nên cứng rắn hơn”.
CPI tháng 8 tăng 0,4% theo tháng và 3,4% theo năm. CPI lõi tăng 0,3% theo tháng và 2,4% theo năm. Số liệu lõi theo tháng nóng hơn dự kiến một chút, trong khi giá dầu ở trên 100 USD đã tạo thêm một nguồn có thể gây áp lực lạm phát.
Thị trường phản ứng nhanh. Xác suất cho một đợt tăng lãi suất 25 điểm cơ bản vào tháng 9 đã tiến về mức 86%, trong khi lợi suất trái phiếu kho bạc kỳ hạn 2 năm đạt 4,63%.
Điều này quan trọng đối với crypto vì cơ chế truyền dẫn không đơn giản là “lãi suất cao hơn = Bitcoin giảm”.
Vấn đề lớn hơn là chi phí cơ hội của vốn.
Khi các trái phiếu kho bạc ngắn hạn mang lại lợi suất ngày càng hấp dẫn, nhà đầu tư sẽ ít động lực hơn để đi xa hơn trên “đường cong rủi ro”. Điều đó có thể khiến các tài sản mang tính đầu cơ phải cạnh tranh với mức lợi suất cơ sở cao hơn nhiều.
Và áp lực này không chỉ giới hạn ở kỳ hạn 2 năm. Lợi suất trái phiếu kho bạc kỳ hạn 10 năm đã tiến gần 5%, cho thấy có thể đây đang là một sự định giá lại rộng hơn về chi phí vốn, thay vì chỉ là một câu chuyện riêng trong một cuộc họp của Fed.
Điều đó không tự động khiến triển vọng crypto trở nên bi quan. Nhưng nó có nghĩa là thanh khoản và lãi suất cần được chú ý nhiều hơn so với một biểu đồ giá đơn lẻ.
Tôi đang đọc sai chăng, hay thị trường trái phiếu đang trở thành tín hiệu quan trọng hơn đối với crypto?
Lợi suất trái phiếu kho bạc kỳ hạn 2 năm đang phát tín hiệu mà các nhà giao dịch crypto không nên bỏ qua.
Nó đã leo lên khoảng 4,63% trong tuần này khi thị trường đột ngột nâng mạnh xác suất Cục Dự trữ Liên bang (Fed) sẽ tăng lãi suất tại cuộc họp tháng 9.
Nhưng tôi nghĩ câu chuyện thú vị còn lớn hơn “Fed trở nên cứng rắn hơn”.
CPI tháng 8 tăng 0,4% theo tháng và 3,4% theo năm. CPI lõi tăng 0,3% theo tháng và 2,4% theo năm. Số liệu lõi theo tháng nóng hơn dự kiến một chút, trong khi giá dầu ở trên 100 USD đã tạo thêm một nguồn có thể gây áp lực lạm phát.
Thị trường phản ứng nhanh. Xác suất cho một đợt tăng lãi suất 25 điểm cơ bản vào tháng 9 đã tiến về mức 86%, trong khi lợi suất trái phiếu kho bạc kỳ hạn 2 năm đạt 4,63%.
Điều này quan trọng đối với crypto vì cơ chế truyền dẫn không đơn giản là “lãi suất cao hơn = Bitcoin giảm”.
Vấn đề lớn hơn là chi phí cơ hội của vốn.
Khi các trái phiếu kho bạc ngắn hạn mang lại lợi suất ngày càng hấp dẫn, nhà đầu tư sẽ ít động lực hơn để đi xa hơn trên “đường cong rủi ro”. Điều đó có thể khiến các tài sản mang tính đầu cơ phải cạnh tranh với mức lợi suất cơ sở cao hơn nhiều.
Và áp lực này không chỉ giới hạn ở kỳ hạn 2 năm. Lợi suất trái phiếu kho bạc kỳ hạn 10 năm đã tiến gần 5%, cho thấy có thể đây đang là một sự định giá lại rộng hơn về chi phí vốn, thay vì chỉ là một câu chuyện riêng trong một cuộc họp của Fed.
Điều đó không tự động khiến triển vọng crypto trở nên bi quan. Nhưng nó có nghĩa là thanh khoản và lãi suất cần được chú ý nhiều hơn so với một biểu đồ giá đơn lẻ.
Tôi đang đọc sai chăng, hay thị trường trái phiếu đang trở thành tín hiệu quan trọng hơn đối với crypto?
429
#ClarityActFacesProceduralVoteSept15
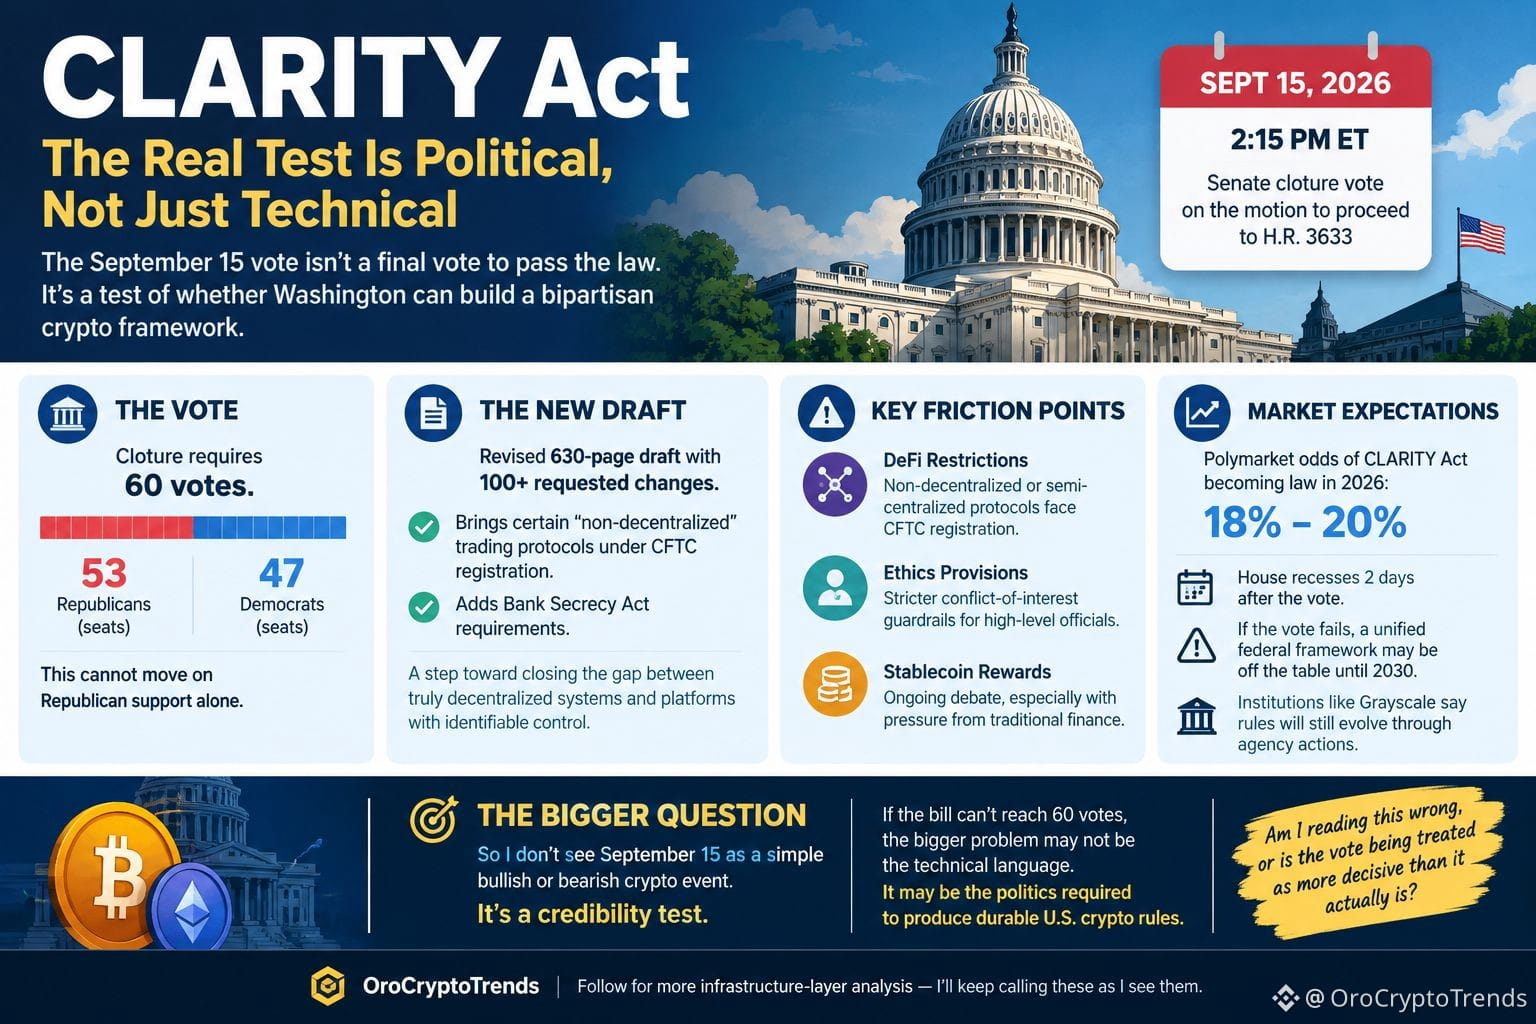
Đạo luật CLARITY không phải đang bước vào một cuộc bỏ phiếu cuối cùng vào ngày 15 tháng 9. Thay vào đó, nó đang đối mặt với điều gì đó mang tính tiết lộ hơn: một bài kiểm tra liệu Washington có thực sự xây dựng được một khung pháp lý về crypto lưỡng đảng hay không.
Vào lúc 2:15 PM ET, Thượng viện dự kiến sẽ xem xét cloture đối với kiến nghị đưa dự luật H.R. 3633 sang bước tiếp theo. Việc này cần 60 phiếu. Đảng Cộng hòa nắm giữ 53 ghế, vì vậy phép tính đơn giản cho thấy điều đó không thể tiến lên chỉ nhờ sự ủng hộ của Đảng Cộng hòa.
Và đây là chỗ tôi cho rằng thị trường có thể đang tập trung vào sai điểm.
Bản thảo 630 trang đã được điều chỉnh bao gồm hơn 100 thay đổi theo yêu cầu và bổ sung một khung để đưa một số giao thức giao dịch “không phi tập trung” nhất định vào việc đăng ký với CFTC và các yêu cầu của Đạo luật Bảo mật Ngân hàng. Đây là một nỗ lực có ý nghĩa nhằm thu hẹp khoảng cách giữa các hệ thống thực sự phi tập trung và các nền tảng vẫn còn khả năng kiểm soát nhận diện được.
Nhưng phần khó chịu là một số tranh chấp chính trị gay gắt nhất vẫn chưa được giải quyết — đặc biệt là các điều khoản về đạo đức và phần thưởng stablecoin.
Vì vậy, tôi không xem ngày 15 tháng 9 là một sự kiện crypto đơn thuần theo hướng tăng giá hay giảm giá.
Đó là một bài kiểm tra uy tín.
Nếu dự luật không thể đạt 60 phiếu ngay cả sau ngần ấy cuộc đàm phán, vấn đề lớn hơn có lẽ không nằm ở ngôn ngữ kỹ thuật của dự luật. Có thể đó là chính trị cần thiết để tạo ra các quy định crypto bền vững của Mỹ.
Tôi có đang đọc sai không, hay cuộc bỏ phiếu đang được coi là quyết định hơn mức thực tế của nó?
#ClarityActFacesProceduralVoteSept15
Đạo luật CLARITY không phải đang bước vào một cuộc bỏ phiếu cuối cùng vào ngày 15 tháng 9. Thay vào đó, nó đang đối mặt với điều gì đó mang tính tiết lộ hơn: một bài kiểm tra liệu Washington có thực sự xây dựng được một khung pháp lý về crypto lưỡng đảng hay không.
Vào lúc 2:15 PM ET, Thượng viện dự kiến sẽ xem xét cloture đối với kiến nghị đưa dự luật H.R. 3633 sang bước tiếp theo. Việc này cần 60 phiếu. Đảng Cộng hòa nắm giữ 53 ghế, vì vậy phép tính đơn giản cho thấy điều đó không thể tiến lên chỉ nhờ sự ủng hộ của Đảng Cộng hòa.
Và đây là chỗ tôi cho rằng thị trường có thể đang tập trung vào sai điểm.
Bản thảo 630 trang đã được điều chỉnh bao gồm hơn 100 thay đổi theo yêu cầu và bổ sung một khung để đưa một số giao thức giao dịch “không phi tập trung” nhất định vào việc đăng ký với CFTC và các yêu cầu của Đạo luật Bảo mật Ngân hàng. Đây là một nỗ lực có ý nghĩa nhằm thu hẹp khoảng cách giữa các hệ thống thực sự phi tập trung và các nền tảng vẫn còn khả năng kiểm soát nhận diện được.
Nhưng phần khó chịu là một số tranh chấp chính trị gay gắt nhất vẫn chưa được giải quyết — đặc biệt là các điều khoản về đạo đức và phần thưởng stablecoin.
Vì vậy, tôi không xem ngày 15 tháng 9 là một sự kiện crypto đơn thuần theo hướng tăng giá hay giảm giá.
Đó là một bài kiểm tra uy tín.
Nếu dự luật không thể đạt 60 phiếu ngay cả sau ngần ấy cuộc đàm phán, vấn đề lớn hơn có lẽ không nằm ở ngôn ngữ kỹ thuật của dự luật. Có thể đó là chính trị cần thiết để tạo ra các quy định crypto bền vững của Mỹ.
Tôi có đang đọc sai không, hay cuộc bỏ phiếu đang được coi là quyết định hơn mức thực tế của nó?
Đạo luật CLARITY không phải đang bước vào một cuộc bỏ phiếu cuối cùng vào ngày 15 tháng 9. Thay vào đó, nó đang đối mặt với điều gì đó mang tính tiết lộ hơn: một bài kiểm tra liệu Washington có thực sự xây dựng được một khung pháp lý về crypto lưỡng đảng hay không.
Vào lúc 2:15 PM ET, Thượng viện dự kiến sẽ xem xét cloture đối với kiến nghị đưa dự luật H.R. 3633 sang bước tiếp theo. Việc này cần 60 phiếu. Đảng Cộng hòa nắm giữ 53 ghế, vì vậy phép tính đơn giản cho thấy điều đó không thể tiến lên chỉ nhờ sự ủng hộ của Đảng Cộng hòa.
Và đây là chỗ tôi cho rằng thị trường có thể đang tập trung vào sai điểm.
Bản thảo 630 trang đã được điều chỉnh bao gồm hơn 100 thay đổi theo yêu cầu và bổ sung một khung để đưa một số giao thức giao dịch “không phi tập trung” nhất định vào việc đăng ký với CFTC và các yêu cầu của Đạo luật Bảo mật Ngân hàng. Đây là một nỗ lực có ý nghĩa nhằm thu hẹp khoảng cách giữa các hệ thống thực sự phi tập trung và các nền tảng vẫn còn khả năng kiểm soát nhận diện được.
Nhưng phần khó chịu là một số tranh chấp chính trị gay gắt nhất vẫn chưa được giải quyết — đặc biệt là các điều khoản về đạo đức và phần thưởng stablecoin.
Vì vậy, tôi không xem ngày 15 tháng 9 là một sự kiện crypto đơn thuần theo hướng tăng giá hay giảm giá.
Đó là một bài kiểm tra uy tín.
Nếu dự luật không thể đạt 60 phiếu ngay cả sau ngần ấy cuộc đàm phán, vấn đề lớn hơn có lẽ không nằm ở ngôn ngữ kỹ thuật của dự luật. Có thể đó là chính trị cần thiết để tạo ra các quy định crypto bền vững của Mỹ.
Tôi có đang đọc sai không, hay cuộc bỏ phiếu đang được coi là quyết định hơn mức thực tế của nó?
3
8
9.5k
Đã xác minh
Sửa đổi mới nhất của XRPL tập trung vào “gia cố”, không phải gây “hype”
Sổ cái XRP vừa kích hoạt "fixCleanup3_3_0", nhưng gọi đây là một “tính năng mới” thì bỏ qua điểm quan trọng hơn.
Đây là một bản sửa đổi gia cố giao thức, bao gồm một số thành phần XRPL hiện có như Automated Market Makers (AMM), Single Asset Vaults, Giao thức cho vay (Lending Protocol), DEX được cấp phép, Checks và pseudo-accounts. Các thay đổi phần lớn mang tính hiệu chỉnh: siết chặt xác thực, kiểm tra độ chính xác và làm tròn, xử lý giao dịch an toàn hơn, và các bất biến (invariants) mạnh hơn liên quan đến trạng thái sổ cái.
Các thay đổi dành cho AMM đặc biệt đáng chú ý. Trước đây, một trường hợp biên có thể tạo ra ngoại lệ chia cho 0 trong quá trình "AMMWithdraw"; bản sửa đổi đã thay đổi hành vi đó thành lỗi giao dịch được xác định thay vì ngoại lệ. Nó cũng bổ sung các kiểm tra mất mát độ chính xác cho AMM khi gửi, rút và clawback, miễn là bật đúng bản sửa AMM liên quan.
Nghe có vẻ nhàm chán. Và tôi nghĩ “nhàm chán” chính là mục đích.
Một mạng tài chính trở nên khó tin hơn khi các đường đi giao dịch bất thường có thể dẫn đến kết quả không nhất quán. Việc sửa các đường đi đó trước khi mức sử dụng mở rộng là công việc hạ tầng, không phải hoạt động marketing.
Ngoài ra còn có hệ quả vận hành: các máy chủ không hiểu một bản sửa đổi đã được kích hoạt có thể bị “chặn theo bản sửa đổi” (amendment-blocked), khiến họ mất khả năng xác thực, xử lý giao dịch hoặc tham gia đồng thuận cho đến khi được nâng cấp.
Vì vậy, tôi sẽ không coi đây là một chất xúc tác trực tiếp cho XRP. Tôi sẽ xem nó như công tác bảo trì của lớp thanh toán mà các ứng dụng XRPL trong tương lai sẽ dựa vào.
Câu hỏi thực sự là liệu kiểu gia cố này có theo kịp khi bộ tính năng của sổ cái ngày càng phức tạp hay không.
Theo dõi để phân tích ở cấp hạ tầng — không ồn ào, chỉ là cơ chế.
Sửa đổi mới nhất của XRPL tập trung vào “gia cố”, không phải gây “hype”
Sổ cái XRP vừa kích hoạt "fixCleanup3_3_0", nhưng gọi đây là một “tính năng mới” thì bỏ qua điểm quan trọng hơn.
Đây là một bản sửa đổi gia cố giao thức, bao gồm một số thành phần XRPL hiện có như Automated Market Makers (AMM), Single Asset Vaults, Giao thức cho vay (Lending Protocol), DEX được cấp phép, Checks và pseudo-accounts. Các thay đổi phần lớn mang tính hiệu chỉnh: siết chặt xác thực, kiểm tra độ chính xác và làm tròn, xử lý giao dịch an toàn hơn, và các bất biến (invariants) mạnh hơn liên quan đến trạng thái sổ cái.
Các thay đổi dành cho AMM đặc biệt đáng chú ý. Trước đây, một trường hợp biên có thể tạo ra ngoại lệ chia cho 0 trong quá trình "AMMWithdraw"; bản sửa đổi đã thay đổi hành vi đó thành lỗi giao dịch được xác định thay vì ngoại lệ. Nó cũng bổ sung các kiểm tra mất mát độ chính xác cho AMM khi gửi, rút và clawback, miễn là bật đúng bản sửa AMM liên quan.
Nghe có vẻ nhàm chán. Và tôi nghĩ “nhàm chán” chính là mục đích.
Một mạng tài chính trở nên khó tin hơn khi các đường đi giao dịch bất thường có thể dẫn đến kết quả không nhất quán. Việc sửa các đường đi đó trước khi mức sử dụng mở rộng là công việc hạ tầng, không phải hoạt động marketing.
Ngoài ra còn có hệ quả vận hành: các máy chủ không hiểu một bản sửa đổi đã được kích hoạt có thể bị “chặn theo bản sửa đổi” (amendment-blocked), khiến họ mất khả năng xác thực, xử lý giao dịch hoặc tham gia đồng thuận cho đến khi được nâng cấp.
Vì vậy, tôi sẽ không coi đây là một chất xúc tác trực tiếp cho XRP. Tôi sẽ xem nó như công tác bảo trì của lớp thanh toán mà các ứng dụng XRPL trong tương lai sẽ dựa vào.
Câu hỏi thực sự là liệu kiểu gia cố này có theo kịp khi bộ tính năng của sổ cái ngày càng phức tạp hay không.
Theo dõi để phân tích ở cấp hạ tầng — không ồn ào, chỉ là cơ chế.
Sổ cái XRP vừa kích hoạt "fixCleanup3_3_0", nhưng gọi đây là một “tính năng mới” thì bỏ qua điểm quan trọng hơn.
Đây là một bản sửa đổi gia cố giao thức, bao gồm một số thành phần XRPL hiện có như Automated Market Makers (AMM), Single Asset Vaults, Giao thức cho vay (Lending Protocol), DEX được cấp phép, Checks và pseudo-accounts. Các thay đổi phần lớn mang tính hiệu chỉnh: siết chặt xác thực, kiểm tra độ chính xác và làm tròn, xử lý giao dịch an toàn hơn, và các bất biến (invariants) mạnh hơn liên quan đến trạng thái sổ cái.
Các thay đổi dành cho AMM đặc biệt đáng chú ý. Trước đây, một trường hợp biên có thể tạo ra ngoại lệ chia cho 0 trong quá trình "AMMWithdraw"; bản sửa đổi đã thay đổi hành vi đó thành lỗi giao dịch được xác định thay vì ngoại lệ. Nó cũng bổ sung các kiểm tra mất mát độ chính xác cho AMM khi gửi, rút và clawback, miễn là bật đúng bản sửa AMM liên quan.
Nghe có vẻ nhàm chán. Và tôi nghĩ “nhàm chán” chính là mục đích.
Một mạng tài chính trở nên khó tin hơn khi các đường đi giao dịch bất thường có thể dẫn đến kết quả không nhất quán. Việc sửa các đường đi đó trước khi mức sử dụng mở rộng là công việc hạ tầng, không phải hoạt động marketing.
Ngoài ra còn có hệ quả vận hành: các máy chủ không hiểu một bản sửa đổi đã được kích hoạt có thể bị “chặn theo bản sửa đổi” (amendment-blocked), khiến họ mất khả năng xác thực, xử lý giao dịch hoặc tham gia đồng thuận cho đến khi được nâng cấp.
Vì vậy, tôi sẽ không coi đây là một chất xúc tác trực tiếp cho XRP. Tôi sẽ xem nó như công tác bảo trì của lớp thanh toán mà các ứng dụng XRPL trong tương lai sẽ dựa vào.
Câu hỏi thực sự là liệu kiểu gia cố này có theo kịp khi bộ tính năng của sổ cái ngày càng phức tạp hay không.
Theo dõi để phân tích ở cấp hạ tầng — không ồn ào, chỉ là cơ chế.
1
795
Tom Lee Lạc quan về Crypto. Về chu kỳ, Tôi đang theo dõi Giai đoạn I.
Tom Lee cho rằng crypto có thể “rất lạc quan” trong 12 tháng tới, đồng thời lập luận rằng chu kỳ bốn năm hiện tại có thể chạm đáy trong vài tuần tới.
Tôi thấy phần đáng chú ý không nằm ở tiêu đề lạc quan. Mà là liệu thị trường có thực sự đi đúng chuỗi diễn biến mà Lee đang kỳ vọng hay không.
Crypto đã cho thấy hiệu suất tương đối mạnh trong Q3: ETH, BTC và SOL nằm trong số những nhóm tài sản lớn mạnh nhất kể từ ngày 30/6. Lee nhận thấy còn có các động lực bổ sung từ phân bổ của tổ chức, token hóa, AI tác nhân (agentic AI) và kỳ vọng cuộc bỏ phiếu dự luật CLARITY vào giữa tháng 9.
Tuy nhiên, có một điểm phản biện quan trọng: mô hình chu kỳ là một khung tham chiếu, không phải “lệnh kích hoạt”.
Nếu thị trường đã định giá trước kịch bản về đáy, thì chỉ việc chạm đúng khoảng thời gian lịch sử sẽ không tự động tạo ra thêm một pha tăng giá khác. Vốn vẫn cần phải đi theo câu chuyện.
Vì vậy, tôi quan tâm nhiều hơn đến việc có xác nhận hay không hơn là bản thân dự đoán: dòng tiền của tổ chức, diễn biến ETH/BTC, tiến độ quản lý và liệu crypto có thể duy trì sức mạnh tương đối hay không.
Kết luận của tôi: Lee có thể đúng về hướng đi, nhưng câu chuyện thực sự sẽ là liệu dòng vốn có bám theo luận điểm hay chỉ dừng ở câu chuyện.
Tôi sẽ theo sát sự chuyển pha đó.
Tom Lee Lạc quan về Crypto. Về chu kỳ, Tôi đang theo dõi Giai đoạn I.
Tom Lee cho rằng crypto có thể “rất lạc quan” trong 12 tháng tới, đồng thời lập luận rằng chu kỳ bốn năm hiện tại có thể chạm đáy trong vài tuần tới.
Tôi thấy phần đáng chú ý không nằm ở tiêu đề lạc quan. Mà là liệu thị trường có thực sự đi đúng chuỗi diễn biến mà Lee đang kỳ vọng hay không.
Crypto đã cho thấy hiệu suất tương đối mạnh trong Q3: ETH, BTC và SOL nằm trong số những nhóm tài sản lớn mạnh nhất kể từ ngày 30/6. Lee nhận thấy còn có các động lực bổ sung từ phân bổ của tổ chức, token hóa, AI tác nhân (agentic AI) và kỳ vọng cuộc bỏ phiếu dự luật CLARITY vào giữa tháng 9.
Tuy nhiên, có một điểm phản biện quan trọng: mô hình chu kỳ là một khung tham chiếu, không phải “lệnh kích hoạt”.
Nếu thị trường đã định giá trước kịch bản về đáy, thì chỉ việc chạm đúng khoảng thời gian lịch sử sẽ không tự động tạo ra thêm một pha tăng giá khác. Vốn vẫn cần phải đi theo câu chuyện.
Vì vậy, tôi quan tâm nhiều hơn đến việc có xác nhận hay không hơn là bản thân dự đoán: dòng tiền của tổ chức, diễn biến ETH/BTC, tiến độ quản lý và liệu crypto có thể duy trì sức mạnh tương đối hay không.
Kết luận của tôi: Lee có thể đúng về hướng đi, nhưng câu chuyện thực sự sẽ là liệu dòng vốn có bám theo luận điểm hay chỉ dừng ở câu chuyện.
Tôi sẽ theo sát sự chuyển pha đó.
Tom Lee cho rằng crypto có thể “rất lạc quan” trong 12 tháng tới, đồng thời lập luận rằng chu kỳ bốn năm hiện tại có thể chạm đáy trong vài tuần tới.
Tôi thấy phần đáng chú ý không nằm ở tiêu đề lạc quan. Mà là liệu thị trường có thực sự đi đúng chuỗi diễn biến mà Lee đang kỳ vọng hay không.
Crypto đã cho thấy hiệu suất tương đối mạnh trong Q3: ETH, BTC và SOL nằm trong số những nhóm tài sản lớn mạnh nhất kể từ ngày 30/6. Lee nhận thấy còn có các động lực bổ sung từ phân bổ của tổ chức, token hóa, AI tác nhân (agentic AI) và kỳ vọng cuộc bỏ phiếu dự luật CLARITY vào giữa tháng 9.
Tuy nhiên, có một điểm phản biện quan trọng: mô hình chu kỳ là một khung tham chiếu, không phải “lệnh kích hoạt”.
Nếu thị trường đã định giá trước kịch bản về đáy, thì chỉ việc chạm đúng khoảng thời gian lịch sử sẽ không tự động tạo ra thêm một pha tăng giá khác. Vốn vẫn cần phải đi theo câu chuyện.
Vì vậy, tôi quan tâm nhiều hơn đến việc có xác nhận hay không hơn là bản thân dự đoán: dòng tiền của tổ chức, diễn biến ETH/BTC, tiến độ quản lý và liệu crypto có thể duy trì sức mạnh tương đối hay không.
Kết luận của tôi: Lee có thể đúng về hướng đi, nhưng câu chuyện thực sự sẽ là liệu dòng vốn có bám theo luận điểm hay chỉ dừng ở câu chuyện.
Tôi sẽ theo sát sự chuyển pha đó.
318
#CPIWatch Phản ứng CPI của Bitcoin không thực sự liên quan đến tiêu đề
Bitcoin ban đầu đã giảm sau khi CPI của Mỹ tháng 8 được công bố — nhưng điều thú vị là con số tiêu đề đã được dự đoán khá rộng rãi.
CPI tăng 0,4% theo tháng và 3,4% theo năm. CPI lõi tăng 0,3% m/m và 2,4% y/y. Vấn đề lớn hơn nằm ở chỉ số lõi theo tháng: nó cao hơn kỳ vọng 0,2%, tạo thêm áp lực lên triển vọng chính sách của Fed.
Quan điểm của tôi: thị trường phản ứng ít hơn với việc “lạm phát đột nhiên bùng nổ” và nhiều hơn với khả năng lộ trình chính sách.
Cuộc họp của Fed ngày 15–16/9 giờ đây là sự kiện chính. Kỳ vọng tăng lãi suất đã tăng mạnh đáng kể sau đợt công bố CPI.
Điều đó tạo ra một bối cảnh thú vị cho BTC.
Nếu việc tăng lãi suất được định giá đầy đủ, thì quyết định thực tế có thể tạo ra mức giảm ít hơn so với những gì phản ứng CPI ban đầu gợi ý. Rủi ro lớn hơn, theo quan điểm của tôi, nằm ở định hướng/forward guidance của Fed — đặc biệt là liệu các nhà hoạch định chính sách có báo hiệu rằng tháng 9 có thể là khởi đầu của một chu kỳ thắt chặt trở lại thay vì chỉ là một điều chỉnh đơn lẻ.
Vì vậy, tôi đang theo dõi phản ứng xung quanh Fed, không chỉ là con số CPI.
Mâu thuẫn này khá đơn giản: lạm phát dai dẳng có thể gây áp lực lên thanh khoản, nhưng một đợt tăng lãi suất đã được dự đoán đầy đủ cũng có thể trở thành kịch bản “bán tin đồn, mua sự thật”.
Bước tiếp theo có thể phụ thuộc nhiều hơn vào những gì Fed nói hơn là vào những gì CPI đã nói từ trước.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
#CPIWatch Phản ứng CPI của Bitcoin không thực sự liên quan đến tiêu đề
Bitcoin ban đầu đã giảm sau khi CPI của Mỹ tháng 8 được công bố — nhưng điều thú vị là con số tiêu đề đã được dự đoán khá rộng rãi.
CPI tăng 0,4% theo tháng và 3,4% theo năm. CPI lõi tăng 0,3% m/m và 2,4% y/y. Vấn đề lớn hơn nằm ở chỉ số lõi theo tháng: nó cao hơn kỳ vọng 0,2%, tạo thêm áp lực lên triển vọng chính sách của Fed.
Quan điểm của tôi: thị trường phản ứng ít hơn với việc “lạm phát đột nhiên bùng nổ” và nhiều hơn với khả năng lộ trình chính sách.
Cuộc họp của Fed ngày 15–16/9 giờ đây là sự kiện chính. Kỳ vọng tăng lãi suất đã tăng mạnh đáng kể sau đợt công bố CPI.
Điều đó tạo ra một bối cảnh thú vị cho BTC.
Nếu việc tăng lãi suất được định giá đầy đủ, thì quyết định thực tế có thể tạo ra mức giảm ít hơn so với những gì phản ứng CPI ban đầu gợi ý. Rủi ro lớn hơn, theo quan điểm của tôi, nằm ở định hướng/forward guidance của Fed — đặc biệt là liệu các nhà hoạch định chính sách có báo hiệu rằng tháng 9 có thể là khởi đầu của một chu kỳ thắt chặt trở lại thay vì chỉ là một điều chỉnh đơn lẻ.
Vì vậy, tôi đang theo dõi phản ứng xung quanh Fed, không chỉ là con số CPI.
Mâu thuẫn này khá đơn giản: lạm phát dai dẳng có thể gây áp lực lên thanh khoản, nhưng một đợt tăng lãi suất đã được dự đoán đầy đủ cũng có thể trở thành kịch bản “bán tin đồn, mua sự thật”.
Bước tiếp theo có thể phụ thuộc nhiều hơn vào những gì Fed nói hơn là vào những gì CPI đã nói từ trước.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
Bitcoin ban đầu đã giảm sau khi CPI của Mỹ tháng 8 được công bố — nhưng điều thú vị là con số tiêu đề đã được dự đoán khá rộng rãi.
CPI tăng 0,4% theo tháng và 3,4% theo năm. CPI lõi tăng 0,3% m/m và 2,4% y/y. Vấn đề lớn hơn nằm ở chỉ số lõi theo tháng: nó cao hơn kỳ vọng 0,2%, tạo thêm áp lực lên triển vọng chính sách của Fed.
Quan điểm của tôi: thị trường phản ứng ít hơn với việc “lạm phát đột nhiên bùng nổ” và nhiều hơn với khả năng lộ trình chính sách.
Cuộc họp của Fed ngày 15–16/9 giờ đây là sự kiện chính. Kỳ vọng tăng lãi suất đã tăng mạnh đáng kể sau đợt công bố CPI.
Điều đó tạo ra một bối cảnh thú vị cho BTC.
Nếu việc tăng lãi suất được định giá đầy đủ, thì quyết định thực tế có thể tạo ra mức giảm ít hơn so với những gì phản ứng CPI ban đầu gợi ý. Rủi ro lớn hơn, theo quan điểm của tôi, nằm ở định hướng/forward guidance của Fed — đặc biệt là liệu các nhà hoạch định chính sách có báo hiệu rằng tháng 9 có thể là khởi đầu của một chu kỳ thắt chặt trở lại thay vì chỉ là một điều chỉnh đơn lẻ.
Vì vậy, tôi đang theo dõi phản ứng xung quanh Fed, không chỉ là con số CPI.
Mâu thuẫn này khá đơn giản: lạm phát dai dẳng có thể gây áp lực lên thanh khoản, nhưng một đợt tăng lãi suất đã được dự đoán đầy đủ cũng có thể trở thành kịch bản “bán tin đồn, mua sự thật”.
Bước tiếp theo có thể phụ thuộc nhiều hơn vào những gì Fed nói hơn là vào những gì CPI đã nói từ trước.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
1
3
2.3k
Các bản tin/clip về khí đốt tự nhiên đang trở nên đông đúc — nhưng điều đó không tự động là tín hiệu giảm giá
Các nhà đầu cơ khí đốt tự nhiên đã tăng vị thế short ròng lên 54.416 hợp đồng, tăng 3.719 trong tuần kết thúc vào ngày 8 tháng 9, theo dữ liệu CFTC được trích dẫn trong báo cáo.
Quan điểm của tôi: vị thế rõ ràng đang nghiêng về giảm giá, nhưng tôi sẽ không coi việc gia tăng vị thế short là một tín hiệu độc lập.
Phần đáng chú ý nằm ở sự căng thẳng bên dưới.
Khí đốt tự nhiên đang chịu áp lực từ kỳ vọng thời tiết mát hơn vào cuối tháng 9 và mức tồn kho nhìn chung khá thoải mái. Diễn biến giao dịch gần đây phản ánh áp lực đó: giá khí NYMEX đóng cửa ở mức 2,822 USD/MMBtu vào ngày 9 tháng 9. Đồng thời, nhu cầu LNG vẫn là một đối trọng quan trọng.
Điều này tạo ra một cấu trúc mang tính bất đối xứng trong định vị: khi các vị thế short mang tính đầu cơ ngày càng trở nên đông đúc, luận điểm giảm giá có thể tiếp tục phát huy — nhưng nó cũng trở nên dễ tổn thương hơn trước một chất xúc tác buộc các vị thế đó phải thoát ra.
Đó là phần tôi đang theo dõi.
Một vị thế short lớn hơn không có nghĩa là một đợt tăng giá sắp xảy ra. Nó có nghĩa là thị trường ngày càng thể hiện quan điểm giảm giá, qua đó làm tăng tầm quan trọng của các điều chỉnh dự báo thời tiết, dữ liệu tồn kho và nhu cầu LNG.
Luận điểm giảm giá mạnh nhất vẫn là nguồn cung dồi dào và nhu cầu theo mùa yếu hơn.
Phản biện thì đơn giản: nếu cán cân vật chất thắt chặt nhanh hơn so với kỳ vọng của định vị, thì các vị thế short đó có thể trở thành “nhiên liệu” chứ không phải sự xác nhận.
Định vị cho tôi biết kỳ vọng đang tập trung ở đâu. Các yếu tố cơ bản quyết định liệu những kỳ vọng đó có tồn tại hay không.
Nguồn: Dữ liệu CFTC COT; bối cảnh thị trường qua WSJ.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
Các bản tin/clip về khí đốt tự nhiên đang trở nên đông đúc — nhưng điều đó không tự động là tín hiệu giảm giá
Các nhà đầu cơ khí đốt tự nhiên đã tăng vị thế short ròng lên 54.416 hợp đồng, tăng 3.719 trong tuần kết thúc vào ngày 8 tháng 9, theo dữ liệu CFTC được trích dẫn trong báo cáo.
Quan điểm của tôi: vị thế rõ ràng đang nghiêng về giảm giá, nhưng tôi sẽ không coi việc gia tăng vị thế short là một tín hiệu độc lập.
Phần đáng chú ý nằm ở sự căng thẳng bên dưới.
Khí đốt tự nhiên đang chịu áp lực từ kỳ vọng thời tiết mát hơn vào cuối tháng 9 và mức tồn kho nhìn chung khá thoải mái. Diễn biến giao dịch gần đây phản ánh áp lực đó: giá khí NYMEX đóng cửa ở mức 2,822 USD/MMBtu vào ngày 9 tháng 9. Đồng thời, nhu cầu LNG vẫn là một đối trọng quan trọng.
Điều này tạo ra một cấu trúc mang tính bất đối xứng trong định vị: khi các vị thế short mang tính đầu cơ ngày càng trở nên đông đúc, luận điểm giảm giá có thể tiếp tục phát huy — nhưng nó cũng trở nên dễ tổn thương hơn trước một chất xúc tác buộc các vị thế đó phải thoát ra.
Đó là phần tôi đang theo dõi.
Một vị thế short lớn hơn không có nghĩa là một đợt tăng giá sắp xảy ra. Nó có nghĩa là thị trường ngày càng thể hiện quan điểm giảm giá, qua đó làm tăng tầm quan trọng của các điều chỉnh dự báo thời tiết, dữ liệu tồn kho và nhu cầu LNG.
Luận điểm giảm giá mạnh nhất vẫn là nguồn cung dồi dào và nhu cầu theo mùa yếu hơn.
Phản biện thì đơn giản: nếu cán cân vật chất thắt chặt nhanh hơn so với kỳ vọng của định vị, thì các vị thế short đó có thể trở thành “nhiên liệu” chứ không phải sự xác nhận.
Định vị cho tôi biết kỳ vọng đang tập trung ở đâu. Các yếu tố cơ bản quyết định liệu những kỳ vọng đó có tồn tại hay không.
Nguồn: Dữ liệu CFTC COT; bối cảnh thị trường qua WSJ.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
Các nhà đầu cơ khí đốt tự nhiên đã tăng vị thế short ròng lên 54.416 hợp đồng, tăng 3.719 trong tuần kết thúc vào ngày 8 tháng 9, theo dữ liệu CFTC được trích dẫn trong báo cáo.
Quan điểm của tôi: vị thế rõ ràng đang nghiêng về giảm giá, nhưng tôi sẽ không coi việc gia tăng vị thế short là một tín hiệu độc lập.
Phần đáng chú ý nằm ở sự căng thẳng bên dưới.
Khí đốt tự nhiên đang chịu áp lực từ kỳ vọng thời tiết mát hơn vào cuối tháng 9 và mức tồn kho nhìn chung khá thoải mái. Diễn biến giao dịch gần đây phản ánh áp lực đó: giá khí NYMEX đóng cửa ở mức 2,822 USD/MMBtu vào ngày 9 tháng 9. Đồng thời, nhu cầu LNG vẫn là một đối trọng quan trọng.
Điều này tạo ra một cấu trúc mang tính bất đối xứng trong định vị: khi các vị thế short mang tính đầu cơ ngày càng trở nên đông đúc, luận điểm giảm giá có thể tiếp tục phát huy — nhưng nó cũng trở nên dễ tổn thương hơn trước một chất xúc tác buộc các vị thế đó phải thoát ra.
Đó là phần tôi đang theo dõi.
Một vị thế short lớn hơn không có nghĩa là một đợt tăng giá sắp xảy ra. Nó có nghĩa là thị trường ngày càng thể hiện quan điểm giảm giá, qua đó làm tăng tầm quan trọng của các điều chỉnh dự báo thời tiết, dữ liệu tồn kho và nhu cầu LNG.
Luận điểm giảm giá mạnh nhất vẫn là nguồn cung dồi dào và nhu cầu theo mùa yếu hơn.
Phản biện thì đơn giản: nếu cán cân vật chất thắt chặt nhanh hơn so với kỳ vọng của định vị, thì các vị thế short đó có thể trở thành “nhiên liệu” chứ không phải sự xác nhận.
Định vị cho tôi biết kỳ vọng đang tập trung ở đâu. Các yếu tố cơ bản quyết định liệu những kỳ vọng đó có tồn tại hay không.
Nguồn: Dữ liệu CFTC COT; bối cảnh thị trường qua WSJ.
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.

1
472
Đã xác minh
Kỳ vọng của người tiêu dùng Mỹ có thể lại đang xấu đi
Một chỉ số sơ bộ do Đại học Michigan công bố về Kỳ vọng của người tiêu dùng đạt 45,8 cho tháng 9 sẽ là sự suy giảm đáng kể so với mức 51,5 của tháng 8.
Phần quan trọng không chỉ là việc con số này thấp hơn kỳ vọng.
Nó sẽ cho thấy các hộ gia đình đang ngày càng kém tự tin đáng kể về triển vọng kinh tế khi bước vào những tháng cuối năm.
Điều này quan trọng đối với thị trường vì kỳ vọng của người tiêu dùng có thể tác động đến các quyết định chi tiêu, kỳ vọng tăng trưởng và cuối cùng là cuộc tranh luận về chính sách tiền tệ.
Nhưng có một điểm phức tạp.
Chỉ số kỳ vọng yếu hơn có thể được diễn giải là tiêu cực cho tăng trưởng, qua đó có thể ủng hộ kỳ vọng về chính sách tiền tệ nới lỏng. Đồng thời, thị trường vẫn đang phải đối mặt với lạm phát cao và các rủi ro về giá năng lượng. Điều kiện thị trường gần đây đã đẩy lợi suất trái phiếu Kho bạc (Treasury) tăng mạnh, nghĩa là tăng trưởng yếu hơn không tự động chuyển thành tín hiệu lạc quan rõ ràng cho tài sản rủi ro.
Vì vậy, quan điểm của tôi không phải là “dữ liệu xấu = crypto tăng”.
Tôi đang theo dõi sự tương tác giữa kỳ vọng người tiêu dùng, dữ liệu lạm phát, lợi suất Treasury và kỳ vọng của Fed.
Nếu kỳ vọng tăng trưởng suy giảm trong khi các áp lực lạm phát vẫn dai dẳng, bức tranh kinh tế vĩ mô sẽ trở nên phức tạp hơn rất nhiều đối với Bitcoin và các tài sản rủi ro khác.
Nguồn: Khảo sát người tiêu dùng của Đại học Michigan; số liệu tháng 9 hiện được coi là dữ liệu sơ bộ đã công bố, chờ xác nhận từ nguồn gốc ban đầu.
Kỳ vọng của người tiêu dùng Mỹ có thể lại đang xấu đi
Một chỉ số sơ bộ do Đại học Michigan công bố về Kỳ vọng của người tiêu dùng đạt 45,8 cho tháng 9 sẽ là sự suy giảm đáng kể so với mức 51,5 của tháng 8.
Phần quan trọng không chỉ là việc con số này thấp hơn kỳ vọng.
Nó sẽ cho thấy các hộ gia đình đang ngày càng kém tự tin đáng kể về triển vọng kinh tế khi bước vào những tháng cuối năm.
Điều này quan trọng đối với thị trường vì kỳ vọng của người tiêu dùng có thể tác động đến các quyết định chi tiêu, kỳ vọng tăng trưởng và cuối cùng là cuộc tranh luận về chính sách tiền tệ.
Nhưng có một điểm phức tạp.
Chỉ số kỳ vọng yếu hơn có thể được diễn giải là tiêu cực cho tăng trưởng, qua đó có thể ủng hộ kỳ vọng về chính sách tiền tệ nới lỏng. Đồng thời, thị trường vẫn đang phải đối mặt với lạm phát cao và các rủi ro về giá năng lượng. Điều kiện thị trường gần đây đã đẩy lợi suất trái phiếu Kho bạc (Treasury) tăng mạnh, nghĩa là tăng trưởng yếu hơn không tự động chuyển thành tín hiệu lạc quan rõ ràng cho tài sản rủi ro.
Vì vậy, quan điểm của tôi không phải là “dữ liệu xấu = crypto tăng”.
Tôi đang theo dõi sự tương tác giữa kỳ vọng người tiêu dùng, dữ liệu lạm phát, lợi suất Treasury và kỳ vọng của Fed.
Nếu kỳ vọng tăng trưởng suy giảm trong khi các áp lực lạm phát vẫn dai dẳng, bức tranh kinh tế vĩ mô sẽ trở nên phức tạp hơn rất nhiều đối với Bitcoin và các tài sản rủi ro khác.
Nguồn: Khảo sát người tiêu dùng của Đại học Michigan; số liệu tháng 9 hiện được coi là dữ liệu sơ bộ đã công bố, chờ xác nhận từ nguồn gốc ban đầu.
Một chỉ số sơ bộ do Đại học Michigan công bố về Kỳ vọng của người tiêu dùng đạt 45,8 cho tháng 9 sẽ là sự suy giảm đáng kể so với mức 51,5 của tháng 8.
Phần quan trọng không chỉ là việc con số này thấp hơn kỳ vọng.
Nó sẽ cho thấy các hộ gia đình đang ngày càng kém tự tin đáng kể về triển vọng kinh tế khi bước vào những tháng cuối năm.
Điều này quan trọng đối với thị trường vì kỳ vọng của người tiêu dùng có thể tác động đến các quyết định chi tiêu, kỳ vọng tăng trưởng và cuối cùng là cuộc tranh luận về chính sách tiền tệ.
Nhưng có một điểm phức tạp.
Chỉ số kỳ vọng yếu hơn có thể được diễn giải là tiêu cực cho tăng trưởng, qua đó có thể ủng hộ kỳ vọng về chính sách tiền tệ nới lỏng. Đồng thời, thị trường vẫn đang phải đối mặt với lạm phát cao và các rủi ro về giá năng lượng. Điều kiện thị trường gần đây đã đẩy lợi suất trái phiếu Kho bạc (Treasury) tăng mạnh, nghĩa là tăng trưởng yếu hơn không tự động chuyển thành tín hiệu lạc quan rõ ràng cho tài sản rủi ro.
Vì vậy, quan điểm của tôi không phải là “dữ liệu xấu = crypto tăng”.
Tôi đang theo dõi sự tương tác giữa kỳ vọng người tiêu dùng, dữ liệu lạm phát, lợi suất Treasury và kỳ vọng của Fed.
Nếu kỳ vọng tăng trưởng suy giảm trong khi các áp lực lạm phát vẫn dai dẳng, bức tranh kinh tế vĩ mô sẽ trở nên phức tạp hơn rất nhiều đối với Bitcoin và các tài sản rủi ro khác.
Nguồn: Khảo sát người tiêu dùng của Đại học Michigan; số liệu tháng 9 hiện được coi là dữ liệu sơ bộ đã công bố, chờ xác nhận từ nguồn gốc ban đầu.

1
1.4k
Đã xác minh
#CPIWatch Việc làm mạnh mẽ hơn + CPI bám dai: Quyết định của Fed vào tháng 9 vừa trở nên khó khăn hơn
Fed không còn phải chọn giữa một nền kinh tế mạnh và lạm phát yếu.
Thay vào đó, họ đang xem xét dữ liệu việc làm mạnh hơn dự kiến và lạm phát không chịu hạ nhiệt nhanh.
Bảng lương tháng 8 đạt 162.000, cao hơn rất nhiều so với mức đồng thuận khoảng 53.000, đẩy lợi suất trái phiếu Chính phủ lên và làm tăng kỳ vọng về một đợt tăng lãi suất vào tháng 9.
Rồi hôm nay, CPI lại thêm một lớp nữa.
CPI tiêu đề tăng 0,4% theo tháng và 3,4% theo năm, trong khi CPI lõi tăng 0,3% theo tháng và 2,4% theo năm.
Quan điểm của tôi: lập luận cho một phương án giữ nguyên đã suy yếu, nhưng việc tăng lãi suất vẫn chưa phải là điều tự động.
Tại sao?
Thống đốc Fed Christopher Waller gần đây cho biết ông sẽ ủng hộ việc giữ nguyên nếu dữ liệu sắp tới cho thấy tiếp tục có dấu hiệu giảm lạm phát, đồng thời thừa nhận rằng tình hình xấu đi có thể là cơ sở để tăng lãi suất.
Vấn đề là dữ liệu lạm phát hôm nay không mang lại sự xác nhận “sạch sẽ” mà phe ôn hòa (dovish) cần.
Với crypto, cơ chế truyền dẫn quan trọng không chỉ đơn giản là “Fed tăng lãi suất = bi quan”.
Mà là lãi suất → lợi suất Trái phiếu → điều kiện thanh khoản → khẩu vị rủi ro.
Đó là thứ tôi đang theo dõi lúc này.
Fed sẽ họp vào ngày 15–16 tháng 9.
Thiên hướng của tôi đã chuyển sang hawkish hơn, nhưng tôi vẫn sẽ quan sát phản ứng của lợi suất và tài sản rủi ro thay vì chỉ giao dịch theo tiêu đề.
Điều quan trọng tiếp theo là liệu thị trường có định giá một đợt tăng lãi suất mang tính đơn lẻ—hay là bắt đầu một lộ trình chính sách thắt chặt hơn.
#CPIWatch Việc làm mạnh mẽ hơn + CPI bám dai: Quyết định của Fed vào tháng 9 vừa trở nên khó khăn hơn
Fed không còn phải chọn giữa một nền kinh tế mạnh và lạm phát yếu.
Thay vào đó, họ đang xem xét dữ liệu việc làm mạnh hơn dự kiến và lạm phát không chịu hạ nhiệt nhanh.
Bảng lương tháng 8 đạt 162.000, cao hơn rất nhiều so với mức đồng thuận khoảng 53.000, đẩy lợi suất trái phiếu Chính phủ lên và làm tăng kỳ vọng về một đợt tăng lãi suất vào tháng 9.
Rồi hôm nay, CPI lại thêm một lớp nữa.
CPI tiêu đề tăng 0,4% theo tháng và 3,4% theo năm, trong khi CPI lõi tăng 0,3% theo tháng và 2,4% theo năm.
Quan điểm của tôi: lập luận cho một phương án giữ nguyên đã suy yếu, nhưng việc tăng lãi suất vẫn chưa phải là điều tự động.
Tại sao?
Thống đốc Fed Christopher Waller gần đây cho biết ông sẽ ủng hộ việc giữ nguyên nếu dữ liệu sắp tới cho thấy tiếp tục có dấu hiệu giảm lạm phát, đồng thời thừa nhận rằng tình hình xấu đi có thể là cơ sở để tăng lãi suất.
Vấn đề là dữ liệu lạm phát hôm nay không mang lại sự xác nhận “sạch sẽ” mà phe ôn hòa (dovish) cần.
Với crypto, cơ chế truyền dẫn quan trọng không chỉ đơn giản là “Fed tăng lãi suất = bi quan”.
Mà là lãi suất → lợi suất Trái phiếu → điều kiện thanh khoản → khẩu vị rủi ro.
Đó là thứ tôi đang theo dõi lúc này.
Fed sẽ họp vào ngày 15–16 tháng 9.
Thiên hướng của tôi đã chuyển sang hawkish hơn, nhưng tôi vẫn sẽ quan sát phản ứng của lợi suất và tài sản rủi ro thay vì chỉ giao dịch theo tiêu đề.
Điều quan trọng tiếp theo là liệu thị trường có định giá một đợt tăng lãi suất mang tính đơn lẻ—hay là bắt đầu một lộ trình chính sách thắt chặt hơn.
Fed không còn phải chọn giữa một nền kinh tế mạnh và lạm phát yếu.
Thay vào đó, họ đang xem xét dữ liệu việc làm mạnh hơn dự kiến và lạm phát không chịu hạ nhiệt nhanh.
Bảng lương tháng 8 đạt 162.000, cao hơn rất nhiều so với mức đồng thuận khoảng 53.000, đẩy lợi suất trái phiếu Chính phủ lên và làm tăng kỳ vọng về một đợt tăng lãi suất vào tháng 9.
Rồi hôm nay, CPI lại thêm một lớp nữa.
CPI tiêu đề tăng 0,4% theo tháng và 3,4% theo năm, trong khi CPI lõi tăng 0,3% theo tháng và 2,4% theo năm.
Quan điểm của tôi: lập luận cho một phương án giữ nguyên đã suy yếu, nhưng việc tăng lãi suất vẫn chưa phải là điều tự động.
Tại sao?
Thống đốc Fed Christopher Waller gần đây cho biết ông sẽ ủng hộ việc giữ nguyên nếu dữ liệu sắp tới cho thấy tiếp tục có dấu hiệu giảm lạm phát, đồng thời thừa nhận rằng tình hình xấu đi có thể là cơ sở để tăng lãi suất.
Vấn đề là dữ liệu lạm phát hôm nay không mang lại sự xác nhận “sạch sẽ” mà phe ôn hòa (dovish) cần.
Với crypto, cơ chế truyền dẫn quan trọng không chỉ đơn giản là “Fed tăng lãi suất = bi quan”.
Mà là lãi suất → lợi suất Trái phiếu → điều kiện thanh khoản → khẩu vị rủi ro.
Đó là thứ tôi đang theo dõi lúc này.
Fed sẽ họp vào ngày 15–16 tháng 9.
Thiên hướng của tôi đã chuyển sang hawkish hơn, nhưng tôi vẫn sẽ quan sát phản ứng của lợi suất và tài sản rủi ro thay vì chỉ giao dịch theo tiêu đề.
Điều quan trọng tiếp theo là liệu thị trường có định giá một đợt tăng lãi suất mang tính đơn lẻ—hay là bắt đầu một lộ trình chính sách thắt chặt hơn.
1
563
Đạo luật CLARITY hiện đã trở thành một đề xuất được ủng hộ lưỡng đảng
Vòng bỏ phiếu tiếp theo về Đạo luật CLARITY đang ngày càng ít xoay quanh việc liệu thị trường crypto có cần được quản lý hay không — và nhiều hơn về việc liệu Washington có thực sự đồng thuận về hình mẫu của chính sách quản lý đó hay không.
Thượng nghị sĩ Cynthia Lummis đang kêu gọi các đảng viên Dân chủ ủng hộ dự luật, cho rằng các cuộc đàm phán đã tích hợp hơn 100 thay đổi do phe Dân chủ đề xuất. Thượng viện dự kiến sẽ có một cuộc bỏ phiếu thủ tục vào ngày 15 tháng 9.
Quan điểm của tôi: tín hiệu quan trọng không chỉ nằm ở việc dự luật có được thông qua hay không.
Mà là liệu đủ số lượng đảng viên Dân chủ và Cộng hòa có thể chấp nhận các thỏa hiệp còn lại hay không.
Những lo ngại của phe Dân chủ vẫn tập trung nhiều vào khung đạo đức và thực thi, đặc biệt là cách xử lý các xung đột liên quan đến quan chức công và lợi ích từ giới crypto. Trong khi đó, phía Cộng hòa vẫn tìm kiếm những điều chỉnh đối với một số phần của khung stablecoin.
Đó là điểm “ma sát” mà nhiều bài bình luận về crypto bỏ lỡ.
Đạo luật CLARITY có thể tạo ra một khuôn khổ rõ ràng hơn nhiều cho cấu trúc thị trường tài sản kỹ thuật số, nhưng sự rõ ràng về quy định chỉ có giá trị nếu các quy tắc đó được các chính quyền theo từng giai đoạn chính trị khác nhau tin cậy.
Vì vậy, tôi theo dõi ngày 15 tháng 9 không phải như một sự kiện đơn thuần “tăng giá/giảm giá crypto”, mà như một phép thử về độ bền vững của luật pháp lưỡng đảng.
Nếu cuộc bỏ phiếu thủ tục thành công, các cuộc đàm phán sẽ tiếp tục với lộ trình vững hơn để đi đến thỏa thuận. Nếu thất bại, thị trường có thể phải xem xét lại mức độ nhanh chóng mà việc ban hành luật toàn diện về cấu trúc thị trường crypto của Mỹ có thể thực sự trở thành hiện thực.
Tin chính là về quản lý crypto.
Câu chuyện sâu hơn là liệu Quốc hội có đồng ý được về luật chơi hay không.
Đạo luật CLARITY hiện đã trở thành một đề xuất được ủng hộ lưỡng đảng
Vòng bỏ phiếu tiếp theo về Đạo luật CLARITY đang ngày càng ít xoay quanh việc liệu thị trường crypto có cần được quản lý hay không — và nhiều hơn về việc liệu Washington có thực sự đồng thuận về hình mẫu của chính sách quản lý đó hay không.
Thượng nghị sĩ Cynthia Lummis đang kêu gọi các đảng viên Dân chủ ủng hộ dự luật, cho rằng các cuộc đàm phán đã tích hợp hơn 100 thay đổi do phe Dân chủ đề xuất. Thượng viện dự kiến sẽ có một cuộc bỏ phiếu thủ tục vào ngày 15 tháng 9.
Quan điểm của tôi: tín hiệu quan trọng không chỉ nằm ở việc dự luật có được thông qua hay không.
Mà là liệu đủ số lượng đảng viên Dân chủ và Cộng hòa có thể chấp nhận các thỏa hiệp còn lại hay không.
Những lo ngại của phe Dân chủ vẫn tập trung nhiều vào khung đạo đức và thực thi, đặc biệt là cách xử lý các xung đột liên quan đến quan chức công và lợi ích từ giới crypto. Trong khi đó, phía Cộng hòa vẫn tìm kiếm những điều chỉnh đối với một số phần của khung stablecoin.
Đó là điểm “ma sát” mà nhiều bài bình luận về crypto bỏ lỡ.
Đạo luật CLARITY có thể tạo ra một khuôn khổ rõ ràng hơn nhiều cho cấu trúc thị trường tài sản kỹ thuật số, nhưng sự rõ ràng về quy định chỉ có giá trị nếu các quy tắc đó được các chính quyền theo từng giai đoạn chính trị khác nhau tin cậy.
Vì vậy, tôi theo dõi ngày 15 tháng 9 không phải như một sự kiện đơn thuần “tăng giá/giảm giá crypto”, mà như một phép thử về độ bền vững của luật pháp lưỡng đảng.
Nếu cuộc bỏ phiếu thủ tục thành công, các cuộc đàm phán sẽ tiếp tục với lộ trình vững hơn để đi đến thỏa thuận. Nếu thất bại, thị trường có thể phải xem xét lại mức độ nhanh chóng mà việc ban hành luật toàn diện về cấu trúc thị trường crypto của Mỹ có thể thực sự trở thành hiện thực.
Tin chính là về quản lý crypto.
Câu chuyện sâu hơn là liệu Quốc hội có đồng ý được về luật chơi hay không.
Vòng bỏ phiếu tiếp theo về Đạo luật CLARITY đang ngày càng ít xoay quanh việc liệu thị trường crypto có cần được quản lý hay không — và nhiều hơn về việc liệu Washington có thực sự đồng thuận về hình mẫu của chính sách quản lý đó hay không.
Thượng nghị sĩ Cynthia Lummis đang kêu gọi các đảng viên Dân chủ ủng hộ dự luật, cho rằng các cuộc đàm phán đã tích hợp hơn 100 thay đổi do phe Dân chủ đề xuất. Thượng viện dự kiến sẽ có một cuộc bỏ phiếu thủ tục vào ngày 15 tháng 9.
Quan điểm của tôi: tín hiệu quan trọng không chỉ nằm ở việc dự luật có được thông qua hay không.
Mà là liệu đủ số lượng đảng viên Dân chủ và Cộng hòa có thể chấp nhận các thỏa hiệp còn lại hay không.
Những lo ngại của phe Dân chủ vẫn tập trung nhiều vào khung đạo đức và thực thi, đặc biệt là cách xử lý các xung đột liên quan đến quan chức công và lợi ích từ giới crypto. Trong khi đó, phía Cộng hòa vẫn tìm kiếm những điều chỉnh đối với một số phần của khung stablecoin.
Đó là điểm “ma sát” mà nhiều bài bình luận về crypto bỏ lỡ.
Đạo luật CLARITY có thể tạo ra một khuôn khổ rõ ràng hơn nhiều cho cấu trúc thị trường tài sản kỹ thuật số, nhưng sự rõ ràng về quy định chỉ có giá trị nếu các quy tắc đó được các chính quyền theo từng giai đoạn chính trị khác nhau tin cậy.
Vì vậy, tôi theo dõi ngày 15 tháng 9 không phải như một sự kiện đơn thuần “tăng giá/giảm giá crypto”, mà như một phép thử về độ bền vững của luật pháp lưỡng đảng.
Nếu cuộc bỏ phiếu thủ tục thành công, các cuộc đàm phán sẽ tiếp tục với lộ trình vững hơn để đi đến thỏa thuận. Nếu thất bại, thị trường có thể phải xem xét lại mức độ nhanh chóng mà việc ban hành luật toàn diện về cấu trúc thị trường crypto của Mỹ có thể thực sự trở thành hiện thực.
Tin chính là về quản lý crypto.
Câu chuyện sâu hơn là liệu Quốc hội có đồng ý được về luật chơi hay không.
2
1.3k
Đã xác minh
Tỷ lệ cao hơn đang bắt đầu phơi bày những điểm yếu ở cả lĩnh vực nhà ở và hạ tầng AI.
Các công ty xây dựng nhà ở chịu áp lực khi lãi suất thế chấp tiến gần vùng 7%, trong khi các cổ phiếu liên quan đến hạ tầng AI cũng bị bán tháo. Phần quan trọng không nằm ở những con số màu đỏ ngay chính nó.
Mà là yếu tố chung: chi phí vốn.
Dữ liệu hàng tuần mới nhất của Freddie Mac cho thấy lãi suất thế chấp cố định 30 năm ở mức 6,71% tính đến ngày 3 tháng 9, tăng từ 6,66% một tuần trước đó và cao hơn mức 6,50% cùng kỳ năm ngoái.
Với nhà ở, chi phí tài trợ cao hơn có thể làm giảm khả năng chi trả và khiến người mua nhạy cảm hơn với các khoản thanh toán hàng tháng.
Nhưng phía AI còn thú vị hơn.
Các công ty xây dựng nền tảng cho “cơn bùng nổ AI” thường phụ thuộc vào các khoản chi tiêu vốn lớn và kỳ vọng về các dòng tiền trong tương lai mạnh. Khi lãi suất tăng, các dòng tiền tương lai đó trở nên kém hấp dẫn hơn đối với nhà đầu tư.
Điều đó đặt ra một câu hỏi rộng hơn:
Đây chỉ là một đợt điều chỉnh tạm thời “risk-off”, hay thị trường bắt đầu đòi hỏi bằng chứng thuyết phục hơn rằng chi tiêu cho hạ tầng AI có thể tạo ra lợi nhuận bền vững?
Tôi đang theo dõi phản ứng của hạ tầng AI sát hơn nhiều so với mức giảm được nêu trên tiêu đề. Nếu các công ty này ổn định trong khi lãi suất vẫn duy trì cao, điều đó sẽ cho thấy nhà đầu tư vẫn còn niềm tin mạnh vào nhu cầu nền tảng.
Nếu sự yếu kém tiếp diễn cùng với lợi suất tăng, câu chuyện định giá sẽ ngày càng khó có thể bỏ qua.
Với tôi, tín hiệu then chốt không phải là một ngày đỏ đơn lẻ. Mà là liệu chi phí tài trợ cao hơn có bắt đầu thay đổi cách nhà đầu tư định giá toàn bộ kế hoạch xây dựng hạ tầng AI hay không.
Tỷ lệ cao hơn đang bắt đầu phơi bày những điểm yếu ở cả lĩnh vực nhà ở và hạ tầng AI.
Các công ty xây dựng nhà ở chịu áp lực khi lãi suất thế chấp tiến gần vùng 7%, trong khi các cổ phiếu liên quan đến hạ tầng AI cũng bị bán tháo. Phần quan trọng không nằm ở những con số màu đỏ ngay chính nó.
Mà là yếu tố chung: chi phí vốn.
Dữ liệu hàng tuần mới nhất của Freddie Mac cho thấy lãi suất thế chấp cố định 30 năm ở mức 6,71% tính đến ngày 3 tháng 9, tăng từ 6,66% một tuần trước đó và cao hơn mức 6,50% cùng kỳ năm ngoái.
Với nhà ở, chi phí tài trợ cao hơn có thể làm giảm khả năng chi trả và khiến người mua nhạy cảm hơn với các khoản thanh toán hàng tháng.
Nhưng phía AI còn thú vị hơn.
Các công ty xây dựng nền tảng cho “cơn bùng nổ AI” thường phụ thuộc vào các khoản chi tiêu vốn lớn và kỳ vọng về các dòng tiền trong tương lai mạnh. Khi lãi suất tăng, các dòng tiền tương lai đó trở nên kém hấp dẫn hơn đối với nhà đầu tư.
Điều đó đặt ra một câu hỏi rộng hơn:
Đây chỉ là một đợt điều chỉnh tạm thời “risk-off”, hay thị trường bắt đầu đòi hỏi bằng chứng thuyết phục hơn rằng chi tiêu cho hạ tầng AI có thể tạo ra lợi nhuận bền vững?
Tôi đang theo dõi phản ứng của hạ tầng AI sát hơn nhiều so với mức giảm được nêu trên tiêu đề. Nếu các công ty này ổn định trong khi lãi suất vẫn duy trì cao, điều đó sẽ cho thấy nhà đầu tư vẫn còn niềm tin mạnh vào nhu cầu nền tảng.
Nếu sự yếu kém tiếp diễn cùng với lợi suất tăng, câu chuyện định giá sẽ ngày càng khó có thể bỏ qua.
Với tôi, tín hiệu then chốt không phải là một ngày đỏ đơn lẻ. Mà là liệu chi phí tài trợ cao hơn có bắt đầu thay đổi cách nhà đầu tư định giá toàn bộ kế hoạch xây dựng hạ tầng AI hay không.
Các công ty xây dựng nhà ở chịu áp lực khi lãi suất thế chấp tiến gần vùng 7%, trong khi các cổ phiếu liên quan đến hạ tầng AI cũng bị bán tháo. Phần quan trọng không nằm ở những con số màu đỏ ngay chính nó.
Mà là yếu tố chung: chi phí vốn.
Dữ liệu hàng tuần mới nhất của Freddie Mac cho thấy lãi suất thế chấp cố định 30 năm ở mức 6,71% tính đến ngày 3 tháng 9, tăng từ 6,66% một tuần trước đó và cao hơn mức 6,50% cùng kỳ năm ngoái.
Với nhà ở, chi phí tài trợ cao hơn có thể làm giảm khả năng chi trả và khiến người mua nhạy cảm hơn với các khoản thanh toán hàng tháng.
Nhưng phía AI còn thú vị hơn.
Các công ty xây dựng nền tảng cho “cơn bùng nổ AI” thường phụ thuộc vào các khoản chi tiêu vốn lớn và kỳ vọng về các dòng tiền trong tương lai mạnh. Khi lãi suất tăng, các dòng tiền tương lai đó trở nên kém hấp dẫn hơn đối với nhà đầu tư.
Điều đó đặt ra một câu hỏi rộng hơn:
Đây chỉ là một đợt điều chỉnh tạm thời “risk-off”, hay thị trường bắt đầu đòi hỏi bằng chứng thuyết phục hơn rằng chi tiêu cho hạ tầng AI có thể tạo ra lợi nhuận bền vững?
Tôi đang theo dõi phản ứng của hạ tầng AI sát hơn nhiều so với mức giảm được nêu trên tiêu đề. Nếu các công ty này ổn định trong khi lãi suất vẫn duy trì cao, điều đó sẽ cho thấy nhà đầu tư vẫn còn niềm tin mạnh vào nhu cầu nền tảng.
Nếu sự yếu kém tiếp diễn cùng với lợi suất tăng, câu chuyện định giá sẽ ngày càng khó có thể bỏ qua.
Với tôi, tín hiệu then chốt không phải là một ngày đỏ đơn lẻ. Mà là liệu chi phí tài trợ cao hơn có bắt đầu thay đổi cách nhà đầu tư định giá toàn bộ kế hoạch xây dựng hạ tầng AI hay không.
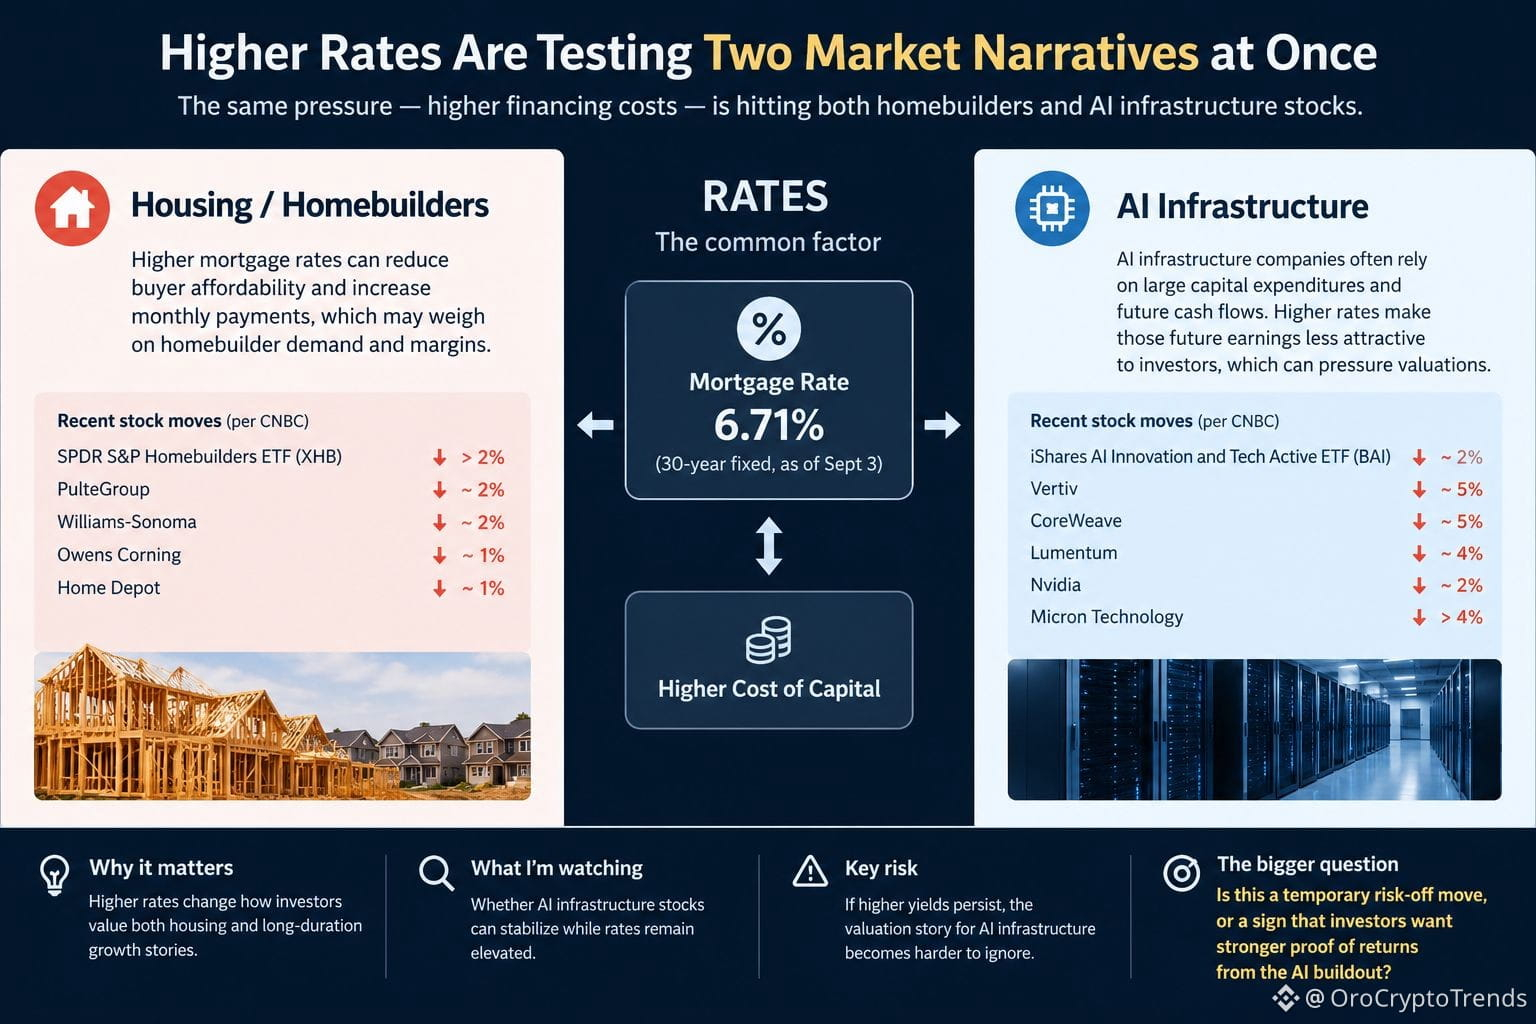
VRTUS+0,18%
BAIETF+0,07%
XHBETF+0,09%
2
649
Đã xác minh
#USContinuingJoblessClaims1.774M
Thị trường lao động Mỹ không hề “gãy” — và điều đó có thể là một vấn đề lớn hơn cho kỳ vọng cắt giảm lãi suất so với những gì các tiêu đề đang gợi ý.
Số đơn xin trợ cấp thất nghiệp lần đầu hàng tuần giảm xuống 206.000 cho tuần kết thúc ngày 5 tháng 9, trong khi số người tiếp tục nhận trợ cấp giảm xuống 1,774 triệu cho tuần kết thúc ngày 29 tháng 8. Dữ liệu vẫn cho thấy các đợt sa thải ở mức tương đối thấp, thay vì sự suy giảm mạnh mẽ trong việc làm.
Nhưng còn một mảnh ghép khác.
Chỉ số PPI tháng 8 tăng 0,4% theo tháng và 5,4% theo năm, với mức tăng theo năm cao hơn kỳ vọng 5,3%.
Quan điểm của tôi: điều này tạo ra một tình huống khá khó chịu cho Fed.
Thị trường lao động không yếu đủ để buộc Fed phải phản ứng nới lỏng mạnh tay, trong khi lạm phát từ phía nhà sản xuất lại cho thấy các áp lực giá cả chưa biến mất. Và với giá dầu trên 100 USD và lợi suất trái phiếu chính phủ ở mức cao, phần “lạm phát” của câu chuyện xứng đáng được chú ý nhiều hơn.
Thử thách thực sự đến ở bước tiếp theo: CPI tháng 8 vào ngày 11 tháng 9.
Nếu lạm phát vẫn vững trong khi việc làm tiếp tục tương đối vững chắc, câu chuyện “Fed phải cắt” sẽ khó được bảo vệ hơn nhiều.
Với crypto, tôi cũng đang theo dõi đúng kênh truyền dẫn đó: CPI → kỳ vọng của Fed → lợi suất trái phiếu → thanh khoản → tài sản rủi ro.
Chỉ riêng dữ liệu lao động không phải là toàn bộ câu chuyện. Mâu thuẫn giữa sự ổn định việc làm và lạm phát dai dẳng là.
#USContinuingJoblessClaims1.774M
Thị trường lao động Mỹ không hề “gãy” — và điều đó có thể là một vấn đề lớn hơn cho kỳ vọng cắt giảm lãi suất so với những gì các tiêu đề đang gợi ý.
Số đơn xin trợ cấp thất nghiệp lần đầu hàng tuần giảm xuống 206.000 cho tuần kết thúc ngày 5 tháng 9, trong khi số người tiếp tục nhận trợ cấp giảm xuống 1,774 triệu cho tuần kết thúc ngày 29 tháng 8. Dữ liệu vẫn cho thấy các đợt sa thải ở mức tương đối thấp, thay vì sự suy giảm mạnh mẽ trong việc làm.
Nhưng còn một mảnh ghép khác.
Chỉ số PPI tháng 8 tăng 0,4% theo tháng và 5,4% theo năm, với mức tăng theo năm cao hơn kỳ vọng 5,3%.
Quan điểm của tôi: điều này tạo ra một tình huống khá khó chịu cho Fed.
Thị trường lao động không yếu đủ để buộc Fed phải phản ứng nới lỏng mạnh tay, trong khi lạm phát từ phía nhà sản xuất lại cho thấy các áp lực giá cả chưa biến mất. Và với giá dầu trên 100 USD và lợi suất trái phiếu chính phủ ở mức cao, phần “lạm phát” của câu chuyện xứng đáng được chú ý nhiều hơn.
Thử thách thực sự đến ở bước tiếp theo: CPI tháng 8 vào ngày 11 tháng 9.
Nếu lạm phát vẫn vững trong khi việc làm tiếp tục tương đối vững chắc, câu chuyện “Fed phải cắt” sẽ khó được bảo vệ hơn nhiều.
Với crypto, tôi cũng đang theo dõi đúng kênh truyền dẫn đó: CPI → kỳ vọng của Fed → lợi suất trái phiếu → thanh khoản → tài sản rủi ro.
Chỉ riêng dữ liệu lao động không phải là toàn bộ câu chuyện. Mâu thuẫn giữa sự ổn định việc làm và lạm phát dai dẳng là.
Thị trường lao động Mỹ không hề “gãy” — và điều đó có thể là một vấn đề lớn hơn cho kỳ vọng cắt giảm lãi suất so với những gì các tiêu đề đang gợi ý.
Số đơn xin trợ cấp thất nghiệp lần đầu hàng tuần giảm xuống 206.000 cho tuần kết thúc ngày 5 tháng 9, trong khi số người tiếp tục nhận trợ cấp giảm xuống 1,774 triệu cho tuần kết thúc ngày 29 tháng 8. Dữ liệu vẫn cho thấy các đợt sa thải ở mức tương đối thấp, thay vì sự suy giảm mạnh mẽ trong việc làm.
Nhưng còn một mảnh ghép khác.
Chỉ số PPI tháng 8 tăng 0,4% theo tháng và 5,4% theo năm, với mức tăng theo năm cao hơn kỳ vọng 5,3%.
Quan điểm của tôi: điều này tạo ra một tình huống khá khó chịu cho Fed.
Thị trường lao động không yếu đủ để buộc Fed phải phản ứng nới lỏng mạnh tay, trong khi lạm phát từ phía nhà sản xuất lại cho thấy các áp lực giá cả chưa biến mất. Và với giá dầu trên 100 USD và lợi suất trái phiếu chính phủ ở mức cao, phần “lạm phát” của câu chuyện xứng đáng được chú ý nhiều hơn.
Thử thách thực sự đến ở bước tiếp theo: CPI tháng 8 vào ngày 11 tháng 9.
Nếu lạm phát vẫn vững trong khi việc làm tiếp tục tương đối vững chắc, câu chuyện “Fed phải cắt” sẽ khó được bảo vệ hơn nhiều.
Với crypto, tôi cũng đang theo dõi đúng kênh truyền dẫn đó: CPI → kỳ vọng của Fed → lợi suất trái phiếu → thanh khoản → tài sản rủi ro.
Chỉ riêng dữ liệu lao động không phải là toàn bộ câu chuyện. Mâu thuẫn giữa sự ổn định việc làm và lạm phát dai dẳng là.
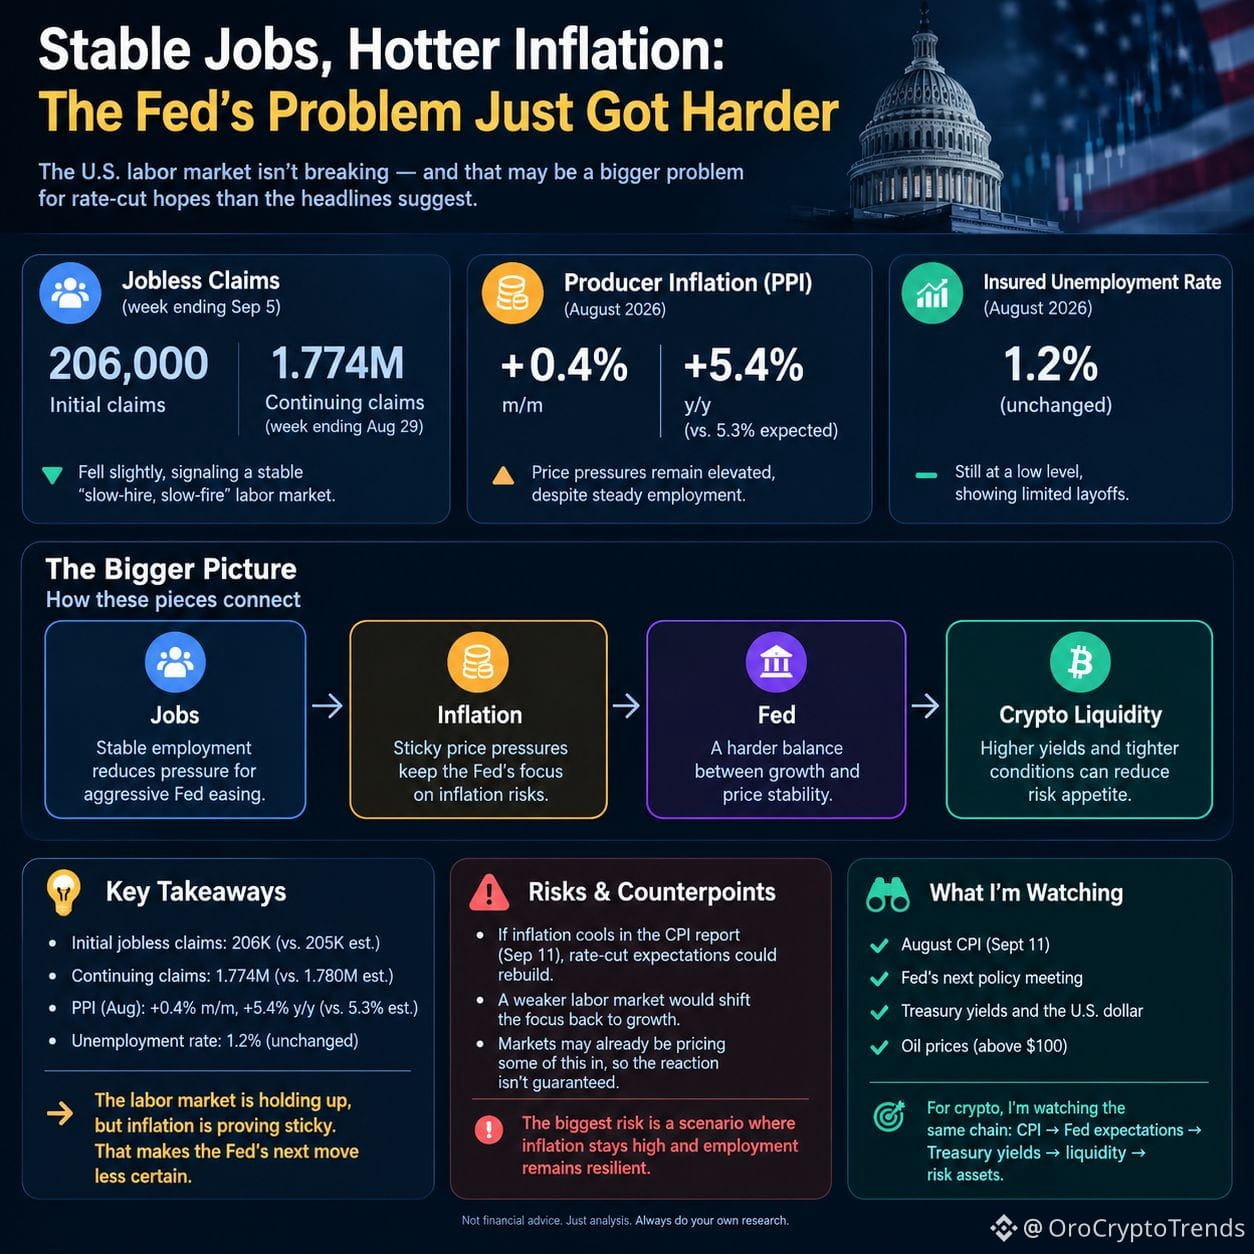
2
902
Đã xác minh
Dầu trên 100 USD + lợi suất Trái phiếu Kho bạc kỳ hạn 4,85% là một tổ hợp khó khăn hơn cả cú sụt giảm của thị trường chứng khoán.
Cổ phiếu Mỹ giảm trong phiên thứ ba liên tiếp vào hôm thứ Tư, với S&P 500 giảm khoảng 0,5% và Nasdaq giảm khoảng 0,6%.
Nhưng theo tôi, câu chuyện lớn hơn đang diễn ra ngay bên dưới lớp bề mặt của thị trường cổ phiếu.
Brent vượt mốc 100 USD khi căng thẳng ở Trung Đông làm dấy lên lo ngại về nguồn cung năng lượng. Đồng thời, lợi suất trái phiếu Kho bạc kỳ hạn 10 năm leo lên khoảng 4,85%, mức cao nhất kể từ năm 2023.
Điều đó tạo ra một chuỗi vĩ mô khó khăn:
Dầu ↑ → áp lực lạm phát ↑ → lợi suất ↑ → điều kiện tài chính thắt chặt → tài sản rủi ro chịu sức ép.
Điều thu hút sự chú ý của tôi là: Kho bạc đã công bố hoạt động mua lại lên tới 6 tỷ USD đối với các trái phiếu chính phủ kỳ hạn dài hơn, nhưng lợi suất 10 năm vẫn tiếp tục tăng. Rõ ràng thị trường không xem thông báo này là đủ để xóa bỏ áp lực lên trái phiếu kỳ hạn dài.
Có một điểm phản biện quan trọng: chỉ một ngày có dầu và lợi suất cao hơn không thiết lập được một chế độ lạm phát bền vững. Dầu có thể rút lui, rủi ro địa chính trị có thể hạ nhiệt, và lợi suất có thể ổn định trở lại.
Vì vậy, tôi không chỉ theo dõi S&P 500.
Tôi theo dõi việc liệu dầu có tiếp tục duy trì ở mức cao hay không trong khi lợi suất Trái phiếu Kho bạc dài hạn vẫn ở cao.
Nếu tổ hợp này kéo dài, nó có thể trở thành lực cản rộng hơn đối với các tài sản nhạy cảm với thanh khoản, bao gồm cả crypto.
Thị trường không chỉ định giá giá dầu của hôm nay. Thị trường đang định giá điều mà dầu 100+ kéo dài có thể có ý nghĩa đối với lạm phát, lãi suất và thanh khoản trong thời gian tới.
Dầu trên 100 USD + lợi suất Trái phiếu Kho bạc kỳ hạn 4,85% là một tổ hợp khó khăn hơn cả cú sụt giảm của thị trường chứng khoán.
Cổ phiếu Mỹ giảm trong phiên thứ ba liên tiếp vào hôm thứ Tư, với S&P 500 giảm khoảng 0,5% và Nasdaq giảm khoảng 0,6%.
Nhưng theo tôi, câu chuyện lớn hơn đang diễn ra ngay bên dưới lớp bề mặt của thị trường cổ phiếu.
Brent vượt mốc 100 USD khi căng thẳng ở Trung Đông làm dấy lên lo ngại về nguồn cung năng lượng. Đồng thời, lợi suất trái phiếu Kho bạc kỳ hạn 10 năm leo lên khoảng 4,85%, mức cao nhất kể từ năm 2023.
Điều đó tạo ra một chuỗi vĩ mô khó khăn:
Dầu ↑ → áp lực lạm phát ↑ → lợi suất ↑ → điều kiện tài chính thắt chặt → tài sản rủi ro chịu sức ép.
Điều thu hút sự chú ý của tôi là: Kho bạc đã công bố hoạt động mua lại lên tới 6 tỷ USD đối với các trái phiếu chính phủ kỳ hạn dài hơn, nhưng lợi suất 10 năm vẫn tiếp tục tăng. Rõ ràng thị trường không xem thông báo này là đủ để xóa bỏ áp lực lên trái phiếu kỳ hạn dài.
Có một điểm phản biện quan trọng: chỉ một ngày có dầu và lợi suất cao hơn không thiết lập được một chế độ lạm phát bền vững. Dầu có thể rút lui, rủi ro địa chính trị có thể hạ nhiệt, và lợi suất có thể ổn định trở lại.
Vì vậy, tôi không chỉ theo dõi S&P 500.
Tôi theo dõi việc liệu dầu có tiếp tục duy trì ở mức cao hay không trong khi lợi suất Trái phiếu Kho bạc dài hạn vẫn ở cao.
Nếu tổ hợp này kéo dài, nó có thể trở thành lực cản rộng hơn đối với các tài sản nhạy cảm với thanh khoản, bao gồm cả crypto.
Thị trường không chỉ định giá giá dầu của hôm nay. Thị trường đang định giá điều mà dầu 100+ kéo dài có thể có ý nghĩa đối với lạm phát, lãi suất và thanh khoản trong thời gian tới.
Cổ phiếu Mỹ giảm trong phiên thứ ba liên tiếp vào hôm thứ Tư, với S&P 500 giảm khoảng 0,5% và Nasdaq giảm khoảng 0,6%.
Nhưng theo tôi, câu chuyện lớn hơn đang diễn ra ngay bên dưới lớp bề mặt của thị trường cổ phiếu.
Brent vượt mốc 100 USD khi căng thẳng ở Trung Đông làm dấy lên lo ngại về nguồn cung năng lượng. Đồng thời, lợi suất trái phiếu Kho bạc kỳ hạn 10 năm leo lên khoảng 4,85%, mức cao nhất kể từ năm 2023.
Điều đó tạo ra một chuỗi vĩ mô khó khăn:
Dầu ↑ → áp lực lạm phát ↑ → lợi suất ↑ → điều kiện tài chính thắt chặt → tài sản rủi ro chịu sức ép.
Điều thu hút sự chú ý của tôi là: Kho bạc đã công bố hoạt động mua lại lên tới 6 tỷ USD đối với các trái phiếu chính phủ kỳ hạn dài hơn, nhưng lợi suất 10 năm vẫn tiếp tục tăng. Rõ ràng thị trường không xem thông báo này là đủ để xóa bỏ áp lực lên trái phiếu kỳ hạn dài.
Có một điểm phản biện quan trọng: chỉ một ngày có dầu và lợi suất cao hơn không thiết lập được một chế độ lạm phát bền vững. Dầu có thể rút lui, rủi ro địa chính trị có thể hạ nhiệt, và lợi suất có thể ổn định trở lại.
Vì vậy, tôi không chỉ theo dõi S&P 500.
Tôi theo dõi việc liệu dầu có tiếp tục duy trì ở mức cao hay không trong khi lợi suất Trái phiếu Kho bạc dài hạn vẫn ở cao.
Nếu tổ hợp này kéo dài, nó có thể trở thành lực cản rộng hơn đối với các tài sản nhạy cảm với thanh khoản, bao gồm cả crypto.
Thị trường không chỉ định giá giá dầu của hôm nay. Thị trường đang định giá điều mà dầu 100+ kéo dài có thể có ý nghĩa đối với lạm phát, lãi suất và thanh khoản trong thời gian tới.
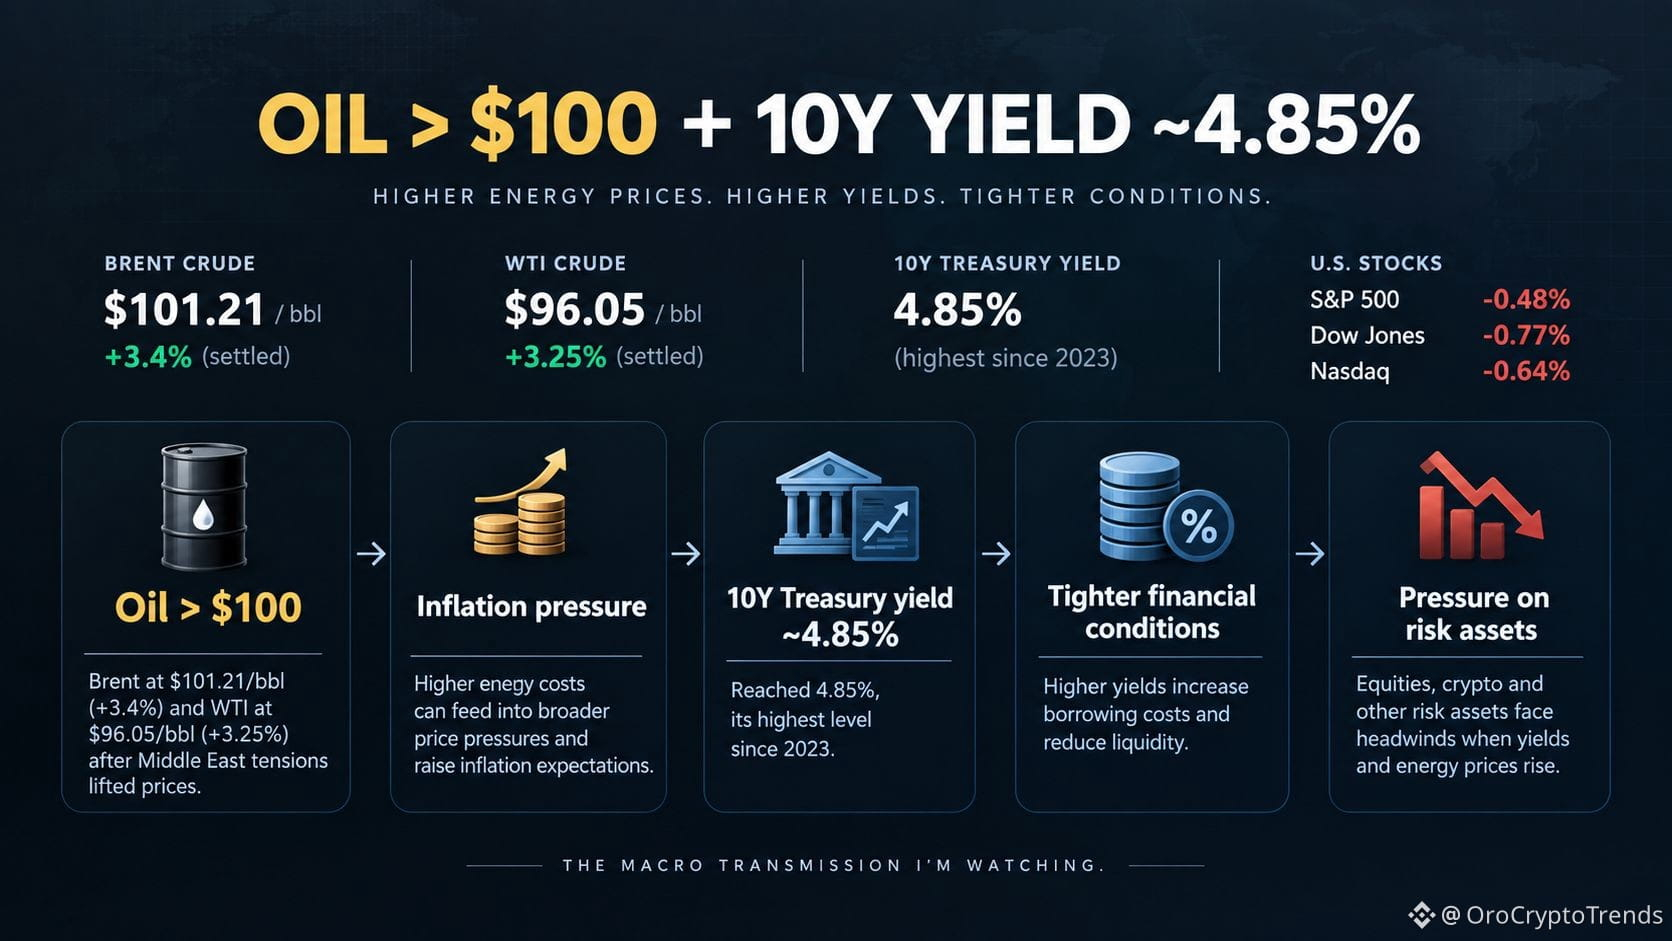
1.4k
Đã xác minh
$META.US
Câu chuyện AI của Meta đang ngày càng bớt tập trung vào “các mô hình” — và chuyển sang “những gì các mô hình có thể thực sự làm được”.
Cổ phiếu của Meta đã tăng gần 6% vào hôm thứ Tư sau khi công ty ra mắt Muse, tác nhân AI cá nhân mới của hãng. Động thái này nổi bật vì thị trường chung đang chịu sức ép, khi S&P 500 giảm do dầu vượt mốc 100 USD và lợi suất Kho bạc leo thang.
Điều thu hút sự chú ý của tôi không chỉ là phản ứng của cổ phiếu.
Muse được thiết kế để thay mặt người dùng thực hiện các hành động — bao gồm xử lý email, đặt chỗ du lịch và mua sắm — thay vì chỉ hoạt động như một trợ lý hội thoại. Meta cho biết Muse chạy trong một Muse Secure VM chuyên dụng, kèm các cơ chế kiểm soát quyền truy cập ứng dụng, các hành động nhạy cảm và dữ liệu người dùng.
Điều này làm thay đổi câu hỏi về đầu tư.
Trong nhiều năm, nhà đầu tư đã phải đánh giá liệu khoản chi khổng lồ cho hạ tầng AI cuối cùng có chuyển hóa thành các sản phẩm hữu ích hay không. Muse mang lại cho Meta một “cầu nối” cụ thể hơn giữa AI capex → sản phẩm dành cho người dùng → khả năng tạo doanh thu.
Nhưng tôi cho rằng thị trường đang đi trước một bước nếu coi màn ra mắt như bằng chứng cho thành công.
Thử thách khó hơn nằm ở mức độ được sử dụng, độ tin cậy và doanh thu. Reuters cũng từng đưa tin về những lo ngại trong quá trình thử nghiệm nội bộ liên quan đến bảo mật và độ tin cậy, cho thấy đúng nơi rủi ro thực sự đang hiện hữu.
Tôi đang theo dõi liệu Muse có trở thành một “lớp” tiện ích hằng ngày thực sự hữu dụng trong hệ sinh thái của Meta hay không — chứ không chỉ là một bản demo AI ấn tượng khác.
Việc ra mắt này rất đáng chú ý. Dữ liệu sử dụng sẽ quan trọng hơn. #Write2Earn
$META.US
Câu chuyện AI của Meta đang ngày càng bớt tập trung vào “các mô hình” — và chuyển sang “những gì các mô hình có thể thực sự làm được”.
Cổ phiếu của Meta đã tăng gần 6% vào hôm thứ Tư sau khi công ty ra mắt Muse, tác nhân AI cá nhân mới của hãng. Động thái này nổi bật vì thị trường chung đang chịu sức ép, khi S&P 500 giảm do dầu vượt mốc 100 USD và lợi suất Kho bạc leo thang.
Điều thu hút sự chú ý của tôi không chỉ là phản ứng của cổ phiếu.
Muse được thiết kế để thay mặt người dùng thực hiện các hành động — bao gồm xử lý email, đặt chỗ du lịch và mua sắm — thay vì chỉ hoạt động như một trợ lý hội thoại. Meta cho biết Muse chạy trong một Muse Secure VM chuyên dụng, kèm các cơ chế kiểm soát quyền truy cập ứng dụng, các hành động nhạy cảm và dữ liệu người dùng.
Điều này làm thay đổi câu hỏi về đầu tư.
Trong nhiều năm, nhà đầu tư đã phải đánh giá liệu khoản chi khổng lồ cho hạ tầng AI cuối cùng có chuyển hóa thành các sản phẩm hữu ích hay không. Muse mang lại cho Meta một “cầu nối” cụ thể hơn giữa AI capex → sản phẩm dành cho người dùng → khả năng tạo doanh thu.
Nhưng tôi cho rằng thị trường đang đi trước một bước nếu coi màn ra mắt như bằng chứng cho thành công.
Thử thách khó hơn nằm ở mức độ được sử dụng, độ tin cậy và doanh thu. Reuters cũng từng đưa tin về những lo ngại trong quá trình thử nghiệm nội bộ liên quan đến bảo mật và độ tin cậy, cho thấy đúng nơi rủi ro thực sự đang hiện hữu.
Tôi đang theo dõi liệu Muse có trở thành một “lớp” tiện ích hằng ngày thực sự hữu dụng trong hệ sinh thái của Meta hay không — chứ không chỉ là một bản demo AI ấn tượng khác.
Việc ra mắt này rất đáng chú ý. Dữ liệu sử dụng sẽ quan trọng hơn. #Write2Earn
Câu chuyện AI của Meta đang ngày càng bớt tập trung vào “các mô hình” — và chuyển sang “những gì các mô hình có thể thực sự làm được”.
Cổ phiếu của Meta đã tăng gần 6% vào hôm thứ Tư sau khi công ty ra mắt Muse, tác nhân AI cá nhân mới của hãng. Động thái này nổi bật vì thị trường chung đang chịu sức ép, khi S&P 500 giảm do dầu vượt mốc 100 USD và lợi suất Kho bạc leo thang.
Điều thu hút sự chú ý của tôi không chỉ là phản ứng của cổ phiếu.
Muse được thiết kế để thay mặt người dùng thực hiện các hành động — bao gồm xử lý email, đặt chỗ du lịch và mua sắm — thay vì chỉ hoạt động như một trợ lý hội thoại. Meta cho biết Muse chạy trong một Muse Secure VM chuyên dụng, kèm các cơ chế kiểm soát quyền truy cập ứng dụng, các hành động nhạy cảm và dữ liệu người dùng.
Điều này làm thay đổi câu hỏi về đầu tư.
Trong nhiều năm, nhà đầu tư đã phải đánh giá liệu khoản chi khổng lồ cho hạ tầng AI cuối cùng có chuyển hóa thành các sản phẩm hữu ích hay không. Muse mang lại cho Meta một “cầu nối” cụ thể hơn giữa AI capex → sản phẩm dành cho người dùng → khả năng tạo doanh thu.
Nhưng tôi cho rằng thị trường đang đi trước một bước nếu coi màn ra mắt như bằng chứng cho thành công.
Thử thách khó hơn nằm ở mức độ được sử dụng, độ tin cậy và doanh thu. Reuters cũng từng đưa tin về những lo ngại trong quá trình thử nghiệm nội bộ liên quan đến bảo mật và độ tin cậy, cho thấy đúng nơi rủi ro thực sự đang hiện hữu.
Tôi đang theo dõi liệu Muse có trở thành một “lớp” tiện ích hằng ngày thực sự hữu dụng trong hệ sinh thái của Meta hay không — chứ không chỉ là một bản demo AI ấn tượng khác.
Việc ra mắt này rất đáng chú ý. Dữ liệu sử dụng sẽ quan trọng hơn. #Write2Earn
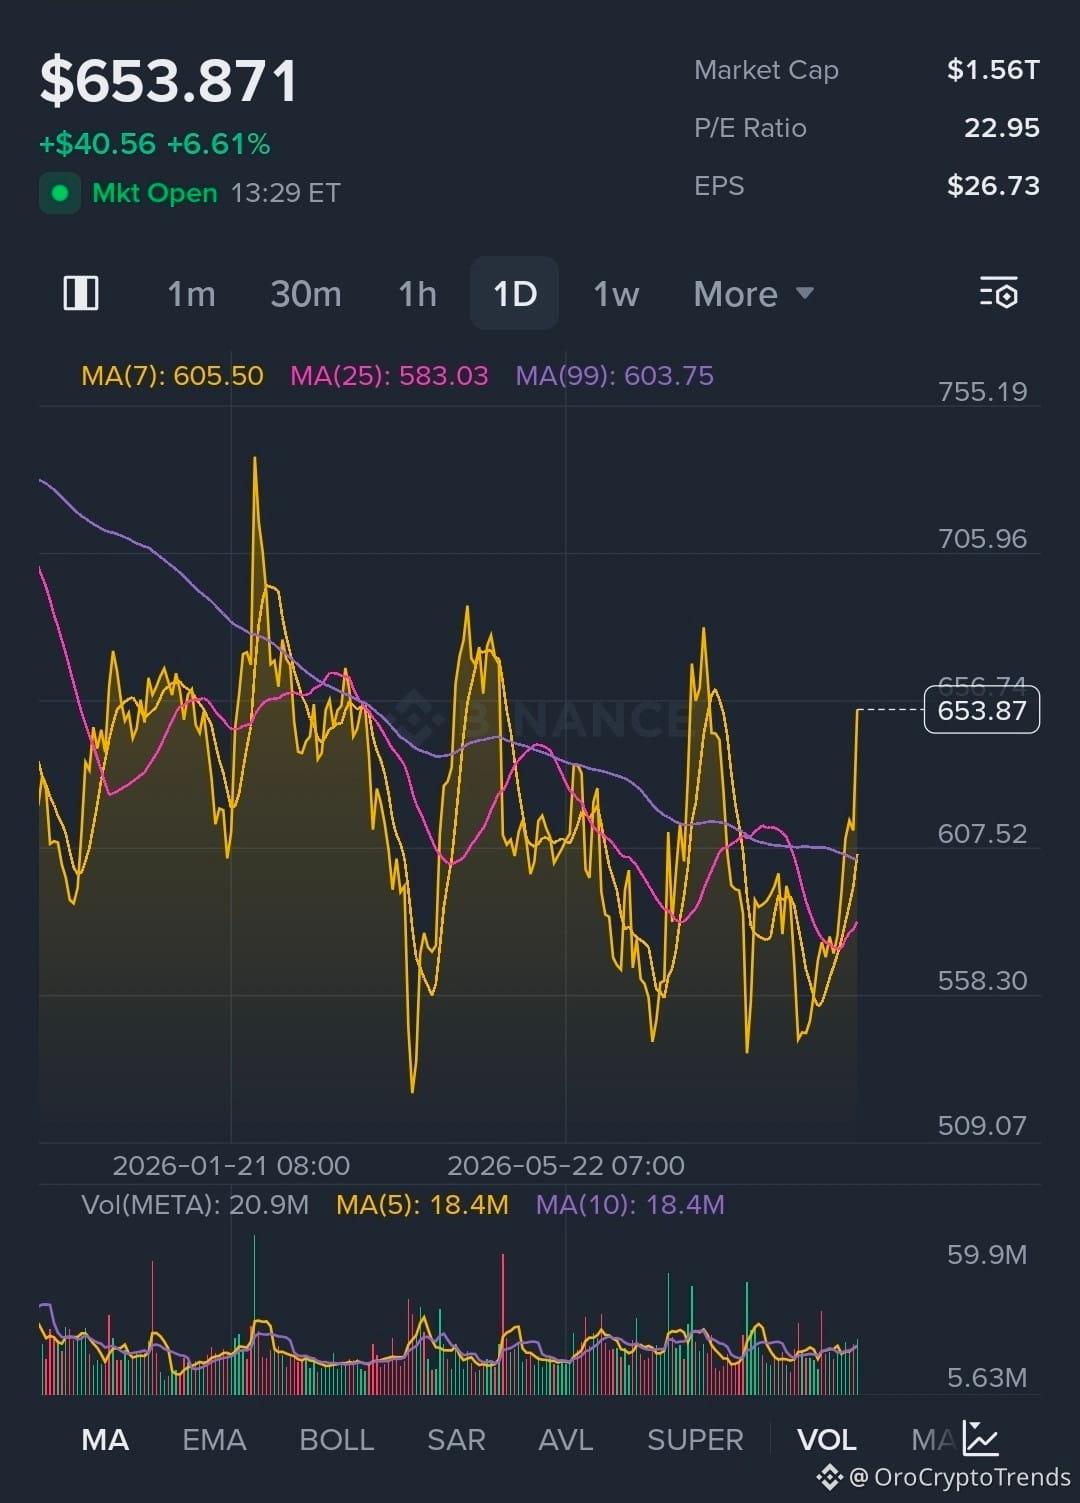
METAUS-0,71%
1
548
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
45NgayTuDoTaiChinh
899,403 lượt xem
3,067 đang thảo luận
Ngày 5/45: Sức mạnh đến từ sự kiên trì từng chút một
Ngày thứ 5 của hành trình 45 ngày tự do tài chính, mình vẫn tiếp tục duy trì thói quen mua 50 USD Bitcoin. Hôm nay $BTC có giảm nhẹ gần 1% nhưng thật sự không còn khiến mình quá bận tâm nữa. Cái cảm giác kiên trì làm điều đúng đắn, dù nhỏ thôi, nó tạo ra một sự bình yên lạ.
Nhìn lại 5 ngày đã qua, mỗi ngày một chút, mình nhận ra sức mạnh không nằm ở việc đoán đỉnh hay đáy, mà nằm ở sự đều đặn. Cứ túc tắc tích lũy, chẳng cần quá để ý bảng giá xanh đỏ làm gì. Cái cảm giác mình đang xây dựng một cái gì đó bền vững, từng viên gạch một, nó hay lắm.
Đôi khi chỉ cần kiên nhẫn làm đúng một việc nhỏ mỗi ngày, mình tin kết quả sẽ đến. Bạn có thấy thế không, những người bạn đồng hành của mình?
Thông tin tham khảo, không phải lời khuyên đầu tư. DYOR.
#45ngaytudotaichinh #BigBangThesis
HotLike Team
·0 lượt thích
·102 lượt xem
TheoDõiFOMC
78,377 lượt xem
513 đang thảo luận
TinFed
69,176 lượt xem
315 đang thảo luận