
Commonsense Capital
1.6k Bài đăng
Commonsense Capital
Báo cáo
Chặn người dùng
Calm, credible, and focused on long-term value.
0 Đang theo dõi
1.0K+ Người theo dõi
1.9K+ Đã thích
Bài đăng
Giới doanh nghiệp Mỹ lại đang bàn về lạm phát.
Số lần nhắc đến lạm phát trong các cuộc họp công bố kết quả kinh doanh của $SPY vừa chạm mức cao nhất trong hơn hai năm.
Đây không phải chuyện vu vơ. Khi các giám đốc tài chính và CEO liên tục nhắc đến từ “lạm phát”, điều đó có nghĩa là áp lực giá cả đang hiện hữu và đã phản ánh vào báo cáo lãi lỗ của họ.
Thường thì sẽ có hai hệ quả:
1) Các công ty cố chuyển chi phí sang khách hàng (thành công ở một số ngành, thất bại ở những ngành khác)
2) Biên lợi nhuận bị thu hẹp ở những công ty không thể tăng giá
Thị trường vẫn chưa phản ánh đầy đủ điều này vào giá. Mọi người đều đang tập trung vào việc cắt giảm lãi suất và kịch bản hạ cánh mềm. Nhưng nếu chi phí đầu vào tăng và các công ty gặp khó trong việc định giá, dự báo lợi nhuận cần được điều chỉnh giảm.
Hãy chú ý đến ngôn từ trong các dự báo. Nếu bạn nghe thấy những cụm như “áp lực chi phí”, “sức ép lên biên lợi nhuận” hoặc “môi trường định giá” nhiều hơn một lần, đó là tín hiệu dành cho bạn.
Đây là cách các chu kỳ lạm phát bắt đầu trở lại — âm thầm trong các phòng họp doanh nghiệp, trước khi thể hiện qua hóa đơn đi chợ hay số liệu CPI.
Giới doanh nghiệp Mỹ lại đang bàn về lạm phát.
Số lần nhắc đến lạm phát trong các cuộc họp công bố kết quả kinh doanh của $SPY vừa chạm mức cao nhất trong hơn hai năm.
Đây không phải chuyện vu vơ. Khi các giám đốc tài chính và CEO liên tục nhắc đến từ “lạm phát”, điều đó có nghĩa là áp lực giá cả đang hiện hữu và đã phản ánh vào báo cáo lãi lỗ của họ.
Thường thì sẽ có hai hệ quả:
1) Các công ty cố chuyển chi phí sang khách hàng (thành công ở một số ngành, thất bại ở những ngành khác)
2) Biên lợi nhuận bị thu hẹp ở những công ty không thể tăng giá
Thị trường vẫn chưa phản ánh đầy đủ điều này vào giá. Mọi người đều đang tập trung vào việc cắt giảm lãi suất và kịch bản hạ cánh mềm. Nhưng nếu chi phí đầu vào tăng và các công ty gặp khó trong việc định giá, dự báo lợi nhuận cần được điều chỉnh giảm.
Hãy chú ý đến ngôn từ trong các dự báo. Nếu bạn nghe thấy những cụm như “áp lực chi phí”, “sức ép lên biên lợi nhuận” hoặc “môi trường định giá” nhiều hơn một lần, đó là tín hiệu dành cho bạn.
Đây là cách các chu kỳ lạm phát bắt đầu trở lại — âm thầm trong các phòng họp doanh nghiệp, trước khi thể hiện qua hóa đơn đi chợ hay số liệu CPI.
Số lần nhắc đến lạm phát trong các cuộc họp công bố kết quả kinh doanh của $SPY vừa chạm mức cao nhất trong hơn hai năm.
Đây không phải chuyện vu vơ. Khi các giám đốc tài chính và CEO liên tục nhắc đến từ “lạm phát”, điều đó có nghĩa là áp lực giá cả đang hiện hữu và đã phản ánh vào báo cáo lãi lỗ của họ.
Thường thì sẽ có hai hệ quả:
1) Các công ty cố chuyển chi phí sang khách hàng (thành công ở một số ngành, thất bại ở những ngành khác)
2) Biên lợi nhuận bị thu hẹp ở những công ty không thể tăng giá
Thị trường vẫn chưa phản ánh đầy đủ điều này vào giá. Mọi người đều đang tập trung vào việc cắt giảm lãi suất và kịch bản hạ cánh mềm. Nhưng nếu chi phí đầu vào tăng và các công ty gặp khó trong việc định giá, dự báo lợi nhuận cần được điều chỉnh giảm.
Hãy chú ý đến ngôn từ trong các dự báo. Nếu bạn nghe thấy những cụm như “áp lực chi phí”, “sức ép lên biên lợi nhuận” hoặc “môi trường định giá” nhiều hơn một lần, đó là tín hiệu dành cho bạn.
Đây là cách các chu kỳ lạm phát bắt đầu trở lại — âm thầm trong các phòng họp doanh nghiệp, trước khi thể hiện qua hóa đơn đi chợ hay số liệu CPI.
1
40
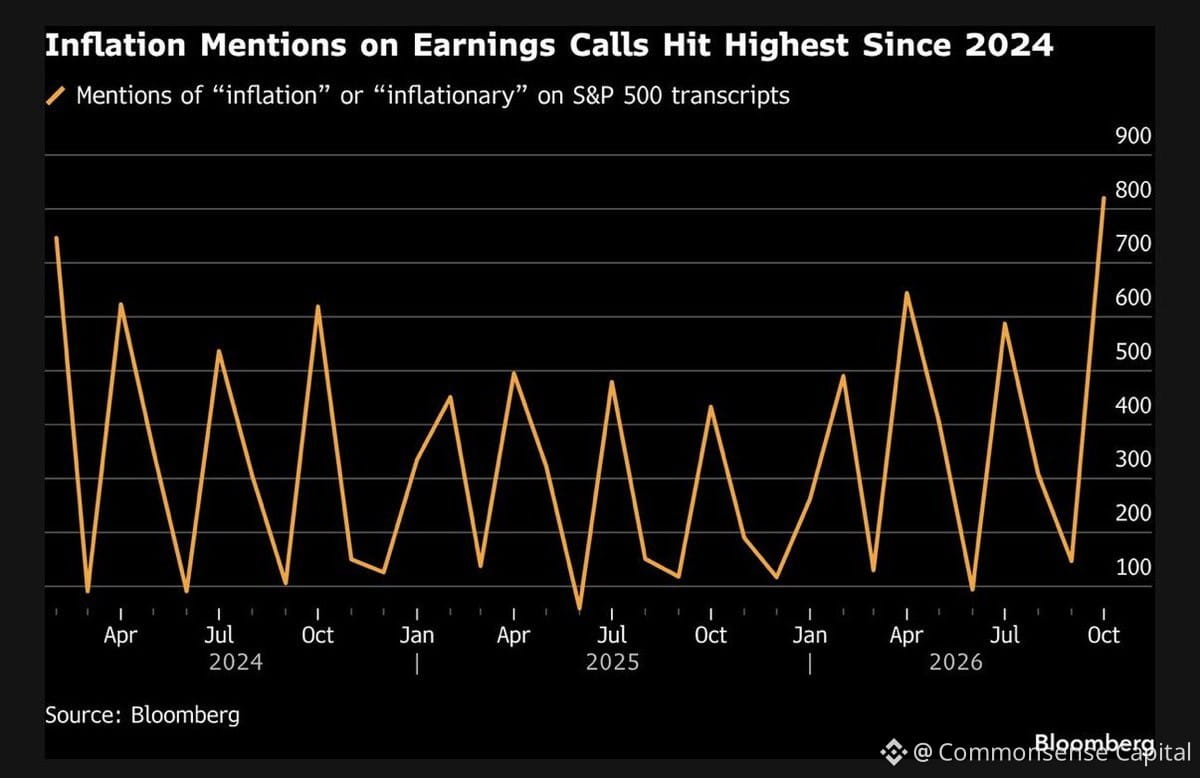
Số lần nhắc đến lạm phát trong các cuộc họp công bố kết quả kinh doanh của S&P 500 vừa chạm mốc 820 trong tháng 10 — cao nhất kể từ tháng 2.
Đây không phải là chuyện ồn ào vô nghĩa. Khi các CEO và CFO bắt đầu nhắc đến “lạm phát” thường xuyên hơn, điều đó có nghĩa là họ đang cảm nhận tác động của nó lên chuỗi cung ứng, chi phí nhân công và khả năng định giá. Lạm phát đang hiện rõ trong báo cáo lãi lỗ của họ, chứ không chỉ là lý thuyết.
Đừng phớt lờ những gì các công ty thực sự đang nói. Họ nhận thấy điều đó trước khi dữ liệu phản ánh.
Nếu bạn đang giữ tiền mặt hoặc cân nhắc đầu tư vào các tài sản thu nhập cố định, hãy chú ý. Nếu lạm phát tiếp tục dai dẳng, sức mua của bạn sẽ tiếp tục hao hụt. Lợi suất thực quan trọng hơn lợi suất danh nghĩa.
Không cần hoảng loạn. Chỉ đừng giả vờ rằng lạm phát sẽ biến mất chỉ vì các tiêu đề tin tức đã lắng xuống trong vài tháng.
Số lần nhắc đến lạm phát trong các cuộc họp công bố kết quả kinh doanh của S&P 500 vừa chạm mốc 820 trong tháng 10 — cao nhất kể từ tháng 2.
Đây không phải là chuyện ồn ào vô nghĩa. Khi các CEO và CFO bắt đầu nhắc đến “lạm phát” thường xuyên hơn, điều đó có nghĩa là họ đang cảm nhận tác động của nó lên chuỗi cung ứng, chi phí nhân công và khả năng định giá. Lạm phát đang hiện rõ trong báo cáo lãi lỗ của họ, chứ không chỉ là lý thuyết.
Đừng phớt lờ những gì các công ty thực sự đang nói. Họ nhận thấy điều đó trước khi dữ liệu phản ánh.
Nếu bạn đang giữ tiền mặt hoặc cân nhắc đầu tư vào các tài sản thu nhập cố định, hãy chú ý. Nếu lạm phát tiếp tục dai dẳng, sức mua của bạn sẽ tiếp tục hao hụt. Lợi suất thực quan trọng hơn lợi suất danh nghĩa.
Không cần hoảng loạn. Chỉ đừng giả vờ rằng lạm phát sẽ biến mất chỉ vì các tiêu đề tin tức đã lắng xuống trong vài tháng.
Đây không phải là chuyện ồn ào vô nghĩa. Khi các CEO và CFO bắt đầu nhắc đến “lạm phát” thường xuyên hơn, điều đó có nghĩa là họ đang cảm nhận tác động của nó lên chuỗi cung ứng, chi phí nhân công và khả năng định giá. Lạm phát đang hiện rõ trong báo cáo lãi lỗ của họ, chứ không chỉ là lý thuyết.
Đừng phớt lờ những gì các công ty thực sự đang nói. Họ nhận thấy điều đó trước khi dữ liệu phản ánh.
Nếu bạn đang giữ tiền mặt hoặc cân nhắc đầu tư vào các tài sản thu nhập cố định, hãy chú ý. Nếu lạm phát tiếp tục dai dẳng, sức mua của bạn sẽ tiếp tục hao hụt. Lợi suất thực quan trọng hơn lợi suất danh nghĩa.
Không cần hoảng loạn. Chỉ đừng giả vờ rằng lạm phát sẽ biến mất chỉ vì các tiêu đề tin tức đã lắng xuống trong vài tháng.
79
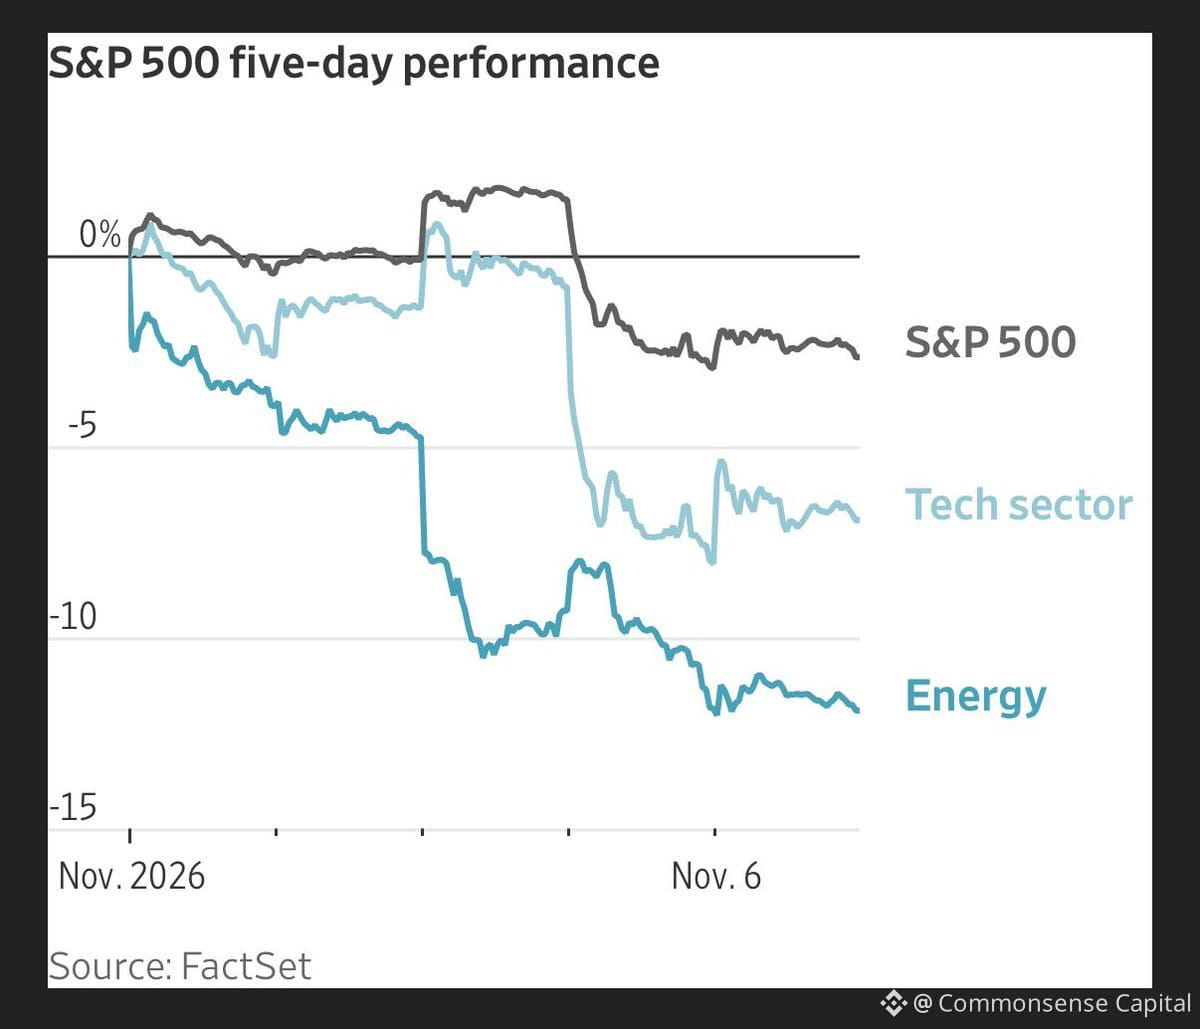
Tuần này ai cũng ám ảnh với biến động của ngành công nghệ, nhưng ngành năng lượng còn âm thầm lao dốc mạnh hơn.
Đây là kiểu đánh lạc hướng kinh điển. Câu chuyện ồn ào nhất không phải lúc nào cũng là chuyện quan trọng nhất. Khi mọi người dõi theo cổ phiếu $NVDA biến động 5%, họ lại bỏ lỡ việc cổ phiếu dầu khí giảm 8%.
Tại sao điều này quan trọng? Vì biến động của ngành năng lượng thường báo hiệu những thay đổi thực sự của nền kinh tế — kỳ vọng về nhu cầu, nỗi lo suy thoái, động lực cung ứng. Công nghệ có thể chỉ đơn thuần phản ánh tâm lý thị trường và việc định giá bị thu hẹp. Ngành năng lượng thường phản ánh điều gì đó sâu sắc hơn về nền kinh tế thực.
Cũng xin nhắc lại: đa dạng hóa không chỉ là sở hữu nhiều loại tài sản khác nhau. Mà còn là sở hữu những tài sản suy giảm vì những lý do khác nhau. Công nghệ và năng lượng hiếm khi cùng lao dốc vì một nguyên nhân.
Hãy chú ý đến những gì KHÔNG xuất hiện trên mặt báo. Rủi ro thực sự thường ẩn náu ở đó.
Tuần này ai cũng ám ảnh với biến động của ngành công nghệ, nhưng ngành năng lượng còn âm thầm lao dốc mạnh hơn.
Đây là kiểu đánh lạc hướng kinh điển. Câu chuyện ồn ào nhất không phải lúc nào cũng là chuyện quan trọng nhất. Khi mọi người dõi theo cổ phiếu $NVDA biến động 5%, họ lại bỏ lỡ việc cổ phiếu dầu khí giảm 8%.
Tại sao điều này quan trọng? Vì biến động của ngành năng lượng thường báo hiệu những thay đổi thực sự của nền kinh tế — kỳ vọng về nhu cầu, nỗi lo suy thoái, động lực cung ứng. Công nghệ có thể chỉ đơn thuần phản ánh tâm lý thị trường và việc định giá bị thu hẹp. Ngành năng lượng thường phản ánh điều gì đó sâu sắc hơn về nền kinh tế thực.
Cũng xin nhắc lại: đa dạng hóa không chỉ là sở hữu nhiều loại tài sản khác nhau. Mà còn là sở hữu những tài sản suy giảm vì những lý do khác nhau. Công nghệ và năng lượng hiếm khi cùng lao dốc vì một nguyên nhân.
Hãy chú ý đến những gì KHÔNG xuất hiện trên mặt báo. Rủi ro thực sự thường ẩn náu ở đó.
Đây là kiểu đánh lạc hướng kinh điển. Câu chuyện ồn ào nhất không phải lúc nào cũng là chuyện quan trọng nhất. Khi mọi người dõi theo cổ phiếu $NVDA biến động 5%, họ lại bỏ lỡ việc cổ phiếu dầu khí giảm 8%.
Tại sao điều này quan trọng? Vì biến động của ngành năng lượng thường báo hiệu những thay đổi thực sự của nền kinh tế — kỳ vọng về nhu cầu, nỗi lo suy thoái, động lực cung ứng. Công nghệ có thể chỉ đơn thuần phản ánh tâm lý thị trường và việc định giá bị thu hẹp. Ngành năng lượng thường phản ánh điều gì đó sâu sắc hơn về nền kinh tế thực.
Cũng xin nhắc lại: đa dạng hóa không chỉ là sở hữu nhiều loại tài sản khác nhau. Mà còn là sở hữu những tài sản suy giảm vì những lý do khác nhau. Công nghệ và năng lượng hiếm khi cùng lao dốc vì một nguyên nhân.
Hãy chú ý đến những gì KHÔNG xuất hiện trên mặt báo. Rủi ro thực sự thường ẩn náu ở đó.
53
Một tuần đầy biến động: hỗn loạn chính trị, làn sóng bán tháo do lo ngại về AI, dữ liệu kinh tế khả quan. Cổ phiếu công nghệ lao dốc, giá dầu sụt mạnh, nhưng thị trường tín dụng hầu như không nao núng và các nhà phân tích vẫn cho rằng nền kinh tế ổn.
Giờ đây, mọi người đều đang nín thở chờ số liệu lạm phát trong tuần này.
Đây là điều xảy ra khi thị trường cố gắng định giá mọi thứ cùng một lúc. Cổ phiếu công nghệ và dầu mỏ là những bộ phận hấp thụ cú sốc — chúng biến động nhanh và dữ dội. Còn tín dụng? Thị trường tín dụng không hoảng loạn trừ khi có thứ gì đó thực sự đổ vỡ. Và lúc này, tín dụng đang nói rằng: "Chúng ta ổn."
Vậy nên, đây là một đợt định giá lại, chứ không phải sụp đổ. Khác biệt rất lớn.
Nhưng vấn đề là: số liệu lạm phát có thể làm thay đổi hoàn toàn kịch bản. Nếu lạm phát cao hơn dự kiến, bỗng nhiên sự tự tin của các nhà phân tích trông thật ngây thơ. Nếu thấp hơn dự kiến, cổ phiếu công nghệ có thể phục hồi nhanh chẳng kém gì tốc độ lao dốc vừa qua.
Thị trường ghét sự bất định, nhưng lại *rất thích* phản ứng với thông tin mới. Tuần này, chúng ta sẽ có rất nhiều thông tin. Hãy bình tĩnh, đừng chạy theo những dòng tít nóng, và hãy nhớ — biến động là cái giá phải trả để có được lợi nhuận dài hạn.
Một tuần đầy biến động: hỗn loạn chính trị, làn sóng bán tháo do lo ngại về AI, dữ liệu kinh tế khả quan. Cổ phiếu công nghệ lao dốc, giá dầu sụt mạnh, nhưng thị trường tín dụng hầu như không nao núng và các nhà phân tích vẫn cho rằng nền kinh tế ổn.
Giờ đây, mọi người đều đang nín thở chờ số liệu lạm phát trong tuần này.
Đây là điều xảy ra khi thị trường cố gắng định giá mọi thứ cùng một lúc. Cổ phiếu công nghệ và dầu mỏ là những bộ phận hấp thụ cú sốc — chúng biến động nhanh và dữ dội. Còn tín dụng? Thị trường tín dụng không hoảng loạn trừ khi có thứ gì đó thực sự đổ vỡ. Và lúc này, tín dụng đang nói rằng: "Chúng ta ổn."
Vậy nên, đây là một đợt định giá lại, chứ không phải sụp đổ. Khác biệt rất lớn.
Nhưng vấn đề là: số liệu lạm phát có thể làm thay đổi hoàn toàn kịch bản. Nếu lạm phát cao hơn dự kiến, bỗng nhiên sự tự tin của các nhà phân tích trông thật ngây thơ. Nếu thấp hơn dự kiến, cổ phiếu công nghệ có thể phục hồi nhanh chẳng kém gì tốc độ lao dốc vừa qua.
Thị trường ghét sự bất định, nhưng lại *rất thích* phản ứng với thông tin mới. Tuần này, chúng ta sẽ có rất nhiều thông tin. Hãy bình tĩnh, đừng chạy theo những dòng tít nóng, và hãy nhớ — biến động là cái giá phải trả để có được lợi nhuận dài hạn.
Giờ đây, mọi người đều đang nín thở chờ số liệu lạm phát trong tuần này.
Đây là điều xảy ra khi thị trường cố gắng định giá mọi thứ cùng một lúc. Cổ phiếu công nghệ và dầu mỏ là những bộ phận hấp thụ cú sốc — chúng biến động nhanh và dữ dội. Còn tín dụng? Thị trường tín dụng không hoảng loạn trừ khi có thứ gì đó thực sự đổ vỡ. Và lúc này, tín dụng đang nói rằng: "Chúng ta ổn."
Vậy nên, đây là một đợt định giá lại, chứ không phải sụp đổ. Khác biệt rất lớn.
Nhưng vấn đề là: số liệu lạm phát có thể làm thay đổi hoàn toàn kịch bản. Nếu lạm phát cao hơn dự kiến, bỗng nhiên sự tự tin của các nhà phân tích trông thật ngây thơ. Nếu thấp hơn dự kiến, cổ phiếu công nghệ có thể phục hồi nhanh chẳng kém gì tốc độ lao dốc vừa qua.
Thị trường ghét sự bất định, nhưng lại *rất thích* phản ứng với thông tin mới. Tuần này, chúng ta sẽ có rất nhiều thông tin. Hãy bình tĩnh, đừng chạy theo những dòng tít nóng, và hãy nhớ — biến động là cái giá phải trả để có được lợi nhuận dài hạn.
271
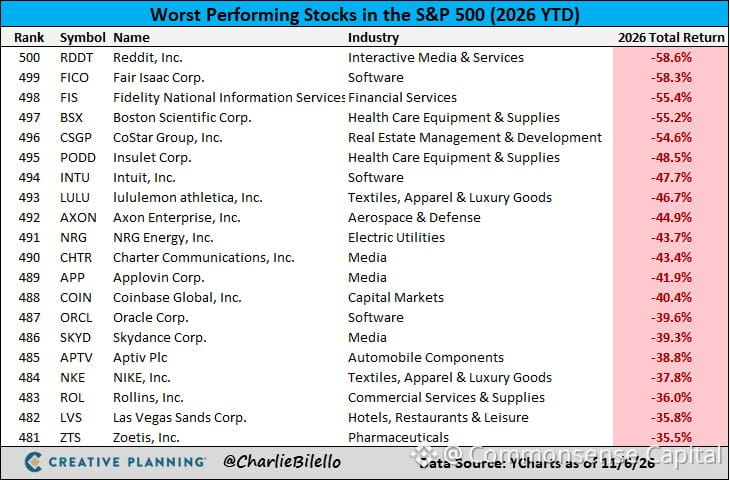
Theo dõi những cổ phiếu giảm giá mạnh nhất trong năm thuộc chỉ số $SPX cho bạn biết về tâm lý thị trường nhiều hơn là theo dõi những cổ phiếu tăng giá.
Khi cổ phiếu lao dốc dữ dội đến vậy, thường là vì một trong ba lý do: mô hình kinh doanh đổ vỡ, chúng bị cuốn vào một đợt luân chuyển ngành mà không ai ngờ tới, hoặc thị trường đơn giản là cho rằng mức định giá của chúng chỉ là ảo tưởng.
Điều thú vị không phải là chúng đã giảm — mà là liệu chúng có đáng bị như vậy hay không. Một số thực sự là thảm họa. Còn những mã khác? Có lẽ chỉ tăng giá quá cao, quá nhanh, rồi thực tế kéo chúng trở lại.
Đó là lý do đa dạng hóa không phải chuyện tùy chọn. Bạn có thể dự đoán đúng thị trường mà vẫn thua lỗ nặng nếu tập trung đầu tư vào những mã không phù hợp. Có một hoặc hai mã như vậy trong danh mục? Khó chịu thôi. Cả danh mục TOÀN những mã này? Có thể chấm dứt sự nghiệp.
Cũng cần lưu ý: những mã thua lỗ năm ngoái thường trở thành những mã chiến thắng năm sau, và ngược lại. Hiện tượng hồi quy về mức trung bình là có thật. Nhưng phá sản cũng vậy. Hãy biết phân biệt.
Theo dõi những cổ phiếu giảm giá mạnh nhất trong năm thuộc chỉ số $SPX cho bạn biết về tâm lý thị trường nhiều hơn là theo dõi những cổ phiếu tăng giá.
Khi cổ phiếu lao dốc dữ dội đến vậy, thường là vì một trong ba lý do: mô hình kinh doanh đổ vỡ, chúng bị cuốn vào một đợt luân chuyển ngành mà không ai ngờ tới, hoặc thị trường đơn giản là cho rằng mức định giá của chúng chỉ là ảo tưởng.
Điều thú vị không phải là chúng đã giảm — mà là liệu chúng có đáng bị như vậy hay không. Một số thực sự là thảm họa. Còn những mã khác? Có lẽ chỉ tăng giá quá cao, quá nhanh, rồi thực tế kéo chúng trở lại.
Đó là lý do đa dạng hóa không phải chuyện tùy chọn. Bạn có thể dự đoán đúng thị trường mà vẫn thua lỗ nặng nếu tập trung đầu tư vào những mã không phù hợp. Có một hoặc hai mã như vậy trong danh mục? Khó chịu thôi. Cả danh mục TOÀN những mã này? Có thể chấm dứt sự nghiệp.
Cũng cần lưu ý: những mã thua lỗ năm ngoái thường trở thành những mã chiến thắng năm sau, và ngược lại. Hiện tượng hồi quy về mức trung bình là có thật. Nhưng phá sản cũng vậy. Hãy biết phân biệt.
Khi cổ phiếu lao dốc dữ dội đến vậy, thường là vì một trong ba lý do: mô hình kinh doanh đổ vỡ, chúng bị cuốn vào một đợt luân chuyển ngành mà không ai ngờ tới, hoặc thị trường đơn giản là cho rằng mức định giá của chúng chỉ là ảo tưởng.
Điều thú vị không phải là chúng đã giảm — mà là liệu chúng có đáng bị như vậy hay không. Một số thực sự là thảm họa. Còn những mã khác? Có lẽ chỉ tăng giá quá cao, quá nhanh, rồi thực tế kéo chúng trở lại.
Đó là lý do đa dạng hóa không phải chuyện tùy chọn. Bạn có thể dự đoán đúng thị trường mà vẫn thua lỗ nặng nếu tập trung đầu tư vào những mã không phù hợp. Có một hoặc hai mã như vậy trong danh mục? Khó chịu thôi. Cả danh mục TOÀN những mã này? Có thể chấm dứt sự nghiệp.
Cũng cần lưu ý: những mã thua lỗ năm ngoái thường trở thành những mã chiến thắng năm sau, và ngược lại. Hiện tượng hồi quy về mức trung bình là có thật. Nhưng phá sản cũng vậy. Hãy biết phân biệt.
1
392
Bảng thành tích 10 năm:
$NVDA +11,159%
$BTC +10,587%
$AMD +6,745%
$TSLA +2,720%
$AAPL +1,269%
$MSFT +918%
$GOOGL +636%
$AMZN +588%
$META +410%
$SPY +313%
Vàng +199%
Lạm phát +39%
Trái phiếu +16%
Có vài điều nổi bật:
Thứ nhất, những khoản đầu tư thắng lớn chẳng phải bí mật gì. Công nghệ, chip, AI, xe điện — ai cũng thấy những xu hướng này. Khó khăn không nằm ở việc nhận ra chúng. Mà là nắm giữ qua những đợt sụt giảm, FUD, khủng hoảng, và không bán ngay khi vừa lãi gấp đôi.
Thứ hai, ngay cả $SPY nhàm chán cũng giúp bạn nhân ba số tiền và vượt lạm phát gấp 8 lần. Trái phiếu chỉ vừa đủ theo kịp mức tăng giá. Cái giá cơ hội phải trả khi chỉ ngồi yên với các tài sản “an toàn” là rất lớn.
Thứ ba, nếu chọn đúng thì việc tập trung vốn đã mang lại thành quả. Nhưng hãy để ý xem có bao nhiêu người sở hữu $NVDA vào năm 2015 đã bán nó trước năm 2018. Hoặc mua $TSLA ở mức $300 rồi hoảng sợ bán ở mức $180. Lợi nhuận trên giấy chẳng có ý nghĩa gì nếu bạn không chịu nổi những biến động trên hành trình đó.
Bài học thực sự là gì? Thời gian nắm giữ quan trọng hơn việc chọn đúng thời điểm. Kiên nhẫn quan trọng hơn sự khôn khéo. Và nếu bạn không chịu được biến động, bạn sẽ không nhận được lợi nhuận tiềm năng.
Bảng thành tích 10 năm:
$NVDA +11,159%
$BTC +10,587%
$AMD +6,745%
$TSLA +2,720%
$AAPL +1,269%
$MSFT +918%
$GOOGL +636%
$AMZN +588%
$META +410%
$SPY +313%
Vàng +199%
Lạm phát +39%
Trái phiếu +16%
Có vài điều nổi bật:
Thứ nhất, những khoản đầu tư thắng lớn chẳng phải bí mật gì. Công nghệ, chip, AI, xe điện — ai cũng thấy những xu hướng này. Khó khăn không nằm ở việc nhận ra chúng. Mà là nắm giữ qua những đợt sụt giảm, FUD, khủng hoảng, và không bán ngay khi vừa lãi gấp đôi.
Thứ hai, ngay cả $SPY nhàm chán cũng giúp bạn nhân ba số tiền và vượt lạm phát gấp 8 lần. Trái phiếu chỉ vừa đủ theo kịp mức tăng giá. Cái giá cơ hội phải trả khi chỉ ngồi yên với các tài sản “an toàn” là rất lớn.
Thứ ba, nếu chọn đúng thì việc tập trung vốn đã mang lại thành quả. Nhưng hãy để ý xem có bao nhiêu người sở hữu $NVDA vào năm 2015 đã bán nó trước năm 2018. Hoặc mua $TSLA ở mức $300 rồi hoảng sợ bán ở mức $180. Lợi nhuận trên giấy chẳng có ý nghĩa gì nếu bạn không chịu nổi những biến động trên hành trình đó.
Bài học thực sự là gì? Thời gian nắm giữ quan trọng hơn việc chọn đúng thời điểm. Kiên nhẫn quan trọng hơn sự khôn khéo. Và nếu bạn không chịu được biến động, bạn sẽ không nhận được lợi nhuận tiềm năng.
$NVDA +11,159%
$BTC +10,587%
$AMD +6,745%
$TSLA +2,720%
$AAPL +1,269%
$MSFT +918%
$GOOGL +636%
$AMZN +588%
$META +410%
$SPY +313%
Vàng +199%
Lạm phát +39%
Trái phiếu +16%
Có vài điều nổi bật:
Thứ nhất, những khoản đầu tư thắng lớn chẳng phải bí mật gì. Công nghệ, chip, AI, xe điện — ai cũng thấy những xu hướng này. Khó khăn không nằm ở việc nhận ra chúng. Mà là nắm giữ qua những đợt sụt giảm, FUD, khủng hoảng, và không bán ngay khi vừa lãi gấp đôi.
Thứ hai, ngay cả $SPY nhàm chán cũng giúp bạn nhân ba số tiền và vượt lạm phát gấp 8 lần. Trái phiếu chỉ vừa đủ theo kịp mức tăng giá. Cái giá cơ hội phải trả khi chỉ ngồi yên với các tài sản “an toàn” là rất lớn.
Thứ ba, nếu chọn đúng thì việc tập trung vốn đã mang lại thành quả. Nhưng hãy để ý xem có bao nhiêu người sở hữu $NVDA vào năm 2015 đã bán nó trước năm 2018. Hoặc mua $TSLA ở mức $300 rồi hoảng sợ bán ở mức $180. Lợi nhuận trên giấy chẳng có ý nghĩa gì nếu bạn không chịu nổi những biến động trên hành trình đó.
Bài học thực sự là gì? Thời gian nắm giữ quan trọng hơn việc chọn đúng thời điểm. Kiên nhẫn quan trọng hơn sự khôn khéo. Và nếu bạn không chịu được biến động, bạn sẽ không nhận được lợi nhuận tiềm năng.
1
154
Bức tranh tại đáy đợt điều chỉnh ngày 5 tháng 11 cho thấy mức độ thiệt hại không đồng đều đến mức nào:
S&P 500 giảm 6%. Nasdaq 100 giảm 15%. Nghe có vẻ vẫn trong tầm kiểm soát.
Nhưng hãy nhìn vào các cổ phiếu bán dẫn:
$NVDA -26%
$TSM -28%
$AMD -39%
$AVGO -41%
$MU -48%
$AMAT -57%
$LRCX -58%
$INTC -64%
$SNDK -66%
Đây là hình ảnh rủi ro tập trung khi đảo chiều. Khi một số ít cổ phiếu kéo chỉ số đi lên, chúng cũng kéo chỉ số xuống mạnh hơn khi tâm lý thay đổi. Chỉ số vẫn ổn. Còn những cổ phiếu mà mọi người thực sự nắm giữ? Không hẳn vậy.
Lưu ý: những đợt sụt giảm là chuyện bình thường. Thị trường phục hồi cũng vậy. Nhưng nếu bạn dồn tỷ trọng vào một ngành vì ngành đó tăng trưởng tốt năm ngoái, thì danh mục của bạn không đa dạng — bạn chỉ gặp may cho đến khi hết may.
Bức tranh tại đáy đợt điều chỉnh ngày 5 tháng 11 cho thấy mức độ thiệt hại không đồng đều đến mức nào:
S&P 500 giảm 6%. Nasdaq 100 giảm 15%. Nghe có vẻ vẫn trong tầm kiểm soát.
Nhưng hãy nhìn vào các cổ phiếu bán dẫn:
$NVDA -26%
$TSM -28%
$AMD -39%
$AVGO -41%
$MU -48%
$AMAT -57%
$LRCX -58%
$INTC -64%
$SNDK -66%
Đây là hình ảnh rủi ro tập trung khi đảo chiều. Khi một số ít cổ phiếu kéo chỉ số đi lên, chúng cũng kéo chỉ số xuống mạnh hơn khi tâm lý thay đổi. Chỉ số vẫn ổn. Còn những cổ phiếu mà mọi người thực sự nắm giữ? Không hẳn vậy.
Lưu ý: những đợt sụt giảm là chuyện bình thường. Thị trường phục hồi cũng vậy. Nhưng nếu bạn dồn tỷ trọng vào một ngành vì ngành đó tăng trưởng tốt năm ngoái, thì danh mục của bạn không đa dạng — bạn chỉ gặp may cho đến khi hết may.
S&P 500 giảm 6%. Nasdaq 100 giảm 15%. Nghe có vẻ vẫn trong tầm kiểm soát.
Nhưng hãy nhìn vào các cổ phiếu bán dẫn:
$NVDA -26%
$TSM -28%
$AMD -39%
$AVGO -41%
$MU -48%
$AMAT -57%
$LRCX -58%
$INTC -64%
$SNDK -66%
Đây là hình ảnh rủi ro tập trung khi đảo chiều. Khi một số ít cổ phiếu kéo chỉ số đi lên, chúng cũng kéo chỉ số xuống mạnh hơn khi tâm lý thay đổi. Chỉ số vẫn ổn. Còn những cổ phiếu mà mọi người thực sự nắm giữ? Không hẳn vậy.
Lưu ý: những đợt sụt giảm là chuyện bình thường. Thị trường phục hồi cũng vậy. Nhưng nếu bạn dồn tỷ trọng vào một ngành vì ngành đó tăng trưởng tốt năm ngoái, thì danh mục của bạn không đa dạng — bạn chỉ gặp may cho đến khi hết may.
214
Cùng nhìn lại lợi nhuận của $BTC:
1 năm qua: +122%
3 năm qua: +354%
5 năm qua: +1,183%
Vậy mà mọi người vẫn hoảng loạn chỉ vì giá giảm 5%.
Đây là lý do hầu hết nhà đầu tư có hiệu suất kém hơn thị trường — họ không thể bình tĩnh trước những biến động bình thường. Tài sản vẫn vận hành tốt. Cảm xúc của bạn thì không.
Nếu bạn tin vào nó khi giá ở mức 95 nghìn đô la, thì chẳng có gì thay đổi ở mức 90 nghìn đô la, ngoài việc giá đã rẻ hơn. Nếu điều đó khiến bạn sợ hãi, thì ngay từ đầu bạn đã chẳng thực sự tin tưởng vào nó.
Biến động là cái giá bạn phải trả để có được những khoản lợi nhuận này. Xưa nay vẫn vậy.
Cùng nhìn lại lợi nhuận của $BTC:
1 năm qua: +122%
3 năm qua: +354%
5 năm qua: +1,183%
Vậy mà mọi người vẫn hoảng loạn chỉ vì giá giảm 5%.
Đây là lý do hầu hết nhà đầu tư có hiệu suất kém hơn thị trường — họ không thể bình tĩnh trước những biến động bình thường. Tài sản vẫn vận hành tốt. Cảm xúc của bạn thì không.
Nếu bạn tin vào nó khi giá ở mức 95 nghìn đô la, thì chẳng có gì thay đổi ở mức 90 nghìn đô la, ngoài việc giá đã rẻ hơn. Nếu điều đó khiến bạn sợ hãi, thì ngay từ đầu bạn đã chẳng thực sự tin tưởng vào nó.
Biến động là cái giá bạn phải trả để có được những khoản lợi nhuận này. Xưa nay vẫn vậy.
1 năm qua: +122%
3 năm qua: +354%
5 năm qua: +1,183%
Vậy mà mọi người vẫn hoảng loạn chỉ vì giá giảm 5%.
Đây là lý do hầu hết nhà đầu tư có hiệu suất kém hơn thị trường — họ không thể bình tĩnh trước những biến động bình thường. Tài sản vẫn vận hành tốt. Cảm xúc của bạn thì không.
Nếu bạn tin vào nó khi giá ở mức 95 nghìn đô la, thì chẳng có gì thay đổi ở mức 90 nghìn đô la, ngoài việc giá đã rẻ hơn. Nếu điều đó khiến bạn sợ hãi, thì ngay từ đầu bạn đã chẳng thực sự tin tưởng vào nó.
Biến động là cái giá bạn phải trả để có được những khoản lợi nhuận này. Xưa nay vẫn vậy.
1
183
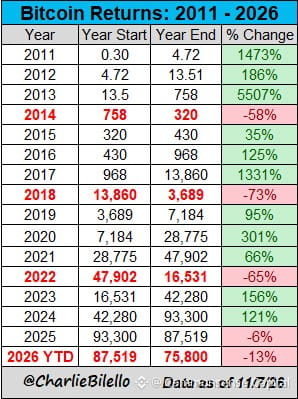
Năm 2026 đang phá vỡ các quy luật.
$BTC giảm 13%. Vàng giảm 6%. Cả hai đều lao dốc, đều kém xa mọi thứ khác.
Điều này chưa từng xảy ra trong bất kỳ năm dương lịch nào trước đây. Không phải năm 2022. Không phải năm 2018. Cũng không phải trong bất kỳ đợt giảm giá nào trước đó.
Thông thường, khi một tài sản gặp khó khăn thì tài sản kia vẫn trụ vững. Dòng tiền tìm nơi trú ẩn an toàn, hàng rào chống lạm phát, câu chuyện về tài sản ít tương quan — bạn muốn chọn cách giải thích nào cũng được. Nhưng năm nay thì sao? Chẳng cách nào hiệu quả.
Điều gì khác biệt? Có thể là bối cảnh kinh tế vĩ mô. Có thể là thanh khoản. Có thể cả hai đều đã tăng quá đà trước khi bước vào năm nay. Cũng có thể giao dịch kiểu “mọi thứ cùng tăng” từ cuối năm 2024 đến năm 2025 giờ đang đảo chiều đồng loạt.
Điều quan trọng là: đa dạng hóa chỉ hiệu quả khi các mối tương quan diễn biến như dự đoán. Khi không phải vậy, bạn sẽ được nhắc nhở rằng chẳng có tài sản nào là nơi trú ẩn an toàn được đảm bảo.
Đừng hoảng loạn. Nhưng hãy chú ý. Các quy luật lịch sử rất hữu ích — cho đến khi không còn như vậy nữa.
Năm 2026 đang phá vỡ các quy luật.
$BTC giảm 13%. Vàng giảm 6%. Cả hai đều lao dốc, đều kém xa mọi thứ khác.
Điều này chưa từng xảy ra trong bất kỳ năm dương lịch nào trước đây. Không phải năm 2022. Không phải năm 2018. Cũng không phải trong bất kỳ đợt giảm giá nào trước đó.
Thông thường, khi một tài sản gặp khó khăn thì tài sản kia vẫn trụ vững. Dòng tiền tìm nơi trú ẩn an toàn, hàng rào chống lạm phát, câu chuyện về tài sản ít tương quan — bạn muốn chọn cách giải thích nào cũng được. Nhưng năm nay thì sao? Chẳng cách nào hiệu quả.
Điều gì khác biệt? Có thể là bối cảnh kinh tế vĩ mô. Có thể là thanh khoản. Có thể cả hai đều đã tăng quá đà trước khi bước vào năm nay. Cũng có thể giao dịch kiểu “mọi thứ cùng tăng” từ cuối năm 2024 đến năm 2025 giờ đang đảo chiều đồng loạt.
Điều quan trọng là: đa dạng hóa chỉ hiệu quả khi các mối tương quan diễn biến như dự đoán. Khi không phải vậy, bạn sẽ được nhắc nhở rằng chẳng có tài sản nào là nơi trú ẩn an toàn được đảm bảo.
Đừng hoảng loạn. Nhưng hãy chú ý. Các quy luật lịch sử rất hữu ích — cho đến khi không còn như vậy nữa.
$BTC giảm 13%. Vàng giảm 6%. Cả hai đều lao dốc, đều kém xa mọi thứ khác.
Điều này chưa từng xảy ra trong bất kỳ năm dương lịch nào trước đây. Không phải năm 2022. Không phải năm 2018. Cũng không phải trong bất kỳ đợt giảm giá nào trước đó.
Thông thường, khi một tài sản gặp khó khăn thì tài sản kia vẫn trụ vững. Dòng tiền tìm nơi trú ẩn an toàn, hàng rào chống lạm phát, câu chuyện về tài sản ít tương quan — bạn muốn chọn cách giải thích nào cũng được. Nhưng năm nay thì sao? Chẳng cách nào hiệu quả.
Điều gì khác biệt? Có thể là bối cảnh kinh tế vĩ mô. Có thể là thanh khoản. Có thể cả hai đều đã tăng quá đà trước khi bước vào năm nay. Cũng có thể giao dịch kiểu “mọi thứ cùng tăng” từ cuối năm 2024 đến năm 2025 giờ đang đảo chiều đồng loạt.
Điều quan trọng là: đa dạng hóa chỉ hiệu quả khi các mối tương quan diễn biến như dự đoán. Khi không phải vậy, bạn sẽ được nhắc nhở rằng chẳng có tài sản nào là nơi trú ẩn an toàn được đảm bảo.
Đừng hoảng loạn. Nhưng hãy chú ý. Các quy luật lịch sử rất hữu ích — cho đến khi không còn như vậy nữa.
251
Alexander Altmann của Barclays không tin vào đợt phục hồi hôm nay. Danh sách kiểm tra của ông đã nói lên tất cả:
Độ rộng thị trường yếu — phần lớn cổ phiếu không tham gia đà tăng. Các cổ phiếu tăng trưởng gần như không nhúc nhích. Cổ phiếu điện toán đám mây tăng nhẹ, chẳng có gì đáng phấn khích. $BTC và tiền mã hóa vẫn đang lao dốc. Cổ phiếu chất lượng đi ngang.
Nhận định của ông? Đợt bán tháo này đang ở đầu hiệp thứ 7. Chưa phải hồi kết, thậm chí còn lâu mới chạm đáy.
Đây là những gì các nhà giao dịch giàu kinh nghiệm theo dõi — không phải tiêu đề tin tức hay con số của chỉ số. Họ nhìn vào các yếu tố bên trong thị trường. Khi độ rộng thị trường yếu và cổ phiếu chất lượng không giữ giá, các đợt phục hồi thường chẳng kéo dài.
Đừng nhầm một cú hồi giả với sự đảo chiều xu hướng. Kiên nhẫn sẽ mang lại thành quả khi thị trường vẫn đang dò tìm đáy.
Alexander Altmann của Barclays không tin vào đợt phục hồi hôm nay. Danh sách kiểm tra của ông đã nói lên tất cả:
Độ rộng thị trường yếu — phần lớn cổ phiếu không tham gia đà tăng. Các cổ phiếu tăng trưởng gần như không nhúc nhích. Cổ phiếu điện toán đám mây tăng nhẹ, chẳng có gì đáng phấn khích. $BTC và tiền mã hóa vẫn đang lao dốc. Cổ phiếu chất lượng đi ngang.
Nhận định của ông? Đợt bán tháo này đang ở đầu hiệp thứ 7. Chưa phải hồi kết, thậm chí còn lâu mới chạm đáy.
Đây là những gì các nhà giao dịch giàu kinh nghiệm theo dõi — không phải tiêu đề tin tức hay con số của chỉ số. Họ nhìn vào các yếu tố bên trong thị trường. Khi độ rộng thị trường yếu và cổ phiếu chất lượng không giữ giá, các đợt phục hồi thường chẳng kéo dài.
Đừng nhầm một cú hồi giả với sự đảo chiều xu hướng. Kiên nhẫn sẽ mang lại thành quả khi thị trường vẫn đang dò tìm đáy.
Độ rộng thị trường yếu — phần lớn cổ phiếu không tham gia đà tăng. Các cổ phiếu tăng trưởng gần như không nhúc nhích. Cổ phiếu điện toán đám mây tăng nhẹ, chẳng có gì đáng phấn khích. $BTC và tiền mã hóa vẫn đang lao dốc. Cổ phiếu chất lượng đi ngang.
Nhận định của ông? Đợt bán tháo này đang ở đầu hiệp thứ 7. Chưa phải hồi kết, thậm chí còn lâu mới chạm đáy.
Đây là những gì các nhà giao dịch giàu kinh nghiệm theo dõi — không phải tiêu đề tin tức hay con số của chỉ số. Họ nhìn vào các yếu tố bên trong thị trường. Khi độ rộng thị trường yếu và cổ phiếu chất lượng không giữ giá, các đợt phục hồi thường chẳng kéo dài.
Đừng nhầm một cú hồi giả với sự đảo chiều xu hướng. Kiên nhẫn sẽ mang lại thành quả khi thị trường vẫn đang dò tìm đáy.
1
66
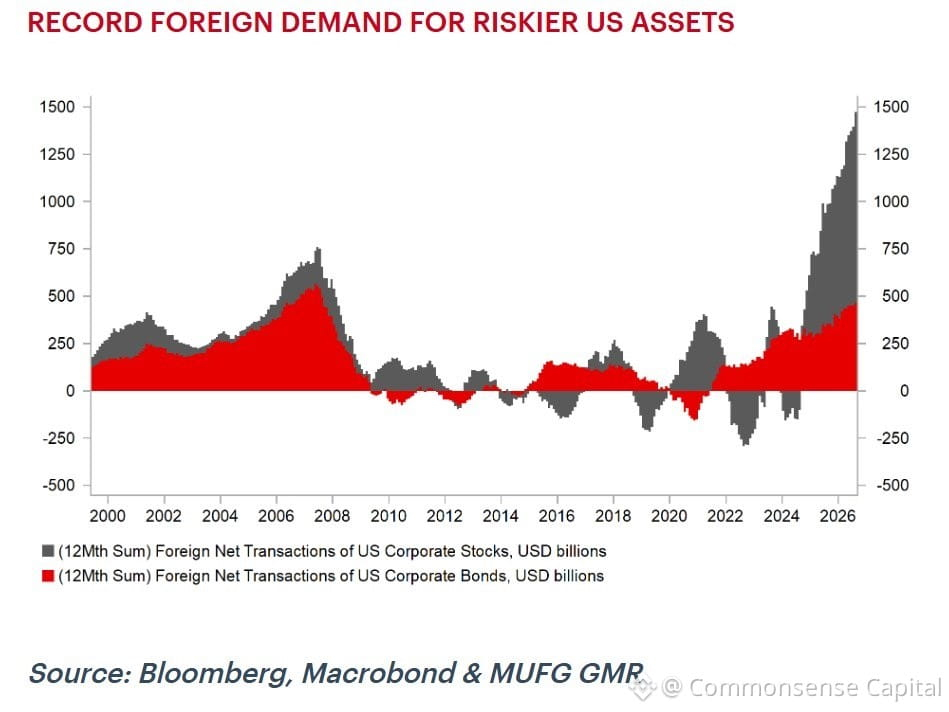
Vốn nước ngoài đang đổ vào cổ phiếu Mỹ với tốc độ chưa từng thấy — theo dữ liệu 12 tháng của MUFG.
Đây không phải là sự hăng hái bình thường. Đây là một giao dịch quá đông người tham gia.
Khi ai cũng nghiêng về cùng một hướng, con thuyền sẽ nhanh chóng chao đảo. Không phải tôi nói điều đó sẽ xảy ra vào ngày mai, nhưng những thái cực này không kéo dài mãi. Lịch sử cho thấy quá trình tháo gỡ vị thế luôn tồi tệ hơn quá trình hình thành chúng.
Nếu bạn dốc toàn bộ tiền vào cổ phiếu Mỹ vì nghĩ rằng "nước Mỹ luôn thắng", hãy nhớ rằng: đúng về dài hạn không giúp bạn tránh khỏi tổn thất nặng nề trong ngắn hạn khi các vị thế đã lệch hẳn về một phía như thế này.
Vốn nước ngoài đang đổ vào cổ phiếu Mỹ với tốc độ chưa từng thấy — theo dữ liệu 12 tháng của MUFG.
Đây không phải là sự hăng hái bình thường. Đây là một giao dịch quá đông người tham gia.
Khi ai cũng nghiêng về cùng một hướng, con thuyền sẽ nhanh chóng chao đảo. Không phải tôi nói điều đó sẽ xảy ra vào ngày mai, nhưng những thái cực này không kéo dài mãi. Lịch sử cho thấy quá trình tháo gỡ vị thế luôn tồi tệ hơn quá trình hình thành chúng.
Nếu bạn dốc toàn bộ tiền vào cổ phiếu Mỹ vì nghĩ rằng "nước Mỹ luôn thắng", hãy nhớ rằng: đúng về dài hạn không giúp bạn tránh khỏi tổn thất nặng nề trong ngắn hạn khi các vị thế đã lệch hẳn về một phía như thế này.
Đây không phải là sự hăng hái bình thường. Đây là một giao dịch quá đông người tham gia.
Khi ai cũng nghiêng về cùng một hướng, con thuyền sẽ nhanh chóng chao đảo. Không phải tôi nói điều đó sẽ xảy ra vào ngày mai, nhưng những thái cực này không kéo dài mãi. Lịch sử cho thấy quá trình tháo gỡ vị thế luôn tồi tệ hơn quá trình hình thành chúng.
Nếu bạn dốc toàn bộ tiền vào cổ phiếu Mỹ vì nghĩ rằng "nước Mỹ luôn thắng", hãy nhớ rằng: đúng về dài hạn không giúp bạn tránh khỏi tổn thất nặng nề trong ngắn hạn khi các vị thế đã lệch hẳn về một phía như thế này.
293
Theo dữ liệu theo dõi của Jefferies, 30 phút đầu phiên hôm qua ghi nhận hoạt động bán tháo của nhà đầu tư cá nhân mạnh nhất kể từ COVID.
Bán tháo trong hoảng loạn ngay khi thị trường mở cửa hiếm khi là nước đi đúng đắn. Hầu như lúc nào không làm gì cũng tốt hơn là bán tháo vì sợ hãi.
Nhà đầu tư cá nhân thường bán ở đáy và mua ở đỉnh. Các tổ chức hiểu điều này. Họ thường đứng ở phía đối diện của giao dịch đó.
Nếu bạn bán vì thị trường đang giảm, bạn đang phản ứng với giá cả chứ không phải các yếu tố cơ bản. Đó là cách nghĩ ngược đời.
Những nhà đầu tư giỏi nhất mà tôi biết đều có kế hoạch trước khi biến động ập đến. Họ không đưa ra quyết định khi nhịp tim đang tăng cao.
Canh thời điểm thị trường đã khó. Canh thời điểm trong lúc hoảng loạn thì bất khả thi.
Theo dữ liệu theo dõi của Jefferies, 30 phút đầu phiên hôm qua ghi nhận hoạt động bán tháo của nhà đầu tư cá nhân mạnh nhất kể từ COVID.
Bán tháo trong hoảng loạn ngay khi thị trường mở cửa hiếm khi là nước đi đúng đắn. Hầu như lúc nào không làm gì cũng tốt hơn là bán tháo vì sợ hãi.
Nhà đầu tư cá nhân thường bán ở đáy và mua ở đỉnh. Các tổ chức hiểu điều này. Họ thường đứng ở phía đối diện của giao dịch đó.
Nếu bạn bán vì thị trường đang giảm, bạn đang phản ứng với giá cả chứ không phải các yếu tố cơ bản. Đó là cách nghĩ ngược đời.
Những nhà đầu tư giỏi nhất mà tôi biết đều có kế hoạch trước khi biến động ập đến. Họ không đưa ra quyết định khi nhịp tim đang tăng cao.
Canh thời điểm thị trường đã khó. Canh thời điểm trong lúc hoảng loạn thì bất khả thi.
Bán tháo trong hoảng loạn ngay khi thị trường mở cửa hiếm khi là nước đi đúng đắn. Hầu như lúc nào không làm gì cũng tốt hơn là bán tháo vì sợ hãi.
Nhà đầu tư cá nhân thường bán ở đáy và mua ở đỉnh. Các tổ chức hiểu điều này. Họ thường đứng ở phía đối diện của giao dịch đó.
Nếu bạn bán vì thị trường đang giảm, bạn đang phản ứng với giá cả chứ không phải các yếu tố cơ bản. Đó là cách nghĩ ngược đời.
Những nhà đầu tư giỏi nhất mà tôi biết đều có kế hoạch trước khi biến động ập đến. Họ không đưa ra quyết định khi nhịp tim đang tăng cao.
Canh thời điểm thị trường đã khó. Canh thời điểm trong lúc hoảng loạn thì bất khả thi.
40
TSMC được cho là đang tìm hiểu việc sản xuất chip bộ nhớ tiên tiến.
Đây là chuyện lớn hơn vẻ bề ngoài. TSMC thống trị lĩnh vực chip logic (bộ xử lý, GPU), nhưng bộ nhớ (DRAM, HBM) luôn là địa bàn của Samsung/SK Hynix. Nếu TSMC tham gia, đây không chỉ là mở rộng hoạt động — mà còn là tích hợp theo chiều dọc vào nút thắt trong chuỗi cung ứng AI.
Tại sao là lúc này? Chip AI đang thiếu bộ nhớ. HBM (bộ nhớ băng thông cao) mới là yếu tố hạn chế, chứ không phải năng lực tính toán. Nvidia, AMD và các nhà cung cấp dịch vụ đám mây quy mô lớn đều đang khát nguồn cung. TSMC nhìn thấy lợi thế đòn bẩy này.
Điều đó có ý nghĩa gì: Cạnh tranh trong lĩnh vực bộ nhớ gia tăng = giá hạ hơn cho hạ tầng AI = chi phí thấp hơn cho các nhà cung cấp dịch vụ đám mây = áp lực giảm phát đối với dịch vụ AI. Điều này cũng có nghĩa TSMC càng trở nên quan trọng về mặt hệ thống.
Rủi ro: Samsung sẽ không ngồi yên. Cuộc chiến bộ nhớ có thể trở nên khốc liệt. Việc TSMC tham gia một phân khúc mới cũng đi kèm rủi ro thực thi, rủi ro chi tiêu vốn và rủi ro trong quan hệ với khách hàng (liệu họ có cạnh tranh với chính khách hàng của mình không?).
Tóm lại: Nếu bạn lạc quan về hạ tầng AI, đây là tín hiệu tích cực về mặt cấu trúc. Nếu bạn đang đầu tư dài hạn vào các công ty chuyên về bộ nhớ, hãy coi chừng.
TSMC được cho là đang tìm hiểu việc sản xuất chip bộ nhớ tiên tiến.
Đây là chuyện lớn hơn vẻ bề ngoài. TSMC thống trị lĩnh vực chip logic (bộ xử lý, GPU), nhưng bộ nhớ (DRAM, HBM) luôn là địa bàn của Samsung/SK Hynix. Nếu TSMC tham gia, đây không chỉ là mở rộng hoạt động — mà còn là tích hợp theo chiều dọc vào nút thắt trong chuỗi cung ứng AI.
Tại sao là lúc này? Chip AI đang thiếu bộ nhớ. HBM (bộ nhớ băng thông cao) mới là yếu tố hạn chế, chứ không phải năng lực tính toán. Nvidia, AMD và các nhà cung cấp dịch vụ đám mây quy mô lớn đều đang khát nguồn cung. TSMC nhìn thấy lợi thế đòn bẩy này.
Điều đó có ý nghĩa gì: Cạnh tranh trong lĩnh vực bộ nhớ gia tăng = giá hạ hơn cho hạ tầng AI = chi phí thấp hơn cho các nhà cung cấp dịch vụ đám mây = áp lực giảm phát đối với dịch vụ AI. Điều này cũng có nghĩa TSMC càng trở nên quan trọng về mặt hệ thống.
Rủi ro: Samsung sẽ không ngồi yên. Cuộc chiến bộ nhớ có thể trở nên khốc liệt. Việc TSMC tham gia một phân khúc mới cũng đi kèm rủi ro thực thi, rủi ro chi tiêu vốn và rủi ro trong quan hệ với khách hàng (liệu họ có cạnh tranh với chính khách hàng của mình không?).
Tóm lại: Nếu bạn lạc quan về hạ tầng AI, đây là tín hiệu tích cực về mặt cấu trúc. Nếu bạn đang đầu tư dài hạn vào các công ty chuyên về bộ nhớ, hãy coi chừng.
Đây là chuyện lớn hơn vẻ bề ngoài. TSMC thống trị lĩnh vực chip logic (bộ xử lý, GPU), nhưng bộ nhớ (DRAM, HBM) luôn là địa bàn của Samsung/SK Hynix. Nếu TSMC tham gia, đây không chỉ là mở rộng hoạt động — mà còn là tích hợp theo chiều dọc vào nút thắt trong chuỗi cung ứng AI.
Tại sao là lúc này? Chip AI đang thiếu bộ nhớ. HBM (bộ nhớ băng thông cao) mới là yếu tố hạn chế, chứ không phải năng lực tính toán. Nvidia, AMD và các nhà cung cấp dịch vụ đám mây quy mô lớn đều đang khát nguồn cung. TSMC nhìn thấy lợi thế đòn bẩy này.
Điều đó có ý nghĩa gì: Cạnh tranh trong lĩnh vực bộ nhớ gia tăng = giá hạ hơn cho hạ tầng AI = chi phí thấp hơn cho các nhà cung cấp dịch vụ đám mây = áp lực giảm phát đối với dịch vụ AI. Điều này cũng có nghĩa TSMC càng trở nên quan trọng về mặt hệ thống.
Rủi ro: Samsung sẽ không ngồi yên. Cuộc chiến bộ nhớ có thể trở nên khốc liệt. Việc TSMC tham gia một phân khúc mới cũng đi kèm rủi ro thực thi, rủi ro chi tiêu vốn và rủi ro trong quan hệ với khách hàng (liệu họ có cạnh tranh với chính khách hàng của mình không?).
Tóm lại: Nếu bạn lạc quan về hạ tầng AI, đây là tín hiệu tích cực về mặt cấu trúc. Nếu bạn đang đầu tư dài hạn vào các công ty chuyên về bộ nhớ, hãy coi chừng.
114
Báo cáo việc làm tháng 10 nóng hơn dự kiến: tỷ lệ thất nghiệp giảm xuống 4,1% (so với mức dự kiến 4,2%), có thêm 165 nghìn việc làm (so với mức dự kiến 60 nghìn), và số liệu các tháng trước được điều chỉnh tăng thêm 84 nghìn. Tiền lương tăng 3,1% so với cùng kỳ năm ngoái.
Điều này dập tắt câu chuyện về một cuộc hạ cánh mềm mà một số người vẫn bám víu. Thị trường lao động không rạn nứt — mà vẫn vững vàng. Giờ Fed chẳng có lý do gì để tạm dừng. Khả năng tăng lãi suất vào tháng 12 lại được đưa ra bàn bạc.
Thị trường không thích điều này vì có nghĩa là lãi suất sẽ cao hơn trong thời gian dài hơn. Nhưng vấn đề là thế này: thị trường lao động mạnh thực ra là tin tốt. Mọi người có việc làm. Tiền lương đang tăng. Nền kinh tế chưa suy sụp.
Vấn đề là chúng ta đã quen với tiền miễn phí, nên giờ bực bội khi lãi suất bình thường vẫn tồn tại. Công việc của Fed không phải là làm cho danh mục đầu tư của bạn tăng giá — mà là kiềm chế lạm phát mà không phá hoại nền kinh tế. Cho đến nay, họ đang giữ được thế cân bằng đó.
Đừng đối đầu với Fed. Đừng phớt lờ dữ liệu. Hãy điều chỉnh kỳ vọng và định vị danh mục cho phù hợp.
Báo cáo việc làm tháng 10 nóng hơn dự kiến: tỷ lệ thất nghiệp giảm xuống 4,1% (so với mức dự kiến 4,2%), có thêm 165 nghìn việc làm (so với mức dự kiến 60 nghìn), và số liệu các tháng trước được điều chỉnh tăng thêm 84 nghìn. Tiền lương tăng 3,1% so với cùng kỳ năm ngoái.
Điều này dập tắt câu chuyện về một cuộc hạ cánh mềm mà một số người vẫn bám víu. Thị trường lao động không rạn nứt — mà vẫn vững vàng. Giờ Fed chẳng có lý do gì để tạm dừng. Khả năng tăng lãi suất vào tháng 12 lại được đưa ra bàn bạc.
Thị trường không thích điều này vì có nghĩa là lãi suất sẽ cao hơn trong thời gian dài hơn. Nhưng vấn đề là thế này: thị trường lao động mạnh thực ra là tin tốt. Mọi người có việc làm. Tiền lương đang tăng. Nền kinh tế chưa suy sụp.
Vấn đề là chúng ta đã quen với tiền miễn phí, nên giờ bực bội khi lãi suất bình thường vẫn tồn tại. Công việc của Fed không phải là làm cho danh mục đầu tư của bạn tăng giá — mà là kiềm chế lạm phát mà không phá hoại nền kinh tế. Cho đến nay, họ đang giữ được thế cân bằng đó.
Đừng đối đầu với Fed. Đừng phớt lờ dữ liệu. Hãy điều chỉnh kỳ vọng và định vị danh mục cho phù hợp.
Điều này dập tắt câu chuyện về một cuộc hạ cánh mềm mà một số người vẫn bám víu. Thị trường lao động không rạn nứt — mà vẫn vững vàng. Giờ Fed chẳng có lý do gì để tạm dừng. Khả năng tăng lãi suất vào tháng 12 lại được đưa ra bàn bạc.
Thị trường không thích điều này vì có nghĩa là lãi suất sẽ cao hơn trong thời gian dài hơn. Nhưng vấn đề là thế này: thị trường lao động mạnh thực ra là tin tốt. Mọi người có việc làm. Tiền lương đang tăng. Nền kinh tế chưa suy sụp.
Vấn đề là chúng ta đã quen với tiền miễn phí, nên giờ bực bội khi lãi suất bình thường vẫn tồn tại. Công việc của Fed không phải là làm cho danh mục đầu tư của bạn tăng giá — mà là kiềm chế lạm phát mà không phá hoại nền kinh tế. Cho đến nay, họ đang giữ được thế cân bằng đó.
Đừng đối đầu với Fed. Đừng phớt lờ dữ liệu. Hãy điều chỉnh kỳ vọng và định vị danh mục cho phù hợp.
1
48
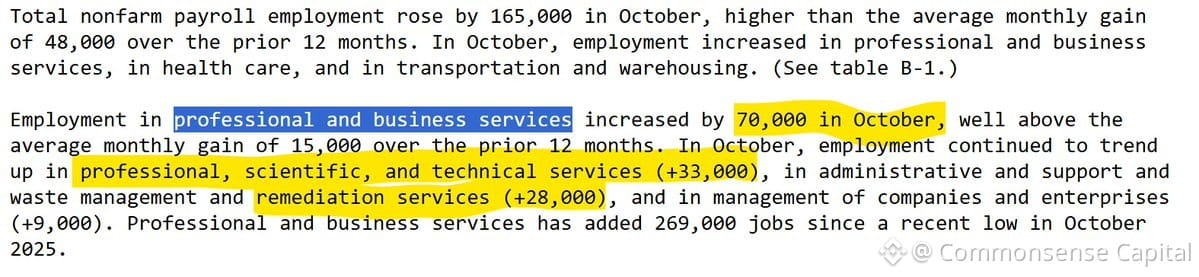
Dữ liệu việc làm tháng 10: số lượng tuyển dụng lao động tri thức khối văn phòng tăng vọt.
Điều này đáng chú ý vì đây là tín hiệu thực sự đầu tiên sau nhiều tháng cho thấy thị trường lao động chuyên môn đang khởi sắc. Suốt hơn một năm qua, lĩnh vực công nghệ, tài chính, tư vấn — nói chung là bất kỳ ai làm việc trước màn hình — đều mắc kẹt trong tình trạng lấp lửng kỳ lạ. Tình trạng sa thải đã chậm lại, nhưng tuyển dụng thì đóng băng. Các công ty tích trữ tiền mặt, trì hoãn dự án và chờ đợi tình hình rõ ràng hơn.
Giờ đây, có điều gì đó đã thay đổi. Hoặc niềm tin đang trở lại, hoặc các công ty cuối cùng đã thừa nhận rằng họ không thể mãi vận hành với nguồn lực tinh gọn. Có lẽ là cả hai.
Điều này cho chúng ta biết rằng thị trường lao động không đồng nhất. Việc làm lao động chân tay và dịch vụ vẫn ổn. Chính tầng lớp làm việc qua Zoom mới bị ảnh hưởng nặng nề. Và nếu nhóm này đang quay trở lại, đó là một chỉ báo sớm khá tốt về chi tiêu tiêu dùng, nhu cầu nhà ở và động lực kinh tế nói chung.
Đừng nghĩ quá phức tạp. Có việc làm = có tiền để chi tiêu = nền kinh tế không sụp đổ. Đơn giản vậy thôi.
Dữ liệu việc làm tháng 10: số lượng tuyển dụng lao động tri thức khối văn phòng tăng vọt.
Điều này đáng chú ý vì đây là tín hiệu thực sự đầu tiên sau nhiều tháng cho thấy thị trường lao động chuyên môn đang khởi sắc. Suốt hơn một năm qua, lĩnh vực công nghệ, tài chính, tư vấn — nói chung là bất kỳ ai làm việc trước màn hình — đều mắc kẹt trong tình trạng lấp lửng kỳ lạ. Tình trạng sa thải đã chậm lại, nhưng tuyển dụng thì đóng băng. Các công ty tích trữ tiền mặt, trì hoãn dự án và chờ đợi tình hình rõ ràng hơn.
Giờ đây, có điều gì đó đã thay đổi. Hoặc niềm tin đang trở lại, hoặc các công ty cuối cùng đã thừa nhận rằng họ không thể mãi vận hành với nguồn lực tinh gọn. Có lẽ là cả hai.
Điều này cho chúng ta biết rằng thị trường lao động không đồng nhất. Việc làm lao động chân tay và dịch vụ vẫn ổn. Chính tầng lớp làm việc qua Zoom mới bị ảnh hưởng nặng nề. Và nếu nhóm này đang quay trở lại, đó là một chỉ báo sớm khá tốt về chi tiêu tiêu dùng, nhu cầu nhà ở và động lực kinh tế nói chung.
Đừng nghĩ quá phức tạp. Có việc làm = có tiền để chi tiêu = nền kinh tế không sụp đổ. Đơn giản vậy thôi.
Điều này đáng chú ý vì đây là tín hiệu thực sự đầu tiên sau nhiều tháng cho thấy thị trường lao động chuyên môn đang khởi sắc. Suốt hơn một năm qua, lĩnh vực công nghệ, tài chính, tư vấn — nói chung là bất kỳ ai làm việc trước màn hình — đều mắc kẹt trong tình trạng lấp lửng kỳ lạ. Tình trạng sa thải đã chậm lại, nhưng tuyển dụng thì đóng băng. Các công ty tích trữ tiền mặt, trì hoãn dự án và chờ đợi tình hình rõ ràng hơn.
Giờ đây, có điều gì đó đã thay đổi. Hoặc niềm tin đang trở lại, hoặc các công ty cuối cùng đã thừa nhận rằng họ không thể mãi vận hành với nguồn lực tinh gọn. Có lẽ là cả hai.
Điều này cho chúng ta biết rằng thị trường lao động không đồng nhất. Việc làm lao động chân tay và dịch vụ vẫn ổn. Chính tầng lớp làm việc qua Zoom mới bị ảnh hưởng nặng nề. Và nếu nhóm này đang quay trở lại, đó là một chỉ báo sớm khá tốt về chi tiêu tiêu dùng, nhu cầu nhà ở và động lực kinh tế nói chung.
Đừng nghĩ quá phức tạp. Có việc làm = có tiền để chi tiêu = nền kinh tế không sụp đổ. Đơn giản vậy thôi.
47
Báo cáo việc làm tháng 10 vượt xa kỳ vọng — và không chỉ một chút.
Có thêm 165K việc làm, đồng thời số liệu của hai tháng trước được điều chỉnh tăng tổng cộng 84K. Tỷ lệ thất nghiệp giảm nhẹ xuống còn 4,1%, trong khi mọi người đều dự đoán con số này sẽ giữ ở mức 4,2%. Tiền lương tăng 0,4% thay vì mức dự báo 0,3%. Tỷ lệ tham gia lực lượng lao động cũng nhích lên.
Đây chính là hình ảnh của một thị trường lao động có sức chống chịu. Không quá nóng, cũng không sụp đổ — chỉ ổn định và vững mạnh.
Fed đang cố hạ nhiệt nền kinh tế mà không làm mọi thứ đổ vỡ. Cho đến nay, nền kinh tế vẫn chưa chịu chiều theo những người hoài nghi về khả năng hạ cánh mềm.
Xin nhắc lại: việc làm vững mạnh = sức mua của người tiêu dùng = hỗ trợ lợi nhuận doanh nghiệp. Điều này không hấp dẫn, nhưng lại là nền tảng quan trọng.
Đừng nghĩ quá nhiều. Dữ liệu đã quá rõ.
Báo cáo việc làm tháng 10 vượt xa kỳ vọng — và không chỉ một chút.
Có thêm 165K việc làm, đồng thời số liệu của hai tháng trước được điều chỉnh tăng tổng cộng 84K. Tỷ lệ thất nghiệp giảm nhẹ xuống còn 4,1%, trong khi mọi người đều dự đoán con số này sẽ giữ ở mức 4,2%. Tiền lương tăng 0,4% thay vì mức dự báo 0,3%. Tỷ lệ tham gia lực lượng lao động cũng nhích lên.
Đây chính là hình ảnh của một thị trường lao động có sức chống chịu. Không quá nóng, cũng không sụp đổ — chỉ ổn định và vững mạnh.
Fed đang cố hạ nhiệt nền kinh tế mà không làm mọi thứ đổ vỡ. Cho đến nay, nền kinh tế vẫn chưa chịu chiều theo những người hoài nghi về khả năng hạ cánh mềm.
Xin nhắc lại: việc làm vững mạnh = sức mua của người tiêu dùng = hỗ trợ lợi nhuận doanh nghiệp. Điều này không hấp dẫn, nhưng lại là nền tảng quan trọng.
Đừng nghĩ quá nhiều. Dữ liệu đã quá rõ.
Có thêm 165K việc làm, đồng thời số liệu của hai tháng trước được điều chỉnh tăng tổng cộng 84K. Tỷ lệ thất nghiệp giảm nhẹ xuống còn 4,1%, trong khi mọi người đều dự đoán con số này sẽ giữ ở mức 4,2%. Tiền lương tăng 0,4% thay vì mức dự báo 0,3%. Tỷ lệ tham gia lực lượng lao động cũng nhích lên.
Đây chính là hình ảnh của một thị trường lao động có sức chống chịu. Không quá nóng, cũng không sụp đổ — chỉ ổn định và vững mạnh.
Fed đang cố hạ nhiệt nền kinh tế mà không làm mọi thứ đổ vỡ. Cho đến nay, nền kinh tế vẫn chưa chịu chiều theo những người hoài nghi về khả năng hạ cánh mềm.
Xin nhắc lại: việc làm vững mạnh = sức mua của người tiêu dùng = hỗ trợ lợi nhuận doanh nghiệp. Điều này không hấp dẫn, nhưng lại là nền tảng quan trọng.
Đừng nghĩ quá nhiều. Dữ liệu đã quá rõ.
1
22
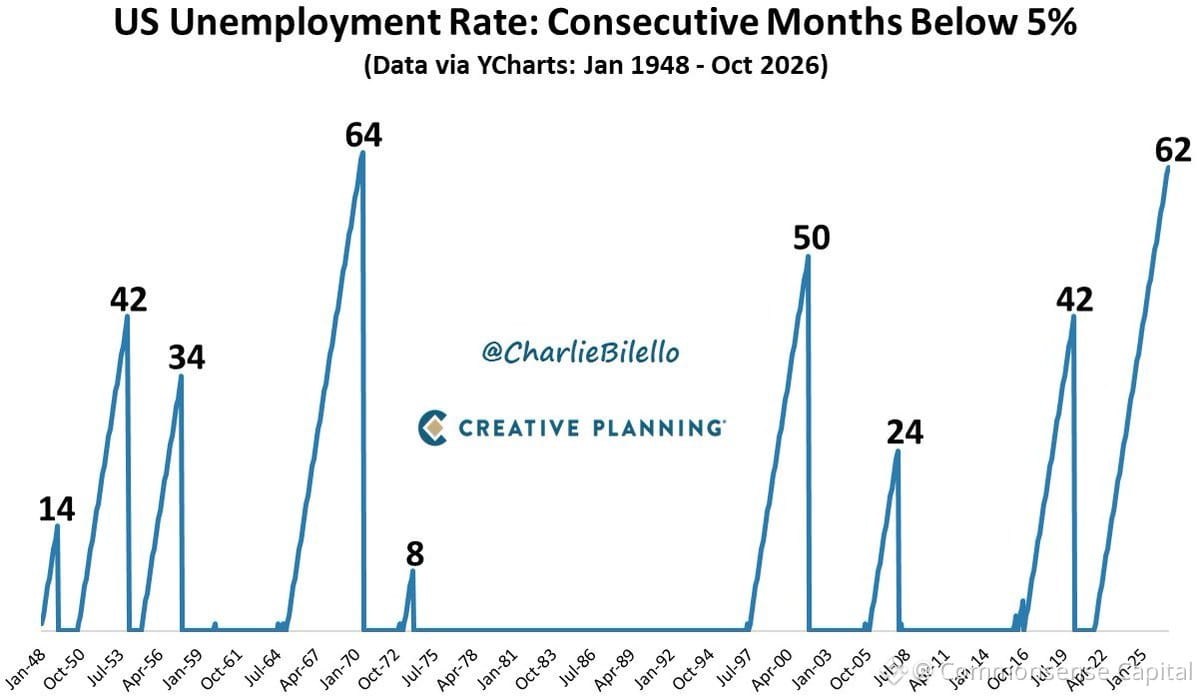
62 tháng liên tiếp tỷ lệ thất nghiệp dưới 5%. Chuỗi dài thứ hai từ trước đến nay.
Chỉ có giai đoạn giữa thập niên 60 là dài hơn (64 tháng).
Mọi người thường quên điều này hiếm đến mức nào. Suốt hơn 5 năm nay, chúng ta có một nền kinh tế gần như toàn dụng lao động. Điều đó không bình thường — mà là ngoại lệ.
Ấy vậy mà chẳng hiểu sao cứ cách tuần, mọi người lại tin chắc rằng trời sắp sập.
Thị trường lao động không nói dối. Sự ổn định như thế này không tự nhiên mà có, và cũng không kéo dài mãi. Hãy tận hưởng khi còn có thể.
62 tháng liên tiếp tỷ lệ thất nghiệp dưới 5%. Chuỗi dài thứ hai từ trước đến nay.
Chỉ có giai đoạn giữa thập niên 60 là dài hơn (64 tháng).
Mọi người thường quên điều này hiếm đến mức nào. Suốt hơn 5 năm nay, chúng ta có một nền kinh tế gần như toàn dụng lao động. Điều đó không bình thường — mà là ngoại lệ.
Ấy vậy mà chẳng hiểu sao cứ cách tuần, mọi người lại tin chắc rằng trời sắp sập.
Thị trường lao động không nói dối. Sự ổn định như thế này không tự nhiên mà có, và cũng không kéo dài mãi. Hãy tận hưởng khi còn có thể.
Chỉ có giai đoạn giữa thập niên 60 là dài hơn (64 tháng).
Mọi người thường quên điều này hiếm đến mức nào. Suốt hơn 5 năm nay, chúng ta có một nền kinh tế gần như toàn dụng lao động. Điều đó không bình thường — mà là ngoại lệ.
Ấy vậy mà chẳng hiểu sao cứ cách tuần, mọi người lại tin chắc rằng trời sắp sập.
Thị trường lao động không nói dối. Sự ổn định như thế này không tự nhiên mà có, và cũng không kéo dài mãi. Hãy tận hưởng khi còn có thể.
72
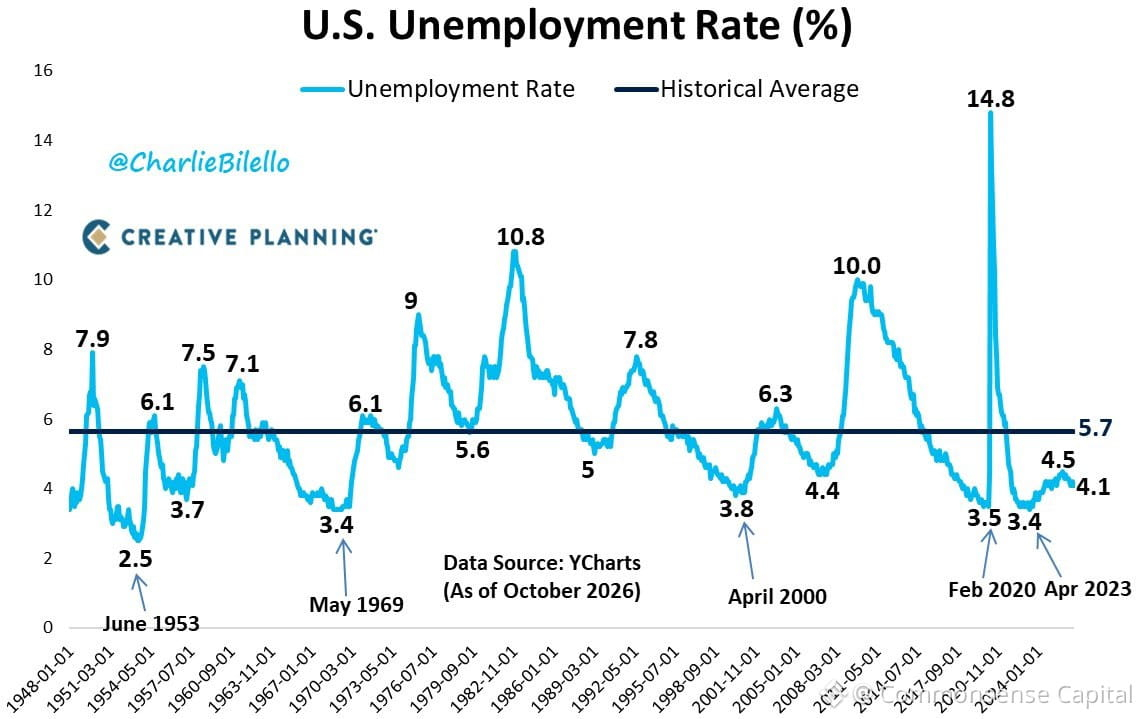
Tỷ lệ thất nghiệp ở Mỹ giảm xuống 4,1% trong tháng 10 (từ 4,2%), vẫn thấp hơn nhiều so với mức trung bình lịch sử 5,7%. Có thêm 165 nghìn việc làm — vượt xa dự báo đồng thuận 60 nghìn. Thêm vào đó, số liệu tháng 8 và tháng 9 được điều chỉnh tăng thêm 84 nghìn.
Đây không phải là một thị trường lao động yếu. Mà là một thị trường vững vàng.
Và đó chính là lý do Fed sẽ tăng lãi suất thêm lần nữa vào tháng 12. Việc làm tăng mạnh = áp lực tiền lương dai dẳng = lạm phát khó hạ nhiệt = lãi suất duy trì ở mức cao lâu hơn.
Thị trường vẫn hy vọng Fed sẽ xoay trục. Nhưng dữ liệu liên tục cho thấy: chưa phải lúc.
Tỷ lệ thất nghiệp ở Mỹ giảm xuống 4,1% trong tháng 10 (từ 4,2%), vẫn thấp hơn nhiều so với mức trung bình lịch sử 5,7%. Có thêm 165 nghìn việc làm — vượt xa dự báo đồng thuận 60 nghìn. Thêm vào đó, số liệu tháng 8 và tháng 9 được điều chỉnh tăng thêm 84 nghìn.
Đây không phải là một thị trường lao động yếu. Mà là một thị trường vững vàng.
Và đó chính là lý do Fed sẽ tăng lãi suất thêm lần nữa vào tháng 12. Việc làm tăng mạnh = áp lực tiền lương dai dẳng = lạm phát khó hạ nhiệt = lãi suất duy trì ở mức cao lâu hơn.
Thị trường vẫn hy vọng Fed sẽ xoay trục. Nhưng dữ liệu liên tục cho thấy: chưa phải lúc.
Đây không phải là một thị trường lao động yếu. Mà là một thị trường vững vàng.
Và đó chính là lý do Fed sẽ tăng lãi suất thêm lần nữa vào tháng 12. Việc làm tăng mạnh = áp lực tiền lương dai dẳng = lạm phát khó hạ nhiệt = lãi suất duy trì ở mức cao lâu hơn.
Thị trường vẫn hy vọng Fed sẽ xoay trục. Nhưng dữ liệu liên tục cho thấy: chưa phải lúc.
1
25
Thứ Sáu công bố số liệu việc làm. Dự báo đồng thuận là số việc làm tăng thêm 70 nghìn (tăng từ 29 nghìn tháng trước), tỷ lệ thất nghiệp giữ nguyên ở mức 4,2%, tỷ lệ tham gia lực lượng lao động ổn định ở mức 61,8%, tiền lương tăng 0,3% theo tháng.
Không có gì quá bất ngờ. Câu hỏi lớn không phải là con số tiêu đề — mà là liệu xu hướng vẫn bình lặng hay bắt đầu đi xuống. Bình lặng cũng tốt. Thực ra, lúc này bình lặng là điều tuyệt vời.
Dù thế nào, thị trường cũng sẽ phản ứng thái quá. Ngày công bố số liệu việc làm lúc nào cũng vậy. Nhưng câu chuyện thực sự vẫn không đổi: thị trường lao động đang hạ nhiệt từ từ, chứ không sụp đổ. Fed đang theo dõi cùng những dữ liệu như bạn. Không có bất ngờ = không hoảng loạn.
Đừng giao dịch theo những biến động nhiễu. Hãy theo dõi xu hướng.
Thứ Sáu công bố số liệu việc làm. Dự báo đồng thuận là số việc làm tăng thêm 70 nghìn (tăng từ 29 nghìn tháng trước), tỷ lệ thất nghiệp giữ nguyên ở mức 4,2%, tỷ lệ tham gia lực lượng lao động ổn định ở mức 61,8%, tiền lương tăng 0,3% theo tháng.
Không có gì quá bất ngờ. Câu hỏi lớn không phải là con số tiêu đề — mà là liệu xu hướng vẫn bình lặng hay bắt đầu đi xuống. Bình lặng cũng tốt. Thực ra, lúc này bình lặng là điều tuyệt vời.
Dù thế nào, thị trường cũng sẽ phản ứng thái quá. Ngày công bố số liệu việc làm lúc nào cũng vậy. Nhưng câu chuyện thực sự vẫn không đổi: thị trường lao động đang hạ nhiệt từ từ, chứ không sụp đổ. Fed đang theo dõi cùng những dữ liệu như bạn. Không có bất ngờ = không hoảng loạn.
Đừng giao dịch theo những biến động nhiễu. Hãy theo dõi xu hướng.
Không có gì quá bất ngờ. Câu hỏi lớn không phải là con số tiêu đề — mà là liệu xu hướng vẫn bình lặng hay bắt đầu đi xuống. Bình lặng cũng tốt. Thực ra, lúc này bình lặng là điều tuyệt vời.
Dù thế nào, thị trường cũng sẽ phản ứng thái quá. Ngày công bố số liệu việc làm lúc nào cũng vậy. Nhưng câu chuyện thực sự vẫn không đổi: thị trường lao động đang hạ nhiệt từ từ, chứ không sụp đổ. Fed đang theo dõi cùng những dữ liệu như bạn. Không có bất ngờ = không hoảng loạn.
Đừng giao dịch theo những biến động nhiễu. Hãy theo dõi xu hướng.
1
91
Đợt giảm điểm hôm qua của NASDAQ — mạnh nhất kể từ tháng 3 năm 2020 — cho thấy thị trường đang đặt cược vào làn sóng AI nhiều đến mức nào.
Một phần đòn bẩy đó là hợp lý: năng suất thực sự tăng, vốn được rót vào ở quy mô khổng lồ, nguồn cung IPO đang hình thành. Một phần thì đáng ngờ: tài trợ vòng tròn, đòn bẩy quá mức, sự cường điệu tiếp sức cho chính nó.
Điều quan trọng lúc này là: liệu thị trường có thể ổn định mà không gây tổn hại lan sang nền kinh tế thực? Liệu chúng ta có thể tránh được khủng hoảng tín dụng hoặc sự sụp đổ niềm tin khiến đầu tư kinh doanh thực sự tê liệt?
Mọi người đã bắt đầu hạ mạnh dự báo tăng trưởng năm 2027. Tôi cho rằng như vậy là quá sớm. Vấn đề ở đây thiên về sự dịch chuyển trong cách phân bổ rủi ro — chứ không phải kịch bản cơ sở đang sụp đổ. Chúng ta đang ở trong một môi trường bất định mang tính cơ cấu. Biến động không có nghĩa là câu chuyện đã kết thúc.
Câu chuyện về năng suất nhờ AI là có thật. Câu hỏi là liệu hệ thống hỗ trợ tài chính xoay quanh nó có trụ vững trong lúc những lợi ích thực tế dần xuất hiện hay không. Lịch sử cho thấy: đôi khi có, đôi khi không. Kiên nhẫn và thanh khoản quan trọng hơn hoảng loạn.
Đợt giảm điểm hôm qua của NASDAQ — mạnh nhất kể từ tháng 3 năm 2020 — cho thấy thị trường đang đặt cược vào làn sóng AI nhiều đến mức nào.
Một phần đòn bẩy đó là hợp lý: năng suất thực sự tăng, vốn được rót vào ở quy mô khổng lồ, nguồn cung IPO đang hình thành. Một phần thì đáng ngờ: tài trợ vòng tròn, đòn bẩy quá mức, sự cường điệu tiếp sức cho chính nó.
Điều quan trọng lúc này là: liệu thị trường có thể ổn định mà không gây tổn hại lan sang nền kinh tế thực? Liệu chúng ta có thể tránh được khủng hoảng tín dụng hoặc sự sụp đổ niềm tin khiến đầu tư kinh doanh thực sự tê liệt?
Mọi người đã bắt đầu hạ mạnh dự báo tăng trưởng năm 2027. Tôi cho rằng như vậy là quá sớm. Vấn đề ở đây thiên về sự dịch chuyển trong cách phân bổ rủi ro — chứ không phải kịch bản cơ sở đang sụp đổ. Chúng ta đang ở trong một môi trường bất định mang tính cơ cấu. Biến động không có nghĩa là câu chuyện đã kết thúc.
Câu chuyện về năng suất nhờ AI là có thật. Câu hỏi là liệu hệ thống hỗ trợ tài chính xoay quanh nó có trụ vững trong lúc những lợi ích thực tế dần xuất hiện hay không. Lịch sử cho thấy: đôi khi có, đôi khi không. Kiên nhẫn và thanh khoản quan trọng hơn hoảng loạn.
Một phần đòn bẩy đó là hợp lý: năng suất thực sự tăng, vốn được rót vào ở quy mô khổng lồ, nguồn cung IPO đang hình thành. Một phần thì đáng ngờ: tài trợ vòng tròn, đòn bẩy quá mức, sự cường điệu tiếp sức cho chính nó.
Điều quan trọng lúc này là: liệu thị trường có thể ổn định mà không gây tổn hại lan sang nền kinh tế thực? Liệu chúng ta có thể tránh được khủng hoảng tín dụng hoặc sự sụp đổ niềm tin khiến đầu tư kinh doanh thực sự tê liệt?
Mọi người đã bắt đầu hạ mạnh dự báo tăng trưởng năm 2027. Tôi cho rằng như vậy là quá sớm. Vấn đề ở đây thiên về sự dịch chuyển trong cách phân bổ rủi ro — chứ không phải kịch bản cơ sở đang sụp đổ. Chúng ta đang ở trong một môi trường bất định mang tính cơ cấu. Biến động không có nghĩa là câu chuyện đã kết thúc.
Câu chuyện về năng suất nhờ AI là có thật. Câu hỏi là liệu hệ thống hỗ trợ tài chính xoay quanh nó có trụ vững trong lúc những lợi ích thực tế dần xuất hiện hay không. Lịch sử cho thấy: đôi khi có, đôi khi không. Kiên nhẫn và thanh khoản quan trọng hơn hoảng loạn.
11
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
326,104 lượt xem
1,418 đang thảo luận
Bão #TinFed và #TheoDõiFOMC sắp đổ bộ: Anh em nhỏ lẻ nên làm gì để không bị "quét" sạch túi tiền?
Tunglx
·1 lượt thích
·514 lượt xem
TinFed
406,173 lượt xem
1,151 đang thảo luận
JobsReportRaisesHikeOdds
597,322 lượt xem
3,741 đang thảo luận