

#kalshi
kalshi
274,184 lượt xem
1,401 đang thảo luận
Phổ biến
Mới nhất
·
--
Xem bản dịch
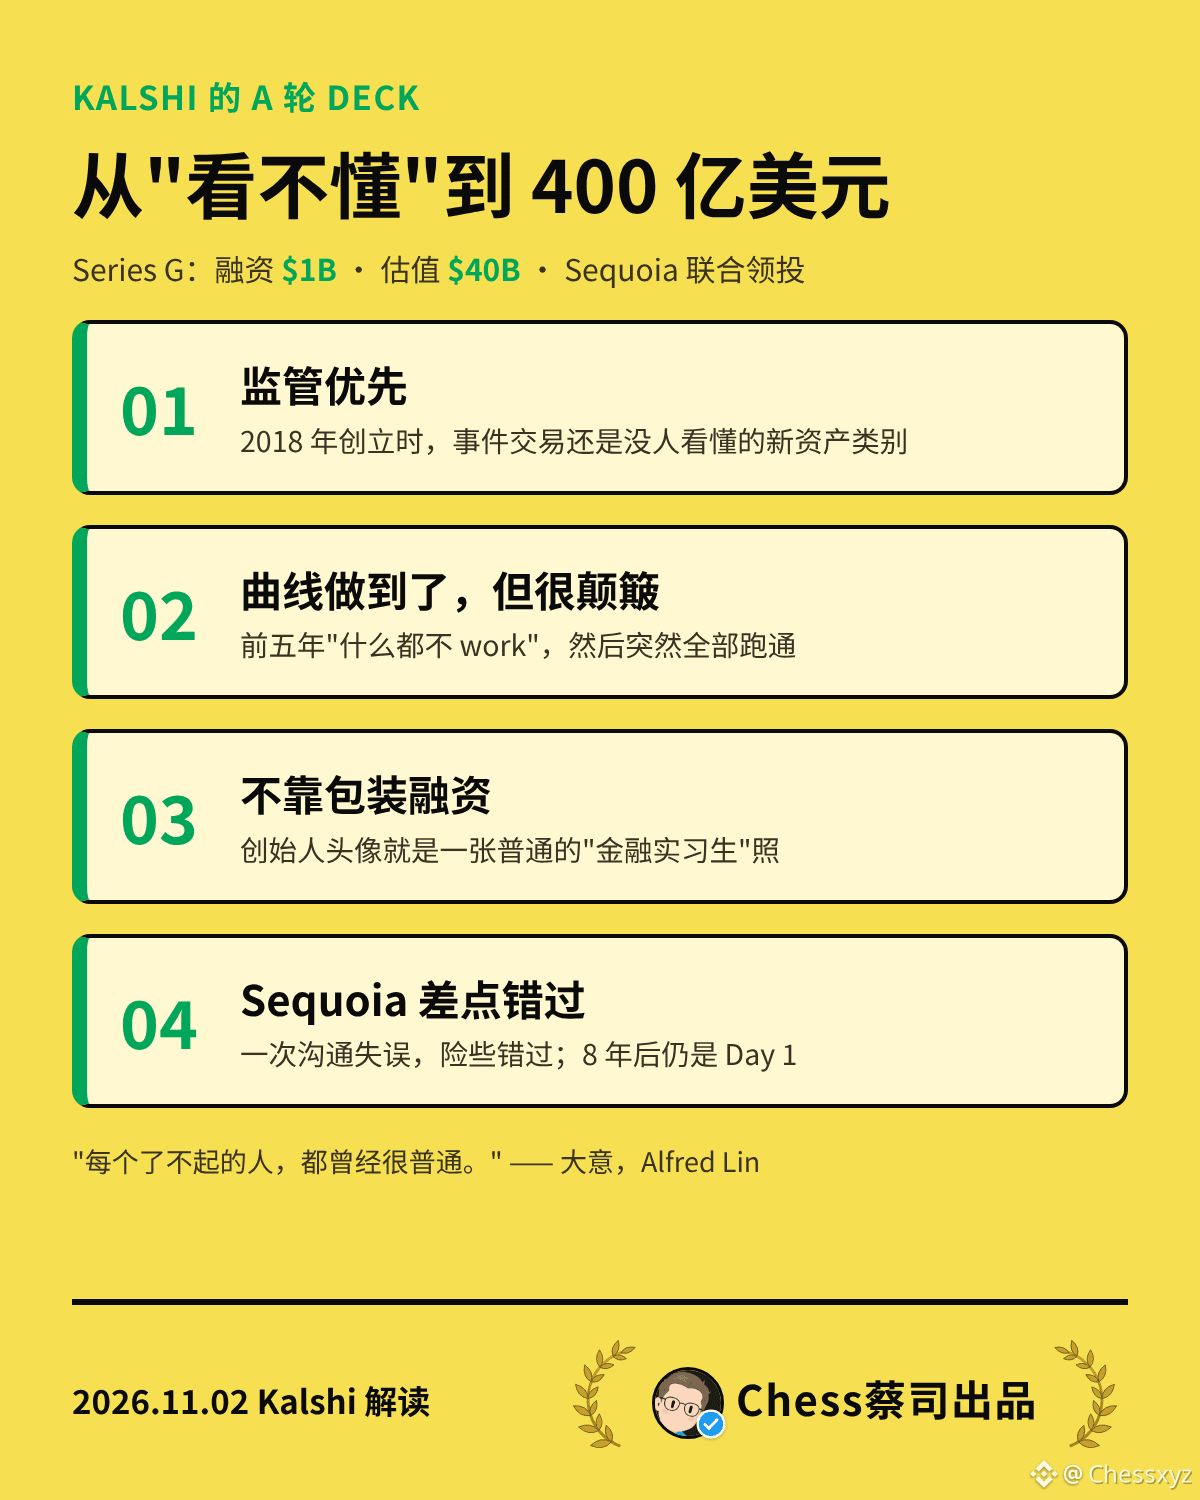
Kalshi 估值 400 亿美元之前,也曾是一份"看不出来"的 A 轮 Deck
Sequoia 的 Alfred Lin 刚公开了 Kalshi 当年拿去融 A 轮的完整 Deck。背景:Kalshi 刚宣布 G 轮,融资 10 亿美元,估值 400 亿美元,Sequoia 联合领投。
几个值得记下来的点:
1. 监管优先,从第一天开始
Kalshi 从一开始就走合规路线。今天大家觉得"交易事件结果"理所当然,但在 2018 年创立、2020 年 Sequoia 投资时,这还是一个不被看懂的新资产类别。
2. 曲棍球曲线真的画出来了,但过程比计划颠簸得多
Deck 里的增长预测,Kalshi 后来不仅做到还超过了。但 Tarek 自己说过:前五年感觉什么都不 work,直到某一刻突然全部跑通。
3. 融资不靠包装
Deck 里的创始人头像,就是一张很普通的"金融实习生"照片。Alfred 原话的意思是:每个了不起的人,都曾经很普通。
4. Sequoia 差点错过
因为一次沟通失误,他们差点完全错过这笔投资。8 年过去,Kalshi 依然是 Day 1。
我的看法:
做 Bagel、做预测市场和 AI 交易这一年,最有共鸣的是第 2 点。外面看到的是一条曲线,里面的人经历的是五年"没有任何东西 work"。
预测市场今天看起来是风口,但 Kalshi 是在没人相信的时候,先把最难、最慢的合规这件事做完。真正的护城河,往往是当时看起来最笨的那部分。
AI Agent 现在也在同一个阶段:所有人都在讲叙事,很少有人愿意先把底层的东西磨好。我们在做的事情也一样,先做内功,曲线会自己来。
还在"什么都不 work"阶段的创业者:Kalshi 也经历过。
原文:https://x.com/Alfred_Lin/status/2116924431960535365
本内容由本人整理(可含 AI 辅助),仅为个人观点分享,不构成任何投资建议。
#Kalshi #预测市场 #创业
Kalshi 估值 400 亿美元之前,也曾是一份"看不出来"的 A 轮 Deck
Sequoia 的 Alfred Lin 刚公开了 Kalshi 当年拿去融 A 轮的完整 Deck。背景:Kalshi 刚宣布 G 轮,融资 10 亿美元,估值 400 亿美元,Sequoia 联合领投。
几个值得记下来的点:
1. 监管优先,从第一天开始
Kalshi 从一开始就走合规路线。今天大家觉得"交易事件结果"理所当然,但在 2018 年创立、2020 年 Sequoia 投资时,这还是一个不被看懂的新资产类别。
2. 曲棍球曲线真的画出来了,但过程比计划颠簸得多
Deck 里的增长预测,Kalshi 后来不仅做到还超过了。但 Tarek 自己说过:前五年感觉什么都不 work,直到某一刻突然全部跑通。
3. 融资不靠包装
Deck 里的创始人头像,就是一张很普通的"金融实习生"照片。Alfred 原话的意思是:每个了不起的人,都曾经很普通。
4. Sequoia 差点错过
因为一次沟通失误,他们差点完全错过这笔投资。8 年过去,Kalshi 依然是 Day 1。
我的看法:
做 Bagel、做预测市场和 AI 交易这一年,最有共鸣的是第 2 点。外面看到的是一条曲线,里面的人经历的是五年"没有任何东西 work"。
预测市场今天看起来是风口,但 Kalshi 是在没人相信的时候,先把最难、最慢的合规这件事做完。真正的护城河,往往是当时看起来最笨的那部分。
AI Agent 现在也在同一个阶段:所有人都在讲叙事,很少有人愿意先把底层的东西磨好。我们在做的事情也一样,先做内功,曲线会自己来。
还在"什么都不 work"阶段的创业者:Kalshi 也经历过。
原文:https://x.com/Alfred_Lin/status/2116924431960535365
本内容由本人整理(可含 AI 辅助),仅为个人观点分享,不构成任何投资建议。
#Kalshi #预测市场 #创业
Sequoia 的 Alfred Lin 刚公开了 Kalshi 当年拿去融 A 轮的完整 Deck。背景:Kalshi 刚宣布 G 轮,融资 10 亿美元,估值 400 亿美元,Sequoia 联合领投。
几个值得记下来的点:
1. 监管优先,从第一天开始
Kalshi 从一开始就走合规路线。今天大家觉得"交易事件结果"理所当然,但在 2018 年创立、2020 年 Sequoia 投资时,这还是一个不被看懂的新资产类别。
2. 曲棍球曲线真的画出来了,但过程比计划颠簸得多
Deck 里的增长预测,Kalshi 后来不仅做到还超过了。但 Tarek 自己说过:前五年感觉什么都不 work,直到某一刻突然全部跑通。
3. 融资不靠包装
Deck 里的创始人头像,就是一张很普通的"金融实习生"照片。Alfred 原话的意思是:每个了不起的人,都曾经很普通。
4. Sequoia 差点错过
因为一次沟通失误,他们差点完全错过这笔投资。8 年过去,Kalshi 依然是 Day 1。
我的看法:
做 Bagel、做预测市场和 AI 交易这一年,最有共鸣的是第 2 点。外面看到的是一条曲线,里面的人经历的是五年"没有任何东西 work"。
预测市场今天看起来是风口,但 Kalshi 是在没人相信的时候,先把最难、最慢的合规这件事做完。真正的护城河,往往是当时看起来最笨的那部分。
AI Agent 现在也在同一个阶段:所有人都在讲叙事,很少有人愿意先把底层的东西磨好。我们在做的事情也一样,先做内功,曲线会自己来。
还在"什么都不 work"阶段的创业者:Kalshi 也经历过。
原文:https://x.com/Alfred_Lin/status/2116924431960535365
本内容由本人整理(可含 AI 辅助),仅为个人观点分享,不构成任何投资建议。
#Kalshi #预测市场 #创业
54
Bài viết
Xem bản dịch
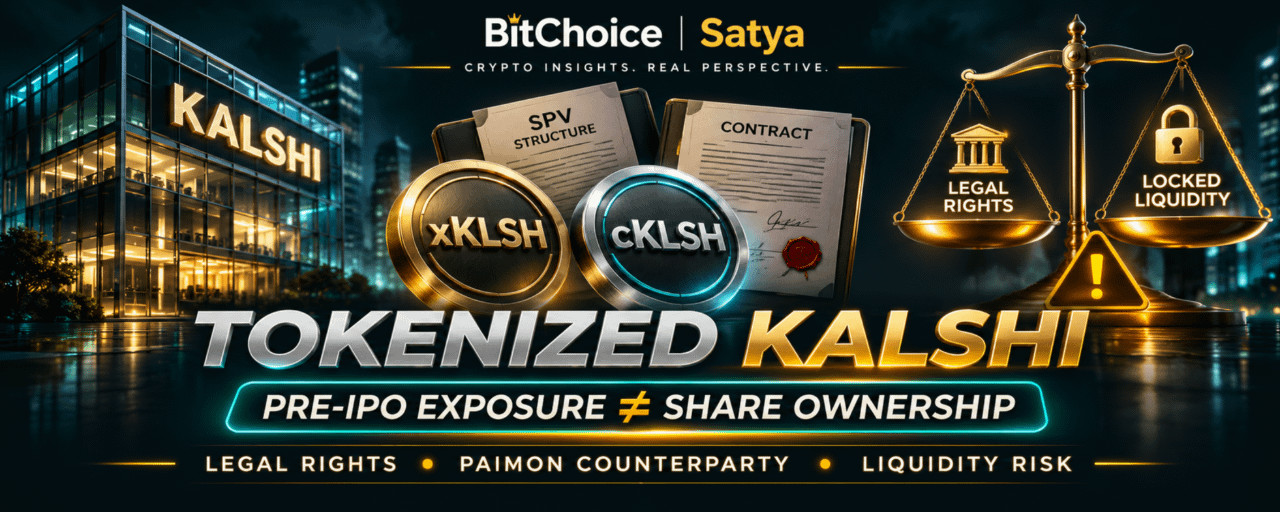
TOKENIZED KALSHI: ARE YOU BUYING PRE-IPO SHARES — OR SOMEONE ELSE'S PROMISE?BitChoice | Satya — RWA & Market Structure Intelligence
November 2, 2026
Private-Market Exposure Is Not the Same as Share Ownership
The race to tokenize traditional financial assets is expanding beyond publicly traded stocks and ETFs.
LBank has introduced a Pre-IPO offering linked to Kalshi, the US prediction-market company, through two instruments:
xKLSH — a product designed for earlier trading access.cKLSH — a locked product with a conditional conversion mechanism.
At first glance, these instruments appear to offer access to the potential future value of a private company.
But the central question is more complicated:
What exactly does a tokenholder legally own?
The answer matters much more than the token's price.
1. What LBank Actually Offers
According to LBank's October 26 announcement, the Kalshi-linked subscription includes two structures.
xKLSH — Unlock Mode
Subscription price: 39 USDTIntended for spot trading on LBankExpected trading launch: November 3, 2026, at 09:00 UTCLiquidity and execution prices are not guaranteed.
cKLSH — Lock Mode
Subscription price: 28 USDTSubject to lock-up conditionsPotential conversion into 1.4 xKLSH per cKLSH, according to the published termsConversion depends on the applicable contractual conditions.
The combined subscription allocation is capped at 500,000 USDT.
The published subscription window runs from October 29 to November 2, 2026.
Importantly, these are subscription terms — not guaranteed future market valuations.
2. The Most Important Detail: These Are Not Kalshi Shares
LBank explicitly states that subscribing to these instruments does not create direct ownership of Kalshi shares or standard shareholder rights.
That means holders should not assume they receive:
Direct voting rights in KalshiOrdinary shareholder statusDirect ownership of company equityGuaranteed access to an eventual IPOGuaranteed conversion into publicly traded shares.
Instead, the structure provides contractual economic exposure through a third-party arrangement.
The named issuing and managing entity is Paimon Limited.
LBank acts as a distribution and platform-services provider.
The distinction is fundamental: exposure to a company's value is not the same as ownership of that company.
3. Who Actually Owes the Investor?
The legal structure introduces additional parties between the investor and the underlying company.
A simplified chain looks like this:
Investor → LBank platform → Paimon product → SPV-linked economic exposure → Kalshi
Each layer has a different role.
LBank provides platform access and associated services.
Paimon is responsible for issuing and managing the product under its contractual documentation.
The SPV arrangement is intended to connect the token's economic exposure with underlying private-market interests.
But the existence of a token does not eliminate contractual, custody or counterparty risk.
If an issuer or intermediary fails to perform its obligations, the tokenholder's recovery depends on the enforceability of the relevant agreements and the status of underlying assets.
This is why understanding the legal issuer matters more than recognizing the company name featured in the marketing.
4. The cKLSH Lock-Up Deserves Special Attention
A longer holding period is often presented as the price of accessing a lower entry valuation.
But investors should examine the precise conditions.
LBank's announcement describes the lock-up as extending until six months after Kalshi's IPO.
The Paimon product website, however, describes a six-month locked tranche.
These descriptions are not obviously equivalent.
The final, binding product documents must determine which condition applies to a specific purchase.
If an IPO is delayed, never occurs or triggers alternative settlement provisions, the exit process may differ significantly from what a simplified promotional description suggests.
A fixed six-month lock-up and an IPO-dependent lock-up can create radically different liquidity risks.
That difference should be resolved before treating the product as a conventional short-term investment.
5. Does the 1.4× Conversion Mean a 40% Profit?
No.
The published conversion ratio concerns token quantities, not guaranteed investment returns.
Imagine a hypothetical position converting into 1.4 times as many tokens.
The economic result still depends on the market price of those tokens when conversion becomes available.
If the value per token falls sufficiently, receiving more tokens does not prevent a loss.
Other factors may include costs, settlement conditions, redemption limitations and the time value of locked capital.
More tokens do not automatically mean more money.
The conversion mechanism must be evaluated together with the expected underlying value and the contractual risks.
6. xKLSH: Tradable Does Not Mean Liquid
The unlocked product is intended to provide earlier access to secondary-market trading.
But there is an important difference between a token being listed and a token having a functional market.
Consider a product with a quoted price of 39 USDT.
A trader might assume that a position worth 3,900 USDT can be sold at that valuation.
In reality, the order book may contain very little buying interest near that price.
A market sell order could execute substantially lower.
Alternatively, there may be insufficient liquidity to close the full position promptly.
Important metrics include:
Bid and ask spreadOrder-book depthTrading volumeAvailable market makersPrice impact for meaningful order sizesConcentration of token holdings.
LBank's announcement also states that deposits and withdrawals are not supported for the event assets.
This creates an additional limitation: users cannot assume that they can transfer the instrument to another exchange or personal wallet through LBank.
A token can be tradable within one platform while remaining difficult to exit economically.
7. What Happens if Kalshi Never Goes Public?
This is one of the most important unresolved investment scenarios.
There is no guaranteed IPO date.
A private company can remain private for longer than investors expect.
Its valuation can change substantially.
Corporate restructurings, financing rounds and regulatory developments can affect the economics of a structured exposure product.
LBank's master agreement describes a potential repurchase opportunity if no IPO or other agreed exit event occurs within twelve months after the relevant Paimon closing date.
However, this is not a guaranteed redemption.
Paimon may offer repurchase only under the applicable conditions, and the proceeds depend on actual realization of the underlying interests.
LBank explicitly disclaims any guarantee of a repurchase, minimum quantity or price.
That means investors should not treat the twelve-month provision as an unconditional maturity date or a guaranteed route back to USDT.
8. The Hidden Valuation Problem
Private-market assets lack the continuous, transparent price discovery associated with highly liquid public shares.
A token can reference an estimated company valuation, while its own secondary-market price reflects a different set of forces.
These may include:
Private-company valuation risk
The reference valuation may be uncertain or change before an eventual liquidity event.
Token liquidity premium or discount
A tradable instrument may trade above or below the value implied by its contractual exposure.
Issuer and settlement risk
The market must assess whether the promised economic relationship can be fulfilled.
Information asymmetry
Public investors may have less access to financial disclosures than investors in conventional public equity markets.
Consequently, a rising token price does not necessarily prove that the underlying company has increased in value.
And a falling token price does not always measure a corresponding change in the company's fundamentals.
9. Can Tokenized Pre-IPO Products Improve Market Access?
Potentially, yes.
Tokenization can simplify distribution, introduce smaller subscription amounts and provide alternative market structures for eligible users.
LBank's published minimum subscription is 10 USDT, subject to allocation and eligibility rules.
That lowers the nominal entry threshold compared with many traditional private-market opportunities.
But reducing the minimum amount does not eliminate structural complexity.
A product can be easier to access while remaining difficult to value, verify or exit.
For these instruments to develop into credible financial infrastructure, several conditions matter:
Transparent legal documentationVerifiable underlying exposureClear investor rightsIndependent custody and valuation controlsReliable secondary-market liquidityPredictable conversion and settlement mechanismsEnforceable investor protections.
Accessibility without clarity is not necessarily financial progress.
10. What Serious Investors Should Verify
Before evaluating any tokenized private-company exposure, the relevant questions are:
Who is the legal issuer?
The issuer is not necessarily the private company named in the product.
What is the underlying claim?
Does it represent shares, an SPV interest or a contractual promise linked to economic performance?
Who holds the underlying assets?
What evidence supports the stated holdings, and who can independently verify it?
What happens if a counterparty fails?
Which entity is responsible for settlement, and what legal remedies are available?
What does "liquid" actually mean?
Is there deep executable demand, or merely an exchange listing?
How does the product terminate?
What happens after an IPO, without an IPO or during an issuer-level failure?
Without clear answers, the token's headline price tells only a small part of the story.
Final Perspective: The Wrapper Is Part of the Investment
The Kalshi-linked offering illustrates both the promise and complexity of tokenized private markets.
Investors may gain new methods of accessing economic exposure associated with private companies.
But these arrangements can introduce multiple layers of counterparty, legal, valuation and liquidity risk.
For xKLSH and cKLSH, the key issue is not simply whether Kalshi's business grows.
It is whether the product's contractual structure can reliably translate that growth into an enforceable economic outcome for the tokenholder.
Tokenized exposure ≠ direct equity ownership.
A quoted price ≠ guaranteed liquidity.
A conversion ratio ≠ guaranteed profit.
The future of RWA tokenization will depend on closing the gap between the financial asset being promoted and the legal rights investors actually receive.
Discussion
Would you prefer direct equity ownership with limited access — or easier tokenized access with additional issuer and liquidity risks?
Sources
LBank — LBank Announces Kalshi Pre-IPO Product Subscriptions, October 26, 2026.
LBank — Pre-IPO Locked Product Subscription & Platform Services Master Agreement, October 28, 2026.
Paimon Finance — Paimon Kalshi SPV Token Product Documentation.
Editorial disclosure: The product is issued and managed by a third party. Its contractual rights, underlying holdings, lock-up conditions and settlement procedures are governed by the applicable binding documents. Inconsistent descriptions of lock-up terms require clarification; neither future liquidity nor an IPO is guaranteed.
Educational and informational content only. Not financial or investment advice.
#Kalshi #PreIPO #RWA #Tokenization #InvestorProtection
TOKENIZED KALSHI: ARE YOU BUYING PRE-IPO SHARES — OR SOMEONE ELSE'S PROMISE?
BitChoice | Satya — RWA & Market Structure Intelligence
November 2, 2026
Private-Market Exposure Is Not the Same as Share Ownership
The race to tokenize traditional financial assets is expanding beyond publicly traded stocks and ETFs.
LBank has introduced a Pre-IPO offering linked to Kalshi, the US prediction-market company, through two instruments:
xKLSH — a product designed for earlier trading access.cKLSH — a locked product with a conditional conversion mechanism.
At first glance, these instruments appear to offer access to the potential future value of a private company.
But the central question is more complicated:
What exactly does a tokenholder legally own?
The answer matters much more than the token's price.
1. What LBank Actually Offers
According to LBank's October 26 announcement, the Kalshi-linked subscription includes two structures.
xKLSH — Unlock Mode
Subscription price: 39 USDTIntended for spot trading on LBankExpected trading launch: November 3, 2026, at 09:00 UTCLiquidity and execution prices are not guaranteed.
cKLSH — Lock Mode
Subscription price: 28 USDTSubject to lock-up conditionsPotential conversion into 1.4 xKLSH per cKLSH, according to the published termsConversion depends on the applicable contractual conditions.
The combined subscription allocation is capped at 500,000 USDT.
The published subscription window runs from October 29 to November 2, 2026.
Importantly, these are subscription terms — not guaranteed future market valuations.
2. The Most Important Detail: These Are Not Kalshi Shares
LBank explicitly states that subscribing to these instruments does not create direct ownership of Kalshi shares or standard shareholder rights.
That means holders should not assume they receive:
Direct voting rights in KalshiOrdinary shareholder statusDirect ownership of company equityGuaranteed access to an eventual IPOGuaranteed conversion into publicly traded shares.
Instead, the structure provides contractual economic exposure through a third-party arrangement.
The named issuing and managing entity is Paimon Limited.
LBank acts as a distribution and platform-services provider.
The distinction is fundamental: exposure to a company's value is not the same as ownership of that company.
3. Who Actually Owes the Investor?
The legal structure introduces additional parties between the investor and the underlying company.
A simplified chain looks like this:
Investor → LBank platform → Paimon product → SPV-linked economic exposure → Kalshi
Each layer has a different role.
LBank provides platform access and associated services.
Paimon is responsible for issuing and managing the product under its contractual documentation.
The SPV arrangement is intended to connect the token's economic exposure with underlying private-market interests.
But the existence of a token does not eliminate contractual, custody or counterparty risk.
If an issuer or intermediary fails to perform its obligations, the tokenholder's recovery depends on the enforceability of the relevant agreements and the status of underlying assets.
This is why understanding the legal issuer matters more than recognizing the company name featured in the marketing.
4. The cKLSH Lock-Up Deserves Special Attention
A longer holding period is often presented as the price of accessing a lower entry valuation.
But investors should examine the precise conditions.
LBank's announcement describes the lock-up as extending until six months after Kalshi's IPO.
The Paimon product website, however, describes a six-month locked tranche.
These descriptions are not obviously equivalent.
The final, binding product documents must determine which condition applies to a specific purchase.
If an IPO is delayed, never occurs or triggers alternative settlement provisions, the exit process may differ significantly from what a simplified promotional description suggests.
A fixed six-month lock-up and an IPO-dependent lock-up can create radically different liquidity risks.
That difference should be resolved before treating the product as a conventional short-term investment.
5. Does the 1.4× Conversion Mean a 40% Profit?
No.
The published conversion ratio concerns token quantities, not guaranteed investment returns.
Imagine a hypothetical position converting into 1.4 times as many tokens.
The economic result still depends on the market price of those tokens when conversion becomes available.
If the value per token falls sufficiently, receiving more tokens does not prevent a loss.
Other factors may include costs, settlement conditions, redemption limitations and the time value of locked capital.
More tokens do not automatically mean more money.
The conversion mechanism must be evaluated together with the expected underlying value and the contractual risks.
6. xKLSH: Tradable Does Not Mean Liquid
The unlocked product is intended to provide earlier access to secondary-market trading.
But there is an important difference between a token being listed and a token having a functional market.
Consider a product with a quoted price of 39 USDT.
A trader might assume that a position worth 3,900 USDT can be sold at that valuation.
In reality, the order book may contain very little buying interest near that price.
A market sell order could execute substantially lower.
Alternatively, there may be insufficient liquidity to close the full position promptly.
Important metrics include:
Bid and ask spreadOrder-book depthTrading volumeAvailable market makersPrice impact for meaningful order sizesConcentration of token holdings.
LBank's announcement also states that deposits and withdrawals are not supported for the event assets.
This creates an additional limitation: users cannot assume that they can transfer the instrument to another exchange or personal wallet through LBank.
A token can be tradable within one platform while remaining difficult to exit economically.
7. What Happens if Kalshi Never Goes Public?
This is one of the most important unresolved investment scenarios.
There is no guaranteed IPO date.
A private company can remain private for longer than investors expect.
Its valuation can change substantially.
Corporate restructurings, financing rounds and regulatory developments can affect the economics of a structured exposure product.
LBank's master agreement describes a potential repurchase opportunity if no IPO or other agreed exit event occurs within twelve months after the relevant Paimon closing date.
However, this is not a guaranteed redemption.
Paimon may offer repurchase only under the applicable conditions, and the proceeds depend on actual realization of the underlying interests.
LBank explicitly disclaims any guarantee of a repurchase, minimum quantity or price.
That means investors should not treat the twelve-month provision as an unconditional maturity date or a guaranteed route back to USDT.
8. The Hidden Valuation Problem
Private-market assets lack the continuous, transparent price discovery associated with highly liquid public shares.
A token can reference an estimated company valuation, while its own secondary-market price reflects a different set of forces.
These may include:
Private-company valuation risk
The reference valuation may be uncertain or change before an eventual liquidity event.
Token liquidity premium or discount
A tradable instrument may trade above or below the value implied by its contractual exposure.
Issuer and settlement risk
The market must assess whether the promised economic relationship can be fulfilled.
Information asymmetry
Public investors may have less access to financial disclosures than investors in conventional public equity markets.
Consequently, a rising token price does not necessarily prove that the underlying company has increased in value.
And a falling token price does not always measure a corresponding change in the company's fundamentals.
9. Can Tokenized Pre-IPO Products Improve Market Access?
Potentially, yes.
Tokenization can simplify distribution, introduce smaller subscription amounts and provide alternative market structures for eligible users.
LBank's published minimum subscription is 10 USDT, subject to allocation and eligibility rules.
That lowers the nominal entry threshold compared with many traditional private-market opportunities.
But reducing the minimum amount does not eliminate structural complexity.
A product can be easier to access while remaining difficult to value, verify or exit.
For these instruments to develop into credible financial infrastructure, several conditions matter:
Transparent legal documentationVerifiable underlying exposureClear investor rightsIndependent custody and valuation controlsReliable secondary-market liquidityPredictable conversion and settlement mechanismsEnforceable investor protections.
Accessibility without clarity is not necessarily financial progress.
10. What Serious Investors Should Verify
Before evaluating any tokenized private-company exposure, the relevant questions are:
Who is the legal issuer?
The issuer is not necessarily the private company named in the product.
What is the underlying claim?
Does it represent shares, an SPV interest or a contractual promise linked to economic performance?
Who holds the underlying assets?
What evidence supports the stated holdings, and who can independently verify it?
What happens if a counterparty fails?
Which entity is responsible for settlement, and what legal remedies are available?
What does "liquid" actually mean?
Is there deep executable demand, or merely an exchange listing?
How does the product terminate?
What happens after an IPO, without an IPO or during an issuer-level failure?
Without clear answers, the token's headline price tells only a small part of the story.
Final Perspective: The Wrapper Is Part of the Investment
The Kalshi-linked offering illustrates both the promise and complexity of tokenized private markets.
Investors may gain new methods of accessing economic exposure associated with private companies.
But these arrangements can introduce multiple layers of counterparty, legal, valuation and liquidity risk.
For xKLSH and cKLSH, the key issue is not simply whether Kalshi's business grows.
It is whether the product's contractual structure can reliably translate that growth into an enforceable economic outcome for the tokenholder.
Tokenized exposure ≠ direct equity ownership.
A quoted price ≠ guaranteed liquidity.
A conversion ratio ≠ guaranteed profit.
The future of RWA tokenization will depend on closing the gap between the financial asset being promoted and the legal rights investors actually receive.
Discussion
Would you prefer direct equity ownership with limited access — or easier tokenized access with additional issuer and liquidity risks?
Sources
LBank — LBank Announces Kalshi Pre-IPO Product Subscriptions, October 26, 2026.
LBank — Pre-IPO Locked Product Subscription & Platform Services Master Agreement, October 28, 2026.
Paimon Finance — Paimon Kalshi SPV Token Product Documentation.
Editorial disclosure: The product is issued and managed by a third party. Its contractual rights, underlying holdings, lock-up conditions and settlement procedures are governed by the applicable binding documents. Inconsistent descriptions of lock-up terms require clarification; neither future liquidity nor an IPO is guaranteed.
Educational and informational content only. Not financial or investment advice.
#Kalshi #PreIPO #RWA #Tokenization #InvestorProtection
November 2, 2026
Private-Market Exposure Is Not the Same as Share Ownership
The race to tokenize traditional financial assets is expanding beyond publicly traded stocks and ETFs.
LBank has introduced a Pre-IPO offering linked to Kalshi, the US prediction-market company, through two instruments:
xKLSH — a product designed for earlier trading access.cKLSH — a locked product with a conditional conversion mechanism.
At first glance, these instruments appear to offer access to the potential future value of a private company.
But the central question is more complicated:
What exactly does a tokenholder legally own?
The answer matters much more than the token's price.
1. What LBank Actually Offers
According to LBank's October 26 announcement, the Kalshi-linked subscription includes two structures.
xKLSH — Unlock Mode
Subscription price: 39 USDTIntended for spot trading on LBankExpected trading launch: November 3, 2026, at 09:00 UTCLiquidity and execution prices are not guaranteed.
cKLSH — Lock Mode
Subscription price: 28 USDTSubject to lock-up conditionsPotential conversion into 1.4 xKLSH per cKLSH, according to the published termsConversion depends on the applicable contractual conditions.
The combined subscription allocation is capped at 500,000 USDT.
The published subscription window runs from October 29 to November 2, 2026.
Importantly, these are subscription terms — not guaranteed future market valuations.
2. The Most Important Detail: These Are Not Kalshi Shares
LBank explicitly states that subscribing to these instruments does not create direct ownership of Kalshi shares or standard shareholder rights.
That means holders should not assume they receive:
Direct voting rights in KalshiOrdinary shareholder statusDirect ownership of company equityGuaranteed access to an eventual IPOGuaranteed conversion into publicly traded shares.
Instead, the structure provides contractual economic exposure through a third-party arrangement.
The named issuing and managing entity is Paimon Limited.
LBank acts as a distribution and platform-services provider.
The distinction is fundamental: exposure to a company's value is not the same as ownership of that company.
3. Who Actually Owes the Investor?
The legal structure introduces additional parties between the investor and the underlying company.
A simplified chain looks like this:
Investor → LBank platform → Paimon product → SPV-linked economic exposure → Kalshi
Each layer has a different role.
LBank provides platform access and associated services.
Paimon is responsible for issuing and managing the product under its contractual documentation.
The SPV arrangement is intended to connect the token's economic exposure with underlying private-market interests.
But the existence of a token does not eliminate contractual, custody or counterparty risk.
If an issuer or intermediary fails to perform its obligations, the tokenholder's recovery depends on the enforceability of the relevant agreements and the status of underlying assets.
This is why understanding the legal issuer matters more than recognizing the company name featured in the marketing.
4. The cKLSH Lock-Up Deserves Special Attention
A longer holding period is often presented as the price of accessing a lower entry valuation.
But investors should examine the precise conditions.
LBank's announcement describes the lock-up as extending until six months after Kalshi's IPO.
The Paimon product website, however, describes a six-month locked tranche.
These descriptions are not obviously equivalent.
The final, binding product documents must determine which condition applies to a specific purchase.
If an IPO is delayed, never occurs or triggers alternative settlement provisions, the exit process may differ significantly from what a simplified promotional description suggests.
A fixed six-month lock-up and an IPO-dependent lock-up can create radically different liquidity risks.
That difference should be resolved before treating the product as a conventional short-term investment.
5. Does the 1.4× Conversion Mean a 40% Profit?
No.
The published conversion ratio concerns token quantities, not guaranteed investment returns.
Imagine a hypothetical position converting into 1.4 times as many tokens.
The economic result still depends on the market price of those tokens when conversion becomes available.
If the value per token falls sufficiently, receiving more tokens does not prevent a loss.
Other factors may include costs, settlement conditions, redemption limitations and the time value of locked capital.
More tokens do not automatically mean more money.
The conversion mechanism must be evaluated together with the expected underlying value and the contractual risks.
6. xKLSH: Tradable Does Not Mean Liquid
The unlocked product is intended to provide earlier access to secondary-market trading.
But there is an important difference between a token being listed and a token having a functional market.
Consider a product with a quoted price of 39 USDT.
A trader might assume that a position worth 3,900 USDT can be sold at that valuation.
In reality, the order book may contain very little buying interest near that price.
A market sell order could execute substantially lower.
Alternatively, there may be insufficient liquidity to close the full position promptly.
Important metrics include:
Bid and ask spreadOrder-book depthTrading volumeAvailable market makersPrice impact for meaningful order sizesConcentration of token holdings.
LBank's announcement also states that deposits and withdrawals are not supported for the event assets.
This creates an additional limitation: users cannot assume that they can transfer the instrument to another exchange or personal wallet through LBank.
A token can be tradable within one platform while remaining difficult to exit economically.
7. What Happens if Kalshi Never Goes Public?
This is one of the most important unresolved investment scenarios.
There is no guaranteed IPO date.
A private company can remain private for longer than investors expect.
Its valuation can change substantially.
Corporate restructurings, financing rounds and regulatory developments can affect the economics of a structured exposure product.
LBank's master agreement describes a potential repurchase opportunity if no IPO or other agreed exit event occurs within twelve months after the relevant Paimon closing date.
However, this is not a guaranteed redemption.
Paimon may offer repurchase only under the applicable conditions, and the proceeds depend on actual realization of the underlying interests.
LBank explicitly disclaims any guarantee of a repurchase, minimum quantity or price.
That means investors should not treat the twelve-month provision as an unconditional maturity date or a guaranteed route back to USDT.
8. The Hidden Valuation Problem
Private-market assets lack the continuous, transparent price discovery associated with highly liquid public shares.
A token can reference an estimated company valuation, while its own secondary-market price reflects a different set of forces.
These may include:
Private-company valuation risk
The reference valuation may be uncertain or change before an eventual liquidity event.
Token liquidity premium or discount
A tradable instrument may trade above or below the value implied by its contractual exposure.
Issuer and settlement risk
The market must assess whether the promised economic relationship can be fulfilled.
Information asymmetry
Public investors may have less access to financial disclosures than investors in conventional public equity markets.
Consequently, a rising token price does not necessarily prove that the underlying company has increased in value.
And a falling token price does not always measure a corresponding change in the company's fundamentals.
9. Can Tokenized Pre-IPO Products Improve Market Access?
Potentially, yes.
Tokenization can simplify distribution, introduce smaller subscription amounts and provide alternative market structures for eligible users.
LBank's published minimum subscription is 10 USDT, subject to allocation and eligibility rules.
That lowers the nominal entry threshold compared with many traditional private-market opportunities.
But reducing the minimum amount does not eliminate structural complexity.
A product can be easier to access while remaining difficult to value, verify or exit.
For these instruments to develop into credible financial infrastructure, several conditions matter:
Transparent legal documentationVerifiable underlying exposureClear investor rightsIndependent custody and valuation controlsReliable secondary-market liquidityPredictable conversion and settlement mechanismsEnforceable investor protections.
Accessibility without clarity is not necessarily financial progress.
10. What Serious Investors Should Verify
Before evaluating any tokenized private-company exposure, the relevant questions are:
Who is the legal issuer?
The issuer is not necessarily the private company named in the product.
What is the underlying claim?
Does it represent shares, an SPV interest or a contractual promise linked to economic performance?
Who holds the underlying assets?
What evidence supports the stated holdings, and who can independently verify it?
What happens if a counterparty fails?
Which entity is responsible for settlement, and what legal remedies are available?
What does "liquid" actually mean?
Is there deep executable demand, or merely an exchange listing?
How does the product terminate?
What happens after an IPO, without an IPO or during an issuer-level failure?
Without clear answers, the token's headline price tells only a small part of the story.
Final Perspective: The Wrapper Is Part of the Investment
The Kalshi-linked offering illustrates both the promise and complexity of tokenized private markets.
Investors may gain new methods of accessing economic exposure associated with private companies.
But these arrangements can introduce multiple layers of counterparty, legal, valuation and liquidity risk.
For xKLSH and cKLSH, the key issue is not simply whether Kalshi's business grows.
It is whether the product's contractual structure can reliably translate that growth into an enforceable economic outcome for the tokenholder.
Tokenized exposure ≠ direct equity ownership.
A quoted price ≠ guaranteed liquidity.
A conversion ratio ≠ guaranteed profit.
The future of RWA tokenization will depend on closing the gap between the financial asset being promoted and the legal rights investors actually receive.
Discussion
Would you prefer direct equity ownership with limited access — or easier tokenized access with additional issuer and liquidity risks?
Sources
LBank — LBank Announces Kalshi Pre-IPO Product Subscriptions, October 26, 2026.
LBank — Pre-IPO Locked Product Subscription & Platform Services Master Agreement, October 28, 2026.
Paimon Finance — Paimon Kalshi SPV Token Product Documentation.
Editorial disclosure: The product is issued and managed by a third party. Its contractual rights, underlying holdings, lock-up conditions and settlement procedures are governed by the applicable binding documents. Inconsistent descriptions of lock-up terms require clarification; neither future liquidity nor an IPO is guaranteed.
Educational and informational content only. Not financial or investment advice.
#Kalshi #PreIPO #RWA #Tokenization #InvestorProtection
1
84

Xem bản dịch
Kalshi估值400亿刀,最该冷静的恰恰是币圈。
10月29日官宣Series G融了10亿,红杉和Wellington领投,投后400亿。五月那轮还是220亿,半年不到快翻倍。官方口径年化成交破1万亿,单月978亿。
但我更在意的是一个细节:有媒体直接写Kalshi在"靠加密和永续来撑这个估值",加密相关成交年化约1400亿。说白了,事件合约这门生意要讲到400亿的故事,最后还是得把手伸进我们这块——币价涨跌合约、永续,跟交易所抢同一批散户。
还有个数据挺扎眼:有人统计这周加密相关融资一共12.4亿,Kalshi一家拿走10亿,八成。钱全挤到一个赛道龙头上,这不叫行业繁荣,这叫VC抱团找下一个Coinbase。
谁一定赚?平台收手续费、做市商吃价差、VC等着下一轮或上市退出。谁不一定赚?在上面点Yes/No的你。预测市场的价格确实能反映点情绪,但别把"平台估值翻倍"当成"在上面玩能翻倍",这两件事半毛钱关系没有。
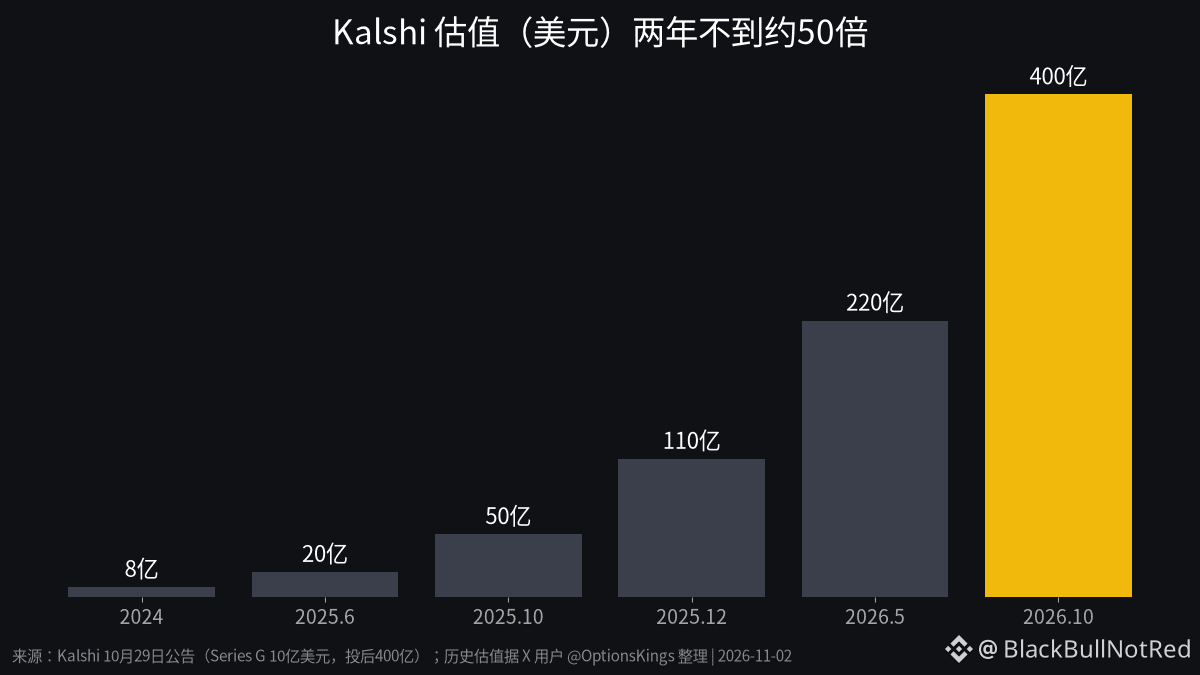
图里历史估值是X上有人整理的,只有最后那根是官方数。
#预测市场 #Kalshi
Kalshi估值400亿刀,最该冷静的恰恰是币圈。
10月29日官宣Series G融了10亿,红杉和Wellington领投,投后400亿。五月那轮还是220亿,半年不到快翻倍。官方口径年化成交破1万亿,单月978亿。
但我更在意的是一个细节:有媒体直接写Kalshi在"靠加密和永续来撑这个估值",加密相关成交年化约1400亿。说白了,事件合约这门生意要讲到400亿的故事,最后还是得把手伸进我们这块——币价涨跌合约、永续,跟交易所抢同一批散户。
还有个数据挺扎眼:有人统计这周加密相关融资一共12.4亿,Kalshi一家拿走10亿,八成。钱全挤到一个赛道龙头上,这不叫行业繁荣,这叫VC抱团找下一个Coinbase。
谁一定赚?平台收手续费、做市商吃价差、VC等着下一轮或上市退出。谁不一定赚?在上面点Yes/No的你。预测市场的价格确实能反映点情绪,但别把"平台估值翻倍"当成"在上面玩能翻倍",这两件事半毛钱关系没有。
图里历史估值是X上有人整理的,只有最后那根是官方数。
#预测市场 #Kalshi
10月29日官宣Series G融了10亿,红杉和Wellington领投,投后400亿。五月那轮还是220亿,半年不到快翻倍。官方口径年化成交破1万亿,单月978亿。
但我更在意的是一个细节:有媒体直接写Kalshi在"靠加密和永续来撑这个估值",加密相关成交年化约1400亿。说白了,事件合约这门生意要讲到400亿的故事,最后还是得把手伸进我们这块——币价涨跌合约、永续,跟交易所抢同一批散户。
还有个数据挺扎眼:有人统计这周加密相关融资一共12.4亿,Kalshi一家拿走10亿,八成。钱全挤到一个赛道龙头上,这不叫行业繁荣,这叫VC抱团找下一个Coinbase。
谁一定赚?平台收手续费、做市商吃价差、VC等着下一轮或上市退出。谁不一定赚?在上面点Yes/No的你。预测市场的价格确实能反映点情绪,但别把"平台估值翻倍"当成"在上面玩能翻倍",这两件事半毛钱关系没有。
图里历史估值是X上有人整理的,只有最后那根是官方数。
#预测市场 #Kalshi
24
·
--
Thị trường dự đoán nhận định thế nào về đảng nào sẽ kiểm soát Thượng viện Mỹ?
Theo Cointelegraph, các nhà giao dịch trên Kalshi ước tính xác suất Đảng Dân chủ kiểm soát Thượng viện là 72%, còn Đảng Cộng hòa là 28%.
Xác suất trên thị trường dự đoán được quyết định bởi hoạt động mua bán của các nhà giao dịch và thay đổi theo thời gian thực dựa trên tin tức cũng như diễn biến bỏ phiếu. Đây không phải kết quả cuối cùng, cũng không thể hiện bất kỳ lập trường nào.
#预测市场 #Kalshi #BầuCửMỹ
Thị trường dự đoán nhận định thế nào về đảng nào sẽ kiểm soát Thượng viện Mỹ?
Theo Cointelegraph, các nhà giao dịch trên Kalshi ước tính xác suất Đảng Dân chủ kiểm soát Thượng viện là 72%, còn Đảng Cộng hòa là 28%.
Xác suất trên thị trường dự đoán được quyết định bởi hoạt động mua bán của các nhà giao dịch và thay đổi theo thời gian thực dựa trên tin tức cũng như diễn biến bỏ phiếu. Đây không phải kết quả cuối cùng, cũng không thể hiện bất kỳ lập trường nào.
#预测市场 #Kalshi #BầuCửMỹ
Theo Cointelegraph, các nhà giao dịch trên Kalshi ước tính xác suất Đảng Dân chủ kiểm soát Thượng viện là 72%, còn Đảng Cộng hòa là 28%.
Xác suất trên thị trường dự đoán được quyết định bởi hoạt động mua bán của các nhà giao dịch và thay đổi theo thời gian thực dựa trên tin tức cũng như diễn biến bỏ phiếu. Đây không phải kết quả cuối cùng, cũng không thể hiện bất kỳ lập trường nào.
#预测市场 #Kalshi #BầuCửMỹ
86
·
--
Bài viết
TIN MỚI: Kalshi huy động thêm 1 tỷ USD với mức định giá 40 tỷ USD — tăng 82% so với tháng 5.Sequoia Capital và Wellington Management cùng dẫn dắt vòng gọi vốn. Năm tháng trước, Kalshi huy động được 1 tỷ USD với mức định giá 22 tỷ USD.
Nhưng câu chuyện không nằm ở bước nhảy định giá. Mà là ở hướng đi.
Kalshi cho biết họ sẽ dùng nguồn vốn này để xây dựng một sàn giao dịch đa dạng hơn: hợp đồng sự kiện có đòn bẩy, hợp đồng tương lai vĩnh cửu và thị trường định giá năng lực tính toán. Hợp đồng sự kiện là mũi nhọn ban đầu. Mục tiêu là xây dựng một nền tảng giao dịch đa tài sản có thể cạnh tranh với CME và ICE.
Những con số làm cơ sở cho luận điểm này:
• Khối lượng giao dịch thường niên hóa: hơn 1 nghìn tỷ USD**
• Doanh thu thường niên hóa ngoài lĩnh vực thể thao: **hơn 1 tỷ USD
TIN MỚI: Kalshi huy động thêm 1 tỷ USD với mức định giá 40 tỷ USD — tăng 82% so với tháng 5.
Sequoia Capital và Wellington Management cùng dẫn dắt vòng gọi vốn. Năm tháng trước, Kalshi huy động được 1 tỷ USD với mức định giá 22 tỷ USD.
Nhưng câu chuyện không nằm ở bước nhảy định giá. Mà là ở hướng đi.
Kalshi cho biết họ sẽ dùng nguồn vốn này để xây dựng một sàn giao dịch đa dạng hơn: hợp đồng sự kiện có đòn bẩy, hợp đồng tương lai vĩnh cửu và thị trường định giá năng lực tính toán. Hợp đồng sự kiện là mũi nhọn ban đầu. Mục tiêu là xây dựng một nền tảng giao dịch đa tài sản có thể cạnh tranh với CME và ICE.
Những con số làm cơ sở cho luận điểm này:
• Khối lượng giao dịch thường niên hóa: hơn 1 nghìn tỷ USD**
• Doanh thu thường niên hóa ngoài lĩnh vực thể thao: **hơn 1 tỷ USD
Nhưng câu chuyện không nằm ở bước nhảy định giá. Mà là ở hướng đi.
Kalshi cho biết họ sẽ dùng nguồn vốn này để xây dựng một sàn giao dịch đa dạng hơn: hợp đồng sự kiện có đòn bẩy, hợp đồng tương lai vĩnh cửu và thị trường định giá năng lực tính toán. Hợp đồng sự kiện là mũi nhọn ban đầu. Mục tiêu là xây dựng một nền tảng giao dịch đa tài sản có thể cạnh tranh với CME và ICE.
Những con số làm cơ sở cho luận điểm này:
• Khối lượng giao dịch thường niên hóa: hơn 1 nghìn tỷ USD**
• Doanh thu thường niên hóa ngoài lĩnh vực thể thao: **hơn 1 tỷ USD
8

·
--
Vừa mới thấy: Thượng nghị sĩ Mỹ Warren và Curtis (thuộc hai đảng khác nhau) đã gửi thư cho CEO của Kalshi và Polymarket, theo dõi các thị trường dự đoán liên quan đến bầu cử — như ứng viên cá cược về cơ hội đắc cử của chính mình, giao dịch nội gián và thao túng khối lượng giao dịch — các nền tảng thực sự ngăn chặn được đến đâu.
Điểm đáng chú ý: Có khoảng 7 câu hỏi cần trả lời bằng văn bản, bao gồm từ đầu năm đến nay phát hiện bao nhiêu hợp đồng bầu cử đáng ngờ, ngăn chặn được bao nhiêu giao dịch trước khi khớp lệnh, và bao nhiêu vụ đã được báo cáo cho CFTC hoặc cơ quan thực thi pháp luật. Hạn trả lời đúng vào ngày bầu cử giữa nhiệm kỳ 3/11. Thư nêu ví dụ về việc ứng viên đặt cược vào kèo của chính mình trên Kalshi, cũng như cuộc điều tra cáo buộc Polymarket thao túng khối lượng giao dịch.
Chỉ còn vài ngày nữa là đến ngày bỏ phiếu. Các hợp đồng bầu cử đang nóng lên, và áp lực tuân thủ cũng ngày càng gia tăng.
#预测市场 #Polymarket #Kalshi
Vừa mới thấy: Thượng nghị sĩ Mỹ Warren và Curtis (thuộc hai đảng khác nhau) đã gửi thư cho CEO của Kalshi và Polymarket, theo dõi các thị trường dự đoán liên quan đến bầu cử — như ứng viên cá cược về cơ hội đắc cử của chính mình, giao dịch nội gián và thao túng khối lượng giao dịch — các nền tảng thực sự ngăn chặn được đến đâu.
Điểm đáng chú ý: Có khoảng 7 câu hỏi cần trả lời bằng văn bản, bao gồm từ đầu năm đến nay phát hiện bao nhiêu hợp đồng bầu cử đáng ngờ, ngăn chặn được bao nhiêu giao dịch trước khi khớp lệnh, và bao nhiêu vụ đã được báo cáo cho CFTC hoặc cơ quan thực thi pháp luật. Hạn trả lời đúng vào ngày bầu cử giữa nhiệm kỳ 3/11. Thư nêu ví dụ về việc ứng viên đặt cược vào kèo của chính mình trên Kalshi, cũng như cuộc điều tra cáo buộc Polymarket thao túng khối lượng giao dịch.
Chỉ còn vài ngày nữa là đến ngày bỏ phiếu. Các hợp đồng bầu cử đang nóng lên, và áp lực tuân thủ cũng ngày càng gia tăng.
#预测市场 #Polymarket #Kalshi
Điểm đáng chú ý: Có khoảng 7 câu hỏi cần trả lời bằng văn bản, bao gồm từ đầu năm đến nay phát hiện bao nhiêu hợp đồng bầu cử đáng ngờ, ngăn chặn được bao nhiêu giao dịch trước khi khớp lệnh, và bao nhiêu vụ đã được báo cáo cho CFTC hoặc cơ quan thực thi pháp luật. Hạn trả lời đúng vào ngày bầu cử giữa nhiệm kỳ 3/11. Thư nêu ví dụ về việc ứng viên đặt cược vào kèo của chính mình trên Kalshi, cũng như cuộc điều tra cáo buộc Polymarket thao túng khối lượng giao dịch.
Chỉ còn vài ngày nữa là đến ngày bỏ phiếu. Các hợp đồng bầu cử đang nóng lên, và áp lực tuân thủ cũng ngày càng gia tăng.
#预测市场 #Polymarket #Kalshi
21

Đã xác minh
Hoạt động đầu tư mạo hiểm đáng kể đang nóng lên khi Kalshi huy động thành công vòng gọi vốn Series G khổng lồ trị giá một tỷ đô la. Dòng thanh khoản này, cùng với khoản vay cơ sở hạ tầng đáng kể của HIVE, cho thấy sự quan tâm của các tổ chức vẫn mạnh mẽ bất chấp biến động thị trường. Đối với các nhà giao dịch, điều này cho thấy nền tảng vốn vững chắc có thể thúc đẩy tăng trưởng và đổi mới trong tương lai của hệ sinh thái ở các lĩnh vực thị trường dự đoán và AI.
#Kalshi #HIVE ⠀
Hoạt động đầu tư mạo hiểm đáng kể đang nóng lên khi Kalshi huy động thành công vòng gọi vốn Series G khổng lồ trị giá một tỷ đô la. Dòng thanh khoản này, cùng với khoản vay cơ sở hạ tầng đáng kể của HIVE, cho thấy sự quan tâm của các tổ chức vẫn mạnh mẽ bất chấp biến động thị trường. Đối với các nhà giao dịch, điều này cho thấy nền tảng vốn vững chắc có thể thúc đẩy tăng trưởng và đổi mới trong tương lai của hệ sinh thái ở các lĩnh vực thị trường dự đoán và AI.
#Kalshi #HIVE ⠀
#Kalshi #HIVE ⠀
84
Kalshi huy động 1 tỷ đô, định giá 40 tỷ — đây là tin thật. Nhưng qua tay một tài khoản lớn trong giới crypto, câu chuyện đã bị bóp méo.
Bài viết toàn chữ in hoa của Pete Rizzo: ngân hàng lớn nhất thế giới rót 1 tỷ đô vào Kalshi; khi bạn đang hoảng loạn, hàng chục tỷ đô đang chảy vào Bitcoin thông qua các thị trường dự đoán, CỨ HODL. Hơn 12.000 lượt xem.
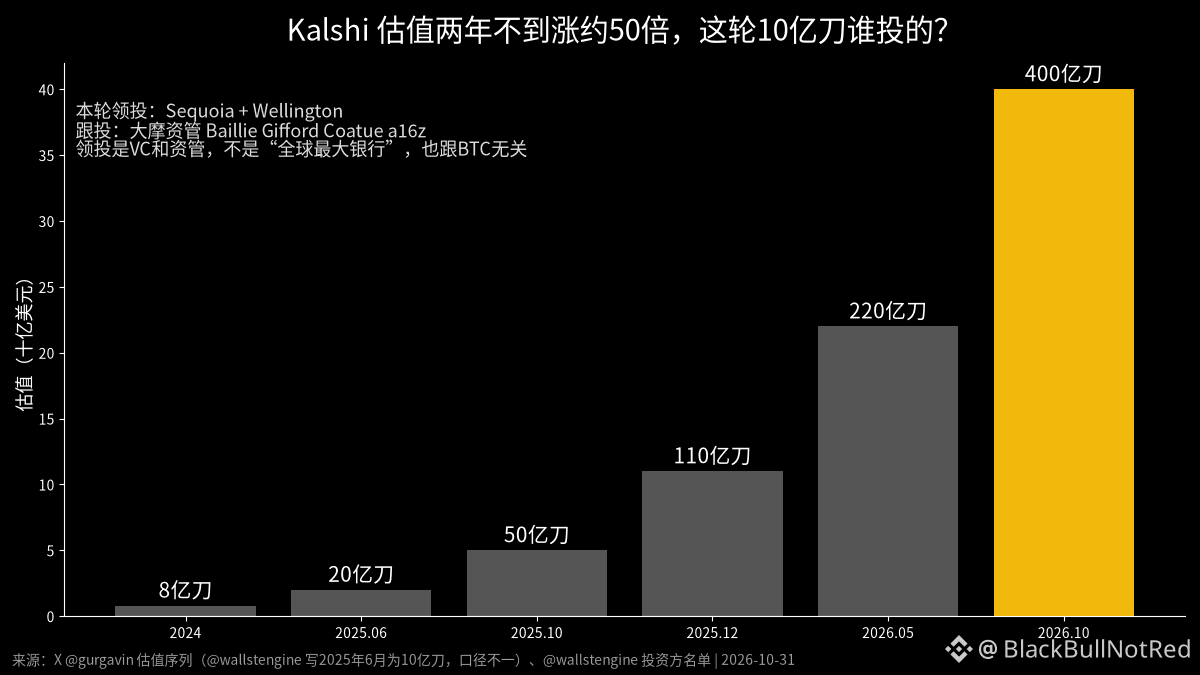
Thử đối chiếu danh sách nhé. Vòng gọi vốn do Sequoia và Wellington dẫn đầu — một quỹ đầu tư mạo hiểm, một công ty quản lý tài sản. Các nhà đầu tư tham gia gồm bộ phận quản lý tài sản của Morgan Stanley, Baillie Gifford, Coatue và a16z. “Ngân hàng lớn nhất thế giới” ở đâu ra? BlackRock và Tiger Global mà anh ta liệt kê thì tôi không thấy trong danh sách của các bài báo công khai đã xem. Còn chuyện “tiền chảy vào BTC”, khoản vốn này dành cho Kalshi phát triển sản phẩm mới và mở rộng ra nước ngoài, chẳng liên quan gì đến mấy đồng coin bạn đang nắm giữ.
Điều thực sự đáng bàn là đường cong định giá: theo phần tổng hợp của @gurgavin, năm 2024 là 800 triệu, tháng 5 năm nay là 22 tỷ, còn hiện tại là 40 tỷ — tăng khoảng 50 lần trong chưa đầy hai năm. Ngay cả mốc khởi đầu cũng không khớp: Wall St Engine ghi là 1 tỷ vào tháng 6 năm ngoái. Doanh thu thường niên được cho là hơn 1 tỷ; còn khối lượng giao dịch thường niên hơn 1 nghìn tỷ là giá trị giao dịch danh nghĩa, đừng đánh đồng với doanh thu.
VC kiếm lời từ định giá, các tài khoản lớn kiếm lời từ sự chú ý của bạn, tiện thể mượn một cái tít để hô bạn tiếp tục nắm giữ. Thị trường giảm mà lấy tin gọi vốn của người khác ra để tiếp sức cho vị thế của mình — chiêu này tôi thấy quá nhiều rồi.
#Kalshi #thị_trường_dự_đoán
Kalshi huy động 1 tỷ đô, định giá 40 tỷ — đây là tin thật. Nhưng qua tay một tài khoản lớn trong giới crypto, câu chuyện đã bị bóp méo.
Bài viết toàn chữ in hoa của Pete Rizzo: ngân hàng lớn nhất thế giới rót 1 tỷ đô vào Kalshi; khi bạn đang hoảng loạn, hàng chục tỷ đô đang chảy vào Bitcoin thông qua các thị trường dự đoán, CỨ HODL. Hơn 12.000 lượt xem.
Thử đối chiếu danh sách nhé. Vòng gọi vốn do Sequoia và Wellington dẫn đầu — một quỹ đầu tư mạo hiểm, một công ty quản lý tài sản. Các nhà đầu tư tham gia gồm bộ phận quản lý tài sản của Morgan Stanley, Baillie Gifford, Coatue và a16z. “Ngân hàng lớn nhất thế giới” ở đâu ra? BlackRock và Tiger Global mà anh ta liệt kê thì tôi không thấy trong danh sách của các bài báo công khai đã xem. Còn chuyện “tiền chảy vào BTC”, khoản vốn này dành cho Kalshi phát triển sản phẩm mới và mở rộng ra nước ngoài, chẳng liên quan gì đến mấy đồng coin bạn đang nắm giữ.
Điều thực sự đáng bàn là đường cong định giá: theo phần tổng hợp của @gurgavin, năm 2024 là 800 triệu, tháng 5 năm nay là 22 tỷ, còn hiện tại là 40 tỷ — tăng khoảng 50 lần trong chưa đầy hai năm. Ngay cả mốc khởi đầu cũng không khớp: Wall St Engine ghi là 1 tỷ vào tháng 6 năm ngoái. Doanh thu thường niên được cho là hơn 1 tỷ; còn khối lượng giao dịch thường niên hơn 1 nghìn tỷ là giá trị giao dịch danh nghĩa, đừng đánh đồng với doanh thu.
VC kiếm lời từ định giá, các tài khoản lớn kiếm lời từ sự chú ý của bạn, tiện thể mượn một cái tít để hô bạn tiếp tục nắm giữ. Thị trường giảm mà lấy tin gọi vốn của người khác ra để tiếp sức cho vị thế của mình — chiêu này tôi thấy quá nhiều rồi.
#Kalshi #thị_trường_dự_đoán
Bài viết toàn chữ in hoa của Pete Rizzo: ngân hàng lớn nhất thế giới rót 1 tỷ đô vào Kalshi; khi bạn đang hoảng loạn, hàng chục tỷ đô đang chảy vào Bitcoin thông qua các thị trường dự đoán, CỨ HODL. Hơn 12.000 lượt xem.
Thử đối chiếu danh sách nhé. Vòng gọi vốn do Sequoia và Wellington dẫn đầu — một quỹ đầu tư mạo hiểm, một công ty quản lý tài sản. Các nhà đầu tư tham gia gồm bộ phận quản lý tài sản của Morgan Stanley, Baillie Gifford, Coatue và a16z. “Ngân hàng lớn nhất thế giới” ở đâu ra? BlackRock và Tiger Global mà anh ta liệt kê thì tôi không thấy trong danh sách của các bài báo công khai đã xem. Còn chuyện “tiền chảy vào BTC”, khoản vốn này dành cho Kalshi phát triển sản phẩm mới và mở rộng ra nước ngoài, chẳng liên quan gì đến mấy đồng coin bạn đang nắm giữ.
Điều thực sự đáng bàn là đường cong định giá: theo phần tổng hợp của @gurgavin, năm 2024 là 800 triệu, tháng 5 năm nay là 22 tỷ, còn hiện tại là 40 tỷ — tăng khoảng 50 lần trong chưa đầy hai năm. Ngay cả mốc khởi đầu cũng không khớp: Wall St Engine ghi là 1 tỷ vào tháng 6 năm ngoái. Doanh thu thường niên được cho là hơn 1 tỷ; còn khối lượng giao dịch thường niên hơn 1 nghìn tỷ là giá trị giao dịch danh nghĩa, đừng đánh đồng với doanh thu.
VC kiếm lời từ định giá, các tài khoản lớn kiếm lời từ sự chú ý của bạn, tiện thể mượn một cái tít để hô bạn tiếp tục nắm giữ. Thị trường giảm mà lấy tin gọi vốn của người khác ra để tiếp sức cho vị thế của mình — chiêu này tôi thấy quá nhiều rồi.
#Kalshi #thị_trường_dự_đoán
BLKUS+1,42%
24


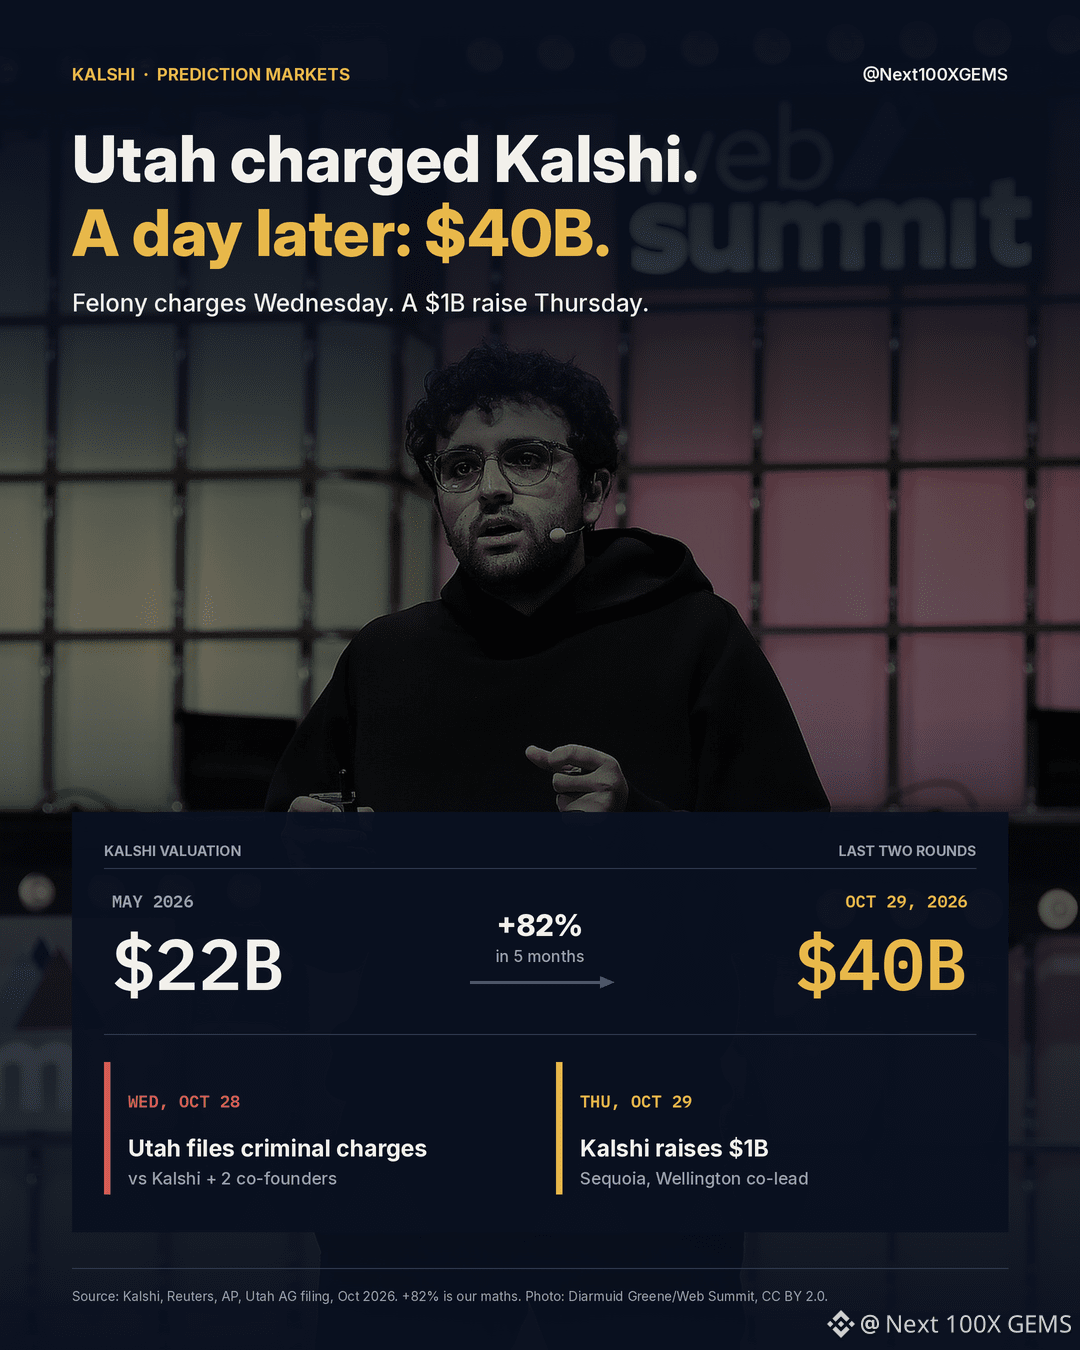
Hôm thứ Tư, Utah đã đệ đơn truy tố hình sự Kalshi và hai nhà đồng sáng lập. Sang thứ Năm, Kalshi thông báo huy động được 1 tỷ USD với mức định giá 40 tỷ USD.
Sequoia và Wellington đồng dẫn dắt vòng gọi vốn, cùng với Andreessen Horowitz, Coatue, Baillie Gifford và Morgan Stanley Investment Management, trong số những nhà đầu tư khác tham gia. Hồi tháng 5, Kalshi huy động 1 tỷ USD với mức định giá 22 tỷ USD. Theo tính toán của chúng tôi, mức định giá đã tăng 82% trong khoảng năm tháng.
Vụ việc ở Utah không hề nhỏ. AP thống kê 13 cáo buộc vi phạm lệnh cấm cờ bạc của bang, cùng một cáo buộc thu lợi từ hoạt động phi pháp, dựa trên các cược thể thao do một đặc vụ chìm đặt từ hạt Salt Lake vào tháng 9. CEO Tarek Mansour và COO Luana Lopes Lara bị đích danh nêu tên. CFTC đã tìm cách ngăn Utah thực thi luật, và theo AP, tranh chấp về việc các hợp đồng sự kiện là sản phẩm phái sinh thuộc thẩm quyền liên bang hay hoạt động cờ bạc thuộc thẩm quyền bang có vẻ sẽ được đưa lên Tòa án Tối cao.
Kalshi cho biết khối lượng giao dịch thường niên hóa trên các thị trường dự đoán, hàng hóa, tiền mã hóa và hợp đồng tương lai vĩnh cửu hiện đã vượt 1 nghìn tỷ USD, và công ty muốn dùng số vốn này để xây dựng một sàn giao dịch toàn diện hơn.
Một số nhà đầu tư lớn nhất trong lĩnh vực công nghệ vừa đặt cược rằng thị trường dự đoán sẽ vượt qua được các tòa án cấp bang. Giờ đây, khoản cược đó được định giá 40 tỷ USD.
#Kalshi #PredictionMarkets
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
Hôm thứ Tư, Utah đã đệ đơn truy tố hình sự Kalshi và hai nhà đồng sáng lập. Sang thứ Năm, Kalshi thông báo huy động được 1 tỷ USD với mức định giá 40 tỷ USD.
Sequoia và Wellington đồng dẫn dắt vòng gọi vốn, cùng với Andreessen Horowitz, Coatue, Baillie Gifford và Morgan Stanley Investment Management, trong số những nhà đầu tư khác tham gia. Hồi tháng 5, Kalshi huy động 1 tỷ USD với mức định giá 22 tỷ USD. Theo tính toán của chúng tôi, mức định giá đã tăng 82% trong khoảng năm tháng.
Vụ việc ở Utah không hề nhỏ. AP thống kê 13 cáo buộc vi phạm lệnh cấm cờ bạc của bang, cùng một cáo buộc thu lợi từ hoạt động phi pháp, dựa trên các cược thể thao do một đặc vụ chìm đặt từ hạt Salt Lake vào tháng 9. CEO Tarek Mansour và COO Luana Lopes Lara bị đích danh nêu tên. CFTC đã tìm cách ngăn Utah thực thi luật, và theo AP, tranh chấp về việc các hợp đồng sự kiện là sản phẩm phái sinh thuộc thẩm quyền liên bang hay hoạt động cờ bạc thuộc thẩm quyền bang có vẻ sẽ được đưa lên Tòa án Tối cao.
Kalshi cho biết khối lượng giao dịch thường niên hóa trên các thị trường dự đoán, hàng hóa, tiền mã hóa và hợp đồng tương lai vĩnh cửu hiện đã vượt 1 nghìn tỷ USD, và công ty muốn dùng số vốn này để xây dựng một sàn giao dịch toàn diện hơn.
Một số nhà đầu tư lớn nhất trong lĩnh vực công nghệ vừa đặt cược rằng thị trường dự đoán sẽ vượt qua được các tòa án cấp bang. Giờ đây, khoản cược đó được định giá 40 tỷ USD.
#Kalshi #PredictionMarkets
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
Sequoia và Wellington đồng dẫn dắt vòng gọi vốn, cùng với Andreessen Horowitz, Coatue, Baillie Gifford và Morgan Stanley Investment Management, trong số những nhà đầu tư khác tham gia. Hồi tháng 5, Kalshi huy động 1 tỷ USD với mức định giá 22 tỷ USD. Theo tính toán của chúng tôi, mức định giá đã tăng 82% trong khoảng năm tháng.
Vụ việc ở Utah không hề nhỏ. AP thống kê 13 cáo buộc vi phạm lệnh cấm cờ bạc của bang, cùng một cáo buộc thu lợi từ hoạt động phi pháp, dựa trên các cược thể thao do một đặc vụ chìm đặt từ hạt Salt Lake vào tháng 9. CEO Tarek Mansour và COO Luana Lopes Lara bị đích danh nêu tên. CFTC đã tìm cách ngăn Utah thực thi luật, và theo AP, tranh chấp về việc các hợp đồng sự kiện là sản phẩm phái sinh thuộc thẩm quyền liên bang hay hoạt động cờ bạc thuộc thẩm quyền bang có vẻ sẽ được đưa lên Tòa án Tối cao.
Kalshi cho biết khối lượng giao dịch thường niên hóa trên các thị trường dự đoán, hàng hóa, tiền mã hóa và hợp đồng tương lai vĩnh cửu hiện đã vượt 1 nghìn tỷ USD, và công ty muốn dùng số vốn này để xây dựng một sàn giao dịch toàn diện hơn.
Một số nhà đầu tư lớn nhất trong lĩnh vực công nghệ vừa đặt cược rằng thị trường dự đoán sẽ vượt qua được các tòa án cấp bang. Giờ đây, khoản cược đó được định giá 40 tỷ USD.
#Kalshi #PredictionMarkets
Không phải lời khuyên tài chính. Hãy tự nghiên cứu.
1
1.9k

Câu hỏi lớn: Một thị trường dự đoán vừa bị bang Utah truy tố hình sự trong tuần này, lại bị khoảng 20 bang để mắt, dựa vào đâu mà quay ngoắt huy động được 1 tỷ USD với mức định giá 40 tỷ USD?
Vòng gọi vốn này của Kalshi do Sequoia và Wellington dẫn đầu. Tháng 5 công ty mới được định giá 22 tỷ USD, vậy mà chỉ 5 tháng đã tăng 82%; doanh thu thường niên hóa từ các thị trường phi thể thao vượt 1 tỷ USD, còn thị trường thể thao chiếm 70% trong tổng doanh thu khoảng 4 tỷ USD của năm qua; bước tiếp theo còn là hợp đồng vĩnh cửu cho cổ phiếu và giao dịch đòn bẩy.
Một bên là cáo trạng, một bên là tấm séc 40 tỷ USD — A: Giới đầu tư chẳng ngán kiện tụng, họ cược rằng thị trường dự đoán sẽ biến thành sàn giao dịch; B: Định giá tăng vọt trước, kiện tụng sớm muộn cũng chọc thủng bong bóng. Bạn đứng về phía nào?
$BTC $ETH $SOL #Kalshi #预测市场 #估值
Câu hỏi lớn: Một thị trường dự đoán vừa bị bang Utah truy tố hình sự trong tuần này, lại bị khoảng 20 bang để mắt, dựa vào đâu mà quay ngoắt huy động được 1 tỷ USD với mức định giá 40 tỷ USD?
Vòng gọi vốn này của Kalshi do Sequoia và Wellington dẫn đầu. Tháng 5 công ty mới được định giá 22 tỷ USD, vậy mà chỉ 5 tháng đã tăng 82%; doanh thu thường niên hóa từ các thị trường phi thể thao vượt 1 tỷ USD, còn thị trường thể thao chiếm 70% trong tổng doanh thu khoảng 4 tỷ USD của năm qua; bước tiếp theo còn là hợp đồng vĩnh cửu cho cổ phiếu và giao dịch đòn bẩy.
Một bên là cáo trạng, một bên là tấm séc 40 tỷ USD — A: Giới đầu tư chẳng ngán kiện tụng, họ cược rằng thị trường dự đoán sẽ biến thành sàn giao dịch; B: Định giá tăng vọt trước, kiện tụng sớm muộn cũng chọc thủng bong bóng. Bạn đứng về phía nào?
$BTC $ETH $SOL #Kalshi #预测市场 #估值
Vòng gọi vốn này của Kalshi do Sequoia và Wellington dẫn đầu. Tháng 5 công ty mới được định giá 22 tỷ USD, vậy mà chỉ 5 tháng đã tăng 82%; doanh thu thường niên hóa từ các thị trường phi thể thao vượt 1 tỷ USD, còn thị trường thể thao chiếm 70% trong tổng doanh thu khoảng 4 tỷ USD của năm qua; bước tiếp theo còn là hợp đồng vĩnh cửu cho cổ phiếu và giao dịch đòn bẩy.
Một bên là cáo trạng, một bên là tấm séc 40 tỷ USD — A: Giới đầu tư chẳng ngán kiện tụng, họ cược rằng thị trường dự đoán sẽ biến thành sàn giao dịch; B: Định giá tăng vọt trước, kiện tụng sớm muộn cũng chọc thủng bong bóng. Bạn đứng về phía nào?
$BTC $ETH $SOL #Kalshi #预测市场 #估值
23
Ông chủ gặp chuyện, loa phóng thanh đã kêu oan trước. Chiêu này trong giới tiền mã hóa quá quen thuộc rồi.
Ben Shapiro đăng bài: "TIN NÓNG: Utah truy tố hình sự nhà đồng sáng lập Kalshi Tarek Mansour, mức án tối đa có thể lên tới 75 năm", tiện thể đính kèm một cuộc trò chuyện dài 69 phút, với khách mời chính là Mansour.
Vấn đề là Kalshi vốn là nhà tài trợ cho chương trình của ông ấy. Có người đào lại được mã ưu đãi độc quyền SHAPIRO trong chương trình, nhưng bài đăng chẳng nhắc lấy một chữ.
Trước hết, nói về sự thật: theo bản tin tổng hợp của X, ngày 28 tháng 10, Utah đã đưa ra 13 cáo trạng trọng tội và 1 cáo trạng khinh tội nhằm vào Kalshi cùng hai nhà sáng lập, liên quan đến các hợp đồng sự kiện thể thao. Kalshi nói rằng họ là một sàn giao dịch chịu sự quản lý của CFTC. Vụ kiện sẽ được phán quyết thế nào thì tôi không dự đoán, đó không phải trọng điểm.
Trọng điểm là con số "75 năm" kia. Lấy con số đáng sợ nhất làm tiêu đề, rồi ghép với video dài có chính ông chủ tài trợ xuất hiện — đó không gọi là đưa tin, mà là quan hệ công chúng. Bảo sao ngay cả người hâm mộ bảo thủ của ông ấy cũng chẳng tin, phần bình luận đầy những lời mắng là nhận tiền quảng cáo.
Đổi tên đi, chẳng phải đây chính là chuyện thường ngày ở chỗ chúng ta sao? Dự án gặp chuyện, KOL từng nhận tiền từ dự án lập tức nhảy ra nói "Chỉ là FUD thôi" hay "bị cơ quan quản lý đàn áp", chứ chẳng bao giờ mở lời trước rằng: Tôi từng nhận tiền của họ.
Thị trường dự đoán gần đây đúng là đang bùng nổ, Phantom đã tham gia, NBA cũng đã ký kết. Càng là lúc xu hướng nóng, càng phải nhìn xem người đang phát biểu đứng về phía lợi ích nào. Quan điểm không công khai lợi ích liên quan thì có giảm một nửa cũng vẫn quá lời.
#Kalshi #thịtrườngdựđoán
Ông chủ gặp chuyện, loa phóng thanh đã kêu oan trước. Chiêu này trong giới tiền mã hóa quá quen thuộc rồi.
Ben Shapiro đăng bài: "TIN NÓNG: Utah truy tố hình sự nhà đồng sáng lập Kalshi Tarek Mansour, mức án tối đa có thể lên tới 75 năm", tiện thể đính kèm một cuộc trò chuyện dài 69 phút, với khách mời chính là Mansour.
Vấn đề là Kalshi vốn là nhà tài trợ cho chương trình của ông ấy. Có người đào lại được mã ưu đãi độc quyền SHAPIRO trong chương trình, nhưng bài đăng chẳng nhắc lấy một chữ.
Trước hết, nói về sự thật: theo bản tin tổng hợp của X, ngày 28 tháng 10, Utah đã đưa ra 13 cáo trạng trọng tội và 1 cáo trạng khinh tội nhằm vào Kalshi cùng hai nhà sáng lập, liên quan đến các hợp đồng sự kiện thể thao. Kalshi nói rằng họ là một sàn giao dịch chịu sự quản lý của CFTC. Vụ kiện sẽ được phán quyết thế nào thì tôi không dự đoán, đó không phải trọng điểm.
Trọng điểm là con số "75 năm" kia. Lấy con số đáng sợ nhất làm tiêu đề, rồi ghép với video dài có chính ông chủ tài trợ xuất hiện — đó không gọi là đưa tin, mà là quan hệ công chúng. Bảo sao ngay cả người hâm mộ bảo thủ của ông ấy cũng chẳng tin, phần bình luận đầy những lời mắng là nhận tiền quảng cáo.
Đổi tên đi, chẳng phải đây chính là chuyện thường ngày ở chỗ chúng ta sao? Dự án gặp chuyện, KOL từng nhận tiền từ dự án lập tức nhảy ra nói "Chỉ là FUD thôi" hay "bị cơ quan quản lý đàn áp", chứ chẳng bao giờ mở lời trước rằng: Tôi từng nhận tiền của họ.
Thị trường dự đoán gần đây đúng là đang bùng nổ, Phantom đã tham gia, NBA cũng đã ký kết. Càng là lúc xu hướng nóng, càng phải nhìn xem người đang phát biểu đứng về phía lợi ích nào. Quan điểm không công khai lợi ích liên quan thì có giảm một nửa cũng vẫn quá lời.
#Kalshi #thịtrườngdựđoán
Ben Shapiro đăng bài: "TIN NÓNG: Utah truy tố hình sự nhà đồng sáng lập Kalshi Tarek Mansour, mức án tối đa có thể lên tới 75 năm", tiện thể đính kèm một cuộc trò chuyện dài 69 phút, với khách mời chính là Mansour.
Vấn đề là Kalshi vốn là nhà tài trợ cho chương trình của ông ấy. Có người đào lại được mã ưu đãi độc quyền SHAPIRO trong chương trình, nhưng bài đăng chẳng nhắc lấy một chữ.
Trước hết, nói về sự thật: theo bản tin tổng hợp của X, ngày 28 tháng 10, Utah đã đưa ra 13 cáo trạng trọng tội và 1 cáo trạng khinh tội nhằm vào Kalshi cùng hai nhà sáng lập, liên quan đến các hợp đồng sự kiện thể thao. Kalshi nói rằng họ là một sàn giao dịch chịu sự quản lý của CFTC. Vụ kiện sẽ được phán quyết thế nào thì tôi không dự đoán, đó không phải trọng điểm.
Trọng điểm là con số "75 năm" kia. Lấy con số đáng sợ nhất làm tiêu đề, rồi ghép với video dài có chính ông chủ tài trợ xuất hiện — đó không gọi là đưa tin, mà là quan hệ công chúng. Bảo sao ngay cả người hâm mộ bảo thủ của ông ấy cũng chẳng tin, phần bình luận đầy những lời mắng là nhận tiền quảng cáo.
Đổi tên đi, chẳng phải đây chính là chuyện thường ngày ở chỗ chúng ta sao? Dự án gặp chuyện, KOL từng nhận tiền từ dự án lập tức nhảy ra nói "Chỉ là FUD thôi" hay "bị cơ quan quản lý đàn áp", chứ chẳng bao giờ mở lời trước rằng: Tôi từng nhận tiền của họ.
Thị trường dự đoán gần đây đúng là đang bùng nổ, Phantom đã tham gia, NBA cũng đã ký kết. Càng là lúc xu hướng nóng, càng phải nhìn xem người đang phát biểu đứng về phía lợi ích nào. Quan điểm không công khai lợi ích liên quan thì có giảm một nửa cũng vẫn quá lời.
#Kalshi #thịtrườngdựđoán
6
·
--
前脚刚被犹他州监管找上门,后脚就拿到 10 亿美元新融资——Kalshi 估值冲到 400 亿美元。
10/28,犹他州总检察长对 Kalshi 和两位联合创始人提起诉讼,焦点是体育类合约在州内的合规问题。
第二天,Kalshi 官宣完成 10 亿美元 G 轮融资,由 Sequoia 和 Wellington 领投,估值达 400 亿美元。5 月那轮融资时估值还是 220 亿美元,五个月涨了约 82%。
官方口径:非体育业务年化收入超 10 亿美元,总年化成交额超 1 万亿美元,占预测市场成交额的七成五以上。
融资款将用于拓展个股永续合约、指数和算力市场。
方向:头部资本正用真金白银看好预测市场走向正规交易所,州级诉讼短期内只是噪音,真正的胜负手在于最高法院如何裁决。
你站哪边:Kalshi 会先上市,还是先被州法拖住?
提示:本次分析仅供参考,不构成任何投资建议!
#Kalshi #币安神算子 #预测市场
前脚刚被犹他州监管找上门,后脚就拿到 10 亿美元新融资——Kalshi 估值冲到 400 亿美元。
10/28,犹他州总检察长对 Kalshi 和两位联合创始人提起诉讼,焦点是体育类合约在州内的合规问题。
第二天,Kalshi 官宣完成 10 亿美元 G 轮融资,由 Sequoia 和 Wellington 领投,估值达 400 亿美元。5 月那轮融资时估值还是 220 亿美元,五个月涨了约 82%。
官方口径:非体育业务年化收入超 10 亿美元,总年化成交额超 1 万亿美元,占预测市场成交额的七成五以上。
融资款将用于拓展个股永续合约、指数和算力市场。
方向:头部资本正用真金白银看好预测市场走向正规交易所,州级诉讼短期内只是噪音,真正的胜负手在于最高法院如何裁决。
你站哪边:Kalshi 会先上市,还是先被州法拖住?
提示:本次分析仅供参考,不构成任何投资建议!
#Kalshi #币安神算子 #预测市场
10/28,犹他州总检察长对 Kalshi 和两位联合创始人提起诉讼,焦点是体育类合约在州内的合规问题。
第二天,Kalshi 官宣完成 10 亿美元 G 轮融资,由 Sequoia 和 Wellington 领投,估值达 400 亿美元。5 月那轮融资时估值还是 220 亿美元,五个月涨了约 82%。
官方口径:非体育业务年化收入超 10 亿美元,总年化成交额超 1 万亿美元,占预测市场成交额的七成五以上。
融资款将用于拓展个股永续合约、指数和算力市场。
方向:头部资本正用真金白银看好预测市场走向正规交易所,州级诉讼短期内只是噪音,真正的胜负手在于最高法院如何裁决。
你站哪边:Kalshi 会先上市,还是先被州法拖住?
提示:本次分析仅供参考,不构成任何投资建议!
#Kalshi #币安神算子 #预测市场
25

Thị trường dự đoán lần này thật sự đã vượt ra khỏi phạm vi ngách: hôm nay Kalshi thông báo huy động thêm 1 tỷ USD, đưa mức định giá lên thẳng 40 tỷ USD — vòng gọi vốn hồi tháng 5 vẫn ở mức 22 tỷ USD, tức định giá tăng gần 82% trong chưa đầy 5 tháng. Vòng này do Sequoia và Wellington đồng dẫn đầu, Tiger Global và Dragoneer cũng tham gia. Số tiền sẽ được dùng để thúc đẩy các sản phẩm hợp đồng vĩnh cửu cho từng cổ phiếu, hợp đồng sự kiện có đòn bẩy và thị trường năng lực tính toán. Quy mô của nền tảng này còn ấn tượng hơn: khối lượng giao dịch thường niên hóa đã vượt 1 nghìn tỷ USD, còn doanh thu thường niên hóa ngoài lĩnh vực thể thao cũng vượt 1 tỷ USD. Một nền tảng khởi đầu với các hợp đồng về bầu cử và thể thao giờ đây đang trực tiếp đối đầu với các sàn giao dịch truyền thống — diễn biến này còn hấp dẫn hơn nhiều dự án trong giới tiền mã hóa.#预测市场 #Kalshi
Thị trường dự đoán lần này thật sự đã vượt ra khỏi phạm vi ngách: hôm nay Kalshi thông báo huy động thêm 1 tỷ USD, đưa mức định giá lên thẳng 40 tỷ USD — vòng gọi vốn hồi tháng 5 vẫn ở mức 22 tỷ USD, tức định giá tăng gần 82% trong chưa đầy 5 tháng. Vòng này do Sequoia và Wellington đồng dẫn đầu, Tiger Global và Dragoneer cũng tham gia. Số tiền sẽ được dùng để thúc đẩy các sản phẩm hợp đồng vĩnh cửu cho từng cổ phiếu, hợp đồng sự kiện có đòn bẩy và thị trường năng lực tính toán. Quy mô của nền tảng này còn ấn tượng hơn: khối lượng giao dịch thường niên hóa đã vượt 1 nghìn tỷ USD, còn doanh thu thường niên hóa ngoài lĩnh vực thể thao cũng vượt 1 tỷ USD. Một nền tảng khởi đầu với các hợp đồng về bầu cử và thể thao giờ đây đang trực tiếp đối đầu với các sàn giao dịch truyền thống — diễn biến này còn hấp dẫn hơn nhiều dự án trong giới tiền mã hóa.#预测市场 #Kalshi
163

Tôi đã chứng kiến thị trường dự đoán phát triển từ những vụ cược bên lề thành một sàn giao dịch thực thụ — và Kalshi định giá bước chuyển đó ở mức 40 tỷ đô la.
Theo Reuters hôm thứ Năm, Kalshi đã hoàn tất vòng gọi vốn Series G trị giá 1 tỷ đô la, với mức định giá 40 tỷ đô la, do Sequoia và Wellington đồng dẫn đầu — gần gấp đôi vòng gọi vốn 22 tỷ đô la do Coatue dẫn đầu cách đây năm tháng. Công ty cho biết doanh thu thường niên hóa ngoài lĩnh vực thể thao hiện đã vượt 1 tỷ đô la.
Khoản tiền này tài trợ cho bước chuyển hướng vượt ra ngoài các hợp đồng sự kiện: năm nay, sau khi được CFTC phê duyệt, Kalshi bắt đầu tham gia thị trường hợp đồng tương lai vĩnh cửu, khởi đầu với hợp đồng vĩnh cửu tiền mã hóa, sau đó mở rộng sang chỉ số và kim loại.
Mặt khác là vấn đề pháp lý: tuần này, Utah truy tố hình sự Kalshi và các đồng sáng lập liên quan đến hợp đồng thể thao, trong khi CFTC kiện nhằm ngăn chặn việc thực thi luật ở cấp tiểu bang. Cược 40 tỷ đô la cũng là cược rằng sự giám sát của liên bang sẽ chiếm ưu thế.
Bitcoin quanh mức 78.900 đô la, giảm 3,0% trong 24 giờ; ether quanh mức 2.260 đô la, giảm 4,3% (giá giao ngay trên Binance, khoảng 03:59 WIB) — đó là diễn biến thị trường, không phải phản ứng trước vòng gọi vốn này. NFA. DYOR.
Kalshi được định giá 40 tỷ đô la có khiến thị trường dự đoán trở thành một phần lâu dài của ngành tài chính — hay đây là vụ cược đắt giá nhất vào một cuộc chiến pháp lý chưa ngã ngũ?
#CryptoMarkets #Kalshi #PredictionMarkets #WallStreet #Derivatives
Tôi đã chứng kiến thị trường dự đoán phát triển từ những vụ cược bên lề thành một sàn giao dịch thực thụ — và Kalshi định giá bước chuyển đó ở mức 40 tỷ đô la.
Theo Reuters hôm thứ Năm, Kalshi đã hoàn tất vòng gọi vốn Series G trị giá 1 tỷ đô la, với mức định giá 40 tỷ đô la, do Sequoia và Wellington đồng dẫn đầu — gần gấp đôi vòng gọi vốn 22 tỷ đô la do Coatue dẫn đầu cách đây năm tháng. Công ty cho biết doanh thu thường niên hóa ngoài lĩnh vực thể thao hiện đã vượt 1 tỷ đô la.
Khoản tiền này tài trợ cho bước chuyển hướng vượt ra ngoài các hợp đồng sự kiện: năm nay, sau khi được CFTC phê duyệt, Kalshi bắt đầu tham gia thị trường hợp đồng tương lai vĩnh cửu, khởi đầu với hợp đồng vĩnh cửu tiền mã hóa, sau đó mở rộng sang chỉ số và kim loại.
Mặt khác là vấn đề pháp lý: tuần này, Utah truy tố hình sự Kalshi và các đồng sáng lập liên quan đến hợp đồng thể thao, trong khi CFTC kiện nhằm ngăn chặn việc thực thi luật ở cấp tiểu bang. Cược 40 tỷ đô la cũng là cược rằng sự giám sát của liên bang sẽ chiếm ưu thế.
Bitcoin quanh mức 78.900 đô la, giảm 3,0% trong 24 giờ; ether quanh mức 2.260 đô la, giảm 4,3% (giá giao ngay trên Binance, khoảng 03:59 WIB) — đó là diễn biến thị trường, không phải phản ứng trước vòng gọi vốn này. NFA. DYOR.
Kalshi được định giá 40 tỷ đô la có khiến thị trường dự đoán trở thành một phần lâu dài của ngành tài chính — hay đây là vụ cược đắt giá nhất vào một cuộc chiến pháp lý chưa ngã ngũ?
#CryptoMarkets #Kalshi #PredictionMarkets #WallStreet #Derivatives
Theo Reuters hôm thứ Năm, Kalshi đã hoàn tất vòng gọi vốn Series G trị giá 1 tỷ đô la, với mức định giá 40 tỷ đô la, do Sequoia và Wellington đồng dẫn đầu — gần gấp đôi vòng gọi vốn 22 tỷ đô la do Coatue dẫn đầu cách đây năm tháng. Công ty cho biết doanh thu thường niên hóa ngoài lĩnh vực thể thao hiện đã vượt 1 tỷ đô la.
Khoản tiền này tài trợ cho bước chuyển hướng vượt ra ngoài các hợp đồng sự kiện: năm nay, sau khi được CFTC phê duyệt, Kalshi bắt đầu tham gia thị trường hợp đồng tương lai vĩnh cửu, khởi đầu với hợp đồng vĩnh cửu tiền mã hóa, sau đó mở rộng sang chỉ số và kim loại.
Mặt khác là vấn đề pháp lý: tuần này, Utah truy tố hình sự Kalshi và các đồng sáng lập liên quan đến hợp đồng thể thao, trong khi CFTC kiện nhằm ngăn chặn việc thực thi luật ở cấp tiểu bang. Cược 40 tỷ đô la cũng là cược rằng sự giám sát của liên bang sẽ chiếm ưu thế.
Bitcoin quanh mức 78.900 đô la, giảm 3,0% trong 24 giờ; ether quanh mức 2.260 đô la, giảm 4,3% (giá giao ngay trên Binance, khoảng 03:59 WIB) — đó là diễn biến thị trường, không phải phản ứng trước vòng gọi vốn này. NFA. DYOR.
Kalshi được định giá 40 tỷ đô la có khiến thị trường dự đoán trở thành một phần lâu dài của ngành tài chính — hay đây là vụ cược đắt giá nhất vào một cuộc chiến pháp lý chưa ngã ngũ?
#CryptoMarkets #Kalshi #PredictionMarkets #WallStreet #Derivatives
4
·
--
🚨 KALSHI VỪA ĐẠT MỨC ĐỊNH GIÁ 40 TỶ ĐÔ LA!!!
Nền tảng thị trường dự đoán đã huy động 1 TỶ ĐÔ LA trong vòng gọi vốn mới. 🤯
💰 Định giá: 40 tỷ đô la
📈 Doanh thu thường niên hóa từ các thị trường phi thể thao: hơn 1 tỷ đô la
🔹️Nền tảng đang mở rộng ra ngoài các hợp đồng sự kiện, hướng tới một hệ sinh thái giao dịch tài chính rộng lớn hơn.
Thị trường dự đoán đang trở thành một phần đáng kể trong cuộc thảo luận về giao dịch toàn cầu...!!!
#Kalshi #PredictionMarkets #FedWatch #FedWatch $BTC $ETH $HYPE
🚨 KALSHI VỪA ĐẠT MỨC ĐỊNH GIÁ 40 TỶ ĐÔ LA!!!
Nền tảng thị trường dự đoán đã huy động 1 TỶ ĐÔ LA trong vòng gọi vốn mới. 🤯
💰 Định giá: 40 tỷ đô la
📈 Doanh thu thường niên hóa từ các thị trường phi thể thao: hơn 1 tỷ đô la
🔹️Nền tảng đang mở rộng ra ngoài các hợp đồng sự kiện, hướng tới một hệ sinh thái giao dịch tài chính rộng lớn hơn.
Thị trường dự đoán đang trở thành một phần đáng kể trong cuộc thảo luận về giao dịch toàn cầu...!!!
#Kalshi #PredictionMarkets #FedWatch #FedWatch $BTC $ETH $HYPE
Nền tảng thị trường dự đoán đã huy động 1 TỶ ĐÔ LA trong vòng gọi vốn mới. 🤯
💰 Định giá: 40 tỷ đô la
📈 Doanh thu thường niên hóa từ các thị trường phi thể thao: hơn 1 tỷ đô la
🔹️Nền tảng đang mở rộng ra ngoài các hợp đồng sự kiện, hướng tới một hệ sinh thái giao dịch tài chính rộng lớn hơn.
Thị trường dự đoán đang trở thành một phần đáng kể trong cuộc thảo luận về giao dịch toàn cầu...!!!
#Kalshi #PredictionMarkets #FedWatch #FedWatch $BTC $ETH $HYPE
234
·
--
🎯 Một sòng bạc được định giá tới 40 tỷ đô
📰 Kalshi huy động được 1 tỷ đô, đẩy định giá lên 40 tỷ đô chỉ nhờ cho mọi người cá cược vào kết quả các sự kiện. Con số này khiến tôi sững người mất hai giây.
💬 Giới tài chính truyền thống ngoài miệng thì chê thị trường dự đoán là cờ bạc, nhưng tiền vẫn liên tục đổ vào. BTC đi ngang ở mức 80K đô, toàn thị trường chỉ giao dịch 72,8 tỷ đô trong 24 giờ, sức nóng đều dồn hết sang bên đó.
🏷️ #Kalshi #预测市场 #Polymarket #gọi_vốn
🎯 Một sòng bạc được định giá tới 40 tỷ đô
📰 Kalshi huy động được 1 tỷ đô, đẩy định giá lên 40 tỷ đô chỉ nhờ cho mọi người cá cược vào kết quả các sự kiện. Con số này khiến tôi sững người mất hai giây.
💬 Giới tài chính truyền thống ngoài miệng thì chê thị trường dự đoán là cờ bạc, nhưng tiền vẫn liên tục đổ vào. BTC đi ngang ở mức 80K đô, toàn thị trường chỉ giao dịch 72,8 tỷ đô trong 24 giờ, sức nóng đều dồn hết sang bên đó.
🏷️ #Kalshi #预测市场 #Polymarket #gọi_vốn
📰 Kalshi huy động được 1 tỷ đô, đẩy định giá lên 40 tỷ đô chỉ nhờ cho mọi người cá cược vào kết quả các sự kiện. Con số này khiến tôi sững người mất hai giây.
💬 Giới tài chính truyền thống ngoài miệng thì chê thị trường dự đoán là cờ bạc, nhưng tiền vẫn liên tục đổ vào. BTC đi ngang ở mức 80K đô, toàn thị trường chỉ giao dịch 72,8 tỷ đô trong 24 giờ, sức nóng đều dồn hết sang bên đó.
🏷️ #Kalshi #预测市场 #Polymarket #gọi_vốn
91
·
--
Nhà sáng lập Kalshi bị truy tố hình sự: 12 lượt đặt cược đẩy thị trường dự đoán vào tâm điểm tranh cãi
Hôm nay, hãy cùng đào sâu vào vụ lùm xùm lớn nhất gần đây của thị trường dự đoán: Kalshi cùng hai nhà sáng lập bị bang Utah của Mỹ truy tố hình sự. Tổng cộng có 14 cáo buộc, trong đó 13 cáo buộc liên quan đến trọng tội. Ngòi nổ hóa ra là 12 giao dịch liên quan đến các sự kiện thể thao do điều tra viên của bang thực hiện trên nền tảng, với tổng giá trị khoảng 114,87 USD.
Điểm thú vị nhất của vụ việc này là cuộc tranh giành quyền quản lý giữa hai bên.
Utah cho rằng: các giao dịch kết quả sự kiện thể thao mà nền tảng cung cấp thực chất thuộc nhóm hoạt động giao dịch bị luật địa phương hạn chế; không thể chỉ dựa vào việc mang hình thức sản phẩm “thị trường dự đoán” mà né tránh sự giám sát của bang.
Lập luận của Kalshi hoàn toàn khác: chúng tôi là một sàn giao dịch hợp đồng sự kiện chịu sự quản lý của liên bang, vì vậy nên do CFTC giám sát thống nhất, chứ không phải xin phép từng bang.
Kịch tính hơn nữa, CFTC đã kiện Utah một ngày trước khi vụ truy tố hình sự diễn ra, nhằm ngăn chính quyền bang thực thi các hạn chế liên quan.
Nói cách khác, một bên là chính quyền bang truy tố hình sự, bên kia là cơ quan quản lý liên bang ủng hộ lập luận về thẩm quyền quản lý của nền tảng.
Từ góc độ đầu tư, tôi cho rằng đây không đơn thuần là tin tức về tuân thủ quy định, mà là cuộc tranh giành mô hình kinh doanh của toàn bộ thị trường dự đoán.
Nếu hợp đồng sự kiện được xác định thống nhất là sản phẩm phái sinh tài chính do liên bang quản lý, các nền tảng sẽ có nhiều cơ hội hơn để xây dựng các nhóm thanh khoản trên toàn quốc, chuẩn hóa hệ thống sản phẩm và hưởng lợi từ hiệu quả quy mô.
Nhưng nếu mỗi bang có thể quản lý riêng các hoạt động liên quan, việc thu hút khách hàng, phạm vi cung cấp sản phẩm và chi phí tuân thủ của nền tảng đều sẽ bị ảnh hưởng.
Đây cũng không chỉ là vấn đề của Kalshi. Các đối thủ cạnh tranh như Polymarket cũng phải đối mặt với sự bất định về ranh giới quản lý.
Tất nhiên, hiện tại đây mới chỉ là các cáo buộc hình sự, chưa phải kết án. Kalshi đã tuyên bố sẽ phản bác các cáo buộc này tại tòa.
Điều tôi quan tâm nhất lúc này là: liệu vụ kiện này cuối cùng có thúc đẩy Tòa án Tối cao Mỹ xác định rõ ranh giới quản lý thị trường dự đoán hay không.
Giá trị thực sự của thị trường dự đoán có lẽ không chỉ nằm ở khối lượng giao dịch, mà còn ở việc ai có thể giành được quyền kinh doanh hợp pháp lâu dài và có thể nhân rộng.
#Kalshi #Polymarket #预测市场 #Crypto #币安广场
Nhà sáng lập Kalshi bị truy tố hình sự: 12 lượt đặt cược đẩy thị trường dự đoán vào tâm điểm tranh cãi
Hôm nay, hãy cùng đào sâu vào vụ lùm xùm lớn nhất gần đây của thị trường dự đoán: Kalshi cùng hai nhà sáng lập bị bang Utah của Mỹ truy tố hình sự. Tổng cộng có 14 cáo buộc, trong đó 13 cáo buộc liên quan đến trọng tội. Ngòi nổ hóa ra là 12 giao dịch liên quan đến các sự kiện thể thao do điều tra viên của bang thực hiện trên nền tảng, với tổng giá trị khoảng 114,87 USD.
Điểm thú vị nhất của vụ việc này là cuộc tranh giành quyền quản lý giữa hai bên.
Utah cho rằng: các giao dịch kết quả sự kiện thể thao mà nền tảng cung cấp thực chất thuộc nhóm hoạt động giao dịch bị luật địa phương hạn chế; không thể chỉ dựa vào việc mang hình thức sản phẩm “thị trường dự đoán” mà né tránh sự giám sát của bang.
Lập luận của Kalshi hoàn toàn khác: chúng tôi là một sàn giao dịch hợp đồng sự kiện chịu sự quản lý của liên bang, vì vậy nên do CFTC giám sát thống nhất, chứ không phải xin phép từng bang.
Kịch tính hơn nữa, CFTC đã kiện Utah một ngày trước khi vụ truy tố hình sự diễn ra, nhằm ngăn chính quyền bang thực thi các hạn chế liên quan.
Nói cách khác, một bên là chính quyền bang truy tố hình sự, bên kia là cơ quan quản lý liên bang ủng hộ lập luận về thẩm quyền quản lý của nền tảng.
Từ góc độ đầu tư, tôi cho rằng đây không đơn thuần là tin tức về tuân thủ quy định, mà là cuộc tranh giành mô hình kinh doanh của toàn bộ thị trường dự đoán.
Nếu hợp đồng sự kiện được xác định thống nhất là sản phẩm phái sinh tài chính do liên bang quản lý, các nền tảng sẽ có nhiều cơ hội hơn để xây dựng các nhóm thanh khoản trên toàn quốc, chuẩn hóa hệ thống sản phẩm và hưởng lợi từ hiệu quả quy mô.
Nhưng nếu mỗi bang có thể quản lý riêng các hoạt động liên quan, việc thu hút khách hàng, phạm vi cung cấp sản phẩm và chi phí tuân thủ của nền tảng đều sẽ bị ảnh hưởng.
Đây cũng không chỉ là vấn đề của Kalshi. Các đối thủ cạnh tranh như Polymarket cũng phải đối mặt với sự bất định về ranh giới quản lý.
Tất nhiên, hiện tại đây mới chỉ là các cáo buộc hình sự, chưa phải kết án. Kalshi đã tuyên bố sẽ phản bác các cáo buộc này tại tòa.
Điều tôi quan tâm nhất lúc này là: liệu vụ kiện này cuối cùng có thúc đẩy Tòa án Tối cao Mỹ xác định rõ ranh giới quản lý thị trường dự đoán hay không.
Giá trị thực sự của thị trường dự đoán có lẽ không chỉ nằm ở khối lượng giao dịch, mà còn ở việc ai có thể giành được quyền kinh doanh hợp pháp lâu dài và có thể nhân rộng.
#Kalshi #Polymarket #预测市场 #Crypto #币安广场
Hôm nay, hãy cùng đào sâu vào vụ lùm xùm lớn nhất gần đây của thị trường dự đoán: Kalshi cùng hai nhà sáng lập bị bang Utah của Mỹ truy tố hình sự. Tổng cộng có 14 cáo buộc, trong đó 13 cáo buộc liên quan đến trọng tội. Ngòi nổ hóa ra là 12 giao dịch liên quan đến các sự kiện thể thao do điều tra viên của bang thực hiện trên nền tảng, với tổng giá trị khoảng 114,87 USD.
Điểm thú vị nhất của vụ việc này là cuộc tranh giành quyền quản lý giữa hai bên.
Utah cho rằng: các giao dịch kết quả sự kiện thể thao mà nền tảng cung cấp thực chất thuộc nhóm hoạt động giao dịch bị luật địa phương hạn chế; không thể chỉ dựa vào việc mang hình thức sản phẩm “thị trường dự đoán” mà né tránh sự giám sát của bang.
Lập luận của Kalshi hoàn toàn khác: chúng tôi là một sàn giao dịch hợp đồng sự kiện chịu sự quản lý của liên bang, vì vậy nên do CFTC giám sát thống nhất, chứ không phải xin phép từng bang.
Kịch tính hơn nữa, CFTC đã kiện Utah một ngày trước khi vụ truy tố hình sự diễn ra, nhằm ngăn chính quyền bang thực thi các hạn chế liên quan.
Nói cách khác, một bên là chính quyền bang truy tố hình sự, bên kia là cơ quan quản lý liên bang ủng hộ lập luận về thẩm quyền quản lý của nền tảng.
Từ góc độ đầu tư, tôi cho rằng đây không đơn thuần là tin tức về tuân thủ quy định, mà là cuộc tranh giành mô hình kinh doanh của toàn bộ thị trường dự đoán.
Nếu hợp đồng sự kiện được xác định thống nhất là sản phẩm phái sinh tài chính do liên bang quản lý, các nền tảng sẽ có nhiều cơ hội hơn để xây dựng các nhóm thanh khoản trên toàn quốc, chuẩn hóa hệ thống sản phẩm và hưởng lợi từ hiệu quả quy mô.
Nhưng nếu mỗi bang có thể quản lý riêng các hoạt động liên quan, việc thu hút khách hàng, phạm vi cung cấp sản phẩm và chi phí tuân thủ của nền tảng đều sẽ bị ảnh hưởng.
Đây cũng không chỉ là vấn đề của Kalshi. Các đối thủ cạnh tranh như Polymarket cũng phải đối mặt với sự bất định về ranh giới quản lý.
Tất nhiên, hiện tại đây mới chỉ là các cáo buộc hình sự, chưa phải kết án. Kalshi đã tuyên bố sẽ phản bác các cáo buộc này tại tòa.
Điều tôi quan tâm nhất lúc này là: liệu vụ kiện này cuối cùng có thúc đẩy Tòa án Tối cao Mỹ xác định rõ ranh giới quản lý thị trường dự đoán hay không.
Giá trị thực sự của thị trường dự đoán có lẽ không chỉ nằm ở khối lượng giao dịch, mà còn ở việc ai có thể giành được quyền kinh doanh hợp pháp lâu dài và có thể nhân rộng.
#Kalshi #Polymarket #预测市场 #Crypto #币安广场
3
542

·
--
theo tôi, vụ án hình sự chống lại Kalshi không phải chuyện cờ bạc. đây là đòn đáp trả của Utah trước vụ kiện của CFTC
trước tiên, CFTC kiện Utah: họ muốn tòa án liên bang cấm bang này động đến các sàn giao dịch do CFTC quản lý. giờ đây Utah buộc tội công ty và cả hai nhà sáng lập với 14 cáo buộc, trong đó 13 cáo buộc là trọng tội. mười hai cáo buộc liên quan đến cờ bạc trực tuyến, mỗi khoản cược là một cáo buộc, và một cáo buộc nữa về hoạt động bất hợp pháp có hệ thống
và đây đã là vụ thứ hai như vậy. vụ đầu tiên diễn ra ở Arizona vào tháng Ba
các nhà sáng lập hiện chỉ nhận trát hầu tòa, chưa bị bắt. Kalshi đáp trả rằng Utah đang «chơi trò chính trị»
liên bang và tiểu bang đối đầu trực diện, còn Kalshi chỉ là chiến trường
tôi cá rằng chuyện này sẽ không kết thúc bằng bản án dành cho các nhà sáng lập, mà bằng phán quyết xem những sàn giao dịch này thuộc quyền quản lý của ai. tôi không ủng hộ Kalshi. còn bạn đứng về phía nào, CFTC hay các bang?
#Kalshi #CFTC
theo tôi, vụ án hình sự chống lại Kalshi không phải chuyện cờ bạc. đây là đòn đáp trả của Utah trước vụ kiện của CFTC
trước tiên, CFTC kiện Utah: họ muốn tòa án liên bang cấm bang này động đến các sàn giao dịch do CFTC quản lý. giờ đây Utah buộc tội công ty và cả hai nhà sáng lập với 14 cáo buộc, trong đó 13 cáo buộc là trọng tội. mười hai cáo buộc liên quan đến cờ bạc trực tuyến, mỗi khoản cược là một cáo buộc, và một cáo buộc nữa về hoạt động bất hợp pháp có hệ thống
và đây đã là vụ thứ hai như vậy. vụ đầu tiên diễn ra ở Arizona vào tháng Ba
các nhà sáng lập hiện chỉ nhận trát hầu tòa, chưa bị bắt. Kalshi đáp trả rằng Utah đang «chơi trò chính trị»
liên bang và tiểu bang đối đầu trực diện, còn Kalshi chỉ là chiến trường
tôi cá rằng chuyện này sẽ không kết thúc bằng bản án dành cho các nhà sáng lập, mà bằng phán quyết xem những sàn giao dịch này thuộc quyền quản lý của ai. tôi không ủng hộ Kalshi. còn bạn đứng về phía nào, CFTC hay các bang?
#Kalshi #CFTC
trước tiên, CFTC kiện Utah: họ muốn tòa án liên bang cấm bang này động đến các sàn giao dịch do CFTC quản lý. giờ đây Utah buộc tội công ty và cả hai nhà sáng lập với 14 cáo buộc, trong đó 13 cáo buộc là trọng tội. mười hai cáo buộc liên quan đến cờ bạc trực tuyến, mỗi khoản cược là một cáo buộc, và một cáo buộc nữa về hoạt động bất hợp pháp có hệ thống
và đây đã là vụ thứ hai như vậy. vụ đầu tiên diễn ra ở Arizona vào tháng Ba
các nhà sáng lập hiện chỉ nhận trát hầu tòa, chưa bị bắt. Kalshi đáp trả rằng Utah đang «chơi trò chính trị»
liên bang và tiểu bang đối đầu trực diện, còn Kalshi chỉ là chiến trường
tôi cá rằng chuyện này sẽ không kết thúc bằng bản án dành cho các nhà sáng lập, mà bằng phán quyết xem những sàn giao dịch này thuộc quyền quản lý của ai. tôi không ủng hộ Kalshi. còn bạn đứng về phía nào, CFTC hay các bang?
#Kalshi #CFTC
72
·
--
Utah đệ trình các cáo buộc hình sự đối với Kalshi và các nhà đồng sáng lập về hành vi quảng bá cờ bạc trực tuyếnMỞ ĐẦU
Utah đệ trình các cáo buộc hình sự đối với Kalshi và các nhà đồng sáng lập về hành vi quảng bá cờ bạc trực tuyến.
CHI TIẾT CHÍNH
- Tổng chưởng lý Utah Derek Brown đã đệ trình các cáo buộc hình sự lên tòa án tiểu bang vào ngày 28 tháng 10 năm 2026 đối với KalshiEX LLC, đơn vị điều hành thị trường dự đoán, cùng hai nhà đồng sáng lập là Tarek Mansour (CEO) và Luana Lopes Lara (COO).
- Các cáo buộc gồm một tội trọng tội cấp độ hai về hành vi hoạt động bất hợp pháp có hệ thống, 12 tội trọng tội cấp độ ba về quảng bá cờ bạc trực tuyến và một tội nhẹ loại A về quảng bá cờ bạc.
Utah đệ trình các cáo buộc hình sự đối với Kalshi và các nhà đồng sáng lập về hành vi quảng bá cờ bạc trực tuyến
MỞ ĐẦU
Utah đệ trình các cáo buộc hình sự đối với Kalshi và các nhà đồng sáng lập về hành vi quảng bá cờ bạc trực tuyến.
CHI TIẾT CHÍNH
- Tổng chưởng lý Utah Derek Brown đã đệ trình các cáo buộc hình sự lên tòa án tiểu bang vào ngày 28 tháng 10 năm 2026 đối với KalshiEX LLC, đơn vị điều hành thị trường dự đoán, cùng hai nhà đồng sáng lập là Tarek Mansour (CEO) và Luana Lopes Lara (COO).
- Các cáo buộc gồm một tội trọng tội cấp độ hai về hành vi hoạt động bất hợp pháp có hệ thống, 12 tội trọng tội cấp độ ba về quảng bá cờ bạc trực tuyến và một tội nhẹ loại A về quảng bá cờ bạc.
Utah đệ trình các cáo buộc hình sự đối với Kalshi và các nhà đồng sáng lập về hành vi quảng bá cờ bạc trực tuyến.
CHI TIẾT CHÍNH
- Tổng chưởng lý Utah Derek Brown đã đệ trình các cáo buộc hình sự lên tòa án tiểu bang vào ngày 28 tháng 10 năm 2026 đối với KalshiEX LLC, đơn vị điều hành thị trường dự đoán, cùng hai nhà đồng sáng lập là Tarek Mansour (CEO) và Luana Lopes Lara (COO).
- Các cáo buộc gồm một tội trọng tội cấp độ hai về hành vi hoạt động bất hợp pháp có hệ thống, 12 tội trọng tội cấp độ ba về quảng bá cờ bạc trực tuyến và một tội nhẹ loại A về quảng bá cờ bạc.
42
·
--
Utah trực tiếp truy tố hình sự hai nhà sáng lập Kalshi, trong 14 cáo buộc còn có một tội trọng.
Tổng chưởng lý Utah Derek Brown đã khởi kiện tại Salt Lake City, nhắm vào KalshiEX LLC cùng CEO Tarek Mansour và COO Luana Lopes Lara.
Có tổng cộng 14 cáo buộc: 1 tội trọng cấp độ hai về “mô hình hoạt động vi phạm pháp luật có tổ chức”, 12 tội trọng cấp độ ba về quảng bá cờ bạc trực tuyến và 1 tội nhẹ về quảng bá cờ bạc.
Bằng chứng của bên công tố là vào tháng 9, một điều tra viên hoạt động bí mật đã dùng địa chỉ và thẻ ghi nợ ở Utah để mở tài khoản, rồi đặt cược thể thao 12 lần.
Tuần trước, Utah vừa khởi kiện dân sự; một ngày trước đó, CFTC còn kiện ngược Utah và yêu cầu ngăn bang thực thi pháp luật.
Tôi cho rằng chuyện này không còn đơn giản là bang ban hành lệnh chấm dứt hoạt động nữa. Việc đích danh truy tố hình sự các nhà sáng lập đồng nghĩa với việc vấn đề “thị trường dự đoán có phải là cờ bạc hay không” đã chuyển từ tranh chấp dân sự sang đối đầu hình sự.
Liên bang nói chỉ Washington mới có quyền quản lý; bang nói việc đăng ký liên bang cũng không thể đứng trên luật bang. Ai sẽ làm theo tiếp theo mới là biến số.
Trước mắt, tôi xem đây là tín hiệu rủi ro về quản lý thị trường dự đoán, chứ không kết luận rằng cả ngành sẽ đóng cửa chỉ vì một công ty bị kiện.
Nếu tòa án liên bang ngăn bang thực thi pháp luật trước, như trong vụ Arizona, thì nhận định của tôi sẽ không còn đúng.
Bạn nghĩ cuối cùng thị trường dự đoán sẽ được xem là công cụ phái sinh tài chính hay cờ bạc?
$BTC $ETH $SOL
#预测市场 #Kalshi
Utah trực tiếp truy tố hình sự hai nhà sáng lập Kalshi, trong 14 cáo buộc còn có một tội trọng.
Tổng chưởng lý Utah Derek Brown đã khởi kiện tại Salt Lake City, nhắm vào KalshiEX LLC cùng CEO Tarek Mansour và COO Luana Lopes Lara.
Có tổng cộng 14 cáo buộc: 1 tội trọng cấp độ hai về “mô hình hoạt động vi phạm pháp luật có tổ chức”, 12 tội trọng cấp độ ba về quảng bá cờ bạc trực tuyến và 1 tội nhẹ về quảng bá cờ bạc.
Bằng chứng của bên công tố là vào tháng 9, một điều tra viên hoạt động bí mật đã dùng địa chỉ và thẻ ghi nợ ở Utah để mở tài khoản, rồi đặt cược thể thao 12 lần.
Tuần trước, Utah vừa khởi kiện dân sự; một ngày trước đó, CFTC còn kiện ngược Utah và yêu cầu ngăn bang thực thi pháp luật.
Tôi cho rằng chuyện này không còn đơn giản là bang ban hành lệnh chấm dứt hoạt động nữa. Việc đích danh truy tố hình sự các nhà sáng lập đồng nghĩa với việc vấn đề “thị trường dự đoán có phải là cờ bạc hay không” đã chuyển từ tranh chấp dân sự sang đối đầu hình sự.
Liên bang nói chỉ Washington mới có quyền quản lý; bang nói việc đăng ký liên bang cũng không thể đứng trên luật bang. Ai sẽ làm theo tiếp theo mới là biến số.
Trước mắt, tôi xem đây là tín hiệu rủi ro về quản lý thị trường dự đoán, chứ không kết luận rằng cả ngành sẽ đóng cửa chỉ vì một công ty bị kiện.
Nếu tòa án liên bang ngăn bang thực thi pháp luật trước, như trong vụ Arizona, thì nhận định của tôi sẽ không còn đúng.
Bạn nghĩ cuối cùng thị trường dự đoán sẽ được xem là công cụ phái sinh tài chính hay cờ bạc?
$BTC $ETH $SOL
#预测市场 #Kalshi
Tổng chưởng lý Utah Derek Brown đã khởi kiện tại Salt Lake City, nhắm vào KalshiEX LLC cùng CEO Tarek Mansour và COO Luana Lopes Lara.
Có tổng cộng 14 cáo buộc: 1 tội trọng cấp độ hai về “mô hình hoạt động vi phạm pháp luật có tổ chức”, 12 tội trọng cấp độ ba về quảng bá cờ bạc trực tuyến và 1 tội nhẹ về quảng bá cờ bạc.
Bằng chứng của bên công tố là vào tháng 9, một điều tra viên hoạt động bí mật đã dùng địa chỉ và thẻ ghi nợ ở Utah để mở tài khoản, rồi đặt cược thể thao 12 lần.
Tuần trước, Utah vừa khởi kiện dân sự; một ngày trước đó, CFTC còn kiện ngược Utah và yêu cầu ngăn bang thực thi pháp luật.
Tôi cho rằng chuyện này không còn đơn giản là bang ban hành lệnh chấm dứt hoạt động nữa. Việc đích danh truy tố hình sự các nhà sáng lập đồng nghĩa với việc vấn đề “thị trường dự đoán có phải là cờ bạc hay không” đã chuyển từ tranh chấp dân sự sang đối đầu hình sự.
Liên bang nói chỉ Washington mới có quyền quản lý; bang nói việc đăng ký liên bang cũng không thể đứng trên luật bang. Ai sẽ làm theo tiếp theo mới là biến số.
Trước mắt, tôi xem đây là tín hiệu rủi ro về quản lý thị trường dự đoán, chứ không kết luận rằng cả ngành sẽ đóng cửa chỉ vì một công ty bị kiện.
Nếu tòa án liên bang ngăn bang thực thi pháp luật trước, như trong vụ Arizona, thì nhận định của tôi sẽ không còn đúng.
Bạn nghĩ cuối cùng thị trường dự đoán sẽ được xem là công cụ phái sinh tài chính hay cờ bạc?
$BTC $ETH $SOL
#预测市场 #Kalshi
281
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TheoDõiFOMC
314,517 lượt xem
1,349 đang thảo luận
2
#TinFed
382,535 lượt xem
1,073 đang thảo luận
3
#BinanceRestores28FiatWithdrawals
4,039 lượt xem
141 đang thảo luận
4
#BinanceProcesses$4.65BWithdrawals
62,233 lượt xem
270 đang thảo luận
5
#ETHFalls16.1%InOctober
0 lượt xem
3 đang thảo luận
6
#BitcoinClosesAbove50WeekMAFor7thStraightWeek
890 lượt xem
35 đang thảo luận
7
#BitcoinDropsBelow$78K
4,504 lượt xem
34 đang thảo luận
8
#EthereumSurpasses$2300
4,200 lượt xem
64 đang thảo luận
9
#BitcoinSpotETFsPost$203MWeeklyOutflow
5,105 lượt xem
43 đang thảo luận
10
#SouthKoreanLawmakerProposesReviewOfAllListedDigitalAssets
1,842 lượt xem
45 đang thảo luận