
PolinaK13
44 Публикации

PolinaK13
Отправить жалобу
Заблокировать пользователя
10 подписок(и/а)
29 подписчиков(а)
44 понравилось
Посты
Все
Цитирования
·
--
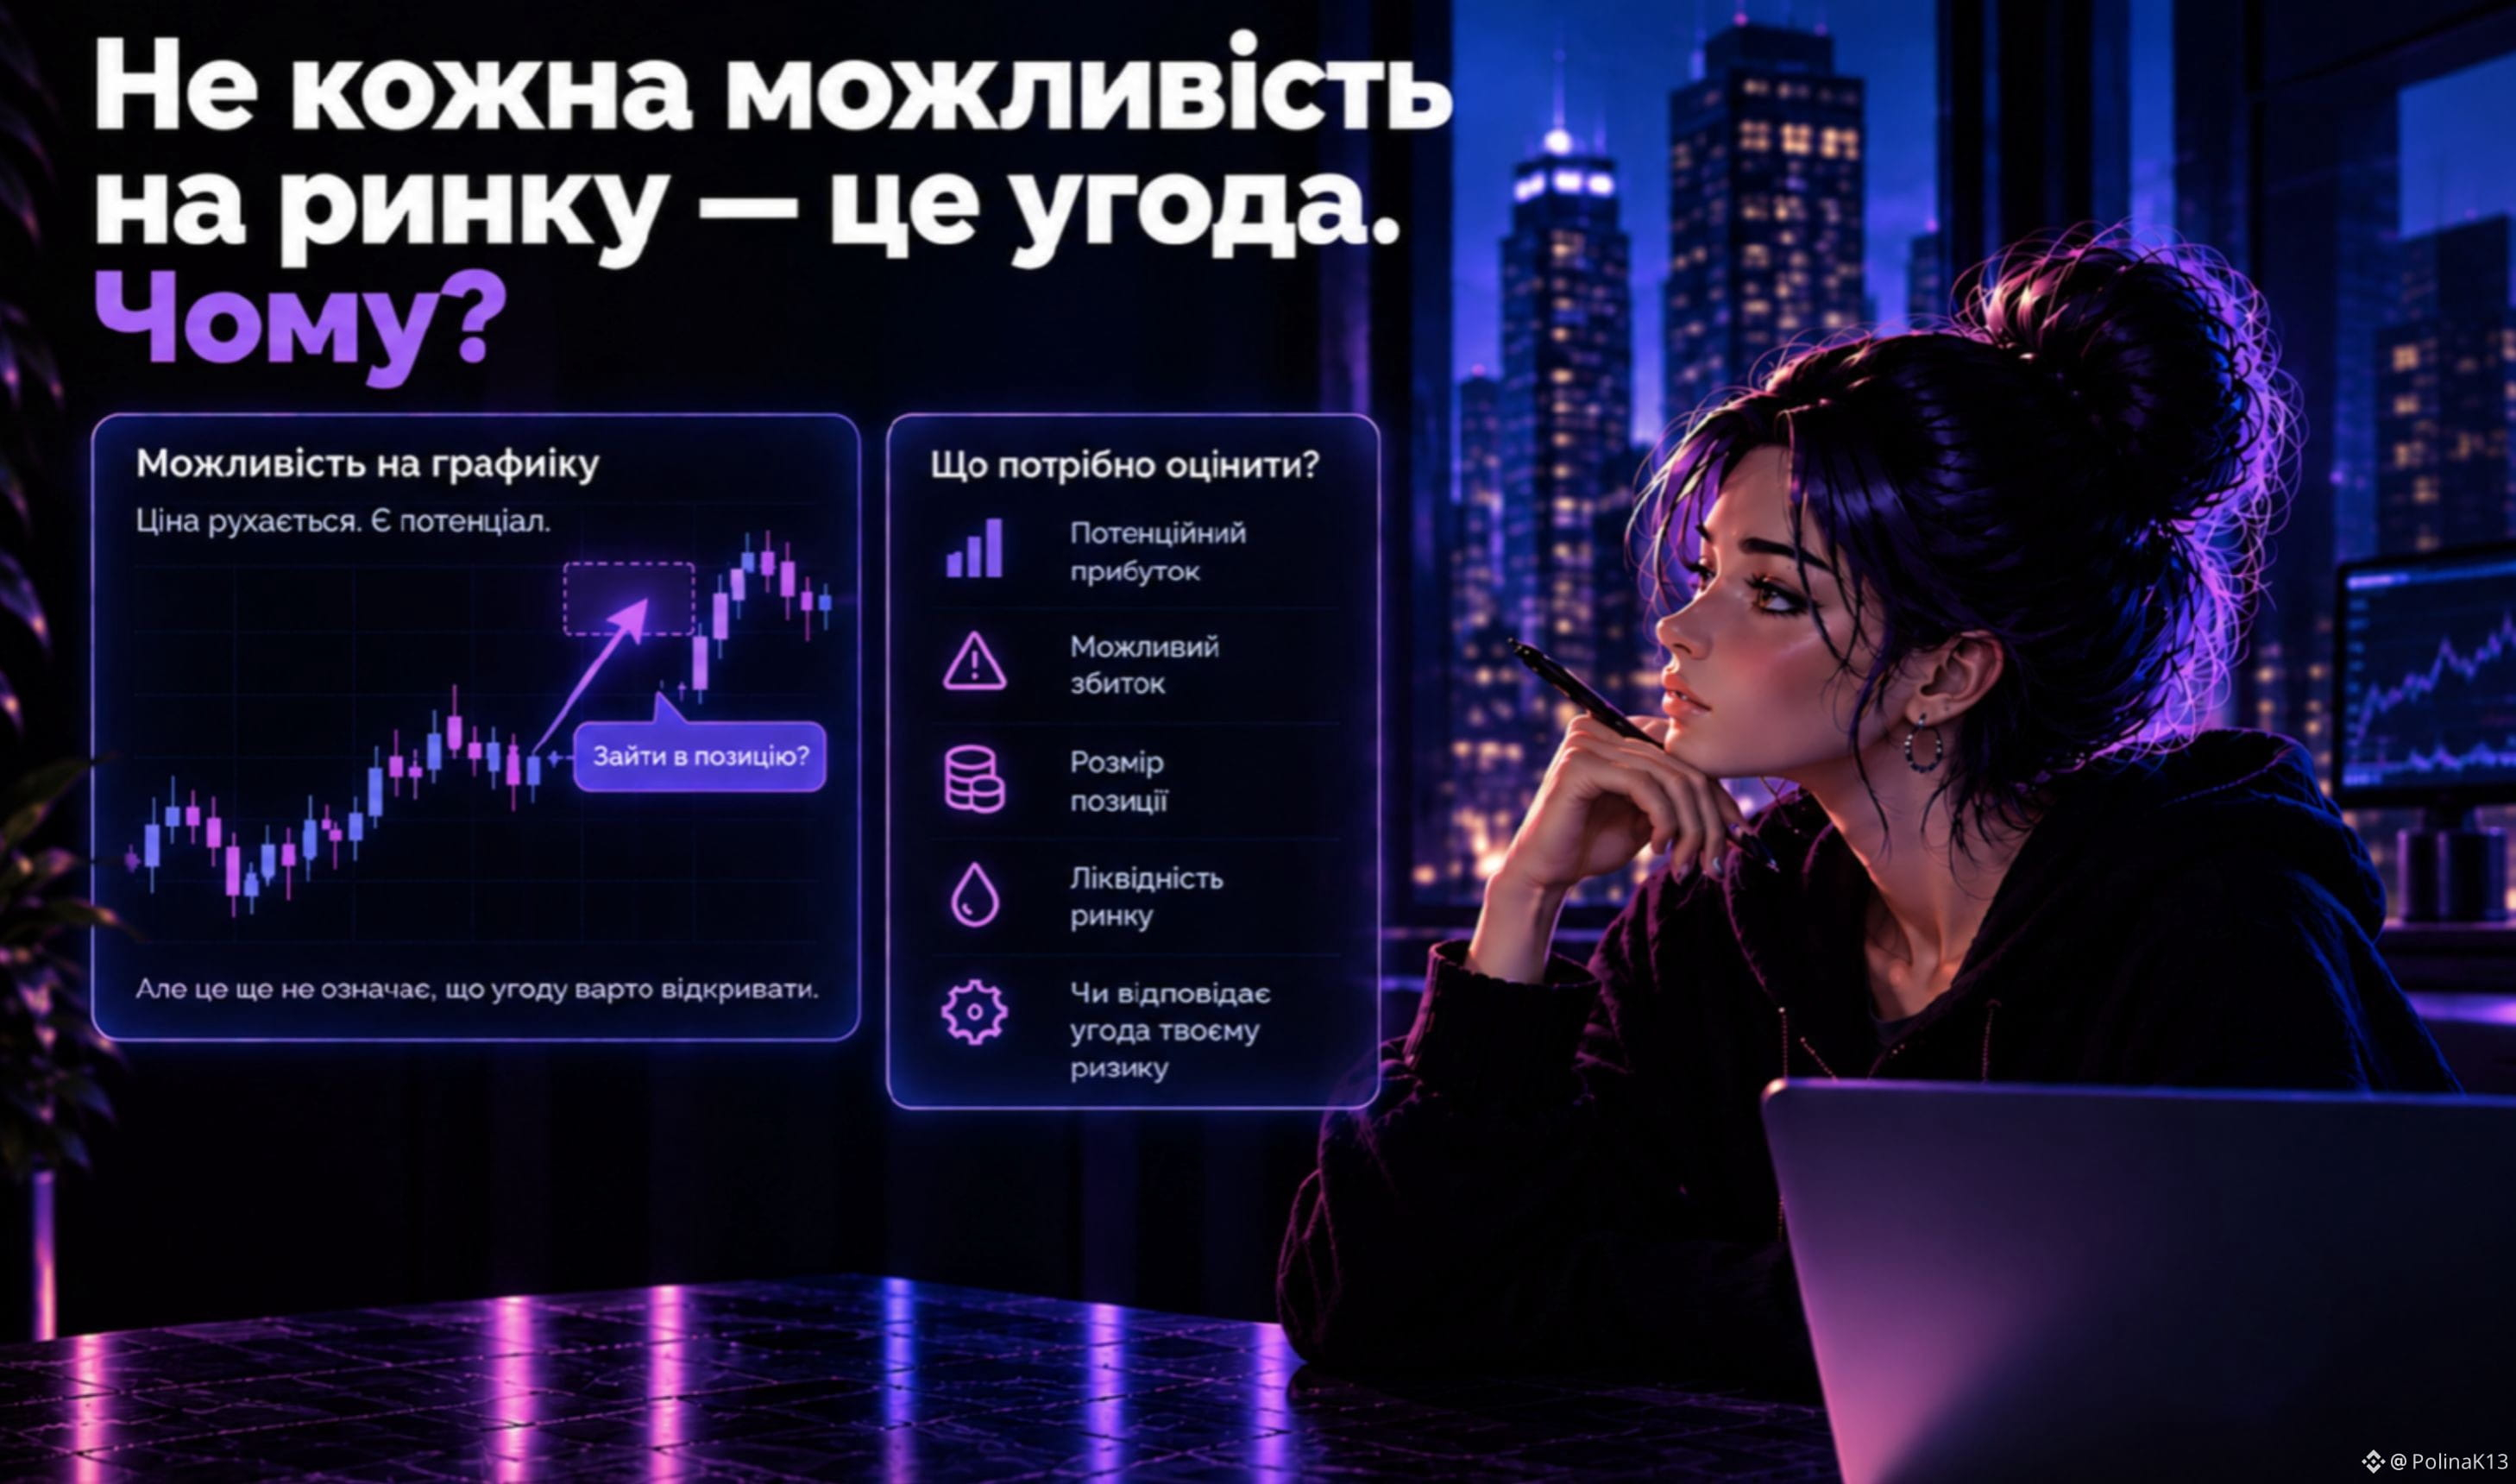
Не кожна можливість на ринку — це угода. Чому?
На графіку може з’явитися ситуація, яка виглядає дуже привабливо:
ціна сильно рухається → є потенціал заробити → хочеться зайти в позицію.
Але сама можливість ще не означає, що угоду варто відкривати.
Наприклад, ти очікуєш рух акції на 5%, але для цього доведеться відкрити занадто велику позицію.
Або потенційний прибуток виглядає привабливо, але можливий збиток у разі помилки значно більший.
Ще один сценарій — ти бачиш хороший рівень для входу, але ліквідність низька, тому виконання великої позиції може відбутися за менш вигідною ціною.
Тому перед угодою варто дивитися не тільки на:
«Скільки я можу заробити?»
а й на:
скільки можу втратити;
який розмір позиції потрібен;
наскільки ліквідний ринок;
чи відповідає ця угода моєму рівню ризику.
Іноді найкраще рішення — побачити можливість, але не перетворювати її на позицію.
Бо можливість на графіку — це ще не готова угода.
#Trading #RiskManagement
Не кожна можливість на ринку — це угода. Чому?
На графіку може з’явитися ситуація, яка виглядає дуже привабливо:
ціна сильно рухається → є потенціал заробити → хочеться зайти в позицію.
Але сама можливість ще не означає, що угоду варто відкривати.
Наприклад, ти очікуєш рух акції на 5%, але для цього доведеться відкрити занадто велику позицію.
Або потенційний прибуток виглядає привабливо, але можливий збиток у разі помилки значно більший.
Ще один сценарій — ти бачиш хороший рівень для входу, але ліквідність низька, тому виконання великої позиції може відбутися за менш вигідною ціною.
Тому перед угодою варто дивитися не тільки на:
«Скільки я можу заробити?»
а й на:
скільки можу втратити;
який розмір позиції потрібен;
наскільки ліквідний ринок;
чи відповідає ця угода моєму рівню ризику.
Іноді найкраще рішення — побачити можливість, але не перетворювати її на позицію.
Бо можливість на графіку — це ще не готова угода.
#Trading #RiskManagement
На графіку може з’явитися ситуація, яка виглядає дуже привабливо:
ціна сильно рухається → є потенціал заробити → хочеться зайти в позицію.
Але сама можливість ще не означає, що угоду варто відкривати.
Наприклад, ти очікуєш рух акції на 5%, але для цього доведеться відкрити занадто велику позицію.
Або потенційний прибуток виглядає привабливо, але можливий збиток у разі помилки значно більший.
Ще один сценарій — ти бачиш хороший рівень для входу, але ліквідність низька, тому виконання великої позиції може відбутися за менш вигідною ціною.
Тому перед угодою варто дивитися не тільки на:
«Скільки я можу заробити?»
а й на:
скільки можу втратити;
який розмір позиції потрібен;
наскільки ліквідний ринок;
чи відповідає ця угода моєму рівню ризику.
Іноді найкраще рішення — побачити можливість, але не перетворювати її на позицію.
Бо можливість на графіку — це ще не готова угода.
#Trading #RiskManagement
161
·
--
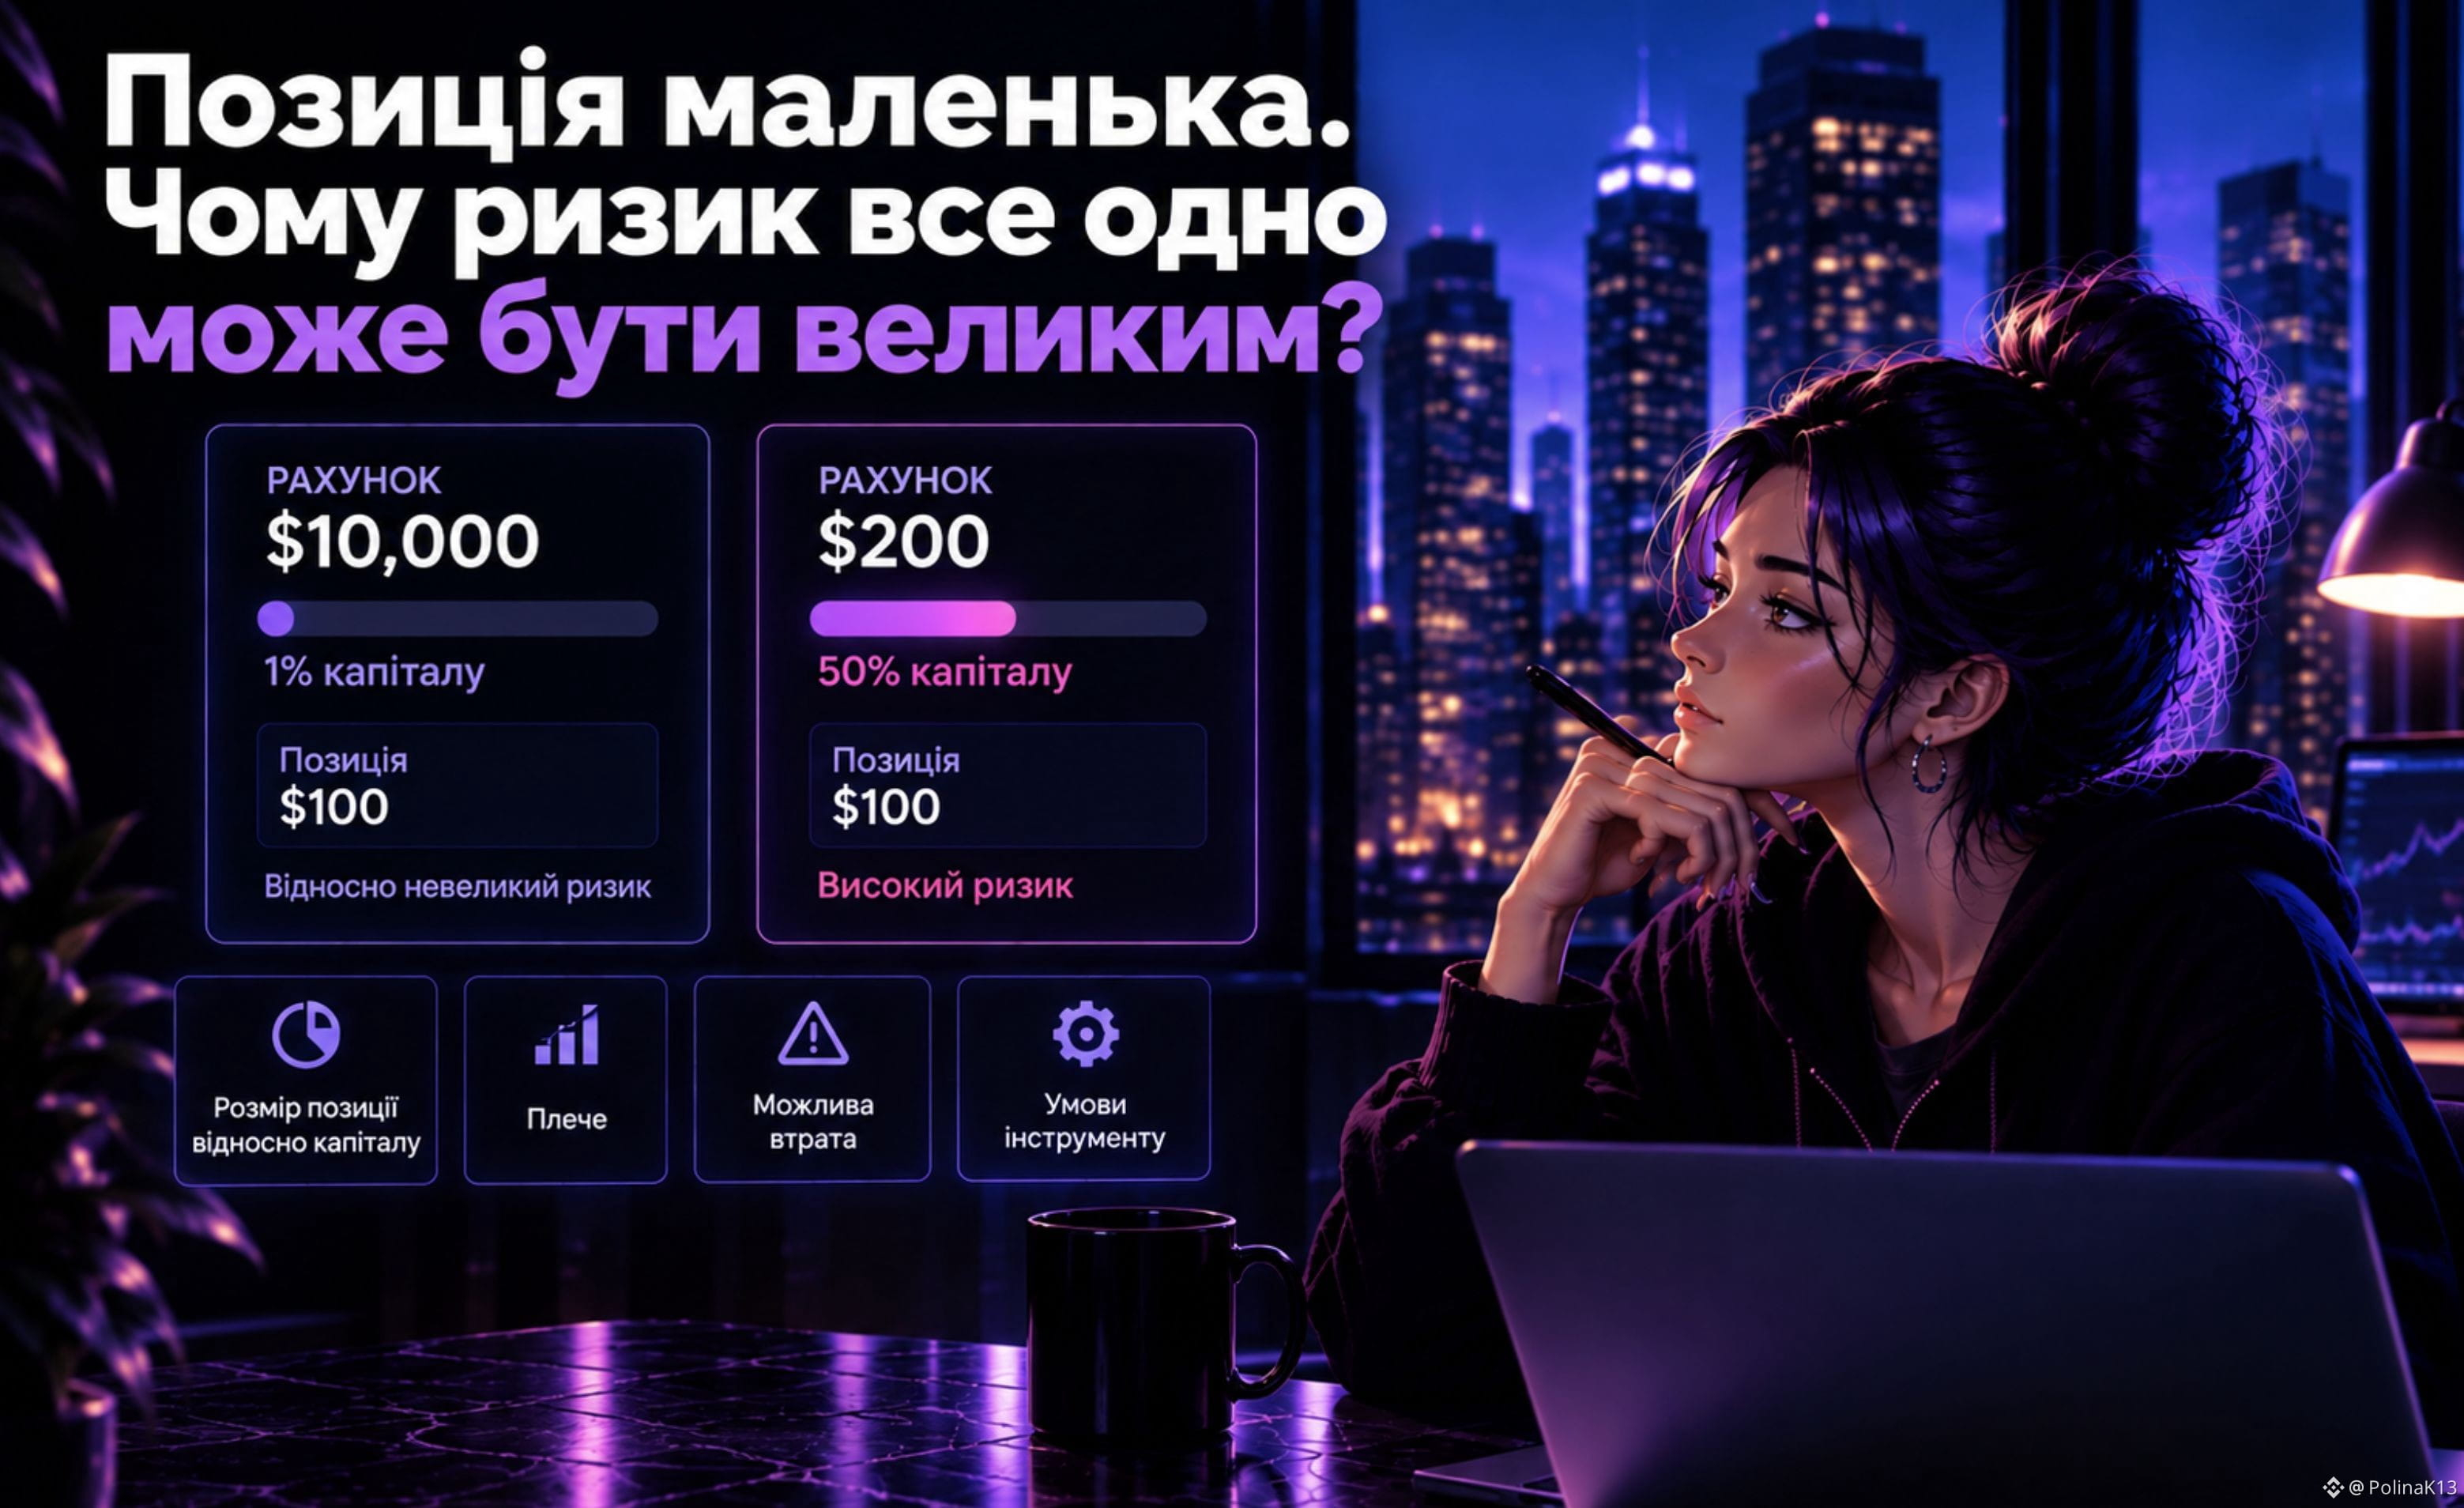
Позиция небольшая. Почему риск всё равно может быть большим?
На первый взгляд:
«Я открыл позицию всего на $100. Это же немного».
Но сама сумма позиции ещё не показывает реальный риск.
Представим два счёта:
Позиция $100 на счёте $10 000
→ это всего лишь 1% капитала.
Позиция $100 на счёте $200
→ это уже 50% капитала.
Одинаковая позиция — но влияние на счёт совершенно разное.
Есть ещё один нюанс — плечо.
Позиция на $100 может быть открыта с использованием $20 собственного капитала и плеча. Тогда даже относительно небольшое движение цены окажет гораздо большее влияние именно на использованную маржу.
Поэтому вопрос:
«Насколько велика моя позиция?»
не всегда достаточен.
Важно смотреть на:
размер позиции относительно всего капитала;
уровень плеча;
сколько можно потерять при движении цены против тебя;
условия самого инструмента.
Небольшая позиция в долларах не всегда означает небольшой риск для твоего счёта.
Риск нужно оценивать относительно капитала, а не просто смотреть на цифру позиции.
#Trading #RiskManagement
Позиция небольшая. Почему риск всё равно может быть большим?
На первый взгляд:
«Я открыл позицию всего на $100. Это же немного».
Но сама сумма позиции ещё не показывает реальный риск.
Представим два счёта:
Позиция $100 на счёте $10 000
→ это всего лишь 1% капитала.
Позиция $100 на счёте $200
→ это уже 50% капитала.
Одинаковая позиция — но влияние на счёт совершенно разное.
Есть ещё один нюанс — плечо.
Позиция на $100 может быть открыта с использованием $20 собственного капитала и плеча. Тогда даже относительно небольшое движение цены окажет гораздо большее влияние именно на использованную маржу.
Поэтому вопрос:
«Насколько велика моя позиция?»
не всегда достаточен.
Важно смотреть на:
размер позиции относительно всего капитала;
уровень плеча;
сколько можно потерять при движении цены против тебя;
условия самого инструмента.
Небольшая позиция в долларах не всегда означает небольшой риск для твоего счёта.
Риск нужно оценивать относительно капитала, а не просто смотреть на цифру позиции.
#Trading #RiskManagement
На первый взгляд:
«Я открыл позицию всего на $100. Это же немного».
Но сама сумма позиции ещё не показывает реальный риск.
Представим два счёта:
Позиция $100 на счёте $10 000
→ это всего лишь 1% капитала.
Позиция $100 на счёте $200
→ это уже 50% капитала.
Одинаковая позиция — но влияние на счёт совершенно разное.
Есть ещё один нюанс — плечо.
Позиция на $100 может быть открыта с использованием $20 собственного капитала и плеча. Тогда даже относительно небольшое движение цены окажет гораздо большее влияние именно на использованную маржу.
Поэтому вопрос:
«Насколько велика моя позиция?»
не всегда достаточен.
Важно смотреть на:
размер позиции относительно всего капитала;
уровень плеча;
сколько можно потерять при движении цены против тебя;
условия самого инструмента.
Небольшая позиция в долларах не всегда означает небольшой риск для твоего счёта.
Риск нужно оценивать относительно капитала, а не просто смотреть на цифру позиции.
#Trading #RiskManagement
358
·
--
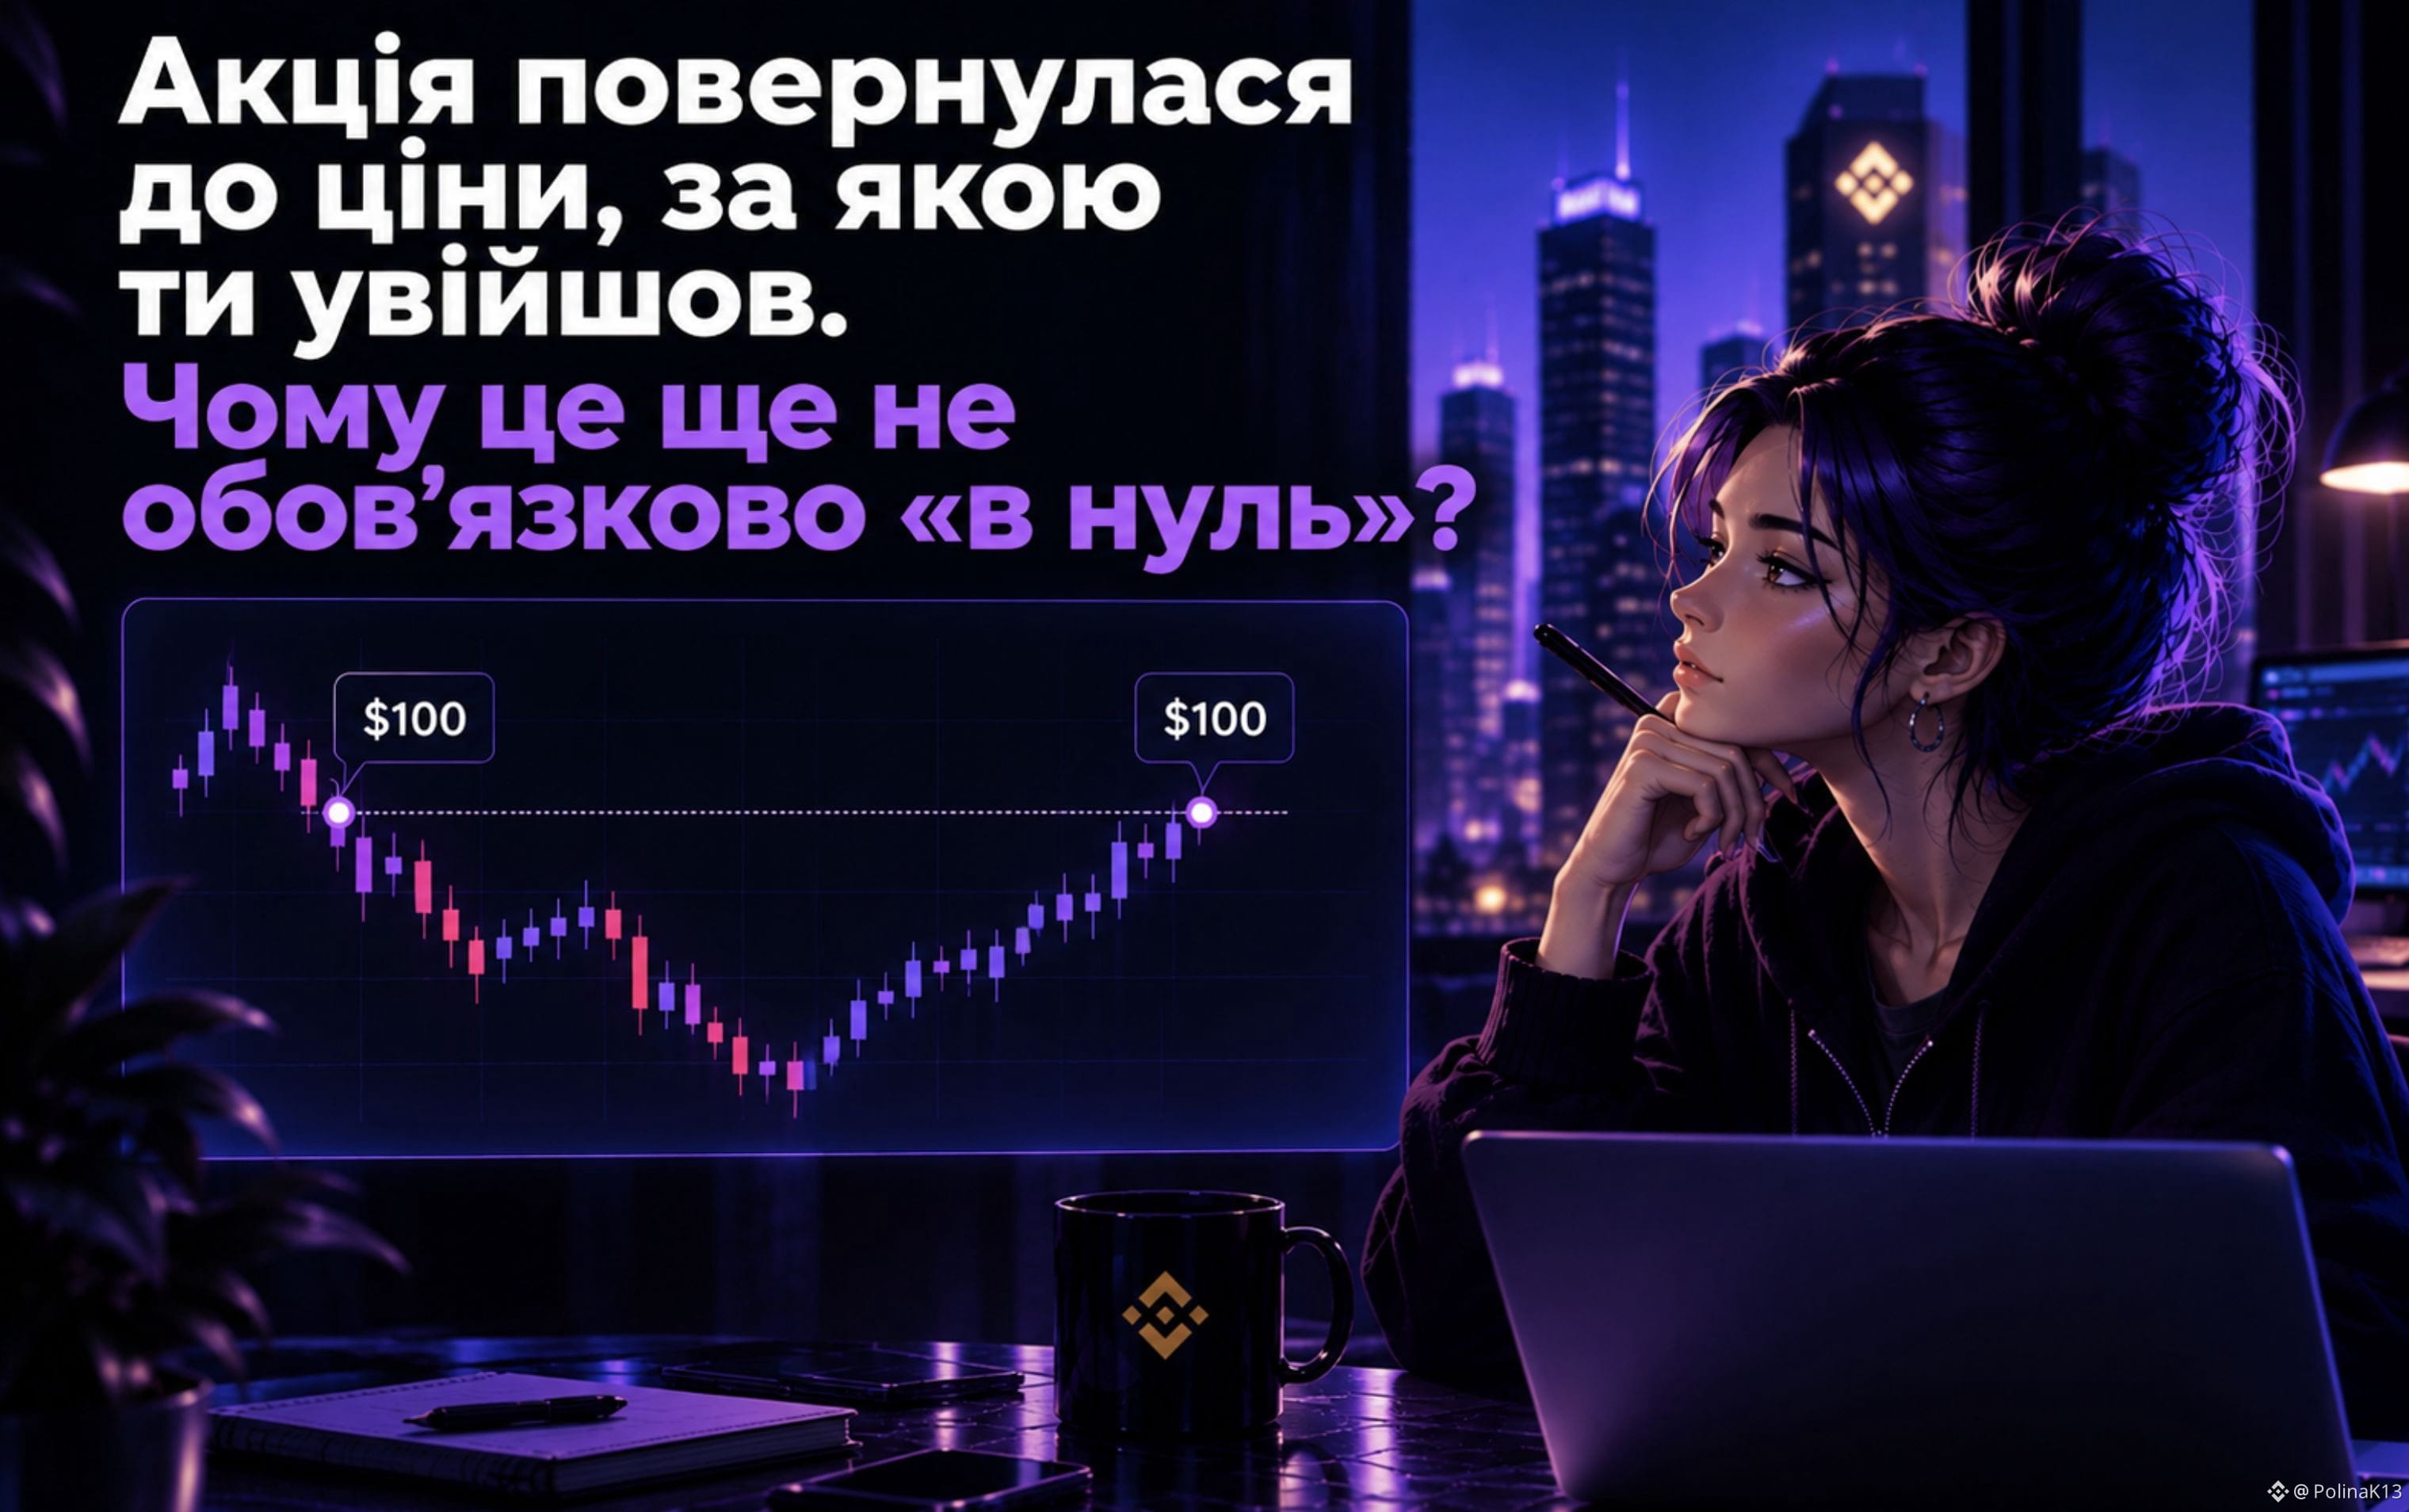
Акция вернулась к цене, по которой ты вошел. Почему это еще не обязательно «в нуль»?
Представим:
Ты открыл позицию, когда акция стоила $100.
Сначала она упала до $95, а затем вернулась к $100.
Похоже:
«Цена вернулась → я снова в нуле».
Но не совсем.
На результат сделки могут влиять расходы, связанные с позицией.
Например:
комиссия за открытие и закрытие;
funding, если это perpetual;
разница между ценой, которую ты видишь на графике, и фактической ценой исполнения.
Поэтому даже если базовый актив вернулся к твоей цене входа, фактический результат позиции может оставаться отрицательным.
И здесь важна разница:
Цена вернулась к точке входа ≠ сделка автоматически закрывается в нуль.
График показывает движение цены.
А твой реальный P&L зависит еще и от того, каким инструментом ты торгуешь и какие расходы возникли во время сделки.
Поэтому смотреть только на:
«Я зашел по $100, сейчас снова $100»
— недостаточно.
Иногда цена возвращается в нуль, а твоя позиция — еще нет.
#Trading #RiskManagement
Акция вернулась к цене, по которой ты вошел. Почему это еще не обязательно «в нуль»?
Представим:
Ты открыл позицию, когда акция стоила $100.
Сначала она упала до $95, а затем вернулась к $100.
Похоже:
«Цена вернулась → я снова в нуле».
Но не совсем.
На результат сделки могут влиять расходы, связанные с позицией.
Например:
комиссия за открытие и закрытие;
funding, если это perpetual;
разница между ценой, которую ты видишь на графике, и фактической ценой исполнения.
Поэтому даже если базовый актив вернулся к твоей цене входа, фактический результат позиции может оставаться отрицательным.
И здесь важна разница:
Цена вернулась к точке входа ≠ сделка автоматически закрывается в нуль.
График показывает движение цены.
А твой реальный P&L зависит еще и от того, каким инструментом ты торгуешь и какие расходы возникли во время сделки.
Поэтому смотреть только на:
«Я зашел по $100, сейчас снова $100»
— недостаточно.
Иногда цена возвращается в нуль, а твоя позиция — еще нет.
#Trading #RiskManagement
Представим:
Ты открыл позицию, когда акция стоила $100.
Сначала она упала до $95, а затем вернулась к $100.
Похоже:
«Цена вернулась → я снова в нуле».
Но не совсем.
На результат сделки могут влиять расходы, связанные с позицией.
Например:
комиссия за открытие и закрытие;
funding, если это perpetual;
разница между ценой, которую ты видишь на графике, и фактической ценой исполнения.
Поэтому даже если базовый актив вернулся к твоей цене входа, фактический результат позиции может оставаться отрицательным.
И здесь важна разница:
Цена вернулась к точке входа ≠ сделка автоматически закрывается в нуль.
График показывает движение цены.
А твой реальный P&L зависит еще и от того, каким инструментом ты торгуешь и какие расходы возникли во время сделки.
Поэтому смотреть только на:
«Я зашел по $100, сейчас снова $100»
— недостаточно.
Иногда цена возвращается в нуль, а твоя позиция — еще нет.
#Trading #RiskManagement
106
·
--
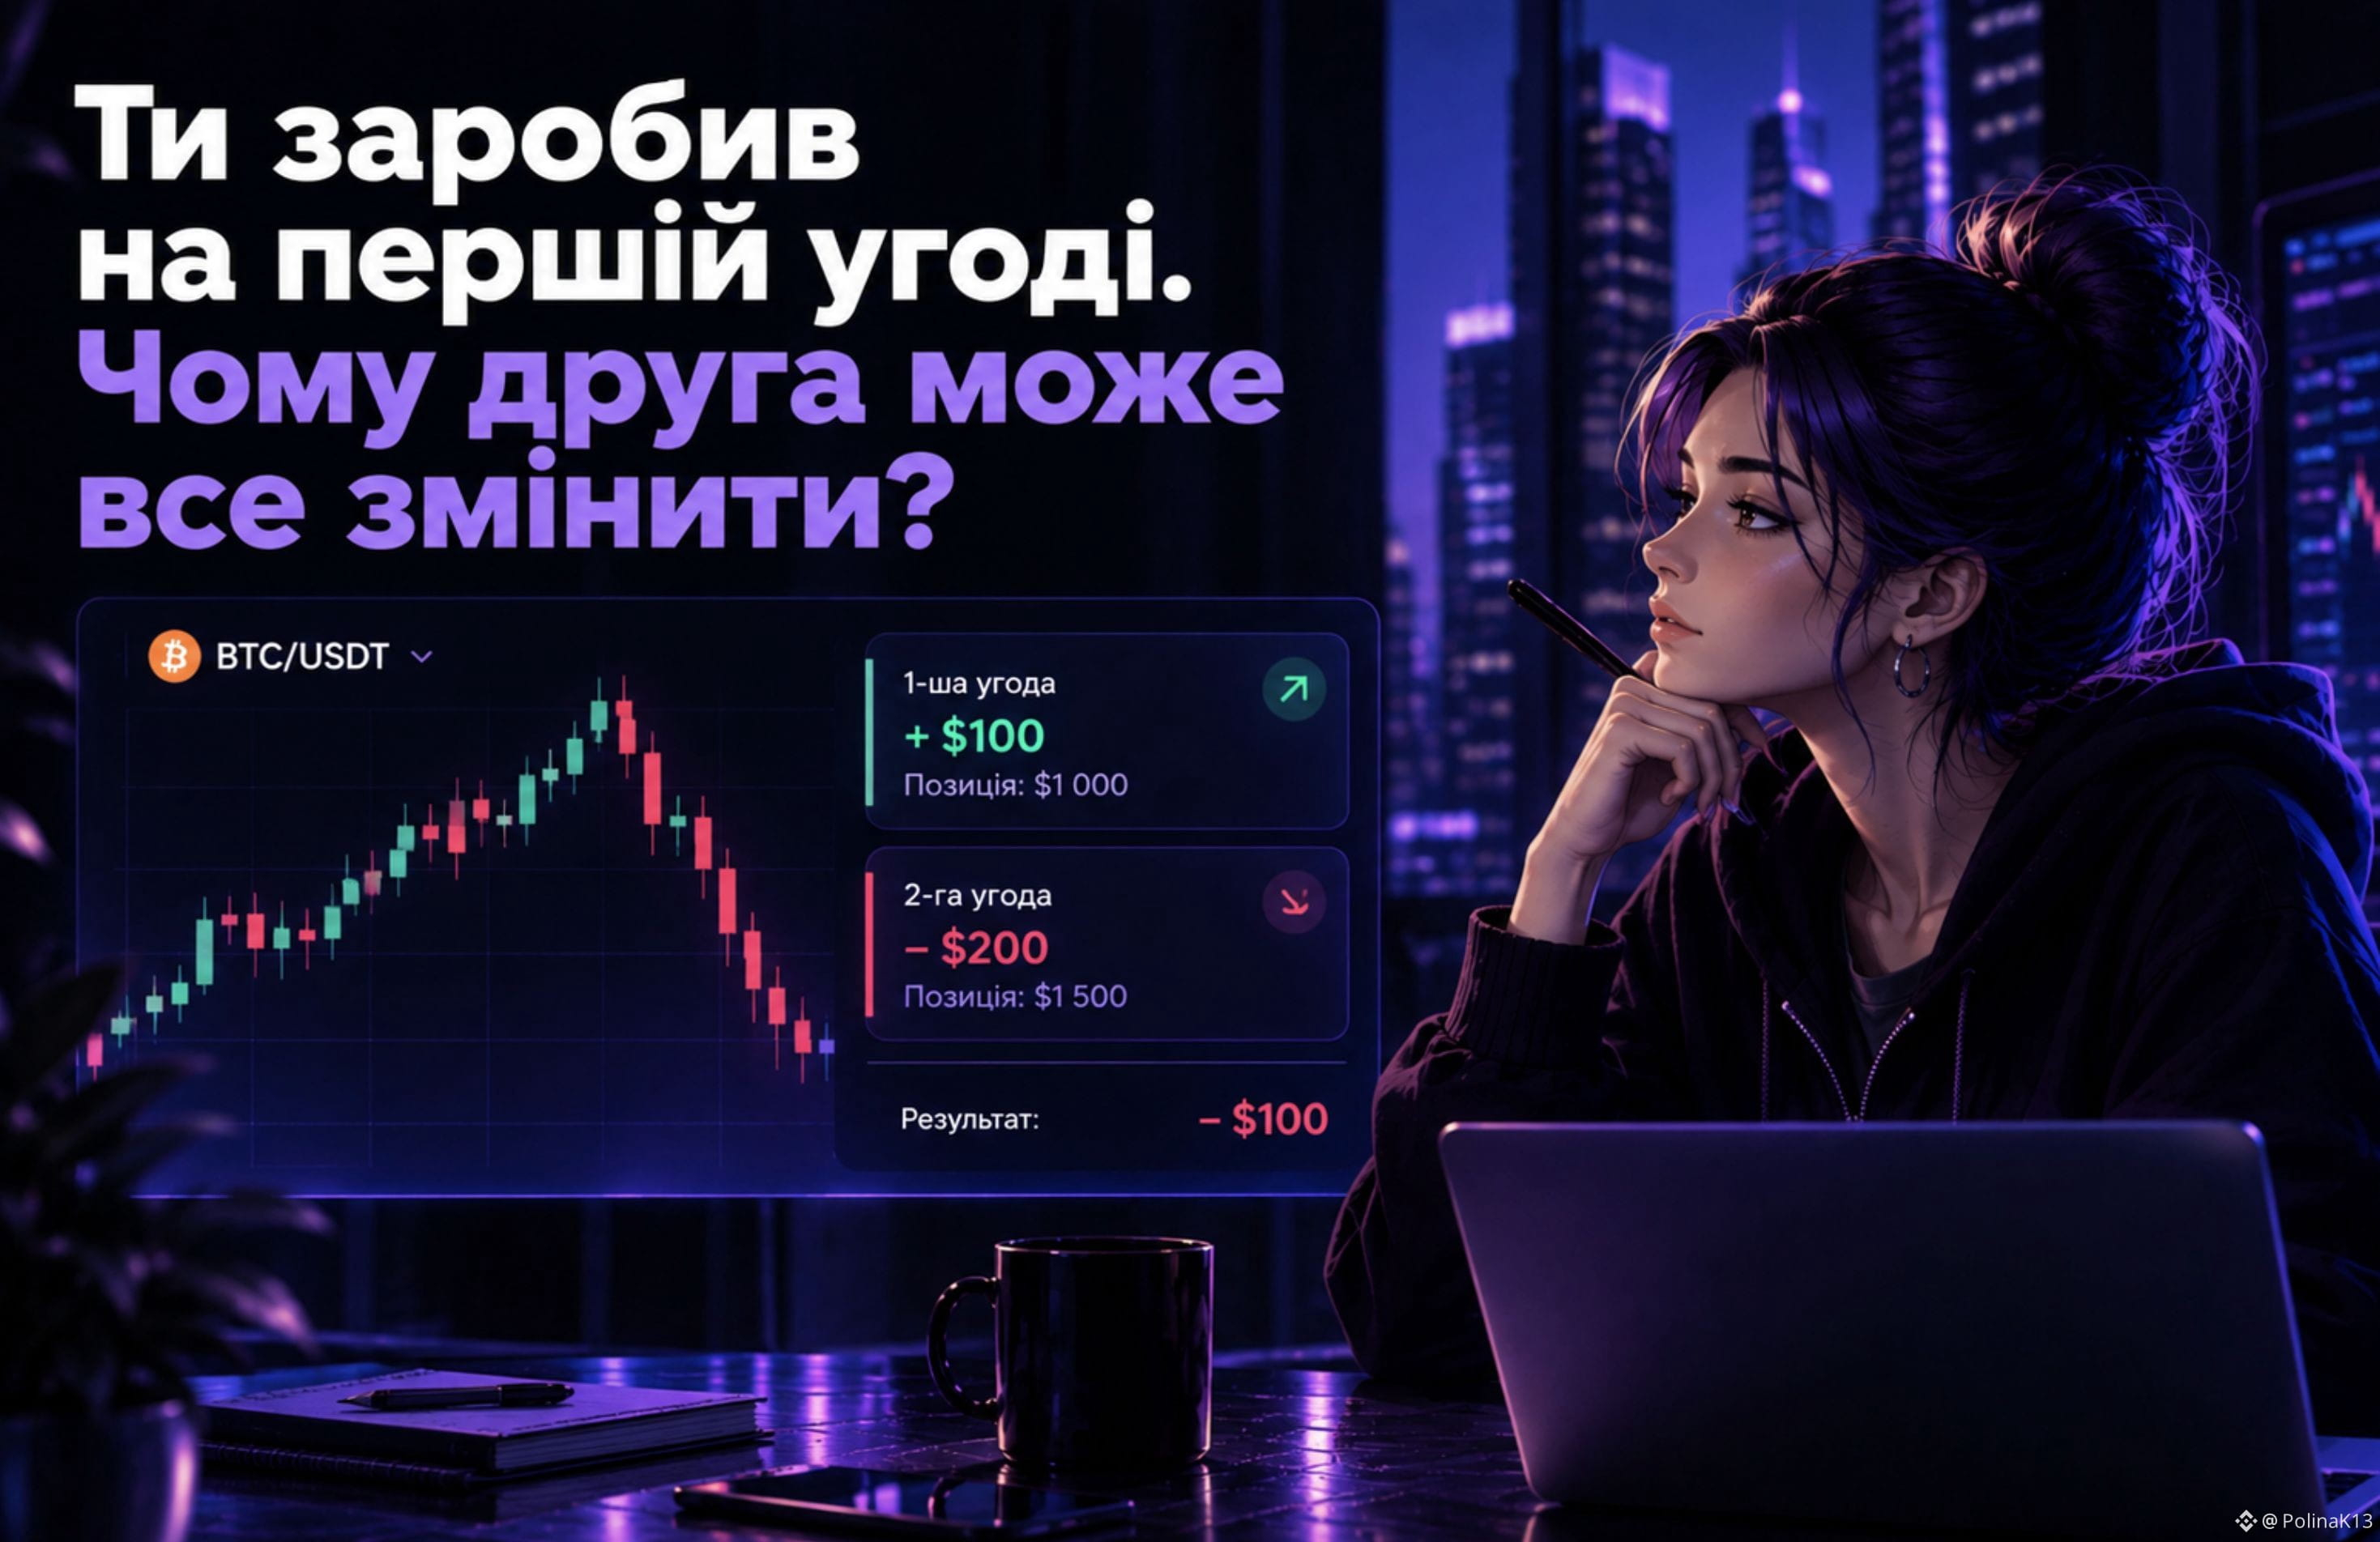
Ты заработал на первой сделке. Почему вторая может все изменить?
Представим:
Ты открыл сделку на $1 000 и заработал $100.
На счету уже $1 100.
Кажется логичным:
«Если получилось один раз — можно повторить».
И тут часто меняется главное — размер риска.
После прибыльной сделки трейдер может увеличить позицию, использовать больше плеча или просто начать рисковать сильнее.
Например:
1-я сделка: +$100
2-я сделка: −$200
В итоге:
+$100 − $200 = −$100
То есть одна убыточная сделка не просто забрала прибыль от первой — она перевела весь результат в минус.
Поэтому проблема не в том, что вторая сделка обязательно будет неудачной.
Проблема возникает тогда, когда после успеха меняется уровень риска.
Прибыльная сделка не делает следующую сделку безопаснее.
Рынок не знает, что ты только что заработал.
Поэтому после плюса важно оценивать следующую позицию так же, как и первую:
каким будет убыток, если на этот раз я ошибусь?
#Trading #RiskManagement
Ты заработал на первой сделке. Почему вторая может все изменить?
Представим:
Ты открыл сделку на $1 000 и заработал $100.
На счету уже $1 100.
Кажется логичным:
«Если получилось один раз — можно повторить».
И тут часто меняется главное — размер риска.
После прибыльной сделки трейдер может увеличить позицию, использовать больше плеча или просто начать рисковать сильнее.
Например:
1-я сделка: +$100
2-я сделка: −$200
В итоге:
+$100 − $200 = −$100
То есть одна убыточная сделка не просто забрала прибыль от первой — она перевела весь результат в минус.
Поэтому проблема не в том, что вторая сделка обязательно будет неудачной.
Проблема возникает тогда, когда после успеха меняется уровень риска.
Прибыльная сделка не делает следующую сделку безопаснее.
Рынок не знает, что ты только что заработал.
Поэтому после плюса важно оценивать следующую позицию так же, как и первую:
каким будет убыток, если на этот раз я ошибусь?
#Trading #RiskManagement
Представим:
Ты открыл сделку на $1 000 и заработал $100.
На счету уже $1 100.
Кажется логичным:
«Если получилось один раз — можно повторить».
И тут часто меняется главное — размер риска.
После прибыльной сделки трейдер может увеличить позицию, использовать больше плеча или просто начать рисковать сильнее.
Например:
1-я сделка: +$100
2-я сделка: −$200
В итоге:
+$100 − $200 = −$100
То есть одна убыточная сделка не просто забрала прибыль от первой — она перевела весь результат в минус.
Поэтому проблема не в том, что вторая сделка обязательно будет неудачной.
Проблема возникает тогда, когда после успеха меняется уровень риска.
Прибыльная сделка не делает следующую сделку безопаснее.
Рынок не знает, что ты только что заработал.
Поэтому после плюса важно оценивать следующую позицию так же, как и первую:
каким будет убыток, если на этот раз я ошибусь?
#Trading #RiskManagement
3
1.7k
·
--
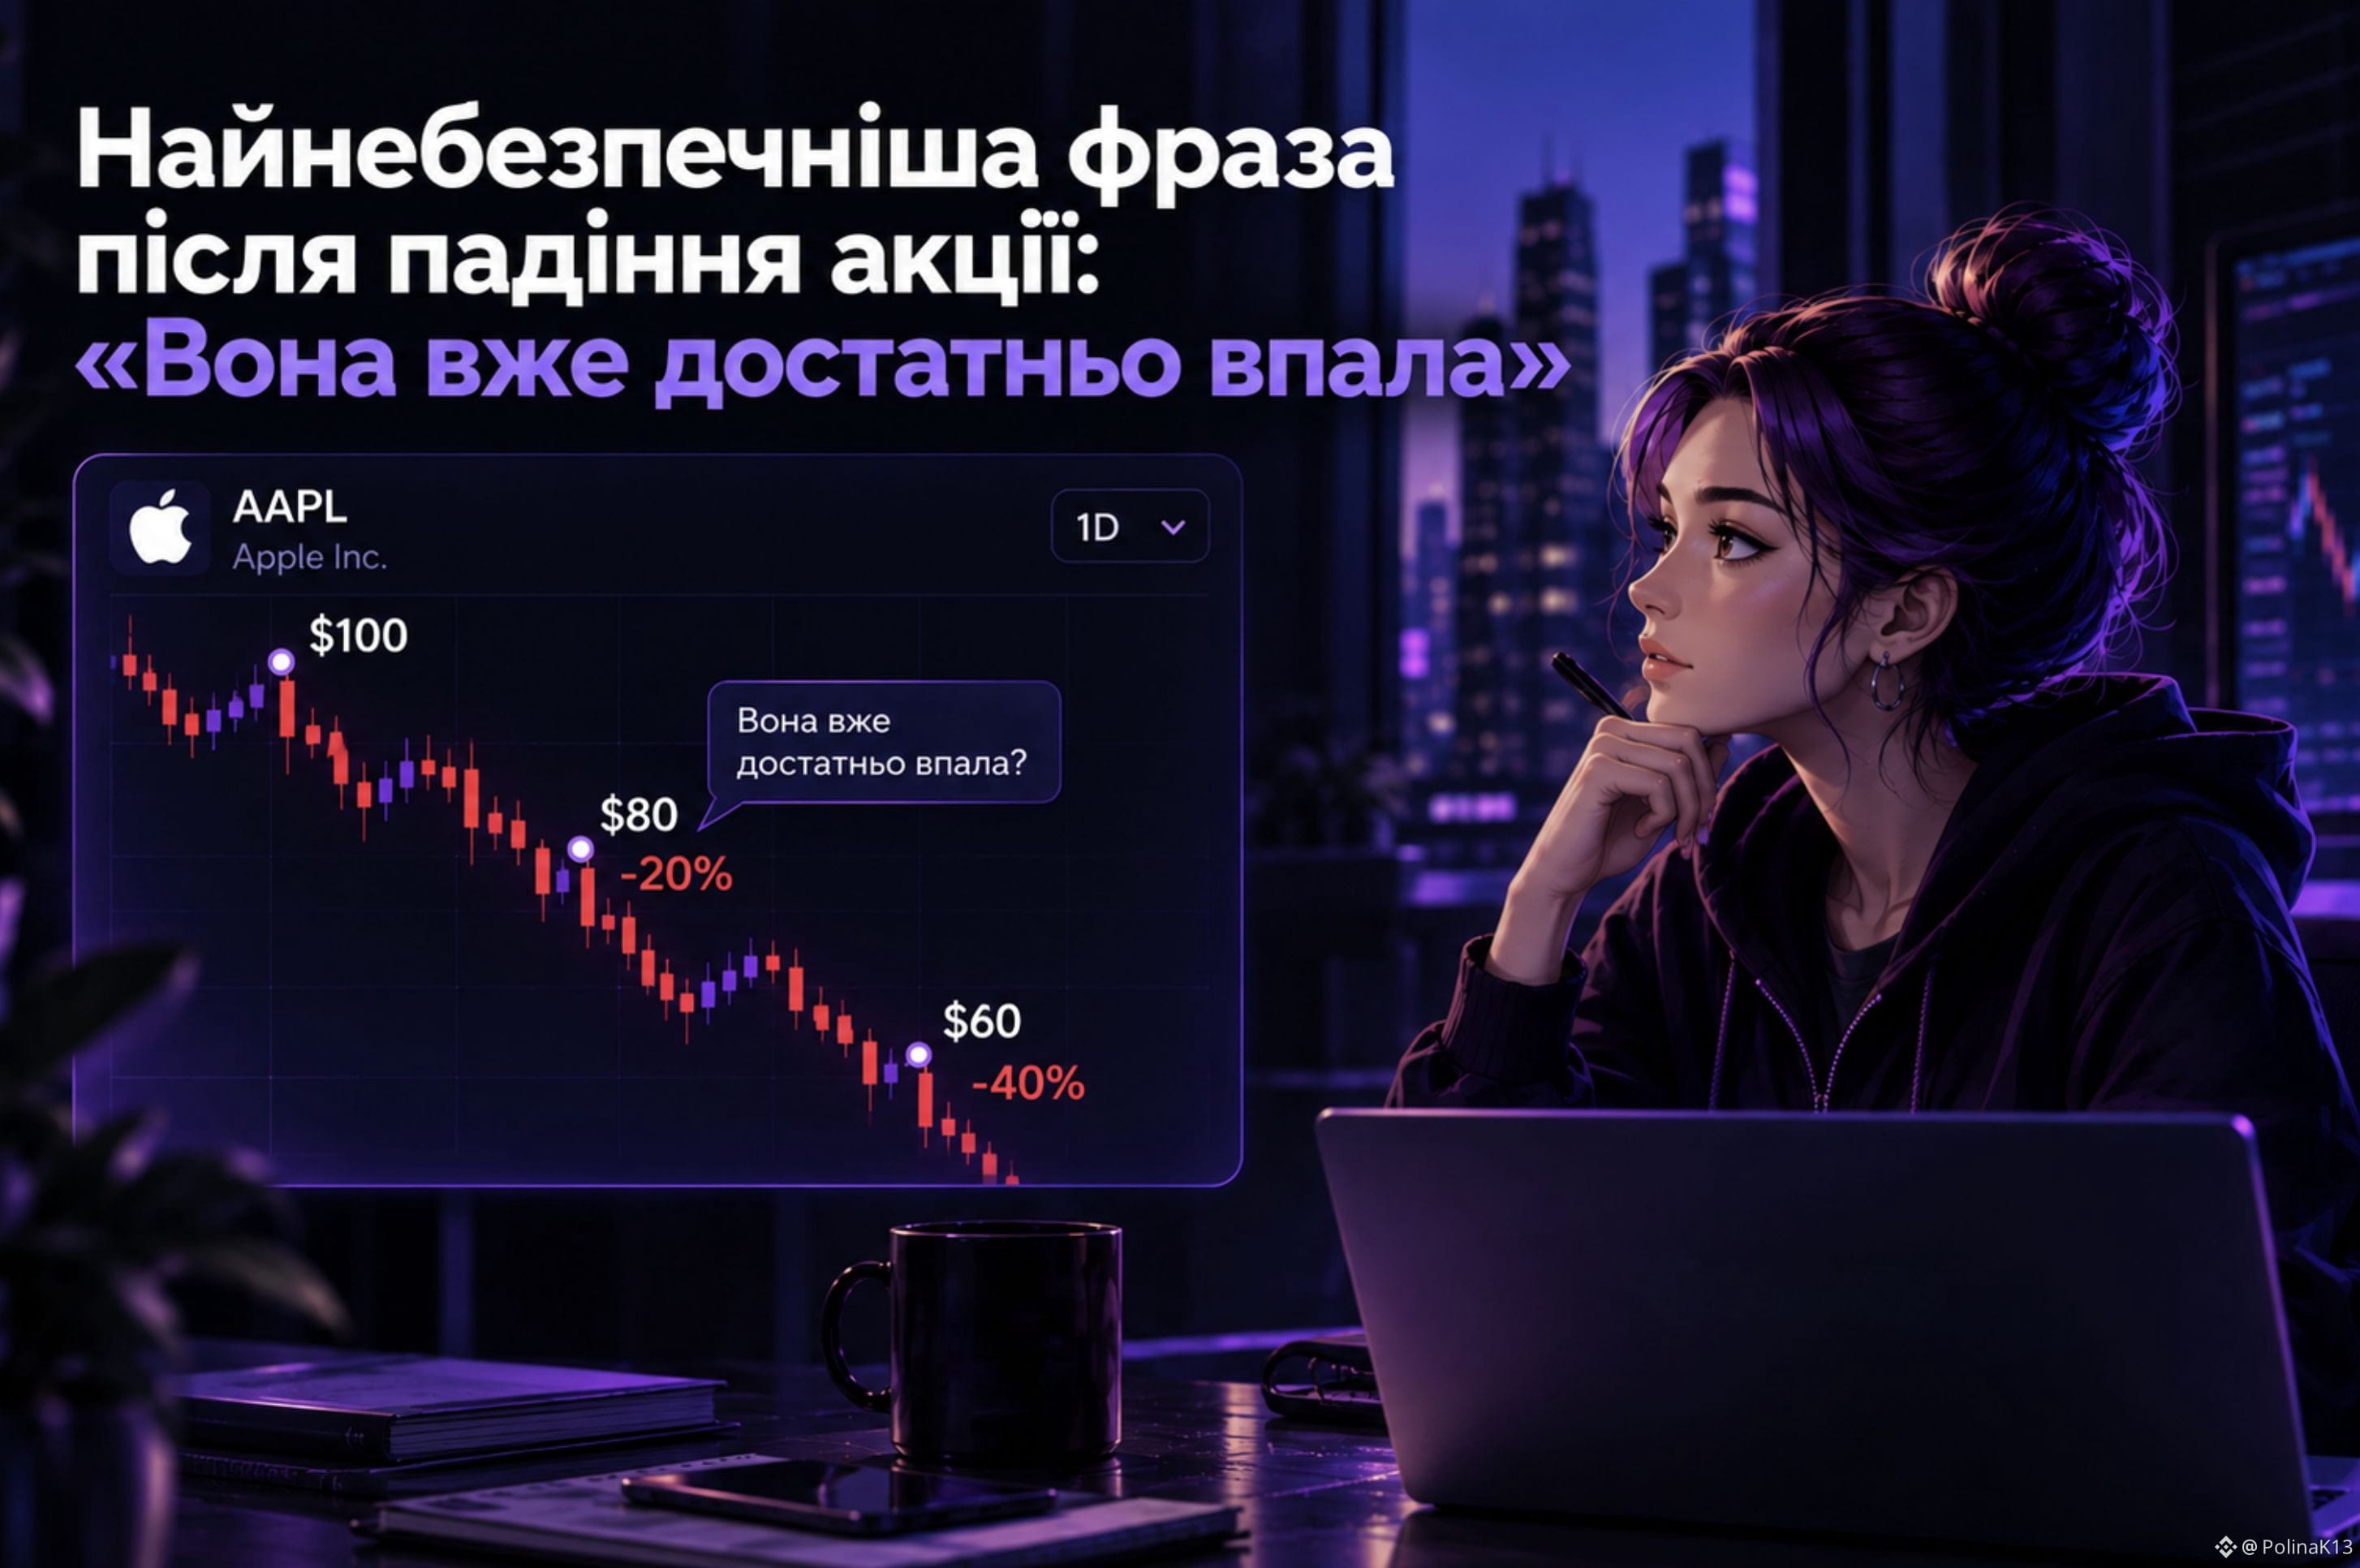
Самая опасная фраза после падения акции: «Она уже достаточно упала»
Акция упала на 20%.
Первая мысль:
«Ну куда ей еще падать?»
Но рынок не знает, где для тебя находится «достаточно низко».
Акция может упасть еще на 10%, 20% или даже 50%.
Например:
$100 → $80 → $60
На $80 может казаться, что акция уже дешевая.
Но после падения до $60 возникает вопрос:
почему $80 вообще казалось дном?
Поэтому вместо:
❌ «Насколько она уже упала?»
лучше спросить:
✅ «Почему она падает?»
Изменились ли перспективы компании?
Это реакция рынка?
Есть ли причины ожидать восстановления?
Падение само по себе не делает актив дешевым.
А в TradFi Perpetual это еще важнее: возможность открыть короткую позицию не означает, что любое падение автоматически является возможностью заработать.
«Она уже достаточно упала» — это не анализ.
Это лишь предположение, что дальше будет лучше.
#TradFi
Самая опасная фраза после падения акции: «Она уже достаточно упала»
Акция упала на 20%.
Первая мысль:
«Ну куда ей еще падать?»
Но рынок не знает, где для тебя находится «достаточно низко».
Акция может упасть еще на 10%, 20% или даже 50%.
Например:
$100 → $80 → $60
На $80 может казаться, что акция уже дешевая.
Но после падения до $60 возникает вопрос:
почему $80 вообще казалось дном?
Поэтому вместо:
❌ «Насколько она уже упала?»
лучше спросить:
✅ «Почему она падает?»
Изменились ли перспективы компании?
Это реакция рынка?
Есть ли причины ожидать восстановления?
Падение само по себе не делает актив дешевым.
А в TradFi Perpetual это еще важнее: возможность открыть короткую позицию не означает, что любое падение автоматически является возможностью заработать.
«Она уже достаточно упала» — это не анализ.
Это лишь предположение, что дальше будет лучше.
#TradFi
Акция упала на 20%.
Первая мысль:
«Ну куда ей еще падать?»
Но рынок не знает, где для тебя находится «достаточно низко».
Акция может упасть еще на 10%, 20% или даже 50%.
Например:
$100 → $80 → $60
На $80 может казаться, что акция уже дешевая.
Но после падения до $60 возникает вопрос:
почему $80 вообще казалось дном?
Поэтому вместо:
❌ «Насколько она уже упала?»
лучше спросить:
✅ «Почему она падает?»
Изменились ли перспективы компании?
Это реакция рынка?
Есть ли причины ожидать восстановления?
Падение само по себе не делает актив дешевым.
А в TradFi Perpetual это еще важнее: возможность открыть короткую позицию не означает, что любое падение автоматически является возможностью заработать.
«Она уже достаточно упала» — это не анализ.
Это лишь предположение, что дальше будет лучше.
#TradFi
615
·
--
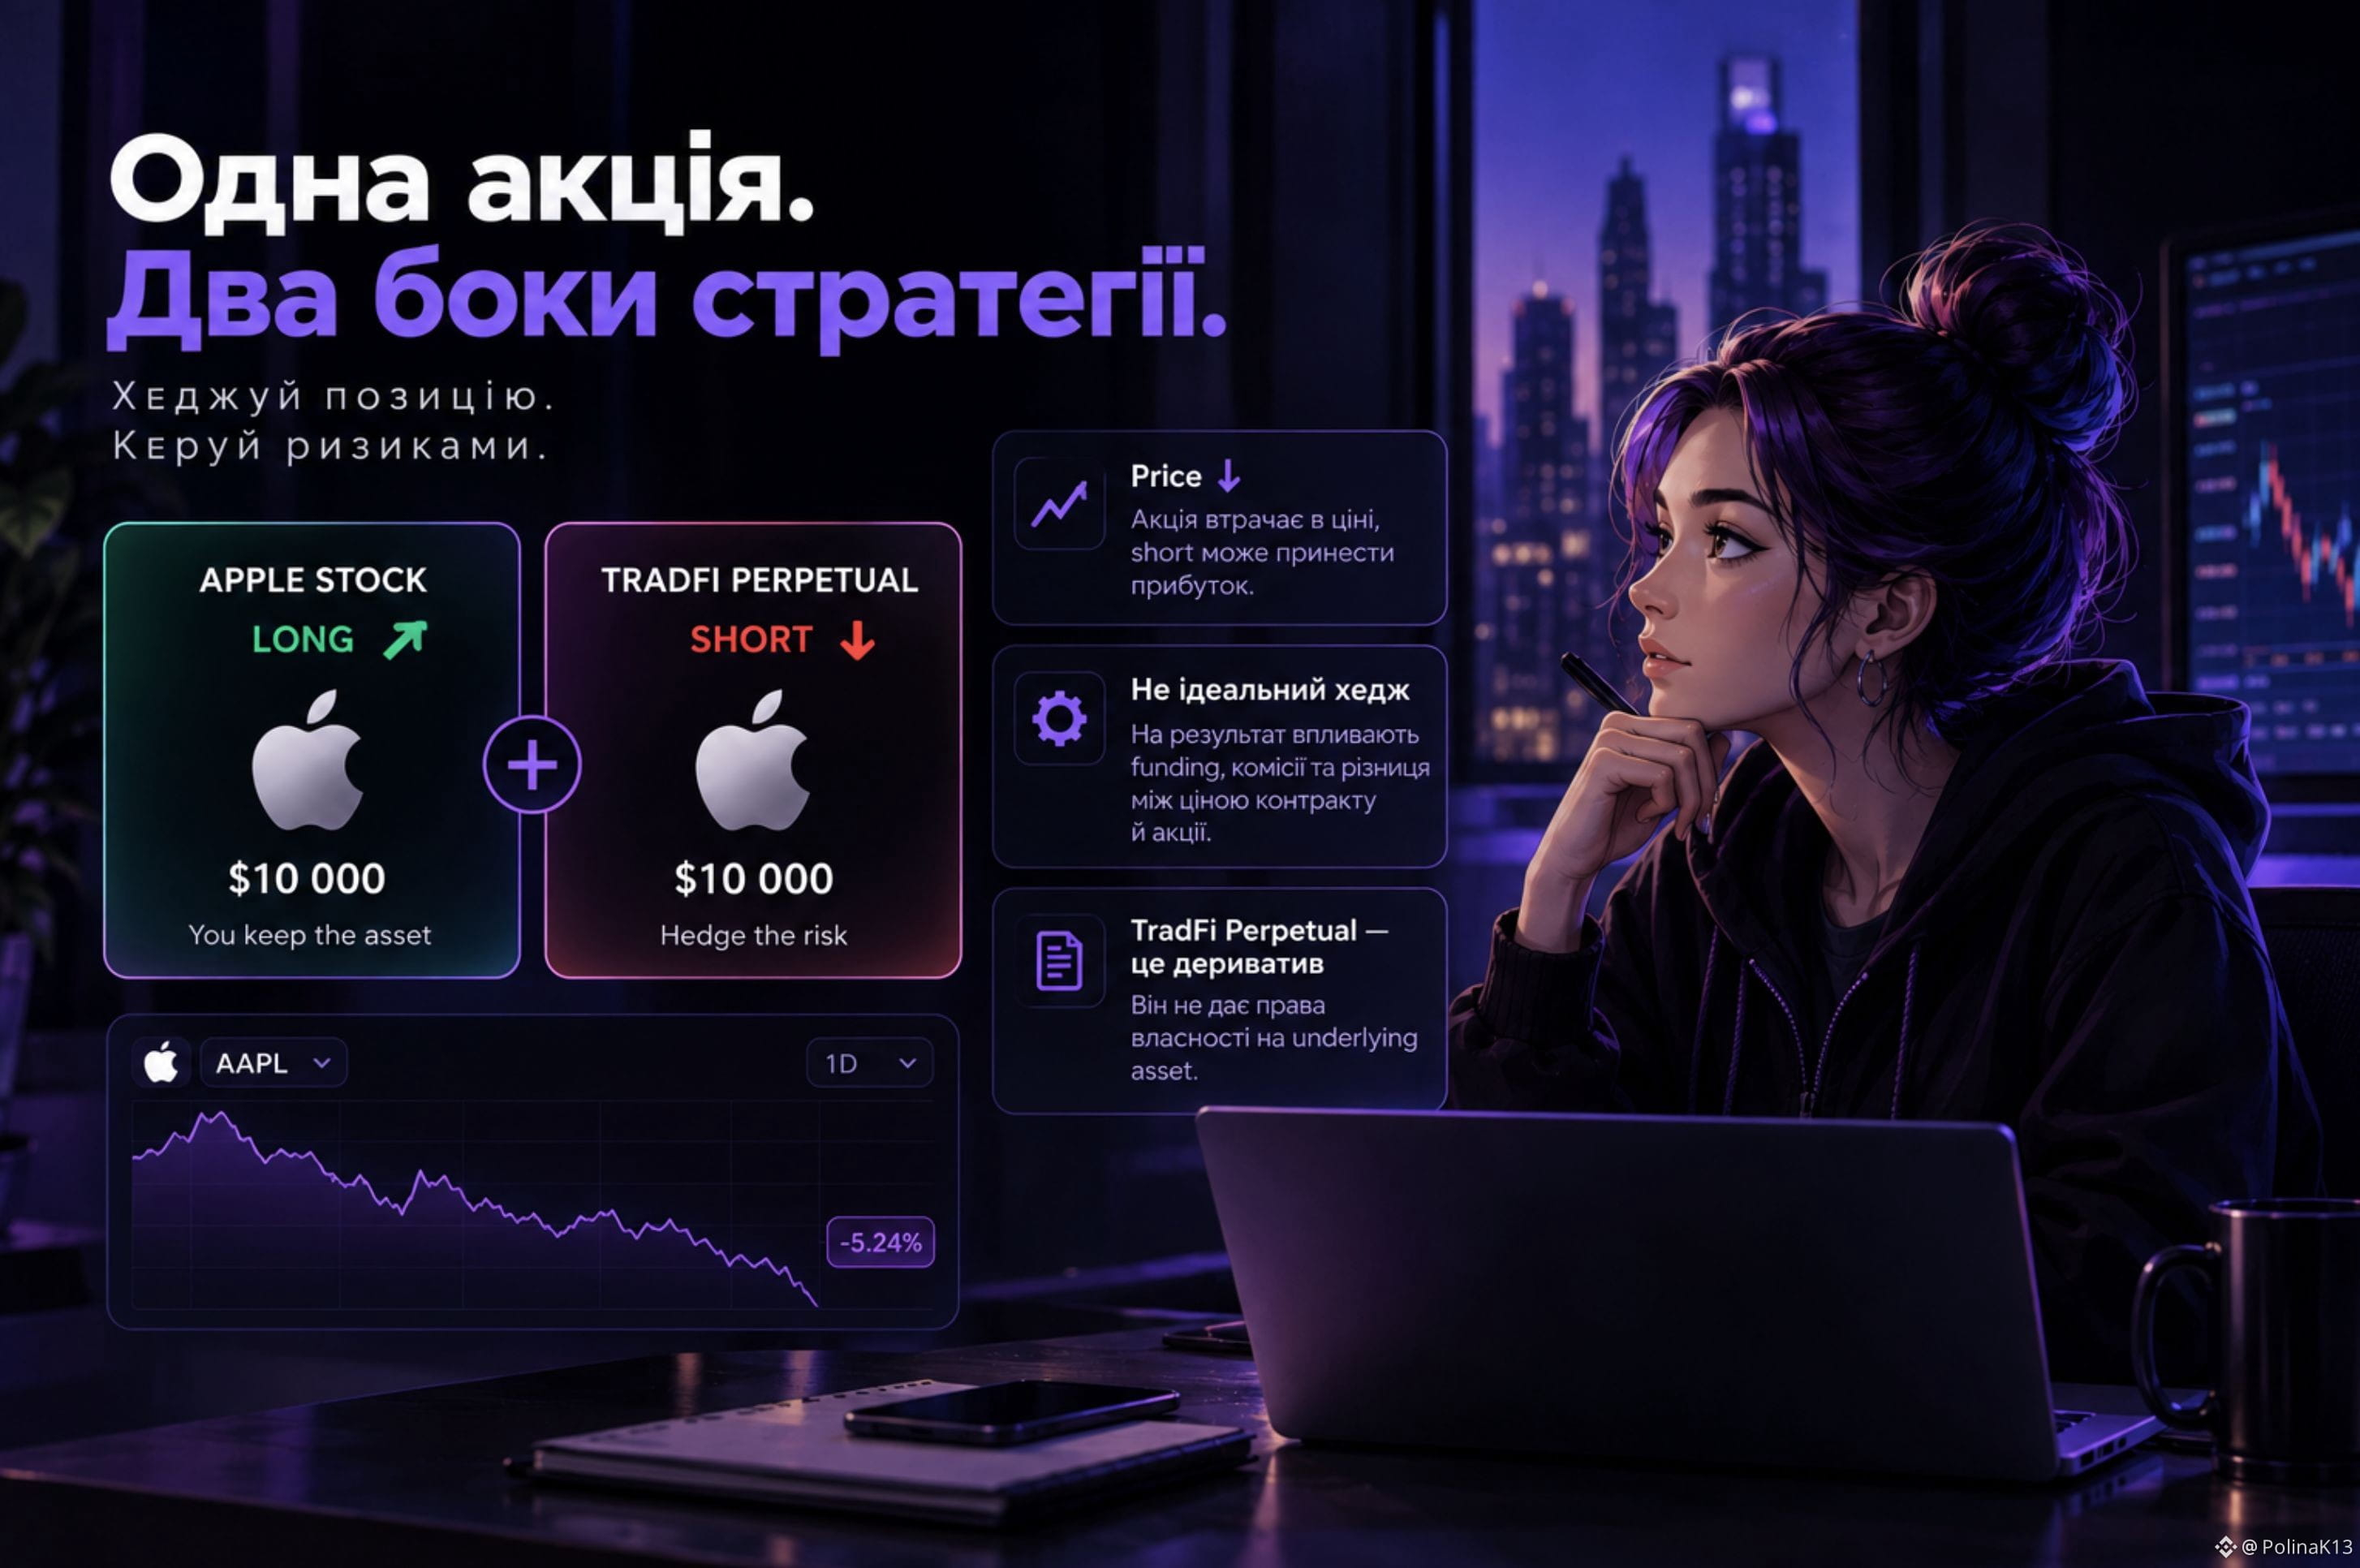
Можно ли захеджировать акцию через TradFi Perpetual, не продавая саму акцию?
Представим ситуацию: у меня есть акция на 10 000 долларов, но я ожидаю краткосрочное падение.
Продавать ее я не хочу, потому что планирую оставаться в позиции дольше.
Тогда возникает идея открыть short TradFi Perpetual на тот же самый underlying.
Если цена акции падает, ее стоимость уменьшается, а short-позиция потенциально приносит прибыль.
На первый взгляд все просто:
акция → long
perpetual → short
Но тут есть важный нюанс.
TradFi Perpetual — это дериватив, а не сама акция. Он не дает права собственности на underlying asset.
Поэтому short не является идеальной копией моей позиции в акции.
На результат могут влиять funding, комиссии, размер позиции и разница между ценой контракта и ценой акции.
Например, если акция упала на 5%, это не означает, что short TradFi Perpetual автоматически принесет ровно 5% прибыли.
Именно поэтому хедж — это не просто противоположная позиция.
Нужно смотреть, насколько точно дериватив повторяет движение underlying и сколько стоит удержание самого хеджа.
Для меня это интересный пример того, что TradFi Perpetual можно рассматривать не только как инструмент для спекуляции.
В определенных ситуациях он может помочь временно снизить риск уже существующей позиции, не продавая сам актив.
#TradFi
Можно ли захеджировать акцию через TradFi Perpetual, не продавая саму акцию?
Представим ситуацию: у меня есть акция на 10 000 долларов, но я ожидаю краткосрочное падение.
Продавать ее я не хочу, потому что планирую оставаться в позиции дольше.
Тогда возникает идея открыть short TradFi Perpetual на тот же самый underlying.
Если цена акции падает, ее стоимость уменьшается, а short-позиция потенциально приносит прибыль.
На первый взгляд все просто:
акция → long
perpetual → short
Но тут есть важный нюанс.
TradFi Perpetual — это дериватив, а не сама акция. Он не дает права собственности на underlying asset.
Поэтому short не является идеальной копией моей позиции в акции.
На результат могут влиять funding, комиссии, размер позиции и разница между ценой контракта и ценой акции.
Например, если акция упала на 5%, это не означает, что short TradFi Perpetual автоматически принесет ровно 5% прибыли.
Именно поэтому хедж — это не просто противоположная позиция.
Нужно смотреть, насколько точно дериватив повторяет движение underlying и сколько стоит удержание самого хеджа.
Для меня это интересный пример того, что TradFi Perpetual можно рассматривать не только как инструмент для спекуляции.
В определенных ситуациях он может помочь временно снизить риск уже существующей позиции, не продавая сам актив.
#TradFi
Представим ситуацию: у меня есть акция на 10 000 долларов, но я ожидаю краткосрочное падение.
Продавать ее я не хочу, потому что планирую оставаться в позиции дольше.
Тогда возникает идея открыть short TradFi Perpetual на тот же самый underlying.
Если цена акции падает, ее стоимость уменьшается, а short-позиция потенциально приносит прибыль.
На первый взгляд все просто:
акция → long
perpetual → short
Но тут есть важный нюанс.
TradFi Perpetual — это дериватив, а не сама акция. Он не дает права собственности на underlying asset.
Поэтому short не является идеальной копией моей позиции в акции.
На результат могут влиять funding, комиссии, размер позиции и разница между ценой контракта и ценой акции.
Например, если акция упала на 5%, это не означает, что short TradFi Perpetual автоматически принесет ровно 5% прибыли.
Именно поэтому хедж — это не просто противоположная позиция.
Нужно смотреть, насколько точно дериватив повторяет движение underlying и сколько стоит удержание самого хеджа.
Для меня это интересный пример того, что TradFi Perpetual можно рассматривать не только как инструмент для спекуляции.
В определенных ситуациях он может помочь временно снизить риск уже существующей позиции, не продавая сам актив.
#TradFi
194
·
--
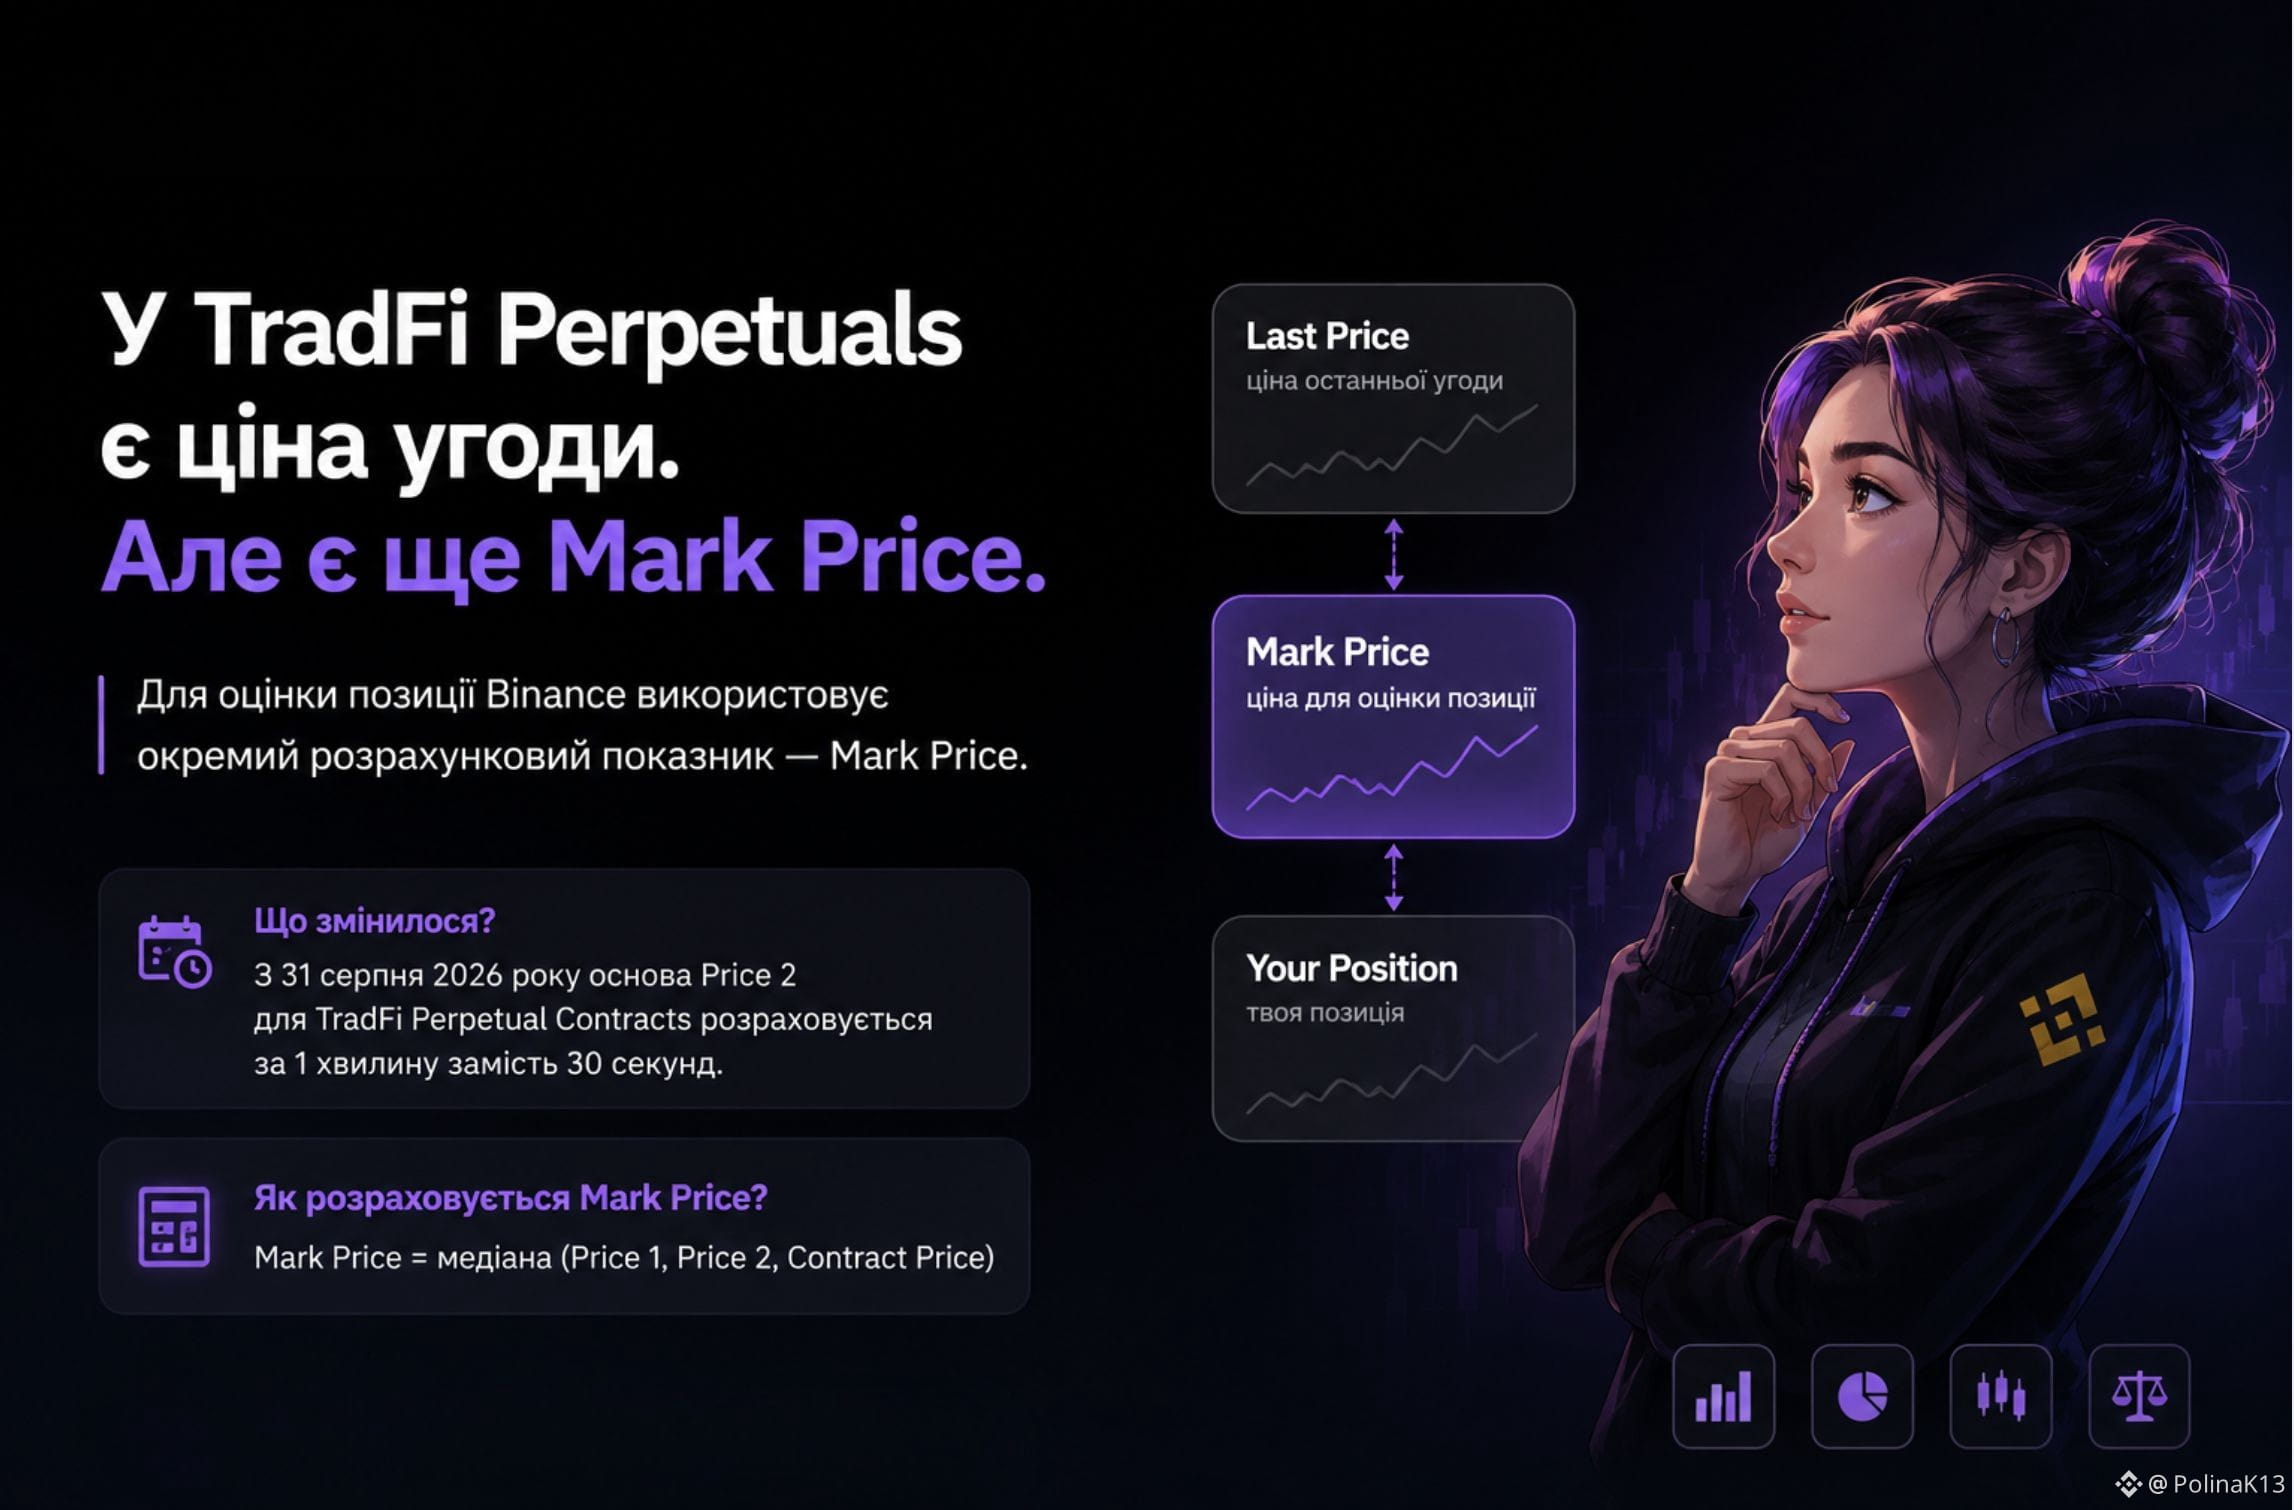
У TradFi Perpetuals есть цена сделки. Но для расчета Mark Price Binance использует не только ее.
На первый взгляд кажется логичным: если контракт торгуется по определенной цене, именно ее биржа и должна использовать.
Но у perpetual-контрактов механика сложнее.
Binance рассчитывает Mark Price через медиану трех значений: Price 1, Price 2 и Contract Price.
И именно Price 2 недавно изменился.
С 31 августа 2026 года для TradFi Perpetual Contracts Binance изменила основу его расчета: вместо Moving Average за 30 секунд используется среднее за 1 минуту.
При этом сам Mark Price продолжает рассчитываться как медиана Price 1, Price 2 и Contract Price.
Почему это интересно?
Потому что даже небольшое изменение в методике расчета показывает важную вещь:
цена, которую ты видишь как последнюю сделку, и Mark Price — это разные величины.
Mark Price — это отдельный расчетный показатель, а не просто копия последней сделки.
Поэтому, когда работаешь с TradFi Perpetuals, недостаточно смотреть только на график.
Важно понимать, как именно формируется цена, которую задает механика контракта.
И мне нравится именно этот момент в TradFi на Binance: за знакомым названием акции стоит совершенно другая рыночная инфраструктура.
Здесь важна не только цена актива, но и то, как биржа ее рассчитывает.
#TradFi
У TradFi Perpetuals есть цена сделки. Но для расчета Mark Price Binance использует не только ее.
На первый взгляд кажется логичным: если контракт торгуется по определенной цене, именно ее биржа и должна использовать.
Но у perpetual-контрактов механика сложнее.
Binance рассчитывает Mark Price через медиану трех значений: Price 1, Price 2 и Contract Price.
И именно Price 2 недавно изменился.
С 31 августа 2026 года для TradFi Perpetual Contracts Binance изменила основу его расчета: вместо Moving Average за 30 секунд используется среднее за 1 минуту.
При этом сам Mark Price продолжает рассчитываться как медиана Price 1, Price 2 и Contract Price.
Почему это интересно?
Потому что даже небольшое изменение в методике расчета показывает важную вещь:
цена, которую ты видишь как последнюю сделку, и Mark Price — это разные величины.
Mark Price — это отдельный расчетный показатель, а не просто копия последней сделки.
Поэтому, когда работаешь с TradFi Perpetuals, недостаточно смотреть только на график.
Важно понимать, как именно формируется цена, которую задает механика контракта.
И мне нравится именно этот момент в TradFi на Binance: за знакомым названием акции стоит совершенно другая рыночная инфраструктура.
Здесь важна не только цена актива, но и то, как биржа ее рассчитывает.
#TradFi
На первый взгляд кажется логичным: если контракт торгуется по определенной цене, именно ее биржа и должна использовать.
Но у perpetual-контрактов механика сложнее.
Binance рассчитывает Mark Price через медиану трех значений: Price 1, Price 2 и Contract Price.
И именно Price 2 недавно изменился.
С 31 августа 2026 года для TradFi Perpetual Contracts Binance изменила основу его расчета: вместо Moving Average за 30 секунд используется среднее за 1 минуту.
При этом сам Mark Price продолжает рассчитываться как медиана Price 1, Price 2 и Contract Price.
Почему это интересно?
Потому что даже небольшое изменение в методике расчета показывает важную вещь:
цена, которую ты видишь как последнюю сделку, и Mark Price — это разные величины.
Mark Price — это отдельный расчетный показатель, а не просто копия последней сделки.
Поэтому, когда работаешь с TradFi Perpetuals, недостаточно смотреть только на график.
Важно понимать, как именно формируется цена, которую задает механика контракта.
И мне нравится именно этот момент в TradFi на Binance: за знакомым названием акции стоит совершенно другая рыночная инфраструктура.
Здесь важна не только цена актива, но и то, как биржа ее рассчитывает.
#TradFi
110
·
--
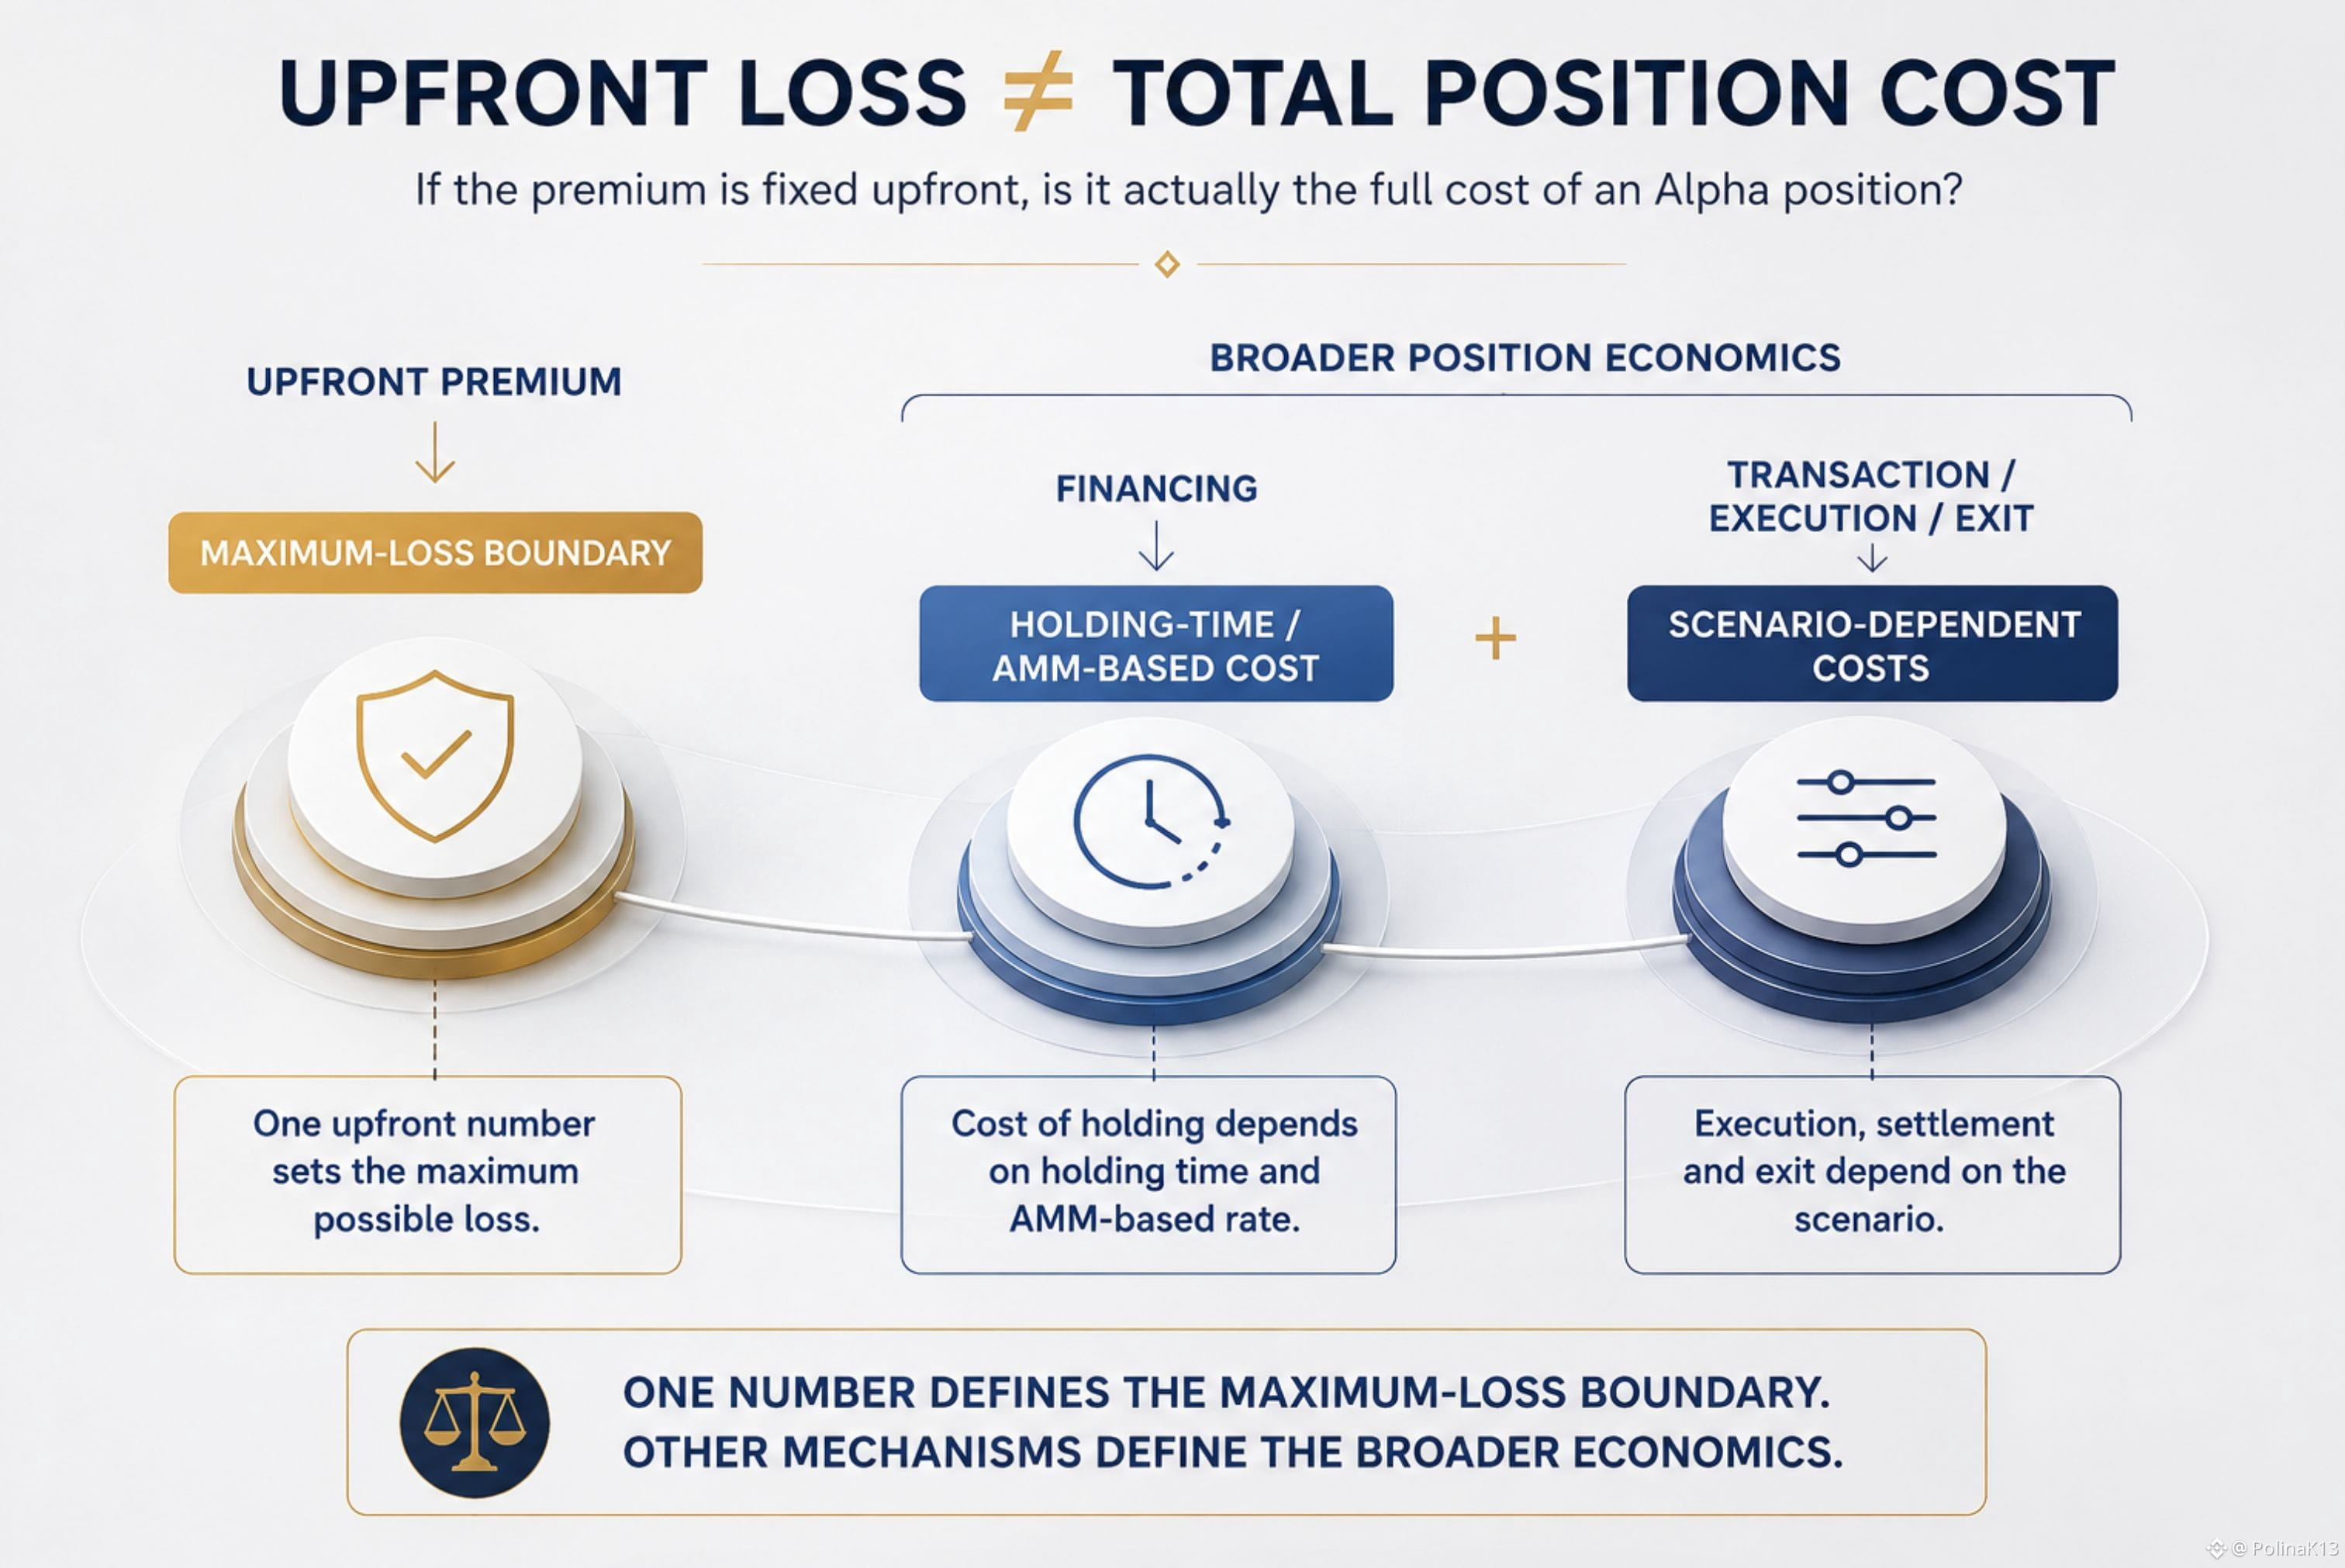
Если премия фиксируется заранее, является ли она на самом деле полной стоимостью позиции по Alpha?
Легко рассматривать заранее уплаченную премию как стоимость позиции.
В конце концов, TermMax определяет Max Cost как предварительную премию — и как максимально возможный убыток по позиции Alpha.
Но это отвечает лишь на один вопрос:
какой величины может быть убыток позиции?
Это не обязательно отвечает на другой:
какова общая экономика удержания или исполнения позиции?
TermMax отдельно документирует финансирование опционов.
Это финансирование рассчитывается с использованием условной стоимости опциона, ставки AMM и времени, в течение которого удерживается позиция. Годовая ставка на основе AMM также может динамически корректироваться.
И финансирование — не единственный отдельный механизм. TermMax также документирует затраты, связанные с транзакциями, исполнением и выходом, которые могут применяться в зависимости от сценария.
Важно не перепутать следующее:
премия + комиссии = больший максимальный убыток.
Это противоречило бы тому, что Max Cost предназначен отражать.
Отличие заключается в:
границе максимального убытка
против
более широкой структуры экономических издержек
Поэтому знание максимального убытка заранее не означает, что каждый экономический расход, связанный с удержанием или исполнением позиции, также фиксируется заранее.
Полезное различие — не «дешево или дорого».
Суть в том, чтобы понимать, что именно сообщает вам заранее указанная цифра — и чего она не сообщает.
ЗАРАНЕЕ ОПРЕДЕЛЕННЫЙ УБЫТОК ≠ ОБЩАЯ СТОИМОСТЬ ПОЗИЦИИ
#termmax @termmax
Если премия фиксируется заранее, является ли она на самом деле полной стоимостью позиции по Alpha?
Легко рассматривать заранее уплаченную премию как стоимость позиции.
В конце концов, TermMax определяет Max Cost как предварительную премию — и как максимально возможный убыток по позиции Alpha.
Но это отвечает лишь на один вопрос:
какой величины может быть убыток позиции?
Это не обязательно отвечает на другой:
какова общая экономика удержания или исполнения позиции?
TermMax отдельно документирует финансирование опционов.
Это финансирование рассчитывается с использованием условной стоимости опциона, ставки AMM и времени, в течение которого удерживается позиция. Годовая ставка на основе AMM также может динамически корректироваться.
И финансирование — не единственный отдельный механизм. TermMax также документирует затраты, связанные с транзакциями, исполнением и выходом, которые могут применяться в зависимости от сценария.
Важно не перепутать следующее:
премия + комиссии = больший максимальный убыток.
Это противоречило бы тому, что Max Cost предназначен отражать.
Отличие заключается в:
границе максимального убытка
против
более широкой структуры экономических издержек
Поэтому знание максимального убытка заранее не означает, что каждый экономический расход, связанный с удержанием или исполнением позиции, также фиксируется заранее.
Полезное различие — не «дешево или дорого».
Суть в том, чтобы понимать, что именно сообщает вам заранее указанная цифра — и чего она не сообщает.
ЗАРАНЕЕ ОПРЕДЕЛЕННЫЙ УБЫТОК ≠ ОБЩАЯ СТОИМОСТЬ ПОЗИЦИИ
#termmax @TermMax
Легко рассматривать заранее уплаченную премию как стоимость позиции.
В конце концов, TermMax определяет Max Cost как предварительную премию — и как максимально возможный убыток по позиции Alpha.
Но это отвечает лишь на один вопрос:
какой величины может быть убыток позиции?
Это не обязательно отвечает на другой:
какова общая экономика удержания или исполнения позиции?
TermMax отдельно документирует финансирование опционов.
Это финансирование рассчитывается с использованием условной стоимости опциона, ставки AMM и времени, в течение которого удерживается позиция. Годовая ставка на основе AMM также может динамически корректироваться.
И финансирование — не единственный отдельный механизм. TermMax также документирует затраты, связанные с транзакциями, исполнением и выходом, которые могут применяться в зависимости от сценария.
Важно не перепутать следующее:
премия + комиссии = больший максимальный убыток.
Это противоречило бы тому, что Max Cost предназначен отражать.
Отличие заключается в:
границе максимального убытка
против
более широкой структуры экономических издержек
Поэтому знание максимального убытка заранее не означает, что каждый экономический расход, связанный с удержанием или исполнением позиции, также фиксируется заранее.
Полезное различие — не «дешево или дорого».
Суть в том, чтобы понимать, что именно сообщает вам заранее указанная цифра — и чего она не сообщает.
ЗАРАНЕЕ ОПРЕДЕЛЕННЫЙ УБЫТОК ≠ ОБЩАЯ СТОИМОСТЬ ПОЗИЦИИ
#termmax @TermMax
82
·
--
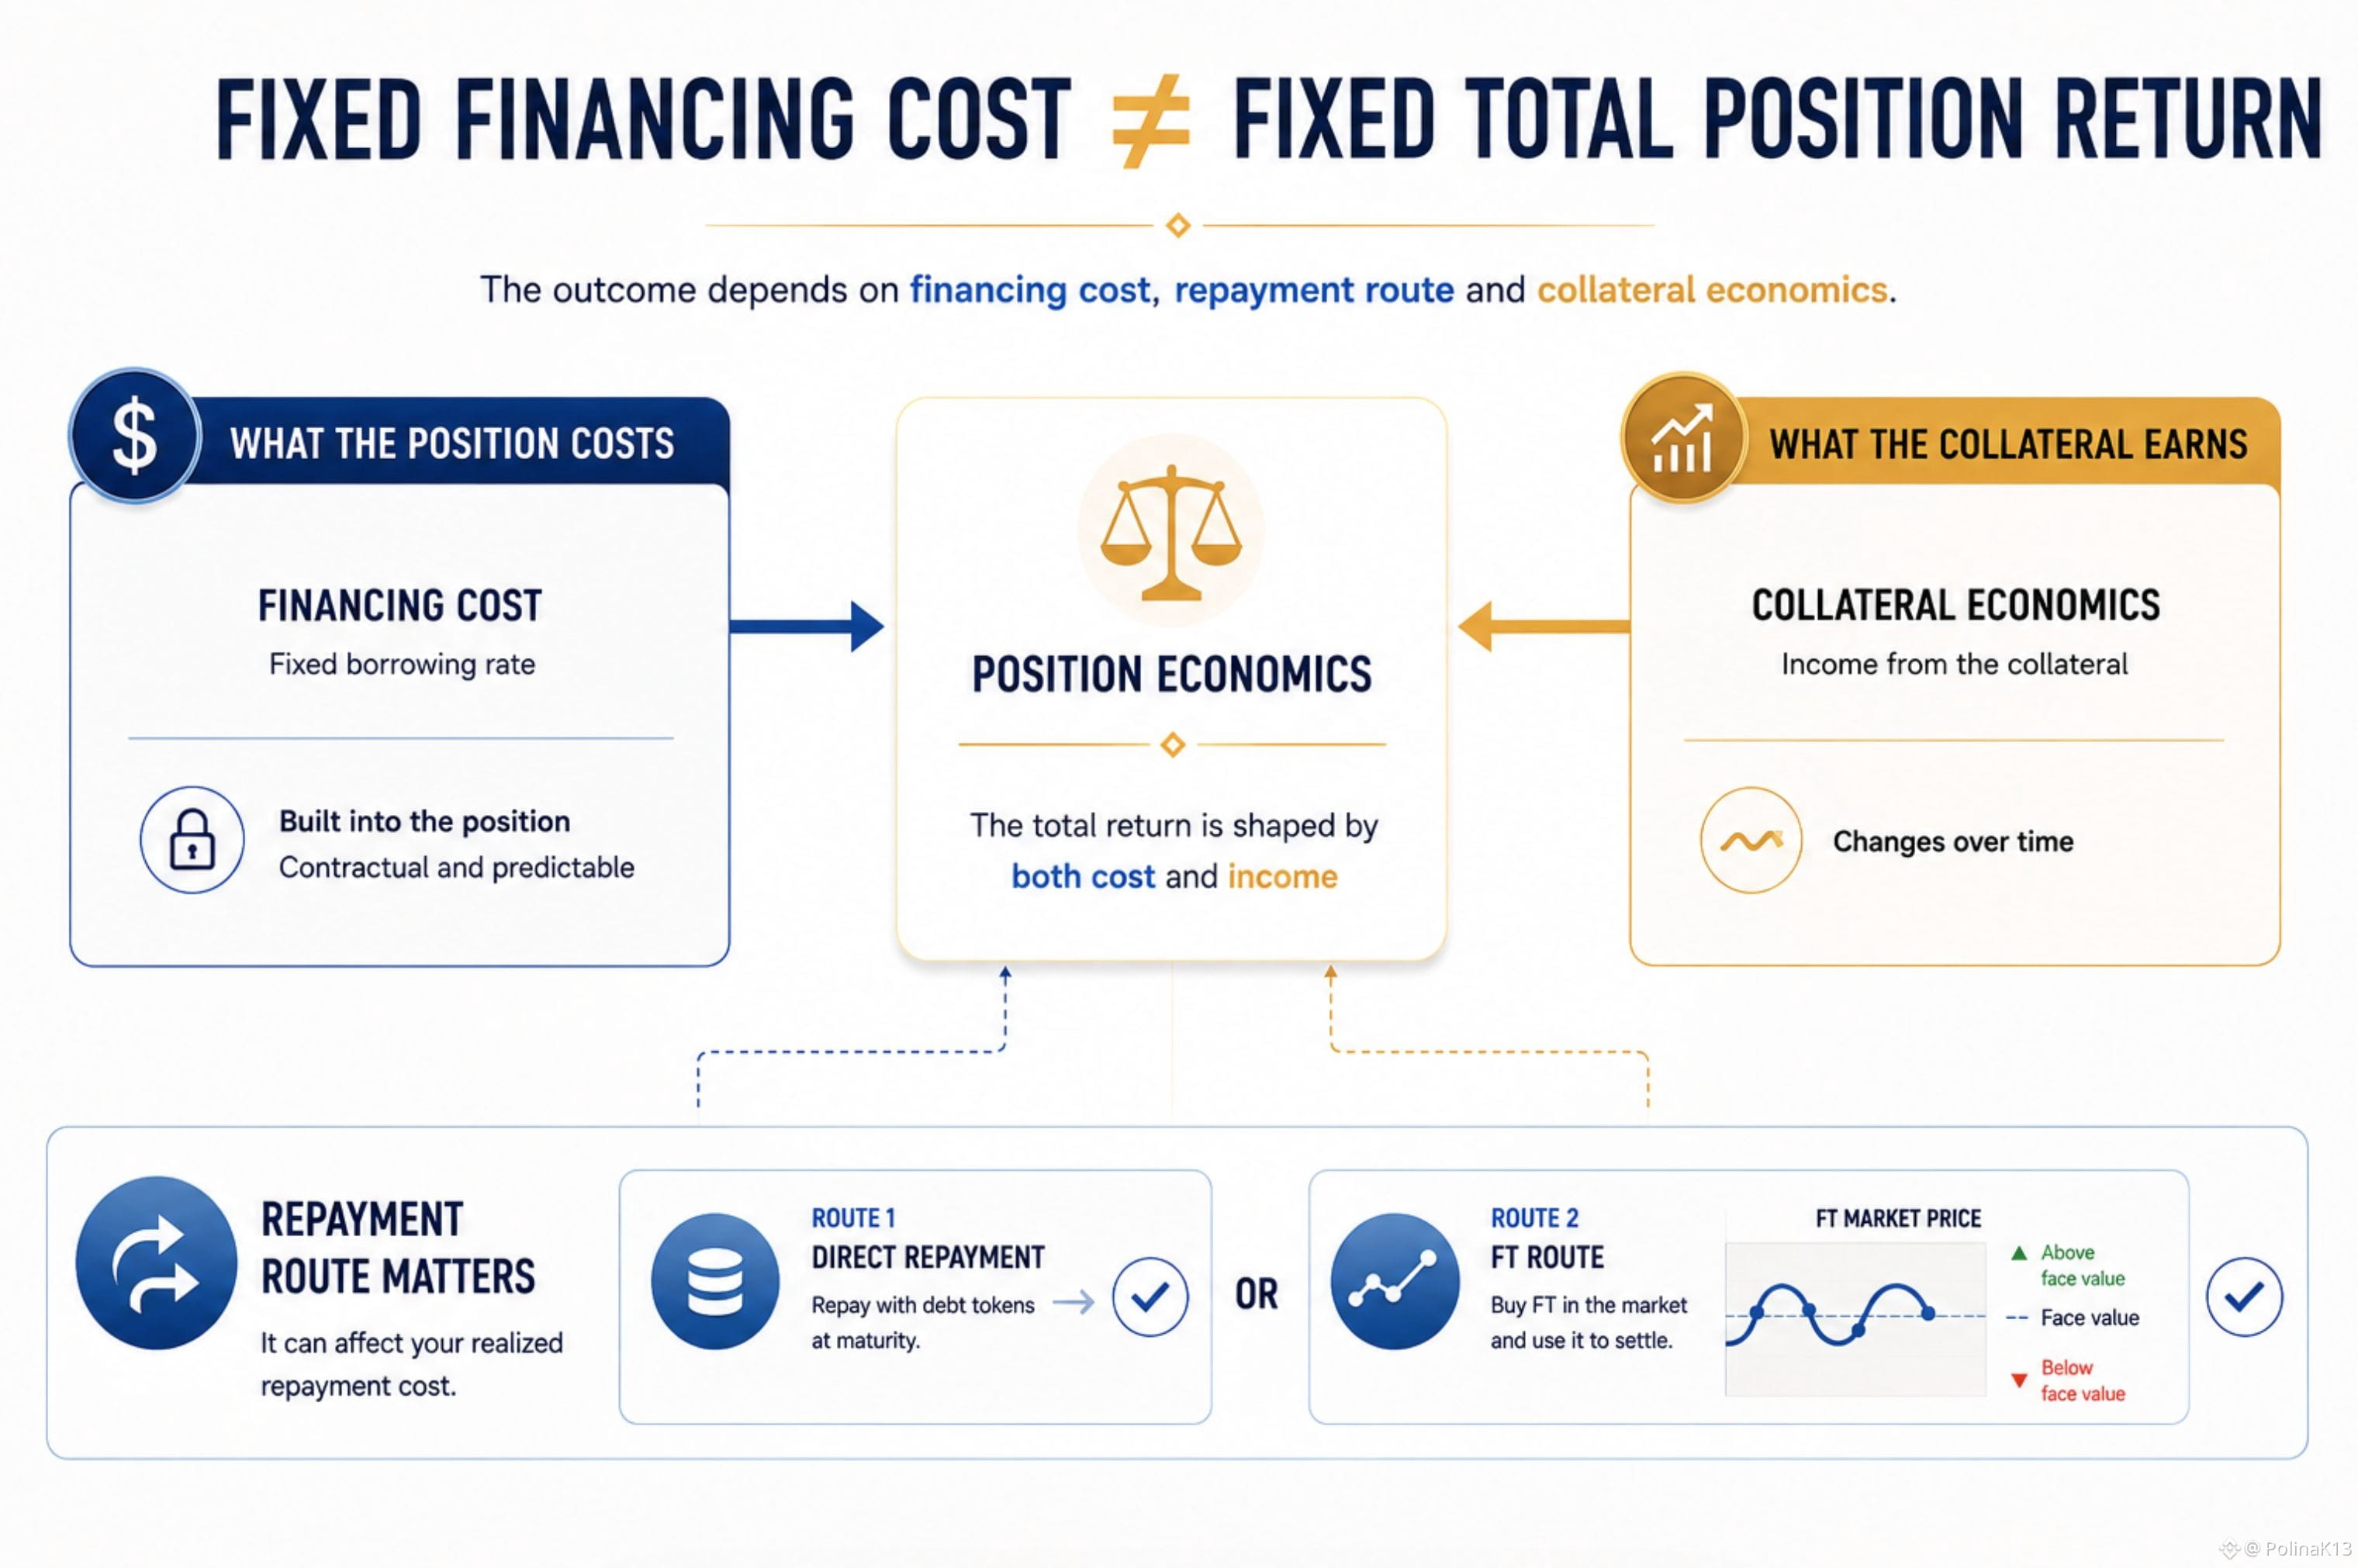
Левериджированная позиция может выглядеть дешевле или дороже, чем ожидается, по причине, которую легко не заметить.
В TermMax ставка заимствования фиксируется в момент формирования позиции.
Но важнее всего то, что это означает для стоимости самой позиции.
TermMax заранее фиксирует стоимость заимствования. Будущие проценты по обязательству уже отражены в значении GT, а не просто накапливаются со временем, как это происходит с процентами на классическом рынке денег с плавающей ставкой.
Это меняет то, как я бы считал левериджированную позицию.
Правильный вопрос не только такой:
«Какова ставка заимствования?»
Он также:
«Какая часть стоимости финансирования уже встроена в ту позицию, которую я рассматриваю?»
Есть ещё один слой.
До наступления срока погашения заёмщик может либо напрямую погасить долг с помощью токенов долга, либо использовать соответствующий FT для урегулирования задолженности.
Если этот FT доступен со значительной скидкой, то путь через FT потенциально может снизить фактическую стоимость погашения.
Итак, договорное обязательство по финансированию фиксировано.
Но экономика закрытия этого обязательства всё равно может зависеть от того, каким способом вы погашаете долг.
А с другой стороны позиции обеспечением может быть актив с собственным профилем доходности.
Это значит, что я бы оценивал леверидж через два отдельных вопроса:
Какова стоимость финансирования?
и
Какую доходность приносит обеспечение?
Фиксированная ставка даёт определённость по первому.
Но сама по себе она не подсказывает экономическую доходность всей позиции.
Для меня это более полезный способ читать левериджированную позицию TermMax: отделять обязательство по финансированию от экономики, которую генерирует обеспечение.
#termmax @termmax
Левериджированная позиция может выглядеть дешевле или дороже, чем ожидается, по причине, которую легко не заметить.
В TermMax ставка заимствования фиксируется в момент формирования позиции.
Но важнее всего то, что это означает для стоимости самой позиции.
TermMax заранее фиксирует стоимость заимствования. Будущие проценты по обязательству уже отражены в значении GT, а не просто накапливаются со временем, как это происходит с процентами на классическом рынке денег с плавающей ставкой.
Это меняет то, как я бы считал левериджированную позицию.
Правильный вопрос не только такой:
«Какова ставка заимствования?»
Он также:
«Какая часть стоимости финансирования уже встроена в ту позицию, которую я рассматриваю?»
Есть ещё один слой.
До наступления срока погашения заёмщик может либо напрямую погасить долг с помощью токенов долга, либо использовать соответствующий FT для урегулирования задолженности.
Если этот FT доступен со значительной скидкой, то путь через FT потенциально может снизить фактическую стоимость погашения.
Итак, договорное обязательство по финансированию фиксировано.
Но экономика закрытия этого обязательства всё равно может зависеть от того, каким способом вы погашаете долг.
А с другой стороны позиции обеспечением может быть актив с собственным профилем доходности.
Это значит, что я бы оценивал леверидж через два отдельных вопроса:
Какова стоимость финансирования?
и
Какую доходность приносит обеспечение?
Фиксированная ставка даёт определённость по первому.
Но сама по себе она не подсказывает экономическую доходность всей позиции.
Для меня это более полезный способ читать левериджированную позицию TermMax: отделять обязательство по финансированию от экономики, которую генерирует обеспечение.
#termmax @TermMax
В TermMax ставка заимствования фиксируется в момент формирования позиции.
Но важнее всего то, что это означает для стоимости самой позиции.
TermMax заранее фиксирует стоимость заимствования. Будущие проценты по обязательству уже отражены в значении GT, а не просто накапливаются со временем, как это происходит с процентами на классическом рынке денег с плавающей ставкой.
Это меняет то, как я бы считал левериджированную позицию.
Правильный вопрос не только такой:
«Какова ставка заимствования?»
Он также:
«Какая часть стоимости финансирования уже встроена в ту позицию, которую я рассматриваю?»
Есть ещё один слой.
До наступления срока погашения заёмщик может либо напрямую погасить долг с помощью токенов долга, либо использовать соответствующий FT для урегулирования задолженности.
Если этот FT доступен со значительной скидкой, то путь через FT потенциально может снизить фактическую стоимость погашения.
Итак, договорное обязательство по финансированию фиксировано.
Но экономика закрытия этого обязательства всё равно может зависеть от того, каким способом вы погашаете долг.
А с другой стороны позиции обеспечением может быть актив с собственным профилем доходности.
Это значит, что я бы оценивал леверидж через два отдельных вопроса:
Какова стоимость финансирования?
и
Какую доходность приносит обеспечение?
Фиксированная ставка даёт определённость по первому.
Но сама по себе она не подсказывает экономическую доходность всей позиции.
Для меня это более полезный способ читать левериджированную позицию TermMax: отделять обязательство по финансированию от экономики, которую генерирует обеспечение.
#termmax @TermMax
78
·
--
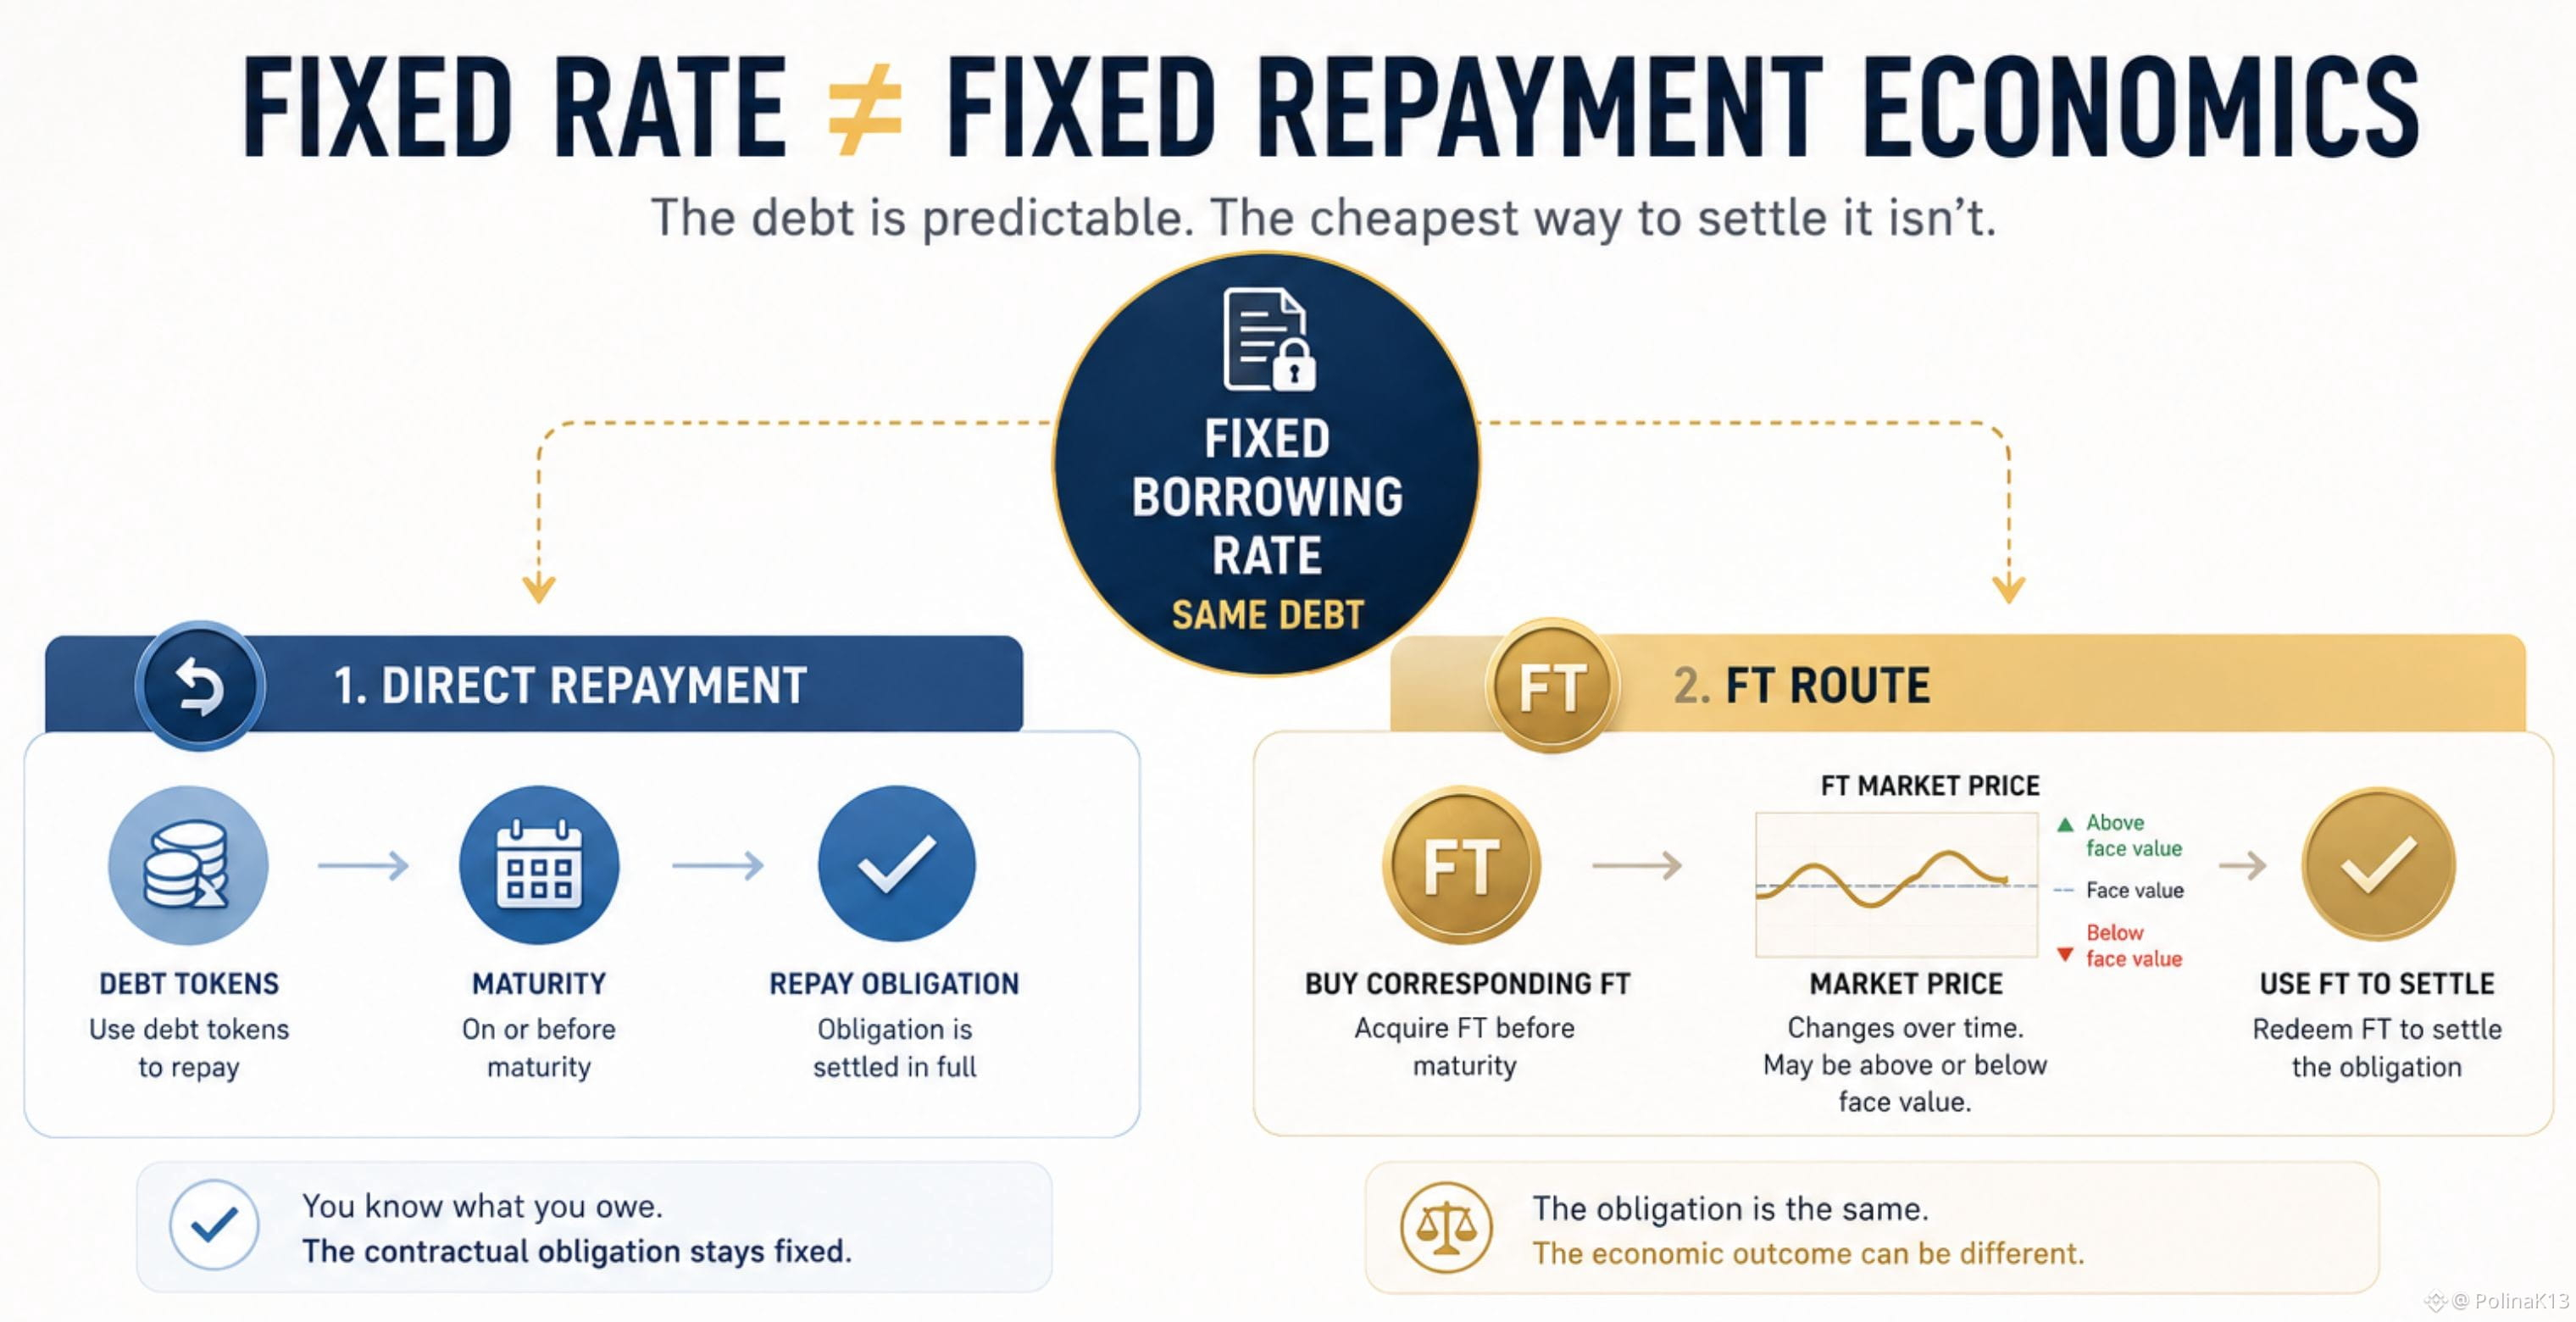
Фиксированная ставка заимствования может сделать долг предсказуемым. Интересный вопрос в том, остается ли предсказуемым и самый дешевый способ его погашения.
В TermMax у заемщика есть два маршрута погашения:
→ погасить долг напрямую токенами долга
→ или приобрести соответствующий FT до погашения и использовать его для расчета по долгу.
Именно второй маршрут делает экономику более интересной.
До наступления срока FT может торговаться ниже номинальной стоимости. А связь между текущей рыночной ставкой и зафиксированной ставкой заемщика может повлиять на то, существует ли эта скидка, и насколько привлекательным становится маршрут через FT.
Если рыночные ставки поднимаются выше той ставки, которую заемщик изначально зафиксировал, в документации TermMax отмечается, что соответствующий FT может быть доступен со скидкой, потенциально делая погашение дешевле.
Но слово «потенциально» имеет значение.
Сам долговой обязательство не изменилось. И скидка не означает автоматически, что заемщик сэкономит деньги. FT все еще должен быть доступен со скидкой, достаточной для того, чтобы этот маршрут погашения был экономически более выгодным.
Так что фиксированное заимствование дает вам уверенность в ставке.
Но не обязательно дает уверенность в том, какой способ погашения того же обязательства окажется самым дешевым.
Именно это различие делает экономику погашения более интересной, чем одна только фиксированная ставка.
#termmax @termmax
Фиксированная ставка заимствования может сделать долг предсказуемым. Интересный вопрос в том, остается ли предсказуемым и самый дешевый способ его погашения.
В TermMax у заемщика есть два маршрута погашения:
→ погасить долг напрямую токенами долга
→ или приобрести соответствующий FT до погашения и использовать его для расчета по долгу.
Именно второй маршрут делает экономику более интересной.
До наступления срока FT может торговаться ниже номинальной стоимости. А связь между текущей рыночной ставкой и зафиксированной ставкой заемщика может повлиять на то, существует ли эта скидка, и насколько привлекательным становится маршрут через FT.
Если рыночные ставки поднимаются выше той ставки, которую заемщик изначально зафиксировал, в документации TermMax отмечается, что соответствующий FT может быть доступен со скидкой, потенциально делая погашение дешевле.
Но слово «потенциально» имеет значение.
Сам долговой обязательство не изменилось. И скидка не означает автоматически, что заемщик сэкономит деньги. FT все еще должен быть доступен со скидкой, достаточной для того, чтобы этот маршрут погашения был экономически более выгодным.
Так что фиксированное заимствование дает вам уверенность в ставке.
Но не обязательно дает уверенность в том, какой способ погашения того же обязательства окажется самым дешевым.
Именно это различие делает экономику погашения более интересной, чем одна только фиксированная ставка.
#termmax @TermMax
В TermMax у заемщика есть два маршрута погашения:
→ погасить долг напрямую токенами долга
→ или приобрести соответствующий FT до погашения и использовать его для расчета по долгу.
Именно второй маршрут делает экономику более интересной.
До наступления срока FT может торговаться ниже номинальной стоимости. А связь между текущей рыночной ставкой и зафиксированной ставкой заемщика может повлиять на то, существует ли эта скидка, и насколько привлекательным становится маршрут через FT.
Если рыночные ставки поднимаются выше той ставки, которую заемщик изначально зафиксировал, в документации TermMax отмечается, что соответствующий FT может быть доступен со скидкой, потенциально делая погашение дешевле.
Но слово «потенциально» имеет значение.
Сам долговой обязательство не изменилось. И скидка не означает автоматически, что заемщик сэкономит деньги. FT все еще должен быть доступен со скидкой, достаточной для того, чтобы этот маршрут погашения был экономически более выгодным.
Так что фиксированное заимствование дает вам уверенность в ставке.
Но не обязательно дает уверенность в том, какой способ погашения того же обязательства окажется самым дешевым.
Именно это различие делает экономику погашения более интересной, чем одна только фиксированная ставка.
#termmax @TermMax
83
·
--
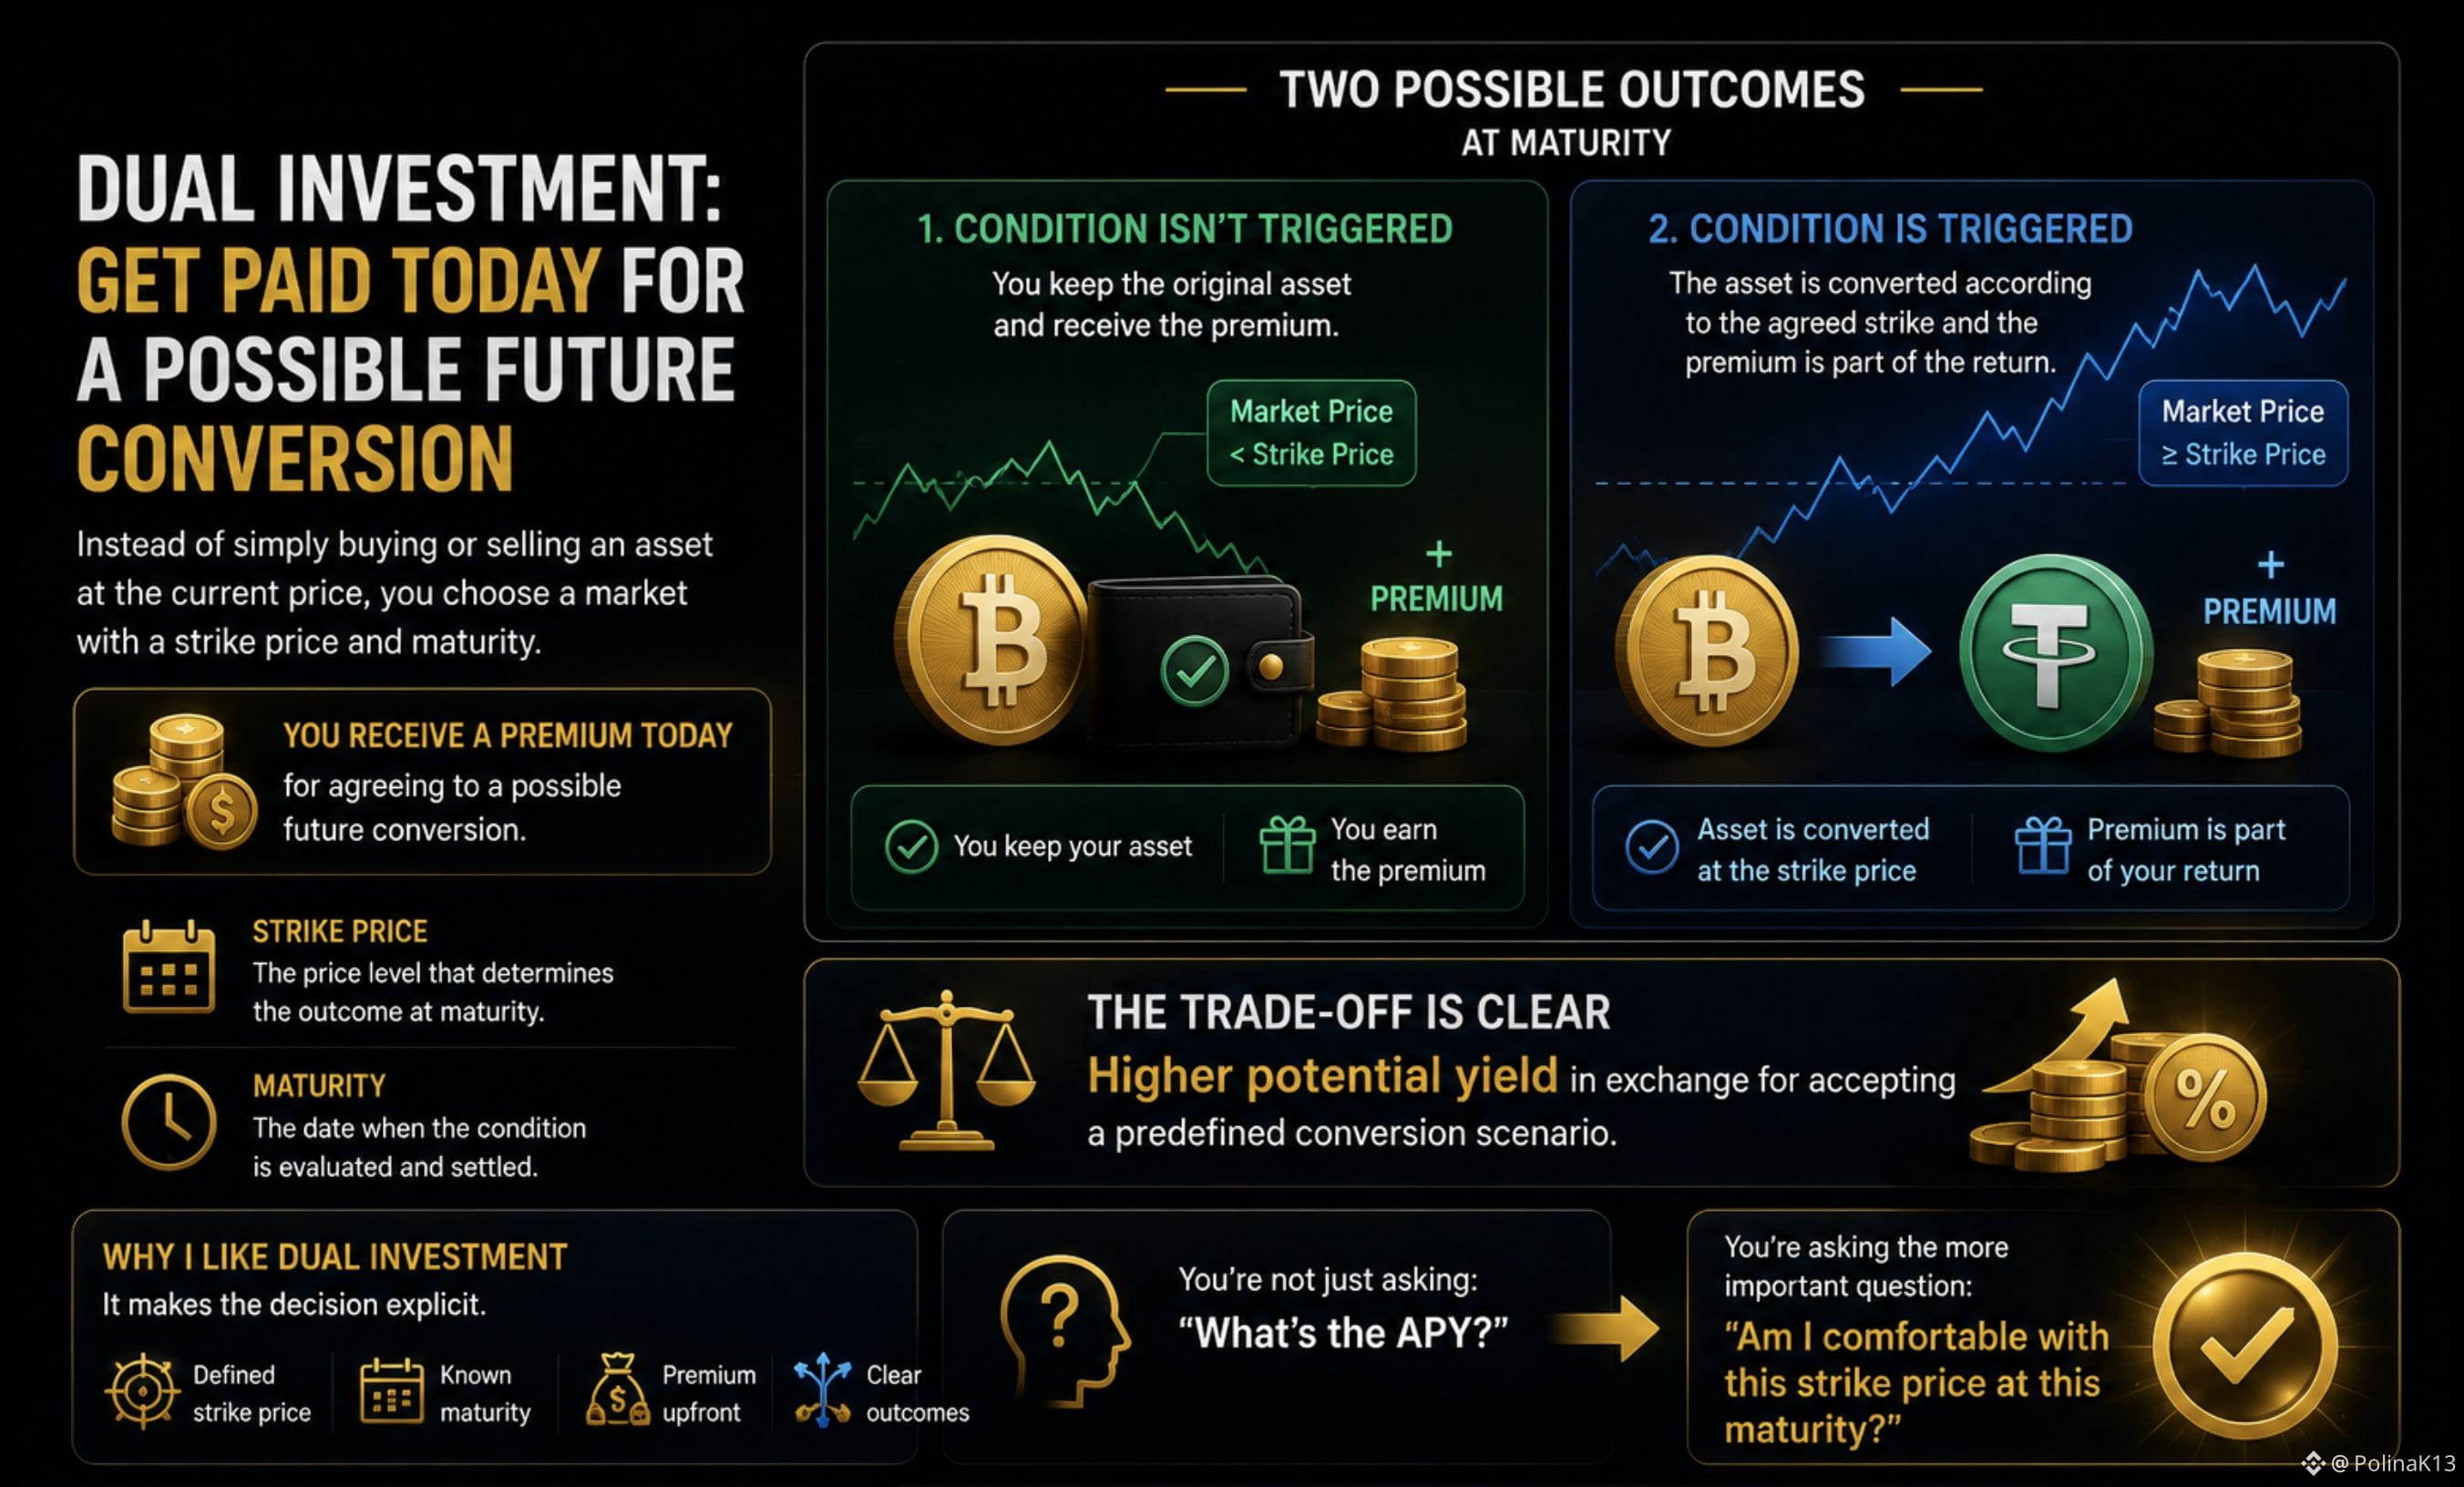
Что если бы вы могли получить оплату уже сегодня за согласие на возможную будущую конверсию?
Это и есть основная идея Dual Investment.
Вместо того чтобы просто покупать или продавать актив по текущей цене, вы выбираете рынок с ценой исполнения и сроком погашения.
Затем есть два возможных исхода.
Если условие не срабатывает:
→ вы сохраняете исходный актив
→ и получаете премию
Если условие срабатывает:
→ актив конвертируется согласно согласованной цене исполнения
→ а премия входит в доход.
Так что компромисс вполне понятен:
более высокая потенциальная доходность в обмен на принятие заранее определённого сценария конверсии.
Мне нравится эта структура, потому что она делает решение явным.
Вы не просто спрашиваете:
«Какова APY?»
Вы спрашиваете:
«Комфортна ли для меня эта цена исполнения при таком сроке погашения?»
Это гораздо более полезный вопрос.
#termmax @termmax
Что если бы вы могли получить оплату уже сегодня за согласие на возможную будущую конверсию?
Это и есть основная идея Dual Investment.
Вместо того чтобы просто покупать или продавать актив по текущей цене, вы выбираете рынок с ценой исполнения и сроком погашения.
Затем есть два возможных исхода.
Если условие не срабатывает:
→ вы сохраняете исходный актив
→ и получаете премию
Если условие срабатывает:
→ актив конвертируется согласно согласованной цене исполнения
→ а премия входит в доход.
Так что компромисс вполне понятен:
более высокая потенциальная доходность в обмен на принятие заранее определённого сценария конверсии.
Мне нравится эта структура, потому что она делает решение явным.
Вы не просто спрашиваете:
«Какова APY?»
Вы спрашиваете:
«Комфортна ли для меня эта цена исполнения при таком сроке погашения?»
Это гораздо более полезный вопрос.
#termmax @TermMax
Это и есть основная идея Dual Investment.
Вместо того чтобы просто покупать или продавать актив по текущей цене, вы выбираете рынок с ценой исполнения и сроком погашения.
Затем есть два возможных исхода.
Если условие не срабатывает:
→ вы сохраняете исходный актив
→ и получаете премию
Если условие срабатывает:
→ актив конвертируется согласно согласованной цене исполнения
→ а премия входит в доход.
Так что компромисс вполне понятен:
более высокая потенциальная доходность в обмен на принятие заранее определённого сценария конверсии.
Мне нравится эта структура, потому что она делает решение явным.
Вы не просто спрашиваете:
«Какова APY?»
Вы спрашиваете:
«Комфортна ли для меня эта цена исполнения при таком сроке погашения?»
Это гораздо более полезный вопрос.
#termmax @TermMax
56
·
--
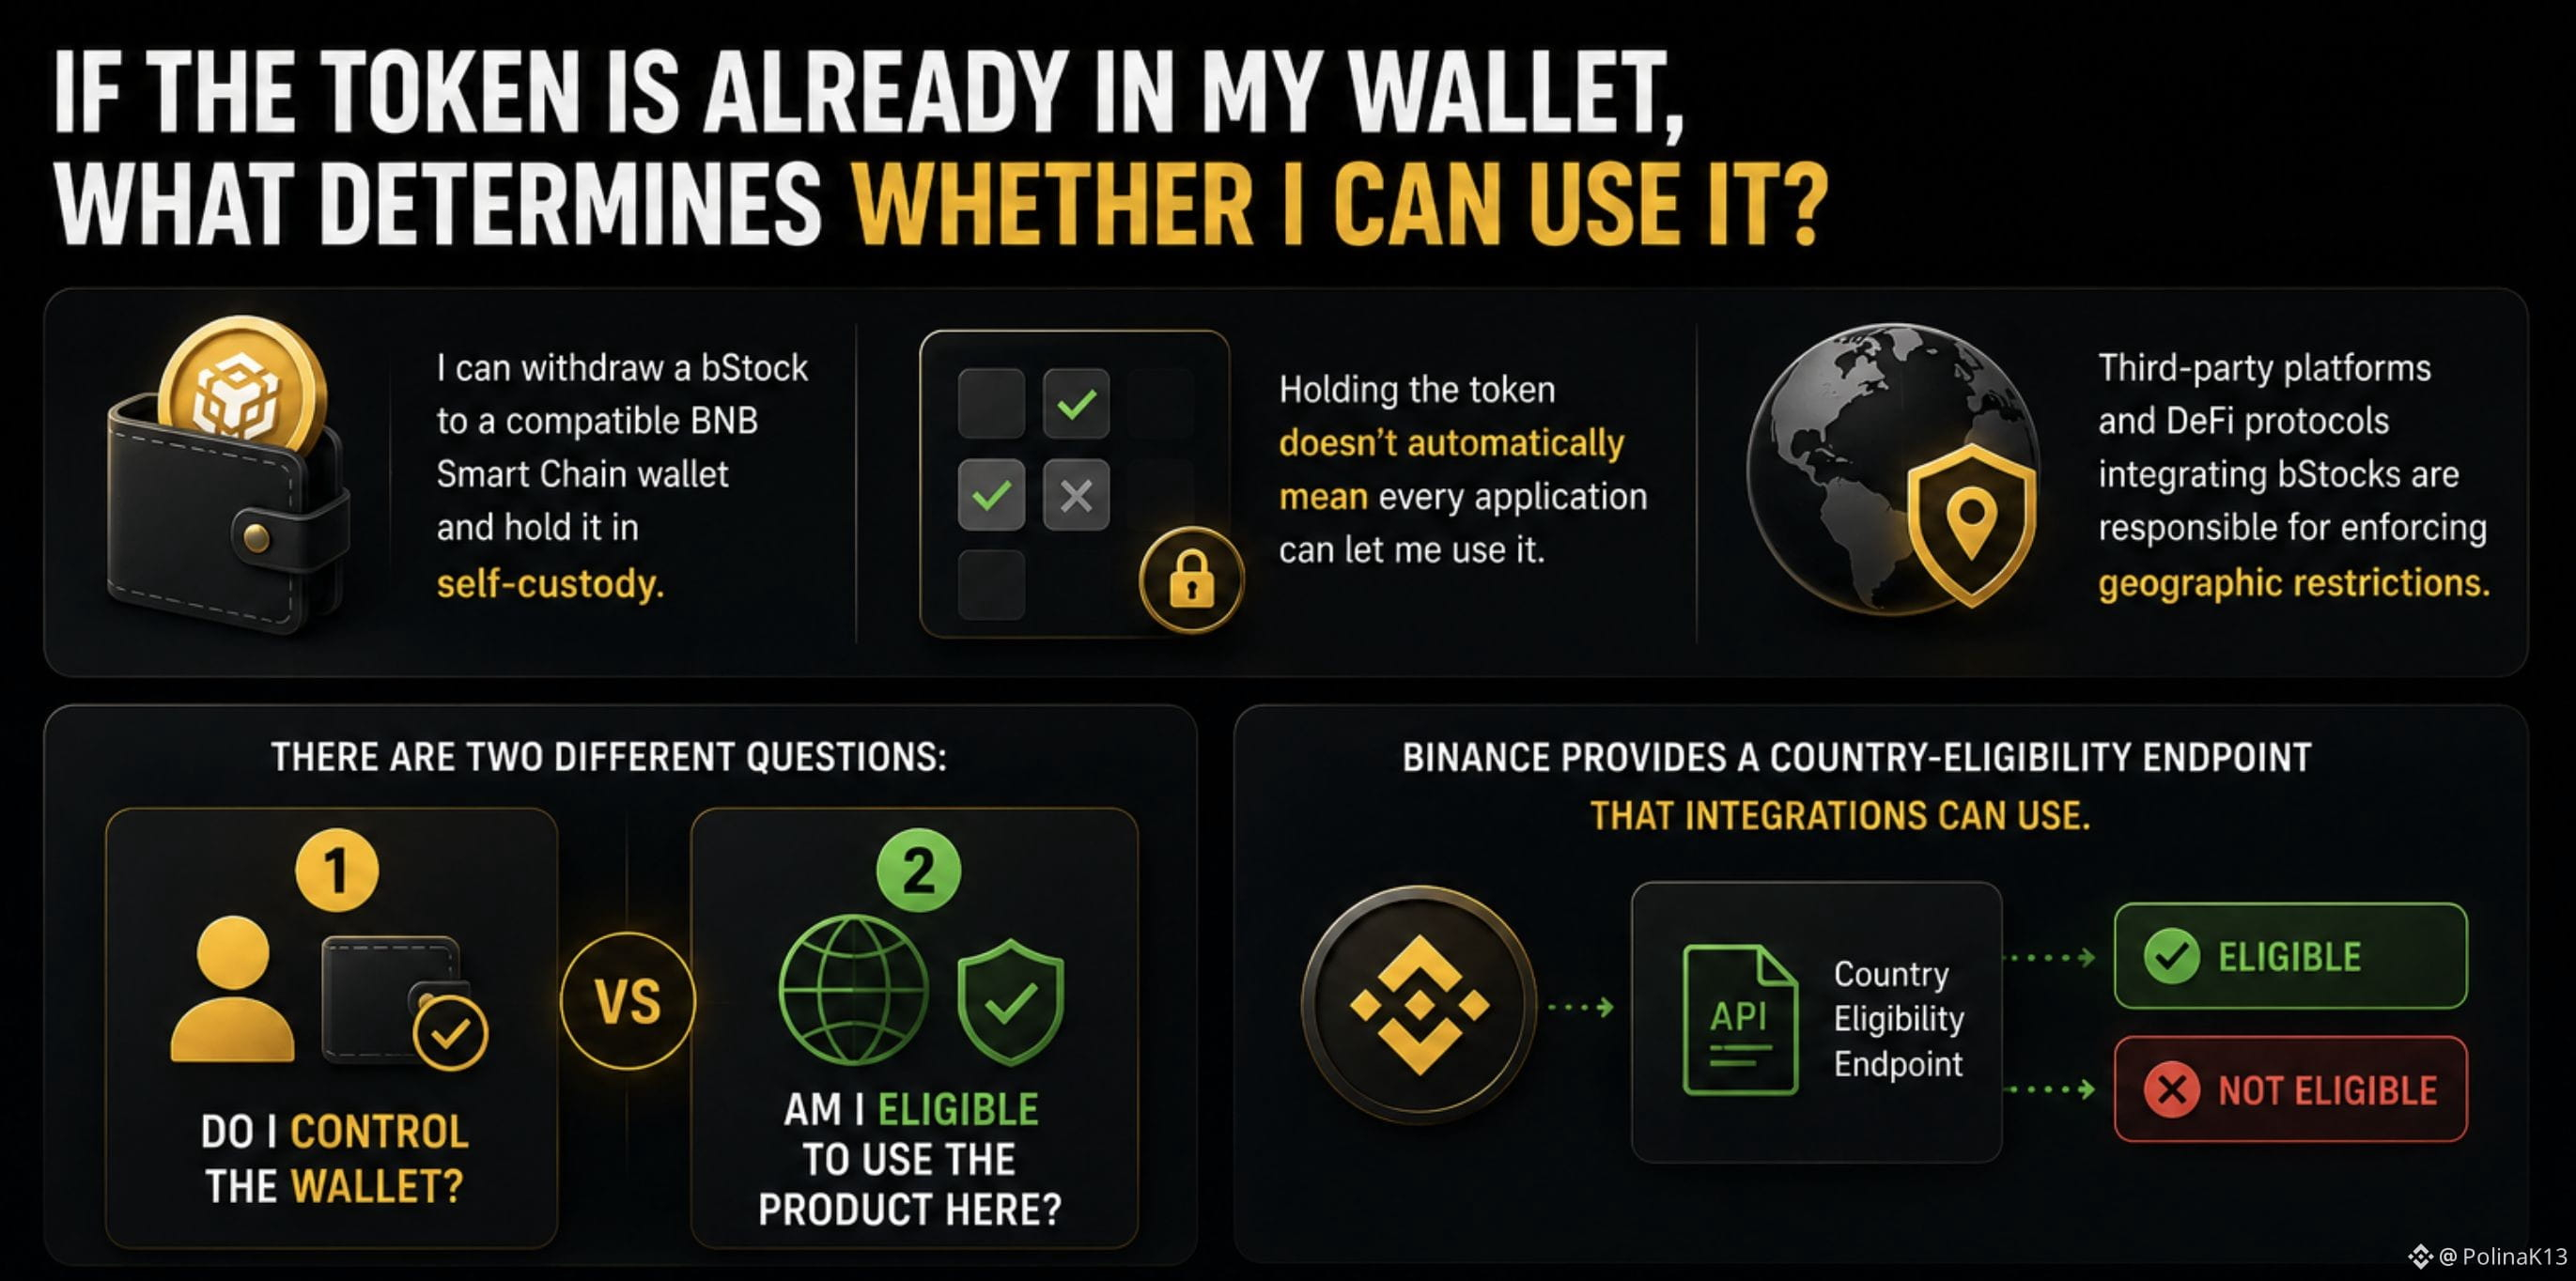
Если токен уже находится в моем кошельке, что определяет, могу ли я использовать его?
Раньше я думал, что если актив уже в моем кошельке, то главный вопрос сводится просто к тому, контролирую ли я его.
Но bStocks заставили меня разделить две вещи.
Я могу вывести bStock в совместимый кошелек BNB Smart Chain и хранить его у себя, то есть с самостоятельным контролем (self-custody).
Но то, что токен у меня на хранении, не означает автоматически, что любое приложение может дать мне возможность использовать его.
Платформы третьих сторон и DeFi-протоколы, которые интегрируют bStocks, отвечают за соблюдение географических ограничений.
Binance также предоставляет endpoint проверки пригодности по стране (country-eligibility), который интеграции могут использовать, чтобы проверить, имеeт ли пользователь право в конкретной юрисдикции.
Итак, есть два разных вопроса:
Контролирую ли я кошелек?
и
Имею ли я право использовать продукт здесь?
Именно это различие мне кажется интересным.
Самостоятельное хранение (self-custody) меняет то, где я держу актив.
Но это не меняет автоматически то, где продукт можно использовать.
Поэтому вместо того чтобы спрашивать только:
«Токен находится в моем кошельке?»
я бы также спросил:
«Что определяет, могу ли я на самом деле использовать его?»
Для меня:
Контроль кошелька ≠ право на использование продукта.
#bstockscis @BinanceCIS
Если токен уже находится в моем кошельке, что определяет, могу ли я использовать его?
Раньше я думал, что если актив уже в моем кошельке, то главный вопрос сводится просто к тому, контролирую ли я его.
Но bStocks заставили меня разделить две вещи.
Я могу вывести bStock в совместимый кошелек BNB Smart Chain и хранить его у себя, то есть с самостоятельным контролем (self-custody).
Но то, что токен у меня на хранении, не означает автоматически, что любое приложение может дать мне возможность использовать его.
Платформы третьих сторон и DeFi-протоколы, которые интегрируют bStocks, отвечают за соблюдение географических ограничений.
Binance также предоставляет endpoint проверки пригодности по стране (country-eligibility), который интеграции могут использовать, чтобы проверить, имеeт ли пользователь право в конкретной юрисдикции.
Итак, есть два разных вопроса:
Контролирую ли я кошелек?
и
Имею ли я право использовать продукт здесь?
Именно это различие мне кажется интересным.
Самостоятельное хранение (self-custody) меняет то, где я держу актив.
Но это не меняет автоматически то, где продукт можно использовать.
Поэтому вместо того чтобы спрашивать только:
«Токен находится в моем кошельке?»
я бы также спросил:
«Что определяет, могу ли я на самом деле использовать его?»
Для меня:
Контроль кошелька ≠ право на использование продукта.
#bstockscis @BinanceCIS
Раньше я думал, что если актив уже в моем кошельке, то главный вопрос сводится просто к тому, контролирую ли я его.
Но bStocks заставили меня разделить две вещи.
Я могу вывести bStock в совместимый кошелек BNB Smart Chain и хранить его у себя, то есть с самостоятельным контролем (self-custody).
Но то, что токен у меня на хранении, не означает автоматически, что любое приложение может дать мне возможность использовать его.
Платформы третьих сторон и DeFi-протоколы, которые интегрируют bStocks, отвечают за соблюдение географических ограничений.
Binance также предоставляет endpoint проверки пригодности по стране (country-eligibility), который интеграции могут использовать, чтобы проверить, имеeт ли пользователь право в конкретной юрисдикции.
Итак, есть два разных вопроса:
Контролирую ли я кошелек?
и
Имею ли я право использовать продукт здесь?
Именно это различие мне кажется интересным.
Самостоятельное хранение (self-custody) меняет то, где я держу актив.
Но это не меняет автоматически то, где продукт можно использовать.
Поэтому вместо того чтобы спрашивать только:
«Токен находится в моем кошельке?»
я бы также спросил:
«Что определяет, могу ли я на самом деле использовать его?»
Для меня:
Контроль кошелька ≠ право на использование продукта.
#bstockscis @BinanceCIS
2
1
73
·
--
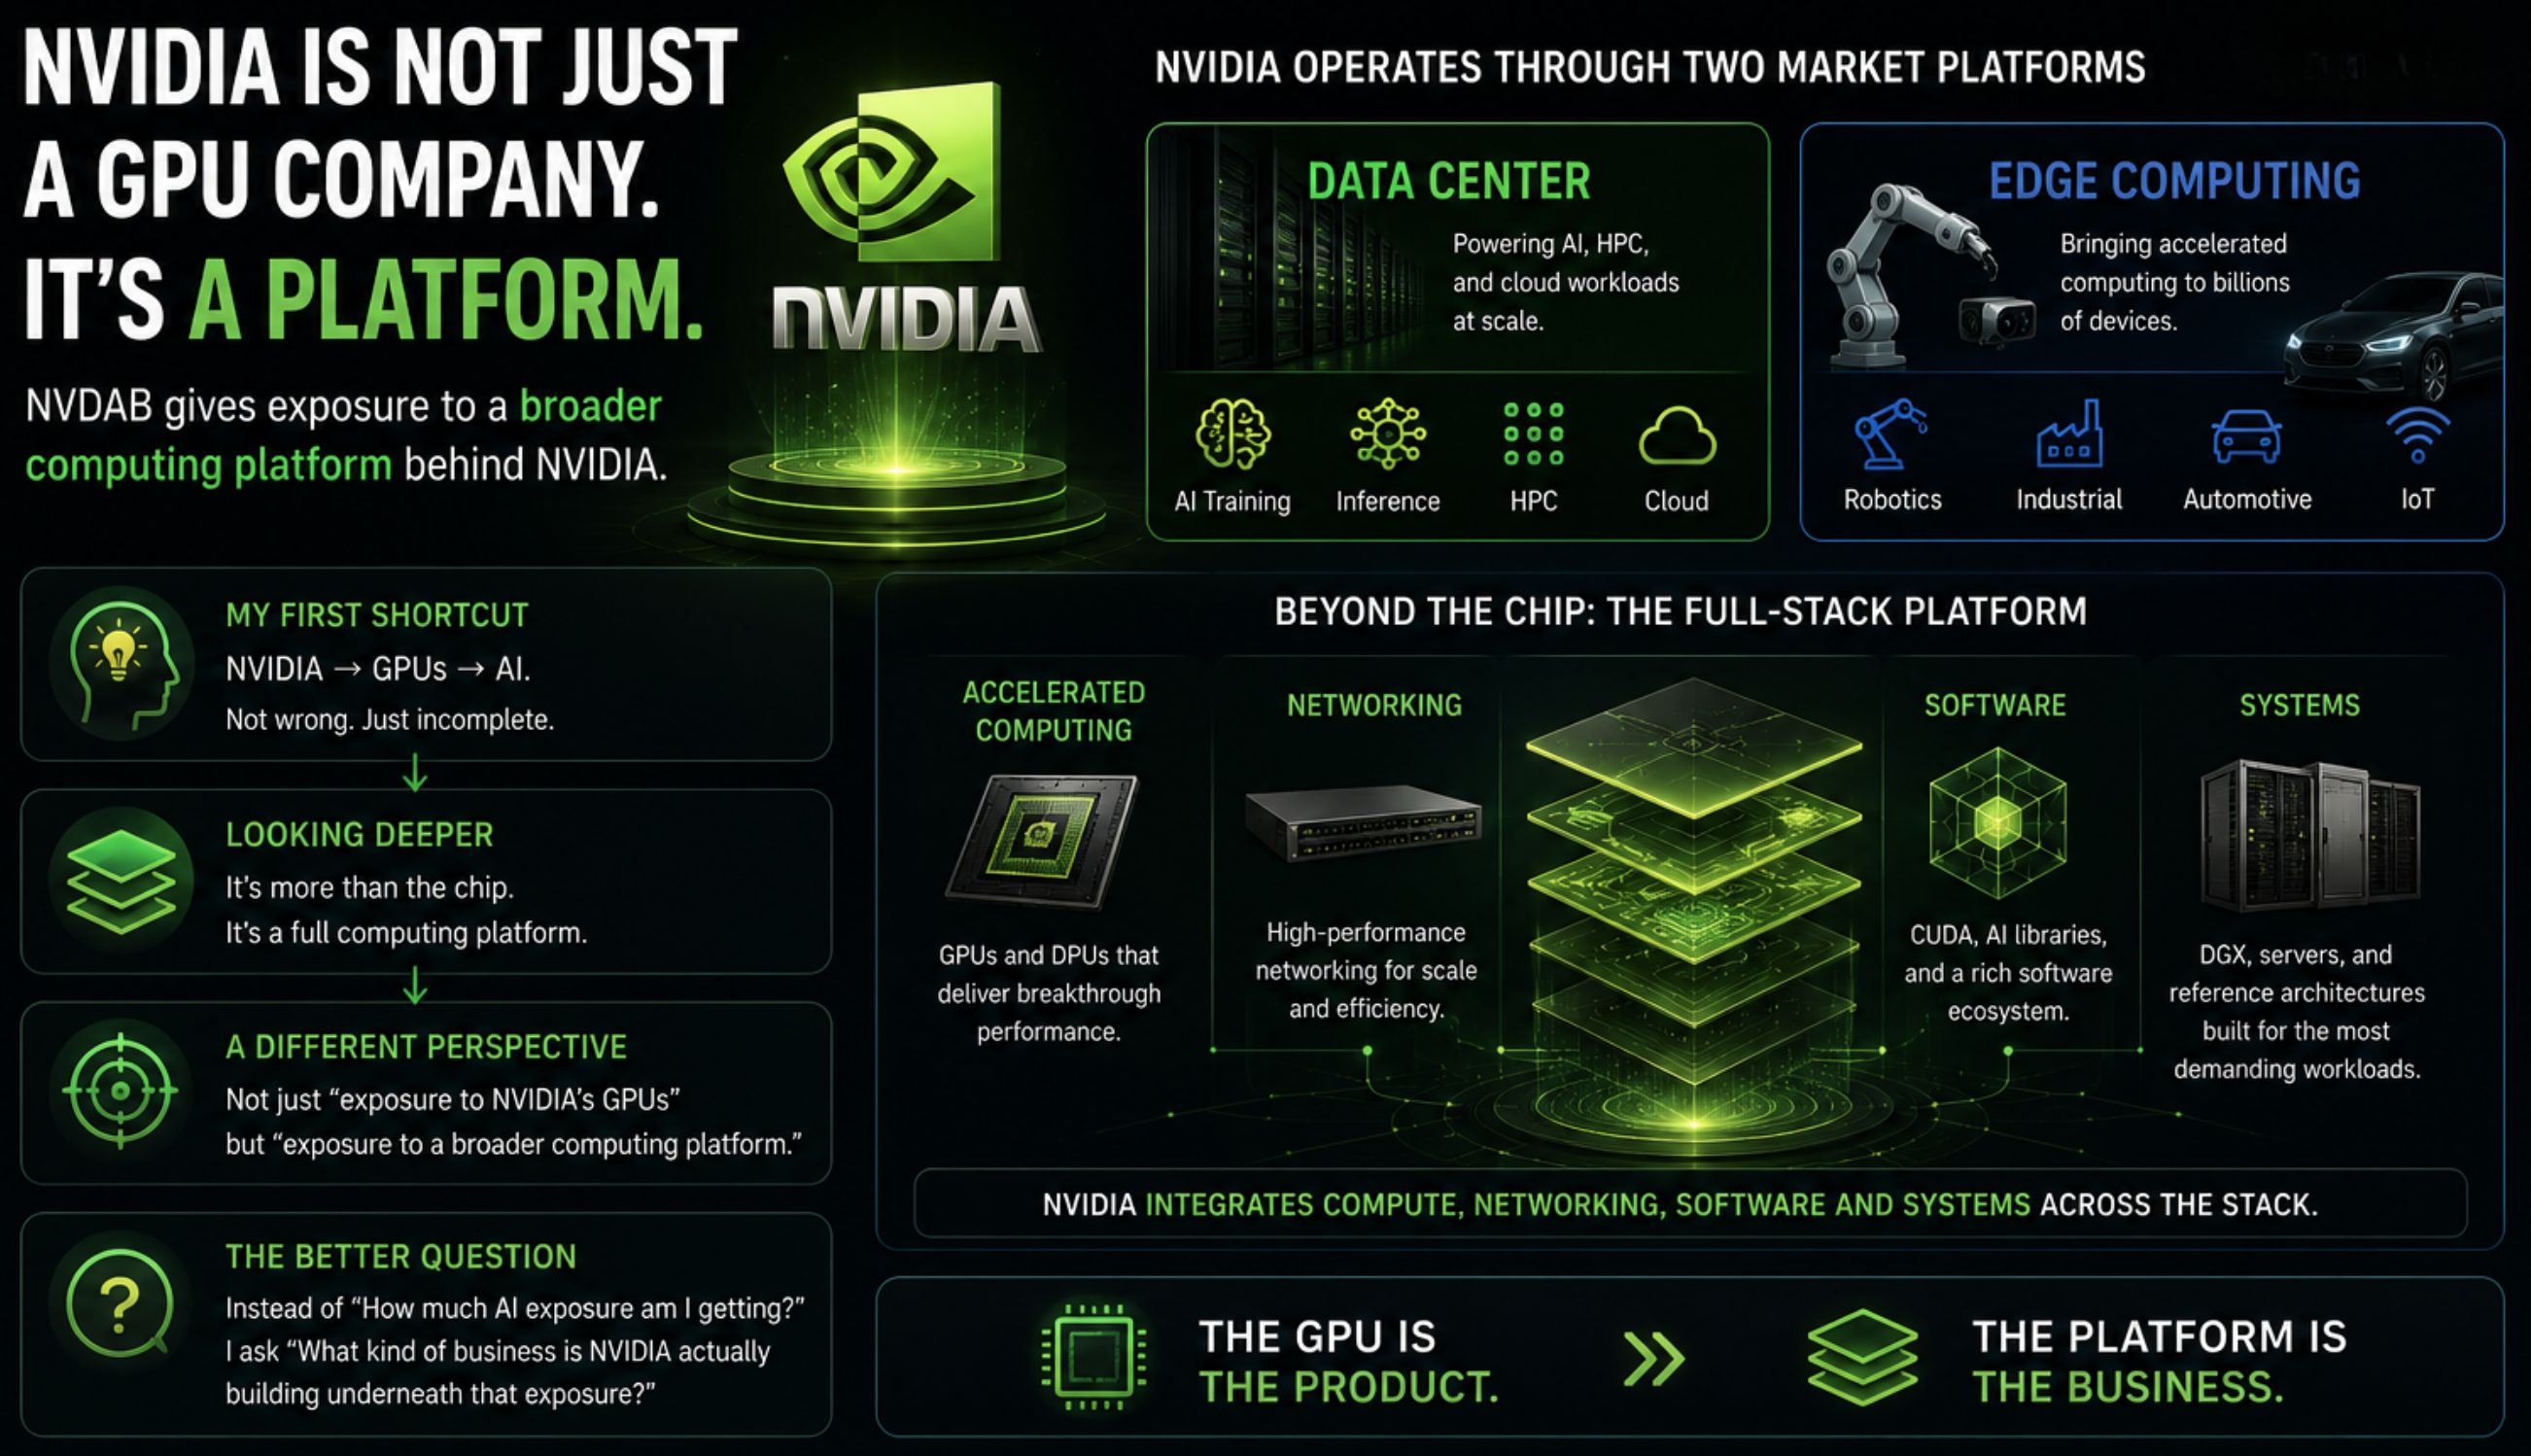
NVIDIA выглядит как компания, занимающаяся GPU. Но базовый бизнес — это платформа.
Когда я впервые посмотрел на NVDAB, мой мысленный ярлык был простым:
NVIDIA → GPU → AI.
Этот ярлык не неверный.
Просто он пропускает слой, который мне кажется более интересным.
Сейчас NVIDIA описывает свой бизнес через две рыночные платформы:
Центр обработки данных
и
Edge Computing.
И платформа выходит за пределы самого чипа.
NVIDIA объединяет ускоренные вычисления, сетевые технологии, ПО и системы по всему стеку.
Поэтому я начал смотреть на NVDAB по‑другому.
Не просто как на:
«привязку к GPU NVIDIA»
а как на:
«возможность прикоснуться к более широкой вычислительной платформе».
Для меня это меняет вопрос.
Вместо того чтобы спрашивать:
«Сколько экспозиции к AI я получаю?»
я бы спросил:
«Какой именно бизнес NVIDIA на самом деле строит под этой экспозицией?»
Для меня:
GPU — это продукт.
Платформа — это бизнес.
#bstockscis @BinanceCIS
NVIDIA выглядит как компания, занимающаяся GPU. Но базовый бизнес — это платформа.
Когда я впервые посмотрел на NVDAB, мой мысленный ярлык был простым:
NVIDIA → GPU → AI.
Этот ярлык не неверный.
Просто он пропускает слой, который мне кажется более интересным.
Сейчас NVIDIA описывает свой бизнес через две рыночные платформы:
Центр обработки данных
и
Edge Computing.
И платформа выходит за пределы самого чипа.
NVIDIA объединяет ускоренные вычисления, сетевые технологии, ПО и системы по всему стеку.
Поэтому я начал смотреть на NVDAB по‑другому.
Не просто как на:
«привязку к GPU NVIDIA»
а как на:
«возможность прикоснуться к более широкой вычислительной платформе».
Для меня это меняет вопрос.
Вместо того чтобы спрашивать:
«Сколько экспозиции к AI я получаю?»
я бы спросил:
«Какой именно бизнес NVIDIA на самом деле строит под этой экспозицией?»
Для меня:
GPU — это продукт.
Платформа — это бизнес.
#bstockscis @BinanceCIS
Когда я впервые посмотрел на NVDAB, мой мысленный ярлык был простым:
NVIDIA → GPU → AI.
Этот ярлык не неверный.
Просто он пропускает слой, который мне кажется более интересным.
Сейчас NVIDIA описывает свой бизнес через две рыночные платформы:
Центр обработки данных
и
Edge Computing.
И платформа выходит за пределы самого чипа.
NVIDIA объединяет ускоренные вычисления, сетевые технологии, ПО и системы по всему стеку.
Поэтому я начал смотреть на NVDAB по‑другому.
Не просто как на:
«привязку к GPU NVIDIA»
а как на:
«возможность прикоснуться к более широкой вычислительной платформе».
Для меня это меняет вопрос.
Вместо того чтобы спрашивать:
«Сколько экспозиции к AI я получаю?»
я бы спросил:
«Какой именно бизнес NVIDIA на самом деле строит под этой экспозицией?»
Для меня:
GPU — это продукт.
Платформа — это бизнес.
#bstockscis @BinanceCIS
52
·
--
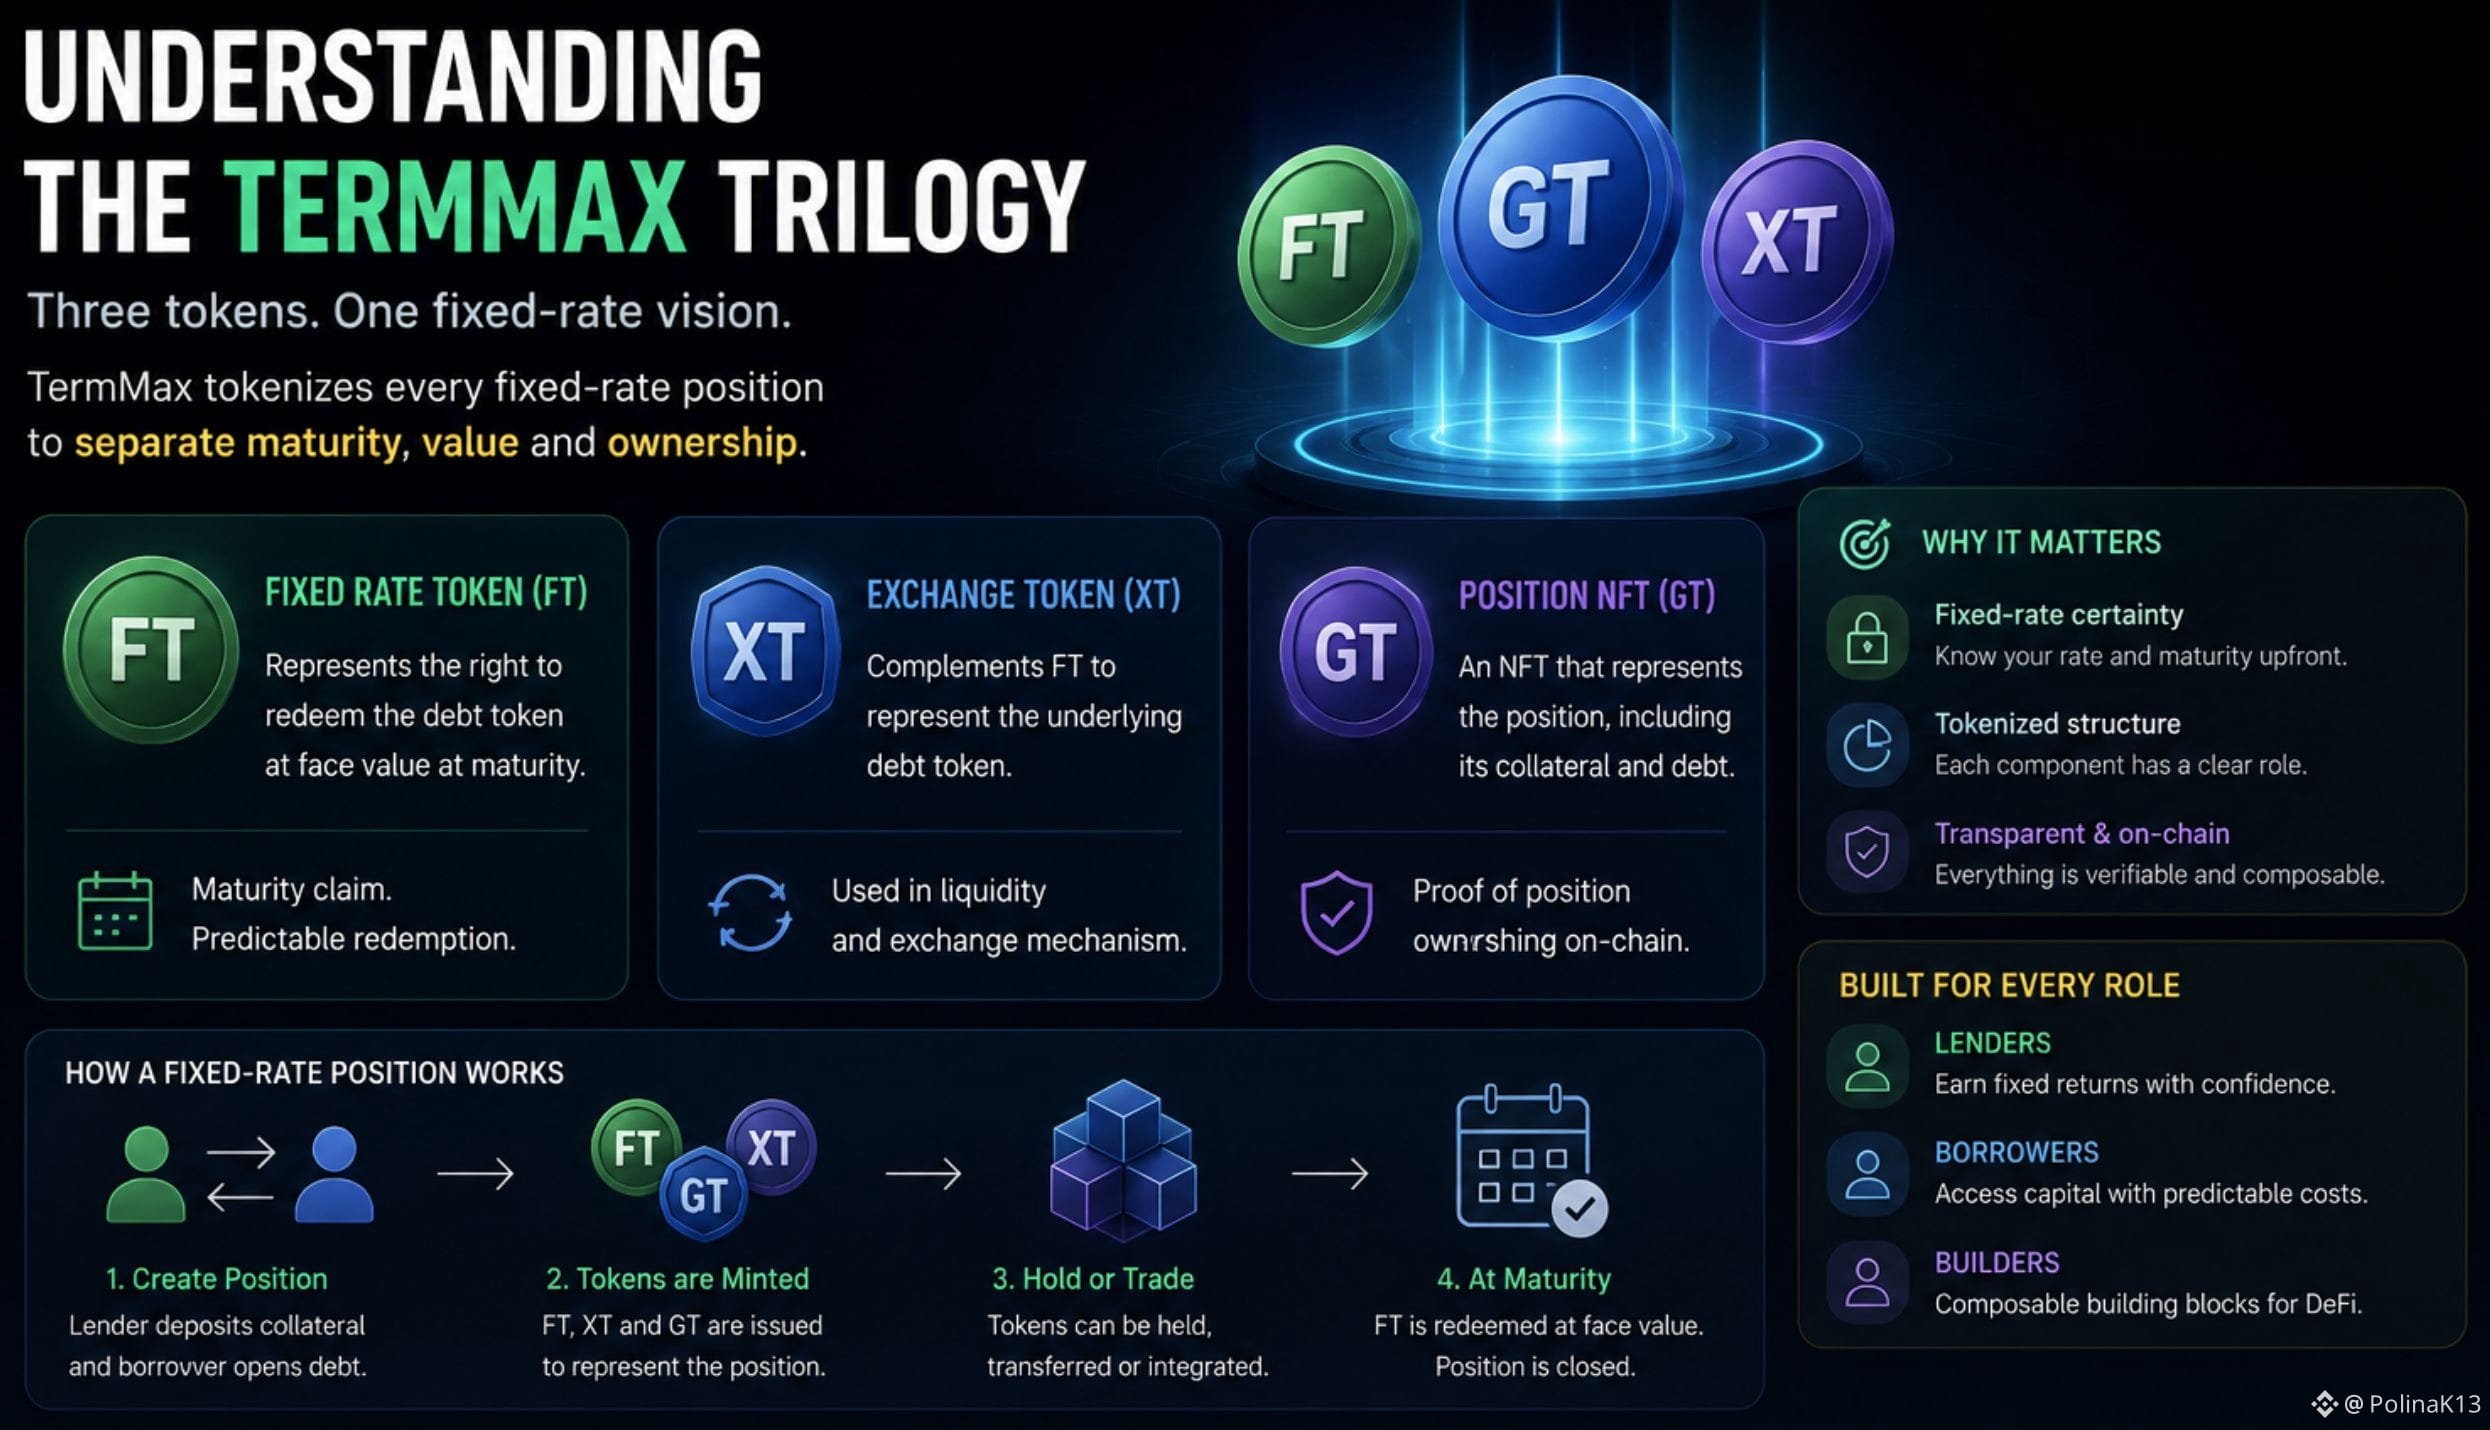
Я хотел понять, что на самом деле происходит внутри позиции TermMax с фиксированной ставкой.
Архитектура построена вокруг трех основных токенов:
FT → представляет право выкупить долговой токен по номинальной стоимости на момент погашения.
XT → дополняет FT, чтобы представлять базовый долговой токен, и играет роль в механизме ликвидности.
GT → это NFT, представляющий позицию, включая ее залог и долг.
Таким образом, TermMax — это не просто “вот фиксированная ставка”.
Он токенизирует разные части позиции и отделяет требование на погашение от лежащей в основе экономики.
Для кредиторов это создает позицию с фиксированной доходностью.
Для заемщиков — это обеспечивает финансирование с определенным сроком и структурой ставки.
Та токен-архитектура, вероятно, является одним из самых интересных аспектов, которые стоит понять, прежде чем оценивать TermMax как всего лишь еще один протокол кредитования.
#termmax @termmax
Я хотел понять, что на самом деле происходит внутри позиции TermMax с фиксированной ставкой.
Архитектура построена вокруг трех основных токенов:
FT → представляет право выкупить долговой токен по номинальной стоимости на момент погашения.
XT → дополняет FT, чтобы представлять базовый долговой токен, и играет роль в механизме ликвидности.
GT → это NFT, представляющий позицию, включая ее залог и долг.
Таким образом, TermMax — это не просто “вот фиксированная ставка”.
Он токенизирует разные части позиции и отделяет требование на погашение от лежащей в основе экономики.
Для кредиторов это создает позицию с фиксированной доходностью.
Для заемщиков — это обеспечивает финансирование с определенным сроком и структурой ставки.
Та токен-архитектура, вероятно, является одним из самых интересных аспектов, которые стоит понять, прежде чем оценивать TermMax как всего лишь еще один протокол кредитования.
#termmax @TermMax
Архитектура построена вокруг трех основных токенов:
FT → представляет право выкупить долговой токен по номинальной стоимости на момент погашения.
XT → дополняет FT, чтобы представлять базовый долговой токен, и играет роль в механизме ликвидности.
GT → это NFT, представляющий позицию, включая ее залог и долг.
Таким образом, TermMax — это не просто “вот фиксированная ставка”.
Он токенизирует разные части позиции и отделяет требование на погашение от лежащей в основе экономики.
Для кредиторов это создает позицию с фиксированной доходностью.
Для заемщиков — это обеспечивает финансирование с определенным сроком и структурой ставки.
Та токен-архитектура, вероятно, является одним из самых интересных аспектов, которые стоит понять, прежде чем оценивать TermMax как всего лишь еще один протокол кредитования.
#termmax @TermMax
71
·
--
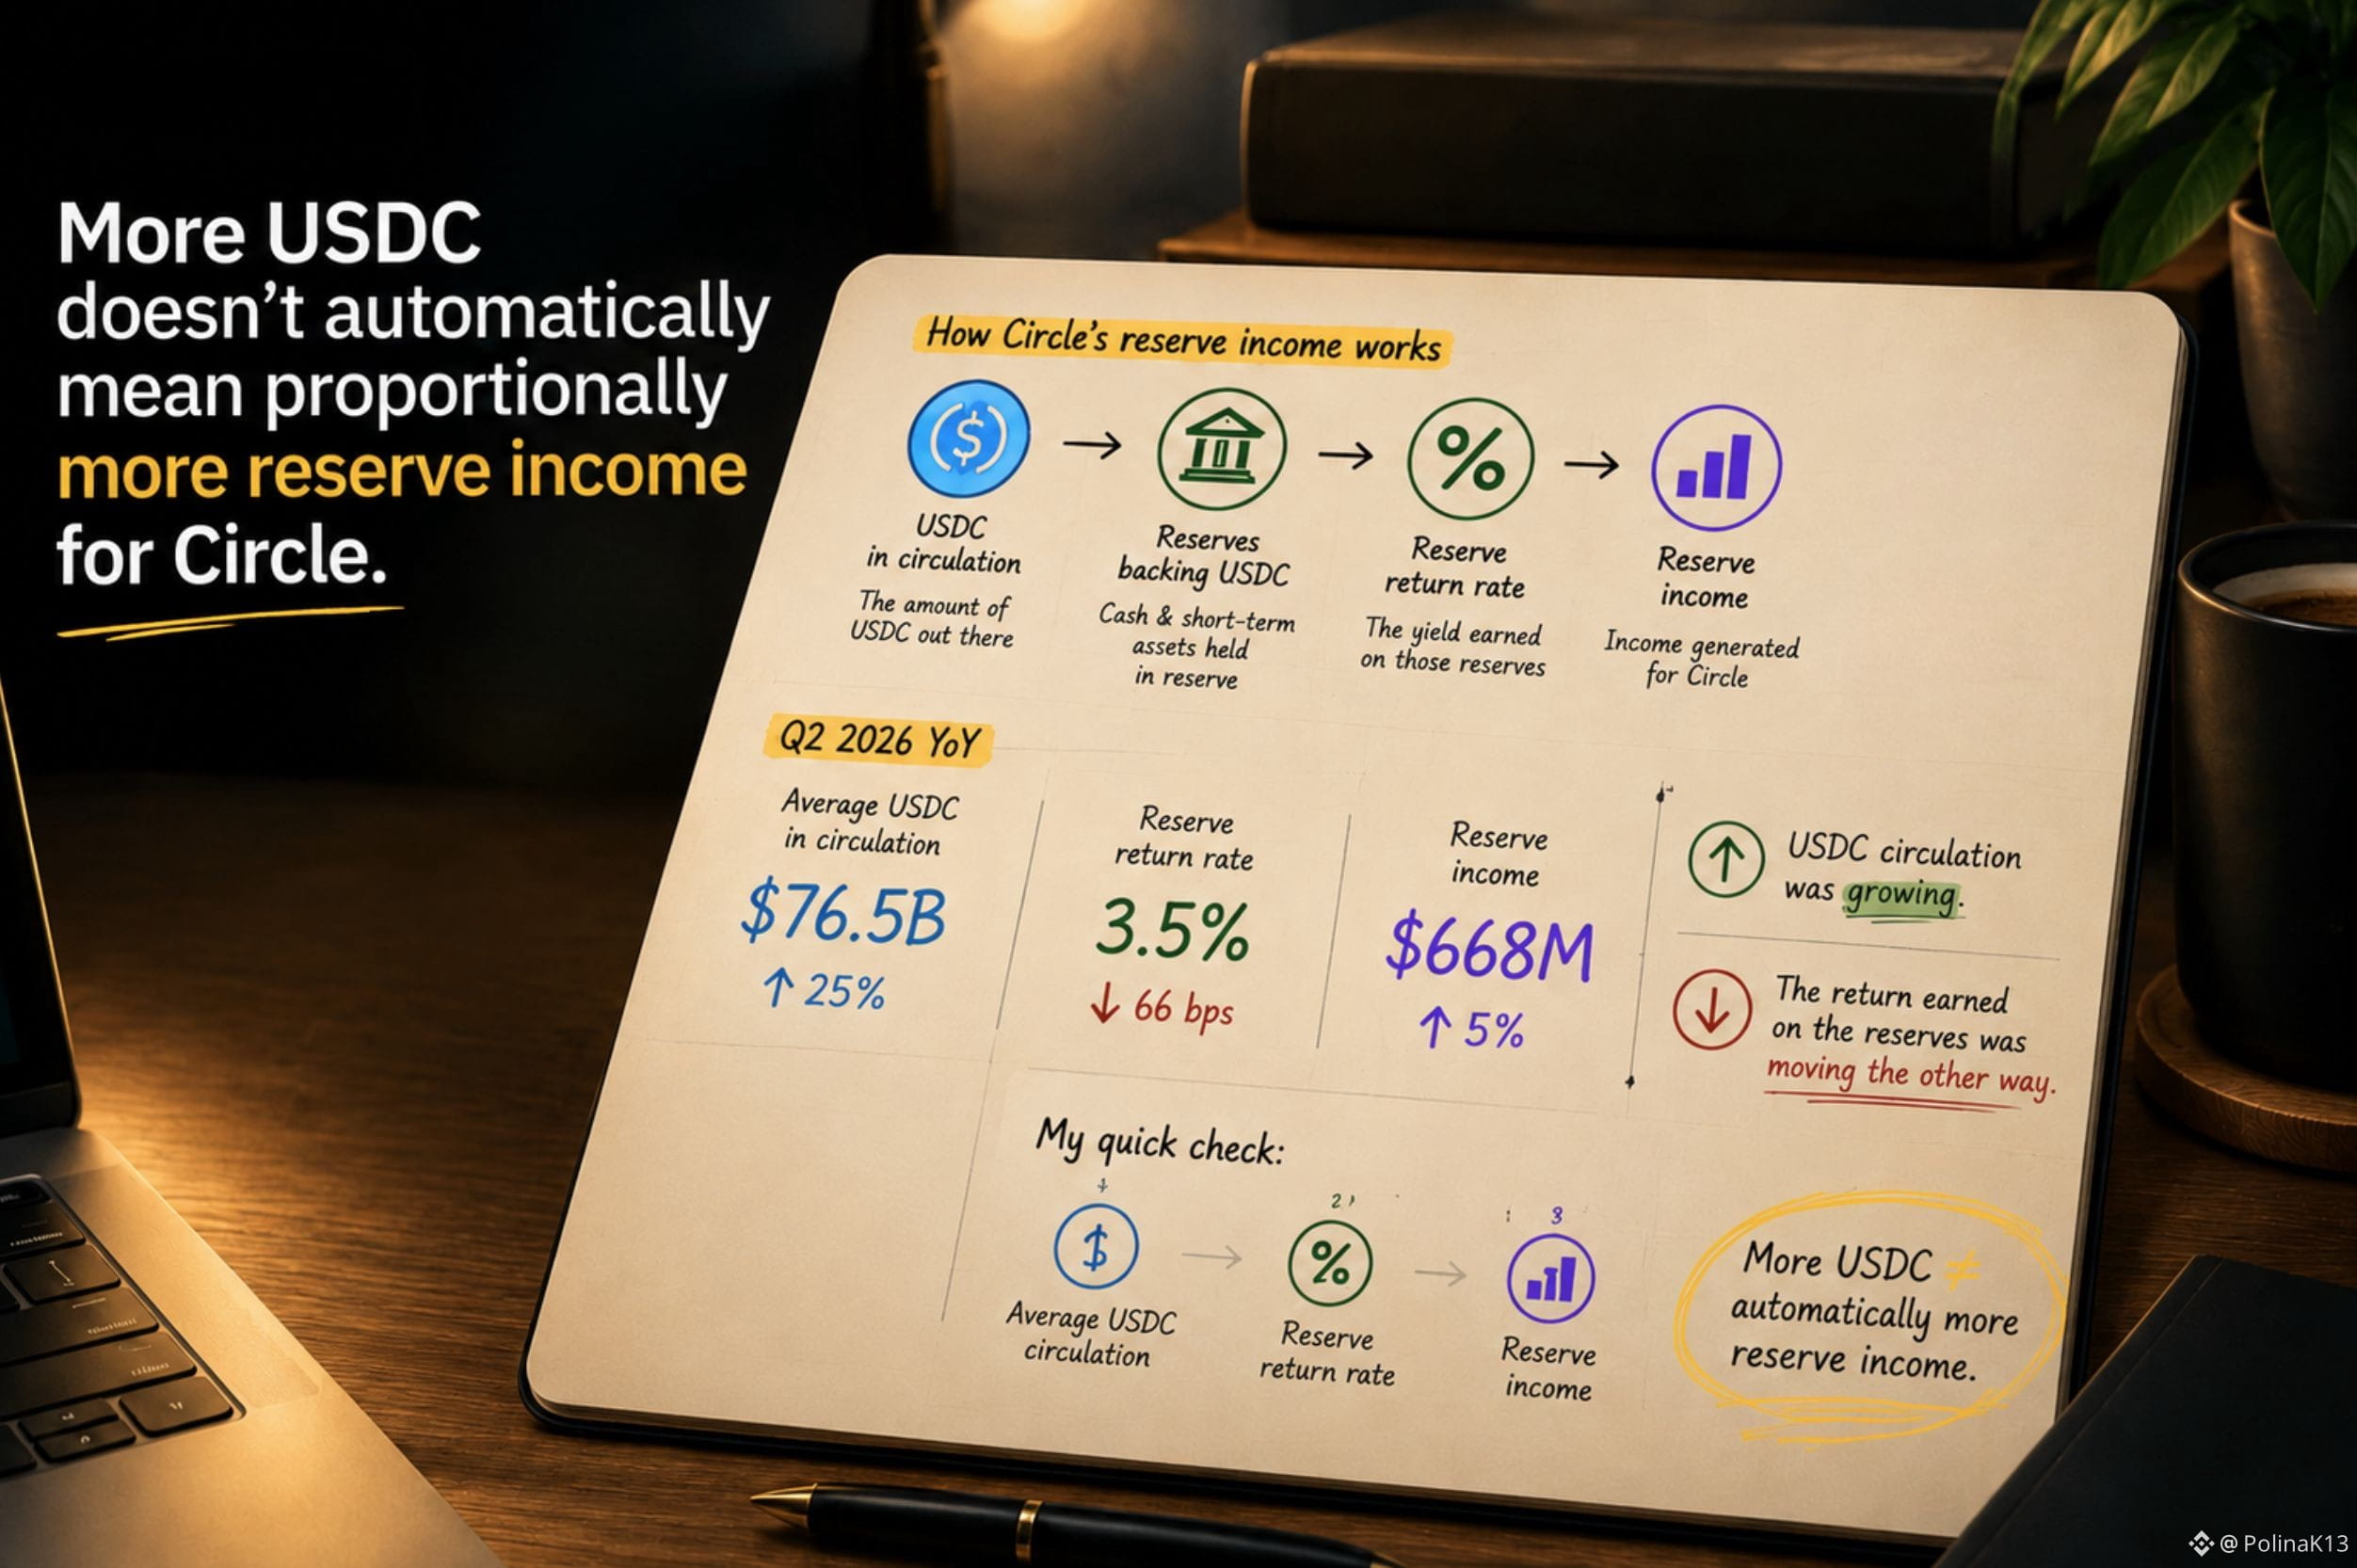
Больше USDC не означает автоматически пропорционально больше дохода по резервам для Circle.
CRCLB — один из bStocks, который привлёк моё внимание, потому что очевидная маркировка проста:
Circle = USDC.
Так что когда растёт обращение USDC, мой первый инстинкт — ожидать, что доход по резервам Circle будет расти примерно теми же темпами.
Но последние цифры сделали это предположение слишком простым.
Во 2 квартале средний объём USDC в обращении достиг примерно $76,5 млрд — рост на 25% год к году.
При этом доход по резервам составил около $668 млн — рост всего на 5% год к году.
Почему такая разница?
Потому что доход по резервам зависит и от объёма USDC в обращении, и от доходности, получаемой по резервам, которые его обеспечивают.
И хотя обращение росло, норма доходности по резервам снизилась примерно до 3,5% — минус 66 б.п. год к году.
Обращение USDC росло. А доходность по резервам двигалась в другую сторону.
Это изменило то, как я смотрю на CRCLB.
Я не хочу останавливаться на:
«Внедрение USDC растёт».
Я хочу спросить:
«Как на самом деле этот рост влияет на экономику Circle?»
Моя быстрая проверка была бы такой:
1. Средний объём USDC в обращении
2. Норма доходности по резервам
3. Доход по резервам
Потому что:
Больше USDC ≠ автоматически больше дохода по резервам.
#bstockscis @BinanceCIS
Больше USDC не означает автоматически пропорционально больше дохода по резервам для Circle.
CRCLB — один из bStocks, который привлёк моё внимание, потому что очевидная маркировка проста:
Circle = USDC.
Так что когда растёт обращение USDC, мой первый инстинкт — ожидать, что доход по резервам Circle будет расти примерно теми же темпами.
Но последние цифры сделали это предположение слишком простым.
Во 2 квартале средний объём USDC в обращении достиг примерно $76,5 млрд — рост на 25% год к году.
При этом доход по резервам составил около $668 млн — рост всего на 5% год к году.
Почему такая разница?
Потому что доход по резервам зависит и от объёма USDC в обращении, и от доходности, получаемой по резервам, которые его обеспечивают.
И хотя обращение росло, норма доходности по резервам снизилась примерно до 3,5% — минус 66 б.п. год к году.
Обращение USDC росло. А доходность по резервам двигалась в другую сторону.
Это изменило то, как я смотрю на CRCLB.
Я не хочу останавливаться на:
«Внедрение USDC растёт».
Я хочу спросить:
«Как на самом деле этот рост влияет на экономику Circle?»
Моя быстрая проверка была бы такой:
1. Средний объём USDC в обращении
2. Норма доходности по резервам
3. Доход по резервам
Потому что:
Больше USDC ≠ автоматически больше дохода по резервам.
#bstockscis @BinanceCIS
CRCLB — один из bStocks, который привлёк моё внимание, потому что очевидная маркировка проста:
Circle = USDC.
Так что когда растёт обращение USDC, мой первый инстинкт — ожидать, что доход по резервам Circle будет расти примерно теми же темпами.
Но последние цифры сделали это предположение слишком простым.
Во 2 квартале средний объём USDC в обращении достиг примерно $76,5 млрд — рост на 25% год к году.
При этом доход по резервам составил около $668 млн — рост всего на 5% год к году.
Почему такая разница?
Потому что доход по резервам зависит и от объёма USDC в обращении, и от доходности, получаемой по резервам, которые его обеспечивают.
И хотя обращение росло, норма доходности по резервам снизилась примерно до 3,5% — минус 66 б.п. год к году.
Обращение USDC росло. А доходность по резервам двигалась в другую сторону.
Это изменило то, как я смотрю на CRCLB.
Я не хочу останавливаться на:
«Внедрение USDC растёт».
Я хочу спросить:
«Как на самом деле этот рост влияет на экономику Circle?»
Моя быстрая проверка была бы такой:
1. Средний объём USDC в обращении
2. Норма доходности по резервам
3. Доход по резервам
Потому что:
Больше USDC ≠ автоматически больше дохода по резервам.
#bstockscis @BinanceCIS
2
1
212
·
--
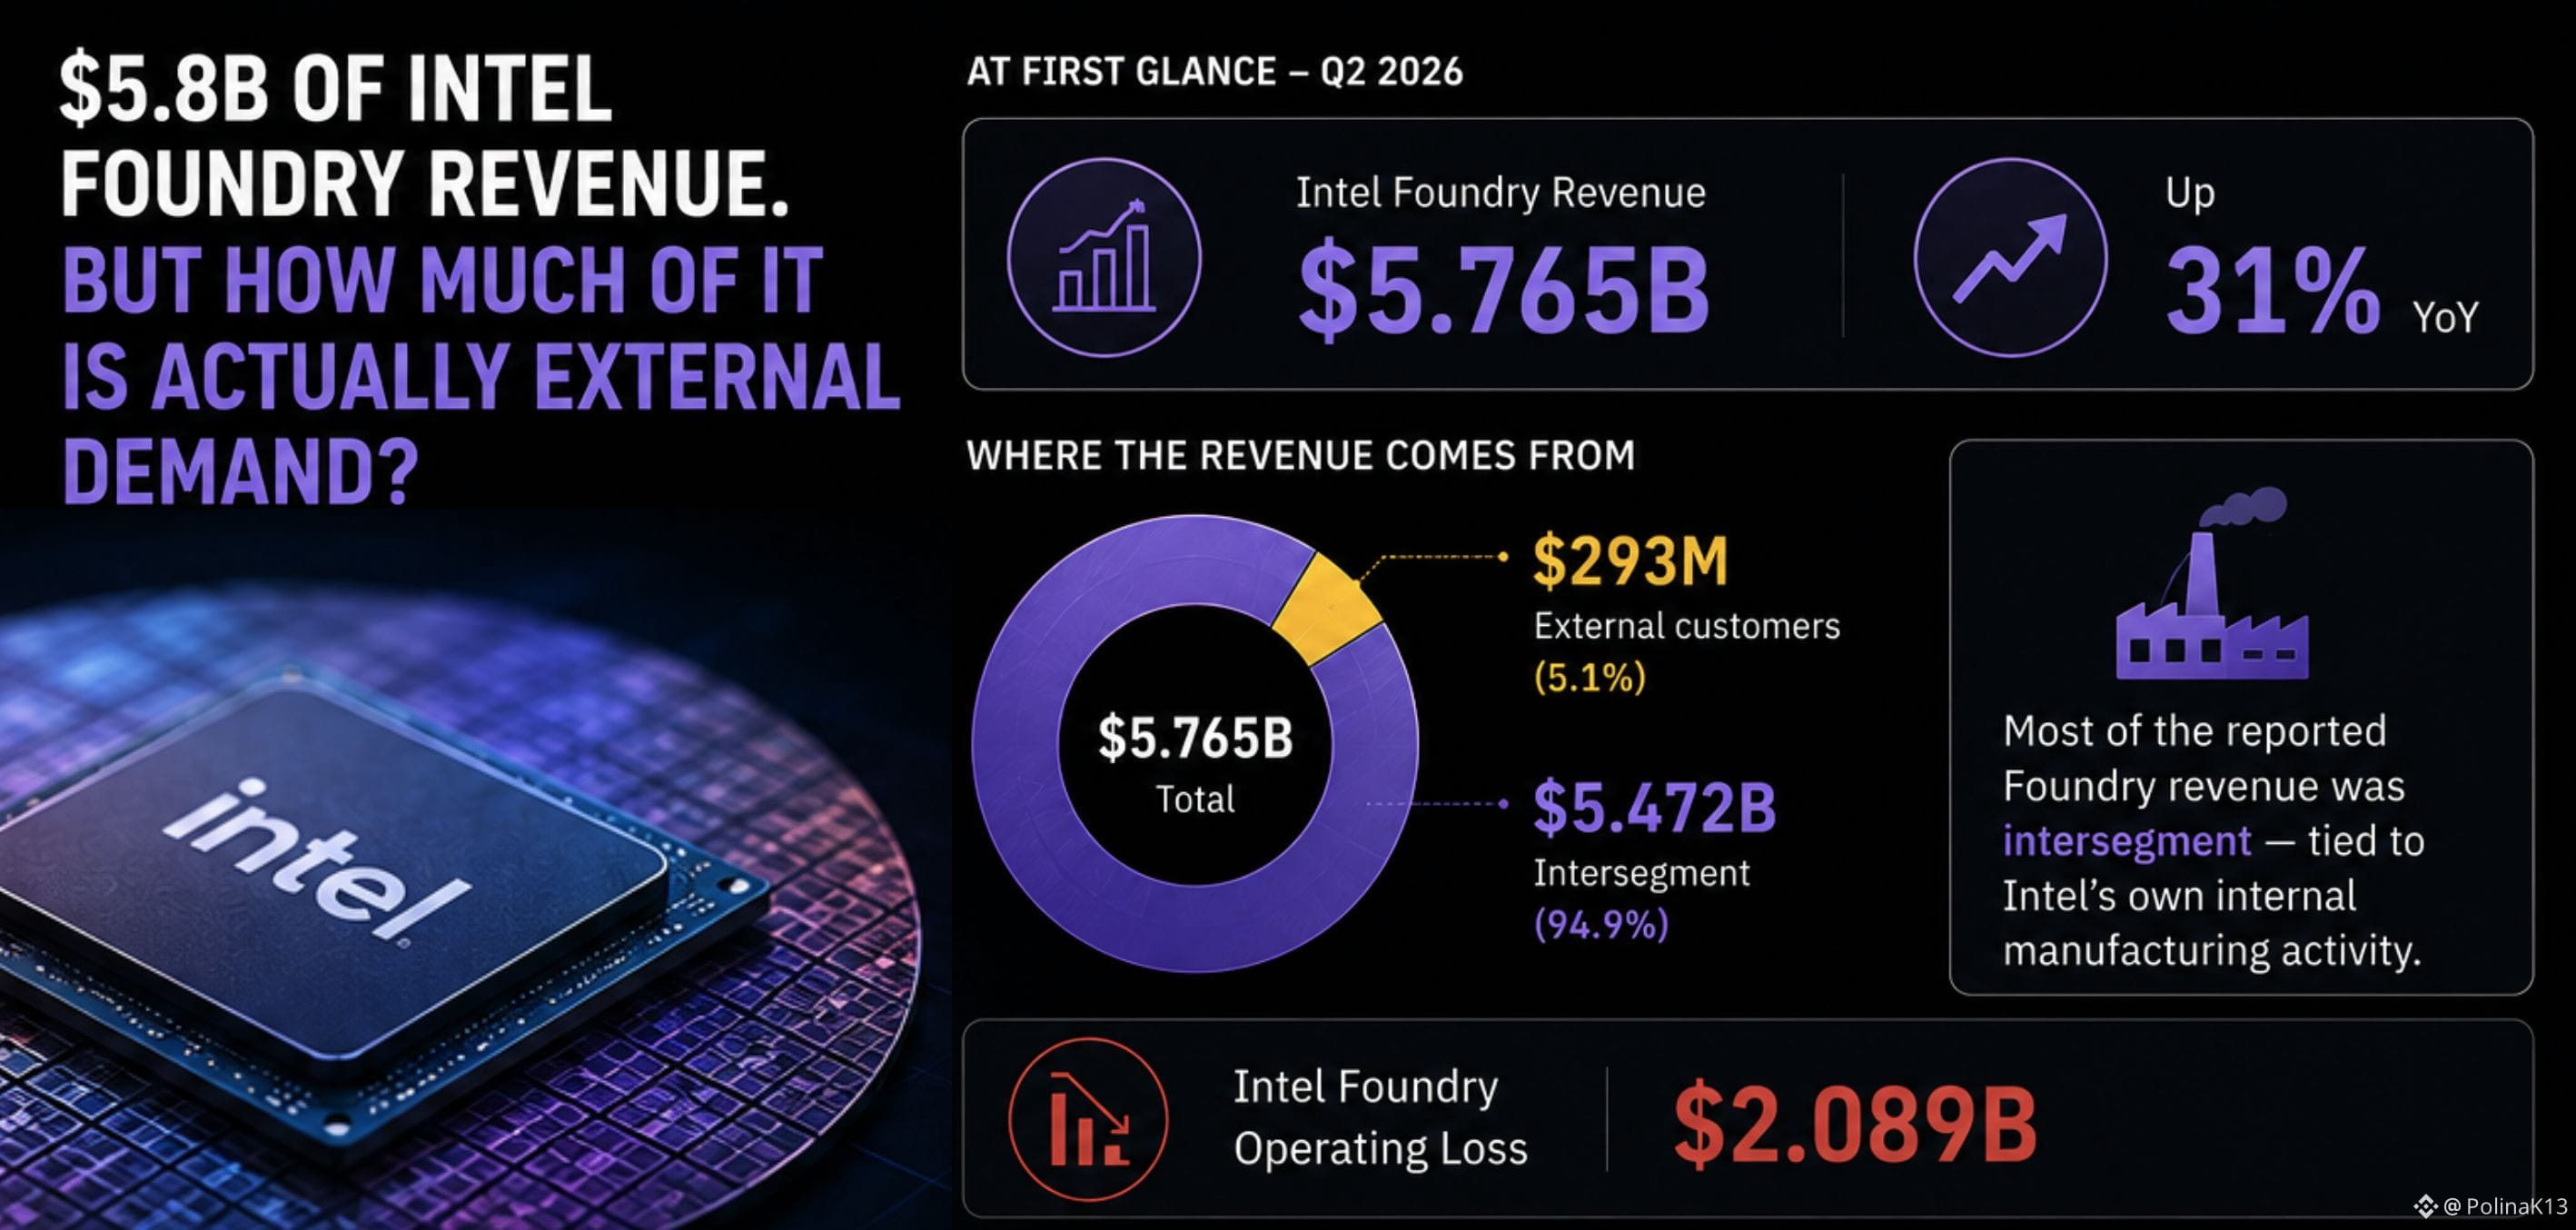
$5.8B выручки Intel Foundry. Но какая часть из этого — реальный внешний спрос?
INTCB — один из фондов (bStocks), с помощью которых мы можем получить доступ к Intel.
На первый взгляд, выручка Intel Foundry за 2 квартал выглядит как крупный бизнес по контрактному производству:
$5.765B, рост на 31% г/г.
Но затем я посмотрел на один уровень глубже.
Только $293M поступило от внешних клиентов.
Большая часть заявленной выручки Foundry была межсегментной — связанной с собственной внутренней производственной активностью Intel. Intel также сообщила о $2.089B операционного убытка по сегменту.
Это изменило то, как я читаю заголовочную цифру.
Выручка Foundry ≠ внешний спрос на контрактное производство.
Сегмент может быть большим до того, как его внешняя клиентская деятельность станет такой же.
Поэтому, когда я смотрю на INTCB, мне важно знать не только:
«Насколько велик Intel Foundry?»
Мне нужно знать:
«Какая часть этого бизнеса на самом деле покупается внешними клиентами?»
Для меня это гораздо более полезный способ читать историю про контрактное производство.
#bstockscis @BinanceCIS
$5.8B выручки Intel Foundry. Но какая часть из этого — реальный внешний спрос?
INTCB — один из фондов (bStocks), с помощью которых мы можем получить доступ к Intel.
На первый взгляд, выручка Intel Foundry за 2 квартал выглядит как крупный бизнес по контрактному производству:
$5.765B, рост на 31% г/г.
Но затем я посмотрел на один уровень глубже.
Только $293M поступило от внешних клиентов.
Большая часть заявленной выручки Foundry была межсегментной — связанной с собственной внутренней производственной активностью Intel. Intel также сообщила о $2.089B операционного убытка по сегменту.
Это изменило то, как я читаю заголовочную цифру.
Выручка Foundry ≠ внешний спрос на контрактное производство.
Сегмент может быть большим до того, как его внешняя клиентская деятельность станет такой же.
Поэтому, когда я смотрю на INTCB, мне важно знать не только:
«Насколько велик Intel Foundry?»
Мне нужно знать:
«Какая часть этого бизнеса на самом деле покупается внешними клиентами?»
Для меня это гораздо более полезный способ читать историю про контрактное производство.
#bstockscis @BinanceCIS
INTCB — один из фондов (bStocks), с помощью которых мы можем получить доступ к Intel.
На первый взгляд, выручка Intel Foundry за 2 квартал выглядит как крупный бизнес по контрактному производству:
$5.765B, рост на 31% г/г.
Но затем я посмотрел на один уровень глубже.
Только $293M поступило от внешних клиентов.
Большая часть заявленной выручки Foundry была межсегментной — связанной с собственной внутренней производственной активностью Intel. Intel также сообщила о $2.089B операционного убытка по сегменту.
Это изменило то, как я читаю заголовочную цифру.
Выручка Foundry ≠ внешний спрос на контрактное производство.
Сегмент может быть большим до того, как его внешняя клиентская деятельность станет такой же.
Поэтому, когда я смотрю на INTCB, мне важно знать не только:
«Насколько велик Intel Foundry?»
Мне нужно знать:
«Какая часть этого бизнеса на самом деле покупается внешними клиентами?»
Для меня это гораздо более полезный способ читать историю про контрактное производство.
#bstockscis @BinanceCIS
4
2
91
·
--
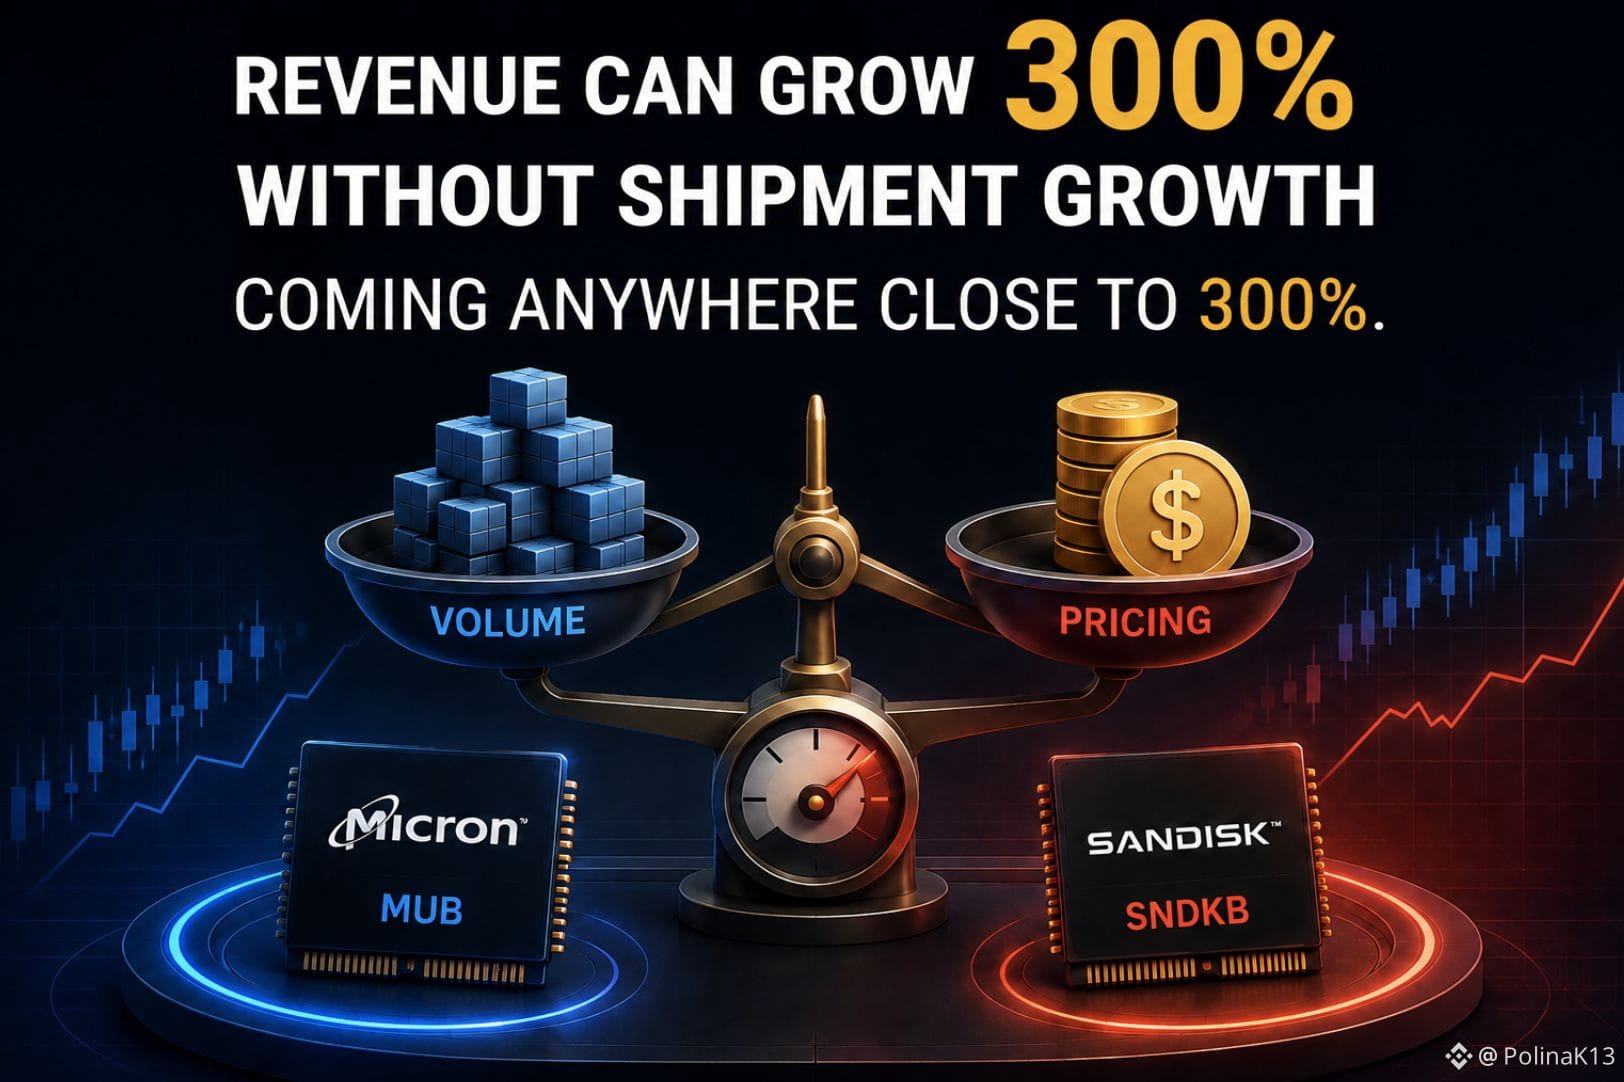
Выручка может вырасти на 300%+ без роста отгрузок, который хотя бы близко подходит к 300%.
И MUB, и SNDKB доступны как bStocks и находятся в более широкой вселенной полупроводников/памяти.
Так что на первый взгляд легко объединить их в одну и ту же более широкую историю роста полупроводников.
Но давайте посмотрим, что на самом деле движет цифрами.
У Micron выручка от DRAM достигла $31,3 млрд в фискальном Q3: +343% г/г и это 76% от общей выручки.
При этом рост поставок битов DRAM был лишь в диапазоне низких 20% г/г, тогда как DRAM ASP выросли в диапазоне низких 260%.
Иными словами, рост выручки от DRAM был не просто следствием продажи заметно большего числа битов.
Последний квартал SanDisk рассказывает похожую историю, но с другого угла.
Ее выручка в фискальном Q4 составила $8,97 млрд, рост на 51% к предыдущему кварталу — при этом примерно треть последовательного увеличения пришлась на более высокий объем, а две трети — на более высокие цены.
Это заставило меня пересмотреть, как я читаю слово «рост», когда смотрю на bStocks.
Тикер говорит мне, на какой компании у меня есть экспозиция.
Но заголовочная цифра роста не обязательно подсказывает, что именно обеспечивает эту экспозицию.
Два bStocks могут находиться в одной широкой категории, но факторы, которые приводят к их финансовым результатам, могут быть совершенно разными.
Прежде чем сравнивать темпы роста, спросите: что стоит в основе этого роста.
#bstockscis @BinanceCIS
Выручка может вырасти на 300%+ без роста отгрузок, который хотя бы близко подходит к 300%.
И MUB, и SNDKB доступны как bStocks и находятся в более широкой вселенной полупроводников/памяти.
Так что на первый взгляд легко объединить их в одну и ту же более широкую историю роста полупроводников.
Но давайте посмотрим, что на самом деле движет цифрами.
У Micron выручка от DRAM достигла $31,3 млрд в фискальном Q3: +343% г/г и это 76% от общей выручки.
При этом рост поставок битов DRAM был лишь в диапазоне низких 20% г/г, тогда как DRAM ASP выросли в диапазоне низких 260%.
Иными словами, рост выручки от DRAM был не просто следствием продажи заметно большего числа битов.
Последний квартал SanDisk рассказывает похожую историю, но с другого угла.
Ее выручка в фискальном Q4 составила $8,97 млрд, рост на 51% к предыдущему кварталу — при этом примерно треть последовательного увеличения пришлась на более высокий объем, а две трети — на более высокие цены.
Это заставило меня пересмотреть, как я читаю слово «рост», когда смотрю на bStocks.
Тикер говорит мне, на какой компании у меня есть экспозиция.
Но заголовочная цифра роста не обязательно подсказывает, что именно обеспечивает эту экспозицию.
Два bStocks могут находиться в одной широкой категории, но факторы, которые приводят к их финансовым результатам, могут быть совершенно разными.
Прежде чем сравнивать темпы роста, спросите: что стоит в основе этого роста.
#bstockscis @BinanceCIS
И MUB, и SNDKB доступны как bStocks и находятся в более широкой вселенной полупроводников/памяти.
Так что на первый взгляд легко объединить их в одну и ту же более широкую историю роста полупроводников.
Но давайте посмотрим, что на самом деле движет цифрами.
У Micron выручка от DRAM достигла $31,3 млрд в фискальном Q3: +343% г/г и это 76% от общей выручки.
При этом рост поставок битов DRAM был лишь в диапазоне низких 20% г/г, тогда как DRAM ASP выросли в диапазоне низких 260%.
Иными словами, рост выручки от DRAM был не просто следствием продажи заметно большего числа битов.
Последний квартал SanDisk рассказывает похожую историю, но с другого угла.
Ее выручка в фискальном Q4 составила $8,97 млрд, рост на 51% к предыдущему кварталу — при этом примерно треть последовательного увеличения пришлась на более высокий объем, а две трети — на более высокие цены.
Это заставило меня пересмотреть, как я читаю слово «рост», когда смотрю на bStocks.
Тикер говорит мне, на какой компании у меня есть экспозиция.
Но заголовочная цифра роста не обязательно подсказывает, что именно обеспечивает эту экспозицию.
Два bStocks могут находиться в одной широкой категории, но факторы, которые приводят к их финансовым результатам, могут быть совершенно разными.
Прежде чем сравнивать темпы роста, спросите: что стоит в основе этого роста.
#bstockscis @BinanceCIS
2
1
130
·
--
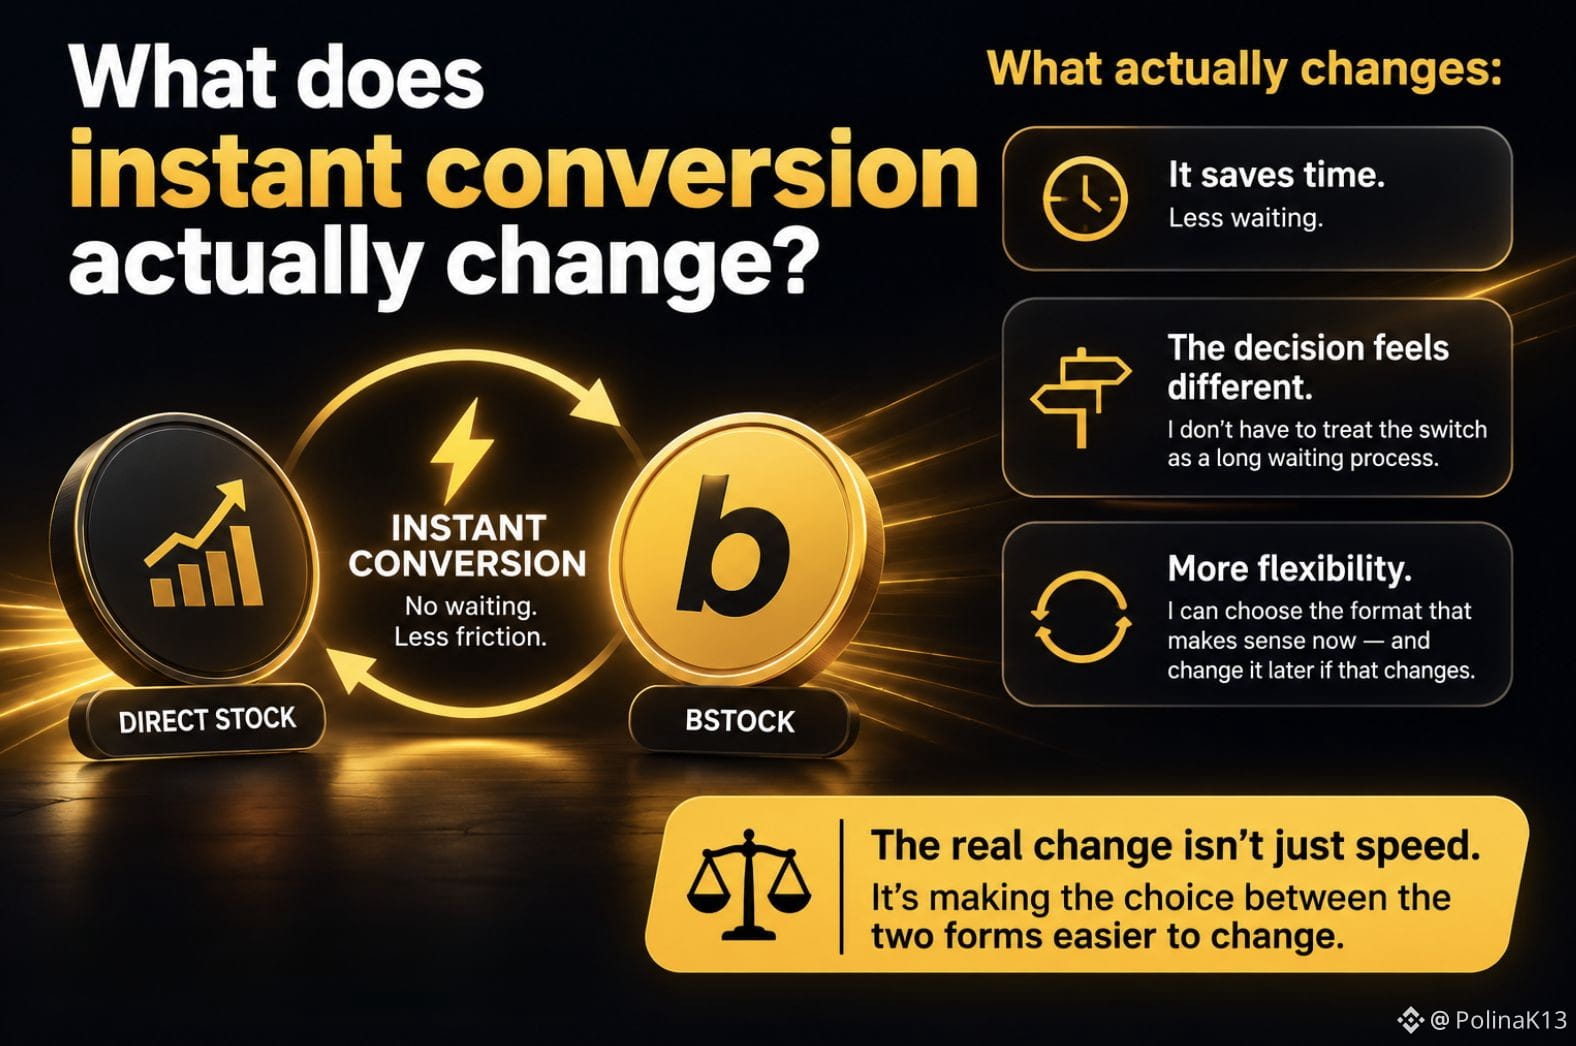
Что на самом деле меняет мгновенная конверсия?
Когда я впервые увидел, что подходящие акции можно конвертировать в bStocks мгновенно, мне казалось, что главный плюс очевиден:
Это экономит время.
Но чем больше я об этом думал, тем меньше это выглядело всей картиной.
Если переход между обычной акцией и bStock не требует от меня ожидания традиционного процесса конвертации, само решение начинает ощущаться иначе.
Мне не нужно воспринимать переключение как решение, которое обязательно связано с долгим ожиданием.
Я могу выбрать формат, который подходит тому, что я хочу делать прямо сейчас — и изменить его позже, если мои планы изменятся.
После этого слово «мгновенный» стало для меня значить больше.
Дело не только в том, как быстро происходит конвертация.
Важно то, насколько много трения возникает при изменении моего решения.
Поэтому я задумался:
Мгновенная конверсия просто экономит время, или она делает переключение между двумя формами участия (экспозиции) другим видом решения?
Для меня это и есть самая интересная часть.
Ценность заключается не только в том, чтобы быстрее перейти из одной формы в другую.
Она в том, чтобы выбор между ними было легче изменить.
#bstockscis @BinanceCIS
Что на самом деле меняет мгновенная конверсия?
Когда я впервые увидел, что подходящие акции можно конвертировать в bStocks мгновенно, мне казалось, что главный плюс очевиден:
Это экономит время.
Но чем больше я об этом думал, тем меньше это выглядело всей картиной.
Если переход между обычной акцией и bStock не требует от меня ожидания традиционного процесса конвертации, само решение начинает ощущаться иначе.
Мне не нужно воспринимать переключение как решение, которое обязательно связано с долгим ожиданием.
Я могу выбрать формат, который подходит тому, что я хочу делать прямо сейчас — и изменить его позже, если мои планы изменятся.
После этого слово «мгновенный» стало для меня значить больше.
Дело не только в том, как быстро происходит конвертация.
Важно то, насколько много трения возникает при изменении моего решения.
Поэтому я задумался:
Мгновенная конверсия просто экономит время, или она делает переключение между двумя формами участия (экспозиции) другим видом решения?
Для меня это и есть самая интересная часть.
Ценность заключается не только в том, чтобы быстрее перейти из одной формы в другую.
Она в том, чтобы выбор между ними было легче изменить.
#bstockscis @BinanceCIS
Когда я впервые увидел, что подходящие акции можно конвертировать в bStocks мгновенно, мне казалось, что главный плюс очевиден:
Это экономит время.
Но чем больше я об этом думал, тем меньше это выглядело всей картиной.
Если переход между обычной акцией и bStock не требует от меня ожидания традиционного процесса конвертации, само решение начинает ощущаться иначе.
Мне не нужно воспринимать переключение как решение, которое обязательно связано с долгим ожиданием.
Я могу выбрать формат, который подходит тому, что я хочу делать прямо сейчас — и изменить его позже, если мои планы изменятся.
После этого слово «мгновенный» стало для меня значить больше.
Дело не только в том, как быстро происходит конвертация.
Важно то, насколько много трения возникает при изменении моего решения.
Поэтому я задумался:
Мгновенная конверсия просто экономит время, или она делает переключение между двумя формами участия (экспозиции) другим видом решения?
Для меня это и есть самая интересная часть.
Ценность заключается не только в том, чтобы быстрее перейти из одной формы в другую.
Она в том, чтобы выбор между ними было легче изменить.
#bstockscis @BinanceCIS
85
·
--
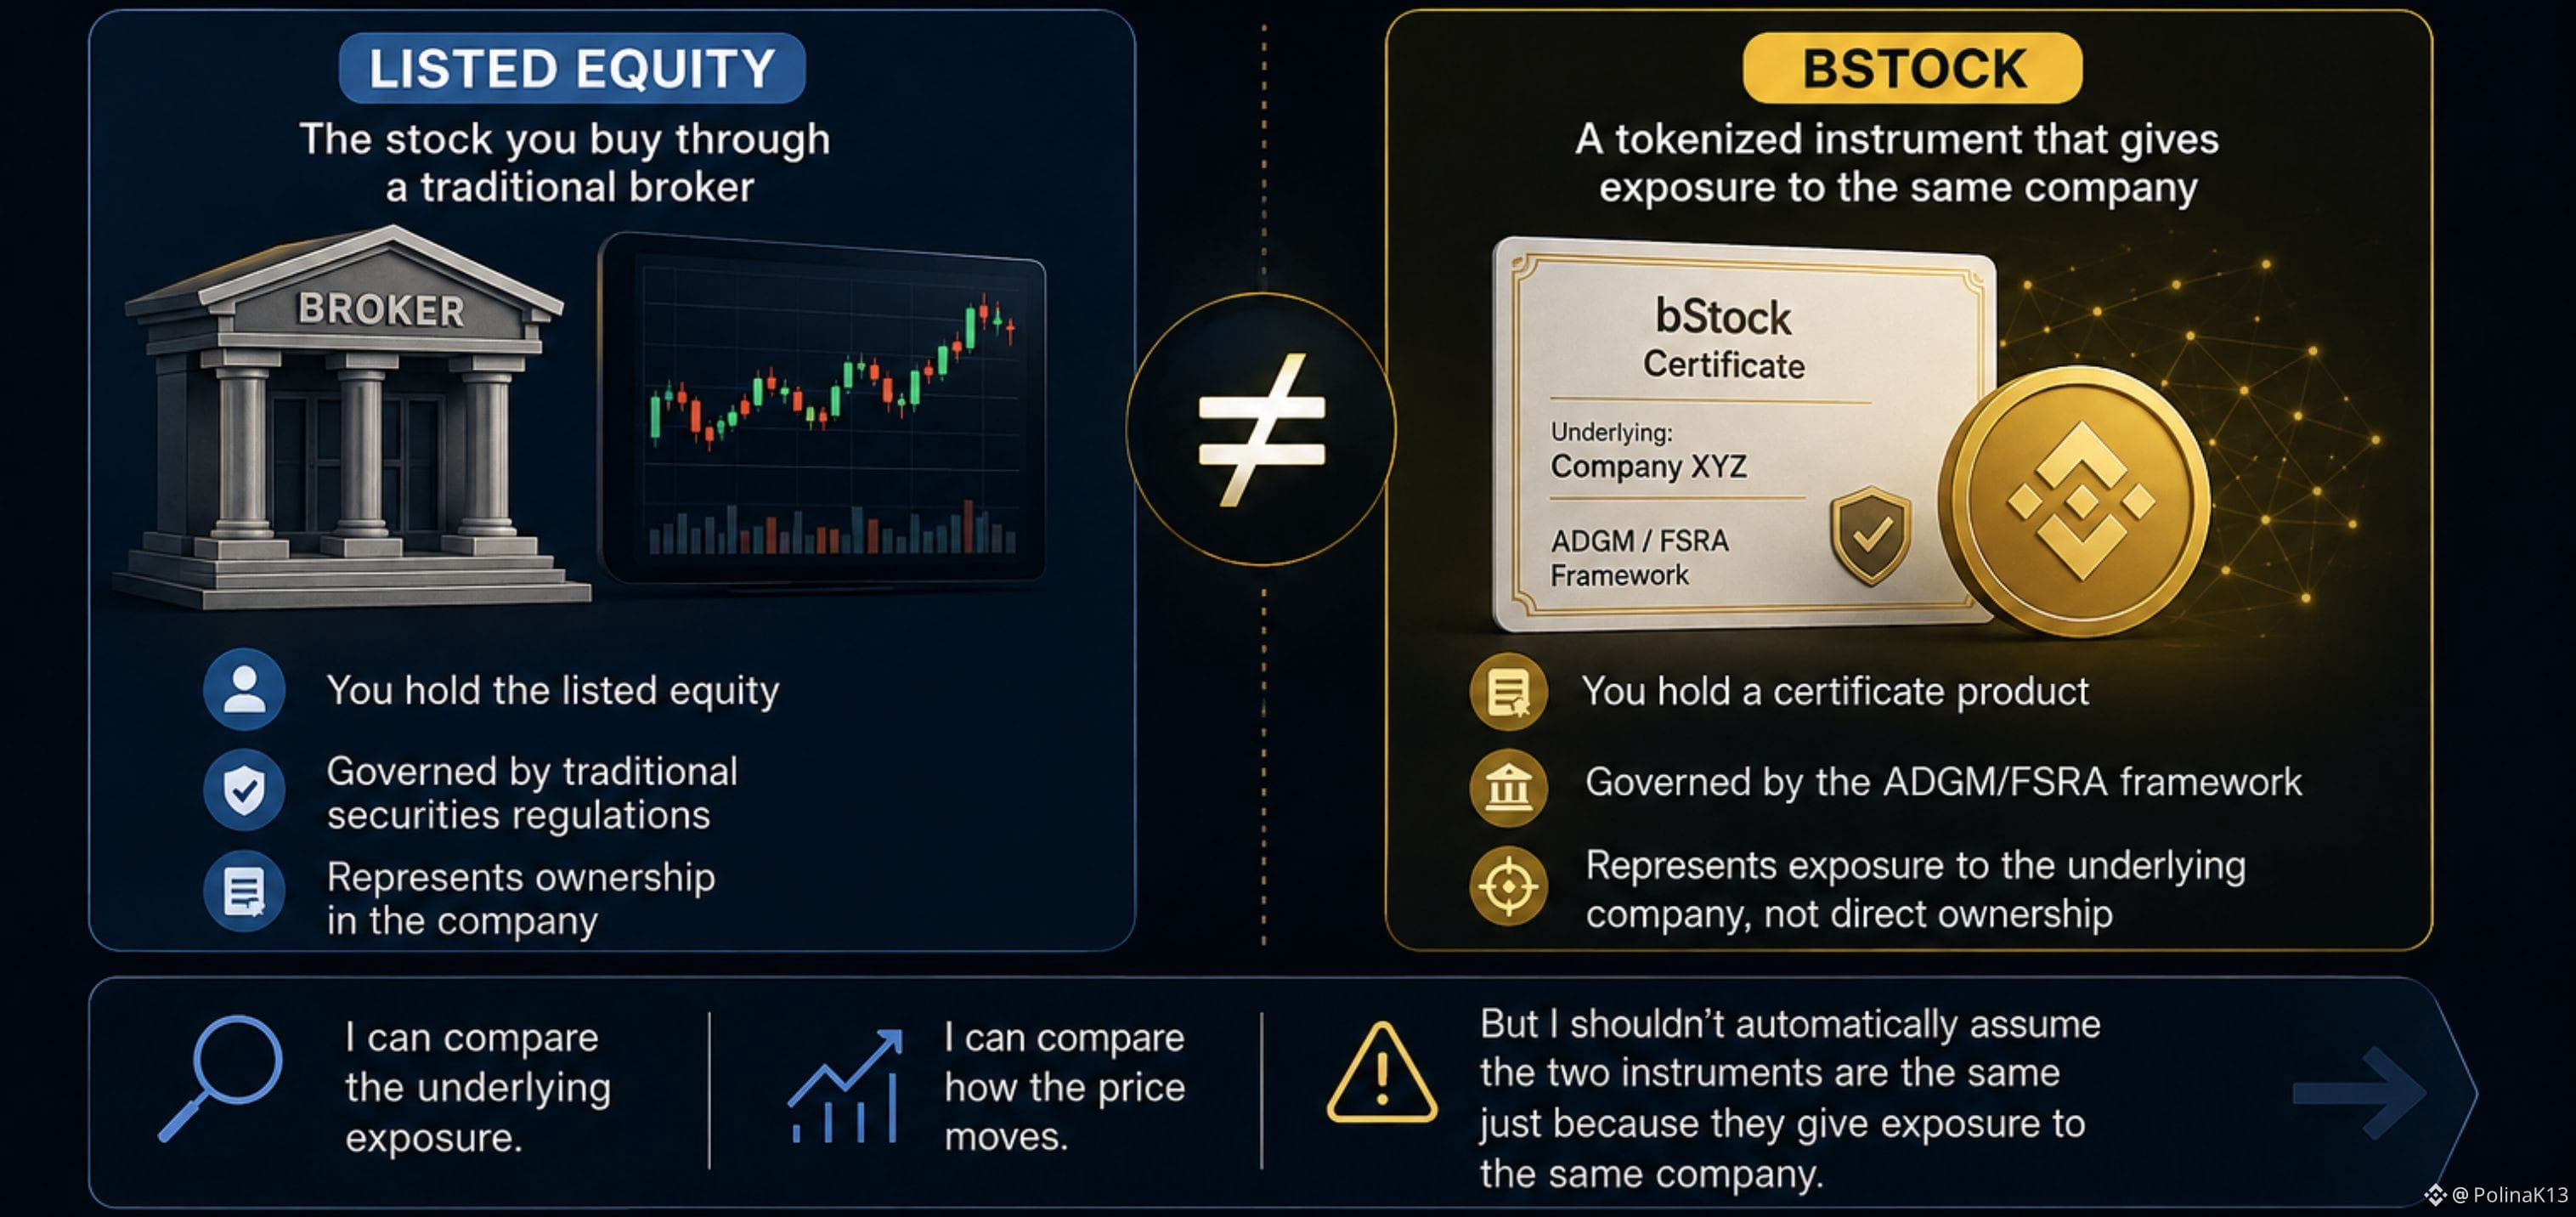
Если bStock отслеживает котируемую акцию, это тот же самый финансовый продукт?
Когда я впервые посмотрел на bStocks, я естественным образом провёл простую связь.
Если bStock даёт мне доступ к котируемой компании, я предположил, что сам продукт должен быть довольно похож на ту акцию, которую я бы купил через традиционного брокера.
Но именно тогда я понял, что смешиваю две разные вещи.
bStock может дать мне доступ к той же базовой компании, не являясь самой котируемой долевой ценной бумагой.
Это продукт в форме сертификата в рамках регулирования ADGM/FSRA, а не котируемая долевая ценная бумага.
И эта разница имеет значение.
Два продукта могут давать мне доступ к одной и той же компании, но при этом не быть одним и тем же финансовым продуктом.
Из-за этого я изменил вопрос, который задаю себе, рассматривая bStock.
Не только:
«К какой компании я получаю доступ?»
Но и:
«Какой именно финансовый продукт я в действительности держу?»
Я могу сравнить базовую подверженность.
Я могу сравнить, как движется цена.
Но мне не следует автоматически считать, что эти два инструмента одинаковы, только потому что они дают мне доступ к одной и той же компании.
Для меня это — одна из важных различий, которые нужно понимать в отношении токенизированных активов.
Одна и та же базовая компания не обязательно означает один и тот же финансовый продукт.
#bstockscis @BinanceCIS
Если bStock отслеживает котируемую акцию, это тот же самый финансовый продукт?
Когда я впервые посмотрел на bStocks, я естественным образом провёл простую связь.
Если bStock даёт мне доступ к котируемой компании, я предположил, что сам продукт должен быть довольно похож на ту акцию, которую я бы купил через традиционного брокера.
Но именно тогда я понял, что смешиваю две разные вещи.
bStock может дать мне доступ к той же базовой компании, не являясь самой котируемой долевой ценной бумагой.
Это продукт в форме сертификата в рамках регулирования ADGM/FSRA, а не котируемая долевая ценная бумага.
И эта разница имеет значение.
Два продукта могут давать мне доступ к одной и той же компании, но при этом не быть одним и тем же финансовым продуктом.
Из-за этого я изменил вопрос, который задаю себе, рассматривая bStock.
Не только:
«К какой компании я получаю доступ?»
Но и:
«Какой именно финансовый продукт я в действительности держу?»
Я могу сравнить базовую подверженность.
Я могу сравнить, как движется цена.
Но мне не следует автоматически считать, что эти два инструмента одинаковы, только потому что они дают мне доступ к одной и той же компании.
Для меня это — одна из важных различий, которые нужно понимать в отношении токенизированных активов.
Одна и та же базовая компания не обязательно означает один и тот же финансовый продукт.
#bstockscis @BinanceCIS
Когда я впервые посмотрел на bStocks, я естественным образом провёл простую связь.
Если bStock даёт мне доступ к котируемой компании, я предположил, что сам продукт должен быть довольно похож на ту акцию, которую я бы купил через традиционного брокера.
Но именно тогда я понял, что смешиваю две разные вещи.
bStock может дать мне доступ к той же базовой компании, не являясь самой котируемой долевой ценной бумагой.
Это продукт в форме сертификата в рамках регулирования ADGM/FSRA, а не котируемая долевая ценная бумага.
И эта разница имеет значение.
Два продукта могут давать мне доступ к одной и той же компании, но при этом не быть одним и тем же финансовым продуктом.
Из-за этого я изменил вопрос, который задаю себе, рассматривая bStock.
Не только:
«К какой компании я получаю доступ?»
Но и:
«Какой именно финансовый продукт я в действительности держу?»
Я могу сравнить базовую подверженность.
Я могу сравнить, как движется цена.
Но мне не следует автоматически считать, что эти два инструмента одинаковы, только потому что они дают мне доступ к одной и той же компании.
Для меня это — одна из важных различий, которые нужно понимать в отношении токенизированных активов.
Одна и та же базовая компания не обязательно означает один и тот же финансовый продукт.
#bstockscis @BinanceCIS
73
·
--
Почему один и тот же bStock может иметь совершенно разные стартовые точки?
Когда я впервые посмотрел на bStocks, я в основном думал о самом токене.
Затем я начал думать о человеке, который держит его.
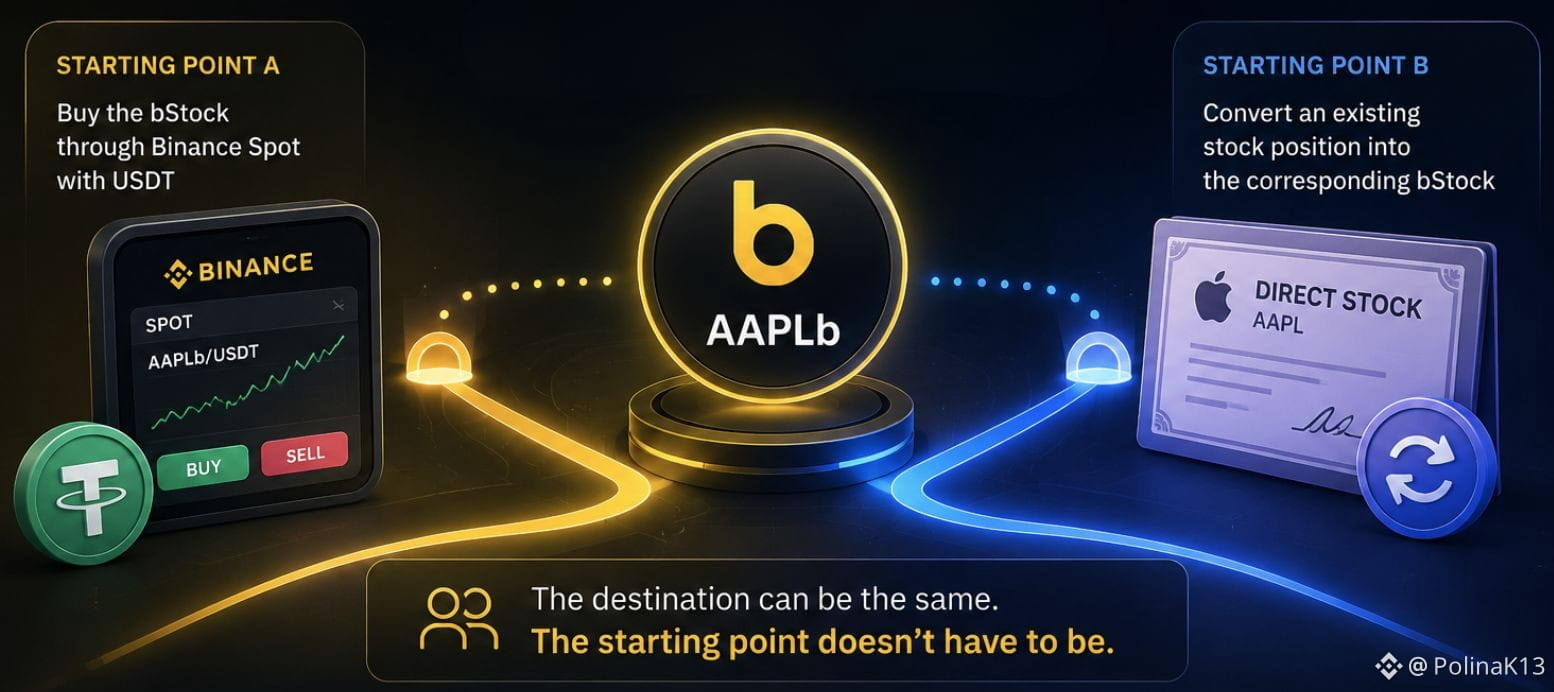
Два человека могут в итоге получить один и тот же bStock, но прийти из совершенно разных мест.
Кто-то мог уже держать USDT и купить bStock через Binance Spot.
Кто-то другой мог уже иметь экспозицию к базовой акции и войти в тот же bStock через маршрут конвертации.
Один и тот же токен.
Разные стартовые точки.
И я думаю, что это интереснее, чем звучит вначале.
Токенизация не обязательно должна быть полностью новым путем для того, кто выходит на рынок.
Она может стать и еще одним форматом для того, кто уже имеет экспозицию к базовому активу.
Вот почему я начал смотреть на bStocks меньше как на единственный способ получить доступ к акциям и больше как на мост между разными стартовыми точками.
Вопрос не только в том, что:
«Как мне получить этот bStock?»
А:
«Откуда я начинаю, прежде чем попасть туда?»
Для меня это одна из самых интересных сторон токенизированных активов.
Место назначения может быть одним и тем же.
А стартовая точка не обязательно должна совпадать.
#bstockscis @BinanceCIS
Почему один и тот же bStock может иметь совершенно разные стартовые точки?
Когда я впервые посмотрел на bStocks, я в основном думал о самом токене.
Затем я начал думать о человеке, который держит его.
Два человека могут в итоге получить один и тот же bStock, но прийти из совершенно разных мест.
Кто-то мог уже держать USDT и купить bStock через Binance Spot.
Кто-то другой мог уже иметь экспозицию к базовой акции и войти в тот же bStock через маршрут конвертации.
Один и тот же токен.
Разные стартовые точки.
И я думаю, что это интереснее, чем звучит вначале.
Токенизация не обязательно должна быть полностью новым путем для того, кто выходит на рынок.
Она может стать и еще одним форматом для того, кто уже имеет экспозицию к базовому активу.
Вот почему я начал смотреть на bStocks меньше как на единственный способ получить доступ к акциям и больше как на мост между разными стартовыми точками.
Вопрос не только в том, что:
«Как мне получить этот bStock?»
А:
«Откуда я начинаю, прежде чем попасть туда?»
Для меня это одна из самых интересных сторон токенизированных активов.
Место назначения может быть одним и тем же.
А стартовая точка не обязательно должна совпадать.
#bstockscis @BinanceCIS
Когда я впервые посмотрел на bStocks, я в основном думал о самом токене.
Затем я начал думать о человеке, который держит его.
Два человека могут в итоге получить один и тот же bStock, но прийти из совершенно разных мест.
Кто-то мог уже держать USDT и купить bStock через Binance Spot.
Кто-то другой мог уже иметь экспозицию к базовой акции и войти в тот же bStock через маршрут конвертации.
Один и тот же токен.
Разные стартовые точки.
И я думаю, что это интереснее, чем звучит вначале.
Токенизация не обязательно должна быть полностью новым путем для того, кто выходит на рынок.
Она может стать и еще одним форматом для того, кто уже имеет экспозицию к базовому активу.
Вот почему я начал смотреть на bStocks меньше как на единственный способ получить доступ к акциям и больше как на мост между разными стартовыми точками.
Вопрос не только в том, что:
«Как мне получить этот bStock?»
А:
«Откуда я начинаю, прежде чем попасть туда?»
Для меня это одна из самых интересных сторон токенизированных активов.
Место назначения может быть одним и тем же.
А стартовая точка не обязательно должна совпадать.
#bstockscis @BinanceCIS
3
1
95
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона