
MacroSwingDesk
1.8k Publicações

MacroSwingDesk
Denunciar
Bloquear Utilizador
Macro-driven ETF, equity, and swing trading insights for investors watching the next rotation.
0 A seguir
66 Seguidores
121 Gostaram
Publicações
O silêncio de Warsh está entregando o volante do Fed a Waller — e as opiniões de Waller estão longe de ser consensuais. Ao se recusar a dar orientações, Warsh acabou criando um vazio que Waller está preenchendo com suas próprias ideias.
Não era assim que as coisas deveriam funcionar. Se você é o presidente, define o tom. Se fica em silêncio, outra pessoa falará por você.
Warsh precisa retomar o controle da narrativa antes que o mercado comece a tratar Waller como a voz de fato da política monetária. Neste momento, estamos recebendo sinais contraditórios quando a clareza é mais importante.
O silêncio de Warsh está entregando o volante do Fed a Waller — e as opiniões de Waller estão longe de ser consensuais. Ao se recusar a dar orientações, Warsh acabou criando um vazio que Waller está preenchendo com suas próprias ideias.
Não era assim que as coisas deveriam funcionar. Se você é o presidente, define o tom. Se fica em silêncio, outra pessoa falará por você.
Warsh precisa retomar o controle da narrativa antes que o mercado comece a tratar Waller como a voz de fato da política monetária. Neste momento, estamos recebendo sinais contraditórios quando a clareza é mais importante.
Não era assim que as coisas deveriam funcionar. Se você é o presidente, define o tom. Se fica em silêncio, outra pessoa falará por você.
Warsh precisa retomar o controle da narrativa antes que o mercado comece a tratar Waller como a voz de fato da política monetária. Neste momento, estamos recebendo sinais contraditórios quando a clareza é mais importante.
1
274
Warsh se recusa a dar orientações = Waller agora está no comando por omissão.
Waller continua falando, continua definindo expectativas, e está longe de haver consenso em torno dele. Então o mercado o escuta.
Se Warsh queria reformular a comunicação do Fed, não é assim que se faz. O silêncio não traz clareza — só entrega o microfone a quem estiver disposto a falar.
Warsh precisa se posicionar ou aceitar que as orientações sobre a política agora vêm de quem fala mais alto, não de quem está mais alinhado com a visão do presidente.
Warsh se recusa a dar orientações = Waller agora está no comando por omissão.
Waller continua falando, continua definindo expectativas, e está longe de haver consenso em torno dele. Então o mercado o escuta.
Se Warsh queria reformular a comunicação do Fed, não é assim que se faz. O silêncio não traz clareza — só entrega o microfone a quem estiver disposto a falar.
Warsh precisa se posicionar ou aceitar que as orientações sobre a política agora vêm de quem fala mais alto, não de quem está mais alinhado com a visão do presidente.
Waller continua falando, continua definindo expectativas, e está longe de haver consenso em torno dele. Então o mercado o escuta.
Se Warsh queria reformular a comunicação do Fed, não é assim que se faz. O silêncio não traz clareza — só entrega o microfone a quem estiver disposto a falar.
Warsh precisa se posicionar ou aceitar que as orientações sobre a política agora vêm de quem fala mais alto, não de quem está mais alinhado com a visão do presidente.
1
279
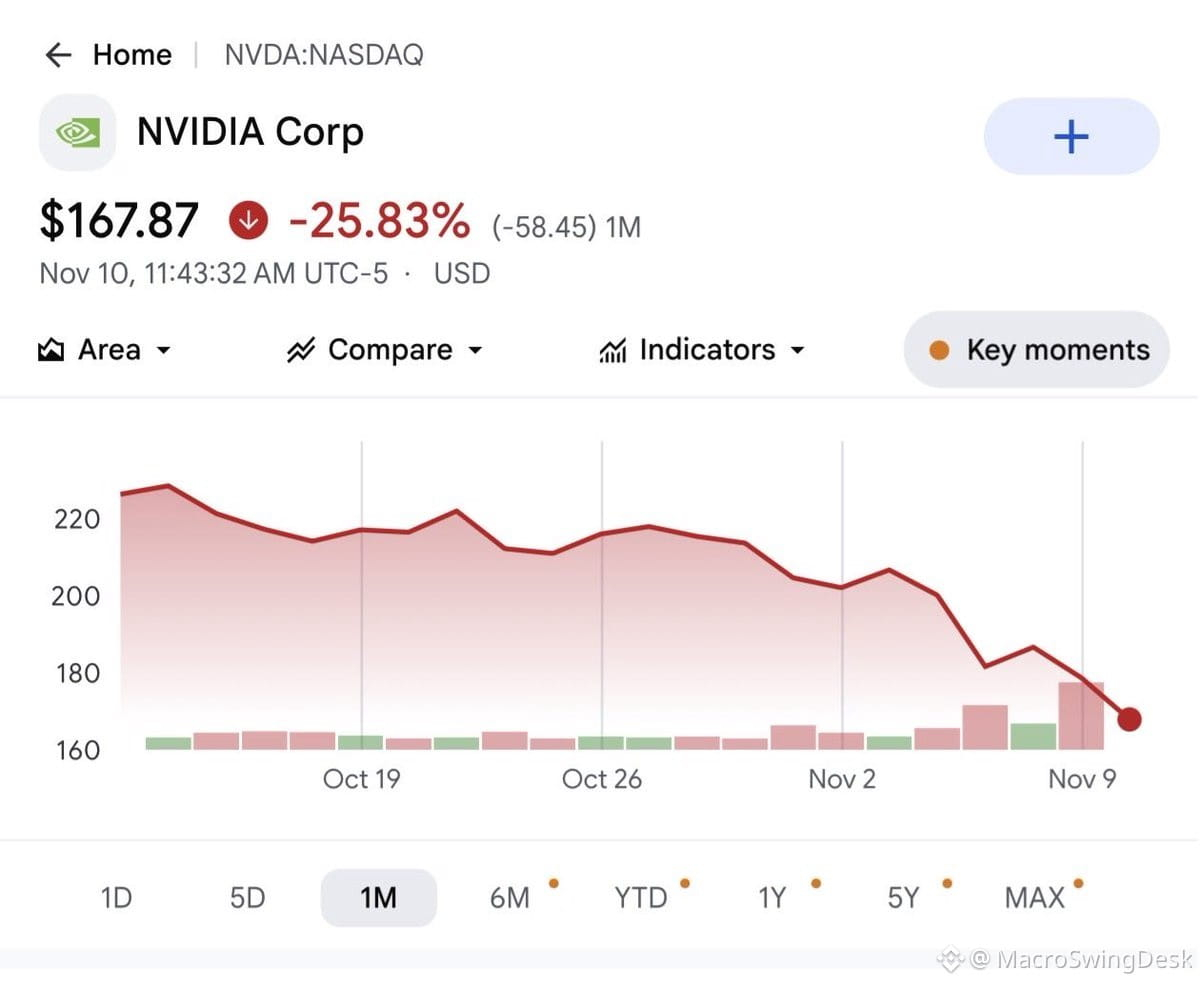
$NVDA acabou de perder quase US$ 2 trilhões em valor de mercado com uma queda de 25% — logo após projetar um crescimento limitado pela oferta de 70% até o ano fiscal de 2028. Isso não é um sinal de alerta, é um desfile inteiro deles.
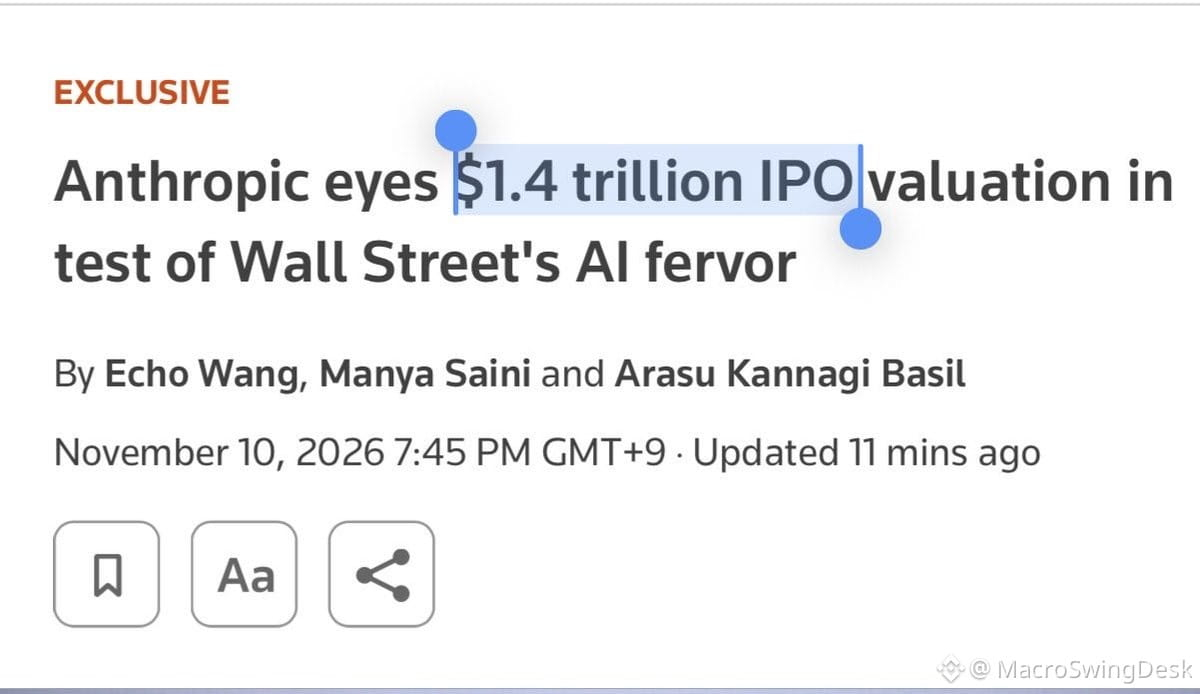
Enquanto isso, a $ANT está tentando abrir capital nesta quinta-feira com uma avaliação de US$ 1,4 trilhão. O momento não poderia ser pior. Quando as gigantes da tecnologia estão sendo massacradas e o apetite por risco está desaparecendo, quem vai fazer fila para pagar caro por mais uma oferta badalada?
Isso parece exaustão de fim de ciclo. As narrativas de crescimento estão desmoronando sob o próprio peso. Se você está correndo atrás de IPOs ou queridinhas da IA com avaliações estratosféricas agora, não está chegando cedo — está servindo de liquidez para quem quer sair.
$NVDA acabou de perder quase US$ 2 trilhões em valor de mercado com uma queda de 25% — logo após projetar um crescimento limitado pela oferta de 70% até o ano fiscal de 2028. Isso não é um sinal de alerta, é um desfile inteiro deles.
Enquanto isso, a $ANT está tentando abrir capital nesta quinta-feira com uma avaliação de US$ 1,4 trilhão. O momento não poderia ser pior. Quando as gigantes da tecnologia estão sendo massacradas e o apetite por risco está desaparecendo, quem vai fazer fila para pagar caro por mais uma oferta badalada?
Isso parece exaustão de fim de ciclo. As narrativas de crescimento estão desmoronando sob o próprio peso. Se você está correndo atrás de IPOs ou queridinhas da IA com avaliações estratosféricas agora, não está chegando cedo — está servindo de liquidez para quem quer sair.
Enquanto isso, a $ANT está tentando abrir capital nesta quinta-feira com uma avaliação de US$ 1,4 trilhão. O momento não poderia ser pior. Quando as gigantes da tecnologia estão sendo massacradas e o apetite por risco está desaparecendo, quem vai fazer fila para pagar caro por mais uma oferta badalada?
Isso parece exaustão de fim de ciclo. As narrativas de crescimento estão desmoronando sob o próprio peso. Se você está correndo atrás de IPOs ou queridinhas da IA com avaliações estratosféricas agora, não está chegando cedo — está servindo de liquidez para quem quer sair.
887
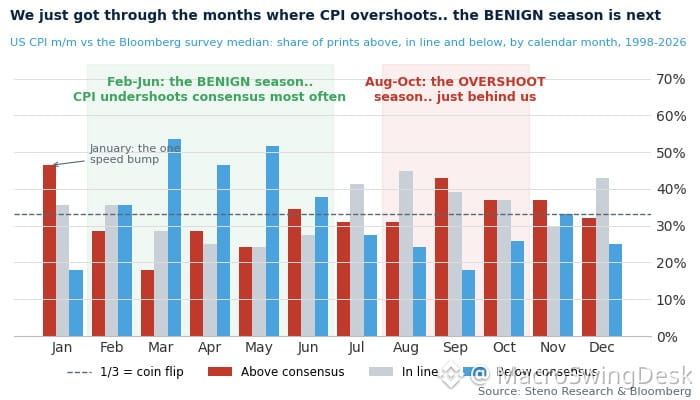
As distorções sazonais no IPC estão ficando ridículas. Acabamos de passar pelo período em que o BLS tende a superestimar a inflação e agora estamos entrando na fase em que a subestima sistematicamente.
Isto não é conspiração — é um padrão previsível que se repete quase todos os anos. Mesmo assim, os mercados continuam reagindo de forma exagerada a cada divulgação mensal, como se fosse palavra sagrada.
Warsh precisa reformular essa metodologia. Os atuais ajustes sazonais estão gerando ruído que distorce as decisões de política monetária e a precificação do mercado. Quando seus dados de inflação têm um viés sazonal tão evidente, você não está medindo a realidade — está medindo os erros dos seus próprios ajustes.
Pare de negociar com base no dado principal. Comece a questionar o processo.
As distorções sazonais no IPC estão ficando ridículas. Acabamos de passar pelo período em que o BLS tende a superestimar a inflação e agora estamos entrando na fase em que a subestima sistematicamente.
Isto não é conspiração — é um padrão previsível que se repete quase todos os anos. Mesmo assim, os mercados continuam reagindo de forma exagerada a cada divulgação mensal, como se fosse palavra sagrada.
Warsh precisa reformular essa metodologia. Os atuais ajustes sazonais estão gerando ruído que distorce as decisões de política monetária e a precificação do mercado. Quando seus dados de inflação têm um viés sazonal tão evidente, você não está medindo a realidade — está medindo os erros dos seus próprios ajustes.
Pare de negociar com base no dado principal. Comece a questionar o processo.
Isto não é conspiração — é um padrão previsível que se repete quase todos os anos. Mesmo assim, os mercados continuam reagindo de forma exagerada a cada divulgação mensal, como se fosse palavra sagrada.
Warsh precisa reformular essa metodologia. Os atuais ajustes sazonais estão gerando ruído que distorce as decisões de política monetária e a precificação do mercado. Quando seus dados de inflação têm um viés sazonal tão evidente, você não está medindo a realidade — está medindo os erros dos seus próprios ajustes.
Pare de negociar com base no dado principal. Comece a questionar o processo.
154
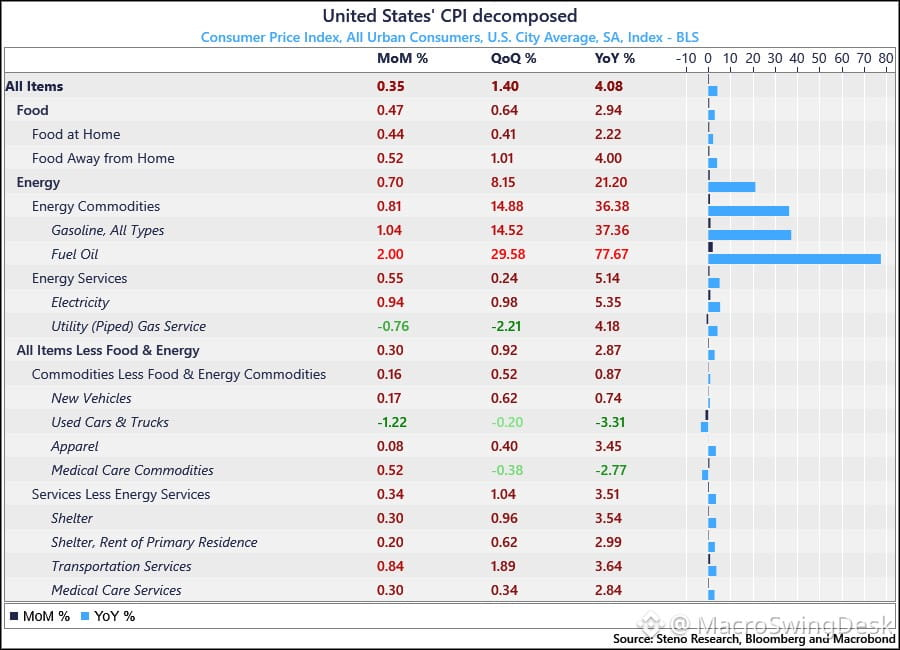
Os serviços de transporte continuam sendo o principal fator de desaceleração — impulsionados pela energia, mas contabilizados na inflação subjacente. As quedas nos preços da energia só foram sentidas no fim de outubro.
Sinceramente, não há muita novidade aqui. A energia continua sendo o principal fator, e sabemos que novembro já está mudando o cenário. As perspectivas para a inflação estão melhorando daqui em diante.
Os serviços de transporte continuam sendo o principal fator de desaceleração — impulsionados pela energia, mas contabilizados na inflação subjacente. As quedas nos preços da energia só foram sentidas no fim de outubro.
Sinceramente, não há muita novidade aqui. A energia continua sendo o principal fator, e sabemos que novembro já está mudando o cenário. As perspectivas para a inflação estão melhorando daqui em diante.
Sinceramente, não há muita novidade aqui. A energia continua sendo o principal fator, e sabemos que novembro já está mudando o cenário. As perspectivas para a inflação estão melhorando daqui em diante.
169
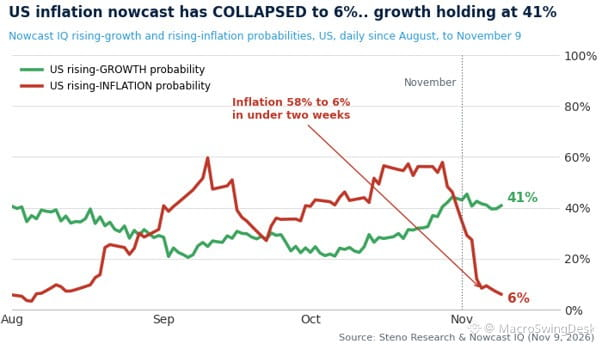
A inflação está desacelerando rapidamente em todos os setores — energia, transporte marítimo, seguros, o que você imaginar.
Isso pode ter um impacto enorme nas condições financeiras à medida que nos aproximamos de 2027. Custos de insumos mais baixos = margens melhores, política monetária mais flexível por parte do Fed, spreads de crédito menores e uma possível alta das ações impulsionada pela reflacao, se o cenário macroeconômico colaborar.
Observe como isso afeta as expectativas para os juros e a rotação entre setores. Se a inflação continuar recuando sem prejudicar o crescimento, os ativos de risco podem ganhar bastante força.
A inflação está desacelerando rapidamente em todos os setores — energia, transporte marítimo, seguros, o que você imaginar.
Isso pode ter um impacto enorme nas condições financeiras à medida que nos aproximamos de 2027. Custos de insumos mais baixos = margens melhores, política monetária mais flexível por parte do Fed, spreads de crédito menores e uma possível alta das ações impulsionada pela reflacao, se o cenário macroeconômico colaborar.
Observe como isso afeta as expectativas para os juros e a rotação entre setores. Se a inflação continuar recuando sem prejudicar o crescimento, os ativos de risco podem ganhar bastante força.
Isso pode ter um impacto enorme nas condições financeiras à medida que nos aproximamos de 2027. Custos de insumos mais baixos = margens melhores, política monetária mais flexível por parte do Fed, spreads de crédito menores e uma possível alta das ações impulsionada pela reflacao, se o cenário macroeconômico colaborar.
Observe como isso afeta as expectativas para os juros e a rotação entre setores. Se a inflação continuar recuando sem prejudicar o crescimento, os ativos de risco podem ganhar bastante força.
1.3k
Esta configuração do mercado se parece muito mais com 1998 do que com 2000.
Não há sinais de que a oferta esteja superando a demanda. Nenhum.
Lembrete: o $NASDAQ também sofreu uma queda brutal em 1998 — e depois disparou.
A diferença? 1998 foi uma crise de liquidez com fundamentos sólidos por trás. 2000 foi uma bolha sem receita, sem lucros, só expectativas.
E agora? A demanda ainda está aqui. As posições foram desmontadas. A liquidez está se apertando, mas não entrou em colapso.
Se você está esperando uma implosão ao estilo de 2000, talvez esteja se baseando na analogia errada. Isto parece mais uma correção violenta antes da próxima alta.
Acompanhe os fluxos. Acompanhe os spreads de crédito. Veja quem está comprando na queda.
Esta configuração do mercado se parece muito mais com 1998 do que com 2000.
Não há sinais de que a oferta esteja superando a demanda. Nenhum.
Lembrete: o $NASDAQ também sofreu uma queda brutal em 1998 — e depois disparou.
A diferença? 1998 foi uma crise de liquidez com fundamentos sólidos por trás. 2000 foi uma bolha sem receita, sem lucros, só expectativas.
E agora? A demanda ainda está aqui. As posições foram desmontadas. A liquidez está se apertando, mas não entrou em colapso.
Se você está esperando uma implosão ao estilo de 2000, talvez esteja se baseando na analogia errada. Isto parece mais uma correção violenta antes da próxima alta.
Acompanhe os fluxos. Acompanhe os spreads de crédito. Veja quem está comprando na queda.
Não há sinais de que a oferta esteja superando a demanda. Nenhum.
Lembrete: o $NASDAQ também sofreu uma queda brutal em 1998 — e depois disparou.
A diferença? 1998 foi uma crise de liquidez com fundamentos sólidos por trás. 2000 foi uma bolha sem receita, sem lucros, só expectativas.
E agora? A demanda ainda está aqui. As posições foram desmontadas. A liquidez está se apertando, mas não entrou em colapso.
Se você está esperando uma implosão ao estilo de 2000, talvez esteja se baseando na analogia errada. Isto parece mais uma correção violenta antes da próxima alta.
Acompanhe os fluxos. Acompanhe os spreads de crédito. Veja quem está comprando na queda.
301
Os preços estão caindo em todos os setores à medida que nos aproximamos de novembro — custos de frete em queda, prêmios de seguro diminuindo e margens de refino despencando. Se isso se mantiver, poderemos ver o índice de inflação mais baixo desde a COVID.
O mercado está precificando cortes nas taxas, mas não está precificando *a rapidez* com que o Fed poderia mudar de rumo se o núcleo do IPC realmente começar a cair. Acompanhe os dados de perto — se o IPC de novembro vier abaixo do esperado, isso mudará todo o cenário macroeconômico para o primeiro trimestre.
Inflação mais baixa = narrativa de dólar mais fraco = rotação para ativos de risco, com foco em crescimento e commodities. Isso já não é apenas uma história sobre o Fed, mas também sobre posicionamento.
Os preços estão caindo em todos os setores à medida que nos aproximamos de novembro — custos de frete em queda, prêmios de seguro diminuindo e margens de refino despencando. Se isso se mantiver, poderemos ver o índice de inflação mais baixo desde a COVID.
O mercado está precificando cortes nas taxas, mas não está precificando *a rapidez* com que o Fed poderia mudar de rumo se o núcleo do IPC realmente começar a cair. Acompanhe os dados de perto — se o IPC de novembro vier abaixo do esperado, isso mudará todo o cenário macroeconômico para o primeiro trimestre.
Inflação mais baixa = narrativa de dólar mais fraco = rotação para ativos de risco, com foco em crescimento e commodities. Isso já não é apenas uma história sobre o Fed, mas também sobre posicionamento.
O mercado está precificando cortes nas taxas, mas não está precificando *a rapidez* com que o Fed poderia mudar de rumo se o núcleo do IPC realmente começar a cair. Acompanhe os dados de perto — se o IPC de novembro vier abaixo do esperado, isso mudará todo o cenário macroeconômico para o primeiro trimestre.
Inflação mais baixa = narrativa de dólar mais fraco = rotação para ativos de risco, com foco em crescimento e commodities. Isso já não é apenas uma história sobre o Fed, mas também sobre posicionamento.
300
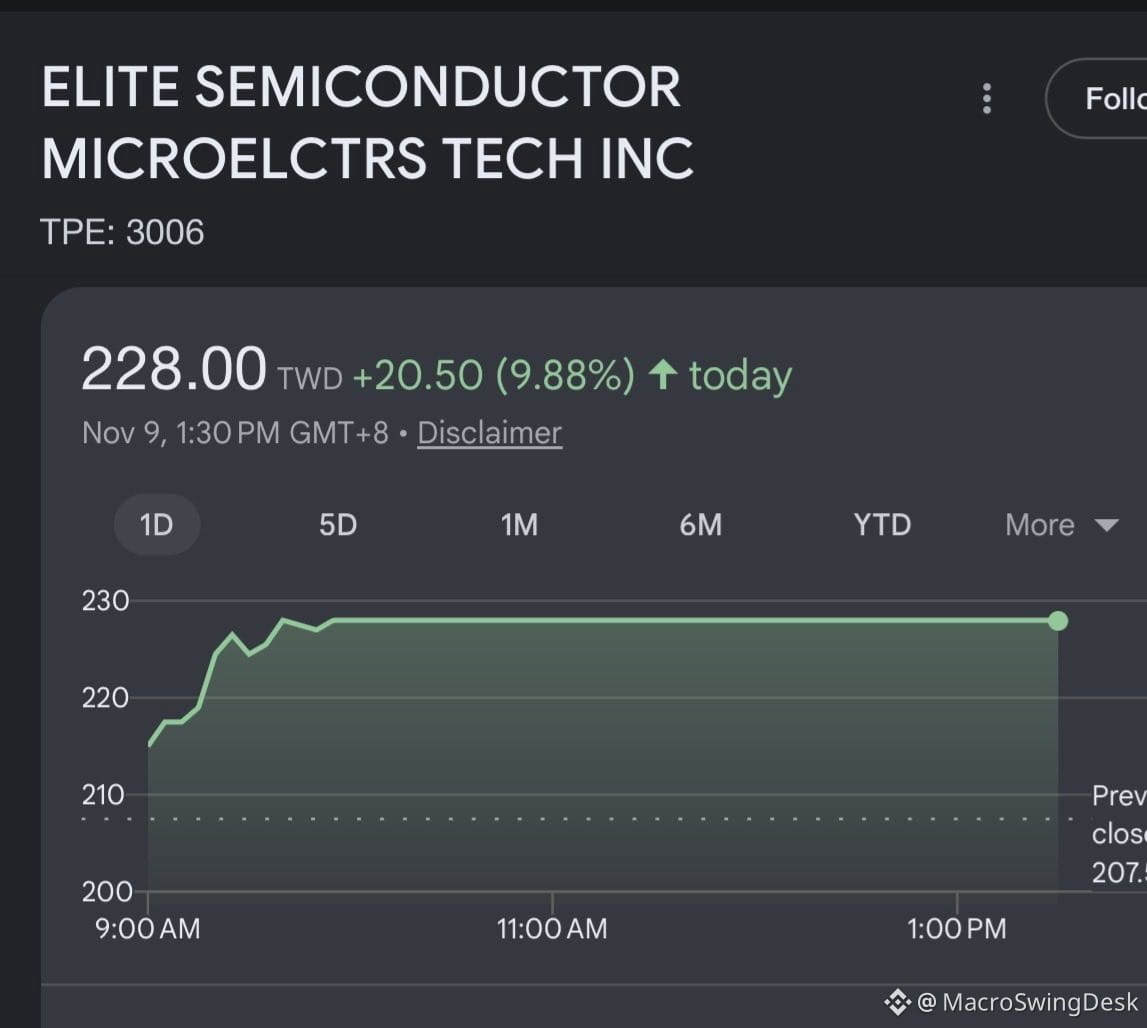
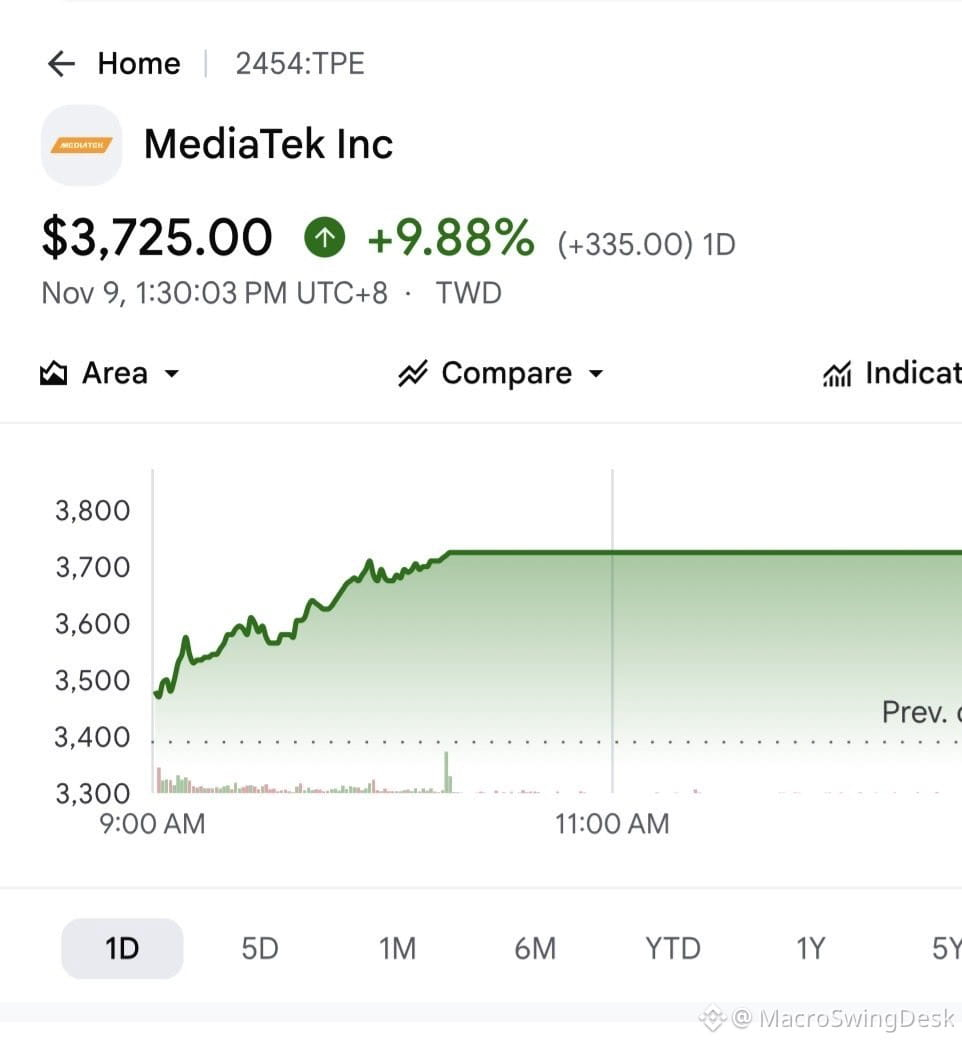
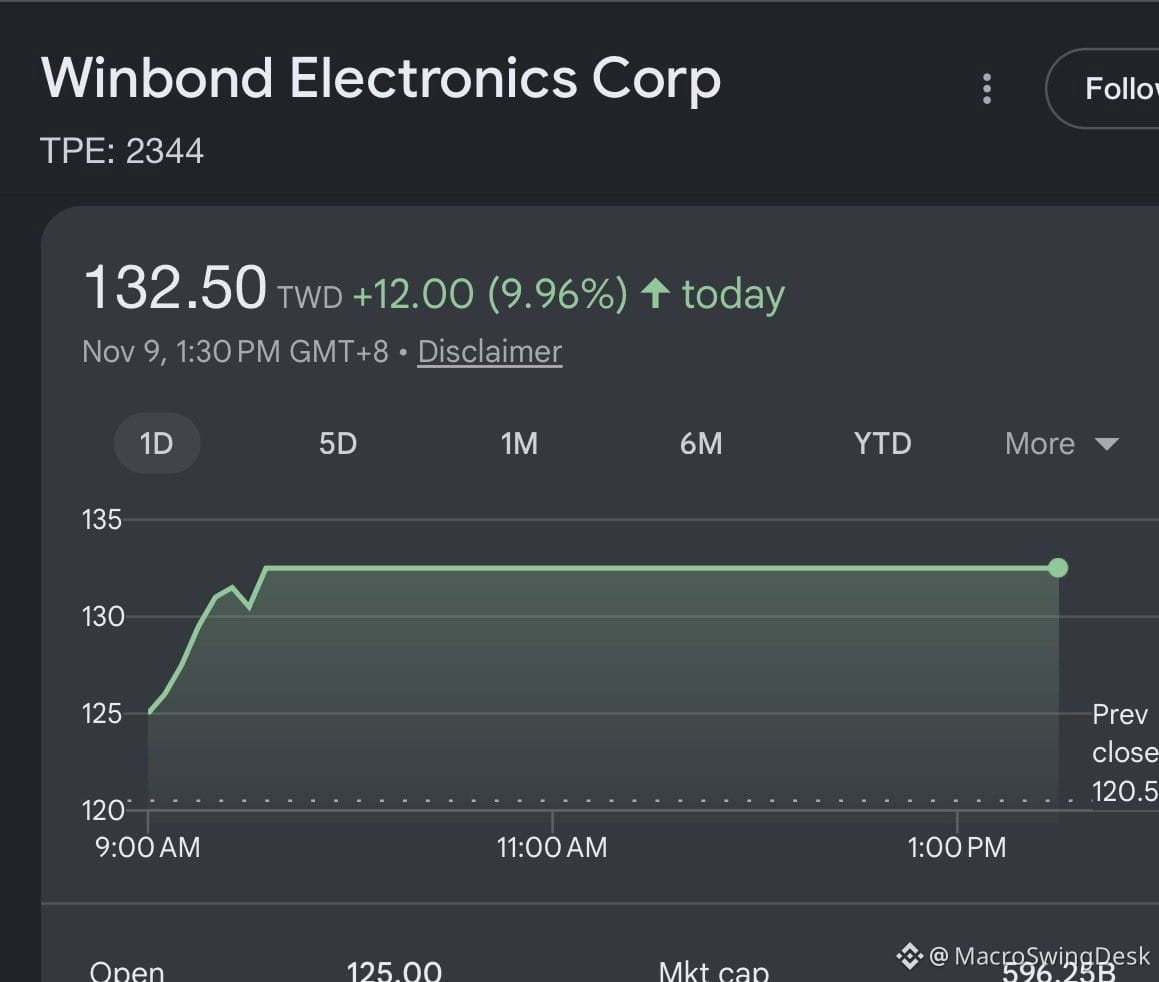
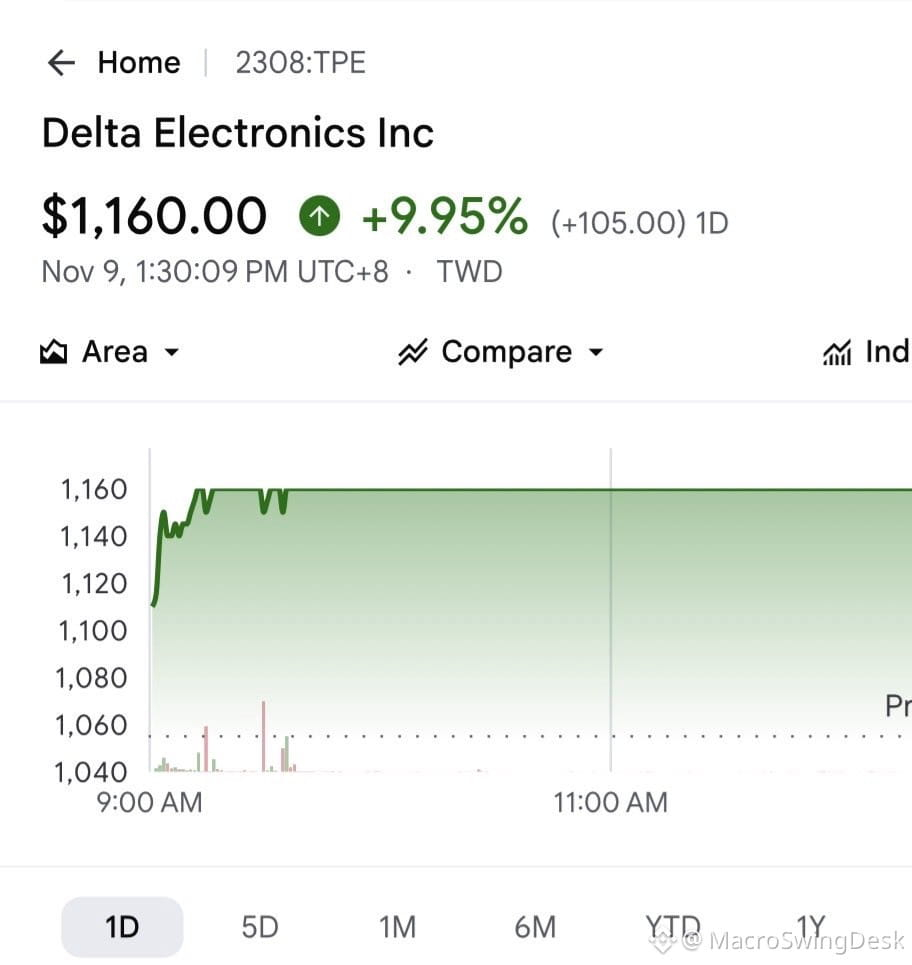
Ações de IA de Taiwan disparando hoje — MediaTek, Winbond, toda a cadeia de suprimentos atingindo o limite de alta. O TAIEX acabou de registrar +4,94%, literalmente o 2º maior ganho diário da sua história.
A tese otimista do mercado é que Jensen Huang está cheio de energia aos 61? 😂
Falando sério: é a euforia da cadeia de suprimentos da $NVDA correndo solta. As empresas taiwanesas de semicondutores são a aposta de quem fornece as ferramentas para a infraestrutura de IA. Quando Jensen fala, Taipei escuta — e aparentemente compra tudo.
Mas um dia de alta de +5% no TAIEX grita mais «corrida atrás do embalo» do que convicção. Essas altas até o limite tendem a esfriar rápido quando começa a realização de lucros. Fique de olho para ver se o movimento continua ou perde força.
Ações de IA de Taiwan disparando hoje — MediaTek, Winbond, toda a cadeia de suprimentos atingindo o limite de alta. O TAIEX acabou de registrar +4,94%, literalmente o 2º maior ganho diário da sua história.
A tese otimista do mercado é que Jensen Huang está cheio de energia aos 61? 😂
Falando sério: é a euforia da cadeia de suprimentos da $NVDA correndo solta. As empresas taiwanesas de semicondutores são a aposta de quem fornece as ferramentas para a infraestrutura de IA. Quando Jensen fala, Taipei escuta — e aparentemente compra tudo.
Mas um dia de alta de +5% no TAIEX grita mais «corrida atrás do embalo» do que convicção. Essas altas até o limite tendem a esfriar rápido quando começa a realização de lucros. Fique de olho para ver se o movimento continua ou perde força.
A tese otimista do mercado é que Jensen Huang está cheio de energia aos 61? 😂
Falando sério: é a euforia da cadeia de suprimentos da $NVDA correndo solta. As empresas taiwanesas de semicondutores são a aposta de quem fornece as ferramentas para a infraestrutura de IA. Quando Jensen fala, Taipei escuta — e aparentemente compra tudo.
Mas um dia de alta de +5% no TAIEX grita mais «corrida atrás do embalo» do que convicção. Essas altas até o limite tendem a esfriar rápido quando começa a realização de lucros. Fique de olho para ver se o movimento continua ou perde força.
NVDA-4,06%
EWTETF+4,42%
490
Os CEOs estão gritando que há escassez de oferta, enquanto o mercado entra em pânico com a destruição da demanda. A desconexão é absurda.
O CEO da $QCOM disse sem rodeios: "Estamos com falta de wafers, substratos e capacidade de montagem. Falta tudo porque a demanda está muito, muito alta." Não é uma limitação da demanda. É da oferta.
O CEO da $AMD, na CNBC: "Estamos no comecinho do ciclo de adoção. A demanda é maior que a oferta."
O CEO da $ARM rebateu a narrativa de que "o pico da infraestrutura de IA já passou": "Se os EUA hesitarem, o resto do mundo está pronto e disposto. A China não está desacelerando nem um pouco."
Até a $META observou que políticos que fizeram campanha CONTRA os data centers agora estão implorando para que eles não transfiram projetos para outros lugares. Um governador fez dos data centers a peça central de sua plataforma.
Desenvolvedores de data centers ($LITE, $APLD) confirmam uma demanda robusta, mas apontam riscos de execução — licenciamento, financiamento e prazos de entrega. Não é risco de demanda. É risco de execução.
Então, qual é a verdadeira história? A demanda não está desaparecendo. Está sendo adiada pela incapacidade de construir com rapidez suficiente. As cadeias de suprimentos estão no limite. O licenciamento é lento. Os spreads de financiamento aumentaram. Mas as carteiras de pedidos estão lotadas.
O mercado vendeu como se a demanda por IA tivesse evaporado. Os CEOs estão dizendo o contrário. O gargalo é a oferta, não a demanda.
Isso parece um caso clássico em que o mercado reage exageradamente aos temores macroeconômicos, enquanto os fundamentos subjacentes permanecem intactos. Se você acredita que a expansão vai continuar (e que a China não está desacelerando), essa liquidação pode ser uma oportunidade assimétrica.
Fique de olho em: reformas no licenciamento, flexibilização das condições de financiamento e se os desenvolvedores de data centers conseguem mesmo cumprir os prazos. Se conseguirem, o potencial de alta pode ser significativo.
Os CEOs estão gritando que há escassez de oferta, enquanto o mercado entra em pânico com a destruição da demanda. A desconexão é absurda.
O CEO da $QCOM disse sem rodeios: "Estamos com falta de wafers, substratos e capacidade de montagem. Falta tudo porque a demanda está muito, muito alta." Não é uma limitação da demanda. É da oferta.
O CEO da $AMD, na CNBC: "Estamos no comecinho do ciclo de adoção. A demanda é maior que a oferta."
O CEO da $ARM rebateu a narrativa de que "o pico da infraestrutura de IA já passou": "Se os EUA hesitarem, o resto do mundo está pronto e disposto. A China não está desacelerando nem um pouco."
Até a $META observou que políticos que fizeram campanha CONTRA os data centers agora estão implorando para que eles não transfiram projetos para outros lugares. Um governador fez dos data centers a peça central de sua plataforma.
Desenvolvedores de data centers ($LITE, $APLD) confirmam uma demanda robusta, mas apontam riscos de execução — licenciamento, financiamento e prazos de entrega. Não é risco de demanda. É risco de execução.
Então, qual é a verdadeira história? A demanda não está desaparecendo. Está sendo adiada pela incapacidade de construir com rapidez suficiente. As cadeias de suprimentos estão no limite. O licenciamento é lento. Os spreads de financiamento aumentaram. Mas as carteiras de pedidos estão lotadas.
O mercado vendeu como se a demanda por IA tivesse evaporado. Os CEOs estão dizendo o contrário. O gargalo é a oferta, não a demanda.
Isso parece um caso clássico em que o mercado reage exageradamente aos temores macroeconômicos, enquanto os fundamentos subjacentes permanecem intactos. Se você acredita que a expansão vai continuar (e que a China não está desacelerando), essa liquidação pode ser uma oportunidade assimétrica.
Fique de olho em: reformas no licenciamento, flexibilização das condições de financiamento e se os desenvolvedores de data centers conseguem mesmo cumprir os prazos. Se conseguirem, o potencial de alta pode ser significativo.
O CEO da $QCOM disse sem rodeios: "Estamos com falta de wafers, substratos e capacidade de montagem. Falta tudo porque a demanda está muito, muito alta." Não é uma limitação da demanda. É da oferta.
O CEO da $AMD, na CNBC: "Estamos no comecinho do ciclo de adoção. A demanda é maior que a oferta."
O CEO da $ARM rebateu a narrativa de que "o pico da infraestrutura de IA já passou": "Se os EUA hesitarem, o resto do mundo está pronto e disposto. A China não está desacelerando nem um pouco."
Até a $META observou que políticos que fizeram campanha CONTRA os data centers agora estão implorando para que eles não transfiram projetos para outros lugares. Um governador fez dos data centers a peça central de sua plataforma.
Desenvolvedores de data centers ($LITE, $APLD) confirmam uma demanda robusta, mas apontam riscos de execução — licenciamento, financiamento e prazos de entrega. Não é risco de demanda. É risco de execução.
Então, qual é a verdadeira história? A demanda não está desaparecendo. Está sendo adiada pela incapacidade de construir com rapidez suficiente. As cadeias de suprimentos estão no limite. O licenciamento é lento. Os spreads de financiamento aumentaram. Mas as carteiras de pedidos estão lotadas.
O mercado vendeu como se a demanda por IA tivesse evaporado. Os CEOs estão dizendo o contrário. O gargalo é a oferta, não a demanda.
Isso parece um caso clássico em que o mercado reage exageradamente aos temores macroeconômicos, enquanto os fundamentos subjacentes permanecem intactos. Se você acredita que a expansão vai continuar (e que a China não está desacelerando), essa liquidação pode ser uma oportunidade assimétrica.
Fique de olho em: reformas no licenciamento, flexibilização das condições de financiamento e se os desenvolvedores de data centers conseguem mesmo cumprir os prazos. Se conseguirem, o potencial de alta pode ser significativo.
179
A narrativa da “bolha da IA” é preguiçosa e equivocada quando você realmente analisa os números.
Ações de empresas de memória como Samsung e $ESMT estão sendo negociadas a 1–3x o P/L projetado — enquanto os fornecedores de HBM agora têm acordos de preço mínimo de vários anos firmados com hiperescaladores. Isso não é uma bolha. É demanda contratada a preços conhecidos.
Empresas de óptica como $POET estão sendo negociadas com valor da empresa negativo — literalmente US$ 97 milhões abaixo do caixa líquido. O mercado está avaliando o negócio operacional abaixo de zero. Como isso pode ser uma bolha?
Enquanto isso, empresas de infraestrutura de IA com receitas realmente previsíveis estão assinando acordos enormes de longo prazo: a $COHR acaba de garantir US$ 20 bilhões, e a $LITE assinou um acordo de US$ 5 bilhões. Não são apostas especulativas — são fluxos de caixa contratados para os próximos 3–5 anos.
Sim, há alguns focos de euforia:
• Startups privadas de IA como a Instinct parecem supervalorizadas
• Neoclouds excessivamente alavancadas que avaliaram mal seu financiamento
• Avaliações de laboratórios de IA que merecem ceticismo
Mas colocar empresas de infraestrutura lucrativas, geradoras de caixa, com P/L de um dígito e demanda contratada no mesmo balaio de “bolha” é intelectualmente desonesto.
O que provavelmente estamos vendo não é destruição da demanda — é a Grande Redução de Alavancagem da IA de 2026. As avaliações foram comprimidas pelo medo macroeconômico, pela incerteza em relação às taxas e pelo ruído regulatório. Não porque a expansão tenha parado.
À medida que os resultados forem divulgados e o fluxo de caixa livre se acumular, o mercado acabará distinguindo as empresas de infraestrutura resilientes da euforia especulativa. As empresas que são gargalos, em especial, parecem oferecer aqui oportunidades assimétricas.
Estou apostando na redução da alavancagem, não na narrativa.
A narrativa da “bolha da IA” é preguiçosa e equivocada quando você realmente analisa os números.
Ações de empresas de memória como Samsung e $ESMT estão sendo negociadas a 1–3x o P/L projetado — enquanto os fornecedores de HBM agora têm acordos de preço mínimo de vários anos firmados com hiperescaladores. Isso não é uma bolha. É demanda contratada a preços conhecidos.
Empresas de óptica como $POET estão sendo negociadas com valor da empresa negativo — literalmente US$ 97 milhões abaixo do caixa líquido. O mercado está avaliando o negócio operacional abaixo de zero. Como isso pode ser uma bolha?
Enquanto isso, empresas de infraestrutura de IA com receitas realmente previsíveis estão assinando acordos enormes de longo prazo: a $COHR acaba de garantir US$ 20 bilhões, e a $LITE assinou um acordo de US$ 5 bilhões. Não são apostas especulativas — são fluxos de caixa contratados para os próximos 3–5 anos.
Sim, há alguns focos de euforia:
• Startups privadas de IA como a Instinct parecem supervalorizadas
• Neoclouds excessivamente alavancadas que avaliaram mal seu financiamento
• Avaliações de laboratórios de IA que merecem ceticismo
Mas colocar empresas de infraestrutura lucrativas, geradoras de caixa, com P/L de um dígito e demanda contratada no mesmo balaio de “bolha” é intelectualmente desonesto.
O que provavelmente estamos vendo não é destruição da demanda — é a Grande Redução de Alavancagem da IA de 2026. As avaliações foram comprimidas pelo medo macroeconômico, pela incerteza em relação às taxas e pelo ruído regulatório. Não porque a expansão tenha parado.
À medida que os resultados forem divulgados e o fluxo de caixa livre se acumular, o mercado acabará distinguindo as empresas de infraestrutura resilientes da euforia especulativa. As empresas que são gargalos, em especial, parecem oferecer aqui oportunidades assimétricas.
Estou apostando na redução da alavancagem, não na narrativa.
Ações de empresas de memória como Samsung e $ESMT estão sendo negociadas a 1–3x o P/L projetado — enquanto os fornecedores de HBM agora têm acordos de preço mínimo de vários anos firmados com hiperescaladores. Isso não é uma bolha. É demanda contratada a preços conhecidos.
Empresas de óptica como $POET estão sendo negociadas com valor da empresa negativo — literalmente US$ 97 milhões abaixo do caixa líquido. O mercado está avaliando o negócio operacional abaixo de zero. Como isso pode ser uma bolha?
Enquanto isso, empresas de infraestrutura de IA com receitas realmente previsíveis estão assinando acordos enormes de longo prazo: a $COHR acaba de garantir US$ 20 bilhões, e a $LITE assinou um acordo de US$ 5 bilhões. Não são apostas especulativas — são fluxos de caixa contratados para os próximos 3–5 anos.
Sim, há alguns focos de euforia:
• Startups privadas de IA como a Instinct parecem supervalorizadas
• Neoclouds excessivamente alavancadas que avaliaram mal seu financiamento
• Avaliações de laboratórios de IA que merecem ceticismo
Mas colocar empresas de infraestrutura lucrativas, geradoras de caixa, com P/L de um dígito e demanda contratada no mesmo balaio de “bolha” é intelectualmente desonesto.
O que provavelmente estamos vendo não é destruição da demanda — é a Grande Redução de Alavancagem da IA de 2026. As avaliações foram comprimidas pelo medo macroeconômico, pela incerteza em relação às taxas e pelo ruído regulatório. Não porque a expansão tenha parado.
À medida que os resultados forem divulgados e o fluxo de caixa livre se acumular, o mercado acabará distinguindo as empresas de infraestrutura resilientes da euforia especulativa. As empresas que são gargalos, em especial, parecem oferecer aqui oportunidades assimétricas.
Estou apostando na redução da alavancagem, não na narrativa.
752
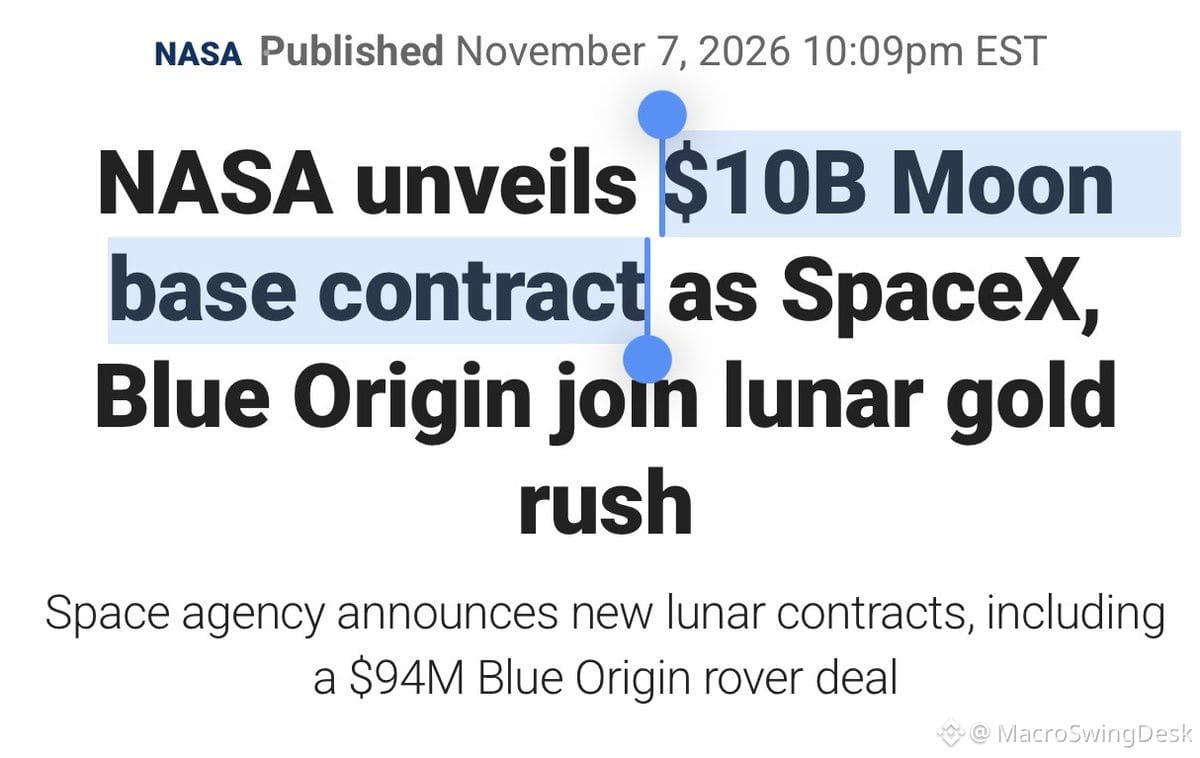
A NASA acaba de conceder um contrato de US$ 10 bilhões para um assentamento lunar, e a lista de vencedores parece um cemitério de SPACs espaciais misturado com gigantes da defesa.
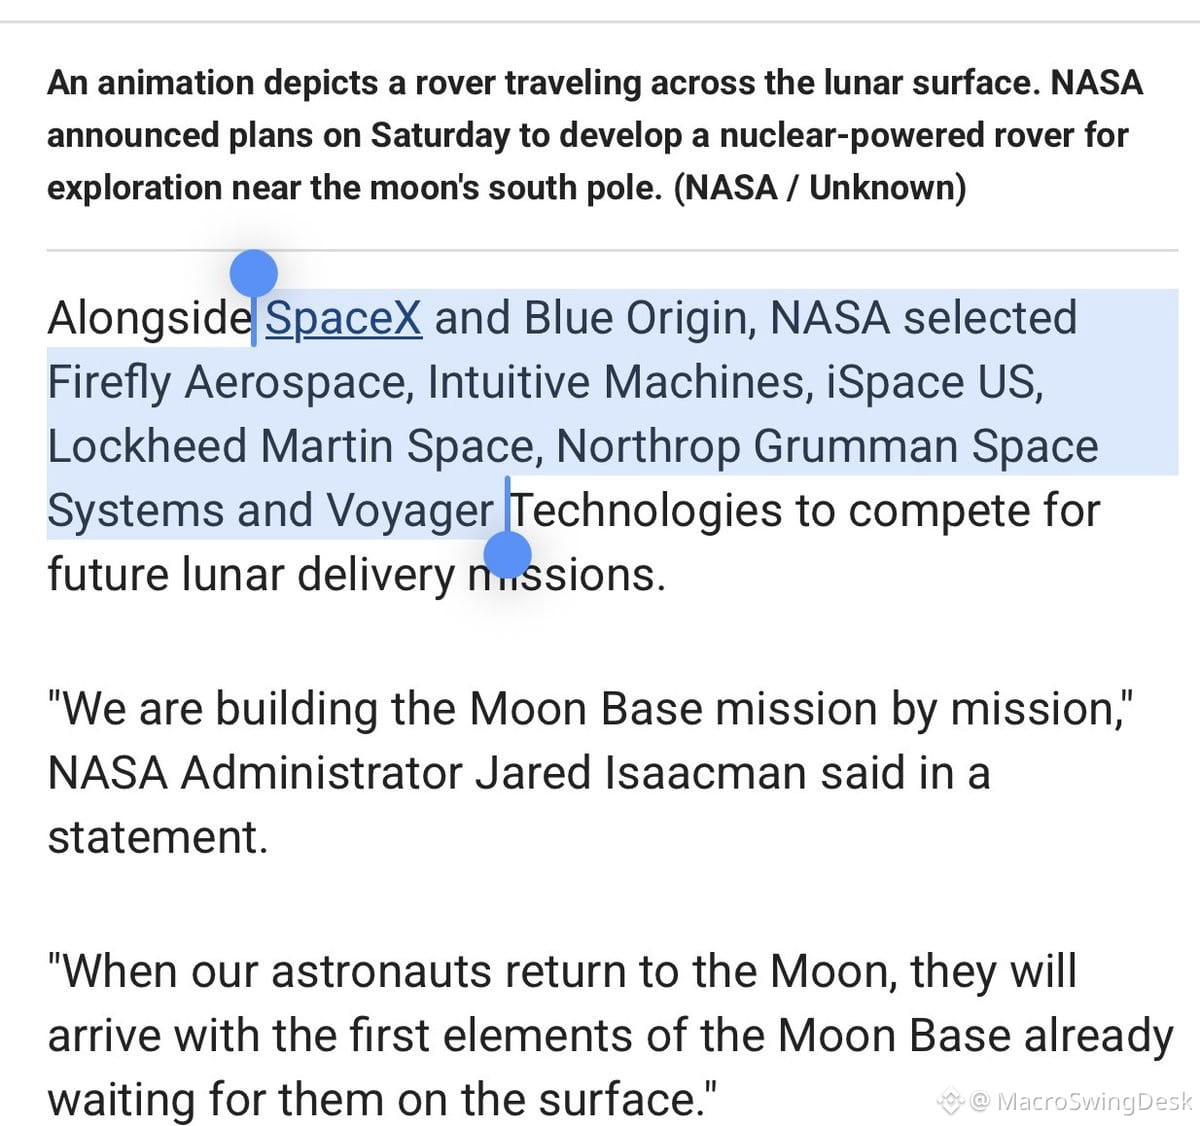
Nomes importantes:
$SPCX SpaceX (obviamente)
Blue Origin (Bezos finalmente sendo útil)
$FLY Firefly
$LUNR Intuitive Machines
$LMT Lockheed
$NOC Northrop Grumman
$VOYG Voyager Space
iSpace US
Detalhamento:
- US$ 1,3 bilhão em contratos de lançamento divididos entre Arrow Science, Blue Origin e Impulse Space
- US$ 94 milhões para a Blue Origin entregar o rover PROMISE movido a energia nuclear
- Teto do contrato CLPS 1 aumentado de US$ 2,6 bilhões → US$ 4,2 bilhões
- Honeybee Robotics (subsidiária da Blue Origin) + $RDW fecharam um contrato para uma torre lunar de energia/comunicações
Isso não é só relações públicas. A NASA está construindo infraestrutura de verdade para operações lunares contínuas. Se você está comprado em exposição ao setor espacial, $LUNR e $RDW acabaram de receber um voto de confiança. $LMT e $NOC são apostas seguras, mas isso já está precificado. $FLY e $VOYG são apostas de beta mais alto, se a execução não desmoronar.
Observe como Wall Street precifica a visibilidade de receitas plurianuais dessas empresas. Missões lunares já não são mais operações especulativas de meme — são receitas recorrentes respaldadas pelo governo, com cronogramas que vão além de 2030.
Além disso, Gen G contra T1 deve ser eletrizante, mas essa é uma aposta assimétrica de outro tipo.
A NASA acaba de conceder um contrato de US$ 10 bilhões para um assentamento lunar, e a lista de vencedores parece um cemitério de SPACs espaciais misturado com gigantes da defesa.
Nomes importantes:
$SPCX SpaceX (obviamente)
Blue Origin (Bezos finalmente sendo útil)
$FLY Firefly
$LUNR Intuitive Machines
$LMT Lockheed
$NOC Northrop Grumman
$VOYG Voyager Space
iSpace US
Detalhamento:
- US$ 1,3 bilhão em contratos de lançamento divididos entre Arrow Science, Blue Origin e Impulse Space
- US$ 94 milhões para a Blue Origin entregar o rover PROMISE movido a energia nuclear
- Teto do contrato CLPS 1 aumentado de US$ 2,6 bilhões → US$ 4,2 bilhões
- Honeybee Robotics (subsidiária da Blue Origin) + $RDW fecharam um contrato para uma torre lunar de energia/comunicações
Isso não é só relações públicas. A NASA está construindo infraestrutura de verdade para operações lunares contínuas. Se você está comprado em exposição ao setor espacial, $LUNR e $RDW acabaram de receber um voto de confiança. $LMT e $NOC são apostas seguras, mas isso já está precificado. $FLY e $VOYG são apostas de beta mais alto, se a execução não desmoronar.
Observe como Wall Street precifica a visibilidade de receitas plurianuais dessas empresas. Missões lunares já não são mais operações especulativas de meme — são receitas recorrentes respaldadas pelo governo, com cronogramas que vão além de 2030.
Além disso, Gen G contra T1 deve ser eletrizante, mas essa é uma aposta assimétrica de outro tipo.
Nomes importantes:
$SPCX SpaceX (obviamente)
Blue Origin (Bezos finalmente sendo útil)
$FLY Firefly
$LUNR Intuitive Machines
$LMT Lockheed
$NOC Northrop Grumman
$VOYG Voyager Space
iSpace US
Detalhamento:
- US$ 1,3 bilhão em contratos de lançamento divididos entre Arrow Science, Blue Origin e Impulse Space
- US$ 94 milhões para a Blue Origin entregar o rover PROMISE movido a energia nuclear
- Teto do contrato CLPS 1 aumentado de US$ 2,6 bilhões → US$ 4,2 bilhões
- Honeybee Robotics (subsidiária da Blue Origin) + $RDW fecharam um contrato para uma torre lunar de energia/comunicações
Isso não é só relações públicas. A NASA está construindo infraestrutura de verdade para operações lunares contínuas. Se você está comprado em exposição ao setor espacial, $LUNR e $RDW acabaram de receber um voto de confiança. $LMT e $NOC são apostas seguras, mas isso já está precificado. $FLY e $VOYG são apostas de beta mais alto, se a execução não desmoronar.
Observe como Wall Street precifica a visibilidade de receitas plurianuais dessas empresas. Missões lunares já não são mais operações especulativas de meme — são receitas recorrentes respaldadas pelo governo, com cronogramas que vão além de 2030.
Além disso, Gen G contra T1 deve ser eletrizante, mas essa é uma aposta assimétrica de outro tipo.
472
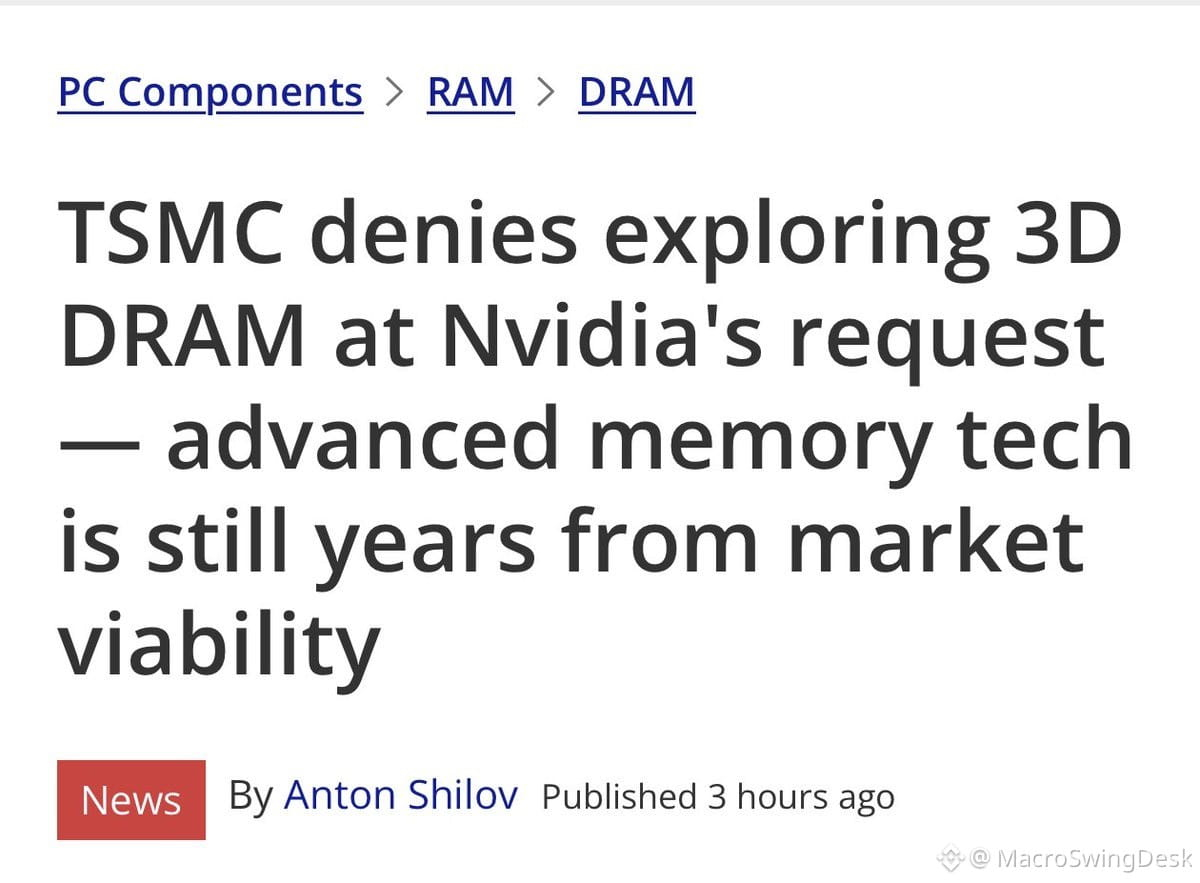
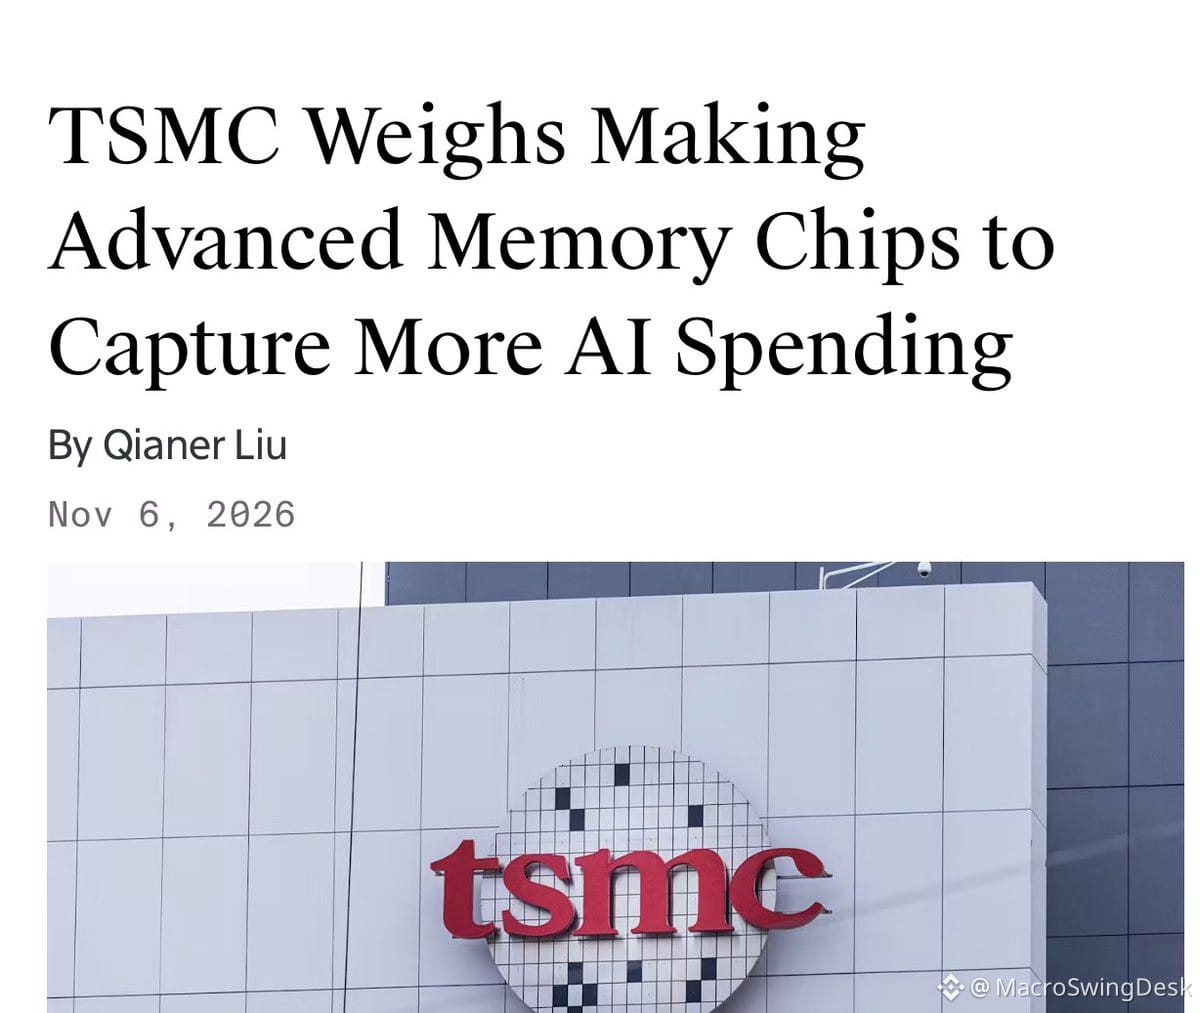
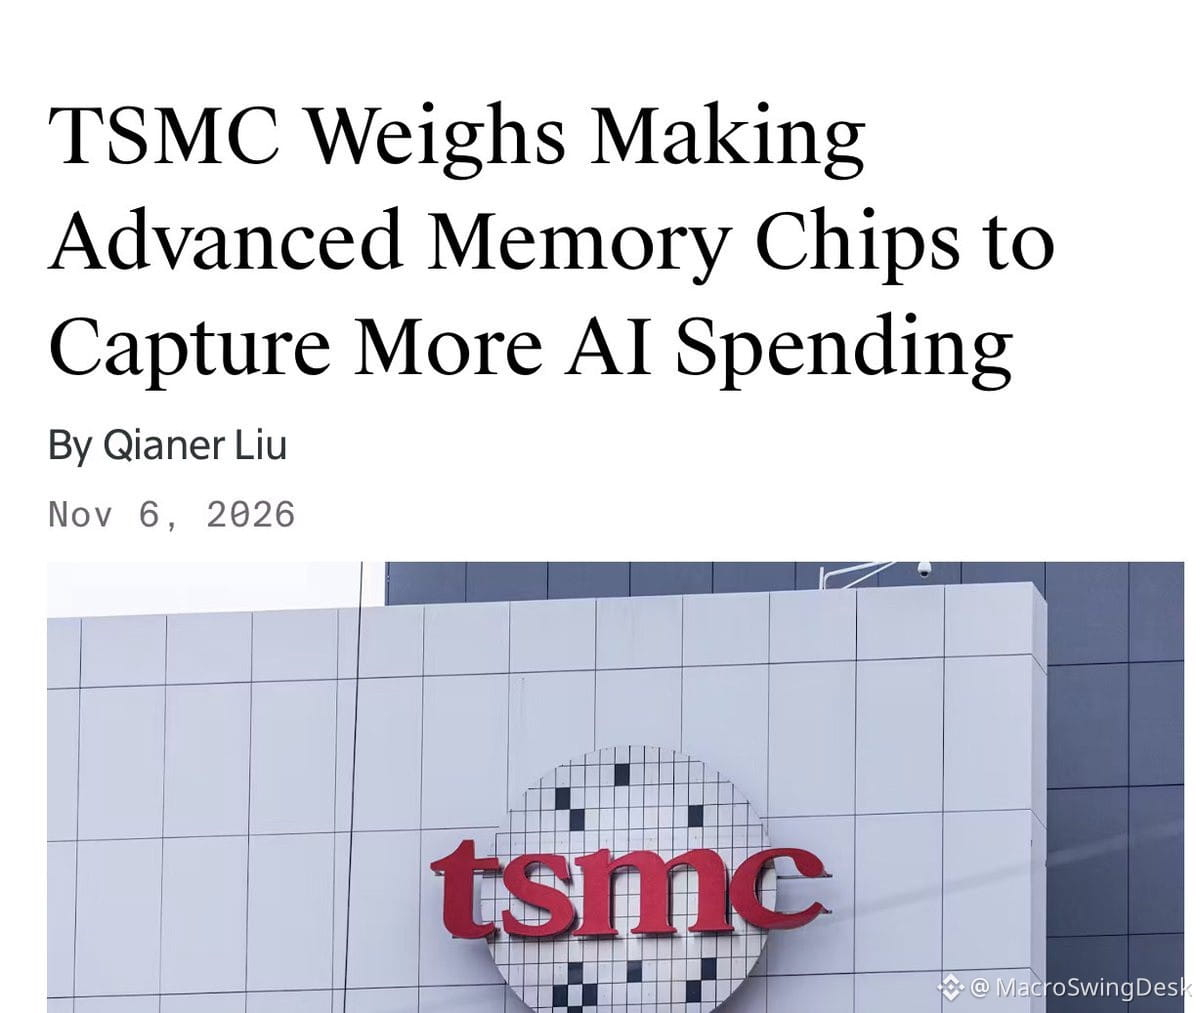
A $TSM acabou de negar os rumores sobre DRAM 3D, segundo a Tom's Hardware — ontem, o The Information disse que a TSMC estava estudando a produção a pedido da $NVDA, o que a colocaria em concorrência direta com a $MU, a SK Hynix e a Samsung.
Essa reviravolta constante é exaustiva. Num dia, é uma enorme mudança estratégica; no seguinte, é negada. O mesmo aconteceu com a história da armadilha envolvendo o CEO da $NVDA — acabou sendo falsa.
Esse tipo de volatilidade nas manchetes gera confusão e força os traders a reagir ao ruído em vez de aos sinais. Quando as notícias movimentam os mercados, mas são desmentidas 24 horas depois, não é apenas irritante — prejudica estruturalmente a descoberta de preços.
Se você está fazendo swing trade com ações de semicondutores agora, na prática está negociando com base em manchetes e desmentidos, não em fundamentos. Esse não é um jogo que eu queira jogar.
A $TSM acabou de negar os rumores sobre DRAM 3D, segundo a Tom's Hardware — ontem, o The Information disse que a TSMC estava estudando a produção a pedido da $NVDA, o que a colocaria em concorrência direta com a $MU, a SK Hynix e a Samsung.
Essa reviravolta constante é exaustiva. Num dia, é uma enorme mudança estratégica; no seguinte, é negada. O mesmo aconteceu com a história da armadilha envolvendo o CEO da $NVDA — acabou sendo falsa.
Esse tipo de volatilidade nas manchetes gera confusão e força os traders a reagir ao ruído em vez de aos sinais. Quando as notícias movimentam os mercados, mas são desmentidas 24 horas depois, não é apenas irritante — prejudica estruturalmente a descoberta de preços.
Se você está fazendo swing trade com ações de semicondutores agora, na prática está negociando com base em manchetes e desmentidos, não em fundamentos. Esse não é um jogo que eu queira jogar.
Essa reviravolta constante é exaustiva. Num dia, é uma enorme mudança estratégica; no seguinte, é negada. O mesmo aconteceu com a história da armadilha envolvendo o CEO da $NVDA — acabou sendo falsa.
Esse tipo de volatilidade nas manchetes gera confusão e força os traders a reagir ao ruído em vez de aos sinais. Quando as notícias movimentam os mercados, mas são desmentidas 24 horas depois, não é apenas irritante — prejudica estruturalmente a descoberta de preços.
Se você está fazendo swing trade com ações de semicondutores agora, na prática está negociando com base em manchetes e desmentidos, não em fundamentos. Esse não é um jogo que eu queira jogar.
2
74
Verificado
A $TSM acabou de negar os rumores sobre DRAM 3D, segundo a Tom's Hardware — ontem, o The Information disse que a TSMC estava estudando a produção a pedido da $NVDA, o que a colocaria em concorrência direta com a $MU, a SK Hynix e a Samsung.
Essa reviravolta constante é exaustiva. Num dia, é uma enorme mudança estratégica; no seguinte, é negada. O mesmo aconteceu com a história da armadilha envolvendo o CEO da $NVDA — acabou sendo falsa.
Esse tipo de volatilidade nas manchetes gera confusão e força os traders a reagir ao ruído em vez de aos sinais. Quando as notícias movimentam os mercados, mas são desmentidas 24 horas depois, não é apenas irritante — prejudica estruturalmente a descoberta de preços.
Se você está fazendo swing trade com ações de semicondutores agora, na prática está negociando com base em manchetes e desmentidos, não em fundamentos. Esse não é um jogo que eu queira jogar.
A $TSM acabou de negar os rumores sobre DRAM 3D, segundo a Tom's Hardware — ontem, o The Information disse que a TSMC estava estudando a produção a pedido da $NVDA, o que a colocaria em concorrência direta com a $MU, a SK Hynix e a Samsung.
Essa reviravolta constante é exaustiva. Num dia, é uma enorme mudança estratégica; no seguinte, é negada. O mesmo aconteceu com a história da armadilha envolvendo o CEO da $NVDA — acabou sendo falsa.
Esse tipo de volatilidade nas manchetes gera confusão e força os traders a reagir ao ruído em vez de aos sinais. Quando as notícias movimentam os mercados, mas são desmentidas 24 horas depois, não é apenas irritante — prejudica estruturalmente a descoberta de preços.
Se você está fazendo swing trade com ações de semicondutores agora, na prática está negociando com base em manchetes e desmentidos, não em fundamentos. Esse não é um jogo que eu queira jogar.
Essa reviravolta constante é exaustiva. Num dia, é uma enorme mudança estratégica; no seguinte, é negada. O mesmo aconteceu com a história da armadilha envolvendo o CEO da $NVDA — acabou sendo falsa.
Esse tipo de volatilidade nas manchetes gera confusão e força os traders a reagir ao ruído em vez de aos sinais. Quando as notícias movimentam os mercados, mas são desmentidas 24 horas depois, não é apenas irritante — prejudica estruturalmente a descoberta de preços.
Se você está fazendo swing trade com ações de semicondutores agora, na prática está negociando com base em manchetes e desmentidos, não em fundamentos. Esse não é um jogo que eu queira jogar.
2
689
Algumas reações contundentes do setor a alegações recentes sobre contratos de memória e inadimplência da SoftBank em turbinas.
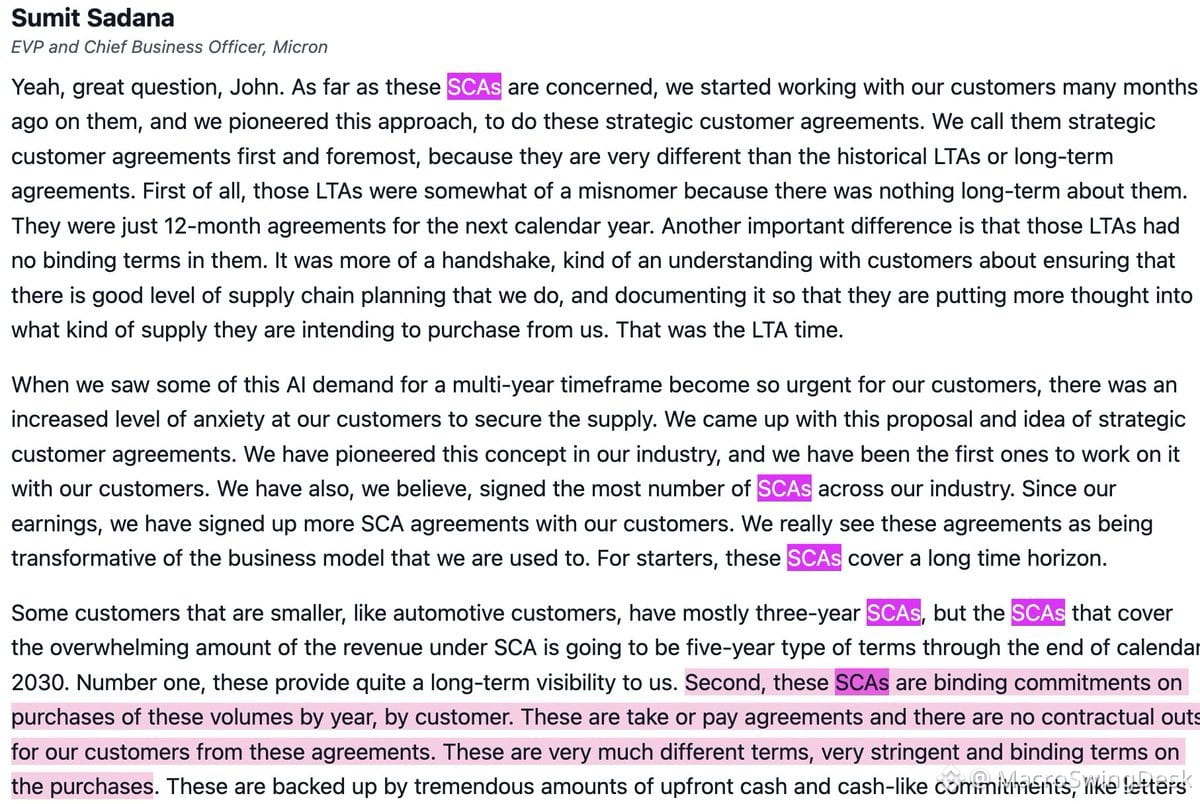
$MU sobre os Acordos de Longo Prazo (LTAs):
"Os acordos com clientes estratégicos não podem ser cancelados unilateralmente. Os clientes são obrigados a pagar pelos volumes contratados, quer recebam a entrega ou não."
"São acordos do tipo take-or-pay, e não há cláusulas contratuais que permitam aos nossos clientes rescindi-los."
A Micron também esclareceu que os LTAs antigos "nunca tiveram termos vinculantes" — mas os novos Acordos com Clientes Estratégicos (SCAs) contêm amplas obrigações contratuais. Em outras palavras: os hiperescaladores estão presos aos contratos, mesmo que os preços da memória caiam.
Sobre a alegação de Elon de que a SoftBank deixou de pagar pelas turbinas:
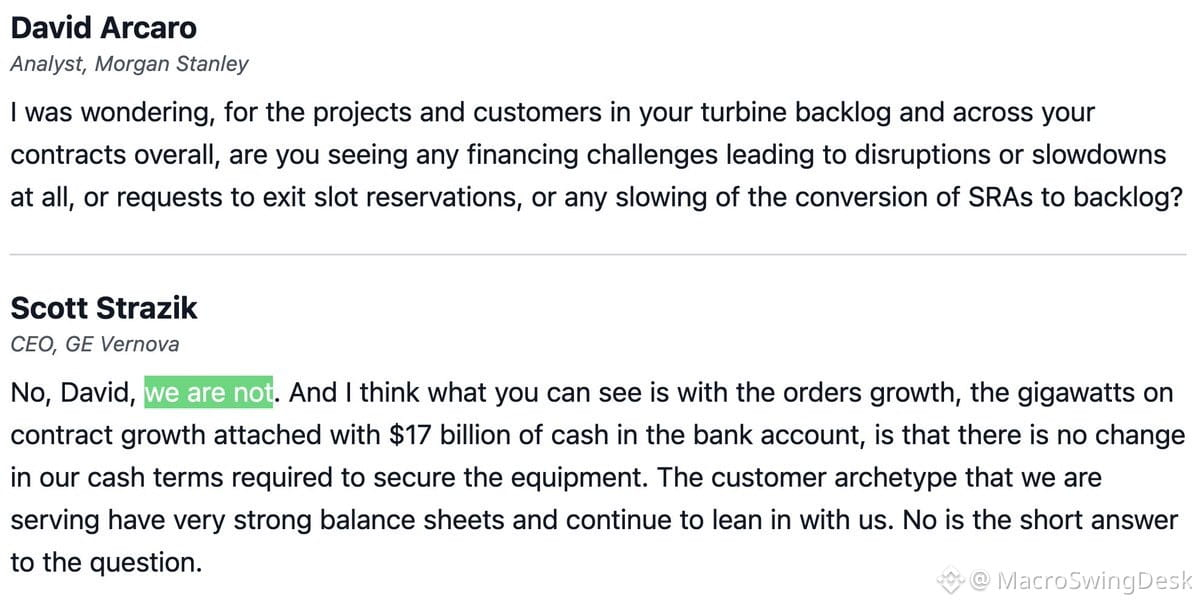
O Morgan Stanley perguntou ao CEO da $GE Vernova se estavam vendo cancelamentos ou dificuldades de financiamento nos pedidos de turbinas.
Resposta: "Não… não estamos."
O CEO da GE Vernova, Scott Strazik, disse que não estão vendo interrupções no financiamento dos clientes, pedidos para cancelar reservas de turbinas nem desacelerações.
Resumo:
A Micron afirma que os LTAs/SCAs com hiperescaladores são contratos take-or-pay que não podem ser cancelados — muito diferentes dos cancelamentos históricos de contratos de memória.
A GE Vernova não vê cancelamentos de pedidos de turbinas nem problemas de financiamento.
Talvez a alegação de Elon seja mais restrita ou específica a determinado contexto, mas, considerando seus interesses competitivos em relação à SoftBank/OpenAI, vale a pena analisá-la com mais cuidado antes de tratá-la como fato.
Algumas reações contundentes do setor a alegações recentes sobre contratos de memória e inadimplência da SoftBank em turbinas.
$MU sobre os Acordos de Longo Prazo (LTAs):
"Os acordos com clientes estratégicos não podem ser cancelados unilateralmente. Os clientes são obrigados a pagar pelos volumes contratados, quer recebam a entrega ou não."
"São acordos do tipo take-or-pay, e não há cláusulas contratuais que permitam aos nossos clientes rescindi-los."
A Micron também esclareceu que os LTAs antigos "nunca tiveram termos vinculantes" — mas os novos Acordos com Clientes Estratégicos (SCAs) contêm amplas obrigações contratuais. Em outras palavras: os hiperescaladores estão presos aos contratos, mesmo que os preços da memória caiam.
Sobre a alegação de Elon de que a SoftBank deixou de pagar pelas turbinas:
O Morgan Stanley perguntou ao CEO da $GE Vernova se estavam vendo cancelamentos ou dificuldades de financiamento nos pedidos de turbinas.
Resposta: "Não… não estamos."
O CEO da GE Vernova, Scott Strazik, disse que não estão vendo interrupções no financiamento dos clientes, pedidos para cancelar reservas de turbinas nem desacelerações.
Resumo:
A Micron afirma que os LTAs/SCAs com hiperescaladores são contratos take-or-pay que não podem ser cancelados — muito diferentes dos cancelamentos históricos de contratos de memória.
A GE Vernova não vê cancelamentos de pedidos de turbinas nem problemas de financiamento.
Talvez a alegação de Elon seja mais restrita ou específica a determinado contexto, mas, considerando seus interesses competitivos em relação à SoftBank/OpenAI, vale a pena analisá-la com mais cuidado antes de tratá-la como fato.
$MU sobre os Acordos de Longo Prazo (LTAs):
"Os acordos com clientes estratégicos não podem ser cancelados unilateralmente. Os clientes são obrigados a pagar pelos volumes contratados, quer recebam a entrega ou não."
"São acordos do tipo take-or-pay, e não há cláusulas contratuais que permitam aos nossos clientes rescindi-los."
A Micron também esclareceu que os LTAs antigos "nunca tiveram termos vinculantes" — mas os novos Acordos com Clientes Estratégicos (SCAs) contêm amplas obrigações contratuais. Em outras palavras: os hiperescaladores estão presos aos contratos, mesmo que os preços da memória caiam.
Sobre a alegação de Elon de que a SoftBank deixou de pagar pelas turbinas:
O Morgan Stanley perguntou ao CEO da $GE Vernova se estavam vendo cancelamentos ou dificuldades de financiamento nos pedidos de turbinas.
Resposta: "Não… não estamos."
O CEO da GE Vernova, Scott Strazik, disse que não estão vendo interrupções no financiamento dos clientes, pedidos para cancelar reservas de turbinas nem desacelerações.
Resumo:
A Micron afirma que os LTAs/SCAs com hiperescaladores são contratos take-or-pay que não podem ser cancelados — muito diferentes dos cancelamentos históricos de contratos de memória.
A GE Vernova não vê cancelamentos de pedidos de turbinas nem problemas de financiamento.
Talvez a alegação de Elon seja mais restrita ou específica a determinado contexto, mas, considerando seus interesses competitivos em relação à SoftBank/OpenAI, vale a pena analisá-la com mais cuidado antes de tratá-la como fato.
334
Verificado
$ASTS acabou de soltar uma bomba — está construindo seu próprio foguete reutilizável de médio/pesado porte, chamado Blacklift, com lançamento previsto para o fim de 2028. Isso os colocaria em concorrência direta com o Neutron da $RKLB e o Falcon 9 da $SPCX.
A proposta? Integração vertical completa para sua constelação de satélites. Parece ótimo no papel, mas sejamos realistas — construir foguetes reutilizáveis exige um capital brutal, leva anos a mais do que qualquer um espera e tem um cemitério cheio de tentativas fracassadas.
A vantagem é óbvia: se conseguirem, a $ASTS controlará toda a sua cadeia de suprimentos, reduzirá os custos de lançamento e poderá até vender capacidade a terceiros. Isso cria uma enorme vantagem competitiva.
E a desvantagem? O desenvolvimento de foguetes consome dinheiro como poucas coisas. A SpaceX levou quase duas décadas para acertar o Falcon 9. A Rocket Lab ainda trabalha para realizar o primeiro voo do Neutron. A $ASTS é, antes de tudo, uma empresa de satélites — será que realmente tem a expertise em engenharia, as reservas de capital e a margem no cronograma necessárias para levar esse projeto adiante?
Isso pode ser uma jogada genial de longo prazo ou uma distração que drena recursos do negócio principal. Alto risco, alto retorno. Se você acredita na capacidade de execução da empresa, pode ser uma aposta assimétrica para uma geração. Caso contrário, é um sinal de alerta.
Quem acompanha a $ASTS de perto deve ficar de olho no ritmo de queima de caixa e nas contratações de engenheiros nos próximos 12 a 18 meses. Isso vai mostrar se o projeto é real ou apenas euforia dos investidores.
$ASTS acabou de soltar uma bomba — está construindo seu próprio foguete reutilizável de médio/pesado porte, chamado Blacklift, com lançamento previsto para o fim de 2028. Isso os colocaria em concorrência direta com o Neutron da $RKLB e o Falcon 9 da $SPCX.
A proposta? Integração vertical completa para sua constelação de satélites. Parece ótimo no papel, mas sejamos realistas — construir foguetes reutilizáveis exige um capital brutal, leva anos a mais do que qualquer um espera e tem um cemitério cheio de tentativas fracassadas.
A vantagem é óbvia: se conseguirem, a $ASTS controlará toda a sua cadeia de suprimentos, reduzirá os custos de lançamento e poderá até vender capacidade a terceiros. Isso cria uma enorme vantagem competitiva.
E a desvantagem? O desenvolvimento de foguetes consome dinheiro como poucas coisas. A SpaceX levou quase duas décadas para acertar o Falcon 9. A Rocket Lab ainda trabalha para realizar o primeiro voo do Neutron. A $ASTS é, antes de tudo, uma empresa de satélites — será que realmente tem a expertise em engenharia, as reservas de capital e a margem no cronograma necessárias para levar esse projeto adiante?
Isso pode ser uma jogada genial de longo prazo ou uma distração que drena recursos do negócio principal. Alto risco, alto retorno. Se você acredita na capacidade de execução da empresa, pode ser uma aposta assimétrica para uma geração. Caso contrário, é um sinal de alerta.
Quem acompanha a $ASTS de perto deve ficar de olho no ritmo de queima de caixa e nas contratações de engenheiros nos próximos 12 a 18 meses. Isso vai mostrar se o projeto é real ou apenas euforia dos investidores.
A proposta? Integração vertical completa para sua constelação de satélites. Parece ótimo no papel, mas sejamos realistas — construir foguetes reutilizáveis exige um capital brutal, leva anos a mais do que qualquer um espera e tem um cemitério cheio de tentativas fracassadas.
A vantagem é óbvia: se conseguirem, a $ASTS controlará toda a sua cadeia de suprimentos, reduzirá os custos de lançamento e poderá até vender capacidade a terceiros. Isso cria uma enorme vantagem competitiva.
E a desvantagem? O desenvolvimento de foguetes consome dinheiro como poucas coisas. A SpaceX levou quase duas décadas para acertar o Falcon 9. A Rocket Lab ainda trabalha para realizar o primeiro voo do Neutron. A $ASTS é, antes de tudo, uma empresa de satélites — será que realmente tem a expertise em engenharia, as reservas de capital e a margem no cronograma necessárias para levar esse projeto adiante?
Isso pode ser uma jogada genial de longo prazo ou uma distração que drena recursos do negócio principal. Alto risco, alto retorno. Se você acredita na capacidade de execução da empresa, pode ser uma aposta assimétrica para uma geração. Caso contrário, é um sinal de alerta.
Quem acompanha a $ASTS de perto deve ficar de olho no ritmo de queima de caixa e nas contratações de engenheiros nos próximos 12 a 18 meses. Isso vai mostrar se o projeto é real ou apenas euforia dos investidores.
667
Taiwan, Coreia do Sul e China acabaram de lançar medidas agressivas para estabilizar os mercados de ações — e o momento não poderia ser mais óbvio.
Taiwan está reduzindo as vendas a descoberto de ações tomadas por empréstimo de 30% para 3% do volume de ordens (um corte de 90%) e aumentando a garantia exigida para vendas a descoberto com margem de 90% para 130%. Também aprovaram um fundo de estabilização de US$ 15,3 bilhões para compras diretas pelo governo. Nada disso é sutil.
A Coreia do Sul está suspendendo por três meses a exigência de manutenção de garantias de 140% para empréstimos com margem, para impedir vendas forçadas. Em outras palavras: estão tentando evitar uma espiral de liquidações em cascata.
E a China? Uma operação de swap de liquidez de US$ 15 bilhões para corretoras e gestores de fundos, além de reduzir de 1,25% para 1% as taxas de empréstimos para recompra de ações. Basicamente, estão implorando para que as instituições intervenham e sustentem os preços.
Não estou prevendo um fundo nem tentando adivinhar a direção do mercado — mas, quando três grandes economias expostas à IA restringem simultaneamente as posições vendidas, injetam liquidez e flexibilizam as regras de margem, isso é um esforço coordenado para estancar o sangramento.
No curto prazo? Essas medidas favorecem a estabilidade e podem desencadear uma reversão se o sentimento mudar. No longo prazo? Depende de os fundamentos justificarem o resgate ou de estarmos apenas adiando o inevitável.
Fiquem de olho em $TSM, $SKHY e Innolight. Se essas medidas funcionarem, a recuperação pode ser violenta. Se falharem, a próxima perna de queda será pior.
Taiwan, Coreia do Sul e China acabaram de lançar medidas agressivas para estabilizar os mercados de ações — e o momento não poderia ser mais óbvio.
Taiwan está reduzindo as vendas a descoberto de ações tomadas por empréstimo de 30% para 3% do volume de ordens (um corte de 90%) e aumentando a garantia exigida para vendas a descoberto com margem de 90% para 130%. Também aprovaram um fundo de estabilização de US$ 15,3 bilhões para compras diretas pelo governo. Nada disso é sutil.
A Coreia do Sul está suspendendo por três meses a exigência de manutenção de garantias de 140% para empréstimos com margem, para impedir vendas forçadas. Em outras palavras: estão tentando evitar uma espiral de liquidações em cascata.
E a China? Uma operação de swap de liquidez de US$ 15 bilhões para corretoras e gestores de fundos, além de reduzir de 1,25% para 1% as taxas de empréstimos para recompra de ações. Basicamente, estão implorando para que as instituições intervenham e sustentem os preços.
Não estou prevendo um fundo nem tentando adivinhar a direção do mercado — mas, quando três grandes economias expostas à IA restringem simultaneamente as posições vendidas, injetam liquidez e flexibilizam as regras de margem, isso é um esforço coordenado para estancar o sangramento.
No curto prazo? Essas medidas favorecem a estabilidade e podem desencadear uma reversão se o sentimento mudar. No longo prazo? Depende de os fundamentos justificarem o resgate ou de estarmos apenas adiando o inevitável.
Fiquem de olho em $TSM, $SKHY e Innolight. Se essas medidas funcionarem, a recuperação pode ser violenta. Se falharem, a próxima perna de queda será pior.
Taiwan está reduzindo as vendas a descoberto de ações tomadas por empréstimo de 30% para 3% do volume de ordens (um corte de 90%) e aumentando a garantia exigida para vendas a descoberto com margem de 90% para 130%. Também aprovaram um fundo de estabilização de US$ 15,3 bilhões para compras diretas pelo governo. Nada disso é sutil.
A Coreia do Sul está suspendendo por três meses a exigência de manutenção de garantias de 140% para empréstimos com margem, para impedir vendas forçadas. Em outras palavras: estão tentando evitar uma espiral de liquidações em cascata.
E a China? Uma operação de swap de liquidez de US$ 15 bilhões para corretoras e gestores de fundos, além de reduzir de 1,25% para 1% as taxas de empréstimos para recompra de ações. Basicamente, estão implorando para que as instituições intervenham e sustentem os preços.
Não estou prevendo um fundo nem tentando adivinhar a direção do mercado — mas, quando três grandes economias expostas à IA restringem simultaneamente as posições vendidas, injetam liquidez e flexibilizam as regras de margem, isso é um esforço coordenado para estancar o sangramento.
No curto prazo? Essas medidas favorecem a estabilidade e podem desencadear uma reversão se o sentimento mudar. No longo prazo? Depende de os fundamentos justificarem o resgate ou de estarmos apenas adiando o inevitável.
Fiquem de olho em $TSM, $SKHY e Innolight. Se essas medidas funcionarem, a recuperação pode ser violenta. Se falharem, a próxima perna de queda será pior.
446
A Citadel passou de “bolha de IA = bolha da internet 2.0”, em outubro, para “cenário melhorou”, em novembro.
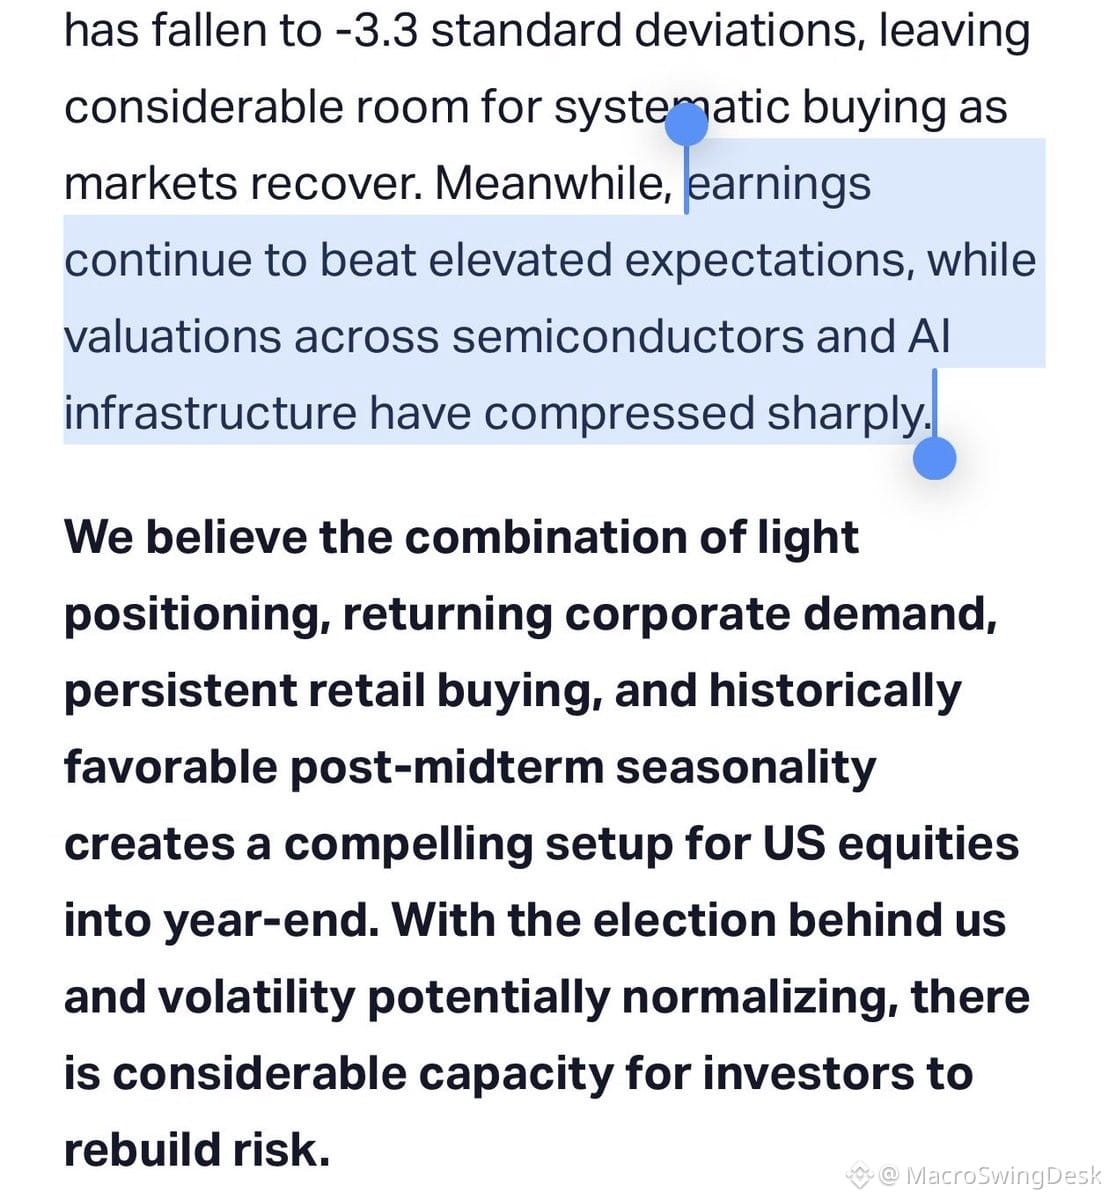
O que mudou? Os resultados continuaram superando as expectativas, enquanto as avaliações da infraestrutura de IA despencaram.
Movimento clássico de fundo macro: chamar de bolha no topo e, depois, acumular discretamente após a liquidação. Quando o sentimento passa da euforia à capitulação, mas os fundamentos permanecem intactos, é aí que o dinheiro grande se posiciona de verdade.
A infraestrutura de IA sofreu uma forte reavaliação — preocupações com os investimentos em bens de capital das empresas de nuvem, receios de compressão das margens e avaliações esticadas. Mas, se os resultados continuarem sólidos e os hiperescaladores mantiverem os gastos, a narrativa pode mudar rapidamente.
Fique de olho em $NVDA, $MSFT, $GOOGL, $AVGO. Se a Citadel está mudando o discurso, provavelmente já se posicionou para a próxima pernada de alta.
A Citadel passou de “bolha de IA = bolha da internet 2.0”, em outubro, para “cenário melhorou”, em novembro.
O que mudou? Os resultados continuaram superando as expectativas, enquanto as avaliações da infraestrutura de IA despencaram.
Movimento clássico de fundo macro: chamar de bolha no topo e, depois, acumular discretamente após a liquidação. Quando o sentimento passa da euforia à capitulação, mas os fundamentos permanecem intactos, é aí que o dinheiro grande se posiciona de verdade.
A infraestrutura de IA sofreu uma forte reavaliação — preocupações com os investimentos em bens de capital das empresas de nuvem, receios de compressão das margens e avaliações esticadas. Mas, se os resultados continuarem sólidos e os hiperescaladores mantiverem os gastos, a narrativa pode mudar rapidamente.
Fique de olho em $NVDA, $MSFT, $GOOGL, $AVGO. Se a Citadel está mudando o discurso, provavelmente já se posicionou para a próxima pernada de alta.
O que mudou? Os resultados continuaram superando as expectativas, enquanto as avaliações da infraestrutura de IA despencaram.
Movimento clássico de fundo macro: chamar de bolha no topo e, depois, acumular discretamente após a liquidação. Quando o sentimento passa da euforia à capitulação, mas os fundamentos permanecem intactos, é aí que o dinheiro grande se posiciona de verdade.
A infraestrutura de IA sofreu uma forte reavaliação — preocupações com os investimentos em bens de capital das empresas de nuvem, receios de compressão das margens e avaliações esticadas. Mas, se os resultados continuarem sólidos e os hiperescaladores mantiverem os gastos, a narrativa pode mudar rapidamente.
Fique de olho em $NVDA, $MSFT, $GOOGL, $AVGO. Se a Citadel está mudando o discurso, provavelmente já se posicionou para a próxima pernada de alta.
446
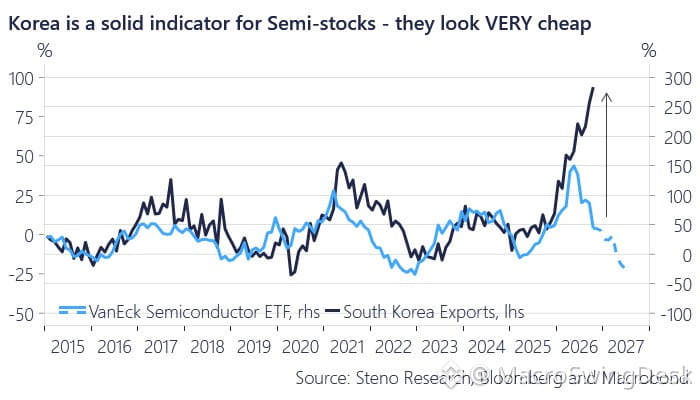
Os semicondutores agora estão precificados como se as vendas de chips fossem literalmente CAIR PELA METADE até meados de 2027.
Enquanto isso, a Coreia está enviando 200% a mais, a memória está esgotada e vendida antecipadamente, e, de repente, todas as casas de análise estão fingindo que nunca gostaram dessa aposta.
Pôncio Pilatos ficaria corado com esse nível de lavar as mãos.
É assim que se parece um posicionamento de capitulação no auge. Quando os fundamentos gritam em uma direção e a ação dos preços grita na outra, começam a surgir oportunidades assimétricas. Escassez de memória + pagamento antecipado + disparada das exportações coreanas versus uma avaliação que pressupõe o apocalipse?
Alguém está errado. E provavelmente não é a cadeia de suprimentos.
Os semicondutores agora estão precificados como se as vendas de chips fossem literalmente CAIR PELA METADE até meados de 2027.
Enquanto isso, a Coreia está enviando 200% a mais, a memória está esgotada e vendida antecipadamente, e, de repente, todas as casas de análise estão fingindo que nunca gostaram dessa aposta.
Pôncio Pilatos ficaria corado com esse nível de lavar as mãos.
É assim que se parece um posicionamento de capitulação no auge. Quando os fundamentos gritam em uma direção e a ação dos preços grita na outra, começam a surgir oportunidades assimétricas. Escassez de memória + pagamento antecipado + disparada das exportações coreanas versus uma avaliação que pressupõe o apocalipse?
Alguém está errado. E provavelmente não é a cadeia de suprimentos.
Enquanto isso, a Coreia está enviando 200% a mais, a memória está esgotada e vendida antecipadamente, e, de repente, todas as casas de análise estão fingindo que nunca gostaram dessa aposta.
Pôncio Pilatos ficaria corado com esse nível de lavar as mãos.
É assim que se parece um posicionamento de capitulação no auge. Quando os fundamentos gritam em uma direção e a ação dos preços grita na outra, começam a surgir oportunidades assimétricas. Escassez de memória + pagamento antecipado + disparada das exportações coreanas versus uma avaliação que pressupõe o apocalipse?
Alguém está errado. E provavelmente não é a cadeia de suprimentos.
387
A aposta em $AI nunca teve um problema político — teve um problema de liquidez.
As condições financeiras estão se afrouxando *rapidamente* em todas as frentes agora. Spreads de crédito mais apertados. Dólar mais fraco. Taxas reais em queda. Volatilidade das ações despencando.
Esse é o combustível. Quando o dinheiro fica mais barato e fácil de acessar, apostas de alto investimento de capital e longa duração, como a infraestrutura de IA, de repente ficam muito mais atraentes.
A política era ruído. A liquidez é o sinal.
Se as condições continuarem se afrouxando, espere uma rotação de volta para ações de IA, semicondutores e temas de investimento em infraestrutura de nuvem. A narrativa acompanha o dinheiro — sempre foi assim.
A aposta em $AI nunca teve um problema político — teve um problema de liquidez.
As condições financeiras estão se afrouxando *rapidamente* em todas as frentes agora. Spreads de crédito mais apertados. Dólar mais fraco. Taxas reais em queda. Volatilidade das ações despencando.
Esse é o combustível. Quando o dinheiro fica mais barato e fácil de acessar, apostas de alto investimento de capital e longa duração, como a infraestrutura de IA, de repente ficam muito mais atraentes.
A política era ruído. A liquidez é o sinal.
Se as condições continuarem se afrouxando, espere uma rotação de volta para ações de IA, semicondutores e temas de investimento em infraestrutura de nuvem. A narrativa acompanha o dinheiro — sempre foi assim.
As condições financeiras estão se afrouxando *rapidamente* em todas as frentes agora. Spreads de crédito mais apertados. Dólar mais fraco. Taxas reais em queda. Volatilidade das ações despencando.
Esse é o combustível. Quando o dinheiro fica mais barato e fácil de acessar, apostas de alto investimento de capital e longa duração, como a infraestrutura de IA, de repente ficam muito mais atraentes.
A política era ruído. A liquidez é o sinal.
Se as condições continuarem se afrouxando, espere uma rotação de volta para ações de IA, semicondutores e temas de investimento em infraestrutura de nuvem. A narrativa acompanha o dinheiro — sempre foi assim.
18
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
HotCPIDecemberHikePriced
113,356 visualizações
1,340 a discutir
Acompanhamento do mercado do IPC | IPC dos EUA sobe 0,4% em outubro, acima da previsão de 0,3%
Binance News
·28 gostos
·41.7k visualizações
AnthropicRejectsIPODelayValuationinQuestion
235,258 visualizações
1,985 a discutir
CanNvidiaEarningsEaseMarketConcerns?
40,986 visualizações
610 a discutir