
Proof of X
305 Publicações
Proof of X
Denunciar
Bloquear Utilizador
Daily crypto market briefings 📊
Reading the market through on-chain data
Not financial advice · NFA / DYOR
17 A seguir
21 Seguidores
46 Gostaram
Publicações
·
--
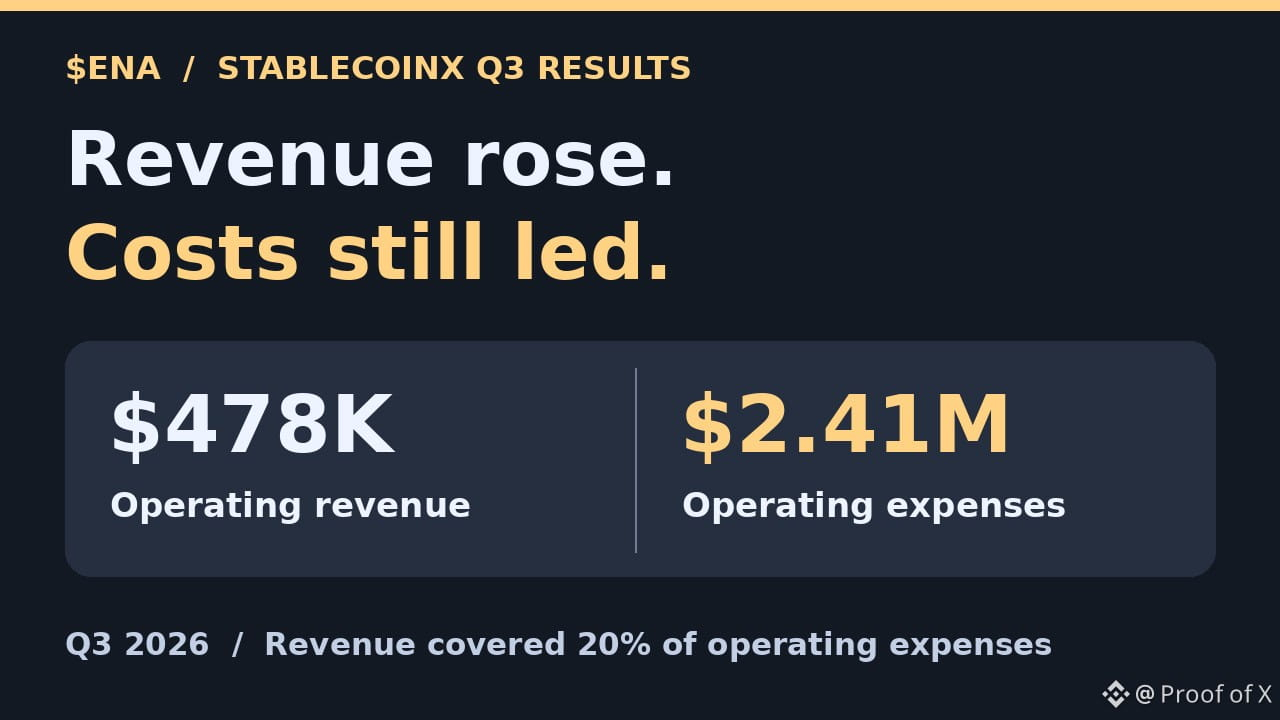
📉 Resumo: A StablecoinX reportou uma receita trimestral quase 8 vezes maior, mas ela ainda cobriu apenas 20% das despesas operacionais. Tenho cautela em relação à $ENA: a empresa detém cerca de 20% do fornecimento total de ENA, e seu negócio operacional ainda opera no prejuízo.
Em 16 de novembro, a empresa de infraestrutura Ethena, listada na Nasdaq, reportou uma receita de US$ 478 mil no terceiro trimestre, ante US$ 2,41 milhões em despesas operacionais, resultando em um prejuízo operacional de US$ 1,93 milhão. A receita no segundo trimestre foi de US$ 62 mil, mas o negócio de verificação só começou a gerar receita nas duas últimas semanas de junho. O terceiro trimestre foi seu primeiro trimestre completo com receita de verificação, então o múltiplo divulgado não é um bom indicador da taxa de crescimento subjacente.
O verificador valida mensagens entre diferentes blockchains para os ativos da Ethena. As taxas que a StablecoinX recebe por esse trabalho constituem receita da empresa, sem nenhum repasse automático divulgado aos detentores de ENA. Em 30 de setembro, a empresa reportou US$ 10,4 milhões em caixa e cerca de 3 bilhões de ENA, aproximadamente 20% do fornecimento total do token. A dispensa do período de bloqueio anunciada anteriormente permite certas vendas de ativos da tesouraria, sujeitas a condições que incluem aviso prévio e o direito de preferência da Ethena. O prejuízo operacional não equivale à queima de caixa, e o documento não confirma uma nova venda de ENA nem uma necessidade iminente de vender.
Minha avaliação: o novo indicador a acompanhar é a receita operacional como proporção das despesas operacionais. Se essa proporção se aproximar do ponto de equilíbrio sem vendas confirmadas de ENA da tesouraria, eu daria menos peso ao risco de a empresa usar ENA para financiar as operações.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
📉 Resumo: A StablecoinX reportou uma receita trimestral quase 8 vezes maior, mas ela ainda cobriu apenas 20% das despesas operacionais. Tenho cautela em relação à $ENA : a empresa detém cerca de 20% do fornecimento total de ENA, e seu negócio operacional ainda opera no prejuízo.
Em 16 de novembro, a empresa de infraestrutura Ethena, listada na Nasdaq, reportou uma receita de US$ 478 mil no terceiro trimestre, ante US$ 2,41 milhões em despesas operacionais, resultando em um prejuízo operacional de US$ 1,93 milhão. A receita no segundo trimestre foi de US$ 62 mil, mas o negócio de verificação só começou a gerar receita nas duas últimas semanas de junho. O terceiro trimestre foi seu primeiro trimestre completo com receita de verificação, então o múltiplo divulgado não é um bom indicador da taxa de crescimento subjacente.
O verificador valida mensagens entre diferentes blockchains para os ativos da Ethena. As taxas que a StablecoinX recebe por esse trabalho constituem receita da empresa, sem nenhum repasse automático divulgado aos detentores de ENA. Em 30 de setembro, a empresa reportou US$ 10,4 milhões em caixa e cerca de 3 bilhões de ENA, aproximadamente 20% do fornecimento total do token. A dispensa do período de bloqueio anunciada anteriormente permite certas vendas de ativos da tesouraria, sujeitas a condições que incluem aviso prévio e o direito de preferência da Ethena. O prejuízo operacional não equivale à queima de caixa, e o documento não confirma uma nova venda de ENA nem uma necessidade iminente de vender.
Minha avaliação: o novo indicador a acompanhar é a receita operacional como proporção das despesas operacionais. Se essa proporção se aproximar do ponto de equilíbrio sem vendas confirmadas de ENA da tesouraria, eu daria menos peso ao risco de a empresa usar ENA para financiar as operações.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
Em 16 de novembro, a empresa de infraestrutura Ethena, listada na Nasdaq, reportou uma receita de US$ 478 mil no terceiro trimestre, ante US$ 2,41 milhões em despesas operacionais, resultando em um prejuízo operacional de US$ 1,93 milhão. A receita no segundo trimestre foi de US$ 62 mil, mas o negócio de verificação só começou a gerar receita nas duas últimas semanas de junho. O terceiro trimestre foi seu primeiro trimestre completo com receita de verificação, então o múltiplo divulgado não é um bom indicador da taxa de crescimento subjacente.
O verificador valida mensagens entre diferentes blockchains para os ativos da Ethena. As taxas que a StablecoinX recebe por esse trabalho constituem receita da empresa, sem nenhum repasse automático divulgado aos detentores de ENA. Em 30 de setembro, a empresa reportou US$ 10,4 milhões em caixa e cerca de 3 bilhões de ENA, aproximadamente 20% do fornecimento total do token. A dispensa do período de bloqueio anunciada anteriormente permite certas vendas de ativos da tesouraria, sujeitas a condições que incluem aviso prévio e o direito de preferência da Ethena. O prejuízo operacional não equivale à queima de caixa, e o documento não confirma uma nova venda de ENA nem uma necessidade iminente de vender.
Minha avaliação: o novo indicador a acompanhar é a receita operacional como proporção das despesas operacionais. Se essa proporção se aproximar do ponto de equilíbrio sem vendas confirmadas de ENA da tesouraria, eu daria menos peso ao risco de a empresa usar ENA para financiar as operações.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
303
·
--
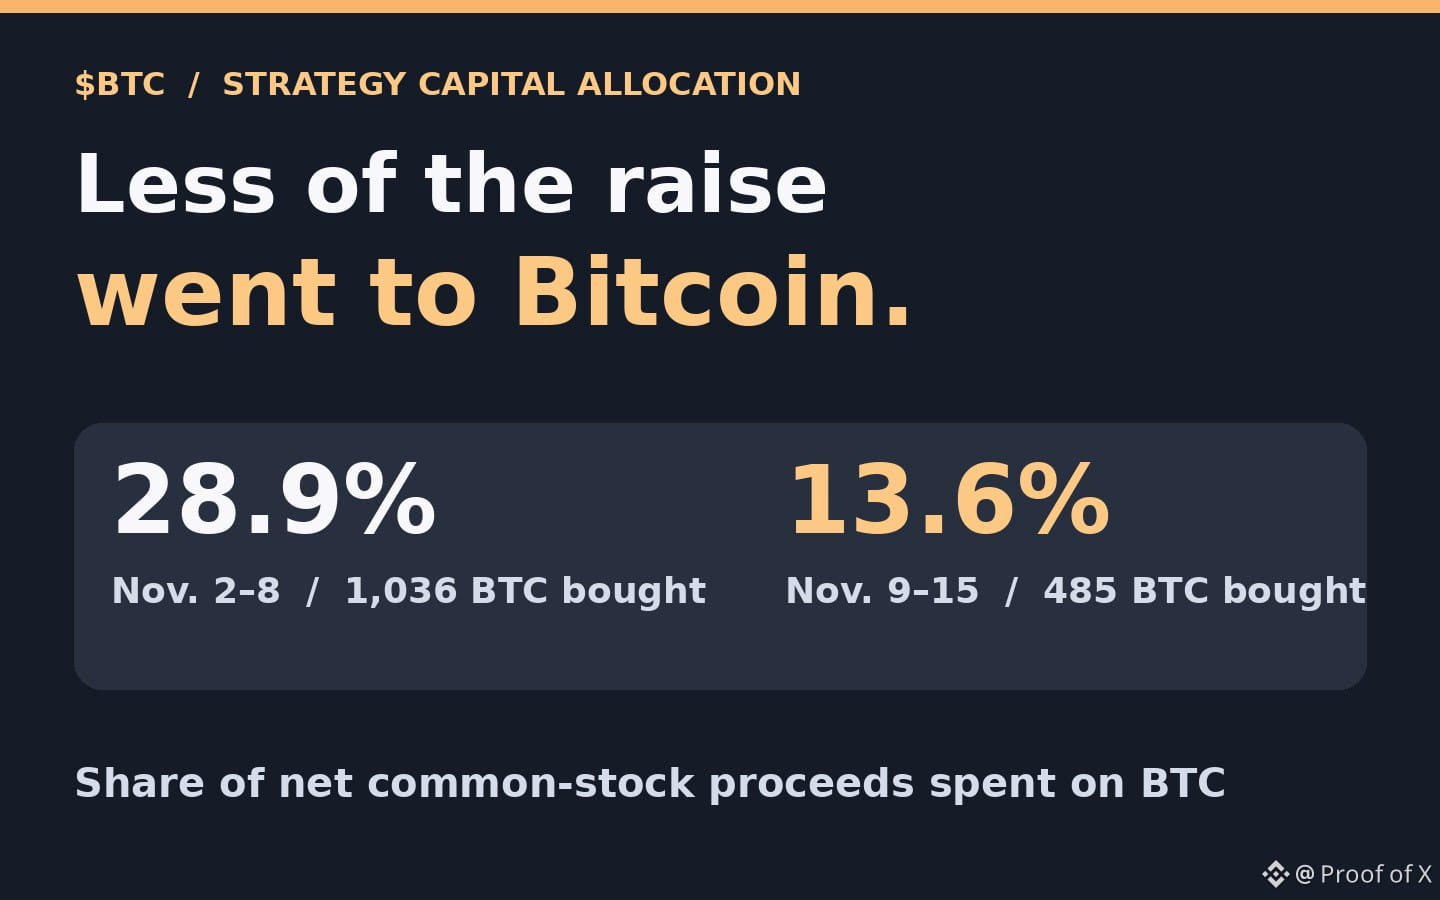
📉 Resumo: A Strategy destinou 13,6% dos US$ 244,7 milhões em receita líquida com ações ordinárias a $BTC em 9–15 de novembro, abaixo dos 28,9% da semana anterior. Ainda comprou 485 BTC, mas essa contribuição para a demanda foi menor por parte desse comprador.
O documento apresentado pela Strategy em 16 de novembro mostra onde foram destinados os US$ 244,7 milhões em receita líquida com ações ordinárias entre 9 e 15 de novembro: US$ 33,4 milhões compraram 485 BTC, US$ 206,3 milhões foram usados para recomprar ações preferenciais STRC e US$ 5 milhões foram destinados a caixa. Na semana anterior, US$ 81,9 milhões dos US$ 283,8 milhões foram destinados ao Bitcoin, comprando 1.036 BTC. Assim, a alocação em Bitcoin caiu de 28,9% para 13,6%, e o número de moedas compradas caiu 53%.
Os investidores compraram ações ordinárias MSTR recém-emitidas. A Strategy usou a maior parte da receita para recomprar outro título, suas ações preferenciais STRC, em vez de comprar Bitcoin. O total recomprado em STRC foi de US$ 228,1 milhões: além dos US$ 206,3 milhões provenientes da venda de ações, a Strategy usou US$ 21,8 milhões em juros ganhos sobre caixa e investimentos de curto prazo.
A Strategy ainda aumentou suas reservas de Bitcoin, chegando a 850.849 BTC em 15 de novembro, conforme divulgado. A recompra de ações preferenciais não indica, por si só, uma venda de Bitcoin. Essa é a alocação de uma empresa ao longo de duas semanas, portanto diz pouco sobre a demanda agregada do mercado ou sobre o rumo dos preços.
Minha opinião: cautela quanto a essa fonte de demanda no curto prazo. Acompanhe semanalmente a quantidade de Bitcoin comprada e os gastos com Bitcoin como proporção da receita líquida com ações ordinárias. Eu daria um peso diferente ao sinal de demanda se ambos se recuperassem em vários documentos consecutivos.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
📉 Resumo: A Strategy destinou 13,6% dos US$ 244,7 milhões em receita líquida com ações ordinárias a $BTC em 9–15 de novembro, abaixo dos 28,9% da semana anterior. Ainda comprou 485 BTC, mas essa contribuição para a demanda foi menor por parte desse comprador.
O documento apresentado pela Strategy em 16 de novembro mostra onde foram destinados os US$ 244,7 milhões em receita líquida com ações ordinárias entre 9 e 15 de novembro: US$ 33,4 milhões compraram 485 BTC, US$ 206,3 milhões foram usados para recomprar ações preferenciais STRC e US$ 5 milhões foram destinados a caixa. Na semana anterior, US$ 81,9 milhões dos US$ 283,8 milhões foram destinados ao Bitcoin, comprando 1.036 BTC. Assim, a alocação em Bitcoin caiu de 28,9% para 13,6%, e o número de moedas compradas caiu 53%.
Os investidores compraram ações ordinárias MSTR recém-emitidas. A Strategy usou a maior parte da receita para recomprar outro título, suas ações preferenciais STRC, em vez de comprar Bitcoin. O total recomprado em STRC foi de US$ 228,1 milhões: além dos US$ 206,3 milhões provenientes da venda de ações, a Strategy usou US$ 21,8 milhões em juros ganhos sobre caixa e investimentos de curto prazo.
A Strategy ainda aumentou suas reservas de Bitcoin, chegando a 850.849 BTC em 15 de novembro, conforme divulgado. A recompra de ações preferenciais não indica, por si só, uma venda de Bitcoin. Essa é a alocação de uma empresa ao longo de duas semanas, portanto diz pouco sobre a demanda agregada do mercado ou sobre o rumo dos preços.
Minha opinião: cautela quanto a essa fonte de demanda no curto prazo. Acompanhe semanalmente a quantidade de Bitcoin comprada e os gastos com Bitcoin como proporção da receita líquida com ações ordinárias. Eu daria um peso diferente ao sinal de demanda se ambos se recuperassem em vários documentos consecutivos.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
O documento apresentado pela Strategy em 16 de novembro mostra onde foram destinados os US$ 244,7 milhões em receita líquida com ações ordinárias entre 9 e 15 de novembro: US$ 33,4 milhões compraram 485 BTC, US$ 206,3 milhões foram usados para recomprar ações preferenciais STRC e US$ 5 milhões foram destinados a caixa. Na semana anterior, US$ 81,9 milhões dos US$ 283,8 milhões foram destinados ao Bitcoin, comprando 1.036 BTC. Assim, a alocação em Bitcoin caiu de 28,9% para 13,6%, e o número de moedas compradas caiu 53%.
Os investidores compraram ações ordinárias MSTR recém-emitidas. A Strategy usou a maior parte da receita para recomprar outro título, suas ações preferenciais STRC, em vez de comprar Bitcoin. O total recomprado em STRC foi de US$ 228,1 milhões: além dos US$ 206,3 milhões provenientes da venda de ações, a Strategy usou US$ 21,8 milhões em juros ganhos sobre caixa e investimentos de curto prazo.
A Strategy ainda aumentou suas reservas de Bitcoin, chegando a 850.849 BTC em 15 de novembro, conforme divulgado. A recompra de ações preferenciais não indica, por si só, uma venda de Bitcoin. Essa é a alocação de uma empresa ao longo de duas semanas, portanto diz pouco sobre a demanda agregada do mercado ou sobre o rumo dos preços.
Minha opinião: cautela quanto a essa fonte de demanda no curto prazo. Acompanhe semanalmente a quantidade de Bitcoin comprada e os gastos com Bitcoin como proporção da receita líquida com ações ordinárias. Eu daria um peso diferente ao sinal de demanda se ambos se recuperassem em vários documentos consecutivos.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
1
226
·
--
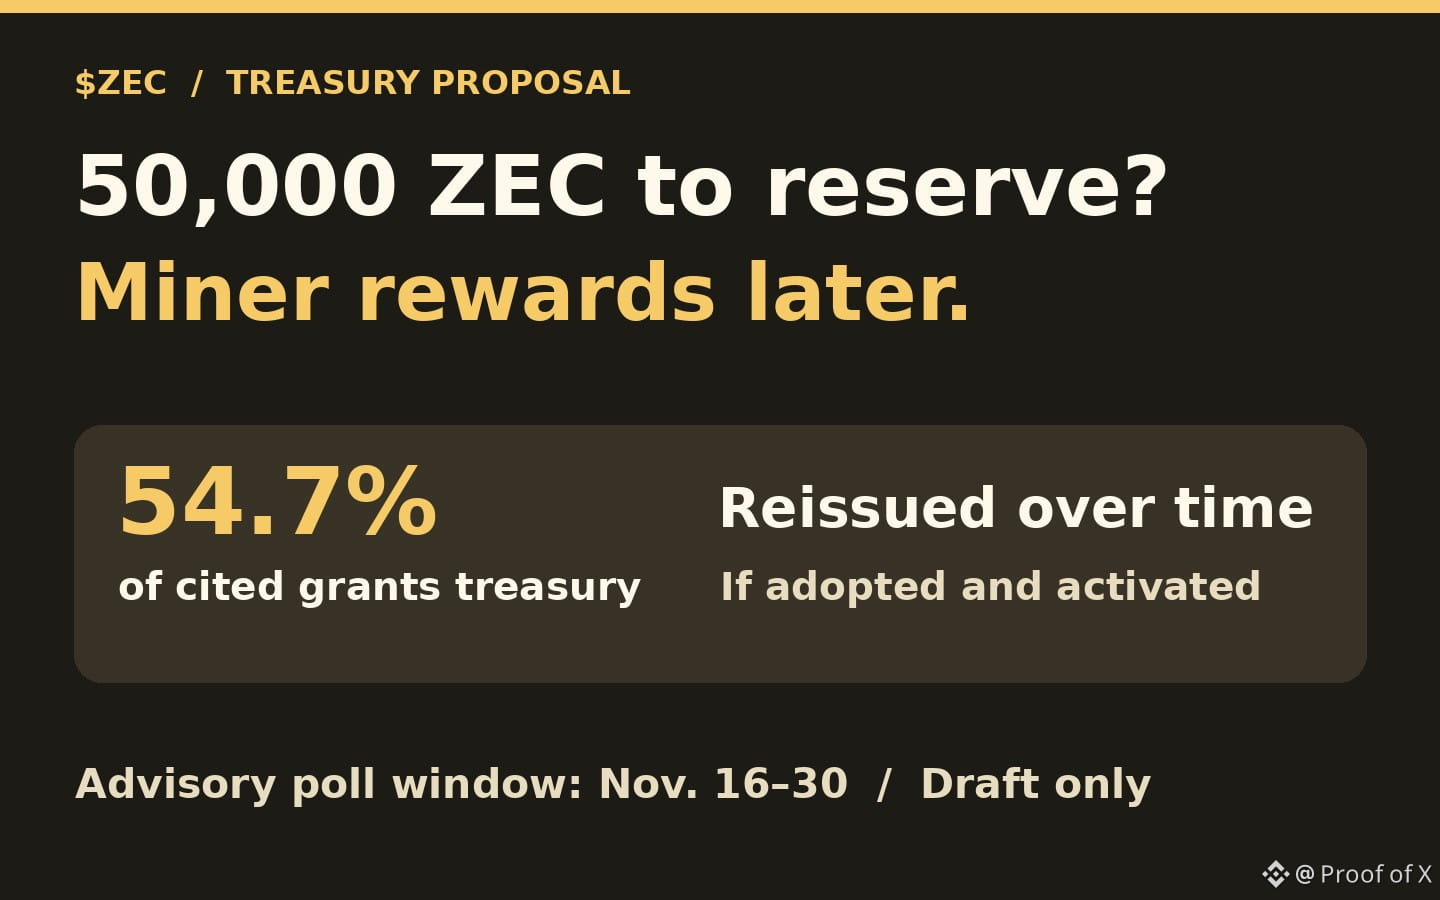
📉 TL;DR: Uma proposta transferiria cerca de 55% do tesouro em ZEC das Zcash Community Grants (50.000 $ZEC) para uma reserva. Minha posição é neutra quanto à escassez de longo prazo: a reserva devolveria posteriormente esse valor à circulação por meio de recompensas de mineração.
Uma das propostas na janela de votação consultiva da Zcash, de 16 a 30 de novembro, retiraria 50.000 ZEC de circulação. Isso representa 54,7% dos 91.452,98 ZEC do tesouro citados na proposta, deixando cerca de 41.453 ZEC desse saldo inicial. Trata-se de uma proposta; a votação não pode movimentar as moedas.
Se a rede aprovar e ativar esta proposta, as Zcash Community Grants retirariam as moedas de circulação em até 30 dias. O valor seria creditado ao Mecanismo de Sustentabilidade da Rede e reemitido ao longo do tempo por meio de futuras recompensas de bloco. Isso altera quando as moedas podem ser gastas e quem as recebe.
A proposta também redireciona a parcela de 8% do subsídio de bloco destinada ao programa de subsídios para uma reserva bloqueada, voltada ao desenvolvimento futuro e à defesa jurídica durante o restante do período de financiamento vigente. Essa medida altera o destino do subsídio, não o montante previsto para essa fonte. Também deixa o programa de subsídios com um tesouro menor e sem alocação contínua dessa fonte.
Minha opinião: neutra quanto à escassez de longo prazo. Eu acompanharia as regras finais da atualização e, se ativada, o valor efetivamente creditado à reserva. Reavaliaria a tese de escassez se as regras finais retirassem permanentemente as moedas, em vez de devolvê-las como recompensas de mineração.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
📉 TL;DR: Uma proposta transferiria cerca de 55% do tesouro em ZEC das Zcash Community Grants (50.000 $ZEC ) para uma reserva. Minha posição é neutra quanto à escassez de longo prazo: a reserva devolveria posteriormente esse valor à circulação por meio de recompensas de mineração.
Uma das propostas na janela de votação consultiva da Zcash, de 16 a 30 de novembro, retiraria 50.000 ZEC de circulação. Isso representa 54,7% dos 91.452,98 ZEC do tesouro citados na proposta, deixando cerca de 41.453 ZEC desse saldo inicial. Trata-se de uma proposta; a votação não pode movimentar as moedas.
Se a rede aprovar e ativar esta proposta, as Zcash Community Grants retirariam as moedas de circulação em até 30 dias. O valor seria creditado ao Mecanismo de Sustentabilidade da Rede e reemitido ao longo do tempo por meio de futuras recompensas de bloco. Isso altera quando as moedas podem ser gastas e quem as recebe.
A proposta também redireciona a parcela de 8% do subsídio de bloco destinada ao programa de subsídios para uma reserva bloqueada, voltada ao desenvolvimento futuro e à defesa jurídica durante o restante do período de financiamento vigente. Essa medida altera o destino do subsídio, não o montante previsto para essa fonte. Também deixa o programa de subsídios com um tesouro menor e sem alocação contínua dessa fonte.
Minha opinião: neutra quanto à escassez de longo prazo. Eu acompanharia as regras finais da atualização e, se ativada, o valor efetivamente creditado à reserva. Reavaliaria a tese de escassez se as regras finais retirassem permanentemente as moedas, em vez de devolvê-las como recompensas de mineração.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
Uma das propostas na janela de votação consultiva da Zcash, de 16 a 30 de novembro, retiraria 50.000 ZEC de circulação. Isso representa 54,7% dos 91.452,98 ZEC do tesouro citados na proposta, deixando cerca de 41.453 ZEC desse saldo inicial. Trata-se de uma proposta; a votação não pode movimentar as moedas.
Se a rede aprovar e ativar esta proposta, as Zcash Community Grants retirariam as moedas de circulação em até 30 dias. O valor seria creditado ao Mecanismo de Sustentabilidade da Rede e reemitido ao longo do tempo por meio de futuras recompensas de bloco. Isso altera quando as moedas podem ser gastas e quem as recebe.
A proposta também redireciona a parcela de 8% do subsídio de bloco destinada ao programa de subsídios para uma reserva bloqueada, voltada ao desenvolvimento futuro e à defesa jurídica durante o restante do período de financiamento vigente. Essa medida altera o destino do subsídio, não o montante previsto para essa fonte. Também deixa o programa de subsídios com um tesouro menor e sem alocação contínua dessa fonte.
Minha opinião: neutra quanto à escassez de longo prazo. Eu acompanharia as regras finais da atualização e, se ativada, o valor efetivamente creditado à reserva. Reavaliaria a tese de escassez se as regras finais retirassem permanentemente as moedas, em vez de devolvê-las como recompensas de mineração.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
225
·
--
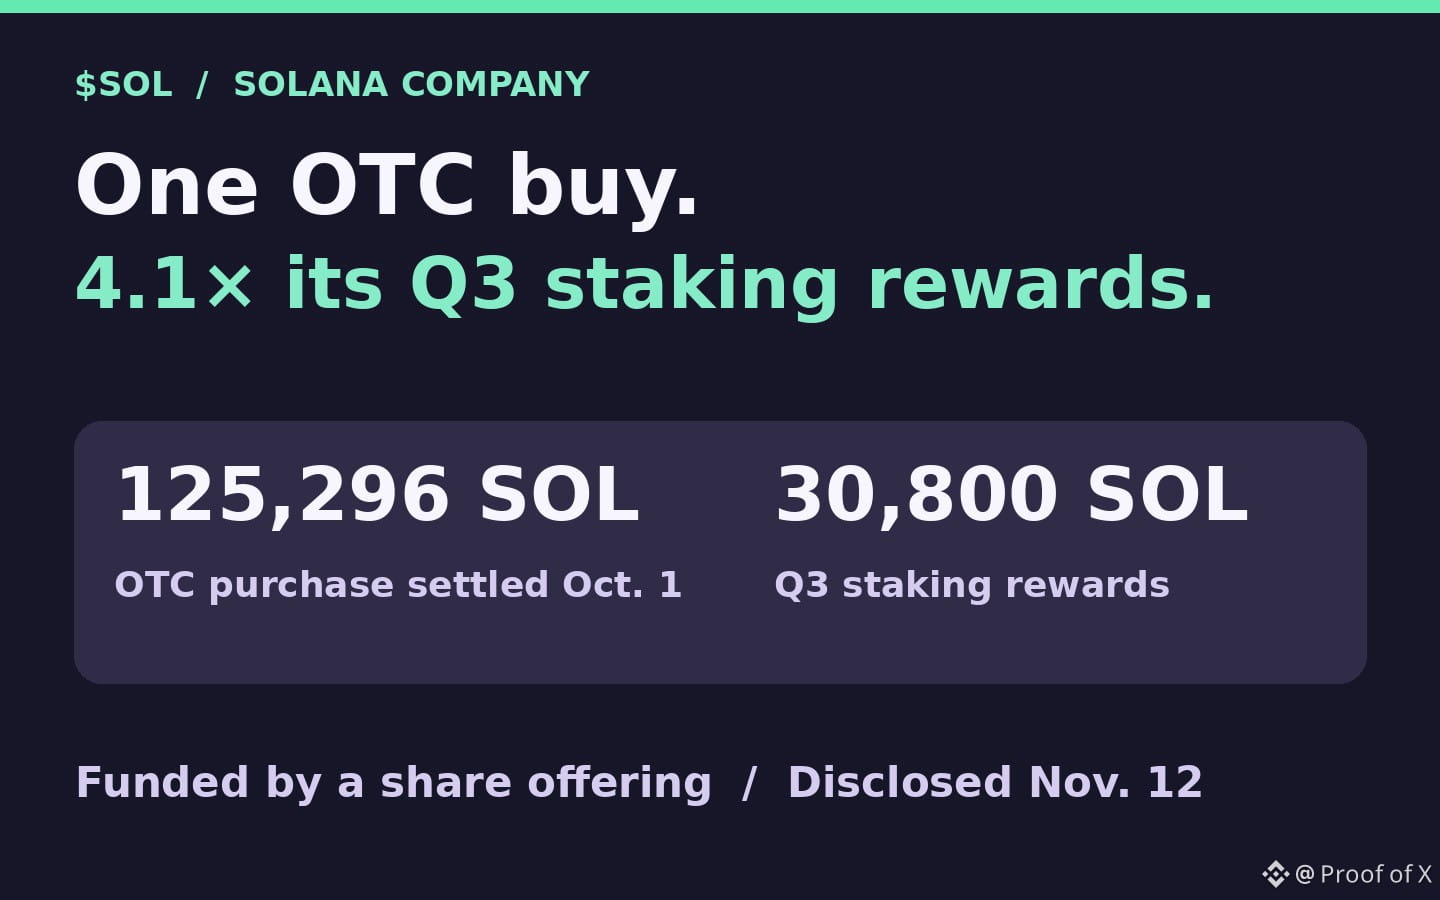
📈 TL;DR: A Solana Company comprou 125,296 $SOL, cerca de 4,1 vezes suas recompensas de staking no terceiro trimestre. Isso é positivo para a demanda, mas uma compra OTC financiada por uma oferta de ações não comprova que as compras serão recorrentes.
O relatório trimestral da Solana Company, divulgado em 12 de novembro, revelou que sua compra OTC de US$ 15 milhões por 125,296 SOL foi liquidada em 1º de outubro. Essa única compra foi cerca de 4,1 vezes os 30,800 SOL que a empresa ganhou em recompensas de staking durante todo o terceiro trimestre. A comparação mostra a escala; não implica uma taxa de compra trimestral.
A empresa de tesouraria listada na Nasdaq captou cerca de US$ 15 milhões brutos (US$ 14,3 milhões líquidos) em uma oferta de ações que incluía warrants. A empresa afirma ter usado os recursos para comprar SOL. Isso criou um comprador efetivo para tokens existentes por meio de uma contraparte OTC. A operação não queimou SOL, e o relatório não mostra como a contraparte obteve os tokens nem se a negociação gerou compras em exchanges.
As recompensas de staking da própria empresa foram reinvestidas em staking. Isso aumenta suas reservas sem outra compra OTC. A infraestrutura de validadores da empresa também informou que 1,0 milhão de SOL estavam delegados por terceiros em 30 de setembro; esse stake pertence aos clientes e não deve ser contabilizado como compras da empresa.
Minha opinião: é um sinal positivo quanto à demanda confirmada, mas é preciso cautela antes de dizer que ela será recorrente. Acompanhe a quantidade de SOL efetivamente comprada ou vendida a cada trimestre e os recursos em dinheiro que a empresa consegue captar para fazer compras. Eu daria mais peso à demanda da tesouraria se relatórios posteriores mostrarem compras líquidas consecutivas financiadas por captações concluídas.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
📈 TL;DR: A Solana Company comprou 125,296 $SOL , cerca de 4,1 vezes suas recompensas de staking no terceiro trimestre. Isso é positivo para a demanda, mas uma compra OTC financiada por uma oferta de ações não comprova que as compras serão recorrentes.
O relatório trimestral da Solana Company, divulgado em 12 de novembro, revelou que sua compra OTC de US$ 15 milhões por 125,296 SOL foi liquidada em 1º de outubro. Essa única compra foi cerca de 4,1 vezes os 30,800 SOL que a empresa ganhou em recompensas de staking durante todo o terceiro trimestre. A comparação mostra a escala; não implica uma taxa de compra trimestral.
A empresa de tesouraria listada na Nasdaq captou cerca de US$ 15 milhões brutos (US$ 14,3 milhões líquidos) em uma oferta de ações que incluía warrants. A empresa afirma ter usado os recursos para comprar SOL. Isso criou um comprador efetivo para tokens existentes por meio de uma contraparte OTC. A operação não queimou SOL, e o relatório não mostra como a contraparte obteve os tokens nem se a negociação gerou compras em exchanges.
As recompensas de staking da própria empresa foram reinvestidas em staking. Isso aumenta suas reservas sem outra compra OTC. A infraestrutura de validadores da empresa também informou que 1,0 milhão de SOL estavam delegados por terceiros em 30 de setembro; esse stake pertence aos clientes e não deve ser contabilizado como compras da empresa.
Minha opinião: é um sinal positivo quanto à demanda confirmada, mas é preciso cautela antes de dizer que ela será recorrente. Acompanhe a quantidade de SOL efetivamente comprada ou vendida a cada trimestre e os recursos em dinheiro que a empresa consegue captar para fazer compras. Eu daria mais peso à demanda da tesouraria se relatórios posteriores mostrarem compras líquidas consecutivas financiadas por captações concluídas.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
O relatório trimestral da Solana Company, divulgado em 12 de novembro, revelou que sua compra OTC de US$ 15 milhões por 125,296 SOL foi liquidada em 1º de outubro. Essa única compra foi cerca de 4,1 vezes os 30,800 SOL que a empresa ganhou em recompensas de staking durante todo o terceiro trimestre. A comparação mostra a escala; não implica uma taxa de compra trimestral.
A empresa de tesouraria listada na Nasdaq captou cerca de US$ 15 milhões brutos (US$ 14,3 milhões líquidos) em uma oferta de ações que incluía warrants. A empresa afirma ter usado os recursos para comprar SOL. Isso criou um comprador efetivo para tokens existentes por meio de uma contraparte OTC. A operação não queimou SOL, e o relatório não mostra como a contraparte obteve os tokens nem se a negociação gerou compras em exchanges.
As recompensas de staking da própria empresa foram reinvestidas em staking. Isso aumenta suas reservas sem outra compra OTC. A infraestrutura de validadores da empresa também informou que 1,0 milhão de SOL estavam delegados por terceiros em 30 de setembro; esse stake pertence aos clientes e não deve ser contabilizado como compras da empresa.
Minha opinião: é um sinal positivo quanto à demanda confirmada, mas é preciso cautela antes de dizer que ela será recorrente. Acompanhe a quantidade de SOL efetivamente comprada ou vendida a cada trimestre e os recursos em dinheiro que a empresa consegue captar para fazer compras. Eu daria mais peso à demanda da tesouraria se relatórios posteriores mostrarem compras líquidas consecutivas financiadas por captações concluídas.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
220
·
--
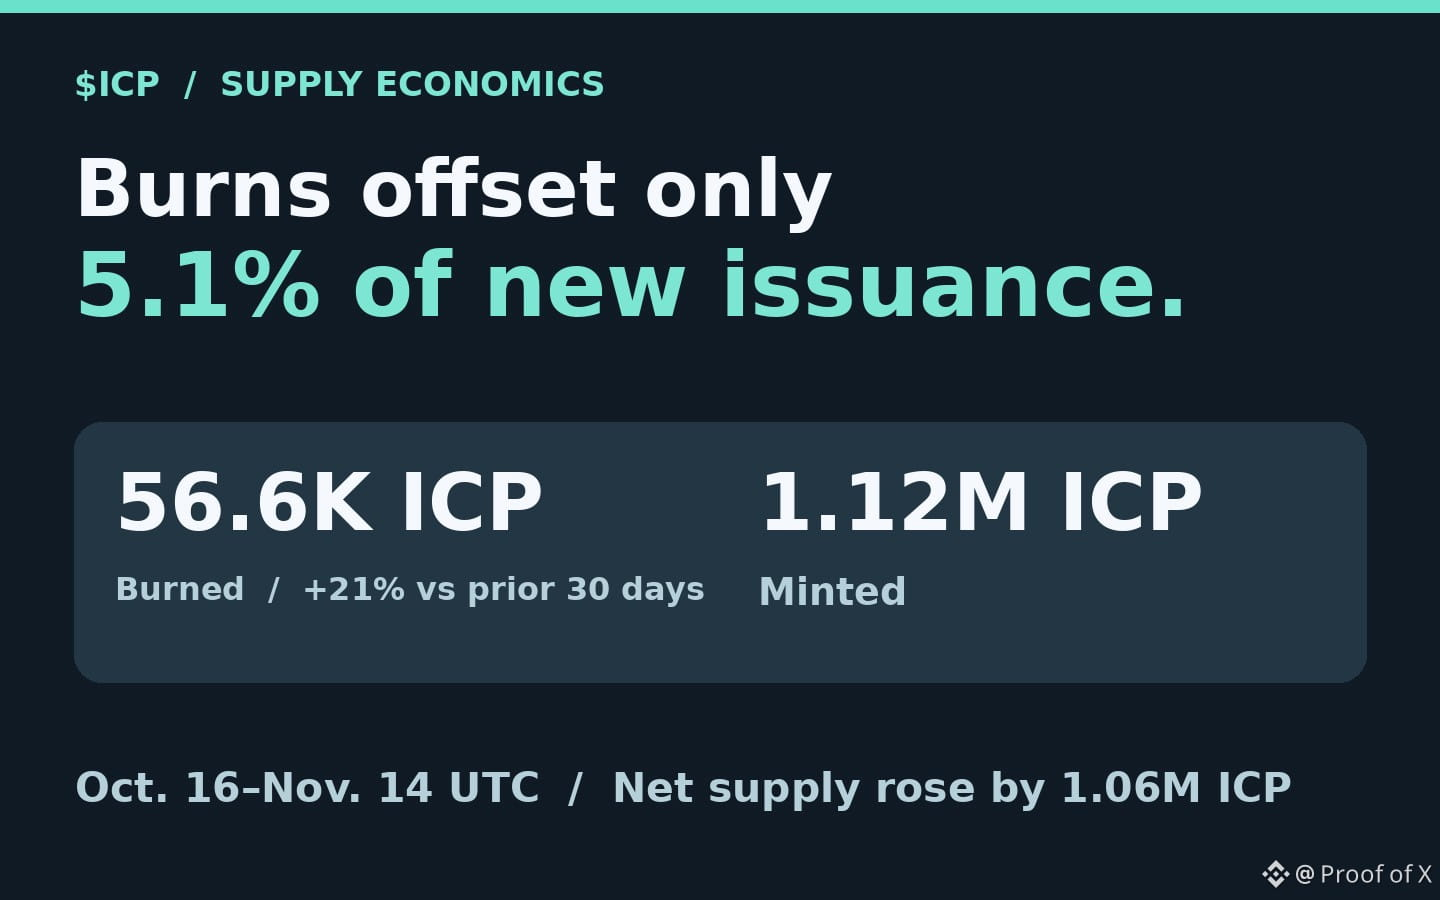
📉 Resumo: $ICP queimou 21% mais tokens nos 30 dias até 14 de nov., mas as queimas compensaram apenas 5,1% da nova emissão. Sou cauteloso quanto à escassez: a oferta líquida cresceu 1,06 milhão de ICP, apesar da queima maior.
De 16 de out. a 14 de nov., UTC, o livro-razão do ICP registrou 56.619 ICP queimados e 1.117.422 emitidos. A cobertura da queima subiu de 4,3% para 5,1% em relação aos 30 dias anteriores. Mas a emissão líquida também aumentou, de 1,03 milhão para 1,06 milhão de ICP.
Os operadores de aplicativos compram ciclos com ICP para financiar computação e armazenamento. O ICP é destruído quando eles compram os créditos; os créditos podem ser gastos posteriormente. Isso reduz a oferta, portanto, o uso de computação e a quantidade de ICP queimado não precisam variar juntos em um determinado período.
O outro lado do livro-razão é igualmente importante: cerca de 579.569 ICP foram destinados aos provedores de nós e 537.853 ICP foram emitidos a partir dos saldos de recompensas de governança. A queima de mais tokens não acompanhou o aumento absoluto da emissão. A nova emissão também não nos diz se os destinatários venderam.
Minha opinião: acompanhe o ICP efetivamente queimado como parcela da emissão bruta em períodos consecutivos de 30 dias e observe se a emissão líquida diminui. Eu daria mais peso à tese da escassez se a cobertura da queima continuar aumentando e a emissão líquida cair ao longo de vários ciclos mensais de recompensas.
Não é aconselhamento financeiro. Faça sua própria pesquisa.
📉 Resumo: $ICP queimou 21% mais tokens nos 30 dias até 14 de nov., mas as queimas compensaram apenas 5,1% da nova emissão. Sou cauteloso quanto à escassez: a oferta líquida cresceu 1,06 milhão de ICP, apesar da queima maior.
De 16 de out. a 14 de nov., UTC, o livro-razão do ICP registrou 56.619 ICP queimados e 1.117.422 emitidos. A cobertura da queima subiu de 4,3% para 5,1% em relação aos 30 dias anteriores. Mas a emissão líquida também aumentou, de 1,03 milhão para 1,06 milhão de ICP.
Os operadores de aplicativos compram ciclos com ICP para financiar computação e armazenamento. O ICP é destruído quando eles compram os créditos; os créditos podem ser gastos posteriormente. Isso reduz a oferta, portanto, o uso de computação e a quantidade de ICP queimado não precisam variar juntos em um determinado período.
O outro lado do livro-razão é igualmente importante: cerca de 579.569 ICP foram destinados aos provedores de nós e 537.853 ICP foram emitidos a partir dos saldos de recompensas de governança. A queima de mais tokens não acompanhou o aumento absoluto da emissão. A nova emissão também não nos diz se os destinatários venderam.
Minha opinião: acompanhe o ICP efetivamente queimado como parcela da emissão bruta em períodos consecutivos de 30 dias e observe se a emissão líquida diminui. Eu daria mais peso à tese da escassez se a cobertura da queima continuar aumentando e a emissão líquida cair ao longo de vários ciclos mensais de recompensas.
Não é aconselhamento financeiro. Faça sua própria pesquisa.
De 16 de out. a 14 de nov., UTC, o livro-razão do ICP registrou 56.619 ICP queimados e 1.117.422 emitidos. A cobertura da queima subiu de 4,3% para 5,1% em relação aos 30 dias anteriores. Mas a emissão líquida também aumentou, de 1,03 milhão para 1,06 milhão de ICP.
Os operadores de aplicativos compram ciclos com ICP para financiar computação e armazenamento. O ICP é destruído quando eles compram os créditos; os créditos podem ser gastos posteriormente. Isso reduz a oferta, portanto, o uso de computação e a quantidade de ICP queimado não precisam variar juntos em um determinado período.
O outro lado do livro-razão é igualmente importante: cerca de 579.569 ICP foram destinados aos provedores de nós e 537.853 ICP foram emitidos a partir dos saldos de recompensas de governança. A queima de mais tokens não acompanhou o aumento absoluto da emissão. A nova emissão também não nos diz se os destinatários venderam.
Minha opinião: acompanhe o ICP efetivamente queimado como parcela da emissão bruta em períodos consecutivos de 30 dias e observe se a emissão líquida diminui. Eu daria mais peso à tese da escassez se a cobertura da queima continuar aumentando e a emissão líquida cair ao longo de vários ciclos mensais de recompensas.
Não é aconselhamento financeiro. Faça sua própria pesquisa.
3
1.7k
·
--
Verificado
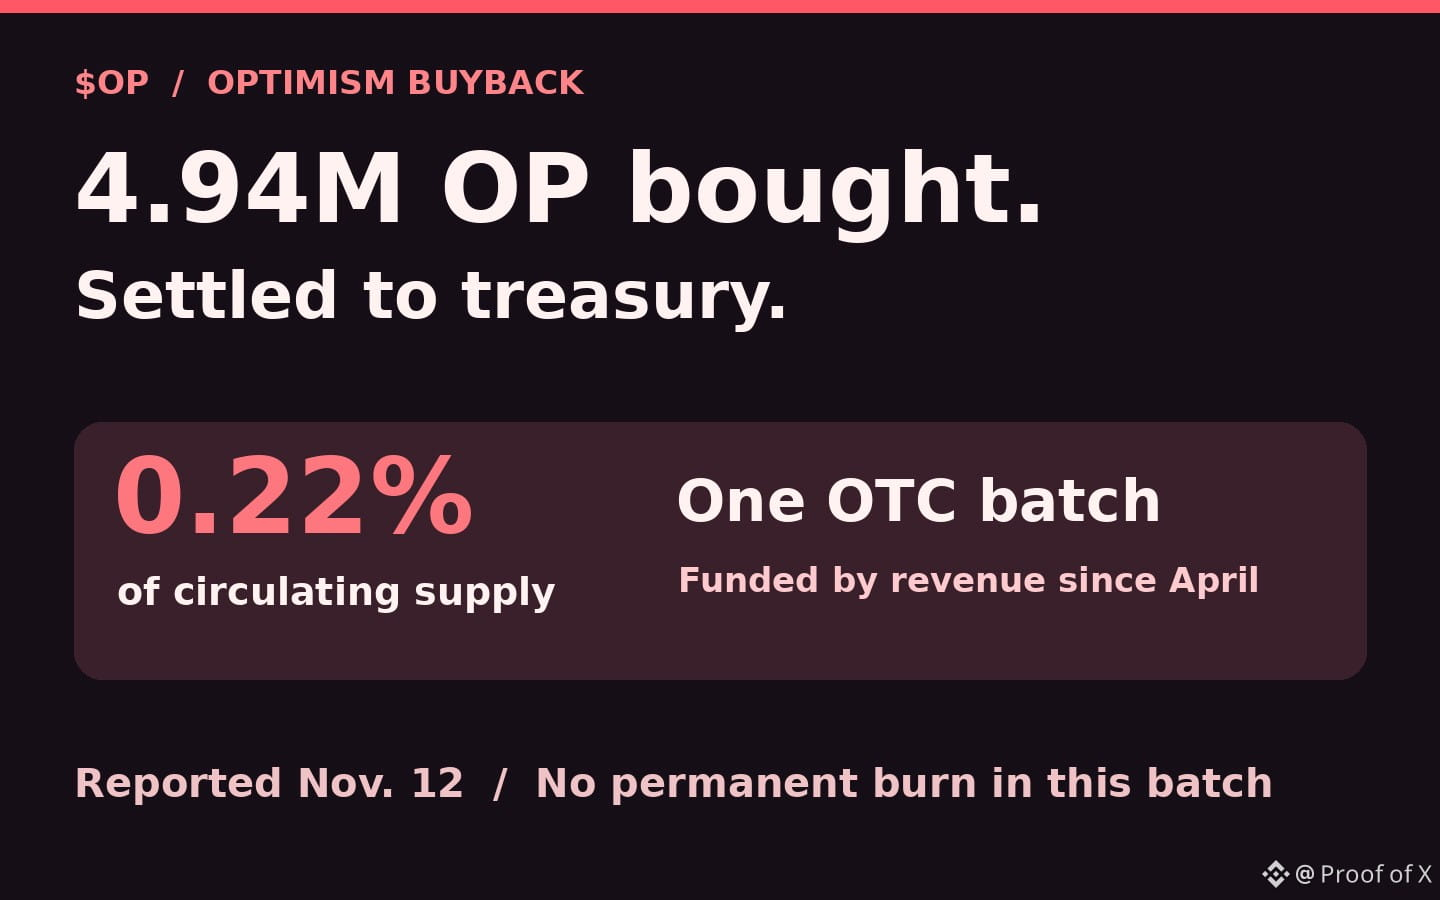
📉 TL;DR: A Optimism recomprou 4.94M $OP, cerca de 0,22% da oferta em circulação. Minha visão sobre o impacto na oferta é neutra: a recompra reuniu vários meses de receita e os tokens foram para o tesouro.
A Optimism informou em 12 de novembro que gastou 241,4 ETH para comprar 4.937.457 OP no mercado de balcão. Isso representa cerca de 0,22% dos 2,29B de OP no retrato da oferta em circulação publicado pela Optimism e 34% dos 14,39M de OP que o programa havia comprado até então. A quarta recompra usou a receita acumulada desde abril, então 4,94M de OP é o tamanho de um lote, não um ritmo mensal.
A Optimism recebe uma parcela da receita dos sequenciadores das redes Superchain participantes. O programa de 12 meses destina 50% da receita recebida da Superchain à compra de OP, com a execução sujeita a regras de transferência de saldo. Este lote comprova que parte dessa receita se converteu em demanda real por OP. Os tokens foram transferidos para o tesouro, onde a governança ainda pode decidir como usá-los. A custódia pelo tesouro não retira permanentemente tokens de circulação nem distribui dinheiro aos detentores.
Minha opinião: acompanhe a receita mensal da Superchain e compare os OP comprados com os OP distribuídos pelo tesouro no mesmo período. Eu ficaria mais otimista em relação à oferta se as compras regulares financiadas pela receita superassem consistentemente as distribuições do tesouro.
NFA. DYOR.
📉 TL;DR: A Optimism recomprou 4.94M $OP , cerca de 0,22% da oferta em circulação. Minha visão sobre o impacto na oferta é neutra: a recompra reuniu vários meses de receita e os tokens foram para o tesouro.
A Optimism informou em 12 de novembro que gastou 241,4 ETH para comprar 4.937.457 OP no mercado de balcão. Isso representa cerca de 0,22% dos 2,29B de OP no retrato da oferta em circulação publicado pela Optimism e 34% dos 14,39M de OP que o programa havia comprado até então. A quarta recompra usou a receita acumulada desde abril, então 4,94M de OP é o tamanho de um lote, não um ritmo mensal.
A Optimism recebe uma parcela da receita dos sequenciadores das redes Superchain participantes. O programa de 12 meses destina 50% da receita recebida da Superchain à compra de OP, com a execução sujeita a regras de transferência de saldo. Este lote comprova que parte dessa receita se converteu em demanda real por OP. Os tokens foram transferidos para o tesouro, onde a governança ainda pode decidir como usá-los. A custódia pelo tesouro não retira permanentemente tokens de circulação nem distribui dinheiro aos detentores.
Minha opinião: acompanhe a receita mensal da Superchain e compare os OP comprados com os OP distribuídos pelo tesouro no mesmo período. Eu ficaria mais otimista em relação à oferta se as compras regulares financiadas pela receita superassem consistentemente as distribuições do tesouro.
NFA. DYOR.
A Optimism informou em 12 de novembro que gastou 241,4 ETH para comprar 4.937.457 OP no mercado de balcão. Isso representa cerca de 0,22% dos 2,29B de OP no retrato da oferta em circulação publicado pela Optimism e 34% dos 14,39M de OP que o programa havia comprado até então. A quarta recompra usou a receita acumulada desde abril, então 4,94M de OP é o tamanho de um lote, não um ritmo mensal.
A Optimism recebe uma parcela da receita dos sequenciadores das redes Superchain participantes. O programa de 12 meses destina 50% da receita recebida da Superchain à compra de OP, com a execução sujeita a regras de transferência de saldo. Este lote comprova que parte dessa receita se converteu em demanda real por OP. Os tokens foram transferidos para o tesouro, onde a governança ainda pode decidir como usá-los. A custódia pelo tesouro não retira permanentemente tokens de circulação nem distribui dinheiro aos detentores.
Minha opinião: acompanhe a receita mensal da Superchain e compare os OP comprados com os OP distribuídos pelo tesouro no mesmo período. Eu ficaria mais otimista em relação à oferta se as compras regulares financiadas pela receita superassem consistentemente as distribuições do tesouro.
NFA. DYOR.
1
835
·
--
Parcialmente verdadeiro
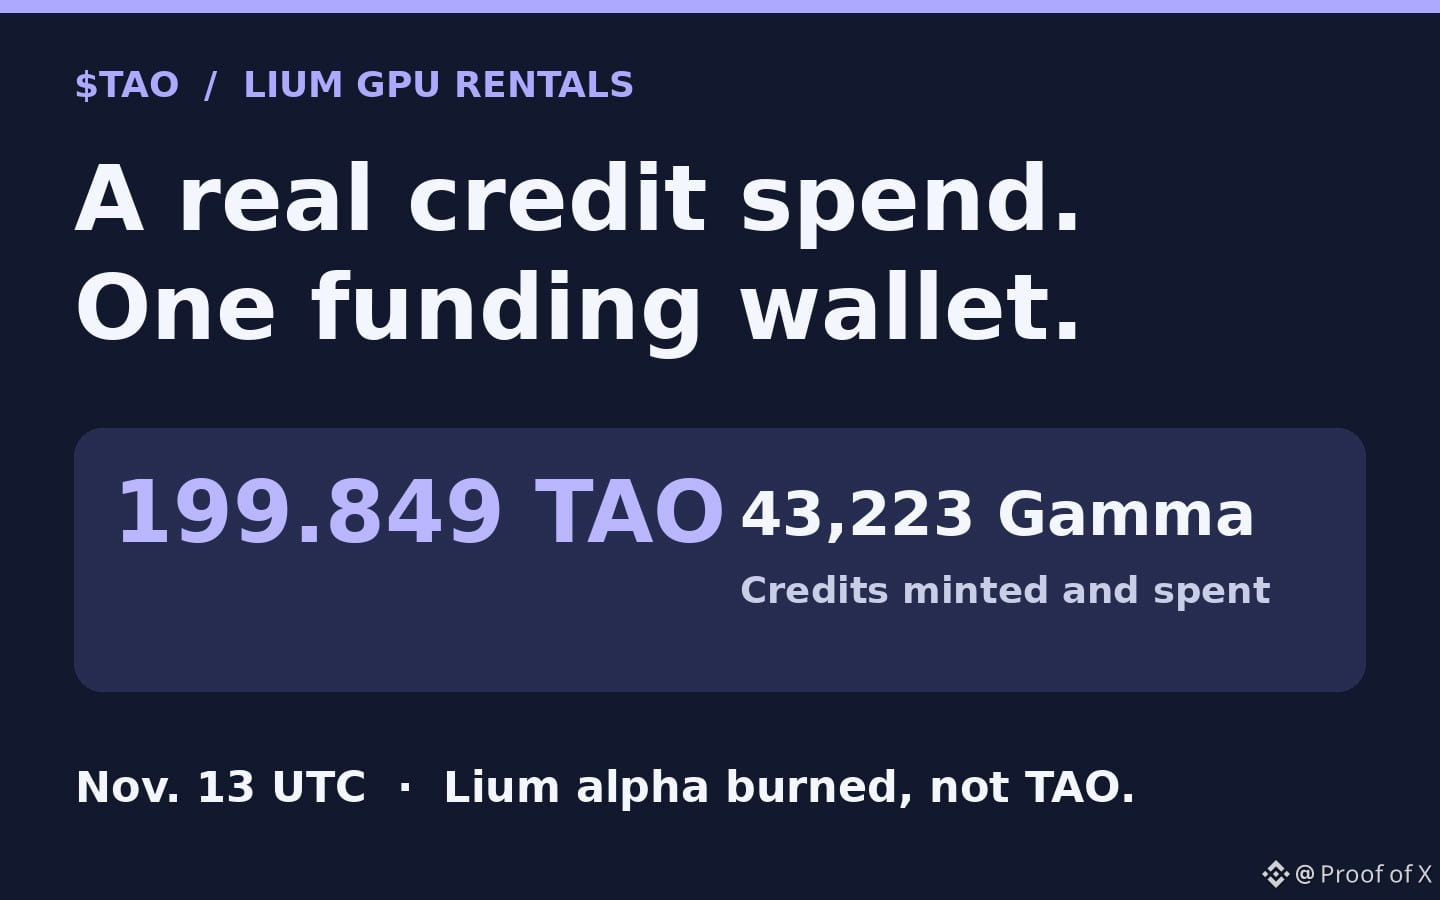
📈 TL;DR: Um depósito de Lium usou 199.849 $TAO para emitir 43,223 créditos Gamma, que foram todos gastos posteriormente. Isso é positivo para o TAO como ativo de pagamento, mas uma única carteira não comprova uma demanda recorrente.
Em 13 de novembro, UTC, um depósito na subnet Lium (SN51) da Bittensor, que oferece aluguel de GPUs, usou 199.849 TAO para emitir 43,223.23 créditos Gamma. A emissão queimou 1,665.83 de alpha Lium. Um evento posterior consumiu a mesma quantidade de créditos desse depósito por meio da conta de cobrança registrada da Lium. O outro gasto registrado de Lium naquele dia foi de 21.54 Gamma, então a grande transação representou cerca de 99.95% desses dois gastos.
O Gamma converte um token da rede ou uma participação já existente em uma subnet em créditos pré-pagos para serviços. Nesta transação, o protocolo usou TAO para comprar alpha Lium e queimou esse alpha na emissão. O gasto posterior consumiu o saldo de créditos. Uma participação já existente em alpha também pode financiar créditos, sem a compra de alpha com TAO. Nenhuma dessas opções transforma a queima de alpha em uma queima de TAO ou em uma distribuição de dinheiro aos detentores de TAO.
O livro-razão mostra um depósito financiado e o consumo de créditos, mas não revela quanto tempo de GPU foi fornecido nem se a carteira pertence a um cliente independente que retorna regularmente. Usar TAO já em posse também não comprova uma nova compra de TAO em uma corretora.
Minha opinião: é positivo para o TAO como meio de pagamento, mas ainda é cedo para falar em demanda recorrente. Acompanhe semanalmente a quantidade de TAO usada para financiar Gamma e o número de carteiras de financiamento distintas que retornam na semana seguinte. Se ambos aumentarem em várias subnets e o uso deixar de depender de um único depósito, eu daria mais peso à tese de demanda.
Não é aconselhamento financeiro. Faça sua própria pesquisa.
📈 TL;DR: Um depósito de Lium usou 199.849 $TAO para emitir 43,223 créditos Gamma, que foram todos gastos posteriormente. Isso é positivo para o TAO como ativo de pagamento, mas uma única carteira não comprova uma demanda recorrente.
Em 13 de novembro, UTC, um depósito na subnet Lium (SN51) da Bittensor, que oferece aluguel de GPUs, usou 199.849 TAO para emitir 43,223.23 créditos Gamma. A emissão queimou 1,665.83 de alpha Lium. Um evento posterior consumiu a mesma quantidade de créditos desse depósito por meio da conta de cobrança registrada da Lium. O outro gasto registrado de Lium naquele dia foi de 21.54 Gamma, então a grande transação representou cerca de 99.95% desses dois gastos.
O Gamma converte um token da rede ou uma participação já existente em uma subnet em créditos pré-pagos para serviços. Nesta transação, o protocolo usou TAO para comprar alpha Lium e queimou esse alpha na emissão. O gasto posterior consumiu o saldo de créditos. Uma participação já existente em alpha também pode financiar créditos, sem a compra de alpha com TAO. Nenhuma dessas opções transforma a queima de alpha em uma queima de TAO ou em uma distribuição de dinheiro aos detentores de TAO.
O livro-razão mostra um depósito financiado e o consumo de créditos, mas não revela quanto tempo de GPU foi fornecido nem se a carteira pertence a um cliente independente que retorna regularmente. Usar TAO já em posse também não comprova uma nova compra de TAO em uma corretora.
Minha opinião: é positivo para o TAO como meio de pagamento, mas ainda é cedo para falar em demanda recorrente. Acompanhe semanalmente a quantidade de TAO usada para financiar Gamma e o número de carteiras de financiamento distintas que retornam na semana seguinte. Se ambos aumentarem em várias subnets e o uso deixar de depender de um único depósito, eu daria mais peso à tese de demanda.
Não é aconselhamento financeiro. Faça sua própria pesquisa.
Em 13 de novembro, UTC, um depósito na subnet Lium (SN51) da Bittensor, que oferece aluguel de GPUs, usou 199.849 TAO para emitir 43,223.23 créditos Gamma. A emissão queimou 1,665.83 de alpha Lium. Um evento posterior consumiu a mesma quantidade de créditos desse depósito por meio da conta de cobrança registrada da Lium. O outro gasto registrado de Lium naquele dia foi de 21.54 Gamma, então a grande transação representou cerca de 99.95% desses dois gastos.
O Gamma converte um token da rede ou uma participação já existente em uma subnet em créditos pré-pagos para serviços. Nesta transação, o protocolo usou TAO para comprar alpha Lium e queimou esse alpha na emissão. O gasto posterior consumiu o saldo de créditos. Uma participação já existente em alpha também pode financiar créditos, sem a compra de alpha com TAO. Nenhuma dessas opções transforma a queima de alpha em uma queima de TAO ou em uma distribuição de dinheiro aos detentores de TAO.
O livro-razão mostra um depósito financiado e o consumo de créditos, mas não revela quanto tempo de GPU foi fornecido nem se a carteira pertence a um cliente independente que retorna regularmente. Usar TAO já em posse também não comprova uma nova compra de TAO em uma corretora.
Minha opinião: é positivo para o TAO como meio de pagamento, mas ainda é cedo para falar em demanda recorrente. Acompanhe semanalmente a quantidade de TAO usada para financiar Gamma e o número de carteiras de financiamento distintas que retornam na semana seguinte. Se ambos aumentarem em várias subnets e o uso deixar de depender de um único depósito, eu daria mais peso à tese de demanda.
Não é aconselhamento financeiro. Faça sua própria pesquisa.
687
·
--
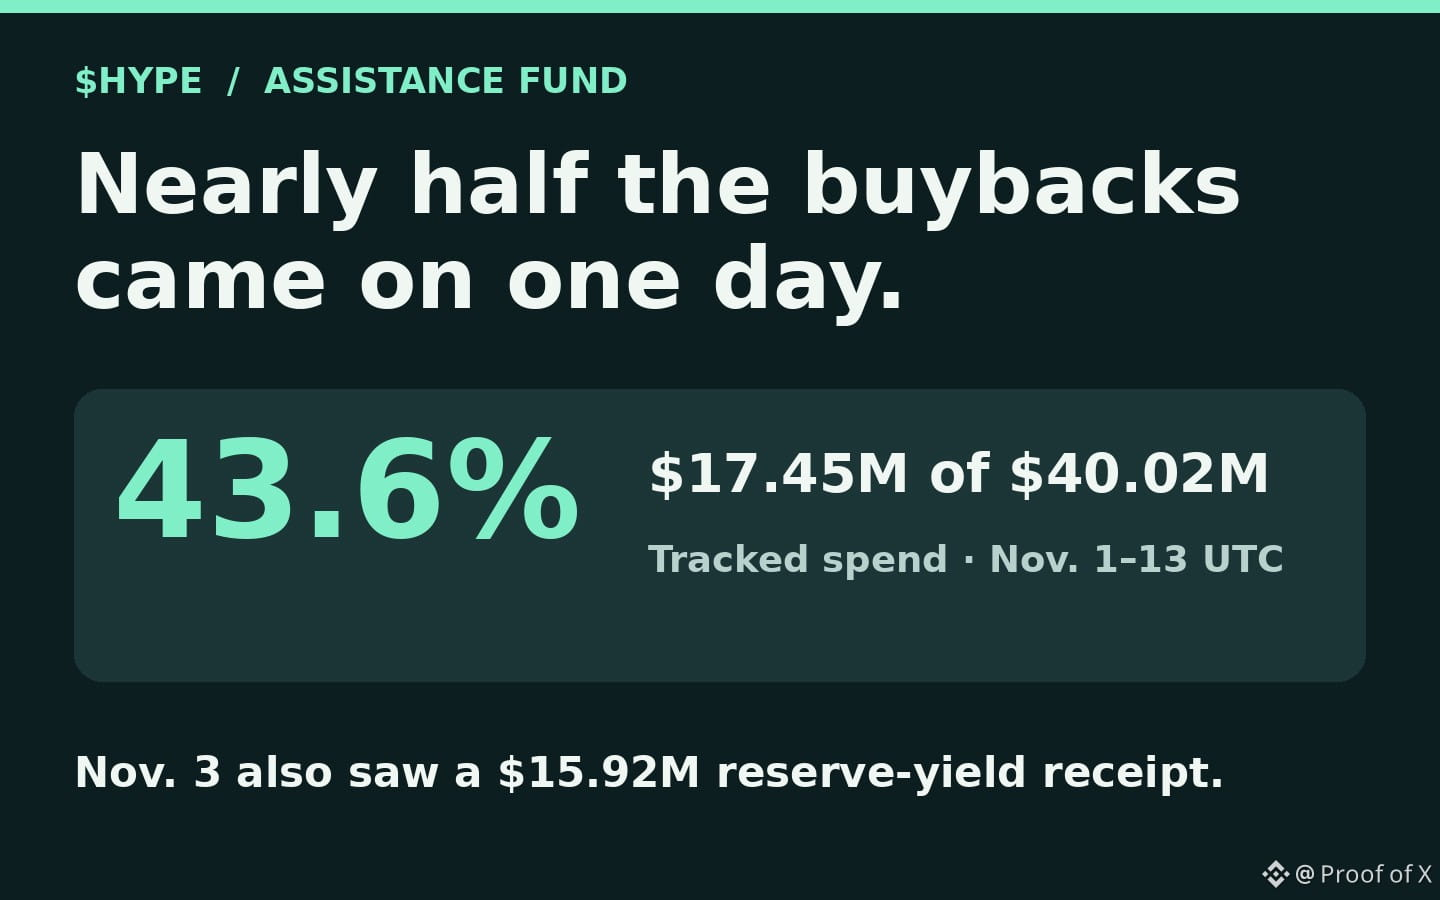
📈 Resumo: Um único dia representou 43,6% dos gastos monitorados com recompra $HYPE entre 1º e 13 de nov. Sou otimista quanto à fonte adicional de financiamento: US$ 15,92 milhões em rendimento das reservas de stablecoins chegaram ao fundo naquele mesmo dia. Tenho cautela ao extrapolar esse ritmo.
Em 3 de nov., as compras monitoradas de HYPE pelo Fundo de Assistência custaram US$ 17,45 milhões, ou 43,6% dos US$ 40,02 milhões em gastos monitorados com recompra entre 1º e 13 de nov., no horário UTC. Excluindo esse dia, os gastos diários tiveram média de US$ 1,88 milhão nos outros 12 dias, contra US$ 3,08 milhões considerando os 13 dias.
Naquele mesmo dia, o fundo recebeu 15,92 milhões de USDC de seu programa associado de stablecoins, um aumento de 9,2% em relação aos 14,58 milhões de USDC pagos em 4 de out. Pelo AQAv2, os emissores participantes compartilham cerca de 90% do rendimento das reservas, ajustado pelos custos, sobre o fornecimento de stablecoins na Hyperliquid. Esse rendimento é acumulado em intervalos de 30 dias e enviado ao fundo oito dias após cada intervalo. Isso dá ao fundo uma segunda fonte de financiamento, além das taxas pagas pelos traders.
O pagamento é um recebimento em dinheiro; os US$ 17,45 milhões são gastos monitorados com compras. O momento coincide, mas não nos diz quais dólares financiaram cada execução. A Hyperliquid descreve o HYPE mantido pelo fundo como queimado; o efeito que estou acompanhando aqui são tokens comprados no mercado, não uma queima separada a ser somada a isso nem dinheiro distribuído aos detentores.
Minha avaliação: positiva quanto à segunda fonte de recursos, mas cautelosa em usar a média diária anunciada como ritmo recorrente. No próximo ciclo completo de pagamento, eu compararia o pagamento do rendimento das reservas com os gastos médios diários de recompra, excluindo o dia do pagamento. Se estes últimos aumentarem mesmo quando o pagamento das reservas cair, eu daria mais peso à hipótese de um ritmo recorrente mais alto.
Não é recomendação financeira. Faça sua própria pesquisa.
📈 Resumo: Um único dia representou 43,6% dos gastos monitorados com recompra $HYPE entre 1º e 13 de nov. Sou otimista quanto à fonte adicional de financiamento: US$ 15,92 milhões em rendimento das reservas de stablecoins chegaram ao fundo naquele mesmo dia. Tenho cautela ao extrapolar esse ritmo.
Em 3 de nov., as compras monitoradas de HYPE pelo Fundo de Assistência custaram US$ 17,45 milhões, ou 43,6% dos US$ 40,02 milhões em gastos monitorados com recompra entre 1º e 13 de nov., no horário UTC. Excluindo esse dia, os gastos diários tiveram média de US$ 1,88 milhão nos outros 12 dias, contra US$ 3,08 milhões considerando os 13 dias.
Naquele mesmo dia, o fundo recebeu 15,92 milhões de USDC de seu programa associado de stablecoins, um aumento de 9,2% em relação aos 14,58 milhões de USDC pagos em 4 de out. Pelo AQAv2, os emissores participantes compartilham cerca de 90% do rendimento das reservas, ajustado pelos custos, sobre o fornecimento de stablecoins na Hyperliquid. Esse rendimento é acumulado em intervalos de 30 dias e enviado ao fundo oito dias após cada intervalo. Isso dá ao fundo uma segunda fonte de financiamento, além das taxas pagas pelos traders.
O pagamento é um recebimento em dinheiro; os US$ 17,45 milhões são gastos monitorados com compras. O momento coincide, mas não nos diz quais dólares financiaram cada execução. A Hyperliquid descreve o HYPE mantido pelo fundo como queimado; o efeito que estou acompanhando aqui são tokens comprados no mercado, não uma queima separada a ser somada a isso nem dinheiro distribuído aos detentores.
Minha avaliação: positiva quanto à segunda fonte de recursos, mas cautelosa em usar a média diária anunciada como ritmo recorrente. No próximo ciclo completo de pagamento, eu compararia o pagamento do rendimento das reservas com os gastos médios diários de recompra, excluindo o dia do pagamento. Se estes últimos aumentarem mesmo quando o pagamento das reservas cair, eu daria mais peso à hipótese de um ritmo recorrente mais alto.
Não é recomendação financeira. Faça sua própria pesquisa.
Em 3 de nov., as compras monitoradas de HYPE pelo Fundo de Assistência custaram US$ 17,45 milhões, ou 43,6% dos US$ 40,02 milhões em gastos monitorados com recompra entre 1º e 13 de nov., no horário UTC. Excluindo esse dia, os gastos diários tiveram média de US$ 1,88 milhão nos outros 12 dias, contra US$ 3,08 milhões considerando os 13 dias.
Naquele mesmo dia, o fundo recebeu 15,92 milhões de USDC de seu programa associado de stablecoins, um aumento de 9,2% em relação aos 14,58 milhões de USDC pagos em 4 de out. Pelo AQAv2, os emissores participantes compartilham cerca de 90% do rendimento das reservas, ajustado pelos custos, sobre o fornecimento de stablecoins na Hyperliquid. Esse rendimento é acumulado em intervalos de 30 dias e enviado ao fundo oito dias após cada intervalo. Isso dá ao fundo uma segunda fonte de financiamento, além das taxas pagas pelos traders.
O pagamento é um recebimento em dinheiro; os US$ 17,45 milhões são gastos monitorados com compras. O momento coincide, mas não nos diz quais dólares financiaram cada execução. A Hyperliquid descreve o HYPE mantido pelo fundo como queimado; o efeito que estou acompanhando aqui são tokens comprados no mercado, não uma queima separada a ser somada a isso nem dinheiro distribuído aos detentores.
Minha avaliação: positiva quanto à segunda fonte de recursos, mas cautelosa em usar a média diária anunciada como ritmo recorrente. No próximo ciclo completo de pagamento, eu compararia o pagamento do rendimento das reservas com os gastos médios diários de recompra, excluindo o dia do pagamento. Se estes últimos aumentarem mesmo quando o pagamento das reservas cair, eu daria mais peso à hipótese de um ritmo recorrente mais alto.
Não é recomendação financeira. Faça sua própria pesquisa.
239
·
--
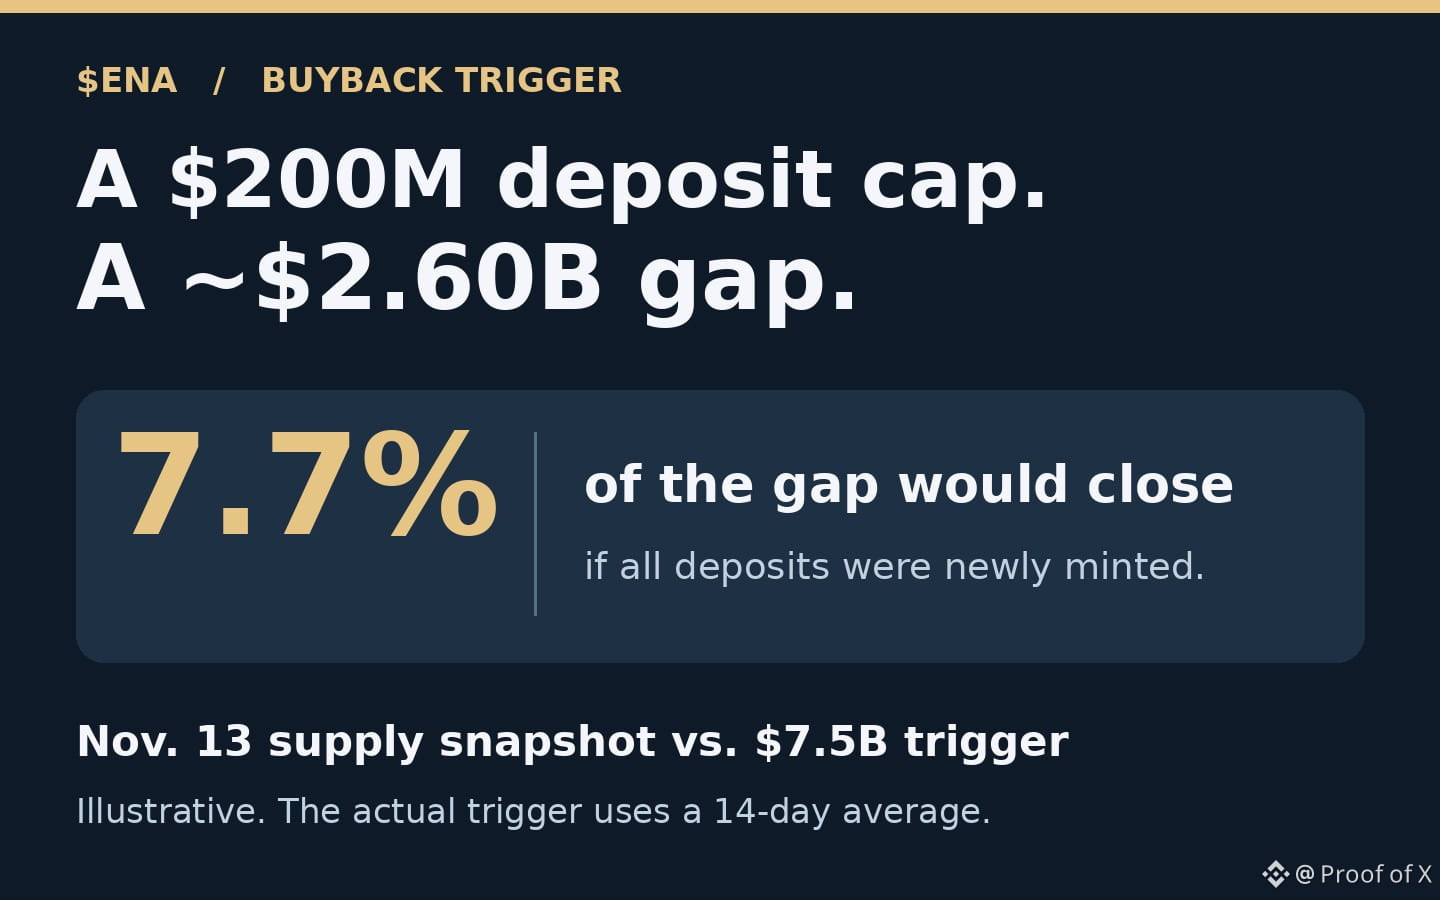
📉 TL;DR: O limite de US$ 200 milhões da Tydro para USDe fecharia apenas 7,7% da diferença até o gatilho de recompra do $ENA, mesmo que fosse totalmente preenchido com USDe recém-emitido. Minha posição é neutra, pois os depósitos podem vir da oferta existente.
A Ethena informou que havia 4,901 bilhões de USDe em circulação em 13 de novembro (UTC). O mecanismo de taxas aprovado é ativado quando a oferta de USDe atinge US$ 7,5 bilhões, calculada pela média de 14 dias. Em relação a esse limite, a diferença no retrato daquele momento era de cerca de US$ 2,60 bilhões ao valor nominal. O novo limite de US$ 200 milhões da Tydro corresponde a 7,7% dessa diferença.
A Tydro, um mercado de empréstimos baseado na Aave na Ink, permite que os tomadores ofereçam USDe como garantia para tomar USDT0 emprestado. Segundo a Tydro, o limite entrará em vigor às 23:23 UTC de 14 de novembro. Um limite restringe os depósitos. Ele não nos diz quanto os usuários depositarão nem quanto USDe novo a Ethena emitirá. Um tomador pode trazer USDe que já possui e pagar juros sobre USDT0 sem aumentar a oferta de USDe.
Mesmo que o limite seja totalmente preenchido com USDe recém-emitido e nada mais mude, o retrato da oferta passaria para cerca de US$ 5,10 bilhões ao valor nominal. Ainda assim, ficaria cerca de US$ 2,40 bilhões abaixo do limite. Essa é uma comparação de escala com um único retrato da oferta, não um cálculo da média de 14 dias nem uma previsão de emissão. Se o mecanismo de taxas for ativado, a receita elegível da Ethena poderá financiar compras de ENA. O limite de depósitos da Tydro não direciona, por si só, os juros pagos pelos tomadores aos detentores de ENA.
Minha opinião: não vejo isso como um catalisador para o ENA. Após o lançamento, compararia os depósitos de USDe na Tydro com a emissão líquida global de USDe pela Ethena ao longo dos mesmos 14 dias. Se os depósitos aumentarem, mas a emissão líquida não, a nova plataforma estará ampliando a utilidade do USDe sem reduzir a diferença até o gatilho de recompra. Eu reavaliaria essa posição se a média da oferta em 14 dias ultrapassasse o gatilho e as compras fossem registradas.
NFA. DYOR.
📉 TL;DR: O limite de US$ 200 milhões da Tydro para USDe fecharia apenas 7,7% da diferença até o gatilho de recompra do $ENA , mesmo que fosse totalmente preenchido com USDe recém-emitido. Minha posição é neutra, pois os depósitos podem vir da oferta existente.
A Ethena informou que havia 4,901 bilhões de USDe em circulação em 13 de novembro (UTC). O mecanismo de taxas aprovado é ativado quando a oferta de USDe atinge US$ 7,5 bilhões, calculada pela média de 14 dias. Em relação a esse limite, a diferença no retrato daquele momento era de cerca de US$ 2,60 bilhões ao valor nominal. O novo limite de US$ 200 milhões da Tydro corresponde a 7,7% dessa diferença.
A Tydro, um mercado de empréstimos baseado na Aave na Ink, permite que os tomadores ofereçam USDe como garantia para tomar USDT0 emprestado. Segundo a Tydro, o limite entrará em vigor às 23:23 UTC de 14 de novembro. Um limite restringe os depósitos. Ele não nos diz quanto os usuários depositarão nem quanto USDe novo a Ethena emitirá. Um tomador pode trazer USDe que já possui e pagar juros sobre USDT0 sem aumentar a oferta de USDe.
Mesmo que o limite seja totalmente preenchido com USDe recém-emitido e nada mais mude, o retrato da oferta passaria para cerca de US$ 5,10 bilhões ao valor nominal. Ainda assim, ficaria cerca de US$ 2,40 bilhões abaixo do limite. Essa é uma comparação de escala com um único retrato da oferta, não um cálculo da média de 14 dias nem uma previsão de emissão. Se o mecanismo de taxas for ativado, a receita elegível da Ethena poderá financiar compras de ENA. O limite de depósitos da Tydro não direciona, por si só, os juros pagos pelos tomadores aos detentores de ENA.
Minha opinião: não vejo isso como um catalisador para o ENA. Após o lançamento, compararia os depósitos de USDe na Tydro com a emissão líquida global de USDe pela Ethena ao longo dos mesmos 14 dias. Se os depósitos aumentarem, mas a emissão líquida não, a nova plataforma estará ampliando a utilidade do USDe sem reduzir a diferença até o gatilho de recompra. Eu reavaliaria essa posição se a média da oferta em 14 dias ultrapassasse o gatilho e as compras fossem registradas.
NFA. DYOR.
A Ethena informou que havia 4,901 bilhões de USDe em circulação em 13 de novembro (UTC). O mecanismo de taxas aprovado é ativado quando a oferta de USDe atinge US$ 7,5 bilhões, calculada pela média de 14 dias. Em relação a esse limite, a diferença no retrato daquele momento era de cerca de US$ 2,60 bilhões ao valor nominal. O novo limite de US$ 200 milhões da Tydro corresponde a 7,7% dessa diferença.
A Tydro, um mercado de empréstimos baseado na Aave na Ink, permite que os tomadores ofereçam USDe como garantia para tomar USDT0 emprestado. Segundo a Tydro, o limite entrará em vigor às 23:23 UTC de 14 de novembro. Um limite restringe os depósitos. Ele não nos diz quanto os usuários depositarão nem quanto USDe novo a Ethena emitirá. Um tomador pode trazer USDe que já possui e pagar juros sobre USDT0 sem aumentar a oferta de USDe.
Mesmo que o limite seja totalmente preenchido com USDe recém-emitido e nada mais mude, o retrato da oferta passaria para cerca de US$ 5,10 bilhões ao valor nominal. Ainda assim, ficaria cerca de US$ 2,40 bilhões abaixo do limite. Essa é uma comparação de escala com um único retrato da oferta, não um cálculo da média de 14 dias nem uma previsão de emissão. Se o mecanismo de taxas for ativado, a receita elegível da Ethena poderá financiar compras de ENA. O limite de depósitos da Tydro não direciona, por si só, os juros pagos pelos tomadores aos detentores de ENA.
Minha opinião: não vejo isso como um catalisador para o ENA. Após o lançamento, compararia os depósitos de USDe na Tydro com a emissão líquida global de USDe pela Ethena ao longo dos mesmos 14 dias. Se os depósitos aumentarem, mas a emissão líquida não, a nova plataforma estará ampliando a utilidade do USDe sem reduzir a diferença até o gatilho de recompra. Eu reavaliaria essa posição se a média da oferta em 14 dias ultrapassasse o gatilho e as compras fossem registradas.
NFA. DYOR.
491
·
--
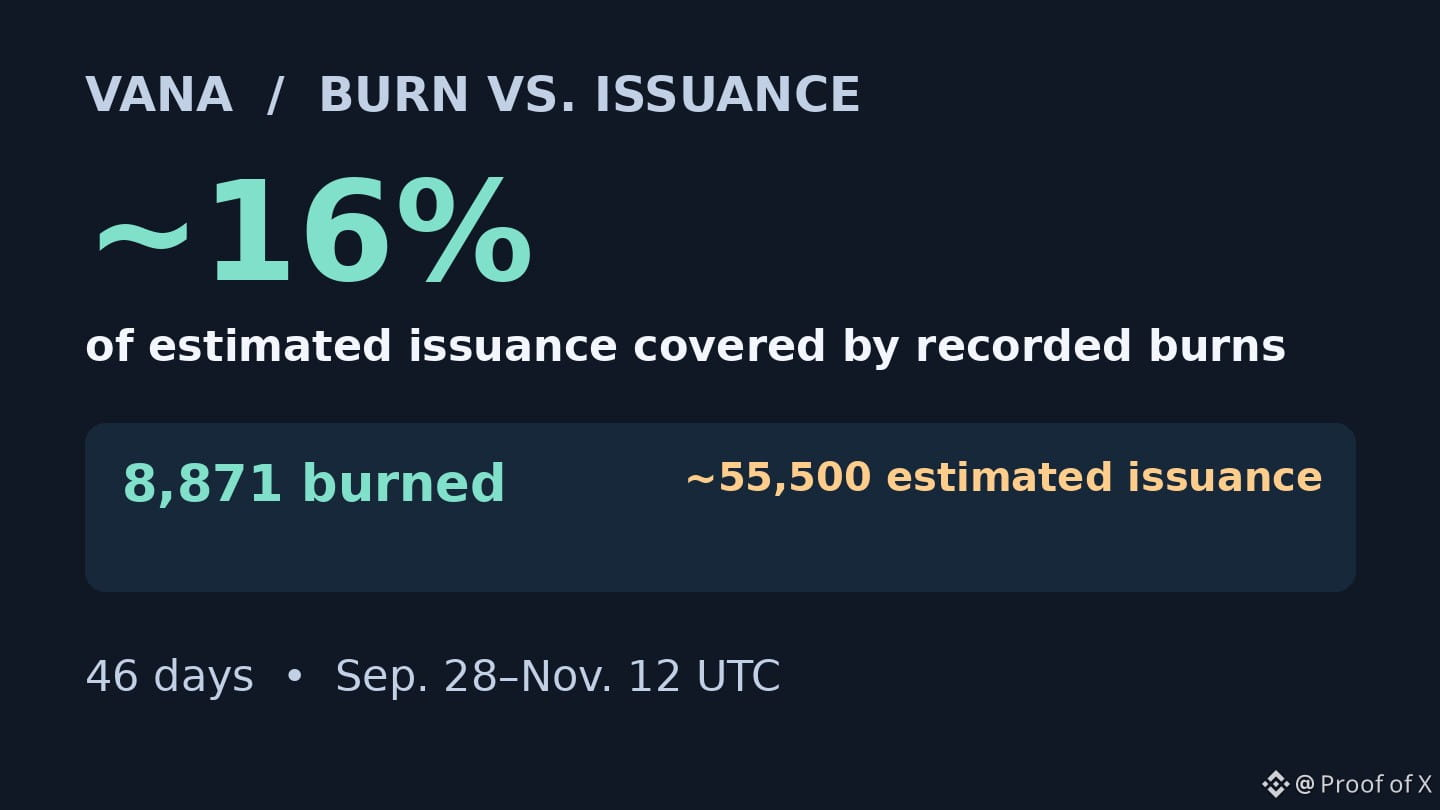
📉 TL;DR: O rastreador da $VANA registrou 8.871 queimas entre 28 de set. e 12 de nov., UTC, cerca de 16% da emissão estimada para o mesmo período. Estou pessimista em relação à tese deflacionária nesse ritmo de queimas.
O rastreador da Vana listou 8.871 VANA queimados entre 28 de set. e 12 de nov., UTC. Com base na estimativa publicada pela fundação de 440.700 VANA emitidos por ano, 46 dias corresponderiam a cerca de 55.500 VANA em emissões. Isso coloca as queimas registradas em cerca de 16% da emissão estimada. O número de emissões é uma estimativa, não uma contagem dos tokens cunhados nesses 46 dias.
Os aplicativos pagam em USDC por leituras de dados autorizadas. A divisão publicada pela Vana destina 60% ao staking, 20% a recompras para queima e 20% ao ecossistema. Tanto a parcela de staking quanto a de queima compram VANA segundo o modelo publicado, mas as distribuições de staking não retiram tokens de circulação. O painel acompanha compras e queimas separadamente; não considero uma compra como uma queima.
Em 12 de nov., UTC, o volume negociado à vista do par VANA/USDT na Binance foi de 942 mil USDT, ante uma mediana de 230 mil entre 5 e 11 de nov., cerca de 4,1 vezes mais. Essa atividade na exchange não mede leituras pagas nem financia a queima.
Minha opinião: A relação com as taxas é concreta, mas estou pessimista em relação à tese deflacionária no ritmo de queimas observado. Compare as queimas registradas com a emissão real dos validadores no mesmo mês. Eu reavaliaria a tese se as queimas superassem consistentemente a emissão.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
📉 TL;DR: O rastreador da $VANA registrou 8.871 queimas entre 28 de set. e 12 de nov., UTC, cerca de 16% da emissão estimada para o mesmo período. Estou pessimista em relação à tese deflacionária nesse ritmo de queimas.
O rastreador da Vana listou 8.871 VANA queimados entre 28 de set. e 12 de nov., UTC. Com base na estimativa publicada pela fundação de 440.700 VANA emitidos por ano, 46 dias corresponderiam a cerca de 55.500 VANA em emissões. Isso coloca as queimas registradas em cerca de 16% da emissão estimada. O número de emissões é uma estimativa, não uma contagem dos tokens cunhados nesses 46 dias.
Os aplicativos pagam em USDC por leituras de dados autorizadas. A divisão publicada pela Vana destina 60% ao staking, 20% a recompras para queima e 20% ao ecossistema. Tanto a parcela de staking quanto a de queima compram VANA segundo o modelo publicado, mas as distribuições de staking não retiram tokens de circulação. O painel acompanha compras e queimas separadamente; não considero uma compra como uma queima.
Em 12 de nov., UTC, o volume negociado à vista do par VANA/USDT na Binance foi de 942 mil USDT, ante uma mediana de 230 mil entre 5 e 11 de nov., cerca de 4,1 vezes mais. Essa atividade na exchange não mede leituras pagas nem financia a queima.
Minha opinião: A relação com as taxas é concreta, mas estou pessimista em relação à tese deflacionária no ritmo de queimas observado. Compare as queimas registradas com a emissão real dos validadores no mesmo mês. Eu reavaliaria a tese se as queimas superassem consistentemente a emissão.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
O rastreador da Vana listou 8.871 VANA queimados entre 28 de set. e 12 de nov., UTC. Com base na estimativa publicada pela fundação de 440.700 VANA emitidos por ano, 46 dias corresponderiam a cerca de 55.500 VANA em emissões. Isso coloca as queimas registradas em cerca de 16% da emissão estimada. O número de emissões é uma estimativa, não uma contagem dos tokens cunhados nesses 46 dias.
Os aplicativos pagam em USDC por leituras de dados autorizadas. A divisão publicada pela Vana destina 60% ao staking, 20% a recompras para queima e 20% ao ecossistema. Tanto a parcela de staking quanto a de queima compram VANA segundo o modelo publicado, mas as distribuições de staking não retiram tokens de circulação. O painel acompanha compras e queimas separadamente; não considero uma compra como uma queima.
Em 12 de nov., UTC, o volume negociado à vista do par VANA/USDT na Binance foi de 942 mil USDT, ante uma mediana de 230 mil entre 5 e 11 de nov., cerca de 4,1 vezes mais. Essa atividade na exchange não mede leituras pagas nem financia a queima.
Minha opinião: A relação com as taxas é concreta, mas estou pessimista em relação à tese deflacionária no ritmo de queimas observado. Compare as queimas registradas com a emissão real dos validadores no mesmo mês. Eu reavaliaria a tese se as queimas superassem consistentemente a emissão.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
258
·
--
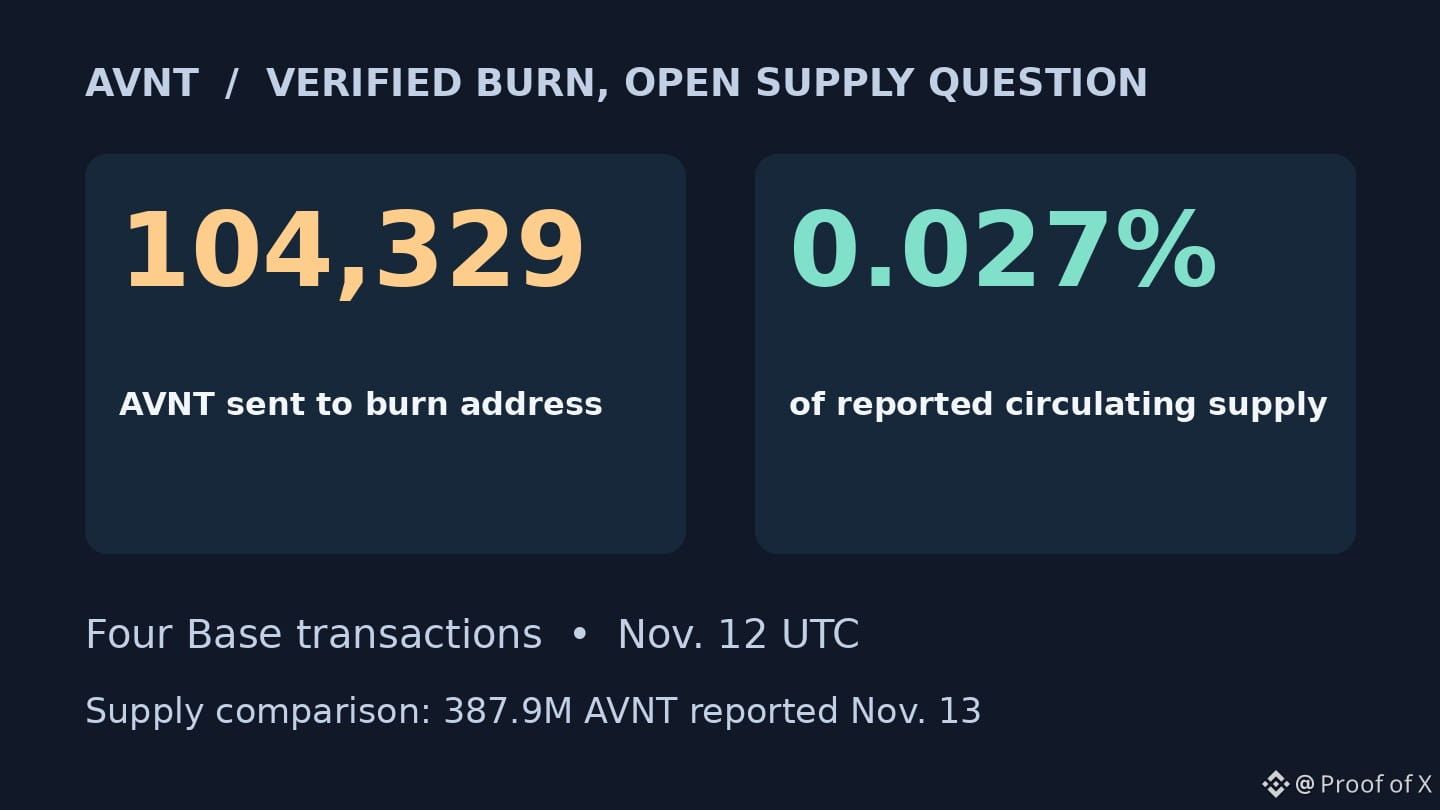
🔥 TL;DR: $AVNT enviou 104.329 tokens para um endereço de queima em 12 de nov., UTC, cerca de 0,027% da oferta em circulação divulgada. A minha posição sobre a oferta líquida é neutra: a queima é verificável, mas não prova que a oferta disponível esteja a diminuir.
Quatro transações na Base em 12 de nov., UTC, enviaram 104.329 AVNT para o endereço de queima. Isso corresponde a cerca de 0,027% dos 387,9 milhões de AVNT que, segundo os dados divulgados em 13 de nov., estavam em circulação. Verifiquei as transferências de tokens; o rácio usa um retrato divulgado da oferta, não uma variação exata da oferta em circulação.
A Veranta afirma que destina 30% das taxas elegíveis de abertura, fecho e ganhos à compra de AVNT no mercado e envia esses tokens para um endereço inacessível. Isso liga as taxas efetivas de negociação à procura pelo token e retira os tokens comprados da oferta disponível para gastar. Não se trata de uma distribuição em dinheiro aos detentores. As transferências confirmam a etapa da queima; a regra de financiamento é informação da Veranta, e não rastreei cada pagamento de taxas de forma independente. A alocação de mais de 50% prevista no roteiro não é a taxa em vigor.
A minha opinião: posição neutra sobre a oferta líquida. O mecanismo de queima está a funcionar, mas o próximo número útil é a quantidade de AVNT enviada para o endereço de queima ao longo de um mês inteiro, comparada com a quantidade de tokens que entrou em circulação nesse mesmo mês. A minha perspetiva sobre a oferta tornar-se-ia mais otimista se as queimas verificadas excedessem de forma consistente a nova oferta em circulação.
Isto não é aconselhamento financeiro. Faça a sua própria pesquisa.
🔥 TL;DR: $AVNT enviou 104.329 tokens para um endereço de queima em 12 de nov., UTC, cerca de 0,027% da oferta em circulação divulgada. A minha posição sobre a oferta líquida é neutra: a queima é verificável, mas não prova que a oferta disponível esteja a diminuir.
Quatro transações na Base em 12 de nov., UTC, enviaram 104.329 AVNT para o endereço de queima. Isso corresponde a cerca de 0,027% dos 387,9 milhões de AVNT que, segundo os dados divulgados em 13 de nov., estavam em circulação. Verifiquei as transferências de tokens; o rácio usa um retrato divulgado da oferta, não uma variação exata da oferta em circulação.
A Veranta afirma que destina 30% das taxas elegíveis de abertura, fecho e ganhos à compra de AVNT no mercado e envia esses tokens para um endereço inacessível. Isso liga as taxas efetivas de negociação à procura pelo token e retira os tokens comprados da oferta disponível para gastar. Não se trata de uma distribuição em dinheiro aos detentores. As transferências confirmam a etapa da queima; a regra de financiamento é informação da Veranta, e não rastreei cada pagamento de taxas de forma independente. A alocação de mais de 50% prevista no roteiro não é a taxa em vigor.
A minha opinião: posição neutra sobre a oferta líquida. O mecanismo de queima está a funcionar, mas o próximo número útil é a quantidade de AVNT enviada para o endereço de queima ao longo de um mês inteiro, comparada com a quantidade de tokens que entrou em circulação nesse mesmo mês. A minha perspetiva sobre a oferta tornar-se-ia mais otimista se as queimas verificadas excedessem de forma consistente a nova oferta em circulação.
Isto não é aconselhamento financeiro. Faça a sua própria pesquisa.
Quatro transações na Base em 12 de nov., UTC, enviaram 104.329 AVNT para o endereço de queima. Isso corresponde a cerca de 0,027% dos 387,9 milhões de AVNT que, segundo os dados divulgados em 13 de nov., estavam em circulação. Verifiquei as transferências de tokens; o rácio usa um retrato divulgado da oferta, não uma variação exata da oferta em circulação.
A Veranta afirma que destina 30% das taxas elegíveis de abertura, fecho e ganhos à compra de AVNT no mercado e envia esses tokens para um endereço inacessível. Isso liga as taxas efetivas de negociação à procura pelo token e retira os tokens comprados da oferta disponível para gastar. Não se trata de uma distribuição em dinheiro aos detentores. As transferências confirmam a etapa da queima; a regra de financiamento é informação da Veranta, e não rastreei cada pagamento de taxas de forma independente. A alocação de mais de 50% prevista no roteiro não é a taxa em vigor.
A minha opinião: posição neutra sobre a oferta líquida. O mecanismo de queima está a funcionar, mas o próximo número útil é a quantidade de AVNT enviada para o endereço de queima ao longo de um mês inteiro, comparada com a quantidade de tokens que entrou em circulação nesse mesmo mês. A minha perspetiva sobre a oferta tornar-se-ia mais otimista se as queimas verificadas excedessem de forma consistente a nova oferta em circulação.
Isto não é aconselhamento financeiro. Faça a sua própria pesquisa.
199
·
--
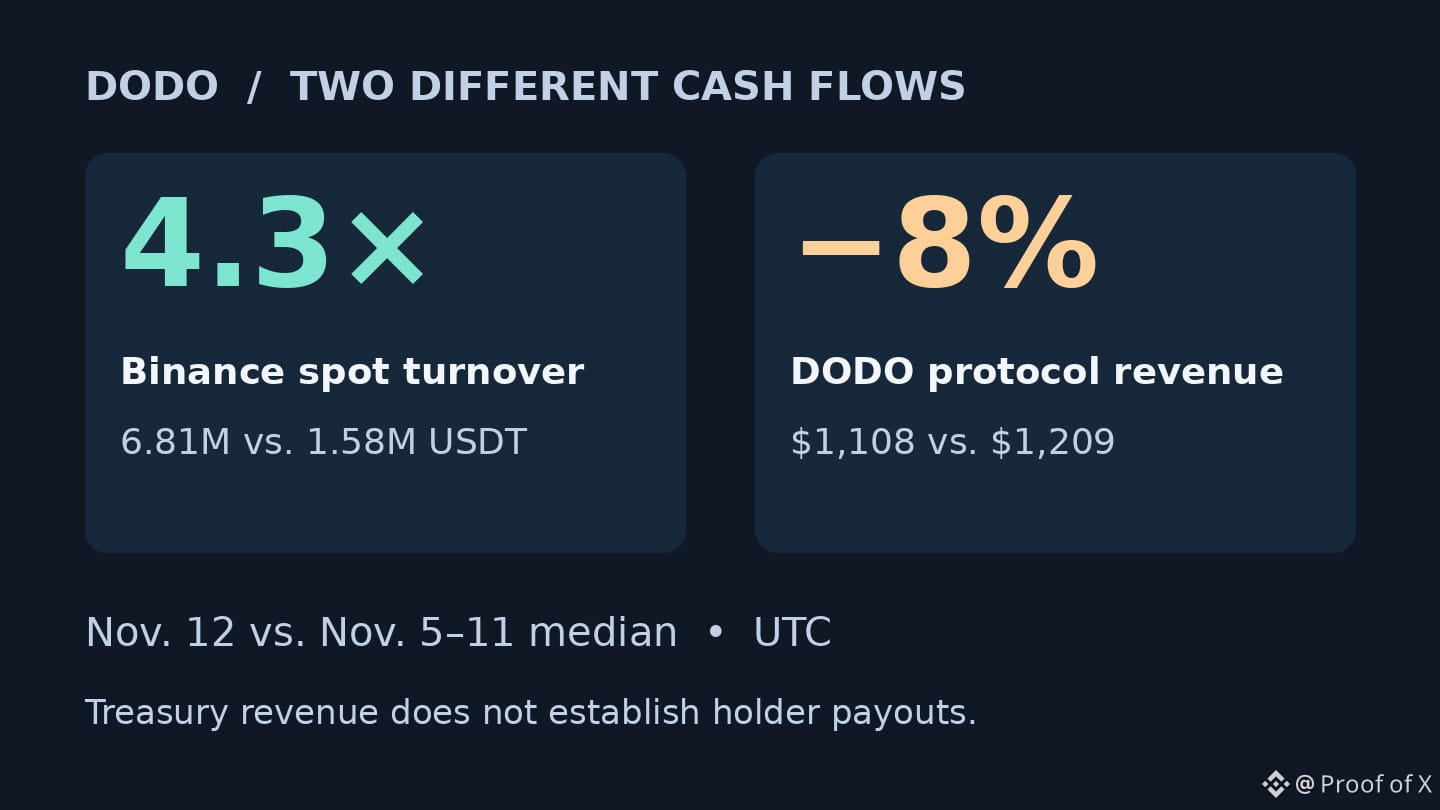
📉 Resumo: $DODO O volume de negociações à vista na Binance atingiu 4,3 vezes sua mediana dos sete dias anteriores em 12 de nov., UTC. Estou pessimista quanto à tese de captura de valor: a receita da DEX DODO ficou 8% abaixo da própria mediana naquele dia.
Em 12 de nov., UTC, o volume de negociações à vista do par DODO/USDT na Binance chegou a 6,81 milhões de USDT, contra uma mediana de 1,58 milhão de USDT entre 5 e 11 de nov. Nas mesmas datas, a receita acompanhada do protocolo DODO foi de cerca de US$ 1.108, contra uma mediana de US$ 1.209. Cada série é comparada com sua própria linha de base. Trata-se de uma divergência de um dia, não de uma tendência nem de uma medida de compras líquidas.
O dinheiro vai para lugares diferentes. Uma negociação do token DODO na Binance não paga a taxa de swap de um pool da DODO. Nos pools da DODO cobertos pelos dados de taxas, quem faz swaps paga taxas; o adaptador atribui cerca de 80% aos provedores de liquidez e 20% ao tesouro do protocolo. Essa parcela do tesouro é uma estimativa da receita do protocolo. Ela não mostra dinheiro distribuído aos detentores nem recompras de DODO. O token tem utilidade de governança, mas não consegui verificar uma distribuição recente ou recompra relacionada ao pico.
Minha opinião: estou pessimista quanto a usar o aumento do volume de negociações como motivo para reavaliar a DODO. Acompanhe a receita do protocolo nos últimos sete dias e quaisquer compras financiadas pelo tesouro ou distribuições documentadas nas mesmas datas. Uma alta sustentada da receita, junto com a confirmação de que valor está chegando aos detentores, mudaria minha opinião.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
📉 Resumo: $DODO O volume de negociações à vista na Binance atingiu 4,3 vezes sua mediana dos sete dias anteriores em 12 de nov., UTC. Estou pessimista quanto à tese de captura de valor: a receita da DEX DODO ficou 8% abaixo da própria mediana naquele dia.
Em 12 de nov., UTC, o volume de negociações à vista do par DODO/USDT na Binance chegou a 6,81 milhões de USDT, contra uma mediana de 1,58 milhão de USDT entre 5 e 11 de nov. Nas mesmas datas, a receita acompanhada do protocolo DODO foi de cerca de US$ 1.108, contra uma mediana de US$ 1.209. Cada série é comparada com sua própria linha de base. Trata-se de uma divergência de um dia, não de uma tendência nem de uma medida de compras líquidas.
O dinheiro vai para lugares diferentes. Uma negociação do token DODO na Binance não paga a taxa de swap de um pool da DODO. Nos pools da DODO cobertos pelos dados de taxas, quem faz swaps paga taxas; o adaptador atribui cerca de 80% aos provedores de liquidez e 20% ao tesouro do protocolo. Essa parcela do tesouro é uma estimativa da receita do protocolo. Ela não mostra dinheiro distribuído aos detentores nem recompras de DODO. O token tem utilidade de governança, mas não consegui verificar uma distribuição recente ou recompra relacionada ao pico.
Minha opinião: estou pessimista quanto a usar o aumento do volume de negociações como motivo para reavaliar a DODO. Acompanhe a receita do protocolo nos últimos sete dias e quaisquer compras financiadas pelo tesouro ou distribuições documentadas nas mesmas datas. Uma alta sustentada da receita, junto com a confirmação de que valor está chegando aos detentores, mudaria minha opinião.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
Em 12 de nov., UTC, o volume de negociações à vista do par DODO/USDT na Binance chegou a 6,81 milhões de USDT, contra uma mediana de 1,58 milhão de USDT entre 5 e 11 de nov. Nas mesmas datas, a receita acompanhada do protocolo DODO foi de cerca de US$ 1.108, contra uma mediana de US$ 1.209. Cada série é comparada com sua própria linha de base. Trata-se de uma divergência de um dia, não de uma tendência nem de uma medida de compras líquidas.
O dinheiro vai para lugares diferentes. Uma negociação do token DODO na Binance não paga a taxa de swap de um pool da DODO. Nos pools da DODO cobertos pelos dados de taxas, quem faz swaps paga taxas; o adaptador atribui cerca de 80% aos provedores de liquidez e 20% ao tesouro do protocolo. Essa parcela do tesouro é uma estimativa da receita do protocolo. Ela não mostra dinheiro distribuído aos detentores nem recompras de DODO. O token tem utilidade de governança, mas não consegui verificar uma distribuição recente ou recompra relacionada ao pico.
Minha opinião: estou pessimista quanto a usar o aumento do volume de negociações como motivo para reavaliar a DODO. Acompanhe a receita do protocolo nos últimos sete dias e quaisquer compras financiadas pelo tesouro ou distribuições documentadas nas mesmas datas. Uma alta sustentada da receita, junto com a confirmação de que valor está chegando aos detentores, mudaria minha opinião.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
184
·
--
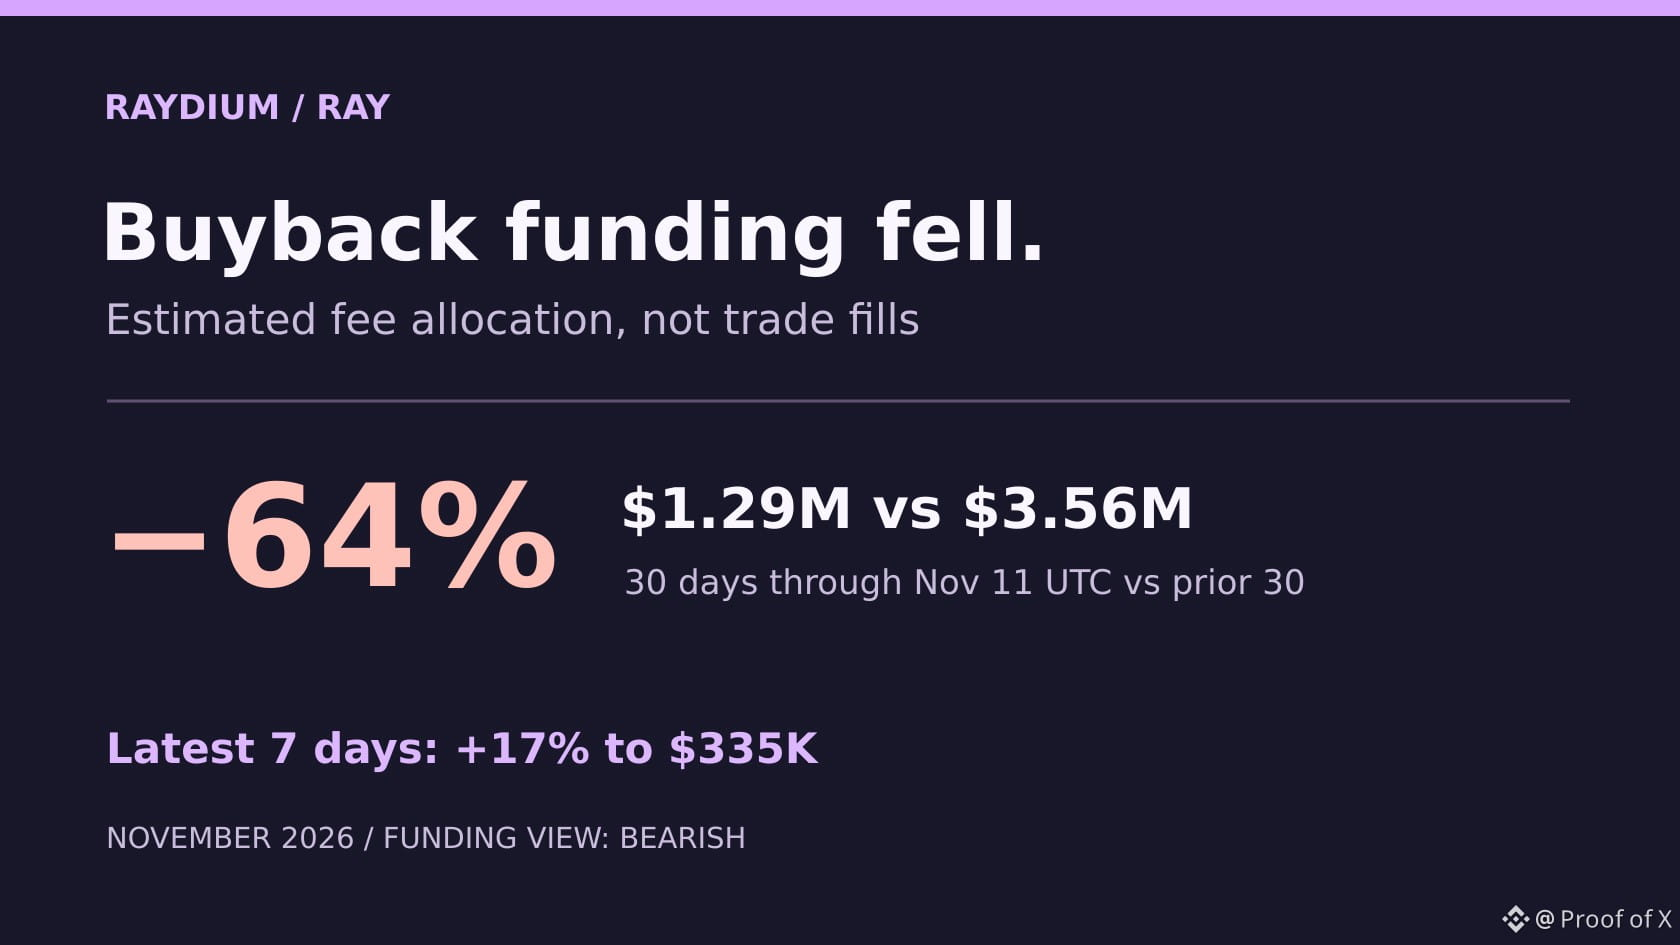
📉 TL;DR: O financiamento estimado das recompras de $RAY caiu 64%, para US$ 1,29 milhão, nos 30 dias até 11 de nov. UTC, ante US$ 3,56 milhões nos 30 dias anteriores. Minha visão é pessimista quanto ao suporte financiado por taxas: a recuperação semanal mais recente é pequena em relação a essa diferença.
As duas janelas de comparação são de 13 de out. a 11 de nov. e de 13 de set. a 12 de out. UTC. Na janela mais recente, o financiamento subiu para US$ 335 mil entre 5 e 11 de nov., ante US$ 286 mil entre 29 de out. e 4 de nov., uma recuperação de 17%.
Os traders pagam taxas nas trocas, e a Raydium destina 12% das taxas de troca de AMM a recompras de RAY. Os provedores de liquidez recebem a maior parte das taxas. A série do rastreador é derivada das taxas reservadas para recompras. Ela não determina o momento nem o volume das execuções reais de ordens, e não representa o total queimado. Outros fundos ou saldos anteriores poderiam sustentar compras temporariamente, mas seu uso não foi verificado nesses períodos.
Minha opinião: acompanhe as alocações de taxas e as execuções das carteiras de compra verificadas de forma independente nas mesmas janelas de 30 dias. Uma recuperação rumo a US$ 3,56 milhões, acompanhada de execuções correspondentes, me daria motivos para reconsiderar minha visão pessimista sobre o suporte às recompras.
NFA. DYOR.
📉 TL;DR: O financiamento estimado das recompras de $RAY caiu 64%, para US$ 1,29 milhão, nos 30 dias até 11 de nov. UTC, ante US$ 3,56 milhões nos 30 dias anteriores. Minha visão é pessimista quanto ao suporte financiado por taxas: a recuperação semanal mais recente é pequena em relação a essa diferença.
As duas janelas de comparação são de 13 de out. a 11 de nov. e de 13 de set. a 12 de out. UTC. Na janela mais recente, o financiamento subiu para US$ 335 mil entre 5 e 11 de nov., ante US$ 286 mil entre 29 de out. e 4 de nov., uma recuperação de 17%.
Os traders pagam taxas nas trocas, e a Raydium destina 12% das taxas de troca de AMM a recompras de RAY. Os provedores de liquidez recebem a maior parte das taxas. A série do rastreador é derivada das taxas reservadas para recompras. Ela não determina o momento nem o volume das execuções reais de ordens, e não representa o total queimado. Outros fundos ou saldos anteriores poderiam sustentar compras temporariamente, mas seu uso não foi verificado nesses períodos.
Minha opinião: acompanhe as alocações de taxas e as execuções das carteiras de compra verificadas de forma independente nas mesmas janelas de 30 dias. Uma recuperação rumo a US$ 3,56 milhões, acompanhada de execuções correspondentes, me daria motivos para reconsiderar minha visão pessimista sobre o suporte às recompras.
NFA. DYOR.
As duas janelas de comparação são de 13 de out. a 11 de nov. e de 13 de set. a 12 de out. UTC. Na janela mais recente, o financiamento subiu para US$ 335 mil entre 5 e 11 de nov., ante US$ 286 mil entre 29 de out. e 4 de nov., uma recuperação de 17%.
Os traders pagam taxas nas trocas, e a Raydium destina 12% das taxas de troca de AMM a recompras de RAY. Os provedores de liquidez recebem a maior parte das taxas. A série do rastreador é derivada das taxas reservadas para recompras. Ela não determina o momento nem o volume das execuções reais de ordens, e não representa o total queimado. Outros fundos ou saldos anteriores poderiam sustentar compras temporariamente, mas seu uso não foi verificado nesses períodos.
Minha opinião: acompanhe as alocações de taxas e as execuções das carteiras de compra verificadas de forma independente nas mesmas janelas de 30 dias. Uma recuperação rumo a US$ 3,56 milhões, acompanhada de execuções correspondentes, me daria motivos para reconsiderar minha visão pessimista sobre o suporte às recompras.
NFA. DYOR.
1
323
·
--
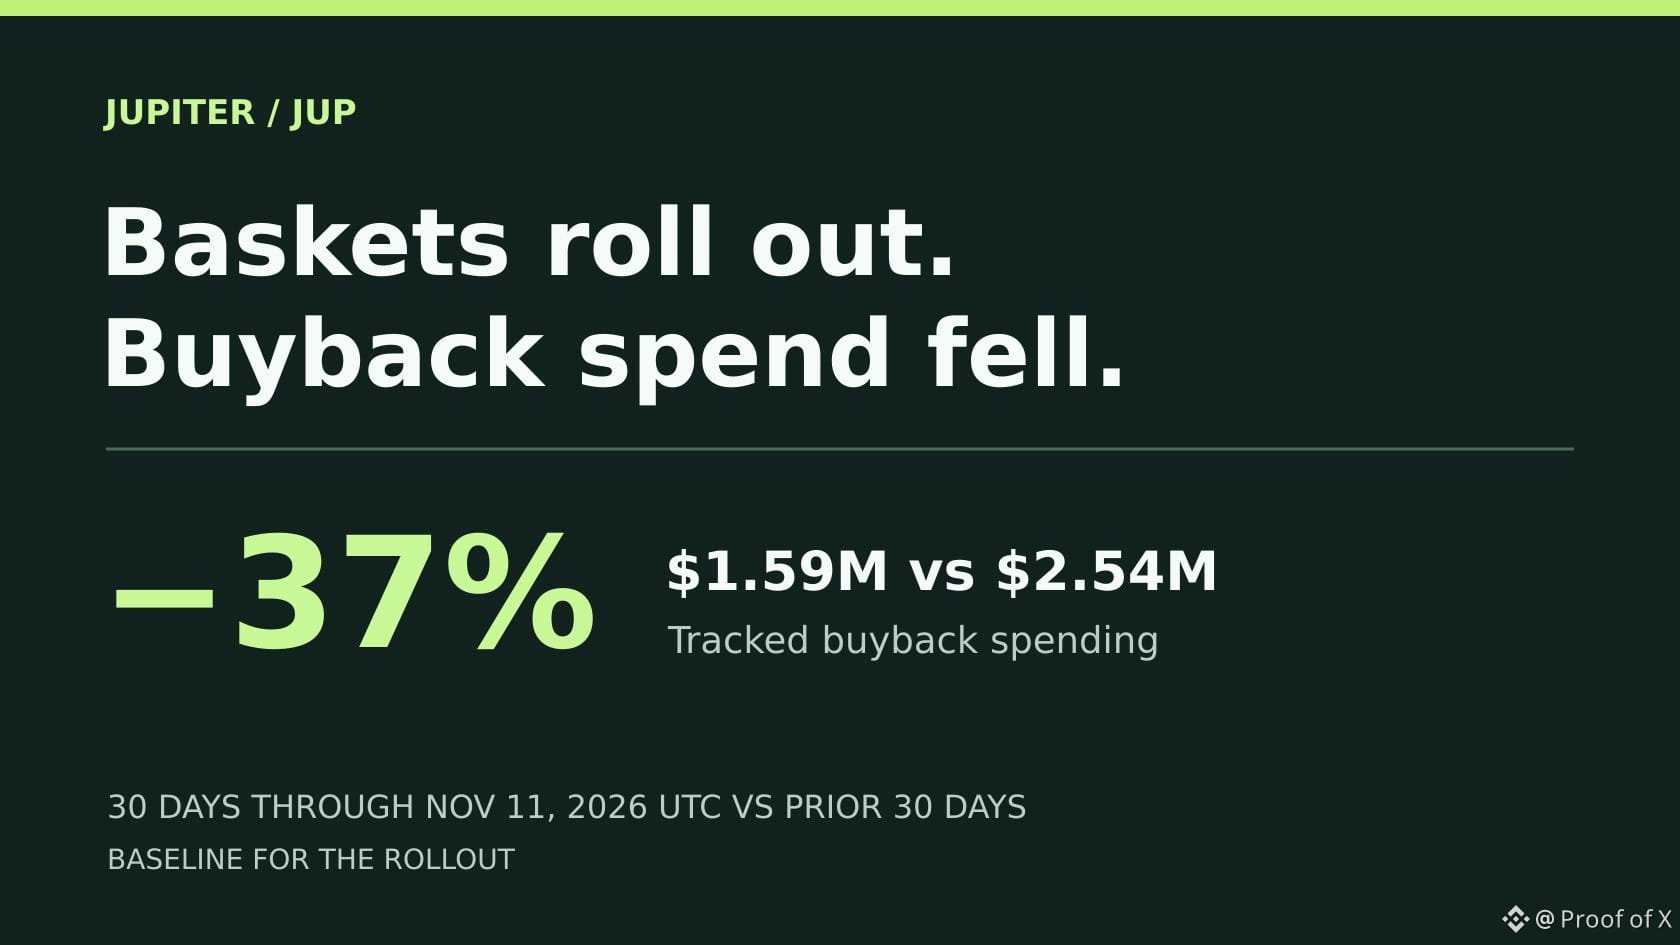
📉 Resumo: Estou pessimista quanto ao ritmo das recompras de $JUP. Os gastos monitorados caíram 37%, para US$ 1,59 milhão em 30 dias, e a Baskets ainda não demonstrou que consegue gerar taxas suficientes para cobrir a diferença de US$ 950 mil.
As recompras de JUP monitoradas totalizaram US$ 1,59 milhão entre 13 de outubro e 11 de novembro (UTC), abaixo dos US$ 2,54 milhões dos 30 dias anteriores. O rastreador pode estar defasado, especialmente nos dias mais recentes. A Baskets foi lançada perto do fim do período, então este é o ponto de referência para avaliar seu impacto.
A Baskets permite que os usuários comprem vários ativos com um único depósito em SOL ou USDC. A Jupiter encaminha as negociações no depósito, no rebalanceamento e na saída. Tanto a Crypto 6 quanto a 4USD+ exibiam uma taxa de cesta de 0% quando verifiquei. O que importa para os detentores é quanto da receita dessas negociações a Jupiter retém e se essa receita chega ao programa de recompra.
O programa atual usa 50% da receita monitorada de produtos como swaps, ordens limitadas e contratos perpétuos para comprar JUP. A contribuição da Baskets ainda não foi detalhada.
Minha opinião: eu veria a Baskets como uma nova forma de atrair negociações para a Jupiter e, por enquanto, não incluiria qualquer demanda incremental por JUP na tese. Acompanhe as taxas retidas da Baskets e as recompras efetivamente realizadas em períodos comparáveis de 30 dias. Eu reavaliaria minha visão pessimista sobre o ritmo das recompras se os gastos monitorados se recuperassem para perto de US$ 2,54 milhões, com uma contribuição mensurável da Baskets.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
📉 Resumo: Estou pessimista quanto ao ritmo das recompras de $JUP . Os gastos monitorados caíram 37%, para US$ 1,59 milhão em 30 dias, e a Baskets ainda não demonstrou que consegue gerar taxas suficientes para cobrir a diferença de US$ 950 mil.
As recompras de JUP monitoradas totalizaram US$ 1,59 milhão entre 13 de outubro e 11 de novembro (UTC), abaixo dos US$ 2,54 milhões dos 30 dias anteriores. O rastreador pode estar defasado, especialmente nos dias mais recentes. A Baskets foi lançada perto do fim do período, então este é o ponto de referência para avaliar seu impacto.
A Baskets permite que os usuários comprem vários ativos com um único depósito em SOL ou USDC. A Jupiter encaminha as negociações no depósito, no rebalanceamento e na saída. Tanto a Crypto 6 quanto a 4USD+ exibiam uma taxa de cesta de 0% quando verifiquei. O que importa para os detentores é quanto da receita dessas negociações a Jupiter retém e se essa receita chega ao programa de recompra.
O programa atual usa 50% da receita monitorada de produtos como swaps, ordens limitadas e contratos perpétuos para comprar JUP. A contribuição da Baskets ainda não foi detalhada.
Minha opinião: eu veria a Baskets como uma nova forma de atrair negociações para a Jupiter e, por enquanto, não incluiria qualquer demanda incremental por JUP na tese. Acompanhe as taxas retidas da Baskets e as recompras efetivamente realizadas em períodos comparáveis de 30 dias. Eu reavaliaria minha visão pessimista sobre o ritmo das recompras se os gastos monitorados se recuperassem para perto de US$ 2,54 milhões, com uma contribuição mensurável da Baskets.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
As recompras de JUP monitoradas totalizaram US$ 1,59 milhão entre 13 de outubro e 11 de novembro (UTC), abaixo dos US$ 2,54 milhões dos 30 dias anteriores. O rastreador pode estar defasado, especialmente nos dias mais recentes. A Baskets foi lançada perto do fim do período, então este é o ponto de referência para avaliar seu impacto.
A Baskets permite que os usuários comprem vários ativos com um único depósito em SOL ou USDC. A Jupiter encaminha as negociações no depósito, no rebalanceamento e na saída. Tanto a Crypto 6 quanto a 4USD+ exibiam uma taxa de cesta de 0% quando verifiquei. O que importa para os detentores é quanto da receita dessas negociações a Jupiter retém e se essa receita chega ao programa de recompra.
O programa atual usa 50% da receita monitorada de produtos como swaps, ordens limitadas e contratos perpétuos para comprar JUP. A contribuição da Baskets ainda não foi detalhada.
Minha opinião: eu veria a Baskets como uma nova forma de atrair negociações para a Jupiter e, por enquanto, não incluiria qualquer demanda incremental por JUP na tese. Acompanhe as taxas retidas da Baskets e as recompras efetivamente realizadas em períodos comparáveis de 30 dias. Eu reavaliaria minha visão pessimista sobre o ritmo das recompras se os gastos monitorados se recuperassem para perto de US$ 2,54 milhões, com uma contribuição mensurável da Baskets.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
175
·
--
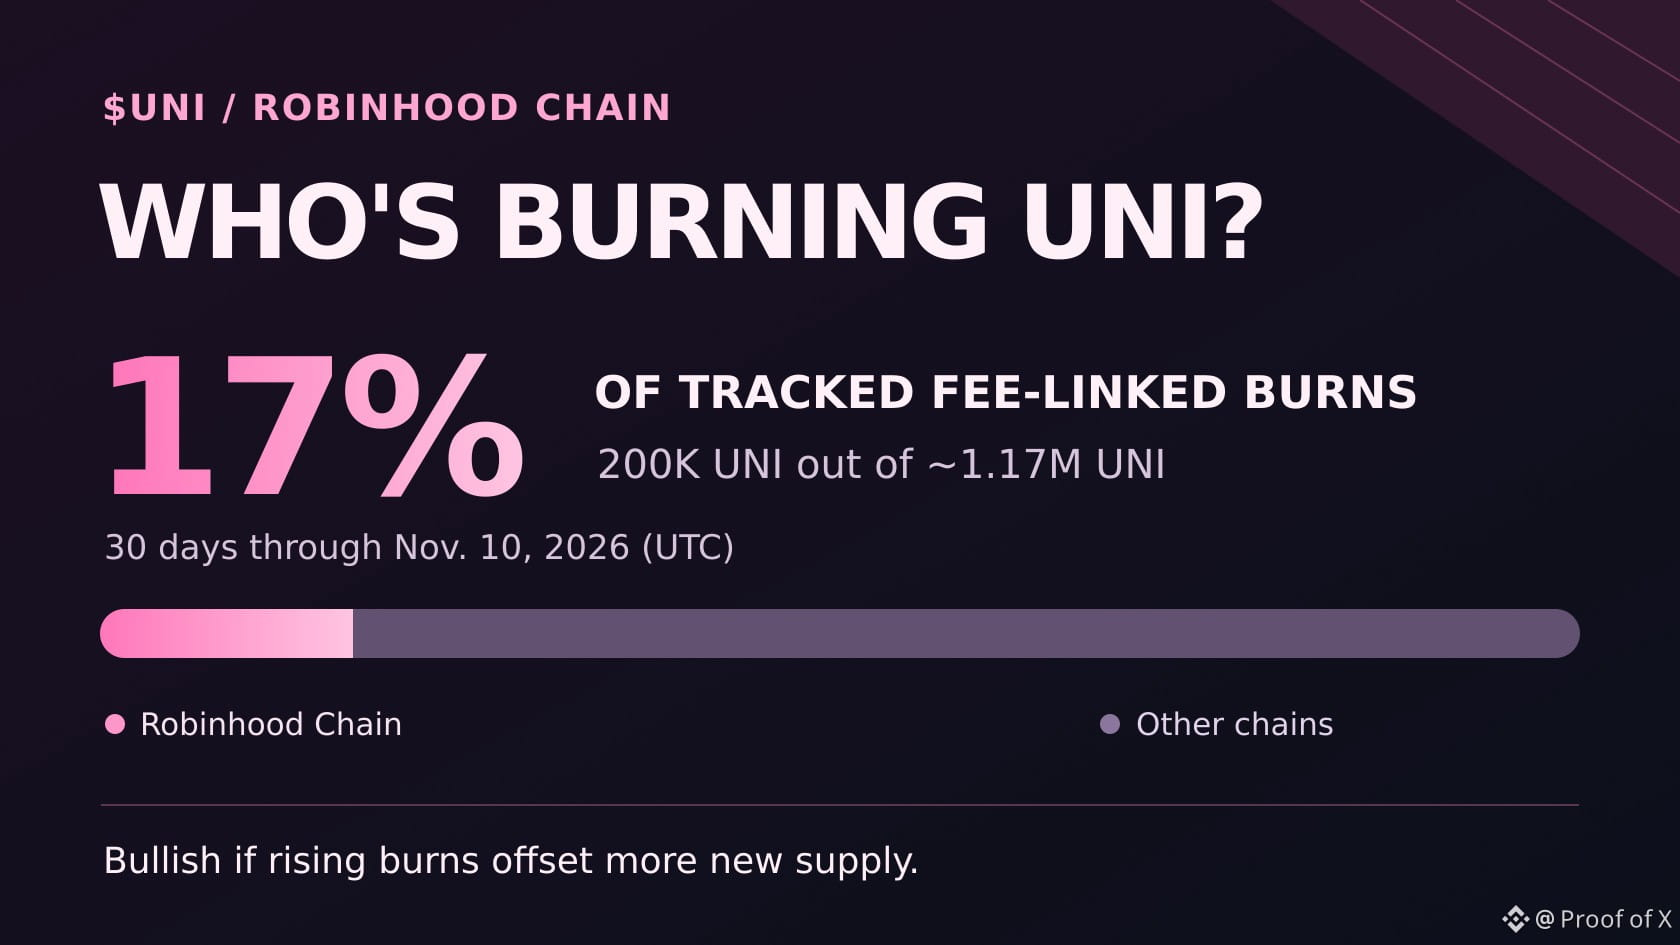
🔥 TL;DR: A Robinhood Chain foi responsável por cerca de 17% das queimas vinculadas a $UNI fee monitoradas nos 30 dias até 10 de nov., UTC: 200 mil de 1,17 milhão de UNI. Hoje estou neutro, mas ficaria otimista se o crescimento dela elevasse as queimas totais o suficiente para compensar o aumento da nova oferta em circulação.
A Robinhood Chain queimou, em média, cerca de 6,86 mil UNI por dia nos últimos sete dias, contra 6,61 mil nos 23 dias anteriores. Isso representa um aumento de aproximadamente 3,8%, insuficiente para ser considerado uma aceleração sustentada.
Swaps elegíveis geram taxas de protocolo, e terceiros podem queimar seus próprios UNI para reivindicar as taxas acumuladas. Isso reduz a oferta disponível; não indica que os UNI tenham sido comprados naquele dia.
Se a Robinhood Chain dobrasse suas queimas em 30 dias para 400 mil UNI e as outras redes mantivessem o ritmo, as queimas totais subiriam de aproximadamente 1,17 milhão para 1,37 milhão de UNI, um aumento de cerca de 17%. Se as outras redes queimassem 200 mil a menos, o total permaneceria estável. São cenários, não previsões. A antiga queima pontual do tesouro não está incluída.
Minha opinião: eu compararia períodos consecutivos de 30 dias quanto às queimas da Robinhood vinculadas a taxas, às queimas totais vinculadas a taxas e à quantidade de novos UNI em circulação compensada por essas queimas. Ficaria otimista se a Robinhood continuasse contribuindo mais, as queimas totais aumentassem e a compensação melhorasse.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
🔥 TL;DR: A Robinhood Chain foi responsável por cerca de 17% das queimas vinculadas a $UNI fee monitoradas nos 30 dias até 10 de nov., UTC: 200 mil de 1,17 milhão de UNI. Hoje estou neutro, mas ficaria otimista se o crescimento dela elevasse as queimas totais o suficiente para compensar o aumento da nova oferta em circulação.
A Robinhood Chain queimou, em média, cerca de 6,86 mil UNI por dia nos últimos sete dias, contra 6,61 mil nos 23 dias anteriores. Isso representa um aumento de aproximadamente 3,8%, insuficiente para ser considerado uma aceleração sustentada.
Swaps elegíveis geram taxas de protocolo, e terceiros podem queimar seus próprios UNI para reivindicar as taxas acumuladas. Isso reduz a oferta disponível; não indica que os UNI tenham sido comprados naquele dia.
Se a Robinhood Chain dobrasse suas queimas em 30 dias para 400 mil UNI e as outras redes mantivessem o ritmo, as queimas totais subiriam de aproximadamente 1,17 milhão para 1,37 milhão de UNI, um aumento de cerca de 17%. Se as outras redes queimassem 200 mil a menos, o total permaneceria estável. São cenários, não previsões. A antiga queima pontual do tesouro não está incluída.
Minha opinião: eu compararia períodos consecutivos de 30 dias quanto às queimas da Robinhood vinculadas a taxas, às queimas totais vinculadas a taxas e à quantidade de novos UNI em circulação compensada por essas queimas. Ficaria otimista se a Robinhood continuasse contribuindo mais, as queimas totais aumentassem e a compensação melhorasse.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
A Robinhood Chain queimou, em média, cerca de 6,86 mil UNI por dia nos últimos sete dias, contra 6,61 mil nos 23 dias anteriores. Isso representa um aumento de aproximadamente 3,8%, insuficiente para ser considerado uma aceleração sustentada.
Swaps elegíveis geram taxas de protocolo, e terceiros podem queimar seus próprios UNI para reivindicar as taxas acumuladas. Isso reduz a oferta disponível; não indica que os UNI tenham sido comprados naquele dia.
Se a Robinhood Chain dobrasse suas queimas em 30 dias para 400 mil UNI e as outras redes mantivessem o ritmo, as queimas totais subiriam de aproximadamente 1,17 milhão para 1,37 milhão de UNI, um aumento de cerca de 17%. Se as outras redes queimassem 200 mil a menos, o total permaneceria estável. São cenários, não previsões. A antiga queima pontual do tesouro não está incluída.
Minha opinião: eu compararia períodos consecutivos de 30 dias quanto às queimas da Robinhood vinculadas a taxas, às queimas totais vinculadas a taxas e à quantidade de novos UNI em circulação compensada por essas queimas. Ficaria otimista se a Robinhood continuasse contribuindo mais, as queimas totais aumentassem e a compensação melhorasse.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
292
·
--
🚨 Resumo: Um app não confiável para iPhone pode colocar em risco os segredos da sua carteira $BTC . O alerta worse_query da Binance é uma séria preocupação de custódia: excluir um app não pode desfazer a cópia de uma frase-semente.
O alerta da Binance de 10 de novembro diz respeito a uma fuga do sandbox do iOS que pode permitir que apps maliciosos leiam arquivos locais de outros apps. O aviso vai além da Binance: a questão relevante é como sua carteira armazena dados sensíveis no dispositivo.
O alerta cita o iOS 26.7.1, 27.0.1 e 27.2. Essas também são versões testadas listadas por uma ferramenta baseada na técnica; a pesquisa subjacente descreve um escopo mais amplo. Seria um erro considerar seguras todas as outras versões.
Isso não prova que todas as carteiras estejam expostas nem que fundos tenham sido roubados. O acesso aos arquivos de um app não contorna automaticamente a criptografia nem revela todas as chaves privadas. A exposição depende do que está armazenado e de como esses dados são protegidos.
Remova apps obtidos de fontes não confiáveis e atualize o iOS e os apps pelos canais oficiais. As notas de segurança da Apple de 9 de novembro não confirmam explicitamente uma correção para worse_query. Se houver suspeita de comprometimento, a Binance recomenda criar uma nova carteira em um dispositivo limpo, transferir os fundos para essa carteira e redefinir as sessões de login ativas.
Minha opinião: concentre-se no controle das chaves, não apenas na lista de apps do telefone. Alterar a senha da carteira ou excluir o app não invalida uma frase de recuperação exposta. Nunca insira essa frase em um suposto site de verificação de segurança.
Não é aconselhamento financeiro. Faça sua própria pesquisa.
🚨 Resumo: Um app não confiável para iPhone pode colocar em risco os segredos da sua carteira $BTC . O alerta worse_query da Binance é uma séria preocupação de custódia: excluir um app não pode desfazer a cópia de uma frase-semente.
O alerta da Binance de 10 de novembro diz respeito a uma fuga do sandbox do iOS que pode permitir que apps maliciosos leiam arquivos locais de outros apps. O aviso vai além da Binance: a questão relevante é como sua carteira armazena dados sensíveis no dispositivo.
O alerta cita o iOS 26.7.1, 27.0.1 e 27.2. Essas também são versões testadas listadas por uma ferramenta baseada na técnica; a pesquisa subjacente descreve um escopo mais amplo. Seria um erro considerar seguras todas as outras versões.
Isso não prova que todas as carteiras estejam expostas nem que fundos tenham sido roubados. O acesso aos arquivos de um app não contorna automaticamente a criptografia nem revela todas as chaves privadas. A exposição depende do que está armazenado e de como esses dados são protegidos.
Remova apps obtidos de fontes não confiáveis e atualize o iOS e os apps pelos canais oficiais. As notas de segurança da Apple de 9 de novembro não confirmam explicitamente uma correção para worse_query. Se houver suspeita de comprometimento, a Binance recomenda criar uma nova carteira em um dispositivo limpo, transferir os fundos para essa carteira e redefinir as sessões de login ativas.
Minha opinião: concentre-se no controle das chaves, não apenas na lista de apps do telefone. Alterar a senha da carteira ou excluir o app não invalida uma frase de recuperação exposta. Nunca insira essa frase em um suposto site de verificação de segurança.
Não é aconselhamento financeiro. Faça sua própria pesquisa.
O alerta da Binance de 10 de novembro diz respeito a uma fuga do sandbox do iOS que pode permitir que apps maliciosos leiam arquivos locais de outros apps. O aviso vai além da Binance: a questão relevante é como sua carteira armazena dados sensíveis no dispositivo.
O alerta cita o iOS 26.7.1, 27.0.1 e 27.2. Essas também são versões testadas listadas por uma ferramenta baseada na técnica; a pesquisa subjacente descreve um escopo mais amplo. Seria um erro considerar seguras todas as outras versões.
Isso não prova que todas as carteiras estejam expostas nem que fundos tenham sido roubados. O acesso aos arquivos de um app não contorna automaticamente a criptografia nem revela todas as chaves privadas. A exposição depende do que está armazenado e de como esses dados são protegidos.
Remova apps obtidos de fontes não confiáveis e atualize o iOS e os apps pelos canais oficiais. As notas de segurança da Apple de 9 de novembro não confirmam explicitamente uma correção para worse_query. Se houver suspeita de comprometimento, a Binance recomenda criar uma nova carteira em um dispositivo limpo, transferir os fundos para essa carteira e redefinir as sessões de login ativas.
Minha opinião: concentre-se no controle das chaves, não apenas na lista de apps do telefone. Alterar a senha da carteira ou excluir o app não invalida uma frase de recuperação exposta. Nunca insira essa frase em um suposto site de verificação de segurança.
Não é aconselhamento financeiro. Faça sua própria pesquisa.
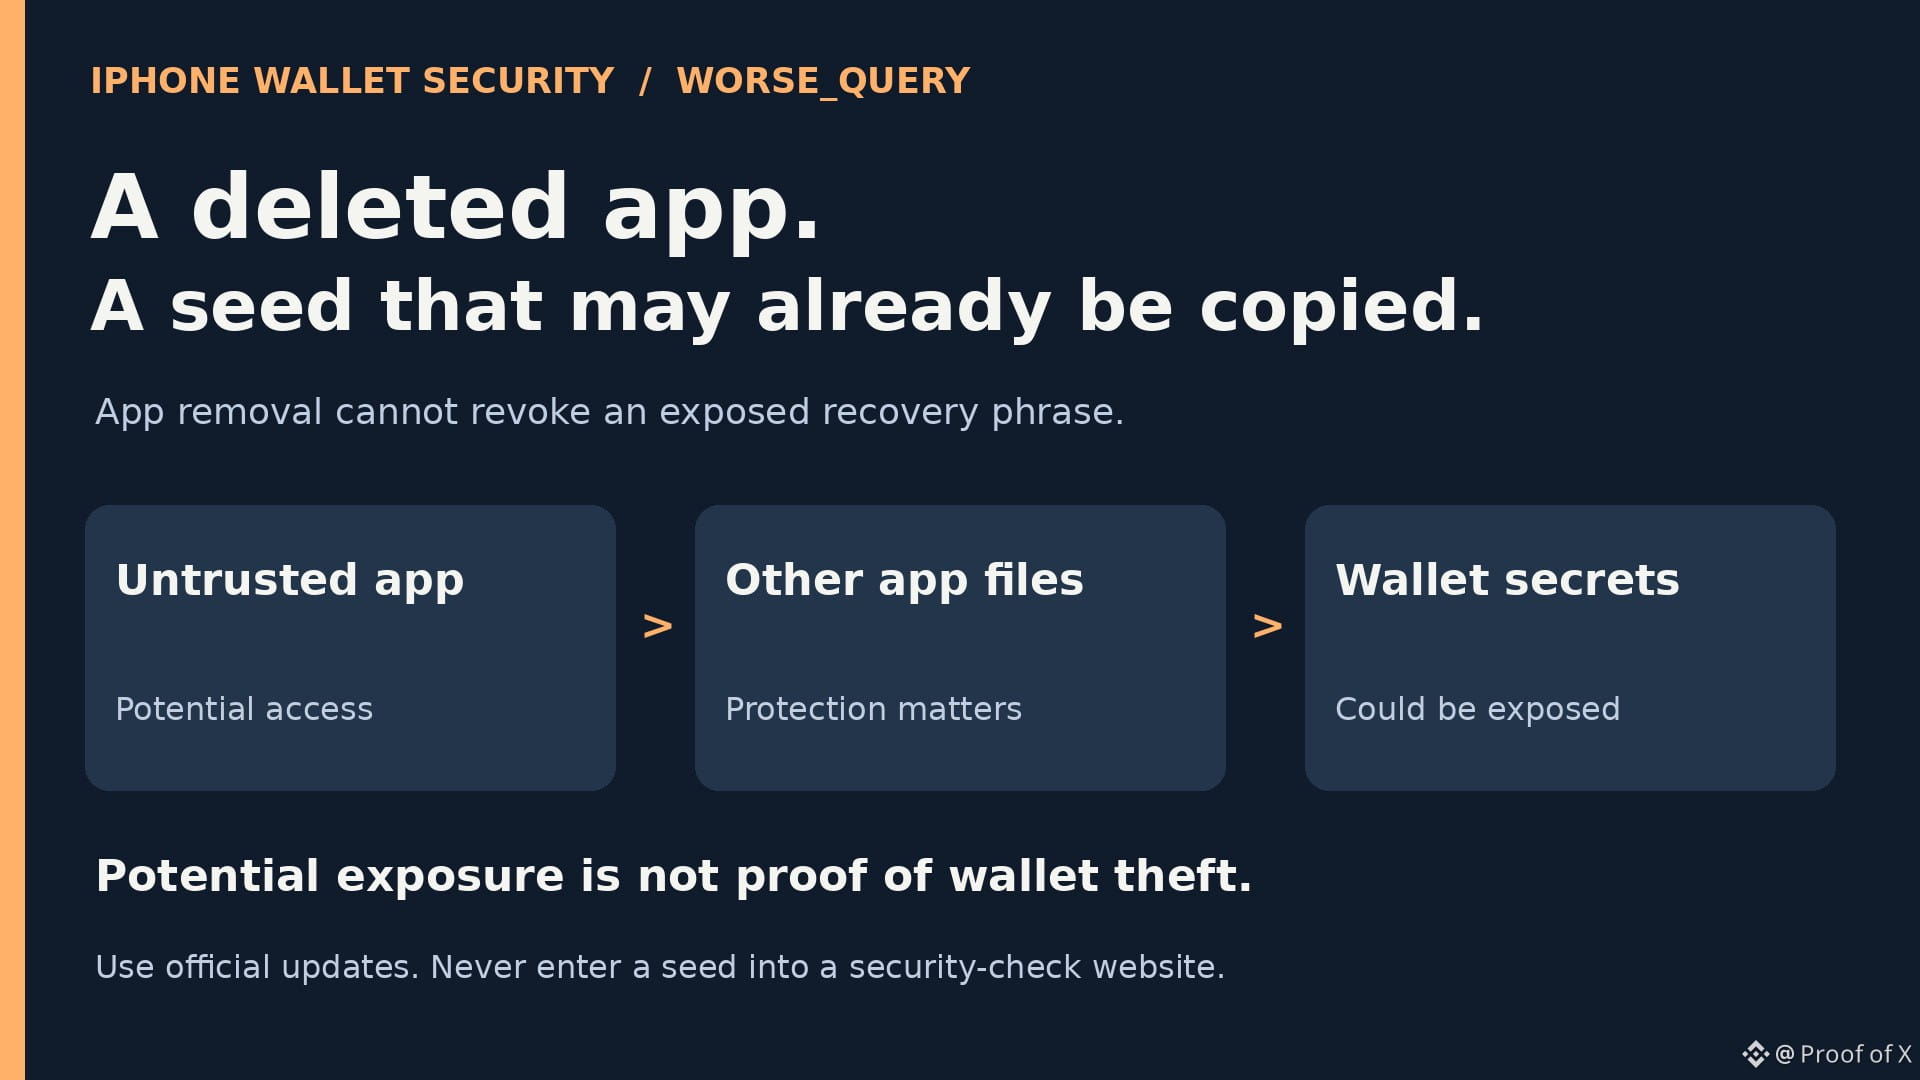
193
·
--
🔥 Resumo: $USDC in, dólares bancários para fora. O novo projeto-piloto limitado da PNC é um sinal positivo para a utilidade das stablecoins: clientes empresariais elegíveis podem aceitar USDC sem mantê-lo em seu balanço patrimonial.
A divisão de Corporate & Institutional Banking da PNC já oferece serviços bancários e gestão de tesouraria a empresas. Seu lançamento, em 9 de novembro, conecta esses serviços à infraestrutura de pagamentos da Coinbase: o USDC recebido na Ethereum é convertido automaticamente, na proporção de 1 para 1, em dólares numa conta de depósito designada da PNC.
Para uma empresa que recebe pagamentos de um cliente que usa stablecoins, isso combina duas atividades distintas: receber um pagamento on-chain e obter dinheiro utilizável no banco. O destinatário recebe dólares, em vez de manter uma posição contínua em USDC. Essa é a mudança útil, além de mais uma manchete sobre parceria bancária.
Inicialmente, o serviço é um projeto-piloto limitado para clientes elegíveis. Nenhum dos anúncios quantifica os pagamentos processados ou comprova uma nova emissão de USDC. A adoção de pagamentos não significa automaticamente que as empresas acumulem stablecoins, e não há aqui nenhum fluxo estabelecido de compra de ETH.
Minha opinião: isso representa um avanço para as stablecoins como infraestrutura de pagamentos. Avalie a oportunidade com base em se essa opção se torna útil nas operações diárias de tesouraria, sem confundir o volume de pagamentos com a oferta de tokens ou a demanda por investimentos.
Não é aconselhamento financeiro. Faça sua própria pesquisa.
🔥 Resumo: $USDC in, dólares bancários para fora. O novo projeto-piloto limitado da PNC é um sinal positivo para a utilidade das stablecoins: clientes empresariais elegíveis podem aceitar USDC sem mantê-lo em seu balanço patrimonial.
A divisão de Corporate & Institutional Banking da PNC já oferece serviços bancários e gestão de tesouraria a empresas. Seu lançamento, em 9 de novembro, conecta esses serviços à infraestrutura de pagamentos da Coinbase: o USDC recebido na Ethereum é convertido automaticamente, na proporção de 1 para 1, em dólares numa conta de depósito designada da PNC.
Para uma empresa que recebe pagamentos de um cliente que usa stablecoins, isso combina duas atividades distintas: receber um pagamento on-chain e obter dinheiro utilizável no banco. O destinatário recebe dólares, em vez de manter uma posição contínua em USDC. Essa é a mudança útil, além de mais uma manchete sobre parceria bancária.
Inicialmente, o serviço é um projeto-piloto limitado para clientes elegíveis. Nenhum dos anúncios quantifica os pagamentos processados ou comprova uma nova emissão de USDC. A adoção de pagamentos não significa automaticamente que as empresas acumulem stablecoins, e não há aqui nenhum fluxo estabelecido de compra de ETH.
Minha opinião: isso representa um avanço para as stablecoins como infraestrutura de pagamentos. Avalie a oportunidade com base em se essa opção se torna útil nas operações diárias de tesouraria, sem confundir o volume de pagamentos com a oferta de tokens ou a demanda por investimentos.
Não é aconselhamento financeiro. Faça sua própria pesquisa.
A divisão de Corporate & Institutional Banking da PNC já oferece serviços bancários e gestão de tesouraria a empresas. Seu lançamento, em 9 de novembro, conecta esses serviços à infraestrutura de pagamentos da Coinbase: o USDC recebido na Ethereum é convertido automaticamente, na proporção de 1 para 1, em dólares numa conta de depósito designada da PNC.
Para uma empresa que recebe pagamentos de um cliente que usa stablecoins, isso combina duas atividades distintas: receber um pagamento on-chain e obter dinheiro utilizável no banco. O destinatário recebe dólares, em vez de manter uma posição contínua em USDC. Essa é a mudança útil, além de mais uma manchete sobre parceria bancária.
Inicialmente, o serviço é um projeto-piloto limitado para clientes elegíveis. Nenhum dos anúncios quantifica os pagamentos processados ou comprova uma nova emissão de USDC. A adoção de pagamentos não significa automaticamente que as empresas acumulem stablecoins, e não há aqui nenhum fluxo estabelecido de compra de ETH.
Minha opinião: isso representa um avanço para as stablecoins como infraestrutura de pagamentos. Avalie a oportunidade com base em se essa opção se torna útil nas operações diárias de tesouraria, sem confundir o volume de pagamentos com a oferta de tokens ou a demanda por investimentos.
Não é aconselhamento financeiro. Faça sua própria pesquisa.
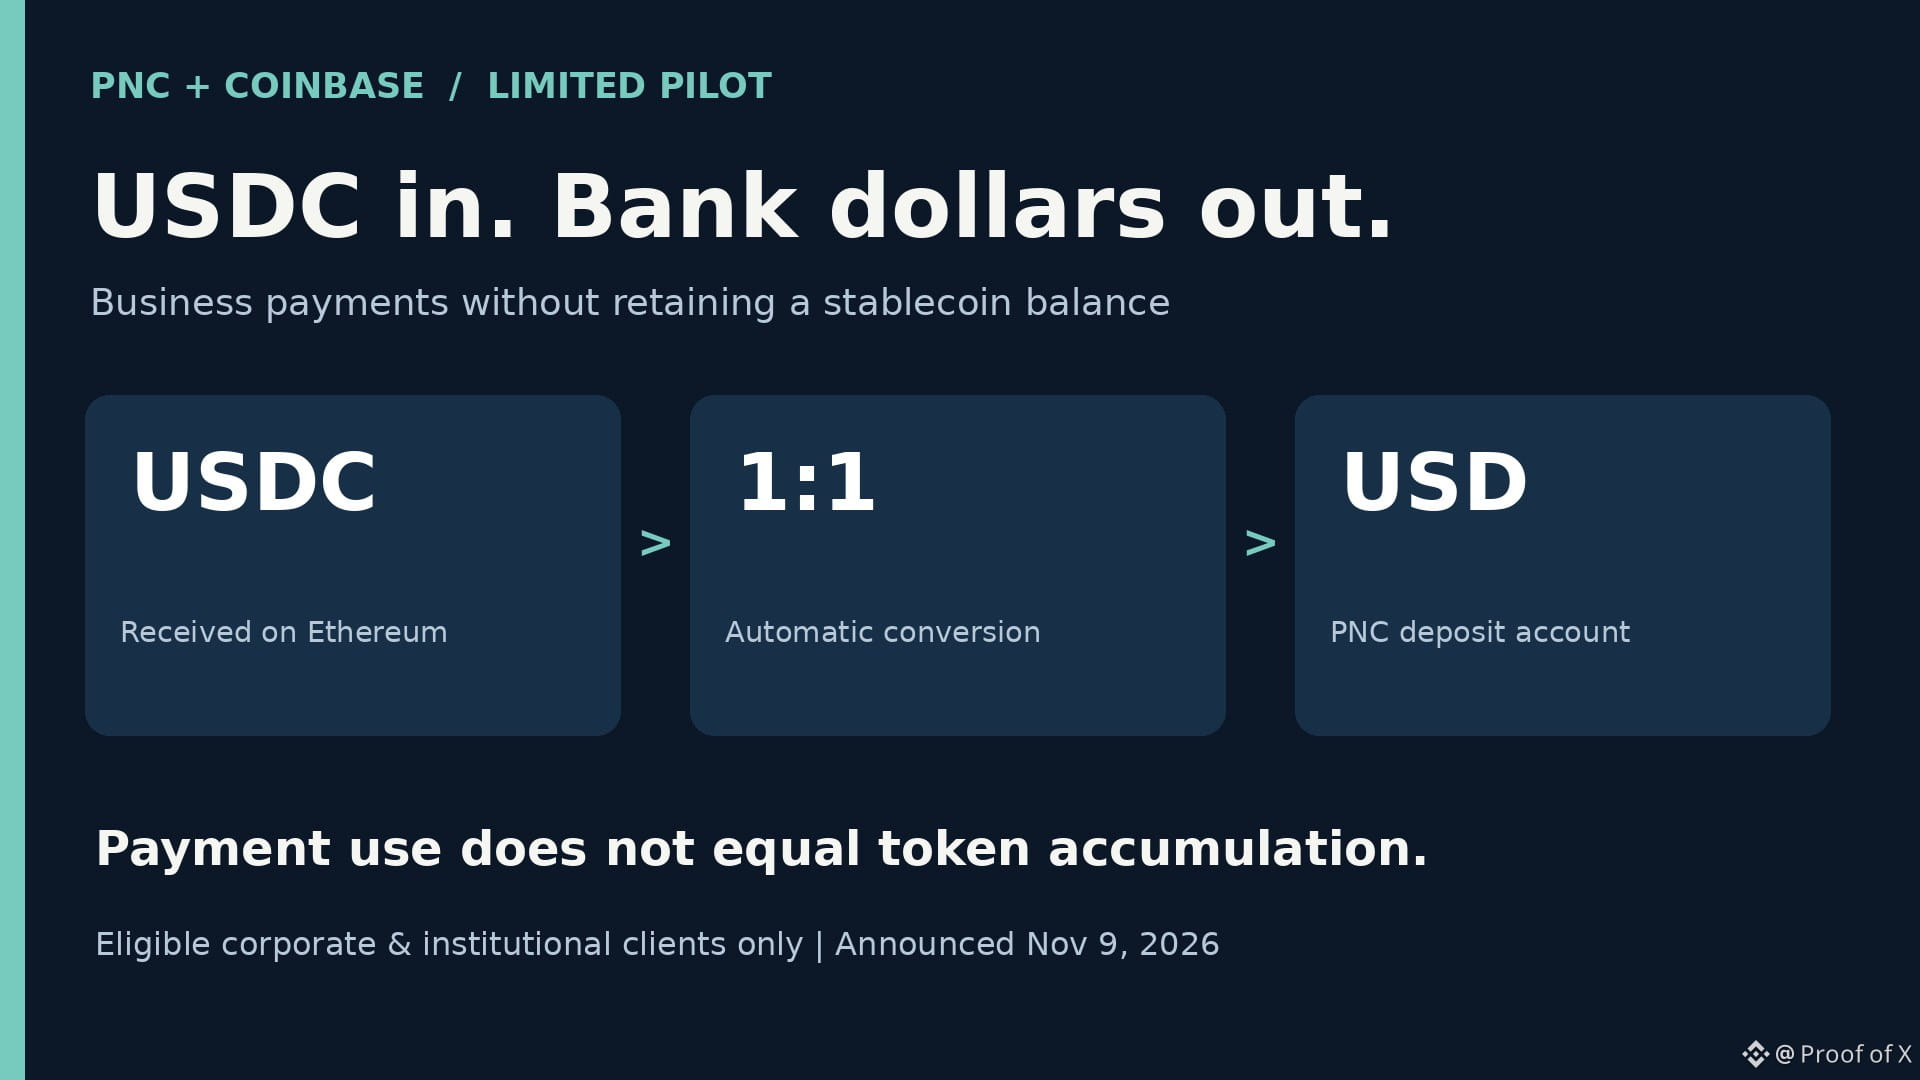
71
·
--
🐻 TL;DR: A MARA vendeu 13,597 $BTC após o fim do trimestre — o equivalente a 40% das suas reservas em 30 de setembro. Isso é negativo para a narrativa de empresas que fazem HODL, mas o dinheiro também liquidou US$ 750 milhões em dívidas garantidas por Bitcoin.
A MARA é uma mineradora de Bitcoin de capital aberto, com 34.012 BTC no balanço em 30 de setembro. Sua divulgação de 9 de novembro informa cerca de US$ 1,1 bilhão obtidos com as vendas subsequentes. A comparação de 40% mede o descarte em relação ao saldo naquela data; não é um cálculo das reservas atuais.
Por que isso importa: as reservas corporativas de Bitcoin podem financiar credores e investimentos nos negócios, em vez de permanecerem como um sumidouro permanente de oferta. A MARA diz que pretende continuar monetizando BTC para fins como infraestrutura de IA, opções de venda de notas conversíveis e possíveis recompras de ações.
Há um importante fator compensatório. O pagamento dos empréstimos liberou 17.477 BTC que haviam sido dados como garantia, reduzindo a exposição a garantias. Essas moedas liberadas não são novas compras nem vendas adicionais confirmadas. A autorização separada de US$ 500 milhões para recompra de ações ordinárias não significa que as recompras foram executadas nem que houve compra de BTC.
Minha opinião: encare isso como evidência de uma empresa que vende ativamente ativos do tesouro, reconhecendo ao mesmo tempo a redução do endividamento. O descarte informado já aconteceu; ele não confirma uma nova ordem de venda nem explica uma variação específica de preço.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
🐻 TL;DR: A MARA vendeu 13,597 $BTC após o fim do trimestre — o equivalente a 40% das suas reservas em 30 de setembro. Isso é negativo para a narrativa de empresas que fazem HODL, mas o dinheiro também liquidou US$ 750 milhões em dívidas garantidas por Bitcoin.
A MARA é uma mineradora de Bitcoin de capital aberto, com 34.012 BTC no balanço em 30 de setembro. Sua divulgação de 9 de novembro informa cerca de US$ 1,1 bilhão obtidos com as vendas subsequentes. A comparação de 40% mede o descarte em relação ao saldo naquela data; não é um cálculo das reservas atuais.
Por que isso importa: as reservas corporativas de Bitcoin podem financiar credores e investimentos nos negócios, em vez de permanecerem como um sumidouro permanente de oferta. A MARA diz que pretende continuar monetizando BTC para fins como infraestrutura de IA, opções de venda de notas conversíveis e possíveis recompras de ações.
Há um importante fator compensatório. O pagamento dos empréstimos liberou 17.477 BTC que haviam sido dados como garantia, reduzindo a exposição a garantias. Essas moedas liberadas não são novas compras nem vendas adicionais confirmadas. A autorização separada de US$ 500 milhões para recompra de ações ordinárias não significa que as recompras foram executadas nem que houve compra de BTC.
Minha opinião: encare isso como evidência de uma empresa que vende ativamente ativos do tesouro, reconhecendo ao mesmo tempo a redução do endividamento. O descarte informado já aconteceu; ele não confirma uma nova ordem de venda nem explica uma variação específica de preço.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
A MARA é uma mineradora de Bitcoin de capital aberto, com 34.012 BTC no balanço em 30 de setembro. Sua divulgação de 9 de novembro informa cerca de US$ 1,1 bilhão obtidos com as vendas subsequentes. A comparação de 40% mede o descarte em relação ao saldo naquela data; não é um cálculo das reservas atuais.
Por que isso importa: as reservas corporativas de Bitcoin podem financiar credores e investimentos nos negócios, em vez de permanecerem como um sumidouro permanente de oferta. A MARA diz que pretende continuar monetizando BTC para fins como infraestrutura de IA, opções de venda de notas conversíveis e possíveis recompras de ações.
Há um importante fator compensatório. O pagamento dos empréstimos liberou 17.477 BTC que haviam sido dados como garantia, reduzindo a exposição a garantias. Essas moedas liberadas não são novas compras nem vendas adicionais confirmadas. A autorização separada de US$ 500 milhões para recompra de ações ordinárias não significa que as recompras foram executadas nem que houve compra de BTC.
Minha opinião: encare isso como evidência de uma empresa que vende ativamente ativos do tesouro, reconhecendo ao mesmo tempo a redução do endividamento. O descarte informado já aconteceu; ele não confirma uma nova ordem de venda nem explica uma variação específica de preço.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
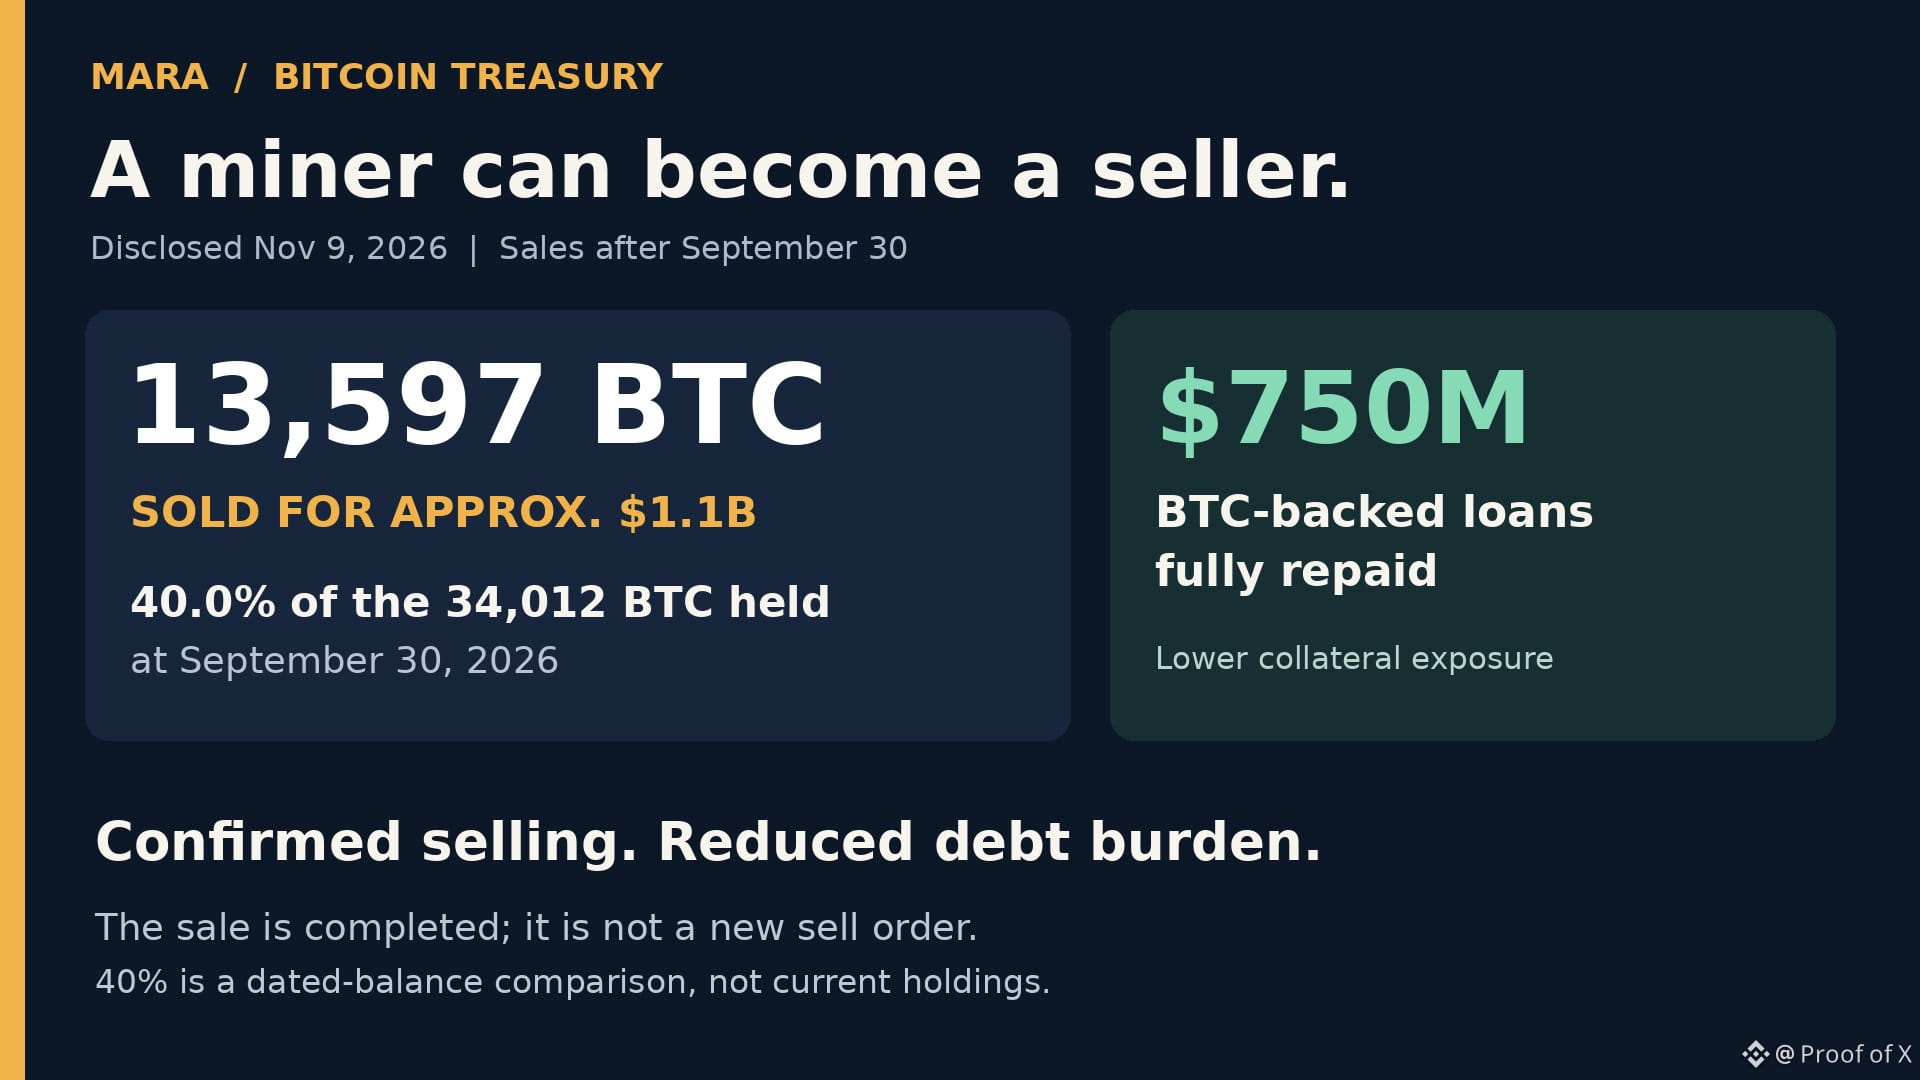
102
·
--
📈 Resumo: $SOL, $AVAX e $LINK são agora negociados através da Schwab Crypto. Estou otimista: uma empresa com $13.33T em ativos de clientes disponibilizou uma via direta para que investidores de retalho elegíveis acedam a estes tokens.
A Schwab reportou $13.33 biliões em ativos totais de clientes e cerca de 40,3 milhões de contas de corretagem em 30 de setembro de 2026. É uma das principais empresas de serviços de investimento dos EUA, pelo que o seu alcance de distribuição confere a este lançamento uma importância que vai além dos três símbolos de cotação.
A adição de 9 de novembro alarga a oferta de criptomoedas da empresa, que passa de BTC e ETH para cinco ativos. Os clientes elegíveis podem negociar através do site, da aplicação móvel e do thinkorswim da Schwab, usando uma conta Schwab Crypto associada.
Porque é que os detentores devem prestar atenção: os investidores que já usam a Schwab para investimentos tradicionais passam a ter outra forma de considerar e comprar SOL, AVAX e LINK num ambiente familiar. O canal de distribuição foi ampliado; a nova procura dependerá de os clientes o utilizarem.
Esses ativos da empresa como um todo não são posições em criptomoedas nem entradas de capital previstas. As contas de corretagem não correspondem a pessoas únicas nem a todos os utilizadores elegíveis para negociar criptomoedas. Os volumes de compra não foram divulgados. A comissão é de 0,75% por transação, ou $7.50 numa compra de $1,000.
A minha opinião: gosto desta abertura a um público de investidores de retalho já estabelecido. É uma melhoria real no acesso. Avaliaria o próximo passo com base nas compras efetivas dos clientes, em vez de transformar toda a base de ativos da Schwab numa procura por criptomoedas imaginária.
Isto não é aconselhamento financeiro. Faça a sua própria pesquisa.
📈 Resumo: $SOL , $AVAX e $LINK são agora negociados através da Schwab Crypto. Estou otimista: uma empresa com $13.33T em ativos de clientes disponibilizou uma via direta para que investidores de retalho elegíveis acedam a estes tokens.
A Schwab reportou $13.33 biliões em ativos totais de clientes e cerca de 40,3 milhões de contas de corretagem em 30 de setembro de 2026. É uma das principais empresas de serviços de investimento dos EUA, pelo que o seu alcance de distribuição confere a este lançamento uma importância que vai além dos três símbolos de cotação.
A adição de 9 de novembro alarga a oferta de criptomoedas da empresa, que passa de BTC e ETH para cinco ativos. Os clientes elegíveis podem negociar através do site, da aplicação móvel e do thinkorswim da Schwab, usando uma conta Schwab Crypto associada.
Porque é que os detentores devem prestar atenção: os investidores que já usam a Schwab para investimentos tradicionais passam a ter outra forma de considerar e comprar SOL, AVAX e LINK num ambiente familiar. O canal de distribuição foi ampliado; a nova procura dependerá de os clientes o utilizarem.
Esses ativos da empresa como um todo não são posições em criptomoedas nem entradas de capital previstas. As contas de corretagem não correspondem a pessoas únicas nem a todos os utilizadores elegíveis para negociar criptomoedas. Os volumes de compra não foram divulgados. A comissão é de 0,75% por transação, ou $7.50 numa compra de $1,000.
A minha opinião: gosto desta abertura a um público de investidores de retalho já estabelecido. É uma melhoria real no acesso. Avaliaria o próximo passo com base nas compras efetivas dos clientes, em vez de transformar toda a base de ativos da Schwab numa procura por criptomoedas imaginária.
Isto não é aconselhamento financeiro. Faça a sua própria pesquisa.
A Schwab reportou $13.33 biliões em ativos totais de clientes e cerca de 40,3 milhões de contas de corretagem em 30 de setembro de 2026. É uma das principais empresas de serviços de investimento dos EUA, pelo que o seu alcance de distribuição confere a este lançamento uma importância que vai além dos três símbolos de cotação.
A adição de 9 de novembro alarga a oferta de criptomoedas da empresa, que passa de BTC e ETH para cinco ativos. Os clientes elegíveis podem negociar através do site, da aplicação móvel e do thinkorswim da Schwab, usando uma conta Schwab Crypto associada.
Porque é que os detentores devem prestar atenção: os investidores que já usam a Schwab para investimentos tradicionais passam a ter outra forma de considerar e comprar SOL, AVAX e LINK num ambiente familiar. O canal de distribuição foi ampliado; a nova procura dependerá de os clientes o utilizarem.
Esses ativos da empresa como um todo não são posições em criptomoedas nem entradas de capital previstas. As contas de corretagem não correspondem a pessoas únicas nem a todos os utilizadores elegíveis para negociar criptomoedas. Os volumes de compra não foram divulgados. A comissão é de 0,75% por transação, ou $7.50 numa compra de $1,000.
A minha opinião: gosto desta abertura a um público de investidores de retalho já estabelecido. É uma melhoria real no acesso. Avaliaria o próximo passo com base nas compras efetivas dos clientes, em vez de transformar toda a base de ativos da Schwab numa procura por criptomoedas imaginária.
Isto não é aconselhamento financeiro. Faça a sua própria pesquisa.
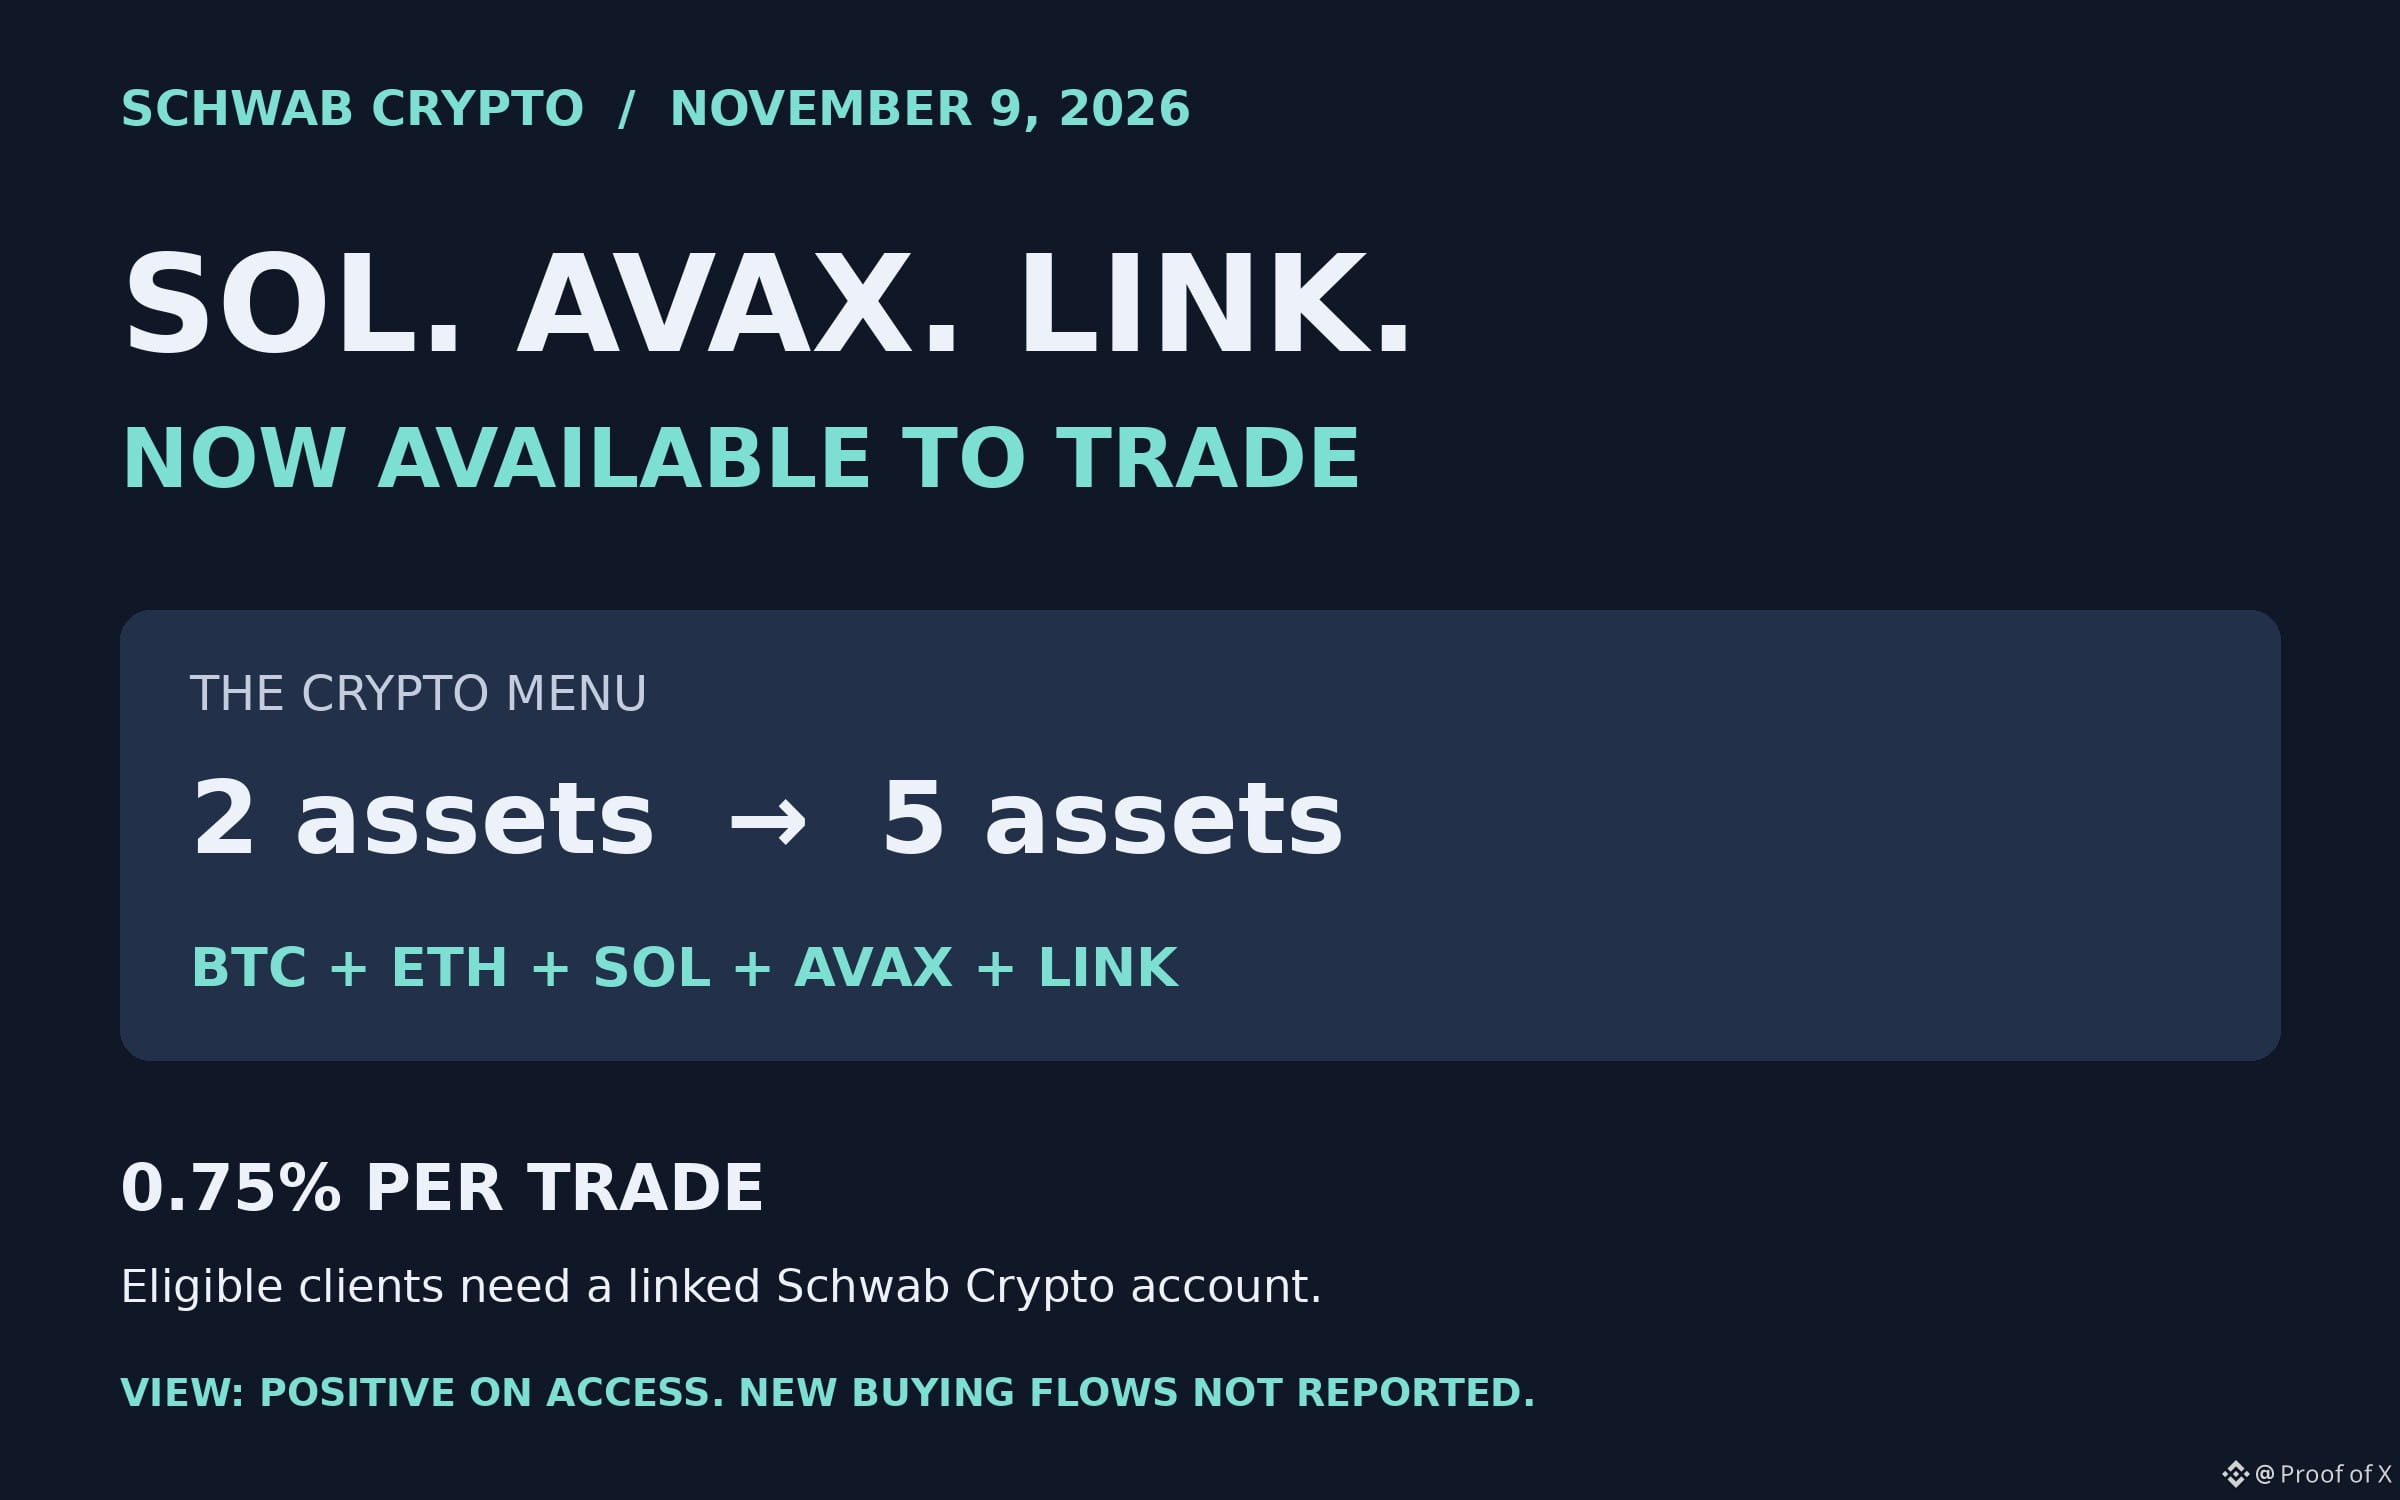
122
·
--
📈 TL;DR: a proposta de colateral em BTC nativo da $AAVE chamou minha atenção. Gosto da ideia do produto, mas as compras de AAVE propostas são menores do que o destaque sugere.
Tomar stablecoins emprestadas mantendo BTC bloqueado na Bitcoin, sem um custodiante guardando as moedas: esse é o atrativo da integração com a Babylon proposta para a Aave V4. A Ethereum reconheceria o cofre por meio de um registro de colateral com transferências restritas. Esta é uma proposta, não um mercado ativo confirmado aqui.
Os primeiros US$ 500 mil em taxas anuais qualificadas do protocolo iriam integralmente para a Aave DAO, sem alocação para compra de tokens. Os US$ 1,5 milhão seguintes teriam uma alocação de 4%. São taxas do protocolo, não todos os juros pagos pelos tomadores.
Com uma receita anual qualificada ilustrativa de US$ 2 milhões: (US$ 2 milhões − US$ 500 mil) × 4% = US$ 60 mil para compras. A divisão de 85% em AAVE / 15% em BABY significa US$ 51 mil em AAVE e US$ 9 mil em BABY. Os tokens comprados seriam divididos igualmente entre as duas organizações. Não há promessa de pagamentos aos detentores nem de queima de tokens. Faixas de receita mais altas usam divisões marginais diferentes.
O risco que me deixa cauteloso: o resgate de BTC leva dias, controles de emergência podem pausar as saídas e as liquidações ainda dependem da liquidez de BTC encapsulado. Mesmo um resultado positivo no Snapshot ainda precisaria de uma AIP e aprovação on-chain.
Minha opinião: gosto de um produto que dê poder de compra aos detentores de Bitcoin sem obrigá-los a vender. Mas avaliaria a AAVE com base em empréstimos reais, taxas e saídas confiáveis. A ideia do produto é empolgante; tratá-la como uma enorme demanda automática pelo token é prematuro.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
📈 TL;DR: a proposta de colateral em BTC nativo da $AAVE chamou minha atenção. Gosto da ideia do produto, mas as compras de AAVE propostas são menores do que o destaque sugere.
Tomar stablecoins emprestadas mantendo BTC bloqueado na Bitcoin, sem um custodiante guardando as moedas: esse é o atrativo da integração com a Babylon proposta para a Aave V4. A Ethereum reconheceria o cofre por meio de um registro de colateral com transferências restritas. Esta é uma proposta, não um mercado ativo confirmado aqui.
Os primeiros US$ 500 mil em taxas anuais qualificadas do protocolo iriam integralmente para a Aave DAO, sem alocação para compra de tokens. Os US$ 1,5 milhão seguintes teriam uma alocação de 4%. São taxas do protocolo, não todos os juros pagos pelos tomadores.
Com uma receita anual qualificada ilustrativa de US$ 2 milhões: (US$ 2 milhões − US$ 500 mil) × 4% = US$ 60 mil para compras. A divisão de 85% em AAVE / 15% em BABY significa US$ 51 mil em AAVE e US$ 9 mil em BABY. Os tokens comprados seriam divididos igualmente entre as duas organizações. Não há promessa de pagamentos aos detentores nem de queima de tokens. Faixas de receita mais altas usam divisões marginais diferentes.
O risco que me deixa cauteloso: o resgate de BTC leva dias, controles de emergência podem pausar as saídas e as liquidações ainda dependem da liquidez de BTC encapsulado. Mesmo um resultado positivo no Snapshot ainda precisaria de uma AIP e aprovação on-chain.
Minha opinião: gosto de um produto que dê poder de compra aos detentores de Bitcoin sem obrigá-los a vender. Mas avaliaria a AAVE com base em empréstimos reais, taxas e saídas confiáveis. A ideia do produto é empolgante; tratá-la como uma enorme demanda automática pelo token é prematuro.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
Tomar stablecoins emprestadas mantendo BTC bloqueado na Bitcoin, sem um custodiante guardando as moedas: esse é o atrativo da integração com a Babylon proposta para a Aave V4. A Ethereum reconheceria o cofre por meio de um registro de colateral com transferências restritas. Esta é uma proposta, não um mercado ativo confirmado aqui.
Os primeiros US$ 500 mil em taxas anuais qualificadas do protocolo iriam integralmente para a Aave DAO, sem alocação para compra de tokens. Os US$ 1,5 milhão seguintes teriam uma alocação de 4%. São taxas do protocolo, não todos os juros pagos pelos tomadores.
Com uma receita anual qualificada ilustrativa de US$ 2 milhões: (US$ 2 milhões − US$ 500 mil) × 4% = US$ 60 mil para compras. A divisão de 85% em AAVE / 15% em BABY significa US$ 51 mil em AAVE e US$ 9 mil em BABY. Os tokens comprados seriam divididos igualmente entre as duas organizações. Não há promessa de pagamentos aos detentores nem de queima de tokens. Faixas de receita mais altas usam divisões marginais diferentes.
O risco que me deixa cauteloso: o resgate de BTC leva dias, controles de emergência podem pausar as saídas e as liquidações ainda dependem da liquidez de BTC encapsulado. Mesmo um resultado positivo no Snapshot ainda precisaria de uma AIP e aprovação on-chain.
Minha opinião: gosto de um produto que dê poder de compra aos detentores de Bitcoin sem obrigá-los a vender. Mas avaliaria a AAVE com base em empréstimos reais, taxas e saídas confiáveis. A ideia do produto é empolgante; tratá-la como uma enorme demanda automática pelo token é prematuro.
Isto não é aconselhamento financeiro. Faça sua própria pesquisa.
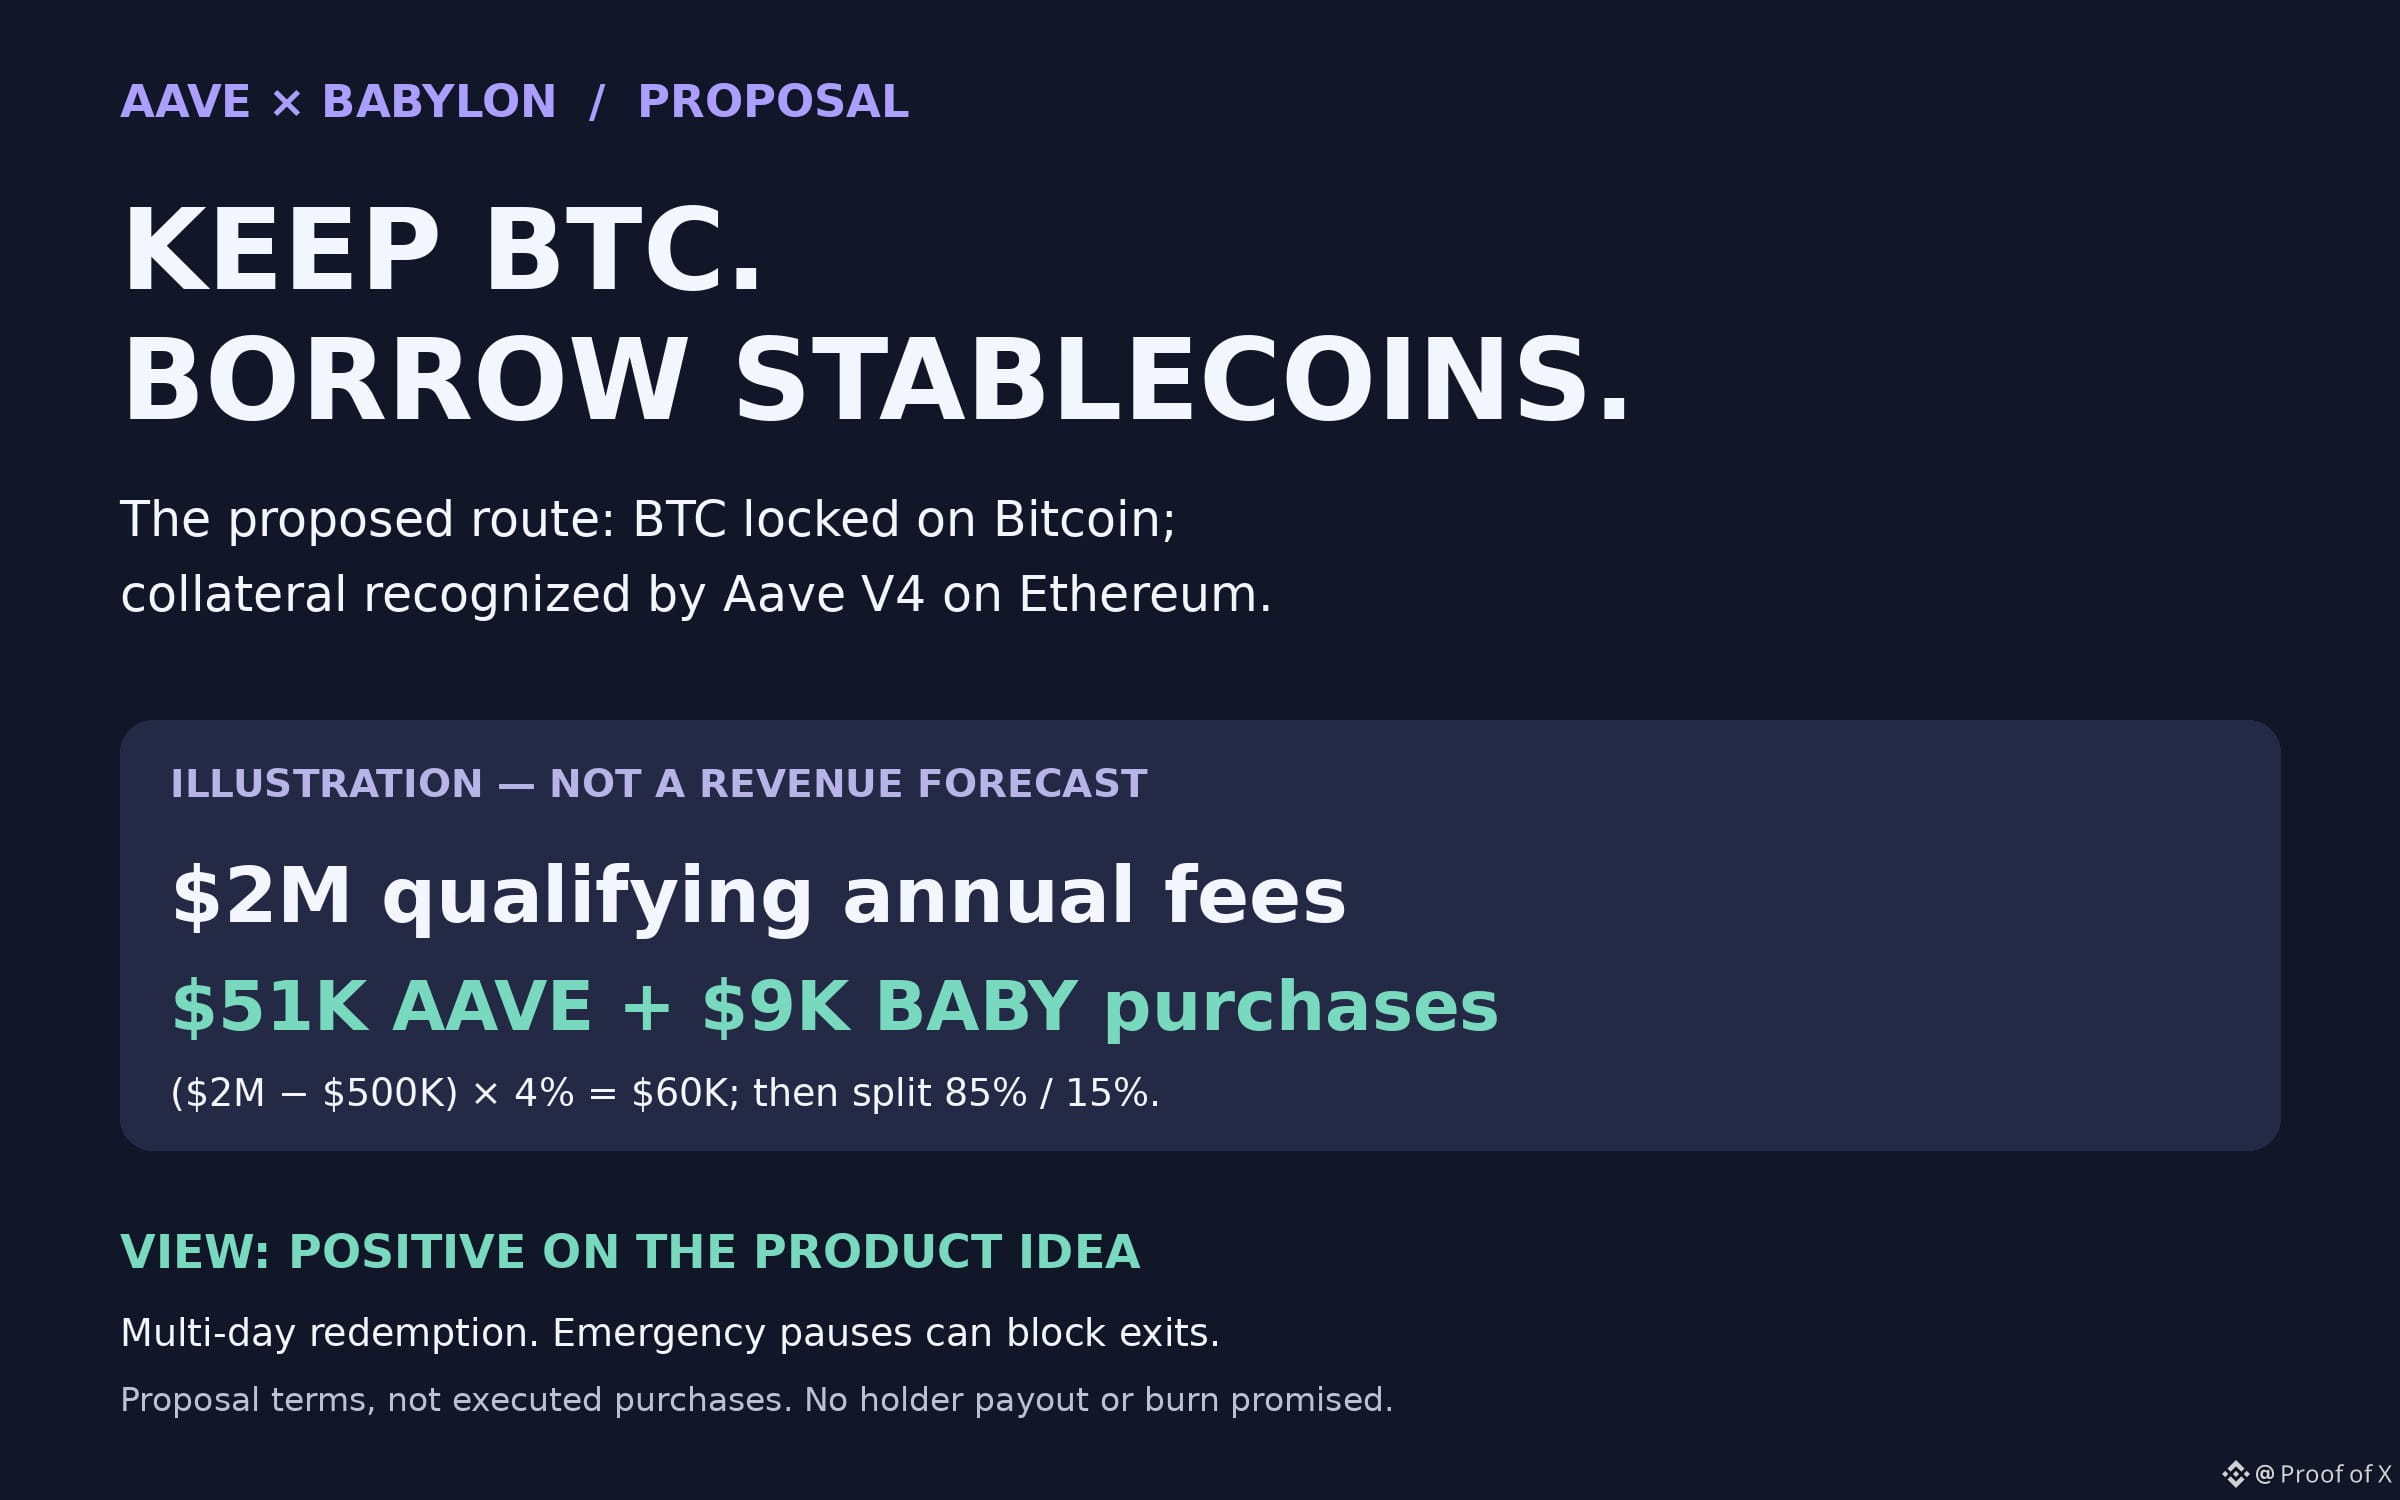
305
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
A Packed Week of Earnings and Data Tests Markets
82,717 visualizações
490 a discutir
Resultados da Nvidia, ata do Fed e IPO da Anthropic devem pôr à prova ações de IA e criptomoedas
Binance News
·148 gostos
·25.7k visualizações
AnthropicIPOTestsInvestorAppetiteForAI
163,546 visualizações
1,746 a discutir
NvidiaBoardNotConsideringHuang’sReturnasCEO
16,607 visualizações
240 a discutir