📉 TL;DR: O limite de US$ 200 milhões da Tydro para USDe fecharia apenas 7,7% da diferença até o gatilho de recompra do $ENA , mesmo que fosse totalmente preenchido com USDe recém-emitido. Minha posição é neutra, pois os depósitos podem vir da oferta existente.
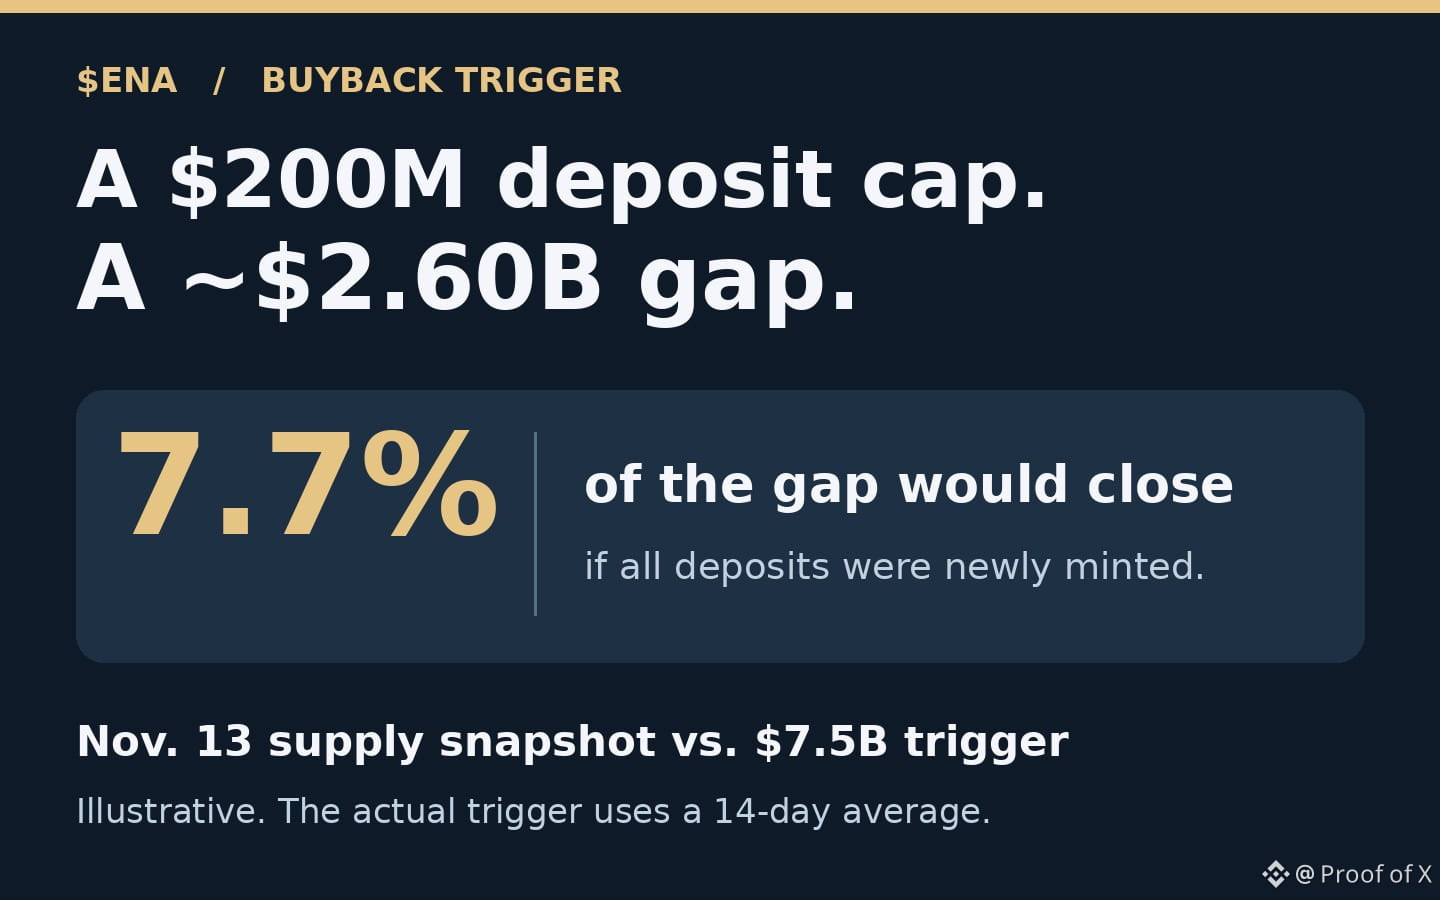
A Ethena informou que havia 4,901 bilhões de USDe em circulação em 13 de novembro (UTC). O mecanismo de taxas aprovado é ativado quando a oferta de USDe atinge US$ 7,5 bilhões, calculada pela média de 14 dias. Em relação a esse limite, a diferença no retrato daquele momento era de cerca de US$ 2,60 bilhões ao valor nominal. O novo limite de US$ 200 milhões da Tydro corresponde a 7,7% dessa diferença.
A Tydro, um mercado de empréstimos baseado na Aave na Ink, permite que os tomadores ofereçam USDe como garantia para tomar USDT0 emprestado. Segundo a Tydro, o limite entrará em vigor às 23:23 UTC de 14 de novembro. Um limite restringe os depósitos. Ele não nos diz quanto os usuários depositarão nem quanto USDe novo a Ethena emitirá. Um tomador pode trazer USDe que já possui e pagar juros sobre USDT0 sem aumentar a oferta de USDe.
Mesmo que o limite seja totalmente preenchido com USDe recém-emitido e nada mais mude, o retrato da oferta passaria para cerca de US$ 5,10 bilhões ao valor nominal. Ainda assim, ficaria cerca de US$ 2,40 bilhões abaixo do limite. Essa é uma comparação de escala com um único retrato da oferta, não um cálculo da média de 14 dias nem uma previsão de emissão. Se o mecanismo de taxas for ativado, a receita elegível da Ethena poderá financiar compras de ENA. O limite de depósitos da Tydro não direciona, por si só, os juros pagos pelos tomadores aos detentores de ENA.
Minha opinião: não vejo isso como um catalisador para o ENA. Após o lançamento, compararia os depósitos de USDe na Tydro com a emissão líquida global de USDe pela Ethena ao longo dos mesmos 14 dias. Se os depósitos aumentarem, mas a emissão líquida não, a nova plataforma estará ampliando a utilidade do USDe sem reduzir a diferença até o gatilho de recompra. Eu reavaliaria essa posição se a média da oferta em 14 dias ultrapassasse o gatilho e as compras fossem registradas.
NFA. DYOR.
A Ethena informou que havia 4,901 bilhões de USDe em circulação em 13 de novembro (UTC). O mecanismo de taxas aprovado é ativado quando a oferta de USDe atinge US$ 7,5 bilhões, calculada pela média de 14 dias. Em relação a esse limite, a diferença no retrato daquele momento era de cerca de US$ 2,60 bilhões ao valor nominal. O novo limite de US$ 200 milhões da Tydro corresponde a 7,7% dessa diferença.
A Tydro, um mercado de empréstimos baseado na Aave na Ink, permite que os tomadores ofereçam USDe como garantia para tomar USDT0 emprestado. Segundo a Tydro, o limite entrará em vigor às 23:23 UTC de 14 de novembro. Um limite restringe os depósitos. Ele não nos diz quanto os usuários depositarão nem quanto USDe novo a Ethena emitirá. Um tomador pode trazer USDe que já possui e pagar juros sobre USDT0 sem aumentar a oferta de USDe.
Mesmo que o limite seja totalmente preenchido com USDe recém-emitido e nada mais mude, o retrato da oferta passaria para cerca de US$ 5,10 bilhões ao valor nominal. Ainda assim, ficaria cerca de US$ 2,40 bilhões abaixo do limite. Essa é uma comparação de escala com um único retrato da oferta, não um cálculo da média de 14 dias nem uma previsão de emissão. Se o mecanismo de taxas for ativado, a receita elegível da Ethena poderá financiar compras de ENA. O limite de depósitos da Tydro não direciona, por si só, os juros pagos pelos tomadores aos detentores de ENA.
Minha opinião: não vejo isso como um catalisador para o ENA. Após o lançamento, compararia os depósitos de USDe na Tydro com a emissão líquida global de USDe pela Ethena ao longo dos mesmos 14 dias. Se os depósitos aumentarem, mas a emissão líquida não, a nova plataforma estará ampliando a utilidade do USDe sem reduzir a diferença até o gatilho de recompra. Eu reavaliaria essa posição se a média da oferta em 14 dias ultrapassasse o gatilho e as compras fossem registradas.
NFA. DYOR.