
Hamzi-⁵
Trader de Alta Frequência
1.6 ano(s)
143 A seguir
193 Seguidores
1.1K+ Gostaram
Publicações
Tudo
Cotações
Vídeos
Ver tradução
Ver tradução
Ver tradução
Ver tradução
BTCxiao6
·
--
Vou enviar um envelope vermelho de 1000; sigam-me, por favor. Não dou sinais de trading nem trabalho com comissões de indicação. Quando houver mais gente, farei transmissões ao vivo para conversar com todos sobre o mercado. Costumo enviar envelopes vermelhos.

Star_crypto1
·
--
Em AltaEu costumava pensar que uma ordem limitada em empréstimos DeFi funciona da mesma forma que em qualquer outro lugar — você define sua taxa e, então, seu capital simplesmente fica parado ali até que alguém assuma o outro lado. Esse período de espera sempre me pareceu um tempo morto “embutido” no design.
Ao ver como o TermMax lida com isso, essa suposição caiu por terra.
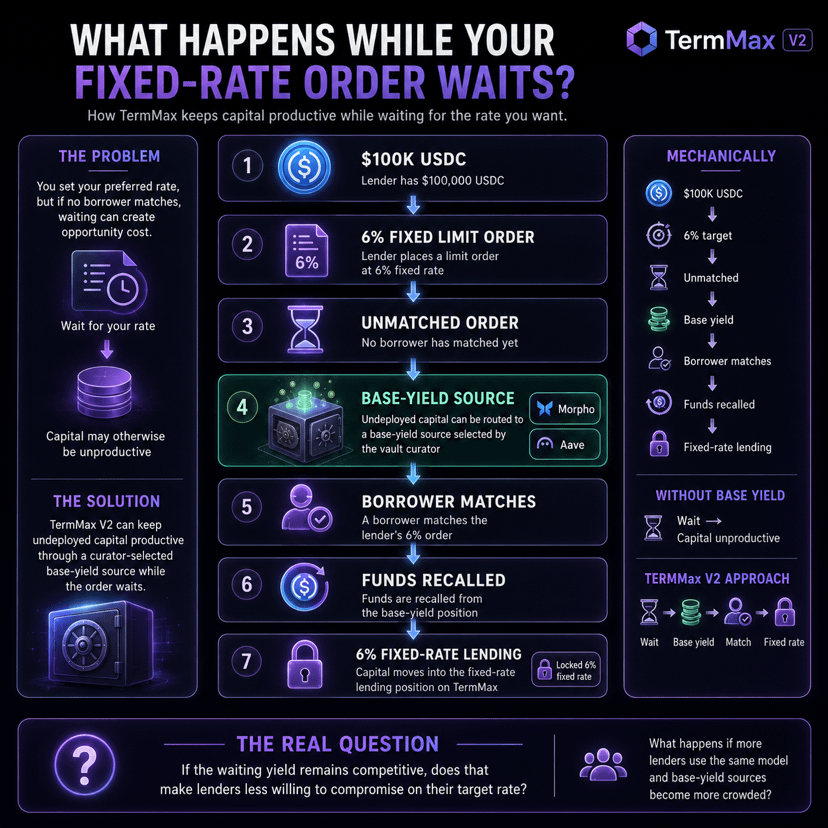
Suponha que um credor faça uma ordem limitada para US$ 100.000 em USDC a uma taxa fixa de 6%. Enquanto a ordem não for correspondida, o capital não alocado pode ser direcionado para uma fonte de rendimento base selecionada pelo curador do vault, como Morpho ou Aave, onde pode gerar rendimento flutuante.
Então a parte importante acontece quando a ordem é executada.
Os fundos são retirados da posição de rendimento base e usados para a posição de empréstimo a taxa fixa no TermMax. O credor não precisa mover manualmente o capital entre as duas.
Então, mecanicamente:
US$ 100K USDC → meta de 6% → não correspondido → rendimento base → tomador corresponde → fundos recolhidos → empréstimo a taxa fixa
O que acho interessante é que a própria ordem e o rendimento do capital em espera não são tratados como a mesma coisa. O capital pode continuar produtivo enquanto o credor espera pela taxa que realmente quer.
Isso não torna a espera completamente gratuita. Se o rendimento base for 3% enquanto a taxa fixa alvo for 6%, ainda existe uma diferença.
Mas o custo de oportunidade não é mais simplesmente “meu capital não ganha nada até que alguém preencha minha ordem”.
Mas o que acontece se mais credores começarem a usar esse modelo e as próprias fontes de rendimento base ficarem saturadas — a vantagem de “espera produtiva” poderia desaparecer lentamente?
A questão real é o tamanho dessa diferença na prática.
Se o rendimento da espera continuar competitivo, isso faz com que os credores fiquem menos dispostos a abrir mão da taxa alvo?
#TermMax $TMX @TermMax #termmax @TermMax #BTCSurpasses$72000 #ETHSurpasses$2300 #CryptoRally $BTW $ETH $BTC
Ao ver como o TermMax lida com isso, essa suposição caiu por terra.
Suponha que um credor faça uma ordem limitada para US$ 100.000 em USDC a uma taxa fixa de 6%. Enquanto a ordem não for correspondida, o capital não alocado pode ser direcionado para uma fonte de rendimento base selecionada pelo curador do vault, como Morpho ou Aave, onde pode gerar rendimento flutuante.
Então a parte importante acontece quando a ordem é executada.
Os fundos são retirados da posição de rendimento base e usados para a posição de empréstimo a taxa fixa no TermMax. O credor não precisa mover manualmente o capital entre as duas.
Então, mecanicamente:
US$ 100K USDC → meta de 6% → não correspondido → rendimento base → tomador corresponde → fundos recolhidos → empréstimo a taxa fixa
O que acho interessante é que a própria ordem e o rendimento do capital em espera não são tratados como a mesma coisa. O capital pode continuar produtivo enquanto o credor espera pela taxa que realmente quer.
Isso não torna a espera completamente gratuita. Se o rendimento base for 3% enquanto a taxa fixa alvo for 6%, ainda existe uma diferença.
Mas o custo de oportunidade não é mais simplesmente “meu capital não ganha nada até que alguém preencha minha ordem”.
Mas o que acontece se mais credores começarem a usar esse modelo e as próprias fontes de rendimento base ficarem saturadas — a vantagem de “espera produtiva” poderia desaparecer lentamente?
A questão real é o tamanho dessa diferença na prática.
Se o rendimento da espera continuar competitivo, isso faz com que os credores fiquem menos dispostos a abrir mão da taxa alvo?
#TermMax $TMX @TermMax #termmax @TermMax #BTCSurpasses$72000 #ETHSurpasses$2300 #CryptoRally $BTW $ETH $BTC
Inicia sessão para explorar mais conteúdos