

奔跑财经-FinaceRun
7.9k Publicações

奔跑财经-FinaceRun
 Square verificado+
Denunciar
Bloquear Utilizador
区块链深度服务媒体

原创之星

Level 1 Creator

Detentor de BTC
Trader Ocasional
5.8 ano(s)
31 A seguir
31.9K+ Seguidores
86.7K+ Gostaram
2 Emblemas
Publicações
Tudo
Cotações
Vídeos
Pesquisa de opinião nos EUA em 2026 mostra: as criptomoedas continuam presas a um “desafio de divulgação”, e o público prefere inovação financeira em sentido amplo a conceitos ligados a cripto
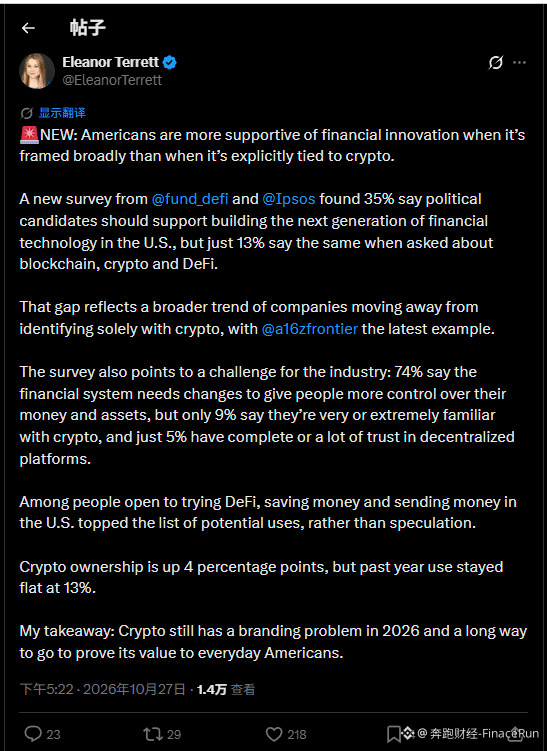
Em 27 de outubro, Eleanor Terrett citou a mais recente pesquisa de opinião conjunta da Fund Defi e da Ipsos, que aponta que, apesar da contínua evolução tecnológica do setor de criptomoedas, ele ainda enfrenta uma grave “crise de confiança na marca” entre o público americano.
A pesquisa mostra que, quando perguntados se apoiariam candidatos políticos que promovessem a “próxima geração de tecnologias financeiras”, 35% dos entrevistados disseram que sim. No entanto, quando o tema foi especificado como “blockchain, criptomoedas e DeFi”, o apoio caiu para apenas 13%.
Essa diferença expressiva mostra que a aceitação da inovação financeira pelos americanos depende muito da forma como ela é apresentada, e que associá-la às criptomoedas pode acabar se tornando um obstáculo à sua divulgação.
A pesquisa também revela uma situação em que a demanda por reformas convive com uma falta de conhecimento. 74% dos entrevistados querem reformar o sistema financeiro e dar às pessoas mais controle sobre seus ativos; apenas 9% estão muito ou extremamente familiarizados com criptomoedas; e a proporção dos que confiam plenamente nas plataformas DeFi é ainda menor, de apenas 5%.
Essa dupla falta de conhecimento e confiança levou diretamente à estagnação da penetração no mercado. Embora a taxa geral de posse de criptomoedas tenha aumentado ligeiramente, em 4 pontos percentuais, a taxa de uso efetivo continuou em 13% no último ano, sem avanços significativos.
Vale notar que, entre as pessoas abertas ao DeFi e dispostas a experimentá-lo, funções práticas como poupança e remessas continuam sendo os casos de uso mais atraentes — não o trading especulativo.
Essa tendência também está alinhada com o movimento recente do setor, em que instituições como a @a16z frontier vêm deixando de enfatizar o rótulo restrito de “cripto” e adotando narrativas tecnológicas mais abrangentes.
Eleanor Terrett concluiu que, em 2026, as criptomoedas ainda enfrentam dificuldades de divulgação da marca e têm um longo caminho pela frente. Para que sejam realmente integradas à sociedade convencional, ainda será preciso muito tempo para provar seu valor prático às pessoas comuns.
Por fim, você acha que apresentar o setor cripto como “tecnologia financeira” poderia realmente aproximá-lo dos usuários comuns? Por que as pessoas reconhecem o valor da autonomia financeira, mas têm dificuldade em confiar nas plataformas descentralizadas?
#DeFi加密调研
198
Willy Woo publica simulação com 10 mil trajetórias do Bitcoin: máxima em 2028 pode chegar a US$ 241 mil–413 mil
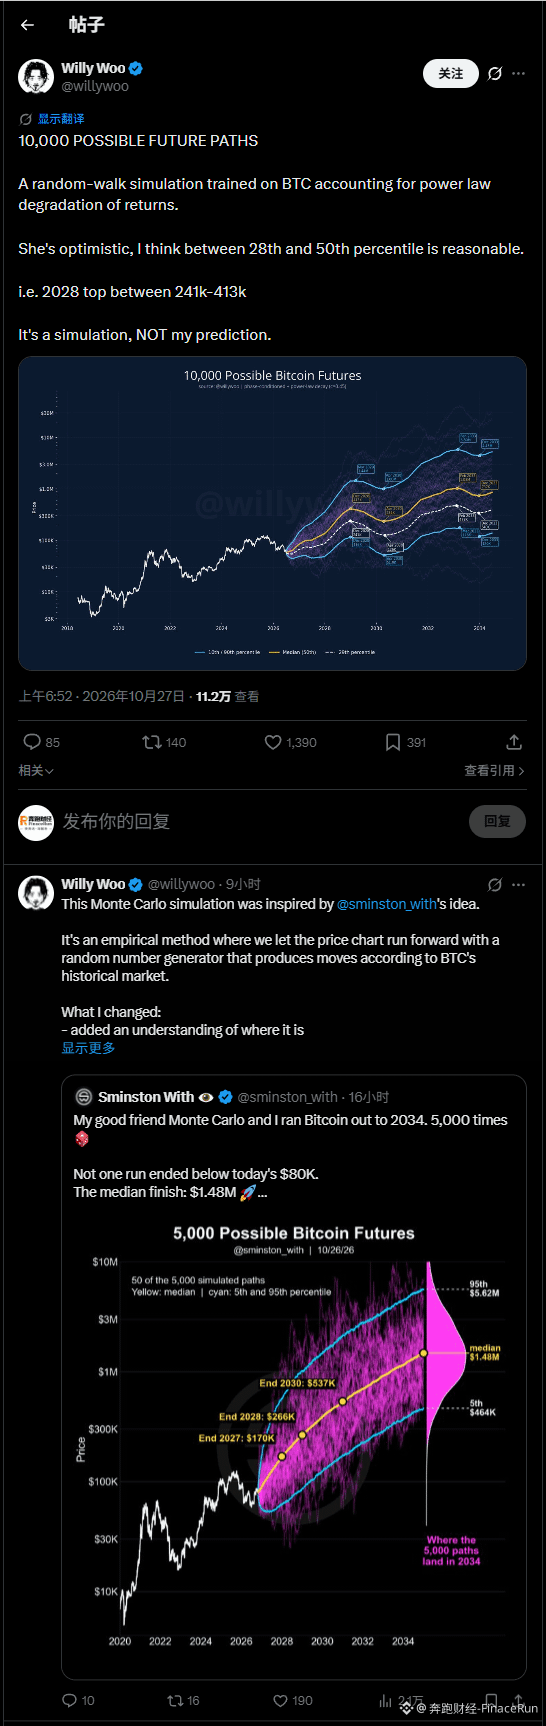
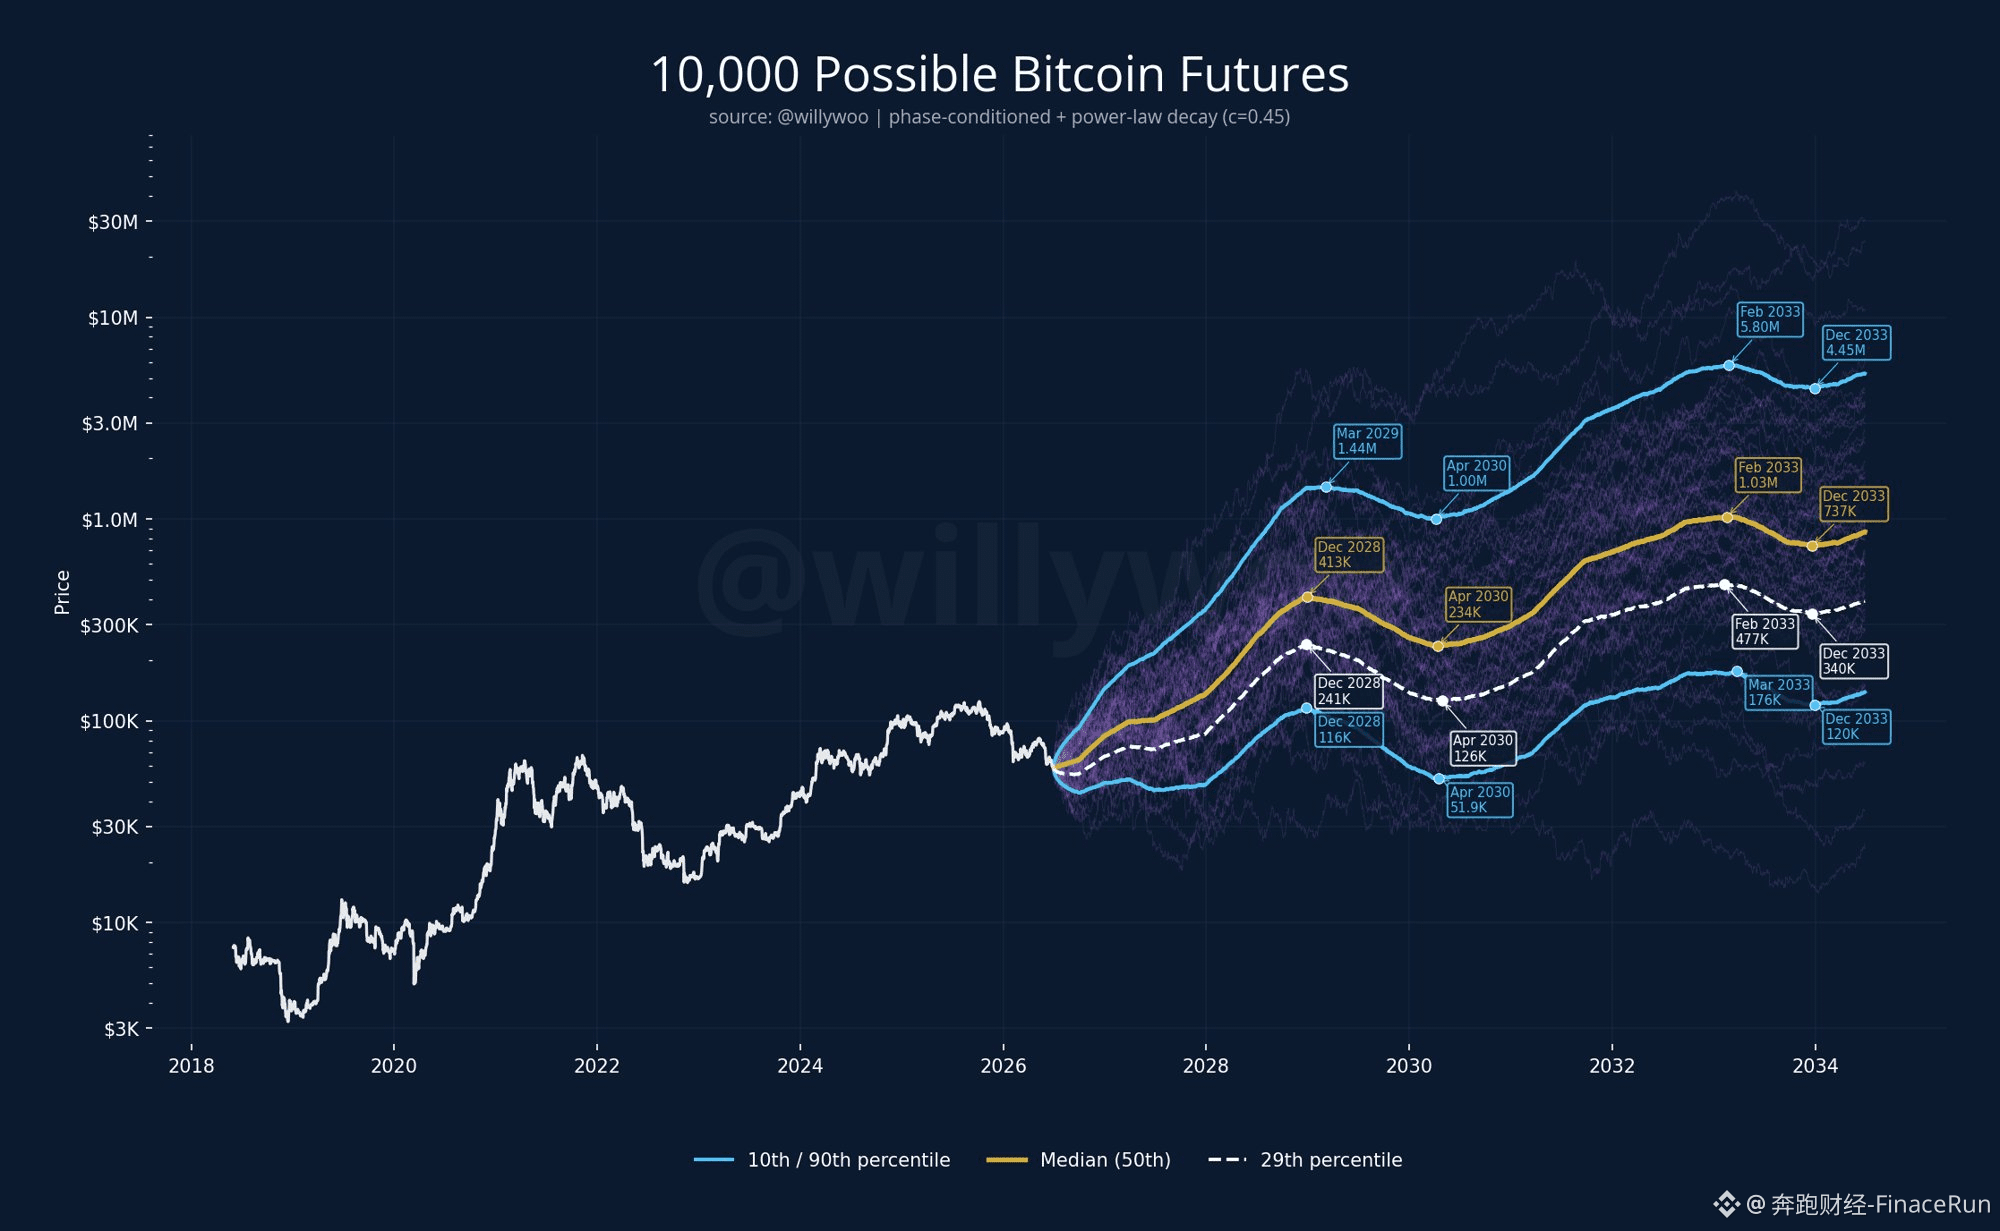
Notícias de 27 de outubro: o conhecido analista on-chain Willy Woo publicou na plataforma X um modelo de simulação de Monte Carlo que gerou 10.000 trajetórias para o preço futuro do Bitcoin.
O modelo foi inspirado no trabalho do analista sminston_with, que o desenvolveu com base na lógica do passeio aleatório. Também incorpora o decaimento em lei de potência dos retornos do Bitcoin e usa o histórico de preços do BTC como referência para gerar trajetórias de variação.
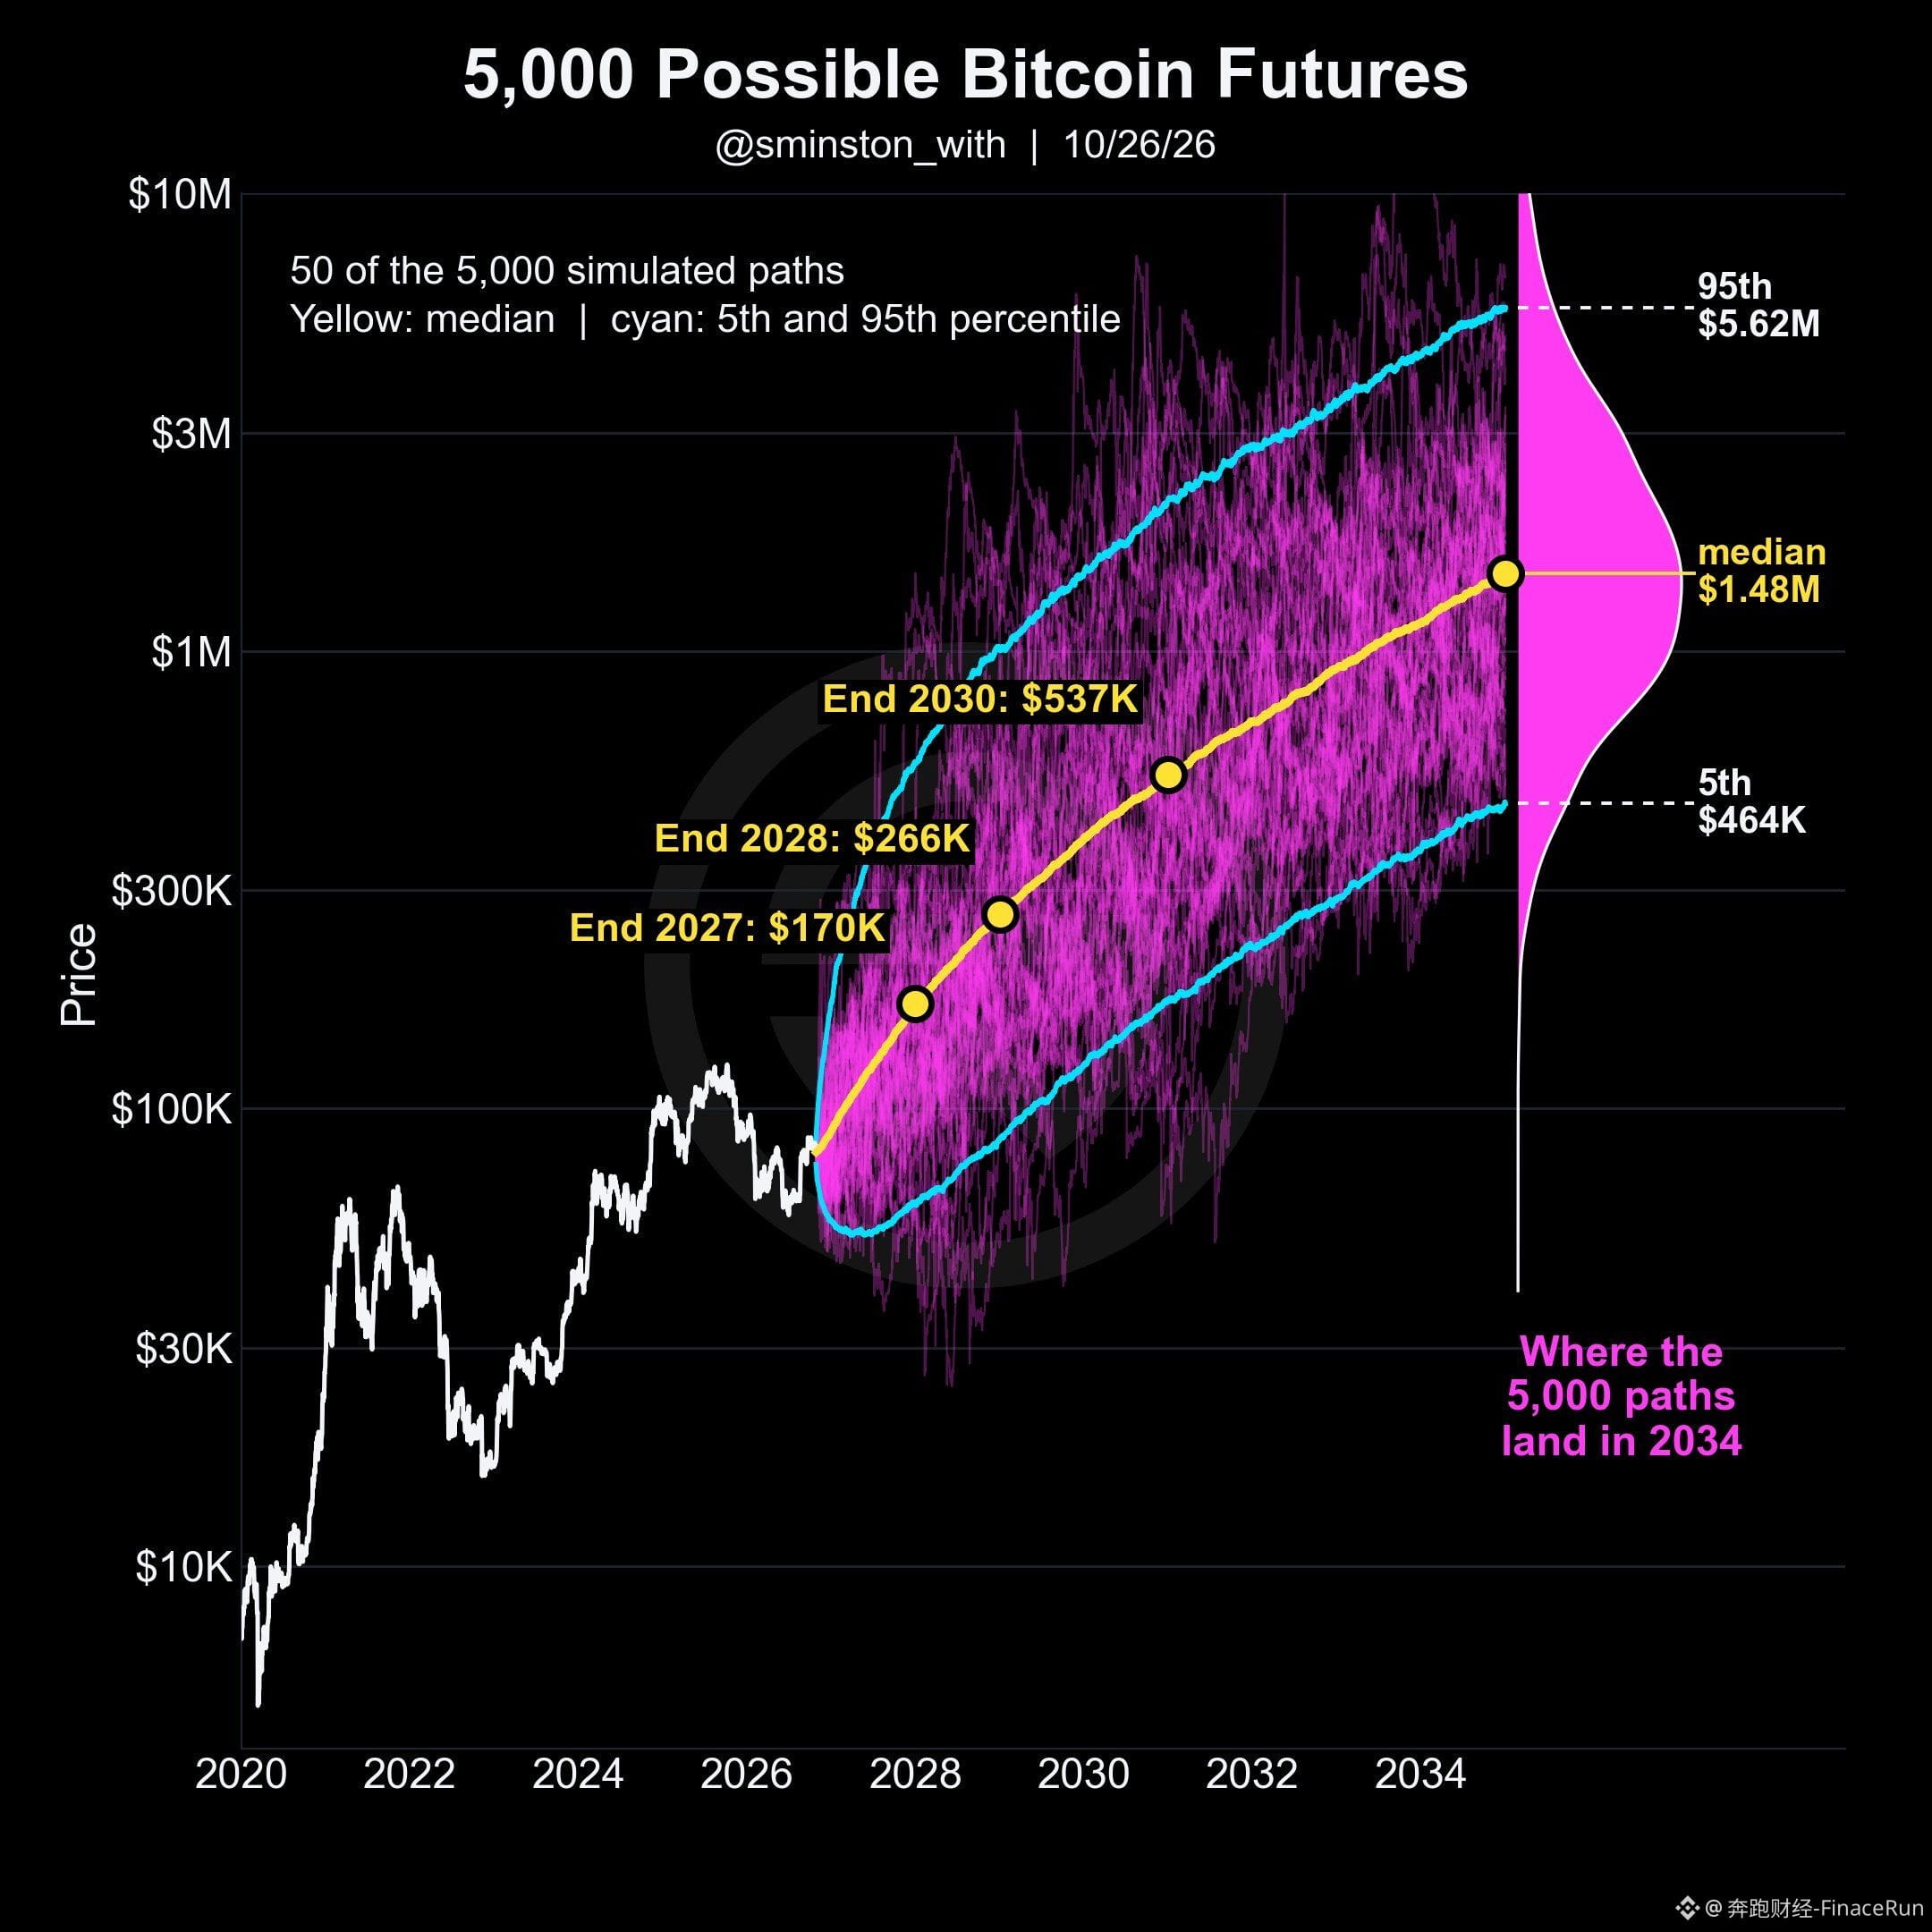
Anteriormente, sminston_with executou 5.000 trajetórias de projeção de preços, com estimativas até 2034. Todas elas indicavam que o BTC não cairia abaixo do nível atual de US$ 80 mil; a mediana do preço em 2034 seria de US$ 1,48 milhão.
Segundo o modelo original, as medianas dos preços no fim de 2027, 2028 e 2030 seriam, respectivamente, US$ 170 mil, US$ 266 mil e US$ 537 mil.
No entanto, Willy Woo otimizou o modelo e acrescentou a variável “fase do ciclo de mercado”, tornando a simulação mais compatível com a posição atual do Bitcoin.
Para Willy Woo, o intervalo entre os percentis 28 e 50 representa um cenário relativamente razoável, no qual a máxima do Bitcoin em 2028 ficaria entre US$ 241 mil e US$ 413 mil. Ele ressaltou que os resultados são apenas projeções de uma simulação quantitativa, e não uma previsão pessoal de preços.
Na sua opinião, a previsão “conservadora” revisada de Willy Woo está mais próxima da realidade ou as medianas dos preços no fim do ano do modelo original são mais promissoras? Deixe sua opinião nos comentários!
#BTC价格预测
296
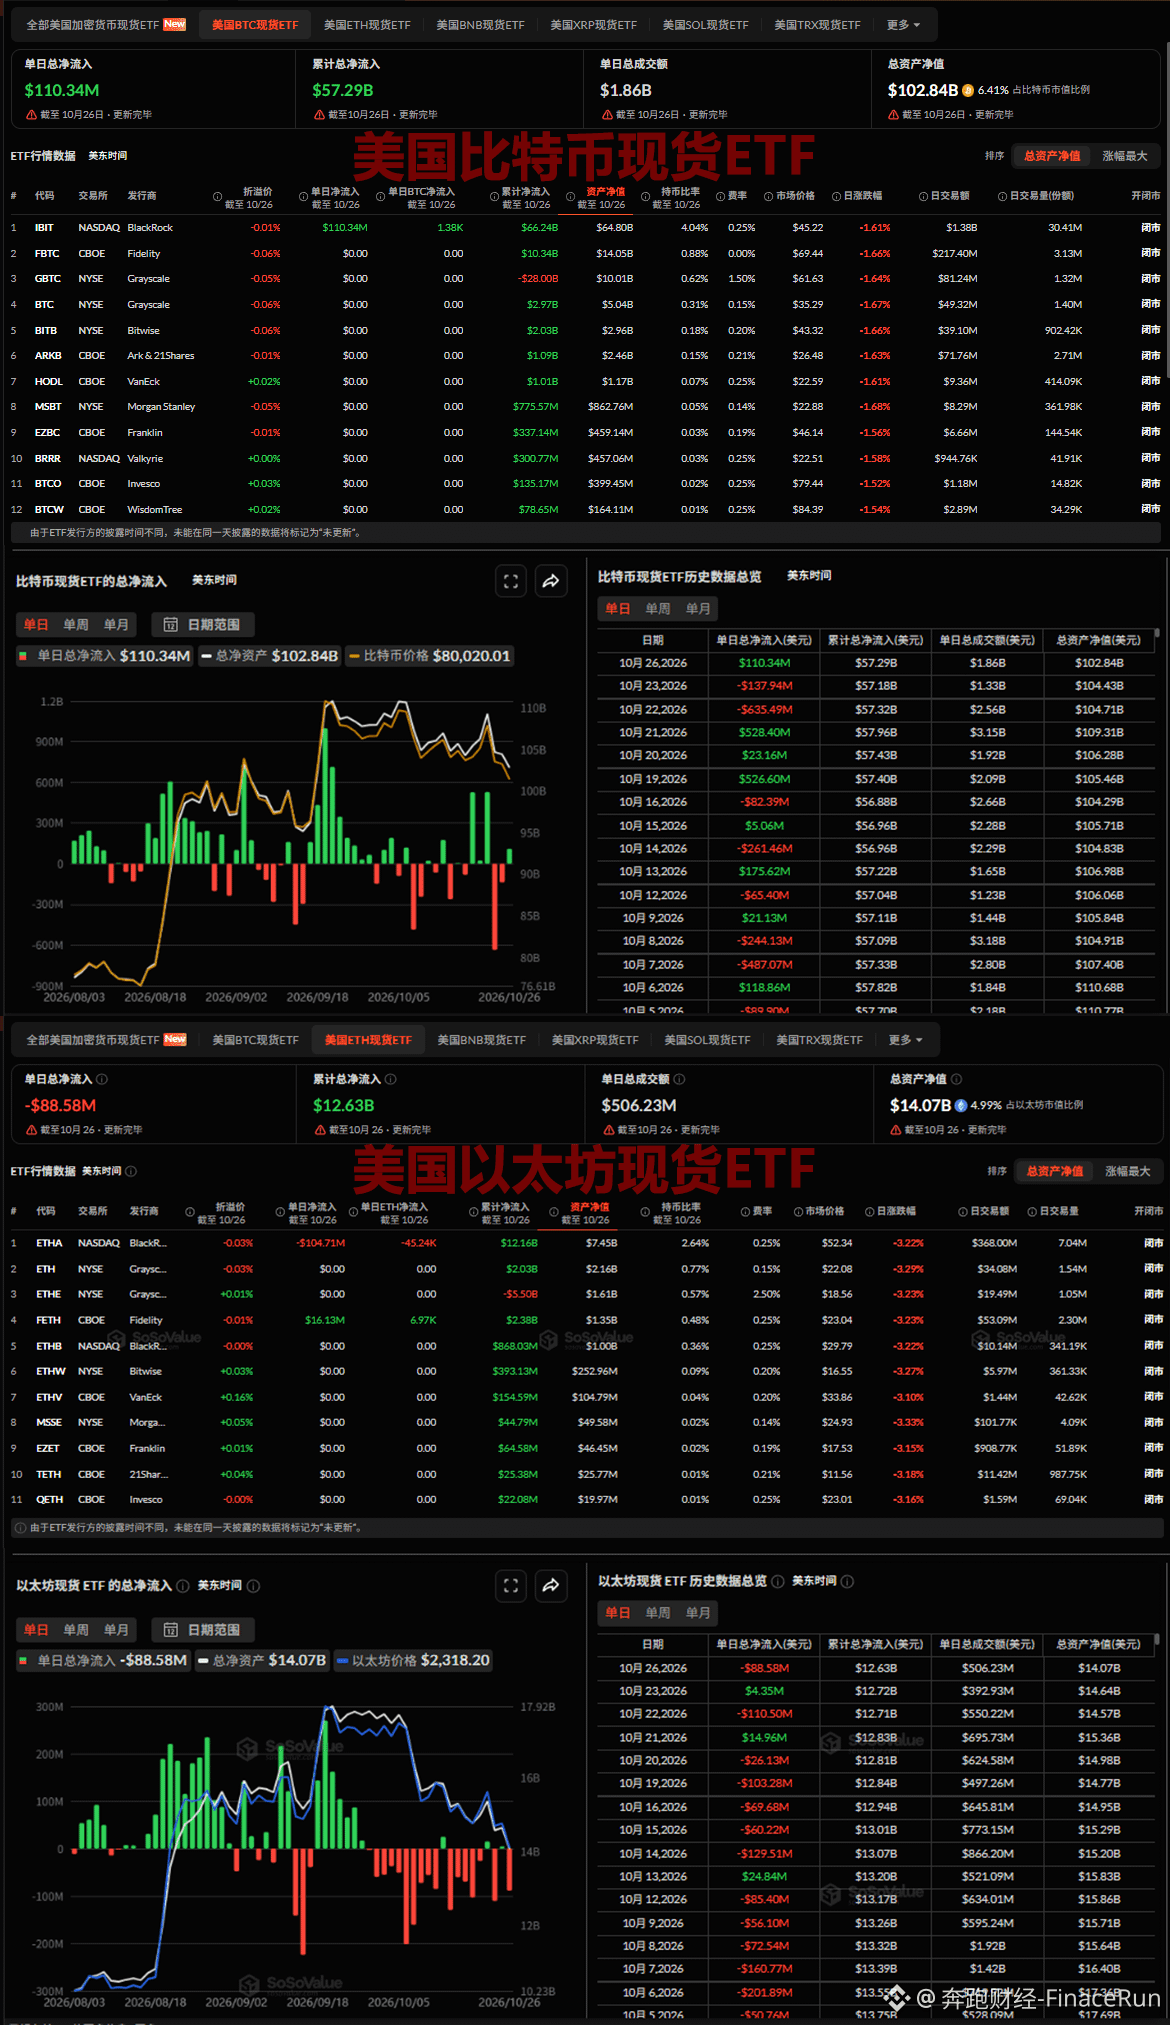
ETFs spot de BTC registram entrada líquida total de US$ 110 milhões na segunda-feira, enquanto ETFs de ETH têm saída líquida total de US$ 885,8 bilhões em um único dia
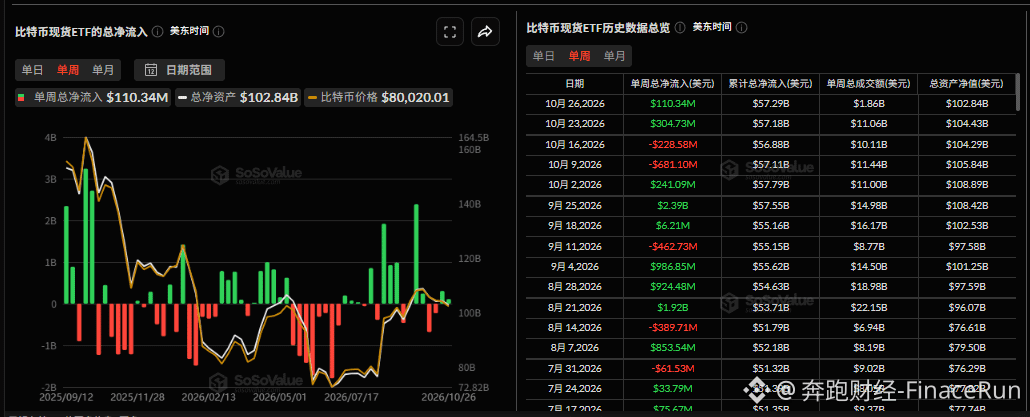
27 de outubro — Segundo dados da SoSoValue, os ETFs spot de BTC dos EUA registraram ontem entradas líquidas totais de US$ 110 milhões, a primeira entrada líquida da semana;
Entre eles, o IBIT, da BlackRock, foi o único ETF de BTC a registrar movimentação de fundos ontem, com US$ 110 milhões (cerca de 1.380 BTC). Atualmente, o IBIT acumula entradas líquidas de US$ 66,24 bilhões;
Até o momento, o valor patrimonial líquido total dos ETFs spot de Bitcoin é de US$ 102,84 bilhões, equivalente a 6,41% da capitalização total de mercado do Bitcoin, com entradas líquidas acumuladas de US$ 57,29 bilhões.
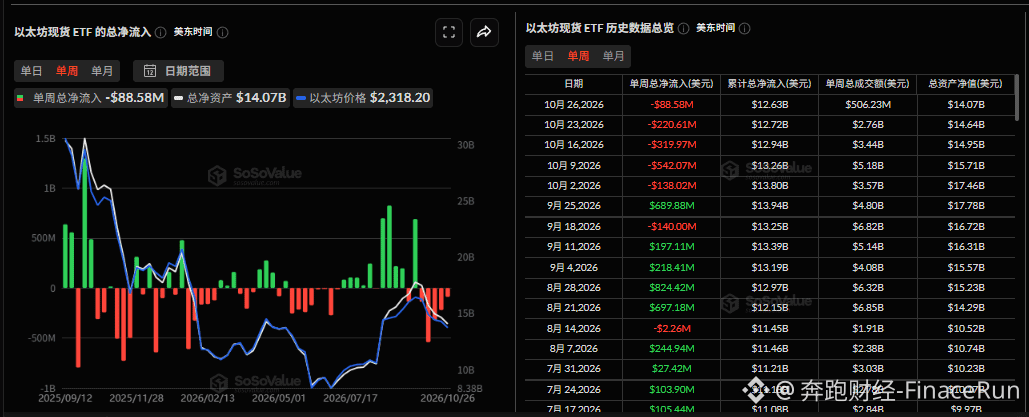
No mesmo dia, os ETFs spot de Ethereum dos EUA registraram saídas líquidas totais de US$ 88,58 milhões, a primeira saída líquida da semana;
Entre eles, o ETHA, da BlackRock, registrou saída líquida de cerca de US$ 105 milhões (aproximadamente 45.240 ETH) em um único dia. Atualmente, o ETHA acumula entradas líquidas de US$ 12,16 bilhões;
Já o FETH, da Fidelity, foi o único ETF de ETH a registrar entradas líquidas ontem, com US$ 16,13 milhões (6.970 ETH);
Até o momento, o valor patrimonial líquido total dos ETFs spot de Ethereum é de US$ 14,07 bilhões, equivalente a 4,99% da capitalização total de mercado do Ethereum, com entradas líquidas acumuladas de US$ 12,63 bilhões.
Vale destacar que, embora o preço de mercado do BTC tenha registrado quedas por três semanas consecutivas, os ETFs spot de BTC ainda acumularam entradas líquidas de quase US$ 305 milhões na semana passada;
O preço de mercado do ETH também caiu por três semanas consecutivas, mas, em termos do volume semanal de saídas, a escala das saídas dos ETFs spot de ETH vem diminuindo gradualmente.
#比特币ETF #以太坊ETF
1
276
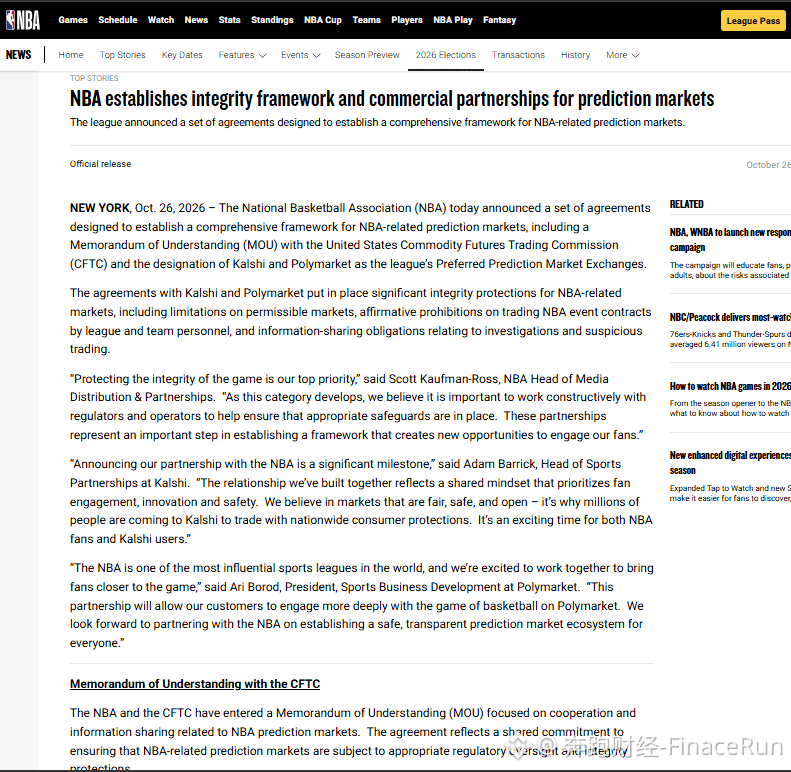
NBA fecha parceria com Kalshi e Polymarket e entra oficialmente no mercado de previsões, em conjunto com a CFTC para criar uma estrutura regulatória complementar de gestão de riscos
27 de outubro — A NBA anunciou oficialmente o lançamento de uma estrutura de parcerias para mercados de previsões esportivas. Ao mesmo tempo, assinou um memorando de entendimento com a Comissão de Negociação de Futuros de Commodities dos Estados Unidos (CFTC) e designou Kalshi e Polymarket como as “bolsas de mercados de previsões preferenciais” da liga.
Pelo acordo, as duas plataformas poderão usar a propriedade intelectual da NBA, realizar ações de marketing em todo o país e obter dados das partidas por meio da Sportradar, fornecedora oficial de dados, para operar e liquidar produtos de previsão autorizados.
Como medida complementar, a NBA incluiu regras de integridade esportiva no acordo. As categorias de previsões que as plataformas poderão oferecer precisam ser aprovadas pela NBA; funcionários da liga e das equipes estão proibidos de negociar contratos relacionados às partidas; e serão estabelecidos mecanismos de compartilhamento de informações e apuração conjunta de operações suspeitas.
Além das bolsas preferenciais, a NBA também ampliou sua parceria com a DraftKings, incorporando ao programa os negócios de mercado de previsões da empresa. A liga planeja ainda, nas próximas semanas, incluir outros parceiros atuais de apostas esportivas e empresas do setor.
A NBA é a terceira liga, depois da NHL e da MLB, a firmar uma parceria com Kalshi e Polymarket. A NFL é a única exceção: no mês passado, apresentou uma manifestação à Suprema Corte em apoio ao processo movido por Nova Jersey contra a Kalshi, alegando que contratos esportivos são apostas e devem ser regulados pelos estados.
A estrutura foi lançada em um contexto no qual vários ex-jogadores da NBA foram presos no ano passado sob suspeita de negociar com base em informações privilegiadas. Por isso, a regulação e a gestão de riscos das atividades de previsão esportiva tornaram-se preocupações centrais para todas as partes envolvidas.
Em suma, o plano de parceria da NBA testa o mercado de previsões com base na cooperação regulatória e, ao mesmo tempo que explora novas oportunidades comerciais de interação com os fãs, prioriza a integridade esportiva e a gestão de riscos.
No entanto, as divergências sobre a jurisdição entre os órgãos reguladores federais e estaduais continuam sem solução. A evolução de longo prazo desse modelo regulatório dependerá do resultado da disputa entre os estados e o governo federal sobre suas respectivas competências.
#NBA入局预测市场
207
Verificado
Prévia do FOMC de outubro: coletiva de imprensa de Warsh pode repetir o formato breve de setembro e talvez não tenha sessão de perguntas e respostas
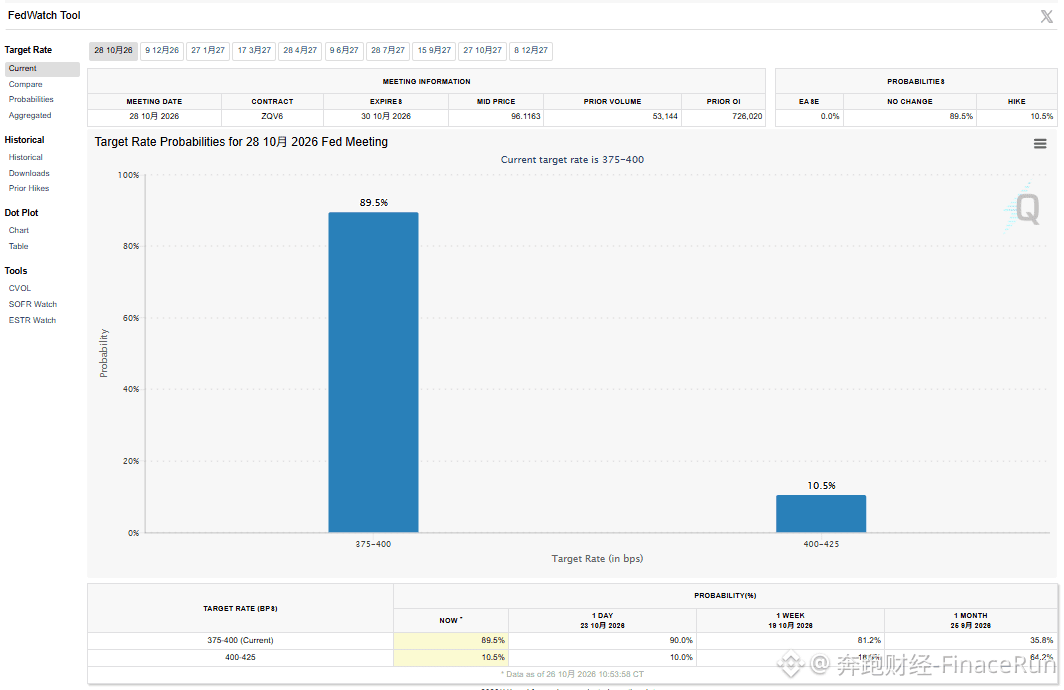
27 de outubro — Sobre a reunião de política monetária do Fed, que será realizada nesta semana, algumas opiniões do mercado apontam que a coletiva de imprensa do presidente Warsh deverá repetir o formato breve de setembro, com duração de cerca de 30 minutos e possivelmente sem sessão de perguntas.
Vale destacar que a coletiva de imprensa conduzida por Warsh após a reunião de política monetária de 16 de setembro durou apenas cerca de 30 minutos, estabelecendo o recorde de menor duração desde que o Fed instituiu coletivas de imprensa regulares, em 2011.
Os resultados da reunião de política monetária de 27 e 28 de outubro serão anunciados às 2h da madrugada de 29 de outubro, no horário de Pequim. Atualmente, o mercado atribui cerca de 90% de probabilidade à manutenção dos juros, e o foco estará nas declarações de Warsh após a reunião.
O mercado apresentou duas análises de cenários possíveis para a reunião. Se o Fed optar por elevar os juros, Warsh precisará enfatizar que a inflação continua amplamente elevada, que as condições financeiras ainda não são suficientemente restritivas e que a economia e o mercado de trabalho permanecem fortes. Além disso, suas declarações não poderão ser excessivamente hawkish, para evitar um aperto brusco das condições financeiras.
Mas, se o Fed mantiver os juros inalterados, Warsh enfrentará um teste de credibilidade mais delicado. Diante dos fortes dados de inflação de setembro, mesmo que Warsh defenda que se deve observar a tendência da inflação, sem se deixar influenciar pelos dados de um único mês, o mercado poderá questionar se ele está baixando a guarda em relação à inflação. Afinal, foi justamente uma avaliação semelhante da tendência que levou à decisão de elevar os juros em setembro.
A análise também alertou para os riscos: se Warsh não quiser emitir um sinal claro que consolide as expectativas de aumento dos juros em dezembro, o mercado poderá registrar um movimento de inclinação da curva de rendimentos, enfraquecimento do dólar e vendas simultâneas de ativos de risco.
Quanto à trajetória dos juros, o Bank of America mantém sua previsão anterior e espera que o Fed eleve os juros em dezembro de 2026 e, depois, em março de 2027. Se a inflação se mostrar mais persistente do que o esperado no primeiro semestre de 2027, também poderá haver novos aumentos.
#10月议息会议 #美联储发布会
1
3
1.9k
Governo do Canadá publica projeto de regulamentação de stablecoins e propõe proibir emissores de pagar rendimentos aos detentores
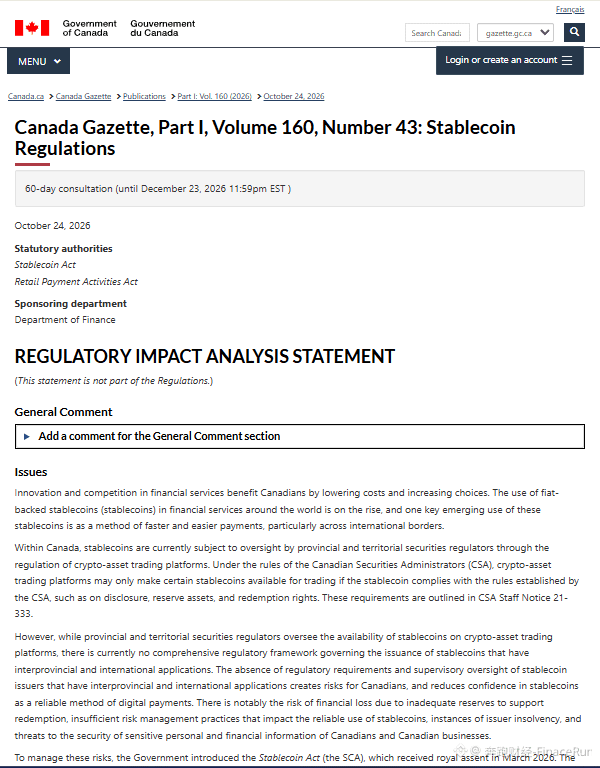
Notícia de 27 de outubro: o governo canadiano publicou recentemente no seu site oficial o projeto de «Regulamento das Stablecoins» (Stablecoin Regulations) e iniciou uma consulta pública de 60 dias, cujo prazo para envio de comentários termina a 23 de dezembro.
A disposição que mais se destaca no projeto é a proibição explícita do pagamento de rendimentos. Segundo o texto, os emissores de stablecoins não podem pagar juros nem qualquer outro tipo de rendimento aos detentores, nem diretamente nem através de terceiros;
No entanto, as recompensas associadas à utilização não estão abrangidas pela proibição. Esta abordagem define claramente as stablecoins como instrumentos de pagamento, e não como produtos remunerados, e constitui o princípio orientador de todo o projeto.
Além disso, o regulamento estabelece requisitos rigorosos para as reservas e a custódia. Os emissores não bancários têm de manter ativos de reserva num valor não inferior ao montante em circulação e depositá-los junto de instituições de custódia qualificadas no Canadá, de modo a garantir a correspondência integral entre as reservas e as moedas em circulação.
As regras relativas aos mecanismos de resgate dos utilizadores também são claras. Os emissores têm de concluir o resgate no prazo de 3 dias úteis, não podem estabelecer um montante mínimo de resgate e as comissões estão limitadas a 1%. Isto significa que, independentemente do montante, os detentores podem resgatar as suas moedas dentro do prazo e a baixo custo.
Do ponto de vista legislativo, este projeto visa implementar a Lei das Stablecoins (Stablecoin Act), aprovada pelo Canadá este ano. Prevê-se que o conjunto de regras entre oficialmente em vigor no outono de 2027.
No entanto, ainda falta uma última etapa antes da entrada em vigor. Os comentários enviados pelas partes interessadas durante o período de consulta de 60 dias poderão determinar os ajustes e a orientação final do texto.
#加拿大稳定币 #稳定币监管
318
Pesquisa da Galaxy: não é possível confirmar a titularidade de mais de 11 milhões de bitcoins; a autocustódia continua em grande escala
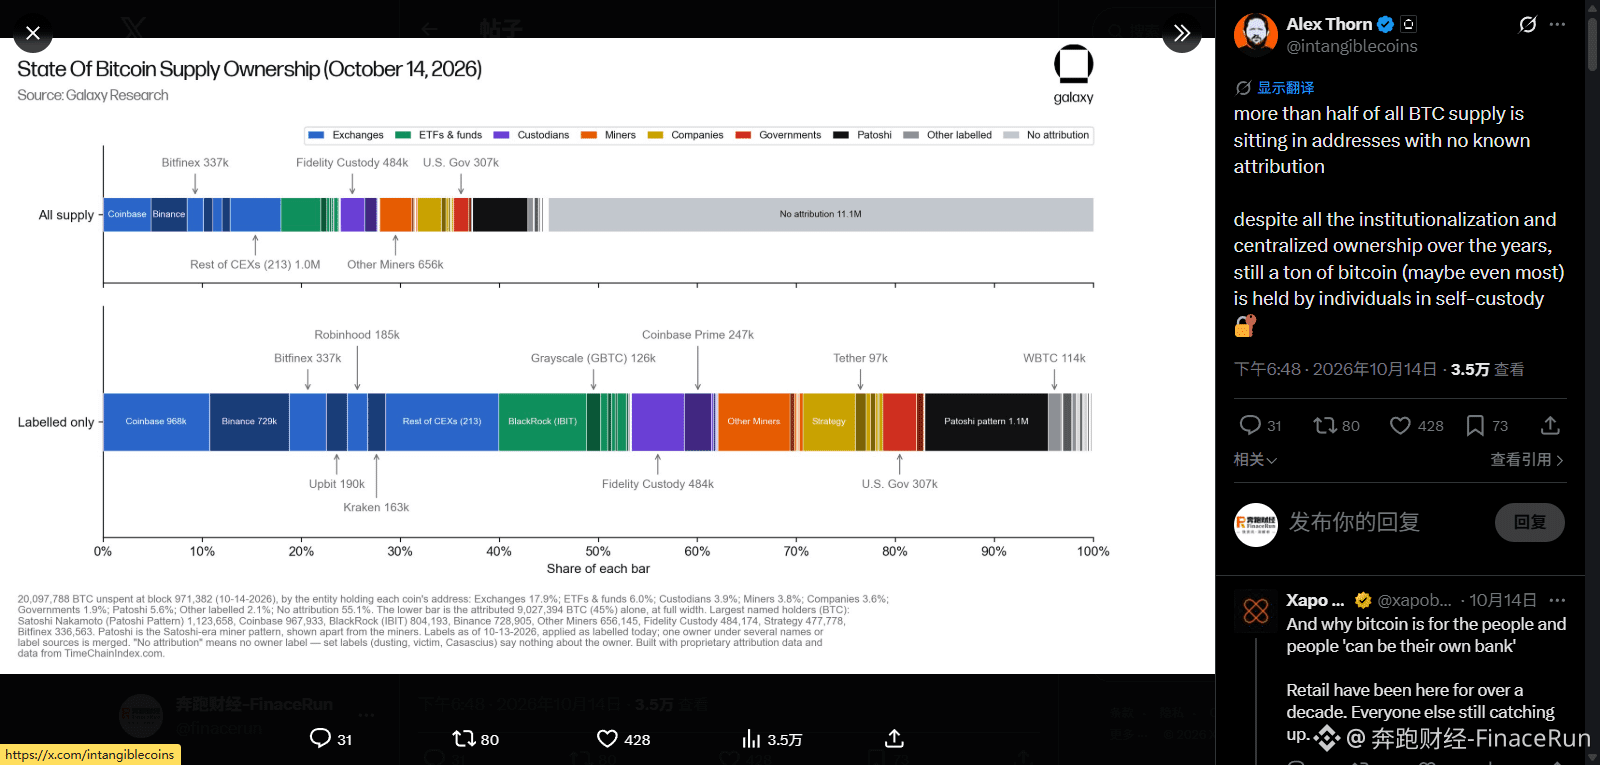
Em 26 de outubro, segundo o relatório de outubro da Galaxy Research sobre as reservas de bitcoin, apesar da forte entrada de instituições de Wall Street e da expansão contínua dos ETFs à vista de bitcoin, ainda não é possível determinar a titularidade efetiva de mais de 11,1 milhões de bitcoins — 55% da oferta circulante.
De acordo com o levantamento, apenas 45% dos bitcoins podem ser associados a entidades identificáveis, incluindo corretoras, produtos de ETF como os da BlackRock, o governo dos Estados Unidos e as moedas mineradas por Satoshi Nakamoto nos primeiros anos.
Já os 11,1 milhões de bitcoins de titularidade desconhecida têm uma composição complexa. Uma parte corresponde a moedas perdidas permanentemente devido à perda de chaves ou à morte dos titulares, entre outros motivos, além de moedas antigas mineradas nos primeiros anos da rede Bitcoin.
Outra parte são fundos institucionais que ainda não foram identificados por análises on-chain, incluindo alguns fundos, operadores de balcão e ativos mantidos sob custódia distribuída entre vários endereços.
Alex Thorn, diretor de pesquisa da Galaxy, afirmou que esses dados mostram que, apesar de o bitcoin ter passado por anos de institucionalização e centralização, mais da metade da oferta ainda está em endereços não identificados. É possível que a maior parte dos bitcoins continue nas mãos de pessoas físicas.
O relatório também ressalta, porém, que essa interpretação tem limitações. Atualmente, não é possível determinar com precisão, entre os 55% desses bitcoins, qual é a proporção pertencente a investidores individuais, instituições anônimas e moedas perdidas permanentemente.
O que você acha? Na sua opinião, a maior parte desses bitcoins de titularidade desconhecida está sob autocustódia de usuários comuns ou foi perdida permanentemente? Deixe sua opinião nos comentários!
#BTC筹码分析
393
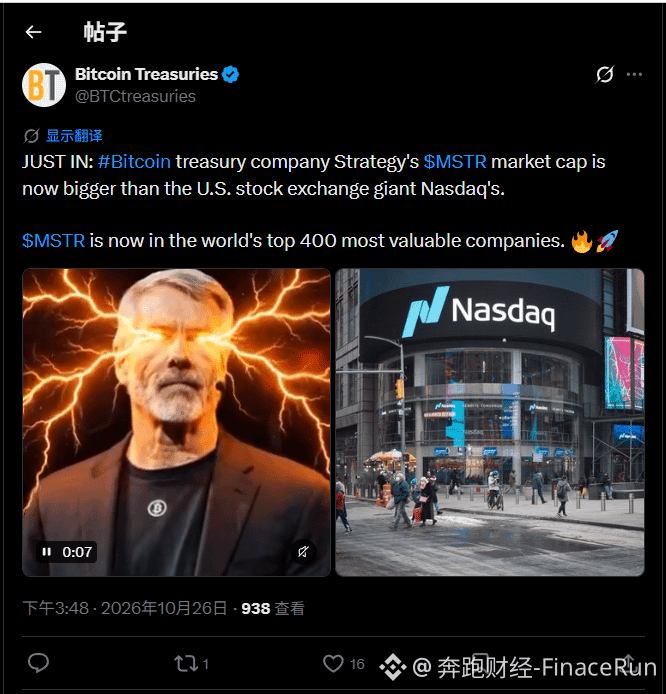
Valor de mercado da MSTR supera o da Nasdaq e entra para o top 400 das empresas de capital aberto do mundo
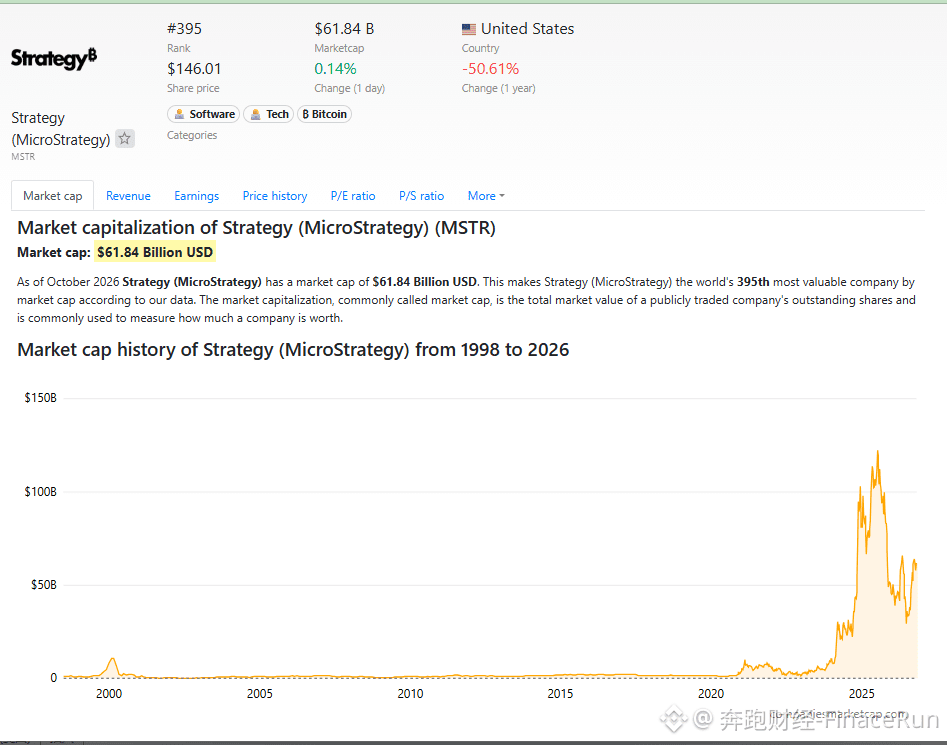
Em 26 de outubro, a Bitcoin Treasuries publicou na plataforma X que o valor de mercado da MSTR, da Strategy, já ultrapassou o da gigante americana de bolsas Nasdaq e agora está entre os 400 maiores do mundo.
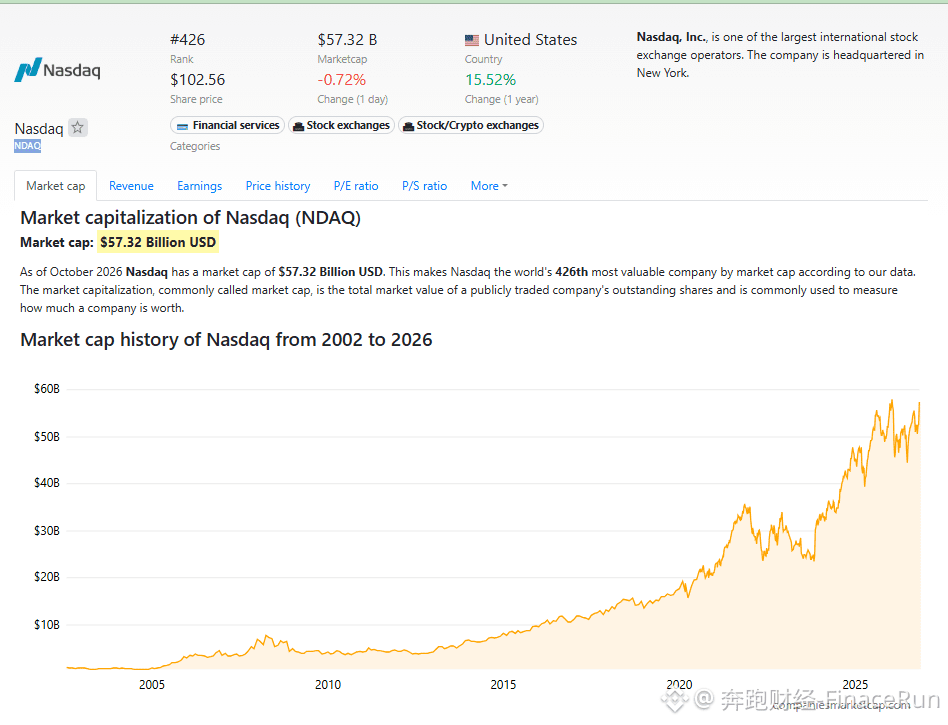
Embora a publicação não tenha divulgado um valor específico, o ranking global em tempo real da Companiesmarketcap mostra que o valor de mercado atual da MSTR é de aproximadamente 61,84 bilhões de dólares, ocupando a 395ª posição entre as empresas de capital aberto do mundo;
Já o valor de mercado atual da Nasdaq (NDAQ) é de aproximadamente 57,32 bilhões de dólares, ocupando a 426ª posição no ranking global. Atualmente, a diferença entre os valores de mercado das duas empresas é de cerca de 4,5 bilhões de dólares.
Vale observar que, como os negócios dessas duas empresas têm bases completamente distintas, essa ultrapassagem no valor de mercado também tem um significado emblemático:
O desempenho das ações da MSTR está profundamente atrelado à cotação do Bitcoin. Sua lógica central consiste em continuar aumentando suas reservas de Bitcoin, elevando assim a avaliação da empresa;
A Nasdaq, por sua vez, é uma tradicional provedora de infraestrutura para negociação de valores mobiliários, com décadas de operação e fluxos de caixa sustentáveis provenientes das operações de negociação em sua plataforma.
Portanto, a MSTR superar a Nasdaq no ranking é um sinal concreto de que os criptoativos estão entrando de vez no mercado de capitais tradicional.
O que você acha: uma empresa que mantém Bitcoin em carteira ultrapassar, em valor de mercado, a bolsa em que está listada é resultado da confiança proporcionada por suas reservas de Bitcoin ou de uma avaliação exagerada pelo mercado?
Por fim, você ainda está esperando o preço do Bitcoin voltar a um patamar mais racional ou já entrou no mercado?
#MSTR
1
303
Califórnia se opõe publicamente à proposta da SEC sobre criptoativos: teme esvaziamento da supervisão estadual e enfraquecimento da proteção aos investidores
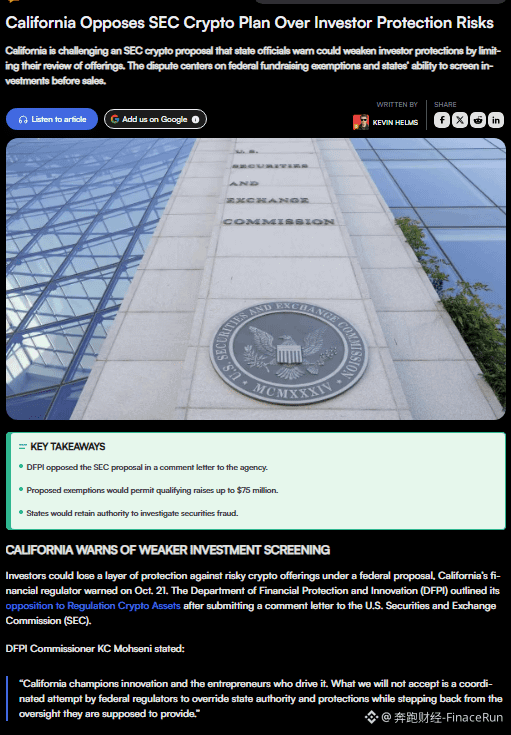
Notícia de 26 de outubro: o Departamento de Proteção Financeira e Inovação da Califórnia (DFPI) apresentou oficialmente uma carta de comentários à SEC, manifestando oposição pública à proposta de regulamentação de criptoativos «Regulation Crypto Assets» da comissão. O departamento teme que a proposta enfraqueça a proteção oferecida aos investidores comuns.
Segundo a proposta regulatória da SEC, os emissores elegíveis poderão recorrer à isenção para empresas em fase inicial (até 5 milhões de dólares em quatro anos) ou à isenção para captação de recursos com criptoativos (até 7,5 milhões de dólares em 12 meses). Em ambos os casos, deverão cumprir obrigações de apresentação de demonstrações financeiras e de prestação contínua de informações.
O cerne da controvérsia, porém, está nos limites e nas competências entre as isenções federais para captação de recursos e o poder de análise dos estados. Os órgãos reguladores da Califórnia consideram que a proposta da SEC, por meio de um mecanismo federal de isenção, esvaziaria a autoridade estadual para registrar valores mobiliários e analisar as qualificações dos emissores.
A carta de comentários afirma que isso também faria a Califórnia perder a capacidade de realizar uma triagem preventiva antes da emissão de criptoativos, eliminando uma importante barreira de proteção contra riscos e podendo agravar a onda de fraudes no setor de criptoativos.
O comissário do DFPI, KC Mohseni, declarou que a Califórnia apoia a inovação no setor de criptoativos, mas não pode aceitar que órgãos reguladores federais contornem os poderes de supervisão estaduais e, ao mesmo tempo, enfraqueçam suas próprias responsabilidades de fiscalização.
Os reguladores também alertaram que os efeitos da regra podem não se limitar aos criptoativos e possivelmente se estender a outros tipos de produtos de investimento.
Dados mostram que os casos de fraude com criptoativos na Califórnia aumentaram 30% em relação ao ano anterior. Os órgãos reguladores ressaltam que o mecanismo de análise estadual desempenha um papel insubstituível na prevenção de fraudes com criptoativos.
Em suma, a oposição pública da Califórnia também expõe as divergências internas entre os órgãos reguladores dos Estados Unidos. Enquanto o governo federal pretende simplificar o processo de captação de recursos com criptoativos, os reguladores estaduais priorizam o controle preventivo de riscos. A divergência entre as posições pode trazer incertezas para a implementação dessas regras sobre criptoativos.
Você acha que a oposição da Califórnia fará com que as novas regras da SEC para criptoativos sejam devolvidas para revisão ou que sejam implementadas integralmente? As novas regras da SEC para captação de recursos com criptoativos deveriam deixar espaço para que os estados realizem controles preventivos de riscos?
#加密监管
248
Verificado
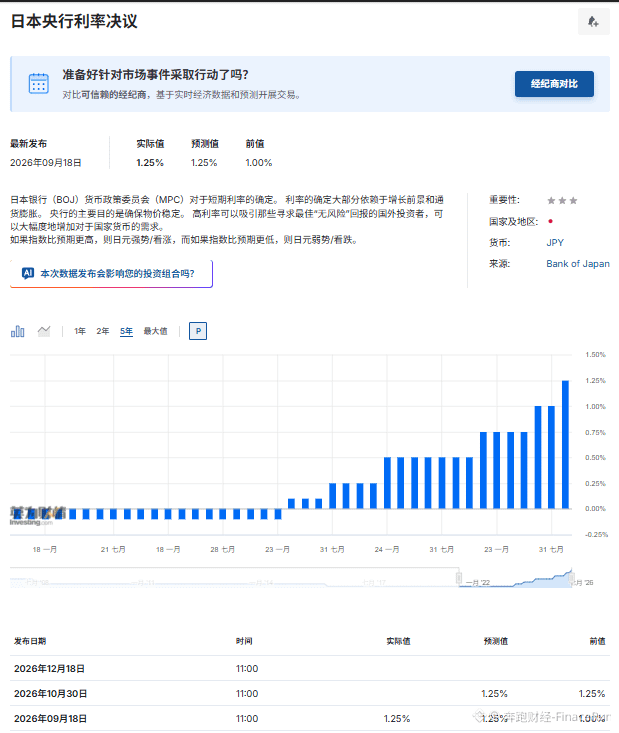
Fed e Banco do Japão anunciam decisões sobre juros nesta semana: mercado prevê manutenção em outubro e espera em comum nova alta até o fim do ano
26 de outubro: os dois principais bancos centrais do mundo divulgarão suas decisões sobre juros nesta semana, um após o outro. As expectativas do mercado sobre os rumos de suas políticas estão convergindo: manter os juros inalterados no curto prazo e voltar a elevá-los antes do fim do ano.
No caso do Fed, o Goldman Sachs prevê que o banco central adiará uma alta na reunião de outubro, mas poderá implementar em dezembro a última elevação de juros deste ciclo.
O Goldman Sachs também alerta que o mercado não deve interpretar equivocadamente o recente aperto das condições financeiras como um sinal de que o ciclo de altas está prestes a terminar: desde setembro, o índice de condições financeiras apertou apenas cerca de 30 pontos-base, magnitude insuficiente para substituir novas altas de juros.
Quanto às perspectivas para a inflação, o Goldman Sachs prevê que ela melhorará nos Estados Unidos em 2027, à medida que diminuírem gradualmente os efeitos das tarifas, dos choques de energia e das pressões sobre os preços relacionadas à IA. No cenário-base, o Fed não elevará os juros em março de 2027;
mas a análise também observa que os rumos futuros da política monetária ainda podem mudar caso uma escalada das tensões no Oriente Médio provoque novas altas nos preços do petróleo e mantenha as pressões inflacionárias.
Enquanto isso, o Banco do Japão também realizará uma reunião de política monetária nos dias 29 e 30 de outubro, e o mercado espera que os juros permaneçam inalterados nesta semana.
De acordo com os resultados de uma pesquisa realizada entre os dias 14 e 20 pela Nikkei QUICK News (NQN) com participantes que acompanham a política monetária do Banco do Japão, todos os entrevistados esperam que a instituição mantenha a taxa básica de juros no nível atual de 1,25%;
quanto ao momento da próxima alta, mais de 80% dos entrevistados esperam que ela ocorra em dezembro. Isso significa que, mesmo que o Banco do Japão mantenha os juros inalterados nesta semana, já há consenso no mercado sobre um novo aperto da política monetária até o fim do ano.
Em suma, as considerações que levam os dois bancos centrais a adiar ações são distintas: o Fed precisa equilibrar a queda da inflação com o aperto financeiro, enquanto o Banco do Japão está mais atento ao ciclo virtuoso entre salários e preços;
mas, no que diz respeito à trajetória das taxas de juros no curto prazo, «uma pausa em outubro e uma nova ação até o fim do ano» já se tornou a expectativa comum do mercado para os dois bancos centrais.
#美联储 #日本央行
1.8k
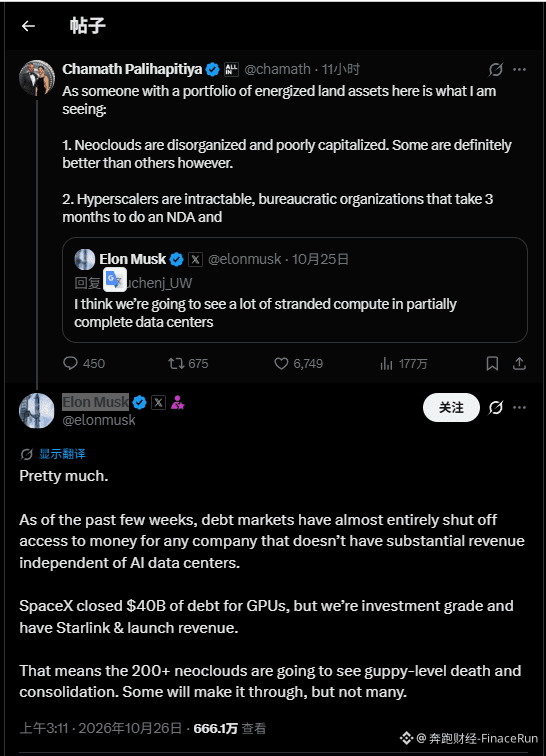
Musk: SpaceX conclui financiamento de dívida de US$ 40 bilhões para GPUs e afirma que mais de 200 novas empresas de nuvem serão eliminadas em larga escala
26 de outubro — O CEO da SpaceX, Elon Musk, afirmou em resposta a uma publicação na plataforma X que a empresa concluiu um financiamento de dívida de US$ 40 bilhões, cujos recursos serão usados para comprar GPUs que impulsionam cargas de trabalho de IA.
Ele enfatizou que a SpaceX conseguiu obter esse financiamento graças à sua própria classificação de crédito de grau de investimento e às receitas recorrentes geradas pela internet via satélite da Starlink e pelos serviços de lançamento de foguetes.
Sobre o objetivo do financiamento, Musk disse que se trata principalmente de dívida resgatável, correspondente aos pagamentos pela compra de GPUs com entrega prevista para o primeiro e o segundo trimestres de 2027, e que o impacto nos resultados deste trimestre pode ser limitado.
Anteriormente, a Bloomberg informou que o financiamento seria realizado por meio de uma sociedade de propósito específico (SPV), sem ser incluído no balanço patrimonial da SpaceX, para preservar sua classificação de grau de investimento;
Com o cenário de crédito mais restrito, Musk fez uma previsão sobre o setor de nuvem de computação: nas últimas semanas, o mercado de dívida praticamente passou a oferecer financiamento apenas a empresas que têm fontes de receita independentes de seus data centers de IA;
Isso também significa que mais de 200 novas empresas de nuvem de computação (neocloud) podem enfrentar uma onda de consolidação e eliminação, e que apenas algumas conseguirão sobreviver.
Mais especificamente, as novas empresas de nuvem de computação querem expandir, mas não têm recursos nem capacidade organizacional para concretizar seus planos; já as empresas de hiperescala têm recursos, mas enfrentam estruturas organizacionais inchadas, processos burocráticos e enormes dificuldades para avançar. Isso também levou à paralisação dos planos de IPO de várias empresas do setor.
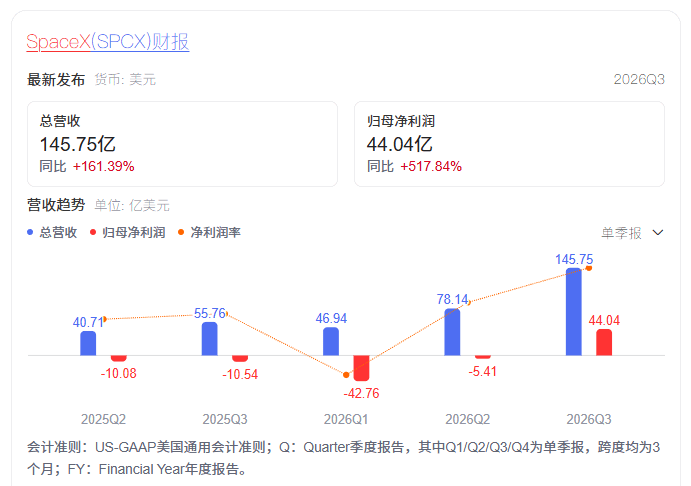
A confiança de Musk vem dos resultados trimestrais divulgados recentemente: a receita da SpaceX no terceiro trimestre cresceu 161% em relação ao mesmo período do ano anterior, chegando a US$ 14,58 bilhões. O primeiro lucro da divisão de IA e a diversificação dos negócios são justamente os fatores que diferenciam a SpaceX das empresas que se dedicam exclusivamente ao aluguel de capacidade computacional.
De modo geral, o mercado está dividido: alguns consideram que se trata do estouro de uma bolha, enquanto outros veem um processo de seleção natural no setor. Mas uma coisa é certa: o foco central da corrida por capacidade computacional de IA deixou de ser a disputa por chips e passou a ser a capacidade de financiamento e de pagamento das dívidas.
#SpaceX融资
1
550
Parcialmente verdadeiro
Chega a supersemana dos bancos centrais: decisão do Fed e balanços de gigantes da tecnologia
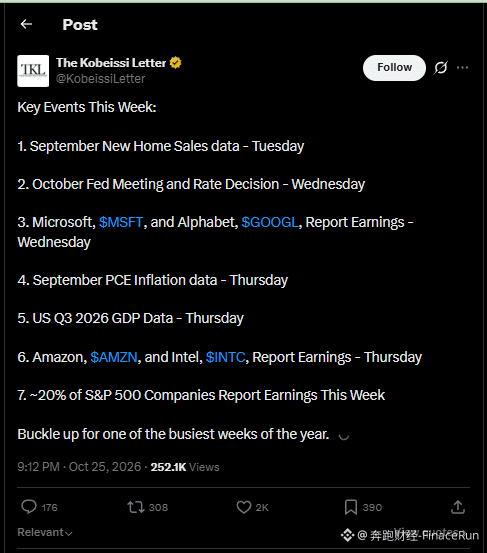
26 de outubro — Esta semana será marcada por uma intensa agenda de bancos centrais. A decisão sobre juros do Fed, vários indicadores econômicos importantes dos Estados Unidos e as reuniões de política monetária do Banco Central Europeu e do Banco do Japão serão divulgados, enquanto as empresas americanas entram em um período de divulgação intensa de resultados.
Mais especificamente, na quinta-feira, às 2h (horário de Pequim), o FOMC do Fed anunciará sua decisão sobre juros; às 2h30, o presidente do Fed, Warsh, dará uma coletiva de imprensa sobre política monetária.
Na mesma noite, às 20h30, os Estados Unidos divulgarão a estimativa preliminar do PIB real anualizado do terceiro trimestre, o índice de preços PCE de setembro, os pedidos iniciais de seguro-desemprego da semana e os dados de gastos pessoais de setembro;
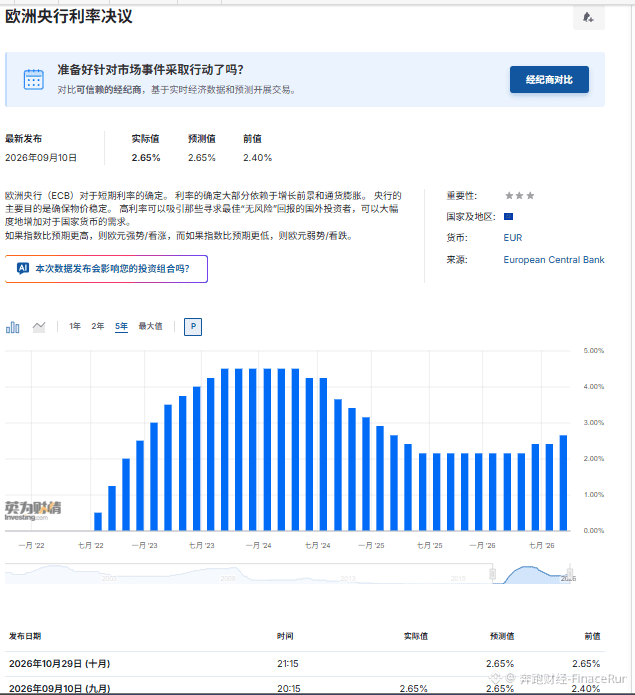
Também nesse dia, o Banco Central Europeu anunciará sua decisão sobre juros às 21h15, e a presidente Lagarde dará uma coletiva de imprensa às 21h45. Na sexta-feira, o Banco do Japão anunciará sua decisão sobre juros às 11h, e o presidente Kazuo Ueda dará uma coletiva de imprensa às 14h30.
Além das decisões de política monetária e dos dados macroeconômicos, esta semana também será a mais movimentada da atual temporada de balanços nos Estados Unidos: cerca de 20% das empresas que compõem o S&P 500 divulgarão seus resultados.
Além disso, após o fechamento do mercado americano na quarta-feira, Microsoft e Alphabet, controladora do Google, divulgarão seus balanços. Na quinta-feira, será a vez de Amazon e Intel, também após o fechamento.
Em suma, as decisões sobre juros dos bancos centrais e os balanços das empresas se concentram nesta semana. A trajetória do dólar, dos títulos do Tesouro americano e de diferentes ativos de risco dependerá, em grande medida, dos sinais de política monetária dos bancos centrais e das projeções de resultados dos gigantes da tecnologia.
#美联储
1
660
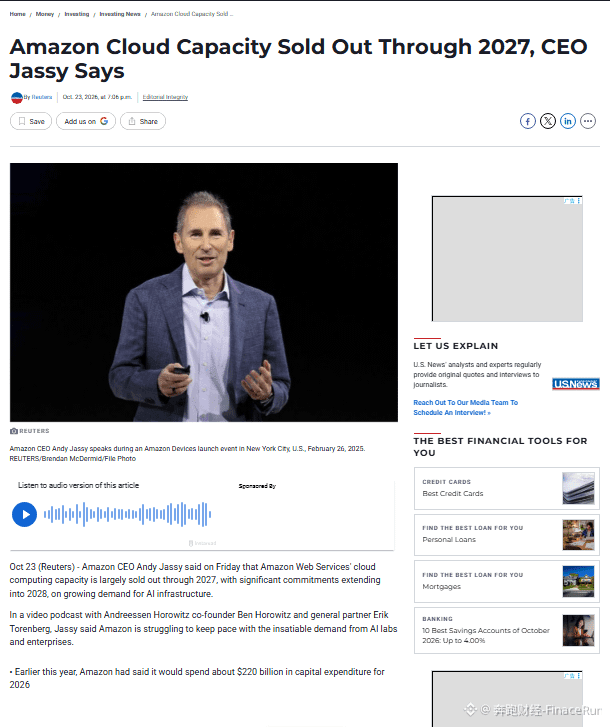
CEO da Amazon: capacidade de computação em nuvem da AWS esgotada até 2027; algumas encomendas já se estendem até 2028
24 de outubro — Segundo revelou o CEO da Amazon, Andy Jassy, devido à procura cada vez maior por infraestrutura de IA, a capacidade de computação em nuvem da Amazon Web Services (AWS) está praticamente esgotada até ao final de 2027, e muitas encomendas já se estendem até 2028.
Andy Jassy fez estas declarações durante uma conversa num podcast em vídeo, na sexta-feira. Também participaram Ben Horowitz, cofundador da a16z, e Erik Torenberg, sócio-geral.
Jassy referiu ainda que a procura por capacidade de computação dos laboratórios de IA da AWS e dos clientes empresariais continua muito elevada, e que a equipa está a acelerar ao máximo a expansão da capacidade para dar resposta às encomendas do mercado.
Embora a Amazon planeie investir cerca de 220 mil milhões de dólares na expansão da infraestrutura em 2026, Jassy deu a entender que este valor não representa um limite. Na sua opinião, aumentar o investimento não é uma despesa ineficiente, mas sim uma expansão necessária para acompanhar as encomendas.
Acrescentou ainda que a AWS reservará parte dos recursos de computação para serviços sob demanda, como o serviço de inferência Bedrock e o EC2, pelo que nem toda a capacidade ficará comprometida por contratos de longo prazo.
Entretanto, o mercado também está de olho na divulgação dos resultados do terceiro trimestre da Amazon, prevista para 29 de outubro. Os dados de crescimento da AWS, o ritmo dos investimentos em infraestrutura e os planos para expandir a capacidade no futuro deverão ser os temas mais aguardados na apresentação dos resultados.
Em suma, os clientes da AWS estão a garantir antecipadamente contratos de capacidade de computação, confirmando diretamente a escassez estrutural da oferta de capacidade computacional para IA. No entanto, as enormes despesas de capital também trazem desafios de execução, como a entrega de chips e a disponibilização de energia. A capacidade de cumprir continuamente os compromissos de entrega continua a merecer a atenção do mercado.
#AI算力紧缺
917
Analista: ETFs spot de Bitcoin registram entradas líquidas na semana; fluxo acumulado desde o início do ano passa de negativo a positivo
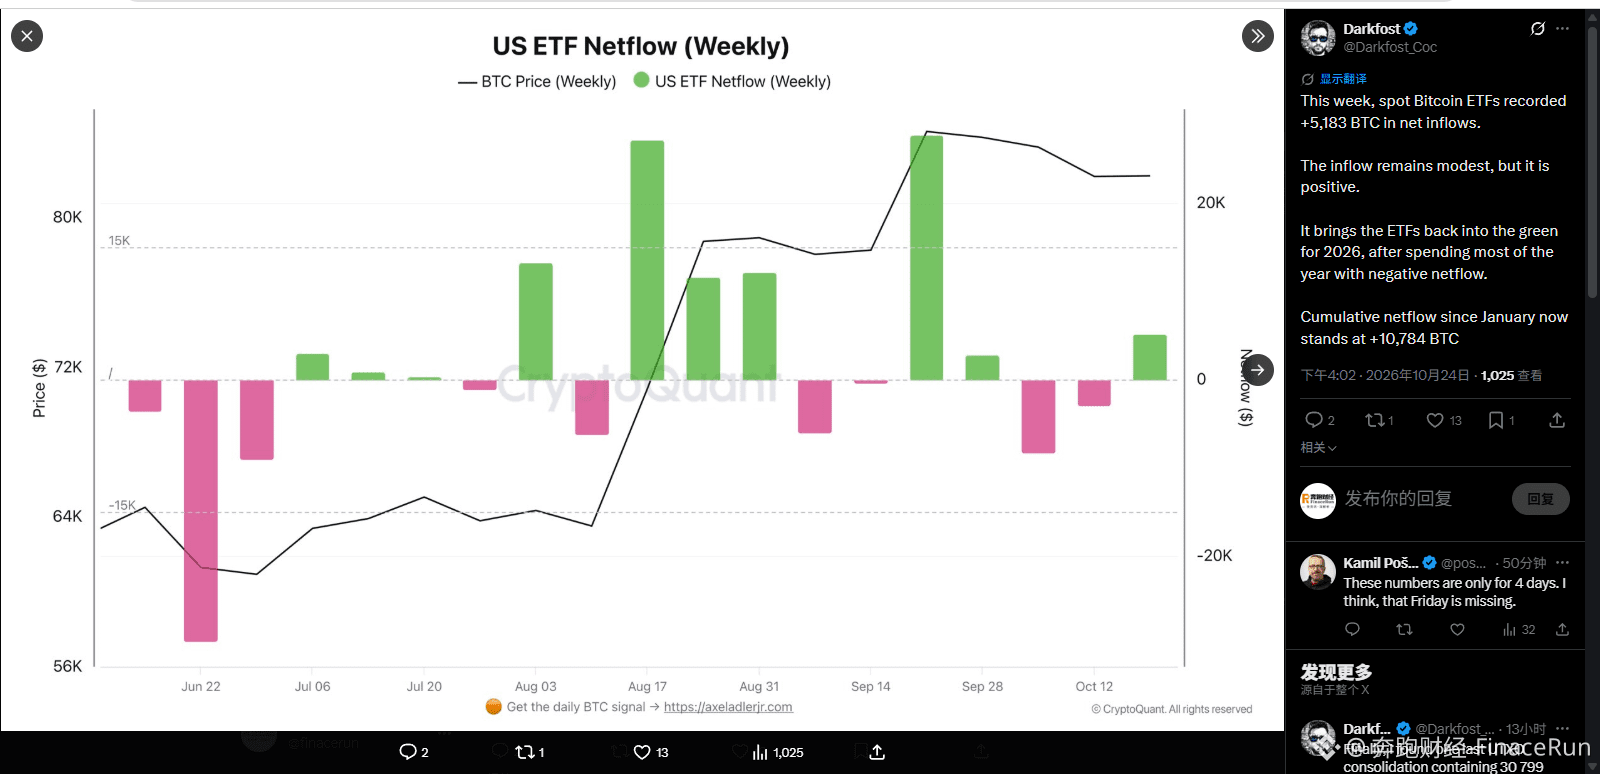
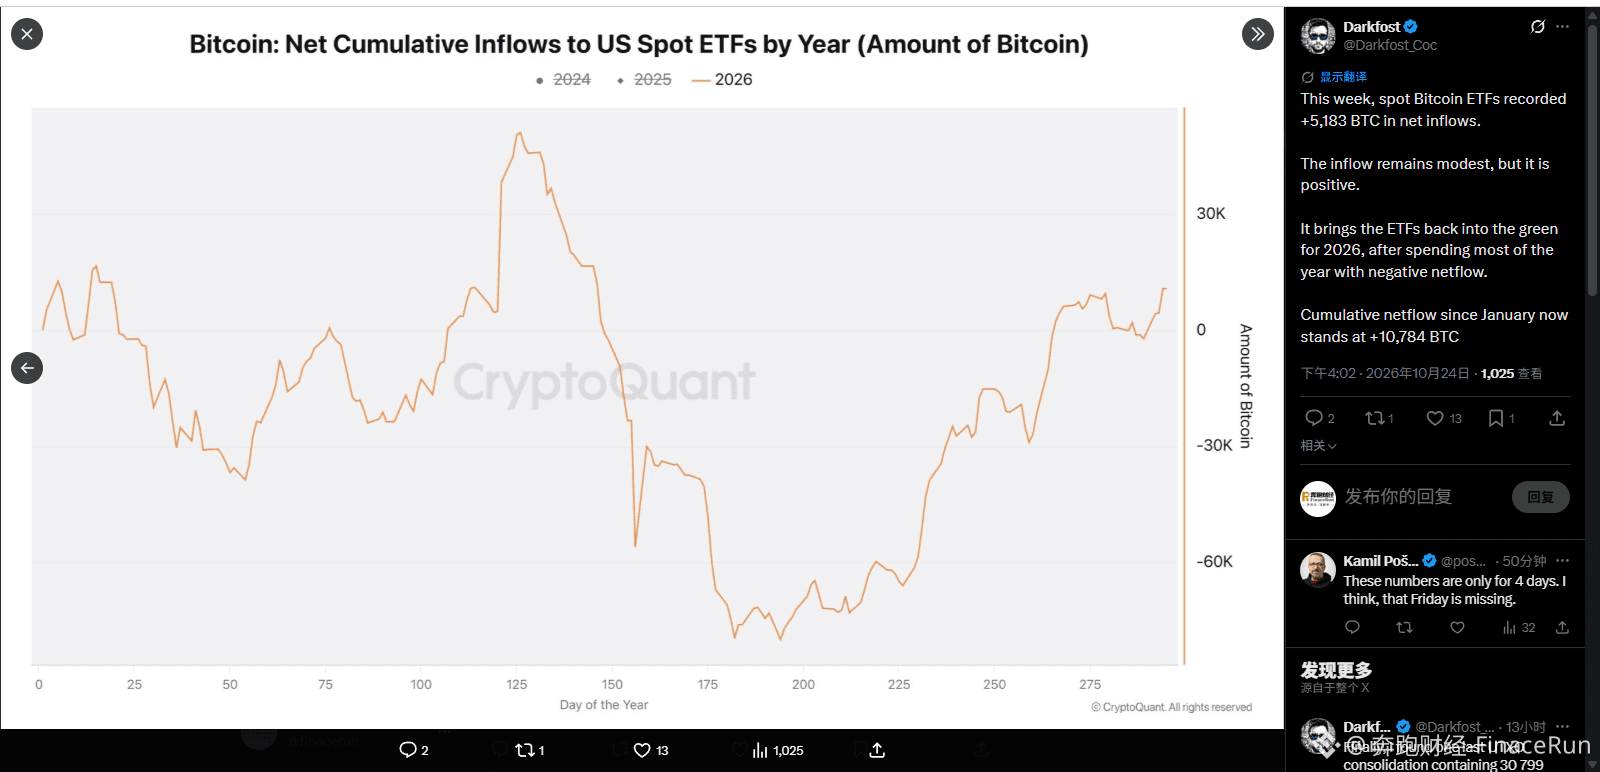
Notícia de 24 de outubro: o analista Darkfost publicou que os ETFs spot de Bitcoin registraram entradas líquidas de +5.183 BTC nesta semana. Embora o volume dessas entradas não tenha sido particularmente expressivo, ele marcou uma virada importante no fluxo de recursos dos ETFs ao longo do ano.
Mais especificamente, após passarem a maior parte de 2026 registrando saídas líquidas, os ETFs spot de Bitcoin finalmente reverteram nesta semana o saldo líquido acumulado negativo do ano.
A análise também aponta que, desde janeiro deste ano, as entradas líquidas acumuladas nesses ETFs chegaram a 10.784 bitcoins. Vale mencionar, porém, que os dados atuais abrangem apenas os quatro primeiros dias desta semana; os dados de sexta-feira ainda não foram incluídos.
Ainda assim, há quem avalie no mercado que, embora a passagem do fluxo de recursos dos ETFs de negativo a positivo seja um fator marginalmente favorável, esses dados mostram apenas que o fluxo dos ETFs chegou a um ponto de inflexão. Para saber se o desempenho do mercado vai se sustentar, será preciso observar a intensidade dos fluxos nos próximos dias de negociação.
Por fim, você considera que a reversão do fluxo dos ETFs para o campo positivo é um sinal de alta que merece atenção? E será que ela pode dar suporte comprador ao preço do Bitcoin daqui para frente?
#比特币ETF
860
Em meio ao aumento dos riscos geopolíticos e macroeconômicos, Arthur Hayes decidiu liquidar suas posições e realizar os lucros, aguardando sinais mais claros antes de considerar voltar ao mercado
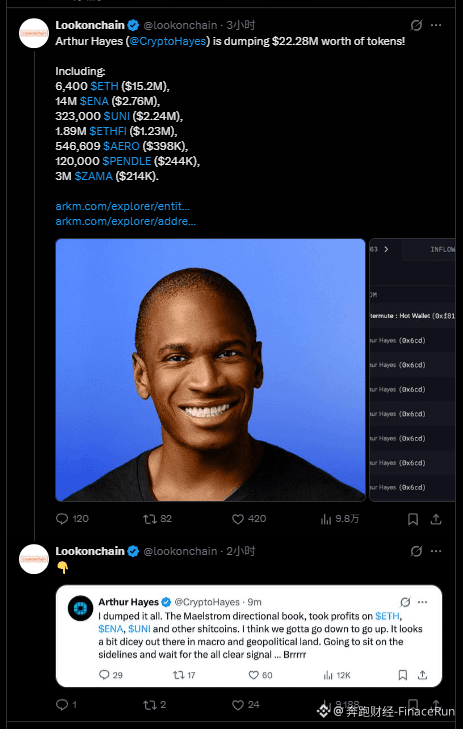
Notícia de 24 de outubro: a plataforma de dados on-chain Lookonchain informou que Arthur Hayes, cofundador da BitMEX e diretor de investimentos do fundo Maelstrom, vendeu diversas altcoins avaliadas em cerca de US$ 22,28 milhões.
Entre os ativos vendidos estão 6.400 ETH (cerca de US$ 15,2 milhões), 14 milhões de ENA (US$ 2,76 milhões), 323 mil UNI (US$ 2,24 milhões), além de altcoins como ETHFI, AERO, PENDLE e ZAMA.
Hayes publicou que já encerrou esse portfólio direcional e realizou os lucros com ETH, ENA, UNI e as demais altcoins.
Na avaliação de Hayes, a incerteza no cenário macroeconômico e geopolítico está aumentando, e é provável que o mercado precise passar por uma correção antes de iniciar uma nova alta.
Com base nessa avaliação, ele planeja aguardar temporariamente, mantendo seus ativos, e voltar ao mercado no momento oportuno, quando houver sinais de “clareza total”.
O que você acha da decisão de Hayes de liquidar suas altcoins? Foi uma decisão ponderada, baseada na ideia de que “é preciso cair antes de subir com força”, ou uma reação exagerada aos riscos macroeconômicos? Compartilhe sua opinião nos comentários.
#ArthurHayes清仓获利
896
Estrategista da Bloomberg: BTC e outros ativos sobem e depois recuam; riscos de queda podem persistir até o fim do ano
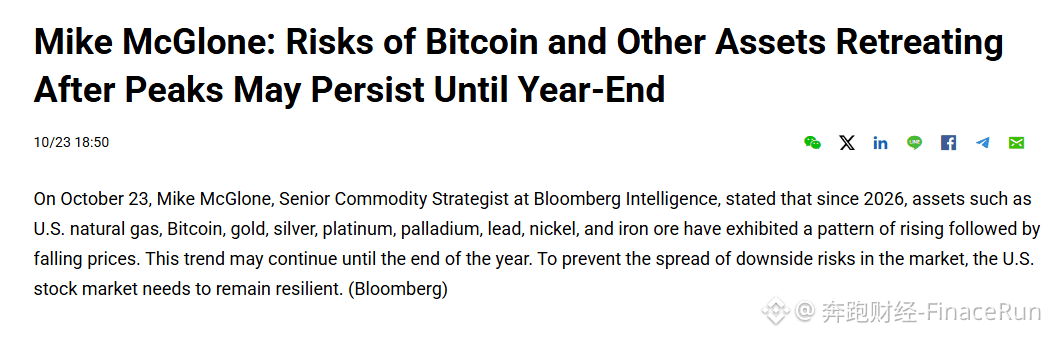
Notícia de 23 de outubro: Mike McGlone, estrategista sénior de matérias-primas da Bloomberg Intelligence, afirmou que, em 2026, ativos como o gás natural dos EUA, o bitcoin, o ouro, a prata, a platina, o paládio, o chumbo, o níquel e o minério de ferro registaram, em geral, uma subida seguida de recuo.
Com base nisso, considera que os riscos de correção após a subida desses ativos poderão persistir até ao fim do ano. Para impedir que os riscos de queda se alastrem ainda mais, será necessário que as ações dos EUA mantenham a sua resiliência.
McGlone considera que, este ano, esses ativos apresentaram uma forte convergência nas suas tendências, com um padrão de «pico seguido de queda». Do gás natural dos EUA aos metais industriais e preciosos, passando pelo bitcoin, quase todos registaram recuos após uma subida, praticamente em simultâneo.
No entanto, embora o bitcoin seja um ativo de risco típico de beta elevado, o seu desempenho este ano tem acompanhado a direção das matérias-primas e dos metais preciosos. Tem seguido o apetite geral do mercado pelo risco, sem apresentar uma tendência independente.
Isto também significa que, se as ações dos EUA começarem a enfraquecer, a retração do apetite pelo risco poderá propagar-se através dessa cadeia de movimentos correlacionados e aumentar ainda mais a pressão descendente sobre ativos como o bitcoin. É por isso que McGlone considera o mercado acionista dos EUA uma variável fundamental.
#比特币年内行情观点
792
CryptoQuant: mineradoras de Wall Street redirecionam capacidade para contratos de aluguel de IA e reduzem a produção de BTC, enquanto mineradores privados e estrangeiros cobrem a lacuna de poder computacional
23 de outubro — O mais recente relatório da empresa de dados on-chain CryptoQuant mostra que as mineradoras de Bitcoin de Wall Street estão redirecionando em larga escala seu poder computacional para IA e computação de alto desempenho, enquanto mineradores privados, soberanos e de fora dos Estados Unidos estão preenchendo rapidamente essa lacuna.
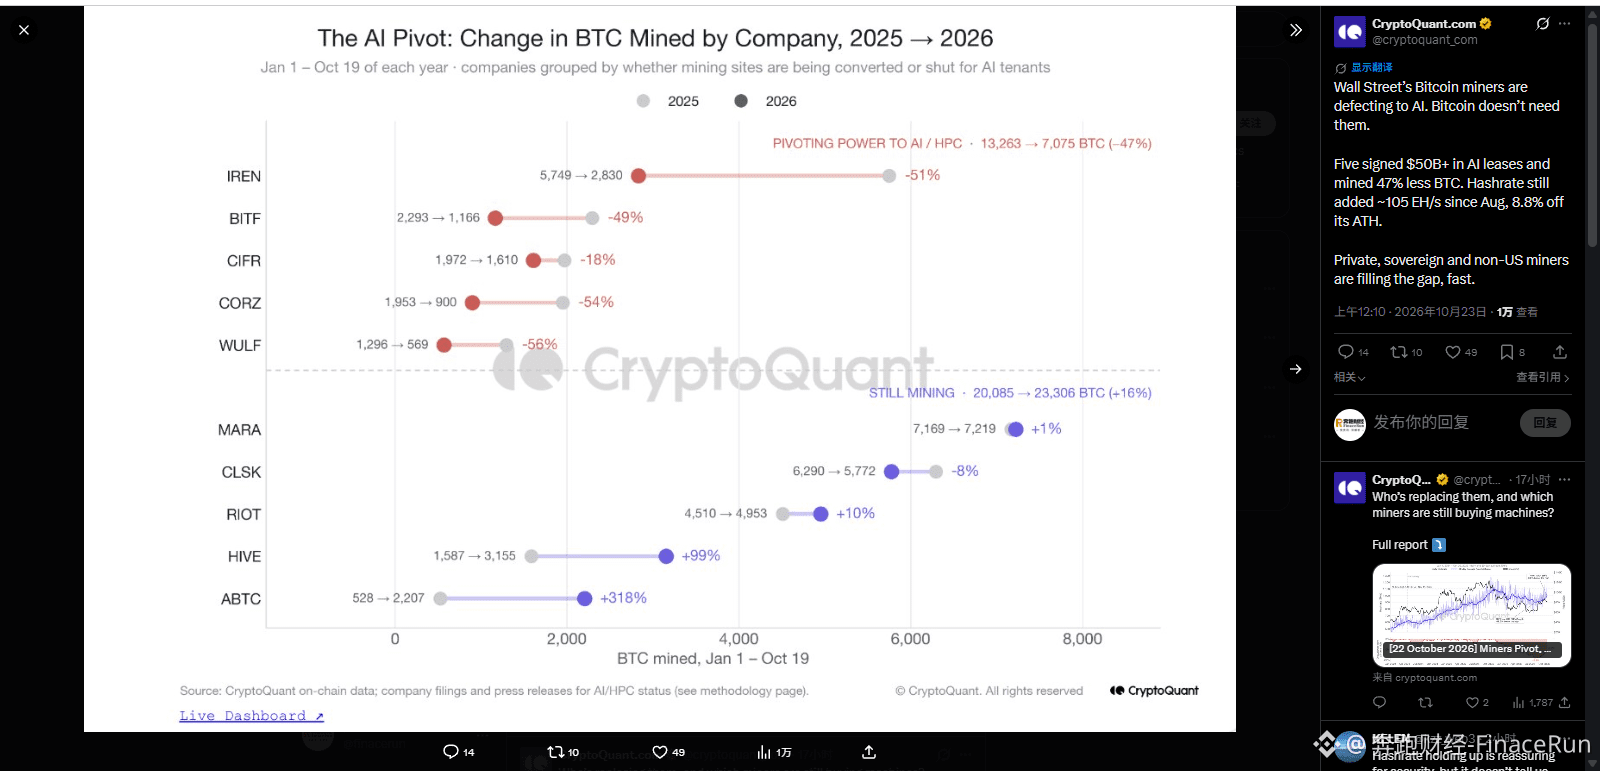
Os dados de mineração das empresas confirmam essa tendência de transformação. Os contratos de aluguel de poder computacional para IA assinados por cinco mineradoras fizeram com que a produção de Bitcoin dessas empresas, do início do ano até agora, caísse de 13.263 moedas no mesmo período do ano passado para 7.075, uma redução de 47%.
Entre elas, a produção da IREN caiu 51%, a da BITF, 49%, a da CORZ, 54%, a da WULF, 56%, e a da CIFR, 18%. Essas cinco empresas assinaram contratos de aluguel de IA que somam mais de US$ 50 bilhões, trocando poder computacional por um fluxo de caixa estável.
Apesar disso, a produção das mineradoras que continuam investindo no negócio de mineração cresceu na contramão da tendência. No mesmo período, a produção conjunta de seis empresas que mantiveram suas operações de mineração subiu de 20.085 para 23.306 moedas, um aumento anual de 16%.
Entre elas, a produção da MARA permaneceu praticamente estável, com alta de 1%; a RIOT cresceu 10%, a HIVE, 99%, e a ABTC disparou 318%. A CLSK foi a única empresa do grupo a reduzir a produção, com queda de 8%.
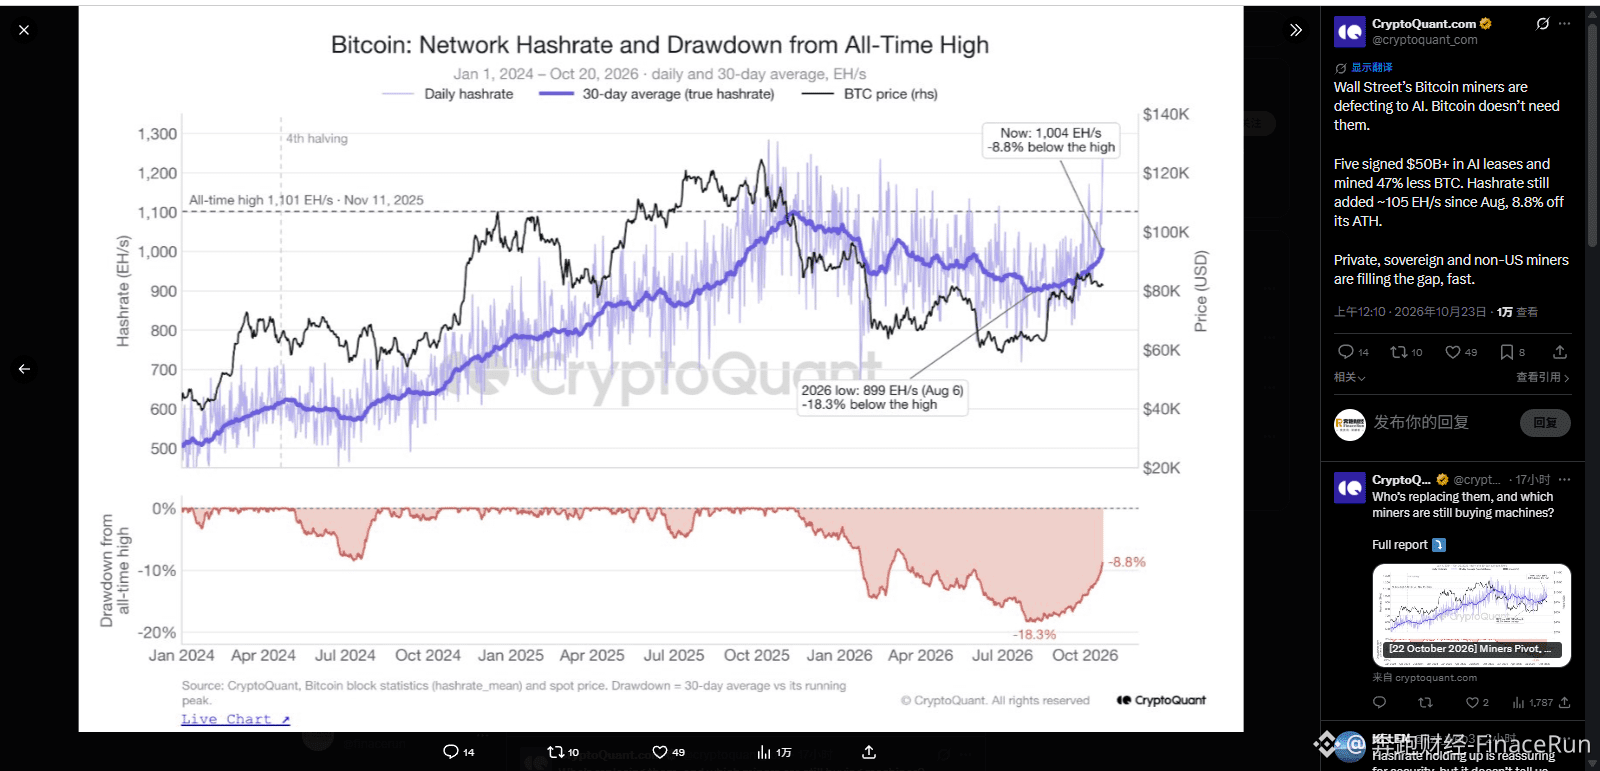
No entanto, embora as mineradoras de capital aberto tenham redirecionado seu poder computacional para a IA, a taxa de hash de toda a rede Bitcoin não recuou, demonstrando, ao contrário, uma forte resiliência, graças à persistência de participantes privados, fundos soberanos e outras entidades não cotadas.
Os dados mostram que, depois de atingir um recorde histórico de 1.101 EH/s em 11 de novembro do ano passado, a taxa de hash da rede Bitcoin caiu temporariamente para 899 EH/s em 6 de agosto deste ano. Mas, até 20 de outubro, havia se recuperado para 1.004 EH/s, apenas 8,8% abaixo do pico.
A análise aponta que, desde agosto, a taxa de hash da rede aumentou cerca de 105 EH/s. Os principais responsáveis por preencher a lacuna são mineradoras privadas, entidades ligadas a fundos soberanos e mineradores de fora dos Estados Unidos.
Em suma, por trás da atual mudança no cenário das mineradoras de Bitcoin está, essencialmente, a competição por recursos energéticos entre a mineração de Bitcoin e o setor de poder computacional para IA.
A capacidade de a taxa de hash da rede Bitcoin manter sua resiliência daqui para a frente ainda dependerá do ritmo dos investimentos de capital dos novos mineradores e de sua capacidade de manter vantagens nos custos de eletricidade.
#比特币挖矿算力
1
567
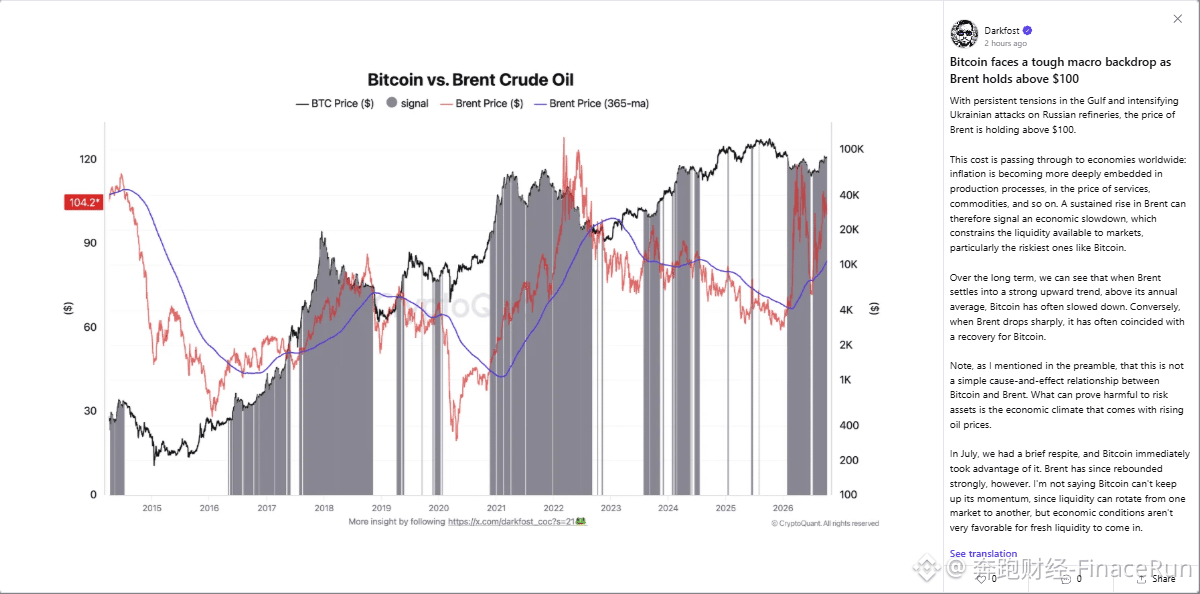
Análise: petróleo Brent permanece acima de US$ 100, e pressões macroeconômicas podem limitar a alta do Bitcoin
Em 23 de outubro, o analista da CryptoQuant Darkfost afirmou que o preço do petróleo Brent se mantém acima de US$ 100 por barril, impulsionado por dois fatores: a persistência das tensões na região do Golfo e a intensificação dos ataques ucranianos a refinarias russas.
Na avaliação dele, o cenário macroeconômico criado pelos preços elevados do petróleo está reduzindo o potencial de alta do Bitcoin. Mais especificamente, a alta do petróleo aumenta os custos de produção, serviços e commodities, disseminando pressões inflacionárias por toda a economia.
Além disso, a alta do petróleo pode sinalizar uma desaceleração econômica, levando a um aperto gradual da liquidez nos mercados. Os primeiros recursos a serem retirados costumam ser justamente os que fluem para ativos de alto risco, como o Bitcoin.
A tendência histórica de longo prazo também confirma esse padrão. Quando o petróleo Brent entra em uma forte tendência de alta e permanece acima da média anual, o BTC costuma perder força. Por outro lado, durante períodos de forte queda dos preços do petróleo, o Bitcoin tende a se recuperar com mais facilidade.
No entanto, ele ressaltou que não há uma relação causal direta entre o preço do petróleo e o BTC. O que realmente afeta os ativos de risco é o cenário macroeconômico associado aos preços elevados do petróleo, e não o preço do petróleo em si.
A evolução do mercado em julho deste ano é uma forte evidência disso. Na época, os preços do petróleo recuaram brevemente, abrindo uma janela de valorização para o BTC, mas o Brent voltou a subir com força pouco depois.
A análise conclui que, embora os recursos ainda possam circular entre os mercados e sustentar a alta do BTC, o cenário macroeconômico atual não oferece condições para uma entrada contínua de nova liquidez.
Em suma, o preço do petróleo é apenas um indicador: a inflação e a liquidez são os fatores centrais. Enquanto o petróleo permanecer em níveis elevados, o BTC ainda terá de esperar por um alívio das pressões macroeconômicas para dar continuidade à alta.
Por fim, diante dos preços elevados do petróleo e do aumento das expectativas de aperto monetário, você manteria suas posições e aguardaria, compraria na baixa ou sairia temporariamente do mercado? Compartilhe sua estratégia nos comentários.
#布伦特原油突破100美元
284
Verificado
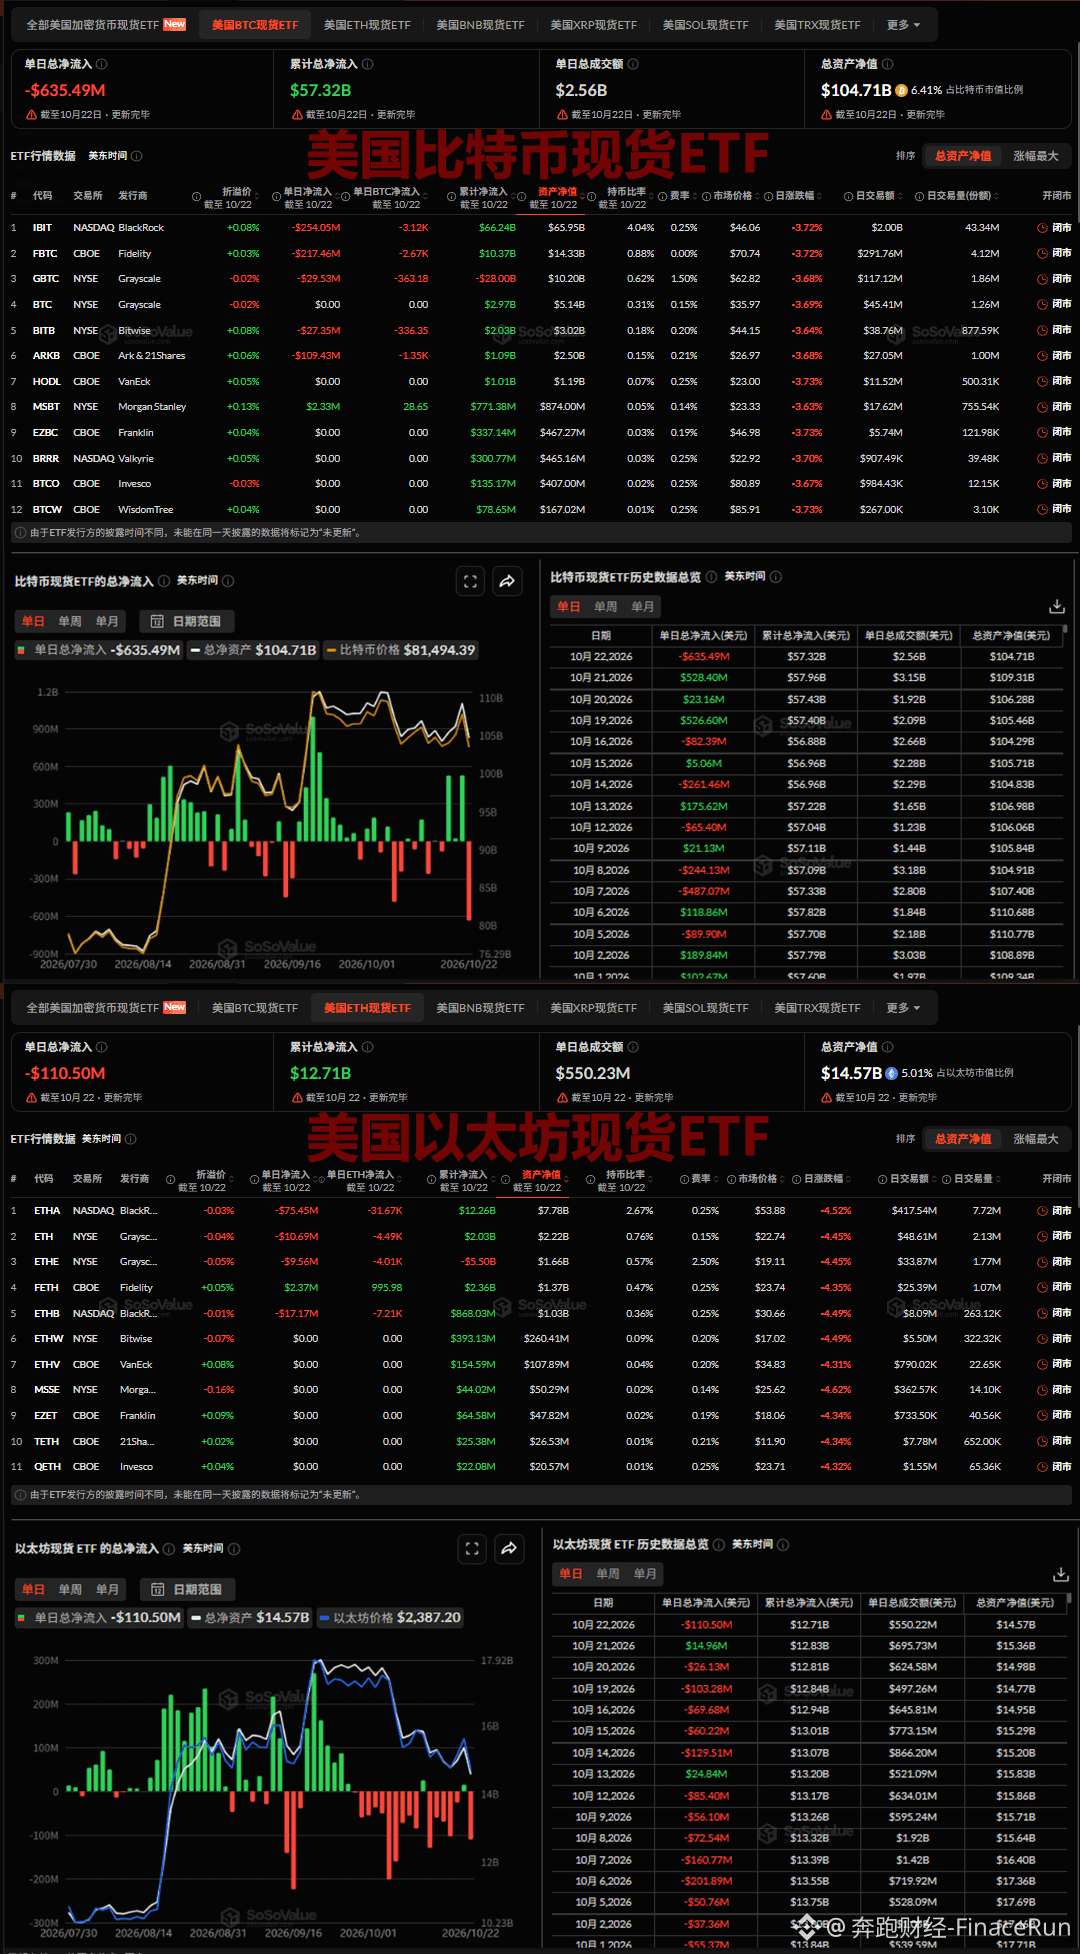
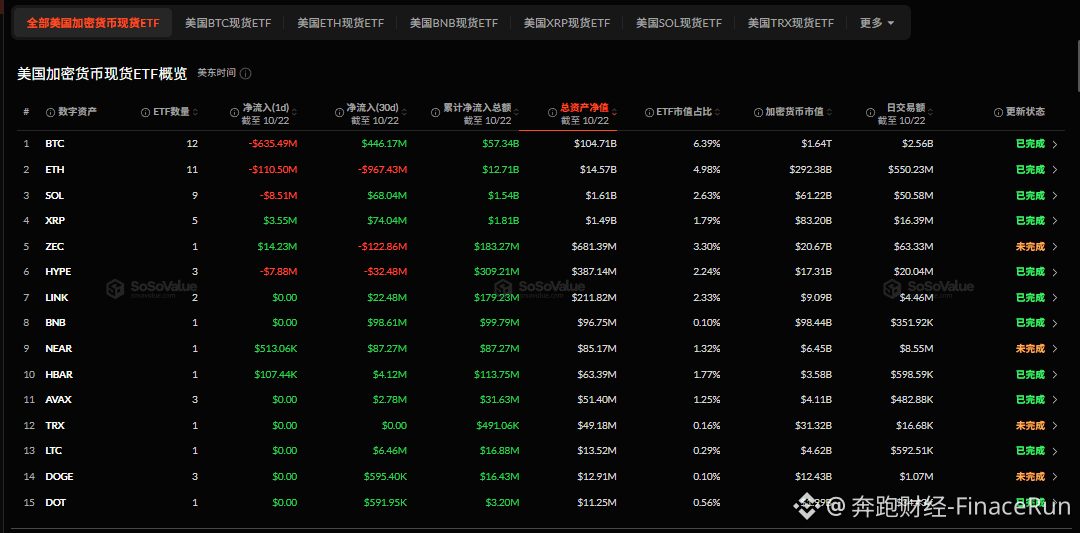
ETFs spot de BTC e ETH registram saídas líquidas na quinta-feira, enquanto as entradas líquidas acumuladas se aproximam de US$ 746 milhões
Notícias de 23 de outubro: segundo dados da SoSoValue, os ETFs spot de BTC dos EUA registraram ontem saídas líquidas totais de US$ 635 milhões, a primeira saída líquida diária da semana;
Entre eles, IBIT, da BlackRock, FBTC, da Fidelity, e ARKB, da Ark&21Shares, registraram saídas líquidas de US$ 254 milhões (cerca de 3.120 BTC), US$ 217 milhões (cerca de 2.670 BTC) e US$ 109 milhões (cerca de 1.350 BTC), respectivamente, ocupando as três primeiras posições em saídas líquidas ontem;
Em seguida vieram GBTC, da Grayscale, e BITB, da Bitwise, com saídas líquidas diárias de US$ 29,53 milhões (363,18 BTC) e US$ 27,35 milhões (336,35 BTC), respectivamente;
Já o MSBT, da Morgan Stanley, foi o único ETF de BTC a registrar entradas líquidas totais ontem, com US$ 2,33 milhões (28,65 BTC);
Até o momento, o patrimônio líquido total dos ETFs spot de Bitcoin é de US$ 104,71 bilhões, equivalente a 6,41% da capitalização total de mercado do Bitcoin, e as entradas líquidas acumuladas somam US$ 57,32 bilhões.
No mesmo dia, os ETFs spot de Ethereum dos EUA registraram saídas líquidas totais de quase US$ 111 milhões, a terceira saída líquida diária da semana;
Entre eles, ETHA e ETHB, da BlackRock, registraram saídas líquidas de US$ 75,45 milhões (cerca de 31.670 ETH) e US$ 17,17 milhões (cerca de 7.210 ETH), respectivamente, ocupando o primeiro e o segundo lugar em saídas líquidas ontem;
Em seguida vieram ETH e ETHE, da Grayscale, com saídas líquidas diárias de US$ 10,69 milhões (cerca de 4.490 ETH) e US$ 9,56 milhões (cerca de 4.010 ETH), respectivamente;
Já o FETH, da Fidelity, foi o único ETF de ETH a registrar entradas líquidas ontem, com US$ 2,37 milhões (995,98 ETH);
Até o momento, o patrimônio líquido total dos ETFs spot de Ethereum é de US$ 14,57 bilhões, equivalente a 5,01% da capitalização total de mercado do Ethereum, e as entradas líquidas acumuladas somam US$ 12,71 bilhões.
#比特币ETF #以太坊ETF
1
584
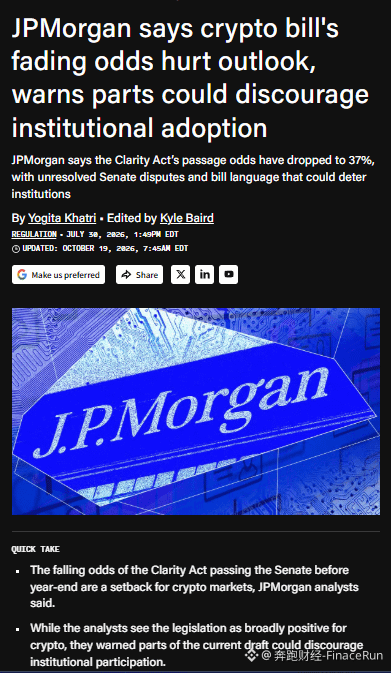
JPMorgan: novas medidas regulatórias compensam parte do impacto do bloqueio da Lei Clarity, mas persistem os riscos de reversão das políticas e de prémio de risco
23 de outubro — Segundo o mais recente relatório do JPMorgan, embora o Senado não tenha conseguido fazer avançar a Lei Clarity no mês passado, as medidas políticas entretanto adotadas pelas principais entidades reguladoras dos EUA compensaram, em grande medida, os efeitos negativos do revés da proposta.
O relatório alerta, contudo, que os riscos políticos e jurídicos do setor não desapareceram. Até o Congresso aprovar uma legislação abrangente sobre a estrutura do mercado de criptoativos, o setor terá de funcionar com base em medidas regulatórias fragmentadas, e o prémio de risco deverá manter-se elevado.
Na opinião dos analistas do JPMorgan, as várias regras administrativas introduzidas pelas entidades reguladoras podem atrair, no curto prazo, investimento institucional para o mercado de criptoativos. No entanto, as políticas administrativas podem ser revertidas e não substituem a legislação do Congresso.
Atualmente, o setor só consegue funcionar com base em documentos regulatórios fragmentados. Isto porque, se o partido no poder na Casa Branca mudar, estas medidas poderão ser revogadas em apenas dois anos.
Segundo a análise, é precisamente por isso que o mercado continuará a suportar um prémio de risco elevado até o Congresso aprovar uma lei abrangente sobre a estrutura do mercado de criptoativos.
O relatório considera ainda que a Lei Clarity dificilmente será aprovada este ano e que, muito provavelmente, só voltará a ser analisada em 2027.
O relatório enumera vários avanços regulatórios importantes que poderão, no curto prazo, incentivar a participação institucional no ecossistema cripto. Mais concretamente, a SEC implementou uma isenção de inovação, com a duração de cinco anos, para títulos tokenizados, estabelecendo regras operacionais claras para os direitos associados aos tokens e para as plataformas de negociação;
A CFTC está a estudar a possibilidade de disponibilizar negociação alavancada de criptoativos em plataformas conformes, em substituição do atual sistema fragmentado de licenças estaduais. No entanto, o plano ainda se encontra numa fase inicial e poderá ser difícil implementá-lo integralmente no curto prazo;
A OCC passou a incluir serviços como a custódia de ativos digitais e a gestão de reservas na esfera da supervisão federal, permitindo que as instituições cripto obtenham licenças bancárias federais com custos regulatórios mais baixos.
Entretanto, o Conselho de Normas de Contabilidade Financeira dos EUA (FASB) está a recolher comentários sobre uma proposta que permitiria às empresas contabilizar determinadas stablecoins como equivalentes de caixa no balanço;
Uma vez implementada, a regra ampliará as possibilidades de utilização das stablecoins nos pagamentos empresariais e na gestão de liquidez. O prazo para enviar comentários termina a 19 de novembro.
#摩根大通 #ClarityAct
936
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
FOMCWatch
8.9M visualizações
26,959 a discutir
Notícias de TradFi | Warsh precisa explicar por que o Fed manterá os juros nesta semana sem descartar um aumento em dezembro
Binance News
·6 gostos
·971 visualizações
EthereumDropsBelow$2300
4,444 visualizações
101 a discutir
BitcoinSlipsBelow$80KAgain
13,160 visualizações
72 a discutir