

Refery
117 ပို့စ်များ
Refery
တိုင်ကြားမည်
သုံးစွဲသူကို ဘလော့မည်
We trade short distances with minimal risk. Only SPOT!
Open Trade
Frequent Trader
4.9 Years
3 ဖော်လိုလုပ်ထားသည်
26 ဖော်လိုလုပ်သူများ
58 လိုက်ခ်လုပ်ထားသည်
ပို့စ်များ
ပိုင်ဆိုင်မှုစာရင်း
အားလုံး
Quotes
·
--
Article
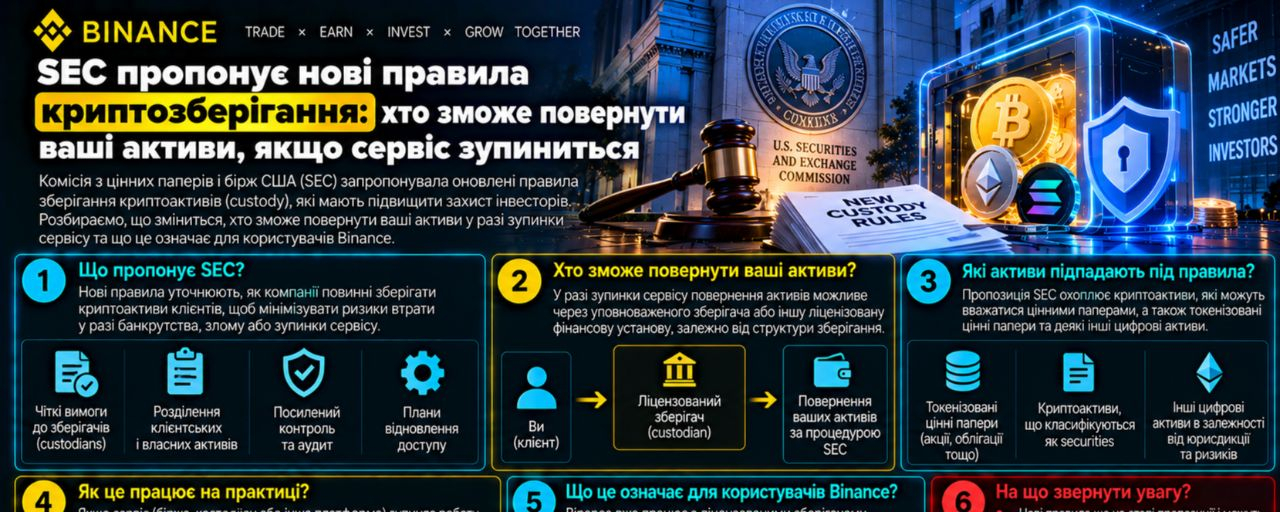
SEC пропонує нові правила криптозберігання: хто зможе повернути ваші активи, якщо сервіс зупинитьсяУявіть: криптоактиви на місці, блокчейн працює, ціна майже не змінилася, але переказати кошти неможливо. Один підписант недоступний, другий сервіс призупинив операції, а служба підтримки просить зачекати. У такій ситуації якість зберігання визначається дуже конкретно: хто має повноваження діяти, які докази належать вам і скільки часу потрібно для відновлення доступу.
Саме через цю практичну призму я пропоную читати новину від 1 жовтня 2026 року. SEC, Комісія з цінних паперів і бірж США, запропонувала спеціальні правила зберігання криптоактивів для зареєстрованих інвестиційних радників та регульованих фондів. Пропозиція, серед іншого, передбачає самостійне зберігання за певних обставин і можливість використання трастових компаній, створених за законодавством штатів. Це опис запропонованої рамки, а не повідомлення про набрання нею чинності.
Для коментарів передбачено 60 днів після публікації проєкту у Federal Register. Відлік прив'язаний саме до цієї публікації, тому механічно додавати 60 днів до дати пресрелізу неправильно. У перевіреному повідомленні немає підстав робити висновок, що будь-який фонд уже отримав необмежений дозвіл самостійно зберігати будь-які токени. Конкретні умови застосування потребують окремого аналізу тексту проєкту та майбутнього остаточного рішення.
Чому це важливо поза американським регуляторним календарем? У супровідній заяві голова SEC Пол Аткінс описує практичну проблему: можливості зберігачів можуть відставати від появи нових криптоактивів на багато місяців. Це позиція посадовця щодо мотивів пропозиції. Мій висновок із неї: доступ інституцій до активу залежить також від здатності організувати його зберігання, облік і контроль операцій. Самого попиту на купівлю недостатньо.
Звідси випливає корисне питання для звичайного користувача Binance Square. Якщо професійний керуючий мусить розуміти, хто контролює активи й за якими процедурами вони повертаються, варто поставити ті самі питання власному портфелю. Масштаб може відрізнятися в тисячі разів, але пропущений пункт договору або єдина точка відмови не стають менш значущими через невеликий баланс.
Я розділяю зберігання на три завдання. Перше — технічно дозволити правильну операцію та зупинити несанкціоновану. Друге — документально встановити, кому належать активи і хто має право давати розпорядження. Третє — забезпечити виконання цих розпоряджень у потрібний момент. Це моя аналітична схема. Її користь у тому, що сильне рішення для одного завдання не створює автоматично сильного рішення для двох інших.
Наприклад, складна система підписів може добре захищати від дій одного працівника. Але вона не пояснює, як обліковується ваша частка на спільній адресі. Окремий облік може чітко показувати цю частку, проте сам по собі не забезпечить роботу сервісу вночі. А швидка кнопка виведення нічого не говорить про право оператора використовувати активи в інших операціях. Перевіряти потрібно весь набір властивостей.
Для початку варто уточнити сам термін. В освітньому бюлетені Investor.gov зберігання пояснюється через спосіб доступу до криптоактивів: гаманець управляє ключами, а самі активи обліковуються в мережі. За самостійного зберігання відповідальність за ключі лежить на користувачеві; за стороннього — доступом управляє провайдер. «Гарячий» або «холодний» описує іншу характеристику, тому обидва варіанти можливі в різних моделях зберігання. Це освітній матеріал співробітників SEC від 12 грудня 2025 року, який не має сили нового правила.
Погляньмо на технічний бік через мультипідпис. Документація Safe описує поріг підтверджень: для звичайної операції потрібна встановлена кількість підписів власників акаунта. Окремо вона пояснює, що підключені модулі можуть виконувати операції через інший механізм, обходячи звичайну перевірку підписів. Отже, оцінка конфігурації має враховувати також модулі й додаткові повноваження. Сам напис «2 із 3» не є повним описом контролю.
Гіпотетичний приклад: організація використовує звичайну схему «2 із 3» без додаткових шляхів виконання. Три незалежні підписанти — А, Б і В. Авторизувати операцію можуть три пари: А+Б, А+В та Б+В. Недоступність одного підписанта залишає робочу пару. Недоступність двох означає, що порогу вже не досягти. Це властивість заданої схеми, а не статистична оцінка її надійності.
Тепер змінимо одну умову. Два ключі лежать на пристроях, доступ до яких відновлюється через один спільний обліковий запис. Формально підписів досі три, але компрометація цього облікового запису в нашій моделі може поставити під загрозу одразу два ключі. Або обидва потрібні працівники перебувають в одному місці без зв'язку. Кількість ключів не розповідає, наскільки незалежні причини їх втрати чи недоступності.
Підвищення порогу теж має ціну. У схемі «3 із 3» звичайну операцію блокуватиме недоступність будь-кого з трьох учасників. Це може відповідати певній політиці контролю, але потребує іншого планування роботи. Вибір порогу — компроміс між захистом від небажаної дії та здатністю виконати потрібну. Для особистого портфеля складність, яку власник не може впевнено обслуговувати, сама стає джерелом ризику.
Документальний бік має не менше значення. Чинна на перевіреній сторінці настанова NYDFS від 30 вересня 2025 року замінила попередню редакцію 2023 року. Для охоплених нею зберігачів вона описує відокремлення клієнтських активів від корпоративних та окремий облік. Серед можливих структур є і спільні клієнтські гаманці з відповідним обліком. Тому одна адреса для багатьох клієнтів сама по собі не доводить змішування їхніх активів із майном компанії. Межі цієї настанови — відповідні установи під наглядом NYDFS; вона не встановлює універсальних правил для всіх платформ світу.
Мій практичний висновок: слід шукати зв'язок між записом у мережі, внутрішнім обліком і договором. Гіпотетично, якщо на клієнтській адресі лежать 100 одиниць активу, а сума клієнтських залишків становить 100, арифметика узгоджується. Але цей один збіг ще не пояснює всіх прав сторін, обмежень на переказ або наявності інших зобов'язань. Для кожного твердження потрібен відповідний доказ.
Навіть проста звірка має бути зроблена на один момент часу. Припустімо, у внутрішньому обліку вже відображене виведення 5 одиниць, а знімок адреси зроблено раніше й показує 100. Порівняння з новим клієнтським підсумком 95 дає розбіжність 5. У нашому прикладі вона виникла через час знімка. Перш ніж оголошувати надлишок або дефіцит, потрібно узгодити момент обліку й перевірити операцію, що перебуває в процесі виконання.
Далі починається доступність у часі. Для власника довгострокової позиції затримка може бути незручністю; для людини з платежем завтра — проблемою з виконанням зобов'язання. Я пропоную оцінювати не абстрактну «швидкість платформи», а власний строк: до якого моменту потрібен актив, у якій мережі та в якій формі. Переказ токена, його продаж і надходження придатних для оплати грошей — різні етапи.
Гіпотетична модель доступності: портфель має умовну вартість 20 000 доларів. Із нього 16 000 перебувають у сервісі А, а 4 000 — у незалежному, перевіреному каналі Б. Протягом наступних двох діб потрібно здійснити платежі на 3 000 доларів. За незмінної вартості активів і доступності Б його резерв покриває потребу та залишає 1 000 доларів запасу до комісій. Покриття дорівнює 4 000 / 3 000 = 1,33 раза.
Якщо в Б є лише 2 000, дефіцит становить 1 000 доларів, хоча загальний портфель усе ще може коштувати 20 000. Якщо активи в Б подешевшають на 10%, початкові 4 000 перетворяться на 3 600, а запас над платежем скоротиться до 600. Це умовний стрес-тест, а не прогноз падіння чи порада тримати конкретну частку в певному активі. Він показує, чому резерв для визначеного платежу треба оцінювати також у валюті цього платежу.
Незалежність каналу Б тут є суттєвою умовою. Якщо обидва застосунки користуються тим самим кінцевим зберігачем або одним способом авторизації, їх може зупинити одна причина. Тоді два логотипи дають менше диверсифікації, ніж здається. Навпаки, додавання третього сервісу створює ще один пароль, набір правил і маршрут переказу. Користь від розподілу варто зіставляти зі здатністю ним керувати.
Це можна побачити на ще одній умовній картині. Вкладник розмістив 12 000 доларів через сервіс А і 8 000 через сервіс Б. За документами обидва передають зберігання одній установі В. Якщо саме В повністю припиняє обробку виведень, у заданому сценарії залежними від неї є всі 20 000. Розподіл 60% і 40% між інтерфейсами не обмежив цей конкретний ризик до 60% портфеля. Це не твердження про структуру будь-якої названої біржі.
Скільки коштує така організація доступу? Розгляньмо гіпотетичне порівняння двох моделей на рік. У першій річна плата за зберігання дорівнює 0,30% від незмінної бази 20 000 доларів, тобто 60 доларам. Дванадцять переказів по 5 доларів додають ще 60. Разом — 120 доларів, або 0,60% початкової суми. Усі тарифи вигадані для розрахунку; вони не належать Binance чи іншому реальному провайдеру.
У другій моделі користувач самостійно організовує зберігання: обладнання та резервні носії коштують 180 доларів, ті самі дванадцять переказів — 60. Перший рік обходиться у 240 доларів. За три роки, якщо нічого не замінювати й ціни не зміняться, це 180 + 3 × 60 = 360 доларів. Перша модель за три роки теж коштуватиме 3 × 120 = 360. Власний час, податки та можливі втрати тут не оцінені.
Цікаво, що рівність зникає зі зміною суми. За незмінного портфеля 100 000 доларів перша модель коштує 300 + 60 = 360 доларів щороку, або 1 080 за три роки. Друга за наших умов залишається на рівні 360 за три роки. Різниця — 720 доларів. Проте цей результат порівнює лише витрати: він не доводить однакової якості сервісу, однакової безпеки чи переваги самостійного зберігання для кожної людини.
Я не додаю до цієї таблиці вигадану «ймовірність злому 1%». Без даних така цифра лише маскувала б невідоме під точний розрахунок. Натомість можна перевірити конкретний сценарій: загублено один пристрій, основний користувач тимчасово недоступний, сервіс не відповідає, змінилася мережа виведення. Для кожного випадку корисно знати виконавця наступної дії та потрібний час. Це перевірювана інформація навіть без моделі ймовірностей.
Практичну перевірку я почав би з однієї сторінки власних записів без секретних ключів. На ній — юридична назва контрагента, продукт, мережа, тип доступу, спосіб відновлення, строки виведення та місце збереження договору. Окремо — хто може змінити повноваження або погодити переказ. Такі записи не повинні містити секретів, достатніх для крадіжки. Їхнє завдання — допомогти зрозуміти структуру, коли звичний інтерфейс недоступний.
Другий крок — невелика контрольна операція на власну перевірену адресу. Вона дозволяє зафіксувати фактичну комісію та час конкретного переказу. Її результат має вузькі межі: успішне виведення сьогодні підтверджує працездатність цього маршруту сьогодні. Воно не встановлює платоспроможність провайдера й не гарантує виконання великої заявки під час стресу. Саме таку межу варто залишити і у власних висновках.
Третій крок — перевірка аварійної процедури без ризику для основних коштів. Для самостійного зберігання це може бути навчальний гаманець із малою сумою; для стороннього — з'ясування документів і повноважень, необхідних для відновлення доступу. Я оцінював би успіх за тим, чи зрозуміла процедура іншій уповноваженій людині, а не лише тому, хто все налаштував. Заплутаний план, який ніхто не випробував, залишає багато невідомого.
Новину SEC корисно спостерігати через три умовні сценарії на наступні шість місяців. Це авторські сценарії розвитку зберігання, без прогнозу котирувань BTC або ETH. Вони допомагають відділити регуляторний процес від фактичної появи зручних і перевірених послуг.
Базовий сценарій: обговорення та підготовка процедур тривають, а доступні клієнтові моделі змінюються поступово. Його ознаки — уточнення документів, обмежені переліки активів і поетапне впровадження. Він втрачає актуальність, якщо відбудеться швидкий широкий запуск нових моделей або процес суттєво зупиниться. Саме по собі повторення позитивного заголовка не є підтвердженням впровадження.
Бичачий сценарій для якості інфраструктури: остаточні правила та практичні рішення розширюють вибір, а провайдери демонструють зрозумілі повноваження, перевірене відновлення й конкурентні повні витрати. Умова реалізації — доступні послуги з документованими процедурами. Сценарій скасовується, якщо переваги залишаються лише в презентаціях або дешевший тариф супроводжується непрозорим контролем активів.
Ведмежий сценарій: формальний вибір зростає, але спільні технічні залежності та слабкі процедури створюють повторювані зупинки доступу. Підтвердженням були б задокументовані інциденти, затримки й невиконані процедури повернення. Його спростовували б незалежні перевірки та стабільне виконання операцій у стресових умовах. Усі три сценарії умовні; жоден не встановлює неминучого напрямку ціни криптоактивів.
Мій головний висновок із жовтневої пропозиції SEC — якість криптозберігання варто вимірювати діями, які залишаються можливими при збої. Хто підпише переказ? Чим підтверджується ваша частка? Хто відновить доступ? Звідки надійдуть кошти для платежу, поки основний маршрут не працює? Відповіді дають практичну основу для рішення про розміщення активів.
Перед наступним поповненням портфеля я витратив би час на одну конкретну перевірку: описати шлях повернення коштів і знайти в ньому єдину точку відмови. Якщо шлях неможливо пояснити кількома зрозумілими кроками, це вже корисний результат аналізу. Він показує, яку інформацію потрібно отримати до збільшення суми.
Матеріал має інформаційно-освітній характер і не є індивідуальною інвестиційною рекомендацією. Числові приклади гіпотетичні; права та процедури залежать від конкретного продукту й юрисдикції.
#Криптоактиви #ЗберіганняАктивів #SEC #УправлінняРизиком #BinanceSquare
SEC пропонує нові правила криптозберігання: хто зможе повернути ваші активи, якщо сервіс зупиниться
Уявіть: криптоактиви на місці, блокчейн працює, ціна майже не змінилася, але переказати кошти неможливо. Один підписант недоступний, другий сервіс призупинив операції, а служба підтримки просить зачекати. У такій ситуації якість зберігання визначається дуже конкретно: хто має повноваження діяти, які докази належать вам і скільки часу потрібно для відновлення доступу.
Саме через цю практичну призму я пропоную читати новину від 1 жовтня 2026 року. SEC, Комісія з цінних паперів і бірж США, запропонувала спеціальні правила зберігання криптоактивів для зареєстрованих інвестиційних радників та регульованих фондів. Пропозиція, серед іншого, передбачає самостійне зберігання за певних обставин і можливість використання трастових компаній, створених за законодавством штатів. Це опис запропонованої рамки, а не повідомлення про набрання нею чинності.
Для коментарів передбачено 60 днів після публікації проєкту у Federal Register. Відлік прив'язаний саме до цієї публікації, тому механічно додавати 60 днів до дати пресрелізу неправильно. У перевіреному повідомленні немає підстав робити висновок, що будь-який фонд уже отримав необмежений дозвіл самостійно зберігати будь-які токени. Конкретні умови застосування потребують окремого аналізу тексту проєкту та майбутнього остаточного рішення.
Чому це важливо поза американським регуляторним календарем? У супровідній заяві голова SEC Пол Аткінс описує практичну проблему: можливості зберігачів можуть відставати від появи нових криптоактивів на багато місяців. Це позиція посадовця щодо мотивів пропозиції. Мій висновок із неї: доступ інституцій до активу залежить також від здатності організувати його зберігання, облік і контроль операцій. Самого попиту на купівлю недостатньо.
Звідси випливає корисне питання для звичайного користувача Binance Square. Якщо професійний керуючий мусить розуміти, хто контролює активи й за якими процедурами вони повертаються, варто поставити ті самі питання власному портфелю. Масштаб може відрізнятися в тисячі разів, але пропущений пункт договору або єдина точка відмови не стають менш значущими через невеликий баланс.
Я розділяю зберігання на три завдання. Перше — технічно дозволити правильну операцію та зупинити несанкціоновану. Друге — документально встановити, кому належать активи і хто має право давати розпорядження. Третє — забезпечити виконання цих розпоряджень у потрібний момент. Це моя аналітична схема. Її користь у тому, що сильне рішення для одного завдання не створює автоматично сильного рішення для двох інших.
Наприклад, складна система підписів може добре захищати від дій одного працівника. Але вона не пояснює, як обліковується ваша частка на спільній адресі. Окремий облік може чітко показувати цю частку, проте сам по собі не забезпечить роботу сервісу вночі. А швидка кнопка виведення нічого не говорить про право оператора використовувати активи в інших операціях. Перевіряти потрібно весь набір властивостей.
Для початку варто уточнити сам термін. В освітньому бюлетені Investor.gov зберігання пояснюється через спосіб доступу до криптоактивів: гаманець управляє ключами, а самі активи обліковуються в мережі. За самостійного зберігання відповідальність за ключі лежить на користувачеві; за стороннього — доступом управляє провайдер. «Гарячий» або «холодний» описує іншу характеристику, тому обидва варіанти можливі в різних моделях зберігання. Це освітній матеріал співробітників SEC від 12 грудня 2025 року, який не має сили нового правила.
Погляньмо на технічний бік через мультипідпис. Документація Safe описує поріг підтверджень: для звичайної операції потрібна встановлена кількість підписів власників акаунта. Окремо вона пояснює, що підключені модулі можуть виконувати операції через інший механізм, обходячи звичайну перевірку підписів. Отже, оцінка конфігурації має враховувати також модулі й додаткові повноваження. Сам напис «2 із 3» не є повним описом контролю.
Гіпотетичний приклад: організація використовує звичайну схему «2 із 3» без додаткових шляхів виконання. Три незалежні підписанти — А, Б і В. Авторизувати операцію можуть три пари: А+Б, А+В та Б+В. Недоступність одного підписанта залишає робочу пару. Недоступність двох означає, що порогу вже не досягти. Це властивість заданої схеми, а не статистична оцінка її надійності.
Тепер змінимо одну умову. Два ключі лежать на пристроях, доступ до яких відновлюється через один спільний обліковий запис. Формально підписів досі три, але компрометація цього облікового запису в нашій моделі може поставити під загрозу одразу два ключі. Або обидва потрібні працівники перебувають в одному місці без зв'язку. Кількість ключів не розповідає, наскільки незалежні причини їх втрати чи недоступності.
Підвищення порогу теж має ціну. У схемі «3 із 3» звичайну операцію блокуватиме недоступність будь-кого з трьох учасників. Це може відповідати певній політиці контролю, але потребує іншого планування роботи. Вибір порогу — компроміс між захистом від небажаної дії та здатністю виконати потрібну. Для особистого портфеля складність, яку власник не може впевнено обслуговувати, сама стає джерелом ризику.
Документальний бік має не менше значення. Чинна на перевіреній сторінці настанова NYDFS від 30 вересня 2025 року замінила попередню редакцію 2023 року. Для охоплених нею зберігачів вона описує відокремлення клієнтських активів від корпоративних та окремий облік. Серед можливих структур є і спільні клієнтські гаманці з відповідним обліком. Тому одна адреса для багатьох клієнтів сама по собі не доводить змішування їхніх активів із майном компанії. Межі цієї настанови — відповідні установи під наглядом NYDFS; вона не встановлює універсальних правил для всіх платформ світу.
Мій практичний висновок: слід шукати зв'язок між записом у мережі, внутрішнім обліком і договором. Гіпотетично, якщо на клієнтській адресі лежать 100 одиниць активу, а сума клієнтських залишків становить 100, арифметика узгоджується. Але цей один збіг ще не пояснює всіх прав сторін, обмежень на переказ або наявності інших зобов'язань. Для кожного твердження потрібен відповідний доказ.
Навіть проста звірка має бути зроблена на один момент часу. Припустімо, у внутрішньому обліку вже відображене виведення 5 одиниць, а знімок адреси зроблено раніше й показує 100. Порівняння з новим клієнтським підсумком 95 дає розбіжність 5. У нашому прикладі вона виникла через час знімка. Перш ніж оголошувати надлишок або дефіцит, потрібно узгодити момент обліку й перевірити операцію, що перебуває в процесі виконання.
Далі починається доступність у часі. Для власника довгострокової позиції затримка може бути незручністю; для людини з платежем завтра — проблемою з виконанням зобов'язання. Я пропоную оцінювати не абстрактну «швидкість платформи», а власний строк: до якого моменту потрібен актив, у якій мережі та в якій формі. Переказ токена, його продаж і надходження придатних для оплати грошей — різні етапи.
Гіпотетична модель доступності: портфель має умовну вартість 20 000 доларів. Із нього 16 000 перебувають у сервісі А, а 4 000 — у незалежному, перевіреному каналі Б. Протягом наступних двох діб потрібно здійснити платежі на 3 000 доларів. За незмінної вартості активів і доступності Б його резерв покриває потребу та залишає 1 000 доларів запасу до комісій. Покриття дорівнює 4 000 / 3 000 = 1,33 раза.
Якщо в Б є лише 2 000, дефіцит становить 1 000 доларів, хоча загальний портфель усе ще може коштувати 20 000. Якщо активи в Б подешевшають на 10%, початкові 4 000 перетворяться на 3 600, а запас над платежем скоротиться до 600. Це умовний стрес-тест, а не прогноз падіння чи порада тримати конкретну частку в певному активі. Він показує, чому резерв для визначеного платежу треба оцінювати також у валюті цього платежу.
Незалежність каналу Б тут є суттєвою умовою. Якщо обидва застосунки користуються тим самим кінцевим зберігачем або одним способом авторизації, їх може зупинити одна причина. Тоді два логотипи дають менше диверсифікації, ніж здається. Навпаки, додавання третього сервісу створює ще один пароль, набір правил і маршрут переказу. Користь від розподілу варто зіставляти зі здатністю ним керувати.
Це можна побачити на ще одній умовній картині. Вкладник розмістив 12 000 доларів через сервіс А і 8 000 через сервіс Б. За документами обидва передають зберігання одній установі В. Якщо саме В повністю припиняє обробку виведень, у заданому сценарії залежними від неї є всі 20 000. Розподіл 60% і 40% між інтерфейсами не обмежив цей конкретний ризик до 60% портфеля. Це не твердження про структуру будь-якої названої біржі.
Скільки коштує така організація доступу? Розгляньмо гіпотетичне порівняння двох моделей на рік. У першій річна плата за зберігання дорівнює 0,30% від незмінної бази 20 000 доларів, тобто 60 доларам. Дванадцять переказів по 5 доларів додають ще 60. Разом — 120 доларів, або 0,60% початкової суми. Усі тарифи вигадані для розрахунку; вони не належать Binance чи іншому реальному провайдеру.
У другій моделі користувач самостійно організовує зберігання: обладнання та резервні носії коштують 180 доларів, ті самі дванадцять переказів — 60. Перший рік обходиться у 240 доларів. За три роки, якщо нічого не замінювати й ціни не зміняться, це 180 + 3 × 60 = 360 доларів. Перша модель за три роки теж коштуватиме 3 × 120 = 360. Власний час, податки та можливі втрати тут не оцінені.
Цікаво, що рівність зникає зі зміною суми. За незмінного портфеля 100 000 доларів перша модель коштує 300 + 60 = 360 доларів щороку, або 1 080 за три роки. Друга за наших умов залишається на рівні 360 за три роки. Різниця — 720 доларів. Проте цей результат порівнює лише витрати: він не доводить однакової якості сервісу, однакової безпеки чи переваги самостійного зберігання для кожної людини.
Я не додаю до цієї таблиці вигадану «ймовірність злому 1%». Без даних така цифра лише маскувала б невідоме під точний розрахунок. Натомість можна перевірити конкретний сценарій: загублено один пристрій, основний користувач тимчасово недоступний, сервіс не відповідає, змінилася мережа виведення. Для кожного випадку корисно знати виконавця наступної дії та потрібний час. Це перевірювана інформація навіть без моделі ймовірностей.
Практичну перевірку я почав би з однієї сторінки власних записів без секретних ключів. На ній — юридична назва контрагента, продукт, мережа, тип доступу, спосіб відновлення, строки виведення та місце збереження договору. Окремо — хто може змінити повноваження або погодити переказ. Такі записи не повинні містити секретів, достатніх для крадіжки. Їхнє завдання — допомогти зрозуміти структуру, коли звичний інтерфейс недоступний.
Другий крок — невелика контрольна операція на власну перевірену адресу. Вона дозволяє зафіксувати фактичну комісію та час конкретного переказу. Її результат має вузькі межі: успішне виведення сьогодні підтверджує працездатність цього маршруту сьогодні. Воно не встановлює платоспроможність провайдера й не гарантує виконання великої заявки під час стресу. Саме таку межу варто залишити і у власних висновках.
Третій крок — перевірка аварійної процедури без ризику для основних коштів. Для самостійного зберігання це може бути навчальний гаманець із малою сумою; для стороннього — з'ясування документів і повноважень, необхідних для відновлення доступу. Я оцінював би успіх за тим, чи зрозуміла процедура іншій уповноваженій людині, а не лише тому, хто все налаштував. Заплутаний план, який ніхто не випробував, залишає багато невідомого.
Новину SEC корисно спостерігати через три умовні сценарії на наступні шість місяців. Це авторські сценарії розвитку зберігання, без прогнозу котирувань BTC або ETH. Вони допомагають відділити регуляторний процес від фактичної появи зручних і перевірених послуг.
Базовий сценарій: обговорення та підготовка процедур тривають, а доступні клієнтові моделі змінюються поступово. Його ознаки — уточнення документів, обмежені переліки активів і поетапне впровадження. Він втрачає актуальність, якщо відбудеться швидкий широкий запуск нових моделей або процес суттєво зупиниться. Саме по собі повторення позитивного заголовка не є підтвердженням впровадження.
Бичачий сценарій для якості інфраструктури: остаточні правила та практичні рішення розширюють вибір, а провайдери демонструють зрозумілі повноваження, перевірене відновлення й конкурентні повні витрати. Умова реалізації — доступні послуги з документованими процедурами. Сценарій скасовується, якщо переваги залишаються лише в презентаціях або дешевший тариф супроводжується непрозорим контролем активів.
Ведмежий сценарій: формальний вибір зростає, але спільні технічні залежності та слабкі процедури створюють повторювані зупинки доступу. Підтвердженням були б задокументовані інциденти, затримки й невиконані процедури повернення. Його спростовували б незалежні перевірки та стабільне виконання операцій у стресових умовах. Усі три сценарії умовні; жоден не встановлює неминучого напрямку ціни криптоактивів.
Мій головний висновок із жовтневої пропозиції SEC — якість криптозберігання варто вимірювати діями, які залишаються можливими при збої. Хто підпише переказ? Чим підтверджується ваша частка? Хто відновить доступ? Звідки надійдуть кошти для платежу, поки основний маршрут не працює? Відповіді дають практичну основу для рішення про розміщення активів.
Перед наступним поповненням портфеля я витратив би час на одну конкретну перевірку: описати шлях повернення коштів і знайти в ньому єдину точку відмови. Якщо шлях неможливо пояснити кількома зрозумілими кроками, це вже корисний результат аналізу. Він показує, яку інформацію потрібно отримати до збільшення суми.
Матеріал має інформаційно-освітній характер і не є індивідуальною інвестиційною рекомендацією. Числові приклади гіпотетичні; права та процедури залежать від конкретного продукту й юрисдикції.
#Криптоактиви #ЗберіганняАктивів #SEC #УправлінняРизиком #BinanceSquare
142
·
--
Article
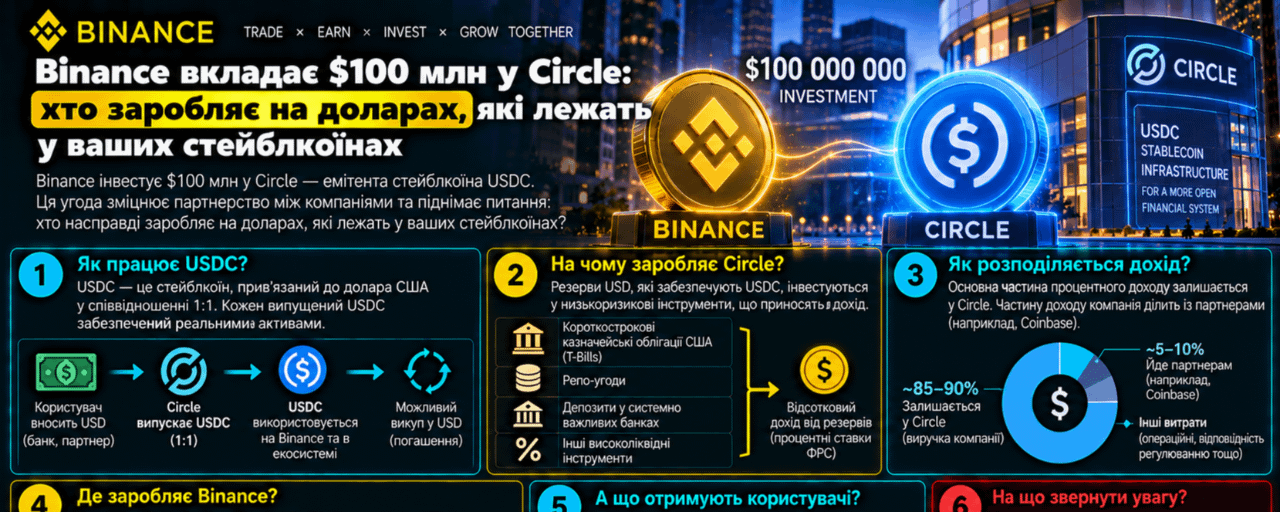
Binance вкладає $100 млн у Circle: хто заробляє на доларах, які лежать у ваших стейблкоїнахНа балансі залишається 1 000 USDC, а активи, які забезпечують ці токени, можуть приносити процентний дохід. Кому він належить? Відповідь визначає, як читати новини про партнерства бірж, підвищені винагороди та боротьбу за ваш доларовий залишок. Власник стейблкоїна, акціонер його емітента й учасник програми винагород отримують різні економічні права, хоча в усіх трьох випадках на екрані може з'являтися назва Circle або USDC.
22 вересня 2026 року Circle та Binance оголосили нову п'ятирічну комерційну угоду, спрямовану на розширення доступу до USDC, насамперед на ринках, що розвиваються. Binance також здійснила інвестицію на 100 млн доларів в акції Circle класу A через приватне розміщення. Це вкладення в компанію. Воно саме собою не означає випуск 100 млн USDC, поповнення резервів токена на таку суму чи розподіл грошей між його власниками.
Мій висновок із цієї угоди: стейблкоїни дедалі корисніше аналізувати як бізнес навколо залишків користувачів. Учасникам важливий не лише переказ, а й те, де гроші залишаться після нього, які торгові пари ними користуватимуться і хто оплачуватиме залучення клієнта. Для власника токена практичне питання звучить простіше: скільки я отримаю після всіх витрат і чи зможу скористатися грошима тоді, коли вони потрібні?
На початку жовтня ця конкуренція має конкретний прояв. Binance оголосила продовження кампанії винагород для відповідних власників USD1 з 2 жовтня о 00:00 UTC, тобто о 03:00 за Києвом. В умовах першого етапу щотижневі виплати передбачені в токенах WLFI. Це інший стейблкоїн та окрема програма, але приклад доречний: доларовий баланс і актив, у якому надходить винагорода, можуть не збігатися. Умови цієї акції не можна переносити на USDC.
Щоб зрозуміти економіку, розділімо три потоки. Перший — гроші, які надходять в обмін на нові токени та формують забезпечення. Другий — дохід від розміщення резервних активів. Третій — виплати користувачеві за конкретною програмою. Між цими потоками можуть існувати комерційні зв'язки, але однакова валюта обліку не робить їх одним і тим самим грошовим зобов'язанням.
Circle описує резерви USDC як відокремлені від операційних коштів компанії. До їхнього складу належать банківські депозити, короткі казначейські папери США та операції зворотного репо під казначейські папери. На сторінці прозорості зазначено щотижневе розкриття резервів і щомісячне незалежне підтвердження їх достатності. Це інформація про забезпечення, а не персональна ставка дохідності власника USDC.
У відкритих умовах USDC для користувачів поза Європейською економічною зоною прямо сказано: власник токена не має права на проценти чи інший дохід від резервів; сам USDC не генерує процентної винагороди. Для користувачів у ЄЕЗ діють окремі документи. Тому словосполучення «дохідність USDC» потребує уточнення: хто платить, за що саме, за якими правилами та з якими додатковими ризиками?
Уявімо гіпотетичного емітента з резервами 1 млрд доларів і середньою валовою дохідністю 4% річних. За незмінного обсягу резервів це 40 млн доларів на рік до витрат. Якщо дохідність зменшиться до 3%, потік скоротиться до 30 млн. Жодна з цих сум не з'являється автоматично на гаманцях власників токенів. Це навчальна модель, а не поточна дохідність резервів Circle і не прогноз її прибутку.
Навіть для емітента валовий дохід ще не дорівнює прибутку. Потрібно оплачувати розповсюдження продукту, технології, персонал та інші складові роботи. Точну частку доходу, яку за новою угодою отримуватиме Binance, у використаному вересневому повідомленні не розкрито. Домальовувати її на основі самої суми інвестиції було б помилкою: купівля акцій і комерційні виплати за дистрибуцію — різні операції.
Масштаб різниці видно у звітності Circle за другий квартал 2026 року, оприлюдненій 5 серпня. Дохід від резервів становив 668 млн доларів; сукупні витрати на дистрибуцію, транзакції та інші відповідні статті — 412 млн; чистий прибуток — 48 млн. Компанія пояснила, що середній обсяг USDC в обігу зріс на 25% рік до року, але зниження ставки дохідності резервів на 66 базисних пунктів частково стримало ефект. Це дані за квітень–червень, а не результат вересневої угоди.
Не варто віднімати 412 від 668 і називати отримані 256 млн чистим прибутком. У звіті є також інша виручка, операційні витрати та решта статей. Для читача тут важливий напрямок думки: значна частина економіки стейблкоїна існує між емітентом і каналами його використання. Популярність токена може зростати швидше за прибуток компанії, а прибуток компанії — без будь-якого автоматичного збільшення виплат власникові токена.
Відсоткове середовище теж треба читати за датами. 16 вересня ФРС підвищила цільовий діапазон ставки федеральних фондів на 0,25 процентного пункту, до 3,75–4,00%. Це ставка грошово-кредитної політики, а не обіцяний APR будь-якого криптопродукту. Її не можна механічно підставляти як дохідність усіх резервів: портфель оновлюється поступово, активи мають різні строки й умови.
У нашій умовній моделі перехід від 4% до 3% означає втрату чверті валового процентного потоку за незмінного резерву. Щоб знову отримувати 40 млн доларів при 3%, потрібно вже приблизно 1,333 млрд доларів резервів: 40 млн ÷ 0,03. Отже, необхідне збільшення приблизно на 33,3%. Саме тому зручність використання, партнери та сталі залишки можуть бути для емітента не менш важливими за ставку. Це арифметичний висновок із моделі, а не оцінка планів Circle.
У користувача інша система координат. Річна ставка на банері мало говорить без суми, строку й доступності виходу. Розгляньмо повністю гіпотетичний вибір між двома програмами для доларових токенів: поточна дає 3% простих річних, нова — 5%. Баланс становить 10 000 доларів, горизонт — 30 днів. Припускаємо незмінні ставки, щоденне пропорційне нарахування, відсутність лімітів і незмінний доларовий еквівалент основної суми.
За старою програмою винагорода дорівнює 10 000 × 0,03 × 30 ÷ 365 = 24,66 долара. За новою — 10 000 × 0,05 × 30 ÷ 365 = 41,10 долара. Додаткова винагорода становить лише 16,44 долара за місяць. Два процентні пункти виглядають помітно на екрані, але саме ці 16,44 долара мають оплатити весь перехід між продуктами.
Припустімо, що сумарні витрати на вхід і запланований вихід становлять 0,15% від початкових 10 000 доларів, або 15 доларів, а мережеві та фіксовані платежі додають ще 2 долари. Сукупна ціна переходу — 17 доларів. Тоді результат порівняно зі старим варіантом: 16,44 − 17 = мінус 0,56 долара. Основний баланс у моделі вважаємо незмінним, а витрати оплачуємо окремо, щоб не приховувати зменшення бази нарахувань.
Це не тариф Binance і не котирування USDC. У реальному розрахунку потрібно підставляти доступні саме вам комісії, фактичну ціну виконання й правила конкретного продукту.
За незмінної різниці ставок у два процентні пункти строк компенсації цих 17 доларів дорівнює 17 × 365 ÷ (10 000 × 0,02) = 31,03 дня. Це лише точка, у якій додаткова винагорода зрівнюється з витратами переходу. Вона не компенсує додатковий ризик, витрачений час або податки. Якщо підвищена ставка діє тільки тиждень, надійного тридцятиденного розрахунку з неї вже не вийде.
Для меншого балансу фіксовані витрати відчутніші. За тих самих умов на 1 000 доларів додаткова винагорода за 30 днів становитиме 1,64 долара. Витрати дорівнюватимуть 1,50 + 2 = 3,50 долара, а різниця — мінус 1,86 долара. Строк компенсації зростає до 63,88 дня. Однаковий APR може створювати різний результат для двох людей лише через розмір операції.
Окрема пастка — одиниця винагороди. Умовно програма нарахувала бонус, оцінений у 20 доларів, але виплатила його іншим токеном. Якщо до моменту продажу його ціна знизилася на 15%, ринкова вартість становитиме 17 доларів до комісії продажу. Основний стейблкоїн при цьому може залишатися біля свого орієнтира. Ці 15% — припущення прикладу, а не прогноз WLFI чи будь-якого іншого активу.
Тому я розділяю три числа: нараховані одиниці бонусу, їхню оцінку в інтерфейсі та фактичну суму після продажу. Для порівняння з альтернативою потрібне третє число або чітко позначена оцінка майбутньої реалізації. Річний перерахунок короткої акції не доводить, що її можна повторювати весь рік на тих самих умовах. А переказувати стейблкоїн у маржинальний режим лише заради бонусу означає додавати окрему задачу управління позиціями.
Є ще одна відмінність, яку приховує зручний напис «1:1». Circle Mint призначений для інституційних клієнтів і великих операцій; у довідці Circle прямо зазначено, що сервіс не орієнтований на приватних осіб та малі установи. Роздрібному користувачеві компанія пропонує доступ через мережу провайдерів. Отже, забезпечення токена і ваш фактичний маршрут отримання банківських доларів потрібно перевіряти окремо.
Різницю легко побачити в ще одному гіпотетичному прикладі. Потрібно терміново продати 10 000 токенів, а доступна ціна становить 0,997 долара за одиницю. Виручка дорівнює 9 970 доларів до комісій. Відхилення від умовного доларового номіналу — 30 доларів, або 0,3%. Це не поточна ціна USDC, не технічний рівень підтримки й не припущення про дефіцит резервів. Це перевірка чутливості до ціни виконання.
Тридцять доларів у такій моделі перевищують додаткові 16,44 долара, заради яких відбувався місячний перехід на вищу ставку. Але з цього не випливає універсальний наказ продавати чи чекати. Якщо гроші потрібні негайно, очікування теж має ціну. Якщо вихід можна відкласти, потрібна оцінка причин відхилення та доступних маршрутів, а не віра, що будь-яка ціна обов'язково повернеться до одиниці.
Якість резервів, платоспроможність посередника й доступність вашого рахунку — три різні перевірки. Повний резерв не гарантує безперервної роботи біржі, банку чи мережі. Незалежне підтвердження резервів також не є безперервним контролем кожної користувацької операції. Воно стосується визначеного предмета перевірки та звітних дат; з нього не можна вивести гарантію конкретного строку вашого виведення.
Саме тут варто уважно поставитися до обмежень даних. На відкритій сторінці прозорості Circle під час перевірки стояла дата складу резервів 24 вересня 2026 року, але частина числових полів не відобразилася в доступному тексті. Тому я не наводжу неперевірену суму резервів «на сьогодні» та не підміняю нею квартальні показники. Дата відкриття сторінки не робить усі її числа даними за 5 жовтня.
Для рішення про конкретний баланс я б записав п'ять речей: навіщо потрібні гроші, коли вони можуть знадобитися, де завершиться маршрут виходу, скільки коштуватиме повний цикл і хто відповідає за винагороду. Якщо мета — оплатити витрату через тиждень, строк доступу може важити більше за різниці річних ставок. Якщо баланс призначений для торгівлі, важливими стають доступність потрібної пари та вартість виконання звичайного для вас ордера.
Так само поділ між двома токенами не обов'язково розділяє всі ризики. У гіпотетичному портфелі половина коштів у стейблкоїні A, половина — у B, але обидві частини лежать на одній платформі. Проблема з доступом до цієї платформи може торкнутися обох частин. Це не аргумент на користь конкретного способу зберігання: самостійний гаманець натомість вимагає контролю ключів, адрес і мереж. Потрібно називати ризик, який ви справді зменшуєте.
Для спостереження до кінця жовтня пропоную три умовні сценарії розвитку сервісів навколо стейблкоїнів. Вони описують корисність для користувача, а не прогноз ціни USDC чи акцій Circle. Назви «бичачий» і «ведмежий» тут означають поліпшення або погіршення умов використання. Імовірностей я не призначаю: для обґрунтованої оцінки бракує даних про виконання нової комерційної угоди.
Базовий сценарій: партнерства поступово розширюють використання, але вигода залежить від суми та маршруту, а програми винагород залишаються окремими продуктами. Умова його збереження — робочі канали вводу й виводу без стійкого погіршення сукупної вартості операцій. Перехід до іншого сценарію потрібен, якщо з'явиться підтверджене істотне зниження витрат для звичайного користувача або, навпаки, тривалі обмеження доступу.
Бичачий сценарій: конкуренція приносить користувачеві вимірювану користь — дешевший повний цикл, кращу доступну ціну для його обсягу, більше придатних маршрутів. Підтвердженням я вважатиму оприлюднені умови та повторюваний практичний результат, а не лише великий призовий фонд. Сценарій скасовується, якщо перевага зникає після комісій, доступна лише короткий час або вимагає ризику, якого користувач спочатку не планував.
Ведмежий сценарій: винагороди стають менш вигідними, вихід дорожчає чи затримується, а користувачам доводиться змінювати маршрут доступу до грошей. Умови реалізації — зафіксовані погіршення правил або виконання операцій; сам заголовок про проблему ще недостатній. Скасування такого сценарію потребує відновлення доступу й нормалізації фактичних витрат. Новий рекламний бонус без відновлення основної функції грошей проблему не розв'язує.
Угода Binance та Circle показує, наскільки цінним для фінансових платформ став доларовий залишок користувача. Однак оцінювати свою вигоду потрібно у власному масштабі: не в мільйонах корпоративних інвестицій, а в доларах після витрат, днях до виходу й умовах отримання винагороди. У нашому прикладі вища ставка програла через 17 доларів витрат. Саме такий розрахунок варто зробити раніше, ніж натиснути кнопку переходу.
Моя головна теза: стейблкоїн дає спосіб тримати та переміщувати доларову вартість, а право на дохід визначає окрема конструкція продукту. Партнерство може зробити цей спосіб зручнішим. Дохід резервів може посилити бізнес емітента. Особистий результат з'являється лише тоді, коли конкретні правила, ціна операцій і потрібний вам строк складаються на вашу користь.
Матеріал має освітній характер і не є індивідуальною інвестиційною рекомендацією. Усі навчальні ставки, витрати та ціни виконання прямо позначені як гіпотетичні; розрахунки не враховують індивідуальне оподаткування.
#Binance #USDC #Стейблкоїни #ФінансоваГрамотність #УправлінняРизиком
Binance вкладає $100 млн у Circle: хто заробляє на доларах, які лежать у ваших стейблкоїнах
На балансі залишається 1 000 USDC, а активи, які забезпечують ці токени, можуть приносити процентний дохід. Кому він належить? Відповідь визначає, як читати новини про партнерства бірж, підвищені винагороди та боротьбу за ваш доларовий залишок. Власник стейблкоїна, акціонер його емітента й учасник програми винагород отримують різні економічні права, хоча в усіх трьох випадках на екрані може з'являтися назва Circle або USDC.
22 вересня 2026 року Circle та Binance оголосили нову п'ятирічну комерційну угоду, спрямовану на розширення доступу до USDC, насамперед на ринках, що розвиваються. Binance також здійснила інвестицію на 100 млн доларів в акції Circle класу A через приватне розміщення. Це вкладення в компанію. Воно саме собою не означає випуск 100 млн USDC, поповнення резервів токена на таку суму чи розподіл грошей між його власниками.
Мій висновок із цієї угоди: стейблкоїни дедалі корисніше аналізувати як бізнес навколо залишків користувачів. Учасникам важливий не лише переказ, а й те, де гроші залишаться після нього, які торгові пари ними користуватимуться і хто оплачуватиме залучення клієнта. Для власника токена практичне питання звучить простіше: скільки я отримаю після всіх витрат і чи зможу скористатися грошима тоді, коли вони потрібні?
На початку жовтня ця конкуренція має конкретний прояв. Binance оголосила продовження кампанії винагород для відповідних власників USD1 з 2 жовтня о 00:00 UTC, тобто о 03:00 за Києвом. В умовах першого етапу щотижневі виплати передбачені в токенах WLFI. Це інший стейблкоїн та окрема програма, але приклад доречний: доларовий баланс і актив, у якому надходить винагорода, можуть не збігатися. Умови цієї акції не можна переносити на USDC.
Щоб зрозуміти економіку, розділімо три потоки. Перший — гроші, які надходять в обмін на нові токени та формують забезпечення. Другий — дохід від розміщення резервних активів. Третій — виплати користувачеві за конкретною програмою. Між цими потоками можуть існувати комерційні зв'язки, але однакова валюта обліку не робить їх одним і тим самим грошовим зобов'язанням.
Circle описує резерви USDC як відокремлені від операційних коштів компанії. До їхнього складу належать банківські депозити, короткі казначейські папери США та операції зворотного репо під казначейські папери. На сторінці прозорості зазначено щотижневе розкриття резервів і щомісячне незалежне підтвердження їх достатності. Це інформація про забезпечення, а не персональна ставка дохідності власника USDC.
У відкритих умовах USDC для користувачів поза Європейською економічною зоною прямо сказано: власник токена не має права на проценти чи інший дохід від резервів; сам USDC не генерує процентної винагороди. Для користувачів у ЄЕЗ діють окремі документи. Тому словосполучення «дохідність USDC» потребує уточнення: хто платить, за що саме, за якими правилами та з якими додатковими ризиками?
Уявімо гіпотетичного емітента з резервами 1 млрд доларів і середньою валовою дохідністю 4% річних. За незмінного обсягу резервів це 40 млн доларів на рік до витрат. Якщо дохідність зменшиться до 3%, потік скоротиться до 30 млн. Жодна з цих сум не з'являється автоматично на гаманцях власників токенів. Це навчальна модель, а не поточна дохідність резервів Circle і не прогноз її прибутку.
Навіть для емітента валовий дохід ще не дорівнює прибутку. Потрібно оплачувати розповсюдження продукту, технології, персонал та інші складові роботи. Точну частку доходу, яку за новою угодою отримуватиме Binance, у використаному вересневому повідомленні не розкрито. Домальовувати її на основі самої суми інвестиції було б помилкою: купівля акцій і комерційні виплати за дистрибуцію — різні операції.
Масштаб різниці видно у звітності Circle за другий квартал 2026 року, оприлюдненій 5 серпня. Дохід від резервів становив 668 млн доларів; сукупні витрати на дистрибуцію, транзакції та інші відповідні статті — 412 млн; чистий прибуток — 48 млн. Компанія пояснила, що середній обсяг USDC в обігу зріс на 25% рік до року, але зниження ставки дохідності резервів на 66 базисних пунктів частково стримало ефект. Це дані за квітень–червень, а не результат вересневої угоди.
Не варто віднімати 412 від 668 і називати отримані 256 млн чистим прибутком. У звіті є також інша виручка, операційні витрати та решта статей. Для читача тут важливий напрямок думки: значна частина економіки стейблкоїна існує між емітентом і каналами його використання. Популярність токена може зростати швидше за прибуток компанії, а прибуток компанії — без будь-якого автоматичного збільшення виплат власникові токена.
Відсоткове середовище теж треба читати за датами. 16 вересня ФРС підвищила цільовий діапазон ставки федеральних фондів на 0,25 процентного пункту, до 3,75–4,00%. Це ставка грошово-кредитної політики, а не обіцяний APR будь-якого криптопродукту. Її не можна механічно підставляти як дохідність усіх резервів: портфель оновлюється поступово, активи мають різні строки й умови.
У нашій умовній моделі перехід від 4% до 3% означає втрату чверті валового процентного потоку за незмінного резерву. Щоб знову отримувати 40 млн доларів при 3%, потрібно вже приблизно 1,333 млрд доларів резервів: 40 млн ÷ 0,03. Отже, необхідне збільшення приблизно на 33,3%. Саме тому зручність використання, партнери та сталі залишки можуть бути для емітента не менш важливими за ставку. Це арифметичний висновок із моделі, а не оцінка планів Circle.
У користувача інша система координат. Річна ставка на банері мало говорить без суми, строку й доступності виходу. Розгляньмо повністю гіпотетичний вибір між двома програмами для доларових токенів: поточна дає 3% простих річних, нова — 5%. Баланс становить 10 000 доларів, горизонт — 30 днів. Припускаємо незмінні ставки, щоденне пропорційне нарахування, відсутність лімітів і незмінний доларовий еквівалент основної суми.
За старою програмою винагорода дорівнює 10 000 × 0,03 × 30 ÷ 365 = 24,66 долара. За новою — 10 000 × 0,05 × 30 ÷ 365 = 41,10 долара. Додаткова винагорода становить лише 16,44 долара за місяць. Два процентні пункти виглядають помітно на екрані, але саме ці 16,44 долара мають оплатити весь перехід між продуктами.
Припустімо, що сумарні витрати на вхід і запланований вихід становлять 0,15% від початкових 10 000 доларів, або 15 доларів, а мережеві та фіксовані платежі додають ще 2 долари. Сукупна ціна переходу — 17 доларів. Тоді результат порівняно зі старим варіантом: 16,44 − 17 = мінус 0,56 долара. Основний баланс у моделі вважаємо незмінним, а витрати оплачуємо окремо, щоб не приховувати зменшення бази нарахувань.
Це не тариф Binance і не котирування USDC. У реальному розрахунку потрібно підставляти доступні саме вам комісії, фактичну ціну виконання й правила конкретного продукту.
За незмінної різниці ставок у два процентні пункти строк компенсації цих 17 доларів дорівнює 17 × 365 ÷ (10 000 × 0,02) = 31,03 дня. Це лише точка, у якій додаткова винагорода зрівнюється з витратами переходу. Вона не компенсує додатковий ризик, витрачений час або податки. Якщо підвищена ставка діє тільки тиждень, надійного тридцятиденного розрахунку з неї вже не вийде.
Для меншого балансу фіксовані витрати відчутніші. За тих самих умов на 1 000 доларів додаткова винагорода за 30 днів становитиме 1,64 долара. Витрати дорівнюватимуть 1,50 + 2 = 3,50 долара, а різниця — мінус 1,86 долара. Строк компенсації зростає до 63,88 дня. Однаковий APR може створювати різний результат для двох людей лише через розмір операції.
Окрема пастка — одиниця винагороди. Умовно програма нарахувала бонус, оцінений у 20 доларів, але виплатила його іншим токеном. Якщо до моменту продажу його ціна знизилася на 15%, ринкова вартість становитиме 17 доларів до комісії продажу. Основний стейблкоїн при цьому може залишатися біля свого орієнтира. Ці 15% — припущення прикладу, а не прогноз WLFI чи будь-якого іншого активу.
Тому я розділяю три числа: нараховані одиниці бонусу, їхню оцінку в інтерфейсі та фактичну суму після продажу. Для порівняння з альтернативою потрібне третє число або чітко позначена оцінка майбутньої реалізації. Річний перерахунок короткої акції не доводить, що її можна повторювати весь рік на тих самих умовах. А переказувати стейблкоїн у маржинальний режим лише заради бонусу означає додавати окрему задачу управління позиціями.
Є ще одна відмінність, яку приховує зручний напис «1:1». Circle Mint призначений для інституційних клієнтів і великих операцій; у довідці Circle прямо зазначено, що сервіс не орієнтований на приватних осіб та малі установи. Роздрібному користувачеві компанія пропонує доступ через мережу провайдерів. Отже, забезпечення токена і ваш фактичний маршрут отримання банківських доларів потрібно перевіряти окремо.
Різницю легко побачити в ще одному гіпотетичному прикладі. Потрібно терміново продати 10 000 токенів, а доступна ціна становить 0,997 долара за одиницю. Виручка дорівнює 9 970 доларів до комісій. Відхилення від умовного доларового номіналу — 30 доларів, або 0,3%. Це не поточна ціна USDC, не технічний рівень підтримки й не припущення про дефіцит резервів. Це перевірка чутливості до ціни виконання.
Тридцять доларів у такій моделі перевищують додаткові 16,44 долара, заради яких відбувався місячний перехід на вищу ставку. Але з цього не випливає універсальний наказ продавати чи чекати. Якщо гроші потрібні негайно, очікування теж має ціну. Якщо вихід можна відкласти, потрібна оцінка причин відхилення та доступних маршрутів, а не віра, що будь-яка ціна обов'язково повернеться до одиниці.
Якість резервів, платоспроможність посередника й доступність вашого рахунку — три різні перевірки. Повний резерв не гарантує безперервної роботи біржі, банку чи мережі. Незалежне підтвердження резервів також не є безперервним контролем кожної користувацької операції. Воно стосується визначеного предмета перевірки та звітних дат; з нього не можна вивести гарантію конкретного строку вашого виведення.
Саме тут варто уважно поставитися до обмежень даних. На відкритій сторінці прозорості Circle під час перевірки стояла дата складу резервів 24 вересня 2026 року, але частина числових полів не відобразилася в доступному тексті. Тому я не наводжу неперевірену суму резервів «на сьогодні» та не підміняю нею квартальні показники. Дата відкриття сторінки не робить усі її числа даними за 5 жовтня.
Для рішення про конкретний баланс я б записав п'ять речей: навіщо потрібні гроші, коли вони можуть знадобитися, де завершиться маршрут виходу, скільки коштуватиме повний цикл і хто відповідає за винагороду. Якщо мета — оплатити витрату через тиждень, строк доступу може важити більше за різниці річних ставок. Якщо баланс призначений для торгівлі, важливими стають доступність потрібної пари та вартість виконання звичайного для вас ордера.
Так само поділ між двома токенами не обов'язково розділяє всі ризики. У гіпотетичному портфелі половина коштів у стейблкоїні A, половина — у B, але обидві частини лежать на одній платформі. Проблема з доступом до цієї платформи може торкнутися обох частин. Це не аргумент на користь конкретного способу зберігання: самостійний гаманець натомість вимагає контролю ключів, адрес і мереж. Потрібно називати ризик, який ви справді зменшуєте.
Для спостереження до кінця жовтня пропоную три умовні сценарії розвитку сервісів навколо стейблкоїнів. Вони описують корисність для користувача, а не прогноз ціни USDC чи акцій Circle. Назви «бичачий» і «ведмежий» тут означають поліпшення або погіршення умов використання. Імовірностей я не призначаю: для обґрунтованої оцінки бракує даних про виконання нової комерційної угоди.
Базовий сценарій: партнерства поступово розширюють використання, але вигода залежить від суми та маршруту, а програми винагород залишаються окремими продуктами. Умова його збереження — робочі канали вводу й виводу без стійкого погіршення сукупної вартості операцій. Перехід до іншого сценарію потрібен, якщо з'явиться підтверджене істотне зниження витрат для звичайного користувача або, навпаки, тривалі обмеження доступу.
Бичачий сценарій: конкуренція приносить користувачеві вимірювану користь — дешевший повний цикл, кращу доступну ціну для його обсягу, більше придатних маршрутів. Підтвердженням я вважатиму оприлюднені умови та повторюваний практичний результат, а не лише великий призовий фонд. Сценарій скасовується, якщо перевага зникає після комісій, доступна лише короткий час або вимагає ризику, якого користувач спочатку не планував.
Ведмежий сценарій: винагороди стають менш вигідними, вихід дорожчає чи затримується, а користувачам доводиться змінювати маршрут доступу до грошей. Умови реалізації — зафіксовані погіршення правил або виконання операцій; сам заголовок про проблему ще недостатній. Скасування такого сценарію потребує відновлення доступу й нормалізації фактичних витрат. Новий рекламний бонус без відновлення основної функції грошей проблему не розв'язує.
Угода Binance та Circle показує, наскільки цінним для фінансових платформ став доларовий залишок користувача. Однак оцінювати свою вигоду потрібно у власному масштабі: не в мільйонах корпоративних інвестицій, а в доларах після витрат, днях до виходу й умовах отримання винагороди. У нашому прикладі вища ставка програла через 17 доларів витрат. Саме такий розрахунок варто зробити раніше, ніж натиснути кнопку переходу.
Моя головна теза: стейблкоїн дає спосіб тримати та переміщувати доларову вартість, а право на дохід визначає окрема конструкція продукту. Партнерство може зробити цей спосіб зручнішим. Дохід резервів може посилити бізнес емітента. Особистий результат з'являється лише тоді, коли конкретні правила, ціна операцій і потрібний вам строк складаються на вашу користь.
Матеріал має освітній характер і не є індивідуальною інвестиційною рекомендацією. Усі навчальні ставки, витрати та ціни виконання прямо позначені як гіпотетичні; розрахунки не враховують індивідуальне оподаткування.
#Binance #USDC #Стейблкоїни #ФінансоваГрамотність #УправлінняРизиком
2
159
·
--
Article
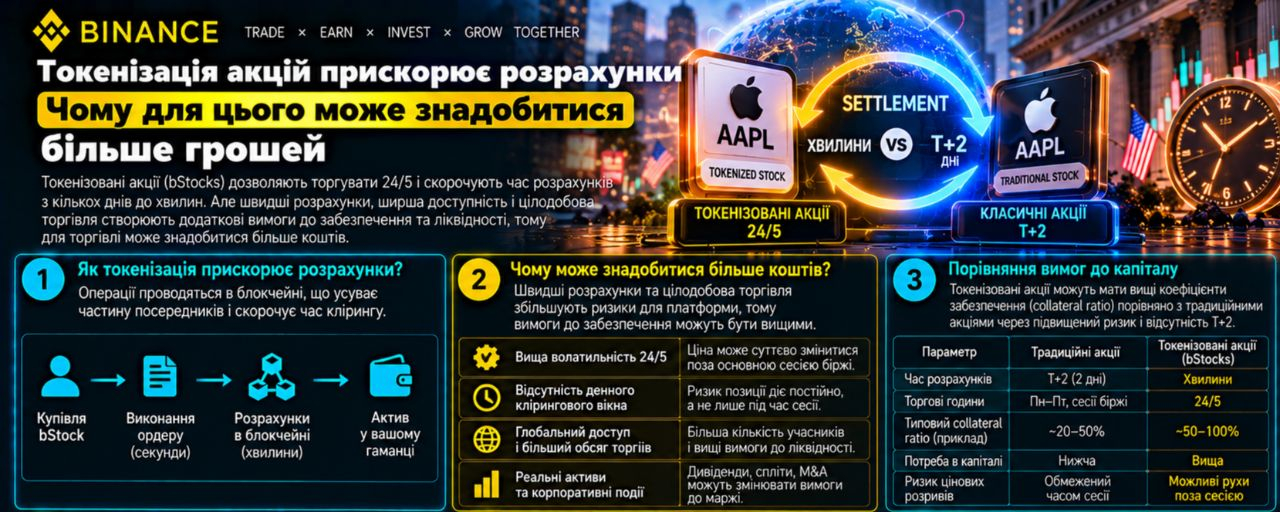
Токенізація акцій прискорює розрахунки. Чому для цього може знадобитися більше грошейУявіть торговий день, за який ви купили паперів на 100 000 доларів і продали на 96 000. Різниця становить лише 4 000 доларів. Але якщо кожну купівлю потрібно оплатити негайно, ще до надходження грошей від продажу, цих чотирьох тисяч може не вистачити. Швидкість розрахунку змінює момент, коли потрібні гроші. І саме цей момент здатен визначити реальну вартість токенізованого ринку.
На початку жовтня 2026 року це вже практична тема. DTC, депозитарна компанія у складі DTCC, готує сервіс токенізації паперів, а криптоіндустрія нарощує використання токенізованих акцій. Моя головна теза: оцінювати таку інфраструктуру варто за тим, скільки доступних грошей вона звільняє після всіх операцій. Кількість токенів і швидкість блокчейну самі по собі цього не показують.
У повідомленні від 4 травня DTCC назвала жовтень 2026 року плановим місяцем запуску сервісу. Окреме повідомлення від 15 липня підтверджує, що того самого дня відбулися реальні операції з токенізованими активами DTC за участю понад 30 компаній. Серед перевірених процесів були операції з акціями, казначейськими паперами, репо та заставою. Це підтверджений липневий результат; у використаних першоджерелах немає підтвердження завершеного повного запуску саме станом на ранок 4 жовтня.
Свіжіший сигнал з'явився 28 вересня. DTCC представила пояснення спільної роботи з Citi та Swift про сумісність фінансових систем. У центрі уваги — переміщення активів, грошей і даних між різними середовищами. Для мене це показова зміна акценту: коли токени вже існують, наступне складне питання полягає в тому, як оплатити їх купівлю та використати отримані кошти без зайвих затримок.
Масштаб криптоверсії цього процесу теж варто читати уважно. У звіті Binance Research від 29 вересня, з даними станом на 28 вересня, капіталізація токенізованих акцій перевищила 3 млрд доларів, а обсяг їхніх ончейн-переказів у третьому кварталі вже перевищував 100 млрд. Це оцінки дослідження, яке посилається, зокрема, на RWA.xyz і DefiLlama. Перекази включають торгову активність, але не дорівнюють чистому припливу нових грошей.
Один і той самий актив може переходити між власниками, гаманцями та протоколами багато разів. Гіпотетичні 1 000 доларів, переказані десять разів, дадуть 10 000 доларів обороту переказів, хоча початковий капітал залишиться тисячею. Тому великий оборот ще не відповідає на запитання, скільки свіжої ліквідності прийшло в систему. Для оцінки токенізації важливо бачити окремо запас активів, їх рух і гроші, потрібні для цього руху.
Почнімо з механіки. Угода має щонайменше два результати: покупець отримує актив, продавець — платіж. Принцип delivery versus payment, або «поставка проти платежу», пов'язує ці дії. За коректно реалізованого атомарного обміну обидві частини виконуються разом або не виконується жодна. Це зменшує ризик віддати актив і не отримати зустрічний платіж. Таку механіку описує Банк міжнародних розрахунків, BIS.
Однак синхронність обміну не створює грошей у гаманці покупця. Якщо платіж потрібен зараз, покупець повинен мати придатний платіжний актив зараз або доступне фінансування. Наявність цінного папера в іншій мережі може не допомогти до завершення переказу, перевірки та прийняття цього папера як забезпечення. Саме тому швидкість доставки активу і здатність оплатити угоду треба оцінювати разом.
Тут з'являється неттинг — взаємозалік зустрічних зобов'язань. У спрощеній системі дозволені правилами вимоги й платежі зводять до чистої суми. Це може зменшити обсяг грошей, який фактично потрібно передати для завершення розрахунків. Можливість заліку залежить від договорів, учасників, валюти й конкретної інфраструктури. Продаж на одному майданчику не дає автоматичного права зарахувати його проти купівлі на іншому.
BIS ще у звіті 2023 року прямо звертав увагу: атомарні розрахунки потребують механізмів економії ліквідності, оскільки перехід до негайних окремих платежів може збільшувати потребу в ній. Це економічна властивість способу розрахунку, яку потрібно врахувати під час проєктування системи. Із самого слова «блокчейн» неможливо визначити, чи матиме система взаємозалік, кредитування або попереднє резервування всієї суми.
Розгляньмо перший гіпотетичний приклад без комісій, відсотків і заставних вимог. Учасник має на початку дня 4 000 доларів. О 10:00 він купує папери за 60 000, о 10:05 отримує 56 000 від продажу інших паперів, о 10:10 купує ще на 40 000, а о 10:15 продає на 40 000. Вважаємо, що папери для продажу вже є і всі контрагенти виконують зобов'язання.
Загальні покупки дорівнюють 100 000 доларів, продажі — 96 000, чистий платіж — 4 000. За умовного повного взаємозаліку всіх цих грошових зобов'язань наприкінці циклу потрібно доплатити саме 4 000. Такий підсумок нічого не говорить про можливу початкову маржу чи гарантійні внески: їх ми навмисно вилучили з моделі, щоб побачити лише рух грошей.
Тепер проведімо ті самі операції з негайною оплатою кожної. Перед першою купівлею бракує 56 000 доларів: 60 000 мінус наявні 4 000. Якщо учасник залучив ці кошти, після першої купівлі залишок буде нульовим, після продажу — 56 000, після другої купівлі — 16 000, після останнього продажу — знову 56 000. Ці гроші дозволяють повернути залучені 56 000. Підсумковий власний грошовий залишок дорівнює нулю.
Економічний результат купівель і продажів однаковий в обох варіантах, але в другому випадку знадобилося тимчасове додаткове фінансування. Його пік у нашій послідовності — 56 000 доларів. Якщо перенести перший продаж раніше за купівлю, потреба зміниться. Якщо розрахунок за продажем затримається, кошти доведеться тримати довше. Отже, навіть однаковий денний оборот може вимагати різного запасу ліквідності.
Це також пояснює, чому неправильно прирівнювати всю суму покупок до необхідного постійного резерву. Отримані кошти можуть використовуватися повторно впродовж дня. Потребу визначають послідовність платежів, час їх фактичного надходження та можливість повторного використання. Аналіз лише підсумкового балансу приховає проміжний дефіцит, а аналіз лише валового обороту може перебільшити його.
Наведений приклад — авторська модель, а не опис тарифів або розрахункового алгоритму DTC чи Binance. Він демонструє одну змінну: часовий розрив. У реальній системі до неї додадуться правила доступу, ліміти, забезпечення, кредитний ризик і вартість операцій. Тому твердження «миттєві розрахунки завжди дорожчі» було б так само неточним, як обіцянка автоматично безкоштовної ліквідності.
Сучасні рішення намагаються зменшити саме ці розриви. У звіті BIS за 2026 рік описані можливості програмованих платежів, токенізованих депозитів та керування ліквідністю всередині дня. За належної архітектури вони можуть скорочувати потребу в попередньому фінансуванні. Важливі умови — доступні платіжні засоби, узгоджені правила й механізми фінансування. Сам факт цифрового представлення акції не забезпечує всіх цих умов.
Для користувача криптоплатформи це має простий наслідок. Перш ніж переміщувати токенізований актив, корисно простежити повний маршрут: за що його продають, куди надходить платіж, коли цей платіж можна використати і що потрібно для повернення коштів у бажану форму. Якщо будь-яка ланка потребує окремої конвертації чи очікування, її слід включити у власний розрахунок ліквідності.
Другий гіпотетичний приклад показує ціну фрагментації. Припустімо, учасник працює у трьох несумісних середовищах і для виконання своїх операцій тримає по 20 000 доларів платіжного резерву в кожному. Разом це 60 000. Припустімо також, що сумісна система дозволила б обслуговувати ті самі потреби одним резервом 25 000 доларів. Потенційно вивільняються 35 000.
За умовної річної альтернативної дохідності 4% і простого розрахунку на базі 365 днів вартість утримання зайвих 35 000 протягом 30 днів становитиме: 35 000 × 0,04 × 30 / 365 = 115,07 долара. Якщо підключення, перекази й обслуговування сумісного маршруту коштують 80 доларів за той самий період, залишиться 35,07 долара умовної економії до податків та інших витрат. Якщо коштують 150 — витрати перевищать вигоду на 34,93 долара.
Усі числа цього прикладу умовні. Ставка 4% не є котируванням продукту чи обіцянкою доходу, а резерв 25 000 не доведений технічно для будь-якої реальної мережі. Це шаблон перевірки економіки: визначити реально вивільнену суму, час її звільнення та повну ціну нового маршруту. Заощаджений час сам по собі не дорівнює заощадженим грошам.
Макроекономічний контекст робить таку перевірку актуальною. 16 вересня ФРС підвищила цільовий діапазон ставки федеральних фондів на 0,25 відсоткового пункту — до 3,75–4,00%. Це рішення грошової політики, а не доступна кожному інвестору дохідність чи ставка кредиту. Мій висновок із нього обмежений: у середовищі платного фінансування резерви мають економічну ціну, яку варто рахувати окремо від комісії за транзакцію.
Для роздрібного власника bStocks найбільш корисний підсумок цієї дискусії — дисципліна вибору маршруту. Якщо ви просто тримаєте актив, інституційна економія на внутрішньоденному фінансуванні може взагалі не впливати на ваш результат. Вона стає суттєвою, коли ви часто переміщуєте капітал, поєднуєте різні майданчики або плануєте наступну операцію одразу після продажу. Власний сценарій використання важливіший за загальний розмір сектору.
При цьому повідомлення DTCC про її сервіс не встановлюють правил для bStocks. Ані участь великої установи в токенізації, ані технологічна схожість продуктів не доводять, що конкретний роздрібний токен можна обміняти, передати або використати як заставу за тими самими умовами. Для такого висновку потрібні документи саме вашого продукту й маршруту. Я не переношу інституційні можливості на будь-який токен із назвою акції.
Є й різниця між платоспроможністю та готовністю провести платіж. Учасник може мати активів більше, ніж зобов'язань, але не мати потрібної суми в потрібному середовищі до встановленого часу. У нашому першому прикладі дефіцит виникає до надходження виручки. Продаж іншого активу може його закрити, проте ціна такого термінового продажу теж входить у вартість доступу до грошей.
Тому я перевіряв би маршрут за чотирма конкретними питаннями. Який актив приймається як платіж? Коли отриманий платіж стає придатним для наступної операції? Хто фінансує часовий розрив і на яких умовах? Що відбувається, якщо одна частина маршруту недоступна? Відповідь «мережа працює цілодобово» покриває лише частину цієї перевірки.
Для оцінки інфраструктури на найближчі три місяці я використовую три умовні сценарії. Це авторська рамка спостереження за якістю сервісів, без прогнозу цін криптовалют. Показники для неї — доступність повного маршруту, потреба в резерві, частота затримок і сукупні витрати для однакового набору операцій. Без порівнюваних даних сценарій залишається гіпотезою.
Базовий сценарій: токенізовані та звичайні системи співіснують, а економія з'являється на окремих перевірених маршрутах. Умова реалізації — регулярні успішні операції без необхідності постійно збільшувати резерви. Цей сценарій доведеться переглянути, якщо сумісність швидко пошириться на більшість потрібних учаснику операцій або, навпаки, повторювані збої зроблять навіть вузькі маршрути непридатними.
Бичачий сценарій для впровадження: активи й платежі можна узгоджено переміщувати між середовищами, а виміряна потреба в резерві та повні витрати знижуються. Підтвердженням будуть повторювані результати на зіставному обороті, включно з періодами навантаження. Сценарій скасовується, якщо виграш існує лише за субсидованих комісій, прихованого кредитування або умов, які не витримують стресу.
Ведмежий сценарій: кількість токенів зростає, але гроші розпорошуються між несумісними системами, а резерви й витрати на переходи збільшуються. Умова реалізації — стійка необхідність дублювати фінансування та затримки на звичних маршрутах. Його спростують дані про безпечне об'єднання ліквідності й зменшення повних витрат. Навіть такий негативний сценарій не означає автоматичного падіння ціни кожного пов'язаного активу.
Ризики залишаються на всьому шляху. Атомарність окремого обміну не гарантує справність наступного сервісу, доступність контрагента або можливість використати отриманий токен поза цією системою. Об'єднання резервів зменшує їх дублювання, але може підвищити залежність від одного оператора чи технологічного з'єднання. Оцінка економії має включати поведінку маршруту під час збою, а не лише його нормальну роботу.
Окремо варто перевіряти обіцянки прибутковості «інфраструктурних» токенів. Навіть якщо новий сервіс заощаджує брокерам гроші, з цього не випливає, що заощадження отримують власники певної криптовалюти. Потрібен зрозумілий зв'язок між використанням сервісу, оплатою, витратами та правами власника токена. Без такого зв'язку успіх технології залишається окремим фактом від інвестиційного результату.
Мій критерій успішної токенізації простий: після проведення однакового набору операцій учасник повинен краще розуміти свої права, швидше отримувати придатні для використання активи й витрачати обґрунтовано менше ресурсів. Прискорення однієї ділянки корисне настільки, наскільки покращує весь маршрут. Саме це я шукатиму в наступних повідомленнях про жовтневий сервіс DTC та розвиток токенізованих ринків.
Для власного портфеля практичний крок ще простіший: перед наступним переміщенням активу запишіть, звідки надійдуть гроші для наступної угоди й коли вони будуть доступні. Перевірте проміжний дефіцит, а не лише кінцевий баланс. Такий розрахунок іноді пояснює реальну користь фінансової інновації краще, ніж мільярдний оборот у презентації.
Матеріал має інформаційно-освітній характер і не є індивідуальною інвестиційною рекомендацією. Усі модельні розрахунки позначені як гіпотетичні; фактичні умови залежать від продукту, юрисдикції та учасників операції.
#Токенізація #RWA #TradFi #УправлінняРизиком #BinanceSquare
Токенізація акцій прискорює розрахунки. Чому для цього може знадобитися більше грошей
Уявіть торговий день, за який ви купили паперів на 100 000 доларів і продали на 96 000. Різниця становить лише 4 000 доларів. Але якщо кожну купівлю потрібно оплатити негайно, ще до надходження грошей від продажу, цих чотирьох тисяч може не вистачити. Швидкість розрахунку змінює момент, коли потрібні гроші. І саме цей момент здатен визначити реальну вартість токенізованого ринку.
На початку жовтня 2026 року це вже практична тема. DTC, депозитарна компанія у складі DTCC, готує сервіс токенізації паперів, а криптоіндустрія нарощує використання токенізованих акцій. Моя головна теза: оцінювати таку інфраструктуру варто за тим, скільки доступних грошей вона звільняє після всіх операцій. Кількість токенів і швидкість блокчейну самі по собі цього не показують.
У повідомленні від 4 травня DTCC назвала жовтень 2026 року плановим місяцем запуску сервісу. Окреме повідомлення від 15 липня підтверджує, що того самого дня відбулися реальні операції з токенізованими активами DTC за участю понад 30 компаній. Серед перевірених процесів були операції з акціями, казначейськими паперами, репо та заставою. Це підтверджений липневий результат; у використаних першоджерелах немає підтвердження завершеного повного запуску саме станом на ранок 4 жовтня.
Свіжіший сигнал з'явився 28 вересня. DTCC представила пояснення спільної роботи з Citi та Swift про сумісність фінансових систем. У центрі уваги — переміщення активів, грошей і даних між різними середовищами. Для мене це показова зміна акценту: коли токени вже існують, наступне складне питання полягає в тому, як оплатити їх купівлю та використати отримані кошти без зайвих затримок.
Масштаб криптоверсії цього процесу теж варто читати уважно. У звіті Binance Research від 29 вересня, з даними станом на 28 вересня, капіталізація токенізованих акцій перевищила 3 млрд доларів, а обсяг їхніх ончейн-переказів у третьому кварталі вже перевищував 100 млрд. Це оцінки дослідження, яке посилається, зокрема, на RWA.xyz і DefiLlama. Перекази включають торгову активність, але не дорівнюють чистому припливу нових грошей.
Один і той самий актив може переходити між власниками, гаманцями та протоколами багато разів. Гіпотетичні 1 000 доларів, переказані десять разів, дадуть 10 000 доларів обороту переказів, хоча початковий капітал залишиться тисячею. Тому великий оборот ще не відповідає на запитання, скільки свіжої ліквідності прийшло в систему. Для оцінки токенізації важливо бачити окремо запас активів, їх рух і гроші, потрібні для цього руху.
Почнімо з механіки. Угода має щонайменше два результати: покупець отримує актив, продавець — платіж. Принцип delivery versus payment, або «поставка проти платежу», пов'язує ці дії. За коректно реалізованого атомарного обміну обидві частини виконуються разом або не виконується жодна. Це зменшує ризик віддати актив і не отримати зустрічний платіж. Таку механіку описує Банк міжнародних розрахунків, BIS.
Однак синхронність обміну не створює грошей у гаманці покупця. Якщо платіж потрібен зараз, покупець повинен мати придатний платіжний актив зараз або доступне фінансування. Наявність цінного папера в іншій мережі може не допомогти до завершення переказу, перевірки та прийняття цього папера як забезпечення. Саме тому швидкість доставки активу і здатність оплатити угоду треба оцінювати разом.
Тут з'являється неттинг — взаємозалік зустрічних зобов'язань. У спрощеній системі дозволені правилами вимоги й платежі зводять до чистої суми. Це може зменшити обсяг грошей, який фактично потрібно передати для завершення розрахунків. Можливість заліку залежить від договорів, учасників, валюти й конкретної інфраструктури. Продаж на одному майданчику не дає автоматичного права зарахувати його проти купівлі на іншому.
BIS ще у звіті 2023 року прямо звертав увагу: атомарні розрахунки потребують механізмів економії ліквідності, оскільки перехід до негайних окремих платежів може збільшувати потребу в ній. Це економічна властивість способу розрахунку, яку потрібно врахувати під час проєктування системи. Із самого слова «блокчейн» неможливо визначити, чи матиме система взаємозалік, кредитування або попереднє резервування всієї суми.
Розгляньмо перший гіпотетичний приклад без комісій, відсотків і заставних вимог. Учасник має на початку дня 4 000 доларів. О 10:00 він купує папери за 60 000, о 10:05 отримує 56 000 від продажу інших паперів, о 10:10 купує ще на 40 000, а о 10:15 продає на 40 000. Вважаємо, що папери для продажу вже є і всі контрагенти виконують зобов'язання.
Загальні покупки дорівнюють 100 000 доларів, продажі — 96 000, чистий платіж — 4 000. За умовного повного взаємозаліку всіх цих грошових зобов'язань наприкінці циклу потрібно доплатити саме 4 000. Такий підсумок нічого не говорить про можливу початкову маржу чи гарантійні внески: їх ми навмисно вилучили з моделі, щоб побачити лише рух грошей.
Тепер проведімо ті самі операції з негайною оплатою кожної. Перед першою купівлею бракує 56 000 доларів: 60 000 мінус наявні 4 000. Якщо учасник залучив ці кошти, після першої купівлі залишок буде нульовим, після продажу — 56 000, після другої купівлі — 16 000, після останнього продажу — знову 56 000. Ці гроші дозволяють повернути залучені 56 000. Підсумковий власний грошовий залишок дорівнює нулю.
Економічний результат купівель і продажів однаковий в обох варіантах, але в другому випадку знадобилося тимчасове додаткове фінансування. Його пік у нашій послідовності — 56 000 доларів. Якщо перенести перший продаж раніше за купівлю, потреба зміниться. Якщо розрахунок за продажем затримається, кошти доведеться тримати довше. Отже, навіть однаковий денний оборот може вимагати різного запасу ліквідності.
Це також пояснює, чому неправильно прирівнювати всю суму покупок до необхідного постійного резерву. Отримані кошти можуть використовуватися повторно впродовж дня. Потребу визначають послідовність платежів, час їх фактичного надходження та можливість повторного використання. Аналіз лише підсумкового балансу приховає проміжний дефіцит, а аналіз лише валового обороту може перебільшити його.
Наведений приклад — авторська модель, а не опис тарифів або розрахункового алгоритму DTC чи Binance. Він демонструє одну змінну: часовий розрив. У реальній системі до неї додадуться правила доступу, ліміти, забезпечення, кредитний ризик і вартість операцій. Тому твердження «миттєві розрахунки завжди дорожчі» було б так само неточним, як обіцянка автоматично безкоштовної ліквідності.
Сучасні рішення намагаються зменшити саме ці розриви. У звіті BIS за 2026 рік описані можливості програмованих платежів, токенізованих депозитів та керування ліквідністю всередині дня. За належної архітектури вони можуть скорочувати потребу в попередньому фінансуванні. Важливі умови — доступні платіжні засоби, узгоджені правила й механізми фінансування. Сам факт цифрового представлення акції не забезпечує всіх цих умов.
Для користувача криптоплатформи це має простий наслідок. Перш ніж переміщувати токенізований актив, корисно простежити повний маршрут: за що його продають, куди надходить платіж, коли цей платіж можна використати і що потрібно для повернення коштів у бажану форму. Якщо будь-яка ланка потребує окремої конвертації чи очікування, її слід включити у власний розрахунок ліквідності.
Другий гіпотетичний приклад показує ціну фрагментації. Припустімо, учасник працює у трьох несумісних середовищах і для виконання своїх операцій тримає по 20 000 доларів платіжного резерву в кожному. Разом це 60 000. Припустімо також, що сумісна система дозволила б обслуговувати ті самі потреби одним резервом 25 000 доларів. Потенційно вивільняються 35 000.
За умовної річної альтернативної дохідності 4% і простого розрахунку на базі 365 днів вартість утримання зайвих 35 000 протягом 30 днів становитиме: 35 000 × 0,04 × 30 / 365 = 115,07 долара. Якщо підключення, перекази й обслуговування сумісного маршруту коштують 80 доларів за той самий період, залишиться 35,07 долара умовної економії до податків та інших витрат. Якщо коштують 150 — витрати перевищать вигоду на 34,93 долара.
Усі числа цього прикладу умовні. Ставка 4% не є котируванням продукту чи обіцянкою доходу, а резерв 25 000 не доведений технічно для будь-якої реальної мережі. Це шаблон перевірки економіки: визначити реально вивільнену суму, час її звільнення та повну ціну нового маршруту. Заощаджений час сам по собі не дорівнює заощадженим грошам.
Макроекономічний контекст робить таку перевірку актуальною. 16 вересня ФРС підвищила цільовий діапазон ставки федеральних фондів на 0,25 відсоткового пункту — до 3,75–4,00%. Це рішення грошової політики, а не доступна кожному інвестору дохідність чи ставка кредиту. Мій висновок із нього обмежений: у середовищі платного фінансування резерви мають економічну ціну, яку варто рахувати окремо від комісії за транзакцію.
Для роздрібного власника bStocks найбільш корисний підсумок цієї дискусії — дисципліна вибору маршруту. Якщо ви просто тримаєте актив, інституційна економія на внутрішньоденному фінансуванні може взагалі не впливати на ваш результат. Вона стає суттєвою, коли ви часто переміщуєте капітал, поєднуєте різні майданчики або плануєте наступну операцію одразу після продажу. Власний сценарій використання важливіший за загальний розмір сектору.
При цьому повідомлення DTCC про її сервіс не встановлюють правил для bStocks. Ані участь великої установи в токенізації, ані технологічна схожість продуктів не доводять, що конкретний роздрібний токен можна обміняти, передати або використати як заставу за тими самими умовами. Для такого висновку потрібні документи саме вашого продукту й маршруту. Я не переношу інституційні можливості на будь-який токен із назвою акції.
Є й різниця між платоспроможністю та готовністю провести платіж. Учасник може мати активів більше, ніж зобов'язань, але не мати потрібної суми в потрібному середовищі до встановленого часу. У нашому першому прикладі дефіцит виникає до надходження виручки. Продаж іншого активу може його закрити, проте ціна такого термінового продажу теж входить у вартість доступу до грошей.
Тому я перевіряв би маршрут за чотирма конкретними питаннями. Який актив приймається як платіж? Коли отриманий платіж стає придатним для наступної операції? Хто фінансує часовий розрив і на яких умовах? Що відбувається, якщо одна частина маршруту недоступна? Відповідь «мережа працює цілодобово» покриває лише частину цієї перевірки.
Для оцінки інфраструктури на найближчі три місяці я використовую три умовні сценарії. Це авторська рамка спостереження за якістю сервісів, без прогнозу цін криптовалют. Показники для неї — доступність повного маршруту, потреба в резерві, частота затримок і сукупні витрати для однакового набору операцій. Без порівнюваних даних сценарій залишається гіпотезою.
Базовий сценарій: токенізовані та звичайні системи співіснують, а економія з'являється на окремих перевірених маршрутах. Умова реалізації — регулярні успішні операції без необхідності постійно збільшувати резерви. Цей сценарій доведеться переглянути, якщо сумісність швидко пошириться на більшість потрібних учаснику операцій або, навпаки, повторювані збої зроблять навіть вузькі маршрути непридатними.
Бичачий сценарій для впровадження: активи й платежі можна узгоджено переміщувати між середовищами, а виміряна потреба в резерві та повні витрати знижуються. Підтвердженням будуть повторювані результати на зіставному обороті, включно з періодами навантаження. Сценарій скасовується, якщо виграш існує лише за субсидованих комісій, прихованого кредитування або умов, які не витримують стресу.
Ведмежий сценарій: кількість токенів зростає, але гроші розпорошуються між несумісними системами, а резерви й витрати на переходи збільшуються. Умова реалізації — стійка необхідність дублювати фінансування та затримки на звичних маршрутах. Його спростують дані про безпечне об'єднання ліквідності й зменшення повних витрат. Навіть такий негативний сценарій не означає автоматичного падіння ціни кожного пов'язаного активу.
Ризики залишаються на всьому шляху. Атомарність окремого обміну не гарантує справність наступного сервісу, доступність контрагента або можливість використати отриманий токен поза цією системою. Об'єднання резервів зменшує їх дублювання, але може підвищити залежність від одного оператора чи технологічного з'єднання. Оцінка економії має включати поведінку маршруту під час збою, а не лише його нормальну роботу.
Окремо варто перевіряти обіцянки прибутковості «інфраструктурних» токенів. Навіть якщо новий сервіс заощаджує брокерам гроші, з цього не випливає, що заощадження отримують власники певної криптовалюти. Потрібен зрозумілий зв'язок між використанням сервісу, оплатою, витратами та правами власника токена. Без такого зв'язку успіх технології залишається окремим фактом від інвестиційного результату.
Мій критерій успішної токенізації простий: після проведення однакового набору операцій учасник повинен краще розуміти свої права, швидше отримувати придатні для використання активи й витрачати обґрунтовано менше ресурсів. Прискорення однієї ділянки корисне настільки, наскільки покращує весь маршрут. Саме це я шукатиму в наступних повідомленнях про жовтневий сервіс DTC та розвиток токенізованих ринків.
Для власного портфеля практичний крок ще простіший: перед наступним переміщенням активу запишіть, звідки надійдуть гроші для наступної угоди й коли вони будуть доступні. Перевірте проміжний дефіцит, а не лише кінцевий баланс. Такий розрахунок іноді пояснює реальну користь фінансової інновації краще, ніж мільярдний оборот у презентації.
Матеріал має інформаційно-освітній характер і не є індивідуальною інвестиційною рекомендацією. Усі модельні розрахунки позначені як гіпотетичні; фактичні умови залежать від продукту, юрисдикції та учасників операції.
#Токенізація #RWA #TradFi #УправлінняРизиком #BinanceSquare
89
·
--
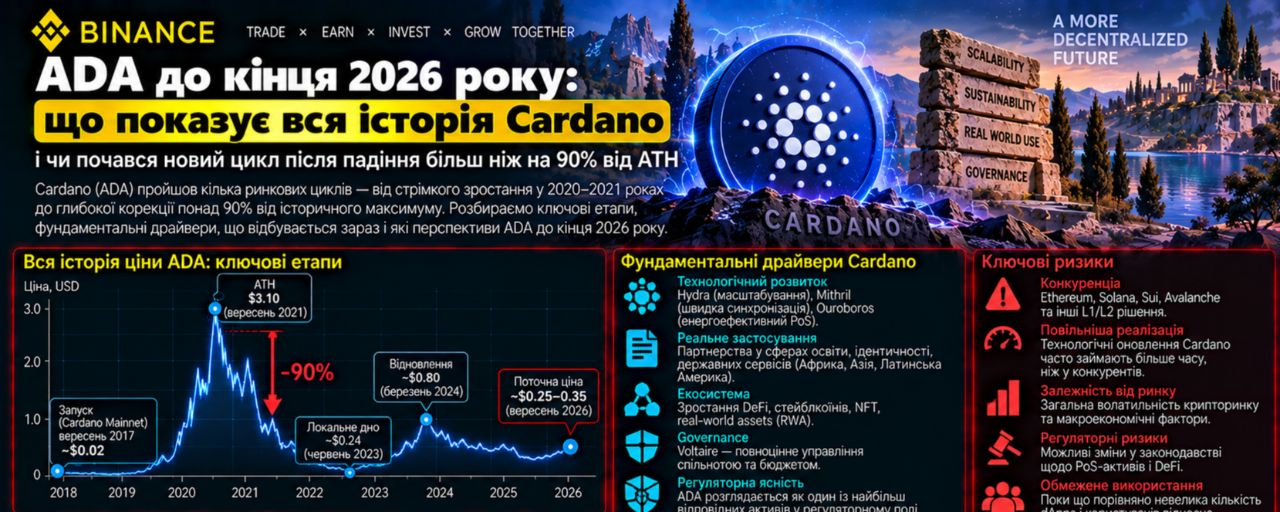
Article
ADA до кінця 2026 року: що показує вся історія Cardano і чи почався новий цикл після падінняADA до кінця 2026 року: що показує вся історія Cardano і чи почався новий цикл після падіння більш ніж на 90% від ATH
Cardano входить у четвертий квартал 2026 року в дуже незвичайному становищі.
Станом на початок жовтня ADA торгується приблизно біля:
$0,25.
Історичний максимум, встановлений у вересні 2021 року, знаходиться приблизно біля:
$3,10.
Тобто ADA досі приблизно:
на 92% нижче ATH.
Але вересень 2026 року став першим по-справжньому сильним місяцем після тривалого падіння: залежно від точки відліку ADA додав приблизно 24–29%. При цьому весь 2026 рік поки залишається негативним приблизно на 25–30%.
Це створює головне питання:
вересневий рух — просто сильний відскок усередині багаторічної слабкості чи початок нового циклу Cardano?
Щоб відповісти, потрібно подивитися на всю історію ADA — від 2017 року.
2017: один із найекстремальніших стартів в історії великих криптоактивів
ADA почав торгуватися восени 2017 року приблизно біля:
$0,02–0,03.
І практично одразу потрапив у фінальну фазу великого crypto bull market.
Листопад 2017 року дав приблизно:
+274–312%.
А грудень:
+500%+.
За кілька місяців ADA зріс більш ніж у:
30 разів.
До початку 2018 року ціна вже перевищувала:
$1.
Це був не зрілий fundamental cycle.
Це була:
price discovery + ICO mania + очікування майбутньої мережі.
Cardano тоді фактично оцінювався не за реальною DeFi-економікою, а за обіцянкою створити науково обґрунтований blockchain нового покоління.
2018: перше руйнування valuation
2018 рік став протилежністю.
ADA завершив його приблизно:
-84–94%
залежно від біржової точки відліку.
Місячна картина була надзвичайно жорсткою:
січень:
≈ -28%
лютий:
≈ -40%
березень:
≈ -50%
квітень:
+120%
але потім:
травень:
-34%
червень:
-39%
серпень:
-29%
листопад:
-44%.
Наприкінці року ADA торгувався приблизно біля:
$0,04.
Перший фундаментальний урок Cardano:
сильний technological narrative не захищає від valuation collapse, якщо реальне використання ще не встигає за очікуваннями.
2019: технологія розвивається, ціна — майже ні
2019 рік завершився приблизно:
-19–21%.
Але всередині року були сильні рухи.
Березень:
+62%.
Травень:
+27%.
Потім:
липень -27%;
серпень -25%;
вересень -14%;
грудень -19%.
Це був типовий development year:
мережа розвивалася,
але великого нового попиту на ADA ще не було.
2020: Shelley повністю змінив investment thesis
2020 рік став першим великим фундаментальним переломом.
Cardano активував:
Shelley.
Мережа перейшла до decentralized Proof-of-Stake.
ADA отримав набагато чіткішу функцію:
staking.
І ринок відреагував.
За рік ADA зріс приблизно:
+440–450%.
Особливо сильними були:
січень:
+64%
квітень:
+56%
травень:
+55%
липень:
+67%
листопад:
+85–87%.
ADA завершив рік приблизно біля:
$0,18.
Це вже був не просто speculative ICO token.
ADA став:
yield-bearing security asset мережі Cardano.
2021: найбільший bull market ADA
2021 рік залишається головним історичним циклом Cardano.
За рік ADA зріс приблизно:
+620–650%.
А окремі місяці були неймовірними.
січень:
+90%
лютий:
+281%
травень:
+28%
серпень:
+110%.
Саме у вересні 2021 року ADA встановив ATH:
приблизно $3,10.
Чому саме тоді сформувався ATH?
Головним catalyst став:
Alonzo.
Cardano отримав smart contracts.
Ринок почав price-in:
DeFi;
DEX;
lending;
stablecoins;
NFT;
нові applications.
Тобто 2021 був роком переходу від:
staking blockchain
до:
programmable blockchain.
Але тут виникла проблема.
Очікування знову випередили usage
Smart contracts з'явилися.
Але DeFi-екосистема не могла миттєво стати Ethereum або Solana.
На піку ADA вже мав величезну market cap, тоді як економічна активність smart-contract ecosystem лише починалася.
Саме тому після Alonzo стався класичний:
buy the rumor → sell the fact.
І вересневий ATH став вершиною циклу.
Q4 2021 уже був слабким
жовтень:
-7%
листопад:
-21%
грудень:
-16%.
За квартал ADA втратив приблизно:
38%.
Це важливий історичний урок:
навіть технологічно важлива подія не гарантує подальшого зростання, якщо вона вже повністю врахована в ціні.
2022: -81%
2022 рік став другою великою капітуляцією.
ADA почав його вище:
$1,30
і завершив приблизно біля:
$0,246.
Річний результат:
близько -81%.
Найгіршим був Q2
квітень:
-34%
травень:
-17%
червень:
-27%.
Q2:
приблизно -60%.
Далі:
листопад -21%;
грудень -23%.
Це вже був не специфічний Cardano problem.
Ринок отримав:
агресивне підвищення ставок ФРС;Terra;Celsius;FTX;глобальний deleveraging.
А high-beta assets, включно з ADA, постраждали найбільше.
2023: ADA повертається
2023 рік завершився приблизно:
+138–142%.
Але майже вся сила знову концентрувалася в окремих періодах.
січень:
+59%
жовтень:
+15%
листопад:
+28%
грудень:
+58%.
Q4 загалом:
+134%.
Це дуже важливий аналог для нинішнього ринку.
ADA може довго виглядати слабким, а потім за 2–3 місяці повністю змінити valuation regime.
2024: величезний листопад
2024 рік завершився приблизно:
+35–42%.
Але всередині року структура була дуже дивною.
січень:
-16%
лютий:
+32%
квітень:
-32%
червень:
-12%
серпень:
-11%
вересень:
+8%
жовтень:
-8%.
І потім:
листопад +216%.
Це один із найсильніших місяців за всю історію ADA.
Грудень після цього:
-22%.
Знову бачимо характер Cardano:
місяці майже повної апатії можуть дуже швидко змінюватися вертикальним переоцінюванням.
2025: ще один великий bear year
2025 рік завершився приблизно:
-60–64%.
ADA починав його біля:
$0,85–0,92
і завершив близько:
$0,33.
Особливо слабким був Q4.
жовтень:
-25%
листопад:
-32%
грудень:
-19,5%.
Сумарно Q4:
приблизно -59%.
Це важлива противага ідеї:
«Cardano завжди сильний наприкінці року».
Ні.
Cardano торгує:
market regime,
а не календар.
І тепер 2026 рік
Перші шість місяців були дуже слабкими.
січень:
-12%
лютий:
-4%
березень:
-14%
квітень:
+2%
травень:
-4%
червень:
-39%.
У червні ADA опускався приблизно до:
$0,145.
Від ATH це означало падіння більш ніж:
на 95%.
І саме тут структура почала змінюватися.
Q3 2026: перший справжній recovery
липень:
+16–17%
серпень:
+17–18%
вересень:
приблизно:
+24–29%.
Q3 загалом дав понад:
+70%.
Це вже не просто один випадковий зелений місяць.
Три місяці поспіль ADA поступово відновлює valuation.
Але весь 2026 рік усе ще приблизно:
-25–30%.
Тому зараз коректніше говорити:
recovery,
а не:
новий bull market.
На який історичний період найбільше схожий поточний ADA?
Найцікавіший аналог:
друга половина 2023 року.
Тоді ADA теж:
довго був слабким;
перебував далеко від ATH;
майже не привертав attention;
а потім Q4 дав +134%.
У 2026 ми бачимо:
глибоке червневе дно;
липень +16%;
серпень +18%;
вересень +25%+.
Це дуже схожа форма.
Але фундамент сьогодні значно інший.
Cardano 2026 вже має повноцінне on-chain governance
Одна з найважливіших змін останніх років — перехід Cardano до:
Voltaire / decentralized governance.
У січні 2026 року спільнота ратифікувала оновлену Cardano Constitution приблизно:
79% підтримки.
У липні через on-chain governance був схвалений і введений:
Protocol Version 11 / van Rossem hard fork.
А у вересні DReps і SPOs провели друге оновлення Constitutional Committee.
Це вже не «майбутня decentralization».
Governance реально використовується для:
protocol changes;treasury decisions;constitutional amendments;committee elections.
Чому це важливо для ADA
ADA використовується не тільки як:
gas;
staking asset.
Він також є:
governance asset.
Чим більше treasury та protocol decisions переходить on-chain, тим більше економічного значення отримує голосування ADA holders.
Але це створює value лише тоді, коли governance керує:
реально великою економікою.
І тут ми приходимо до головної слабкості Cardano.
DeFi Cardano поки дуже маленький
На початку жовтня 2026 року Cardano має приблизно:
DeFi TVL:
$65–68 млн
stablecoin market cap:
$67 млн
DEX volume:
приблизно:
$3–6 млн на добу
active addresses:
15–20 тис. на добу
transactions:
приблизно:
25–35 тис. на добу.
При цьому market cap ADA:
близько $9–9,5 млрд.
Ось це, на мою думку, центральна проблема valuation Cardano.
Для порівняння: market cap у понад 100 разів більша за DeFi TVL
Це не означає, що ADA обов'язково переоцінений.
Cardano має цінність поза DeFi:
staking;
governance;
payments;
Midnight;
identity;
institutional infrastructure.
Але такий розрив означає:
ринок уже платить величезну премію за майбутнє.
Тому ecosystem повинен значно прискорити реальну economic activity.
І тут 2026 приніс дуже важливу зміну — USDCx
27 лютого 2026 року Cardano запустив:
USDCx.
Він забезпечений 1:1 USDC через Circle xReserve infrastructure.
Тобто Cardano нарешті отримав доступ до значно якіснішої dollar liquidity, ніж у попередні цикли.
Це дуже важливо.
Без deep stablecoin liquidity складно будувати:
DEX;
lending;
perpetuals;
RWA;
institutional DeFi.
Stablecoin market cap уже почав реагувати
Cardano зараз має приблизно:
$67 млн stablecoins,
причому за останній тиждень показник зростав приблизно на:
25%.
USDCx уже формує значну частину цієї ліквідності.
Рівень усе ще невеликий.
Але напрямок правильний.
Другий великий catalyst — Midnight
30 березня 2026 року mainnet:
Midnight
офіційно запустився.
Midnight — privacy-focused partner chain Cardano ecosystem із zero-knowledge architecture.
Серед early ecosystem partners були:
Google Cloud;
MoneyGram;
Blockdaemon.
NIGHT уже існує як окремий токен
NIGHT був запущений ще у грудні 2025 року.
Більше:
4,5 млрд NIGHT
було заявлено користувачами через Glacier Drop і Scavenger Mine.
Це створює для Cardano цікавий новий narrative:
privacy + partner chains.
Але тут знову потрібно поставити питання value accrual
Midnight може бути успішним.
NIGHT може бути успішним.
Але:
яку частину цієї цінності отримує ADA?
Це ключове питання.
Partner-chain architecture повинна в підсумку створювати:
settlement demand;security demand;liquidity links;ecosystem demand до ADA.
Інакше Cardano ecosystem може рости швидше, ніж ADA.
Третій великий catalyst — Leios
Це, на мою думку, найважливіша технологічна історія Cardano у 2026 році.
Одна з найстаріших критик Cardano:
низький throughput.
Ouroboros Leios повинен радикально змінити цю характеристику.
Що робить Leios
Замість того щоб змушувати один тип block виконувати всі функції, Leios розділяє:
transaction diffusion;
endorsement;
sequencing.
Це дозволяє мережі обробляти значно більше даних паралельно, не відмовляючись від decentralization.
І це вже не тільки whitepaper
Public MusashiNet testnet працював:
41 день.
Було створено понад:
127 000 blocks
і близько:
30 000 endorser blocks.
У тесті брали участь:
63 stake pools.
Leios досяг пікової пропускної здатності приблизно:
у 6 разів вищої за поточний mainnet ceiling.
Довгострокова мета ще вища
Офіційний roadmap Leios орієнтується приблизно на:
30–65× current Praos throughput
і потенційно:
1 500+ TPS
у realistic conditions після повноцінної реалізації.
Це величезна різниця.
Якщо Leios буде успішно введений у mainnet, одна з найбільших історичних слабкостей Cardano суттєво зменшиться.
Але Leios ще не mainnet
Це критично.
У 2026 команда переводить Leios:
від prototype/testnet
до:
mainnet-ready release candidate.
У травні IOG запросила близько:
₳27,7 млн
treasury funding для доведення Leios до mainnet-ready стану наприкінці 2026 року.
Тобто ринок може починати price-in Leios.
Але:
execution risk усе ще існує.
Hydra також продовжує розвиватися
Hydra — L2/scaling framework Cardano для швидких off-chain heads із settlement на L1.
У вересні Hydra закрила Performance milestone, виправила кілька security та networking issues, а специфікація була формалізована в Agda.
Це додає ще один рівень scaling.
Але, як і Leios:
technology сама по собі не створює token demand.
Потрібні applications.
Institutional access теж покращився
У березні 2026 року почалася торгівля:
ADA futures на CME.
Cardano ecosystem також отримав новий доступ до institutional custody та infrastructure.
24 вересня Cardano Foundation і Fireblocks оголосили, що Cardano Native Tokens отримають повну підтримку Fireblocks — платформи, яку використовують тисячі банків, бірж, payment firms і fintech-компаній.
Це важливо для:
custody;settlement;native tokens;institutional integration.
Але spot ADA ETF поки не став catalyst
Grayscale у 2025 році подала документи на:
Grayscale Cardano Trust ETF.
Але 7 серпня 2026 року реєстрацію було:
відкликано.
SEC filing прямо показує Form RW — Registration Withdrawal Request.
Це важливо.
Тобто Cardano поки не має того самого institutional spot-demand channel, який став ключовим для BTC та ETH.
Водночас derivatives products уже з'являються
SEC filings у 2026 році показують існування заявок/реєстрацій на:
ProShares Cardano ETF
та:
2x Cardano ETF.
Але такі futures/leveraged products не потрібно плутати зі звичайним spot ADA ETF.
Для price discovery це позитивно.
Для постійного spot buying pressure — набагато слабший фактор.
Tokenomics ADA значно краща, ніж у багатьох молодих L1
Максимальна supply Cardano:
45 млрд ADA.
Станом на червень 2026 року total supply становила приблизно:
38,69 млрд ADA.
У reserves залишалося:
6,31 млрд ADA,
або близько:
14% максимального supply.
Це дуже важлива відмінність від SUI.
У ADA немає величезного майбутнього unlock cliff
SUI має max supply 10 млрд, але значна частина ще не циркулює.
У Cardano більша частина максимальної supply вже фактично випущена/облікована.
Нові staking rewards поступово виходять із reserves.
Тому:
dilution risk ADA значно передбачуваніший.
Це один із фундаментальних плюсів Cardano.
Але ADA не є дефляційним активом
Reserves продовжують використовуватися для:
staking rewards;
network incentives.
Наприклад, лише між двома epoch у червні близько:
10,2 млн ADA
перейшло з reserves в active supply.
Тому supply усе ще зростає.
Просто темп набагато більш передбачуваний, ніж у багатьох VC-heavy L1.
Справжня перевага Cardano — staking
Cardano історично має дуже високу участь ADA у staking.
При цьому модель staking:
liquid.
ADA не потрібно жорстко блокувати, щоб делегувати stake.
Користувач може витрачати або переміщувати токени без класичного lock period.
Це сильний UX.
Але є і нюанс:
великий staking ratio не обов'язково означає такий самий supply shock, як жорстко locked staking.
Поточна valuation ADA
При ціні близько:
$0,25
market cap становить приблизно:
$9–9,5 млрд.
FDV:
близько $11 млрд.
Це вже набагато нижча valuation, ніж у 2021 році.
Але все одно висока відносно нинішньої DeFi activity.
Що означає ADA по $0,30
Від $0,25:
приблизно +20%.
Це найпростіший перший recovery target.
$0,40
Потенціал:
приблизно +60%.
Market cap може повернутися до:
$14–15 млрд.
Це цілком можливо за сильного Q4.
$0,50
Це приблизно:
2× від поточного рівня.
Market cap — район:
$18–19 млрд.
Тут ринку вже потрібно побачити помітне прискорення ecosystem growth.
$1
Це психологічно дуже важлива ціль.
Але при сучасній supply ADA по $1 означає market cap приблизно:
$37–39 млрд.
Тому:
«ADA був $3, значить $1 дешево»
неправильна логіка.
$1 уже означатиме дуже великий повторний re-rating.
Старий ATH $3,10
При supply близько 39 млрд ADA:
market cap була б:
понад $120 млрд.
Тобто повернення до ATH означає, що Cardano знову входить у категорію найбільших глобальних crypto assets.
Це не неможливо.
Але точно не базовий сценарій на три місяці.
Що говорить сезонність Q4?
На перший погляд середні цифри виглядають фантастично.
Історичний average:
листопад:
+50%+
грудень:
+50%+.
Але ці цифри майже безкорисні, тому що їх спотворюють:
2017;
2020;
Медіани зовсім інші.
Для жовтня медіана приблизно:
-8%.
Для листопада:
близько -3%.
Для грудня:
близько -16%.
Це дуже важливо.
Cardano не має стабільного «сильного Q4»
Подивімося:
2020 Q4:
+79%
2021:
-38%
2022:
-43%
2023:
+134%
2024:
+126%
2025:
-59%.
Тобто результат повністю залежить від:
market regime.
Поточна структура трохи нагадує 2023
Q1 2026:
-27,5%.
Q2:
-40%.
Q3:
+70%+.
У 2023 Cardano також пройшов від слабкої середини року до сильного Q4.
Але є одна відмінність.
Тоді ADA починав новий recovery разом із усім crypto market.
Сьогодні Cardano повинен ще довести:
власний fundamental acceleration.
Технічна структура ADA
Поточна зона:
$0,24–0,25.
Найближчий опір:
$0,26.
Саме цю область ADA кілька разів намагався пройти наприкінці вересня.
Після $0,26
Наступна зона:
$0,28–0,30.
І саме:
$0,30
для мене є першим важливим breakout level.
Вище нього recovery стає набагато переконливішим.
Головна межа нового циклу
$0,35–0,36.
Чому?
Це приблизно зона початку 2026 року.
Повернення вище неї означатиме, що ADA:
повністю відіграв падіння року.
Це дуже сильний психологічний сигнал.
Далі
Наступні області:
$0,40
і:
$0,48–0,50.
Саме $0,50 уже буде означати зовсім інший valuation regime.
Перша підтримка
$0,22–0,23.
Це найближча зона, яку покупці повинні захищати після вересневого rally.
Головна підтримка
$0,19–0,20.
Повернення нижче $0,20 буде сигналом, що Q3 recovery суттєво слабшає.
Структурна підтримка
$0,16–0,17.
Це зона недалеко від літньої бази.
Критична підтримка
$0,14–0,15.
Саме приблизно тут ADA формував червневе дно.
Повернення сюди означатиме:
практично повне скасування recovery 2026 року.
Що може продовжити rally
1. ADA проходить $0,30
Це перший великий price signal.
2. Stablecoin liquidity продовжує рости
Cardano зараз має лише близько:
$67 млн stablecoins.
Для network із market cap $9 млрд це дуже мало.
Якщо показник переходить:
$100 млн → $150 млн → $250 млн,
investment thesis стає значно сильнішою.
3. DeFi TVL повертається до $100 млн+
Поточний рівень:
близько $65–68 млн.
$100 млн буде лише першим кроком.
Для серйозного re-rating я хотів би бачити:
кількасот мільйонів.
4. Leios продовжує успішні тести
MusashiNet уже показав:
приблизно 6× current mainnet throughput.
Якщо mainnet-ready candidate буде завершений за планом, це буде великий technological catalyst.
5. Midnight починає приносити реальну economic activity
Не просто партнерства.
А:
users;
transactions;
liquidity;
cross-chain settlement.
6. Institutional infrastructure
Fireblocks підтримка;
CME futures;
потенційні майбутні ETF filings.
Це поступово зменшує friction для великих учасників.
Що може зламати recovery
1. DeFi залишається занадто малим
Це головний fundamental risk.
Market cap:
$9+ млрд.
TVL:
$65 млн.
Якщо цей розрив не почне скорочуватися, valuation залишатиметься важко виправдати лише через usage.
2. Leios знову стає «майбутньою технологією»
Cardano історично часто оцінювали за roadmap.
Ринку тепер потрібні:
production results.
Якщо Leios mainnet timeline постійно відсувається, enthusiasm може швидко охолонути.
3. Midnight росте окремо від ADA
NIGHT може отримувати більшу частину economic value, тоді як ADA залишиться лише непрямим beneficiary.
4. Spot ETF narrative слабшає
Відкликання Grayscale Cardano Trust ETF у серпні показало, що institutional access до ADA поки не такий прямий, як у BTC або ETH.
5. BTC переходить у risk-off
ADA історично має значно вищу beta.
BTC -10% легко може означати для ADA:
-20% або більше.
Прогноз ADA до кінця 2026 року
Після трьох позитивних місяців поспіль я вже не вважаю поточну структуру чисто bearish.
Але до підтвердженого bull market ADA ще далеко.
Я бачу три сценарії.
🟡 Базовий сценарій — 50%
Bitcoin залишається відносно стабільним.
Fed не створює нового великого liquidity shock.
USDCx і Cardano stablecoins поступово ростуть.
Leios продовжує development без серйозної затримки.
ADA проходить:
$0,26
і тестує:
$0,30–0,35.
У хорошому Q4 можливий рух до:
$0,38–0,40.
Базовий діапазон до кінця року:
$0,21–0,40.
Найімовірніша зона 31 грудня:
$0,30–0,36.
Це мій основний сценарій.
🟢 Бичачий сценарій — 30%
Потрібно:
BTC іде до $90–100K+;ETH проходить $3K;altcoin liquidity покращується;ADA закріплюється вище $0,35;Cardano TVL та stablecoin supply помітно ростуть;Leios переходить ближче до mainnet-ready;Midnight демонструє adoption;institutional access розширюється.
Тоді:
$0,35
стає підтримкою.
Наступна зона:
$0,40–0,45.
Далі:
$0,50.
У дуже сильному Q4:
$0,60–0,70.
Bullish year-end zone:
$0,45–0,65.
Рух вище $0,70 можливий лише в значно сильнішому altcoin expansion.
🔴 Ведмежий сценарій — 20%
Тригери:
BTC знову переходить у risk-off;Fed стає жорсткішим;ADA не проходить $0,26–0,30;stablecoin growth зупиняється;TVL залишається слабким;Leios timeline відсувається;ADA втрачає $0,20.
Тоді:
$0,17–0,18
стає першою ціллю.
Далі:
$0,145–0,15.
У сильному deleveraging:
$0,11–0,13.
Bearish year-end zone:
$0,14–0,20.
Чому я не ставлю $1 у базовий прогноз
Від $0,25 до $1:
+300%.
Це не неможливо для ADA.
Історія вже бачила набагато сильніші квартали.
Але при нинішній supply ADA по $1 означатиме:
близько $38 млрд market cap.
Щоб це стало стійкою valuation, ринку потрібне не лише:
«Cardano знову популярний».
Потрібен фундаментальний стрибок:
DeFi;
stablecoins;
applications;
fees;
institutional demand;
partner-chain activity.
До кінця 2026 року я не вважаю це базовим сценарієм.
Найцікавіший історичний аналог — 2023
Тоді ADA теж довго залишався слабким.
Вересень був майже нейтральним.
А потім:
жовтень:
+15%
листопад:
+28%
грудень:
+58%.
І Q4 дав:
+134%.
Якщо нинішній Q3 breakout справді є початком нового recovery cycle, $0,30–0,40 до кінця року виглядає реалістично.
Але не можна забувати 2025
2025 також мав сильне літо.
липень:
+29%
серпень:
+10%.
А потім:
жовтень:
-25%
листопад:
-32%
грудень:
-19%.
Q4:
-59%.
Тобто три сильні місяці 2026 року:
ще нічого не гарантують.
Саме жовтень–листопад покажуть, чи змінився regime.
Що я буду відстежувати до кінця року
$0,26
Перший локальний breakout.
$0,30
Головний short-term рівень.
$0,35–0,36
Межа повернення ADA до позитивної структури 2026 року.
$0,50
Рівень повноцінного re-rating.
А з фундаментальних показників
DeFi TVL
Зараз:
$65–68 млн.
Stablecoin market cap
Зараз:
близько $67 млн.
Active addresses
Приблизно:
15–20 тис. на добу.
Transactions
Приблизно:
25–35 тис. на добу.
Leios
MusashiNet уже показав:
6× current mainnet ceiling,
але тепер ключовий етап:
mainnet-ready release candidate.
USDCx
Найважливіший новий liquidity rail Cardano у 2026 році.
Midnight
Потрібно стежити не за кількістю новин, а за:
реальним usage.
Мій прогноз ADA до 31 грудня 2026 року
Поточна зона:
$0,24–0,25
Перша підтримка:
$0,22–0,23
Головна підтримка:
$0,19–0,20
Структурна підтримка:
$0,16–0,17
Критична підтримка:
$0,145–0,15
Перший опір:
$0,26
Головний breakout:
$0,30
Ключова зона:
$0,35–0,36
Наступна ціль:
$0,40
Bullish breakout:
$0,50
Дуже сильний Q4:
$0,60–0,70.
Підсумок
Cardano зараз знаходиться у дуже незвичайній точці.
З одного боку:
ADA приблизно на:
92% нижче ATH.
2025 рік завершився падінням понад:
60%.
2026 рік навіть після сильного Q3 усе ще залишається негативним.
З іншого боку, технологічний фундамент Cardano сьогодні значно сильніший, ніж у 2021 році.
Cardano вже має:
повноцінне on-chain governance;
Constitution;
DReps;
treasury governance;
USDCx;
Midnight;
Hydra;
CME futures;
Fireblocks integration;
Leios public testnet.
Leios уже продемонстрував приблизно:
6× current mainnet throughput,
а довгострокова архітектура орієнтується на набагато вищу масштабованість.
Тобто аргумент:
«Cardano нічого не будує»
сьогодні фактично некоректний.
Але є інша, набагато сильніша критика:
Cardano будує багато — але економічна активність мережі поки дуже мала відносно valuation ADA.
DeFi TVL:
близько $65–68 млн.
Stablecoins:
близько $67 млн.
При market cap ADA:
понад $9 млрд.
Саме цей розрив, на мою думку, визначатиме наступний великий цикл.
Якщо у Q4 ми побачимо:
USDCx liquidity ↑
TVL ↑
DEX volume ↑
active addresses ↑
Midnight activity ↑
Leios наближається до mainnet ↑
і ціна проходить:
$0,30–0,35,
тоді можна буде говорити не просто про recovery.
Це буде перший аргумент на користь:
нового фундаментального re-rating Cardano.
Якщо ж технологічні апгрейди продовжуються, але TVL, stablecoins, fees та users залишаються на нинішніх рівнях, ADA може залишатися активом, де:
roadmap росте швидше за економіку.
Тому мій базовий прогноз до кінця 2026 року:
$0,30–0,36.
Бичачий:
$0,45–0,65.
Ведмежий:
$0,14–0,20.
А головний рівень:
$0,30.
Саме його пробій покаже, що ринок починає виходити за межі звичайного Q3 recovery.
А головний фундаментальний показник — на мою думку, навіть не ціна.
Це:
stablecoin liquidity + DeFi TVL.
Тому що Cardano вже довів, що може створювати складну технологію, формальну governance-систему та академічно сильний protocol design.
Наступний етап значно складніший:
Cardano повинен довести, що всі ці технології здатні створити велику реальну on-chain економіку.
Саме від цього, а не від самого факту існування Leios, Midnight або Hydra, залежить, чи зможе ADA одного дня повернутися не лише до $0,50–1, але й значно вище.
Не фінансова рекомендація. Прогноз є сценарним аналізом повної місячної історії ADA, мережевої активності Cardano, stablecoin і DeFi-метрик, tokenomics, governance, масштабування та поточного стану крипторинку. Історична динаміка не гарантує повторення результатів.
#Cardano #ADAAnalysis #ADAPrediction #CryptoAnalysis #BinanceSquare
ADA до кінця 2026 року: що показує вся історія Cardano і чи почався новий цикл після падіння
ADA до кінця 2026 року: що показує вся історія Cardano і чи почався новий цикл після падіння більш ніж на 90% від ATH
Cardano входить у четвертий квартал 2026 року в дуже незвичайному становищі.
Станом на початок жовтня ADA торгується приблизно біля:
$0,25.
Історичний максимум, встановлений у вересні 2021 року, знаходиться приблизно біля:
$3,10.
Тобто ADA досі приблизно:
на 92% нижче ATH.
Але вересень 2026 року став першим по-справжньому сильним місяцем після тривалого падіння: залежно від точки відліку ADA додав приблизно 24–29%. При цьому весь 2026 рік поки залишається негативним приблизно на 25–30%.
Це створює головне питання:
вересневий рух — просто сильний відскок усередині багаторічної слабкості чи початок нового циклу Cardano?
Щоб відповісти, потрібно подивитися на всю історію ADA — від 2017 року.
2017: один із найекстремальніших стартів в історії великих криптоактивів
ADA почав торгуватися восени 2017 року приблизно біля:
$0,02–0,03.
І практично одразу потрапив у фінальну фазу великого crypto bull market.
Листопад 2017 року дав приблизно:
+274–312%.
А грудень:
+500%+.
За кілька місяців ADA зріс більш ніж у:
30 разів.
До початку 2018 року ціна вже перевищувала:
$1.
Це був не зрілий fundamental cycle.
Це була:
price discovery + ICO mania + очікування майбутньої мережі.
Cardano тоді фактично оцінювався не за реальною DeFi-економікою, а за обіцянкою створити науково обґрунтований blockchain нового покоління.
2018: перше руйнування valuation
2018 рік став протилежністю.
ADA завершив його приблизно:
-84–94%
залежно від біржової точки відліку.
Місячна картина була надзвичайно жорсткою:
січень:
≈ -28%
лютий:
≈ -40%
березень:
≈ -50%
квітень:
+120%
але потім:
травень:
-34%
червень:
-39%
серпень:
-29%
листопад:
-44%.
Наприкінці року ADA торгувався приблизно біля:
$0,04.
Перший фундаментальний урок Cardano:
сильний technological narrative не захищає від valuation collapse, якщо реальне використання ще не встигає за очікуваннями.
2019: технологія розвивається, ціна — майже ні
2019 рік завершився приблизно:
-19–21%.
Але всередині року були сильні рухи.
Березень:
+62%.
Травень:
+27%.
Потім:
липень -27%;
серпень -25%;
вересень -14%;
грудень -19%.
Це був типовий development year:
мережа розвивалася,
але великого нового попиту на ADA ще не було.
2020: Shelley повністю змінив investment thesis
2020 рік став першим великим фундаментальним переломом.
Cardano активував:
Shelley.
Мережа перейшла до decentralized Proof-of-Stake.
ADA отримав набагато чіткішу функцію:
staking.
І ринок відреагував.
За рік ADA зріс приблизно:
+440–450%.
Особливо сильними були:
січень:
+64%
квітень:
+56%
травень:
+55%
липень:
+67%
листопад:
+85–87%.
ADA завершив рік приблизно біля:
$0,18.
Це вже був не просто speculative ICO token.
ADA став:
yield-bearing security asset мережі Cardano.
2021: найбільший bull market ADA
2021 рік залишається головним історичним циклом Cardano.
За рік ADA зріс приблизно:
+620–650%.
А окремі місяці були неймовірними.
січень:
+90%
лютий:
+281%
травень:
+28%
серпень:
+110%.
Саме у вересні 2021 року ADA встановив ATH:
приблизно $3,10.
Чому саме тоді сформувався ATH?
Головним catalyst став:
Alonzo.
Cardano отримав smart contracts.
Ринок почав price-in:
DeFi;
DEX;
lending;
stablecoins;
NFT;
нові applications.
Тобто 2021 був роком переходу від:
staking blockchain
до:
programmable blockchain.
Але тут виникла проблема.
Очікування знову випередили usage
Smart contracts з'явилися.
Але DeFi-екосистема не могла миттєво стати Ethereum або Solana.
На піку ADA вже мав величезну market cap, тоді як економічна активність smart-contract ecosystem лише починалася.
Саме тому після Alonzo стався класичний:
buy the rumor → sell the fact.
І вересневий ATH став вершиною циклу.
Q4 2021 уже був слабким
жовтень:
-7%
листопад:
-21%
грудень:
-16%.
За квартал ADA втратив приблизно:
38%.
Це важливий історичний урок:
навіть технологічно важлива подія не гарантує подальшого зростання, якщо вона вже повністю врахована в ціні.
2022: -81%
2022 рік став другою великою капітуляцією.
ADA почав його вище:
$1,30
і завершив приблизно біля:
$0,246.
Річний результат:
близько -81%.
Найгіршим був Q2
квітень:
-34%
травень:
-17%
червень:
-27%.
Q2:
приблизно -60%.
Далі:
листопад -21%;
грудень -23%.
Це вже був не специфічний Cardano problem.
Ринок отримав:
агресивне підвищення ставок ФРС;Terra;Celsius;FTX;глобальний deleveraging.
А high-beta assets, включно з ADA, постраждали найбільше.
2023: ADA повертається
2023 рік завершився приблизно:
+138–142%.
Але майже вся сила знову концентрувалася в окремих періодах.
січень:
+59%
жовтень:
+15%
листопад:
+28%
грудень:
+58%.
Q4 загалом:
+134%.
Це дуже важливий аналог для нинішнього ринку.
ADA може довго виглядати слабким, а потім за 2–3 місяці повністю змінити valuation regime.
2024: величезний листопад
2024 рік завершився приблизно:
+35–42%.
Але всередині року структура була дуже дивною.
січень:
-16%
лютий:
+32%
квітень:
-32%
червень:
-12%
серпень:
-11%
вересень:
+8%
жовтень:
-8%.
І потім:
листопад +216%.
Це один із найсильніших місяців за всю історію ADA.
Грудень після цього:
-22%.
Знову бачимо характер Cardano:
місяці майже повної апатії можуть дуже швидко змінюватися вертикальним переоцінюванням.
2025: ще один великий bear year
2025 рік завершився приблизно:
-60–64%.
ADA починав його біля:
$0,85–0,92
і завершив близько:
$0,33.
Особливо слабким був Q4.
жовтень:
-25%
листопад:
-32%
грудень:
-19,5%.
Сумарно Q4:
приблизно -59%.
Це важлива противага ідеї:
«Cardano завжди сильний наприкінці року».
Ні.
Cardano торгує:
market regime,
а не календар.
І тепер 2026 рік
Перші шість місяців були дуже слабкими.
січень:
-12%
лютий:
-4%
березень:
-14%
квітень:
+2%
травень:
-4%
червень:
-39%.
У червні ADA опускався приблизно до:
$0,145.
Від ATH це означало падіння більш ніж:
на 95%.
І саме тут структура почала змінюватися.
Q3 2026: перший справжній recovery
липень:
+16–17%
серпень:
+17–18%
вересень:
приблизно:
+24–29%.
Q3 загалом дав понад:
+70%.
Це вже не просто один випадковий зелений місяць.
Три місяці поспіль ADA поступово відновлює valuation.
Але весь 2026 рік усе ще приблизно:
-25–30%.
Тому зараз коректніше говорити:
recovery,
а не:
новий bull market.
На який історичний період найбільше схожий поточний ADA?
Найцікавіший аналог:
друга половина 2023 року.
Тоді ADA теж:
довго був слабким;
перебував далеко від ATH;
майже не привертав attention;
а потім Q4 дав +134%.
У 2026 ми бачимо:
глибоке червневе дно;
липень +16%;
серпень +18%;
вересень +25%+.
Це дуже схожа форма.
Але фундамент сьогодні значно інший.
Cardano 2026 вже має повноцінне on-chain governance
Одна з найважливіших змін останніх років — перехід Cardano до:
Voltaire / decentralized governance.
У січні 2026 року спільнота ратифікувала оновлену Cardano Constitution приблизно:
79% підтримки.
У липні через on-chain governance був схвалений і введений:
Protocol Version 11 / van Rossem hard fork.
А у вересні DReps і SPOs провели друге оновлення Constitutional Committee.
Це вже не «майбутня decentralization».
Governance реально використовується для:
protocol changes;treasury decisions;constitutional amendments;committee elections.
Чому це важливо для ADA
ADA використовується не тільки як:
gas;
staking asset.
Він також є:
governance asset.
Чим більше treasury та protocol decisions переходить on-chain, тим більше економічного значення отримує голосування ADA holders.
Але це створює value лише тоді, коли governance керує:
реально великою економікою.
І тут ми приходимо до головної слабкості Cardano.
DeFi Cardano поки дуже маленький
На початку жовтня 2026 року Cardano має приблизно:
DeFi TVL:
$65–68 млн
stablecoin market cap:
$67 млн
DEX volume:
приблизно:
$3–6 млн на добу
active addresses:
15–20 тис. на добу
transactions:
приблизно:
25–35 тис. на добу.
При цьому market cap ADA:
близько $9–9,5 млрд.
Ось це, на мою думку, центральна проблема valuation Cardano.
Для порівняння: market cap у понад 100 разів більша за DeFi TVL
Це не означає, що ADA обов'язково переоцінений.
Cardano має цінність поза DeFi:
staking;
governance;
payments;
Midnight;
identity;
institutional infrastructure.
Але такий розрив означає:
ринок уже платить величезну премію за майбутнє.
Тому ecosystem повинен значно прискорити реальну economic activity.
І тут 2026 приніс дуже важливу зміну — USDCx
27 лютого 2026 року Cardano запустив:
USDCx.
Він забезпечений 1:1 USDC через Circle xReserve infrastructure.
Тобто Cardano нарешті отримав доступ до значно якіснішої dollar liquidity, ніж у попередні цикли.
Це дуже важливо.
Без deep stablecoin liquidity складно будувати:
DEX;
lending;
perpetuals;
RWA;
institutional DeFi.
Stablecoin market cap уже почав реагувати
Cardano зараз має приблизно:
$67 млн stablecoins,
причому за останній тиждень показник зростав приблизно на:
25%.
USDCx уже формує значну частину цієї ліквідності.
Рівень усе ще невеликий.
Але напрямок правильний.
Другий великий catalyst — Midnight
30 березня 2026 року mainnet:
Midnight
офіційно запустився.
Midnight — privacy-focused partner chain Cardano ecosystem із zero-knowledge architecture.
Серед early ecosystem partners були:
Google Cloud;
MoneyGram;
Blockdaemon.
NIGHT уже існує як окремий токен
NIGHT був запущений ще у грудні 2025 року.
Більше:
4,5 млрд NIGHT
було заявлено користувачами через Glacier Drop і Scavenger Mine.
Це створює для Cardano цікавий новий narrative:
privacy + partner chains.
Але тут знову потрібно поставити питання value accrual
Midnight може бути успішним.
NIGHT може бути успішним.
Але:
яку частину цієї цінності отримує ADA?
Це ключове питання.
Partner-chain architecture повинна в підсумку створювати:
settlement demand;security demand;liquidity links;ecosystem demand до ADA.
Інакше Cardano ecosystem може рости швидше, ніж ADA.
Третій великий catalyst — Leios
Це, на мою думку, найважливіша технологічна історія Cardano у 2026 році.
Одна з найстаріших критик Cardano:
низький throughput.
Ouroboros Leios повинен радикально змінити цю характеристику.
Що робить Leios
Замість того щоб змушувати один тип block виконувати всі функції, Leios розділяє:
transaction diffusion;
endorsement;
sequencing.
Це дозволяє мережі обробляти значно більше даних паралельно, не відмовляючись від decentralization.
І це вже не тільки whitepaper
Public MusashiNet testnet працював:
41 день.
Було створено понад:
127 000 blocks
і близько:
30 000 endorser blocks.
У тесті брали участь:
63 stake pools.
Leios досяг пікової пропускної здатності приблизно:
у 6 разів вищої за поточний mainnet ceiling.
Довгострокова мета ще вища
Офіційний roadmap Leios орієнтується приблизно на:
30–65× current Praos throughput
і потенційно:
1 500+ TPS
у realistic conditions після повноцінної реалізації.
Це величезна різниця.
Якщо Leios буде успішно введений у mainnet, одна з найбільших історичних слабкостей Cardano суттєво зменшиться.
Але Leios ще не mainnet
Це критично.
У 2026 команда переводить Leios:
від prototype/testnet
до:
mainnet-ready release candidate.
У травні IOG запросила близько:
₳27,7 млн
treasury funding для доведення Leios до mainnet-ready стану наприкінці 2026 року.
Тобто ринок може починати price-in Leios.
Але:
execution risk усе ще існує.
Hydra також продовжує розвиватися
Hydra — L2/scaling framework Cardano для швидких off-chain heads із settlement на L1.
У вересні Hydra закрила Performance milestone, виправила кілька security та networking issues, а специфікація була формалізована в Agda.
Це додає ще один рівень scaling.
Але, як і Leios:
technology сама по собі не створює token demand.
Потрібні applications.
Institutional access теж покращився
У березні 2026 року почалася торгівля:
ADA futures на CME.
Cardano ecosystem також отримав новий доступ до institutional custody та infrastructure.
24 вересня Cardano Foundation і Fireblocks оголосили, що Cardano Native Tokens отримають повну підтримку Fireblocks — платформи, яку використовують тисячі банків, бірж, payment firms і fintech-компаній.
Це важливо для:
custody;settlement;native tokens;institutional integration.
Але spot ADA ETF поки не став catalyst
Grayscale у 2025 році подала документи на:
Grayscale Cardano Trust ETF.
Але 7 серпня 2026 року реєстрацію було:
відкликано.
SEC filing прямо показує Form RW — Registration Withdrawal Request.
Це важливо.
Тобто Cardano поки не має того самого institutional spot-demand channel, який став ключовим для BTC та ETH.
Водночас derivatives products уже з'являються
SEC filings у 2026 році показують існування заявок/реєстрацій на:
ProShares Cardano ETF
та:
2x Cardano ETF.
Але такі futures/leveraged products не потрібно плутати зі звичайним spot ADA ETF.
Для price discovery це позитивно.
Для постійного spot buying pressure — набагато слабший фактор.
Tokenomics ADA значно краща, ніж у багатьох молодих L1
Максимальна supply Cardano:
45 млрд ADA.
Станом на червень 2026 року total supply становила приблизно:
38,69 млрд ADA.
У reserves залишалося:
6,31 млрд ADA,
або близько:
14% максимального supply.
Це дуже важлива відмінність від SUI.
У ADA немає величезного майбутнього unlock cliff
SUI має max supply 10 млрд, але значна частина ще не циркулює.
У Cardano більша частина максимальної supply вже фактично випущена/облікована.
Нові staking rewards поступово виходять із reserves.
Тому:
dilution risk ADA значно передбачуваніший.
Це один із фундаментальних плюсів Cardano.
Але ADA не є дефляційним активом
Reserves продовжують використовуватися для:
staking rewards;
network incentives.
Наприклад, лише між двома epoch у червні близько:
10,2 млн ADA
перейшло з reserves в active supply.
Тому supply усе ще зростає.
Просто темп набагато більш передбачуваний, ніж у багатьох VC-heavy L1.
Справжня перевага Cardano — staking
Cardano історично має дуже високу участь ADA у staking.
При цьому модель staking:
liquid.
ADA не потрібно жорстко блокувати, щоб делегувати stake.
Користувач може витрачати або переміщувати токени без класичного lock period.
Це сильний UX.
Але є і нюанс:
великий staking ratio не обов'язково означає такий самий supply shock, як жорстко locked staking.
Поточна valuation ADA
При ціні близько:
$0,25
market cap становить приблизно:
$9–9,5 млрд.
FDV:
близько $11 млрд.
Це вже набагато нижча valuation, ніж у 2021 році.
Але все одно висока відносно нинішньої DeFi activity.
Що означає ADA по $0,30
Від $0,25:
приблизно +20%.
Це найпростіший перший recovery target.
$0,40
Потенціал:
приблизно +60%.
Market cap може повернутися до:
$14–15 млрд.
Це цілком можливо за сильного Q4.
$0,50
Це приблизно:
2× від поточного рівня.
Market cap — район:
$18–19 млрд.
Тут ринку вже потрібно побачити помітне прискорення ecosystem growth.
$1
Це психологічно дуже важлива ціль.
Але при сучасній supply ADA по $1 означає market cap приблизно:
$37–39 млрд.
Тому:
«ADA був $3, значить $1 дешево»
неправильна логіка.
$1 уже означатиме дуже великий повторний re-rating.
Старий ATH $3,10
При supply близько 39 млрд ADA:
market cap була б:
понад $120 млрд.
Тобто повернення до ATH означає, що Cardano знову входить у категорію найбільших глобальних crypto assets.
Це не неможливо.
Але точно не базовий сценарій на три місяці.
Що говорить сезонність Q4?
На перший погляд середні цифри виглядають фантастично.
Історичний average:
листопад:
+50%+
грудень:
+50%+.
Але ці цифри майже безкорисні, тому що їх спотворюють:
2017;
2020;
Медіани зовсім інші.
Для жовтня медіана приблизно:
-8%.
Для листопада:
близько -3%.
Для грудня:
близько -16%.
Це дуже важливо.
Cardano не має стабільного «сильного Q4»
Подивімося:
2020 Q4:
+79%
2021:
-38%
2022:
-43%
2023:
+134%
2024:
+126%
2025:
-59%.
Тобто результат повністю залежить від:
market regime.
Поточна структура трохи нагадує 2023
Q1 2026:
-27,5%.
Q2:
-40%.
Q3:
+70%+.
У 2023 Cardano також пройшов від слабкої середини року до сильного Q4.
Але є одна відмінність.
Тоді ADA починав новий recovery разом із усім crypto market.
Сьогодні Cardano повинен ще довести:
власний fundamental acceleration.
Технічна структура ADA
Поточна зона:
$0,24–0,25.
Найближчий опір:
$0,26.
Саме цю область ADA кілька разів намагався пройти наприкінці вересня.
Після $0,26
Наступна зона:
$0,28–0,30.
І саме:
$0,30
для мене є першим важливим breakout level.
Вище нього recovery стає набагато переконливішим.
Головна межа нового циклу
$0,35–0,36.
Чому?
Це приблизно зона початку 2026 року.
Повернення вище неї означатиме, що ADA:
повністю відіграв падіння року.
Це дуже сильний психологічний сигнал.
Далі
Наступні області:
$0,40
і:
$0,48–0,50.
Саме $0,50 уже буде означати зовсім інший valuation regime.
Перша підтримка
$0,22–0,23.
Це найближча зона, яку покупці повинні захищати після вересневого rally.
Головна підтримка
$0,19–0,20.
Повернення нижче $0,20 буде сигналом, що Q3 recovery суттєво слабшає.
Структурна підтримка
$0,16–0,17.
Це зона недалеко від літньої бази.
Критична підтримка
$0,14–0,15.
Саме приблизно тут ADA формував червневе дно.
Повернення сюди означатиме:
практично повне скасування recovery 2026 року.
Що може продовжити rally
1. ADA проходить $0,30
Це перший великий price signal.
2. Stablecoin liquidity продовжує рости
Cardano зараз має лише близько:
$67 млн stablecoins.
Для network із market cap $9 млрд це дуже мало.
Якщо показник переходить:
$100 млн → $150 млн → $250 млн,
investment thesis стає значно сильнішою.
3. DeFi TVL повертається до $100 млн+
Поточний рівень:
близько $65–68 млн.
$100 млн буде лише першим кроком.
Для серйозного re-rating я хотів би бачити:
кількасот мільйонів.
4. Leios продовжує успішні тести
MusashiNet уже показав:
приблизно 6× current mainnet throughput.
Якщо mainnet-ready candidate буде завершений за планом, це буде великий technological catalyst.
5. Midnight починає приносити реальну economic activity
Не просто партнерства.
А:
users;
transactions;
liquidity;
cross-chain settlement.
6. Institutional infrastructure
Fireblocks підтримка;
CME futures;
потенційні майбутні ETF filings.
Це поступово зменшує friction для великих учасників.
Що може зламати recovery
1. DeFi залишається занадто малим
Це головний fundamental risk.
Market cap:
$9+ млрд.
TVL:
$65 млн.
Якщо цей розрив не почне скорочуватися, valuation залишатиметься важко виправдати лише через usage.
2. Leios знову стає «майбутньою технологією»
Cardano історично часто оцінювали за roadmap.
Ринку тепер потрібні:
production results.
Якщо Leios mainnet timeline постійно відсувається, enthusiasm може швидко охолонути.
3. Midnight росте окремо від ADA
NIGHT може отримувати більшу частину economic value, тоді як ADA залишиться лише непрямим beneficiary.
4. Spot ETF narrative слабшає
Відкликання Grayscale Cardano Trust ETF у серпні показало, що institutional access до ADA поки не такий прямий, як у BTC або ETH.
5. BTC переходить у risk-off
ADA історично має значно вищу beta.
BTC -10% легко може означати для ADA:
-20% або більше.
Прогноз ADA до кінця 2026 року
Після трьох позитивних місяців поспіль я вже не вважаю поточну структуру чисто bearish.
Але до підтвердженого bull market ADA ще далеко.
Я бачу три сценарії.
🟡 Базовий сценарій — 50%
Bitcoin залишається відносно стабільним.
Fed не створює нового великого liquidity shock.
USDCx і Cardano stablecoins поступово ростуть.
Leios продовжує development без серйозної затримки.
ADA проходить:
$0,26
і тестує:
$0,30–0,35.
У хорошому Q4 можливий рух до:
$0,38–0,40.
Базовий діапазон до кінця року:
$0,21–0,40.
Найімовірніша зона 31 грудня:
$0,30–0,36.
Це мій основний сценарій.
🟢 Бичачий сценарій — 30%
Потрібно:
BTC іде до $90–100K+;ETH проходить $3K;altcoin liquidity покращується;ADA закріплюється вище $0,35;Cardano TVL та stablecoin supply помітно ростуть;Leios переходить ближче до mainnet-ready;Midnight демонструє adoption;institutional access розширюється.
Тоді:
$0,35
стає підтримкою.
Наступна зона:
$0,40–0,45.
Далі:
$0,50.
У дуже сильному Q4:
$0,60–0,70.
Bullish year-end zone:
$0,45–0,65.
Рух вище $0,70 можливий лише в значно сильнішому altcoin expansion.
🔴 Ведмежий сценарій — 20%
Тригери:
BTC знову переходить у risk-off;Fed стає жорсткішим;ADA не проходить $0,26–0,30;stablecoin growth зупиняється;TVL залишається слабким;Leios timeline відсувається;ADA втрачає $0,20.
Тоді:
$0,17–0,18
стає першою ціллю.
Далі:
$0,145–0,15.
У сильному deleveraging:
$0,11–0,13.
Bearish year-end zone:
$0,14–0,20.
Чому я не ставлю $1 у базовий прогноз
Від $0,25 до $1:
+300%.
Це не неможливо для ADA.
Історія вже бачила набагато сильніші квартали.
Але при нинішній supply ADA по $1 означатиме:
близько $38 млрд market cap.
Щоб це стало стійкою valuation, ринку потрібне не лише:
«Cardano знову популярний».
Потрібен фундаментальний стрибок:
DeFi;
stablecoins;
applications;
fees;
institutional demand;
partner-chain activity.
До кінця 2026 року я не вважаю це базовим сценарієм.
Найцікавіший історичний аналог — 2023
Тоді ADA теж довго залишався слабким.
Вересень був майже нейтральним.
А потім:
жовтень:
+15%
листопад:
+28%
грудень:
+58%.
І Q4 дав:
+134%.
Якщо нинішній Q3 breakout справді є початком нового recovery cycle, $0,30–0,40 до кінця року виглядає реалістично.
Але не можна забувати 2025
2025 також мав сильне літо.
липень:
+29%
серпень:
+10%.
А потім:
жовтень:
-25%
листопад:
-32%
грудень:
-19%.
Q4:
-59%.
Тобто три сильні місяці 2026 року:
ще нічого не гарантують.
Саме жовтень–листопад покажуть, чи змінився regime.
Що я буду відстежувати до кінця року
$0,26
Перший локальний breakout.
$0,30
Головний short-term рівень.
$0,35–0,36
Межа повернення ADA до позитивної структури 2026 року.
$0,50
Рівень повноцінного re-rating.
А з фундаментальних показників
DeFi TVL
Зараз:
$65–68 млн.
Stablecoin market cap
Зараз:
близько $67 млн.
Active addresses
Приблизно:
15–20 тис. на добу.
Transactions
Приблизно:
25–35 тис. на добу.
Leios
MusashiNet уже показав:
6× current mainnet ceiling,
але тепер ключовий етап:
mainnet-ready release candidate.
USDCx
Найважливіший новий liquidity rail Cardano у 2026 році.
Midnight
Потрібно стежити не за кількістю новин, а за:
реальним usage.
Мій прогноз ADA до 31 грудня 2026 року
Поточна зона:
$0,24–0,25
Перша підтримка:
$0,22–0,23
Головна підтримка:
$0,19–0,20
Структурна підтримка:
$0,16–0,17
Критична підтримка:
$0,145–0,15
Перший опір:
$0,26
Головний breakout:
$0,30
Ключова зона:
$0,35–0,36
Наступна ціль:
$0,40
Bullish breakout:
$0,50
Дуже сильний Q4:
$0,60–0,70.
Підсумок
Cardano зараз знаходиться у дуже незвичайній точці.
З одного боку:
ADA приблизно на:
92% нижче ATH.
2025 рік завершився падінням понад:
60%.
2026 рік навіть після сильного Q3 усе ще залишається негативним.
З іншого боку, технологічний фундамент Cardano сьогодні значно сильніший, ніж у 2021 році.
Cardano вже має:
повноцінне on-chain governance;
Constitution;
DReps;
treasury governance;
USDCx;
Midnight;
Hydra;
CME futures;
Fireblocks integration;
Leios public testnet.
Leios уже продемонстрував приблизно:
6× current mainnet throughput,
а довгострокова архітектура орієнтується на набагато вищу масштабованість.
Тобто аргумент:
«Cardano нічого не будує»
сьогодні фактично некоректний.
Але є інша, набагато сильніша критика:
Cardano будує багато — але економічна активність мережі поки дуже мала відносно valuation ADA.
DeFi TVL:
близько $65–68 млн.
Stablecoins:
близько $67 млн.
При market cap ADA:
понад $9 млрд.
Саме цей розрив, на мою думку, визначатиме наступний великий цикл.
Якщо у Q4 ми побачимо:
USDCx liquidity ↑
TVL ↑
DEX volume ↑
active addresses ↑
Midnight activity ↑
Leios наближається до mainnet ↑
і ціна проходить:
$0,30–0,35,
тоді можна буде говорити не просто про recovery.
Це буде перший аргумент на користь:
нового фундаментального re-rating Cardano.
Якщо ж технологічні апгрейди продовжуються, але TVL, stablecoins, fees та users залишаються на нинішніх рівнях, ADA може залишатися активом, де:
roadmap росте швидше за економіку.
Тому мій базовий прогноз до кінця 2026 року:
$0,30–0,36.
Бичачий:
$0,45–0,65.
Ведмежий:
$0,14–0,20.
А головний рівень:
$0,30.
Саме його пробій покаже, що ринок починає виходити за межі звичайного Q3 recovery.
А головний фундаментальний показник — на мою думку, навіть не ціна.
Це:
stablecoin liquidity + DeFi TVL.
Тому що Cardano вже довів, що може створювати складну технологію, формальну governance-систему та академічно сильний protocol design.
Наступний етап значно складніший:
Cardano повинен довести, що всі ці технології здатні створити велику реальну on-chain економіку.
Саме від цього, а не від самого факту існування Leios, Midnight або Hydra, залежить, чи зможе ADA одного дня повернутися не лише до $0,50–1, але й значно вище.
Не фінансова рекомендація. Прогноз є сценарним аналізом повної місячної історії ADA, мережевої активності Cardano, stablecoin і DeFi-метрик, tokenomics, governance, масштабування та поточного стану крипторинку. Історична динаміка не гарантує повторення результатів.
#Cardano #ADAAnalysis #ADAPrediction #CryptoAnalysis #BinanceSquare
1
1.1k
·
--
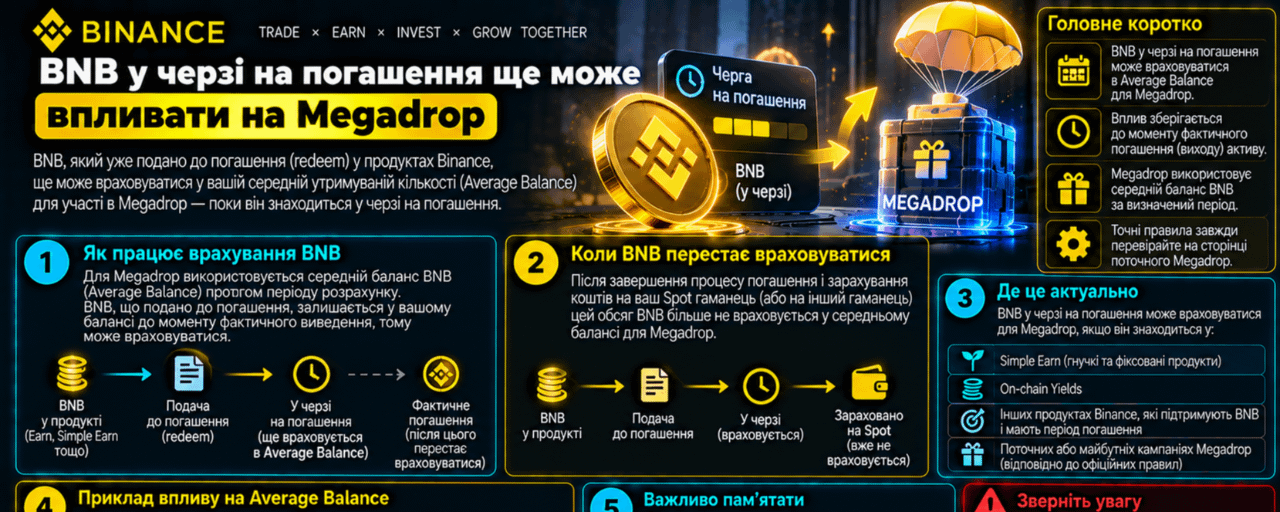
Article
BNB у черзі на погашення ще може впливати на MegadropЗапит на погашення BNB Locked Products не обнуляє Megadrop score миттєво. Binance пояснює, що BNB у процесі redemption ще враховується для Megadrop. Після фактичного погашення цей BNB уже не входить до розрахунку.
Це не означає, що чергу можна використати як миттєвий перемикач між ліквідністю та балами. Спеціального швидкого або instant redemption для участі в Megadrop немає. Застосовується звичайний період погашення від 48 до 72 годин.
Ще одна пастка — спосіб знімка. Денний обсяг Locked BNB визначається як середнє погодинних значень за добу UTC. Якщо BNB заблоковано лише частину дня, денне середнє буде нижчим за баланс, який користувач бачить наприкінці доби. Загальний показник за період також формується із середніх значень за дні кампанії.
Перед зміною позиції варто перевірити:
коли почався і коли завершиться період знімків конкретного Megadrop;
скільки повних годин BNB перебував у Locked Products;
чи вже завершено redemption, а не лише подано запит;
нормальний строк повернення BNB;
правила та множники саме поточного проєкту.
Megadrop score залежить не лише від кількості BNB. Час усередині доби та фактичний статус погашення також змінюють результат розрахунку.
#CreateWithBinance #BinanceEarn #Megadrop #BNB #КриптоОсвіта
BNB у черзі на погашення ще може впливати на Megadrop
Запит на погашення BNB Locked Products не обнуляє Megadrop score миттєво. Binance пояснює, що BNB у процесі redemption ще враховується для Megadrop. Після фактичного погашення цей BNB уже не входить до розрахунку.
Це не означає, що чергу можна використати як миттєвий перемикач між ліквідністю та балами. Спеціального швидкого або instant redemption для участі в Megadrop немає. Застосовується звичайний період погашення від 48 до 72 годин.
Ще одна пастка — спосіб знімка. Денний обсяг Locked BNB визначається як середнє погодинних значень за добу UTC. Якщо BNB заблоковано лише частину дня, денне середнє буде нижчим за баланс, який користувач бачить наприкінці доби. Загальний показник за період також формується із середніх значень за дні кампанії.
Перед зміною позиції варто перевірити:
коли почався і коли завершиться період знімків конкретного Megadrop;
скільки повних годин BNB перебував у Locked Products;
чи вже завершено redemption, а не лише подано запит;
нормальний строк повернення BNB;
правила та множники саме поточного проєкту.
Megadrop score залежить не лише від кількості BNB. Час усередині доби та фактичний статус погашення також змінюють результат розрахунку.
#CreateWithBinance #BinanceEarn #Megadrop #BNB #КриптоОсвіта
1
317
·
--
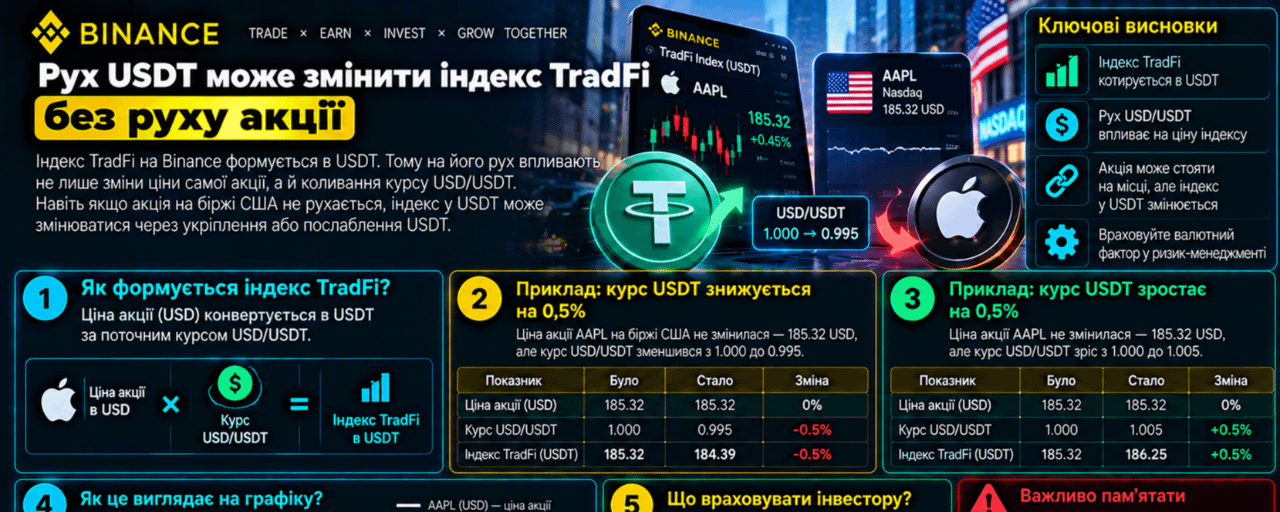
Article
Рух USDT може змінити індекс TradFi без руху акціїTradFi Perpetual розраховується в USDT, а базовий інструмент може котируватися в іншій валюті. Через це незмінна ціна акції ще не гарантує незмінний Price Index контракту.
Binance застосовує валютне перерахування в індексі: USDT до USD для американських акцій і товарів, USDT до HKD для гонконзьких акцій та USDT до KRW для корейських акцій. Отже, в русі індексу можуть одночасно бути два компоненти: зміна базового активу у його локальній валюті та зміна курсу, через який значення переводиться у розрахункову одиницю контракту.
Уявімо, що базова американська акція кілька хвилин стоїть на місці в доларах. Якщо співвідношення USDT і USD зміниться, індекс TradFi Perpetual у USDT все одно може зрушити. Для контракту на корейську акцію додається ще й зв'язок із KRW, а для гонконзької — з HKD.
Що перевіряти перед позицією:
валюту котирування базового активу;
розрахункову валюту самого контракту;
поточний Price Index і Mark Price окремо;
режим сесії базового ринку;
запас маржі на випадок руху валютного компонента.
Назва акції пояснює лише джерело ринкової експозиції. Повна механіка TradFi Perpetual також містить валютний міст до USDT, фандинг, плече та ризик ліквідації.
#CreateWithBinance #ShareMyTradFi #TradFi #BinanceFutures #УправлінняРизиком
Рух USDT може змінити індекс TradFi без руху акції
TradFi Perpetual розраховується в USDT, а базовий інструмент може котируватися в іншій валюті. Через це незмінна ціна акції ще не гарантує незмінний Price Index контракту.
Binance застосовує валютне перерахування в індексі: USDT до USD для американських акцій і товарів, USDT до HKD для гонконзьких акцій та USDT до KRW для корейських акцій. Отже, в русі індексу можуть одночасно бути два компоненти: зміна базового активу у його локальній валюті та зміна курсу, через який значення переводиться у розрахункову одиницю контракту.
Уявімо, що базова американська акція кілька хвилин стоїть на місці в доларах. Якщо співвідношення USDT і USD зміниться, індекс TradFi Perpetual у USDT все одно може зрушити. Для контракту на корейську акцію додається ще й зв'язок із KRW, а для гонконзької — з HKD.
Що перевіряти перед позицією:
валюту котирування базового активу;
розрахункову валюту самого контракту;
поточний Price Index і Mark Price окремо;
режим сесії базового ринку;
запас маржі на випадок руху валютного компонента.
Назва акції пояснює лише джерело ринкової експозиції. Повна механіка TradFi Perpetual також містить валютний міст до USDT, фандинг, плече та ризик ліквідації.
#CreateWithBinance #ShareMyTradFi #TradFi #BinanceFutures #УправлінняРизиком
58
·
--
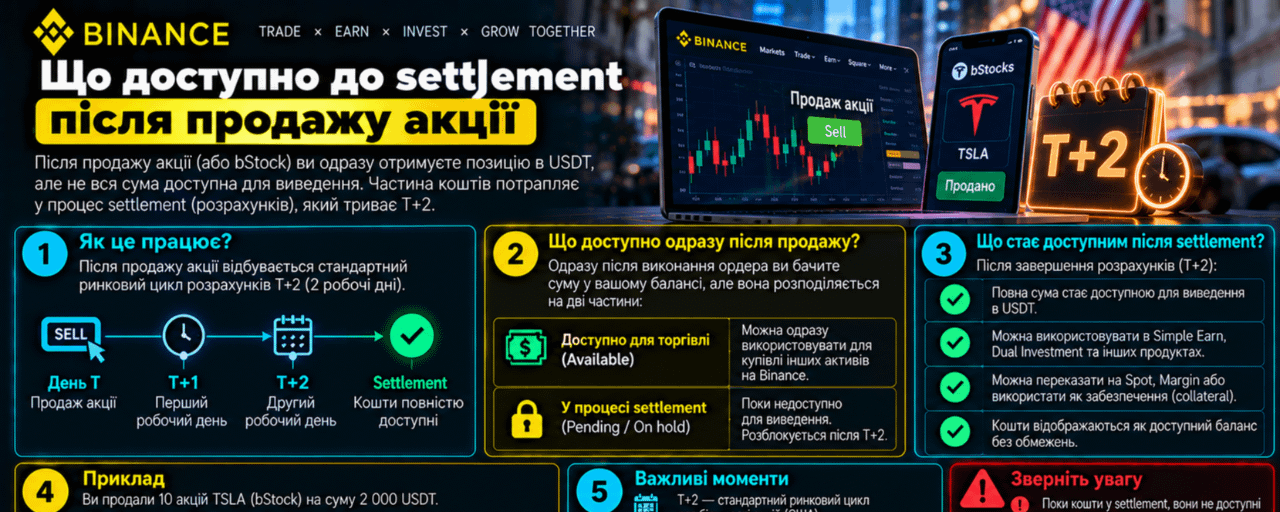
Article
Що доступно до settlement після продажу акціїКнопка Sell завершує позицію на графіку, але не завжди завершує розрахунок у той самий момент. У Binance Stock Trading після виконання угоди починається settlement: кошти та акції мають бути офіційно передані між Binance і брокером-партнером.
Поки розрахунок не завершено, виручка від Sell-ордера має окремий режим. За чинним FAQ Binance її можна використати лише для Spot, нових операцій у Stock Trading або підписок Earn. Це важлива різниця між сумою, яку вже видно в активах, і коштами без обмеження напрямку використання.
Для виконаного Limit-ордера наступний цикл settlement може припасти приблизно на T плюс 1 торговий день. Але дата в заявці до виконання залишається оцінкою: спочатку ордер має заповнитися. Вихідні та свята базового ринку можуть пересунути торговий день, тому календарний день не завжди дорівнює settlement day.
Практична перевірка після продажу:
відкрийте деталі ордера та знайдіть очікувану дату settlement;
не плануйте зовнішнє використання всієї виручки раніше цього строку;
відрізняйте статус виконання ордера від статусу розрахунку;
врахуйте біржові свята та вихідні;
перевірте, чи показує сторінка активу кошти в очікуванні settlement.
Цей нюанс особливо помітний, коли продаж фінансує наступну дію. Виконана угода відповідає на питання про ціну. Settlement відповідає на питання про доступність коштів.
#CreateWithBinance #ShareMyTradFi #BinanceStocks #Settlement #ФінансоваГрамотність
Що доступно до settlement після продажу акції
Кнопка Sell завершує позицію на графіку, але не завжди завершує розрахунок у той самий момент. У Binance Stock Trading після виконання угоди починається settlement: кошти та акції мають бути офіційно передані між Binance і брокером-партнером.
Поки розрахунок не завершено, виручка від Sell-ордера має окремий режим. За чинним FAQ Binance її можна використати лише для Spot, нових операцій у Stock Trading або підписок Earn. Це важлива різниця між сумою, яку вже видно в активах, і коштами без обмеження напрямку використання.
Для виконаного Limit-ордера наступний цикл settlement може припасти приблизно на T плюс 1 торговий день. Але дата в заявці до виконання залишається оцінкою: спочатку ордер має заповнитися. Вихідні та свята базового ринку можуть пересунути торговий день, тому календарний день не завжди дорівнює settlement day.
Практична перевірка після продажу:
відкрийте деталі ордера та знайдіть очікувану дату settlement;
не плануйте зовнішнє використання всієї виручки раніше цього строку;
відрізняйте статус виконання ордера від статусу розрахунку;
врахуйте біржові свята та вихідні;
перевірте, чи показує сторінка активу кошти в очікуванні settlement.
Цей нюанс особливо помітний, коли продаж фінансує наступну дію. Виконана угода відповідає на питання про ціну. Settlement відповідає на питання про доступність коштів.
#CreateWithBinance #ShareMyTradFi #BinanceStocks #Settlement #ФінансоваГрамотність
90
·
--
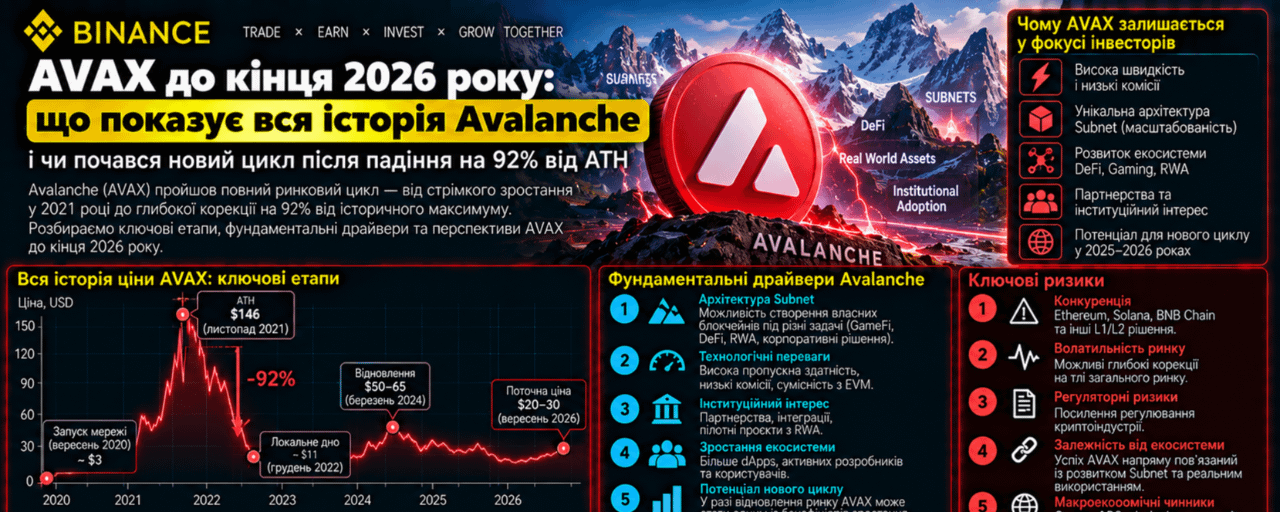
Article
AVAX до кінця 2026 року: що показує вся історія Avalanche і чи почався новий цикл після падінняAVAX до кінця 2026 року: що показує вся історія Avalanche і чи почався новий цикл після падіння на 92% від ATH
Avalanche входить у фінальну частину 2026 року після дуже сильного вересневого відновлення.
Станом на 30 вересня AVAX торгується приблизно біля:
$11–11,5.
Ще наприкінці серпня ціна була близько:
$7,2.
Тобто лише за вересень AVAX додав приблизно:
+60%.
При цьому історичний максимум, сформований 21 листопада 2021 року, знаходиться приблизно біля:
$145.
Отже AVAX досі торгується приблизно:
на 92% нижче ATH.
На перший погляд це може виглядати як величезна недооцінка.
Але саме тут потрібно бути обережним.
Avalanche 2026 року — це зовсім інший актив, ніж Avalanche 2021 року.
Змінилися:
circulating supply;структура мережі;модель Avalanche L1;економіка валідаторів;institutional adoption;RWA;stablecoins;конкуренція між L1.
Тому головне питання зараз не:
«AVAX колись був $145 — чи повернеться він туди?»
А:
«Чи зростає економічна цінність Avalanche достатньо швидко, щоб запустити новий цикл переоцінки AVAX?»
Щоб відповісти, потрібно пройти всю історію активу з 2020 року.
2020: запуск Avalanche
Avalanche mainnet був запущений у вересні 2020 року.
Перші доступні біржові котирування AVAX з'явилися приблизно біля:
$3.
2020 рік був фактично фазою price discovery.
За доступною частиною року AVAX дав приблизно:
+23%.
Але всередині перших місяців волатильність уже була дуже високою.
серпень:
+93%
вересень:
-27%
жовтень:
-16%
грудень:
-15%.
Тобто з самого початку стало зрозуміло:
AVAX — high-beta L1.
2021: один із найсильніших років в історії крипторинку
2021 рік став абсолютним вибухом.
AVAX почав рік приблизно біля:
$3,7
і завершив приблизно біля:
$109.
Річний результат:
близько +2 900%.
Це один із найсильніших річних рухів серед великих L1.
Січень 2021: +327%
За один місяць AVAX зріс приблизно:
у чотири рази.
Лютий:
+80%.
Березень:
+20%.
Квітень:
+14%.
А потім настав перший великий stress test.
Травень–червень 2021: майже -65%
травень:
-45%
червень:
-35%.
AVAX упав приблизно з $33 до $12.
І вже тоді проявилася закономірність, яка працює досі:
AVAX може втратити 40–60% усередині структурного bull market і потім встановити новий ATH.
Серпень 2021: +193%
Після літнього дна:
липень:
+14%
серпень:
+193%
вересень:
+69%.
А в листопаді:
+87%.
21 листопада AVAX досяг приблизно:
$145.
Це був пік першого великого Avalanche cycle.
Чому AVAX так сильно зріс у 2021 році
Головний narrative тоді звучав:
«Ethereum занадто дорогий — потрібні швидші L1».
Ринок одночасно переоцінював:
Solana;
Terra;
Fantom;
Avalanche.
Avalanche отримав дуже сильний DeFi ecosystem:
Aave;Curve;Trader Joe;Benqi;GMX;Pangolin.
А Avalanche Rush incentives прискорили прихід ліквідності.
На піку Avalanche вже сприймався не як експеримент, а як:
один із головних конкурентів Ethereum.
Але valuation пішла занадто далеко
ATH близько $145 означав величезну премію за майбутнє зростання.
І коли macro regime змінився, AVAX виявився одним із найбільш вразливих великих активів.
2022: -90%
2022 рік став практично повним руйнуванням попередньої valuation.
AVAX почав рік вище:
$110.
А завершив приблизно біля:
$10,9.
Результат:
-90,5%.
Найгірший період — другий квартал
квітень:
-40%
травень:
-54%
червень:
-36%.
Q2 загалом:
приблизно -83%.
Це майже повна капітуляція.
Чому падіння було настільки сильним
Зійшлися одразу кілька факторів:
ФРС агресивно підвищувала ставки;
ліквідність зникала;
Terra/LUNA зруйнувалася;
DeFi TVL падав;
FTX додав ще один systemic shock.
Але для AVAX була ще одна проблема:
альтернативних L1 стало занадто багато.
У 2021 інвестори платили величезну премію за тезу:
«майбутнє буде multichain».
У 2022 ринок почав запитувати:
який саме L1 дійсно потрібен?
2023: AVAX воскресає
2023 рік почався приблизно біля:
$10,9.
А завершився біля:
$38,5.
Результат:
+254%.
Але майже весь результат був сформований наприкінці року.
Січень 2023: +82%
Після капітуляції:
сильний relief rally.
Потім сім місяців поспіль структура була майже постійно слабкою.
травень:
-18%
червень:
-8%
серпень:
-22%
вересень:
-7%.
AVAX повернувся приблизно до:
$9.
А потім настав Q4
жовтень:
+23%
листопад:
+89%
грудень:
+80%.
Q4 загалом:
приблизно +317%.
Це один із найекстремальніших квартальних recovery в історії великих L1.
Що змінилося у 2023 році
Avalanche почав дедалі сильніше рухатися від концепції:
«один blockchain для всіх»
до:
«мережа спеціалізованих blockchain».
Тоді вони ще називалися:
Subnets.
І саме ця ідея згодом стане основою Avalanche9000.
2024: фундамент розвивається, а токен майже не росте
2024 рік дуже важливий.
AVAX почав його приблизно біля:
$42
і завершив близько:
$36.
Результат:
приблизно -14%.
Тобто на фоні сильного крипторинку AVAX фактично не створив річного прибутку.
Але всередині року були величезні рухи
лютий:
+23%
березень:
+32%
квітень:
-39%
червень:
-19%
липень:
-13%
серпень:
-11%
вересень:
+22%
листопад:
+79%
грудень:
-20%.
Це майже ідеальне визначення high-beta asset.
Грудень 2024: Avalanche9000 змінює мережу
16 грудня 2024 року був активований:
Etna Upgrade.
Він став ядром Avalanche9000 — найбільшої архітектурної зміни Avalanche з моменту запуску.
Subnets фактично перетворилися на Avalanche L1
До Etna запуск Subnet був дорогим.
Validator мав:
валідовувати Primary Network;застейкати 2 000 AVAX;підтримувати додаткову інфраструктуру.
Etna змінив цю модель.
Тепер Avalanche L1 validator:
не повинен стейкати 2 000 AVAX.
Замість цього він платить динамічну continuous fee.
Початковий рівень:
приблизно 1,33 AVAX на місяць.
Вартість запуску L1 впала більш ніж на 99,9%
Це величезна зміна.
Раніше створення власної мережі на Avalanche вимагало дуже великого AVAX commitment.
Після Etna бар'єр входу різко зменшився.
Для developers це очевидно bullish.
Але для AVAX tokenomics є дуже цікавий нюанс.
Avalanche9000 одночасно посилив і послабив AVAX thesis
Позитив:
більше L1 можуть запускатися;
кожен L1 validator платить AVAX fee;
fee спалюється;
ecosystem стає масштабованішою.
Негатив:
L1 validators більше не повинні блокувати:
2 000 AVAX.
Тобто великий обов'язковий structural staking demand зник.
Це важливий момент.
Avalanche9000:
зробив мережу кращою,
але не обов'язково автоматично зробив AVAX дефіцитнішим.
2025: ще один великий bear year
2025 рік знову виявився дуже слабким.
AVAX почав його приблизно біля:
$36
і завершив приблизно:
$12,6.
Результат:
близько -65%.
Особливо слабкими були
лютий:
-35%
березень:
-16%
жовтень:
-40%
листопад:
-25%
грудень:
-10%.
Це дуже важливий урок.
Мережа вже отримала Avalanche9000.
Institutional narrative посилювався.
А токен усе одно впав майже на дві третини.
Чому?
Тому що:
network success ≠ token success.
Це правило працює не тільки для Polygon, Sui чи NEAR.
Воно так само важливе для Avalanche.
Avalanche може стати чудовою infrastructure для:
RWA;
institutional finance;
gaming;
payments;
custom blockchains.
Але потрібно окремо відповісти:
скільки цієї економічної активності створює попит саме на AVAX?
І тепер 2026 рік
Перші шість місяців виглядали майже катастрофічно.
січень:
приблизно -12–18%
лютий:
-10–11%
березень:
-3%
квітень:
майже без змін
травень:
-2%
червень:
-27%.
У червні AVAX опускався приблизно до:
$5,9.
Від ATH це було падіння приблизно на 96%
Від:
$145
до:
менше $6.
Це фактично повне знищення valuation циклу 2021 року.
Але потім структура різко змінилася.
Липень–вересень 2026
липень:
приблизно -3%
серпень:
+13%
вересень:
близько +60%.
AVAX піднявся:
приблизно з $7,27
до:
$11,5+.
За квартал приріст уже становить близько:
+60%.
Це дуже нагадує 2023
У 2023 AVAX також довго знаходився майже без попиту.
Потім:
жовтень +23%;
листопад +89%;
грудень +80%.
У 2026 маємо:
літнє дно;
серпневу стабілізацію;
вересневий breakout.
Саме тому Q4 зараз стає особливо цікавим.
Але є і велика відмінність.
Avalanche 2026 значно більш інституційний
У 2021 головним narrative Avalanche був:
DeFi.
У 2026 одна з головних історій:
tokenization та RWA.
За даними DefiLlama, зараз на Avalanche знаходиться приблизно:
DeFi TVL:
$630–650 млн
Stablecoin market cap:
близько $1,39 млрд
active RWA AUM:
близько $1,0–1,05 млрд
DEX volume:
приблизно $1 млрд за 7 днів.
У RWA Avalanche вже виглядає значно сильніше, ніж у звичайному DeFi
Офіційна institutional-сторінка Avalanche, яка використовує дещо ширшу методологію обліку активів, станом на 28 вересня показувала:
$1,79 млрд RWA TVL
і:
$950 млн stablecoins.
Цифри відрізняються від DefiLlama через методологію та охоплення Avalanche L1.
Але загальний висновок однаковий:
tokenized finance стала великим сегментом Avalanche.
Хто вже використовує Avalanche
Список набагато цікавіший, ніж кілька років тому.
Офіційна ecosystem documentation включає:
BlackRock
BUIDL
Franklin Templeton
BENJI
VanEck
VBILL
KKR
tokenized private-equity products
Janus Henderson
JAAA та JTRSY
Galaxy
tokenized CLO
WisdomTree
та інші institutional products.
Це вже зовсім інший клас adoption, ніж farming incentives 2021 року.
BlackRock BUIDL особливо важливий
За поточними даними DefiLlama, BUIDL формує приблизно:
35% Avalanche RWA AUM.
Тобто Avalanche вже має реальну присутність у:
tokenized institutional capital.
Це один із найсильніших фундаментальних аргументів AVAX.
Але є ще FIFA
У травні 2025 року FIFA вибрала Avalanche для створення:
власного FIFA Blockchain.
Це окремий Avalanche L1.
Під час чемпіонату світу 2026 року ця інфраструктура вже використовувалася для ticketing та fan products.
Avalanche повідомляє про:
понад 100 000 right-to-ticket issues
і більш ніж:
$25 млн volume
у World Cup ticketing experiment.
Це один із найкращих прикладів того, для чого Avalanche L1 architecture взагалі створювалася.
Не кожній компанії потрібен public C-Chain
Банку може бути потрібен:
permissioned validator set;
KYC;
власні governance rules;
власна privacy;
окрема execution environment.
Спортивній організації може бути потрібна:
власна ticketing chain.
Gaming company:
власна high-throughput economy.
Саме тут Avalanche має сильну архітектурну тезу:
«не всі повинні жити на одному blockchain».
Це відрізняє Avalanche від Ethereum L2-моделі
Ethereum переважно масштабується вертикально через:
L2 rollups.
Avalanche пропонує:
sovereign L1.
Кожна мережа може мати:
власних validators;власний gas token;власні compliance rules;власну VM;власні economics.
А Interchain Messaging дозволяє цим мережам взаємодіяти.
Але тут знову виникає проблема AVAX
Avalanche L1 може:
використовувати власний gas token.
Тобто кожна успішна мережа Avalanche ecosystem не обов'язково створює величезний transactional demand на AVAX.
AVAX все одно потрібен для:
Primary Network;staking;L1 validator fees;певних ecosystem operations;gas на C-Chain;interchain infrastructure.
Але value accrual не настільки прямий, як:
HYPE buyback.
Саме це потрібно пам'ятати.
Tokenomics AVAX
Максимальна supply:
720 млн AVAX.
На genesis було створено:
360 млн.
Решта випускається переважно як staking rewards.
І водночас усі transaction fees спалюються
Fees на:
X-Chain;C-Chain;P-Chain;Avalanche L1, які використовують AVAX,
можуть спалюватися.
Тобто supply model має дві протилежні сили:
staking issuance
проти:
fee burn.
Чи є AVAX дефляційним?
Поки що:
ні.
Офіційна документація прямо зазначає, що AVAX усе ще далеко від hard cap і staking rewards зазвичай перевищують burn.
Тому asset переважно залишається:
inflationary.
Це важлива відмінність від популярної тези:
«AVAX постійно спалюється, тому supply тільки скорочується».
Ні.
Burn є.
Але одночасно існує issuance.
Чим більше використання — тим цікавішою стає модель
Якщо ecosystem росте:
більше transactions →
більше validator fees →
більше AVAX burn.
У довгостроковій перспективі сильне network usage може значно покращити:
net issuance.
Але сьогодні це ще не головний драйвер valuation.
Поточна supply набагато більша, ніж у 2021
Це дуже важливо при порівнянні з ATH.
За даними історичних агрегаторів, середня/доступна supply:
2021:
приблизно 127 млн AVAX
2022:
249 млн
2023:
326 млн
2024:
382 млн
2025:
416 млн
2026:
понад 420 млн.
Тобто старий ATH:
$145
не можна просто переносити на сучасну supply.
AVAX по $145 сьогодні означав би зовсім іншу market cap
При circulating supply понад 420 млн:
$145 × 420 млн ≈ $61 млрд.
Це набагато більша valuation, ніж Avalanche мав на ранніх етапах 2021 року.
Тому аргумент:
«AVAX на 92% нижче ATH, значить потенціал 12x»
занадто спрощений.
Поточна valuation
При AVAX близько:
$11–11,5
market cap знаходиться приблизно біля:
$5 млрд.
Це вже набагато цікавіше співвідношення до:
RWA;
stablecoins;
DeFi;
institutional adoption,
ніж valuation 2021 року.
Що означає AVAX по $15
При приблизно 430–450 млн circulating supply:
market cap була б близько:
$6,5–6,8 млрд.
Від $11,3:
приблизно:
+33%.
Це абсолютно нормальний рух для AVAX.
AVAX по $20
Market cap:
приблизно:
$9 млрд.
Від поточного рівня:
+75–80%.
Це вже потребує продовження сильного Q4.
Але не виглядає екстремальним у контексті історичної volatility AVAX.
$30
Market cap:
приблизно:
$13–14 млрд.
Це вже означало б серйозний ecosystem re-rating.
Для такого руху потрібні:
сильний BTC;institutional inflows;подальший RWA growth;expansion L1 activity;загальний altcoin risk-on.
$50
Це вже valuation понад:
$20 млрд.
До кінця 2026 року це не мій базовий сценарій.
Для цього потрібен фактично новий великий L1 bull cycle.
Що показує місячна історія AVAX
Avalanche має дуже цікаву особливість:
Q4 зовсім не стабільний.
Q4 2021
+64%.
Bull market.
Q4 2022
-37%.
Bear market.
Q4 2023
+317%.
Величезний recovery.
Q4 2024
+29%.
Помірно позитивний.
Q4 2025
-59%.
Катастрофічний.
Тобто сезонність сама по собі:
майже марна.
AVAX торгує:
market regime.
Але листопад історично дуже цікавий
Доступна статистика:
2020:
+1%
2021:
+87%
2022:
-32%
2023:
+89%
2024:
+79%
2025:
-25%.
Це показує не те, що «листопад завжди bullish».
А інше:
якщо AVAX входить у Q4 з позитивним momentum, листопад історично здатний дуже сильно розширювати рух.
І саме тому вересневий +60% breakout зараз важливий.
На який історичний період найбільше схожа осінь 2026?
Найцікавіший аналог:
осінь 2023.
Тоді:
SUI-подібний L1 sector був слабким;
AVAX довго стояв біля lows;
потім почався раптовий re-rating.
Жовтень:
+23%.
Листопад:
+89%.
Грудень:
+80%.
Але 2026 має одну принципову перевагу
У 2023 institutional thesis була переважно:
майбутнім.
У 2026 вже існують:
BlackRock;
Franklin Templeton;
VanEck;
KKR;
Galaxy;
FIFA;
інші tokenized funds та institutional products.
Це значно зріліший фундамент.
І одну принципову проблему
AVAX ecosystem сьогодні конкурує з набагато більшою кількістю сильних платформ:
Ethereum/L2;
Solana;
BNB Chain;
Sui;
Aptos;
Polygon;
Stellar;
новими institutional chains.
Тобто Avalanche більше не достатньо бути:
«швидким EVM blockchain».
Йому потрібно мати:
спеціалізацію.
І такою спеціалізацією все більше стають:
sovereign L1 + institutional finance + tokenization.
Поточна фундаментальна картина
На кінець вересня 2026:
DeFi TVL:
≈ $630–650 млн
Stablecoins:
≈ $1,39 млрд
Active RWA AUM:
≈ $1,0 млрд
DEX volume за 7 днів:
≈ $1 млрд
Active addresses:
десятки тисяч на день
Transactions:
сотні тисяч на день.
Це справжня економічна активність.
Але порівняно з Ethereum або Solana вона все ще не величезна.
Тому AVAX сьогодні більше схожий на valuation turnaround trade
Інвестор фактично купує тезу:
Avalanche вже пройшов фазу завищених очікувань, пережив -95% drawdown, перебудував архітектуру і тепер отримує другий шанс через institutional adoption.
Це цікава thesis.
Але вона ще повинна підтвердитися:
стабільним зростанням usage.
Технічна структура AVAX
Поточна зона:
$11–11,5.
Вересневий максимум:
приблизно $11,9–12.
Саме $12 зараз є першою великою межею.
Перший breakout
$12.
Якщо AVAX закріплюється вище:
наступна область:
$13–14.
Головний опір 2026 року
Річний максимум знаходиться приблизно біля:
$14,7–15.
Саме тому:
$15
для мене є головним рівнем, що відділяє:
recovery
від:
нового expansion cycle.
Якщо $15 пробито
Наступна зона:
$17–18.
Потім:
$20.
Саме $20 є головною психологічною ціллю сильного Q4.
Після $20
Наступна велика область:
$24–25.
А вже потім:
$28–30.
Це потребуватиме повноцінного altcoin risk-on.
Перша підтримка
$10–10,3.
Після +60% за місяць retest $10 був би абсолютно нормальним.
Головна підтримка
$8,8–9,2.
Саме тут проходить важлива зона попередньої багатомісячної торгівлі.
Поки вона утримується:
вересневий breakout залишається структурно сильним.
Наступна підтримка
$7–7,5.
Це фактично старт вересневого impulse.
Повернення нижче:
$7
буде дуже поганим сигналом.
Структурне дно
$5,8–6,2.
Це район літніх мінімумів.
Повернення туди означатиме повне скасування нинішньої recovery thesis.
Що може продовжити rally
1. AVAX проходить $12 і $15
Це головне технічне підтвердження.
2. RWA продовжують зростати
Сьогодні Avalanche вже має близько:
$1 млрд+ active institutional RWA.
Якщо показник рухається до:
$1,5–2 млрд,
fundamental narrative значно посилюється.
3. Stablecoin supply
Поточний рівень:
близько $1,39 млрд.
Це один із найкращих показників реальної фінансової активності мережі.
4. Нові Avalanche L1
Etna знизив бар'єр запуску більш ніж на:
99,9%.
Якщо кількість реально активних L1 зростатиме, а не просто кількість анонсів — це сильний сигнал.
5. Institutional products
BlackRock;
Franklin Templeton;
VanEck;
KKR;
Galaxy;
FIFA.
Для Avalanche важливо, щоб ці проєкти:
генерували activity,
а не просто існували у списку партнерств.
6. Загальний crypto market
AVAX залишається high-beta asset.
Сильний BTC і ETH значно підвищують шанси на рух до $15–20.
Що може зламати recovery
1. BTC переходить у risk-off
AVAX історично падає значно сильніше Bitcoin.
2022:
-90%.
2025:
-65%.
Це не asset для низької volatility.
2. AVAX не може пройти $12–15
Після +60% у вересні rejection із цієї області може запустити сильний mean reversion.
3. RWA ростуть, але AVAX demand — ні
Це, на мою думку, головний фундаментальний ризик.
Avalanche може стати успішною institutional infrastructure.
А native token може отримати лише невелику частину створеної вартості.
4. Низькі fees
Etna знизив мінімальний C-Chain base fee приблизно на:
96%.
Для користувача це чудово.
Але дешевші transactions означають:
менший burn на одну операцію.
Щоб burn зростав, потрібен набагато більший transaction volume.
5. L1 більше не блокують 2 000 AVAX
Це ще один парадокс Avalanche9000.
Мережу стало набагато дешевше масштабувати.
Але structural demand від необхідності застейкати 2 000 AVAX для кожного validator зник.
Тепер потрібно, щоб:
кількість L1 validators × continuous fees
у довгостроковій перспективі компенсувала цю зміну.
Прогноз AVAX до кінця 2026 року
Після майже +60% у вересні потрібно очікувати дуже широку volatility.
Історія AVAX показує:
20–40% correction
усередині bullish phase — абсолютно нормальна.
Я бачу три основні сценарії.
🟡 Базовий сценарій — 50%
Вересневий rally переходить у консолідацію.
AVAX утримує:
$9–10.
RWA і stablecoin metrics поступово зростають.
Bitcoin залишається стабільним.
AVAX проходить $12 і тестує:
$14–15.
При хорошому Q4:
$16–18.
Базовий діапазон до кінця року:
$9–18.
Найімовірніша зона 31 грудня:
$13–16.
Це мій основний сценарій.
🟢 Бичачий сценарій — 30%
Потрібно:
BTC іде до $90–100K+;ETH проходить $3K;AVAX закріплюється вище $15;RWA продовжують швидко зростати;stablecoin supply розширюється;нові L1 запускають реальну activity;institutional narrative посилюється;altcoins переходять у повний risk-on.
Тоді:
$15
стає підтримкою.
Наступна зона:
$18–20.
Потім:
$24–25.
У дуже сильному Q4:
$28–30.
Bullish year-end zone:
$20–28.
Рух до $30 можливий як розширений bullish сценарій.
🔴 Ведмежий сценарій — 20%
Тригери:
BTC втрачає ключові підтримки;Treasury yields знову різко ростуть;altcoins переходять у deleveraging;AVAX не може пройти $12;institutional narrative не перетворюється на AVAX demand;stablecoin/RWA growth зупиняється.
Тоді:
$9
стає першою ціллю.
Пробій:
$7–7,5.
Далі:
$5,8–6,2.
У сильному liquidation event:
$5.
Bearish year-end zone:
$6–9.
Чому я не ставлю $50–100 у прогноз до кінця року
Тому що стара ціна не дорівнює старій valuation.
У 2021 circulating supply AVAX була набагато меншою.
Сьогодні в обігу вже понад:
420 млн AVAX.
Тому:
$30
вже означає market cap близько $13 млрд.
$50
понад $20 млрд.
$100
понад $40 млрд.
А $145 означав би valuation близько:
$60 млрд+.
Для такого re-rating недостатньо одного сильного кварталу.
Потрібно, щоб Avalanche стала одним із домінуючих світових rails для:
tokenized finance.
Найцікавіше порівняння — 2023
У 2023 AVAX теж був майже забутий.
До вересня токен упав нижче $10.
Потім:
жовтень +23%;
листопад +89%;
грудень +80%.
За три місяці ціна виросла більш ніж:
у чотири рази.
Сьогодні стартова структура частково схожа:
літня капітуляція;
серпнева стабілізація;
сильний вересень.
Але є принципова різниця.
У 2023 rally випереджав фундамент.
У 2026 фундамент уже має:
$1 млрд+ RWA,
$1,39 млрд stablecoins,
BlackRock BUIDL,
Franklin Templeton,
VanEck,
FIFA Blockchain
та дешеву Avalanche L1 architecture.
Тому нинішня recovery thesis виглядає сильнішою.
Але потрібно пам'ятати й 2025
У вересні 2025 AVAX також зріс приблизно:
+28%.
А вже:
жовтень:
-39%
листопад:
-25%
грудень:
-10%.
Отже:
сильний вересень нічого не гарантує.
Якщо macro regime зміниться, AVAX легко може віддати весь рух назад.
Що я буду відстежувати до кінця року
$12
Перше підтвердження breakout.
$15
Головна межа між recovery та expansion.
$20
Рівень, після якого можна говорити вже про значно сильніший L1 re-rating.
З фундаментальних метрик
RWA AUM
Зараз близько:
$1,0–1,05 млрд
за DefiLlama.
Stablecoin market cap
≈ $1,39 млрд.
DeFi TVL
≈ $630–650 млн.
DEX volume
Близько:
$1 млрд за тиждень.
Avalanche L1
Потрібно дивитися не лише на кількість мереж.
А на:
active validators + transactions + assets + real users.
AVAX burn
Чим більше реального usage, тим важливішим стає баланс:
issuance vs burn.
Мій прогноз AVAX до 31 грудня 2026 року
Поточна зона:
$11–11,5
Перша підтримка:
$10–10,3
Головна підтримка:
$8,8–9,2
Структурна підтримка:
$7–7,5
Критична:
$5,8–6,2
Перший breakout:
$12
Головний breakout:
$14,7–15
Наступна ціль:
$17–18
Психологічний рівень:
$20
Bullish extension:
$24–25
Дуже сильний Q4:
$28–30.
Підсумок
Avalanche зараз перебуває в одному з найцікавіших положень за всю свою історію.
З точки зору ціни:
AVAX майже знищений відносно ATH.
Від приблизно:
$145
до:
$11.
Але з точки зору інфраструктури Avalanche сьогодні значно сильніший, ніж у 2021 році.
Тоді головним аргументом був:
DeFi incentives.
Сьогодні:
BlackRock;
Franklin Templeton;
VanEck;
KKR;
Galaxy;
FIFA;
tokenized funds;
stablecoins;
sovereign Avalanche L1.
Etna/Avalanche9000 при цьому радикально знизив бар'єр запуску власної L1: замість необхідності блокувати 2 000 AVAX validator може працювати за continuous fee, стартово близькою до 1,33 AVAX на місяць.
Це робить Avalanche набагато конкурентоспроможнішим як:
blockchain infrastructure.
Але для AVAX виникає нове питання:
чи зможе дешеве масштабування мережі створити достатньо AVAX demand і burn, щоб компенсувати втрату старої 2 000 AVAX staking requirement та поточну емісію?
Саме це, на мою думку, є головним фундаментальним питанням токена.
Тому мій базовий прогноз до кінця 2026 року:
$13–16.
Бичачий:
$20–28.
Ведмежий:
$6–9.
Ключова межа:
$15.
Якщо AVAX проходить $15 після майже +60% вересня і одночасно продовжують зростати:
RWA;
stablecoins;
Avalanche L1 usage;
DEX volume;
fee burn,
це буде сильним сигналом, що ринок починає оцінювати вже не старий narrative 2021 року:
«ще один Ethereum killer»,
а зовсім іншу тезу:
Avalanche як infrastructure для власних блокчейнів, tokenized assets та regulated finance.
Якщо ж ціна не може пройти $12–15, а institutional adoption майже не транслюється в AVAX demand, нинішній рух може виявитися лише ще одним high-beta recovery rally.
І головний висновок із усієї історії AVAX такий:
Avalanche вже довів, що може створювати технологічну інфраструктуру. Тепер AVAX повинен довести, що економічна цінність цієї інфраструктури повертається саме в native token.
Саме боротьба між:
institutional adoption
і
token value accrual
буде, на мою думку, визначати наступний великий цикл AVAX.
Не фінансова рекомендація. Прогноз є сценарним аналізом історичних місячних котирувань AVAX, Avalanche L1, RWA, stablecoin-активності, tokenomics, fee burn та поточного стану крипторинку. Після сильного вересневого руху волатильність AVAX може залишатися дуже високою.
#Avalanche #AVAXAnalysis #BlackRock #CryptoAnalysis #BinanceSquare
AVAX до кінця 2026 року: що показує вся історія Avalanche і чи почався новий цикл після падіння
AVAX до кінця 2026 року: що показує вся історія Avalanche і чи почався новий цикл після падіння на 92% від ATH
Avalanche входить у фінальну частину 2026 року після дуже сильного вересневого відновлення.
Станом на 30 вересня AVAX торгується приблизно біля:
$11–11,5.
Ще наприкінці серпня ціна була близько:
$7,2.
Тобто лише за вересень AVAX додав приблизно:
+60%.
При цьому історичний максимум, сформований 21 листопада 2021 року, знаходиться приблизно біля:
$145.
Отже AVAX досі торгується приблизно:
на 92% нижче ATH.
На перший погляд це може виглядати як величезна недооцінка.
Але саме тут потрібно бути обережним.
Avalanche 2026 року — це зовсім інший актив, ніж Avalanche 2021 року.
Змінилися:
circulating supply;структура мережі;модель Avalanche L1;економіка валідаторів;institutional adoption;RWA;stablecoins;конкуренція між L1.
Тому головне питання зараз не:
«AVAX колись був $145 — чи повернеться він туди?»
А:
«Чи зростає економічна цінність Avalanche достатньо швидко, щоб запустити новий цикл переоцінки AVAX?»
Щоб відповісти, потрібно пройти всю історію активу з 2020 року.
2020: запуск Avalanche
Avalanche mainnet був запущений у вересні 2020 року.
Перші доступні біржові котирування AVAX з'явилися приблизно біля:
$3.
2020 рік був фактично фазою price discovery.
За доступною частиною року AVAX дав приблизно:
+23%.
Але всередині перших місяців волатильність уже була дуже високою.
серпень:
+93%
вересень:
-27%
жовтень:
-16%
грудень:
-15%.
Тобто з самого початку стало зрозуміло:
AVAX — high-beta L1.
2021: один із найсильніших років в історії крипторинку
2021 рік став абсолютним вибухом.
AVAX почав рік приблизно біля:
$3,7
і завершив приблизно біля:
$109.
Річний результат:
близько +2 900%.
Це один із найсильніших річних рухів серед великих L1.
Січень 2021: +327%
За один місяць AVAX зріс приблизно:
у чотири рази.
Лютий:
+80%.
Березень:
+20%.
Квітень:
+14%.
А потім настав перший великий stress test.
Травень–червень 2021: майже -65%
травень:
-45%
червень:
-35%.
AVAX упав приблизно з $33 до $12.
І вже тоді проявилася закономірність, яка працює досі:
AVAX може втратити 40–60% усередині структурного bull market і потім встановити новий ATH.
Серпень 2021: +193%
Після літнього дна:
липень:
+14%
серпень:
+193%
вересень:
+69%.
А в листопаді:
+87%.
21 листопада AVAX досяг приблизно:
$145.
Це був пік першого великого Avalanche cycle.
Чому AVAX так сильно зріс у 2021 році
Головний narrative тоді звучав:
«Ethereum занадто дорогий — потрібні швидші L1».
Ринок одночасно переоцінював:
Solana;
Terra;
Fantom;
Avalanche.
Avalanche отримав дуже сильний DeFi ecosystem:
Aave;Curve;Trader Joe;Benqi;GMX;Pangolin.
А Avalanche Rush incentives прискорили прихід ліквідності.
На піку Avalanche вже сприймався не як експеримент, а як:
один із головних конкурентів Ethereum.
Але valuation пішла занадто далеко
ATH близько $145 означав величезну премію за майбутнє зростання.
І коли macro regime змінився, AVAX виявився одним із найбільш вразливих великих активів.
2022: -90%
2022 рік став практично повним руйнуванням попередньої valuation.
AVAX почав рік вище:
$110.
А завершив приблизно біля:
$10,9.
Результат:
-90,5%.
Найгірший період — другий квартал
квітень:
-40%
травень:
-54%
червень:
-36%.
Q2 загалом:
приблизно -83%.
Це майже повна капітуляція.
Чому падіння було настільки сильним
Зійшлися одразу кілька факторів:
ФРС агресивно підвищувала ставки;
ліквідність зникала;
Terra/LUNA зруйнувалася;
DeFi TVL падав;
FTX додав ще один systemic shock.
Але для AVAX була ще одна проблема:
альтернативних L1 стало занадто багато.
У 2021 інвестори платили величезну премію за тезу:
«майбутнє буде multichain».
У 2022 ринок почав запитувати:
який саме L1 дійсно потрібен?
2023: AVAX воскресає
2023 рік почався приблизно біля:
$10,9.
А завершився біля:
$38,5.
Результат:
+254%.
Але майже весь результат був сформований наприкінці року.
Січень 2023: +82%
Після капітуляції:
сильний relief rally.
Потім сім місяців поспіль структура була майже постійно слабкою.
травень:
-18%
червень:
-8%
серпень:
-22%
вересень:
-7%.
AVAX повернувся приблизно до:
$9.
А потім настав Q4
жовтень:
+23%
листопад:
+89%
грудень:
+80%.
Q4 загалом:
приблизно +317%.
Це один із найекстремальніших квартальних recovery в історії великих L1.
Що змінилося у 2023 році
Avalanche почав дедалі сильніше рухатися від концепції:
«один blockchain для всіх»
до:
«мережа спеціалізованих blockchain».
Тоді вони ще називалися:
Subnets.
І саме ця ідея згодом стане основою Avalanche9000.
2024: фундамент розвивається, а токен майже не росте
2024 рік дуже важливий.
AVAX почав його приблизно біля:
$42
і завершив близько:
$36.
Результат:
приблизно -14%.
Тобто на фоні сильного крипторинку AVAX фактично не створив річного прибутку.
Але всередині року були величезні рухи
лютий:
+23%
березень:
+32%
квітень:
-39%
червень:
-19%
липень:
-13%
серпень:
-11%
вересень:
+22%
листопад:
+79%
грудень:
-20%.
Це майже ідеальне визначення high-beta asset.
Грудень 2024: Avalanche9000 змінює мережу
16 грудня 2024 року був активований:
Etna Upgrade.
Він став ядром Avalanche9000 — найбільшої архітектурної зміни Avalanche з моменту запуску.
Subnets фактично перетворилися на Avalanche L1
До Etna запуск Subnet був дорогим.
Validator мав:
валідовувати Primary Network;застейкати 2 000 AVAX;підтримувати додаткову інфраструктуру.
Etna змінив цю модель.
Тепер Avalanche L1 validator:
не повинен стейкати 2 000 AVAX.
Замість цього він платить динамічну continuous fee.
Початковий рівень:
приблизно 1,33 AVAX на місяць.
Вартість запуску L1 впала більш ніж на 99,9%
Це величезна зміна.
Раніше створення власної мережі на Avalanche вимагало дуже великого AVAX commitment.
Після Etna бар'єр входу різко зменшився.
Для developers це очевидно bullish.
Але для AVAX tokenomics є дуже цікавий нюанс.
Avalanche9000 одночасно посилив і послабив AVAX thesis
Позитив:
більше L1 можуть запускатися;
кожен L1 validator платить AVAX fee;
fee спалюється;
ecosystem стає масштабованішою.
Негатив:
L1 validators більше не повинні блокувати:
2 000 AVAX.
Тобто великий обов'язковий structural staking demand зник.
Це важливий момент.
Avalanche9000:
зробив мережу кращою,
але не обов'язково автоматично зробив AVAX дефіцитнішим.
2025: ще один великий bear year
2025 рік знову виявився дуже слабким.
AVAX почав його приблизно біля:
$36
і завершив приблизно:
$12,6.
Результат:
близько -65%.
Особливо слабкими були
лютий:
-35%
березень:
-16%
жовтень:
-40%
листопад:
-25%
грудень:
-10%.
Це дуже важливий урок.
Мережа вже отримала Avalanche9000.
Institutional narrative посилювався.
А токен усе одно впав майже на дві третини.
Чому?
Тому що:
network success ≠ token success.
Це правило працює не тільки для Polygon, Sui чи NEAR.
Воно так само важливе для Avalanche.
Avalanche може стати чудовою infrastructure для:
RWA;
institutional finance;
gaming;
payments;
custom blockchains.
Але потрібно окремо відповісти:
скільки цієї економічної активності створює попит саме на AVAX?
І тепер 2026 рік
Перші шість місяців виглядали майже катастрофічно.
січень:
приблизно -12–18%
лютий:
-10–11%
березень:
-3%
квітень:
майже без змін
травень:
-2%
червень:
-27%.
У червні AVAX опускався приблизно до:
$5,9.
Від ATH це було падіння приблизно на 96%
Від:
$145
до:
менше $6.
Це фактично повне знищення valuation циклу 2021 року.
Але потім структура різко змінилася.
Липень–вересень 2026
липень:
приблизно -3%
серпень:
+13%
вересень:
близько +60%.
AVAX піднявся:
приблизно з $7,27
до:
$11,5+.
За квартал приріст уже становить близько:
+60%.
Це дуже нагадує 2023
У 2023 AVAX також довго знаходився майже без попиту.
Потім:
жовтень +23%;
листопад +89%;
грудень +80%.
У 2026 маємо:
літнє дно;
серпневу стабілізацію;
вересневий breakout.
Саме тому Q4 зараз стає особливо цікавим.
Але є і велика відмінність.
Avalanche 2026 значно більш інституційний
У 2021 головним narrative Avalanche був:
DeFi.
У 2026 одна з головних історій:
tokenization та RWA.
За даними DefiLlama, зараз на Avalanche знаходиться приблизно:
DeFi TVL:
$630–650 млн
Stablecoin market cap:
близько $1,39 млрд
active RWA AUM:
близько $1,0–1,05 млрд
DEX volume:
приблизно $1 млрд за 7 днів.
У RWA Avalanche вже виглядає значно сильніше, ніж у звичайному DeFi
Офіційна institutional-сторінка Avalanche, яка використовує дещо ширшу методологію обліку активів, станом на 28 вересня показувала:
$1,79 млрд RWA TVL
і:
$950 млн stablecoins.
Цифри відрізняються від DefiLlama через методологію та охоплення Avalanche L1.
Але загальний висновок однаковий:
tokenized finance стала великим сегментом Avalanche.
Хто вже використовує Avalanche
Список набагато цікавіший, ніж кілька років тому.
Офіційна ecosystem documentation включає:
BlackRock
BUIDL
Franklin Templeton
BENJI
VanEck
VBILL
KKR
tokenized private-equity products
Janus Henderson
JAAA та JTRSY
Galaxy
tokenized CLO
WisdomTree
та інші institutional products.
Це вже зовсім інший клас adoption, ніж farming incentives 2021 року.
BlackRock BUIDL особливо важливий
За поточними даними DefiLlama, BUIDL формує приблизно:
35% Avalanche RWA AUM.
Тобто Avalanche вже має реальну присутність у:
tokenized institutional capital.
Це один із найсильніших фундаментальних аргументів AVAX.
Але є ще FIFA
У травні 2025 року FIFA вибрала Avalanche для створення:
власного FIFA Blockchain.
Це окремий Avalanche L1.
Під час чемпіонату світу 2026 року ця інфраструктура вже використовувалася для ticketing та fan products.
Avalanche повідомляє про:
понад 100 000 right-to-ticket issues
і більш ніж:
$25 млн volume
у World Cup ticketing experiment.
Це один із найкращих прикладів того, для чого Avalanche L1 architecture взагалі створювалася.
Не кожній компанії потрібен public C-Chain
Банку може бути потрібен:
permissioned validator set;
KYC;
власні governance rules;
власна privacy;
окрема execution environment.
Спортивній організації може бути потрібна:
власна ticketing chain.
Gaming company:
власна high-throughput economy.
Саме тут Avalanche має сильну архітектурну тезу:
«не всі повинні жити на одному blockchain».
Це відрізняє Avalanche від Ethereum L2-моделі
Ethereum переважно масштабується вертикально через:
L2 rollups.
Avalanche пропонує:
sovereign L1.
Кожна мережа може мати:
власних validators;власний gas token;власні compliance rules;власну VM;власні economics.
А Interchain Messaging дозволяє цим мережам взаємодіяти.
Але тут знову виникає проблема AVAX
Avalanche L1 може:
використовувати власний gas token.
Тобто кожна успішна мережа Avalanche ecosystem не обов'язково створює величезний transactional demand на AVAX.
AVAX все одно потрібен для:
Primary Network;staking;L1 validator fees;певних ecosystem operations;gas на C-Chain;interchain infrastructure.
Але value accrual не настільки прямий, як:
HYPE buyback.
Саме це потрібно пам'ятати.
Tokenomics AVAX
Максимальна supply:
720 млн AVAX.
На genesis було створено:
360 млн.
Решта випускається переважно як staking rewards.
І водночас усі transaction fees спалюються
Fees на:
X-Chain;C-Chain;P-Chain;Avalanche L1, які використовують AVAX,
можуть спалюватися.
Тобто supply model має дві протилежні сили:
staking issuance
проти:
fee burn.
Чи є AVAX дефляційним?
Поки що:
ні.
Офіційна документація прямо зазначає, що AVAX усе ще далеко від hard cap і staking rewards зазвичай перевищують burn.
Тому asset переважно залишається:
inflationary.
Це важлива відмінність від популярної тези:
«AVAX постійно спалюється, тому supply тільки скорочується».
Ні.
Burn є.
Але одночасно існує issuance.
Чим більше використання — тим цікавішою стає модель
Якщо ecosystem росте:
більше transactions →
більше validator fees →
більше AVAX burn.
У довгостроковій перспективі сильне network usage може значно покращити:
net issuance.
Але сьогодні це ще не головний драйвер valuation.
Поточна supply набагато більша, ніж у 2021
Це дуже важливо при порівнянні з ATH.
За даними історичних агрегаторів, середня/доступна supply:
2021:
приблизно 127 млн AVAX
2022:
249 млн
2023:
326 млн
2024:
382 млн
2025:
416 млн
2026:
понад 420 млн.
Тобто старий ATH:
$145
не можна просто переносити на сучасну supply.
AVAX по $145 сьогодні означав би зовсім іншу market cap
При circulating supply понад 420 млн:
$145 × 420 млн ≈ $61 млрд.
Це набагато більша valuation, ніж Avalanche мав на ранніх етапах 2021 року.
Тому аргумент:
«AVAX на 92% нижче ATH, значить потенціал 12x»
занадто спрощений.
Поточна valuation
При AVAX близько:
$11–11,5
market cap знаходиться приблизно біля:
$5 млрд.
Це вже набагато цікавіше співвідношення до:
RWA;
stablecoins;
DeFi;
institutional adoption,
ніж valuation 2021 року.
Що означає AVAX по $15
При приблизно 430–450 млн circulating supply:
market cap була б близько:
$6,5–6,8 млрд.
Від $11,3:
приблизно:
+33%.
Це абсолютно нормальний рух для AVAX.
AVAX по $20
Market cap:
приблизно:
$9 млрд.
Від поточного рівня:
+75–80%.
Це вже потребує продовження сильного Q4.
Але не виглядає екстремальним у контексті історичної volatility AVAX.
$30
Market cap:
приблизно:
$13–14 млрд.
Це вже означало б серйозний ecosystem re-rating.
Для такого руху потрібні:
сильний BTC;institutional inflows;подальший RWA growth;expansion L1 activity;загальний altcoin risk-on.
$50
Це вже valuation понад:
$20 млрд.
До кінця 2026 року це не мій базовий сценарій.
Для цього потрібен фактично новий великий L1 bull cycle.
Що показує місячна історія AVAX
Avalanche має дуже цікаву особливість:
Q4 зовсім не стабільний.
Q4 2021
+64%.
Bull market.
Q4 2022
-37%.
Bear market.
Q4 2023
+317%.
Величезний recovery.
Q4 2024
+29%.
Помірно позитивний.
Q4 2025
-59%.
Катастрофічний.
Тобто сезонність сама по собі:
майже марна.
AVAX торгує:
market regime.
Але листопад історично дуже цікавий
Доступна статистика:
2020:
+1%
2021:
+87%
2022:
-32%
2023:
+89%
2024:
+79%
2025:
-25%.
Це показує не те, що «листопад завжди bullish».
А інше:
якщо AVAX входить у Q4 з позитивним momentum, листопад історично здатний дуже сильно розширювати рух.
І саме тому вересневий +60% breakout зараз важливий.
На який історичний період найбільше схожа осінь 2026?
Найцікавіший аналог:
осінь 2023.
Тоді:
SUI-подібний L1 sector був слабким;
AVAX довго стояв біля lows;
потім почався раптовий re-rating.
Жовтень:
+23%.
Листопад:
+89%.
Грудень:
+80%.
Але 2026 має одну принципову перевагу
У 2023 institutional thesis була переважно:
майбутнім.
У 2026 вже існують:
BlackRock;
Franklin Templeton;
VanEck;
KKR;
Galaxy;
FIFA;
інші tokenized funds та institutional products.
Це значно зріліший фундамент.
І одну принципову проблему
AVAX ecosystem сьогодні конкурує з набагато більшою кількістю сильних платформ:
Ethereum/L2;
Solana;
BNB Chain;
Sui;
Aptos;
Polygon;
Stellar;
новими institutional chains.
Тобто Avalanche більше не достатньо бути:
«швидким EVM blockchain».
Йому потрібно мати:
спеціалізацію.
І такою спеціалізацією все більше стають:
sovereign L1 + institutional finance + tokenization.
Поточна фундаментальна картина
На кінець вересня 2026:
DeFi TVL:
≈ $630–650 млн
Stablecoins:
≈ $1,39 млрд
Active RWA AUM:
≈ $1,0 млрд
DEX volume за 7 днів:
≈ $1 млрд
Active addresses:
десятки тисяч на день
Transactions:
сотні тисяч на день.
Це справжня економічна активність.
Але порівняно з Ethereum або Solana вона все ще не величезна.
Тому AVAX сьогодні більше схожий на valuation turnaround trade
Інвестор фактично купує тезу:
Avalanche вже пройшов фазу завищених очікувань, пережив -95% drawdown, перебудував архітектуру і тепер отримує другий шанс через institutional adoption.
Це цікава thesis.
Але вона ще повинна підтвердитися:
стабільним зростанням usage.
Технічна структура AVAX
Поточна зона:
$11–11,5.
Вересневий максимум:
приблизно $11,9–12.
Саме $12 зараз є першою великою межею.
Перший breakout
$12.
Якщо AVAX закріплюється вище:
наступна область:
$13–14.
Головний опір 2026 року
Річний максимум знаходиться приблизно біля:
$14,7–15.
Саме тому:
$15
для мене є головним рівнем, що відділяє:
recovery
від:
нового expansion cycle.
Якщо $15 пробито
Наступна зона:
$17–18.
Потім:
$20.
Саме $20 є головною психологічною ціллю сильного Q4.
Після $20
Наступна велика область:
$24–25.
А вже потім:
$28–30.
Це потребуватиме повноцінного altcoin risk-on.
Перша підтримка
$10–10,3.
Після +60% за місяць retest $10 був би абсолютно нормальним.
Головна підтримка
$8,8–9,2.
Саме тут проходить важлива зона попередньої багатомісячної торгівлі.
Поки вона утримується:
вересневий breakout залишається структурно сильним.
Наступна підтримка
$7–7,5.
Це фактично старт вересневого impulse.
Повернення нижче:
$7
буде дуже поганим сигналом.
Структурне дно
$5,8–6,2.
Це район літніх мінімумів.
Повернення туди означатиме повне скасування нинішньої recovery thesis.
Що може продовжити rally
1. AVAX проходить $12 і $15
Це головне технічне підтвердження.
2. RWA продовжують зростати
Сьогодні Avalanche вже має близько:
$1 млрд+ active institutional RWA.
Якщо показник рухається до:
$1,5–2 млрд,
fundamental narrative значно посилюється.
3. Stablecoin supply
Поточний рівень:
близько $1,39 млрд.
Це один із найкращих показників реальної фінансової активності мережі.
4. Нові Avalanche L1
Etna знизив бар'єр запуску більш ніж на:
99,9%.
Якщо кількість реально активних L1 зростатиме, а не просто кількість анонсів — це сильний сигнал.
5. Institutional products
BlackRock;
Franklin Templeton;
VanEck;
KKR;
Galaxy;
FIFA.
Для Avalanche важливо, щоб ці проєкти:
генерували activity,
а не просто існували у списку партнерств.
6. Загальний crypto market
AVAX залишається high-beta asset.
Сильний BTC і ETH значно підвищують шанси на рух до $15–20.
Що може зламати recovery
1. BTC переходить у risk-off
AVAX історично падає значно сильніше Bitcoin.
2022:
-90%.
2025:
-65%.
Це не asset для низької volatility.
2. AVAX не може пройти $12–15
Після +60% у вересні rejection із цієї області може запустити сильний mean reversion.
3. RWA ростуть, але AVAX demand — ні
Це, на мою думку, головний фундаментальний ризик.
Avalanche може стати успішною institutional infrastructure.
А native token може отримати лише невелику частину створеної вартості.
4. Низькі fees
Etna знизив мінімальний C-Chain base fee приблизно на:
96%.
Для користувача це чудово.
Але дешевші transactions означають:
менший burn на одну операцію.
Щоб burn зростав, потрібен набагато більший transaction volume.
5. L1 більше не блокують 2 000 AVAX
Це ще один парадокс Avalanche9000.
Мережу стало набагато дешевше масштабувати.
Але structural demand від необхідності застейкати 2 000 AVAX для кожного validator зник.
Тепер потрібно, щоб:
кількість L1 validators × continuous fees
у довгостроковій перспективі компенсувала цю зміну.
Прогноз AVAX до кінця 2026 року
Після майже +60% у вересні потрібно очікувати дуже широку volatility.
Історія AVAX показує:
20–40% correction
усередині bullish phase — абсолютно нормальна.
Я бачу три основні сценарії.
🟡 Базовий сценарій — 50%
Вересневий rally переходить у консолідацію.
AVAX утримує:
$9–10.
RWA і stablecoin metrics поступово зростають.
Bitcoin залишається стабільним.
AVAX проходить $12 і тестує:
$14–15.
При хорошому Q4:
$16–18.
Базовий діапазон до кінця року:
$9–18.
Найімовірніша зона 31 грудня:
$13–16.
Це мій основний сценарій.
🟢 Бичачий сценарій — 30%
Потрібно:
BTC іде до $90–100K+;ETH проходить $3K;AVAX закріплюється вище $15;RWA продовжують швидко зростати;stablecoin supply розширюється;нові L1 запускають реальну activity;institutional narrative посилюється;altcoins переходять у повний risk-on.
Тоді:
$15
стає підтримкою.
Наступна зона:
$18–20.
Потім:
$24–25.
У дуже сильному Q4:
$28–30.
Bullish year-end zone:
$20–28.
Рух до $30 можливий як розширений bullish сценарій.
🔴 Ведмежий сценарій — 20%
Тригери:
BTC втрачає ключові підтримки;Treasury yields знову різко ростуть;altcoins переходять у deleveraging;AVAX не може пройти $12;institutional narrative не перетворюється на AVAX demand;stablecoin/RWA growth зупиняється.
Тоді:
$9
стає першою ціллю.
Пробій:
$7–7,5.
Далі:
$5,8–6,2.
У сильному liquidation event:
$5.
Bearish year-end zone:
$6–9.
Чому я не ставлю $50–100 у прогноз до кінця року
Тому що стара ціна не дорівнює старій valuation.
У 2021 circulating supply AVAX була набагато меншою.
Сьогодні в обігу вже понад:
420 млн AVAX.
Тому:
$30
вже означає market cap близько $13 млрд.
$50
понад $20 млрд.
$100
понад $40 млрд.
А $145 означав би valuation близько:
$60 млрд+.
Для такого re-rating недостатньо одного сильного кварталу.
Потрібно, щоб Avalanche стала одним із домінуючих світових rails для:
tokenized finance.
Найцікавіше порівняння — 2023
У 2023 AVAX теж був майже забутий.
До вересня токен упав нижче $10.
Потім:
жовтень +23%;
листопад +89%;
грудень +80%.
За три місяці ціна виросла більш ніж:
у чотири рази.
Сьогодні стартова структура частково схожа:
літня капітуляція;
серпнева стабілізація;
сильний вересень.
Але є принципова різниця.
У 2023 rally випереджав фундамент.
У 2026 фундамент уже має:
$1 млрд+ RWA,
$1,39 млрд stablecoins,
BlackRock BUIDL,
Franklin Templeton,
VanEck,
FIFA Blockchain
та дешеву Avalanche L1 architecture.
Тому нинішня recovery thesis виглядає сильнішою.
Але потрібно пам'ятати й 2025
У вересні 2025 AVAX також зріс приблизно:
+28%.
А вже:
жовтень:
-39%
листопад:
-25%
грудень:
-10%.
Отже:
сильний вересень нічого не гарантує.
Якщо macro regime зміниться, AVAX легко може віддати весь рух назад.
Що я буду відстежувати до кінця року
$12
Перше підтвердження breakout.
$15
Головна межа між recovery та expansion.
$20
Рівень, після якого можна говорити вже про значно сильніший L1 re-rating.
З фундаментальних метрик
RWA AUM
Зараз близько:
$1,0–1,05 млрд
за DefiLlama.
Stablecoin market cap
≈ $1,39 млрд.
DeFi TVL
≈ $630–650 млн.
DEX volume
Близько:
$1 млрд за тиждень.
Avalanche L1
Потрібно дивитися не лише на кількість мереж.
А на:
active validators + transactions + assets + real users.
AVAX burn
Чим більше реального usage, тим важливішим стає баланс:
issuance vs burn.
Мій прогноз AVAX до 31 грудня 2026 року
Поточна зона:
$11–11,5
Перша підтримка:
$10–10,3
Головна підтримка:
$8,8–9,2
Структурна підтримка:
$7–7,5
Критична:
$5,8–6,2
Перший breakout:
$12
Головний breakout:
$14,7–15
Наступна ціль:
$17–18
Психологічний рівень:
$20
Bullish extension:
$24–25
Дуже сильний Q4:
$28–30.
Підсумок
Avalanche зараз перебуває в одному з найцікавіших положень за всю свою історію.
З точки зору ціни:
AVAX майже знищений відносно ATH.
Від приблизно:
$145
до:
$11.
Але з точки зору інфраструктури Avalanche сьогодні значно сильніший, ніж у 2021 році.
Тоді головним аргументом був:
DeFi incentives.
Сьогодні:
BlackRock;
Franklin Templeton;
VanEck;
KKR;
Galaxy;
FIFA;
tokenized funds;
stablecoins;
sovereign Avalanche L1.
Etna/Avalanche9000 при цьому радикально знизив бар'єр запуску власної L1: замість необхідності блокувати 2 000 AVAX validator може працювати за continuous fee, стартово близькою до 1,33 AVAX на місяць.
Це робить Avalanche набагато конкурентоспроможнішим як:
blockchain infrastructure.
Але для AVAX виникає нове питання:
чи зможе дешеве масштабування мережі створити достатньо AVAX demand і burn, щоб компенсувати втрату старої 2 000 AVAX staking requirement та поточну емісію?
Саме це, на мою думку, є головним фундаментальним питанням токена.
Тому мій базовий прогноз до кінця 2026 року:
$13–16.
Бичачий:
$20–28.
Ведмежий:
$6–9.
Ключова межа:
$15.
Якщо AVAX проходить $15 після майже +60% вересня і одночасно продовжують зростати:
RWA;
stablecoins;
Avalanche L1 usage;
DEX volume;
fee burn,
це буде сильним сигналом, що ринок починає оцінювати вже не старий narrative 2021 року:
«ще один Ethereum killer»,
а зовсім іншу тезу:
Avalanche як infrastructure для власних блокчейнів, tokenized assets та regulated finance.
Якщо ж ціна не може пройти $12–15, а institutional adoption майже не транслюється в AVAX demand, нинішній рух може виявитися лише ще одним high-beta recovery rally.
І головний висновок із усієї історії AVAX такий:
Avalanche вже довів, що може створювати технологічну інфраструктуру. Тепер AVAX повинен довести, що економічна цінність цієї інфраструктури повертається саме в native token.
Саме боротьба між:
institutional adoption
і
token value accrual
буде, на мою думку, визначати наступний великий цикл AVAX.
Не фінансова рекомендація. Прогноз є сценарним аналізом історичних місячних котирувань AVAX, Avalanche L1, RWA, stablecoin-активності, tokenomics, fee burn та поточного стану крипторинку. Після сильного вересневого руху волатильність AVAX може залишатися дуже високою.
#Avalanche #AVAXAnalysis #BlackRock #CryptoAnalysis #BinanceSquare
1
667
·
--
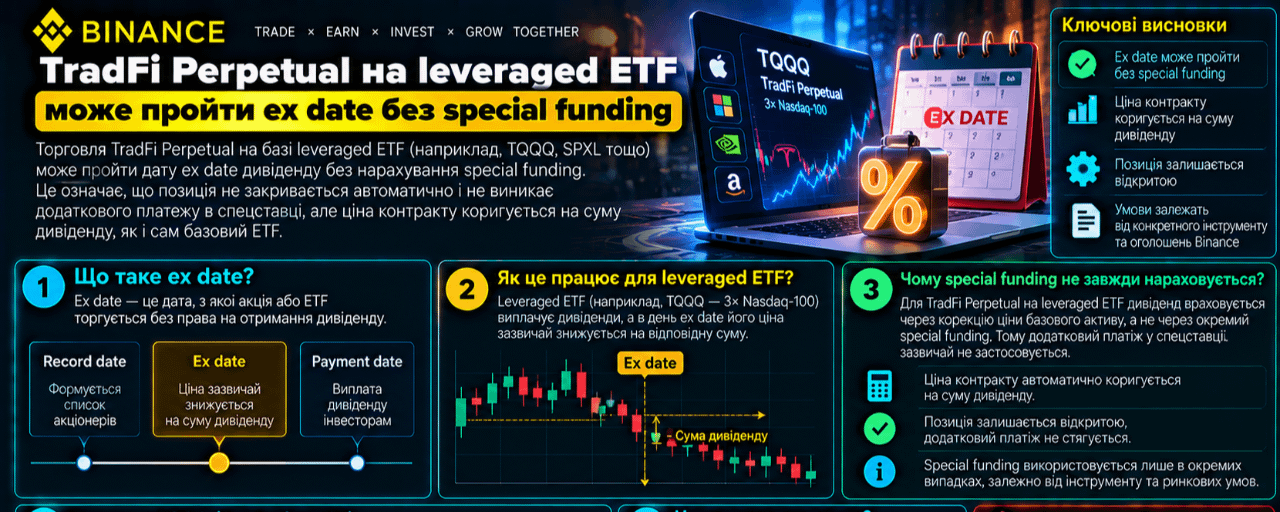
Article
TradFi Perpetual на leveraged ETF може пройти ex date без special fundingДля звичайного Equity TradFi Perpetual Binance використовує одноразовий special funding біля ex-dividend date. Він має нейтралізувати технічне зниження ціни базової акції після дивіденду: short сплачує long, а стандартна межа funding для цього спеціального розрахунку не застосовується.
Але оновлена 25 вересня методологія встановлює окремий виняток для leveraged ETF. Такі базові фонди виключені з дивідендного коригування, тому Special Dividend Funding Amount на ex-date не нараховується. В офіційному переліку, доступному 30 вересня, є, зокрема, TQQQUSDT, SOXLUSDT, SQQQUSDT, TSLLUSDT і TMFUSDT.
Практичний наслідок: long у контракті на leveraged ETF не повинен очікувати спеціальний платіж лише тому, що базовий фонд оголосив розподіл. Для short так само небезпечно механічно переносити правила звичайної акції. До цього додаються щоденне перезбалансування самого ETF, плече ф'ючерсу, funding, ліквідність і ризик ліквідації.
Перед утриманням позиції через ex-date перевірте, чи є базовий інструмент leveraged ETF, чи входить символ до актуального списку винятків, які повідомлення опублікувала Binance та який звичайний funding показує термінал. Окремо оцініть маржинальний запас. Назва Equity Perpetual не означає, що дивідендний механізм однаковий для кожного базового фонду.
#CreateWithBinance #ShareMyTradFi #TradFi #LeveragedETF #УправлінняРизиком
TradFi Perpetual на leveraged ETF може пройти ex date без special funding
Для звичайного Equity TradFi Perpetual Binance використовує одноразовий special funding біля ex-dividend date. Він має нейтралізувати технічне зниження ціни базової акції після дивіденду: short сплачує long, а стандартна межа funding для цього спеціального розрахунку не застосовується.
Але оновлена 25 вересня методологія встановлює окремий виняток для leveraged ETF. Такі базові фонди виключені з дивідендного коригування, тому Special Dividend Funding Amount на ex-date не нараховується. В офіційному переліку, доступному 30 вересня, є, зокрема, TQQQUSDT, SOXLUSDT, SQQQUSDT, TSLLUSDT і TMFUSDT.
Практичний наслідок: long у контракті на leveraged ETF не повинен очікувати спеціальний платіж лише тому, що базовий фонд оголосив розподіл. Для short так само небезпечно механічно переносити правила звичайної акції. До цього додаються щоденне перезбалансування самого ETF, плече ф'ючерсу, funding, ліквідність і ризик ліквідації.
Перед утриманням позиції через ex-date перевірте, чи є базовий інструмент leveraged ETF, чи входить символ до актуального списку винятків, які повідомлення опублікувала Binance та який звичайний funding показує термінал. Окремо оцініть маржинальний запас. Назва Equity Perpetual не означає, що дивідендний механізм однаковий для кожного базового фонду.
#CreateWithBinance #ShareMyTradFi #TradFi #LeveragedETF #УправлінняРизиком
63
·
--
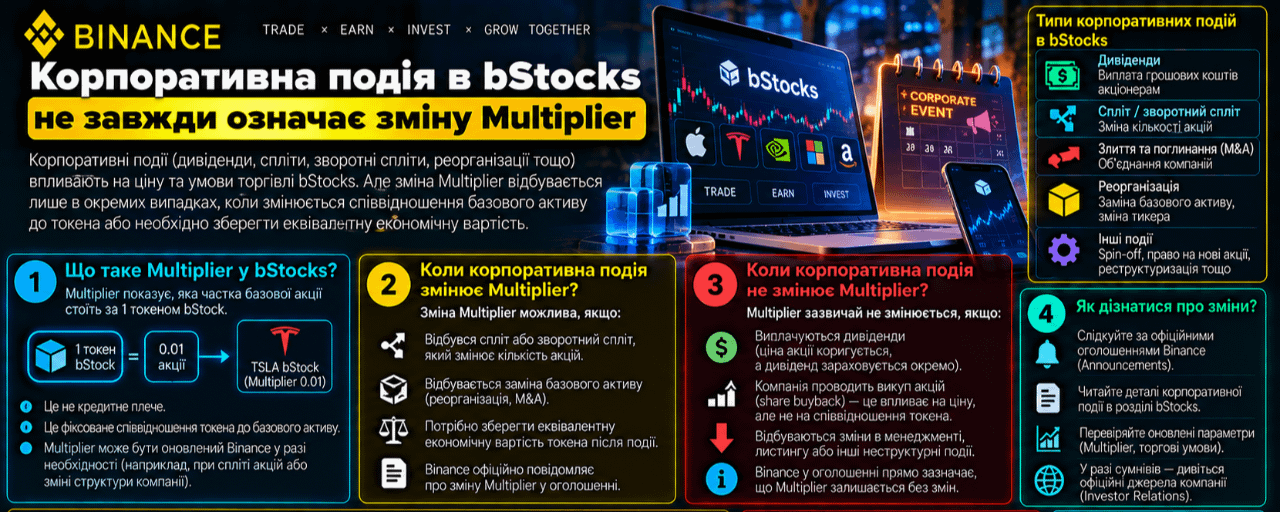
Article
Корпоративна подія в bStocks не завжди означає зміну MultiplierДивіденд і спліт у bStocks часто відображаються через Multiplier, але переносити цю логіку на кожну корпоративну подію не можна. В актуальному FAQ Binance до таких подій також віднесено злиття, тендерні пропозиції, права на купівлю, варранти, відокремлення бізнесу, делістинг, розподіли ETF та ліквідацію.
Спосіб обробки залежить від події та юридичних документів серії. Емітент може змінити Multiplier, реінвестувати виплату, продати отримане майно, застосувати cash-in-lieu, скоригувати умови, призупинити операції або використати інший дозволений механізм. Тому однакова новина в базової компанії не гарантує однакову дію в балансі bStock.
Binance або емітент намагатимуться повідомити про обробку через застосунок, сторінку оголошень чи інший канал, коли це практично можливо. Водночас FAQ прямо застерігає, що завчасне повідомлення не гарантоване. Депозити, виведення, конвертація, погашення та Spot можуть мати різні паузи або обмеження.
Перед подією варто перевірити її тип, оголошений спосіб обробки, перелік тимчасово недоступних функцій і статус відкритих ордерів. Після завершення звірте ефективний баланс, історію операцій та відновлення кожного потрібного сервісу. Multiplier є одним інструментом обліку, а не універсальною відповіддю на всі корпоративні події.
#CreateWithBinance #ShareMyTradFi #bStocks #CorporateActions #ФінансоваГрамотність
Корпоративна подія в bStocks не завжди означає зміну Multiplier
Дивіденд і спліт у bStocks часто відображаються через Multiplier, але переносити цю логіку на кожну корпоративну подію не можна. В актуальному FAQ Binance до таких подій також віднесено злиття, тендерні пропозиції, права на купівлю, варранти, відокремлення бізнесу, делістинг, розподіли ETF та ліквідацію.
Спосіб обробки залежить від події та юридичних документів серії. Емітент може змінити Multiplier, реінвестувати виплату, продати отримане майно, застосувати cash-in-lieu, скоригувати умови, призупинити операції або використати інший дозволений механізм. Тому однакова новина в базової компанії не гарантує однакову дію в балансі bStock.
Binance або емітент намагатимуться повідомити про обробку через застосунок, сторінку оголошень чи інший канал, коли це практично можливо. Водночас FAQ прямо застерігає, що завчасне повідомлення не гарантоване. Депозити, виведення, конвертація, погашення та Spot можуть мати різні паузи або обмеження.
Перед подією варто перевірити її тип, оголошений спосіб обробки, перелік тимчасово недоступних функцій і статус відкритих ордерів. Після завершення звірте ефективний баланс, історію операцій та відновлення кожного потрібного сервісу. Multiplier є одним інструментом обліку, а не універсальною відповіддю на всі корпоративні події.
#CreateWithBinance #ShareMyTradFi #bStocks #CorporateActions #ФінансоваГрамотність
77
·
--
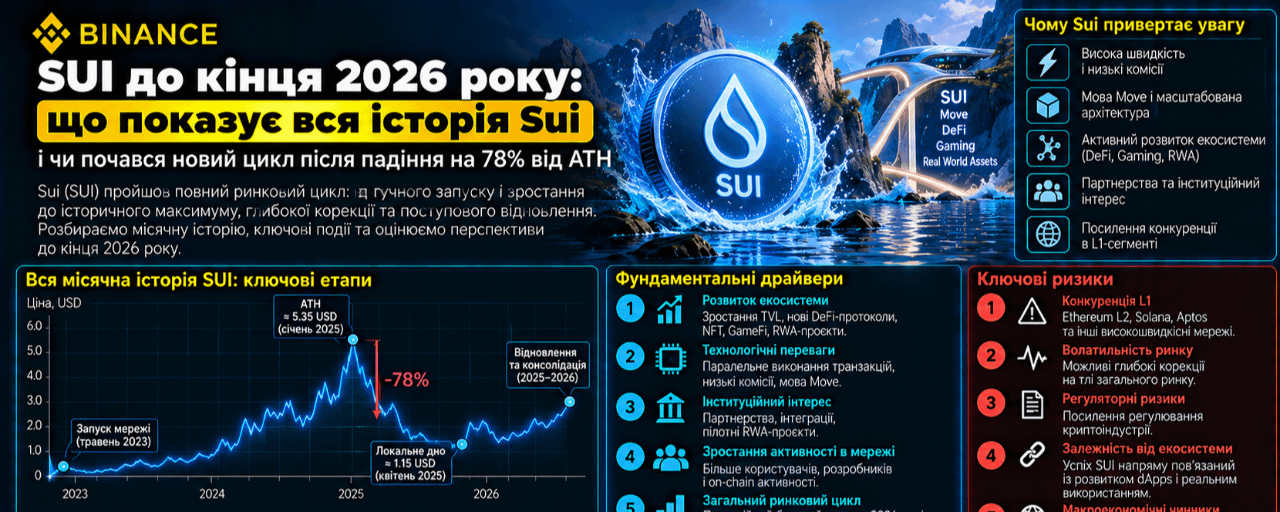
Article
SUI до кінця 2026 року: що показує вся історія Sui і чи почався новий цикл після падіння на 78%SUI входить у фінальну частину 2026 року в дуже цікавому положенні.
Станом на 29 вересня токен торгується приблизно біля:
$1,15–1,20.
І це виглядає досить скромно, якщо згадати історичний максимум:
$5,35.
Тобто SUI досі приблизно на:
78% нижче ATH.
Але вересень 2026 року вже дав близько:
+59%.
Ще наприкінці серпня SUI торгувався приблизно по $0,73, а у вересні піднімався вище $1,28.
Тому зараз головне питання:
це просто сильний відскок після багатомісячного падіння чи початок нового циклу переоцінки Sui?
Щоб відповісти, потрібно подивитися на всю історію SUI від запуску mainnet у 2023 році.
Sui — один із наймолодших великих L1
Sui Mainnet офіційно запустився:
3 травня 2023 року.
Мережа побудована навколо Move та object-centric data model, що дозволяє паралельно виконувати незалежні транзакції замість послідовної обробки всіх операцій.
SUI виконує одразу кілька функцій:
gas;staking;network security;liquidity asset;governance.
Максимальна пропозиція обмежена:
10 млрд SUI.
При запуску mainnet у circulation перебувало лише приблизно:
5%.
Решта supply мала поступово виходити на ринок протягом наступних років.
І саме останній пункт критично важливий для всієї історії ціни SUI.
2023: запуск і перша капітуляція
SUI дебютував приблизно біля:
$1.
Після початкового excitement ринок досить швидко почав продавати токен.
За доступними місячними даними:
липень:
-8%
серпень:
-21%
вересень:
-6%
жовтень:
-6%.
19 жовтня 2023 року SUI встановив історичний мінімум приблизно:
$0,365.
Тобто менш ніж за пів року після mainnet token втратив близько двох третин початкової valuation.
А потім усе різко змінилося
Листопад 2023:
+35%.
Грудень:
+28%.
SUI завершив рік приблизно біля:
$0,78.
За неповний 2023 рік результат усе ще був негативним, але дно вже сформувалося.
Це перша закономірність SUI:
після затяжної капітуляції він здатний дуже швидко переходити від повної апатії до агресивного momentum.
Ми побачимо це ще кілька разів.
2024: справжній breakout Sui
2024 став найсильнішим роком в історії SUI.
Рік почався приблизно біля:
$0,84
і завершився близько:
$4,12.
Результат:
приблизно +389–395%.
Але рік зовсім не був вертикальним.
Січень 2024: +96%
Лише за перший місяць SUI майже подвоївся:
+96%.
Лютий:
+9%.
Березень:
+14%.
До весни токен уже наблизився до:
$2.
А потім почалася дуже глибока корекція.
Квітень–липень: ринок знищив майже весь momentum
квітень:
-40%
травень:
-10%
червень:
-20%
липень:
-14%.
Ціна повернулася приблизно до:
$0,70.
Тобто SUI втратив понад половину вартості від весняних максимумів.
І саме тут важливо зрозуміти характер SUI.
Це:
high-beta L1.
Коли narrative сильний — він може значно випереджати BTC та ETH.
Але коли капітал виходить з altcoins — падіння також значно сильніше.
Вересень 2024: початок другої хвилі
Серпень:
+13%.
А вересень:
+123%.
Це один із найсильніших місяців у всій історії SUI.
Потім:
жовтень:
+11%
листопад:
+76%
грудень:
+19%.
До кінця року SUI уже торгувався вище:
$4.
Чому 2024 був настільки сильним?
Ринок почав сприймати Sui не просто як:
«ще один новий L1».
Почала формуватися реальна DeFi-екосистема.
DeepBook став native liquidity layer.
DEX activity зростала.
Розвивалися Cetus, Navi, Suilend, Scallop та інші протоколи.
До цього додався narrative:
Solana competitor.
Sui мав:
Move;
parallel execution;
низькі fees;
швидкий settlement;
consumer-friendly primitives.
І капітал почав оцінювати його як один із потенційних великих L1 наступного циклу.
Січень 2025: історичний максимум
6 січня 2025 року SUI встановив ATH приблизно:
$5,35.
І практично одразу після цього почався зовсім інший цикл.
2025: -65–67%
SUI відкрив рік приблизно біля $4,1–4,3.
А завершив:
близько $1,40.
Річний результат:
приблизно -65–67%.
Це дуже важливий рік для розуміння SUI.
Технологія не зникла.
DeFi продовжував працювати.
Але valuation стала надто високою відносно нового попиту.
Перший удар 2025 року
січень:
майже нейтральний
лютий:
-31%
березень:
-20%.
Потім у квітні:
+55%.
SUI повернувся до району $3,5.
На перший погляд здавалося, що bull market відновився.
Але ні.
Липень 2025: ще один сильний відскок
Після чергової корекції:
липень:
+30%.
Але далі:
серпень:
-10%
жовтень:
-27%
листопад:
-37%
грудень:
-5%.
До кінця року SUI знову був близько:
$1,4.
Головний урок 2025 року
Навіть хороший blockchain може бути:
поганим token trade за неправильної valuation.
Це одна з найважливіших речей у SUI.
Бо мережа може ставати кращою, а токен одночасно падати через:
unlocks;dilution;слабший altcoin market;compression valuation multiples;конкуренцію.
І тепер 2026 рік
Перші місяці були надзвичайно слабкими.
січень:
приблизно -9–18%
лютий:
близько -22%
березень:
-3%
квітень:
+3%
травень:
-2–3%
червень:
близько -22%
липень:
приблизно -1%
серпень:
+6%
вересень:
приблизно +59% на поточний момент.
SUI опускався у 2026 році приблизно до:
$0,64.
А тепер знову повернувся до:
$1,15–1,20.
Але навіть після +59% у вересні 2026 рік ще негативний
Це важлива деталь.
SUI починав рік приблизно біля:
$1,40.
Поточна ціна:
близько $1,17.
Тобто YTD все ще приблизно:
-15–20%.
Саме тому нинішній рух поки правильніше називати:
recovery,
а не новим bull market.
Але фундамент Sui у 2026 значно сильніший, ніж ціна
Ось де ситуація стає цікавою.
Сьогодні Sui має приблизно:
$536 млн DeFi TVL.
Stablecoin market cap:
близько $480 млн.
24-годинний DEX volume:
близько $85 млн.
7-денний DEX volume:
понад $550 млн.
Active addresses:
близько 128 000 на день.
А мережа обробляє десятки мільйонів транзакцій на добу.
Тобто це вже не порожній L1.
Але тут є дуже важливий нюанс
У вересні можна було зустріти цифру TVL понад:
$1 млрд.
Різні dashboards можуть рахувати ecosystem liquidity по-різному — наприклад, із bridged/native assets.
Поточний чистий DeFi TVL за DefiLlama становить приблизно:
$536 млн,
тоді як bridged TVL наближається до:
$1 млрд.
Тому для аналізу valuation ці метрики важливо не змішувати.
DeepBook стає одним із головних активів Sui
24 вересня 2026 року був запущений окремий:
DeepBook App.
Сам DeepBook уже обробив:
понад $20 млрд торгового обсягу.
Більше 15 застосунків використовують його як shared liquidity layer.
А перед запуском нового app у waitlist було понад:
150 000 трейдерів.
Це дуже сильний фундаментальний аргумент.
Чому DeepBook важливий
Більшість blockchain дозволяють стороннім DEX будувати liquidity.
Sui пішов далі.
DeepBook фактично є:
native on-chain central limit order book infrastructure.
У 2026 продукт уже включає:
Spot;Margin;Predict.
Margin підтримує native leverage до:
5x.
А Predict використовує options-like mechanics.
Тобто Sui поступово намагається стати не просто smart-contract network, а:
on-chain financial execution layer.
Друга важлива історія — stablecoins
У березні 2026 року на Sui запустився:
Sui Dollar — USDsui.
Його випускає Bridge:
компанія Stripe.
USDsui побудований на Bridge Open Issuance та інтегрований з основними Sui wallets і DeFi protocols.
Це дуже важливий сигнал.
Sui отримує не просто ще один stablecoin.
Він отримує:
institutional payment infrastructure, пов'язану зі Stripe ecosystem.
І Sui робить stablecoin transfers gasless
У вересні Sui повідомив, що перекази кількох stablecoins уже можуть працювати:
без gas для користувача.
Це дуже цікава модель для payments.
Людина може відправити stablecoin і взагалі не знати, що їй потрібен SUI для gas.
Для adoption це чудово.
Але для токена тут є парадокс.
Чим кращий UX, тим слабшим може бути прямий gas-demand
Якщо користувачу не потрібно купувати SUI, щоб:
переказати USDC;
переказати USDsui;
зробити payment,
то network usage може зростати швидше за прямий попит на native token.
Це та сама проблема, яку ми вже бачили в інших дешевих мережах:
успішний blockchain не завжди означає таке саме зростання native token.
Саме тому для SUI потрібно дивитися не лише на transactions.
Sui вже переходить у реальні платежі
17 вересня Daya інтегрувала Sui як settlement infrastructure для:
cross-border payments;treasury management;remittances;developer APIs.
Запуск почався в Нігерії, із планами розширення на:
Південну Африку;
Гану;
Кенію.
Система використовує gasless stablecoin transfers.
Тобто payments narrative вже виходить за межі crypto-native DeFi.
Ще один великий напрям — Bitcoin
Sui розробляє Hashi.
Ідея:
дати BTC holders можливість використовувати Bitcoin у DeFi, не переводячи underlying BTC у звичайну custodial wrapped structure.
Sui повідомляє, що до проєкту вже приєдналися понад:
20 institutional partners,
серед яких:
BitGo;
Ledger;
Cumberland;
FalconX.
Але важливо:
Hashi ще не запущений.
Тобто це catalyst, але поки що:
future catalyst.
AI narrative теж прийшов у Sui
У 2026 Sui активно просуває:
agentic commerce.
Основна ідея полягає в тому, що AI agent повинен мати можливість:
отримати обмежене spending authority;
виконати кілька дій;
атомарно провести payment;
не отримуючи необмежений доступ до гаманця користувача.
Sui використовує для цього Payment Intents і Programmable Transaction Blocks.
Це починає ставити Sui в конкуренцію вже не лише з:
Solana;
Aptos;
Ethereum,
а частково і з:
NEAR.
Але найсильніший institutional catalyst 2026 — CME
5 травня 2026 року на CME з'явилися:
SUI Futures
і:
Micro SUI Futures.
CME продовжує публікувати settlements, volume та open interest за цими контрактами.
Це дуже важлива зміна.
Institutional investor тепер може:
hedge SUI;
short SUI;
торгувати basis;
отримувати regulated derivatives exposure
без необхідності працювати через crypto exchange.
Але CME — не автоматично bullish
Це важливо.
Регульовані futures відкривають:
long access.
Але вони так само відкривають:
short access.
Тому CME підвищує:
liquidity;institutional legitimacy;price discovery.
Але не гарантує зростання.
У США вже з'явилися SUI-based ETF продукти
У травні SEC filings зафіксували prospectus для:
2x Sui ETF.
А в червні-липні були зареєстровані документи для:
21Shares 2x Long Sui ETF — TXXS.
Ці продукти використовують regulated SUI futures для отримання leveraged exposure.
Це ще один доказ того, що SUI переходить у:
institutional derivatives universe.
Але leveraged ETF не слід плутати зі звичайним spot ETF.
І ось головна проблема SUI: supply
Максимальна supply:
10 млрд SUI.
У circulation зараз приблизно:
4,1 млрд.
Тобто:
близько 41% максимальної пропозиції.
Поточна market cap становить приблизно:
$4,8 млрд.
А fully diluted valuation:
близько $11,5–12 млрд.
Це дуже велика різниця.
Саме тому SUI по $1,17 не обов'язково «дешевий»
На графіку здається:
ATH:
$5,35.
Зараз:
$1,17.
Отже:
«токен упав на 78%, значить дешевий».
Але так рахувати неправильно.
У circulation сьогодні значно більше SUI, ніж у 2023 або на ранніх етапах 2024 року.
Тому важливіше дивитися на:
market cap.
Повернення до $5,35 сьогодні означає зовсім іншу valuation
При поточній circulating supply близько:
4,1 млрд SUI
ціна:
$5,35
означала б market cap близько:
$22 млрд.
І до моменту такого руху circulating supply, найімовірніше, буде ще більшою.
Тому старий ATH:
не є безкоштовною ціллю.
Саме unlocks — головний структурний ризик
Sui від початку створювався з поступовим token release schedule.
У 2023 в circulation було трохи більше 5%.
Зараз:
близько 41%.
І надалі нові токени продовжуватимуть виходити на ринок відповідно до schedule.
Це означає, що SUI повинен постійно створювати:
новий попит,
щоб компенсувати нову supply.
Це відрізняє SUI від BTC
У Bitcoin нова supply:
передбачувана;
поступово скорочується через halving.
У SUI значна частина max supply ще:
не циркулює.
Тому для holders dilution має набагато більше значення.
Є й другий великий ризик — reliability
Наприкінці травня 2026 року Sui пережив:
три mainnet outages протягом приблизно 48 годин.
Перші два інциденти були пов'язані з bugs у gas charging logic після release 1.72.
Третій — із окремою помилкою збереження randomness state під час restart validators на epoch transition.
Sui Core Team після цього випустила великий fix та публічний post-mortem.
Для фінансового blockchain це серйозний ризик.
Чому outages особливо важливі для Sui
Якщо blockchain хоче обслуговувати:
payments;
leveraged trading;
stablecoins;
institutional assets;
AI agents,
availability повинна бути:
майже бездоганною.
Швидкість у мільйони TPS мало допомагає, якщо мережа іноді повністю зупиняється.
Тому reliability — одна з ключових метрик, яку потрібно стежити до кінця 2026 року.
При цьому activity дійсно велика
За даними DefiLlama, Sui зараз обробляє приблизно:
30+ млн транзакцій на добу
і має понад:
120 000 active addresses на день.
Це серйозна мережа.
Але є наступне питання:
скільки економічної цінності ці транзакції створюють для самого SUI?
Fees поки що невеликі
При market cap близько:
$4,8 млрд
network revenue залишається відносно невеликою.
DefiLlama фіксує лише кілька тисяч доларів chain revenue на добу, хоча application-layer fees значно вищі.
Це дуже важливо.
Sui може мати:
величезний throughput;
багато transactions;
дуже низькі fees.
Але низькі fees одночасно означають:
слабший прямий cash-flow-like value accrual до native token.
Тобто SUI — ставка на майбутню економіку мережі
Поточна valuation базується не стільки на сьогоднішній revenue.
Вона базується на очікуванні, що Sui стане великим:
DeFi layer;payments network;stablecoin rail;trading infrastructure;consumer blockchain;AI-agent settlement layer.
Це робить SUI:
growth asset.
І тому він дуже чутливий до зміни очікувань.
На який історичний період схожий вересень 2026?
Найцікавіша аналогія:
серпень–вересень 2024.
Тоді SUI теж перед цим пережив глибоку корекцію.
Липень завершився біля:
$0,82.
Серпень почав recovery.
А вересень дав:
+123%.
Потім Q4 продовжив rally, і вже у січні 2025 SUI встановив ATH.
У 2026 ми бачимо схожу структуру:
червень:
сильне падіння;
липень:
стабілізація;
серпень:
+6%;
вересень:
+59%.
Це дуже цікаве співпадіння.
Але є одна величезна відмінність
У 2024 supply pressure був нижчим.
Сьогодні circulating supply уже:
близько 4,1 млрд.
Тому для повторення rally 2024 року потрібен:
значно більший абсолютний приплив капіталу.
Саме тому я не став би механічно переносити +123% вересня 2024 на Q4 2026.
Технічна структура SUI
Поточна зона:
$1,15–1,20.
Вересневий максимум:
близько $1,28–1,29.
Саме ця область зараз є першим серйозним тестом.
Перший опір
$1,28–1,33.
Якщо SUI закріплюється вище:
наступна зона:
$1,45–1,50.
Головний breakout
На мою думку:
$1,50.
Чому?
Тому що це вже повернення вище важливої частини розподілу кінця 2025 року.
Після $1,50 структура recovery стає набагато переконливішою.
Далі
Наступна зона:
$1,75–1,90.
А потім:
$2,00.
Саме $2 є психологічною межею між:
сильним recovery
і:
новою фазою переоцінки.
Вище $2
Наступні області:
$2,30–2,50
і:
$2,80–3,00.
Але для цього потрібен уже дуже сильний Q4.
Перша підтримка
$1,05–1,10.
Після +59% за місяць повернення сюди було б звичайним pullback.
Головна підтримка
$0,88–0,95.
Тут знаходиться важлива зона попередньої консолідації.
Поки вона утримується:
recovery structure залишається живою.
Найважливіша структурна підтримка
$0,68–0,73.
Саме звідси почався вересневий breakout.
Повернення нижче:
$0,68
означатиме фактичне скасування всього поточного recovery.
Що може продовжити rally
1. SUI проходить $1,30 і $1,50
Це перше технічне підтвердження.
2. DeFi TVL знову росте
Поточний рівень:
близько $536 млн.
Якщо TVL стабільно повертається до $750 млн–1 млрд:
це буде сильним фундаментальним сигналом.
3. Stablecoin supply зростає
Зараз у мережі близько:
$480 млн stablecoins.
Для payments ecosystem ця цифра важливіша за кількість мемкоїнів.
4. DeepBook продовжує масштабуватися
Понад:
$20 млрд historical volume
вже показує реальну product-market fit.
Якщо trading activity ростиме, Sui отримає сильніший financial-chain narrative.
5. Institutional access
CME futures уже існують.
Leveraged ETF products уже з'явилися.
Це створює новий канал ліквідності.
6. Payments
USDsui;
gasless stablecoin transfers;
Daya;
Bridge/Stripe infrastructure
можуть стати одним із найважливіших catalysts 2027 року, який ринок почне price-in раніше.
Що може зламати rally
1. Unlocks
Це головний фундаментальний risk.
Поки лише близько:
41% max supply
перебуває в circulation.
Навіть сильна мережа повинна постійно знаходити нових покупців для поглинання supply.
2. Ще одна серйозна outage
Після трьох зупинок у травні ринок особливо уважно дивитиметься на reliability.
3. DeFi activity не повертається до старих максимумів
Мережевий narrative повинен підтверджуватися капіталом.
4. BTC переходить у risk-off
SUI — high-beta asset.
Bitcoin -10% може легко означати:
SUI -20–30%.
Історія 2025 це добре показує.
5. Market cap росте швидше за економіку
Якщо ціна повертається до $2–3, а:
TVL;
stablecoins;
revenue;
DEX volume
не ростуть разом із нею, valuation знову стане вразливою.
Що означатимуть різні ціни SUI
За поточної circulating supply близько 4,1 млрд — лише для грубої ілюстрації, адже supply продовжує змінюватися:
SUI = $1,50
Market cap приблизно:
$6,1 млрд.
SUI = $2
Market cap приблизно:
$8,2 млрд.
SUI = $3
Market cap приблизно:
$12,3 млрд.
SUI = $5
Market cap приблизно:
$20,5 млрд.
І фактична market cap буде ще вищою, якщо до того часу circulation збільшиться.
Саме тому старий ATH потрібно оцінювати дуже обережно.
Прогноз SUI до кінця 2026 року
Після +59% у вересні я не очікую, що токен буде щомісяця повторювати такий результат.
Але поточний breakout уже достатньо сильний, щоб говорити про зміну short-term regime.
Я бачу три сценарії.
🟡 Базовий сценарій — 50%
Вересневий rally переходить у консолідацію.
SUI не втрачає:
$0,90–1,00.
DeFi activity залишається стабільною.
Stablecoin ecosystem поступово росте.
BTC залишається вище ключових підтримок.
SUI проходить:
$1,30
і до кінця року тестує:
$1,50–1,80.
Базовий діапазон:
$0,95–1,80.
Найімовірніша зона на 31 грудня:
$1,35–1,65.
Це мій основний сценарій.
🟢 Бичачий сценарій — 30%
Для цього потрібно:
BTC переходить у сильний Q4;ETH пробиває $3 000;SUI закріплюється вище $1,50;TVL повертається в напрямку $750 млн–1 млрд;stablecoin supply росте;DeepBook volume прискорюється;institutional narrative навколо CME/ETF посилюється;unlocks поглинаються без значного sell pressure.
Тоді:
$1,50
стає підтримкою.
Наступна зона:
$1,80–2,00.
Потім:
$2,30–2,50.
У дуже сильному Q4:
$2,80–3,00.
Bullish year-end zone:
$2,00–2,80.
Рух до $3 можливий як розширений bullish scenario.
🔴 Ведмежий сценарій — 20%
Тригери:
BTC різко коригується;macro risk-off;unlock pressure посилюється;DeFi liquidity виходить із Sui;stablecoin growth зупиняється;нові проблеми reliability;SUI втрачає $0,90.
Тоді:
$0,70–0,75
стає першою великою ціллю.
Пробій цієї області:
$0,60–0,65.
У сильному altcoin deleveraging:
$0,45–0,55.
Bearish year-end zone:
$0,55–0,85.
Чому я не ставлю $5,35 у базовий прогноз
Тому що ATH — це не магніт.
Від $1,17 до $5,35 потрібно:
приблизно +357%.
І при цьому circulating supply продовжує збільшуватися.
Тому повернення до ATH сьогодні вимагає набагато більшої absolute valuation, ніж на початку 2025 року.
Для цього недостатньо:
«Sui — хороший blockchain».
Потрібен масштабний новий цикл, у якому Sui реально забирає значну частину:
DeFi;
trading;
payments;
stablecoins;
consumer apps
у конкурентів.
На який історичний сценарій я дивився б найбільше?
2024.
Але не через самі цифри.
Структура дуже схожа:
глибокий drawdown →
літня капітуляція →
стабілізація →
сильний вересневий breakout.
У 2024 після цього були:
жовтень +11%;
листопад +76%;
грудень +19%.
Якби така модель повторилася буквально, SUI міг би закінчити рік значно вище $2.
Але є принципова відмінність:
сьогодні supply значно більша.
Тому повторення тієї самої процентної траєкторії потребує набагато більше капіталу.
Другий історичний сценарій, який не можна забувати — 2025
У квітні 2025 SUI також раптово зріс:
+55%.
У липні:
+30%.
І кожного разу здавалося, що trend reversal уже відбувся.
А рік усе одно завершився:
приблизно -65%.
Тому один сильний місяць:
ще не є новим циклом.
Саме жовтень–листопад покажуть, чи вересневий breakout справді структурний.
Що я буду відстежувати до кінця року
$1,30
Перше підтвердження breakout.
$1,50
Головна межа між recovery та новою expansion phase.
$2
Головний психологічний рівень.
$0,90
Рівень, нижче якого bullish thesis починає слабшати.
$0,70
Фактичне скасування вересневого breakout.
А з фундаментальних метрик
TVL
Зараз:
близько $536 млн.
Stablecoin market cap
Близько:
$480 млн.
DEX volume
Близько:
$550 млн за останні 7 днів.
DeepBook volume
Понад:
$20 млрд cumulative.
Circulating supply
Близько:
4,1 млрд із 10 млрд SUI.
CME Open Interest
Сам факт появи regulated derivatives важливий, але тепер потрібно стежити:
чи росте реальний institutional participation.
Reliability
Після травневих outages це одна з найважливіших технічних метрик.
Мій прогноз SUI до 31 грудня 2026 року
Поточна зона:
$1,15–1,20
Перша підтримка:
$1,05–1,10
Головна підтримка:
$0,88–0,95
Структурна підтримка:
$0,68–0,73
Bearish breakdown:
нижче $0,68
Перший опір:
$1,28–1,33
Головний breakout:
$1,50
Наступна ціль:
$1,75–1,90
Психологічний рівень:
$2,00
Bullish extension:
$2,30–2,50
Дуже сильний Q4:
$2,80–3,00.
Підсумок
SUI у 2026 році знаходиться в дуже цікавому протиріччі.
З одного боку, токен:
приблизно на 78% нижче ATH.
2025 рік дав близько:
-65%.
А 2026 навіть після +59% у вересні все ще залишається приблизно негативним YTD.
З іншого боку:
сама мережа сьогодні значно зріліша, ніж під час попередніх цінових максимумів.
Є:
понад $500 млн DeFi TVL;
близько:
$480 млн stablecoins;
DeepBook із:
$20+ млрд cumulative volume;
native USDsui від Bridge/Stripe;
gasless stablecoin payments;
regulated CME futures;
SUI-based leveraged ETF products;
нові payment integrations;
Bitcoin DeFi roadmap;
AI-agent infrastructure.
Тобто фундаментальний розвиток:
реальний.
Але є дві серйозні проблеми.
Перша:
supply.
У circulation лише близько:
41% від максимальних 10 млрд SUI.
Отже, майбутній попит повинен постійно поглинати нову пропозицію.
Друга:
value accrual.
Надзвичайно дешеві та навіть gasless transactions чудові для користувача.
Але сама network revenue поки невелика порівняно з valuation токена.
Тому головне питання SUI до кінця 2026 року звучить не:
«Чи хороший Sui blockchain?»
За багатьма технологічними та продуктовими метриками відповідь уже досить сильна.
Питання інше:
«Чи зростає економіка Sui достатньо швидко, щоб поглинути майбутні unlocks і виправдати нову valuation SUI?»
Саме тому мій базовий сценарій до кінця року:
$1,35–1,65.
Бичачий:
$2,00–2,80.
Ведмежий:
$0,55–0,85.
А найважливіший рівень:
$1,50.
Якщо SUI після +59% у вересні проходить $1,50 і одночасно ми бачимо подальше зростання:
TVL;
stablecoins;
DeepBook volume;
institutional participation,
це буде вже не просто technical bounce.
Це буде аргумент, що ринок починає:
повторно оцінювати всю Sui economy.
Якщо ж SUI не проходить $1,30–1,50 і знову втрачає $0,90, вересень може виявитися ще одним сильним high-beta rally усередині набагато довшої фази переоцінки.
І головний висновок із усієї історії SUI такий:
Sui вже не потрібно доводити, що він здатний побудувати швидкий blockchain. Тепер він повинен довести, що швидка мережа може створити економіку, яка росте швидше, ніж збільшується circulating supply SUI.
Саме боротьба між:
adoption
і
dilution
на мою думку, визначатиме ціну SUI не лише до кінця 2026 року, а й протягом наступного великого циклу.
Не фінансова рекомендація. Прогноз є сценарним аналізом повної історії SUI, мережевої активності, DeFi та stablecoin-метрик, token unlocks, institutional products і поточної структури крипторинку. Історичні рухи не гарантують повторення результатів.
#SUI #SuiNetwork #SUIPrediction #CryptoAnalysis #BinanceSquare
SUI до кінця 2026 року: що показує вся історія Sui і чи почався новий цикл після падіння на 78%
SUI входить у фінальну частину 2026 року в дуже цікавому положенні.
Станом на 29 вересня токен торгується приблизно біля:
$1,15–1,20.
І це виглядає досить скромно, якщо згадати історичний максимум:
$5,35.
Тобто SUI досі приблизно на:
78% нижче ATH.
Але вересень 2026 року вже дав близько:
+59%.
Ще наприкінці серпня SUI торгувався приблизно по $0,73, а у вересні піднімався вище $1,28.
Тому зараз головне питання:
це просто сильний відскок після багатомісячного падіння чи початок нового циклу переоцінки Sui?
Щоб відповісти, потрібно подивитися на всю історію SUI від запуску mainnet у 2023 році.
Sui — один із наймолодших великих L1
Sui Mainnet офіційно запустився:
3 травня 2023 року.
Мережа побудована навколо Move та object-centric data model, що дозволяє паралельно виконувати незалежні транзакції замість послідовної обробки всіх операцій.
SUI виконує одразу кілька функцій:
gas;staking;network security;liquidity asset;governance.
Максимальна пропозиція обмежена:
10 млрд SUI.
При запуску mainnet у circulation перебувало лише приблизно:
5%.
Решта supply мала поступово виходити на ринок протягом наступних років.
І саме останній пункт критично важливий для всієї історії ціни SUI.
2023: запуск і перша капітуляція
SUI дебютував приблизно біля:
$1.
Після початкового excitement ринок досить швидко почав продавати токен.
За доступними місячними даними:
липень:
-8%
серпень:
-21%
вересень:
-6%
жовтень:
-6%.
19 жовтня 2023 року SUI встановив історичний мінімум приблизно:
$0,365.
Тобто менш ніж за пів року після mainnet token втратив близько двох третин початкової valuation.
А потім усе різко змінилося
Листопад 2023:
+35%.
Грудень:
+28%.
SUI завершив рік приблизно біля:
$0,78.
За неповний 2023 рік результат усе ще був негативним, але дно вже сформувалося.
Це перша закономірність SUI:
після затяжної капітуляції він здатний дуже швидко переходити від повної апатії до агресивного momentum.
Ми побачимо це ще кілька разів.
2024: справжній breakout Sui
2024 став найсильнішим роком в історії SUI.
Рік почався приблизно біля:
$0,84
і завершився близько:
$4,12.
Результат:
приблизно +389–395%.
Але рік зовсім не був вертикальним.
Січень 2024: +96%
Лише за перший місяць SUI майже подвоївся:
+96%.
Лютий:
+9%.
Березень:
+14%.
До весни токен уже наблизився до:
$2.
А потім почалася дуже глибока корекція.
Квітень–липень: ринок знищив майже весь momentum
квітень:
-40%
травень:
-10%
червень:
-20%
липень:
-14%.
Ціна повернулася приблизно до:
$0,70.
Тобто SUI втратив понад половину вартості від весняних максимумів.
І саме тут важливо зрозуміти характер SUI.
Це:
high-beta L1.
Коли narrative сильний — він може значно випереджати BTC та ETH.
Але коли капітал виходить з altcoins — падіння також значно сильніше.
Вересень 2024: початок другої хвилі
Серпень:
+13%.
А вересень:
+123%.
Це один із найсильніших місяців у всій історії SUI.
Потім:
жовтень:
+11%
листопад:
+76%
грудень:
+19%.
До кінця року SUI уже торгувався вище:
$4.
Чому 2024 був настільки сильним?
Ринок почав сприймати Sui не просто як:
«ще один новий L1».
Почала формуватися реальна DeFi-екосистема.
DeepBook став native liquidity layer.
DEX activity зростала.
Розвивалися Cetus, Navi, Suilend, Scallop та інші протоколи.
До цього додався narrative:
Solana competitor.
Sui мав:
Move;
parallel execution;
низькі fees;
швидкий settlement;
consumer-friendly primitives.
І капітал почав оцінювати його як один із потенційних великих L1 наступного циклу.
Січень 2025: історичний максимум
6 січня 2025 року SUI встановив ATH приблизно:
$5,35.
І практично одразу після цього почався зовсім інший цикл.
2025: -65–67%
SUI відкрив рік приблизно біля $4,1–4,3.
А завершив:
близько $1,40.
Річний результат:
приблизно -65–67%.
Це дуже важливий рік для розуміння SUI.
Технологія не зникла.
DeFi продовжував працювати.
Але valuation стала надто високою відносно нового попиту.
Перший удар 2025 року
січень:
майже нейтральний
лютий:
-31%
березень:
-20%.
Потім у квітні:
+55%.
SUI повернувся до району $3,5.
На перший погляд здавалося, що bull market відновився.
Але ні.
Липень 2025: ще один сильний відскок
Після чергової корекції:
липень:
+30%.
Але далі:
серпень:
-10%
жовтень:
-27%
листопад:
-37%
грудень:
-5%.
До кінця року SUI знову був близько:
$1,4.
Головний урок 2025 року
Навіть хороший blockchain може бути:
поганим token trade за неправильної valuation.
Це одна з найважливіших речей у SUI.
Бо мережа може ставати кращою, а токен одночасно падати через:
unlocks;dilution;слабший altcoin market;compression valuation multiples;конкуренцію.
І тепер 2026 рік
Перші місяці були надзвичайно слабкими.
січень:
приблизно -9–18%
лютий:
близько -22%
березень:
-3%
квітень:
+3%
травень:
-2–3%
червень:
близько -22%
липень:
приблизно -1%
серпень:
+6%
вересень:
приблизно +59% на поточний момент.
SUI опускався у 2026 році приблизно до:
$0,64.
А тепер знову повернувся до:
$1,15–1,20.
Але навіть після +59% у вересні 2026 рік ще негативний
Це важлива деталь.
SUI починав рік приблизно біля:
$1,40.
Поточна ціна:
близько $1,17.
Тобто YTD все ще приблизно:
-15–20%.
Саме тому нинішній рух поки правильніше називати:
recovery,
а не новим bull market.
Але фундамент Sui у 2026 значно сильніший, ніж ціна
Ось де ситуація стає цікавою.
Сьогодні Sui має приблизно:
$536 млн DeFi TVL.
Stablecoin market cap:
близько $480 млн.
24-годинний DEX volume:
близько $85 млн.
7-денний DEX volume:
понад $550 млн.
Active addresses:
близько 128 000 на день.
А мережа обробляє десятки мільйонів транзакцій на добу.
Тобто це вже не порожній L1.
Але тут є дуже важливий нюанс
У вересні можна було зустріти цифру TVL понад:
$1 млрд.
Різні dashboards можуть рахувати ecosystem liquidity по-різному — наприклад, із bridged/native assets.
Поточний чистий DeFi TVL за DefiLlama становить приблизно:
$536 млн,
тоді як bridged TVL наближається до:
$1 млрд.
Тому для аналізу valuation ці метрики важливо не змішувати.
DeepBook стає одним із головних активів Sui
24 вересня 2026 року був запущений окремий:
DeepBook App.
Сам DeepBook уже обробив:
понад $20 млрд торгового обсягу.
Більше 15 застосунків використовують його як shared liquidity layer.
А перед запуском нового app у waitlist було понад:
150 000 трейдерів.
Це дуже сильний фундаментальний аргумент.
Чому DeepBook важливий
Більшість blockchain дозволяють стороннім DEX будувати liquidity.
Sui пішов далі.
DeepBook фактично є:
native on-chain central limit order book infrastructure.
У 2026 продукт уже включає:
Spot;Margin;Predict.
Margin підтримує native leverage до:
5x.
А Predict використовує options-like mechanics.
Тобто Sui поступово намагається стати не просто smart-contract network, а:
on-chain financial execution layer.
Друга важлива історія — stablecoins
У березні 2026 року на Sui запустився:
Sui Dollar — USDsui.
Його випускає Bridge:
компанія Stripe.
USDsui побудований на Bridge Open Issuance та інтегрований з основними Sui wallets і DeFi protocols.
Це дуже важливий сигнал.
Sui отримує не просто ще один stablecoin.
Він отримує:
institutional payment infrastructure, пов'язану зі Stripe ecosystem.
І Sui робить stablecoin transfers gasless
У вересні Sui повідомив, що перекази кількох stablecoins уже можуть працювати:
без gas для користувача.
Це дуже цікава модель для payments.
Людина може відправити stablecoin і взагалі не знати, що їй потрібен SUI для gas.
Для adoption це чудово.
Але для токена тут є парадокс.
Чим кращий UX, тим слабшим може бути прямий gas-demand
Якщо користувачу не потрібно купувати SUI, щоб:
переказати USDC;
переказати USDsui;
зробити payment,
то network usage може зростати швидше за прямий попит на native token.
Це та сама проблема, яку ми вже бачили в інших дешевих мережах:
успішний blockchain не завжди означає таке саме зростання native token.
Саме тому для SUI потрібно дивитися не лише на transactions.
Sui вже переходить у реальні платежі
17 вересня Daya інтегрувала Sui як settlement infrastructure для:
cross-border payments;treasury management;remittances;developer APIs.
Запуск почався в Нігерії, із планами розширення на:
Південну Африку;
Гану;
Кенію.
Система використовує gasless stablecoin transfers.
Тобто payments narrative вже виходить за межі crypto-native DeFi.
Ще один великий напрям — Bitcoin
Sui розробляє Hashi.
Ідея:
дати BTC holders можливість використовувати Bitcoin у DeFi, не переводячи underlying BTC у звичайну custodial wrapped structure.
Sui повідомляє, що до проєкту вже приєдналися понад:
20 institutional partners,
серед яких:
BitGo;
Ledger;
Cumberland;
FalconX.
Але важливо:
Hashi ще не запущений.
Тобто це catalyst, але поки що:
future catalyst.
AI narrative теж прийшов у Sui
У 2026 Sui активно просуває:
agentic commerce.
Основна ідея полягає в тому, що AI agent повинен мати можливість:
отримати обмежене spending authority;
виконати кілька дій;
атомарно провести payment;
не отримуючи необмежений доступ до гаманця користувача.
Sui використовує для цього Payment Intents і Programmable Transaction Blocks.
Це починає ставити Sui в конкуренцію вже не лише з:
Solana;
Aptos;
Ethereum,
а частково і з:
NEAR.
Але найсильніший institutional catalyst 2026 — CME
5 травня 2026 року на CME з'явилися:
SUI Futures
і:
Micro SUI Futures.
CME продовжує публікувати settlements, volume та open interest за цими контрактами.
Це дуже важлива зміна.
Institutional investor тепер може:
hedge SUI;
short SUI;
торгувати basis;
отримувати regulated derivatives exposure
без необхідності працювати через crypto exchange.
Але CME — не автоматично bullish
Це важливо.
Регульовані futures відкривають:
long access.
Але вони так само відкривають:
short access.
Тому CME підвищує:
liquidity;institutional legitimacy;price discovery.
Але не гарантує зростання.
У США вже з'явилися SUI-based ETF продукти
У травні SEC filings зафіксували prospectus для:
2x Sui ETF.
А в червні-липні були зареєстровані документи для:
21Shares 2x Long Sui ETF — TXXS.
Ці продукти використовують regulated SUI futures для отримання leveraged exposure.
Це ще один доказ того, що SUI переходить у:
institutional derivatives universe.
Але leveraged ETF не слід плутати зі звичайним spot ETF.
І ось головна проблема SUI: supply
Максимальна supply:
10 млрд SUI.
У circulation зараз приблизно:
4,1 млрд.
Тобто:
близько 41% максимальної пропозиції.
Поточна market cap становить приблизно:
$4,8 млрд.
А fully diluted valuation:
близько $11,5–12 млрд.
Це дуже велика різниця.
Саме тому SUI по $1,17 не обов'язково «дешевий»
На графіку здається:
ATH:
$5,35.
Зараз:
$1,17.
Отже:
«токен упав на 78%, значить дешевий».
Але так рахувати неправильно.
У circulation сьогодні значно більше SUI, ніж у 2023 або на ранніх етапах 2024 року.
Тому важливіше дивитися на:
market cap.
Повернення до $5,35 сьогодні означає зовсім іншу valuation
При поточній circulating supply близько:
4,1 млрд SUI
ціна:
$5,35
означала б market cap близько:
$22 млрд.
І до моменту такого руху circulating supply, найімовірніше, буде ще більшою.
Тому старий ATH:
не є безкоштовною ціллю.
Саме unlocks — головний структурний ризик
Sui від початку створювався з поступовим token release schedule.
У 2023 в circulation було трохи більше 5%.
Зараз:
близько 41%.
І надалі нові токени продовжуватимуть виходити на ринок відповідно до schedule.
Це означає, що SUI повинен постійно створювати:
новий попит,
щоб компенсувати нову supply.
Це відрізняє SUI від BTC
У Bitcoin нова supply:
передбачувана;
поступово скорочується через halving.
У SUI значна частина max supply ще:
не циркулює.
Тому для holders dilution має набагато більше значення.
Є й другий великий ризик — reliability
Наприкінці травня 2026 року Sui пережив:
три mainnet outages протягом приблизно 48 годин.
Перші два інциденти були пов'язані з bugs у gas charging logic після release 1.72.
Третій — із окремою помилкою збереження randomness state під час restart validators на epoch transition.
Sui Core Team після цього випустила великий fix та публічний post-mortem.
Для фінансового blockchain це серйозний ризик.
Чому outages особливо важливі для Sui
Якщо blockchain хоче обслуговувати:
payments;
leveraged trading;
stablecoins;
institutional assets;
AI agents,
availability повинна бути:
майже бездоганною.
Швидкість у мільйони TPS мало допомагає, якщо мережа іноді повністю зупиняється.
Тому reliability — одна з ключових метрик, яку потрібно стежити до кінця 2026 року.
При цьому activity дійсно велика
За даними DefiLlama, Sui зараз обробляє приблизно:
30+ млн транзакцій на добу
і має понад:
120 000 active addresses на день.
Це серйозна мережа.
Але є наступне питання:
скільки економічної цінності ці транзакції створюють для самого SUI?
Fees поки що невеликі
При market cap близько:
$4,8 млрд
network revenue залишається відносно невеликою.
DefiLlama фіксує лише кілька тисяч доларів chain revenue на добу, хоча application-layer fees значно вищі.
Це дуже важливо.
Sui може мати:
величезний throughput;
багато transactions;
дуже низькі fees.
Але низькі fees одночасно означають:
слабший прямий cash-flow-like value accrual до native token.
Тобто SUI — ставка на майбутню економіку мережі
Поточна valuation базується не стільки на сьогоднішній revenue.
Вона базується на очікуванні, що Sui стане великим:
DeFi layer;payments network;stablecoin rail;trading infrastructure;consumer blockchain;AI-agent settlement layer.
Це робить SUI:
growth asset.
І тому він дуже чутливий до зміни очікувань.
На який історичний період схожий вересень 2026?
Найцікавіша аналогія:
серпень–вересень 2024.
Тоді SUI теж перед цим пережив глибоку корекцію.
Липень завершився біля:
$0,82.
Серпень почав recovery.
А вересень дав:
+123%.
Потім Q4 продовжив rally, і вже у січні 2025 SUI встановив ATH.
У 2026 ми бачимо схожу структуру:
червень:
сильне падіння;
липень:
стабілізація;
серпень:
+6%;
вересень:
+59%.
Це дуже цікаве співпадіння.
Але є одна величезна відмінність
У 2024 supply pressure був нижчим.
Сьогодні circulating supply уже:
близько 4,1 млрд.
Тому для повторення rally 2024 року потрібен:
значно більший абсолютний приплив капіталу.
Саме тому я не став би механічно переносити +123% вересня 2024 на Q4 2026.
Технічна структура SUI
Поточна зона:
$1,15–1,20.
Вересневий максимум:
близько $1,28–1,29.
Саме ця область зараз є першим серйозним тестом.
Перший опір
$1,28–1,33.
Якщо SUI закріплюється вище:
наступна зона:
$1,45–1,50.
Головний breakout
На мою думку:
$1,50.
Чому?
Тому що це вже повернення вище важливої частини розподілу кінця 2025 року.
Після $1,50 структура recovery стає набагато переконливішою.
Далі
Наступна зона:
$1,75–1,90.
А потім:
$2,00.
Саме $2 є психологічною межею між:
сильним recovery
і:
новою фазою переоцінки.
Вище $2
Наступні області:
$2,30–2,50
і:
$2,80–3,00.
Але для цього потрібен уже дуже сильний Q4.
Перша підтримка
$1,05–1,10.
Після +59% за місяць повернення сюди було б звичайним pullback.
Головна підтримка
$0,88–0,95.
Тут знаходиться важлива зона попередньої консолідації.
Поки вона утримується:
recovery structure залишається живою.
Найважливіша структурна підтримка
$0,68–0,73.
Саме звідси почався вересневий breakout.
Повернення нижче:
$0,68
означатиме фактичне скасування всього поточного recovery.
Що може продовжити rally
1. SUI проходить $1,30 і $1,50
Це перше технічне підтвердження.
2. DeFi TVL знову росте
Поточний рівень:
близько $536 млн.
Якщо TVL стабільно повертається до $750 млн–1 млрд:
це буде сильним фундаментальним сигналом.
3. Stablecoin supply зростає
Зараз у мережі близько:
$480 млн stablecoins.
Для payments ecosystem ця цифра важливіша за кількість мемкоїнів.
4. DeepBook продовжує масштабуватися
Понад:
$20 млрд historical volume
вже показує реальну product-market fit.
Якщо trading activity ростиме, Sui отримає сильніший financial-chain narrative.
5. Institutional access
CME futures уже існують.
Leveraged ETF products уже з'явилися.
Це створює новий канал ліквідності.
6. Payments
USDsui;
gasless stablecoin transfers;
Daya;
Bridge/Stripe infrastructure
можуть стати одним із найважливіших catalysts 2027 року, який ринок почне price-in раніше.
Що може зламати rally
1. Unlocks
Це головний фундаментальний risk.
Поки лише близько:
41% max supply
перебуває в circulation.
Навіть сильна мережа повинна постійно знаходити нових покупців для поглинання supply.
2. Ще одна серйозна outage
Після трьох зупинок у травні ринок особливо уважно дивитиметься на reliability.
3. DeFi activity не повертається до старих максимумів
Мережевий narrative повинен підтверджуватися капіталом.
4. BTC переходить у risk-off
SUI — high-beta asset.
Bitcoin -10% може легко означати:
SUI -20–30%.
Історія 2025 це добре показує.
5. Market cap росте швидше за економіку
Якщо ціна повертається до $2–3, а:
TVL;
stablecoins;
revenue;
DEX volume
не ростуть разом із нею, valuation знову стане вразливою.
Що означатимуть різні ціни SUI
За поточної circulating supply близько 4,1 млрд — лише для грубої ілюстрації, адже supply продовжує змінюватися:
SUI = $1,50
Market cap приблизно:
$6,1 млрд.
SUI = $2
Market cap приблизно:
$8,2 млрд.
SUI = $3
Market cap приблизно:
$12,3 млрд.
SUI = $5
Market cap приблизно:
$20,5 млрд.
І фактична market cap буде ще вищою, якщо до того часу circulation збільшиться.
Саме тому старий ATH потрібно оцінювати дуже обережно.
Прогноз SUI до кінця 2026 року
Після +59% у вересні я не очікую, що токен буде щомісяця повторювати такий результат.
Але поточний breakout уже достатньо сильний, щоб говорити про зміну short-term regime.
Я бачу три сценарії.
🟡 Базовий сценарій — 50%
Вересневий rally переходить у консолідацію.
SUI не втрачає:
$0,90–1,00.
DeFi activity залишається стабільною.
Stablecoin ecosystem поступово росте.
BTC залишається вище ключових підтримок.
SUI проходить:
$1,30
і до кінця року тестує:
$1,50–1,80.
Базовий діапазон:
$0,95–1,80.
Найімовірніша зона на 31 грудня:
$1,35–1,65.
Це мій основний сценарій.
🟢 Бичачий сценарій — 30%
Для цього потрібно:
BTC переходить у сильний Q4;ETH пробиває $3 000;SUI закріплюється вище $1,50;TVL повертається в напрямку $750 млн–1 млрд;stablecoin supply росте;DeepBook volume прискорюється;institutional narrative навколо CME/ETF посилюється;unlocks поглинаються без значного sell pressure.
Тоді:
$1,50
стає підтримкою.
Наступна зона:
$1,80–2,00.
Потім:
$2,30–2,50.
У дуже сильному Q4:
$2,80–3,00.
Bullish year-end zone:
$2,00–2,80.
Рух до $3 можливий як розширений bullish scenario.
🔴 Ведмежий сценарій — 20%
Тригери:
BTC різко коригується;macro risk-off;unlock pressure посилюється;DeFi liquidity виходить із Sui;stablecoin growth зупиняється;нові проблеми reliability;SUI втрачає $0,90.
Тоді:
$0,70–0,75
стає першою великою ціллю.
Пробій цієї області:
$0,60–0,65.
У сильному altcoin deleveraging:
$0,45–0,55.
Bearish year-end zone:
$0,55–0,85.
Чому я не ставлю $5,35 у базовий прогноз
Тому що ATH — це не магніт.
Від $1,17 до $5,35 потрібно:
приблизно +357%.
І при цьому circulating supply продовжує збільшуватися.
Тому повернення до ATH сьогодні вимагає набагато більшої absolute valuation, ніж на початку 2025 року.
Для цього недостатньо:
«Sui — хороший blockchain».
Потрібен масштабний новий цикл, у якому Sui реально забирає значну частину:
DeFi;
trading;
payments;
stablecoins;
consumer apps
у конкурентів.
На який історичний сценарій я дивився б найбільше?
2024.
Але не через самі цифри.
Структура дуже схожа:
глибокий drawdown →
літня капітуляція →
стабілізація →
сильний вересневий breakout.
У 2024 після цього були:
жовтень +11%;
листопад +76%;
грудень +19%.
Якби така модель повторилася буквально, SUI міг би закінчити рік значно вище $2.
Але є принципова відмінність:
сьогодні supply значно більша.
Тому повторення тієї самої процентної траєкторії потребує набагато більше капіталу.
Другий історичний сценарій, який не можна забувати — 2025
У квітні 2025 SUI також раптово зріс:
+55%.
У липні:
+30%.
І кожного разу здавалося, що trend reversal уже відбувся.
А рік усе одно завершився:
приблизно -65%.
Тому один сильний місяць:
ще не є новим циклом.
Саме жовтень–листопад покажуть, чи вересневий breakout справді структурний.
Що я буду відстежувати до кінця року
$1,30
Перше підтвердження breakout.
$1,50
Головна межа між recovery та новою expansion phase.
$2
Головний психологічний рівень.
$0,90
Рівень, нижче якого bullish thesis починає слабшати.
$0,70
Фактичне скасування вересневого breakout.
А з фундаментальних метрик
TVL
Зараз:
близько $536 млн.
Stablecoin market cap
Близько:
$480 млн.
DEX volume
Близько:
$550 млн за останні 7 днів.
DeepBook volume
Понад:
$20 млрд cumulative.
Circulating supply
Близько:
4,1 млрд із 10 млрд SUI.
CME Open Interest
Сам факт появи regulated derivatives важливий, але тепер потрібно стежити:
чи росте реальний institutional participation.
Reliability
Після травневих outages це одна з найважливіших технічних метрик.
Мій прогноз SUI до 31 грудня 2026 року
Поточна зона:
$1,15–1,20
Перша підтримка:
$1,05–1,10
Головна підтримка:
$0,88–0,95
Структурна підтримка:
$0,68–0,73
Bearish breakdown:
нижче $0,68
Перший опір:
$1,28–1,33
Головний breakout:
$1,50
Наступна ціль:
$1,75–1,90
Психологічний рівень:
$2,00
Bullish extension:
$2,30–2,50
Дуже сильний Q4:
$2,80–3,00.
Підсумок
SUI у 2026 році знаходиться в дуже цікавому протиріччі.
З одного боку, токен:
приблизно на 78% нижче ATH.
2025 рік дав близько:
-65%.
А 2026 навіть після +59% у вересні все ще залишається приблизно негативним YTD.
З іншого боку:
сама мережа сьогодні значно зріліша, ніж під час попередніх цінових максимумів.
Є:
понад $500 млн DeFi TVL;
близько:
$480 млн stablecoins;
DeepBook із:
$20+ млрд cumulative volume;
native USDsui від Bridge/Stripe;
gasless stablecoin payments;
regulated CME futures;
SUI-based leveraged ETF products;
нові payment integrations;
Bitcoin DeFi roadmap;
AI-agent infrastructure.
Тобто фундаментальний розвиток:
реальний.
Але є дві серйозні проблеми.
Перша:
supply.
У circulation лише близько:
41% від максимальних 10 млрд SUI.
Отже, майбутній попит повинен постійно поглинати нову пропозицію.
Друга:
value accrual.
Надзвичайно дешеві та навіть gasless transactions чудові для користувача.
Але сама network revenue поки невелика порівняно з valuation токена.
Тому головне питання SUI до кінця 2026 року звучить не:
«Чи хороший Sui blockchain?»
За багатьма технологічними та продуктовими метриками відповідь уже досить сильна.
Питання інше:
«Чи зростає економіка Sui достатньо швидко, щоб поглинути майбутні unlocks і виправдати нову valuation SUI?»
Саме тому мій базовий сценарій до кінця року:
$1,35–1,65.
Бичачий:
$2,00–2,80.
Ведмежий:
$0,55–0,85.
А найважливіший рівень:
$1,50.
Якщо SUI після +59% у вересні проходить $1,50 і одночасно ми бачимо подальше зростання:
TVL;
stablecoins;
DeepBook volume;
institutional participation,
це буде вже не просто technical bounce.
Це буде аргумент, що ринок починає:
повторно оцінювати всю Sui economy.
Якщо ж SUI не проходить $1,30–1,50 і знову втрачає $0,90, вересень може виявитися ще одним сильним high-beta rally усередині набагато довшої фази переоцінки.
І головний висновок із усієї історії SUI такий:
Sui вже не потрібно доводити, що він здатний побудувати швидкий blockchain. Тепер він повинен довести, що швидка мережа може створити економіку, яка росте швидше, ніж збільшується circulating supply SUI.
Саме боротьба між:
adoption
і
dilution
на мою думку, визначатиме ціну SUI не лише до кінця 2026 року, а й протягом наступного великого циклу.
Не фінансова рекомендація. Прогноз є сценарним аналізом повної історії SUI, мережевої активності, DeFi та stablecoin-метрик, token unlocks, institutional products і поточної структури крипторинку. Історичні рухи не гарантують повторення результатів.
#SUI #SuiNetwork #SUIPrediction #CryptoAnalysis #BinanceSquare
1
1k
·
--
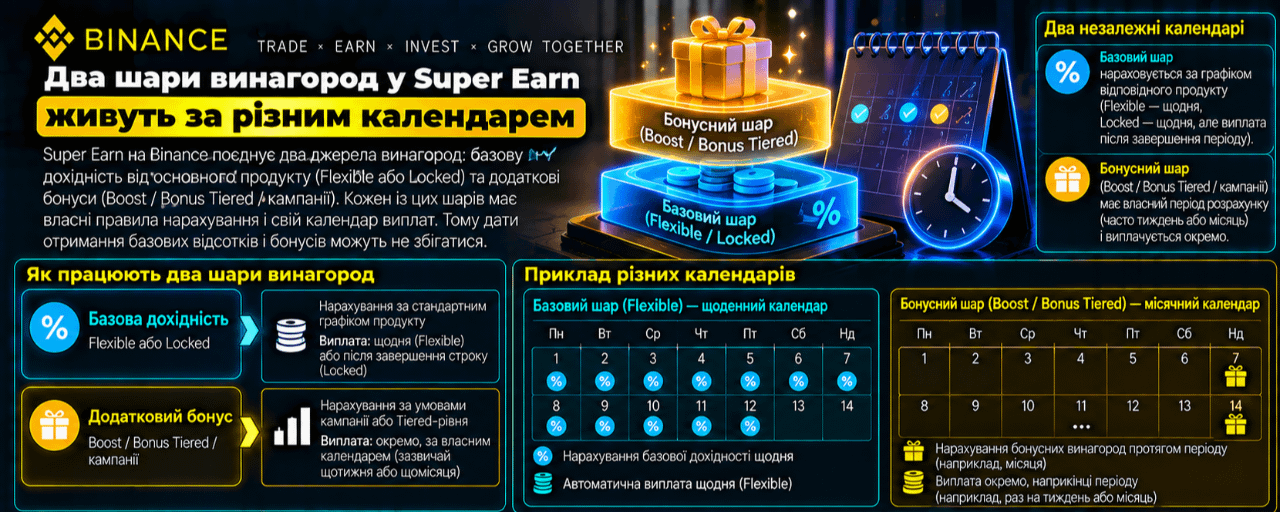
Article
Два шари винагород у Super Earn живуть за різним календаремВ одному пулі Super Earn можуть поєднуватися дві різні частини винагороди. Base APR походить із механіки Binance Earn, наприклад Simple Earn або інших джерел. Special Rewards - це окрема промоційна частина, яку спонсорує відповідний токен-проєкт у формі Special APR або airdrop.
Різниця не лише в назві. Якщо Base APR для пулу не позначений як нульовий або відсутній, базова винагорода розподіляється щодня на Spot Account. Special Rewards зазвичай розраховуються за кількома щоденними знімками індивідуальної підписки та загального розміру пулу. Їх розподіляють окремо після завершення кампанії - на Alpha або Spot Account у строк, зазначений в оголошенні конкретного пулу.
Через це число на промосторінці не варто читати як одну гарантовану ставку з одним графіком виплат. Методика Special Rewards може відрізнятися між кампаніями, а Binance обіцяє описувати винятки та додаткові умови в окремому оголошенні. Доступність продукту також залежить від країни або регіону.
Перед підпискою корисно розкласти пропозицію на п'ять питань:
яка частина належить до Base APR;
що саме є Special Reward - APR чи airdrop;
як і коли робляться знімки балансу;
коли та на який рахунок очікується кожна виплата;
які квоти, строки та регіональні обмеження діють саме для цього пулу.
Super Earn - не одна цифра, а поєднання базової механіки Earn і тимчасової промоції з окремими правилами.
#CreateWithBinance #BinanceEarn #SuperEarn #APR #КриптоОсвіта
Два шари винагород у Super Earn живуть за різним календарем
В одному пулі Super Earn можуть поєднуватися дві різні частини винагороди. Base APR походить із механіки Binance Earn, наприклад Simple Earn або інших джерел. Special Rewards - це окрема промоційна частина, яку спонсорує відповідний токен-проєкт у формі Special APR або airdrop.
Різниця не лише в назві. Якщо Base APR для пулу не позначений як нульовий або відсутній, базова винагорода розподіляється щодня на Spot Account. Special Rewards зазвичай розраховуються за кількома щоденними знімками індивідуальної підписки та загального розміру пулу. Їх розподіляють окремо після завершення кампанії - на Alpha або Spot Account у строк, зазначений в оголошенні конкретного пулу.
Через це число на промосторінці не варто читати як одну гарантовану ставку з одним графіком виплат. Методика Special Rewards може відрізнятися між кампаніями, а Binance обіцяє описувати винятки та додаткові умови в окремому оголошенні. Доступність продукту також залежить від країни або регіону.
Перед підпискою корисно розкласти пропозицію на п'ять питань:
яка частина належить до Base APR;
що саме є Special Reward - APR чи airdrop;
як і коли робляться знімки балансу;
коли та на який рахунок очікується кожна виплата;
які квоти, строки та регіональні обмеження діють саме для цього пулу.
Super Earn - не одна цифра, а поєднання базової механіки Earn і тимчасової промоції з окремими правилами.
#CreateWithBinance #BinanceEarn #SuperEarn #APR #КриптоОсвіта
1
80
·
--
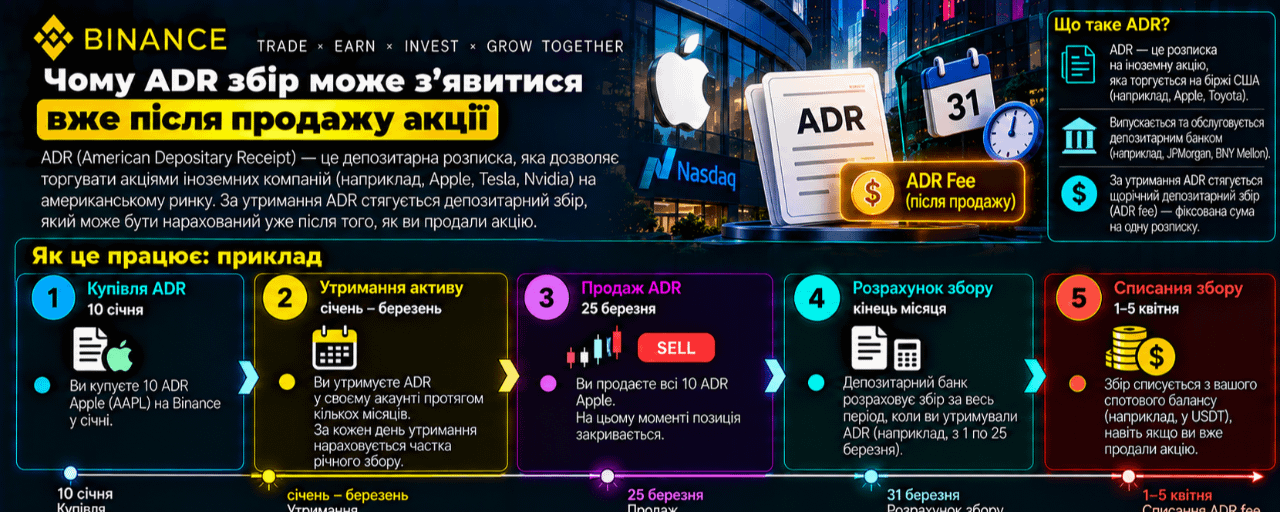
Article
Чому ADR збір може з'явитися вже після продажу акціїПродаж позиції не завжди закриває всі майбутні списання, пов'язані з нею. Для американських депозитарних розписок, або ADR, депозитарний банк може стягувати адміністративний збір. Binance пояснює, що такий збір зазвичай нараховується один або два рази на рік, а його розмір визначає програма конкретної ADR.
Ключова дата тут не день, коли збір з'явився в історії, а record date. Якщо інвестор володів ADR на цю дату, обов'язок може зберегтися навіть після подальшого продажу. Binance зазвичай отримує вимогу від депозитарію пізніше, тому фактичне списання може відбутися приблизно через місяць, а дата обліку часто належить попередньому місяцю.
Послідовність списання теж важлива. Спочатку Binance намагається утримати суму в USDC з Funding Account, потім - зі Spot Account. Якщо доступного балансу недостатньо, еквівалентна вартість активів може бути тимчасово заморожена до успішної оплати. Користувачеві також можуть надходити повторні нагадування.
Що перевірити перед купівлею ADR:
чи є інструмент саме депозитарною розпискою, а не звичайною акцією;
умови програми ADR і можливі сторонні збори;
record date, а не лише дату продажу;
запас USDC у Funding або Spot для відкладених списань;
історію операцій після закриття позиції.
Графік показує ціну інструмента. Але повна вартість володіння може проявитися пізніше й окремим рядком.
#CreateWithBinance #ShareMyTradFi #BinanceStocks #ADR #УправлінняРизиком
Чому ADR збір може з'явитися вже після продажу акції
Продаж позиції не завжди закриває всі майбутні списання, пов'язані з нею. Для американських депозитарних розписок, або ADR, депозитарний банк може стягувати адміністративний збір. Binance пояснює, що такий збір зазвичай нараховується один або два рази на рік, а його розмір визначає програма конкретної ADR.
Ключова дата тут не день, коли збір з'явився в історії, а record date. Якщо інвестор володів ADR на цю дату, обов'язок може зберегтися навіть після подальшого продажу. Binance зазвичай отримує вимогу від депозитарію пізніше, тому фактичне списання може відбутися приблизно через місяць, а дата обліку часто належить попередньому місяцю.
Послідовність списання теж важлива. Спочатку Binance намагається утримати суму в USDC з Funding Account, потім - зі Spot Account. Якщо доступного балансу недостатньо, еквівалентна вартість активів може бути тимчасово заморожена до успішної оплати. Користувачеві також можуть надходити повторні нагадування.
Що перевірити перед купівлею ADR:
чи є інструмент саме депозитарною розпискою, а не звичайною акцією;
умови програми ADR і можливі сторонні збори;
record date, а не лише дату продажу;
запас USDC у Funding або Spot для відкладених списань;
історію операцій після закриття позиції.
Графік показує ціну інструмента. Але повна вартість володіння може проявитися пізніше й окремим рядком.
#CreateWithBinance #ShareMyTradFi #BinanceStocks #ADR #УправлінняРизиком
97
·
--
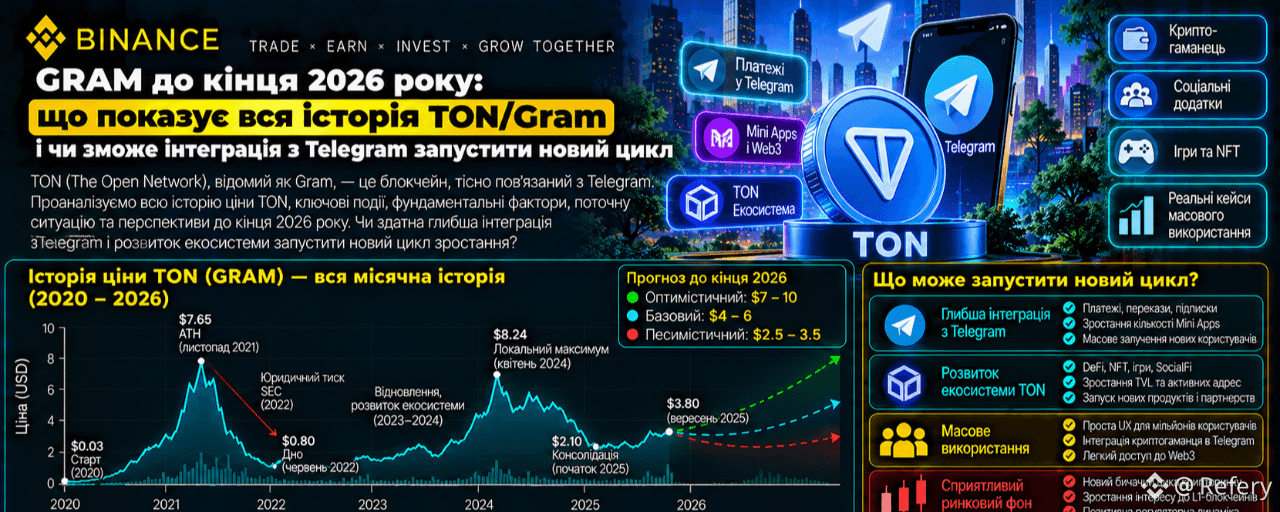
Article
GRAM до кінця 2026 року: що показує вся історія TON/Gram і чи зможе інтеграція з Telegram запус...GRAM до кінця 2026 року: що показує вся історія TON/Gram і чи зможе інтеграція з Telegram запустити новий цикл
GRAM входить у фінальну частину 2026 року в дуже незвичному становищі.
Сьогодні токен торгується приблизно біля:
$1,60–1,70.
Ринкова капіталізація становить близько:
$4–4,6 млрд,
а circulating supply — приблизно:
2,8 млрд GRAM.
Водночас токен усе ще приблизно на:
80% нижче історичного максимуму близько $8,25.
Але найцікавіше зараз не саме співвідношення ціни з ATH.
У 2026 році змінилася сама історія активу.
Toncoin більше немає як назви токена.
Його офіційно перейменували на:
Gram — GRAM.
TON залишився назвою blockchain.
Gram став його native currency.
І разом із цим TON дедалі сильніше інтегрується безпосередньо в Telegram.
Отже головне питання тепер звучить так:
чи може доступ до аудиторії Telegram у понад мільярд користувачів нарешті перетворитися на стійкий попит саме на GRAM?
Щоб відповісти, потрібно подивитися на всю історію активу від 2021 року.
Спочатку: GRAM — це колишній TON
Це критично важливо для аналізу графіка.
У червні 2026 року спільнота проголосувала за перейменування:
Toncoin → Gram
і:
TON → GRAM як ticker токена.
За зміну проголосували:
81,22% голосів.
Ребрендинг набув чинності:
15 червня 2026 року.
Не було:
token swap;bridge;claim;migration;нового контракту для користувача;зміни балансів.
Змінилася лише назва і ticker native asset.
Тому історичні котирування TON і GRAM — це:
одна безперервна історія.
2021: перший етап price discovery
Повна біржова історія TON стала достатньо репрезентативною наприкінці 2021 року.
Тоді актив торгувався приблизно біля:
$4–5.
Листопад 2021 був дуже слабким:
близько -37%.
А грудень дав відскок приблизно:
+25%.
За неповний рік токен завершив період приблизно біля:
$3,7.
На цьому етапі ринок ще не знав, як оцінювати TON.
Це був blockchain із дуже незвичною історією.
Початковий Telegram Open Network і SEC
Оригінальний TON був створений командою Telegram.
Спочатку токен теж мав називатися:
Gram.
Але після конфлікту з американським SEC Telegram у 2020 році припинив власну участь у запуску проєкту.
Після цього код продовжила open-source спільнота.
Так виник:
The Open Network.
Тобто сьогоднішня назва Gram фактично повертає токен до первісної історичної назви.
Але тепер:
TON — blockchain;
GRAM — native asset.
2022: перший великий stress test
2022 рік був дуже слабким для всього crypto market.
TON також почав рік із серії сильних падінь.
січень:
близько -30%
лютий:
-17%
березень:
-13%
травень:
-27%
червень:
-21%
липень:
-11%.
До літа токен опускався нижче:
$1.
Але потім відбулося цікаве.
Серпень 2022: +51%
Після багатомісячного падіння TON у серпні зріс приблизно:
+51%.
А Q4 виявився одним із найсильніших періодів року.
жовтень:
+11%
листопад:
+21%
грудень:
+20%.
Загалом 2022 рік завершився приблизно:
-41%.
Для порівняння, багато великих altcoins тоді втратили 70–90%.
TON почав демонструвати:
відносну стійкість.
2023: майже нульовий рік, але дуже важлива зміна фундаменту
За весь 2023 рік ціна змінилася зовсім небагато:
приблизно +1%.
Але всередині року волатильність була величезною.
Перші місяці:
січень:
+6%
лютий:
+9%.
Потім:
березень:
-10%
травень:
-13%
червень:
-26%
липень:
-12%.
Тобто до середини року TON виглядав досить слабко.
Серпень 2023: +46%
Саме тут почалося переоцінювання.
серпень:
+46%
вересень:
+21%
жовтень:
+5%
листопад:
+8%.
І причина була не лише у загальному crypto recovery.
Ринок дедалі активніше оцінював:
інтеграцію TON з Telegram.
Telegram — головний фундаментальний актив TON
Це те, що принципово відрізняє TON/GRAM від більшості L1.
Ethereum потрібно приводити користувачів у wallets.
Solana потрібно приводити користувачів у applications.
TON має потенційний distribution channel:
Telegram.
TON Foundation зараз описує мережу як blockchain, інтегрований у Telegram і потенційно доступний аудиторії понад:
1 млрд користувачів.
Це дуже сильний фундаментальний аргумент.
Але потрібно розрізняти:
доступ до користувачів
і
реальний попит на токен.
Це не одне й те саме.
2024: найсильніший рік історії TON
Саме у 2024 році market thesis почала працювати.
За рік TON зріс приблизно:
+134%.
Найсильнішим місяцем став:
березень 2024.
Ріст:
приблизно +118%.
Далі:
травень:
+23%
червень:
+21%
листопад:
+41%.
Саме у 2024 році TON встановив історичний максимум:
близько $8,25.
Чому 2024 був таким сильним
Тоді одночасно збіглися кілька narratives:
Telegram Mini Apps;tap-to-earn;Notcoin;Hamster Kombat;Telegram gaming;USDT на TON;Telegram Wallet;Telegram Ads;creator monetization.
TON раптом перестав бути просто:
«цікавим L1».
Він став:
blockchain Telegram economy.
Але 2025 показав головну проблему
Після ейфорії 2024 року настав дуже жорсткий reality check.
2025 рік завершився приблизно:
-70%.
TON почав рік біля:
$5,5
і завершив приблизно біля:
$1,66.
Місячна структура була дуже слабкою.
січень:
-12%
лютий:
-31%
квітень:
-23%
червень:
-8%
серпень:
-10%
вересень:
-14%
жовтень:
-16%
листопад:
-31%.
Лише кілька місяців були позитивними.
Це один із найважливіших уроків історії GRAM
Навіть доступ до Telegram сам по собі:
не гарантує зростання токена.
У 2024 market купував очікування.
У 2025 він почав вимагати:
монетизацію.
Тобто:
скільки користувачів реально роблять транзакції?
скільки GRAM потрібно ecosystem?
скільки fees генерується?
скільки stablecoin volume проходить через TON?
чи утримуються Mini App users після завершення incentives?
Tap-to-earn виявився двосічним мечем
У 2024 TON отримав величезну хвилю користувачів через Telegram games.
Але значна частина цього growth була:
incentive-driven.
Користувач приходив не обов'язково тому, що йому потрібен TON.
Він приходив:
за airdrop.
Після завершення airdrop активність могла різко знижуватися.
Це класична проблема crypto customer acquisition:
wallet ≠ active economic user.
І тепер 2026 рік
Початок року був знову слабким.
За різними агрегаторами, приблизна місячна структура виглядала так:
січень:
-10% до -19%
лютий:
-2% до -5%
березень:
-5% до -7%
квітень:
+8–10%
травень:
+36–42%
червень:
-15–16%
липень:
слабкий/негативний
серпень:
переважно слабкий
вересень:
знову позитивний.
Тобто 2026 поки не є:
новим великим bull year.
Це скоріше:
спроба сформувати дно після катастрофічного 2025 року.
Але у 2026 з'явилося кілька принципово нових факторів
Перший:
ребрендинг Toncoin → Gram.
Це не змінює blockchain mechanics.
Але символічно це дуже важливо.
Gram — назва, яку Telegram використовував ще в оригінальній концепції TON.
Таким чином ecosystem фактично знову прив'язує токен до:
Telegram identity.
Другий фактор — Gram стає Telegram-native currency
TON Foundation зараз прямо позиціонує GRAM як:
Telegram-native currency for users, Mini Apps and channels.
І тут уже з'являється конкретний use case.
Gram використовується для:
network fees;validation;staking;governance;Telegram Stars;Premium;giveaways;Ads payouts;Mini Apps;payments.
Це набагато ширше, ніж просто:
gas token.
Telegram Stars особливо цікаві
Telegram Stars — внутрішня валюта для цифрових товарів та сервісів Telegram.
TON Foundation зазначає, що Stars можуть купуватися за Gram.
Якщо ця модель масштабуватиметься, GRAM може отримати:
consumer demand,
а не лише crypto-native demand.
Це фундаментально важливіше за черговий DeFi protocol.
Ads payouts створюють інший тип потоку
Telegram також інтегрує виплати advertising revenue через Gram.
Це означає:
рекламодавець →
Telegram ecosystem →
creator/channel owner →
GRAM.
Таким чином native token потенційно стає:
settlement asset creator economy.
Якщо масштаби Telegram Ads продовжать рости, це може створити реальну економічну циркуляцію.
Mini Apps — найбільша ставка TON
У Telegram уже існує Mini App infrastructure.
Розробники можуть створювати applications безпосередньо всередині messenger та підключати TON через TON Connect.
Для користувача це принципово знижує friction.
Не потрібно:
завантажувати новий застосунок;
створювати окремий account;
вивчати blockchain interface.
Усе може працювати:
всередині Telegram.
Саме distribution — головний moat TON
Ethereum має найсильнішу developer ecosystem.
Solana — сильний consumer/DeFi momentum.
Hyperliquid — trading.
NEAR — chain abstraction/AI.
TON/GRAM має:
distribution.
Якщо Telegram реально має понад мільярд користувачів, навіть конверсія:
1%
означає десятки мільйонів crypto users.
Це величезний потенціал.
Але ключове слово:
якщо.
У 2026 TON став значно швидшим
Офіційний сайт TON зараз заявляє приблизно:
0,6 секунди finality
та середню transaction fee приблизно:
$0,0005.
Це дуже сильні характеристики для:
payments;
gaming;
Mini Apps;
consumer UX.
Для Telegram-native blockchain це має сенс:
користувач не буде чекати 15 секунд на просту дію в чаті.
Gram також має native payment infrastructure
TON розвиває TON Pay та інструменти приймання платежів.
Документація підтримує прямі:
Gram
і:
USDT on TON
payments.
Це важлива деталь.
GRAM не обов'язково повинен бути єдиною валютою payments ecosystem.
USDT може виконувати роль стабільної розрахункової одиниці.
А GRAM:
gas + staking + ecosystem asset.
І тут виникає важливий ризик.
USDT може допомагати TON, але не обов'язково GRAM
Якщо користувач:
отримує USDT;
платить USDT;
відправляє USDT;
зберігає USDT,
то blockchain activity росте.
Але demand на GRAM може бути відносно невеликим через дуже низькі fees.
Це та сама проблема, яку ми вже бачили у Polygon та частково Ethereum L2:
успішна мережа не гарантує такого самого успіху native token.
Тому головне питання для GRAM — value accrual
Не:
скільки користувачів має Telegram?
А:
скільки економічної активності Telegram вимагає придбання або утримання GRAM?
Це принципово різні метрики.
Tokenomics GRAM
Поточна total supply становить приблизно:
5,25 млрд GRAM.
Circulating supply:
близько 2,8 млрд.
На CoinGecko current market cap/FDV ratio становить приблизно:
0,54.
Тобто значна частина загальної supply ще не відображена у circulating market cap.
Це потрібно враховувати при valuation.
Market cap проти FDV
При поточній ціні близько:
$1,6
market cap орієнтовно:
$4,5 млрд.
А FDV:
понад $8 млрд.
Тому порівнювати GRAM лише з historical price неправильно.
Потрібно враховувати:
supply structure.
GRAM по $2
Якщо circulating supply залишається приблизно близькою до 2,8 млрд:
market cap:
близько $5,6 млрд.
Від $1,65 це приблизно:
+21%.
Такий рух не виглядає екстремальним.
$2,50
Market cap:
близько $7 млрд.
Потрібен уже сильніший ecosystem re-rating.
Але це все ще значно нижче valuation TON у період ATH.
$3
Market cap:
близько $8,4 млрд.
Від поточної ціни:
приблизно +80%.
Тут ринку вже потрібно побачити:
не просто Telegram narrative,
а:
помітне зростання реальної economic activity.
Старий ATH $8,25
При сучасній supply повернення до:
$8+
означало б дуже велику market cap.
Тому аргумент:
«GRAM зараз $1,6, а колись був $8 — значить 5x легко»
надто спрощений.
Supply і valuation потрібно рахувати заново.
Історична сезонність GRAM дуже слабка
Якщо дивитися на всю доступну історію TON/GRAM, немає надійного патерну:
«Q4 завжди сильний».
Наприклад:
2022 Q4:
сильний — приблизно +61%.
2023 Q4:
приблизно +11%.
2024 Q4:
трохи негативний.
2025 Q4:
близько -39%.
Отже GRAM торгує:
narrative та liquidity,
а не календар.
Листопад також дуже нестабільний
У різні роки листопад давав:
2022:
+21%
2023:
+8%
2024:
+41%
2025:
-31%.
Тобто сезонний trade тут практично не має сенсу без розуміння market regime.
На який історичний період найбільше схожа осінь 2026?
На мою думку:
не на 2024.
У 2024 був euphoric expansion.
Telegram gaming та Mini Apps були новим narrative.
Ринок активно платив наперед.
2026 більше нагадує:
другу половину 2023.
Чому?
Тоді TON теж виходив із тривалого періоду слабкості.
Telegram integration ставала дедалі конкретнішою.
Ринок поступово починав переоцінювати токен.
Але вертикальної ейфорії ще не було.
Відмінність 2026 — ecosystem значно зріліша
У 2023 було переважно:
promise.
Сьогодні вже існують:
Telegram Mini Apps;TON Connect;USDT on TON;Telegram Stars;Premium payments;Ads payouts;NFT gifts;usernames;collectible numbers;payment tooling.
Тобто infrastructure thesis набагато сильніша.
Але ціна цього поки майже не відображає
GRAM приблизно:
$1,6.
ATH:
$8,25.
Падіння:
близько 80%.
Це означає, що ринок залишається дуже скептичним.
І це може бути як:
можливістю,
так і:
попередженням.
Чому market може залишатися скептичним
1. Telegram users ≠ blockchain users
1 млрд Telegram accounts не означає 1 млрд GRAM holders.
Навіть 100 млн active crypto users поки потрібно довести.
2. USDT може забрати monetary use case
Для payments користувачеві часто зручніше stablecoin.
3. Дуже низькі fees означають слабкий fee demand
$0,0005 transaction fee чудово для UX.
Але це означає:
для звичайного користування потрібно дуже мало GRAM.
4. Supply dilution
Circulating supply значно нижча за total supply.
Це потрібно враховувати.
5. Telegram-specific regulatory risk
TON сильно пов'язаний зі сприйняттям Telegram ecosystem.
Будь-які regulatory або platform restrictions можуть швидко впливати на narrative.
Але є і дуже сильний bullish argument
У crypto найскладніше:
distribution.
Bitcoin вирішив це брендом.
Ethereum — developers.
Solana — consumer applications.
TON має потенційний distribution shortcut:
messenger, яким уже користується величезна аудиторія.
Якщо wallet стає стандартною частиною Telegram experience, TON не потрібно переконувати користувача:
«Завантаж ще одну crypto app».
Blockchain приходить:
туди, де користувач уже є.
Це справді унікальна перевага.
Що може запустити новий GRAM cycle
1. Масовий rollout wallet
Якщо native non-custodial wallet стане стандартною частиною Telegram для великої кількості користувачів, це буде найбільший catalyst.
2. Реальний payment growth
Не просто wallets.
А:
transactions.
Особливо:
Stars;
Premium;
Mini Apps;
merchant payments;
creator payments.
3. Growth USDT on TON
Парадоксально, але навіть якщо users використовують USDT, це може збільшувати:
transactions;
wallet usage;
network effects.
А згодом частина економічної активності може переходити в GRAM.
4. Mini Apps переходять від airdrops до revenue
Це критично.
У 2024 головним driver були:
users chasing tokens.
Наступний цикл повинен базуватися на:
users paying for products.
5. Telegram creator economy
Ads revenue;
subscriptions;
digital goods;
Stars;
Premium.
Саме тут Gram може отримати найбільш природний consumer use case.
Технічна структура GRAM
Поточна зона:
$1,60–1,70.
Після тривалого 2025 bear market це вже цікава зона відновлення.
Але для справжнього trend reversal потрібні значно вищі рівні.
Перша підтримка
$1,45–1,50.
Це найближча зона, де протягом вересня з'являвся покупець.
Головна підтримка
$1,30–1,35.
Саме тут у середині вересня ціна неодноразово стабілізувалася.
Втрата цієї області буде неприємним сигналом.
Структурна підтримка
$1,10–1,20.
Повернення сюди означало б, що 2026 recovery фактично зупинився.
Критична зона
$1,00.
Нижче неї ринок знову почне тестувати multi-year lows.
Перший опір
$1,75–1,80.
Це найближча зона для підтвердження momentum.
Після $1,80
Психологічний рівень:
$2.
На мою думку, саме він є:
головним breakout Q4.
Якщо $2 стає підтримкою
Наступна зона:
$2,30–2,50.
Після цього:
$2,80–3,00.
Саме $3 уже буде означати, що GRAM виходить зі звичайного recovery і переходить у:
нову valuation phase.
Прогноз GRAM до кінця 2026 року
Після слабкого 2025 року та майже нейтрального 2026 YTD я не очікую автоматичного вертикального rally.
Але risk/reward став значно цікавішим, ніж біля піків 2024 року.
Я бачу три сценарії.
🟡 Базовий сценарій — 50%
Telegram/TON ecosystem продовжує зростати.
Ребрендинг Gram поступово закріплюється.
Wallet, payments та Mini Apps розвиваються.
Але великого consumer adoption breakout до грудня ще не відбувається.
Bitcoin залишається нейтрально-позитивним.
GRAM утримує:
$1,35–1,50
і поступово тестує:
$1,80–2,20.
Базовий діапазон до кінця року:
$1,35–2,30.
Найімовірніша зона 31 грудня:
$1,75–2,10.
Це мій основний сценарій.
🟢 Бичачий сценарій — 30%
Для нього потрібно:
BTC продовжує сильний Q4;Telegram wallet rollout прискорюється;Mini Apps демонструють реальне payment usage;Stars/Ads/Premium створюють помітний GRAM turnover;ecosystem activity росте;GRAM проходить $2.
Тоді:
$2
перетворюється на підтримку.
Далі:
$2,30–2,50.
Потім:
$2,80–3,00.
У дуже сильному Telegram narrative:
$3,50–4,00.
Bullish year-end zone:
$2,50–3,50.
Повернення до ATH $8+ до кінця 2026 року я не вважаю базовим або навіть нормальним bullish scenario.
Для цього потрібна вже справжня масова adoption wave.
🔴 Ведмежий сценарій — 20%
Тригери:
BTC переходить у risk-off;Telegram adoption не конвертується в on-chain activity;wallet rollout затримується;regulatory pressure посилюється;GRAM втрачає $1,30.
Тоді:
$1,10–1,20.
Пробій:
$1.
У сильному altcoin deleveraging:
$0,75–0,90.
Bearish year-end zone:
$0,85–1,25.
Чому я не ставлю $5–8 у базовий сценарій
Тому що історичний ATH сам по собі нічого не гарантує.
Сьогодні supply structure інша.
Ринок значно краще розуміє:
що Telegram integration може дати;
а чого вона не гарантує.
Для повернення до:
$5
потрібна market cap понад:
$14 млрд
за близької до поточної circulating supply.
Для $8:
понад $22 млрд.
Це можливо в новому масштабному crypto bull market.
Але для цього потрібно, щоб Telegram distribution перетворився на:
реальну GRAM economy.
Що я буду відстежувати до кінця року
$2
Головний price breakout.
Telegram Wallet rollout
Не кількість оголошень.
А:
скільки людей реально отримують та використовують wallet.
Payments
Telegram Stars.
Premium.
Ads payouts.
Mini Apps.
Merchant payments.
USDT on TON
Stablecoin activity часто є кращим показником реальної економічної активності, ніж NFT або game airdrops.
Daily active wallets
Особливо:
retained wallets,
а не одноразові airdrop accounts.
Mini App revenue
Наступний сильний TON cycle повинен ґрунтуватися не на:
tap-to-earn,
а на:
pay-to-use.
Staking та supply
Потрібно дивитися не лише на circulating market cap, а й на те, скільки GRAM заблоковано та скільки supply реально доступно ринку.
Мій прогноз GRAM до 31 грудня 2026 року
Поточна зона:
$1,60–1,70
Перша підтримка:
$1,45–1,50
Головна підтримка:
$1,30–1,35
Структурна підтримка:
$1,10–1,20
Критична підтримка:
$1,00
Перший опір:
$1,75–1,80
Головний breakout:
$2,00
Наступна ціль:
$2,30–2,50
Сильний bullish target:
$2,80–3,00
Сильний Q4:
$3,50–4,00.
Підсумок
GRAM — один із найбільш незвичайних великих crypto assets.
Його головний актив — не TVL.
Не DeFi.
Не memecoins.
І навіть не transaction speed.
Його головний актив:
distribution через Telegram.
TON уже інтегрований у messenger ecosystem, де blockchain може використовуватися для Mini Apps, NFT gifts, usernames, Telegram Stars, Premium, giveaways та advertising payouts.
Сам GRAM тепер офіційно позиціонується як:
Telegram-native currency.
При цьому blockchain уже має приблизно:
0,6 секунди finality
і надзвичайно низькі fees.
Це дуже сильний фундамент для consumer payments.
Але історія 2024–2025 показала головну проблему.
У 2024 ринок купував:
потенціал мільярда користувачів.
У 2025 він почав вимагати:
доказів монетизації.
Саме тому TON/GRAM після сильного 2024 року впав приблизно на:
70% у 2025 році.
І саме тому 2026 рік такий важливий.
Зараз ecosystem уже має набагато більше реальних продуктів.
Але ціна все ще приблизно на:
80% нижче ATH.
Це створює дуже цікаву асиметрію.
Якщо Telegram integration справді перетвориться на масову payment economy, GRAM може отримати сильний re-rating.
Якщо ж користувачі залишаться переважно в USDT, Stars та off-chain сервісах, а native GRAM знадобиться лише для копійчаних gas fees, мережа може бути успішною:
без такого самого успіху токена.
І це, на мою думку, головний ризик GRAM.
Тому мій базовий прогноз до кінця 2026 року:
$1,75–2,10.
Бичачий:
$2,50–3,50.
Ведмежий:
$0,85–1,25.
А ключовий рівень:
$2.
Якщо GRAM проходить $2 одночасно зі зростанням реальної Telegram payment activity, це буде набагато важливішим сигналом, ніж просто ще одна новина про інтеграцію.
Тоді можна буде говорити, що ринок починає оцінювати не:
«потенційний Telegram blockchain»,
а:
реально працюючу Telegram economy.
І головний висновок з усієї історії TON/GRAM такий:
найбільша перевага GRAM — доступ до величезної готової аудиторії. Але найбільше питання — скільки цієї аудиторії реально повинно купувати та утримувати GRAM.
Саме відповідь на це питання визначатиме наступний великий цикл токена.
Не фінансова рекомендація. Прогноз є сценарним аналізом повної історії TON/GRAM, поточної інтеграції з Telegram, tokenomics, ринкової структури та загального стану крипторинку. Ребрендинг Toncoin у Gram не створює новий актив і не обнуляє історичні котирування TON.
#GRAM #TON #TONBlockchain #GRAMPrediction #BinanceSquare
GRAM до кінця 2026 року: що показує вся історія TON/Gram і чи зможе інтеграція з Telegram запус...
GRAM до кінця 2026 року: що показує вся історія TON/Gram і чи зможе інтеграція з Telegram запустити новий цикл
GRAM входить у фінальну частину 2026 року в дуже незвичному становищі.
Сьогодні токен торгується приблизно біля:
$1,60–1,70.
Ринкова капіталізація становить близько:
$4–4,6 млрд,
а circulating supply — приблизно:
2,8 млрд GRAM.
Водночас токен усе ще приблизно на:
80% нижче історичного максимуму близько $8,25.
Але найцікавіше зараз не саме співвідношення ціни з ATH.
У 2026 році змінилася сама історія активу.
Toncoin більше немає як назви токена.
Його офіційно перейменували на:
Gram — GRAM.
TON залишився назвою blockchain.
Gram став його native currency.
І разом із цим TON дедалі сильніше інтегрується безпосередньо в Telegram.
Отже головне питання тепер звучить так:
чи може доступ до аудиторії Telegram у понад мільярд користувачів нарешті перетворитися на стійкий попит саме на GRAM?
Щоб відповісти, потрібно подивитися на всю історію активу від 2021 року.
Спочатку: GRAM — це колишній TON
Це критично важливо для аналізу графіка.
У червні 2026 року спільнота проголосувала за перейменування:
Toncoin → Gram
і:
TON → GRAM як ticker токена.
За зміну проголосували:
81,22% голосів.
Ребрендинг набув чинності:
15 червня 2026 року.
Не було:
token swap;bridge;claim;migration;нового контракту для користувача;зміни балансів.
Змінилася лише назва і ticker native asset.
Тому історичні котирування TON і GRAM — це:
одна безперервна історія.
2021: перший етап price discovery
Повна біржова історія TON стала достатньо репрезентативною наприкінці 2021 року.
Тоді актив торгувався приблизно біля:
$4–5.
Листопад 2021 був дуже слабким:
близько -37%.
А грудень дав відскок приблизно:
+25%.
За неповний рік токен завершив період приблизно біля:
$3,7.
На цьому етапі ринок ще не знав, як оцінювати TON.
Це був blockchain із дуже незвичною історією.
Початковий Telegram Open Network і SEC
Оригінальний TON був створений командою Telegram.
Спочатку токен теж мав називатися:
Gram.
Але після конфлікту з американським SEC Telegram у 2020 році припинив власну участь у запуску проєкту.
Після цього код продовжила open-source спільнота.
Так виник:
The Open Network.
Тобто сьогоднішня назва Gram фактично повертає токен до первісної історичної назви.
Але тепер:
TON — blockchain;
GRAM — native asset.
2022: перший великий stress test
2022 рік був дуже слабким для всього crypto market.
TON також почав рік із серії сильних падінь.
січень:
близько -30%
лютий:
-17%
березень:
-13%
травень:
-27%
червень:
-21%
липень:
-11%.
До літа токен опускався нижче:
$1.
Але потім відбулося цікаве.
Серпень 2022: +51%
Після багатомісячного падіння TON у серпні зріс приблизно:
+51%.
А Q4 виявився одним із найсильніших періодів року.
жовтень:
+11%
листопад:
+21%
грудень:
+20%.
Загалом 2022 рік завершився приблизно:
-41%.
Для порівняння, багато великих altcoins тоді втратили 70–90%.
TON почав демонструвати:
відносну стійкість.
2023: майже нульовий рік, але дуже важлива зміна фундаменту
За весь 2023 рік ціна змінилася зовсім небагато:
приблизно +1%.
Але всередині року волатильність була величезною.
Перші місяці:
січень:
+6%
лютий:
+9%.
Потім:
березень:
-10%
травень:
-13%
червень:
-26%
липень:
-12%.
Тобто до середини року TON виглядав досить слабко.
Серпень 2023: +46%
Саме тут почалося переоцінювання.
серпень:
+46%
вересень:
+21%
жовтень:
+5%
листопад:
+8%.
І причина була не лише у загальному crypto recovery.
Ринок дедалі активніше оцінював:
інтеграцію TON з Telegram.
Telegram — головний фундаментальний актив TON
Це те, що принципово відрізняє TON/GRAM від більшості L1.
Ethereum потрібно приводити користувачів у wallets.
Solana потрібно приводити користувачів у applications.
TON має потенційний distribution channel:
Telegram.
TON Foundation зараз описує мережу як blockchain, інтегрований у Telegram і потенційно доступний аудиторії понад:
1 млрд користувачів.
Це дуже сильний фундаментальний аргумент.
Але потрібно розрізняти:
доступ до користувачів
і
реальний попит на токен.
Це не одне й те саме.
2024: найсильніший рік історії TON
Саме у 2024 році market thesis почала працювати.
За рік TON зріс приблизно:
+134%.
Найсильнішим місяцем став:
березень 2024.
Ріст:
приблизно +118%.
Далі:
травень:
+23%
червень:
+21%
листопад:
+41%.
Саме у 2024 році TON встановив історичний максимум:
близько $8,25.
Чому 2024 був таким сильним
Тоді одночасно збіглися кілька narratives:
Telegram Mini Apps;tap-to-earn;Notcoin;Hamster Kombat;Telegram gaming;USDT на TON;Telegram Wallet;Telegram Ads;creator monetization.
TON раптом перестав бути просто:
«цікавим L1».
Він став:
blockchain Telegram economy.
Але 2025 показав головну проблему
Після ейфорії 2024 року настав дуже жорсткий reality check.
2025 рік завершився приблизно:
-70%.
TON почав рік біля:
$5,5
і завершив приблизно біля:
$1,66.
Місячна структура була дуже слабкою.
січень:
-12%
лютий:
-31%
квітень:
-23%
червень:
-8%
серпень:
-10%
вересень:
-14%
жовтень:
-16%
листопад:
-31%.
Лише кілька місяців були позитивними.
Це один із найважливіших уроків історії GRAM
Навіть доступ до Telegram сам по собі:
не гарантує зростання токена.
У 2024 market купував очікування.
У 2025 він почав вимагати:
монетизацію.
Тобто:
скільки користувачів реально роблять транзакції?
скільки GRAM потрібно ecosystem?
скільки fees генерується?
скільки stablecoin volume проходить через TON?
чи утримуються Mini App users після завершення incentives?
Tap-to-earn виявився двосічним мечем
У 2024 TON отримав величезну хвилю користувачів через Telegram games.
Але значна частина цього growth була:
incentive-driven.
Користувач приходив не обов'язково тому, що йому потрібен TON.
Він приходив:
за airdrop.
Після завершення airdrop активність могла різко знижуватися.
Це класична проблема crypto customer acquisition:
wallet ≠ active economic user.
І тепер 2026 рік
Початок року був знову слабким.
За різними агрегаторами, приблизна місячна структура виглядала так:
січень:
-10% до -19%
лютий:
-2% до -5%
березень:
-5% до -7%
квітень:
+8–10%
травень:
+36–42%
червень:
-15–16%
липень:
слабкий/негативний
серпень:
переважно слабкий
вересень:
знову позитивний.
Тобто 2026 поки не є:
новим великим bull year.
Це скоріше:
спроба сформувати дно після катастрофічного 2025 року.
Але у 2026 з'явилося кілька принципово нових факторів
Перший:
ребрендинг Toncoin → Gram.
Це не змінює blockchain mechanics.
Але символічно це дуже важливо.
Gram — назва, яку Telegram використовував ще в оригінальній концепції TON.
Таким чином ecosystem фактично знову прив'язує токен до:
Telegram identity.
Другий фактор — Gram стає Telegram-native currency
TON Foundation зараз прямо позиціонує GRAM як:
Telegram-native currency for users, Mini Apps and channels.
І тут уже з'являється конкретний use case.
Gram використовується для:
network fees;validation;staking;governance;Telegram Stars;Premium;giveaways;Ads payouts;Mini Apps;payments.
Це набагато ширше, ніж просто:
gas token.
Telegram Stars особливо цікаві
Telegram Stars — внутрішня валюта для цифрових товарів та сервісів Telegram.
TON Foundation зазначає, що Stars можуть купуватися за Gram.
Якщо ця модель масштабуватиметься, GRAM може отримати:
consumer demand,
а не лише crypto-native demand.
Це фундаментально важливіше за черговий DeFi protocol.
Ads payouts створюють інший тип потоку
Telegram також інтегрує виплати advertising revenue через Gram.
Це означає:
рекламодавець →
Telegram ecosystem →
creator/channel owner →
GRAM.
Таким чином native token потенційно стає:
settlement asset creator economy.
Якщо масштаби Telegram Ads продовжать рости, це може створити реальну економічну циркуляцію.
Mini Apps — найбільша ставка TON
У Telegram уже існує Mini App infrastructure.
Розробники можуть створювати applications безпосередньо всередині messenger та підключати TON через TON Connect.
Для користувача це принципово знижує friction.
Не потрібно:
завантажувати новий застосунок;
створювати окремий account;
вивчати blockchain interface.
Усе може працювати:
всередині Telegram.
Саме distribution — головний moat TON
Ethereum має найсильнішу developer ecosystem.
Solana — сильний consumer/DeFi momentum.
Hyperliquid — trading.
NEAR — chain abstraction/AI.
TON/GRAM має:
distribution.
Якщо Telegram реально має понад мільярд користувачів, навіть конверсія:
1%
означає десятки мільйонів crypto users.
Це величезний потенціал.
Але ключове слово:
якщо.
У 2026 TON став значно швидшим
Офіційний сайт TON зараз заявляє приблизно:
0,6 секунди finality
та середню transaction fee приблизно:
$0,0005.
Це дуже сильні характеристики для:
payments;
gaming;
Mini Apps;
consumer UX.
Для Telegram-native blockchain це має сенс:
користувач не буде чекати 15 секунд на просту дію в чаті.
Gram також має native payment infrastructure
TON розвиває TON Pay та інструменти приймання платежів.
Документація підтримує прямі:
Gram
і:
USDT on TON
payments.
Це важлива деталь.
GRAM не обов'язково повинен бути єдиною валютою payments ecosystem.
USDT може виконувати роль стабільної розрахункової одиниці.
А GRAM:
gas + staking + ecosystem asset.
І тут виникає важливий ризик.
USDT може допомагати TON, але не обов'язково GRAM
Якщо користувач:
отримує USDT;
платить USDT;
відправляє USDT;
зберігає USDT,
то blockchain activity росте.
Але demand на GRAM може бути відносно невеликим через дуже низькі fees.
Це та сама проблема, яку ми вже бачили у Polygon та частково Ethereum L2:
успішна мережа не гарантує такого самого успіху native token.
Тому головне питання для GRAM — value accrual
Не:
скільки користувачів має Telegram?
А:
скільки економічної активності Telegram вимагає придбання або утримання GRAM?
Це принципово різні метрики.
Tokenomics GRAM
Поточна total supply становить приблизно:
5,25 млрд GRAM.
Circulating supply:
близько 2,8 млрд.
На CoinGecko current market cap/FDV ratio становить приблизно:
0,54.
Тобто значна частина загальної supply ще не відображена у circulating market cap.
Це потрібно враховувати при valuation.
Market cap проти FDV
При поточній ціні близько:
$1,6
market cap орієнтовно:
$4,5 млрд.
А FDV:
понад $8 млрд.
Тому порівнювати GRAM лише з historical price неправильно.
Потрібно враховувати:
supply structure.
GRAM по $2
Якщо circulating supply залишається приблизно близькою до 2,8 млрд:
market cap:
близько $5,6 млрд.
Від $1,65 це приблизно:
+21%.
Такий рух не виглядає екстремальним.
$2,50
Market cap:
близько $7 млрд.
Потрібен уже сильніший ecosystem re-rating.
Але це все ще значно нижче valuation TON у період ATH.
$3
Market cap:
близько $8,4 млрд.
Від поточної ціни:
приблизно +80%.
Тут ринку вже потрібно побачити:
не просто Telegram narrative,
а:
помітне зростання реальної economic activity.
Старий ATH $8,25
При сучасній supply повернення до:
$8+
означало б дуже велику market cap.
Тому аргумент:
«GRAM зараз $1,6, а колись був $8 — значить 5x легко»
надто спрощений.
Supply і valuation потрібно рахувати заново.
Історична сезонність GRAM дуже слабка
Якщо дивитися на всю доступну історію TON/GRAM, немає надійного патерну:
«Q4 завжди сильний».
Наприклад:
2022 Q4:
сильний — приблизно +61%.
2023 Q4:
приблизно +11%.
2024 Q4:
трохи негативний.
2025 Q4:
близько -39%.
Отже GRAM торгує:
narrative та liquidity,
а не календар.
Листопад також дуже нестабільний
У різні роки листопад давав:
2022:
+21%
2023:
+8%
2024:
+41%
2025:
-31%.
Тобто сезонний trade тут практично не має сенсу без розуміння market regime.
На який історичний період найбільше схожа осінь 2026?
На мою думку:
не на 2024.
У 2024 був euphoric expansion.
Telegram gaming та Mini Apps були новим narrative.
Ринок активно платив наперед.
2026 більше нагадує:
другу половину 2023.
Чому?
Тоді TON теж виходив із тривалого періоду слабкості.
Telegram integration ставала дедалі конкретнішою.
Ринок поступово починав переоцінювати токен.
Але вертикальної ейфорії ще не було.
Відмінність 2026 — ecosystem значно зріліша
У 2023 було переважно:
promise.
Сьогодні вже існують:
Telegram Mini Apps;TON Connect;USDT on TON;Telegram Stars;Premium payments;Ads payouts;NFT gifts;usernames;collectible numbers;payment tooling.
Тобто infrastructure thesis набагато сильніша.
Але ціна цього поки майже не відображає
GRAM приблизно:
$1,6.
ATH:
$8,25.
Падіння:
близько 80%.
Це означає, що ринок залишається дуже скептичним.
І це може бути як:
можливістю,
так і:
попередженням.
Чому market може залишатися скептичним
1. Telegram users ≠ blockchain users
1 млрд Telegram accounts не означає 1 млрд GRAM holders.
Навіть 100 млн active crypto users поки потрібно довести.
2. USDT може забрати monetary use case
Для payments користувачеві часто зручніше stablecoin.
3. Дуже низькі fees означають слабкий fee demand
$0,0005 transaction fee чудово для UX.
Але це означає:
для звичайного користування потрібно дуже мало GRAM.
4. Supply dilution
Circulating supply значно нижча за total supply.
Це потрібно враховувати.
5. Telegram-specific regulatory risk
TON сильно пов'язаний зі сприйняттям Telegram ecosystem.
Будь-які regulatory або platform restrictions можуть швидко впливати на narrative.
Але є і дуже сильний bullish argument
У crypto найскладніше:
distribution.
Bitcoin вирішив це брендом.
Ethereum — developers.
Solana — consumer applications.
TON має потенційний distribution shortcut:
messenger, яким уже користується величезна аудиторія.
Якщо wallet стає стандартною частиною Telegram experience, TON не потрібно переконувати користувача:
«Завантаж ще одну crypto app».
Blockchain приходить:
туди, де користувач уже є.
Це справді унікальна перевага.
Що може запустити новий GRAM cycle
1. Масовий rollout wallet
Якщо native non-custodial wallet стане стандартною частиною Telegram для великої кількості користувачів, це буде найбільший catalyst.
2. Реальний payment growth
Не просто wallets.
А:
transactions.
Особливо:
Stars;
Premium;
Mini Apps;
merchant payments;
creator payments.
3. Growth USDT on TON
Парадоксально, але навіть якщо users використовують USDT, це може збільшувати:
transactions;
wallet usage;
network effects.
А згодом частина економічної активності може переходити в GRAM.
4. Mini Apps переходять від airdrops до revenue
Це критично.
У 2024 головним driver були:
users chasing tokens.
Наступний цикл повинен базуватися на:
users paying for products.
5. Telegram creator economy
Ads revenue;
subscriptions;
digital goods;
Stars;
Premium.
Саме тут Gram може отримати найбільш природний consumer use case.
Технічна структура GRAM
Поточна зона:
$1,60–1,70.
Після тривалого 2025 bear market це вже цікава зона відновлення.
Але для справжнього trend reversal потрібні значно вищі рівні.
Перша підтримка
$1,45–1,50.
Це найближча зона, де протягом вересня з'являвся покупець.
Головна підтримка
$1,30–1,35.
Саме тут у середині вересня ціна неодноразово стабілізувалася.
Втрата цієї області буде неприємним сигналом.
Структурна підтримка
$1,10–1,20.
Повернення сюди означало б, що 2026 recovery фактично зупинився.
Критична зона
$1,00.
Нижче неї ринок знову почне тестувати multi-year lows.
Перший опір
$1,75–1,80.
Це найближча зона для підтвердження momentum.
Після $1,80
Психологічний рівень:
$2.
На мою думку, саме він є:
головним breakout Q4.
Якщо $2 стає підтримкою
Наступна зона:
$2,30–2,50.
Після цього:
$2,80–3,00.
Саме $3 уже буде означати, що GRAM виходить зі звичайного recovery і переходить у:
нову valuation phase.
Прогноз GRAM до кінця 2026 року
Після слабкого 2025 року та майже нейтрального 2026 YTD я не очікую автоматичного вертикального rally.
Але risk/reward став значно цікавішим, ніж біля піків 2024 року.
Я бачу три сценарії.
🟡 Базовий сценарій — 50%
Telegram/TON ecosystem продовжує зростати.
Ребрендинг Gram поступово закріплюється.
Wallet, payments та Mini Apps розвиваються.
Але великого consumer adoption breakout до грудня ще не відбувається.
Bitcoin залишається нейтрально-позитивним.
GRAM утримує:
$1,35–1,50
і поступово тестує:
$1,80–2,20.
Базовий діапазон до кінця року:
$1,35–2,30.
Найімовірніша зона 31 грудня:
$1,75–2,10.
Це мій основний сценарій.
🟢 Бичачий сценарій — 30%
Для нього потрібно:
BTC продовжує сильний Q4;Telegram wallet rollout прискорюється;Mini Apps демонструють реальне payment usage;Stars/Ads/Premium створюють помітний GRAM turnover;ecosystem activity росте;GRAM проходить $2.
Тоді:
$2
перетворюється на підтримку.
Далі:
$2,30–2,50.
Потім:
$2,80–3,00.
У дуже сильному Telegram narrative:
$3,50–4,00.
Bullish year-end zone:
$2,50–3,50.
Повернення до ATH $8+ до кінця 2026 року я не вважаю базовим або навіть нормальним bullish scenario.
Для цього потрібна вже справжня масова adoption wave.
🔴 Ведмежий сценарій — 20%
Тригери:
BTC переходить у risk-off;Telegram adoption не конвертується в on-chain activity;wallet rollout затримується;regulatory pressure посилюється;GRAM втрачає $1,30.
Тоді:
$1,10–1,20.
Пробій:
$1.
У сильному altcoin deleveraging:
$0,75–0,90.
Bearish year-end zone:
$0,85–1,25.
Чому я не ставлю $5–8 у базовий сценарій
Тому що історичний ATH сам по собі нічого не гарантує.
Сьогодні supply structure інша.
Ринок значно краще розуміє:
що Telegram integration може дати;
а чого вона не гарантує.
Для повернення до:
$5
потрібна market cap понад:
$14 млрд
за близької до поточної circulating supply.
Для $8:
понад $22 млрд.
Це можливо в новому масштабному crypto bull market.
Але для цього потрібно, щоб Telegram distribution перетворився на:
реальну GRAM economy.
Що я буду відстежувати до кінця року
$2
Головний price breakout.
Telegram Wallet rollout
Не кількість оголошень.
А:
скільки людей реально отримують та використовують wallet.
Payments
Telegram Stars.
Premium.
Ads payouts.
Mini Apps.
Merchant payments.
USDT on TON
Stablecoin activity часто є кращим показником реальної економічної активності, ніж NFT або game airdrops.
Daily active wallets
Особливо:
retained wallets,
а не одноразові airdrop accounts.
Mini App revenue
Наступний сильний TON cycle повинен ґрунтуватися не на:
tap-to-earn,
а на:
pay-to-use.
Staking та supply
Потрібно дивитися не лише на circulating market cap, а й на те, скільки GRAM заблоковано та скільки supply реально доступно ринку.
Мій прогноз GRAM до 31 грудня 2026 року
Поточна зона:
$1,60–1,70
Перша підтримка:
$1,45–1,50
Головна підтримка:
$1,30–1,35
Структурна підтримка:
$1,10–1,20
Критична підтримка:
$1,00
Перший опір:
$1,75–1,80
Головний breakout:
$2,00
Наступна ціль:
$2,30–2,50
Сильний bullish target:
$2,80–3,00
Сильний Q4:
$3,50–4,00.
Підсумок
GRAM — один із найбільш незвичайних великих crypto assets.
Його головний актив — не TVL.
Не DeFi.
Не memecoins.
І навіть не transaction speed.
Його головний актив:
distribution через Telegram.
TON уже інтегрований у messenger ecosystem, де blockchain може використовуватися для Mini Apps, NFT gifts, usernames, Telegram Stars, Premium, giveaways та advertising payouts.
Сам GRAM тепер офіційно позиціонується як:
Telegram-native currency.
При цьому blockchain уже має приблизно:
0,6 секунди finality
і надзвичайно низькі fees.
Це дуже сильний фундамент для consumer payments.
Але історія 2024–2025 показала головну проблему.
У 2024 ринок купував:
потенціал мільярда користувачів.
У 2025 він почав вимагати:
доказів монетизації.
Саме тому TON/GRAM після сильного 2024 року впав приблизно на:
70% у 2025 році.
І саме тому 2026 рік такий важливий.
Зараз ecosystem уже має набагато більше реальних продуктів.
Але ціна все ще приблизно на:
80% нижче ATH.
Це створює дуже цікаву асиметрію.
Якщо Telegram integration справді перетвориться на масову payment economy, GRAM може отримати сильний re-rating.
Якщо ж користувачі залишаться переважно в USDT, Stars та off-chain сервісах, а native GRAM знадобиться лише для копійчаних gas fees, мережа може бути успішною:
без такого самого успіху токена.
І це, на мою думку, головний ризик GRAM.
Тому мій базовий прогноз до кінця 2026 року:
$1,75–2,10.
Бичачий:
$2,50–3,50.
Ведмежий:
$0,85–1,25.
А ключовий рівень:
$2.
Якщо GRAM проходить $2 одночасно зі зростанням реальної Telegram payment activity, це буде набагато важливішим сигналом, ніж просто ще одна новина про інтеграцію.
Тоді можна буде говорити, що ринок починає оцінювати не:
«потенційний Telegram blockchain»,
а:
реально працюючу Telegram economy.
І головний висновок з усієї історії TON/GRAM такий:
найбільша перевага GRAM — доступ до величезної готової аудиторії. Але найбільше питання — скільки цієї аудиторії реально повинно купувати та утримувати GRAM.
Саме відповідь на це питання визначатиме наступний великий цикл токена.
Не фінансова рекомендація. Прогноз є сценарним аналізом повної історії TON/GRAM, поточної інтеграції з Telegram, tokenomics, ринкової структури та загального стану крипторинку. Ребрендинг Toncoin у Gram не створює новий актив і не обнуляє історичні котирування TON.
#GRAM #TON #TONBlockchain #GRAMPrediction #BinanceSquare
119
·
--
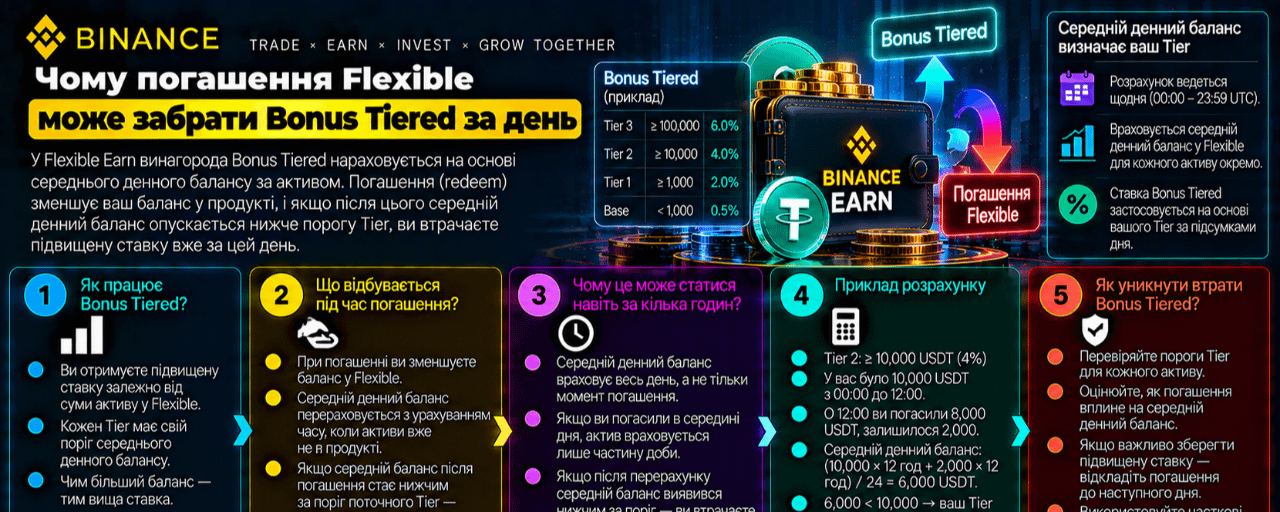
Article
Чому погашення Flexible може забрати Bonus Tiered за деньУ Simple Earn Flexible поруч можуть відображатися Real-Time APR і Bonus Tiered APR, але погашення впливає на них по-різному. Real-Time винагорода накопичується щохвилини безпосередньо в Earn Wallet. За правилами Binance вона продовжує нараховуватися до моменту погашення.
Bonus Tiered працює за іншим календарем. Розрахунок спирається на випадковий знімок балансу попереднього дня між 00:00 і 23:59 UTC. Нарахування починається наступного дня з 00:00 UTC, а розподіл у Spot Wallet очікується ще через день у вікні від 00:00 до 08:00 UTC.
Критична деталь: погашення Flexible протягом доби припиняє нарахування Bonus Tiered на погашену суму за цей день. Binance також зазначає, що під час погашення спочатку обробляються активи, які вже нараховували винагороду. Тому проста перевірка загального APR без календаря може створити хибне очікування.
Перед погашенням варто окремо подивитися:
скільки припадає на Real-Time APR, а скільки на Bonus Tiered;
чи потрапив баланс у попередній випадковий знімок;
коли почалося нарахування і коли очікується розподіл;
чи важливіша ліквідність зараз за можливу бонусну винагороду за день.
Flexible означає можливість подати погашення, але не означає однакову логіку всіх складових APR.
#CreateWithBinance #BinanceEarn #SimpleEarn #BonusTieredAPR #Ліквідність
Чому погашення Flexible може забрати Bonus Tiered за день
У Simple Earn Flexible поруч можуть відображатися Real-Time APR і Bonus Tiered APR, але погашення впливає на них по-різному. Real-Time винагорода накопичується щохвилини безпосередньо в Earn Wallet. За правилами Binance вона продовжує нараховуватися до моменту погашення.
Bonus Tiered працює за іншим календарем. Розрахунок спирається на випадковий знімок балансу попереднього дня між 00:00 і 23:59 UTC. Нарахування починається наступного дня з 00:00 UTC, а розподіл у Spot Wallet очікується ще через день у вікні від 00:00 до 08:00 UTC.
Критична деталь: погашення Flexible протягом доби припиняє нарахування Bonus Tiered на погашену суму за цей день. Binance також зазначає, що під час погашення спочатку обробляються активи, які вже нараховували винагороду. Тому проста перевірка загального APR без календаря може створити хибне очікування.
Перед погашенням варто окремо подивитися:
скільки припадає на Real-Time APR, а скільки на Bonus Tiered;
чи потрапив баланс у попередній випадковий знімок;
коли почалося нарахування і коли очікується розподіл;
чи важливіша ліквідність зараз за можливу бонусну винагороду за день.
Flexible означає можливість подати погашення, але не означає однакову логіку всіх складових APR.
#CreateWithBinance #BinanceEarn #SimpleEarn #BonusTieredAPR #Ліквідність
62
·
--
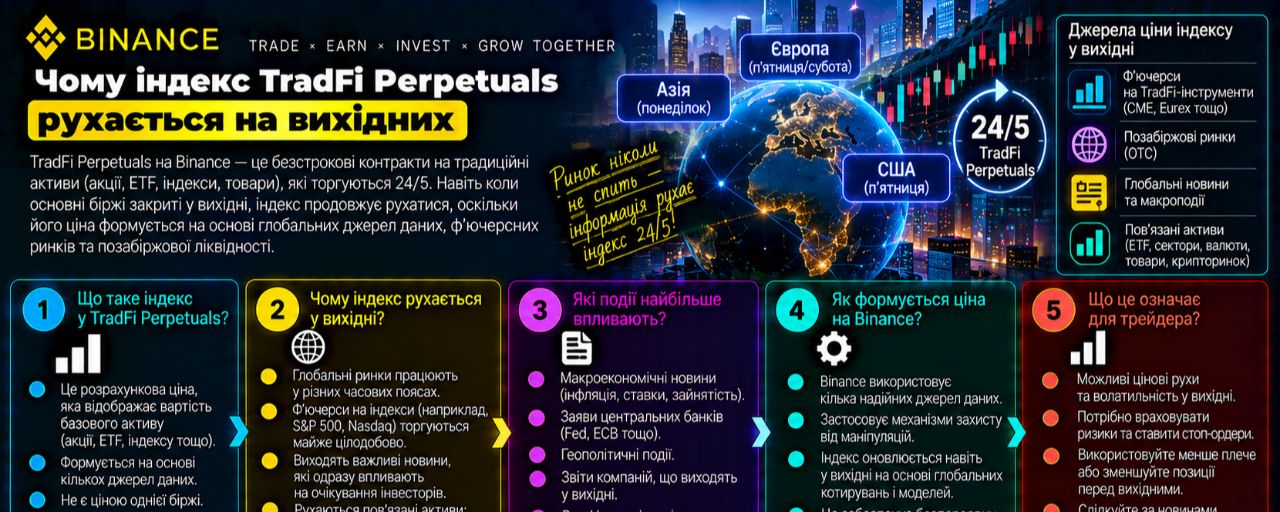
Article
Чому індекс TradFi Perpetuals рухається на вихіднихЗакритий фондовий або товарний ринок не означає, що Price Index TradFi Perpetuals обов'язково завмирає на останньому значенні. В актуальній довідці Binance для періодів технічної паузи, свят і вихідних описано режим Orderbook EWMA для акційних і товарних контрактів.
У цьому режимі індекс бере не котирування зовнішніх постачальників, а Impact Mid Price зі стакана ф'ючерса. Це середнє між Impact Bid Price та Impact Ask Price. Потім значення згладжується експоненційно зваженим середнім, а рух індексу обмежується ризик параметрами.
Коли базовий ринок знову відкривається, система не повинна миттєво перестрибувати з одного режиму в інший. Binance використовує поступове змішування попереднього та нового розрахунку; у довідці зазначено, що перехід завершується протягом хвилини, хоча параметр вікна може змінюватися.
Що це змінює для трейдера:
остання ціна угоди не є єдиним орієнтиром ризику;
ліквідаційні розрахунки треба співвідносити з Mark Price та Price Index;
тонкий стакан на вихідних може впливати на індекс через Impact Mid Price;
перед відкриттям базового ринку варто враховувати перехід між режимами.
На вихідних ціноутворення не зникає - воно переходить на іншу модель. Плече не робить цю модель менш ризиковою.
#CreateWithBinance #ShareMyTradFi #TradFi #BinanceFutures #УправлінняРизиком
Чому індекс TradFi Perpetuals рухається на вихідних
Закритий фондовий або товарний ринок не означає, що Price Index TradFi Perpetuals обов'язково завмирає на останньому значенні. В актуальній довідці Binance для періодів технічної паузи, свят і вихідних описано режим Orderbook EWMA для акційних і товарних контрактів.
У цьому режимі індекс бере не котирування зовнішніх постачальників, а Impact Mid Price зі стакана ф'ючерса. Це середнє між Impact Bid Price та Impact Ask Price. Потім значення згладжується експоненційно зваженим середнім, а рух індексу обмежується ризик параметрами.
Коли базовий ринок знову відкривається, система не повинна миттєво перестрибувати з одного режиму в інший. Binance використовує поступове змішування попереднього та нового розрахунку; у довідці зазначено, що перехід завершується протягом хвилини, хоча параметр вікна може змінюватися.
Що це змінює для трейдера:
остання ціна угоди не є єдиним орієнтиром ризику;
ліквідаційні розрахунки треба співвідносити з Mark Price та Price Index;
тонкий стакан на вихідних може впливати на індекс через Impact Mid Price;
перед відкриттям базового ринку варто враховувати перехід між режимами.
На вихідних ціноутворення не зникає - воно переходить на іншу модель. Плече не робить цю модель менш ризиковою.
#CreateWithBinance #ShareMyTradFi #TradFi #BinanceFutures #УправлінняРизиком
83
·
--
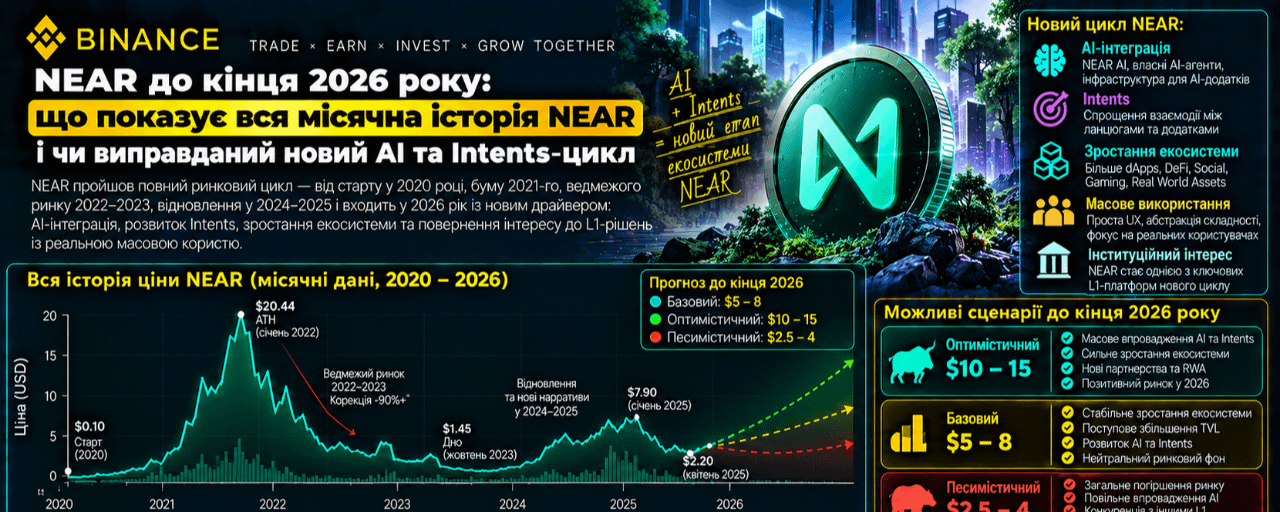
Article
NEAR до кінця 2026 року: що показує вся місячна історія NEAR і чи виправданий новий AI та IntentsNEAR входить у фінальну частину 2026 року після одного з найсильніших переоцінювань за всю свою історію.
Станом на 27 вересня NEAR торгується приблизно біля:
$5,0–5,2.
А ще на початку вересня токен коштував близько:
$1,93.
Тобто лише за неповний місяць NEAR зріс приблизно на:
+150%.
З початку 2026 року результат уже перевищує:
+200%.
Це особливо вражає, якщо згадати, що 2025 рік NEAR завершив падінням приблизно на:
-71%.
Чи означає це початок нового великого циклу?
Чи ринок просто знову розігрує AI-наратив?
І головне:
чи створює реальне використання NEAR достатній попит на сам токен, щоб виправдати подальше зростання?
Щоб відповісти, варто пройти всю історію NEAR від запуску mainnet.
NEAR молодший за Ethereum, але вже пережив кілька повних циклів
Перший етап mainnet NEAR був запущений 22 квітня 2020 року, а в жовтні того ж року мережа стала повністю permissionless та community-governed.
Тому ринкова історія NEAR набагато коротша за BTC або ETH.
Найповніші порівнювані місячні котирування починаються з 2021 року.
І вже цих кількох років достатньо, щоб побачити одну закономірність:
NEAR — надзвичайно high-beta актив.
Коли narrative сильний, токен здатний зростати на 50–100% за місяць.
Коли liquidity зникає, він так само легко втрачає:
70–90% за рік.
2021: перший справжній bull market
2021 рік став першим великим циклом NEAR.
За доступною історією токен почав березень приблизно біля:
$5,36
і завершив рік близько:
$14,62.
Це приблизно:
+173%
за доступну частину року.
Але всередині року рух був набагато сильнішим.
Весна 2021 спочатку виглядала дуже погано
травень:
-39,6%
червень:
-38,0%.
За два місяці NEAR фактично втратив більшу частину вартості.
А потім почалася повна зміна режиму.
Серпень 2021: +121%
Саме серпень став першим великим місяцем NEAR:
+120,9%.
Вересень:
+31%.
Жовтень:
+47%.
А грудень:
+67,8%.
Тобто за кілька місяців токен пройшов шлях від глибокого drawdown до одного з найсильніших L1 rallies.
Чому?
У 2021 році ринок активно шукав:
«наступний Ethereum».
Solana;
Avalanche;
Terra;
NEAR
отримували величезні потоки капіталу.
Головний narrative тоді був масштабування
Ethereum був дорогим.
Gas fees були високими.
А NEAR будував:
sharding.
Ідея була простою:
замість одного blockchain, який виконує все, навантаження можна розподіляти між кількома shards.
Це стало основою Nightshade.
На той момент це був дуже сильний технологічний narrative.
Початок 2022: історичний максимум
На хвилі L1 mania NEAR у січні 2022 року встановив ATH приблизно:
$20,44.
А далі відбулася практично повна зміна ринкового режиму.
2022: -91,7%
За 2022 рік NEAR впав приблизно з:
$15
до:
$1,26.
Річний результат:
-91,7%.
Це одна з найгірших річних динамік серед великих L1 того циклу.
Найгірші місяці 2022 року
травень:
-45%
червень:
-44%
листопад:
-44,5%
грудень:
-27%.
Тобто навіть після величезного падіння навесні ринок продовжував продавати NEAR наприкінці року.
Чому NEAR впав сильніше BTC
Це важливий урок.
У bull market NEAR оцінювали через:
майбутніх користувачів;
майбутні dApps;
майбутній sharding;
майбутню adoption.
Коли глобальна liquidity зникла, ринок різко знизив valuation саме таких:
long-duration crypto assets.
ФРС підвищувала ставки.
Terra зруйнувалася.
Потім прийшов FTX.
А капітал тікав із high-beta altcoins у BTC, stablecoins або взагалі за межі crypto.
Урок 2022 року
Навіть дуже сильна технологія не гарантує сильного токена, якщо:
попиту на ризик немає.
Це буде важливо і для прогнозу 2026 року.
2023: NEAR воскресає
2023 рік став повною протилежністю.
NEAR відкрив рік приблизно біля:
$1,28
і завершив близько:
$3,65.
Результат:
+186%.
Але цікавіше те, як саме сформувався цей результат.
Січень 2023: +86%
Після повної капітуляції 2022 року NEAR одразу дав:
+86%.
А потім майже весь рік знову слабшав.
Лютий–вересень 2023
Майже всі ці місяці були негативними.
NEAR поступово опустився приблизно до:
$1,13.
І лише в Q4 структура різко змінилася.
Q4 2023: +222%
жовтень:
+17,7%
листопад:
+41,1%
грудень:
+94,2%.
Сумарно Q4 дав приблизно:
+222%.
Це один із найважливіших історичних прикладів для сьогоднішнього NEAR.
Токен може кілька кварталів бути практично забутим, а потім за два-три місяці повністю змінити valuation regime.
2024: AI входить у narrative NEAR
2024 рік став роком другого великого переосмислення проєкту.
NEAR уже позиціонував себе не просто як:
швидкий L1.
Головною тезою стала:
chain abstraction.
А потім до неї додався:
user-owned AI.
NEAR пояснював chain abstraction просто:
користувачеві не повинно бути важливо, на якому blockchain знаходиться його актив.
Система повинна сама виконувати:
bridging;
routing;
signing;
settlement.
У 2024 році Chain Signatures вийшли в mainnet, дозволивши NEAR smart contracts підписувати транзакції інших blockchain, а в листопаді з'явилися NEAR Intents.
Ціна у 2024 році теж була екстремальною
лютий:
+36,7%
березень:
+87,9%
травень:
+17,6%
але потім:
червень:
-26,7%
серпень:
-19,1%.
У листопаді:
+72,7%.
А у грудні:
-29,8%.
За весь рік NEAR зріс приблизно:
+30%.
Це дуже характерна поведінка:
сильний narrative, але нестабільна token demand.
2025: найважливіший негативний урок
Здавалося б, у NEAR уже були:
AI;
Intents;
Chain Signatures;
sharding;
великий ecosystem narrative.
Але 2025 рік завершився:
-71,4%.
Практично весь рік був слабким.
січень:
-6%
лютий:
-33,6%
березень:
-17,9%
червень:
-12,3%
жовтень:
-20,2%
листопад:
-14,7%
грудень:
-15,1%.
Чому AI narrative тоді не врятував NEAR?
Тому що narrative сам по собі має обмежену цінність.
Ринок почав ставити набагато складніше питання:
як AI, Intents та chain abstraction створюють попит саме на NEAR token?
Це дуже схоже на проблему Ethereum L2.
Продукт може бути чудовим.
Користувачів може ставати більше.
Але:
де token value accrual?
У 2025 році відповідь ще не була достатньо переконливою.
І саме тут 2026 рік став принципово іншим
Перші місяці виглядали дуже слабко.
січень:
-20,4%
лютий:
-3,3%
березень:
+1,1%
квітень:
+9,1%.
Потім:
травень:
+78,9%.
Червень:
-23,3%.
Липень:
-6,8%.
Серпень:
+15,1%.
І нарешті вересень:
приблизно +150% на поточний момент.
Тобто приблизно за вісім місяців NEAR перейшов від:
$1,20
до:
$5+.
Але цього разу за rally є реальні цифри
Ось що робить 2026 рік значно цікавішим за попередні AI-rallies.
NEAR Intents зараз уже не просто roadmap concept.
За останні 30 днів система обробила приблизно:
$4,47 млрд DEX volume.
TVL NEAR Intents становить близько:
$250 млн.
30-денні fees:
$6,64 млн.
А protocol revenue:
близько $1,59 млн.
Це вже продукт із реальною економічною активністю.
І найважливіша зміна: NEAR тепер має buyback
З 23 лютого 2026 року captured revenue NEAR Intents використовується для:
купівлі NEAR на відкритому ринку.
За даними DefiLlama, cumulative holder revenue / buybacks уже наблизилися до:
$4,9 млн.
Лише за останні 30 днів:
приблизно $1,59 млн.
Це дуже важлива зміна.
Бо вперше відповідь на питання:
«Як Intents створює value для NEAR?»
стає набагато конкретнішою.
Activity → revenue → buyback
Механізм тепер приблизно такий:
користувач робить cross-chain swap →
Intents отримує fees →
частина залишається protocol revenue →
revenue використовується для купівлі NEAR.
Це вже:
прямий канал value accrual.
Він поки значно менший, ніж buyback engine Hyperliquid.
Але він існує.
І росте.
NEAR Intents росте дуже швидко
Офіційний roadmap NEAR повідомляє, що Intent volume зріс приблизно:
у 24,7 раза рік до року.
А поточна інфраструктура Chain Abstraction охоплює:
31 blockchain
і понад:
100 активів,
із типовим settlement близько 30 секунд.
Тобто продуктова теза вже значно ширша за:
«ще один Ethereum competitor».
Насправді NEAR більше не хоче конкурувати лише як L1
Це одна з найважливіших змін investment thesis.
У 2021 році питання було:
NEAR чи Ethereum?
Сьогодні NEAR намагається стати:
execution layer між різними blockchain.
Користувач може мати:
BTC;
ETH;
SOL;
ZEC;
stablecoins
і виконувати операцію через NEAR Intents, не думаючи про bridge або конкретний routing.
Chain Signatures — фундамент цієї моделі
Chain Signatures дозволяють NEAR accounts і smart contracts підписувати транзакції в інших мережах.
Зараз NEAR заявляє про підтримку ключових ecosystem, включно із:
Bitcoin;
Ethereum;
Solana;
TON;
Stellar;
Aptos;
Sui
та іншими.
Тобто NEAR намагається зробити blockchain сам по собі:
невидимим для користувача.
І тут AI thesis починає виглядати логічніше
Людина ще може:
вибрати bridge;
перевірити network;
перемкнути wallet;
оцінити gas;
вибрати DEX.
AI agent цього робити не повинен.
Agent повинен отримати команду:
«Поміняй $5 000 USDC на BTC за найкращою ціною».
І сам:
знайти liquidity;
вибрати chain;
підписати;
settle.
Саме для такого світу NEAR будує:
Intents + Chain Signatures + AI.
Roadmap 2026 прямо називає це Agentic Economy
NEAR зараз об'єднує два напрями:
Cross-chain financial infrastructure
і:
autonomous AI agents.
Офіційний roadmap описує майбутню систему, де AI agents можуть володіти активами та здійснювати економічні операції між різними мережами.
Це сильний narrative.
Але важливо:
narrative ще має довести масштаб попиту.
Nightshade 3.0 теж змінює технологічну картину
NEAR зараз заявляє:
block time:
близько 600 мс
finality:
близько 1,2 секунди
shards:
9.
Nightshade 3.0 розвиває dynamic sharding та відокремлює consensus від execution.
Окремо з'явився:
Private Shard
для confidential execution.
Це важливо саме для AI agents і financial strategies, де користувач не хоче публічно показувати:
orders;
positions;
routing;
credentials.
Але тепер головна проблема NEAR — tokenomics
І тут ситуація складніша.
Історично максимальна інфляція NEAR була:
5% на рік.
Передбачалося, що transaction fee burn частково компенсуватиме emissions.
Але фактичний burn довго залишався дуже малим.
За оцінкою governance proposal 2025 року, реальна net inflation була приблизно:
4,9%.
Тобто майже вся емісія потрапляла у supply.
Це була серйозна проблема для токена
При 5% emissions:
за рік створюються десятки мільйонів нових NEAR.
Якщо попит не росте такими самими темпами:
holders розмиваються.
Саме тому ecosystem почав активно обговорювати зниження inflation.
Одна з ключових пропозицій передбачала скорочення максимуму:
5% → 2,5%.
У 2026 дискусія пішла ще далі
У вересні була запропонована модель поступового переходу:
від emission-funded security до revenue-funded security.
Логіка:
protocol revenue починає підтримувати validator economics →
у міру зростання реального доходу можна скорочувати issuance →
holders отримують менше dilution.
Це, на мою думку, одна з найважливіших фундаментальних тем NEAR на найближчі роки.
Є й друга зміна — fee burn
Історично частина gas fees поверталася developers як rebate.
У 2026 році governance обговорює відмову від 30% developer rebate, щоб:
100% execution fees направляти у protocol burn.
Тобто economic model поступово рухається:
від:
inflation + subsidies
до:
revenue + buybacks + burn.
Якщо це реалізується повністю, investment case NEAR стане набагато сильнішим.
Але поки buyback малий у порівнянні з market cap
Це важливо не приховувати.
Поточна market cap NEAR становить приблизно:
$6,5 млрд.
А cumulative Intents buybacks — лише кілька мільйонів доларів.
Тобто сьогодні вони:
ще не можуть самостійно пояснити +150% за вересень.
Рух ціни значною мірою залишається:
narrative-driven;
momentum-driven;
liquidity-driven.
Саме тут є головний ризик
Ринок може правильно оцінювати:
майбутній NEAR.
Але платити за нього:
вже сьогодні.
Це класична проблема high-growth assets.
Якщо Intents volume продовжить зростати у 20–25 разів щороку:
поточна valuation може виглядати розумною.
Якщо growth різко сповільниться:
ринок швидко стисне multiple.
Історія NEAR показує, що таке вже траплялося
2021:
технологічний оптимізм.
2022:
-91,7%.
2024:
AI/chain abstraction excitement.
2025:
-71,4%.
Тому NEAR особливо небезпечно купувати лише за narrative.
Потрібно перевіряти:
usage.
І зараз usage справді є
Останні 30 днів NEAR Intents:
volume:
$4,47 млрд
TVL:
близько $250 млн
fees:
$6,64 млн
revenue:
$1,59 млн.
Для мене саме ці чотири цифри зараз значно важливіші за кількість AI-партнерств у пресрелізах.
Що говорить вся місячна історія
У NEAR дуже мало стабільної сезонності.
Наприклад, середній результат грудня виглядає позитивно.
Але це через:
грудень 2021:
+67,8%
грудень 2023:
+94,2%.
Водночас:
грудень 2022:
-27%
грудень 2024:
-29,8%
грудень 2025:
-15,1%.
Отже:
«NEAR добре росте наприкінці року» — погана стратегія.
Q4 може бути або величезним rally, або величезним падінням
Історичні Q4:
2021:
+111%
2022:
-64,7%
2023:
+222%
2024:
-7,3%
2025:
-42,4%.
Це дуже яскраво показує природу NEAR:
він торгує режим, а не сезон.
2026 уже став аномальним роком
Q1:
-21,5%.
Q2:
+49,8%.
Q3 на поточний момент:
понад +140%.
Тобто буквально за два квартали ринок повністю змінив думку про актив.
На який історичний період найбільше схожа осінь 2026?
Не на 2022.
Там fundamentals і liquidity погіршувалися одночасно.
Не на 2025.
Тоді narrative існував, але token value accrual був слабким.
Найближча аналогія:
кінець 2023 + початок 2024.
Тоді ринок теж почав агресивно переоцінювати нову thesis.
Але 2026 має одну принципову перевагу:
Intents тепер реально генерує volume, revenue та buybacks.
Саме цього не вистачало раніше.
Поточна valuation
NEAR зараз коштує приблизно:
$5,0–5,2.
Market cap:
близько $6,5 млрд.
ATH:
$20,44.
Тобто навіть після вересневого rally токен усе ще приблизно:
на 75% нижче ATH.
Але це не означає автоматично, що він дешевий.
Чому порівнювати лише з ATH небезпечно
Після 2022 року supply NEAR суттєво збільшилася через emissions.
Тому:
«колись NEAR був $20, значить $20 легко повернеться»
неправильна логіка.
Потрібно дивитися:
market cap + supply + revenue + usage.
Ціна одного токена без урахування dilution мало що говорить про valuation.
Що означає NEAR по $7?
Від поточних ~$5,2:
приблизно +35%.
Це вже повернення до сильних рівнів 2024 року.
За умови продовження Intents growth — цілком реалістичний сценарій.
$10
Це майже:
+90%
від поточної ціни.
Market cap за близької до поточної supply може перевищити:
$12 млрд.
Тоді ринок уже фактично оцінюватиме NEAR як одного з основних large-cap infrastructure tokens.
$15
Це приблизно:
+190%.
І тут потрібен уже не просто AI narrative.
Потрібні:
подальший exponential Intents growth;сильний crypto bull market;кращі tokenomics;стабільний buyback;підтверджений AI-agent adoption.
Повернення до ATH $20+
Це вимагало б:
майже 4x
від поточного рівня.
Можливо у великому циклі.
Але не є моїм базовим сценарієм на останні три місяці 2026 року.
Технічна структура після +150% за місяць
Це найнебезпечніша частина.
Коли актив зростає:
$1,93 → $5+
за один місяць,
нормальна 20–30% корекція вже не є bearish сама по собі.
Трейдеру потрібно психологічно бути готовим до дуже широких діапазонів.
Перший опір
Після поточного руху найближча важлива область:
$5,5–5,8.
Саме тут ринок має показати, чи залишився покупець після вертикального вересня.
Головний психологічний рівень
$6.
Закріплення вище нього означатиме, що ринок прийняв нову valuation zone.
Наступні цілі
Після $6:
$6,8–7,2.
Далі:
$8.
І вже потім:
$9,5–10.
Перша підтримка
$4,6–4,8.
Після такого rally короткострокові pullbacks сюди абсолютно нормальні.
Головна підтримка
$4,0–4,2.
Це вже приблизно 20–25% нижче поточної ціни.
Але для NEAR це ще не обов'язково означало б злам bullish structure.
Найважливіша структурна зона
$3,2–3,5.
Повернення сюди означало б, що значна частина вересневого breakout стерта.
Тоді потрібно було б перевіряти:
чи продовжуються Intents volumes;
чи є buybacks;
чи не був rally переважно speculative.
Нижче $3
Це вже серйозний warning.
Тоді ринок фактично повертається в старий valuation regime.
Наступна зона:
$2,3–2,5.
Що може продовжити rally
1. NEAR Intents продовжує зростати
Це головний fundamental KPI.
Не followers.
Не AI headlines.
А:
реальний routed volume.
2. Buyback прискорюється
Сьогодні він уже існує.
Якщо monthly revenue перейде з:
$1–2 млн
до:
$5 млн+,
token value accrual стане значно помітнішим.
3. Inflation реально скорочується
Це може стати одним із найбільших catalysts.
Якщо NEAR одночасно:
скорочує issuance;
збільшує buybacks;
збільшує burn,
supply dynamics можуть фундаментально змінитися.
4. AI agents переходять від demo до економічної активності
Найкращий bullish сценарій:
AI agent не просто «працює на NEAR».
Він:
платить fees.
Саме це перетворює AI narrative на token economics.
5. Загальний crypto market залишається risk-on
NEAR — high-beta asset.
Якщо BTC повертається до $90–100K, а ETH проходить $3K:
NEAR отримує значно більше простору для expansion.
Що може зламати rally
1. Intents growth сповільнюється
Після 24x YoY expectation bar уже дуже високий.
2. Buyback залишається занадто малим
Кілька мільйонів доларів проти market cap понад $6 млрд — поки що невелика сила.
3. Inflation залишається високою
Якщо emissions продовжують значно перевищувати burn + buybacks:
holders усе ще отримують dilution.
4. AI narrative охолоджується
NEAR зараз отримує значний premium саме за Agentic Economy thesis.
Narrative compression може бути дуже швидким.
5. Bitcoin переходить у risk-off
Історія NEAR показує, що в bear market він падає значно швидше BTC.
2022:
-91,7%.
2025:
-71,4%.
Це не можна ігнорувати.
Прогноз NEAR до кінця 2026 року
Після +150% за вересень я б не використовував вузький діапазон.
NEAR історично легко рухається на:
30–50%
за місяць.
Я бачу три основні сценарії.
🟡 Базовий сценарій — 45%
Вересневий impulse переходить у консолідацію.
NEAR коригується, але утримує:
$4,0–4,2.
Intents volume залишається сильним.
Buybacks продовжуються.
Bitcoin залишається стабільним.
Після консолідації NEAR знову тестує:
$6–7.
Базовий діапазон до кінця року:
$4,0–7,5.
Найімовірніша зона 31 грудня:
$5,5–6,8.
Тобто базовий сценарій не передбачає ще одного +150% місяця.
Він передбачає:
утримання більшої частини нового valuation.
🟢 Бичачий сценарій — 30%
Для цього потрібно:
BTC іде до $90–100K+;Intents volume продовжує прискорюватися;monthly revenue росте;buybacks стають значно більшими;inflation reforms рухаються вперед;AI-agent narrative отримує реальне використання;NEAR проходить $6.
Тоді:
$6
стає підтримкою.
Наступна зона:
$7–8.
Потім:
$9–10.
У дуже сильному Q4:
$11–12.
Bullish year-end zone:
$8–12.
Повернення до $15–20 до кінця року можливе лише в екстремальному altcoin euphoria scenario і не є моїм базовим прогнозом.
🔴 Ведмежий сценарій — 25%
Для NEAR bearish probability я залишаю досить високою через уже здійснений вертикальний рух.
Тригери:
BTC різко коригується;Intents volume слабшає;buybacks не встигають за valuation;inflation залишається високою;AI trade втрачає momentum;NEAR втрачає $4.
Тоді:
$3,2–3,5
стає першою великою ціллю.
Пробій цієї області:
$2,5–2,8.
У сильному deleveraging:
$2,0–2,3.
Bearish year-end zone:
$2,3–3,5.
Чому я не ставлю повернення до $20 у базовий сценарій
Тому що потрібно відрізняти:
price recovery
від:
valuation recovery.
ATH $20,44 був сформований на значно меншій supply.
Сьогодні NEAR має більшу token supply і більшу market cap уже при нижчій ціні.
Тому повернення до старого номінального ATH означатиме набагато більшу економічну valuation мережі, ніж у 2022 році.
Це можливо.
Але для цього Intents та AI повинні стати:
великою реальною економікою,
а не просто перспективною технологією.
Що я буду відстежувати до кінця року
$6
Головний breakout.
$4
Головна підтримка поточного re-rating.
$3,2–3,5
Межа між нормальною корекцією та серйозним ослабленням структури.
NEAR Intents Volume
Зараз близько:
$4,5 млрд за 30 днів.
Якщо ця цифра продовжує рости — bullish thesis підтверджується.
Intents Revenue
Зараз:
близько $1,6 млн за 30 днів.
Buybacks
Це найпряміший місток між ecosystem growth і NEAR token.
Inflation
Чи перейде NEAR від 5% legacy model до значно нижчого issuance.
AI agents
Не кількість анонсів.
А:
кількість реальних economic transactions.
Мій прогноз NEAR до 31 грудня 2026 року
Поточна зона:
$5,0–5,2
Перший опір:
$5,5–5,8
Головний breakout:
$6
Наступна ціль:
$6,8–7,2
Сильний опір:
$8
Bullish extension:
$9–10
Дуже сильний Q4:
$11–12
Перша підтримка:
$4,6–4,8
Головна підтримка:
$4,0–4,2
Структурна підтримка:
$3,2–3,5
Bearish breakdown:
нижче $3.
Підсумок
NEAR у 2026 році вперше за довгий час має не тільки:
сильний narrative,
а й:
вимірювану економічну активність.
Це головна відмінність нинішнього rally від багатьох попередніх.
NEAR Intents уже обробляє приблизно:
$4,5 млрд volume за 30 днів,
має близько:
$250 млн TVL
і генерує приблизно:
$1,6 млн monthly protocol revenue.
З лютого цей revenue уже використовується для:
buyback NEAR.
Тобто вперше формується зрозумілий ланцюг:
usage → fees → revenue → token demand.
Одночасно сама технологічна теза стала сильнішою.
NEAR більше не намагається бути просто:
«швидшим Ethereum».
Він будує:
cross-chain execution layer
через Intents і Chain Signatures
та:
infrastructure for autonomous AI agents.
Офіційний roadmap 2026 прямо об'єднує ці два напрями в концепцію:
Agentic Economy.
Але ризик також величезний.
NEAR уже зріс приблизно на:
+150% лише у вересні
і більш ніж:
+200% з початку року.
Історія токена чітко показує, що після великих переоцінювань NEAR здатний не просто коригуватися на 10%.
Він уже переживав:
-91,7% у 2022
і:
-71,4% у 2025.
Тому головне питання тепер не:
«Чи перспективний NEAR?»
На технологічному рівні відповідь виглядає значно сильнішою, ніж рік тому.
Головне питання:
чи зростатиме реальний дохід NEAR достатньо швидко, щоб наздогнати valuation, яку ринок уже почав закладати в токен?
Мій базовий сценарій до кінця 2026 року:
$5,5–6,8.
Бичачий:
$8–12.
Ведмежий:
$2,3–3,5.
А ключовий рівень:
$6.
Якщо NEAR після вертикального вересня проходить $6, а Intents volume, revenue і buybacks продовжують встановлювати нові максимуми, це буде сильним підтвердженням:
ринок переоцінює не просто AI-наратив, а вже працюючу фінансову інфраструктуру.
Якщо ж ціна втрачає $4 одночасно зі сповільненням Intents growth, нинішній рух може виявитися ще одним випадком, коли:
narrative випередив economics.
І головний висновок з усієї історії NEAR такий:
NEAR найкраще почувається тоді, коли новий технологічний narrative збігається з глобальним risk-on. Але вперше у 2026 році до цього додається третій компонент — реальний механізм value accrual через revenue та buybacks.
Саме це робить нинішній цикл фундаментально цікавішим за попередні.
І саме це потрібно перевіряти щомісяця до кінця року.
Не фінансова рекомендація. Прогноз є сценарним аналізом історичних місячних котирувань NEAR, поточної активності NEAR Intents, tokenomics, buyback-механіки та загального стану крипторинку. Після настільки сильного вересневого руху волатильність NEAR може залишатися дуже високою.
#NEAR #NEARProtocol #NEARAnalysis #CryptoAnalysis #BinanceSquare
NEAR до кінця 2026 року: що показує вся місячна історія NEAR і чи виправданий новий AI та Intents
NEAR входить у фінальну частину 2026 року після одного з найсильніших переоцінювань за всю свою історію.
Станом на 27 вересня NEAR торгується приблизно біля:
$5,0–5,2.
А ще на початку вересня токен коштував близько:
$1,93.
Тобто лише за неповний місяць NEAR зріс приблизно на:
+150%.
З початку 2026 року результат уже перевищує:
+200%.
Це особливо вражає, якщо згадати, що 2025 рік NEAR завершив падінням приблизно на:
-71%.
Чи означає це початок нового великого циклу?
Чи ринок просто знову розігрує AI-наратив?
І головне:
чи створює реальне використання NEAR достатній попит на сам токен, щоб виправдати подальше зростання?
Щоб відповісти, варто пройти всю історію NEAR від запуску mainnet.
NEAR молодший за Ethereum, але вже пережив кілька повних циклів
Перший етап mainnet NEAR був запущений 22 квітня 2020 року, а в жовтні того ж року мережа стала повністю permissionless та community-governed.
Тому ринкова історія NEAR набагато коротша за BTC або ETH.
Найповніші порівнювані місячні котирування починаються з 2021 року.
І вже цих кількох років достатньо, щоб побачити одну закономірність:
NEAR — надзвичайно high-beta актив.
Коли narrative сильний, токен здатний зростати на 50–100% за місяць.
Коли liquidity зникає, він так само легко втрачає:
70–90% за рік.
2021: перший справжній bull market
2021 рік став першим великим циклом NEAR.
За доступною історією токен почав березень приблизно біля:
$5,36
і завершив рік близько:
$14,62.
Це приблизно:
+173%
за доступну частину року.
Але всередині року рух був набагато сильнішим.
Весна 2021 спочатку виглядала дуже погано
травень:
-39,6%
червень:
-38,0%.
За два місяці NEAR фактично втратив більшу частину вартості.
А потім почалася повна зміна режиму.
Серпень 2021: +121%
Саме серпень став першим великим місяцем NEAR:
+120,9%.
Вересень:
+31%.
Жовтень:
+47%.
А грудень:
+67,8%.
Тобто за кілька місяців токен пройшов шлях від глибокого drawdown до одного з найсильніших L1 rallies.
Чому?
У 2021 році ринок активно шукав:
«наступний Ethereum».
Solana;
Avalanche;
Terra;
NEAR
отримували величезні потоки капіталу.
Головний narrative тоді був масштабування
Ethereum був дорогим.
Gas fees були високими.
А NEAR будував:
sharding.
Ідея була простою:
замість одного blockchain, який виконує все, навантаження можна розподіляти між кількома shards.
Це стало основою Nightshade.
На той момент це був дуже сильний технологічний narrative.
Початок 2022: історичний максимум
На хвилі L1 mania NEAR у січні 2022 року встановив ATH приблизно:
$20,44.
А далі відбулася практично повна зміна ринкового режиму.
2022: -91,7%
За 2022 рік NEAR впав приблизно з:
$15
до:
$1,26.
Річний результат:
-91,7%.
Це одна з найгірших річних динамік серед великих L1 того циклу.
Найгірші місяці 2022 року
травень:
-45%
червень:
-44%
листопад:
-44,5%
грудень:
-27%.
Тобто навіть після величезного падіння навесні ринок продовжував продавати NEAR наприкінці року.
Чому NEAR впав сильніше BTC
Це важливий урок.
У bull market NEAR оцінювали через:
майбутніх користувачів;
майбутні dApps;
майбутній sharding;
майбутню adoption.
Коли глобальна liquidity зникла, ринок різко знизив valuation саме таких:
long-duration crypto assets.
ФРС підвищувала ставки.
Terra зруйнувалася.
Потім прийшов FTX.
А капітал тікав із high-beta altcoins у BTC, stablecoins або взагалі за межі crypto.
Урок 2022 року
Навіть дуже сильна технологія не гарантує сильного токена, якщо:
попиту на ризик немає.
Це буде важливо і для прогнозу 2026 року.
2023: NEAR воскресає
2023 рік став повною протилежністю.
NEAR відкрив рік приблизно біля:
$1,28
і завершив близько:
$3,65.
Результат:
+186%.
Але цікавіше те, як саме сформувався цей результат.
Січень 2023: +86%
Після повної капітуляції 2022 року NEAR одразу дав:
+86%.
А потім майже весь рік знову слабшав.
Лютий–вересень 2023
Майже всі ці місяці були негативними.
NEAR поступово опустився приблизно до:
$1,13.
І лише в Q4 структура різко змінилася.
Q4 2023: +222%
жовтень:
+17,7%
листопад:
+41,1%
грудень:
+94,2%.
Сумарно Q4 дав приблизно:
+222%.
Це один із найважливіших історичних прикладів для сьогоднішнього NEAR.
Токен може кілька кварталів бути практично забутим, а потім за два-три місяці повністю змінити valuation regime.
2024: AI входить у narrative NEAR
2024 рік став роком другого великого переосмислення проєкту.
NEAR уже позиціонував себе не просто як:
швидкий L1.
Головною тезою стала:
chain abstraction.
А потім до неї додався:
user-owned AI.
NEAR пояснював chain abstraction просто:
користувачеві не повинно бути важливо, на якому blockchain знаходиться його актив.
Система повинна сама виконувати:
bridging;
routing;
signing;
settlement.
У 2024 році Chain Signatures вийшли в mainnet, дозволивши NEAR smart contracts підписувати транзакції інших blockchain, а в листопаді з'явилися NEAR Intents.
Ціна у 2024 році теж була екстремальною
лютий:
+36,7%
березень:
+87,9%
травень:
+17,6%
але потім:
червень:
-26,7%
серпень:
-19,1%.
У листопаді:
+72,7%.
А у грудні:
-29,8%.
За весь рік NEAR зріс приблизно:
+30%.
Це дуже характерна поведінка:
сильний narrative, але нестабільна token demand.
2025: найважливіший негативний урок
Здавалося б, у NEAR уже були:
AI;
Intents;
Chain Signatures;
sharding;
великий ecosystem narrative.
Але 2025 рік завершився:
-71,4%.
Практично весь рік був слабким.
січень:
-6%
лютий:
-33,6%
березень:
-17,9%
червень:
-12,3%
жовтень:
-20,2%
листопад:
-14,7%
грудень:
-15,1%.
Чому AI narrative тоді не врятував NEAR?
Тому що narrative сам по собі має обмежену цінність.
Ринок почав ставити набагато складніше питання:
як AI, Intents та chain abstraction створюють попит саме на NEAR token?
Це дуже схоже на проблему Ethereum L2.
Продукт може бути чудовим.
Користувачів може ставати більше.
Але:
де token value accrual?
У 2025 році відповідь ще не була достатньо переконливою.
І саме тут 2026 рік став принципово іншим
Перші місяці виглядали дуже слабко.
січень:
-20,4%
лютий:
-3,3%
березень:
+1,1%
квітень:
+9,1%.
Потім:
травень:
+78,9%.
Червень:
-23,3%.
Липень:
-6,8%.
Серпень:
+15,1%.
І нарешті вересень:
приблизно +150% на поточний момент.
Тобто приблизно за вісім місяців NEAR перейшов від:
$1,20
до:
$5+.
Але цього разу за rally є реальні цифри
Ось що робить 2026 рік значно цікавішим за попередні AI-rallies.
NEAR Intents зараз уже не просто roadmap concept.
За останні 30 днів система обробила приблизно:
$4,47 млрд DEX volume.
TVL NEAR Intents становить близько:
$250 млн.
30-денні fees:
$6,64 млн.
А protocol revenue:
близько $1,59 млн.
Це вже продукт із реальною економічною активністю.
І найважливіша зміна: NEAR тепер має buyback
З 23 лютого 2026 року captured revenue NEAR Intents використовується для:
купівлі NEAR на відкритому ринку.
За даними DefiLlama, cumulative holder revenue / buybacks уже наблизилися до:
$4,9 млн.
Лише за останні 30 днів:
приблизно $1,59 млн.
Це дуже важлива зміна.
Бо вперше відповідь на питання:
«Як Intents створює value для NEAR?»
стає набагато конкретнішою.
Activity → revenue → buyback
Механізм тепер приблизно такий:
користувач робить cross-chain swap →
Intents отримує fees →
частина залишається protocol revenue →
revenue використовується для купівлі NEAR.
Це вже:
прямий канал value accrual.
Він поки значно менший, ніж buyback engine Hyperliquid.
Але він існує.
І росте.
NEAR Intents росте дуже швидко
Офіційний roadmap NEAR повідомляє, що Intent volume зріс приблизно:
у 24,7 раза рік до року.
А поточна інфраструктура Chain Abstraction охоплює:
31 blockchain
і понад:
100 активів,
із типовим settlement близько 30 секунд.
Тобто продуктова теза вже значно ширша за:
«ще один Ethereum competitor».
Насправді NEAR більше не хоче конкурувати лише як L1
Це одна з найважливіших змін investment thesis.
У 2021 році питання було:
NEAR чи Ethereum?
Сьогодні NEAR намагається стати:
execution layer між різними blockchain.
Користувач може мати:
BTC;
ETH;
SOL;
ZEC;
stablecoins
і виконувати операцію через NEAR Intents, не думаючи про bridge або конкретний routing.
Chain Signatures — фундамент цієї моделі
Chain Signatures дозволяють NEAR accounts і smart contracts підписувати транзакції в інших мережах.
Зараз NEAR заявляє про підтримку ключових ecosystem, включно із:
Bitcoin;
Ethereum;
Solana;
TON;
Stellar;
Aptos;
Sui
та іншими.
Тобто NEAR намагається зробити blockchain сам по собі:
невидимим для користувача.
І тут AI thesis починає виглядати логічніше
Людина ще може:
вибрати bridge;
перевірити network;
перемкнути wallet;
оцінити gas;
вибрати DEX.
AI agent цього робити не повинен.
Agent повинен отримати команду:
«Поміняй $5 000 USDC на BTC за найкращою ціною».
І сам:
знайти liquidity;
вибрати chain;
підписати;
settle.
Саме для такого світу NEAR будує:
Intents + Chain Signatures + AI.
Roadmap 2026 прямо називає це Agentic Economy
NEAR зараз об'єднує два напрями:
Cross-chain financial infrastructure
і:
autonomous AI agents.
Офіційний roadmap описує майбутню систему, де AI agents можуть володіти активами та здійснювати економічні операції між різними мережами.
Це сильний narrative.
Але важливо:
narrative ще має довести масштаб попиту.
Nightshade 3.0 теж змінює технологічну картину
NEAR зараз заявляє:
block time:
близько 600 мс
finality:
близько 1,2 секунди
shards:
9.
Nightshade 3.0 розвиває dynamic sharding та відокремлює consensus від execution.
Окремо з'явився:
Private Shard
для confidential execution.
Це важливо саме для AI agents і financial strategies, де користувач не хоче публічно показувати:
orders;
positions;
routing;
credentials.
Але тепер головна проблема NEAR — tokenomics
І тут ситуація складніша.
Історично максимальна інфляція NEAR була:
5% на рік.
Передбачалося, що transaction fee burn частково компенсуватиме emissions.
Але фактичний burn довго залишався дуже малим.
За оцінкою governance proposal 2025 року, реальна net inflation була приблизно:
4,9%.
Тобто майже вся емісія потрапляла у supply.
Це була серйозна проблема для токена
При 5% emissions:
за рік створюються десятки мільйонів нових NEAR.
Якщо попит не росте такими самими темпами:
holders розмиваються.
Саме тому ecosystem почав активно обговорювати зниження inflation.
Одна з ключових пропозицій передбачала скорочення максимуму:
5% → 2,5%.
У 2026 дискусія пішла ще далі
У вересні була запропонована модель поступового переходу:
від emission-funded security до revenue-funded security.
Логіка:
protocol revenue починає підтримувати validator economics →
у міру зростання реального доходу можна скорочувати issuance →
holders отримують менше dilution.
Це, на мою думку, одна з найважливіших фундаментальних тем NEAR на найближчі роки.
Є й друга зміна — fee burn
Історично частина gas fees поверталася developers як rebate.
У 2026 році governance обговорює відмову від 30% developer rebate, щоб:
100% execution fees направляти у protocol burn.
Тобто economic model поступово рухається:
від:
inflation + subsidies
до:
revenue + buybacks + burn.
Якщо це реалізується повністю, investment case NEAR стане набагато сильнішим.
Але поки buyback малий у порівнянні з market cap
Це важливо не приховувати.
Поточна market cap NEAR становить приблизно:
$6,5 млрд.
А cumulative Intents buybacks — лише кілька мільйонів доларів.
Тобто сьогодні вони:
ще не можуть самостійно пояснити +150% за вересень.
Рух ціни значною мірою залишається:
narrative-driven;
momentum-driven;
liquidity-driven.
Саме тут є головний ризик
Ринок може правильно оцінювати:
майбутній NEAR.
Але платити за нього:
вже сьогодні.
Це класична проблема high-growth assets.
Якщо Intents volume продовжить зростати у 20–25 разів щороку:
поточна valuation може виглядати розумною.
Якщо growth різко сповільниться:
ринок швидко стисне multiple.
Історія NEAR показує, що таке вже траплялося
2021:
технологічний оптимізм.
2022:
-91,7%.
2024:
AI/chain abstraction excitement.
2025:
-71,4%.
Тому NEAR особливо небезпечно купувати лише за narrative.
Потрібно перевіряти:
usage.
І зараз usage справді є
Останні 30 днів NEAR Intents:
volume:
$4,47 млрд
TVL:
близько $250 млн
fees:
$6,64 млн
revenue:
$1,59 млн.
Для мене саме ці чотири цифри зараз значно важливіші за кількість AI-партнерств у пресрелізах.
Що говорить вся місячна історія
У NEAR дуже мало стабільної сезонності.
Наприклад, середній результат грудня виглядає позитивно.
Але це через:
грудень 2021:
+67,8%
грудень 2023:
+94,2%.
Водночас:
грудень 2022:
-27%
грудень 2024:
-29,8%
грудень 2025:
-15,1%.
Отже:
«NEAR добре росте наприкінці року» — погана стратегія.
Q4 може бути або величезним rally, або величезним падінням
Історичні Q4:
2021:
+111%
2022:
-64,7%
2023:
+222%
2024:
-7,3%
2025:
-42,4%.
Це дуже яскраво показує природу NEAR:
він торгує режим, а не сезон.
2026 уже став аномальним роком
Q1:
-21,5%.
Q2:
+49,8%.
Q3 на поточний момент:
понад +140%.
Тобто буквально за два квартали ринок повністю змінив думку про актив.
На який історичний період найбільше схожа осінь 2026?
Не на 2022.
Там fundamentals і liquidity погіршувалися одночасно.
Не на 2025.
Тоді narrative існував, але token value accrual був слабким.
Найближча аналогія:
кінець 2023 + початок 2024.
Тоді ринок теж почав агресивно переоцінювати нову thesis.
Але 2026 має одну принципову перевагу:
Intents тепер реально генерує volume, revenue та buybacks.
Саме цього не вистачало раніше.
Поточна valuation
NEAR зараз коштує приблизно:
$5,0–5,2.
Market cap:
близько $6,5 млрд.
ATH:
$20,44.
Тобто навіть після вересневого rally токен усе ще приблизно:
на 75% нижче ATH.
Але це не означає автоматично, що він дешевий.
Чому порівнювати лише з ATH небезпечно
Після 2022 року supply NEAR суттєво збільшилася через emissions.
Тому:
«колись NEAR був $20, значить $20 легко повернеться»
неправильна логіка.
Потрібно дивитися:
market cap + supply + revenue + usage.
Ціна одного токена без урахування dilution мало що говорить про valuation.
Що означає NEAR по $7?
Від поточних ~$5,2:
приблизно +35%.
Це вже повернення до сильних рівнів 2024 року.
За умови продовження Intents growth — цілком реалістичний сценарій.
$10
Це майже:
+90%
від поточної ціни.
Market cap за близької до поточної supply може перевищити:
$12 млрд.
Тоді ринок уже фактично оцінюватиме NEAR як одного з основних large-cap infrastructure tokens.
$15
Це приблизно:
+190%.
І тут потрібен уже не просто AI narrative.
Потрібні:
подальший exponential Intents growth;сильний crypto bull market;кращі tokenomics;стабільний buyback;підтверджений AI-agent adoption.
Повернення до ATH $20+
Це вимагало б:
майже 4x
від поточного рівня.
Можливо у великому циклі.
Але не є моїм базовим сценарієм на останні три місяці 2026 року.
Технічна структура після +150% за місяць
Це найнебезпечніша частина.
Коли актив зростає:
$1,93 → $5+
за один місяць,
нормальна 20–30% корекція вже не є bearish сама по собі.
Трейдеру потрібно психологічно бути готовим до дуже широких діапазонів.
Перший опір
Після поточного руху найближча важлива область:
$5,5–5,8.
Саме тут ринок має показати, чи залишився покупець після вертикального вересня.
Головний психологічний рівень
$6.
Закріплення вище нього означатиме, що ринок прийняв нову valuation zone.
Наступні цілі
Після $6:
$6,8–7,2.
Далі:
$8.
І вже потім:
$9,5–10.
Перша підтримка
$4,6–4,8.
Після такого rally короткострокові pullbacks сюди абсолютно нормальні.
Головна підтримка
$4,0–4,2.
Це вже приблизно 20–25% нижче поточної ціни.
Але для NEAR це ще не обов'язково означало б злам bullish structure.
Найважливіша структурна зона
$3,2–3,5.
Повернення сюди означало б, що значна частина вересневого breakout стерта.
Тоді потрібно було б перевіряти:
чи продовжуються Intents volumes;
чи є buybacks;
чи не був rally переважно speculative.
Нижче $3
Це вже серйозний warning.
Тоді ринок фактично повертається в старий valuation regime.
Наступна зона:
$2,3–2,5.
Що може продовжити rally
1. NEAR Intents продовжує зростати
Це головний fundamental KPI.
Не followers.
Не AI headlines.
А:
реальний routed volume.
2. Buyback прискорюється
Сьогодні він уже існує.
Якщо monthly revenue перейде з:
$1–2 млн
до:
$5 млн+,
token value accrual стане значно помітнішим.
3. Inflation реально скорочується
Це може стати одним із найбільших catalysts.
Якщо NEAR одночасно:
скорочує issuance;
збільшує buybacks;
збільшує burn,
supply dynamics можуть фундаментально змінитися.
4. AI agents переходять від demo до економічної активності
Найкращий bullish сценарій:
AI agent не просто «працює на NEAR».
Він:
платить fees.
Саме це перетворює AI narrative на token economics.
5. Загальний crypto market залишається risk-on
NEAR — high-beta asset.
Якщо BTC повертається до $90–100K, а ETH проходить $3K:
NEAR отримує значно більше простору для expansion.
Що може зламати rally
1. Intents growth сповільнюється
Після 24x YoY expectation bar уже дуже високий.
2. Buyback залишається занадто малим
Кілька мільйонів доларів проти market cap понад $6 млрд — поки що невелика сила.
3. Inflation залишається високою
Якщо emissions продовжують значно перевищувати burn + buybacks:
holders усе ще отримують dilution.
4. AI narrative охолоджується
NEAR зараз отримує значний premium саме за Agentic Economy thesis.
Narrative compression може бути дуже швидким.
5. Bitcoin переходить у risk-off
Історія NEAR показує, що в bear market він падає значно швидше BTC.
2022:
-91,7%.
2025:
-71,4%.
Це не можна ігнорувати.
Прогноз NEAR до кінця 2026 року
Після +150% за вересень я б не використовував вузький діапазон.
NEAR історично легко рухається на:
30–50%
за місяць.
Я бачу три основні сценарії.
🟡 Базовий сценарій — 45%
Вересневий impulse переходить у консолідацію.
NEAR коригується, але утримує:
$4,0–4,2.
Intents volume залишається сильним.
Buybacks продовжуються.
Bitcoin залишається стабільним.
Після консолідації NEAR знову тестує:
$6–7.
Базовий діапазон до кінця року:
$4,0–7,5.
Найімовірніша зона 31 грудня:
$5,5–6,8.
Тобто базовий сценарій не передбачає ще одного +150% місяця.
Він передбачає:
утримання більшої частини нового valuation.
🟢 Бичачий сценарій — 30%
Для цього потрібно:
BTC іде до $90–100K+;Intents volume продовжує прискорюватися;monthly revenue росте;buybacks стають значно більшими;inflation reforms рухаються вперед;AI-agent narrative отримує реальне використання;NEAR проходить $6.
Тоді:
$6
стає підтримкою.
Наступна зона:
$7–8.
Потім:
$9–10.
У дуже сильному Q4:
$11–12.
Bullish year-end zone:
$8–12.
Повернення до $15–20 до кінця року можливе лише в екстремальному altcoin euphoria scenario і не є моїм базовим прогнозом.
🔴 Ведмежий сценарій — 25%
Для NEAR bearish probability я залишаю досить високою через уже здійснений вертикальний рух.
Тригери:
BTC різко коригується;Intents volume слабшає;buybacks не встигають за valuation;inflation залишається високою;AI trade втрачає momentum;NEAR втрачає $4.
Тоді:
$3,2–3,5
стає першою великою ціллю.
Пробій цієї області:
$2,5–2,8.
У сильному deleveraging:
$2,0–2,3.
Bearish year-end zone:
$2,3–3,5.
Чому я не ставлю повернення до $20 у базовий сценарій
Тому що потрібно відрізняти:
price recovery
від:
valuation recovery.
ATH $20,44 був сформований на значно меншій supply.
Сьогодні NEAR має більшу token supply і більшу market cap уже при нижчій ціні.
Тому повернення до старого номінального ATH означатиме набагато більшу економічну valuation мережі, ніж у 2022 році.
Це можливо.
Але для цього Intents та AI повинні стати:
великою реальною економікою,
а не просто перспективною технологією.
Що я буду відстежувати до кінця року
$6
Головний breakout.
$4
Головна підтримка поточного re-rating.
$3,2–3,5
Межа між нормальною корекцією та серйозним ослабленням структури.
NEAR Intents Volume
Зараз близько:
$4,5 млрд за 30 днів.
Якщо ця цифра продовжує рости — bullish thesis підтверджується.
Intents Revenue
Зараз:
близько $1,6 млн за 30 днів.
Buybacks
Це найпряміший місток між ecosystem growth і NEAR token.
Inflation
Чи перейде NEAR від 5% legacy model до значно нижчого issuance.
AI agents
Не кількість анонсів.
А:
кількість реальних economic transactions.
Мій прогноз NEAR до 31 грудня 2026 року
Поточна зона:
$5,0–5,2
Перший опір:
$5,5–5,8
Головний breakout:
$6
Наступна ціль:
$6,8–7,2
Сильний опір:
$8
Bullish extension:
$9–10
Дуже сильний Q4:
$11–12
Перша підтримка:
$4,6–4,8
Головна підтримка:
$4,0–4,2
Структурна підтримка:
$3,2–3,5
Bearish breakdown:
нижче $3.
Підсумок
NEAR у 2026 році вперше за довгий час має не тільки:
сильний narrative,
а й:
вимірювану економічну активність.
Це головна відмінність нинішнього rally від багатьох попередніх.
NEAR Intents уже обробляє приблизно:
$4,5 млрд volume за 30 днів,
має близько:
$250 млн TVL
і генерує приблизно:
$1,6 млн monthly protocol revenue.
З лютого цей revenue уже використовується для:
buyback NEAR.
Тобто вперше формується зрозумілий ланцюг:
usage → fees → revenue → token demand.
Одночасно сама технологічна теза стала сильнішою.
NEAR більше не намагається бути просто:
«швидшим Ethereum».
Він будує:
cross-chain execution layer
через Intents і Chain Signatures
та:
infrastructure for autonomous AI agents.
Офіційний roadmap 2026 прямо об'єднує ці два напрями в концепцію:
Agentic Economy.
Але ризик також величезний.
NEAR уже зріс приблизно на:
+150% лише у вересні
і більш ніж:
+200% з початку року.
Історія токена чітко показує, що після великих переоцінювань NEAR здатний не просто коригуватися на 10%.
Він уже переживав:
-91,7% у 2022
і:
-71,4% у 2025.
Тому головне питання тепер не:
«Чи перспективний NEAR?»
На технологічному рівні відповідь виглядає значно сильнішою, ніж рік тому.
Головне питання:
чи зростатиме реальний дохід NEAR достатньо швидко, щоб наздогнати valuation, яку ринок уже почав закладати в токен?
Мій базовий сценарій до кінця 2026 року:
$5,5–6,8.
Бичачий:
$8–12.
Ведмежий:
$2,3–3,5.
А ключовий рівень:
$6.
Якщо NEAR після вертикального вересня проходить $6, а Intents volume, revenue і buybacks продовжують встановлювати нові максимуми, це буде сильним підтвердженням:
ринок переоцінює не просто AI-наратив, а вже працюючу фінансову інфраструктуру.
Якщо ж ціна втрачає $4 одночасно зі сповільненням Intents growth, нинішній рух може виявитися ще одним випадком, коли:
narrative випередив economics.
І головний висновок з усієї історії NEAR такий:
NEAR найкраще почувається тоді, коли новий технологічний narrative збігається з глобальним risk-on. Але вперше у 2026 році до цього додається третій компонент — реальний механізм value accrual через revenue та buybacks.
Саме це робить нинішній цикл фундаментально цікавішим за попередні.
І саме це потрібно перевіряти щомісяця до кінця року.
Не фінансова рекомендація. Прогноз є сценарним аналізом історичних місячних котирувань NEAR, поточної активності NEAR Intents, tokenomics, buyback-механіки та загального стану крипторинку. Після настільки сильного вересневого руху волатильність NEAR може залишатися дуже високою.
#NEAR #NEARProtocol #NEARAnalysis #CryptoAnalysis #BinanceSquare
2
1.7k
·
--
Article
Чому номінал Trial Fund не стає вашим активомSimple Earn Trial Fund Voucher легко помилково сприйняти як токени на рахунку. Насправді номінал ваучера використовується лише як база для розрахунку винагороди. Його не можна вивести, переказати іншій людині або отримати у Spot Wallet після завершення строку.
Після активації ваучер створює позицію Locked Product. Кінцевою винагородою є лише APR rewards, які надходять у Spot Wallet щодня протягом строку ваучера. Нарахування починається з наступного дня о 00:00 UTC, а перша виплата очікується ще через день у вказаному Binance часовому вікні.
Достроково завершити активований Trial Fund не можна. Якщо ваучер номінований у BNB, його розрахунковий номінал також не дає права на Launchpool, HODLer Airdrops або Megadrop. Для таких програм Binance окремо вказує власні BNB активи у відповідних Simple Earn продуктах.
Що перевірити до активації:
дату завершення дії самого ваучера;
токен, номінал, APR і строк позиції;
дозволений продукт та графік розподілу винагород;
регіональну доступність Rewards Hub і чинні Product Rules.
Trial Fund - це тимчасова розрахункова база, а не подарований капітал. Така різниця змінює очікування від балансу і ліквідності.
#CreateWithBinance #BinanceEarn #SimpleEarn #TrialFund #ФінансоваГрамотність
Чому номінал Trial Fund не стає вашим активом
Simple Earn Trial Fund Voucher легко помилково сприйняти як токени на рахунку. Насправді номінал ваучера використовується лише як база для розрахунку винагороди. Його не можна вивести, переказати іншій людині або отримати у Spot Wallet після завершення строку.
Після активації ваучер створює позицію Locked Product. Кінцевою винагородою є лише APR rewards, які надходять у Spot Wallet щодня протягом строку ваучера. Нарахування починається з наступного дня о 00:00 UTC, а перша виплата очікується ще через день у вказаному Binance часовому вікні.
Достроково завершити активований Trial Fund не можна. Якщо ваучер номінований у BNB, його розрахунковий номінал також не дає права на Launchpool, HODLer Airdrops або Megadrop. Для таких програм Binance окремо вказує власні BNB активи у відповідних Simple Earn продуктах.
Що перевірити до активації:
дату завершення дії самого ваучера;
токен, номінал, APR і строк позиції;
дозволений продукт та графік розподілу винагород;
регіональну доступність Rewards Hub і чинні Product Rules.
Trial Fund - це тимчасова розрахункова база, а не подарований капітал. Така різниця змінює очікування від балансу і ліквідності.
#CreateWithBinance #BinanceEarn #SimpleEarn #TrialFund #ФінансоваГрамотність
1
68
·
--
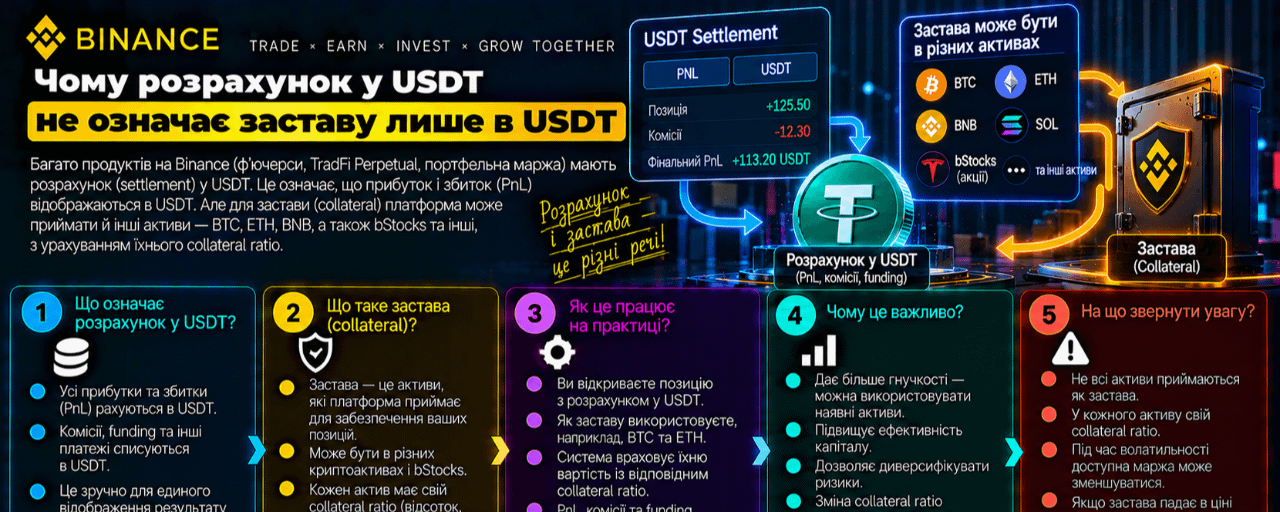
Article
Чому розрахунок у USDT не означає заставу лише в USDTTradFi Perpetuals у Binance номіновані та розраховуються в USDT. Але settlement asset і collateral asset - не одне й те саме. Якщо специфікація контракту підтримує Multi-Assets Mode, користувач може забезпечувати USDⓈ-M позиції кількома дозволеними активами, а маржа працює лише в Cross Mode.
Прибуток або збиток USDT контракту все одно виникає в USDT. Тому в гаманці може з’явитися негативний USDT баланс, навіть коли загальна вартість інших заставних активів позитивна. За певних умов система запускає Auto-Exchange: пропорційно конвертує позитивні баланси за ринковою ціною, щоб покрити дефіцит.
Auto-Exchange не має окремої комісії, але до активів застосовуються haircut rates. Через це вартість конвертованої застави може бути більшою за номінал дефіциту. Тригер також залежить від порогів балансу, ліквідації або LTV, коли немає відкритих позицій і ордерів. Binance може змінювати пороги для контролю ризику.
Практична перевірка перед позицією:
чи підтримує саме цей контракт Multi-Assets Mode;
які активи враховуються як застава і з яким collateral ratio;
чи є від’ємний баланс у валюті розрахунку;
який поточний Auto-Exchange threshold і haircut для ваших активів.
Спільна маржа підвищує гнучкість, але додає ризик автоматичної конвертації. Баланс портфеля треба читати за валютами, а не лише за загальною сумою.
#CreateWithBinance #ShareMyTradFi #TradFi #MultiAssets #УправлінняРизиком
Чому розрахунок у USDT не означає заставу лише в USDT
TradFi Perpetuals у Binance номіновані та розраховуються в USDT. Але settlement asset і collateral asset - не одне й те саме. Якщо специфікація контракту підтримує Multi-Assets Mode, користувач може забезпечувати USDⓈ-M позиції кількома дозволеними активами, а маржа працює лише в Cross Mode.
Прибуток або збиток USDT контракту все одно виникає в USDT. Тому в гаманці може з’явитися негативний USDT баланс, навіть коли загальна вартість інших заставних активів позитивна. За певних умов система запускає Auto-Exchange: пропорційно конвертує позитивні баланси за ринковою ціною, щоб покрити дефіцит.
Auto-Exchange не має окремої комісії, але до активів застосовуються haircut rates. Через це вартість конвертованої застави може бути більшою за номінал дефіциту. Тригер також залежить від порогів балансу, ліквідації або LTV, коли немає відкритих позицій і ордерів. Binance може змінювати пороги для контролю ризику.
Практична перевірка перед позицією:
чи підтримує саме цей контракт Multi-Assets Mode;
які активи враховуються як застава і з яким collateral ratio;
чи є від’ємний баланс у валюті розрахунку;
який поточний Auto-Exchange threshold і haircut для ваших активів.
Спільна маржа підвищує гнучкість, але додає ризик автоматичної конвертації. Баланс портфеля треба читати за валютами, а не лише за загальною сумою.
#CreateWithBinance #ShareMyTradFi #TradFi #MultiAssets #УправлінняРизиком
59
·
--
Article
Чому Stop Limit може спрацювати але не виконатисяУ Binance Stock Trading ордер Stop Limit має дві різні ціни. Stop price визначає момент активації. Коли ринок її досягає, система створює звичайний Limit ордер із заданою limit price. Це ще не означає, що угода відбулася.
Причина проста: Limit ордер виконується лише за вказаною ціною або краще. Якщо після активації ринок швидко пройде повз limit price, утворить ціновий розрив або одразу розвернеться, заявка може залишитися відкритою до нового збігу ціни, скасування чи завершення строку дії.
Є ще дві деталі. Stop Limit не підтримує торгівлю в розширені години та заявки на суму в доларах. Для нього доступні DAY і GTC, але дробові акції обмежені DAY. Отже, правильні stop і limit не допоможуть, якщо вибраний формат або сесія не відповідають правилам ордера.
Перед підтвердженням варто перевірити:
яка ціна лише запускає заявку, а яка обмежує виконання;
чи не надто вузький проміжок між stop і limit для волатильного руху;
який строк дії вибрано та коли він закінчиться;
чи статус справді Filled, а не лише Triggered або Open.
Stop Limit контролює найгіршу прийнятну ціну, але не гарантує вихід із позиції. Це захист ціни ціною ризику невиконання.
#CreateWithBinance #ShareMyTradFi #StockTrading #StopLimit #УправлінняРизиком
Чому Stop Limit може спрацювати але не виконатися
У Binance Stock Trading ордер Stop Limit має дві різні ціни. Stop price визначає момент активації. Коли ринок її досягає, система створює звичайний Limit ордер із заданою limit price. Це ще не означає, що угода відбулася.
Причина проста: Limit ордер виконується лише за вказаною ціною або краще. Якщо після активації ринок швидко пройде повз limit price, утворить ціновий розрив або одразу розвернеться, заявка може залишитися відкритою до нового збігу ціни, скасування чи завершення строку дії.
Є ще дві деталі. Stop Limit не підтримує торгівлю в розширені години та заявки на суму в доларах. Для нього доступні DAY і GTC, але дробові акції обмежені DAY. Отже, правильні stop і limit не допоможуть, якщо вибраний формат або сесія не відповідають правилам ордера.
Перед підтвердженням варто перевірити:
яка ціна лише запускає заявку, а яка обмежує виконання;
чи не надто вузький проміжок між stop і limit для волатильного руху;
який строк дії вибрано та коли він закінчиться;
чи статус справді Filled, а не лише Triggered або Open.
Stop Limit контролює найгіршу прийнятну ціну, але не гарантує вихід із позиції. Це захист ціни ціною ризику невиконання.
#CreateWithBinance #ShareMyTradFi #StockTrading #StopLimit #УправлінняРизиком
87
Log in to explore more content
Join global crypto users on Binance Square
⚡️ Get latest and useful information about crypto.
💬 Trusted by the world’s largest crypto exchange.
👍 Discover real insights from verified creators.
အီးမေးလ် / ဖုန်းနံပါတ်
ရေပန်းစားနေသော ခေါင်းစဉ်များ
BinanceLaunchesBinanceIntelligence
345,047 views
2,822 Discussing
The real test for Binance Intelligence isn’t whether AI can generate a strategy
Zaki Web3 Media
·နှစ်သက်မှု 17 ခု
·20.9k views
BitcoinTargets2026OpenAt$87570
1,419 views
56 Discussing
BitcoinRejectedAt$87KThirdTime
1,616 views
49 Discussing