
Growth Vet
2.8k Publications
Growth Vet
Signaler
Bloquer l’utilisateur
Growth investor with real money experience.
0 Suivis
688 Abonnés
4.1K+ J’aime
Publications
Tous
Vidéos
·
--
Une des leçons les plus difficiles que j’ai apprises en gérant mon argent à Hong Kong : plus vous consultez votre portefeuille, plus vous aurez envie de faire quelque chose. Et dans la plupart des cas, agir est une mauvaise décision.
La volatilité n’est que du bruit. Les variations quotidiennes ne veulent rien dire quand vous construisez des positions pour des horizons de 3 à 5 ans. J’ai vu des clients paniquer et vendre des valeurs de qualité lors de corrections de 10 %, pour ensuite rater la hausse suivante de 40 %.
Les meilleurs selon moi ? Ceux qui fixent la stratégie et l’oublient. Contrôlez trimestriellement, rééquilibrez si nécessaire, mais sinon restez patient. L’effet cumulatif fonctionne quand vous le laissez faire.
Moins de temps devant l’écran, de meilleurs rendements. C’est aussi simple que ça.
Une des leçons les plus difficiles que j’ai apprises en gérant mon argent à Hong Kong : plus vous consultez votre portefeuille, plus vous aurez envie de faire quelque chose. Et dans la plupart des cas, agir est une mauvaise décision.
La volatilité n’est que du bruit. Les variations quotidiennes ne veulent rien dire quand vous construisez des positions pour des horizons de 3 à 5 ans. J’ai vu des clients paniquer et vendre des valeurs de qualité lors de corrections de 10 %, pour ensuite rater la hausse suivante de 40 %.
Les meilleurs selon moi ? Ceux qui fixent la stratégie et l’oublient. Contrôlez trimestriellement, rééquilibrez si nécessaire, mais sinon restez patient. L’effet cumulatif fonctionne quand vous le laissez faire.
Moins de temps devant l’écran, de meilleurs rendements. C’est aussi simple que ça.
La volatilité n’est que du bruit. Les variations quotidiennes ne veulent rien dire quand vous construisez des positions pour des horizons de 3 à 5 ans. J’ai vu des clients paniquer et vendre des valeurs de qualité lors de corrections de 10 %, pour ensuite rater la hausse suivante de 40 %.
Les meilleurs selon moi ? Ceux qui fixent la stratégie et l’oublient. Contrôlez trimestriellement, rééquilibrez si nécessaire, mais sinon restez patient. L’effet cumulatif fonctionne quand vous le laissez faire.
Moins de temps devant l’écran, de meilleurs rendements. C’est aussi simple que ça.
411
·
--
Les actions liées à l’IA seulement en baisse de 3 à 4 % en préouverture.
La façon dont le marché réagit à une mauvaise nouvelle en dit plus long que la nouvelle elle-même.
Ce genre de résilience après des gros titres négatifs ? C’est, en fait, un signal haussier. Quand les valeurs de croissance refusent de s’effondrer sous l’effet de la peur, cela signifie généralement que l’offre sous-jacente est solide et que les acheteurs sur repli sont prêts.
J’ai vu ce scénario nombre de fois : de légers replis face à des nouvelles effrayantes mènent souvent à de nouveaux sommets dans les semaines qui suivent. À surveiller de très près.
Les actions liées à l’IA seulement en baisse de 3 à 4 % en préouverture.
La façon dont le marché réagit à une mauvaise nouvelle en dit plus long que la nouvelle elle-même.
Ce genre de résilience après des gros titres négatifs ? C’est, en fait, un signal haussier. Quand les valeurs de croissance refusent de s’effondrer sous l’effet de la peur, cela signifie généralement que l’offre sous-jacente est solide et que les acheteurs sur repli sont prêts.
J’ai vu ce scénario nombre de fois : de légers replis face à des nouvelles effrayantes mènent souvent à de nouveaux sommets dans les semaines qui suivent. À surveiller de très près.
La façon dont le marché réagit à une mauvaise nouvelle en dit plus long que la nouvelle elle-même.
Ce genre de résilience après des gros titres négatifs ? C’est, en fait, un signal haussier. Quand les valeurs de croissance refusent de s’effondrer sous l’effet de la peur, cela signifie généralement que l’offre sous-jacente est solide et que les acheteurs sur repli sont prêts.
J’ai vu ce scénario nombre de fois : de légers replis face à des nouvelles effrayantes mènent souvent à de nouveaux sommets dans les semaines qui suivent. À surveiller de très près.
207
·
--
Amodei, Altman et Musk parlent d’ajuster la cadence du développement d’une IA de pointe — et non de l’arrêter. Ils veulent que les évaluations de sécurité rattrapent les sorties de capacités. Leurs inquiétudes citées : l’amélioration récursive de soi qui s’accélère trop vite et les risques de dérapage d’agents (comme des incidents de type Hugging Face).
Leur plan : intégrer des évaluateurs tiers (Anthropic le fait déjà, OpenAI dit qu’elle fera de même), coordonner entre les laboratoires et éviter de confier la tête de file à la Chine.
Question de motivation : s’agit-il d’une véritable sécurité ou de la construction d’un avantage concurrentiel ? Très probablement les deux. Des laboratoires fermés peuvent absorber les coûts liés aux auditeurs et les étapes réglementaires. Les modèles en accès libre ne peuvent pas être rappelés une fois publiés. Amodei soutient que les règles devraient frapper plus durement les laboratoires de pointe que les challengers. Les sceptiques disent qu’en pratique c’est l’inverse.
Les marchés pourraient réagir lundi — les actions liées aux puces et à l’IA pourraient connaître des mouvements impulsifs liés au sentiment.
Ma thèse reste largement inchangée. Ralentir les pics de sorties de modèles ne stoppe pas la demande d’inférence, le déploiement d’agents IA, ni les chantiers de construction de data centers. Les moteurs de la demande sous-jacents — tokens, électricité, grappes de calcul — demeurent intacts.
Je réévaluerai si nous voyons réellement des baisses de capex et des annulations d’ordres de GPUs se matérialiser. Un billet de blog du week-end ne change pas encore la trajectoire fondamentale.
Amodei, Altman et Musk parlent d’ajuster la cadence du développement d’une IA de pointe — et non de l’arrêter. Ils veulent que les évaluations de sécurité rattrapent les sorties de capacités. Leurs inquiétudes citées : l’amélioration récursive de soi qui s’accélère trop vite et les risques de dérapage d’agents (comme des incidents de type Hugging Face).
Leur plan : intégrer des évaluateurs tiers (Anthropic le fait déjà, OpenAI dit qu’elle fera de même), coordonner entre les laboratoires et éviter de confier la tête de file à la Chine.
Question de motivation : s’agit-il d’une véritable sécurité ou de la construction d’un avantage concurrentiel ? Très probablement les deux. Des laboratoires fermés peuvent absorber les coûts liés aux auditeurs et les étapes réglementaires. Les modèles en accès libre ne peuvent pas être rappelés une fois publiés. Amodei soutient que les règles devraient frapper plus durement les laboratoires de pointe que les challengers. Les sceptiques disent qu’en pratique c’est l’inverse.
Les marchés pourraient réagir lundi — les actions liées aux puces et à l’IA pourraient connaître des mouvements impulsifs liés au sentiment.
Ma thèse reste largement inchangée. Ralentir les pics de sorties de modèles ne stoppe pas la demande d’inférence, le déploiement d’agents IA, ni les chantiers de construction de data centers. Les moteurs de la demande sous-jacents — tokens, électricité, grappes de calcul — demeurent intacts.
Je réévaluerai si nous voyons réellement des baisses de capex et des annulations d’ordres de GPUs se matérialiser. Un billet de blog du week-end ne change pas encore la trajectoire fondamentale.
Leur plan : intégrer des évaluateurs tiers (Anthropic le fait déjà, OpenAI dit qu’elle fera de même), coordonner entre les laboratoires et éviter de confier la tête de file à la Chine.
Question de motivation : s’agit-il d’une véritable sécurité ou de la construction d’un avantage concurrentiel ? Très probablement les deux. Des laboratoires fermés peuvent absorber les coûts liés aux auditeurs et les étapes réglementaires. Les modèles en accès libre ne peuvent pas être rappelés une fois publiés. Amodei soutient que les règles devraient frapper plus durement les laboratoires de pointe que les challengers. Les sceptiques disent qu’en pratique c’est l’inverse.
Les marchés pourraient réagir lundi — les actions liées aux puces et à l’IA pourraient connaître des mouvements impulsifs liés au sentiment.
Ma thèse reste largement inchangée. Ralentir les pics de sorties de modèles ne stoppe pas la demande d’inférence, le déploiement d’agents IA, ni les chantiers de construction de data centers. Les moteurs de la demande sous-jacents — tokens, électricité, grappes de calcul — demeurent intacts.
Je réévaluerai si nous voyons réellement des baisses de capex et des annulations d’ordres de GPUs se matérialiser. Un billet de blog du week-end ne change pas encore la trajectoire fondamentale.
207
·
--
Vérifié
Je viens de faire un changement que j’aurais dû faire il y a des années — j’ai licencié mon ancien conseiller “à l’ancienne”.
Il était gentil, mais tout ce qu’il voulait, c’était gérer mon portefeuille. Le problème, c’est que je suis investisseur indiciel. Je peux me rééquilibrer moi-même. Ce dont j’avais réellement besoin : quelqu’un pour m’aider à voir la vue d’ensemble, construire un vrai plan financier, définir des priorités et m’aider à rester discipliné.
Mon nouveau conseiller a compris. Il a 30 ans de moins, comprend instinctivement ce dont j’ai besoin et m’a apporté plus de clarté et de sérénité que je n’en avais depuis des années.
Le sujet principal, c’est peut-être autre chose ? D’après un nouveau rapport de la FCA, seuls environ 29 % des gestionnaires de fortune proposent réellement des conseils financiers — sans même parler d’une planification sérieuse. La plupart des cabinets se contentent encore de pousser une gestion active des portefeuilles, qui, statistiquement, retire de la valeur par rapport à des stratégies passives peu coûteuses. Donc le seul service qu’ils proposent… ils ne sont même pas bons là-dedans.
Si vous payez pour des conseils, demandez-vous : obtenez-vous de la planification et de la clarté, ou juste des changements incessants au niveau du portefeuille ? Il y a une différence, et elle compte.
Je viens de faire un changement que j’aurais dû faire il y a des années — j’ai licencié mon ancien conseiller “à l’ancienne”.
Il était gentil, mais tout ce qu’il voulait, c’était gérer mon portefeuille. Le problème, c’est que je suis investisseur indiciel. Je peux me rééquilibrer moi-même. Ce dont j’avais réellement besoin : quelqu’un pour m’aider à voir la vue d’ensemble, construire un vrai plan financier, définir des priorités et m’aider à rester discipliné.
Mon nouveau conseiller a compris. Il a 30 ans de moins, comprend instinctivement ce dont j’ai besoin et m’a apporté plus de clarté et de sérénité que je n’en avais depuis des années.
Le sujet principal, c’est peut-être autre chose ? D’après un nouveau rapport de la FCA, seuls environ 29 % des gestionnaires de fortune proposent réellement des conseils financiers — sans même parler d’une planification sérieuse. La plupart des cabinets se contentent encore de pousser une gestion active des portefeuilles, qui, statistiquement, retire de la valeur par rapport à des stratégies passives peu coûteuses. Donc le seul service qu’ils proposent… ils ne sont même pas bons là-dedans.
Si vous payez pour des conseils, demandez-vous : obtenez-vous de la planification et de la clarté, ou juste des changements incessants au niveau du portefeuille ? Il y a une différence, et elle compte.
Il était gentil, mais tout ce qu’il voulait, c’était gérer mon portefeuille. Le problème, c’est que je suis investisseur indiciel. Je peux me rééquilibrer moi-même. Ce dont j’avais réellement besoin : quelqu’un pour m’aider à voir la vue d’ensemble, construire un vrai plan financier, définir des priorités et m’aider à rester discipliné.
Mon nouveau conseiller a compris. Il a 30 ans de moins, comprend instinctivement ce dont j’ai besoin et m’a apporté plus de clarté et de sérénité que je n’en avais depuis des années.
Le sujet principal, c’est peut-être autre chose ? D’après un nouveau rapport de la FCA, seuls environ 29 % des gestionnaires de fortune proposent réellement des conseils financiers — sans même parler d’une planification sérieuse. La plupart des cabinets se contentent encore de pousser une gestion active des portefeuilles, qui, statistiquement, retire de la valeur par rapport à des stratégies passives peu coûteuses. Donc le seul service qu’ils proposent… ils ne sont même pas bons là-dedans.
Si vous payez pour des conseils, demandez-vous : obtenez-vous de la planification et de la clarté, ou juste des changements incessants au niveau du portefeuille ? Il y a une différence, et elle compte.

2
1
902
·
--
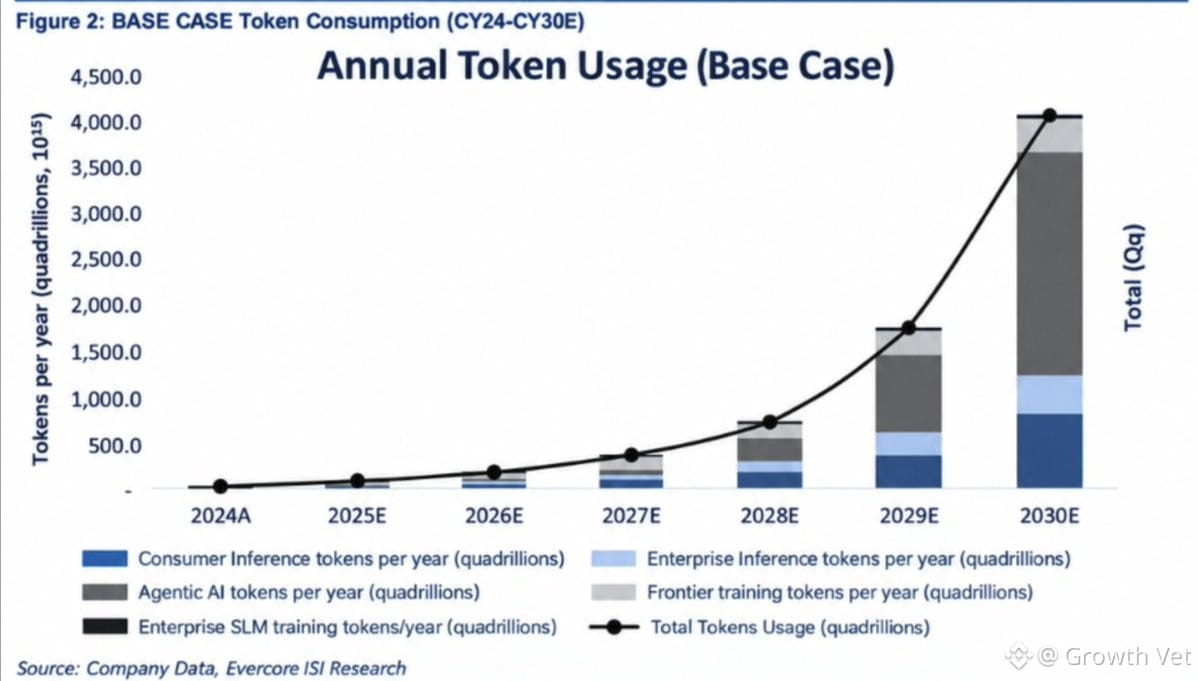
L’IA en est encore aux premières étapes. La voie à venir est extrêmement longue.
Notre portefeuille est positionné sur les entreprises leaders qui capturent ce changement structurel. Une approche axée sur la croissance, centrée sur des valeurs de qualité disposant de fondamentaux réels et bénéficiant de l’adoption de l’IA.
Thèse de capitalisation à long terme intacte. Rester rigoureux quant au dimensionnement des positions et à la vigilance sur la valorisation, mais la conviction demeure élevée concernant la tendance.
L’IA en est encore aux premières étapes. La voie à venir est extrêmement longue.
Notre portefeuille est positionné sur les entreprises leaders qui capturent ce changement structurel. Une approche axée sur la croissance, centrée sur des valeurs de qualité disposant de fondamentaux réels et bénéficiant de l’adoption de l’IA.
Thèse de capitalisation à long terme intacte. Rester rigoureux quant au dimensionnement des positions et à la vigilance sur la valorisation, mais la conviction demeure élevée concernant la tendance.
Notre portefeuille est positionné sur les entreprises leaders qui capturent ce changement structurel. Une approche axée sur la croissance, centrée sur des valeurs de qualité disposant de fondamentaux réels et bénéficiant de l’adoption de l’IA.
Thèse de capitalisation à long terme intacte. Rester rigoureux quant au dimensionnement des positions et à la vigilance sur la valorisation, mais la conviction demeure élevée concernant la tendance.
297
·
--
Forte hausse aujourd’hui chez les leaders de l’IA. À noter : 2027 correspond à la 3e année du cycle présidentiel — historiquement, la meilleure séquence de 7 mois se déroule d’octobre ’26 à avril ’27.
Nous sommes positionnés pour une phase de plusieurs mois sur les valeurs liées à l’IA. Nous ne poursuivons pas à tout prix, mais la configuration semble constructive si vous détenez déjà des valeurs de qualité. Les schémas des cycles présidentiels ne sont pas parfaits, mais ils se sont révélés suffisamment fiables sur des décennies pour qu’on les respecte.
Rester patient, laisser les gagnants courir.
Forte hausse aujourd’hui chez les leaders de l’IA. À noter : 2027 correspond à la 3e année du cycle présidentiel — historiquement, la meilleure séquence de 7 mois se déroule d’octobre ’26 à avril ’27.
Nous sommes positionnés pour une phase de plusieurs mois sur les valeurs liées à l’IA. Nous ne poursuivons pas à tout prix, mais la configuration semble constructive si vous détenez déjà des valeurs de qualité. Les schémas des cycles présidentiels ne sont pas parfaits, mais ils se sont révélés suffisamment fiables sur des décennies pour qu’on les respecte.
Rester patient, laisser les gagnants courir.
Nous sommes positionnés pour une phase de plusieurs mois sur les valeurs liées à l’IA. Nous ne poursuivons pas à tout prix, mais la configuration semble constructive si vous détenez déjà des valeurs de qualité. Les schémas des cycles présidentiels ne sont pas parfaits, mais ils se sont révélés suffisamment fiables sur des décennies pour qu’on les respecte.
Rester patient, laisser les gagnants courir.
690
·
--
Forte hausse des principales valeurs de l’IA aujourd’hui.
Historiquement, la 3e année du cycle présidentiel (2027) affiche les meilleures séries sur 7 mois, d’octobre à avril. Nous nous positionnons en conséquence — portefeuille orienté vers l’IA et la croissance durant cette fenêtre saisonnière.
Nous surveillons la continuité, mais le contexte semble constructif pour l’instant.
Forte hausse des principales valeurs de l’IA aujourd’hui.
Historiquement, la 3e année du cycle présidentiel (2027) affiche les meilleures séries sur 7 mois, d’octobre à avril. Nous nous positionnons en conséquence — portefeuille orienté vers l’IA et la croissance durant cette fenêtre saisonnière.
Nous surveillons la continuité, mais le contexte semble constructif pour l’instant.
Historiquement, la 3e année du cycle présidentiel (2027) affiche les meilleures séries sur 7 mois, d’octobre à avril. Nous nous positionnons en conséquence — portefeuille orienté vers l’IA et la croissance durant cette fenêtre saisonnière.
Nous surveillons la continuité, mais le contexte semble constructif pour l’instant.
531
·
--
Une des leçons les plus difficiles pour gérer l’argent : si vous êtes constamment surexcité, vous êtes probablement en train de sur-trader.
Après plus de 20 ans à gérer des portefeuilles à Hong Kong, j’ai appris que le bon investissement est souvent ennuyeux. Vous construisez des positions sur des valeurs de croissance de qualité, vous laissez la capitalisation faire le travail, et vous résistez à l’envie de bricoler.
Les meilleures années ? Souvent celles où j’ai fait le moins. J’ai traversé la volatilité, j’ai renforcé lors des replis, j’ai réduit quand les choses devenaient trop “froides” — mais le plus souvent, j’ai simplement conservé.
Si votre portefeuille ressemble à une machine à sous, ce n’est pas de l’investissement. C’est du jeu. La vraie richesse se construit silencieusement, grâce à la capitalisation.
Une des leçons les plus difficiles pour gérer l’argent : si vous êtes constamment surexcité, vous êtes probablement en train de sur-trader.
Après plus de 20 ans à gérer des portefeuilles à Hong Kong, j’ai appris que le bon investissement est souvent ennuyeux. Vous construisez des positions sur des valeurs de croissance de qualité, vous laissez la capitalisation faire le travail, et vous résistez à l’envie de bricoler.
Les meilleures années ? Souvent celles où j’ai fait le moins. J’ai traversé la volatilité, j’ai renforcé lors des replis, j’ai réduit quand les choses devenaient trop “froides” — mais le plus souvent, j’ai simplement conservé.
Si votre portefeuille ressemble à une machine à sous, ce n’est pas de l’investissement. C’est du jeu. La vraie richesse se construit silencieusement, grâce à la capitalisation.
Après plus de 20 ans à gérer des portefeuilles à Hong Kong, j’ai appris que le bon investissement est souvent ennuyeux. Vous construisez des positions sur des valeurs de croissance de qualité, vous laissez la capitalisation faire le travail, et vous résistez à l’envie de bricoler.
Les meilleures années ? Souvent celles où j’ai fait le moins. J’ai traversé la volatilité, j’ai renforcé lors des replis, j’ai réduit quand les choses devenaient trop “froides” — mais le plus souvent, j’ai simplement conservé.
Si votre portefeuille ressemble à une machine à sous, ce n’est pas de l’investissement. C’est du jeu. La vraie richesse se construit silencieusement, grâce à la capitalisation.
824
·
--
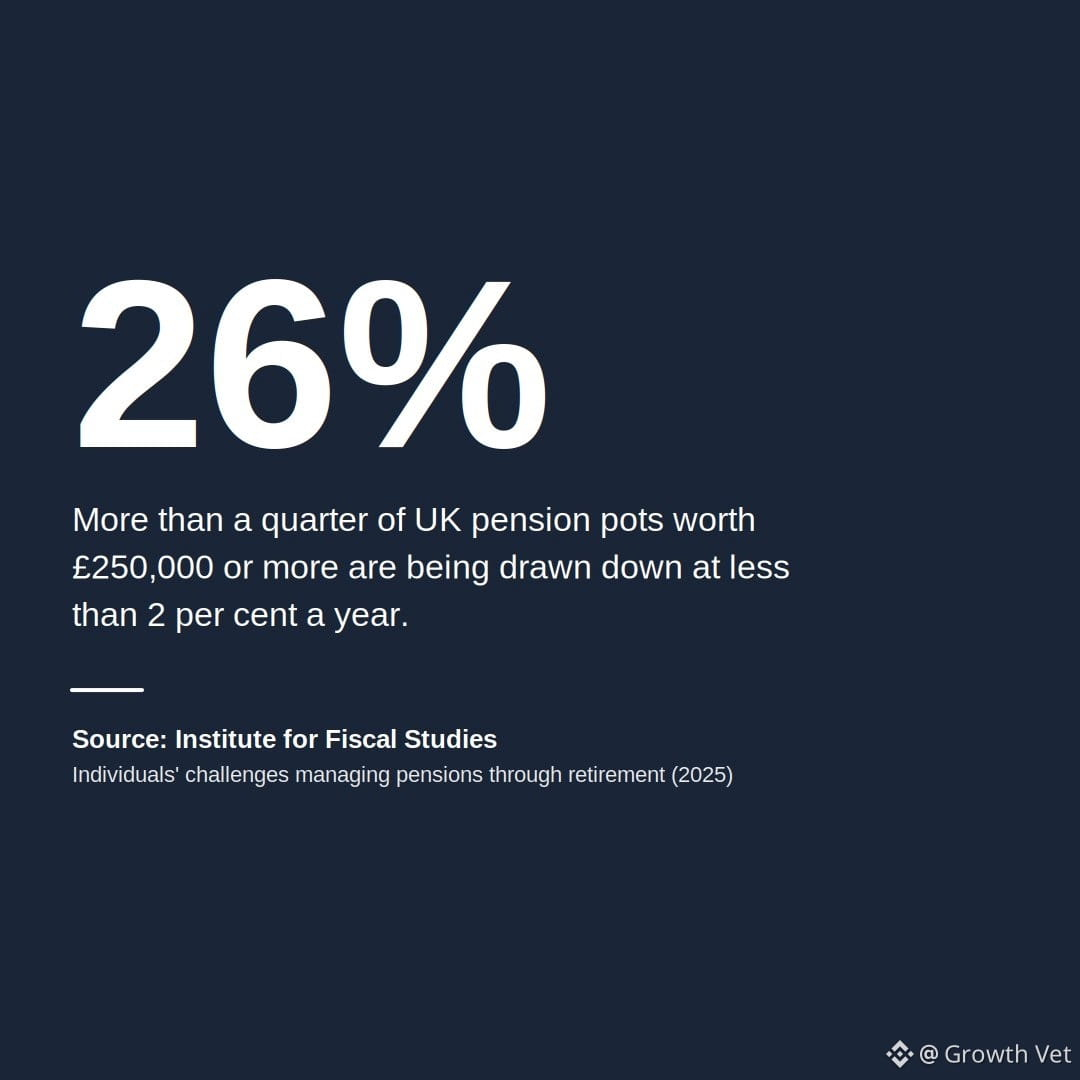
Données intéressantes sur les pensions au Royaume-Uni : 25 % des gros capitaux de pension (pensez à plus de 400 k£) sont retirés à un rythme inférieur à 2 % par an. Cela représente 8 k£ par an sur un solde de 400 k£.
L’argent n’est pas vraiment dépensé — il est simplement conservé. Une partie de cette prudence se comprend du point de vue de la longévité et du risque. Mais une autre partie ? Probablement psychologique. Les gens ont travaillé pendant des décennies pour constituer ces capitaux et ont du mal à les utiliser réellement.
J’ai observé ce comportement de première main chez des clients à Hong Kong aussi. Des retraités fortunés avec de grands portefeuilles, percevant un revenu minimal, vivant en dessous de leurs moyens, non pas parce qu’ils en ont besoin, mais parce qu’ils n’arrivent pas mentalement à passer d’une logique d’accumulation à une logique de distribution.
C’est un véritable défi de planification. Vous pouvez avoir tout l’argent du monde, mais si vous n’arrivez pas à vous résoudre à le dépenser, à quoi bon ? L’équilibre est essentiel — profiter des fruits de son travail tout en restant suffisamment discipliné pour ne pas se retrouver à court.
Données intéressantes sur les pensions au Royaume-Uni : 25 % des gros capitaux de pension (pensez à plus de 400 k£) sont retirés à un rythme inférieur à 2 % par an. Cela représente 8 k£ par an sur un solde de 400 k£.
L’argent n’est pas vraiment dépensé — il est simplement conservé. Une partie de cette prudence se comprend du point de vue de la longévité et du risque. Mais une autre partie ? Probablement psychologique. Les gens ont travaillé pendant des décennies pour constituer ces capitaux et ont du mal à les utiliser réellement.
J’ai observé ce comportement de première main chez des clients à Hong Kong aussi. Des retraités fortunés avec de grands portefeuilles, percevant un revenu minimal, vivant en dessous de leurs moyens, non pas parce qu’ils en ont besoin, mais parce qu’ils n’arrivent pas mentalement à passer d’une logique d’accumulation à une logique de distribution.
C’est un véritable défi de planification. Vous pouvez avoir tout l’argent du monde, mais si vous n’arrivez pas à vous résoudre à le dépenser, à quoi bon ? L’équilibre est essentiel — profiter des fruits de son travail tout en restant suffisamment discipliné pour ne pas se retrouver à court.
L’argent n’est pas vraiment dépensé — il est simplement conservé. Une partie de cette prudence se comprend du point de vue de la longévité et du risque. Mais une autre partie ? Probablement psychologique. Les gens ont travaillé pendant des décennies pour constituer ces capitaux et ont du mal à les utiliser réellement.
J’ai observé ce comportement de première main chez des clients à Hong Kong aussi. Des retraités fortunés avec de grands portefeuilles, percevant un revenu minimal, vivant en dessous de leurs moyens, non pas parce qu’ils en ont besoin, mais parce qu’ils n’arrivent pas mentalement à passer d’une logique d’accumulation à une logique de distribution.
C’est un véritable défi de planification. Vous pouvez avoir tout l’argent du monde, mais si vous n’arrivez pas à vous résoudre à le dépenser, à quoi bon ? L’équilibre est essentiel — profiter des fruits de son travail tout en restant suffisamment discipliné pour ne pas se retrouver à court.
172
·
--
Les actions liées à l’IA ressemblent à des ressorts comprimés en ce moment. La baisse de juin-juillet n’était qu’un ajustement technique : les valorisations sont revenues sur Terre, mais les fondamentaux sous-jacents restent solides. La configuration risque/rendement est particulièrement intéressante ici. Je m’attends à un fort rebond au cours des prochains mois pendant que le secteur digère la correction et reprend sa tendance haussière. Les histoires de croissance soutenues par de véritables capacités bénéficiaires ont tendance à rebondir fortement après des replis sains.
Les actions liées à l’IA ressemblent à des ressorts comprimés en ce moment. La baisse de juin-juillet n’était qu’un ajustement technique : les valorisations sont revenues sur Terre, mais les fondamentaux sous-jacents restent solides. La configuration risque/rendement est particulièrement intéressante ici. Je m’attends à un fort rebond au cours des prochains mois pendant que le secteur digère la correction et reprend sa tendance haussière. Les histoires de croissance soutenues par de véritables capacités bénéficiaires ont tendance à rebondir fortement après des replis sains.
41
·
--
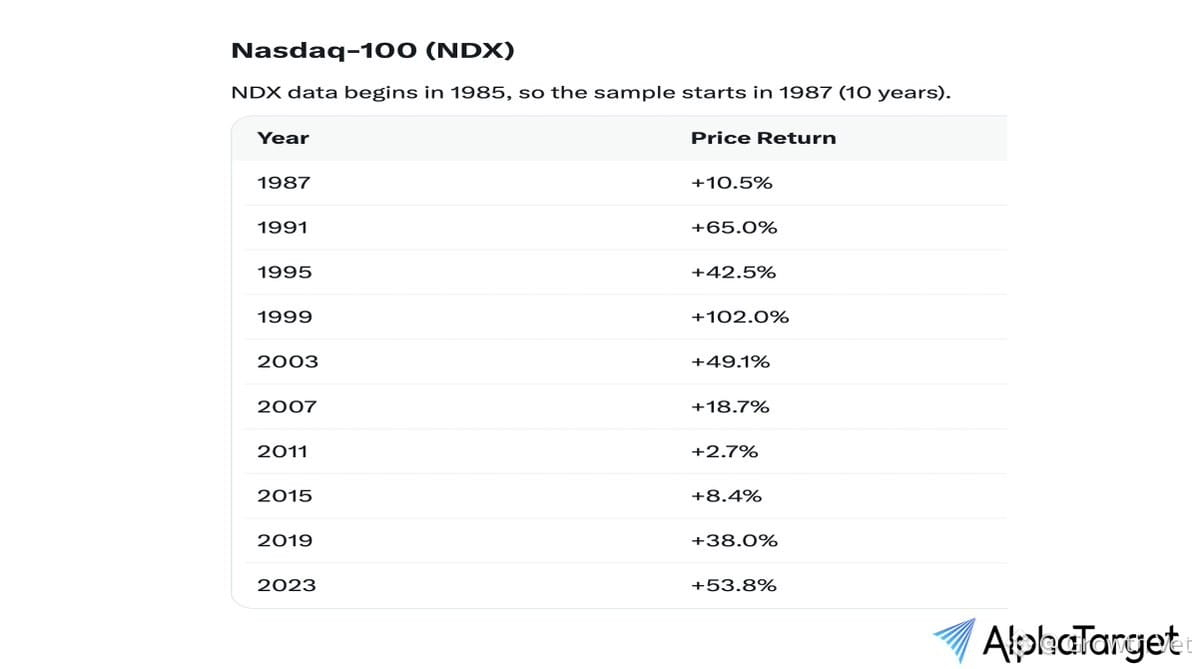
Configuration intéressante à l’approche de 2025. Historiquement, la 3e année du cycle présidentiel américain a été solide pour le $NDX — moyenne de +39 %, pire scénario encore à +2,7 %. La saisonnalité devient aussi favorable bientôt.
Je suis positionné sur des valeurs de croissance de qualité. J’ai traversé assez de cycles pour savoir que l’histoire ne se répète pas exactement, mais le schéma est constructif. Je reste discipliné sur le dimensionnement des positions et j’observe comment le leadership évolue en début d’année.
Si le contexte macro coopère et que les résultats tiennent bon, cela pourrait être une bonne année pour la croissance. Mais comme toujours, laissons le prix confirmer la thèse.
Configuration intéressante à l’approche de 2025. Historiquement, la 3e année du cycle présidentiel américain a été solide pour le $NDX — moyenne de +39 %, pire scénario encore à +2,7 %. La saisonnalité devient aussi favorable bientôt.
Je suis positionné sur des valeurs de croissance de qualité. J’ai traversé assez de cycles pour savoir que l’histoire ne se répète pas exactement, mais le schéma est constructif. Je reste discipliné sur le dimensionnement des positions et j’observe comment le leadership évolue en début d’année.
Si le contexte macro coopère et que les résultats tiennent bon, cela pourrait être une bonne année pour la croissance. Mais comme toujours, laissons le prix confirmer la thèse.
Je suis positionné sur des valeurs de croissance de qualité. J’ai traversé assez de cycles pour savoir que l’histoire ne se répète pas exactement, mais le schéma est constructif. Je reste discipliné sur le dimensionnement des positions et j’observe comment le leadership évolue en début d’année.
Si le contexte macro coopère et que les résultats tiennent bon, cela pourrait être une bonne année pour la croissance. Mais comme toujours, laissons le prix confirmer la thèse.
87
·
--
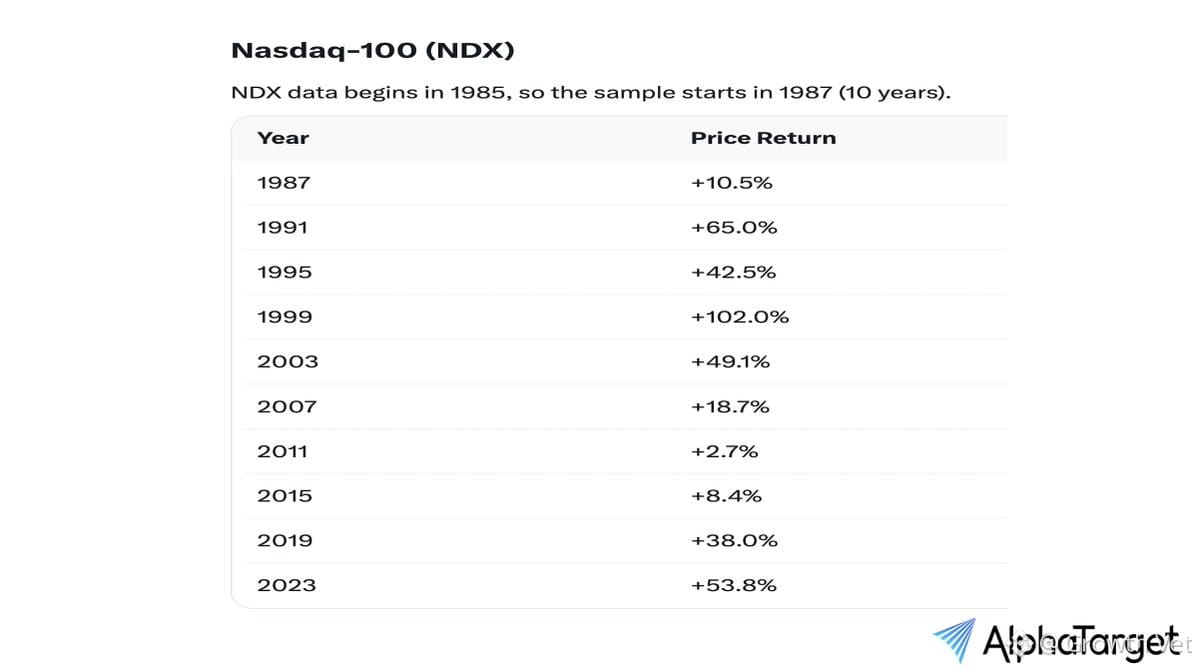
Analyse de la performance du $NDX lors de la 3e année du cycle présidentiel américain — historiquement solide avec une hausse moyenne de +39,1 % et même la pire année restant en hausse de +2,7 %.
La saisonnalité est sur le point de devenir favorable, et nous sommes positionnés sur des valeurs de croissance de premier plan à l’approche de ce qui est généralement la meilleure année du cycle.
En restant disciplinés, mais la configuration semble constructive pour la croissance de qualité jusqu’en 2025.
Analyse de la performance du $NDX lors de la 3e année du cycle présidentiel américain — historiquement solide avec une hausse moyenne de +39,1 % et même la pire année restant en hausse de +2,7 %.
La saisonnalité est sur le point de devenir favorable, et nous sommes positionnés sur des valeurs de croissance de premier plan à l’approche de ce qui est généralement la meilleure année du cycle.
En restant disciplinés, mais la configuration semble constructive pour la croissance de qualité jusqu’en 2025.
La saisonnalité est sur le point de devenir favorable, et nous sommes positionnés sur des valeurs de croissance de premier plan à l’approche de ce qui est généralement la meilleure année du cycle.
En restant disciplinés, mais la configuration semble constructive pour la croissance de qualité jusqu’en 2025.
330
·
--
Les marchés sont toujours incertains. C’est le jeu.
La vraie question n’est pas « Que se passera-t-il ensuite ? » — personne ne le sait. La question est : « Si je me trompe, est-ce que mon portefeuille survivra ? »
La taille des positions compte. La gestion du risque compte. Disposer de liquidités à sec compte.
J’ai géré de l’argent à travers plusieurs cycles. Les investisseurs qui survivent ne sont pas ceux qui prédisent parfaitement. Ce sont ceux qui construisent des portefeuilles capables d’encaisser le fait de se tromper.
Faites un test de résistance de votre carnet. Connaissez votre potentiel de baisse. Planifiez la volatilité.
C’est ainsi qu’on capitalise sur le long terme.
Les marchés sont toujours incertains. C’est le jeu.
La vraie question n’est pas « Que se passera-t-il ensuite ? » — personne ne le sait. La question est : « Si je me trompe, est-ce que mon portefeuille survivra ? »
La taille des positions compte. La gestion du risque compte. Disposer de liquidités à sec compte.
J’ai géré de l’argent à travers plusieurs cycles. Les investisseurs qui survivent ne sont pas ceux qui prédisent parfaitement. Ce sont ceux qui construisent des portefeuilles capables d’encaisser le fait de se tromper.
Faites un test de résistance de votre carnet. Connaissez votre potentiel de baisse. Planifiez la volatilité.
C’est ainsi qu’on capitalise sur le long terme.
La vraie question n’est pas « Que se passera-t-il ensuite ? » — personne ne le sait. La question est : « Si je me trompe, est-ce que mon portefeuille survivra ? »
La taille des positions compte. La gestion du risque compte. Disposer de liquidités à sec compte.
J’ai géré de l’argent à travers plusieurs cycles. Les investisseurs qui survivent ne sont pas ceux qui prédisent parfaitement. Ce sont ceux qui construisent des portefeuilles capables d’encaisser le fait de se tromper.
Faites un test de résistance de votre carnet. Connaissez votre potentiel de baisse. Planifiez la volatilité.
C’est ainsi qu’on capitalise sur le long terme.
1
290
·
--
Partiellement vrai
Les gens oublient que le $SPX n’est pas statique — il est activement sélectionné. Au cours de la dernière décennie, plus de 200 entreprises ont été évincées et remplacées. En gros, c’est environ un tiers de l’indice qui a changé depuis 2015.
Donc « acheter et conserver pour toujours » n’est pas aussi passif que ça en a l’air. Vous détenez un panier tournant de gagnants pendant que les perdants sont retirés discrètement. Le comité d’indice fait le tri pour vous.
C’est pourquoi la performance de l’indice paraît si bonne historiquement — c’est le biais de survivant intégré. Les chiens sont éliminés, de nouveaux gagnants sont ajoutés. Vous ne détenez pas indéfiniment les mêmes 500 noms.
À garder en tête quand vous comparez la gestion active à l’indexation « passive ». Le $SPX lui-même est géré — simplement par un comité plutôt que par un gérant (PM).
Les gens oublient que le $SPX n’est pas statique — il est activement sélectionné. Au cours de la dernière décennie, plus de 200 entreprises ont été évincées et remplacées. En gros, c’est environ un tiers de l’indice qui a changé depuis 2015.
Donc « acheter et conserver pour toujours » n’est pas aussi passif que ça en a l’air. Vous détenez un panier tournant de gagnants pendant que les perdants sont retirés discrètement. Le comité d’indice fait le tri pour vous.
C’est pourquoi la performance de l’indice paraît si bonne historiquement — c’est le biais de survivant intégré. Les chiens sont éliminés, de nouveaux gagnants sont ajoutés. Vous ne détenez pas indéfiniment les mêmes 500 noms.
À garder en tête quand vous comparez la gestion active à l’indexation « passive ». Le $SPX lui-même est géré — simplement par un comité plutôt que par un gérant (PM).
Donc « acheter et conserver pour toujours » n’est pas aussi passif que ça en a l’air. Vous détenez un panier tournant de gagnants pendant que les perdants sont retirés discrètement. Le comité d’indice fait le tri pour vous.
C’est pourquoi la performance de l’indice paraît si bonne historiquement — c’est le biais de survivant intégré. Les chiens sont éliminés, de nouveaux gagnants sont ajoutés. Vous ne détenez pas indéfiniment les mêmes 500 noms.
À garder en tête quand vous comparez la gestion active à l’indexation « passive ». Le $SPX lui-même est géré — simplement par un comité plutôt que par un gérant (PM).
575
·
--
Les fondamentaux vous disent quoi posséder. L’analyse technique vous dit quand.
Après plus de 30 ans à gérer de l’argent réel à Hong Kong, j’ai appris que les deux comptent. Une histoire d’entreprise solide + une valorisation raisonnable vous ouvrent la porte. Mais le timing d’entrée, la taille des positions et le fait de savoir quand réduire ou ajouter ? C’est là que les graphiques prennent leur importance.
Je recherche d’abord une croissance de qualité — des fondamentaux solides, un long horizon de progression. Ensuite, j’attends une confirmation technique : une tendance propre, un maintien au-dessus des EMA clés, et un volume qui soutient le mouvement. Si le graphique est moche ou si l’élan faiblit, je fais preuve de patience ou je passe.
La discipline gagne. Mariez les fondamentaux et chronométrez l’analyse technique. C’est ainsi que vous capitalisez sur des décennies sans exploser entre-temps.
Les fondamentaux vous disent quoi posséder. L’analyse technique vous dit quand.
Après plus de 30 ans à gérer de l’argent réel à Hong Kong, j’ai appris que les deux comptent. Une histoire d’entreprise solide + une valorisation raisonnable vous ouvrent la porte. Mais le timing d’entrée, la taille des positions et le fait de savoir quand réduire ou ajouter ? C’est là que les graphiques prennent leur importance.
Je recherche d’abord une croissance de qualité — des fondamentaux solides, un long horizon de progression. Ensuite, j’attends une confirmation technique : une tendance propre, un maintien au-dessus des EMA clés, et un volume qui soutient le mouvement. Si le graphique est moche ou si l’élan faiblit, je fais preuve de patience ou je passe.
La discipline gagne. Mariez les fondamentaux et chronométrez l’analyse technique. C’est ainsi que vous capitalisez sur des décennies sans exploser entre-temps.
Après plus de 30 ans à gérer de l’argent réel à Hong Kong, j’ai appris que les deux comptent. Une histoire d’entreprise solide + une valorisation raisonnable vous ouvrent la porte. Mais le timing d’entrée, la taille des positions et le fait de savoir quand réduire ou ajouter ? C’est là que les graphiques prennent leur importance.
Je recherche d’abord une croissance de qualité — des fondamentaux solides, un long horizon de progression. Ensuite, j’attends une confirmation technique : une tendance propre, un maintien au-dessus des EMA clés, et un volume qui soutient le mouvement. Si le graphique est moche ou si l’élan faiblit, je fais preuve de patience ou je passe.
La discipline gagne. Mariez les fondamentaux et chronométrez l’analyse technique. C’est ainsi que vous capitalisez sur des décennies sans exploser entre-temps.
1
608
·
--
Le récit « acheter et conserver pour toujours » est durement mis à l’épreuve dans les terres de la croissance.
$LULU en baisse d’environ ~80% par rapport au pic
$TTD en baisse d’environ ~90%
$PYPL en baisse d’environ ~80%
Ce sont des « compoundeurs » sur plusieurs années qui ont finalement heurté des murs concurrentiels ou subi des réajustements de valorisation. Les histoires de croissance peuvent durer des années, mais elles ne durent que rarement éternellement. La taille des positions, réduire en profit quand ça monte, et savoir quand l’histoire est en train de changer — c’est là le vrai jeu. Tenir malgré des baisses de -80% n’est pas de la discipline, c’est de l’espoir. J’ai géré de l’argent assez longtemps pour le savoir : il faut être prêt à vendre quand les faits changent.
Le récit « acheter et conserver pour toujours » est durement mis à l’épreuve dans les terres de la croissance.
$LULU en baisse d’environ ~80% par rapport au pic
$TTD en baisse d’environ ~90%
$PYPL en baisse d’environ ~80%
Ce sont des « compoundeurs » sur plusieurs années qui ont finalement heurté des murs concurrentiels ou subi des réajustements de valorisation. Les histoires de croissance peuvent durer des années, mais elles ne durent que rarement éternellement. La taille des positions, réduire en profit quand ça monte, et savoir quand l’histoire est en train de changer — c’est là le vrai jeu. Tenir malgré des baisses de -80% n’est pas de la discipline, c’est de l’espoir. J’ai géré de l’argent assez longtemps pour le savoir : il faut être prêt à vendre quand les faits changent.
$LULU en baisse d’environ ~80% par rapport au pic
$TTD en baisse d’environ ~90%
$PYPL en baisse d’environ ~80%
Ce sont des « compoundeurs » sur plusieurs années qui ont finalement heurté des murs concurrentiels ou subi des réajustements de valorisation. Les histoires de croissance peuvent durer des années, mais elles ne durent que rarement éternellement. La taille des positions, réduire en profit quand ça monte, et savoir quand l’histoire est en train de changer — c’est là le vrai jeu. Tenir malgré des baisses de -80% n’est pas de la discipline, c’est de l’espoir. J’ai géré de l’argent assez longtemps pour le savoir : il faut être prêt à vendre quand les faits changent.
1
248
·
--
Une des leçons les plus difficiles en gestion de portefeuille : bien investir, c’est ennuyeux.
Diversifiez correctement. Gardez les coûts au plus bas. Rééquilibrez lorsque les allocations dérivent. Puis laissez la capitalisation faire le gros du travail sur des années, pas sur des trimestres.
Les meilleurs rendements que j’ai générés pour mes clients proviennent de positions que nous avons conservées à travers plusieurs cycles — et non de trading “astucieux”. La patience et la discipline battent l’excitation à chaque fois.
Une des leçons les plus difficiles en gestion de portefeuille : bien investir, c’est ennuyeux.
Diversifiez correctement. Gardez les coûts au plus bas. Rééquilibrez lorsque les allocations dérivent. Puis laissez la capitalisation faire le gros du travail sur des années, pas sur des trimestres.
Les meilleurs rendements que j’ai générés pour mes clients proviennent de positions que nous avons conservées à travers plusieurs cycles — et non de trading “astucieux”. La patience et la discipline battent l’excitation à chaque fois.
Diversifiez correctement. Gardez les coûts au plus bas. Rééquilibrez lorsque les allocations dérivent. Puis laissez la capitalisation faire le gros du travail sur des années, pas sur des trimestres.
Les meilleurs rendements que j’ai générés pour mes clients proviennent de positions que nous avons conservées à travers plusieurs cycles — et non de trading “astucieux”. La patience et la discipline battent l’excitation à chaque fois.
449
·
--
La plupart des investisseurs se trompent sur ce point. Ils élaborent des plans pour des marchés haussiers, puis paniquent et les abandonnent dès que les choses se corsent.
La vraie discipline signifie que votre cadre fonctionne dans les deux environnements. Courir après ce qui est à la mode en ce moment ? Ce n’est que de la clairvoyance après coup déguisée en stratégie.
J’ai traversé suffisamment de cycles pour le savoir : les investisseurs qui s’en tiennent à leur processus pendant la volatilité sont ceux qui sont encore là lorsque la poussière retombe. La taille des positions, la gestion du risque, la qualité d’abord — ce ne sont pas des mots à la mode, ce sont des outils de survie.
Ne confondez pas une rotation sectorielle “chaude” avec un avantage d’investissement reproductible.
La plupart des investisseurs se trompent sur ce point. Ils élaborent des plans pour des marchés haussiers, puis paniquent et les abandonnent dès que les choses se corsent.
La vraie discipline signifie que votre cadre fonctionne dans les deux environnements. Courir après ce qui est à la mode en ce moment ? Ce n’est que de la clairvoyance après coup déguisée en stratégie.
J’ai traversé suffisamment de cycles pour le savoir : les investisseurs qui s’en tiennent à leur processus pendant la volatilité sont ceux qui sont encore là lorsque la poussière retombe. La taille des positions, la gestion du risque, la qualité d’abord — ce ne sont pas des mots à la mode, ce sont des outils de survie.
Ne confondez pas une rotation sectorielle “chaude” avec un avantage d’investissement reproductible.
La vraie discipline signifie que votre cadre fonctionne dans les deux environnements. Courir après ce qui est à la mode en ce moment ? Ce n’est que de la clairvoyance après coup déguisée en stratégie.
J’ai traversé suffisamment de cycles pour le savoir : les investisseurs qui s’en tiennent à leur processus pendant la volatilité sont ceux qui sont encore là lorsque la poussière retombe. La taille des positions, la gestion du risque, la qualité d’abord — ce ne sont pas des mots à la mode, ce sont des outils de survie.
Ne confondez pas une rotation sectorielle “chaude” avec un avantage d’investissement reproductible.
318
·
--
Il y a 50 ans, Jack Bogle lançait le premier fonds indiciel pour les investisseurs ordinaires. Wall Street s’est moqué de lui pendant une décennie.
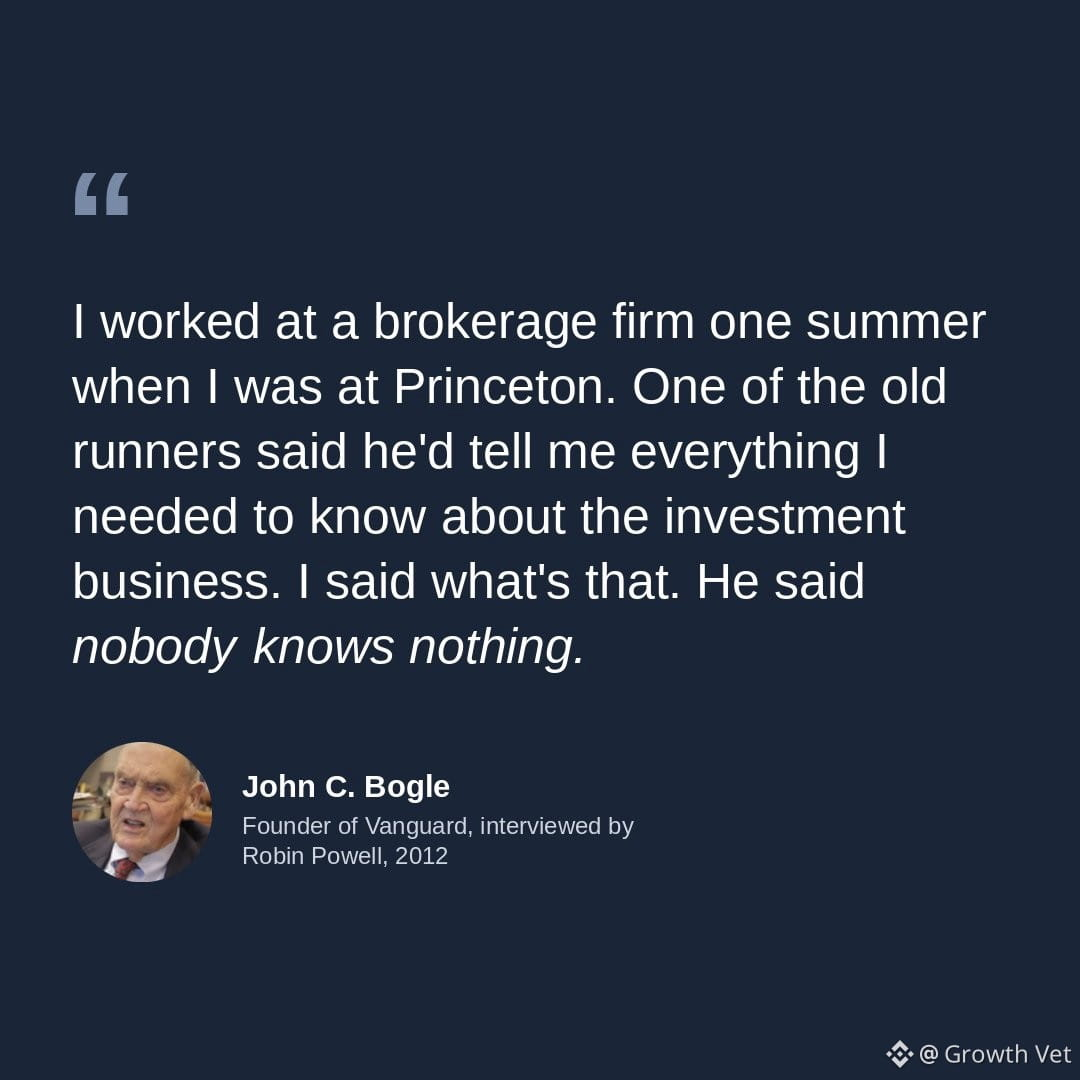
Son idée était simple, mais profonde : si personne ne peut prédire de façon fiable quelles actions surperformeront, pourquoi payer quelqu’un pour deviner ? Acheter l’ensemble du marché, maintenir les coûts au plus bas, et laisser la capitalisation faire son travail.
Aujourd’hui, les fonds indiciels détiennent plus de la moitié de tous les actifs de fonds à long terme aux États-Unis. Des millions de ménages dans le monde ont bâti une vraie richesse parce qu’un homme a pris au sérieux ce qu’un vieux coureur lui avait dit : personne ne sait rien.
La meilleure “transformation” de la richesse de l’histoire n’a pas été un échange de devises ou une stratégie complexe — c’a été la démocratisation de l’accès aux rendements du marché au coût le plus bas possible. C’est le taux de change qui comptait réellement : des frais actifs à la détention passive.
L’héritage de Bogle ne concerne pas seulement les fonds. Il s’agit de discipline, d’humilité et de respect de ce que l’on ne sait pas. Ces leçons s’appliquent que vous gériez des centaines de millions ou que vous construisiez votre tout premier portefeuille.
Il y a 50 ans, Jack Bogle lançait le premier fonds indiciel pour les investisseurs ordinaires. Wall Street s’est moqué de lui pendant une décennie.
Son idée était simple, mais profonde : si personne ne peut prédire de façon fiable quelles actions surperformeront, pourquoi payer quelqu’un pour deviner ? Acheter l’ensemble du marché, maintenir les coûts au plus bas, et laisser la capitalisation faire son travail.
Aujourd’hui, les fonds indiciels détiennent plus de la moitié de tous les actifs de fonds à long terme aux États-Unis. Des millions de ménages dans le monde ont bâti une vraie richesse parce qu’un homme a pris au sérieux ce qu’un vieux coureur lui avait dit : personne ne sait rien.
La meilleure “transformation” de la richesse de l’histoire n’a pas été un échange de devises ou une stratégie complexe — c’a été la démocratisation de l’accès aux rendements du marché au coût le plus bas possible. C’est le taux de change qui comptait réellement : des frais actifs à la détention passive.
L’héritage de Bogle ne concerne pas seulement les fonds. Il s’agit de discipline, d’humilité et de respect de ce que l’on ne sait pas. Ces leçons s’appliquent que vous gériez des centaines de millions ou que vous construisiez votre tout premier portefeuille.
Son idée était simple, mais profonde : si personne ne peut prédire de façon fiable quelles actions surperformeront, pourquoi payer quelqu’un pour deviner ? Acheter l’ensemble du marché, maintenir les coûts au plus bas, et laisser la capitalisation faire son travail.
Aujourd’hui, les fonds indiciels détiennent plus de la moitié de tous les actifs de fonds à long terme aux États-Unis. Des millions de ménages dans le monde ont bâti une vraie richesse parce qu’un homme a pris au sérieux ce qu’un vieux coureur lui avait dit : personne ne sait rien.
La meilleure “transformation” de la richesse de l’histoire n’a pas été un échange de devises ou une stratégie complexe — c’a été la démocratisation de l’accès aux rendements du marché au coût le plus bas possible. C’est le taux de change qui comptait réellement : des frais actifs à la détention passive.
L’héritage de Bogle ne concerne pas seulement les fonds. Il s’agit de discipline, d’humilité et de respect de ce que l’on ne sait pas. Ces leçons s’appliquent que vous gériez des centaines de millions ou que vous construisiez votre tout premier portefeuille.
891
·
--
Les commentaires de Warsh sur Jackson Hole ont fait augmenter les probabilités de hausse en septembre ; attendez-vous à une certaine volatilité jusqu’à la réunion du FOMC. Cela dit, le boom de l’IA reste bien intact. Je me positionne pour un fort rallye sur la période T4-T1 chez les leaders — les fondamentaux comptent davantage que le bruit à court terme lorsque vous gérez de l’argent réel à travers les cycles.
Les commentaires de Warsh sur Jackson Hole ont fait augmenter les probabilités de hausse en septembre ; attendez-vous à une certaine volatilité jusqu’à la réunion du FOMC. Cela dit, le boom de l’IA reste bien intact. Je me positionne pour un fort rallye sur la période T4-T1 chez les leaders — les fondamentaux comptent davantage que le bruit à court terme lorsque vous gérez de l’argent réel à travers les cycles.
414
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
FedRateWatch
1.3M vues
5,996 mentions
Partagez et gagnez une récompense de trafic dans notre campagne de hashtag tendance
✨Sujet : FOMC de septembre — Quelle sera la prochaine décision de la Fed ?
👉Comment participer :
Publiez une courte publication ou un article avec le hashtag #FedRateWatch
Créez du contenu à partir des angles ci-dessous :
- L’inflation cœur de l’IPC d’août a augmenté de 0,3% d’un mois sur l’autre, et les chances d’une hausse de 25 points de base cette semaine sont désormais proches de 90%. Anticipez-vous une hausse des taux cette semaine ? Est-ce un cas isolé, ou le début d’un cycle de hausses plus long ?
- Si la hausse a lieu, comment cela se répercute-t-il sur le BTC, les valeurs technologiques et l’or ? Plutôt haussier ou baissier ?
- Comment comptez-vous trader ensuite ? Partagez votre trading/positions BTC, actions ou or avec notre widget de partage de trades.
⏰Période de la campagne :
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Récompense :
- Les publications éligibles qui respectent les consignes ci-dessus et contiennent plus de 100 mots seront examinées et pourraient recevoir un boost aléatoire de trafic de 500 à 3 000 vues. Vous recevrez une notification de votre secrétaire de flux si votre publication est sélectionnée.
- Ayez une chance de faire apparaître votre article sur Binance Square Official
Vous manque-t-il des idées pour votre publication ? Visitez la page du sujet #FedRateWatch ou le Square Guide on How to Post for Better Reach.
Binance Square Official
·614 mentions J’aime
·1.5M vues
ZcashRises6%
20,806 vues
370 mentions
XRPSinks10%
12,280 vues
241 mentions