
Crypto_Paykash
2.4k Publications
Crypto_Paykash
Signaler
Bloquer l’utilisateur
Crypto enthusiast | Exploring blockchain and digital assets | Content creator | Writer | CMC KOL.
Ouvert au trading
Trade occasionnellement
4.5 an(s)
18 Suivis
2.0K+ Abonnés
3.2K+ J’aime
Publications
Portefeuille
Tous
Citations
PINNED
Pour de nombreux traders qui ne savent pas comment SpaceX $SPCX fonctionne, c’est bien plus grand que ce que beaucoup de traders ne lui créditent.
De mon point de vue, toute personne qui achète maintenant devrait penser sur le long terme plutôt que de courir après l’évolution du prix à court terme. Le potentiel de revenus futurs de l’entreprise est énorme, donc ne soyez pas surpris si le cours évolue en dessous de 100 $ à un moment donné. C’est tout à fait normal sur le marché boursier.
Si vous croyez à l’histoire sur le long terme, la volatilité à court terme n’est qu’une partie du parcours.
Pour de nombreux traders qui ne savent pas comment SpaceX $SPCX fonctionne, c’est bien plus grand que ce que beaucoup de traders ne lui créditent.
De mon point de vue, toute personne qui achète maintenant devrait penser sur le long terme plutôt que de courir après l’évolution du prix à court terme. Le potentiel de revenus futurs de l’entreprise est énorme, donc ne soyez pas surpris si le cours évolue en dessous de 100 $ à un moment donné. C’est tout à fait normal sur le marché boursier.
Si vous croyez à l’histoire sur le long terme, la volatilité à court terme n’est qu’une partie du parcours.
De mon point de vue, toute personne qui achète maintenant devrait penser sur le long terme plutôt que de courir après l’évolution du prix à court terme. Le potentiel de revenus futurs de l’entreprise est énorme, donc ne soyez pas surpris si le cours évolue en dessous de 100 $ à un moment donné. C’est tout à fait normal sur le marché boursier.
Si vous croyez à l’histoire sur le long terme, la volatilité à court terme n’est qu’une partie du parcours.
17
3
122
397.8k
PINNED
Article
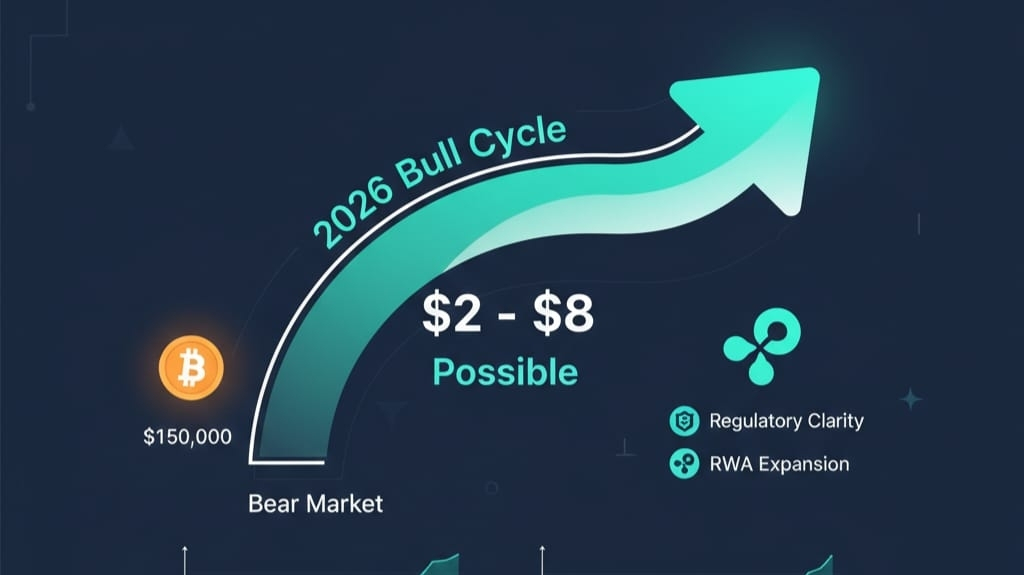
Comprendre le potentiel de retournement de cycle de XRP en 2026Les marchés de la cryptographie évoluent en cycles, périodes de croissance rapide suivies de corrections profondes. Début 2026, le sentiment est baissier : le Bitcoin se situe près de 69K$ après avoir reculé par rapport aux sommets de 2025, tandis que des altcoins majeurs comme Solana (SOL) et
ont chuté d'environ 40–45 % depuis le début de l'année. Historiquement, cependant, ces phases pessimistes préparent souvent le terrain pour le prochain grand rallye.
XRP est particulièrement intéressant en ce moment. Échangeant autour de 1,40 $–1,60 $, il reste en dessous de son ATH de 2018 de 3,65 $, mais bien au-dessus des creux de 0,20 $ observés lors des précédentes baisses. La grande question : 2026 pourrait-elle marquer un retournement de cycle de baissier à haussier ?
Comprendre le potentiel de retournement de cycle de XRP en 2026
Les marchés de la cryptographie évoluent en cycles, périodes de croissance rapide suivies de corrections profondes. Début 2026, le sentiment est baissier : le Bitcoin se situe près de 69K$ après avoir reculé par rapport aux sommets de 2025, tandis que des altcoins majeurs comme Solana (SOL) et
ont chuté d'environ 40–45 % depuis le début de l'année. Historiquement, cependant, ces phases pessimistes préparent souvent le terrain pour le prochain grand rallye.
XRP est particulièrement intéressant en ce moment. Échangeant autour de 1,40 $–1,60 $, il reste en dessous de son ATH de 2018 de 3,65 $, mais bien au-dessus des creux de 0,20 $ observés lors des précédentes baisses. La grande question : 2026 pourrait-elle marquer un retournement de cycle de baissier à haussier ?
ont chuté d'environ 40–45 % depuis le début de l'année. Historiquement, cependant, ces phases pessimistes préparent souvent le terrain pour le prochain grand rallye.
XRP est particulièrement intéressant en ce moment. Échangeant autour de 1,40 $–1,60 $, il reste en dessous de son ATH de 2018 de 3,65 $, mais bien au-dessus des creux de 0,20 $ observés lors des précédentes baisses. La grande question : 2026 pourrait-elle marquer un retournement de cycle de baissier à haussier ?
8
5
71
55.5k
H.C. Wainwright a récemment abaissé son objectif de cours pour $IREN de 74 $ à 56 $ après la publication des derniers résultats, tout en maintenant sa recommandation d’achat.
Un autre point à surveiller est le retard pris par IREN dans l’atteinte de son objectif de 4 milliards de dollars de revenus récurrents annualisés (ARR). Initialement prévue pour décembre 2026, cette échéance a été repoussée à janvier 2027, voire à février, en raison de modifications de la conception du réseau demandées par les clients et de problèmes de calendrier liés aux fournisseurs.
Je surveille encore quelques éléments avant de revoir mes perspectives optimistes. IREN continue de prévoir environ 6 milliards de dollars de sources de financement supplémentaires pour couvrir ses dépenses d’investissement restantes pour l’exercice 2027.
Ce qui me préoccupe, c’est la façon dont l’entreprise gérera cette expansion sans exercer une pression excessive sur les actionnaires, que ce soit par une dilution accrue ou par l’endettement. Cet investissement n’a de sens que si la croissance des revenus finit par justifier les capitaux déployés.
Ce que j’ai appris en suivant les marchés boursiers, c’est que les occasions ne disparaissent pas simplement parce que le sentiment change. Les marchés continuent d’évoluer, tout comme les investisseurs qui savent s’adapter, comprendre les risques et progresser.
#HuangRisksOusterOverReportedAffairWithSubordinate
H.C. Wainwright a récemment abaissé son objectif de cours pour $IREN de 74 $ à 56 $ après la publication des derniers résultats, tout en maintenant sa recommandation d’achat.
Un autre point à surveiller est le retard pris par IREN dans l’atteinte de son objectif de 4 milliards de dollars de revenus récurrents annualisés (ARR). Initialement prévue pour décembre 2026, cette échéance a été repoussée à janvier 2027, voire à février, en raison de modifications de la conception du réseau demandées par les clients et de problèmes de calendrier liés aux fournisseurs.
Je surveille encore quelques éléments avant de revoir mes perspectives optimistes. IREN continue de prévoir environ 6 milliards de dollars de sources de financement supplémentaires pour couvrir ses dépenses d’investissement restantes pour l’exercice 2027.
Ce qui me préoccupe, c’est la façon dont l’entreprise gérera cette expansion sans exercer une pression excessive sur les actionnaires, que ce soit par une dilution accrue ou par l’endettement. Cet investissement n’a de sens que si la croissance des revenus finit par justifier les capitaux déployés.
Ce que j’ai appris en suivant les marchés boursiers, c’est que les occasions ne disparaissent pas simplement parce que le sentiment change. Les marchés continuent d’évoluer, tout comme les investisseurs qui savent s’adapter, comprendre les risques et progresser.
#HuangRisksOusterOverReportedAffairWithSubordinate
Un autre point à surveiller est le retard pris par IREN dans l’atteinte de son objectif de 4 milliards de dollars de revenus récurrents annualisés (ARR). Initialement prévue pour décembre 2026, cette échéance a été repoussée à janvier 2027, voire à février, en raison de modifications de la conception du réseau demandées par les clients et de problèmes de calendrier liés aux fournisseurs.
Je surveille encore quelques éléments avant de revoir mes perspectives optimistes. IREN continue de prévoir environ 6 milliards de dollars de sources de financement supplémentaires pour couvrir ses dépenses d’investissement restantes pour l’exercice 2027.
Ce qui me préoccupe, c’est la façon dont l’entreprise gérera cette expansion sans exercer une pression excessive sur les actionnaires, que ce soit par une dilution accrue ou par l’endettement. Cet investissement n’a de sens que si la croissance des revenus finit par justifier les capitaux déployés.
Ce que j’ai appris en suivant les marchés boursiers, c’est que les occasions ne disparaissent pas simplement parce que le sentiment change. Les marchés continuent d’évoluer, tout comme les investisseurs qui savent s’adapter, comprendre les risques et progresser.
#HuangRisksOusterOverReportedAffairWithSubordinate
45
88 % des employés de $NVDA interrogés souhaiteraient, selon les estimations, que Jensen Huang reste PDG, tandis que seulement 1 % voudraient qu'il parte.
C'est un vote de confiance assez fort.
Jensen n'a pas seulement fait de Nvidia un acteur majeur de l'industrie des semi-conducteurs. Il a contribué à placer l'entreprise au cœur de la révolution de l'IA.
Alors que la demande en puissance de calcul pour l'IA continue de croître, le fait que les employés croient en la personne qui dirige l'entreprise est un autre signal intéressant à suivre.
Le plus grand avantage de Nvidia ne réside peut-être pas seulement dans ses puces, mais aussi dans le leadership qui porte sa vision à long terme.
#CanNvidiaEarningsEaseMarketConcerns?
88 % des employés de $NVDA interrogés souhaiteraient, selon les estimations, que Jensen Huang reste PDG, tandis que seulement 1 % voudraient qu'il parte.
C'est un vote de confiance assez fort.
Jensen n'a pas seulement fait de Nvidia un acteur majeur de l'industrie des semi-conducteurs. Il a contribué à placer l'entreprise au cœur de la révolution de l'IA.
Alors que la demande en puissance de calcul pour l'IA continue de croître, le fait que les employés croient en la personne qui dirige l'entreprise est un autre signal intéressant à suivre.
Le plus grand avantage de Nvidia ne réside peut-être pas seulement dans ses puces, mais aussi dans le leadership qui porte sa vision à long terme.
#CanNvidiaEarningsEaseMarketConcerns?
C'est un vote de confiance assez fort.
Jensen n'a pas seulement fait de Nvidia un acteur majeur de l'industrie des semi-conducteurs. Il a contribué à placer l'entreprise au cœur de la révolution de l'IA.
Alors que la demande en puissance de calcul pour l'IA continue de croître, le fait que les employés croient en la personne qui dirige l'entreprise est un autre signal intéressant à suivre.
Le plus grand avantage de Nvidia ne réside peut-être pas seulement dans ses puces, mais aussi dans le leadership qui porte sa vision à long terme.
#CanNvidiaEarningsEaseMarketConcerns?
418
Un aspect que le marché sous-estime encore, à mon avis, concernant les néoclouds, c’est l’amélioration des tarifs des contrats à long terme.
L’opportunité ne tenait pas seulement à la hausse de la demande en puissance de calcul pour l’IA. Il s’agissait aussi de savoir si la prime que les clients étaient prêts à payer pour une capacité à court terme finirait par se traduire par de meilleurs contrats à long terme.
Nous commençons à voir cela se produire avec $CRWV.
Si cette tendance se poursuit, des entreprises comme CRWV et $NBIS pourraient profiter d’une meilleure visibilité sur leurs revenus, de contrats plus avantageux et, potentiellement, de valorisations plus élevées.
Bien sûr, l’exécution, le financement et l’expansion future des capacités restent importants. Mais l’argument du pouvoir de fixation des prix devient de plus en plus difficile à écarter.
La thèse des néoclouds ne se limite plus à disposer d’un nombre suffisant de GPU. Elle porte de plus en plus sur la valeur qu’ils peuvent tirer des infrastructures qu’ils construisent.
Un aspect que le marché sous-estime encore, à mon avis, concernant les néoclouds, c’est l’amélioration des tarifs des contrats à long terme.
L’opportunité ne tenait pas seulement à la hausse de la demande en puissance de calcul pour l’IA. Il s’agissait aussi de savoir si la prime que les clients étaient prêts à payer pour une capacité à court terme finirait par se traduire par de meilleurs contrats à long terme.
Nous commençons à voir cela se produire avec $CRWV.
Si cette tendance se poursuit, des entreprises comme CRWV et $NBIS pourraient profiter d’une meilleure visibilité sur leurs revenus, de contrats plus avantageux et, potentiellement, de valorisations plus élevées.
Bien sûr, l’exécution, le financement et l’expansion future des capacités restent importants. Mais l’argument du pouvoir de fixation des prix devient de plus en plus difficile à écarter.
La thèse des néoclouds ne se limite plus à disposer d’un nombre suffisant de GPU. Elle porte de plus en plus sur la valeur qu’ils peuvent tirer des infrastructures qu’ils construisent.
L’opportunité ne tenait pas seulement à la hausse de la demande en puissance de calcul pour l’IA. Il s’agissait aussi de savoir si la prime que les clients étaient prêts à payer pour une capacité à court terme finirait par se traduire par de meilleurs contrats à long terme.
Nous commençons à voir cela se produire avec $CRWV.
Si cette tendance se poursuit, des entreprises comme CRWV et $NBIS pourraient profiter d’une meilleure visibilité sur leurs revenus, de contrats plus avantageux et, potentiellement, de valorisations plus élevées.
Bien sûr, l’exécution, le financement et l’expansion future des capacités restent importants. Mais l’argument du pouvoir de fixation des prix devient de plus en plus difficile à écarter.
La thèse des néoclouds ne se limite plus à disposer d’un nombre suffisant de GPU. Elle porte de plus en plus sur la valeur qu’ils peuvent tirer des infrastructures qu’ils construisent.
361
Goldman Sachs exerce des activités de courtage, de conseil en investissement et des activités institutionnelles. La « propriété effective » peut donc inclure des actions détenues ou gérées par différentes unités de déclaration et dans différents comptes clients.
Ce dépôt mérite qu’on s’y intéresse, mais il ne suffit pas à lui seul à invalider la thèse haussière sur $IREN. J’aimerais voir des données 13F comparables avant de conclure que Goldman réduit sensiblement sa position.
Ce qui m’intéresserait davantage, c’est de savoir si IREN peut réellement tenir ses engagements en matière d’infrastructures envers Microsoft et comment l’entreprise prévoit de financer son programme de dépenses d’investissement de 25 à 30 milliards de dollars pour l’exercice 2027.
Goldman Sachs exerce des activités de courtage, de conseil en investissement et des activités institutionnelles. La « propriété effective » peut donc inclure des actions détenues ou gérées par différentes unités de déclaration et dans différents comptes clients.
Ce dépôt mérite qu’on s’y intéresse, mais il ne suffit pas à lui seul à invalider la thèse haussière sur $IREN. J’aimerais voir des données 13F comparables avant de conclure que Goldman réduit sensiblement sa position.
Ce qui m’intéresserait davantage, c’est de savoir si IREN peut réellement tenir ses engagements en matière d’infrastructures envers Microsoft et comment l’entreprise prévoit de financer son programme de dépenses d’investissement de 25 à 30 milliards de dollars pour l’exercice 2027.
Ce dépôt mérite qu’on s’y intéresse, mais il ne suffit pas à lui seul à invalider la thèse haussière sur $IREN. J’aimerais voir des données 13F comparables avant de conclure que Goldman réduit sensiblement sa position.
Ce qui m’intéresserait davantage, c’est de savoir si IREN peut réellement tenir ses engagements en matière d’infrastructures envers Microsoft et comment l’entreprise prévoit de financer son programme de dépenses d’investissement de 25 à 30 milliards de dollars pour l’exercice 2027.
308
$CRWV a confirmé que ses facilités de prêts à terme à tirage différé peuvent couvrir 70 % à 100 % des dépenses d’investissement liées à des contrats clients spécifiques.
C’est important, car cela signifie que CoreWeave n’aura pas nécessairement à financer chaque nouveau déploiement de GPU entièrement à partir de son propre bilan.
Le coût moyen pondéré de sa dette est tombé à 7,9 %, soit une baisse de 250 points de base sur un an, et l’entreprise a déjà remboursé plus de 4 milliards de dollars de dette grâce à son mécanisme de financement.
Je pense que cela renforce considérablement la thèse d’investissement. Cela dit, les principaux risques concernent les retards dans la livraison des infrastructures, la capacité des clients à générer les flux de trésorerie attendus et l’amélioration éventuelle des marges, qui doit être suffisante pour justifier les besoins en capitaux colossaux.
En 2027, je surveillerais de près si la croissance du chiffre d’affaires et les flux de trésorerie liés aux activités d’exploitation commencent à rattraper les dépenses d’investissement et les charges d’intérêts.
$CRWV a confirmé que ses facilités de prêts à terme à tirage différé peuvent couvrir 70 % à 100 % des dépenses d’investissement liées à des contrats clients spécifiques.
C’est important, car cela signifie que CoreWeave n’aura pas nécessairement à financer chaque nouveau déploiement de GPU entièrement à partir de son propre bilan.
Le coût moyen pondéré de sa dette est tombé à 7,9 %, soit une baisse de 250 points de base sur un an, et l’entreprise a déjà remboursé plus de 4 milliards de dollars de dette grâce à son mécanisme de financement.
Je pense que cela renforce considérablement la thèse d’investissement. Cela dit, les principaux risques concernent les retards dans la livraison des infrastructures, la capacité des clients à générer les flux de trésorerie attendus et l’amélioration éventuelle des marges, qui doit être suffisante pour justifier les besoins en capitaux colossaux.
En 2027, je surveillerais de près si la croissance du chiffre d’affaires et les flux de trésorerie liés aux activités d’exploitation commencent à rattraper les dépenses d’investissement et les charges d’intérêts.
C’est important, car cela signifie que CoreWeave n’aura pas nécessairement à financer chaque nouveau déploiement de GPU entièrement à partir de son propre bilan.
Le coût moyen pondéré de sa dette est tombé à 7,9 %, soit une baisse de 250 points de base sur un an, et l’entreprise a déjà remboursé plus de 4 milliards de dollars de dette grâce à son mécanisme de financement.
Je pense que cela renforce considérablement la thèse d’investissement. Cela dit, les principaux risques concernent les retards dans la livraison des infrastructures, la capacité des clients à générer les flux de trésorerie attendus et l’amélioration éventuelle des marges, qui doit être suffisante pour justifier les besoins en capitaux colossaux.
En 2027, je surveillerais de près si la croissance du chiffre d’affaires et les flux de trésorerie liés aux activités d’exploitation commencent à rattraper les dépenses d’investissement et les charges d’intérêts.
285
🚨 DERNIÈRE INFO : $SPCX, dirigée par Elon Musk, prévoit une expansion majeure à Starbase, au Texas, en associant une centrale au gaz naturel à un centre de supercalcul.
Le coût de la première phase du projet est estimé à environ 24 milliards de dollars.
🚨 DERNIÈRE INFO : $SPCX, dirigée par Elon Musk, prévoit une expansion majeure à Starbase, au Texas, en associant une centrale au gaz naturel à un centre de supercalcul.
Le coût de la première phase du projet est estimé à environ 24 milliards de dollars.
Le coût de la première phase du projet est estimé à environ 24 milliards de dollars.
1
518
Contesté
$CRWV publiera ses résultats demain, et je m’intéresse particulièrement à la manière dont l’entreprise gère son expansion ambitieuse dans les infrastructures d’IA.
La croissance du chiffre d’affaires et son énorme carnet de commandes montrent que la demande reste forte, mais la question essentielle est de savoir si cette croissance se traduit par une rentabilité durable.
Je suivrai de près le chiffre d’affaires, les marges, les dépenses d’investissement, le niveau d’endettement et les prévisions pour les prochains trimestres.
Un chiffre d’affaires supérieur aux attentes serait une bonne nouvelle, mais la hausse des coûts de financement et les tensions sur la trésorerie pourraient tout de même assombrir les perspectives.
À mes yeux, les prévisions et le bilan compteront tout autant que les chiffres phares des résultats.
$CRWV publiera ses résultats demain, et je m’intéresse particulièrement à la manière dont l’entreprise gère son expansion ambitieuse dans les infrastructures d’IA.
La croissance du chiffre d’affaires et son énorme carnet de commandes montrent que la demande reste forte, mais la question essentielle est de savoir si cette croissance se traduit par une rentabilité durable.
Je suivrai de près le chiffre d’affaires, les marges, les dépenses d’investissement, le niveau d’endettement et les prévisions pour les prochains trimestres.
Un chiffre d’affaires supérieur aux attentes serait une bonne nouvelle, mais la hausse des coûts de financement et les tensions sur la trésorerie pourraient tout de même assombrir les perspectives.
À mes yeux, les prévisions et le bilan compteront tout autant que les chiffres phares des résultats.
La croissance du chiffre d’affaires et son énorme carnet de commandes montrent que la demande reste forte, mais la question essentielle est de savoir si cette croissance se traduit par une rentabilité durable.
Je suivrai de près le chiffre d’affaires, les marges, les dépenses d’investissement, le niveau d’endettement et les prévisions pour les prochains trimestres.
Un chiffre d’affaires supérieur aux attentes serait une bonne nouvelle, mais la hausse des coûts de financement et les tensions sur la trésorerie pourraient tout de même assombrir les perspectives.
À mes yeux, les prévisions et le bilan compteront tout autant que les chiffres phares des résultats.
1
347
Personnellement, je considère que la situation de Jensen Huang relève davantage de sa vie privée que d’un problème ayant une incidence directe sur les activités de NVIDIA. Beaucoup de personnes fortunées et influentes ont des relations personnelles compliquées tout en poursuivant leur carrière. Elon Musk en est un exemple. À moins qu’il y ait des preuves d’un impact réel sur les activités ou la direction de l’entreprise, je ne ferais pas automatiquement le lien entre les deux.
Ce que je trouve plus intéressant, c’est la récente performance de NVIDIA sur les marchés. Les inquiétudes concernant un possible raz-de-marée démocrate aux élections de mi-mandat ont soulevé des questions sur un durcissement de la réglementation des centres de données. Pourtant, la plupart des actions liées à l’IA ont progressé cette semaine, tandis que $NVDA continue de peiner.
C’est cet aspect qui retient davantage mon attention. Si le secteur de l’IA dans son ensemble se porte bien, pourquoi NVIDIA est-elle à la traîne ?
Est-ce dû aux inquiétudes liées à sa valorisation, aux prises de bénéfices, aux interrogations sur les dépenses des hyperscalers, ou à l’évolution des attentes concernant la demande future en IA ?
De mon côté, je me demande aussi si le moment est bien choisi pour renforcer ma position sur NVDA en profitant de ce repli.
Je considère toujours NVIDIA comme un investissement prometteur dans l’IA à long terme, mais je pense que sa récente faiblesse mérite un examen plus approfondi, plutôt que de simplement l’attribuer aux gros titres concernant Jensen Huang.
#NvidiaInvestigatesAfterHuang’sAffairApology
Personnellement, je considère que la situation de Jensen Huang relève davantage de sa vie privée que d’un problème ayant une incidence directe sur les activités de NVIDIA. Beaucoup de personnes fortunées et influentes ont des relations personnelles compliquées tout en poursuivant leur carrière. Elon Musk en est un exemple. À moins qu’il y ait des preuves d’un impact réel sur les activités ou la direction de l’entreprise, je ne ferais pas automatiquement le lien entre les deux.
Ce que je trouve plus intéressant, c’est la récente performance de NVIDIA sur les marchés. Les inquiétudes concernant un possible raz-de-marée démocrate aux élections de mi-mandat ont soulevé des questions sur un durcissement de la réglementation des centres de données. Pourtant, la plupart des actions liées à l’IA ont progressé cette semaine, tandis que $NVDA continue de peiner.
C’est cet aspect qui retient davantage mon attention. Si le secteur de l’IA dans son ensemble se porte bien, pourquoi NVIDIA est-elle à la traîne ?
Est-ce dû aux inquiétudes liées à sa valorisation, aux prises de bénéfices, aux interrogations sur les dépenses des hyperscalers, ou à l’évolution des attentes concernant la demande future en IA ?
De mon côté, je me demande aussi si le moment est bien choisi pour renforcer ma position sur NVDA en profitant de ce repli.
Je considère toujours NVIDIA comme un investissement prometteur dans l’IA à long terme, mais je pense que sa récente faiblesse mérite un examen plus approfondi, plutôt que de simplement l’attribuer aux gros titres concernant Jensen Huang.
#NvidiaInvestigatesAfterHuang’sAffairApology
Ce que je trouve plus intéressant, c’est la récente performance de NVIDIA sur les marchés. Les inquiétudes concernant un possible raz-de-marée démocrate aux élections de mi-mandat ont soulevé des questions sur un durcissement de la réglementation des centres de données. Pourtant, la plupart des actions liées à l’IA ont progressé cette semaine, tandis que $NVDA continue de peiner.
C’est cet aspect qui retient davantage mon attention. Si le secteur de l’IA dans son ensemble se porte bien, pourquoi NVIDIA est-elle à la traîne ?
Est-ce dû aux inquiétudes liées à sa valorisation, aux prises de bénéfices, aux interrogations sur les dépenses des hyperscalers, ou à l’évolution des attentes concernant la demande future en IA ?
De mon côté, je me demande aussi si le moment est bien choisi pour renforcer ma position sur NVDA en profitant de ce repli.
Je considère toujours NVIDIA comme un investissement prometteur dans l’IA à long terme, mais je pense que sa récente faiblesse mérite un examen plus approfondi, plutôt que de simplement l’attribuer aux gros titres concernant Jensen Huang.
#NvidiaInvestigatesAfterHuang’sAffairApology
2
447
Vérifié
$CRWV publie ses résultats mardi, suivi de Nebius jeudi. Ces deux publications interviennent alors que les investisseurs se montrent de plus en plus prudents quant aux dépenses consacrées aux infrastructures d’IA, aux coûts de financement et aux rendements des investissements massifs dans les centres de données.
Ce qui rend la situation intéressante, c’est que les deux entreprises ont subi des pertes importantes malgré leurs perspectives de croissance. Entre le 6 octobre et le 6 novembre, CRWV a chuté de 49,4 % et NBIS de 48,2 %.
Je m’intéresse particulièrement à ce que ces résultats révéleront sur leur capacité à concrétiser leur croissance, la demande des clients, leurs besoins en capitaux et leurs prévisions.
$NBIS dispose d’une plateforme cloud d’IA à pile complète plus étendue, tandis que CoreWeave possède une solide activité d’infrastructures GPU et de services cloud. Leurs modèles économiques et leurs obligations financières méritent des évaluations distinctes.
Pour CRWV, je suivrai la conversion du carnet de commandes, les coûts de financement et la livraison des projets. Pour NBIS, la croissance des revenus, l’expansion des infrastructures et sa capacité à financer efficacement ses ambitieux plans d’expansion seront des éléments importants.
Je pense que ces résultats pourraient influencer la dynamique de l’ensemble du secteur des infrastructures d’IA. Une exécution solide et des prévisions crédibles pourraient contribuer à rétablir la confiance, tandis que des perspectives de financement moins favorables ou des retards pourraient accentuer la pression sur les valorisations.
La question est maintenant de savoir si la récente vague de ventes a créé une occasion ou révélé des risques que le marché avait jusque-là négligés.
#AIChipSlumpNasdaq
$CRWV publie ses résultats mardi, suivi de Nebius jeudi. Ces deux publications interviennent alors que les investisseurs se montrent de plus en plus prudents quant aux dépenses consacrées aux infrastructures d’IA, aux coûts de financement et aux rendements des investissements massifs dans les centres de données.
Ce qui rend la situation intéressante, c’est que les deux entreprises ont subi des pertes importantes malgré leurs perspectives de croissance. Entre le 6 octobre et le 6 novembre, CRWV a chuté de 49,4 % et NBIS de 48,2 %.
Je m’intéresse particulièrement à ce que ces résultats révéleront sur leur capacité à concrétiser leur croissance, la demande des clients, leurs besoins en capitaux et leurs prévisions.
$NBIS dispose d’une plateforme cloud d’IA à pile complète plus étendue, tandis que CoreWeave possède une solide activité d’infrastructures GPU et de services cloud. Leurs modèles économiques et leurs obligations financières méritent des évaluations distinctes.
Pour CRWV, je suivrai la conversion du carnet de commandes, les coûts de financement et la livraison des projets. Pour NBIS, la croissance des revenus, l’expansion des infrastructures et sa capacité à financer efficacement ses ambitieux plans d’expansion seront des éléments importants.
Je pense que ces résultats pourraient influencer la dynamique de l’ensemble du secteur des infrastructures d’IA. Une exécution solide et des prévisions crédibles pourraient contribuer à rétablir la confiance, tandis que des perspectives de financement moins favorables ou des retards pourraient accentuer la pression sur les valorisations.
La question est maintenant de savoir si la récente vague de ventes a créé une occasion ou révélé des risques que le marché avait jusque-là négligés.
#AIChipSlumpNasdaq
Ce qui rend la situation intéressante, c’est que les deux entreprises ont subi des pertes importantes malgré leurs perspectives de croissance. Entre le 6 octobre et le 6 novembre, CRWV a chuté de 49,4 % et NBIS de 48,2 %.
Je m’intéresse particulièrement à ce que ces résultats révéleront sur leur capacité à concrétiser leur croissance, la demande des clients, leurs besoins en capitaux et leurs prévisions.
$NBIS dispose d’une plateforme cloud d’IA à pile complète plus étendue, tandis que CoreWeave possède une solide activité d’infrastructures GPU et de services cloud. Leurs modèles économiques et leurs obligations financières méritent des évaluations distinctes.
Pour CRWV, je suivrai la conversion du carnet de commandes, les coûts de financement et la livraison des projets. Pour NBIS, la croissance des revenus, l’expansion des infrastructures et sa capacité à financer efficacement ses ambitieux plans d’expansion seront des éléments importants.
Je pense que ces résultats pourraient influencer la dynamique de l’ensemble du secteur des infrastructures d’IA. Une exécution solide et des prévisions crédibles pourraient contribuer à rétablir la confiance, tandis que des perspectives de financement moins favorables ou des retards pourraient accentuer la pression sur les valorisations.
La question est maintenant de savoir si la récente vague de ventes a créé une occasion ou révélé des risques que le marché avait jusque-là négligés.
#AIChipSlumpNasdaq
578
Les hyperscalers investissent des sommes colossales dans les infrastructures d’IA. Les investisseurs veulent savoir si les revenus générés justifieront ces dépenses.
Les récentes ventes massives montrent que même les entreprises qui publient de solides résultats peuvent être sanctionnées lorsque leurs prévisions ou les attentes déçoivent, comme ce fut le cas avec les résultats de $IREN.
Les entreprises confrontées à des coûts de financement élevés, à une dilution excessive, à de faibles engagements de la part de leurs clients et à une trésorerie d’exploitation limitée pourraient rencontrer des difficultés.
Pour IREN, $NBIS et $CRWV, je pense que la prochaine phase consistera à distinguer les entreprises capables de tirer efficacement parti de la demande en IA de celles qui ont simplement développé leurs capacités en prévision de cette demande.
L’essor de l’IA n’est peut-être pas terminé. Mais le marché entre dans une phase où la capacité d’exécution compte davantage.
#AIChipSlumpNasdaq
Les hyperscalers investissent des sommes colossales dans les infrastructures d’IA. Les investisseurs veulent savoir si les revenus générés justifieront ces dépenses.
Les récentes ventes massives montrent que même les entreprises qui publient de solides résultats peuvent être sanctionnées lorsque leurs prévisions ou les attentes déçoivent, comme ce fut le cas avec les résultats de $IREN.
Les entreprises confrontées à des coûts de financement élevés, à une dilution excessive, à de faibles engagements de la part de leurs clients et à une trésorerie d’exploitation limitée pourraient rencontrer des difficultés.
Pour IREN, $NBIS et $CRWV, je pense que la prochaine phase consistera à distinguer les entreprises capables de tirer efficacement parti de la demande en IA de celles qui ont simplement développé leurs capacités en prévision de cette demande.
L’essor de l’IA n’est peut-être pas terminé. Mais le marché entre dans une phase où la capacité d’exécution compte davantage.
#AIChipSlumpNasdaq
Les récentes ventes massives montrent que même les entreprises qui publient de solides résultats peuvent être sanctionnées lorsque leurs prévisions ou les attentes déçoivent, comme ce fut le cas avec les résultats de $IREN.
Les entreprises confrontées à des coûts de financement élevés, à une dilution excessive, à de faibles engagements de la part de leurs clients et à une trésorerie d’exploitation limitée pourraient rencontrer des difficultés.
Pour IREN, $NBIS et $CRWV, je pense que la prochaine phase consistera à distinguer les entreprises capables de tirer efficacement parti de la demande en IA de celles qui ont simplement développé leurs capacités en prévision de cette demande.
L’essor de l’IA n’est peut-être pas terminé. Mais le marché entre dans une phase où la capacité d’exécution compte davantage.
#AIChipSlumpNasdaq
3
568
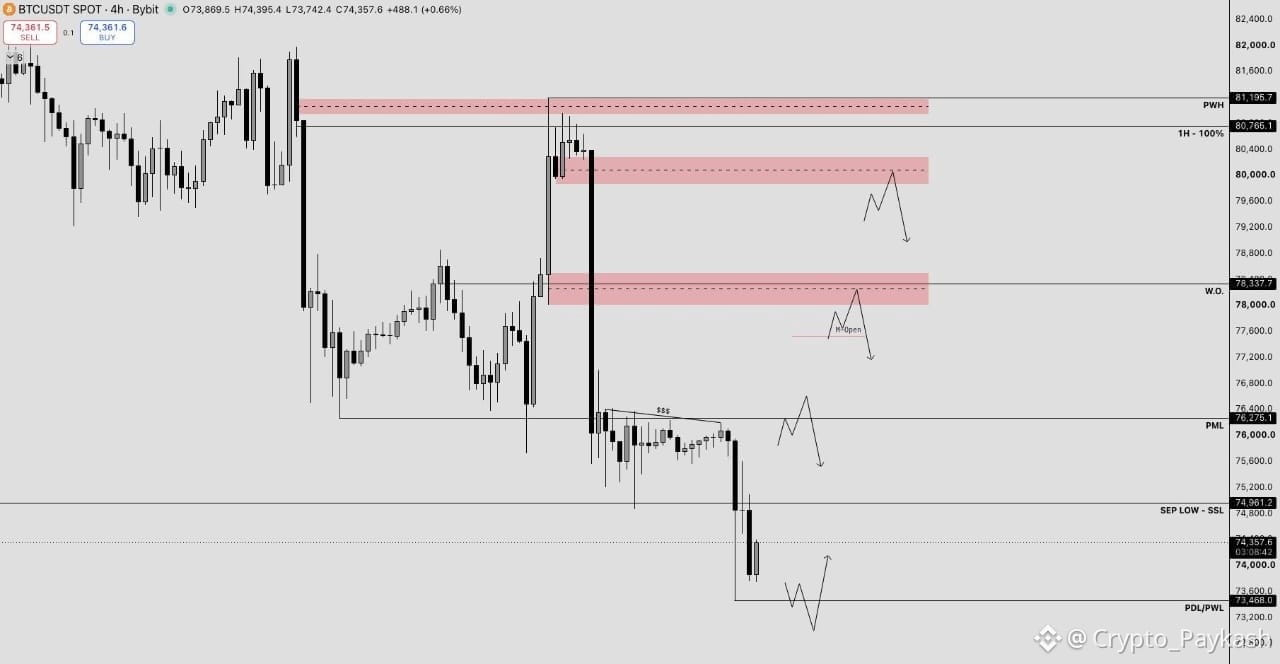
Le $BTC aborde la semaine de l’IPC après un repli vers la zone des 73,4K.
Comme je l’ai mentionné la semaine dernière, perdre le PML à 76,2K et ne pas réussir à le reconquérir comme support laissait la porte ouverte à une nouvelle baisse. C’est ce qui s’est passé hier, ce qui nous donne une nouvelle configuration à surveiller cette semaine.
Pour l’instant, la structure locale reste baissière tant que le BTC se maintient sous 81,2K.
Sur une unité de temps inférieure, nous avons presque comblé un déséquilibre journalier et balayé une quantité importante de liquidité vendeuse sous les plus bas mensuels. Un rebond de soulagement mérite donc d’être surveillé.
Un balayage sous le PWL actuel à 73,5K, suivi d’un signal haussier, pourrait offrir une configuration intéressante à l’achat, avec le BSL à 76,2K comme premier objectif et potentiellement davantage de hausse au-delà.
Pour les positions vendeuses, je préférerais attendre que le prix remonte vers des niveaux plus élevés. Mes principales zones sont 76,2K, 78K et 80K, des entrées les plus agressives aux plus prudentes.
Je ne compte pas entrer à l’aveugle à ces niveaux. J’attendrai que le prix atteigne mes POI et je chercherai une confirmation avant d’agir.
En prenant du recul, la tendance générale reste haussière, mais la structure actuelle laisse largement la place à une nouvelle baisse. Le BTC pourrait même revisiter les 65K sans nécessairement rompre sa tendance haussière de fond.
L’IPC étant publié demain, je garde le risque sous contrôle et préfère attendre les données avant de prendre des positions agressives.
#BitcoinFiveWeeklyLosses
Le $BTC aborde la semaine de l’IPC après un repli vers la zone des 73,4K.
Comme je l’ai mentionné la semaine dernière, perdre le PML à 76,2K et ne pas réussir à le reconquérir comme support laissait la porte ouverte à une nouvelle baisse. C’est ce qui s’est passé hier, ce qui nous donne une nouvelle configuration à surveiller cette semaine.
Pour l’instant, la structure locale reste baissière tant que le BTC se maintient sous 81,2K.
Sur une unité de temps inférieure, nous avons presque comblé un déséquilibre journalier et balayé une quantité importante de liquidité vendeuse sous les plus bas mensuels. Un rebond de soulagement mérite donc d’être surveillé.
Un balayage sous le PWL actuel à 73,5K, suivi d’un signal haussier, pourrait offrir une configuration intéressante à l’achat, avec le BSL à 76,2K comme premier objectif et potentiellement davantage de hausse au-delà.
Pour les positions vendeuses, je préférerais attendre que le prix remonte vers des niveaux plus élevés. Mes principales zones sont 76,2K, 78K et 80K, des entrées les plus agressives aux plus prudentes.
Je ne compte pas entrer à l’aveugle à ces niveaux. J’attendrai que le prix atteigne mes POI et je chercherai une confirmation avant d’agir.
En prenant du recul, la tendance générale reste haussière, mais la structure actuelle laisse largement la place à une nouvelle baisse. Le BTC pourrait même revisiter les 65K sans nécessairement rompre sa tendance haussière de fond.
L’IPC étant publié demain, je garde le risque sous contrôle et préfère attendre les données avant de prendre des positions agressives.
#BitcoinFiveWeeklyLosses
Comme je l’ai mentionné la semaine dernière, perdre le PML à 76,2K et ne pas réussir à le reconquérir comme support laissait la porte ouverte à une nouvelle baisse. C’est ce qui s’est passé hier, ce qui nous donne une nouvelle configuration à surveiller cette semaine.
Pour l’instant, la structure locale reste baissière tant que le BTC se maintient sous 81,2K.
Sur une unité de temps inférieure, nous avons presque comblé un déséquilibre journalier et balayé une quantité importante de liquidité vendeuse sous les plus bas mensuels. Un rebond de soulagement mérite donc d’être surveillé.
Un balayage sous le PWL actuel à 73,5K, suivi d’un signal haussier, pourrait offrir une configuration intéressante à l’achat, avec le BSL à 76,2K comme premier objectif et potentiellement davantage de hausse au-delà.
Pour les positions vendeuses, je préférerais attendre que le prix remonte vers des niveaux plus élevés. Mes principales zones sont 76,2K, 78K et 80K, des entrées les plus agressives aux plus prudentes.
Je ne compte pas entrer à l’aveugle à ces niveaux. J’attendrai que le prix atteigne mes POI et je chercherai une confirmation avant d’agir.
En prenant du recul, la tendance générale reste haussière, mais la structure actuelle laisse largement la place à une nouvelle baisse. Le BTC pourrait même revisiter les 65K sans nécessairement rompre sa tendance haussière de fond.
L’IPC étant publié demain, je garde le risque sous contrôle et préfère attendre les données avant de prendre des positions agressives.
#BitcoinFiveWeeklyLosses
1
353
Après tout ce qui s'est passé concernant le PDG de $NVDA, cela pourrait-il marquer le début du déclin de l'entreprise, ou les gens finiront-ils par tourner la page sur la polémique entourant sa vie privée ?
Au bout du compte, nous avons tous des aspects de notre vie que nous préférons garder privés. Le fait d'être une personnalité publique ne signifie pas qu'on cesse d'être humain.
Les gens devraient être capables de distinguer la vie personnelle de quelqu'un de ses réussites professionnelles.
#NvidiaInvestigatesAfterHuang’sAffairApology
Après tout ce qui s'est passé concernant le PDG de $NVDA, cela pourrait-il marquer le début du déclin de l'entreprise, ou les gens finiront-ils par tourner la page sur la polémique entourant sa vie privée ?
Au bout du compte, nous avons tous des aspects de notre vie que nous préférons garder privés. Le fait d'être une personnalité publique ne signifie pas qu'on cesse d'être humain.
Les gens devraient être capables de distinguer la vie personnelle de quelqu'un de ses réussites professionnelles.
#NvidiaInvestigatesAfterHuang’sAffairApology
Au bout du compte, nous avons tous des aspects de notre vie que nous préférons garder privés. Le fait d'être une personnalité publique ne signifie pas qu'on cesse d'être humain.
Les gens devraient être capables de distinguer la vie personnelle de quelqu'un de ses réussites professionnelles.
#NvidiaInvestigatesAfterHuang’sAffairApology
1
683
Que reste-t-il aux actions de l’IA après le choc des élections de mi-mandat ?
Le récit autour de l’IA a subi un nouveau revers après la victoire écrasante des démocrates aux élections de mi-mandat. Les investisseurs s’inquiètent davantage des restrictions potentielles visant les centres de données, de la demande en énergie et d’un contrôle réglementaire plus strict.
Des actions comme $IREN, $CIFR, $NBIS et $CRWV sont particulièrement exposées, car leur croissance dépend fortement du développement des infrastructures d’IA.
Mais je ne pense pas que les perspectives de l’IA soient épuisées. La prochaine phase pourrait simplement être plus sélective.
1. Demande en IA
2. Disponibilité de l’énergie
3. Contrats signés
4. Financement et dilution
5. Clarté réglementaire
À mon avis, les prochains gagnants ne seront pas nécessairement les entreprises qui annoncent les plus grands projets d’expansion dans l’IA, mais celles qui sauront transformer leurs investissements en revenus durables et en flux de trésorerie.
Le marché est de moins en moins disposé à récompenser les promesses qui ne sont pas suivies d’effets.
Que reste-t-il aux actions de l’IA après le choc des élections de mi-mandat ?
Le récit autour de l’IA a subi un nouveau revers après la victoire écrasante des démocrates aux élections de mi-mandat. Les investisseurs s’inquiètent davantage des restrictions potentielles visant les centres de données, de la demande en énergie et d’un contrôle réglementaire plus strict.
Des actions comme $IREN, $CIFR, $NBIS et $CRWV sont particulièrement exposées, car leur croissance dépend fortement du développement des infrastructures d’IA.
Mais je ne pense pas que les perspectives de l’IA soient épuisées. La prochaine phase pourrait simplement être plus sélective.
1. Demande en IA
2. Disponibilité de l’énergie
3. Contrats signés
4. Financement et dilution
5. Clarté réglementaire
À mon avis, les prochains gagnants ne seront pas nécessairement les entreprises qui annoncent les plus grands projets d’expansion dans l’IA, mais celles qui sauront transformer leurs investissements en revenus durables et en flux de trésorerie.
Le marché est de moins en moins disposé à récompenser les promesses qui ne sont pas suivies d’effets.
Le récit autour de l’IA a subi un nouveau revers après la victoire écrasante des démocrates aux élections de mi-mandat. Les investisseurs s’inquiètent davantage des restrictions potentielles visant les centres de données, de la demande en énergie et d’un contrôle réglementaire plus strict.
Des actions comme $IREN, $CIFR, $NBIS et $CRWV sont particulièrement exposées, car leur croissance dépend fortement du développement des infrastructures d’IA.
Mais je ne pense pas que les perspectives de l’IA soient épuisées. La prochaine phase pourrait simplement être plus sélective.
1. Demande en IA
2. Disponibilité de l’énergie
3. Contrats signés
4. Financement et dilution
5. Clarté réglementaire
À mon avis, les prochains gagnants ne seront pas nécessairement les entreprises qui annoncent les plus grands projets d’expansion dans l’IA, mais celles qui sauront transformer leurs investissements en revenus durables et en flux de trésorerie.
Le marché est de moins en moins disposé à récompenser les promesses qui ne sont pas suivies d’effets.
513
Vérifié
Le résultat des élections de mi-mandat ne semble pas bien s’accorder avec le discours autour du marché des actions liées à l’IA, et Trump reste un facteur majeur d’incertitude pour le secteur.
Où en sommes-nous maintenant, et à quoi les investisseurs doivent-ils s’attendre pour la suite ?
Nous avons également vu le pétrole reculer vers les 90 dollars, mais il semble toujours se maintenir à un niveau relativement élevé. Qu’est-ce qui maintient les prix à un niveau élevé malgré leur récente baisse ?
Le résultat des élections de mi-mandat ne semble pas bien s’accorder avec le discours autour du marché des actions liées à l’IA, et Trump reste un facteur majeur d’incertitude pour le secteur.
Où en sommes-nous maintenant, et à quoi les investisseurs doivent-ils s’attendre pour la suite ?
Nous avons également vu le pétrole reculer vers les 90 dollars, mais il semble toujours se maintenir à un niveau relativement élevé. Qu’est-ce qui maintient les prix à un niveau élevé malgré leur récente baisse ?
Où en sommes-nous maintenant, et à quoi les investisseurs doivent-ils s’attendre pour la suite ?
Nous avons également vu le pétrole reculer vers les 90 dollars, mais il semble toujours se maintenir à un niveau relativement élevé. Qu’est-ce qui maintient les prix à un niveau élevé malgré leur récente baisse ?
1
2
466
J’observe les réactions des valeurs liées à l’IA depuis les élections américaines de mi-mandat, et je pense que les raisons de cette vague de ventes vont au-delà de la seule incertitude politique.
Les victoires des démocrates au Congrès et dans des États clés comme le Texas et la Géorgie ont suscité des inquiétudes quant à l’avenir du développement des infrastructures d’IA aux États-Unis.
Les entreprises spécialisées dans l’IA investissent des milliards de dollars dans de nouveaux centres de données, des GPU, des capacités de calcul et des infrastructures énergétiques. Toutefois, l’opposition croissante des communautés locales, liée au coût de l’électricité, aux préoccupations environnementales et à l’utilisation des terres, pourrait compliquer l’approbation de futurs projets.
C’est là que les investisseurs commencent à se montrer prudents.
Des entreprises comme $IREN , $CIFR.US , $APLD et $CORZ pourraient être confrontées à une incertitude accrue concernant les permis, les calendriers de construction et le financement. $CRWV mérite également d’être suivie, compte tenu de ses dépenses massives en infrastructures et de ses besoins de financement.
Même $NVDAB pourrait subir des pressions indirectes si le ralentissement de l’expansion des centres de données finit par peser sur les prévisions de demande de puces destinées à l’IA.
Ce qui est particulièrement préoccupant, c’est que plusieurs communautés ont déjà voté en faveur de restrictions ou de moratoires temporaires sur la construction de nouveaux centres de données. Cela ajoute un niveau de risque supplémentaire pour les entreprises qui comptent sur une expansion rapide.
Cependant, je ne pense pas que cela signifie automatiquement que le boom de l’IA touche à sa fin.
La demande en puissance de calcul n’a pas soudainement disparu. Ce que le marché réévalue, c’est la vitesse à laquelle les entreprises peuvent construire, le coût que cela représentera et la capacité de leurs rendements prévisionnels à justifier ces investissements en capital considérables.
À mes yeux, il est important de distinguer une entreprise confrontée à des difficultés temporaires liées à la politique et aux permis d’une entreprise qui connaît une véritable dégradation de la demande en IA.
Les perspectives liées aux infrastructures d’IA restent prometteuses, mais le marché pourrait entrer dans une phase où la capacité d’exécution compte davantage que les projets d’expansion ambitieux.
#USMidterms-WhatAreMarketsExpecting?
J’observe les réactions des valeurs liées à l’IA depuis les élections américaines de mi-mandat, et je pense que les raisons de cette vague de ventes vont au-delà de la seule incertitude politique.
Les victoires des démocrates au Congrès et dans des États clés comme le Texas et la Géorgie ont suscité des inquiétudes quant à l’avenir du développement des infrastructures d’IA aux États-Unis.
Les entreprises spécialisées dans l’IA investissent des milliards de dollars dans de nouveaux centres de données, des GPU, des capacités de calcul et des infrastructures énergétiques. Toutefois, l’opposition croissante des communautés locales, liée au coût de l’électricité, aux préoccupations environnementales et à l’utilisation des terres, pourrait compliquer l’approbation de futurs projets.
C’est là que les investisseurs commencent à se montrer prudents.
Des entreprises comme $IREN , $CIFR.US , $APLD et $CORZ pourraient être confrontées à une incertitude accrue concernant les permis, les calendriers de construction et le financement. $CRWV mérite également d’être suivie, compte tenu de ses dépenses massives en infrastructures et de ses besoins de financement.
Même $NVDAB pourrait subir des pressions indirectes si le ralentissement de l’expansion des centres de données finit par peser sur les prévisions de demande de puces destinées à l’IA.
Ce qui est particulièrement préoccupant, c’est que plusieurs communautés ont déjà voté en faveur de restrictions ou de moratoires temporaires sur la construction de nouveaux centres de données. Cela ajoute un niveau de risque supplémentaire pour les entreprises qui comptent sur une expansion rapide.
Cependant, je ne pense pas que cela signifie automatiquement que le boom de l’IA touche à sa fin.
La demande en puissance de calcul n’a pas soudainement disparu. Ce que le marché réévalue, c’est la vitesse à laquelle les entreprises peuvent construire, le coût que cela représentera et la capacité de leurs rendements prévisionnels à justifier ces investissements en capital considérables.
À mes yeux, il est important de distinguer une entreprise confrontée à des difficultés temporaires liées à la politique et aux permis d’une entreprise qui connaît une véritable dégradation de la demande en IA.
Les perspectives liées aux infrastructures d’IA restent prometteuses, mais le marché pourrait entrer dans une phase où la capacité d’exécution compte davantage que les projets d’expansion ambitieux.
#USMidterms-WhatAreMarketsExpecting?
Les victoires des démocrates au Congrès et dans des États clés comme le Texas et la Géorgie ont suscité des inquiétudes quant à l’avenir du développement des infrastructures d’IA aux États-Unis.
Les entreprises spécialisées dans l’IA investissent des milliards de dollars dans de nouveaux centres de données, des GPU, des capacités de calcul et des infrastructures énergétiques. Toutefois, l’opposition croissante des communautés locales, liée au coût de l’électricité, aux préoccupations environnementales et à l’utilisation des terres, pourrait compliquer l’approbation de futurs projets.
C’est là que les investisseurs commencent à se montrer prudents.
Des entreprises comme $IREN , $CIFR.US , $APLD et $CORZ pourraient être confrontées à une incertitude accrue concernant les permis, les calendriers de construction et le financement. $CRWV mérite également d’être suivie, compte tenu de ses dépenses massives en infrastructures et de ses besoins de financement.
Même $NVDAB pourrait subir des pressions indirectes si le ralentissement de l’expansion des centres de données finit par peser sur les prévisions de demande de puces destinées à l’IA.
Ce qui est particulièrement préoccupant, c’est que plusieurs communautés ont déjà voté en faveur de restrictions ou de moratoires temporaires sur la construction de nouveaux centres de données. Cela ajoute un niveau de risque supplémentaire pour les entreprises qui comptent sur une expansion rapide.
Cependant, je ne pense pas que cela signifie automatiquement que le boom de l’IA touche à sa fin.
La demande en puissance de calcul n’a pas soudainement disparu. Ce que le marché réévalue, c’est la vitesse à laquelle les entreprises peuvent construire, le coût que cela représentera et la capacité de leurs rendements prévisionnels à justifier ces investissements en capital considérables.
À mes yeux, il est important de distinguer une entreprise confrontée à des difficultés temporaires liées à la politique et aux permis d’une entreprise qui connaît une véritable dégradation de la demande en IA.
Les perspectives liées aux infrastructures d’IA restent prometteuses, mais le marché pourrait entrer dans une phase où la capacité d’exécution compte davantage que les projets d’expansion ambitieux.
#USMidterms-WhatAreMarketsExpecting?
594
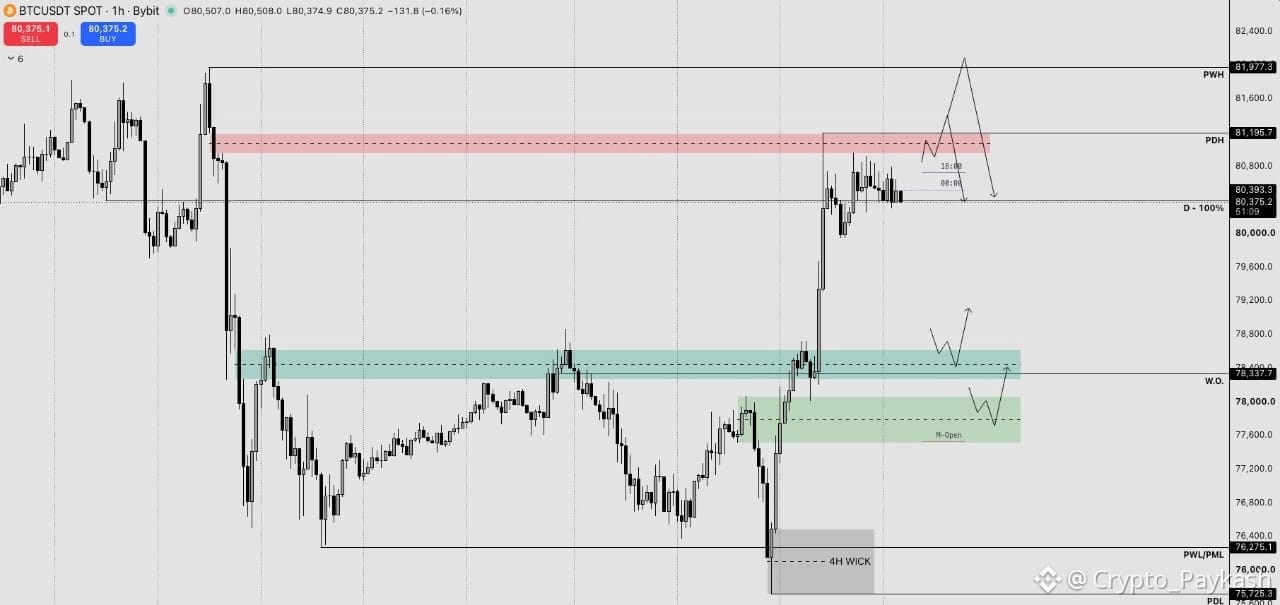
$BTC a réussi à clôturer la bougie journalière au-dessus du déséquilibre journalier à 80.3K, après être remonté vers 81.1K.
C’est une évolution positive, mais je pense toujours que 82K est le niveau clé à reconquérir ce mois-ci, car il correspond au point médian des 50 % de la fourchette d’octobre.
Pour l’instant, le Bitcoin consolide après avoir testé le déséquilibre en 1H à 81.1K. Même si cette zone présente un intérêt à court terme, je ne cherche pas encore à ouvrir de positions vendeuses.
Je préférerais voir le prix balayer le PDH à 81.2K ou éventuellement le PWH à 82K avant d’envisager des positions vendeuses de couverture, à condition qu’un signal clair apparaisse.
Comme la liquidité côté vente sous le PWL/PML a déjà été prise, j’aimerais voir le prix se diriger ensuite vers les niveaux de liquidité côté achat.
Je conserve toujours ma position longue ouverte à 76.1K, donc rien ne justifie de courir après le prix ici. Je préfère attendre des retests plus nets.
Pour d’éventuelles continuations haussières, 78.7K est ma première zone d’intérêt. La région des 77.7K, autour de l’ouverture mensuelle et en dessous, est une autre zone où je chercherai une confirmation.
Je garde aussi les NFP à l’esprit. En général, je ne suis pas très tenté par l’ouverture de nouvelles positions la veille de leur publication, car le Bitcoin a souvent tendance à consolider pendant que le marché attend les données. Je préfère rester patient plutôt que de forcer une transaction.
#BTCRebounds80K
$BTC a réussi à clôturer la bougie journalière au-dessus du déséquilibre journalier à 80.3K, après être remonté vers 81.1K.
C’est une évolution positive, mais je pense toujours que 82K est le niveau clé à reconquérir ce mois-ci, car il correspond au point médian des 50 % de la fourchette d’octobre.
Pour l’instant, le Bitcoin consolide après avoir testé le déséquilibre en 1H à 81.1K. Même si cette zone présente un intérêt à court terme, je ne cherche pas encore à ouvrir de positions vendeuses.
Je préférerais voir le prix balayer le PDH à 81.2K ou éventuellement le PWH à 82K avant d’envisager des positions vendeuses de couverture, à condition qu’un signal clair apparaisse.
Comme la liquidité côté vente sous le PWL/PML a déjà été prise, j’aimerais voir le prix se diriger ensuite vers les niveaux de liquidité côté achat.
Je conserve toujours ma position longue ouverte à 76.1K, donc rien ne justifie de courir après le prix ici. Je préfère attendre des retests plus nets.
Pour d’éventuelles continuations haussières, 78.7K est ma première zone d’intérêt. La région des 77.7K, autour de l’ouverture mensuelle et en dessous, est une autre zone où je chercherai une confirmation.
Je garde aussi les NFP à l’esprit. En général, je ne suis pas très tenté par l’ouverture de nouvelles positions la veille de leur publication, car le Bitcoin a souvent tendance à consolider pendant que le marché attend les données. Je préfère rester patient plutôt que de forcer une transaction.
#BTCRebounds80K
C’est une évolution positive, mais je pense toujours que 82K est le niveau clé à reconquérir ce mois-ci, car il correspond au point médian des 50 % de la fourchette d’octobre.
Pour l’instant, le Bitcoin consolide après avoir testé le déséquilibre en 1H à 81.1K. Même si cette zone présente un intérêt à court terme, je ne cherche pas encore à ouvrir de positions vendeuses.
Je préférerais voir le prix balayer le PDH à 81.2K ou éventuellement le PWH à 82K avant d’envisager des positions vendeuses de couverture, à condition qu’un signal clair apparaisse.
Comme la liquidité côté vente sous le PWL/PML a déjà été prise, j’aimerais voir le prix se diriger ensuite vers les niveaux de liquidité côté achat.
Je conserve toujours ma position longue ouverte à 76.1K, donc rien ne justifie de courir après le prix ici. Je préfère attendre des retests plus nets.
Pour d’éventuelles continuations haussières, 78.7K est ma première zone d’intérêt. La région des 77.7K, autour de l’ouverture mensuelle et en dessous, est une autre zone où je chercherai une confirmation.
Je garde aussi les NFP à l’esprit. En général, je ne suis pas très tenté par l’ouverture de nouvelles positions la veille de leur publication, car le Bitcoin a souvent tendance à consolider pendant que le marché attend les données. Je préfère rester patient plutôt que de forcer une transaction.
#BTCRebounds80K
1
976
La démocrate Gina Hinojosa a battu le républicain Greg Abbott dans la course au poste de gouverneur du Texas.
Les infrastructures existantes pourraient prendre davantage de valeur
$IRENB dispose déjà d’importantes réserves foncières, d’une grande capacité électrique et de projets de développement de centres de données au Texas.
Childress et Sweetwater deviennent particulièrement importants. Sweetwater 2 (SW2) doit encore obtenir son permis pour le centre de données, malgré l’approbation de son raccordement au réseau électrique.
Le reste du portefeuille de projets est soumis à davantage d’incertitudes. Un moratoire ou un processus d’autorisation plus strict pourrait retarder les expansions futures, augmenter les coûts et influer sur la rapidité avec laquelle IREN pourra mettre en service le reste de son portefeuille.
Je ne pense pas que cela invalide automatiquement la thèse d’investissement d’IREN, mais je ne dirais pas non plus que c’est immédiatement une bonne nouvelle.
L’avantage potentiel, c’est qu’IREN a déjà sécurisé d’importantes capacités électriques et infrastructures, difficiles à reproduire pour de nouveaux concurrents.
Cependant, avoir sécurisé l’accès à l’électricité ne signifie pas automatiquement que chaque futur centre de données sera autorisé.
Hinojosa ne peut pas modifier unilatéralement toutes les règles d’octroi de permis. L’étendue de ses pouvoirs exécutifs et la coopération de la législature du Texas seront déterminantes.
C’est une évolution qu’il convient de suivre de près.
#USMidterms-WhatAreMarketsExpecting?
La démocrate Gina Hinojosa a battu le républicain Greg Abbott dans la course au poste de gouverneur du Texas.
Les infrastructures existantes pourraient prendre davantage de valeur
$IRENB dispose déjà d’importantes réserves foncières, d’une grande capacité électrique et de projets de développement de centres de données au Texas.
Childress et Sweetwater deviennent particulièrement importants. Sweetwater 2 (SW2) doit encore obtenir son permis pour le centre de données, malgré l’approbation de son raccordement au réseau électrique.
Le reste du portefeuille de projets est soumis à davantage d’incertitudes. Un moratoire ou un processus d’autorisation plus strict pourrait retarder les expansions futures, augmenter les coûts et influer sur la rapidité avec laquelle IREN pourra mettre en service le reste de son portefeuille.
Je ne pense pas que cela invalide automatiquement la thèse d’investissement d’IREN, mais je ne dirais pas non plus que c’est immédiatement une bonne nouvelle.
L’avantage potentiel, c’est qu’IREN a déjà sécurisé d’importantes capacités électriques et infrastructures, difficiles à reproduire pour de nouveaux concurrents.
Cependant, avoir sécurisé l’accès à l’électricité ne signifie pas automatiquement que chaque futur centre de données sera autorisé.
Hinojosa ne peut pas modifier unilatéralement toutes les règles d’octroi de permis. L’étendue de ses pouvoirs exécutifs et la coopération de la législature du Texas seront déterminantes.
C’est une évolution qu’il convient de suivre de près.
#USMidterms-WhatAreMarketsExpecting?
Les infrastructures existantes pourraient prendre davantage de valeur
$IRENB dispose déjà d’importantes réserves foncières, d’une grande capacité électrique et de projets de développement de centres de données au Texas.
Childress et Sweetwater deviennent particulièrement importants. Sweetwater 2 (SW2) doit encore obtenir son permis pour le centre de données, malgré l’approbation de son raccordement au réseau électrique.
Le reste du portefeuille de projets est soumis à davantage d’incertitudes. Un moratoire ou un processus d’autorisation plus strict pourrait retarder les expansions futures, augmenter les coûts et influer sur la rapidité avec laquelle IREN pourra mettre en service le reste de son portefeuille.
Je ne pense pas que cela invalide automatiquement la thèse d’investissement d’IREN, mais je ne dirais pas non plus que c’est immédiatement une bonne nouvelle.
L’avantage potentiel, c’est qu’IREN a déjà sécurisé d’importantes capacités électriques et infrastructures, difficiles à reproduire pour de nouveaux concurrents.
Cependant, avoir sécurisé l’accès à l’électricité ne signifie pas automatiquement que chaque futur centre de données sera autorisé.
Hinojosa ne peut pas modifier unilatéralement toutes les règles d’octroi de permis. L’étendue de ses pouvoirs exécutifs et la coopération de la législature du Texas seront déterminantes.
C’est une évolution qu’il convient de suivre de près.
#USMidterms-WhatAreMarketsExpecting?
409
Les derniers résultats d’$AMD rendent cette question intéressante.
L’entreprise a enregistré un chiffre d’affaires trimestriel record de 13,38 milliards de dollars, en hausse de 45 % sur un an. Plus important encore, son chiffre d’affaires lié aux centres de données a bondi de 97 % pour atteindre 8,55 milliards de dollars, ce qui montre à quel point la demande croît dans l’ensemble de l’infrastructure de l’IA. AMD prévoit également un chiffre d’affaires d’environ 17 milliards de dollars au quatrième trimestre.
$NVDA reste le principal acteur des accélérateurs d’IA, et je ne pense pas que cela change du jour au lendemain. Son écosystème CUDA, son avantage logiciel et ses relations bien établies avec les fournisseurs de services cloud à très grande échelle lui confèrent une solide position concurrentielle.
Mais le potentiel de l’IA s’accroît, et il n’est pas nécessairement réservé à une seule entreprise.
AMD devient une véritable solution de rechange pour les clients qui cherchent à diversifier leurs fournisseurs de puces. Ses processeurs EPYC, ses GPU Instinct et ses systèmes Helios à l’échelle d’une baie lui offrent davantage de moyens de rivaliser sur le marché des centres de données.
L’infrastructure de l’IA nécessite plus que des GPU NVIDIA. Elle a besoin de processeurs, de mémoire, de réseaux, de stockage, d’énergie et de capacités de centres de données.
Les entreprises de l’ensemble de cette chaîne d’approvisionnement pourraient profiter de la poursuite des investissements dans l’IA.
Personnellement, je pense que les investisseurs devraient regarder au-delà de NVIDIA lorsqu’ils évaluent les possibilités d’investissement liées à l’IA. Les derniers résultats d’AMD rappellent une fois de plus qu’il existe plusieurs façons de profiter de ce cycle de croissance.
NVIDIA est peut-être toujours en tête, mais la concurrence devient de plus en plus intéressante.
Les derniers résultats d’$AMD rendent cette question intéressante.
L’entreprise a enregistré un chiffre d’affaires trimestriel record de 13,38 milliards de dollars, en hausse de 45 % sur un an. Plus important encore, son chiffre d’affaires lié aux centres de données a bondi de 97 % pour atteindre 8,55 milliards de dollars, ce qui montre à quel point la demande croît dans l’ensemble de l’infrastructure de l’IA. AMD prévoit également un chiffre d’affaires d’environ 17 milliards de dollars au quatrième trimestre.
$NVDA reste le principal acteur des accélérateurs d’IA, et je ne pense pas que cela change du jour au lendemain. Son écosystème CUDA, son avantage logiciel et ses relations bien établies avec les fournisseurs de services cloud à très grande échelle lui confèrent une solide position concurrentielle.
Mais le potentiel de l’IA s’accroît, et il n’est pas nécessairement réservé à une seule entreprise.
AMD devient une véritable solution de rechange pour les clients qui cherchent à diversifier leurs fournisseurs de puces. Ses processeurs EPYC, ses GPU Instinct et ses systèmes Helios à l’échelle d’une baie lui offrent davantage de moyens de rivaliser sur le marché des centres de données.
L’infrastructure de l’IA nécessite plus que des GPU NVIDIA. Elle a besoin de processeurs, de mémoire, de réseaux, de stockage, d’énergie et de capacités de centres de données.
Les entreprises de l’ensemble de cette chaîne d’approvisionnement pourraient profiter de la poursuite des investissements dans l’IA.
Personnellement, je pense que les investisseurs devraient regarder au-delà de NVIDIA lorsqu’ils évaluent les possibilités d’investissement liées à l’IA. Les derniers résultats d’AMD rappellent une fois de plus qu’il existe plusieurs façons de profiter de ce cycle de croissance.
NVIDIA est peut-être toujours en tête, mais la concurrence devient de plus en plus intéressante.
L’entreprise a enregistré un chiffre d’affaires trimestriel record de 13,38 milliards de dollars, en hausse de 45 % sur un an. Plus important encore, son chiffre d’affaires lié aux centres de données a bondi de 97 % pour atteindre 8,55 milliards de dollars, ce qui montre à quel point la demande croît dans l’ensemble de l’infrastructure de l’IA. AMD prévoit également un chiffre d’affaires d’environ 17 milliards de dollars au quatrième trimestre.
$NVDA reste le principal acteur des accélérateurs d’IA, et je ne pense pas que cela change du jour au lendemain. Son écosystème CUDA, son avantage logiciel et ses relations bien établies avec les fournisseurs de services cloud à très grande échelle lui confèrent une solide position concurrentielle.
Mais le potentiel de l’IA s’accroît, et il n’est pas nécessairement réservé à une seule entreprise.
AMD devient une véritable solution de rechange pour les clients qui cherchent à diversifier leurs fournisseurs de puces. Ses processeurs EPYC, ses GPU Instinct et ses systèmes Helios à l’échelle d’une baie lui offrent davantage de moyens de rivaliser sur le marché des centres de données.
L’infrastructure de l’IA nécessite plus que des GPU NVIDIA. Elle a besoin de processeurs, de mémoire, de réseaux, de stockage, d’énergie et de capacités de centres de données.
Les entreprises de l’ensemble de cette chaîne d’approvisionnement pourraient profiter de la poursuite des investissements dans l’IA.
Personnellement, je pense que les investisseurs devraient regarder au-delà de NVIDIA lorsqu’ils évaluent les possibilités d’investissement liées à l’IA. Les derniers résultats d’AMD rappellent une fois de plus qu’il existe plusieurs façons de profiter de ce cycle de croissance.
NVIDIA est peut-être toujours en tête, mais la concurrence devient de plus en plus intéressante.
405
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
HuangRisksOusterOverReportedAffairWithSubordinate
30,239 vues
481 mentions
Le conseil d’administration de Nvidia se réunit pour décider de l’avenir de Jensen Huang alors que la crise s’aggrave
Binance News
·26 mentions J’aime
·28.9k vues
AnthropicRejectsIPODelayValuationinQuestion
474,813 vues
3,930 mentions
CoreWeaveJumps10%On168%RevenueGrowth
66,985 vues
892 mentions